

TomCat1688
257 Posting
TomCat1688
Laporkan
Blokir Pengguna
美股与加密双市场观察员,专注宏观周期与链上数据。
用概率思维拆解趋势,每日复盘市场关键节点。
长期返佣码:HONEY1688,使用即享20%手续费折扣
Perdagangan Terbuka

Pemilik BTC
Pedagang Rutin
11.8 Bulan
55 Mengikuti
11.3K+ Pengikut
1.9K+ Disukai
Posting
Portofolio
Semua
Kuotasi
Video
·
--
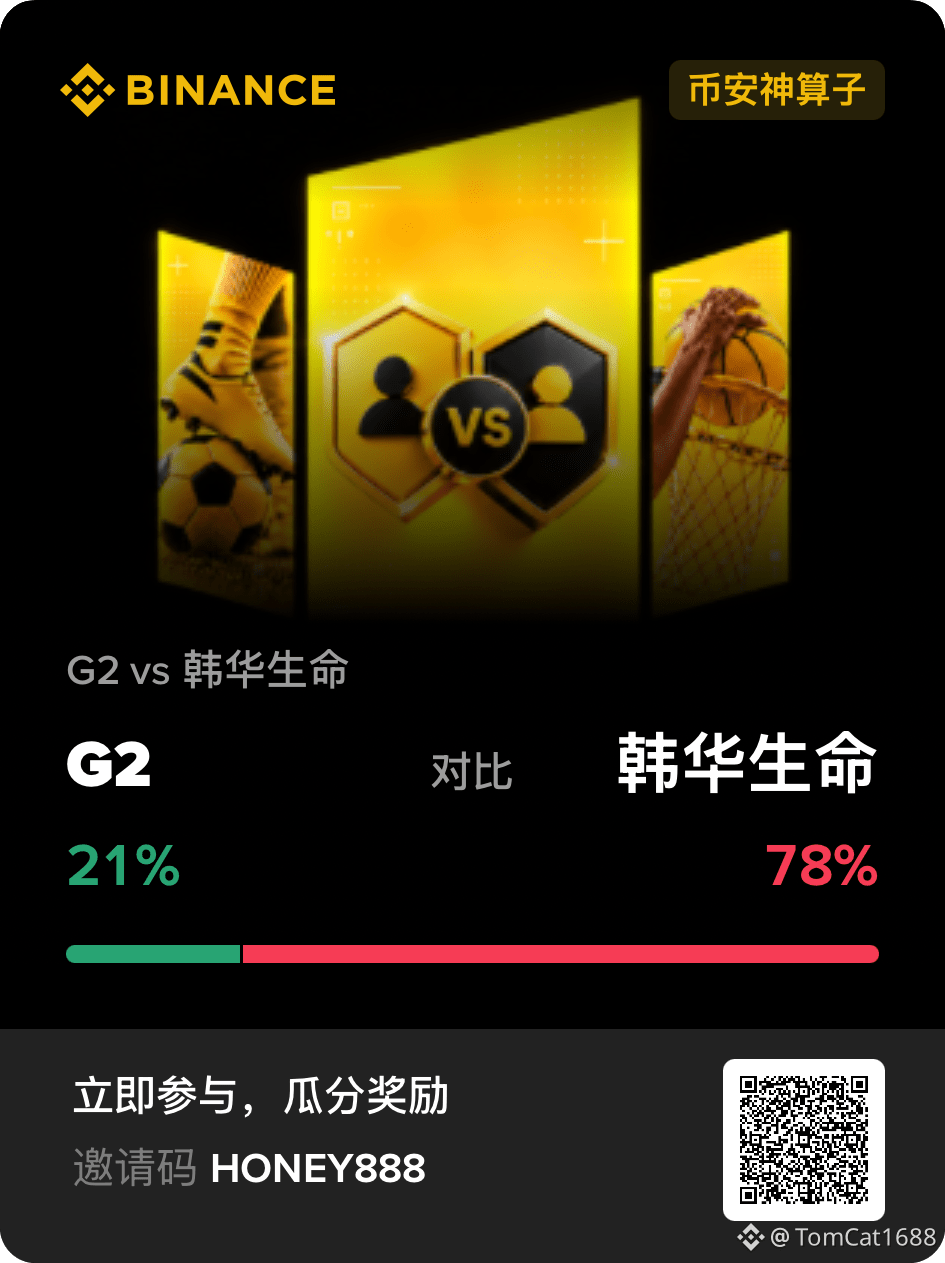
#币安神算子
Sialan, si Peramal itu butuh berapa poin supaya bisa masuk papan peringkat? Susah juga, ya.
Rasanya G2 bisa menyergap sekali, 😂😂 si langganan posisi kedua.
#币安神算子
Sialan, si Peramal itu butuh berapa poin supaya bisa masuk papan peringkat? Susah juga, ya.
Rasanya G2 bisa menyergap sekali, 😂😂 si langganan posisi kedua.
Sialan, si Peramal itu butuh berapa poin supaya bisa masuk papan peringkat? Susah juga, ya.
Rasanya G2 bisa menyergap sekali, 😂😂 si langganan posisi kedua.
2
103
·
--
Terverifikasi
Bro Korea benar-benar terus-menerus dipanen oleh Amerika ya
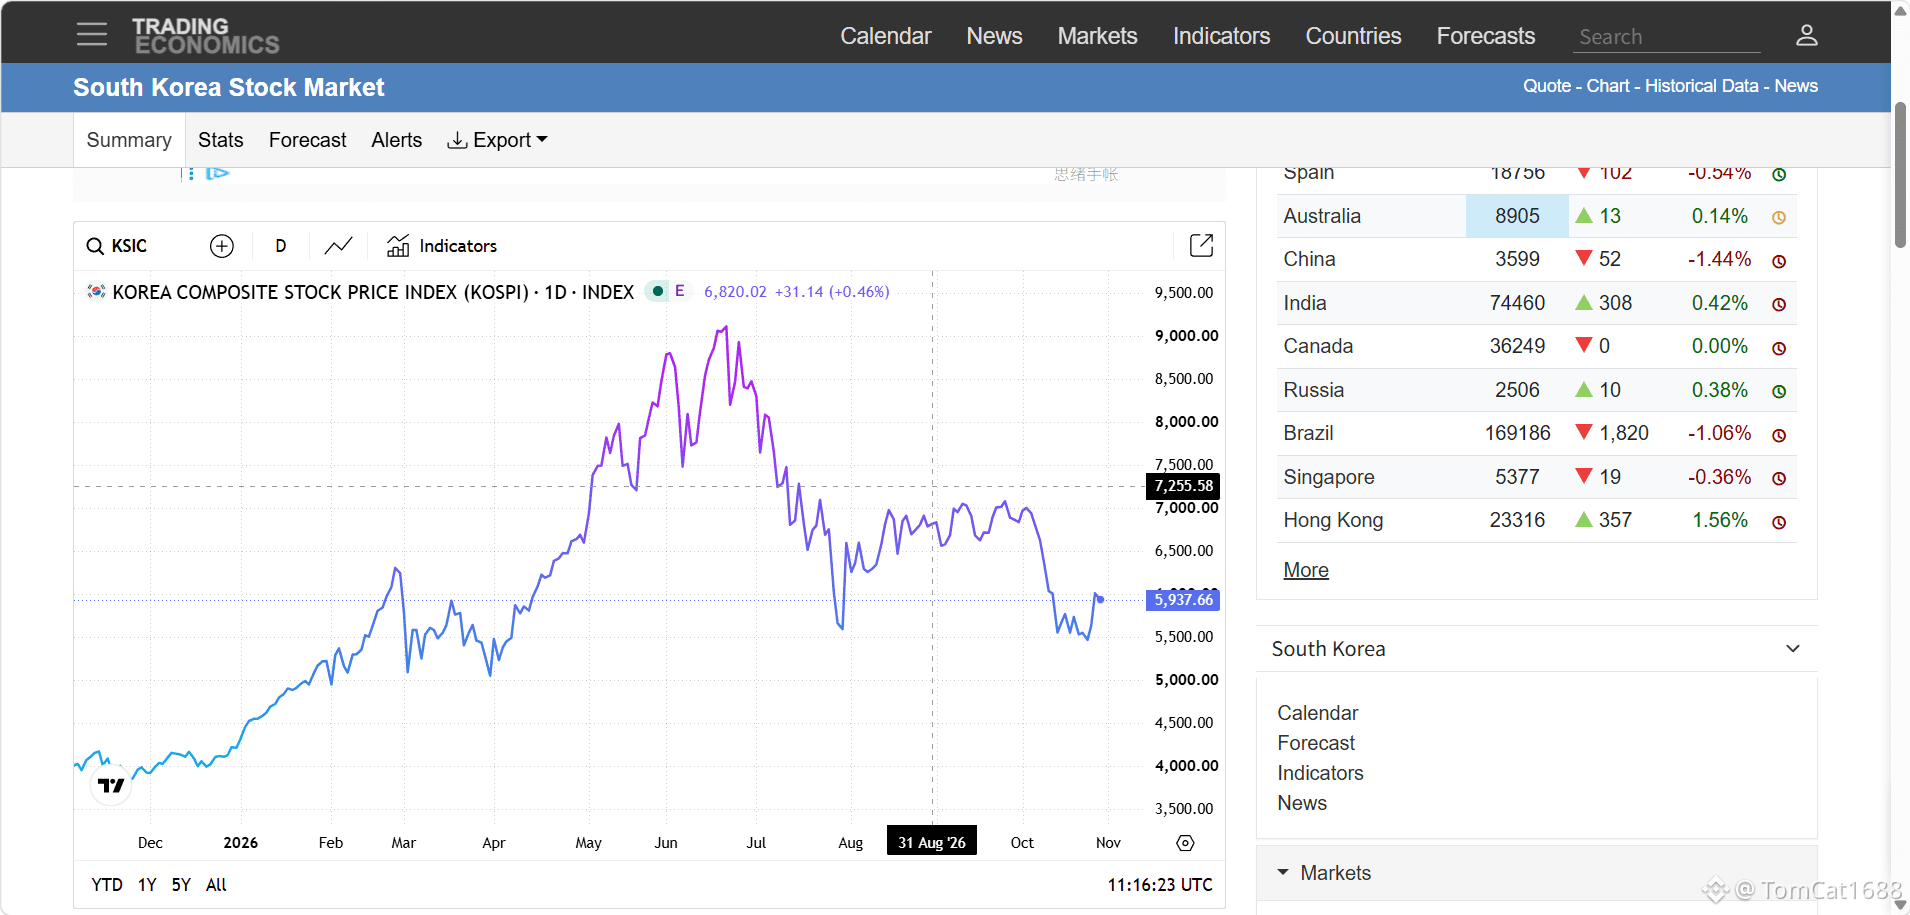
KOSPI ditutup di 5730.74 hari ini, turun 3.48%. Level 6000 hanya bertahan selama sehari.
Pada 28 Oktober, indeks baru saja naik 6.63% dan ditutup di 6012, berkat laporan keuangan SK Hynix yang melampaui ekspektasi. Keesokan harinya, indeks kembali turun ke bawah 6000, dan hari ini terus merosot, bahkan sempat menyentuh titik terendah 5599.42. Bursa Korea mengaktifkan sidecar sisi jual tak lama setelah pukul 10 pagi, sehingga pesanan jual terprogram dihentikan sementara.
Pemicunya berasal dari pasar saham AS. Pendapatan Alphabet pada kuartal ketiga mencapai 127,58 miliar dolar AS, naik 25% dibandingkan periode yang sama tahun lalu, tetapi tetap tidak memenuhi ekspektasi. Harga sahamnya anjlok lebih dari 12%. Nasdaq turun 1.38%, sedangkan indeks semikonduktor Philadelphia turun 1.4%. Samsung Electronics turun 3.02%, sementara SK Hynix turun 7.08%. Hyundai Motor menurunkan target penjualan tahunannya dan harga sahamnya turun 3.59%, sedangkan Kia turun 11.73%.
Hari ini, investor asing membukukan jual bersih sebesar 1,62 triliun won Korea, sementara institusi dan investor individu masing-masing mencatat beli bersih sebesar 742,5 miliar dan 621 miliar won. Di tengah penurunan indeks sedalam ini, won Korea justru menguat ke 1334.3.
Ke depannya, KOSPI masih naik 39.5% dalam setahun terakhir, tetapi turun 17.8% selama sebulan terakhir, hampir 40% di bawah puncaknya pada Juni di 9385 poin.
Level 6000 hanyalah angka bulat. Kinerja saham-saham chip memori yang mendorong indeks naik, dan saham-saham chip yang sama pula yang menjatuhkannya. Apakah uang di sektor AI akan terus mengalir, itulah yang menentukan ke mana indeks ini bergerak
#kospi下跌3.53%重回6000点下方
Bro Korea benar-benar terus-menerus dipanen oleh Amerika ya
KOSPI ditutup di 5730.74 hari ini, turun 3.48%. Level 6000 hanya bertahan selama sehari.
Pada 28 Oktober, indeks baru saja naik 6.63% dan ditutup di 6012, berkat laporan keuangan SK Hynix yang melampaui ekspektasi. Keesokan harinya, indeks kembali turun ke bawah 6000, dan hari ini terus merosot, bahkan sempat menyentuh titik terendah 5599.42. Bursa Korea mengaktifkan sidecar sisi jual tak lama setelah pukul 10 pagi, sehingga pesanan jual terprogram dihentikan sementara.
Pemicunya berasal dari pasar saham AS. Pendapatan Alphabet pada kuartal ketiga mencapai 127,58 miliar dolar AS, naik 25% dibandingkan periode yang sama tahun lalu, tetapi tetap tidak memenuhi ekspektasi. Harga sahamnya anjlok lebih dari 12%. Nasdaq turun 1.38%, sedangkan indeks semikonduktor Philadelphia turun 1.4%. Samsung Electronics turun 3.02%, sementara SK Hynix turun 7.08%. Hyundai Motor menurunkan target penjualan tahunannya dan harga sahamnya turun 3.59%, sedangkan Kia turun 11.73%.
Hari ini, investor asing membukukan jual bersih sebesar 1,62 triliun won Korea, sementara institusi dan investor individu masing-masing mencatat beli bersih sebesar 742,5 miliar dan 621 miliar won. Di tengah penurunan indeks sedalam ini, won Korea justru menguat ke 1334.3.
Ke depannya, KOSPI masih naik 39.5% dalam setahun terakhir, tetapi turun 17.8% selama sebulan terakhir, hampir 40% di bawah puncaknya pada Juni di 9385 poin.
Level 6000 hanyalah angka bulat. Kinerja saham-saham chip memori yang mendorong indeks naik, dan saham-saham chip yang sama pula yang menjatuhkannya. Apakah uang di sektor AI akan terus mengalir, itulah yang menentukan ke mana indeks ini bergerak
#kospi下跌3.53%重回6000点下方
KOSPI ditutup di 5730.74 hari ini, turun 3.48%. Level 6000 hanya bertahan selama sehari.
Pada 28 Oktober, indeks baru saja naik 6.63% dan ditutup di 6012, berkat laporan keuangan SK Hynix yang melampaui ekspektasi. Keesokan harinya, indeks kembali turun ke bawah 6000, dan hari ini terus merosot, bahkan sempat menyentuh titik terendah 5599.42. Bursa Korea mengaktifkan sidecar sisi jual tak lama setelah pukul 10 pagi, sehingga pesanan jual terprogram dihentikan sementara.
Pemicunya berasal dari pasar saham AS. Pendapatan Alphabet pada kuartal ketiga mencapai 127,58 miliar dolar AS, naik 25% dibandingkan periode yang sama tahun lalu, tetapi tetap tidak memenuhi ekspektasi. Harga sahamnya anjlok lebih dari 12%. Nasdaq turun 1.38%, sedangkan indeks semikonduktor Philadelphia turun 1.4%. Samsung Electronics turun 3.02%, sementara SK Hynix turun 7.08%. Hyundai Motor menurunkan target penjualan tahunannya dan harga sahamnya turun 3.59%, sedangkan Kia turun 11.73%.
Hari ini, investor asing membukukan jual bersih sebesar 1,62 triliun won Korea, sementara institusi dan investor individu masing-masing mencatat beli bersih sebesar 742,5 miliar dan 621 miliar won. Di tengah penurunan indeks sedalam ini, won Korea justru menguat ke 1334.3.
Ke depannya, KOSPI masih naik 39.5% dalam setahun terakhir, tetapi turun 17.8% selama sebulan terakhir, hampir 40% di bawah puncaknya pada Juni di 9385 poin.
Level 6000 hanyalah angka bulat. Kinerja saham-saham chip memori yang mendorong indeks naik, dan saham-saham chip yang sama pula yang menjatuhkannya. Apakah uang di sektor AI akan terus mengalir, itulah yang menentukan ke mana indeks ini bergerak
#kospi下跌3.53%重回6000点下方
1
240
·
--
Bullish
Terverifikasi
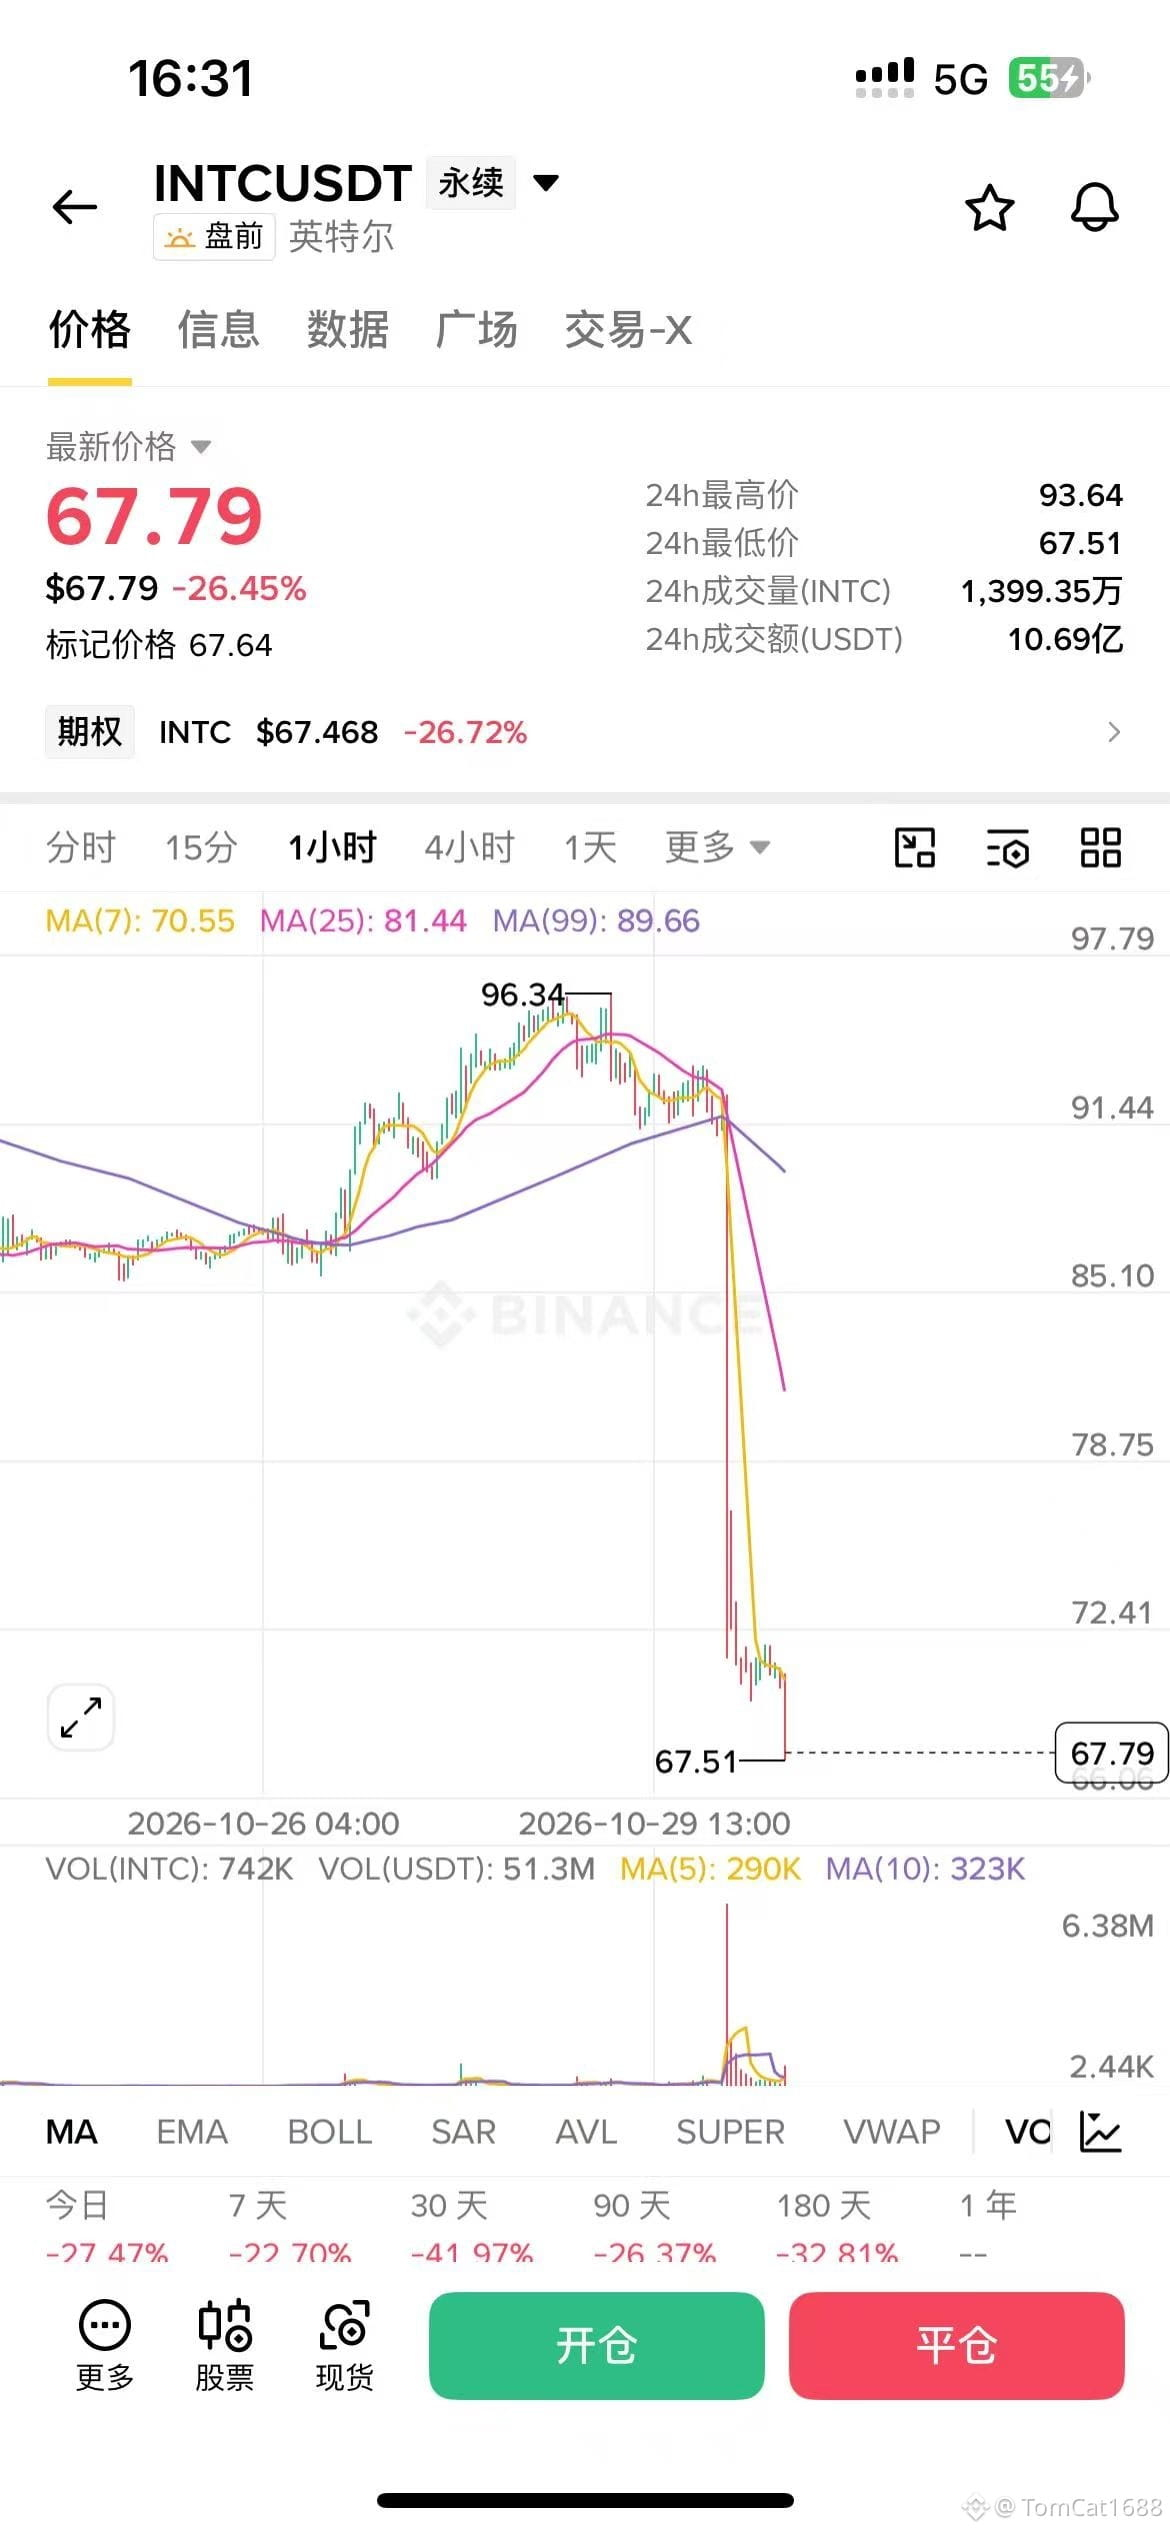
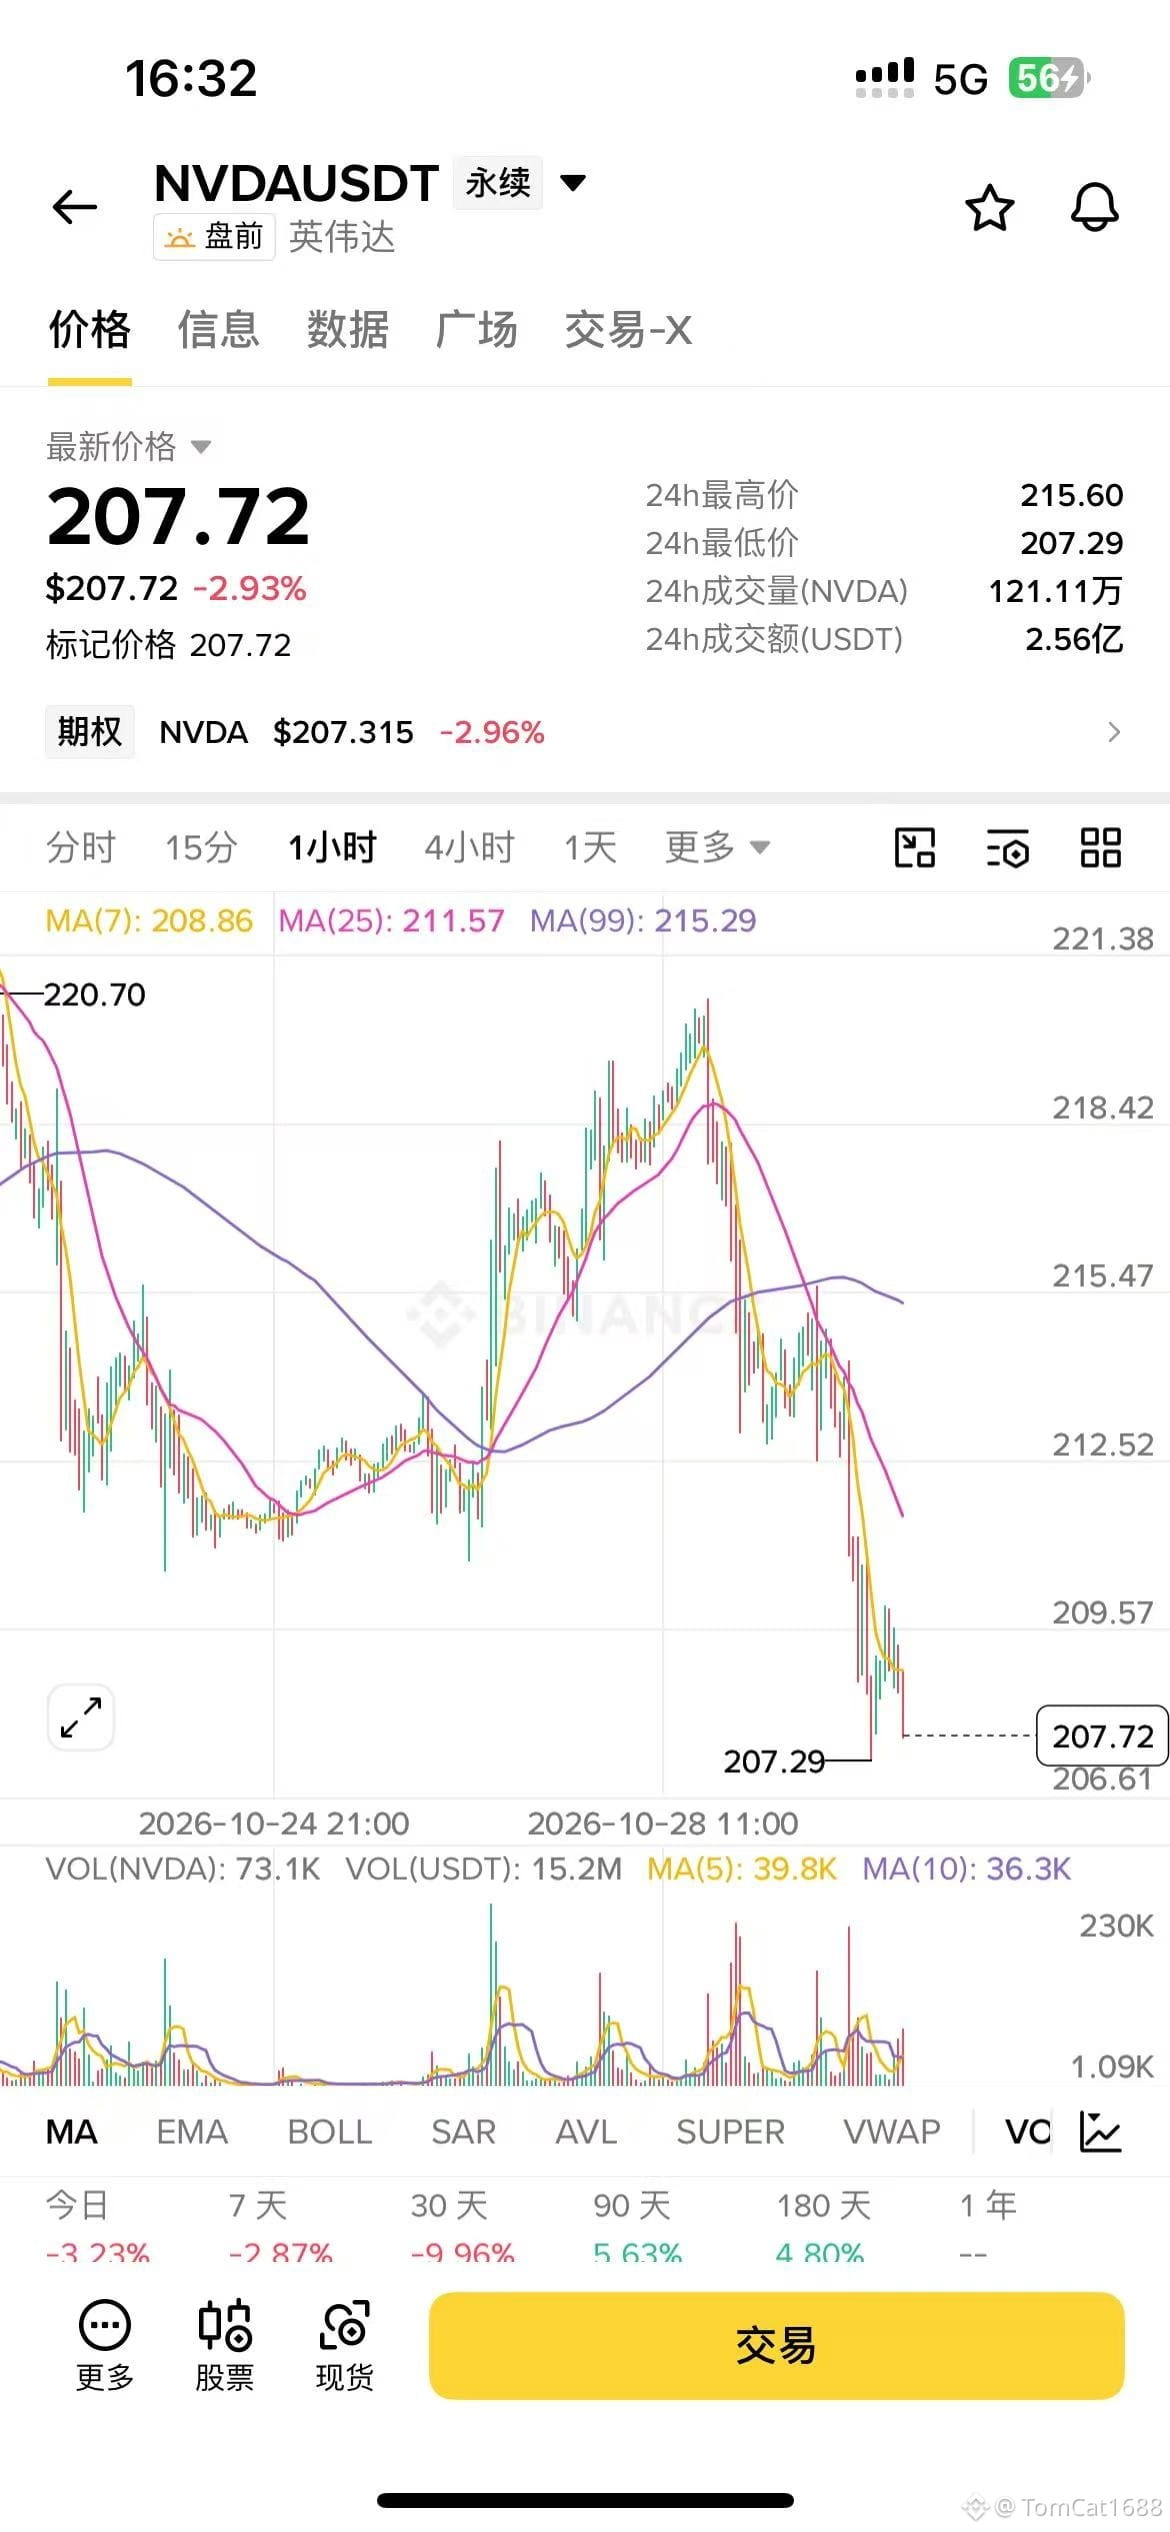
Yang dicuri ini $INTC , kan? Saham Intel anjlok 25% sebelum pasar dibuka, menguapkan 120 miliar dolar AS. Seluruh BNB saja cuma 93 miliar dolar AS.
Laporan keuangan kali ini lumayan, tapi Intel sendiri saja tidak yakin dan bilang kuartal berikutnya mungkin bakal berat.
Kalau kamu sendiri saja sudah takut, semua orang pasti kabur.
$NVDA juga sama saja.
Rasanya sudah jatuh terlalu dalam. Beli satu lot, lumayan buat dapat seporsi nasi kaki babi.
Yang dicuri ini $INTC , kan? Saham Intel anjlok 25% sebelum pasar dibuka, menguapkan 120 miliar dolar AS. Seluruh BNB saja cuma 93 miliar dolar AS.
Laporan keuangan kali ini lumayan, tapi Intel sendiri saja tidak yakin dan bilang kuartal berikutnya mungkin bakal berat.
Kalau kamu sendiri saja sudah takut, semua orang pasti kabur.
$NVDA juga sama saja.
Rasanya sudah jatuh terlalu dalam. Beli satu lot, lumayan buat dapat seporsi nasi kaki babi.
Laporan keuangan kali ini lumayan, tapi Intel sendiri saja tidak yakin dan bilang kuartal berikutnya mungkin bakal berat.
Kalau kamu sendiri saja sudah takut, semua orang pasti kabur.
$NVDA juga sama saja.
Rasanya sudah jatuh terlalu dalam. Beli satu lot, lumayan buat dapat seporsi nasi kaki babi.
1
1.3k
·
--
Selama satu jam ketika hot wallet Binance diretas, muncul peluang arbitrase tingkat buku teks di blockchain
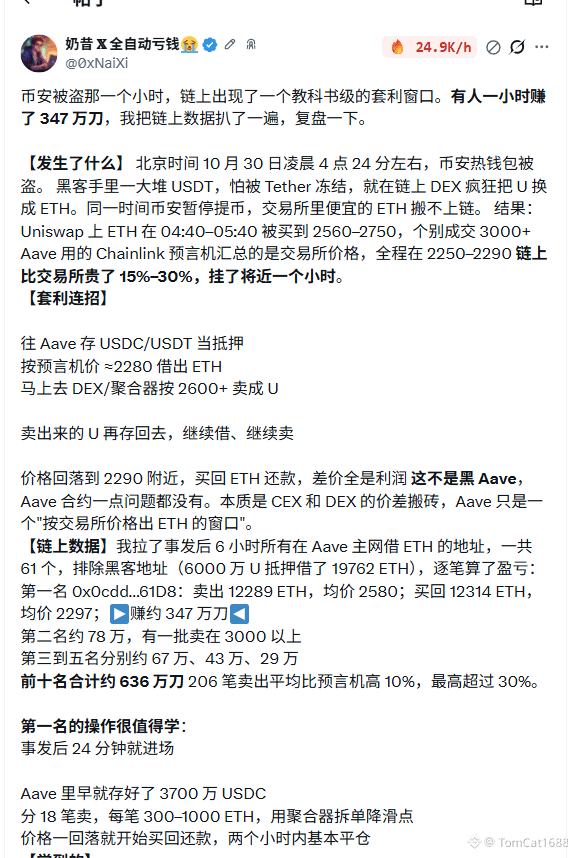
Peretas memiliki banyak USDT dan mungkin khawatir Tether akan membekukannya, jadi mereka buru-buru menukarnya dengan ETH di DEX. Binance juga menghentikan penarikan, sehingga ETH murah di bursa tidak bisa dipindahkan ke blockchain. Di Uniswap, $ETH dibeli dengan harga 2560 hingga 2750 antara pukul 4.40 dan 5.40, dengan beberapa transaksi di atas 3000.
Harga di Aave tidak ikut bergerak. Aave menggunakan oracle Chainlink, yang mengikuti harga di bursa, dan sepanjang waktu harganya bertahan di 2250 hingga 2290. Harga on-chain 15% hingga 30% lebih mahal daripada harga tersebut, dan selisih harganya bertahan selama satu jam. Kontrak Aave tidak bermasalah; yang lambat merespons adalah harga yang dibacanya.
Ada yang memanfaatkan selisih harga ini. Mereka menyetor USDC ke Aave sebagai jaminan, meminjam ETH dengan harga 2280, lalu langsung menjualnya di DEX dengan harga di atas 2600. USDT hasil penjualan kemudian disetorkan kembali untuk melanjutkan peminjaman. Setelah harga turun, mereka membeli kembali ETH untuk melunasi pinjaman.
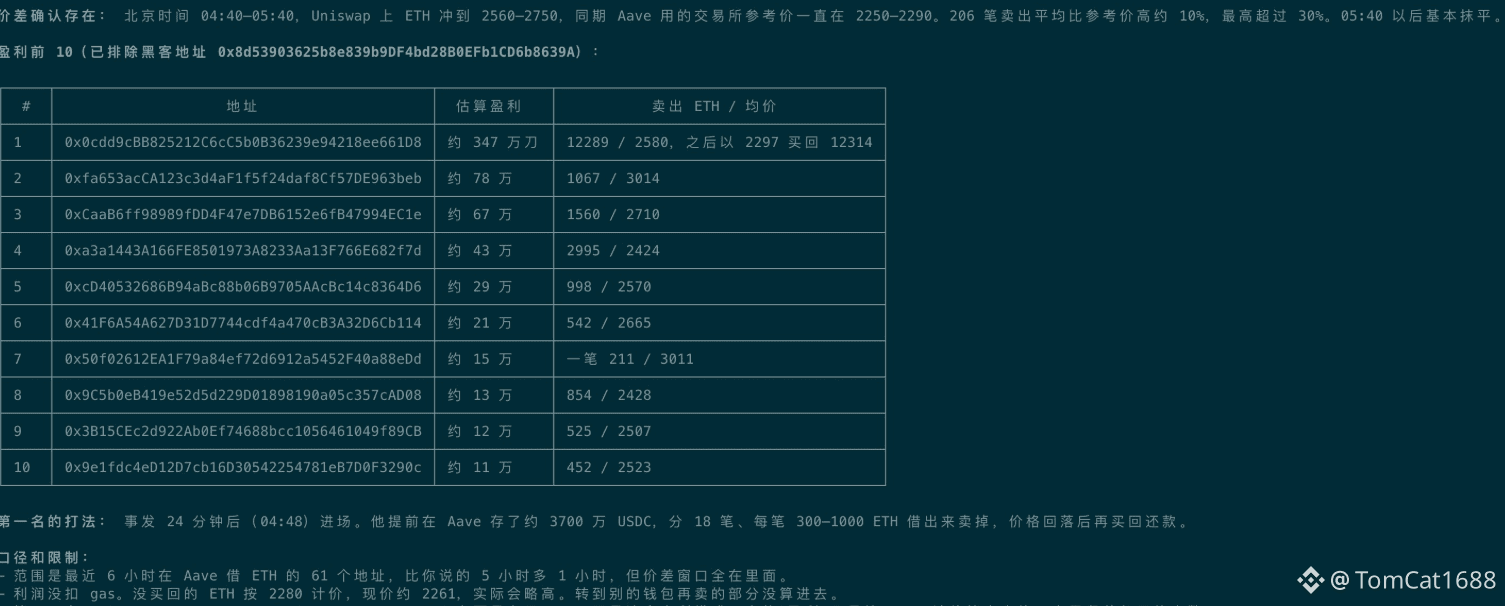
Alamat peringkat pertama menjual 12289 ETH dengan harga rata-rata 2580, lalu membeli kembali 12314 ETH dengan harga rata-rata 2297, meraup keuntungan sekitar 3,47 juta dolar AS. Sebelum insiden, alamat itu sudah menyetor 37 juta USDC ke Aave. Mereka masuk 24 menit setelah insiden, menjual dalam 18 transaksi, dan hampir seluruhnya menutup posisi dalam dua jam. Sepuluh alamat teratas meraup total sekitar 6,36 juta dolar AS.
Keuntungan ini berasal dari jeda waktu pada sumber harga. Harga pasar on-chain terus bergerak, sementara oracle masih membaca harga lama dari bursa. Selisih harga yang biasanya akan segera tertutup dalam hitungan detik bisa bertahan selama satu jam penuh ketika bursa berhenti beroperasi.
Peluangnya juga singkat. Setelah pukul 5.30, selisih harga tinggal 3% hingga 5%. Tak lama kemudian, Aave membekukan pasar V3 di mainnet, sehingga mereka yang masuk belakangan bahkan tidak bisa meminjam.
Selama satu jam ketika hot wallet Binance diretas, muncul peluang arbitrase tingkat buku teks di blockchain
Peretas memiliki banyak USDT dan mungkin khawatir Tether akan membekukannya, jadi mereka buru-buru menukarnya dengan ETH di DEX. Binance juga menghentikan penarikan, sehingga ETH murah di bursa tidak bisa dipindahkan ke blockchain. Di Uniswap, $ETH dibeli dengan harga 2560 hingga 2750 antara pukul 4.40 dan 5.40, dengan beberapa transaksi di atas 3000.
Harga di Aave tidak ikut bergerak. Aave menggunakan oracle Chainlink, yang mengikuti harga di bursa, dan sepanjang waktu harganya bertahan di 2250 hingga 2290. Harga on-chain 15% hingga 30% lebih mahal daripada harga tersebut, dan selisih harganya bertahan selama satu jam. Kontrak Aave tidak bermasalah; yang lambat merespons adalah harga yang dibacanya.
Ada yang memanfaatkan selisih harga ini. Mereka menyetor USDC ke Aave sebagai jaminan, meminjam ETH dengan harga 2280, lalu langsung menjualnya di DEX dengan harga di atas 2600. USDT hasil penjualan kemudian disetorkan kembali untuk melanjutkan peminjaman. Setelah harga turun, mereka membeli kembali ETH untuk melunasi pinjaman.
Alamat peringkat pertama menjual 12289 ETH dengan harga rata-rata 2580, lalu membeli kembali 12314 ETH dengan harga rata-rata 2297, meraup keuntungan sekitar 3,47 juta dolar AS. Sebelum insiden, alamat itu sudah menyetor 37 juta USDC ke Aave. Mereka masuk 24 menit setelah insiden, menjual dalam 18 transaksi, dan hampir seluruhnya menutup posisi dalam dua jam. Sepuluh alamat teratas meraup total sekitar 6,36 juta dolar AS.
Keuntungan ini berasal dari jeda waktu pada sumber harga. Harga pasar on-chain terus bergerak, sementara oracle masih membaca harga lama dari bursa. Selisih harga yang biasanya akan segera tertutup dalam hitungan detik bisa bertahan selama satu jam penuh ketika bursa berhenti beroperasi.
Peluangnya juga singkat. Setelah pukul 5.30, selisih harga tinggal 3% hingga 5%. Tak lama kemudian, Aave membekukan pasar V3 di mainnet, sehingga mereka yang masuk belakangan bahkan tidak bisa meminjam.
Peretas memiliki banyak USDT dan mungkin khawatir Tether akan membekukannya, jadi mereka buru-buru menukarnya dengan ETH di DEX. Binance juga menghentikan penarikan, sehingga ETH murah di bursa tidak bisa dipindahkan ke blockchain. Di Uniswap, $ETH dibeli dengan harga 2560 hingga 2750 antara pukul 4.40 dan 5.40, dengan beberapa transaksi di atas 3000.
Harga di Aave tidak ikut bergerak. Aave menggunakan oracle Chainlink, yang mengikuti harga di bursa, dan sepanjang waktu harganya bertahan di 2250 hingga 2290. Harga on-chain 15% hingga 30% lebih mahal daripada harga tersebut, dan selisih harganya bertahan selama satu jam. Kontrak Aave tidak bermasalah; yang lambat merespons adalah harga yang dibacanya.
Ada yang memanfaatkan selisih harga ini. Mereka menyetor USDC ke Aave sebagai jaminan, meminjam ETH dengan harga 2280, lalu langsung menjualnya di DEX dengan harga di atas 2600. USDT hasil penjualan kemudian disetorkan kembali untuk melanjutkan peminjaman. Setelah harga turun, mereka membeli kembali ETH untuk melunasi pinjaman.
Alamat peringkat pertama menjual 12289 ETH dengan harga rata-rata 2580, lalu membeli kembali 12314 ETH dengan harga rata-rata 2297, meraup keuntungan sekitar 3,47 juta dolar AS. Sebelum insiden, alamat itu sudah menyetor 37 juta USDC ke Aave. Mereka masuk 24 menit setelah insiden, menjual dalam 18 transaksi, dan hampir seluruhnya menutup posisi dalam dua jam. Sepuluh alamat teratas meraup total sekitar 6,36 juta dolar AS.
Keuntungan ini berasal dari jeda waktu pada sumber harga. Harga pasar on-chain terus bergerak, sementara oracle masih membaca harga lama dari bursa. Selisih harga yang biasanya akan segera tertutup dalam hitungan detik bisa bertahan selama satu jam penuh ketika bursa berhenti beroperasi.
Peluangnya juga singkat. Setelah pukul 5.30, selisih harga tinggal 3% hingga 5%. Tak lama kemudian, Aave membekukan pasar V3 di mainnet, sehingga mereka yang masuk belakangan bahkan tidak bisa meminjam.
2
2.1k
·
--
Wah, langsung tidak pura-pura lagi
Korea Utara langsung mengaku bertanggung jawab atas insiden keamanan Binance ini
Jenderal Kim kekurangan uang lagi untuk membeli Maybach?
#币安安全事件
Wah, langsung tidak pura-pura lagi
Korea Utara langsung mengaku bertanggung jawab atas insiden keamanan Binance ini
Jenderal Kim kekurangan uang lagi untuk membeli Maybach?
#币安安全事件
Korea Utara langsung mengaku bertanggung jawab atas insiden keamanan Binance ini
Jenderal Kim kekurangan uang lagi untuk membeli Maybach?
#币安安全事件
26
16
27.7k
·
--
Terverifikasi
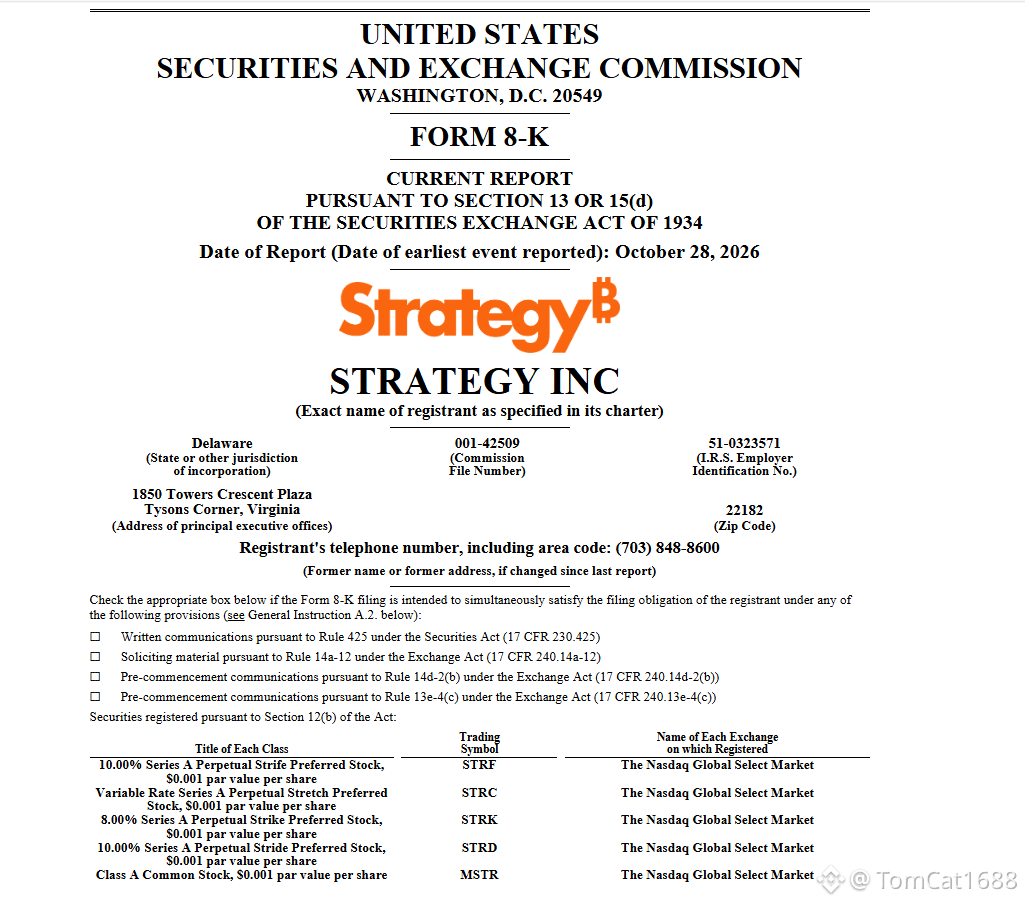
Saham preferen Strategy $STRC ditutup pada 99,99 dolar AS tadi malam, untuk pertama kalinya dalam 165 hari kembali ke atas 99,95.
Nilai nominalnya 100 dolar AS, dan sekarang membayar dividen 12 dolar per tahun, atau 12% dari nilai nominal. Selama 165 hari, harganya terus berada di bawah nilai nominal, bahkan sempat menyentuh level terendah 71,25 dalam 52 minggu. Pasar enggan meminjamkan uang kepada Strategy dengan bunga 100 dolar AS untuk membeli $BTC , dan diskonnya tak kunjung pulih. Hari ini adalah tanggal ex-dividen. Setelah jam perdagangan, harganya kembali ke 99,55, jadi level ini masih belum benar-benar bertahan.
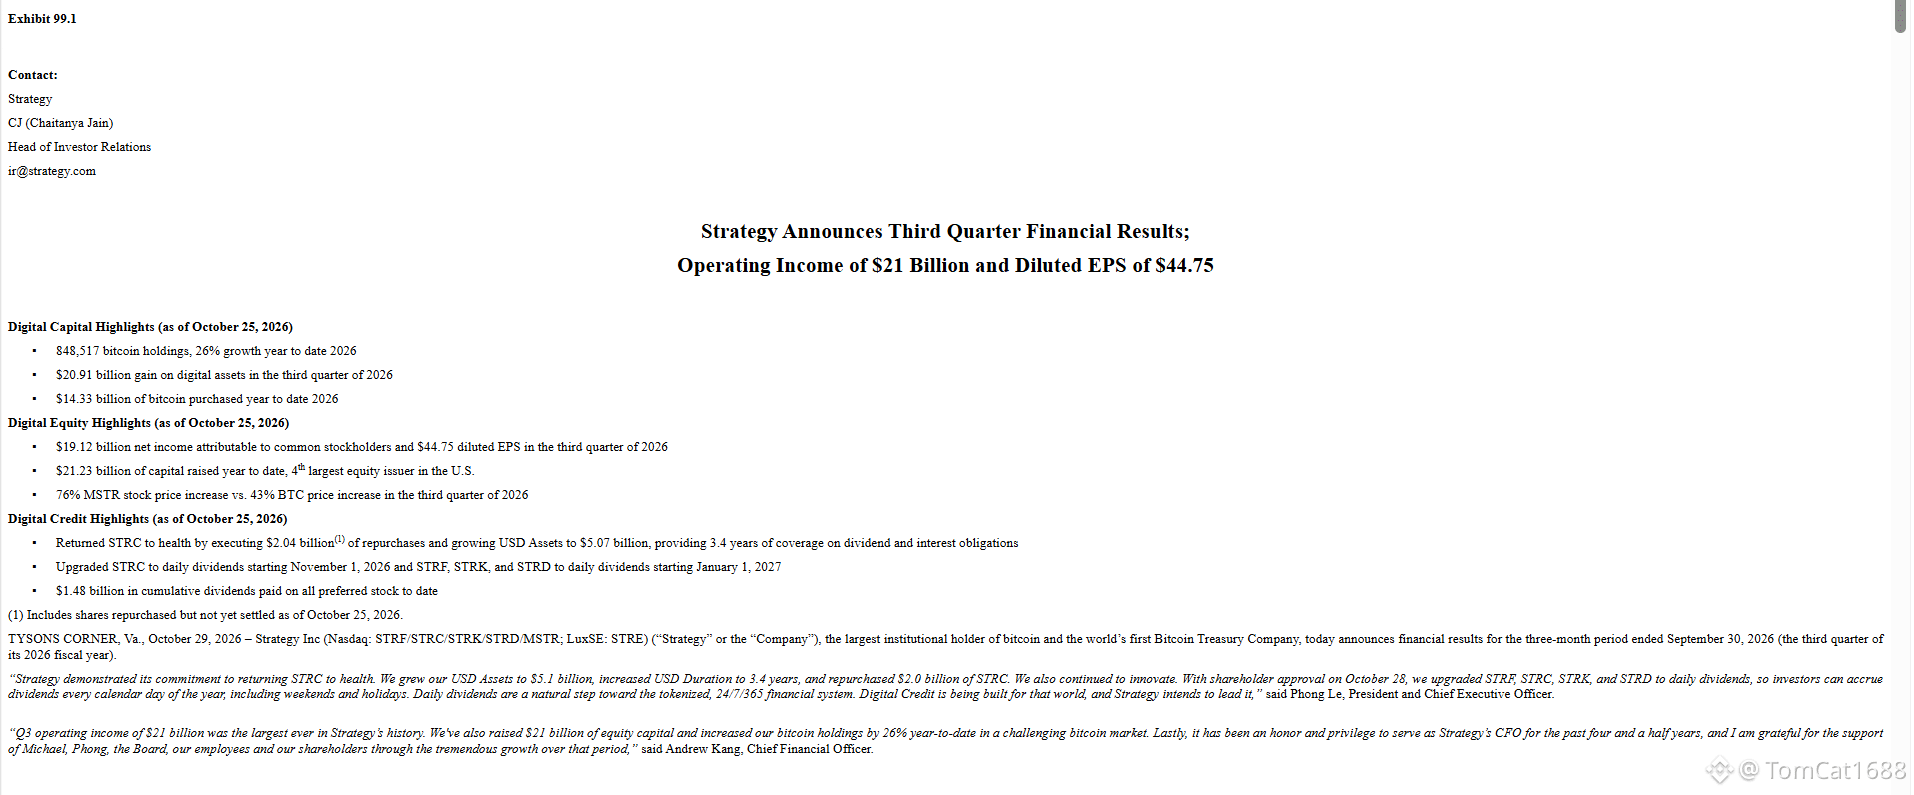
Strategy sendiri juga menopang saham ini. Laporan keuangan Q3 menyatakannya dengan jelas: untuk memulihkan kondisi STRC, perusahaan melakukan pembelian kembali senilai 2,04 miliar dolar AS dan meningkatkan aset dolarnya menjadi 5,07 miliar, cukup untuk membayar dividen dan bunga selama 3,4 tahun. Mulai 1 November, STRC akan membayar dividen setiap hari; dividen setengah bulanan yang semula dijadwalkan pada 15 November tidak lagi dibayarkan.
Jadi, sebagian besar kenaikan kembali ke nilai nominal kali ini berasal dari pembelian kembali saham. Hanya sebagian yang menunjukkan bahwa pasar bersedia membeli di harga 100 dolar AS; sisanya ditopang oleh uang perusahaan sendiri.
Selanjutnya, yang perlu dilihat adalah apakah perusahaan bisa kembali menerbitkan saham preferen dengan harga mendekati nilai nominal. Jika bisa menerbitkannya, dana untuk membeli bitcoin bisa terus berputar. Jika tidak, harga ini masih harus ditopang oleh pembelian kembali.
{stock_us}(STRC.US)
#strategy旗下strc165天来首次升至99.95美元
Saham preferen Strategy $STRC ditutup pada 99,99 dolar AS tadi malam, untuk pertama kalinya dalam 165 hari kembali ke atas 99,95.
Nilai nominalnya 100 dolar AS, dan sekarang membayar dividen 12 dolar per tahun, atau 12% dari nilai nominal. Selama 165 hari, harganya terus berada di bawah nilai nominal, bahkan sempat menyentuh level terendah 71,25 dalam 52 minggu. Pasar enggan meminjamkan uang kepada Strategy dengan bunga 100 dolar AS untuk membeli $BTC , dan diskonnya tak kunjung pulih. Hari ini adalah tanggal ex-dividen. Setelah jam perdagangan, harganya kembali ke 99,55, jadi level ini masih belum benar-benar bertahan.
Strategy sendiri juga menopang saham ini. Laporan keuangan Q3 menyatakannya dengan jelas: untuk memulihkan kondisi STRC, perusahaan melakukan pembelian kembali senilai 2,04 miliar dolar AS dan meningkatkan aset dolarnya menjadi 5,07 miliar, cukup untuk membayar dividen dan bunga selama 3,4 tahun. Mulai 1 November, STRC akan membayar dividen setiap hari; dividen setengah bulanan yang semula dijadwalkan pada 15 November tidak lagi dibayarkan.
Jadi, sebagian besar kenaikan kembali ke nilai nominal kali ini berasal dari pembelian kembali saham. Hanya sebagian yang menunjukkan bahwa pasar bersedia membeli di harga 100 dolar AS; sisanya ditopang oleh uang perusahaan sendiri.
Selanjutnya, yang perlu dilihat adalah apakah perusahaan bisa kembali menerbitkan saham preferen dengan harga mendekati nilai nominal. Jika bisa menerbitkannya, dana untuk membeli bitcoin bisa terus berputar. Jika tidak, harga ini masih harus ditopang oleh pembelian kembali.
#strategy旗下strc165天来首次升至99.95美元
Nilai nominalnya 100 dolar AS, dan sekarang membayar dividen 12 dolar per tahun, atau 12% dari nilai nominal. Selama 165 hari, harganya terus berada di bawah nilai nominal, bahkan sempat menyentuh level terendah 71,25 dalam 52 minggu. Pasar enggan meminjamkan uang kepada Strategy dengan bunga 100 dolar AS untuk membeli $BTC , dan diskonnya tak kunjung pulih. Hari ini adalah tanggal ex-dividen. Setelah jam perdagangan, harganya kembali ke 99,55, jadi level ini masih belum benar-benar bertahan.
Strategy sendiri juga menopang saham ini. Laporan keuangan Q3 menyatakannya dengan jelas: untuk memulihkan kondisi STRC, perusahaan melakukan pembelian kembali senilai 2,04 miliar dolar AS dan meningkatkan aset dolarnya menjadi 5,07 miliar, cukup untuk membayar dividen dan bunga selama 3,4 tahun. Mulai 1 November, STRC akan membayar dividen setiap hari; dividen setengah bulanan yang semula dijadwalkan pada 15 November tidak lagi dibayarkan.
Jadi, sebagian besar kenaikan kembali ke nilai nominal kali ini berasal dari pembelian kembali saham. Hanya sebagian yang menunjukkan bahwa pasar bersedia membeli di harga 100 dolar AS; sisanya ditopang oleh uang perusahaan sendiri.
Selanjutnya, yang perlu dilihat adalah apakah perusahaan bisa kembali menerbitkan saham preferen dengan harga mendekati nilai nominal. Jika bisa menerbitkannya, dana untuk membeli bitcoin bisa terus berputar. Jika tidak, harga ini masih harus ditopang oleh pembelian kembali.
#strategy旗下strc165天来首次升至99.95美元
1.3k
·
--
Sebagian Benar
#美国中期选举倒计时,美股博弈窗口已开启?
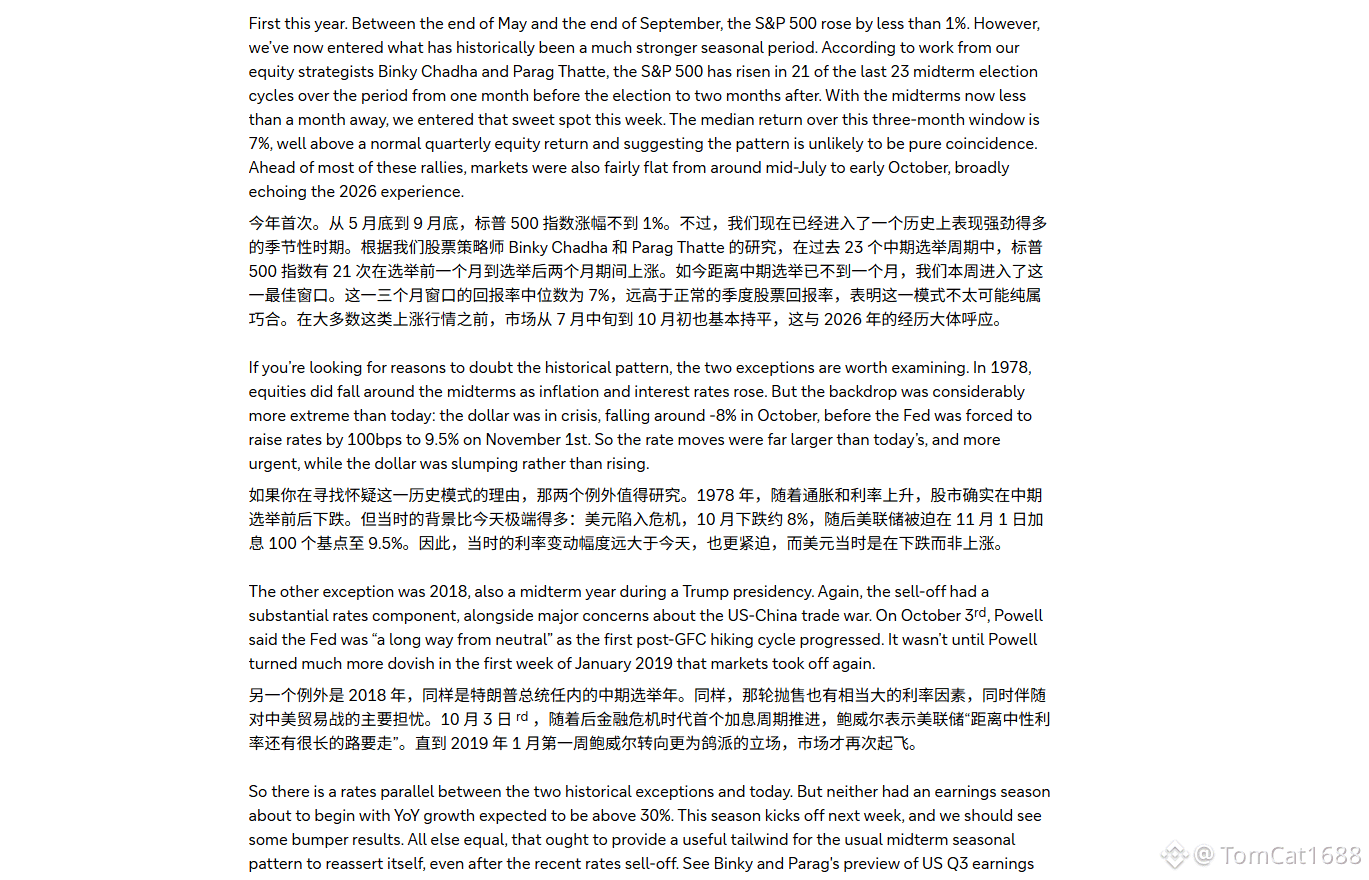
Statistik Deutsche Bank cukup mencolok: dari 23 tahun pemilu sela terakhir, S&P 500 naik dalam tiga bulan setelah awal Oktober pada 21 tahun, dengan tingkat kemenangan sekitar 91%; rata-rata imbal hasil 12 bulan setelah pemilu mencapai 13,6%. Yang lebih penting, 27 Oktober kebetulan merupakan tanggal rata-rata terbentuknya titik terendah “koreksi terakhir dalam tahun tersebut” di pasar saham AS selama hampir satu abad. Faktor musiman dan siklus pemilu bertepatan dalam jendela waktu ini. Meja taruhan sudah disiapkan, sejarah menyerukan agar Anda memasang taruhan.
Namun, peluang tahun ini tidaklah murah. Pasar opsi memperkirakan volatilitas pada 4 November sekitar 1,2 kali lipat dari hari perdagangan biasa; probabilitas Partai Demokrat menyapu bersih kedua kamar Kongres menurut Polymarket mencapai 66%, sedangkan peluang Partai Republik menang telak hanya 8%. Wall Street tidak memperdagangkan “siapa yang menang”, melainkan “seberapa cepat kemenangan itu dipastikan”. Pada 2022, kendali Senat baru dipastikan pada Desember. Tahun ini, sengketa penghitungan suara apa pun dapat membuat biaya pinjaman yang sudah menegang dan kegelisahan seputar valuasi AI langsung korslet.
Arena pertarungan sesungguhnya bukan indeks, melainkan sektor. Partai Demokrat hanya perlu merebut 3 kursi di DPR dan 4 kursi di Senat untuk mengubah skenario. Gelombang biru mengarah ke rumah sakit dan energi terbarukan, sementara benteng merah mengarah ke deregulasi dan infrastruktur AI. Namun, kebuntuan Kongres—yang secara historis menghasilkan imbal hasil tertinggi (+25% dalam dua tahun)—justru paling menguntungkan sektor kesehatan, pertahanan, dan sebagian saham teknologi karena bisa terbebas dari belenggu regulasi. Dalam sebulan sebelum dan sesudah pemilu, saham semikonduktor rata-rata mengungguli pasar sebesar 7,2%. Itu adalah data masa lalu, sekaligus arah yang sedang dipilih investor dengan menanamkan modal saat ini.
#美国中期选举倒计时,美股博弈窗口已开启?
Statistik Deutsche Bank cukup mencolok: dari 23 tahun pemilu sela terakhir, S&P 500 naik dalam tiga bulan setelah awal Oktober pada 21 tahun, dengan tingkat kemenangan sekitar 91%; rata-rata imbal hasil 12 bulan setelah pemilu mencapai 13,6%. Yang lebih penting, 27 Oktober kebetulan merupakan tanggal rata-rata terbentuknya titik terendah “koreksi terakhir dalam tahun tersebut” di pasar saham AS selama hampir satu abad. Faktor musiman dan siklus pemilu bertepatan dalam jendela waktu ini. Meja taruhan sudah disiapkan, sejarah menyerukan agar Anda memasang taruhan.
Namun, peluang tahun ini tidaklah murah. Pasar opsi memperkirakan volatilitas pada 4 November sekitar 1,2 kali lipat dari hari perdagangan biasa; probabilitas Partai Demokrat menyapu bersih kedua kamar Kongres menurut Polymarket mencapai 66%, sedangkan peluang Partai Republik menang telak hanya 8%. Wall Street tidak memperdagangkan “siapa yang menang”, melainkan “seberapa cepat kemenangan itu dipastikan”. Pada 2022, kendali Senat baru dipastikan pada Desember. Tahun ini, sengketa penghitungan suara apa pun dapat membuat biaya pinjaman yang sudah menegang dan kegelisahan seputar valuasi AI langsung korslet.
Arena pertarungan sesungguhnya bukan indeks, melainkan sektor. Partai Demokrat hanya perlu merebut 3 kursi di DPR dan 4 kursi di Senat untuk mengubah skenario. Gelombang biru mengarah ke rumah sakit dan energi terbarukan, sementara benteng merah mengarah ke deregulasi dan infrastruktur AI. Namun, kebuntuan Kongres—yang secara historis menghasilkan imbal hasil tertinggi (+25% dalam dua tahun)—justru paling menguntungkan sektor kesehatan, pertahanan, dan sebagian saham teknologi karena bisa terbebas dari belenggu regulasi. Dalam sebulan sebelum dan sesudah pemilu, saham semikonduktor rata-rata mengungguli pasar sebesar 7,2%. Itu adalah data masa lalu, sekaligus arah yang sedang dipilih investor dengan menanamkan modal saat ini.
Statistik Deutsche Bank cukup mencolok: dari 23 tahun pemilu sela terakhir, S&P 500 naik dalam tiga bulan setelah awal Oktober pada 21 tahun, dengan tingkat kemenangan sekitar 91%; rata-rata imbal hasil 12 bulan setelah pemilu mencapai 13,6%. Yang lebih penting, 27 Oktober kebetulan merupakan tanggal rata-rata terbentuknya titik terendah “koreksi terakhir dalam tahun tersebut” di pasar saham AS selama hampir satu abad. Faktor musiman dan siklus pemilu bertepatan dalam jendela waktu ini. Meja taruhan sudah disiapkan, sejarah menyerukan agar Anda memasang taruhan.
Namun, peluang tahun ini tidaklah murah. Pasar opsi memperkirakan volatilitas pada 4 November sekitar 1,2 kali lipat dari hari perdagangan biasa; probabilitas Partai Demokrat menyapu bersih kedua kamar Kongres menurut Polymarket mencapai 66%, sedangkan peluang Partai Republik menang telak hanya 8%. Wall Street tidak memperdagangkan “siapa yang menang”, melainkan “seberapa cepat kemenangan itu dipastikan”. Pada 2022, kendali Senat baru dipastikan pada Desember. Tahun ini, sengketa penghitungan suara apa pun dapat membuat biaya pinjaman yang sudah menegang dan kegelisahan seputar valuasi AI langsung korslet.
Arena pertarungan sesungguhnya bukan indeks, melainkan sektor. Partai Demokrat hanya perlu merebut 3 kursi di DPR dan 4 kursi di Senat untuk mengubah skenario. Gelombang biru mengarah ke rumah sakit dan energi terbarukan, sementara benteng merah mengarah ke deregulasi dan infrastruktur AI. Namun, kebuntuan Kongres—yang secara historis menghasilkan imbal hasil tertinggi (+25% dalam dua tahun)—justru paling menguntungkan sektor kesehatan, pertahanan, dan sebagian saham teknologi karena bisa terbebas dari belenggu regulasi. Dalam sebulan sebelum dan sesudah pemilu, saham semikonduktor rata-rata mengungguli pasar sebesar 7,2%. Itu adalah data masa lalu, sekaligus arah yang sedang dipilih investor dengan menanamkan modal saat ini.
1
90
·
--
#fomc会议
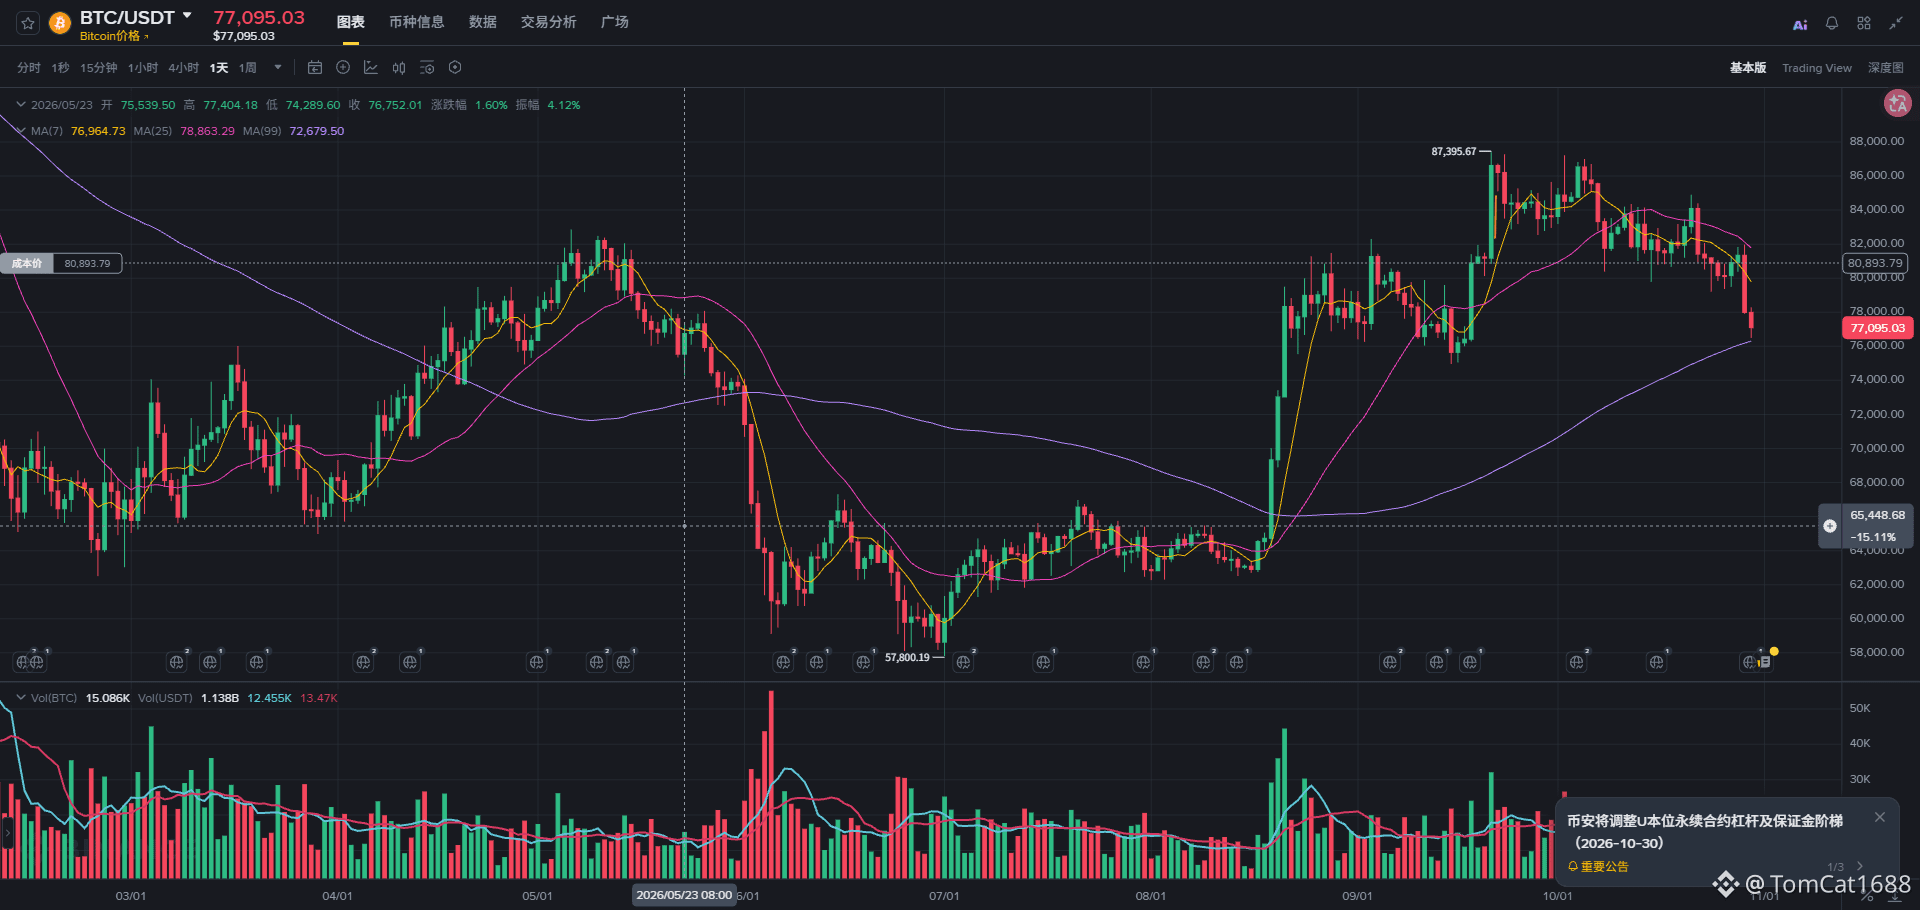
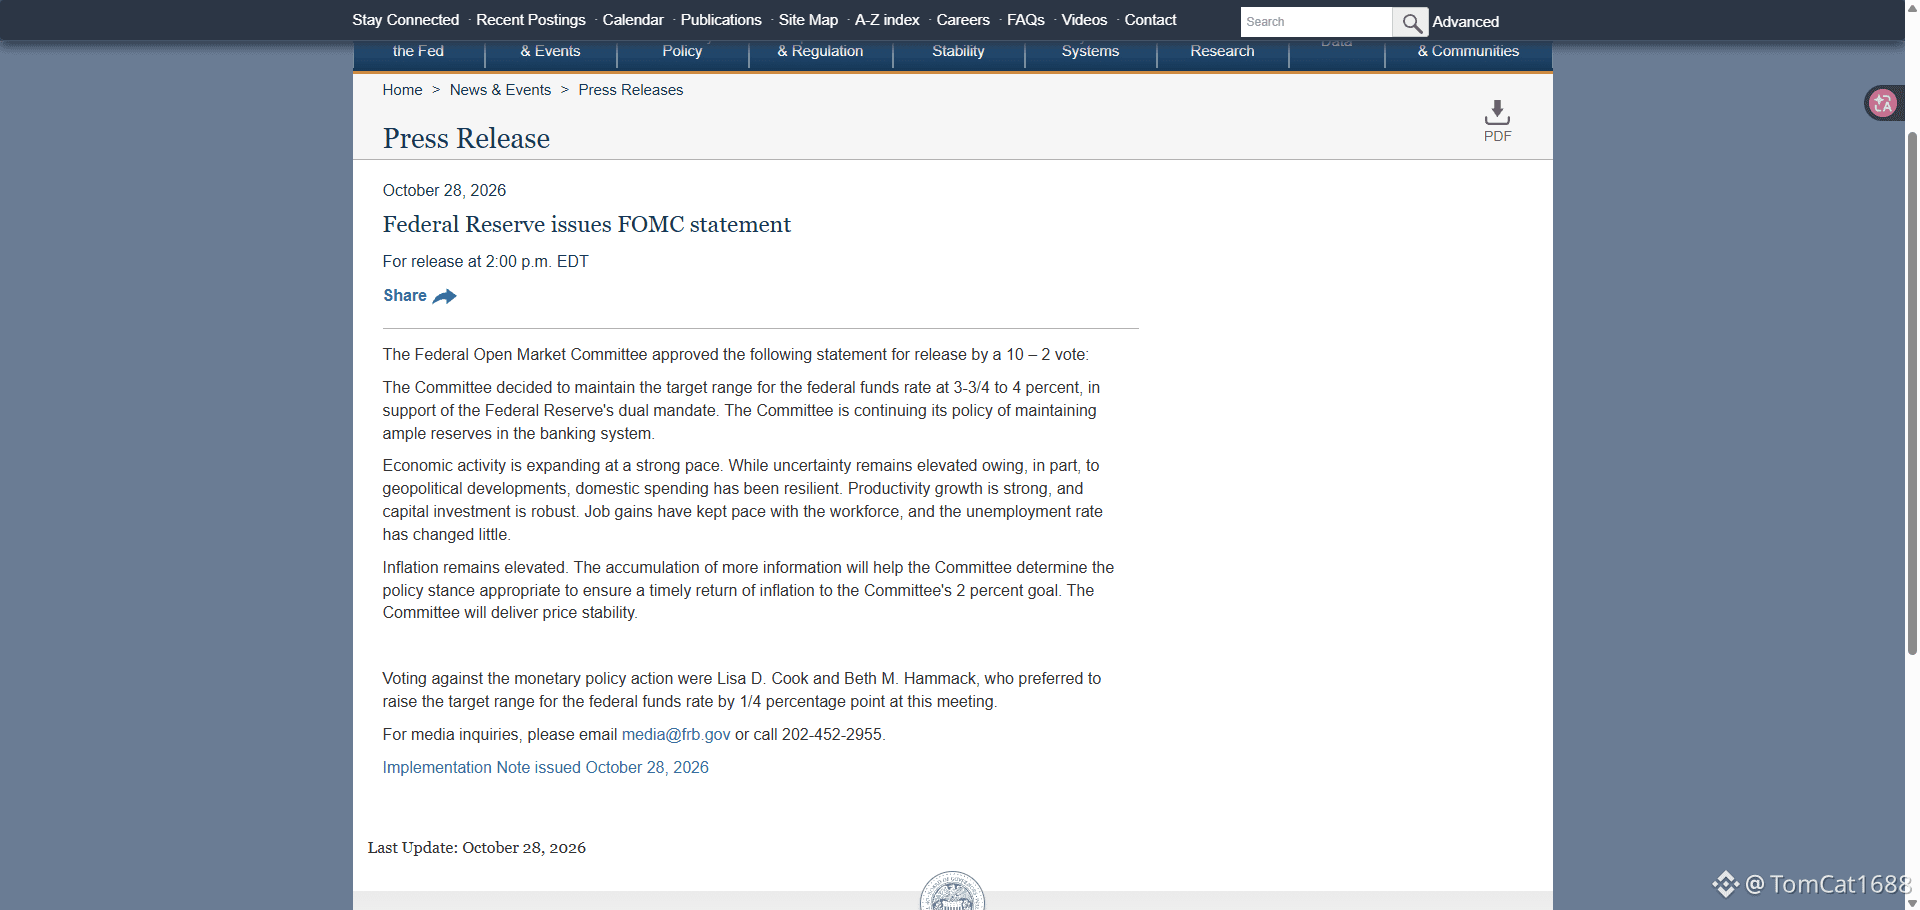
FOMC menahan suku bunga dengan nada hawkish, tetapi BTC lebih dulu terpuruk akibat peretasan Binance.
Suku bunga dipertahankan di 3,75%–4,00%, dengan hasil pemungutan suara 10 banding 2. Cook dan Hammack memberikan dua suara menentang, keduanya menginginkan kenaikan langsung sebesar 25 basis poin. Pernyataan tersebut mengubah deskripsi ekonomi menjadi “berekspansi dengan kuat”, sekaligus menegaskan bahwa “inflasi masih tinggi”; langkah berikutnya akan bergantung pada data tambahan. Peluang kenaikan suku bunga pada Desember terdorong hingga sekitar 70%.
Namun, pemicu kejatuhan sebenarnya bukan The Fed. Pada malam 29 Oktober, terjadi insiden keamanan di Binance. Pihak Binance mengonfirmasi akan menanggung seluruh kerugian dan telah membekukan hampir 3 miliar dolar AS. BTC turun dari 80.300 ke 76.700, atau sekitar 3,8% dalam 24 jam. $BTC kini berada di sekitar 76.900.
Minggu ini BTC sempat melonjak ke 87.000, yang menjadi puncak reli kali ini; sekarang, harga terseret kembali ke kisaran 76.000 akibat peristiwa tak terduga. Sinyal hawkish dari FOMC masih bertahan, sementara selera risiko pasar kembali terpukul.
Menurutmu, apakah kali ini BTC akan menembus 75K lebih dulu, atau kembali ke 80K?
#fomc会议
FOMC menahan suku bunga dengan nada hawkish, tetapi BTC lebih dulu terpuruk akibat peretasan Binance.
Suku bunga dipertahankan di 3,75%–4,00%, dengan hasil pemungutan suara 10 banding 2. Cook dan Hammack memberikan dua suara menentang, keduanya menginginkan kenaikan langsung sebesar 25 basis poin. Pernyataan tersebut mengubah deskripsi ekonomi menjadi “berekspansi dengan kuat”, sekaligus menegaskan bahwa “inflasi masih tinggi”; langkah berikutnya akan bergantung pada data tambahan. Peluang kenaikan suku bunga pada Desember terdorong hingga sekitar 70%.
Namun, pemicu kejatuhan sebenarnya bukan The Fed. Pada malam 29 Oktober, terjadi insiden keamanan di Binance. Pihak Binance mengonfirmasi akan menanggung seluruh kerugian dan telah membekukan hampir 3 miliar dolar AS. BTC turun dari 80.300 ke 76.700, atau sekitar 3,8% dalam 24 jam. $BTC kini berada di sekitar 76.900.
Minggu ini BTC sempat melonjak ke 87.000, yang menjadi puncak reli kali ini; sekarang, harga terseret kembali ke kisaran 76.000 akibat peristiwa tak terduga. Sinyal hawkish dari FOMC masih bertahan, sementara selera risiko pasar kembali terpukul.
Menurutmu, apakah kali ini BTC akan menembus 75K lebih dulu, atau kembali ke 80K?
FOMC menahan suku bunga dengan nada hawkish, tetapi BTC lebih dulu terpuruk akibat peretasan Binance.
Suku bunga dipertahankan di 3,75%–4,00%, dengan hasil pemungutan suara 10 banding 2. Cook dan Hammack memberikan dua suara menentang, keduanya menginginkan kenaikan langsung sebesar 25 basis poin. Pernyataan tersebut mengubah deskripsi ekonomi menjadi “berekspansi dengan kuat”, sekaligus menegaskan bahwa “inflasi masih tinggi”; langkah berikutnya akan bergantung pada data tambahan. Peluang kenaikan suku bunga pada Desember terdorong hingga sekitar 70%.
Namun, pemicu kejatuhan sebenarnya bukan The Fed. Pada malam 29 Oktober, terjadi insiden keamanan di Binance. Pihak Binance mengonfirmasi akan menanggung seluruh kerugian dan telah membekukan hampir 3 miliar dolar AS. BTC turun dari 80.300 ke 76.700, atau sekitar 3,8% dalam 24 jam. $BTC kini berada di sekitar 76.900.
Minggu ini BTC sempat melonjak ke 87.000, yang menjadi puncak reli kali ini; sekarang, harga terseret kembali ke kisaran 76.000 akibat peristiwa tak terduga. Sinyal hawkish dari FOMC masih bertahan, sementara selera risiko pasar kembali terpukul.
Menurutmu, apakah kali ini BTC akan menembus 75K lebih dulu, atau kembali ke 80K?
1
271
·
--
Terverifikasi
#纳指100期货下跌0.9%
Futures Nasdaq turun 0,9%, dan sempat merosot lebih dari 1% sebelum pasar dibuka. Pada malam yang sama, saham Microsoft naik dan Google turun—pasar mulai membedah neraca AI.
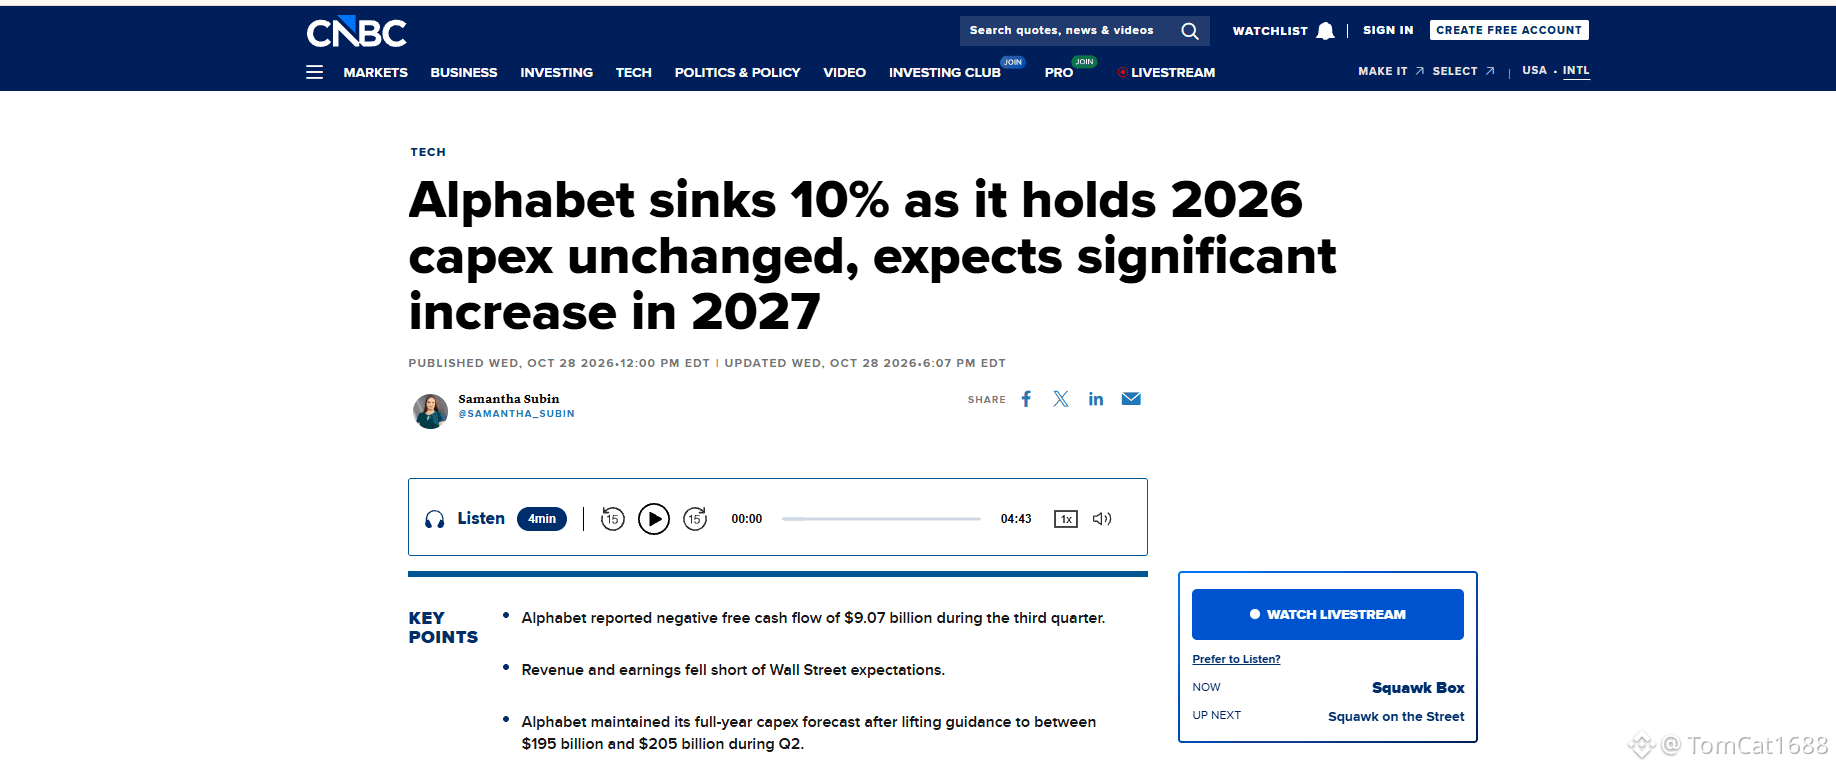
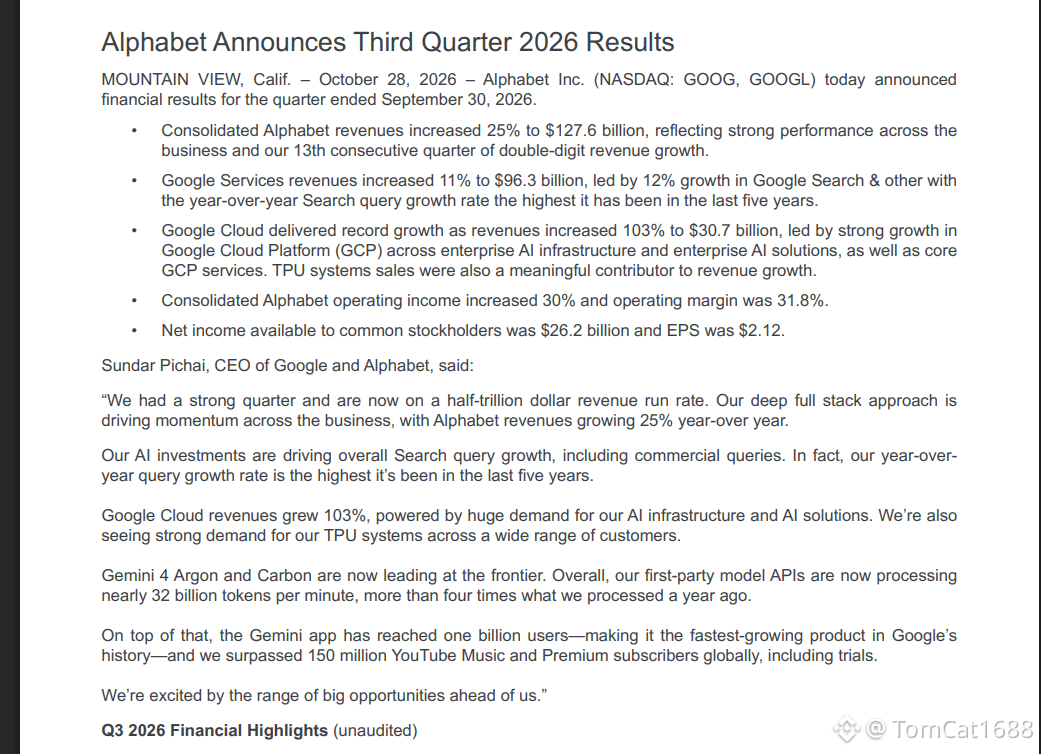
Google $GOOGL membukukan pendapatan Q3 sebesar US$127,58 miliar, di bawah perkiraan US$128,22 miliar; EPS yang disesuaikan sebesar US$2,67, di bawah perkiraan US$3,02; arus kas bebas minus US$9,07 miliar, padahal pasar semula hanya memperkirakan minus US$2,7 miliar. Belanja modal kuartal ini mencapai US$51,36 miliar, dan perusahaan masih akan menghabiskan US$195–205 miliar sepanjang tahun. Sahamnya turun 10% dalam perdagangan prapasar, berpotensi mencatat penurunan terbesar setelah laporan keuangan sejak perusahaan melantai di bursa.
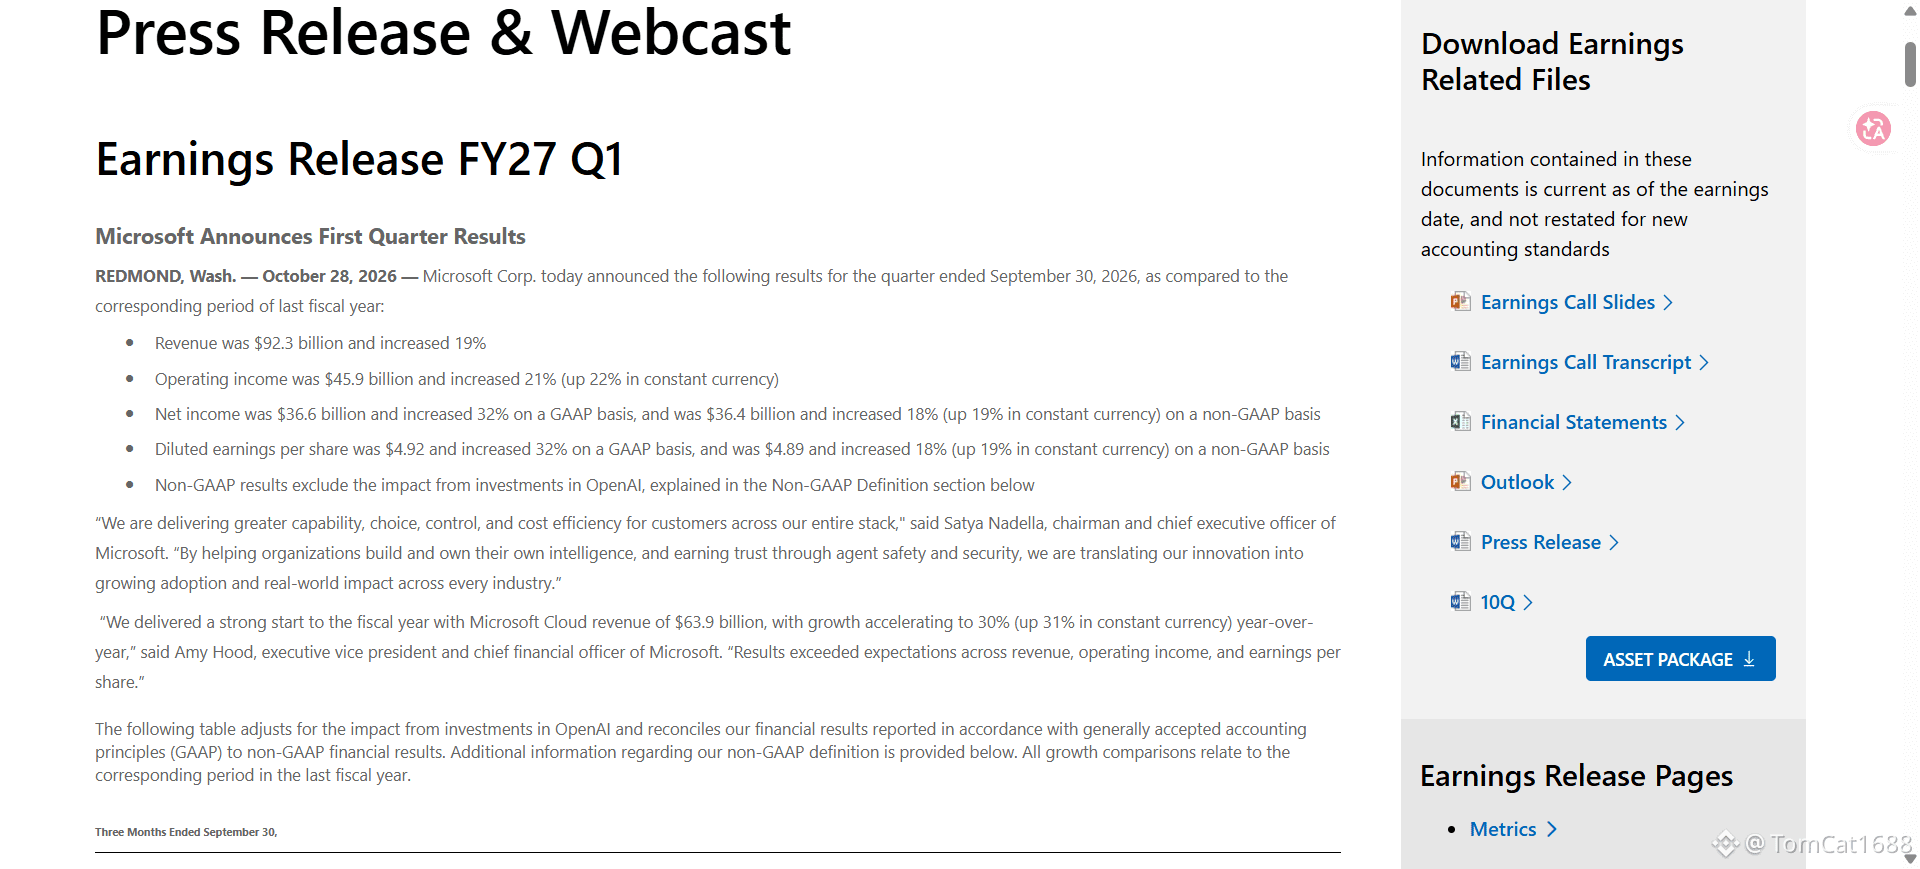
Sementara itu, Microsoft $MSFT membukukan pendapatan US$92,3 miliar dan EPS US$4,89. Pertumbuhan Azure mencapai 48%, belanja modal US$45,2 miliar—di bawah perkiraan—dan arus kas bebas positif US$18,6 miliar. Sahamnya naik hampir 4% dalam perdagangan prapasar.
Belanja modal AI-nya sama-sama besar, tetapi pasar bertepuk tangan untuk Microsoft dan menghukum Google. Futures Nasdaq turun sekitar 1%, dan $QQQB ikut melemah.
AI bukan berarti tak perlu membakar uang; yang penting, uang itu nantinya menghasilkan pemasukan. Pertumbuhan Google Cloud sebesar 103% pun tak cukup menyelamatkan keadaan, karena pertumbuhan iklan hanya 12% dan arus kas negatif selama dua kuartal berturut-turut.
Selanjutnya, ada dua hal yang perlu diperhatikan: apakah Google akan mengurangi belanja modalnya, dan apakah proyeksi pertumbuhan Azure Microsoft sebesar 49% bisa tercapai.
Menurut Anda, apakah ini tanda gelembung AI pecah, atau saham dihukum terlalu keras selama musim laporan keuangan?
#纳指100期货下跌0.9%
Futures Nasdaq turun 0,9%, dan sempat merosot lebih dari 1% sebelum pasar dibuka. Pada malam yang sama, saham Microsoft naik dan Google turun—pasar mulai membedah neraca AI.
Google $GOOGL membukukan pendapatan Q3 sebesar US$127,58 miliar, di bawah perkiraan US$128,22 miliar; EPS yang disesuaikan sebesar US$2,67, di bawah perkiraan US$3,02; arus kas bebas minus US$9,07 miliar, padahal pasar semula hanya memperkirakan minus US$2,7 miliar. Belanja modal kuartal ini mencapai US$51,36 miliar, dan perusahaan masih akan menghabiskan US$195–205 miliar sepanjang tahun. Sahamnya turun 10% dalam perdagangan prapasar, berpotensi mencatat penurunan terbesar setelah laporan keuangan sejak perusahaan melantai di bursa.
Sementara itu, Microsoft $MSFT membukukan pendapatan US$92,3 miliar dan EPS US$4,89. Pertumbuhan Azure mencapai 48%, belanja modal US$45,2 miliar—di bawah perkiraan—dan arus kas bebas positif US$18,6 miliar. Sahamnya naik hampir 4% dalam perdagangan prapasar.
Belanja modal AI-nya sama-sama besar, tetapi pasar bertepuk tangan untuk Microsoft dan menghukum Google. Futures Nasdaq turun sekitar 1%, dan $QQQB ikut melemah.
AI bukan berarti tak perlu membakar uang; yang penting, uang itu nantinya menghasilkan pemasukan. Pertumbuhan Google Cloud sebesar 103% pun tak cukup menyelamatkan keadaan, karena pertumbuhan iklan hanya 12% dan arus kas negatif selama dua kuartal berturut-turut.
Selanjutnya, ada dua hal yang perlu diperhatikan: apakah Google akan mengurangi belanja modalnya, dan apakah proyeksi pertumbuhan Azure Microsoft sebesar 49% bisa tercapai.
Menurut Anda, apakah ini tanda gelembung AI pecah, atau saham dihukum terlalu keras selama musim laporan keuangan?
Futures Nasdaq turun 0,9%, dan sempat merosot lebih dari 1% sebelum pasar dibuka. Pada malam yang sama, saham Microsoft naik dan Google turun—pasar mulai membedah neraca AI.
Google $GOOGL membukukan pendapatan Q3 sebesar US$127,58 miliar, di bawah perkiraan US$128,22 miliar; EPS yang disesuaikan sebesar US$2,67, di bawah perkiraan US$3,02; arus kas bebas minus US$9,07 miliar, padahal pasar semula hanya memperkirakan minus US$2,7 miliar. Belanja modal kuartal ini mencapai US$51,36 miliar, dan perusahaan masih akan menghabiskan US$195–205 miliar sepanjang tahun. Sahamnya turun 10% dalam perdagangan prapasar, berpotensi mencatat penurunan terbesar setelah laporan keuangan sejak perusahaan melantai di bursa.
Sementara itu, Microsoft $MSFT membukukan pendapatan US$92,3 miliar dan EPS US$4,89. Pertumbuhan Azure mencapai 48%, belanja modal US$45,2 miliar—di bawah perkiraan—dan arus kas bebas positif US$18,6 miliar. Sahamnya naik hampir 4% dalam perdagangan prapasar.
Belanja modal AI-nya sama-sama besar, tetapi pasar bertepuk tangan untuk Microsoft dan menghukum Google. Futures Nasdaq turun sekitar 1%, dan $QQQB ikut melemah.
AI bukan berarti tak perlu membakar uang; yang penting, uang itu nantinya menghasilkan pemasukan. Pertumbuhan Google Cloud sebesar 103% pun tak cukup menyelamatkan keadaan, karena pertumbuhan iklan hanya 12% dan arus kas negatif selama dua kuartal berturut-turut.
Selanjutnya, ada dua hal yang perlu diperhatikan: apakah Google akan mengurangi belanja modalnya, dan apakah proyeksi pertumbuhan Azure Microsoft sebesar 49% bisa tercapai.
Menurut Anda, apakah ini tanda gelembung AI pecah, atau saham dihukum terlalu keras selama musim laporan keuangan?
1
1
1k
·
--
Terverifikasi
#微软财报能否兑现ai红利
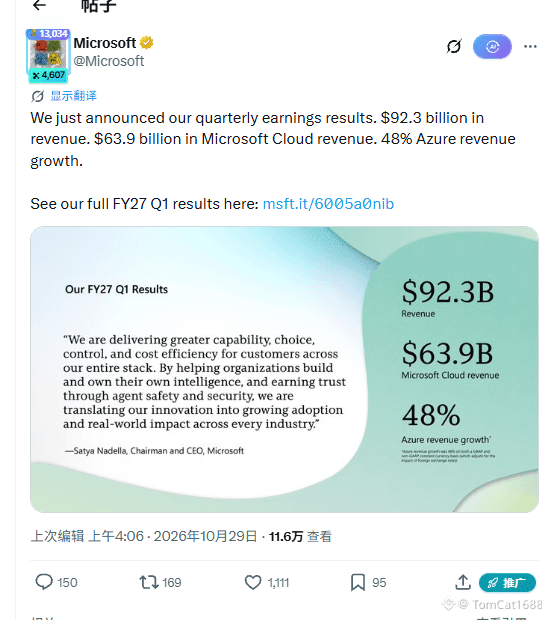
$MSFT Laporan keuangan yang dirilis tadi malam bisa dibilang sangat memuaskan
Pertumbuhan Azure 48%, pendapatan 92,3 miliar, EPS 4,89, semuanya melampaui ekspektasi
FY27 Q1: pendapatan 92,3 miliar dolar AS, naik 19% YoY; EPS yang disesuaikan 4,89 dolar AS. Pertumbuhan Azure 48%, bahkan meningkat dari 42% pada kuartal sebelumnya; pendapatan Microsoft Cloud 63,9 miliar dolar AS, naik 30% YoY;
Pesanan komersial yang belum dipenuhi mencapai 677 miliar dolar AS, naik 73% YoY. Arus kas juga sangat kuat. Belanja modal 45,2 miliar dolar AS, di bawah ekspektasi; panduan setahun penuh diturunkan dari 175 miliar menjadi 170 miliar dolar AS; arus kas bebas 18,6 miliar dolar AS.
Pada malam yang sama, pertumbuhan Google Cloud mencapai 103%, tetapi arus kas bebasnya -9,1 miliar dolar AS dan sahamnya turun lebih dari 10% setelah pasar tutup. Saham Microsoft naik 4%–7% setelah pasar tutup. Kali ini, pasar berfokus pada arus kas.
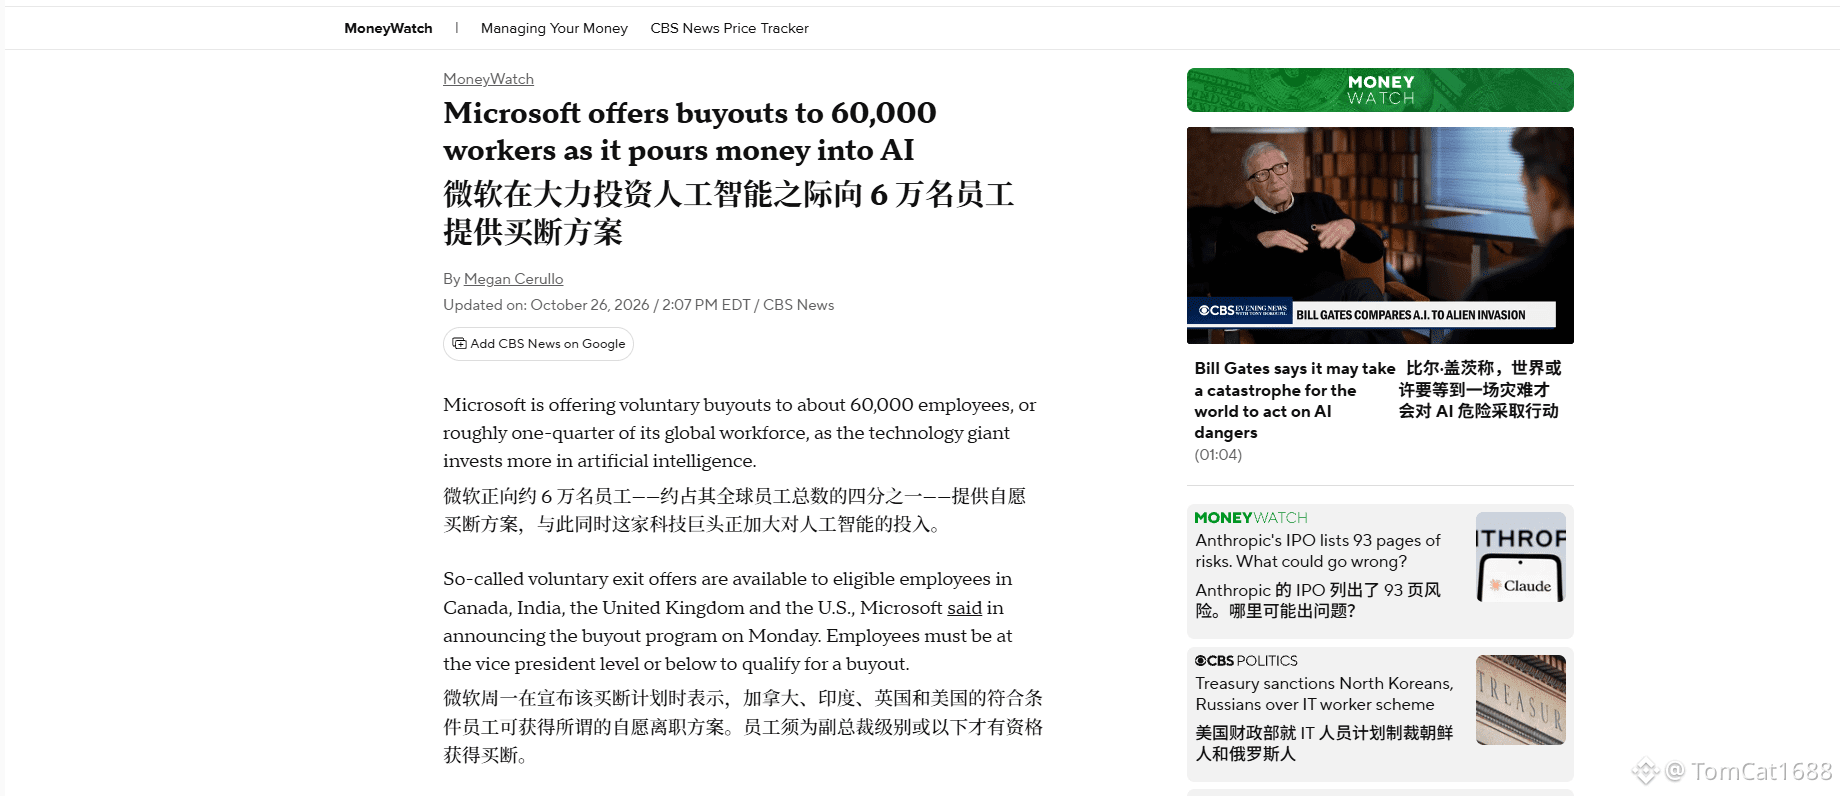
Laporan keuangan ini juga menunjukkan sisi lain: Microsoft menawarkan program pengunduran diri sukarela kepada 60 ribu karyawan, sekitar 27% dari total karyawannya.
Di balik akselerasi Azure, biaya tenaga kerja dipangkas dan organisasi dibentuk ulang.
Selanjutnya, yang perlu dilihat adalah apakah panduan pertumbuhan Azure sebesar 49% bisa tercapai dan apakah belanja modal sebesar 170 miliar dolar AS akan terus menghasilkan arus kas bebas positif.
#微软财报能否兑现ai红利
$MSFT Laporan keuangan yang dirilis tadi malam bisa dibilang sangat memuaskan
Pertumbuhan Azure 48%, pendapatan 92,3 miliar, EPS 4,89, semuanya melampaui ekspektasi
FY27 Q1: pendapatan 92,3 miliar dolar AS, naik 19% YoY; EPS yang disesuaikan 4,89 dolar AS. Pertumbuhan Azure 48%, bahkan meningkat dari 42% pada kuartal sebelumnya; pendapatan Microsoft Cloud 63,9 miliar dolar AS, naik 30% YoY;
Pesanan komersial yang belum dipenuhi mencapai 677 miliar dolar AS, naik 73% YoY. Arus kas juga sangat kuat. Belanja modal 45,2 miliar dolar AS, di bawah ekspektasi; panduan setahun penuh diturunkan dari 175 miliar menjadi 170 miliar dolar AS; arus kas bebas 18,6 miliar dolar AS.
Pada malam yang sama, pertumbuhan Google Cloud mencapai 103%, tetapi arus kas bebasnya -9,1 miliar dolar AS dan sahamnya turun lebih dari 10% setelah pasar tutup. Saham Microsoft naik 4%–7% setelah pasar tutup. Kali ini, pasar berfokus pada arus kas.
Laporan keuangan ini juga menunjukkan sisi lain: Microsoft menawarkan program pengunduran diri sukarela kepada 60 ribu karyawan, sekitar 27% dari total karyawannya.
Di balik akselerasi Azure, biaya tenaga kerja dipangkas dan organisasi dibentuk ulang.
Selanjutnya, yang perlu dilihat adalah apakah panduan pertumbuhan Azure sebesar 49% bisa tercapai dan apakah belanja modal sebesar 170 miliar dolar AS akan terus menghasilkan arus kas bebas positif.
$MSFT Laporan keuangan yang dirilis tadi malam bisa dibilang sangat memuaskan
Pertumbuhan Azure 48%, pendapatan 92,3 miliar, EPS 4,89, semuanya melampaui ekspektasi
FY27 Q1: pendapatan 92,3 miliar dolar AS, naik 19% YoY; EPS yang disesuaikan 4,89 dolar AS. Pertumbuhan Azure 48%, bahkan meningkat dari 42% pada kuartal sebelumnya; pendapatan Microsoft Cloud 63,9 miliar dolar AS, naik 30% YoY;
Pesanan komersial yang belum dipenuhi mencapai 677 miliar dolar AS, naik 73% YoY. Arus kas juga sangat kuat. Belanja modal 45,2 miliar dolar AS, di bawah ekspektasi; panduan setahun penuh diturunkan dari 175 miliar menjadi 170 miliar dolar AS; arus kas bebas 18,6 miliar dolar AS.
Pada malam yang sama, pertumbuhan Google Cloud mencapai 103%, tetapi arus kas bebasnya -9,1 miliar dolar AS dan sahamnya turun lebih dari 10% setelah pasar tutup. Saham Microsoft naik 4%–7% setelah pasar tutup. Kali ini, pasar berfokus pada arus kas.
Laporan keuangan ini juga menunjukkan sisi lain: Microsoft menawarkan program pengunduran diri sukarela kepada 60 ribu karyawan, sekitar 27% dari total karyawannya.
Di balik akselerasi Azure, biaya tenaga kerja dipangkas dan organisasi dibentuk ulang.
Selanjutnya, yang perlu dilihat adalah apakah panduan pertumbuhan Azure sebesar 49% bisa tercapai dan apakah belanja modal sebesar 170 miliar dolar AS akan terus menghasilkan arus kas bebas positif.
2
279
·
--
Terverifikasi
#fomc会议
Pukul 2 dini hari, 29 Oktober, keputusan FOMC akan diumumkan. Kurang dari 24 jam lagi, pasar masih menebak-nebak apakah suku bunga akan dinaikkan dan seberapa besar kenaikannya. Namun, arahnya sudah tertulis dalam dokumen The Fed sendiri. Mereka yang salah menebak arah harus membayar mahal malam ini.
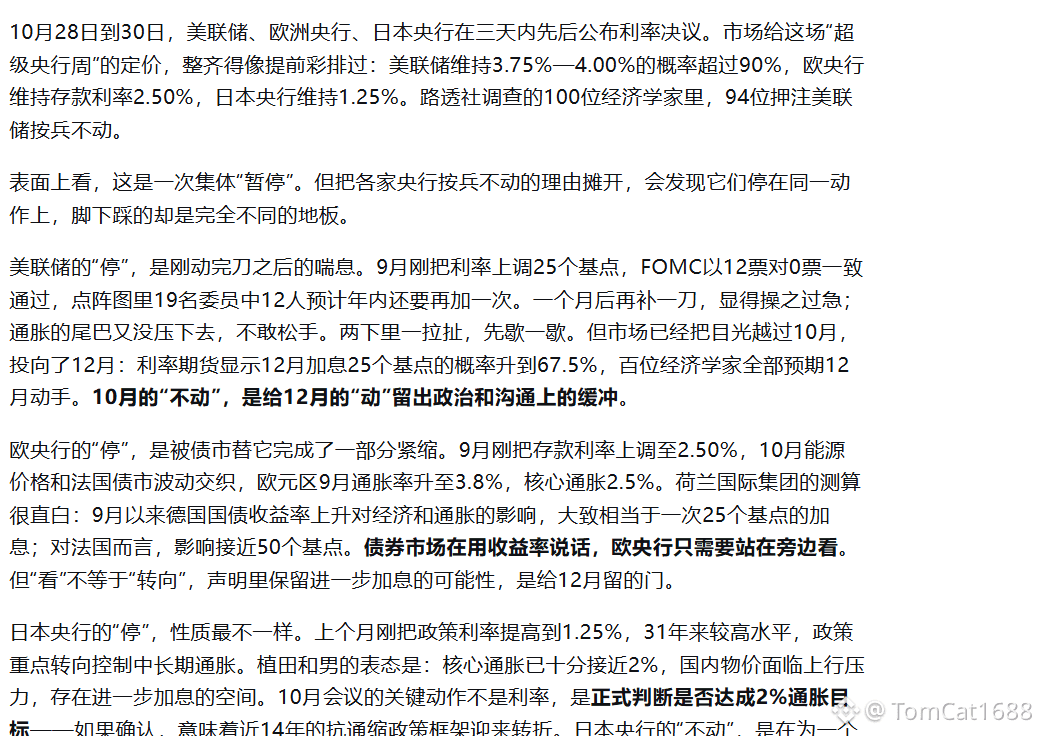
Pada 16 September, dengan suara bulat 12 banding 0, suku bunga dinaikkan 25 basis poin hingga mencapai 3,75%–4,00%. Suara bulat. Tak seorang pun berkata, “sudah cukup.”
Keputusan “menahan suku bunga” pada 29 Juli justru lebih menjelaskan: hasilnya 9 banding 3. Tiga ketua bank regional The Fed—Hammack, Kashkari, dan Logan—menginginkan kenaikan 25 basis poin. Arah suara yang menentang adalah lebih hawkish, bukan lebih dovish. Bahkan bayangan kubu dovish pun tak terlihat.
Bagaimana dengan inflasi? Dalam risalah rapat September, staf The Fed memperkirakan PCE bulan Agustus naik 3,8% secara tahunan, dan PCE inti 3,4%. Kurangi 3,8% dari suku bunga 3,75%–4,00%, maka suku bunga riil berada di sekitar nol, bahkan mungkin negatif. Apa ini disebut pengetatan ketat? Ini namanya jalan di tempat. Inflasi sedang berkobar, tetapi mereka hanya memutar katup setengah putaran.
Sanggupkah ekonomi bertahan? Proyeksi The Fed sendiri sudah jelas: pertumbuhan PDB 2,3% pada 2026, dengan tingkat pengangguran 4,1%. Pertumbuhan tidak lemah, lapangan kerja tidak ambruk. Kalau tidak sedang sakit, apa alasan untuk memangkas suku bunga? Ekonomi ini sanggup menahan suku bunga yang lebih tinggi.
Dot plot bulan September bahkan lebih gamblang: dari 18 anggota, 12 memperkirakan suku bunga akan mencapai 4,00%–4,25% pada akhir tahun, sementara 4 orang memperkirakan 4,25%–4,50%; 17 orang menilai risiko inflasi condong ke atas. Yang lebih menohok, The Fed sendiri memperkirakan inflasi PCE 3,7% pada 2026, dan baru kembali ke 2% pada 2029. Enam belas orang menginginkan suku bunga lebih tinggi, dua orang ingin berhenti. Belum cukup jelas ke mana arahnya?
Jika dokumen-dokumen itu disandingkan, semuanya hanya mengarah ke satu jalan: naik, tanpa berbalik arah. Ingin mencari petunjuk pemangkasan suku bunga? Dot plot adalah tembok penghalang.
Warsh duduk di kursi ketua, tetapi tak punya naskah dovish. Orangnya berganti, arahnya tidak. Harga kesepakatan untuk “Fed put” kini telah didorong ke atas 4%.
#fomc会议
Pukul 2 dini hari, 29 Oktober, keputusan FOMC akan diumumkan. Kurang dari 24 jam lagi, pasar masih menebak-nebak apakah suku bunga akan dinaikkan dan seberapa besar kenaikannya. Namun, arahnya sudah tertulis dalam dokumen The Fed sendiri. Mereka yang salah menebak arah harus membayar mahal malam ini.
Pada 16 September, dengan suara bulat 12 banding 0, suku bunga dinaikkan 25 basis poin hingga mencapai 3,75%–4,00%. Suara bulat. Tak seorang pun berkata, “sudah cukup.”
Keputusan “menahan suku bunga” pada 29 Juli justru lebih menjelaskan: hasilnya 9 banding 3. Tiga ketua bank regional The Fed—Hammack, Kashkari, dan Logan—menginginkan kenaikan 25 basis poin. Arah suara yang menentang adalah lebih hawkish, bukan lebih dovish. Bahkan bayangan kubu dovish pun tak terlihat.
Bagaimana dengan inflasi? Dalam risalah rapat September, staf The Fed memperkirakan PCE bulan Agustus naik 3,8% secara tahunan, dan PCE inti 3,4%. Kurangi 3,8% dari suku bunga 3,75%–4,00%, maka suku bunga riil berada di sekitar nol, bahkan mungkin negatif. Apa ini disebut pengetatan ketat? Ini namanya jalan di tempat. Inflasi sedang berkobar, tetapi mereka hanya memutar katup setengah putaran.
Sanggupkah ekonomi bertahan? Proyeksi The Fed sendiri sudah jelas: pertumbuhan PDB 2,3% pada 2026, dengan tingkat pengangguran 4,1%. Pertumbuhan tidak lemah, lapangan kerja tidak ambruk. Kalau tidak sedang sakit, apa alasan untuk memangkas suku bunga? Ekonomi ini sanggup menahan suku bunga yang lebih tinggi.
Dot plot bulan September bahkan lebih gamblang: dari 18 anggota, 12 memperkirakan suku bunga akan mencapai 4,00%–4,25% pada akhir tahun, sementara 4 orang memperkirakan 4,25%–4,50%; 17 orang menilai risiko inflasi condong ke atas. Yang lebih menohok, The Fed sendiri memperkirakan inflasi PCE 3,7% pada 2026, dan baru kembali ke 2% pada 2029. Enam belas orang menginginkan suku bunga lebih tinggi, dua orang ingin berhenti. Belum cukup jelas ke mana arahnya?
Jika dokumen-dokumen itu disandingkan, semuanya hanya mengarah ke satu jalan: naik, tanpa berbalik arah. Ingin mencari petunjuk pemangkasan suku bunga? Dot plot adalah tembok penghalang.
Warsh duduk di kursi ketua, tetapi tak punya naskah dovish. Orangnya berganti, arahnya tidak. Harga kesepakatan untuk “Fed put” kini telah didorong ke atas 4%.
Pukul 2 dini hari, 29 Oktober, keputusan FOMC akan diumumkan. Kurang dari 24 jam lagi, pasar masih menebak-nebak apakah suku bunga akan dinaikkan dan seberapa besar kenaikannya. Namun, arahnya sudah tertulis dalam dokumen The Fed sendiri. Mereka yang salah menebak arah harus membayar mahal malam ini.
Pada 16 September, dengan suara bulat 12 banding 0, suku bunga dinaikkan 25 basis poin hingga mencapai 3,75%–4,00%. Suara bulat. Tak seorang pun berkata, “sudah cukup.”
Keputusan “menahan suku bunga” pada 29 Juli justru lebih menjelaskan: hasilnya 9 banding 3. Tiga ketua bank regional The Fed—Hammack, Kashkari, dan Logan—menginginkan kenaikan 25 basis poin. Arah suara yang menentang adalah lebih hawkish, bukan lebih dovish. Bahkan bayangan kubu dovish pun tak terlihat.
Bagaimana dengan inflasi? Dalam risalah rapat September, staf The Fed memperkirakan PCE bulan Agustus naik 3,8% secara tahunan, dan PCE inti 3,4%. Kurangi 3,8% dari suku bunga 3,75%–4,00%, maka suku bunga riil berada di sekitar nol, bahkan mungkin negatif. Apa ini disebut pengetatan ketat? Ini namanya jalan di tempat. Inflasi sedang berkobar, tetapi mereka hanya memutar katup setengah putaran.
Sanggupkah ekonomi bertahan? Proyeksi The Fed sendiri sudah jelas: pertumbuhan PDB 2,3% pada 2026, dengan tingkat pengangguran 4,1%. Pertumbuhan tidak lemah, lapangan kerja tidak ambruk. Kalau tidak sedang sakit, apa alasan untuk memangkas suku bunga? Ekonomi ini sanggup menahan suku bunga yang lebih tinggi.
Dot plot bulan September bahkan lebih gamblang: dari 18 anggota, 12 memperkirakan suku bunga akan mencapai 4,00%–4,25% pada akhir tahun, sementara 4 orang memperkirakan 4,25%–4,50%; 17 orang menilai risiko inflasi condong ke atas. Yang lebih menohok, The Fed sendiri memperkirakan inflasi PCE 3,7% pada 2026, dan baru kembali ke 2% pada 2029. Enam belas orang menginginkan suku bunga lebih tinggi, dua orang ingin berhenti. Belum cukup jelas ke mana arahnya?
Jika dokumen-dokumen itu disandingkan, semuanya hanya mengarah ke satu jalan: naik, tanpa berbalik arah. Ingin mencari petunjuk pemangkasan suku bunga? Dot plot adalah tembok penghalang.
Warsh duduk di kursi ketua, tetapi tak punya naskah dovish. Orangnya berganti, arahnya tidak. Harga kesepakatan untuk “Fed put” kini telah didorong ke atas 4%.
1
8
7.3k
·
--
#币安神算子
Setiap hari rajin check-in di Shen Suanzi, tapi baru dapat lebih dari 1.400 dan tetap tidak masuk papan peringkat. Harus bagaimana, ya?
#币安神算子
Setiap hari rajin check-in di Shen Suanzi, tapi baru dapat lebih dari 1.400 dan tetap tidak masuk papan peringkat. Harus bagaimana, ya?
Setiap hari rajin check-in di Shen Suanzi, tapi baru dapat lebih dari 1.400 dan tetap tidak masuk papan peringkat. Harus bagaimana, ya?
1
60
·
--
#以太坊跌破2300美元
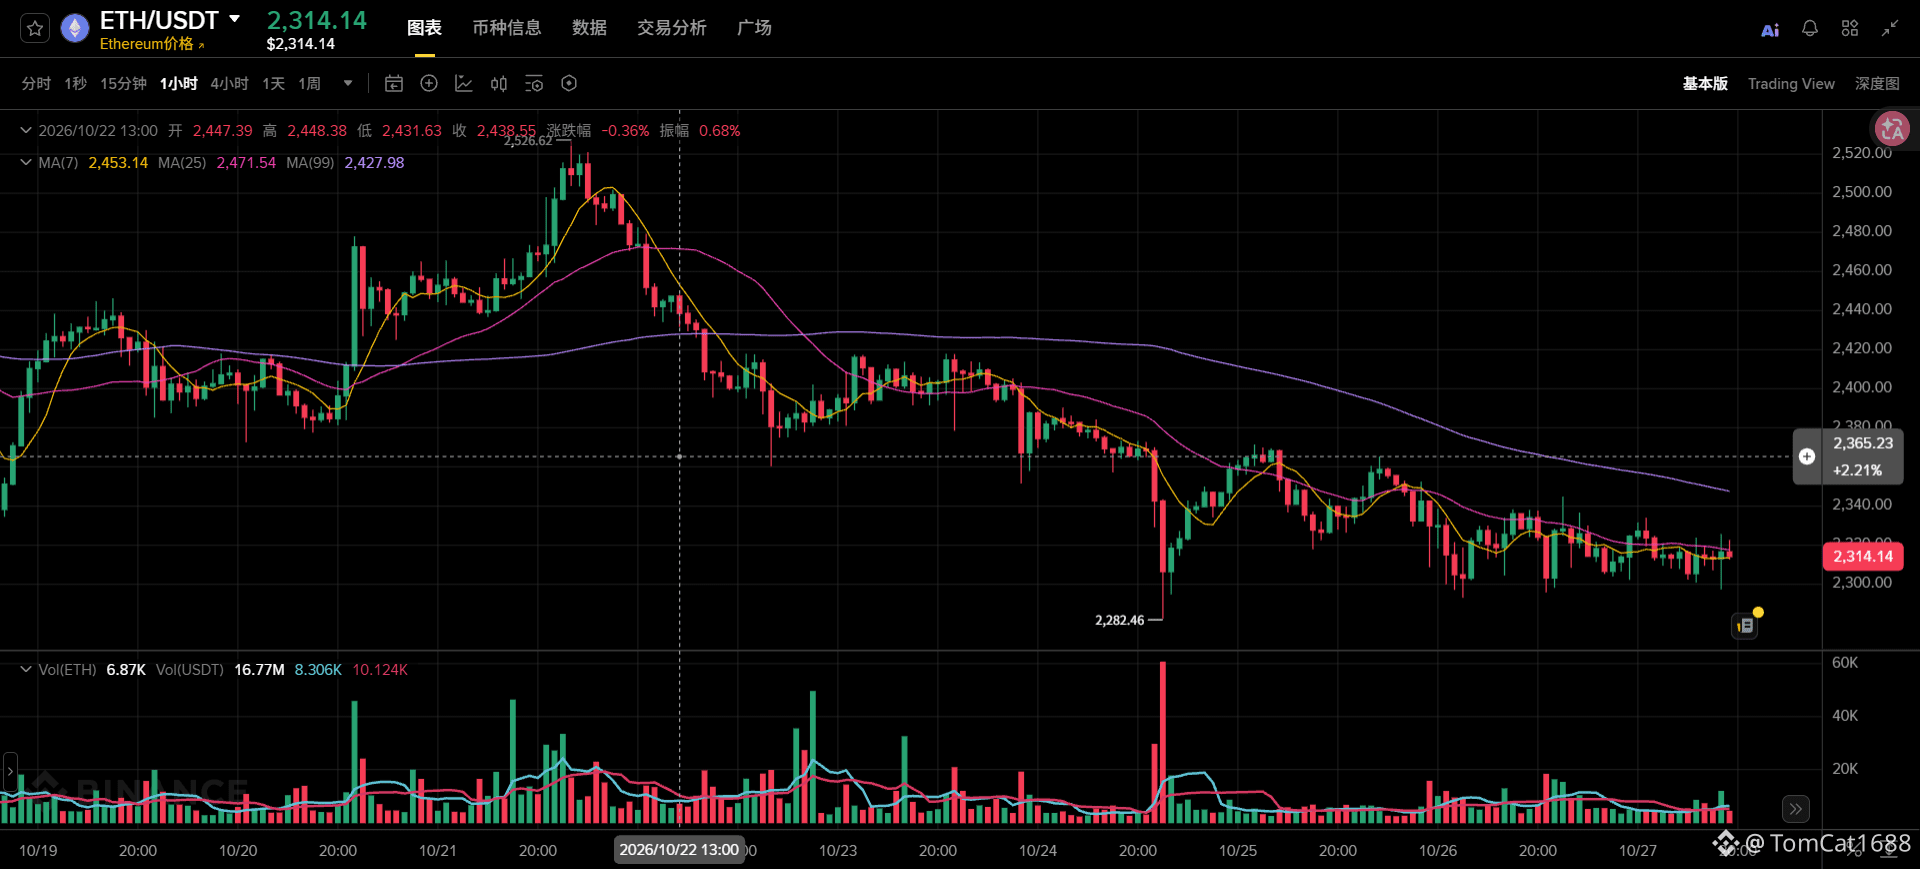
$ETH kembali ambruk. 2.292,97 dolar AS, turun hampir 4% hari ini dan merosot 12,96% dalam 30 hari terakhir—pesta pora bagi para bearish.
Sejak Oktober, ETF Ethereum spot mencatat arus keluar bersih sekitar 1,08 miliar dolar AS, rekor arus keluar bulanan terbesar tahun ini. Posisi long dengan leverage terseret keluar beramai-ramai untuk dilikuidasi; nilai likuidasi posisi long ETH sempat hampir empat kali lipat nilai posisi short. Di bawah 2.300 dolar AS, rentang 2.278 hingga 2.284 dolar AS dipenuhi posisi yang menunggu untuk dilikuidasi, seperti bom dengan sumbu yang sudah menyala.
Yang paling parah mengalami kerugian mungkin adalah Machi Big Brother.
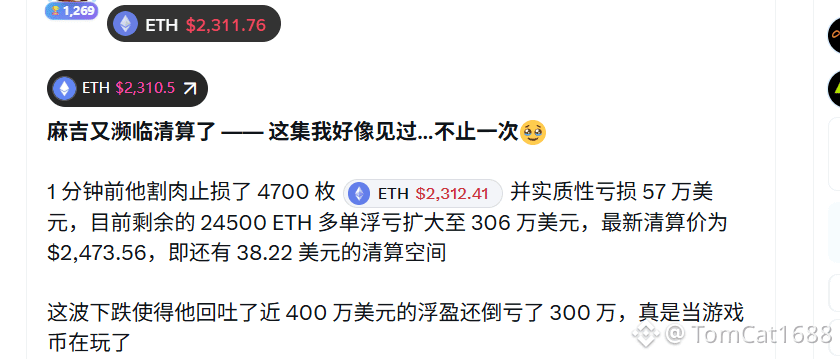
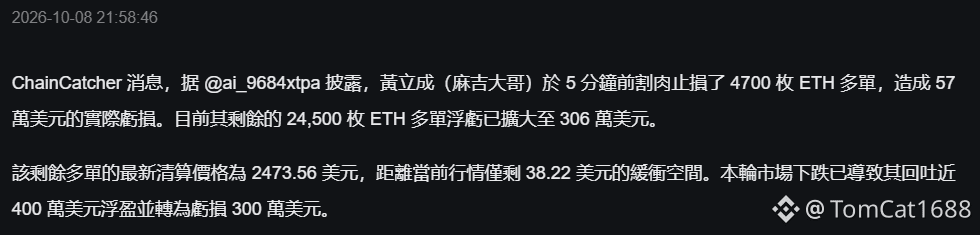
ETH anjlok tajam, posisi long Ethereum dengan leverage 25x milik Huang Licheng dilikuidasi seluruhnya. Total kerugiannya melampaui 35,37 juta dolar AS, dan yang tersisa di dompetnya hanya 5.357 dolar AS. Tiga puluh lima juta lenyap begitu saja. Orang normal mana pun pasti akan berhenti, mematikan ponsel, dan pasrah saat ini. Namun, Machi Big Brother tidak.
Tak lama setelah dilikuidasi, ia langsung membuka lagi posisi long 25x sebesar 50 ETH dan kembali duduk di meja judi. Beberapa hari lalu, posisinya sempat tersisa hanya 115 ETH, dengan harga likuidasi 2.316 dolar AS. Ethereum hanya perlu turun belasan dolar lagi, dan sisa remah-remah terakhir itu pun akan tertelan.
Machi Big Brother benar-benar long yang berkepala baja.
#以太坊跌破2300美元
$ETH kembali ambruk. 2.292,97 dolar AS, turun hampir 4% hari ini dan merosot 12,96% dalam 30 hari terakhir—pesta pora bagi para bearish.
Sejak Oktober, ETF Ethereum spot mencatat arus keluar bersih sekitar 1,08 miliar dolar AS, rekor arus keluar bulanan terbesar tahun ini. Posisi long dengan leverage terseret keluar beramai-ramai untuk dilikuidasi; nilai likuidasi posisi long ETH sempat hampir empat kali lipat nilai posisi short. Di bawah 2.300 dolar AS, rentang 2.278 hingga 2.284 dolar AS dipenuhi posisi yang menunggu untuk dilikuidasi, seperti bom dengan sumbu yang sudah menyala.
Yang paling parah mengalami kerugian mungkin adalah Machi Big Brother.
ETH anjlok tajam, posisi long Ethereum dengan leverage 25x milik Huang Licheng dilikuidasi seluruhnya. Total kerugiannya melampaui 35,37 juta dolar AS, dan yang tersisa di dompetnya hanya 5.357 dolar AS. Tiga puluh lima juta lenyap begitu saja. Orang normal mana pun pasti akan berhenti, mematikan ponsel, dan pasrah saat ini. Namun, Machi Big Brother tidak.
Tak lama setelah dilikuidasi, ia langsung membuka lagi posisi long 25x sebesar 50 ETH dan kembali duduk di meja judi. Beberapa hari lalu, posisinya sempat tersisa hanya 115 ETH, dengan harga likuidasi 2.316 dolar AS. Ethereum hanya perlu turun belasan dolar lagi, dan sisa remah-remah terakhir itu pun akan tertelan.
Machi Big Brother benar-benar long yang berkepala baja.
$ETH kembali ambruk. 2.292,97 dolar AS, turun hampir 4% hari ini dan merosot 12,96% dalam 30 hari terakhir—pesta pora bagi para bearish.
Sejak Oktober, ETF Ethereum spot mencatat arus keluar bersih sekitar 1,08 miliar dolar AS, rekor arus keluar bulanan terbesar tahun ini. Posisi long dengan leverage terseret keluar beramai-ramai untuk dilikuidasi; nilai likuidasi posisi long ETH sempat hampir empat kali lipat nilai posisi short. Di bawah 2.300 dolar AS, rentang 2.278 hingga 2.284 dolar AS dipenuhi posisi yang menunggu untuk dilikuidasi, seperti bom dengan sumbu yang sudah menyala.
Yang paling parah mengalami kerugian mungkin adalah Machi Big Brother.
ETH anjlok tajam, posisi long Ethereum dengan leverage 25x milik Huang Licheng dilikuidasi seluruhnya. Total kerugiannya melampaui 35,37 juta dolar AS, dan yang tersisa di dompetnya hanya 5.357 dolar AS. Tiga puluh lima juta lenyap begitu saja. Orang normal mana pun pasti akan berhenti, mematikan ponsel, dan pasrah saat ini. Namun, Machi Big Brother tidak.
Tak lama setelah dilikuidasi, ia langsung membuka lagi posisi long 25x sebesar 50 ETH dan kembali duduk di meja judi. Beberapa hari lalu, posisinya sempat tersisa hanya 115 ETH, dengan harga likuidasi 2.316 dolar AS. Ethereum hanya perlu turun belasan dolar lagi, dan sisa remah-remah terakhir itu pun akan tertelan.
Machi Big Brother benar-benar long yang berkepala baja.
1
924
·
--
Terverifikasi
#bitmine增持10452枚eth
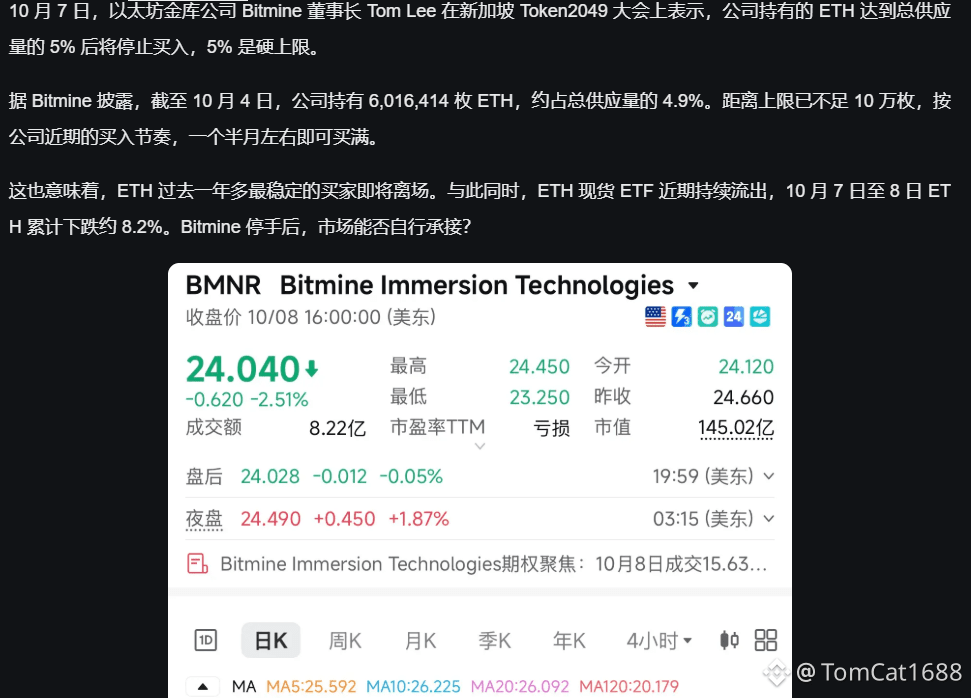
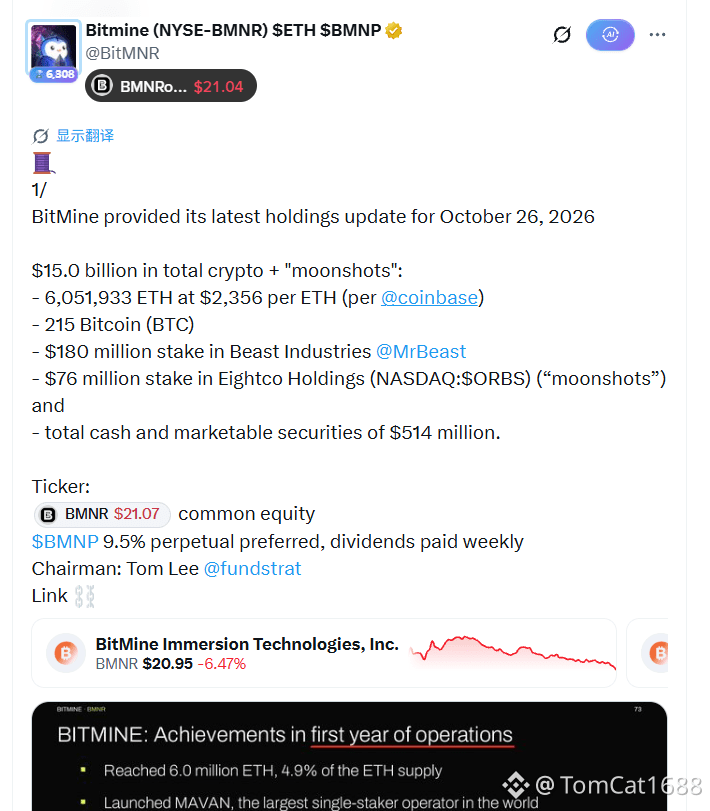
Sebanyak 10.452 ETH senilai sekitar 24,6 juta dolar AS—rekor aksi borong mingguan Bitmine masih berlanjut. Total kepemilikannya melonjak menjadi 6,0519 juta ETH, setara 4,95% dari pasokan ETH yang beredar. “Alkimia 5%” telah mencapai 99%. Namun, harga yang harus dibayar demi “keyakinan” ini sungguh mencolok: dengan biaya rata-rata sekitar 3.331 dolar AS, berdasarkan harga pasar sekitar 2.360 dolar AS, kerugian yang belum terealisasi mencapai 6,1 miliar dolar AS, atau turun 30,3%.
Tanggapan Tom Lee sangat khas “gaya Lee”: $ETH telah terkoreksi 13% dari puncaknya, sementara saham semikonduktor AS turun 20% pada periode yang sama. Jadi, koreksi kripto “relatif lebih dangkal”—dan justru itulah bukti bahwa pasar bullish masih berlangsung. Ia bahkan menyatakan bahwa untuk siklus berikutnya, ETH secara konservatif bisa diperkirakan naik 25 kali lipat, dengan target 62.000 dolar AS. Terserah Anda mau percaya atau tidak, tetapi ia benar-benar membeli dengan uangnya sendiri.
Namun, sinyal yang patut diwaspadai justru tersembunyi dalam arus dana: pada pekan yang sama, Bitmine menggelontorkan sekitar 45,9 juta dolar AS untuk membeli kembali saham, hampir dua kali lipat dari dana yang digunakan untuk menambah kepemilikan ETH. Jumlah ETH yang dibeli dalam sepekan juga terus merosot, dari 15.112 menjadi 10.452, terendah sejak pertengahan Agustus. Batas keras 5% sudah di depan mata, dengan kekurangan yang tersisa hanya sekitar 55.000 ETH. Saat mesin borong “pembeli terbesar” hampir kehabisan tenaga, ETH bukan hanya kehilangan simbol bullish, tetapi juga sumber permintaan marginal yang nyata. Keyakinannya masih ada, tetapi arah pelurunya sudah berubah.
#bitmine增持10452枚eth
Sebanyak 10.452 ETH senilai sekitar 24,6 juta dolar AS—rekor aksi borong mingguan Bitmine masih berlanjut. Total kepemilikannya melonjak menjadi 6,0519 juta ETH, setara 4,95% dari pasokan ETH yang beredar. “Alkimia 5%” telah mencapai 99%. Namun, harga yang harus dibayar demi “keyakinan” ini sungguh mencolok: dengan biaya rata-rata sekitar 3.331 dolar AS, berdasarkan harga pasar sekitar 2.360 dolar AS, kerugian yang belum terealisasi mencapai 6,1 miliar dolar AS, atau turun 30,3%.
Tanggapan Tom Lee sangat khas “gaya Lee”: $ETH telah terkoreksi 13% dari puncaknya, sementara saham semikonduktor AS turun 20% pada periode yang sama. Jadi, koreksi kripto “relatif lebih dangkal”—dan justru itulah bukti bahwa pasar bullish masih berlangsung. Ia bahkan menyatakan bahwa untuk siklus berikutnya, ETH secara konservatif bisa diperkirakan naik 25 kali lipat, dengan target 62.000 dolar AS. Terserah Anda mau percaya atau tidak, tetapi ia benar-benar membeli dengan uangnya sendiri.
Namun, sinyal yang patut diwaspadai justru tersembunyi dalam arus dana: pada pekan yang sama, Bitmine menggelontorkan sekitar 45,9 juta dolar AS untuk membeli kembali saham, hampir dua kali lipat dari dana yang digunakan untuk menambah kepemilikan ETH. Jumlah ETH yang dibeli dalam sepekan juga terus merosot, dari 15.112 menjadi 10.452, terendah sejak pertengahan Agustus. Batas keras 5% sudah di depan mata, dengan kekurangan yang tersisa hanya sekitar 55.000 ETH. Saat mesin borong “pembeli terbesar” hampir kehabisan tenaga, ETH bukan hanya kehilangan simbol bullish, tetapi juga sumber permintaan marginal yang nyata. Keyakinannya masih ada, tetapi arah pelurunya sudah berubah.
Sebanyak 10.452 ETH senilai sekitar 24,6 juta dolar AS—rekor aksi borong mingguan Bitmine masih berlanjut. Total kepemilikannya melonjak menjadi 6,0519 juta ETH, setara 4,95% dari pasokan ETH yang beredar. “Alkimia 5%” telah mencapai 99%. Namun, harga yang harus dibayar demi “keyakinan” ini sungguh mencolok: dengan biaya rata-rata sekitar 3.331 dolar AS, berdasarkan harga pasar sekitar 2.360 dolar AS, kerugian yang belum terealisasi mencapai 6,1 miliar dolar AS, atau turun 30,3%.
Tanggapan Tom Lee sangat khas “gaya Lee”: $ETH telah terkoreksi 13% dari puncaknya, sementara saham semikonduktor AS turun 20% pada periode yang sama. Jadi, koreksi kripto “relatif lebih dangkal”—dan justru itulah bukti bahwa pasar bullish masih berlangsung. Ia bahkan menyatakan bahwa untuk siklus berikutnya, ETH secara konservatif bisa diperkirakan naik 25 kali lipat, dengan target 62.000 dolar AS. Terserah Anda mau percaya atau tidak, tetapi ia benar-benar membeli dengan uangnya sendiri.
Namun, sinyal yang patut diwaspadai justru tersembunyi dalam arus dana: pada pekan yang sama, Bitmine menggelontorkan sekitar 45,9 juta dolar AS untuk membeli kembali saham, hampir dua kali lipat dari dana yang digunakan untuk menambah kepemilikan ETH. Jumlah ETH yang dibeli dalam sepekan juga terus merosot, dari 15.112 menjadi 10.452, terendah sejak pertengahan Agustus. Batas keras 5% sudah di depan mata, dengan kekurangan yang tersisa hanya sekitar 55.000 ETH. Saat mesin borong “pembeli terbesar” hampir kehabisan tenaga, ETH bukan hanya kehilangan simbol bullish, tetapi juga sumber permintaan marginal yang nyata. Keyakinannya masih ada, tetapi arah pelurunya sudah berubah.
5
22
18.9k
·
--
#韩国考虑对加密交易所征教育税
Si bodoh itu masih saja plin-plan. Baru saja mengumumkan penundaan keempat pajak kripto, tak lama kemudian malah mulai berencana memungut pajak pendidikan dari bursa kripto. Yang terutama tidak saya pahami: apa hubungan bursa kripto dengan pendidikan, sih?! Orang Korea memang tahu cara bermain; gayanya tetap khas Korea.
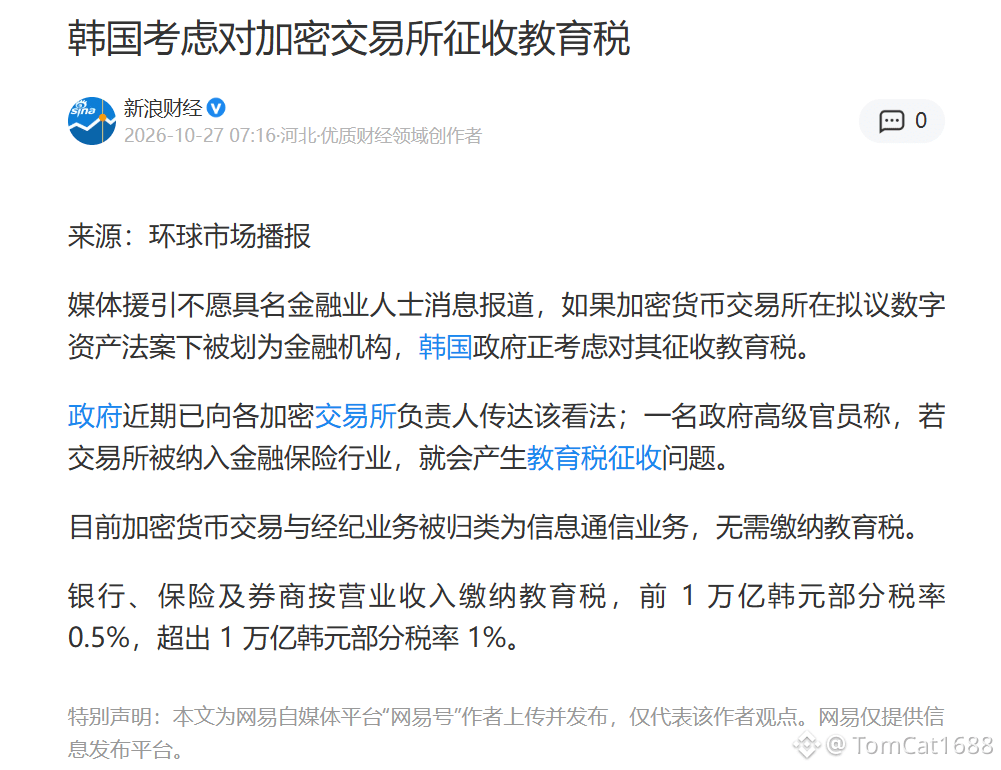
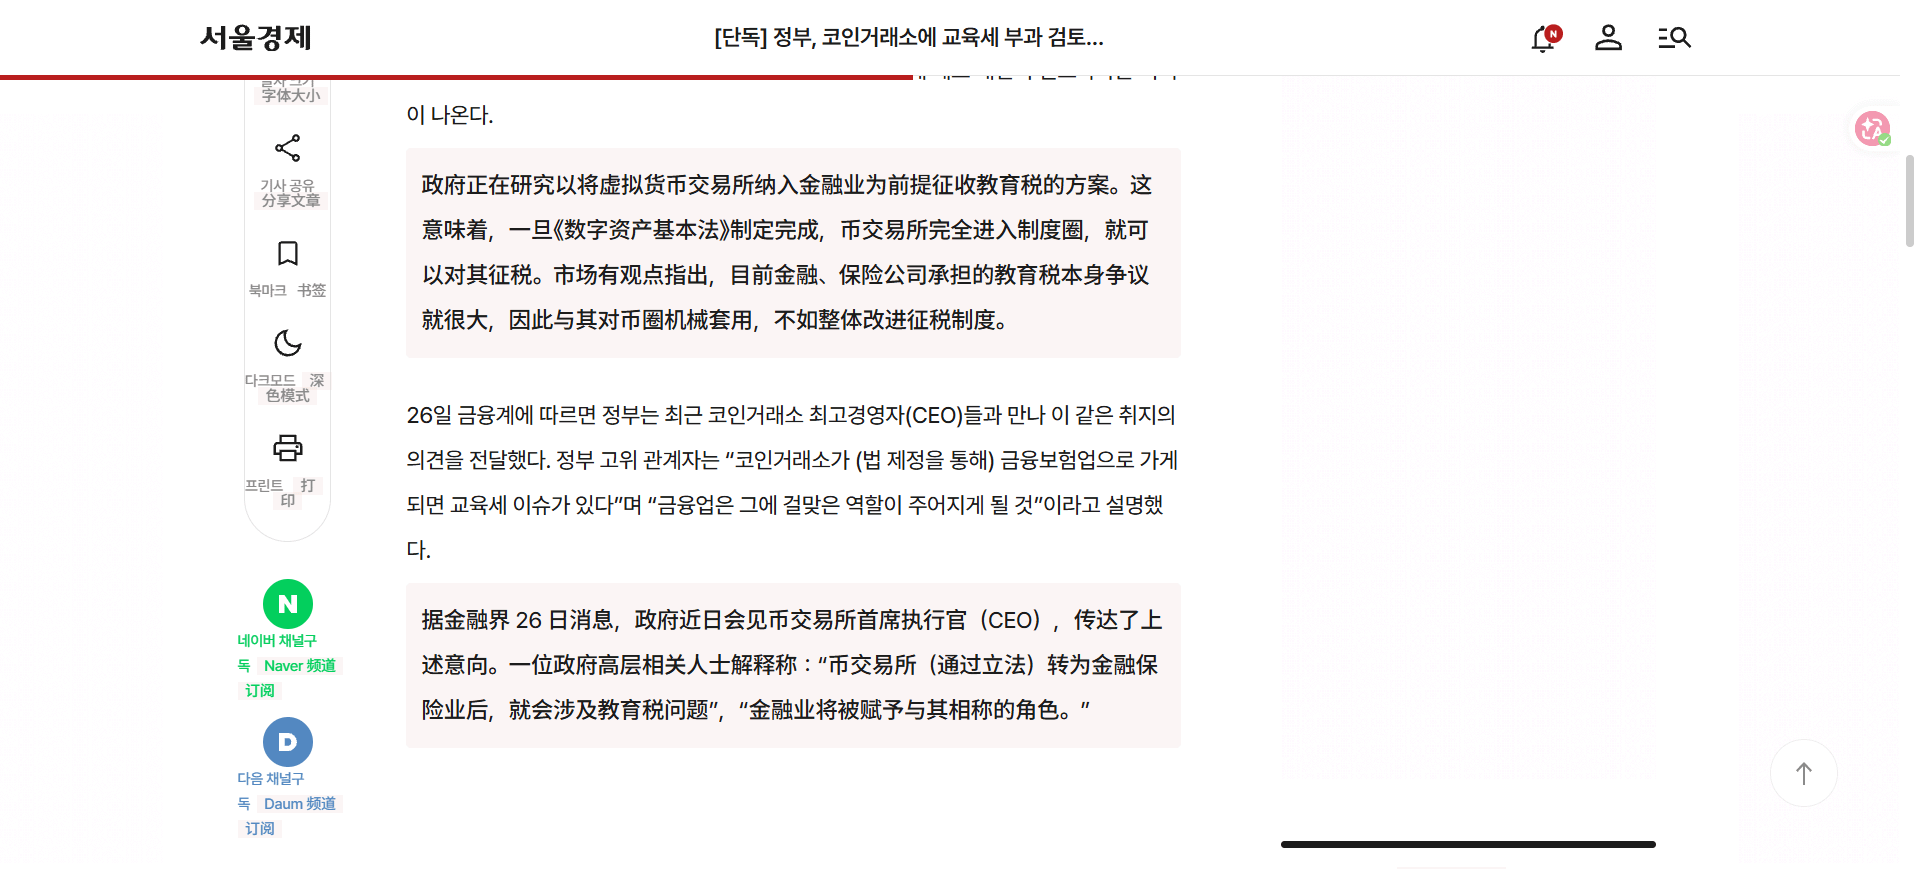
Pada minggu yang sama ketika Istana Kepresidenan mempertimbangkan penundaan keempat pajak penghasilan kripto sebesar 22% hingga 2029, dengan alasan “infrastruktur pelacakan di bursa masih nihil”, tangan yang lain sudah mengarah ke leher bursa: pemerintah secara informal memberi tahu para CEO bursa besar—begitu Undang-Undang Dasar Aset Digital menggolongkan kalian sebagai industri keuangan, bersiaplah membayar pajak pendidikan.
Tarifnya tidak main-main. Sebesar 0,5% dari pendapatan operasional hingga 1 triliun won, ditambah 1% untuk bagian yang melebihi angka itu. Pajak ini tidak memperhitungkan laba, hanya omzet—bahkan jika merugi, selama ada pendapatan operasional, pajak tetap harus dibayar. Dengan hitungan kasar seperti ini, Dunamu, operator Upbit, harus merogoh sekitar 10,2 miliar won setahun, sementara Bithumb sekitar 3,2 miliar won. Yang lebih absurd, saat ini bursa digolongkan sebagai “industri komunikasi informasi” dan tidak membayar pajak pendidikan sepeser pun; cukup ubah beberapa kata dalam satu undang-undang, omzet yang sama seketika menjadi dasar pengenaan pajak.
Pajak pendidikan sendiri sudah lama menjadi sumber masalah. Mulai tahun ini, pajak pendidikan bagi industri keuangan menggandakan tarif untuk bagian di atas 1 triliun won menjadi 1%. Beban lima bank besar pada paruh pertama tahun ini melonjak dari sekitar 260 miliar menjadi 480 miliar won, dan Kantor Anggaran Majelis Nasional memperkirakan seluruh industri keuangan akan menanggung tambahan beban 1,3 triliun won per tahun. Di tengah rendahnya angka kelahiran, jumlah anak usia sekolah menyusut dan kebutuhan anggaran pendidikan menurun, tetapi tarif pajak justru naik. Selama puluhan tahun, industri mempertanyakan hal yang sama dan sampai sekarang belum ada yang bisa menjawab: apa hubungan omzet transaksi saham dengan kegiatan mengajar dan mendidik? Kini pemerintah berniat mengarahkan pisau tumpul yang sama ke leher perdagangan kripto, dan industri hanya bisa tertawa getir: “Siapa pun bisa melihat bahwa hubungan antara perdagangan koin dan pendidikan itu lemah.”
Yang lebih menarik adalah urutan waktunya. Di sisi pajak penghasilan, penundaan keempat dilakukan dengan alasan “infrastruktur masih nihil”; sementara di sisi pajak pendidikan, masalah infrastruktur sama sekali tidak disinggung, tetapi wacananya sudah lebih dulu disebarkan. Pemerintah yang sama sangat berhati-hati dalam “memajaki keuntungan”, tetapi sama sekali tidak segan “memajaki omzet”. Ini bukan perancangan sistem pajak; ini main pilih-pilih untuk merogoh kocek—mereka menyasar sisi yang biaya politiknya paling rendah terlebih dahulu.
#韩国考虑对加密交易所征教育税
Si bodoh itu masih saja plin-plan. Baru saja mengumumkan penundaan keempat pajak kripto, tak lama kemudian malah mulai berencana memungut pajak pendidikan dari bursa kripto. Yang terutama tidak saya pahami: apa hubungan bursa kripto dengan pendidikan, sih?! Orang Korea memang tahu cara bermain; gayanya tetap khas Korea.
Pada minggu yang sama ketika Istana Kepresidenan mempertimbangkan penundaan keempat pajak penghasilan kripto sebesar 22% hingga 2029, dengan alasan “infrastruktur pelacakan di bursa masih nihil”, tangan yang lain sudah mengarah ke leher bursa: pemerintah secara informal memberi tahu para CEO bursa besar—begitu Undang-Undang Dasar Aset Digital menggolongkan kalian sebagai industri keuangan, bersiaplah membayar pajak pendidikan.
Tarifnya tidak main-main. Sebesar 0,5% dari pendapatan operasional hingga 1 triliun won, ditambah 1% untuk bagian yang melebihi angka itu. Pajak ini tidak memperhitungkan laba, hanya omzet—bahkan jika merugi, selama ada pendapatan operasional, pajak tetap harus dibayar. Dengan hitungan kasar seperti ini, Dunamu, operator Upbit, harus merogoh sekitar 10,2 miliar won setahun, sementara Bithumb sekitar 3,2 miliar won. Yang lebih absurd, saat ini bursa digolongkan sebagai “industri komunikasi informasi” dan tidak membayar pajak pendidikan sepeser pun; cukup ubah beberapa kata dalam satu undang-undang, omzet yang sama seketika menjadi dasar pengenaan pajak.
Pajak pendidikan sendiri sudah lama menjadi sumber masalah. Mulai tahun ini, pajak pendidikan bagi industri keuangan menggandakan tarif untuk bagian di atas 1 triliun won menjadi 1%. Beban lima bank besar pada paruh pertama tahun ini melonjak dari sekitar 260 miliar menjadi 480 miliar won, dan Kantor Anggaran Majelis Nasional memperkirakan seluruh industri keuangan akan menanggung tambahan beban 1,3 triliun won per tahun. Di tengah rendahnya angka kelahiran, jumlah anak usia sekolah menyusut dan kebutuhan anggaran pendidikan menurun, tetapi tarif pajak justru naik. Selama puluhan tahun, industri mempertanyakan hal yang sama dan sampai sekarang belum ada yang bisa menjawab: apa hubungan omzet transaksi saham dengan kegiatan mengajar dan mendidik? Kini pemerintah berniat mengarahkan pisau tumpul yang sama ke leher perdagangan kripto, dan industri hanya bisa tertawa getir: “Siapa pun bisa melihat bahwa hubungan antara perdagangan koin dan pendidikan itu lemah.”
Yang lebih menarik adalah urutan waktunya. Di sisi pajak penghasilan, penundaan keempat dilakukan dengan alasan “infrastruktur masih nihil”; sementara di sisi pajak pendidikan, masalah infrastruktur sama sekali tidak disinggung, tetapi wacananya sudah lebih dulu disebarkan. Pemerintah yang sama sangat berhati-hati dalam “memajaki keuntungan”, tetapi sama sekali tidak segan “memajaki omzet”. Ini bukan perancangan sistem pajak; ini main pilih-pilih untuk merogoh kocek—mereka menyasar sisi yang biaya politiknya paling rendah terlebih dahulu.
Si bodoh itu masih saja plin-plan. Baru saja mengumumkan penundaan keempat pajak kripto, tak lama kemudian malah mulai berencana memungut pajak pendidikan dari bursa kripto. Yang terutama tidak saya pahami: apa hubungan bursa kripto dengan pendidikan, sih?! Orang Korea memang tahu cara bermain; gayanya tetap khas Korea.
Pada minggu yang sama ketika Istana Kepresidenan mempertimbangkan penundaan keempat pajak penghasilan kripto sebesar 22% hingga 2029, dengan alasan “infrastruktur pelacakan di bursa masih nihil”, tangan yang lain sudah mengarah ke leher bursa: pemerintah secara informal memberi tahu para CEO bursa besar—begitu Undang-Undang Dasar Aset Digital menggolongkan kalian sebagai industri keuangan, bersiaplah membayar pajak pendidikan.
Tarifnya tidak main-main. Sebesar 0,5% dari pendapatan operasional hingga 1 triliun won, ditambah 1% untuk bagian yang melebihi angka itu. Pajak ini tidak memperhitungkan laba, hanya omzet—bahkan jika merugi, selama ada pendapatan operasional, pajak tetap harus dibayar. Dengan hitungan kasar seperti ini, Dunamu, operator Upbit, harus merogoh sekitar 10,2 miliar won setahun, sementara Bithumb sekitar 3,2 miliar won. Yang lebih absurd, saat ini bursa digolongkan sebagai “industri komunikasi informasi” dan tidak membayar pajak pendidikan sepeser pun; cukup ubah beberapa kata dalam satu undang-undang, omzet yang sama seketika menjadi dasar pengenaan pajak.
Pajak pendidikan sendiri sudah lama menjadi sumber masalah. Mulai tahun ini, pajak pendidikan bagi industri keuangan menggandakan tarif untuk bagian di atas 1 triliun won menjadi 1%. Beban lima bank besar pada paruh pertama tahun ini melonjak dari sekitar 260 miliar menjadi 480 miliar won, dan Kantor Anggaran Majelis Nasional memperkirakan seluruh industri keuangan akan menanggung tambahan beban 1,3 triliun won per tahun. Di tengah rendahnya angka kelahiran, jumlah anak usia sekolah menyusut dan kebutuhan anggaran pendidikan menurun, tetapi tarif pajak justru naik. Selama puluhan tahun, industri mempertanyakan hal yang sama dan sampai sekarang belum ada yang bisa menjawab: apa hubungan omzet transaksi saham dengan kegiatan mengajar dan mendidik? Kini pemerintah berniat mengarahkan pisau tumpul yang sama ke leher perdagangan kripto, dan industri hanya bisa tertawa getir: “Siapa pun bisa melihat bahwa hubungan antara perdagangan koin dan pendidikan itu lemah.”
Yang lebih menarik adalah urutan waktunya. Di sisi pajak penghasilan, penundaan keempat dilakukan dengan alasan “infrastruktur masih nihil”; sementara di sisi pajak pendidikan, masalah infrastruktur sama sekali tidak disinggung, tetapi wacananya sudah lebih dulu disebarkan. Pemerintah yang sama sangat berhati-hati dalam “memajaki keuntungan”, tetapi sama sekali tidak segan “memajaki omzet”. Ini bukan perancangan sistem pajak; ini main pilih-pilih untuk merogoh kocek—mereka menyasar sisi yang biaya politiknya paling rendah terlebih dahulu.
3
6
5.6k
·
--
#币安神算子
Persaingannya ketat banget, ya. Skor lebih dari 1.300 saja belum bisa masuk papan peringkat.
Skor kalian berapa? Perlu skor berapa supaya bisa masuk papan peringkat?
#币安神算子
Persaingannya ketat banget, ya. Skor lebih dari 1.300 saja belum bisa masuk papan peringkat.
Skor kalian berapa? Perlu skor berapa supaya bisa masuk papan peringkat?
Persaingannya ketat banget, ya. Skor lebih dari 1.300 saja belum bisa masuk papan peringkat.
Skor kalian berapa? Perlu skor berapa supaya bisa masuk papan peringkat?
154
·
--
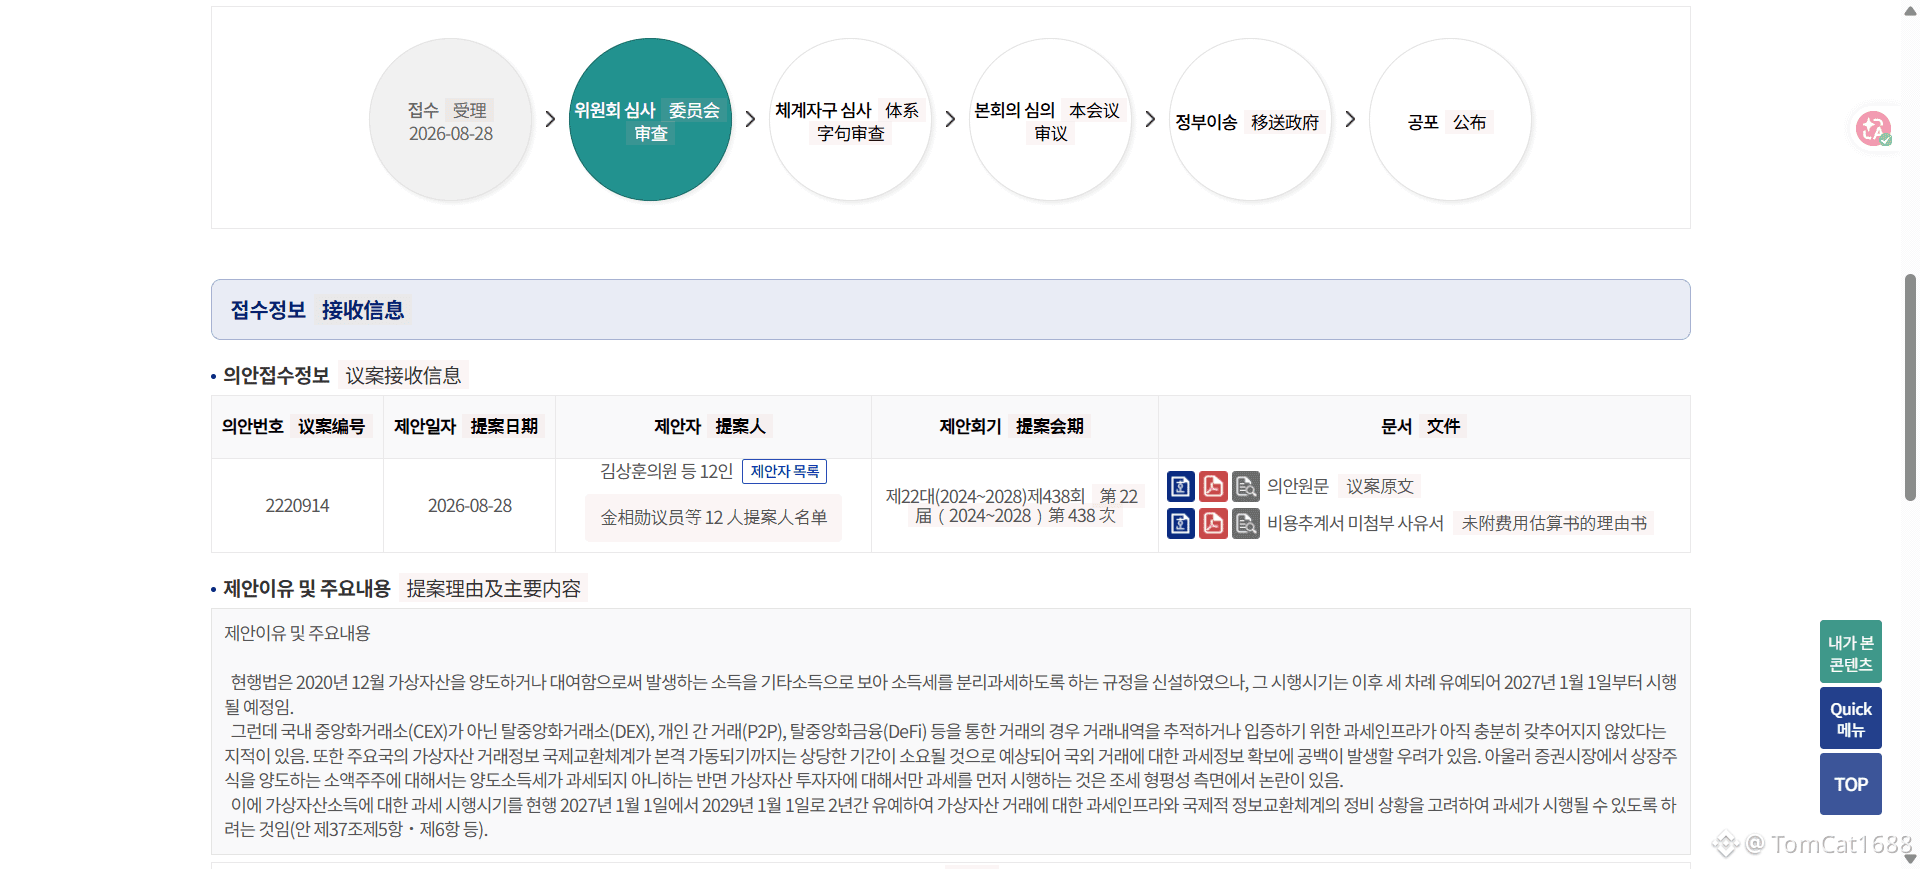
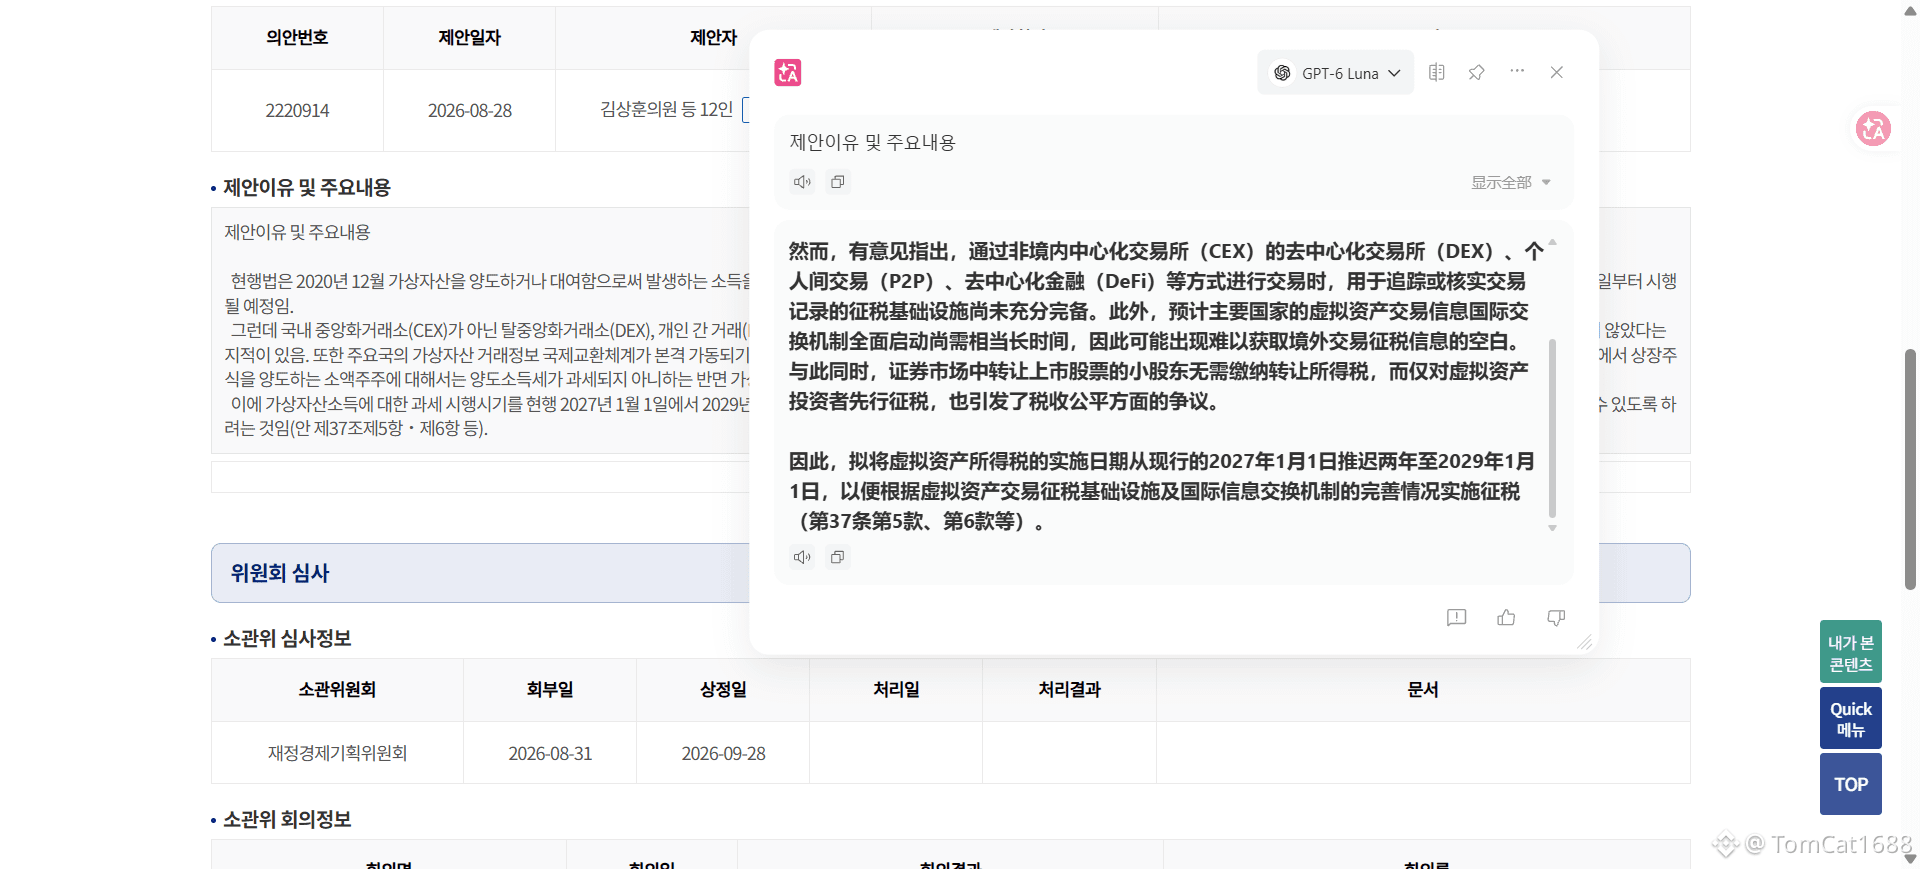
#据报韩国考虑第四次推迟加密税
Akhir-akhir ini, Korea Selatan terlalu sering menjadi trending topic. Pasar sahamnya memicu penghentian perdagangan di seluruh pasar sebanyak tujuh kali dalam setahun—rata-rata sekali setiap 19 hari perdagangan—sementara partai oposisi di parlemen menunjuk KOSPI dan mencacinya sebagai bukti bahwa “negara ini telah berubah menjadi kasino”. Pasar yang terus dicabik-cabik oleh leverage AI dan saham-saham semikonduktor berbobot besar ini sudah berkali-kali menginjak-injak “kredibilitas kebijakan”. Kini, di Seoul berlangsung “penundaan keempat” yang lebih senyap, tetapi sama absurdnya: pajak penghasilan aset kripto yang semula dijadwalkan mulai dipungut pada Januari 2027 kemungkinan akan ditunda lagi selama dua tahun oleh kantor kepresidenan, langsung hingga 2029.
Ini bukan “pengambilan keputusan yang hati-hati”, melainkan penundaan institusional yang terang-terangan. Pajak ini diperkenalkan melalui revisi undang-undang pada 2020, awalnya dijadwalkan berlaku pada 2022, lalu ditunda ke 2023, kemudian ke 2025, lalu digeser lagi ke 2027, dan kini tampaknya akan menghadapi penundaan keempat. Rancangan pajaknya sendiri sangat jelas: setelah penghasilan tahunan dikurangi 2,5 juta won, dikenakan pajak penghasilan 20% ditambah pajak daerah 2%, sehingga totalnya 22%. Namun, setelah enam tahun berlalu, Korea Selatan bahkan belum juga menyelesaikan pertanyaan mendasar: “siapa yang akan dikenai pajak dan bagaimana cara memungutnya?”
Alasan resmi yang dikemukakan terdengar sangat “terhormat”: Amerika Serikat baru akan bergabung dengan kerangka pelaporan aset kripto OECD (CARF) pada 2029. Jika Korea Selatan mulai memungut pajak lebih dulu pada 2027, pengguna bursa luar negeri bisa bersembunyi, sementara hanya pengguna bursa domestik yang menanggung pajak—dan itu tidak adil. Namun, justru di sinilah terungkap fakta yang lebih memalukan: apa hak sistem perpajakan yang bahkan tak bisa memperoleh data transaksi luar negeri untuk berbicara tentang “pemungutan yang adil”? Penundaan ini bukan karena persiapannya sudah matang, melainkan karena mereka memang tak pernah siap.
Lebih jauh lagi, ini soal perhitungan suara. Kalangan muda sangat peka terhadap kebijakan aset, dukungan terhadap partai berkuasa tertinggal, dan tingkat dukungan terhadap presiden hanya 35,3%. Dalam situasi seperti ini, menjangkau keuntungan kripto sama saja dengan bunuh diri politik. Maka, “melindungi generasi muda” menjadi tameng yang paling mudah digunakan, sementara keadilan pajak, disiplin fiskal, dan kredibilitas kebijakan semuanya mengalah pada irama pemilu.
Pasar saham yang terus-menerus mengalami penghentian perdagangan dan undang-undang pajak yang sudah empat kali gagal memenuhi tenggat sama-sama menunjuk pada penyakit yang sama: ketika siklus politik menelan siklus kebijakan, setiap reformasi pajak yang membutuhkan kesabaran lintas masa jabatan pasti menjadi sandera bagi janji “kita bicarakan lain kali”. Benarkah pajak ini akan dipungut pada 2029? Atau kita hanya sedang menunggu judul berita tentang penundaan kelima?
#据报韩国考虑第四次推迟加密税
Akhir-akhir ini, Korea Selatan terlalu sering menjadi trending topic. Pasar sahamnya memicu penghentian perdagangan di seluruh pasar sebanyak tujuh kali dalam setahun—rata-rata sekali setiap 19 hari perdagangan—sementara partai oposisi di parlemen menunjuk KOSPI dan mencacinya sebagai bukti bahwa “negara ini telah berubah menjadi kasino”. Pasar yang terus dicabik-cabik oleh leverage AI dan saham-saham semikonduktor berbobot besar ini sudah berkali-kali menginjak-injak “kredibilitas kebijakan”. Kini, di Seoul berlangsung “penundaan keempat” yang lebih senyap, tetapi sama absurdnya: pajak penghasilan aset kripto yang semula dijadwalkan mulai dipungut pada Januari 2027 kemungkinan akan ditunda lagi selama dua tahun oleh kantor kepresidenan, langsung hingga 2029.
Ini bukan “pengambilan keputusan yang hati-hati”, melainkan penundaan institusional yang terang-terangan. Pajak ini diperkenalkan melalui revisi undang-undang pada 2020, awalnya dijadwalkan berlaku pada 2022, lalu ditunda ke 2023, kemudian ke 2025, lalu digeser lagi ke 2027, dan kini tampaknya akan menghadapi penundaan keempat. Rancangan pajaknya sendiri sangat jelas: setelah penghasilan tahunan dikurangi 2,5 juta won, dikenakan pajak penghasilan 20% ditambah pajak daerah 2%, sehingga totalnya 22%. Namun, setelah enam tahun berlalu, Korea Selatan bahkan belum juga menyelesaikan pertanyaan mendasar: “siapa yang akan dikenai pajak dan bagaimana cara memungutnya?”
Alasan resmi yang dikemukakan terdengar sangat “terhormat”: Amerika Serikat baru akan bergabung dengan kerangka pelaporan aset kripto OECD (CARF) pada 2029. Jika Korea Selatan mulai memungut pajak lebih dulu pada 2027, pengguna bursa luar negeri bisa bersembunyi, sementara hanya pengguna bursa domestik yang menanggung pajak—dan itu tidak adil. Namun, justru di sinilah terungkap fakta yang lebih memalukan: apa hak sistem perpajakan yang bahkan tak bisa memperoleh data transaksi luar negeri untuk berbicara tentang “pemungutan yang adil”? Penundaan ini bukan karena persiapannya sudah matang, melainkan karena mereka memang tak pernah siap.
Lebih jauh lagi, ini soal perhitungan suara. Kalangan muda sangat peka terhadap kebijakan aset, dukungan terhadap partai berkuasa tertinggal, dan tingkat dukungan terhadap presiden hanya 35,3%. Dalam situasi seperti ini, menjangkau keuntungan kripto sama saja dengan bunuh diri politik. Maka, “melindungi generasi muda” menjadi tameng yang paling mudah digunakan, sementara keadilan pajak, disiplin fiskal, dan kredibilitas kebijakan semuanya mengalah pada irama pemilu.
Pasar saham yang terus-menerus mengalami penghentian perdagangan dan undang-undang pajak yang sudah empat kali gagal memenuhi tenggat sama-sama menunjuk pada penyakit yang sama: ketika siklus politik menelan siklus kebijakan, setiap reformasi pajak yang membutuhkan kesabaran lintas masa jabatan pasti menjadi sandera bagi janji “kita bicarakan lain kali”. Benarkah pajak ini akan dipungut pada 2029? Atau kita hanya sedang menunggu judul berita tentang penundaan kelima?
Akhir-akhir ini, Korea Selatan terlalu sering menjadi trending topic. Pasar sahamnya memicu penghentian perdagangan di seluruh pasar sebanyak tujuh kali dalam setahun—rata-rata sekali setiap 19 hari perdagangan—sementara partai oposisi di parlemen menunjuk KOSPI dan mencacinya sebagai bukti bahwa “negara ini telah berubah menjadi kasino”. Pasar yang terus dicabik-cabik oleh leverage AI dan saham-saham semikonduktor berbobot besar ini sudah berkali-kali menginjak-injak “kredibilitas kebijakan”. Kini, di Seoul berlangsung “penundaan keempat” yang lebih senyap, tetapi sama absurdnya: pajak penghasilan aset kripto yang semula dijadwalkan mulai dipungut pada Januari 2027 kemungkinan akan ditunda lagi selama dua tahun oleh kantor kepresidenan, langsung hingga 2029.
Ini bukan “pengambilan keputusan yang hati-hati”, melainkan penundaan institusional yang terang-terangan. Pajak ini diperkenalkan melalui revisi undang-undang pada 2020, awalnya dijadwalkan berlaku pada 2022, lalu ditunda ke 2023, kemudian ke 2025, lalu digeser lagi ke 2027, dan kini tampaknya akan menghadapi penundaan keempat. Rancangan pajaknya sendiri sangat jelas: setelah penghasilan tahunan dikurangi 2,5 juta won, dikenakan pajak penghasilan 20% ditambah pajak daerah 2%, sehingga totalnya 22%. Namun, setelah enam tahun berlalu, Korea Selatan bahkan belum juga menyelesaikan pertanyaan mendasar: “siapa yang akan dikenai pajak dan bagaimana cara memungutnya?”
Alasan resmi yang dikemukakan terdengar sangat “terhormat”: Amerika Serikat baru akan bergabung dengan kerangka pelaporan aset kripto OECD (CARF) pada 2029. Jika Korea Selatan mulai memungut pajak lebih dulu pada 2027, pengguna bursa luar negeri bisa bersembunyi, sementara hanya pengguna bursa domestik yang menanggung pajak—dan itu tidak adil. Namun, justru di sinilah terungkap fakta yang lebih memalukan: apa hak sistem perpajakan yang bahkan tak bisa memperoleh data transaksi luar negeri untuk berbicara tentang “pemungutan yang adil”? Penundaan ini bukan karena persiapannya sudah matang, melainkan karena mereka memang tak pernah siap.
Lebih jauh lagi, ini soal perhitungan suara. Kalangan muda sangat peka terhadap kebijakan aset, dukungan terhadap partai berkuasa tertinggal, dan tingkat dukungan terhadap presiden hanya 35,3%. Dalam situasi seperti ini, menjangkau keuntungan kripto sama saja dengan bunuh diri politik. Maka, “melindungi generasi muda” menjadi tameng yang paling mudah digunakan, sementara keadilan pajak, disiplin fiskal, dan kredibilitas kebijakan semuanya mengalah pada irama pemilu.
Pasar saham yang terus-menerus mengalami penghentian perdagangan dan undang-undang pajak yang sudah empat kali gagal memenuhi tenggat sama-sama menunjuk pada penyakit yang sama: ketika siklus politik menelan siklus kebijakan, setiap reformasi pajak yang membutuhkan kesabaran lintas masa jabatan pasti menjadi sandera bagi janji “kita bicarakan lain kali”. Benarkah pajak ini akan dipungut pada 2029? Atau kita hanya sedang menunggu judul berita tentang penundaan kelima?
2
3
1.8k
·
--
#strategy市值超越纳斯达克跻身全球前400
Pada 26 Oktober, kapitalisasi pasar MSTR, perusahaan di bawah Strategy, secara resmi melampaui Nasdaq. Sebuah entitas yang dulu dianggap sebagai “perusahaan perangkat lunak” kini menginjak-injak kuil suci modal teknologi global dan dengan bangga masuk ke dalam 400 perusahaan dengan kapitalisasi pasar terbesar di dunia.
Ini bukan fluktuasi kapitalisasi pasar biasa, melainkan “perebutan takhta” yang sudah direncanakan sejak lama. Kapitalisasi pasar MSTR mencapai sekitar 61,8 miliar dolar AS. Di baliknya ada cadangan kokoh berupa lebih dari 848 ribu Bitcoin, dengan nilai kepemilikan mencapai 68,5 miliar dolar AS—lebih dari 4% dari total pasokan Bitcoin. Strategy sudah lama bukan lagi perusahaan yang menjual perangkat lunak. Perusahaan ini telah menjelma menjadi semacam sertifikat Bitcoin spot berleverage, menggunakan cangkang perusahaan publik untuk menampung eksperimen moneter paling gila di zaman ini.
Apa itu Nasdaq? Kuil tertinggi bagi IPO raksasa teknologi dunia, sekaligus simbol likuiditas dan kredibilitas. Lalu apa itu MSTR? Sebuah “pemberontak” yang mempertaruhkan seluruh neraca keuangannya pada sebuah kode. Ketika kapitalisasi pasar sang pemberontak melampaui kuil itu sendiri, logika valuasi dunia lama pun terkoyak oleh celah yang tak mungkin disatukan kembali.
Yang lebih mencengangkan, keuntungan belum terealisasi dari kepemilikan Strategy sudah mendekati 4 miliar dolar AS. Dengan keuntungan nyata, perusahaan ini seolah mengejek mereka yang hingga kini masih menyebut Bitcoin sebagai “gelembung”. Ini bukan keberuntungan, melainkan keyakinan yang terus diisi selama bertahun-tahun, nyaris sampai pada titik fanatik. Michael Saylor telah membuktikan satu hal lewat tindakannya: di era pencetakan uang fiat tanpa batas, aset paling langka bukan berada di mesin pencocokan transaksi bursa, melainkan di dalam kunci privat dompet dingin.
Namun, di tengah euforia, angin dingin tak pernah berhenti bertiup. Nilai beta MSTR mencapai 3,57, dan pergerakan harganya terikat erat pada denyut Bitcoin. Apakah keberhasilannya melampaui Nasdaq merupakan upacara penobatan yang menandakan Bitcoin telah sepenuhnya diterima dunia keuangan arus utama, atau justru pekikan terakhir narasi berleverage di puncak siklus?
Ketika kapitalisasi pasar sebuah perusahaan melampaui bursa saham terpenting di suatu negara, apakah yang Anda saksikan adalah fajar paradigma baru, atau babak terakhir gelembung lama? Beri tahu saya di kolom komentar, Anda berpihak ke mana.
#strategy市值超越纳斯达克跻身全球前400
Pada 26 Oktober, kapitalisasi pasar MSTR, perusahaan di bawah Strategy, secara resmi melampaui Nasdaq. Sebuah entitas yang dulu dianggap sebagai “perusahaan perangkat lunak” kini menginjak-injak kuil suci modal teknologi global dan dengan bangga masuk ke dalam 400 perusahaan dengan kapitalisasi pasar terbesar di dunia.
Ini bukan fluktuasi kapitalisasi pasar biasa, melainkan “perebutan takhta” yang sudah direncanakan sejak lama. Kapitalisasi pasar MSTR mencapai sekitar 61,8 miliar dolar AS. Di baliknya ada cadangan kokoh berupa lebih dari 848 ribu Bitcoin, dengan nilai kepemilikan mencapai 68,5 miliar dolar AS—lebih dari 4% dari total pasokan Bitcoin. Strategy sudah lama bukan lagi perusahaan yang menjual perangkat lunak. Perusahaan ini telah menjelma menjadi semacam sertifikat Bitcoin spot berleverage, menggunakan cangkang perusahaan publik untuk menampung eksperimen moneter paling gila di zaman ini.
Apa itu Nasdaq? Kuil tertinggi bagi IPO raksasa teknologi dunia, sekaligus simbol likuiditas dan kredibilitas. Lalu apa itu MSTR? Sebuah “pemberontak” yang mempertaruhkan seluruh neraca keuangannya pada sebuah kode. Ketika kapitalisasi pasar sang pemberontak melampaui kuil itu sendiri, logika valuasi dunia lama pun terkoyak oleh celah yang tak mungkin disatukan kembali.
Yang lebih mencengangkan, keuntungan belum terealisasi dari kepemilikan Strategy sudah mendekati 4 miliar dolar AS. Dengan keuntungan nyata, perusahaan ini seolah mengejek mereka yang hingga kini masih menyebut Bitcoin sebagai “gelembung”. Ini bukan keberuntungan, melainkan keyakinan yang terus diisi selama bertahun-tahun, nyaris sampai pada titik fanatik. Michael Saylor telah membuktikan satu hal lewat tindakannya: di era pencetakan uang fiat tanpa batas, aset paling langka bukan berada di mesin pencocokan transaksi bursa, melainkan di dalam kunci privat dompet dingin.
Namun, di tengah euforia, angin dingin tak pernah berhenti bertiup. Nilai beta MSTR mencapai 3,57, dan pergerakan harganya terikat erat pada denyut Bitcoin. Apakah keberhasilannya melampaui Nasdaq merupakan upacara penobatan yang menandakan Bitcoin telah sepenuhnya diterima dunia keuangan arus utama, atau justru pekikan terakhir narasi berleverage di puncak siklus?
Ketika kapitalisasi pasar sebuah perusahaan melampaui bursa saham terpenting di suatu negara, apakah yang Anda saksikan adalah fajar paradigma baru, atau babak terakhir gelembung lama? Beri tahu saya di kolom komentar, Anda berpihak ke mana.
Pada 26 Oktober, kapitalisasi pasar MSTR, perusahaan di bawah Strategy, secara resmi melampaui Nasdaq. Sebuah entitas yang dulu dianggap sebagai “perusahaan perangkat lunak” kini menginjak-injak kuil suci modal teknologi global dan dengan bangga masuk ke dalam 400 perusahaan dengan kapitalisasi pasar terbesar di dunia.
Ini bukan fluktuasi kapitalisasi pasar biasa, melainkan “perebutan takhta” yang sudah direncanakan sejak lama. Kapitalisasi pasar MSTR mencapai sekitar 61,8 miliar dolar AS. Di baliknya ada cadangan kokoh berupa lebih dari 848 ribu Bitcoin, dengan nilai kepemilikan mencapai 68,5 miliar dolar AS—lebih dari 4% dari total pasokan Bitcoin. Strategy sudah lama bukan lagi perusahaan yang menjual perangkat lunak. Perusahaan ini telah menjelma menjadi semacam sertifikat Bitcoin spot berleverage, menggunakan cangkang perusahaan publik untuk menampung eksperimen moneter paling gila di zaman ini.
Apa itu Nasdaq? Kuil tertinggi bagi IPO raksasa teknologi dunia, sekaligus simbol likuiditas dan kredibilitas. Lalu apa itu MSTR? Sebuah “pemberontak” yang mempertaruhkan seluruh neraca keuangannya pada sebuah kode. Ketika kapitalisasi pasar sang pemberontak melampaui kuil itu sendiri, logika valuasi dunia lama pun terkoyak oleh celah yang tak mungkin disatukan kembali.
Yang lebih mencengangkan, keuntungan belum terealisasi dari kepemilikan Strategy sudah mendekati 4 miliar dolar AS. Dengan keuntungan nyata, perusahaan ini seolah mengejek mereka yang hingga kini masih menyebut Bitcoin sebagai “gelembung”. Ini bukan keberuntungan, melainkan keyakinan yang terus diisi selama bertahun-tahun, nyaris sampai pada titik fanatik. Michael Saylor telah membuktikan satu hal lewat tindakannya: di era pencetakan uang fiat tanpa batas, aset paling langka bukan berada di mesin pencocokan transaksi bursa, melainkan di dalam kunci privat dompet dingin.
Namun, di tengah euforia, angin dingin tak pernah berhenti bertiup. Nilai beta MSTR mencapai 3,57, dan pergerakan harganya terikat erat pada denyut Bitcoin. Apakah keberhasilannya melampaui Nasdaq merupakan upacara penobatan yang menandakan Bitcoin telah sepenuhnya diterima dunia keuangan arus utama, atau justru pekikan terakhir narasi berleverage di puncak siklus?
Ketika kapitalisasi pasar sebuah perusahaan melampaui bursa saham terpenting di suatu negara, apakah yang Anda saksikan adalah fajar paradigma baru, atau babak terakhir gelembung lama? Beri tahu saya di kolom komentar, Anda berpihak ke mana.
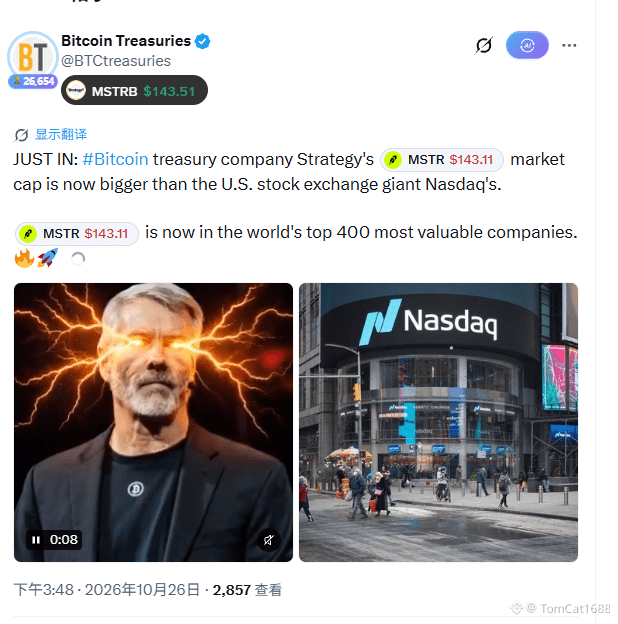
4
16
15.2k
·
--
#electrum钱包漏洞致资金被盗
Dompet Electrum sekali lagi membuktikan dengan kenyataan pahit bahwa lapisan luar “penyimpanan mandiri” tak seindah kelihatannya. Sebuah kerentanan berisiko tinggi yang telah dieksploitasi di dunia nyata memungkinkan server berbahaya mencegat transaksi yang baru saja disiarkan pengguna, menggantinya dengan “transaksi palsu yang tertunda” menuju alamat penyerang, lalu diam-diam menunggu pengguna menekan sendiri tombol yang fatal itu—menaikkan biaya transaksi. RBF pada dasarnya adalah fitur Bitcoin yang normal, tetapi kini berubah menjadi alat penyiksa yang membuat orang menandatangani dan menyerahkan uangnya. Kunci privat tidak bocor, frasa pemulihan tidak dicuri lewat phishing; pengguna hanya melakukan sesuatu yang sangat biasa, tetapi uangnya lenyap. Pihak resmi Electrum mengonfirmasi setidaknya dua laporan; dana seseorang mengalami kerugian, tetapi jumlahnya dirahasiakan rapat-rapat.
Ini bukan pertama kalinya Electrum mengajari pasar lewat kerugian yang dialami penggunanya. Pada 2019 hingga 2020, serangan phishing dengan jendela pembaruan palsu menyapu ekosistem Electrum. Lebih dari 22 juta dolar AS dan 1.980 bitcoin dicuri secara keseluruhan. Salah satu pengguna kehilangan 1.400 bitcoin dalam satu transaksi setelah memperbarui dompetnya—saat itu nilainya sekitar 15,8 juta dolar AS. Dari jendela phishing hingga pembajakan RBF, permukaan serangannya berubah, tetapi skenario dasarnya tak pernah berubah: sebagai dompet ringan, Electrum menyerahkan “hak untuk menentukan cerita” transaksi yang belum dikonfirmasi kepada server eksternal, dan siapa pun berhak menjalankan server Electrum. Yang Anda percayai bukanlah matematika, melainkan kejujuran orang asing.
“Jika Anda menguasai kunci privat, Anda menguasai segalanya” adalah obat bius yang sudah terlalu sering diulang. Sejarah kerentanan Electrum membuktikan dengan kejam: kunci privat berada di perangkat Anda bukan berarti Anda mengendalikan tujuan akhir transaksi. Ketika server dapat mengubah secara sepihak “transaksi yang menunggu konfirmasi” yang ditampilkan antarmuka dompet, sementara versi lama bahkan menampilkannya sebagai aset pengguna tanpa memverifikasi tanda tangan, mitos penyimpanan mandiri hancur berkeping-keping di celah antara layar dan blockchain. Anda mungkin berhasil menghindari kaburnya bursa dan situs phishing, tetapi bisa saja terjerat oleh “pisau percepatan” yang disodorkan dompet itu sendiri.
Memperbarui ke versi 4.8.3 adalah keharusan, tetapi pembaruan tidak menyelesaikan satu masalah mendasar: sudah berapa lama Anda tidak sungguh-sungguh mempertanyakan apakah transaksi yang ditampilkan di dompet benar-benar transaksi yang Anda tandatangani? Saat biaya transaksi tersendat lagi nanti, apakah Anda akan kembali menekan “Percepat” tanpa ragu—dan apakah Anda yakin transaksi siapa yang sebenarnya Anda tandatangani?
#electrum钱包漏洞致资金被盗
Dompet Electrum sekali lagi membuktikan dengan kenyataan pahit bahwa lapisan luar “penyimpanan mandiri” tak seindah kelihatannya. Sebuah kerentanan berisiko tinggi yang telah dieksploitasi di dunia nyata memungkinkan server berbahaya mencegat transaksi yang baru saja disiarkan pengguna, menggantinya dengan “transaksi palsu yang tertunda” menuju alamat penyerang, lalu diam-diam menunggu pengguna menekan sendiri tombol yang fatal itu—menaikkan biaya transaksi. RBF pada dasarnya adalah fitur Bitcoin yang normal, tetapi kini berubah menjadi alat penyiksa yang membuat orang menandatangani dan menyerahkan uangnya. Kunci privat tidak bocor, frasa pemulihan tidak dicuri lewat phishing; pengguna hanya melakukan sesuatu yang sangat biasa, tetapi uangnya lenyap. Pihak resmi Electrum mengonfirmasi setidaknya dua laporan; dana seseorang mengalami kerugian, tetapi jumlahnya dirahasiakan rapat-rapat.
Ini bukan pertama kalinya Electrum mengajari pasar lewat kerugian yang dialami penggunanya. Pada 2019 hingga 2020, serangan phishing dengan jendela pembaruan palsu menyapu ekosistem Electrum. Lebih dari 22 juta dolar AS dan 1.980 bitcoin dicuri secara keseluruhan. Salah satu pengguna kehilangan 1.400 bitcoin dalam satu transaksi setelah memperbarui dompetnya—saat itu nilainya sekitar 15,8 juta dolar AS. Dari jendela phishing hingga pembajakan RBF, permukaan serangannya berubah, tetapi skenario dasarnya tak pernah berubah: sebagai dompet ringan, Electrum menyerahkan “hak untuk menentukan cerita” transaksi yang belum dikonfirmasi kepada server eksternal, dan siapa pun berhak menjalankan server Electrum. Yang Anda percayai bukanlah matematika, melainkan kejujuran orang asing.
“Jika Anda menguasai kunci privat, Anda menguasai segalanya” adalah obat bius yang sudah terlalu sering diulang. Sejarah kerentanan Electrum membuktikan dengan kejam: kunci privat berada di perangkat Anda bukan berarti Anda mengendalikan tujuan akhir transaksi. Ketika server dapat mengubah secara sepihak “transaksi yang menunggu konfirmasi” yang ditampilkan antarmuka dompet, sementara versi lama bahkan menampilkannya sebagai aset pengguna tanpa memverifikasi tanda tangan, mitos penyimpanan mandiri hancur berkeping-keping di celah antara layar dan blockchain. Anda mungkin berhasil menghindari kaburnya bursa dan situs phishing, tetapi bisa saja terjerat oleh “pisau percepatan” yang disodorkan dompet itu sendiri.
Memperbarui ke versi 4.8.3 adalah keharusan, tetapi pembaruan tidak menyelesaikan satu masalah mendasar: sudah berapa lama Anda tidak sungguh-sungguh mempertanyakan apakah transaksi yang ditampilkan di dompet benar-benar transaksi yang Anda tandatangani? Saat biaya transaksi tersendat lagi nanti, apakah Anda akan kembali menekan “Percepat” tanpa ragu—dan apakah Anda yakin transaksi siapa yang sebenarnya Anda tandatangani?
Dompet Electrum sekali lagi membuktikan dengan kenyataan pahit bahwa lapisan luar “penyimpanan mandiri” tak seindah kelihatannya. Sebuah kerentanan berisiko tinggi yang telah dieksploitasi di dunia nyata memungkinkan server berbahaya mencegat transaksi yang baru saja disiarkan pengguna, menggantinya dengan “transaksi palsu yang tertunda” menuju alamat penyerang, lalu diam-diam menunggu pengguna menekan sendiri tombol yang fatal itu—menaikkan biaya transaksi. RBF pada dasarnya adalah fitur Bitcoin yang normal, tetapi kini berubah menjadi alat penyiksa yang membuat orang menandatangani dan menyerahkan uangnya. Kunci privat tidak bocor, frasa pemulihan tidak dicuri lewat phishing; pengguna hanya melakukan sesuatu yang sangat biasa, tetapi uangnya lenyap. Pihak resmi Electrum mengonfirmasi setidaknya dua laporan; dana seseorang mengalami kerugian, tetapi jumlahnya dirahasiakan rapat-rapat.
Ini bukan pertama kalinya Electrum mengajari pasar lewat kerugian yang dialami penggunanya. Pada 2019 hingga 2020, serangan phishing dengan jendela pembaruan palsu menyapu ekosistem Electrum. Lebih dari 22 juta dolar AS dan 1.980 bitcoin dicuri secara keseluruhan. Salah satu pengguna kehilangan 1.400 bitcoin dalam satu transaksi setelah memperbarui dompetnya—saat itu nilainya sekitar 15,8 juta dolar AS. Dari jendela phishing hingga pembajakan RBF, permukaan serangannya berubah, tetapi skenario dasarnya tak pernah berubah: sebagai dompet ringan, Electrum menyerahkan “hak untuk menentukan cerita” transaksi yang belum dikonfirmasi kepada server eksternal, dan siapa pun berhak menjalankan server Electrum. Yang Anda percayai bukanlah matematika, melainkan kejujuran orang asing.
“Jika Anda menguasai kunci privat, Anda menguasai segalanya” adalah obat bius yang sudah terlalu sering diulang. Sejarah kerentanan Electrum membuktikan dengan kejam: kunci privat berada di perangkat Anda bukan berarti Anda mengendalikan tujuan akhir transaksi. Ketika server dapat mengubah secara sepihak “transaksi yang menunggu konfirmasi” yang ditampilkan antarmuka dompet, sementara versi lama bahkan menampilkannya sebagai aset pengguna tanpa memverifikasi tanda tangan, mitos penyimpanan mandiri hancur berkeping-keping di celah antara layar dan blockchain. Anda mungkin berhasil menghindari kaburnya bursa dan situs phishing, tetapi bisa saja terjerat oleh “pisau percepatan” yang disodorkan dompet itu sendiri.
Memperbarui ke versi 4.8.3 adalah keharusan, tetapi pembaruan tidak menyelesaikan satu masalah mendasar: sudah berapa lama Anda tidak sungguh-sungguh mempertanyakan apakah transaksi yang ditampilkan di dompet benar-benar transaksi yang Anda tandatangani? Saat biaya transaksi tersendat lagi nanti, apakah Anda akan kembali menekan “Percepat” tanpa ragu—dan apakah Anda yakin transaksi siapa yang sebenarnya Anda tandatangani?
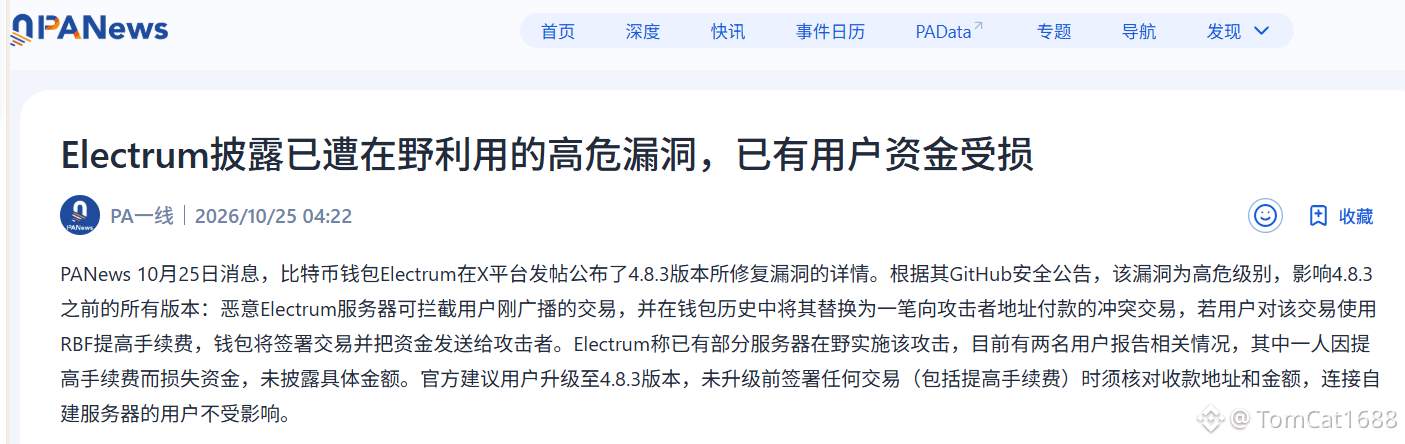
1
6
5.6k
·
--
Terverifikasi
#美国下周将公布q3gdp和9月pce
Kamis, 29 Oktober, PDB Q3 dan PCE September akan menghantam pasar pada hari yang sama. Ini bukan rilis data biasa, melainkan penghakiman besar-besaran atas pertanyaan: “Sebenarnya, apakah ekonomi AS masih baik-baik saja?”
Mari lihat pertumbuhan terlebih dahulu. Estimasi awal PDB Q3 secara tahunan diperkirakan 3,0%–3,2%, naik dari angka sebelumnya 2,2%; model GDPNow dari Federal Reserve Atlanta memperkirakan 3,5%. Belanja modal AI terus membara, konsumsi rumah tangga berpenghasilan tinggi menopang ekonomi. Dari luar, ekonomi AS tampak sekeras baja.
Namun, gambaran PCE justru bertolak belakang. PCE keseluruhan September diperkirakan naik 0,5% secara bulanan, kenaikan bulanan terbesar sejak Maret; PCE inti diperkirakan naik 0,3% secara bulanan, sementara angka tahunannya diperkirakan meningkat dari 3,0% menjadi 3,1%. Inflasi bukan “sedang turun”, melainkan bergerak mendatar, bahkan merangkak naik.
Yang lebih fatal, pasar tenaga kerja sudah retak. Penambahan lapangan kerja nonpertanian pada September hanya 29 ribu, jauh di bawah perkiraan 90 ribu dan angka sebelumnya 133 ribu; tingkat pengangguran naik menjadi 4,2%. Pertumbuhan ditopang investasi AI, inflasi tetap membandel, sementara pasar tenaga kerja terus kehilangan tenaga—ini bukan skenario “soft landing”, melainkan rancangan awal stagflasi.
Pasar sudah memojokkan Federal Reserve: probabilitas suku bunga tidak berubah pada Oktober melampaui 90%, tetapi probabilitas kenaikan suku bunga pada Desember melonjak hingga lebih dari 80%. Jika data pekan depan menunjukkan PDB kuat dan PCE juga tinggi, The Fed bahkan akan kehilangan alasan untuk “menunggu dan melihat”.
Jadi, pertanyaan sebenarnya bukan apakah datanya baik atau buruk, melainkan: jika pertumbuhan muncul karena uang dibakar untuk AI, pasar tenaga kerja lesu, dan inflasi lengket—sebenarnya apa yang sedang ditunggu The Fed?
#美国下周将公布q3gdp和9月pce
Kamis, 29 Oktober, PDB Q3 dan PCE September akan menghantam pasar pada hari yang sama. Ini bukan rilis data biasa, melainkan penghakiman besar-besaran atas pertanyaan: “Sebenarnya, apakah ekonomi AS masih baik-baik saja?”
Mari lihat pertumbuhan terlebih dahulu. Estimasi awal PDB Q3 secara tahunan diperkirakan 3,0%–3,2%, naik dari angka sebelumnya 2,2%; model GDPNow dari Federal Reserve Atlanta memperkirakan 3,5%. Belanja modal AI terus membara, konsumsi rumah tangga berpenghasilan tinggi menopang ekonomi. Dari luar, ekonomi AS tampak sekeras baja.
Namun, gambaran PCE justru bertolak belakang. PCE keseluruhan September diperkirakan naik 0,5% secara bulanan, kenaikan bulanan terbesar sejak Maret; PCE inti diperkirakan naik 0,3% secara bulanan, sementara angka tahunannya diperkirakan meningkat dari 3,0% menjadi 3,1%. Inflasi bukan “sedang turun”, melainkan bergerak mendatar, bahkan merangkak naik.
Yang lebih fatal, pasar tenaga kerja sudah retak. Penambahan lapangan kerja nonpertanian pada September hanya 29 ribu, jauh di bawah perkiraan 90 ribu dan angka sebelumnya 133 ribu; tingkat pengangguran naik menjadi 4,2%. Pertumbuhan ditopang investasi AI, inflasi tetap membandel, sementara pasar tenaga kerja terus kehilangan tenaga—ini bukan skenario “soft landing”, melainkan rancangan awal stagflasi.
Pasar sudah memojokkan Federal Reserve: probabilitas suku bunga tidak berubah pada Oktober melampaui 90%, tetapi probabilitas kenaikan suku bunga pada Desember melonjak hingga lebih dari 80%. Jika data pekan depan menunjukkan PDB kuat dan PCE juga tinggi, The Fed bahkan akan kehilangan alasan untuk “menunggu dan melihat”.
Jadi, pertanyaan sebenarnya bukan apakah datanya baik atau buruk, melainkan: jika pertumbuhan muncul karena uang dibakar untuk AI, pasar tenaga kerja lesu, dan inflasi lengket—sebenarnya apa yang sedang ditunggu The Fed?
Kamis, 29 Oktober, PDB Q3 dan PCE September akan menghantam pasar pada hari yang sama. Ini bukan rilis data biasa, melainkan penghakiman besar-besaran atas pertanyaan: “Sebenarnya, apakah ekonomi AS masih baik-baik saja?”
Mari lihat pertumbuhan terlebih dahulu. Estimasi awal PDB Q3 secara tahunan diperkirakan 3,0%–3,2%, naik dari angka sebelumnya 2,2%; model GDPNow dari Federal Reserve Atlanta memperkirakan 3,5%. Belanja modal AI terus membara, konsumsi rumah tangga berpenghasilan tinggi menopang ekonomi. Dari luar, ekonomi AS tampak sekeras baja.
Namun, gambaran PCE justru bertolak belakang. PCE keseluruhan September diperkirakan naik 0,5% secara bulanan, kenaikan bulanan terbesar sejak Maret; PCE inti diperkirakan naik 0,3% secara bulanan, sementara angka tahunannya diperkirakan meningkat dari 3,0% menjadi 3,1%. Inflasi bukan “sedang turun”, melainkan bergerak mendatar, bahkan merangkak naik.
Yang lebih fatal, pasar tenaga kerja sudah retak. Penambahan lapangan kerja nonpertanian pada September hanya 29 ribu, jauh di bawah perkiraan 90 ribu dan angka sebelumnya 133 ribu; tingkat pengangguran naik menjadi 4,2%. Pertumbuhan ditopang investasi AI, inflasi tetap membandel, sementara pasar tenaga kerja terus kehilangan tenaga—ini bukan skenario “soft landing”, melainkan rancangan awal stagflasi.
Pasar sudah memojokkan Federal Reserve: probabilitas suku bunga tidak berubah pada Oktober melampaui 90%, tetapi probabilitas kenaikan suku bunga pada Desember melonjak hingga lebih dari 80%. Jika data pekan depan menunjukkan PDB kuat dan PCE juga tinggi, The Fed bahkan akan kehilangan alasan untuk “menunggu dan melihat”.
Jadi, pertanyaan sebenarnya bukan apakah datanya baik atau buruk, melainkan: jika pertumbuhan muncul karena uang dibakar untuk AI, pasar tenaga kerja lesu, dan inflasi lengket—sebenarnya apa yang sedang ditunggu The Fed?
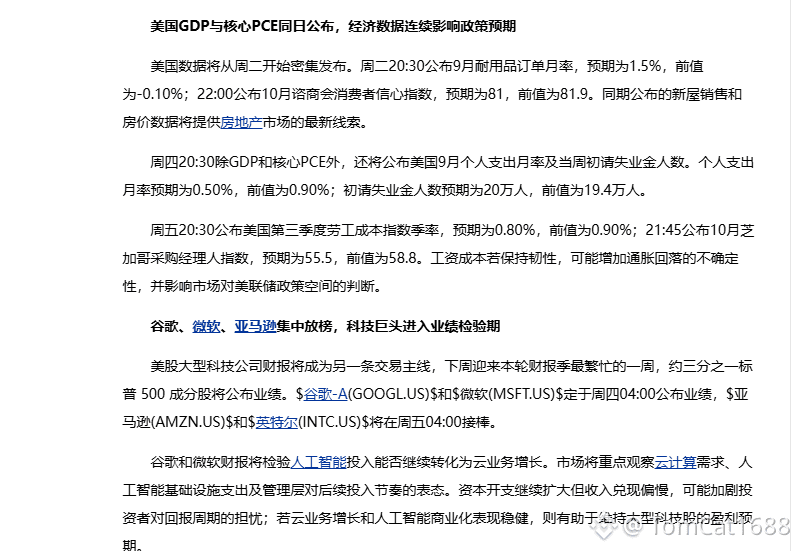
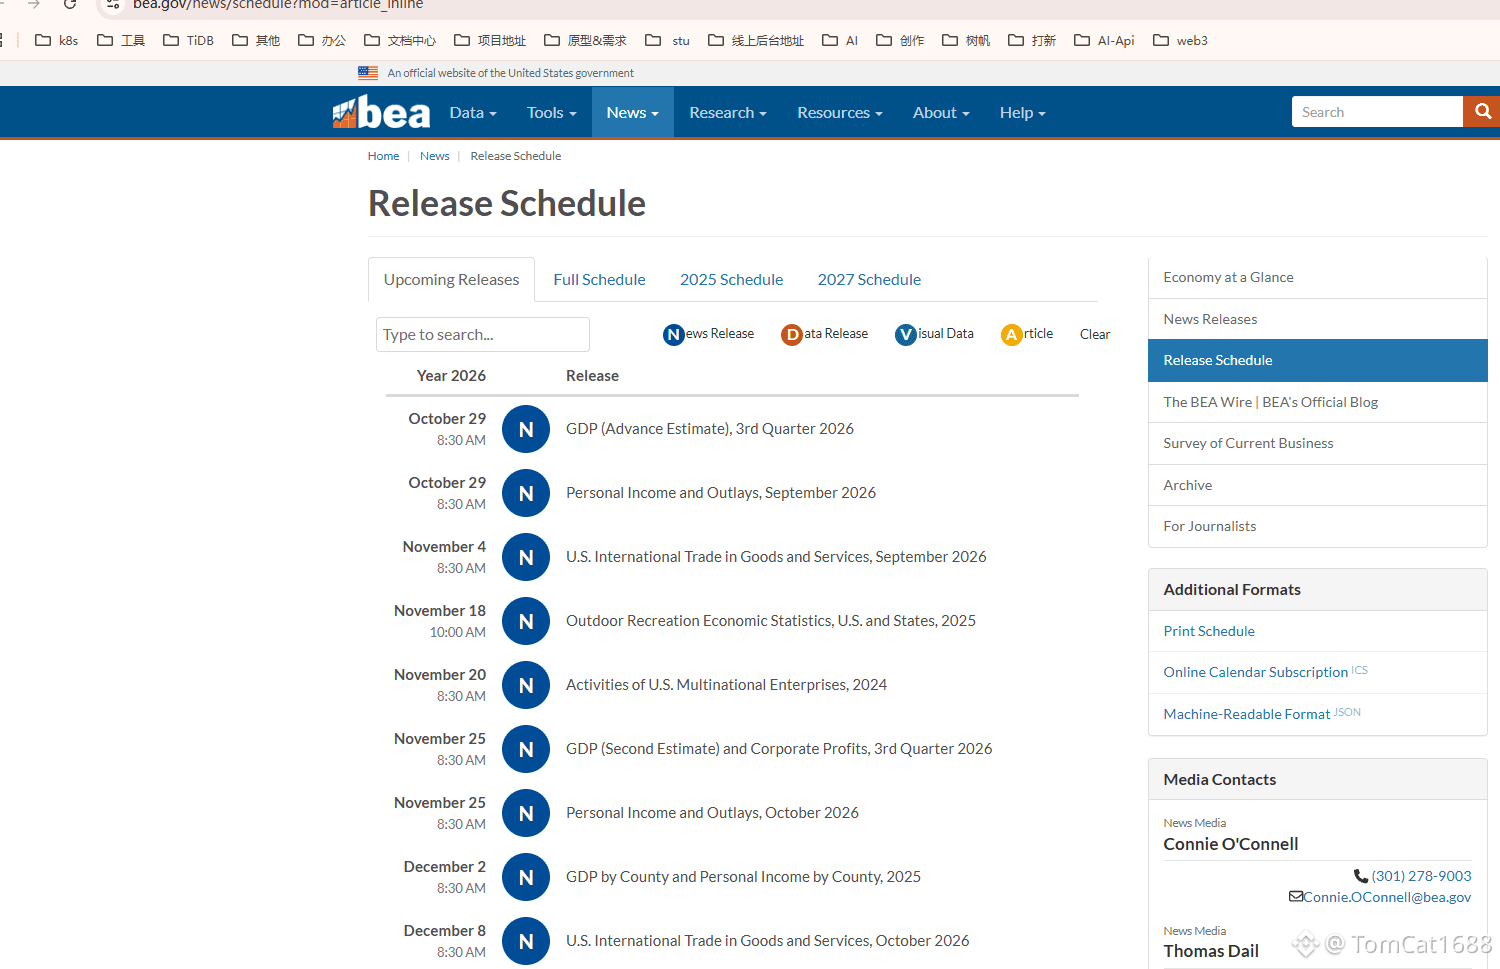
1
12
2.1k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
13,895 penayangan
134 Berdiskusi
Pembaruan Insiden Keamanan #2 (2026-10-30)
Binance Announcement
·Disukai 1.1k Kali
·1.2M penayangan
HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
23,623 penayangan
457 Berdiskusi
CZSaysCompensationIsinPlaceUsersAreProtected
26,093 penayangan
359 Berdiskusi