#sec批准代币化nms股票交易临时创新豁免
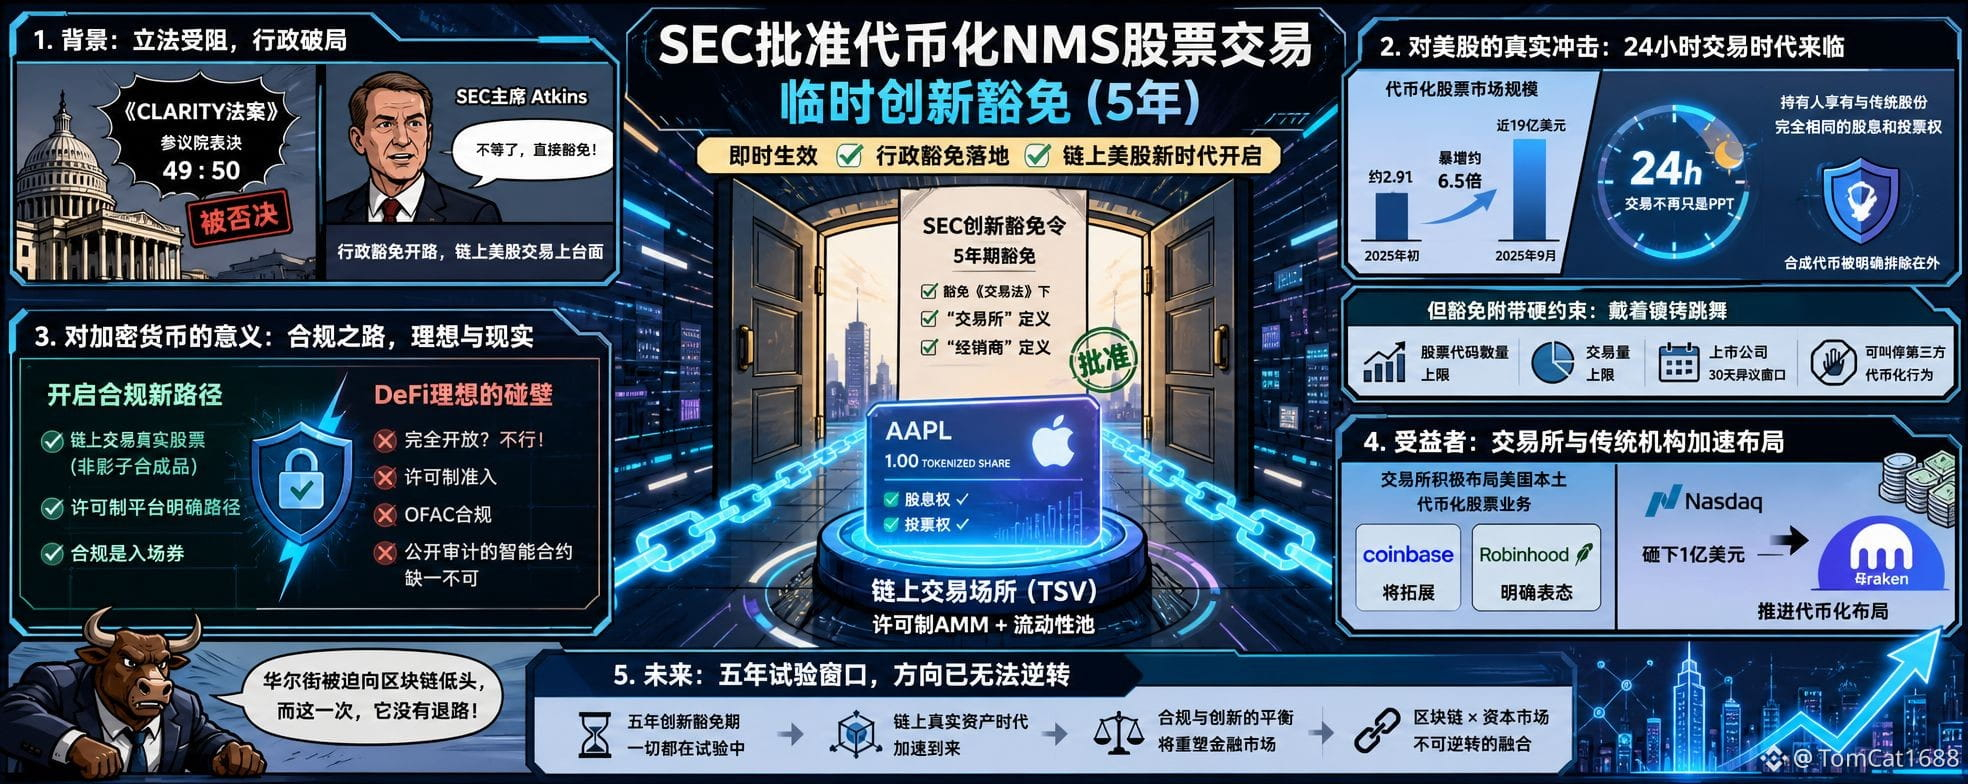
17 September, SEC secara resmi menandatangani perintah pengecualian inovasi berdurasi lima tahun. Saham NMS yang ditokenisasi diizinkan untuk diperdagangkan di platform perdagangan on-chain (TSV) melalui mekanisme AMM dan liquidity pool berbasis lisensi. Pengecualian ini mengecualikan definisi “bursa” dan “dealer” berdasarkan Undang-Undang Sekuritas (Securities Exchange Act), berlaku efektif segera. Ini bukan rancangan untuk konsultasi publik, melainkan perintah yang sudah diterapkan.
Lalu, apa yang sebenarnya berubah? Waktunya kembali ke Selasa minggu ini—“CLARITY Act” ditolak di Senat dengan skor 49 berbanding 50, sehingga jalur legislasi tertutup rapat. Ketua SEC, Atkins, tidak menunggu lagi; ia langsung mendorong perdagangan saham AS on-chain ke arus utama melalui pengecualian administratif. Pasar saham bertokenisasi melonjak dari sekitar 291 juta dolar AS di awal 2025 menjadi hampir 1,9 miliar dolar AS—sekitar 6,5 kali lipat. Namun, selama ini, hampir semuanya sudah berjalan dalam skema yang sama di luar negeri, sementara investor AS selama ini terhalang dari pintu masuk. Sekarang, pintunya didobrak.
Dampak nyata pada saham AS: perdagangan 24 jam tidak lagi sekadar “PPT”. Pemegang saham bertokenisasi memiliki hak dividen dan hak suara yang sepenuhnya sama seperti saham konvensional, dan token sintetis secara tegas dikecualikan. Ini berarti konsep jam perdagangan di pasar saham AS sedang dibongkar. Tapi jangan buru-buru berpesta—pengecualian ini disertai batasan yang ketat: jumlah kode saham dan volume perdagangan sama-sama dibatasi, serta perusahaan yang terdaftar memiliki jendela keberatan 30 hari untuk menghentikan aksi tokenisasi pihak ketiga. Ini bukan membuka keran air, melainkan menari dengan belenggu.
Makna bagi mata uang kripto justru lebih layak dipikirkan. Pengecualian ini memberi jalur yang jelas bagi platform yang patuh regulasi: perdagangan saham nyata on-chain, bukan produk sintetis bayangan. Namun, cita-cita DeFi yang sepenuhnya terbuka bertabrakan dengan kenyataan—pintu masuk berbasis lisensi, kepatuhan OFAC, dan smart contract yang bisa diaudit secara terbuka, semuanya wajib ada.
Sektor bursa adalah arah manfaat lainnya. Coinbase, Robinhood, dan lainnya sudah menyatakan dengan jelas bahwa mereka akan memperluas bisnis saham bertokenisasi di dalam negeri AS. Bahkan Nasdaq menanamkan 100 juta dolar AS untuk menyuntik ekuitas ke perusahaan induk Kraken demi mendorong strategi tokenisasi.
Dalam masa jendela lima tahun, semuanya masih dalam tahap uji coba. Tapi arahnya sudah tidak bisa dibalik lagi. Wall Street dipaksa menunduk pada blockchain, dan kali ini ia tidak punya jalan mundur.
17 September, SEC secara resmi menandatangani perintah pengecualian inovasi berdurasi lima tahun. Saham NMS yang ditokenisasi diizinkan untuk diperdagangkan di platform perdagangan on-chain (TSV) melalui mekanisme AMM dan liquidity pool berbasis lisensi. Pengecualian ini mengecualikan definisi “bursa” dan “dealer” berdasarkan Undang-Undang Sekuritas (Securities Exchange Act), berlaku efektif segera. Ini bukan rancangan untuk konsultasi publik, melainkan perintah yang sudah diterapkan.
Lalu, apa yang sebenarnya berubah? Waktunya kembali ke Selasa minggu ini—“CLARITY Act” ditolak di Senat dengan skor 49 berbanding 50, sehingga jalur legislasi tertutup rapat. Ketua SEC, Atkins, tidak menunggu lagi; ia langsung mendorong perdagangan saham AS on-chain ke arus utama melalui pengecualian administratif. Pasar saham bertokenisasi melonjak dari sekitar 291 juta dolar AS di awal 2025 menjadi hampir 1,9 miliar dolar AS—sekitar 6,5 kali lipat. Namun, selama ini, hampir semuanya sudah berjalan dalam skema yang sama di luar negeri, sementara investor AS selama ini terhalang dari pintu masuk. Sekarang, pintunya didobrak.
Dampak nyata pada saham AS: perdagangan 24 jam tidak lagi sekadar “PPT”. Pemegang saham bertokenisasi memiliki hak dividen dan hak suara yang sepenuhnya sama seperti saham konvensional, dan token sintetis secara tegas dikecualikan. Ini berarti konsep jam perdagangan di pasar saham AS sedang dibongkar. Tapi jangan buru-buru berpesta—pengecualian ini disertai batasan yang ketat: jumlah kode saham dan volume perdagangan sama-sama dibatasi, serta perusahaan yang terdaftar memiliki jendela keberatan 30 hari untuk menghentikan aksi tokenisasi pihak ketiga. Ini bukan membuka keran air, melainkan menari dengan belenggu.
Makna bagi mata uang kripto justru lebih layak dipikirkan. Pengecualian ini memberi jalur yang jelas bagi platform yang patuh regulasi: perdagangan saham nyata on-chain, bukan produk sintetis bayangan. Namun, cita-cita DeFi yang sepenuhnya terbuka bertabrakan dengan kenyataan—pintu masuk berbasis lisensi, kepatuhan OFAC, dan smart contract yang bisa diaudit secara terbuka, semuanya wajib ada.
Sektor bursa adalah arah manfaat lainnya. Coinbase, Robinhood, dan lainnya sudah menyatakan dengan jelas bahwa mereka akan memperluas bisnis saham bertokenisasi di dalam negeri AS. Bahkan Nasdaq menanamkan 100 juta dolar AS untuk menyuntik ekuitas ke perusahaan induk Kraken demi mendorong strategi tokenisasi.
Dalam masa jendela lima tahun, semuanya masih dalam tahap uji coba. Tapi arahnya sudah tidak bisa dibalik lagi. Wall Street dipaksa menunduk pada blockchain, dan kali ini ia tidak punya jalan mundur.