#日本央行加息至31年高位
1,25%. Kenaikan tertinggi dalam 31 tahun. Bank Sentral Jepang baru saja mengencangkan keran likuiditas murah terakhir di dunia secara global, tepat sebesar 25 basis poin.
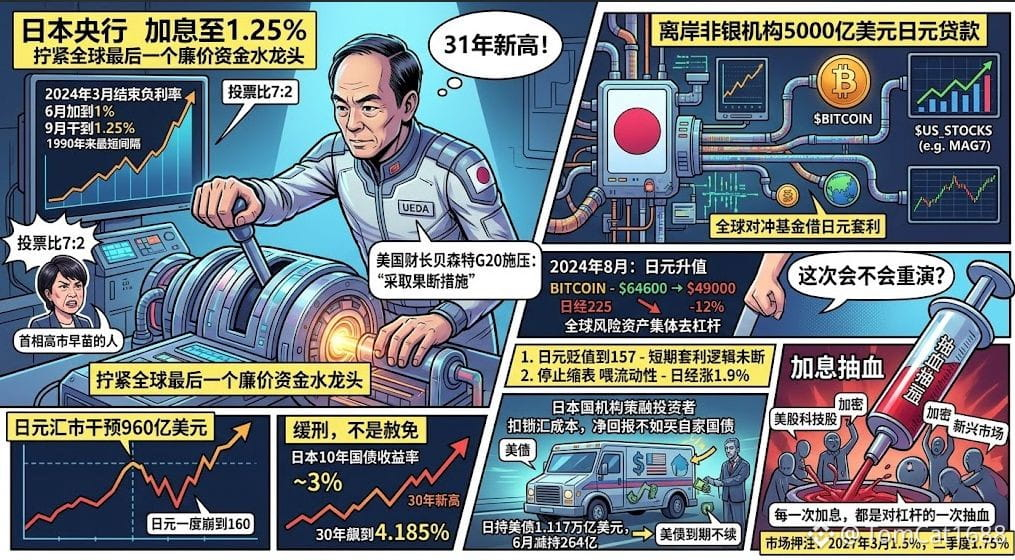
Ini bukan kenaikan suku bunga biasa. Pada akhir Maret 2024 mereka mengakhiri suku bunga negatif, lalu pada Juni dinaikkan menjadi 1%, dan pada September langsung ditembak ke 1,25%—selang kenaikan suku bunga terpendek sejak tahun 1990. Hasil pemungutan suara 7:2; dua yang menolak semuanya adalah orang yang terkait dengan Perdana Menteri Shioichi Takahashi. Menteri Keuangan AS, Bessent, menekan langsung Ueda dan Dan dalam pertemuan G20 agar “mengambil langkah tegas”.
Nilai yen sempat anjlok hingga 160 tahun ini; otoritas Jepang pun menggelontorkan 96,0 miliar dolar AS untuk mengintervensi pasar valas, tetapi tetap tidak mampu membendungnya.
Namun yang benar-benar membuat punggung Wall Street merinding bukanlah Jepang, melainkan angka 500 miliar dolar.
Dalam beberapa dekade terakhir, hedge fund global memainkan pola yang sama: meminjam yen berbiaya nol, menukarkannya menjadi dolar AS, lalu masuk ke saham AS, obligasi pemerintah AS, dan kripto. Skala pinjaman yen oleh lembaga keuangan lepas pantai (offshore non-banking) sekitar 250 miliar dolar; jika dihitung dengan definisi yang lebih luas, langsung menjadi dua kali lipat—menjadi 500 miliar dolar. Uang ini menopang seberapa banyak aset bernilai terlalu tinggi? Tak ada yang bisa menjawabnya. Tetapi semua orang masih ingat Agustus 2024—saat yen menguat, Bitcoin jatuh dari 64.600 dolar ke 49.000 dolar; Nikkei ambruk dalam sehari hingga turun 12%, dan seluruh aset berisiko di dunia kompak melakukan deleveraging.
Apakah kali ini akan terulang?
Lihat dua sinyal. Pertama, setelah kenaikan suku bunga diterapkan, yen justru melemah ke 157; logika arbitrase jangka pendek belum benar-benar putus. Kedua, Bank Sentral Jepang sekaligus mengumumkan bahwa mulai April 2027 mereka akan menghentikan penyempitan (縮小) neraca (menghentikan pengurangan ukuran aset), dan setiap bulan tetap membeli obligasi pemerintah Jepang senilai 2.000 miliar yen. Ini tipikal “satu elang, satu merpati”—suku bunga naik, likuiditas tetap diberi makan. Akibatnya, saham AS pada hari yang sama tidak ambruk; Nikkei malah naik 1,9%.
Tapi ini hanya masa hukuman tunda, bukan pengampunan. Imbal hasil obligasi pemerintah Jepang tenor 10 tahun sudah berdiri di sekitar angka 3%, sedangkan tenor 30 tahun sempat melonjak hingga 4,185%—semuanya merupakan rekor tertinggi baru untuk tenor 30 tahun. Asuransi jiwa dan dana pensiun Jepang menyadari: setelah dipotong biaya penguncian kurs (lock hedge), imbal hasil bersih membeli obligasi AS ternyata tidak lebih baik daripada membeli obligasi pemerintah Jepang sendiri. Jepang memegang obligasi AS sebesar 1,117 triliun dolar; pada bulan Juni saja sudah dipotong 26,4 miliar. Ini bukan penjualan, melainkan obligasi yang sudah jatuh tempo dan tidak diperpanjang—namun bagi pemerintah AS yang setiap tahun harus menerbitkan utang baru dalam jumlah sangat besar, efeknya tetap sama: imbal hasil jangka panjang sulit turun, dan kap batas valuasi saham teknologi tertekan
1,25% bukanlah titik akhir. Pasar mematok bahwa pada Maret 2027 suku bunga akan naik ke 1,5%, dan pada kuartal kedua ke 1,75%. Setiap kali ada kenaikan suku bunga, itu berarti penarikan darah (drain) terhadap leverage senilai 500 miliar dolar tersebut. Saham teknologi AS, kripto, dan pasar berkembang—semuanya berdiri di bawah pompa penarikan darah yang sama
1,25%. Kenaikan tertinggi dalam 31 tahun. Bank Sentral Jepang baru saja mengencangkan keran likuiditas murah terakhir di dunia secara global, tepat sebesar 25 basis poin.
Ini bukan kenaikan suku bunga biasa. Pada akhir Maret 2024 mereka mengakhiri suku bunga negatif, lalu pada Juni dinaikkan menjadi 1%, dan pada September langsung ditembak ke 1,25%—selang kenaikan suku bunga terpendek sejak tahun 1990. Hasil pemungutan suara 7:2; dua yang menolak semuanya adalah orang yang terkait dengan Perdana Menteri Shioichi Takahashi. Menteri Keuangan AS, Bessent, menekan langsung Ueda dan Dan dalam pertemuan G20 agar “mengambil langkah tegas”.
Nilai yen sempat anjlok hingga 160 tahun ini; otoritas Jepang pun menggelontorkan 96,0 miliar dolar AS untuk mengintervensi pasar valas, tetapi tetap tidak mampu membendungnya.
Namun yang benar-benar membuat punggung Wall Street merinding bukanlah Jepang, melainkan angka 500 miliar dolar.
Dalam beberapa dekade terakhir, hedge fund global memainkan pola yang sama: meminjam yen berbiaya nol, menukarkannya menjadi dolar AS, lalu masuk ke saham AS, obligasi pemerintah AS, dan kripto. Skala pinjaman yen oleh lembaga keuangan lepas pantai (offshore non-banking) sekitar 250 miliar dolar; jika dihitung dengan definisi yang lebih luas, langsung menjadi dua kali lipat—menjadi 500 miliar dolar. Uang ini menopang seberapa banyak aset bernilai terlalu tinggi? Tak ada yang bisa menjawabnya. Tetapi semua orang masih ingat Agustus 2024—saat yen menguat, Bitcoin jatuh dari 64.600 dolar ke 49.000 dolar; Nikkei ambruk dalam sehari hingga turun 12%, dan seluruh aset berisiko di dunia kompak melakukan deleveraging.
Apakah kali ini akan terulang?
Lihat dua sinyal. Pertama, setelah kenaikan suku bunga diterapkan, yen justru melemah ke 157; logika arbitrase jangka pendek belum benar-benar putus. Kedua, Bank Sentral Jepang sekaligus mengumumkan bahwa mulai April 2027 mereka akan menghentikan penyempitan (縮小) neraca (menghentikan pengurangan ukuran aset), dan setiap bulan tetap membeli obligasi pemerintah Jepang senilai 2.000 miliar yen. Ini tipikal “satu elang, satu merpati”—suku bunga naik, likuiditas tetap diberi makan. Akibatnya, saham AS pada hari yang sama tidak ambruk; Nikkei malah naik 1,9%.
Tapi ini hanya masa hukuman tunda, bukan pengampunan. Imbal hasil obligasi pemerintah Jepang tenor 10 tahun sudah berdiri di sekitar angka 3%, sedangkan tenor 30 tahun sempat melonjak hingga 4,185%—semuanya merupakan rekor tertinggi baru untuk tenor 30 tahun. Asuransi jiwa dan dana pensiun Jepang menyadari: setelah dipotong biaya penguncian kurs (lock hedge), imbal hasil bersih membeli obligasi AS ternyata tidak lebih baik daripada membeli obligasi pemerintah Jepang sendiri. Jepang memegang obligasi AS sebesar 1,117 triliun dolar; pada bulan Juni saja sudah dipotong 26,4 miliar. Ini bukan penjualan, melainkan obligasi yang sudah jatuh tempo dan tidak diperpanjang—namun bagi pemerintah AS yang setiap tahun harus menerbitkan utang baru dalam jumlah sangat besar, efeknya tetap sama: imbal hasil jangka panjang sulit turun, dan kap batas valuasi saham teknologi tertekan
1,25% bukanlah titik akhir. Pasar mematok bahwa pada Maret 2027 suku bunga akan naik ke 1,5%, dan pada kuartal kedua ke 1,75%. Setiap kali ada kenaikan suku bunga, itu berarti penarikan darah (drain) terhadap leverage senilai 500 miliar dolar tersebut. Saham teknologi AS, kripto, dan pasar berkembang—semuanya berdiri di bawah pompa penarikan darah yang sama