
阿尔法灰
8.1k Posting
阿尔法灰
Laporkan
Blokir Pengguna
先人一步,做 Alpha 🔥 Join me on X @Alpha_Grey8
Perdagangan Terbuka
Pedagang Rutin
4.1 Tahun
774 Mengikuti
10.2K+ Pengikut
3.5K+ Disukai
Posting
Portofolio
Semua
Kuotasi
Live
PINNED
·
--
Bullish
Mari bagikan beberapa hadiah 🤑🤑 untuk mendapatkan hadiah yang menggiurkan, cukup tekan tombol ikuti, ayo cepat sebelum terlambat....
$ARB
{future}(ARBUSDT)
$RAY
{spot}(RAYUSDT)
$IOST
{spot}(IOSTUSDT)
Mari bagikan beberapa hadiah 🤑🤑 untuk mendapatkan hadiah yang menggiurkan, cukup tekan tombol ikuti, ayo cepat sebelum terlambat....
$ARB
$RAY
$IOST
$ARB
$RAY
$IOST
69
7
290
·
--
Keputusan The Fed Akan Datang. Pasar Sudah Gelisah.
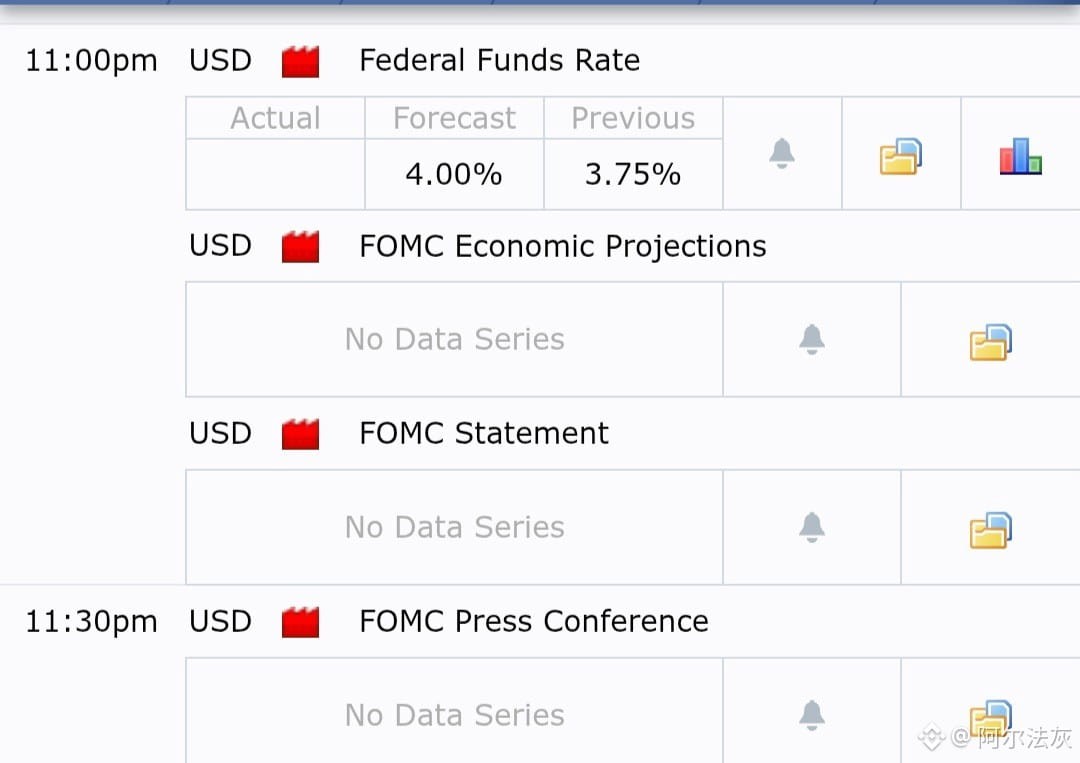
keputusan The Fed akhirnya sudah tiba.
pasar sudah memperkirakan kenaikan 25 bps, yang membawa suku bunga ke sekitar 4%.
jadi kenaikannya sendiri? tidak benar-benar mengejutkan.
tapi pasar terlihat tidak santai.
BTC sudah berada di sekitar area $75K, sementara imbal hasil U.S. 10-tahun sempat menembus di atas 5% — level tertingginya sejak 2007.
dan terus terang, bagian inilah yang membuatku jadi lebih memperhatikan.
imbal hasil yang lebih tinggi berarti kondisi keuangan yang lebih ketat, dan aset berisiko biasanya tidak terlalu menyukainya.
Goldman Sachs, JPMorgan, dan bank-bank besar lainnya juga memperkirakan kenaikan tersebut, jadi semua orang tampaknya tahu apa yang akan terjadi.
tapi pasar masih bisa bergerak keras ketika The Fed mengatakan apa yang akan datang selanjutnya.
kenaikan lagi?
pemotongan lebih sedikit?
nada yang lebih hawkish?
di situlah semuanya bisa jadi berantakan.
kenaikan 25 bps sudah diperkirakan.
dan reaksinya belum tentu.
#FedRateWatch #FOMCForecast #Write2Earrn #USSenateBlocksClarityAct
$BTC
{future}(BTCUSDT)
Keputusan The Fed Akan Datang. Pasar Sudah Gelisah.
keputusan The Fed akhirnya sudah tiba.
pasar sudah memperkirakan kenaikan 25 bps, yang membawa suku bunga ke sekitar 4%.
jadi kenaikannya sendiri? tidak benar-benar mengejutkan.
tapi pasar terlihat tidak santai.
BTC sudah berada di sekitar area $75K, sementara imbal hasil U.S. 10-tahun sempat menembus di atas 5% — level tertingginya sejak 2007.
dan terus terang, bagian inilah yang membuatku jadi lebih memperhatikan.
imbal hasil yang lebih tinggi berarti kondisi keuangan yang lebih ketat, dan aset berisiko biasanya tidak terlalu menyukainya.
Goldman Sachs, JPMorgan, dan bank-bank besar lainnya juga memperkirakan kenaikan tersebut, jadi semua orang tampaknya tahu apa yang akan terjadi.
tapi pasar masih bisa bergerak keras ketika The Fed mengatakan apa yang akan datang selanjutnya.
kenaikan lagi?
pemotongan lebih sedikit?
nada yang lebih hawkish?
di situlah semuanya bisa jadi berantakan.
kenaikan 25 bps sudah diperkirakan.
dan reaksinya belum tentu.
#FedRateWatch #FOMCForecast #Write2Earrn #USSenateBlocksClarityAct
$BTC
keputusan The Fed akhirnya sudah tiba.
pasar sudah memperkirakan kenaikan 25 bps, yang membawa suku bunga ke sekitar 4%.
jadi kenaikannya sendiri? tidak benar-benar mengejutkan.
tapi pasar terlihat tidak santai.
BTC sudah berada di sekitar area $75K, sementara imbal hasil U.S. 10-tahun sempat menembus di atas 5% — level tertingginya sejak 2007.
dan terus terang, bagian inilah yang membuatku jadi lebih memperhatikan.
imbal hasil yang lebih tinggi berarti kondisi keuangan yang lebih ketat, dan aset berisiko biasanya tidak terlalu menyukainya.
Goldman Sachs, JPMorgan, dan bank-bank besar lainnya juga memperkirakan kenaikan tersebut, jadi semua orang tampaknya tahu apa yang akan terjadi.
tapi pasar masih bisa bergerak keras ketika The Fed mengatakan apa yang akan datang selanjutnya.
kenaikan lagi?
pemotongan lebih sedikit?
nada yang lebih hawkish?
di situlah semuanya bisa jadi berantakan.
kenaikan 25 bps sudah diperkirakan.
dan reaksinya belum tentu.
#FedRateWatch #FOMCForecast #Write2Earrn #USSenateBlocksClarityAct
$BTC
1
242
·
--
Artikel
Apple baru saja melakukan sesuatu yang tidak seharusnya menurut suku bungaOke jadi Apple masuk daftar sebagai kandidat beli di preview IBD/Yahoo pagi ini, terkait dengan seluruh pertemuan The Fed, urusan Dow futures itu. Sahamnya sudah naik 1,87% menjadi $332,55 sebelum artikel itu bahkan terbit, dan saya akui, artikel tersebut tidak berusaha mengklaim lonjakan itu sebagai pencapaian mereka sendiri. Bagus. Karena angka yang sebenarnya menarik ada satu lapis di bawah itu, dan saya belum melihat siapa pun membahasnya.
Imbal hasil obligasi tenor 10 tahun sedang berada di dekat 4,95% hari ini. Pencapaian tertinggi sejak akhir 2023. Biasanya ini pagi yang paling buruk untuk sesuatu yang dihargai seperti Apple — saham yang bertumpu pada arus kas bertahun-tahun ke depan, jadi tingkat diskonto yang lebih tinggi seharusnya menghantamnya lebih keras dibanding yang lain. Begitulah cara matematikanya bekerja.
Apple baru saja melakukan sesuatu yang tidak seharusnya menurut suku bunga
Oke jadi Apple masuk daftar sebagai kandidat beli di preview IBD/Yahoo pagi ini, terkait dengan seluruh pertemuan The Fed, urusan Dow futures itu. Sahamnya sudah naik 1,87% menjadi $332,55 sebelum artikel itu bahkan terbit, dan saya akui, artikel tersebut tidak berusaha mengklaim lonjakan itu sebagai pencapaian mereka sendiri. Bagus. Karena angka yang sebenarnya menarik ada satu lapis di bawah itu, dan saya belum melihat siapa pun membahasnya.
Imbal hasil obligasi tenor 10 tahun sedang berada di dekat 4,95% hari ini. Pencapaian tertinggi sejak akhir 2023. Biasanya ini pagi yang paling buruk untuk sesuatu yang dihargai seperti Apple — saham yang bertumpu pada arus kas bertahun-tahun ke depan, jadi tingkat diskonto yang lebih tinggi seharusnya menghantamnya lebih keras dibanding yang lain. Begitulah cara matematikanya bekerja.
Imbal hasil obligasi tenor 10 tahun sedang berada di dekat 4,95% hari ini. Pencapaian tertinggi sejak akhir 2023. Biasanya ini pagi yang paling buruk untuk sesuatu yang dihargai seperti Apple — saham yang bertumpu pada arus kas bertahun-tahun ke depan, jadi tingkat diskonto yang lebih tinggi seharusnya menghantamnya lebih keras dibanding yang lain. Begitulah cara matematikanya bekerja.
AAPLUS+1,04%
2
148
·
--
Bullish
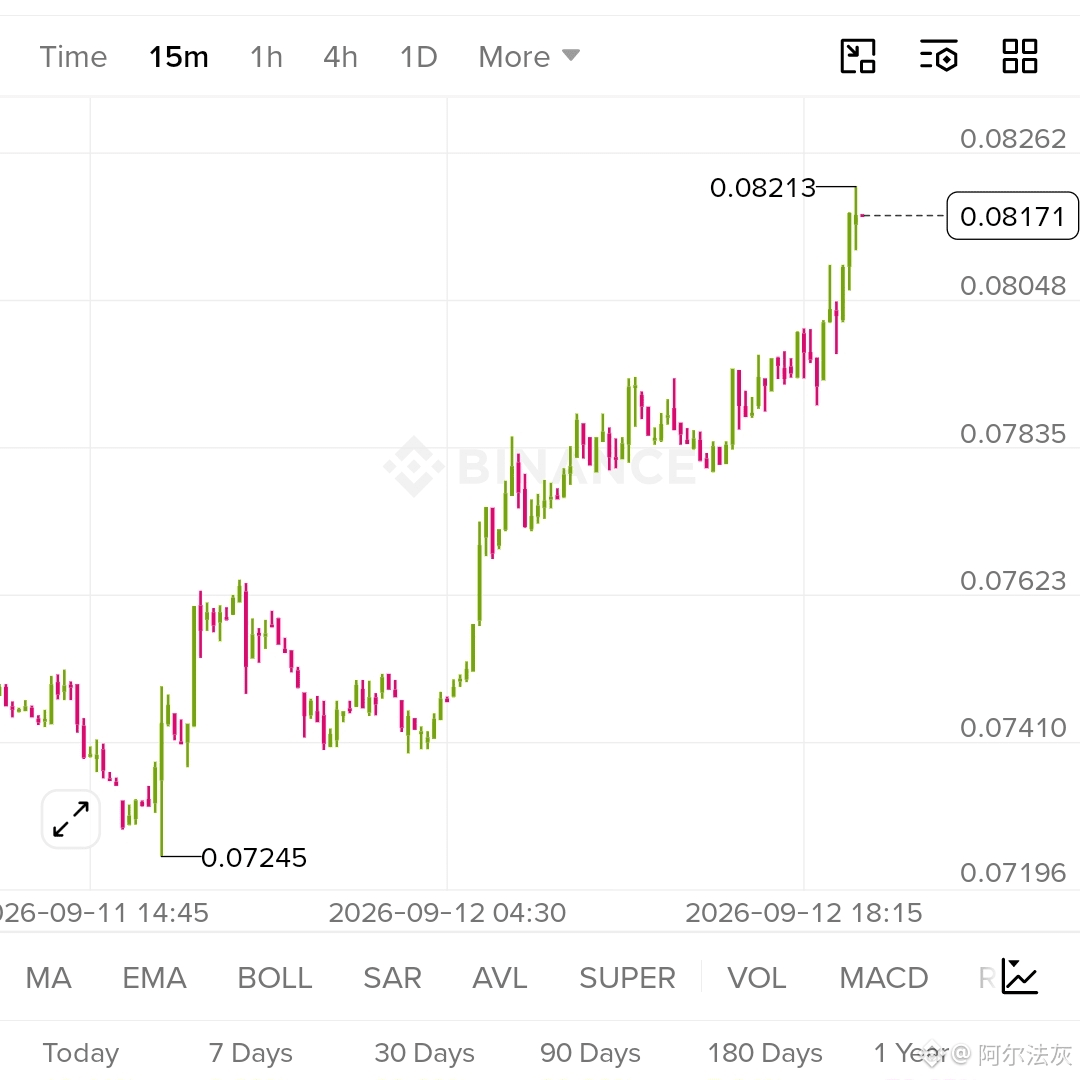
CELO LONG 🟢
Breakout baru, momentum sedang hidup 🚀
{future}(CELOUSDT)
ENTRY: $0.08110 – $0.08172
TP: $0.08213 | $0.08260 | $0.08320
SL: $0.07950
Naik lurus dari 0.0724 tanpa satu kali pun breakdown yang benar-benar terjadi di sepanjang jalan—ini lari yang bersih dari sudut pandang mana pun.
Namun, bukunya condong ke sisi sell, 69/31; ada baiknya diketahui sebelum kamu masuk dan menentukan ukuran posisi di sini.
Biarkan ia membuktikan diri dulu di atas high lama. Jangan terlalu agresif menekan resistance.
NFA.
#CELO. #Celousdt #cryptotrading #altcoins
CELO LONG 🟢
Breakout baru, momentum sedang hidup 🚀
ENTRY: $0.08110 – $0.08172
TP: $0.08213 | $0.08260 | $0.08320
SL: $0.07950
Naik lurus dari 0.0724 tanpa satu kali pun breakdown yang benar-benar terjadi di sepanjang jalan—ini lari yang bersih dari sudut pandang mana pun.
Namun, bukunya condong ke sisi sell, 69/31; ada baiknya diketahui sebelum kamu masuk dan menentukan ukuran posisi di sini.
Biarkan ia membuktikan diri dulu di atas high lama. Jangan terlalu agresif menekan resistance.
NFA.
#CELO. #Celousdt #cryptotrading #altcoins
Breakout baru, momentum sedang hidup 🚀
ENTRY: $0.08110 – $0.08172
TP: $0.08213 | $0.08260 | $0.08320
SL: $0.07950
Naik lurus dari 0.0724 tanpa satu kali pun breakdown yang benar-benar terjadi di sepanjang jalan—ini lari yang bersih dari sudut pandang mana pun.
Namun, bukunya condong ke sisi sell, 69/31; ada baiknya diketahui sebelum kamu masuk dan menentukan ukuran posisi di sini.
Biarkan ia membuktikan diri dulu di atas high lama. Jangan terlalu agresif menekan resistance.
NFA.
#CELO. #Celousdt #cryptotrading #altcoins
2
445
·
--
Bullish
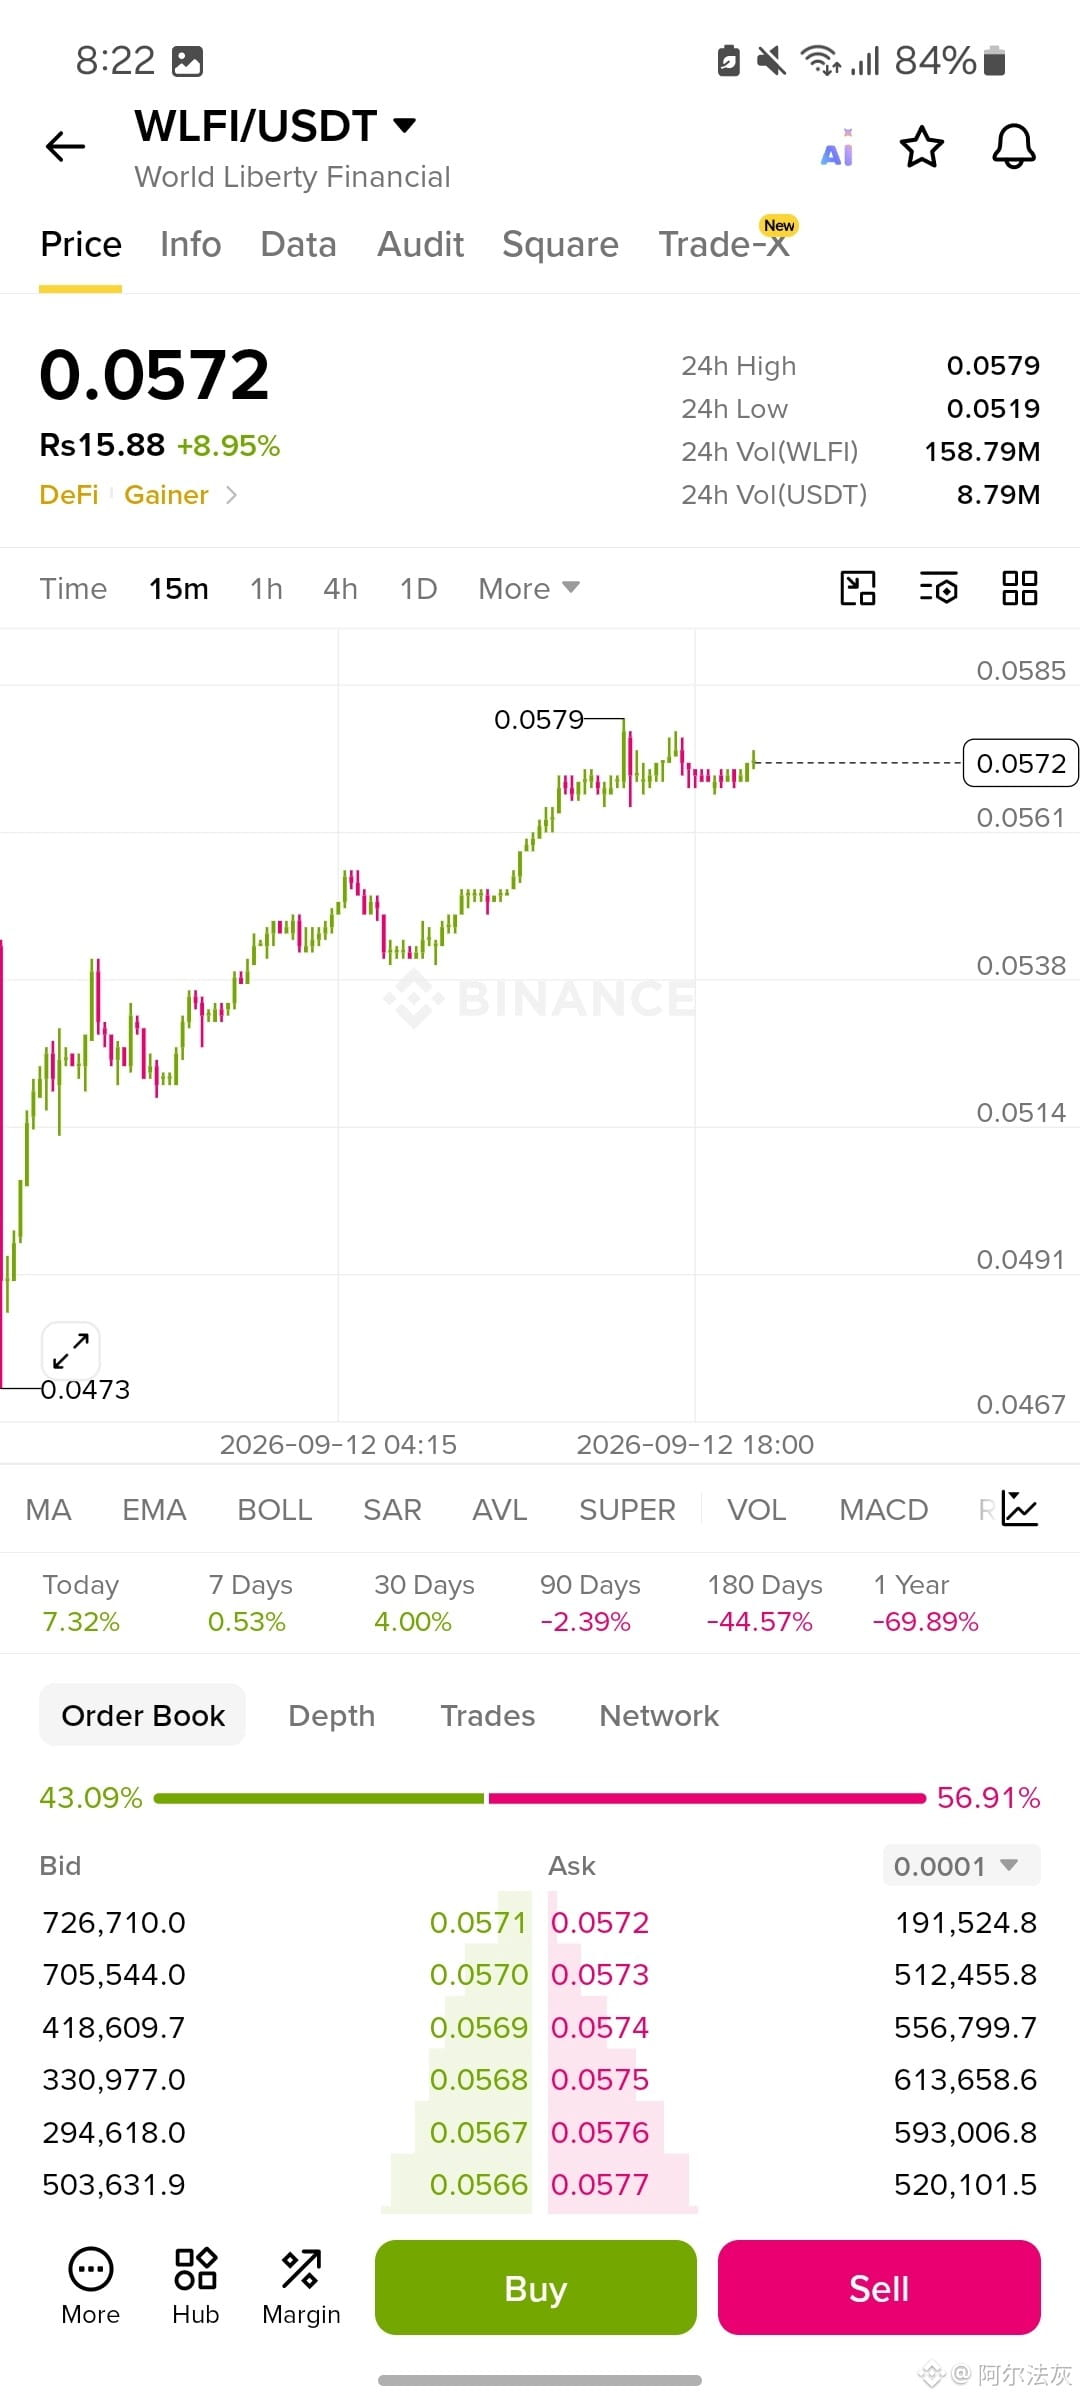
#WLFIUSDT
naik 9% hari ini, terus menanjak bertahap sejak 0.0473, level terendah yang lebih tinggi di sepanjang jalan pada dasarnya
tapi bukunya condong ke sisi jual, 57/43, yang agak aneh untuk chart yang terlihat setebal ini
bukan pematah kesepakatan sendirian, tapi aku catat ini sebelum masuk
di atas 0.0538 aku masih oke dengan ini, itu fondasi nyata terakhir sebelum pergerakan ini meledak
Entri: 0.0561-0.0572
$WLFI
{future}(WLFIUSDT)
TP1: 0.0579
TP2: 0.0590
TP3: 0.0605
SL: 0.0538
#WLFIUSDT
naik 9% hari ini, terus menanjak bertahap sejak 0.0473, level terendah yang lebih tinggi di sepanjang jalan pada dasarnya
tapi bukunya condong ke sisi jual, 57/43, yang agak aneh untuk chart yang terlihat setebal ini
bukan pematah kesepakatan sendirian, tapi aku catat ini sebelum masuk
di atas 0.0538 aku masih oke dengan ini, itu fondasi nyata terakhir sebelum pergerakan ini meledak
Entri: 0.0561-0.0572
$WLFI
TP1: 0.0579
TP2: 0.0590
TP3: 0.0605
SL: 0.0538
naik 9% hari ini, terus menanjak bertahap sejak 0.0473, level terendah yang lebih tinggi di sepanjang jalan pada dasarnya
tapi bukunya condong ke sisi jual, 57/43, yang agak aneh untuk chart yang terlihat setebal ini
bukan pematah kesepakatan sendirian, tapi aku catat ini sebelum masuk
di atas 0.0538 aku masih oke dengan ini, itu fondasi nyata terakhir sebelum pergerakan ini meledak
Entri: 0.0561-0.0572
$WLFI
TP1: 0.0579
TP2: 0.0590
TP3: 0.0605
SL: 0.0538
1
182
·
--
Bearish
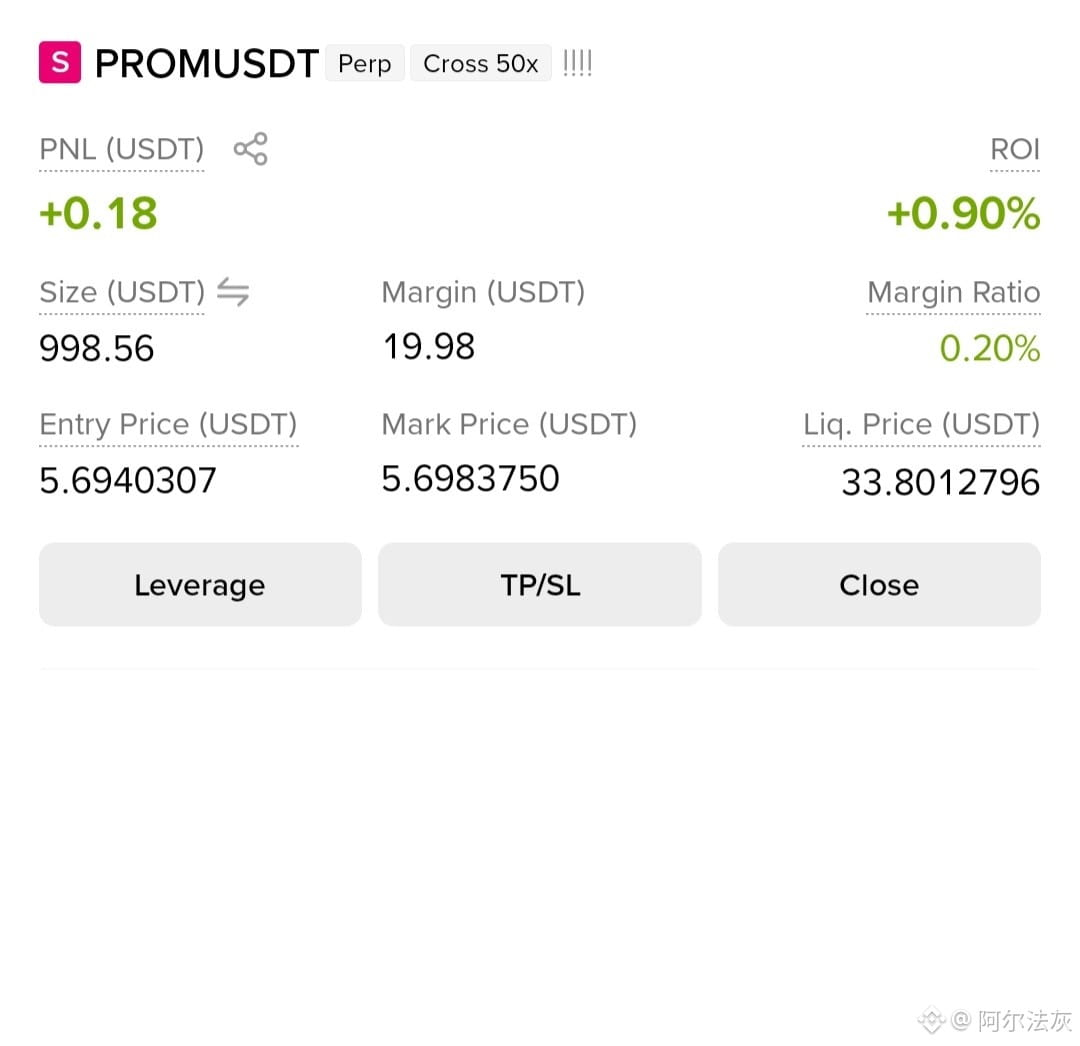
Perdagangan 30H $PROM 98.9 USDT
$PROM
{future}(PROMUSDT)
naik 14% tapi ini cuma bolak-balik di antara 5,6-5,9 sekarang, nggak aneh-aneh
buku posisinya condong buy 59/41 sih, jadi nggak terlalu khawatir
nggak berharap lonjakan besar dari range kayak gini, cuma mainin aja
di bawah 5,55 kalau sampai, aku keluar; itu artinya buyer menyerah
Trade Setup:
Entry: 5.68-5.72
TP1: 5.79
TP2: 5.86
TP3: 5.93
SL: 5.55
$PROM
naik 14% tapi ini cuma bolak-balik di antara 5,6-5,9 sekarang, nggak aneh-aneh
buku posisinya condong buy 59/41 sih, jadi nggak terlalu khawatir
nggak berharap lonjakan besar dari range kayak gini, cuma mainin aja
di bawah 5,55 kalau sampai, aku keluar; itu artinya buyer menyerah
Trade Setup:
Entry: 5.68-5.72
TP1: 5.79
TP2: 5.86
TP3: 5.93
SL: 5.55
naik 14% tapi ini cuma bolak-balik di antara 5,6-5,9 sekarang, nggak aneh-aneh
buku posisinya condong buy 59/41 sih, jadi nggak terlalu khawatir
nggak berharap lonjakan besar dari range kayak gini, cuma mainin aja
di bawah 5,55 kalau sampai, aku keluar; itu artinya buyer menyerah
Trade Setup:
Entry: 5.68-5.72
TP1: 5.79
TP2: 5.86
TP3: 5.93
SL: 5.55
1
166
·
--
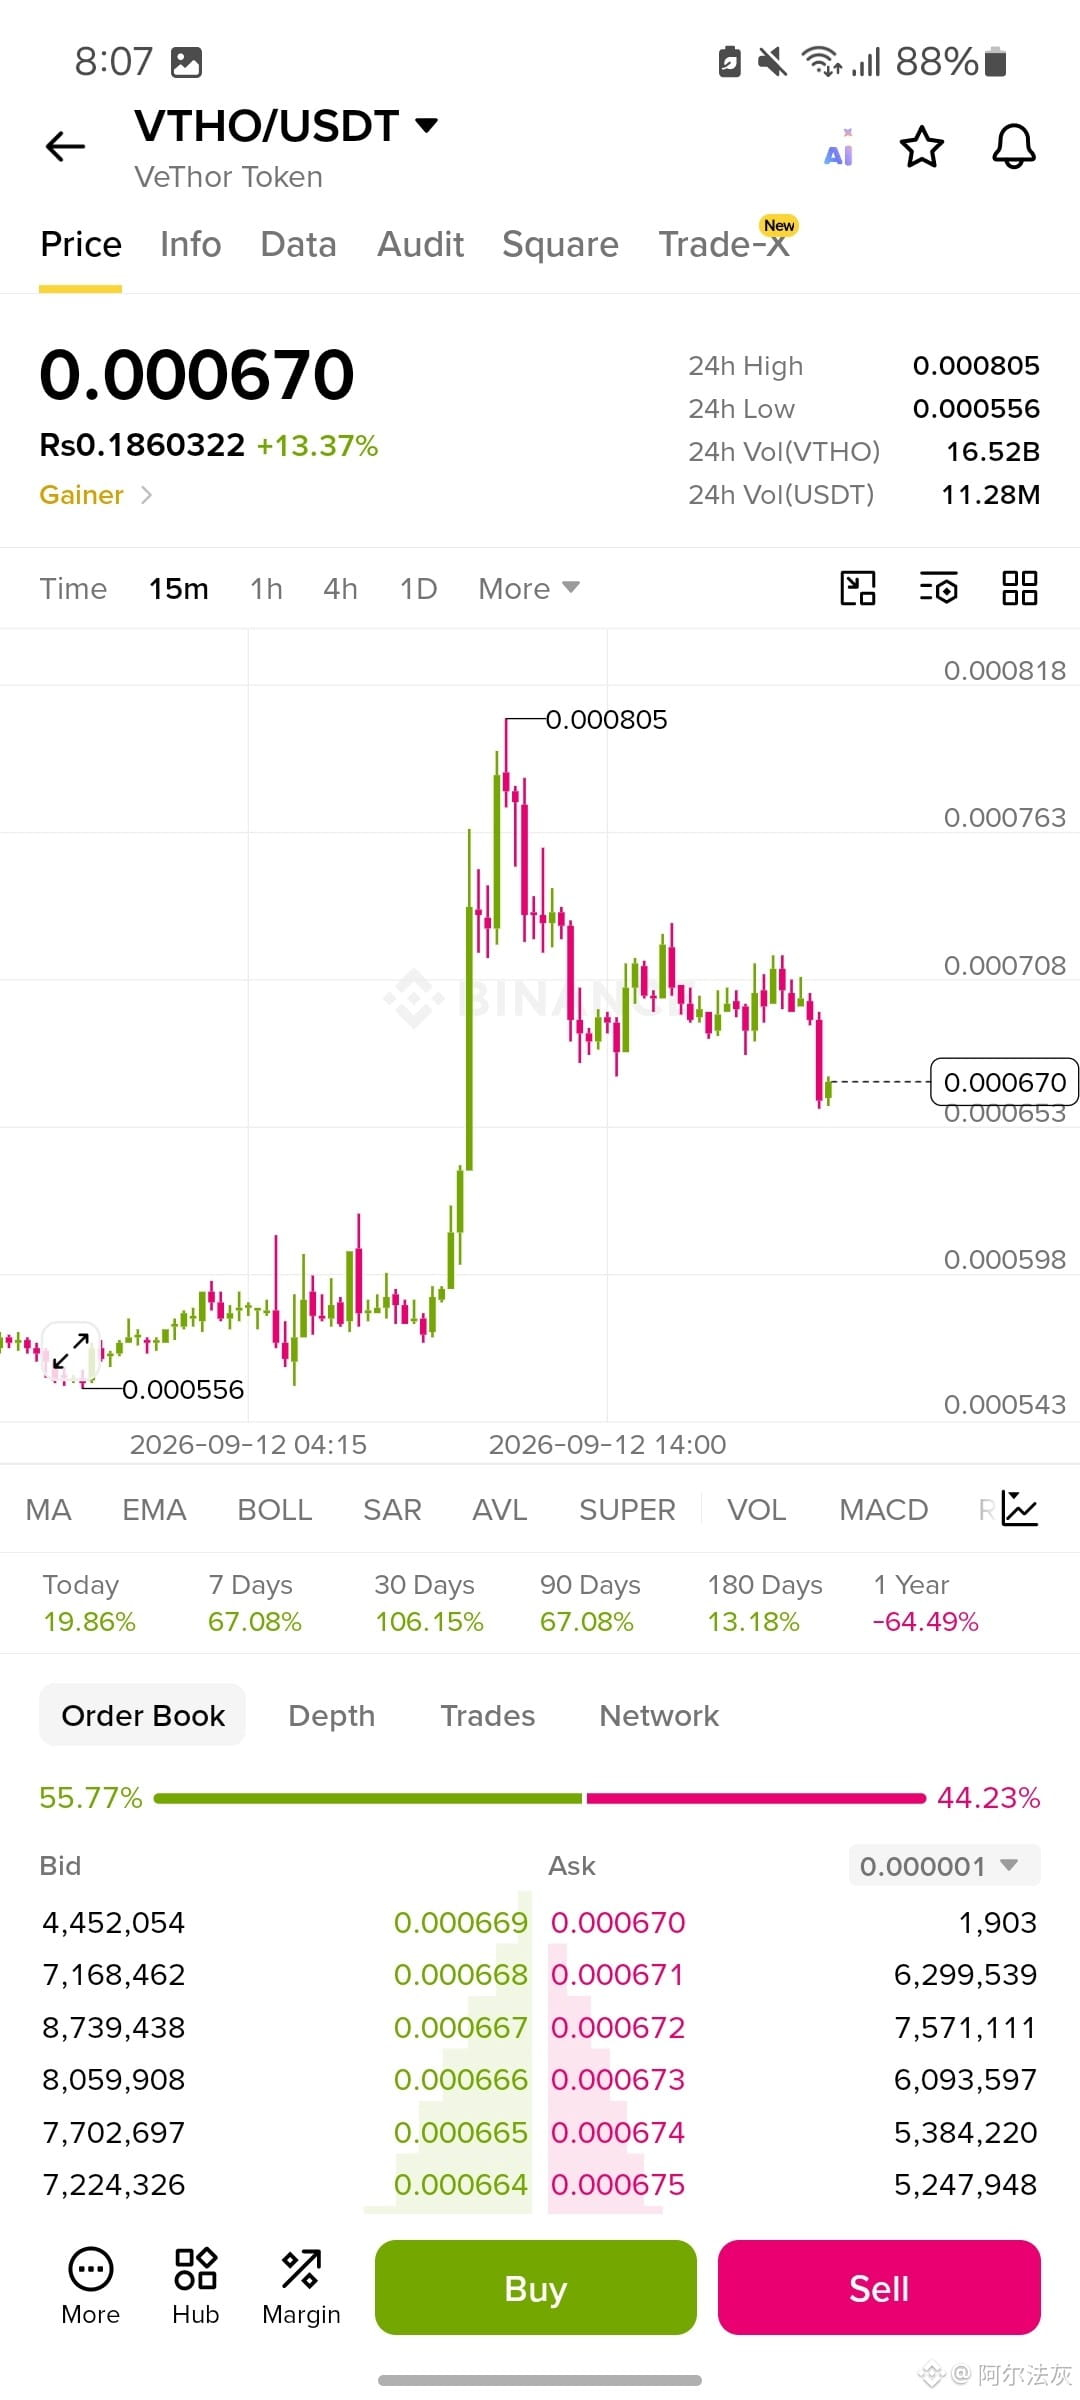
$VTHO
{future}(VTHOUSDT)
VTHO fading hard turun setelah puncak lonjakan itu
Entry: $0.000660 - $0.000675
TP1: $0.000653
TP2: $0.000620
TP3: $0.000598
SL: $0.000710
lonjakan 0.000805 itu tidak bertahan, sejak saat itu terus ada higher high yang makin rendah, jujur saja. buku/indikatornya sedikit condong buy, jadi aku belum sepenuhnya yakin untuk short ini. jika di atas 0.00071 dan aku salah, jika di bawah 0.000653 dan itu sebenarnya mengonfirmasi.
$VTHO
VTHO fading hard turun setelah puncak lonjakan itu
Entry: $0.000660 - $0.000675
TP1: $0.000653
TP2: $0.000620
TP3: $0.000598
SL: $0.000710
lonjakan 0.000805 itu tidak bertahan, sejak saat itu terus ada higher high yang makin rendah, jujur saja. buku/indikatornya sedikit condong buy, jadi aku belum sepenuhnya yakin untuk short ini. jika di atas 0.00071 dan aku salah, jika di bawah 0.000653 dan itu sebenarnya mengonfirmasi.
VTHO fading hard turun setelah puncak lonjakan itu
Entry: $0.000660 - $0.000675
TP1: $0.000653
TP2: $0.000620
TP3: $0.000598
SL: $0.000710
lonjakan 0.000805 itu tidak bertahan, sejak saat itu terus ada higher high yang makin rendah, jujur saja. buku/indikatornya sedikit condong buy, jadi aku belum sepenuhnya yakin untuk short ini. jika di atas 0.00071 dan aku salah, jika di bawah 0.000653 dan itu sebenarnya mengonfirmasi.
1
162
·
--
Bullish
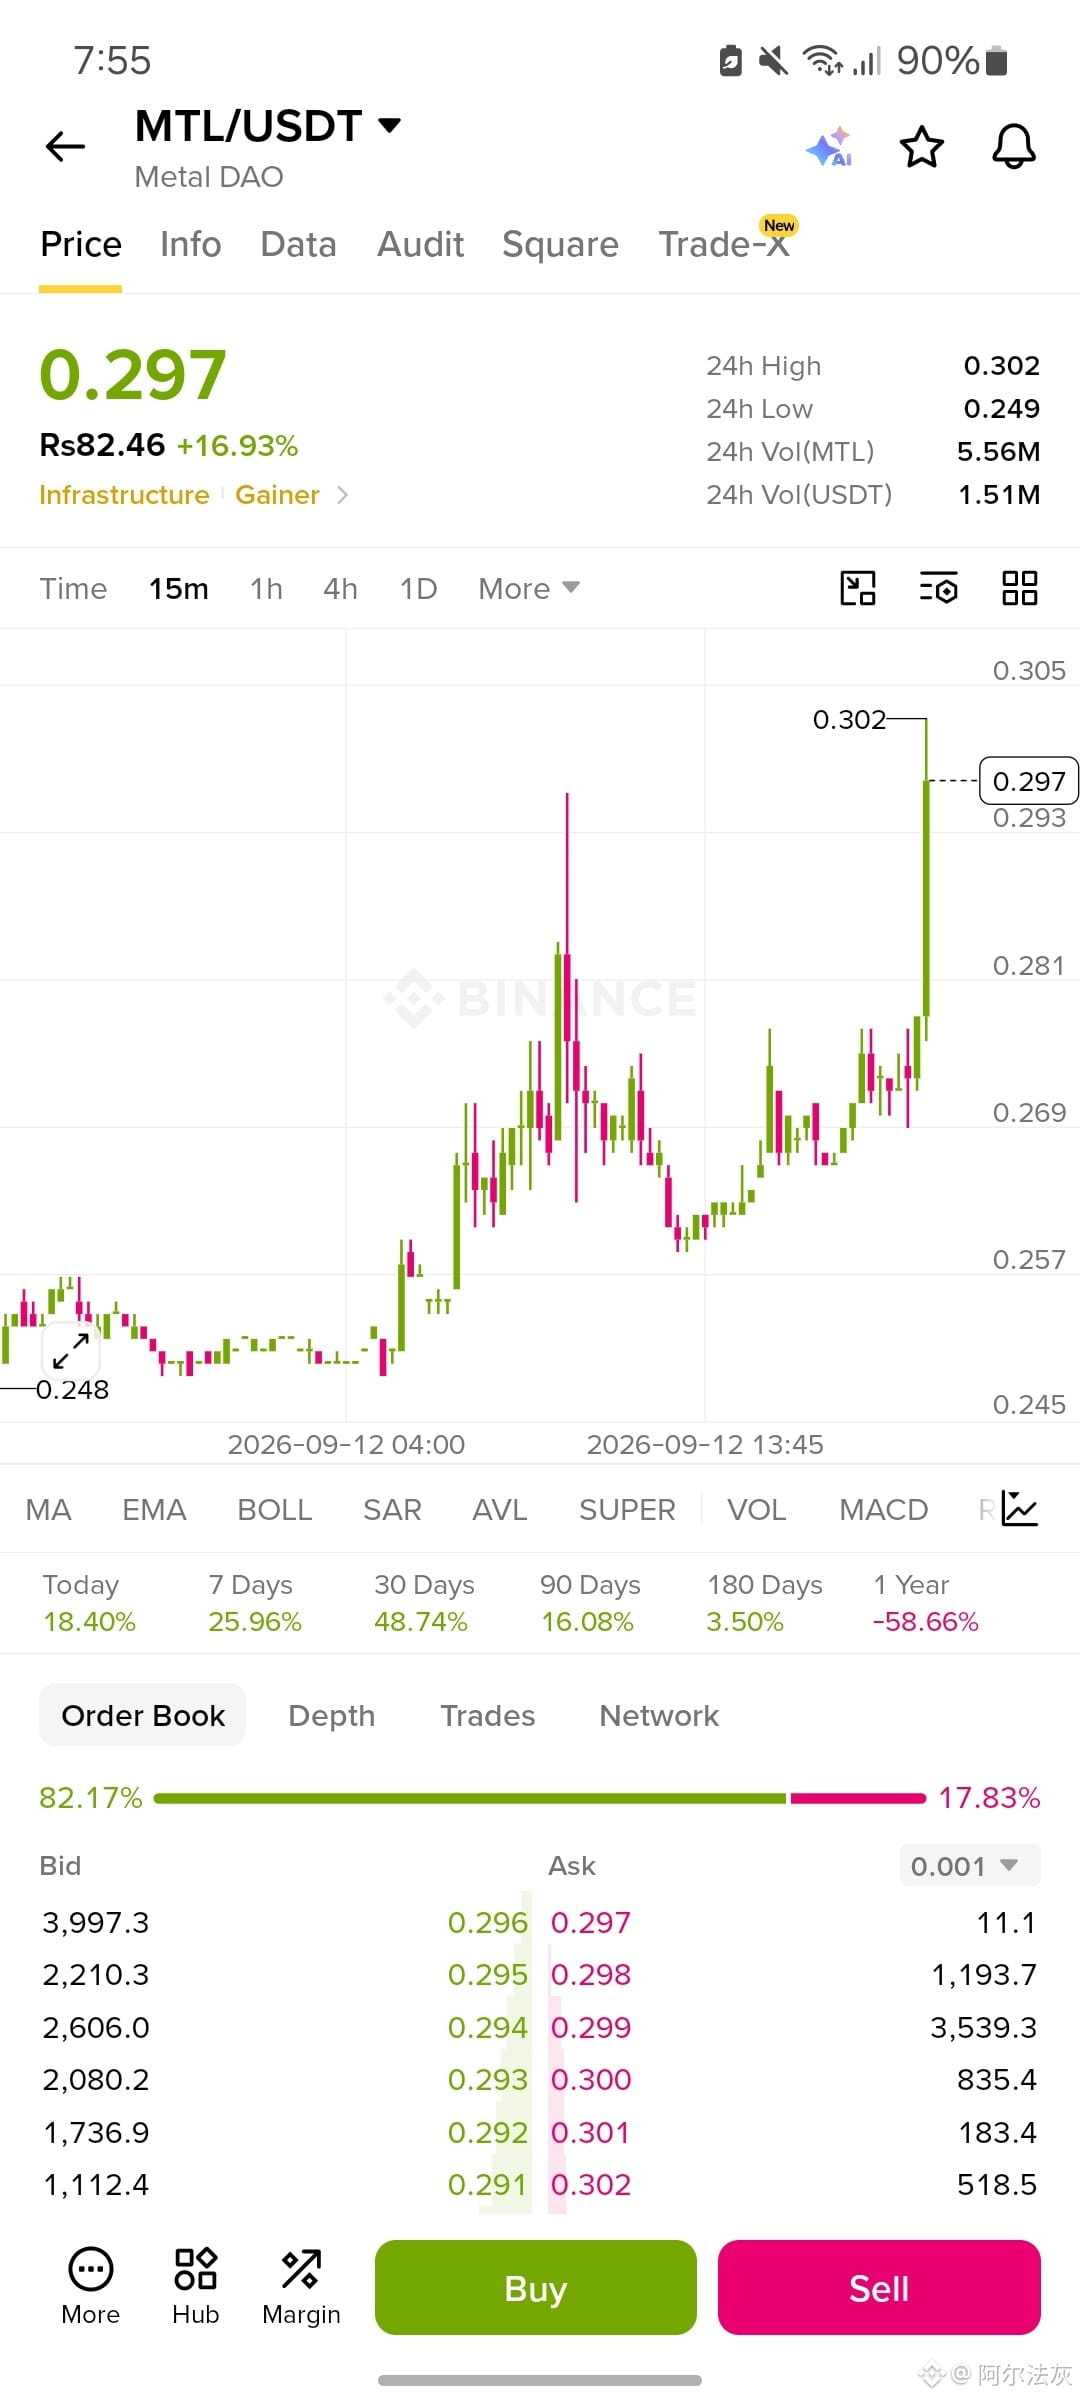
$MTL
MTL naik 17%, leg kedua baru saja mulai
{future}(MTLUSDT)
Entry: $0.2850 - $0.2970
TP1: $0.3020
TP2: $0.3120
TP3: $0.3250
SL: $0.2680
pergerakan yang satu ini bergerak naik-turun. leg pertama sempat mendorong ke 0.281, lalu koreksi turun ke 0.257, dan sekarang pada dorongan kedua ini harga langsung menembus kedua level tersebut. order book juga sangat berat di sisi pembelian, 82/18, sangat timpang—hampir seperti yang paling timpang yang pernah saya lihat belakangan ini. ketimpangan seperti itu biasanya berarti koreksi akan cepat dibeli sebelum berubah menjadi apa pun yang serius. di bawah 0.268 itulah pola gelombang ini benar-benar patah—itulah higher-low terakhir yang bertahan sebelum seluruh leg ini dimulai.
$MTL
MTL naik 17%, leg kedua baru saja mulai
Entry: $0.2850 - $0.2970
TP1: $0.3020
TP2: $0.3120
TP3: $0.3250
SL: $0.2680
pergerakan yang satu ini bergerak naik-turun. leg pertama sempat mendorong ke 0.281, lalu koreksi turun ke 0.257, dan sekarang pada dorongan kedua ini harga langsung menembus kedua level tersebut. order book juga sangat berat di sisi pembelian, 82/18, sangat timpang—hampir seperti yang paling timpang yang pernah saya lihat belakangan ini. ketimpangan seperti itu biasanya berarti koreksi akan cepat dibeli sebelum berubah menjadi apa pun yang serius. di bawah 0.268 itulah pola gelombang ini benar-benar patah—itulah higher-low terakhir yang bertahan sebelum seluruh leg ini dimulai.
MTL naik 17%, leg kedua baru saja mulai
Entry: $0.2850 - $0.2970
TP1: $0.3020
TP2: $0.3120
TP3: $0.3250
SL: $0.2680
pergerakan yang satu ini bergerak naik-turun. leg pertama sempat mendorong ke 0.281, lalu koreksi turun ke 0.257, dan sekarang pada dorongan kedua ini harga langsung menembus kedua level tersebut. order book juga sangat berat di sisi pembelian, 82/18, sangat timpang—hampir seperti yang paling timpang yang pernah saya lihat belakangan ini. ketimpangan seperti itu biasanya berarti koreksi akan cepat dibeli sebelum berubah menjadi apa pun yang serius. di bawah 0.268 itulah pola gelombang ini benar-benar patah—itulah higher-low terakhir yang bertahan sebelum seluruh leg ini dimulai.
190
·
--
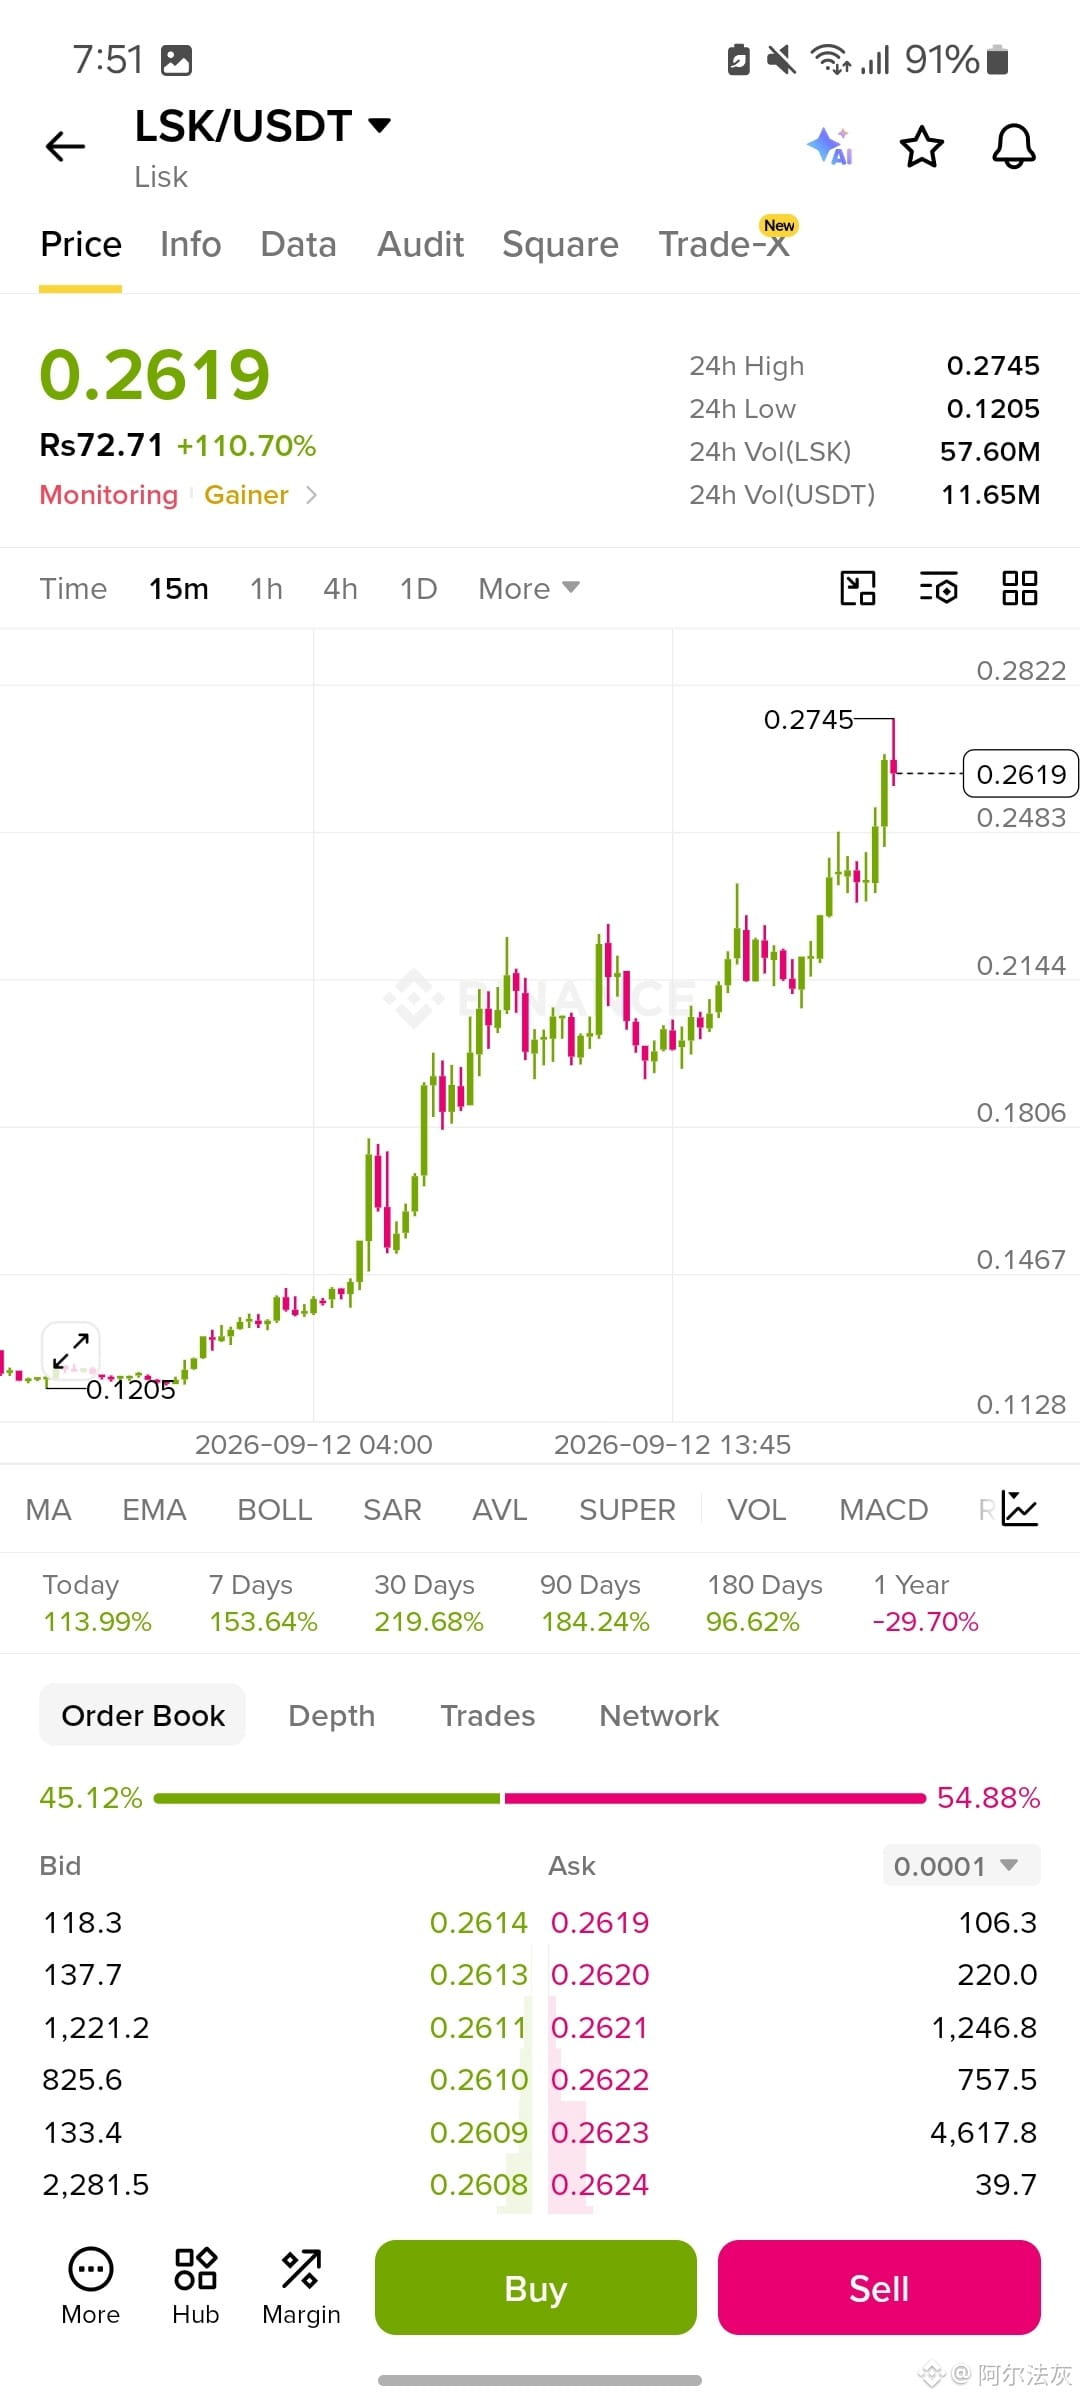
$LSKUSDT
LSK naik 110% hari ini, ini benar-benar melesat
Entry: $0.2500 - $0.2619
TP1: $0.2745
TP2: $0.2900
TP3: $0.3050
SL: $0.2350
110% dalam sehari—itu bukan angka yang sering Anda lihat. setiap koreksi sepanjang kenaikan langsung diserap sebelum sempat berubah apa pun, itulah cerita utamanya di sini, bukan sekadar besarnya pergerakan. baru saja menyentuh 0.2745 lalu turun sedikit, hal yang wajar setelah lonjakan seperti ini. posisi buku mendekati seimbang, sedikit condong ke penjual, tapi itu tidak mengubah cara saya membacanya. 0.235 adalah angka saya—itu area penyangga terakhir sebelum langkah akhir, dan di bawah itu saya harus mengakui kalau pergerakan ini ternyata kehabisan tenaga.
$LSK
{spot}(LSKUSDT)
$LSKUSDT
LSK naik 110% hari ini, ini benar-benar melesat
Entry: $0.2500 - $0.2619
TP1: $0.2745
TP2: $0.2900
TP3: $0.3050
SL: $0.2350
110% dalam sehari—itu bukan angka yang sering Anda lihat. setiap koreksi sepanjang kenaikan langsung diserap sebelum sempat berubah apa pun, itulah cerita utamanya di sini, bukan sekadar besarnya pergerakan. baru saja menyentuh 0.2745 lalu turun sedikit, hal yang wajar setelah lonjakan seperti ini. posisi buku mendekati seimbang, sedikit condong ke penjual, tapi itu tidak mengubah cara saya membacanya. 0.235 adalah angka saya—itu area penyangga terakhir sebelum langkah akhir, dan di bawah itu saya harus mengakui kalau pergerakan ini ternyata kehabisan tenaga.
$LSK
LSK naik 110% hari ini, ini benar-benar melesat
Entry: $0.2500 - $0.2619
TP1: $0.2745
TP2: $0.2900
TP3: $0.3050
SL: $0.2350
110% dalam sehari—itu bukan angka yang sering Anda lihat. setiap koreksi sepanjang kenaikan langsung diserap sebelum sempat berubah apa pun, itulah cerita utamanya di sini, bukan sekadar besarnya pergerakan. baru saja menyentuh 0.2745 lalu turun sedikit, hal yang wajar setelah lonjakan seperti ini. posisi buku mendekati seimbang, sedikit condong ke penjual, tapi itu tidak mengubah cara saya membacanya. 0.235 adalah angka saya—itu area penyangga terakhir sebelum langkah akhir, dan di bawah itu saya harus mengakui kalau pergerakan ini ternyata kehabisan tenaga.
$LSK
1
228
·
--
Bullish
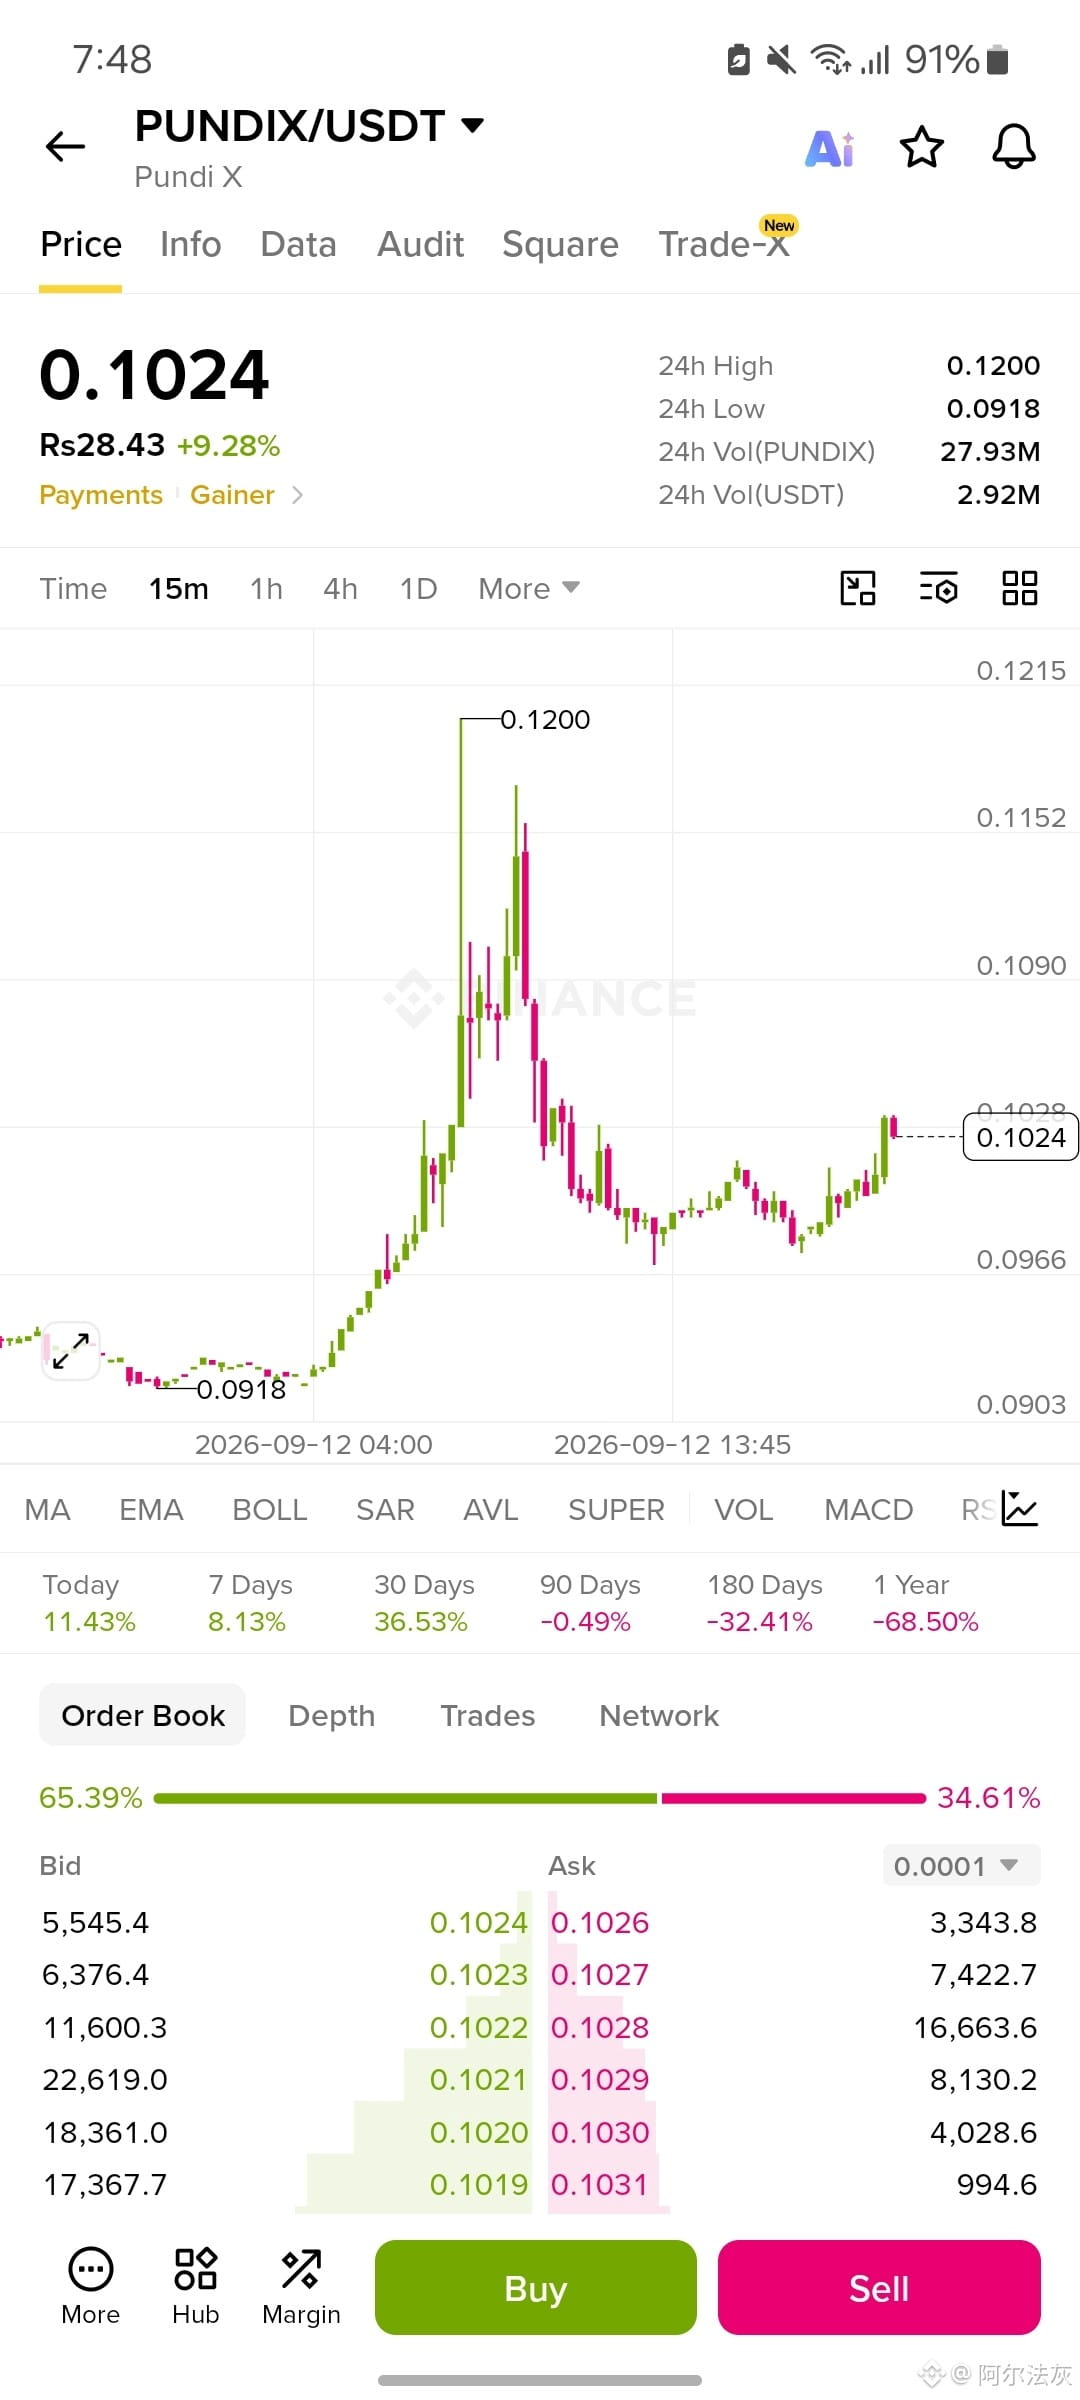
$PUNDIX/USDT
PUNDIX membentuk basis dan sedang keluar darinya
Entry: $0.0990 - $0.1024
TP1: $0.1060
TP2: $0.1090
TP3: $0.1120
SL: $0.0960
lonjakan sampai 0.12 dan dump setelahnya memang bagian yang liar, tapi yang paling penting buatku adalah apa yang terjadi setelah itu—ia sempat cukup lama membangun lantai di antara 0.096 dan 0.10, bukan langsung ambruk. sekarang ia sedang menggerinding keluar dari zona itu. buku juga condong berat ke buy-side, 65/35, selaras dengan yang dilakukan harga. untuk saat ini, target masih di bawah puncak spike lama; tidak ada alasan untuk menganggapnya akan menguji ulang 0.12 sampai base ini benar-benar terbukti. di bawah 0.096, lantainya jebol dan aku pergi.
$PUNDIX/USDT
PUNDIX membentuk basis dan sedang keluar darinya
Entry: $0.0990 - $0.1024
TP1: $0.1060
TP2: $0.1090
TP3: $0.1120
SL: $0.0960
lonjakan sampai 0.12 dan dump setelahnya memang bagian yang liar, tapi yang paling penting buatku adalah apa yang terjadi setelah itu—ia sempat cukup lama membangun lantai di antara 0.096 dan 0.10, bukan langsung ambruk. sekarang ia sedang menggerinding keluar dari zona itu. buku juga condong berat ke buy-side, 65/35, selaras dengan yang dilakukan harga. untuk saat ini, target masih di bawah puncak spike lama; tidak ada alasan untuk menganggapnya akan menguji ulang 0.12 sampai base ini benar-benar terbukti. di bawah 0.096, lantainya jebol dan aku pergi.
PUNDIX membentuk basis dan sedang keluar darinya
Entry: $0.0990 - $0.1024
TP1: $0.1060
TP2: $0.1090
TP3: $0.1120
SL: $0.0960
lonjakan sampai 0.12 dan dump setelahnya memang bagian yang liar, tapi yang paling penting buatku adalah apa yang terjadi setelah itu—ia sempat cukup lama membangun lantai di antara 0.096 dan 0.10, bukan langsung ambruk. sekarang ia sedang menggerinding keluar dari zona itu. buku juga condong berat ke buy-side, 65/35, selaras dengan yang dilakukan harga. untuk saat ini, target masih di bawah puncak spike lama; tidak ada alasan untuk menganggapnya akan menguji ulang 0.12 sampai base ini benar-benar terbukti. di bawah 0.096, lantainya jebol dan aku pergi.
1
212
·
--
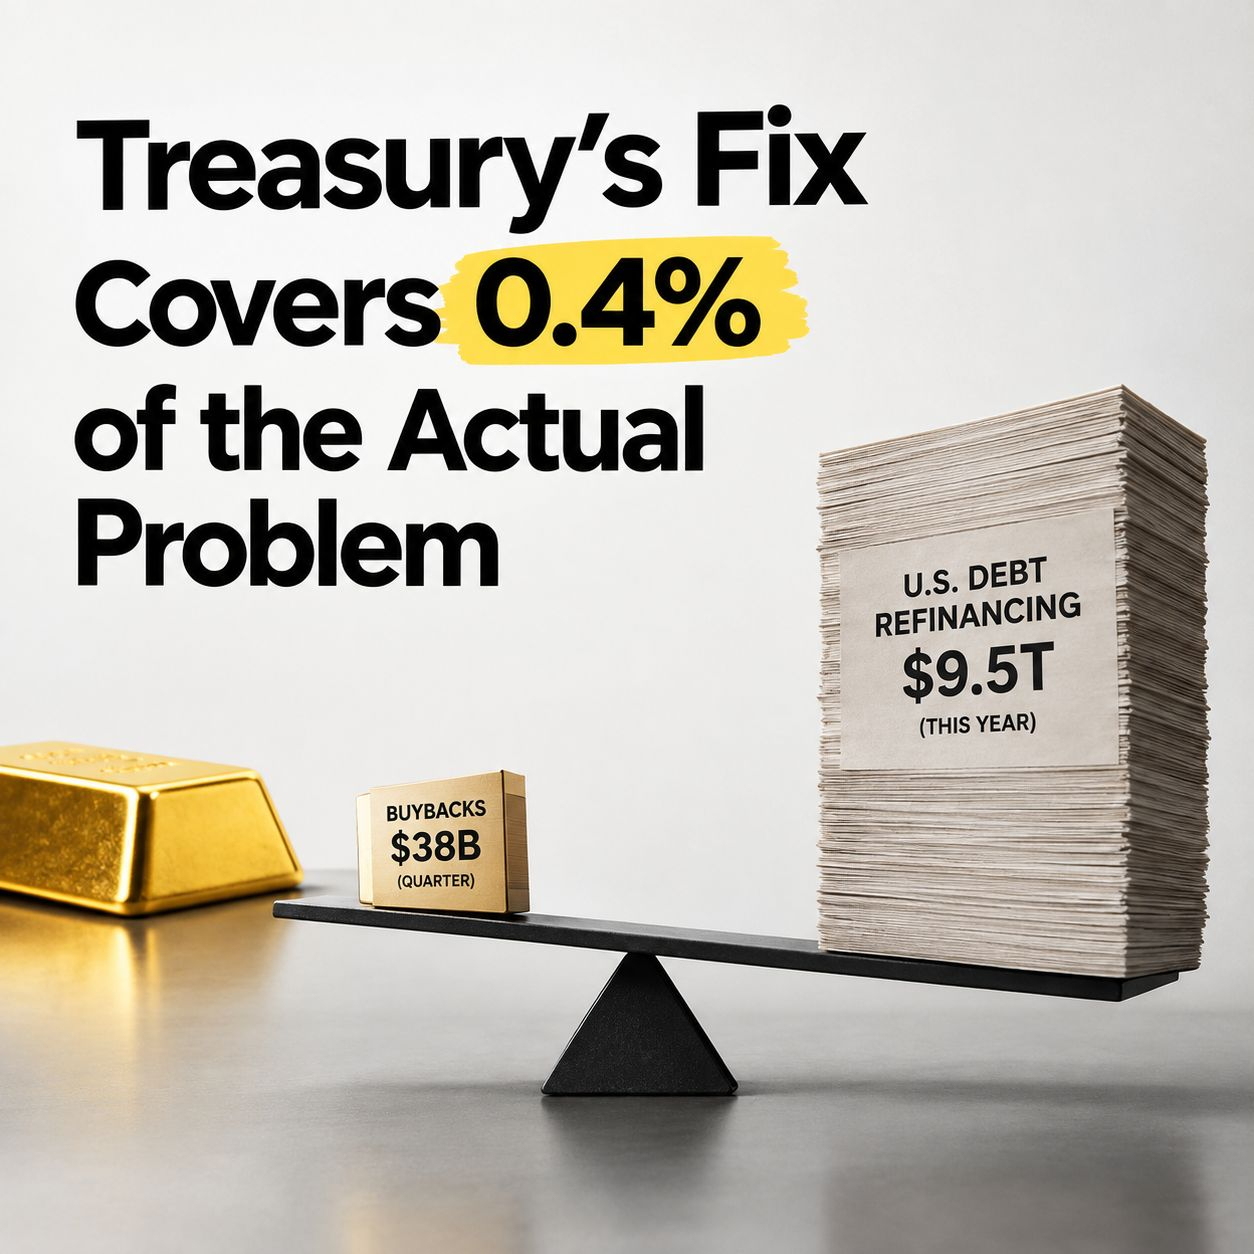
Perbaikan Treasury Menutup 0,4% dari Masalah Sebenarnya
Treasury baru saja melipatgandakan pembelian kembali obligasi hingga tiga kali lipat menjadi $6 miliar, berusaha menenangkan imbal hasil yang sudah naik selama berminggu-minggu.
Namun imbal hasil tetap naik. Surat utang 10 tahun menyentuh 4,85%, level tertinggi sejak 2023.
Tak ada yang terkejut dengan bagian itu—headline-nya ada di mana-mana hari ini. Yang tidak dilakukan adalah hal yang lebih dalam lagi: analisisnya.
Rencana yang dikonfirmasi Treasury adalah melakukan pembelian kembali hingga maksimal $38 miliar pada kuartal ini. Hanya utang AS sendiri kira-kira berjumlah $9,5 triliun yang perlu dibiayai ulang tahun ini.
Hitung saja: seluruh perbaikan kuartalan itu hanya menutup sekitar 0,4% dari kebutuhan pendanaan yang sebenarnya.
Ini bukan intervensi kecil yang butuh kesabaran. Ini intervensi kecil dibanding masalah yang memang jauh lebih besar daripada alatnya.
dan ini bahkan bukan upaya pertama. Pada 19 Agustus, Treasury berjanji akan minimal melipatgandakan pembelian kembali, dan itu berhasil untuk sementara.
Namun pada pekan ini, semua kelegaan itu berbalik. Surat utang 30 tahun kembali mendekati 5,27%, dan surat utang 10 tahun berada lebih tinggi daripada sebelum intervensi dimulai. Jadi respons terhadap perbaikan yang sudah mereda bukanlah perbaikan baru. Itu yang sama—lebih besar.
Bahkan mentor lama bessent, stanley druckenmiller, secara terbuka mengkritik rencana itu, dengan berargumen bahwa rencana tersebut tidak menyentuh hal-hal yang benar-benar mendorong kenaikan imbal hasil: defisit dan pasokan utang, bukan sekadar “penyempitan likuiditas” sementara.
Ini alasan mengapa hal ini penting khususnya untuk emas. Emas mencetak rekor tertinggi sepanjang masa pada Januari hanya karena ketakutan, dan pada dasarnya datar sepanjang tahun ini, bahkan ketika konflik Iran menjadi nyata alih-alih sekadar ancaman.
Imbal hasil adalah penyebabnya. Setiap kali tekanannya terlihat mulai mereda, perbaikan yang dimaksud untuk meredakannya ternyata terlalu kecil untuk berarti, dan imbal hasil justru menemukan rekor baru.
Uji yang sesungguhnya: jika surat utang 10 tahun terus mendorong mendekati 5%, emas kemungkinan tetap tertahan di sekitar level sini—tidak peduli seberapa nyata perang tersebut. Jika pembelian kembali Treasury—meski hanya 0,4% dari kebutuhan—entah bagaimana benar-benar berhasil menggigit, maka itulah bantuan nyata pertama yang pernah dimiliki emas sepanjang kuartal ini.
Alat itu bahkan sudah memberi tahu Anda apa yang bisa dilakukannya. Ini adalah upaya keduanya, dengan ukuran tiga kali lipat, menghadapi masalah yang sebenarnya tidak pernah dirancang untuk ditanggungnya.
Perbaikan Treasury Menutup 0,4% dari Masalah Sebenarnya
Treasury baru saja melipatgandakan pembelian kembali obligasi hingga tiga kali lipat menjadi $6 miliar, berusaha menenangkan imbal hasil yang sudah naik selama berminggu-minggu.
Namun imbal hasil tetap naik. Surat utang 10 tahun menyentuh 4,85%, level tertinggi sejak 2023.
Tak ada yang terkejut dengan bagian itu—headline-nya ada di mana-mana hari ini. Yang tidak dilakukan adalah hal yang lebih dalam lagi: analisisnya.
Rencana yang dikonfirmasi Treasury adalah melakukan pembelian kembali hingga maksimal $38 miliar pada kuartal ini. Hanya utang AS sendiri kira-kira berjumlah $9,5 triliun yang perlu dibiayai ulang tahun ini.
Hitung saja: seluruh perbaikan kuartalan itu hanya menutup sekitar 0,4% dari kebutuhan pendanaan yang sebenarnya.
Ini bukan intervensi kecil yang butuh kesabaran. Ini intervensi kecil dibanding masalah yang memang jauh lebih besar daripada alatnya.
dan ini bahkan bukan upaya pertama. Pada 19 Agustus, Treasury berjanji akan minimal melipatgandakan pembelian kembali, dan itu berhasil untuk sementara.
Namun pada pekan ini, semua kelegaan itu berbalik. Surat utang 30 tahun kembali mendekati 5,27%, dan surat utang 10 tahun berada lebih tinggi daripada sebelum intervensi dimulai. Jadi respons terhadap perbaikan yang sudah mereda bukanlah perbaikan baru. Itu yang sama—lebih besar.
Bahkan mentor lama bessent, stanley druckenmiller, secara terbuka mengkritik rencana itu, dengan berargumen bahwa rencana tersebut tidak menyentuh hal-hal yang benar-benar mendorong kenaikan imbal hasil: defisit dan pasokan utang, bukan sekadar “penyempitan likuiditas” sementara.
Ini alasan mengapa hal ini penting khususnya untuk emas. Emas mencetak rekor tertinggi sepanjang masa pada Januari hanya karena ketakutan, dan pada dasarnya datar sepanjang tahun ini, bahkan ketika konflik Iran menjadi nyata alih-alih sekadar ancaman.
Imbal hasil adalah penyebabnya. Setiap kali tekanannya terlihat mulai mereda, perbaikan yang dimaksud untuk meredakannya ternyata terlalu kecil untuk berarti, dan imbal hasil justru menemukan rekor baru.
Uji yang sesungguhnya: jika surat utang 10 tahun terus mendorong mendekati 5%, emas kemungkinan tetap tertahan di sekitar level sini—tidak peduli seberapa nyata perang tersebut. Jika pembelian kembali Treasury—meski hanya 0,4% dari kebutuhan—entah bagaimana benar-benar berhasil menggigit, maka itulah bantuan nyata pertama yang pernah dimiliki emas sepanjang kuartal ini.
Alat itu bahkan sudah memberi tahu Anda apa yang bisa dilakukannya. Ini adalah upaya keduanya, dengan ukuran tiga kali lipat, menghadapi masalah yang sebenarnya tidak pernah dirancang untuk ditanggungnya.
Treasury baru saja melipatgandakan pembelian kembali obligasi hingga tiga kali lipat menjadi $6 miliar, berusaha menenangkan imbal hasil yang sudah naik selama berminggu-minggu.
Namun imbal hasil tetap naik. Surat utang 10 tahun menyentuh 4,85%, level tertinggi sejak 2023.
Tak ada yang terkejut dengan bagian itu—headline-nya ada di mana-mana hari ini. Yang tidak dilakukan adalah hal yang lebih dalam lagi: analisisnya.
Rencana yang dikonfirmasi Treasury adalah melakukan pembelian kembali hingga maksimal $38 miliar pada kuartal ini. Hanya utang AS sendiri kira-kira berjumlah $9,5 triliun yang perlu dibiayai ulang tahun ini.
Hitung saja: seluruh perbaikan kuartalan itu hanya menutup sekitar 0,4% dari kebutuhan pendanaan yang sebenarnya.
Ini bukan intervensi kecil yang butuh kesabaran. Ini intervensi kecil dibanding masalah yang memang jauh lebih besar daripada alatnya.
dan ini bahkan bukan upaya pertama. Pada 19 Agustus, Treasury berjanji akan minimal melipatgandakan pembelian kembali, dan itu berhasil untuk sementara.
Namun pada pekan ini, semua kelegaan itu berbalik. Surat utang 30 tahun kembali mendekati 5,27%, dan surat utang 10 tahun berada lebih tinggi daripada sebelum intervensi dimulai. Jadi respons terhadap perbaikan yang sudah mereda bukanlah perbaikan baru. Itu yang sama—lebih besar.
Bahkan mentor lama bessent, stanley druckenmiller, secara terbuka mengkritik rencana itu, dengan berargumen bahwa rencana tersebut tidak menyentuh hal-hal yang benar-benar mendorong kenaikan imbal hasil: defisit dan pasokan utang, bukan sekadar “penyempitan likuiditas” sementara.
Ini alasan mengapa hal ini penting khususnya untuk emas. Emas mencetak rekor tertinggi sepanjang masa pada Januari hanya karena ketakutan, dan pada dasarnya datar sepanjang tahun ini, bahkan ketika konflik Iran menjadi nyata alih-alih sekadar ancaman.
Imbal hasil adalah penyebabnya. Setiap kali tekanannya terlihat mulai mereda, perbaikan yang dimaksud untuk meredakannya ternyata terlalu kecil untuk berarti, dan imbal hasil justru menemukan rekor baru.
Uji yang sesungguhnya: jika surat utang 10 tahun terus mendorong mendekati 5%, emas kemungkinan tetap tertahan di sekitar level sini—tidak peduli seberapa nyata perang tersebut. Jika pembelian kembali Treasury—meski hanya 0,4% dari kebutuhan—entah bagaimana benar-benar berhasil menggigit, maka itulah bantuan nyata pertama yang pernah dimiliki emas sepanjang kuartal ini.
Alat itu bahkan sudah memberi tahu Anda apa yang bisa dilakukannya. Ini adalah upaya keduanya, dengan ukuran tiga kali lipat, menghadapi masalah yang sebenarnya tidak pernah dirancang untuk ditanggungnya.
1
117
·
--
Bullish
Bitcoin Sedang Dibeli. Jadi Mengapa BTC Tidak Bergerak Lebih Tinggi?
Ini bagian dari Bitcoin yang sedang saya perhatikan saat ini.
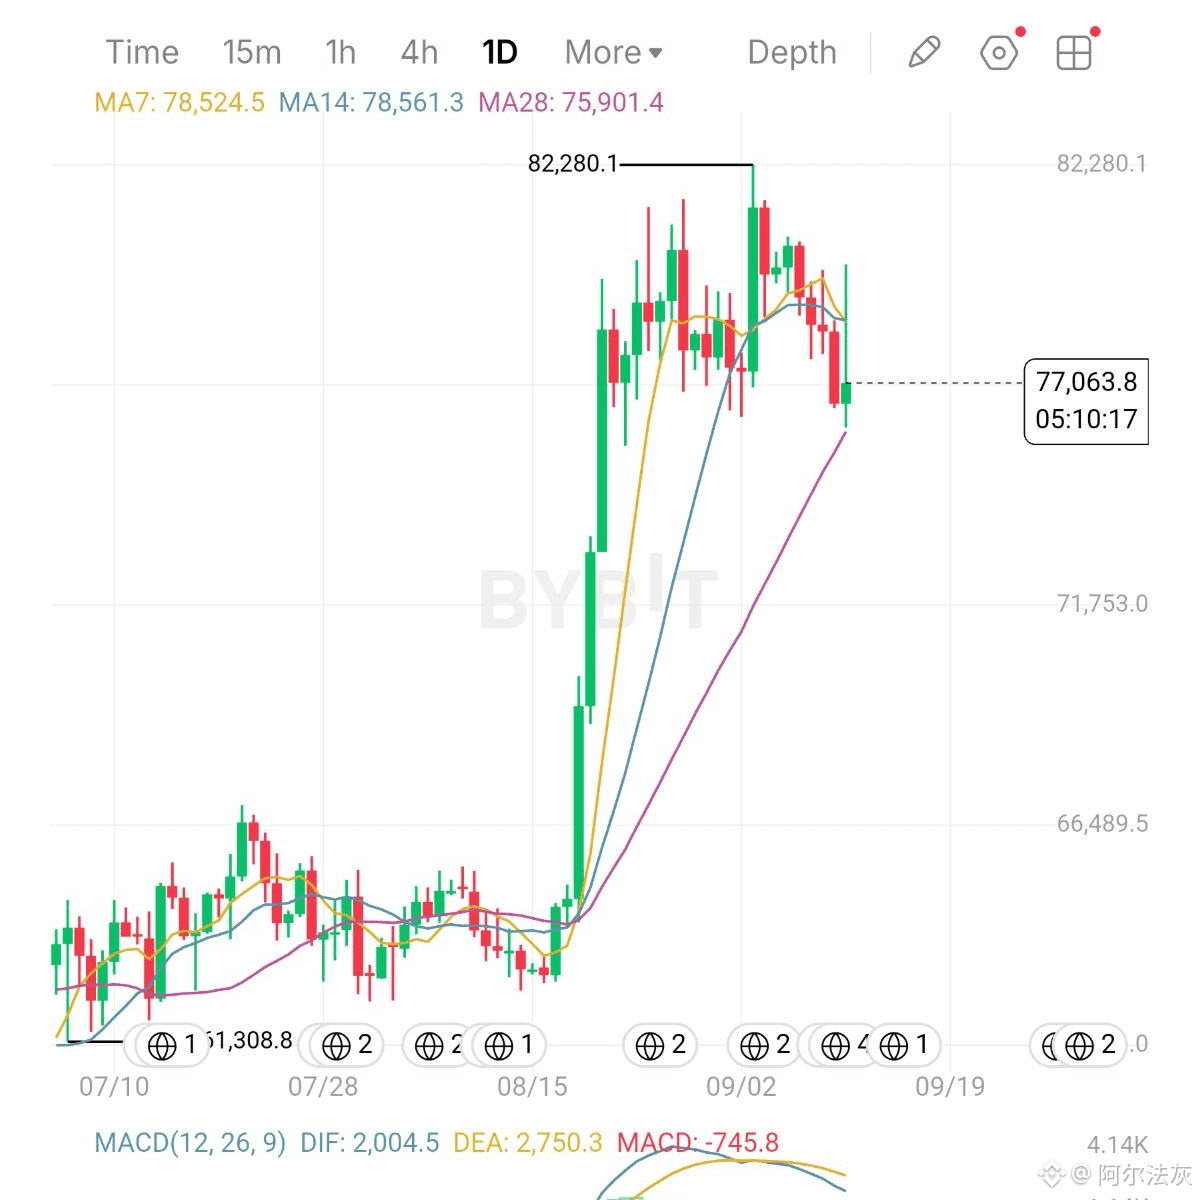
BTC diperdagangkan sekitar $77K.
Tapi uang institusional terus berdatangan.
Itu menciptakan pengaturan yang sangat menarik.
Angkanya:
• ~$76.8K — harga BTC hari ini.
• $3.8B — arus masuk gabungan ETF spot AS selama tiga minggu terakhir.
• $986.9M — arus masuk ETF pada pekan yang berakhir 5 September.
• $101.3B — total aset yang dimiliki ETF spot Bitcoin AS.
• $55.6B — akumulasi arus masuk bersih ETF sejak peluncuran.
• ~87% — probabilitas pasar saat ini untuk kemungkinan kenaikan suku bunga The Fed minggu depan.
Biasanya, permintaan ETF yang kuat adalah sinyal bullish.
Tapi BTC tidak berperilaku seolah-olah permintaan jauh mengungguli penawaran.
Kenapa?
Karena kondisi makro sedang melawan dorongan untuk Bitcoin.
Harga minyak tetap tinggi.
Imbal hasil (yield) Treasury juga tinggi.
Dan ekspektasi untuk kenaikan suku bunga The Fed melonjak tajam.
Jadi saat ini, Bitcoin punya dua kekuatan yang saling menarik berlawanan arah:
Uang institusional bilang beli.
Makro bilang hati-hati.
Itulah pengaturan BTC yang sebenarnya.
Jika arus masuk ETF terus meningkat sementara BTC bertahan di area $76K–$77K, penjual bisa saja mulai kehabisan ruang.
Tapi jika BTC kehilangan zona itu meski pembelian ETF terus berlanjut, saya akan menganggap itu sebagai peringatan bahwa likuiditas makro masih lebih kuat daripada permintaan institusional.
Pendapat saya:
Saya tidak mengejar pergerakan di sini.
Saya mengamati apakah permintaan ETF bisa akhirnya mendorong BTC kembali di atas $80K.
Kalau berhasil, konsolidasi saat ini bisa terlihat sangat berbeda.
Kalau tidak, pasar mungkin sedang memberi tahu kita bahwa tawaran dari ETF saja belum cukup.
Sapi jantan BTC: $80K berikutnya?
Atau makro menang lagi?
$BTC
{spot}(BTCUSDT)
Bitcoin Sedang Dibeli. Jadi Mengapa BTC Tidak Bergerak Lebih Tinggi?
Ini bagian dari Bitcoin yang sedang saya perhatikan saat ini.
BTC diperdagangkan sekitar $77K.
Tapi uang institusional terus berdatangan.
Itu menciptakan pengaturan yang sangat menarik.
Angkanya:
• ~$76.8K — harga BTC hari ini.
• $3.8B — arus masuk gabungan ETF spot AS selama tiga minggu terakhir.
• $986.9M — arus masuk ETF pada pekan yang berakhir 5 September.
• $101.3B — total aset yang dimiliki ETF spot Bitcoin AS.
• $55.6B — akumulasi arus masuk bersih ETF sejak peluncuran.
• ~87% — probabilitas pasar saat ini untuk kemungkinan kenaikan suku bunga The Fed minggu depan.
Biasanya, permintaan ETF yang kuat adalah sinyal bullish.
Tapi BTC tidak berperilaku seolah-olah permintaan jauh mengungguli penawaran.
Kenapa?
Karena kondisi makro sedang melawan dorongan untuk Bitcoin.
Harga minyak tetap tinggi.
Imbal hasil (yield) Treasury juga tinggi.
Dan ekspektasi untuk kenaikan suku bunga The Fed melonjak tajam.
Jadi saat ini, Bitcoin punya dua kekuatan yang saling menarik berlawanan arah:
Uang institusional bilang beli.
Makro bilang hati-hati.
Itulah pengaturan BTC yang sebenarnya.
Jika arus masuk ETF terus meningkat sementara BTC bertahan di area $76K–$77K, penjual bisa saja mulai kehabisan ruang.
Tapi jika BTC kehilangan zona itu meski pembelian ETF terus berlanjut, saya akan menganggap itu sebagai peringatan bahwa likuiditas makro masih lebih kuat daripada permintaan institusional.
Pendapat saya:
Saya tidak mengejar pergerakan di sini.
Saya mengamati apakah permintaan ETF bisa akhirnya mendorong BTC kembali di atas $80K.
Kalau berhasil, konsolidasi saat ini bisa terlihat sangat berbeda.
Kalau tidak, pasar mungkin sedang memberi tahu kita bahwa tawaran dari ETF saja belum cukup.
Sapi jantan BTC: $80K berikutnya?
Atau makro menang lagi?
$BTC
Ini bagian dari Bitcoin yang sedang saya perhatikan saat ini.
BTC diperdagangkan sekitar $77K.
Tapi uang institusional terus berdatangan.
Itu menciptakan pengaturan yang sangat menarik.
Angkanya:
• ~$76.8K — harga BTC hari ini.
• $3.8B — arus masuk gabungan ETF spot AS selama tiga minggu terakhir.
• $986.9M — arus masuk ETF pada pekan yang berakhir 5 September.
• $101.3B — total aset yang dimiliki ETF spot Bitcoin AS.
• $55.6B — akumulasi arus masuk bersih ETF sejak peluncuran.
• ~87% — probabilitas pasar saat ini untuk kemungkinan kenaikan suku bunga The Fed minggu depan.
Biasanya, permintaan ETF yang kuat adalah sinyal bullish.
Tapi BTC tidak berperilaku seolah-olah permintaan jauh mengungguli penawaran.
Kenapa?
Karena kondisi makro sedang melawan dorongan untuk Bitcoin.
Harga minyak tetap tinggi.
Imbal hasil (yield) Treasury juga tinggi.
Dan ekspektasi untuk kenaikan suku bunga The Fed melonjak tajam.
Jadi saat ini, Bitcoin punya dua kekuatan yang saling menarik berlawanan arah:
Uang institusional bilang beli.
Makro bilang hati-hati.
Itulah pengaturan BTC yang sebenarnya.
Jika arus masuk ETF terus meningkat sementara BTC bertahan di area $76K–$77K, penjual bisa saja mulai kehabisan ruang.
Tapi jika BTC kehilangan zona itu meski pembelian ETF terus berlanjut, saya akan menganggap itu sebagai peringatan bahwa likuiditas makro masih lebih kuat daripada permintaan institusional.
Pendapat saya:
Saya tidak mengejar pergerakan di sini.
Saya mengamati apakah permintaan ETF bisa akhirnya mendorong BTC kembali di atas $80K.
Kalau berhasil, konsolidasi saat ini bisa terlihat sangat berbeda.
Kalau tidak, pasar mungkin sedang memberi tahu kita bahwa tawaran dari ETF saja belum cukup.
Sapi jantan BTC: $80K berikutnya?
Atau makro menang lagi?
$BTC
3
354
·
--
SpaceX Baru Saja Memberi SPCX Cerita AI yang Lebih Besar
Kebanyakan orang masih melihat SpaceX dan mengira itu soal roket.
Angka-angka kini mulai menceritakan kisah yang berbeda.
SpaceX baru saja mengungkap kesepakatan besar lainnya untuk komputasi AI senilai sekitar $1,11 miliar per bulan.
Itu kurang lebih $13 miliar per tahun dari satu pelanggan.
Dan di sinilah mulai menarik.
Angkanya:
• $13B — nilai tahunan dari kesepakatan komputasi AI yang baru diungkap.
• $100B — target pendapatan berulang tahunan SpaceX pada akhir tahun.
• $1,11B/bulan — perjanjian hosting komputasi baru mulai Desember.
• 2 GW → 10 GW — ekspansi infrastruktur AI yang direncanakan dari 2026 hingga 2027.
• Flight 14 — diperkirakan membawa satelit Starlink V3 yang menghasilkan pendapatan.
SpaceX bukan hanya menjual peluncuran lagi.
Mereka menjual komputasi.
Merger xAI menciptakan kelebihan kapasitas pusat data, dan kini SpaceX mengubah kapasitas itu menjadi bisnis dengan menjualnya ke perusahaan-perusahaan AI lain.
Tapi ini wawasan yang lebih besar:
Starship pada akhirnya bisa menjadi bagian dari cerita infrastruktur AI.
SpaceX berencana membangun pusat data AI berbasis orbit, dengan peluncuran awal ditargetkan pada 2027.
Artinya, roket bukan sekadar produknya.
Mereka berpotensi menjadi infrastruktur yang membantu SpaceX membangun yang berikutnya.
Itu adalah cerita valuasi yang sangat berbeda.
Risikonya jelas.
SpaceX mengeluarkan biaya besar untuk membangun infrastruktur ini, dan Starship masih harus membuktikan kelayakan ekonomi dari kemampuan penggunaan ulang yang cepat dan andal.
Pendapat saya:
Saya kurang tertarik pada judul peluncuran berikutnya.
Saya memantau apakah SpaceX bisa mengubah kontrak AI besar ini menjadi pendapatan berulang yang benar-benar berkelanjutan, sementara Starship menurunkan biaya untuk menskalakan infrastruktur.
SPCX bulls: apakah SpaceX menjadi perusahaan infrastruktur AI?
Atau pasar sudah terlalu cepat mendahului eksekusinya?
$SPCX
SpaceX Baru Saja Memberi SPCX Cerita AI yang Lebih Besar
Kebanyakan orang masih melihat SpaceX dan mengira itu soal roket.
Angka-angka kini mulai menceritakan kisah yang berbeda.
SpaceX baru saja mengungkap kesepakatan besar lainnya untuk komputasi AI senilai sekitar $1,11 miliar per bulan.
Itu kurang lebih $13 miliar per tahun dari satu pelanggan.
Dan di sinilah mulai menarik.
Angkanya:
• $13B — nilai tahunan dari kesepakatan komputasi AI yang baru diungkap.
• $100B — target pendapatan berulang tahunan SpaceX pada akhir tahun.
• $1,11B/bulan — perjanjian hosting komputasi baru mulai Desember.
• 2 GW → 10 GW — ekspansi infrastruktur AI yang direncanakan dari 2026 hingga 2027.
• Flight 14 — diperkirakan membawa satelit Starlink V3 yang menghasilkan pendapatan.
SpaceX bukan hanya menjual peluncuran lagi.
Mereka menjual komputasi.
Merger xAI menciptakan kelebihan kapasitas pusat data, dan kini SpaceX mengubah kapasitas itu menjadi bisnis dengan menjualnya ke perusahaan-perusahaan AI lain.
Tapi ini wawasan yang lebih besar:
Starship pada akhirnya bisa menjadi bagian dari cerita infrastruktur AI.
SpaceX berencana membangun pusat data AI berbasis orbit, dengan peluncuran awal ditargetkan pada 2027.
Artinya, roket bukan sekadar produknya.
Mereka berpotensi menjadi infrastruktur yang membantu SpaceX membangun yang berikutnya.
Itu adalah cerita valuasi yang sangat berbeda.
Risikonya jelas.
SpaceX mengeluarkan biaya besar untuk membangun infrastruktur ini, dan Starship masih harus membuktikan kelayakan ekonomi dari kemampuan penggunaan ulang yang cepat dan andal.
Pendapat saya:
Saya kurang tertarik pada judul peluncuran berikutnya.
Saya memantau apakah SpaceX bisa mengubah kontrak AI besar ini menjadi pendapatan berulang yang benar-benar berkelanjutan, sementara Starship menurunkan biaya untuk menskalakan infrastruktur.
SPCX bulls: apakah SpaceX menjadi perusahaan infrastruktur AI?
Atau pasar sudah terlalu cepat mendahului eksekusinya?
$SPCX
Kebanyakan orang masih melihat SpaceX dan mengira itu soal roket.
Angka-angka kini mulai menceritakan kisah yang berbeda.
SpaceX baru saja mengungkap kesepakatan besar lainnya untuk komputasi AI senilai sekitar $1,11 miliar per bulan.
Itu kurang lebih $13 miliar per tahun dari satu pelanggan.
Dan di sinilah mulai menarik.
Angkanya:
• $13B — nilai tahunan dari kesepakatan komputasi AI yang baru diungkap.
• $100B — target pendapatan berulang tahunan SpaceX pada akhir tahun.
• $1,11B/bulan — perjanjian hosting komputasi baru mulai Desember.
• 2 GW → 10 GW — ekspansi infrastruktur AI yang direncanakan dari 2026 hingga 2027.
• Flight 14 — diperkirakan membawa satelit Starlink V3 yang menghasilkan pendapatan.
SpaceX bukan hanya menjual peluncuran lagi.
Mereka menjual komputasi.
Merger xAI menciptakan kelebihan kapasitas pusat data, dan kini SpaceX mengubah kapasitas itu menjadi bisnis dengan menjualnya ke perusahaan-perusahaan AI lain.
Tapi ini wawasan yang lebih besar:
Starship pada akhirnya bisa menjadi bagian dari cerita infrastruktur AI.
SpaceX berencana membangun pusat data AI berbasis orbit, dengan peluncuran awal ditargetkan pada 2027.
Artinya, roket bukan sekadar produknya.
Mereka berpotensi menjadi infrastruktur yang membantu SpaceX membangun yang berikutnya.
Itu adalah cerita valuasi yang sangat berbeda.
Risikonya jelas.
SpaceX mengeluarkan biaya besar untuk membangun infrastruktur ini, dan Starship masih harus membuktikan kelayakan ekonomi dari kemampuan penggunaan ulang yang cepat dan andal.
Pendapat saya:
Saya kurang tertarik pada judul peluncuran berikutnya.
Saya memantau apakah SpaceX bisa mengubah kontrak AI besar ini menjadi pendapatan berulang yang benar-benar berkelanjutan, sementara Starship menurunkan biaya untuk menskalakan infrastruktur.
SPCX bulls: apakah SpaceX menjadi perusahaan infrastruktur AI?
Atau pasar sudah terlalu cepat mendahului eksekusinya?
$SPCX
6
4.8k
·
--
Oracle Menambahkan $209B ke RPO-nya. Ada Sangkutannya.
$ORCL
Oracle baru saja menunjukkan kepada investor seperti apa kebutuhan AI yang benar-benar masif.
Kewajiban performa yang masih tersisa melonjak menjadi $664B.
Itu besar.
Tapi Oracle juga menghabiskan miliaran untuk membangun infrastruktur yang dibutuhkan guna menyediakannya.
Bagian itulah yang saya pantau.
Angkanya:
• $664B — total RPO.
• +$209B — kenaikan RPO dari tahun ke tahun.
• $30B+ — kontrak cloud AI baru yang ditandatangani di Q1.
• 121% — pertumbuhan pendapatan Infrastruktur Cloud dari tahun ke tahun.
• $28.5B — belanja modal (capital spending) di Q1.
• ~ $5B negatif — arus kas bebas (free cash flow) di Q1.
• $90B+ — target pendapatan FY2027 Oracle.
Kasus bullish-nya jelas.
Oracle tidak menunggu kebutuhan AI datang.
Pelanggan sudah menandatangani kontrak yang sangat besar.
Pendapatan Infrastruktur Cloud lebih dari dua kali lipat, sementara Oracle terus memperluas kapasitas pusat data.
Tapi ini yang jadi tangkapannya:
Pendapatan tumbuh cepat.
Belanja juga tumbuh cepat.
Oracle harus membangun infrastruktur hari ini untuk kontrak yang akan menghasilkan pendapatan dalam jangka waktu tertentu.
Itu menciptakan pertanyaan yang sangat berbeda untuk ORCL.
Sekarang bukan lagi:
“Apakah Oracle punya kebutuhan AI?”
Kebutuhan itu jelas ada.
Pertanyaannya adalah:
Bisakah Oracle mengubah RPO $664B itu menjadi arus kas yang kuat tanpa membelanjakan terlalu agresif untuk mencapainya?
Jika pertumbuhan cloud tetap setangguh ini dan generasi kas mengejar, belanja modal hari ini bisa terlihat seperti investasi besar untuk pendapatan masa depan.
Jika belanja terus melampaui arus kas, investor mungkin mulai mempertanyakan seberapa banyak dari $664B itu benar-benar berubah menjadi nilai bagi pemegang saham.
Pendapat saya:
Saya memantau tiga hal sekaligus:
Pertumbuhan cloud.
Konversi RPO.
Arus kas bebas.
Itulah cerita ORCL yang sebenarnya sekarang.
Pihak bullish ORCL: $664B RPO adalah awal dari sesuatu yang besar?
Atau tagihan infrastruktur AI jadi terlalu mahal?
Oracle Menambahkan $209B ke RPO-nya. Ada Sangkutannya.
$ORCL
Oracle baru saja menunjukkan kepada investor seperti apa kebutuhan AI yang benar-benar masif.
Kewajiban performa yang masih tersisa melonjak menjadi $664B.
Itu besar.
Tapi Oracle juga menghabiskan miliaran untuk membangun infrastruktur yang dibutuhkan guna menyediakannya.
Bagian itulah yang saya pantau.
Angkanya:
• $664B — total RPO.
• +$209B — kenaikan RPO dari tahun ke tahun.
• $30B+ — kontrak cloud AI baru yang ditandatangani di Q1.
• 121% — pertumbuhan pendapatan Infrastruktur Cloud dari tahun ke tahun.
• $28.5B — belanja modal (capital spending) di Q1.
• ~ $5B negatif — arus kas bebas (free cash flow) di Q1.
• $90B+ — target pendapatan FY2027 Oracle.
Kasus bullish-nya jelas.
Oracle tidak menunggu kebutuhan AI datang.
Pelanggan sudah menandatangani kontrak yang sangat besar.
Pendapatan Infrastruktur Cloud lebih dari dua kali lipat, sementara Oracle terus memperluas kapasitas pusat data.
Tapi ini yang jadi tangkapannya:
Pendapatan tumbuh cepat.
Belanja juga tumbuh cepat.
Oracle harus membangun infrastruktur hari ini untuk kontrak yang akan menghasilkan pendapatan dalam jangka waktu tertentu.
Itu menciptakan pertanyaan yang sangat berbeda untuk ORCL.
Sekarang bukan lagi:
“Apakah Oracle punya kebutuhan AI?”
Kebutuhan itu jelas ada.
Pertanyaannya adalah:
Bisakah Oracle mengubah RPO $664B itu menjadi arus kas yang kuat tanpa membelanjakan terlalu agresif untuk mencapainya?
Jika pertumbuhan cloud tetap setangguh ini dan generasi kas mengejar, belanja modal hari ini bisa terlihat seperti investasi besar untuk pendapatan masa depan.
Jika belanja terus melampaui arus kas, investor mungkin mulai mempertanyakan seberapa banyak dari $664B itu benar-benar berubah menjadi nilai bagi pemegang saham.
Pendapat saya:
Saya memantau tiga hal sekaligus:
Pertumbuhan cloud.
Konversi RPO.
Arus kas bebas.
Itulah cerita ORCL yang sebenarnya sekarang.
Pihak bullish ORCL: $664B RPO adalah awal dari sesuatu yang besar?
Atau tagihan infrastruktur AI jadi terlalu mahal?
$ORCL
Oracle baru saja menunjukkan kepada investor seperti apa kebutuhan AI yang benar-benar masif.
Kewajiban performa yang masih tersisa melonjak menjadi $664B.
Itu besar.
Tapi Oracle juga menghabiskan miliaran untuk membangun infrastruktur yang dibutuhkan guna menyediakannya.
Bagian itulah yang saya pantau.
Angkanya:
• $664B — total RPO.
• +$209B — kenaikan RPO dari tahun ke tahun.
• $30B+ — kontrak cloud AI baru yang ditandatangani di Q1.
• 121% — pertumbuhan pendapatan Infrastruktur Cloud dari tahun ke tahun.
• $28.5B — belanja modal (capital spending) di Q1.
• ~ $5B negatif — arus kas bebas (free cash flow) di Q1.
• $90B+ — target pendapatan FY2027 Oracle.
Kasus bullish-nya jelas.
Oracle tidak menunggu kebutuhan AI datang.
Pelanggan sudah menandatangani kontrak yang sangat besar.
Pendapatan Infrastruktur Cloud lebih dari dua kali lipat, sementara Oracle terus memperluas kapasitas pusat data.
Tapi ini yang jadi tangkapannya:
Pendapatan tumbuh cepat.
Belanja juga tumbuh cepat.
Oracle harus membangun infrastruktur hari ini untuk kontrak yang akan menghasilkan pendapatan dalam jangka waktu tertentu.
Itu menciptakan pertanyaan yang sangat berbeda untuk ORCL.
Sekarang bukan lagi:
“Apakah Oracle punya kebutuhan AI?”
Kebutuhan itu jelas ada.
Pertanyaannya adalah:
Bisakah Oracle mengubah RPO $664B itu menjadi arus kas yang kuat tanpa membelanjakan terlalu agresif untuk mencapainya?
Jika pertumbuhan cloud tetap setangguh ini dan generasi kas mengejar, belanja modal hari ini bisa terlihat seperti investasi besar untuk pendapatan masa depan.
Jika belanja terus melampaui arus kas, investor mungkin mulai mempertanyakan seberapa banyak dari $664B itu benar-benar berubah menjadi nilai bagi pemegang saham.
Pendapat saya:
Saya memantau tiga hal sekaligus:
Pertumbuhan cloud.
Konversi RPO.
Arus kas bebas.
Itulah cerita ORCL yang sebenarnya sekarang.
Pihak bullish ORCL: $664B RPO adalah awal dari sesuatu yang besar?
Atau tagihan infrastruktur AI jadi terlalu mahal?
2
508
·
--
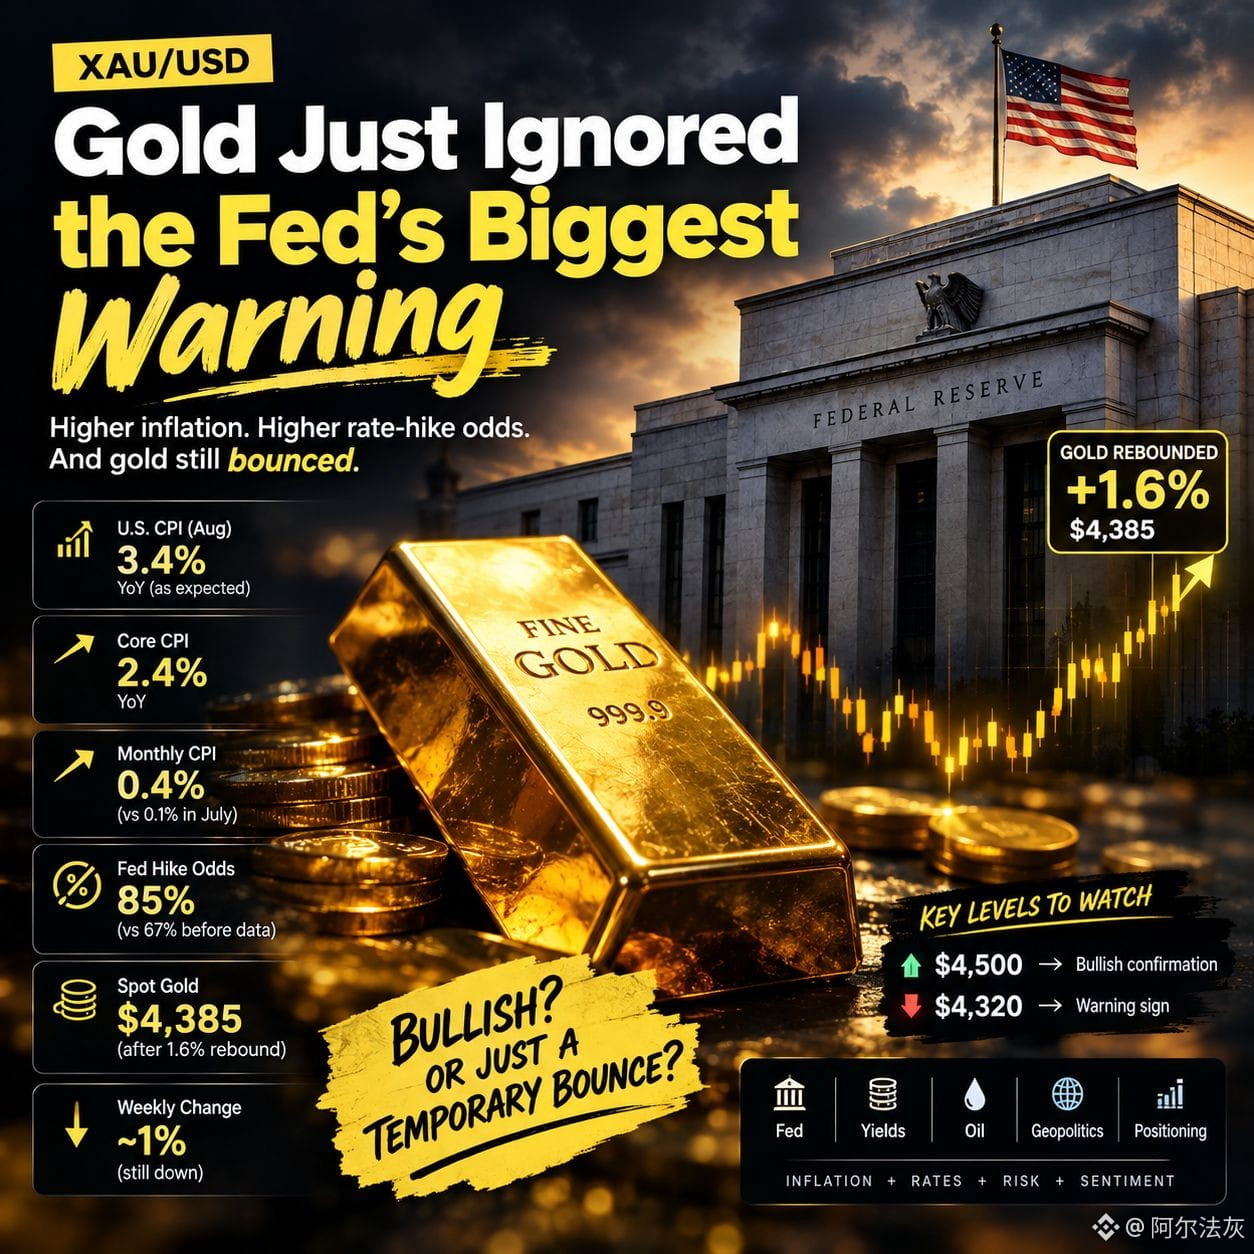
Emas Mengabaikan Peringatan Terbesar The Fed
Emas seharusnya mendapat tekanan hari ini.
Namun, emas justru memantul naik 1,6% ke sekitar $4.385.
Ini menarik karena data inflasi AS terbaru membuat para trader makin dekat dengan ekspektasi kenaikan suku bunga The Fed minggu depan.
Angka-angkanya menceritakan kisahnya:
• 3,4% — CPI Agustus naik 3,4% secara tahunan.
• 0,4% — kenaikan CPI bulanan, naik dari 0,1% pada Juli.
• 2,4% — CPI inti secara tahunan.
• 85% — peluang kenaikan suku bunga The Fed minggu depan di pasar, naik dari 67% sebelum data.
• $4.385 — level tempat spot gold memantul kembali hari ini.
• ~1% — emas masih turun untuk perdagangan minggu ini meski ada pemulihan hari ini.
Dan di sinilah perdagangan emas jadi menarik.
Kenaikan suku bunga biasanya seharusnya menekan emas.
Imbal hasil Treasury yang lebih tinggi membuat aset yang tidak memberikan imbal hasil menjadi kurang menarik.
Namun, para pembeli justru masuk secara agresif setelah penurunan emas baru-baru ini.
Lalu, sebenarnya pasar sedang memberi harga apa?
The Fed bersikap bearish untuk emas.
Risiko geopolitik dan dip buying bersifat bullish.
dan harga minyak yang terus naik berada di tengah-tengah—menambah risiko inflasi sekaligus meningkatkan permintaan untuk aset defensif.
Gambaran besarnya
Emas tidak lagi diperdagangkan hanya berdasarkan inflasi.
Emas kini memperhitungkan The Fed + imbal hasil + minyak + geopolitik + posisi secara bersamaan.
Itulah mengapa pantulan hari ini lebih penting daripada angka 1,6% itu sendiri.
Jika para pembeli bisa terus mempertahankan level terendah terbaru sementara ekspektasi kenaikan suku bunga tetap setinggi ini, emas mungkin menunjukkan kekuatan yang mendasarinya.
Namun, jika imbal hasil terus naik dan level $4.320 tembus, pantulan hari ini bisa berubah menjadi sekadar reli pelepasan sementara. Area $4.320 sudah diidentifikasi sebagai support penting lebih awal pekan ini.
Pendapat saya:
Saya tidak akan mengejar emas setelah pantulan hari ini.
Saya akan memantau dua level:
$4.500 → konfirmasi bullish
$4.320 → peringatan bahwa penjual kembali
Keputusan The Fed berikutnya adalah 15–16 September.
Sampai saat itu, menurut saya perdagangan yang paling menarik bukanlah memprediksi arah emas.
Yang lebih penting adalah melihat level mana yang pertama kali ditembus.
Apakah XAU/USD berhasil merebut kembali $4.500, atau apakah kita akan melihat $4.320 terlebih dahulu?
Emas Mengabaikan Peringatan Terbesar The Fed
Emas seharusnya mendapat tekanan hari ini.
Namun, emas justru memantul naik 1,6% ke sekitar $4.385.
Ini menarik karena data inflasi AS terbaru membuat para trader makin dekat dengan ekspektasi kenaikan suku bunga The Fed minggu depan.
Angka-angkanya menceritakan kisahnya:
• 3,4% — CPI Agustus naik 3,4% secara tahunan.
• 0,4% — kenaikan CPI bulanan, naik dari 0,1% pada Juli.
• 2,4% — CPI inti secara tahunan.
• 85% — peluang kenaikan suku bunga The Fed minggu depan di pasar, naik dari 67% sebelum data.
• $4.385 — level tempat spot gold memantul kembali hari ini.
• ~1% — emas masih turun untuk perdagangan minggu ini meski ada pemulihan hari ini.
Dan di sinilah perdagangan emas jadi menarik.
Kenaikan suku bunga biasanya seharusnya menekan emas.
Imbal hasil Treasury yang lebih tinggi membuat aset yang tidak memberikan imbal hasil menjadi kurang menarik.
Namun, para pembeli justru masuk secara agresif setelah penurunan emas baru-baru ini.
Lalu, sebenarnya pasar sedang memberi harga apa?
The Fed bersikap bearish untuk emas.
Risiko geopolitik dan dip buying bersifat bullish.
dan harga minyak yang terus naik berada di tengah-tengah—menambah risiko inflasi sekaligus meningkatkan permintaan untuk aset defensif.
Gambaran besarnya
Emas tidak lagi diperdagangkan hanya berdasarkan inflasi.
Emas kini memperhitungkan The Fed + imbal hasil + minyak + geopolitik + posisi secara bersamaan.
Itulah mengapa pantulan hari ini lebih penting daripada angka 1,6% itu sendiri.
Jika para pembeli bisa terus mempertahankan level terendah terbaru sementara ekspektasi kenaikan suku bunga tetap setinggi ini, emas mungkin menunjukkan kekuatan yang mendasarinya.
Namun, jika imbal hasil terus naik dan level $4.320 tembus, pantulan hari ini bisa berubah menjadi sekadar reli pelepasan sementara. Area $4.320 sudah diidentifikasi sebagai support penting lebih awal pekan ini.
Pendapat saya:
Saya tidak akan mengejar emas setelah pantulan hari ini.
Saya akan memantau dua level:
$4.500 → konfirmasi bullish
$4.320 → peringatan bahwa penjual kembali
Keputusan The Fed berikutnya adalah 15–16 September.
Sampai saat itu, menurut saya perdagangan yang paling menarik bukanlah memprediksi arah emas.
Yang lebih penting adalah melihat level mana yang pertama kali ditembus.
Apakah XAU/USD berhasil merebut kembali $4.500, atau apakah kita akan melihat $4.320 terlebih dahulu?
Emas seharusnya mendapat tekanan hari ini.
Namun, emas justru memantul naik 1,6% ke sekitar $4.385.
Ini menarik karena data inflasi AS terbaru membuat para trader makin dekat dengan ekspektasi kenaikan suku bunga The Fed minggu depan.
Angka-angkanya menceritakan kisahnya:
• 3,4% — CPI Agustus naik 3,4% secara tahunan.
• 0,4% — kenaikan CPI bulanan, naik dari 0,1% pada Juli.
• 2,4% — CPI inti secara tahunan.
• 85% — peluang kenaikan suku bunga The Fed minggu depan di pasar, naik dari 67% sebelum data.
• $4.385 — level tempat spot gold memantul kembali hari ini.
• ~1% — emas masih turun untuk perdagangan minggu ini meski ada pemulihan hari ini.
Dan di sinilah perdagangan emas jadi menarik.
Kenaikan suku bunga biasanya seharusnya menekan emas.
Imbal hasil Treasury yang lebih tinggi membuat aset yang tidak memberikan imbal hasil menjadi kurang menarik.
Namun, para pembeli justru masuk secara agresif setelah penurunan emas baru-baru ini.
Lalu, sebenarnya pasar sedang memberi harga apa?
The Fed bersikap bearish untuk emas.
Risiko geopolitik dan dip buying bersifat bullish.
dan harga minyak yang terus naik berada di tengah-tengah—menambah risiko inflasi sekaligus meningkatkan permintaan untuk aset defensif.
Gambaran besarnya
Emas tidak lagi diperdagangkan hanya berdasarkan inflasi.
Emas kini memperhitungkan The Fed + imbal hasil + minyak + geopolitik + posisi secara bersamaan.
Itulah mengapa pantulan hari ini lebih penting daripada angka 1,6% itu sendiri.
Jika para pembeli bisa terus mempertahankan level terendah terbaru sementara ekspektasi kenaikan suku bunga tetap setinggi ini, emas mungkin menunjukkan kekuatan yang mendasarinya.
Namun, jika imbal hasil terus naik dan level $4.320 tembus, pantulan hari ini bisa berubah menjadi sekadar reli pelepasan sementara. Area $4.320 sudah diidentifikasi sebagai support penting lebih awal pekan ini.
Pendapat saya:
Saya tidak akan mengejar emas setelah pantulan hari ini.
Saya akan memantau dua level:
$4.500 → konfirmasi bullish
$4.320 → peringatan bahwa penjual kembali
Keputusan The Fed berikutnya adalah 15–16 September.
Sampai saat itu, menurut saya perdagangan yang paling menarik bukanlah memprediksi arah emas.
Yang lebih penting adalah melihat level mana yang pertama kali ditembus.
Apakah XAU/USD berhasil merebut kembali $4.500, atau apakah kita akan melihat $4.320 terlebih dahulu?
3
416
·
--
Artikel
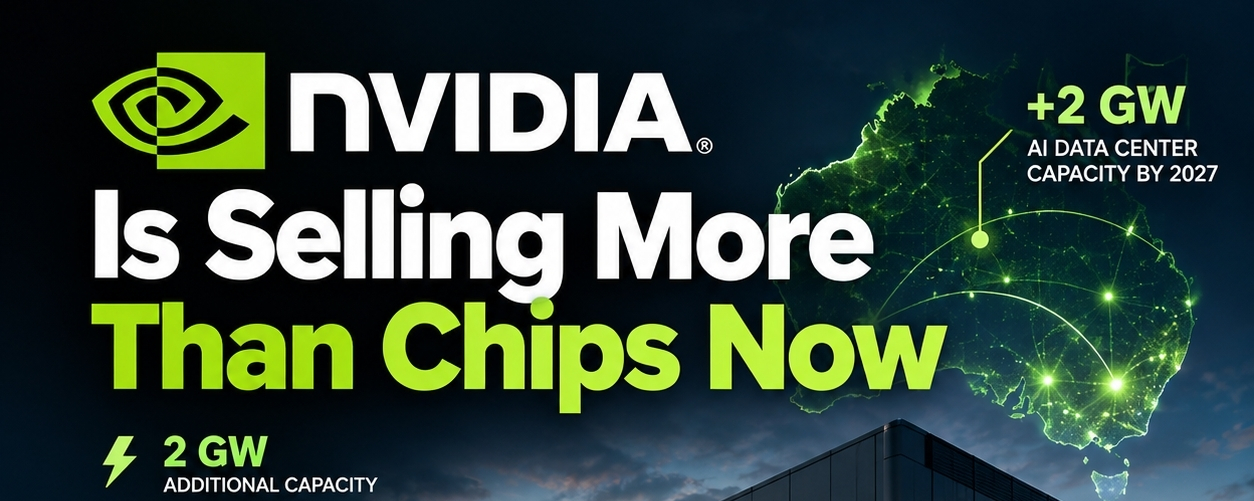
NVIDIA Kini Menjual Lebih Dari Sekadar ChipNVIDIA menjadi sesuatu yang lebih besar daripada perusahaan chip.
Contoh terbaru adalah Australia.
NVIDIA bekerja sama dengan perusahaan pusat data lokal untuk menambah hingga 2 gigawatt kapasitas komputasi AI pada tahun 2027.
Dan angka itu penting.
Berikut angka-angka yang saya perhatikan:
• 2 GW — kapasitas tambahan pusat data AI yang ditargetkan NVIDIA di Australia.
• 1,6 GW — total kapasitas pusat data Australia saat ini, artinya tambahan yang direncanakan NVIDIA bisa lebih besar daripada kapasitas yang sudah ada di negara tersebut.
• 2027 — tahun target untuk ekspansi.
NVIDIA Kini Menjual Lebih Dari Sekadar Chip
NVIDIA menjadi sesuatu yang lebih besar daripada perusahaan chip.
Contoh terbaru adalah Australia.
NVIDIA bekerja sama dengan perusahaan pusat data lokal untuk menambah hingga 2 gigawatt kapasitas komputasi AI pada tahun 2027.
Dan angka itu penting.
Berikut angka-angka yang saya perhatikan:
• 2 GW — kapasitas tambahan pusat data AI yang ditargetkan NVIDIA di Australia.
• 1,6 GW — total kapasitas pusat data Australia saat ini, artinya tambahan yang direncanakan NVIDIA bisa lebih besar daripada kapasitas yang sudah ada di negara tersebut.
• 2027 — tahun target untuk ekspansi.
Contoh terbaru adalah Australia.
NVIDIA bekerja sama dengan perusahaan pusat data lokal untuk menambah hingga 2 gigawatt kapasitas komputasi AI pada tahun 2027.
Dan angka itu penting.
Berikut angka-angka yang saya perhatikan:
• 2 GW — kapasitas tambahan pusat data AI yang ditargetkan NVIDIA di Australia.
• 1,6 GW — total kapasitas pusat data Australia saat ini, artinya tambahan yang direncanakan NVIDIA bisa lebih besar daripada kapasitas yang sudah ada di negara tersebut.
• 2027 — tahun target untuk ekspansi.
NVDAUS+2,22%
2
272
·
--
Artikel
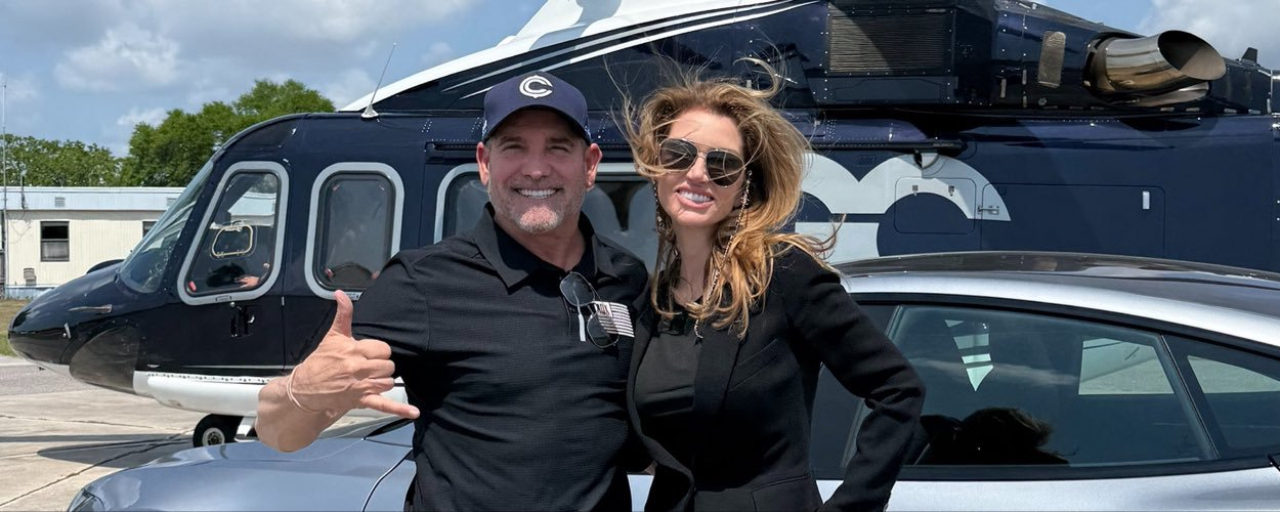
Seorang Miliarder Baru Saja Menaruh 85% Perusahaannya pada Satu Pembeli yang Mengatakan Yaentah di mana di florida ada sebuah jet pribadi yang terparkir di landasan dengan label harga yang tidak pernah benar-benar terlihat oleh siapa pun. bukan dolar. bahkan bukan "dolar, tapi kami terima kripto." harga yang lurus, hanya angka ini: 1.025 bitcoin.
jet itu nyata dan biasa saja dengan cara terbaik: sebuah bombardier global 7500 tahun 2024, nyaris tidak pernah terbang—jenis pesawat yang biasanya dijual dengan cara yang membosankan dan dapat diprediksi, seperti orang-orang kaya menjual pesawat. yang sebanding dihargai sekitar $75 hingga $81 juta. sejauh ini, tidak ada yang aneh. grant cardone, pengusaha properti yang selama empat tahun diam-diam mengubah cek sewa apartemen menjadi bitcoin, baru saja memutuskan untuk mencantumkannya.
Seorang Miliarder Baru Saja Menaruh 85% Perusahaannya pada Satu Pembeli yang Mengatakan Ya
entah di mana di florida ada sebuah jet pribadi yang terparkir di landasan dengan label harga yang tidak pernah benar-benar terlihat oleh siapa pun. bukan dolar. bahkan bukan "dolar, tapi kami terima kripto." harga yang lurus, hanya angka ini: 1.025 bitcoin.
jet itu nyata dan biasa saja dengan cara terbaik: sebuah bombardier global 7500 tahun 2024, nyaris tidak pernah terbang—jenis pesawat yang biasanya dijual dengan cara yang membosankan dan dapat diprediksi, seperti orang-orang kaya menjual pesawat. yang sebanding dihargai sekitar $75 hingga $81 juta. sejauh ini, tidak ada yang aneh. grant cardone, pengusaha properti yang selama empat tahun diam-diam mengubah cek sewa apartemen menjadi bitcoin, baru saja memutuskan untuk mencantumkannya.
jet itu nyata dan biasa saja dengan cara terbaik: sebuah bombardier global 7500 tahun 2024, nyaris tidak pernah terbang—jenis pesawat yang biasanya dijual dengan cara yang membosankan dan dapat diprediksi, seperti orang-orang kaya menjual pesawat. yang sebanding dihargai sekitar $75 hingga $81 juta. sejauh ini, tidak ada yang aneh. grant cardone, pengusaha properti yang selama empat tahun diam-diam mengubah cek sewa apartemen menjadi bitcoin, baru saja memutuskan untuk mencantumkannya.
5
220
·
--
Terverifikasi
Satu-satunya Bear Apple memasang jebakan tanpa jalan keluar. Tapi apakah itu tetap terjadi?keybanc menyusun prediksi dengan tidak ada cabang yang kalah.
sebelum acara, salah satu dari sedikit perusahaan yang dipantau factset dengan peringkat jual aktual pada apple mengatakan peluncuran itu "kemungkinan katalis negatif," apa pun cara penetapan harga. jika harga ditetapkan tinggi, volume akan terkena dampaknya. jika harga ditetapkan rendah, ceritanya berubah menjadi soal margin yang terjepit. apa pun hasilnya, kesimpulannya sama: buruk untuk saham.
apel mendarat di harga $1.999 untuk model 256GB, menyamai harga lipat milik samsung sendiri hampir sampai sedolar.
keybanc tidak menggambar garis yang tepat antara "besar" dan "minimal" dalam catatan mereka. tetapi kesetaraannya dengan samsung, bukan premium di atasnya, adalah penanda dunia nyata paling dekat yang kita miliki untuk menentukan cabang mana yang benar-benar masuk.
Satu-satunya Bear Apple memasang jebakan tanpa jalan keluar. Tapi apakah itu tetap terjadi?
keybanc menyusun prediksi dengan tidak ada cabang yang kalah.
sebelum acara, salah satu dari sedikit perusahaan yang dipantau factset dengan peringkat jual aktual pada apple mengatakan peluncuran itu "kemungkinan katalis negatif," apa pun cara penetapan harga. jika harga ditetapkan tinggi, volume akan terkena dampaknya. jika harga ditetapkan rendah, ceritanya berubah menjadi soal margin yang terjepit. apa pun hasilnya, kesimpulannya sama: buruk untuk saham.
apel mendarat di harga $1.999 untuk model 256GB, menyamai harga lipat milik samsung sendiri hampir sampai sedolar.
keybanc tidak menggambar garis yang tepat antara "besar" dan "minimal" dalam catatan mereka. tetapi kesetaraannya dengan samsung, bukan premium di atasnya, adalah penanda dunia nyata paling dekat yang kita miliki untuk menentukan cabang mana yang benar-benar masuk.
sebelum acara, salah satu dari sedikit perusahaan yang dipantau factset dengan peringkat jual aktual pada apple mengatakan peluncuran itu "kemungkinan katalis negatif," apa pun cara penetapan harga. jika harga ditetapkan tinggi, volume akan terkena dampaknya. jika harga ditetapkan rendah, ceritanya berubah menjadi soal margin yang terjepit. apa pun hasilnya, kesimpulannya sama: buruk untuk saham.
apel mendarat di harga $1.999 untuk model 256GB, menyamai harga lipat milik samsung sendiri hampir sampai sedolar.
keybanc tidak menggambar garis yang tepat antara "besar" dan "minimal" dalam catatan mereka. tetapi kesetaraannya dengan samsung, bukan premium di atasnya, adalah penanda dunia nyata paling dekat yang kita miliki untuk menentukan cabang mana yang benar-benar masuk.
9
3.7k
·
--
Bullish
Sebagian Benar
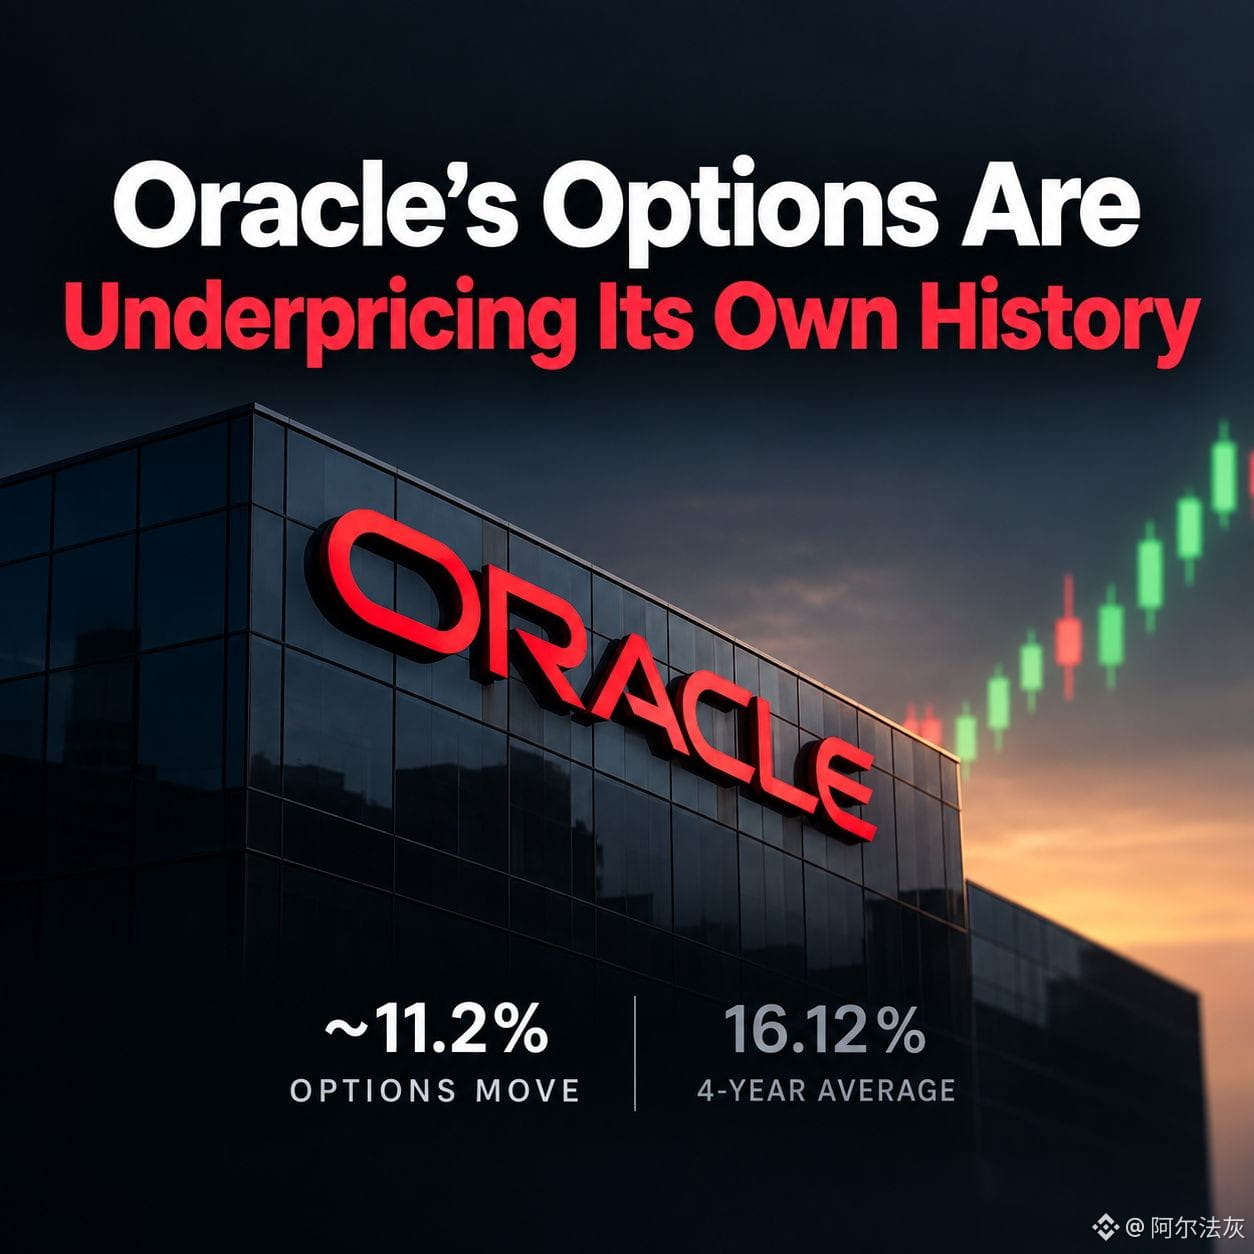
Opsi Oracle Terlihat Terlalu Murah untuk Sejarahnya Sendiri
oracle melaporkan malam ini pukul 5 sore et. pasar opsi telah membuat prediksinya: sekitar pergerakan 11,2% hingga penutupan besok.
kedengarannya wajar sampai Anda membandingkannya dengan empat reaksi pendapatan terakhir Oracle sendiri, yang rata-ratanya 16,12%. salah satu dari empat tersebut, tepat setahun yang lalu pada bulan ini, mengirim saham naik 40% semalaman.
jadi harga pasar untuk rilis kali ini sekitar 30% lebih tenang daripada yang dicerminkan oleh sejarah terbaru Oracle. dan itu terjadi setelah saham sudah naik 42% sejak Juli, menuju rilis dengan kondisi sudah “panas” terlebih dahulu.
ada dua tafsiran jujur atas celah itu. satu adalah bahwa cerita ai-capex telah menjadi pendorong dominan selama setahun penuh, investor sudah menyetel ekspektasinya, dan reaksi yang lebih tenang memang masuk akal kali ini. yang lain adalah bahwa penjual premium terlalu meremehkan tail risk pada saham yang secara khusus dikenal karena melampaui pergerakan tersiratnya sendiri—tiga dari empat kali terakhir.
ini yang membuat jendela penyelesaian besok lebih berantakan dari biasanya. cpi turun pada pukul 8:30 pagi et hari Jumat, sebelum pasar dibuka kembali. opsi yang kedaluwarsa pada hari Jumat yang sama dengan reaksi pendapatan oracle juga harus menyerap apa pun yang dihasilkan oleh rilis tersebut.
erisiko pendapatan dan risiko makro, ditumpuk menjadi satu penyelesaian, dipatok seolah itu satu katalis yang bersih.
angka yang benar-benar penting adalah matematika straddle. membeli straddle hari Jumat biayanya sekitar $19,25. oracle perlu ditutup di bawah kira-kira $145,75 atau di atas $184,25 agar posisi itu menguntungkan pada saat kedaluwarsa.
saat ini saham berada di $161,88—tepat di tengah rentang tersebut. apa pun yang bertahan dekat level ini, bahkan jika ada reaksi pendapatan yang nyata dan layak diberitakan, masih bisa membuat seseorang yang membayar untuk pergerakan itu rugi karena mereka tidak mendapatkan cukup pergerakan sebelum volatilitas ambruk.
malam ini dan besok, lihat pembacaan mana yang benar. skenario pergerakan yang terkendali menguatkan tesis “tahun yang lebih tenang”. apa pun yang menembus secara berarti di atas 11%—mendekati rata-rata 16% milik oracle sendiri, bahkan apa pun yang berada dekat dengan outlier 40% dari tahun lalu—menandakan tail risk kembali diremehkan.
$ORCL
Opsi Oracle Terlihat Terlalu Murah untuk Sejarahnya Sendiri
oracle melaporkan malam ini pukul 5 sore et. pasar opsi telah membuat prediksinya: sekitar pergerakan 11,2% hingga penutupan besok.
kedengarannya wajar sampai Anda membandingkannya dengan empat reaksi pendapatan terakhir Oracle sendiri, yang rata-ratanya 16,12%. salah satu dari empat tersebut, tepat setahun yang lalu pada bulan ini, mengirim saham naik 40% semalaman.
jadi harga pasar untuk rilis kali ini sekitar 30% lebih tenang daripada yang dicerminkan oleh sejarah terbaru Oracle. dan itu terjadi setelah saham sudah naik 42% sejak Juli, menuju rilis dengan kondisi sudah “panas” terlebih dahulu.
ada dua tafsiran jujur atas celah itu. satu adalah bahwa cerita ai-capex telah menjadi pendorong dominan selama setahun penuh, investor sudah menyetel ekspektasinya, dan reaksi yang lebih tenang memang masuk akal kali ini. yang lain adalah bahwa penjual premium terlalu meremehkan tail risk pada saham yang secara khusus dikenal karena melampaui pergerakan tersiratnya sendiri—tiga dari empat kali terakhir.
ini yang membuat jendela penyelesaian besok lebih berantakan dari biasanya. cpi turun pada pukul 8:30 pagi et hari Jumat, sebelum pasar dibuka kembali. opsi yang kedaluwarsa pada hari Jumat yang sama dengan reaksi pendapatan oracle juga harus menyerap apa pun yang dihasilkan oleh rilis tersebut.
erisiko pendapatan dan risiko makro, ditumpuk menjadi satu penyelesaian, dipatok seolah itu satu katalis yang bersih.
angka yang benar-benar penting adalah matematika straddle. membeli straddle hari Jumat biayanya sekitar $19,25. oracle perlu ditutup di bawah kira-kira $145,75 atau di atas $184,25 agar posisi itu menguntungkan pada saat kedaluwarsa.
saat ini saham berada di $161,88—tepat di tengah rentang tersebut. apa pun yang bertahan dekat level ini, bahkan jika ada reaksi pendapatan yang nyata dan layak diberitakan, masih bisa membuat seseorang yang membayar untuk pergerakan itu rugi karena mereka tidak mendapatkan cukup pergerakan sebelum volatilitas ambruk.
malam ini dan besok, lihat pembacaan mana yang benar. skenario pergerakan yang terkendali menguatkan tesis “tahun yang lebih tenang”. apa pun yang menembus secara berarti di atas 11%—mendekati rata-rata 16% milik oracle sendiri, bahkan apa pun yang berada dekat dengan outlier 40% dari tahun lalu—menandakan tail risk kembali diremehkan.
$ORCL
oracle melaporkan malam ini pukul 5 sore et. pasar opsi telah membuat prediksinya: sekitar pergerakan 11,2% hingga penutupan besok.
kedengarannya wajar sampai Anda membandingkannya dengan empat reaksi pendapatan terakhir Oracle sendiri, yang rata-ratanya 16,12%. salah satu dari empat tersebut, tepat setahun yang lalu pada bulan ini, mengirim saham naik 40% semalaman.
jadi harga pasar untuk rilis kali ini sekitar 30% lebih tenang daripada yang dicerminkan oleh sejarah terbaru Oracle. dan itu terjadi setelah saham sudah naik 42% sejak Juli, menuju rilis dengan kondisi sudah “panas” terlebih dahulu.
ada dua tafsiran jujur atas celah itu. satu adalah bahwa cerita ai-capex telah menjadi pendorong dominan selama setahun penuh, investor sudah menyetel ekspektasinya, dan reaksi yang lebih tenang memang masuk akal kali ini. yang lain adalah bahwa penjual premium terlalu meremehkan tail risk pada saham yang secara khusus dikenal karena melampaui pergerakan tersiratnya sendiri—tiga dari empat kali terakhir.
ini yang membuat jendela penyelesaian besok lebih berantakan dari biasanya. cpi turun pada pukul 8:30 pagi et hari Jumat, sebelum pasar dibuka kembali. opsi yang kedaluwarsa pada hari Jumat yang sama dengan reaksi pendapatan oracle juga harus menyerap apa pun yang dihasilkan oleh rilis tersebut.
erisiko pendapatan dan risiko makro, ditumpuk menjadi satu penyelesaian, dipatok seolah itu satu katalis yang bersih.
angka yang benar-benar penting adalah matematika straddle. membeli straddle hari Jumat biayanya sekitar $19,25. oracle perlu ditutup di bawah kira-kira $145,75 atau di atas $184,25 agar posisi itu menguntungkan pada saat kedaluwarsa.
saat ini saham berada di $161,88—tepat di tengah rentang tersebut. apa pun yang bertahan dekat level ini, bahkan jika ada reaksi pendapatan yang nyata dan layak diberitakan, masih bisa membuat seseorang yang membayar untuk pergerakan itu rugi karena mereka tidak mendapatkan cukup pergerakan sebelum volatilitas ambruk.
malam ini dan besok, lihat pembacaan mana yang benar. skenario pergerakan yang terkendali menguatkan tesis “tahun yang lebih tenang”. apa pun yang menembus secara berarti di atas 11%—mendekati rata-rata 16% milik oracle sendiri, bahkan apa pun yang berada dekat dengan outlier 40% dari tahun lalu—menandakan tail risk kembali diremehkan.
$ORCL
1
3
594
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BitcoinSurpasses$77000
4,947 penayangan
96 Berdiskusi
$BTC sedang melonjak lebih tinggi meski semuanya. 🚀
Hari ini menandai kenaikan suku bunga pertama dalam lebih dari 3 tahun, sementara Undang-Undang CLARITY kembali macet lagi kemarin.
Siapkan posisi yang panjang lagi — nanti kamu akan berterima kasih padaku
Entri : $75500 - $76500
Stoploss : $74900
Take profit : $77000 - $78000
Bersiaplah untuk siklus pertumbuhan yang gila. 🔥
TF_bnb
·Disukai 15 Kali
·6.4k penayangan
ParadigmDisclosesZECHolding
10,055 penayangan
377 Berdiskusi
BitcoinETFsShed$450M
16,210 penayangan
155 Berdiskusi