

Alpha哥AI投资日记
252 Posting
Alpha哥AI投资日记
Laporkan
Blokir Pengguna
2025投资收益率打败99%币安用户
Pedagang dengan Frekuensi Tinggi
9.2 Tahun
16 Mengikuti
93 Pengikut
62 Disukai
Posting
Semua
Kuotasi
·
--
Lihat terjemahan
我一直觉得投资最忌讳的就是过度迷信所谓的“股神”和“大师”。
巴菲特是历史上最成功的投资人之一,但他对新兴科技的判断也并非总是准确。
2011 年重仓 IBM,最终证明是一笔失败的投资;2018 年,巴菲特把 BTC 称为“老鼠药的平方”(Rat Poison Squared),当时 BTC 还不到 1 万美元。更早在 2013 年,芒格第一次把 BTC 比作“老鼠药”时,BTC 才 100 多美元。
这并不妨碍巴菲特和芒格依然是伟大的投资人,巴菲特当然后来买入苹果,又成为他最成功的投资之一。
再成功的人,也有自己的能力圈和认知盲区。长期业绩优秀,不代表每一次判断都正确;过去看对了很多次,也不意味着未来就不会犯错。
真正值得学习的是大师的思考方法,而不是把大师的每一句话都奉为真理。投资最重要的始终是独立思考,警惕权威崇拜。
100
·
--
Lihat terjemahan
最近在思考一个问题:这里很多人觉得黄金 ethereum:0x68749665ff8d2d112fa859aa293f07a622782f38 是个底部,都在抄底;而大多数人觉得油价高企只是比较暂时性的事情。有没有可能这个比较流行的 idea 是错的?what if 油价有可能比大家想象的更有韧性?
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
最近在思考一个问题:这里很多人觉得黄金 ethereum:0x68749665ff8d2d112fa859aa293f07a622782f38 是个底部,都在抄底;而大多数人觉得油价高企只是比较暂时性的事情。有没有可能这个比较流行的 idea 是错的?what if 油价有可能比大家想象的更有韧性?
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
677
·
--
Para pelaku dari luar membawa strategi terdepan di industri dan gagasan operasional baru untuk memberdayakan perusahaan-perusahaan lokal terkemuka, mendorong pembaruan dan peningkatan produk lokal, serta memacu transformasi menyeluruh industri tradisional setempat.
Gipsi: Aku juga sampai mengalami hari seperti ini???
Gipsi: Aku juga sampai mengalami hari seperti ini???
72
·
--
Saham SK Hynix di Korea Selatan sempat memantul beberapa hari terakhir, terdorong oleh IPO Anthropic dan kabar baik bahwa pembagian dividen kepada pemegang saham mungkin akan ditingkatkan. Namun, proses deleveraging tidak selesai secepat yang diperkirakan sebelumnya.
Namun, tampaknya proses “deleveraging” jangka menengah belum selesai. Menurut data Asosiasi Investasi Keuangan Korea, saldo pinjaman margin mencapai puncak 38,63 triliun won pada 24 Juni, lalu menurun. Meski begitu, hingga tanggal 23 bulan ini jumlahnya masih mencapai 30,15 triliun won, lebih tinggi daripada 27,42 triliun won pada awal tahun.
Dari perspektif jangka menengah, proses deleveraging menjadi lebih panjang.
Kutipan: https://x.com/i/web/status/2112350954263916994
286
·
--
Lihat terjemahan
Anthropic 的 S-1,让AI看了下结论是: 长期确实是一家非常牛逼的公司,但短期资本市场可能过于乐观了
财务数据确实惊人:
2025 年营收 $4.6B,2026 年仅上半年就达到 $16.3B。Q2 单季度营收 $11.6B,甚至已经实现接近 $1B 的 GAAP 经营利润。
企业大客户数量爆发,80% 的收入来自按 Token 使用量付费。但对于投资者来说,重要的不只是增长有多快,而是增长还能持续多久。Q3 营收 $16.8B,环比增长 45%,表面上依然非常亮眼。
管理层自己写明的风险:
1.明确预期增速将下降,"可能比我们预期的更显著、更快",并承认"过去难以准确预测收入"。
2.80% 按量计费,大客户多数无长约或可随时缩减,有些大客户合同带灵活终止条款。
3.5–7% 的收入来自违反使用政策的客户(9 个月口径),8–9 月加强了封禁,会拖累后续增速。
4.季节性被高增长掩盖:2025 年底假期两周消费下降约 20%,增速放缓后会显现。
另外但从月度趋势来看,增长动能已经明显放缓。7 月底的 Revenue Run Rate 已经超过 $65B,而整个 Q3 的收入年化也只有 $67.2B。分月份的收入可能已经走平,甚至出现回落。
与此同时,Anthropic 在 S-1 中披露了数千亿美元的长期算力采购及租赁承诺。这些成本具有很强的刚性,一旦收入增长不及预期,经营杠杆也可能反噬
所以我认为 Q4 的数据非常关键。如果 Q4 能继续大幅增长,说明 AI Agent 的需求仍然在快速释放;但如果收入增速明显下台阶,市场就不得不重新审视对未来几年的增长预期。
我长期非常看好 AI,也相信 AI Agent 会创造巨大的经济价值。但长期看好AI和是否在高估值梭哈一家公司是两回事。
在 $2T 的估值预期下,我觉得市场可能已经提前透支了未来几年的高速增长。
S-1 原文:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-s…
·
--
Dokumen asli S-1 Anthropic:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Bagi yang tertarik, bisa meminta AI untuk mengulasnya.
Dokumen asli S-1 Anthropic:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Bagi yang tertarik, bisa meminta AI untuk mengulasnya.
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Bagi yang tertarik, bisa meminta AI untuk mengulasnya.
249
·
--
Terverifikasi
Lihat terjemahan
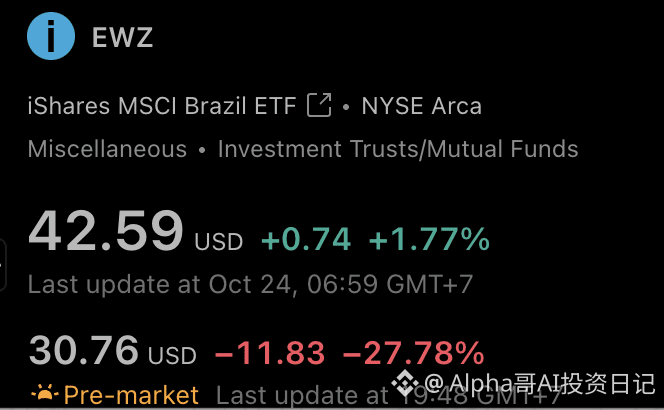
今天巴西 ETF( $EWZ )盘前暴跌 27.78%,直逼 -30%!
因为巴西大选爆出大冷门, 左翼总统卢拉意外连任,在第一轮投票落后右翼候选人博索纳罗的情况下,第二轮成功逆转。这是巴西自 1989 年恢复总统直选以来,首次出现第一轮落后者最终胜选
市场原本押注右翼上台,结果预期彻底落空
今天巴西 ETF( $EWZ )盘前暴跌 27.78%,直逼 -30%!
因为巴西大选爆出大冷门, 左翼总统卢拉意外连任,在第一轮投票落后右翼候选人博索纳罗的情况下,第二轮成功逆转。这是巴西自 1989 年恢复总统直选以来,首次出现第一轮落后者最终胜选
市场原本押注右翼上台,结果预期彻底落空
因为巴西大选爆出大冷门, 左翼总统卢拉意外连任,在第一轮投票落后右翼候选人博索纳罗的情况下,第二轮成功逆转。这是巴西自 1989 年恢复总统直选以来,首次出现第一轮落后者最终胜选
市场原本押注右翼上台,结果预期彻底落空
764
·
--
Lihat terjemahan
据福克斯商业频道:Anthropic将于美东时间上午9点(北京时间今晚21:00)发布S-1文件
AI投资人起立, 准备下单! https://twitter.com/DeItaone/status/2114680761848897631
据福克斯商业频道:Anthropic将于美东时间上午9点(北京时间今晚21:00)发布S-1文件
AI投资人起立, 准备下单! https://twitter.com/DeItaone/status/2114680761848897631
AI投资人起立, 准备下单! https://twitter.com/DeItaone/status/2114680761848897631
491
·
--
Terverifikasi
Rasanya seperti membeli MEME, lalu seketika nilainya jadi nol 😂
ETF Brasil 🇧🇷 $EWZ anjlok 18% pada perdagangan malam https://twitter.com/antonlavay/status/2114544640804392966
Rasanya seperti membeli MEME, lalu seketika nilainya jadi nol 😂
ETF Brasil 🇧🇷 $EWZ anjlok 18% pada perdagangan malam https://twitter.com/antonlavay/status/2114544640804392966
ETF Brasil 🇧🇷 $EWZ anjlok 18% pada perdagangan malam https://twitter.com/antonlavay/status/2114544640804392966
927
·
--
Pada 2007, Xie Guozhong sudah menunjukkan bahwa daya saing pengembang properti Tiongkok sebagian besar berasal dari kemampuan mereka memperoleh tanah dan pinjaman bank. Karena kepemilikan tanah memberikan keuntungan dari kenaikan nilai, pengembang cenderung menunda pembangunan, sementara seluruh model bisnis mereka sangat bergantung pada pembiayaan. Ia juga memperingatkan: ketika harga rumah berhenti naik atau bahkan turun, model bisnis ini bisa menyebabkan banyak perusahaan properti bangkrut. Inilah, pada dasarnya, mekanisme utama di balik krisis yang kemudian melanda model pengembangan properti Tiongkok dengan leverage tinggi.
Namun, prediksinya terlalu dini 13 tahun. Ia meremehkan berapa lama pasar yang sudah mengalami gelembung bisa terus naik dengan dukungan institusional.
Prediksi Xie Guozhong pada 2011: harga rumah rata-rata nasional akan turun 50% dalam dua atau tiga tahun. Pada 2013: ia kembali memprediksi harga rumah akan turun separuh dalam lima tahun ke depan. Semuanya salah. Kalau mengikutinya, habislah kita 😂
Jadi, dalam meneliti posisi short, kita tidak cukup hanya mengkaji Why it must fall, tetapi juga harus memahami What keeps it going dan What finally breaks it.
Kutipan: https://x.com/i/web/status/2114520240239579386
890
·
--
Terverifikasi
Lihat terjemahan
半导体还在跌,散户却还在不断抄底,猛干三倍做多 ETF
半导体三倍做多 ETF $SOXL 自 10 月 6 日高点已跌去 51%,较 6 月高点跌了 72%。但最近两周,资金反而净流入 92.7 亿美元,创下历史上最大的两周流入纪录 https://twitter.com/globalmktobserv/status/2114331642873418062
半导体还在跌,散户却还在不断抄底,猛干三倍做多 ETF
半导体三倍做多 ETF $SOXL 自 10 月 6 日高点已跌去 51%,较 6 月高点跌了 72%。但最近两周,资金反而净流入 92.7 亿美元,创下历史上最大的两周流入纪录 https://twitter.com/globalmktobserv/status/2114331642873418062
半导体三倍做多 ETF $SOXL 自 10 月 6 日高点已跌去 51%,较 6 月高点跌了 72%。但最近两周,资金反而净流入 92.7 亿美元,创下历史上最大的两周流入纪录 https://twitter.com/globalmktobserv/status/2114331642873418062
1.2k
·
--
Lihat terjemahan
最近AI “卡脖子”股走势不太行,我最近发现了另一种卡脖子资产:
「Physical AI 物理世界推进专用液态 Token」
往汽车里注入之后,可以连续运行几百公里。按量付费,高频消耗,用户刚需,复购极强。Token 耗尽,直接停止推理,车会停在路边开不动。
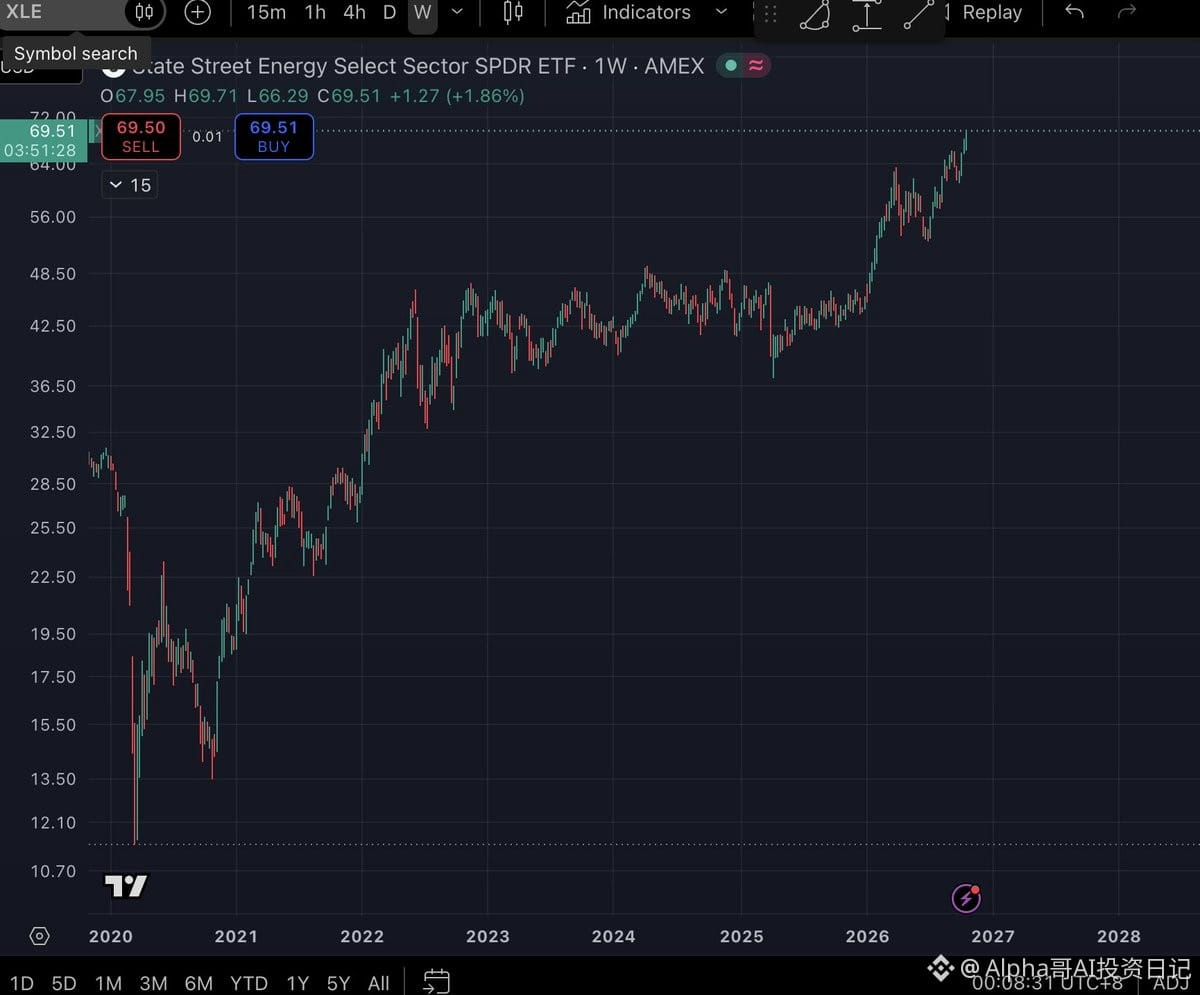
最近搞这条产业链的公司,股价涨得挺不错。 ETF是 $XLE 强势突破
对了, 「Physical AI 物理世界推进专用液态 Token」 还有另外一个名字叫石油
最近AI “卡脖子”股走势不太行,我最近发现了另一种卡脖子资产:
「Physical AI 物理世界推进专用液态 Token」
往汽车里注入之后,可以连续运行几百公里。按量付费,高频消耗,用户刚需,复购极强。Token 耗尽,直接停止推理,车会停在路边开不动。
最近搞这条产业链的公司,股价涨得挺不错。 ETF是 $XLE 强势突破
对了, 「Physical AI 物理世界推进专用液态 Token」 还有另外一个名字叫石油
「Physical AI 物理世界推进专用液态 Token」
往汽车里注入之后,可以连续运行几百公里。按量付费,高频消耗,用户刚需,复购极强。Token 耗尽,直接停止推理,车会停在路边开不动。
最近搞这条产业链的公司,股价涨得挺不错。 ETF是 $XLE 强势突破
对了, 「Physical AI 物理世界推进专用液态 Token」 还有另外一个名字叫石油
860
·
--
Lihat terjemahan
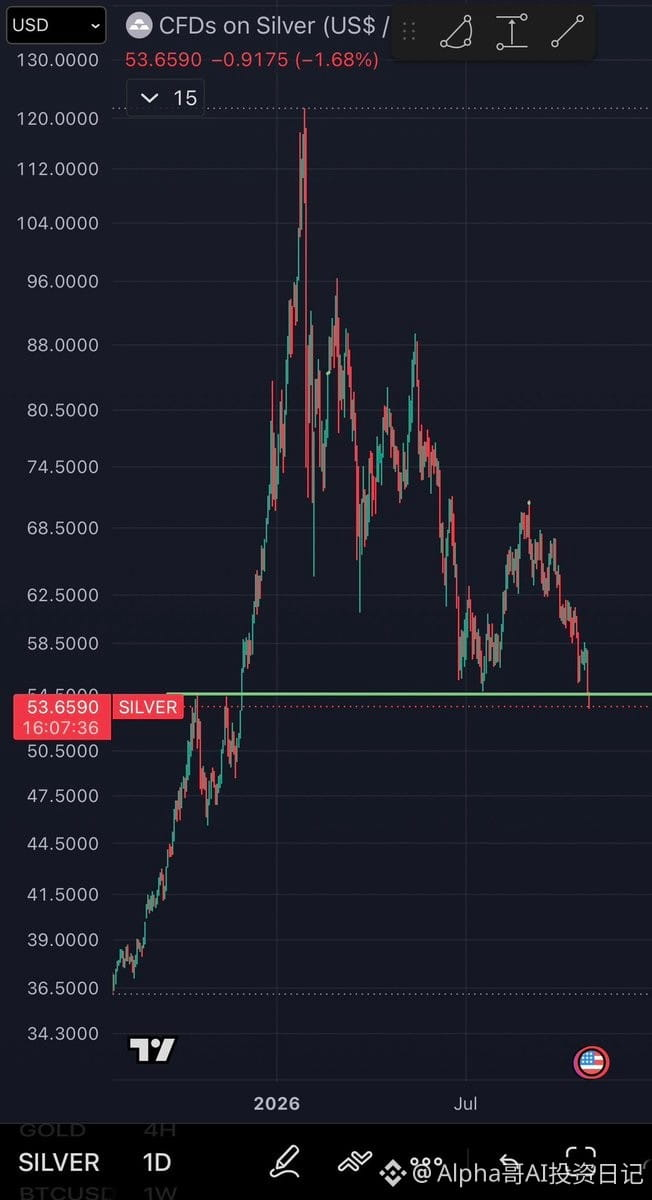
上周就说了,白银 $XAG 的走势非常弱,可能还要去 50 美元以下扫一波多头止损。
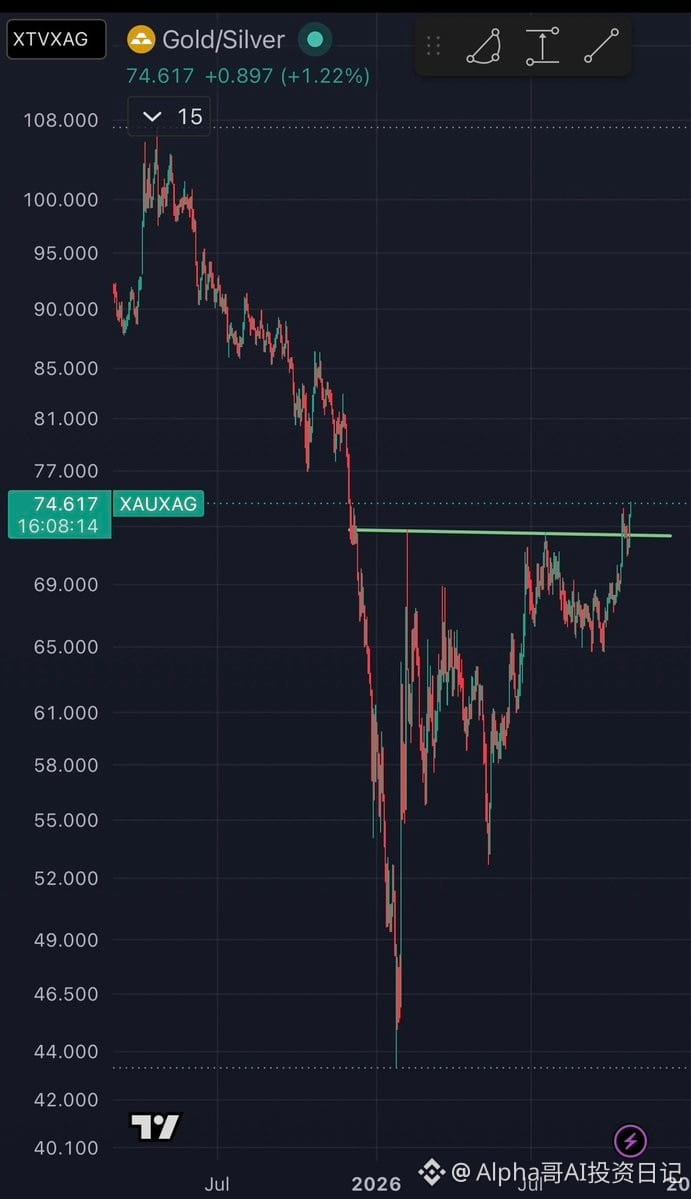
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
上周就说了,白银 $XAG 的走势非常弱,可能还要去 50 美元以下扫一波多头止损。
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
354
·
--
Pergerakan pasar beberapa hari ini benar-benar menggambarkan apa yang disebut “imbal hasil turun karena alasan yang keliru”.
US10Y sebelumnya berhasil menembus resistansi neckline jangka panjang di 4,80% dengan kuat, lalu terus naik hingga mendekati level tertinggi 5,40%. Baru dalam dua hari terakhir imbal hasil turun tajam 14,1 bps dalam sehari, kembali ke 4,978%. Kalau penurunan imbal hasil ini terjadi karena inflasi melandai secara moderat dan Fed memberi sinyal dovish, saham AS pasti sudah langsung melesat.
Namun, masalah utamanya sekarang adalah saham AS anjlok dan munculnya risiko geopolitik tak terduga membuat investor panik lalu beralih ke obligasi pemerintah AS sebagai aset safe haven. Semua orang membeli obligasi pemerintah AS untuk berlindung, dan itulah yang akhirnya memaksa imbal hasil turun 😂
IEFETF-0,03%
8
·
--
Lihat terjemahan
最近 $SAP , $NOW 涨势不错,加上前面提到的汤森路透 $TRI,在美股大盘大跌的情况下, 走出了小牛
一部分资金可能已经开始重新思考:AI 革命的利润,最后到底会留在哪里?
现在 X 上很多人对“AI 受益股”的理解,已经有点教条主义了
一说 AI,就是存储、CPU、GPU、光模块。仿佛只有供给紧张、能够“卡脖子”的硬件,才配叫 AI 受益股。
我倒是觉得一部分此前被错杀的企业软件公司,可能恰恰是性价比很高的 AI 受益股。
逻辑其实很直接。
第一,大模型能力正在越来越像 utility。
模型厂商持续竞争,企业可以调用不同模型。假如同等能力的调用成本持续下降,掌握客户、数据和业务入口的软件公司,就有机会用更低的成本,提供更有价值的产品。
第二,能写代码,距离替换企业核心系统还很远。
SAP 管的是财务、采购、供应链;ServiceNow 深嵌企业的 IT 服务和审批流程。背后还有多年积累的数据、权限、审计要求,以及大量系统集成. 做出一个功能相似的界面,和让一家跨国公司迁走整套业务,是两回事。哪个 大公司 CTO 敢拍板,公司不用 SAP 或者不用 ServiceNow?这些系统难替换,AI 还能帮它们提高自动化程度、拓展功能的价值
第三,高毛利的订阅业务,有机会叠加新的增长来源。
AI 可以帮助软件公司销售更高价的版本、增加付费模块、扩大使用场景,也可能降低研发和服务成本。
已经有一些数据值得看:ServiceNow 二季度订阅收入同比增长 24.5%,AI 业务年度合同价值突破 10 亿美元;SAP 最新季度的当前云订单储备,按固定汇率增长 26%。这至少说明,部分企业软件的需求和 AI 商业化仍在推进。
第四,预期差可能比“谁最缺货”更重要。
此前“Claude要干掉 SaaS”的叙事,已经让不少软件股经历过一轮估值压缩。如果接下来发现,其中一些公司既保住了客户,又通过 AI 增加收入,市场就要同时重估它们的盈利能力和估值。
此前按“AI 受害者”定价,后来却逐步兑现“AI 受益者”的业绩。
大模型越卷,最终越可能…
41
·
--
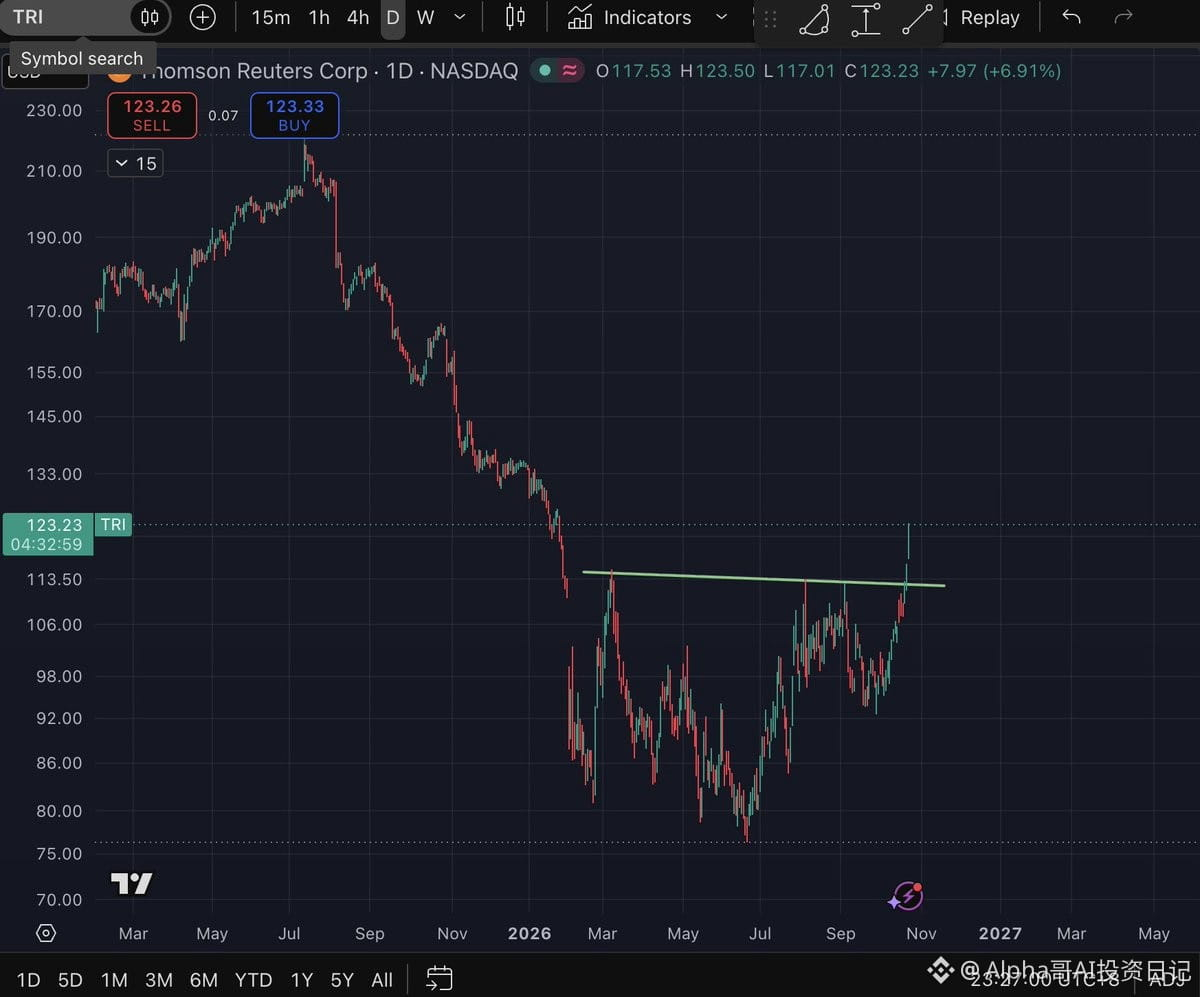
Dalam beberapa hari terakhir, saham AS anjlok dan rantai industri AI tertekan. Namun, ada satu saham yang justru menembus level penting melawan tren: Thomson Reuters $TRI
Hari ini naik 6,91%. Jika dihitung dari harga penutupan 19 Oktober sebesar 108,23 dolar AS, saham ini telah naik sekitar 13,9% dalam tiga hari perdagangan.
Beberapa kali sebelumnya, saham ini tertahan di sekitar 112–115 dolar AS saat memantul. Kini, saham ini telah menembus area resistansi tersebut. Performa yang relatif kuat seperti ini saat pasar sedang tertekan layak diperhatikan.
Banyak orang hanya mengaitkan Reuters dengan berita. Padahal, Thomson Reuters juga memiliki basis data dan perangkat lunak profesional di bidang hukum, pajak, akuntansi, dan kepatuhan perusahaan. Sebelumnya, pasar khawatir bisnisnya akan tergantikan oleh AI. Namun, total pendapatan pada kuartal kedua tetap tumbuh 9%, sementara pendapatan organik dari tiga bisnis inti tumbuh 10%. Setidaknya, angka-angka ini menunjukkan bahwa permintaan berbayar dari pelanggan profesional masih tangguh. Pasar mulai menilai ulang Reuters sebagai “korban AI”.
Baru-baru ini, perusahaan merilis solusi AI CoCounsel Tax, Audit & Accounting versi terbaru. Solusi ini dapat merencanakan tugas, menulis dan menjalankan kode untuk melakukan perhitungan pajak, lalu menyerahkannya kepada akuntan dan tenaga pajak untuk ditinjau. Kini, kemampuan model AI generatif semakin kuat. Perusahaan yang menguasai “konten profesional + hubungan pelanggan + alur kerja” mungkin lebih mudah mengubah AI menjadi produk yang bersedia dibayar pelanggan.
Menurut saya, kenaikan ini mencerminkan pemulihan dari ekspektasi yang sebelumnya terlalu pesimistis, ditambah potensi komersialisasi AI profesional. Ketika pasar mulai mempertanyakan imbal hasil investasi komputasi, perusahaan aplikasi yang memiliki data profesional dan pelanggan berbayar mungkin kembali menarik perhatian.
Selanjutnya, kita tunggu laporan keuangan pada 3 November untuk melihat apakah pertumbuhan dan laba bisa terus melampaui ekspektasi.
28
·
--
Lihat terjemahan
全球各地开始 UBI 探索了 https://twitter.com/supermao/status/2113252756060520488
全球各地开始 UBI 探索了 https://twitter.com/supermao/status/2113252756060520488
39
·
--
Lihat terjemahan
最近虽然仓位相对轻一些,处于相对防守姿态,但如果要说 AI 这一波从五年周期的角度来看就完全结束了,完全复刻 2000 年,这个概率是很低很低的
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
最近虽然仓位相对轻一些,处于相对防守姿态,但如果要说 AI 这一波从五年周期的角度来看就完全结束了,完全复刻 2000 年,这个概率是很低很低的
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
61
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
CanMicrosoftDeliverOnAI
38,502 penayangan
530 Berdiskusi
Sesi 3 Musim Laporan Keuangan: Akankah Google & Microsoft Melampaui Ekspektasi Laba?
Binance Square Official
·Disukai 47 Kali
·12.2k penayangan
CanGoogleDefindItsCore
18,980 penayangan
410 Berdiskusi
FOMCWatch
9M penayangan
27,674 Berdiskusi