
BTC_Chopsticks
3.9k Posting
BTC_Chopsticks
Laporkan
Blokir Pengguna
🔥 Let's ride the crypto wave together and make those gains! 💸💰

Level 1 Creator
14 Mengikuti
6.5K+ Pengikut
180.7K+ Disukai
2 Lencana
Posting
Semua
Kuotasi
Video
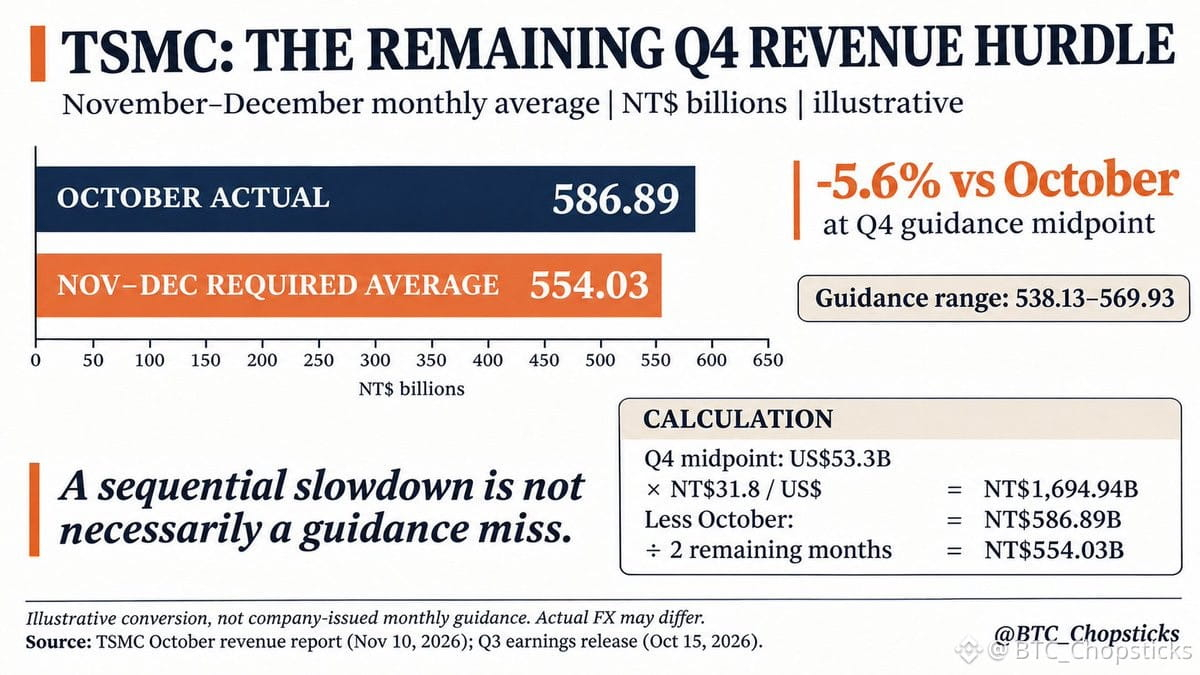
Penjualan TSMC pada Oktober begitu kuat sehingga rata-rata penjualan November dan Desember bisa 5,6% lebih rendah dan tetap mencapai titik tengah panduan pendapatan Q4.
Pendapatan Oktober mencapai NT$586,89 miliar. Prospek Q4 dari manajemen adalah US$52,3 miliar hingga US$54,3 miliar.
Dengan asumsi ilustratif NT$31,8 per dolar AS, titik tengah US$53,3 miliar setara dengan NT$1.694,94 miliar. Setelah Oktober, rata-rata pendapatan yang dibutuhkan untuk November dan Desember adalah NT$554,03 miliar per bulan.
Ini adalah konversi analitis, bukan target bulanan resmi. Dampak nilai tukar aktual dan bauran pendapatan dapat mengubah perbandingan ini.
Perlambatan secara berurutan tidak otomatis berarti target panduan meleset. Namun, memenuhi panduan tidak sama dengan melampaui ekspektasi investor.
Sumber: laporan pendapatan TSMC bulan Oktober dan rilis kinerja Q3.
Penjualan TSMC pada Oktober begitu kuat sehingga rata-rata penjualan November dan Desember bisa 5,6% lebih rendah dan tetap mencapai titik tengah panduan pendapatan Q4.
Pendapatan Oktober mencapai NT$586,89 miliar. Prospek Q4 dari manajemen adalah US$52,3 miliar hingga US$54,3 miliar.
Dengan asumsi ilustratif NT$31,8 per dolar AS, titik tengah US$53,3 miliar setara dengan NT$1.694,94 miliar. Setelah Oktober, rata-rata pendapatan yang dibutuhkan untuk November dan Desember adalah NT$554,03 miliar per bulan.
Ini adalah konversi analitis, bukan target bulanan resmi. Dampak nilai tukar aktual dan bauran pendapatan dapat mengubah perbandingan ini.
Perlambatan secara berurutan tidak otomatis berarti target panduan meleset. Namun, memenuhi panduan tidak sama dengan melampaui ekspektasi investor.
Sumber: laporan pendapatan TSMC bulan Oktober dan rilis kinerja Q3.
Pendapatan Oktober mencapai NT$586,89 miliar. Prospek Q4 dari manajemen adalah US$52,3 miliar hingga US$54,3 miliar.
Dengan asumsi ilustratif NT$31,8 per dolar AS, titik tengah US$53,3 miliar setara dengan NT$1.694,94 miliar. Setelah Oktober, rata-rata pendapatan yang dibutuhkan untuk November dan Desember adalah NT$554,03 miliar per bulan.
Ini adalah konversi analitis, bukan target bulanan resmi. Dampak nilai tukar aktual dan bauran pendapatan dapat mengubah perbandingan ini.
Perlambatan secara berurutan tidak otomatis berarti target panduan meleset. Namun, memenuhi panduan tidak sama dengan melampaui ekspektasi investor.
Sumber: laporan pendapatan TSMC bulan Oktober dan rilis kinerja Q3.
50
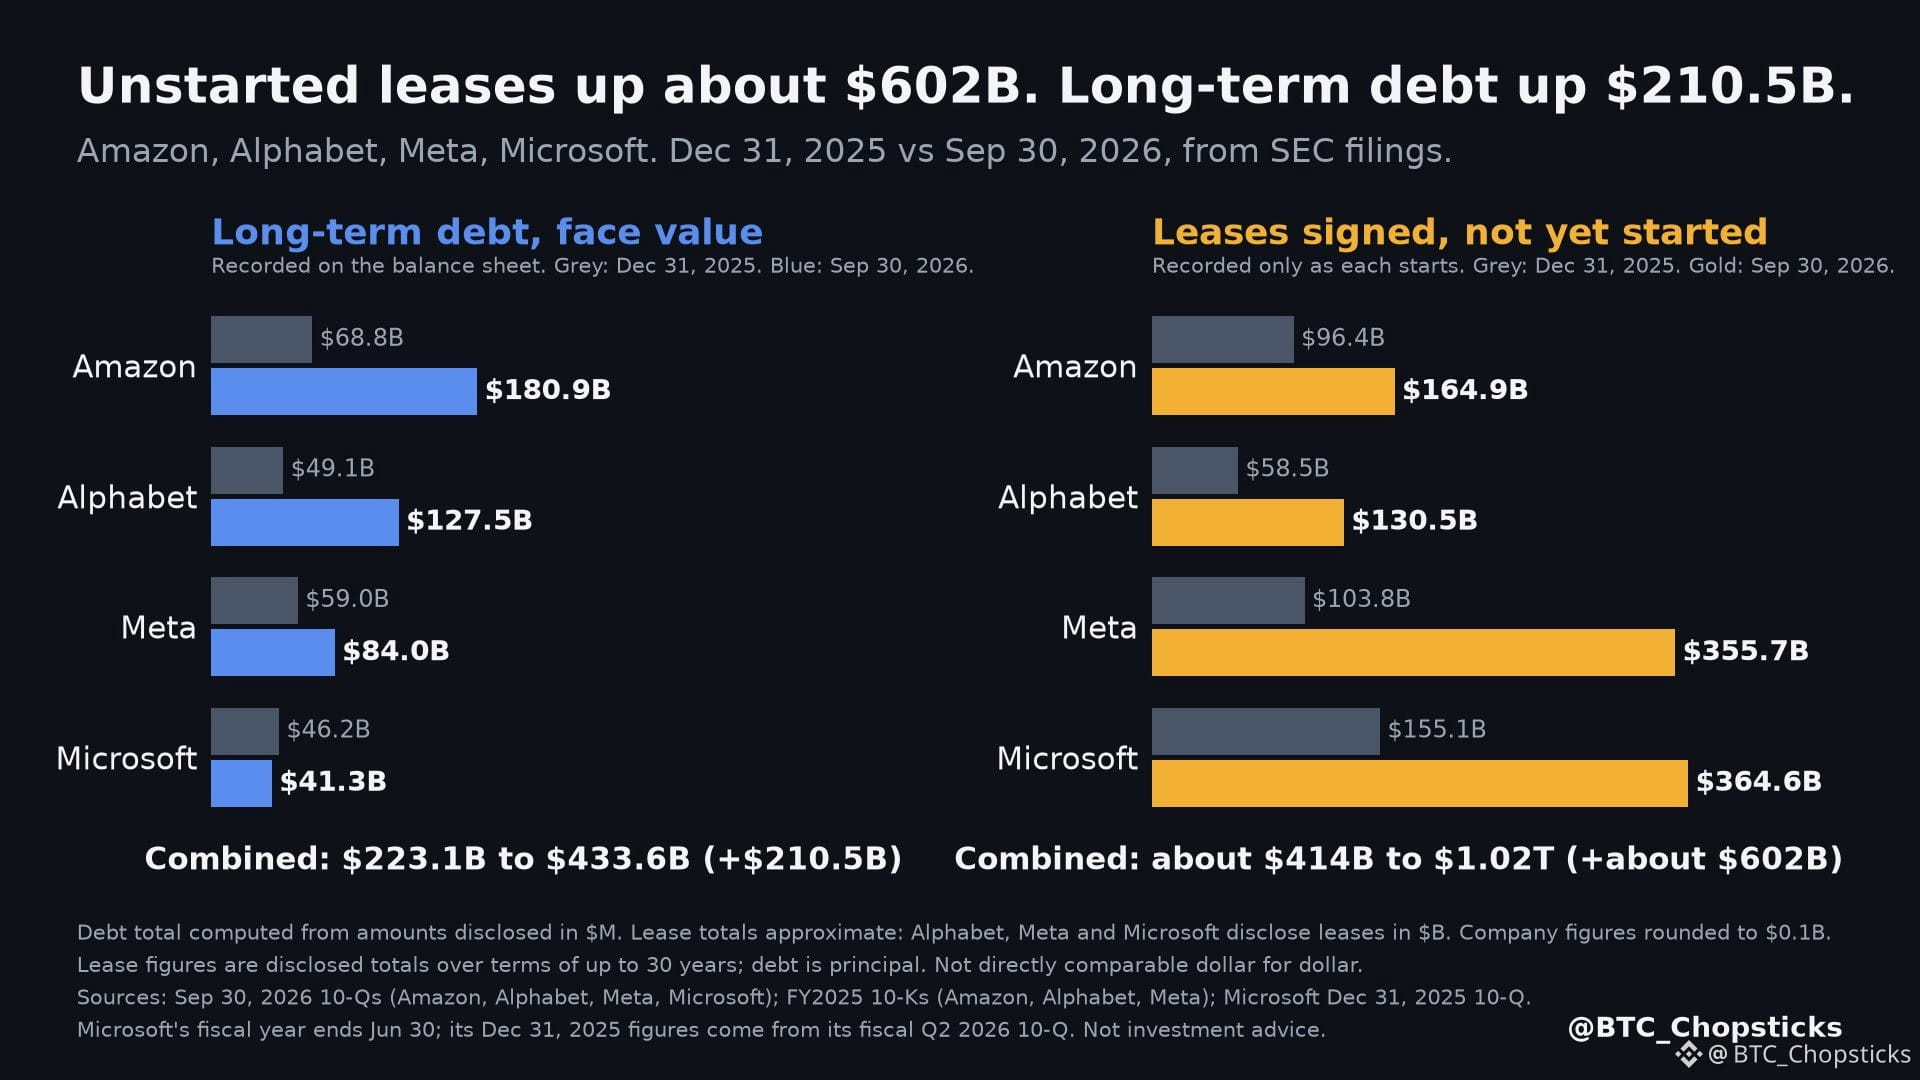
Nilai sewa Big Tech yang sudah ditandatangani tetapi belum dimulai naik sekitar $602B dalam sembilan bulan. Utang jangka panjangnya naik $210.5B.
Utang dan sewa yang sudah dimulai tercatat di neraca. Sewa yang belum dimulai belum tercatat.
31 Des 2025 hingga 30 Sep 2026, berdasarkan pengajuan ke SEC:
Utang jangka panjang, nilai nominal:
• Amazon: $68.8B menjadi $180.9B
• Alphabet: $49.1B menjadi $127.5B
• Meta: $59.0B menjadi $84.0B
• Microsoft: $46.2B menjadi $41.3B
Sewa yang sudah ditandatangani, tetapi belum dimulai:
• Meta: $103.8B menjadi $355.7B
• Microsoft: $155.1B menjadi $364.6B
• Alphabet: $58.5B menjadi $130.5B
• Amazon: $96.4B menjadi $164.9B
Gabungan: utang $223.1B menjadi $433.6B (+$210.5B), berdasarkan jumlah yang diungkapkan dalam jutaan; angka perusahaan di atas dibulatkan. Sewa yang belum dimulai naik dari sekitar $414B menjadi sekitar $1.02T (+sekitar $602B); ini perkiraan, karena Alphabet, Meta, dan Microsoft mengungkapkannya dalam miliaran.
Setiap sewa dicatat sebagai liabilitas saat dimulai, sebesar nilai kini dari pembayaran tetapnya. Meta, Microsoft, dan Alphabet menyatakan bahwa sewa mereka akan dimulai antara 2026 dan 2036.
Angka sewa yang diungkapkan merupakan total selama masa kontrak hingga 30 tahun, jadi tidak dapat dibandingkan secara langsung dengan pokok utang. Beberapa sewa Microsoft masih bergantung pada ketentuan kontrak.
Yang akan saya pantau selanjutnya: seberapa cepat sewa ini dimulai, dan berapa banyak pembayaran masa depannya yang akan diakui sebagai liabilitas sewa.
Nilai sewa Big Tech yang sudah ditandatangani tetapi belum dimulai naik sekitar $602B dalam sembilan bulan. Utang jangka panjangnya naik $210.5B.
Utang dan sewa yang sudah dimulai tercatat di neraca. Sewa yang belum dimulai belum tercatat.
31 Des 2025 hingga 30 Sep 2026, berdasarkan pengajuan ke SEC:
Utang jangka panjang, nilai nominal:
• Amazon: $68.8B menjadi $180.9B
• Alphabet: $49.1B menjadi $127.5B
• Meta: $59.0B menjadi $84.0B
• Microsoft: $46.2B menjadi $41.3B
Sewa yang sudah ditandatangani, tetapi belum dimulai:
• Meta: $103.8B menjadi $355.7B
• Microsoft: $155.1B menjadi $364.6B
• Alphabet: $58.5B menjadi $130.5B
• Amazon: $96.4B menjadi $164.9B
Gabungan: utang $223.1B menjadi $433.6B (+$210.5B), berdasarkan jumlah yang diungkapkan dalam jutaan; angka perusahaan di atas dibulatkan. Sewa yang belum dimulai naik dari sekitar $414B menjadi sekitar $1.02T (+sekitar $602B); ini perkiraan, karena Alphabet, Meta, dan Microsoft mengungkapkannya dalam miliaran.
Setiap sewa dicatat sebagai liabilitas saat dimulai, sebesar nilai kini dari pembayaran tetapnya. Meta, Microsoft, dan Alphabet menyatakan bahwa sewa mereka akan dimulai antara 2026 dan 2036.
Angka sewa yang diungkapkan merupakan total selama masa kontrak hingga 30 tahun, jadi tidak dapat dibandingkan secara langsung dengan pokok utang. Beberapa sewa Microsoft masih bergantung pada ketentuan kontrak.
Yang akan saya pantau selanjutnya: seberapa cepat sewa ini dimulai, dan berapa banyak pembayaran masa depannya yang akan diakui sebagai liabilitas sewa.
Utang dan sewa yang sudah dimulai tercatat di neraca. Sewa yang belum dimulai belum tercatat.
31 Des 2025 hingga 30 Sep 2026, berdasarkan pengajuan ke SEC:
Utang jangka panjang, nilai nominal:
• Amazon: $68.8B menjadi $180.9B
• Alphabet: $49.1B menjadi $127.5B
• Meta: $59.0B menjadi $84.0B
• Microsoft: $46.2B menjadi $41.3B
Sewa yang sudah ditandatangani, tetapi belum dimulai:
• Meta: $103.8B menjadi $355.7B
• Microsoft: $155.1B menjadi $364.6B
• Alphabet: $58.5B menjadi $130.5B
• Amazon: $96.4B menjadi $164.9B
Gabungan: utang $223.1B menjadi $433.6B (+$210.5B), berdasarkan jumlah yang diungkapkan dalam jutaan; angka perusahaan di atas dibulatkan. Sewa yang belum dimulai naik dari sekitar $414B menjadi sekitar $1.02T (+sekitar $602B); ini perkiraan, karena Alphabet, Meta, dan Microsoft mengungkapkannya dalam miliaran.
Setiap sewa dicatat sebagai liabilitas saat dimulai, sebesar nilai kini dari pembayaran tetapnya. Meta, Microsoft, dan Alphabet menyatakan bahwa sewa mereka akan dimulai antara 2026 dan 2036.
Angka sewa yang diungkapkan merupakan total selama masa kontrak hingga 30 tahun, jadi tidak dapat dibandingkan secara langsung dengan pokok utang. Beberapa sewa Microsoft masih bergantung pada ketentuan kontrak.
Yang akan saya pantau selanjutnya: seberapa cepat sewa ini dimulai, dan berapa banyak pembayaran masa depannya yang akan diakui sebagai liabilitas sewa.
234
🎴✨ Saat Pokémon bertemu Web3!
Malam yang seru di acara Chase Card Night BINANCE TH Academy di Bangkok! 🟡
🎴 Menjelajahi kartu dan barang koleksi Pokémon
💡 Menemukan hubungan antara blockchain dan kepemilikan digital
🤝 Bertemu sesama kolektor dan penggemar kripto
🎁 Suvenir keren dari BINANCE TH!
Bagian terbaiknya? Orang-orang hebat, koneksi baru, dan minat yang sama! 💛
Terima kasih kepada BINANCE TH Academy yang telah mempertemukan kita semua! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
🎴✨ Saat Pokémon bertemu Web3!
Malam yang seru di acara Chase Card Night BINANCE TH Academy di Bangkok! 🟡
🎴 Menjelajahi kartu dan barang koleksi Pokémon
💡 Menemukan hubungan antara blockchain dan kepemilikan digital
🤝 Bertemu sesama kolektor dan penggemar kripto
🎁 Suvenir keren dari BINANCE TH!
Bagian terbaiknya? Orang-orang hebat, koneksi baru, dan minat yang sama! 💛
Terima kasih kepada BINANCE TH Academy yang telah mempertemukan kita semua! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
Malam yang seru di acara Chase Card Night BINANCE TH Academy di Bangkok! 🟡
🎴 Menjelajahi kartu dan barang koleksi Pokémon
💡 Menemukan hubungan antara blockchain dan kepemilikan digital
🤝 Bertemu sesama kolektor dan penggemar kripto
🎁 Suvenir keren dari BINANCE TH!
Bagian terbaiknya? Orang-orang hebat, koneksi baru, dan minat yang sama! 💛
Terima kasih kepada BINANCE TH Academy yang telah mempertemukan kita semua! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
159
Terverifikasi
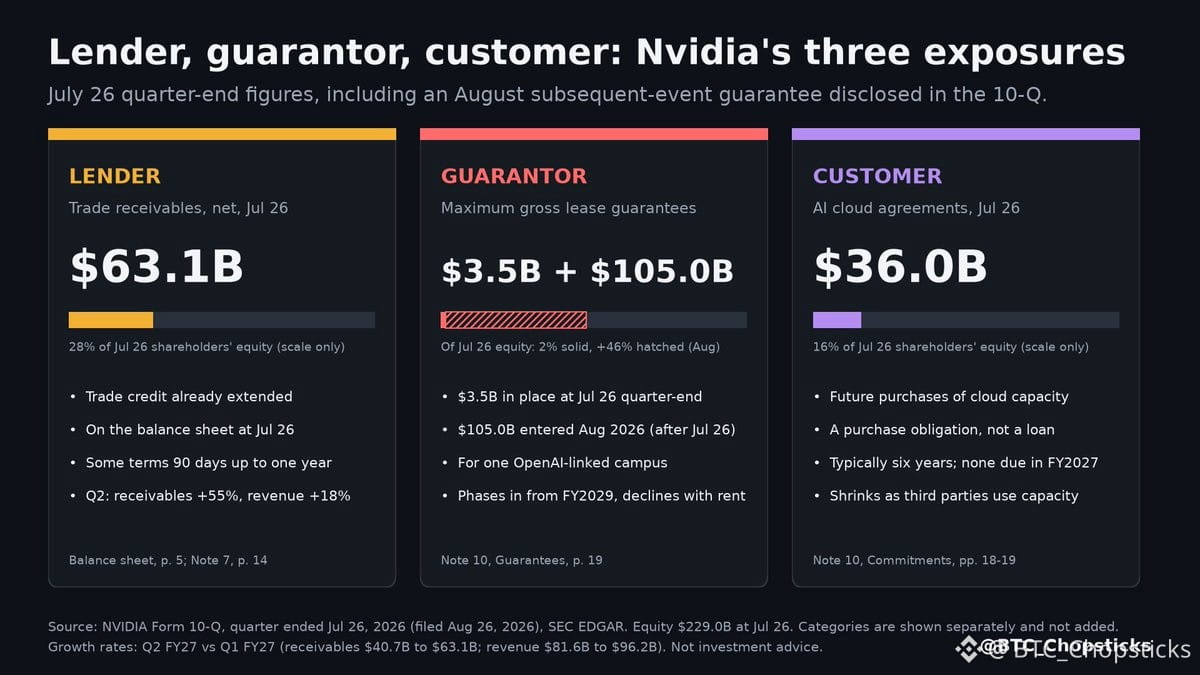
Jaminan sewa maksimum Nvidia meningkat dari $3.5B menjadi $108.5B setelah kesepakatan pada Agustus diungkapkan dalam laporan 10-Q-nya.
Jika dibaca seperti seorang bankir, Nvidia kini menjalankan tiga peran dalam pembangunan infrastruktur AI:
• Pemberi pinjaman: piutang usaha sebesar $63.1B per 26 Juli. Kredit dagang sudah diberikan, sebagian dengan jangka waktu hingga satu tahun, dan tercatat di neraca.
• Penjamin: jaminan sewa sebesar $3.5B pada akhir kuartal, ditambah hingga $105B yang disepakati pada Agustus untuk satu kampus yang terkait dengan OpenAI. Bersifat kontingen, mulai berlaku bertahap pada tahun fiskal 2029 dan menurun seiring pembayaran sewa.
• Pelanggan: komitmen sebesar $36B untuk membeli kapasitas komputasi awan dari penyedia layanan awan AI yang membeli chipnya. Ini kewajiban pembelian, bukan pinjaman.
Uang muka pelanggan tercatat sebesar $2.8B pada akhir kuartal.
Ini bukan kisah tentang solvabilitas perusahaan dengan ekuitas sebesar $229B. Ini soal seberapa besar permintaan yang turut dibiayai oleh Nvidia.
Colette Kress, CFO lama Nvidia, kini menjabat sebagai CEO sementara. Artinya, komitmen pembiayaan ini langsung menjadi salah satu prioritasnya.
Pada 17 November, pertama-tama saya akan membandingkan piutang dengan pendapatan. Kuartal lalu, piutang tumbuh 55%, sedangkan pendapatan tumbuh 18%.
Jaminan sewa maksimum Nvidia meningkat dari $3.5B menjadi $108.5B setelah kesepakatan pada Agustus diungkapkan dalam laporan 10-Q-nya.
Jika dibaca seperti seorang bankir, Nvidia kini menjalankan tiga peran dalam pembangunan infrastruktur AI:
• Pemberi pinjaman: piutang usaha sebesar $63.1B per 26 Juli. Kredit dagang sudah diberikan, sebagian dengan jangka waktu hingga satu tahun, dan tercatat di neraca.
• Penjamin: jaminan sewa sebesar $3.5B pada akhir kuartal, ditambah hingga $105B yang disepakati pada Agustus untuk satu kampus yang terkait dengan OpenAI. Bersifat kontingen, mulai berlaku bertahap pada tahun fiskal 2029 dan menurun seiring pembayaran sewa.
• Pelanggan: komitmen sebesar $36B untuk membeli kapasitas komputasi awan dari penyedia layanan awan AI yang membeli chipnya. Ini kewajiban pembelian, bukan pinjaman.
Uang muka pelanggan tercatat sebesar $2.8B pada akhir kuartal.
Ini bukan kisah tentang solvabilitas perusahaan dengan ekuitas sebesar $229B. Ini soal seberapa besar permintaan yang turut dibiayai oleh Nvidia.
Colette Kress, CFO lama Nvidia, kini menjabat sebagai CEO sementara. Artinya, komitmen pembiayaan ini langsung menjadi salah satu prioritasnya.
Pada 17 November, pertama-tama saya akan membandingkan piutang dengan pendapatan. Kuartal lalu, piutang tumbuh 55%, sedangkan pendapatan tumbuh 18%.
Jika dibaca seperti seorang bankir, Nvidia kini menjalankan tiga peran dalam pembangunan infrastruktur AI:
• Pemberi pinjaman: piutang usaha sebesar $63.1B per 26 Juli. Kredit dagang sudah diberikan, sebagian dengan jangka waktu hingga satu tahun, dan tercatat di neraca.
• Penjamin: jaminan sewa sebesar $3.5B pada akhir kuartal, ditambah hingga $105B yang disepakati pada Agustus untuk satu kampus yang terkait dengan OpenAI. Bersifat kontingen, mulai berlaku bertahap pada tahun fiskal 2029 dan menurun seiring pembayaran sewa.
• Pelanggan: komitmen sebesar $36B untuk membeli kapasitas komputasi awan dari penyedia layanan awan AI yang membeli chipnya. Ini kewajiban pembelian, bukan pinjaman.
Uang muka pelanggan tercatat sebesar $2.8B pada akhir kuartal.
Ini bukan kisah tentang solvabilitas perusahaan dengan ekuitas sebesar $229B. Ini soal seberapa besar permintaan yang turut dibiayai oleh Nvidia.
Colette Kress, CFO lama Nvidia, kini menjabat sebagai CEO sementara. Artinya, komitmen pembiayaan ini langsung menjadi salah satu prioritasnya.
Pada 17 November, pertama-tama saya akan membandingkan piutang dengan pendapatan. Kuartal lalu, piutang tumbuh 55%, sedangkan pendapatan tumbuh 18%.
367
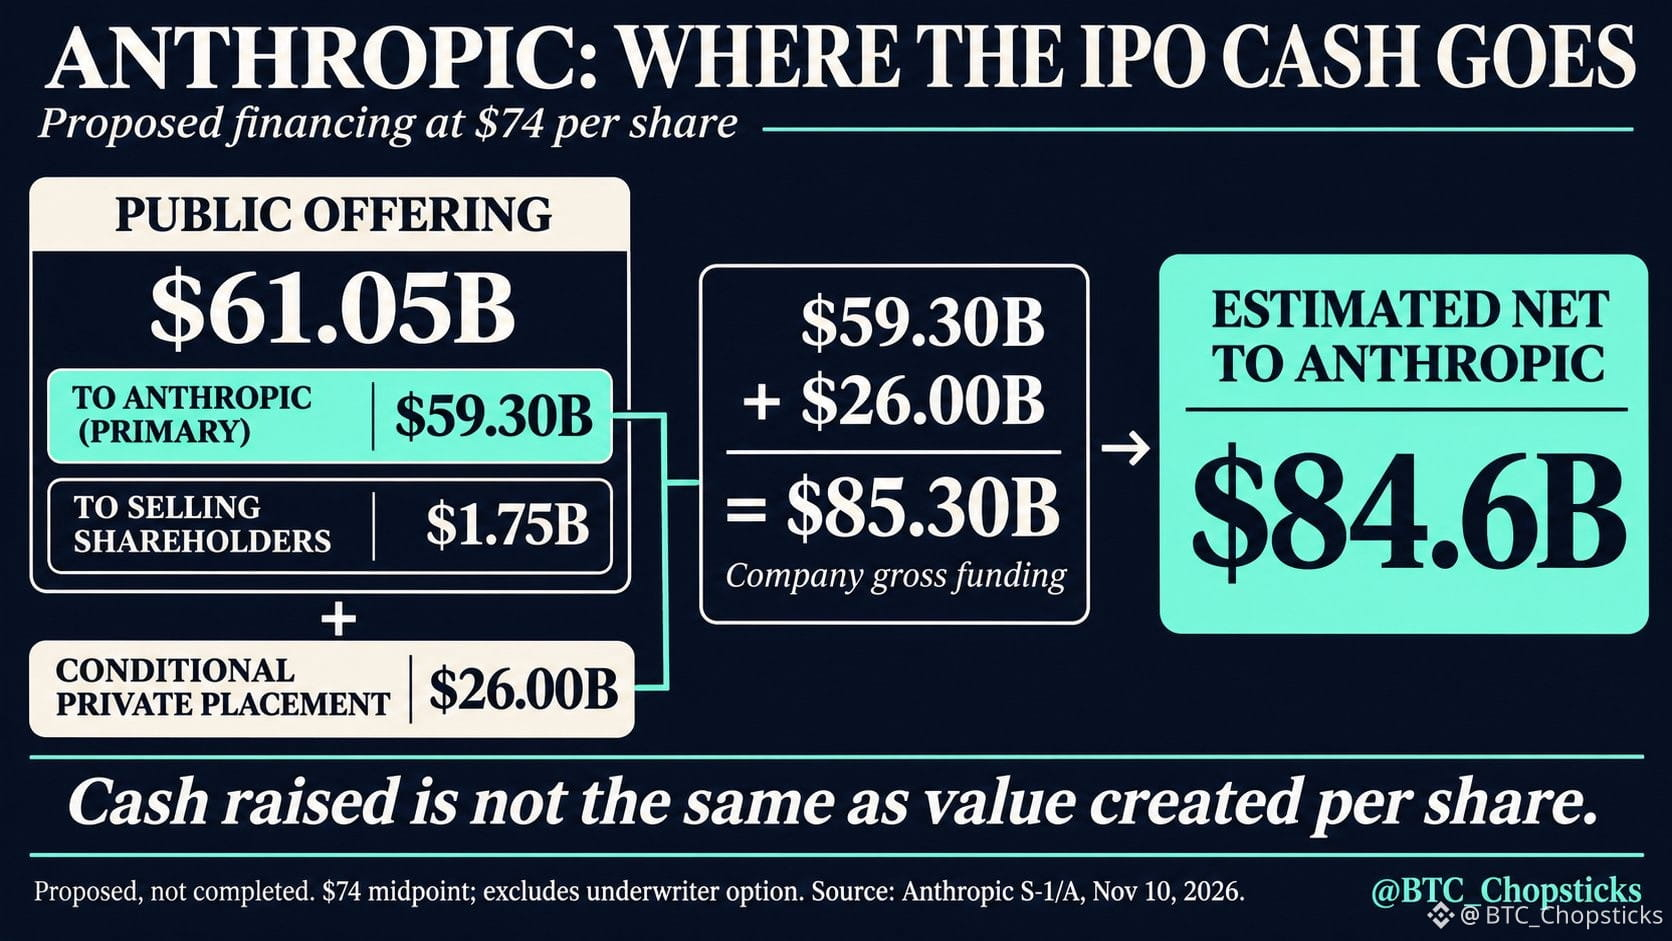
Paket IPO yang diusulkan Anthropic dapat menghasilkan dana bersih sebesar $84.6B bagi perusahaan.
Pertanyaan investasinya adalah berapa penghasilan modal tersebut per saham.
Pada titik tengah $74, sekitar $59.3B dari penawaran umum akan masuk ke Anthropic dan $1.75B kepada pemegang saham yang menjual sahamnya. Penempatan privat bersyarat sebesar $26B membuat hasil bruto perusahaan mencapai sekitar $85.3B.
Perkiraan $84.6B dihitung setelah biaya penawaran dan tidak mencakup opsi penjamin emisi. Ini adalah persyaratan yang diusulkan, bukan pendanaan yang telah diselesaikan.
Dana tunai yang lebih besar dapat membiayai komputasi dan ekspansi. Penerbitan saham baru juga mengubah basis kepemilikan.
Saya akan mencermati konversi kas pelanggan, kewajiban komputasi, dan dilusi di masa mendatang, bersamaan dengan angka valuasi utama.
Sumber: S-1/A Anthropic tertanggal 10 November dan pengumuman roadshow.
Paket IPO yang diusulkan Anthropic dapat menghasilkan dana bersih sebesar $84.6B bagi perusahaan.
Pertanyaan investasinya adalah berapa penghasilan modal tersebut per saham.
Pada titik tengah $74, sekitar $59.3B dari penawaran umum akan masuk ke Anthropic dan $1.75B kepada pemegang saham yang menjual sahamnya. Penempatan privat bersyarat sebesar $26B membuat hasil bruto perusahaan mencapai sekitar $85.3B.
Perkiraan $84.6B dihitung setelah biaya penawaran dan tidak mencakup opsi penjamin emisi. Ini adalah persyaratan yang diusulkan, bukan pendanaan yang telah diselesaikan.
Dana tunai yang lebih besar dapat membiayai komputasi dan ekspansi. Penerbitan saham baru juga mengubah basis kepemilikan.
Saya akan mencermati konversi kas pelanggan, kewajiban komputasi, dan dilusi di masa mendatang, bersamaan dengan angka valuasi utama.
Sumber: S-1/A Anthropic tertanggal 10 November dan pengumuman roadshow.
Pertanyaan investasinya adalah berapa penghasilan modal tersebut per saham.
Pada titik tengah $74, sekitar $59.3B dari penawaran umum akan masuk ke Anthropic dan $1.75B kepada pemegang saham yang menjual sahamnya. Penempatan privat bersyarat sebesar $26B membuat hasil bruto perusahaan mencapai sekitar $85.3B.
Perkiraan $84.6B dihitung setelah biaya penawaran dan tidak mencakup opsi penjamin emisi. Ini adalah persyaratan yang diusulkan, bukan pendanaan yang telah diselesaikan.
Dana tunai yang lebih besar dapat membiayai komputasi dan ekspansi. Penerbitan saham baru juga mengubah basis kepemilikan.
Saya akan mencermati konversi kas pelanggan, kewajiban komputasi, dan dilusi di masa mendatang, bersamaan dengan angka valuasi utama.
Sumber: S-1/A Anthropic tertanggal 10 November dan pengumuman roadshow.
269
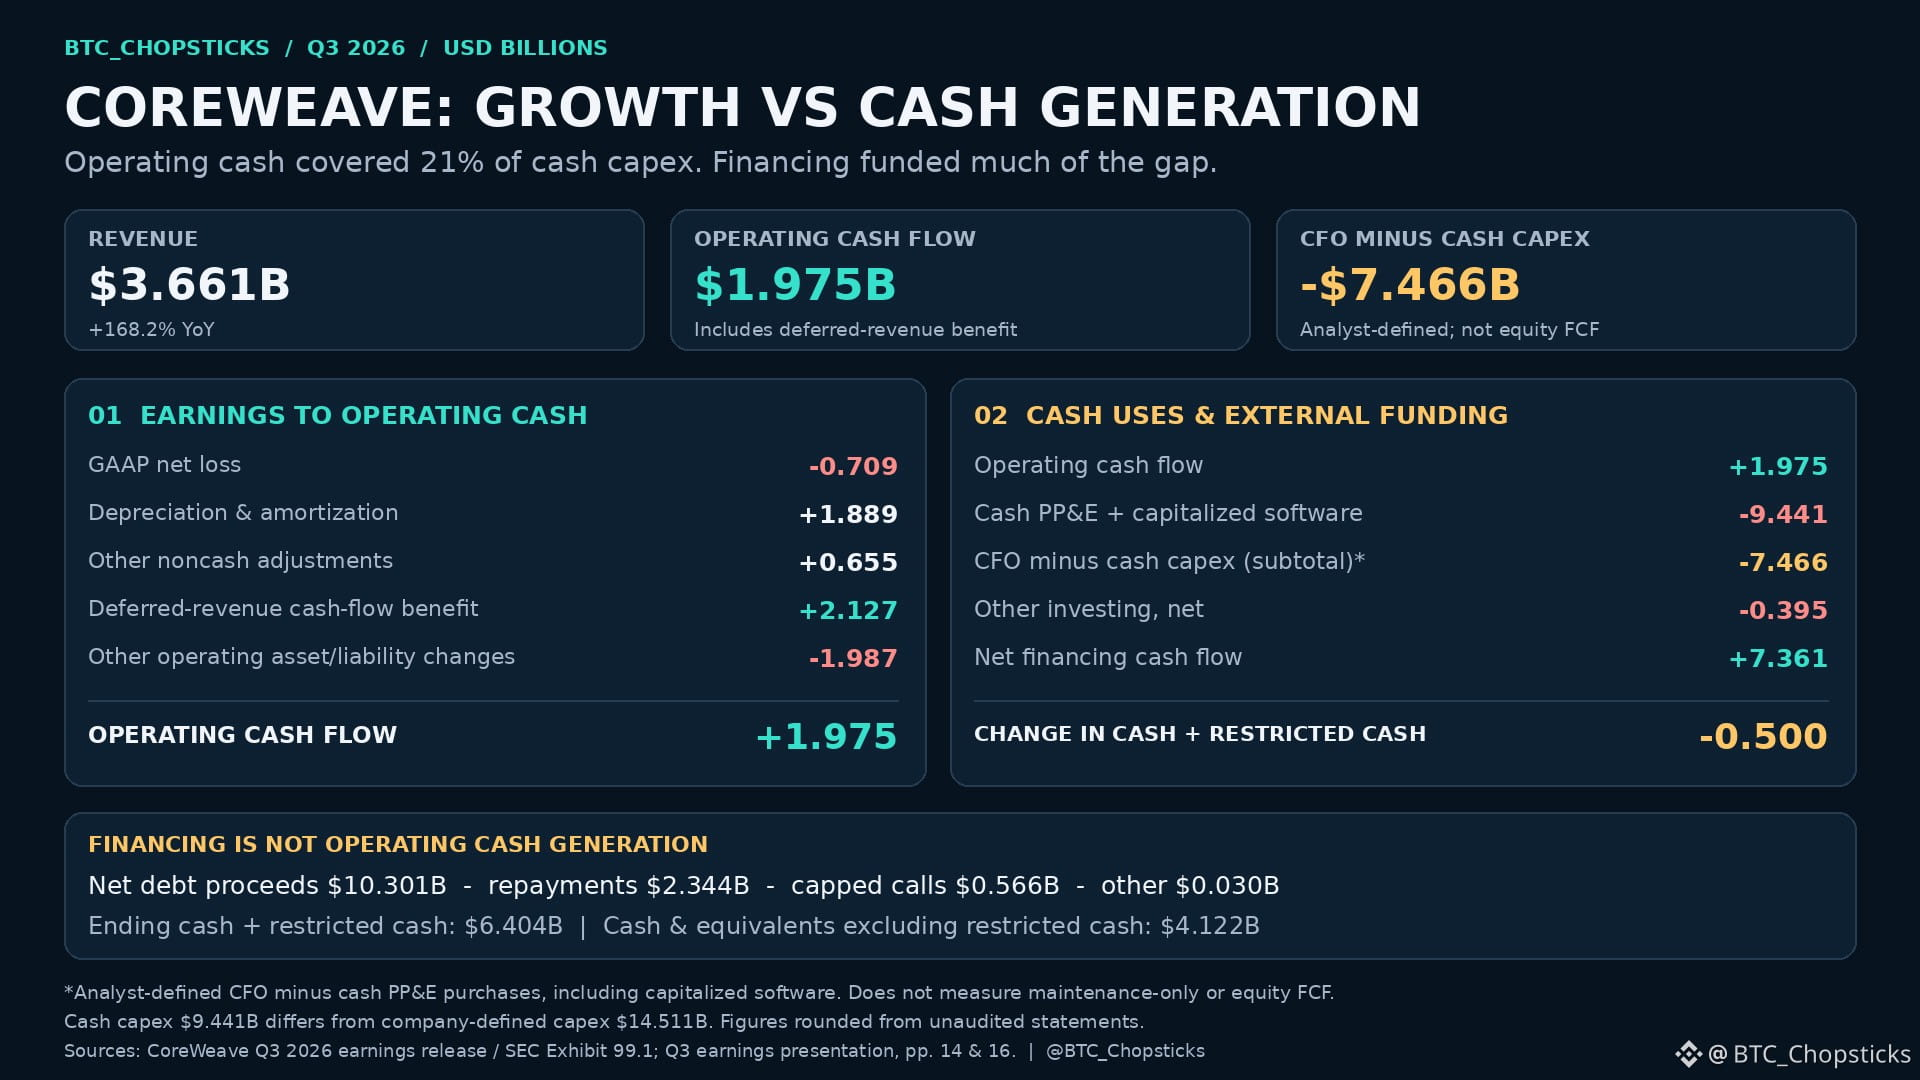
CoreWeave menghasilkan arus kas operasi sebesar $1.98B pada Q3, lalu membelanjakan $9.44B untuk belanja modal tunai.
Selisih $7.47B menjadi pertanyaan bagi pemegang saham di balik pertumbuhannya.
Pendapatan naik 168% menjadi $3.66B. Laba operasi GAAP berbalik positif, tetapi beban bunga bersih sebesar $846M melampaui laba operasi yang sebesar $207M.
Arus kas operasi juga mencakup manfaat pendapatan ditangguhkan sebesar $2.13B. Hal itu mendukung pendanaan, tetapi disertai kewajiban untuk memberikan layanan di masa mendatang.
Pendanaan bersih menyumbang $7.36B. Kas, termasuk saldo yang dibatasi penggunaannya, tetap turun $500M.
Skenario optimistisnya adalah investasi ini berubah menjadi kapasitas produktif yang menghasilkan imbal hasil kas berkelanjutan. Yang perlu diuji adalah apakah penerimaan pembayaran dan perolehan kas pada akhirnya melampaui investasi ulang dan biaya pendanaan.
Pertumbuhannya nyata. Namun, apakah investasi tersebut pada akhirnya menghasilkan imbal hasil berkelanjutan bagi pemegang saham adalah pertanyaan yang berbeda.
Belanja modal tunai mencakup PP&E dan perangkat lunak yang dikapitalisasi. CFO dikurangi belanja modal tunai adalah ukuran yang ditetapkan analis, bukan arus kas bebas bagi pemegang saham. Sumber: hasil resmi CoreWeave Q3 2026.
{future}(CRWVUSDT)
CoreWeave menghasilkan arus kas operasi sebesar $1.98B pada Q3, lalu membelanjakan $9.44B untuk belanja modal tunai.
Selisih $7.47B menjadi pertanyaan bagi pemegang saham di balik pertumbuhannya.
Pendapatan naik 168% menjadi $3.66B. Laba operasi GAAP berbalik positif, tetapi beban bunga bersih sebesar $846M melampaui laba operasi yang sebesar $207M.
Arus kas operasi juga mencakup manfaat pendapatan ditangguhkan sebesar $2.13B. Hal itu mendukung pendanaan, tetapi disertai kewajiban untuk memberikan layanan di masa mendatang.
Pendanaan bersih menyumbang $7.36B. Kas, termasuk saldo yang dibatasi penggunaannya, tetap turun $500M.
Skenario optimistisnya adalah investasi ini berubah menjadi kapasitas produktif yang menghasilkan imbal hasil kas berkelanjutan. Yang perlu diuji adalah apakah penerimaan pembayaran dan perolehan kas pada akhirnya melampaui investasi ulang dan biaya pendanaan.
Pertumbuhannya nyata. Namun, apakah investasi tersebut pada akhirnya menghasilkan imbal hasil berkelanjutan bagi pemegang saham adalah pertanyaan yang berbeda.
Belanja modal tunai mencakup PP&E dan perangkat lunak yang dikapitalisasi. CFO dikurangi belanja modal tunai adalah ukuran yang ditetapkan analis, bukan arus kas bebas bagi pemegang saham. Sumber: hasil resmi CoreWeave Q3 2026.
Selisih $7.47B menjadi pertanyaan bagi pemegang saham di balik pertumbuhannya.
Pendapatan naik 168% menjadi $3.66B. Laba operasi GAAP berbalik positif, tetapi beban bunga bersih sebesar $846M melampaui laba operasi yang sebesar $207M.
Arus kas operasi juga mencakup manfaat pendapatan ditangguhkan sebesar $2.13B. Hal itu mendukung pendanaan, tetapi disertai kewajiban untuk memberikan layanan di masa mendatang.
Pendanaan bersih menyumbang $7.36B. Kas, termasuk saldo yang dibatasi penggunaannya, tetap turun $500M.
Skenario optimistisnya adalah investasi ini berubah menjadi kapasitas produktif yang menghasilkan imbal hasil kas berkelanjutan. Yang perlu diuji adalah apakah penerimaan pembayaran dan perolehan kas pada akhirnya melampaui investasi ulang dan biaya pendanaan.
Pertumbuhannya nyata. Namun, apakah investasi tersebut pada akhirnya menghasilkan imbal hasil berkelanjutan bagi pemegang saham adalah pertanyaan yang berbeda.
Belanja modal tunai mencakup PP&E dan perangkat lunak yang dikapitalisasi. CFO dikurangi belanja modal tunai adalah ukuran yang ditetapkan analis, bukan arus kas bebas bagi pemegang saham. Sumber: hasil resmi CoreWeave Q3 2026.
205
🎮🔥 TRON Global Friends Thailand #5: Malam Laser Tag!
Siapa bilang komunitas Web3 hanya bisa berinteraksi di ruang rapat?
Kali ini kita tidak membahas grafik K-line. Langsung ambil senapan laser dan mulai bertarung!🎯🐂
📅 27 November 2026
🕖 Mulai pukul 19.00
📍 Bangkok, Thailand
⚡ Sorotan acara
🎯 Pertandingan laser tag, rasakan serunya kerja sama tim
🤝 Bertemu KOL Web3 dan mitra komunitas TRON
🍽️ Menikmati makan malam bersama sambil mengobrol santai
🐂 TRON Bull mungkin saja menjadi MVP acara!
❤️ Di luar blockchain, yang lebih penting adalah koneksi nyata.
Web3 bukan hanya tentang teknologi dan transaksi, tetapi juga tentang teman-teman yang memiliki minat yang sama dan kenangan bersama yang layak dikenang.
🎟️ Tempat terbatas! Daftar melalui halaman acara resmi Luma. Kehadiran Anda harus dikonfirmasi oleh penyelenggara.
Sampai jumpa di Bangkok!🚀
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🎮🔥 TRON Global Friends Thailand #5: Malam Laser Tag!
Siapa bilang komunitas Web3 hanya bisa berinteraksi di ruang rapat?
Kali ini kita tidak membahas grafik K-line. Langsung ambil senapan laser dan mulai bertarung!🎯🐂
📅 27 November 2026
🕖 Mulai pukul 19.00
📍 Bangkok, Thailand
⚡ Sorotan acara
🎯 Pertandingan laser tag, rasakan serunya kerja sama tim
🤝 Bertemu KOL Web3 dan mitra komunitas TRON
🍽️ Menikmati makan malam bersama sambil mengobrol santai
🐂 TRON Bull mungkin saja menjadi MVP acara!
❤️ Di luar blockchain, yang lebih penting adalah koneksi nyata.
Web3 bukan hanya tentang teknologi dan transaksi, tetapi juga tentang teman-teman yang memiliki minat yang sama dan kenangan bersama yang layak dikenang.
🎟️ Tempat terbatas! Daftar melalui halaman acara resmi Luma. Kehadiran Anda harus dikonfirmasi oleh penyelenggara.
Sampai jumpa di Bangkok!🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Siapa bilang komunitas Web3 hanya bisa berinteraksi di ruang rapat?
Kali ini kita tidak membahas grafik K-line. Langsung ambil senapan laser dan mulai bertarung!🎯🐂
📅 27 November 2026
🕖 Mulai pukul 19.00
📍 Bangkok, Thailand
⚡ Sorotan acara
🎯 Pertandingan laser tag, rasakan serunya kerja sama tim
🤝 Bertemu KOL Web3 dan mitra komunitas TRON
🍽️ Menikmati makan malam bersama sambil mengobrol santai
🐂 TRON Bull mungkin saja menjadi MVP acara!
❤️ Di luar blockchain, yang lebih penting adalah koneksi nyata.
Web3 bukan hanya tentang teknologi dan transaksi, tetapi juga tentang teman-teman yang memiliki minat yang sama dan kenangan bersama yang layak dikenang.
🎟️ Tempat terbatas! Daftar melalui halaman acara resmi Luma. Kehadiran Anda harus dikonfirmasi oleh penyelenggara.
Sampai jumpa di Bangkok!🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
202
🔐 Membuat vault USDT di TRON? Waspadai jebakan tersembunyi ini!
OpenZeppelin merilis panduan pengembangan baru yang mengajarkan cara membuat vault USDT di TRON menggunakan Hardhat dan standar TRC-4626.
⚙️ Poin utama pengembangan
🔹 Setorkan USDT untuk mendapatkan token bagian vault
🔹 Tukarkan bagian vault, termasuk biaya setoran dan penarikan
🔹 Atasi masalah khusus pada nilai balik transfer USDT
🔹 Verifikasi kontrak melalui testnet Nile
💡 Mengapa ini penting?
Di TRON, transfer USDT bisa saja berhasil tetapi tetap mengembalikan false, sehingga pemeriksaan transfer biasa dapat memberikan hasil yang keliru.
SafeTRC20.safeTransferChecked dari OpenZeppelin membantu mengatasi masalah ini dengan memeriksa perubahan saldo.
🚀 Prospek ke depan
Perangkat pengembangan yang lebih lengkap dapat membantu mendorong perkembangan ekosistem DeFi TRON. Namun, sebelum penerapan resmi, pengujian menyeluruh dan audit keamanan tetap diperlukan.
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🔐 Membuat vault USDT di TRON? Waspadai jebakan tersembunyi ini!
OpenZeppelin merilis panduan pengembangan baru yang mengajarkan cara membuat vault USDT di TRON menggunakan Hardhat dan standar TRC-4626.
⚙️ Poin utama pengembangan
🔹 Setorkan USDT untuk mendapatkan token bagian vault
🔹 Tukarkan bagian vault, termasuk biaya setoran dan penarikan
🔹 Atasi masalah khusus pada nilai balik transfer USDT
🔹 Verifikasi kontrak melalui testnet Nile
💡 Mengapa ini penting?
Di TRON, transfer USDT bisa saja berhasil tetapi tetap mengembalikan false, sehingga pemeriksaan transfer biasa dapat memberikan hasil yang keliru.
SafeTRC20.safeTransferChecked dari OpenZeppelin membantu mengatasi masalah ini dengan memeriksa perubahan saldo.
🚀 Prospek ke depan
Perangkat pengembangan yang lebih lengkap dapat membantu mendorong perkembangan ekosistem DeFi TRON. Namun, sebelum penerapan resmi, pengujian menyeluruh dan audit keamanan tetap diperlukan.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
OpenZeppelin merilis panduan pengembangan baru yang mengajarkan cara membuat vault USDT di TRON menggunakan Hardhat dan standar TRC-4626.
⚙️ Poin utama pengembangan
🔹 Setorkan USDT untuk mendapatkan token bagian vault
🔹 Tukarkan bagian vault, termasuk biaya setoran dan penarikan
🔹 Atasi masalah khusus pada nilai balik transfer USDT
🔹 Verifikasi kontrak melalui testnet Nile
💡 Mengapa ini penting?
Di TRON, transfer USDT bisa saja berhasil tetapi tetap mengembalikan false, sehingga pemeriksaan transfer biasa dapat memberikan hasil yang keliru.
SafeTRC20.safeTransferChecked dari OpenZeppelin membantu mengatasi masalah ini dengan memeriksa perubahan saldo.
🚀 Prospek ke depan
Perangkat pengembangan yang lebih lengkap dapat membantu mendorong perkembangan ekosistem DeFi TRON. Namun, sebelum penerapan resmi, pengujian menyeluruh dan audit keamanan tetap diperlukan.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
158
Kesepakatan pembiayaan AI Broadcom senilai $63 miliar memunculkan pertanyaan yang lebih penting daripada apakah permintaan AI itu nyata.
Siapa yang menanggung risikonya?
Pengumuman 26 Oktober menjelaskan bahwa sebuah SPV membeli akselerator dan peralatan jaringan untuk disewakan kepada Anthropic. Broadcom memberikan dukungan nilai sisa yang setara dengan porsi pembiayaan beragunan prioritas pertama.
Itu bukan jaminan atas keseluruhan transaksi senilai $63 miliar.
Dokumen pengajuan Anthropic menjelaskan sewa peralatan selama lima tahun yang dijamin oleh Anthropic dan peralatan itu sendiri. Gagal bayar dapat memicu percepatan jatuh tempo.
Perlindungan ini penting. Namun, perlindungan tersebut tidak menjamin kepastian pembayaran di masa mendatang.
Skenario optimistisnya adalah pembiayaan ini membuka kapasitas produktif dan arus kas pelanggan cukup untuk memenuhi kewajiban.
Skenario tekanannya adalah kemampuan membayar, waktu penerapan, atau nilai pemulihan peralatan tidak sesuai harapan.
Bagi pemegang saham, pertanyaannya adalah seberapa besar pertumbuhan yang menguntungkan yang dimungkinkan oleh skema ini, dan seberapa besar risiko penurunan yang masih ditanggung pemasok.
Ketersediaan modal dan pengalihan risiko perlu dianalisis secara terpisah.
Kesepakatan pembiayaan AI Broadcom senilai $63 miliar memunculkan pertanyaan yang lebih penting daripada apakah permintaan AI itu nyata.
Siapa yang menanggung risikonya?
Pengumuman 26 Oktober menjelaskan bahwa sebuah SPV membeli akselerator dan peralatan jaringan untuk disewakan kepada Anthropic. Broadcom memberikan dukungan nilai sisa yang setara dengan porsi pembiayaan beragunan prioritas pertama.
Itu bukan jaminan atas keseluruhan transaksi senilai $63 miliar.
Dokumen pengajuan Anthropic menjelaskan sewa peralatan selama lima tahun yang dijamin oleh Anthropic dan peralatan itu sendiri. Gagal bayar dapat memicu percepatan jatuh tempo.
Perlindungan ini penting. Namun, perlindungan tersebut tidak menjamin kepastian pembayaran di masa mendatang.
Skenario optimistisnya adalah pembiayaan ini membuka kapasitas produktif dan arus kas pelanggan cukup untuk memenuhi kewajiban.
Skenario tekanannya adalah kemampuan membayar, waktu penerapan, atau nilai pemulihan peralatan tidak sesuai harapan.
Bagi pemegang saham, pertanyaannya adalah seberapa besar pertumbuhan yang menguntungkan yang dimungkinkan oleh skema ini, dan seberapa besar risiko penurunan yang masih ditanggung pemasok.
Ketersediaan modal dan pengalihan risiko perlu dianalisis secara terpisah.
Siapa yang menanggung risikonya?
Pengumuman 26 Oktober menjelaskan bahwa sebuah SPV membeli akselerator dan peralatan jaringan untuk disewakan kepada Anthropic. Broadcom memberikan dukungan nilai sisa yang setara dengan porsi pembiayaan beragunan prioritas pertama.
Itu bukan jaminan atas keseluruhan transaksi senilai $63 miliar.
Dokumen pengajuan Anthropic menjelaskan sewa peralatan selama lima tahun yang dijamin oleh Anthropic dan peralatan itu sendiri. Gagal bayar dapat memicu percepatan jatuh tempo.
Perlindungan ini penting. Namun, perlindungan tersebut tidak menjamin kepastian pembayaran di masa mendatang.
Skenario optimistisnya adalah pembiayaan ini membuka kapasitas produktif dan arus kas pelanggan cukup untuk memenuhi kewajiban.
Skenario tekanannya adalah kemampuan membayar, waktu penerapan, atau nilai pemulihan peralatan tidak sesuai harapan.
Bagi pemegang saham, pertanyaannya adalah seberapa besar pertumbuhan yang menguntungkan yang dimungkinkan oleh skema ini, dan seberapa besar risiko penurunan yang masih ditanggung pemasok.
Ketersediaan modal dan pengalihan risiko perlu dianalisis secara terpisah.
271
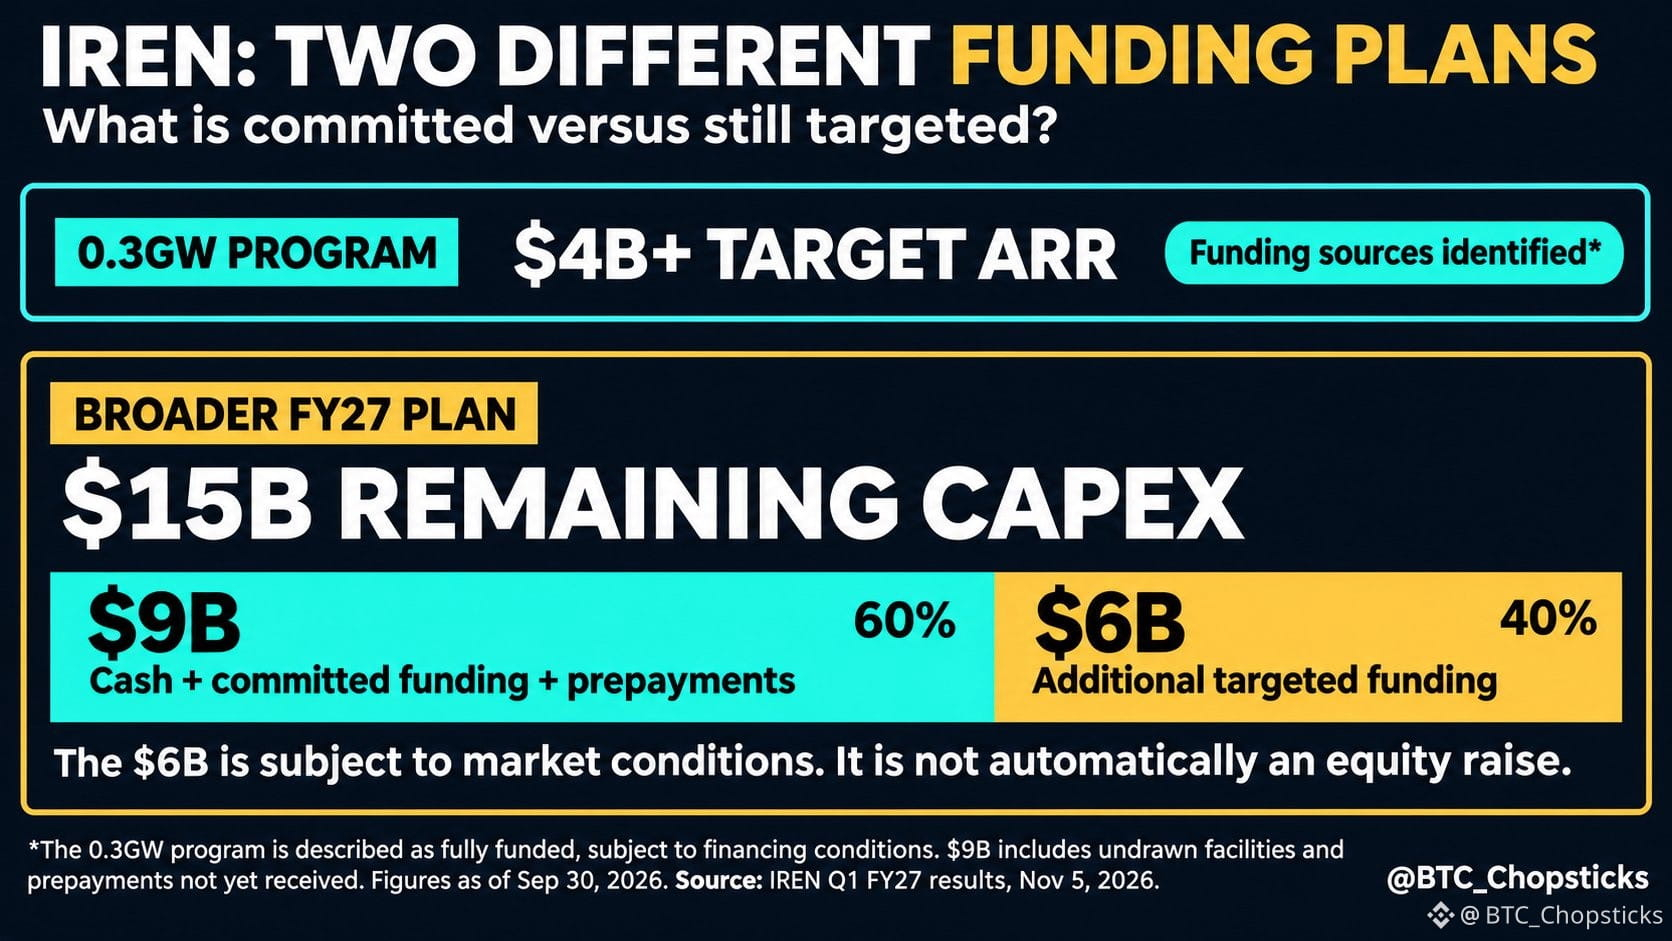
IREN menyatakan bahwa target ARR senilai lebih dari $4 miliar telah sepenuhnya didanai.
Lalu, mengapa perusahaan masih menargetkan tambahan pendanaan sebesar $6 miliar?
Jawabannya adalah investor sedang melihat dua rencana ekspansi yang berbeda.
Target ARR IREN yang telah dikontrak, senilai lebih dari $4 miliar, didukung oleh program 0,3 GW yang menurut perusahaan telah memiliki pendanaan, dengan tunduk pada persyaratan pembiayaan.
Namun, ekspansi FY27 yang lebih luas mencakup sekitar $15 miliar belanja modal yang masih direncanakan:
• $9 miliar dari kas, pembiayaan yang telah dikomitmenkan, dan pembayaran di muka dari pelanggan.
• $6 miliar dari pendanaan tambahan yang ditargetkan, dengan tunduk pada kondisi pasar.
$9 miliar itu tidak seluruhnya berupa kas yang tersimpan di bank. Jumlah tersebut mencakup pembiayaan yang belum ditarik dan pembayaran di muka dari pelanggan yang belum diterima.
Dan tambahan $6 miliar itu belum tentu berasal dari penerbitan saham baru.
Perbedaan ini penting.
Permintaan AI bisa sangat besar, sementara keuntungan bagi pemegang saham tetap bergantung pada biaya pembiayaan, dilusi, dan seberapa cepat kapasitas yang telah dikontrak menghasilkan kas.
Pertanyaan sebenarnya bukan sekadar seberapa banyak infrastruktur AI yang bisa dibangun IREN.
Melainkan, seberapa besar nilai yang diperoleh setiap lembar saham setelah pertumbuhan itu didanai.
IREN menyatakan bahwa target ARR senilai lebih dari $4 miliar telah sepenuhnya didanai.
Lalu, mengapa perusahaan masih menargetkan tambahan pendanaan sebesar $6 miliar?
Jawabannya adalah investor sedang melihat dua rencana ekspansi yang berbeda.
Target ARR IREN yang telah dikontrak, senilai lebih dari $4 miliar, didukung oleh program 0,3 GW yang menurut perusahaan telah memiliki pendanaan, dengan tunduk pada persyaratan pembiayaan.
Namun, ekspansi FY27 yang lebih luas mencakup sekitar $15 miliar belanja modal yang masih direncanakan:
• $9 miliar dari kas, pembiayaan yang telah dikomitmenkan, dan pembayaran di muka dari pelanggan.
• $6 miliar dari pendanaan tambahan yang ditargetkan, dengan tunduk pada kondisi pasar.
$9 miliar itu tidak seluruhnya berupa kas yang tersimpan di bank. Jumlah tersebut mencakup pembiayaan yang belum ditarik dan pembayaran di muka dari pelanggan yang belum diterima.
Dan tambahan $6 miliar itu belum tentu berasal dari penerbitan saham baru.
Perbedaan ini penting.
Permintaan AI bisa sangat besar, sementara keuntungan bagi pemegang saham tetap bergantung pada biaya pembiayaan, dilusi, dan seberapa cepat kapasitas yang telah dikontrak menghasilkan kas.
Pertanyaan sebenarnya bukan sekadar seberapa banyak infrastruktur AI yang bisa dibangun IREN.
Melainkan, seberapa besar nilai yang diperoleh setiap lembar saham setelah pertumbuhan itu didanai.
Lalu, mengapa perusahaan masih menargetkan tambahan pendanaan sebesar $6 miliar?
Jawabannya adalah investor sedang melihat dua rencana ekspansi yang berbeda.
Target ARR IREN yang telah dikontrak, senilai lebih dari $4 miliar, didukung oleh program 0,3 GW yang menurut perusahaan telah memiliki pendanaan, dengan tunduk pada persyaratan pembiayaan.
Namun, ekspansi FY27 yang lebih luas mencakup sekitar $15 miliar belanja modal yang masih direncanakan:
• $9 miliar dari kas, pembiayaan yang telah dikomitmenkan, dan pembayaran di muka dari pelanggan.
• $6 miliar dari pendanaan tambahan yang ditargetkan, dengan tunduk pada kondisi pasar.
$9 miliar itu tidak seluruhnya berupa kas yang tersimpan di bank. Jumlah tersebut mencakup pembiayaan yang belum ditarik dan pembayaran di muka dari pelanggan yang belum diterima.
Dan tambahan $6 miliar itu belum tentu berasal dari penerbitan saham baru.
Perbedaan ini penting.
Permintaan AI bisa sangat besar, sementara keuntungan bagi pemegang saham tetap bergantung pada biaya pembiayaan, dilusi, dan seberapa cepat kapasitas yang telah dikontrak menghasilkan kas.
Pertanyaan sebenarnya bukan sekadar seberapa banyak infrastruktur AI yang bisa dibangun IREN.
Melainkan, seberapa besar nilai yang diperoleh setiap lembar saham setelah pertumbuhan itu didanai.
1
429
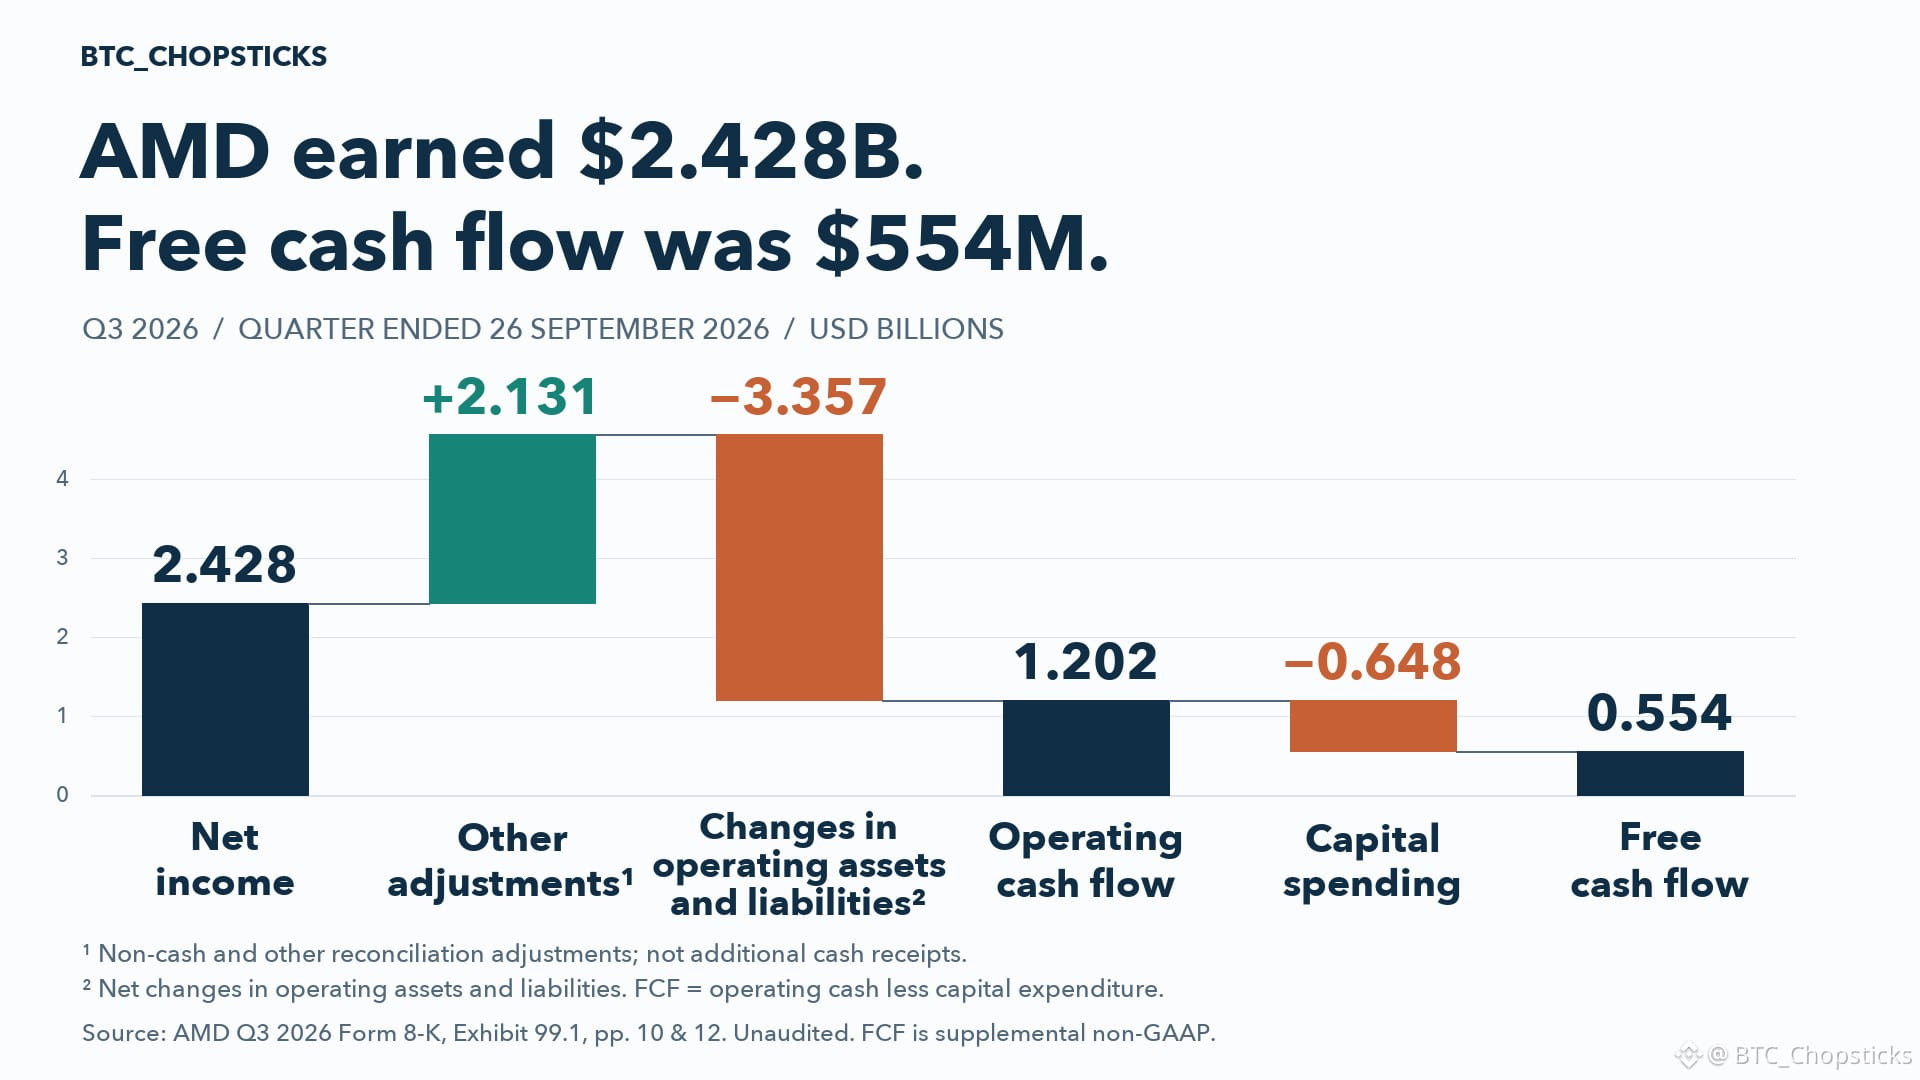
AMD melaporkan laba kuartalan sebesar $2,428 miliar.
Namun, arus kas bebasnya hanya $554 juta.
Ke mana selisihnya?
Piutang dan persediaan menyerap kas sebesar $4,923 miliar, sebagian diimbangi oleh utang usaha dan liabilitas lainnya.
Setelah seluruh penyesuaian operasional dan belanja modal sebesar $648 juta, AMD menghasilkan arus kas bebas sebesar $554 juta.
Ini bukan berarti permintaan sedang anjlok. Ini berarti pertumbuhan menyerap modal kerja dalam jumlah besar.
Ujian berikutnya bukan sekadar pertumbuhan pendapatan. Yang perlu dilihat adalah apakah penagihan piutang dan konversi persediaan dapat mengejar ketertinggalan.
Kuartal III 2026, belum diaudit. FCF adalah ukuran non-GAAP tambahan.
AMD melaporkan laba kuartalan sebesar $2,428 miliar.
Namun, arus kas bebasnya hanya $554 juta.
Ke mana selisihnya?
Piutang dan persediaan menyerap kas sebesar $4,923 miliar, sebagian diimbangi oleh utang usaha dan liabilitas lainnya.
Setelah seluruh penyesuaian operasional dan belanja modal sebesar $648 juta, AMD menghasilkan arus kas bebas sebesar $554 juta.
Ini bukan berarti permintaan sedang anjlok. Ini berarti pertumbuhan menyerap modal kerja dalam jumlah besar.
Ujian berikutnya bukan sekadar pertumbuhan pendapatan. Yang perlu dilihat adalah apakah penagihan piutang dan konversi persediaan dapat mengejar ketertinggalan.
Kuartal III 2026, belum diaudit. FCF adalah ukuran non-GAAP tambahan.
Namun, arus kas bebasnya hanya $554 juta.
Ke mana selisihnya?
Piutang dan persediaan menyerap kas sebesar $4,923 miliar, sebagian diimbangi oleh utang usaha dan liabilitas lainnya.
Setelah seluruh penyesuaian operasional dan belanja modal sebesar $648 juta, AMD menghasilkan arus kas bebas sebesar $554 juta.
Ini bukan berarti permintaan sedang anjlok. Ini berarti pertumbuhan menyerap modal kerja dalam jumlah besar.
Ujian berikutnya bukan sekadar pertumbuhan pendapatan. Yang perlu dilihat adalah apakah penagihan piutang dan konversi persediaan dapat mengejar ketertinggalan.
Kuartal III 2026, belum diaudit. FCF adalah ukuran non-GAAP tambahan.
294
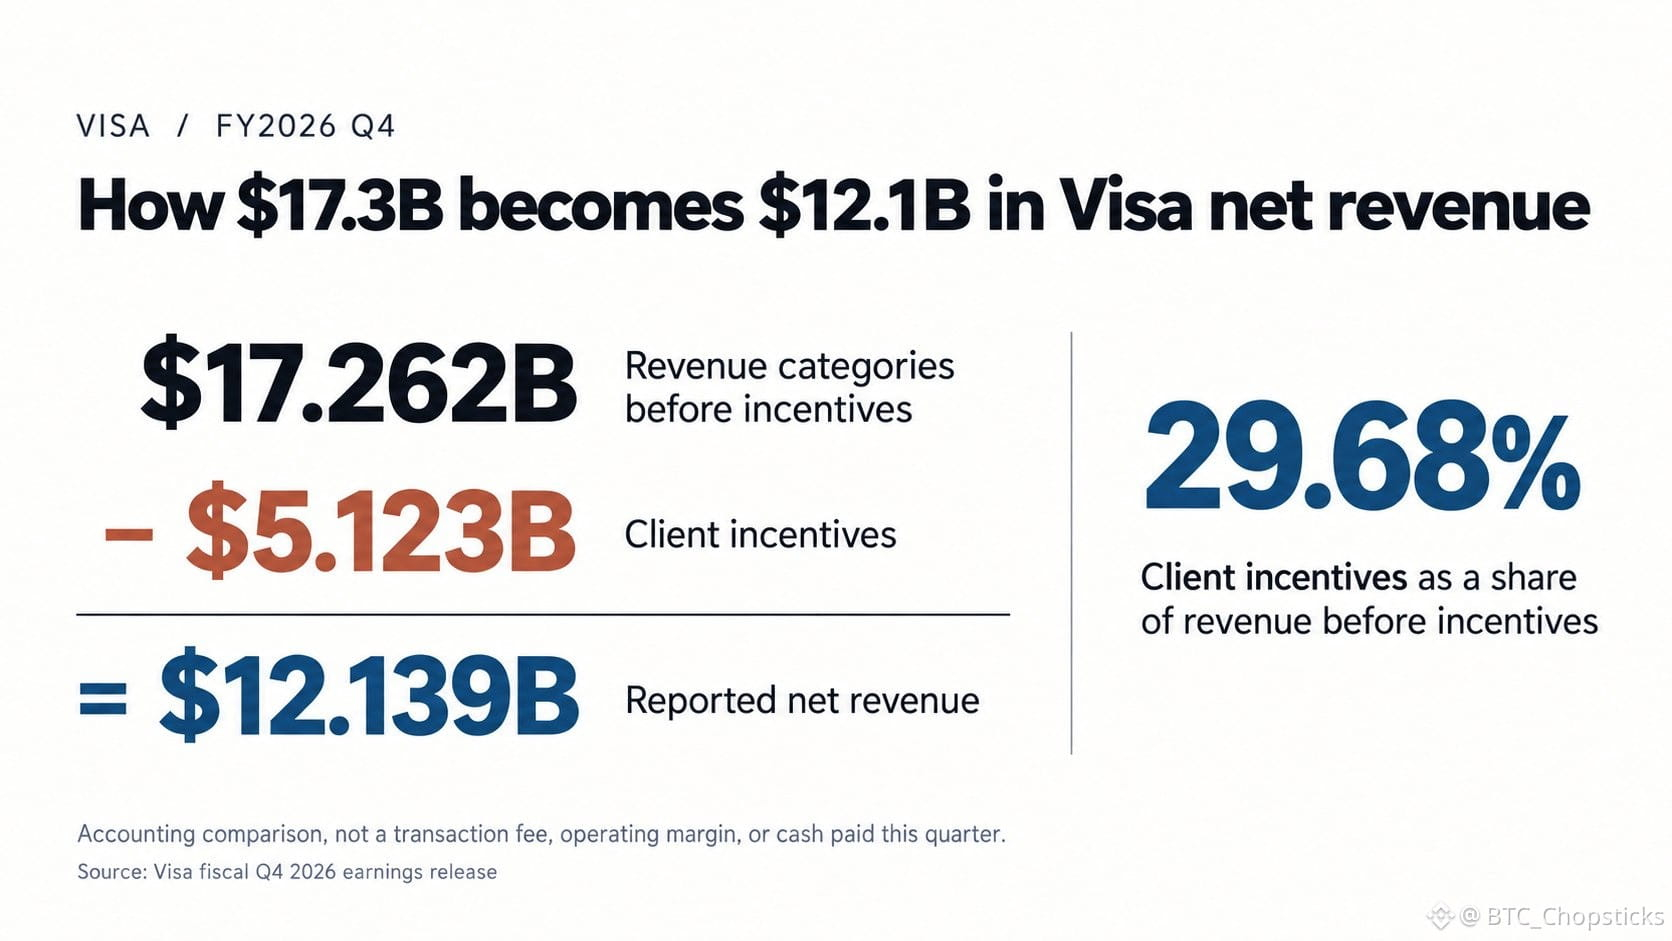
Jaringan pembayaran Visa terus berkembang. Begitu pula jumlah yang dikembalikannya kepada klien.
Pada kuartal September 2026, Visa melaporkan pendapatan bersih sebesar $12.139B, naik 13%. Insentif klien mencapai $5.123B, naik 21%.
Jumlahkan empat kategori pendapatan yang dilaporkan sebelum insentif, hasilnya $17.262B. Kurangi $5.123B dan Anda akan mendapatkan pendapatan bersih yang dilaporkan.
Dalam perbandingan akuntansi tersebut, insentif menyerap sekitar $29.68 dari setiap $100 sebelum insentif. Angka ini bukan biaya Visa atas belanja konsumen, margin operasi, ataupun ukuran kas yang dibayarkan pada kuartal itu.
Insentif dapat mendukung hubungan klien yang bernilai. Pertumbuhannya saja tidak membuktikan bahwa kinerja ekonomi Visa memburuk. Volume pembayaran tumbuh 9% dalam dolar konstan, sementara pendapatan bersih tumbuh lebih cepat.
Namun, menilai sebuah jaringan membutuhkan lebih dari sekadar menghitung pembayaran yang diprosesnya. Saya akan menelaah apakah tambahan bisnis tetap menghasilkan pendapatan yang menarik setelah memperhitungkan ketentuan yang ditawarkan kepada klien.
Jaringan yang lebih besar dapat memperkuat bisnis. Biaya untuk mempertahankan jaringan itu juga penting.
Jaringan pembayaran Visa terus berkembang. Begitu pula jumlah yang dikembalikannya kepada klien.
Pada kuartal September 2026, Visa melaporkan pendapatan bersih sebesar $12.139B, naik 13%. Insentif klien mencapai $5.123B, naik 21%.
Jumlahkan empat kategori pendapatan yang dilaporkan sebelum insentif, hasilnya $17.262B. Kurangi $5.123B dan Anda akan mendapatkan pendapatan bersih yang dilaporkan.
Dalam perbandingan akuntansi tersebut, insentif menyerap sekitar $29.68 dari setiap $100 sebelum insentif. Angka ini bukan biaya Visa atas belanja konsumen, margin operasi, ataupun ukuran kas yang dibayarkan pada kuartal itu.
Insentif dapat mendukung hubungan klien yang bernilai. Pertumbuhannya saja tidak membuktikan bahwa kinerja ekonomi Visa memburuk. Volume pembayaran tumbuh 9% dalam dolar konstan, sementara pendapatan bersih tumbuh lebih cepat.
Namun, menilai sebuah jaringan membutuhkan lebih dari sekadar menghitung pembayaran yang diprosesnya. Saya akan menelaah apakah tambahan bisnis tetap menghasilkan pendapatan yang menarik setelah memperhitungkan ketentuan yang ditawarkan kepada klien.
Jaringan yang lebih besar dapat memperkuat bisnis. Biaya untuk mempertahankan jaringan itu juga penting.
Pada kuartal September 2026, Visa melaporkan pendapatan bersih sebesar $12.139B, naik 13%. Insentif klien mencapai $5.123B, naik 21%.
Jumlahkan empat kategori pendapatan yang dilaporkan sebelum insentif, hasilnya $17.262B. Kurangi $5.123B dan Anda akan mendapatkan pendapatan bersih yang dilaporkan.
Dalam perbandingan akuntansi tersebut, insentif menyerap sekitar $29.68 dari setiap $100 sebelum insentif. Angka ini bukan biaya Visa atas belanja konsumen, margin operasi, ataupun ukuran kas yang dibayarkan pada kuartal itu.
Insentif dapat mendukung hubungan klien yang bernilai. Pertumbuhannya saja tidak membuktikan bahwa kinerja ekonomi Visa memburuk. Volume pembayaran tumbuh 9% dalam dolar konstan, sementara pendapatan bersih tumbuh lebih cepat.
Namun, menilai sebuah jaringan membutuhkan lebih dari sekadar menghitung pembayaran yang diprosesnya. Saya akan menelaah apakah tambahan bisnis tetap menghasilkan pendapatan yang menarik setelah memperhitungkan ketentuan yang ditawarkan kepada klien.
Jaringan yang lebih besar dapat memperkuat bisnis. Biaya untuk mempertahankan jaringan itu juga penting.
300
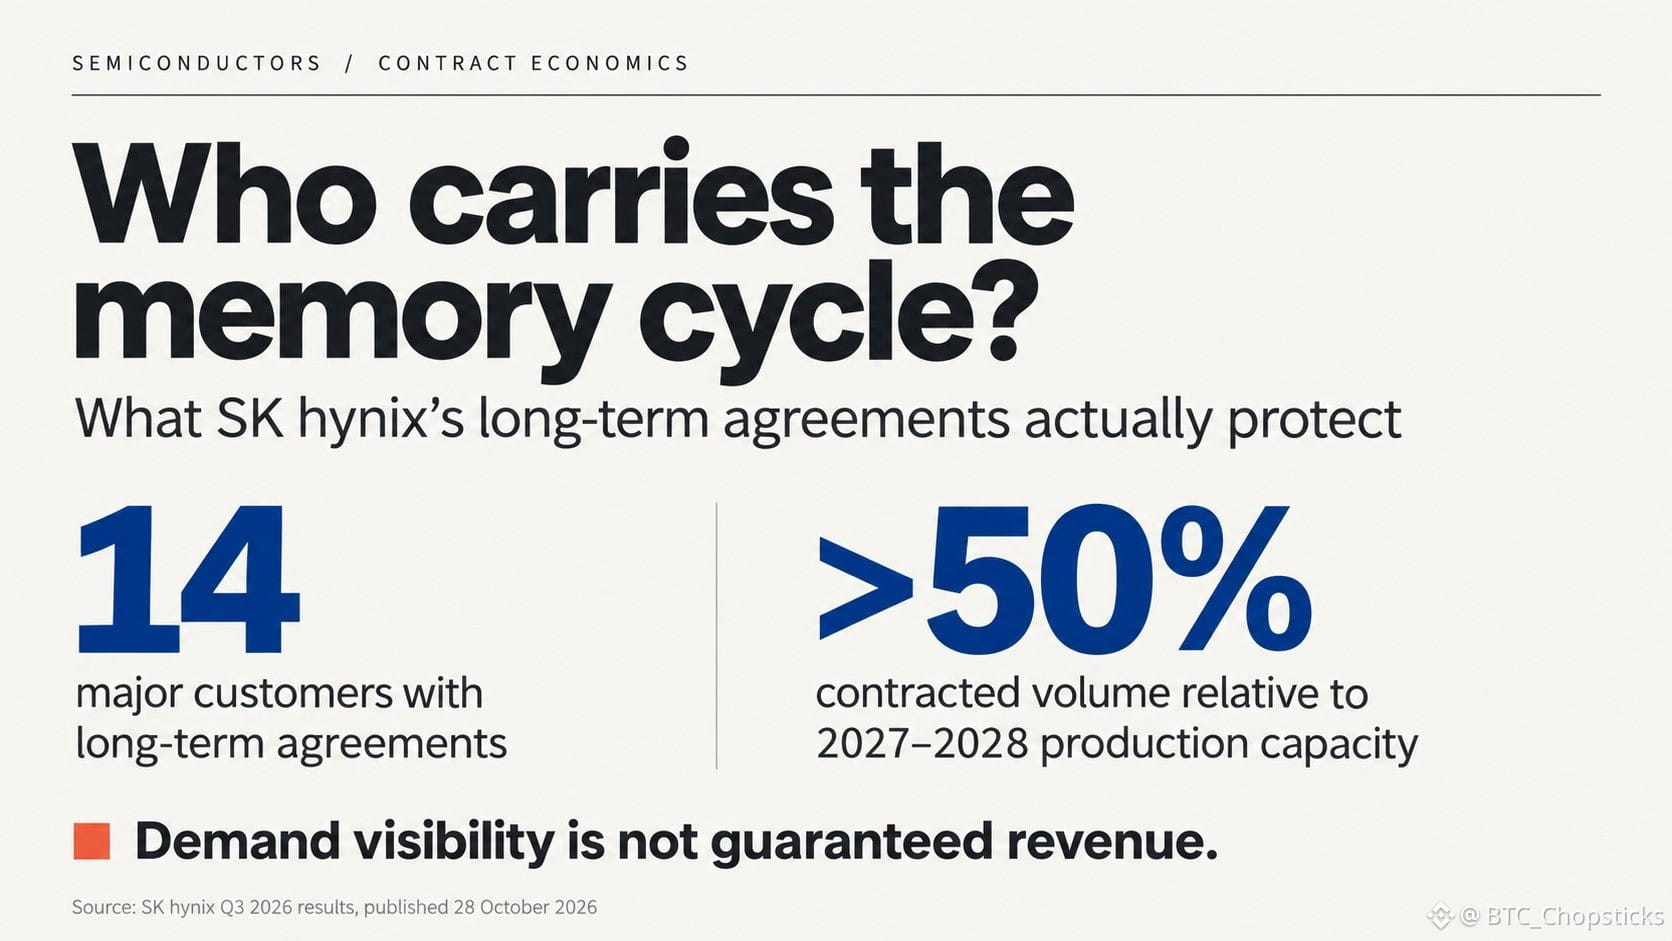
Sebelum menilai kontrak memori, tanyakan siapa yang menanggung risikonya.
SK hynix mengatakan bahwa perjanjian dengan 14 pelanggan utama mencakup volume yang setara dengan lebih dari separuh total kapasitas produksinya pada 2027–2028. Harga dapat menyesuaikan dengan kondisi pasar dalam rentang yang telah disepakati.
Itu bukan jaminan atas separuh pendapatan masa depannya, dan juga bukan angka yang hanya mencakup HBM. Siaran pers tersebut tidak mengungkap rentang harga dalam angka, penalti pembatalan, ataupun ketentuan pembayaran minimum.
Pengungkapan Micron lebih terperinci: perjanjian strategisnya dengan pelanggan mencakup volume dengan ketentuan take-or-pay, dan banyak di antaranya memiliki batas bawah dan batas atas harga. Kita tidak boleh berasumsi bahwa SK hynix mendapat perlindungan yang sama.
Interpretasi saya: pelanggan berkomitmen lebih awal untuk mengamankan pasokan, sehingga produsen memiliki dasar yang lebih pasti untuk berinvestasi. Namun, keyakinan yang lebih besar juga dapat mendorong ekspansi yang pada akhirnya melemahkan harga.
Saya akan menilai perubahan ini dari seberapa besar laba dan arus kas yang tetap terlindungi ketika pasokan mulai mengejar permintaan, bukan semata-mata dari lamanya kontrak. Perjanjian yang lebih panjang dapat mengubah siapa yang menanggung siklus memori tanpa menghilangkan siklus itu.
Sebelum menilai kontrak memori, tanyakan siapa yang menanggung risikonya.
SK hynix mengatakan bahwa perjanjian dengan 14 pelanggan utama mencakup volume yang setara dengan lebih dari separuh total kapasitas produksinya pada 2027–2028. Harga dapat menyesuaikan dengan kondisi pasar dalam rentang yang telah disepakati.
Itu bukan jaminan atas separuh pendapatan masa depannya, dan juga bukan angka yang hanya mencakup HBM. Siaran pers tersebut tidak mengungkap rentang harga dalam angka, penalti pembatalan, ataupun ketentuan pembayaran minimum.
Pengungkapan Micron lebih terperinci: perjanjian strategisnya dengan pelanggan mencakup volume dengan ketentuan take-or-pay, dan banyak di antaranya memiliki batas bawah dan batas atas harga. Kita tidak boleh berasumsi bahwa SK hynix mendapat perlindungan yang sama.
Interpretasi saya: pelanggan berkomitmen lebih awal untuk mengamankan pasokan, sehingga produsen memiliki dasar yang lebih pasti untuk berinvestasi. Namun, keyakinan yang lebih besar juga dapat mendorong ekspansi yang pada akhirnya melemahkan harga.
Saya akan menilai perubahan ini dari seberapa besar laba dan arus kas yang tetap terlindungi ketika pasokan mulai mengejar permintaan, bukan semata-mata dari lamanya kontrak. Perjanjian yang lebih panjang dapat mengubah siapa yang menanggung siklus memori tanpa menghilangkan siklus itu.
SK hynix mengatakan bahwa perjanjian dengan 14 pelanggan utama mencakup volume yang setara dengan lebih dari separuh total kapasitas produksinya pada 2027–2028. Harga dapat menyesuaikan dengan kondisi pasar dalam rentang yang telah disepakati.
Itu bukan jaminan atas separuh pendapatan masa depannya, dan juga bukan angka yang hanya mencakup HBM. Siaran pers tersebut tidak mengungkap rentang harga dalam angka, penalti pembatalan, ataupun ketentuan pembayaran minimum.
Pengungkapan Micron lebih terperinci: perjanjian strategisnya dengan pelanggan mencakup volume dengan ketentuan take-or-pay, dan banyak di antaranya memiliki batas bawah dan batas atas harga. Kita tidak boleh berasumsi bahwa SK hynix mendapat perlindungan yang sama.
Interpretasi saya: pelanggan berkomitmen lebih awal untuk mengamankan pasokan, sehingga produsen memiliki dasar yang lebih pasti untuk berinvestasi. Namun, keyakinan yang lebih besar juga dapat mendorong ekspansi yang pada akhirnya melemahkan harga.
Saya akan menilai perubahan ini dari seberapa besar laba dan arus kas yang tetap terlindungi ketika pasokan mulai mengejar permintaan, bukan semata-mata dari lamanya kontrak. Perjanjian yang lebih panjang dapat mengubah siapa yang menanggung siklus memori tanpa menghilangkan siklus itu.
258
🚀 Perdagangan opsi TRX telah hadir! Apa kamu benar-benar memahami opsi?
Opsi TRX kini tersedia bagi $pengguna yang memenuhi syarat melalui Blockchain.com Trading Account, memberikan lebih banyak pilihan perdagangan bagi ekosistem TRON!
📊 Apa perbedaan antara spot dan opsi?
🔴 Spot: Membeli dan memiliki TRX secara langsung.
📈 Opsi beli (Call): Umumnya memberikan hak kepada pembeli untuk membeli pada harga yang disepakati.
📉 Opsi jual (Put): Umumnya memberikan hak kepada pembeli untuk menjual pada harga yang disepakati.
⚠️ Menebak arah dengan benar bukan berarti pasti untung!
⏳ Waktu kedaluwarsa
💰 Biaya premi
📊 Harga eksekusi
⚡ Aturan kontrak dan penyelesaian
Semua ini memengaruhi untung atau rugi akhir. Pembeli opsi bahkan bisa kehilangan seluruh premi.
🌐 $TRX Opsi memberi trader lebih banyak pilihan, tetapi semakin kompleks instrumennya, semakin penting pula manajemen risiko.
🎬 Lewat video singkat ini, yuk kenali opsi TRX dengan cepat!
Aturan terperinci dan batasan wilayah mengikuti pengumuman platform. Ini bukan saran investasi.
@justinsuntron @TRONDAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
🚀 Perdagangan opsi TRX telah hadir! Apa kamu benar-benar memahami opsi?
Opsi TRX kini tersedia bagi $pengguna yang memenuhi syarat melalui Blockchain.com Trading Account, memberikan lebih banyak pilihan perdagangan bagi ekosistem TRON!
📊 Apa perbedaan antara spot dan opsi?
🔴 Spot: Membeli dan memiliki TRX secara langsung.
📈 Opsi beli (Call): Umumnya memberikan hak kepada pembeli untuk membeli pada harga yang disepakati.
📉 Opsi jual (Put): Umumnya memberikan hak kepada pembeli untuk menjual pada harga yang disepakati.
⚠️ Menebak arah dengan benar bukan berarti pasti untung!
⏳ Waktu kedaluwarsa
💰 Biaya premi
📊 Harga eksekusi
⚡ Aturan kontrak dan penyelesaian
Semua ini memengaruhi untung atau rugi akhir. Pembeli opsi bahkan bisa kehilangan seluruh premi.
🌐 $TRX Opsi memberi trader lebih banyak pilihan, tetapi semakin kompleks instrumennya, semakin penting pula manajemen risiko.
🎬 Lewat video singkat ini, yuk kenali opsi TRX dengan cepat!
Aturan terperinci dan batasan wilayah mengikuti pengumuman platform. Ini bukan saran investasi.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
Opsi TRX kini tersedia bagi $pengguna yang memenuhi syarat melalui Blockchain.com Trading Account, memberikan lebih banyak pilihan perdagangan bagi ekosistem TRON!
📊 Apa perbedaan antara spot dan opsi?
🔴 Spot: Membeli dan memiliki TRX secara langsung.
📈 Opsi beli (Call): Umumnya memberikan hak kepada pembeli untuk membeli pada harga yang disepakati.
📉 Opsi jual (Put): Umumnya memberikan hak kepada pembeli untuk menjual pada harga yang disepakati.
⚠️ Menebak arah dengan benar bukan berarti pasti untung!
⏳ Waktu kedaluwarsa
💰 Biaya premi
📊 Harga eksekusi
⚡ Aturan kontrak dan penyelesaian
Semua ini memengaruhi untung atau rugi akhir. Pembeli opsi bahkan bisa kehilangan seluruh premi.
🌐 $TRX Opsi memberi trader lebih banyak pilihan, tetapi semakin kompleks instrumennya, semakin penting pula manajemen risiko.
🎬 Lewat video singkat ini, yuk kenali opsi TRX dengan cepat!
Aturan terperinci dan batasan wilayah mengikuti pengumuman platform. Ini bukan saran investasi.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
360
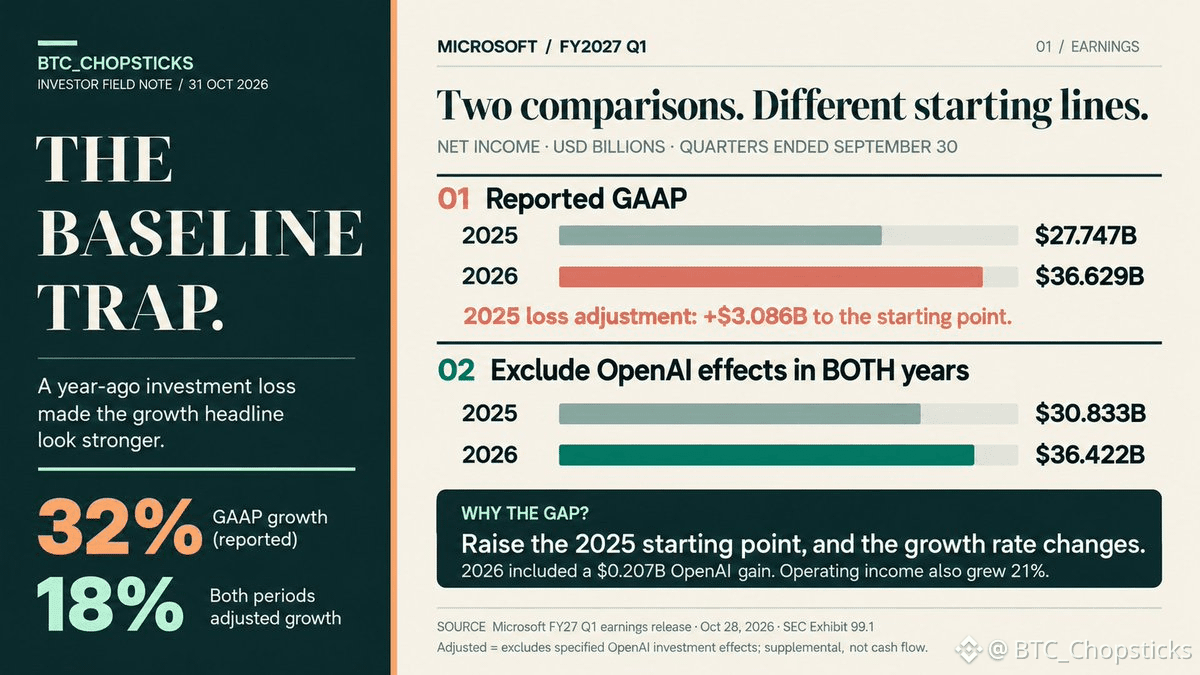
Pertumbuhan laba Microsoft sebesar 32% menyimpan pelajaran dalam angka tahun lalu.
Ini bukan terutama soal keuntungan besar dari OpenAI pada kuartal ini. Microsoft melaporkan hanya manfaat laba bersih sebesar $207M dari investasinya di OpenAI. Pengaruh yang lebih besar terhadap perbandingan ini adalah kerugian sebesar $3.086B pada tahun sebelumnya.
Untuk kuartal yang berakhir pada 30 September 2026, laba bersih yang dilaporkan naik dari $27.747B menjadi $36.629B.
Jika hanya keuntungan tahun ini yang dikeluarkan, pertumbuhannya masih tampak sebesar 31.26%. Namun, kerugian investasi tahun lalu tetap tercakup dalam angka awal.
Sesuaikan kedua periode. Laba bersih tahun lalu menjadi $30.833B; laba bersih tahun ini menjadi $36.422B. Pertumbuhannya 18.13%, sejalan dengan pertumbuhan non-GAAP sebesar 18% yang dilaporkan Microsoft.
Perubahan dari kerugian investasi menjadi keuntungan menyumbang $3.293B terhadap kenaikan $8.882B pada laba bersih yang dilaporkan. Itu adalah perubahan laba dari tahun ke tahun, bukan keuntungan sebesar $3.293B yang diperoleh pada kuartal ini.
Bisnis operasional Microsoft juga membaik. Pendapatan tumbuh 19% dan laba operasional tumbuh 21%. Perbandingan ini tidak menghapus kemajuan tersebut.
Dalam menilai valuasi, saya tidak akan langsung menggunakan angka utama 32% sebagai proyeksi. Saya juga tidak akan berasumsi bahwa pertumbuhan 18% akan berlanjut. Pertama, pisahkan perubahan dalam bisnis operasional dari dampak investasi pada kedua tahun, lalu nilai apa yang dapat berulang.
Penyesuaian ini tidak menghitung arus kas atau membuktikan imbal hasil dari investasi AI Microsoft. Ukuran non-GAAP Microsoft melengkapi GAAP; bukan menggantikannya.
Sebelum memproyeksikan tahun depan Microsoft, hitung ulang kinerja tahun lalunya.
Pertumbuhan laba Microsoft sebesar 32% menyimpan pelajaran dalam angka tahun lalu.
Ini bukan terutama soal keuntungan besar dari OpenAI pada kuartal ini. Microsoft melaporkan hanya manfaat laba bersih sebesar $207M dari investasinya di OpenAI. Pengaruh yang lebih besar terhadap perbandingan ini adalah kerugian sebesar $3.086B pada tahun sebelumnya.
Untuk kuartal yang berakhir pada 30 September 2026, laba bersih yang dilaporkan naik dari $27.747B menjadi $36.629B.
Jika hanya keuntungan tahun ini yang dikeluarkan, pertumbuhannya masih tampak sebesar 31.26%. Namun, kerugian investasi tahun lalu tetap tercakup dalam angka awal.
Sesuaikan kedua periode. Laba bersih tahun lalu menjadi $30.833B; laba bersih tahun ini menjadi $36.422B. Pertumbuhannya 18.13%, sejalan dengan pertumbuhan non-GAAP sebesar 18% yang dilaporkan Microsoft.
Perubahan dari kerugian investasi menjadi keuntungan menyumbang $3.293B terhadap kenaikan $8.882B pada laba bersih yang dilaporkan. Itu adalah perubahan laba dari tahun ke tahun, bukan keuntungan sebesar $3.293B yang diperoleh pada kuartal ini.
Bisnis operasional Microsoft juga membaik. Pendapatan tumbuh 19% dan laba operasional tumbuh 21%. Perbandingan ini tidak menghapus kemajuan tersebut.
Dalam menilai valuasi, saya tidak akan langsung menggunakan angka utama 32% sebagai proyeksi. Saya juga tidak akan berasumsi bahwa pertumbuhan 18% akan berlanjut. Pertama, pisahkan perubahan dalam bisnis operasional dari dampak investasi pada kedua tahun, lalu nilai apa yang dapat berulang.
Penyesuaian ini tidak menghitung arus kas atau membuktikan imbal hasil dari investasi AI Microsoft. Ukuran non-GAAP Microsoft melengkapi GAAP; bukan menggantikannya.
Sebelum memproyeksikan tahun depan Microsoft, hitung ulang kinerja tahun lalunya.
Ini bukan terutama soal keuntungan besar dari OpenAI pada kuartal ini. Microsoft melaporkan hanya manfaat laba bersih sebesar $207M dari investasinya di OpenAI. Pengaruh yang lebih besar terhadap perbandingan ini adalah kerugian sebesar $3.086B pada tahun sebelumnya.
Untuk kuartal yang berakhir pada 30 September 2026, laba bersih yang dilaporkan naik dari $27.747B menjadi $36.629B.
Jika hanya keuntungan tahun ini yang dikeluarkan, pertumbuhannya masih tampak sebesar 31.26%. Namun, kerugian investasi tahun lalu tetap tercakup dalam angka awal.
Sesuaikan kedua periode. Laba bersih tahun lalu menjadi $30.833B; laba bersih tahun ini menjadi $36.422B. Pertumbuhannya 18.13%, sejalan dengan pertumbuhan non-GAAP sebesar 18% yang dilaporkan Microsoft.
Perubahan dari kerugian investasi menjadi keuntungan menyumbang $3.293B terhadap kenaikan $8.882B pada laba bersih yang dilaporkan. Itu adalah perubahan laba dari tahun ke tahun, bukan keuntungan sebesar $3.293B yang diperoleh pada kuartal ini.
Bisnis operasional Microsoft juga membaik. Pendapatan tumbuh 19% dan laba operasional tumbuh 21%. Perbandingan ini tidak menghapus kemajuan tersebut.
Dalam menilai valuasi, saya tidak akan langsung menggunakan angka utama 32% sebagai proyeksi. Saya juga tidak akan berasumsi bahwa pertumbuhan 18% akan berlanjut. Pertama, pisahkan perubahan dalam bisnis operasional dari dampak investasi pada kedua tahun, lalu nilai apa yang dapat berulang.
Penyesuaian ini tidak menghitung arus kas atau membuktikan imbal hasil dari investasi AI Microsoft. Ukuran non-GAAP Microsoft melengkapi GAAP; bukan menggantikannya.
Sebelum memproyeksikan tahun depan Microsoft, hitung ulang kinerja tahun lalunya.
266
Pusat data AI bisa saja sudah memiliki chip, tetapi masih menunggu hingga menghasilkan pendapatan.
Daya yang siap digunakan membutuhkan lebih dari sekadar koneksi ke jaringan listrik. Pasokan, sistem kontrol, pendinginan, dan komisioning harus bekerja bersama.
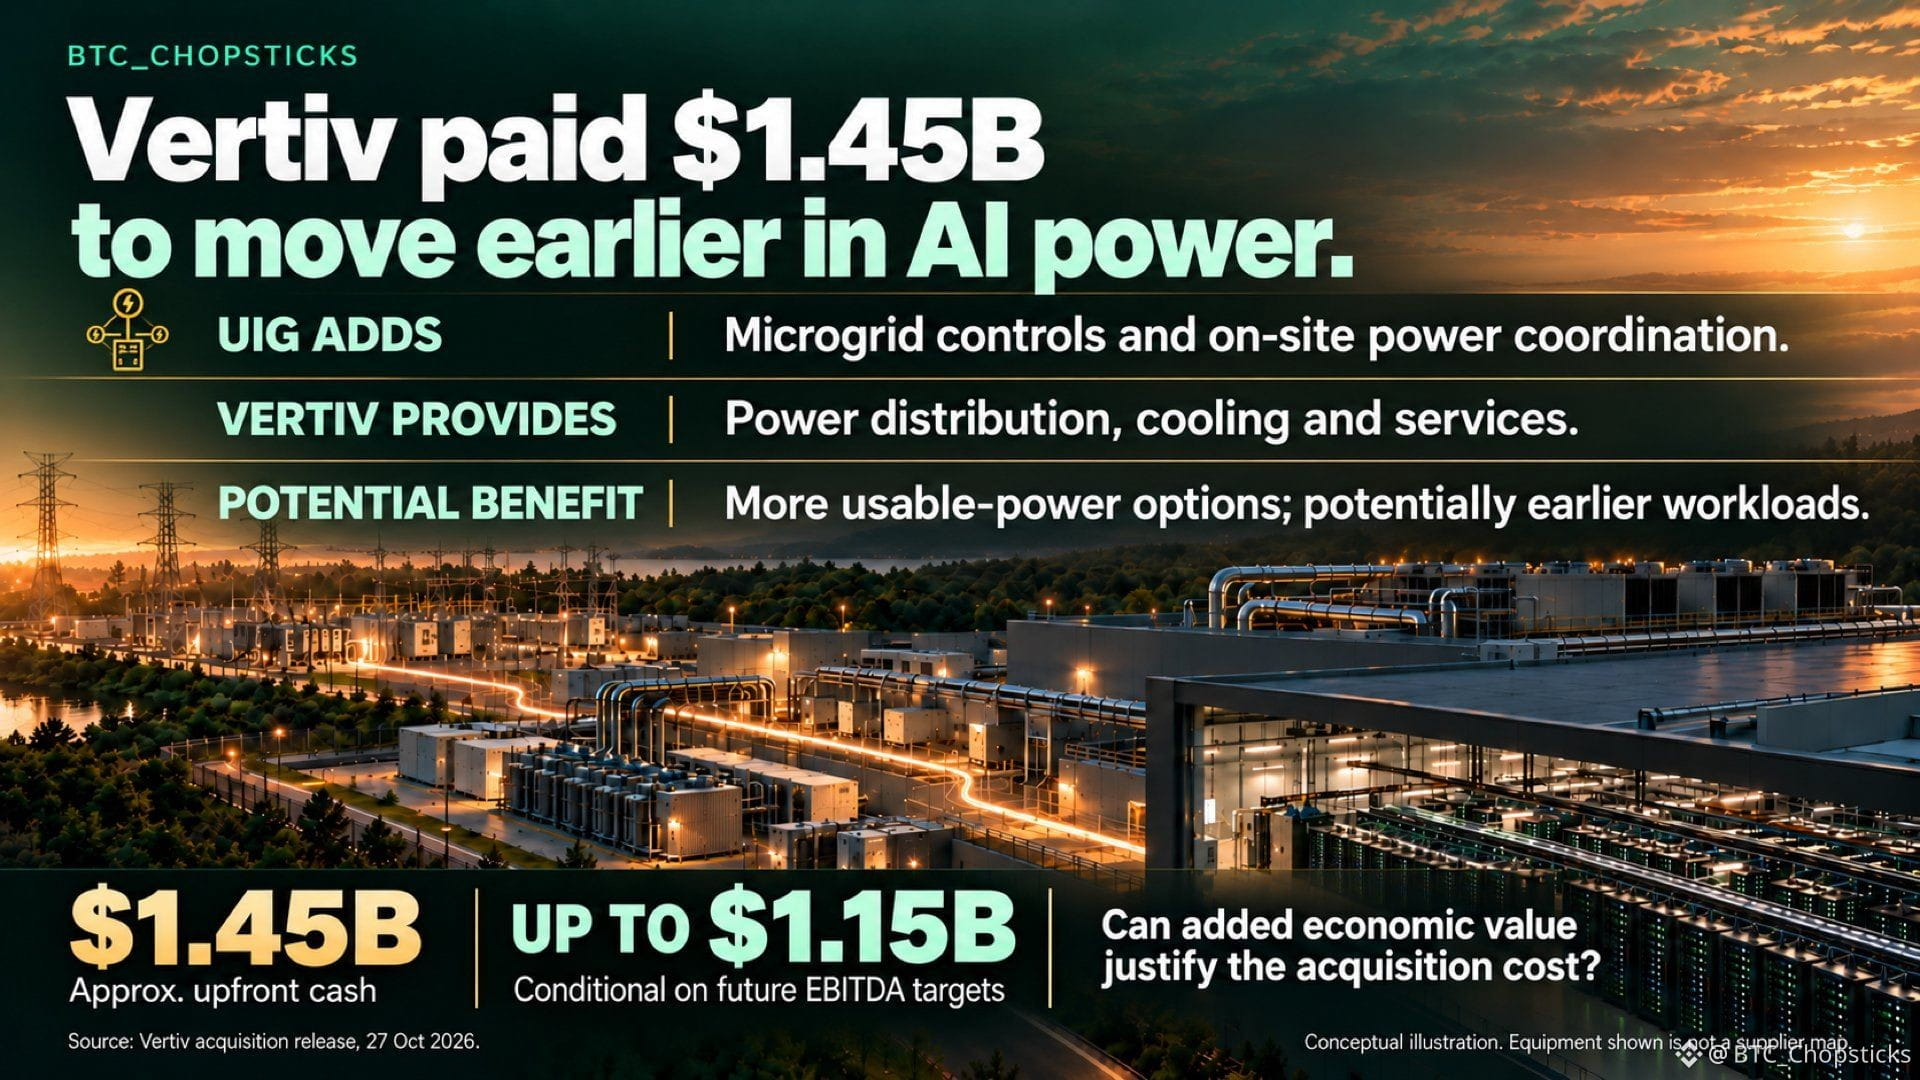
Akuisisi UIG oleh Vertiv pada 27 Oktober membuat perusahaan lebih awal terlibat dalam proses perencanaan tersebut. UIG menambahkan sistem kontrol mikrogrid dan orkestrasi daya di lokasi ke kapabilitas Vertiv yang sudah ada dalam bidang daya, pendinginan, dan layanan.
Bagi pelanggan, operasional yang lebih cepat dapat mempercepat dimulainya beban kerja berbayar. Manfaat tersebut harus melebihi biaya tambahan untuk pembangkitan, pembiayaan, dan operasional. Penerapan yang lebih cepat adalah peluang, bukan jaminan.
Vertiv membayar sekitar $1.45B di muka, dengan tambahan hingga $1.15B yang dikaitkan dengan target EBITDA. Kelipatan sekitar 13x yang dikutip menggunakan harga di muka dan perkiraan EBITDA UIG pada 2027, bukan laba tunai yang sudah terealisasi.
Saya akan melihat penerapan yang telah selesai dan menghasilkan kesepakatan berulang untuk peralatan dan layanan, lalu menilai kas yang tersisa setelah integrasi dan investasi ulang. Waktu yang dihemat pelanggan hanya menjadikan akuisisi ini bernilai jika Vertiv mampu menangkap nilai yang cukup untuk membenarkan biayanya.
Pusat data AI bisa saja sudah memiliki chip, tetapi masih menunggu hingga menghasilkan pendapatan.
Daya yang siap digunakan membutuhkan lebih dari sekadar koneksi ke jaringan listrik. Pasokan, sistem kontrol, pendinginan, dan komisioning harus bekerja bersama.
Akuisisi UIG oleh Vertiv pada 27 Oktober membuat perusahaan lebih awal terlibat dalam proses perencanaan tersebut. UIG menambahkan sistem kontrol mikrogrid dan orkestrasi daya di lokasi ke kapabilitas Vertiv yang sudah ada dalam bidang daya, pendinginan, dan layanan.
Bagi pelanggan, operasional yang lebih cepat dapat mempercepat dimulainya beban kerja berbayar. Manfaat tersebut harus melebihi biaya tambahan untuk pembangkitan, pembiayaan, dan operasional. Penerapan yang lebih cepat adalah peluang, bukan jaminan.
Vertiv membayar sekitar $1.45B di muka, dengan tambahan hingga $1.15B yang dikaitkan dengan target EBITDA. Kelipatan sekitar 13x yang dikutip menggunakan harga di muka dan perkiraan EBITDA UIG pada 2027, bukan laba tunai yang sudah terealisasi.
Saya akan melihat penerapan yang telah selesai dan menghasilkan kesepakatan berulang untuk peralatan dan layanan, lalu menilai kas yang tersisa setelah integrasi dan investasi ulang. Waktu yang dihemat pelanggan hanya menjadikan akuisisi ini bernilai jika Vertiv mampu menangkap nilai yang cukup untuk membenarkan biayanya.
Daya yang siap digunakan membutuhkan lebih dari sekadar koneksi ke jaringan listrik. Pasokan, sistem kontrol, pendinginan, dan komisioning harus bekerja bersama.
Akuisisi UIG oleh Vertiv pada 27 Oktober membuat perusahaan lebih awal terlibat dalam proses perencanaan tersebut. UIG menambahkan sistem kontrol mikrogrid dan orkestrasi daya di lokasi ke kapabilitas Vertiv yang sudah ada dalam bidang daya, pendinginan, dan layanan.
Bagi pelanggan, operasional yang lebih cepat dapat mempercepat dimulainya beban kerja berbayar. Manfaat tersebut harus melebihi biaya tambahan untuk pembangkitan, pembiayaan, dan operasional. Penerapan yang lebih cepat adalah peluang, bukan jaminan.
Vertiv membayar sekitar $1.45B di muka, dengan tambahan hingga $1.15B yang dikaitkan dengan target EBITDA. Kelipatan sekitar 13x yang dikutip menggunakan harga di muka dan perkiraan EBITDA UIG pada 2027, bukan laba tunai yang sudah terealisasi.
Saya akan melihat penerapan yang telah selesai dan menghasilkan kesepakatan berulang untuk peralatan dan layanan, lalu menilai kas yang tersisa setelah integrasi dan investasi ulang. Waktu yang dihemat pelanggan hanya menjadikan akuisisi ini bernilai jika Vertiv mampu menangkap nilai yang cukup untuk membenarkan biayanya.
2.5k
Terverifikasi
Pemasok peralatan dapat memandu agar jumlah pesanan lebih sedikit sekaligus penjualan lebih tinggi.
Hasil Q3 2026 ASMPT menjelaskan caranya.
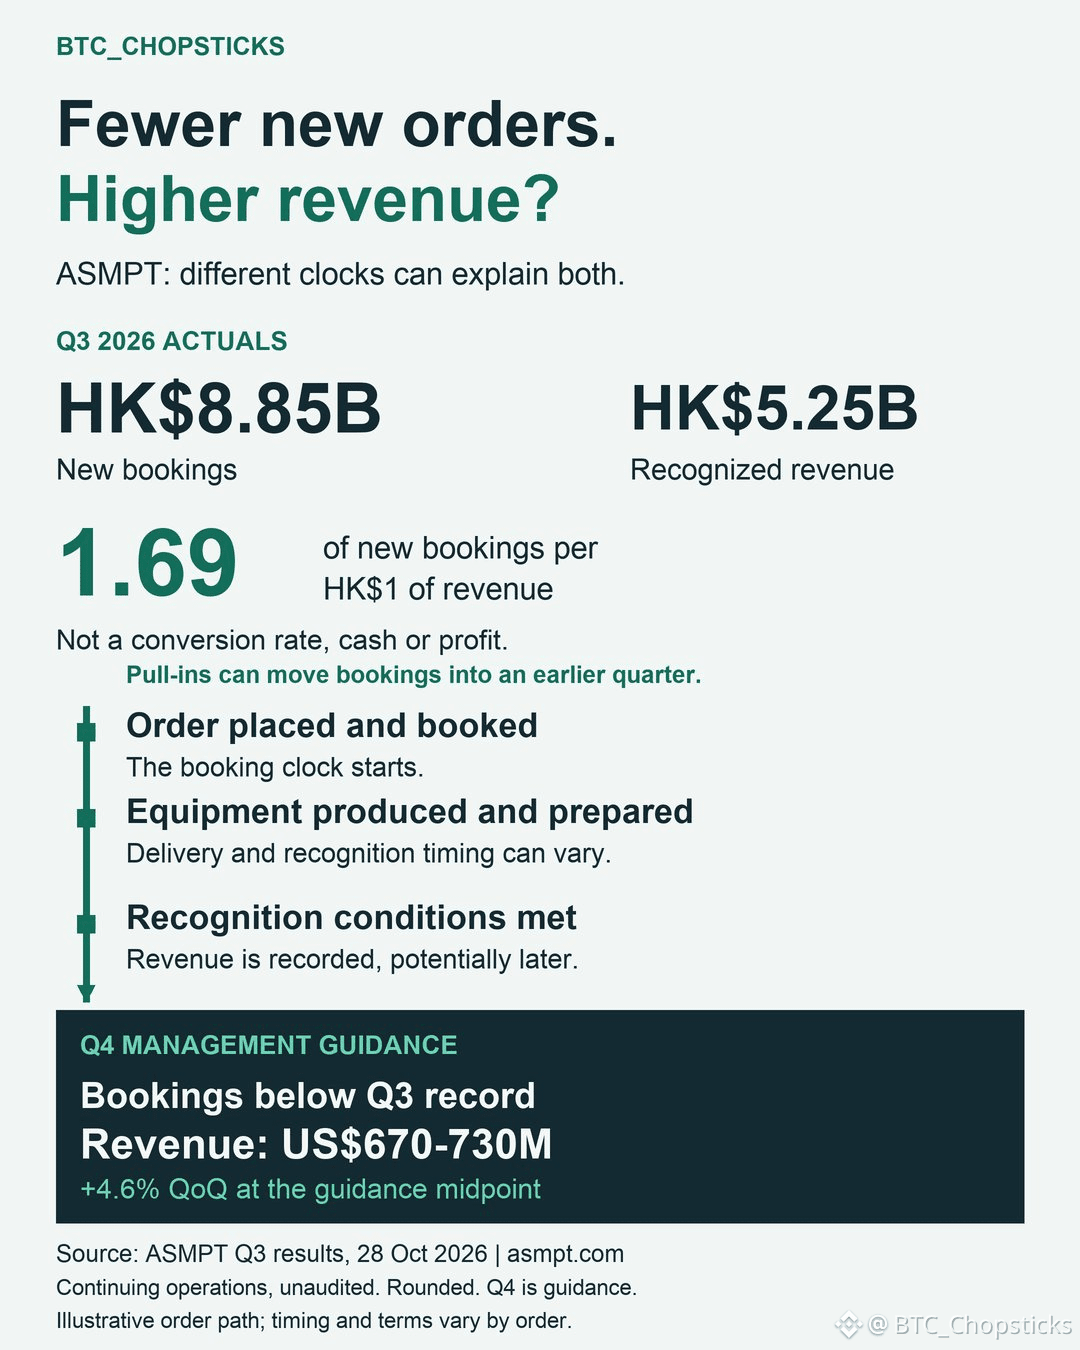
Operasi berkelanjutannya membukukan pesanan baru sebesar HK$8,845.1M dan mengakui pendapatan sebesar HK$5,247.0M. Membagi angka pertama dengan angka kedua menghasilkan rasio pesanan terhadap penagihan sebesar 1.69.
Artinya, terdapat HK$1.69 pesanan baru untuk setiap HK$1 pendapatan yang dilaporkan. Angka ini tidak memberi tahu kita berapa banyak pesanan tersebut yang dikirim, berapa banyak kas yang diterima, atau berapa laba yang akan dihasilkan.
Waktunya penting. Pemesanan SMT mencakup gabungan pesanan dalam jumlah besar dan pesanan yang dimajukan senilai lebih dari US$100M. Jumlah murni pesanan yang dimajukan tidak diungkapkan.
Manajemen memperkirakan pemesanan Q4 akan lebih rendah daripada rekor Q3, sebagian karena pesanan sekali waktu tersebut dan pesanan yang dimajukan. Namun, panduan pendapatan Q4 berada di kisaran US$670M hingga US$730M, naik 4.6% pada titik tengah dibandingkan Q3.
Pesanan yang dimajukan memperkuat satu kuartal dan memperlemah perbandingan dengan kuartal berikutnya. Peralatan yang dipesan sebelumnya tetap dapat bergerak menuju pengiriman dan pengakuan pendapatan.
Saya akan membandingkan pendapatan yang dilaporkan dengan panduan, lalu memeriksa pesanan baru setelah periode pemajuan pesanan berakhir. Pesanan yang terus berdatangan akan mendukung narasi permintaan; pelemahan yang berlanjut melampaui dampak waktu tersebut patut dicermati lebih saksama.
Ini adalah angka operasi berkelanjutan yang belum diaudit dan prakiraan manajemen, bukan bukti bahwa setiap pesanan akan menjadi kas atau laba.
Pemasok peralatan dapat memandu agar jumlah pesanan lebih sedikit sekaligus penjualan lebih tinggi.
Hasil Q3 2026 ASMPT menjelaskan caranya.
Operasi berkelanjutannya membukukan pesanan baru sebesar HK$8,845.1M dan mengakui pendapatan sebesar HK$5,247.0M. Membagi angka pertama dengan angka kedua menghasilkan rasio pesanan terhadap penagihan sebesar 1.69.
Artinya, terdapat HK$1 .69 pesanan baru untuk setiap HK$1 pendapatan yang dilaporkan. Angka ini tidak memberi tahu kita berapa banyak pesanan tersebut yang dikirim, berapa banyak kas yang diterima, atau berapa laba yang akan dihasilkan.
Waktunya penting. Pemesanan SMT mencakup gabungan pesanan dalam jumlah besar dan pesanan yang dimajukan senilai lebih dari US$100M. Jumlah murni pesanan yang dimajukan tidak diungkapkan.
Manajemen memperkirakan pemesanan Q4 akan lebih rendah daripada rekor Q3, sebagian karena pesanan sekali waktu tersebut dan pesanan yang dimajukan. Namun, panduan pendapatan Q4 berada di kisaran US$670M hingga US$730M, naik 4.6% pada titik tengah dibandingkan Q3.
Pesanan yang dimajukan memperkuat satu kuartal dan memperlemah perbandingan dengan kuartal berikutnya. Peralatan yang dipesan sebelumnya tetap dapat bergerak menuju pengiriman dan pengakuan pendapatan.
Saya akan membandingkan pendapatan yang dilaporkan dengan panduan, lalu memeriksa pesanan baru setelah periode pemajuan pesanan berakhir. Pesanan yang terus berdatangan akan mendukung narasi permintaan; pelemahan yang berlanjut melampaui dampak waktu tersebut patut dicermati lebih saksama.
Ini adalah angka operasi berkelanjutan yang belum diaudit dan prakiraan manajemen, bukan bukti bahwa setiap pesanan akan menjadi kas atau laba.
Hasil Q3 2026 ASMPT menjelaskan caranya.
Operasi berkelanjutannya membukukan pesanan baru sebesar HK$8,845.1M dan mengakui pendapatan sebesar HK$5,247.0M. Membagi angka pertama dengan angka kedua menghasilkan rasio pesanan terhadap penagihan sebesar 1.69.
Artinya, terdapat HK$1 .69 pesanan baru untuk setiap HK$1 pendapatan yang dilaporkan. Angka ini tidak memberi tahu kita berapa banyak pesanan tersebut yang dikirim, berapa banyak kas yang diterima, atau berapa laba yang akan dihasilkan.
Waktunya penting. Pemesanan SMT mencakup gabungan pesanan dalam jumlah besar dan pesanan yang dimajukan senilai lebih dari US$100M. Jumlah murni pesanan yang dimajukan tidak diungkapkan.
Manajemen memperkirakan pemesanan Q4 akan lebih rendah daripada rekor Q3, sebagian karena pesanan sekali waktu tersebut dan pesanan yang dimajukan. Namun, panduan pendapatan Q4 berada di kisaran US$670M hingga US$730M, naik 4.6% pada titik tengah dibandingkan Q3.
Pesanan yang dimajukan memperkuat satu kuartal dan memperlemah perbandingan dengan kuartal berikutnya. Peralatan yang dipesan sebelumnya tetap dapat bergerak menuju pengiriman dan pengakuan pendapatan.
Saya akan membandingkan pendapatan yang dilaporkan dengan panduan, lalu memeriksa pesanan baru setelah periode pemajuan pesanan berakhir. Pesanan yang terus berdatangan akan mendukung narasi permintaan; pelemahan yang berlanjut melampaui dampak waktu tersebut patut dicermati lebih saksama.
Ini adalah angka operasi berkelanjutan yang belum diaudit dan prakiraan manajemen, bukan bukti bahwa setiap pesanan akan menjadi kas atau laba.
2
2.6k
Uang yang menopang stablecoin bukanlah uang yang diperoleh para pemegang sahamnya.
Penerbitan koin menimbulkan kewajiban penebusan. Aset penopangnya membantu memenuhi kewajiban tersebut; aset itu bukan modal bebas yang dapat dibelanjakan pemilik untuk mengembangkan bisnis.
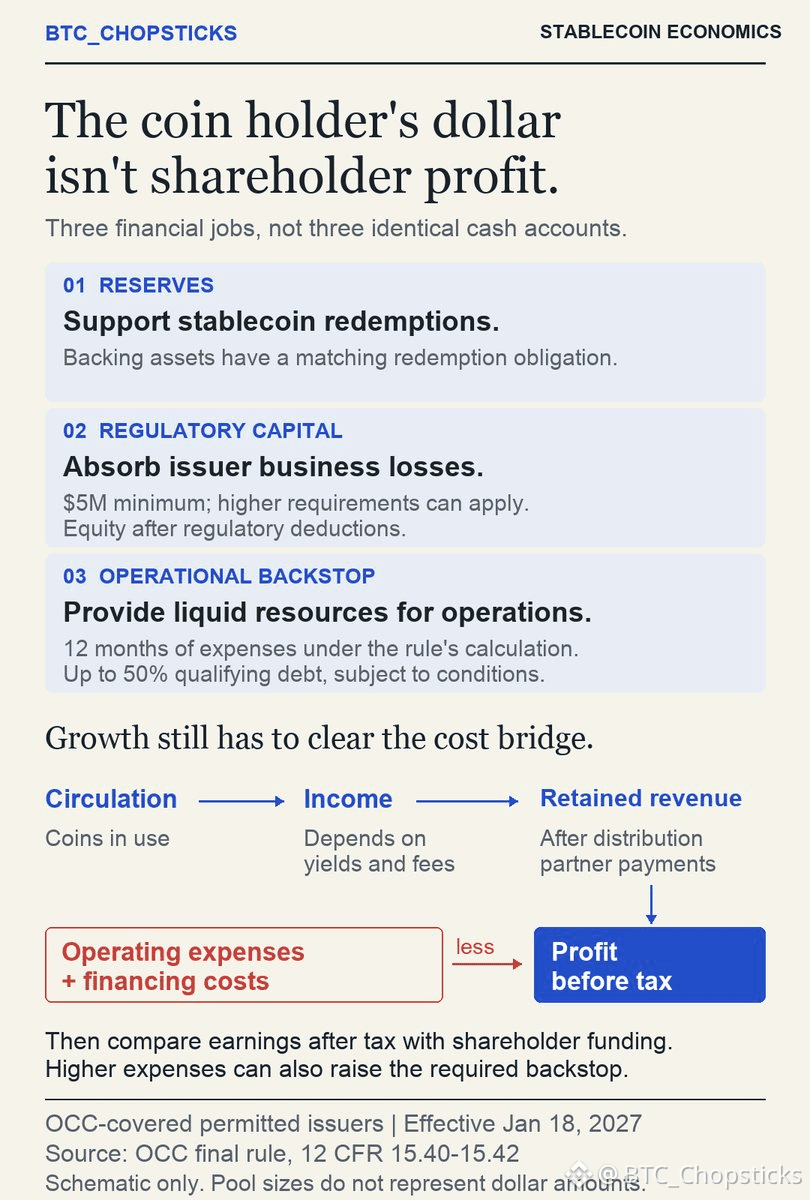
Aturan final OCC, yang berlaku efektif pada 18 Januari 2027, menetapkan fungsi berbeda bagi tiga sumber daya untuk penerbit stablecoin pembayaran yang diizinkan dan tunduk pada persyaratan modal serta penyangga OCC. Kerangka ini tidak berlaku bagi setiap penerbit di seluruh dunia.
Cadangan mendukung penebusan koin. Modal regulasi menyerap kerugian bisnis, dengan minimum $5M yang dapat lebih tinggi. Penyangga operasional menyediakan aset likuid yang memenuhi syarat, setara dengan biaya selama 12 bulan berdasarkan perhitungan dalam aturan tersebut.
Bayangkan apa yang terjadi ketika penerbit merekrut lebih banyak staf atau memperluas sistemnya. Pengeluaran tersebut mengurangi laba. Saat dimasukkan ke dalam perhitungan biaya, pengeluaran itu juga dapat meningkatkan jumlah penyangga yang harus didanai.
Penyangga tersebut tidak harus seluruhnya didanai oleh pemegang saham. Utang yang memenuhi syarat dapat mendanai hingga 50%, dengan tunduk pada sejumlah persyaratan, termasuk subordinasi dan jatuh tempo setidaknya lima tahun. Pengakuannya berkurang saat mendekati jatuh tempo. Ekuitas yang mendanai penyangga tidak dapat sekaligus diperhitungkan sebagai modal regulasi.
Lebih banyak koin dapat menghasilkan lebih banyak pendapatan, tetapi mitra distribusi mungkin mengambil sebagian besar kenaikannya. Biaya operasional dan pembiayaan dapat menyerap sisanya.
Sebelum menilai suatu penerbit, saya akan meminta informasi tentang pendapatan yang tersisa setelah pembayaran kepada mitra distribusi, biaya operasional berulang, persyaratan pembiayaan, dan ekuitas yang dibutuhkan untuk mendukung pertumbuhan. Lalu, saya akan membandingkan laba tambahan dengan tambahan pendanaan dari pemegang saham yang diperlukan.
Jumlah koin yang beredar memberi tahu saya seberapa banyak produk digunakan. Perbandingan itu memberi tahu saya apakah ekspansi membuat bisnis menjadi lebih baik bagi para pemiliknya.
Uang yang menopang stablecoin bukanlah uang yang diperoleh para pemegang sahamnya.
Penerbitan koin menimbulkan kewajiban penebusan. Aset penopangnya membantu memenuhi kewajiban tersebut; aset itu bukan modal bebas yang dapat dibelanjakan pemilik untuk mengembangkan bisnis.
Aturan final OCC, yang berlaku efektif pada 18 Januari 2027, menetapkan fungsi berbeda bagi tiga sumber daya untuk penerbit stablecoin pembayaran yang diizinkan dan tunduk pada persyaratan modal serta penyangga OCC. Kerangka ini tidak berlaku bagi setiap penerbit di seluruh dunia.
Cadangan mendukung penebusan koin. Modal regulasi menyerap kerugian bisnis, dengan minimum $5M yang dapat lebih tinggi. Penyangga operasional menyediakan aset likuid yang memenuhi syarat, setara dengan biaya selama 12 bulan berdasarkan perhitungan dalam aturan tersebut.
Bayangkan apa yang terjadi ketika penerbit merekrut lebih banyak staf atau memperluas sistemnya. Pengeluaran tersebut mengurangi laba. Saat dimasukkan ke dalam perhitungan biaya, pengeluaran itu juga dapat meningkatkan jumlah penyangga yang harus didanai.
Penyangga tersebut tidak harus seluruhnya didanai oleh pemegang saham. Utang yang memenuhi syarat dapat mendanai hingga 50%, dengan tunduk pada sejumlah persyaratan, termasuk subordinasi dan jatuh tempo setidaknya lima tahun. Pengakuannya berkurang saat mendekati jatuh tempo. Ekuitas yang mendanai penyangga tidak dapat sekaligus diperhitungkan sebagai modal regulasi.
Lebih banyak koin dapat menghasilkan lebih banyak pendapatan, tetapi mitra distribusi mungkin mengambil sebagian besar kenaikannya. Biaya operasional dan pembiayaan dapat menyerap sisanya.
Sebelum menilai suatu penerbit, saya akan meminta informasi tentang pendapatan yang tersisa setelah pembayaran kepada mitra distribusi, biaya operasional berulang, persyaratan pembiayaan, dan ekuitas yang dibutuhkan untuk mendukung pertumbuhan. Lalu, saya akan membandingkan laba tambahan dengan tambahan pendanaan dari pemegang saham yang diperlukan.
Jumlah koin yang beredar memberi tahu saya seberapa banyak produk digunakan. Perbandingan itu memberi tahu saya apakah ekspansi membuat bisnis menjadi lebih baik bagi para pemiliknya.
Penerbitan koin menimbulkan kewajiban penebusan. Aset penopangnya membantu memenuhi kewajiban tersebut; aset itu bukan modal bebas yang dapat dibelanjakan pemilik untuk mengembangkan bisnis.
Aturan final OCC, yang berlaku efektif pada 18 Januari 2027, menetapkan fungsi berbeda bagi tiga sumber daya untuk penerbit stablecoin pembayaran yang diizinkan dan tunduk pada persyaratan modal serta penyangga OCC. Kerangka ini tidak berlaku bagi setiap penerbit di seluruh dunia.
Cadangan mendukung penebusan koin. Modal regulasi menyerap kerugian bisnis, dengan minimum $5M yang dapat lebih tinggi. Penyangga operasional menyediakan aset likuid yang memenuhi syarat, setara dengan biaya selama 12 bulan berdasarkan perhitungan dalam aturan tersebut.
Bayangkan apa yang terjadi ketika penerbit merekrut lebih banyak staf atau memperluas sistemnya. Pengeluaran tersebut mengurangi laba. Saat dimasukkan ke dalam perhitungan biaya, pengeluaran itu juga dapat meningkatkan jumlah penyangga yang harus didanai.
Penyangga tersebut tidak harus seluruhnya didanai oleh pemegang saham. Utang yang memenuhi syarat dapat mendanai hingga 50%, dengan tunduk pada sejumlah persyaratan, termasuk subordinasi dan jatuh tempo setidaknya lima tahun. Pengakuannya berkurang saat mendekati jatuh tempo. Ekuitas yang mendanai penyangga tidak dapat sekaligus diperhitungkan sebagai modal regulasi.
Lebih banyak koin dapat menghasilkan lebih banyak pendapatan, tetapi mitra distribusi mungkin mengambil sebagian besar kenaikannya. Biaya operasional dan pembiayaan dapat menyerap sisanya.
Sebelum menilai suatu penerbit, saya akan meminta informasi tentang pendapatan yang tersisa setelah pembayaran kepada mitra distribusi, biaya operasional berulang, persyaratan pembiayaan, dan ekuitas yang dibutuhkan untuk mendukung pertumbuhan. Lalu, saya akan membandingkan laba tambahan dengan tambahan pendanaan dari pemegang saham yang diperlukan.
Jumlah koin yang beredar memberi tahu saya seberapa banyak produk digunakan. Perbandingan itu memberi tahu saya apakah ekspansi membuat bisnis menjadi lebih baik bagi para pemiliknya.
91
Dua produsen chip AI yang bersaing sama-sama bisa membayar pemasok perangkat desain yang sama.
Itulah yang membuat Cadence Design Systems (NASDAQ:
$CDNS ) menarik bagi saya. Semakin banyak perusahaan yang merancang chip AI dapat berarti semakin besar permintaan untuk perangkat lunak dan IP yang digunakan untuk membuatnya, terlepas dari prosesor mana yang unggul.
Bisnis desain Cadence yang lebih luas terus berkembang. Pendapatan inti EDA tumbuh 20% dan pendapatan IP semikonduktor tumbuh 24% pada Q3 2026.
Namun, ada hal lain yang menarik perhatian saya.
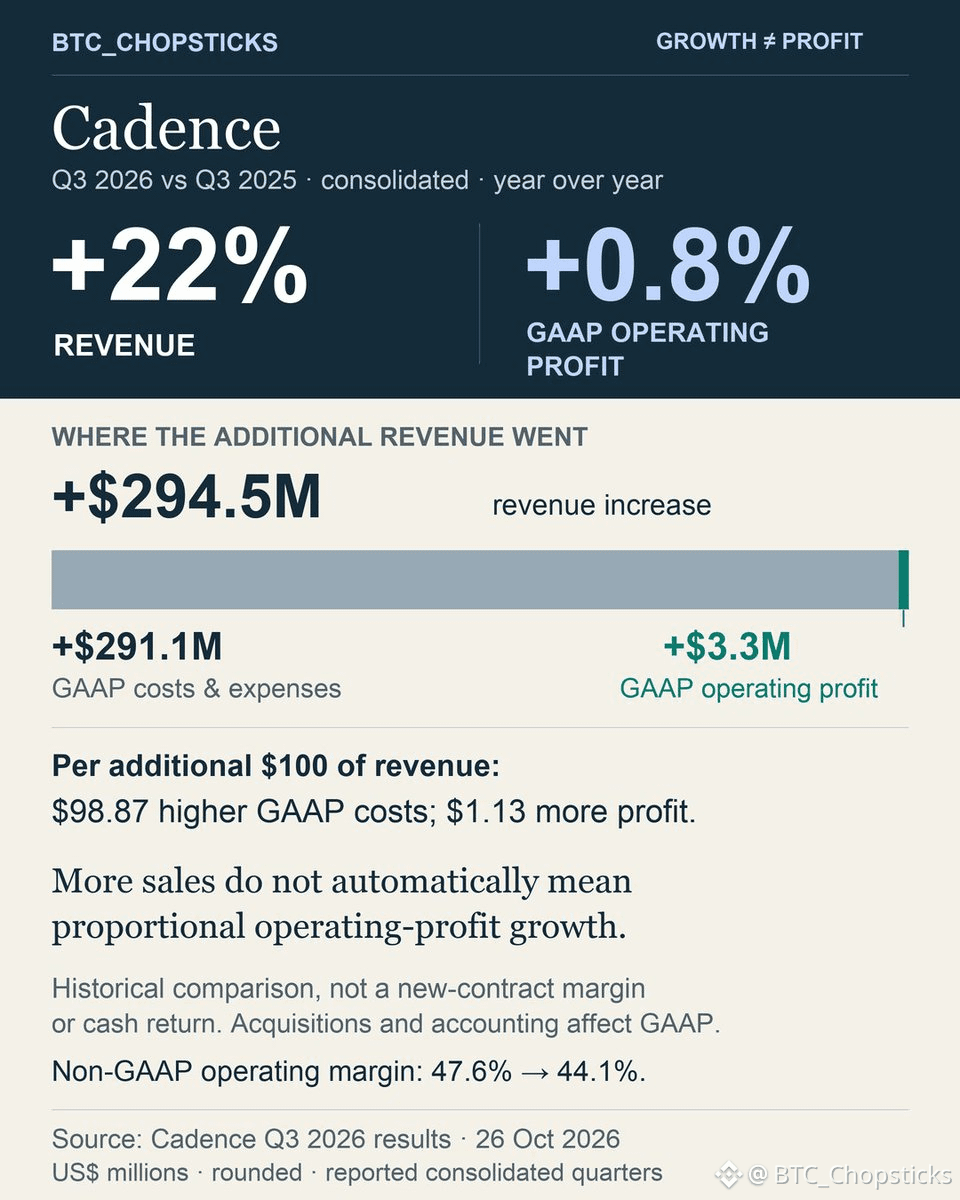
Secara konsolidasi, pendapatan Cadence pada kuartal tersebut bertambah $294.5M dibandingkan setahun sebelumnya. Laba operasi GAAP-nya hanya meningkat $3.3M.
Dari setiap tambahan $100 pendapatan yang dilaporkan, sekitar $98.87 diimbangi oleh kenaikan biaya dan beban GAAP. Hanya $1.13 yang muncul sebagai tambahan laba operasi.
Angka itu bukan margin dari kontrak baru, dan biaya tersebut belum tentu merupakan pengeluaran kas. Akuisisi dan penyesuaian akuntansi memengaruhi perbandingan ini. Meski begitu, margin operasi non-GAAP juga turun, dari 47.6% menjadi 44.1%.
Grafik ini menguraikan apa yang terjadi dan menunjukkan perhitungan yang bisa Anda gunakan saat menganalisis saham lain.
Inilah perbedaan yang menurut saya penting:
Memilih perusahaan yang diuntungkan oleh ledakan AI adalah satu keputusan. Memperkirakan seberapa besar laba yang bisa dipertahankan perusahaan dari pertumbuhan itu adalah keputusan lain.
Dua produsen chip AI yang bersaing sama-sama bisa membayar pemasok perangkat desain yang sama.
Itulah yang membuat Cadence Design Systems (NASDAQ:
$CDNS ) menarik bagi saya. Semakin banyak perusahaan yang merancang chip AI dapat berarti semakin besar permintaan untuk perangkat lunak dan IP yang digunakan untuk membuatnya, terlepas dari prosesor mana yang unggul.
Bisnis desain Cadence yang lebih luas terus berkembang. Pendapatan inti EDA tumbuh 20% dan pendapatan IP semikonduktor tumbuh 24% pada Q3 2026.
Namun, ada hal lain yang menarik perhatian saya.
Secara konsolidasi, pendapatan Cadence pada kuartal tersebut bertambah $294.5M dibandingkan setahun sebelumnya. Laba operasi GAAP-nya hanya meningkat $3.3M.
Dari setiap tambahan $100 pendapatan yang dilaporkan, sekitar $98.87 diimbangi oleh kenaikan biaya dan beban GAAP. Hanya $1.13 yang muncul sebagai tambahan laba operasi.
Angka itu bukan margin dari kontrak baru, dan biaya tersebut belum tentu merupakan pengeluaran kas. Akuisisi dan penyesuaian akuntansi memengaruhi perbandingan ini. Meski begitu, margin operasi non-GAAP juga turun, dari 47.6% menjadi 44.1%.
Grafik ini menguraikan apa yang terjadi dan menunjukkan perhitungan yang bisa Anda gunakan saat menganalisis saham lain.
Inilah perbedaan yang menurut saya penting:
Memilih perusahaan yang diuntungkan oleh ledakan AI adalah satu keputusan. Memperkirakan seberapa besar laba yang bisa dipertahankan perusahaan dari pertumbuhan itu adalah keputusan lain.
Itulah yang membuat Cadence Design Systems (NASDAQ:
$CDNS ) menarik bagi saya. Semakin banyak perusahaan yang merancang chip AI dapat berarti semakin besar permintaan untuk perangkat lunak dan IP yang digunakan untuk membuatnya, terlepas dari prosesor mana yang unggul.
Bisnis desain Cadence yang lebih luas terus berkembang. Pendapatan inti EDA tumbuh 20% dan pendapatan IP semikonduktor tumbuh 24% pada Q3 2026.
Namun, ada hal lain yang menarik perhatian saya.
Secara konsolidasi, pendapatan Cadence pada kuartal tersebut bertambah $294.5M dibandingkan setahun sebelumnya. Laba operasi GAAP-nya hanya meningkat $3.3M.
Dari setiap tambahan $100 pendapatan yang dilaporkan, sekitar $98.87 diimbangi oleh kenaikan biaya dan beban GAAP. Hanya $1.13 yang muncul sebagai tambahan laba operasi.
Angka itu bukan margin dari kontrak baru, dan biaya tersebut belum tentu merupakan pengeluaran kas. Akuisisi dan penyesuaian akuntansi memengaruhi perbandingan ini. Meski begitu, margin operasi non-GAAP juga turun, dari 47.6% menjadi 44.1%.
Grafik ini menguraikan apa yang terjadi dan menunjukkan perhitungan yang bisa Anda gunakan saat menganalisis saham lain.
Inilah perbedaan yang menurut saya penting:
Memilih perusahaan yang diuntungkan oleh ledakan AI adalah satu keputusan. Memperkirakan seberapa besar laba yang bisa dipertahankan perusahaan dari pertumbuhan itu adalah keputusan lain.
165
🌉 Tukar aset lintas blockchain masih harus berpindah-pindah platform? Mercuryo Swaps membuatnya lebih mudah!
Misalnya, Anda memiliki ETH di jaringan Ethereum, tetapi membutuhkan USDT di jaringan TRON. Apa yang harus dilakukan?
Sebelumnya, Anda mungkin harus melalui beberapa langkah, seperti menggunakan bursa dan jembatan lintas blockchain, serta memperhatikan biaya dan pilihan jaringan.
🔄 Mercuryo Swaps menghadirkan pilihan baru!
Mercuryo_io mengumumkan bahwa layanan Swaps kini mendukung 21 jaringan blockchain, termasuk TRON. Pengguna dapat memilih aset dan jaringan tujuan dalam satu antarmuka, sehingga prosesnya lebih praktis.
💵 Uji kuotasi aktual
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Dalam pengujian, kedua rute berhasil menampilkan kuotasi dan biaya terkait, tetapi transaksi tidak benar-benar dilakukan.
🌍 Apa artinya bagi TRON?
TRON telah menjadi jaringan penyelesaian stablecoin yang penting secara global. Dukungan Mercuryo memberi pengguna lebih banyak pilihan untuk mendapatkan TRX dan USDT TRC-20.
Tentu saja, saat melakukan transaksi lintas blockchain, tetap perhatikan biaya, verifikasi identitas, batasan wilayah, dan risiko transaksi.
Web3 seharusnya semakin mudah, tetapi pemeriksaan keamanan tetap penting! 🔐
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🌉 Tukar aset lintas blockchain masih harus berpindah-pindah platform? Mercuryo Swaps membuatnya lebih mudah!
Misalnya, Anda memiliki ETH di jaringan Ethereum, tetapi membutuhkan USDT di jaringan TRON. Apa yang harus dilakukan?
Sebelumnya, Anda mungkin harus melalui beberapa langkah, seperti menggunakan bursa dan jembatan lintas blockchain, serta memperhatikan biaya dan pilihan jaringan.
🔄 Mercuryo Swaps menghadirkan pilihan baru!
Mercuryo_io mengumumkan bahwa layanan Swaps kini mendukung 21 jaringan blockchain, termasuk TRON. Pengguna dapat memilih aset dan jaringan tujuan dalam satu antarmuka, sehingga prosesnya lebih praktis.
💵 Uji kuotasi aktual
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Dalam pengujian, kedua rute berhasil menampilkan kuotasi dan biaya terkait, tetapi transaksi tidak benar-benar dilakukan.
🌍 Apa artinya bagi TRON?
TRON telah menjadi jaringan penyelesaian stablecoin yang penting secara global. Dukungan Mercuryo memberi pengguna lebih banyak pilihan untuk mendapatkan TRX dan USDT TRC-20.
Tentu saja, saat melakukan transaksi lintas blockchain, tetap perhatikan biaya, verifikasi identitas, batasan wilayah, dan risiko transaksi.
Web3 seharusnya semakin mudah, tetapi pemeriksaan keamanan tetap penting! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Misalnya, Anda memiliki ETH di jaringan Ethereum, tetapi membutuhkan USDT di jaringan TRON. Apa yang harus dilakukan?
Sebelumnya, Anda mungkin harus melalui beberapa langkah, seperti menggunakan bursa dan jembatan lintas blockchain, serta memperhatikan biaya dan pilihan jaringan.
🔄 Mercuryo Swaps menghadirkan pilihan baru!
Mercuryo_io mengumumkan bahwa layanan Swaps kini mendukung 21 jaringan blockchain, termasuk TRON. Pengguna dapat memilih aset dan jaringan tujuan dalam satu antarmuka, sehingga prosesnya lebih praktis.
💵 Uji kuotasi aktual
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Dalam pengujian, kedua rute berhasil menampilkan kuotasi dan biaya terkait, tetapi transaksi tidak benar-benar dilakukan.
🌍 Apa artinya bagi TRON?
TRON telah menjadi jaringan penyelesaian stablecoin yang penting secara global. Dukungan Mercuryo memberi pengguna lebih banyak pilihan untuk mendapatkan TRX dan USDT TRC-20.
Tentu saja, saat melakukan transaksi lintas blockchain, tetap perhatikan biaya, verifikasi identitas, batasan wilayah, dan risiko transaksi.
Web3 seharusnya semakin mudah, tetapi pemeriksaan keamanan tetap penting! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
414
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
A Packed Week of Earnings and Data Tests Markets
54,395 penayangan
363 Berdiskusi
Nvidia, Anthropic, dan The Fed. Tiga ujian dalam satu pekan
Nick_Invest
·Disukai 3 Kali
·1.1k penayangan
AnthropicIPOTestsInvestorAppetiteForAI
95,282 penayangan
1,254 Berdiskusi
BitcoinExtendsLosingStreakToSixWeeks
60,605 penayangan
604 Berdiskusi