IREN menyatakan bahwa target ARR senilai lebih dari $4 miliar telah sepenuhnya didanai.
Lalu, mengapa perusahaan masih menargetkan tambahan pendanaan sebesar $6 miliar?
Jawabannya adalah investor sedang melihat dua rencana ekspansi yang berbeda.
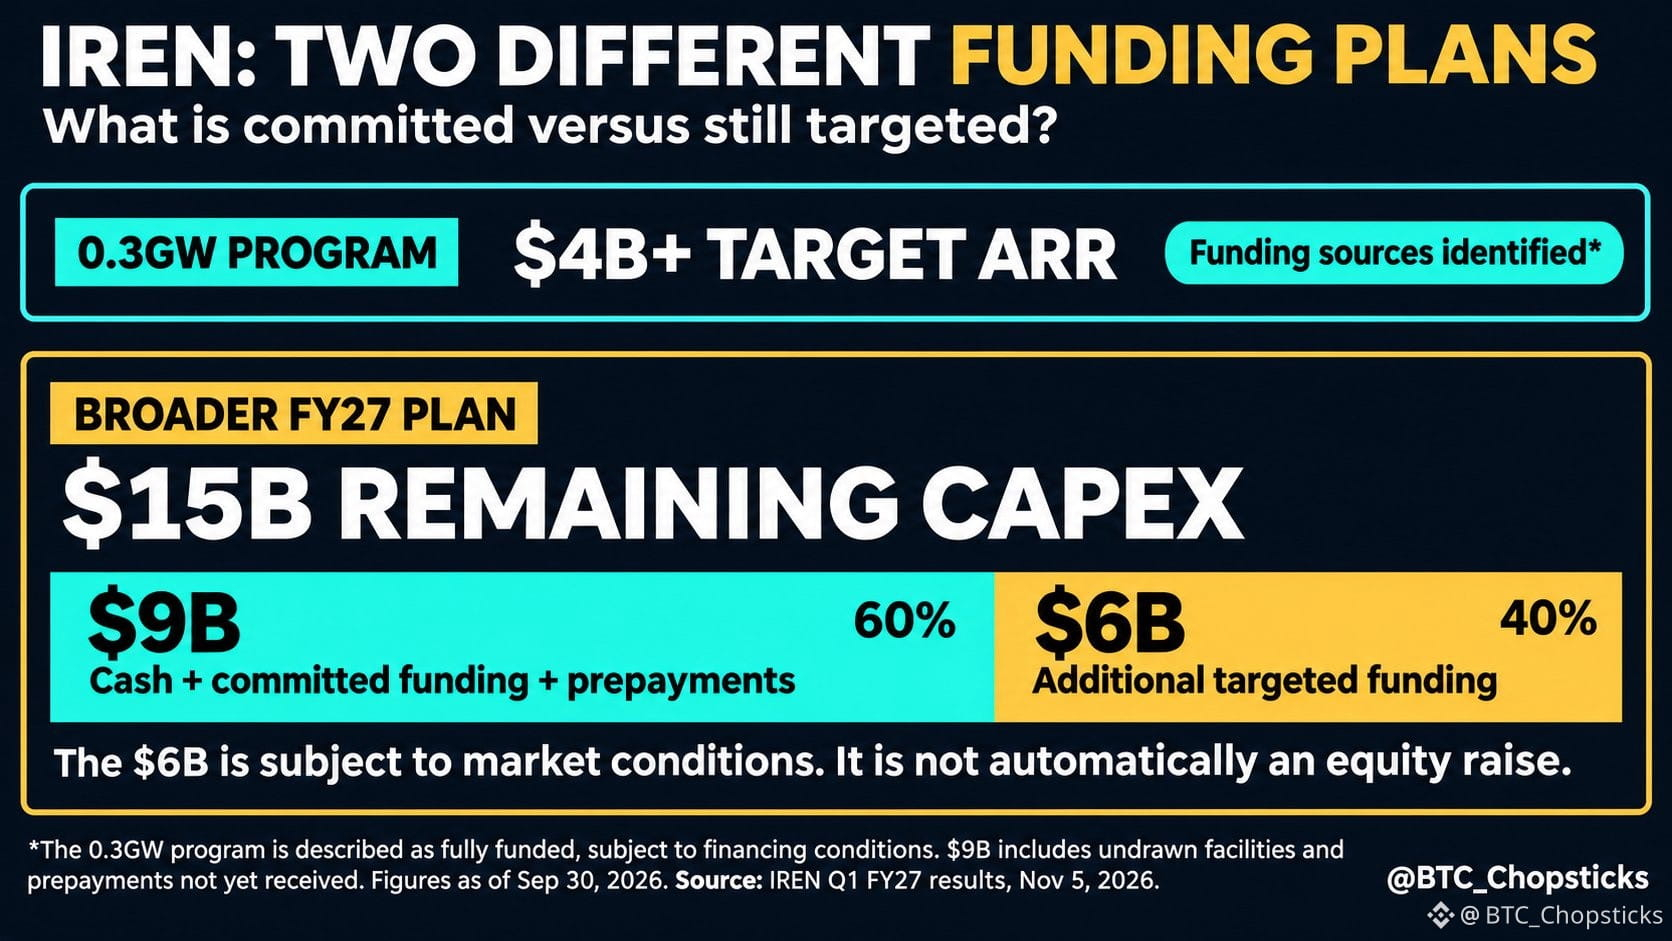
Target ARR IREN yang telah dikontrak, senilai lebih dari $4 miliar, didukung oleh program 0,3 GW yang menurut perusahaan telah memiliki pendanaan, dengan tunduk pada persyaratan pembiayaan.
Namun, ekspansi FY27 yang lebih luas mencakup sekitar $15 miliar belanja modal yang masih direncanakan:
• $9 miliar dari kas, pembiayaan yang telah dikomitmenkan, dan pembayaran di muka dari pelanggan.
• $6 miliar dari pendanaan tambahan yang ditargetkan, dengan tunduk pada kondisi pasar.
$9 miliar itu tidak seluruhnya berupa kas yang tersimpan di bank. Jumlah tersebut mencakup pembiayaan yang belum ditarik dan pembayaran di muka dari pelanggan yang belum diterima.
Dan tambahan $6 miliar itu belum tentu berasal dari penerbitan saham baru.
Perbedaan ini penting.
Permintaan AI bisa sangat besar, sementara keuntungan bagi pemegang saham tetap bergantung pada biaya pembiayaan, dilusi, dan seberapa cepat kapasitas yang telah dikontrak menghasilkan kas.
Pertanyaan sebenarnya bukan sekadar seberapa banyak infrastruktur AI yang bisa dibangun IREN.
Melainkan, seberapa besar nilai yang diperoleh setiap lembar saham setelah pertumbuhan itu didanai.
Lalu, mengapa perusahaan masih menargetkan tambahan pendanaan sebesar $6 miliar?
Jawabannya adalah investor sedang melihat dua rencana ekspansi yang berbeda.
Target ARR IREN yang telah dikontrak, senilai lebih dari $4 miliar, didukung oleh program 0,3 GW yang menurut perusahaan telah memiliki pendanaan, dengan tunduk pada persyaratan pembiayaan.
Namun, ekspansi FY27 yang lebih luas mencakup sekitar $15 miliar belanja modal yang masih direncanakan:
• $9 miliar dari kas, pembiayaan yang telah dikomitmenkan, dan pembayaran di muka dari pelanggan.
• $6 miliar dari pendanaan tambahan yang ditargetkan, dengan tunduk pada kondisi pasar.
$9 miliar itu tidak seluruhnya berupa kas yang tersimpan di bank. Jumlah tersebut mencakup pembiayaan yang belum ditarik dan pembayaran di muka dari pelanggan yang belum diterima.
Dan tambahan $6 miliar itu belum tentu berasal dari penerbitan saham baru.
Perbedaan ini penting.
Permintaan AI bisa sangat besar, sementara keuntungan bagi pemegang saham tetap bergantung pada biaya pembiayaan, dilusi, dan seberapa cepat kapasitas yang telah dikontrak menghasilkan kas.
Pertanyaan sebenarnya bukan sekadar seberapa banyak infrastruktur AI yang bisa dibangun IREN.
Melainkan, seberapa besar nilai yang diperoleh setiap lembar saham setelah pertumbuhan itu didanai.