

币圈小贝贝
196 Posting

币圈小贝贝
Laporkan
Blokir Pengguna
11 Mengikuti
1.7K+ Pengikut
1.0K+ Disukai
Posting
Semua
Live
·
--
#美国9月非农仅增2.9万人失业率升至4.2%
Kebanyakan orang melihat stablecoin dari sisi berapa naik nilai pasarnya, apakah ada permainan baru.. Tapi peneliti Federal Reserve Bank of San Francisco melihat angka lain—daftar pembeli obligasi pemerintah AS, yang sedang berganti orang..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
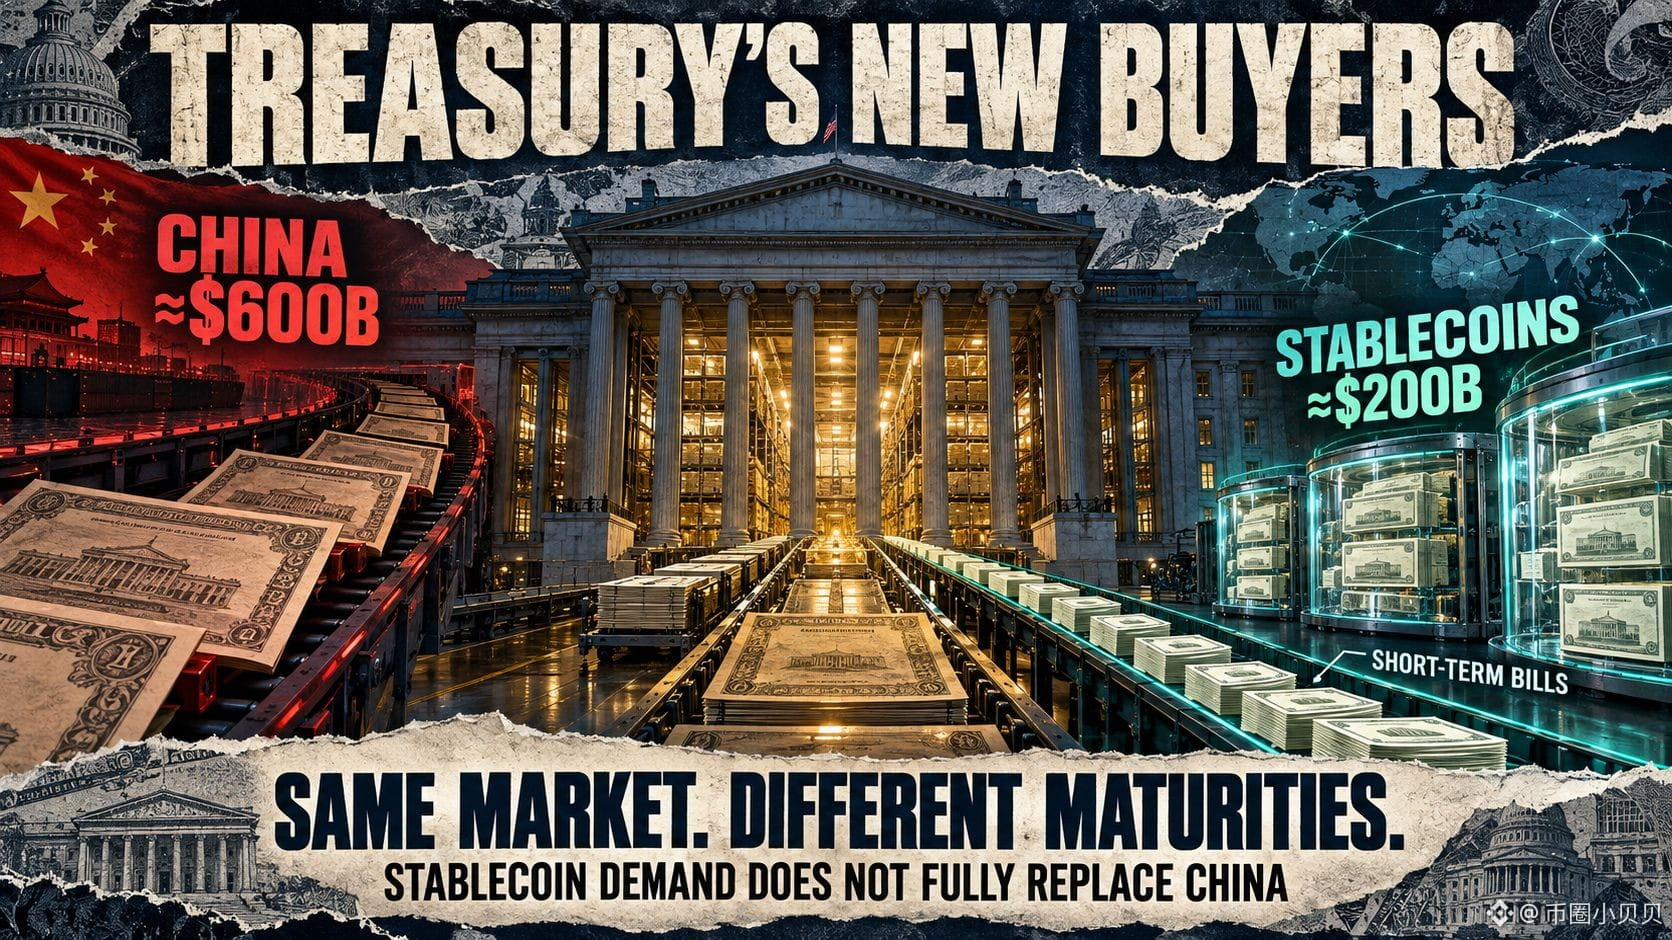
Pekan ini, kantor Federal Reserve cabang San Francisco mengeluarkan sebuah riset, menyatukan satu hal yang biasanya tidak pernah dipasangkan: penerbit stablecoin sedang menjadi pembeli obligasi pemerintah AS yang semakin penting.. Tether dan Circle dalam lima tahun terakhir menambah kepemilikan obligasi pemerintah AS yang mereka miliki plus perjanjian repo, totalnya sekitar dua triliun dolar AS, setara dengan lebih dari 40% dari skala penjualan bersih (mengurangi kepemilikan) obligasi AS oleh China pada periode yang sama..
Perubahan nyatanya terjadi di struktur. Porsi obligasi AS yang dimiliki pihak asing/otoritas resmi turun dari lebih dari separuh sekitar 2008 menjadi sekitar 30% di awal 2026; obligasi AS yang dipegang China mencapai puncak pada akhir 2013, lalu pada pertengahan 2026 sudah dipangkas lebih dari separuh. Ketika pembeli bank sentral mundur, pihak yang menggantikan utamanya adalah dana swasta—dan swasta jauh lebih sensitif terhadap suku bunga dan risiko fiskal dibanding bank sentral..
Model bisnis stablecoin menentukan bahwa ia hanya bisa melakukan itu. Pengguna bisa menebus kapan saja, jadi penerbit harus menyimpan banyak aset dolar yang bisa dicairkan segera; obligasi jangka pendek dan repo sangat pas.. Karena itu sejak 2023, penerbit stablecoin menambah kepemilikan obligasi pemerintah AS jangka pendek lebih banyak dibanding Jepang—yang merupakan negara terbesar dalam kepemilikan luar negeri obligasi AS. The Fed San Francisco juga mengutip riset Bank for International Settlements yang menyebut, skala ini sudah mampu memberi dampak yang terlihat terhadap imbal hasil obligasi jangka pendek..
Bobot kasus ini tidak berada di lingkaran kripto. Siapa yang membeli utang AS, dan dengan biaya penerbitan berapa tinggi, adalah masalah nyata. Ketika pembeli bergeser dari bank sentral yang “tidak terlalu melihat harga” menjadi institusi privat yang “sewaktu-waktu bisa menuntut imbal hasil lebih tinggi”, maka elastisitas biaya pendanaan pun berubah..
Tapi pembalikan juga ada di sini. Stablecoin tidak bisa mengisi bagian yang ditinggalkan China—China menjual lebih banyak utang jangka panjang, sementara stablecoin pada dasarnya membeli instrumen jangka pendek seperti Treasury bills; keduanya tidak berada di pasar yang sama. Untuk jangka pendek ada yang menyambut, sedangkan untuk jangka panjang masih menggantung. Yang benar-benar layak diawasi adalah: jika stablecoin terus membesar, akankah ia secara diam-diam diizinkan untuk menanggung utang AS yang lebih panjang.. Itulah langkah berikutnya agar narasi putaran ini benar-benar berlanjut..
#美国9月非农仅增2.9万人失业率升至4.2%
Kebanyakan orang melihat stablecoin dari sisi berapa naik nilai pasarnya, apakah ada permainan baru.. Tapi peneliti Federal Reserve Bank of San Francisco melihat angka lain—daftar pembeli obligasi pemerintah AS, yang sedang berganti orang..
📢 进群蹲一手消息
Pekan ini, kantor Federal Reserve cabang San Francisco mengeluarkan sebuah riset, menyatukan satu hal yang biasanya tidak pernah dipasangkan: penerbit stablecoin sedang menjadi pembeli obligasi pemerintah AS yang semakin penting.. Tether dan Circle dalam lima tahun terakhir menambah kepemilikan obligasi pemerintah AS yang mereka miliki plus perjanjian repo, totalnya sekitar dua triliun dolar AS, setara dengan lebih dari 40% dari skala penjualan bersih (mengurangi kepemilikan) obligasi AS oleh China pada periode yang sama..
Perubahan nyatanya terjadi di struktur. Porsi obligasi AS yang dimiliki pihak asing/otoritas resmi turun dari lebih dari separuh sekitar 2008 menjadi sekitar 30% di awal 2026; obligasi AS yang dipegang China mencapai puncak pada akhir 2013, lalu pada pertengahan 2026 sudah dipangkas lebih dari separuh. Ketika pembeli bank sentral mundur, pihak yang menggantikan utamanya adalah dana swasta—dan swasta jauh lebih sensitif terhadap suku bunga dan risiko fiskal dibanding bank sentral..
Model bisnis stablecoin menentukan bahwa ia hanya bisa melakukan itu. Pengguna bisa menebus kapan saja, jadi penerbit harus menyimpan banyak aset dolar yang bisa dicairkan segera; obligasi jangka pendek dan repo sangat pas.. Karena itu sejak 2023, penerbit stablecoin menambah kepemilikan obligasi pemerintah AS jangka pendek lebih banyak dibanding Jepang—yang merupakan negara terbesar dalam kepemilikan luar negeri obligasi AS. The Fed San Francisco juga mengutip riset Bank for International Settlements yang menyebut, skala ini sudah mampu memberi dampak yang terlihat terhadap imbal hasil obligasi jangka pendek..
Bobot kasus ini tidak berada di lingkaran kripto. Siapa yang membeli utang AS, dan dengan biaya penerbitan berapa tinggi, adalah masalah nyata. Ketika pembeli bergeser dari bank sentral yang “tidak terlalu melihat harga” menjadi institusi privat yang “sewaktu-waktu bisa menuntut imbal hasil lebih tinggi”, maka elastisitas biaya pendanaan pun berubah..
Tapi pembalikan juga ada di sini. Stablecoin tidak bisa mengisi bagian yang ditinggalkan China—China menjual lebih banyak utang jangka panjang, sementara stablecoin pada dasarnya membeli instrumen jangka pendek seperti Treasury bills; keduanya tidak berada di pasar yang sama. Untuk jangka pendek ada yang menyambut, sedangkan untuk jangka panjang masih menggantung. Yang benar-benar layak diawasi adalah: jika stablecoin terus membesar, akankah ia secara diam-diam diizinkan untuk menanggung utang AS yang lebih panjang.. Itulah langkah berikutnya agar narasi putaran ini benar-benar berlanjut..
162
·
--
Pertama, simpulkan: pengguna Eropa lebih percaya pada hal “bursa berizin”. Fokusnya kemungkinan bukan pada “regulasi membuat pasar jadi lebih bersih”, melainkan pada fakta bahwa dana sudah mulai memilih tempat untuk berdiri..
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Seorang CEO gabungan dari sebuah bursa berizin di Eropa, dalam acara Chain Reaction di Cointelegraph, menyampaikan observasi yang cukup mengena—setelah MiCA diberlakukan, kebanyakan pengguna justru lebih percaya pada platform yang teregulasi; ini jelas berbeda dengan lingkaran Crypto Twitter yang hanya membicarakan “sendiri yang mengelola kunci privat”.. Orang yang sama juga menyebutkan bahwa setelah masa transisi MiCA berakhir pada 1 Juli, ESMA sudah meminta otoritas regulator tiap negara untuk menindak perusahaan yang masih melayani tanpa izin..
Bagi kebanyakan orang, ini mungkin terlihat seperti kabar lama: “regulasi makin ketat”.. Tapi kalau dibedah, keluhan yang sebenarnya berbeda arah: ia bukan mengeluh karena regulasi terlalu keras, melainkan karena regulasi belum cukup keras.. Masih ada sejumlah perusahaan di pasar yang belum mendapatkan lisensi MiCA, tetapi tetap menyediakan layanan bagi pengguna Eropa. Dengan kata lain, platform yang patuh justru sedang bersaing dengan menanggung biaya tambahan..
Kalau lapisan ini sudah dipahami, urusannya bukan lagi sekadar “regulasi Eropa”.. Medan perang sesungguhnya tidak pernah “regulasi vs kebebasan”, melainkan “siapa yang punya izin”. Begitu dana mulai membedakan “berizin” dan “tidak berizin”, likuiditas akan terkonsentrasi ke segelintir jalur yang patuh, bukan merata ke seluruh pasar.. Eropa menjadi tempat pertama yang menggunakan pengguna dan dana sungguhan untuk menguji apakah “kriptografi yang patuh regulasi” benar-benar bisa menampung uang institusi..
Artinya, ke depan, yang mungkin menentukan valuasi sebuah platform trading bukan lagi seberapa banyak fitur dibuat dengan tampilan yang lebih mencolok, melainkan seberapa panjang daftar izinnya.. Sebaliknya, ruang bagi platform yang hidup dari arbitrase regulasi akan dipersempit sedikit demi sedikit..
Yang benar-benar patut diawasi adalah penegakan hukum ESMA pada gelombang berikutnya—jika mereka benar-benar berani menyisihkan platform yang tidak berizin tetapi tetap melayani pengguna Eropa, maka “premium kepatuhan” kali ini tidak sekadar omongan.. Jika penegakan tetap longgar, maka seruan ini hanya akan menjadi ajakan lain yang dibiarkan di rak tanpa ada tindakan nyata..
Pertama, simpulkan: pengguna Eropa lebih percaya pada hal “bursa berizin”. Fokusnya kemungkinan bukan pada “regulasi membuat pasar jadi lebih bersih”, melainkan pada fakta bahwa dana sudah mulai memilih tempat untuk berdiri..
⚖️ 消息第一时间
Seorang CEO gabungan dari sebuah bursa berizin di Eropa, dalam acara Chain Reaction di Cointelegraph, menyampaikan observasi yang cukup mengena—setelah MiCA diberlakukan, kebanyakan pengguna justru lebih percaya pada platform yang teregulasi; ini jelas berbeda dengan lingkaran Crypto Twitter yang hanya membicarakan “sendiri yang mengelola kunci privat”.. Orang yang sama juga menyebutkan bahwa setelah masa transisi MiCA berakhir pada 1 Juli, ESMA sudah meminta otoritas regulator tiap negara untuk menindak perusahaan yang masih melayani tanpa izin..
Bagi kebanyakan orang, ini mungkin terlihat seperti kabar lama: “regulasi makin ketat”.. Tapi kalau dibedah, keluhan yang sebenarnya berbeda arah: ia bukan mengeluh karena regulasi terlalu keras, melainkan karena regulasi belum cukup keras.. Masih ada sejumlah perusahaan di pasar yang belum mendapatkan lisensi MiCA, tetapi tetap menyediakan layanan bagi pengguna Eropa. Dengan kata lain, platform yang patuh justru sedang bersaing dengan menanggung biaya tambahan..
Kalau lapisan ini sudah dipahami, urusannya bukan lagi sekadar “regulasi Eropa”.. Medan perang sesungguhnya tidak pernah “regulasi vs kebebasan”, melainkan “siapa yang punya izin”. Begitu dana mulai membedakan “berizin” dan “tidak berizin”, likuiditas akan terkonsentrasi ke segelintir jalur yang patuh, bukan merata ke seluruh pasar.. Eropa menjadi tempat pertama yang menggunakan pengguna dan dana sungguhan untuk menguji apakah “kriptografi yang patuh regulasi” benar-benar bisa menampung uang institusi..
Artinya, ke depan, yang mungkin menentukan valuasi sebuah platform trading bukan lagi seberapa banyak fitur dibuat dengan tampilan yang lebih mencolok, melainkan seberapa panjang daftar izinnya.. Sebaliknya, ruang bagi platform yang hidup dari arbitrase regulasi akan dipersempit sedikit demi sedikit..
Yang benar-benar patut diawasi adalah penegakan hukum ESMA pada gelombang berikutnya—jika mereka benar-benar berani menyisihkan platform yang tidak berizin tetapi tetap melayani pengguna Eropa, maka “premium kepatuhan” kali ini tidak sekadar omongan.. Jika penegakan tetap longgar, maka seruan ini hanya akan menjadi ajakan lain yang dibiarkan di rak tanpa ada tindakan nyata..
111
·
--
#bnb链代币化股票规模破10亿美元占市场30%
Semua orang sedang membicarakan putaran Bitcoin yang menembus 87.000, tetapi gugatan ini, yang tidak banyak diputar, mungkin akan lebih menentukan seberapa jauh ia bisa melaju..
[🔥 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
Asosiasi Bankir Komunitas Independen Amerika (ICBA) pada Jumat menggugat Otoritas Pengawas Mata Uang AS (OCC) ke pengadilan federal, dengan alasan bahwa OCC telah melampaui kewenangannya—mengambil kekuasaan yang tidak diberikan oleh “Undang-Undang Bank Nasional”, lalu secara bertahap mengeluarkan izin bank trust nasional kepada perusahaan kripto..
Secara permukaan, ini tampak seperti pertengkaran lain antara bank kecil dan institusi besar, tetapi jika dibedah, yang benar-benar ICBA pedulikan bukanlah izin itu sendiri, melainkan kata “pintu masuk”.. Perusahaan kripto yang memperoleh izin trust setara dengan mendapat restu kredit tingkat federal, sehingga lebih mudah terhubung ke sistem perbankan dan pembayaran di AS, sekaligus tidak perlu menanggung kewajiban seperti bank komunitas—modal, likuiditas, pengawasan, dan seluruh rangkaian kewajiban asuransi simpanan FDIC..
Inilah kuncinya—arus uang sedang berubah. Stablecoin dan obligasi pemerintah tokenisasi sedang perlahan-lahan menggerus simpanan bank, padahal simpanan adalah sumber kewajiban bank yang paling murah.. ICBA bulan lalu juga pernah menghalangi “Undang-Undang Pasar Aset Digital yang Lebih Jelas”, dengan alasan yang sama: stablecoin akan langsung merebut bisnis dari rekening simpanan mereka. Kali ini, perangnya hanya dipindahkan dari parlemen ke pengadilan..
Jadi yang benar-benar perlu diperhatikan bukanlah siapa yang menang atau kalah dalam gugatan ini, melainkan apakah OCC akan terus mengeluarkan izin.. Jika terus mengeluarkan, maka dinding antara kripto dan keuangan tradisional akan makin memiliki satu celah lagi, membuat jalur stablecoin dan RWA lebih lebar; jika ICBA menang dan izin kemudian dipersempit, dalam jangka pendek sentimen bisa tertiup angin berlawanan, tetapi juga berarti “zona abu-abu yang tidak jelas” dibersihkan, sehingga dalam jangka panjang justru lebih rapi..
Garis ini tidak akan jadi berita utama, tapi yang diputuskan olehnya adalah: uang masuk lewat jalur yang mana..
Jika setelah itu beberapa perusahaan kripto berturut-turut berhasil mendapat izin lalu malah tersendat, itu artinya arah angin benar-benar telah berubah..
#bnb链代币化股票规模破10亿美元占市场30%
Semua orang sedang membicarakan putaran Bitcoin yang menembus 87.000, tetapi gugatan ini, yang tidak banyak diputar, mungkin akan lebih menentukan seberapa jauh ia bisa melaju..
🔥 进群聊仓位
Asosiasi Bankir Komunitas Independen Amerika (ICBA) pada Jumat menggugat Otoritas Pengawas Mata Uang AS (OCC) ke pengadilan federal, dengan alasan bahwa OCC telah melampaui kewenangannya—mengambil kekuasaan yang tidak diberikan oleh “Undang-Undang Bank Nasional”, lalu secara bertahap mengeluarkan izin bank trust nasional kepada perusahaan kripto..
Secara permukaan, ini tampak seperti pertengkaran lain antara bank kecil dan institusi besar, tetapi jika dibedah, yang benar-benar ICBA pedulikan bukanlah izin itu sendiri, melainkan kata “pintu masuk”.. Perusahaan kripto yang memperoleh izin trust setara dengan mendapat restu kredit tingkat federal, sehingga lebih mudah terhubung ke sistem perbankan dan pembayaran di AS, sekaligus tidak perlu menanggung kewajiban seperti bank komunitas—modal, likuiditas, pengawasan, dan seluruh rangkaian kewajiban asuransi simpanan FDIC..
Inilah kuncinya—arus uang sedang berubah. Stablecoin dan obligasi pemerintah tokenisasi sedang perlahan-lahan menggerus simpanan bank, padahal simpanan adalah sumber kewajiban bank yang paling murah.. ICBA bulan lalu juga pernah menghalangi “Undang-Undang Pasar Aset Digital yang Lebih Jelas”, dengan alasan yang sama: stablecoin akan langsung merebut bisnis dari rekening simpanan mereka. Kali ini, perangnya hanya dipindahkan dari parlemen ke pengadilan..
Jadi yang benar-benar perlu diperhatikan bukanlah siapa yang menang atau kalah dalam gugatan ini, melainkan apakah OCC akan terus mengeluarkan izin.. Jika terus mengeluarkan, maka dinding antara kripto dan keuangan tradisional akan makin memiliki satu celah lagi, membuat jalur stablecoin dan RWA lebih lebar; jika ICBA menang dan izin kemudian dipersempit, dalam jangka pendek sentimen bisa tertiup angin berlawanan, tetapi juga berarti “zona abu-abu yang tidak jelas” dibersihkan, sehingga dalam jangka panjang justru lebih rapi..
Garis ini tidak akan jadi berita utama, tapi yang diputuskan olehnya adalah: uang masuk lewat jalur yang mana..
Jika setelah itu beberapa perusahaan kripto berturut-turut berhasil mendapat izin lalu malah tersendat, itu artinya arah angin benar-benar telah berubah..
45
·
--
Terverifikasi
#以太坊基金会主网推出zkapi
Banyak orang melihatnya sebagai"Ethereum kembali mengusung konsep AI", tapi yang benar-benar layak diperhatikan mungkin adalah satu pengaturan di dalamnya yang tak banyak disadari—nanti saat kamu bertanya apa pun ke AI, pihak yang membayar dan pihak yang mengajukan pertanyaan, pada pertama kali bisa saja tidak cocok..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Pada 1 Oktober, Yayasan Ethereum menggandeng Open Anonymity Project, mendorong zkAPI ke mainnet Ethereum.. Permainannya cukup lugas: kamu simpan USDC atau ETH ke dalam sebuah kontrak brankas, sekali top up; setelah itu saldo tersebut berubah menjadi tiket privat yang hanya bisa kamu gunakan, dan tidak ada yang bisa melacak dari mana asalnya..
Setiap kali ingin memakai AI, perangkatmu akan menghasilkan bukti pengetahuan nol secara lokal: bukti bahwa"aku punya uang, dan dana ini belum dipakai". Setelah server memverifikasinya, kamu akan mendapatkan kunci API sementara..
Kuncinya bukan pada apa yang bisa dibuka oleh kunci itu, melainkan pada fakta bahwa di kunci tersebut tidak tertulis apa pun.. Tidak ada nama, tidak ada catatan pembayaran.. Permintaan dikirim ke penyedia layanan AI; pihak tersebut hanya melihat pertanyaanmu apa, sementara lapisan penyelesaian hanya bisa melihat berapa banyak yang kamu belanjakan.. Kedua belah pihak masing-masing memegang setengah kartu, sehingga tak satu pun bisa menyusun sosok orang yang utuh..
Pemicu sesungguhnya ada pada bulan Februari tahun ini.. Davide Crapis dari Yayasan Ethereum bersama Vitalik pernah mengirim proposal riset—Crapis yang memimpin tim dAI di yayasan tersebut punya satu tujuan saja: membuat Ethereum menjadi lapisan penyelesaian dan koordinasi bagi AI.. Ia juga menyertakan sebuah penilaian—dalam tiga sampai lima tahun, sebagian besar arus data di Ethereum akan datang dari mesin, bukan manusia..
Sejalan dengan alur ini, pergerakan dana belakangan jadi tidak terlalu sulit dipahami.. Semua orang masih memperdebatkan berapa ruang tersisa setelah putaran kenaikan ETH mencapai 70%—tapi jika Ethereum benar-benar menyematkan dirinya ke dalam jalur"mesin membayar mesin", jangkar penilaiannya diam-diam bergeser dari"satu blockchain lagi" menjadi"saluran penagihan untuk ekonomi AI".. Yang kamu beli bukanlah koin, melainkan hak lewat dari jalur tersebut..
Tentu, saat ini masih status eksperimen: repositori resmi sendiri menandainya sebagai experimental, dan penyedia layanan AI yang terhubung di bawahnya menggunakan OpenRouter.. Tapi begitu sistem ini benar-benar berjalan, yang pertama mungkin tidak akan kesulitan adalah blockchain lain, melainkan para raksasa yang selama ini berbisnis dengan mengandalkan"tahu siapa kamu"—kamu meminta AI untuk mengecek kesehatan, merencanakan keuangan, tapi apakah kamu bersedia menyerahkan catatanmu, atau justru mau bayar lebih banyak gas demi mendapatkan anonimitas..
Pertanyaannya tetap: kalau bahkan saat bertanya ke AI pun bisa anonim, gelombang berikutnya yang akan dinilai ulang, apakah akan berupa mata uang kripto, atau privasi itu sendiri ?
#以太坊基金会主网推出zkapi
Banyak orang melihatnya sebagai"Ethereum kembali mengusung konsep AI", tapi yang benar-benar layak diperhatikan mungkin adalah satu pengaturan di dalamnya yang tak banyak disadari—nanti saat kamu bertanya apa pun ke AI, pihak yang membayar dan pihak yang mengajukan pertanyaan, pada pertama kali bisa saja tidak cocok..
📢 今日盘面群里聊
Pada 1 Oktober, Yayasan Ethereum menggandeng Open Anonymity Project, mendorong zkAPI ke mainnet Ethereum.. Permainannya cukup lugas: kamu simpan USDC atau ETH ke dalam sebuah kontrak brankas, sekali top up; setelah itu saldo tersebut berubah menjadi tiket privat yang hanya bisa kamu gunakan, dan tidak ada yang bisa melacak dari mana asalnya..
Setiap kali ingin memakai AI, perangkatmu akan menghasilkan bukti pengetahuan nol secara lokal: bukti bahwa"aku punya uang, dan dana ini belum dipakai". Setelah server memverifikasinya, kamu akan mendapatkan kunci API sementara..
Kuncinya bukan pada apa yang bisa dibuka oleh kunci itu, melainkan pada fakta bahwa di kunci tersebut tidak tertulis apa pun.. Tidak ada nama, tidak ada catatan pembayaran.. Permintaan dikirim ke penyedia layanan AI; pihak tersebut hanya melihat pertanyaanmu apa, sementara lapisan penyelesaian hanya bisa melihat berapa banyak yang kamu belanjakan.. Kedua belah pihak masing-masing memegang setengah kartu, sehingga tak satu pun bisa menyusun sosok orang yang utuh..
Pemicu sesungguhnya ada pada bulan Februari tahun ini.. Davide Crapis dari Yayasan Ethereum bersama Vitalik pernah mengirim proposal riset—Crapis yang memimpin tim dAI di yayasan tersebut punya satu tujuan saja: membuat Ethereum menjadi lapisan penyelesaian dan koordinasi bagi AI.. Ia juga menyertakan sebuah penilaian—dalam tiga sampai lima tahun, sebagian besar arus data di Ethereum akan datang dari mesin, bukan manusia..
Sejalan dengan alur ini, pergerakan dana belakangan jadi tidak terlalu sulit dipahami.. Semua orang masih memperdebatkan berapa ruang tersisa setelah putaran kenaikan ETH mencapai 70%—tapi jika Ethereum benar-benar menyematkan dirinya ke dalam jalur"mesin membayar mesin", jangkar penilaiannya diam-diam bergeser dari"satu blockchain lagi" menjadi"saluran penagihan untuk ekonomi AI".. Yang kamu beli bukanlah koin, melainkan hak lewat dari jalur tersebut..
Tentu, saat ini masih status eksperimen: repositori resmi sendiri menandainya sebagai experimental, dan penyedia layanan AI yang terhubung di bawahnya menggunakan OpenRouter.. Tapi begitu sistem ini benar-benar berjalan, yang pertama mungkin tidak akan kesulitan adalah blockchain lain, melainkan para raksasa yang selama ini berbisnis dengan mengandalkan"tahu siapa kamu"—kamu meminta AI untuk mengecek kesehatan, merencanakan keuangan, tapi apakah kamu bersedia menyerahkan catatanmu, atau justru mau bayar lebih banyak gas demi mendapatkan anonimitas..
Pertanyaannya tetap: kalau bahkan saat bertanya ke AI pun bisa anonim, gelombang berikutnya yang akan dinilai ulang, apakah akan berupa mata uang kripto, atau privasi itu sendiri ?
1
4.9k
·
--
#bnb链代币化股票规模破10亿美元占市场30%
Kali ini ingin berbisnis dengan kripto—bukan bank investasi yang mengejar tren, tetapi institusi yang bertugas menjaga aset untuk Wall Street..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Kebanyakan orang melihatnya sebagai “BNY Mellon di New York bekerja sama dengan induk suatu bursa Payward”—reaksi pertama tentu saja, ini lagi-lagi bank tradisional yang merapat untuk menghangatkan pasar kripto.. Namun jika arah kerja samanya diuraikan—aset digital, kustodi (penitipan), perdagangan, pembayaran, infrastruktur pasar keuangan—yang bobotnya paling besar justru ada pada dua kata: “kustodi”.
BNY bukan bank biasa; ia termasuk salah satu kustodian terbesar di dunia, yang menjaga aset senilai puluhan triliun dolar untuk institusi.. Logika kerja institusi seperti ini benar-benar berbeda dari bank investasi: mereka tidak mengejar naik-turun, hanya setelah satu lini bisnis dibuktikan bahwa “uang yang ditaruh di sana tidak akan hilang”, barulah mereka bersedia menyambungkannya ke sistem inti mereka.
Jadi yang benar-benar terjadi kali ini bukanlah BNY membeli koin, melainkan ia mulai menjadikan kripto sebagai jalur aset yang bisa dititipkan oleh institusi besar.. Tahap terakhir masuknya dana institusi—siapa yang menjaga, siapa yang menyelesaikan—sedikit demi sedikit sedang dipindahkan dari bursa itu sendiri menuju kustodian yang memiliki legitimasi dan reputasi berusia ratusan tahun..
Beberapa tahun terakhir narasi kripto selalu berbunyi “bursa adalah pintu masuk”.. Tapi jika kustodi dan penyelesaian perlahan-lahan jatuh ke tangan institusi tradisional, peran bursa akan mundur dari posisi “pintu masuk” menjadi “jalur”. Siapa yang menguasai kustodi, dialah yang memegang keran untuk gelombang dana institusi berikutnya..
Lihat satu lapis lebih besar lagi, ini sebenarnya satu garis yang sama dengan RWA, stablecoin, dan tokenisasi surat utang negara.. Keuangan tradisional bukan sedang “masuk” ke kripto, melainkan memecah kripto menjadi berbagai komponen, lalu memasangnya kembali ke dalam sistem mereka sendiri.. Yang bisa mereka tangani diambil, yang tidak bisa tetap berputar di dalam lingkarannya sendiri.
Dalam jangka pendek, kabar ini mungkin tidak langsung mengangkat harga koin. Yang menentukan adalah apakah bagian dana yang lebih lambat dan lebih besar akan datang atau tidak.. Begitu institusi seperti BNY menyambungkan kustodi, biasanya yang ikut menyusul bukanlah investor ritel, melainkan skala dana pensiun dan sovereign wealth fund.
Tentu saja, negosiasi belum mendarat—syarat, regulasi, dan timeline masih penuh tanda tanya.. Tapi arah sudah tidak kabur: kripto sedang berubah dari “satu jenis aset” menjadi “seperangkat infrastruktur”. Yang benar-benar patut diawasi bukanlah kabar ini saja, melainkan institusi kustodian lawas apa lagi yang akan mulai melakukan langkah serupa..
#bnb链代币化股票规模破10亿美元占市场30%
Kali ini ingin berbisnis dengan kripto—bukan bank investasi yang mengejar tren, tetapi institusi yang bertugas menjaga aset untuk Wall Street..
⚖️ 盘面异动群里说
Kebanyakan orang melihatnya sebagai “BNY Mellon di New York bekerja sama dengan induk suatu bursa Payward”—reaksi pertama tentu saja, ini lagi-lagi bank tradisional yang merapat untuk menghangatkan pasar kripto.. Namun jika arah kerja samanya diuraikan—aset digital, kustodi (penitipan), perdagangan, pembayaran, infrastruktur pasar keuangan—yang bobotnya paling besar justru ada pada dua kata: “kustodi”.
BNY bukan bank biasa; ia termasuk salah satu kustodian terbesar di dunia, yang menjaga aset senilai puluhan triliun dolar untuk institusi.. Logika kerja institusi seperti ini benar-benar berbeda dari bank investasi: mereka tidak mengejar naik-turun, hanya setelah satu lini bisnis dibuktikan bahwa “uang yang ditaruh di sana tidak akan hilang”, barulah mereka bersedia menyambungkannya ke sistem inti mereka.
Jadi yang benar-benar terjadi kali ini bukanlah BNY membeli koin, melainkan ia mulai menjadikan kripto sebagai jalur aset yang bisa dititipkan oleh institusi besar.. Tahap terakhir masuknya dana institusi—siapa yang menjaga, siapa yang menyelesaikan—sedikit demi sedikit sedang dipindahkan dari bursa itu sendiri menuju kustodian yang memiliki legitimasi dan reputasi berusia ratusan tahun..
Beberapa tahun terakhir narasi kripto selalu berbunyi “bursa adalah pintu masuk”.. Tapi jika kustodi dan penyelesaian perlahan-lahan jatuh ke tangan institusi tradisional, peran bursa akan mundur dari posisi “pintu masuk” menjadi “jalur”. Siapa yang menguasai kustodi, dialah yang memegang keran untuk gelombang dana institusi berikutnya..
Lihat satu lapis lebih besar lagi, ini sebenarnya satu garis yang sama dengan RWA, stablecoin, dan tokenisasi surat utang negara.. Keuangan tradisional bukan sedang “masuk” ke kripto, melainkan memecah kripto menjadi berbagai komponen, lalu memasangnya kembali ke dalam sistem mereka sendiri.. Yang bisa mereka tangani diambil, yang tidak bisa tetap berputar di dalam lingkarannya sendiri.
Dalam jangka pendek, kabar ini mungkin tidak langsung mengangkat harga koin. Yang menentukan adalah apakah bagian dana yang lebih lambat dan lebih besar akan datang atau tidak.. Begitu institusi seperti BNY menyambungkan kustodi, biasanya yang ikut menyusul bukanlah investor ritel, melainkan skala dana pensiun dan sovereign wealth fund.
Tentu saja, negosiasi belum mendarat—syarat, regulasi, dan timeline masih penuh tanda tanya.. Tapi arah sudah tidak kabur: kripto sedang berubah dari “satu jenis aset” menjadi “seperangkat infrastruktur”. Yang benar-benar patut diawasi bukanlah kabar ini saja, melainkan institusi kustodian lawas apa lagi yang akan mulai melakukan langkah serupa..
2.3k
·
--
#美国9月非农仅增2.9万人失业率升至4.2%
Data ketenagakerjaan yang hanya memenuhi sekitar sepertiga dari ekspektasi, justru mendorong Bitcoin hingga mendekati 86.000..
[💰 热点新闻](https://app.binance.com/uni-qr/F6dwNqgx)
Kebanyakan orang melihatnya sebagai “kripto naik lagi”, tetapi pengungkit yang benar-benar menggerakkan harga, ternyata bukan ada di kripto.. AS hanya menambah 29.000 lapangan kerja pada bulan September, pasar semula memperkirakan 84.000, dan angka dua bulan sebelumnya pun direvisi turun total 60.000, sehingga tingkat pengangguran naik menjadi 4,2%..
Menurut skenario lama, ketika data seperti ini keluar, aset berisiko seharusnya panik.. Tapi kali ini justru berbalik: futures suku bunga menunjukkan bahwa ekspektasi kenaikan suku bunga pada Oktober sebesar 25 basis poin turun dari 70% di awal minggu menjadi 14%.. Pintu peluang penurunan suku bunga pun sedikit terbuka; uang kemudian terlebih dulu lari ke tempat dengan Beta tertinggi..
Jadi Bitcoin pada hari itu naik lebih dari 1,5%, sempat menyentuh di atas 87.000, hanya sedikit lagi dari “puncak” year-to-date 87,35 ribu pada September.. Total kapitalisasi pasar kripto seluruh jaringan kembali menembus 3 triliun, Fear & Greed Index 71, sudah kembali masuk area “Greed”.. ETF spot kemarin mengalami arus masuk bersih sebesar 102 juta dolar AS, dananya benar-benar kembali masuk, bukan sekadar omong kosong..
Intinya ada pada bagaimana uang itu bergerak.. Bukan karena ada kisah baru yang tiba-tiba muncul di sektor tertentu, melainkan karena sisi obligasi yang lebih dulu bergerak: imbal hasil ditekan ke bawah, daya tarik kas dan obligasi jangka pendek menurun, sehingga uang terdorong ke saham dan emas, lalu meluber ke kripto.. Kinerja Bitcoin dibanding emas dalam periode ini naik 66%, menunjukkan ia diperlakukan sebagai “emas ber-volatilitas tinggi” dalam putaran ini, bukan sebagai narasi kripto yang berdiri sendiri..
Langkah ini maknanya lebih besar daripada sekadar harga.. Dalam dua tahun terakhir, pergerakan pasar banyak ditopang katalis internal: ETF tembus, halving, atau kebangkitan dari salah satu chain.. Tapi kali ini yang mendorong harga adalah data ketenagakerjaan, sinyal dari The Fed, serta likuiditas global.. Kekuatan penetapan harga sedang bergeser dari dalam “dunia koin” menuju kolam besar dana global..
Mata uang selalu punya dua sisi.. Pasar yang sedemikian sensitif terhadap likuiditas berarti begitu CPI berikutnya atau data ketenagakerjaan ternyata lebih kuat dari ekspektasi, ekspektasi kenaikan suku bunga kembali berayun, kumpulan uang yang sama bisa pergi dengan kecepatan yang sama.. RSI sudah berada di 68, mendekati kondisi overbought, dan area atas 87.350 juga merupakan resistensi yang jelas..
Yang benar-benar patut dicermati bukan seberapa banyak naiknya hari ini, melainkan rapat suku bunga pada 28 Oktober: apakah peristiwa itu akan benar-benar mengukuhkan putaran “ekspektasi pelonggaran” ini.. Jika benar terwujud, 87.000 barangkali hanya paruh pertama; jika tidak terwujud, uang yang masuk dalam beberapa hari terakhir juga bisa pergi lebih cepat daripada siapa pun..
#美国9月非农仅增2.9万人失业率升至4.2%
Data ketenagakerjaan yang hanya memenuhi sekitar sepertiga dari ekspektasi, justru mendorong Bitcoin hingga mendekati 86.000..
💰 热点新闻
Kebanyakan orang melihatnya sebagai “kripto naik lagi”, tetapi pengungkit yang benar-benar menggerakkan harga, ternyata bukan ada di kripto.. AS hanya menambah 29.000 lapangan kerja pada bulan September, pasar semula memperkirakan 84.000, dan angka dua bulan sebelumnya pun direvisi turun total 60.000, sehingga tingkat pengangguran naik menjadi 4,2%..
Menurut skenario lama, ketika data seperti ini keluar, aset berisiko seharusnya panik.. Tapi kali ini justru berbalik: futures suku bunga menunjukkan bahwa ekspektasi kenaikan suku bunga pada Oktober sebesar 25 basis poin turun dari 70% di awal minggu menjadi 14%.. Pintu peluang penurunan suku bunga pun sedikit terbuka; uang kemudian terlebih dulu lari ke tempat dengan Beta tertinggi..
Jadi Bitcoin pada hari itu naik lebih dari 1,5%, sempat menyentuh di atas 87.000, hanya sedikit lagi dari “puncak” year-to-date 87,35 ribu pada September.. Total kapitalisasi pasar kripto seluruh jaringan kembali menembus 3 triliun, Fear & Greed Index 71, sudah kembali masuk area “Greed”.. ETF spot kemarin mengalami arus masuk bersih sebesar 102 juta dolar AS, dananya benar-benar kembali masuk, bukan sekadar omong kosong..
Intinya ada pada bagaimana uang itu bergerak.. Bukan karena ada kisah baru yang tiba-tiba muncul di sektor tertentu, melainkan karena sisi obligasi yang lebih dulu bergerak: imbal hasil ditekan ke bawah, daya tarik kas dan obligasi jangka pendek menurun, sehingga uang terdorong ke saham dan emas, lalu meluber ke kripto.. Kinerja Bitcoin dibanding emas dalam periode ini naik 66%, menunjukkan ia diperlakukan sebagai “emas ber-volatilitas tinggi” dalam putaran ini, bukan sebagai narasi kripto yang berdiri sendiri..
Langkah ini maknanya lebih besar daripada sekadar harga.. Dalam dua tahun terakhir, pergerakan pasar banyak ditopang katalis internal: ETF tembus, halving, atau kebangkitan dari salah satu chain.. Tapi kali ini yang mendorong harga adalah data ketenagakerjaan, sinyal dari The Fed, serta likuiditas global.. Kekuatan penetapan harga sedang bergeser dari dalam “dunia koin” menuju kolam besar dana global..
Mata uang selalu punya dua sisi.. Pasar yang sedemikian sensitif terhadap likuiditas berarti begitu CPI berikutnya atau data ketenagakerjaan ternyata lebih kuat dari ekspektasi, ekspektasi kenaikan suku bunga kembali berayun, kumpulan uang yang sama bisa pergi dengan kecepatan yang sama.. RSI sudah berada di 68, mendekati kondisi overbought, dan area atas 87.350 juga merupakan resistensi yang jelas..
Yang benar-benar patut dicermati bukan seberapa banyak naiknya hari ini, melainkan rapat suku bunga pada 28 Oktober: apakah peristiwa itu akan benar-benar mengukuhkan putaran “ekspektasi pelonggaran” ini.. Jika benar terwujud, 87.000 barangkali hanya paruh pertama; jika tidak terwujud, uang yang masuk dalam beberapa hari terakhir juga bisa pergi lebih cepat daripada siapa pun..
3
6k
·
--
#比特币站上8.6万美元涨2.99%
Sebuah rantai yang pernah berisi 2 miliar dolar, memutuskan untuk mematikan lampunya sendiri..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
Banyak orang melihat ini sebagai proyek lain yang mati.. Namun yang benar-benar layak diperhatikan adalah cara ia mati.. Blast adalah jaringan L2 di Ethereum, di belakangnya ada Paradigm.. Pada tahun 2024, bahkan sebelum diluncurkan, pengguna sudah menyimpan lebih dari 1,1 miliar dolar di sana—taruhannya adalah airdrop; setelah peluncuran, aset on-chain sempat melonjak hingga lebih dari 2 miliar dolar..
Dua tahun kemudian, pihak resmi mengeluarkan pengumuman yang sangat tenang: melanjutkan menjalankan rantai ini secara ekonomi sudah tidak masuk akal.. Biaya pemeliharaan melebihi pendapatan yang dihasilkan oleh L2, dan tidak terlihat jalur yang berkelanjutan..
Angkanya lebih langsung.. Aset on-chain dari lebih dari 2 miliar pada Juni 2024, kini tersisa hanya 32 juta.. Bulan lalu pendapatan jaringan ini hanya 1.793 dolar—ya, 1.793.. Di puncaknya, dalam satu bulan bisa mengantongi 3,5 juta dolar.. Token BLAST setelah pengumuman turun 19%, dan sudah jatuh sekitar 98% dari harga penerbitannya..
Kebanyakan orang membacanya sebagai «L2 lain yang jadi dingin».. Tapi masalah sebenarnya adalah: uangnya pergi ke mana..
Karena yang digesernya bukan cuma itu.. Salah satu bursa papan atas langsung mengalihkan pengguna dan developer yang sudah ada ke Base, L2 yang mereka buat sendiri; sebuah sekuritas tahun ini juga mendorong rantai mereka sendiri—pada fase awal, aktivitas on-chain langsung meledak.. Mereka tidak perlu memperebutkan pengguna dari nol, karena pengguna memang sudah ada di tangan mereka.. L2 independen menghadapi pesaing seperti ini untuk merebut developer dan fee transaksi, semakin sulit..
Sementara biaya di sisi lain terus naik.. Serangkaian kejadian peretasan mendorong pengeluaran keamanan ke permukaan, dan alat AI membuat para penyerang lebih mudah memburu kelemahan dalam kode.. Mengoperasikan sebuah rantai berarti terus membayar biaya pengembangan, infrastruktur, dan keamanan, meskipun pengguna sudah jauh pergi..
Jadi di balik ini ada penataan ulang aliran dana dan perhatian.. Setelah narasi peningkatan (incremental) mulai surut, uang tidak lagi tersebar merata ke semua rantai on-chain, melainkan terkonsentrasi ke pihak teratas—ke tempat yang punya kemampuan distribusi nyata.. Perhatikan ini untuk pengguna yang masih memegang aset: sampai 26 Oktober, kalian masih bisa menarik aset kembali ke Ethereum melalui antarmuka resmi; setelah itu, hanya bisa berinteraksi langsung dengan kontrak cross-chain..
Jika tren ini berlanjut, yang patut diawasi berikutnya adalah sinyal yang agak tidak intuitif: setiap kali sebuah L2 dimatikan, belum tentu kabar buruk—sebaliknya, bisa jadi berarti rantai yang tersisa mendapatkan likuiditas yang lebih terkonsentrasi.. Masalah sesungguhnya bukan berapa banyak rantai yang akan mati, melainkan: uang akhirnya akan berdiri di beberapa rantai yang mana..
#比特币站上8.6万美元涨2.99%
Sebuah rantai yang pernah berisi 2 miliar dolar, memutuskan untuk mematikan lampunya sendiri..
📢 进群蹲一手消息
Banyak orang melihat ini sebagai proyek lain yang mati.. Namun yang benar-benar layak diperhatikan adalah cara ia mati.. Blast adalah jaringan L2 di Ethereum, di belakangnya ada Paradigm.. Pada tahun 2024, bahkan sebelum diluncurkan, pengguna sudah menyimpan lebih dari 1,1 miliar dolar di sana—taruhannya adalah airdrop; setelah peluncuran, aset on-chain sempat melonjak hingga lebih dari 2 miliar dolar..
Dua tahun kemudian, pihak resmi mengeluarkan pengumuman yang sangat tenang: melanjutkan menjalankan rantai ini secara ekonomi sudah tidak masuk akal.. Biaya pemeliharaan melebihi pendapatan yang dihasilkan oleh L2, dan tidak terlihat jalur yang berkelanjutan..
Angkanya lebih langsung.. Aset on-chain dari lebih dari 2 miliar pada Juni 2024, kini tersisa hanya 32 juta.. Bulan lalu pendapatan jaringan ini hanya 1.793 dolar—ya, 1.793.. Di puncaknya, dalam satu bulan bisa mengantongi 3,5 juta dolar.. Token BLAST setelah pengumuman turun 19%, dan sudah jatuh sekitar 98% dari harga penerbitannya..
Kebanyakan orang membacanya sebagai «L2 lain yang jadi dingin».. Tapi masalah sebenarnya adalah: uangnya pergi ke mana..
Karena yang digesernya bukan cuma itu.. Salah satu bursa papan atas langsung mengalihkan pengguna dan developer yang sudah ada ke Base, L2 yang mereka buat sendiri; sebuah sekuritas tahun ini juga mendorong rantai mereka sendiri—pada fase awal, aktivitas on-chain langsung meledak.. Mereka tidak perlu memperebutkan pengguna dari nol, karena pengguna memang sudah ada di tangan mereka.. L2 independen menghadapi pesaing seperti ini untuk merebut developer dan fee transaksi, semakin sulit..
Sementara biaya di sisi lain terus naik.. Serangkaian kejadian peretasan mendorong pengeluaran keamanan ke permukaan, dan alat AI membuat para penyerang lebih mudah memburu kelemahan dalam kode.. Mengoperasikan sebuah rantai berarti terus membayar biaya pengembangan, infrastruktur, dan keamanan, meskipun pengguna sudah jauh pergi..
Jadi di balik ini ada penataan ulang aliran dana dan perhatian.. Setelah narasi peningkatan (incremental) mulai surut, uang tidak lagi tersebar merata ke semua rantai on-chain, melainkan terkonsentrasi ke pihak teratas—ke tempat yang punya kemampuan distribusi nyata.. Perhatikan ini untuk pengguna yang masih memegang aset: sampai 26 Oktober, kalian masih bisa menarik aset kembali ke Ethereum melalui antarmuka resmi; setelah itu, hanya bisa berinteraksi langsung dengan kontrak cross-chain..
Jika tren ini berlanjut, yang patut diawasi berikutnya adalah sinyal yang agak tidak intuitif: setiap kali sebuah L2 dimatikan, belum tentu kabar buruk—sebaliknya, bisa jadi berarti rantai yang tersisa mendapatkan likuiditas yang lebih terkonsentrasi.. Masalah sesungguhnya bukan berapa banyak rantai yang akan mati, melainkan: uang akhirnya akan berdiri di beberapa rantai yang mana..
655
·
--
#比特币站上8.6万美元涨2.99%
Uang memang sudah benar-benar kembali, tapi ada satu hal yang tidak ikut kembali..
[💥 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Kebanyakan orang melihat bahwa Kalshi akan kembali menggalang dana sebesar 1 miliar dolar, valuasinya naik menjadi 40 miliar, Blockchain.com juga bersiap untuk kembali listing, lalu merasa pasar kripto tingkat pertama akhirnya sudah pulih.. Kalau kita satukan beberapa hal ini, gambarnya ternyata tidak seterang itu..
Yang benar-benar layak diperhatikan adalah angka yang terdengar kurang enak: dari 20 perusahaan treasury aset digital terbesar, hanya tersisa 4 harga saham yang masih berada di atas nilai aset bersih dari posisi kepemilikan mereka sendiri..
Bobot masalah ini perlu dilihat dari cara kerja perusahaan-perusahaan seperti ini.. Permainan awal mereka adalah harga saham berada di atas nilai yang mereka pegang, sehingga mereka bisa terus menerbitkan saham baru untuk menukar dengan koin; koin makin banyak, harga saham ikut naik lagi, dan pemegang saham lama tidak terdilusi.. Premi atas nilai itulah bahan bakar dari siklus tersebut..
Sekarang bahan bakarnya habis.. Mayoritas perusahaan turun hingga di bawah nilai aset bersih; bila mereka menerbitkan saham lagi, itu berarti terdilusi sendiri, mesin pembiayaan langsung padam.. Sinyal serupa juga muncul di tempat lain: beberapa platform yang baru IPO, harga sahamnya turun 50% sampai 80% dibanding puncak setelah listing..
Jadi ini bukan masalah uang tidak ada, tetapi uang menjadi semakin selektif.. Dana tidak lagi mau membayar premi untuk “cangkang” yang hanya dipakai untuk kripto; yang diakui adalah nilai penyelesaian (liquidation)..
Yang menarik, pada saat yang sama Kalshi justru bisa mengalami valuasi dobel.. Bedanya, yang dijual Kalshi adalah kontrak peristiwa, sebuah kebutuhan penggunaan yang nyata, bukan “kemasan dari memegang suatu aset”.. Pasar bersedia membayar untuk kebutuhan, tetapi tidak terlalu bersedia membayar untuk cerita..
Jika tren ini berlanjut, yang mungkin benar-benar dinilai ulang bukan harga koinnya, melainkan nilai dari “memegang kripto melalui pasar terbuka” itu sendiri.. Agar perusahaan treasury bisa bertahan, kemungkinan besar mereka harus mengubah cangkang menjadi instrumen hasil (return)—beralih ke staking dan menghasilkan bunga, bahkan masuk ke infrastruktur..
Kuncinya ada di sini.. Tunggu saja suatu hari premi untuk perusahaan-perusahaan seperti ini muncul lagi—bukan tidak mungkin pasar kembali panas, tetapi lebih mungkin mereka sudah tidak lagi mengandalkan cerita “kumpulkan koin”..
#比特币站上8.6万美元涨2.99%
Uang memang sudah benar-benar kembali, tapi ada satu hal yang tidak ikut kembali..
💥 最新消息群里说
Kebanyakan orang melihat bahwa Kalshi akan kembali menggalang dana sebesar 1 miliar dolar, valuasinya naik menjadi 40 miliar, Blockchain.com juga bersiap untuk kembali listing, lalu merasa pasar kripto tingkat pertama akhirnya sudah pulih.. Kalau kita satukan beberapa hal ini, gambarnya ternyata tidak seterang itu..
Yang benar-benar layak diperhatikan adalah angka yang terdengar kurang enak: dari 20 perusahaan treasury aset digital terbesar, hanya tersisa 4 harga saham yang masih berada di atas nilai aset bersih dari posisi kepemilikan mereka sendiri..
Bobot masalah ini perlu dilihat dari cara kerja perusahaan-perusahaan seperti ini.. Permainan awal mereka adalah harga saham berada di atas nilai yang mereka pegang, sehingga mereka bisa terus menerbitkan saham baru untuk menukar dengan koin; koin makin banyak, harga saham ikut naik lagi, dan pemegang saham lama tidak terdilusi.. Premi atas nilai itulah bahan bakar dari siklus tersebut..
Sekarang bahan bakarnya habis.. Mayoritas perusahaan turun hingga di bawah nilai aset bersih; bila mereka menerbitkan saham lagi, itu berarti terdilusi sendiri, mesin pembiayaan langsung padam.. Sinyal serupa juga muncul di tempat lain: beberapa platform yang baru IPO, harga sahamnya turun 50% sampai 80% dibanding puncak setelah listing..
Jadi ini bukan masalah uang tidak ada, tetapi uang menjadi semakin selektif.. Dana tidak lagi mau membayar premi untuk “cangkang” yang hanya dipakai untuk kripto; yang diakui adalah nilai penyelesaian (liquidation)..
Yang menarik, pada saat yang sama Kalshi justru bisa mengalami valuasi dobel.. Bedanya, yang dijual Kalshi adalah kontrak peristiwa, sebuah kebutuhan penggunaan yang nyata, bukan “kemasan dari memegang suatu aset”.. Pasar bersedia membayar untuk kebutuhan, tetapi tidak terlalu bersedia membayar untuk cerita..
Jika tren ini berlanjut, yang mungkin benar-benar dinilai ulang bukan harga koinnya, melainkan nilai dari “memegang kripto melalui pasar terbuka” itu sendiri.. Agar perusahaan treasury bisa bertahan, kemungkinan besar mereka harus mengubah cangkang menjadi instrumen hasil (return)—beralih ke staking dan menghasilkan bunga, bahkan masuk ke infrastruktur..
Kuncinya ada di sini.. Tunggu saja suatu hari premi untuk perusahaan-perusahaan seperti ini muncul lagi—bukan tidak mungkin pasar kembali panas, tetapi lebih mungkin mereka sudah tidak lagi mengandalkan cerita “kumpulkan koin”..
300
·
--
#比特币站上8.6万美元涨2.99%
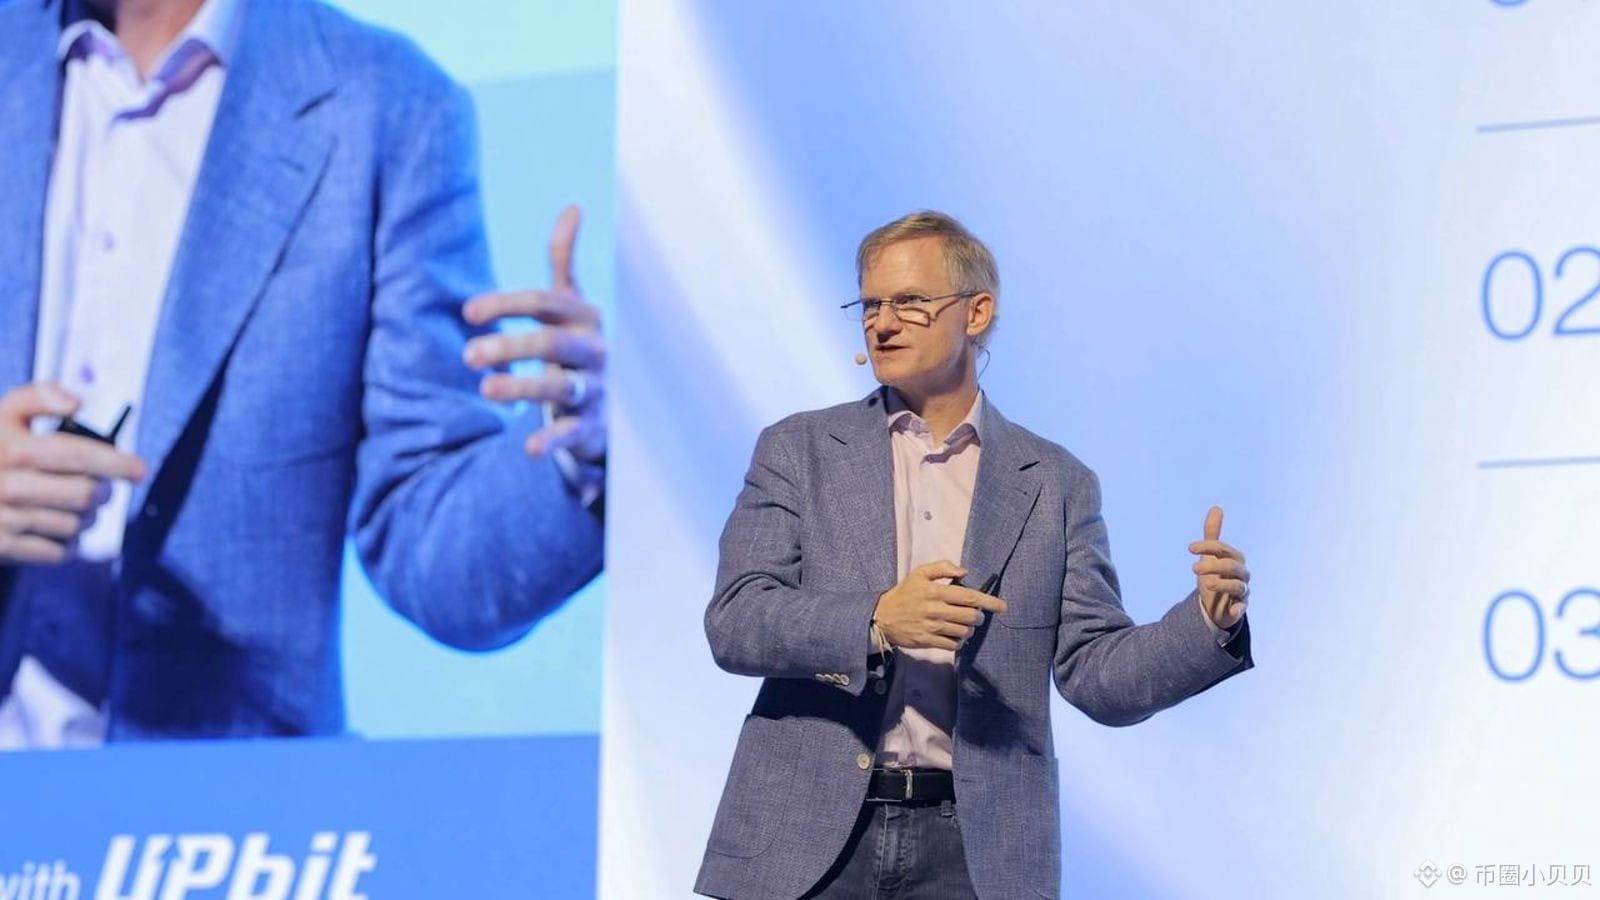
Pertama, simpulkan ini: ketika Bitcoin menyentuh 87.000, mungkin itu bukan sinyal yang paling layak diingat hari ini.. Yang benar-benar pantas untuk dihentikan dan dilihat, adalah ucapan seseorang yang sudah mengurus kunci privat selama 13 tahun..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
Kebanyakan orang melihatnya sebagai layar yang penuh warna hijau—dana ETF kembali lagi, ini adalah pembuka yang bagus untuk Uptober.. Tapi CEO BitGo, Belshe, mengatakan sesuatu yang kurang enak: RUU CLARITY gagal—artinya pasar modal AS ditempatkan pada posisi tanpa “pagar pengaman”.
Yang dikhawatirkannya itu sangat spesifik.. Saat ini bursa sedang berubah menjadi “serba ada”—trading, pialang, kustodian, semuanya dalam satu paket.. Di dunia crypto terdengar praktis, tapi di keuangan tradisional ini hal besar, karena bursa secara historis tidak pernah menyentuh kustodian, apalagi kustodi untuk “aset yang paling mudah dibawa-bawa di dunia”—kalau kunci privat hilang, uang juga hilang..
Maka risikonya menjadi dua lapis.. Satu adalah risiko kustodian, satu lagi risiko kredit pihak lawan.. Belshe menyandingkannya dengan skandal Lehman, dan bahkan mengatakan bisa jadi lebih buruk.. Ia punya analogi yang cukup keras: pada tahun 2008 yang tumbang hanyalah sebuah perusahaan sekuritas, sistem masih bisa menahan; tetapi kalau yang tumbang saat itu adalah NYSE-nya sendiri, apakah pasar masih bisa bertahan hidup—tidak ada yang berani memastikan..
Yang benar-benar layak diperhatikan adalah lapisan ini.. Ketika saham, obligasi, dan dana mulai dipindahkan ke blockchain, uang tidak tersebar ke puluhan institusi, melainkan terkonsentrasi ke beberapa “tempat” yang bisa melakukan semuanya.. Semakin terkonsentrasi tempatnya, semakin berat beban pada satu titik itu.. Semua orang fokus pada harga koin, padahal leverage sebenarnya diam-diam “ditambahkan” ke struktur pasar.
Alasan kenapa ini gagal sebenarnya sederhana.. Menurut Belshe, para legislator memilih membiarkan pasar modal AS telanjang terlebih dahulu demi perbedaan politik yang relatif remeh.. Masalahnya bukan karena ada yang berbuat jahat, tapi karena tidak ada yang mau mengalah dulu..
Pembalikan yang penting justru di sini.. Dalam jangka pendek, RUU yang tersangkut terdengar seperti crypto yang dirugikan.. tapi batch pertama yang tidak takut adalah pemain bawaan seperti BitGo yang sudah bisa beroperasi belasan tahun meski tanpa izin.. Yang benar-benar tersangkut adalah bank dan institusi tradisional yang harus menunggu aturan benar-benar jadi dulu sebelum masuk.
Jadi ke depan yang patut diawasi bukan apakah Bitcoin bisa bertahan di 87.000, melainkan seberapa cepat dana dipindahkan ke on-chain, apakah kecepatan itu bisa lebih cepat dari struktur pasar.. Begitu suatu “arena besar” benar-benar bermasalah, yang jatuh bukan hanya harga koin, melainkan seluruh kisah “tokenisasi”..
#比特币站上8.6万美元涨2.99%
Pertama, simpulkan ini: ketika Bitcoin menyentuh 87.000, mungkin itu bukan sinyal yang paling layak diingat hari ini.. Yang benar-benar pantas untuk dihentikan dan dilihat, adalah ucapan seseorang yang sudah mengurus kunci privat selama 13 tahun..
💰 交易计划
Kebanyakan orang melihatnya sebagai layar yang penuh warna hijau—dana ETF kembali lagi, ini adalah pembuka yang bagus untuk Uptober.. Tapi CEO BitGo, Belshe, mengatakan sesuatu yang kurang enak: RUU CLARITY gagal—artinya pasar modal AS ditempatkan pada posisi tanpa “pagar pengaman”.
Yang dikhawatirkannya itu sangat spesifik.. Saat ini bursa sedang berubah menjadi “serba ada”—trading, pialang, kustodian, semuanya dalam satu paket.. Di dunia crypto terdengar praktis, tapi di keuangan tradisional ini hal besar, karena bursa secara historis tidak pernah menyentuh kustodian, apalagi kustodi untuk “aset yang paling mudah dibawa-bawa di dunia”—kalau kunci privat hilang, uang juga hilang..
Maka risikonya menjadi dua lapis.. Satu adalah risiko kustodian, satu lagi risiko kredit pihak lawan.. Belshe menyandingkannya dengan skandal Lehman, dan bahkan mengatakan bisa jadi lebih buruk.. Ia punya analogi yang cukup keras: pada tahun 2008 yang tumbang hanyalah sebuah perusahaan sekuritas, sistem masih bisa menahan; tetapi kalau yang tumbang saat itu adalah NYSE-nya sendiri, apakah pasar masih bisa bertahan hidup—tidak ada yang berani memastikan..
Yang benar-benar layak diperhatikan adalah lapisan ini.. Ketika saham, obligasi, dan dana mulai dipindahkan ke blockchain, uang tidak tersebar ke puluhan institusi, melainkan terkonsentrasi ke beberapa “tempat” yang bisa melakukan semuanya.. Semakin terkonsentrasi tempatnya, semakin berat beban pada satu titik itu.. Semua orang fokus pada harga koin, padahal leverage sebenarnya diam-diam “ditambahkan” ke struktur pasar.
Alasan kenapa ini gagal sebenarnya sederhana.. Menurut Belshe, para legislator memilih membiarkan pasar modal AS telanjang terlebih dahulu demi perbedaan politik yang relatif remeh.. Masalahnya bukan karena ada yang berbuat jahat, tapi karena tidak ada yang mau mengalah dulu..
Pembalikan yang penting justru di sini.. Dalam jangka pendek, RUU yang tersangkut terdengar seperti crypto yang dirugikan.. tapi batch pertama yang tidak takut adalah pemain bawaan seperti BitGo yang sudah bisa beroperasi belasan tahun meski tanpa izin.. Yang benar-benar tersangkut adalah bank dan institusi tradisional yang harus menunggu aturan benar-benar jadi dulu sebelum masuk.
Jadi ke depan yang patut diawasi bukan apakah Bitcoin bisa bertahan di 87.000, melainkan seberapa cepat dana dipindahkan ke on-chain, apakah kecepatan itu bisa lebih cepat dari struktur pasar.. Begitu suatu “arena besar” benar-benar bermasalah, yang jatuh bukan hanya harga koin, melainkan seluruh kisah “tokenisasi”..
1
2.7k
·
--
#near跌至约4.70美元较日高跌逾14%
Dua protokol lintas-chain, menghadapi kasus dana hasil kejahatan yang sama, membuat pilihan yang benar-benar berlawanan.. Kebanyakan orang buru-buru memperdebatkan siapa yang benar dan siapa yang salah, tetapi sorotan sesungguhnya bukan pada moral, melainkan pada biaya dari masing-masing pilihan..
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Kisah ini bermula pada 24 September.. Sebuah bursa diserang, 387,5 juta dolar yang dicuri mulai dipindahkan lintas-chain, dan sebagian di antaranya mengalir ke protokol pertukaran lintas-chain THORChain.. CEO bursa itu kemudian secara terbuka menyerukan agar THORChain menolak layanan terhadap alamat penyerang, lalu menambahkan kalimat, “Seluruh industri sedang melihat.”..
THORChain menolaknya.. Penjelasan para pengembang sangat lugas: protokol yang benar-benar tanpa izin, ketika berhadapan dengan hasil curian yang sudah diketahui, tidak bisa berbuat apa-apa; protokol itu “buta” terhadap sumber dana. Begitu ia mampu menghentikan secara terarah satu kasus dana hasil curian, maka ia tidak lagi bisa disebut tanpa izin.. Ini bukan berarti tidak bisa, melainkan protokol itu lebih memilih menyerahkan kemampuan itu demi mempertahankan label tersebut..
Namun ada kontradiksi yang terus diangkat.. Pada bulan Mei tahun ini, para validator THORChain pernah menunda pemungutan suara untuk seluruh rantai, dipicu oleh sebuah celah yang dieksploitasi dan sebuah brankas dikuras lebih dari 10 juta dolar.. Dengan kata lain, ia sebenarnya tidak benar-benar tanpa kemampuan intervensi; hanya saja intervensi itu diserahkan pada “ketika protokol sendiri bermasalah”, bukan pada “saat uang orang lain dicuri”..
Di sisi lain ada NEAR Intents.. Mereka mengambil jalan tengah: lapisan kontrol otomatis SHIELD mendeteksi upaya masuk lebih dari 50 juta dolar yang terkait dengan peretasan kali ini, lalu dalam pelaksanaannya menghentikan 503 ribu, melepas 166 ribu, dan bahkan secara proaktif melepaskan hadiah penarikan kembali yang sebenarnya bisa ia klaim..
Sorotan sesungguhnya ada pada pembagian peran ini.. Satu pihak adalah “tidak mengurus apa pun” yang murni, sementara yang lain adalah sikap pragmatis “hentikan jika memang harus”, dan di tengah-tengah keduanya adalah aturan yang belum pernah tertulis dalam industri ini.. Siapa yang benar atau salah, pasar sebenarnya memberi suara dengan cara lain: siapa yang membuat arena tempat transaksi bursa dan institusi merasa lebih aman, dialah yang bisa menarik lebih banyak uang dan likuiditas..
Yang patut diperhatikan adalah langkah berikutnya.. Jika Amerika Serikat atau Uni Eropa menuliskan dalam pasal resmi kewajiban apakah sebuah protokol sudah “menunaikan kewajiban intersepsi”, maka kalimat THORChain “saya memang tidak bisa melihat” masih sanggup berdiri di sana atau tidak—harus diberi tanda tanya.. Sebaliknya, jika regulator memutuskan bahwa “intersepsi otomatis tidak termasuk sentralisasi”, maka jalur NEAR kemungkinan akan ditiru oleh lebih banyak protokol..
Pembalikan terjadi di sini.. Perdebatan paling sengit yang dipersoalkan, secara permukaan adalah upaya memberi keadilan pada bursa yang menjadi korban, tetapi di tingkat yang lebih dalam itu sebenarnya sedang memberi penilaian ulang pada empat kata “tanpa izin”.. Nilainya ideal berapa? Pada hari aturan formal pertama benar-benar mulai berlaku, pasar akan memberikan angka.
#near跌至约4.70美元较日高跌逾14%
Dua protokol lintas-chain, menghadapi kasus dana hasil kejahatan yang sama, membuat pilihan yang benar-benar berlawanan.. Kebanyakan orang buru-buru memperdebatkan siapa yang benar dan siapa yang salah, tetapi sorotan sesungguhnya bukan pada moral, melainkan pada biaya dari masing-masing pilihan..
⚖️ 消息第一时间
Kisah ini bermula pada 24 September.. Sebuah bursa diserang, 387,5 juta dolar yang dicuri mulai dipindahkan lintas-chain, dan sebagian di antaranya mengalir ke protokol pertukaran lintas-chain THORChain.. CEO bursa itu kemudian secara terbuka menyerukan agar THORChain menolak layanan terhadap alamat penyerang, lalu menambahkan kalimat, “Seluruh industri sedang melihat.”..
THORChain menolaknya.. Penjelasan para pengembang sangat lugas: protokol yang benar-benar tanpa izin, ketika berhadapan dengan hasil curian yang sudah diketahui, tidak bisa berbuat apa-apa; protokol itu “buta” terhadap sumber dana. Begitu ia mampu menghentikan secara terarah satu kasus dana hasil curian, maka ia tidak lagi bisa disebut tanpa izin.. Ini bukan berarti tidak bisa, melainkan protokol itu lebih memilih menyerahkan kemampuan itu demi mempertahankan label tersebut..
Namun ada kontradiksi yang terus diangkat.. Pada bulan Mei tahun ini, para validator THORChain pernah menunda pemungutan suara untuk seluruh rantai, dipicu oleh sebuah celah yang dieksploitasi dan sebuah brankas dikuras lebih dari 10 juta dolar.. Dengan kata lain, ia sebenarnya tidak benar-benar tanpa kemampuan intervensi; hanya saja intervensi itu diserahkan pada “ketika protokol sendiri bermasalah”, bukan pada “saat uang orang lain dicuri”..
Di sisi lain ada NEAR Intents.. Mereka mengambil jalan tengah: lapisan kontrol otomatis SHIELD mendeteksi upaya masuk lebih dari 50 juta dolar yang terkait dengan peretasan kali ini, lalu dalam pelaksanaannya menghentikan 503 ribu, melepas 166 ribu, dan bahkan secara proaktif melepaskan hadiah penarikan kembali yang sebenarnya bisa ia klaim..
Sorotan sesungguhnya ada pada pembagian peran ini.. Satu pihak adalah “tidak mengurus apa pun” yang murni, sementara yang lain adalah sikap pragmatis “hentikan jika memang harus”, dan di tengah-tengah keduanya adalah aturan yang belum pernah tertulis dalam industri ini.. Siapa yang benar atau salah, pasar sebenarnya memberi suara dengan cara lain: siapa yang membuat arena tempat transaksi bursa dan institusi merasa lebih aman, dialah yang bisa menarik lebih banyak uang dan likuiditas..
Yang patut diperhatikan adalah langkah berikutnya.. Jika Amerika Serikat atau Uni Eropa menuliskan dalam pasal resmi kewajiban apakah sebuah protokol sudah “menunaikan kewajiban intersepsi”, maka kalimat THORChain “saya memang tidak bisa melihat” masih sanggup berdiri di sana atau tidak—harus diberi tanda tanya.. Sebaliknya, jika regulator memutuskan bahwa “intersepsi otomatis tidak termasuk sentralisasi”, maka jalur NEAR kemungkinan akan ditiru oleh lebih banyak protokol..
Pembalikan terjadi di sini.. Perdebatan paling sengit yang dipersoalkan, secara permukaan adalah upaya memberi keadilan pada bursa yang menjadi korban, tetapi di tingkat yang lebih dalam itu sebenarnya sedang memberi penilaian ulang pada empat kata “tanpa izin”.. Nilainya ideal berapa? Pada hari aturan formal pertama benar-benar mulai berlaku, pasar akan memberikan angka.
355
·
--
#比特币升至8.5万美元附近
Bitcoin yang sama, dimasukkan ke dalam “cangkang” yang berbeda—harga yang bersedia dibayar pasar mulai berubah..
[🔄 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
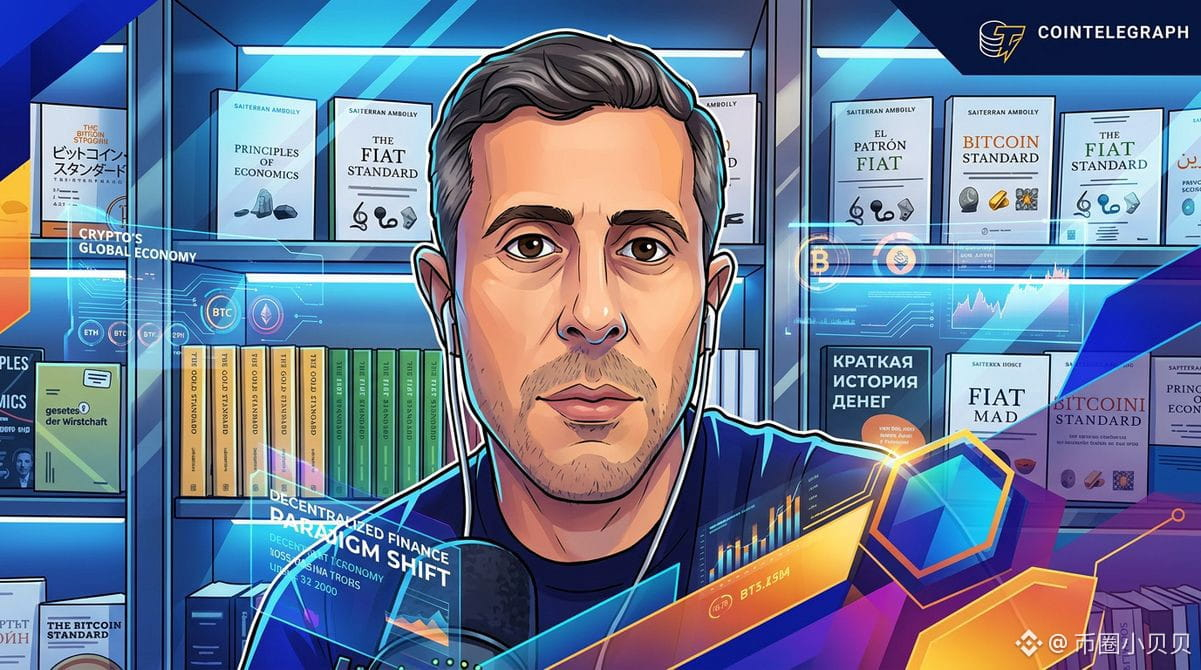
Kebanyakan orang membaca pesan ini sebagai satu kalimat seperti: “para petinggi mendukung sebuah perusahaan tertentu”.. Ekonom, penulis *The Bitcoin Standard* Ammous mengatakan, tidak terlihat alasan untuk memilih perusahaan cadangan Bitcoin selain milik Saylor.. Di permukaan ini memang seperti memberikan endorsement pada sebuah perusahaan, tetapi sebenarnya yang sedang dibicarakan adalah: jalur ini mulai tersegmentasi..
Perbedaan itu terlihat jelas di depan mata.. Pihak teratas Strategy memegang 847.666 keping bitcoin, dengan biaya akumulatif 6,395 miliar dolar, selain itu juga menahan 5,02 miliar dolar kas dalam dolar AS, khusus untuk membayar dividen saham preferen dan bunga utang.. Karena ukurannya besar, suku bunga pinjaman juga lebih rendah.. Musim panas ini, bitcoin sempat turun menembus 60.000 dolar; STRC saham preferennya jauh di bawah target harga 100 dolar, sehingga perusahaan hanya bisa menaikkan tingkat dividen menjadi 12%, membeli kembali saham, menumpuk cadangan kas, bahkan menjual sebagian bitcoin untuk membayar bunga—baru setelah itu kembali melakukan pembelian..
Dengan kata lain, untuk neraca yang sama-sama bertuliskan “memegang bitcoin”, yang benar-benar menentukan nasib adalah apakah tahan banting.. Saat terjadi penarikan (drawdown), perusahaan dengan kas yang tipis terpaksa menjual koin untuk bertahan hidup, dan ini semakin mendorong garis biaya mereka.. Sebaliknya, perusahaan yang punya kas dan masih bisa meminjam uang dengan murah, penarikan hanya membuat jarak mereka dengan para pengejar makin melebar..
Inilah bagian yang benar-benar layak dicermati.. Pasar sedang beralih dari “siapa membeli bitcoin sebanyak apa” menjadi “siapa yang bisa menahan penarikan berikutnya”.. Perhentian berikutnya dari rotasi dana, mungkin bukan pada koin tertentu, melainkan diferensiasi di antara “cangkang” yang membungkus bitcoin—dengan beta yang sama, pasar mulai memberi harga berbeda berdasarkan kemampuan manajemen dan pendanaan..
Setelah itu, Ammous menambahkan satu pernyataan yang jujur: ia sendiri juga memegang Strategy, tetapi lebih cenderung memegang bitcoin secara langsung.. Yang ia yakini adalah modelnya, belum tentu saham ini..
Kalau diperluas satu lapis lagi, ia mengatakan arus kas positif perusahaan bisa dipakai untuk cadangan jangka panjang, bahkan “hampir setiap perusahaan seharusnya melakukan ini”.. Jika kalimat itu benar-benar berubah jadi tren, yang masuk bukan hanya investor ritel dan reksa dana—melainkan sederet neraca perusahaan..
Sisipkan pembalikan.. Jika ke depan bitcoin menyentuh lagi wilayah terdalam, hal yang paling menunjukkan masalah mungkin bukan seberapa jauh harga koin turun, melainkan berapa banyak perusahaan cadangan yang tidak mampu bertahan sebelum itu.. Pada saat itulah diferensiasi “cangkang dengan cangkang” benar-benar dimulai..
#比特币升至8.5万美元附近
Bitcoin yang sama, dimasukkan ke dalam “cangkang” yang berbeda—harga yang bersedia dibayar pasar mulai berubah..
🔄 进群看风向
Kebanyakan orang membaca pesan ini sebagai satu kalimat seperti: “para petinggi mendukung sebuah perusahaan tertentu”.. Ekonom, penulis *The Bitcoin Standard* Ammous mengatakan, tidak terlihat alasan untuk memilih perusahaan cadangan Bitcoin selain milik Saylor.. Di permukaan ini memang seperti memberikan endorsement pada sebuah perusahaan, tetapi sebenarnya yang sedang dibicarakan adalah: jalur ini mulai tersegmentasi..
Perbedaan itu terlihat jelas di depan mata.. Pihak teratas Strategy memegang 847.666 keping bitcoin, dengan biaya akumulatif 6,395 miliar dolar, selain itu juga menahan 5,02 miliar dolar kas dalam dolar AS, khusus untuk membayar dividen saham preferen dan bunga utang.. Karena ukurannya besar, suku bunga pinjaman juga lebih rendah.. Musim panas ini, bitcoin sempat turun menembus 60.000 dolar; STRC saham preferennya jauh di bawah target harga 100 dolar, sehingga perusahaan hanya bisa menaikkan tingkat dividen menjadi 12%, membeli kembali saham, menumpuk cadangan kas, bahkan menjual sebagian bitcoin untuk membayar bunga—baru setelah itu kembali melakukan pembelian..
Dengan kata lain, untuk neraca yang sama-sama bertuliskan “memegang bitcoin”, yang benar-benar menentukan nasib adalah apakah tahan banting.. Saat terjadi penarikan (drawdown), perusahaan dengan kas yang tipis terpaksa menjual koin untuk bertahan hidup, dan ini semakin mendorong garis biaya mereka.. Sebaliknya, perusahaan yang punya kas dan masih bisa meminjam uang dengan murah, penarikan hanya membuat jarak mereka dengan para pengejar makin melebar..
Inilah bagian yang benar-benar layak dicermati.. Pasar sedang beralih dari “siapa membeli bitcoin sebanyak apa” menjadi “siapa yang bisa menahan penarikan berikutnya”.. Perhentian berikutnya dari rotasi dana, mungkin bukan pada koin tertentu, melainkan diferensiasi di antara “cangkang” yang membungkus bitcoin—dengan beta yang sama, pasar mulai memberi harga berbeda berdasarkan kemampuan manajemen dan pendanaan..
Setelah itu, Ammous menambahkan satu pernyataan yang jujur: ia sendiri juga memegang Strategy, tetapi lebih cenderung memegang bitcoin secara langsung.. Yang ia yakini adalah modelnya, belum tentu saham ini..
Kalau diperluas satu lapis lagi, ia mengatakan arus kas positif perusahaan bisa dipakai untuk cadangan jangka panjang, bahkan “hampir setiap perusahaan seharusnya melakukan ini”.. Jika kalimat itu benar-benar berubah jadi tren, yang masuk bukan hanya investor ritel dan reksa dana—melainkan sederet neraca perusahaan..
Sisipkan pembalikan.. Jika ke depan bitcoin menyentuh lagi wilayah terdalam, hal yang paling menunjukkan masalah mungkin bukan seberapa jauh harga koin turun, melainkan berapa banyak perusahaan cadangan yang tidak mampu bertahan sebelum itu.. Pada saat itulah diferensiasi “cangkang dengan cangkang” benar-benar dimulai..
219
·
--
Sebuah gagasan akademis yang sudah ditulis pada tahun 1993, diam-diam sudah berlari di lingkaran kripto selama bertahun-tahun, dan sekarang akhirnya diambil kembali oleh Wall Street… Mereka akan menyematkannya pada indeks paling inti mereka.. Yang benar-benar layak dilihat bukanlah produknya sendiri, tapi arahnya..\n\n[💬 想聊行情的进群](https://app.binance.com/uni-qr/F6dwNqgx)\n\nCboe sedang meneliti kontrak berjangka perpetual untuk VIX—yakni menjadikan ‘indeks kepanikan’ yang sudah puluhan tahun disebut-sebut itu sebagai kontrak yang tidak pernah jatuh tempo.. Informasinya masih sangat tahap awal: belum ada detail kontrak, belum ada pengajuan dokumen.. tapi arah sudah terlihat jelas..\n\nKebanyakan orang menganggapnya sebagai ‘bursa lagi-lagi merilis produk baru’.. Tapi kali ini yang benar-benar patut diperhatikan adalah struktur produk ini—itulah yang sedang mengalir masuk dari kripto ke pasar tradisional secara terbalik..\n\nMekanisme kontrak perpetual ini pertama kali diusulkan oleh ekonom Shiller pada tahun 1993, namun yang benar-benar mengubahnya menjadi bisnis adalah bursa kripto.. Ia menggunakan funding rate untuk ‘mengunci’ harga kontrak agar kembali sesuai dengan harga spot, tanpa tanggal jatuh tempo—sehingga tidak ada biaya roll-over.. Dan salah satu kritik terbesar terhadap futures VIX tradisional justru pada poin inilah: setiap bulan harus meng-roll, sehingga biayanya menggerogoti keuntungan lapis demi lapis..\n\nDengan kata lain, Wall Street yang ingin ‘meniru’ bukanlah ‘volatilitas’ sebagai aset acuannya, melainkan cangkang kontrak yang selama beberapa tahun terakhir sudah dipoles oleh industri kripto… Inilah yang sebenarnya sedang terjadi pada gelombang kali ini..\n\nKenapa sekarang? Karena struktur pasar di kedua sisi sedang cepat saling mendekat.. Pertama, muncul perpetual berbasis volatilitas Bitcoin yang sudah mulai berjalan di blockchain; kemudian bursa tradisional mulai meneliti, lalu ‘menempelkan’ mekanisme yang sama pada indeks yang paling mereka kenal.. Jika tren ini terus berlanjut, yang tidak hanya akan ‘dipertual-kan’ adalah VIX—mungkin lebih banyak indeks, lebih banyak aset, lebih banyak indikator..\n\nNamun ada satu masalah nyata yang harus tetap diingat: VIX itu sendiri hanyalah angka hasil perhitungan, tidak seperti Bitcoin yang punya spot yang bisa benar-benar diperdagangkan.. Market maker tidak bisa membeli ‘spot’ untuk melakukan hedging.. Apakah funding rate benar-benar bisa menjadi jangkar, sampai sekarang masih tanda tanya.. Bahkan ada analis yang langsung bilang: menghapus tanggal jatuh tempo tidak otomatis menghapus biaya hedging dan risiko basis..\n\nJadi fokusnya sejak awal tidak pernah ‘apakah Cboe akan menerbitkan’—melainkan saat struktur dari kripto mulai mengalir balik dan mengekspor idenya, siapa yang memegang seperangkat alat paling mumpuni..
Sebuah gagasan akademis yang sudah ditulis pada tahun 1993, diam-diam sudah berlari di lingkaran kripto selama bertahun-tahun, dan sekarang akhirnya diambil kembali oleh Wall Street… Mereka akan menyematkannya pada indeks paling inti mereka.. Yang benar-benar layak dilihat bukanlah produknya sendiri, tapi arahnya..\n\n💬 想聊行情的进群\n\nCboe sedang meneliti kontrak berjangka perpetual untuk VIX—yakni menjadikan ‘indeks kepanikan’ yang sudah puluhan tahun disebut-sebut itu sebagai kontrak yang tidak pernah jatuh tempo.. Informasinya masih sangat tahap awal: belum ada detail kontrak, belum ada pengajuan dokumen.. tapi arah sudah terlihat jelas..\n\nKebanyakan orang menganggapnya sebagai ‘bursa lagi-lagi merilis produk baru’.. Tapi kali ini yang benar-benar patut diperhatikan adalah struktur produk ini—itulah yang sedang mengalir masuk dari kripto ke pasar tradisional secara terbalik..\n\nMekanisme kontrak perpetual ini pertama kali diusulkan oleh ekonom Shiller pada tahun 1993, namun yang benar-benar mengubahnya menjadi bisnis adalah bursa kripto.. Ia menggunakan funding rate untuk ‘mengunci’ harga kontrak agar kembali sesuai dengan harga spot, tanpa tanggal jatuh tempo—sehingga tidak ada biaya roll-over.. Dan salah satu kritik terbesar terhadap futures VIX tradisional justru pada poin inilah: setiap bulan harus meng-roll, sehingga biayanya menggerogoti keuntungan lapis demi lapis..\n\nDengan kata lain, Wall Street yang ingin ‘meniru’ bukanlah ‘volatilitas’ sebagai aset acuannya, melainkan cangkang kontrak yang selama beberapa tahun terakhir sudah dipoles oleh industri kripto… Inilah yang sebenarnya sedang terjadi pada gelombang kali ini..\n\nKenapa sekarang? Karena struktur pasar di kedua sisi sedang cepat saling mendekat.. Pertama, muncul perpetual berbasis volatilitas Bitcoin yang sudah mulai berjalan di blockchain; kemudian bursa tradisional mulai meneliti, lalu ‘menempelkan’ mekanisme yang sama pada indeks yang paling mereka kenal.. Jika tren ini terus berlanjut, yang tidak hanya akan ‘dipertual-kan’ adalah VIX—mungkin lebih banyak indeks, lebih banyak aset, lebih banyak indikator..\n\nNamun ada satu masalah nyata yang harus tetap diingat: VIX itu sendiri hanyalah angka hasil perhitungan, tidak seperti Bitcoin yang punya spot yang bisa benar-benar diperdagangkan.. Market maker tidak bisa membeli ‘spot’ untuk melakukan hedging.. Apakah funding rate benar-benar bisa menjadi jangkar, sampai sekarang masih tanda tanya.. Bahkan ada analis yang langsung bilang: menghapus tanggal jatuh tempo tidak otomatis menghapus biaya hedging dan risiko basis..\n\nJadi fokusnya sejak awal tidak pernah ‘apakah Cboe akan menerbitkan’—melainkan saat struktur dari kripto mulai mengalir balik dan mengekspor idenya, siapa yang memegang seperangkat alat paling mumpuni..
28
·
--
#比特币升至8.5万美元附近
Pasar dipenuhi warna hijau, semua orang membicarakan bahwa risk appetite sudah kembali, tapi di dalamnya ada satu angka yang sedang menceritakan kisah yang lebih terkonsentrasi..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
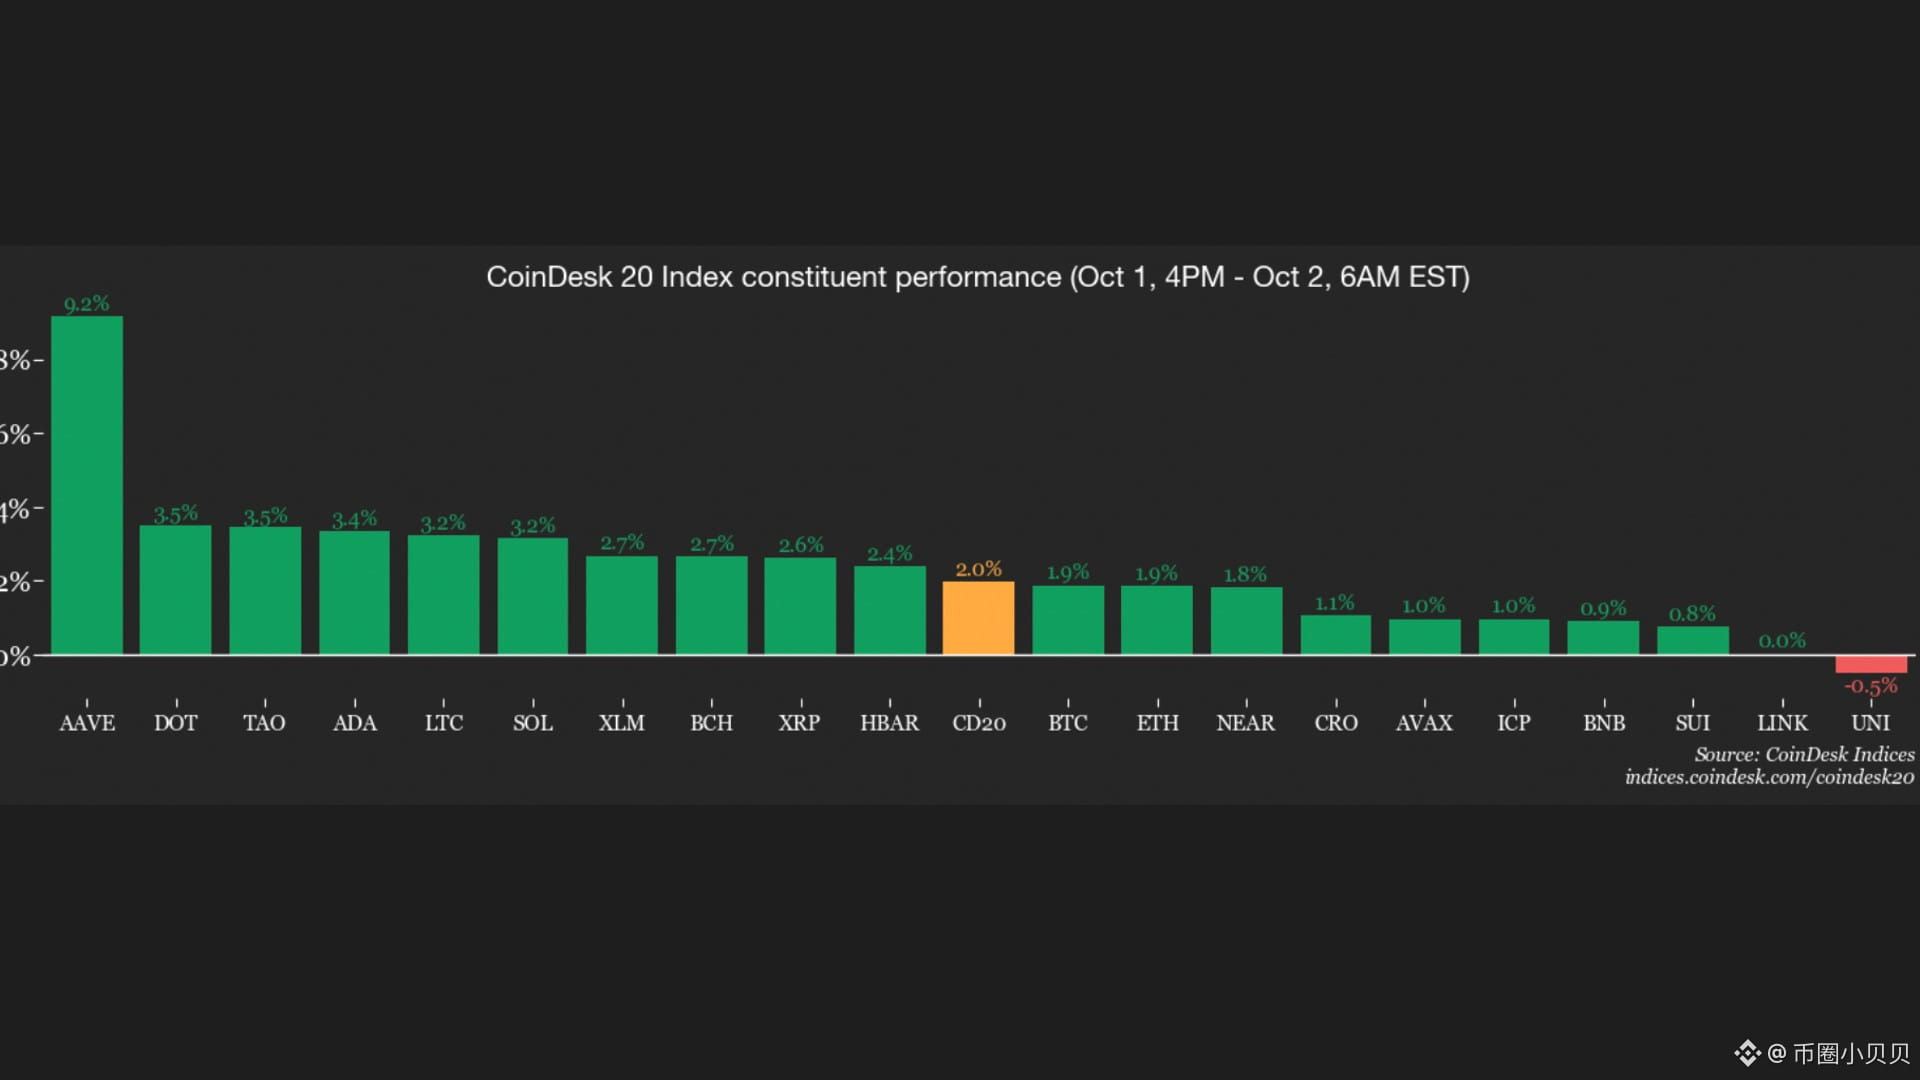
Bitcoin kembali menembus 86.000 dolar, naik 3,4% dalam 24 jam.. Ethereum, XPR, SOL, BNB ikut bergerak naik, tapi tak ada yang bisa mengungguli Bitcoin.. Lihat lebih jauh ke bawah, SKY, AAVE, APT naik 7% hingga 10%, menjadi beberapa yang paling mencolok di antara 100 koin teratas..
Kebanyakan orang membaca sampai sini dan menyimpulkan bahwa musim altcoin akan datang.. Tapi di set data yang sama ada satu angka yang lewat begitu saja: pangsa pasar Bitcoin, yang sedang kembali mendekati 60%..
Ini bukan berarti kenaikan merata, melainkan konsentrasi.. Bahkan dalam reli yang terlihat seolah semua orang mendapat bagian, dana tetap lebih dulu bergerak ke posisi yang paling pasti.. Ini bukan bentuk musim altcoin, lebih seperti aksi menghindari risiko di dalam ekosistem kripto—uang bersedia menanggung risiko, tapi hanya risiko yang paling familiar..
Lapisan yang lebih detail ada di sisi stablecoin.. Pangsa pasar USDT turun ke sekitar 6,3%.. Angka ini berarti kas di dalam bursa sedang diubah menjadi posisi, bukan karena ada uang baru yang mengalir dari luar.. Kenaikan kali ini yang benar-benar sedang “membakar” berasal dari bahan peledak yang ada di kantong pasar sendiri..
Jadi dalam jangka pendek, arah yang benar-benar menggerakkan mungkin bukan koin mana yang naik berapa, melainkan dua titik yang lebih jauh: Non-Farm Payroll hari Jumat, dan CPI tanggal 14 Oktober.. Keduanyalah yang menentukan imbal hasil riil di bagian jangka panjang, dan imbal hasil riil adalah saklar utama total dari risk appetite di putaran ini..
Di pasar derivatif, sudah ada penguatan leverage: open interest Bitcoin dari 20,9 miliar dolar naik menjadi 22,4 miliar dolar, sementara funding rate di beberapa platform mencapai 9% hingga 10% secara tahunan.. Dalam 24 jam, likuidasi mencapai 344 juta dolar, rasio long vs short 28 berbanding 72, dan heatmap menyorot posisi 87.400..
Tinggalkan satu skenario pembalikan: jika imbal hasil riil tenor 10 tahun menembus 3%, peluang untuk kembali ke kisaran 80.000 hingga 82.000 justru lebih besar daripada kemungkinan menembus 90.000.. Dengan pangsa pasar yang mendekati 60% ini, alih-alih jadi konfirmasi bull market, lebih tepatnya pasar sedang menunggu sebuah jawaban..
#比特币升至8.5万美元附近
Pasar dipenuhi warna hijau, semua orang membicarakan bahwa risk appetite sudah kembali, tapi di dalamnya ada satu angka yang sedang menceritakan kisah yang lebih terkonsentrasi..
🔄 进群看机构动作
Bitcoin kembali menembus 86.000 dolar, naik 3,4% dalam 24 jam.. Ethereum, XPR, SOL, BNB ikut bergerak naik, tapi tak ada yang bisa mengungguli Bitcoin.. Lihat lebih jauh ke bawah, SKY, AAVE, APT naik 7% hingga 10%, menjadi beberapa yang paling mencolok di antara 100 koin teratas..
Kebanyakan orang membaca sampai sini dan menyimpulkan bahwa musim altcoin akan datang.. Tapi di set data yang sama ada satu angka yang lewat begitu saja: pangsa pasar Bitcoin, yang sedang kembali mendekati 60%..
Ini bukan berarti kenaikan merata, melainkan konsentrasi.. Bahkan dalam reli yang terlihat seolah semua orang mendapat bagian, dana tetap lebih dulu bergerak ke posisi yang paling pasti.. Ini bukan bentuk musim altcoin, lebih seperti aksi menghindari risiko di dalam ekosistem kripto—uang bersedia menanggung risiko, tapi hanya risiko yang paling familiar..
Lapisan yang lebih detail ada di sisi stablecoin.. Pangsa pasar USDT turun ke sekitar 6,3%.. Angka ini berarti kas di dalam bursa sedang diubah menjadi posisi, bukan karena ada uang baru yang mengalir dari luar.. Kenaikan kali ini yang benar-benar sedang “membakar” berasal dari bahan peledak yang ada di kantong pasar sendiri..
Jadi dalam jangka pendek, arah yang benar-benar menggerakkan mungkin bukan koin mana yang naik berapa, melainkan dua titik yang lebih jauh: Non-Farm Payroll hari Jumat, dan CPI tanggal 14 Oktober.. Keduanyalah yang menentukan imbal hasil riil di bagian jangka panjang, dan imbal hasil riil adalah saklar utama total dari risk appetite di putaran ini..
Di pasar derivatif, sudah ada penguatan leverage: open interest Bitcoin dari 20,9 miliar dolar naik menjadi 22,4 miliar dolar, sementara funding rate di beberapa platform mencapai 9% hingga 10% secara tahunan.. Dalam 24 jam, likuidasi mencapai 344 juta dolar, rasio long vs short 28 berbanding 72, dan heatmap menyorot posisi 87.400..
Tinggalkan satu skenario pembalikan: jika imbal hasil riil tenor 10 tahun menembus 3%, peluang untuk kembali ke kisaran 80.000 hingga 82.000 justru lebih besar daripada kemungkinan menembus 90.000.. Dengan pangsa pasar yang mendekati 60% ini, alih-alih jadi konfirmasi bull market, lebih tepatnya pasar sedang menunggu sebuah jawaban..
5
11.5k
·
--
Dari luar tampak seperti satu lagi kasus kecil DeFi yang dibobol: USD 300.000 ditempatkan di pasar kripto saat ini, bahkan belum sampai layak jadi berita.. Tapi yang benar-benar menarik kali ini, adalah pisau itu menusuk di titik mana..
[🏛️ 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Kebanyakan orang melihatnya sebagai «Aave lagi diserang».. Pendiri yang bersangkutan justru menjelaskan dengan sangat tegas: yang bermasalah bukan kontrak Aave v3, melainkan lapisan adapter pihak ketiga yang dipasang di atasnya—tidak ada pengaruh terhadap protokol utama.
Lebih spesifiknya, modul yang disebut bernama FlashLoopAdapter. Fungsinya membantu pengguna membuka dan menutup posisi leverage di Aave lewat Safe multi-tanda tangan. Celahnya ada pada bagian validasi izin: penyerang membangun kontrak Safe palsu, sehingga lolos dari pemeriksaan otorisasi yang dilakukan oleh adapter. Yang lebih merepotkan, modul ini juga mengizinkan pemanggil menentukan router swap dan data transaksi sendiri.
Akhirnya penyerang memakai Safe korban untuk menjalankan transaksi, lalu mengeluarkan weETH dan aset jaminannya.. Dalam prosesnya, penyerang juga melunasi utang sekitar 1.300 WETH untuk membebaskan jaminan.. Terakhir, dari dua wallet Safe diambil sekitar 114 ETH, bernilai kira-kira USD 305.000.
Kalau diperbesar, kuncinya sebenarnya bukan pada USD 300.000 itu.. Melainkan posisi risiko yang sedang bergeser keluar: semakin inti protokol makin matang dan audit makin tebal, perhatian penyerang akan makin mengarah ke «wilayah pinggiran»—adapter, wrapper, dan aggregator yang tumbuh demi memudahkan penggunaan.. Semua itu membuat kemampuan protokol makin panjang, dan permukaan serangnya makin lebar..
Untuk respons di lapisan dana, mereka akan bereaksi lebih jujur daripada harga.. Dana besar saat menilai sebuah protokol pinjam-meminjam tidak hanya melihat TVL dan tingkat bunga, tetapi juga batas kerugian terburuk—apakah saat terjadi insiden, kerugian bisa dikunci di satu modul kecil tanpa mencemari kumpulan dana utama. Kali ini Aave v3 tahan, sehingga dana di kolam utama punya alasan lebih kuat untuk tetap bertahan; sebaliknya, kalau suatu hari yang bocor adalah kolam utama itu sendiri, ceritanya akan berakhir sepenuhnya berbeda.
Sebagai pembalikan: yang benar-benar perlu diawasi bukan USD 300.000 yang kali ini dicuri, melainkan kapan adapter-adapter eksternal seperti ini akan punya seperangkat standar izin dan audit yang seragam.. Asalkan mereka terus tumbuh liar, satu kelalaian dalam validasi izin saja akan cukup untuk berubah menjadi diskon kepercayaan dari dana besar terhadap seluruh ekosistem.
Dari luar tampak seperti satu lagi kasus kecil DeFi yang dibobol: USD 300.000 ditempatkan di pasar kripto saat ini, bahkan belum sampai layak jadi berita.. Tapi yang benar-benar menarik kali ini, adalah pisau itu menusuk di titik mana..
🏛️ 今日盘面群里聊
Kebanyakan orang melihatnya sebagai «Aave lagi diserang».. Pendiri yang bersangkutan justru menjelaskan dengan sangat tegas: yang bermasalah bukan kontrak Aave v3, melainkan lapisan adapter pihak ketiga yang dipasang di atasnya—tidak ada pengaruh terhadap protokol utama.
Lebih spesifiknya, modul yang disebut bernama FlashLoopAdapter. Fungsinya membantu pengguna membuka dan menutup posisi leverage di Aave lewat Safe multi-tanda tangan. Celahnya ada pada bagian validasi izin: penyerang membangun kontrak Safe palsu, sehingga lolos dari pemeriksaan otorisasi yang dilakukan oleh adapter. Yang lebih merepotkan, modul ini juga mengizinkan pemanggil menentukan router swap dan data transaksi sendiri.
Akhirnya penyerang memakai Safe korban untuk menjalankan transaksi, lalu mengeluarkan weETH dan aset jaminannya.. Dalam prosesnya, penyerang juga melunasi utang sekitar 1.300 WETH untuk membebaskan jaminan.. Terakhir, dari dua wallet Safe diambil sekitar 114 ETH, bernilai kira-kira USD 305.000.
Kalau diperbesar, kuncinya sebenarnya bukan pada USD 300.000 itu.. Melainkan posisi risiko yang sedang bergeser keluar: semakin inti protokol makin matang dan audit makin tebal, perhatian penyerang akan makin mengarah ke «wilayah pinggiran»—adapter, wrapper, dan aggregator yang tumbuh demi memudahkan penggunaan.. Semua itu membuat kemampuan protokol makin panjang, dan permukaan serangnya makin lebar..
Untuk respons di lapisan dana, mereka akan bereaksi lebih jujur daripada harga.. Dana besar saat menilai sebuah protokol pinjam-meminjam tidak hanya melihat TVL dan tingkat bunga, tetapi juga batas kerugian terburuk—apakah saat terjadi insiden, kerugian bisa dikunci di satu modul kecil tanpa mencemari kumpulan dana utama. Kali ini Aave v3 tahan, sehingga dana di kolam utama punya alasan lebih kuat untuk tetap bertahan; sebaliknya, kalau suatu hari yang bocor adalah kolam utama itu sendiri, ceritanya akan berakhir sepenuhnya berbeda.
Sebagai pembalikan: yang benar-benar perlu diawasi bukan USD 300.000 yang kali ini dicuri, melainkan kapan adapter-adapter eksternal seperti ini akan punya seperangkat standar izin dan audit yang seragam.. Asalkan mereka terus tumbuh liar, satu kelalaian dalam validasi izin saja akan cukup untuk berubah menjadi diskon kepercayaan dari dana besar terhadap seluruh ekosistem.
291
·
--
Sebuah proyek yang dulu bilang akan “terus berjalan dalam jangka panjang”, tapi belum sampai empat tahun sudah berakhir—yang menarik untuk dibahas bukanlah akhirnya..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Porsche mengumumkan mengakhiri proyek Web3 dan komunitas Pioneers Circle.. Secara resmi, mereka merilis pernyataan di X: koleksi NFT seri 911 akan tetap berada di tangan para pemegangnya, dan tetap ada di blockchain; namun Discord komunitas berubah menjadi arsip baca-saja, dan akun proyek juga tidak lagi diperbarui..
Mari mundur ke tahun 2022, saat mereka masuk dengan heboh.. Saat itu, para eksekutif mengatakan ini adalah “investasi jangka panjang”, dan juga menyinggung rencana seperti metaverse, pengalaman saat membeli mobil, serta rantai pasok.. Pada Januari 2023, NFT 911 resmi dirilis—direncanakan sebanyak 7.500 unit—tapi dipertanyakan karena harga dan kegunaannya, sehingga proses minting dihentikan di tengah jalan; pada akhirnya tersisa hanya 2.363 unit..
Jadi ini sama sekali bukan cerita tentang “pasar yang memburuk sampai tak sanggup bertahan”.. Angka-angkanya lebih langsung: total volume transaksi seri ini sekitar 20 juta dolar, setahun terakhir hanya sekitar 38 ribu dolar, dan sebulan terakhir cuma sekitar 2.900 dolar.. Permintaan dari awal memang tidak tumbuh, dan empat tahun berikutnya hanya perlahan mengeringkan antusiasme yang sempat dipompa..
Membuat proyek di blockchain untuk brand biasanya mengikuti pola yang sama: anggaran masuk ke divisi pemasaran, targetnya adalah eksposur, bukan pendapatan.. Uang jenis ini punya satu ciri: tidak ada motivasi untuk bertahan (retensi). Begitu siklus pemasaran selesai, proyek pun ikut berhenti—tidak ada hubungannya dengan apakah aset on-chain itu masih ada atau tidak..
Yang benar-benar layak dilihat adalah: uang dipindahkan ke mana.. Ronde sebelumnya yang menarik brand masuk ke Web3 adalah anggaran pemasaran dan perhatian; sedangkan sekarang, dengan anggaran dan perhatian yang sama, arahnya sedang bergeser ke bidang yang bisa lebih mudah “dipertanggungjawabkan”, misalnya AI, komputasi (power), dan data center—yang bisa dikaitkan dengan pengeluaran nyata.. Sama-sama bercerita, tapi yang satu nyambung ke arus kas dan yang lain tidak; kesabaran dana pun berbeda..
Satu twist: Porsche meninggalkan NFT di blockchain dan mengubah komunitas menjadi arsip—cara penanganan seperti ini mungkin akan ditiru oleh yang datang kemudian.. Yang berikutnya layak dicermati bukan merek tradisional mana lagi yang keluar, melainkan jenis skenario yang bisa melahirkan permintaan sendiri—seperti tiket, hak keanggotaan, atau identitas—bukan bergantung pada avatar yang hanya “ramai karena panas”.. Yang masih bisa hidup setelah gelombang pemasaran surut, itulah yang membuktikan bahwa dari awal ia bukan ditopang oleh pemasaran saja..
Sebuah proyek yang dulu bilang akan “terus berjalan dalam jangka panjang”, tapi belum sampai empat tahun sudah berakhir—yang menarik untuk dibahas bukanlah akhirnya..
📢 盘面异动群里说
Porsche mengumumkan mengakhiri proyek Web3 dan komunitas Pioneers Circle.. Secara resmi, mereka merilis pernyataan di X: koleksi NFT seri 911 akan tetap berada di tangan para pemegangnya, dan tetap ada di blockchain; namun Discord komunitas berubah menjadi arsip baca-saja, dan akun proyek juga tidak lagi diperbarui..
Mari mundur ke tahun 2022, saat mereka masuk dengan heboh.. Saat itu, para eksekutif mengatakan ini adalah “investasi jangka panjang”, dan juga menyinggung rencana seperti metaverse, pengalaman saat membeli mobil, serta rantai pasok.. Pada Januari 2023, NFT 911 resmi dirilis—direncanakan sebanyak 7.500 unit—tapi dipertanyakan karena harga dan kegunaannya, sehingga proses minting dihentikan di tengah jalan; pada akhirnya tersisa hanya 2.363 unit..
Jadi ini sama sekali bukan cerita tentang “pasar yang memburuk sampai tak sanggup bertahan”.. Angka-angkanya lebih langsung: total volume transaksi seri ini sekitar 20 juta dolar, setahun terakhir hanya sekitar 38 ribu dolar, dan sebulan terakhir cuma sekitar 2.900 dolar.. Permintaan dari awal memang tidak tumbuh, dan empat tahun berikutnya hanya perlahan mengeringkan antusiasme yang sempat dipompa..
Membuat proyek di blockchain untuk brand biasanya mengikuti pola yang sama: anggaran masuk ke divisi pemasaran, targetnya adalah eksposur, bukan pendapatan.. Uang jenis ini punya satu ciri: tidak ada motivasi untuk bertahan (retensi). Begitu siklus pemasaran selesai, proyek pun ikut berhenti—tidak ada hubungannya dengan apakah aset on-chain itu masih ada atau tidak..
Yang benar-benar layak dilihat adalah: uang dipindahkan ke mana.. Ronde sebelumnya yang menarik brand masuk ke Web3 adalah anggaran pemasaran dan perhatian; sedangkan sekarang, dengan anggaran dan perhatian yang sama, arahnya sedang bergeser ke bidang yang bisa lebih mudah “dipertanggungjawabkan”, misalnya AI, komputasi (power), dan data center—yang bisa dikaitkan dengan pengeluaran nyata.. Sama-sama bercerita, tapi yang satu nyambung ke arus kas dan yang lain tidak; kesabaran dana pun berbeda..
Satu twist: Porsche meninggalkan NFT di blockchain dan mengubah komunitas menjadi arsip—cara penanganan seperti ini mungkin akan ditiru oleh yang datang kemudian.. Yang berikutnya layak dicermati bukan merek tradisional mana lagi yang keluar, melainkan jenis skenario yang bisa melahirkan permintaan sendiri—seperti tiket, hak keanggotaan, atau identitas—bukan bergantung pada avatar yang hanya “ramai karena panas”.. Yang masih bisa hidup setelah gelombang pemasaran surut, itulah yang membuktikan bahwa dari awal ia bukan ditopang oleh pemasaran saja..
28
·
--
#xrp金库公司evernorth拟10月8日登陆纳斯达克
ETF Bitcoin kembali mengalami arus masuk bersih, tetapi jika hanya melihat dua kata “arus balik”, mungkin Anda akan melewatkan pergerakan yang lebih penting pada hari yang sama..
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
Di hari perdagangan pertama bulan Oktober, ETF Bitcoin spot AS mencatat arus masuk bersih sebesar 1,027 miliar dolar AS, yang langsung menutup arus keluar bersih hari sebelumnya sebesar 1,487 miliar dolar AS.. Total aset bersih kembali ke 1093 miliar dolar AS, dengan akumulasi arus masuk bersih sebesar 57,6 miliar dolar AS.. Kalau dilihat dari beberapa angka ini saja, memang terlihat sangat ramai..
Tapi pencatatan di hari yang sama bercabang: ETF Ethereum spot mengalami arus keluar bersih 55,40 juta dolar AS, sudah merupakan penurunan darah yang berlanjut untuk hari ketiga.. Dalam tiga hari total arus keluar sekitar 1,18 miliar dolar AS.. ETF Solana juga bergerak keluar sekitar 6 juta dolar AS, turun dua hari berturut-turut.. Satu-satunya yang ikut masuk bersama Bitcoin adalah ETF XRP dengan arus masuk 4 juta dolar AS..
Ini bukan sesuatu yang “rapi” seperti lembaga yang kembali menambah posisi kripto..
Kalau hanya uang “arus balik”, maka ETH seharusnya ikut naik; faktanya, uang berpindah posisi di dalam ekosistem kripto—dari ETH dan SOL ditarik, lalu dipindahkan ke BTC dan XRP.. Bitcoin naik 42,71% di kuartal tersebut, sedangkan pada periode yang sama ETF Bitcoin hanya mencatat arus masuk bersih 6,34 miliar dolar AS, yang menunjukkan bahwa kekuatan utama kenaikan kali ini bukanlah pembelian dari ETF; ETF lebih seperti mengikuti belakangan untuk mengonfirmasi, bukan menjadi penyulut di depan..
Yang benar-benar perlu diperhatikan adalah strukturnya: dana tambahan terkonsentrasi ke bagian teratas, bukan disebar ke mana-mana..
Kalau diterjemahkan ke bahasa sehari-hari, institusi saat ini tidak membeli “sekumpulan kripto”, melainkan “beberapa yang mereka pilih”.. Begitu pola pemilihan seperti itu terbentuk, kenaikan luas ala altcoin yang tumbuh sendiri karena emosi akan sulit untuk diulang..
Ada satu detail lagi yang jangan diabaikan: Fear & Greed Index turun dari 74 ke 72, masih berada dalam zona “greed”.. Artinya sentimen belum mundur, tetapi arah arus uang sudah lebih dulu berubah..
Jadi yang perlu dilihat ke depan adalah apakah arus masuk bersih di sisi Bitcoin bisa berlanjut terus.. Jika arus masuk terputus, sementara di sisi ETH masih terjadi arus keluar, maka apa yang disebut “tren Oktober” ini mungkin hanya panggung tunggal untuk aset-aset papan atas..
#xrp金库公司evernorth拟10月8日登陆纳斯达克
ETF Bitcoin kembali mengalami arus masuk bersih, tetapi jika hanya melihat dua kata “arus balik”, mungkin Anda akan melewatkan pergerakan yang lebih penting pada hari yang sama..
🔄 进群看叙事
Di hari perdagangan pertama bulan Oktober, ETF Bitcoin spot AS mencatat arus masuk bersih sebesar 1,027 miliar dolar AS, yang langsung menutup arus keluar bersih hari sebelumnya sebesar 1,487 miliar dolar AS.. Total aset bersih kembali ke 1093 miliar dolar AS, dengan akumulasi arus masuk bersih sebesar 57,6 miliar dolar AS.. Kalau dilihat dari beberapa angka ini saja, memang terlihat sangat ramai..
Tapi pencatatan di hari yang sama bercabang: ETF Ethereum spot mengalami arus keluar bersih 55,40 juta dolar AS, sudah merupakan penurunan darah yang berlanjut untuk hari ketiga.. Dalam tiga hari total arus keluar sekitar 1,18 miliar dolar AS.. ETF Solana juga bergerak keluar sekitar 6 juta dolar AS, turun dua hari berturut-turut.. Satu-satunya yang ikut masuk bersama Bitcoin adalah ETF XRP dengan arus masuk 4 juta dolar AS..
Ini bukan sesuatu yang “rapi” seperti lembaga yang kembali menambah posisi kripto..
Kalau hanya uang “arus balik”, maka ETH seharusnya ikut naik; faktanya, uang berpindah posisi di dalam ekosistem kripto—dari ETH dan SOL ditarik, lalu dipindahkan ke BTC dan XRP.. Bitcoin naik 42,71% di kuartal tersebut, sedangkan pada periode yang sama ETF Bitcoin hanya mencatat arus masuk bersih 6,34 miliar dolar AS, yang menunjukkan bahwa kekuatan utama kenaikan kali ini bukanlah pembelian dari ETF; ETF lebih seperti mengikuti belakangan untuk mengonfirmasi, bukan menjadi penyulut di depan..
Yang benar-benar perlu diperhatikan adalah strukturnya: dana tambahan terkonsentrasi ke bagian teratas, bukan disebar ke mana-mana..
Kalau diterjemahkan ke bahasa sehari-hari, institusi saat ini tidak membeli “sekumpulan kripto”, melainkan “beberapa yang mereka pilih”.. Begitu pola pemilihan seperti itu terbentuk, kenaikan luas ala altcoin yang tumbuh sendiri karena emosi akan sulit untuk diulang..
Ada satu detail lagi yang jangan diabaikan: Fear & Greed Index turun dari 74 ke 72, masih berada dalam zona “greed”.. Artinya sentimen belum mundur, tetapi arah arus uang sudah lebih dulu berubah..
Jadi yang perlu dilihat ke depan adalah apakah arus masuk bersih di sisi Bitcoin bisa berlanjut terus.. Jika arus masuk terputus, sementara di sisi ETH masih terjadi arus keluar, maka apa yang disebut “tren Oktober” ini mungkin hanya panggung tunggal untuk aset-aset papan atas..
830
·
--
#全网爆仓6.74亿美元
SEC 给了五年的豁免期,听起来像是把那扇门彻底推开了,但真正卡住产品的,从来不是门,而是门框上的尺寸..
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
Beritanya sendiri sangat singkat: seorang eksekutif kripto di perusahaan sekuritas internet terkemuka asal AS mengatakan bahwa hingga sekarang mereka masih bergulat dengan detail aturan dari “inovative exemption” (pengecualian inovasi) dari SEC. Agar tokenisasi saham benar-benar terbuka untuk pengguna AS, progresnya mentok di sini..
Kebanyakan orang melihat “regulator melonggarkan” lalu langsung membacanya sebagai kabar baik besar. Tapi yang perlu dilihat justru sisi lainnya: pengecualian tidak sama dengan persetujuan. Ini adalah jalur sementara yang bersyarat, punya batas waktu, dan disertai banyak kewajiban pengungkapan. Yang dihitung oleh sekuritas adalah—apakah memindahkan saham ke blockchain di bawah aturan ini sepadan biayanya, siapa yang menanggung tanggung jawabnya, dan jika terjadi masalah, siapa yang jadi penanggung..
Ini tidak ada hubungannya dengan teknologi. Perdagangan saham token di blockchain sebenarnya sudah bisa berjalan. Dalam sebulan terakhir, dilaporkan transaksi saham token di platform desentralisasi mencapai lebih dari dua miliar dolar. Yang selalu menjadi penghambat adalah sesuatu yang tak terlihat: siapa yang akan menjadi pihak penyelenggara kepatuhan, dan siapa yang menanggung risiko penyelesaian..
Kalau dilihat dari sudut pandang lain, ini adalah tahap berikutnya dari perputaran arus modal. Setelah jalur institusional untuk BTC dan ETH dibuka, yang sebenarnya belum dibobol adalah “saham”—karena saham terhubung dengan kolam terbesar dalam keuangan tradisional. Begitu jalur kepatuhan berjalan lancar, yang masuk bukanlah uang dari komunitas kripto, melainkan sebagian dana yang selama ini mengendap di balik meja para sekuritas..
Jadi pada tahap sekarang, yang tidak dilombakan bukan siapa yang paling lantang mengumumkan, melainkan siapa yang pertama kali membangun struktur kepatuhan itu. Siapa yang lebih dulu berhasil menjalankannya, dialah yang mendapat pintu masuk untuk putaran berikutnya dana tradisional..
Ke depan ada dua hal yang patut dicermati: pertama, apakah rincian pengecualian itu akan dilonggarkan atau dibuat lebih jelas; kedua, saham tokenisasi generasi pertama yang benar-benar terbuka untuk pengguna AS akan muncul di platform apa..
Satu catatan yang membalik: jika pada akhirnya yang menghambat bukan regulator, melainkan sekuritas itu sendiri tidak mau menanggung risiko ini, maka ritme “saham di-chain” mungkin akan lebih lambat dari yang diperkirakan semua orang..
#全网爆仓6.74亿美元
SEC 给了五年的豁免期,听起来像是把那扇门彻底推开了,但真正卡住产品的,从来不是门,而是门框上的尺寸..
🔄 进群看资金动向
Beritanya sendiri sangat singkat: seorang eksekutif kripto di perusahaan sekuritas internet terkemuka asal AS mengatakan bahwa hingga sekarang mereka masih bergulat dengan detail aturan dari “inovative exemption” (pengecualian inovasi) dari SEC. Agar tokenisasi saham benar-benar terbuka untuk pengguna AS, progresnya mentok di sini..
Kebanyakan orang melihat “regulator melonggarkan” lalu langsung membacanya sebagai kabar baik besar. Tapi yang perlu dilihat justru sisi lainnya: pengecualian tidak sama dengan persetujuan. Ini adalah jalur sementara yang bersyarat, punya batas waktu, dan disertai banyak kewajiban pengungkapan. Yang dihitung oleh sekuritas adalah—apakah memindahkan saham ke blockchain di bawah aturan ini sepadan biayanya, siapa yang menanggung tanggung jawabnya, dan jika terjadi masalah, siapa yang jadi penanggung..
Ini tidak ada hubungannya dengan teknologi. Perdagangan saham token di blockchain sebenarnya sudah bisa berjalan. Dalam sebulan terakhir, dilaporkan transaksi saham token di platform desentralisasi mencapai lebih dari dua miliar dolar. Yang selalu menjadi penghambat adalah sesuatu yang tak terlihat: siapa yang akan menjadi pihak penyelenggara kepatuhan, dan siapa yang menanggung risiko penyelesaian..
Kalau dilihat dari sudut pandang lain, ini adalah tahap berikutnya dari perputaran arus modal. Setelah jalur institusional untuk BTC dan ETH dibuka, yang sebenarnya belum dibobol adalah “saham”—karena saham terhubung dengan kolam terbesar dalam keuangan tradisional. Begitu jalur kepatuhan berjalan lancar, yang masuk bukanlah uang dari komunitas kripto, melainkan sebagian dana yang selama ini mengendap di balik meja para sekuritas..
Jadi pada tahap sekarang, yang tidak dilombakan bukan siapa yang paling lantang mengumumkan, melainkan siapa yang pertama kali membangun struktur kepatuhan itu. Siapa yang lebih dulu berhasil menjalankannya, dialah yang mendapat pintu masuk untuk putaran berikutnya dana tradisional..
Ke depan ada dua hal yang patut dicermati: pertama, apakah rincian pengecualian itu akan dilonggarkan atau dibuat lebih jelas; kedua, saham tokenisasi generasi pertama yang benar-benar terbuka untuk pengguna AS akan muncul di platform apa..
Satu catatan yang membalik: jika pada akhirnya yang menghambat bukan regulator, melainkan sekuritas itu sendiri tidak mau menanggung risiko ini, maka ritme “saham di-chain” mungkin akan lebih lambat dari yang diperkirakan semua orang..
31
·
--
#near跌至约4.70美元较日高跌逾14%
Keuntungan bursa Korea turun 78%, tapi angka ini mungkin bukan kabar buruk tentang kripto—melainkan soal uang itu pergi ke mana..
[📈 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
Lembaga Intelijen Keuangan Korea baru saja merilis data paruh pertama tahun ini: 26 penyedia layanan aset virtual berlisensi, laba operasional turun 78% secara year-on-year.. Rata-rata volume transaksi harian turun 44% dibanding enam bulan sebelumnya, kapitalisasi pasar menyusut 33%, simpanan won berkurang 35%, pendapatan bursa turun 41%.. Satu-satunya yang naik adalah jumlah akun yang bisa diperdagangkan, hanya bertambah 0,4%..
Kebanyakan orang melihatnya sebagai bukti lagi putaran bearish—industri ini tidak bagus.. Tapi kalau masukkan kelompok angka lain yang berjalan pada periode yang sama, gambarnya berubah.. Dalam setahun terakhir, aset kripto yang dipegang investor Korea menyusut 50,2%, menyisakan 606 triliun won Korea (sekitar 4,14 miliar dolar); sedangkan indeks KOSPI dalam periode 12 bulan hingga 22 Juli naik lebih dari dua kali.. Volume transaksi harian rata-rata dari lima bursa utama turun sekitar 89% year-on-year..
Artinya, uang tidak lenyap—uang hanya pindah dari satu arena ke arena lain.. Bursa menghasilkan uang dari “rasa gatal” untuk trading—begitu frekuensi trading turun, model pendapatan langsung mentok.. Sedangkan saham di sana makan jenis uang yang berbeda: dinilai dalam mata uang lokal, lebih ramah regulasi, dan masih bisa menceritakan kisah pertumbuhan..
Sinyal di baliknya lebih layak diperhatikan daripada harga: pasar yang dulu berkontribusi pada salah satu volume ritel terbesar di dunia sedang secara aktif memindahkan dana marjinalnya ke aset ekuitas tradisional.. Jika tren ini berlanjut, Korea tidak lagi sekadar menjadi indikator sentimen ritel, melainkan contoh pergeseran alokasi dana—dan ketika preferensi risiko domestik pulih, yang pertama kali terisi kembali mungkin bukan bursa-bursa kecil ini, melainkan saham-saham berkapitalisasi besar global dengan likuiditas lebih baik..
Versi pembaliknya: data ini adalah paruh pertama tahun ini, yaitu Januari sampai Juni, jadi terlambat satu kuartal penuh.. Jika di kuartal ketiga kripto sudah kembali hangat, maka 78% itu hanya cermin dari masa lalu.. Yang benar-benar harus dilihat adalah apakah simpanan dan volume transaksi kembali di laporan berikutnya—itulah bukti apakah uang berbalik arah..
#near跌至约4.70美元较日高跌逾14%
Keuntungan bursa Korea turun 78%, tapi angka ini mungkin bukan kabar buruk tentang kripto—melainkan soal uang itu pergi ke mana..
📈 了解最新交易计划
Lembaga Intelijen Keuangan Korea baru saja merilis data paruh pertama tahun ini: 26 penyedia layanan aset virtual berlisensi, laba operasional turun 78% secara year-on-year.. Rata-rata volume transaksi harian turun 44% dibanding enam bulan sebelumnya, kapitalisasi pasar menyusut 33%, simpanan won berkurang 35%, pendapatan bursa turun 41%.. Satu-satunya yang naik adalah jumlah akun yang bisa diperdagangkan, hanya bertambah 0,4%..
Kebanyakan orang melihatnya sebagai bukti lagi putaran bearish—industri ini tidak bagus.. Tapi kalau masukkan kelompok angka lain yang berjalan pada periode yang sama, gambarnya berubah.. Dalam setahun terakhir, aset kripto yang dipegang investor Korea menyusut 50,2%, menyisakan 606 triliun won Korea (sekitar 4,14 miliar dolar); sedangkan indeks KOSPI dalam periode 12 bulan hingga 22 Juli naik lebih dari dua kali.. Volume transaksi harian rata-rata dari lima bursa utama turun sekitar 89% year-on-year..
Artinya, uang tidak lenyap—uang hanya pindah dari satu arena ke arena lain.. Bursa menghasilkan uang dari “rasa gatal” untuk trading—begitu frekuensi trading turun, model pendapatan langsung mentok.. Sedangkan saham di sana makan jenis uang yang berbeda: dinilai dalam mata uang lokal, lebih ramah regulasi, dan masih bisa menceritakan kisah pertumbuhan..
Sinyal di baliknya lebih layak diperhatikan daripada harga: pasar yang dulu berkontribusi pada salah satu volume ritel terbesar di dunia sedang secara aktif memindahkan dana marjinalnya ke aset ekuitas tradisional.. Jika tren ini berlanjut, Korea tidak lagi sekadar menjadi indikator sentimen ritel, melainkan contoh pergeseran alokasi dana—dan ketika preferensi risiko domestik pulih, yang pertama kali terisi kembali mungkin bukan bursa-bursa kecil ini, melainkan saham-saham berkapitalisasi besar global dengan likuiditas lebih baik..
Versi pembaliknya: data ini adalah paruh pertama tahun ini, yaitu Januari sampai Juni, jadi terlambat satu kuartal penuh.. Jika di kuartal ketiga kripto sudah kembali hangat, maka 78% itu hanya cermin dari masa lalu.. Yang benar-benar harus dilihat adalah apakah simpanan dan volume transaksi kembali di laporan berikutnya—itulah bukti apakah uang berbalik arah..
148
·
--
Perhatian semua orang tertuju pada regulasi aset kripto di Washington, tetapi putaran kali ini yang mungkin benar-benar bergerak lebih dulu adalah Seoul..
[🔄 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
Komisi Layanan Keuangan Korea baru saja mengumumkan draf aturan untuk sekuritas tokenisasi: saham, obligasi, reksa dana, serta sebagian produk investasi berbasis pecahan dapat diterbitkan dan diperdagangkan dalam bentuk token.. Batasan pendukungnya juga ditetapkan—jika pihak penerbit menerbitkan token sambil langsung melakukan kustodi untuk akun nasabah, modal sendiri tidak boleh kurang dari 4 miliar won Korea, setara sekitar 2,8 juta dolar AS, dan mereka juga harus melengkapi tim kepatuhan serta tim teknis.. Untuk perdagangan OTC, ditambahkan satu jenis izin khusus: batas pembelian bersih tahunan untuk investor ritel pada satu platform OTC ditetapkan sebesar 100 juta won Korea, sekitar 70 ribu dolar AS..
Kebanyakan orang melihat ini sebagai putaran baru pengetatan regulasi: semakin banyak angka, semakin cepat disapu.. Tapi jika kita tarik titik waktunya keluar, rasanya berbeda.. Aturan ini, setelah melewati tahap pengumuman dan persetujuan, ditargetkan mulai berlaku pada 4 Februari 2027, sekaligus secara resmi mengakui "distributed ledger" (buku besar terdistribusi) sebagai infrastruktur dasar untuk penerbitan dan peredaran efek.. Ini bukan sekadar "boleh coba", melainkan fondasinya dihitung masuk ke dalam hukum..
Yang benar-benar patut diperhatikan ada di lapisan dana.. Dalam dua tahun terakhir, likuiditas sekuritas on-chain terus tersendat karena dua hal: pertama, identitas kepatuhan penerbit; kedua, apakah investor ritel bisa masuk ke pasar dan seberapa banyak mereka boleh masuk.. Kali ini, dua celah tersebut dibuka sedikit—identitas memberi ambang batas, sementara investor ritel diberi kuota.. Kuota itu sendiri adalah sinyal: ketika regulator berani menetapkan batas, berarti mereka sudah mengasumsikan aset seperti ini akan diperebutkan..
Naik satu lapis lagi, ini juga soal perburuan start lebih dulu.. Di AS, token saham masih bergulat dengan ketentuan pengecualian; di Eropa, MiCA masih merampungkan aturan untuk stablecoin; sementara di Asia, terlebih dahulu menuliskan empat kata "sekuritas tokenisasi" ke dalam kerangka regulasi pasar modal.. Siapa yang lebih dulu menjalankan aturan hingga tuntas, dia yang rantai—bursa, kustodi, dan market maker—akan lebih dulu mendapat pesanan.. Urutan rotasi dana, sering kali bukan dimulai dari harga koin, melainkan dari izin..
Catatan pembalikan: aturan benar-benar diterapkan pada 2027; di tengahnya ada satu putaran penuh siklus bull dan bear, masa pengumuman sampai 11 November, dan setiap butir dalam rincian bisa saja diubah.. Yang lebih penting: batas kuota untuk investor ritel di Korea—apakah justru akan mendorong kebutuhan ini beralih ke platform luar negeri.. Yang seharusnya diawasi bukan hanya rincian aturannya sendiri, melainkan perusahaan sekuritas mana dan bursa mana yang lebih dulu mengajukan izin OTC tersebut.
Perhatian semua orang tertuju pada regulasi aset kripto di Washington, tetapi putaran kali ini yang mungkin benar-benar bergerak lebih dulu adalah Seoul..
🔄 进群聊市场
Komisi Layanan Keuangan Korea baru saja mengumumkan draf aturan untuk sekuritas tokenisasi: saham, obligasi, reksa dana, serta sebagian produk investasi berbasis pecahan dapat diterbitkan dan diperdagangkan dalam bentuk token.. Batasan pendukungnya juga ditetapkan—jika pihak penerbit menerbitkan token sambil langsung melakukan kustodi untuk akun nasabah, modal sendiri tidak boleh kurang dari 4 miliar won Korea, setara sekitar 2,8 juta dolar AS, dan mereka juga harus melengkapi tim kepatuhan serta tim teknis.. Untuk perdagangan OTC, ditambahkan satu jenis izin khusus: batas pembelian bersih tahunan untuk investor ritel pada satu platform OTC ditetapkan sebesar 100 juta won Korea, sekitar 70 ribu dolar AS..
Kebanyakan orang melihat ini sebagai putaran baru pengetatan regulasi: semakin banyak angka, semakin cepat disapu.. Tapi jika kita tarik titik waktunya keluar, rasanya berbeda.. Aturan ini, setelah melewati tahap pengumuman dan persetujuan, ditargetkan mulai berlaku pada 4 Februari 2027, sekaligus secara resmi mengakui "distributed ledger" (buku besar terdistribusi) sebagai infrastruktur dasar untuk penerbitan dan peredaran efek.. Ini bukan sekadar "boleh coba", melainkan fondasinya dihitung masuk ke dalam hukum..
Yang benar-benar patut diperhatikan ada di lapisan dana.. Dalam dua tahun terakhir, likuiditas sekuritas on-chain terus tersendat karena dua hal: pertama, identitas kepatuhan penerbit; kedua, apakah investor ritel bisa masuk ke pasar dan seberapa banyak mereka boleh masuk.. Kali ini, dua celah tersebut dibuka sedikit—identitas memberi ambang batas, sementara investor ritel diberi kuota.. Kuota itu sendiri adalah sinyal: ketika regulator berani menetapkan batas, berarti mereka sudah mengasumsikan aset seperti ini akan diperebutkan..
Naik satu lapis lagi, ini juga soal perburuan start lebih dulu.. Di AS, token saham masih bergulat dengan ketentuan pengecualian; di Eropa, MiCA masih merampungkan aturan untuk stablecoin; sementara di Asia, terlebih dahulu menuliskan empat kata "sekuritas tokenisasi" ke dalam kerangka regulasi pasar modal.. Siapa yang lebih dulu menjalankan aturan hingga tuntas, dia yang rantai—bursa, kustodi, dan market maker—akan lebih dulu mendapat pesanan.. Urutan rotasi dana, sering kali bukan dimulai dari harga koin, melainkan dari izin..
Catatan pembalikan: aturan benar-benar diterapkan pada 2027; di tengahnya ada satu putaran penuh siklus bull dan bear, masa pengumuman sampai 11 November, dan setiap butir dalam rincian bisa saja diubah.. Yang lebih penting: batas kuota untuk investor ritel di Korea—apakah justru akan mendorong kebutuhan ini beralih ke platform luar negeri.. Yang seharusnya diawasi bukan hanya rincian aturannya sendiri, melainkan perusahaan sekuritas mana dan bursa mana yang lebih dulu mengajukan izin OTC tersebut.
1.1k
·
--
Terverifikasi
#以太坊基金会主网推出zkapi
Pertama kesimpulannya: soal zkAPI di mainnet, fokusnya mungkin bukan pada kata “privasi”, melainkan pada tagihan AI yang paling mahal—yang sedang disambungkan ke jalur pembayaran (settlement) terenkripsi..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
Kebanyakan orang melihatnya begini: Yayasan Ethereum lagi-lagi merilis sebuah alat privasi—anonim, zero-knowledge, terdengar jauh dari kehidupan orang biasa.. Mudah saja untuk dilewati..
Tapi kalau rincian dibedah, terlihat bahwa itu menyelesaikan masalah yang sangat spesifik.. Pengguna menyimpan dana ke sebuah brankas (vault) di Ethereum, lalu menggunakan bukti zero-knowledge untuk membuktikan kepada penyedia layanan bahwa “saldo di rekeningku cukup”, tanpa perlu memberi tahu penyedia tersebut siapa pemilik dana persisnya.. Sistem kemudian mengeluarkan kunci API jangka pendek, dengan batas konsumsi yang sudah ditetapkan.. Permintaan langsung dikirim ke penyedia AI, sementara penagihan melewati jalur terpisah yang independen.. Artinya, urusan “membayar” dan urusan “memanggil” dipecah menjadi dua lapis..
Yang menarik untuk dipikirkan adalah arah ini: AI sekarang yang paling kekurangan bukanlah komputasi (compute), melainkan “bagaimana cara menagih per penggunaan”.. Setelah masa uji coba gratis berakhir, loop bisnis yang benar-benar tertutup semuanya terkunci pada proses settlement—harus verifikasi dana, perlu kontrol risiko, perlu anti-penipuan.. Dan setiap kali verifikasi, pertanyaan yang diajukan ke pengguna adalah identitas.. Yang ingin dilakukan zkAPI adalah mengganti “kamu harus membuktikan siapa kamu” menjadi “kamu hanya perlu membuktikan bahwa kamu sanggup membayar”.. Dua kalimat ini terdengar mirip, tapi perbedaan biayanya sangat jauh..
Lihat pula lapisan dananya.. Kalau arus traffic berbayar AI benar-benar bisa lewat settlement di chain, maka yang tersimpan di Ethereum bukan hanya uang spekulatif, tapi juga tagihan compute yang setiap hari dikonsumsi.. Kelengketan kebutuhan seperti ini tidak terlalu dipengaruhi oleh naik-turun harga.. Itulah sebabnya pesan ini ditempatkan dalam kotak “infrastruktur” bukan “konsep”.
Sebagai sentuhan balik: ini tidak menyembunyikan isi prompt, dan juga tidak menyembunyikan metadata level jaringan.. IP, waktu, karakteristik permintaan—semuanya masih bisa menghubungkan Anda.. Jadi ini lebih mirip bata pertama privasi, bukan titik akhirnya.. Yang benar-benar patut dicermati adalah langkah berikutnya—ketika pihak model dan pihak compute mulai mengakses sistem settlement ini, barulah jalur pembayaran antara AI dan kripto benar-benar tersambung..
#以太坊基金会主网推出zkapi
Pertama kesimpulannya: soal zkAPI di mainnet, fokusnya mungkin bukan pada kata “privasi”, melainkan pada tagihan AI yang paling mahal—yang sedang disambungkan ke jalur pembayaran (settlement) terenkripsi..
🤖 进群聊仓位
Kebanyakan orang melihatnya begini: Yayasan Ethereum lagi-lagi merilis sebuah alat privasi—anonim, zero-knowledge, terdengar jauh dari kehidupan orang biasa.. Mudah saja untuk dilewati..
Tapi kalau rincian dibedah, terlihat bahwa itu menyelesaikan masalah yang sangat spesifik.. Pengguna menyimpan dana ke sebuah brankas (vault) di Ethereum, lalu menggunakan bukti zero-knowledge untuk membuktikan kepada penyedia layanan bahwa “saldo di rekeningku cukup”, tanpa perlu memberi tahu penyedia tersebut siapa pemilik dana persisnya.. Sistem kemudian mengeluarkan kunci API jangka pendek, dengan batas konsumsi yang sudah ditetapkan.. Permintaan langsung dikirim ke penyedia AI, sementara penagihan melewati jalur terpisah yang independen.. Artinya, urusan “membayar” dan urusan “memanggil” dipecah menjadi dua lapis..
Yang menarik untuk dipikirkan adalah arah ini: AI sekarang yang paling kekurangan bukanlah komputasi (compute), melainkan “bagaimana cara menagih per penggunaan”.. Setelah masa uji coba gratis berakhir, loop bisnis yang benar-benar tertutup semuanya terkunci pada proses settlement—harus verifikasi dana, perlu kontrol risiko, perlu anti-penipuan.. Dan setiap kali verifikasi, pertanyaan yang diajukan ke pengguna adalah identitas.. Yang ingin dilakukan zkAPI adalah mengganti “kamu harus membuktikan siapa kamu” menjadi “kamu hanya perlu membuktikan bahwa kamu sanggup membayar”.. Dua kalimat ini terdengar mirip, tapi perbedaan biayanya sangat jauh..
Lihat pula lapisan dananya.. Kalau arus traffic berbayar AI benar-benar bisa lewat settlement di chain, maka yang tersimpan di Ethereum bukan hanya uang spekulatif, tapi juga tagihan compute yang setiap hari dikonsumsi.. Kelengketan kebutuhan seperti ini tidak terlalu dipengaruhi oleh naik-turun harga.. Itulah sebabnya pesan ini ditempatkan dalam kotak “infrastruktur” bukan “konsep”.
Sebagai sentuhan balik: ini tidak menyembunyikan isi prompt, dan juga tidak menyembunyikan metadata level jaringan.. IP, waktu, karakteristik permintaan—semuanya masih bisa menghubungkan Anda.. Jadi ini lebih mirip bata pertama privasi, bukan titik akhirnya.. Yang benar-benar patut dicermati adalah langkah berikutnya—ketika pihak model dan pihak compute mulai mengakses sistem settlement ini, barulah jalur pembayaran antara AI dan kripto benar-benar tersambung..
2
2.4k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BitcoinParesGainsAfterRallyTo$86.5K
2,118 penayangan
40 Berdiskusi
🔥 $BTC di Titik Kritis: Duel $86K!
Nurul Hasnat Samir
·Disukai 0 Kali
·60 penayangan
CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
8,813 penayangan
155 Berdiskusi
SECProposesCryptoCustodyRules
31,626 penayangan
309 Berdiskusi