#美国9月非农仅增2.9万人失业率升至4.2%
Kebanyakan orang melihat stablecoin dari sisi berapa naik nilai pasarnya, apakah ada permainan baru.. Tapi peneliti Federal Reserve Bank of San Francisco melihat angka lain—daftar pembeli obligasi pemerintah AS, yang sedang berganti orang..
📢 进群蹲一手消息
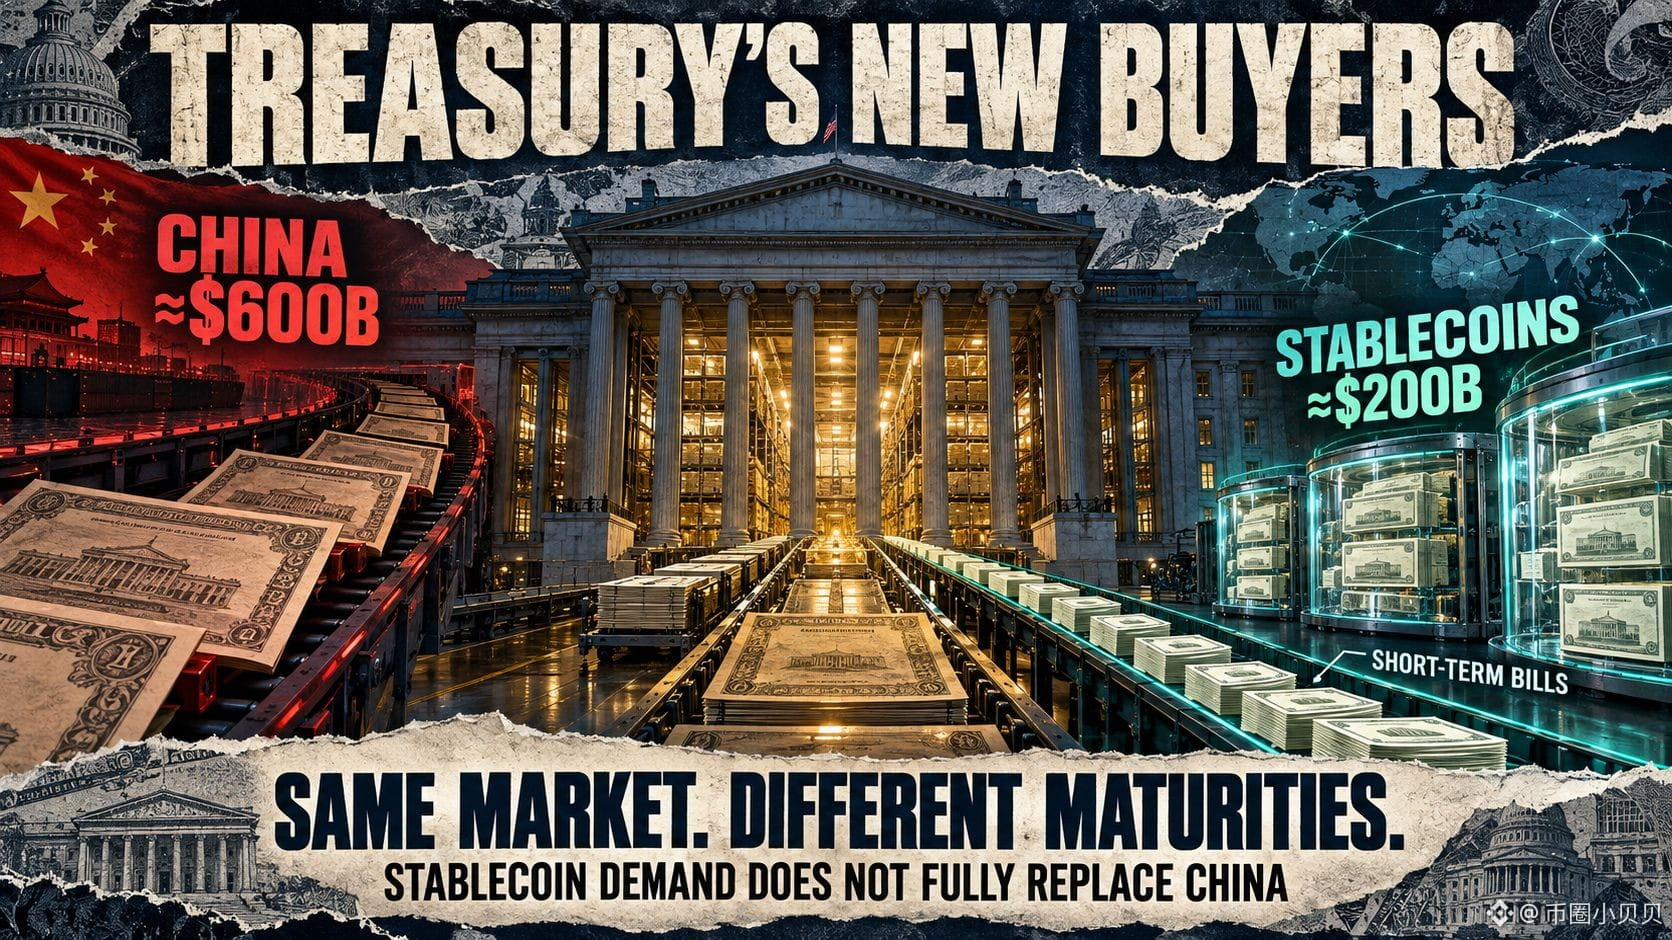
Pekan ini, kantor Federal Reserve cabang San Francisco mengeluarkan sebuah riset, menyatukan satu hal yang biasanya tidak pernah dipasangkan: penerbit stablecoin sedang menjadi pembeli obligasi pemerintah AS yang semakin penting.. Tether dan Circle dalam lima tahun terakhir menambah kepemilikan obligasi pemerintah AS yang mereka miliki plus perjanjian repo, totalnya sekitar dua triliun dolar AS, setara dengan lebih dari 40% dari skala penjualan bersih (mengurangi kepemilikan) obligasi AS oleh China pada periode yang sama..
Perubahan nyatanya terjadi di struktur. Porsi obligasi AS yang dimiliki pihak asing/otoritas resmi turun dari lebih dari separuh sekitar 2008 menjadi sekitar 30% di awal 2026; obligasi AS yang dipegang China mencapai puncak pada akhir 2013, lalu pada pertengahan 2026 sudah dipangkas lebih dari separuh. Ketika pembeli bank sentral mundur, pihak yang menggantikan utamanya adalah dana swasta—dan swasta jauh lebih sensitif terhadap suku bunga dan risiko fiskal dibanding bank sentral..
Model bisnis stablecoin menentukan bahwa ia hanya bisa melakukan itu. Pengguna bisa menebus kapan saja, jadi penerbit harus menyimpan banyak aset dolar yang bisa dicairkan segera; obligasi jangka pendek dan repo sangat pas.. Karena itu sejak 2023, penerbit stablecoin menambah kepemilikan obligasi pemerintah AS jangka pendek lebih banyak dibanding Jepang—yang merupakan negara terbesar dalam kepemilikan luar negeri obligasi AS. The Fed San Francisco juga mengutip riset Bank for International Settlements yang menyebut, skala ini sudah mampu memberi dampak yang terlihat terhadap imbal hasil obligasi jangka pendek..
Bobot kasus ini tidak berada di lingkaran kripto. Siapa yang membeli utang AS, dan dengan biaya penerbitan berapa tinggi, adalah masalah nyata. Ketika pembeli bergeser dari bank sentral yang “tidak terlalu melihat harga” menjadi institusi privat yang “sewaktu-waktu bisa menuntut imbal hasil lebih tinggi”, maka elastisitas biaya pendanaan pun berubah..
Tapi pembalikan juga ada di sini. Stablecoin tidak bisa mengisi bagian yang ditinggalkan China—China menjual lebih banyak utang jangka panjang, sementara stablecoin pada dasarnya membeli instrumen jangka pendek seperti Treasury bills; keduanya tidak berada di pasar yang sama. Untuk jangka pendek ada yang menyambut, sedangkan untuk jangka panjang masih menggantung. Yang benar-benar layak diawasi adalah: jika stablecoin terus membesar, akankah ia secara diam-diam diizinkan untuk menanggung utang AS yang lebih panjang.. Itulah langkah berikutnya agar narasi putaran ini benar-benar berlanjut..