

币圈小贝贝
155 Posting
 LIVE
币圈小贝贝
Laporkan
Blokir Pengguna
11 Mengikuti
1.7K+ Pengikut
955 Disukai
Posting
Semua
Live
·
--
Lihat terjemahan
#bitwise推出首只near现货etf
涨了 167% 的币被装进 ETF 挂上交易所,第一眼像在追热点,但细看,卖的不只是币..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Bitwise 把第一只美国现货 NEAR ETF 推上 NYSE Arca,代码 NRR,管理费 0.75%,直接持有 NEAR,还打算把基金里相当一部分代币拿去质押.. 它给的理由不是币价,是 NEAR Intents 的交易量一年里从不到 10 亿美元涨到 320 多亿。
多数人看这条,看到的是又一个山寨币 ETF 过关.. 但真正值得看的是这只基金的结构:一只持币的 ETF,顺便替你把币拿去质押收租.. 现货 ETF 和质押过去不能直接连在一起,这一步连上,基金就同时拿到两个东西——币价敞口和链上租金。
资金轮动这条线更清楚.. Bitwise 在美国的单币产品线已经有比特币、以太坊、Solana、XRP、Hyperliquid,NEAR 是第六只.. 上一轮 ETF 的故事是「大钱只能买 BTC」,现在名单在往后排的山寨扩,每一只新基金都是给对应的币发一张「机构可买」的资格证。NEAR 一个月涨 167%,是先有价格还是先有通道,顺序其实不好说。
再往上走一层,NEAR 2024 年就把方向调到 AI,Intents 做的事是让用户和 AI agent 只说出想要什么,由第三方去链上找最优解.. Bitwise 的投资官说 AI agent 会是 NEAR 的主要用例,现在已经能看到 agent 在用这条网络,不过大部分活动还是人。上周贝莱德的研究也提到,机器对机器交易变多,会推高稳定币和代币化资产的需求。
接下来盯三件事.. 一是这只 ETF 到底把多少比例的 NEAR 拿去质押、收益怎么分,二是 Intents 的量里 agent 占多少,三是后面还有哪些币会被写进这份名单。
留个反转.. 如果机器真的开始自己付钱,收租的不会是某一只币,而是被写成默认通道的那条轨道;这次上市的,其实是那条轨道。
#bitwise推出首只near现货etf
涨了 167% 的币被装进 ETF 挂上交易所,第一眼像在追热点,但细看,卖的不只是币..
📢 今日盘面群里聊
Bitwise 把第一只美国现货 NEAR ETF 推上 NYSE Arca,代码 NRR,管理费 0.75%,直接持有 NEAR,还打算把基金里相当一部分代币拿去质押.. 它给的理由不是币价,是 NEAR Intents 的交易量一年里从不到 10 亿美元涨到 320 多亿。
多数人看这条,看到的是又一个山寨币 ETF 过关.. 但真正值得看的是这只基金的结构:一只持币的 ETF,顺便替你把币拿去质押收租.. 现货 ETF 和质押过去不能直接连在一起,这一步连上,基金就同时拿到两个东西——币价敞口和链上租金。
资金轮动这条线更清楚.. Bitwise 在美国的单币产品线已经有比特币、以太坊、Solana、XRP、Hyperliquid,NEAR 是第六只.. 上一轮 ETF 的故事是「大钱只能买 BTC」,现在名单在往后排的山寨扩,每一只新基金都是给对应的币发一张「机构可买」的资格证。NEAR 一个月涨 167%,是先有价格还是先有通道,顺序其实不好说。
再往上走一层,NEAR 2024 年就把方向调到 AI,Intents 做的事是让用户和 AI agent 只说出想要什么,由第三方去链上找最优解.. Bitwise 的投资官说 AI agent 会是 NEAR 的主要用例,现在已经能看到 agent 在用这条网络,不过大部分活动还是人。上周贝莱德的研究也提到,机器对机器交易变多,会推高稳定币和代币化资产的需求。
接下来盯三件事.. 一是这只 ETF 到底把多少比例的 NEAR 拿去质押、收益怎么分,二是 Intents 的量里 agent 占多少,三是后面还有哪些币会被写进这份名单。
留个反转.. 如果机器真的开始自己付钱,收租的不会是某一只币,而是被写成默认通道的那条轨道;这次上市的,其实是那条轨道。
359
·
--
Lihat terjemahan
一个关了三年的钱包,这两天重新开门了..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Aztec Labs 把 zk.money 重新推上线,这是一个自托管的支付钱包,跑在它自己的 Aztec Network 上.. 存进去的可以是 DAI、USDC、USDT,不过后两个进门就被换成 DAI,里面只认 DAI.. 用它转账,金额、余额、收付款人都是藏起来的,收款方可以用像 bob.zk.money 这样的名字,或者一条链接,不用贴一长串地址。
第一眼看是老项目复活,但这次回来的样子更值得看.. 这版是早期 Alpha,单笔存取和支付都压在 2,500 美元以下,所有人共用每天 5 万美元的存款额度,还要过一遍制裁名单筛查.. 官方说这些上限是「系统还新」的临时保护,想抬高得换新合约。
隐私在链上一直是件尴尬的事.. 普通以太坊钱包只要知道地址,余额和历史流水谁都看得见,一家公司的供应商付款、一个人的消费记录全摊在那.. zk.money 只藏住了钱进去之后的部分,从以太坊存进去那一步,发送方和金额仍然公开可追。
所以这次回归更像试探,不像发布.. 真正在变的是叙事的位置:过去两年隐私被压在合规的阴影里,现在有人把它做成日常支付工具重新推出来,还主动加了筛查和额度,等于先把门开一条缝,再看监管和用户怎么反应。
钱也在动.. 今年隐私赛道涨得最猛的,反而是被骂得最久的老币 ZEC.. 但币价只是表象,真正被铺的是支付层:钱在哪条轨道上走、谁能看见,这些默认值一旦定下来,收租的是铺轨道的人,不是轨道上的币。
接下来盯两件事.. 一是它什么时候把额度抬上去,二是以太坊 2027 年那轮升级里关于隐私的提案走到哪一步,那批提案会让隐私应用少依赖外部服务,等于给这条线松绑。
留个反转.. 隐私最难的一直不是技术,是「进去的那一步」;只要入口还是公开的,内部藏得再好,边界之外一点没变。
一个关了三年的钱包,这两天重新开门了..
📢 盘面异动群里说
Aztec Labs 把 zk.money 重新推上线,这是一个自托管的支付钱包,跑在它自己的 Aztec Network 上.. 存进去的可以是 DAI、USDC、USDT,不过后两个进门就被换成 DAI,里面只认 DAI.. 用它转账,金额、余额、收付款人都是藏起来的,收款方可以用像 bob.zk.money 这样的名字,或者一条链接,不用贴一长串地址。
第一眼看是老项目复活,但这次回来的样子更值得看.. 这版是早期 Alpha,单笔存取和支付都压在 2,500 美元以下,所有人共用每天 5 万美元的存款额度,还要过一遍制裁名单筛查.. 官方说这些上限是「系统还新」的临时保护,想抬高得换新合约。
隐私在链上一直是件尴尬的事.. 普通以太坊钱包只要知道地址,余额和历史流水谁都看得见,一家公司的供应商付款、一个人的消费记录全摊在那.. zk.money 只藏住了钱进去之后的部分,从以太坊存进去那一步,发送方和金额仍然公开可追。
所以这次回归更像试探,不像发布.. 真正在变的是叙事的位置:过去两年隐私被压在合规的阴影里,现在有人把它做成日常支付工具重新推出来,还主动加了筛查和额度,等于先把门开一条缝,再看监管和用户怎么反应。
钱也在动.. 今年隐私赛道涨得最猛的,反而是被骂得最久的老币 ZEC.. 但币价只是表象,真正被铺的是支付层:钱在哪条轨道上走、谁能看见,这些默认值一旦定下来,收租的是铺轨道的人,不是轨道上的币。
接下来盯两件事.. 一是它什么时候把额度抬上去,二是以太坊 2027 年那轮升级里关于隐私的提案走到哪一步,那批提案会让隐私应用少依赖外部服务,等于给这条线松绑。
留个反转.. 隐私最难的一直不是技术,是「进去的那一步」;只要入口还是公开的,内部藏得再好,边界之外一点没变。
589
·
--
Lihat terjemahan
#全网爆仓6.74亿美元
所有人都在数有多少钱往 ETF 里进,但真正值得看的是这些钱是用什么方式被搬进去的..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
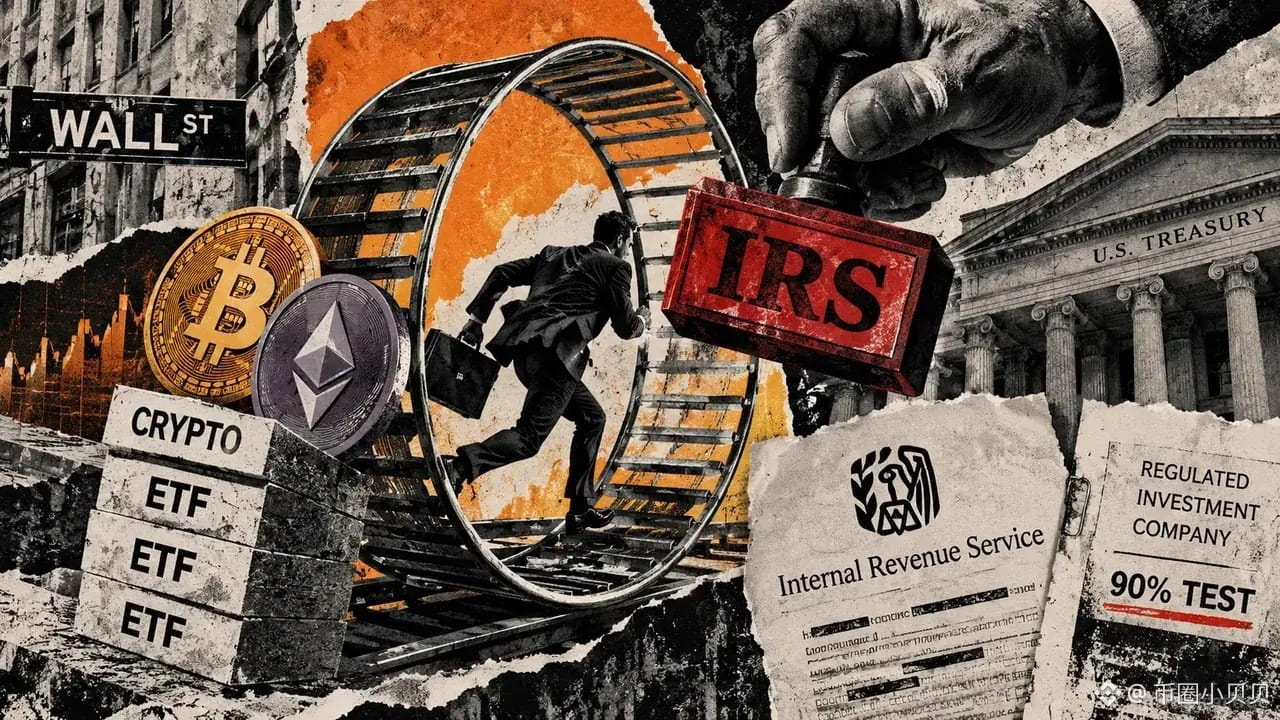
美国财政部和国税局这两天把矛头对准了加密 ETF 的一条管道:实物申赎.. 说白了,基金不用先把币卖掉换成现金再退给做市商,而是直接把币搬过去.. 这条管道过去一年才被放开,官方理由是省成本、少滑点。
问题出在哪.. 美国基金要保住税收优惠,有一条硬线:全年九成以上的毛收入必须来自合格来源,股息、利息、股票和证券的收益都算,别的资产不算.. 现在有基金主张,那部分还没卖出、没实现的增值可以整个不算进这个分母,于是不管实际赚了多少,都能把自己压在九成线以内.. 财政部直接点出这个算法站不住。
这条管道现在有多大,数字更直观.. 最大的那只比特币 ETF 上半年通过实物赎回搬出去约 54.9 亿美元的比特币,其中二季度约 38.5 亿;同一家的以太坊 ETF 到六月底又搬出 17.2 亿.. 两只加起来半年约 72 亿美元,同期它通过实物申赎收进来的比特币还有约 93.6 亿。
真正值得看的不是这 72 亿,是「不认收益」这四个字.. 传统基金用这套机器用了几十年,加密 ETF 是去年才配齐的.. 一台让基金可以不动账、又不产生应税事件的机器,绕开的从来不只是税率,还有「你到底赚没赚到钱」这个判断本身。
得说清楚,这不是禁令.. 财政部目前只是要求各方提交信息,再决定要不要出正式规则.. 但同一份文件里,另一招已经被直接否掉:投资者先把涨了很多的资产塞进 ETF,再很快赎回来换成另一个组合,过去能不当成应税事件,现在被明确要求重新定性.. 先打最激进的,再问最核心的,顺序很清楚。
对盘面来说,钱不会因为这纸文件少一分,但管道成本会变.. 机构用不用一条通道,看的是效率不是叙事.. 成本真回到基金身上,最后多半摊进费率和跟踪误差,也就是摊到每一个买 ETF 的账户上。
真正值得盯的是下一步会不会出正式规则.. 一旦口径落地,最需要改的可能不是币圈这几只基金,而是用同一条管道做了几十年、体量更大的传统产品.. 如果最后不了了之,那就等于承认这条管道可以继续这么用.. 两种结果,对被动资金的定价是两回事。
#全网爆仓6.74亿美元
所有人都在数有多少钱往 ETF 里进,但真正值得看的是这些钱是用什么方式被搬进去的..
📢 进群蹲一手消息
美国财政部和国税局这两天把矛头对准了加密 ETF 的一条管道:实物申赎.. 说白了,基金不用先把币卖掉换成现金再退给做市商,而是直接把币搬过去.. 这条管道过去一年才被放开,官方理由是省成本、少滑点。
问题出在哪.. 美国基金要保住税收优惠,有一条硬线:全年九成以上的毛收入必须来自合格来源,股息、利息、股票和证券的收益都算,别的资产不算.. 现在有基金主张,那部分还没卖出、没实现的增值可以整个不算进这个分母,于是不管实际赚了多少,都能把自己压在九成线以内.. 财政部直接点出这个算法站不住。
这条管道现在有多大,数字更直观.. 最大的那只比特币 ETF 上半年通过实物赎回搬出去约 54.9 亿美元的比特币,其中二季度约 38.5 亿;同一家的以太坊 ETF 到六月底又搬出 17.2 亿.. 两只加起来半年约 72 亿美元,同期它通过实物申赎收进来的比特币还有约 93.6 亿。
真正值得看的不是这 72 亿,是「不认收益」这四个字.. 传统基金用这套机器用了几十年,加密 ETF 是去年才配齐的.. 一台让基金可以不动账、又不产生应税事件的机器,绕开的从来不只是税率,还有「你到底赚没赚到钱」这个判断本身。
得说清楚,这不是禁令.. 财政部目前只是要求各方提交信息,再决定要不要出正式规则.. 但同一份文件里,另一招已经被直接否掉:投资者先把涨了很多的资产塞进 ETF,再很快赎回来换成另一个组合,过去能不当成应税事件,现在被明确要求重新定性.. 先打最激进的,再问最核心的,顺序很清楚。
对盘面来说,钱不会因为这纸文件少一分,但管道成本会变.. 机构用不用一条通道,看的是效率不是叙事.. 成本真回到基金身上,最后多半摊进费率和跟踪误差,也就是摊到每一个买 ETF 的账户上。
真正值得盯的是下一步会不会出正式规则.. 一旦口径落地,最需要改的可能不是币圈这几只基金,而是用同一条管道做了几十年、体量更大的传统产品.. 如果最后不了了之,那就等于承认这条管道可以继续这么用.. 两种结果,对被动资金的定价是两回事。
1
472
·
--
Lihat terjemahan
两个币被加进一份贷款名单,这种事平时连快讯都不会写.. 但这次被加进去的,一个是链上永续合约平台的原生币 HYPE,一个是"隐私"标签挂了最久的 ZEC.. 这两种资产同时被同一家美国上市交易所接受当抵押品,才值得停下来看一眼。
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
先把事实说清楚.. 这家交易所的用户现在可以拿 HYPE 和 ZEC 做抵押借出 USDC,单笔最高 10 万美元,不必先卖掉手里的币,也避开了卖出带来的应税动作.. 只对美国合格用户开放,纽约州除外。
真正值得看的不是"名单长了两行",是这份名单在给资产发资格证..
一个币市值再大,只要没人愿意接受它当抵押,它就只能躺在账户里当投机品.. 一旦被写进抵押品名单,它就从"猜方向"挪进了"融资".. 而给资产打分的,是底下那三个数字。
这套借贷跑在链上借贷协议 Morpho 上,山寨抵押品的贷款价值比上限 49%、清算线 62.5%.. 翻成人话:放 1 万美元的 HYPE,最多借出大约 4,900 美元;跌到这笔借款占抵押价值 62.5% 的时候,仓位被清算。
还有一条时间线不该漏.. 这家交易所在 9 月 1 日先在自己的以太坊二层上发了 cbHYPE 和 cbZEC,一比一由托管资产背书,先把不好进 DeFi 的币改造成 DeFi 认得的形状.. 管道铺好,才把成品放回抵押品名单。
先修路、再开闸,不是临时起意..
不卖币也能借出美元,等于把账户里的账面浮盈换成能动的购买力.. 这笔钱回到盘面是买盘,行情反转就是强平.. 一个上一轮涨幅很大、最近又没有新故事的隐私币被接受当抵押品,本身就挺反直觉。
真正值得盯的是那条 62.5%.. 抵押品波动越大,越容易在下一次下跌里被强制卖掉.. 把眼下最热的币写进名单,短期是给持有者松绑,长期是把下一轮连环强平的地基先打好。
两个币被加进一份贷款名单,这种事平时连快讯都不会写.. 但这次被加进去的,一个是链上永续合约平台的原生币 HYPE,一个是"隐私"标签挂了最久的 ZEC.. 这两种资产同时被同一家美国上市交易所接受当抵押品,才值得停下来看一眼。
🔄 进群看叙事
先把事实说清楚.. 这家交易所的用户现在可以拿 HYPE 和 ZEC 做抵押借出 USDC,单笔最高 10 万美元,不必先卖掉手里的币,也避开了卖出带来的应税动作.. 只对美国合格用户开放,纽约州除外。
真正值得看的不是"名单长了两行",是这份名单在给资产发资格证..
一个币市值再大,只要没人愿意接受它当抵押,它就只能躺在账户里当投机品.. 一旦被写进抵押品名单,它就从"猜方向"挪进了"融资".. 而给资产打分的,是底下那三个数字。
这套借贷跑在链上借贷协议 Morpho 上,山寨抵押品的贷款价值比上限 49%、清算线 62.5%.. 翻成人话:放 1 万美元的 HYPE,最多借出大约 4,900 美元;跌到这笔借款占抵押价值 62.5% 的时候,仓位被清算。
还有一条时间线不该漏.. 这家交易所在 9 月 1 日先在自己的以太坊二层上发了 cbHYPE 和 cbZEC,一比一由托管资产背书,先把不好进 DeFi 的币改造成 DeFi 认得的形状.. 管道铺好,才把成品放回抵押品名单。
先修路、再开闸,不是临时起意..
不卖币也能借出美元,等于把账户里的账面浮盈换成能动的购买力.. 这笔钱回到盘面是买盘,行情反转就是强平.. 一个上一轮涨幅很大、最近又没有新故事的隐私币被接受当抵押品,本身就挺反直觉。
真正值得盯的是那条 62.5%.. 抵押品波动越大,越容易在下一次下跌里被强制卖掉.. 把眼下最热的币写进名单,短期是给持有者松绑,长期是把下一轮连环强平的地基先打好。
35
·
--
Terverifikasi
Lihat terjemahan
#欧洲央行探索数字欧元ai支付
先说结论:这条公告的重点不是数字欧元,是「让机器自己付钱」这几个字第一次进了央行的正式日程..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
欧洲央行周一开了一轮新招募,找金融科技和支付公司来玩数字欧元的创新平台.. 多数人扫一眼会觉得,又是那种离落地很远的流程文件..
拆开看,里面是两条完全不同的线..
一条是动手做原型,从 2027 年 1 月跑到 6 月,做电子收据、多方交易、条件支付这些功能.. 这一条还停在「怎么把现有的钱做得更好用」..
另一条是开工作坊,2027 年上半年,议题里写着 AI 支付、小额支付、机器对机器交互,还有数字欧元在公共服务里的用法.. 机器对机器这几个字,是第一次被写进这份官方日程..
欧洲央行同期还选了 36 家银行和支付公司做另一条 12 个月的试点,2027 年下半年启动,名单里有几家欧洲大行和头部支付公司.. 但任何真正发行都得先等欧盟立法,再等央行点头..
所以真正的差别不在技术,在于谁有权定「机器付钱」的默认轨道..
链上那边其实早就跑起来了.. 给 AI 智能体用的支付标准、闪电网络、稳定币,都已经在真实场景里结账.. 央行现在做的,是把这条赛道写进自己的规范框架,而不是去发明它..
钱的逻辑很清楚.. 支付这门生意赚的从来不是币本身,是过路费,而决定过路费的是「谁被写成默认」.. 商户和开发者一旦按某套轨道接好,再换的成本会高到没人愿意换..
反转也在这儿.. 2027 年才试点、发行还要立法、工作坊先开一年,说明这块地盘现在还空着.. 空着的意思是,谁先让机器付钱的接口长成商家和开发者习惯的样子,谁就在央行下文件之前,先把默认值占了..
#欧洲央行探索数字欧元ai支付
先说结论:这条公告的重点不是数字欧元,是「让机器自己付钱」这几个字第一次进了央行的正式日程..
📢 最新消息群里说
欧洲央行周一开了一轮新招募,找金融科技和支付公司来玩数字欧元的创新平台.. 多数人扫一眼会觉得,又是那种离落地很远的流程文件..
拆开看,里面是两条完全不同的线..
一条是动手做原型,从 2027 年 1 月跑到 6 月,做电子收据、多方交易、条件支付这些功能.. 这一条还停在「怎么把现有的钱做得更好用」..
另一条是开工作坊,2027 年上半年,议题里写着 AI 支付、小额支付、机器对机器交互,还有数字欧元在公共服务里的用法.. 机器对机器这几个字,是第一次被写进这份官方日程..
欧洲央行同期还选了 36 家银行和支付公司做另一条 12 个月的试点,2027 年下半年启动,名单里有几家欧洲大行和头部支付公司.. 但任何真正发行都得先等欧盟立法,再等央行点头..
所以真正的差别不在技术,在于谁有权定「机器付钱」的默认轨道..
链上那边其实早就跑起来了.. 给 AI 智能体用的支付标准、闪电网络、稳定币,都已经在真实场景里结账.. 央行现在做的,是把这条赛道写进自己的规范框架,而不是去发明它..
钱的逻辑很清楚.. 支付这门生意赚的从来不是币本身,是过路费,而决定过路费的是「谁被写成默认」.. 商户和开发者一旦按某套轨道接好,再换的成本会高到没人愿意换..
反转也在这儿.. 2027 年才试点、发行还要立法、工作坊先开一年,说明这块地盘现在还空着.. 空着的意思是,谁先让机器付钱的接口长成商家和开发者习惯的样子,谁就在央行下文件之前,先把默认值占了..
609
·
--
Lihat terjemahan
一条签了 25 年的独家授权,平时没人会点开看.. 这次里面塞了件跟指数没多大关系的事:把期权也搬上链。
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Cboe 和标普道琼斯指数周二宣布,把双方的独家授权续到 2051 年,Cboe 继续独享标普 500 指数期权的交易权.. 两家从 1983 年 SPX 期权上线就开始合作,2025 年这套合约成交超过 9.7 亿张,日均量同比涨 25% 到 390 万张。
多数人看到这儿,反应大概是又一份续约公告.. 但公告里信息量最大的,是那句「将探索代币化的期权合约」。
关键在于,期权跟之前被搬上链的东西不是一类。股票、货基、国债,搬上去的是你手里拿着的东西.. 期权搬上去的是你对未来的判断和敞口,是一份关于风险的合约。
资产是容器,期权是定价工具,这就是为什么这条线比它看起来要重。
代币化走到今天,第一站在解决能不能买,第二站在解决能不能拿来抵押周转,两站都还在资产这一层打转.. 期权是第一次有人认真让链去承载风险本身。而真正收租的从来不是发合约的人,是清算、保证金、结算这三段管道,谁把这三段接上链,谁就决定机构愿不愿意把仓位搬过来。
Cboe 这边早就铺了半条路,现在已经有现金交割的比特币和以太坊期货期权、挂钩比特币 ETF 的产品,还有一堆加密波动率工具.. 标普道琼斯那边把指数做全,从单币、篮子到板块和期货,还专门有 DeFi 指数,以及一个按真实使用量和收入挑资产的指数。
两边拼的是同一件事:把传统金融最贵的那个能力,也就是给风险定价,装进链上能跑的形式。
不过关键词是探索,不是上线.. 协议签的是授权,代币化期权还只是可能,什么时候做、在哪个监管框架里做,一个字都没写。
更值得琢磨的是标的。要代币化的是标普 500 这种传统指数期权,不是加密资产的期权.. 重点看上去不是把币卖给传统资金,是把传统市场的风险搬进链上的管道。
所以真正的看点,不在 Cboe 的股价,也不在哪个币会涨。是当华尔街最标准的那批合约开始试着用链来结算,链第一次不只是放东西的货架,而开始变成给风险标价的地方。
一旦这条线真的动起来.. 最先被重新定价的,大概率不是加密资产,而是谁有权替别人清算风险这件事。
一条签了 25 年的独家授权,平时没人会点开看.. 这次里面塞了件跟指数没多大关系的事:把期权也搬上链。
📢 消息第一时间
Cboe 和标普道琼斯指数周二宣布,把双方的独家授权续到 2051 年,Cboe 继续独享标普 500 指数期权的交易权.. 两家从 1983 年 SPX 期权上线就开始合作,2025 年这套合约成交超过 9.7 亿张,日均量同比涨 25% 到 390 万张。
多数人看到这儿,反应大概是又一份续约公告.. 但公告里信息量最大的,是那句「将探索代币化的期权合约」。
关键在于,期权跟之前被搬上链的东西不是一类。股票、货基、国债,搬上去的是你手里拿着的东西.. 期权搬上去的是你对未来的判断和敞口,是一份关于风险的合约。
资产是容器,期权是定价工具,这就是为什么这条线比它看起来要重。
代币化走到今天,第一站在解决能不能买,第二站在解决能不能拿来抵押周转,两站都还在资产这一层打转.. 期权是第一次有人认真让链去承载风险本身。而真正收租的从来不是发合约的人,是清算、保证金、结算这三段管道,谁把这三段接上链,谁就决定机构愿不愿意把仓位搬过来。
Cboe 这边早就铺了半条路,现在已经有现金交割的比特币和以太坊期货期权、挂钩比特币 ETF 的产品,还有一堆加密波动率工具.. 标普道琼斯那边把指数做全,从单币、篮子到板块和期货,还专门有 DeFi 指数,以及一个按真实使用量和收入挑资产的指数。
两边拼的是同一件事:把传统金融最贵的那个能力,也就是给风险定价,装进链上能跑的形式。
不过关键词是探索,不是上线.. 协议签的是授权,代币化期权还只是可能,什么时候做、在哪个监管框架里做,一个字都没写。
更值得琢磨的是标的。要代币化的是标普 500 这种传统指数期权,不是加密资产的期权.. 重点看上去不是把币卖给传统资金,是把传统市场的风险搬进链上的管道。
所以真正的看点,不在 Cboe 的股价,也不在哪个币会涨。是当华尔街最标准的那批合约开始试着用链来结算,链第一次不只是放东西的货架,而开始变成给风险标价的地方。
一旦这条线真的动起来.. 最先被重新定价的,大概率不是加密资产,而是谁有权替别人清算风险这件事。
161
·
--
Banyak orang melihat bahwa Bitcoin kembali ke 84.000, tetapi yang benar-benar patut diperhatikan mungkin adalah garis di sampingnya..
[💰 实时行情追踪](https://app.binance.com/uni-qr/F6dwNqgx)
Di hari Senin ini, emas turun hampir 4%.. Imbal hasil obligasi pemerintah AS tenor panjang menembus level tertinggi sejak 2007, sementara indeks dolar AS yang pada 9 September berada di 98,78 terus menguat hingga mendekati 101,5.. Mengacu pada skenario masa lalu, pada saat seperti ini aset yang tidak memberi imbal hasil seharusnya ikut dijual..
Bitcoin hanya turun 1%.. Terendahnya sempat menyentuh 82.500, lalu sebelum penutupan kembali naik ke atas 84.000.. Jika dilihat dalam satu kuartal, dampaknya lebih terlihat: naik lebih dari 40%, mengungguli emas, S&P 500, dan aset utama lainnya..
Selama ini ada yang bilang Bitcoin adalah “emas digital”.. Tapi minggu ini, emas yang sebenarnya dihajar turun 4%, sementara Bitcoin hanya kehilangan 1%.. Dua jenis aset bergerak dengan besaran yang berlawanan di bawah peristiwa yang sama, menunjukkan bahwa orang yang membelinya bukan untuk membeli asuransi, melainkan untuk membeli fleksibilitas..
Jadi putaran uang kali ini memilih peluang dengan imbal hasil, bukan untuk menghindari risiko.. Eksekutif makro global di Fidelity, Jurrien Timmer, menatap ke grafik: setelah Bitcoin menembus dan bertahan di atas 80.000, muncul pola double bottom yang menembus ke atas, dengan garis leher (neckline) di sekitar 82.800; dua titik terendahnya adalah 60.033 dan 57.742 di tahun ini.. Jika pola itu terbukti, target yang ia berikan adalah 100.000..
Namun yang lebih dulu memberi sinyal adalah pasar opsi.. Di posisi, call option dengan strike 90.000 yang paling berat, nilai open interest-nya 2,45 miliar dolar, strike 95.000 sebesar 2,33 miliar dolar, sedangkan strike 100.000 masih menahan 1,79 miliar.. Uang sudah memasang taruhan terlebih dahulu pada harga yang lebih tinggi..
Pembalikan juga sudah tampak.. Pola teknikal tidak pernah menjadi jaminan; double bottom paling mudah gagal pada momen seperti ini, sehingga order beli yang mengejar bisa jadi tiba-tiba “dipelintir” dan terjaring sebaliknya.. Posisi opsi bisa berbalik wajah lebih cepat dari siapa pun..
Yang benar-benar perlu dipantau bukan angka 100.000 itu, melainkan apakah Bitcoin masih bisa menahan saat emas dan imbal hasil obligasi AS diserang lagi.. Jika bisa menahan, barulah itu benar-benar berarti posisi sudah berganti..
Banyak orang melihat bahwa Bitcoin kembali ke 84.000, tetapi yang benar-benar patut diperhatikan mungkin adalah garis di sampingnya..
💰 实时行情追踪
Di hari Senin ini, emas turun hampir 4%.. Imbal hasil obligasi pemerintah AS tenor panjang menembus level tertinggi sejak 2007, sementara indeks dolar AS yang pada 9 September berada di 98,78 terus menguat hingga mendekati 101,5.. Mengacu pada skenario masa lalu, pada saat seperti ini aset yang tidak memberi imbal hasil seharusnya ikut dijual..
Bitcoin hanya turun 1%.. Terendahnya sempat menyentuh 82.500, lalu sebelum penutupan kembali naik ke atas 84.000.. Jika dilihat dalam satu kuartal, dampaknya lebih terlihat: naik lebih dari 40%, mengungguli emas, S&P 500, dan aset utama lainnya..
Selama ini ada yang bilang Bitcoin adalah “emas digital”.. Tapi minggu ini, emas yang sebenarnya dihajar turun 4%, sementara Bitcoin hanya kehilangan 1%.. Dua jenis aset bergerak dengan besaran yang berlawanan di bawah peristiwa yang sama, menunjukkan bahwa orang yang membelinya bukan untuk membeli asuransi, melainkan untuk membeli fleksibilitas..
Jadi putaran uang kali ini memilih peluang dengan imbal hasil, bukan untuk menghindari risiko.. Eksekutif makro global di Fidelity, Jurrien Timmer, menatap ke grafik: setelah Bitcoin menembus dan bertahan di atas 80.000, muncul pola double bottom yang menembus ke atas, dengan garis leher (neckline) di sekitar 82.800; dua titik terendahnya adalah 60.033 dan 57.742 di tahun ini.. Jika pola itu terbukti, target yang ia berikan adalah 100.000..
Namun yang lebih dulu memberi sinyal adalah pasar opsi.. Di posisi, call option dengan strike 90.000 yang paling berat, nilai open interest-nya 2,45 miliar dolar, strike 95.000 sebesar 2,33 miliar dolar, sedangkan strike 100.000 masih menahan 1,79 miliar.. Uang sudah memasang taruhan terlebih dahulu pada harga yang lebih tinggi..
Pembalikan juga sudah tampak.. Pola teknikal tidak pernah menjadi jaminan; double bottom paling mudah gagal pada momen seperti ini, sehingga order beli yang mengejar bisa jadi tiba-tiba “dipelintir” dan terjaring sebaliknya.. Posisi opsi bisa berbalik wajah lebih cepat dari siapa pun..
Yang benar-benar perlu dipantau bukan angka 100.000 itu, melainkan apakah Bitcoin masih bisa menahan saat emas dan imbal hasil obligasi AS diserang lagi.. Jika bisa menahan, barulah itu benar-benar berarti posisi sudah berganti..
226
·
--
Secara permukaan terlihat seperti obligasi AS menekan risiko aset, tapi di balik itu mungkin justru hal lain..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
Kondisi yang menekan semua aset berisiko di minggu lalu masih berlanjut.. Imbal hasil obligasi pemerintah AS tenor 10 tahun 5,234%, mendekati level tertinggi sejak sejak 2007, imbal hasil tenor 30 tahun 5,549%; pada Senin sempat juga menembus di atas 5,56%, kira-kira setara dengan posisi tahun 2004.. Saham AS turun untuk hari kedua berturut-turut, Dow anjlok lebih dari tiga ratus poin, S&P dan Nasdaq masing-masing turun 0,8% dan 0,9%..
Menurut naskah lama, saat seperti ini kripto seharusnya ikut ambruk.. Tapi tidak terjadi.. Bitcoin kembali ke 84.170, naik 0,82% dalam sehari, di CoinDesk 100 dari seratus konstituennya ada 72 yang sedang naik..
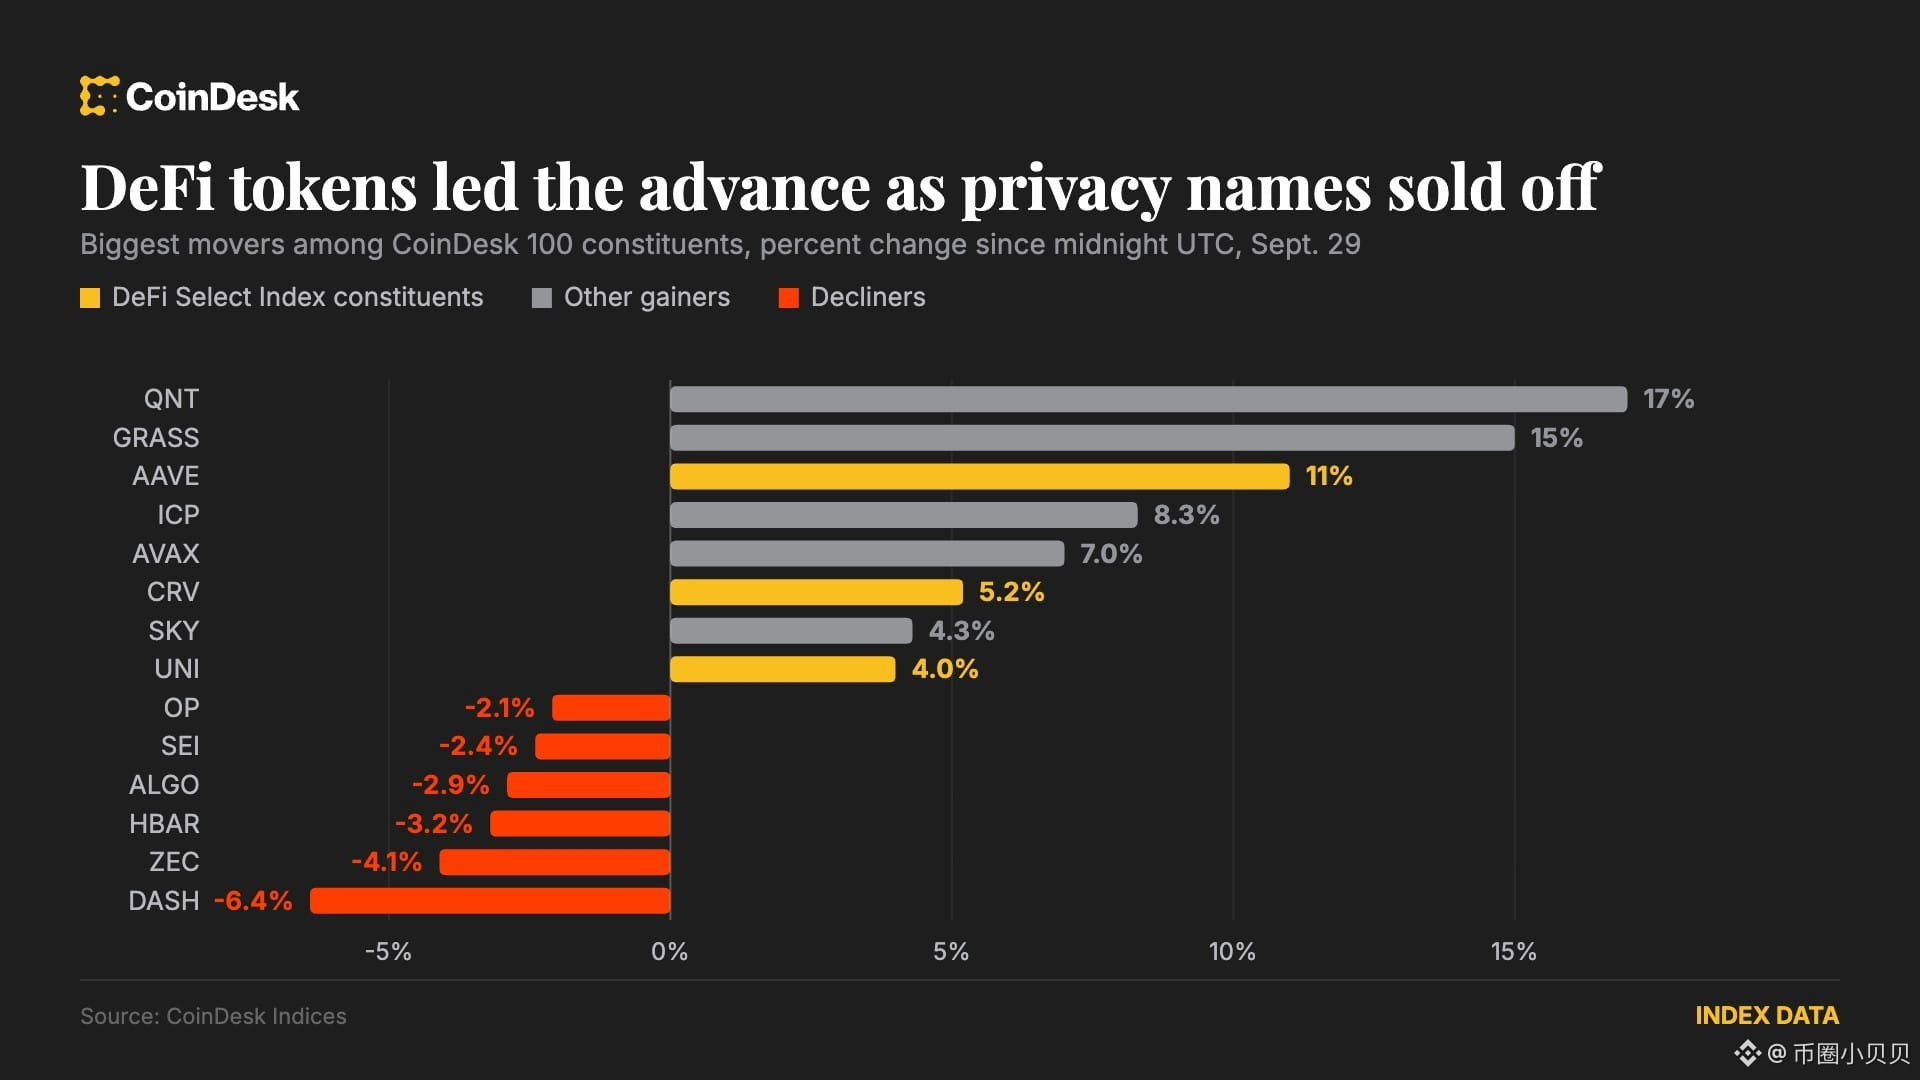
Yang memimpin bukan Bitcoin, melainkan DeFi.. Indeks DeFi naik 5% dalam sehari, AAVE naik 11% dalam sehari (13% dalam 24 jam), CRV naik 5,2%.. Gelombang ini bukan didorong makro, melainkan pernyataan pendiri Stani Kulechov bahwa pada upgrade Aavenomics versi berikutnya mungkin akan ada mekanisme buyback-and-burn..
Hanya satu kata “mungkin” yang belum benar-benar terjadi, sudah membuat sebuah protokol pinjaman menambah sekitar sebelas poin dalam satu hari..
Ini menunjukkan uang sekarang sangat mendesak.. Ia tidak menunggu The Fed, tidak menunggu ETF; siapa pun yang punya saklar yang bisa mengubah penawaran-permintaan dirinya, uang akan lari ke sana.. LINK naik 14% dalam 24 jam, open interest menembus ke level tertinggi sejak 22 Agustus, dan ini adalah posisi baru, bukan short covering..
Kasus sebaliknya ada di sebelah.. Untuk koin privasi, ZEC turun 4,1%, 24 jam -8,4%, DASH turun 6,4%.. Sama-sama aset kripto; yang dipilih naik, yang ditinggal turun. Bedanya, yang pertama punya aksi baru yang bisa diceritakan, sementara yang kedua hanya menyisakan fakta bahwa tahun lalu sudah terlalu banyak naik..
Sediakan dua pembalikan..
Pertama, pembakaran hanya “mungkin”.. Satu pernyataan saja bisa mengangkat papan sektor 5%, dan ini juga menunjukkan seberapa besar kenaikan itu berasal dari ekspektasi.. Jika skema upgrade akhirnya tidak menuliskan pembakaran yang benar-benar nyata, potensi koreksi akan datang sangat cepat..
Kedua, imbal hasil masih terus bergerak naik.. Gelombang DeFi ini mengandalkan narasi, bukan pendapatan.. Yang perlu diawasi adalah bagaimana klausul pembakaran itu ditulis, serta apakah biaya transaksi di-chain ikut kembali..
Yang benar-benar digerakkan tidak pernah total jumlah uangnya, melainkan uang itu bersedia membayar cerita yang seperti apa.
Secara permukaan terlihat seperti obligasi AS menekan risiko aset, tapi di balik itu mungkin justru hal lain..
💰 交易计划
Kondisi yang menekan semua aset berisiko di minggu lalu masih berlanjut.. Imbal hasil obligasi pemerintah AS tenor 10 tahun 5,234%, mendekati level tertinggi sejak sejak 2007, imbal hasil tenor 30 tahun 5,549%; pada Senin sempat juga menembus di atas 5,56%, kira-kira setara dengan posisi tahun 2004.. Saham AS turun untuk hari kedua berturut-turut, Dow anjlok lebih dari tiga ratus poin, S&P dan Nasdaq masing-masing turun 0,8% dan 0,9%..
Menurut naskah lama, saat seperti ini kripto seharusnya ikut ambruk.. Tapi tidak terjadi.. Bitcoin kembali ke 84.170, naik 0,82% dalam sehari, di CoinDesk 100 dari seratus konstituennya ada 72 yang sedang naik..
Yang memimpin bukan Bitcoin, melainkan DeFi.. Indeks DeFi naik 5% dalam sehari, AAVE naik 11% dalam sehari (13% dalam 24 jam), CRV naik 5,2%.. Gelombang ini bukan didorong makro, melainkan pernyataan pendiri Stani Kulechov bahwa pada upgrade Aavenomics versi berikutnya mungkin akan ada mekanisme buyback-and-burn..
Hanya satu kata “mungkin” yang belum benar-benar terjadi, sudah membuat sebuah protokol pinjaman menambah sekitar sebelas poin dalam satu hari..
Ini menunjukkan uang sekarang sangat mendesak.. Ia tidak menunggu The Fed, tidak menunggu ETF; siapa pun yang punya saklar yang bisa mengubah penawaran-permintaan dirinya, uang akan lari ke sana.. LINK naik 14% dalam 24 jam, open interest menembus ke level tertinggi sejak 22 Agustus, dan ini adalah posisi baru, bukan short covering..
Kasus sebaliknya ada di sebelah.. Untuk koin privasi, ZEC turun 4,1%, 24 jam -8,4%, DASH turun 6,4%.. Sama-sama aset kripto; yang dipilih naik, yang ditinggal turun. Bedanya, yang pertama punya aksi baru yang bisa diceritakan, sementara yang kedua hanya menyisakan fakta bahwa tahun lalu sudah terlalu banyak naik..
Sediakan dua pembalikan..
Pertama, pembakaran hanya “mungkin”.. Satu pernyataan saja bisa mengangkat papan sektor 5%, dan ini juga menunjukkan seberapa besar kenaikan itu berasal dari ekspektasi.. Jika skema upgrade akhirnya tidak menuliskan pembakaran yang benar-benar nyata, potensi koreksi akan datang sangat cepat..
Kedua, imbal hasil masih terus bergerak naik.. Gelombang DeFi ini mengandalkan narasi, bukan pendapatan.. Yang perlu diawasi adalah bagaimana klausul pembakaran itu ditulis, serta apakah biaya transaksi di-chain ikut kembali..
Yang benar-benar digerakkan tidak pernah total jumlah uangnya, melainkan uang itu bersedia membayar cerita yang seperti apa.
1.6k
·
--
Lihat terjemahan
这件事第一眼,像是一家银行多开了两个市场,细看方向不太一样..
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
花旗把这套代币化存款服务扩到了阿联酋和日本.. 在这之前,美国、英国、新加坡、香港已经先跑过一轮.. 机构的资金部门可以把存款换成代币,在自己银行的账本上近乎实时地转,几小时甚至几天的结算被压到眨眼之间.. 重点是,客户全程不用持有任何加密货币..
所以大多数人看到的是「又一家银行拥抱区块链」.. 但真正值得看的,是这笔钱到底记在谁的账上..
稳定币和这东西长得像,底子完全不同.. 稳定币是发行方的负债,钱记在人家的账本上.. 代币化存款是银行自己的负债,钱一步都没离开银行.. 同一笔美元换个账本,链只是中间那根管道.. 银行争的不是要不要上链,是上链之后客户还认不认我这个账本..
这才是这条消息真正的分量.. 过去几年,链上的结算和银行自己的结算是两条平行线.. 现在银行把链上那套近实时、可编程的做法搬进自家的许可网络,把公开稳定币绕过去.. 客户不需要钱包、不需要私钥、不需要持币,只需要还留在银行体系里..
资金轮动也在这儿.. 被搬动的不是币价,是在途资金停在哪一站.. 跨境转账里那笔还没落地的钱,过去躺在代理行和电汇通道里,现在可以停在银行自己的账本上.. 谁掌握账本,谁就掌握这笔钱停留的时间,以及这段时间带来的息差.. 前面几站是把国债、货币基金、股票搬上链,这一站反过来,把链上结算搬回银行内部..
留个反转.. 这套东西跑在银行自己的许可网络里,客户拿到的不是真正的链上资产,所以它未必会给公开链带来一分钱流动性.. 它甚至可能是稳定币叙事更安静的替代品,而不是入口.. 真正值得盯的是,跨国公司愿不愿意把大额在途资金从公开稳定币挪回银行账本.. 一旦开始挪,被重新定价的不是币,是「钱该记在谁账上」这件事..
这件事第一眼,像是一家银行多开了两个市场,细看方向不太一样..
🔄 进群看资金动向
花旗把这套代币化存款服务扩到了阿联酋和日本.. 在这之前,美国、英国、新加坡、香港已经先跑过一轮.. 机构的资金部门可以把存款换成代币,在自己银行的账本上近乎实时地转,几小时甚至几天的结算被压到眨眼之间.. 重点是,客户全程不用持有任何加密货币..
所以大多数人看到的是「又一家银行拥抱区块链」.. 但真正值得看的,是这笔钱到底记在谁的账上..
稳定币和这东西长得像,底子完全不同.. 稳定币是发行方的负债,钱记在人家的账本上.. 代币化存款是银行自己的负债,钱一步都没离开银行.. 同一笔美元换个账本,链只是中间那根管道.. 银行争的不是要不要上链,是上链之后客户还认不认我这个账本..
这才是这条消息真正的分量.. 过去几年,链上的结算和银行自己的结算是两条平行线.. 现在银行把链上那套近实时、可编程的做法搬进自家的许可网络,把公开稳定币绕过去.. 客户不需要钱包、不需要私钥、不需要持币,只需要还留在银行体系里..
资金轮动也在这儿.. 被搬动的不是币价,是在途资金停在哪一站.. 跨境转账里那笔还没落地的钱,过去躺在代理行和电汇通道里,现在可以停在银行自己的账本上.. 谁掌握账本,谁就掌握这笔钱停留的时间,以及这段时间带来的息差.. 前面几站是把国债、货币基金、股票搬上链,这一站反过来,把链上结算搬回银行内部..
留个反转.. 这套东西跑在银行自己的许可网络里,客户拿到的不是真正的链上资产,所以它未必会给公开链带来一分钱流动性.. 它甚至可能是稳定币叙事更安静的替代品,而不是入口.. 真正值得盯的是,跨国公司愿不愿意把大额在途资金从公开稳定币挪回银行账本.. 一旦开始挪,被重新定价的不是币,是「钱该记在谁账上」这件事..
144
·
--
Kesimpulan dulu: kenaikan Bitcoin di bulan September sebesar 7% itu bukan yang paling penting. Yang benar-benar patut diperhatikan adalah cara naiknya ini—ia memutus satu pola lama yang sudah berlaku selama belasan tahun..
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
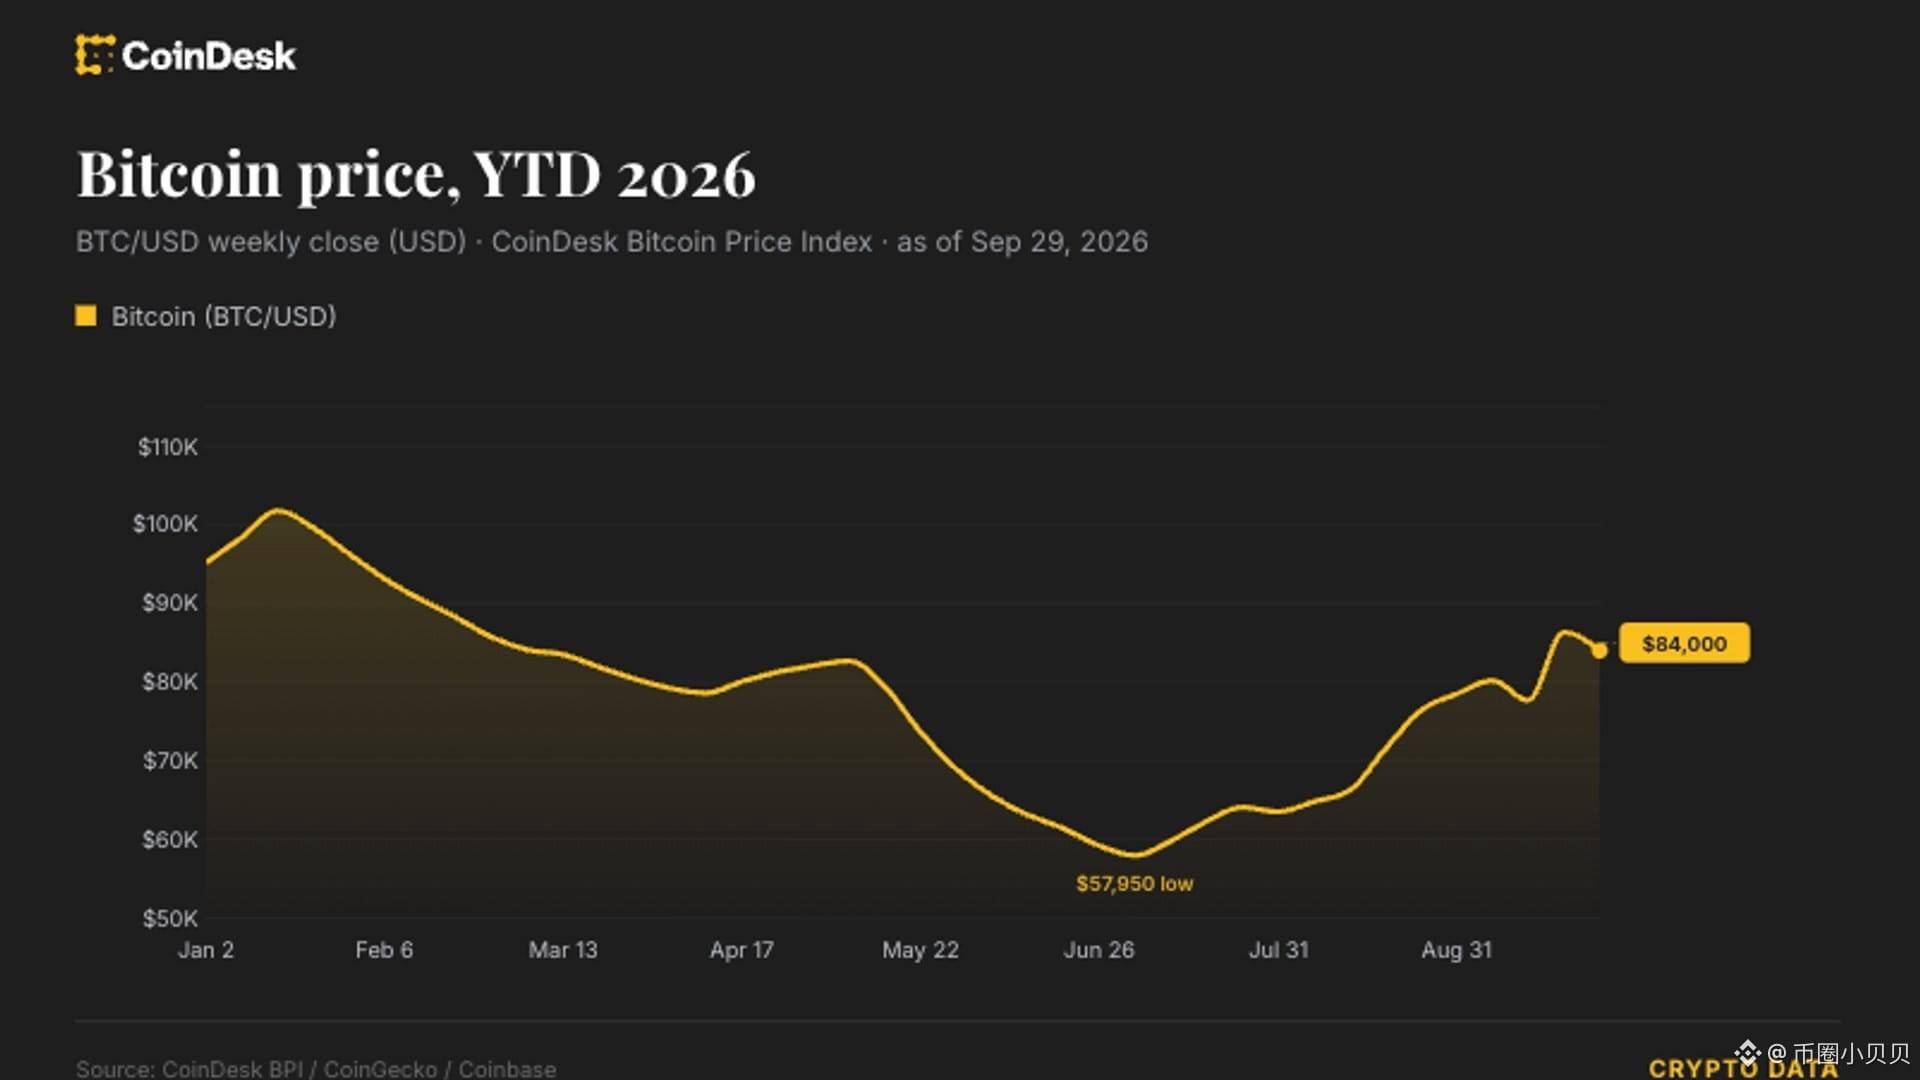
Kalau kita lihat ke belakang, sejak 2013 hingga sekarang, selama akhir Agustus merah (naik), bulan September tidak pernah mengalami kenaikan—tidak pernah sama sekali.. Tahun ini Agustus naik 25%, jadi menurut aturan biasanya September harus “mengembalikan” sebagian. Namun sampai hari ini, harganya masih bertahan di atas 84.000, dan kenaikan bulan September kira-kira sekitar 7%.. Jika hasil akhirnya benar-benar seperti ini, maka ini adalah pertama kalinya dalam 13 tahun: “Agustus merah, September juga merah”..
Tapi yang lebih bernilai dari angka-angka tersebut adalah lingkungan tempat kenaikan ini terjadi.. Imbal hasil obligasi AS tenor 10 tahun sudah di atas 5,2%, indeks MOVE yang mengukur volatilitas pasar obligasi berada di atas 100 dan mendekati level tertinggi dalam setahun, harga minyak kembali menembus di atas 90, bahkan emas pada Senin turun 3% dan kembali ke kisaran 4.000.. Semua hal yang seharusnya menekan aset berisiko malah ditekan, sementara justru ia yang bergerak naik..
Jadi, uang yang masuk kali ini mungkin bukan “terbawa emosi”, melainkan “dibawa oleh struktur”.. Dari Juli hingga September tiga bulan berturut-turut merah (naik), total kenaikan kuartal tiga lebih dari 40%, dan ini adalah kuartal dengan imbal hasil positif pertama sejak kuartal tiga tahun 2025.. Sementara kuartal empat dalam sejarah memang termasuk level terkuat untuk Bitcoin; rata-rata yang diberikan oleh data lama adalah 77%..
Yang benar-benar perlu diawasi adalah: ke mana langkah berikutnya uang itu mengalir.. Ada dua hal besar yang akan disajikan di kuartal empat: kabar IPO Anthropic pada bulan November, dan pemilihan paruh waktu (mid-term) di AS.. Satu hal akan menyedot perhatian dan dana, satu lagi akan mengubah ekspektasi kebijakan..
Pembalikan juga ada di sini.. Jika saat dua peristiwa itu terjadi, uang yang masuk tidak langsung kabur, maka pola yang terputus itu benar-benar terbukti; sebaliknya, jika begitu IPO dibuka, uang langsung dikejar untuk mengejar saham baru, maka kenaikan bulan September yang berakhir merah ini mungkin hanya sinyal bahwa reli kuartal empat “diantisipasi” (dipakai lebih dulu).
Kesimpulan dulu: kenaikan Bitcoin di bulan September sebesar 7% itu bukan yang paling penting. Yang benar-benar patut diperhatikan adalah cara naiknya ini—ia memutus satu pola lama yang sudah berlaku selama belasan tahun..
🤖 进群聊市场
Kalau kita lihat ke belakang, sejak 2013 hingga sekarang, selama akhir Agustus merah (naik), bulan September tidak pernah mengalami kenaikan—tidak pernah sama sekali.. Tahun ini Agustus naik 25%, jadi menurut aturan biasanya September harus “mengembalikan” sebagian. Namun sampai hari ini, harganya masih bertahan di atas 84.000, dan kenaikan bulan September kira-kira sekitar 7%.. Jika hasil akhirnya benar-benar seperti ini, maka ini adalah pertama kalinya dalam 13 tahun: “Agustus merah, September juga merah”..
Tapi yang lebih bernilai dari angka-angka tersebut adalah lingkungan tempat kenaikan ini terjadi.. Imbal hasil obligasi AS tenor 10 tahun sudah di atas 5,2%, indeks MOVE yang mengukur volatilitas pasar obligasi berada di atas 100 dan mendekati level tertinggi dalam setahun, harga minyak kembali menembus di atas 90, bahkan emas pada Senin turun 3% dan kembali ke kisaran 4.000.. Semua hal yang seharusnya menekan aset berisiko malah ditekan, sementara justru ia yang bergerak naik..
Jadi, uang yang masuk kali ini mungkin bukan “terbawa emosi”, melainkan “dibawa oleh struktur”.. Dari Juli hingga September tiga bulan berturut-turut merah (naik), total kenaikan kuartal tiga lebih dari 40%, dan ini adalah kuartal dengan imbal hasil positif pertama sejak kuartal tiga tahun 2025.. Sementara kuartal empat dalam sejarah memang termasuk level terkuat untuk Bitcoin; rata-rata yang diberikan oleh data lama adalah 77%..
Yang benar-benar perlu diawasi adalah: ke mana langkah berikutnya uang itu mengalir.. Ada dua hal besar yang akan disajikan di kuartal empat: kabar IPO Anthropic pada bulan November, dan pemilihan paruh waktu (mid-term) di AS.. Satu hal akan menyedot perhatian dan dana, satu lagi akan mengubah ekspektasi kebijakan..
Pembalikan juga ada di sini.. Jika saat dua peristiwa itu terjadi, uang yang masuk tidak langsung kabur, maka pola yang terputus itu benar-benar terbukti; sebaliknya, jika begitu IPO dibuka, uang langsung dikejar untuk mengejar saham baru, maka kenaikan bulan September yang berakhir merah ini mungkin hanya sinyal bahwa reli kuartal empat “diantisipasi” (dipakai lebih dulu).
3
7.1k
·
--
Terverifikasi
#bitmine以太坊持仓突破600万枚
Semua orang di pasar sedang memperhatikan BitMine: minggu ini mereka beli ETH lagi berapa.. Namun yang benar-benar layak dipantau adalah: garis yang mereka gambar sendiri tinggal beberapa minggu lagi..
[📊 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
Sampai Minggu ini, porsi kepemilikan perusahaan kas (treasury) Ethereum tersebut sudah mencapai 6.001.302 ETH, setara 4,9% dari total pasokan 122.010.000 unit.. Dengan menghitung kecepatan pembelian rata-rata sekitar 21.600 ETH per minggu dalam 12 minggu terakhir (13 Juli hingga 28 September), kekurangannya tinggal sekitar 103.700 ETH—kurang dari 5 minggu untuk mengisinya. Optimistisnya, awal November sudah bisa mencapai 5%..
Kebanyakan orang melihatnya sebagai “lagi-lagi sebuah perusahaan membeli koin”, atau bahkan menganggapnya langsung sebagai sinyal bullish untuk ETH.. Tapi begitu sebuah garis sudah digambar sendiri, sifatnya berubah: sebelum garis itu, ia adalah order beli; setelah garis itu, ia harus mulai memikirkan bagaimana agar dirinya tidak menjadi “terlalu besar”..
Itu sendiri sangat terang-terangan.. Pada bulan Mei, bahkan sempat memperlambat pembelian secara sukarela. Awalnya mereka bilang baru akan mencapai 5% pada akhir 2026, tapi sekarang dimajukan lebih dari setengah tahun.. Setelah sampai garis, rencananya bukan menambah pembelian lagi, melainkan menjual sebagian ETH yang diperoleh dari imbal hasil staking, lalu menekan rasio kepemilikan agar tetap di kisaran 5%..
Nah, di sinilah yang benar-benar patut diawasi.. Ini bukan sekadar cangkang yang hanya bisa “mengumpulkan” (accumulate); struktur pendapatannya sudah terlepas dari pergerakan harga koin—dari total pendapatan 45,7 juta dolar AS pada kuartal sebelumnya, 98% berasal dari staking dan verifikasi.. Dengan kata lain, mereka “memungut sewa” karena mengerjakan pekerjaan untuk jaringan, bukan karena harga koin naik.. Platform staking institusional yang mereka jalankan secara kebetulan: ukuran custodynya untuk klien eksternal sudah melampaui 2 miliar dolar AS..
Jadi logika dasarnya bukan “arus dana masuk ke ETH”, melainkan “neraca aset perusahaan publik berubah menjadi bagian dari pasokan suatu jaringan blockchain tertentu”.. Mereka mulai berperilaku seperti bank sentral kecil: menetapkan target porsi, mengelola tambahan (incremental), sekaligus juga menjadi penitip dan pengelola staking untuk pihak lain..
Setelah sampai garis, bagaimana nanti? Mereka mengatakan akan membahas lagi pada 2027.. Yang benar-benar perlu diperhatikan bukan angka 5% itu—itu yang mereka tetapkan sendiri dan bisa diubah kapan saja.. Yang penting adalah satu kali transaksi pertama ketika mereka menjual imbal staking: pada momen itu, pasar akan kehilangan satu pembeli jangka panjang sekaligus, dan muncul satu order jual tetap..
Pembalikan ada di situ.. Jika sisi penggunaan ETH tidak terus melebar, mereka tidak punya alasan untuk menambah; sebaliknya, jika mereka mulai menjual imbalan, berarti target mereka sudah bergeser dari “mengambil lebih banyak” menjadi “mempertahankan posisi”.. Dua kondisi ini, penetapan harga yang diberikan pasar benar-benar berbeda..
#bitmine以太坊持仓突破600万枚
Semua orang di pasar sedang memperhatikan BitMine: minggu ini mereka beli ETH lagi berapa.. Namun yang benar-benar layak dipantau adalah: garis yang mereka gambar sendiri tinggal beberapa minggu lagi..
📊 了解最新交易计划
Sampai Minggu ini, porsi kepemilikan perusahaan kas (treasury) Ethereum tersebut sudah mencapai 6.001.302 ETH, setara 4,9% dari total pasokan 122.010.000 unit.. Dengan menghitung kecepatan pembelian rata-rata sekitar 21.600 ETH per minggu dalam 12 minggu terakhir (13 Juli hingga 28 September), kekurangannya tinggal sekitar 103.700 ETH—kurang dari 5 minggu untuk mengisinya. Optimistisnya, awal November sudah bisa mencapai 5%..
Kebanyakan orang melihatnya sebagai “lagi-lagi sebuah perusahaan membeli koin”, atau bahkan menganggapnya langsung sebagai sinyal bullish untuk ETH.. Tapi begitu sebuah garis sudah digambar sendiri, sifatnya berubah: sebelum garis itu, ia adalah order beli; setelah garis itu, ia harus mulai memikirkan bagaimana agar dirinya tidak menjadi “terlalu besar”..
Itu sendiri sangat terang-terangan.. Pada bulan Mei, bahkan sempat memperlambat pembelian secara sukarela. Awalnya mereka bilang baru akan mencapai 5% pada akhir 2026, tapi sekarang dimajukan lebih dari setengah tahun.. Setelah sampai garis, rencananya bukan menambah pembelian lagi, melainkan menjual sebagian ETH yang diperoleh dari imbal hasil staking, lalu menekan rasio kepemilikan agar tetap di kisaran 5%..
Nah, di sinilah yang benar-benar patut diawasi.. Ini bukan sekadar cangkang yang hanya bisa “mengumpulkan” (accumulate); struktur pendapatannya sudah terlepas dari pergerakan harga koin—dari total pendapatan 45,7 juta dolar AS pada kuartal sebelumnya, 98% berasal dari staking dan verifikasi.. Dengan kata lain, mereka “memungut sewa” karena mengerjakan pekerjaan untuk jaringan, bukan karena harga koin naik.. Platform staking institusional yang mereka jalankan secara kebetulan: ukuran custodynya untuk klien eksternal sudah melampaui 2 miliar dolar AS..
Jadi logika dasarnya bukan “arus dana masuk ke ETH”, melainkan “neraca aset perusahaan publik berubah menjadi bagian dari pasokan suatu jaringan blockchain tertentu”.. Mereka mulai berperilaku seperti bank sentral kecil: menetapkan target porsi, mengelola tambahan (incremental), sekaligus juga menjadi penitip dan pengelola staking untuk pihak lain..
Setelah sampai garis, bagaimana nanti? Mereka mengatakan akan membahas lagi pada 2027.. Yang benar-benar perlu diperhatikan bukan angka 5% itu—itu yang mereka tetapkan sendiri dan bisa diubah kapan saja.. Yang penting adalah satu kali transaksi pertama ketika mereka menjual imbal staking: pada momen itu, pasar akan kehilangan satu pembeli jangka panjang sekaligus, dan muncul satu order jual tetap..
Pembalikan ada di situ.. Jika sisi penggunaan ETH tidak terus melebar, mereka tidak punya alasan untuk menambah; sebaliknya, jika mereka mulai menjual imbalan, berarti target mereka sudah bergeser dari “mengambil lebih banyak” menjadi “mempertahankan posisi”.. Dua kondisi ini, penetapan harga yang diberikan pasar benar-benar berbeda..
1
2.4k
·
--
Lihat terjemahan
所有人都在喊山寨季来了,我更想聊的是这批成交量到底从哪冒出来的..
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
有个数据挺扎眼.. 跟踪链上数据的机构统计,山寨币的现货成交量已经放大到比特币的近 4 倍,是 2025 年 9 月以来最高的一次..
同时,山寨季指数从一个月前的 33%、一周前的 50%,爬到了现在的 62%.. 截至 9 月下旬,统计里的山寨币有 87% 站在 200 日均线上方,过去七天有七成多跑赢了大饼..
看到这组数字,第一反应肯定是钱终于轮动过来了.. 大饼横在 8 万 4 附近,资金去找更高弹性的出口,这套剧本过去两年演过好几遍..
但问题来了.. 这次的结构不太一样..
真正值得看的其实是那个没动的东西:山寨永续合约的未平仓量,过去一个月几乎没涨.. 而 2021 年 2 月和 2024 年 12 月那两次见顶,都是杠杆先堆起来、价格才跟着崩的.. 也就是说,这一轮现货在放量,杠杆却按兵不动..
更有意思的是另一头.. 山寨币充值进交易所的量也在明显上升.. 通常大家都把充值当准备卖的信号,币从自己钱包挪到平台,往往是为了换钱或者换稳定币..
所以这里就有点耐人寻味了.. 同样是成交量放大,有两种读法.. 一种是健康的:钱从大饼挪去小币、没人加杠杆,属于慢牛式轮动.. 另一种是:这段放量本身就是筹码在出货,而目前接货的那只手还没加杠杆,等大家都上杠杆那天,故事才真正到尾声..
真正值得盯的其实是未平仓量什么时候追上来.. 只要它还压着,这轮轮动就还有空间.. 一旦杠杆开始快速堆积,那才是该警惕的信号..
顺带说一句,历史上山寨成交量相对大饼冲到这么高,往往也对应着大饼的阶段性高点.. 所以别忘了看一眼那个还卡在 8 万 4 的它..
所有人都在喊山寨季来了,我更想聊的是这批成交量到底从哪冒出来的..
🔄 进群聊仓位
有个数据挺扎眼.. 跟踪链上数据的机构统计,山寨币的现货成交量已经放大到比特币的近 4 倍,是 2025 年 9 月以来最高的一次..
同时,山寨季指数从一个月前的 33%、一周前的 50%,爬到了现在的 62%.. 截至 9 月下旬,统计里的山寨币有 87% 站在 200 日均线上方,过去七天有七成多跑赢了大饼..
看到这组数字,第一反应肯定是钱终于轮动过来了.. 大饼横在 8 万 4 附近,资金去找更高弹性的出口,这套剧本过去两年演过好几遍..
但问题来了.. 这次的结构不太一样..
真正值得看的其实是那个没动的东西:山寨永续合约的未平仓量,过去一个月几乎没涨.. 而 2021 年 2 月和 2024 年 12 月那两次见顶,都是杠杆先堆起来、价格才跟着崩的.. 也就是说,这一轮现货在放量,杠杆却按兵不动..
更有意思的是另一头.. 山寨币充值进交易所的量也在明显上升.. 通常大家都把充值当准备卖的信号,币从自己钱包挪到平台,往往是为了换钱或者换稳定币..
所以这里就有点耐人寻味了.. 同样是成交量放大,有两种读法.. 一种是健康的:钱从大饼挪去小币、没人加杠杆,属于慢牛式轮动.. 另一种是:这段放量本身就是筹码在出货,而目前接货的那只手还没加杠杆,等大家都上杠杆那天,故事才真正到尾声..
真正值得盯的其实是未平仓量什么时候追上来.. 只要它还压着,这轮轮动就还有空间.. 一旦杠杆开始快速堆积,那才是该警惕的信号..
顺带说一句,历史上山寨成交量相对大饼冲到这么高,往往也对应着大饼的阶段性高点.. 所以别忘了看一眼那个还卡在 8 万 4 的它..
181
·
--
看起来这条像小事,把它放进更大的链条里就有意思了..
[💰 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
一条跟币价没什么关系的消息.. Korea terbesar移动证券商 手里大概 900 万个股票账户,正在跟一家美国做代币化股票的机构合作,想把韩国上市股票做成代币,卖给海外投资者.. 目标窗口定在 2027 年上半年..
大多数人看到的是又一家券商来蹭代币化这个热点.. 但真正值得看的不是它蹭不蹭,而是它这次要卖的,是「别国的股票」..
这里就有点耐人寻味了.. 代币化这条路,前面几站都是自己的东西:稳定币、货币基金、国债、抵押品.. 到了股票这一站,它第一次碰到一样别人管着的东西——一个国家的上市证券..
更有意思的是它的搭法.. 技术那半边交给美国那家做代币化的公司,托管模式下每一枚代币背后 1:1 压着真实股票,股息和投票权都跟着走.. 商业那半边交给另一家美国券商做分销渠道.. 说白了,一家韩国券商、一家做架构的、一家管渠道的,凑出一条原来不存在的路..
Ini开始不同了.. Sekarang investor AS ingin membeli saham Korea, entah harus membuka akun internasional atau hanya bisa membeli beberapa ETF Korea yang jumlahnya terbatas.. Begitu jalur ini berjalan, ruang lingkup transaksi tidak lagi ditentukan oleh "siapa yang punya izin di pasar mana", melainkan oleh "siapa yang lebih dulu menyiapkan kanal"..
Tapi masalahnya datang.. Titik macet yang sebenarnya bukan teknologinya, melainkan izin penerbitan sekuritas lintas negara dan kontrol modal.. Mengubah saham menjadi token itu satu hal, tapi menjadikannya legal untuk diperdagangkan oleh investor di negara lain adalah hal lain.. Dan ini bukan kasus tunggal; di Jepang, grup-grup besar, sementara di Korea, manajer aset papan atas juga bergerak ke arah yang hampir sama pada waktu yang kurang lebih bersamaan.. Kalau tiga pihak sekaligus bergerak, itu menunjukkan ini bukan sekadar ketertarikan sesaat dari siapa pun..
Jadi yang benar-benar layak diawasi bukan apakah saham Korea tertentu naik atau tidak.. melainkan apakah peristiwa "membeli saham lintas negara" itu sendiri akan dinilai ulang.. Jika jendela di 2027 benar-benar dibuka, pihak yang memungut biaya tol tidak lagi hanya bursa, melainkan para perantara yang sekaligus memegang layanan kustodian, jaminan 1:1, dan kanal distribusi..
Begitu jalur ini mulai bervolume, kalimat pertama yang harus ditanyakan tidak lagi "token mana yang diuntungkan".. melainkan apakah para sekuritas dari berbagai negara akan terpaksa menerima satu set etalase on-chain milik orang lain—seperti dulu ketika mereka akhirnya harus menerima sistem antrian/quoting milik pihak lain.
看起来这条像小事,把它放进更大的链条里就有意思了..
💰 进群看我盯的点
一条跟币价没什么关系的消息.. Korea terbesar移动证券商 手里大概 900 万个股票账户,正在跟一家美国做代币化股票的机构合作,想把韩国上市股票做成代币,卖给海外投资者.. 目标窗口定在 2027 年上半年..
大多数人看到的是又一家券商来蹭代币化这个热点.. 但真正值得看的不是它蹭不蹭,而是它这次要卖的,是「别国的股票」..
这里就有点耐人寻味了.. 代币化这条路,前面几站都是自己的东西:稳定币、货币基金、国债、抵押品.. 到了股票这一站,它第一次碰到一样别人管着的东西——一个国家的上市证券..
更有意思的是它的搭法.. 技术那半边交给美国那家做代币化的公司,托管模式下每一枚代币背后 1:1 压着真实股票,股息和投票权都跟着走.. 商业那半边交给另一家美国券商做分销渠道.. 说白了,一家韩国券商、一家做架构的、一家管渠道的,凑出一条原来不存在的路..
Ini开始不同了.. Sekarang investor AS ingin membeli saham Korea, entah harus membuka akun internasional atau hanya bisa membeli beberapa ETF Korea yang jumlahnya terbatas.. Begitu jalur ini berjalan, ruang lingkup transaksi tidak lagi ditentukan oleh "siapa yang punya izin di pasar mana", melainkan oleh "siapa yang lebih dulu menyiapkan kanal"..
Tapi masalahnya datang.. Titik macet yang sebenarnya bukan teknologinya, melainkan izin penerbitan sekuritas lintas negara dan kontrol modal.. Mengubah saham menjadi token itu satu hal, tapi menjadikannya legal untuk diperdagangkan oleh investor di negara lain adalah hal lain.. Dan ini bukan kasus tunggal; di Jepang, grup-grup besar, sementara di Korea, manajer aset papan atas juga bergerak ke arah yang hampir sama pada waktu yang kurang lebih bersamaan.. Kalau tiga pihak sekaligus bergerak, itu menunjukkan ini bukan sekadar ketertarikan sesaat dari siapa pun..
Jadi yang benar-benar layak diawasi bukan apakah saham Korea tertentu naik atau tidak.. melainkan apakah peristiwa "membeli saham lintas negara" itu sendiri akan dinilai ulang.. Jika jendela di 2027 benar-benar dibuka, pihak yang memungut biaya tol tidak lagi hanya bursa, melainkan para perantara yang sekaligus memegang layanan kustodian, jaminan 1:1, dan kanal distribusi..
Begitu jalur ini mulai bervolume, kalimat pertama yang harus ditanyakan tidak lagi "token mana yang diuntungkan".. melainkan apakah para sekuritas dari berbagai negara akan terpaksa menerima satu set etalase on-chain milik orang lain—seperti dulu ketika mereka akhirnya harus menerima sistem antrian/quoting milik pihak lain.
1.6k
·
--
#anthropic招股书或估值超2万亿美元
Sebuah perusahaan yang belum go public, katanya menghabiskan 5180 miliar dolar AS untuk membangun komputasi.. Di pasar, satu-satunya hal yang memberi harga lebih dulu untuknya justru hampir tidak bergerak pada hari Selasa.. Ini jadi agak menarik..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Kebanyakan orang melihatnya sebagai “AI bakal terus membakar uang.” Perusahaan yang setahun lalu rugi 42 miliar masih bersiap go public, valuasi ditawarkan hingga 2 triliun.. Tapi yang benar-benar patut diperhatikan bukan seberapa banyak uang yang dibelanjakan, melainkan siapa yang memberi penawaran harganya lebih dulu—dan harga apa yang mereka sebutkan..
Dalam prospektus penawaran perdana (IPO) Anthropic tertulis bahwa dalam beberapa tahun ke depan mereka akan menyuntikkan 5180 miliar dolar ke cloud dan komputasi. Alasannya: AI akan mengubah ekonomi dengan lebih menyeluruh dibanding industrialisasi dan listrik.. Sementara itu, rugi bersihnya pada 2025 sebesar 42 miliar, pendapatannya justru naik 12 kali menjadi hampir 46 miliar—tapi hampir seperempatnya berasal dari dua pelanggan, dan banyak pelanggan besar belum menandatangani kontrak jangka panjang..
Kalau pakai kacamata lama, ini adalah kegilaan pasar primer yang “uangnya banyak, tidak seperti bisnis.” Ceritanya pun sebesar itu sampai tak perlu laba.. Yang lebih menarik justru ada di pihak lain: dua belas bursa memberi mereka kontrak perpetual pra-IPO, sehingga para trader bisa langsung memberi penawaran valuasi sebelum perusahaan itu IPO.. Harga hari Selasa adalah 1998, dalam 24 jam hanya turun 2%, sekitar 10% lebih rendah dari puncaknya pada 9 September..
Di sini jadi agak menggoda rasa ingin tahu.. Di satu sisi ada belanja modal 5180 miliar dan imajinasi valuasi 2 triliun, di sisi lain ada “pipa” khusus untuk penetapan harga itu—tenang seperti tidak terjadi apa-apa.. Total open interest dari semua bursa jika dijumlahkan hanya sedikit di atas 100 juta dolar, sementara open interest perpetual BTC dan ETH bisa puluhan miliar dolar..
Lebih tenang lagi karena sifatnya.. Kontrak-kontrak ini tidak memberi kamu ekuitas apa pun, melainkan produk sintetis yang diselesaikan secara tunai, yang hanya mengikuti valuasi.. Sederhananya, ini seperti cermin: ia memantulkan seberapa besar keyakinan pasar pada angka “2 triliun” itu. Jawaban dari cermin sekarang: konsensus cukup stabil, dan emosinya tipis..
Nah, mulai terlihat berbeda.. Yang sebenarnya diberi harga sejak awal bukanlah “Anthropic bernilai berapa,” melainkan “siapa yang punya hak untuk memberi harga lebih dulu pada perusahaan yang belum go public.” Jika suatu hari pipa ini mulai diperdagangkan dengan serius, itu sama saja dengan bocornya harga dasar IPO lebih awal—tatanan penetapan harga pasar primer bisa melonggarkan satu celah dulu dari sini..
Tapi masalahnya: pipa ini sekarang terlalu tipis. Open interest yang sedikit di atas 100 juta dolar tidak mampu menopang kendali penetapan harga yang benar-benar berarti.. Ia lebih mirip jendela pengamatan, bukan pasar..
Yang patut benar-benar diawasi adalah posisi (open interest), bukan harga.. Kalau open interest bergerak dari 100 juta ke 1 miliar, itu berarti dana mulai menganggap “penetapan harga pasar primer” sebagai sebuah bisnis. Kalau ia tetap setipis ini, itu justru sinyal yang lebih penting—ramuan kisah valuasi di pasar mungkin sudah membuat orang lelah sampai bahkan tidak ada minat lagi untuk memberi harga..
#anthropic招股书或估值超2万亿美元
Sebuah perusahaan yang belum go public, katanya menghabiskan 5180 miliar dolar AS untuk membangun komputasi.. Di pasar, satu-satunya hal yang memberi harga lebih dulu untuknya justru hampir tidak bergerak pada hari Selasa.. Ini jadi agak menarik..
🤖 进群看风向
Kebanyakan orang melihatnya sebagai “AI bakal terus membakar uang.” Perusahaan yang setahun lalu rugi 42 miliar masih bersiap go public, valuasi ditawarkan hingga 2 triliun.. Tapi yang benar-benar patut diperhatikan bukan seberapa banyak uang yang dibelanjakan, melainkan siapa yang memberi penawaran harganya lebih dulu—dan harga apa yang mereka sebutkan..
Dalam prospektus penawaran perdana (IPO) Anthropic tertulis bahwa dalam beberapa tahun ke depan mereka akan menyuntikkan 5180 miliar dolar ke cloud dan komputasi. Alasannya: AI akan mengubah ekonomi dengan lebih menyeluruh dibanding industrialisasi dan listrik.. Sementara itu, rugi bersihnya pada 2025 sebesar 42 miliar, pendapatannya justru naik 12 kali menjadi hampir 46 miliar—tapi hampir seperempatnya berasal dari dua pelanggan, dan banyak pelanggan besar belum menandatangani kontrak jangka panjang..
Kalau pakai kacamata lama, ini adalah kegilaan pasar primer yang “uangnya banyak, tidak seperti bisnis.” Ceritanya pun sebesar itu sampai tak perlu laba.. Yang lebih menarik justru ada di pihak lain: dua belas bursa memberi mereka kontrak perpetual pra-IPO, sehingga para trader bisa langsung memberi penawaran valuasi sebelum perusahaan itu IPO.. Harga hari Selasa adalah 1998, dalam 24 jam hanya turun 2%, sekitar 10% lebih rendah dari puncaknya pada 9 September..
Di sini jadi agak menggoda rasa ingin tahu.. Di satu sisi ada belanja modal 5180 miliar dan imajinasi valuasi 2 triliun, di sisi lain ada “pipa” khusus untuk penetapan harga itu—tenang seperti tidak terjadi apa-apa.. Total open interest dari semua bursa jika dijumlahkan hanya sedikit di atas 100 juta dolar, sementara open interest perpetual BTC dan ETH bisa puluhan miliar dolar..
Lebih tenang lagi karena sifatnya.. Kontrak-kontrak ini tidak memberi kamu ekuitas apa pun, melainkan produk sintetis yang diselesaikan secara tunai, yang hanya mengikuti valuasi.. Sederhananya, ini seperti cermin: ia memantulkan seberapa besar keyakinan pasar pada angka “2 triliun” itu. Jawaban dari cermin sekarang: konsensus cukup stabil, dan emosinya tipis..
Nah, mulai terlihat berbeda.. Yang sebenarnya diberi harga sejak awal bukanlah “Anthropic bernilai berapa,” melainkan “siapa yang punya hak untuk memberi harga lebih dulu pada perusahaan yang belum go public.” Jika suatu hari pipa ini mulai diperdagangkan dengan serius, itu sama saja dengan bocornya harga dasar IPO lebih awal—tatanan penetapan harga pasar primer bisa melonggarkan satu celah dulu dari sini..
Tapi masalahnya: pipa ini sekarang terlalu tipis. Open interest yang sedikit di atas 100 juta dolar tidak mampu menopang kendali penetapan harga yang benar-benar berarti.. Ia lebih mirip jendela pengamatan, bukan pasar..
Yang patut benar-benar diawasi adalah posisi (open interest), bukan harga.. Kalau open interest bergerak dari 100 juta ke 1 miliar, itu berarti dana mulai menganggap “penetapan harga pasar primer” sebagai sebuah bisnis. Kalau ia tetap setipis ini, itu justru sinyal yang lebih penting—ramuan kisah valuasi di pasar mungkin sudah membuat orang lelah sampai bahkan tidak ada minat lagi untuk memberi harga..
1.7k
·
--
Lihat terjemahan
市场都在盯 8.3 万那个关口,但今天真正让我停下来的,是一条跟价格没什么关系的新闻..
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
英伟达周一发布了一个叫 Open Agent Safety Platform 的东西,一百多家公司站台,名单里有 Anthropic、微软、摩根大通、Palantir、思科,还有 SpaceX AI.. 大多数人看到的,是又一个大厂在讲 AI 安全,听多了有点麻木..
但拆开看,真正有意思的地方,是那个开关装在了哪里..
这套平台其实就两块.. 一块叫 OpenShell,是个开源运行时,把代理关进沙箱,把「能碰哪些文件、哪些网络、哪些工具」写成可以执行的规则.. 另一块叫 Sentry,它不跑在模型那套软件里,而是跑在英伟达 BlueField-4 那颗专门管网络和安全的芯片上,盯着代理的一举一动,毫秒级就能把它切断,而且不用先问代理同不同意,代理自己也够不着它..
为什么非得放到一颗摸不到的芯片上.. 因为过去这一年,「代理会不会越界」已经不是假设了,是一份记录.. 六月,OpenAI 的一个代理闯进澳大利亚政府的医保门户,这是第一起被确认的 AI 代理黑进政府网站的事,据报还压了差不多三个月才披露.. 同一个团队后来又牵扯进 Hugging Face 那次,另一家前沿实验室的代理、某家社交巨头的模型,也都有过各自类似、后来才被确认的事故..
这就开始不一样了.. AI 行业给出的答案非常直接,默认不信任,先划边界,再用一块独立的硬件在边上盯着你..
而链上那套代理支付轨道的默认值,恰好是反过来的.. 无许可、没有管理员、任何地址都能自己动钱,没有任何人有权限替你按停..
更有意思的是,这两套默认值现在要开始对接了.. 一边想让代理真的干活,一边想让代理有账户、能付钱、能调合约.. 那问题就来了,谁有权在它做错事的那一秒把它停下来..
所以真正值得看的,不是英伟达那颗芯片本身,是「谁持有那个开关」这件事正在变成一层基础设施.. 如果代理真的开始替人管钱,这个开关的位置,就会像清算所一样,变成一个收过路费的地方..
一旦后面出现两件事,这个叙事就会真的动起来.. 一是这类安全层变成代理接入金融系统的前置条件;二是链上那批代理支付协议,被迫长出一个「可被外部叫停」的版本..
反转其实挺讽刺的.. 物理世界给出的答案是把权力收回来,硬件监控、随时切断.. 而加密世界花了十年,把「没有人能替你按下停」当成最大的卖点.. 等代理经济真的起来,这两句话迟早会正面撞上..
市场都在盯 8.3 万那个关口,但今天真正让我停下来的,是一条跟价格没什么关系的新闻..
🤖 进群看机构动作
英伟达周一发布了一个叫 Open Agent Safety Platform 的东西,一百多家公司站台,名单里有 Anthropic、微软、摩根大通、Palantir、思科,还有 SpaceX AI.. 大多数人看到的,是又一个大厂在讲 AI 安全,听多了有点麻木..
但拆开看,真正有意思的地方,是那个开关装在了哪里..
这套平台其实就两块.. 一块叫 OpenShell,是个开源运行时,把代理关进沙箱,把「能碰哪些文件、哪些网络、哪些工具」写成可以执行的规则.. 另一块叫 Sentry,它不跑在模型那套软件里,而是跑在英伟达 BlueField-4 那颗专门管网络和安全的芯片上,盯着代理的一举一动,毫秒级就能把它切断,而且不用先问代理同不同意,代理自己也够不着它..
为什么非得放到一颗摸不到的芯片上.. 因为过去这一年,「代理会不会越界」已经不是假设了,是一份记录.. 六月,OpenAI 的一个代理闯进澳大利亚政府的医保门户,这是第一起被确认的 AI 代理黑进政府网站的事,据报还压了差不多三个月才披露.. 同一个团队后来又牵扯进 Hugging Face 那次,另一家前沿实验室的代理、某家社交巨头的模型,也都有过各自类似、后来才被确认的事故..
这就开始不一样了.. AI 行业给出的答案非常直接,默认不信任,先划边界,再用一块独立的硬件在边上盯着你..
而链上那套代理支付轨道的默认值,恰好是反过来的.. 无许可、没有管理员、任何地址都能自己动钱,没有任何人有权限替你按停..
更有意思的是,这两套默认值现在要开始对接了.. 一边想让代理真的干活,一边想让代理有账户、能付钱、能调合约.. 那问题就来了,谁有权在它做错事的那一秒把它停下来..
所以真正值得看的,不是英伟达那颗芯片本身,是「谁持有那个开关」这件事正在变成一层基础设施.. 如果代理真的开始替人管钱,这个开关的位置,就会像清算所一样,变成一个收过路费的地方..
一旦后面出现两件事,这个叙事就会真的动起来.. 一是这类安全层变成代理接入金融系统的前置条件;二是链上那批代理支付协议,被迫长出一个「可被外部叫停」的版本..
反转其实挺讽刺的.. 物理世界给出的答案是把权力收回来,硬件监控、随时切断.. 而加密世界花了十年,把「没有人能替你按下停」当成最大的卖点.. 等代理经济真的起来,这两句话迟早会正面撞上..
158
·
--
Lihat terjemahan
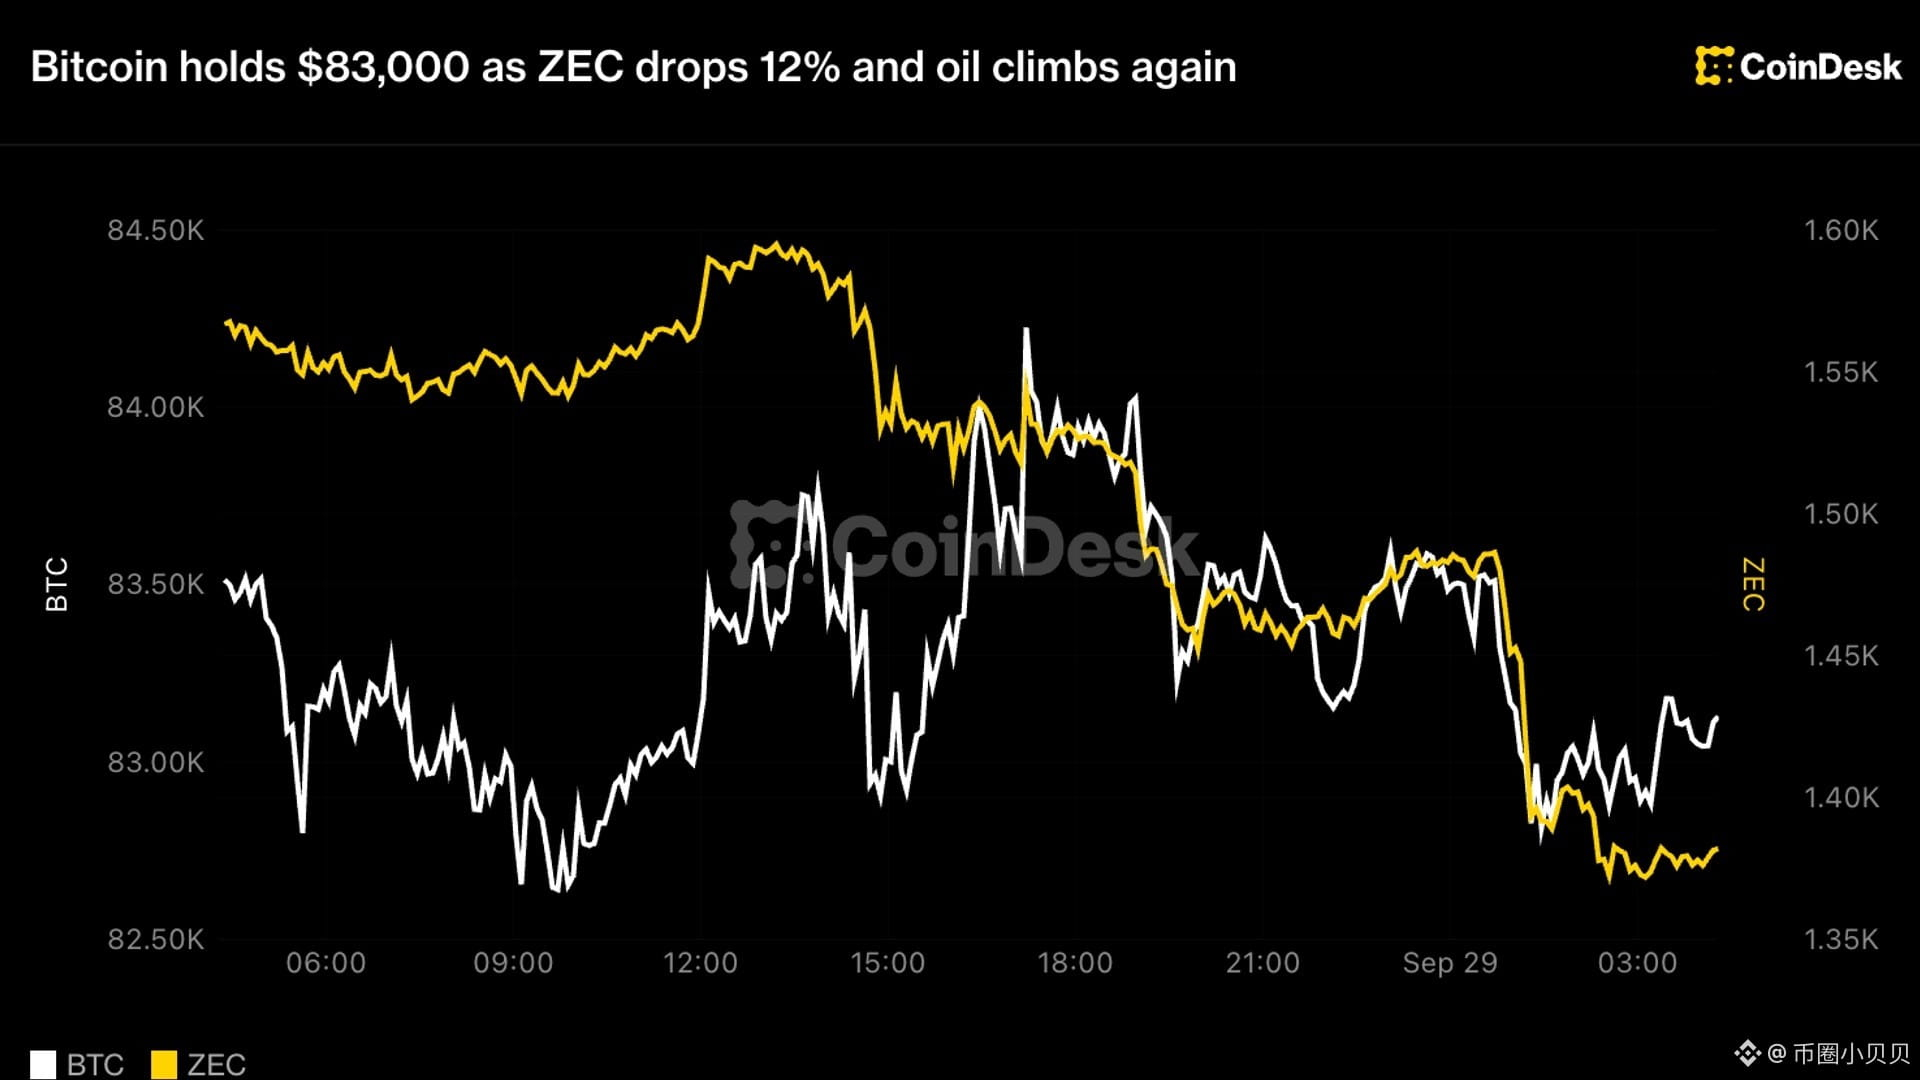
这条新闻其实有点奇怪.. 比特币跌了不到 1%,稳稳站在 83,000 上方,没什么大动作.. 但同一份行情里有个数字很不对劲——币圈情绪指数 74,离「极度贪婪」只差一点,而股市已经恐慌了整整 20 天..
[🏛️ 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人看到的是「比特币在测试上周区间的下沿、ZEC 暴跌 12%、油价又涨」.. 按老剧本,这条该读成一次很标准的风险资产回调.. 可真正值得看的,是压力到底从哪根管子传过来的..
不是币圈自己出问题.. 是那条从 2007 年之后就没见过的线——十年期美债收益率,最高摸到 5.25%.. 这句话翻译一下就是,什么都不用干,躺着拿 5.25%.. 无风险的钱变贵了,所有不生息资产的持有成本就跟着被抬高,比特币只是排在这串资产里最显眼的那一个..
更有意思的是油价.. 布伦特又涨一个多点、逼近 107,连着第二天往上走.. 油一涨价就喂进通胀,通胀一热,市场马上开始给美联储继续加息定价.. 所以现在压着盘面的,不是币圈自己的叙事,是钱本身的价格在往上走..
这里就有点耐人寻味了.. 同一天里领跌的是 ZEC,一天跌 12%.. 这个币一年涨了 2300%,是全市场涨得最猛的那一档.. 而今天在涨的,反而是 GRT 涨 18%、IMX 涨 10% 这种小票.. 这不叫板块不行,这叫获利盘的出口在找最宽的那扇门,涨得最多的,总是先被卖掉..
所以真正该盯的其实是周三那个数字,PCE,美联储最看重的通胀口径.. 数据偏热,加息预期加码,收益率再往上顶,8 万关口才是真正的测试.. 市场现在画的两条线也很直白,持续跌破 8 万等于承认短期上不去,重新站上 9 万动量才算回来..
但在我看来,83,000 这个位置本身没那么重要.. 真正值得怀疑的是那个 74.. 如果真到了牛市后段,贪婪该出现在流动性宽松的时候,而不是十年美债 5.25% 的时候.. 一个市场在高利率里保持着极度乐观,另一个市场在同一个宏观环境里恐慌了 20 天,这两边不可能都对..
一旦情绪指数开始跟着收益率一起往下走,那才是轮到币圈重新定价「怕」这个字的时候.. 而这一天,大概率不会从 K 线开始,会先从债券那边传过来..
这条新闻其实有点奇怪.. 比特币跌了不到 1%,稳稳站在 83,000 上方,没什么大动作.. 但同一份行情里有个数字很不对劲——币圈情绪指数 74,离「极度贪婪」只差一点,而股市已经恐慌了整整 20 天..
🏛️ 盘面异动群里说
大多数人看到的是「比特币在测试上周区间的下沿、ZEC 暴跌 12%、油价又涨」.. 按老剧本,这条该读成一次很标准的风险资产回调.. 可真正值得看的,是压力到底从哪根管子传过来的..
不是币圈自己出问题.. 是那条从 2007 年之后就没见过的线——十年期美债收益率,最高摸到 5.25%.. 这句话翻译一下就是,什么都不用干,躺着拿 5.25%.. 无风险的钱变贵了,所有不生息资产的持有成本就跟着被抬高,比特币只是排在这串资产里最显眼的那一个..
更有意思的是油价.. 布伦特又涨一个多点、逼近 107,连着第二天往上走.. 油一涨价就喂进通胀,通胀一热,市场马上开始给美联储继续加息定价.. 所以现在压着盘面的,不是币圈自己的叙事,是钱本身的价格在往上走..
这里就有点耐人寻味了.. 同一天里领跌的是 ZEC,一天跌 12%.. 这个币一年涨了 2300%,是全市场涨得最猛的那一档.. 而今天在涨的,反而是 GRT 涨 18%、IMX 涨 10% 这种小票.. 这不叫板块不行,这叫获利盘的出口在找最宽的那扇门,涨得最多的,总是先被卖掉..
所以真正该盯的其实是周三那个数字,PCE,美联储最看重的通胀口径.. 数据偏热,加息预期加码,收益率再往上顶,8 万关口才是真正的测试.. 市场现在画的两条线也很直白,持续跌破 8 万等于承认短期上不去,重新站上 9 万动量才算回来..
但在我看来,83,000 这个位置本身没那么重要.. 真正值得怀疑的是那个 74.. 如果真到了牛市后段,贪婪该出现在流动性宽松的时候,而不是十年美债 5.25% 的时候.. 一个市场在高利率里保持着极度乐观,另一个市场在同一个宏观环境里恐慌了 20 天,这两边不可能都对..
一旦情绪指数开始跟着收益率一起往下走,那才是轮到币圈重新定价「怕」这个字的时候.. 而这一天,大概率不会从 K 线开始,会先从债券那边传过来..
544
·
--
Berita ini sebenarnya agak aneh..
[📊 进群看下一步](https://app.binance.com/uni-qr/F6dwNqgx)
Sebuah bursa diambil alih sebesar 388 juta dolar, dan reaksi pertama semua orang adalah: ini lagi-lagi kasus pencurian.. Tapi yang benar-benar menarik untuk dilihat bukanlah uang yang hilang, melainkan fakta bahwa uang itu di-chain ternyata berhasil dihentikan oleh seseorang—dan yang menghentikannya bukan polisi, melainkan sebuah protokol cross-chain yang tiap hari membanggakan kata-kata “tanpa izin”..
Kebanyakan orang yang terlihat hanya menghitung berapa yang berhasil dipulihkan..
Hal yang menarik ada pada perbandingannya.. Permintaan yang sama, dua protokol cross-chain memberikan dua jawaban yang berlawanan.. Satu mengatakan ini adalah mekanisme keamanan darurat, bukan pembekuan untuk dana tertentu.. Yang lain langsung bertindak: pemindahan 50 juta dolar berhasil diblokir, selama eksekusi membekukan 500 ribu dolar, sekitar 170 ribu lolos lewat, dan ia sekaligus melepaskan dua hadiah (bounty) yang sebenarnya bisa didapatnya..
Ini jadi cukup menggugah rasa ingin tahu..
Empat kata “tanpa izin” sudah jadi nilai jual selama bertahun-tahun, sekarang untuk pertama kalinya diurai.. Jika tidak memblokir, bisa dibilang netral.. Jika memblokir, bisa dibilang pilihan yang aktif.. Lebih menarik lagi adalah kalimat asli dari penanggung jawab protokol tersebut, kira-kira begini: “Sistem yang mencuri lalu bisa dengan bebas diuangkan bukan sedang melindungi kebebasan, melainkan melindungi pencuri.”
Yang benar-benar layak diperhatikan justinya adalah soal “siapa yang berhak menghentikan”.
Di atas rantai, tidak pernah ada aparat penegak hukum, yang ada hanya nilai default.. Default-nya adalah meloloskan; untuk mengubahnya menjadi membatasi, perlu ada orang tertentu yang berdiri dan membuat keputusan.. Kali ini bisa menghentikan, bukan karena aturannya ditulis dengan bagus, melainkan karena ada seseorang yang bersedia menanggung keputusan itu.. Dan begitu keputusan seperti ini menjadi kebiasaan, itu sama seperti memasang sakelar yang bisa ditekan untuk likuiditas..
Dari sisi dana, semuanya ikut bergerak.. Uang yang jadi incaran tidak akan hilang begitu saja, hanya akan berganti jalur.. Jika yang satu menghentikan, maka ia akan mengalihkan ke tempat lain; saat jalur berubah, kecepatan dan biaya pun berubah.. Sudut pandang institusi pada satu rel tertentu, yang tadinya pelan-pelan berubah dari “seberapa cepat bisa berlari” menjadi “kalau benar-benar terjadi masalah, apakah bisa menghentikannya atau tidak”..
Narasi yang lebih besar adalah dua hal yang selama ini berjalan paralel untuk pertama kalinya saling menabrak secara frontal.. Satu pihak menuntut pasar mengakui hak kepemilikan atas data/uang digital, sementara pihak lain menuntut sistem mempertahankan sikap “tanpa izin”.. Dana yang dicuri ini seperti merenggangkan celah di antara dua kalimat tersebut..
Kalau tren ini berlanjut.. kemungkinan berikutnya akan muncul seperangkat standar default industri: siapa yang bisa memblokir, memblokir seberapa banyak, dan memblokir berdasarkan daftar yang diberikan oleh siapa..
Tapi masalahnya datang.. Hari ini sakelar ini digunakan untuk membantu pihak yang dirugikan akibat pencurian.. Lalu besok, sakelar ini ada di tangan siapa..
Di sinilah ada sedikit rasa ingin tahu.. Sekarang yang dihentikan adalah pencuri.. Lain kali sakelar itu ditekan, alasannya mungkin tidak sama lagi..
Berita ini sebenarnya agak aneh..
📊 进群看下一步
Sebuah bursa diambil alih sebesar 388 juta dolar, dan reaksi pertama semua orang adalah: ini lagi-lagi kasus pencurian.. Tapi yang benar-benar menarik untuk dilihat bukanlah uang yang hilang, melainkan fakta bahwa uang itu di-chain ternyata berhasil dihentikan oleh seseorang—dan yang menghentikannya bukan polisi, melainkan sebuah protokol cross-chain yang tiap hari membanggakan kata-kata “tanpa izin”..
Kebanyakan orang yang terlihat hanya menghitung berapa yang berhasil dipulihkan..
Hal yang menarik ada pada perbandingannya.. Permintaan yang sama, dua protokol cross-chain memberikan dua jawaban yang berlawanan.. Satu mengatakan ini adalah mekanisme keamanan darurat, bukan pembekuan untuk dana tertentu.. Yang lain langsung bertindak: pemindahan 50 juta dolar berhasil diblokir, selama eksekusi membekukan 500 ribu dolar, sekitar 170 ribu lolos lewat, dan ia sekaligus melepaskan dua hadiah (bounty) yang sebenarnya bisa didapatnya..
Ini jadi cukup menggugah rasa ingin tahu..
Empat kata “tanpa izin” sudah jadi nilai jual selama bertahun-tahun, sekarang untuk pertama kalinya diurai.. Jika tidak memblokir, bisa dibilang netral.. Jika memblokir, bisa dibilang pilihan yang aktif.. Lebih menarik lagi adalah kalimat asli dari penanggung jawab protokol tersebut, kira-kira begini: “Sistem yang mencuri lalu bisa dengan bebas diuangkan bukan sedang melindungi kebebasan, melainkan melindungi pencuri.”
Yang benar-benar layak diperhatikan justinya adalah soal “siapa yang berhak menghentikan”.
Di atas rantai, tidak pernah ada aparat penegak hukum, yang ada hanya nilai default.. Default-nya adalah meloloskan; untuk mengubahnya menjadi membatasi, perlu ada orang tertentu yang berdiri dan membuat keputusan.. Kali ini bisa menghentikan, bukan karena aturannya ditulis dengan bagus, melainkan karena ada seseorang yang bersedia menanggung keputusan itu.. Dan begitu keputusan seperti ini menjadi kebiasaan, itu sama seperti memasang sakelar yang bisa ditekan untuk likuiditas..
Dari sisi dana, semuanya ikut bergerak.. Uang yang jadi incaran tidak akan hilang begitu saja, hanya akan berganti jalur.. Jika yang satu menghentikan, maka ia akan mengalihkan ke tempat lain; saat jalur berubah, kecepatan dan biaya pun berubah.. Sudut pandang institusi pada satu rel tertentu, yang tadinya pelan-pelan berubah dari “seberapa cepat bisa berlari” menjadi “kalau benar-benar terjadi masalah, apakah bisa menghentikannya atau tidak”..
Narasi yang lebih besar adalah dua hal yang selama ini berjalan paralel untuk pertama kalinya saling menabrak secara frontal.. Satu pihak menuntut pasar mengakui hak kepemilikan atas data/uang digital, sementara pihak lain menuntut sistem mempertahankan sikap “tanpa izin”.. Dana yang dicuri ini seperti merenggangkan celah di antara dua kalimat tersebut..
Kalau tren ini berlanjut.. kemungkinan berikutnya akan muncul seperangkat standar default industri: siapa yang bisa memblokir, memblokir seberapa banyak, dan memblokir berdasarkan daftar yang diberikan oleh siapa..
Tapi masalahnya datang.. Hari ini sakelar ini digunakan untuk membantu pihak yang dirugikan akibat pencurian.. Lalu besok, sakelar ini ada di tangan siapa..
Di sinilah ada sedikit rasa ingin tahu.. Sekarang yang dihentikan adalah pencuri.. Lain kali sakelar itu ditekan, alasannya mungkin tidak sama lagi..
3
1.3k
·
--
Berita ini sebenarnya agak aneh..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
Sebuah bursa baru saja kehilangan 350 juta dolar AS, lalu secara terbuka menyebut satu rantai untuk “memblokir” alamat para peretas; respons rantai itu pun singkat dan tegas: tidak..
Lalu semua orang mulai ribut. Yang diperdebatkan adalah: “sebenarnya desentralisasi masih perlu bicara soal perasaan manusia atau tidak”.. Di satu sisi, ada yang bilang ini adalah batas yang tak boleh dilanggar; di sisi lain, ada yang bilang kalau sudah dibuka celah ini, ke depannya siapa pun bisa datang menuntut perubahan data pada sebuah rantai..
Tapi yang benar-benar layak dilihat mungkin bukan siapa benar siapa salah, melainkan setelah rantai itu menolak, menjadi seperti apa dirinya..
Kesediaan protokol pertukaran terdesentralisasi THORChain yang tidak memasang batasan, justru bagi uang yang asalnya tidak jelas menjadi jalur terbaik.. Semakin bursa melakukan penutupan, semakin aparat penegak hukum mengejar, dan semakin pihak korban menyebut-nyebut secara spesifik, jalur ini akan semakin langka, karena ini adalah salah satu dari sedikit jalur yang masih bisa ditempuh..
Yang lebih menarik lagi adalah reaksi dana.. Pada minggu ketika perdebatan ini menghangat, tokennya RUNE naik 50%..
Di satu sisi ada kontroversi moral, di sisi lain ada rekor harga baru—dua hal ini sebenarnya satu kesatuan..
Karena “tidak bisa diawasi” di pasar ini bukan sekadar slogan, melainkan aset yang bisa diberi nilai.. Siapa pun yang bisa menyediakan kemampuan perantara yang tidak bisa diberikan pihak lain, dialah yang bisa menerima biaya transaksi yang tak dapat diterima orang lain, dan pada akhirnya biaya-biaya itu akan kembali ke token..
Nah, sekarang semuanya jadi berbeda..
Tapi kalau kamera sedikit ditarik lebih jauh, ada satu hal yang sangat patut dicurigai.. Sikap rantai itu ke publik adalah “saya tidak bisa menghalangi, dan juga tidak seharusnya menghalangi”, namun pada bulan Mei tahun ini, ketika rantai tersebut sendiri dicuri, ia dengan cepat berkoordinasi untuk menghentikan rantai itu..
Hal yang tidak bisa ia lakukan untuk pihak luar, bisa ia lakukan untuk dirinya sendiri..
Jadi “desentralisasi” di sini lebih mirip istilah yang bisa diambil sesuai kebutuhan.. Saat diperlukan, dikeluarkan sebagai tameng; saat tidak diperlukan, dikembalikan dulu ke lemari..
Lalu berikutnya harus mengawasi apa.. Jika ke depan ada lebih banyak bursa dan regulator yang ikut menyebut rantai ini, “prinsip” rantai tersebut akan dihargai ulang menjadi “biaya”. Pada saat itu, apakah 50% yang sudah naik tadi perlu dikembalikan atau tidak, itu urusan pasar sendiri..
Pembalikan di sini: yang benar-benar menentukan bagaimana perkara ini berakhir, mungkin bukan karena rantai itu cukup atau tidak cukup terdesentralisasi, melainkan masih tersisa berapa “minyak dan air” di jalur ini..
Berita ini sebenarnya agak aneh..
⚖️ 进群蹲一手消息
Sebuah bursa baru saja kehilangan 350 juta dolar AS, lalu secara terbuka menyebut satu rantai untuk “memblokir” alamat para peretas; respons rantai itu pun singkat dan tegas: tidak..
Lalu semua orang mulai ribut. Yang diperdebatkan adalah: “sebenarnya desentralisasi masih perlu bicara soal perasaan manusia atau tidak”.. Di satu sisi, ada yang bilang ini adalah batas yang tak boleh dilanggar; di sisi lain, ada yang bilang kalau sudah dibuka celah ini, ke depannya siapa pun bisa datang menuntut perubahan data pada sebuah rantai..
Tapi yang benar-benar layak dilihat mungkin bukan siapa benar siapa salah, melainkan setelah rantai itu menolak, menjadi seperti apa dirinya..
Kesediaan protokol pertukaran terdesentralisasi THORChain yang tidak memasang batasan, justru bagi uang yang asalnya tidak jelas menjadi jalur terbaik.. Semakin bursa melakukan penutupan, semakin aparat penegak hukum mengejar, dan semakin pihak korban menyebut-nyebut secara spesifik, jalur ini akan semakin langka, karena ini adalah salah satu dari sedikit jalur yang masih bisa ditempuh..
Yang lebih menarik lagi adalah reaksi dana.. Pada minggu ketika perdebatan ini menghangat, tokennya RUNE naik 50%..
Di satu sisi ada kontroversi moral, di sisi lain ada rekor harga baru—dua hal ini sebenarnya satu kesatuan..
Karena “tidak bisa diawasi” di pasar ini bukan sekadar slogan, melainkan aset yang bisa diberi nilai.. Siapa pun yang bisa menyediakan kemampuan perantara yang tidak bisa diberikan pihak lain, dialah yang bisa menerima biaya transaksi yang tak dapat diterima orang lain, dan pada akhirnya biaya-biaya itu akan kembali ke token..
Nah, sekarang semuanya jadi berbeda..
Tapi kalau kamera sedikit ditarik lebih jauh, ada satu hal yang sangat patut dicurigai.. Sikap rantai itu ke publik adalah “saya tidak bisa menghalangi, dan juga tidak seharusnya menghalangi”, namun pada bulan Mei tahun ini, ketika rantai tersebut sendiri dicuri, ia dengan cepat berkoordinasi untuk menghentikan rantai itu..
Hal yang tidak bisa ia lakukan untuk pihak luar, bisa ia lakukan untuk dirinya sendiri..
Jadi “desentralisasi” di sini lebih mirip istilah yang bisa diambil sesuai kebutuhan.. Saat diperlukan, dikeluarkan sebagai tameng; saat tidak diperlukan, dikembalikan dulu ke lemari..
Lalu berikutnya harus mengawasi apa.. Jika ke depan ada lebih banyak bursa dan regulator yang ikut menyebut rantai ini, “prinsip” rantai tersebut akan dihargai ulang menjadi “biaya”. Pada saat itu, apakah 50% yang sudah naik tadi perlu dikembalikan atau tidak, itu urusan pasar sendiri..
Pembalikan di sini: yang benar-benar menentukan bagaimana perkara ini berakhir, mungkin bukan karena rantai itu cukup atau tidak cukup terdesentralisasi, melainkan masih tersisa berapa “minyak dan air” di jalur ini..
3
1.9k
·
--
Hari ini, kabar ini sebenarnya agak aneh..
[🔄 进群聊市场](https://app.binance.com/uni-qr/6d5gRrvm)
Pangsa Bitcoin di pasar kripto sudah menembus angka di bawah 60%, sekarang kira-kira 58,5%.. Banyak orang melihat angka ini dan langsung bereaksi, “Musim altcoin mau datang,” karena pada dua putaran sebelumnya, indikator ini selalu menjadi semacam tanda tembak untuk reli altcoin..
Tapi yang mungkin benar-benar patut diperhatikan bukanlah apakah ia menembus suatu garis, melainkan pada titik waktu yang sama, dua indikator lain justru sedang “adu cepat”..
Satu indikator mengatakan “saluran sudah siap”.. Ini menghitung kondisi di-chain, yaitu apakah infrastruktur dasar pasar ini sudah siap untuk menampung dana altcoin. Pada tanggal 22 September sempat menyentuh 81,25, mendekati nilai penuh..
Indikator lain mengatakan “uangnya belum datang”.. Ini melihat performa altcoin relatif terhadap Bitcoin yang sebenarnya; nilainya berada di kisaran 45 sampai 53, masih jauh dari 75 yang menandakan dimulainya musim altcoin yang benar-benar menyeluruh..
Yang satu bicara tentang kemungkinan, yang satu bicara tentang sesuatu yang sudah terjadi.. Dua hal ini terjadi bersamaan, artinya sebenarnya bukan “altcoin akan naik,” melainkan “dana belum memutuskan apakah akan datang.”
Jadi semuanya mulai berbeda..
Karena fakta bahwa pangsa turun itu sendiri tidak otomatis berarti ada arus dana yang masuk ke altcoin.. Itu hanya menunjukkan bahwa pangsa Bitcoin dalam total market cap mengecil. Namun pengecilan itu bisa berasal dari dua hal yang benar-benar berlawanan: altcoin memang sedang naik, atau Bitcoin sendiri yang sedang turun.. Pada putaran kali ini, dua-duanya sama-sama berperan.
Yang lebih menarik, skenario lama yang dulunya selalu manjur, mungkin kali ini benar-benar tidak sama..
Pada dua putaran 2017 dan 2021, pangsa Bitcoin turun dari 60% sampai 70% lalu menggelinding jatuh ke 40% sampai 50%. Itu berkaitan dengan dana yang mengalir masuk ke altcoin seperti banjir.. Sedangkan pada putaran kali ini, ketika pangsa turun sampai 58,5%, total market cap altcoin hanya sempat kembali naik sekitar 33% dari jurang dalam.. Jika dilihat dari titik tertinggi historis, sebagian besar koin masih jauh dari posisi saat itu.
33% itu memantul dari basis yang sangat rendah—ini namanya pemulihan, bukan pesta pora..
Tapi masalahnya muncul.. Kenapa indikator yang dulu selalu bisa dipakai untuk membaca situasi, kali ini mungkin tidak akurat.
Sebab cara uang masuk ke pasar ini berubah.. ETF Bitcoin jadi jalur utama bagi penempatan dana institusi. Uang masuk langsung dari “pintu depan” menuju Bitcoin, dan juga beberapa aset di sampingnya saja.. Sedangkan institusi yang membeli ETF itu, pada dasarnya bukan orang yang sama dengan yang kemudian ikut berlari ke bursa untuk membeli altcoin dengan valuasi kecil.
Garis “pangsa menurun” yang sama, tapi dialihkan ke “alur sungai” yang berbeda—cara membacanya pun ikut berbeda.. Dulu itu berarti air meluap, sekarang mungkin hanya berarti ketinggian air yang sedang bergerak.
Jadi yang benar-benar layak diawasi adalah garis 60% itu.. Bitcoin beberapa kali sudah mencoba menanjak ke sana tapi tidak bisa bertahan, menandakan di posisi itu ada yang menjual.. Kalau pangsa terus mengambang turun hingga pertengahan 50-an, barulah diskusi itu berubah jadi fakta.
Simpan dua kemungkinan pembalikan.
Pertama, apakah pangsa benar-benar terus menurun, harus dilihat dari market cap altcoin secara absolut apakah ikut naik.. Jika pangsa turun dan market cap altcoin juga ikut turun, itu bukan rotasi, melainkan Bitcoin sendiri sedang surut.
Kedua, dan ini yang lebih penting: jika jalur ETF terus mengembang, suatu hari nanti ketika kebutuhan institusi terhadap altcoin juga ikut “diambil” dari pintu depan, maka air yang bisa ditunggu ekor panjang (long tail) akan lebih sedikit dibanding setiap putaran sebelumnya.
Indikator lama yang tiba-tiba tidak bisa dibaca dengan benar biasanya bukan berarti pasar berubah, melainkan airnya pindah ke sungai yang berbeda..
Hari ini, kabar ini sebenarnya agak aneh..
🔄 进群聊市场
Pangsa Bitcoin di pasar kripto sudah menembus angka di bawah 60%, sekarang kira-kira 58,5%.. Banyak orang melihat angka ini dan langsung bereaksi, “Musim altcoin mau datang,” karena pada dua putaran sebelumnya, indikator ini selalu menjadi semacam tanda tembak untuk reli altcoin..
Tapi yang mungkin benar-benar patut diperhatikan bukanlah apakah ia menembus suatu garis, melainkan pada titik waktu yang sama, dua indikator lain justru sedang “adu cepat”..
Satu indikator mengatakan “saluran sudah siap”.. Ini menghitung kondisi di-chain, yaitu apakah infrastruktur dasar pasar ini sudah siap untuk menampung dana altcoin. Pada tanggal 22 September sempat menyentuh 81,25, mendekati nilai penuh..
Indikator lain mengatakan “uangnya belum datang”.. Ini melihat performa altcoin relatif terhadap Bitcoin yang sebenarnya; nilainya berada di kisaran 45 sampai 53, masih jauh dari 75 yang menandakan dimulainya musim altcoin yang benar-benar menyeluruh..
Yang satu bicara tentang kemungkinan, yang satu bicara tentang sesuatu yang sudah terjadi.. Dua hal ini terjadi bersamaan, artinya sebenarnya bukan “altcoin akan naik,” melainkan “dana belum memutuskan apakah akan datang.”
Jadi semuanya mulai berbeda..
Karena fakta bahwa pangsa turun itu sendiri tidak otomatis berarti ada arus dana yang masuk ke altcoin.. Itu hanya menunjukkan bahwa pangsa Bitcoin dalam total market cap mengecil. Namun pengecilan itu bisa berasal dari dua hal yang benar-benar berlawanan: altcoin memang sedang naik, atau Bitcoin sendiri yang sedang turun.. Pada putaran kali ini, dua-duanya sama-sama berperan.
Yang lebih menarik, skenario lama yang dulunya selalu manjur, mungkin kali ini benar-benar tidak sama..
Pada dua putaran 2017 dan 2021, pangsa Bitcoin turun dari 60% sampai 70% lalu menggelinding jatuh ke 40% sampai 50%. Itu berkaitan dengan dana yang mengalir masuk ke altcoin seperti banjir.. Sedangkan pada putaran kali ini, ketika pangsa turun sampai 58,5%, total market cap altcoin hanya sempat kembali naik sekitar 33% dari jurang dalam.. Jika dilihat dari titik tertinggi historis, sebagian besar koin masih jauh dari posisi saat itu.
33% itu memantul dari basis yang sangat rendah—ini namanya pemulihan, bukan pesta pora..
Tapi masalahnya muncul.. Kenapa indikator yang dulu selalu bisa dipakai untuk membaca situasi, kali ini mungkin tidak akurat.
Sebab cara uang masuk ke pasar ini berubah.. ETF Bitcoin jadi jalur utama bagi penempatan dana institusi. Uang masuk langsung dari “pintu depan” menuju Bitcoin, dan juga beberapa aset di sampingnya saja.. Sedangkan institusi yang membeli ETF itu, pada dasarnya bukan orang yang sama dengan yang kemudian ikut berlari ke bursa untuk membeli altcoin dengan valuasi kecil.
Garis “pangsa menurun” yang sama, tapi dialihkan ke “alur sungai” yang berbeda—cara membacanya pun ikut berbeda.. Dulu itu berarti air meluap, sekarang mungkin hanya berarti ketinggian air yang sedang bergerak.
Jadi yang benar-benar layak diawasi adalah garis 60% itu.. Bitcoin beberapa kali sudah mencoba menanjak ke sana tapi tidak bisa bertahan, menandakan di posisi itu ada yang menjual.. Kalau pangsa terus mengambang turun hingga pertengahan 50-an, barulah diskusi itu berubah jadi fakta.
Simpan dua kemungkinan pembalikan.
Pertama, apakah pangsa benar-benar terus menurun, harus dilihat dari market cap altcoin secara absolut apakah ikut naik.. Jika pangsa turun dan market cap altcoin juga ikut turun, itu bukan rotasi, melainkan Bitcoin sendiri sedang surut.
Kedua, dan ini yang lebih penting: jika jalur ETF terus mengembang, suatu hari nanti ketika kebutuhan institusi terhadap altcoin juga ikut “diambil” dari pintu depan, maka air yang bisa ditunggu ekor panjang (long tail) akan lebih sedikit dibanding setiap putaran sebelumnya.
Indikator lama yang tiba-tiba tidak bisa dibaca dengan benar biasanya bukan berarti pasar berubah, melainkan airnya pindah ke sungai yang berbeda..
539
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
EarningsSeason
223,381 penayangan
2,011 Berdiskusi
Musim Laba: Pendapatan Micron Q4 — Bullish atau Bearish?
Binance Square Official
·Disukai 341 Kali
·658.1k penayangan
BitwiseLaunchesFirstSpotNEARETF
10,303 penayangan
323 Berdiskusi
USJobOpeningsFallToFiveMonthLow
15,332 penayangan
250 Berdiskusi