#全网爆仓6.74亿美元
Semua orang menghitung berapa uang yang masuk ke ETF, tapi yang benar-benar layak dilihat adalah dengan cara apa uang itu dipindahkan masuk..
📢 进群蹲一手消息
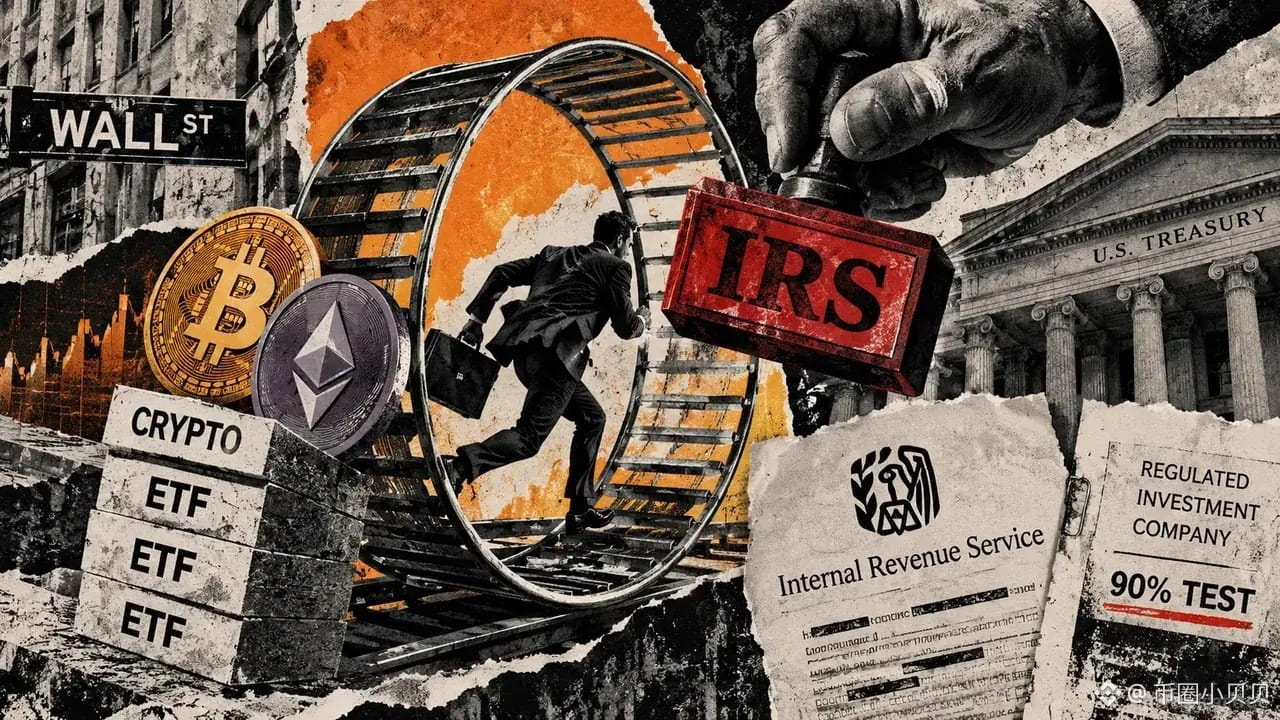
Dalam beberapa hari terakhir, Kementerian Keuangan AS dan IRS mengarahkan perhatian pada satu jalur untuk ETF kripto: penebusan & penyerahan fisik (in-kind).. Intinya, dana tidak perlu lebih dulu menjual koin lalu mengubahnya menjadi uang tunai untuk kemudian mengembalikannya kepada market maker, melainkan langsung memindahkan koin.. Jalur ini baru dibuka setahun terakhir; alasan resminya adalah menghemat biaya dan mengurangi slippage.
Masalahnya di mana.. Agar tetap bisa mempertahankan insentif pajak, ada garis keras: sepanjang tahun, lebih dari 90% dari total pendapatan kotor harus berasal dari sumber yang memenuhi syarat. Dividen, bunga, keuntungan dari saham dan sekuritas semuanya dihitung; aset lain tidak.. Sekarang ada pengusul dana yang berpendapat bahwa kenaikan nilai yang belum dijual dan belum terealisasi bisa tidak dimasukkan dalam pembagi tersebut; jadi apa pun berapa pun keuntungan riilnya, mereka bisa menekan diri tetap di bawah ambang 90%.. Kementerian Keuangan langsung menyoroti bahwa algoritma itu tidak berdasar.
Seberapa besar jalur ini saat ini, angkanya lebih mudah dibaca.. ETF Bitcoin terbesar melakukan pemindahan keluar sekitar US$ 5,49 miliar pada paruh pertama tahun ini melalui penebusan fisik: sekitar US$ 3,85 miliar di kuartal kedua; ETF Ethereum dari perusahaan yang sama memindahkan keluar lagi sebesar US$ 1,72 miliar hingga akhir Juni.. Jika dijumlahkan, totalnya sekitar US$ 7,2 miliar dalam enam bulan; pada periode yang sama, ETF itu juga menerima ke dalam bentuk bitcoin melalui penyerahan fisik sekitar US$ 9,36 miliar.
Yang benar-benar layak diperhatikan bukanlah US$ 7,2 miliar, melainkan empat kata: "tidak mengakui keuntungan".. Reksa dana tradisional sudah memakai mesin ini selama puluhan tahun, sedangkan ETF kripto baru lengkap dapatannya tahun lalu.. Mesin yang membuat dana bisa tidak menggerakkan rekening namun juga tidak menimbulkan peristiwa kena pajak, penghindarannya tidak hanya soal tarif pajak—ada juga penilaian mendasar tentang apakah mereka benar-benar menghasilkan uang atau tidak.
Harus dijelaskan dengan tegas: ini bukan larangan.. Kementerian Keuangan saat ini baru meminta semua pihak menyerahkan informasi, lalu memutuskan apakah akan mengeluarkan aturan resmi.. Namun dalam dokumen yang sama, jurus lain sudah langsung dibatalkan: investor lebih dulu memasukkan aset yang sudah banyak naik ke ETF, lalu segera menebusnya dan menggantinya dengan portofolio lain; sebelumnya bisa saja tidak dianggap sebagai peristiwa kena pajak, sekarang secara tegas diminta untuk menilai ulang.. Tekan skenario paling agresif dulu, lalu bahas yang paling inti—urutannya jelas.
Bagi pergerakan pasar, uang tidak akan berkurang sepersekian pun hanya karena dokumen kertas ini, tapi biaya jalur akan berubah.. Apakah institusi memakai satu jalur tertentu, yang dilihat adalah efisiensi, bukan narasi.. Jika biaya benar-benar kembali ke dana, pada akhirnya sebagian besar akan dibebankan pada biaya (fee) dan juga tracking error—yang pada ujungnya tersebar ke setiap rekening yang membeli ETF.
Yang benar-benar perlu diawasi adalah langkah berikutnya: apakah akan ada aturan resmi.. Begitu arah kebijakan ditetapkan, yang mungkin paling perlu diubah bukan hanya beberapa dana ETF di dunia koin, melainkan produk tradisional yang jauh lebih besar dan sudah puluhan tahun memakai jalur yang sama.. Jika akhirnya berujung tidak jelas, itu sama saja dengan mengakui bahwa jalur itu bisa terus dipakai seperti sekarang.. Dua hasil ini, urusannya berbeda dalam penetapan harga untuk dana pasif.