

#nvdab
nvdab
52,510 penayangan
1,322 Berdiskusi
Populer
Terbaru

·
--
Lihat terjemahan
资金视角看一下 $NVDAB 这个项目消息:
Sixpence 启动积分活动,奖池 1 万 USDG
好消息出来后,盘面上往往有两种钱:一种是借消息进来的短线钱,另一种是早就埋伏、等着兑现的钱。短线钱压过后者,行情才有持续性。
#NVDAB
听听就行,别照着买,自己判断。
资金视角看一下 $NVDAB 这个项目消息:
Sixpence 启动积分活动,奖池 1 万 USDG
好消息出来后,盘面上往往有两种钱:一种是借消息进来的短线钱,另一种是早就埋伏、等着兑现的钱。短线钱压过后者,行情才有持续性。
#NVDAB
听听就行,别照着买,自己判断。
Sixpence 启动积分活动,奖池 1 万 USDG
好消息出来后,盘面上往往有两种钱:一种是借消息进来的短线钱,另一种是早就埋伏、等着兑现的钱。短线钱压过后者,行情才有持续性。
#NVDAB
听听就行,别照着买,自己判断。
73
Lihat terjemahan
ATH/ATL Watch 🎯
Getting close to all-time highs:
$TSLAB - 10.5% away
$NVDAB - 11.3% away
Near all-time lows:
$XUSD - 0.2% away
ATH breakouts often signal strong momentum. ATL bounces can be interesting reversal plays. Always DYOR.
Follow for daily updates
#NVDAB #XUSD #TSLAB #MarketUpdate #CryptoNews
📱 Follow @PoorCryptoMan
4
·
--
Lihat terjemahan
数据比任何观点都诚实:先看量和价格配不配合。
就拿这条:Sixpence 启动积分活动,奖池 1 万 USDG,$NVDAB 日内 +2.21%,成交 670万。
这条让多头多了一个底气,会不会兑现还要看资金。
#NVDAB
数据比任何观点都诚实:先看量和价格配不配合。
就拿这条:Sixpence 启动积分活动,奖池 1 万 USDG,$NVDAB 日内 +2.21%,成交 670万。
这条让多头多了一个底气,会不会兑现还要看资金。
#NVDAB
就拿这条:Sixpence 启动积分活动,奖池 1 万 USDG,$NVDAB 日内 +2.21%,成交 670万。
这条让多头多了一个底气,会不会兑现还要看资金。
#NVDAB
56
·
--
Lihat terjemahan
30 秒看懂
① Sixpence 启动积分活动,奖池 1 万 USDG
② 2 家媒体报道,偏暖
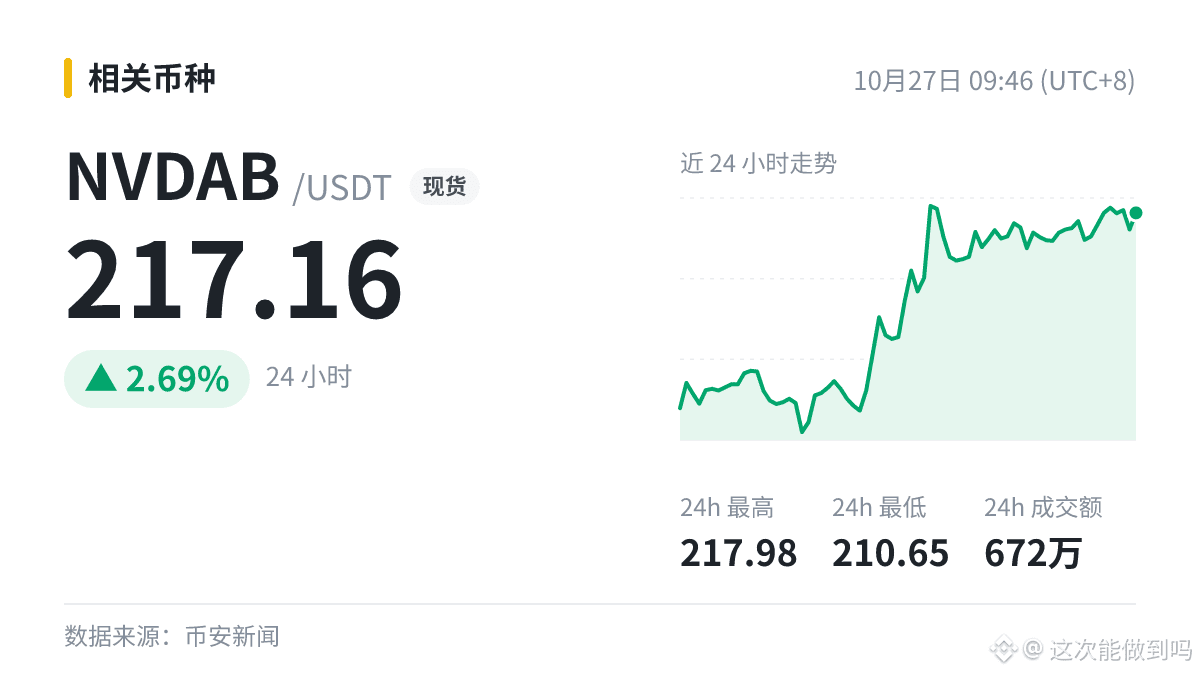
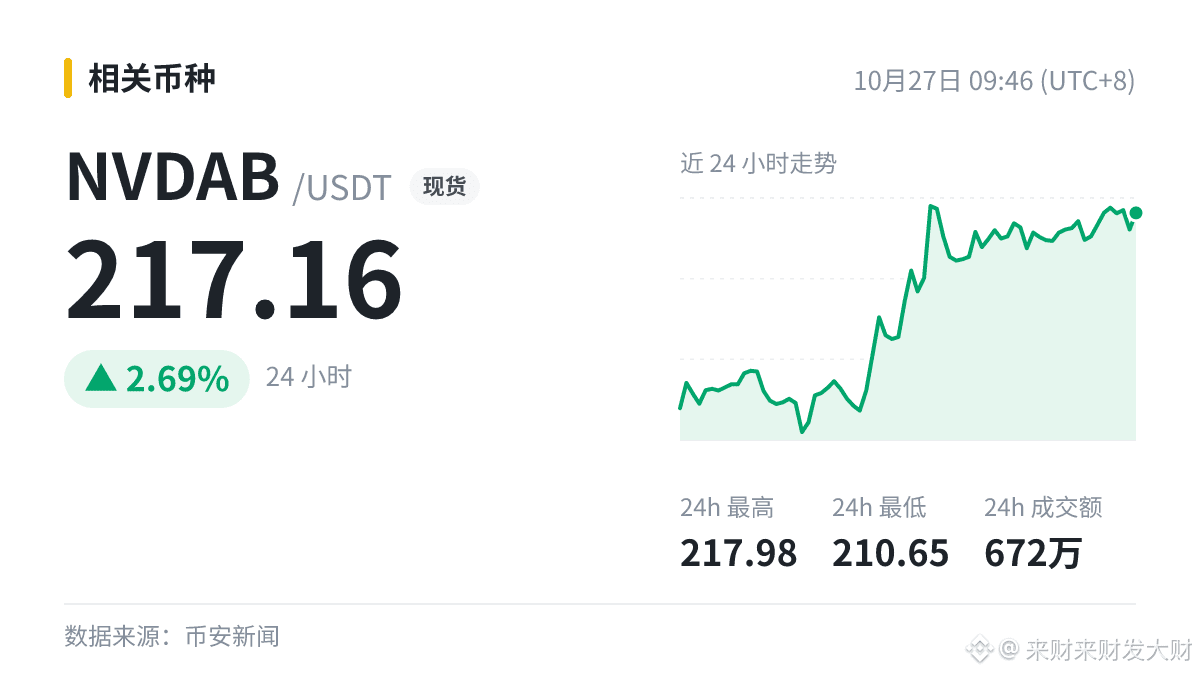
③ $NVDAB 现报 217.16,24h +2.69%
事件落地后走势如何,等着看。
#NVDAB
这些也可能错,别当建议。
30 秒看懂
① Sixpence 启动积分活动,奖池 1 万 USDG
② 2 家媒体报道,偏暖
③ $NVDAB 现报 217.16,24h +2.69%
事件落地后走势如何,等着看。
#NVDAB
这些也可能错,别当建议。
① Sixpence 启动积分活动,奖池 1 万 USDG
② 2 家媒体报道,偏暖
③ $NVDAB 现报 217.16,24h +2.69%
事件落地后走势如何,等着看。
#NVDAB
这些也可能错,别当建议。
12
·
--
Lihat terjemahan
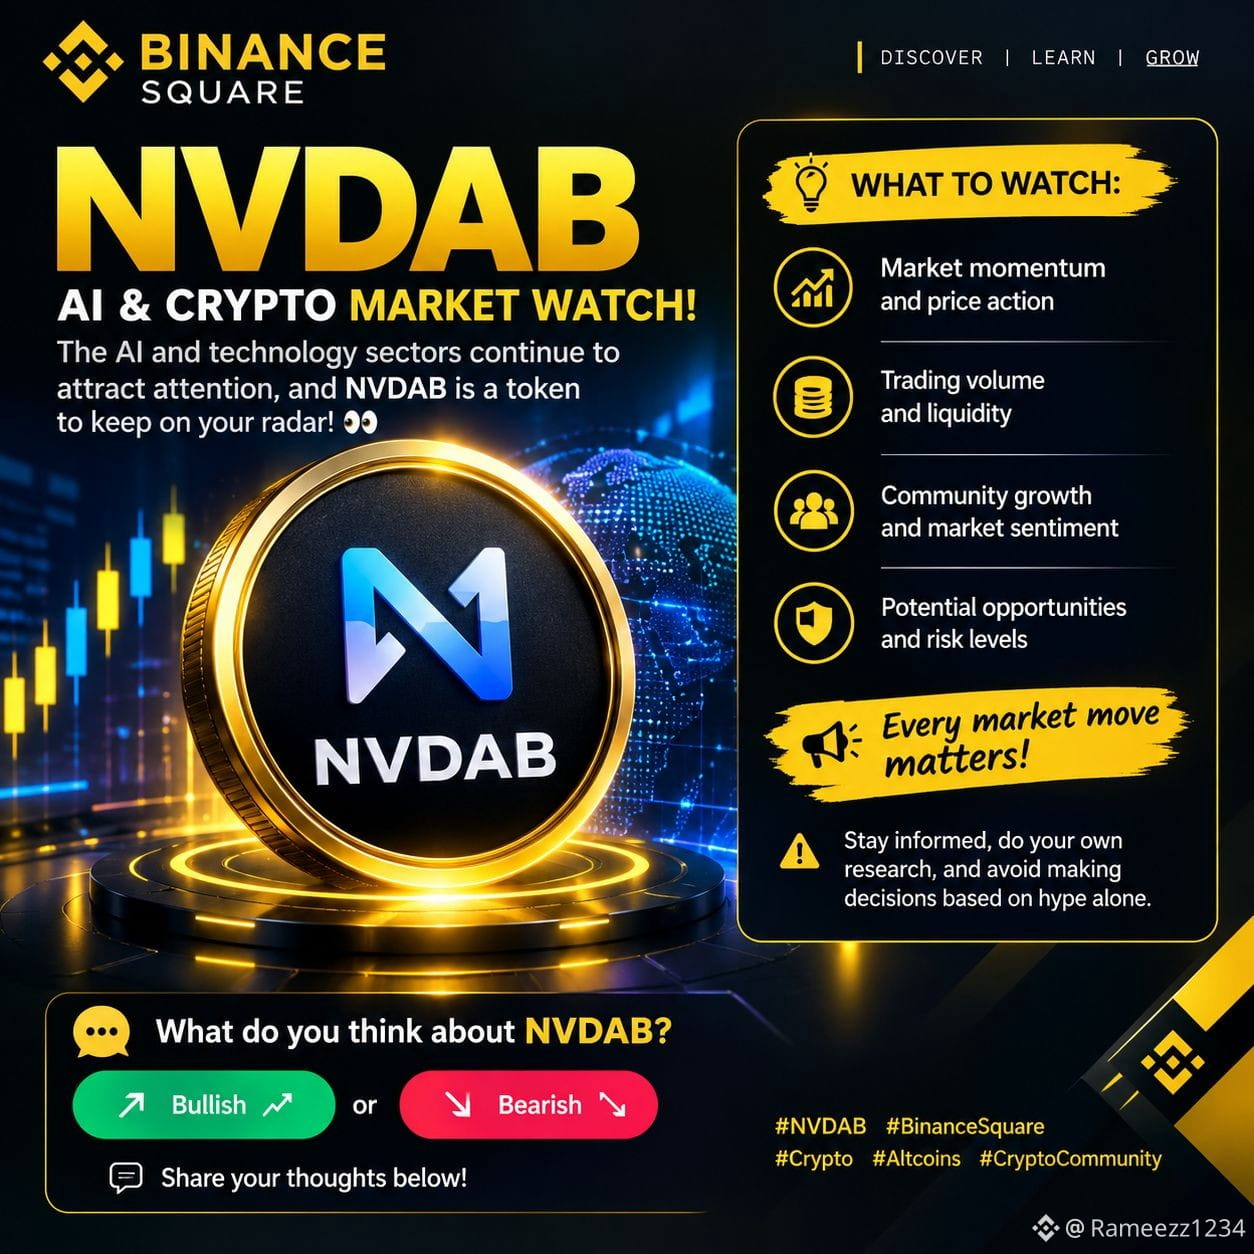
🚀 NVDAB: AI & Crypto Market Watch! 📊🔥
The AI and technology sectors continue to attract attention, and $NVDAB is a token to keep on your radar! 👀
💡 What to Watch: 🔹 Market momentum and price action 🔹 Trading volume and liquidity 🔹 Community growth and market sentiment 🔹 Potential opportunities and risk levels
📈 Every market move matters! Stay informed, do your own research, and avoid making decisions based on hype alone.
💬 What do you think about NVDAB? Bullish 📈 or bearish 📉? Share your thoughts below!
#NVDAB #BinanceSquare #Crypto #Altcoins #CryptoCommunity
79

·
--
Tentang $NVDAB, topik yang paling ramai dibicarakan hari ini adalah ini—
Kinerja Nvidia pada kuartal kedua tahun fiskal 2027 melonjak tajam. Bisnis pusat datanya tampil menonjol, dan penulis optimistis permintaan komputasi AI akan terus meningkat.
Datanya terpampang jelas, begitu pula sentimen di baliknya.
Bagaimana menurutmu? 👇
#市场观察 #NVDAB #Binance
Tentang $NVDAB , topik yang paling ramai dibicarakan hari ini adalah ini—
Kinerja Nvidia pada kuartal kedua tahun fiskal 2027 melonjak tajam. Bisnis pusat datanya tampil menonjol, dan penulis optimistis permintaan komputasi AI akan terus meningkat.
Datanya terpampang jelas, begitu pula sentimen di baliknya.
Bagaimana menurutmu? 👇
#市场观察 #NVDAB #Binance
Kinerja Nvidia pada kuartal kedua tahun fiskal 2027 melonjak tajam. Bisnis pusat datanya tampil menonjol, dan penulis optimistis permintaan komputasi AI akan terus meningkat.
Datanya terpampang jelas, begitu pula sentimen di baliknya.
Bagaimana menurutmu? 👇
#市场观察 #NVDAB #Binance

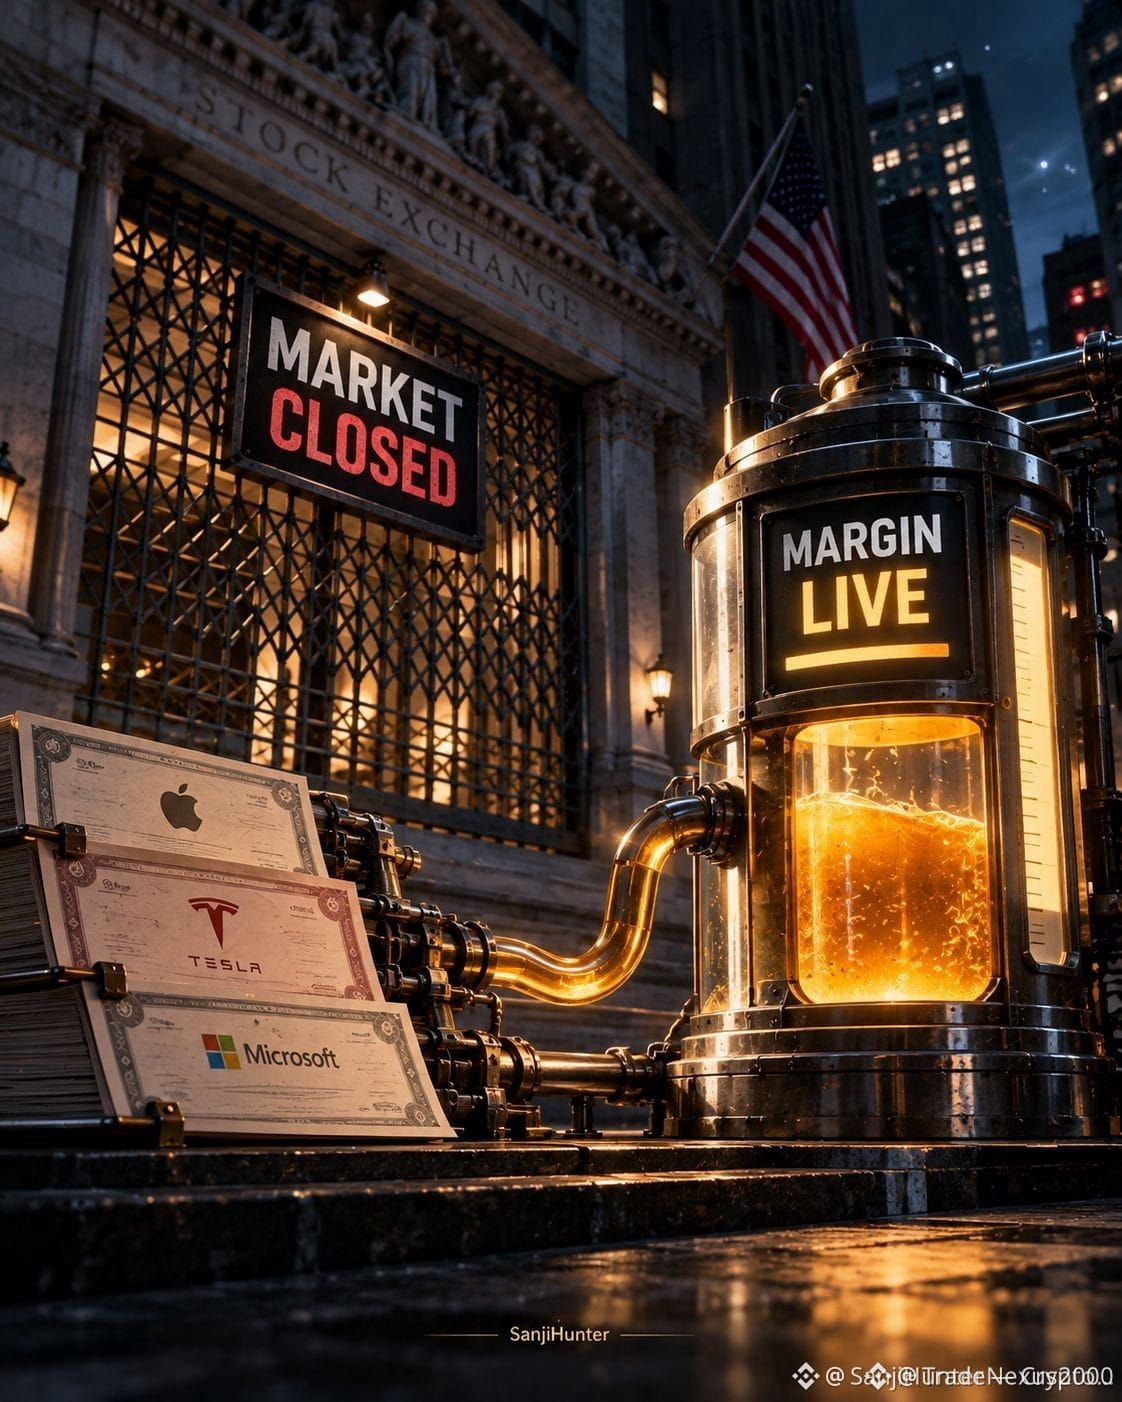
🚨 $NVDAB PERGESERAN NILAI JAMINAN SAAT PASAR TUTUP! 🦈
📊 Indeks bStocks Binance kini menghaluskan harga buku pesanan 24/7 dengan filter EWMA, sehingga nilai jaminan dapat berubah meski Wall Street sedang tidur. 📌 Pergeseran kecil ini bisa menggerus tingkat margin Anda, mengubah penyangga yang tampaknya aman menjadi eksposur tersembunyi. 🔍 Pelaku pasar bermodal besar memantau pergerakan ekuitas yang mendasarinya; penurunan mendadak pada saham acuan dapat memicu sapuan likuiditas yang mengikis uniMMR Anda sebelum pasar buka kembali.
💡 Pantau penyangga secara real-time, bukan harga penutupan terakhir – jaring pengaman sesungguhnya ada pada indeks langsung. 🤔 Bagaimana Anda menyesuaikan strategi jaminan untuk melindungi diri dari tekanan di luar jam pasar? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #NVDAB #BStocks #MarginRisk #SmartMoney #Crypto
🦈 🚀
4

Rumor penghentian produksi RTX 5090 dan 5080 mendorong harga stok di jalur distribusi naik, tetapi yang naik bukan pendapatan NVIDIA, melainkan premi persediaan milik perantara.
Pertama, kita perlu membedakan aliran dananya. Kartu grafis konsumen dijual lebih mahal di e-commerce dan jalur distribusi; uangnya masuk ke kantong distributor dan pihak yang menimbun stok, bukan ke laporan laba NVIDIA. Pendapatan yang diakui perusahaan bergantung pada ritme pengiriman dan penyerahan produk. Sementara itu, dalam struktur pendapatan saat ini, pusat data merupakan kontributor utama, dengan porsinya berada di kisaran 90% dalam beberapa kuartal terakhir. Porsi kartu gaming begitu kecil sehingga kenaikan harga jalur distribusi hingga dua kali lipat pun tidak akan mengubah angka periode berjalan. Jadi, makna lapis pertama rumor ini bagi NVDAB sangat jelas: kebisingan, bukan sinyal. Harga NVDAB mencerminkan ritme pengiriman produk pusat data, bukan besarnya markup di platform jual beli.
Lapis kedua lebih menarik. Jika rumor itu benar, kapasitas apa yang dibebaskan dari penghentian produksi kartu konsumen? Kapasitas wafer dan pengemasan canggih. Ketika kartu konsumen dengan chip besar dan memori besar seperti 5090 dan 5080 mengalah, pihak yang paling langsung diuntungkan adalah lini produk pusat data, melalui kelancaran pengiriman. Berita yang sama, jika dibaca sebagai “harga kartu grafis naik”, menjadi kisah kelangkaan di sisi konsumen; tetapi jika dibaca sebagai “realokasi kapasitas produksi”, barulah menjadi petunjuk rantai pasokan yang relevan bagi NVDAB. Cara membedakan kedua interpretasi ini tidak rumit: pantau pertumbuhan pendapatan pusat data secara kuartalan dan pernyataan tentang sisi pasokan pada musim laporan keuangan berikutnya, bukan tangkapan layar markup.
Lapis ketiga adalah tingkat kehebohan narasi. Ada satu indikator yang mudah terlewatkan di sini. Di komunitas, rumor yang sama hanya mendapat 3 suka dan 0 komentar. Rumor ini belum menyebar menjadi narasi lintas pasar; ini hanya topik terbatas di kalangan tertentu. Peristiwa tingkat industri tidak akan menghasilkan interaksi serendah ini. Rendahnya kehebohan berarti rumor tersebut sulit memicu arus dana masuk yang berkelanjutan ke NVDAB. Kemungkinan besar ini hanya dorongan sentimen sesaat, bukan perpindahan dana.
Jadi, yang perlu dipantau di pasar bukan harga kartu grafis, melainkan tiga indikator: pertama, apakah tingkat pendanaan terus berada di zona positif dan apakah ada leverage yang menopang sentimen; kedua, apakah jumlah posisi terbuka naik seiring harga—apakah ada dana baru yang masuk atau hanya penutupan posisi short; ketiga, distribusi volume perdagangan dari waktu ke waktu. Jika lonjakan volume seluruhnya terkonsentrasi pada satu atau dua jam setelah berita menyebar, lalu segera mereda, pada dasarnya itu bisa dipastikan sebagai lonjakan sesaat, bukan tren. Jika dari ketiga indikator itu hanya harga yang bergerak sementara tingkat pendanaan dan jumlah posisi terbuka tidak berubah, kesimpulannya sudah jelas.
Penilaian saya: kenaikan harga kartu konsumen memiliki bobot yang sangat rendah dalam penentuan harga NVDAB. Arah sebenarnya tetap ditentukan oleh ritme pengiriman produk pusat data dan pernyataan mengenai sisi pasokan dalam laporan keuangan berikutnya. Baik rumor itu terbukti benar maupun dibantah, urutan bobot faktor ini tidak berubah. Jika ingin bertransaksi berdasarkan berita ini, risiko terbesarnya adalah mengira fenomena di jalur distribusi sebagai cerminan fundamental perusahaan: markup di jalur distribusi bisa lenyap dalam semalam, tetapi ritme pengiriman tidak.
#股票财报季 #Crypto #NVDAB
10

·
--
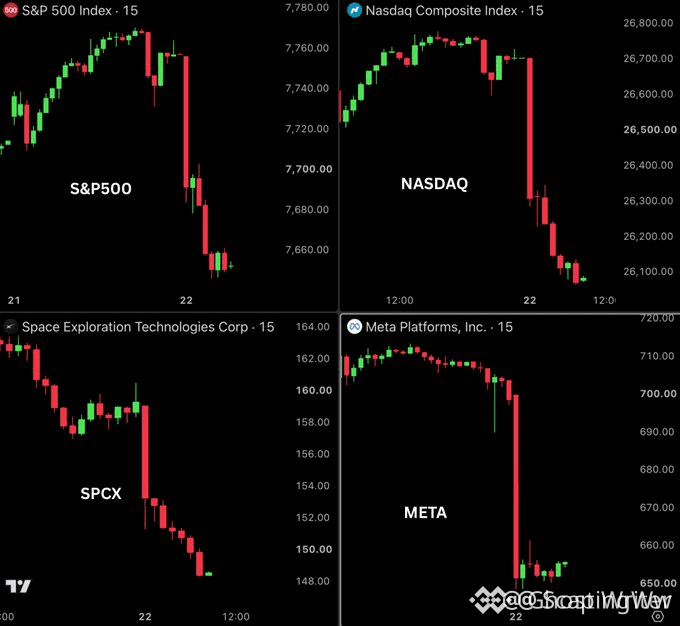
🔴 $NVDAB TERJUN SAAT AKSI JUAL DI AS MERAMBAK KE SEKTOR TEKNOLOGI 🦈
📊 Kerugian sebesar $200B pada $NVDAB mencerminkan aksi sapu bersih likuiditas yang brutal di seluruh sektor teknologi. Para penjual membanjiri buku pesanan saat S&P 500 mengalami penurunan harian terdalam dalam tiga bulan. 📉 Lonjakan volume menandakan keluarnya investor bermodal besar, sementara sisa permintaan kini hanya berupa garis tipis yang berada di bawah tekanan. 🧭 Perkirakan gelombang berikutnya akan memburu level support selanjutnya, tempat para whale mungkin menyeimbangkan kembali posisi atau menambah taruhan.
💬 Apakah Anda memantau kumpulan likuiditas untuk melihat peluang pemulihan, atau ikut mengambil posisi saat harga turun? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #NVDAB #Bearish #Selloff #Crypto
🔥 💎
6
Lihat terjemahan
比特币的波动率被压到英伟达同一档了 📉 这条消息被普遍当成“BTC 成熟了”来庆祝,但它真正改写的是另一件事:代币化股票和加密资产之间那条波动率价差,已经基本抹平。同一篇报道里有个数字别漏掉:即便降到英伟达水平,比特币的波动仍是欧元的八倍。八倍欧元、一倍英伟达,这就是 NVDAB 当下的定价起点。
一、波动率不再是买入理由
过去碰 NVDAB 这类标的,隐含的一层逻辑是“用 crypto 通道拿美股敞口,顺带赚波动率差”。母股本身高波动、通道波动更高,价差才存在。现在两边收敛到同一档,价差趋近于零,NVDAB 就退化成一个纯粹换了结算层的 NVDA 敞口。敞口本身不产生溢价,溢价只能来自结构。
二、7×24 的时钟才是真正的定价变量 🕐
美股连续竞价一周大约 32.5 小时,算上盘前盘后也就四十出头;NVDAB 是 168 小时挂着。中间那一百三十多个小时里母股不动,做市商没有现价可锚,只能靠指数期货、ADR、期权隐含波动率去外推。所以决定溢折价的不是波动率高低,而是“无锚时段”的长度和深度。周末、美股假期、英伟达财报公布后的隔夜,这三段最容易把价差撑开。反过来,如果这三段的盘口厚度能稳住,才说明有真实双边需求在接,而不是单边挂单撑场面。
三、股息口径是条款问题,不是估值问题
母股除息那天股价机械性下调。代币如果不同步调整、或不派发等值现金,持有人就在除息瞬间白吃一个账面缺口。这跟英伟达赚多少钱、自由现金流多少毫无关系,它是合约文本怎么写的问题。波动率价差消失之后,这类“文本层面的差异”会越来越主导定价,因为它是目前唯一还没被套利抹平的东西。
四、真正的风险点在哪
如果 BTC 波动率继续向英伟达靠拢,crypto 通道的高波动溢价会彻底蒸发,NVDAB 的成交结构会从投机盘主导切向配置盘主导。这个切换过程中盘口通常先变薄再变厚,中间的滑点成本是要付的。另外,如果同类合约有资金费率,费率在美股休市时段的偏移方向,是多空倾斜最直接的读数,比看价格本身更早一步。24 小时交易还意味着英伟达的财报、GTC、供应链消息会在美股收盘后被提前定价,跳空风险从“开盘一次”变成“随时可能”。
我的看法很直接:波动率溢价这张牌已经打完了,NVDAB 剩下两条腿,交割时钟和股息口径。谁能把这两件事的规则写到让做市商敢挂大单,谁才配收那部分溢价;写不清楚的,7×24 给的不是便利,是一个每天都在张开的无锚缺口。
(提示:代币化股票的价格锚定依赖发行方与做市商机制,母股休市期间的偏离可能显著放大,仓位管理比方向判断更重要。)
#NVDAB #NVDA #Crypto
7

·
--
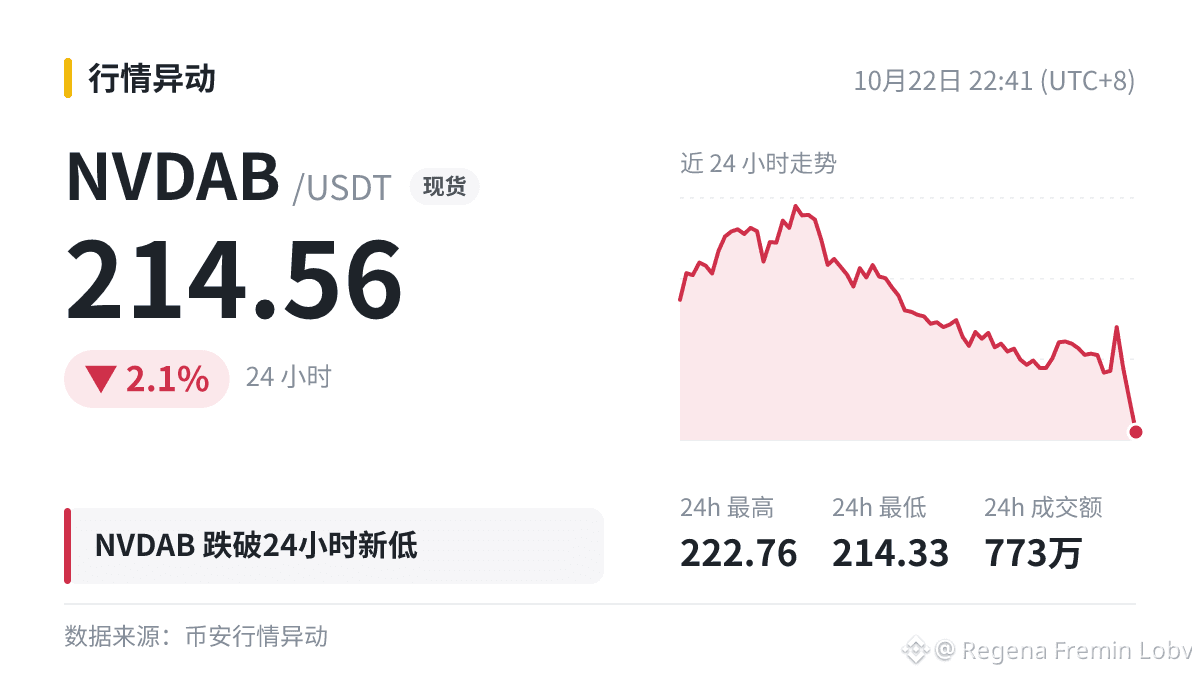
$NVDAB diperdagangkan pada harga $213.48, turun 1.80%, dengan volume harian $11.36M.
Volume berada di 0.52x rata-rata 23 jam saat aset ini menguji kisaran terbarunya. Rentang 23 jam sebelumnya menunjukkan titik terendah $211.57 dan titik tertinggi $218.95.
Jika tekanan beli kembali dan harga berhasil menembus level tertinggi $218.95, momentum bullish mungkin berlanjut menuju resistance yang lebih tinggi. Sebaliknya, jika harga turun menembus level terendah $211.57, skenario stabilisasi jangka pendek menjadi tidak valid dan risiko penurunan yang lebih dalam meningkat.
Apakah Anda akan menunggu harga kembali menembus $218.95 atau lebih dulu mengamati apakah harga jatuh di bawah $211.57?
Ketuk $NVDAB untuk melihat grafik langsung. #NVDAB #BinanceSquare
4
Lihat terjemahan
币安给 bStocks 交易赛开出最高 6 万美元的奖池,广场上很多人把它当利好转发。但真正该盯的不是奖池多大,而是 NVDAB 现在的盘口里,有多少深度是这 6 万美元租来的 🤔
先说清楚这类活动买的是什么。交易赛的发放逻辑基本都按成交量来算,本质上就是给高频往返的人一笔负手续费。这种量有三个毛病:来得快、拆成小额多笔、活动一结束就没了。所以别只看点差收窄,那可能只是做市商在抢奖励。关键要看同步变化:点差收窄的同时,盘口两侧的挂单厚度有没有变厚。只收窄不变厚,说明是套奖励的机器在报价,没人在建仓。
第二个维度是溢折价,这是代币化股票最诚实的读数。NVDAB 值多少钱,不看它今天涨了几个点,要看它相对母股的溢价或折价。有真实需求的时候,溢价应该稳定在一个很小的正值区间。因为 24/7 交易、链上结算、可组合性,这些便利性确实值一点钱。而纯刷量的盘子,溢价会随机漂移,甚至长期贴水,原因是没人愿意为了几十美元奖励把敞口留过夜。活动结束后的头两周,如果溢价很快回到零轴附近、波动率同时收敛,那说明此前那些成交量本来就是租来的。
第三个维度是持仓结构退坡的顺序。如果 NVDAB 有合约标的,活动期间未平仓量往往跟着奖励节奏往上堆,但资金费率不一定跟。因为刷量盘多空对冲,不承担方向,费率就没有被推高的理由。真正值得记的是退坡时的先后关系:健康的市场是价格先动、OI 后动;补贴驱动的盘口反过来,OI 先塌,价格才慢慢找位置。看到 OI 掉得比价格快,基本可以确认机器在离场,而不是有人在撤多单。
再看规模对照。6 万美元的奖池,摆在 28 亿美元级别的产业新闻面前是零头,但它和新闻改的是完全不同的东西。新闻买的是注意力,作用是几小时的成交量尖峰;补贴买的是边际交易成本,作用是几周的慢性深度。两者叠在一起时最容易看错:你以为看到的是需求回暖,其实只是两个不同周期的脉冲撞在同一天。
风险点落在结构上。代币化股票最大的缺口是母股休市,美股闭市那段窗口里 NVDAB 没有现货锚,做市商报价会明显变宽,跳空集中在这里发生。如果这个窗口刚好撞上活动退坡,流动性真空会被放大一圈。所以别在补贴最后一天去接盘口,那不是价差问题,是深度问题。
我的判断是:这轮活动真正的信息含量不在活动期间,而在结束后的第一个完整交易周。点差、深度、溢折价三样如果同时回到活动前的水平,就说明 NVDAB 眼下的成交量主要是营销费用买来的;如果溢价中枢抬升、深度也留住了,那才是代币化股票这条线第一次跑出真实需求。看盘口结构,别听叙事。
风险提示:活动规则和发放节奏随时可能调整,退坡期的流动性能见度很差,仓位大小要按最坏的点差去算。
#NVDAB #Crypto
10

·
--
Stop-loss Anda pada $NVDAB yang berada di 216.8000 seolah meminta untuk diburu
Kebanyakan trader menebak persentase secara acak lalu bertanya-tanya mengapa posisi mereka terkena stop-loss
Swing low 24 jam pada $NVDAB berada tepat di 216.7200
Noise terjadi karena swing normal per jam adalah 0.4 persen dari harga
Memasang stop-loss di dalam rentang swing normal itu berarti stop-loss Anda akan tersentuh oleh noise acak
Stop-loss yang tepat seharusnya berada di bawah level yang membuktikan bahwa analisis Anda benar-benar keliru
Tempatkan melewati swing low struktural yang sesungguhnya, bukan tepat di atasnya
Biasanya, di mana Anda memasang stop-loss saat trading di pasar?
#NVDAB #TipsTrading
3
2,8 miliar dolar AS diinvestasikan ke pabrik Samsung Electro-Mechanics, tetapi pemegang NVDAB tidak akan menerima sepeser pun arus kasnya.
Saat berita ini ramai dibicarakan, reaksi pertama banyak orang adalah “ini kabar baik bagi Nvidia”. Namun, perhatikan dulu ke mana aliran dananya: uang ini masuk ke pabrik, peralatan, dan lini produksi. Ini termasuk belanja modal, bukan laba pada periode berjalan. NVDAB adalah instrumen yang memetakan harga saham dan hanya mengikuti harga saham induknya, tanpa membagikan dividen. Jadi, ada dua hal yang perlu dihitung, bukan langsung terpaku pada judul berita.
Pertama, perlakuan akuntansi atas capex membuatnya menjadi pengurang. Dana 2,8 miliar dolar AS itu terlebih dahulu dicatat sebagai konstruksi dalam pengerjaan, lalu menjadi aset tetap, kemudian dibebankan ke biaya selama beberapa tahun fiskal mendatang melalui depresiasi. Sementara itu, pendapatan baru akan masuk setelah kapasitas produksi meningkat, tingkat hasil produksi stabil, dan validasi pelanggan selesai. Dengan kata lain, dalam jangka pendek, capex ini mengurangi arus kas bebas dan menyerap modal, bukan meningkatkan laba. Pasar hari ini membeli “harga saham saat ini”, sedangkan uang ini berkaitan dengan “kapasitas pasokan tiga tahun mendatang”—keduanya berada pada jangka waktu yang berbeda.
Kedua, struktur token memangkas bagian yang bisa diperoleh pemegang saham. Pemegang saham induk setidaknya bisa memperoleh nilai per saham jangka panjang melalui laba ditahan perusahaan; sementara pemegang NVDAB hanya mendapatkan selisih harga jual-beli. Hal yang benar-benar perlu diperhatikan adalah tekanan terhadap ruang untuk pembelian kembali saham, bukan seberapa besar kapasitas produksi yang dibangun. Jika dibagi rata, sekitar 1,4 miliar dolar AS menjadi bagian Nvidia, yang sebenarnya bisa digunakan sebagai sebagian dari dana pembelian kembali saham. Selama dua tahun terakhir, pembelian kembali saham menjadi salah satu penopang penting harga saham Nvidia. Pengurangan pembelian kembali berdampak lebih langsung pada harga daripada penambahan kapasitas produksi. Yang lebih penting, uang ini tidak akan dibagikan kepada pemegang token dalam bentuk dividen; dampaknya hanya tercermin dalam laba per saham pada masa mendatang, dan pemegang token tidak ikut menikmati bagian tersebut.
Ketiga, pasar derivatif merupakan indikator yang lebih langsung untuk mengamati peristiwa semacam ini. Setelah berita dirilis, buka halaman kontrak dan periksa dua angka: apakah premi NVDAB terhadap saham induknya melebar, dan apakah tingkat pendanaan perpetual berbalik dari negatif ke positif lalu meningkat. Jika keduanya terjadi bersamaan, artinya para pembeli posisi long membayar premi untuk “kabar baik” yang tidak menambah arus kas. Struktur seperti ini biasanya tidak bertahan lama karena dana arbitrase akan masuk untuk mengambil keuntungan dari selisih harga. Sebaliknya, jika premi menyempit dan tingkat pendanaan tetap di sekitar nol, berarti pasar telah memperhitungkan berita ini sebagai peristiwa netral. Memeriksa kedua angka ini jauh lebih berguna daripada hanya membaca judul berita.
Keempat, dari sisi narasi. Sinyal sebenarnya dari berita ini adalah bahwa belanja modal AI menyebar dari “membeli chip” ke “membeli kapasitas produksi”, lalu meluas lebih jauh ke komponen hulu: substrat, komponen pasif, catu daya, dan pendinginan. Ini adalah narasi yang menyebar, tetapi dampaknya terasa pada pesanan dan margin kotor pemasok lapis kedua, bukan pada kelipatan valuasi Nvidia sendiri. Menggunakan capex rantai pasokan untuk menaikkan kelipatan valuasi NVDAB merupakan ketidakcocokan logika. Demikian pula, menggunakan rasio P/E saham induk untuk memperkirakan harga wajar token juga harus memperhitungkan diskon karena “tidak ada dividen, tidak ada hak suara, dan ada risiko pelacakan”.
Risikonya perlu disampaikan dengan jelas. Pertama, siklus kapasitas produksi itu sendiri menghadapi risiko konsentrasi pelanggan: jika pesanan akhir tidak sesuai harapan, depresiasi tetap harus dibebankan, sehingga capex yang semula merupakan “kapasitas produksi masa depan” bisa berubah menjadi “beban saat ini”. Kedua, likuiditas instrumen yang memetakan harga akan lebih tipis saat pasar saham induk tutup, dan pergerakan harga yang melonjak melewati rentang tertentu lebih sulit dikendalikan dibandingkan saham induknya.
🧮 Penilaian saya: 2,8 miliar dolar AS ini merupakan peristiwa arus kas yang netral cenderung negatif bagi NVDAB, bukan katalis valuasi. Jika harga melonjak karena judul berita ini dan preminya melebar, peluang yang lebih mungkin muncul adalah penyempitan premi, bukan awal tren kenaikan. Hitung sendiri risiko leverage dan ukuran posisi Anda; mekanisme penemuan harga instrumen semacam ini saat pasar tutup berbeda dari saham induknya.
#股票财报季 #Crypto #NVDAB
9
🔥 NVDAB/USDT Lagi Ramai Saat Ini! Kamu Ikutan? 🚀
Momentum di balik #NVDAB sedang meningkat pesat! Jika kamu selalu mengamati aset-aset dengan kinerja terbaik, pasangan trading di Binance ini jelas layak dipantau. 📈
✨ Alasan para trader memantau NVDAB/USDT:
📊 Volatilitas & Volume Tinggi: Peluang sempurna bagi scalper yang cermat dan swing trader.
⚡ Energi Komunitas yang Kuat: Perbincangan pasar semakin ramai dan minat trading aktif.
💡 Pasangan yang Solid: Dipasangkan dengan USDT agar likuiditas lancar dan transaksi berlangsung cepat.
🎯 Cek Strategi Trading:
Apakah kamu sedang mengakumulasi saat harga turun, mengikuti tren, atau menahan aset untuk menantikan lonjakan harga berikutnya? 🔍
💬 Tulis target hargamu di bawah! Beri tahu kami strategimu untuk $NVDAB! 👇
👉 Trading NVDAB/USDT di Binance Sekarang! 🟡
#BinanceHerYerde #NVDAB #CryptoTrading #USDT🔥🔥🔥 #Altcoins #CryptoCommunity#TradingSignal
{spot}(NVDABUSDT)
🔥 NVDAB/USDT Lagi Ramai Saat Ini! Kamu Ikutan? 🚀
Momentum di balik #NVDAB sedang meningkat pesat! Jika kamu selalu mengamati aset-aset dengan kinerja terbaik, pasangan trading di Binance ini jelas layak dipantau. 📈
✨ Alasan para trader memantau NVDAB/USDT:
📊 Volatilitas & Volume Tinggi: Peluang sempurna bagi scalper yang cermat dan swing trader.
⚡ Energi Komunitas yang Kuat: Perbincangan pasar semakin ramai dan minat trading aktif.
💡 Pasangan yang Solid: Dipasangkan dengan USDT agar likuiditas lancar dan transaksi berlangsung cepat.
🎯 Cek Strategi Trading:
Apakah kamu sedang mengakumulasi saat harga turun, mengikuti tren, atau menahan aset untuk menantikan lonjakan harga berikutnya? 🔍
💬 Tulis target hargamu di bawah! Beri tahu kami strategimu untuk $NVDAB! 👇
👉 Trading NVDAB/USDT di Binance Sekarang! 🟡
#BinanceHerYerde #NVDAB #CryptoTrading #USDT🔥🔥🔥 #Altcoins #CryptoCommunity#TradingSignal
78
·
--
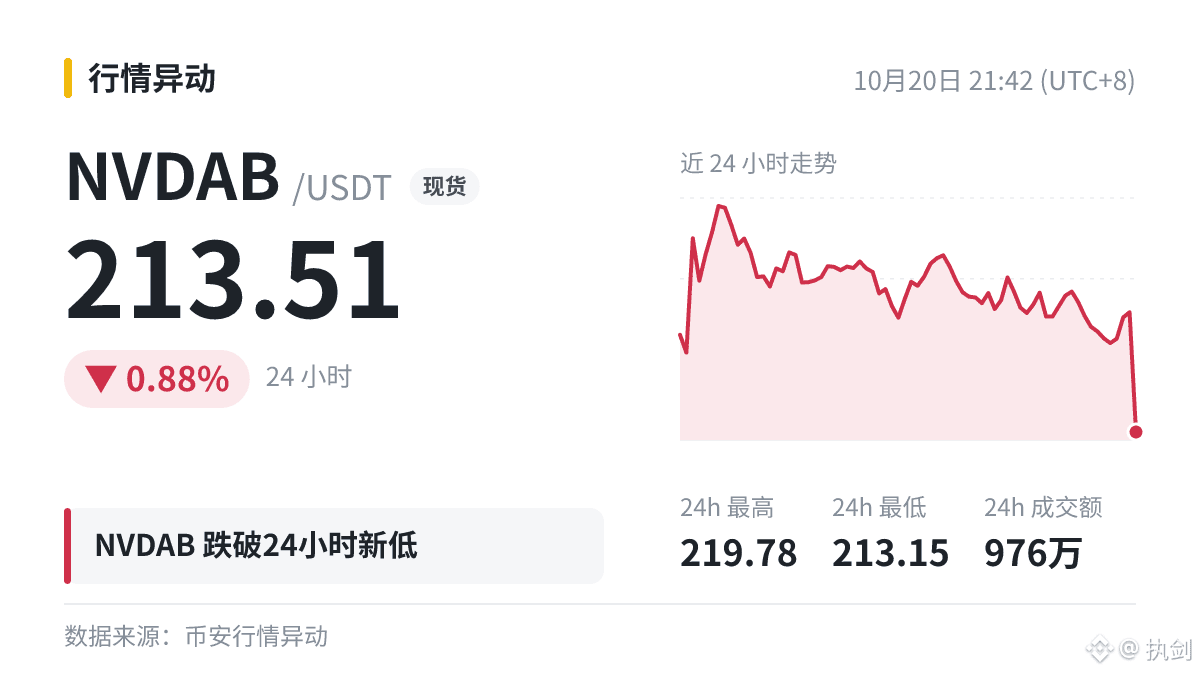
🐳 Catatan dana:
$NVDAB 24 jam terendah, harga saat ini 213.51, terendah sebelumnya 214.88, 24 jam -0.88%.
Belum terlihat adanya dukungan yang jelas di sekitar titik terendah baru, dana lebih banyak menunggu. Jangan terburu-buru membeli saat harga turun.
Kalau selanjutnya bergerak berlawanan arah, bagaimana kalian akan menyikapinya?
#NVDAB
1

·
--
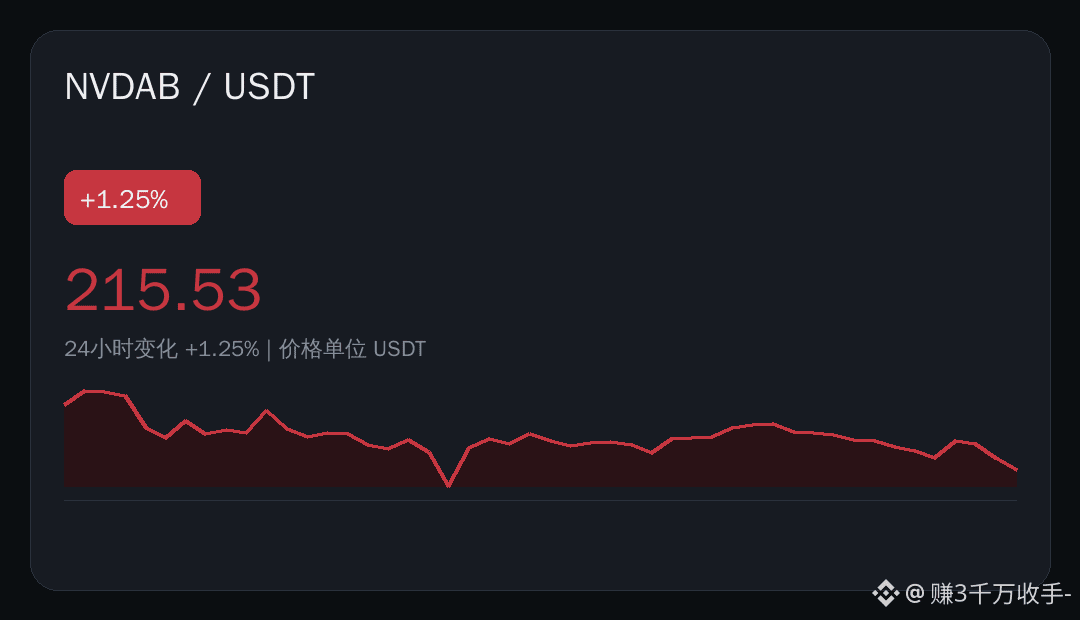
🔥 Harga mulai naik|Volume transaksi selama $NVDAB 24 jam mencapai 5011343.80 USDT, harga saat ini 215.53 USDT.
📊 Ringkasan data
· Harga saat ini: 215.53 USDT
· 24 jam: +1.25%
· Rentang: 211.30 — 219.04
· Volume transaksi: 5011343.80 USDT
Volume kali ini sudah terlihat jelas. Harga bergerak mengikutinya, tetapi volume lebih layak dipantau daripada harga. Pihak bullish dan bearish sedang beradu di rentang ini; volatilitas tidak selalu berarti peluang.
Bagaimana menurutmu?👇
#市场观察 #NVDAB #Binance
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#BinancePick
3.4M penayangan
164,848 Berdiskusi
2
#EarningsSeason
5.5M penayangan
26,907 Berdiskusi
3
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
886 penayangan
25 Berdiskusi
4
#BitmineAdds10452ETH
9,962 penayangan
237 Berdiskusi
5
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
8,096 penayangan
215 Berdiskusi
6
#OCCUrgesCommunityBanksToEnterStablecoinPayments
7,698 penayangan
132 Berdiskusi
7
#RippleWinsFullApprovalAsNationalTrustBank
7,069 penayangan
140 Berdiskusi
8
#AkashSelectsSolanaAsMigrationTarget
4,476 penayangan
63 Berdiskusi
9
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
331 penayangan
19 Berdiskusi
10
#AnthropicTTMRevenueGrewAbout1200%
60,034 penayangan
607 Berdiskusi