

#housing
housing
82,328 penayangan
87 Berdiskusi
Populer
Terbaru

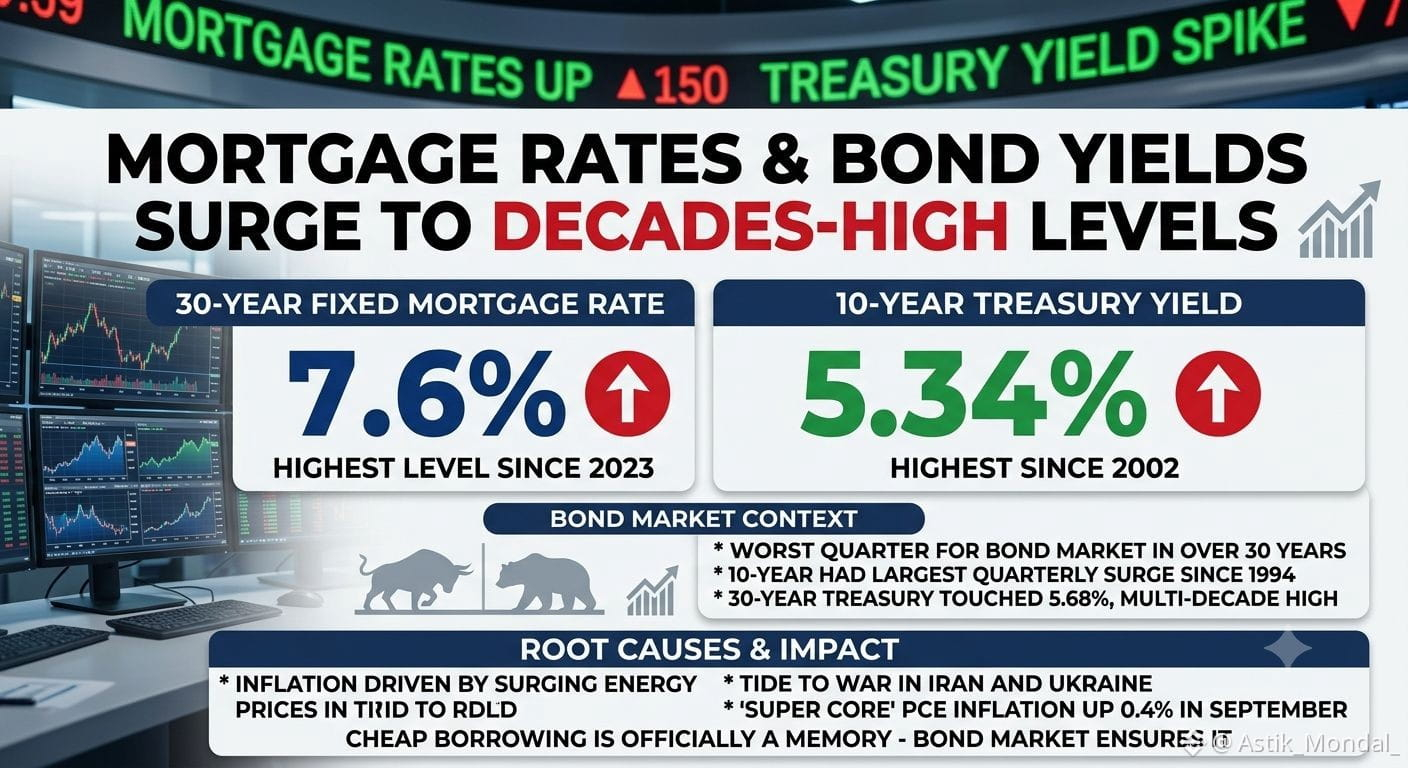
🚨 BARU SAJA: Suku bunga hipotek baru saja mencapai level tertinggi sejak 2023, dan pasar obligasi di baliknya baru saja mengalami kuartal terburuk dalam lebih dari 30 tahun.
Suku bunga rata-rata hipotek dengan bunga tetap 30 tahun naik menjadi 7,6% pada Rabu malam, tertinggi sejak akhir 2023. Akibatnya, kepemilikan rumah semakin sulit dijangkau jutaan calon pembeli, tepat saat pasokan perumahan berada dalam kondisi yang paling tidak menguntungkan: jumlah rumah yang belum terjual di pasar baru saja mencapai level tertinggi dalam lebih dari satu dekade.
Pemicunya adalah pasar obligasi, dan peristiwa ini benar-benar bersejarah. Imbal hasil Treasury 10 tahun melonjak hingga 5,34%, level tertinggi sejak 2002. Dalam tiga bulan yang berakhir pada Rabu, Treasury 10 tahun mencatat lonjakan kuartalan terbesar sejak 1994, 32 tahun lalu.
Treasury 30 tahun tak jauh tertinggal, sempat menyentuh 5,68% dalam perdagangan intraday, juga level tertinggi dalam beberapa dekade.
Akar penyebab yang melandasi semua ini: inflasi yang dipicu oleh lonjakan harga energi, yang berkaitan langsung dengan perang yang masih berlangsung di Iran dan Ukraina. Bahkan inflasi PCE “inti super”—ukuran yang secara khusus mengecualikan pangan dan energi untuk mengidentifikasi tekanan harga yang mendasar—masih naik 0,4% pada September saja.
Seorang ahli strategi Fundstrat menyoroti level yang kini dipantau semua orang: begitu imbal hasil Treasury 30 tahun melampaui sekitar 5,5%, valuasi di berbagai sektor mulai tertekan, memaksa investor, perusahaan, dan konsumen sehari-hari menghitung ulang hampir setiap keputusan keuangan besar yang mereka ambil.
Pinjaman murah kini resmi tinggal kenangan. Pasar obligasi baru saja memastikan hal itu.
#MortgageRates #Treasury #Inflation #Housing #Economy
TLTETF+0,56%
IEFETF+0,62%
1
11
🏠 Oke, ini beneran bikin aku kaget.
Fannie Mae dan Freddie Mac — dua nama terbesar di balik pinjaman rumah di AS — telah diperintahkan oleh FHFA untuk mulai menghitung kripto sebagai aset saat orang mengajukan KPR.
Bacalah sekali lagi. $BTC atau $ETH bag kamu bisa segera ikut dihitung ke nilai kekayaan bersih (net worth) dengan cara yang sama seperti rekening tabungan atau saham, ketika sebuah bank menilai apakah kamu memenuhi syarat untuk membeli rumah.
Nggak perlu thread sensasi di sini—ini cuma... memang terjadi. Secara senyap. Sementara semua orang memperhatikan grafik harga.
Aku sudah memegang kripto selama bertahun-tahun dan nggak pernah kepikiran ini akan berpengaruh untuk sesuatu seperti membeli rumah. Rasanya kita makin dekat ke "keuangan yang normal" daripada yang disadari orang.
Ada yang di sini benar-benar berencana memakai kepemilikan kripto untuk uang muka KPR nanti? Penasaran berapa banyak dari kalian yang memikirkan ini 👇
#Bitcoin #Ethereum #CryptoNews🚀🔥 #BinanceSquare #Housing
{future}(BTCUSDT)
🏠 Oke, ini beneran bikin aku kaget.
Fannie Mae dan Freddie Mac — dua nama terbesar di balik pinjaman rumah di AS — telah diperintahkan oleh FHFA untuk mulai menghitung kripto sebagai aset saat orang mengajukan KPR.
Bacalah sekali lagi. $BTC atau $ETH bag kamu bisa segera ikut dihitung ke nilai kekayaan bersih (net worth) dengan cara yang sama seperti rekening tabungan atau saham, ketika sebuah bank menilai apakah kamu memenuhi syarat untuk membeli rumah.
Nggak perlu thread sensasi di sini—ini cuma... memang terjadi. Secara senyap. Sementara semua orang memperhatikan grafik harga.
Aku sudah memegang kripto selama bertahun-tahun dan nggak pernah kepikiran ini akan berpengaruh untuk sesuatu seperti membeli rumah. Rasanya kita makin dekat ke "keuangan yang normal" daripada yang disadari orang.
Ada yang di sini benar-benar berencana memakai kepemilikan kripto untuk uang muka KPR nanti? Penasaran berapa banyak dari kalian yang memikirkan ini 👇
#Bitcoin #Ethereum #CryptoNews🚀🔥 #BinanceSquare #Housing
2
1
85

·
--
Bullish
Berkshire Hathaway menggelontorkan $8.5B UANG TUNAI untuk Taylor Morrison 🏠💰 — Mega-deal PERTAMA Greg Abel sebagai CEO baru! Premium 24%, 350 komunitas, 12 negara bagian AS jadi PRIVAT! Tumpukan uang tunai Buffett $400B sedang di-deploy. Taruhan pemulihan properti sudah JALAN! 🎯 #Berkshire #TaylorMorrison #Housing $USDC
Berkshire Hathaway menggelontorkan $8.5B UANG TUNAI untuk Taylor Morrison 🏠💰 — Mega-deal PERTAMA Greg Abel sebagai CEO baru! Premium 24%, 350 komunitas, 12 negara bagian AS jadi PRIVAT! Tumpukan uang tunai Buffett $400B sedang di-deploy. Taruhan pemulihan properti sudah JALAN! 🎯 #Berkshire #TaylorMorrison #Housing $USDC
1
145
·
--
Trump Tidak Akan Menandatangani RUU Perumahan dengan Larangan CBDC—Apakah Itu Akan Menjadi Undang-Undang Toni...
Kecuali Presiden Trump memveto RUU tersebut, RUU itu akan berlaku pada tengah malam, melarang Federal Reserve mengembangkan CBDC hingga 2031.
Perkembangan ini menambah cerita yang bergerak cepat di aset digital, di mana pelaku pasar menilai bagaimana arus institusional, regulasi, dan aktivitas di on-chain membentuk fase adopsi berikutnya.
Pedagang maupun pemegang jangka panjang sama-sama mengawasi secara saksama, karena judul seperti ini sering menetapkan nada untuk sentimen jangka pendek dan dapat memengaruhi penempatan di pasar kripto yang lebih luas.
Menurut Anda, apa yang terjadi selanjutnya? Bagikan pendapat Anda di bawah. 👇
#Trump #Sign #Housing
10
🚨 BERITA TERKINI: Biaya membeli rumah di Amerika kembali melonjak. Suku bunga KPR 30 tahun mencapai 7,49%, tertinggi sejak November 2023.
Asosiasi Bankir Hipotek melaporkan bahwa rata-rata suku bunga tetap 30 tahun naik tajam 19 basis poin pada pekan yang berakhir 2 Oktober, mencapai level yang terakhir terlihat hampir tiga tahun lalu.
Pemicunya adalah pasar obligasi. Suku bunga KPR bergerak erat mengikuti imbal hasil obligasi Treasury 10 tahun, dan imbal hasil tersebut baru saja menyentuh level tertinggi dalam 24 tahun, didorong kekhawatiran akan tekanan inflasi akibat lonjakan harga minyak serta data yang menunjukkan ekonomi AS tumbuh lebih cepat pada paruh pertama tahun ini daripada perkiraan awal.
Waktunya terasa menyakitkan. Kenaikan ini terjadi empat minggu sebelum pemilu sela yang akan menentukan apakah Partai Republik mempertahankan kendali atas Kongres, sementara keterjangkauan kini menjadi isu ekonomi utama bagi para pemilih.
The Fed juga tidak menawarkan kelegaan dalam waktu dekat. Para pembuat kebijakan mengisyaratkan bahwa mereka memperkirakan akan ada satu kenaikan suku bunga lagi sebelum akhir tahun, meskipun saat ini pasar bertaruh bahwa tidak akan ada perubahan pada rapat 28 Oktober.
Dampak nyata sudah mulai terlihat: pengajuan KPR turun 4,2% pekan lalu, dengan aktivitas pembiayaan ulang merosot tajam. “Sangat sedikit pemilik rumah yang punya alasan untuk membiayai ulang pada suku bunga seperti ini, dan lonjakan biaya pinjaman membuat banyak calon peminjam mengurungkan niat membeli rumah,” kata Joel Kan, wakil kepala ekonom MBA.
Suku bunga setinggi ini bukan lagi sekadar angka di grafik. Kini, suku bunga tersebut secara langsung membuat orang tak mampu membeli rumah, tepat ketika taruhan politik terkait ekonomi akan mencapai puncaknya.
#MortgageRates #Housing #Economy #Fed #RealEstate
1
40

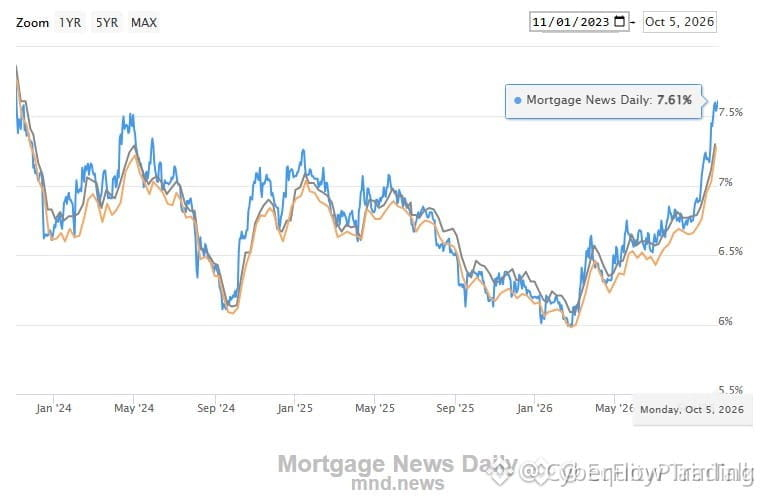
🚨 SUKU BUNGA KPR MELONJAK KE 7,61% SAAT $DHI DAN PARA PENGEMBANG PERUMAHAN MENGHADAPI TEKANAN BERAT! 📉
Kenaikan suku bunga makro hingga 7,61% mengguncang pasar modal tradisional, menambah biaya hingga $250 per bulan untuk setiap kenaikan satu poin persentase pada pinjaman standar. 📊 Pengembang perumahan seperti $DHI, $LEN, dan $PHM berada tepat di garis bidik saat daya beli calon pembeli rumah terus terkikis.
Pemilik rumah yang sudah mengunci suku bunga lama sebesar 3% enggan menjual, sehingga pasokan rumah benar-benar membeku sementara pendapatan yang dapat dibelanjakan menyusut di seluruh pasar. ⚡ Saat pembayaran utang menyerap arus kas konsumen, aset beta tinggi dan sektor nonesensial dengan cepat merasakan dampak lanjutan dari pengetatan likuiditas.
💬 Bagaimana Anda mengatur posisi portofolio saat tekanan suku bunga makro terus menghimpit pasar tradisional? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
20

🚨 $BTC MACRO PERINGATAN: BIAYA PERUMAHAN DIAM-DIAM MENGERINGKAN MODAL BERISIKO 💥
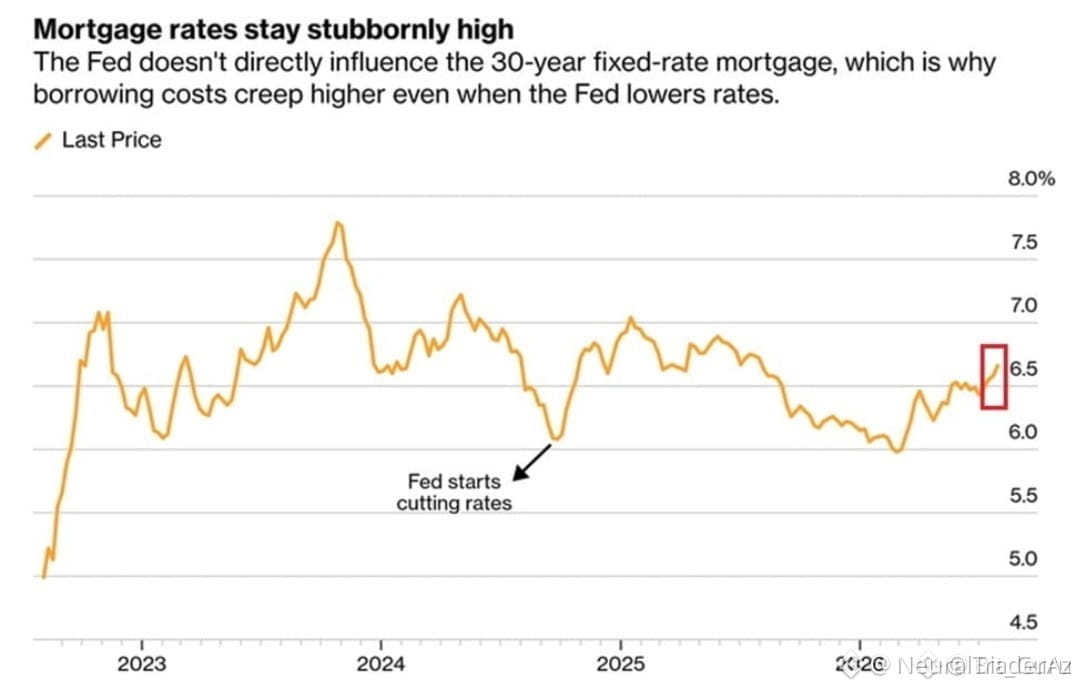
Suku bunga KPR sebesar 6,69% — kenaikan mingguan kelima berturut-turut — memberi tahu Anda bahwa siklus pelonggaran The Fed belum benar-benar berdampak pada keringanan bagi konsumen. 📊 Ini adalah paradoks likuiditas yang sedang diperhatikan dengan saksama oleh setiap meja institusional.
Ketika perumahan menyerap porsi pendapatan yang lebih besar, arus modal yang mengalir ke aset berisiko menjadi menipis. 🏦 Uang pintar membacanya sebagai angin hambat yang terus-menerus bagi basis permintaan kripto dalam waktu dekat, meskipun narasi pelonggaran makro masih berjalan. 💡
Pertanyaan sebenarnya bukan apakah suku bunga tetap tinggi — melainkan berapa lama tekanan ini menunda pembeli marjinal berikutnya aset digital. 💬 Apakah Anda memasukkan tekanan di sektor perumahan ke dalam posisi BTC Anda, atau tetap murni berdasarkan chart? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #BTC #Housing #Macro #Fed #Crypto
📊 🔍
17
·
--
SENAT AS BARU SAJA MELULUSKAN RUU UNTUK MELARANG KORPORASI BESAR MEMILIKI TERLALU BANYAK RUMAH. CERITA REAL ESTATE SEDANG BERUBAH.
RUU baru Senat ini akan membatasi investor institusi besar untuk memiliki jumlah rumah keluarga tunggal yang berlebihan — sebuah upaya untuk memperbaiki krisis keterjangkauan perumahan.
Jika ini disetujui dan institusi dipaksa untuk keluar dari real estate dalam skala besar — ke mana modal tersebut pergi?
Secara historis, ketika uang institusi keluar dari satu kelas aset, ia berputar ke kelas aset lainnya.
Likuiditas tinggi. Hasil tinggi. Tidak berkorelasi dengan real estate. Infrastruktur institusi yang berkembang.
Jawabannya mungkin sedang berada di $76,000 saat ini.
Apakah institusi akan menemukan modal real estate crypto? 👇
#Housing #realestate #bitcoin #Institutional #crypto
{spot}(BTCUSDT)
SENAT AS BARU SAJA MELULUSKAN RUU UNTUK MELARANG KORPORASI BESAR MEMILIKI TERLALU BANYAK RUMAH. CERITA REAL ESTATE SEDANG BERUBAH.
RUU baru Senat ini akan membatasi investor institusi besar untuk memiliki jumlah rumah keluarga tunggal yang berlebihan — sebuah upaya untuk memperbaiki krisis keterjangkauan perumahan.
Jika ini disetujui dan institusi dipaksa untuk keluar dari real estate dalam skala besar — ke mana modal tersebut pergi?
Secara historis, ketika uang institusi keluar dari satu kelas aset, ia berputar ke kelas aset lainnya.
Likuiditas tinggi. Hasil tinggi. Tidak berkorelasi dengan real estate. Infrastruktur institusi yang berkembang.
Jawabannya mungkin sedang berada di $76,000 saat ini.
Apakah institusi akan menemukan modal real estate crypto? 👇
#Housing #realestate #bitcoin #Institutional #crypto
18
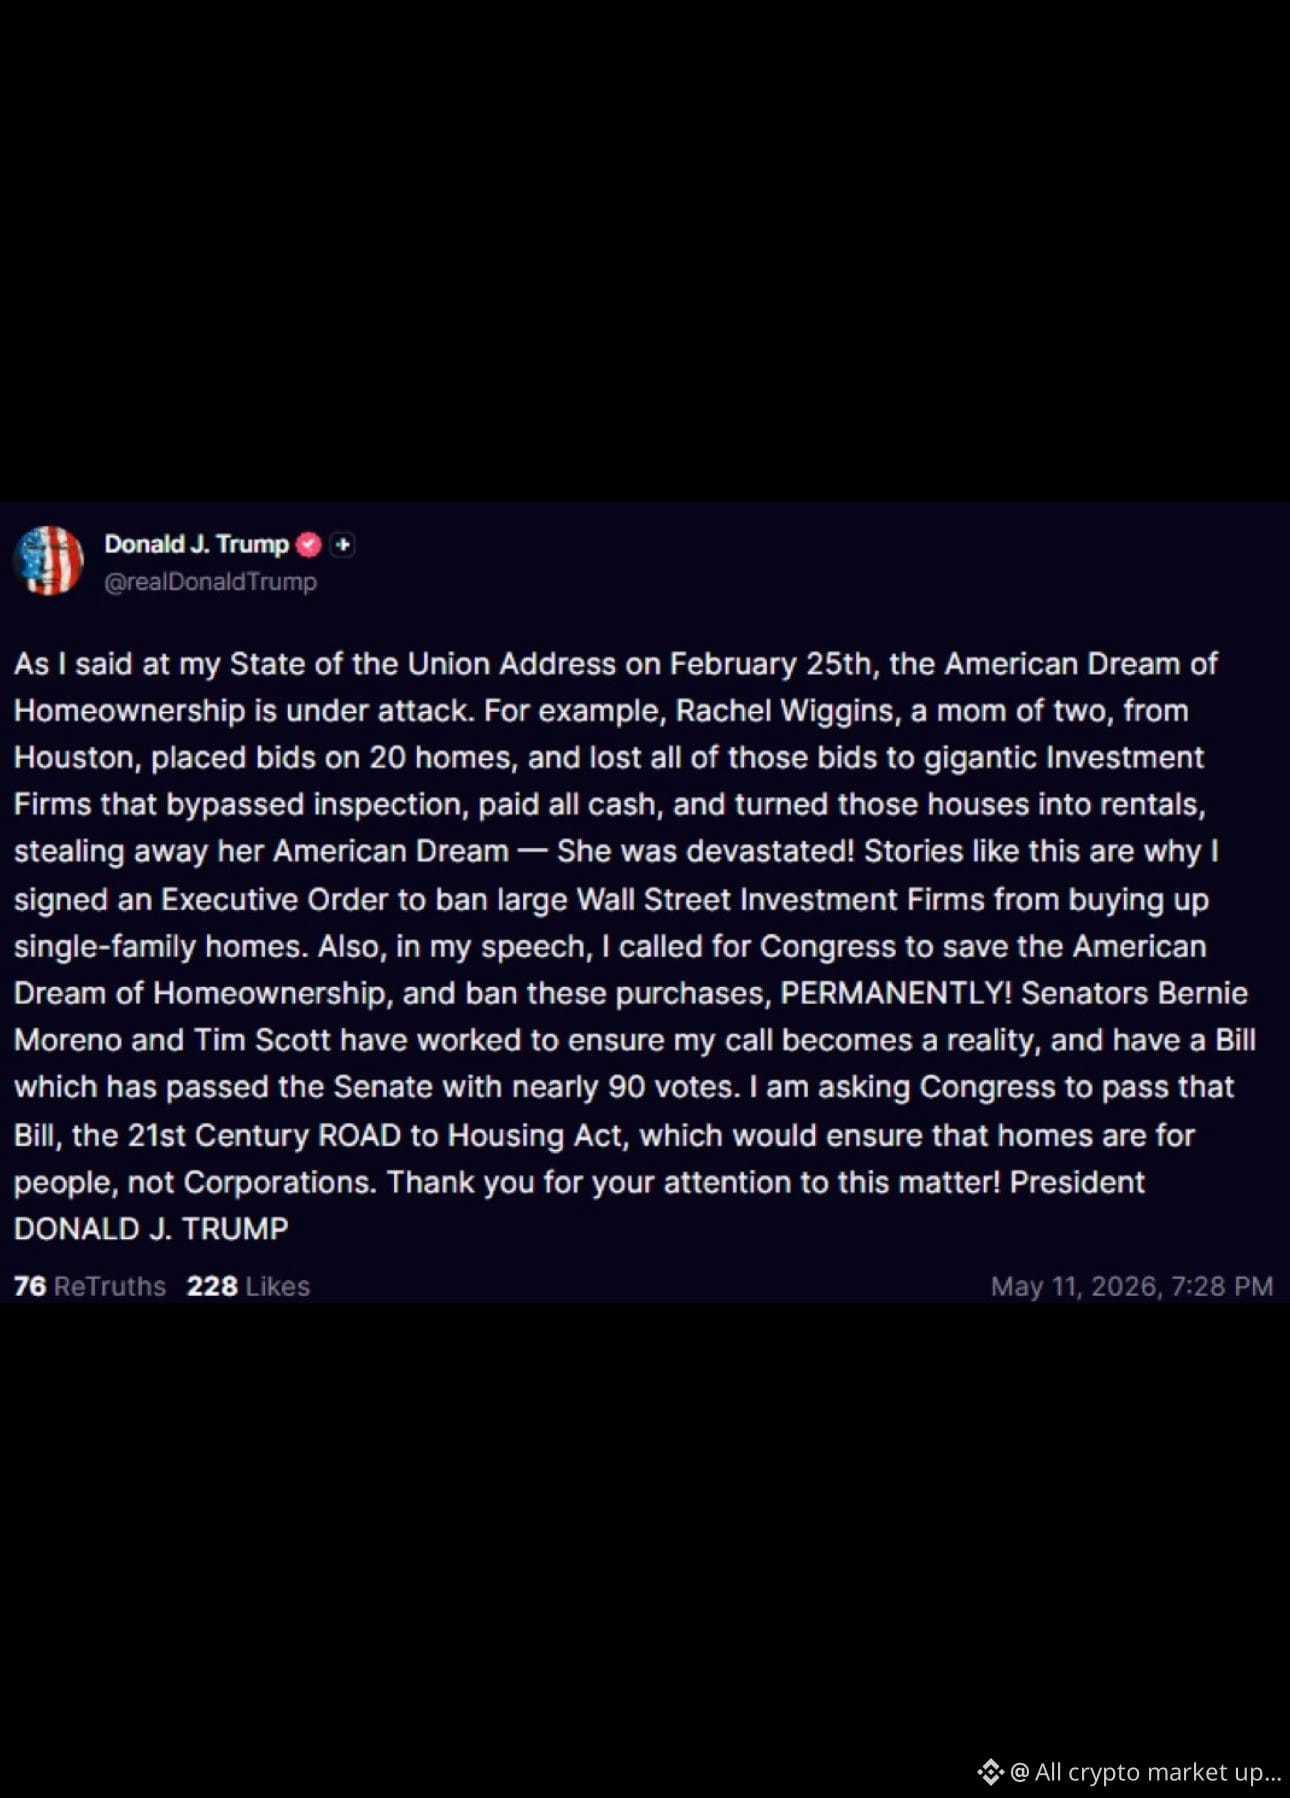
🚨 BARU SAJA: 🇺🇸 Presiden Trump menyerukan Kongres untuk meloloskan "Undang-Undang ROAD Abad 21 untuk Perumahan."
Trump mengatakan proposal ini akan membantu "menjamin bahwa rumah diperuntukkan bagi orang-orang, bukan perusahaan."
Krisis keterjangkauan perumahan semakin menjadi isu politik dan ekonomi yang signifikan di seluruh AS.
#Housing #RealEstate #Trump #Markets #BreakingNews
Trump mengatakan proposal ini akan membantu "menjamin bahwa rumah diperuntukkan bagi orang-orang, bukan perusahaan."
Krisis keterjangkauan perumahan semakin menjadi isu politik dan ekonomi yang signifikan di seluruh AS.
#Housing #RealEstate #Trump #Markets #BreakingNews
17

·
--
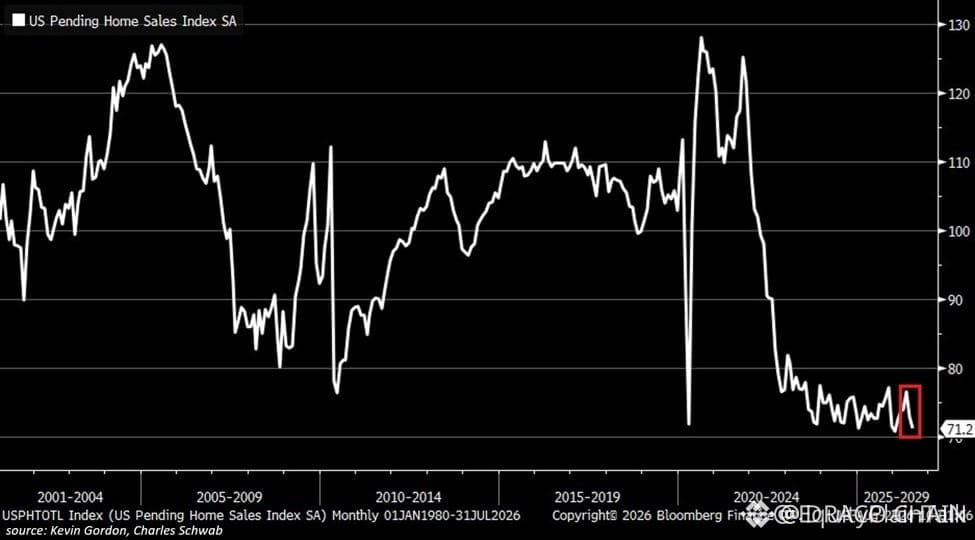
🚨 REKOR PENURUNAN PERUMAHAN KAMI MENANDAKAN PERGESERAN LIKUIDITAS MAKRO KE DEPAN UNTUK $BTC 📉
Mesin perumahan AS sedang membeku, dengan Penjualan Rumah Tertunda bulan Juli anjlok 2,3% menjadi 71,2—menandai level terterendah kedua dalam sejarah. 📊 Di seluruh empat wilayah utama, struktur institusional mencerminkan tekanan sistemik karena suku bunga hipotek yang tinggi mengunci persediaan dan likuiditas pembeli. 🌊
Dengan wilayah Barat jatuh 7,7% ke level terendah sepanjang masa dan aktivitas keseluruhan turun 36% dari puncak 2021, kerusakan struktural terlihat jelas. 🔍 Uang cerdas memahami bahwa ketika mekanisme ekonomi riil tersendat sedemikian parah, penyesuaian kebijakan bank sentral dan akhirnya suntikan likuiditas biasanya akan menyusul. 💡
🤔 Seberapa cepat menurut Anda modal makro akan berputar ke aset keras ketika pelonggaran kebijakan terwujud? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #BTC #Macro #Liquidity #Fed #Housing
🎯 🦈
36
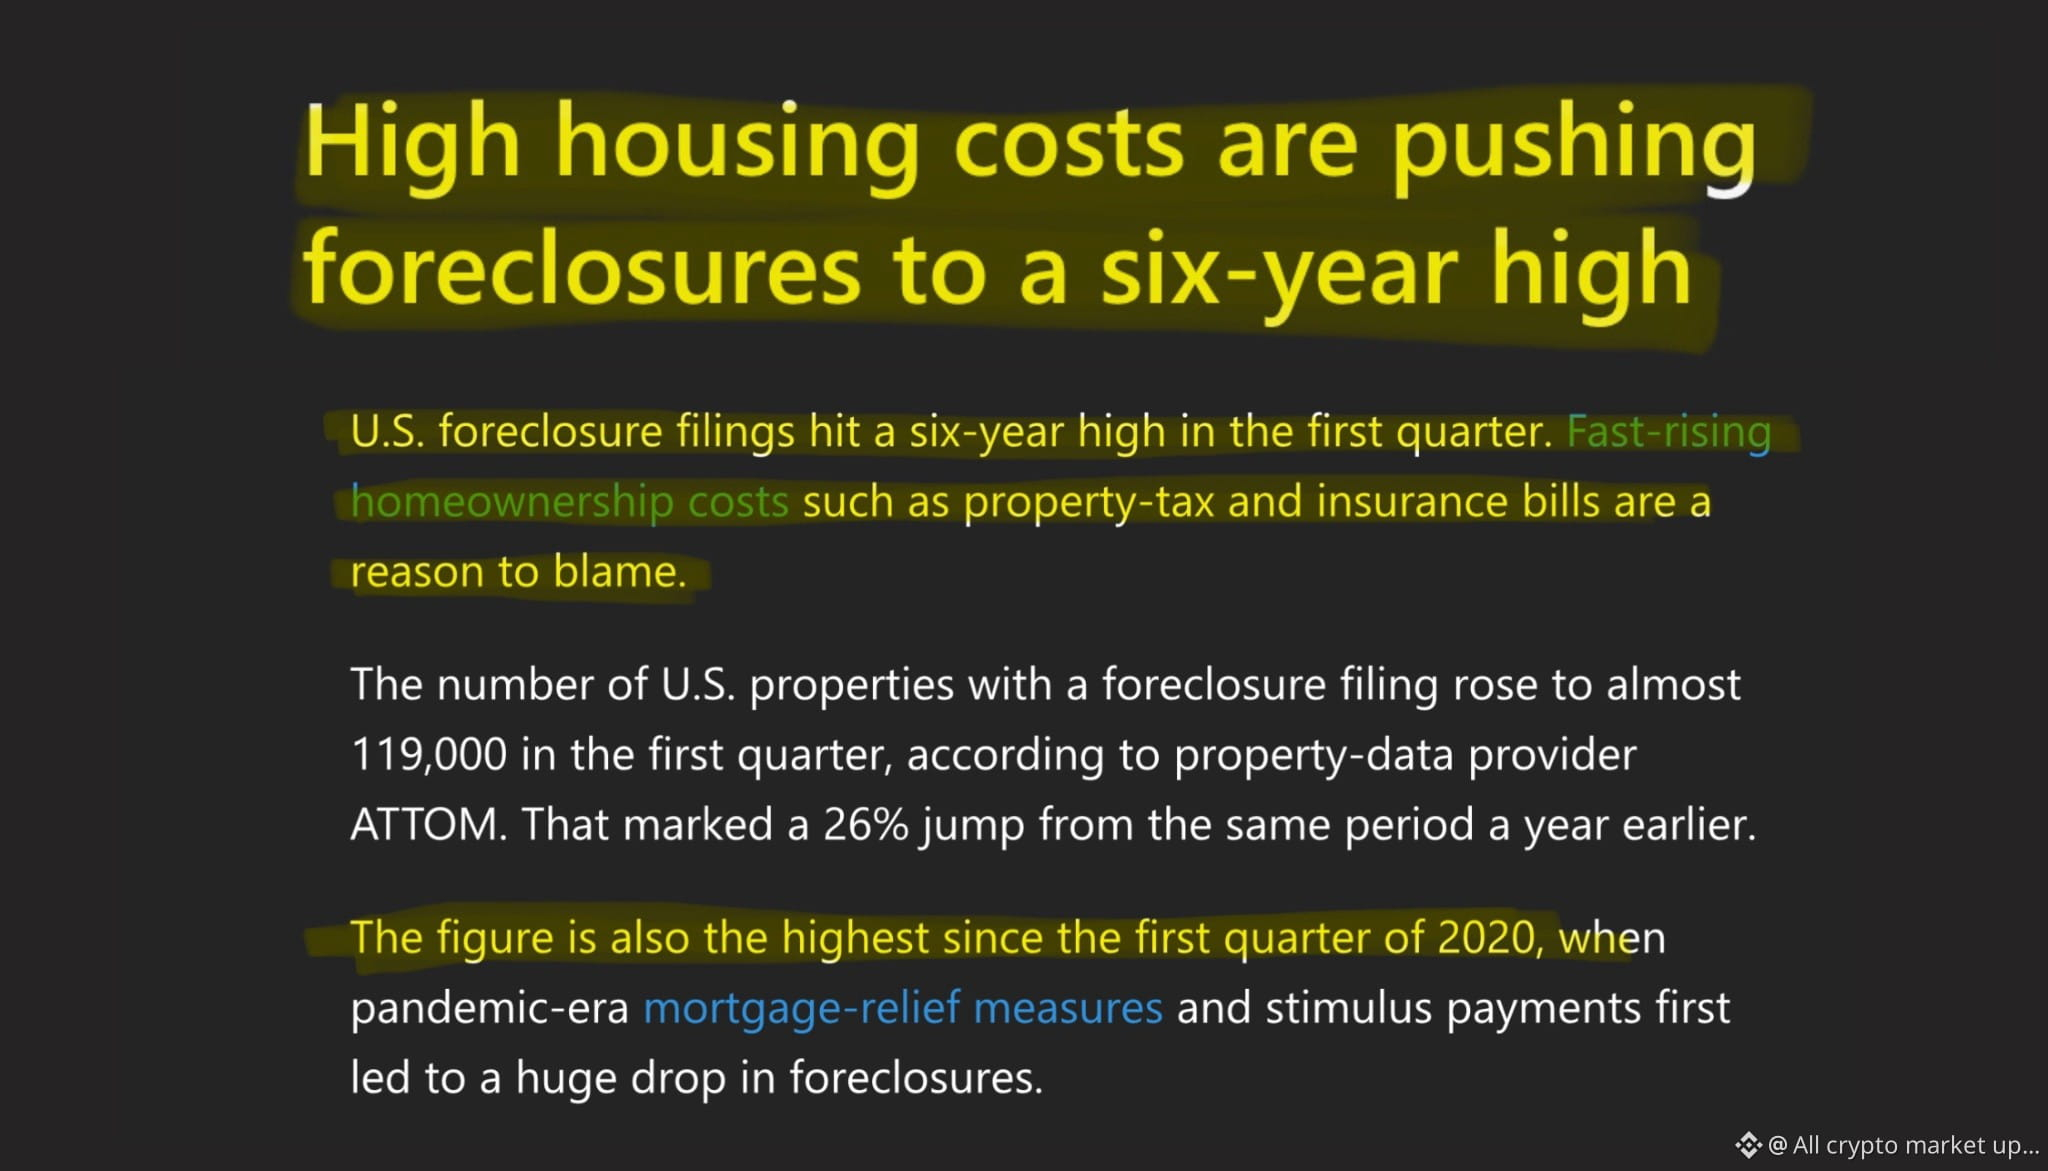
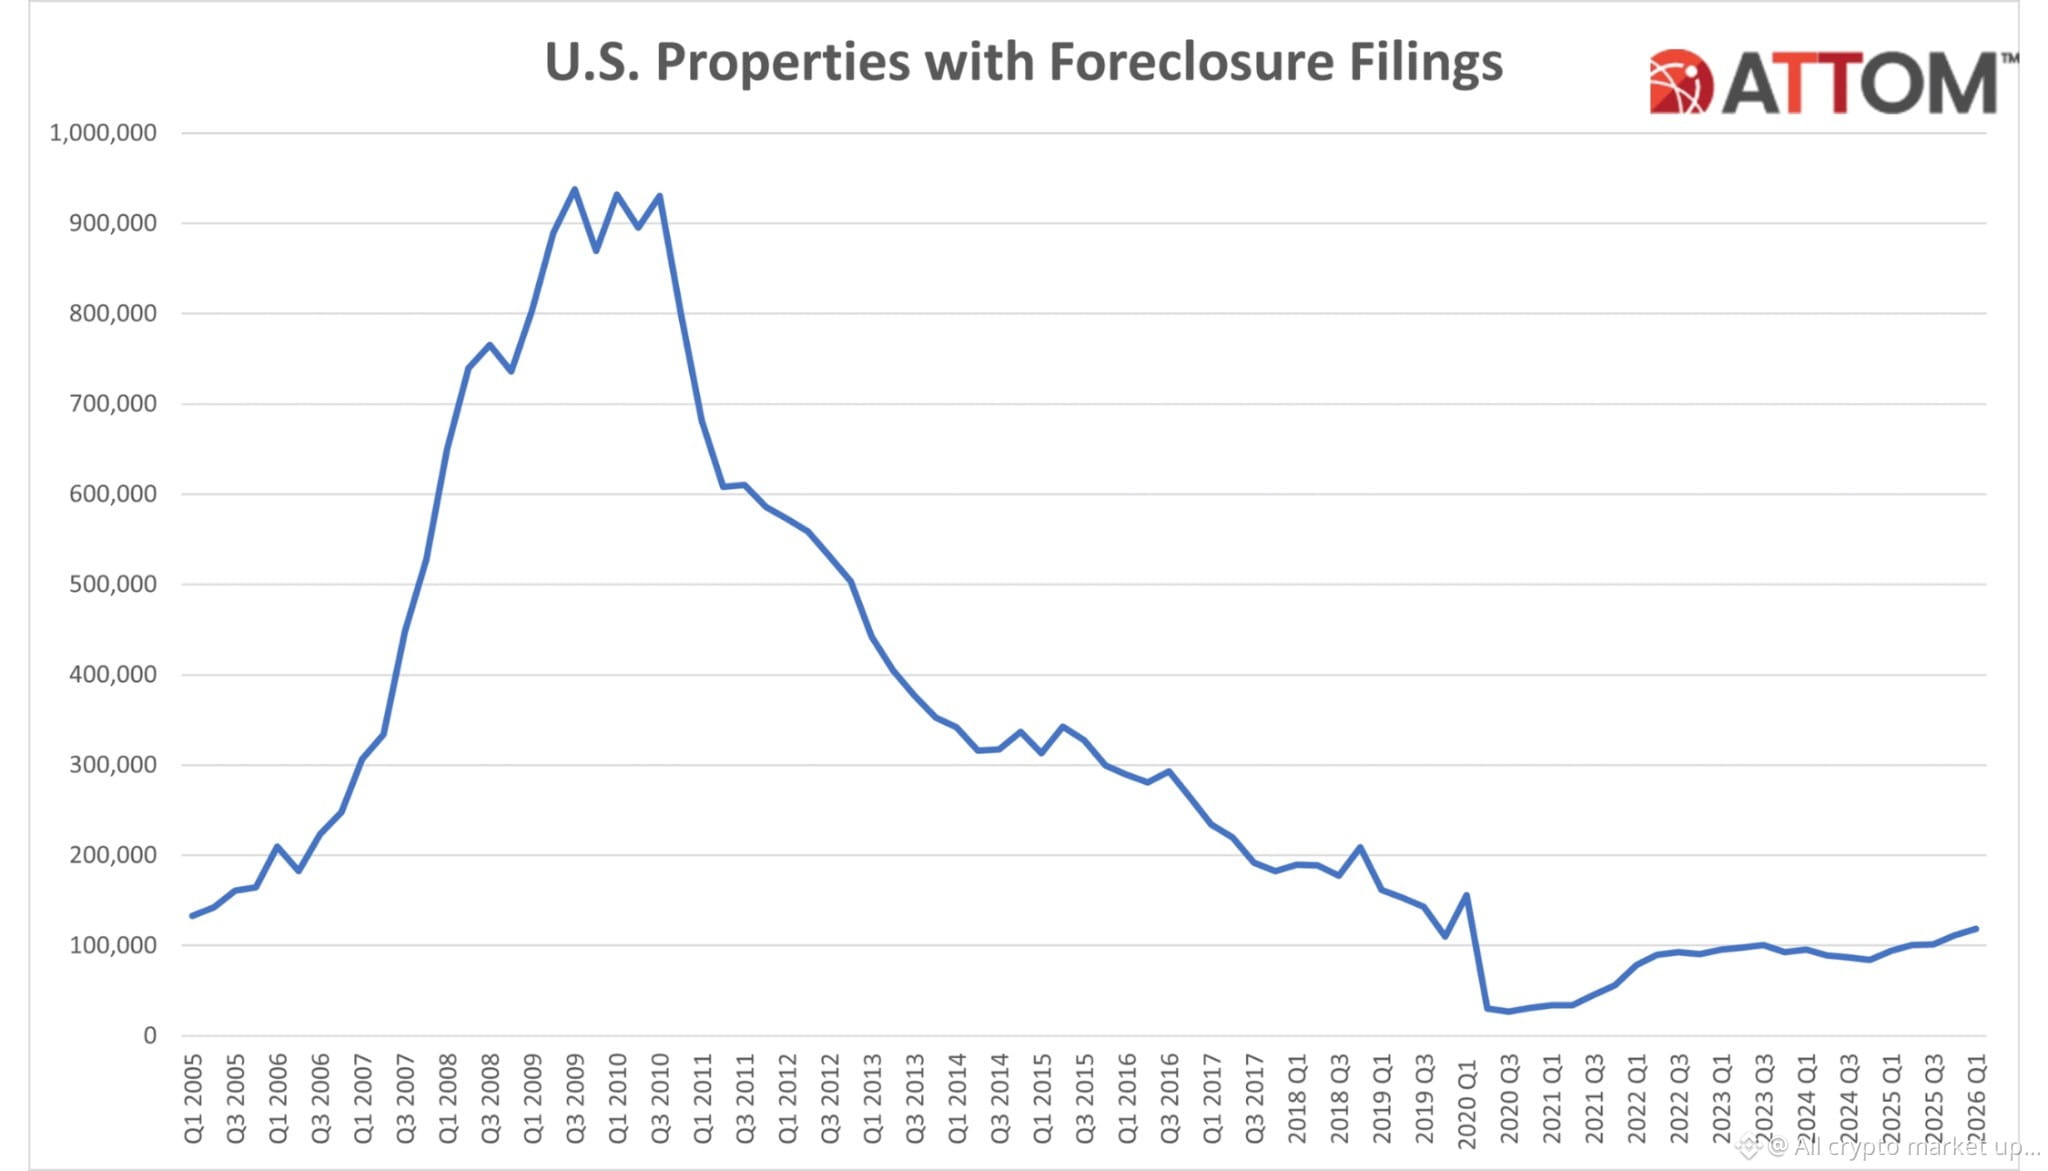
**119.000 keluarga Amerika kehilangan rumah mereka. Dalam 3 bulan.** ☠️
Tinggi enam tahun. Semakin parah setiap bulan. ⚡
Angka-angka menceritakan kisahnya —
Awal penyitaan naik 20% tahun ke tahun. 💣
Reposisi bank naik 45%. 🎯
Lonjakan 45% ini adalah angka yang paling mengkhawatirkan.
Bank tidak mengambil kembali rumah
sampai setiap opsi habis. **Lonjakan 45% berarti ratusan ribu
sudah benar-benar kehabisan opsi.** 🌍
Mengapa ini terjadi?
Suku bunga hipotek di atas 7%. ☠️
Pajak properti meningkat.
Asuransi rumah dua kali lipat di banyak negara bagian.
Upah tidak mengikuti semua ini. 💣
Orang-orang yang membeli saat puncak COVID —
Tidak bisa menjual. Harga jatuh. 🔴
Tidak bisa refinancing. Suku bunga terlalu tinggi. 🔴
Tidak bisa lagi membayar biaya bulanan. 🔴
**Terjebak di rumah yang tidak bisa mereka bayar lagi.** 🎯
Sementara itu —
S&P 500 berada di titik tertinggi sepanjang masa. 📈
Keuntungan korporasi melonjak. 📈
119.000 keluarga menjadi tunawisma dalam satu kuartal. 📉
**Ekonomi terlihat hebat di atas kertas.**
Tidak terasa hebat di lapangan. 🌍
Inilah tempat di mana 2008 dimulai.
Bukan dengan crash pasar.
Bukan dengan kegagalan bank.
Dengan data penyitaan
yang semua orang pilih untuk diabaikan. 💣
Pada saat itu muncul di pasar —
sudah terlambat. ☠️
S&P mencapai ATH.
Keluarga terpaksa keluar rumah.
**Keduanya terjadi secara bersamaan.**
Di negara yang sama.
Di kuartal yang sama. 📉
Sejarah memberi kita peringatan lain.
Pertanyaannya adalah apakah ada yang membacanya. 👇
#Foreclosure #Housing #Ekonomi #Recession #Macro #BreakingNews #Amerika #2008 #Pasar #Bitcoin
46

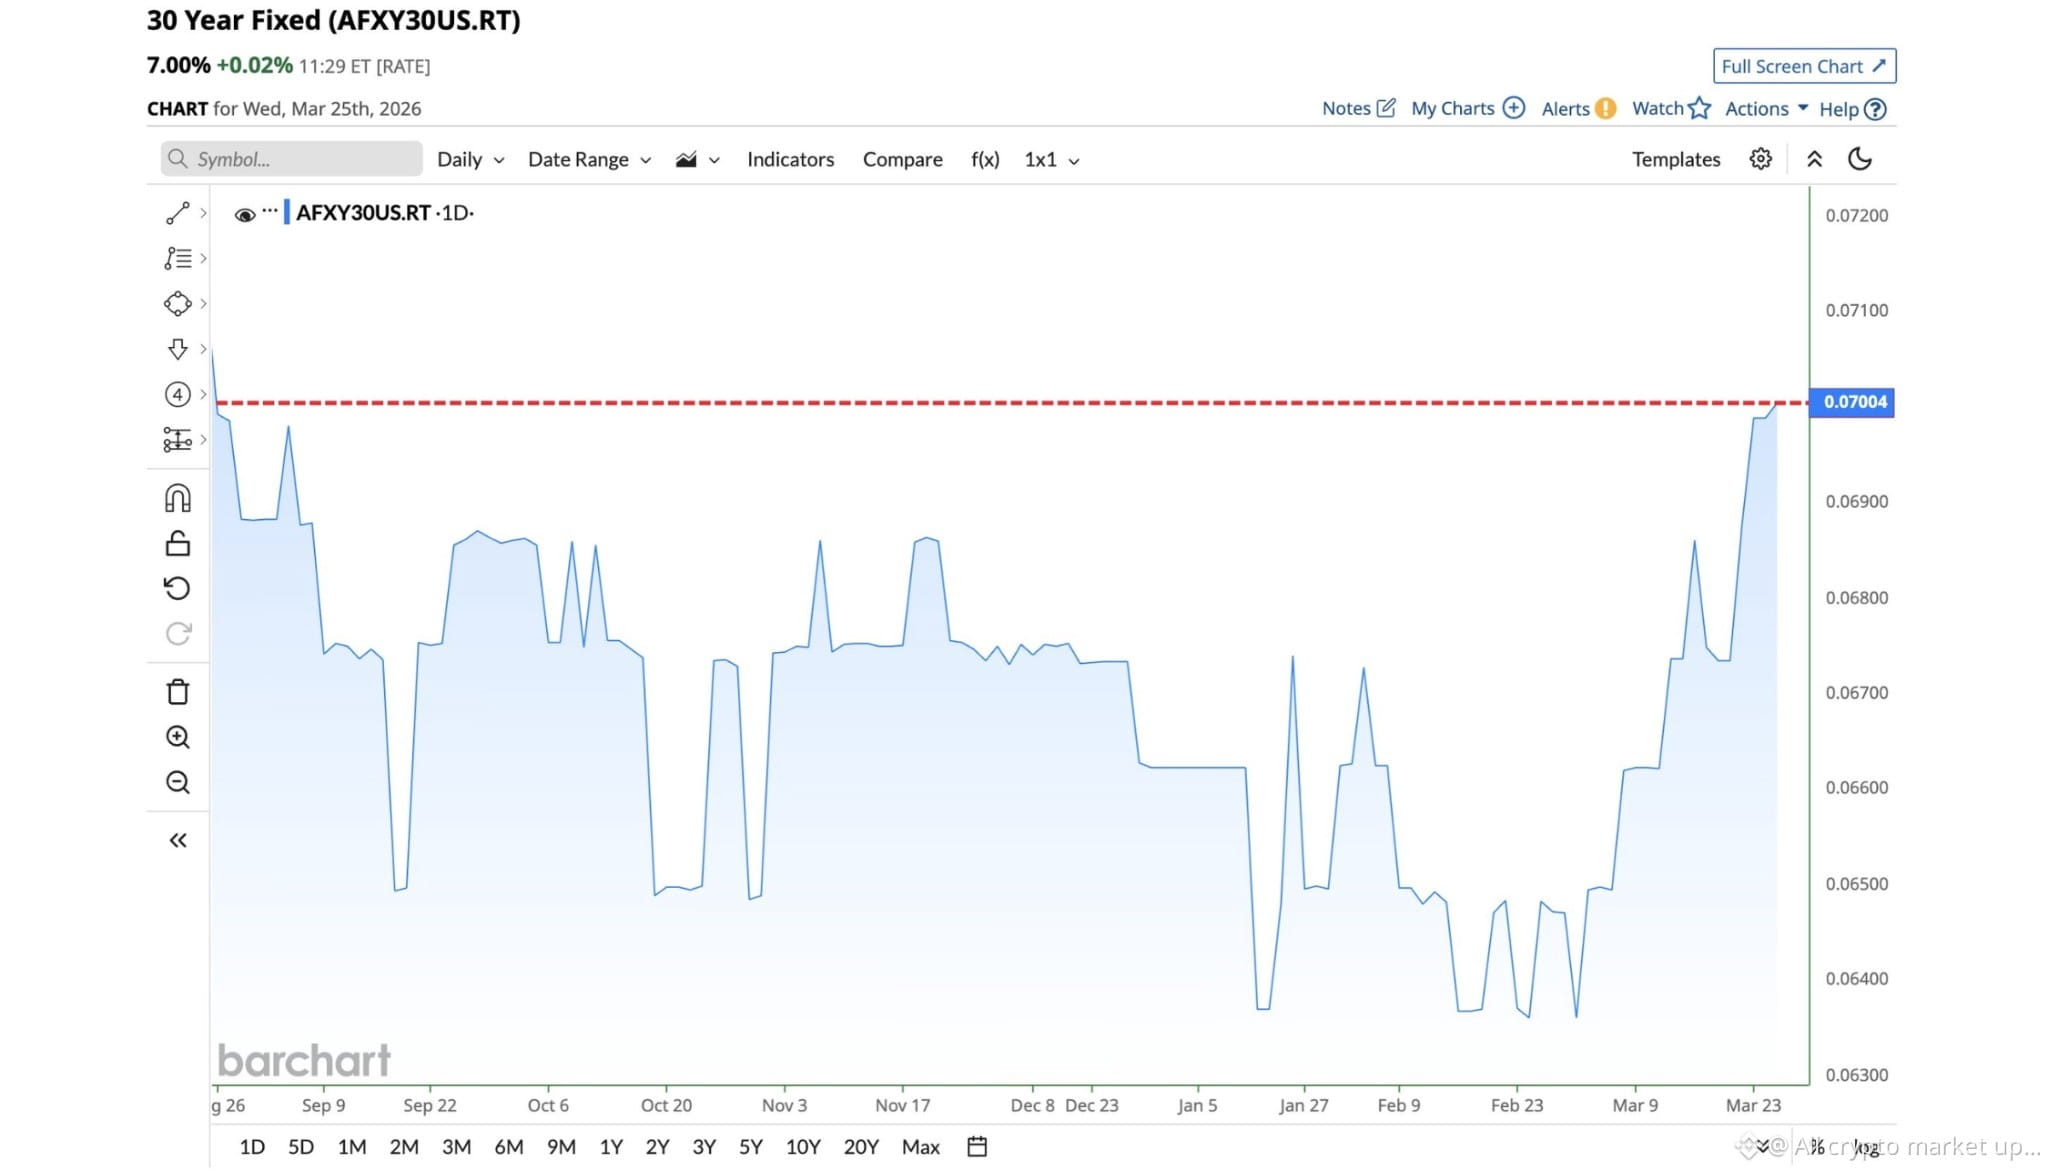
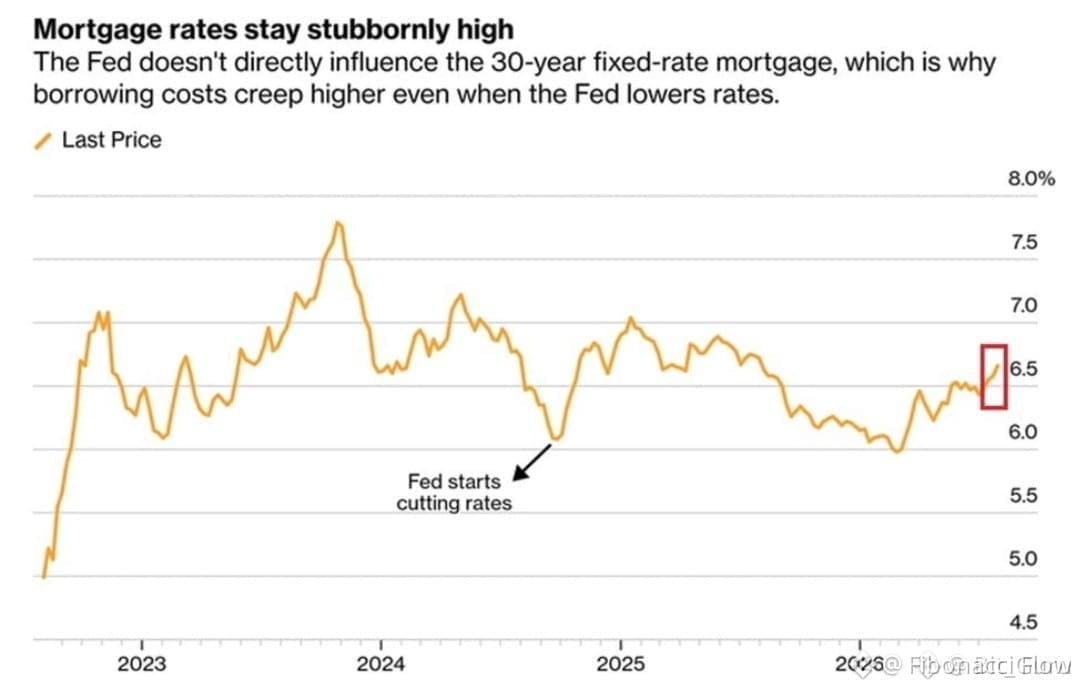
🚨 $BTC DIPERAS OLEH 6,69% SUKU BUNGA KPR — PEMOTONGAN SUKU BUNGA FED KEHILANGAN DAYANYA 📉
📊 Kenaikan 5 minggu hingga 6,69% tidak hanya cerita perumahan — ini adalah sinyal drain likuiditas untuk setiap aset berisiko. Pemotongan suku bunga The Fed semakin kehilangan tenaganya melawan imbal hasil jangka panjang yang tetap membandel, dan uang cerdas sedang mengamati deviasi ini dengan saksama. 🔍 Ketika keterjangkauan perumahan mengencang, daya tembak konsumen menyusut, dan itu menjadi hambatan bagi minat beli (bid) BTC.
💡 Jika tren ini berlanjut, arus risk-off diperkirakan terus memberi tekanan pada pasar spot kripto. Pasar sedang memperhitungkan The Fed yang tidak bisa benar-benar melonggarkan tanpa memicu lagi inflasi. 🌊 Bid makin menipis di bawah BTC — pantau adanya sweep likuiditas di bawah level terendah terbaru sebelum ada akumulasi yang benar-benar berarti. 💬 Apakah pedang makro Damocles ini membuatmu tetap tersisih, atau kamu membeli penurunan karena ketakutan ini? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risikomu. 🛡️
🏷️ #BTC #Macro #Housing #RiskOff #Crypto
🐻 ⚡
25

·
--
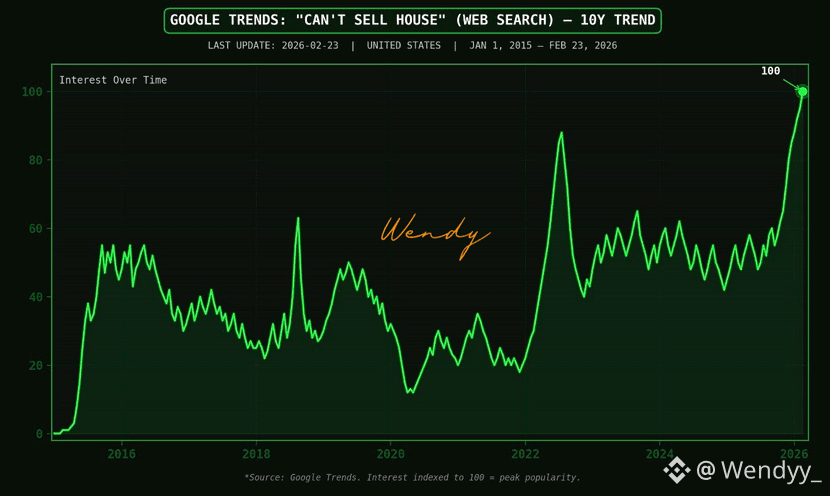
$BTC PERBAIKAN RUMAH RETAK? Pencarian “Tidak Bisa Menjual Rumah” MELEDAK
Sesuatu sedang bergeser di bawah permukaan.
Pencarian Google untuk “tidak bisa menjual rumah” baru saja melonjak ke tingkat tertinggi sepanjang masa — melampaui tahun 2008. Melampaui COVID. Lebih tinggi daripada titik mana pun dalam dekade terakhir.
Ketika penjual tidak bisa keluar, likuiditas mengering. Dan ketika likuiditas mengering dalam perumahan, penemuan harga menjadi berantakan. Kenaikan suku bunga hipotek, tekanan keterjangkauan, dan kondisi kredit yang lebih ketat mungkin bertabrakan sekaligus.
Perumahan bukan hanya kelas aset lain — ini adalah tulang punggung neraca konsumen. Jika penjual terjebak dan pembeli terpinggirkan, stres dapat menyebar dengan cepat ke pasar yang lebih luas.
Pertanyaannya bukan apakah ini penting.
Ini tentang berapa lama sebelum efek riak mengenai ekuitas… dan kripto.
Ketika real estat membeku, semuanya merasakannya.
#Crypto #Macro #Housing #wendy
3
2
14
9.5k
·
--
Pasar perumahan AS baru saja mencapai tingkat yang paling tidak terjangkau dalam catatan.
Harga rumah terus naik sementara upah tidak ikut naik.
Bagi banyak orang, membeli rumah telah bergeser dari “sulit” menjadi “hampir tidak terjangkau.”
Ini adalah salah satu perubahan makro yang pelan dan tenang yang tidak selalu menjadi sorotan berita harian, tetapi menentukan bagaimana satu generasi utuh membangun kekayaan (atau tidak).
Masalah keterjangkauan sedalam ini tidak bisa terselesaikan dengan cepat.
#Housing #rsshanto #USEconomy #Macro #Finance
21
·
--
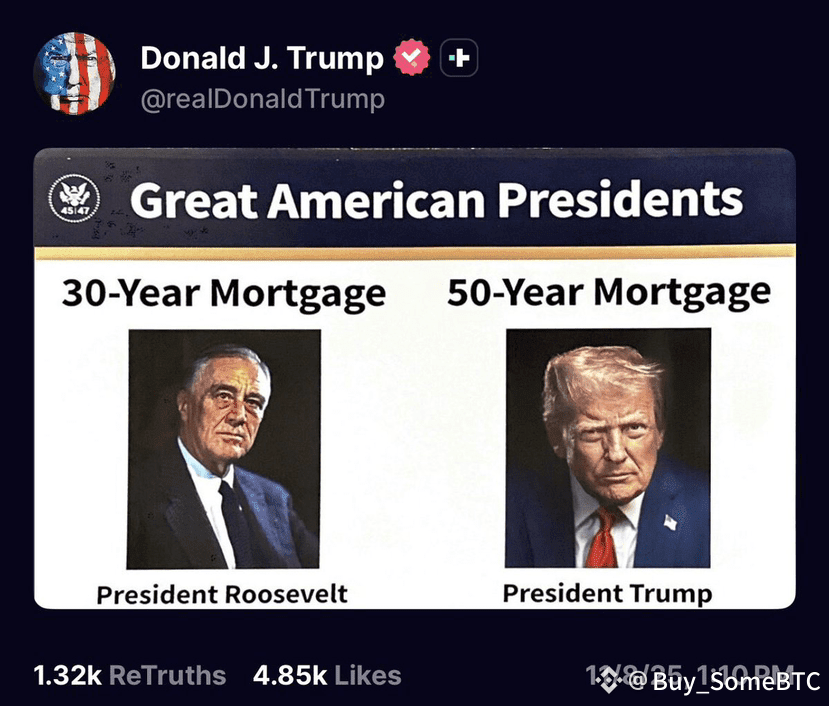
Presiden Trump telah mengonfirmasi kedatangan hipotek 50 tahun di AS, menandai salah satu pergeseran terbesar dalam kebijakan perumahan Amerika dalam beberapa dekade.
Langkah ini bertujuan untuk menurunkan pembayaran bulanan, memperluas akses kepemilikan rumah, dan membentuk kembali keterjangkauan jangka panjang bagi jutaan orang.
#usa #Economy #Housing
Langkah ini bertujuan untuk menurunkan pembayaran bulanan, memperluas akses kepemilikan rumah, dan membentuk kembali keterjangkauan jangka panjang bagi jutaan orang.
#usa #Economy #Housing
43
34
165
80.7k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#$1.5BInLeveragedCryptoBetsLiquidated
2,889 penayangan
51 Berdiskusi
2
#KOSPIFalls3.53%BackBelow6000
5,863 penayangan
236 Berdiskusi
3
#USMidtermElections
116,482 penayangan
1,489 Berdiskusi
4
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
1,877 penayangan
59 Berdiskusi
5
#BinanceWillListPredictPREDICT
30,551 penayangan
686 Berdiskusi
6
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
1,227 penayangan
69 Berdiskusi
7
#StrategyReports$21BQ3OperatingProfit
1,307 penayangan
41 Berdiskusi
8
#Strategy三季度营业利润210亿美元
18,607 penayangan
71 Berdiskusi
9
#TwoAddressesHoldingAbout1.28BUSDTFrozen
15,619 penayangan
391 Berdiskusi
10
#FirstDigitalBlacklistsAttackerAddressHoldingAbout3.4MFDUSD
541 penayangan
17 Berdiskusi