

#crossborderpayments
crossborderpayments
75,423 penayangan
385 Berdiskusi
Populer
Terbaru

·
--
Standard Chartered memimpin pengembangan stablecoin ritel. Langkah besar untuk membangun kepatuhan di blockchain publik baru saja dimulai. Tidak terburu-buru meluncurkan produk berarti mereka sedang menyiapkan gebrakan besar, dengan menyasar peluang pertumbuhan terbesar: pembayaran lintas negara. Institusi masuk untuk menyusun strategi jangka panjang. Jangan terkecoh oleh langkah yang lambat—yang penting adalah bagaimana mereka menempatkan langkah.
#Stablecoin #CrossBorderPayments
#Stablecoin #CrossBorderPayments
55

·
--
Otoritas Moneter Singapura (MAS) mengumumkan pada 23/10 bahwa Bank Negara Malaysia dan Bank Sentral Thailand telah resmi bergabung dalam inisiatif mata uang digital BLOOM. Proyek ini bertujuan menstandarkan dan menghubungkan infrastruktur pembayaran lintas batas dengan partisipasi lembaga keuangan besar seperti Mastercard, Visa, Ripple, dan Bank Dunia.
Langkah ini menandai kemajuan penting dalam pelembagaan mata uang digital di Asia Tenggara. Alih-alih beroperasi secara terpisah, tiga ekonomi terkemuka di kawasan ini tengah membangun kerangka bersama untuk pengelolaan risiko dan verifikasi identitas guna mengoptimalkan arus modal dalam pembayaran internasional.
Keterhubungan ini membantu mengurangi biaya perantara dan waktu pemrosesan transaksi perdagangan antarnegara secara signifikan. Dalam jangka panjang, infrastruktur pembayaran digital antar pemerintah akan memperkuat kepercayaan terhadap solusi teknologi keuangan canggih dan mendorong arus modal di kawasan.
Bagi pasar kripto, keterlibatan langsung organisasi besar seperti Ripple ($XRP) dalam infrastruktur bank sentral menjadi sinyal positif bagi penerapan praktisnya. Arus pembayaran digital lintas batas akan membuka jalan bagi penerimaan yang lebih luas terhadap solusi blockchain yang sesuai standar.
#CBDC #CrossBorderPayments #Fintech
Otoritas Moneter Singapura (MAS) mengumumkan pada 23/10 bahwa Bank Negara Malaysia dan Bank Sentral Thailand telah resmi bergabung dalam inisiatif mata uang digital BLOOM. Proyek ini bertujuan menstandarkan dan menghubungkan infrastruktur pembayaran lintas batas dengan partisipasi lembaga keuangan besar seperti Mastercard, Visa, Ripple, dan Bank Dunia.
Langkah ini menandai kemajuan penting dalam pelembagaan mata uang digital di Asia Tenggara. Alih-alih beroperasi secara terpisah, tiga ekonomi terkemuka di kawasan ini tengah membangun kerangka bersama untuk pengelolaan risiko dan verifikasi identitas guna mengoptimalkan arus modal dalam pembayaran internasional.
Keterhubungan ini membantu mengurangi biaya perantara dan waktu pemrosesan transaksi perdagangan antarnegara secara signifikan. Dalam jangka panjang, infrastruktur pembayaran digital antar pemerintah akan memperkuat kepercayaan terhadap solusi teknologi keuangan canggih dan mendorong arus modal di kawasan.
Bagi pasar kripto, keterlibatan langsung organisasi besar seperti Ripple ($XRP ) dalam infrastruktur bank sentral menjadi sinyal positif bagi penerapan praktisnya. Arus pembayaran digital lintas batas akan membuka jalan bagi penerimaan yang lebih luas terhadap solusi blockchain yang sesuai standar.
#CBDC #CrossBorderPayments #Fintech
170

Otoritas Moneter Singapura mengumumkan pada tanggal 23 bahwa Bank Negara Malaysia dan Bank of Thailand telah bergabung dengan Project BLOOM. Inisiatif tiga pihak ini bertujuan untuk memajukan penyelesaian transaksi mata uang digital lintas batas bersama mitra seperti Mastercard, Visa, Ripple, dan Grup Bank Dunia.
Kolaborasi ini menandai tonggak penting bagi infrastruktur keuangan regional, dengan fokus pada penerimaan CBDC, interoperabilitas sistem, dan kepatuhan terhadap risiko. Integrasi raksasa pembayaran tradisional dan perusahaan blockchain menyoroti pergeseran tegas menuju adopsi teknologi buku besar terdistribusi oleh institusi.
Penyederhanaan remitansi regional dan penyelesaian transaksi valuta asing membangun kerangka regulasi yang kuat untuk arus modal lintas batas di seluruh Asia Tenggara.
Bagi jaringan kripto perusahaan seperti Ripple ($XRP), uji coba ini memvalidasi kegunaan nyata pada jalur penyelesaian transaksi berdaulat, sehingga memperkuat adopsi institusional. #CBDC #CrossBorderPayments #AsetDigital
Otoritas Moneter Singapura mengumumkan pada tanggal 23 bahwa Bank Negara Malaysia dan Bank of Thailand telah bergabung dengan Project BLOOM. Inisiatif tiga pihak ini bertujuan untuk memajukan penyelesaian transaksi mata uang digital lintas batas bersama mitra seperti Mastercard, Visa, Ripple, dan Grup Bank Dunia.
Kolaborasi ini menandai tonggak penting bagi infrastruktur keuangan regional, dengan fokus pada penerimaan CBDC, interoperabilitas sistem, dan kepatuhan terhadap risiko. Integrasi raksasa pembayaran tradisional dan perusahaan blockchain menyoroti pergeseran tegas menuju adopsi teknologi buku besar terdistribusi oleh institusi.
Penyederhanaan remitansi regional dan penyelesaian transaksi valuta asing membangun kerangka regulasi yang kuat untuk arus modal lintas batas di seluruh Asia Tenggara.
Bagi jaringan kripto perusahaan seperti Ripple ($XRP ), uji coba ini memvalidasi kegunaan nyata pada jalur penyelesaian transaksi berdaulat, sehingga memperkuat adopsi institusional. #CBDC #CrossBorderPayments #AsetDigital
69
·
--
Artikel
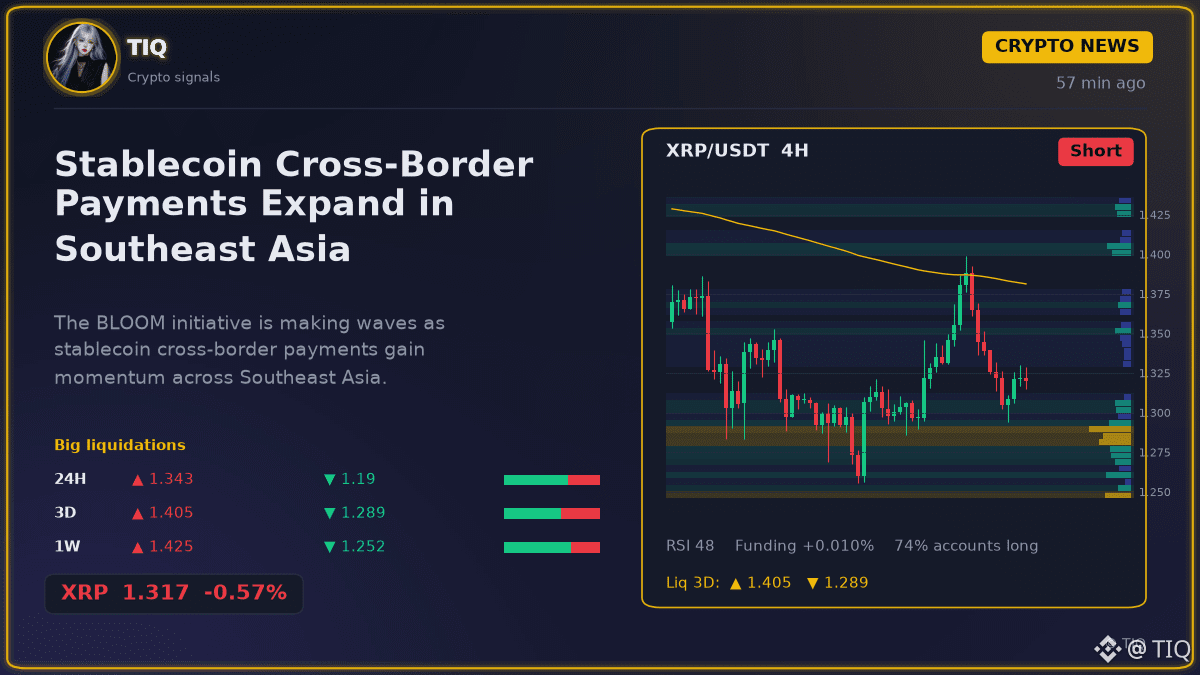
Pembayaran Lintas Negara dengan Stablecoin Meluas di Asia TenggaraInisiatif BLOOM menjadi sorotan seiring meningkatnya momentum pembayaran lintas negara menggunakan stablecoin di seluruh Asia Tenggara.
Tampaknya lanskap keuangan di Asia sedang mengalami peningkatan besar. Bank sentral Singapura awalnya meluncurkan inisiatif BLOOM untuk menguji bagaimana stablecoin dan simpanan yang ditokenisasi dapat membuat penyelesaian lintas negara menjadi lebih cepat dan efisien. Kini, bank sentral Malaysia dan Thailand secara resmi bergabung dalam proyek ini untuk memperluas eksperimen pembayaran digital tersebut.
Ini bukan sekadar uji coba lokal berskala kecil. Inisiatif ini melibatkan pemain besar seperti Ripple, Visa, dan Mastercard, yang bekerja sama untuk menyempurnakan infrastruktur teknis bagi transaksi ini. Dengan melibatkan lebih banyak pemain regional, proyek ini bertujuan menciptakan cara yang lebih lancar untuk mengirim uang lintas negara
Pembayaran Lintas Negara dengan Stablecoin Meluas di Asia Tenggara
Inisiatif BLOOM menjadi sorotan seiring meningkatnya momentum pembayaran lintas negara menggunakan stablecoin di seluruh Asia Tenggara.
Tampaknya lanskap keuangan di Asia sedang mengalami peningkatan besar. Bank sentral Singapura awalnya meluncurkan inisiatif BLOOM untuk menguji bagaimana stablecoin dan simpanan yang ditokenisasi dapat membuat penyelesaian lintas negara menjadi lebih cepat dan efisien. Kini, bank sentral Malaysia dan Thailand secara resmi bergabung dalam proyek ini untuk memperluas eksperimen pembayaran digital tersebut.
Ini bukan sekadar uji coba lokal berskala kecil. Inisiatif ini melibatkan pemain besar seperti Ripple, Visa, dan Mastercard, yang bekerja sama untuk menyempurnakan infrastruktur teknis bagi transaksi ini. Dengan melibatkan lebih banyak pemain regional, proyek ini bertujuan menciptakan cara yang lebih lancar untuk mengirim uang lintas negara
259

·
--
Langkah besar di bidang keuangan Korea-Jepang! Shinhan Bank dan SBI bekerja sama menguji penggunaan stablecoin yen untuk transaksi wisata. Ini bisa mengubah aturan main pembayaran lintas negara! Bayangkan wisatawan dari Korea dan Jepang bertransaksi dengan stablecoin tanpa hambatan, efisiensi penyelesaian perdagangan meningkat dua kali lipat, dan kerja sama keuangan melangkah maju secara nyata.
$JPY #跨境支付 #Stablecoin
Shinhan dan SBI mengguncang kerja sama keuangan Jepang-Korea! Mereka sedang menguji stablecoin yen untuk transaksi wisata—bayangkan pembayaran perjalanan yang lancar dan penyelesaian perdagangan yang lebih cepat di antara kedua negara ini. Ini bisa menjadi pengubah besar dalam keuangan lintas negara!
$JPY #CrossBorderPayments #Stablecoin
6
·
--
🚨 ARUS MODAL LINTAS NEGARA: MENGUPAS MESIN REMITANSI SENILAI $250B 🇺🇸🇲🇽🇵🇭🇨🇴🇨🇳 🚀
🔥 Angka utama yang menyoroti remitansi lintas negara keluar dari Amerika Serikat senilai lebih dari $250 miliar per tahun mencerminkan salah satu koridor pembayaran struktural paling penting di dunia.
Bagi negara berkembang—termasuk Meksiko, Kolombia, Filipina, India, dan Tiongkok—arus modal pribadi ini berperan penting dalam mendukung neraca pembayaran, membiayai layanan kesehatan rumah tangga, ketahanan pangan, akses pendidikan, dan proyek modal lokal.
$XRP 🌐
Ripple ($XRP) berada tepat di pusat tesis likuiditas lintas negara melalui jaringan On-Demand Liquidity (ODL). Penggunaan aset digital sebagai aset penghubung menghilangkan kebutuhan untuk menyediakan dana terlebih dahulu di rekening bank negara penerima—pantau metrik volume koridor institusional utama dan level support horizontal untuk melihat sinyal struktural.
$PHA ⚙️
Phala Network ($PHA) berfokus pada komputasi rahasia dan lapisan eksekusi yang menjaga privasi untuk arsitektur Web3. Di era pemantauan transaksi lintas negara yang semakin ketat, kerangka privasi data terdesentralisasi tetap menjadi fokus teknologi utama.
$PUMP ⚡
Pump.fun ($PUMP) melacak likuiditas spekulatif peluncuran meme di Solana. Berbeda dengan aset infrastruktur lintas negara, pergerakan $PUMP sepenuhnya didorong oleh momentum volume ritel dan metrik pembuatan token—kelola modal dengan ketat di sekitar level support lokal pada kerangka waktu yang lebih rendah.
🛑 Peringatan Risiko bagi Trader:
Memperdagangkan arus berita makro dan token infrastruktur pembayaran selama siklus volatilitas tinggi membawa risiko eksekusi, slippage, dan likuidasi yang lebih besar! Lindungi portofolio trading Anda: terapkan parameter Stop-Loss (SL) yang ketat, batasi leverage perpetual secara konservatif (maksimal 2x–5x), dan jalankan manajemen risiko dengan disiplin! 🛡️⚡
💬 Menurut Anda, apakah volume pembayaran lintas negara akan segera beralih ke jalur stablecoin dan aset penghubung dalam siklus ini, atau akankah operator transfer uang tradisional mempertahankan pangsa pasar mereka? Bagikan strategi Anda di bawah! 👇
#Binance #Remittances #PUMP
#PembayaranLintasNegara
🚨 ARUS MODAL LINTAS NEGARA: MENGUPAS MESIN REMITANSI SENILAI $250B 🇺🇸🇲🇽🇵🇭🇨🇴🇨🇳 🚀
🔥 Angka utama yang menyoroti remitansi lintas negara keluar dari Amerika Serikat senilai lebih dari $250 miliar per tahun mencerminkan salah satu koridor pembayaran struktural paling penting di dunia.
Bagi negara berkembang—termasuk Meksiko, Kolombia, Filipina, India, dan Tiongkok—arus modal pribadi ini berperan penting dalam mendukung neraca pembayaran, membiayai layanan kesehatan rumah tangga, ketahanan pangan, akses pendidikan, dan proyek modal lokal.
$XRP 🌐
Ripple ($XRP ) berada tepat di pusat tesis likuiditas lintas negara melalui jaringan On-Demand Liquidity (ODL). Penggunaan aset digital sebagai aset penghubung menghilangkan kebutuhan untuk menyediakan dana terlebih dahulu di rekening bank negara penerima—pantau metrik volume koridor institusional utama dan level support horizontal untuk melihat sinyal struktural.
$PHA ⚙️
Phala Network ($PHA ) berfokus pada komputasi rahasia dan lapisan eksekusi yang menjaga privasi untuk arsitektur Web3. Di era pemantauan transaksi lintas negara yang semakin ketat, kerangka privasi data terdesentralisasi tetap menjadi fokus teknologi utama.
$PUMP ⚡
Pump.fun ($PUMP ) melacak likuiditas spekulatif peluncuran meme di Solana. Berbeda dengan aset infrastruktur lintas negara, pergerakan $PUMP sepenuhnya didorong oleh momentum volume ritel dan metrik pembuatan token—kelola modal dengan ketat di sekitar level support lokal pada kerangka waktu yang lebih rendah.
🛑 Peringatan Risiko bagi Trader:
Memperdagangkan arus berita makro dan token infrastruktur pembayaran selama siklus volatilitas tinggi membawa risiko eksekusi, slippage, dan likuidasi yang lebih besar! Lindungi portofolio trading Anda: terapkan parameter Stop-Loss (SL) yang ketat, batasi leverage perpetual secara konservatif (maksimal 2x–5x), dan jalankan manajemen risiko dengan disiplin! 🛡️⚡
💬 Menurut Anda, apakah volume pembayaran lintas negara akan segera beralih ke jalur stablecoin dan aset penghubung dalam siklus ini, atau akankah operator transfer uang tradisional mempertahankan pangsa pasar mereka? Bagikan strategi Anda di bawah! 👇
#Binance #Remittances #PUMP
#PembayaranLintasNegara
1
387

·
--
🚨 PENUNDAAN PERBANKAN LAMA TERUNGKAP: $XRP MENGUBAH HARI MENJADI DETIK! ⚡
Saat bank sentral membutuhkan waktu berhari-hari untuk menyelesaikan transaksi emas fisik, sistem keuangan lama memperlihatkan hambatan strukturalnya. $XRP bersiap mengubah jalur likuiditas global ketika lembaga-lembaga pusat bergegas mencari efisiensi lintas batas secara instan. 🦈
Memangkas waktu penyelesaian transaksi dari hitungan hari menjadi detik bukan sekadar peningkatan kecil—ini benar-benar mengubah segalanya bagi aliran transaksi internasional. Meski hambatan regulasi masih ada, jaringan penyelesaian berkecepatan tinggi seperti $XRP dan penyedia likuiditas seperti $SOLV menarik perhatian besar dari kalangan makro. 📊
💬 Menurut Anda, apakah bank sentral akan mengikuti kecepatan blockchain publik tahun ini, atau mencoba membangun ekosistem tertutup yang privat? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #XRP #CrossBorderPayments #Crypto #Fintech
⚡ 💎
63
·
--
Artikel
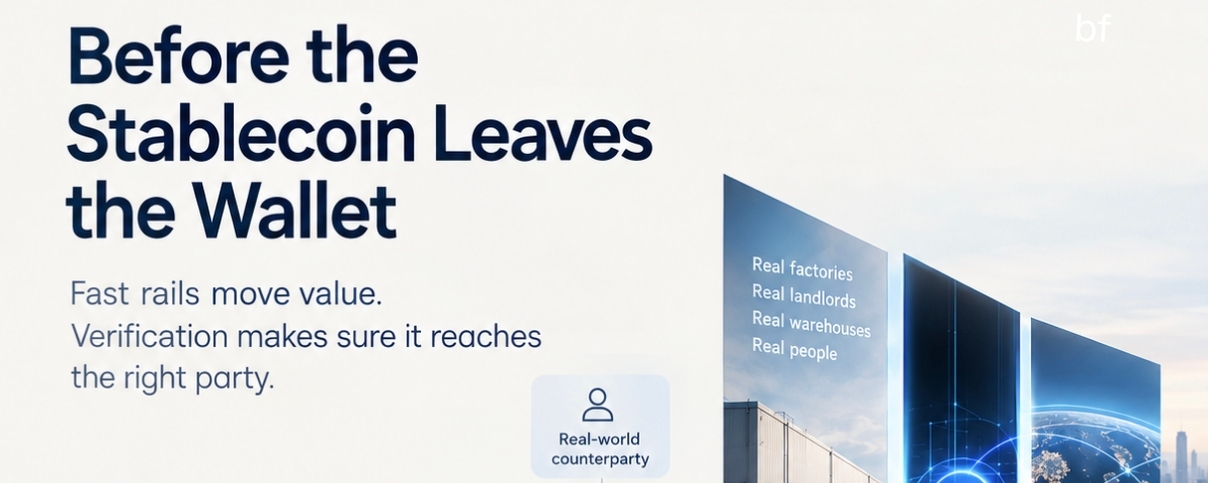
Sebelum Stablecoin Keluar dari DompetStablecoin memecahkan masalah nyata: memindahkan nilai lintas batas dalam hitungan menit, bukan hari, dengan biaya jauh lebih rendah dan catatan publik untuk setiap langkah.
Namun, stablecoin belum menjawab pertanyaan yang muncul tepat sebelum transfer: apakah pihak di seberang sana benar-benar ada?
Transfer on-chain bersifat final. Jika pembeli mengirim dana kepada pemasok yang ternyata tidak ada, kecepatan jalur pembayaran hanya membuat kerugiannya terjadi lebih cepat. Itulah sebabnya kami percaya penyelesaian lintas batas memiliki dua lapisan, sementara sebagian besar industri baru membangun satu lapisan.
Sebelum Stablecoin Keluar dari Dompet
Stablecoin memecahkan masalah nyata: memindahkan nilai lintas batas dalam hitungan menit, bukan hari, dengan biaya jauh lebih rendah dan catatan publik untuk setiap langkah.
Namun, stablecoin belum menjawab pertanyaan yang muncul tepat sebelum transfer: apakah pihak di seberang sana benar-benar ada?
Transfer on-chain bersifat final. Jika pembeli mengirim dana kepada pemasok yang ternyata tidak ada, kecepatan jalur pembayaran hanya membuat kerugiannya terjadi lebih cepat. Itulah sebabnya kami percaya penyelesaian lintas batas memiliki dua lapisan, sementara sebagian besar industri baru membangun satu lapisan.
98

·
--
Laporan Borderless.xyz menunjukkan bahwa pengiriman remitansi sebesar $200 melalui jalur stablecoin dikenai biaya median 1%, atau $2, dibandingkan dengan 6,36%, atau $12,72, untuk transfer tradisional, sehingga remitansi stablecoin sekitar 84% lebih murah. Di Afrika Sub-Sahara, biaya stablecoin adalah 2,9% dibandingkan 8,46% untuk jalur tradisional; di Amerika Latin, biayanya 1,25% dibandingkan 5,64%. Transfer stablecoin sebesar $10.000 ke zona euro dapat dikenai biaya serendah $26 melalui penyedia termurah, dibandingkan $52 pada penyedia dengan biaya median, sementara transfer bank tradisional untuk jumlah yang sama berkisar antara $135 hingga $150. Waktu penyelesaian hanya beberapa menit pada jaringan seperti PIX di Brasil (median dua menit), SPEI di Meksiko (tiga menit), dan PSE di Kolombia (dua menit), meskipun tingkat keberhasilannya bervariasi—98,6% untuk SPEI, 97,8% untuk PIX, 79% untuk PSE, dan 73% untuk SINPE di Kosta Rika. Transfer SWIFT tradisional biasanya tiba pada hari kerja berikutnya, sedangkan 10% transfer paling lambat membutuhkan waktu tiga hari.
#StablecoinRemittances #CrossBorderPayments #BorderlessReport
#StablecoinRemittances #CrossBorderPayments #BorderlessReport
46

·
--
Keyakinan jangka panjang tidak berasal dari pergerakan harga—melainkan dari pemahaman tentang masalah yang benar-benar diselesaikan oleh sebuah jaringan.
Contohnya, penyelesaian transaksi lintas batas. Sistem perbankan koresponden lama memindahkan sekitar $150 triliun per tahun melintasi perbatasan, tetapi prosesnya lambat, tidak transparan, dan dipenuhi biaya perantara. Dana melewati beberapa bank koresponden, yang masing-masing menambah waktu 1–3 hari kerja dan sedikit biaya. Bagi UKM di Asia Tenggara yang membayar pemasok di Eropa, hambatan ini menimbulkan biaya nyata.
Di sinilah jalur penyelesaian transaksi kripto menjadi benar-benar menarik jika ditinjau dari prinsip-prinsip dasar. Blockchain yang mampu mencapai finalitas dalam 3–5 detik, mengenakan biaya transaksi di bawah satu sen, dan menyediakan likuiditas lintas jaringan 24/7 memiliki keunggulan struktural nyata dibandingkan model SWIFT. Blockchain tidak membutuhkan permintaan spekulatif untuk membenarkan keberadaannya—kasus penggunaannya sudah ada dan skalanya sudah besar.
$XRP dirancang khusus untuk hal ini: menyediakan likuiditas sesuai permintaan bagi koridor valuta asing (FX), sehingga menghilangkan kebutuhan akan rekening nostro yang dananya harus disetor terlebih dahulu. $BTC semakin banyak digunakan sebagai lapisan penyelesaian netral antara yurisdiksi yang tidak memiliki kepercayaan bilateral. $DOT sedang membangun standar interoperabilitas yang memungkinkan sistem keuangan berbeda saling berkomunikasi tanpa perantara terpusat.
Pertanyaannya bukan "apakah blockchain akan menggantikan SWIFT?", melainkan "koridor mana yang akan lebih dulu beralih?"
Keyakinan dibangun di atas kegunaan nyata dalam skala besar. Ikuti aliran pembayaran.
#CrossBorderPayments #CryptoSettlement #LongTermConviction #DeFi #BinanceSquare
1
107
Stablecoin semakin dinilai berdasarkan tempat orang dapat menggunakannya—bukan hanya berdasarkan kemampuannya mempertahankan patokan nilainya.
CEO Circle Jeremy Allaire mengatakan kepada Reuters bahwa perusahaan tersebut berupaya memasuki sekitar 40 negara berkembang dan negara dalam tahap pembangunan, dengan menyebut meningkatnya permintaan organik di Asia Tenggara, Amerika Latin, Afrika, dan Timur Tengah.
Nuansa penting: ini adalah upaya ekspansi, bukan 40 peluncuran yang sudah aktif; wawancara tersebut tidak memberikan jadwal peluncuran untuk tiap negara. Sinyal adopsi yang patut diamati adalah apakah distribusi yang lebih luas berubah menjadi penggunaan untuk pembayaran rutin. Apa yang akan meyakinkan Anda bahwa stablecoin mulai menjadi sarana pembayaran sehari-hari?
Sumber: Reuters — https://www.reuters.com/technology/stablecoin-issuer-circle-push-into-40-new-markets-ceo-says-2026-10-16/
Kesimpulan: Ini adalah kisah tentang distribusi dan kegunaan, bukan sinyal harga jangka pendek.
$USDC
Grafik spot resmi Binance: https://www.binance.com/en/trade/USDC_USDT?type=spot
Periksa grafiknya sendiri, lakukan riset Anda sendiri, dan berdaganglah secara bertanggung jawab.
#USDC #Stablecoins #CrossBorderPayments #AdopsiKripto
53
·
--
XRP dan Tesis Penyelesaian Lintas Batas: Mengapa Ini Penting Sekarang
Selama bertahun-tahun, $XRP dianggap sebagai koin bank—terlalu tersentralisasi, terlalu korporat, terlalu membosankan. Namun, seiring perubahan lingkungan makro, tesis penyelesaian lintas batas semakin terlihat meyakinkan.
Perbankan koresponden global memang tidak efisien. Transfer lintas batas dapat melewati 3–5 bank perantara, yang masing-masing menahan dana nostro/vostro selama berhari-hari. Likuiditas yang tertahan ini diperkirakan mencapai ratusan miliar secara global. Proposisi nilai XRP jelas: memangkas waktu penyelesaian dari hitungan hari menjadi detik dan membebaskan likuiditas tersebut.
Perubahan yang terjadi belakangan ini:
1. Kejelasan regulasi mulai hadir. Ketidakpastian hukum berkepanjangan yang menghambat adopsi institusional kini mulai teratasi—tim kepatuhan dapat mulai membahasnya.
2. Infrastruktur penghubung CBDC. Sejumlah bank sentral telah menjajaki penggunaan XRP Ledger sebagai aset penghubung netral antara dua CBDC yang tidak memiliki jalur langsung. Kegunaan sebagai penghubung netral memiliki daya tahan struktural.
3. Persaingan stablecoin mempertajam kasus penggunaannya. Saat ekosistem ETH membangun jalur stablecoin, XRP harus menguasai lapisan penghubung FX—bukan sekadar pembayaran secara luas. Fokus itu justru menyehatkan.
Risikonya nyata: jadwal adopsi masih panjang, persaingan sangat ketat, dan $BTC menguasai sebagian besar perhatian institusi. Namun, sebagai lindung nilai portofolio terhadap tesis bahwa keuangan tradisional akan beralih ke rantai (on-chain), XRP layak dipertimbangkan kembali.
Latensi penyelesaian adalah inefisiensi bernilai triliunan dolar. Siapa pun yang berhasil mengatasinya akan menang.
$XRP $BTC $BNB
#CrossBorderPayments #XRP #CryptoAdoption #BlockchainFinance #Binance
1
89
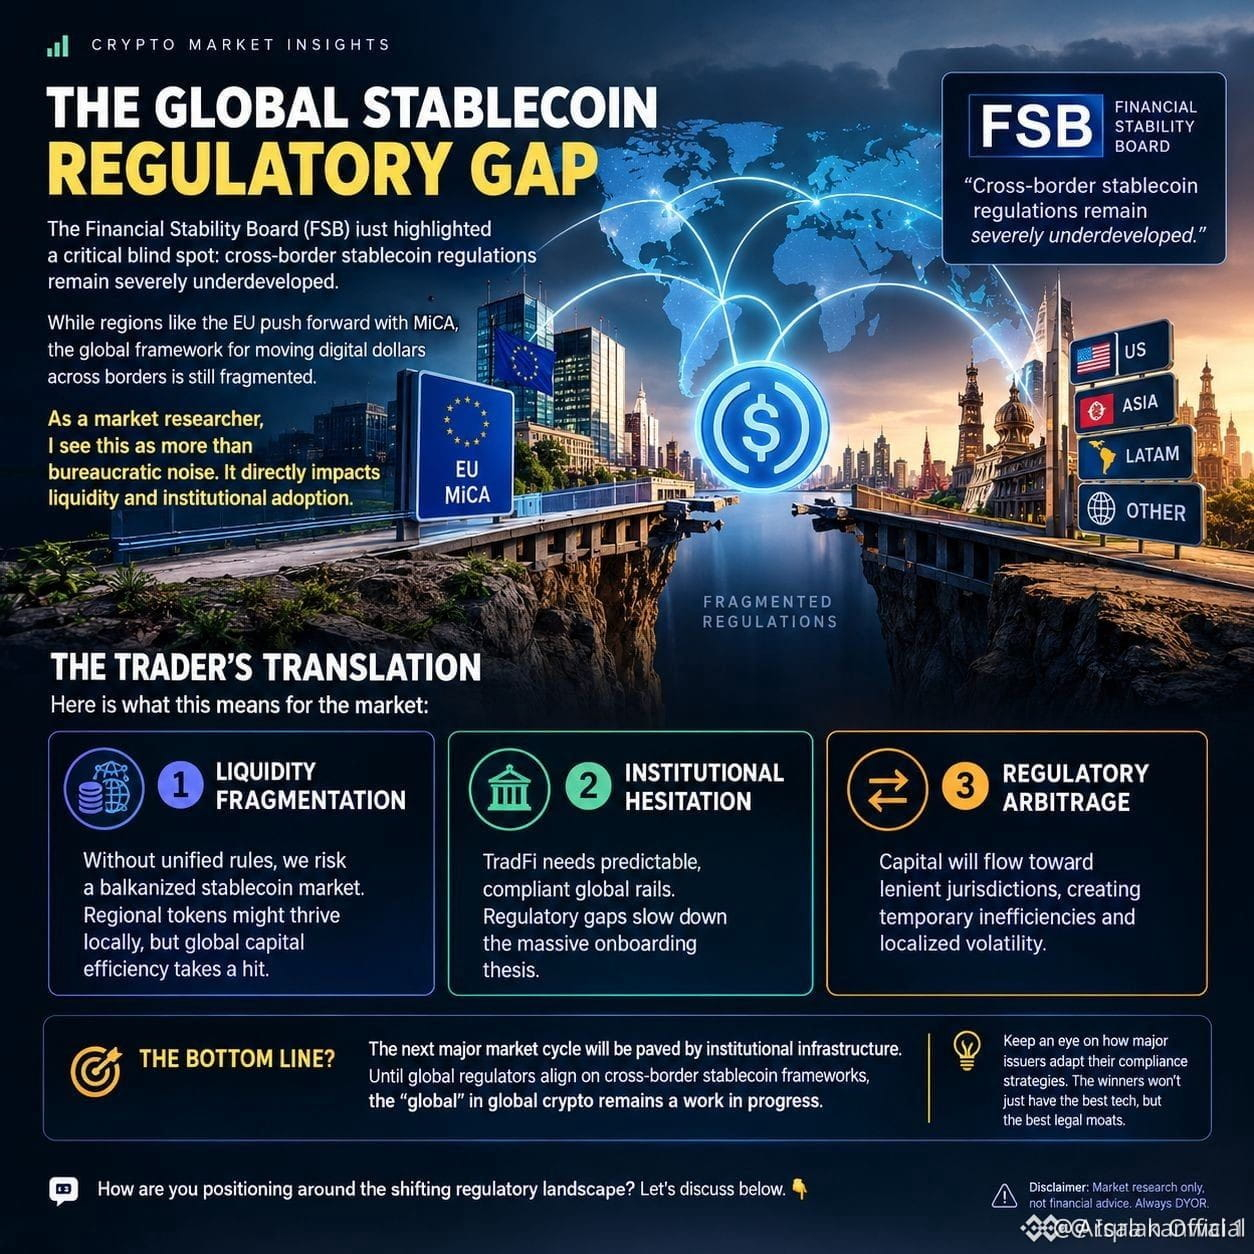
#FSBWarnsCrossBorderStablecoinRules Masih Belum Berkembang Dewan Stabilitas Keuangan (FSB) memperingatkan bahwa regulasi stablecoin lintas batas masih belum berkembang dengan baik, serta menyoroti kesenjangan dalam koordinasi dan pengawasan internasional. 🌍💵 Seiring stablecoin meluas di pasar global, aturan yang konsisten dapat menjadi semakin penting untuk transparansi, stabilitas keuangan, dan perlindungan konsumen. Arah regulasi dapat membentuk masa depan pembayaran digital di seluruh dunia. 📊
Tagar
\#StablecoinRegulation #GlobalCryptoPolicy #FinancialStabilityBoard #CrossBorderPayments
Token
$USDT · $USDC · $DAIO.US
Tagar
\#StablecoinRegulation #GlobalCryptoPolicy #FinancialStabilityBoard #CrossBorderPayments
Token
$USDT · $USDC · $DAIO.US
USDC-0,01%
DAIOUS-1,40%
1
69
·
--
Perbankan koresponden adalah salah satu sistem keuangan global yang paling mahal dan paling lambat—namun ia mengalirkan triliunan dolar setiap tahun.
Transfer kawasan lintas negara dapat memakan waktu 3–5 hari kerja, biaya 25–45 USD dalam bentuk biaya, dan melewati beberapa bank perantara. Biaya tersembunyi yang sebenarnya bahkan lebih besar: akun nostro yang telah didanai dan menganggur dalam puluhan mata uang hanya untuk menjaga jalur tetap berfungsi. IMF memperkirakan 27 triliun USD dalam modal nostro terikat secara global pada setiap saat. Ini adalah inefisiensi besar yang menunggu untuk digantikan.
Inilah masalah spesifik $XRP and jaringan Ripple dibangun untuk menyelesaikannya. Alih-alih mengunci modal dalam akun nostro, sebuah institusi keuangan dapat memperoleh likuiditas sesuai kebutuhan, menjembatani transaksi dalam hitungan detik, dan melakukan penyelesaian—tanpa modal yang diposisikan lebih dulu.
Yang membuat adopsi institusional menjadi realistis sekarang adalah kejelasan regulasi. Penyelesaian hukum Ripple dengan SEC menghilangkan penghambat kepatuhan utama yang membuat bank tetap berada di luar. Lingkungan pasca-penyelesaian secara struktural berbeda dibandingkan dua tahun lalu.
$BTC terbukti pemindahan nilai tanpa batas bekerja. $ETH terbukti penyelesaian smart contract dapat diprogram. Teori $XRP lebih sempit: membuat infrastruktur perbankan koresponden yang sudah ada menjadi 60–80% lebih murah untuk dijalankan.
Teori institusional yang lebih sempit dengan pihak lawan yang jelas cenderung ditutup lebih cepat daripada taruhan platform yang luas. Perhatikan volume koridor yang benar-benar terjadi, bukan hanya pengumuman kemitraan.
#CrossBorderPayments #CryptoAdoption #RippleEffect #Blockchain
125
Kenapa tidak ada yang membahas bagaimana raksasa perbankan tradisional diam-diam membangun jalur kripto dunia nyata, sementara investor ritel terus mengejar vaporware?
Kebanyakan pelaku pasar kehilangan modal karena terjebak dalam putaran narasi tanpa henti dan lonjakan memecoin, sepenuhnya melewatkan pergeseran infrastruktur institusional yang benar-benar terjadi tepat di depan mata mereka. Saat tajuk utama arus utama masih mengajarkan kehati-hatian ritel, modal sebenarnya sudah menyiapkan jaringan penyelesaian operasional.
Lihat Rusia saat ini. Sementara bank sentral merancang batas eksposur risiko ketat 1% untuk menjaga agar pemberi pinjaman tetap aman, Sberbank telah meluncurkan penyelesaian lintas negara berbasis kripto yang sudah berjalan untuk klien korporat. Lembaga keuangan besar tidak menunggu kejelasan regulasi global untuk mengalirkan nilai melalui jaringan seperti $BTC dan aset settlement seperti $USDT. Mereka melakukan lindung nilai atas gesekan pembayaran legacy dengan likuiditas on-chain karena perdagangan global menuntut kecepatan yang tidak bisa lagi diantarkan oleh sistem wire tradisional.
Ketika para pemimpin perbankan yang didukung negara mengintegrasikan settlement aset digital langsung ke perdagangan komersial, timeline adopsi makro melaju lebih cepat daripada yang dipahami kebanyakan orang.
Menurutmu, penyelesaian lintas negara untuk korporat akan menuju ke mana selanjutnya?
#CryptoAdoption #CrossBorderPayments #Banking
30
·
--
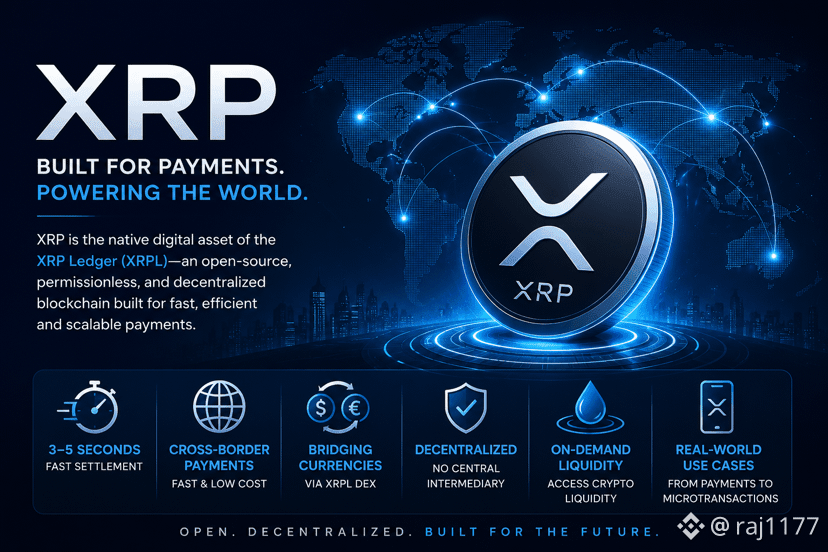
$XRP Cepat, Efisien & Dibangun untuk Pembayaran Global
XRP adalah aset digital asli dari XRP Ledger (XRPL), blockchain terbuka, tanpa izin (permissionless), dan terdesentralisasi yang dirancang untuk pembayaran.
⚡ Transaksi terselesaikan hanya dalam 3–5 detik
🌍 Memungkinkan pembayaran lintas negara yang cepat dan berbiaya rendah
🔄 Menghubungkan berbagai mata uang melalui DEX native XRPL
🏦 Tidak memerlukan perantara pusat
💧 Menyediakan likuiditas kripto sesuai kebutuhan untuk transfer global
Sejak 2012, XRP telah membantu menghadirkan kasus penggunaan keuangan dunia nyata, mulai dari pembayaran internasional hingga mikrotransaksi, sehingga nilai dapat bergerak senyaman informasi.
#XRP #XRPL #DigitalAssets #CrossBorderPayments #BinanceSquare $XRP
{spot}(XRPUSDT)
$XRP Cepat, Efisien & Dibangun untuk Pembayaran Global
XRP adalah aset digital asli dari XRP Ledger (XRPL), blockchain terbuka, tanpa izin (permissionless), dan terdesentralisasi yang dirancang untuk pembayaran.
⚡ Transaksi terselesaikan hanya dalam 3–5 detik
🌍 Memungkinkan pembayaran lintas negara yang cepat dan berbiaya rendah
🔄 Menghubungkan berbagai mata uang melalui DEX native XRPL
🏦 Tidak memerlukan perantara pusat
💧 Menyediakan likuiditas kripto sesuai kebutuhan untuk transfer global
Sejak 2012, XRP telah membantu menghadirkan kasus penggunaan keuangan dunia nyata, mulai dari pembayaran internasional hingga mikrotransaksi, sehingga nilai dapat bergerak senyaman informasi.
#XRP #XRPL #DigitalAssets #CrossBorderPayments #BinanceSquare $XRP
69
·
--
Ripple baru saja melakukan salah satu langkah paling signifikan dalam siklus ini — dan kebanyakan orang masih mendebat FOMC.
Ripple berinvestasi di Flutterwave, menilainya sebesar $3,2 miliar, dan menyambungkan $XRP Ledger + RLUSD langsung ke pembayaran lintas batas di seluruh Afrika. Kita berbicara tentang benua dengan lebih dari 600 juta orang dewasa yang tidak memiliki rekening bank, koridor FX yang terfragmentasi, dan beberapa biaya pengiriman tertinggi di planet ini.
Ini bukan whitepaper. Ini adalah penerapan langsung.
Sementara $ETH sedang menangkap tokenisasi RWA dan $BNB pembakaran terus terakumulasi — $XRP diam-diam menjadi lapisan lintas batas institusional untuk pasar yang sebenarnya paling membutuhkannya. Koridor penyelesaian pasar yang muncul tidak peduli dengan drama regulasi AS. Mereka peduli tentang kecepatan dan biaya penyelesaian akhir.
Clarity Act, GENIUS Act, dan sekarang Ripple-Flutterwave semua menunjuk pada hal yang sama: perlombaan utilitas dunia nyata sudah dimulai. Para pemenang tidak akan menjadi narasi yang paling keras — mereka akan menjadi rel yang benar-benar digunakan orang.
Perhatikan di mana volume dibangun, bukan hanya di mana harga bergerak.
#XRP #CrossBorderPayments #CryptoAdoption #Web3
88
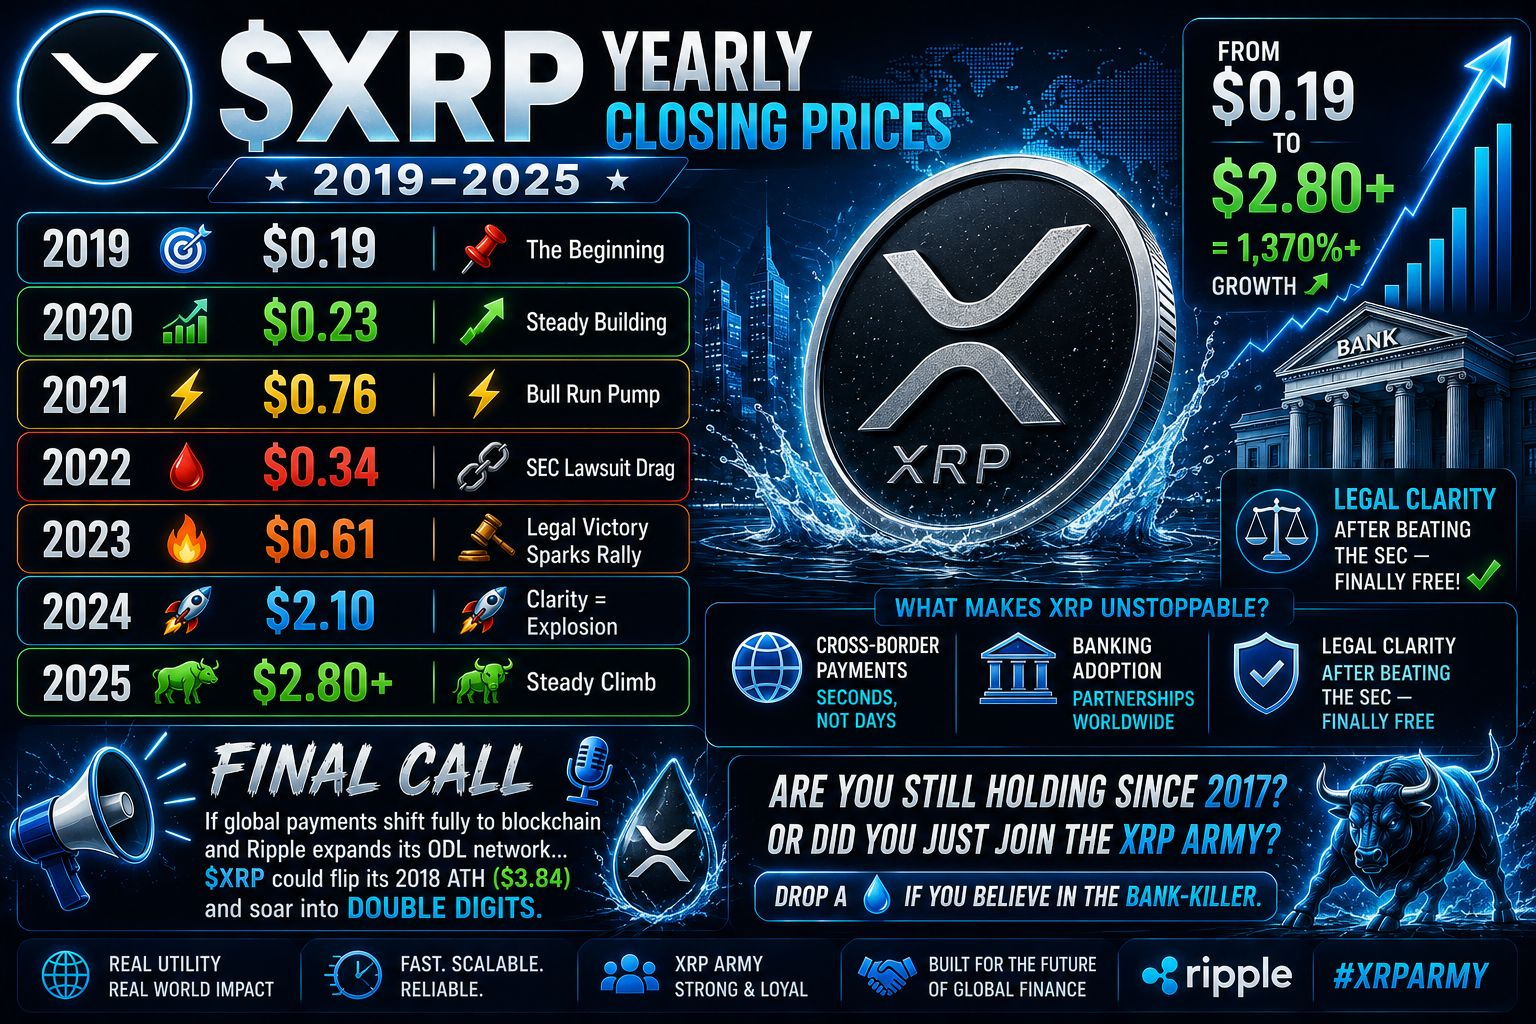
💧 $XRP HARGA PENUTUP TAHUNAN (2019–2025)
2019 — $0.19 📍
2020 — $0.23 📈
2021 — $0.76 ⚡ (pump bull run)
2022 — $0.34 🩸 (penundaan gugatan SEC)
2023 — $0.61 🔥 (kemenangan hukum memicu rally)
2024 — $2.10 🚀 (kejelasan = ledakan)
2025 — $2.80+ 🐂 (peningkatan stabil)
⚖️ Dari $0.19 → $2.80+ = pertumbuhan 1,370%+ 📈
⚙️ Apa yang membuat XRP tak terhentikan?
🌍 Pembayaran lintas negara (detik, bukan hari)
🏦 Adopsi perbankan (kemitraan di seluruh dunia)
⚖️ Kejelasan hukum setelah menaklukkan SEC — akhirnya bebas
PANGGILAN AKHIR 🎙️
Jika pembayaran global sepenuhnya beralih ke blockchain dan Ripple memperluas jaringan ODL-nya…
$XRP bisa membalik ATH 2018 ($3.84) dan melambung ke angka dua digit. 💧💣
Apakah kamu masih hold sejak 2017? Atau baru saja bergabung dengan pasukan XRP? 👇
Jatuhkan 💧 jika kamu percaya pada pembunuh bank.
#xrp #CrossBorderPayments
84
·
--
Temuan terbaru Visa mengungkap bahwa jika stablecoin memiliki perlindungan penipuan tingkat perbankan dan asuransi simpanan, minat pengguna AS untuk menggunakan stablecoin dalam transfer lintas negara akan meningkat secara signifikan dari 36% menjadi 56%! Sepertinya bukan karena orang tidak menyukai stablecoin, melainkan lebih ingin rasa aman.#稳定币 #跨境支付 $USDT $USDC
Studi Visa menunjukkan bahwa kesediaan pengguna AS untuk menggunakan stablecoin untuk transfer lintas negara melonjak dari 36% menjadi 56% ketika dipasangkan dengan perlindungan penipuan tingkat bank dan asuransi simpanan. Bukan soal apakah orang ingin stablecoin, tapi tentang jaring pengaman! #Stablecoins #CrossBorderPayments $USDT $USDC
Studi Visa menunjukkan bahwa kesediaan pengguna AS untuk menggunakan stablecoin untuk transfer lintas negara melonjak dari 36% menjadi 56% ketika dipasangkan dengan perlindungan penipuan tingkat bank dan asuransi simpanan. Bukan soal apakah orang ingin stablecoin, tapi tentang jaring pengaman! #Stablecoins #CrossBorderPayments $USDT $USDC
48

·
--
"Ini bukan berarti Swift tidak bisa menangani decentralized memepool, tetapi urusan ledger blockchain ini low-key fire. Swift baru saja meluncurkan ledger berbasis blockchain untuk uji coba 17 bank agar dapat melakukan pembayaran lintas negara 24/7 menggunakan setoran yang ditokenisasi. Ini pada dasarnya berarti bank bisa ikut menjadi bagian dari skuad blockchain dan membuat pembayaran lintas negara jadi kurang cringe #BlockchainForBanks #CrossBorderPayments #TokenizedDeposits.
Alpha-nya adalah ini hal besar, kawan-kawan. Ini menunjukkan bahwa bank akhirnya benar-benar mengikuti saran kami 'desentralisasi dan tetap bertahan'. Inti pelajarannya? Kekuatan yang terpusat perlahan-lahan merangkul etos desentralisasi dan itu seperti, benar-benar sebuah meme.
Jadi, menurut kamu gimana? Ini awal mula bank akhirnya mengikuti zaman blockchain, atau mereka cuma mencoba tetap relevan?"
40
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#CanMicrosoftDeliverOnAI
589,834 penayangan
3,831 Berdiskusi
2
#CanGoogleDefindItsCore
361,645 penayangan
2,722 Berdiskusi
3
#FedWatch
16.1M penayangan
37,009 Berdiskusi
4
#EarningsSeason
6.1M penayangan
30,100 Berdiskusi
5
#BitcoinCoreIdentifiesThreeVulnerabilities
7,770 penayangan
164 Berdiskusi
6
#RippleExpects$900MAnnualizedProductRevenueRunRate
296 penayangan
4 Berdiskusi
7
#GoogleToPreviewCryptoCustodySecuritySystem
2,009 penayangan
69 Berdiskusi
8
#FedToBeginShrinkingRateSettingCalendarIn2027
3,025 penayangan
44 Berdiskusi
9
#StrategyShareholdersApproveDailyDividends
3,206 penayangan
67 Berdiskusi
10
#FedLowerBoundRateDecisionAt3.75%
3,360 penayangan
40 Berdiskusi