

web3亭姐
368 Publications
web3亭姐
Signaler
Bloquer l’utilisateur
亭姐:资深职业经理人,币圈小菜鸟
25 Suivis
12 Abonnés
127 J’aime
Publications
Tous
Citations
·
--
334
·
--
$FLORK c'est quoi cette pièce démoniaque, je suis stupéfait, près de mille fois en quatre jours 🙊
$FLORK c'est quoi cette pièce démoniaque, je suis stupéfait, près de mille fois en quatre jours 🙊
1
336
·
--
#币安安全星期四
Très amusant et aussi très instructif. La sécurité du portefeuille est très importante, et tous ces pièges font partie de choses que nous pouvons rencontrer au quotidien. Ce temps de 17 secondes est mon meilleur record après trois essais de défi. Les amis, venez relever le défi à votre tour ! Courage !
#币安安全星期四
Très amusant et aussi très instructif. La sécurité du portefeuille est très importante, et tous ces pièges font partie de choses que nous pouvons rencontrer au quotidien. Ce temps de 17 secondes est mon meilleur record après trois essais de défi. Les amis, venez relever le défi à votre tour ! Courage !
Très amusant et aussi très instructif. La sécurité du portefeuille est très importante, et tous ces pièges font partie de choses que nous pouvons rencontrer au quotidien. Ce temps de 17 secondes est mon meilleur record après trois essais de défi. Les amis, venez relever le défi à votre tour ! Courage !

币安Binance华语
·
--
“Ne ris pas, toi non plus tu ne trouveras pas le 4e 😨”
🪤 On dit que c’est le défi #币安安全星期四 le plus difficile de l’histoire : peux-tu retrouver tous les pièges en un temps record ?
👉 点击参与实景陷阱追踪挑战, pour se disputer la première place 🏆
Les 10 premiers du classement reçoivent chacun une récompense de détective de 100U, et les trois premiers obtiennent en plus une boîte cadeau de produits dérivés !
Partage et, dans les commentaires, montre une capture d’écran de la réussite, puis 15 personnes seront tirées au sort pour recevoir 44U 🧧
🪤 On dit que c’est le défi #币安安全星期四 le plus difficile de l’histoire : peux-tu retrouver tous les pièges en un temps record ?
👉 点击参与实景陷阱追踪挑战, pour se disputer la première place 🏆
Les 10 premiers du classement reçoivent chacun une récompense de détective de 100U, et les trois premiers obtiennent en plus une boîte cadeau de produits dérivés !
Partage et, dans les commentaires, montre une capture d’écran de la réussite, puis 15 personnes seront tirées au sort pour recevoir 44U 🧧
60
·
--
Vérifié
Eh là là, le $FIL , resté silencieux depuis longtemps, est revenu à la vie hier : il a explosé à la hausse de 15 % en pleine contre-tendance ! Quel est ce signal ? On va monter encore un peu ? Le halving de FIL approche (le mois prochain) — est-ce qu’on va voir un “saut de chat mort”, puis une nouvelle hausse, un rebond héroïque ? On en parle.
D’abord, les points clés : la hausse d’hier est surtout due à des facteurs techniques, pas à une réévaluation de la valeur liée aux fondamentaux, autrement dit : c’est un rebond après une forte baisse. Pendant le repli de BTC et ETH au gré de la détente géopolitique, FIL a mené le mouvement avec une hausse d’environ 15 %. En réalité, le prix a d’abord franchi un niveau de résistance clé, puis l’effet a été amplifié par le levier et le rachat des positions vendeuses (shorts). La narration “AI + stockage” n’a fait qu’ajouter un peu de carburant.
Ce qui mérite vraiment d’être surveillé, c’est la transformation en profondeur du projet. La mise à niveau “Fire Horse” (NV28) est déjà en ligne : elle a restructuré le mécanisme de Gas et permet aux smart contracts de vérifier en temps réel l’état du stockage. Onchain Cloud est passé à l’usage commercial : il connecte l’interface AWS-S3 et s’intègre au stablecoin USDFC pour le règlement. Le plus important : la proposition Solstice (FIP-0118). C’est la réforme la plus majeure du modèle économique depuis le lancement de Filecoin. L’objectif est de faire passer les incitations de façon radicale de “l’offre de capacité” vers “la demande de services payants”. Dans un premier temps, 5 % des récompenses de blocs seront destinés aux prestataires de services qui apporteront des clients payants au réseau.
À l’avenir, il faut suivre trois points : 1) l’avancement de la proposition Solstice et les retours de la communauté ; 2) si l’utilisation du stockage peut continuer à grimper depuis les 36 % actuels ; 3) les jeux de marché avant et après le halving des récompenses de blocs en octobre. Filecoin passe d’un “réseau d’offre de stockage” à une “économie réelle de services” : la direction stratégique est correcte, mais c’est la vitesse d’implémentation commerciale qui demeure la variable clé pour déterminer la valeur à long terme.
Eh là là, le $FIL , resté silencieux depuis longtemps, est revenu à la vie hier : il a explosé à la hausse de 15 % en pleine contre-tendance ! Quel est ce signal ? On va monter encore un peu ? Le halving de FIL approche (le mois prochain) — est-ce qu’on va voir un “saut de chat mort”, puis une nouvelle hausse, un rebond héroïque ? On en parle.
D’abord, les points clés : la hausse d’hier est surtout due à des facteurs techniques, pas à une réévaluation de la valeur liée aux fondamentaux, autrement dit : c’est un rebond après une forte baisse. Pendant le repli de BTC et ETH au gré de la détente géopolitique, FIL a mené le mouvement avec une hausse d’environ 15 %. En réalité, le prix a d’abord franchi un niveau de résistance clé, puis l’effet a été amplifié par le levier et le rachat des positions vendeuses (shorts). La narration “AI + stockage” n’a fait qu’ajouter un peu de carburant.
Ce qui mérite vraiment d’être surveillé, c’est la transformation en profondeur du projet. La mise à niveau “Fire Horse” (NV28) est déjà en ligne : elle a restructuré le mécanisme de Gas et permet aux smart contracts de vérifier en temps réel l’état du stockage. Onchain Cloud est passé à l’usage commercial : il connecte l’interface AWS-S3 et s’intègre au stablecoin USDFC pour le règlement. Le plus important : la proposition Solstice (FIP-0118). C’est la réforme la plus majeure du modèle économique depuis le lancement de Filecoin. L’objectif est de faire passer les incitations de façon radicale de “l’offre de capacité” vers “la demande de services payants”. Dans un premier temps, 5 % des récompenses de blocs seront destinés aux prestataires de services qui apporteront des clients payants au réseau.
À l’avenir, il faut suivre trois points : 1) l’avancement de la proposition Solstice et les retours de la communauté ; 2) si l’utilisation du stockage peut continuer à grimper depuis les 36 % actuels ; 3) les jeux de marché avant et après le halving des récompenses de blocs en octobre. Filecoin passe d’un “réseau d’offre de stockage” à une “économie réelle de services” : la direction stratégique est correcte, mais c’est la vitesse d’implémentation commerciale qui demeure la variable clé pour déterminer la valeur à long terme.
D’abord, les points clés : la hausse d’hier est surtout due à des facteurs techniques, pas à une réévaluation de la valeur liée aux fondamentaux, autrement dit : c’est un rebond après une forte baisse. Pendant le repli de BTC et ETH au gré de la détente géopolitique, FIL a mené le mouvement avec une hausse d’environ 15 %. En réalité, le prix a d’abord franchi un niveau de résistance clé, puis l’effet a été amplifié par le levier et le rachat des positions vendeuses (shorts). La narration “AI + stockage” n’a fait qu’ajouter un peu de carburant.
Ce qui mérite vraiment d’être surveillé, c’est la transformation en profondeur du projet. La mise à niveau “Fire Horse” (NV28) est déjà en ligne : elle a restructuré le mécanisme de Gas et permet aux smart contracts de vérifier en temps réel l’état du stockage. Onchain Cloud est passé à l’usage commercial : il connecte l’interface AWS-S3 et s’intègre au stablecoin USDFC pour le règlement. Le plus important : la proposition Solstice (FIP-0118). C’est la réforme la plus majeure du modèle économique depuis le lancement de Filecoin. L’objectif est de faire passer les incitations de façon radicale de “l’offre de capacité” vers “la demande de services payants”. Dans un premier temps, 5 % des récompenses de blocs seront destinés aux prestataires de services qui apporteront des clients payants au réseau.
À l’avenir, il faut suivre trois points : 1) l’avancement de la proposition Solstice et les retours de la communauté ; 2) si l’utilisation du stockage peut continuer à grimper depuis les 36 % actuels ; 3) les jeux de marché avant et après le halving des récompenses de blocs en octobre. Filecoin passe d’un “réseau d’offre de stockage” à une “économie réelle de services” : la direction stratégique est correcte, mais c’est la vitesse d’implémentation commerciale qui demeure la variable clé pour déterminer la valeur à long terme.
1
1.1k
·
--
$BTC est redescendu de 3 000 dollars depuis le sommet ; beaucoup de petits partenaires crient qu’il faut acheter à bon compte. À mon avis, la direction n’est toujours pas claire : il est possible que le BTC retombe encore dans les 6 — et la plupart des altcoins sont à nouveau retombés au point de départ.
Faisons un récap rapide :
Au 1er septembre 2026, le Bitcoin évolue autour de 78 000 dollars, avec une hausse d’environ 24 % en août principalement portée par les achats au comptant. Mais à court terme, la bataille entre haussiers et baissiers est intense, et la direction à venir reste incertaine.
Les facteurs haussiers : la demande institutionnelle demeure solide. La semaine dernière, les ETF Bitcoin au comptant aux États-Unis ont enregistré des entrées nettes d’environ 1 milliard de dollars. Sur le plan technique, si le prix parvient à s’imposer efficacement au-dessus de 78 340 dollars, il pourrait ensuite retester la zone de résistance située entre 80 000 et 81 000 dollars.
Les facteurs de risque sont également marqués : la probabilité de hausse des taux de la Fed en septembre est passée à 57 %, et les anticipations « hawkish » limitent l’ampleur de la hausse. Sur le marché des produits dérivés, le point de friction majeur des options arrivant à échéance le 25 septembre se concentre sur 70 000 à 73 000 dollars, en dessous du prix actuel au comptant ; en plus, le volume des options de vente est devenu dominant, ce qui signale un risque de baisse.
À court terme, l’élément clé sera de savoir si la réunion de la Fed de septembre (15 septembre) et le seuil des 80 000 dollars pourront franchir la zone de manière effective.
$BTC est redescendu de 3 000 dollars depuis le sommet ; beaucoup de petits partenaires crient qu’il faut acheter à bon compte. À mon avis, la direction n’est toujours pas claire : il est possible que le BTC retombe encore dans les 6 — et la plupart des altcoins sont à nouveau retombés au point de départ.
Faisons un récap rapide :
Au 1er septembre 2026, le Bitcoin évolue autour de 78 000 dollars, avec une hausse d’environ 24 % en août principalement portée par les achats au comptant. Mais à court terme, la bataille entre haussiers et baissiers est intense, et la direction à venir reste incertaine.
Les facteurs haussiers : la demande institutionnelle demeure solide. La semaine dernière, les ETF Bitcoin au comptant aux États-Unis ont enregistré des entrées nettes d’environ 1 milliard de dollars. Sur le plan technique, si le prix parvient à s’imposer efficacement au-dessus de 78 340 dollars, il pourrait ensuite retester la zone de résistance située entre 80 000 et 81 000 dollars.
Les facteurs de risque sont également marqués : la probabilité de hausse des taux de la Fed en septembre est passée à 57 %, et les anticipations « hawkish » limitent l’ampleur de la hausse. Sur le marché des produits dérivés, le point de friction majeur des options arrivant à échéance le 25 septembre se concentre sur 70 000 à 73 000 dollars, en dessous du prix actuel au comptant ; en plus, le volume des options de vente est devenu dominant, ce qui signale un risque de baisse.
À court terme, l’élément clé sera de savoir si la réunion de la Fed de septembre (15 septembre) et le seuil des 80 000 dollars pourront franchir la zone de manière effective.
Faisons un récap rapide :
Au 1er septembre 2026, le Bitcoin évolue autour de 78 000 dollars, avec une hausse d’environ 24 % en août principalement portée par les achats au comptant. Mais à court terme, la bataille entre haussiers et baissiers est intense, et la direction à venir reste incertaine.
Les facteurs haussiers : la demande institutionnelle demeure solide. La semaine dernière, les ETF Bitcoin au comptant aux États-Unis ont enregistré des entrées nettes d’environ 1 milliard de dollars. Sur le plan technique, si le prix parvient à s’imposer efficacement au-dessus de 78 340 dollars, il pourrait ensuite retester la zone de résistance située entre 80 000 et 81 000 dollars.
Les facteurs de risque sont également marqués : la probabilité de hausse des taux de la Fed en septembre est passée à 57 %, et les anticipations « hawkish » limitent l’ampleur de la hausse. Sur le marché des produits dérivés, le point de friction majeur des options arrivant à échéance le 25 septembre se concentre sur 70 000 à 73 000 dollars, en dessous du prix actuel au comptant ; en plus, le volume des options de vente est devenu dominant, ce qui signale un risque de baisse.
À court terme, l’élément clé sera de savoir si la réunion de la Fed de septembre (15 septembre) et le seuil des 80 000 dollars pourront franchir la zone de manière effective.
101
·
--
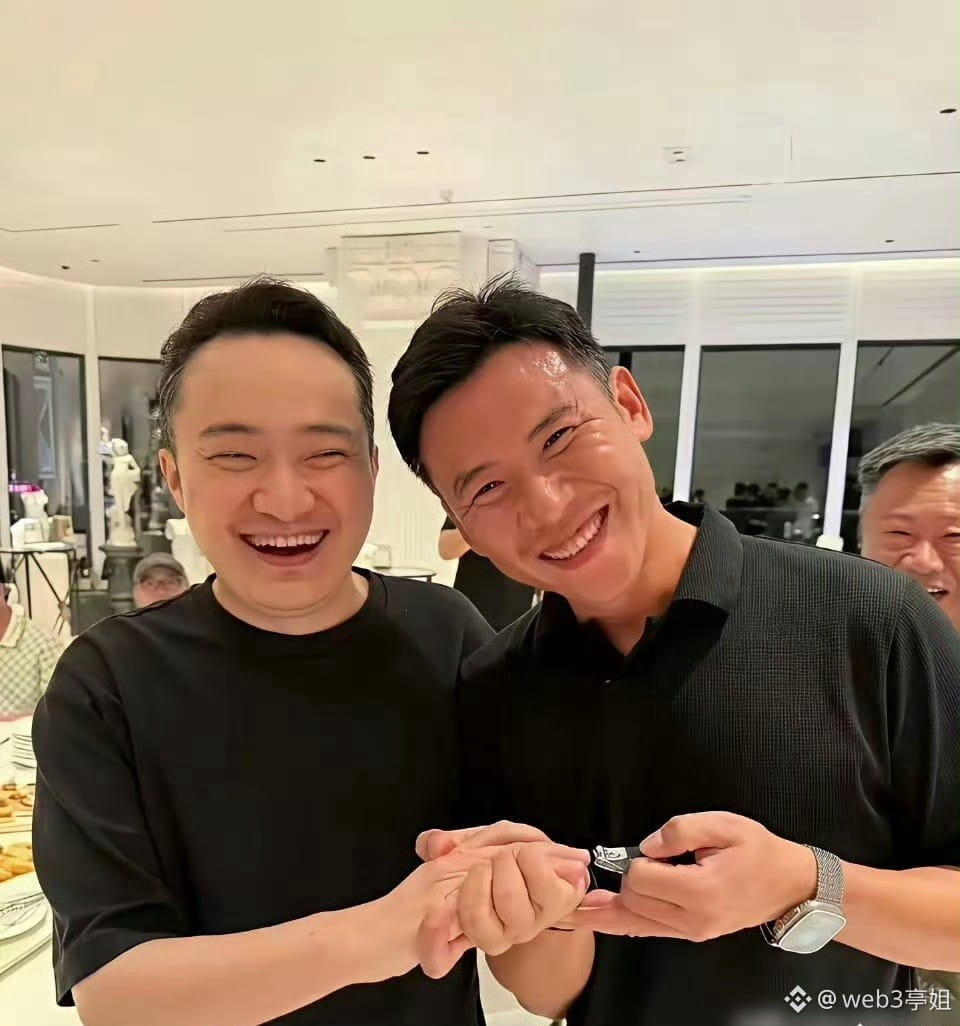
En voyant cette image où Sun Ge se coupe les ongles, qu’est-ce que vous en pensez, vous êtes en colère, hein ! Vraiment, on peut faire ça pour l’audience, sans aucune ligne rouge ? Il n’y a pas si longtemps, mon ami d’enfance a publié une sorte de texte/essai qui a pratiquement ruiné la carrière de son ex, et maintenant il faut encore piétiner la dignité de l’autre, encore et encore, en la frottant. Pour récupérer la dot : n’a-t-il pas déjà poursuivi l’autre personne, ainsi que ses parents ? Alors pourquoi continuer à la rabaisser autant ? Sans même parler de qui a tort et qui a raison, en tant que femme, je ressens juste un froid dans le dos. Pour moi, c’est une farce absolument inhumaine. Dites-moi : à l’avenir, qui oserait encore s’approcher de Sun Ge ?
En voyant cette image où Sun Ge se coupe les ongles, qu’est-ce que vous en pensez, vous êtes en colère, hein ! Vraiment, on peut faire ça pour l’audience, sans aucune ligne rouge ? Il n’y a pas si longtemps, mon ami d’enfance a publié une sorte de texte/essai qui a pratiquement ruiné la carrière de son ex, et maintenant il faut encore piétiner la dignité de l’autre, encore et encore, en la frottant. Pour récupérer la dot : n’a-t-il pas déjà poursuivi l’autre personne, ainsi que ses parents ? Alors pourquoi continuer à la rabaisser autant ? Sans même parler de qui a tort et qui a raison, en tant que femme, je ressens juste un froid dans le dos. Pour moi, c’est une farce absolument inhumaine. Dites-moi : à l’avenir, qui oserait encore s’approcher de Sun Ge ?
8
1
5.4k
·
--
Choisissez C
Binance officielle ne contacte jamais les utilisateurs en privé. Les informations sur les réseaux sociaux sont faciles à falsifier. Les limites internes ne sont jamais vendues via messages privés. L’utilisation de la pression temporelle est une méthode typique d’arnaque. Veuillez absolument vérifier via les canaux officiels et ne transférez jamais d’argent.
Choisissez C
Binance officielle ne contacte jamais les utilisateurs en privé. Les informations sur les réseaux sociaux sont faciles à falsifier. Les limites internes ne sont jamais vendues via messages privés. L’utilisation de la pression temporelle est une méthode typique d’arnaque. Veuillez absolument vérifier via les canaux officiels et ne transférez jamais d’argent.
Binance officielle ne contacte jamais les utilisateurs en privé. Les informations sur les réseaux sociaux sont faciles à falsifier. Les limites internes ne sont jamais vendues via messages privés. L’utilisation de la pression temporelle est une méthode typique d’arnaque. Veuillez absolument vérifier via les canaux officiels et ne transférez jamais d’argent.
币安Binance华语
·
--
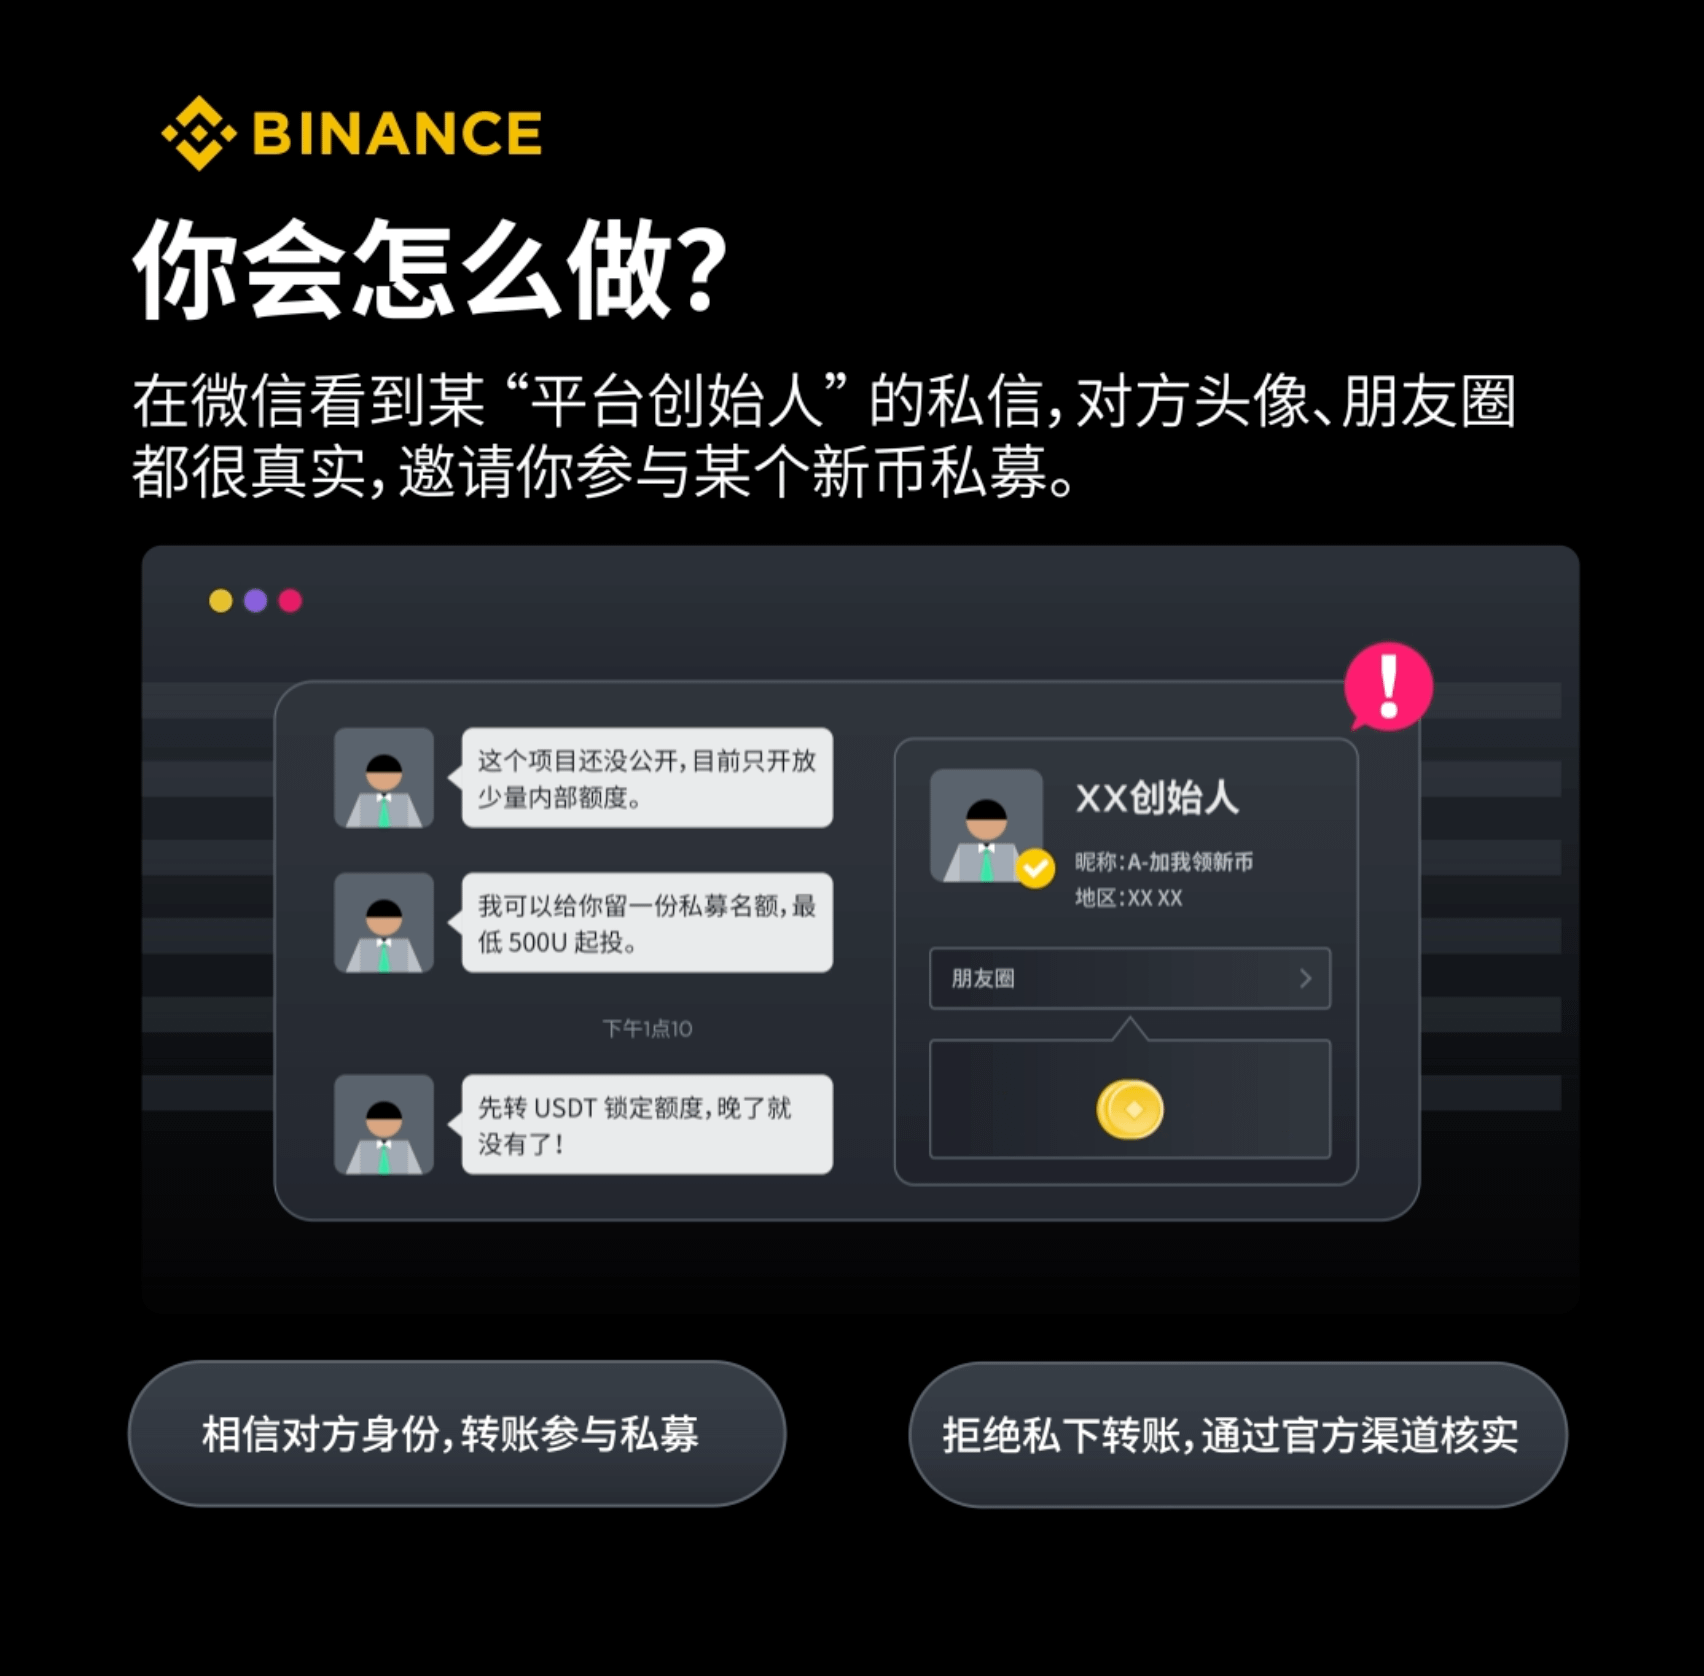
😈“Je suis le fondateur de la plateforme, dernière place pour la prévente de la nouvelle monnaie : 500 U, monte maintenant !”
Que feriez-vous ❓
A. Enfin, la fortune incroyable me tombe dessus—je fonce tout de suite 🤑
B. Tout correspond sur le cercle d’amis, l’identité est vraiment celle du package 😎
C. Cette chance, je n’en veux pas non plus ! Ne transférez pas, vérifiez d’abord auprès du service officiel 🔍
⬇️ Faites RT et laissez votre choix et votre raison, et sélectionnez 3 personnes : chacune recevra 40 U #币安安全星期四
Que feriez-vous ❓
A. Enfin, la fortune incroyable me tombe dessus—je fonce tout de suite 🤑
B. Tout correspond sur le cercle d’amis, l’identité est vraiment celle du package 😎
C. Cette chance, je n’en veux pas non plus ! Ne transférez pas, vérifiez d’abord auprès du service officiel 🔍
⬇️ Faites RT et laissez votre choix et votre raison, et sélectionnez 3 personnes : chacune recevra 40 U #币安安全星期四
86
·
--
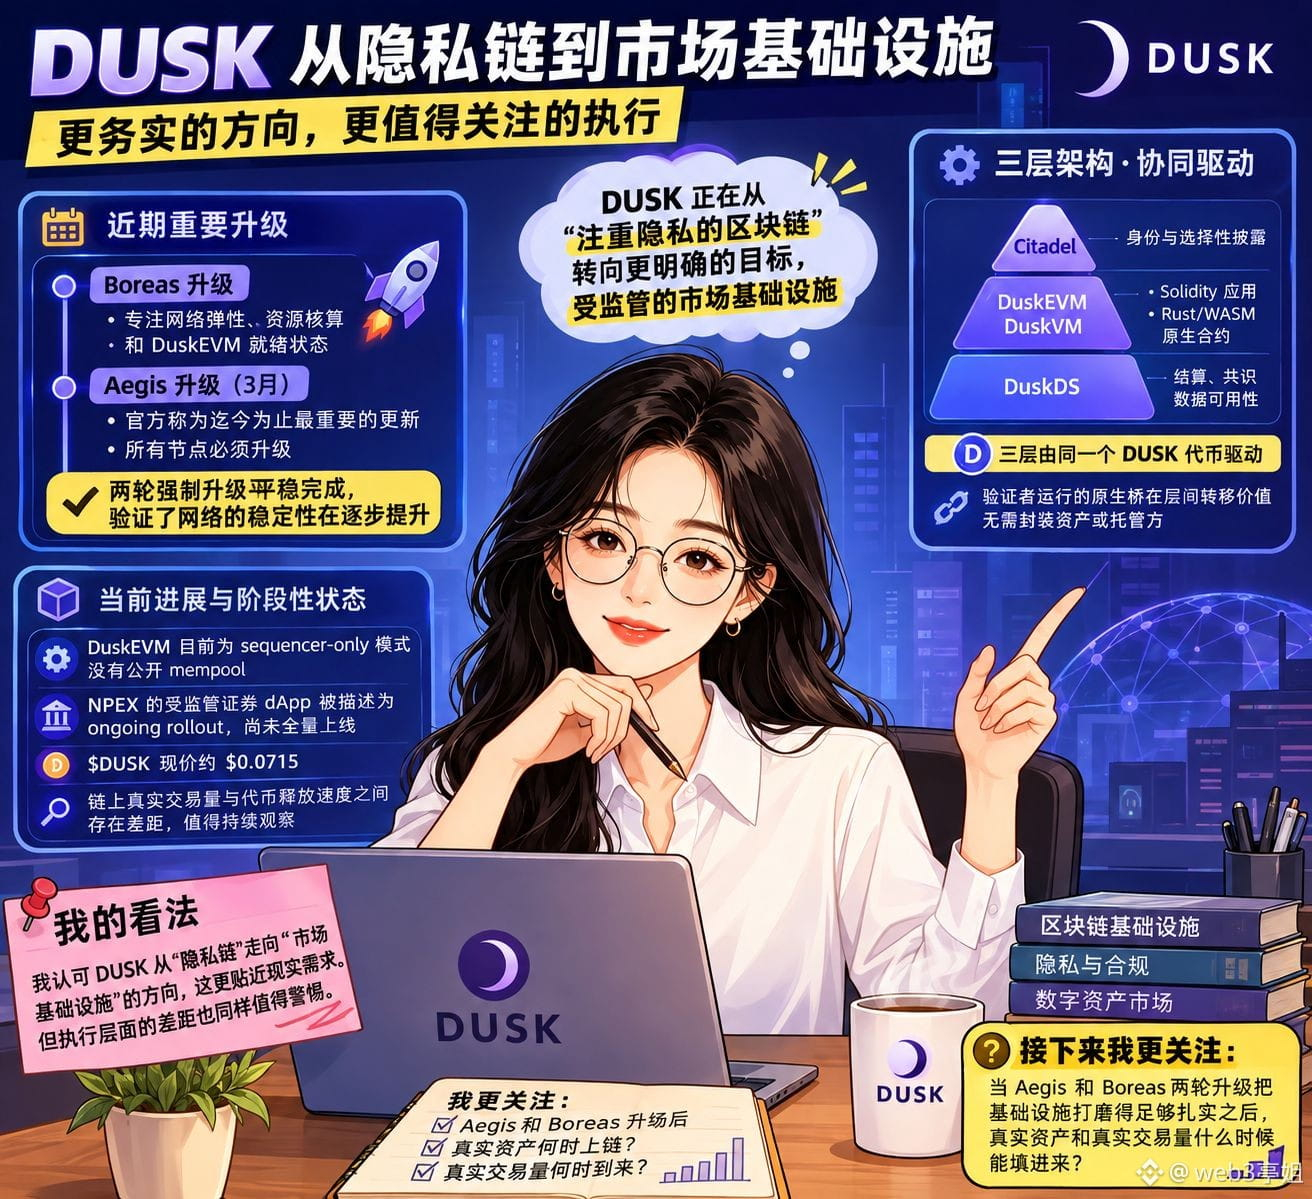
Je viens de relire la documentation de @Dusk_Foundation , et un détail a attiré mon attention de façon répétée : ce projet semble passer d’une « blockchain axée sur la confidentialité » vers un objectif plus explicite, à savoir des infrastructures de marché réglementées.
Ce n’est pas une transformation narrative faite pour accrocher les regards, mais une série d’ajustements au niveau de l’ingénierie. La récente mise à niveau Boreas se concentre sur la résilience du réseau, la comptabilisation des ressources et la préparation de DuskEVM. En mars, une nouvelle série de mises à niveau Aegis est également prévue ; selon les autorités, il s’agirait de la mise à jour la plus importante à ce jour, et tous les nœuds devront être mis à jour. Deux vagues de mises à niveau forcées, sans gros accroc : en soi, cela indique que la stabilité du réseau est progressivement validée. C’est peut-être un peu ennuyeux, mais pour une infrastructure, l’ennui pourrait justement être l’essentiel.
L’architecture en trois couches de Dusk est aujourd’hui bien claire : au niveau inférieur, DuskDS s’occupe du règlement, du consensus et de la disponibilité des données ; au niveau intermédiaire, DuskEVM exécute des applications Solidity, tandis que DuskVM exécute des contrats natifs Rust/WASM ; au niveau supérieur, Citadel gère l’identité et la divulgation sélective. Les trois couches sont pilotées par le même token DUSK. Les ponts natifs exécutés par les validateurs transfèrent la valeur entre les couches, sans envelopper d’actifs ni faire appel à un dépositaire.
Mais je dois dire que c’est encore un système en évolution, pas un produit achevé. DuskEVM fonctionne actuellement en mode « sequencer-only », sans mempool public. Le dApp de titres réglementés NPEX est décrit comme un « ongoing rollout », donc pas encore dans un état de déploiement intégral. Le prix de marché actuel de $DUSK est d’environ 0,0715 $ ; l’écart entre le volume réel des transactions on-chain et la vitesse de libération des tokens mérite également d’être suivi avec attention. Je comprends et j’approuve l’orientation de la transition de « blockchain de confidentialité » vers « infrastructure de marché », mais l’écart au niveau de l’exécution mérite tout autant d’être vigilant.
Ce qui m’intéresse désormais surtout, c’est ceci : à quel moment les actifs réels et les volumes de transactions réels pourront-ils être intégrés, une fois que Aegis et Boreas auront rendu l’infrastructure suffisamment solide ? #dusk
Je viens de relire la documentation de @Dusk , et un détail a attiré mon attention de façon répétée : ce projet semble passer d’une « blockchain axée sur la confidentialité » vers un objectif plus explicite, à savoir des infrastructures de marché réglementées.
Ce n’est pas une transformation narrative faite pour accrocher les regards, mais une série d’ajustements au niveau de l’ingénierie. La récente mise à niveau Boreas se concentre sur la résilience du réseau, la comptabilisation des ressources et la préparation de DuskEVM. En mars, une nouvelle série de mises à niveau Aegis est également prévue ; selon les autorités, il s’agirait de la mise à jour la plus importante à ce jour, et tous les nœuds devront être mis à jour. Deux vagues de mises à niveau forcées, sans gros accroc : en soi, cela indique que la stabilité du réseau est progressivement validée. C’est peut-être un peu ennuyeux, mais pour une infrastructure, l’ennui pourrait justement être l’essentiel.
L’architecture en trois couches de Dusk est aujourd’hui bien claire : au niveau inférieur, DuskDS s’occupe du règlement, du consensus et de la disponibilité des données ; au niveau intermédiaire, DuskEVM exécute des applications Solidity, tandis que DuskVM exécute des contrats natifs Rust/WASM ; au niveau supérieur, Citadel gère l’identité et la divulgation sélective. Les trois couches sont pilotées par le même token DUSK. Les ponts natifs exécutés par les validateurs transfèrent la valeur entre les couches, sans envelopper d’actifs ni faire appel à un dépositaire.
Mais je dois dire que c’est encore un système en évolution, pas un produit achevé. DuskEVM fonctionne actuellement en mode « sequencer-only », sans mempool public. Le dApp de titres réglementés NPEX est décrit comme un « ongoing rollout », donc pas encore dans un état de déploiement intégral. Le prix de marché actuel de $DUSK est d’environ 0,0715 $ ; l’écart entre le volume réel des transactions on-chain et la vitesse de libération des tokens mérite également d’être suivi avec attention. Je comprends et j’approuve l’orientation de la transition de « blockchain de confidentialité » vers « infrastructure de marché », mais l’écart au niveau de l’exécution mérite tout autant d’être vigilant.
Ce qui m’intéresse désormais surtout, c’est ceci : à quel moment les actifs réels et les volumes de transactions réels pourront-ils être intégrés, une fois que Aegis et Boreas auront rendu l’infrastructure suffisamment solide ? #dusk
Ce n’est pas une transformation narrative faite pour accrocher les regards, mais une série d’ajustements au niveau de l’ingénierie. La récente mise à niveau Boreas se concentre sur la résilience du réseau, la comptabilisation des ressources et la préparation de DuskEVM. En mars, une nouvelle série de mises à niveau Aegis est également prévue ; selon les autorités, il s’agirait de la mise à jour la plus importante à ce jour, et tous les nœuds devront être mis à jour. Deux vagues de mises à niveau forcées, sans gros accroc : en soi, cela indique que la stabilité du réseau est progressivement validée. C’est peut-être un peu ennuyeux, mais pour une infrastructure, l’ennui pourrait justement être l’essentiel.
L’architecture en trois couches de Dusk est aujourd’hui bien claire : au niveau inférieur, DuskDS s’occupe du règlement, du consensus et de la disponibilité des données ; au niveau intermédiaire, DuskEVM exécute des applications Solidity, tandis que DuskVM exécute des contrats natifs Rust/WASM ; au niveau supérieur, Citadel gère l’identité et la divulgation sélective. Les trois couches sont pilotées par le même token DUSK. Les ponts natifs exécutés par les validateurs transfèrent la valeur entre les couches, sans envelopper d’actifs ni faire appel à un dépositaire.
Mais je dois dire que c’est encore un système en évolution, pas un produit achevé. DuskEVM fonctionne actuellement en mode « sequencer-only », sans mempool public. Le dApp de titres réglementés NPEX est décrit comme un « ongoing rollout », donc pas encore dans un état de déploiement intégral. Le prix de marché actuel de $DUSK est d’environ 0,0715 $ ; l’écart entre le volume réel des transactions on-chain et la vitesse de libération des tokens mérite également d’être suivi avec attention. Je comprends et j’approuve l’orientation de la transition de « blockchain de confidentialité » vers « infrastructure de marché », mais l’écart au niveau de l’exécution mérite tout autant d’être vigilant.
Ce qui m’intéresse désormais surtout, c’est ceci : à quel moment les actifs réels et les volumes de transactions réels pourront-ils être intégrés, une fois que Aegis et Boreas auront rendu l’infrastructure suffisamment solide ? #dusk
1
1
102
·
--
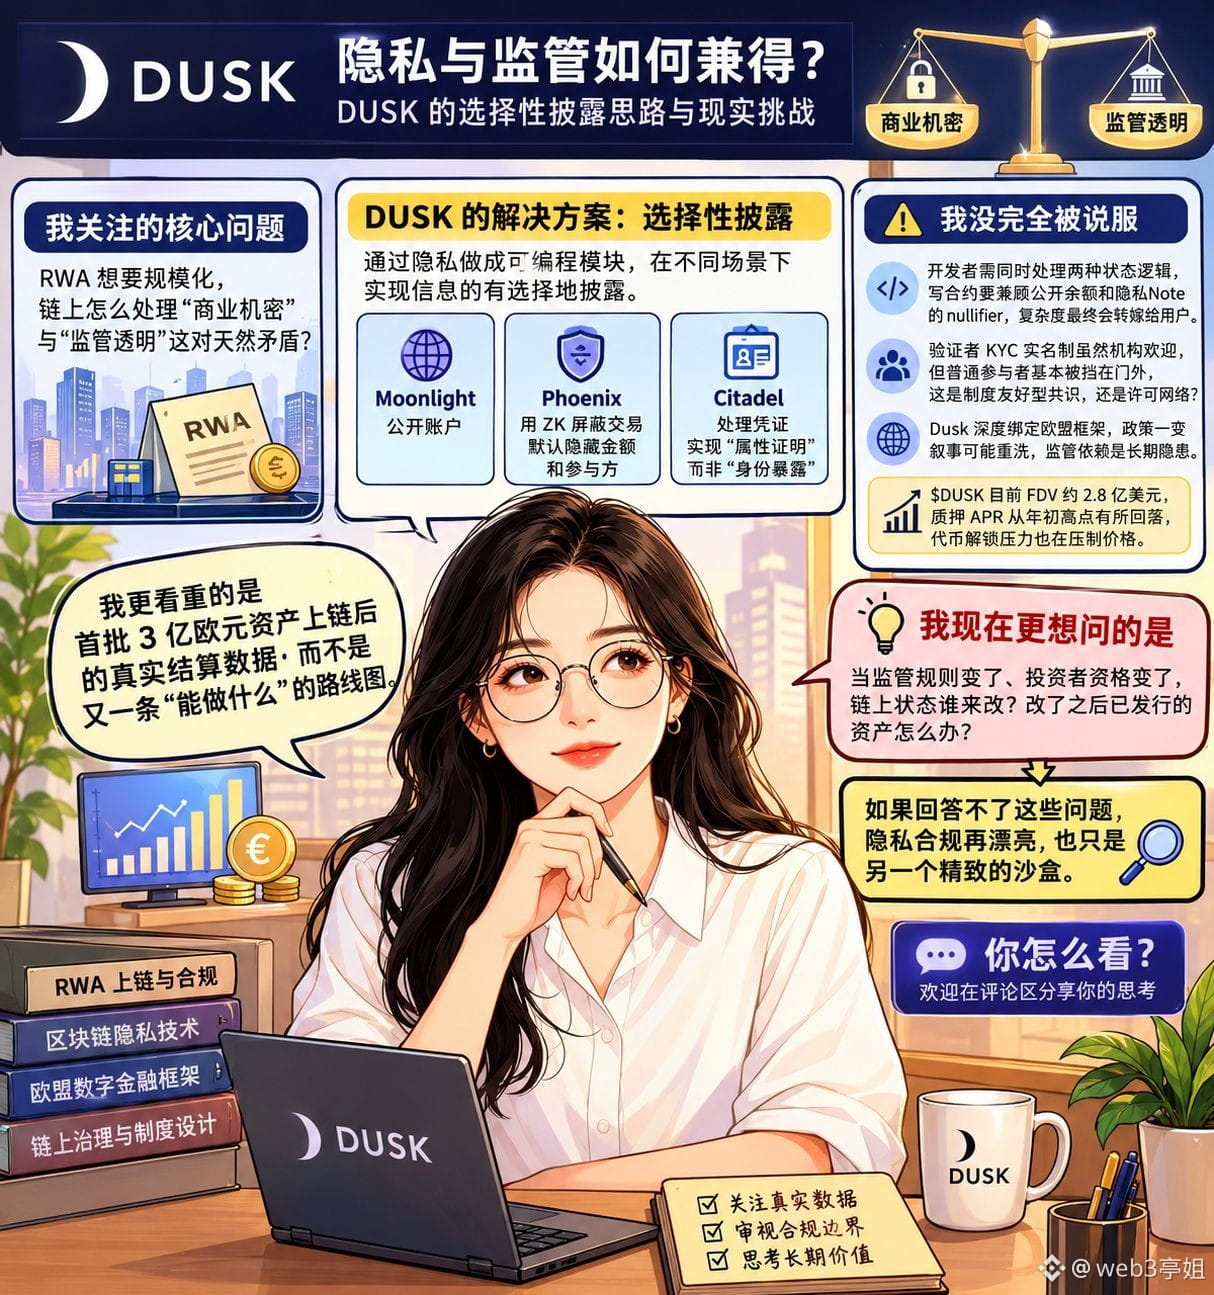
J’ai relu l’architecture de @Dusk_Foundation plusieurs fois. Ce qui m’a vraiment fait m’arrêter pour réfléchir, ce n’est pas à quel point les preuves à connaissance zéro sont “ultra hardcore”. Ce qui m’intéresse, c’est plutôt ceci : si RWA veut passer à l’échelle, comment une chaîne gère-t-elle la “confidentialité commerciale” et la “transparence réglementaire”, qui sont naturellement contradictoires ? La plupart des chaînes publiques sont soit trop transparentes, au point de mettre les institutions à nu, soit suffisamment anonymes pour que le régulateur ne puisse pas y entrer.
La réponse de Dusk, c’est la “divulgation sélective”. À la couche de base, la confidentialité est rendue programmable : Moonlight gère les comptes publics, Phoenix utilise ZK pour masquer les transactions, et, par défaut, les montants ainsi que les parties impliquées sont cachés. Au niveau applicatif, Citadel traite les attestations, réalisant une “preuve de propriétés” plutôt qu’une exposition d’identité. Cette approche qui part des exigences réglementaires pour concevoir la technologie mérite vraiment d’être notée.
Mais je ne suis pas totalement convaincu. Quelques problèmes concrets me font hésiter : les développeurs doivent gérer deux logiques d’état à la fois. Lors de l’écriture de contrats de prêt/emprunt, il faut calculer les soldes publics tout en traitant aussi les nullifiers des notes de confidentialité. Cette complexité finira forcément par être répercutée sur les utilisateurs. En outre, même si la validation par KYC avec实名制 (nom réel) est accueillie par les institutions, les participants ordinaires sont dans les faits tenus à distance. S’agit-il d’un “consensus-friendly” vis-à-vis du cadre institutionnel, ou d’un réseau de type permissionné recouvert de la façade d’une blockchain publique ? Enfin, il y a le problème de la dépendance à la réglementation : Dusk est très lié au cadre de l’Union européenne ; si les politiques changent, le récit risque d’être entièrement remis en cause. $DUSK a actuellement une FDV d’environ 280 millions de dollars, le taux APR du staking a légèrement reculé par rapport aux plus hauts du début de l’année, et la pression liée aux déblocages de tokens pèse aussi sur le prix.
Ce que je privilégie, c’est surtout les données réelles de règlement une fois que les tout premiers 300 millions d’euros d’actifs auront été mis on-chain, plutôt qu’une nouvelle feuille de route “ce qu’on peut faire”. Le seuil de RWA n’a jamais été de déplacer les actifs sur la chaîne, mais de voir si, une fois déplacés, les règles pénibles du monde réel peuvent continuer à être appliquées.
Donc, en regardant Dusk aujourd’hui, je me pose une question plus précise : quand les règles de régulation changent et quand l’éligibilité des investisseurs évolue, qui modifie l’état on-chain ? Et que se passe-t-il pour les actifs déjà émis ? Si on ne peut pas répondre à ça, même une conformité à la confidentialité parfaitement “jolie”, ce n’est finalement qu’un autre bac à sable sophistiqué. Qu’en pensez-vous ? #dusk
J’ai relu l’architecture de @Dusk plusieurs fois. Ce qui m’a vraiment fait m’arrêter pour réfléchir, ce n’est pas à quel point les preuves à connaissance zéro sont “ultra hardcore”. Ce qui m’intéresse, c’est plutôt ceci : si RWA veut passer à l’échelle, comment une chaîne gère-t-elle la “confidentialité commerciale” et la “transparence réglementaire”, qui sont naturellement contradictoires ? La plupart des chaînes publiques sont soit trop transparentes, au point de mettre les institutions à nu, soit suffisamment anonymes pour que le régulateur ne puisse pas y entrer.
La réponse de Dusk, c’est la “divulgation sélective”. À la couche de base, la confidentialité est rendue programmable : Moonlight gère les comptes publics, Phoenix utilise ZK pour masquer les transactions, et, par défaut, les montants ainsi que les parties impliquées sont cachés. Au niveau applicatif, Citadel traite les attestations, réalisant une “preuve de propriétés” plutôt qu’une exposition d’identité. Cette approche qui part des exigences réglementaires pour concevoir la technologie mérite vraiment d’être notée.
Mais je ne suis pas totalement convaincu. Quelques problèmes concrets me font hésiter : les développeurs doivent gérer deux logiques d’état à la fois. Lors de l’écriture de contrats de prêt/emprunt, il faut calculer les soldes publics tout en traitant aussi les nullifiers des notes de confidentialité. Cette complexité finira forcément par être répercutée sur les utilisateurs. En outre, même si la validation par KYC avec实名制 (nom réel) est accueillie par les institutions, les participants ordinaires sont dans les faits tenus à distance. S’agit-il d’un “consensus-friendly” vis-à-vis du cadre institutionnel, ou d’un réseau de type permissionné recouvert de la façade d’une blockchain publique ? Enfin, il y a le problème de la dépendance à la réglementation : Dusk est très lié au cadre de l’Union européenne ; si les politiques changent, le récit risque d’être entièrement remis en cause. $DUSK a actuellement une FDV d’environ 280 millions de dollars, le taux APR du staking a légèrement reculé par rapport aux plus hauts du début de l’année, et la pression liée aux déblocages de tokens pèse aussi sur le prix.
Ce que je privilégie, c’est surtout les données réelles de règlement une fois que les tout premiers 300 millions d’euros d’actifs auront été mis on-chain, plutôt qu’une nouvelle feuille de route “ce qu’on peut faire”. Le seuil de RWA n’a jamais été de déplacer les actifs sur la chaîne, mais de voir si, une fois déplacés, les règles pénibles du monde réel peuvent continuer à être appliquées.
Donc, en regardant Dusk aujourd’hui, je me pose une question plus précise : quand les règles de régulation changent et quand l’éligibilité des investisseurs évolue, qui modifie l’état on-chain ? Et que se passe-t-il pour les actifs déjà émis ? Si on ne peut pas répondre à ça, même une conformité à la confidentialité parfaitement “jolie”, ce n’est finalement qu’un autre bac à sable sophistiqué. Qu’en pensez-vous ? #dusk
La réponse de Dusk, c’est la “divulgation sélective”. À la couche de base, la confidentialité est rendue programmable : Moonlight gère les comptes publics, Phoenix utilise ZK pour masquer les transactions, et, par défaut, les montants ainsi que les parties impliquées sont cachés. Au niveau applicatif, Citadel traite les attestations, réalisant une “preuve de propriétés” plutôt qu’une exposition d’identité. Cette approche qui part des exigences réglementaires pour concevoir la technologie mérite vraiment d’être notée.
Mais je ne suis pas totalement convaincu. Quelques problèmes concrets me font hésiter : les développeurs doivent gérer deux logiques d’état à la fois. Lors de l’écriture de contrats de prêt/emprunt, il faut calculer les soldes publics tout en traitant aussi les nullifiers des notes de confidentialité. Cette complexité finira forcément par être répercutée sur les utilisateurs. En outre, même si la validation par KYC avec实名制 (nom réel) est accueillie par les institutions, les participants ordinaires sont dans les faits tenus à distance. S’agit-il d’un “consensus-friendly” vis-à-vis du cadre institutionnel, ou d’un réseau de type permissionné recouvert de la façade d’une blockchain publique ? Enfin, il y a le problème de la dépendance à la réglementation : Dusk est très lié au cadre de l’Union européenne ; si les politiques changent, le récit risque d’être entièrement remis en cause. $DUSK a actuellement une FDV d’environ 280 millions de dollars, le taux APR du staking a légèrement reculé par rapport aux plus hauts du début de l’année, et la pression liée aux déblocages de tokens pèse aussi sur le prix.
Ce que je privilégie, c’est surtout les données réelles de règlement une fois que les tout premiers 300 millions d’euros d’actifs auront été mis on-chain, plutôt qu’une nouvelle feuille de route “ce qu’on peut faire”. Le seuil de RWA n’a jamais été de déplacer les actifs sur la chaîne, mais de voir si, une fois déplacés, les règles pénibles du monde réel peuvent continuer à être appliquées.
Donc, en regardant Dusk aujourd’hui, je me pose une question plus précise : quand les règles de régulation changent et quand l’éligibilité des investisseurs évolue, qui modifie l’état on-chain ? Et que se passe-t-il pour les actifs déjà émis ? Si on ne peut pas répondre à ça, même une conformité à la confidentialité parfaitement “jolie”, ce n’est finalement qu’un autre bac à sable sophistiqué. Qu’en pensez-vous ? #dusk
2
1
108
·
--
J’ai récemment réétudié @Dusk_Foundation et remarqué un problème plus concret que la simple confidentialité des transactions : comment déterminer, au niveau de la chaîne, si une personne remplit une condition de détention, sans exposer ses données d’identité à tous ?
Le Citadel de Dusk m’a donné une idée assez claire. L’utilisateur commence par obtenir des identifiants auprès d’un License Provider, puis prouve qu’il détient un identifiant valide via une preuve à divulgation nulle de connaissance, plutôt que de publier directement son nom, son adresse ou des informations d’identité complètes sur la chaîne. Le contrat de Citadel se charge de vérifier la preuve ; quant au fait que le service accepte ou non ce type d’identifiant, c’est le Service Provider qui décide selon ses propres règles.
Je reconnais la pertinence de cette approche par couches. Elle sépare « prouver qu’on remplit la condition » et « révéler qui l’on est ». Pour des actifs réglementés comme les valeurs mobilières, la qualification de l’investisseur, les restrictions géographiques et les droits de détention n’exigent pas forcément que tous les participants à la chaîne voient ces informations.
Mais le problème se situe justement ici. Citadel peut prouver que les identifiants sont valides sur le plan cryptographique, mais il ne peut pas aider le marché à juger quels émetteurs méritent confiance, quels attributs doivent être acceptés, ni comment traiter les identifiants une fois qu’ils expirent ou sont révoqués. Les spécifications officielles confient également au service concret le choix de confiance du License Provider, l’acceptation des attributs et la gestion de session. En d’autres termes, la cryptographie réduit le besoin de confiance dans le processus de vérification, mais n’élimine pas l’entrée de confiance au sein du système d’identités.
Regardons ensuite $DUSK : il joue un rôle dans le Gas et le staking, avec un maximum d’offre de 1 milliard de jetons, dont une partie est libérée via un mécanisme de déblocage sur la durée. Ce qui m’intéresse moins, ce sont les variations de prix à court terme, et davantage la question de savoir si, une fois que de vrais business se développent, les frais réseau et la demande de staking peuvent générer un usage plus durable.
Ainsi, en ce moment, je regarde Dusk : la technologie de confidentialité n’est que la première porte. Ce qui déterminera vraiment s’il pourra entrer dans davantage de scénarios financiers, c’est qui délivre une identité de confiance et si différentes institutions sont disposées à accepter la même norme de preuve. Les règles techniques peuvent être écrites dans le protocole, mais la confiance liée à l’identité est difficile à résoudre uniquement par du code. À mon avis, cette question mérite même un suivi plus long que le TPS. #dusk
J’ai récemment réétudié @Dusk et remarqué un problème plus concret que la simple confidentialité des transactions : comment déterminer, au niveau de la chaîne, si une personne remplit une condition de détention, sans exposer ses données d’identité à tous ?
Le Citadel de Dusk m’a donné une idée assez claire. L’utilisateur commence par obtenir des identifiants auprès d’un License Provider, puis prouve qu’il détient un identifiant valide via une preuve à divulgation nulle de connaissance, plutôt que de publier directement son nom, son adresse ou des informations d’identité complètes sur la chaîne. Le contrat de Citadel se charge de vérifier la preuve ; quant au fait que le service accepte ou non ce type d’identifiant, c’est le Service Provider qui décide selon ses propres règles.
Je reconnais la pertinence de cette approche par couches. Elle sépare « prouver qu’on remplit la condition » et « révéler qui l’on est ». Pour des actifs réglementés comme les valeurs mobilières, la qualification de l’investisseur, les restrictions géographiques et les droits de détention n’exigent pas forcément que tous les participants à la chaîne voient ces informations.
Mais le problème se situe justement ici. Citadel peut prouver que les identifiants sont valides sur le plan cryptographique, mais il ne peut pas aider le marché à juger quels émetteurs méritent confiance, quels attributs doivent être acceptés, ni comment traiter les identifiants une fois qu’ils expirent ou sont révoqués. Les spécifications officielles confient également au service concret le choix de confiance du License Provider, l’acceptation des attributs et la gestion de session. En d’autres termes, la cryptographie réduit le besoin de confiance dans le processus de vérification, mais n’élimine pas l’entrée de confiance au sein du système d’identités.
Regardons ensuite $DUSK : il joue un rôle dans le Gas et le staking, avec un maximum d’offre de 1 milliard de jetons, dont une partie est libérée via un mécanisme de déblocage sur la durée. Ce qui m’intéresse moins, ce sont les variations de prix à court terme, et davantage la question de savoir si, une fois que de vrais business se développent, les frais réseau et la demande de staking peuvent générer un usage plus durable.
Ainsi, en ce moment, je regarde Dusk : la technologie de confidentialité n’est que la première porte. Ce qui déterminera vraiment s’il pourra entrer dans davantage de scénarios financiers, c’est qui délivre une identité de confiance et si différentes institutions sont disposées à accepter la même norme de preuve. Les règles techniques peuvent être écrites dans le protocole, mais la confiance liée à l’identité est difficile à résoudre uniquement par du code. À mon avis, cette question mérite même un suivi plus long que le TPS. #dusk
Le Citadel de Dusk m’a donné une idée assez claire. L’utilisateur commence par obtenir des identifiants auprès d’un License Provider, puis prouve qu’il détient un identifiant valide via une preuve à divulgation nulle de connaissance, plutôt que de publier directement son nom, son adresse ou des informations d’identité complètes sur la chaîne. Le contrat de Citadel se charge de vérifier la preuve ; quant au fait que le service accepte ou non ce type d’identifiant, c’est le Service Provider qui décide selon ses propres règles.
Je reconnais la pertinence de cette approche par couches. Elle sépare « prouver qu’on remplit la condition » et « révéler qui l’on est ». Pour des actifs réglementés comme les valeurs mobilières, la qualification de l’investisseur, les restrictions géographiques et les droits de détention n’exigent pas forcément que tous les participants à la chaîne voient ces informations.
Mais le problème se situe justement ici. Citadel peut prouver que les identifiants sont valides sur le plan cryptographique, mais il ne peut pas aider le marché à juger quels émetteurs méritent confiance, quels attributs doivent être acceptés, ni comment traiter les identifiants une fois qu’ils expirent ou sont révoqués. Les spécifications officielles confient également au service concret le choix de confiance du License Provider, l’acceptation des attributs et la gestion de session. En d’autres termes, la cryptographie réduit le besoin de confiance dans le processus de vérification, mais n’élimine pas l’entrée de confiance au sein du système d’identités.
Regardons ensuite $DUSK : il joue un rôle dans le Gas et le staking, avec un maximum d’offre de 1 milliard de jetons, dont une partie est libérée via un mécanisme de déblocage sur la durée. Ce qui m’intéresse moins, ce sont les variations de prix à court terme, et davantage la question de savoir si, une fois que de vrais business se développent, les frais réseau et la demande de staking peuvent générer un usage plus durable.
Ainsi, en ce moment, je regarde Dusk : la technologie de confidentialité n’est que la première porte. Ce qui déterminera vraiment s’il pourra entrer dans davantage de scénarios financiers, c’est qui délivre une identité de confiance et si différentes institutions sont disposées à accepter la même norme de preuve. Les règles techniques peuvent être écrites dans le protocole, mais la confiance liée à l’identité est difficile à résoudre uniquement par du code. À mon avis, cette question mérite même un suivi plus long que le TPS. #dusk
1
2
95
·
--
En relisant @Dusk_Foundation , ce qui m’a vraiment fait m’arrêter n’est pas la technologie de confidentialité, mais une question plus concrète : une fois que des actifs comme les titres sont “tokenisés” sur la blockchain, les critères d’éligibilité des investisseurs, les restrictions de transfert et la divulgation d’informations peuvent-ils devenir directement des règles on-chain ?
Le modèle Phoenix de Dusk m’apporte une réponse plutôt intéressante. Les transactions peuvent masquer les parties impliquées et les montants, tout en permettant une divulgation ciblée via une “viewing key”. Pour les actifs financiers, cela est plus utile que de chercher uniquement “à ce que tout le monde ne voie rien”, car la régulation n’a souvent pas besoin de toutes les données : elle a besoin, dans des conditions particulières, de pouvoir vérifier des données spécifiques. Moonlight conserve quant à lui le modèle de comptes publics, tandis que DuskDS s’occupe du règlement sous-jacent ; ces deux modes peuvent servir à différents types d’activités.
Mais je pense aussi que le plus grand avantage de cette conception — et, potentiellement, sa plus grande barrière à l’écosystème — est là. DuskVM est orientée Rust et WASM, ce qui convient aux applications natives de confidentialité et aux usages de la preuve à divulgation nulle (zero-knowledge). DuskEVM, de son côté, est compatible avec Solidity et les outils EVM existants. Plus de choix ne signifie pas forcément un développement plus simple : si l’équipe finit par utiliser principalement l’EVM, l’écart technique de Dusk risque d’être atténué. La question la plus réaliste reste le coût de calcul des preuves à connaissance nulle, ainsi que les exigences du Prover en ressources matérielles : ce sont aussi des enjeux d’ingénierie à résoudre pour passer à l’échelle.
Côté token, je m’intéresse davantage aux besoins d’utilisation concrets de $DUSK qu’à l’observation seule de l’offre. En tant qu’actif natif du réseau, DUSK est directement lié aux fonctions du réseau comme les frais de transaction et le staking. Cela signifie que sa capacité à porter une valeur élevée dépend, dans une large mesure, de la question de savoir si le réseau continue d’augmenter ses activités réelles. Le design officiel de l’offre utilise un mécanisme de libération sur le long terme, avec une limite de 1 milliard de tokens. Pour moi, ces chiffres ne sont pas l’enjeu principal : ce qui mérite vraiment d’être observé, c’est si, à l’avenir, l’usage du réseau pourra correspondre aux besoins fonctionnels des tokens.
En reconsidérant Dusk, je me demande surtout s’il peut intégrer réellement la confidentialité, l’identité et les règles relatives aux actifs dans le flux quotidien des activités financières. La capacité technique sert à répondre à “peut-on le faire”, tandis que l’adoption réelle répond à “est-ce nécessaire de le faire”. Pour Dusk, la chose la plus intéressante à surveiller ensuite n’est peut-être pas d’ajouter davantage de modules techniques, mais de voir s’il y aura de plus en plus d’actifs réels prêts à rester. #dusk
En relisant @Dusk , ce qui m’a vraiment fait m’arrêter n’est pas la technologie de confidentialité, mais une question plus concrète : une fois que des actifs comme les titres sont “tokenisés” sur la blockchain, les critères d’éligibilité des investisseurs, les restrictions de transfert et la divulgation d’informations peuvent-ils devenir directement des règles on-chain ?
Le modèle Phoenix de Dusk m’apporte une réponse plutôt intéressante. Les transactions peuvent masquer les parties impliquées et les montants, tout en permettant une divulgation ciblée via une “viewing key”. Pour les actifs financiers, cela est plus utile que de chercher uniquement “à ce que tout le monde ne voie rien”, car la régulation n’a souvent pas besoin de toutes les données : elle a besoin, dans des conditions particulières, de pouvoir vérifier des données spécifiques. Moonlight conserve quant à lui le modèle de comptes publics, tandis que DuskDS s’occupe du règlement sous-jacent ; ces deux modes peuvent servir à différents types d’activités.
Mais je pense aussi que le plus grand avantage de cette conception — et, potentiellement, sa plus grande barrière à l’écosystème — est là. DuskVM est orientée Rust et WASM, ce qui convient aux applications natives de confidentialité et aux usages de la preuve à divulgation nulle (zero-knowledge). DuskEVM, de son côté, est compatible avec Solidity et les outils EVM existants. Plus de choix ne signifie pas forcément un développement plus simple : si l’équipe finit par utiliser principalement l’EVM, l’écart technique de Dusk risque d’être atténué. La question la plus réaliste reste le coût de calcul des preuves à connaissance nulle, ainsi que les exigences du Prover en ressources matérielles : ce sont aussi des enjeux d’ingénierie à résoudre pour passer à l’échelle.
Côté token, je m’intéresse davantage aux besoins d’utilisation concrets de $DUSK qu’à l’observation seule de l’offre. En tant qu’actif natif du réseau, DUSK est directement lié aux fonctions du réseau comme les frais de transaction et le staking. Cela signifie que sa capacité à porter une valeur élevée dépend, dans une large mesure, de la question de savoir si le réseau continue d’augmenter ses activités réelles. Le design officiel de l’offre utilise un mécanisme de libération sur le long terme, avec une limite de 1 milliard de tokens. Pour moi, ces chiffres ne sont pas l’enjeu principal : ce qui mérite vraiment d’être observé, c’est si, à l’avenir, l’usage du réseau pourra correspondre aux besoins fonctionnels des tokens.
En reconsidérant Dusk, je me demande surtout s’il peut intégrer réellement la confidentialité, l’identité et les règles relatives aux actifs dans le flux quotidien des activités financières. La capacité technique sert à répondre à “peut-on le faire”, tandis que l’adoption réelle répond à “est-ce nécessaire de le faire”. Pour Dusk, la chose la plus intéressante à surveiller ensuite n’est peut-être pas d’ajouter davantage de modules techniques, mais de voir s’il y aura de plus en plus d’actifs réels prêts à rester. #dusk
Le modèle Phoenix de Dusk m’apporte une réponse plutôt intéressante. Les transactions peuvent masquer les parties impliquées et les montants, tout en permettant une divulgation ciblée via une “viewing key”. Pour les actifs financiers, cela est plus utile que de chercher uniquement “à ce que tout le monde ne voie rien”, car la régulation n’a souvent pas besoin de toutes les données : elle a besoin, dans des conditions particulières, de pouvoir vérifier des données spécifiques. Moonlight conserve quant à lui le modèle de comptes publics, tandis que DuskDS s’occupe du règlement sous-jacent ; ces deux modes peuvent servir à différents types d’activités.
Mais je pense aussi que le plus grand avantage de cette conception — et, potentiellement, sa plus grande barrière à l’écosystème — est là. DuskVM est orientée Rust et WASM, ce qui convient aux applications natives de confidentialité et aux usages de la preuve à divulgation nulle (zero-knowledge). DuskEVM, de son côté, est compatible avec Solidity et les outils EVM existants. Plus de choix ne signifie pas forcément un développement plus simple : si l’équipe finit par utiliser principalement l’EVM, l’écart technique de Dusk risque d’être atténué. La question la plus réaliste reste le coût de calcul des preuves à connaissance nulle, ainsi que les exigences du Prover en ressources matérielles : ce sont aussi des enjeux d’ingénierie à résoudre pour passer à l’échelle.
Côté token, je m’intéresse davantage aux besoins d’utilisation concrets de $DUSK qu’à l’observation seule de l’offre. En tant qu’actif natif du réseau, DUSK est directement lié aux fonctions du réseau comme les frais de transaction et le staking. Cela signifie que sa capacité à porter une valeur élevée dépend, dans une large mesure, de la question de savoir si le réseau continue d’augmenter ses activités réelles. Le design officiel de l’offre utilise un mécanisme de libération sur le long terme, avec une limite de 1 milliard de tokens. Pour moi, ces chiffres ne sont pas l’enjeu principal : ce qui mérite vraiment d’être observé, c’est si, à l’avenir, l’usage du réseau pourra correspondre aux besoins fonctionnels des tokens.
En reconsidérant Dusk, je me demande surtout s’il peut intégrer réellement la confidentialité, l’identité et les règles relatives aux actifs dans le flux quotidien des activités financières. La capacité technique sert à répondre à “peut-on le faire”, tandis que l’adoption réelle répond à “est-ce nécessaire de le faire”. Pour Dusk, la chose la plus intéressante à surveiller ensuite n’est peut-être pas d’ajouter davantage de modules techniques, mais de voir s’il y aura de plus en plus d’actifs réels prêts à rester. #dusk
86
·
--
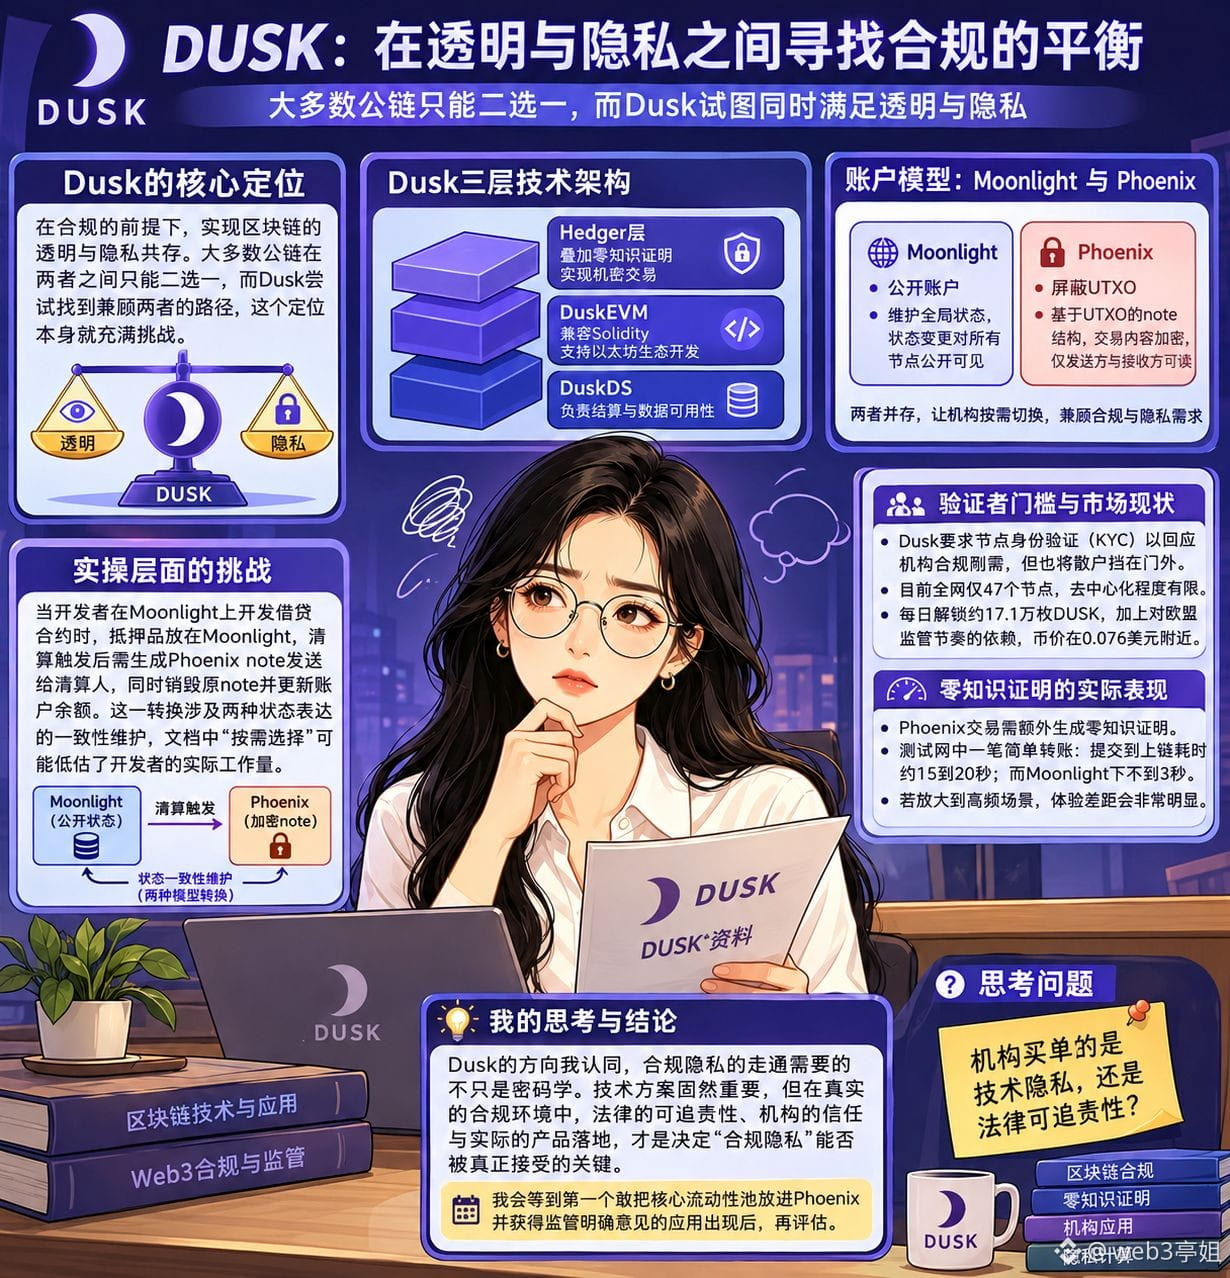
Relire la documentation de Dusk m’a fait réfléchir, et ce qui m’inquiète surtout, c’est sa manière de traiter la contradiction entre « confidentialité conforme » : la plupart des blockchains choisissent l’un ou l’autre, transparence ou confidentialité, tandis que Dusk tente de satisfaire les deux à la fois. Ce positionnement est, en soi, déjà délicat.
Sur le plan de l’architecture technique, la conception en trois couches de @Dusk_Foundation a des points forts : DuskDS gère le règlement et la disponibilité des données, DuskEVM est compatible avec Solidity, et la couche Hedger superpose des preuves à divulgation nulle de connaissance pour réaliser des transactions confidentielles. Moonlight expose des comptes publics, tandis que Phoenix masque l’UTXO et permet aux institutions de basculer à la demande. La capitalisation de $DUSK est d’environ 28 millions de dollars, l’offre totale est de 500 millions de tokens, et la plateforme assume des fonctions de gas, de staking et de gouvernance.
Mais en passant au concret, je commence à être inquiet. Le modèle de compte de Moonlight maintient un état global : toute modification de l’état est publiquement visible par tous les nœuds, alors que Phoenix, basé sur l’architecture UTXO, s’appuie sur des structures de « notes » où chaque transaction consomme une note existante et en génère de nouvelles ; le contenu des notes est chiffré et lisible uniquement par l’expéditeur et le destinataire. Quand un développeur écrit un smart contract de prêt, la collatéralité est stockée dans Moonlight : après le déclenchement de la liquidation, il faut générer une note Phoenix à envoyer au liquidateur, puis détruire la note d’origine et mettre à jour le solde du compte. Cette logique de conversion implique de maintenir la cohérence entre deux formes d’expression de l’état ; la phrase dans la documentation « choisissez selon vos besoins » pourrait sous-estimer l’ampleur réelle du travail pour les développeurs.
Le seuil de KYC pour les validateurs est un autre sujet. Dusk exige l’authentification de l’identité des nœuds : cela répond à une demande de conformité des institutions, mais exclut actuellement les particuliers — et à l’heure actuelle, tout le réseau ne compte que 47 nœuds. Le déblocage quotidien est d’environ 171 000 DUSK, et comme le cours dépend aussi du rythme de régulation de l’Union européenne, le prix se situe autour de 0,076 $.
Ce qui m’inquiète davantage, ce sont les performances réelles des preuves à connaissance nulle dans un environnement WASM : chaque transaction Phoenix doit en plus générer une preuve. J’ai testé une simple transaction sur le testnet ; du dépôt à l’inclusion sur la chaîne, il faut environ 15 à 20 secondes, contre moins de 3 secondes avec Moonlight. Si cet écart s’amplifie dans des scénarios à haute fréquence, l’expérience utilisateur sera nettement impactée.
Je suis d’accord avec l’orientation de Dusk, mais pour faire aboutir la « confidentialité conforme », il ne suffit pas de la cryptographie. J’attendrai qu’une première application ose placer son pool de liquidité principal dans Phoenix et obtienne un avis réglementaire clair, puis je réévaluerai. Selon vous, les institutions paient pour la confidentialité technique, ou pour la traçabilité et la responsabilité juridique ? #dusk
Relire la documentation de Dusk m’a fait réfléchir, et ce qui m’inquiète surtout, c’est sa manière de traiter la contradiction entre « confidentialité conforme » : la plupart des blockchains choisissent l’un ou l’autre, transparence ou confidentialité, tandis que Dusk tente de satisfaire les deux à la fois. Ce positionnement est, en soi, déjà délicat.
Sur le plan de l’architecture technique, la conception en trois couches de @Dusk a des points forts : DuskDS gère le règlement et la disponibilité des données, DuskEVM est compatible avec Solidity, et la couche Hedger superpose des preuves à divulgation nulle de connaissance pour réaliser des transactions confidentielles. Moonlight expose des comptes publics, tandis que Phoenix masque l’UTXO et permet aux institutions de basculer à la demande. La capitalisation de $DUSK est d’environ 28 millions de dollars, l’offre totale est de 500 millions de tokens, et la plateforme assume des fonctions de gas, de staking et de gouvernance.
Mais en passant au concret, je commence à être inquiet. Le modèle de compte de Moonlight maintient un état global : toute modification de l’état est publiquement visible par tous les nœuds, alors que Phoenix, basé sur l’architecture UTXO, s’appuie sur des structures de « notes » où chaque transaction consomme une note existante et en génère de nouvelles ; le contenu des notes est chiffré et lisible uniquement par l’expéditeur et le destinataire. Quand un développeur écrit un smart contract de prêt, la collatéralité est stockée dans Moonlight : après le déclenchement de la liquidation, il faut générer une note Phoenix à envoyer au liquidateur, puis détruire la note d’origine et mettre à jour le solde du compte. Cette logique de conversion implique de maintenir la cohérence entre deux formes d’expression de l’état ; la phrase dans la documentation « choisissez selon vos besoins » pourrait sous-estimer l’ampleur réelle du travail pour les développeurs.
Le seuil de KYC pour les validateurs est un autre sujet. Dusk exige l’authentification de l’identité des nœuds : cela répond à une demande de conformité des institutions, mais exclut actuellement les particuliers — et à l’heure actuelle, tout le réseau ne compte que 47 nœuds. Le déblocage quotidien est d’environ 171 000 DUSK, et comme le cours dépend aussi du rythme de régulation de l’Union européenne, le prix se situe autour de 0,076 $.
Ce qui m’inquiète davantage, ce sont les performances réelles des preuves à connaissance nulle dans un environnement WASM : chaque transaction Phoenix doit en plus générer une preuve. J’ai testé une simple transaction sur le testnet ; du dépôt à l’inclusion sur la chaîne, il faut environ 15 à 20 secondes, contre moins de 3 secondes avec Moonlight. Si cet écart s’amplifie dans des scénarios à haute fréquence, l’expérience utilisateur sera nettement impactée.
Je suis d’accord avec l’orientation de Dusk, mais pour faire aboutir la « confidentialité conforme », il ne suffit pas de la cryptographie. J’attendrai qu’une première application ose placer son pool de liquidité principal dans Phoenix et obtienne un avis réglementaire clair, puis je réévaluerai. Selon vous, les institutions paient pour la confidentialité technique, ou pour la traçabilité et la responsabilité juridique ? #dusk
Sur le plan de l’architecture technique, la conception en trois couches de @Dusk a des points forts : DuskDS gère le règlement et la disponibilité des données, DuskEVM est compatible avec Solidity, et la couche Hedger superpose des preuves à divulgation nulle de connaissance pour réaliser des transactions confidentielles. Moonlight expose des comptes publics, tandis que Phoenix masque l’UTXO et permet aux institutions de basculer à la demande. La capitalisation de $DUSK est d’environ 28 millions de dollars, l’offre totale est de 500 millions de tokens, et la plateforme assume des fonctions de gas, de staking et de gouvernance.
Mais en passant au concret, je commence à être inquiet. Le modèle de compte de Moonlight maintient un état global : toute modification de l’état est publiquement visible par tous les nœuds, alors que Phoenix, basé sur l’architecture UTXO, s’appuie sur des structures de « notes » où chaque transaction consomme une note existante et en génère de nouvelles ; le contenu des notes est chiffré et lisible uniquement par l’expéditeur et le destinataire. Quand un développeur écrit un smart contract de prêt, la collatéralité est stockée dans Moonlight : après le déclenchement de la liquidation, il faut générer une note Phoenix à envoyer au liquidateur, puis détruire la note d’origine et mettre à jour le solde du compte. Cette logique de conversion implique de maintenir la cohérence entre deux formes d’expression de l’état ; la phrase dans la documentation « choisissez selon vos besoins » pourrait sous-estimer l’ampleur réelle du travail pour les développeurs.
Le seuil de KYC pour les validateurs est un autre sujet. Dusk exige l’authentification de l’identité des nœuds : cela répond à une demande de conformité des institutions, mais exclut actuellement les particuliers — et à l’heure actuelle, tout le réseau ne compte que 47 nœuds. Le déblocage quotidien est d’environ 171 000 DUSK, et comme le cours dépend aussi du rythme de régulation de l’Union européenne, le prix se situe autour de 0,076 $.
Ce qui m’inquiète davantage, ce sont les performances réelles des preuves à connaissance nulle dans un environnement WASM : chaque transaction Phoenix doit en plus générer une preuve. J’ai testé une simple transaction sur le testnet ; du dépôt à l’inclusion sur la chaîne, il faut environ 15 à 20 secondes, contre moins de 3 secondes avec Moonlight. Si cet écart s’amplifie dans des scénarios à haute fréquence, l’expérience utilisateur sera nettement impactée.
Je suis d’accord avec l’orientation de Dusk, mais pour faire aboutir la « confidentialité conforme », il ne suffit pas de la cryptographie. J’attendrai qu’une première application ose placer son pool de liquidité principal dans Phoenix et obtienne un avis réglementaire clair, puis je réévaluerai. Selon vous, les institutions paient pour la confidentialité technique, ou pour la traçabilité et la responsabilité juridique ? #dusk
2
1
117
·
--
Auparavant, je pensais qu’avant qu’une blockchain puisse servir la finance traditionnelle, il fallait d’abord répondre à une question : les deux parties à la transaction ne veulent pas révéler leurs cartes, tandis que le régulateur, lui, doit tout comprendre. Alors, comment résoudre cette contradiction ? La plupart des projets penchent soit vers la confidentialité, soit vers la transparence totale—et au final, personne n’est vraiment satisfait.
Ce n’est que lorsque j’ai creusé le cas @Dusk_Foundation que j’ai compris : il décompose le problème en deux modèles distincts, puis les fait communiquer.
D’abord, ce qui m’a vraiment convaincu. Dusk conserve deux modèles de comptes : Phoenix et Moonlight. Le premier, basé sur UTXO, utilise des preuves à connaissance zéro pour protéger le montant et l’identité des participants ; le second est entièrement transparent. Plus je l’examine, plus je le trouve pertinent. Les avoirs de l’entreprise et les cotations doivent rester confidentiels, sinon l’adversaire peut les cibler ; en revanche, pour le jalonnement et les votes de gouvernance, la publicité est au contraire une condition de confiance. Forcer tout le monde à n’utiliser qu’un seul modèle ne peut que décevoir les deux côtés.
Ce qui m’inquiète encore plus, c’est qu’il ne traite pas la conformité comme un slogan. Avec Quantoz Payments, Dusk a lancé EURQ : supervisé par la Banque centrale des Pays-Bas et conforme aux règles MiCA. Cela signifie que, de l’émission des actifs jusqu’à la dernière étape du règlement, la chaîne peut réellement boucler l’ensemble du parcours—ce qui est plus fiable que les stablecoins émis par des sociétés commerciales. Et avec la compatibilité DuskEVM avec l’écosystème des outils Solidity, les coûts de migration pour les institutions sont réduits à un niveau qui permet de trancher.
Mais à l’inverse, les questions sont bien réelles. EURQ n’est pas une ressource exclusive de Dusk : elle est aussi déployée sur d’autres chaînes. Pendant combien de temps l’avantage différenciant de la conformité au règlement pourra-t-il être maintenu ? Le mainnet vient seulement de démarrer en janvier 2026, et il faudra encore du temps pour vérifier le taux d’adoption réel pour le transfert d’actifs et les services de paiement. En plus, les coûts de calcul des opérations de confidentialité ne sont pas négligeables : l’expérience de transfert confidentiel pourra-t-elle se rapprocher de celle d’un transfert ordinaire ? C’est directement ce qui déterminera s’il sera réellement utilisé.
Au fond, Dusk traite le fait de faire coexister durablement confidentialité, conformité et règles relatives aux actifs comme un travail d’ingénierie—pas comme un show. C’est une direction qui mérite d’être suivie. Mais pour savoir si les taux d’adoption pourront réellement décoller : je l’observe pas à pas. Qu’en pensez-vous ? #dusk $DUSK
Auparavant, je pensais qu’avant qu’une blockchain puisse servir la finance traditionnelle, il fallait d’abord répondre à une question : les deux parties à la transaction ne veulent pas révéler leurs cartes, tandis que le régulateur, lui, doit tout comprendre. Alors, comment résoudre cette contradiction ? La plupart des projets penchent soit vers la confidentialité, soit vers la transparence totale—et au final, personne n’est vraiment satisfait.
Ce n’est que lorsque j’ai creusé le cas @Dusk que j’ai compris : il décompose le problème en deux modèles distincts, puis les fait communiquer.
D’abord, ce qui m’a vraiment convaincu. Dusk conserve deux modèles de comptes : Phoenix et Moonlight. Le premier, basé sur UTXO, utilise des preuves à connaissance zéro pour protéger le montant et l’identité des participants ; le second est entièrement transparent. Plus je l’examine, plus je le trouve pertinent. Les avoirs de l’entreprise et les cotations doivent rester confidentiels, sinon l’adversaire peut les cibler ; en revanche, pour le jalonnement et les votes de gouvernance, la publicité est au contraire une condition de confiance. Forcer tout le monde à n’utiliser qu’un seul modèle ne peut que décevoir les deux côtés.
Ce qui m’inquiète encore plus, c’est qu’il ne traite pas la conformité comme un slogan. Avec Quantoz Payments, Dusk a lancé EURQ : supervisé par la Banque centrale des Pays-Bas et conforme aux règles MiCA. Cela signifie que, de l’émission des actifs jusqu’à la dernière étape du règlement, la chaîne peut réellement boucler l’ensemble du parcours—ce qui est plus fiable que les stablecoins émis par des sociétés commerciales. Et avec la compatibilité DuskEVM avec l’écosystème des outils Solidity, les coûts de migration pour les institutions sont réduits à un niveau qui permet de trancher.
Mais à l’inverse, les questions sont bien réelles. EURQ n’est pas une ressource exclusive de Dusk : elle est aussi déployée sur d’autres chaînes. Pendant combien de temps l’avantage différenciant de la conformité au règlement pourra-t-il être maintenu ? Le mainnet vient seulement de démarrer en janvier 2026, et il faudra encore du temps pour vérifier le taux d’adoption réel pour le transfert d’actifs et les services de paiement. En plus, les coûts de calcul des opérations de confidentialité ne sont pas négligeables : l’expérience de transfert confidentiel pourra-t-elle se rapprocher de celle d’un transfert ordinaire ? C’est directement ce qui déterminera s’il sera réellement utilisé.
Au fond, Dusk traite le fait de faire coexister durablement confidentialité, conformité et règles relatives aux actifs comme un travail d’ingénierie—pas comme un show. C’est une direction qui mérite d’être suivie. Mais pour savoir si les taux d’adoption pourront réellement décoller : je l’observe pas à pas. Qu’en pensez-vous ? #dusk $DUSK
Ce n’est que lorsque j’ai creusé le cas @Dusk que j’ai compris : il décompose le problème en deux modèles distincts, puis les fait communiquer.
D’abord, ce qui m’a vraiment convaincu. Dusk conserve deux modèles de comptes : Phoenix et Moonlight. Le premier, basé sur UTXO, utilise des preuves à connaissance zéro pour protéger le montant et l’identité des participants ; le second est entièrement transparent. Plus je l’examine, plus je le trouve pertinent. Les avoirs de l’entreprise et les cotations doivent rester confidentiels, sinon l’adversaire peut les cibler ; en revanche, pour le jalonnement et les votes de gouvernance, la publicité est au contraire une condition de confiance. Forcer tout le monde à n’utiliser qu’un seul modèle ne peut que décevoir les deux côtés.
Ce qui m’inquiète encore plus, c’est qu’il ne traite pas la conformité comme un slogan. Avec Quantoz Payments, Dusk a lancé EURQ : supervisé par la Banque centrale des Pays-Bas et conforme aux règles MiCA. Cela signifie que, de l’émission des actifs jusqu’à la dernière étape du règlement, la chaîne peut réellement boucler l’ensemble du parcours—ce qui est plus fiable que les stablecoins émis par des sociétés commerciales. Et avec la compatibilité DuskEVM avec l’écosystème des outils Solidity, les coûts de migration pour les institutions sont réduits à un niveau qui permet de trancher.
Mais à l’inverse, les questions sont bien réelles. EURQ n’est pas une ressource exclusive de Dusk : elle est aussi déployée sur d’autres chaînes. Pendant combien de temps l’avantage différenciant de la conformité au règlement pourra-t-il être maintenu ? Le mainnet vient seulement de démarrer en janvier 2026, et il faudra encore du temps pour vérifier le taux d’adoption réel pour le transfert d’actifs et les services de paiement. En plus, les coûts de calcul des opérations de confidentialité ne sont pas négligeables : l’expérience de transfert confidentiel pourra-t-elle se rapprocher de celle d’un transfert ordinaire ? C’est directement ce qui déterminera s’il sera réellement utilisé.
Au fond, Dusk traite le fait de faire coexister durablement confidentialité, conformité et règles relatives aux actifs comme un travail d’ingénierie—pas comme un show. C’est une direction qui mérite d’être suivie. Mais pour savoir si les taux d’adoption pourront réellement décoller : je l’observe pas à pas. Qu’en pensez-vous ? #dusk $DUSK
1
1
103
·
--
Ces derniers jours, je n’ai cessé de réfléchir à une question : j’ai participé à bon nombre de protocoles DeFi, mais ce qui est le plus pénible, ce n’est pas la hausse ou la baisse des prix, c’est que les “preuves de participation” promises par le projet, au final, ne signifient plus rien pour personne. Les points, les niveaux, les médailles : à part des captures d’écran, ils n’ont aucune utilité réelle. Donc, quand j’ai relu les règles de Pre-mine de @termmax , ce qui m’intéressait n’était pas de savoir combien d’airdrops ils permettent de réclamer, mais plutôt : à quoi veulent-ils utiliser leur token.
Le système FT, XT et GT, c’est exactement là où TermMax mérite d’être débattu. FT transforme des flux de trésorerie à rendement fixe en finance “à l’avance” : les investisseurs achètent avec décote, puis à l’échéance le remboursement se fait à la valeur nominale. Le taux et le prix sont en réalité deux faces d’une même pièce. GT encapsule des positions à effet de levier sous forme de preuves on-chain : le collatéral, les conditions de la dette et l’état de la position sont regroupés en un objet gérable. Les Range Orders expriment, via des courbes par segments, les besoins en taux selon différentes tailles : ce n’est pas un récit sur le prix de la devise, mais plutôt la relation entre le taux d’intérêt et la quantité transigeable. TermMax ne fait pas que “lancer une dette” : il redessine la manière dont les produits à revenu fixe sont représentés sur la chaîne.
Mais certaines choses me laissent encore hésitant. Le rôle de Curator m’a fait tressaillir : le DeFi prône la suppression des intermédiaires, mais au final on crée un acteur qui ressemble à un gestionnaire de fonds. Même si ses droits sont limités par un time-lock et par le Guardian, et que les fonds inactifs ne peuvent être investis que dans des marchés préapprouvés, Depositor remet l’argent au Curator : au fond, il parie sur le fait que le Curator aura un meilleur jugement que lui-même. En cas de conditions extrêmes, la fenêtre de liquidation dure quelques minutes : le time-lock ne pourra pas te sauver. Côté gouvernance aussi, il y a des risques. Avec TMX comme token de gouvernance, les gros détenteurs sont plus susceptibles d’influencer les ajustements de paramètres : ils tirent profit des règles, puis renforcent leur capacité de vote en augmentant leurs positions. Une fois cette boucle créée, la gouvernance est-elle vraiment une décentralisation… ou une nouvelle concentration du pouvoir de fixation des prix.
Je ne dirai pas facilement si TermMax réussit ou non : ce que cela me montre, ce n’est pas un protocole déjà “prêt à fonctionner”, mais un laboratoire qui tente de bâtir de nouveaux liens entre actifs, temps et crédit. La véritable validation de ce mécanisme ne se fera pas au prix du jour du TGE, mais à savoir si ceux qui reçoivent du TMX continueront à rester sur le marché pour y trader.
Curator m’a aussi fait reposer une question : la décentralisation vise-t-elle à éliminer tous les intermédiaires, ou seulement ceux qui ne peuvent pas être audités ? Je n’ai pas encore la réponse à cette question, mais TermMax m’a donné envie d’y réfléchir sérieusement. #termmax
Ces derniers jours, je n’ai cessé de réfléchir à une question : j’ai participé à bon nombre de protocoles DeFi, mais ce qui est le plus pénible, ce n’est pas la hausse ou la baisse des prix, c’est que les “preuves de participation” promises par le projet, au final, ne signifient plus rien pour personne. Les points, les niveaux, les médailles : à part des captures d’écran, ils n’ont aucune utilité réelle. Donc, quand j’ai relu les règles de Pre-mine de @TermMax , ce qui m’intéressait n’était pas de savoir combien d’airdrops ils permettent de réclamer, mais plutôt : à quoi veulent-ils utiliser leur token.
Le système FT, XT et GT, c’est exactement là où TermMax mérite d’être débattu. FT transforme des flux de trésorerie à rendement fixe en finance “à l’avance” : les investisseurs achètent avec décote, puis à l’échéance le remboursement se fait à la valeur nominale. Le taux et le prix sont en réalité deux faces d’une même pièce. GT encapsule des positions à effet de levier sous forme de preuves on-chain : le collatéral, les conditions de la dette et l’état de la position sont regroupés en un objet gérable. Les Range Orders expriment, via des courbes par segments, les besoins en taux selon différentes tailles : ce n’est pas un récit sur le prix de la devise, mais plutôt la relation entre le taux d’intérêt et la quantité transigeable. TermMax ne fait pas que “lancer une dette” : il redessine la manière dont les produits à revenu fixe sont représentés sur la chaîne.
Mais certaines choses me laissent encore hésitant. Le rôle de Curator m’a fait tressaillir : le DeFi prône la suppression des intermédiaires, mais au final on crée un acteur qui ressemble à un gestionnaire de fonds. Même si ses droits sont limités par un time-lock et par le Guardian, et que les fonds inactifs ne peuvent être investis que dans des marchés préapprouvés, Depositor remet l’argent au Curator : au fond, il parie sur le fait que le Curator aura un meilleur jugement que lui-même. En cas de conditions extrêmes, la fenêtre de liquidation dure quelques minutes : le time-lock ne pourra pas te sauver. Côté gouvernance aussi, il y a des risques. Avec TMX comme token de gouvernance, les gros détenteurs sont plus susceptibles d’influencer les ajustements de paramètres : ils tirent profit des règles, puis renforcent leur capacité de vote en augmentant leurs positions. Une fois cette boucle créée, la gouvernance est-elle vraiment une décentralisation… ou une nouvelle concentration du pouvoir de fixation des prix.
Je ne dirai pas facilement si TermMax réussit ou non : ce que cela me montre, ce n’est pas un protocole déjà “prêt à fonctionner”, mais un laboratoire qui tente de bâtir de nouveaux liens entre actifs, temps et crédit. La véritable validation de ce mécanisme ne se fera pas au prix du jour du TGE, mais à savoir si ceux qui reçoivent du TMX continueront à rester sur le marché pour y trader.
Curator m’a aussi fait reposer une question : la décentralisation vise-t-elle à éliminer tous les intermédiaires, ou seulement ceux qui ne peuvent pas être audités ? Je n’ai pas encore la réponse à cette question, mais TermMax m’a donné envie d’y réfléchir sérieusement. #termmax
Le système FT, XT et GT, c’est exactement là où TermMax mérite d’être débattu. FT transforme des flux de trésorerie à rendement fixe en finance “à l’avance” : les investisseurs achètent avec décote, puis à l’échéance le remboursement se fait à la valeur nominale. Le taux et le prix sont en réalité deux faces d’une même pièce. GT encapsule des positions à effet de levier sous forme de preuves on-chain : le collatéral, les conditions de la dette et l’état de la position sont regroupés en un objet gérable. Les Range Orders expriment, via des courbes par segments, les besoins en taux selon différentes tailles : ce n’est pas un récit sur le prix de la devise, mais plutôt la relation entre le taux d’intérêt et la quantité transigeable. TermMax ne fait pas que “lancer une dette” : il redessine la manière dont les produits à revenu fixe sont représentés sur la chaîne.
Mais certaines choses me laissent encore hésitant. Le rôle de Curator m’a fait tressaillir : le DeFi prône la suppression des intermédiaires, mais au final on crée un acteur qui ressemble à un gestionnaire de fonds. Même si ses droits sont limités par un time-lock et par le Guardian, et que les fonds inactifs ne peuvent être investis que dans des marchés préapprouvés, Depositor remet l’argent au Curator : au fond, il parie sur le fait que le Curator aura un meilleur jugement que lui-même. En cas de conditions extrêmes, la fenêtre de liquidation dure quelques minutes : le time-lock ne pourra pas te sauver. Côté gouvernance aussi, il y a des risques. Avec TMX comme token de gouvernance, les gros détenteurs sont plus susceptibles d’influencer les ajustements de paramètres : ils tirent profit des règles, puis renforcent leur capacité de vote en augmentant leurs positions. Une fois cette boucle créée, la gouvernance est-elle vraiment une décentralisation… ou une nouvelle concentration du pouvoir de fixation des prix.
Je ne dirai pas facilement si TermMax réussit ou non : ce que cela me montre, ce n’est pas un protocole déjà “prêt à fonctionner”, mais un laboratoire qui tente de bâtir de nouveaux liens entre actifs, temps et crédit. La véritable validation de ce mécanisme ne se fera pas au prix du jour du TGE, mais à savoir si ceux qui reçoivent du TMX continueront à rester sur le marché pour y trader.
Curator m’a aussi fait reposer une question : la décentralisation vise-t-elle à éliminer tous les intermédiaires, ou seulement ceux qui ne peuvent pas être audités ? Je n’ai pas encore la réponse à cette question, mais TermMax m’a donné envie d’y réfléchir sérieusement. #termmax
2
81
·
--
J’ai fait un calcul : l’an dernier, j’ai emprunté à taux variable pour trois mois. À l’échéance, le taux réel s’est retrouvé doublé par rapport à celui que j’avais vu au départ. C’est à ce moment-là que j’ai compris que le coût des fluctuations de taux peut parfois faire plus peur que les frais et le slippage. Ensuite, quand j’ai regardé les projets d’emprunt, la première chose à clarifier est la suivante : le taux d’intérêt peut-il être verrouillé ?
En suivant cette demande, j’ai passé @termmax à démêler la logique GT, FT et XT pendant plusieurs soirées. GT regroupe le collatéral et la dette dans une position NFT : je suis d’accord avec ça, car cela permet de transférer la position à effet de levier dans son ensemble, sans devoir clôturer puis rouvrir. FT est similaire à une obligation zéro-coupon : à l’échéance, elle est remboursée à la valeur nominale. XT porte la partie intérêts : à l’échéance, elle s’annule automatiquement. Le Range Order est, de loin, ce qui m’a le plus mis en tête.
Le taux n’est pas figé : il est formé par une courbe en paliers via le carnet d’ordres. Le taux d’emprunt baisse par paliers à mesure que la taille augmente, tandis que le taux du prêt monte par paliers. À mon avis, ce design est plus flexible qu’un simple verrouillage d’un APR.
Mais à l’inverse, cette flexibilité a aussi un coût. Le Range Order fait que le prix auquel vous exécutez dépend du remplissage des ordres du marché ; le slippage peut être plus important que ce que j’imaginais. En regardant les exemples officiels : le taux d’emprunt baisse à chaque palier, mais si votre ordre se fait remplir jusqu’au palier suivant, le taux réel pourrait être assez différent de l’APR annualisé affiché sur la page de cotation. Ça m’inquiète un peu.
De plus, FT s’échange généralement avec une décote : le rendement annualisé implicite paraît alléchant, mais une fois que vous l’avez acheté, si le marché change soudainement, est-ce que vous pourrez récupérer la valeur nominale à l’échéance ? Cela dépend de la capacité du emprunteur à rembourser normalement. Le mécanisme de liquidation dépend d’oracles : si les prix fluctuent violemment, je ne suis pas sûr que l’exécution de la livraison en nature puisse se faire à temps.
La liquidité est aussi un point que je ressasse. Le TVL a bien dépassé 71 millions, mais comme il est réparti entre différentes échéances et sur différentes chaînes, la profondeur de chaque marché n’est peut-être pas suffisante. Les revenus de base composables ajoutés en V2 comblent effectivement certains manques, mais je reste en attente de voir s’ils peuvent soutenir des transactions à long terme.
Donc, mon avis actuel est le suivant : le mécanisme TermMax vaut la peine d’être étudié, mais il convient surtout aux utilisateurs capables de comprendre la courbe de tarification et prêts à gérer le slippage. Si une personne “ordinaire” se contente de viser le chiffre d’APR, elle risque de passer à côté de toute la complexité.
Ce que je veux surtout te demander, c’est : est-ce que tu considérerais les produits à taux fixe comme une alternative à l’épargne, ou plutôt comme un outil d’arbitrage ? Ce choix détermine la façon dont tu devrais les utiliser dans TermMax. #termmax
J’ai fait un calcul : l’an dernier, j’ai emprunté à taux variable pour trois mois. À l’échéance, le taux réel s’est retrouvé doublé par rapport à celui que j’avais vu au départ. C’est à ce moment-là que j’ai compris que le coût des fluctuations de taux peut parfois faire plus peur que les frais et le slippage. Ensuite, quand j’ai regardé les projets d’emprunt, la première chose à clarifier est la suivante : le taux d’intérêt peut-il être verrouillé ?
En suivant cette demande, j’ai passé @TermMax à démêler la logique GT, FT et XT pendant plusieurs soirées. GT regroupe le collatéral et la dette dans une position NFT : je suis d’accord avec ça, car cela permet de transférer la position à effet de levier dans son ensemble, sans devoir clôturer puis rouvrir. FT est similaire à une obligation zéro-coupon : à l’échéance, elle est remboursée à la valeur nominale. XT porte la partie intérêts : à l’échéance, elle s’annule automatiquement. Le Range Order est, de loin, ce qui m’a le plus mis en tête.
Le taux n’est pas figé : il est formé par une courbe en paliers via le carnet d’ordres. Le taux d’emprunt baisse par paliers à mesure que la taille augmente, tandis que le taux du prêt monte par paliers. À mon avis, ce design est plus flexible qu’un simple verrouillage d’un APR.
Mais à l’inverse, cette flexibilité a aussi un coût. Le Range Order fait que le prix auquel vous exécutez dépend du remplissage des ordres du marché ; le slippage peut être plus important que ce que j’imaginais. En regardant les exemples officiels : le taux d’emprunt baisse à chaque palier, mais si votre ordre se fait remplir jusqu’au palier suivant, le taux réel pourrait être assez différent de l’APR annualisé affiché sur la page de cotation. Ça m’inquiète un peu.
De plus, FT s’échange généralement avec une décote : le rendement annualisé implicite paraît alléchant, mais une fois que vous l’avez acheté, si le marché change soudainement, est-ce que vous pourrez récupérer la valeur nominale à l’échéance ? Cela dépend de la capacité du emprunteur à rembourser normalement. Le mécanisme de liquidation dépend d’oracles : si les prix fluctuent violemment, je ne suis pas sûr que l’exécution de la livraison en nature puisse se faire à temps.
La liquidité est aussi un point que je ressasse. Le TVL a bien dépassé 71 millions, mais comme il est réparti entre différentes échéances et sur différentes chaînes, la profondeur de chaque marché n’est peut-être pas suffisante. Les revenus de base composables ajoutés en V2 comblent effectivement certains manques, mais je reste en attente de voir s’ils peuvent soutenir des transactions à long terme.
Donc, mon avis actuel est le suivant : le mécanisme TermMax vaut la peine d’être étudié, mais il convient surtout aux utilisateurs capables de comprendre la courbe de tarification et prêts à gérer le slippage. Si une personne “ordinaire” se contente de viser le chiffre d’APR, elle risque de passer à côté de toute la complexité.
Ce que je veux surtout te demander, c’est : est-ce que tu considérerais les produits à taux fixe comme une alternative à l’épargne, ou plutôt comme un outil d’arbitrage ? Ce choix détermine la façon dont tu devrais les utiliser dans TermMax. #termmax
En suivant cette demande, j’ai passé @TermMax à démêler la logique GT, FT et XT pendant plusieurs soirées. GT regroupe le collatéral et la dette dans une position NFT : je suis d’accord avec ça, car cela permet de transférer la position à effet de levier dans son ensemble, sans devoir clôturer puis rouvrir. FT est similaire à une obligation zéro-coupon : à l’échéance, elle est remboursée à la valeur nominale. XT porte la partie intérêts : à l’échéance, elle s’annule automatiquement. Le Range Order est, de loin, ce qui m’a le plus mis en tête.
Le taux n’est pas figé : il est formé par une courbe en paliers via le carnet d’ordres. Le taux d’emprunt baisse par paliers à mesure que la taille augmente, tandis que le taux du prêt monte par paliers. À mon avis, ce design est plus flexible qu’un simple verrouillage d’un APR.
Mais à l’inverse, cette flexibilité a aussi un coût. Le Range Order fait que le prix auquel vous exécutez dépend du remplissage des ordres du marché ; le slippage peut être plus important que ce que j’imaginais. En regardant les exemples officiels : le taux d’emprunt baisse à chaque palier, mais si votre ordre se fait remplir jusqu’au palier suivant, le taux réel pourrait être assez différent de l’APR annualisé affiché sur la page de cotation. Ça m’inquiète un peu.
De plus, FT s’échange généralement avec une décote : le rendement annualisé implicite paraît alléchant, mais une fois que vous l’avez acheté, si le marché change soudainement, est-ce que vous pourrez récupérer la valeur nominale à l’échéance ? Cela dépend de la capacité du emprunteur à rembourser normalement. Le mécanisme de liquidation dépend d’oracles : si les prix fluctuent violemment, je ne suis pas sûr que l’exécution de la livraison en nature puisse se faire à temps.
La liquidité est aussi un point que je ressasse. Le TVL a bien dépassé 71 millions, mais comme il est réparti entre différentes échéances et sur différentes chaînes, la profondeur de chaque marché n’est peut-être pas suffisante. Les revenus de base composables ajoutés en V2 comblent effectivement certains manques, mais je reste en attente de voir s’ils peuvent soutenir des transactions à long terme.
Donc, mon avis actuel est le suivant : le mécanisme TermMax vaut la peine d’être étudié, mais il convient surtout aux utilisateurs capables de comprendre la courbe de tarification et prêts à gérer le slippage. Si une personne “ordinaire” se contente de viser le chiffre d’APR, elle risque de passer à côté de toute la complexité.
Ce que je veux surtout te demander, c’est : est-ce que tu considérerais les produits à taux fixe comme une alternative à l’épargne, ou plutôt comme un outil d’arbitrage ? Ce choix détermine la façon dont tu devrais les utiliser dans TermMax. #termmax
1
1
80
·
--
Choisissez C.
Après le vol d’actifs en ligne, les soi-disant “experts du recouvrement” dans 90 % des cas relèvent d’une seconde arnaque : bloquez directement, c’est le plus sûr. Une vraie équipe technique capable de récupérer ne vous contactera pas en privé de son propre chef, et ne demandera pas de frais avant. Mieux vaut manquer que prendre des risques : protéger le capital restant est plus important que de rêver à un recouvrement.
Choisissez C.
Après le vol d’actifs en ligne, les soi-disant “experts du recouvrement” dans 90 % des cas relèvent d’une seconde arnaque : bloquez directement, c’est le plus sûr. Une vraie équipe technique capable de récupérer ne vous contactera pas en privé de son propre chef, et ne demandera pas de frais avant. Mieux vaut manquer que prendre des risques : protéger le capital restant est plus important que de rêver à un recouvrement.
Après le vol d’actifs en ligne, les soi-disant “experts du recouvrement” dans 90 % des cas relèvent d’une seconde arnaque : bloquez directement, c’est le plus sûr. Une vraie équipe technique capable de récupérer ne vous contactera pas en privé de son propre chef, et ne demandera pas de frais avant. Mieux vaut manquer que prendre des risques : protéger le capital restant est plus important que de rêver à un recouvrement.
币安Binance华语
·
--
😈 « Frère, tu t’es fait voler ton portefeuille ? Je connais un grand gourou on-chain, les actifs peuvent encore être récupérés ! »
Qu’est-ce que tu ferais ❓
A. Génial, c’est un gourou : le portefeuille est sauvé, je donne directement la phrase mnémonique 🤝
B. Attends, je veux vérifier les cartes : t’es qui ? D’où tu viens ? Comment on le récupère ? 👀
C. ❌ Je ne crois aucune filière de récupération d’actifs : je bloque directement !
⬇️ Abonne-toi au compte, partage et laisse ton choix ainsi que la raison. Tire 3 gagnants pour recevoir une récompense de sécurité de 40U #币安安全星期四
Qu’est-ce que tu ferais ❓
A. Génial, c’est un gourou : le portefeuille est sauvé, je donne directement la phrase mnémonique 🤝
B. Attends, je veux vérifier les cartes : t’es qui ? D’où tu viens ? Comment on le récupère ? 👀
C. ❌ Je ne crois aucune filière de récupération d’actifs : je bloque directement !
⬇️ Abonne-toi au compte, partage et laisse ton choix ainsi que la raison. Tire 3 gagnants pour recevoir une récompense de sécurité de 40U #币安安全星期四
1
59
·
--
À l’époque où je faisais de la fintech, la confidentialité et la conformité étaient toujours deux sujets difficiles à concilier. Je voulais protéger les données de transaction des clients, mais la réglementation disait qu’il fallait pouvoir tout voir. Sur le marché, les projets blockchain : soit tout est transparent, et on fait fuir les institutions ; soit tout est anonymisé, et on braque les régulateurs. Je me suis toujours demandé : y a-t-il une troisième voie ?
Plus tard, en découvrant @Dusk_Foundation , ce qui m’a surtout interpellé, c’est qu’il ose repenser cette question depuis les fondations. Il découpe la chaîne en deux couches : DuskDS pour le règlement, et DuskEVM pour l’exécution. Chaque élément est vérifié quand il doit l’être, et gardé confidentiel quand c’est nécessaire, sans les mélanger. Le consensus repose sur Succinct Attestation, avec un PoS piloté par comité ; la production de blocs et la validation sont séparées, et la finalité est déterminée. Le modèle à double compte est aussi intéressant : Moonlight est transparent, tandis que Phoenix utilise l’UTXO avec des preuves de connaissance nulle pour cacher. Autrement dit, sur une même chaîne, le public et le confidentiel prennent chacun leur chemin, mais tout retombe au final sur un même registre. Et en plus, Citadel gère la divulgation sélective : l’utilisateur prouve seulement qu’il remplit une condition donnée, sans exposer toute son identité.
Mais au-delà de la technique, il y a aussi quelques réalités concrètes à examiner. DuskEVM est pour l’instant piloté par un seul ordonnateur. C’est une logique proche du centralized sequencer d’Ethereum L2 : c’est moins cher, certes, mais le “bouton d’ordonnancement” reste entre les mains de l’équipe du projet. Pour les institutions, la finalité permet de contrôler le registre, mais pas l’ordonnateur. En mai 2026, OtterSec a en plus révélé qu’une implémentation de PLONK contenait des failles : les validateurs ne vérifiaient pas plusieurs engagements de polynômes fournis par le prover, ce qui, en théorie, permettait de “miner” des DUSK de nulle part. Même si le problème a ensuite été corrigé, le fait que ce niveau de vulnérabilité touche un module de cryptographie central oblige à rester en observation continue. Et la pression liée à l’émission continue des tokens $DUSK et à leur verrouillage est aussi bien là.
Donc, mon avis actuel est le suivant : la direction technique de Dusk mérite d’être placée très en avant dans le “cockpit d’observation”, mais à court terme, je n’entrerai pas simplement parce que le mot “confidentialité” apparaît. La vraie question, c’est de savoir si leur voie “sans froisser les deux parties” a réellement des voitures qui roulent.
Le système de compensation de Wall Street, s’il est mis on-chain, choisira-t-il l’entière transparence ou ce type de confidentialité graduée ? N’hésitez pas à laisser un commentaire et à en discuter.#dusk
À l’époque où je faisais de la fintech, la confidentialité et la conformité étaient toujours deux sujets difficiles à concilier. Je voulais protéger les données de transaction des clients, mais la réglementation disait qu’il fallait pouvoir tout voir. Sur le marché, les projets blockchain : soit tout est transparent, et on fait fuir les institutions ; soit tout est anonymisé, et on braque les régulateurs. Je me suis toujours demandé : y a-t-il une troisième voie ?
Plus tard, en découvrant @Dusk , ce qui m’a surtout interpellé, c’est qu’il ose repenser cette question depuis les fondations. Il découpe la chaîne en deux couches : DuskDS pour le règlement, et DuskEVM pour l’exécution. Chaque élément est vérifié quand il doit l’être, et gardé confidentiel quand c’est nécessaire, sans les mélanger. Le consensus repose sur Succinct Attestation, avec un PoS piloté par comité ; la production de blocs et la validation sont séparées, et la finalité est déterminée. Le modèle à double compte est aussi intéressant : Moonlight est transparent, tandis que Phoenix utilise l’UTXO avec des preuves de connaissance nulle pour cacher. Autrement dit, sur une même chaîne, le public et le confidentiel prennent chacun leur chemin, mais tout retombe au final sur un même registre. Et en plus, Citadel gère la divulgation sélective : l’utilisateur prouve seulement qu’il remplit une condition donnée, sans exposer toute son identité.
Mais au-delà de la technique, il y a aussi quelques réalités concrètes à examiner. DuskEVM est pour l’instant piloté par un seul ordonnateur. C’est une logique proche du centralized sequencer d’Ethereum L2 : c’est moins cher, certes, mais le “bouton d’ordonnancement” reste entre les mains de l’équipe du projet. Pour les institutions, la finalité permet de contrôler le registre, mais pas l’ordonnateur. En mai 2026, OtterSec a en plus révélé qu’une implémentation de PLONK contenait des failles : les validateurs ne vérifiaient pas plusieurs engagements de polynômes fournis par le prover, ce qui, en théorie, permettait de “miner” des DUSK de nulle part. Même si le problème a ensuite été corrigé, le fait que ce niveau de vulnérabilité touche un module de cryptographie central oblige à rester en observation continue. Et la pression liée à l’émission continue des tokens $DUSK et à leur verrouillage est aussi bien là.
Donc, mon avis actuel est le suivant : la direction technique de Dusk mérite d’être placée très en avant dans le “cockpit d’observation”, mais à court terme, je n’entrerai pas simplement parce que le mot “confidentialité” apparaît. La vraie question, c’est de savoir si leur voie “sans froisser les deux parties” a réellement des voitures qui roulent.
Le système de compensation de Wall Street, s’il est mis on-chain, choisira-t-il l’entière transparence ou ce type de confidentialité graduée ? N’hésitez pas à laisser un commentaire et à en discuter.#dusk
Plus tard, en découvrant @Dusk , ce qui m’a surtout interpellé, c’est qu’il ose repenser cette question depuis les fondations. Il découpe la chaîne en deux couches : DuskDS pour le règlement, et DuskEVM pour l’exécution. Chaque élément est vérifié quand il doit l’être, et gardé confidentiel quand c’est nécessaire, sans les mélanger. Le consensus repose sur Succinct Attestation, avec un PoS piloté par comité ; la production de blocs et la validation sont séparées, et la finalité est déterminée. Le modèle à double compte est aussi intéressant : Moonlight est transparent, tandis que Phoenix utilise l’UTXO avec des preuves de connaissance nulle pour cacher. Autrement dit, sur une même chaîne, le public et le confidentiel prennent chacun leur chemin, mais tout retombe au final sur un même registre. Et en plus, Citadel gère la divulgation sélective : l’utilisateur prouve seulement qu’il remplit une condition donnée, sans exposer toute son identité.
Mais au-delà de la technique, il y a aussi quelques réalités concrètes à examiner. DuskEVM est pour l’instant piloté par un seul ordonnateur. C’est une logique proche du centralized sequencer d’Ethereum L2 : c’est moins cher, certes, mais le “bouton d’ordonnancement” reste entre les mains de l’équipe du projet. Pour les institutions, la finalité permet de contrôler le registre, mais pas l’ordonnateur. En mai 2026, OtterSec a en plus révélé qu’une implémentation de PLONK contenait des failles : les validateurs ne vérifiaient pas plusieurs engagements de polynômes fournis par le prover, ce qui, en théorie, permettait de “miner” des DUSK de nulle part. Même si le problème a ensuite été corrigé, le fait que ce niveau de vulnérabilité touche un module de cryptographie central oblige à rester en observation continue. Et la pression liée à l’émission continue des tokens $DUSK et à leur verrouillage est aussi bien là.
Donc, mon avis actuel est le suivant : la direction technique de Dusk mérite d’être placée très en avant dans le “cockpit d’observation”, mais à court terme, je n’entrerai pas simplement parce que le mot “confidentialité” apparaît. La vraie question, c’est de savoir si leur voie “sans froisser les deux parties” a réellement des voitures qui roulent.
Le système de compensation de Wall Street, s’il est mis on-chain, choisira-t-il l’entière transparence ou ce type de confidentialité graduée ? N’hésitez pas à laisser un commentaire et à en discuter.#dusk
1
1
97
·
--
Quand je suis entré dans le secteur, la chose la plus fascinante dans la blockchain, c’est sa transparence. Jusqu’à ce qu’un ami qui travaille dans la gestion d’actifs me dise : « Dans votre industrie, toutes les transactions sont exposées au grand jour. Comment les institutions pourraient-elles entrer ? Les positions et les stratégies sont entièrement dévoilées, ce qui revient à laisser à l’adversaire la possibilité de retourner vos cartes à tout moment. » Depuis, je doute de la « transparence totale ».
C’est pourquoi, en regardant Dusk, je me concentre surtout sur la façon dont elle gère la « confidentialité vérifiable » (audit-able privacy). L’architecture en couches de DuskDS et DuskEVM sépare le règlement de l’exécution, tandis que Moonlight et Phoenix fonctionnent en double mode pour basculer entre public et privé selon les besoins. En partenariat avec NPEX, Dusk a tokenisé des titres d’une valeur de 300 millions d’euros et les a mis sur la blockchain, et la compatibilité EVM attire les développeurs Solidity : tout cela n’est pas fictif. @Dusk_Foundation
Mais la position des tokens, $DUSK , m’a encore plus poussé à passer du temps à y réfléchir. Ils ne servent pas qu’à payer le gas : en misant 100 000, on peut augmenter de 1,2 fois la part des frais ; au-delà de 500 000, on reçoit aussi des subventions pour l’écosystème. À chaque bloc, 19,86 tokens sont émis, dont 80 % vont aux validateurs/générateurs ; et le protocole utilise des revenus réels pour racheter et injecter de la liquidité, ce qui revient à une destruction indirecte. Cette conception intègre vraiment le token au cœur de la logique de fonctionnement du réseau.
Mais je n’ai pas non plus de côté rassurant. En janvier 2026, lors d’un événement de pont (bridge), l’attaquant a dérobé les droits du portefeuille de signatures, entraînant le vol de plusieurs millions de DUSK. Plus tard, OtterSec a découvert que la preuve à connaissance nulle (PLONK) comportait de graves failles d’implémentation. Et cette « clé spéciale » qui permet de déverrouiller toute la confidentialité, qui la détient au final ? Si on ne peut pas le préciser clairement, la frontière entre « vérifiable » et « consultable » devient floue.
Mon avis : la direction mérite d’être suivie, l’économie des tokens suit des règles, mais il faudra encore du temps pour que les données du mainnet confirment une adoption réelle. Vous pensez que ces risques peuvent être résolus grâce aux correctifs à venir ? #dusk
Quand je suis entré dans le secteur, la chose la plus fascinante dans la blockchain, c’est sa transparence. Jusqu’à ce qu’un ami qui travaille dans la gestion d’actifs me dise : « Dans votre industrie, toutes les transactions sont exposées au grand jour. Comment les institutions pourraient-elles entrer ? Les positions et les stratégies sont entièrement dévoilées, ce qui revient à laisser à l’adversaire la possibilité de retourner vos cartes à tout moment. » Depuis, je doute de la « transparence totale ».
C’est pourquoi, en regardant Dusk, je me concentre surtout sur la façon dont elle gère la « confidentialité vérifiable » (audit-able privacy). L’architecture en couches de DuskDS et DuskEVM sépare le règlement de l’exécution, tandis que Moonlight et Phoenix fonctionnent en double mode pour basculer entre public et privé selon les besoins. En partenariat avec NPEX, Dusk a tokenisé des titres d’une valeur de 300 millions d’euros et les a mis sur la blockchain, et la compatibilité EVM attire les développeurs Solidity : tout cela n’est pas fictif. @Dusk
Mais la position des tokens, $DUSK , m’a encore plus poussé à passer du temps à y réfléchir. Ils ne servent pas qu’à payer le gas : en misant 100 000, on peut augmenter de 1,2 fois la part des frais ; au-delà de 500 000, on reçoit aussi des subventions pour l’écosystème. À chaque bloc, 19,86 tokens sont émis, dont 80 % vont aux validateurs/générateurs ; et le protocole utilise des revenus réels pour racheter et injecter de la liquidité, ce qui revient à une destruction indirecte. Cette conception intègre vraiment le token au cœur de la logique de fonctionnement du réseau.
Mais je n’ai pas non plus de côté rassurant. En janvier 2026, lors d’un événement de pont (bridge), l’attaquant a dérobé les droits du portefeuille de signatures, entraînant le vol de plusieurs millions de DUSK. Plus tard, OtterSec a découvert que la preuve à connaissance nulle (PLONK) comportait de graves failles d’implémentation. Et cette « clé spéciale » qui permet de déverrouiller toute la confidentialité, qui la détient au final ? Si on ne peut pas le préciser clairement, la frontière entre « vérifiable » et « consultable » devient floue.
Mon avis : la direction mérite d’être suivie, l’économie des tokens suit des règles, mais il faudra encore du temps pour que les données du mainnet confirment une adoption réelle. Vous pensez que ces risques peuvent être résolus grâce aux correctifs à venir ? #dusk
C’est pourquoi, en regardant Dusk, je me concentre surtout sur la façon dont elle gère la « confidentialité vérifiable » (audit-able privacy). L’architecture en couches de DuskDS et DuskEVM sépare le règlement de l’exécution, tandis que Moonlight et Phoenix fonctionnent en double mode pour basculer entre public et privé selon les besoins. En partenariat avec NPEX, Dusk a tokenisé des titres d’une valeur de 300 millions d’euros et les a mis sur la blockchain, et la compatibilité EVM attire les développeurs Solidity : tout cela n’est pas fictif. @Dusk
Mais la position des tokens, $DUSK , m’a encore plus poussé à passer du temps à y réfléchir. Ils ne servent pas qu’à payer le gas : en misant 100 000, on peut augmenter de 1,2 fois la part des frais ; au-delà de 500 000, on reçoit aussi des subventions pour l’écosystème. À chaque bloc, 19,86 tokens sont émis, dont 80 % vont aux validateurs/générateurs ; et le protocole utilise des revenus réels pour racheter et injecter de la liquidité, ce qui revient à une destruction indirecte. Cette conception intègre vraiment le token au cœur de la logique de fonctionnement du réseau.
Mais je n’ai pas non plus de côté rassurant. En janvier 2026, lors d’un événement de pont (bridge), l’attaquant a dérobé les droits du portefeuille de signatures, entraînant le vol de plusieurs millions de DUSK. Plus tard, OtterSec a découvert que la preuve à connaissance nulle (PLONK) comportait de graves failles d’implémentation. Et cette « clé spéciale » qui permet de déverrouiller toute la confidentialité, qui la détient au final ? Si on ne peut pas le préciser clairement, la frontière entre « vérifiable » et « consultable » devient floue.
Mon avis : la direction mérite d’être suivie, l’économie des tokens suit des règles, mais il faudra encore du temps pour que les données du mainnet confirment une adoption réelle. Vous pensez que ces risques peuvent être résolus grâce aux correctifs à venir ? #dusk
2
1
80
·
--
J’ai participé à plusieurs accords qui prétendaient offrir un taux fixe, mais j’ai fini par constater que, sous le capot, c’était en fait un panier à taux variable déguisé. Le rendement à l’échéance ne se verrouillait tout simplement pas. Après quelques cas où le taux n’a pas été réellement fixé, je suis particulièrement exigeant au sujet du mot « fixe ».
Donc quand j’ai regardé TermMax, ma première question a été : comment garantit-il vraiment que le taux peut être fixe ? Avec l’« ordre à plage » (Range Order), je l’ai trouvé intéressant. Ce n’est pas simplement un APR affiché que vous choisissez ; il découpe le montant de vos fonds et le taux en plusieurs tranches, ce qui forme une courbe de tarification. Vous passez votre ordre : le taux de transaction réel suit la courbe, jusqu’à ce que l’ordre soit apparié. Cette conception revient à laisser le marché agréger lui-même la maturité et le prix, plutôt que l’accord ne fixe arbitrairement un nombre.
@termmax
Mais, pour être honnête, j’ai aussi remarqué un point. Avant l’échéance, si vous voulez sortir, vous devez vendre sur le marché secondaire. Le prix fluctue en fonction de la durée restante et des taux du marché. Cela signifie que, si vous devez revendre en cours de route, votre revenu fixe « verrouillé » pourrait subir une décote. Ce n’est pas un défaut : c’est un coût que vous devez connaître à l’avance.
Un autre point que je réfléchis souvent concerne la liquidation. La livraison physique semble plus élégante qu’une vente coordonnée, mais si, en tant que prêteur, vous recevez des actifs en garantie plutôt qu’une stablecoin, seriez-vous prêt à les prendre ? Si la garantie est un altcoin très volatil, le petit revenu fixe pourrait ne pas suffire à couvrir la volatilité potentielle. C’est pourquoi, personnellement, je serais davantage enclin à choisir des pools avec des actifs de garantie plus « mainstream » et un ratio de collatéral plus prudent.
Ce qui rend TermMax vraiment digne d’être suivi pour moi, ce n’est pas seulement qu’il fixe un résultat. C’est surtout le fait qu’il transforme la maturité en variable négociable. Il ajoute un dimension au marché des taux, mais donne aussi davantage de latitude aux utilisateurs.
Je n’y mettrai pas tout mon capital, mais j’aimerais en tester une petite partie, à condition d’avoir compris exactement quels sont les actifs en garantie.
Et vous, quelle décote de liquidité accepteriez-vous pour obtenir de la certitude ? #termmax
J’ai participé à plusieurs accords qui prétendaient offrir un taux fixe, mais j’ai fini par constater que, sous le capot, c’était en fait un panier à taux variable déguisé. Le rendement à l’échéance ne se verrouillait tout simplement pas. Après quelques cas où le taux n’a pas été réellement fixé, je suis particulièrement exigeant au sujet du mot « fixe ».
Donc quand j’ai regardé TermMax, ma première question a été : comment garantit-il vraiment que le taux peut être fixe ? Avec l’« ordre à plage » (Range Order), je l’ai trouvé intéressant. Ce n’est pas simplement un APR affiché que vous choisissez ; il découpe le montant de vos fonds et le taux en plusieurs tranches, ce qui forme une courbe de tarification. Vous passez votre ordre : le taux de transaction réel suit la courbe, jusqu’à ce que l’ordre soit apparié. Cette conception revient à laisser le marché agréger lui-même la maturité et le prix, plutôt que l’accord ne fixe arbitrairement un nombre.
@TermMax
Mais, pour être honnête, j’ai aussi remarqué un point. Avant l’échéance, si vous voulez sortir, vous devez vendre sur le marché secondaire. Le prix fluctue en fonction de la durée restante et des taux du marché. Cela signifie que, si vous devez revendre en cours de route, votre revenu fixe « verrouillé » pourrait subir une décote. Ce n’est pas un défaut : c’est un coût que vous devez connaître à l’avance.
Un autre point que je réfléchis souvent concerne la liquidation. La livraison physique semble plus élégante qu’une vente coordonnée, mais si, en tant que prêteur, vous recevez des actifs en garantie plutôt qu’une stablecoin, seriez-vous prêt à les prendre ? Si la garantie est un altcoin très volatil, le petit revenu fixe pourrait ne pas suffire à couvrir la volatilité potentielle. C’est pourquoi, personnellement, je serais davantage enclin à choisir des pools avec des actifs de garantie plus « mainstream » et un ratio de collatéral plus prudent.
Ce qui rend TermMax vraiment digne d’être suivi pour moi, ce n’est pas seulement qu’il fixe un résultat. C’est surtout le fait qu’il transforme la maturité en variable négociable. Il ajoute un dimension au marché des taux, mais donne aussi davantage de latitude aux utilisateurs.
Je n’y mettrai pas tout mon capital, mais j’aimerais en tester une petite partie, à condition d’avoir compris exactement quels sont les actifs en garantie.
Et vous, quelle décote de liquidité accepteriez-vous pour obtenir de la certitude ? #termmax
Donc quand j’ai regardé TermMax, ma première question a été : comment garantit-il vraiment que le taux peut être fixe ? Avec l’« ordre à plage » (Range Order), je l’ai trouvé intéressant. Ce n’est pas simplement un APR affiché que vous choisissez ; il découpe le montant de vos fonds et le taux en plusieurs tranches, ce qui forme une courbe de tarification. Vous passez votre ordre : le taux de transaction réel suit la courbe, jusqu’à ce que l’ordre soit apparié. Cette conception revient à laisser le marché agréger lui-même la maturité et le prix, plutôt que l’accord ne fixe arbitrairement un nombre.
@TermMax
Mais, pour être honnête, j’ai aussi remarqué un point. Avant l’échéance, si vous voulez sortir, vous devez vendre sur le marché secondaire. Le prix fluctue en fonction de la durée restante et des taux du marché. Cela signifie que, si vous devez revendre en cours de route, votre revenu fixe « verrouillé » pourrait subir une décote. Ce n’est pas un défaut : c’est un coût que vous devez connaître à l’avance.
Un autre point que je réfléchis souvent concerne la liquidation. La livraison physique semble plus élégante qu’une vente coordonnée, mais si, en tant que prêteur, vous recevez des actifs en garantie plutôt qu’une stablecoin, seriez-vous prêt à les prendre ? Si la garantie est un altcoin très volatil, le petit revenu fixe pourrait ne pas suffire à couvrir la volatilité potentielle. C’est pourquoi, personnellement, je serais davantage enclin à choisir des pools avec des actifs de garantie plus « mainstream » et un ratio de collatéral plus prudent.
Ce qui rend TermMax vraiment digne d’être suivi pour moi, ce n’est pas seulement qu’il fixe un résultat. C’est surtout le fait qu’il transforme la maturité en variable négociable. Il ajoute un dimension au marché des taux, mais donne aussi davantage de latitude aux utilisateurs.
Je n’y mettrai pas tout mon capital, mais j’aimerais en tester une petite partie, à condition d’avoir compris exactement quels sont les actifs en garantie.
Et vous, quelle décote de liquidité accepteriez-vous pour obtenir de la certitude ? #termmax
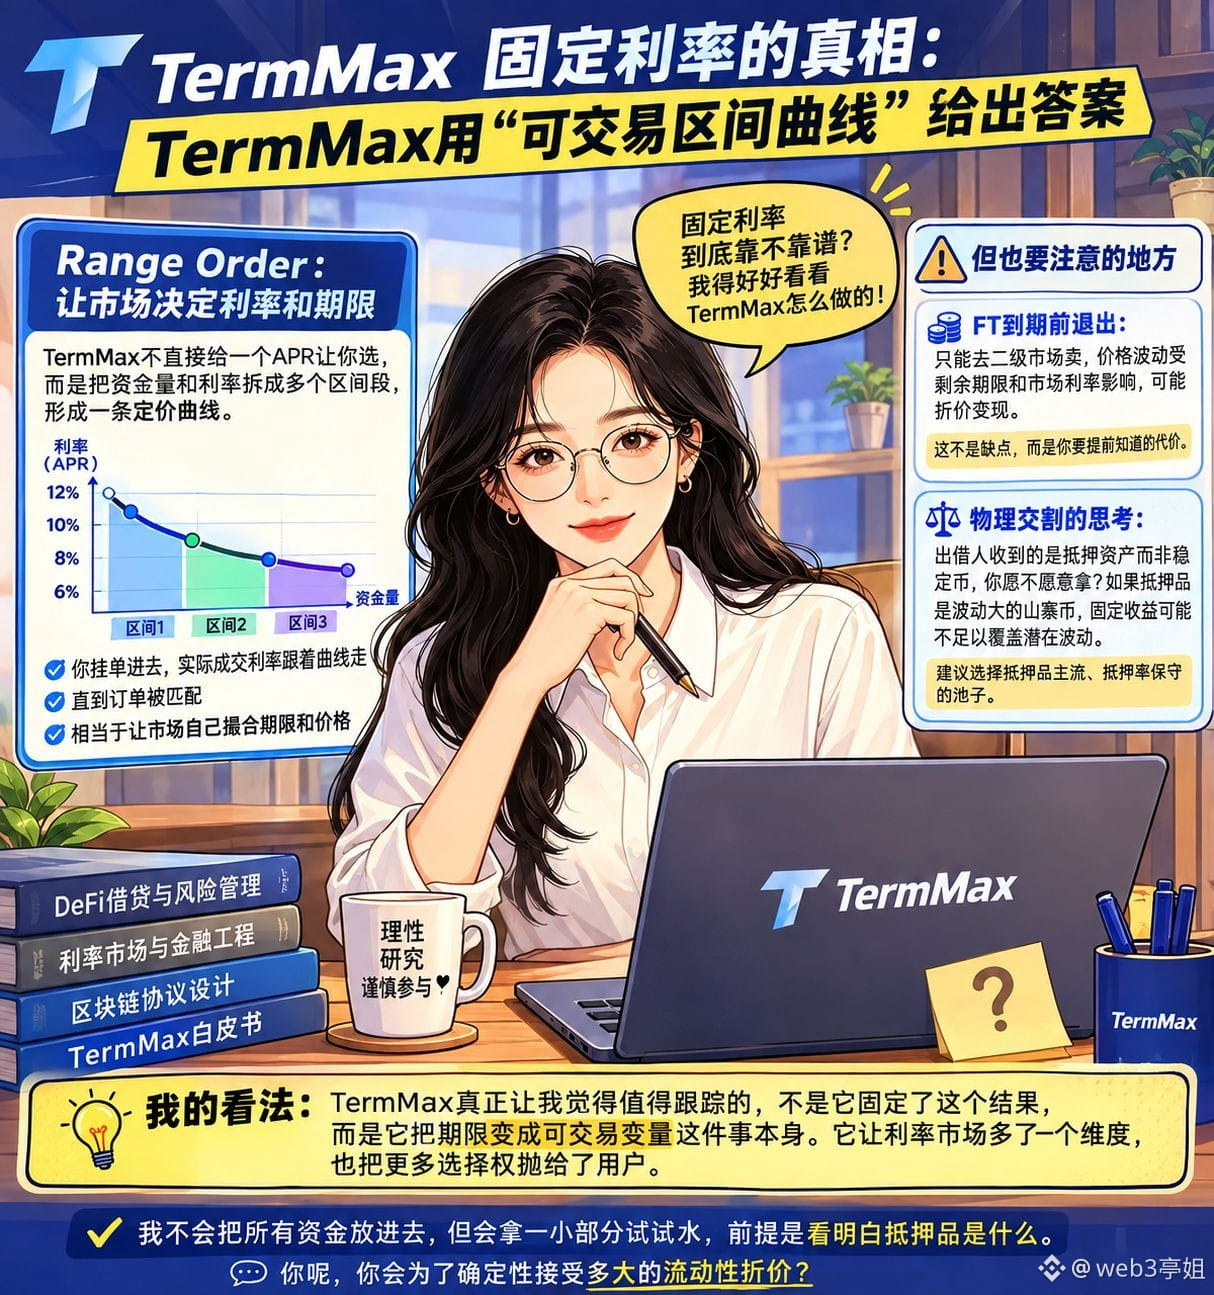
2
1
117
·
--
L’année dernière, j’ai pris une position longue sur l’ETH, en empruntant des USDC. Le taux d’intérêt est passé progressivement de 5 % à 28 %, et tous les profits ont été engloutis par les intérêts. C’est là que j’ai compris : le taux variable pour un emprunteur, c’est une bombe à retardement. Tu ne sais pas de quoi sera fait le coût le mois prochain. Alors j’ai étudié TermMax : ce n’est pas seulement le rendement du côté des prêteurs qui m’importe, mais surtout la capacité réelle des emprunteurs à verrouiller leur coût. @termmax
Voyons d’abord comment TermMax gère le verrouillage des taux d’intérêt. Lors de l’emprunt, on émet des FT et des XT. Les FT représentent la dette principale, et les XT la partie intérêts. Tu peux vendre les XT pour verrouiller à l’avance les dépenses d’intérêts : c’est comme transférer le risque du taux variable futur à l’acheteur des XT. Cette conception m’a vraiment frappé, parce que dans un pool à taux variable classique, tu subis passivement les variations de taux ; ici, on ajoute un outil de gestion active. Mais il y a aussi un problème : la liquidité du marché des XT est-elle suffisante ? En cas de mouvement extrême, la décote des XT pourrait être plus sévère que le taux que tu as verrouillé, et la soi-disant « tarification fixe » se retrouve alors réduite.
Ensuite, parlons de l’impact de l’Order Range sur le côté emprunteur. Il utilise une tarification par paliers : plus tu empruntes, plus le taux marginal peut être élevé. C’est peut-être plus juste qu’un taux unique, mais cela t’oblige à calculer à l’avance l’efficacité de ton capital. Emprunter trop, ce n’est pas avantageux ; emprunter trop peu, ce n’est pas assez pour toi. Je pense que cela augmente le niveau de complexité opérationnelle, mais, en contrepartie, ça te pousse à être plus rationnel.
Vu positivement, la structure sépare clairement la durée et le taux. Vu négativement, la volatilité du marché secondaire des XT et le caractère rigide de la date d’échéance — impossible de prolonger — sont autant de nouveaux risques à assumer pour l’emprunteur. Le mécanisme de liquidation passe par la livraison physique : les garanties de l’emprunteur sont directement remises au prêteur. Cela évite une cascade de ventes forcées, mais pour l’emprunteur, ce qu’on perd peut être l’opportunité de rebond.
De mon point de vue, ce mécanisme répond bien à mon angoisse liée à l’incertitude des coûts. Cependant, la performance de tarification des XT en période de stress, ainsi que l’impossibilité de rouler/reemprunter à l’échéance, me donnent l’impression qu’il faut encore observer plusieurs fois le fonctionnement réel avant d’en tirer une conclusion définitive. Et toi : si le taux variable est nettement inférieur à celui que tu avais verrouillé en fixe, est-ce que tu regretterais le choix que tu as fait à l’époque ? #termmax
L’année dernière, j’ai pris une position longue sur l’ETH, en empruntant des USDC. Le taux d’intérêt est passé progressivement de 5 % à 28 %, et tous les profits ont été engloutis par les intérêts. C’est là que j’ai compris : le taux variable pour un emprunteur, c’est une bombe à retardement. Tu ne sais pas de quoi sera fait le coût le mois prochain. Alors j’ai étudié TermMax : ce n’est pas seulement le rendement du côté des prêteurs qui m’importe, mais surtout la capacité réelle des emprunteurs à verrouiller leur coût. @TermMax
Voyons d’abord comment TermMax gère le verrouillage des taux d’intérêt. Lors de l’emprunt, on émet des FT et des XT. Les FT représentent la dette principale, et les XT la partie intérêts. Tu peux vendre les XT pour verrouiller à l’avance les dépenses d’intérêts : c’est comme transférer le risque du taux variable futur à l’acheteur des XT. Cette conception m’a vraiment frappé, parce que dans un pool à taux variable classique, tu subis passivement les variations de taux ; ici, on ajoute un outil de gestion active. Mais il y a aussi un problème : la liquidité du marché des XT est-elle suffisante ? En cas de mouvement extrême, la décote des XT pourrait être plus sévère que le taux que tu as verrouillé, et la soi-disant « tarification fixe » se retrouve alors réduite.
Ensuite, parlons de l’impact de l’Order Range sur le côté emprunteur. Il utilise une tarification par paliers : plus tu empruntes, plus le taux marginal peut être élevé. C’est peut-être plus juste qu’un taux unique, mais cela t’oblige à calculer à l’avance l’efficacité de ton capital. Emprunter trop, ce n’est pas avantageux ; emprunter trop peu, ce n’est pas assez pour toi. Je pense que cela augmente le niveau de complexité opérationnelle, mais, en contrepartie, ça te pousse à être plus rationnel.
Vu positivement, la structure sépare clairement la durée et le taux. Vu négativement, la volatilité du marché secondaire des XT et le caractère rigide de la date d’échéance — impossible de prolonger — sont autant de nouveaux risques à assumer pour l’emprunteur. Le mécanisme de liquidation passe par la livraison physique : les garanties de l’emprunteur sont directement remises au prêteur. Cela évite une cascade de ventes forcées, mais pour l’emprunteur, ce qu’on perd peut être l’opportunité de rebond.
De mon point de vue, ce mécanisme répond bien à mon angoisse liée à l’incertitude des coûts. Cependant, la performance de tarification des XT en période de stress, ainsi que l’impossibilité de rouler/reemprunter à l’échéance, me donnent l’impression qu’il faut encore observer plusieurs fois le fonctionnement réel avant d’en tirer une conclusion définitive. Et toi : si le taux variable est nettement inférieur à celui que tu avais verrouillé en fixe, est-ce que tu regretterais le choix que tu as fait à l’époque ? #termmax
Voyons d’abord comment TermMax gère le verrouillage des taux d’intérêt. Lors de l’emprunt, on émet des FT et des XT. Les FT représentent la dette principale, et les XT la partie intérêts. Tu peux vendre les XT pour verrouiller à l’avance les dépenses d’intérêts : c’est comme transférer le risque du taux variable futur à l’acheteur des XT. Cette conception m’a vraiment frappé, parce que dans un pool à taux variable classique, tu subis passivement les variations de taux ; ici, on ajoute un outil de gestion active. Mais il y a aussi un problème : la liquidité du marché des XT est-elle suffisante ? En cas de mouvement extrême, la décote des XT pourrait être plus sévère que le taux que tu as verrouillé, et la soi-disant « tarification fixe » se retrouve alors réduite.
Ensuite, parlons de l’impact de l’Order Range sur le côté emprunteur. Il utilise une tarification par paliers : plus tu empruntes, plus le taux marginal peut être élevé. C’est peut-être plus juste qu’un taux unique, mais cela t’oblige à calculer à l’avance l’efficacité de ton capital. Emprunter trop, ce n’est pas avantageux ; emprunter trop peu, ce n’est pas assez pour toi. Je pense que cela augmente le niveau de complexité opérationnelle, mais, en contrepartie, ça te pousse à être plus rationnel.
Vu positivement, la structure sépare clairement la durée et le taux. Vu négativement, la volatilité du marché secondaire des XT et le caractère rigide de la date d’échéance — impossible de prolonger — sont autant de nouveaux risques à assumer pour l’emprunteur. Le mécanisme de liquidation passe par la livraison physique : les garanties de l’emprunteur sont directement remises au prêteur. Cela évite une cascade de ventes forcées, mais pour l’emprunteur, ce qu’on perd peut être l’opportunité de rebond.
De mon point de vue, ce mécanisme répond bien à mon angoisse liée à l’incertitude des coûts. Cependant, la performance de tarification des XT en période de stress, ainsi que l’impossibilité de rouler/reemprunter à l’échéance, me donnent l’impression qu’il faut encore observer plusieurs fois le fonctionnement réel avant d’en tirer une conclusion définitive. Et toi : si le taux variable est nettement inférieur à celui que tu avais verrouillé en fixe, est-ce que tu regretterais le choix que tu as fait à l’époque ? #termmax
2
1
101
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
CircleMints500MUSDCOnSolana
127,154 vues
2,477 mentions
#circlemints500musdconsolana
🚀 INFO DE DERNIÈRE MINUTE : la machine à imprimer de Solana tourne à plein régime BRRR !
Circle vient de frapper un énorme montant de 500 M USDC sur Solana en seulement deux transactions massives aujourd’hui ! 🤯 250 M à 5h42 et encore 250 M à 11h04. C’est la moitié d’un milliard de dollars qui entre dans l’écosystème Solana plus vite que votre café du matin ! ☕️💸
Qu’est-ce que ça signifie vraiment ?
En gros, de grosses baleines institutionnelles remplissent leurs sacs. D’énormes émissions de stablecoins signifient généralement l’arrivée d’un raz-de-marée de liquidités fraîches prêtes à affluer vers la DeFi Solana, les memecoins ou les NFT. Quelqu’un se prépare à une énorme session de shopping ! 🛒
Que devraient faire les traders ?
👀 Gardez un œil collé sur SOL et les tokens basés sur Solana. La liquidité arrive !
📉 Méfiez-vous d’une volatilité soudaine.
🧠 Ne FOMO pas aveuglément. Faites vos propres recherches !
⚠️ Ceci N’EST PAS un conseil financier !
👇 Cliquez & Trade pour me soutenir
$SOL
$RARE
$QNT
Alpha H U N T E R
·0 mentions J’aime
·5 vues
PolymarketBankFailureBetsDrawFDICConcern
115,261 vues
2,060 mentions
BlackRockBuildsTokenizedPortfoliosForOndo
111,414 vues
1,470 mentions