

逍遥爱空投
191 Publications

逍遥爱空投
Signaler
Bloquer l’utilisateur
爱屯币 爱合约 更爱零撸空投 合约会爆 屯币会亏 只有零撸才是低风险高回报 关注我 带领你更多零撸空投!BP-A8F77E0ED3E5
122 Suivis
69 Abonnés
76 J’aime
Publications
Tous
Citations
·
--
1
·
--
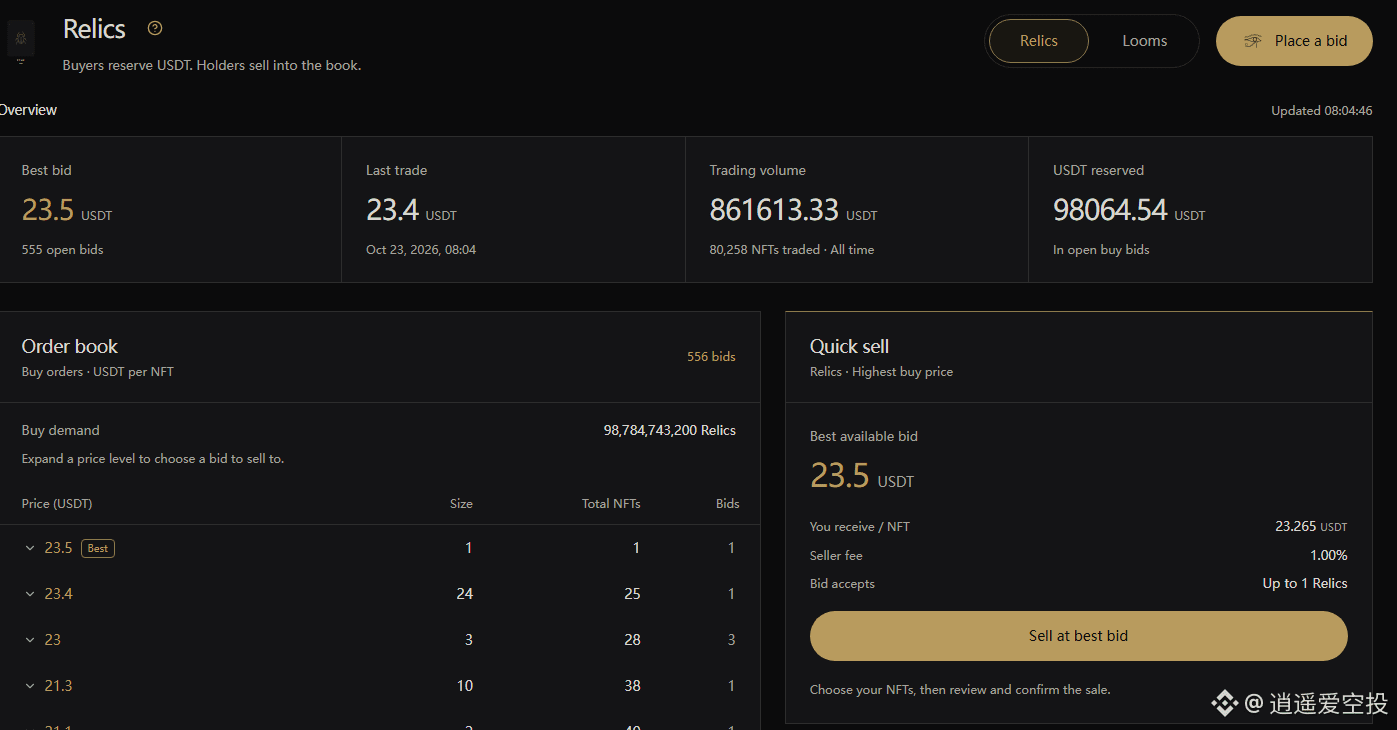
J’ai vendu trop tôt !!! #AIAgents
Ces derniers temps, vous pouvez garder un œil sur les activités liées aux portefeuilles d’agents IA de Binance.
Hier, il y avait un projet appelé ptah. Franchement, je ne savais absolument pas de quoi il s’agissait.
Mais il fallait tout faire avec un robot IA pour acheter,
ce qui prenait beaucoup de temps : au moins sept ou huit heures. Les particuliers pouvaient aussi participer.
Avec un seul compte, j’ai minté 4 unités pour 14 U.
Au final, je les ai toutes vendues pour 24 U. J’étais plutôt content.
Maintenant, chacune vaut 24 U… Un seul compte aurait rapporté 80 U.
C’est dommage d’avoir vendu trop tôt,
mais la prochaine occasion de ce genre, il faudra absolument la saisir !
6
2
4.2k
·
--
Voir la traduction
#币安神算子 马上可以下lol世界赛了 打算梭哈geng了! Chovy给力点! Ig着实运气差呀
#币安神算子 马上可以下lol世界赛了 打算梭哈geng了! Chovy给力点! Ig着实运气差呀
64
·
--
Voir la traduction
#币安神算子 币安把五分钟涨跌弄下去了 按理说这是合理的 但已经有人靠此积累了大量的积分 可以躺着拿奖励了……希望后续有好运了!
#币安神算子 币安把五分钟涨跌弄下去了 按理说这是合理的 但已经有人靠此积累了大量的积分 可以躺着拿奖励了……希望后续有好运了!
58
·
--
Voir la traduction
#币安神算子 币安新活动 估计是要一些基础活动加预测来排行榜 大家都来试试 早预约奖池大而且会多给200早鸟分!
#币安神算子 币安新活动 估计是要一些基础活动加预测来排行榜 大家都来试试 早预约奖池大而且会多给200早鸟分!
De Binance Pick
2
·
--
Bonne fête de la mi-automne à tous ! Participez à l’activité !
Bonne fête de la mi-automne à tous ! Participez à l’activité !

币安Binance华语
·
--
Pas à pas, la fête de la mi-automne avec Binance pour avancer vers la lune 🚀
30 paires « chaussures mi-automne personnalisées Binance » vous accompagnent pour faire un voyage jusqu’à la lune 🙋 Abonnez-vous, retweetez et commentez, puis recevez 3 paires supplémentaires ⬇️
🌕 Participez : #币安中秋登月计划 pour accomplir toutes les missions, et partagez un pool de récompenses de 10 000 U !
🚀 Départ cette nuit depuis ici : 点击参与活动赢大奖
Encore des iPhone Duo, une iWatch, ainsi qu’une grande quantité d’enveloppes rouges et de goodies Binance : de super cadeaux tomberont au hasard !
4
·
--
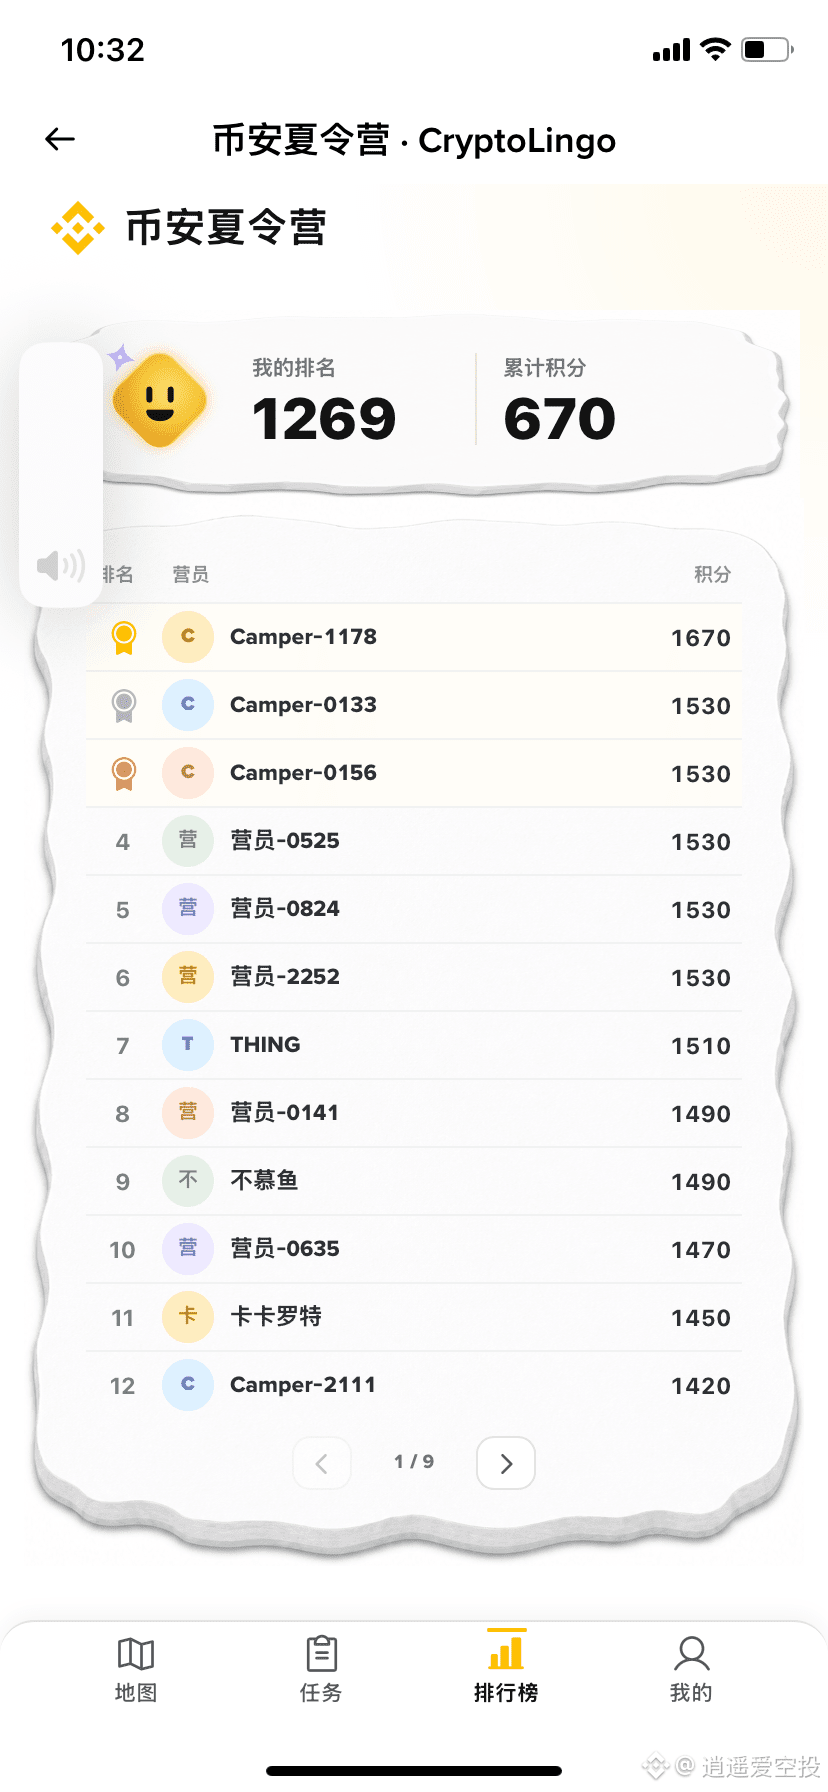
Grâce au défi du jour 4, j’ai mieux compris que les produits de la finance traditionnelle (TradFi), comme l’or et les actions, peuvent aussi être négociés sur Binance, sans avoir à ouvrir de compte auprès d’une société de courtage. #CampDEtéBinance
Grâce au défi du jour 4, j’ai mieux compris que les produits de la finance traditionnelle (TradFi), comme l’or et les actions, peuvent aussi être négociés sur Binance, sans avoir à ouvrir de compte auprès d’une société de courtage. #CampDEtéBinance
86
·
--
Nouvelle activité du camp d’été : aujourd’hui, c’est le premier jour !
Partagez le camp d’été ! #CampDEteBinance
Nouvelle activité du camp d’été : aujourd’hui, c’est le premier jour !
Partagez le camp d’été ! #CampDEteBinance
Partagez le camp d’été ! #CampDEteBinance
71
·
--
Le dernier événement de Binance devrait ressembler aux précédents, du genre « compte à rebours de 60 secondes jusqu’à zéro ». Il faut s’inscrire maintenant ; ça commencera dès que les 50 000 places seront prises !
Si ça vous intéresse, inscrivez-vous pour voir.
Le dernier événement de Binance devrait ressembler aux précédents, du genre « compte à rebours de 60 secondes jusqu’à zéro ». Il faut s’inscrire maintenant ; ça commencera dès que les 50 000 places seront prises !
Si ça vous intéresse, inscrivez-vous pour voir.
Si ça vous intéresse, inscrivez-vous pour voir.
135
·
--
En reconsidérant l’économie des jetons de Dusk, j’ai remarqué un point facilement confondu : le calendrier de déblocage et l’accumulation de valeur sont deux choses différentes.
Les cinq cents millions de jetons de l’allocation initiale s’accompagnent de divers arrangements de déblocage : c’est un héritage historique. Le fait d’émettre en plus cinq cents millions sur les trente prochaines années, c’est ce qui correspond à l’approvisionnement continu au niveau du protocole. Ces deux chiffres sont souvent mélangés dans les discussions, mais ils répondent à des questions entièrement différentes. Le premier concerne le moment où les jetons peuvent devenir liquides ; le second concerne la manière dont le réseau, grâce à l’inflation, incite à miser (staking) et à assurer la sécurité.
Ce qui mérite vraiment d’être suivi, c’est l’usage réel de la partie nouvellement émise. Dusk réduit progressivement le nouvel approvisionnement selon une décroissance géométrique : au début, chaque bloc en approche une vingtaine, puis, après trente ans, on tombe à quelques fractions. La logique implicite de ce design est la suivante : au début, on s’appuie sur les subventions inflationnistes pour récompenser les participants au staking et les nœuds de validation ; plus tard, on laisse les frais de transaction prendre le relais.
Le problème, c’est : le relais peut-il vraiment s’opérer ? Si, une fois la phase de décroissance avancée, l’activité des transactions on-chain ne décolle toujours pas, les revenus issus des frais seront insuffisants pour couvrir les coûts d’exploitation des nœuds de validation. Les rendements du staking s’amenuiseront alors rapidement, et la sécurité pourrait en souffrir. En fin de compte, la viabilité du modèle d’inflation dépend de la capacité de l’usage réel à se convertir en frais on-chain suffisants.
J’ai regardé les données disponibles dans le navigateur : on peut y consulter la quantité de gas et les frais pour chaque transaction, mais l’activité n’est pas particulièrement fournie. Après plus de six mois de fonctionnement du réseau principal, le nombre de projets dans l’écosystème reste à un chiffre, et les appels on-chain ne sont pas fréquents. L’inflation continue d’être libérée, mais la croissance de l’usage ne suit pas.
Ainsi, pour évaluer la valeur des jetons de Dusk, je ne me contenterai pas de scruter le graphique de déblocage : je regarderai aussi la part des frais de transaction réellement générés on-chain par rapport aux récompenses de bloc. Si ce ratio reste durablement très bas, cela indique que le mécanisme de capture de valeur ne s’est pas encore réellement mis en marche. Même un design de jeton très sophistiqué, s’il n’est pas utilisé, il ne sert à rien.
#dusk @Dusk_Foundation $DUSK
En reconsidérant l’économie des jetons de Dusk, j’ai remarqué un point facilement confondu : le calendrier de déblocage et l’accumulation de valeur sont deux choses différentes.
Les cinq cents millions de jetons de l’allocation initiale s’accompagnent de divers arrangements de déblocage : c’est un héritage historique. Le fait d’émettre en plus cinq cents millions sur les trente prochaines années, c’est ce qui correspond à l’approvisionnement continu au niveau du protocole. Ces deux chiffres sont souvent mélangés dans les discussions, mais ils répondent à des questions entièrement différentes. Le premier concerne le moment où les jetons peuvent devenir liquides ; le second concerne la manière dont le réseau, grâce à l’inflation, incite à miser (staking) et à assurer la sécurité.
Ce qui mérite vraiment d’être suivi, c’est l’usage réel de la partie nouvellement émise. Dusk réduit progressivement le nouvel approvisionnement selon une décroissance géométrique : au début, chaque bloc en approche une vingtaine, puis, après trente ans, on tombe à quelques fractions. La logique implicite de ce design est la suivante : au début, on s’appuie sur les subventions inflationnistes pour récompenser les participants au staking et les nœuds de validation ; plus tard, on laisse les frais de transaction prendre le relais.
Le problème, c’est : le relais peut-il vraiment s’opérer ? Si, une fois la phase de décroissance avancée, l’activité des transactions on-chain ne décolle toujours pas, les revenus issus des frais seront insuffisants pour couvrir les coûts d’exploitation des nœuds de validation. Les rendements du staking s’amenuiseront alors rapidement, et la sécurité pourrait en souffrir. En fin de compte, la viabilité du modèle d’inflation dépend de la capacité de l’usage réel à se convertir en frais on-chain suffisants.
J’ai regardé les données disponibles dans le navigateur : on peut y consulter la quantité de gas et les frais pour chaque transaction, mais l’activité n’est pas particulièrement fournie. Après plus de six mois de fonctionnement du réseau principal, le nombre de projets dans l’écosystème reste à un chiffre, et les appels on-chain ne sont pas fréquents. L’inflation continue d’être libérée, mais la croissance de l’usage ne suit pas.
Ainsi, pour évaluer la valeur des jetons de Dusk, je ne me contenterai pas de scruter le graphique de déblocage : je regarderai aussi la part des frais de transaction réellement générés on-chain par rapport aux récompenses de bloc. Si ce ratio reste durablement très bas, cela indique que le mécanisme de capture de valeur ne s’est pas encore réellement mis en marche. Même un design de jeton très sophistiqué, s’il n’est pas utilisé, il ne sert à rien.
#dusk @Dusk $DUSK
24
·
--
En traduisant les notes de lancement des actifs de Dusk, je me suis posé une question précise : comment une garantie de prise ferme peut-elle être exécutée de manière contraignante on-chain ?
Dans la finance traditionnelle, quand un souscripteur signe un accord de prise ferme, cela implique une obligation ferme : toute portion non vendue doit être intégralement acceptée par le souscripteur au prix convenu. Mais lorsque l’émission d’actifs est transposée sur la blockchain, comment cette promesse est-elle encodée dans le contrat ? Beaucoup de protocoles restent flous.
Supposons que, à la fin de l’émission, la souscription publique ne couvre que 70 %. Les 30 % restants doivent, selon le contrat, être repris par le preneur ferme. Si ce mécanisme n’existe qu’à l’échelle hors-chaîne (dans le contrat juridique), la blockchain affichera « non vendu », mais le compte du preneur ferme ne sera pas automatiquement crédité. L’émetteur pourrait penser que les fonds sont arrivés et commencer à dépenser, alors que les contreparties pour ces 30 % restent en suspens.
Les capacités Phoenix et les transactions confidentielles de Dusk apportent ici une piste : le processus de souscription peut rester confidentiel, sans qu’il soit nécessaire de divulguer qui n’a pas participé, mais le déclenchement de la prise ferme doit être certain. Les trois paramètres — quantité non souscrite, prix de réception et compte cible — doivent être verrouillés dans le contrat avant l’échéance, puis exécutés automatiquement au moment limite.
Le plus important est toutefois la vérification : la portion non souscrite doit pouvoir être prouvée de façon certaine comme étant bien entrée, conformément aux règles, dans le compte du preneur ferme, sans être comptabilisée deux fois comme une souscription réussie. Comptabiliser deux fois revient à vendre le même actif deux fois. La théorie des preuves à connaissance nulle de Dusk permettrait, en principe, de valider sur la chaîne l’attribution et l’unicité des parts sans exposer les détails de la souscription.
Ainsi, quand j’évalue la valeur de Dusk dans un scénario d’émission, je ne regarde pas seulement s’il peut protéger la confidentialité de la souscription : je veux aussi savoir si, à l’instant où l’émission se termine, l’état on-chain reflète automatiquement et de manière vérifiable le transfert de propriété. La prise ferme n’est pas du market making : le market making peut attendre et observer, tandis que la prise ferme doit être reçue sans conditions au moment de la clôture. Cette notion de « sans conditions » peut-elle être écrite sous forme de logique déterministe dans un contrat Dusk ? C’est le critère que j’utilise pour juger s’il peut accepter des actifs soumis à une régulation.
#dusk @Dusk_Foundation $DUSK
En traduisant les notes de lancement des actifs de Dusk, je me suis posé une question précise : comment une garantie de prise ferme peut-elle être exécutée de manière contraignante on-chain ?
Dans la finance traditionnelle, quand un souscripteur signe un accord de prise ferme, cela implique une obligation ferme : toute portion non vendue doit être intégralement acceptée par le souscripteur au prix convenu. Mais lorsque l’émission d’actifs est transposée sur la blockchain, comment cette promesse est-elle encodée dans le contrat ? Beaucoup de protocoles restent flous.
Supposons que, à la fin de l’émission, la souscription publique ne couvre que 70 %. Les 30 % restants doivent, selon le contrat, être repris par le preneur ferme. Si ce mécanisme n’existe qu’à l’échelle hors-chaîne (dans le contrat juridique), la blockchain affichera « non vendu », mais le compte du preneur ferme ne sera pas automatiquement crédité. L’émetteur pourrait penser que les fonds sont arrivés et commencer à dépenser, alors que les contreparties pour ces 30 % restent en suspens.
Les capacités Phoenix et les transactions confidentielles de Dusk apportent ici une piste : le processus de souscription peut rester confidentiel, sans qu’il soit nécessaire de divulguer qui n’a pas participé, mais le déclenchement de la prise ferme doit être certain. Les trois paramètres — quantité non souscrite, prix de réception et compte cible — doivent être verrouillés dans le contrat avant l’échéance, puis exécutés automatiquement au moment limite.
Le plus important est toutefois la vérification : la portion non souscrite doit pouvoir être prouvée de façon certaine comme étant bien entrée, conformément aux règles, dans le compte du preneur ferme, sans être comptabilisée deux fois comme une souscription réussie. Comptabiliser deux fois revient à vendre le même actif deux fois. La théorie des preuves à connaissance nulle de Dusk permettrait, en principe, de valider sur la chaîne l’attribution et l’unicité des parts sans exposer les détails de la souscription.
Ainsi, quand j’évalue la valeur de Dusk dans un scénario d’émission, je ne regarde pas seulement s’il peut protéger la confidentialité de la souscription : je veux aussi savoir si, à l’instant où l’émission se termine, l’état on-chain reflète automatiquement et de manière vérifiable le transfert de propriété. La prise ferme n’est pas du market making : le market making peut attendre et observer, tandis que la prise ferme doit être reçue sans conditions au moment de la clôture. Cette notion de « sans conditions » peut-elle être écrite sous forme de logique déterministe dans un contrat Dusk ? C’est le critère que j’utilise pour juger s’il peut accepter des actifs soumis à une régulation.
#dusk @Dusk $DUSK
24
·
--
L’icône « confirmée » dans le portefeuille, celle-ci a l’air tout à fait banale ; ce n’est qu’après avoir parcouru la documentation finale de Dusk que j’ai compris : derrière ce petit indicateur apparemment anodin, se cachent quatre niveaux de crédibilité totalement différents compressés.
Un tout nouveau bloc passe d’abord par l’étape « accepté ». À ce stade, si un autre bloc candidat plus ancien apparaît dans le même tour, il risque d’être remplacé à tout moment. Une fois qu’il surmonte tout cela et atteint le niveau « vérifié », il échappe enfin à ce destin d’être éjecté ; au-dessus, il y a « verrouillé », construit par l’accumulation des blocs ultérieurs ; et jusqu’à « entièrement statué », il faut attendre que son bloc père ait lui-même suivi l’intégralité du processus.
Le point clé, c’est que du nouveau-né à « entièrement statué », on ne sait pas exactement combien de blocs supplémentaires doivent servir de caution : il n’y a pas de réponse unique. Ce nombre est lié au nombre d’échecs rencontrés par ce bloc au moment de sa naissance — plus sa trajectoire initiale est chaotique, plus il faudra de confirmations après coup pour compenser cette incertitude de départ. Et, à en juger par le même libellé « confirmé », la valeur réelle peut être très différente.
En suivant cette logique et en regardant d’autres modules, je remarque que cette philosophie de stratification se retrouve ailleurs aussi. Le contrat central chargé d’acheminer différents types de transactions les répartit, selon leurs propriétés, vers les canaux de validation correspondants ; une fois chacun de ces parcours terminé, tout est ensuite enregistré de façon unifiée dans le grand livre de la chaîne. Les transferts visibles, les transferts chiffrés, les transactions de type compte et celles de type titre : tout doit aboutir selon une méthode cohérente.
Déplacer ensuite le regard vers le contexte de l’appariement devient encore plus intéressant — pour que chaque transaction conclue soit reconnue par le marché, il faut laisser sur la chaîne des traces susceptibles d’être revérifiées. La finalité graduée offre aux applications une règle de jugement graduée : à quel moment on peut s’engager publiquement, et à quel moment on ne peut faire qu’un pré-enregistrement temporaire. Les nœuds gardent la main pour déterminer le moment.
Le revers, c’est que cette complexité n’est pas visible par l’utilisateur ordinaire. Lors des scissions réseau les plus extrêmes, à qui se répercute ce décalage d’information, et dans quelle mesure l’impact sera réel, reste encore à observer.
#dusk @Dusk_Foundation $DUSK
L’icône « confirmée » dans le portefeuille, celle-ci a l’air tout à fait banale ; ce n’est qu’après avoir parcouru la documentation finale de Dusk que j’ai compris : derrière ce petit indicateur apparemment anodin, se cachent quatre niveaux de crédibilité totalement différents compressés.
Un tout nouveau bloc passe d’abord par l’étape « accepté ». À ce stade, si un autre bloc candidat plus ancien apparaît dans le même tour, il risque d’être remplacé à tout moment. Une fois qu’il surmonte tout cela et atteint le niveau « vérifié », il échappe enfin à ce destin d’être éjecté ; au-dessus, il y a « verrouillé », construit par l’accumulation des blocs ultérieurs ; et jusqu’à « entièrement statué », il faut attendre que son bloc père ait lui-même suivi l’intégralité du processus.
Le point clé, c’est que du nouveau-né à « entièrement statué », on ne sait pas exactement combien de blocs supplémentaires doivent servir de caution : il n’y a pas de réponse unique. Ce nombre est lié au nombre d’échecs rencontrés par ce bloc au moment de sa naissance — plus sa trajectoire initiale est chaotique, plus il faudra de confirmations après coup pour compenser cette incertitude de départ. Et, à en juger par le même libellé « confirmé », la valeur réelle peut être très différente.
En suivant cette logique et en regardant d’autres modules, je remarque que cette philosophie de stratification se retrouve ailleurs aussi. Le contrat central chargé d’acheminer différents types de transactions les répartit, selon leurs propriétés, vers les canaux de validation correspondants ; une fois chacun de ces parcours terminé, tout est ensuite enregistré de façon unifiée dans le grand livre de la chaîne. Les transferts visibles, les transferts chiffrés, les transactions de type compte et celles de type titre : tout doit aboutir selon une méthode cohérente.
Déplacer ensuite le regard vers le contexte de l’appariement devient encore plus intéressant — pour que chaque transaction conclue soit reconnue par le marché, il faut laisser sur la chaîne des traces susceptibles d’être revérifiées. La finalité graduée offre aux applications une règle de jugement graduée : à quel moment on peut s’engager publiquement, et à quel moment on ne peut faire qu’un pré-enregistrement temporaire. Les nœuds gardent la main pour déterminer le moment.
Le revers, c’est que cette complexité n’est pas visible par l’utilisateur ordinaire. Lors des scissions réseau les plus extrêmes, à qui se répercute ce décalage d’information, et dans quelle mesure l’impact sera réel, reste encore à observer.
#dusk @Dusk $DUSK
84
·
--
Je réfléchissais récemment à une question : pourquoi la plupart des chaînes publiques mettent-elles l’accent sur la compatibilité, alors que si peu de personnes parlent de « savoir si des actifs différents nécessitent une logique d’exécution différente » ?
En examinant l’architecture technique de Dusk, j’ai constaté qu’elle ne suit pas la voie du « une seule machine virtuelle pour tout ». DuskEVM offre aux développeurs Solidity un environnement familier, DuskVM permet aux contrats Rust de s’exécuter directement sur la couche L1, et Transfer Contract répartit, selon la charge utile de chaque transaction, vers le chemin de vérification correspondant — ce choix ne vise pas à faire de la démonstration, mais à répondre à une réalité : une fois que des actifs complexes comme le capital-investissement ou les obligations d’entreprise sont tokenisés, les règles d’exécution dont ils ont besoin sont entièrement différentes de celles des simples jetons.
Le problème des actifs traditionnels n’est pas tant leur émission que leur utilisation. Une part de fonds de capital-investissement peut-elle être donnée en garantie ? Si oui, à qui les actifs mis en garantie peuvent-ils être transférés lors de la liquidation ? Comment vérifier l’identité d’un investisseur qualifié ? Si ces règles restent cantonnées à des protocoles hors chaîne ou à des restrictions côté front-end, elles seront contournées ; si elles sont codées en dur dans le contrat, on sacrifiera la flexibilité.
La démarche de Dusk consiste à placer la logique de vérification en amont, dans l’environnement d’exécution. Phoenix gère les transactions qui doivent dissimuler les montants, Moonlight gère les scénarios qui doivent être publics et transparents, et les deux partagent une même couche de règlement. Cela signifie que les attributs des actifs ne dépendent pas de la discipline de l’émetteur, mais de l’exécution forcée par l’architecture sous-jacente.
Mais cette superposition entraîne aussi un coût cognitif. Les développeurs doivent comprendre à quel moment utiliser quelle machine virtuelle, et les utilisateurs doivent savoir par quel chemin leur transaction est traitée. Si la majorité des gens n’utilisent longtemps que la couche compatible EVM, alors les capacités natives de DuskVM et Phoenix ne seraient que des avantages théoriques.
Ainsi, ce qui m’intéresse n’est pas tant le nombre de types d’actifs que Dusk peut prendre en charge, mais plutôt de savoir si ces actifs utiliseront réellement les capacités différenciées que son architecture a conçues. La valeur d’une architecture technique doit, en fin de compte, être validée par les scénarios d’utilisation réels.
#dusk @Dusk_Foundation $DUSK
Je réfléchissais récemment à une question : pourquoi la plupart des chaînes publiques mettent-elles l’accent sur la compatibilité, alors que si peu de personnes parlent de « savoir si des actifs différents nécessitent une logique d’exécution différente » ?
En examinant l’architecture technique de Dusk, j’ai constaté qu’elle ne suit pas la voie du « une seule machine virtuelle pour tout ». DuskEVM offre aux développeurs Solidity un environnement familier, DuskVM permet aux contrats Rust de s’exécuter directement sur la couche L1, et Transfer Contract répartit, selon la charge utile de chaque transaction, vers le chemin de vérification correspondant — ce choix ne vise pas à faire de la démonstration, mais à répondre à une réalité : une fois que des actifs complexes comme le capital-investissement ou les obligations d’entreprise sont tokenisés, les règles d’exécution dont ils ont besoin sont entièrement différentes de celles des simples jetons.
Le problème des actifs traditionnels n’est pas tant leur émission que leur utilisation. Une part de fonds de capital-investissement peut-elle être donnée en garantie ? Si oui, à qui les actifs mis en garantie peuvent-ils être transférés lors de la liquidation ? Comment vérifier l’identité d’un investisseur qualifié ? Si ces règles restent cantonnées à des protocoles hors chaîne ou à des restrictions côté front-end, elles seront contournées ; si elles sont codées en dur dans le contrat, on sacrifiera la flexibilité.
La démarche de Dusk consiste à placer la logique de vérification en amont, dans l’environnement d’exécution. Phoenix gère les transactions qui doivent dissimuler les montants, Moonlight gère les scénarios qui doivent être publics et transparents, et les deux partagent une même couche de règlement. Cela signifie que les attributs des actifs ne dépendent pas de la discipline de l’émetteur, mais de l’exécution forcée par l’architecture sous-jacente.
Mais cette superposition entraîne aussi un coût cognitif. Les développeurs doivent comprendre à quel moment utiliser quelle machine virtuelle, et les utilisateurs doivent savoir par quel chemin leur transaction est traitée. Si la majorité des gens n’utilisent longtemps que la couche compatible EVM, alors les capacités natives de DuskVM et Phoenix ne seraient que des avantages théoriques.
Ainsi, ce qui m’intéresse n’est pas tant le nombre de types d’actifs que Dusk peut prendre en charge, mais plutôt de savoir si ces actifs utiliseront réellement les capacités différenciées que son architecture a conçues. La valeur d’une architecture technique doit, en fin de compte, être validée par les scénarios d’utilisation réels.
#dusk @Dusk $DUSK
10
·
--
En étudiant l’architecture technique de Dusk, j’ai remarqué un point de contradiction facile à négliger : on y consacre beaucoup d’efforts pour assurer la conformité au niveau des transactions, mais on parle très peu de la répartition du contrôle au niveau d’exécution de l’EVM.
La documentation indique que la couche EVM est gérée par un seul ordonnateur pour regrouper les transactions. Cela correspond à la même logique que celle des ordonnateurs centralisés des réseaux de niveau 2 d’Ethereum. À première vue, cela peut améliorer l’efficacité et réduire les coûts, mais lors des due diligences, la première question que les institutions posent est la suivante : qui opère cet ordonnateur ? Qui en est responsable en cas d’arrêt ? Qui avance les fonds en premier lorsque l’actif du client reste bloqué dans la file d’attente ?
Même si Phoenix et Zedger sont conçus avec une grande finesse, ils ne peuvent garantir que la confidentialité du contenu des transactions et la justesse de la logique de vérification. Mais si l’interrupteur de toute la couche d’exécution est entre les mains d’une seule entité, l’objectif de « infrastructure financière décentralisée » en ressort affaibli. Les règles de conservation (custody) de l’ESMA (Autorité européenne des marchés financiers) posent précisément ces questions : qui contrôle les actifs des clients, et qui assume la responsabilité en cas d’interruption du système.
La contradiction est d’autant plus marquée : la couche de consensus du réseau principal de Dusk offre bien une garantie de finalité des transactions, mais les droits d’ordonnancement de la couche d’exécution restent centralisés. C’est un peu comme si vous aviez construit un coffre-fort blindé, mais que la carte d’accès du coffre n’était qu’une seule, et qu’elle se trouve dans la poche de l’équipe projet.
Je ne dis pas que la centralisation de l’ordonnateur est forcément mauvaise ; je dis plutôt que cette conception crée une tension avec le récit d’« une conformité au niveau institutionnel ». Les institutions financières traditionnelles ont besoin d’engagements opérationnels pouvant être inscrits dans des contrats, plutôt que de « nous faire confiance pour gérer ça de manière responsable ». Si Dusk veut vraiment accueillir des actifs institutionnels à grande échelle, la transparence dans la répartition du contrôle devra tôt ou tard être abordée de façon frontale.
Quand je verrai un jour le mécanisme de gouvernance de l’ordonnateur, les plans de contingence en cas de panne, et la feuille de route vers la décentralisation clairement divulgués, je pourrai juger du niveau d’attractivité de cette architecture pour les institutions. Pour l’instant, je peux seulement dire ceci : les capacités techniques y sont, mais la maturité de l’architecture d’exploitation nécessite encore une validation dans le temps.
#dusk $DUSK @Dusk_Foundation
En étudiant l’architecture technique de Dusk, j’ai remarqué un point de contradiction facile à négliger : on y consacre beaucoup d’efforts pour assurer la conformité au niveau des transactions, mais on parle très peu de la répartition du contrôle au niveau d’exécution de l’EVM.
La documentation indique que la couche EVM est gérée par un seul ordonnateur pour regrouper les transactions. Cela correspond à la même logique que celle des ordonnateurs centralisés des réseaux de niveau 2 d’Ethereum. À première vue, cela peut améliorer l’efficacité et réduire les coûts, mais lors des due diligences, la première question que les institutions posent est la suivante : qui opère cet ordonnateur ? Qui en est responsable en cas d’arrêt ? Qui avance les fonds en premier lorsque l’actif du client reste bloqué dans la file d’attente ?
Même si Phoenix et Zedger sont conçus avec une grande finesse, ils ne peuvent garantir que la confidentialité du contenu des transactions et la justesse de la logique de vérification. Mais si l’interrupteur de toute la couche d’exécution est entre les mains d’une seule entité, l’objectif de « infrastructure financière décentralisée » en ressort affaibli. Les règles de conservation (custody) de l’ESMA (Autorité européenne des marchés financiers) posent précisément ces questions : qui contrôle les actifs des clients, et qui assume la responsabilité en cas d’interruption du système.
La contradiction est d’autant plus marquée : la couche de consensus du réseau principal de Dusk offre bien une garantie de finalité des transactions, mais les droits d’ordonnancement de la couche d’exécution restent centralisés. C’est un peu comme si vous aviez construit un coffre-fort blindé, mais que la carte d’accès du coffre n’était qu’une seule, et qu’elle se trouve dans la poche de l’équipe projet.
Je ne dis pas que la centralisation de l’ordonnateur est forcément mauvaise ; je dis plutôt que cette conception crée une tension avec le récit d’« une conformité au niveau institutionnel ». Les institutions financières traditionnelles ont besoin d’engagements opérationnels pouvant être inscrits dans des contrats, plutôt que de « nous faire confiance pour gérer ça de manière responsable ». Si Dusk veut vraiment accueillir des actifs institutionnels à grande échelle, la transparence dans la répartition du contrôle devra tôt ou tard être abordée de façon frontale.
Quand je verrai un jour le mécanisme de gouvernance de l’ordonnateur, les plans de contingence en cas de panne, et la feuille de route vers la décentralisation clairement divulgués, je pourrai juger du niveau d’attractivité de cette architecture pour les institutions. Pour l’instant, je peux seulement dire ceci : les capacités techniques y sont, mais la maturité de l’architecture d’exploitation nécessite encore une validation dans le temps.
#dusk $DUSK @Dusk
56
·
--
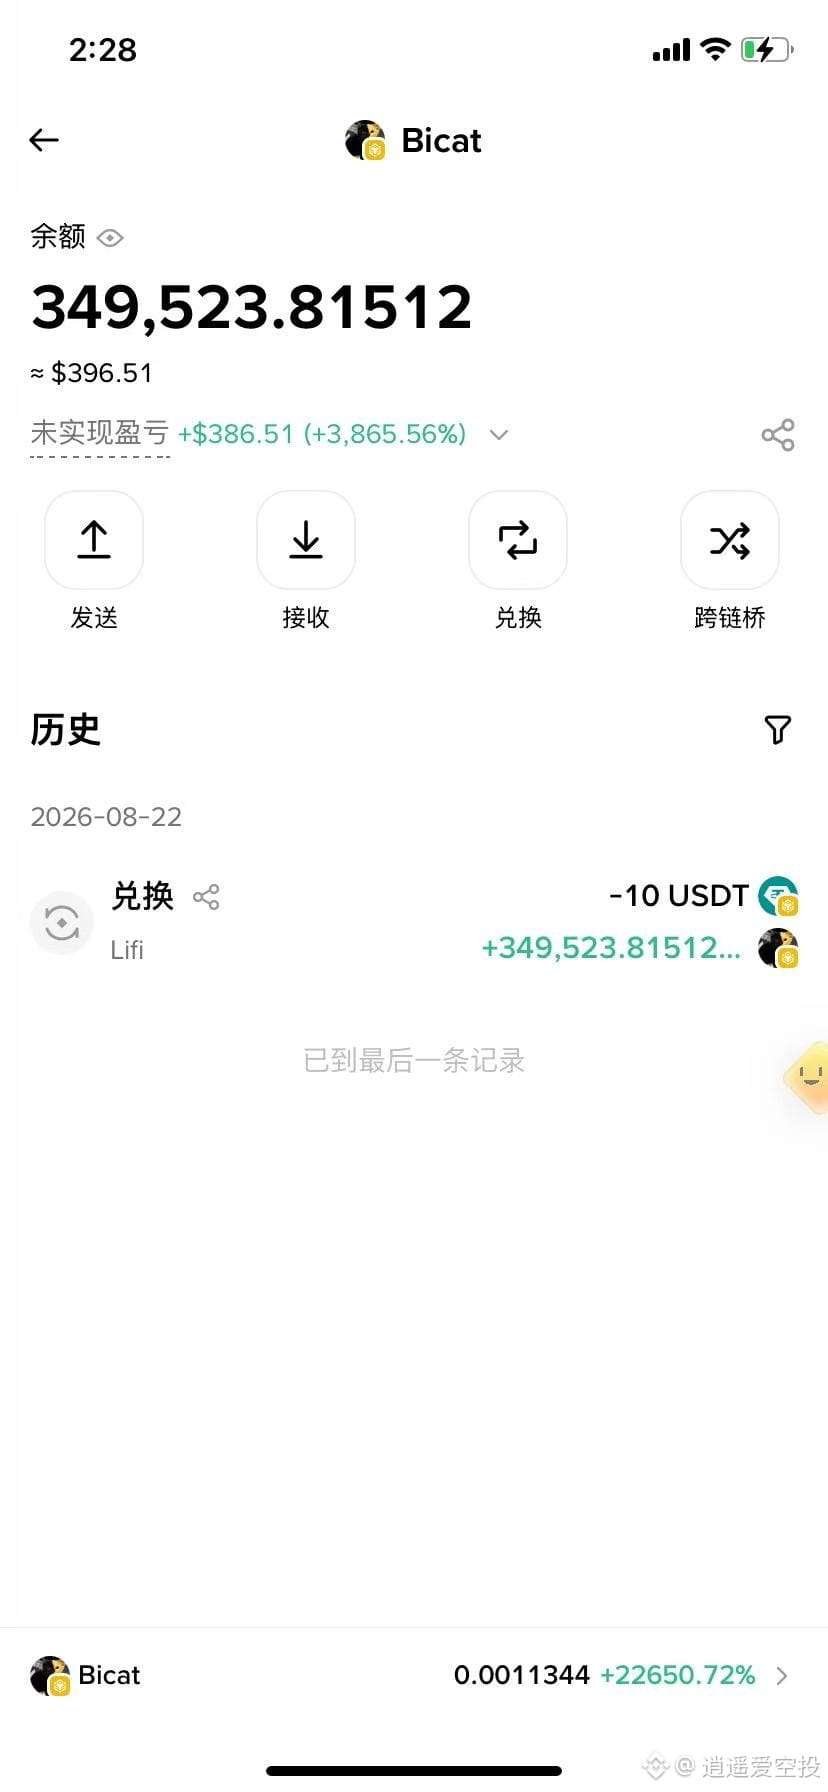
Par hasard, à mon arrivée, ce n’était pas le printemps
Sur Binance, le tournoi sur la chaîne venait à peine de se terminer, j’ai tiré un prix !
Sinon, j’aurais peut-être pu me hisser au classement
Bicat, cette vague de 40X gros gagnant !
Aurais-tu une chance d’entrer sur #ALPHA ?
Par hasard, à mon arrivée, ce n’était pas le printemps
Sur Binance, le tournoi sur la chaîne venait à peine de se terminer, j’ai tiré un prix !
Sinon, j’aurais peut-être pu me hisser au classement
Bicat, cette vague de 40X gros gagnant !
Aurais-tu une chance d’entrer sur #ALPHA ?
Sur Binance, le tournoi sur la chaîne venait à peine de se terminer, j’ai tiré un prix !
Sinon, j’aurais peut-être pu me hisser au classement
Bicat, cette vague de 40X gros gagnant !
Aurais-tu une chance d’entrer sur #ALPHA ?
169
·
--
La semaine dernière, j’ai vu le TVL de TermMax dépasser le million et les adresses actives de la journée se classer deuxième sur le marché des protocoles de prêt. Ma première réaction n’a pas été l’excitation : je me suis plutôt demandé un autre point. Derrière ces chiffres de croissance, quelle part est réellement motivée par les points de Pre-mine, et par des comportements à court terme ?
Les données sont belles, et c’est compréhensible. Le FT Holder accumule du TMX au fil du solde quotidien, et l’Order Maker reçoit une récompense selon le volume de transactions. Ces règles sont effectivement plus proches d’une participation de marché « réelle » que de simples activités pour augmenter les interactions. Mais après le TGE du 25 août ? Les utilisateurs qui ont reçu l’airdrop continuent-ils à détenir leurs FT, créent-ils des Range Orders, ou sortent-ils directement en monétisant ?
Ce qui m’inquiète surtout, c’est la stabilité de l’offre de liquidité. Le taux fixe de TermMax n’apparaît pas par magie : il doit y avoir des LP prêts à accepter un rendement fixe. Les banques traditionnelles peuvent offrir des taux fixes parce qu’il existe une assurance des dépôts et un soutien de la banque centrale. Mais les LP dans un pool AMM sont motivés par le profit : lorsque le taux variable du marché s’envole à deux chiffres, tandis que leurs fonds restent verrouillés dans des ordres à rendement fixe à un chiffre, le choix rationnel est de retirer leur capital.
C’est là que la question se pose. En surface, le protocole verrouille le coût de l’emprunt des emprunteurs. En réalité, cette « fixation » suppose que les LP acceptent de rester dans le pool. Dès qu’il y a un retrait massif, les emprunteurs placés ensuite dans la file vont constater que les ordres sont affichés, mais qu’il n’y a personne pour les exécuter. Le caractère « fixe » du taux, en un instant, devient : « fixe, mais sans liquidité ».
Donc aujourd’hui, quand je regarde TermMax, je considère son TVL et son activité quotidienne comme des indicateurs en retard. Ce qu’il faut vraiment observer, c’est le taux de rétention des LP en situation de conditions extrêmes. Dans un scénario favorable, tout le monde peut produire de beaux chiffres ; dans un scénario défavorable, on peut voir si le mécanisme est vraiment stable. Parmi les utilisateurs attirés par le Pre-mine, combien se transforment en participants de long terme ? Ce taux de conversion est plus important que le prix le jour du TGE.
@termmax #TermMax
La semaine dernière, j’ai vu le TVL de TermMax dépasser le million et les adresses actives de la journée se classer deuxième sur le marché des protocoles de prêt. Ma première réaction n’a pas été l’excitation : je me suis plutôt demandé un autre point. Derrière ces chiffres de croissance, quelle part est réellement motivée par les points de Pre-mine, et par des comportements à court terme ?
Les données sont belles, et c’est compréhensible. Le FT Holder accumule du TMX au fil du solde quotidien, et l’Order Maker reçoit une récompense selon le volume de transactions. Ces règles sont effectivement plus proches d’une participation de marché « réelle » que de simples activités pour augmenter les interactions. Mais après le TGE du 25 août ? Les utilisateurs qui ont reçu l’airdrop continuent-ils à détenir leurs FT, créent-ils des Range Orders, ou sortent-ils directement en monétisant ?
Ce qui m’inquiète surtout, c’est la stabilité de l’offre de liquidité. Le taux fixe de TermMax n’apparaît pas par magie : il doit y avoir des LP prêts à accepter un rendement fixe. Les banques traditionnelles peuvent offrir des taux fixes parce qu’il existe une assurance des dépôts et un soutien de la banque centrale. Mais les LP dans un pool AMM sont motivés par le profit : lorsque le taux variable du marché s’envole à deux chiffres, tandis que leurs fonds restent verrouillés dans des ordres à rendement fixe à un chiffre, le choix rationnel est de retirer leur capital.
C’est là que la question se pose. En surface, le protocole verrouille le coût de l’emprunt des emprunteurs. En réalité, cette « fixation » suppose que les LP acceptent de rester dans le pool. Dès qu’il y a un retrait massif, les emprunteurs placés ensuite dans la file vont constater que les ordres sont affichés, mais qu’il n’y a personne pour les exécuter. Le caractère « fixe » du taux, en un instant, devient : « fixe, mais sans liquidité ».
Donc aujourd’hui, quand je regarde TermMax, je considère son TVL et son activité quotidienne comme des indicateurs en retard. Ce qu’il faut vraiment observer, c’est le taux de rétention des LP en situation de conditions extrêmes. Dans un scénario favorable, tout le monde peut produire de beaux chiffres ; dans un scénario défavorable, on peut voir si le mécanisme est vraiment stable. Parmi les utilisateurs attirés par le Pre-mine, combien se transforment en participants de long terme ? Ce taux de conversion est plus important que le prix le jour du TGE.
@TermMax #TermMax
45
·
--
Beaucoup de gens discutent de l’accélération du règlement des transactions en blockchain et aiment dire : « T+2, c’est trop lent ». Mais après avoir lu certains documents de compensation de titres, j’ai découvert que l’intervalle de deux jours n’est pas dû au fait que le système ne tourne pas assez vite : c’est l’ensemble du dispositif qui a besoin de ce délai pour gérer les risques.
Après la conclusion d’une transaction boursière traditionnelle, l’acheteur et le vendeur ne procèdent pas directement à la livraison. Entre les deux, une contrepartie centrale prend en charge le risque de défaut : si l’un s’enfuit, l’autre est indemnisé. Pour soutenir ce filet de sécurité, tous les participants doivent verser des marges. Cet argent n’est pas des frais : c’est une réserve destinée à couvrir le risque. Le délai de T+2 — ces deux jours — sert en réalité à ménager de la marge opérationnelle à ce mécanisme de tampon.
Ce que Dusk veut faire, c’est compresser cet écart au niveau du bloc. Les actifs et les fonds sont sur le même registre ; la livraison et le paiement sont réalisés dans la même transaction. Soit tout réussit en même temps, soit tout échoue en même temps — il n’existe pas d’état où l’un a déjà livré tandis que l’autre est encore en route. La fenêtre de risque passe de deux jours à quelques secondes.
Ce changement a des effets en cascade plus importants qu’on ne l’imagine. Les exigences en matière de marges peuvent baisser fortement, l’immobilisation des capitaux diminue, et le seuil de participation des petites et moyennes institutions s’abaisse naturellement. Mais, en contrepartie, cela ébranle aussi une partie des sources de revenus de certains intermédiaires existants. Les résistances à la mise en œuvre ne viennent souvent pas de la technologie elle-même, mais de la redistribution des intérêts.
Je dois aussi clarifier une condition préalable : le règlement atomique suppose que le côté des fonds soit également sur la blockchain. Si le paiement continue de passer par le système bancaire traditionnel, la blockchain n’enregistre que le transfert d’actifs : le décalage est simplement déplacé vers une autre étape, sans disparaître réellement. La disponibilité des stablecoins ou des monnaies numériques de banque centrale détermine directement jusqu’où ce scénario peut aller.
Ainsi, ce qui m’intéresse ne se limite pas à savoir si la technologie de Dusk peut réaliser le règlement atomique ; je m’interroge aussi sur l’existence, sur la chaîne, de suffisamment de liquidités conformes pouvant servir de complément. Si le côté des actifs est prêt, mais que le côté des fonds n’a pas suivi, tout le récit reste suspendu dans le vide.
#dusk $DUSK @Dusk_Foundation
Beaucoup de gens discutent de l’accélération du règlement des transactions en blockchain et aiment dire : « T+2, c’est trop lent ». Mais après avoir lu certains documents de compensation de titres, j’ai découvert que l’intervalle de deux jours n’est pas dû au fait que le système ne tourne pas assez vite : c’est l’ensemble du dispositif qui a besoin de ce délai pour gérer les risques.
Après la conclusion d’une transaction boursière traditionnelle, l’acheteur et le vendeur ne procèdent pas directement à la livraison. Entre les deux, une contrepartie centrale prend en charge le risque de défaut : si l’un s’enfuit, l’autre est indemnisé. Pour soutenir ce filet de sécurité, tous les participants doivent verser des marges. Cet argent n’est pas des frais : c’est une réserve destinée à couvrir le risque. Le délai de T+2 — ces deux jours — sert en réalité à ménager de la marge opérationnelle à ce mécanisme de tampon.
Ce que Dusk veut faire, c’est compresser cet écart au niveau du bloc. Les actifs et les fonds sont sur le même registre ; la livraison et le paiement sont réalisés dans la même transaction. Soit tout réussit en même temps, soit tout échoue en même temps — il n’existe pas d’état où l’un a déjà livré tandis que l’autre est encore en route. La fenêtre de risque passe de deux jours à quelques secondes.
Ce changement a des effets en cascade plus importants qu’on ne l’imagine. Les exigences en matière de marges peuvent baisser fortement, l’immobilisation des capitaux diminue, et le seuil de participation des petites et moyennes institutions s’abaisse naturellement. Mais, en contrepartie, cela ébranle aussi une partie des sources de revenus de certains intermédiaires existants. Les résistances à la mise en œuvre ne viennent souvent pas de la technologie elle-même, mais de la redistribution des intérêts.
Je dois aussi clarifier une condition préalable : le règlement atomique suppose que le côté des fonds soit également sur la blockchain. Si le paiement continue de passer par le système bancaire traditionnel, la blockchain n’enregistre que le transfert d’actifs : le décalage est simplement déplacé vers une autre étape, sans disparaître réellement. La disponibilité des stablecoins ou des monnaies numériques de banque centrale détermine directement jusqu’où ce scénario peut aller.
Ainsi, ce qui m’intéresse ne se limite pas à savoir si la technologie de Dusk peut réaliser le règlement atomique ; je m’interroge aussi sur l’existence, sur la chaîne, de suffisamment de liquidités conformes pouvant servir de complément. Si le côté des actifs est prêt, mais que le côté des fonds n’a pas suivi, tout le récit reste suspendu dans le vide.
#dusk $DUSK @Dusk
1
1
67
·
--
En étudiant récemment les protocoles de revenu fixe, je me suis retrouvé à revenir sans cesse à une question : pourquoi, malgré des années de prêts sur chaîne, tout le monde traite-t-il la dette comme un tout indivisible ?
Dans le DeFi traditionnel, lorsque vous empruntez une somme, vous remboursez le principal et les intérêts à l’échéance. Entre-temps, cette dette est comme une boîte noire : soit vous la détenez entièrement, soit vous la remboursez par anticipation, sans état intermédiaire. Mais TermMax a décomposé cette boîte noire.
La conception de FT m’a fait comprendre que les flux de trésorerie peuvent être monétisés en amont. Vous détenez un titre dont le règlement n’est possible qu’à l’échéance, mais le marché lui attribue un prix ; à mesure que le temps passe, ce prix converge vers la valeur faciale. Ce n’est pas une notion nouvelle : dans la finance traditionnelle, les obligations zéro-coupon fonctionnent ainsi. Ce qui devient vraiment intéressant, en revanche, c’est de l’amener sur la chaîne et de permettre que la partie « intérêts » soit négociable séparément.
La conception de GT va encore plus loin. Elle encapsule toute la position de levier — le collatéral, les conditions de la dette, le moment de l’échéance — dans un objet transférable. Cela signifie que vous n’avez pas besoin d’aller et venir entre plusieurs protocoles : la position elle-même est un actif.
Mais ce qui m’a vraiment fait changer d’avis, c’est le système d’ordres de la V2. Dans les protocoles de prêt traditionnels, le taux d’intérêt est un résultat calculé à partir d’un pool : les utilisateurs ne font que l’accepter passivement. TermMax permet aux deux parties de coter activement. Le prêteur indique le taux minimum qu’il accepte, l’emprunteur le taux maximum qu’il est prêt à payer, puis le système fait correspondre les offres. Ce changement peut sembler subtil, mais il transforme le « taux d’intérêt » : d’un paramètre accepté passivement, il devient un objet négociable.
Bien sûr, la mécanique de cotation peut-elle réellement conduire à une découverte de prix efficace ? Cela dépend de la profondeur du marché. Si les ordres ne sont pas assez « épais », le soi-disant meilleur taux n’est peut-être que le seul prix permettant l’exécution. Mais la direction est la bonne : lorsque la dette peut être fractionnée et que les taux peuvent être négociés, le marché du revenu fixe commence vraiment à se former sur la chaîne.
#termmax @termmax
En étudiant récemment les protocoles de revenu fixe, je me suis retrouvé à revenir sans cesse à une question : pourquoi, malgré des années de prêts sur chaîne, tout le monde traite-t-il la dette comme un tout indivisible ?
Dans le DeFi traditionnel, lorsque vous empruntez une somme, vous remboursez le principal et les intérêts à l’échéance. Entre-temps, cette dette est comme une boîte noire : soit vous la détenez entièrement, soit vous la remboursez par anticipation, sans état intermédiaire. Mais TermMax a décomposé cette boîte noire.
La conception de FT m’a fait comprendre que les flux de trésorerie peuvent être monétisés en amont. Vous détenez un titre dont le règlement n’est possible qu’à l’échéance, mais le marché lui attribue un prix ; à mesure que le temps passe, ce prix converge vers la valeur faciale. Ce n’est pas une notion nouvelle : dans la finance traditionnelle, les obligations zéro-coupon fonctionnent ainsi. Ce qui devient vraiment intéressant, en revanche, c’est de l’amener sur la chaîne et de permettre que la partie « intérêts » soit négociable séparément.
La conception de GT va encore plus loin. Elle encapsule toute la position de levier — le collatéral, les conditions de la dette, le moment de l’échéance — dans un objet transférable. Cela signifie que vous n’avez pas besoin d’aller et venir entre plusieurs protocoles : la position elle-même est un actif.
Mais ce qui m’a vraiment fait changer d’avis, c’est le système d’ordres de la V2. Dans les protocoles de prêt traditionnels, le taux d’intérêt est un résultat calculé à partir d’un pool : les utilisateurs ne font que l’accepter passivement. TermMax permet aux deux parties de coter activement. Le prêteur indique le taux minimum qu’il accepte, l’emprunteur le taux maximum qu’il est prêt à payer, puis le système fait correspondre les offres. Ce changement peut sembler subtil, mais il transforme le « taux d’intérêt » : d’un paramètre accepté passivement, il devient un objet négociable.
Bien sûr, la mécanique de cotation peut-elle réellement conduire à une découverte de prix efficace ? Cela dépend de la profondeur du marché. Si les ordres ne sont pas assez « épais », le soi-disant meilleur taux n’est peut-être que le seul prix permettant l’exécution. Mais la direction est la bonne : lorsque la dette peut être fractionnée et que les taux peuvent être négociés, le marché du revenu fixe commence vraiment à se former sur la chaîne.
#termmax @TermMax
1
50
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinancePick
2.6M vues
139,462 mentions
Rejoignez la #SaisonDesRésultats : prévoyez les résultats sur Binance Pick et partagez votre avis sur Binance Square !
Binance Square Official
·400 mentions J’aime
·337.6k vues
EarningsSeason
5M vues
24,089 mentions
StrategyMSTRSurpassesNasdaqInMarketCap
0 vues
8 mentions