
BlockRadar-月月
2.2k Publications

BlockRadar-月月
Signaler
Bloquer l’utilisateur
来自老韭菜的碎碎念 🥬
不喊单,只记录真实盘感和人性波动。
2.0K+ Suivis
2.2K+ Abonnés
2.4K+ J’aime
Publications
PINNED
Le dernier jour de 2025, Yueyue se tient devant le fond de Binance, le cœur rempli d'attentes pour 2026~
J'espère que la nouvelle année, que les portefeuilles de chacun brillent comme ce « 2026 », et que la liberté financière se réalise rapidement ! 🚀🌕
Merci à Binance d'être à mes côtés tout au long du chemin, en 2026, devenons riches ensemble, envolons-nous ensemble ! 💰
#Binance #2026见 #crypto
Le dernier jour de 2025, Yueyue se tient devant le fond de Binance, le cœur rempli d'attentes pour 2026~
J'espère que la nouvelle année, que les portefeuilles de chacun brillent comme ce « 2026 », et que la liberté financière se réalise rapidement ! 🚀🌕
Merci à Binance d'être à mes côtés tout au long du chemin, en 2026, devenons riches ensemble, envolons-nous ensemble ! 💰
#Binance #2026见 #crypto
J'espère que la nouvelle année, que les portefeuilles de chacun brillent comme ce « 2026 », et que la liberté financière se réalise rapidement ! 🚀🌕
Merci à Binance d'être à mes côtés tout au long du chemin, en 2026, devenons riches ensemble, envolons-nous ensemble ! 💰
#Binance #2026见 #crypto
3
12
707
Article
Voir la traduction
承销名单排第18位的Robinhood,真正卖给Oura的不是股票,是那500万散户9月初,Oura提交IPO文件。承销商名单里,高盛、摩根士丹利、摩根大通、Allen & Co.、Jefferies,然后在最后面,第18位,Robinhood Securities。
市场把这叫“Robinhood正式进入投行圈”。新闻写得很体面:“那个曾经服务散户的App,开始抢投行的饭碗了。”
但如果你把主语换成那份承销名单上第18个名字,以及它背后那批等着分到IPO股票的散户,故事就完全变味了。
Robinhood能站进这份名单,靠的从来不是承销能力。它靠的是手里那些散户。而“承销”这门生意最深处的一个秘密是:名单上的人不是在卖股票,是在卖“谁有资格买股票”。
Robinhood排第18位,不是因为它的投行实力排在18位。是因为它能带来的那批散户,被定价在了第18位。 而发行人看中的,恰好是那批散户在上市首日会用真金白银制造出的流动性和价格支撑。
Oura要的不是Robinhood的承销。Oura要的是Robinhood那500万散户,在上市当天,用他们的热情把股价托起来。
把主语换成“那批被分配IPO股票的散户”
如果主语是“Robinhood”,故事是“向上游进军”。如果主语是“Oura”,故事是“消费硬件IPO”。但如果主语换成那批通过Robinhood拿到IPO Access份额、以为自己终于挤进了华尔街盛宴的散户,你会看到另一层残酷的事实。
他们以为自己被“赋能”了。实际上,他们是被装进了一个叫做“零售流动性”的产品里,然后被卖给了发行人。
IPO的世界,是一个极其分层的世界。顶层的承销商分配股票给机构客户。机构客户在上市后决定是持有还是卖出。底层的散户,通常拿到的是“交易首日的接盘权”——他们用真金白银,为那些早进场的机构提供退出通道。
Robinhood排第18位,意味着它能分到的IPO股票,是所有承销商里最少的。而它把那一点点股票分给自己的用户,本质上是在给这场IPO贡献“上市首日的做市燃料”。
而Robinhood赚钱的方式,不是靠那点承销费。是靠那些散户在上市后交易股票时产生的订单流收入,以及他们因为“在Robinhood上拿到了IPO”而对平台产生的依赖。
第18位,是Robinhood在这个链条里的精确位置
Robinhood是第18位。不是第5,不是第10,是第18。
这个数字很诚实。它诚实到了残忍的程度:传统投行只愿意让它站在门口,分给它最小的一块蛋糕,条件是它把自己的用户带进来。
高盛和摩根士丹利会从这笔交易里赚走大部分承销费。它们掌握定价权,掌握机构客户关系,掌握真正的分配权。Robinhood手里有什么?只有那些被当成“尾部需求”的散户。
而这恰恰是华尔街最想要、却最不愿意承认的东西。散户在IPO里的功能,从来不是“被赋能”。是“在上市初期提供足够的买盘,让机构客户的早期筹码能在一个好看的价格上完成最初的换手”。
Robinhood被邀请进来,不是因为它学会了投行的手艺。是因为它把散户打包好了,快递到了IPO的门口。
金融超级App的真相:不是入口,是管道
文章里把Robinhood描述成一个“金融超级App”:股票、期权、Crypto、预测市场、IPO,现在又加上承销。逻辑是“用户不需要离开一个App”。
这个愿景很性感。但超级App的另一面是:它把用户装进一个封闭的管道,然后把这个管道出租给所有想要从中抽取价值的买家。
做市商买走了订单流。币种发行方买走了上线费。预测市场合作方买走了用户注意力。现在,IPO发行人买走了“上市首日的零售买盘”。
Robinhood不是在“服务”用户。它是在“计价”用户。 每一个新业务的本质,都是把同一批散户,用不同的方式再卖一遍。
而“承销商”这个身份,是这整套生意里最关键的一环。因为它让Robinhood从“替别人卖产品给散户”升级成了“把自己当成承销条件的一部分,摆在发行人面前”:你想要我的散户吗?把我加进承销名单,我就把他们带过来。
Oura的财报和那500万订阅用户,都是“故事道具”
Oura很优秀:9个月收入12.1亿美元,同比增长74%,净利润从160万跳到6080万,500万付费订阅用户。
但Oura选择Robinhood,不是因为它需要一个第18位的承销商。是因为Oura的消费品牌,恰好是Robinhood散户最喜欢的那种IPO:看得见、摸得着、能讲故事的硬件公司。 一枚智能戒指,比一个SaaS后台更能让一个20多岁的Robinhood用户兴奋。
而发行人需要这种兴奋。没有兴奋,上市首日的盘面就是温的。温的盘面,机构客户在80分的价格上卖,就没有足够的人来接。
Robinhood的散户,就是那个被设计来“接”的角色。他们用Robinhood的分到的股票和上市后的持续买入,制造了那个让所有人看起来都很开心的首日曲线。
最让人睡不着的问题
Robinhood第一次进投行圈,排第18位。所有人都在讨论它什么时候能排到第5、第3,什么时候能和高盛掰手腕。
但真正该被讨论的问题,恰好相反:为什么Robinhood的用户,在成为“承销条件”之后,反而比以前更觉得自己被赋能了?
他们拿到了IPO的股票,觉得自己终于进了这场“以前只有机构能玩”的游戏。但他们不知道,他们能拿到,不是因为他们被平等对待了,而是因为他们作为“尾部分配”的价值,被精确地估算进了承销团的结构里。
Robinhood排第18位。这个数字,就是它手里那些散户在华尔街眼中的价值:有,但不值前排。能提供流动性,但不能参与定价。被邀请,但不是主角。
而那个“金融超级App”的愿景,真正的名字可能是:一间工厂,它的生产线,是把散户从上一个产品,搬运到下一个产品的入口。
Oura只是第一单。接下来还会有很多。而每一个“承销名单第18位”的位置,都在重复同一件事:把你带进去,然后卖给别人。
承销名单排第18位的Robinhood,真正卖给Oura的不是股票,是那500万散户
9月初,Oura提交IPO文件。承销商名单里,高盛、摩根士丹利、摩根大通、Allen & Co.、Jefferies,然后在最后面,第18位,Robinhood Securities。
市场把这叫“Robinhood正式进入投行圈”。新闻写得很体面:“那个曾经服务散户的App,开始抢投行的饭碗了。”
但如果你把主语换成那份承销名单上第18个名字,以及它背后那批等着分到IPO股票的散户,故事就完全变味了。
Robinhood能站进这份名单,靠的从来不是承销能力。它靠的是手里那些散户。而“承销”这门生意最深处的一个秘密是:名单上的人不是在卖股票,是在卖“谁有资格买股票”。
Robinhood排第18位,不是因为它的投行实力排在18位。是因为它能带来的那批散户,被定价在了第18位。 而发行人看中的,恰好是那批散户在上市首日会用真金白银制造出的流动性和价格支撑。
Oura要的不是Robinhood的承销。Oura要的是Robinhood那500万散户,在上市当天,用他们的热情把股价托起来。
把主语换成“那批被分配IPO股票的散户”
如果主语是“Robinhood”,故事是“向上游进军”。如果主语是“Oura”,故事是“消费硬件IPO”。但如果主语换成那批通过Robinhood拿到IPO Access份额、以为自己终于挤进了华尔街盛宴的散户,你会看到另一层残酷的事实。
他们以为自己被“赋能”了。实际上,他们是被装进了一个叫做“零售流动性”的产品里,然后被卖给了发行人。
IPO的世界,是一个极其分层的世界。顶层的承销商分配股票给机构客户。机构客户在上市后决定是持有还是卖出。底层的散户,通常拿到的是“交易首日的接盘权”——他们用真金白银,为那些早进场的机构提供退出通道。
Robinhood排第18位,意味着它能分到的IPO股票,是所有承销商里最少的。而它把那一点点股票分给自己的用户,本质上是在给这场IPO贡献“上市首日的做市燃料”。
而Robinhood赚钱的方式,不是靠那点承销费。是靠那些散户在上市后交易股票时产生的订单流收入,以及他们因为“在Robinhood上拿到了IPO”而对平台产生的依赖。
第18位,是Robinhood在这个链条里的精确位置
Robinhood是第18位。不是第5,不是第10,是第18。
这个数字很诚实。它诚实到了残忍的程度:传统投行只愿意让它站在门口,分给它最小的一块蛋糕,条件是它把自己的用户带进来。
高盛和摩根士丹利会从这笔交易里赚走大部分承销费。它们掌握定价权,掌握机构客户关系,掌握真正的分配权。Robinhood手里有什么?只有那些被当成“尾部需求”的散户。
而这恰恰是华尔街最想要、却最不愿意承认的东西。散户在IPO里的功能,从来不是“被赋能”。是“在上市初期提供足够的买盘,让机构客户的早期筹码能在一个好看的价格上完成最初的换手”。
Robinhood被邀请进来,不是因为它学会了投行的手艺。是因为它把散户打包好了,快递到了IPO的门口。
金融超级App的真相:不是入口,是管道
文章里把Robinhood描述成一个“金融超级App”:股票、期权、Crypto、预测市场、IPO,现在又加上承销。逻辑是“用户不需要离开一个App”。
这个愿景很性感。但超级App的另一面是:它把用户装进一个封闭的管道,然后把这个管道出租给所有想要从中抽取价值的买家。
做市商买走了订单流。币种发行方买走了上线费。预测市场合作方买走了用户注意力。现在,IPO发行人买走了“上市首日的零售买盘”。
Robinhood不是在“服务”用户。它是在“计价”用户。 每一个新业务的本质,都是把同一批散户,用不同的方式再卖一遍。
而“承销商”这个身份,是这整套生意里最关键的一环。因为它让Robinhood从“替别人卖产品给散户”升级成了“把自己当成承销条件的一部分,摆在发行人面前”:你想要我的散户吗?把我加进承销名单,我就把他们带过来。
Oura的财报和那500万订阅用户,都是“故事道具”
Oura很优秀:9个月收入12.1亿美元,同比增长74%,净利润从160万跳到6080万,500万付费订阅用户。
但Oura选择Robinhood,不是因为它需要一个第18位的承销商。是因为Oura的消费品牌,恰好是Robinhood散户最喜欢的那种IPO:看得见、摸得着、能讲故事的硬件公司。 一枚智能戒指,比一个SaaS后台更能让一个20多岁的Robinhood用户兴奋。
而发行人需要这种兴奋。没有兴奋,上市首日的盘面就是温的。温的盘面,机构客户在80分的价格上卖,就没有足够的人来接。
Robinhood的散户,就是那个被设计来“接”的角色。他们用Robinhood的分到的股票和上市后的持续买入,制造了那个让所有人看起来都很开心的首日曲线。
最让人睡不着的问题
Robinhood第一次进投行圈,排第18位。所有人都在讨论它什么时候能排到第5、第3,什么时候能和高盛掰手腕。
但真正该被讨论的问题,恰好相反:为什么Robinhood的用户,在成为“承销条件”之后,反而比以前更觉得自己被赋能了?
他们拿到了IPO的股票,觉得自己终于进了这场“以前只有机构能玩”的游戏。但他们不知道,他们能拿到,不是因为他们被平等对待了,而是因为他们作为“尾部分配”的价值,被精确地估算进了承销团的结构里。
Robinhood排第18位。这个数字,就是它手里那些散户在华尔街眼中的价值:有,但不值前排。能提供流动性,但不能参与定价。被邀请,但不是主角。
而那个“金融超级App”的愿景,真正的名字可能是:一间工厂,它的生产线,是把散户从上一个产品,搬运到下一个产品的入口。
Oura只是第一单。接下来还会有很多。而每一个“承销名单第18位”的位置,都在重复同一件事:把你带进去,然后卖给别人。
市场把这叫“Robinhood正式进入投行圈”。新闻写得很体面:“那个曾经服务散户的App,开始抢投行的饭碗了。”
但如果你把主语换成那份承销名单上第18个名字,以及它背后那批等着分到IPO股票的散户,故事就完全变味了。
Robinhood能站进这份名单,靠的从来不是承销能力。它靠的是手里那些散户。而“承销”这门生意最深处的一个秘密是:名单上的人不是在卖股票,是在卖“谁有资格买股票”。
Robinhood排第18位,不是因为它的投行实力排在18位。是因为它能带来的那批散户,被定价在了第18位。 而发行人看中的,恰好是那批散户在上市首日会用真金白银制造出的流动性和价格支撑。
Oura要的不是Robinhood的承销。Oura要的是Robinhood那500万散户,在上市当天,用他们的热情把股价托起来。
把主语换成“那批被分配IPO股票的散户”
如果主语是“Robinhood”,故事是“向上游进军”。如果主语是“Oura”,故事是“消费硬件IPO”。但如果主语换成那批通过Robinhood拿到IPO Access份额、以为自己终于挤进了华尔街盛宴的散户,你会看到另一层残酷的事实。
他们以为自己被“赋能”了。实际上,他们是被装进了一个叫做“零售流动性”的产品里,然后被卖给了发行人。
IPO的世界,是一个极其分层的世界。顶层的承销商分配股票给机构客户。机构客户在上市后决定是持有还是卖出。底层的散户,通常拿到的是“交易首日的接盘权”——他们用真金白银,为那些早进场的机构提供退出通道。
Robinhood排第18位,意味着它能分到的IPO股票,是所有承销商里最少的。而它把那一点点股票分给自己的用户,本质上是在给这场IPO贡献“上市首日的做市燃料”。
而Robinhood赚钱的方式,不是靠那点承销费。是靠那些散户在上市后交易股票时产生的订单流收入,以及他们因为“在Robinhood上拿到了IPO”而对平台产生的依赖。
第18位,是Robinhood在这个链条里的精确位置
Robinhood是第18位。不是第5,不是第10,是第18。
这个数字很诚实。它诚实到了残忍的程度:传统投行只愿意让它站在门口,分给它最小的一块蛋糕,条件是它把自己的用户带进来。
高盛和摩根士丹利会从这笔交易里赚走大部分承销费。它们掌握定价权,掌握机构客户关系,掌握真正的分配权。Robinhood手里有什么?只有那些被当成“尾部需求”的散户。
而这恰恰是华尔街最想要、却最不愿意承认的东西。散户在IPO里的功能,从来不是“被赋能”。是“在上市初期提供足够的买盘,让机构客户的早期筹码能在一个好看的价格上完成最初的换手”。
Robinhood被邀请进来,不是因为它学会了投行的手艺。是因为它把散户打包好了,快递到了IPO的门口。
金融超级App的真相:不是入口,是管道
文章里把Robinhood描述成一个“金融超级App”:股票、期权、Crypto、预测市场、IPO,现在又加上承销。逻辑是“用户不需要离开一个App”。
这个愿景很性感。但超级App的另一面是:它把用户装进一个封闭的管道,然后把这个管道出租给所有想要从中抽取价值的买家。
做市商买走了订单流。币种发行方买走了上线费。预测市场合作方买走了用户注意力。现在,IPO发行人买走了“上市首日的零售买盘”。
Robinhood不是在“服务”用户。它是在“计价”用户。 每一个新业务的本质,都是把同一批散户,用不同的方式再卖一遍。
而“承销商”这个身份,是这整套生意里最关键的一环。因为它让Robinhood从“替别人卖产品给散户”升级成了“把自己当成承销条件的一部分,摆在发行人面前”:你想要我的散户吗?把我加进承销名单,我就把他们带过来。
Oura的财报和那500万订阅用户,都是“故事道具”
Oura很优秀:9个月收入12.1亿美元,同比增长74%,净利润从160万跳到6080万,500万付费订阅用户。
但Oura选择Robinhood,不是因为它需要一个第18位的承销商。是因为Oura的消费品牌,恰好是Robinhood散户最喜欢的那种IPO:看得见、摸得着、能讲故事的硬件公司。 一枚智能戒指,比一个SaaS后台更能让一个20多岁的Robinhood用户兴奋。
而发行人需要这种兴奋。没有兴奋,上市首日的盘面就是温的。温的盘面,机构客户在80分的价格上卖,就没有足够的人来接。
Robinhood的散户,就是那个被设计来“接”的角色。他们用Robinhood的分到的股票和上市后的持续买入,制造了那个让所有人看起来都很开心的首日曲线。
最让人睡不着的问题
Robinhood第一次进投行圈,排第18位。所有人都在讨论它什么时候能排到第5、第3,什么时候能和高盛掰手腕。
但真正该被讨论的问题,恰好相反:为什么Robinhood的用户,在成为“承销条件”之后,反而比以前更觉得自己被赋能了?
他们拿到了IPO的股票,觉得自己终于进了这场“以前只有机构能玩”的游戏。但他们不知道,他们能拿到,不是因为他们被平等对待了,而是因为他们作为“尾部分配”的价值,被精确地估算进了承销团的结构里。
Robinhood排第18位。这个数字,就是它手里那些散户在华尔街眼中的价值:有,但不值前排。能提供流动性,但不能参与定价。被邀请,但不是主角。
而那个“金融超级App”的愿景,真正的名字可能是:一间工厂,它的生产线,是把散户从上一个产品,搬运到下一个产品的入口。
Oura只是第一单。接下来还会有很多。而每一个“承销名单第18位”的位置,都在重复同一件事:把你带进去,然后卖给别人。
104
Article
Voir la traduction
霍尔木兹只剩7艘船的那天,高盛喊出了120美元:油价还没到100,但“恐惧”已经提前拿到报价了9月7日,霍尔木兹海峡只过了7艘大宗商品船。前一天8艘。过去10天日均约10艘,5月以来最低。
然后高盛说,极端情况下油价可能冲向120美元。
请注意这个组合:航道没关,船没断,油价还没站上100,但120已经被喊出来了。 市场没有为现实定价,市场在为“恐惧的终端价格”定价。
而恐惧有一个特点:它不需要霍尔木兹真的关闭。它只需要足够多的人相信霍尔木兹可能关闭,恐惧就会自己长成120美元的样子。
把主语换成“那7艘船”
如果主语是“伊朗”,故事是“军事升级”。如果主语是“油价”,故事是“供应风险”。但如果主语换成那7艘在9月7日仍然通过霍尔木兹的船,整个叙事就露出裂缝。
这7艘船为什么还在走?船东没有疯。船员没有疯。保险公司没有疯。他们算过账,风险溢价可以覆盖,所以就走了。 7艘船不是“霍尔木兹正在关闭”的证据,是“霍尔木兹还没有危险到不能走”的证据。
但市场选择了另一个读法:7艘是低位,低位说明恐惧,恐惧值得更高的价格。 没有人问那7艘船为什么还在走,只看到它们“少”。
而“少”这个字,被高盛翻译成了一个数字:120美元。
巴布·曼德布通行量上升:船没有消失,只是在绕路
素材里有一个被一笔带过的细节:霍尔木兹通行量下降的同时,巴布·曼德布海峡的船舶通行量反而增加。
翻译成人话:船没有停。船在改道。 原油没有停止流动,它在用更慢、更贵、更绕的方式流动。
这和“霍尔木兹被卡住”的恐怖叙事有本质区别。绕路的成本是真实的——更长的航程、更高的燃料费、更贵的保险、更少的有效运力。但绕路的另一面是:全球供应链在寻找替代方案,而不是坐在那里等死。
而“霍尔木兹恐惧”恰恰在利用这个区别:它把“绕路”包装成“断供的前奏”,把“成本上升”包装成“供应消失”,把“7艘船”包装成“清零的开端”。
但7艘和0艘之间,隔着巨大的距离。而120美元的报价,是用“7艘→0艘”的恐慌斜率算出来的,不是用“7艘→绕路”的实际斜率算出来的。
谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
这条新闻最该被问的问题,不是“霍尔木兹会不会关闭”,是“关于霍尔木兹的恐惧,和霍尔木兹本身,已经变成了两个独立交易的标的。”
一个在现实里:船还在走,油还在运,沙特和伊拉克在用管道绕行,非OPEC国家在增产,中国有库存。这是现实。它值95到100美元。
另一个在叙事里:伊朗要建“海上禁区”,美国在打击油轮,18国海运组织警告规则受冲击,高盛喊120。这是恐惧。它值多少?它值“你愿意为它付多少钱”。
而恐惧的奇妙之处在于:你为它付的每一块钱,都会变成恐惧的证据。 油价因为恐惧涨了,然后涨了的油价被写成“市场认为供应中断风险上升”,然后更多的恐惧被生产出来,然后高盛再喊一次120。
高盛不需要霍尔木兹关闭。它只需要喊出120,然后等市场自己把价格推过去。 当所有人都盯着同一个数字时,那个数字就会变成磁铁。
“船不愿意走了”和“船变少了”,是两件事
素材里那个最核心的句子是:“真正的危险,从来不是一艘油轮被攻击。而是越来越多的船开始觉得:这条路,不值得冒险。”
这句话说对了一半。它说对了“心理”的重要性。但它没有说另一半:船不是不愿意走了,是船在等。等保险费降下来,等护航到位,等绕路的路线确认,等第一波恐慌过去。
“等”和“不愿意走”的区别在于:等是暂时的,不愿意走是结构性的。现在霍尔木兹的数据,支持的是“等”,不是“不愿意走”。而那7艘还在走的船,就是“等”这个判断的最好证据。
市场把“等”说成“不愿意走”,因为“不愿意走”听起来更像灾难片,更好卖。但灾难片和纪录片之间,差着120美元和95美元的距离。
最让人睡不着的问题
霍尔木兹承担全球约五分之一的石油运输。它是全球能源供应的命脉。它的每一次减速,都值得被严肃对待。
但真正的危险,可能不是伊朗的“海上禁区”,不是美国的军事行动,不是船变少了。
是“风险”本身正在变成一种商品。 而商品的定价逻辑是:稀缺性越高,价格越贵。霍尔木兹的恐惧越浓,恐惧的价格越高。高盛喊120,是在给这个商品报价。能源多头押注上涨,是在囤积这个商品。而那7艘还在走的船,是这个商品唯一的“反向指标”。
真正让人睡不着的是:当“霍尔木兹可能关闭”变成了一种可以被交易、被定价、被做多的预期时,谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
油价还没到100。但恐惧已经拿到了120的报价。而那个报价,正等着更多的船离开海峡,来证明它是对的。
霍尔木兹只剩7艘船的那天,高盛喊出了120美元:油价还没到100,但“恐惧”已经提前拿到报价了
9月7日,霍尔木兹海峡只过了7艘大宗商品船。前一天8艘。过去10天日均约10艘,5月以来最低。
然后高盛说,极端情况下油价可能冲向120美元。
请注意这个组合:航道没关,船没断,油价还没站上100,但120已经被喊出来了。 市场没有为现实定价,市场在为“恐惧的终端价格”定价。
而恐惧有一个特点:它不需要霍尔木兹真的关闭。它只需要足够多的人相信霍尔木兹可能关闭,恐惧就会自己长成120美元的样子。
把主语换成“那7艘船”
如果主语是“伊朗”,故事是“军事升级”。如果主语是“油价”,故事是“供应风险”。但如果主语换成那7艘在9月7日仍然通过霍尔木兹的船,整个叙事就露出裂缝。
这7艘船为什么还在走?船东没有疯。船员没有疯。保险公司没有疯。他们算过账,风险溢价可以覆盖,所以就走了。 7艘船不是“霍尔木兹正在关闭”的证据,是“霍尔木兹还没有危险到不能走”的证据。
但市场选择了另一个读法:7艘是低位,低位说明恐惧,恐惧值得更高的价格。 没有人问那7艘船为什么还在走,只看到它们“少”。
而“少”这个字,被高盛翻译成了一个数字:120美元。
巴布·曼德布通行量上升:船没有消失,只是在绕路
素材里有一个被一笔带过的细节:霍尔木兹通行量下降的同时,巴布·曼德布海峡的船舶通行量反而增加。
翻译成人话:船没有停。船在改道。 原油没有停止流动,它在用更慢、更贵、更绕的方式流动。
这和“霍尔木兹被卡住”的恐怖叙事有本质区别。绕路的成本是真实的——更长的航程、更高的燃料费、更贵的保险、更少的有效运力。但绕路的另一面是:全球供应链在寻找替代方案,而不是坐在那里等死。
而“霍尔木兹恐惧”恰恰在利用这个区别:它把“绕路”包装成“断供的前奏”,把“成本上升”包装成“供应消失”,把“7艘船”包装成“清零的开端”。
但7艘和0艘之间,隔着巨大的距离。而120美元的报价,是用“7艘→0艘”的恐慌斜率算出来的,不是用“7艘→绕路”的实际斜率算出来的。
谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
这条新闻最该被问的问题,不是“霍尔木兹会不会关闭”,是“关于霍尔木兹的恐惧,和霍尔木兹本身,已经变成了两个独立交易的标的。”
一个在现实里:船还在走,油还在运,沙特和伊拉克在用管道绕行,非OPEC国家在增产,中国有库存。这是现实。它值95到100美元。
另一个在叙事里:伊朗要建“海上禁区”,美国在打击油轮,18国海运组织警告规则受冲击,高盛喊120。这是恐惧。它值多少?它值“你愿意为它付多少钱”。
而恐惧的奇妙之处在于:你为它付的每一块钱,都会变成恐惧的证据。 油价因为恐惧涨了,然后涨了的油价被写成“市场认为供应中断风险上升”,然后更多的恐惧被生产出来,然后高盛再喊一次120。
高盛不需要霍尔木兹关闭。它只需要喊出120,然后等市场自己把价格推过去。 当所有人都盯着同一个数字时,那个数字就会变成磁铁。
“船不愿意走了”和“船变少了”,是两件事
素材里那个最核心的句子是:“真正的危险,从来不是一艘油轮被攻击。而是越来越多的船开始觉得:这条路,不值得冒险。”
这句话说对了一半。它说对了“心理”的重要性。但它没有说另一半:船不是不愿意走了,是船在等。等保险费降下来,等护航到位,等绕路的路线确认,等第一波恐慌过去。
“等”和“不愿意走”的区别在于:等是暂时的,不愿意走是结构性的。现在霍尔木兹的数据,支持的是“等”,不是“不愿意走”。而那7艘还在走的船,就是“等”这个判断的最好证据。
市场把“等”说成“不愿意走”,因为“不愿意走”听起来更像灾难片,更好卖。但灾难片和纪录片之间,差着120美元和95美元的距离。
最让人睡不着的问题
霍尔木兹承担全球约五分之一的石油运输。它是全球能源供应的命脉。它的每一次减速,都值得被严肃对待。
但真正的危险,可能不是伊朗的“海上禁区”,不是美国的军事行动,不是船变少了。
是“风险”本身正在变成一种商品。 而商品的定价逻辑是:稀缺性越高,价格越贵。霍尔木兹的恐惧越浓,恐惧的价格越高。高盛喊120,是在给这个商品报价。能源多头押注上涨,是在囤积这个商品。而那7艘还在走的船,是这个商品唯一的“反向指标”。
真正让人睡不着的是:当“霍尔木兹可能关闭”变成了一种可以被交易、被定价、被做多的预期时,谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
油价还没到100。但恐惧已经拿到了120的报价。而那个报价,正等着更多的船离开海峡,来证明它是对的。
然后高盛说,极端情况下油价可能冲向120美元。
请注意这个组合:航道没关,船没断,油价还没站上100,但120已经被喊出来了。 市场没有为现实定价,市场在为“恐惧的终端价格”定价。
而恐惧有一个特点:它不需要霍尔木兹真的关闭。它只需要足够多的人相信霍尔木兹可能关闭,恐惧就会自己长成120美元的样子。
把主语换成“那7艘船”
如果主语是“伊朗”,故事是“军事升级”。如果主语是“油价”,故事是“供应风险”。但如果主语换成那7艘在9月7日仍然通过霍尔木兹的船,整个叙事就露出裂缝。
这7艘船为什么还在走?船东没有疯。船员没有疯。保险公司没有疯。他们算过账,风险溢价可以覆盖,所以就走了。 7艘船不是“霍尔木兹正在关闭”的证据,是“霍尔木兹还没有危险到不能走”的证据。
但市场选择了另一个读法:7艘是低位,低位说明恐惧,恐惧值得更高的价格。 没有人问那7艘船为什么还在走,只看到它们“少”。
而“少”这个字,被高盛翻译成了一个数字:120美元。
巴布·曼德布通行量上升:船没有消失,只是在绕路
素材里有一个被一笔带过的细节:霍尔木兹通行量下降的同时,巴布·曼德布海峡的船舶通行量反而增加。
翻译成人话:船没有停。船在改道。 原油没有停止流动,它在用更慢、更贵、更绕的方式流动。
这和“霍尔木兹被卡住”的恐怖叙事有本质区别。绕路的成本是真实的——更长的航程、更高的燃料费、更贵的保险、更少的有效运力。但绕路的另一面是:全球供应链在寻找替代方案,而不是坐在那里等死。
而“霍尔木兹恐惧”恰恰在利用这个区别:它把“绕路”包装成“断供的前奏”,把“成本上升”包装成“供应消失”,把“7艘船”包装成“清零的开端”。
但7艘和0艘之间,隔着巨大的距离。而120美元的报价,是用“7艘→0艘”的恐慌斜率算出来的,不是用“7艘→绕路”的实际斜率算出来的。
谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
这条新闻最该被问的问题,不是“霍尔木兹会不会关闭”,是“关于霍尔木兹的恐惧,和霍尔木兹本身,已经变成了两个独立交易的标的。”
一个在现实里:船还在走,油还在运,沙特和伊拉克在用管道绕行,非OPEC国家在增产,中国有库存。这是现实。它值95到100美元。
另一个在叙事里:伊朗要建“海上禁区”,美国在打击油轮,18国海运组织警告规则受冲击,高盛喊120。这是恐惧。它值多少?它值“你愿意为它付多少钱”。
而恐惧的奇妙之处在于:你为它付的每一块钱,都会变成恐惧的证据。 油价因为恐惧涨了,然后涨了的油价被写成“市场认为供应中断风险上升”,然后更多的恐惧被生产出来,然后高盛再喊一次120。
高盛不需要霍尔木兹关闭。它只需要喊出120,然后等市场自己把价格推过去。 当所有人都盯着同一个数字时,那个数字就会变成磁铁。
“船不愿意走了”和“船变少了”,是两件事
素材里那个最核心的句子是:“真正的危险,从来不是一艘油轮被攻击。而是越来越多的船开始觉得:这条路,不值得冒险。”
这句话说对了一半。它说对了“心理”的重要性。但它没有说另一半:船不是不愿意走了,是船在等。等保险费降下来,等护航到位,等绕路的路线确认,等第一波恐慌过去。
“等”和“不愿意走”的区别在于:等是暂时的,不愿意走是结构性的。现在霍尔木兹的数据,支持的是“等”,不是“不愿意走”。而那7艘还在走的船,就是“等”这个判断的最好证据。
市场把“等”说成“不愿意走”,因为“不愿意走”听起来更像灾难片,更好卖。但灾难片和纪录片之间,差着120美元和95美元的距离。
最让人睡不着的问题
霍尔木兹承担全球约五分之一的石油运输。它是全球能源供应的命脉。它的每一次减速,都值得被严肃对待。
但真正的危险,可能不是伊朗的“海上禁区”,不是美国的军事行动,不是船变少了。
是“风险”本身正在变成一种商品。 而商品的定价逻辑是:稀缺性越高,价格越贵。霍尔木兹的恐惧越浓,恐惧的价格越高。高盛喊120,是在给这个商品报价。能源多头押注上涨,是在囤积这个商品。而那7艘还在走的船,是这个商品唯一的“反向指标”。
真正让人睡不着的是:当“霍尔木兹可能关闭”变成了一种可以被交易、被定价、被做多的预期时,谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
油价还没到100。但恐惧已经拿到了120的报价。而那个报价,正等着更多的船离开海峡,来证明它是对的。
1
482
Article
Voir la traduction
山寨币OI反超BTC的那个“2024年12月以来首次”,恰恰是上次牛市见顶时的结构:市场正在庆祝自己回到了崩盘前的位置今天最被热议的数据是:山寨币合约未平仓量反超比特币,2024年12月以来首次。
市场把它解读成“资金换场子”“风险偏好升温”“轮动开启”。分析师说这是“牛市进入中后段的典型前兆”,然后紧接着给出买入建议:选AI,选L2/DEX,选有催化的赛道。
但如果你停下来问一个最简单的问题:2024年12月,是什么时候?
答案会让你后背发凉。2024年12月,是上一轮加密牛市见顶的时间。比特币在那个月创下历史高点,然后接下来的几个月里,山寨币市场经历了什么,每一个活下来的交易员都不愿意回忆。
市场正在为“回到上次崩盘前的结构”欢呼。而它用的词是“机会”。
把主语换成“那个被庆祝的‘反超’瞬间”
如果主语是“山寨币”,故事是“资金轮动”。如果主语是“BTC主导率”,故事是“见顶信号”。但如果主语换成那个“反超”发生的瞬间——一个结构性的仓位变化被实时捕捉、然后被写进看多报告的那一刻,整个叙事就变得诡异起来。
反超意味着什么?不是山寨币变强了。是比特币的杠杆在撤,山寨币的杠杆在堆。 这两个动作同时发生,方向相反。比特币的OI在降——资金费率和OI数据在BTC横盘时已经在收缩——而山寨币的OI在升。
这被叫做“轮动”。但轮动的另一面是:最聪明的杠杆资金,正在从那个流动性最深、最难操纵的市场里撤出来,涌向那些更浅、更容易被情绪放大的小市场。
这从来都不是“牛市开启”的信号。这是“聪明钱开始找出口”的信号。 而出口,通常开在流动性最拥挤的地方。
2024年12月那次“反超”之后,发生了什么?
这是一个被所有看多报告默契回避的问题。
2024年12月,山寨币OI反超BTC。市场当时说什么?说“山寨季来了”。说“资金从比特币溢出,牛市进入下半场”。说“前十大币之外的机会更多”。
然后呢?然后市场在接下来几周内见顶。比特币先崩,山寨币跟着崩,而且崩得更深、更快、更不留活口。 那些在“山寨季”叙事里冲进去的人,成了那一轮牛市最后一波接盘者。
这不是随机事件。这是结构性的必然:当山寨币的杠杆超过比特币时,市场的整体杠杆结构就变得头重脚轻。 比特币的OI是压舱石,山寨币的OI是浪。浪高过石头的时候,船就该翻了。
而今天,市场拿着这个结构,写了一份看多报告。
ZEC从“市值前十”到“最大爆仓标的”,只用了一天
素材里有一个细节,几乎没人展开:今天最大的爆仓币不是BTC,而是ZEC,约5000万美元。
而就在前一天,ZEC还在被庆祝“冲进市值前十”“隐私币合法化狂欢”“突破1200美元”。一天之内,它从“主角”变成了“最大的尸体”。
这恰恰是山寨币OI反超BTC之后,市场会反复出现的情节:涨幅最大的币,变成爆仓最狠的币。 5000万美元的爆仓,在BTC的市场里只是一朵浪花。在ZEC的市场里,它是一颗炸弹。
因为山寨币的流动性深度,根本承载不了它在叙事高峰期堆积起来的杠杆。涨的时候,杠杆把价格推得比基本面快三倍。跌的时候,杠杆把价格砸得比基本面狠五倍。 而“山寨季”的叙事,恰恰是给这些杠杆加满油的那只脚。
从Meme撤出、流向AI和L2:这不是“理性选择”,是“换了张赌桌”
资金从Meme板块流出,流向AI和L2/DEX。PONS跌15%,MARSCOIN跌33%。TAO涨10%。这被解读成“资金在有选择地做多”。
但仔细看:AI板块的TAO涨10%,L2/DEX的HYPE涨2%到4%。这些“有催化”的币,和那些跌了30%的Meme币,在杠杆结构上有本质区别吗?
没有。它们一样是山寨币。一样的浅流动性。一样的杠杆堆积。一样的“叙事驱动”。资金从Meme撤出、流向AI,不是从“投机”转向“投资”,是从“一只热的锅”跳到“另一只刚点火的锅”。
而锅会凉,火会灭。当山寨币OI整体反超BTC时,所有的锅都在同一个炉子上。炉子一翻,AI和L2会跟着Meme一起跌,只因为它们都是“山寨币”这个标签下的一员。
敢下判断:这个“反超”不是轮动开启,是顶部结构重现
这里我要下一个判断:除非BTC主导率在接下来两周内重新回升并站稳60%以上,否则这个“山寨币OI反超BTC”的结构,会在未来四到六周内带来一次比大多数人预期更深的回撤。回撤的起点,就是那个AI板块接棒、市场情绪最亢奋的时刻。
判断依据有三:
第一,历史结构的重复性。 2024年12月的同一个信号,对应的是上一个顶部。这不是巧合,是杠杆分布的结构性规律:当市场的杠杆从“深池”溢出到“浅池”,系统性风险上升,而不是下降。
第二,BTC本身的停滞。 BTC在8万附近反复拉锯,ETF三周流入38亿却推不动价格。这说明主力市场已经在高位遭遇了供给墙。连比特币都涨不动的时候,山寨币的“独立行情”靠什么持续?只能靠杠杆。而杠杆的尽头,是ZEC那样的5000万爆仓。
第三,情绪的错位。 恐惧贪婪指数74,贪婪区间。市场在“贪婪”中庆祝“轮动”,而轮动本身是市场顶部区域最典型的群体行为。当所有人都觉得“机会在变小币”的时候,大币的顶部通常已经不远了。
最让人睡不着的问题
山寨币OI反超BTC OI,2024年12月以来首次。市场叫它“机会”,我叫它“记忆的集体删除”。
真正让人睡不着的是:为什么一个和上次崩盘前完全相同的结构信号,会被同样的市场、用同样的语言、写成同样的看多报告?
是没人记得2024年12月之后发生了什么?还是记得的人,都学会了在“山寨季”的叙事里,把自己的仓位倒给后来者?
那个“反超”的瞬间,在数据上只是一个交叉点。但在人性上,它是一个岔路口:一边是“这次不一样”,一边是“上次就是这里”。
而ZEC昨天还在前十,今天就爆了5000万。它已经选了。
山寨币OI反超BTC的那个“2024年12月以来首次”,恰恰是上次牛市见顶时的结构:市场正在庆祝自己回到了崩盘前的位置
今天最被热议的数据是:山寨币合约未平仓量反超比特币,2024年12月以来首次。
市场把它解读成“资金换场子”“风险偏好升温”“轮动开启”。分析师说这是“牛市进入中后段的典型前兆”,然后紧接着给出买入建议:选AI,选L2/DEX,选有催化的赛道。
但如果你停下来问一个最简单的问题:2024年12月,是什么时候?
答案会让你后背发凉。2024年12月,是上一轮加密牛市见顶的时间。比特币在那个月创下历史高点,然后接下来的几个月里,山寨币市场经历了什么,每一个活下来的交易员都不愿意回忆。
市场正在为“回到上次崩盘前的结构”欢呼。而它用的词是“机会”。
把主语换成“那个被庆祝的‘反超’瞬间”
如果主语是“山寨币”,故事是“资金轮动”。如果主语是“BTC主导率”,故事是“见顶信号”。但如果主语换成那个“反超”发生的瞬间——一个结构性的仓位变化被实时捕捉、然后被写进看多报告的那一刻,整个叙事就变得诡异起来。
反超意味着什么?不是山寨币变强了。是比特币的杠杆在撤,山寨币的杠杆在堆。 这两个动作同时发生,方向相反。比特币的OI在降——资金费率和OI数据在BTC横盘时已经在收缩——而山寨币的OI在升。
这被叫做“轮动”。但轮动的另一面是:最聪明的杠杆资金,正在从那个流动性最深、最难操纵的市场里撤出来,涌向那些更浅、更容易被情绪放大的小市场。
这从来都不是“牛市开启”的信号。这是“聪明钱开始找出口”的信号。 而出口,通常开在流动性最拥挤的地方。
2024年12月那次“反超”之后,发生了什么?
这是一个被所有看多报告默契回避的问题。
2024年12月,山寨币OI反超BTC。市场当时说什么?说“山寨季来了”。说“资金从比特币溢出,牛市进入下半场”。说“前十大币之外的机会更多”。
然后呢?然后市场在接下来几周内见顶。比特币先崩,山寨币跟着崩,而且崩得更深、更快、更不留活口。 那些在“山寨季”叙事里冲进去的人,成了那一轮牛市最后一波接盘者。
这不是随机事件。这是结构性的必然:当山寨币的杠杆超过比特币时,市场的整体杠杆结构就变得头重脚轻。 比特币的OI是压舱石,山寨币的OI是浪。浪高过石头的时候,船就该翻了。
而今天,市场拿着这个结构,写了一份看多报告。
ZEC从“市值前十”到“最大爆仓标的”,只用了一天
素材里有一个细节,几乎没人展开:今天最大的爆仓币不是BTC,而是ZEC,约5000万美元。
而就在前一天,ZEC还在被庆祝“冲进市值前十”“隐私币合法化狂欢”“突破1200美元”。一天之内,它从“主角”变成了“最大的尸体”。
这恰恰是山寨币OI反超BTC之后,市场会反复出现的情节:涨幅最大的币,变成爆仓最狠的币。 5000万美元的爆仓,在BTC的市场里只是一朵浪花。在ZEC的市场里,它是一颗炸弹。
因为山寨币的流动性深度,根本承载不了它在叙事高峰期堆积起来的杠杆。涨的时候,杠杆把价格推得比基本面快三倍。跌的时候,杠杆把价格砸得比基本面狠五倍。 而“山寨季”的叙事,恰恰是给这些杠杆加满油的那只脚。
从Meme撤出、流向AI和L2:这不是“理性选择”,是“换了张赌桌”
资金从Meme板块流出,流向AI和L2/DEX。PONS跌15%,MARSCOIN跌33%。TAO涨10%。这被解读成“资金在有选择地做多”。
但仔细看:AI板块的TAO涨10%,L2/DEX的HYPE涨2%到4%。这些“有催化”的币,和那些跌了30%的Meme币,在杠杆结构上有本质区别吗?
没有。它们一样是山寨币。一样的浅流动性。一样的杠杆堆积。一样的“叙事驱动”。资金从Meme撤出、流向AI,不是从“投机”转向“投资”,是从“一只热的锅”跳到“另一只刚点火的锅”。
而锅会凉,火会灭。当山寨币OI整体反超BTC时,所有的锅都在同一个炉子上。炉子一翻,AI和L2会跟着Meme一起跌,只因为它们都是“山寨币”这个标签下的一员。
敢下判断:这个“反超”不是轮动开启,是顶部结构重现
这里我要下一个判断:除非BTC主导率在接下来两周内重新回升并站稳60%以上,否则这个“山寨币OI反超BTC”的结构,会在未来四到六周内带来一次比大多数人预期更深的回撤。回撤的起点,就是那个AI板块接棒、市场情绪最亢奋的时刻。
判断依据有三:
第一,历史结构的重复性。 2024年12月的同一个信号,对应的是上一个顶部。这不是巧合,是杠杆分布的结构性规律:当市场的杠杆从“深池”溢出到“浅池”,系统性风险上升,而不是下降。
第二,BTC本身的停滞。 BTC在8万附近反复拉锯,ETF三周流入38亿却推不动价格。这说明主力市场已经在高位遭遇了供给墙。连比特币都涨不动的时候,山寨币的“独立行情”靠什么持续?只能靠杠杆。而杠杆的尽头,是ZEC那样的5000万爆仓。
第三,情绪的错位。 恐惧贪婪指数74,贪婪区间。市场在“贪婪”中庆祝“轮动”,而轮动本身是市场顶部区域最典型的群体行为。当所有人都觉得“机会在变小币”的时候,大币的顶部通常已经不远了。
最让人睡不着的问题
山寨币OI反超BTC OI,2024年12月以来首次。市场叫它“机会”,我叫它“记忆的集体删除”。
真正让人睡不着的是:为什么一个和上次崩盘前完全相同的结构信号,会被同样的市场、用同样的语言、写成同样的看多报告?
是没人记得2024年12月之后发生了什么?还是记得的人,都学会了在“山寨季”的叙事里,把自己的仓位倒给后来者?
那个“反超”的瞬间,在数据上只是一个交叉点。但在人性上,它是一个岔路口:一边是“这次不一样”,一边是“上次就是这里”。
而ZEC昨天还在前十,今天就爆了5000万。它已经选了。
市场把它解读成“资金换场子”“风险偏好升温”“轮动开启”。分析师说这是“牛市进入中后段的典型前兆”,然后紧接着给出买入建议:选AI,选L2/DEX,选有催化的赛道。
但如果你停下来问一个最简单的问题:2024年12月,是什么时候?
答案会让你后背发凉。2024年12月,是上一轮加密牛市见顶的时间。比特币在那个月创下历史高点,然后接下来的几个月里,山寨币市场经历了什么,每一个活下来的交易员都不愿意回忆。
市场正在为“回到上次崩盘前的结构”欢呼。而它用的词是“机会”。
把主语换成“那个被庆祝的‘反超’瞬间”
如果主语是“山寨币”,故事是“资金轮动”。如果主语是“BTC主导率”,故事是“见顶信号”。但如果主语换成那个“反超”发生的瞬间——一个结构性的仓位变化被实时捕捉、然后被写进看多报告的那一刻,整个叙事就变得诡异起来。
反超意味着什么?不是山寨币变强了。是比特币的杠杆在撤,山寨币的杠杆在堆。 这两个动作同时发生,方向相反。比特币的OI在降——资金费率和OI数据在BTC横盘时已经在收缩——而山寨币的OI在升。
这被叫做“轮动”。但轮动的另一面是:最聪明的杠杆资金,正在从那个流动性最深、最难操纵的市场里撤出来,涌向那些更浅、更容易被情绪放大的小市场。
这从来都不是“牛市开启”的信号。这是“聪明钱开始找出口”的信号。 而出口,通常开在流动性最拥挤的地方。
2024年12月那次“反超”之后,发生了什么?
这是一个被所有看多报告默契回避的问题。
2024年12月,山寨币OI反超BTC。市场当时说什么?说“山寨季来了”。说“资金从比特币溢出,牛市进入下半场”。说“前十大币之外的机会更多”。
然后呢?然后市场在接下来几周内见顶。比特币先崩,山寨币跟着崩,而且崩得更深、更快、更不留活口。 那些在“山寨季”叙事里冲进去的人,成了那一轮牛市最后一波接盘者。
这不是随机事件。这是结构性的必然:当山寨币的杠杆超过比特币时,市场的整体杠杆结构就变得头重脚轻。 比特币的OI是压舱石,山寨币的OI是浪。浪高过石头的时候,船就该翻了。
而今天,市场拿着这个结构,写了一份看多报告。
ZEC从“市值前十”到“最大爆仓标的”,只用了一天
素材里有一个细节,几乎没人展开:今天最大的爆仓币不是BTC,而是ZEC,约5000万美元。
而就在前一天,ZEC还在被庆祝“冲进市值前十”“隐私币合法化狂欢”“突破1200美元”。一天之内,它从“主角”变成了“最大的尸体”。
这恰恰是山寨币OI反超BTC之后,市场会反复出现的情节:涨幅最大的币,变成爆仓最狠的币。 5000万美元的爆仓,在BTC的市场里只是一朵浪花。在ZEC的市场里,它是一颗炸弹。
因为山寨币的流动性深度,根本承载不了它在叙事高峰期堆积起来的杠杆。涨的时候,杠杆把价格推得比基本面快三倍。跌的时候,杠杆把价格砸得比基本面狠五倍。 而“山寨季”的叙事,恰恰是给这些杠杆加满油的那只脚。
从Meme撤出、流向AI和L2:这不是“理性选择”,是“换了张赌桌”
资金从Meme板块流出,流向AI和L2/DEX。PONS跌15%,MARSCOIN跌33%。TAO涨10%。这被解读成“资金在有选择地做多”。
但仔细看:AI板块的TAO涨10%,L2/DEX的HYPE涨2%到4%。这些“有催化”的币,和那些跌了30%的Meme币,在杠杆结构上有本质区别吗?
没有。它们一样是山寨币。一样的浅流动性。一样的杠杆堆积。一样的“叙事驱动”。资金从Meme撤出、流向AI,不是从“投机”转向“投资”,是从“一只热的锅”跳到“另一只刚点火的锅”。
而锅会凉,火会灭。当山寨币OI整体反超BTC时,所有的锅都在同一个炉子上。炉子一翻,AI和L2会跟着Meme一起跌,只因为它们都是“山寨币”这个标签下的一员。
敢下判断:这个“反超”不是轮动开启,是顶部结构重现
这里我要下一个判断:除非BTC主导率在接下来两周内重新回升并站稳60%以上,否则这个“山寨币OI反超BTC”的结构,会在未来四到六周内带来一次比大多数人预期更深的回撤。回撤的起点,就是那个AI板块接棒、市场情绪最亢奋的时刻。
判断依据有三:
第一,历史结构的重复性。 2024年12月的同一个信号,对应的是上一个顶部。这不是巧合,是杠杆分布的结构性规律:当市场的杠杆从“深池”溢出到“浅池”,系统性风险上升,而不是下降。
第二,BTC本身的停滞。 BTC在8万附近反复拉锯,ETF三周流入38亿却推不动价格。这说明主力市场已经在高位遭遇了供给墙。连比特币都涨不动的时候,山寨币的“独立行情”靠什么持续?只能靠杠杆。而杠杆的尽头,是ZEC那样的5000万爆仓。
第三,情绪的错位。 恐惧贪婪指数74,贪婪区间。市场在“贪婪”中庆祝“轮动”,而轮动本身是市场顶部区域最典型的群体行为。当所有人都觉得“机会在变小币”的时候,大币的顶部通常已经不远了。
最让人睡不着的问题
山寨币OI反超BTC OI,2024年12月以来首次。市场叫它“机会”,我叫它“记忆的集体删除”。
真正让人睡不着的是:为什么一个和上次崩盘前完全相同的结构信号,会被同样的市场、用同样的语言、写成同样的看多报告?
是没人记得2024年12月之后发生了什么?还是记得的人,都学会了在“山寨季”的叙事里,把自己的仓位倒给后来者?
那个“反超”的瞬间,在数据上只是一个交叉点。但在人性上,它是一个岔路口:一边是“这次不一样”,一边是“上次就是这里”。
而ZEC昨天还在前十,今天就爆了5000万。它已经选了。
280
Article
Voir la traduction
三周38亿美元的“史诗级流入”,为什么推不动一个8万美元?因为钱在明处买,筹码在暗处换手美国现货比特币ETF三周净流入38亿美元,创2026年最强纪录。周五单日又流入1.746亿。
但比特币,卡在8万关口上,反复拉锯,涨不动。
按常理,三周38亿美元的真金白银砸进去,价格应该起飞。但它没有。于是问题来了:如果钱真的在进场,那钱买到的币,是谁在卖?
链上数据给出了一个让人不舒服的答案:ETF在明处扫货,而交易所里堆积如山的存量筹码,正在暗处被一点点倒给这些“史诗级流入”。
38亿不是没有对手的。38亿的对手,是过去四个月里从低点回升的那6万枚BTC,是那个连续48天净流入的交易所储备,是那个8月一度飙到0.60的鲸鱼入金比率。
钱在买,筹码在交。买单越多,卖单越多。这就是“纸面需求”撞上“链上供给”的真实画面。
把主语换成“那273万枚在交易所里堆积的BTC”
如果主语是“ETF”,故事是“机构进场”。如果主语是“价格”,故事是“高位整固”。但如果主语换成那从5月低点267万枚回升到273万枚的交易所总储备,整个叙事就翻转了。
273万枚,按8万美元算,约2180亿美元。这是所有主要交易所钱包里的BTC总量。5月见底后,它没有继续下降,而是一路回升。净增6万枚。
6万枚,恰好是8月鲸鱼钱包“增持”的那个数字。新闻标题里写着“鲸鱼增持6万枚BTC”,制造出一幅“聪明钱在底部吸筹”的画面。但链上余额说的是另一个故事:那6万枚,被增持的同时,搬进了交易所。
增持是“持有了多少”。搬进交易所是“准备要卖多少”。快照和意图,被并排放在同一份报告里,快照上了标题,意图进了脚注。
38亿美元推不动价格的数学:需求的速度追不上供给的堆积
三周38亿,日均约1.8亿。这个速度,放在任何市场里都不算慢。
但交易所储备的堆积速度是多少?连续48天净流入,单日峰值8800枚。按8万美元算,8800枚约7亿美元——单日流入峰值,是ETF日均流入量的四倍。
这意味着什么?意味着在ETF买入的日子里,可能有比它大得多的单笔筹码在等着它。 ETF的钱是分散的、持续的、按天的。而交易所的流入是集中的、突发的、按脉冲的。
ETF像一个每天固定来买货的批发商。而交易所里那些卖给他货的人,可以选在任何一个ETF“史诗级流入”的日子,把积压了48天的库存一次性倒出来。 所以你会看到:ETF流入创纪录,价格却只在8万附近震动。因为每一次ETF的买盘脉冲,都恰好撞上了一波早已准备好的供给释放。
这就是为什么“38亿推不动8万”不矛盾。需求是真实的,但供给也是真实的。两者在8万附近,打成了一个交易员们不愿承认的平手。
鲸鱼流入比率从0.60跌到0.39:不是抛压缓解,是出货“阶段性完成”
最微妙的信号,是鲸鱼流入比率的变化。
8月,它飙到0.60。进入交易所的BTC里,六成来自大额地址。这是“有钱人在集中转移筹码”的极值信号。
9月初,它回落到0.39。表面看,大户的激进转移放缓了,短期抛压缓解。但这个“回落”的另一面是:该搬进去的,8月已经搬完了。现在不搬了,是因为货已经送到交易所了,剩下的交给别人去卖。
而“别人”,就是ETF。
鲸鱼在8月完成了“入金”,在9月开始享受ETF带来的流动性。 0.39的回落,不是“大户不卖了”,是“大户已经卖完了那一轮,现在在等下一轮”。而下一轮的标志,就是ETF继续流入,价格继续在8万附近给流动性。
ETH/BTC回升、BNB逆势涨6%:钱在从“比特币故事”里溢出
盘面还有一个被忽略的信号:ETH/BTC汇率回升到0.03129,涨2.19%。BNB逆势涨约6%。BTC市值占比收窄。
这说明什么?说明买盘没有完全离开市场,它只是不再加注比特币了。
当“比特币ETF史诗级流入”却推不动价格时,一部分资金开始问一个理性问题:“既然BTC在8万的供给那么厚,我为什么不买点别的?”于是ETH跑赢,BNB补涨,资金从比特币的“堵点”里溢出,去做山寨的轮动。
这不是“BTC走弱”,这是“市场用钱投票,承认了BTC在8万这个位置的阻力”。 如果BTC的供给问题解决了,这些溢出的钱会回来。但在此之前,它们选择了绕路。
最让人睡不着的问题
三周38亿美元的流入是真实的。创纪录是真的。机构在买是真的。
但交易所储备从267万回升到273万也是真的。连续48天净流入是真的。鲸鱼8月把入金比率推到0.60也是真的。
真正让人睡不着的是:如果38亿美元都推不动一个8万,那需要多少钱,才能把这些堆积在交易所里的筹码全部吸收?
答案可能不在资金的量上,而在时间上。任何一轮高位换手,都是在“时间”这个维度上完成的。 ETF的钱在8万附近持续买入,是给那些想在这个价格退出的人提供“时间的窗口”。窗口开得越久,换手越充分,积压的筹码越可能被消耗掉。
但反过来,如果哪一天ETF的流入突然断了,那273万枚储备里的任何一部分,都会变成那个“压死骆驼”的最后一根稻草。
而那个“如果”,悬挂在所有交易员头顶。它不会消失。它只会在每一次“史诗级流入”的新闻标题里,被短暂遗忘。
8万不是价格关口。8万是那个“谁在接谁的货”的问题,暂时还没有被回答的地方。
三周38亿美元的“史诗级流入”,为什么推不动一个8万美元?因为钱在明处买,筹码在暗处换手
美国现货比特币ETF三周净流入38亿美元,创2026年最强纪录。周五单日又流入1.746亿。
但比特币,卡在8万关口上,反复拉锯,涨不动。
按常理,三周38亿美元的真金白银砸进去,价格应该起飞。但它没有。于是问题来了:如果钱真的在进场,那钱买到的币,是谁在卖?
链上数据给出了一个让人不舒服的答案:ETF在明处扫货,而交易所里堆积如山的存量筹码,正在暗处被一点点倒给这些“史诗级流入”。
38亿不是没有对手的。38亿的对手,是过去四个月里从低点回升的那6万枚BTC,是那个连续48天净流入的交易所储备,是那个8月一度飙到0.60的鲸鱼入金比率。
钱在买,筹码在交。买单越多,卖单越多。这就是“纸面需求”撞上“链上供给”的真实画面。
把主语换成“那273万枚在交易所里堆积的BTC”
如果主语是“ETF”,故事是“机构进场”。如果主语是“价格”,故事是“高位整固”。但如果主语换成那从5月低点267万枚回升到273万枚的交易所总储备,整个叙事就翻转了。
273万枚,按8万美元算,约2180亿美元。这是所有主要交易所钱包里的BTC总量。5月见底后,它没有继续下降,而是一路回升。净增6万枚。
6万枚,恰好是8月鲸鱼钱包“增持”的那个数字。新闻标题里写着“鲸鱼增持6万枚BTC”,制造出一幅“聪明钱在底部吸筹”的画面。但链上余额说的是另一个故事:那6万枚,被增持的同时,搬进了交易所。
增持是“持有了多少”。搬进交易所是“准备要卖多少”。快照和意图,被并排放在同一份报告里,快照上了标题,意图进了脚注。
38亿美元推不动价格的数学:需求的速度追不上供给的堆积
三周38亿,日均约1.8亿。这个速度,放在任何市场里都不算慢。
但交易所储备的堆积速度是多少?连续48天净流入,单日峰值8800枚。按8万美元算,8800枚约7亿美元——单日流入峰值,是ETF日均流入量的四倍。
这意味着什么?意味着在ETF买入的日子里,可能有比它大得多的单笔筹码在等着它。 ETF的钱是分散的、持续的、按天的。而交易所的流入是集中的、突发的、按脉冲的。
ETF像一个每天固定来买货的批发商。而交易所里那些卖给他货的人,可以选在任何一个ETF“史诗级流入”的日子,把积压了48天的库存一次性倒出来。 所以你会看到:ETF流入创纪录,价格却只在8万附近震动。因为每一次ETF的买盘脉冲,都恰好撞上了一波早已准备好的供给释放。
这就是为什么“38亿推不动8万”不矛盾。需求是真实的,但供给也是真实的。两者在8万附近,打成了一个交易员们不愿承认的平手。
鲸鱼流入比率从0.60跌到0.39:不是抛压缓解,是出货“阶段性完成”
最微妙的信号,是鲸鱼流入比率的变化。
8月,它飙到0.60。进入交易所的BTC里,六成来自大额地址。这是“有钱人在集中转移筹码”的极值信号。
9月初,它回落到0.39。表面看,大户的激进转移放缓了,短期抛压缓解。但这个“回落”的另一面是:该搬进去的,8月已经搬完了。现在不搬了,是因为货已经送到交易所了,剩下的交给别人去卖。
而“别人”,就是ETF。
鲸鱼在8月完成了“入金”,在9月开始享受ETF带来的流动性。 0.39的回落,不是“大户不卖了”,是“大户已经卖完了那一轮,现在在等下一轮”。而下一轮的标志,就是ETF继续流入,价格继续在8万附近给流动性。
ETH/BTC回升、BNB逆势涨6%:钱在从“比特币故事”里溢出
盘面还有一个被忽略的信号:ETH/BTC汇率回升到0.03129,涨2.19%。BNB逆势涨约6%。BTC市值占比收窄。
这说明什么?说明买盘没有完全离开市场,它只是不再加注比特币了。
当“比特币ETF史诗级流入”却推不动价格时,一部分资金开始问一个理性问题:“既然BTC在8万的供给那么厚,我为什么不买点别的?”于是ETH跑赢,BNB补涨,资金从比特币的“堵点”里溢出,去做山寨的轮动。
这不是“BTC走弱”,这是“市场用钱投票,承认了BTC在8万这个位置的阻力”。 如果BTC的供给问题解决了,这些溢出的钱会回来。但在此之前,它们选择了绕路。
最让人睡不着的问题
三周38亿美元的流入是真实的。创纪录是真的。机构在买是真的。
但交易所储备从267万回升到273万也是真的。连续48天净流入是真的。鲸鱼8月把入金比率推到0.60也是真的。
真正让人睡不着的是:如果38亿美元都推不动一个8万,那需要多少钱,才能把这些堆积在交易所里的筹码全部吸收?
答案可能不在资金的量上,而在时间上。任何一轮高位换手,都是在“时间”这个维度上完成的。 ETF的钱在8万附近持续买入,是给那些想在这个价格退出的人提供“时间的窗口”。窗口开得越久,换手越充分,积压的筹码越可能被消耗掉。
但反过来,如果哪一天ETF的流入突然断了,那273万枚储备里的任何一部分,都会变成那个“压死骆驼”的最后一根稻草。
而那个“如果”,悬挂在所有交易员头顶。它不会消失。它只会在每一次“史诗级流入”的新闻标题里,被短暂遗忘。
8万不是价格关口。8万是那个“谁在接谁的货”的问题,暂时还没有被回答的地方。
但比特币,卡在8万关口上,反复拉锯,涨不动。
按常理,三周38亿美元的真金白银砸进去,价格应该起飞。但它没有。于是问题来了:如果钱真的在进场,那钱买到的币,是谁在卖?
链上数据给出了一个让人不舒服的答案:ETF在明处扫货,而交易所里堆积如山的存量筹码,正在暗处被一点点倒给这些“史诗级流入”。
38亿不是没有对手的。38亿的对手,是过去四个月里从低点回升的那6万枚BTC,是那个连续48天净流入的交易所储备,是那个8月一度飙到0.60的鲸鱼入金比率。
钱在买,筹码在交。买单越多,卖单越多。这就是“纸面需求”撞上“链上供给”的真实画面。
把主语换成“那273万枚在交易所里堆积的BTC”
如果主语是“ETF”,故事是“机构进场”。如果主语是“价格”,故事是“高位整固”。但如果主语换成那从5月低点267万枚回升到273万枚的交易所总储备,整个叙事就翻转了。
273万枚,按8万美元算,约2180亿美元。这是所有主要交易所钱包里的BTC总量。5月见底后,它没有继续下降,而是一路回升。净增6万枚。
6万枚,恰好是8月鲸鱼钱包“增持”的那个数字。新闻标题里写着“鲸鱼增持6万枚BTC”,制造出一幅“聪明钱在底部吸筹”的画面。但链上余额说的是另一个故事:那6万枚,被增持的同时,搬进了交易所。
增持是“持有了多少”。搬进交易所是“准备要卖多少”。快照和意图,被并排放在同一份报告里,快照上了标题,意图进了脚注。
38亿美元推不动价格的数学:需求的速度追不上供给的堆积
三周38亿,日均约1.8亿。这个速度,放在任何市场里都不算慢。
但交易所储备的堆积速度是多少?连续48天净流入,单日峰值8800枚。按8万美元算,8800枚约7亿美元——单日流入峰值,是ETF日均流入量的四倍。
这意味着什么?意味着在ETF买入的日子里,可能有比它大得多的单笔筹码在等着它。 ETF的钱是分散的、持续的、按天的。而交易所的流入是集中的、突发的、按脉冲的。
ETF像一个每天固定来买货的批发商。而交易所里那些卖给他货的人,可以选在任何一个ETF“史诗级流入”的日子,把积压了48天的库存一次性倒出来。 所以你会看到:ETF流入创纪录,价格却只在8万附近震动。因为每一次ETF的买盘脉冲,都恰好撞上了一波早已准备好的供给释放。
这就是为什么“38亿推不动8万”不矛盾。需求是真实的,但供给也是真实的。两者在8万附近,打成了一个交易员们不愿承认的平手。
鲸鱼流入比率从0.60跌到0.39:不是抛压缓解,是出货“阶段性完成”
最微妙的信号,是鲸鱼流入比率的变化。
8月,它飙到0.60。进入交易所的BTC里,六成来自大额地址。这是“有钱人在集中转移筹码”的极值信号。
9月初,它回落到0.39。表面看,大户的激进转移放缓了,短期抛压缓解。但这个“回落”的另一面是:该搬进去的,8月已经搬完了。现在不搬了,是因为货已经送到交易所了,剩下的交给别人去卖。
而“别人”,就是ETF。
鲸鱼在8月完成了“入金”,在9月开始享受ETF带来的流动性。 0.39的回落,不是“大户不卖了”,是“大户已经卖完了那一轮,现在在等下一轮”。而下一轮的标志,就是ETF继续流入,价格继续在8万附近给流动性。
ETH/BTC回升、BNB逆势涨6%:钱在从“比特币故事”里溢出
盘面还有一个被忽略的信号:ETH/BTC汇率回升到0.03129,涨2.19%。BNB逆势涨约6%。BTC市值占比收窄。
这说明什么?说明买盘没有完全离开市场,它只是不再加注比特币了。
当“比特币ETF史诗级流入”却推不动价格时,一部分资金开始问一个理性问题:“既然BTC在8万的供给那么厚,我为什么不买点别的?”于是ETH跑赢,BNB补涨,资金从比特币的“堵点”里溢出,去做山寨的轮动。
这不是“BTC走弱”,这是“市场用钱投票,承认了BTC在8万这个位置的阻力”。 如果BTC的供给问题解决了,这些溢出的钱会回来。但在此之前,它们选择了绕路。
最让人睡不着的问题
三周38亿美元的流入是真实的。创纪录是真的。机构在买是真的。
但交易所储备从267万回升到273万也是真的。连续48天净流入是真的。鲸鱼8月把入金比率推到0.60也是真的。
真正让人睡不着的是:如果38亿美元都推不动一个8万,那需要多少钱,才能把这些堆积在交易所里的筹码全部吸收?
答案可能不在资金的量上,而在时间上。任何一轮高位换手,都是在“时间”这个维度上完成的。 ETF的钱在8万附近持续买入,是给那些想在这个价格退出的人提供“时间的窗口”。窗口开得越久,换手越充分,积压的筹码越可能被消耗掉。
但反过来,如果哪一天ETF的流入突然断了,那273万枚储备里的任何一部分,都会变成那个“压死骆驼”的最后一根稻草。
而那个“如果”,悬挂在所有交易员头顶。它不会消失。它只会在每一次“史诗级流入”的新闻标题里,被短暂遗忘。
8万不是价格关口。8万是那个“谁在接谁的货”的问题,暂时还没有被回答的地方。
89
Article
Voir la traduction
主权基金“减持800亿美债”的新闻,选在FOMC前一周发出:这不是信心松动,这是一次精确的“压力投放”挪威主权财富基金,2.3万亿美元,全球最大。它说想把美债敞口降12.2个百分点,约800亿美元。消息一出,被解读成“主权资本对美债信任松动”。
但请看看日历:这份建议,9月1日发出。美联储9月议息会议,9月15日到16日。中间隔了正好两周。
而这份建议的最终审议,要等到2027年春季。它不急着现在落地,也不需要在9月初向全世界宣布。它甚至不是一份“决定”,只是一封写给挪威财政部的信。
但它的发布时间,精准地砸在了FOMC会前最敏感的窗口里。
这才是这条新闻里最不对劲的地方:不是挪威想做什么,是为什么选在这个时间点,让全世界知道它想做什么。
把主语换成“那封9月1日发出的信”
如果主语是“挪威主权基金”,故事是“长期资本重新定价美债”。如果主语是“800亿美元”,故事是“抛售压力”。但如果主语换成那封9月1日发出的、本可以安静躺在挪威财政部抽屉里的建议信,整个叙事的性质就变了。
这封信的内容,早就在挪威主权基金的专家委员会里讨论过了。他们的长期配置框架、对政府债券权重的看法、对机构MBS的偏好——这些都不是9月1日突然冒出来的新想法。它们是慢变量,本该在2027年春天之前的某个内部节点上被处理掉。
但它被公开了。在9月1日。在美联储必须在“加不加息”之间做选择的前两周。在一份“建议”被包装成“新闻”的时候,它就不再只是一份建议了。它变成了一颗投向美债市场的、定时在FOMC会前引爆的信息炸弹。
800亿对2.3万亿:那个被“减持”叙事藏起来的比例
数字翻译一下。800亿美元听起来吓人,但它的分母是2.3万亿。
800亿 ÷ 2.3万亿 = 3.5%。
挪威基金不是在“逃离美债”。它是在一个2.3万亿的池子里,把3.5%的资产,从“最安全的美国政府债”挪到“同样有政府背书的机构MBS”。两者都在美国境内,都以美元计价,都受美国政府信用体系支撑。
所谓的“减持”,其实是“同一种信用的内部换仓”。 从国债换到MBS,就像把你的存款从活期转成定期——你仍然信任这家银行,你只是想多拿点利息。
但新闻标题不会这么写。“全球最大主权基金拟减持800亿美元美债”——这个标题里的每一个词都在暗示“信任崩塌”。而那个“增持非政府美国固收11.4个百分点”的事实,被塞进正文的角落里,几乎不会有人看到。
叙事比事实更锋利。而叙事,是可以被组装出来的。
为什么FOMC前两周,是一个不能更糟的时点?
美联储9月会议已经是一锅沸水。沃什放鹰把加息概率从35%推到65%。沃勒放鸽又把它砸回50%。非农16.2万远超预期,又把它推回62%。市场在“加”和“不加”之间被反复撕扯,而最终的裁决者——8月CPI——要等到9月11日才公布。
在这个节骨眼上,一条“全球最大主权基金减持美债”的新闻,会做什么?
它会推高美债收益率。 即使减持还没发生,即使只是一份建议,市场会在第一时间做出反应:如果最大的买家都在退,美债的“无风险”定价就要重新调整。10年期美债收益率已经在4.78%附近,这条新闻会把它推向更高的压力区。
而美债收益率一旦走高,美联储的加息逻辑就获得了一份“市场驱动的背书”。 不必等到CPI公布,利率市场会提前把“更高的无风险收益”定价进去,紧缩预期自我实现。美联储看到收益率上行,反而更可能认为“市场在替它做紧缩”,进而在FOMC上更倾向于鹰派。
这封信,不是在表达对美债的不信任。它是在FOMC前,给美债市场施加一次“信心压力测试”。 而测试的结果,会被美联储当成“市场支持加息”的证据。
谁最希望美债收益率在9月上半月走高?
这个问题,比“挪威为什么减持”更值得问。
如果美债收益率在FOMC前走高,受益者是谁?
是那些已经建立了空头美债仓位的人。是那些押注9月加息的人。是那些希望美联储保持鹰派、维持强势美元的人。 而在这个时间点上,这些人与“希望看到紧缩持续”的势力高度重合。
挪威主权基金本身,是美债的长期持有者。减持美债对它来说,最直接的后果是它现有持仓的市场价值下跌。在真正卖出之前,推高美债收益率对挪威基金是不利的。 那么,为什么它要在这个时间点,公开一封会压低美债价格的信?
要么是它不在乎短期浮亏——因为真正的减持在2027年之后才会发生。要么是它有比“美债持仓浮亏”更重要的目标。
而那个更重要的目标,可能藏在一个被所有人忽略的细节里:挪威基金正在增持机构MBS。而机构MBS的利率,和美债收益率高度挂钩,但利差会在市场波动时扩大。 如果挪威计划在2027年前增持MBS,那么在它买入之前,它有没有动机让MBS的利差扩大?
有。而且FOMC前的市场恐慌,恰好是MBS利差扩大的温床。
敢下判断:这封信的真正功能,是为“鹰派FOMC”提供市场端的弹药
这里我要下一个判断:这封9月1日的信,不是一份“2027年才执行的调仓建议”的提前披露,而是一次为9月15—16日FOMC会议准备的、从市场端向美联储施压的精准投送。
判断依据有三个:
第一,时机的精确性。 两周窗口,恰好在FOMC前最敏感的数据真空期。此时任何关于美债供需的信号,都会被市场用最大杠杆解读。
第二,内容的“可翻译性”。 “减持美债”四个字,能被最懒惰的媒体和最紧张的交易员在几秒钟内翻译成“美债被抛弃”的叙事,而无需理解“转投MBS”的复杂现实。它在设计上,就是为了被误读。
第三,受益结构。 如果这封信推高了美债收益率、强化了加息预期,那些在FOMC前已经做好鹰派仓位布局的力量,将成为最大受益者。而挪威基金自己,在2027年之前都不会真正卖出美债,短期浮亏对它而言是“为长期MBS建仓铺路”。
最让人睡不着的问题
全球最大的主权财富基金,在美联储会议前两周,公开了一封“建议减持800亿美债”的信。信的内容本可以等两年。它选择了现在。
真正让人睡不着的是:如果连“主权财富基金”这种最不可能参与短期博弈的玩家,都在用自己的长期调仓计划,为一场“会议前的预期博弈”提供弹药,那这个市场里还有谁的信息是干净的?还有哪条新闻,是它看上去的那个意思?
挪威基金说它只是想把政府债权重从70%降到50%。它没有说谎。但它选择在9月1日说出这件事,这个行为本身就是一种信息。而这个信息的目标,不是挪威财政部,不是2027年的议会,甚至不是它自己的投资者。
它的目标是那个正在为“加不加息”失眠的美联储,和那些在9月11日之前、拼命寻找“美联储会怎么做”线索的交易员。
而他们,正在把一份两年后才可能执行的建议,当成下一分钟就要发生的抛售来交易。 挪威基金什么都没做,却已经在FOMC前,改变了很多东西。
主权基金“减持800亿美债”的新闻,选在FOMC前一周发出:这不是信心松动,这是一次精确的“压力投放”
挪威主权财富基金,2.3万亿美元,全球最大。它说想把美债敞口降12.2个百分点,约800亿美元。消息一出,被解读成“主权资本对美债信任松动”。
但请看看日历:这份建议,9月1日发出。美联储9月议息会议,9月15日到16日。中间隔了正好两周。
而这份建议的最终审议,要等到2027年春季。它不急着现在落地,也不需要在9月初向全世界宣布。它甚至不是一份“决定”,只是一封写给挪威财政部的信。
但它的发布时间,精准地砸在了FOMC会前最敏感的窗口里。
这才是这条新闻里最不对劲的地方:不是挪威想做什么,是为什么选在这个时间点,让全世界知道它想做什么。
把主语换成“那封9月1日发出的信”
如果主语是“挪威主权基金”,故事是“长期资本重新定价美债”。如果主语是“800亿美元”,故事是“抛售压力”。但如果主语换成那封9月1日发出的、本可以安静躺在挪威财政部抽屉里的建议信,整个叙事的性质就变了。
这封信的内容,早就在挪威主权基金的专家委员会里讨论过了。他们的长期配置框架、对政府债券权重的看法、对机构MBS的偏好——这些都不是9月1日突然冒出来的新想法。它们是慢变量,本该在2027年春天之前的某个内部节点上被处理掉。
但它被公开了。在9月1日。在美联储必须在“加不加息”之间做选择的前两周。在一份“建议”被包装成“新闻”的时候,它就不再只是一份建议了。它变成了一颗投向美债市场的、定时在FOMC会前引爆的信息炸弹。
800亿对2.3万亿:那个被“减持”叙事藏起来的比例
数字翻译一下。800亿美元听起来吓人,但它的分母是2.3万亿。
800亿 ÷ 2.3万亿 = 3.5%。
挪威基金不是在“逃离美债”。它是在一个2.3万亿的池子里,把3.5%的资产,从“最安全的美国政府债”挪到“同样有政府背书的机构MBS”。两者都在美国境内,都以美元计价,都受美国政府信用体系支撑。
所谓的“减持”,其实是“同一种信用的内部换仓”。 从国债换到MBS,就像把你的存款从活期转成定期——你仍然信任这家银行,你只是想多拿点利息。
但新闻标题不会这么写。“全球最大主权基金拟减持800亿美元美债”——这个标题里的每一个词都在暗示“信任崩塌”。而那个“增持非政府美国固收11.4个百分点”的事实,被塞进正文的角落里,几乎不会有人看到。
叙事比事实更锋利。而叙事,是可以被组装出来的。
为什么FOMC前两周,是一个不能更糟的时点?
美联储9月会议已经是一锅沸水。沃什放鹰把加息概率从35%推到65%。沃勒放鸽又把它砸回50%。非农16.2万远超预期,又把它推回62%。市场在“加”和“不加”之间被反复撕扯,而最终的裁决者——8月CPI——要等到9月11日才公布。
在这个节骨眼上,一条“全球最大主权基金减持美债”的新闻,会做什么?
它会推高美债收益率。 即使减持还没发生,即使只是一份建议,市场会在第一时间做出反应:如果最大的买家都在退,美债的“无风险”定价就要重新调整。10年期美债收益率已经在4.78%附近,这条新闻会把它推向更高的压力区。
而美债收益率一旦走高,美联储的加息逻辑就获得了一份“市场驱动的背书”。 不必等到CPI公布,利率市场会提前把“更高的无风险收益”定价进去,紧缩预期自我实现。美联储看到收益率上行,反而更可能认为“市场在替它做紧缩”,进而在FOMC上更倾向于鹰派。
这封信,不是在表达对美债的不信任。它是在FOMC前,给美债市场施加一次“信心压力测试”。 而测试的结果,会被美联储当成“市场支持加息”的证据。
谁最希望美债收益率在9月上半月走高?
这个问题,比“挪威为什么减持”更值得问。
如果美债收益率在FOMC前走高,受益者是谁?
是那些已经建立了空头美债仓位的人。是那些押注9月加息的人。是那些希望美联储保持鹰派、维持强势美元的人。 而在这个时间点上,这些人与“希望看到紧缩持续”的势力高度重合。
挪威主权基金本身,是美债的长期持有者。减持美债对它来说,最直接的后果是它现有持仓的市场价值下跌。在真正卖出之前,推高美债收益率对挪威基金是不利的。 那么,为什么它要在这个时间点,公开一封会压低美债价格的信?
要么是它不在乎短期浮亏——因为真正的减持在2027年之后才会发生。要么是它有比“美债持仓浮亏”更重要的目标。
而那个更重要的目标,可能藏在一个被所有人忽略的细节里:挪威基金正在增持机构MBS。而机构MBS的利率,和美债收益率高度挂钩,但利差会在市场波动时扩大。 如果挪威计划在2027年前增持MBS,那么在它买入之前,它有没有动机让MBS的利差扩大?
有。而且FOMC前的市场恐慌,恰好是MBS利差扩大的温床。
敢下判断:这封信的真正功能,是为“鹰派FOMC”提供市场端的弹药
这里我要下一个判断:这封9月1日的信,不是一份“2027年才执行的调仓建议”的提前披露,而是一次为9月15—16日FOMC会议准备的、从市场端向美联储施压的精准投送。
判断依据有三个:
第一,时机的精确性。 两周窗口,恰好在FOMC前最敏感的数据真空期。此时任何关于美债供需的信号,都会被市场用最大杠杆解读。
第二,内容的“可翻译性”。 “减持美债”四个字,能被最懒惰的媒体和最紧张的交易员在几秒钟内翻译成“美债被抛弃”的叙事,而无需理解“转投MBS”的复杂现实。它在设计上,就是为了被误读。
第三,受益结构。 如果这封信推高了美债收益率、强化了加息预期,那些在FOMC前已经做好鹰派仓位布局的力量,将成为最大受益者。而挪威基金自己,在2027年之前都不会真正卖出美债,短期浮亏对它而言是“为长期MBS建仓铺路”。
最让人睡不着的问题
全球最大的主权财富基金,在美联储会议前两周,公开了一封“建议减持800亿美债”的信。信的内容本可以等两年。它选择了现在。
真正让人睡不着的是:如果连“主权财富基金”这种最不可能参与短期博弈的玩家,都在用自己的长期调仓计划,为一场“会议前的预期博弈”提供弹药,那这个市场里还有谁的信息是干净的?还有哪条新闻,是它看上去的那个意思?
挪威基金说它只是想把政府债权重从70%降到50%。它没有说谎。但它选择在9月1日说出这件事,这个行为本身就是一种信息。而这个信息的目标,不是挪威财政部,不是2027年的议会,甚至不是它自己的投资者。
它的目标是那个正在为“加不加息”失眠的美联储,和那些在9月11日之前、拼命寻找“美联储会怎么做”线索的交易员。
而他们,正在把一份两年后才可能执行的建议,当成下一分钟就要发生的抛售来交易。 挪威基金什么都没做,却已经在FOMC前,改变了很多东西。
但请看看日历:这份建议,9月1日发出。美联储9月议息会议,9月15日到16日。中间隔了正好两周。
而这份建议的最终审议,要等到2027年春季。它不急着现在落地,也不需要在9月初向全世界宣布。它甚至不是一份“决定”,只是一封写给挪威财政部的信。
但它的发布时间,精准地砸在了FOMC会前最敏感的窗口里。
这才是这条新闻里最不对劲的地方:不是挪威想做什么,是为什么选在这个时间点,让全世界知道它想做什么。
把主语换成“那封9月1日发出的信”
如果主语是“挪威主权基金”,故事是“长期资本重新定价美债”。如果主语是“800亿美元”,故事是“抛售压力”。但如果主语换成那封9月1日发出的、本可以安静躺在挪威财政部抽屉里的建议信,整个叙事的性质就变了。
这封信的内容,早就在挪威主权基金的专家委员会里讨论过了。他们的长期配置框架、对政府债券权重的看法、对机构MBS的偏好——这些都不是9月1日突然冒出来的新想法。它们是慢变量,本该在2027年春天之前的某个内部节点上被处理掉。
但它被公开了。在9月1日。在美联储必须在“加不加息”之间做选择的前两周。在一份“建议”被包装成“新闻”的时候,它就不再只是一份建议了。它变成了一颗投向美债市场的、定时在FOMC会前引爆的信息炸弹。
800亿对2.3万亿:那个被“减持”叙事藏起来的比例
数字翻译一下。800亿美元听起来吓人,但它的分母是2.3万亿。
800亿 ÷ 2.3万亿 = 3.5%。
挪威基金不是在“逃离美债”。它是在一个2.3万亿的池子里,把3.5%的资产,从“最安全的美国政府债”挪到“同样有政府背书的机构MBS”。两者都在美国境内,都以美元计价,都受美国政府信用体系支撑。
所谓的“减持”,其实是“同一种信用的内部换仓”。 从国债换到MBS,就像把你的存款从活期转成定期——你仍然信任这家银行,你只是想多拿点利息。
但新闻标题不会这么写。“全球最大主权基金拟减持800亿美元美债”——这个标题里的每一个词都在暗示“信任崩塌”。而那个“增持非政府美国固收11.4个百分点”的事实,被塞进正文的角落里,几乎不会有人看到。
叙事比事实更锋利。而叙事,是可以被组装出来的。
为什么FOMC前两周,是一个不能更糟的时点?
美联储9月会议已经是一锅沸水。沃什放鹰把加息概率从35%推到65%。沃勒放鸽又把它砸回50%。非农16.2万远超预期,又把它推回62%。市场在“加”和“不加”之间被反复撕扯,而最终的裁决者——8月CPI——要等到9月11日才公布。
在这个节骨眼上,一条“全球最大主权基金减持美债”的新闻,会做什么?
它会推高美债收益率。 即使减持还没发生,即使只是一份建议,市场会在第一时间做出反应:如果最大的买家都在退,美债的“无风险”定价就要重新调整。10年期美债收益率已经在4.78%附近,这条新闻会把它推向更高的压力区。
而美债收益率一旦走高,美联储的加息逻辑就获得了一份“市场驱动的背书”。 不必等到CPI公布,利率市场会提前把“更高的无风险收益”定价进去,紧缩预期自我实现。美联储看到收益率上行,反而更可能认为“市场在替它做紧缩”,进而在FOMC上更倾向于鹰派。
这封信,不是在表达对美债的不信任。它是在FOMC前,给美债市场施加一次“信心压力测试”。 而测试的结果,会被美联储当成“市场支持加息”的证据。
谁最希望美债收益率在9月上半月走高?
这个问题,比“挪威为什么减持”更值得问。
如果美债收益率在FOMC前走高,受益者是谁?
是那些已经建立了空头美债仓位的人。是那些押注9月加息的人。是那些希望美联储保持鹰派、维持强势美元的人。 而在这个时间点上,这些人与“希望看到紧缩持续”的势力高度重合。
挪威主权基金本身,是美债的长期持有者。减持美债对它来说,最直接的后果是它现有持仓的市场价值下跌。在真正卖出之前,推高美债收益率对挪威基金是不利的。 那么,为什么它要在这个时间点,公开一封会压低美债价格的信?
要么是它不在乎短期浮亏——因为真正的减持在2027年之后才会发生。要么是它有比“美债持仓浮亏”更重要的目标。
而那个更重要的目标,可能藏在一个被所有人忽略的细节里:挪威基金正在增持机构MBS。而机构MBS的利率,和美债收益率高度挂钩,但利差会在市场波动时扩大。 如果挪威计划在2027年前增持MBS,那么在它买入之前,它有没有动机让MBS的利差扩大?
有。而且FOMC前的市场恐慌,恰好是MBS利差扩大的温床。
敢下判断:这封信的真正功能,是为“鹰派FOMC”提供市场端的弹药
这里我要下一个判断:这封9月1日的信,不是一份“2027年才执行的调仓建议”的提前披露,而是一次为9月15—16日FOMC会议准备的、从市场端向美联储施压的精准投送。
判断依据有三个:
第一,时机的精确性。 两周窗口,恰好在FOMC前最敏感的数据真空期。此时任何关于美债供需的信号,都会被市场用最大杠杆解读。
第二,内容的“可翻译性”。 “减持美债”四个字,能被最懒惰的媒体和最紧张的交易员在几秒钟内翻译成“美债被抛弃”的叙事,而无需理解“转投MBS”的复杂现实。它在设计上,就是为了被误读。
第三,受益结构。 如果这封信推高了美债收益率、强化了加息预期,那些在FOMC前已经做好鹰派仓位布局的力量,将成为最大受益者。而挪威基金自己,在2027年之前都不会真正卖出美债,短期浮亏对它而言是“为长期MBS建仓铺路”。
最让人睡不着的问题
全球最大的主权财富基金,在美联储会议前两周,公开了一封“建议减持800亿美债”的信。信的内容本可以等两年。它选择了现在。
真正让人睡不着的是:如果连“主权财富基金”这种最不可能参与短期博弈的玩家,都在用自己的长期调仓计划,为一场“会议前的预期博弈”提供弹药,那这个市场里还有谁的信息是干净的?还有哪条新闻,是它看上去的那个意思?
挪威基金说它只是想把政府债权重从70%降到50%。它没有说谎。但它选择在9月1日说出这件事,这个行为本身就是一种信息。而这个信息的目标,不是挪威财政部,不是2027年的议会,甚至不是它自己的投资者。
它的目标是那个正在为“加不加息”失眠的美联储,和那些在9月11日之前、拼命寻找“美联储会怎么做”线索的交易员。
而他们,正在把一份两年后才可能执行的建议,当成下一分钟就要发生的抛售来交易。 挪威基金什么都没做,却已经在FOMC前,改变了很多东西。
118
Article
Voir la traduction
推出竞品30天后,Uniswap转头买了对手的币:Pools.trade的“首日登顶”是个谎言,真正的投降藏在9月4日8月5日,Uniswap Labs在Robinhood Chain上推出Pools.trade,费率更低,上线首日就超越了Pons。市场当时的解读是:DEX巨头亲自下场,要碾碎这个靠memecoin发行费日进斗金的小平台。
9月4日,Uniswap Labs买入了PONS代币。没有披露金额,没有披露价格,没有披露持仓地址。只有一句“长期对齐”。
从“我要干掉你”到“我入股你”,中间只隔了30天。
这才是这条新闻里最不对劲的地方:如果Pools.trade真的赢了,Uniswap为什么还要买对手的币?
把主语换成“Pools.trade的首日数据”
如果主语是“Uniswap”,故事是“战略投资”。如果主语是“Pons”,故事是“获得巨头背书”。但如果主语换成那个曾经被拿来证明“Uniswap能干掉Pons”的Pools.trade首日数据,整个叙事就塌了。
Pools.trade上线首日超越Pons。这个数据被传播得很广,但它只衡量了一件事:第一天有多少人来尝鲜。 它没有衡量留存,没有衡量复购,没有衡量一周后这些人还在不在。
30天后,Uniswap用一笔买入PONS的交易,亲口承认了那个它不愿说出口的事实:首日数据是假的。不是数字假,是意义假。 首日超越什么都证明不了,除了“Uniswap的品牌能吸引一次点击”。
真正的胜负手不是谁能吸引第一天的流量,是谁能让用户第二天还回来,而且带着朋友来。 Pons的飞轮——80%费用回购PONS、累计销毁29.34%供应量、单日费用595万美元——是Pools.trade用0.25%的低费率打不穿的。
Uniswap试过了。它输了。然后它买入了对手的币。
一笔“三无”交易:无金额、无价格、无地址
这是整条新闻里最容易被忽略、也最能说明问题的细节。
Uniswap买了PONS,但没有披露买了多少、花了多少钱、用什么钱包买的。Pons也没有说Uniswap是通过公开市场买入,还是拿到了代币分配。一笔被定义为“长期对齐”的交易,双方都对“对齐”的量级守口如瓶。
对比一下正常的世界:上市公司买入另一家公司5%以上的股份,必须公告。加密世界里,一个项目方说自己“买了”一个代币,如果连规模都不说,那这个“买”字在信息含量上无限接近于零。
“买了”可以是一千万美元,也可以是十万美元。 前者是战略投资,后者是给市场一个交代。在“三无”前提下,所有围绕“Uniswap背书Pons”的解读,都建立在空气上。
而市场给的回应是:PONS涨了17%到35%。价格对一条没有量级的信息做出了量级巨大的反应。 这就是memecoin市场的定价方式:不在于信息有多少内容,在于信息里有没有一个能点燃情绪的词。这次那个词叫“Uniswap”。
Robinhood Chain上正在发生的事:发行层在吸交易层的血
把镜头拉远,这笔交易真正的背景是:Uniswap在Robinhood Chain上的地位,正在从“统治者”滑向“过路费收取者”。
数据说话:Uniswap V4处理了Robinhood Chain上超过95%的DEX交易量,Robinhood Chain贡献了Uniswap V4全网交易量的56.3%。看起来Uniswap是绝对霸主。
但在费用这个维度上,Pons单日费用595万美元,7天2883万美元,30天4084万美元。而Uniswap能拿到的,只是Pons发行的代币在V4池子里交易时产生的那点手续费。Pons收的是“发行费”,Uniswap收的是“交易费”,但memecoin这场游戏里,最肥的肉在发行端,不在交易端。
所以Uniswap做了一个DEX巨头不该做的动作:它试图往上走,去吃掉发行层的蛋糕。 它做了Pools.trade。但memecoin的发行层,本质上不是技术问题,是注意力问题。Uniswap有技术,有品牌,但没有注意力。它的品牌是“基础设施”,不是“赌场”。而memecoin玩家找的是赌场,不是地基。
当你的品牌资产和你要进军的市场的核心需求不匹配时,你投多少钱都只会得到“首日数据”。
30天后,Uniswap用买入PONS的方式承认了这一点。它不再试图取代Pons的入口地位。它选择了“如果打不过入口,就买入口的币”。这是收租者向流量主低头。
这笔交易真正的本质:不是投资,是“保护费”
如果Uniswap真的相信Pons的长期价值,它会披露买入规模和成本。它会用真金白银的数字向市场传递一个信号:“我们算过账,这个价格合理。”
但它没有。它只说“买了”。
为什么不披露?因为这笔交易的真正目的,不是“投资Pons的价值”,是“维持和Pons的关系”。 Uniswap需要Pons继续把代币路由到V4池子里,因为Robinhood Chain占了它V4交易量的56.3%。如果Pons某天决定把流动性路由到其他DEX——比如某个费率更低或者给PONS持有者更多好处的平台——Uniswap的这半壁江山就会松动。
买入PONS,是给这段关系加一道锁。 而加锁的方式,是让自己在Pons的上涨中分一杯羹。它不披露规模,是因为规模本身不重要。重要的是“我买了”这个姿态,以及这个姿态对Pons社区的暗示:“Uniswap和我是一边的。”
这不是投资。这是用一笔语焉不详的买入,换一个流量入口的稳定。 商业世界里有更准确的说法:保护费。
更深的裂缝:为什么DEX巨头沦落到这一步?
Uniswap买Pons,真正值得问的不是“买了多少”,是“为什么Uniswap会觉得自己需要买”。
Uniswap是DeFi最重要的基础设施。它的智能合约处理了人类历史上最多的去中心化交易。但它在memecoin这条赛道上,发现自己竟然打不过一个7月才上线的发行平台。它用更低费率发起进攻,用品牌做开路先锋,然后一个月后认输。
因为memecoin的价值分配,已经不在交易层了。它在上游的发行层,在更上游的注意力层。 Pons不生产流动性,它生产“让散户觉得今天能发财”的幻觉。这个幻觉,Uniswap造不出来。
当一个协议发现自己掌握的技术和流量,在新的价值链里只是“管道”而不再是“入口”时,它要么重新定义自己的位置,要么买下那个入口的一部分。Uniswap选择了后者。
但它买的不是入口的控制权,它买的是入口发行的代币。 这两者的区别在于:控制权意味着话语权,代币意味着你在人家的飞轮里搭了便车。搭便车的人,永远没有决定方向的权利。
最让人睡不着的问题
这条新闻最让人睡不着的,不是Uniswap买了竞品的币,而是“去中心化”在利益面前如何迅速退化为最原始的资本动作。
7月13日,Pons上线。8月5日,Uniswap推出竞品。9月4日,Uniswap买入对手代币,双方宣布“长期对齐”。两个月,从对抗到合谋,中间经过了一轮完整的“进攻—失败—收编”循环。 这个循环里没有社区投票,没有治理讨论,没有对“战略投资”的任何细节披露。两家公司坐在一起,决定了同一个生态里两股力量的重新分配。
而所有PONS的散户持有者,在涨价17%的兴奋里,没有意识到一件事:他们刚刚成了Uniswap“保护费”的受益者,同时成了这笔“三无交易”的买单人。 当Uniswap某天决定卖出手里的PONS,或者当Pons的飞轮转速放缓,那些在“Uniswap背书”情绪里冲进去的人,会发现自己手里握着的,是一把没有写金额的收据。
真正的“长期对齐”应该有一个链上可验证的地址,一个公开的买入成本,和一个说得出口的战略逻辑。 这三样,9月4日的公告里一个都没有。有的只是一句话,和一个涨了17%的币。
推出竞品30天后,Uniswap转头买了对手的币:Pools.trade的“首日登顶”是个谎言,真正的投降藏在9月4日
8月5日,Uniswap Labs在Robinhood Chain上推出Pools.trade,费率更低,上线首日就超越了Pons。市场当时的解读是:DEX巨头亲自下场,要碾碎这个靠memecoin发行费日进斗金的小平台。
9月4日,Uniswap Labs买入了PONS代币。没有披露金额,没有披露价格,没有披露持仓地址。只有一句“长期对齐”。
从“我要干掉你”到“我入股你”,中间只隔了30天。
这才是这条新闻里最不对劲的地方:如果Pools.trade真的赢了,Uniswap为什么还要买对手的币?
把主语换成“Pools.trade的首日数据”
如果主语是“Uniswap”,故事是“战略投资”。如果主语是“Pons”,故事是“获得巨头背书”。但如果主语换成那个曾经被拿来证明“Uniswap能干掉Pons”的Pools.trade首日数据,整个叙事就塌了。
Pools.trade上线首日超越Pons。这个数据被传播得很广,但它只衡量了一件事:第一天有多少人来尝鲜。 它没有衡量留存,没有衡量复购,没有衡量一周后这些人还在不在。
30天后,Uniswap用一笔买入PONS的交易,亲口承认了那个它不愿说出口的事实:首日数据是假的。不是数字假,是意义假。 首日超越什么都证明不了,除了“Uniswap的品牌能吸引一次点击”。
真正的胜负手不是谁能吸引第一天的流量,是谁能让用户第二天还回来,而且带着朋友来。 Pons的飞轮——80%费用回购PONS、累计销毁29.34%供应量、单日费用595万美元——是Pools.trade用0.25%的低费率打不穿的。
Uniswap试过了。它输了。然后它买入了对手的币。
一笔“三无”交易:无金额、无价格、无地址
这是整条新闻里最容易被忽略、也最能说明问题的细节。
Uniswap买了PONS,但没有披露买了多少、花了多少钱、用什么钱包买的。Pons也没有说Uniswap是通过公开市场买入,还是拿到了代币分配。一笔被定义为“长期对齐”的交易,双方都对“对齐”的量级守口如瓶。
对比一下正常的世界:上市公司买入另一家公司5%以上的股份,必须公告。加密世界里,一个项目方说自己“买了”一个代币,如果连规模都不说,那这个“买”字在信息含量上无限接近于零。
“买了”可以是一千万美元,也可以是十万美元。 前者是战略投资,后者是给市场一个交代。在“三无”前提下,所有围绕“Uniswap背书Pons”的解读,都建立在空气上。
而市场给的回应是:PONS涨了17%到35%。价格对一条没有量级的信息做出了量级巨大的反应。 这就是memecoin市场的定价方式:不在于信息有多少内容,在于信息里有没有一个能点燃情绪的词。这次那个词叫“Uniswap”。
Robinhood Chain上正在发生的事:发行层在吸交易层的血
把镜头拉远,这笔交易真正的背景是:Uniswap在Robinhood Chain上的地位,正在从“统治者”滑向“过路费收取者”。
数据说话:Uniswap V4处理了Robinhood Chain上超过95%的DEX交易量,Robinhood Chain贡献了Uniswap V4全网交易量的56.3%。看起来Uniswap是绝对霸主。
但在费用这个维度上,Pons单日费用595万美元,7天2883万美元,30天4084万美元。而Uniswap能拿到的,只是Pons发行的代币在V4池子里交易时产生的那点手续费。Pons收的是“发行费”,Uniswap收的是“交易费”,但memecoin这场游戏里,最肥的肉在发行端,不在交易端。
所以Uniswap做了一个DEX巨头不该做的动作:它试图往上走,去吃掉发行层的蛋糕。 它做了Pools.trade。但memecoin的发行层,本质上不是技术问题,是注意力问题。Uniswap有技术,有品牌,但没有注意力。它的品牌是“基础设施”,不是“赌场”。而memecoin玩家找的是赌场,不是地基。
当你的品牌资产和你要进军的市场的核心需求不匹配时,你投多少钱都只会得到“首日数据”。
30天后,Uniswap用买入PONS的方式承认了这一点。它不再试图取代Pons的入口地位。它选择了“如果打不过入口,就买入口的币”。这是收租者向流量主低头。
这笔交易真正的本质:不是投资,是“保护费”
如果Uniswap真的相信Pons的长期价值,它会披露买入规模和成本。它会用真金白银的数字向市场传递一个信号:“我们算过账,这个价格合理。”
但它没有。它只说“买了”。
为什么不披露?因为这笔交易的真正目的,不是“投资Pons的价值”,是“维持和Pons的关系”。 Uniswap需要Pons继续把代币路由到V4池子里,因为Robinhood Chain占了它V4交易量的56.3%。如果Pons某天决定把流动性路由到其他DEX——比如某个费率更低或者给PONS持有者更多好处的平台——Uniswap的这半壁江山就会松动。
买入PONS,是给这段关系加一道锁。 而加锁的方式,是让自己在Pons的上涨中分一杯羹。它不披露规模,是因为规模本身不重要。重要的是“我买了”这个姿态,以及这个姿态对Pons社区的暗示:“Uniswap和我是一边的。”
这不是投资。这是用一笔语焉不详的买入,换一个流量入口的稳定。 商业世界里有更准确的说法:保护费。
更深的裂缝:为什么DEX巨头沦落到这一步?
Uniswap买Pons,真正值得问的不是“买了多少”,是“为什么Uniswap会觉得自己需要买”。
Uniswap是DeFi最重要的基础设施。它的智能合约处理了人类历史上最多的去中心化交易。但它在memecoin这条赛道上,发现自己竟然打不过一个7月才上线的发行平台。它用更低费率发起进攻,用品牌做开路先锋,然后一个月后认输。
因为memecoin的价值分配,已经不在交易层了。它在上游的发行层,在更上游的注意力层。 Pons不生产流动性,它生产“让散户觉得今天能发财”的幻觉。这个幻觉,Uniswap造不出来。
当一个协议发现自己掌握的技术和流量,在新的价值链里只是“管道”而不再是“入口”时,它要么重新定义自己的位置,要么买下那个入口的一部分。Uniswap选择了后者。
但它买的不是入口的控制权,它买的是入口发行的代币。 这两者的区别在于:控制权意味着话语权,代币意味着你在人家的飞轮里搭了便车。搭便车的人,永远没有决定方向的权利。
最让人睡不着的问题
这条新闻最让人睡不着的,不是Uniswap买了竞品的币,而是“去中心化”在利益面前如何迅速退化为最原始的资本动作。
7月13日,Pons上线。8月5日,Uniswap推出竞品。9月4日,Uniswap买入对手代币,双方宣布“长期对齐”。两个月,从对抗到合谋,中间经过了一轮完整的“进攻—失败—收编”循环。 这个循环里没有社区投票,没有治理讨论,没有对“战略投资”的任何细节披露。两家公司坐在一起,决定了同一个生态里两股力量的重新分配。
而所有PONS的散户持有者,在涨价17%的兴奋里,没有意识到一件事:他们刚刚成了Uniswap“保护费”的受益者,同时成了这笔“三无交易”的买单人。 当Uniswap某天决定卖出手里的PONS,或者当Pons的飞轮转速放缓,那些在“Uniswap背书”情绪里冲进去的人,会发现自己手里握着的,是一把没有写金额的收据。
真正的“长期对齐”应该有一个链上可验证的地址,一个公开的买入成本,和一个说得出口的战略逻辑。 这三样,9月4日的公告里一个都没有。有的只是一句话,和一个涨了17%的币。
9月4日,Uniswap Labs买入了PONS代币。没有披露金额,没有披露价格,没有披露持仓地址。只有一句“长期对齐”。
从“我要干掉你”到“我入股你”,中间只隔了30天。
这才是这条新闻里最不对劲的地方:如果Pools.trade真的赢了,Uniswap为什么还要买对手的币?
把主语换成“Pools.trade的首日数据”
如果主语是“Uniswap”,故事是“战略投资”。如果主语是“Pons”,故事是“获得巨头背书”。但如果主语换成那个曾经被拿来证明“Uniswap能干掉Pons”的Pools.trade首日数据,整个叙事就塌了。
Pools.trade上线首日超越Pons。这个数据被传播得很广,但它只衡量了一件事:第一天有多少人来尝鲜。 它没有衡量留存,没有衡量复购,没有衡量一周后这些人还在不在。
30天后,Uniswap用一笔买入PONS的交易,亲口承认了那个它不愿说出口的事实:首日数据是假的。不是数字假,是意义假。 首日超越什么都证明不了,除了“Uniswap的品牌能吸引一次点击”。
真正的胜负手不是谁能吸引第一天的流量,是谁能让用户第二天还回来,而且带着朋友来。 Pons的飞轮——80%费用回购PONS、累计销毁29.34%供应量、单日费用595万美元——是Pools.trade用0.25%的低费率打不穿的。
Uniswap试过了。它输了。然后它买入了对手的币。
一笔“三无”交易:无金额、无价格、无地址
这是整条新闻里最容易被忽略、也最能说明问题的细节。
Uniswap买了PONS,但没有披露买了多少、花了多少钱、用什么钱包买的。Pons也没有说Uniswap是通过公开市场买入,还是拿到了代币分配。一笔被定义为“长期对齐”的交易,双方都对“对齐”的量级守口如瓶。
对比一下正常的世界:上市公司买入另一家公司5%以上的股份,必须公告。加密世界里,一个项目方说自己“买了”一个代币,如果连规模都不说,那这个“买”字在信息含量上无限接近于零。
“买了”可以是一千万美元,也可以是十万美元。 前者是战略投资,后者是给市场一个交代。在“三无”前提下,所有围绕“Uniswap背书Pons”的解读,都建立在空气上。
而市场给的回应是:PONS涨了17%到35%。价格对一条没有量级的信息做出了量级巨大的反应。 这就是memecoin市场的定价方式:不在于信息有多少内容,在于信息里有没有一个能点燃情绪的词。这次那个词叫“Uniswap”。
Robinhood Chain上正在发生的事:发行层在吸交易层的血
把镜头拉远,这笔交易真正的背景是:Uniswap在Robinhood Chain上的地位,正在从“统治者”滑向“过路费收取者”。
数据说话:Uniswap V4处理了Robinhood Chain上超过95%的DEX交易量,Robinhood Chain贡献了Uniswap V4全网交易量的56.3%。看起来Uniswap是绝对霸主。
但在费用这个维度上,Pons单日费用595万美元,7天2883万美元,30天4084万美元。而Uniswap能拿到的,只是Pons发行的代币在V4池子里交易时产生的那点手续费。Pons收的是“发行费”,Uniswap收的是“交易费”,但memecoin这场游戏里,最肥的肉在发行端,不在交易端。
所以Uniswap做了一个DEX巨头不该做的动作:它试图往上走,去吃掉发行层的蛋糕。 它做了Pools.trade。但memecoin的发行层,本质上不是技术问题,是注意力问题。Uniswap有技术,有品牌,但没有注意力。它的品牌是“基础设施”,不是“赌场”。而memecoin玩家找的是赌场,不是地基。
当你的品牌资产和你要进军的市场的核心需求不匹配时,你投多少钱都只会得到“首日数据”。
30天后,Uniswap用买入PONS的方式承认了这一点。它不再试图取代Pons的入口地位。它选择了“如果打不过入口,就买入口的币”。这是收租者向流量主低头。
这笔交易真正的本质:不是投资,是“保护费”
如果Uniswap真的相信Pons的长期价值,它会披露买入规模和成本。它会用真金白银的数字向市场传递一个信号:“我们算过账,这个价格合理。”
但它没有。它只说“买了”。
为什么不披露?因为这笔交易的真正目的,不是“投资Pons的价值”,是“维持和Pons的关系”。 Uniswap需要Pons继续把代币路由到V4池子里,因为Robinhood Chain占了它V4交易量的56.3%。如果Pons某天决定把流动性路由到其他DEX——比如某个费率更低或者给PONS持有者更多好处的平台——Uniswap的这半壁江山就会松动。
买入PONS,是给这段关系加一道锁。 而加锁的方式,是让自己在Pons的上涨中分一杯羹。它不披露规模,是因为规模本身不重要。重要的是“我买了”这个姿态,以及这个姿态对Pons社区的暗示:“Uniswap和我是一边的。”
这不是投资。这是用一笔语焉不详的买入,换一个流量入口的稳定。 商业世界里有更准确的说法:保护费。
更深的裂缝:为什么DEX巨头沦落到这一步?
Uniswap买Pons,真正值得问的不是“买了多少”,是“为什么Uniswap会觉得自己需要买”。
Uniswap是DeFi最重要的基础设施。它的智能合约处理了人类历史上最多的去中心化交易。但它在memecoin这条赛道上,发现自己竟然打不过一个7月才上线的发行平台。它用更低费率发起进攻,用品牌做开路先锋,然后一个月后认输。
因为memecoin的价值分配,已经不在交易层了。它在上游的发行层,在更上游的注意力层。 Pons不生产流动性,它生产“让散户觉得今天能发财”的幻觉。这个幻觉,Uniswap造不出来。
当一个协议发现自己掌握的技术和流量,在新的价值链里只是“管道”而不再是“入口”时,它要么重新定义自己的位置,要么买下那个入口的一部分。Uniswap选择了后者。
但它买的不是入口的控制权,它买的是入口发行的代币。 这两者的区别在于:控制权意味着话语权,代币意味着你在人家的飞轮里搭了便车。搭便车的人,永远没有决定方向的权利。
最让人睡不着的问题
这条新闻最让人睡不着的,不是Uniswap买了竞品的币,而是“去中心化”在利益面前如何迅速退化为最原始的资本动作。
7月13日,Pons上线。8月5日,Uniswap推出竞品。9月4日,Uniswap买入对手代币,双方宣布“长期对齐”。两个月,从对抗到合谋,中间经过了一轮完整的“进攻—失败—收编”循环。 这个循环里没有社区投票,没有治理讨论,没有对“战略投资”的任何细节披露。两家公司坐在一起,决定了同一个生态里两股力量的重新分配。
而所有PONS的散户持有者,在涨价17%的兴奋里,没有意识到一件事:他们刚刚成了Uniswap“保护费”的受益者,同时成了这笔“三无交易”的买单人。 当Uniswap某天决定卖出手里的PONS,或者当Pons的飞轮转速放缓,那些在“Uniswap背书”情绪里冲进去的人,会发现自己手里握着的,是一把没有写金额的收据。
真正的“长期对齐”应该有一个链上可验证的地址,一个公开的买入成本,和一个说得出口的战略逻辑。 这三样,9月4日的公告里一个都没有。有的只是一句话,和一个涨了17%的币。
265
Vérifié
Article
Le pétrole grimpe à 95 dollars, et le marché « célèbre » la hausse des taux de la Fed : les exportations saoudiennes s’effondrent, et ce qui est vraiment brisé, c’est la vieille croyance en « une banque centrale qui viendra sauver les marchés »Les exportations de pétrole saoudien chutent au plus bas niveau depuis neuf ans, tandis que le Brent repasse au-dessus de 95 dollars.
Par un mécanisme conditionné par les conditions de marché des vingt dernières années, le scénario à venir devrait être : choc énergétique → montée des anticipations d’inflation → dilemme pour la banque centrale → le marché commence à parier que « la banque centrale n’osera pas relever les taux » → les actifs risqués reprennent leur souffle.
Mais la réalité de septembre 2026 est la suivante : le même jour où le prix du pétrole dépasse 95 dollars, le marché a porté la probabilité de hausse des taux de la Fed en septembre à 65 %.
Il n’y a pas de tarification de « la banque centrale hésitera ». Il n’y a pas de consensus selon lequel « avec un choc d’offre, les taux ne sont traditionnellement pas relevés ». Lorsque le marché voit les prix de l’énergie s’envoler, sa réaction est la suivante : renforcer le pari que la Réserve fédérale sera plus faucon.
Le pétrole grimpe à 95 dollars, et le marché « célèbre » la hausse des taux de la Fed : les exportations saoudiennes s’effondrent, et ce qui est vraiment brisé, c’est la vieille croyance en « une banque centrale qui viendra sauver les marchés »
Les exportations de pétrole saoudien chutent au plus bas niveau depuis neuf ans, tandis que le Brent repasse au-dessus de 95 dollars.
Par un mécanisme conditionné par les conditions de marché des vingt dernières années, le scénario à venir devrait être : choc énergétique → montée des anticipations d’inflation → dilemme pour la banque centrale → le marché commence à parier que « la banque centrale n’osera pas relever les taux » → les actifs risqués reprennent leur souffle.
Mais la réalité de septembre 2026 est la suivante : le même jour où le prix du pétrole dépasse 95 dollars, le marché a porté la probabilité de hausse des taux de la Fed en septembre à 65 %.
Il n’y a pas de tarification de « la banque centrale hésitera ». Il n’y a pas de consensus selon lequel « avec un choc d’offre, les taux ne sont traditionnellement pas relevés ». Lorsque le marché voit les prix de l’énergie s’envoler, sa réaction est la suivante : renforcer le pari que la Réserve fédérale sera plus faucon.
Par un mécanisme conditionné par les conditions de marché des vingt dernières années, le scénario à venir devrait être : choc énergétique → montée des anticipations d’inflation → dilemme pour la banque centrale → le marché commence à parier que « la banque centrale n’osera pas relever les taux » → les actifs risqués reprennent leur souffle.
Mais la réalité de septembre 2026 est la suivante : le même jour où le prix du pétrole dépasse 95 dollars, le marché a porté la probabilité de hausse des taux de la Fed en septembre à 65 %.
Il n’y a pas de tarification de « la banque centrale hésitera ». Il n’y a pas de consensus selon lequel « avec un choc d’offre, les taux ne sont traditionnellement pas relevés ». Lorsque le marché voit les prix de l’énergie s’envoler, sa réaction est la suivante : renforcer le pari que la Réserve fédérale sera plus faucon.
311
Article
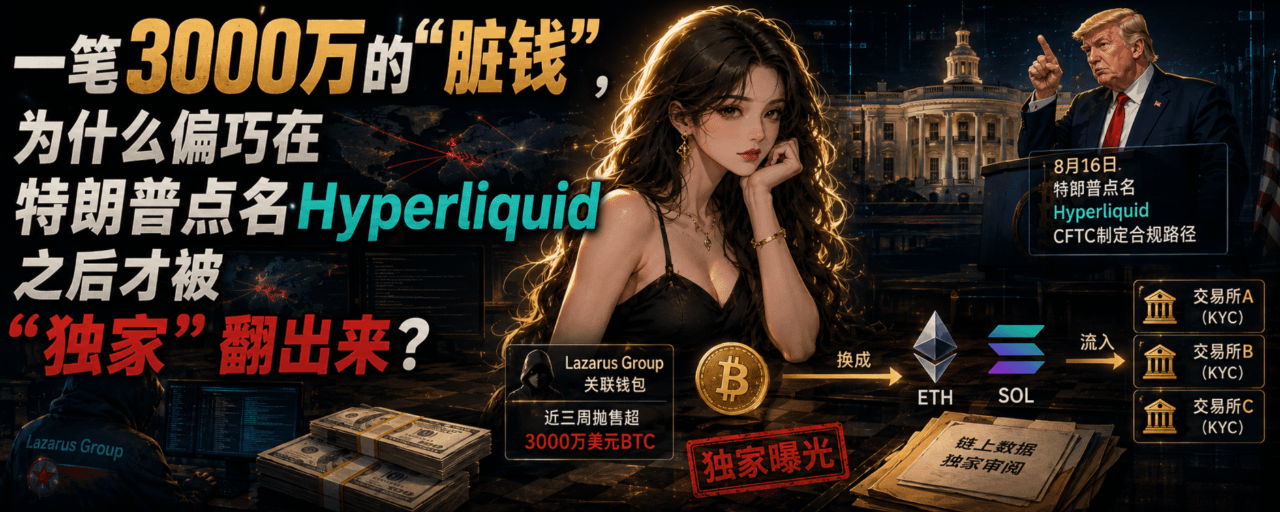
30 millions de « sale argent » : pourquoi cela n’a-t-il été ressorti « en exclusivité » qu’après que Trump a cité Hyperliquid ?Au cours des 8 dernières heures, une seule actu a suffi à enflammer la sphère crypto : le groupe Lazarus nord-coréen serait lié à une adresse associée, qui, au cours des trois dernières semaines, a déversé plus de 30 millions de dollars de bitcoins sur Hyperliquid, en échange d’ethereum et de Solana, avant de finir dans les poches de plusieurs bourses centralisées.
En surface, il s’agit encore du scénario habituel du « blanchiment orchestré par des hackers nord-coréens ». Mais franchement, ce qui me met vraiment la puce à l’oreille, ce n’est pas le blanchiment en soi : c’est « l’heure de naissance » de cette nouvelle.
Faites attention au lien entre ces deux dates. Le 16 août, Trump, à la Maison-Blanche, a cité nommément Hyperliquid : il a déclaré que le président de la CFTC était en train de définir une voie « totalement conforme et légale », afin d’introduire la plateforme sur le marché américain. Début septembre, une société d’analyse on-chain a, à la demande d’un média crypto bien établi, « examiné en exclusivité » des données, puis cette nouvelle a été publiée. Il s’est écoulé plusieurs semaines entre les deux. Or, les données on-chain sont publiques : les portefeuilles de Lazarus sont déjà identifiés, et n’importe qui peut consulter la transaction de 30 millions sur la blockchain n’importe quel jour.
30 millions de « sale argent » : pourquoi cela n’a-t-il été ressorti « en exclusivité » qu’après que Trump a cité Hyperliquid ?
Au cours des 8 dernières heures, une seule actu a suffi à enflammer la sphère crypto : le groupe Lazarus nord-coréen serait lié à une adresse associée, qui, au cours des trois dernières semaines, a déversé plus de 30 millions de dollars de bitcoins sur Hyperliquid, en échange d’ethereum et de Solana, avant de finir dans les poches de plusieurs bourses centralisées.
En surface, il s’agit encore du scénario habituel du « blanchiment orchestré par des hackers nord-coréens ». Mais franchement, ce qui me met vraiment la puce à l’oreille, ce n’est pas le blanchiment en soi : c’est « l’heure de naissance » de cette nouvelle.
Faites attention au lien entre ces deux dates. Le 16 août, Trump, à la Maison-Blanche, a cité nommément Hyperliquid : il a déclaré que le président de la CFTC était en train de définir une voie « totalement conforme et légale », afin d’introduire la plateforme sur le marché américain. Début septembre, une société d’analyse on-chain a, à la demande d’un média crypto bien établi, « examiné en exclusivité » des données, puis cette nouvelle a été publiée. Il s’est écoulé plusieurs semaines entre les deux. Or, les données on-chain sont publiques : les portefeuilles de Lazarus sont déjà identifiés, et n’importe qui peut consulter la transaction de 30 millions sur la blockchain n’importe quel jour.
En surface, il s’agit encore du scénario habituel du « blanchiment orchestré par des hackers nord-coréens ». Mais franchement, ce qui me met vraiment la puce à l’oreille, ce n’est pas le blanchiment en soi : c’est « l’heure de naissance » de cette nouvelle.
Faites attention au lien entre ces deux dates. Le 16 août, Trump, à la Maison-Blanche, a cité nommément Hyperliquid : il a déclaré que le président de la CFTC était en train de définir une voie « totalement conforme et légale », afin d’introduire la plateforme sur le marché américain. Début septembre, une société d’analyse on-chain a, à la demande d’un média crypto bien établi, « examiné en exclusivité » des données, puis cette nouvelle a été publiée. Il s’est écoulé plusieurs semaines entre les deux. Or, les données on-chain sont publiques : les portefeuilles de Lazarus sont déjà identifiés, et n’importe qui peut consulter la transaction de 30 millions sur la blockchain n’importe quel jour.
1
274
Article
« Examen à nu » faucon pour Wosh : un rapport sur l’emploi non agricole suffira-t-il à faire sortir les cartes de la Fed ?Au cours de la semaine écoulée, l’attention des marchés mondiaux s’est presque entièrement concentrée sur une seule personne — le président de la Réserve fédérale, Kevin Wosh. Nommé à la tête de la Fed seulement en mai de cette année, il a livré sa première prise de parole sur le plan des politiques à la fin août, lors du symposium de la Banque centrale de Jackson Hole. Il n’a pas beaucoup parlé, mais ses propos ont pesé lourd. La plupart des observateurs ont interprété cette intervention comme plutôt « faucon » : il a réaffirmé l’objectif d’inflation de 2 %, et a déclaré sans détour : « si l’inflation ne diminue pas clairement et assez rapidement, la Fed aura encore du travail à faire ». Il a même été plus explicite encore — ce que la Fed cherche vraiment à l’heure actuelle, ce sont les prix, et rien d’autre.
« Examen à nu » faucon pour Wosh : un rapport sur l’emploi non agricole suffira-t-il à faire sortir les cartes de la Fed ?
Au cours de la semaine écoulée, l’attention des marchés mondiaux s’est presque entièrement concentrée sur une seule personne — le président de la Réserve fédérale, Kevin Wosh. Nommé à la tête de la Fed seulement en mai de cette année, il a livré sa première prise de parole sur le plan des politiques à la fin août, lors du symposium de la Banque centrale de Jackson Hole. Il n’a pas beaucoup parlé, mais ses propos ont pesé lourd. La plupart des observateurs ont interprété cette intervention comme plutôt « faucon » : il a réaffirmé l’objectif d’inflation de 2 %, et a déclaré sans détour : « si l’inflation ne diminue pas clairement et assez rapidement, la Fed aura encore du travail à faire ». Il a même été plus explicite encore — ce que la Fed cherche vraiment à l’heure actuelle, ce sont les prix, et rien d’autre.
126
Article
40 unités et 16 jours : pourquoi le « refroidissement » de cirBTC a-t-il été de nouveau raconté avant le lancement d’Arc ?La date de publication d’une actualité mérite souvent qu’on la questionne davantage que son contenu.
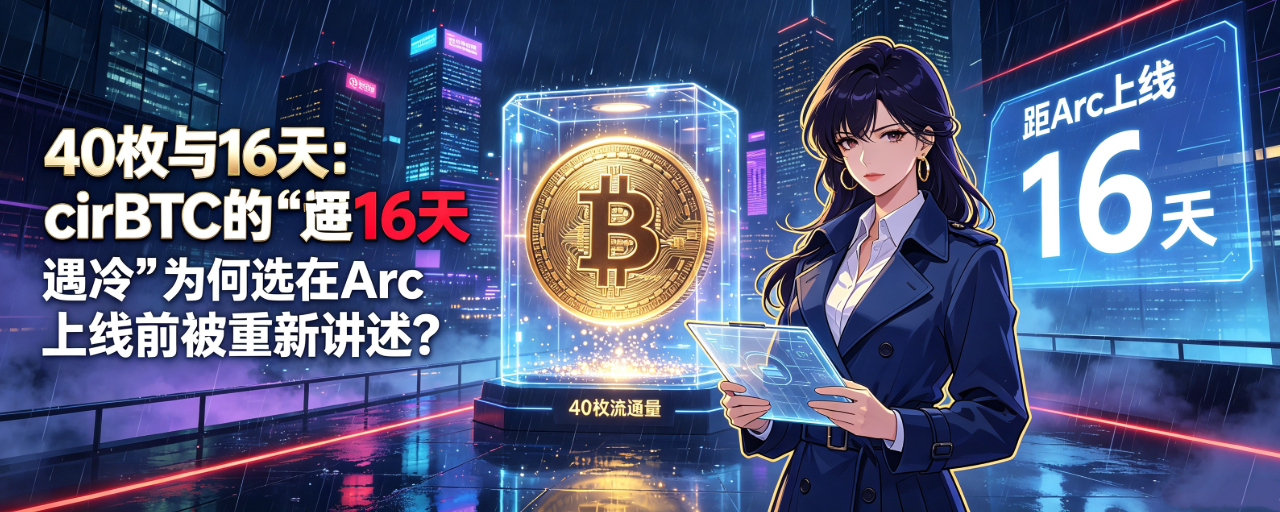
Le 31 août 2026, plusieurs médias ont presque simultanément rapporté les données plutôt moroses du produit d’« enveloppement » du bitcoin de Circle, cirBTC : la quantité en circulation on-chain n’est qu’environ 40 unités, tandis que les réserves ont été surémises jusqu’à 106 %. Les formulations des articles sont très cohérentes, les sources des données sont claires, et la conclusion pointe sans ambiguïté — « un produit parfait battu par les effets de réseau ». À en juger uniquement sur le contenu, c’est un article qui fait correctement le travail d’observation du marché.
Mais il y a un détail qui met un peu mal à l’aise : cirBTC a été mis en ligne sur Ethereum le 9 juin 2026. Il s’est écoulé presque trois mois. Une histoire d’« un lancement au début tiède » : pourquoi ne pas l’avoir racontée en juin, ni en juillet, mais plutôt l’avoir sortie et remise en avant le 31 août, d’un coup, comme par hasard ?
40 unités et 16 jours : pourquoi le « refroidissement » de cirBTC a-t-il été de nouveau raconté avant le lancement d’Arc ?
La date de publication d’une actualité mérite souvent qu’on la questionne davantage que son contenu.
Le 31 août 2026, plusieurs médias ont presque simultanément rapporté les données plutôt moroses du produit d’« enveloppement » du bitcoin de Circle, cirBTC : la quantité en circulation on-chain n’est qu’environ 40 unités, tandis que les réserves ont été surémises jusqu’à 106 %. Les formulations des articles sont très cohérentes, les sources des données sont claires, et la conclusion pointe sans ambiguïté — « un produit parfait battu par les effets de réseau ». À en juger uniquement sur le contenu, c’est un article qui fait correctement le travail d’observation du marché.
Mais il y a un détail qui met un peu mal à l’aise : cirBTC a été mis en ligne sur Ethereum le 9 juin 2026. Il s’est écoulé presque trois mois. Une histoire d’« un lancement au début tiède » : pourquoi ne pas l’avoir racontée en juin, ni en juillet, mais plutôt l’avoir sortie et remise en avant le 31 août, d’un coup, comme par hasard ?
Le 31 août 2026, plusieurs médias ont presque simultanément rapporté les données plutôt moroses du produit d’« enveloppement » du bitcoin de Circle, cirBTC : la quantité en circulation on-chain n’est qu’environ 40 unités, tandis que les réserves ont été surémises jusqu’à 106 %. Les formulations des articles sont très cohérentes, les sources des données sont claires, et la conclusion pointe sans ambiguïté — « un produit parfait battu par les effets de réseau ». À en juger uniquement sur le contenu, c’est un article qui fait correctement le travail d’observation du marché.
Mais il y a un détail qui met un peu mal à l’aise : cirBTC a été mis en ligne sur Ethereum le 9 juin 2026. Il s’est écoulé presque trois mois. Une histoire d’« un lancement au début tiède » : pourquoi ne pas l’avoir racontée en juin, ni en juillet, mais plutôt l’avoir sortie et remise en avant le 31 août, d’un coup, comme par hasard ?
124
Article
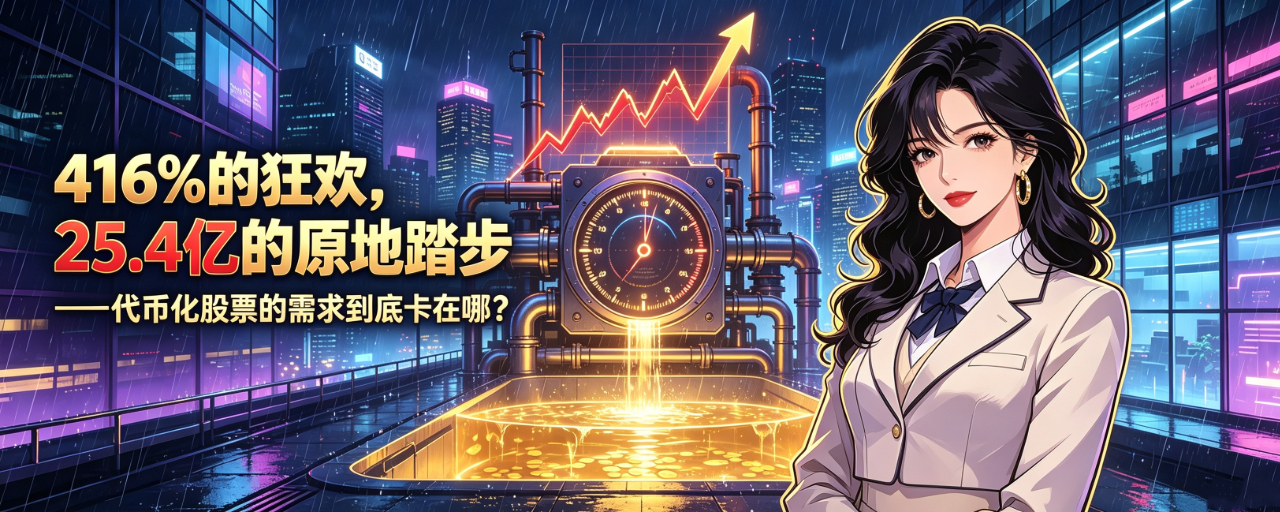
Fête à +416%, stagnation à 254 M — où la demande des actions tokenisées est-elle réellement bloquée ?Sur les huit dernières heures, ce lot de données sur les actions tokenisées a de nouveau remis la rampe RWA sur le devant de la scène : transferts mensuels de 29,5 milliards de dollars, +416% sur 30 jours ; adresses actives mensuelles à 1,3 million, +209% ; adresses détenant des actifs à 2,36 millions, +167%. Mais dans les mêmes données se cache un détail que peu de gens sont prêts à prendre le temps d’expliquer : la valeur distribuée n’a augmenté que de 1,45%, s’établissant à 2,54 milliards de dollars. Traduction en “langage humain” : le trafic du tuyau a été multiplié par quatre, mais dans le tuyau, pas une seule goutte en plus.
C’est quoi, ça, une “explosion de la demande” ? Plutôt un système qui redéfinit, à sa manière, ce que signifie “posséder”.
Fête à +416%, stagnation à 254 M — où la demande des actions tokenisées est-elle réellement bloquée ?
Sur les huit dernières heures, ce lot de données sur les actions tokenisées a de nouveau remis la rampe RWA sur le devant de la scène : transferts mensuels de 29,5 milliards de dollars, +416% sur 30 jours ; adresses actives mensuelles à 1,3 million, +209% ; adresses détenant des actifs à 2,36 millions, +167%. Mais dans les mêmes données se cache un détail que peu de gens sont prêts à prendre le temps d’expliquer : la valeur distribuée n’a augmenté que de 1,45%, s’établissant à 2,54 milliards de dollars. Traduction en “langage humain” : le trafic du tuyau a été multiplié par quatre, mais dans le tuyau, pas une seule goutte en plus.
C’est quoi, ça, une “explosion de la demande” ? Plutôt un système qui redéfinit, à sa manière, ce que signifie “posséder”.
C’est quoi, ça, une “explosion de la demande” ? Plutôt un système qui redéfinit, à sa manière, ce que signifie “posséder”.
115
Article
La « nouvelle banque » Avici sur Solana a été pillée : trois étapes pour devenir administrateur, et l’argent de 125 comptes a disparu d’un coup — la première étape pour « la banque en chaîne »Le plus ironique dans cette histoire, c’est que l’attaquant n’a même pas eu besoin d’une technique avancée. Trois étapes, trois étapes : un droit de gestion des garanties d’« une banque » lui a été transféré.
Le 28 août, la « nouvelle banque » en chaîne Avici, basée sur Solana, a confirmé avoir été compromise. D’après les premières estimations, les pertes se situeraient entre 600 000 et 1,02 million de dollars, touchant 125 comptes utilisateurs. Son jeton natif AVICI a chuté d’environ 39 % en une journée : son prix est désormais à 96 % de son plus haut historique. Mais derrière ces chiffres, la vraie question à se poser est la suivante : un projet qui gère le solde des cartes d’autrui, comment a-t-il pu être aussi simplement « doté d’un administrateur » ?
La « nouvelle banque » Avici sur Solana a été pillée : trois étapes pour devenir administrateur, et l’argent de 125 comptes a disparu d’un coup — la première étape pour « la banque en chaîne »
Le plus ironique dans cette histoire, c’est que l’attaquant n’a même pas eu besoin d’une technique avancée. Trois étapes, trois étapes : un droit de gestion des garanties d’« une banque » lui a été transféré.
Le 28 août, la « nouvelle banque » en chaîne Avici, basée sur Solana, a confirmé avoir été compromise. D’après les premières estimations, les pertes se situeraient entre 600 000 et 1,02 million de dollars, touchant 125 comptes utilisateurs. Son jeton natif AVICI a chuté d’environ 39 % en une journée : son prix est désormais à 96 % de son plus haut historique. Mais derrière ces chiffres, la vraie question à se poser est la suivante : un projet qui gère le solde des cartes d’autrui, comment a-t-il pu être aussi simplement « doté d’un administrateur » ?
Le 28 août, la « nouvelle banque » en chaîne Avici, basée sur Solana, a confirmé avoir été compromise. D’après les premières estimations, les pertes se situeraient entre 600 000 et 1,02 million de dollars, touchant 125 comptes utilisateurs. Son jeton natif AVICI a chuté d’environ 39 % en une journée : son prix est désormais à 96 % de son plus haut historique. Mais derrière ces chiffres, la vraie question à se poser est la suivante : un projet qui gère le solde des cartes d’autrui, comment a-t-il pu être aussi simplement « doté d’un administrateur » ?
158
Article
Les États-Unis inscrivent « les actifs numériques » dans un décret de sanctions, mais sans tracer délibérément les limites : les infrastructures décentralisées deviendront-elles la prochaine cible ?Le 24 août, le Trésor américain a lancé une nouvelle vague de sanctions contre l’Iran, officiellement baptisée « Operation Economic Isolation ». Les mots du ministre du Trésor, Bessent, sont particulièrement durs : il s’agit de « couper toutes les voies économiques qui soutiennent ce régime despotique ». Ce qui a vraiment mis les acteurs du secteur crypto en alerte, c’est que, dans le périmètre de ces sanctions, « les actifs numériques » ont été inclus, chose rare.
Mais voilà la question : qui vise-t-on au juste ? Les bourses iraniennes et les intermédiaires financiers ? Ou bien ces infrastructures décentralisées, sans centre, sans KYC, sans carnet d’adresses ? Le Trésor n’a rien précisé.
Ce « sans précision », c’est justement la partie la plus dangereuse de l’ensemble de l’affaire.
Les États-Unis inscrivent « les actifs numériques » dans un décret de sanctions, mais sans tracer délibérément les limites : les infrastructures décentralisées deviendront-elles la prochaine cible ?
Le 24 août, le Trésor américain a lancé une nouvelle vague de sanctions contre l’Iran, officiellement baptisée « Operation Economic Isolation ». Les mots du ministre du Trésor, Bessent, sont particulièrement durs : il s’agit de « couper toutes les voies économiques qui soutiennent ce régime despotique ». Ce qui a vraiment mis les acteurs du secteur crypto en alerte, c’est que, dans le périmètre de ces sanctions, « les actifs numériques » ont été inclus, chose rare.
Mais voilà la question : qui vise-t-on au juste ? Les bourses iraniennes et les intermédiaires financiers ? Ou bien ces infrastructures décentralisées, sans centre, sans KYC, sans carnet d’adresses ? Le Trésor n’a rien précisé.
Ce « sans précision », c’est justement la partie la plus dangereuse de l’ensemble de l’affaire.
Mais voilà la question : qui vise-t-on au juste ? Les bourses iraniennes et les intermédiaires financiers ? Ou bien ces infrastructures décentralisées, sans centre, sans KYC, sans carnet d’adresses ? Le Trésor n’a rien précisé.
Ce « sans précision », c’est justement la partie la plus dangereuse de l’ensemble de l’affaire.
114
Article
Mirae Asset en Corée met 109 milliards de dollars sur la table : 1,1 billion d’actifs clients en soutien — 2027, est-ce un compte à rebours vers les profits ou un sortilège de contraintes ?Au cours des dernières 8 heures, dans la cryptosphère, les informations qui valent vraiment un coup d’œil ne se trouvent pas dans le volume d’échanges ni dans les prix, mais au cœur du « capital map » (carte des actifs). D’après (The Korea Times), le groupe financier Mirae Asset (Mirae Asset Financial Group) prévoit de s’appuyer sur sa plateforme de services crypto, Digital X, pour développer une activité de gestion d’actifs numériques d’un montant total pouvant atteindre 150 000 milliards de wons sud-coréens (environ 109 milliards de dollars). Ce n’est pas un investissement ordinaire : c’est plutôt comme une entité de grande taille qui inscrit officiellement « l’actif numérique » dans la liste de ses moteurs de profit.
Le poids de cette actualité tient au fait qu’elle émane d’une institution financière traditionnelle que vous n’avez peut-être pas beaucoup entendue, mais dont l’ampleur est impressionnante : le groupe Mirae Asset détient plus de 1500 000 milliards de wons sud-coréens (environ 1,1 billion de dollars) d’actifs clients, ce qui en fait l’un des plus grands groupes financiers de Corée. Quand un groupe d’une telle taille intègre en même temps des actifs crypto, des stablecoins, des RWA et des tokens de type titres dans sa carte stratégique, comment comparer cela avec l’annonce d’un simple exchange à propos d’un token ?
Mirae Asset en Corée met 109 milliards de dollars sur la table : 1,1 billion d’actifs clients en soutien — 2027, est-ce un compte à rebours vers les profits ou un sortilège de contraintes ?
Au cours des dernières 8 heures, dans la cryptosphère, les informations qui valent vraiment un coup d’œil ne se trouvent pas dans le volume d’échanges ni dans les prix, mais au cœur du « capital map » (carte des actifs). D’après (The Korea Times), le groupe financier Mirae Asset (Mirae Asset Financial Group) prévoit de s’appuyer sur sa plateforme de services crypto, Digital X, pour développer une activité de gestion d’actifs numériques d’un montant total pouvant atteindre 150 000 milliards de wons sud-coréens (environ 109 milliards de dollars). Ce n’est pas un investissement ordinaire : c’est plutôt comme une entité de grande taille qui inscrit officiellement « l’actif numérique » dans la liste de ses moteurs de profit.
Le poids de cette actualité tient au fait qu’elle émane d’une institution financière traditionnelle que vous n’avez peut-être pas beaucoup entendue, mais dont l’ampleur est impressionnante : le groupe Mirae Asset détient plus de 1500 000 milliards de wons sud-coréens (environ 1,1 billion de dollars) d’actifs clients, ce qui en fait l’un des plus grands groupes financiers de Corée. Quand un groupe d’une telle taille intègre en même temps des actifs crypto, des stablecoins, des RWA et des tokens de type titres dans sa carte stratégique, comment comparer cela avec l’annonce d’un simple exchange à propos d’un token ?
Le poids de cette actualité tient au fait qu’elle émane d’une institution financière traditionnelle que vous n’avez peut-être pas beaucoup entendue, mais dont l’ampleur est impressionnante : le groupe Mirae Asset détient plus de 1500 000 milliards de wons sud-coréens (environ 1,1 billion de dollars) d’actifs clients, ce qui en fait l’un des plus grands groupes financiers de Corée. Quand un groupe d’une telle taille intègre en même temps des actifs crypto, des stablecoins, des RWA et des tokens de type titres dans sa carte stratégique, comment comparer cela avec l’annonce d’un simple exchange à propos d’un token ?
281
Article
CZ suit le CEO de Robinhood et $CASHCAT atteint un sommet historique : avant l’arrivée de la saison des altcoins, le marché on-chain mijote-t-il un « scénario le plus puissant » ?Au cours des huit dernières heures, du côté de Bitcoin (BTC), c’était un calme après la fête, tandis que de l’autre côté, sur la chaîne, l’ambiance sentait tout autre chose : les opportunités sont bien plus nombreuses, mais ce qui enthousiasme vraiment les anciens, ce n’est peut-être pour l’instant que la préface.
Aujourd’hui, le principal token en circulation sur la blockchain de Robinhood, CASHCAT, a touché une capitalisation de 240 millions de dollars, établissant un record historique. Dans le même temps, un simple geste a enflammé tout l’espace d’imagination autour de la tendance : le fondateur de Binance, CZ, a suivi hier le CEO de Robinhood, Vlad, et Vlad a ensuite répondu en commentant un tweet de Musk à propos de Mars ; et la conclusion n’était qu’une phrase : « À bientôt sur Mars ». D’un côté, le récit des memes sur le marché américain est validé de façon positive à la fois par Robinhood et par CZ ; de l’autre, on voit apparaître entre deux plateformes de premier plan un signal d’interaction sans précédent. Difficile de ne pas se demander : la prochaine étape, Binance et Robinhood vont-elles ouvrir entre elles des canaux de cotation des tokens ?
CZ suit le CEO de Robinhood et $CASHCAT atteint un sommet historique : avant l’arrivée de la saison des altcoins, le marché on-chain mijote-t-il un « scénario le plus puissant » ?
Au cours des huit dernières heures, du côté de Bitcoin (BTC), c’était un calme après la fête, tandis que de l’autre côté, sur la chaîne, l’ambiance sentait tout autre chose : les opportunités sont bien plus nombreuses, mais ce qui enthousiasme vraiment les anciens, ce n’est peut-être pour l’instant que la préface.
Aujourd’hui, le principal token en circulation sur la blockchain de Robinhood, CASHCAT, a touché une capitalisation de 240 millions de dollars, établissant un record historique. Dans le même temps, un simple geste a enflammé tout l’espace d’imagination autour de la tendance : le fondateur de Binance, CZ, a suivi hier le CEO de Robinhood, Vlad, et Vlad a ensuite répondu en commentant un tweet de Musk à propos de Mars ; et la conclusion n’était qu’une phrase : « À bientôt sur Mars ». D’un côté, le récit des memes sur le marché américain est validé de façon positive à la fois par Robinhood et par CZ ; de l’autre, on voit apparaître entre deux plateformes de premier plan un signal d’interaction sans précédent. Difficile de ne pas se demander : la prochaine étape, Binance et Robinhood vont-elles ouvrir entre elles des canaux de cotation des tokens ?
Aujourd’hui, le principal token en circulation sur la blockchain de Robinhood, CASHCAT, a touché une capitalisation de 240 millions de dollars, établissant un record historique. Dans le même temps, un simple geste a enflammé tout l’espace d’imagination autour de la tendance : le fondateur de Binance, CZ, a suivi hier le CEO de Robinhood, Vlad, et Vlad a ensuite répondu en commentant un tweet de Musk à propos de Mars ; et la conclusion n’était qu’une phrase : « À bientôt sur Mars ». D’un côté, le récit des memes sur le marché américain est validé de façon positive à la fois par Robinhood et par CZ ; de l’autre, on voit apparaître entre deux plateformes de premier plan un signal d’interaction sans précédent. Difficile de ne pas se demander : la prochaine étape, Binance et Robinhood vont-elles ouvrir entre elles des canaux de cotation des tokens ?
233
La nuit dernière, j’ai trié la liste des partenaires de @Dusk_Foundation et je voulais trouver des institutions réglementées en dehors de l’Europe. Résultat : en plus de NPEX, 21X et Quantoz, j’ai découvert que PlayMatika et Betpassion (toutes deux en Italie) sont aussi connectées à DuskPay, mais elles restent dans l’UE. Cette concentration géographique m’a fait rester longtemps devant le tableau. Je voulais seulement suivre l’avancement commercial, mais une question plus fondamentale m’a arrêté : sur une chaîne qui se présente comme une « infrastructure financière mondiale », la “barrière de protection” en matière de conformité n’est creusée pour l’instant qu’en Europe.
En surface, Dusk est une blockchain publique de conformité à la confidentialité. Mais plus j’y regarde, plus je pense que son véritable noyau est un « miroir numérique » de la réglementation financière européenne. MiCA, DLT Pilot, MiFID II : ces termes constituent à eux seuls la base narrative de Dusk. Les licences néerlandaises de NPEX, la conformité DLT-TSS de 21X, la conformité MiCA d’EURQ—chaque élément correspond de manière précise à un règlement de l’UE. Chainlink et Cordial Systems apportent certes une technologie et des partenariats de garde à l’échelle mondiale, mais ils ne sont pas des institutions financières réglementées et ne peuvent pas remplacer de vraies “murailles” liées aux licences. Cette conception est irréprochable à Bruxelles, mais hors de l’UE, il faut recommencer : chaque licence doit être refaite depuis le début. #dusk
Ce qui m’amène à la prudence, c’est que l’avantage de la conformité européenne vaut comme un fossé à l’intérieur de l’Europe, mais peut devenir un mur au-delà. Les États-Unis disposent de la SEC et de la CFTC ; l’Asie de ses propres systèmes de régulation. Si Dusk veut entrer sur ces marchés, elle ne peut pas réutiliser directement les cadres de conformité de l’UE : elle doit reconstruire un cadre juridique depuis zéro et renégocier les licences. Et le centre de gravité des marchés de capitaux mondiaux n’est clairement pas en Europe—les actions américaines, les obligations asiatiques, les fonds souverains du Moyen-Orient : ces volumes dépassent largement la portée actuelle de Dusk. Plus subtil encore : la profondeur de la conception “privacy” liée à la tradition européenne de protection des données via $DUSK n’est pas forcément un atout dans d’autres juridictions ; parfois, cela exige même des explications supplémentaires.
Ce que j’observe maintenant, c’est de savoir si Dusk peut abstraire l’expérience de conformité européenne en une architecture technique réutilisable, de sorte que des institutions réglementées d’autres régions puissent s’y connecter aussi rapidement que l’on branche un protocole, au lieu de devoir passer à chaque fois par une nouvelle phase de personnalisation juridique à chaque juridiction. Ce qui m’importe vraiment n’est pas l’actif de 300 M€ de NPEX à court terme, mais à long terme : les effets de réseau de DUSK pourront-ils franchir l’Europe, ou finiront-ils enfermés dans une enceinte où la conformité est la plus stricte, mais où l’épaisseur de capital n’est pas suffisante.
La nuit dernière, j’ai trié la liste des partenaires de @Dusk et je voulais trouver des institutions réglementées en dehors de l’Europe. Résultat : en plus de NPEX, 21X et Quantoz, j’ai découvert que PlayMatika et Betpassion (toutes deux en Italie) sont aussi connectées à DuskPay, mais elles restent dans l’UE. Cette concentration géographique m’a fait rester longtemps devant le tableau. Je voulais seulement suivre l’avancement commercial, mais une question plus fondamentale m’a arrêté : sur une chaîne qui se présente comme une « infrastructure financière mondiale », la “barrière de protection” en matière de conformité n’est creusée pour l’instant qu’en Europe.
En surface, Dusk est une blockchain publique de conformité à la confidentialité. Mais plus j’y regarde, plus je pense que son véritable noyau est un « miroir numérique » de la réglementation financière européenne. MiCA, DLT Pilot, MiFID II : ces termes constituent à eux seuls la base narrative de Dusk. Les licences néerlandaises de NPEX, la conformité DLT-TSS de 21X, la conformité MiCA d’EURQ—chaque élément correspond de manière précise à un règlement de l’UE. Chainlink et Cordial Systems apportent certes une technologie et des partenariats de garde à l’échelle mondiale, mais ils ne sont pas des institutions financières réglementées et ne peuvent pas remplacer de vraies “murailles” liées aux licences. Cette conception est irréprochable à Bruxelles, mais hors de l’UE, il faut recommencer : chaque licence doit être refaite depuis le début. #dusk
Ce qui m’amène à la prudence, c’est que l’avantage de la conformité européenne vaut comme un fossé à l’intérieur de l’Europe, mais peut devenir un mur au-delà. Les États-Unis disposent de la SEC et de la CFTC ; l’Asie de ses propres systèmes de régulation. Si Dusk veut entrer sur ces marchés, elle ne peut pas réutiliser directement les cadres de conformité de l’UE : elle doit reconstruire un cadre juridique depuis zéro et renégocier les licences. Et le centre de gravité des marchés de capitaux mondiaux n’est clairement pas en Europe—les actions américaines, les obligations asiatiques, les fonds souverains du Moyen-Orient : ces volumes dépassent largement la portée actuelle de Dusk. Plus subtil encore : la profondeur de la conception “privacy” liée à la tradition européenne de protection des données via $DUSK n’est pas forcément un atout dans d’autres juridictions ; parfois, cela exige même des explications supplémentaires.
Ce que j’observe maintenant, c’est de savoir si Dusk peut abstraire l’expérience de conformité européenne en une architecture technique réutilisable, de sorte que des institutions réglementées d’autres régions puissent s’y connecter aussi rapidement que l’on branche un protocole, au lieu de devoir passer à chaque fois par une nouvelle phase de personnalisation juridique à chaque juridiction. Ce qui m’importe vraiment n’est pas l’actif de 300 M€ de NPEX à court terme, mais à long terme : les effets de réseau de DUSK pourront-ils franchir l’Europe, ou finiront-ils enfermés dans une enceinte où la conformité est la plus stricte, mais où l’épaisseur de capital n’est pas suffisante.
En surface, Dusk est une blockchain publique de conformité à la confidentialité. Mais plus j’y regarde, plus je pense que son véritable noyau est un « miroir numérique » de la réglementation financière européenne. MiCA, DLT Pilot, MiFID II : ces termes constituent à eux seuls la base narrative de Dusk. Les licences néerlandaises de NPEX, la conformité DLT-TSS de 21X, la conformité MiCA d’EURQ—chaque élément correspond de manière précise à un règlement de l’UE. Chainlink et Cordial Systems apportent certes une technologie et des partenariats de garde à l’échelle mondiale, mais ils ne sont pas des institutions financières réglementées et ne peuvent pas remplacer de vraies “murailles” liées aux licences. Cette conception est irréprochable à Bruxelles, mais hors de l’UE, il faut recommencer : chaque licence doit être refaite depuis le début. #dusk
Ce qui m’amène à la prudence, c’est que l’avantage de la conformité européenne vaut comme un fossé à l’intérieur de l’Europe, mais peut devenir un mur au-delà. Les États-Unis disposent de la SEC et de la CFTC ; l’Asie de ses propres systèmes de régulation. Si Dusk veut entrer sur ces marchés, elle ne peut pas réutiliser directement les cadres de conformité de l’UE : elle doit reconstruire un cadre juridique depuis zéro et renégocier les licences. Et le centre de gravité des marchés de capitaux mondiaux n’est clairement pas en Europe—les actions américaines, les obligations asiatiques, les fonds souverains du Moyen-Orient : ces volumes dépassent largement la portée actuelle de Dusk. Plus subtil encore : la profondeur de la conception “privacy” liée à la tradition européenne de protection des données via $DUSK n’est pas forcément un atout dans d’autres juridictions ; parfois, cela exige même des explications supplémentaires.
Ce que j’observe maintenant, c’est de savoir si Dusk peut abstraire l’expérience de conformité européenne en une architecture technique réutilisable, de sorte que des institutions réglementées d’autres régions puissent s’y connecter aussi rapidement que l’on branche un protocole, au lieu de devoir passer à chaque fois par une nouvelle phase de personnalisation juridique à chaque juridiction. Ce qui m’importe vraiment n’est pas l’actif de 300 M€ de NPEX à court terme, mais à long terme : les effets de réseau de DUSK pourront-ils franchir l’Europe, ou finiront-ils enfermés dans une enceinte où la conformité est la plus stricte, mais où l’épaisseur de capital n’est pas suffisante.
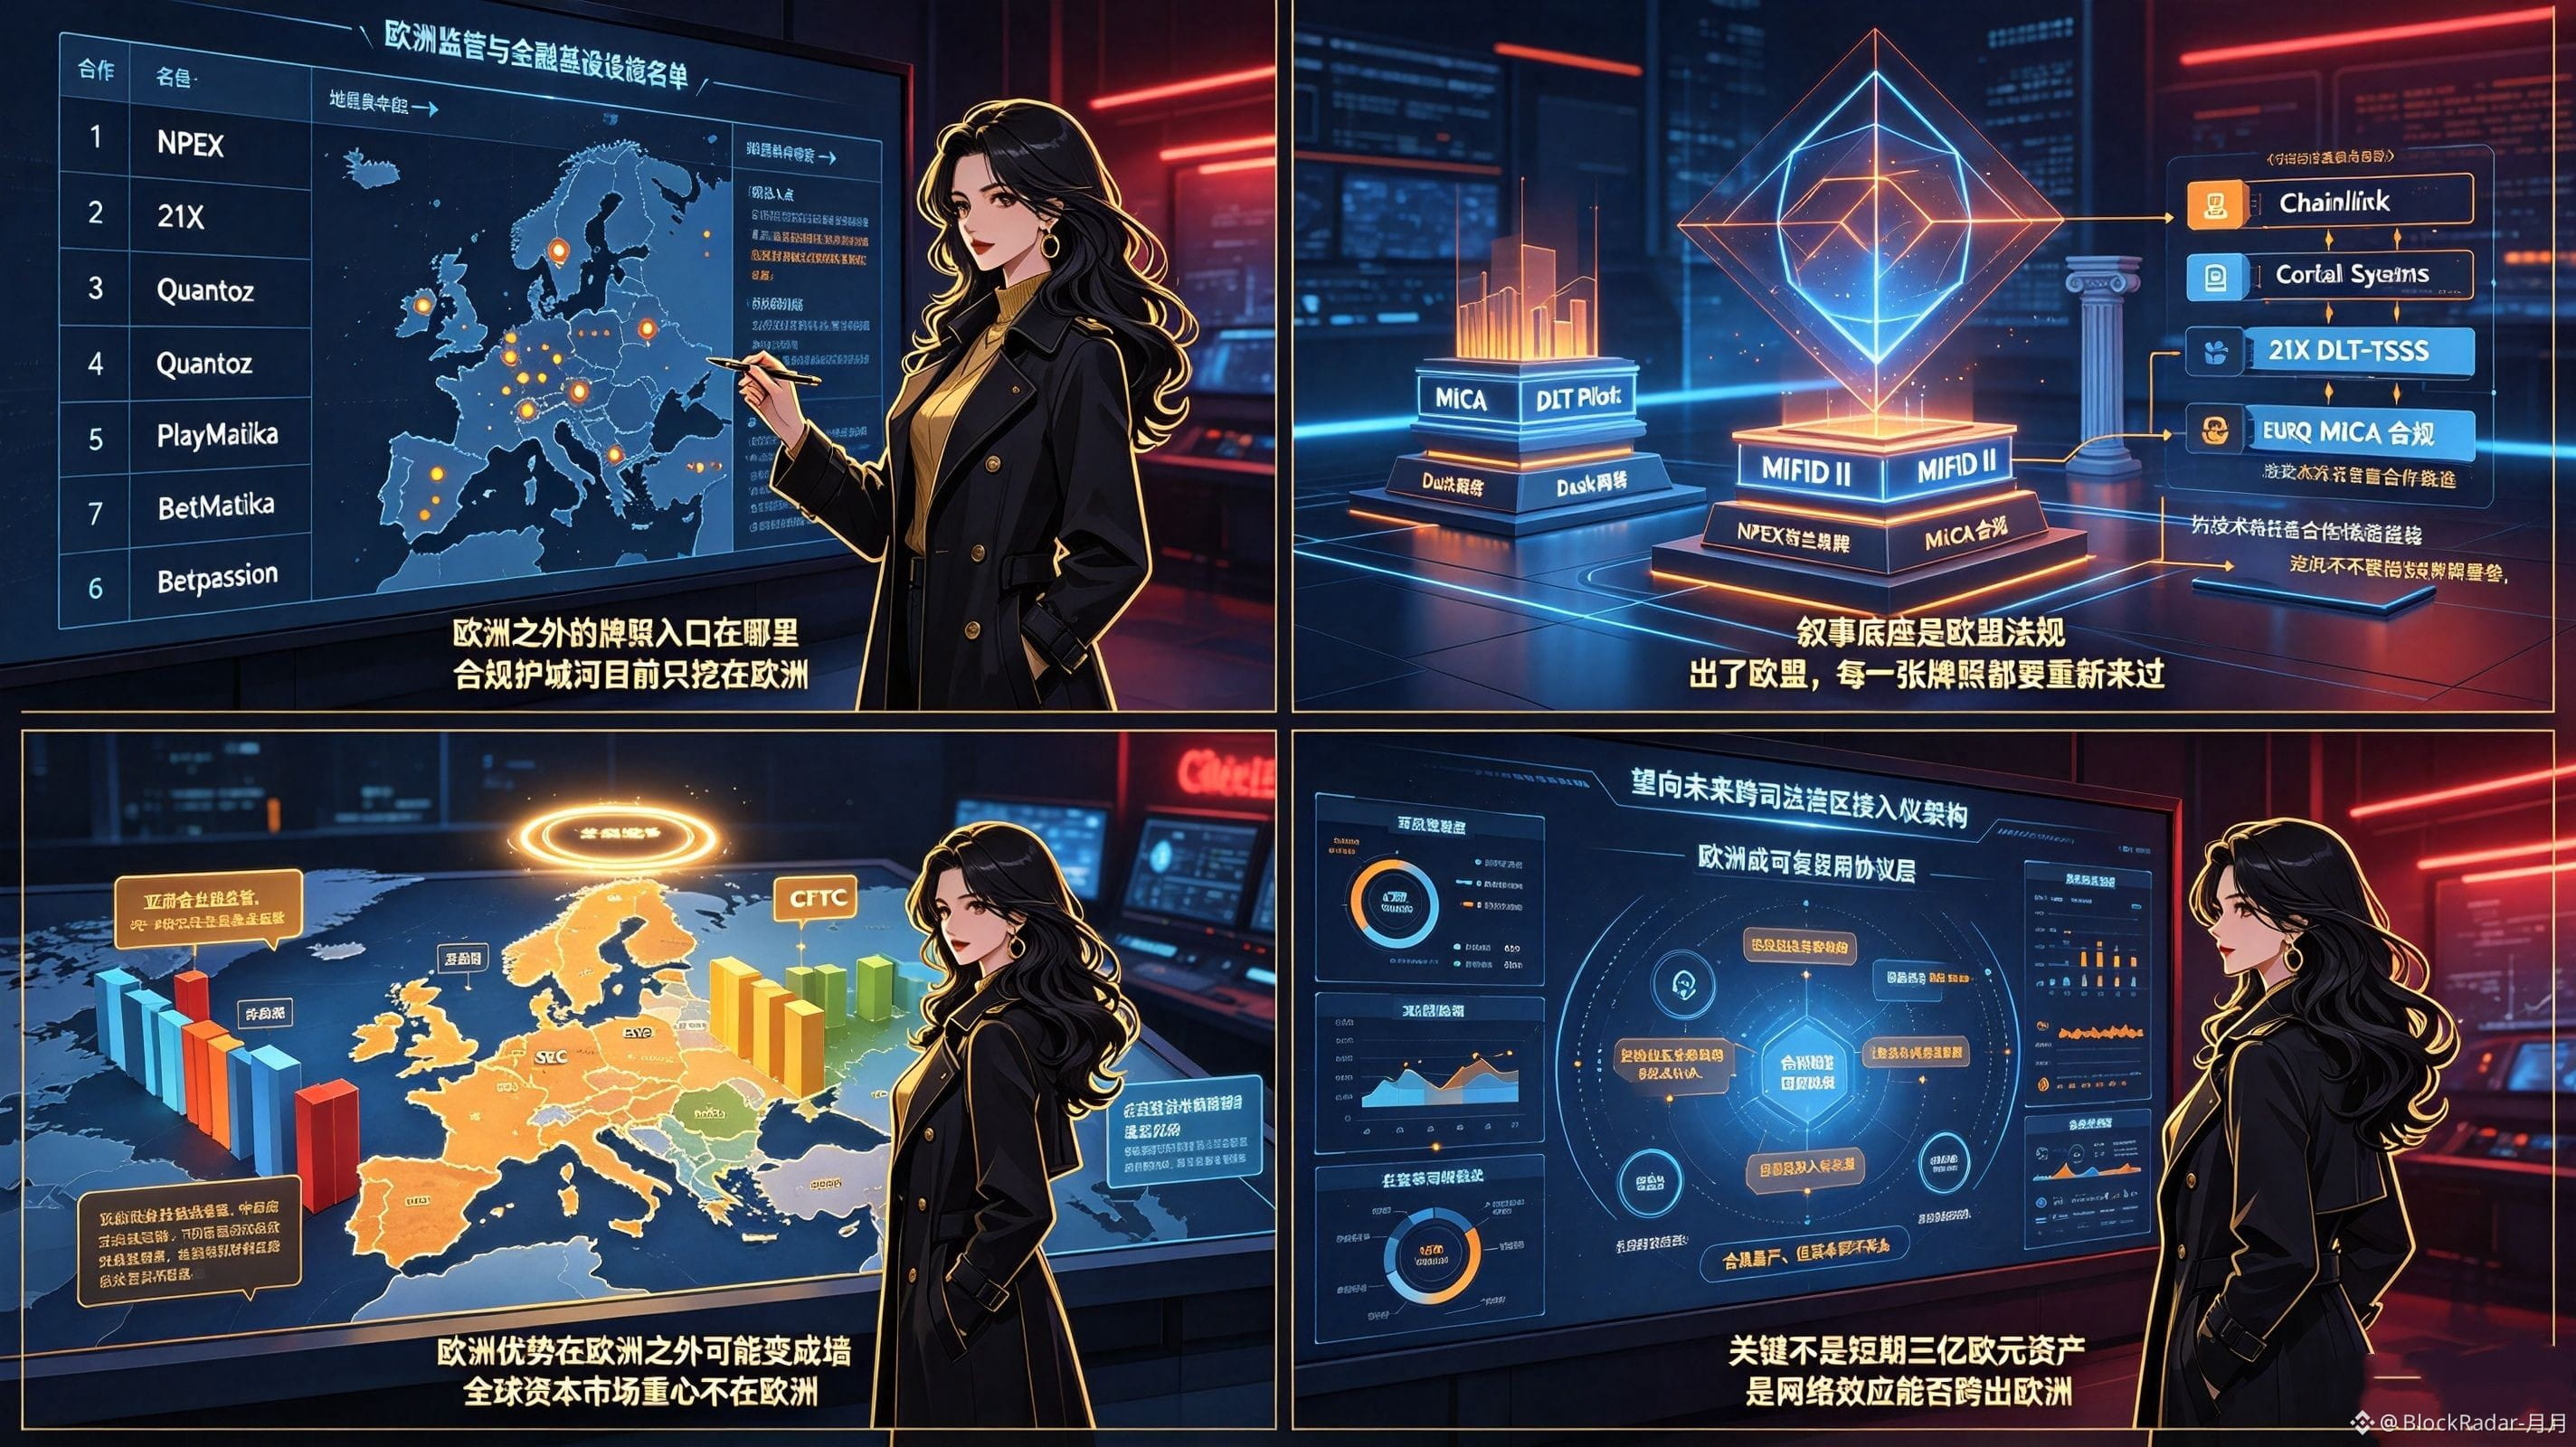
119
Article
Un wallet « extrait » 55 millions de dollars, Nesa chute de 40 % en une nuit : la sécurité, la ligne rouge des blockchains publiques IA, où se situe-t-elle ?Au cours des huit dernières heures, la nouvelle la plus glaçante pour le monde des cryptos est l’effondrement d’une pièce liée à l’IA. Le token de Nesa, NES, a chuté jusqu’à -40 % après la détection d’activités suspectes on-chain et d’importantes ventes. Des observateurs on-chain ont découvert qu’une adresse wallet avait « extrait » pour environ 55 millions de dollars de NES, puis s’est mise immédiatement à vendre sur une bourse décentralisée. Le pire, c’est que cette adresse détient encore environ 18 millions de dollars de NES : la pression vendeuse n’est probablement pas terminée.
Si ce n’était qu’un simple dump d’un clone d’altcoin, ce ne serait pas vraiment surprenant. Mais comme il a déjà été listé sur plusieurs plateformes d’échange majeures et que la tendance DeAI (IA décentralisée) est en plein essor, l’affaire devient un avertissement qui mérite d’être relu et médité encore et encore.
Un wallet « extrait » 55 millions de dollars, Nesa chute de 40 % en une nuit : la sécurité, la ligne rouge des blockchains publiques IA, où se situe-t-elle ?
Au cours des huit dernières heures, la nouvelle la plus glaçante pour le monde des cryptos est l’effondrement d’une pièce liée à l’IA. Le token de Nesa, NES, a chuté jusqu’à -40 % après la détection d’activités suspectes on-chain et d’importantes ventes. Des observateurs on-chain ont découvert qu’une adresse wallet avait « extrait » pour environ 55 millions de dollars de NES, puis s’est mise immédiatement à vendre sur une bourse décentralisée. Le pire, c’est que cette adresse détient encore environ 18 millions de dollars de NES : la pression vendeuse n’est probablement pas terminée.
Si ce n’était qu’un simple dump d’un clone d’altcoin, ce ne serait pas vraiment surprenant. Mais comme il a déjà été listé sur plusieurs plateformes d’échange majeures et que la tendance DeAI (IA décentralisée) est en plein essor, l’affaire devient un avertissement qui mérite d’être relu et médité encore et encore.
Si ce n’était qu’un simple dump d’un clone d’altcoin, ce ne serait pas vraiment surprenant. Mais comme il a déjà été listé sur plusieurs plateformes d’échange majeures et que la tendance DeAI (IA décentralisée) est en plein essor, l’affaire devient un avertissement qui mérite d’être relu et médité encore et encore.
2
2
783
Hier soir, j’ai ouvert la documentation développeur de @Dusk_Foundation pour y trouver un parcours d’entrée vers les développeurs tiers. Dans la section « Start here », l’équipe officielle recommande de déployer des contrats, puis de faire le pont entre des actifs. Mais en parcourant la même documentation, j’ai aussi remarqué les entrées de produits comme Dusk Trade, Dusk Wallet et Dusk Pay. Je voulais simplement voir comment des équipes externes s’y connectaient, mais le fait qu’il existe un « plan » où l’officiel fait lui-même l’étage applicatif m’a intrigué et m’a retenu longtemps.
En surface, $DUSK ressemble à une blockchain publique conforme en matière de confidentialité. Pourtant, plus j’y regarde, plus je pense que son véritable cœur est un cas d’intégration verticale où la frontière entre « protocole » et « couche applicative » est volontairement floue : non seulement elle fournit le consensus DuskDS et l’environnement d’exécution DuskEVM, mais elle intervient aussi directement en construisant une plateforme d’échanges, un portefeuille et un système de paiement. La documentation officielle positionne ces produits comme une « couche applicative siégeant au-dessus du protocole » ; le protocole lui-même insiste toujours sur l’ouverture, et DuskEVM est compatible avec les outils standard Solidity, tandis que Dusk Connect prend en charge l’accès multi-portefeuilles. Mais dans les faits, les applications officielles et le protocole sous-jacent sont poussés par la même entité, et la frontière est bien plus floue que ne le suggèrent les mots.
Ce qui me rend prudent, cependant, c’est que l’intégration verticale peut effectivement permettre de faire tourner rapidement le flux pendant une phase de démarrage (cold start), et fournir aux institutions une démonstration « clé en main ». Dans l’écosystème, il existe déjà des projets communautaires comme Sozu (staking), Pieswap DEX et Dusk Domains, ce qui montre que les entrées pour les tiers ne sont pas totalement fermées. Néanmoins, Dusk Trade et Dusk Pay en sont encore au stade de prépublication ou sur liste d’attente, et ne sont pas encore en exploitation à grande échelle. Affirmer dès maintenant qu’ils occupent déjà une position de caution officielle serait donc trop tôt. Ce que je me répète sans cesse, c’est : à long terme, les développeurs tiers auront-ils assez de motivation pour construire à côté des produits officiels, plutôt que de supposer que l’application officielle obtiendra prioritairement les ressources de licence NPEX et les points d’accès à la liquidité ? Pour l’instant, il s’agit seulement d’une hypothèse raisonnable, et non d’une priorité formellement confirmée.#dusk
Ainsi, ce que je veux surtout observer maintenant, c’est si, une fois Dusk Trade et Dusk Pay réellement lancés, Dusk pourra passer d’une « démonstration faite par l’officiel » à une « prospérité de l’écosystème tiers ». Ce qui m’importe vraiment n’est pas seulement si les applications officielles réussissent, mais si, sur le long terme, la valeur du token DUSK peut être amplifiée par un écosystème d’applications ouvert—plutôt que de se réduire, au final, à une sorte de carburant interne pour quelques produits officiels.
Hier soir, j’ai ouvert la documentation développeur de @Dusk pour y trouver un parcours d’entrée vers les développeurs tiers. Dans la section « Start here », l’équipe officielle recommande de déployer des contrats, puis de faire le pont entre des actifs. Mais en parcourant la même documentation, j’ai aussi remarqué les entrées de produits comme Dusk Trade, Dusk Wallet et Dusk Pay. Je voulais simplement voir comment des équipes externes s’y connectaient, mais le fait qu’il existe un « plan » où l’officiel fait lui-même l’étage applicatif m’a intrigué et m’a retenu longtemps.
En surface, $DUSK ressemble à une blockchain publique conforme en matière de confidentialité. Pourtant, plus j’y regarde, plus je pense que son véritable cœur est un cas d’intégration verticale où la frontière entre « protocole » et « couche applicative » est volontairement floue : non seulement elle fournit le consensus DuskDS et l’environnement d’exécution DuskEVM, mais elle intervient aussi directement en construisant une plateforme d’échanges, un portefeuille et un système de paiement. La documentation officielle positionne ces produits comme une « couche applicative siégeant au-dessus du protocole » ; le protocole lui-même insiste toujours sur l’ouverture, et DuskEVM est compatible avec les outils standard Solidity, tandis que Dusk Connect prend en charge l’accès multi-portefeuilles. Mais dans les faits, les applications officielles et le protocole sous-jacent sont poussés par la même entité, et la frontière est bien plus floue que ne le suggèrent les mots.
Ce qui me rend prudent, cependant, c’est que l’intégration verticale peut effectivement permettre de faire tourner rapidement le flux pendant une phase de démarrage (cold start), et fournir aux institutions une démonstration « clé en main ». Dans l’écosystème, il existe déjà des projets communautaires comme Sozu (staking), Pieswap DEX et Dusk Domains, ce qui montre que les entrées pour les tiers ne sont pas totalement fermées. Néanmoins, Dusk Trade et Dusk Pay en sont encore au stade de prépublication ou sur liste d’attente, et ne sont pas encore en exploitation à grande échelle. Affirmer dès maintenant qu’ils occupent déjà une position de caution officielle serait donc trop tôt. Ce que je me répète sans cesse, c’est : à long terme, les développeurs tiers auront-ils assez de motivation pour construire à côté des produits officiels, plutôt que de supposer que l’application officielle obtiendra prioritairement les ressources de licence NPEX et les points d’accès à la liquidité ? Pour l’instant, il s’agit seulement d’une hypothèse raisonnable, et non d’une priorité formellement confirmée.#dusk
Ainsi, ce que je veux surtout observer maintenant, c’est si, une fois Dusk Trade et Dusk Pay réellement lancés, Dusk pourra passer d’une « démonstration faite par l’officiel » à une « prospérité de l’écosystème tiers ». Ce qui m’importe vraiment n’est pas seulement si les applications officielles réussissent, mais si, sur le long terme, la valeur du token DUSK peut être amplifiée par un écosystème d’applications ouvert—plutôt que de se réduire, au final, à une sorte de carburant interne pour quelques produits officiels.
En surface, $DUSK ressemble à une blockchain publique conforme en matière de confidentialité. Pourtant, plus j’y regarde, plus je pense que son véritable cœur est un cas d’intégration verticale où la frontière entre « protocole » et « couche applicative » est volontairement floue : non seulement elle fournit le consensus DuskDS et l’environnement d’exécution DuskEVM, mais elle intervient aussi directement en construisant une plateforme d’échanges, un portefeuille et un système de paiement. La documentation officielle positionne ces produits comme une « couche applicative siégeant au-dessus du protocole » ; le protocole lui-même insiste toujours sur l’ouverture, et DuskEVM est compatible avec les outils standard Solidity, tandis que Dusk Connect prend en charge l’accès multi-portefeuilles. Mais dans les faits, les applications officielles et le protocole sous-jacent sont poussés par la même entité, et la frontière est bien plus floue que ne le suggèrent les mots.
Ce qui me rend prudent, cependant, c’est que l’intégration verticale peut effectivement permettre de faire tourner rapidement le flux pendant une phase de démarrage (cold start), et fournir aux institutions une démonstration « clé en main ». Dans l’écosystème, il existe déjà des projets communautaires comme Sozu (staking), Pieswap DEX et Dusk Domains, ce qui montre que les entrées pour les tiers ne sont pas totalement fermées. Néanmoins, Dusk Trade et Dusk Pay en sont encore au stade de prépublication ou sur liste d’attente, et ne sont pas encore en exploitation à grande échelle. Affirmer dès maintenant qu’ils occupent déjà une position de caution officielle serait donc trop tôt. Ce que je me répète sans cesse, c’est : à long terme, les développeurs tiers auront-ils assez de motivation pour construire à côté des produits officiels, plutôt que de supposer que l’application officielle obtiendra prioritairement les ressources de licence NPEX et les points d’accès à la liquidité ? Pour l’instant, il s’agit seulement d’une hypothèse raisonnable, et non d’une priorité formellement confirmée.#dusk
Ainsi, ce que je veux surtout observer maintenant, c’est si, une fois Dusk Trade et Dusk Pay réellement lancés, Dusk pourra passer d’une « démonstration faite par l’officiel » à une « prospérité de l’écosystème tiers ». Ce qui m’importe vraiment n’est pas seulement si les applications officielles réussissent, mais si, sur le long terme, la valeur du token DUSK peut être amplifiée par un écosystème d’applications ouvert—plutôt que de se réduire, au final, à une sorte de carburant interne pour quelques produits officiels.
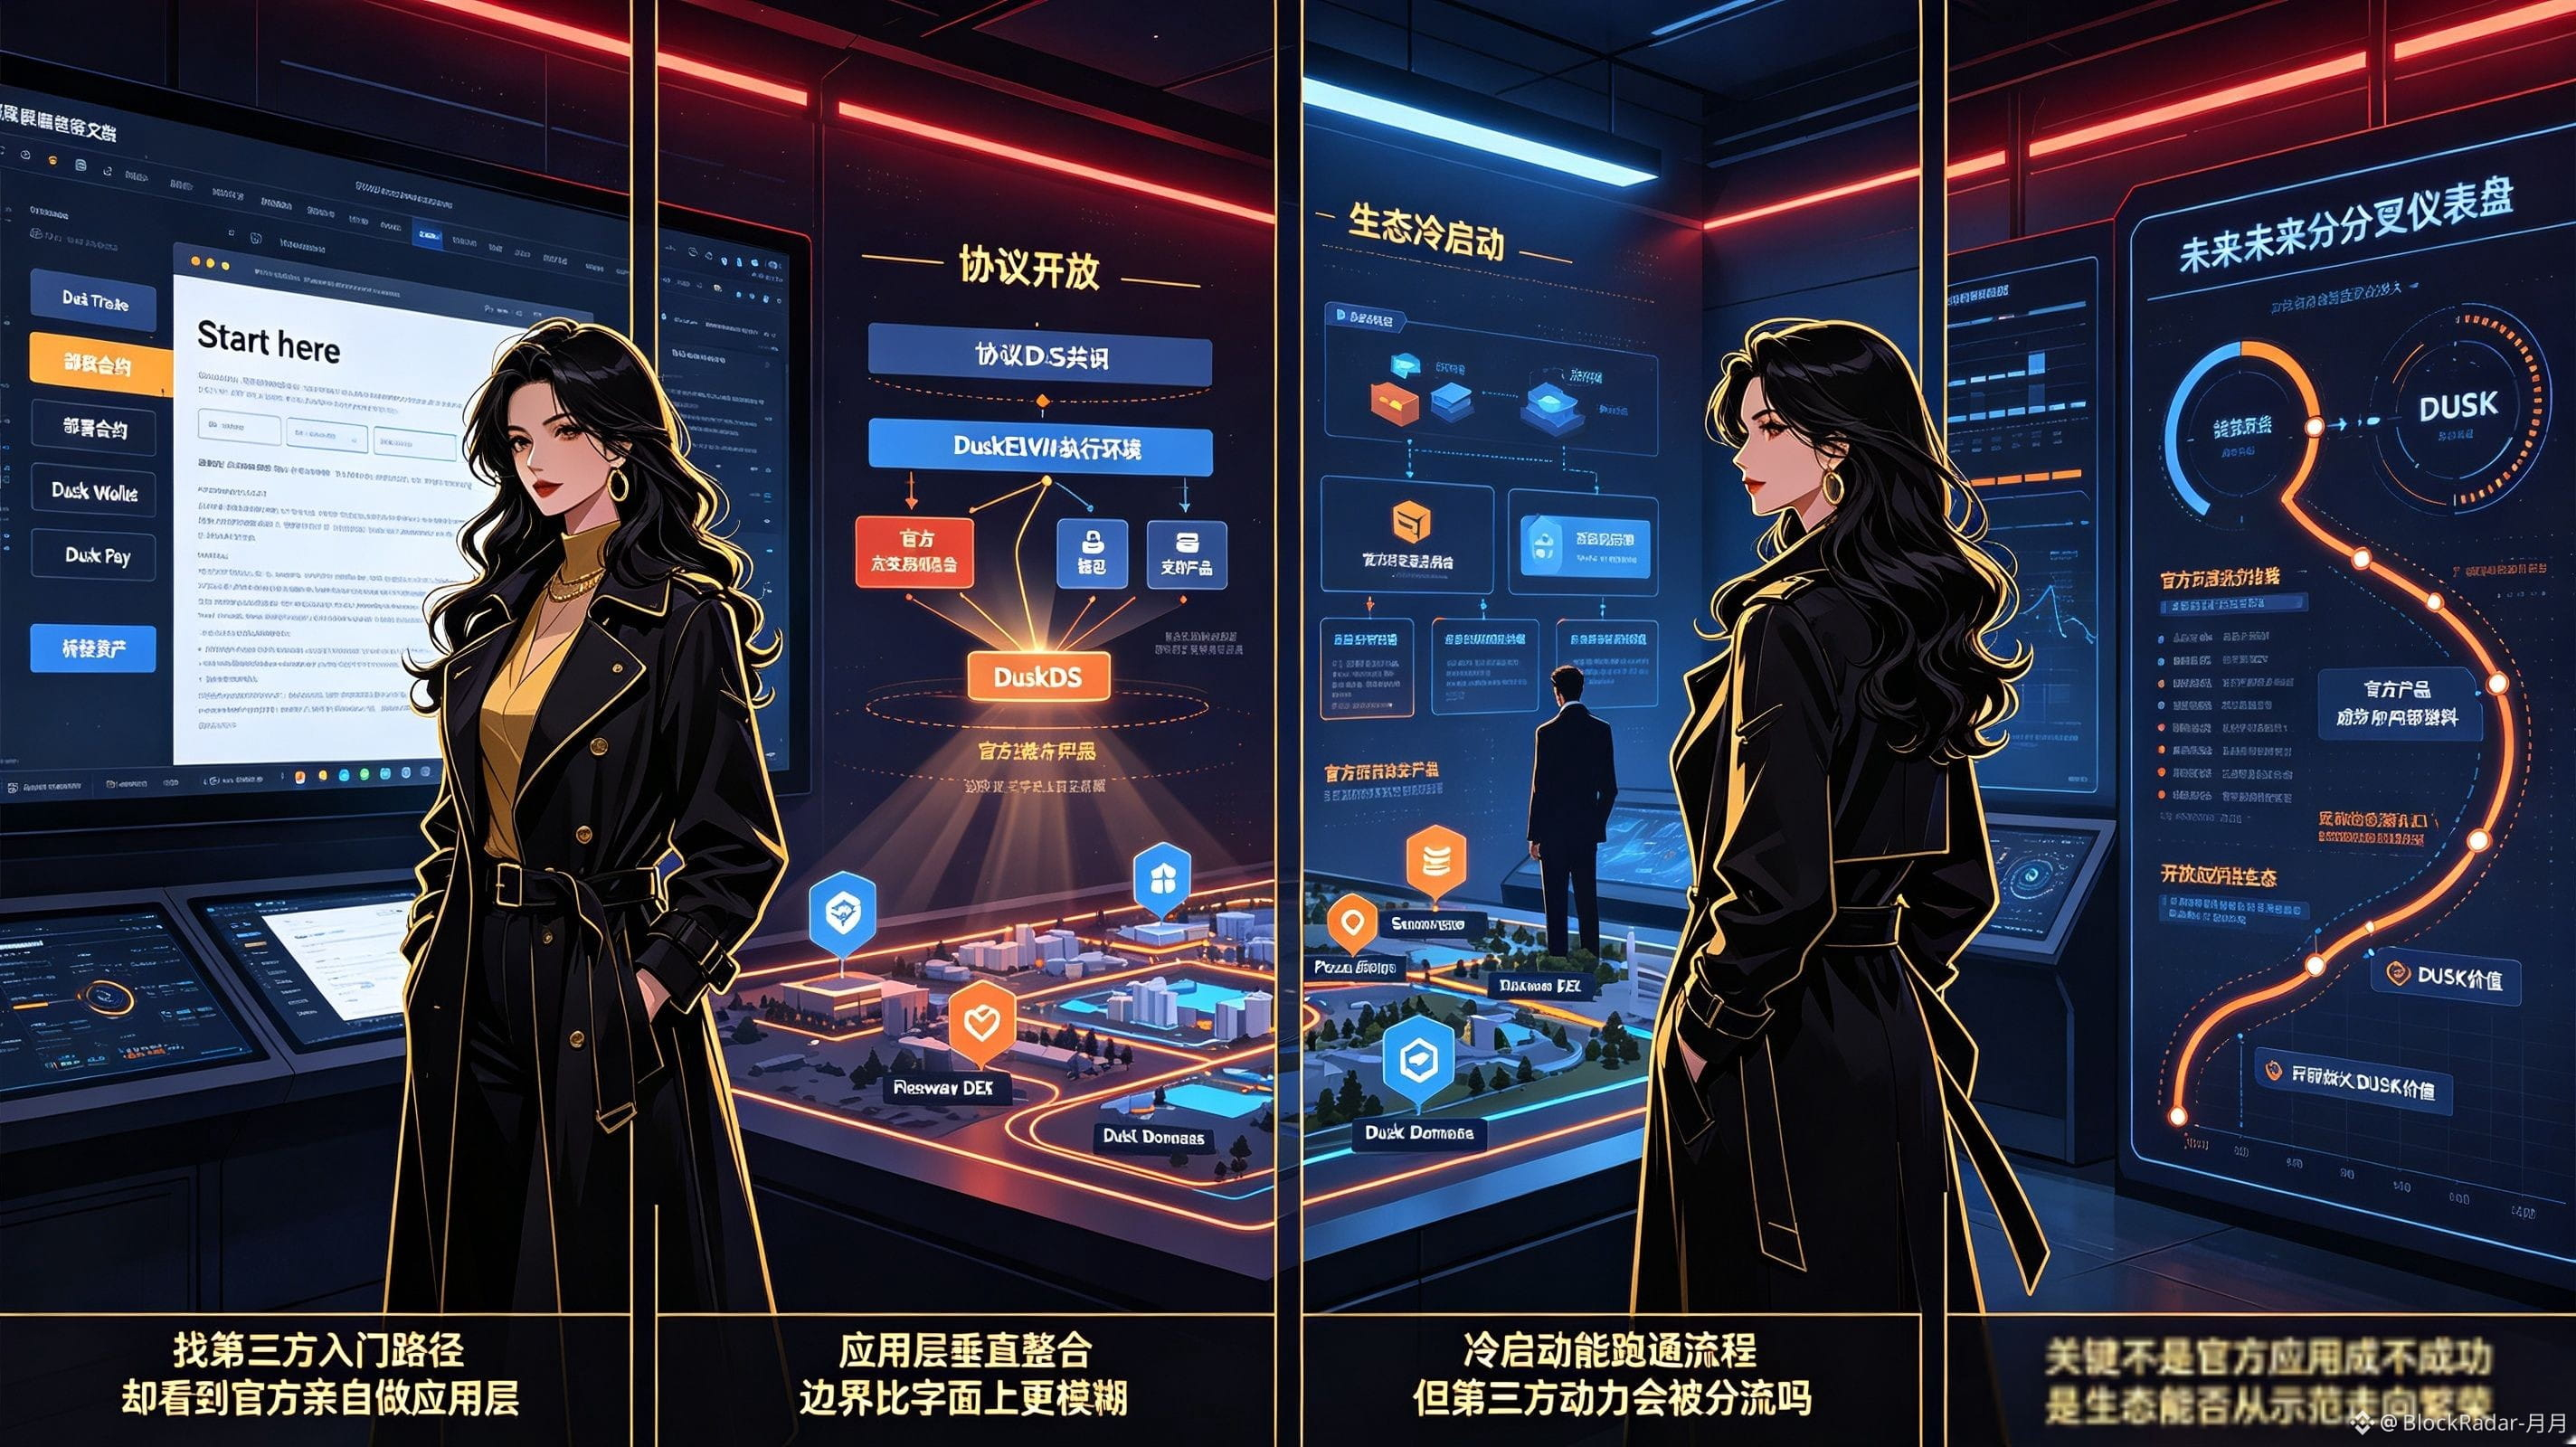
1
1
118
Article
Aucune ligne de code n’a été brisée : 8,5 millions de dollars quand même volés — le bug de gouvernance de Term Finance a-t-il déchiré la blessure la plus coûteuse de la DeFi ?Si la crypto la semaine dernière était encore plongée dans l’ivresse des « transactions de dépréciation monétaire », alors cette annonce en est la face sombre, froide, dissimulée derrière la fête. Le 23 août, dimanche, le protocole de prêts à taux fixe Term Finance sur Ethereum a subi une attaque de gouvernance : la trésorerie du fonds a été dérobée, pour environ 8,5 millions de dollars. Après coup, les sociétés de sécurité PeckShield et CertiK ont estimé que l’attaquant avait retiré environ 2 843 ETH, soit environ 6,9 millions de dollars au prix de l’époque, en plus de 1,68 million de USDC. Ensuite, il a converti les USDC en un peu plus de 1,68 million de DAI. Près des deux tiers de la valeur bloquée de la trésorerie se sont évaporés en une seule nuit.
Aucune ligne de code n’a été brisée : 8,5 millions de dollars quand même volés — le bug de gouvernance de Term Finance a-t-il déchiré la blessure la plus coûteuse de la DeFi ?
Si la crypto la semaine dernière était encore plongée dans l’ivresse des « transactions de dépréciation monétaire », alors cette annonce en est la face sombre, froide, dissimulée derrière la fête. Le 23 août, dimanche, le protocole de prêts à taux fixe Term Finance sur Ethereum a subi une attaque de gouvernance : la trésorerie du fonds a été dérobée, pour environ 8,5 millions de dollars. Après coup, les sociétés de sécurité PeckShield et CertiK ont estimé que l’attaquant avait retiré environ 2 843 ETH, soit environ 6,9 millions de dollars au prix de l’époque, en plus de 1,68 million de USDC. Ensuite, il a converti les USDC en un peu plus de 1,68 million de DAI. Près des deux tiers de la valeur bloquée de la trésorerie se sont évaporés en une seule nuit.
205
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCBreaks80K
175,150 vues
2,834 mentions
🚨₿ $BTC RÉCLAME 80 000 $ — MAIS LA VRAIE BATAILLE COMMENCE MAINTENANT ! 🔥👀
#Bitcoin a franchi la barre des 80 000 $, atteignant environ 80 703 $ lors des dernières séances, alors que le sentiment de marché s’est redressé malgré les inquiétudes liées aux hausses de taux et à la réglementation.
MarketWatch
+1
💥 BRÈCHE OU PIÈGE ?
Le niveau des 80 000 $ est désormais une zone clé à surveiller pour les traders. Un bon suivi pourrait maintenir l’élan, tandis que la prise de profits, l’effet de levier et l’incertitude macroéconomique pourraient alimenter des retournements brusques.
🌊 L’EFFET D’ONDE :
₿ La dynamique du BTC pourrait influencer la perception autour de l’ETH et des altcoins, mais une large reprise n’est pas garantie.
🎯 LA GRANDE QUESTION : Le Bitcoin se prépare-t-il à son prochain mouvement majeur, ou le marché exige-t-il d’abord une correction plus profonde ?
🔥 NE COURS PAS APRÈS LA BOUGIE — SURVEILLE LE VOLUME, LA LIQUIDITÉ ET LA STRUCTURE DU MARCHÉ !
👑 MFI CRYPTO 🚀
💬 BTC AU-DESSUS DE 85 000 $ ENSUITE ? OU UN RETOUR INATTENDU ?
#Bitcoin #BTC #Crypto #Altcoins #Ethereum #Trading #Binance #MFiCrypto
#btcbreaks80k
MFI crypto
·5 mentions J’aime
·2.8k vues
比特币突破8万
117,692 vues
348 mentions
BitcoinMarketCapTopsTesla
7,519 vues
330 mentions