

过去一周,全球市场的聚光灯几乎都打在了一个人身上——美联储主席凯文·沃什。这位今年5月才接掌美联储的新主席,8月底在杰克逊霍尔央行年会上完成了自己的政策首秀。话不算多,但分量很重。市场普遍把他这次亮相读作偏鹰:他重申2%的通胀目标,直言“如果通胀没有清晰且足够快地回落,美联储还有工作要做”,甚至把话挑明——美联储眼下真正在意的,是价格,而不是别的什么。
但问题也出在这里。沃什几乎没给市场任何“路线图”。不提供传统意义上的前瞻指引,也不给一套“什么数据触发加息”的固定反应函数。他还特意说了一句:“我今天站在这里,承诺的是一种纪律,而不是一个具体决定。”
听上去有点绕,其实意思很直白:以后别再指望靠猜央行一句话来定价了,判断权还给了数据。
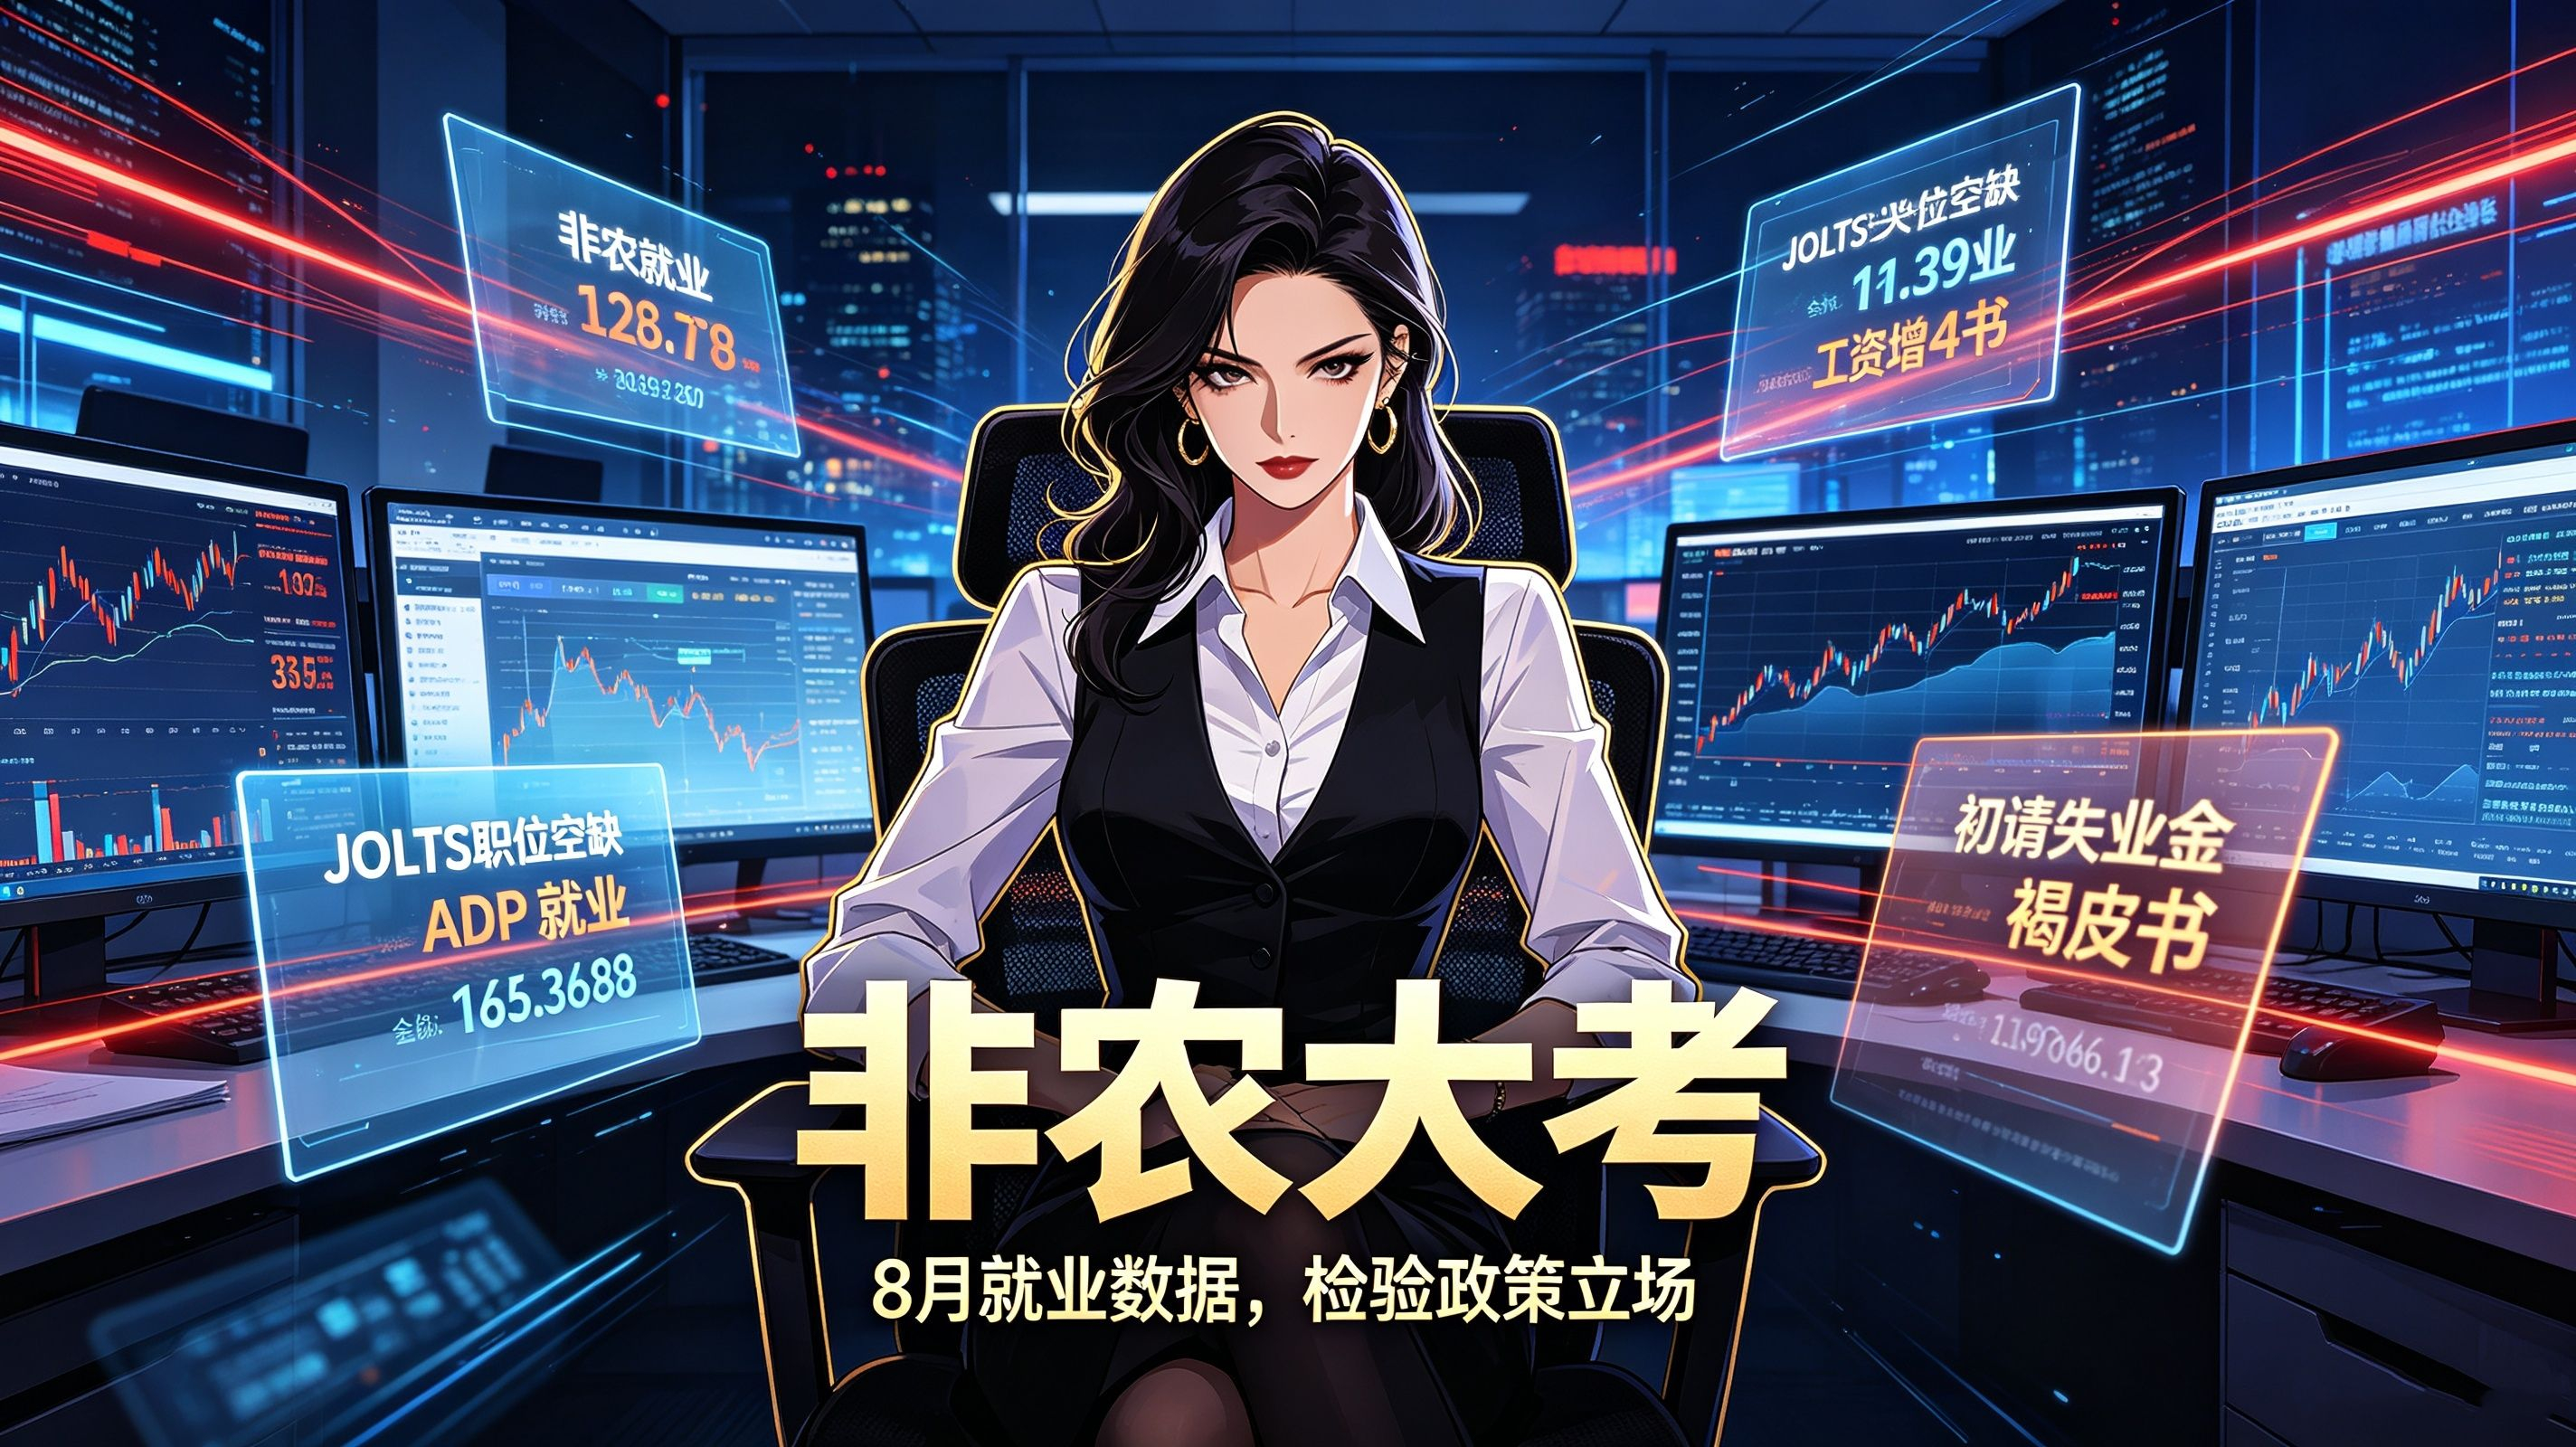
而现在,检验的时刻到了。本周正好赶上就业数据密集登场,一环扣一环,几乎不给市场喘息的时间。周二有JOLTS职位空缺,周三ADP私营就业,周四初请失业金人数,当天还有美联储褐皮书,9月3日沃勒谈通胀前景,最后是北京时间9月4日晚上8点半的8月非农报告。这几份数据里,非农是压轴,也是检验沃什政策立场的第一次真正“大考”。
要理解这场大考,得先搞清楚沃什的“通关条件”是什么。
这是沃什上任约100天以来,第一次正式发表政策讲话,也是他最完整的一次政策框架表述。他的核心判断其实可以拆成三句:美国经济仍然强劲,劳动力市场接近充分就业,通胀依然过高。他说美国经济整体表现“给他留下了深刻印象”,还说劳动力市场“与充分就业相一致”。与此同时,尽管今年夏季的PCE和CPI数据好于预期,沃什却强调:“这些数据并没有告诉我,基础通胀趋势已经出现实质性改善。”
这三句话拼在一起,结论就非常清楚:经济没垮,就业没崩,通胀却还悬在目标上方。换句话说,美联储继续维持高利率、甚至在必要时再加一把火的空间,并没有被堵死。
表面看,这是一套“通胀优先”的鹰派立场。但底层还有一层更隐蔽的东西——沃什想重新定义美联储与市场的关系。他提到希望打造一个“更安静、沟通更有目的性”的央行,减少前瞻指引,避免市场对每句话过度解读。他甚至半开玩笑说,可以把它叫提纲,也可以叫路线图,就是别叫前瞻指引。
这句话实际上把市场的传统玩法给改了。过去大家习惯了靠猜央行一句话来定价,现在沃什偏偏不让你猜,而是要你去看数据。这么一来,就业数据还只是就业数据吗?显然不是了。它变成了市场判断美联储下一步动作的少数几个硬指标之一。
过去市场解读就业数据的逻辑大致是:就业变差 → 经济走弱 → 通胀压力缓解 → 美联储收紧动力减弱 → 利好风险资产。所以非农走弱,常常被解读成利好。但沃什这次把权重调了。他的框架里,只要经济还强、就业还接近充分就业,通胀这个主要矛盾就没法被就业数据盖过去。
这就出现了一个微妙的不对称。就业数据好,市场反而要担心加息底气更足,于是变成利空;就业数据差,也未必就是利好——因为如果只是劳动力供给没增长,而不是需求崩塌,沃什可能仍觉得这跟充分就业并不矛盾,鹰派立场照旧。
所以,这份8月非农,成了检验他立场的第一块试金石。
眼下市场普遍预计,8月非农新增就业大概在5万到5.8万人之间,失业率维持在4.1%。这个预期是在7月非农减少2.3万人、市场被吓了一跳之后形成的。除了总量,大家还会盯着两条线索:一是就业市场到底还有多强,这关系到沃什口中“充分就业”是否成立;二是工资是否开始被高通胀带起来,有没有形成工资-物价螺旋的风险。
说实话,这两条线索的分量,可能比表面数字更重。尤其是工资,如果工资涨势变得顽固,那通胀就更容易粘住,沃什“通胀优先”的底气会更足。
还有一个容易被忽视的细节,我反而觉得值得多留个心眼:美国就业数据正在经历一轮少见的大规模下修。美国劳工统计局的数据显示,截至今年3月的12个月内,又下修了约7.9万个就业岗位。更关键的是,这已经是连续第四年下调——去年曾创下-91.1万的纪录,跟2008年金融危机后那一轮调整有得一拼。
这说明了什么?说明美国劳动力市场可能多年来一直比最初报告的要疲软。
这其实是把双刃剑。如果下修持续,说明就业没那么好,那沃什“与充分就业一致”的判断就可能被数据推翻,加息的底气也会被削掉一层;但如果市场早就把这种下修计入预期,那它可能不足以改变沃什通胀优先的立场。所以看就业数据,光看一次非农的表面数字远远不够,得看趋势、修正,以及数字背后的真实动能。
对加密市场来说,这套逻辑的传导链条并不复杂:就业数据影响通胀和经济预期,进而影响9月加息概率,再传导到美债收益率和美元,最终影响比特币这类无收益资产的机会成本。
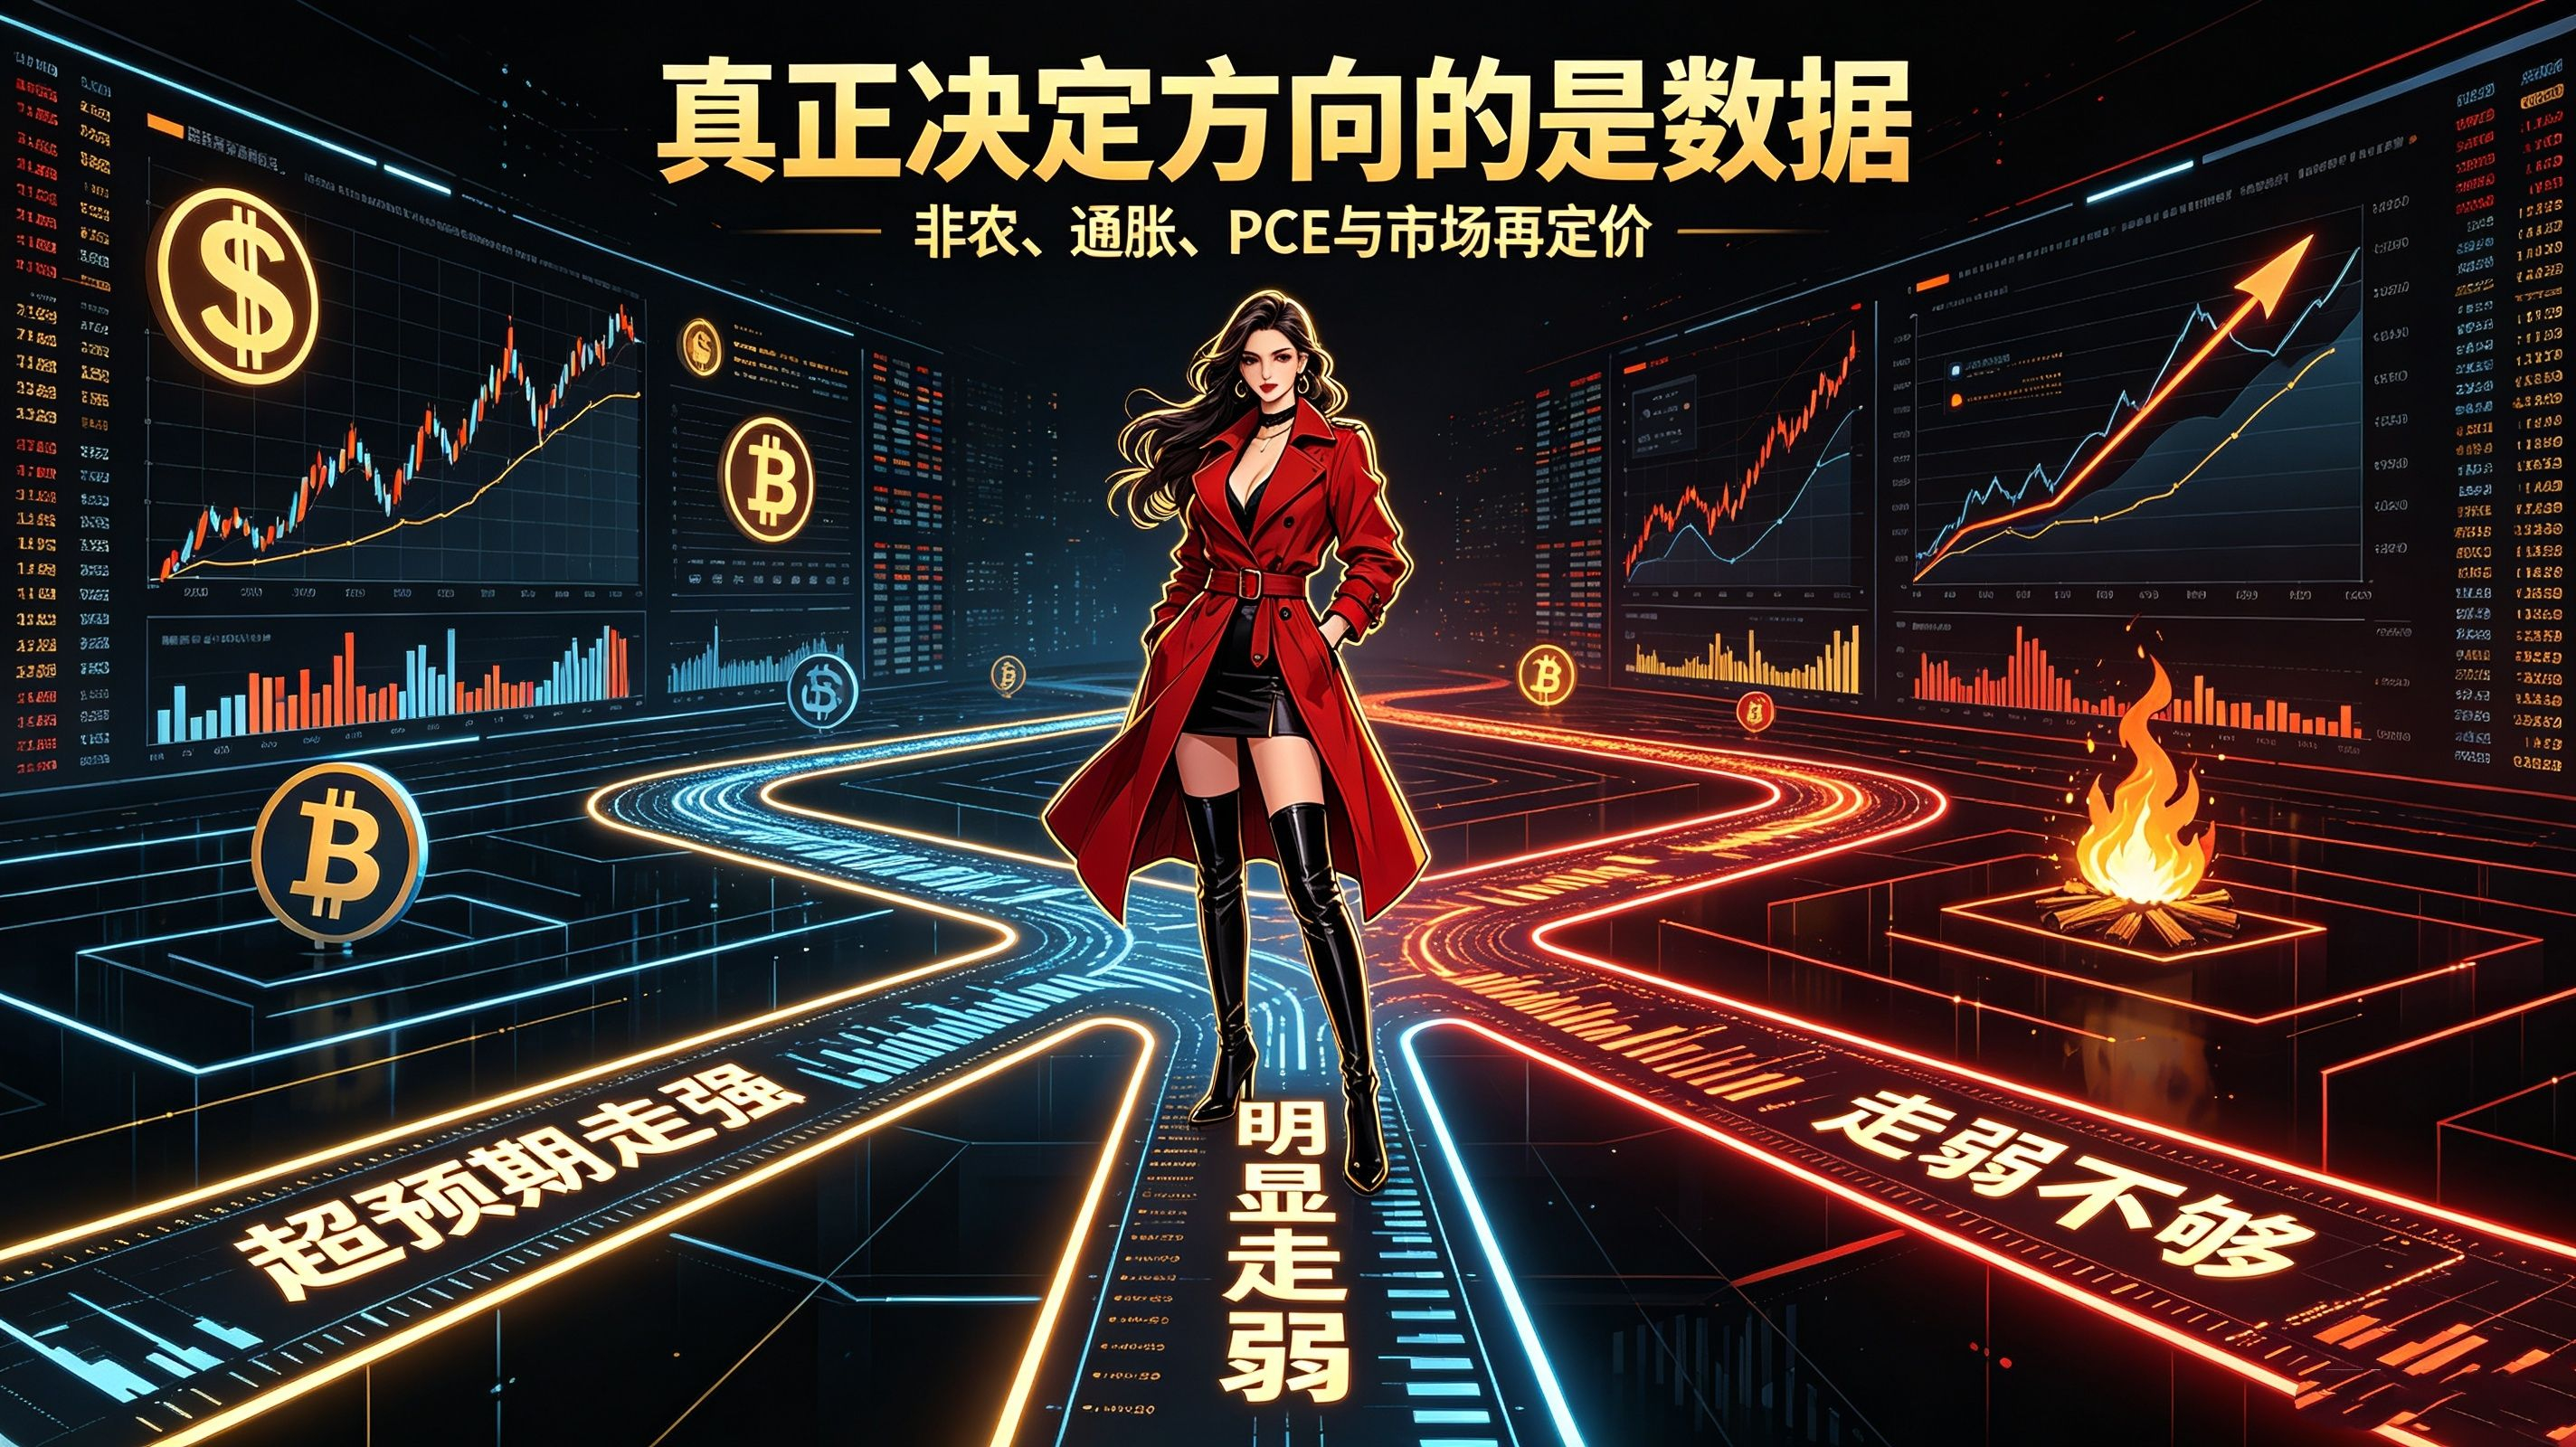
目前市场对9月加息25个基点的概率已经升到约60%,比一周前的41.4%高了一截。这意味着,若8月非农超预期走强,加息概率还会往上顶,美元和美债收益率走强,比特币大概率要承压;若数据明显走弱,加息预期降温,流动性改善的预期会推着比特币和风险资产反弹。最麻烦的是第三种情形——走弱得不够。沃什仍可以拿“充分就业+通胀优先”当挡箭牌,市场想看到的宽松信号落空,价格可能继续在高位震荡。
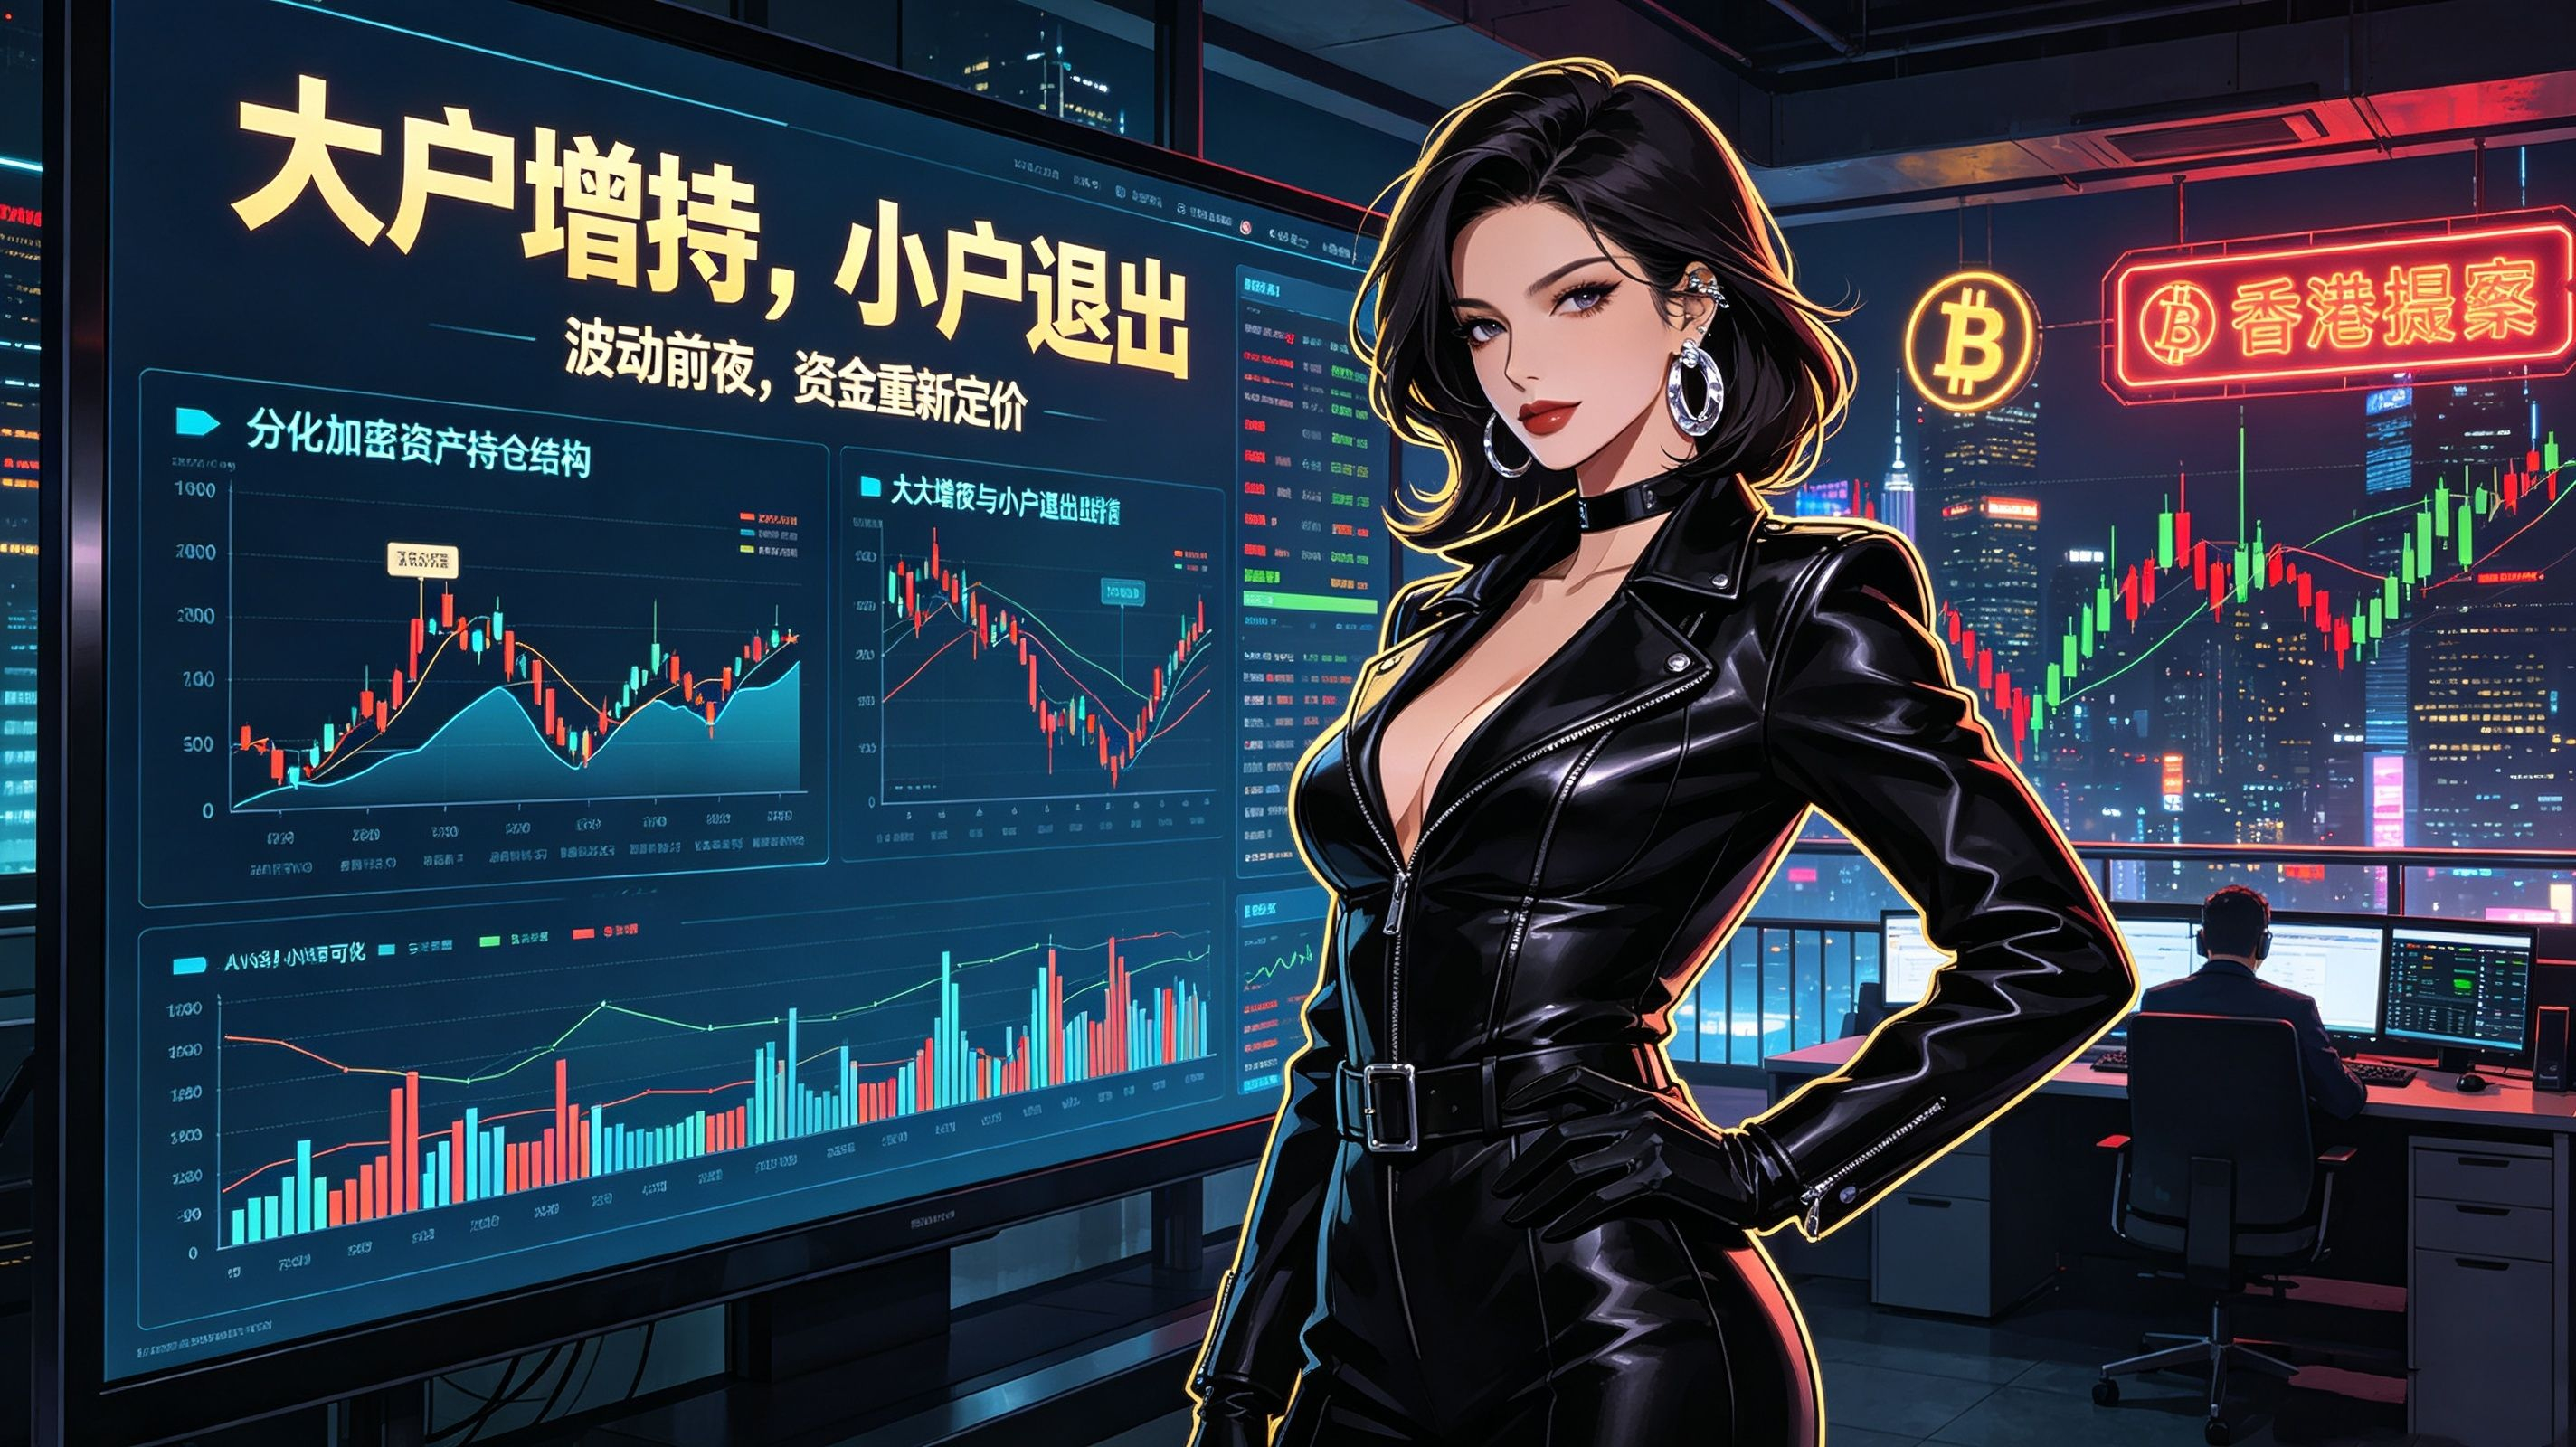
还有一个结构信号挺有意思。近期大户在增持,小户在退出。8月1日到30日,持有100枚以上比特币的钱包增持了约6万枚;而持有1到100枚的钱包卖了约3.3万枚,持有1枚以下的也卖了约1.4万枚。这种大买小卖的分化,说明一些大资金可能正在为接下来的波动布局。他们在赌什么?这比单纯的多空观点更值得琢磨。
在我看来,沃什这套做法,骨子里是一种高明的责任转移。他不给前瞻指引,让数据说话,等于把政策方向盘交了出去。数据支持加息,那是数据的要求;数据不支持,那是数据的指示。美联储的灵活性最大,也避免了过早表态被市场架在火上烤。
但代价是,市场被迫进入高度依赖数据的状态。每一次非农、每一份CPI、每一条PCE,都可能引发剧烈的重新定价。对普通投资者而言,这不见得更轻松,反而更容易风声鹤唳。
沃什用一场不给答案的鹰派首秀,把全球市场推进了一场以就业数据为裁判的政策大考。作为央行行长,他偏偏不想引导市场预期,而是把判断权交给数据。结果就是,9月4日晚公布的这份非农报告,成了检验他“通胀优先、充分就业”立场的第一个硬指标。
这次就业数据的分量,早已超出经济好坏本身。它在验证沃什的三重判断到底成不成立。数据若印证了,鹰派的路会更顺;若打了脸,市场想要的宽松预期或许就真的回来了。
对加密市场和其他风险资产来说,这是本周最大的变量。与其猜沃什的心思,不如盯紧一份份即将出炉的数据。因为这一次,真正决定方向的,不是央行行长的一句话,而是那些冰冷数字背后的含义。