

lfgdao
34 Publications

lfgdao
Signaler
Bloquer l’utilisateur
6 Suivis
14 Abonnés
28 J’aime
Publications
PINNED
·
--
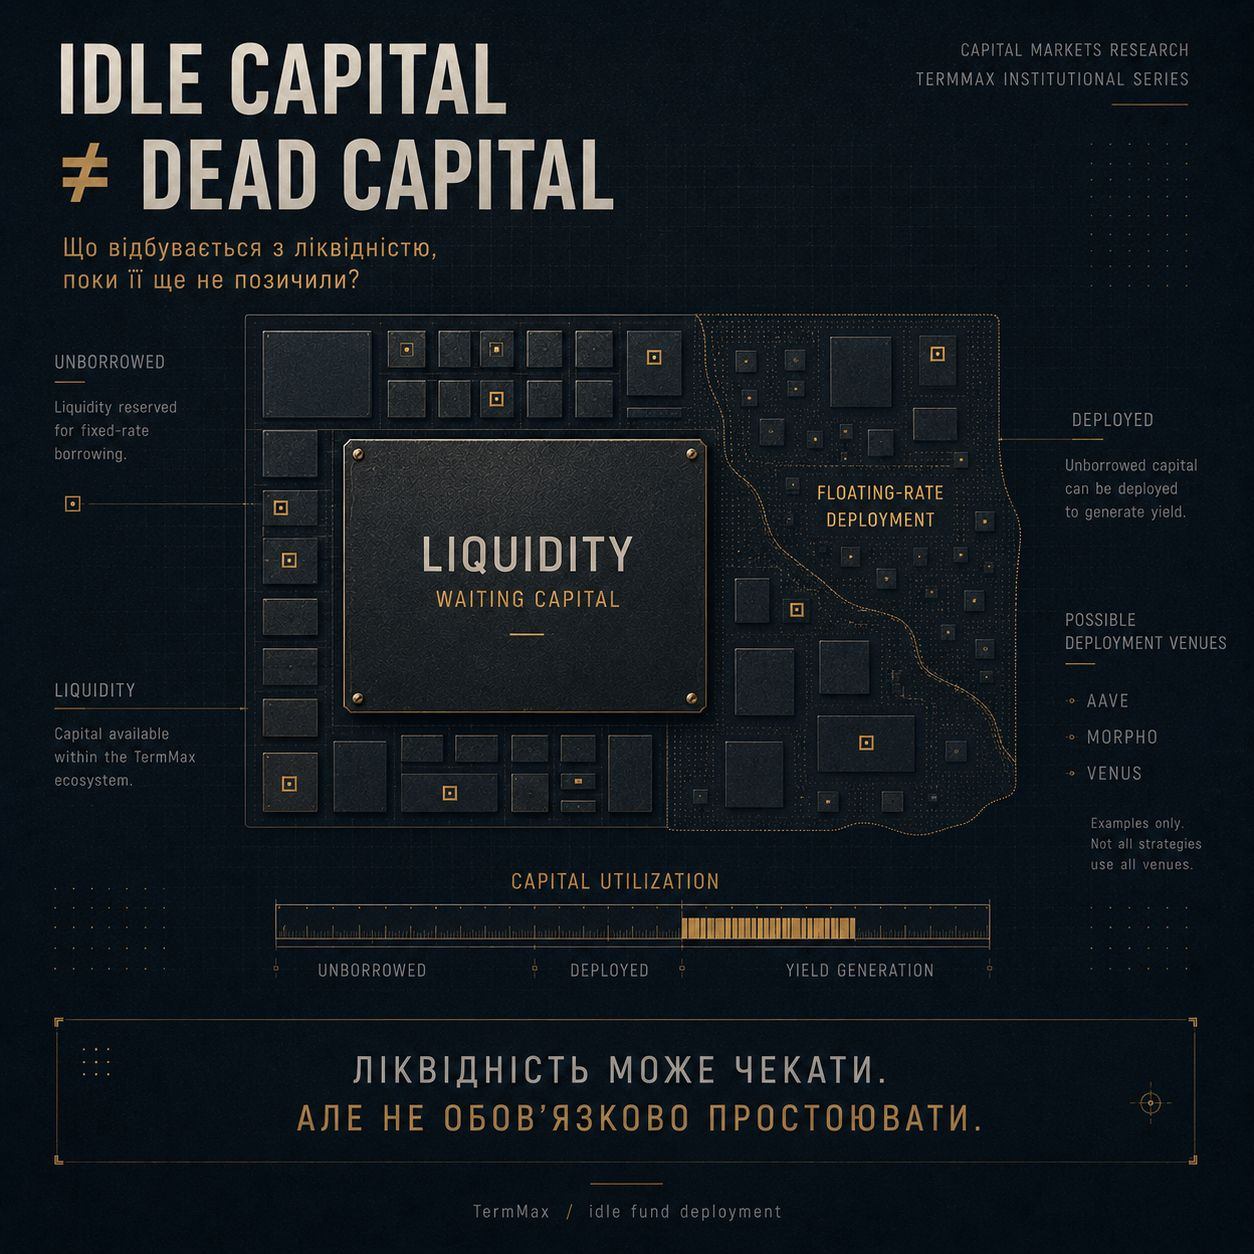
IDLE CAPITAL ≠ DEAD CAPITAL
Dans un prêt à taux fixe, il existe un problème que l’on oublie souvent.
Que faire de la liquidité avant qu’elle n’ait été prêtée ?
La garder sans l’utiliser ?
Avec TermMax, une autre approche est décrite.
Le capital non emprunté peut être alloué à des protocoles à taux variable — notamment Aave, Morpho ou Venus — pendant qu’il attend d’être utilisé sur le marché à taux fixe.
Autrement dit, la liquidité n’a pas nécessairement à rester inactive.
Par exemple :
LIQUIDITÉ À TAUX FIXE
+
PÉRIODE D’ATTENTE
≠
RENDEMENT NUL
C’est important pour l’efficacité du capital.
Car un bon marché de prêt ne se résume pas au taux proposé au borrower final.
C’est aussi une question de :
« Dans quelle mesure le capital est-il utilisé EFFICACEMENT avant que quelqu’un ne l’emprunte ? »
Ce sont précisément ces détails qui m’intéressent dans l’architecture de TermMax
#termmax @termmax
IDLE CAPITAL ≠ DEAD CAPITAL
Dans un prêt à taux fixe, il existe un problème que l’on oublie souvent.
Que faire de la liquidité avant qu’elle n’ait été prêtée ?
La garder sans l’utiliser ?
Avec TermMax, une autre approche est décrite.
Le capital non emprunté peut être alloué à des protocoles à taux variable — notamment Aave, Morpho ou Venus — pendant qu’il attend d’être utilisé sur le marché à taux fixe.
Autrement dit, la liquidité n’a pas nécessairement à rester inactive.
Par exemple :
LIQUIDITÉ À TAUX FIXE
+
PÉRIODE D’ATTENTE
≠
RENDEMENT NUL
C’est important pour l’efficacité du capital.
Car un bon marché de prêt ne se résume pas au taux proposé au borrower final.
C’est aussi une question de :
« Dans quelle mesure le capital est-il utilisé EFFICACEMENT avant que quelqu’un ne l’emprunte ? »
Ce sont précisément ces détails qui m’intéressent dans l’architecture de TermMax
#termmax @TermMax
Dans un prêt à taux fixe, il existe un problème que l’on oublie souvent.
Que faire de la liquidité avant qu’elle n’ait été prêtée ?
La garder sans l’utiliser ?
Avec TermMax, une autre approche est décrite.
Le capital non emprunté peut être alloué à des protocoles à taux variable — notamment Aave, Morpho ou Venus — pendant qu’il attend d’être utilisé sur le marché à taux fixe.
Autrement dit, la liquidité n’a pas nécessairement à rester inactive.
Par exemple :
LIQUIDITÉ À TAUX FIXE
+
PÉRIODE D’ATTENTE
≠
RENDEMENT NUL
C’est important pour l’efficacité du capital.
Car un bon marché de prêt ne se résume pas au taux proposé au borrower final.
C’est aussi une question de :
« Dans quelle mesure le capital est-il utilisé EFFICACEMENT avant que quelqu’un ne l’emprunte ? »
Ce sont précisément ces détails qui m’intéressent dans l’architecture de TermMax
#termmax @TermMax
1
293
·
--
Voir la traduction
Як я бачу роль трьох продуктів у стратегії?
bStocks — для експозиції до традиційних активів через токенізовану форму.
TradFi Perpetuals — для короткострокової торгівлі рухом ціни або хеджування.
Binance Earn — для частини капіталу, яку я не планую активно використовувати.
Тобто логіка проста:
bStocks → експозиція
TradFi → тактика / хедж
Earn → робота з вільним капіталом
Для мене головний висновок:
**не потрібно використовувати один продукт для всіх задач.**
Кожен інструмент має своє місце — головне правильно розуміти його ризики.
#TradFi #BinanceEarn
Як я бачу роль трьох продуктів у стратегії?
bStocks — для експозиції до традиційних активів через токенізовану форму.
TradFi Perpetuals — для короткострокової торгівлі рухом ціни або хеджування.
Binance Earn — для частини капіталу, яку я не планую активно використовувати.
Тобто логіка проста:
bStocks → експозиція
TradFi → тактика / хедж
Earn → робота з вільним капіталом
Для мене головний висновок:
**не потрібно використовувати один продукт для всіх задач.**
Кожен інструмент має своє місце — головне правильно розуміти його ризики.
#TradFi #BinanceEarn
bStocks — для експозиції до традиційних активів через токенізовану форму.
TradFi Perpetuals — для короткострокової торгівлі рухом ціни або хеджування.
Binance Earn — для частини капіталу, яку я не планую активно використовувати.
Тобто логіка проста:
bStocks → експозиція
TradFi → тактика / хедж
Earn → робота з вільним капіталом
Для мене головний висновок:
**не потрібно використовувати один продукт для всіх задач.**
Кожен інструмент має своє місце — головне правильно розуміти його ризики.
#TradFi #BinanceEarn
92
·
--
Voir la traduction
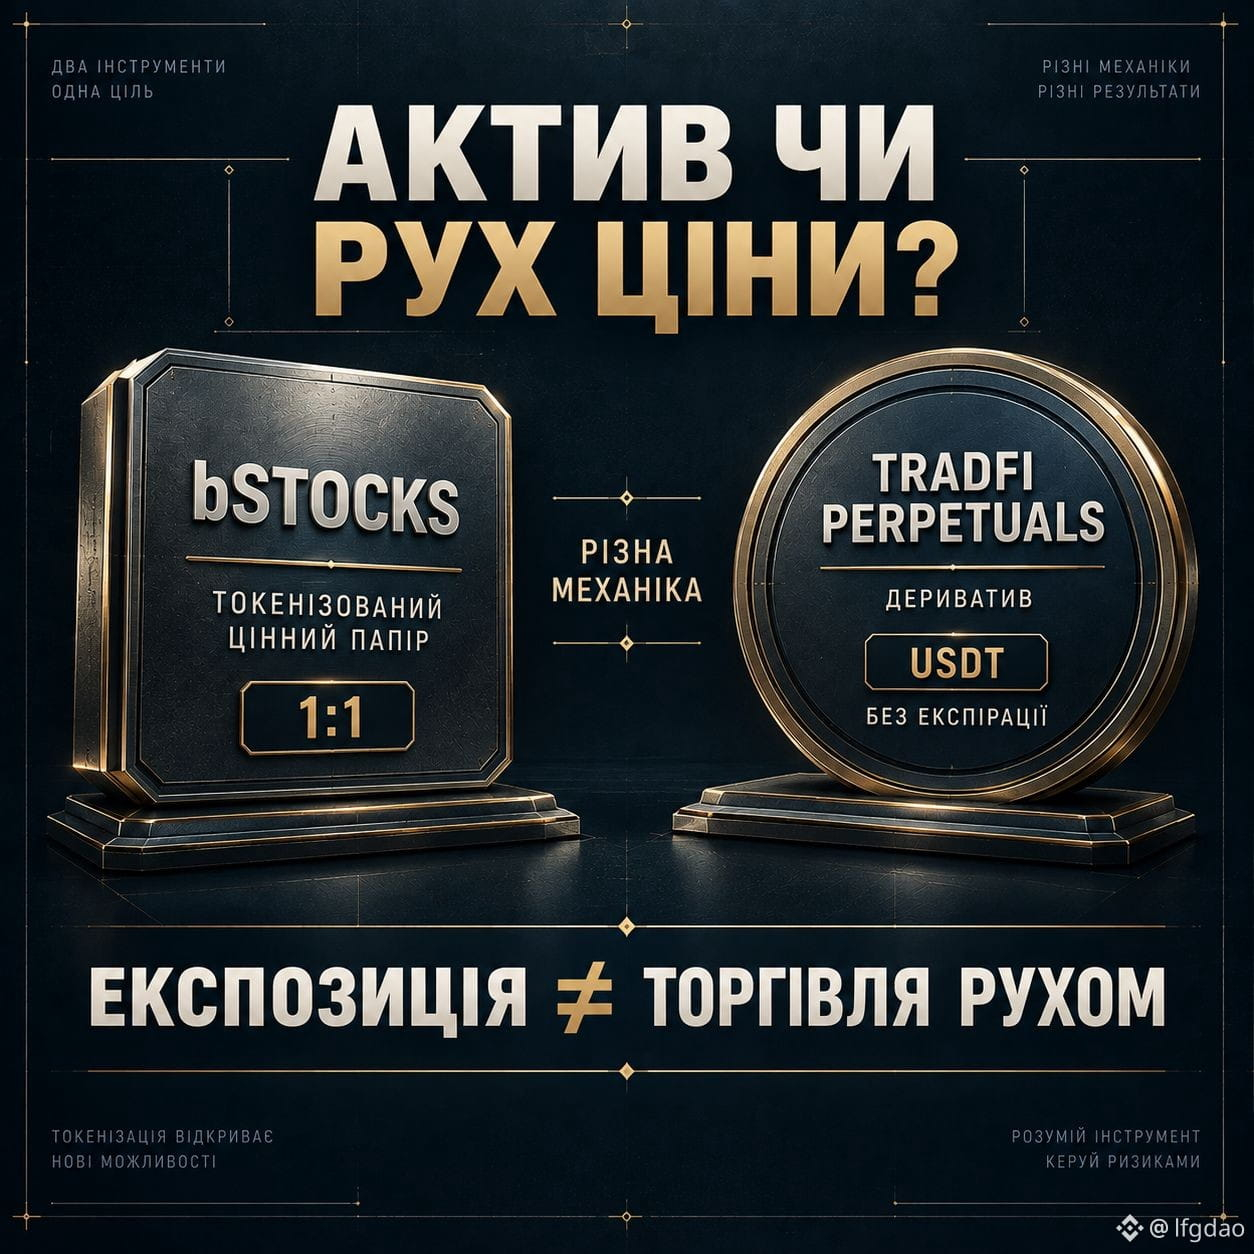
bStocks і TradFi Perpetuals можуть дати експозицію до традиційного ринку.
Але механіка різна.
bStocks:
• токенізований цінний папір
• забезпечення 1:1
• експозиція до базового активу
TradFi Perpetuals:
• дериватив
• торгівля рухом ціни
• USDT-маржа
• без експірації
• можливе плече
Тому питання для мене не «що краще?».
Питання:
Мені потрібна експозиція до активу чи торгівля його рухом?
bStocks і TradFi Perpetuals можуть дати експозицію до традиційного ринку.
Але механіка різна.
bStocks:
• токенізований цінний папір
• забезпечення 1:1
• експозиція до базового активу
TradFi Perpetuals:
• дериватив
• торгівля рухом ціни
• USDT-маржа
• без експірації
• можливе плече
Тому питання для мене не «що краще?».
Питання:
Мені потрібна експозиція до активу чи торгівля його рухом?
Але механіка різна.
bStocks:
• токенізований цінний папір
• забезпечення 1:1
• експозиція до базового активу
TradFi Perpetuals:
• дериватив
• торгівля рухом ціни
• USDT-маржа
• без експірації
• можливе плече
Тому питання для мене не «що краще?».
Питання:
Мені потрібна експозиція до активу чи торгівля його рухом?
101
·
--
Voir la traduction
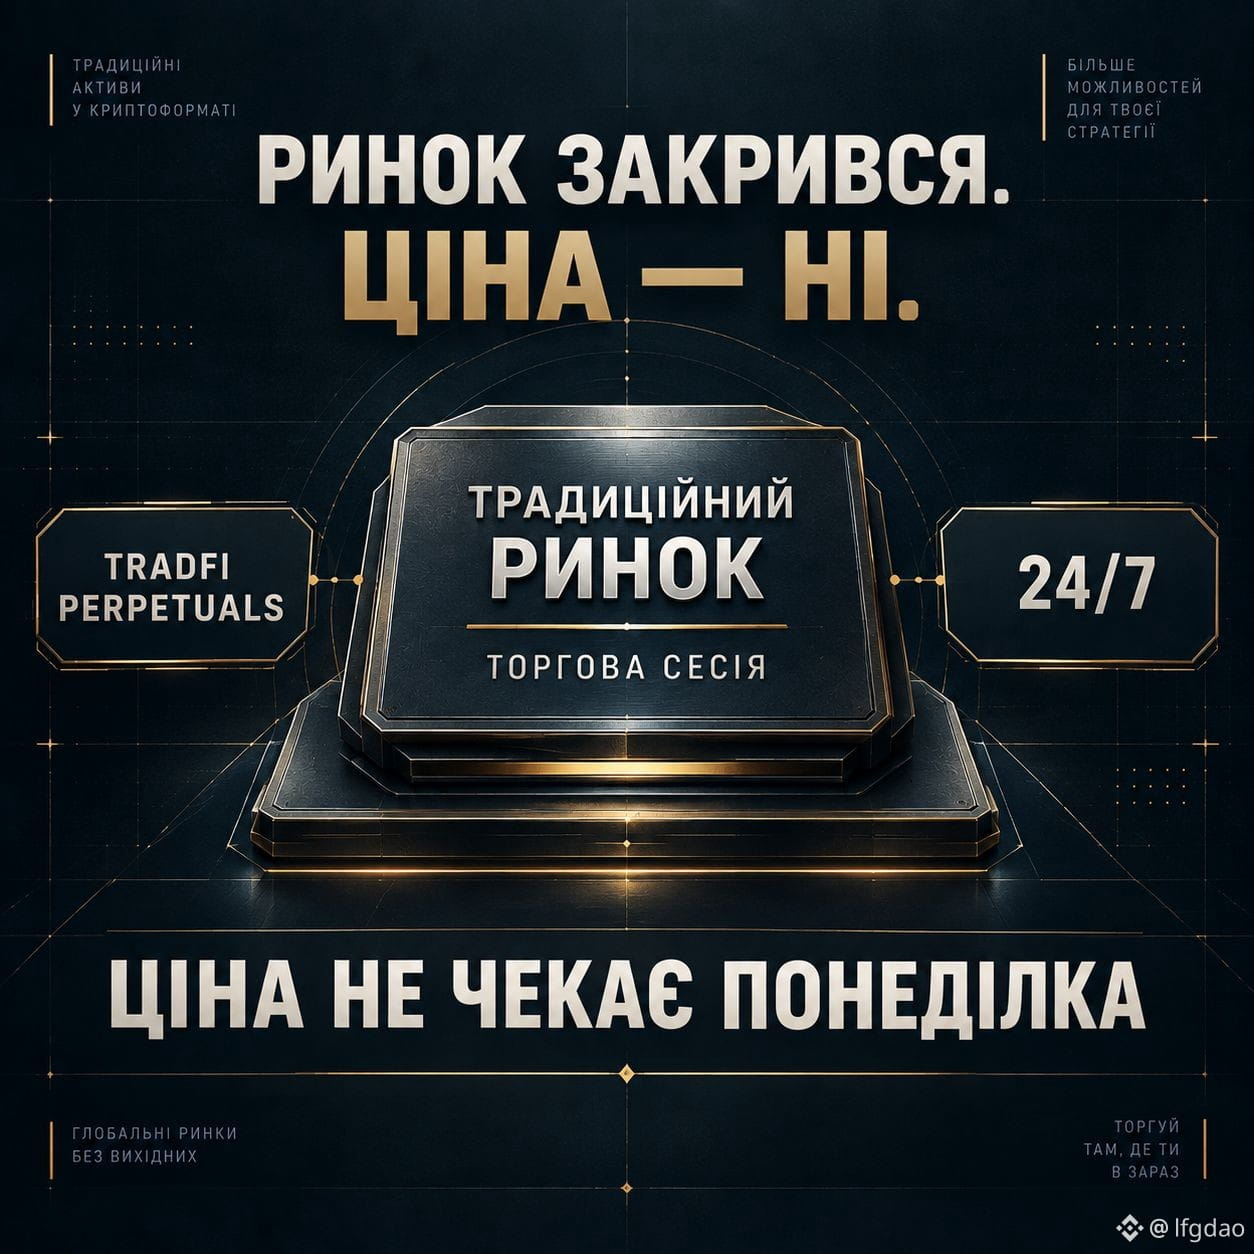
Чому TradFi Perpetuals цікаві навіть тоді, коли традиційний ринок закритий?
Фондові та інші традиційні ринки мають визначені торгові години.
А крипторинок працює цілодобово.
TradFi Perpetuals дозволяють отримувати експозицію до руху традиційних активів 24/7.
Це особливо цікаво, коли важлива подія відбувається:
• ввечері
• вночі
• на вихідних
Але 24/7 не означає «без ризику».
Це просто інший спосіб реагувати на рух ринку.
Чому TradFi Perpetuals цікаві навіть тоді, коли традиційний ринок закритий?
Фондові та інші традиційні ринки мають визначені торгові години.
А крипторинок працює цілодобово.
TradFi Perpetuals дозволяють отримувати експозицію до руху традиційних активів 24/7.
Це особливо цікаво, коли важлива подія відбувається:
• ввечері
• вночі
• на вихідних
Але 24/7 не означає «без ризику».
Це просто інший спосіб реагувати на рух ринку.
Фондові та інші традиційні ринки мають визначені торгові години.
А крипторинок працює цілодобово.
TradFi Perpetuals дозволяють отримувати експозицію до руху традиційних активів 24/7.
Це особливо цікаво, коли важлива подія відбувається:
• ввечері
• вночі
• на вихідних
Але 24/7 не означає «без ризику».
Це просто інший спосіб реагувати на рух ринку.
89
·
--
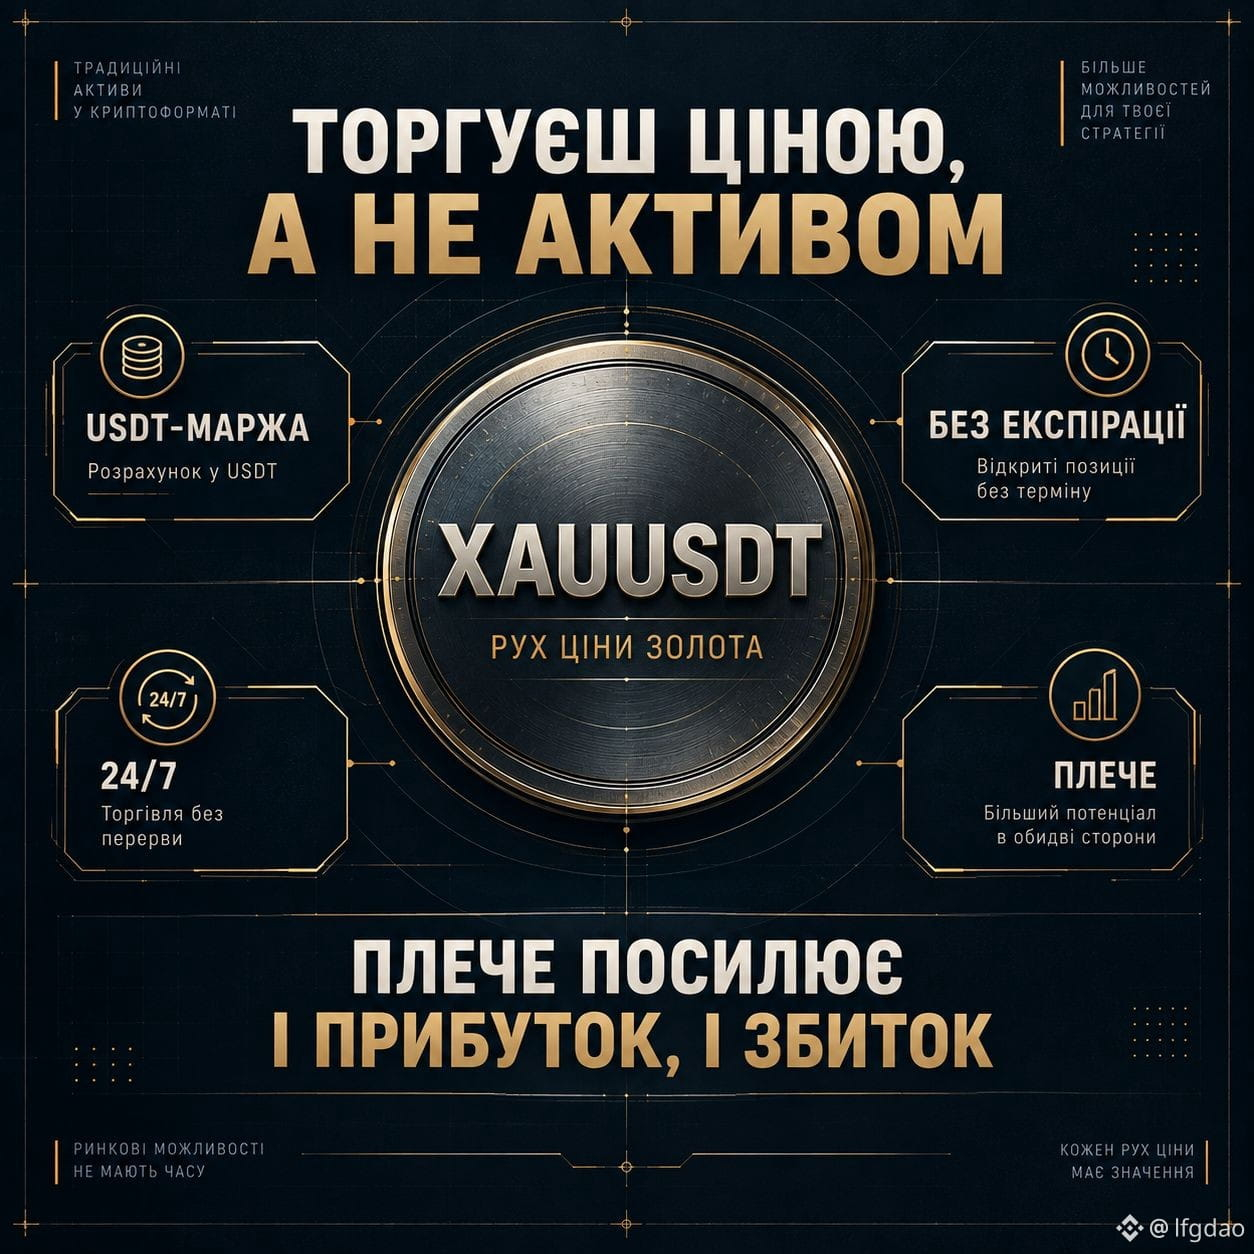
Qu’est-ce que les Perpétuels TradFi ?
Si on fait très simple : c’est une façon de trader les variations de prix d’un actif traditionnel via un contrat perpétuel.
Par exemple, XAUUSDT te permet de trader les variations de prix de l’or.
Tu n’as pas besoin d’acheter de l’or physique.
Caractéristiques principales :
• Marge en USDT
• pas de date d’expiration
• trading 24/7
• possibilité d’utiliser l’effet de levier
Mais c’est précisément l’effet de levier qui demande le plus d’attention.
Il augmente non seulement le profit potentiel, mais aussi la perte potentielle.
Qu’est-ce que les Perpétuels TradFi ?
Si on fait très simple : c’est une façon de trader les variations de prix d’un actif traditionnel via un contrat perpétuel.
Par exemple, XAUUSDT te permet de trader les variations de prix de l’or.
Tu n’as pas besoin d’acheter de l’or physique.
Caractéristiques principales :
• Marge en USDT
• pas de date d’expiration
• trading 24/7
• possibilité d’utiliser l’effet de levier
Mais c’est précisément l’effet de levier qui demande le plus d’attention.
Il augmente non seulement le profit potentiel, mais aussi la perte potentielle.
Si on fait très simple : c’est une façon de trader les variations de prix d’un actif traditionnel via un contrat perpétuel.
Par exemple, XAUUSDT te permet de trader les variations de prix de l’or.
Tu n’as pas besoin d’acheter de l’or physique.
Caractéristiques principales :
• Marge en USDT
• pas de date d’expiration
• trading 24/7
• possibilité d’utiliser l’effet de levier
Mais c’est précisément l’effet de levier qui demande le plus d’attention.
Il augmente non seulement le profit potentiel, mais aussi la perte potentielle.
155
·
--
Voir la traduction
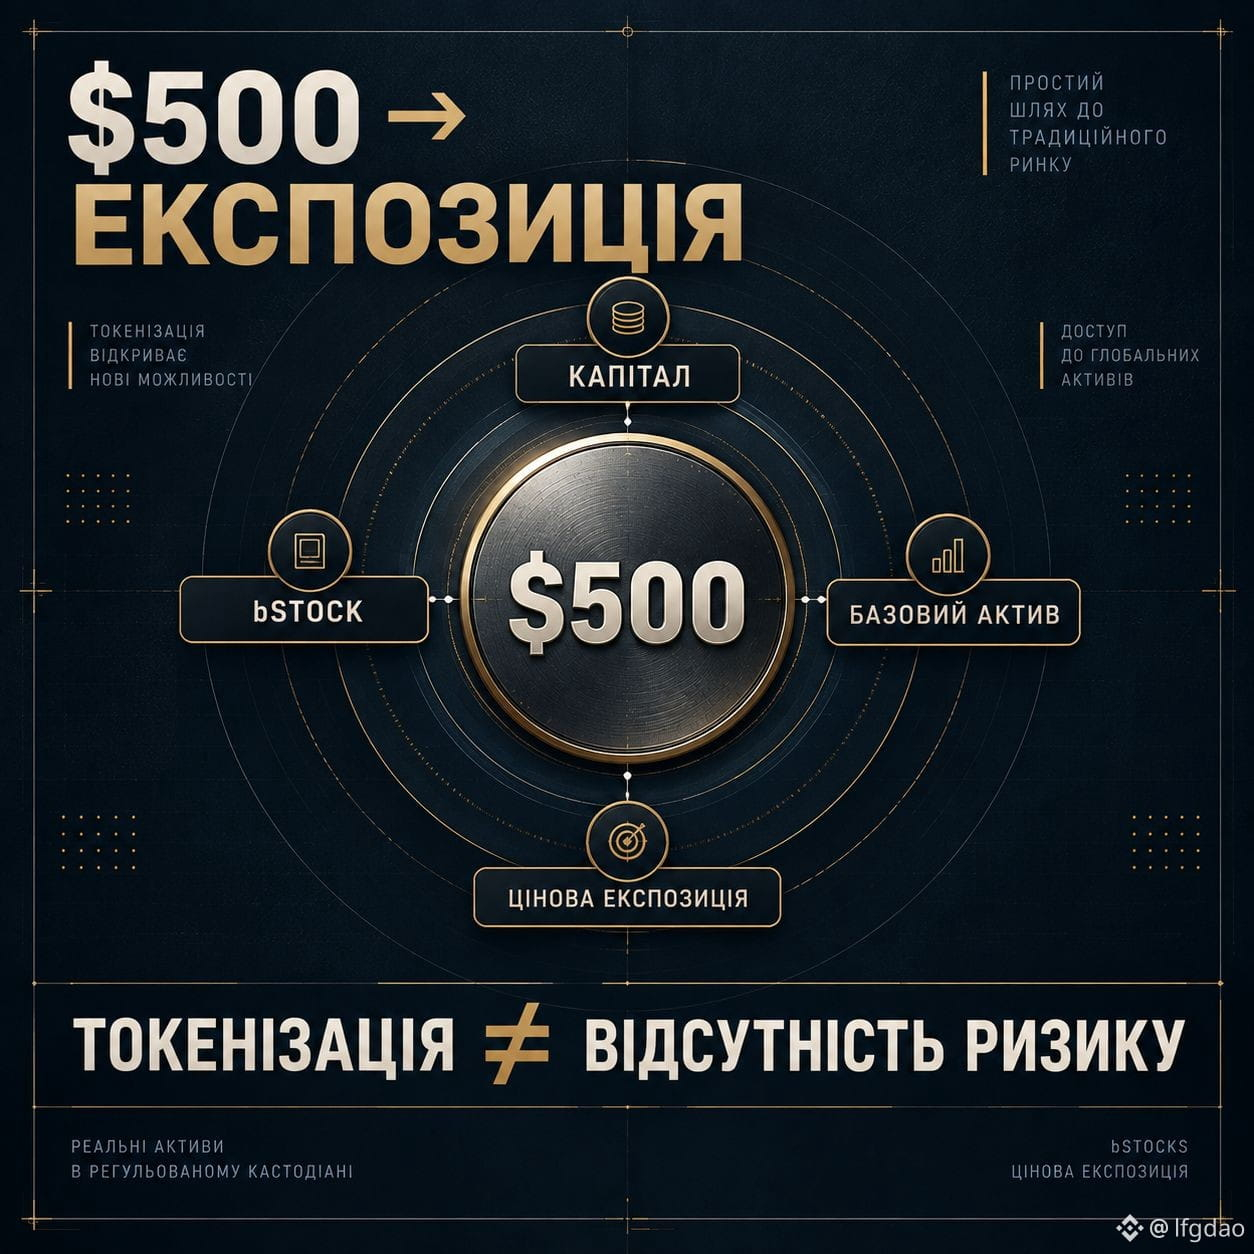
Як можна використати bStocks на практиці?
Уявімо, що я хочу отримати експозицію до американської акції, але не хочу купувати її через класичного брокера.
Один із варіантів — використати токенізований актив.
Наприклад:
$500 → bStock → зміна ціни базового активу → зміна вартості позиції.
Тобто я отримую експозицію до традиційного активу через інфраструктуру Binance.
Але важливо:
токенізація не прибирає ринковий ризик.
Якщо базовий актив падає — моя позиція теж може падати.
Як можна використати bStocks на практиці?
Уявімо, що я хочу отримати експозицію до американської акції, але не хочу купувати її через класичного брокера.
Один із варіантів — використати токенізований актив.
Наприклад:
$500 → bStock → зміна ціни базового активу → зміна вартості позиції.
Тобто я отримую експозицію до традиційного активу через інфраструктуру Binance.
Але важливо:
токенізація не прибирає ринковий ризик.
Якщо базовий актив падає — моя позиція теж може падати.
Уявімо, що я хочу отримати експозицію до американської акції, але не хочу купувати її через класичного брокера.
Один із варіантів — використати токенізований актив.
Наприклад:
$500 → bStock → зміна ціни базового активу → зміна вартості позиції.
Тобто я отримую експозицію до традиційного активу через інфраструктуру Binance.
Але важливо:
токенізація не прибирає ринковий ризик.
Якщо базовий актив падає — моя позиція теж може падати.
103
·
--
Voir la traduction
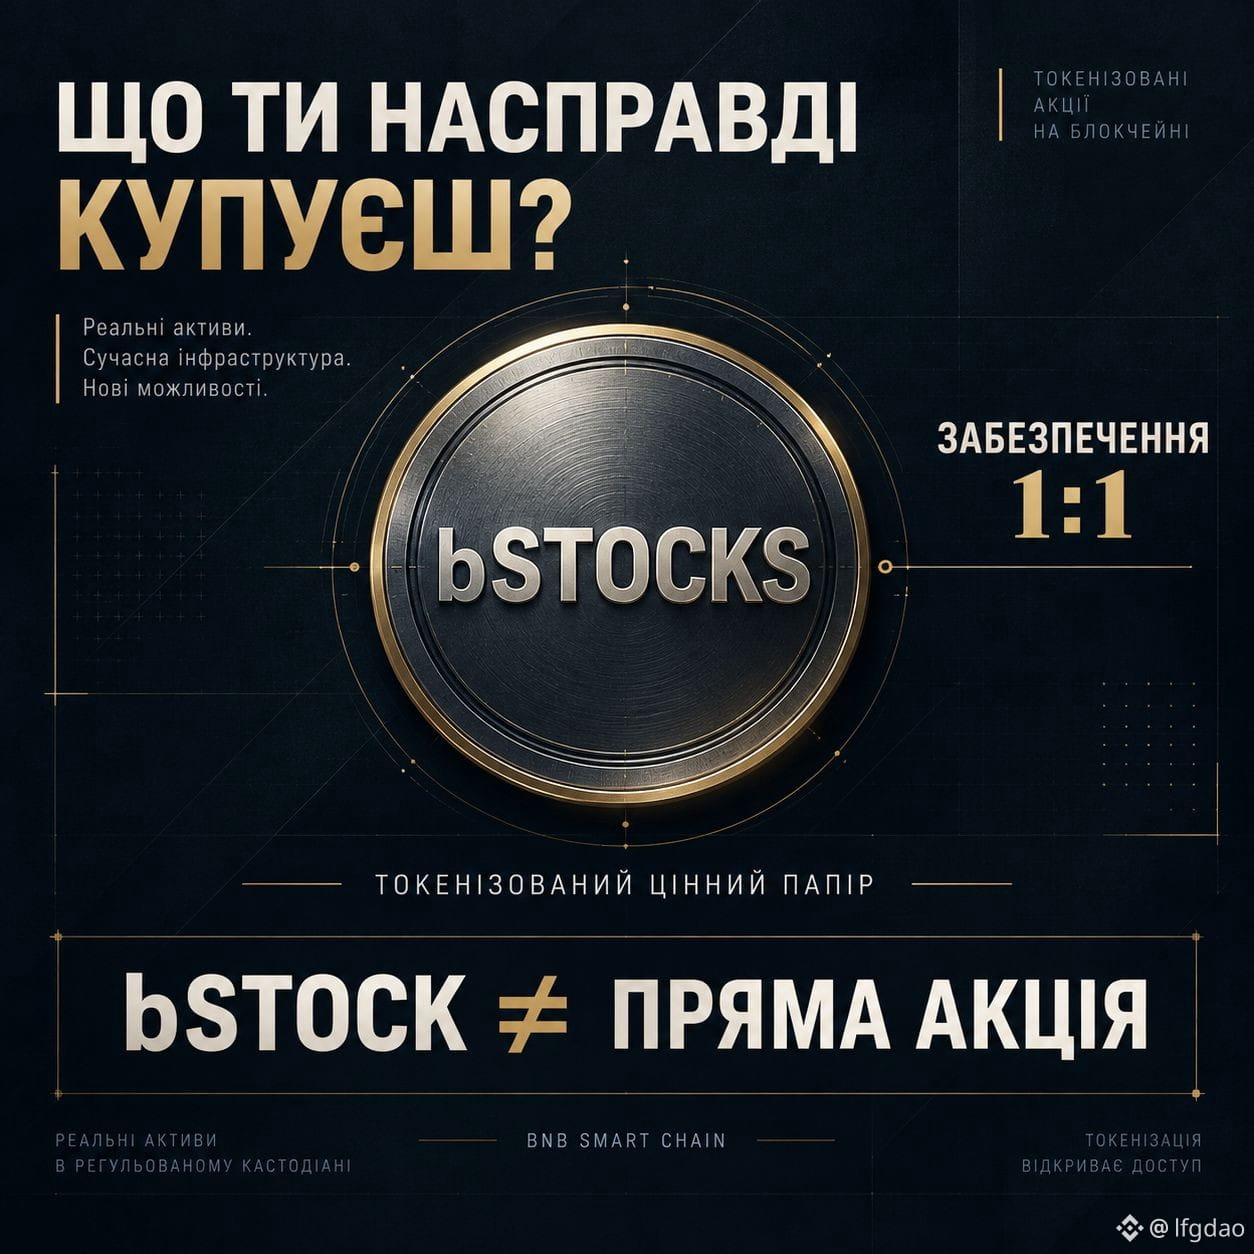
bStocks — це не просто «акція в блокчейні».
Простими словами:
• реальний актив лежить у регульованого кастодіана
• bStock представляє інтерес до цього активу
• забезпечення — 1:1
• токен можна торгувати на Binance
• можна отримати експозицію до традиційного ринку через криптоінфраструктуру
Але є важливий нюанс: bStock ≠ пряме володіння акцією.
Тому перед покупкою варто розуміти не тільки ціну активу, а й саму структуру продукту.
bStocks — це не просто «акція в блокчейні».
Простими словами:
• реальний актив лежить у регульованого кастодіана
• bStock представляє інтерес до цього активу
• забезпечення — 1:1
• токен можна торгувати на Binance
• можна отримати експозицію до традиційного ринку через криптоінфраструктуру
Але є важливий нюанс: bStock ≠ пряме володіння акцією.
Тому перед покупкою варто розуміти не тільки ціну активу, а й саму структуру продукту.
Простими словами:
• реальний актив лежить у регульованого кастодіана
• bStock представляє інтерес до цього активу
• забезпечення — 1:1
• токен можна торгувати на Binance
• можна отримати експозицію до традиційного ринку через криптоінфраструктуру
Але є важливий нюанс: bStock ≠ пряме володіння акцією.
Тому перед покупкою варто розуміти не тільки ціну активу, а й саму структуру продукту.
82
·
--
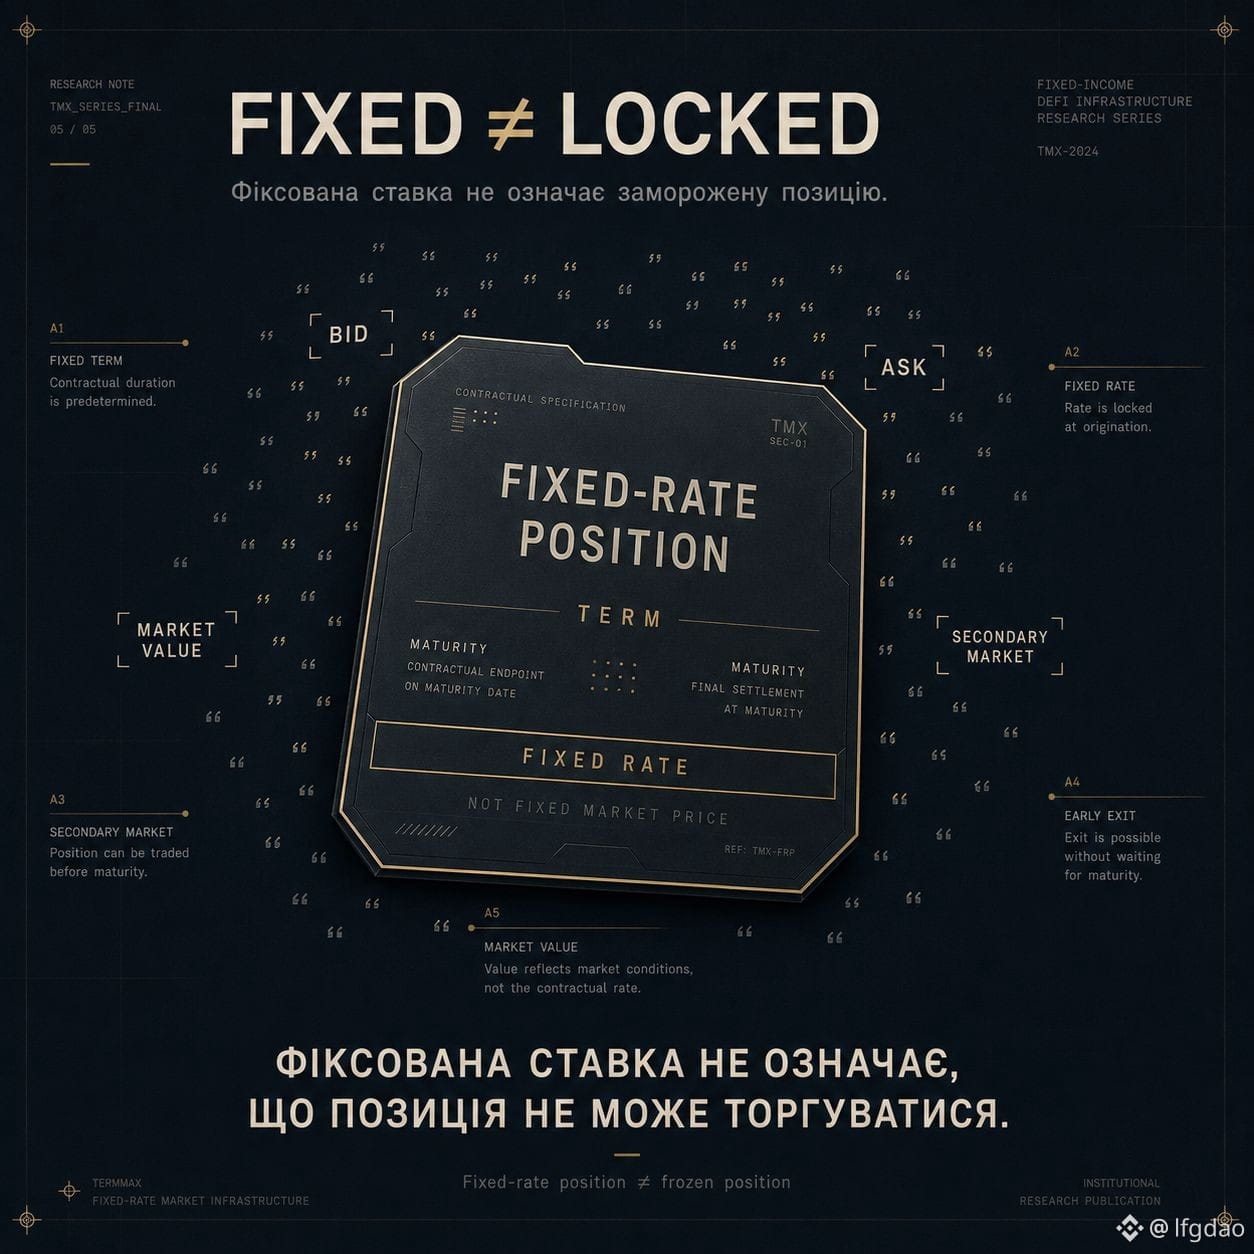
FIXED ≠ LOCKED
Une des choses faciles à mal comprendre dans le DeFi à taux fixe :
le taux fixe ≠ nécessairement « conserver jusqu’au terme ».
Dans une position TermMax à taux fixe, il peut y avoir une valeur de marché distincte jusqu’à l’échéance.
Autrement dit, il y a deux choses différentes :
TAUX FIXE
→ la condition selon laquelle la position a été créée
VALEUR DE MARCHÉ
→ le prix auquel la position peut être évaluée ou négociée jusqu’à l’échéance
C’est précisément là qu’apparaît le marché secondaire.
Tu n’as pas nécessairement besoin d’attendre la date d’échéance pour avoir la possibilité de sortir de la position.
C’est un point important pour le DeFi à revenu fixe :
un produit à taux fixe peut offrir
à la fois un rendement prévisible
et une liquidité de marché.
Donc :
FIXED ≠ FROZEN
Et c’est ce qui rend la position à taux fixe beaucoup plus intéressante que de simples « dépôts à taux ».
#termmax @termmax
FIXED ≠ LOCKED
Une des choses faciles à mal comprendre dans le DeFi à taux fixe :
le taux fixe ≠ nécessairement « conserver jusqu’au terme ».
Dans une position TermMax à taux fixe, il peut y avoir une valeur de marché distincte jusqu’à l’échéance.
Autrement dit, il y a deux choses différentes :
TAUX FIXE
→ la condition selon laquelle la position a été créée
VALEUR DE MARCHÉ
→ le prix auquel la position peut être évaluée ou négociée jusqu’à l’échéance
C’est précisément là qu’apparaît le marché secondaire.
Tu n’as pas nécessairement besoin d’attendre la date d’échéance pour avoir la possibilité de sortir de la position.
C’est un point important pour le DeFi à revenu fixe :
un produit à taux fixe peut offrir
à la fois un rendement prévisible
et une liquidité de marché.
Donc :
FIXED ≠ FROZEN
Et c’est ce qui rend la position à taux fixe beaucoup plus intéressante que de simples « dépôts à taux ».
#termmax @TermMax
Une des choses faciles à mal comprendre dans le DeFi à taux fixe :
le taux fixe ≠ nécessairement « conserver jusqu’au terme ».
Dans une position TermMax à taux fixe, il peut y avoir une valeur de marché distincte jusqu’à l’échéance.
Autrement dit, il y a deux choses différentes :
TAUX FIXE
→ la condition selon laquelle la position a été créée
VALEUR DE MARCHÉ
→ le prix auquel la position peut être évaluée ou négociée jusqu’à l’échéance
C’est précisément là qu’apparaît le marché secondaire.
Tu n’as pas nécessairement besoin d’attendre la date d’échéance pour avoir la possibilité de sortir de la position.
C’est un point important pour le DeFi à revenu fixe :
un produit à taux fixe peut offrir
à la fois un rendement prévisible
et une liquidité de marché.
Donc :
FIXED ≠ FROZEN
Et c’est ce qui rend la position à taux fixe beaucoup plus intéressante que de simples « dépôts à taux ».
#termmax @TermMax
1
83
·
--
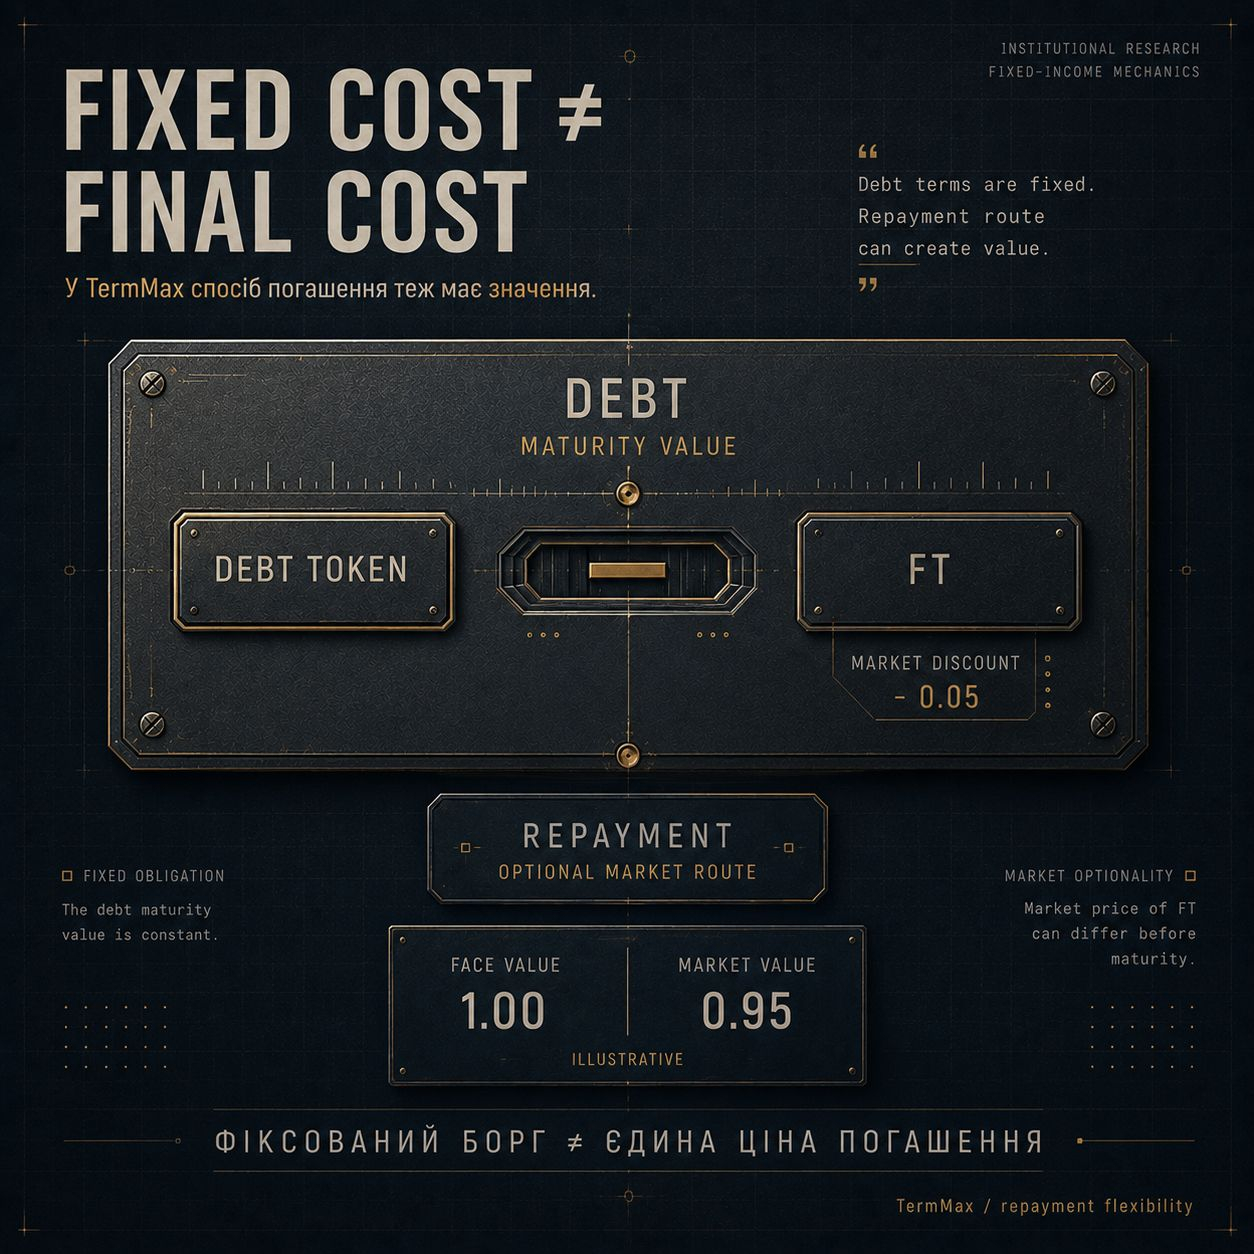
REMBOURSEMENT ≠ COÛT INITIAL
Voici un détail intéressant dans TermMax, facilement manquable.
Tu fixes le borrowing rate au moment de l’ouverture de la position.
Mais cela ne signifie pas que ce montant sera nécessairement ton meilleur prix de remboursement.
Jusqu’à l’échéance, il y a deux options :
→ rembourser la dette directement via le debt token
ou
→ acheter les FT correspondants sur le marché, puis les utiliser pour le repayment.
Et c’est là qu’apparaît une asymétrie intéressante.
Si les FT se négocient à un prix inférieur à leur valeur nominale (face value), leur achat peut réduire le coût réel du remboursement.
Autrement dit, le fixed rate te donne une condition maximale prévisible,
mais le marché des FT laisse la possibilité d’optimiser le repayment.
Pour moi, c’est l’une des mécaniques les plus intéressantes de TermMax :
COÛT FIXE ≠ COÛT FINAL TOUJOURS
#termmax @termmax
REMBOURSEMENT ≠ COÛT INITIAL
Voici un détail intéressant dans TermMax, facilement manquable.
Tu fixes le borrowing rate au moment de l’ouverture de la position.
Mais cela ne signifie pas que ce montant sera nécessairement ton meilleur prix de remboursement.
Jusqu’à l’échéance, il y a deux options :
→ rembourser la dette directement via le debt token
ou
→ acheter les FT correspondants sur le marché, puis les utiliser pour le repayment.
Et c’est là qu’apparaît une asymétrie intéressante.
Si les FT se négocient à un prix inférieur à leur valeur nominale (face value), leur achat peut réduire le coût réel du remboursement.
Autrement dit, le fixed rate te donne une condition maximale prévisible,
mais le marché des FT laisse la possibilité d’optimiser le repayment.
Pour moi, c’est l’une des mécaniques les plus intéressantes de TermMax :
COÛT FIXE ≠ COÛT FINAL TOUJOURS
#termmax @TermMax
Voici un détail intéressant dans TermMax, facilement manquable.
Tu fixes le borrowing rate au moment de l’ouverture de la position.
Mais cela ne signifie pas que ce montant sera nécessairement ton meilleur prix de remboursement.
Jusqu’à l’échéance, il y a deux options :
→ rembourser la dette directement via le debt token
ou
→ acheter les FT correspondants sur le marché, puis les utiliser pour le repayment.
Et c’est là qu’apparaît une asymétrie intéressante.
Si les FT se négocient à un prix inférieur à leur valeur nominale (face value), leur achat peut réduire le coût réel du remboursement.
Autrement dit, le fixed rate te donne une condition maximale prévisible,
mais le marché des FT laisse la possibilité d’optimiser le repayment.
Pour moi, c’est l’une des mécaniques les plus intéressantes de TermMax :
COÛT FIXE ≠ COÛT FINAL TOUJOURS
#termmax @TermMax
94
·
--
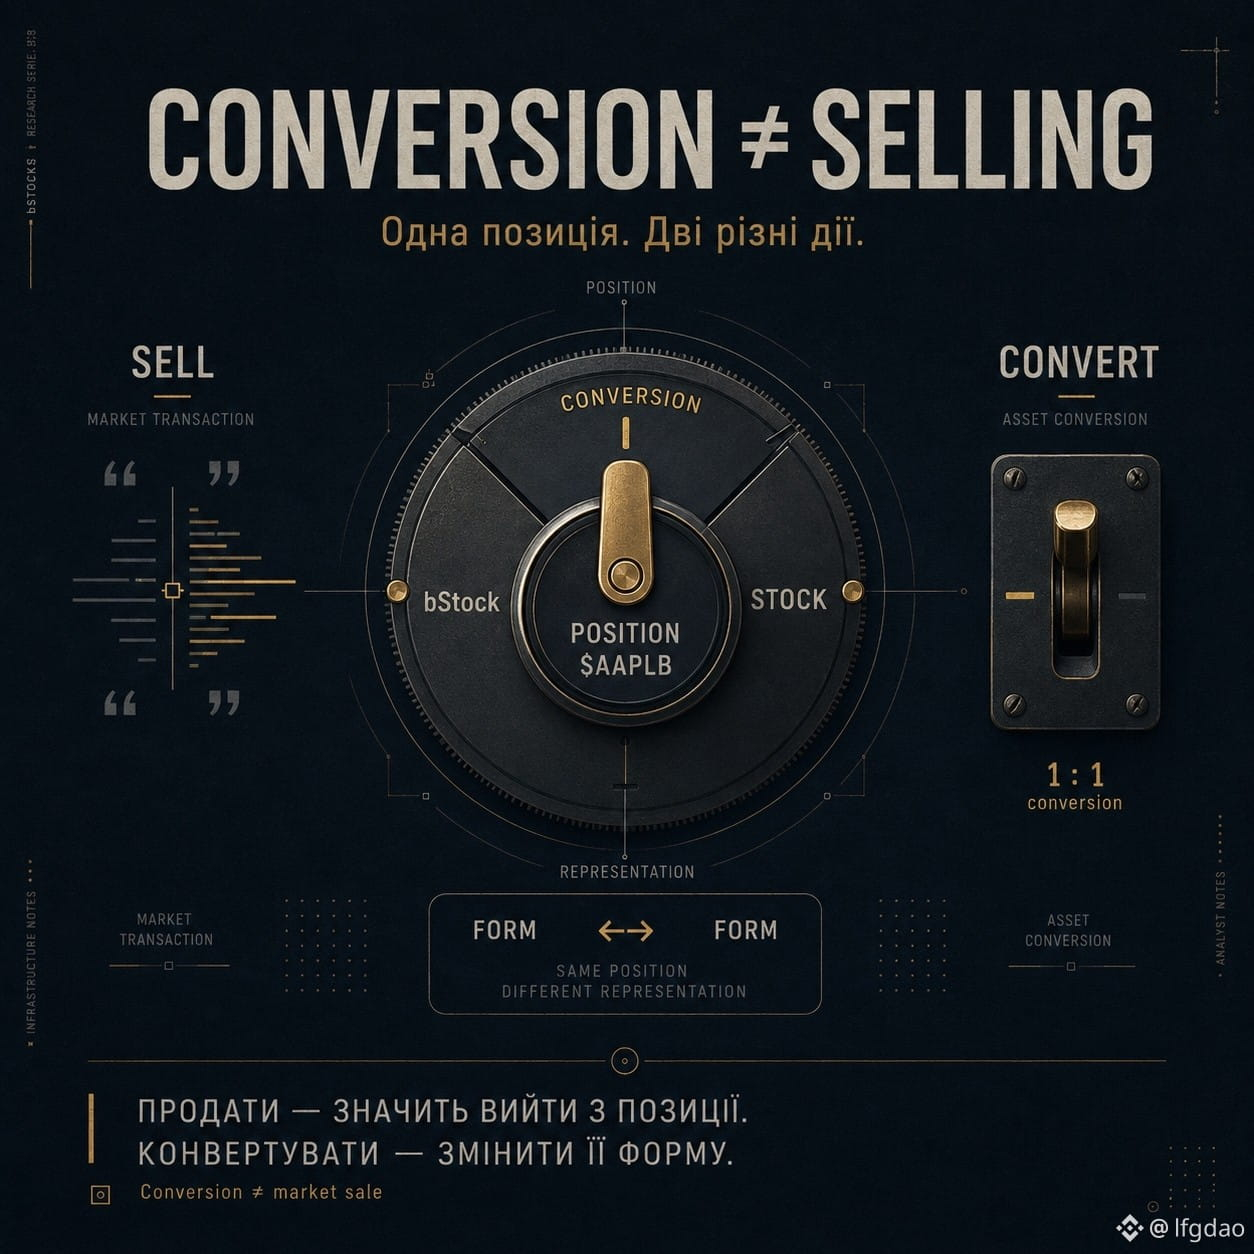
LA CONVERSION ≠ LA VENTE.
C’est un autre détail de bStocks que l’on peut facilement manquer.
Quand tu vends un bStock — tu sors de ta position via le marché.
Mais la conversion — c’est une opération différente.
Un bStock peut être reconverti en stock correspondant dans un ratio de 1:1.
Donc :
SELL → tu vends ta position à un autre participant du marché.
CONVERT → tu changes la forme de l’actif.
C’est précisément ici que la tokenisation devient plus intéressante qu’un simple « titre sur une blockchain ».
Tu peux avoir la même exposition économique, mais utiliser différentes formes de représentation de l’actif.
Et un point important : la conversion peut être temporairement suspendue pendant certains corporate actions ou une maintenance technique.
Donc, je verrais bStock pas seulement comme un moyen d’acheter une action.
Question plus intéressante :
COMBIEN EST-IL FACILE DE CHANGER LA FORME DE CET ACTIF ?
#bstockscis @BinanceCIS $TSLAB
LA CONVERSION ≠ LA VENTE.
C’est un autre détail de bStocks que l’on peut facilement manquer.
Quand tu vends un bStock — tu sors de ta position via le marché.
Mais la conversion — c’est une opération différente.
Un bStock peut être reconverti en stock correspondant dans un ratio de 1:1.
Donc :
SELL → tu vends ta position à un autre participant du marché.
CONVERT → tu changes la forme de l’actif.
C’est précisément ici que la tokenisation devient plus intéressante qu’un simple « titre sur une blockchain ».
Tu peux avoir la même exposition économique, mais utiliser différentes formes de représentation de l’actif.
Et un point important : la conversion peut être temporairement suspendue pendant certains corporate actions ou une maintenance technique.
Donc, je verrais bStock pas seulement comme un moyen d’acheter une action.
Question plus intéressante :
COMBIEN EST-IL FACILE DE CHANGER LA FORME DE CET ACTIF ?
#bstockscis @BinanceCIS $TSLAB
C’est un autre détail de bStocks que l’on peut facilement manquer.
Quand tu vends un bStock — tu sors de ta position via le marché.
Mais la conversion — c’est une opération différente.
Un bStock peut être reconverti en stock correspondant dans un ratio de 1:1.
Donc :
SELL → tu vends ta position à un autre participant du marché.
CONVERT → tu changes la forme de l’actif.
C’est précisément ici que la tokenisation devient plus intéressante qu’un simple « titre sur une blockchain ».
Tu peux avoir la même exposition économique, mais utiliser différentes formes de représentation de l’actif.
Et un point important : la conversion peut être temporairement suspendue pendant certains corporate actions ou une maintenance technique.
Donc, je verrais bStock pas seulement comme un moyen d’acheter une action.
Question plus intéressante :
COMBIEN EST-IL FACILE DE CHANGER LA FORME DE CET ACTIF ?
#bstockscis @BinanceCIS $TSLAB
3
3
64
·
--
TERMMAX НЕ ПРОСТО «ДАЄ ПОЗИКУ».
У нього цікавіша конструкція.
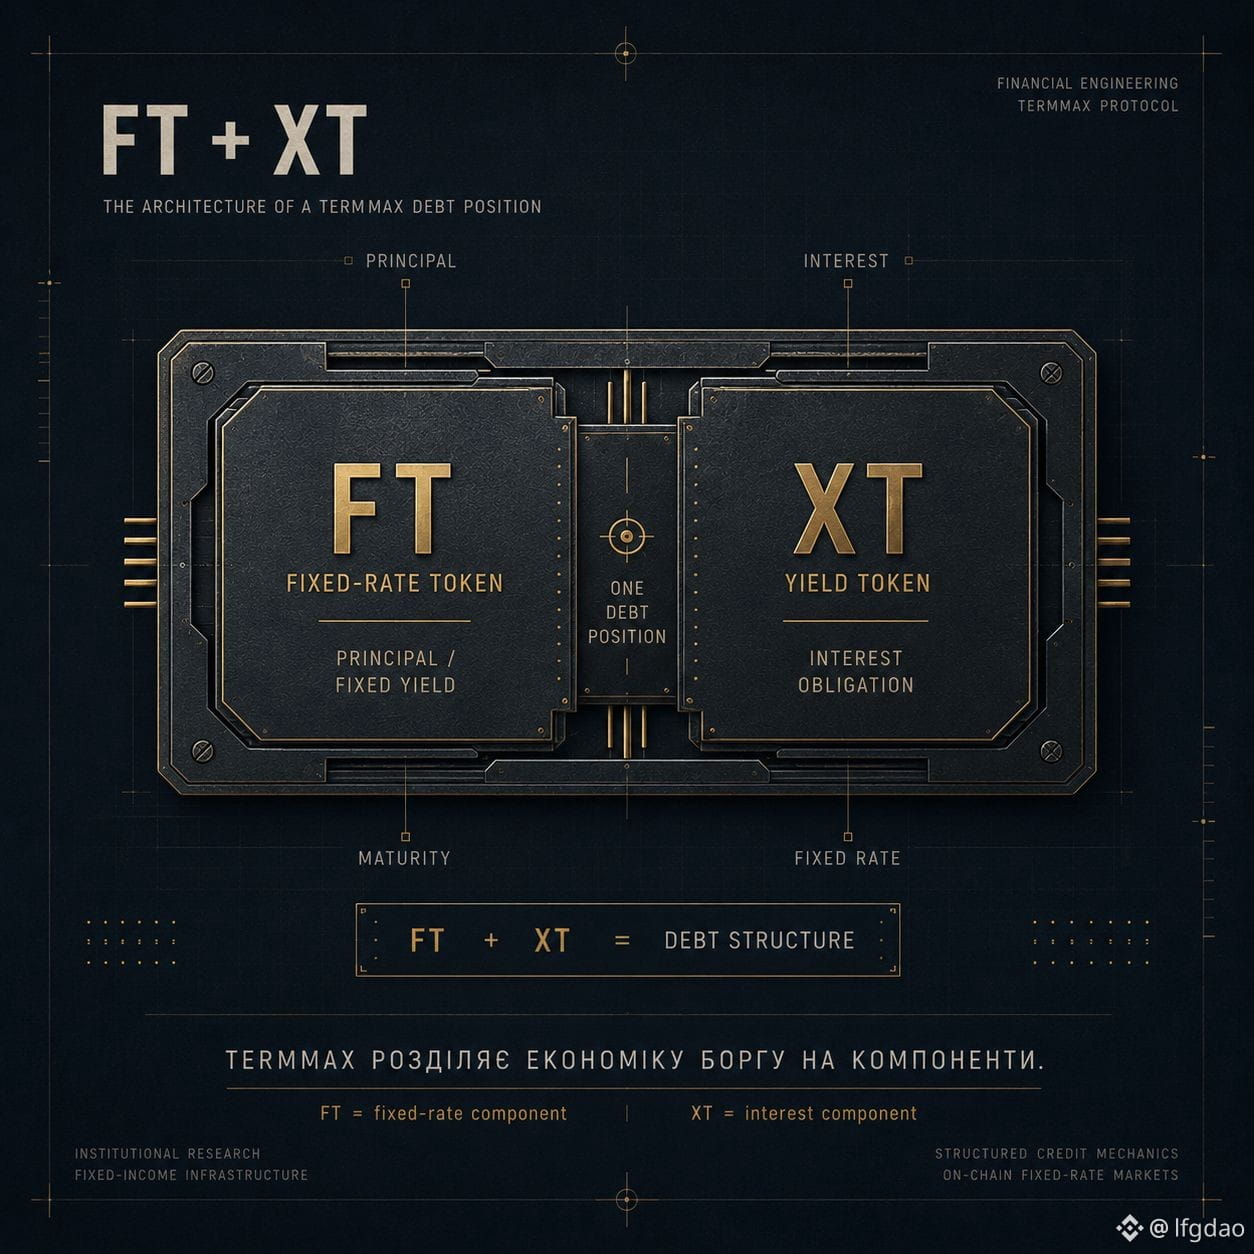
Один debt position розкладається на дві частини:
FT + XT.
FT — Fixed-rate Token.
Pour le prêteur, c’est le droit d’obtenir la valeur nominale à l’échéance.
XT — Yield Token.
Il représente l’obligation d’intérêts liée au prêt.
Autrement dit, TermMax sépare en fait :
PRINCIPAL
et
INTEREST.
Et c’est un détail important.
L’emprunteur peut obtenir de la liquidité via la partie principal, tandis que le composant d’intérêt devient une partie distincte de la structure.
C’est précisément cette tokenisation qui permet à TermMax de construire un marché à taux fixe, plutôt qu’un simple prêt à taux variable.
J’aime particulièrement cette partie du protocole :
pas juste « prêter un actif »,
mais décomposer l’économie de la dette en différents composants.
FT + XT — fait partie des choses qu’il faut comprendre avant d’évaluer TermMax.
#termmax @termmax
TERMMAX НЕ ПРОСТО «ДАЄ ПОЗИКУ».
У нього цікавіша конструкція.
Один debt position розкладається на дві частини:
FT + XT.
FT — Fixed-rate Token.
Pour le prêteur, c’est le droit d’obtenir la valeur nominale à l’échéance.
XT — Yield Token.
Il représente l’obligation d’intérêts liée au prêt.
Autrement dit, TermMax sépare en fait :
PRINCIPAL
et
INTEREST.
Et c’est un détail important.
L’emprunteur peut obtenir de la liquidité via la partie principal, tandis que le composant d’intérêt devient une partie distincte de la structure.
C’est précisément cette tokenisation qui permet à TermMax de construire un marché à taux fixe, plutôt qu’un simple prêt à taux variable.
J’aime particulièrement cette partie du protocole :
pas juste « prêter un actif »,
mais décomposer l’économie de la dette en différents composants.
FT + XT — fait partie des choses qu’il faut comprendre avant d’évaluer TermMax.
#termmax @TermMax
У нього цікавіша конструкція.
Один debt position розкладається на дві частини:
FT + XT.
FT — Fixed-rate Token.
Pour le prêteur, c’est le droit d’obtenir la valeur nominale à l’échéance.
XT — Yield Token.
Il représente l’obligation d’intérêts liée au prêt.
Autrement dit, TermMax sépare en fait :
PRINCIPAL
et
INTEREST.
Et c’est un détail important.
L’emprunteur peut obtenir de la liquidité via la partie principal, tandis que le composant d’intérêt devient une partie distincte de la structure.
C’est précisément cette tokenisation qui permet à TermMax de construire un marché à taux fixe, plutôt qu’un simple prêt à taux variable.
J’aime particulièrement cette partie du protocole :
pas juste « prêter un actif »,
mais décomposer l’économie de la dette en différents composants.
FT + XT — fait partie des choses qu’il faut comprendre avant d’évaluer TermMax.
#termmax @TermMax
63
·
--
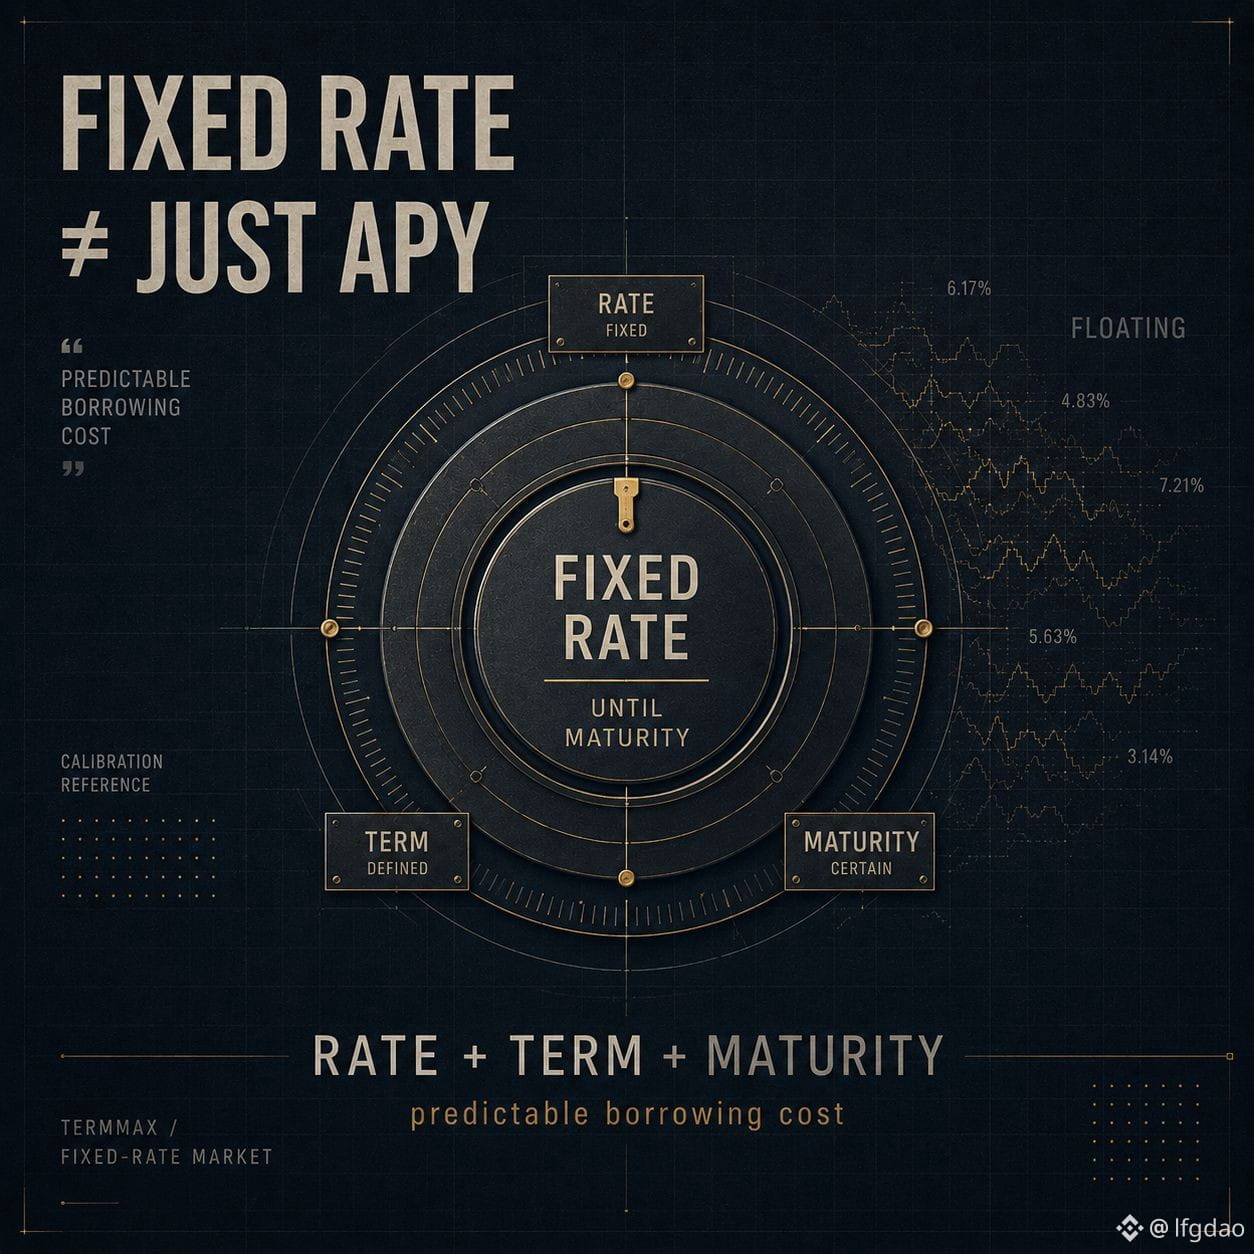
TAUX FIXE ≠ SIMPLE APY.
Dans le DeFi, on a l’habitude de ne regarder qu’un seul chiffre — l’APY.
Mais pour un prêt, cela peut ne pas suffire.
Si le taux est variable, ton coût du capital peut évoluer avec le marché.
TermMax propose un autre modèle :
TAUX + DURÉE + ÉCHÉANCE.
Autrement dit, le taux lui-même n’est pas le seul élément important.
Il faut savoir :
— quel taux tu as fixé ;
— pour quelle durée ;
— quand la position est remboursée.
Pour l’emprunteur, cela signifie un coût du prêt plus prévisible.
Pour le prêteur — une durée claire et un revenu fixé jusqu’à l’échéance.
C’est pourquoi, pour moi, le DeFi à taux fixe est plus intéressant qu’une simple comparaison de l’APY.
Ici, tu n’achètes pas seulement un chiffre.
Tu achètes de la certitude sur les conditions.
TermMax → emprunt & prêt à taux fixe.
#termmax @termmax
TAUX FIXE ≠ SIMPLE APY.
Dans le DeFi, on a l’habitude de ne regarder qu’un seul chiffre — l’APY.
Mais pour un prêt, cela peut ne pas suffire.
Si le taux est variable, ton coût du capital peut évoluer avec le marché.
TermMax propose un autre modèle :
TAUX + DURÉE + ÉCHÉANCE.
Autrement dit, le taux lui-même n’est pas le seul élément important.
Il faut savoir :
— quel taux tu as fixé ;
— pour quelle durée ;
— quand la position est remboursée.
Pour l’emprunteur, cela signifie un coût du prêt plus prévisible.
Pour le prêteur — une durée claire et un revenu fixé jusqu’à l’échéance.
C’est pourquoi, pour moi, le DeFi à taux fixe est plus intéressant qu’une simple comparaison de l’APY.
Ici, tu n’achètes pas seulement un chiffre.
Tu achètes de la certitude sur les conditions.
TermMax → emprunt & prêt à taux fixe.
#termmax @TermMax
Dans le DeFi, on a l’habitude de ne regarder qu’un seul chiffre — l’APY.
Mais pour un prêt, cela peut ne pas suffire.
Si le taux est variable, ton coût du capital peut évoluer avec le marché.
TermMax propose un autre modèle :
TAUX + DURÉE + ÉCHÉANCE.
Autrement dit, le taux lui-même n’est pas le seul élément important.
Il faut savoir :
— quel taux tu as fixé ;
— pour quelle durée ;
— quand la position est remboursée.
Pour l’emprunteur, cela signifie un coût du prêt plus prévisible.
Pour le prêteur — une durée claire et un revenu fixé jusqu’à l’échéance.
C’est pourquoi, pour moi, le DeFi à taux fixe est plus intéressant qu’une simple comparaison de l’APY.
Ici, tu n’achètes pas seulement un chiffre.
Tu achètes de la certitude sur les conditions.
TermMax → emprunt & prêt à taux fixe.
#termmax @TermMax
62
·
--
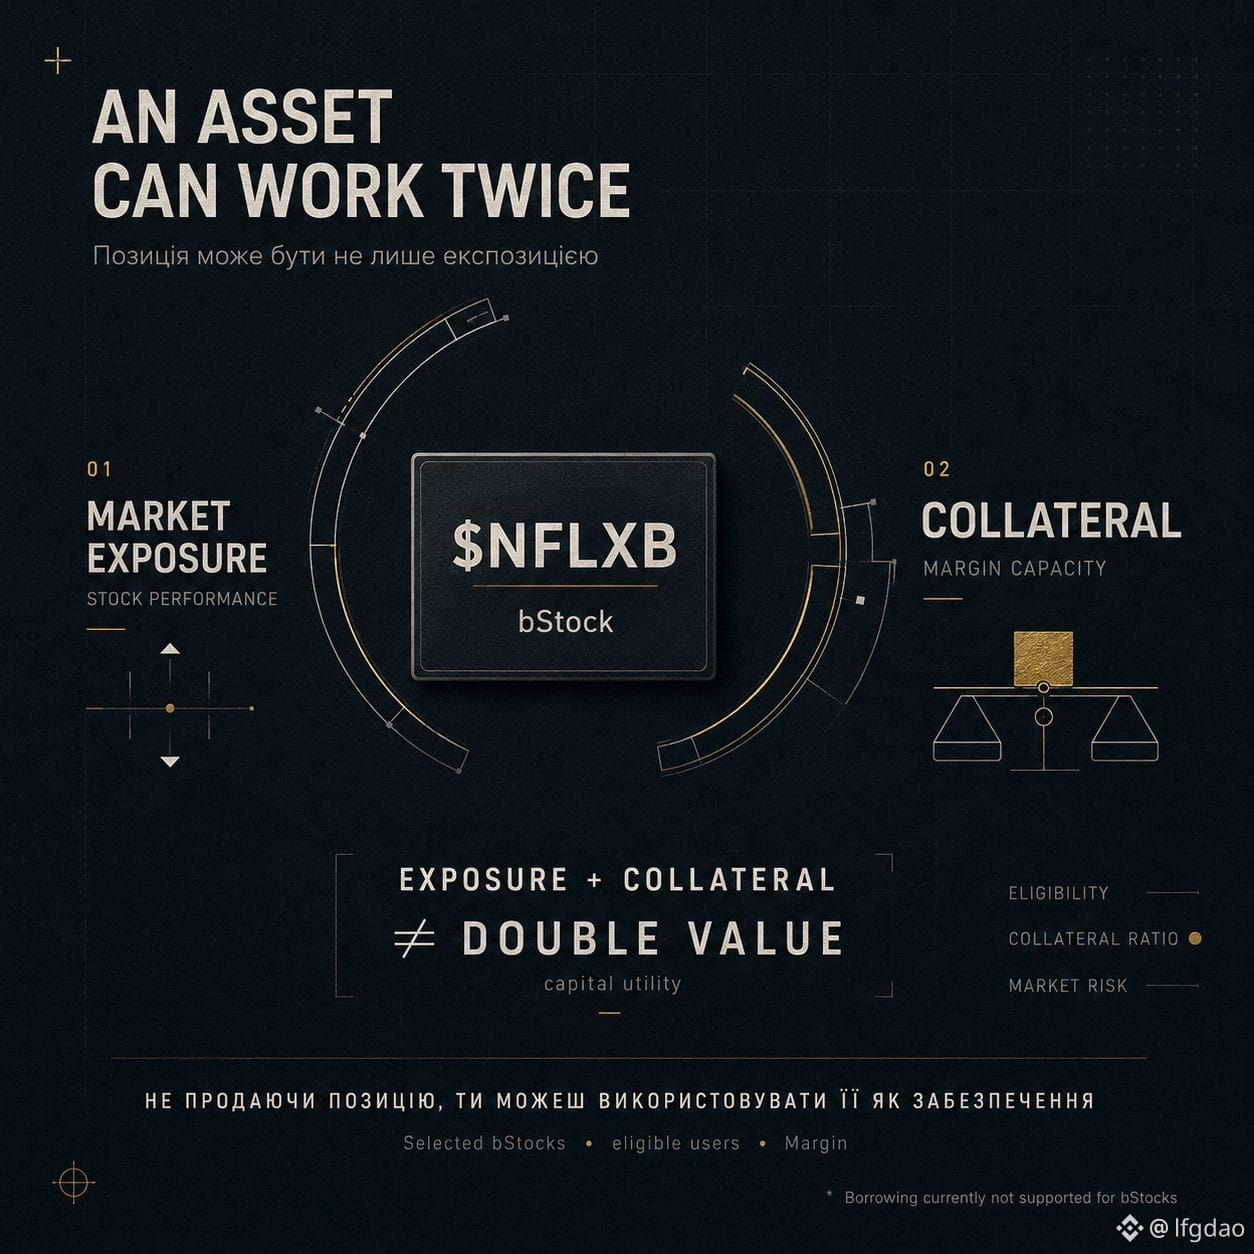
bStock n’est pas qu’une simple position dans un portefeuille.
La question qui m’intéresse est plutôt la suivante : est-ce que cet actif peut fonctionner pendant que je le conserve simplement ?
À l’heure actuelle, la réponse pour une partie des bStocks est : oui.
Binance permet à certains bStocks individuels d’être utilisés comme garantie (collateral) dans le Cross Margin, le Portfolio Margin et le Portfolio Margin Pro.
Et c’est là que le rôle de l’actif change.
Avant, la logique était simple :
acheter → conserver → vendre.
Désormais, pour les utilisateurs éligibles, un autre scénario apparaît :
conserver un bStock → l’utiliser comme garantie → obtenir une capacité de marge pour d’autres positions.
Mais il y a un point important :
cela ne signifie PAS que Binance autorise déjà l’emprunt d’argent sur n’importe quel bStock.
L’emprunt (borrowing) pour les bStocks n’est pour l’instant pas pris en charge.
Autrement dit, il vaut mieux considérer cela comme :
EXPOSITION + EFFICACITÉ DU CAPITAL
et non pas simplement comme une « action tokenisée ».
À mon avis, c’est précisément cette caractéristique qui rend les titres tokenisés beaucoup plus intéressants.
#bStocksCIS @BinanceCIS $NFLXB
bStock n’est pas qu’une simple position dans un portefeuille.
La question qui m’intéresse est plutôt la suivante : est-ce que cet actif peut fonctionner pendant que je le conserve simplement ?
À l’heure actuelle, la réponse pour une partie des bStocks est : oui.
Binance permet à certains bStocks individuels d’être utilisés comme garantie (collateral) dans le Cross Margin, le Portfolio Margin et le Portfolio Margin Pro.
Et c’est là que le rôle de l’actif change.
Avant, la logique était simple :
acheter → conserver → vendre.
Désormais, pour les utilisateurs éligibles, un autre scénario apparaît :
conserver un bStock → l’utiliser comme garantie → obtenir une capacité de marge pour d’autres positions.
Mais il y a un point important :
cela ne signifie PAS que Binance autorise déjà l’emprunt d’argent sur n’importe quel bStock.
L’emprunt (borrowing) pour les bStocks n’est pour l’instant pas pris en charge.
Autrement dit, il vaut mieux considérer cela comme :
EXPOSITION + EFFICACITÉ DU CAPITAL
et non pas simplement comme une « action tokenisée ».
À mon avis, c’est précisément cette caractéristique qui rend les titres tokenisés beaucoup plus intéressants.
#bStocksCIS @BinanceCIS $NFLXB
La question qui m’intéresse est plutôt la suivante : est-ce que cet actif peut fonctionner pendant que je le conserve simplement ?
À l’heure actuelle, la réponse pour une partie des bStocks est : oui.
Binance permet à certains bStocks individuels d’être utilisés comme garantie (collateral) dans le Cross Margin, le Portfolio Margin et le Portfolio Margin Pro.
Et c’est là que le rôle de l’actif change.
Avant, la logique était simple :
acheter → conserver → vendre.
Désormais, pour les utilisateurs éligibles, un autre scénario apparaît :
conserver un bStock → l’utiliser comme garantie → obtenir une capacité de marge pour d’autres positions.
Mais il y a un point important :
cela ne signifie PAS que Binance autorise déjà l’emprunt d’argent sur n’importe quel bStock.
L’emprunt (borrowing) pour les bStocks n’est pour l’instant pas pris en charge.
Autrement dit, il vaut mieux considérer cela comme :
EXPOSITION + EFFICACITÉ DU CAPITAL
et non pas simplement comme une « action tokenisée ».
À mon avis, c’est précisément cette caractéristique qui rend les titres tokenisés beaucoup plus intéressants.
#bStocksCIS @BinanceCIS $NFLXB
78
·
--
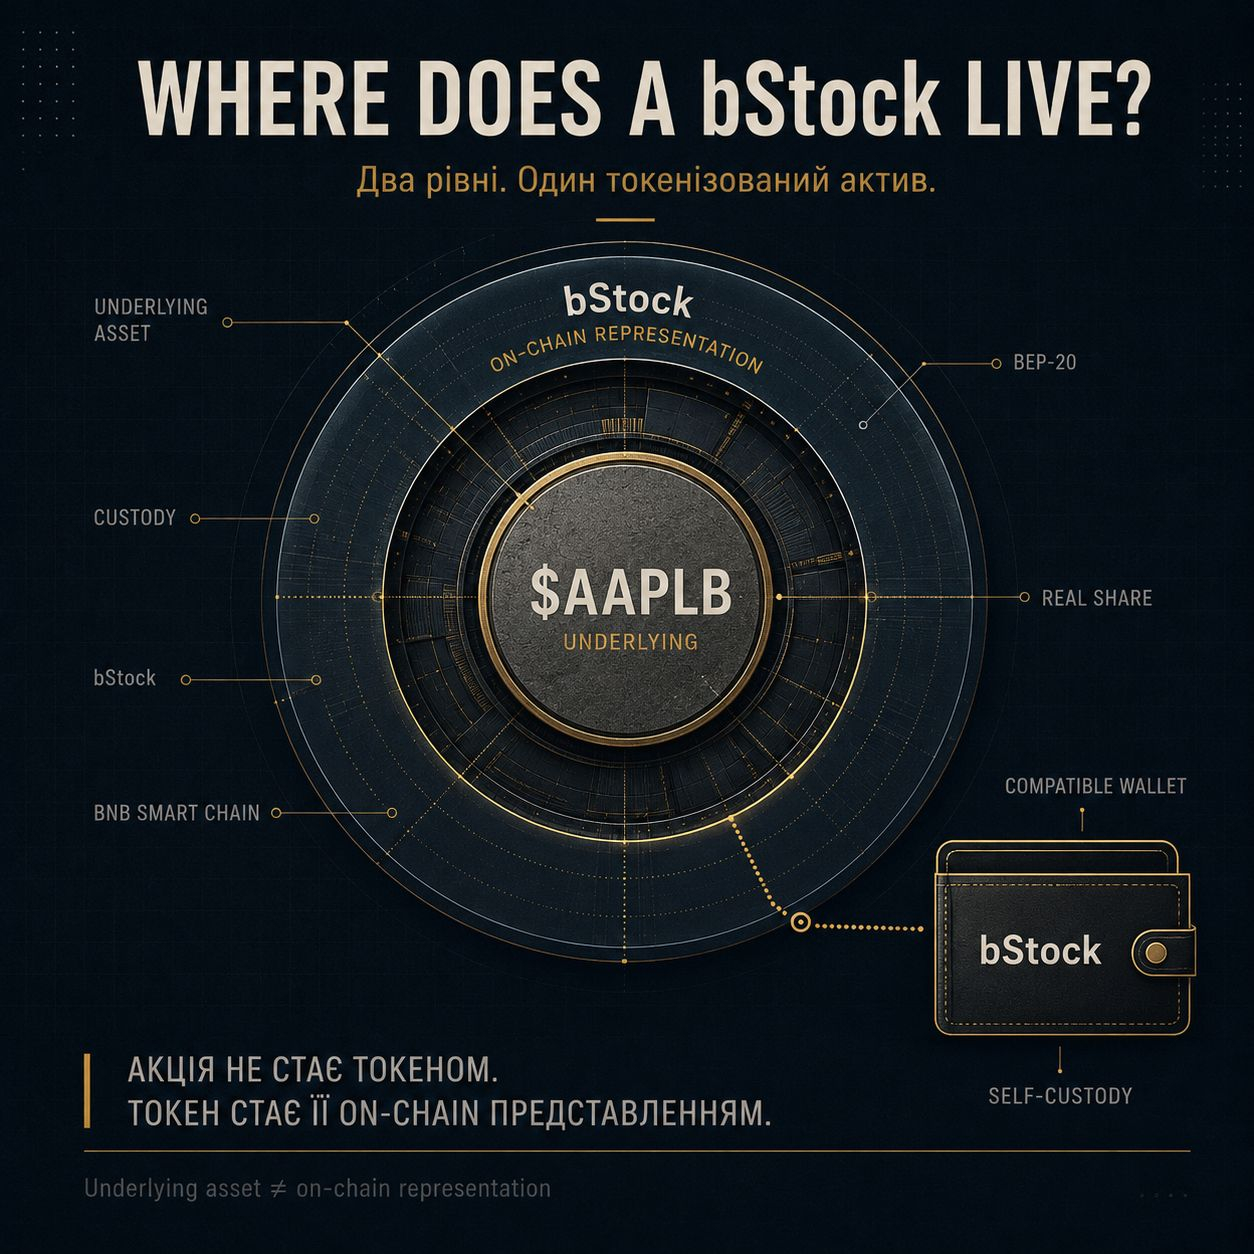
OÙ VIT UN bStock ?
Cette question est plus intéressante qu’il n’y paraît.
Quand tu achètes un bStock, l’action sous-jacente ne « déménage » pas simplement sur la blockchain.
Il existe deux niveaux distincts :
ACTIF SOUS-JACENT
→ une vraie action auprès d’un dépositaire réglementé
bStock
→ un titre tokenisé sur la BNB Smart Chain
Le bStock lui-même peut être transféré vers un portefeuille compatible et conservé hors du compte de bourse.
Autrement dit, la tokenisation ne change pas le lieu de conservation de l’action elle-même.
Elle crée une nouvelle couche numérique autour de l’actif traditionnel.
Et, à mon avis, c’est l’une des choses les plus passionnantes dans les bStocks.
Pas « l’action est devenue de la crypto ».
Mais l’actif traditionnel a obtenu une représentation on-chain.
@BinanceCIS #bStocksCIS $AAPLB
OÙ VIT UN bStock ?
Cette question est plus intéressante qu’il n’y paraît.
Quand tu achètes un bStock, l’action sous-jacente ne « déménage » pas simplement sur la blockchain.
Il existe deux niveaux distincts :
ACTIF SOUS-JACENT
→ une vraie action auprès d’un dépositaire réglementé
bStock
→ un titre tokenisé sur la BNB Smart Chain
Le bStock lui-même peut être transféré vers un portefeuille compatible et conservé hors du compte de bourse.
Autrement dit, la tokenisation ne change pas le lieu de conservation de l’action elle-même.
Elle crée une nouvelle couche numérique autour de l’actif traditionnel.
Et, à mon avis, c’est l’une des choses les plus passionnantes dans les bStocks.
Pas « l’action est devenue de la crypto ».
Mais l’actif traditionnel a obtenu une représentation on-chain.
@BinanceCIS #bStocksCIS $AAPLB
Cette question est plus intéressante qu’il n’y paraît.
Quand tu achètes un bStock, l’action sous-jacente ne « déménage » pas simplement sur la blockchain.
Il existe deux niveaux distincts :
ACTIF SOUS-JACENT
→ une vraie action auprès d’un dépositaire réglementé
bStock
→ un titre tokenisé sur la BNB Smart Chain
Le bStock lui-même peut être transféré vers un portefeuille compatible et conservé hors du compte de bourse.
Autrement dit, la tokenisation ne change pas le lieu de conservation de l’action elle-même.
Elle crée une nouvelle couche numérique autour de l’actif traditionnel.
Et, à mon avis, c’est l’une des choses les plus passionnantes dans les bStocks.
Pas « l’action est devenue de la crypto ».
Mais l’actif traditionnel a obtenu une représentation on-chain.
@BinanceCIS #bStocksCIS $AAPLB
5
3
94
·
--
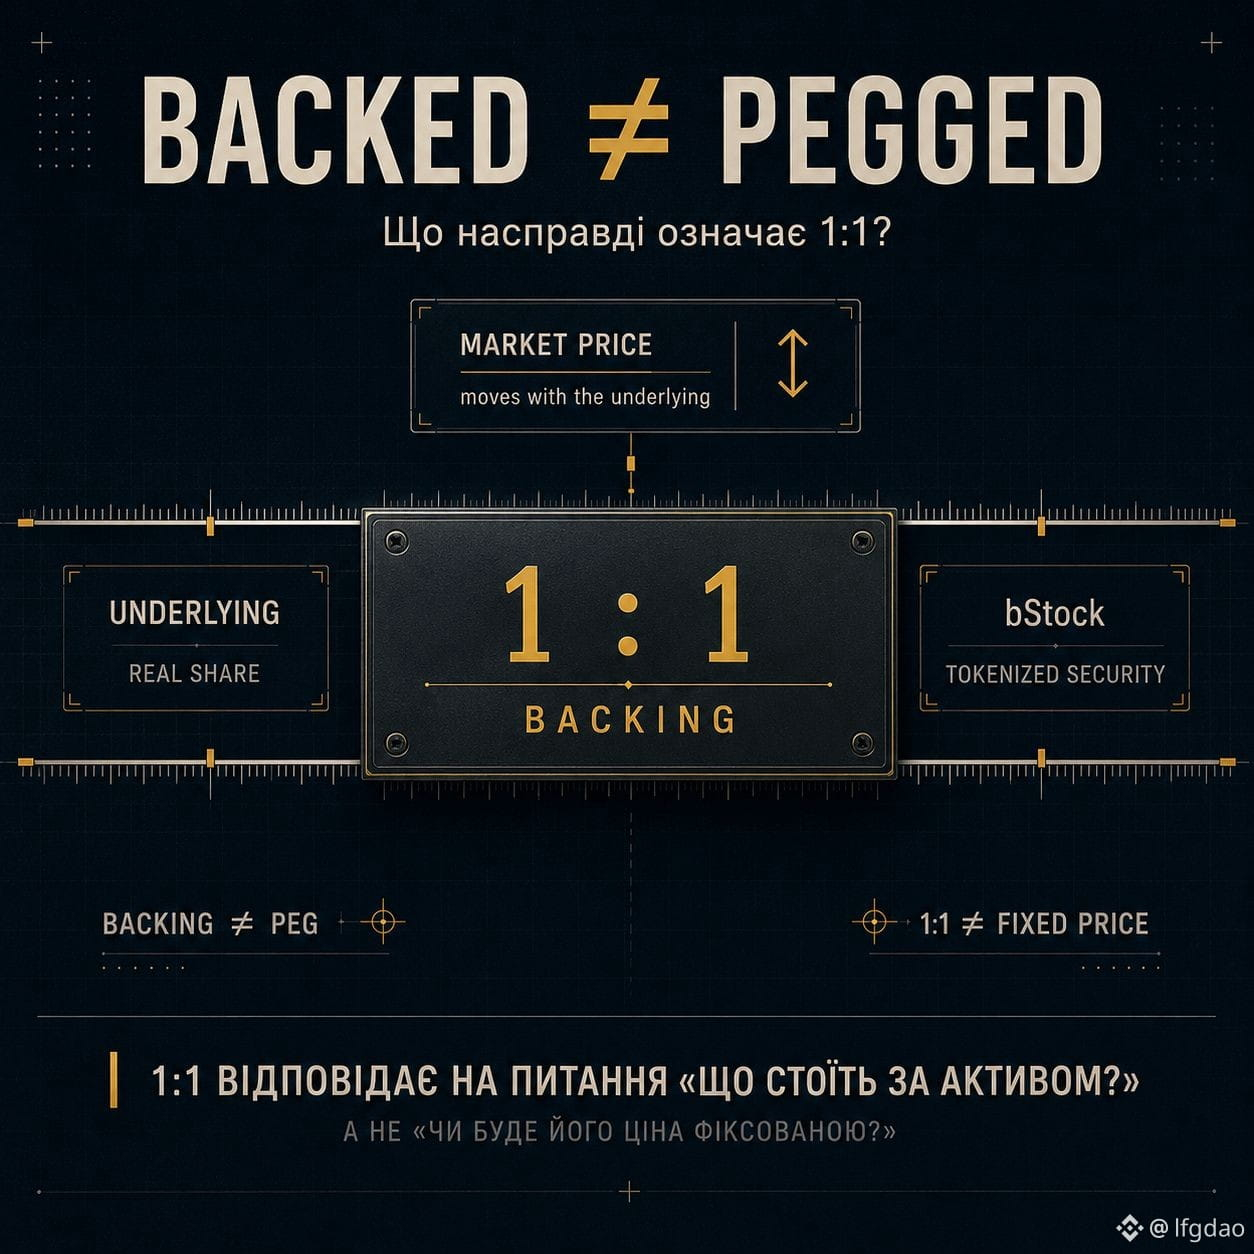
1:1 BACKING — CE N’EST PAS DU PEG.
C’est, je pense, ici qu’il est facile de mal comprendre les bStocks.
Si un bStock est adossé à une action en 1:1, cela ne signifie pas :
« 1 bStock = toujours un prix fixe ».
Le 1:1 indique ici le backing — derrière le token se trouve l’actif underlying correspondant.
Quant au prix — c’est une autre histoire.
Il continue de réagir au marché de l’actif lui-même.
Donc :
BACKING → ce qui se trouve derrière le bStock
PRICE → combien le marché est prêt à payer pour cela
PEG → une toute autre construction
C’est pourquoi je ne considérerais pas « 1:1 » comme une promesse de prix stable.
C’est plutôt une réponse à une autre question :
« Qu’est-ce qui garantit précisément cet instrument ? »
Et c’est là que les bStocks deviennent plus intéressants qu’un simple « action dans des tokens ».
@BinanceCIS $AAPLB #bStocksCIS
1:1 BACKING — CE N’EST PAS DU PEG.
C’est, je pense, ici qu’il est facile de mal comprendre les bStocks.
Si un bStock est adossé à une action en 1:1, cela ne signifie pas :
« 1 bStock = toujours un prix fixe ».
Le 1:1 indique ici le backing — derrière le token se trouve l’actif underlying correspondant.
Quant au prix — c’est une autre histoire.
Il continue de réagir au marché de l’actif lui-même.
Donc :
BACKING → ce qui se trouve derrière le bStock
PRICE → combien le marché est prêt à payer pour cela
PEG → une toute autre construction
C’est pourquoi je ne considérerais pas « 1:1 » comme une promesse de prix stable.
C’est plutôt une réponse à une autre question :
« Qu’est-ce qui garantit précisément cet instrument ? »
Et c’est là que les bStocks deviennent plus intéressants qu’un simple « action dans des tokens ».
@BinanceCIS $AAPLB #bStocksCIS
C’est, je pense, ici qu’il est facile de mal comprendre les bStocks.
Si un bStock est adossé à une action en 1:1, cela ne signifie pas :
« 1 bStock = toujours un prix fixe ».
Le 1:1 indique ici le backing — derrière le token se trouve l’actif underlying correspondant.
Quant au prix — c’est une autre histoire.
Il continue de réagir au marché de l’actif lui-même.
Donc :
BACKING → ce qui se trouve derrière le bStock
PRICE → combien le marché est prêt à payer pour cela
PEG → une toute autre construction
C’est pourquoi je ne considérerais pas « 1:1 » comme une promesse de prix stable.
C’est plutôt une réponse à une autre question :
« Qu’est-ce qui garantit précisément cet instrument ? »
Et c’est là que les bStocks deviennent plus intéressants qu’un simple « action dans des tokens ».
@BinanceCIS $AAPLB #bStocksCIS
7
5
86
·
--
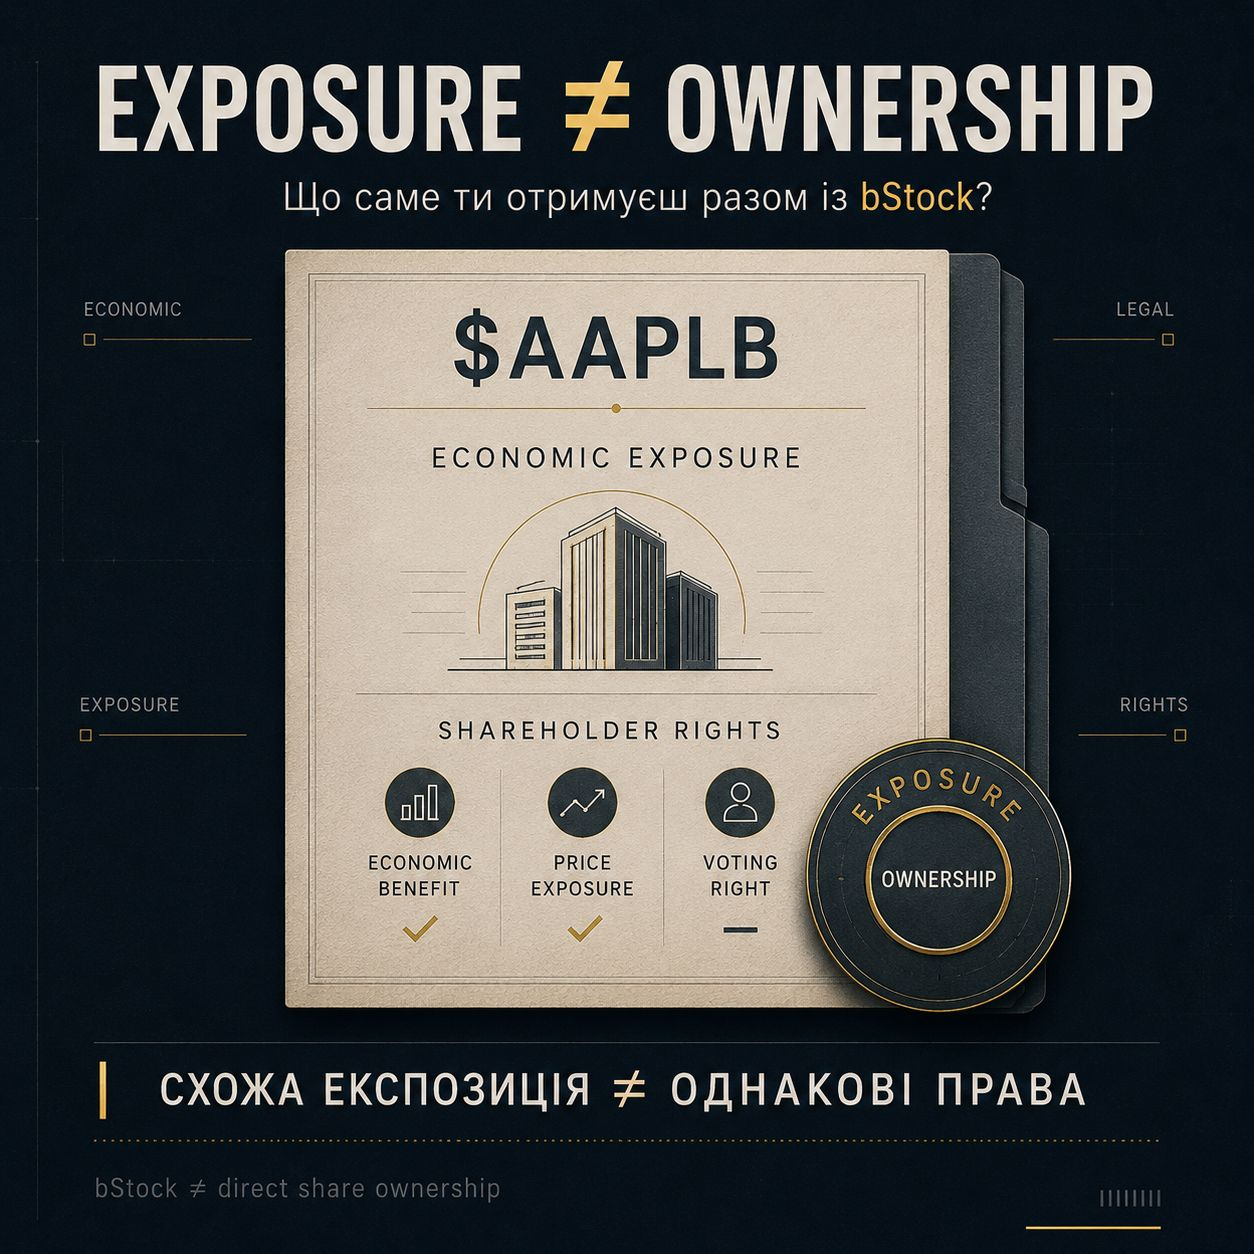
L’EXPOSITION ≠ LA PROPRIÉTÉ.
L’un des détails les plus intéressants de bStocks — c’est que, quand tu achètes un tel actif, tu n’obtiens pas exactement la même chose que ce qu’on pourrait croire.
À première vue, tout est très simple :
tu achètes $AAPLB → tu obtiens une exposition à AAPL.
Mais « une exposition à une action » et « la détention d’une action » ne sont pas la même chose.
bStock n’est pas une action directe de l’entreprise.
Autrement dit, la logique est un peu différente :
le prix de l’action
→ l’exposition économique
→ bStock
mais cela ne signifie pas que tu reçois automatiquement tous les droits d’un actionnaire ordinaire.
Par exemple, le détenteur d’un bStock ne bénéficie pas d’un droit de vote direct en tant que propriétaire d’une action ordinaire.
Et, selon moi, cette différence est plus importante que le simple fait que l’actif ressemble presque à la même chose sur un graphique.
Car deux actifs peuvent offrir une exposition similaire à une même activité,
mais être, juridiquement et économiquement, des instruments différents.
C’est pourquoi, avant d’acheter, je ne poserais pas seulement la question :
« Que va-t-il arriver au prix ? »
Mais aussi :
« Qu’est-ce que je reçois exactement avec cette exposition ? »
Pour les bStocks, c’est particulièrement important.
La tokenisation ne change pas seulement la manière dont on négocie un actif.
Elle change aussi la façon dont l’exposition financière traditionnelle est représentée dans un environnement numérique.
Et c’est là que commence le plus intéressant.
@BinanceCIS $AAPLB #bStocksCIS
L’EXPOSITION ≠ LA PROPRIÉTÉ.
L’un des détails les plus intéressants de bStocks — c’est que, quand tu achètes un tel actif, tu n’obtiens pas exactement la même chose que ce qu’on pourrait croire.
À première vue, tout est très simple :
tu achètes $AAPLB → tu obtiens une exposition à AAPL.
Mais « une exposition à une action » et « la détention d’une action » ne sont pas la même chose.
bStock n’est pas une action directe de l’entreprise.
Autrement dit, la logique est un peu différente :
le prix de l’action
→ l’exposition économique
→ bStock
mais cela ne signifie pas que tu reçois automatiquement tous les droits d’un actionnaire ordinaire.
Par exemple, le détenteur d’un bStock ne bénéficie pas d’un droit de vote direct en tant que propriétaire d’une action ordinaire.
Et, selon moi, cette différence est plus importante que le simple fait que l’actif ressemble presque à la même chose sur un graphique.
Car deux actifs peuvent offrir une exposition similaire à une même activité,
mais être, juridiquement et économiquement, des instruments différents.
C’est pourquoi, avant d’acheter, je ne poserais pas seulement la question :
« Que va-t-il arriver au prix ? »
Mais aussi :
« Qu’est-ce que je reçois exactement avec cette exposition ? »
Pour les bStocks, c’est particulièrement important.
La tokenisation ne change pas seulement la manière dont on négocie un actif.
Elle change aussi la façon dont l’exposition financière traditionnelle est représentée dans un environnement numérique.
Et c’est là que commence le plus intéressant.
@BinanceCIS $AAPLB #bStocksCIS
L’un des détails les plus intéressants de bStocks — c’est que, quand tu achètes un tel actif, tu n’obtiens pas exactement la même chose que ce qu’on pourrait croire.
À première vue, tout est très simple :
tu achètes $AAPLB → tu obtiens une exposition à AAPL.
Mais « une exposition à une action » et « la détention d’une action » ne sont pas la même chose.
bStock n’est pas une action directe de l’entreprise.
Autrement dit, la logique est un peu différente :
le prix de l’action
→ l’exposition économique
→ bStock
mais cela ne signifie pas que tu reçois automatiquement tous les droits d’un actionnaire ordinaire.
Par exemple, le détenteur d’un bStock ne bénéficie pas d’un droit de vote direct en tant que propriétaire d’une action ordinaire.
Et, selon moi, cette différence est plus importante que le simple fait que l’actif ressemble presque à la même chose sur un graphique.
Car deux actifs peuvent offrir une exposition similaire à une même activité,
mais être, juridiquement et économiquement, des instruments différents.
C’est pourquoi, avant d’acheter, je ne poserais pas seulement la question :
« Que va-t-il arriver au prix ? »
Mais aussi :
« Qu’est-ce que je reçois exactement avec cette exposition ? »
Pour les bStocks, c’est particulièrement important.
La tokenisation ne change pas seulement la manière dont on négocie un actif.
Elle change aussi la façon dont l’exposition financière traditionnelle est représentée dans un environnement numérique.
Et c’est là que commence le plus intéressant.
@BinanceCIS $AAPLB #bStocksCIS
3
2
103
·
--
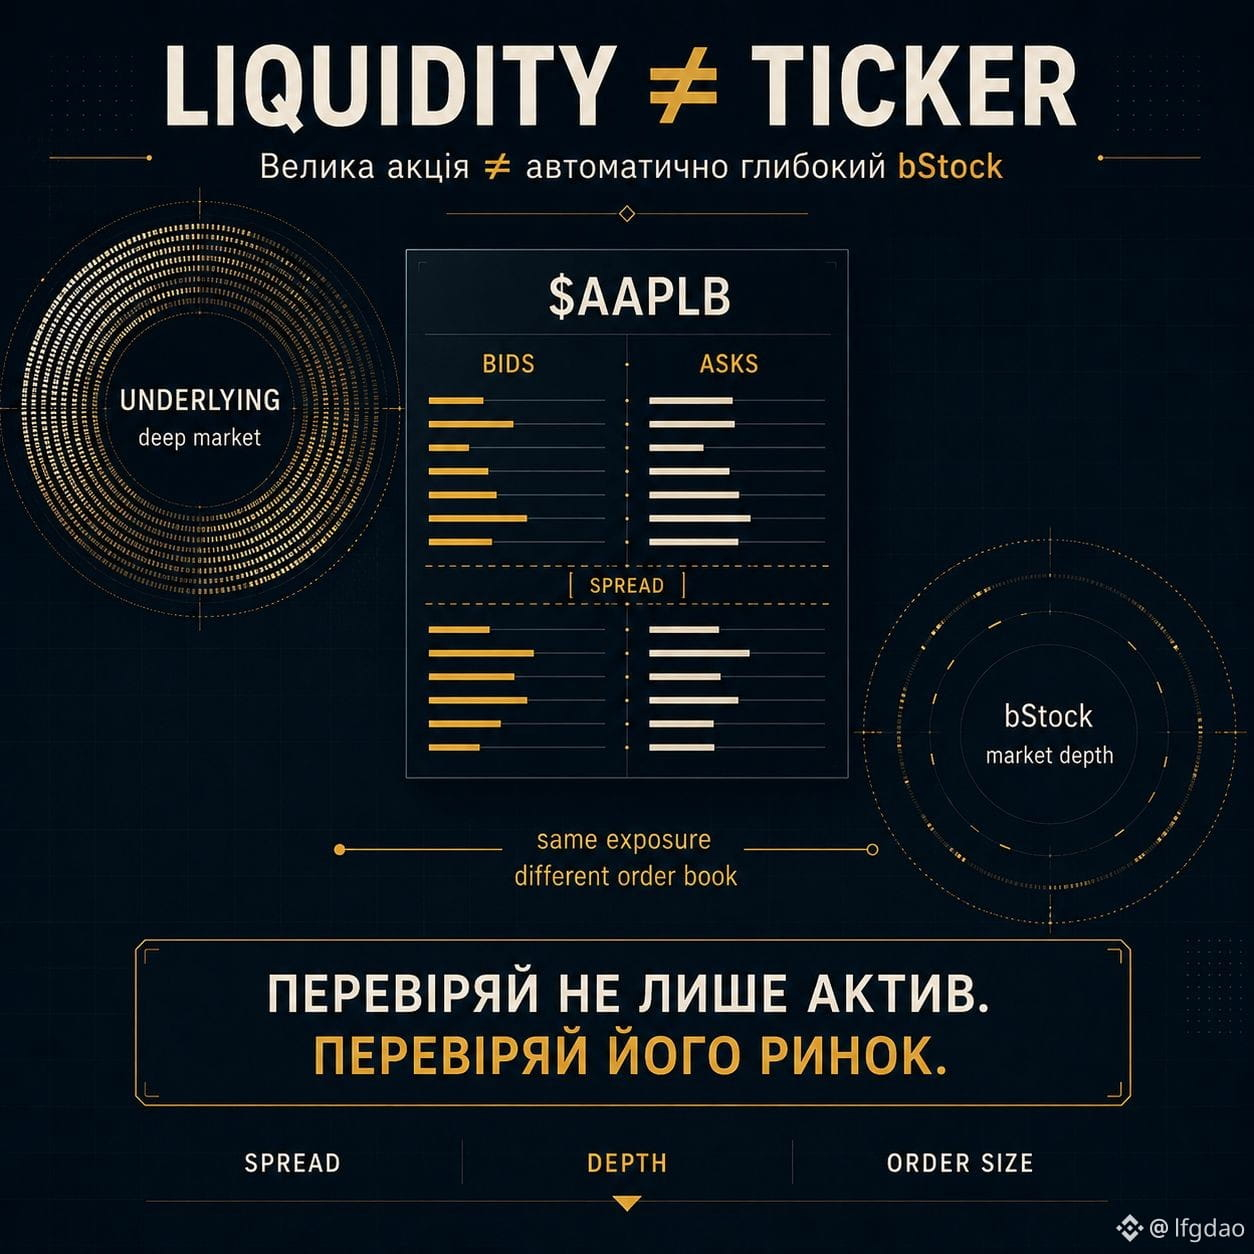
TICKER UN. LA LIQUIDITÉ — N’EST PAS FORCÉMENT OBLIGATOIRE.
Quand tu vois bStock d’une grande entreprise, c’est facile de faire une déduction automatique :
« Si l’action elle-même est liquide — alors bStock le sera aussi. »
Mais il y a un détail important.
Tu ne trades pas directement dans le même carnet d’ordres où l’action sous-jacente est négociée.
bStock a son propre environnement de trading.
Donc, pour moi, il est plus juste de séparer deux choses :
la liquidité de l’UNDERLYING
≠
la liquidité du bSTOCK
De gros volumes de trading sur l’action sous-jacente ne signifient pas automatiquement la même profondeur de marché pour sa représentation tokenisée.
Et c’est précisément là qu’apparaît une question intéressante :
est-ce qu’il suffit simplement de regarder le prix du bStock ?
Je regarderais aussi :
→ bid / ask
→ spread
→ le volume dans le carnet
→ la profondeur de marché
Car le même prix peut sembler tout à fait différent selon la quantité de liquidité disponible juste à côté.
Pour une petite position, cela peut presque ne pas se voir.
Pour une grande — c’est déjà une tout autre histoire.
Donc, pour moi, bStock ce n’est pas simplement :
« Oh, c’est une représentation tokenisée de $AAPL. »
C’est aussi un marché de trading distinct qu’il faut évaluer par soi-même.
Et peut-être que la question la plus utile juste avant un Buy n’est pas :
« À quel point cette action est-elle liquide ? »
mais :
« À quel point ce bStock est-il liquide en ce moment ? »
#bstockscis @BinanceCIS
TICKER UN. LA LIQUIDITÉ — N’EST PAS FORCÉMENT OBLIGATOIRE.
Quand tu vois bStock d’une grande entreprise, c’est facile de faire une déduction automatique :
« Si l’action elle-même est liquide — alors bStock le sera aussi. »
Mais il y a un détail important.
Tu ne trades pas directement dans le même carnet d’ordres où l’action sous-jacente est négociée.
bStock a son propre environnement de trading.
Donc, pour moi, il est plus juste de séparer deux choses :
la liquidité de l’UNDERLYING
≠
la liquidité du bSTOCK
De gros volumes de trading sur l’action sous-jacente ne signifient pas automatiquement la même profondeur de marché pour sa représentation tokenisée.
Et c’est précisément là qu’apparaît une question intéressante :
est-ce qu’il suffit simplement de regarder le prix du bStock ?
Je regarderais aussi :
→ bid / ask
→ spread
→ le volume dans le carnet
→ la profondeur de marché
Car le même prix peut sembler tout à fait différent selon la quantité de liquidité disponible juste à côté.
Pour une petite position, cela peut presque ne pas se voir.
Pour une grande — c’est déjà une tout autre histoire.
Donc, pour moi, bStock ce n’est pas simplement :
« Oh, c’est une représentation tokenisée de $AAPL. »
C’est aussi un marché de trading distinct qu’il faut évaluer par soi-même.
Et peut-être que la question la plus utile juste avant un Buy n’est pas :
« À quel point cette action est-elle liquide ? »
mais :
« À quel point ce bStock est-il liquide en ce moment ? »
#bstockscis @BinanceCIS
Quand tu vois bStock d’une grande entreprise, c’est facile de faire une déduction automatique :
« Si l’action elle-même est liquide — alors bStock le sera aussi. »
Mais il y a un détail important.
Tu ne trades pas directement dans le même carnet d’ordres où l’action sous-jacente est négociée.
bStock a son propre environnement de trading.
Donc, pour moi, il est plus juste de séparer deux choses :
la liquidité de l’UNDERLYING
≠
la liquidité du bSTOCK
De gros volumes de trading sur l’action sous-jacente ne signifient pas automatiquement la même profondeur de marché pour sa représentation tokenisée.
Et c’est précisément là qu’apparaît une question intéressante :
est-ce qu’il suffit simplement de regarder le prix du bStock ?
Je regarderais aussi :
→ bid / ask
→ spread
→ le volume dans le carnet
→ la profondeur de marché
Car le même prix peut sembler tout à fait différent selon la quantité de liquidité disponible juste à côté.
Pour une petite position, cela peut presque ne pas se voir.
Pour une grande — c’est déjà une tout autre histoire.
Donc, pour moi, bStock ce n’est pas simplement :
« Oh, c’est une représentation tokenisée de $AAPL. »
C’est aussi un marché de trading distinct qu’il faut évaluer par soi-même.
Et peut-être que la question la plus utile juste avant un Buy n’est pas :
« À quel point cette action est-elle liquide ? »
mais :
« À quel point ce bStock est-il liquide en ce moment ? »
#bstockscis @BinanceCIS
1
129
·
--
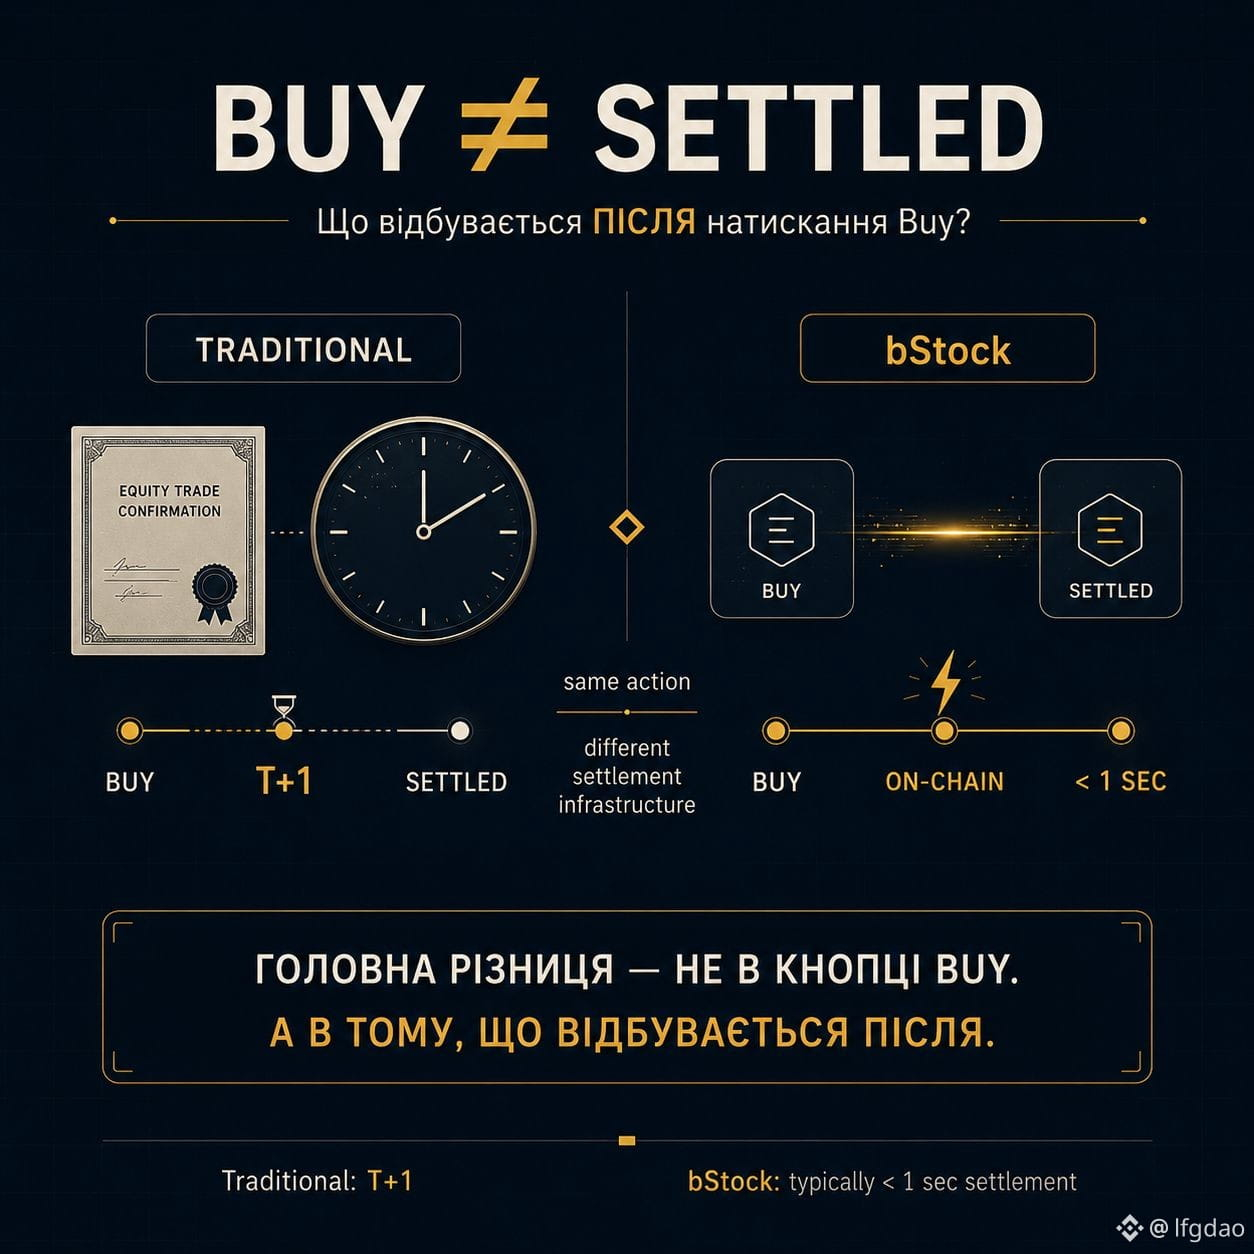
ACHETER ≠ TERMINER UN ACCORD.
Sur le marché boursier, cliquer sur Buy ne raconte pas toute l’histoire.
Il y a encore le règlement.
Tu achètes une action aujourd’hui, mais le système traditionnel peut terminer le règlement seulement le jour ouvré suivant.
C’est cela, le T+1.
Dans bStocks, la logique est différente.
L’accord passe par une infrastructure blockchain ; c’est pourquoi Binance indique que le règlement prend généralement moins d’une seconde.
Autrement dit, la différence n’est pas seulement dans l’endroit où tu as cliqué sur Buy.
Elle se situe dans ce qui se passe APRÈS.
Action traditionnelle :
BUY
↓
attente
↓
T+1
↓
règlement
bStock :
BUY
↓
règlement hors chaîne
↓
< 1 sec
Pour moi, c’est l’une des parties les plus intéressantes de la tokenisation.
Parce que quand on parle « d’une action sur la blockchain », il est facile de penser uniquement au token.
Mais le vrai changement peut se produire précisément dans l’infrastructure autour de celui-ci.
Moins d’attente.
Un autre processus de règlement.
Une autre logique de déplacement des actifs.
Et ici se pose la question :
si l’actif lui-même peut être réglé presque instantanément —
à quel point cela peut-il changer l’infrastructure future du marché boursier ?
@BinanceCIS $AAPLB #bStocksCIS
ACHETER ≠ TERMINER UN ACCORD.
Sur le marché boursier, cliquer sur Buy ne raconte pas toute l’histoire.
Il y a encore le règlement.
Tu achètes une action aujourd’hui, mais le système traditionnel peut terminer le règlement seulement le jour ouvré suivant.
C’est cela, le T+1.
Dans bStocks, la logique est différente.
L’accord passe par une infrastructure blockchain ; c’est pourquoi Binance indique que le règlement prend généralement moins d’une seconde.
Autrement dit, la différence n’est pas seulement dans l’endroit où tu as cliqué sur Buy.
Elle se situe dans ce qui se passe APRÈS.
Action traditionnelle :
BUY
↓
attente
↓
T+1
↓
règlement
bStock :
BUY
↓
règlement hors chaîne
↓
< 1 sec
Pour moi, c’est l’une des parties les plus intéressantes de la tokenisation.
Parce que quand on parle « d’une action sur la blockchain », il est facile de penser uniquement au token.
Mais le vrai changement peut se produire précisément dans l’infrastructure autour de celui-ci.
Moins d’attente.
Un autre processus de règlement.
Une autre logique de déplacement des actifs.
Et ici se pose la question :
si l’actif lui-même peut être réglé presque instantanément —
à quel point cela peut-il changer l’infrastructure future du marché boursier ?
@BinanceCIS $AAPLB #bStocksCIS
Sur le marché boursier, cliquer sur Buy ne raconte pas toute l’histoire.
Il y a encore le règlement.
Tu achètes une action aujourd’hui, mais le système traditionnel peut terminer le règlement seulement le jour ouvré suivant.
C’est cela, le T+1.
Dans bStocks, la logique est différente.
L’accord passe par une infrastructure blockchain ; c’est pourquoi Binance indique que le règlement prend généralement moins d’une seconde.
Autrement dit, la différence n’est pas seulement dans l’endroit où tu as cliqué sur Buy.
Elle se situe dans ce qui se passe APRÈS.
Action traditionnelle :
BUY
↓
attente
↓
T+1
↓
règlement
bStock :
BUY
↓
règlement hors chaîne
↓
< 1 sec
Pour moi, c’est l’une des parties les plus intéressantes de la tokenisation.
Parce que quand on parle « d’une action sur la blockchain », il est facile de penser uniquement au token.
Mais le vrai changement peut se produire précisément dans l’infrastructure autour de celui-ci.
Moins d’attente.
Un autre processus de règlement.
Une autre logique de déplacement des actifs.
Et ici se pose la question :
si l’actif lui-même peut être réglé presque instantanément —
à quel point cela peut-il changer l’infrastructure future du marché boursier ?
@BinanceCIS $AAPLB #bStocksCIS
1
85
·
--
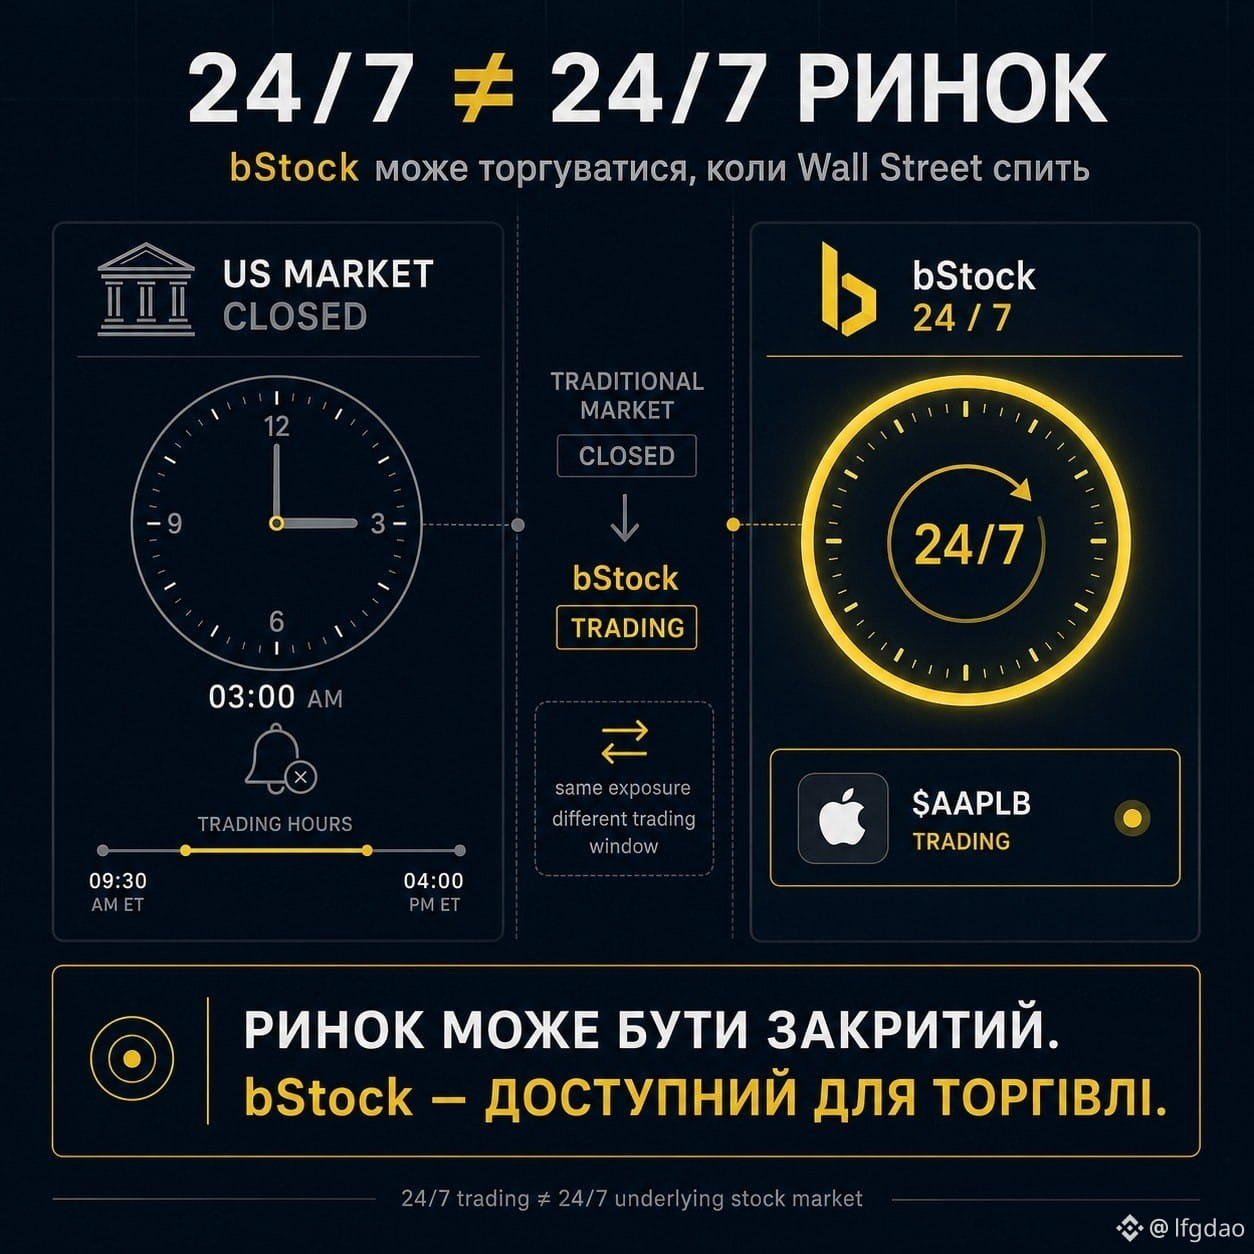
24/7 ≠ 24/7 du marché boursier.
Et c’est justement ici que bStocks a un détail facile à manquer.
Imaginons $AAPLB
Lundi à 03h00, heure de Kiev, la bourse américaine dort.
Et bStock, non.
Il continue de s’échanger sur Binance.
À première vue, c’est simplement de la commodité.
Mais en réalité, cela change le contexte même dans lequel il faut lire le prix.
Une action classique est liée à la séance de trading.
bStock dispose d’une infrastructure crypto pour les échanges.
Donc :
NYSE / NASDAQ → heures de trading
bStock → 24/7
Et cela ne veut pas dire que l’action américaine se mettrait soudain à être négociée au milieu de la nuit.
Cela veut dire autre chose :
tu peux obtenir et modifier une exposition à l’actif lorsque le marché traditionnel est fermé.
C’est précisément pour cela que je ne mettrais pas le signe égal entre :
« le marché de l’action est ouvert maintenant »
et
« avec bStock, on peut l’acheter ou le vendre maintenant ».
Ce sont deux choses différentes.
Et c’est là que la question devient plus intéressante :
comment le prix de bStock se comporte-t-il pendant les heures où le marché principal est fermé ?
Pour moi, ce sont exactement ce genre de détails qui rendent la tokenisation plus intéressante que la simple
« action, seulement sur la blockchain ».
@BinanceCIS $AAPLB #bStocksCIS
24/7 ≠ 24/7 du marché boursier.
Et c’est justement ici que bStocks a un détail facile à manquer.
Imaginons $AAPLB
Lundi à 03h00, heure de Kiev, la bourse américaine dort.
Et bStock, non.
Il continue de s’échanger sur Binance.
À première vue, c’est simplement de la commodité.
Mais en réalité, cela change le contexte même dans lequel il faut lire le prix.
Une action classique est liée à la séance de trading.
bStock dispose d’une infrastructure crypto pour les échanges.
Donc :
NYSE / NASDAQ → heures de trading
bStock → 24/7
Et cela ne veut pas dire que l’action américaine se mettrait soudain à être négociée au milieu de la nuit.
Cela veut dire autre chose :
tu peux obtenir et modifier une exposition à l’actif lorsque le marché traditionnel est fermé.
C’est précisément pour cela que je ne mettrais pas le signe égal entre :
« le marché de l’action est ouvert maintenant »
et
« avec bStock, on peut l’acheter ou le vendre maintenant ».
Ce sont deux choses différentes.
Et c’est là que la question devient plus intéressante :
comment le prix de bStock se comporte-t-il pendant les heures où le marché principal est fermé ?
Pour moi, ce sont exactement ce genre de détails qui rendent la tokenisation plus intéressante que la simple
« action, seulement sur la blockchain ».
@BinanceCIS $AAPLB #bStocksCIS
Et c’est justement ici que bStocks a un détail facile à manquer.
Imaginons $AAPLB
Lundi à 03h00, heure de Kiev, la bourse américaine dort.
Et bStock, non.
Il continue de s’échanger sur Binance.
À première vue, c’est simplement de la commodité.
Mais en réalité, cela change le contexte même dans lequel il faut lire le prix.
Une action classique est liée à la séance de trading.
bStock dispose d’une infrastructure crypto pour les échanges.
Donc :
NYSE / NASDAQ → heures de trading
bStock → 24/7
Et cela ne veut pas dire que l’action américaine se mettrait soudain à être négociée au milieu de la nuit.
Cela veut dire autre chose :
tu peux obtenir et modifier une exposition à l’actif lorsque le marché traditionnel est fermé.
C’est précisément pour cela que je ne mettrais pas le signe égal entre :
« le marché de l’action est ouvert maintenant »
et
« avec bStock, on peut l’acheter ou le vendre maintenant ».
Ce sont deux choses différentes.
Et c’est là que la question devient plus intéressante :
comment le prix de bStock se comporte-t-il pendant les heures où le marché principal est fermé ?
Pour moi, ce sont exactement ce genre de détails qui rendent la tokenisation plus intéressante que la simple
« action, seulement sur la blockchain ».
@BinanceCIS $AAPLB #bStocksCIS
1
105
·
--
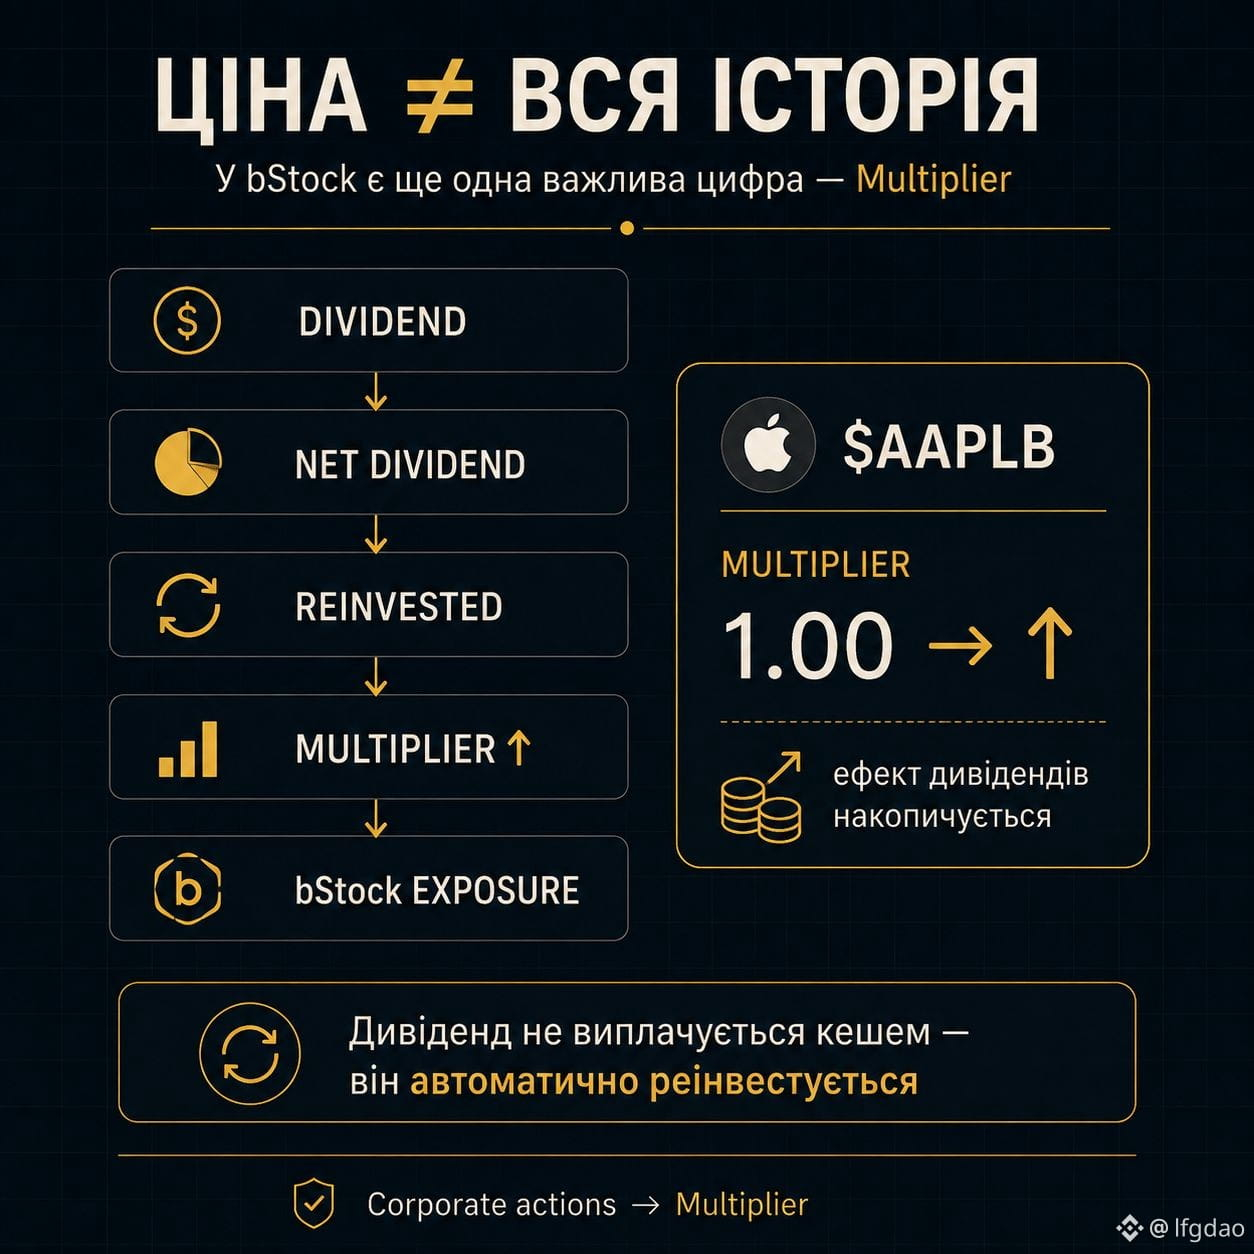
LE PRIX N’EST PAS TOUT L’HISTOIRE.
Chez bStock, il y a aussi un autre chiffre important : le Multiplier.
Quand tu regardes bStock, le plus simple est de suivre le graphique.
Mais il existe un autre chiffre, facile à ne pas remarquer : le Multiplier.
Pour une action classique, le dividende arrive comme un paiement.
Avec des bStocks, la mécanique est différente :
dividende → net dividend → réinvestissement → augmentation du solde bStock
Autrement dit, le dividende ne reste pas en trésorerie séparée.
Il revient dans l’action sous-jacente, et ta position est ajustée via le Multiplier.
Et c’est là qu’il y a quelque chose d’intéressant :
un même prix ≠ une même quantité d’exposition économique.
Le Multiplier peut accumuler l’effet des dividendes avec le temps.
C’est pourquoi, pour analyser un bStock, je regarderais pas seulement :
« Combien coûte le token ? »
mais aussi :
« Qu’est-ce qui se cache derrière ce token et comment son Multiplier évolue ? »
Pour moi, c’est l’un des moments les plus passionnants de la tokenisation des actions.
@BinanceCIS $AAPLB #bStocksCIS
LE PRIX N’EST PAS TOUT L’HISTOIRE.
Chez bStock, il y a aussi un autre chiffre important : le Multiplier.
Quand tu regardes bStock, le plus simple est de suivre le graphique.
Mais il existe un autre chiffre, facile à ne pas remarquer : le Multiplier.
Pour une action classique, le dividende arrive comme un paiement.
Avec des bStocks, la mécanique est différente :
dividende → net dividend → réinvestissement → augmentation du solde bStock
Autrement dit, le dividende ne reste pas en trésorerie séparée.
Il revient dans l’action sous-jacente, et ta position est ajustée via le Multiplier.
Et c’est là qu’il y a quelque chose d’intéressant :
un même prix ≠ une même quantité d’exposition économique.
Le Multiplier peut accumuler l’effet des dividendes avec le temps.
C’est pourquoi, pour analyser un bStock, je regarderais pas seulement :
« Combien coûte le token ? »
mais aussi :
« Qu’est-ce qui se cache derrière ce token et comment son Multiplier évolue ? »
Pour moi, c’est l’un des moments les plus passionnants de la tokenisation des actions.
@BinanceCIS $AAPLB #bStocksCIS
Chez bStock, il y a aussi un autre chiffre important : le Multiplier.
Quand tu regardes bStock, le plus simple est de suivre le graphique.
Mais il existe un autre chiffre, facile à ne pas remarquer : le Multiplier.
Pour une action classique, le dividende arrive comme un paiement.
Avec des bStocks, la mécanique est différente :
dividende → net dividend → réinvestissement → augmentation du solde bStock
Autrement dit, le dividende ne reste pas en trésorerie séparée.
Il revient dans l’action sous-jacente, et ta position est ajustée via le Multiplier.
Et c’est là qu’il y a quelque chose d’intéressant :
un même prix ≠ une même quantité d’exposition économique.
Le Multiplier peut accumuler l’effet des dividendes avec le temps.
C’est pourquoi, pour analyser un bStock, je regarderais pas seulement :
« Combien coûte le token ? »
mais aussi :
« Qu’est-ce qui se cache derrière ce token et comment son Multiplier évolue ? »
Pour moi, c’est l’un des moments les plus passionnants de la tokenisation des actions.
@BinanceCIS $AAPLB #bStocksCIS
1
70
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
CircleMints500MUSDCOnSolana
18,490 vues
643 mentions
#circlemints500musdconsolana
🚨 ENORME apport de liquidités ! Circle frappe 500 millions de USDC sur Solana — Un énorme rallye DeFi est-il imminent ? 🚀
💵 Que s’est-il passé ?
Lors d’un événement majeur on-chain, le Trésor USDC a émis 500 millions d’USDC directement sur le réseau Solana, répartis sur deux transactions de 250 M$.
Cet afflux massif de capitaux adossés à de la monnaie réelle met en évidence un appétit croissant pour les stablecoins dans des écosystèmes à haute vitesse et à faibles coûts.
🔑 Points clés & titres
Nouvelle liquidité on-chain : l’USDC nouvellement frappé renforce les pools de liquidité sur les DEX, les marchés de prêt et les protocoles de rendement basés sur Solana.
$SOL
Signal institutionnel : comme chaque USDC est adossé 1:1 à des réserves réelles, les événements de frappe à grande échelle reflètent l’entrée effective de capitaux institutionnels ou commerciaux dans l’écosystème.
Expansion de la part de marché de Solana : Solana continue de capter une part croissante de la circulation totale d’USDC, menaçant la répartition traditionnelle du marché des stablecoins.
Contexte macro & Fed : alors que les traders suivent les évolutions macroéconomiques mondiales et les perspectives de taux d’intérêt, les opportunités on-chain à haut rendement attirent à nouveau du capital en attente vers Web3.
💡 Pourquoi c’est important pour les traders
Moins de slippage & de meilleurs échanges : une profondeur plus élevée en stablecoins permet d’exécuter des transactions plus importantes sans trop impacter le marché.
Potentiel de rendement DeFi : des réserves d’USDC accrues encouragent un TVL (Total Value Locked) plus élevé dans les protocoles de prêt et de farming sur Solana.
Changement de sentiment : les injections massives de stablecoins sont historiquement des indicateurs haussiers pour les tokens de l’écosystème ($SOL,$JUP, $RAY,$KMNO).
C’est quoi ton plan ? Tu gardes du cash à l’écart ou tu profites de la vague de liquidité Solana ? Dis-nous ce que tu en penses en commentaire ! 👇
#BlackRockBuildsTokenizedPortfoliosForOndo #solana #defi
Lily星星
·4 mentions J’aime
·2.7k vues
PolymarketBankFailureBetsDrawFDICConcern
33,865 vues
826 mentions
BlackRockBuildsTokenizedPortfoliosForOndo
27,447 vues
564 mentions