

Eric SJ
3.5k Publications

Eric SJ
 Compte Square Vérifié+
Signaler
Bloquer l’utilisateur
推特@sjbtc9丨内容输出:美股相关(科普和财报分析)、二级市场技术分析、Web3项目观点

Creator Awards 2024

原创之星
65 Suivis
56.6K+ Abonnés
140.8K+ J’aime
3 Badges
Publications
Tous
Citations
Vidéos
Direct
Populaire
·
--

Article
Prenez Binance Square comme exemple et réfléchissez : quelle valeur stratégique une communauté de contenu a-t-elle pour une plateforme ?Pour une bourse, sa forme de produit est essentiellement un outil commercial. À l'apogée de l'ère de l'Internet national, quelqu'un a dit un jour : « Un bon produit doit être utilisé et disparaître ».
Toutefois, lorsqu'une plate-forme traverse la période initiale de forte expansion progressive, en particulier lorsque l'industrie se trouve actuellement dans la phase actuelle de forte croissance progressive vers le stockage, les bons produits ne doivent pas être utilisés ni jetés.
Alors, quel type de valeur stratégique Binance Plaza a-t-elle pour Binance ?
🗝️Titre de l'article
1. Discutez de la rationalité du produit Binance Square
2. Pourquoi s'agit-il d'un produit difficile à copier ?
Prenez Binance Square comme exemple et réfléchissez : quelle valeur stratégique une communauté de contenu a-t-elle pour une plateforme ?
Pour une bourse, sa forme de produit est essentiellement un outil commercial. À l'apogée de l'ère de l'Internet national, quelqu'un a dit un jour : « Un bon produit doit être utilisé et disparaître ».
Toutefois, lorsqu'une plate-forme traverse la période initiale de forte expansion progressive, en particulier lorsque l'industrie se trouve actuellement dans la phase actuelle de forte croissance progressive vers le stockage, les bons produits ne doivent pas être utilisés ni jetés.
Alors, quel type de valeur stratégique Binance Plaza a-t-elle pour Binance ?
🗝️Titre de l'article
1. Discutez de la rationalité du produit Binance Square
2. Pourquoi s'agit-il d'un produit difficile à copier ?
44
13
922
3.3M
·
--
Vérifié
Article
Transformer les jetons de vente massive initiaux en liquidité de market making permanente : ce mécanisme est-il vraiment viable ?Quand ils lancent une monnaie, beaucoup de Dev achètent à l’avance une grande quantité de jetons via plusieurs portefeuilles, puis, une fois que le projet gagne en popularité et que le prix a été poussé à la hausse, ils revendent ces jetons aux nouveaux entrants.
C’est aussi pour cela que, lorsque beaucoup de Meme ouvrent, les jetons semblent très dispersés au départ, mais qu’après une période de hausse, ils finissent quand même par être « déversés » d’un seul coup.
Ce qui m’attire le plus dans Robinhood Chain, c’est qu’en intégrant les principaux protocoles DeFi déjà existants, la chaîne a aussi vu naître un certain nombre de projets aux conceptions innovantes.
Et la solution proposée par Mosh répond précisément à la question de savoir qui détient ces jetons initiaux et comment ils peuvent en sortir ; autrement dit, elle regroupe ce qu’on appelle le [trading groupé] dans un [produit de coffre-fort automatisé].
Transformer les jetons de vente massive initiaux en liquidité de market making permanente : ce mécanisme est-il vraiment viable ?
Quand ils lancent une monnaie, beaucoup de Dev achètent à l’avance une grande quantité de jetons via plusieurs portefeuilles, puis, une fois que le projet gagne en popularité et que le prix a été poussé à la hausse, ils revendent ces jetons aux nouveaux entrants.
C’est aussi pour cela que, lorsque beaucoup de Meme ouvrent, les jetons semblent très dispersés au départ, mais qu’après une période de hausse, ils finissent quand même par être « déversés » d’un seul coup.
Ce qui m’attire le plus dans Robinhood Chain, c’est qu’en intégrant les principaux protocoles DeFi déjà existants, la chaîne a aussi vu naître un certain nombre de projets aux conceptions innovantes.
Et la solution proposée par Mosh répond précisément à la question de savoir qui détient ces jetons initiaux et comment ils peuvent en sortir ; autrement dit, elle regroupe ce qu’on appelle le [trading groupé] dans un [produit de coffre-fort automatisé].
3
3
1.5k
·
--
Je sais
Pump fun va encore se faire critiquer$PUMP
{future}(PUMPUSDT)
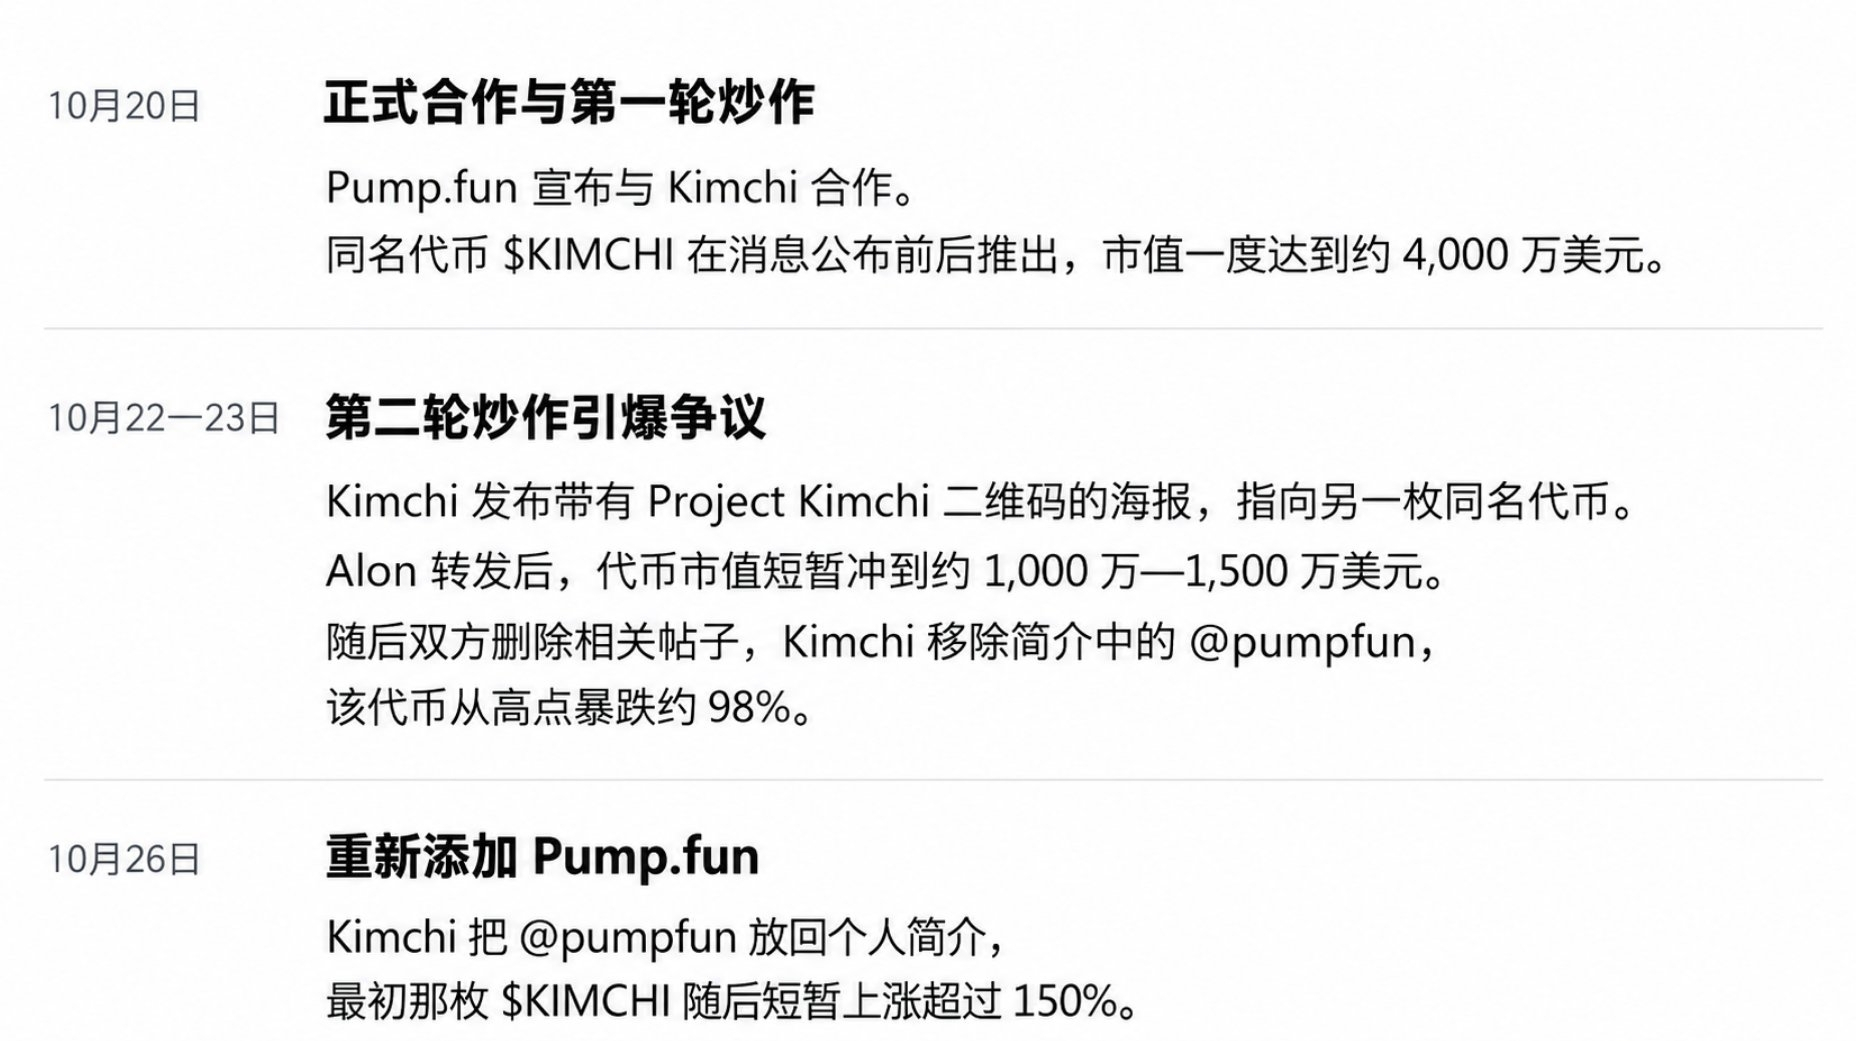
Ces derniers jours, la collaboration entre @pumpfun et @kimchi1x devient de plus en plus absurde.
Aujourd’hui, kimchi a de nouveau ajouté pumpfun à sa bio.
À ce jour, on ne sait toujours pas si cette mascarade de collaboration est terminée ou si un imprévu est simplement survenu en cours de route 🤡
Je cite ici une phrase d’un post publié par @FabianoSolana il y a quelques jours :
« Si tu soutiens encore Pump Fun, je te méprise complètement. »
Je sais
Pump fun va encore se faire critiquer$PUMP
Ces derniers jours, la collaboration entre @pumpfun et @kimchi1x devient de plus en plus absurde.
Aujourd’hui, kimchi a de nouveau ajouté pumpfun à sa bio.
À ce jour, on ne sait toujours pas si cette mascarade de collaboration est terminée ou si un imprévu est simplement survenu en cours de route 🤡
Je cite ici une phrase d’un post publié par @FabianoSolana il y a quelques jours :
« Si tu soutiens encore Pump Fun, je te méprise complètement. »
1
1.8k
·
--
L’armée de l’air ignore encore ce qui l’attend à cet instant.
L’armée de l’air ignore encore ce qui l’attend à cet instant.
1
1
3
1k
·
--
Vérifié
Sans même parler des résultats financiers
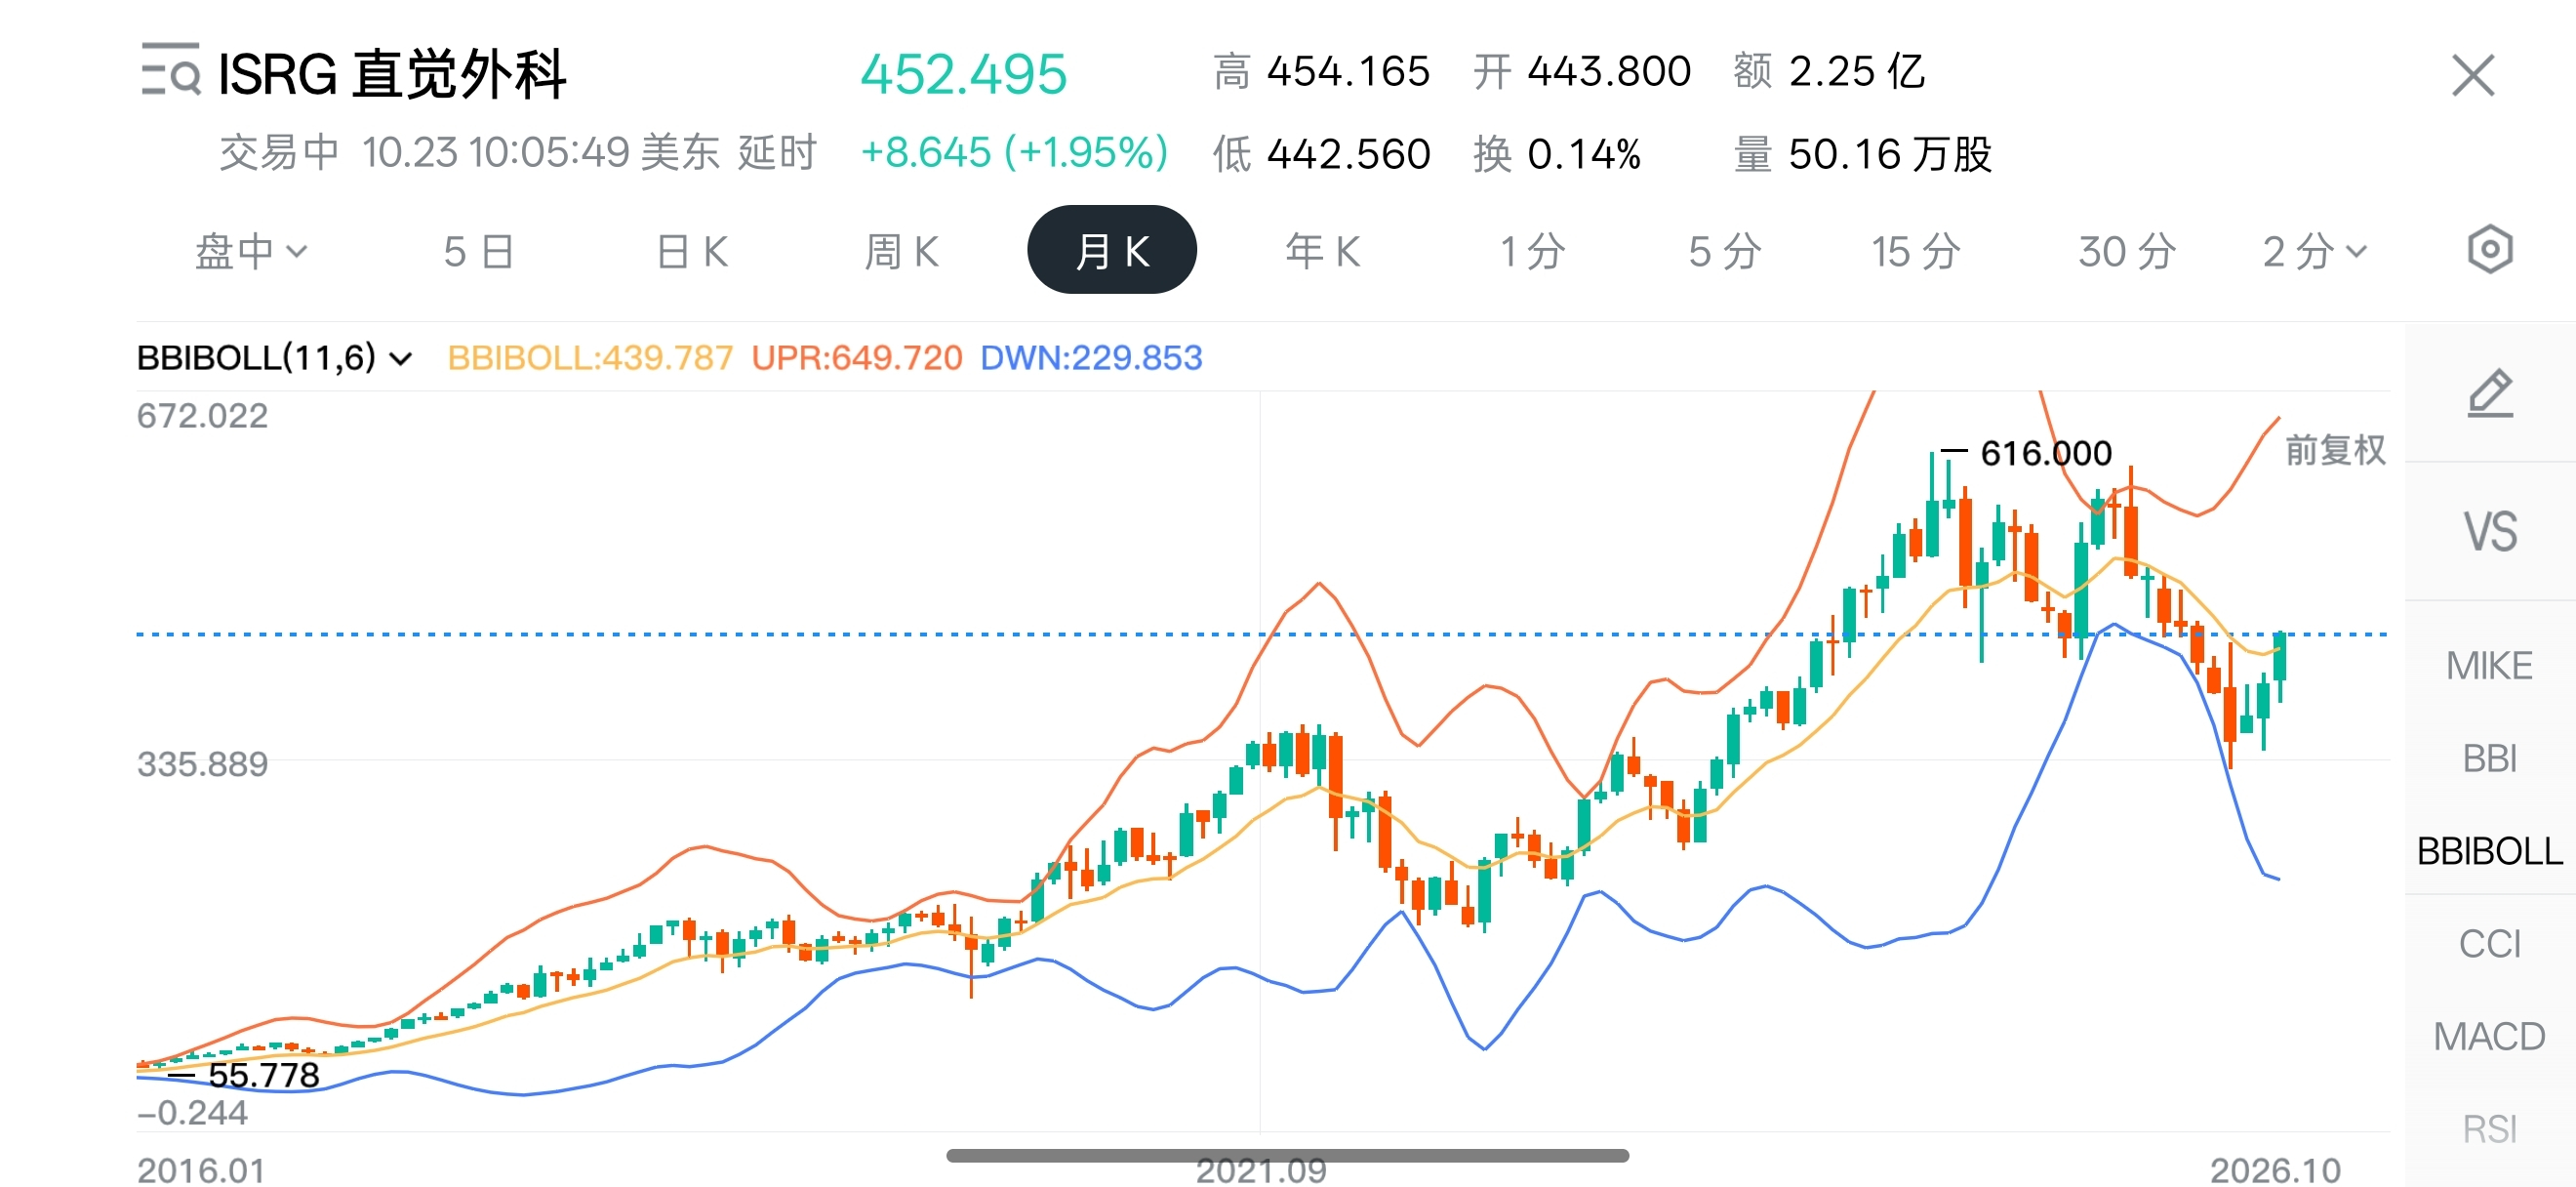
$ISRG.US est aussi une entreprise de technologies médicales qui mérite vraiment d’être intégrée à un portefeuille sur le long terme
{stock_us}(ISRG.US)
1. Un modèle économique stable et clair
2. Un avantage concurrentiel qui se renforce à mesure que le marché s’élargit
3. Le développement actuel de l’IA va également donner un sérieux coup de pouce à cette entreprise
Son robot chirurgical a vu le jour avant l’essor des grands modèles d’IA
Jusqu’ici, ce robot aidait principalement les médecins à réaliser des opérations avec davantage de précision et de régularité
Mais, grâce à l’IA, il peut désormais réduire les difficultés liées à l’apprentissage et à l’utilisation des robots, incitant davantage d’hôpitaux et de médecins à pratiquer la chirurgie robotisée
Il peut également améliorer le taux d’utilisation des équipements existants, permettant à un même robot de réaliser davantage d’opérations
Un accès plus facile = davantage de clients
Davantage d’opérations = davantage de consommables
De quoi passer à l’offensive comme tenir bon sur la défensive : quoi qu’il arrive, c’est gagnant
#股票财报季
Sans même parler des résultats financiers
$ISRG.US est aussi une entreprise de technologies médicales qui mérite vraiment d’être intégrée à un portefeuille sur le long terme
1. Un modèle économique stable et clair
2. Un avantage concurrentiel qui se renforce à mesure que le marché s’élargit
3. Le développement actuel de l’IA va également donner un sérieux coup de pouce à cette entreprise
Son robot chirurgical a vu le jour avant l’essor des grands modèles d’IA
Jusqu’ici, ce robot aidait principalement les médecins à réaliser des opérations avec davantage de précision et de régularité
Mais, grâce à l’IA, il peut désormais réduire les difficultés liées à l’apprentissage et à l’utilisation des robots, incitant davantage d’hôpitaux et de médecins à pratiquer la chirurgie robotisée
Il peut également améliorer le taux d’utilisation des équipements existants, permettant à un même robot de réaliser davantage d’opérations
Un accès plus facile = davantage de clients
Davantage d’opérations = davantage de consommables
De quoi passer à l’offensive comme tenir bon sur la défensive : quoi qu’il arrive, c’est gagnant
#股票财报季
Eric SJ
·
--
Pourquoi Intuitive Surgical baisse-t-elle volontairement ses prix ?
Une entreprise qui tire près de 60 % de ses revenus des instruments chirurgicaux et des consommables s’apprête pourtant à réduire volontairement les revenus qu’elle tire des consommables à chaque intervention.
C’est ce qu’Intuitive Surgical $ISRG.US a révélé lors de sa dernière conférence téléphonique sur les résultats.
Selon la direction :
« Une fois les nouveaux ajustements tarifaires des instruments et les baisses de prix réglementaires sur le marché chinois pleinement mis en œuvre, et à structure inchangée en matière d’interventions, de régions et de produits, les revenus tirés des instruments et accessoires du da Vinci (le produit phare) par intervention devraient diminuer d’environ 3 à 5 %. »
Si vous comprenez le modèle économique d’Intuitive Surgical, vous savez que ses profits ne proviennent pas seulement de la vente de robots aux hôpitaux. L’essentiel vient des services associés et des consommables utilisés par la suite.
ISRGUS-0,55%
6
1.8k
·
--
Le Bitcoin $BTC ne peut plus baisser
Si tu n’encaisses pas les gains de ta position short aujourd’hui
demain, tu devras contracter un prêt contre des photos dénudées
Le Bitcoin $BTC ne peut plus baisser
Si tu n’encaisses pas les gains de ta position short aujourd’hui
demain, tu devras contracter un prêt contre des photos dénudées
Si tu n’encaisses pas les gains de ta position short aujourd’hui
demain, tu devras contracter un prêt contre des photos dénudées
6
8
1.6k
·
--
Vérifié
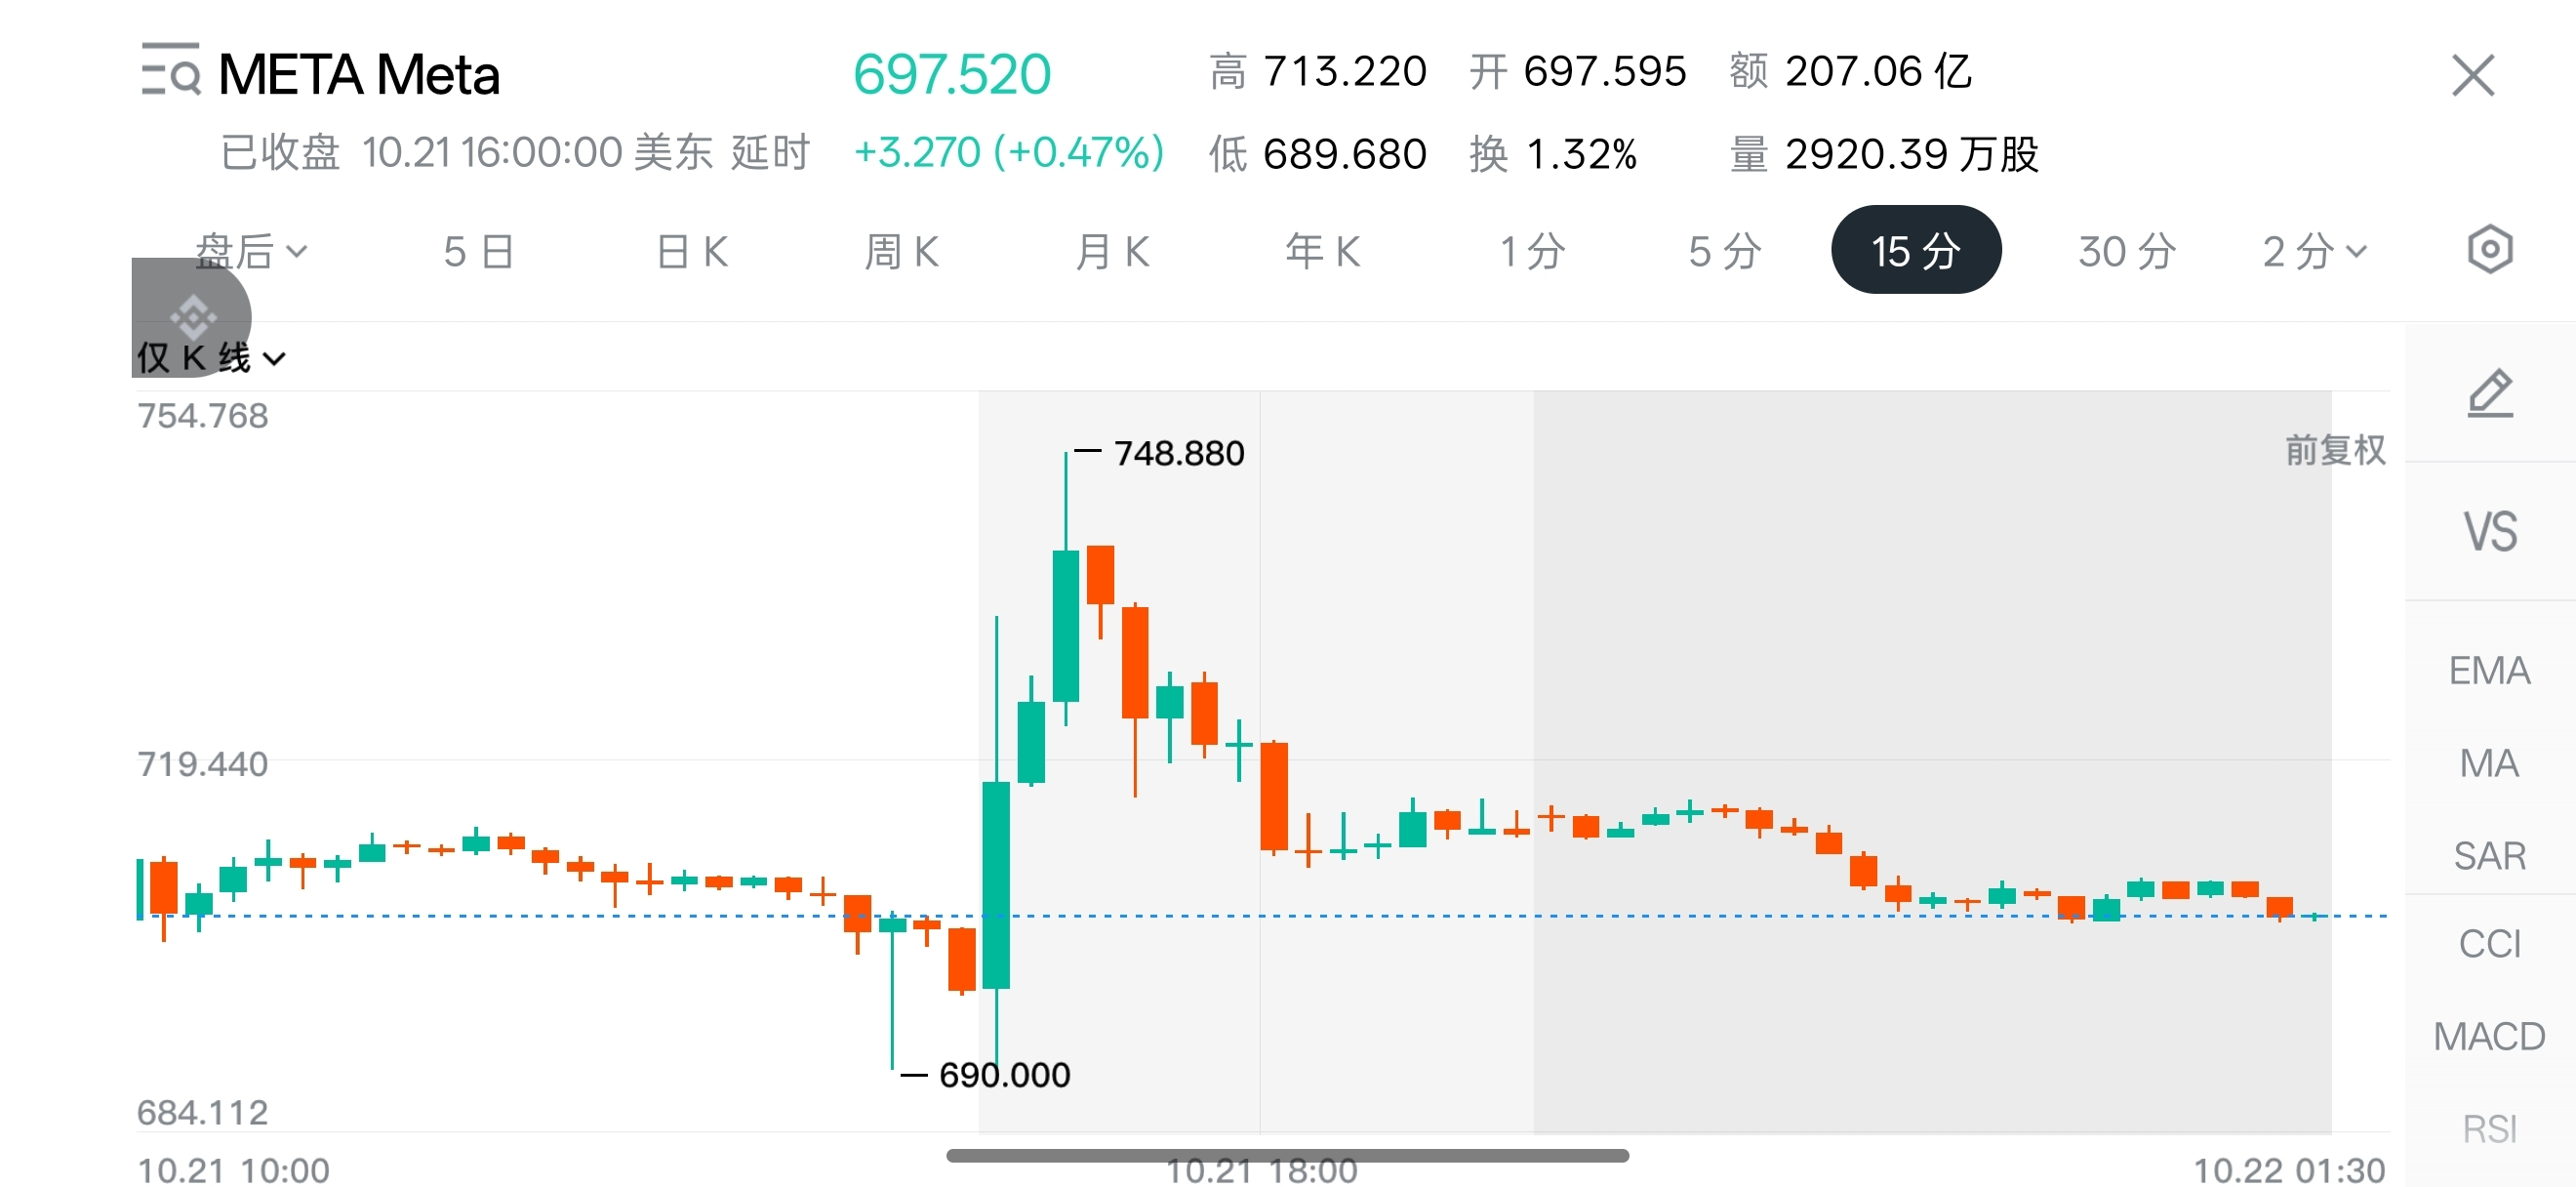
Pour l’instant, les gains de $META après la publication de ses résultats sont presque entièrement effacés
Petite digression
Les anticipations liées à l’IA ne suscitent plus autant d’enthousiasme qu’avant sur les marchés ; on revient aux fondamentaux des valeurs technologiques.
Les autres géants de la tech ont presque tous une activité centrale facile à comprendre, mais celle de Meta est plutôt floue.
La dernière fois que le récit autour de Meta m’a semblé « séduisant », c’était au moment de son changement de nom. Dommage que le métavers ait été temporairement discrédité (ou qu’il ait été trop en avance sur son temps).
Depuis, Meta a misé sur plusieurs pistes, comme la réalité virtuelle, les lunettes connectées à l’IA, les grands modèles de langage et les agents d’IA.
Mais pour l’instant, aucune ne semble vraiment décoller.
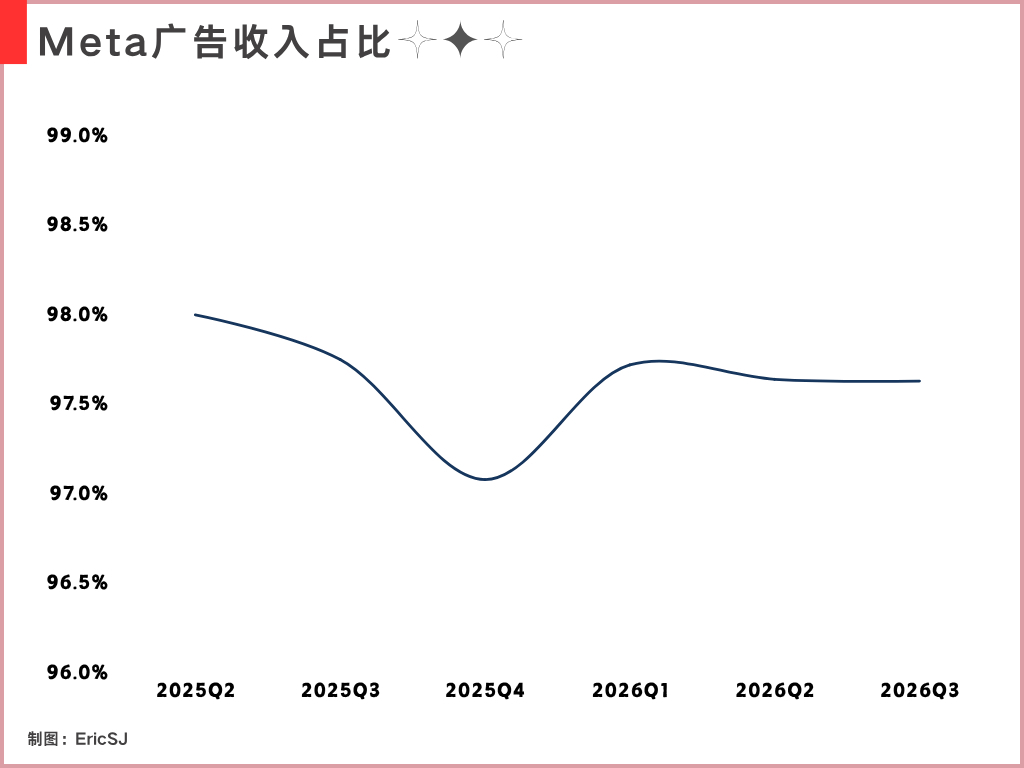
Aujourd’hui, l’essentiel des revenus de Meta provient de la publicité.
C’est particulièrement frappant dans les résultats du troisième trimestre qui viennent d’être publiés : la publicité représente près de 98 % du chiffre d’affaires total de Meta, soit 97 %.
Sur les six derniers trimestres, cette part a très peu varié : au troisième trimestre, elle n’a baissé que de 0,12 point de pourcentage par rapport à la même période.
Les revenus publicitaires de Google sont certes plus élevés, mais Meta dépend sans aucun doute davantage de cette activité et est donc aussi plus exposée aux règles des plateformes (dans son rapport annuel de l’an dernier, l’entreprise a d’ailleurs explicitement classé sa dépendance à des plateformes tierces comme Android et iOS parmi les principaux risques opérationnels).
C’est peut-être aussi parce que les produits de Meta me parlent vraiment moins que ceux des autres géants de la tech.
À mes yeux, Meta est certes une entreprise publicitaire extrêmement rentable, mais j’ai toujours l’impression que c’est le géant de la tech le plus banal du lot.
#股票财报季
32
24.3k
·
--
Vérifié
Article
Pourquoi Intuitive Surgical baisse-t-elle volontairement ses prix ?Une entreprise qui tire près de 60 % de ses revenus des instruments chirurgicaux et des consommables s’apprête pourtant à réduire volontairement les revenus qu’elle tire des consommables à chaque intervention.
C’est ce qu’Intuitive Surgical $ISRG.US a révélé lors de sa dernière conférence téléphonique sur les résultats.
Selon la direction :
« Une fois les nouveaux ajustements tarifaires des instruments et les baisses de prix réglementaires sur le marché chinois pleinement mis en œuvre, et à structure inchangée en matière d’interventions, de régions et de produits, les revenus tirés des instruments et accessoires du da Vinci (le produit phare) par intervention devraient diminuer d’environ 3 à 5 %. »
Si vous comprenez le modèle économique d’Intuitive Surgical, vous savez que ses profits ne proviennent pas seulement de la vente de robots aux hôpitaux. L’essentiel vient des services associés et des consommables utilisés par la suite.
Pourquoi Intuitive Surgical baisse-t-elle volontairement ses prix ?
Une entreprise qui tire près de 60 % de ses revenus des instruments chirurgicaux et des consommables s’apprête pourtant à réduire volontairement les revenus qu’elle tire des consommables à chaque intervention.
C’est ce qu’Intuitive Surgical $ISRG.US a révélé lors de sa dernière conférence téléphonique sur les résultats.
Selon la direction :
« Une fois les nouveaux ajustements tarifaires des instruments et les baisses de prix réglementaires sur le marché chinois pleinement mis en œuvre, et à structure inchangée en matière d’interventions, de régions et de produits, les revenus tirés des instruments et accessoires du da Vinci (le produit phare) par intervention devraient diminuer d’environ 3 à 5 %. »
Si vous comprenez le modèle économique d’Intuitive Surgical, vous savez que ses profits ne proviennent pas seulement de la vente de robots aux hôpitaux. L’essentiel vient des services associés et des consommables utilisés par la suite.
C’est ce qu’Intuitive Surgical $ISRG.US a révélé lors de sa dernière conférence téléphonique sur les résultats.
Selon la direction :
« Une fois les nouveaux ajustements tarifaires des instruments et les baisses de prix réglementaires sur le marché chinois pleinement mis en œuvre, et à structure inchangée en matière d’interventions, de régions et de produits, les revenus tirés des instruments et accessoires du da Vinci (le produit phare) par intervention devraient diminuer d’environ 3 à 5 %. »
Si vous comprenez le modèle économique d’Intuitive Surgical, vous savez que ses profits ne proviennent pas seulement de la vente de robots aux hôpitaux. L’essentiel vient des services associés et des consommables utilisés par la suite.
ISRGUS-0,55%
1
2
2.1k
·
--
Récemment, 𝕏 ne sait vraiment plus quoi faire.
La validation de l’abonnement au badge bleu prend beaucoup de temps.
Avant, ça apparaissait en moins d’une heure.
Du coup, maintenant, quand je vois on-chain des projets dont le compte Twitter n’a pas la coche d’abonné √, je préfère d’abord les observer un peu.
Ça m’a évité de perdre pas mal d’argent ces derniers temps.
1
4
1.5k
·
--
Vérifié
Chef, pour notre achat de $SPCX , est-ce vraiment utile de regarder les résultats financiers à ce stade ?
{future}(SPCXUSDT)
J’ai vu beaucoup de gens discuter de ses derniers résultats, en particulier de la hausse de 830 % sur un an des revenus de son activité liée à l’IA.
Il est vrai que dès son deuxième rapport financier publié après son introduction en bourse, SpaceX était déjà redevenue bénéficiaire.
Les chiffres sont évidemment impressionnants.
Mais, du moins à ce stade, je ne pense pas que la valeur d’investissement de SpaceX dépende beaucoup du bénéfice qu’elle réalise sur un trimestre.
Il existe sur le marché quantité d’entreprises plus rentables qu’elle, avec des marges bénéficiaires plus élevées.
Pourquoi le marché est-il prêt à accorder une valorisation aussi élevée à SpaceX ?
Il faudrait donc plutôt se demander si les raisons qui justifient cette valorisation élevée ont été confirmées.
Car SpaceX possède désormais plusieurs activités qui génèrent des revenus réels,
au point que beaucoup de gens confondent son récit fondateur.
Pour résumer en une phrase : SpaceX, sous la direction de Musk, peut-elle réduire suffisamment le coût de l’accès à l’espace pour faire naître toute une série de nouveaux marchés commerciaux ?
Si l’on veut suivre ses activités, c’est plutôt le programme Starship qu’il faut surveiller de près dans les rapports financiers, sur le long terme.
Qu’il s’agisse d’étendre le réseau Starlink ou de déployer des centres de données d’IA dans l’espace, il faut envoyer une grande quantité d’équipements en orbite.
Si chaque lancement coûte très cher, l’ampleur de ces activités en sera limitée.
Envoyer quelque chose dans l’espace et être capable de le faire à répétition, à un coût suffisamment bas et à une fréquence suffisamment élevée, ce sont deux choses complètement différentes.
C’est là tout l’enjeu du récit de l’« opérateur d’infrastructures spatiales ».
➠ Fin septembre, Starship a effectué pour la première fois un vol orbital et déployé 26 satellites Starlink V3.
Pour Starship, on n’en est pas encore à l’étape où le récit central est validé : cela prouve simplement que le véhicule peut assurer normalement une véritable mission commerciale de livraison de charge utile.
Lors de cette conférence téléphonique sur les résultats, Musk a également déclaré que le prochain vol d’essai de Starship tenterait de récupérer avec succès à la fois le premier étage du lanceur et le vaisseau du deuxième étage.
Revenons donc à la croissance de l’activité liée à l’IA mentionnée dans ce rapport financier.
Elle prouve que SpaceX peut gagner de l’argent sur le marché de l’IA, mais elle n’a pas grand-chose à voir avec son activité principale de transport spatial.
C’est même précisément ce qu’il ne faut surtout pas confondre, à mon avis.
#股票财报季
Chef, pour notre achat de $SPCX , est-ce vraiment utile de regarder les résultats financiers à ce stade ?
J’ai vu beaucoup de gens discuter de ses derniers résultats, en particulier de la hausse de 830 % sur un an des revenus de son activité liée à l’IA.
Il est vrai que dès son deuxième rapport financier publié après son introduction en bourse, SpaceX était déjà redevenue bénéficiaire.
Les chiffres sont évidemment impressionnants.
Mais, du moins à ce stade, je ne pense pas que la valeur d’investissement de SpaceX dépende beaucoup du bénéfice qu’elle réalise sur un trimestre.
Il existe sur le marché quantité d’entreprises plus rentables qu’elle, avec des marges bénéficiaires plus élevées.
Pourquoi le marché est-il prêt à accorder une valorisation aussi élevée à SpaceX ?
Il faudrait donc plutôt se demander si les raisons qui justifient cette valorisation élevée ont été confirmées.
Car SpaceX possède désormais plusieurs activités qui génèrent des revenus réels,
au point que beaucoup de gens confondent son récit fondateur.
Pour résumer en une phrase : SpaceX, sous la direction de Musk, peut-elle réduire suffisamment le coût de l’accès à l’espace pour faire naître toute une série de nouveaux marchés commerciaux ?
Si l’on veut suivre ses activités, c’est plutôt le programme Starship qu’il faut surveiller de près dans les rapports financiers, sur le long terme.
Qu’il s’agisse d’étendre le réseau Starlink ou de déployer des centres de données d’IA dans l’espace, il faut envoyer une grande quantité d’équipements en orbite.
Si chaque lancement coûte très cher, l’ampleur de ces activités en sera limitée.
Envoyer quelque chose dans l’espace et être capable de le faire à répétition, à un coût suffisamment bas et à une fréquence suffisamment élevée, ce sont deux choses complètement différentes.
C’est là tout l’enjeu du récit de l’« opérateur d’infrastructures spatiales ».
➠ Fin septembre, Starship a effectué pour la première fois un vol orbital et déployé 26 satellites Starlink V3.
Pour Starship, on n’en est pas encore à l’étape où le récit central est validé : cela prouve simplement que le véhicule peut assurer normalement une véritable mission commerciale de livraison de charge utile.
Lors de cette conférence téléphonique sur les résultats, Musk a également déclaré que le prochain vol d’essai de Starship tenterait de récupérer avec succès à la fois le premier étage du lanceur et le vaisseau du deuxième étage.
Revenons donc à la croissance de l’activité liée à l’IA mentionnée dans ce rapport financier.
Elle prouve que SpaceX peut gagner de l’argent sur le marché de l’IA, mais elle n’a pas grand-chose à voir avec son activité principale de transport spatial.
C’est même précisément ce qu’il ne faut surtout pas confondre, à mon avis.
#股票财报季
2
17
25.8k
·
--
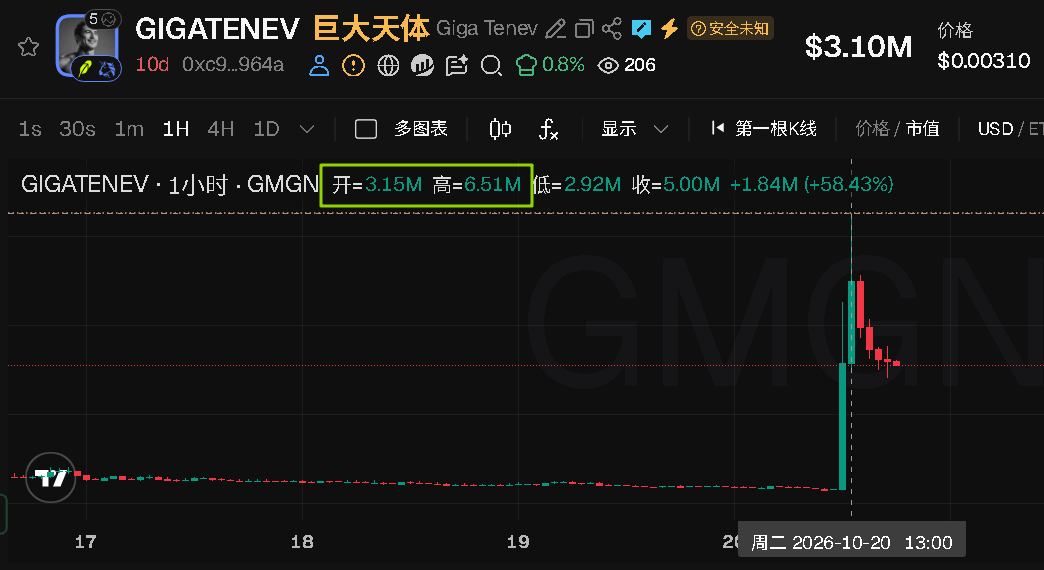
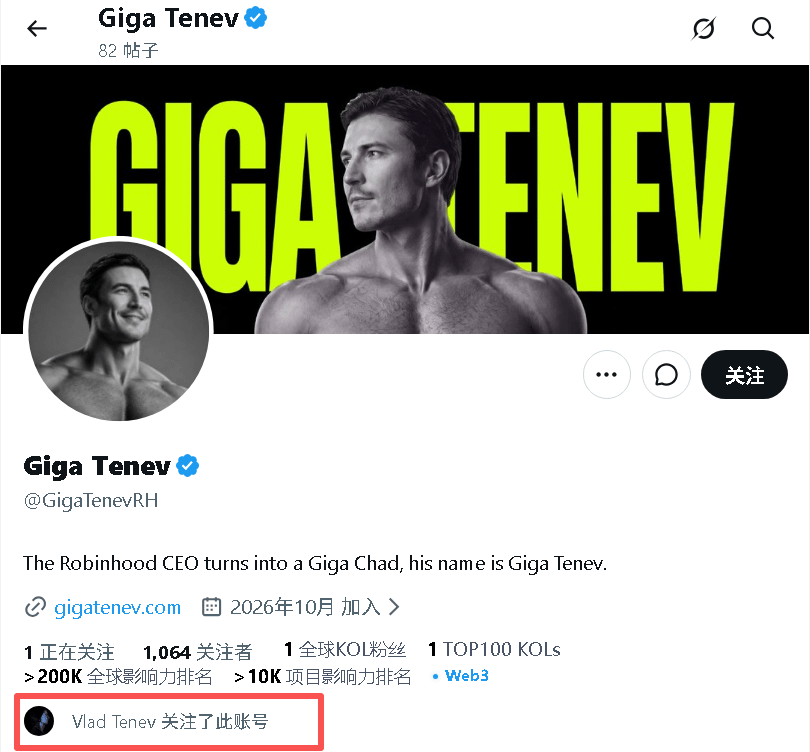
La chaîne RH @vladtenev : un abonnement, qu’il soit accidentel ou non
Et voilà qu’il a fait passer 300k à 6,5M comme ça
Alors
Au dernier trimestre de cette année, Robinhood ne va quand même pas rester sans rien faire, si ?
$PONS Ça commence vraiment à me coincer, j’en peux presque plus
« J’attends la tempête »
Et voilà qu’il a fait passer 300k à 6,5M comme ça
Alors
Au dernier trimestre de cette année, Robinhood ne va quand même pas rester sans rien faire, si ?
$PONS Ça commence vraiment à me coincer, j’en peux presque plus
« J’attends la tempête »
5
4.6k
·
--
Vérifié
Musk va distribuer plus de dix milliards de dollars l’année prochaine ???
Intéressant.
SpaceX publiera ses résultats financiers demain.
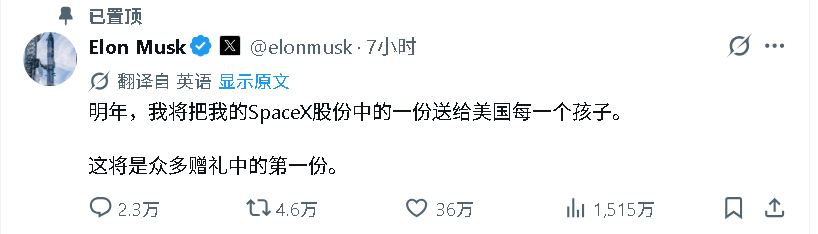
Pourquoi Musk annonce-t-il à ce moment-là qu’il va offrir l’année prochaine une action à chaque enfant américain (il s’agit peut-être de toute personne de moins de 18 ans ?) : $SPCX ?
On estime qu’il y a environ 72 millions de résidents de moins de 18 ans aux États-Unis.
Au cours actuel, les actions distribuées cette fois-ci vaudraient plus de dix milliards de dollars.
À première vue, il s’agit d’une distribution. En réalité, c’est une façon de dire au marché : « Les gars, l’année prochaine, une partie de mes $SPCX actions sera indirectement bloquée. »
➠ (La nouvelle réglementation publiée par le Trésor américain le 30 septembre 2026 autorise le don direct d’actions admissibles à des comptes d’investissement pour enfants et impose une période minimale de détention.)
J’ai demandé à l’IA de vérifier cette règle : pour les actions admissibles versées directement sur ce type de compte, la période minimale de détention court jusqu’à la première des deux échéances suivantes :
(1) cinq ans après le versement des actions sur le compte ;
(2) le 18e anniversaire du bénéficiaire.
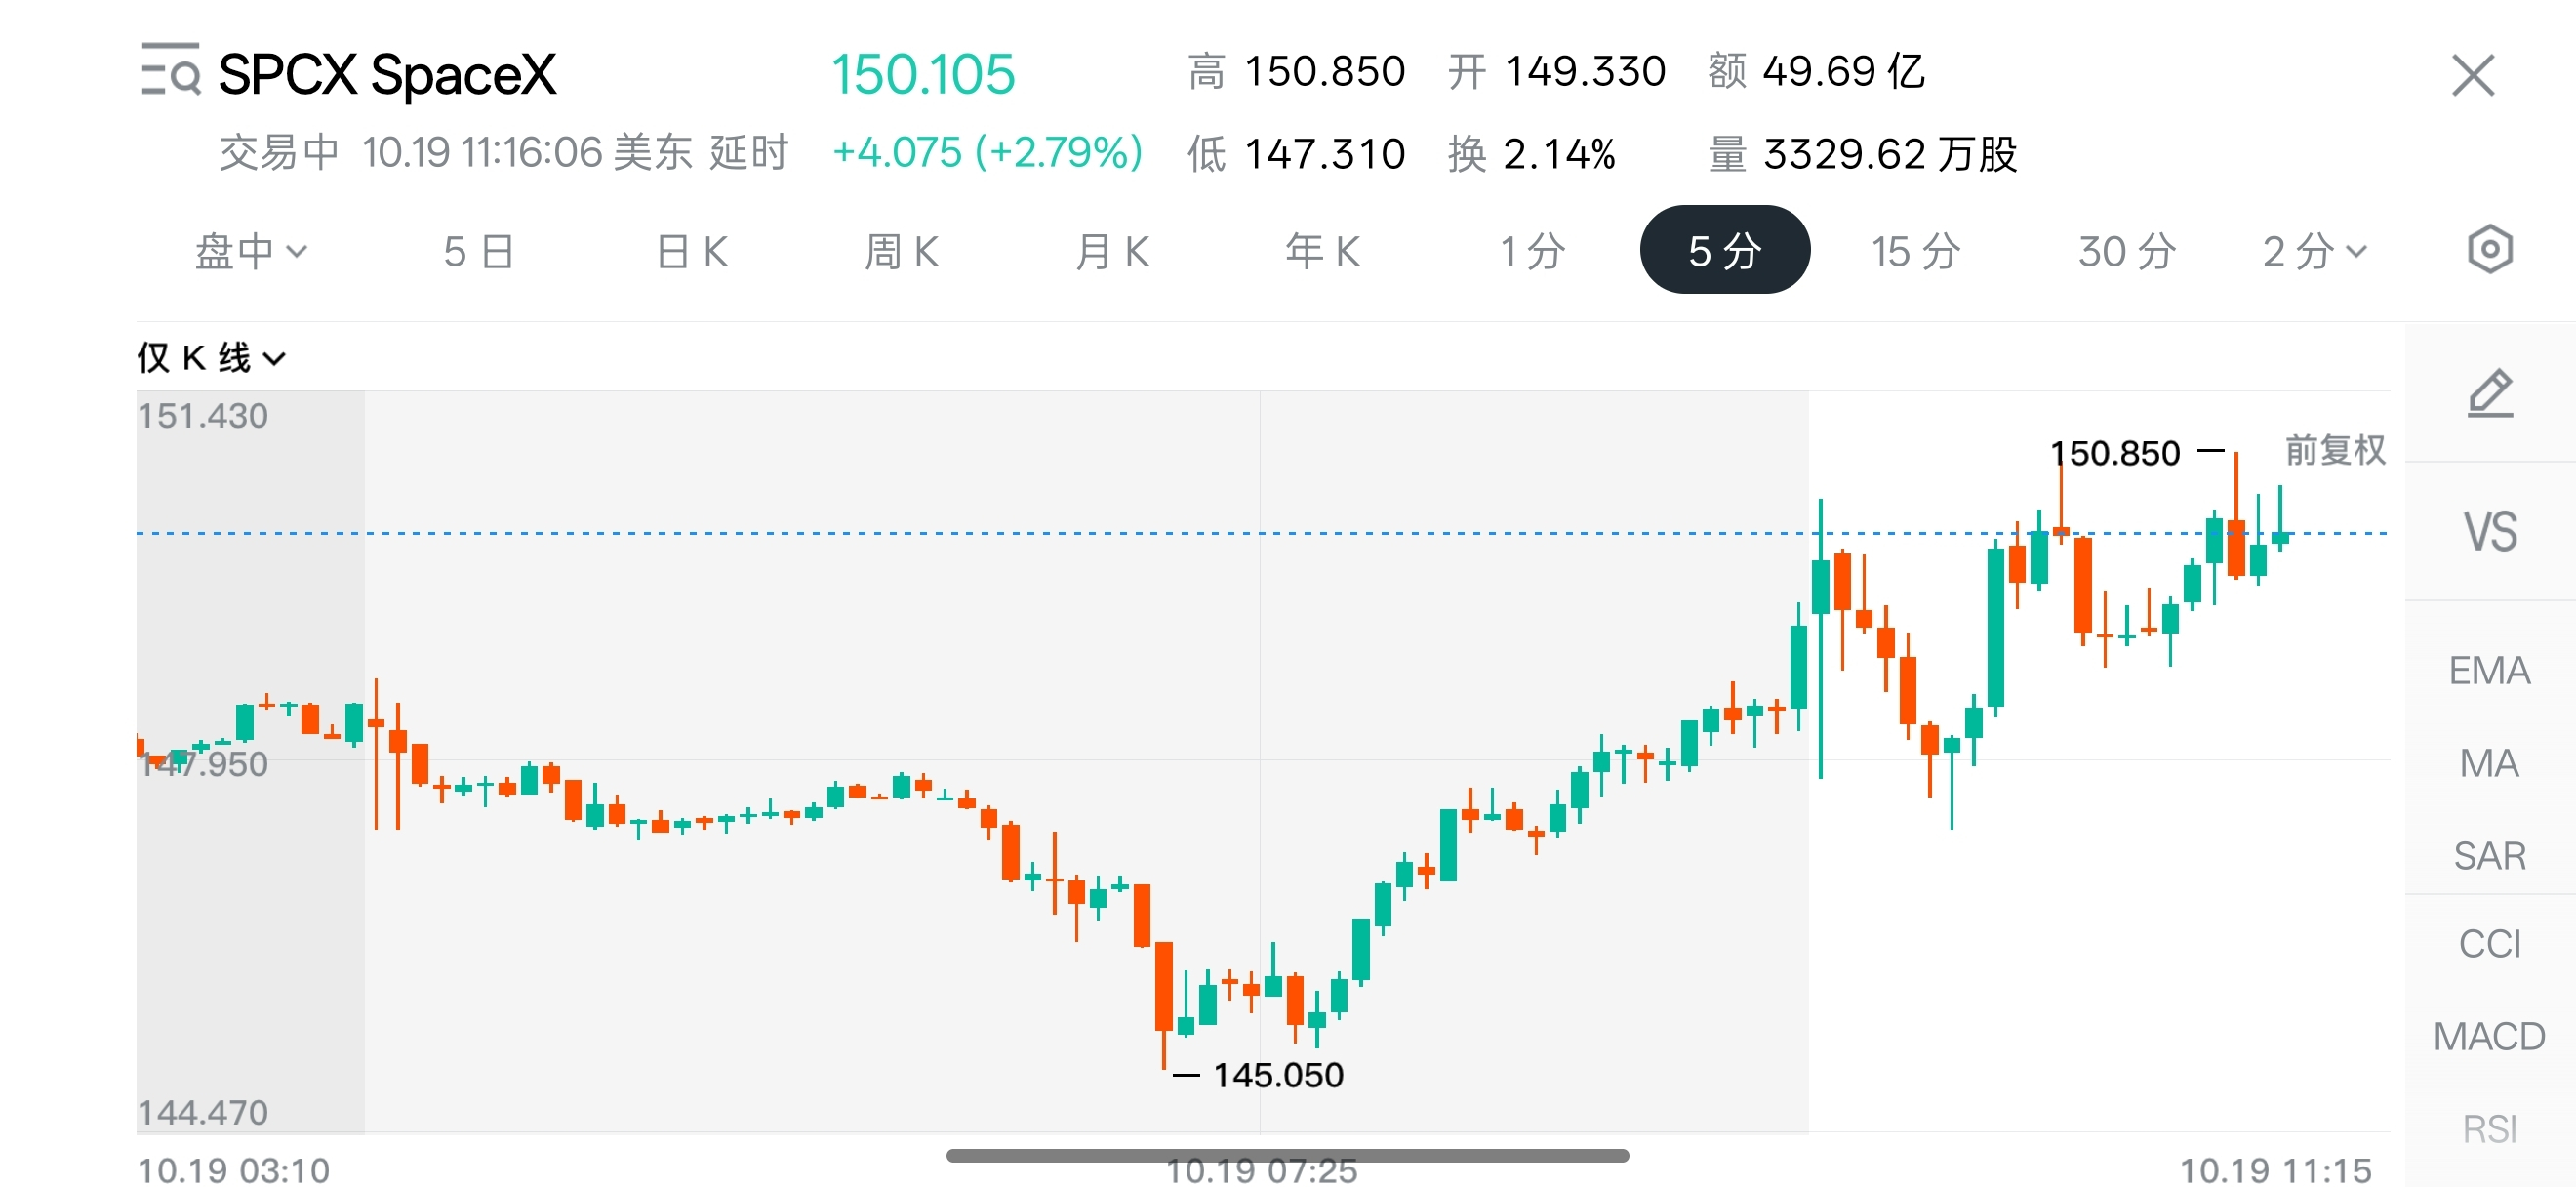
À la faveur de cette nouvelle, SPCX est temporairement orientée à la hausse aujourd’hui.
Cependant, si l’on se base sur la part détenue par Musk, même en distribuant des actions à 72 millions de personnes, cela ne représente qu’un peu moins de 2 % de sa participation personnelle.
Donc, si l’on considère uniquement l’aspect boursier, je ne pense pas qu’il s’agisse d’une mesure de blocage des actions suffisamment importante pour faire nettement grimper le cours de SpaceX.
Mais comme cette distribution s’adresse à un public aussi vaste, elle renforcera considérablement l’influence à long terme de SpaceX auprès des familles américaines ordinaires.
On pourrait y voir un projet consistant à dépenser plus de dix milliards pour une campagne de marque à long terme ???
{future}(SPCXUSDT)
Musk va distribuer plus de dix milliards de dollars l’année prochaine ???
Intéressant.
SpaceX publiera ses résultats financiers demain.
Pourquoi Musk annonce-t-il à ce moment-là qu’il va offrir l’année prochaine une action à chaque enfant américain (il s’agit peut-être de toute personne de moins de 18 ans ?) : $SPCX ?
On estime qu’il y a environ 72 millions de résidents de moins de 18 ans aux États-Unis.
Au cours actuel, les actions distribuées cette fois-ci vaudraient plus de dix milliards de dollars.
À première vue, il s’agit d’une distribution. En réalité, c’est une façon de dire au marché : « Les gars, l’année prochaine, une partie de mes $SPCX actions sera indirectement bloquée. »
➠ (La nouvelle réglementation publiée par le Trésor américain le 30 septembre 2026 autorise le don direct d’actions admissibles à des comptes d’investissement pour enfants et impose une période minimale de détention.)
J’ai demandé à l’IA de vérifier cette règle : pour les actions admissibles versées directement sur ce type de compte, la période minimale de détention court jusqu’à la première des deux échéances suivantes :
(1) cinq ans après le versement des actions sur le compte ;
(2) le 18e anniversaire du bénéficiaire.
À la faveur de cette nouvelle, SPCX est temporairement orientée à la hausse aujourd’hui.
Cependant, si l’on se base sur la part détenue par Musk, même en distribuant des actions à 72 millions de personnes, cela ne représente qu’un peu moins de 2 % de sa participation personnelle.
Donc, si l’on considère uniquement l’aspect boursier, je ne pense pas qu’il s’agisse d’une mesure de blocage des actions suffisamment importante pour faire nettement grimper le cours de SpaceX.
Mais comme cette distribution s’adresse à un public aussi vaste, elle renforcera considérablement l’influence à long terme de SpaceX auprès des familles américaines ordinaires.
On pourrait y voir un projet consistant à dépenser plus de dix milliards pour une campagne de marque à long terme ???
1
2.8k
·
--
$币安人生 , c’est quoi ce délire ?
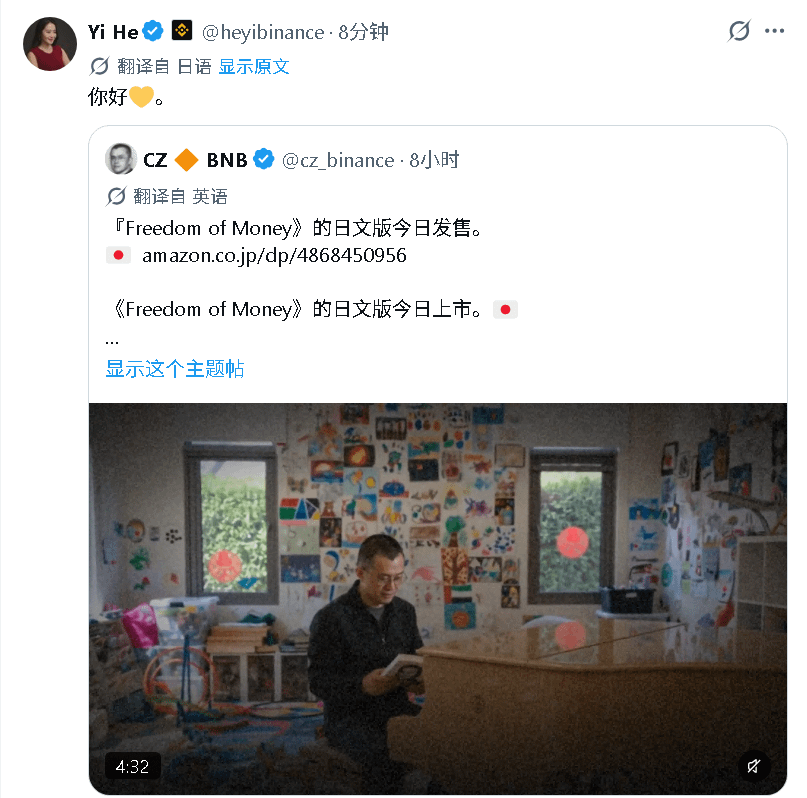
Je viens de voir Yijie repartager le tweet de CZ sur la sortie de l’édition japonaise pour l’anniversaire de Binance.
Ça date déjà d’il y a 8 heures.
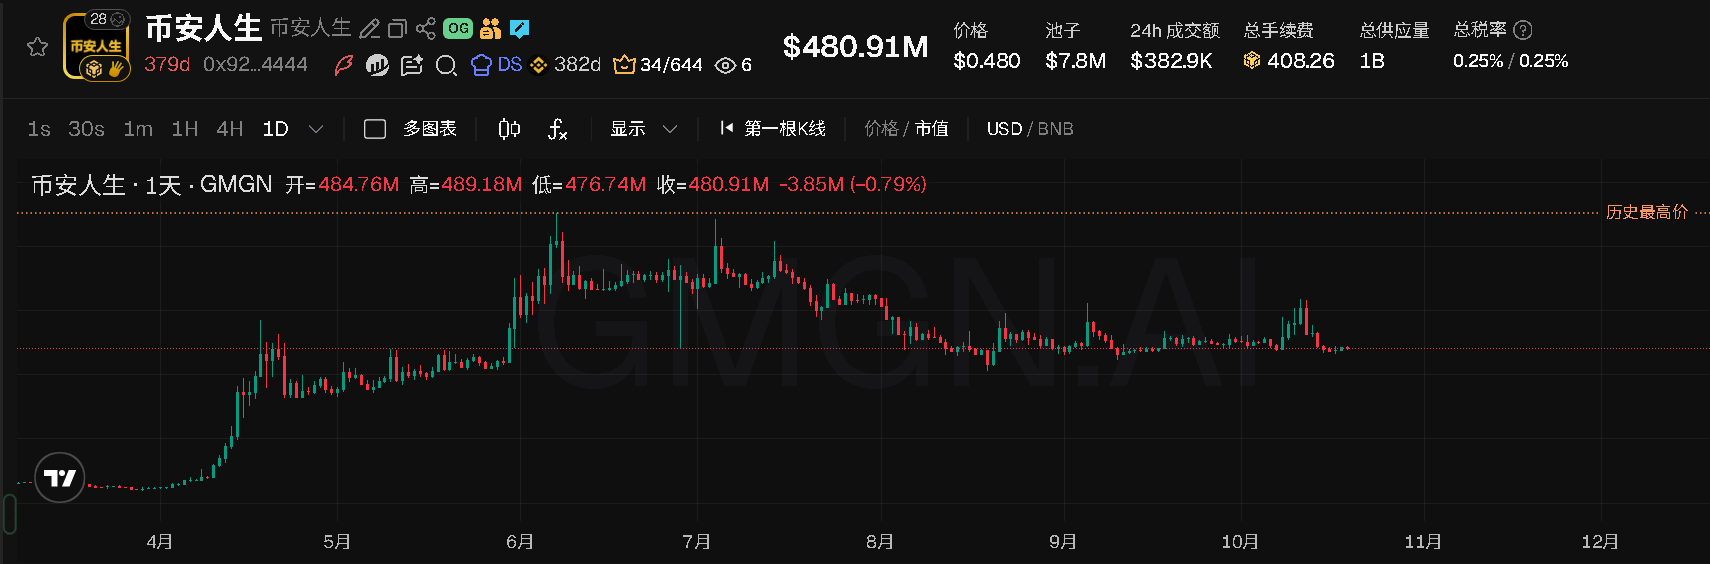
Par curiosité, je suis allé voir l’évolution du cours.
tm
Ça ne bouge pas du tout ?
La liquidité s’est complètement asséchée ou le market maker est lui aussi coincé ?
3
1
11.8k
·
--
Partiellement vrai
Article
Que nous apprennent les résultats de cette semaine des quatre grandes banques américaines ?Au troisième trimestre, les revenus cumulés des quatre grandes banques américaines ont augmenté d’environ 6,852 milliards de dollars, mais leur revenu net d’intérêts supplémentaire a atteint 6,895 milliards de dollars.
Autrement dit, la quasi-totalité de la hausse cumulée des revenus des quatre banques provenait du revenu net d’intérêts.
La question se pose donc :
Pourquoi les autres activités, qui étaient encore en croissance au premier semestre, ont-elles soudainement perdu leur élan au troisième trimestre ?
Commençons par expliquer ce qu’est le revenu net d’intérêts :
Les banques recueillent les dépôts de leurs clients et utilisent ces fonds pour acquérir des actifs générant des intérêts, comme des obligations ou des prêts. Le revenu net d’intérêts correspond aux intérêts produits par ces actifs et produits, moins les intérêts que la banque doit verser aux déposants et aux autres bailleurs de fonds.
Que nous apprennent les résultats de cette semaine des quatre grandes banques américaines ?
Au troisième trimestre, les revenus cumulés des quatre grandes banques américaines ont augmenté d’environ 6,852 milliards de dollars, mais leur revenu net d’intérêts supplémentaire a atteint 6,895 milliards de dollars.
Autrement dit, la quasi-totalité de la hausse cumulée des revenus des quatre banques provenait du revenu net d’intérêts.
La question se pose donc :
Pourquoi les autres activités, qui étaient encore en croissance au premier semestre, ont-elles soudainement perdu leur élan au troisième trimestre ?
Commençons par expliquer ce qu’est le revenu net d’intérêts :
Les banques recueillent les dépôts de leurs clients et utilisent ces fonds pour acquérir des actifs générant des intérêts, comme des obligations ou des prêts. Le revenu net d’intérêts correspond aux intérêts produits par ces actifs et produits, moins les intérêts que la banque doit verser aux déposants et aux autres bailleurs de fonds.
4
3.4k
·
--
Charlie Munger a dit un jour : « Il faut aller pêcher là où il y a des poissons. »
Cela fait exactement un mois qu’ARC est en ligne.
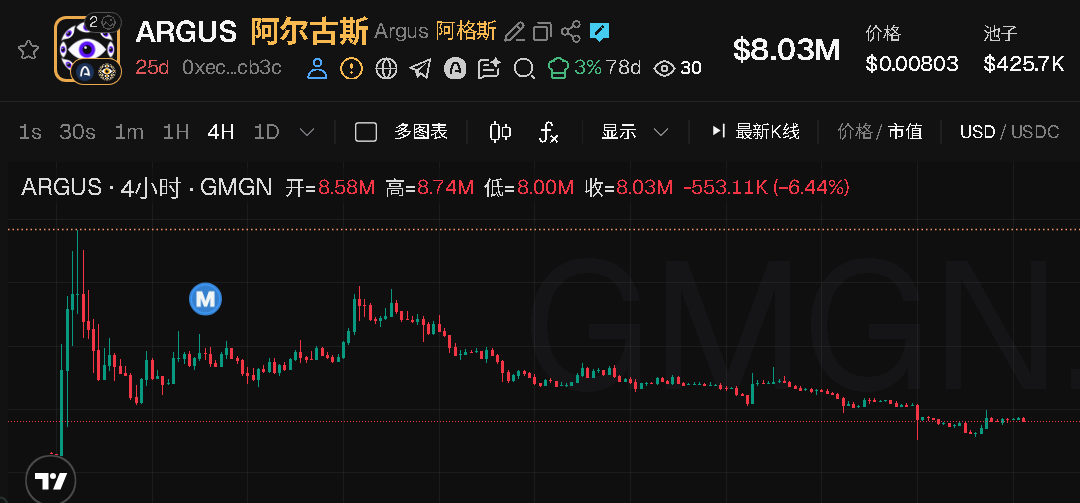
Long Yi, $ARGUS ne dépasse même pas les 10 M actuellement. Il y a quelques jours, il a failli passer sous les 5 M.
Si tu accordes encore trop d’attention à ARC en ce moment,
alors je ne veux pas te parler !
Cela fait exactement un mois qu’ARC est en ligne.
Long Yi, $ARGUS ne dépasse même pas les 10 M actuellement. Il y a quelques jours, il a failli passer sous les 5 M.
Si tu accordes encore trop d’attention à ARC en ce moment,
alors je ne veux pas te parler !
1
2
2.4k
·
--
Vérifié
Cependant, la forte croissance du HPC chez TSMC $TSM n’est pas un phénomène nouveau apparu seulement au troisième trimestre
Au cours des deux premiers trimestres, la croissance du HPC d’un trimestre à l’autre a atteint au moins 20 %. Ce qui est d’autant plus remarquable, c’est qu’il parvient à maintenir une croissance trimestrielle d’environ 20 %, alors qu’il représente déjà près de 70 % du chiffre d’affaires total
Si le HPC contribue à une part aussi importante des nouveaux revenus, est-ce parce que TSMC a vendu davantage de wafers ou parce que ces commandes génèrent en elles-mêmes des revenus plus élevés ?
Compte tenu de l’écart déjà observé entre la croissance des expéditions de wafers et celle du chiffre d’affaires, je suis plutôt d’avis que le second facteur joue un rôle de plus en plus important dans cette phase de croissance
La répartition des revenus issus des procédés avancés ce trimestre apporte également quelques éléments à l’appui de cette hypothèse
Par exemple, la part des revenus provenant des wafers fabriqués en 2 nm, qui n’était que de 3 % au trimestre précédent, est passée à 8 % ce trimestre. Celle du 3 nm a également progressé, passant de 30 % à 33 %
Ensemble, ces deux procédés représentent désormais 41 % des revenus issus des wafers, soit une hausse de 8 points de pourcentage par rapport au trimestre précédent
Au vu des données des derniers trimestres, on peut en déduire que TSMC pourrait ne plus avoir besoin d’augmenter ses expéditions de wafers dans les mêmes proportions pour générer davantage de chiffre d’affaires
La croissance est fortement concentrée dans le calcul haute performance et la demande connexe en fabrication avancée
Et puisque la croissance s’explique principalement par la demande en fabrication avancée, les résultats de TSMC ne suffisent pas à prouver que l’ensemble du secteur des semi-conducteurs connaît une reprise simultanée
C’est aussi pourquoi de nombreux observateurs du marché estiment que le secteur des semi-conducteurs n’a pas encore amorcé de reprise
Après tout, pour les fabricants qui produisent principalement des puces sur des procédés matures, la demande de leurs clients et les conditions du marché auxquelles ils sont confrontés peuvent être tout à fait différentes
{future}(TSMUSDT)
Cependant, la forte croissance du HPC chez TSMC $TSM n’est pas un phénomène nouveau apparu seulement au troisième trimestre
Au cours des deux premiers trimestres, la croissance du HPC d’un trimestre à l’autre a atteint au moins 20 %. Ce qui est d’autant plus remarquable, c’est qu’il parvient à maintenir une croissance trimestrielle d’environ 20 %, alors qu’il représente déjà près de 70 % du chiffre d’affaires total
Si le HPC contribue à une part aussi importante des nouveaux revenus, est-ce parce que TSMC a vendu davantage de wafers ou parce que ces commandes génèrent en elles-mêmes des revenus plus élevés ?
Compte tenu de l’écart déjà observé entre la croissance des expéditions de wafers et celle du chiffre d’affaires, je suis plutôt d’avis que le second facteur joue un rôle de plus en plus important dans cette phase de croissance
La répartition des revenus issus des procédés avancés ce trimestre apporte également quelques éléments à l’appui de cette hypothèse
Par exemple, la part des revenus provenant des wafers fabriqués en 2 nm, qui n’était que de 3 % au trimestre précédent, est passée à 8 % ce trimestre. Celle du 3 nm a également progressé, passant de 30 % à 33 %
Ensemble, ces deux procédés représentent désormais 41 % des revenus issus des wafers, soit une hausse de 8 points de pourcentage par rapport au trimestre précédent
Au vu des données des derniers trimestres, on peut en déduire que TSMC pourrait ne plus avoir besoin d’augmenter ses expéditions de wafers dans les mêmes proportions pour générer davantage de chiffre d’affaires
La croissance est fortement concentrée dans le calcul haute performance et la demande connexe en fabrication avancée
Et puisque la croissance s’explique principalement par la demande en fabrication avancée, les résultats de TSMC ne suffisent pas à prouver que l’ensemble du secteur des semi-conducteurs connaît une reprise simultanée
C’est aussi pourquoi de nombreux observateurs du marché estiment que le secteur des semi-conducteurs n’a pas encore amorcé de reprise
Après tout, pour les fabricants qui produisent principalement des puces sur des procédés matures, la demande de leurs clients et les conditions du marché auxquelles ils sont confrontés peuvent être tout à fait différentes
Eric SJ
·
--
Les derniers résultats financiers de TSMC sont tombés $TSM
Le bénéfice net bat des records depuis six trimestres consécutifs
Mais
On constate qu’au troisième trimestre, les livraisons de wafers de TSMC n’ont progressé que de 9,6 % sur un an, soit leur plus faible niveau de ces six derniers trimestres
Les données qui contrastent avec cette évolution concernent, outre le bénéfice net, la croissance du chiffre d’affaires sur un an
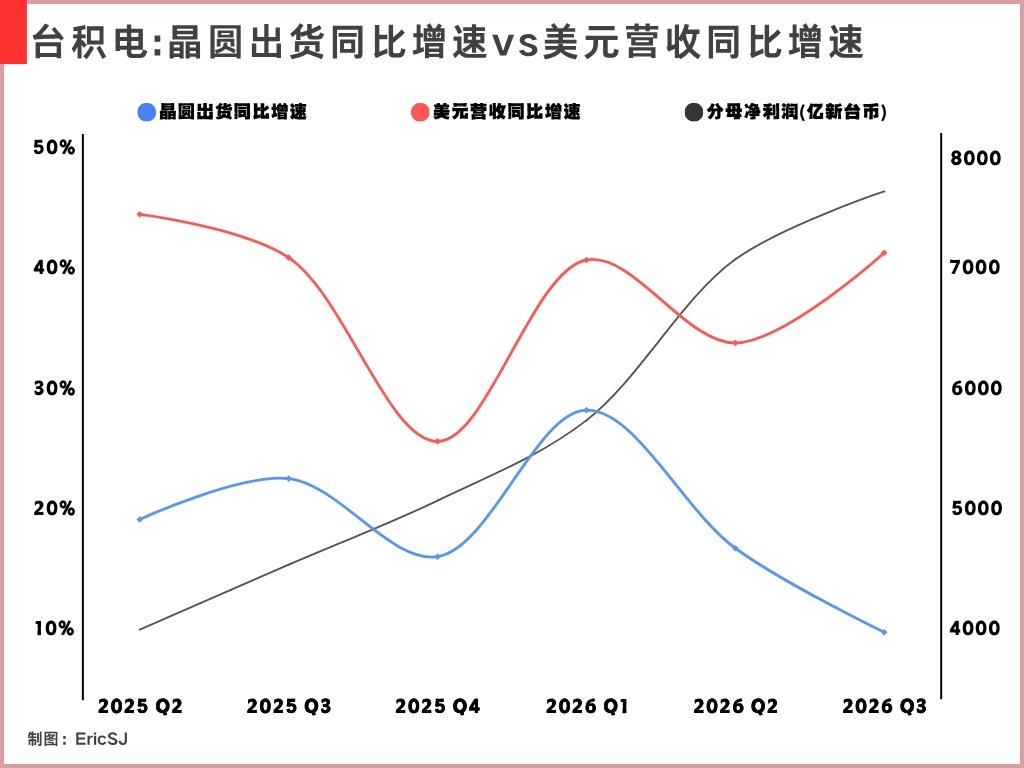
Comme le montre mon graphique, les courbes rouge et bleue ont évolué presque en parallèle au cours des derniers trimestres. Or, au dernier trimestre, leur divergence est particulièrement marquée par rapport aux trimestres récents
(1) La croissance des livraisons de wafers sur un an a encore ralenti, passant de 16,6 % à 9,6 %, tandis que la croissance du chiffre d’affaires en dollars est passée de 33,7 % à 41,2 %
(2) L’écart entre les deux atteint 31,6 points de pourcentage, soit la divergence la plus importante des six derniers trimestres
S’il s’agissait simplement d’une reprise généralisée du secteur des semi-conducteurs, entraînant davantage de commandes de puces,
nous devrions plus facilement observer une hausse concomitante du nombre de wafers livrés
Mais les revenus progressent désormais bien plus vite que les volumes livrés. Cela indique qu’une simple augmentation des livraisons de wafers ne suffit pas à expliquer cette croissance. On ne peut pas non plus en déduire que le secteur des semi-conducteurs connaît une reprise généralisée
Cette évolution s’explique plus probablement par un changement dans la composition des produits achetés par les clients
Alors, quels types de clients sont à l’origine de ce changement ?
La réponse : l’activité de calcul haute performance (HPC)
Le HPC est un secteur d’activité que TSMC définit en fonction des applications finales. Il comprend les accélérateurs d’IA, les processeurs pour serveurs et d’autres puces liées au calcul haute performance
Ces puces répondent généralement à des exigences élevées en matière de performances, de consommation d’énergie et de procédés de fabrication. Nombre d’entre elles nécessitent des procédés de pointe, et certaines aussi des technologies avancées de packaging complexes
À la même période l’an dernier, le HPC représentait 57 % du chiffre d’affaires total de TSMC. Dans les derniers résultats financiers, cette part est passée à 68 %
En estimant approximativement le chiffre d’affaires et la part de chaque activité pour les différents trimestres, on peut évaluer la croissance du chiffre d’affaires du HPC au troisième trimestre à environ 80 % sur un an
Plus frappant encore, près de 90 % de la hausse du chiffre d’affaires de TSMC sur un an au cours de ce trimestre s’explique par la croissance de l’activité HPC
Autrement dit, les autres activités génèrent bien sûr elles aussi des revenus, mais le moteur principal de la croissance de TSMC est désormais fortement concentré dans les commandes liées au calcul haute performance
Cela explique également pourquoi le chiffre d’affaires de TSMC et le volume de wafers livrés sont de moins en moins proportionnels
1.3k
·
--
Vérifié
Les derniers résultats financiers de TSMC sont tombés $TSM
{future}(TSMUSDT)
Le bénéfice net bat des records depuis six trimestres consécutifs
Mais
On constate qu’au troisième trimestre, les livraisons de wafers de TSMC n’ont progressé que de 9,6 % sur un an, soit leur plus faible niveau de ces six derniers trimestres
Les données qui contrastent avec cette évolution concernent, outre le bénéfice net, la croissance du chiffre d’affaires sur un an
Comme le montre mon graphique, les courbes rouge et bleue ont évolué presque en parallèle au cours des derniers trimestres. Or, au dernier trimestre, leur divergence est particulièrement marquée par rapport aux trimestres récents
(1) La croissance des livraisons de wafers sur un an a encore ralenti, passant de 16,6 % à 9,6 %, tandis que la croissance du chiffre d’affaires en dollars est passée de 33,7 % à 41,2 %
(2) L’écart entre les deux atteint 31,6 points de pourcentage, soit la divergence la plus importante des six derniers trimestres
S’il s’agissait simplement d’une reprise généralisée du secteur des semi-conducteurs, entraînant davantage de commandes de puces,
nous devrions plus facilement observer une hausse concomitante du nombre de wafers livrés
Mais les revenus progressent désormais bien plus vite que les volumes livrés. Cela indique qu’une simple augmentation des livraisons de wafers ne suffit pas à expliquer cette croissance. On ne peut pas non plus en déduire que le secteur des semi-conducteurs connaît une reprise généralisée
Cette évolution s’explique plus probablement par un changement dans la composition des produits achetés par les clients
Alors, quels types de clients sont à l’origine de ce changement ?
La réponse : l’activité de calcul haute performance (HPC)
Le HPC est un secteur d’activité que TSMC définit en fonction des applications finales. Il comprend les accélérateurs d’IA, les processeurs pour serveurs et d’autres puces liées au calcul haute performance
Ces puces répondent généralement à des exigences élevées en matière de performances, de consommation d’énergie et de procédés de fabrication. Nombre d’entre elles nécessitent des procédés de pointe, et certaines aussi des technologies avancées de packaging complexes
À la même période l’an dernier, le HPC représentait 57 % du chiffre d’affaires total de TSMC. Dans les derniers résultats financiers, cette part est passée à 68 %
En estimant approximativement le chiffre d’affaires et la part de chaque activité pour les différents trimestres, on peut évaluer la croissance du chiffre d’affaires du HPC au troisième trimestre à environ 80 % sur un an
Plus frappant encore, près de 90 % de la hausse du chiffre d’affaires de TSMC sur un an au cours de ce trimestre s’explique par la croissance de l’activité HPC
Autrement dit, les autres activités génèrent bien sûr elles aussi des revenus, mais le moteur principal de la croissance de TSMC est désormais fortement concentré dans les commandes liées au calcul haute performance
Cela explique également pourquoi le chiffre d’affaires de TSMC et le volume de wafers livrés sont de moins en moins proportionnels
Les derniers résultats financiers de TSMC sont tombés $TSM
Le bénéfice net bat des records depuis six trimestres consécutifs
Mais
On constate qu’au troisième trimestre, les livraisons de wafers de TSMC n’ont progressé que de 9,6 % sur un an, soit leur plus faible niveau de ces six derniers trimestres
Les données qui contrastent avec cette évolution concernent, outre le bénéfice net, la croissance du chiffre d’affaires sur un an
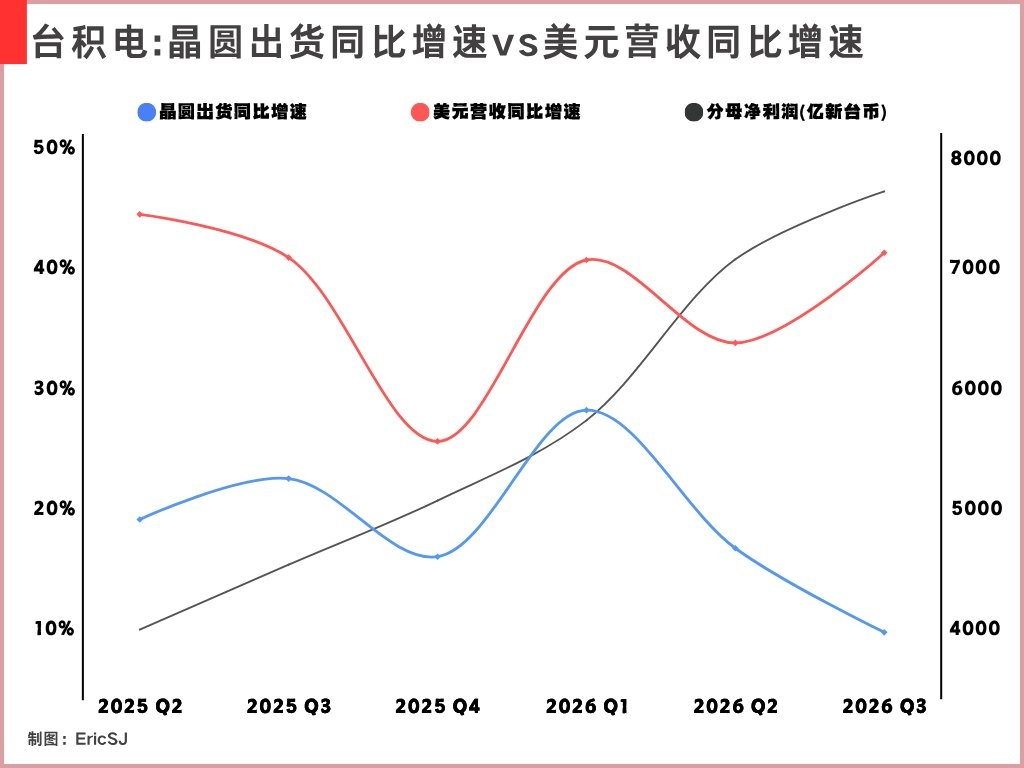
Comme le montre mon graphique, les courbes rouge et bleue ont évolué presque en parallèle au cours des derniers trimestres. Or, au dernier trimestre, leur divergence est particulièrement marquée par rapport aux trimestres récents
(1) La croissance des livraisons de wafers sur un an a encore ralenti, passant de 16,6 % à 9,6 %, tandis que la croissance du chiffre d’affaires en dollars est passée de 33,7 % à 41,2 %
(2) L’écart entre les deux atteint 31,6 points de pourcentage, soit la divergence la plus importante des six derniers trimestres
S’il s’agissait simplement d’une reprise généralisée du secteur des semi-conducteurs, entraînant davantage de commandes de puces,
nous devrions plus facilement observer une hausse concomitante du nombre de wafers livrés
Mais les revenus progressent désormais bien plus vite que les volumes livrés. Cela indique qu’une simple augmentation des livraisons de wafers ne suffit pas à expliquer cette croissance. On ne peut pas non plus en déduire que le secteur des semi-conducteurs connaît une reprise généralisée
Cette évolution s’explique plus probablement par un changement dans la composition des produits achetés par les clients
Alors, quels types de clients sont à l’origine de ce changement ?
La réponse : l’activité de calcul haute performance (HPC)
Le HPC est un secteur d’activité que TSMC définit en fonction des applications finales. Il comprend les accélérateurs d’IA, les processeurs pour serveurs et d’autres puces liées au calcul haute performance
Ces puces répondent généralement à des exigences élevées en matière de performances, de consommation d’énergie et de procédés de fabrication. Nombre d’entre elles nécessitent des procédés de pointe, et certaines aussi des technologies avancées de packaging complexes
À la même période l’an dernier, le HPC représentait 57 % du chiffre d’affaires total de TSMC. Dans les derniers résultats financiers, cette part est passée à 68 %
En estimant approximativement le chiffre d’affaires et la part de chaque activité pour les différents trimestres, on peut évaluer la croissance du chiffre d’affaires du HPC au troisième trimestre à environ 80 % sur un an
Plus frappant encore, près de 90 % de la hausse du chiffre d’affaires de TSMC sur un an au cours de ce trimestre s’explique par la croissance de l’activité HPC
Autrement dit, les autres activités génèrent bien sûr elles aussi des revenus, mais le moteur principal de la croissance de TSMC est désormais fortement concentré dans les commandes liées au calcul haute performance
Cela explique également pourquoi le chiffre d’affaires de TSMC et le volume de wafers livrés sont de moins en moins proportionnels
1
3
2.3k
·
--
Partiellement vrai
Le Web3 finit-il par se résumer aux stablecoins ???
Dans l’ensemble, le marché s’est quelque peu redressé au troisième trimestre.
Selon la logique habituelle, le sentiment du marché aurait lui aussi dû s’améliorer.
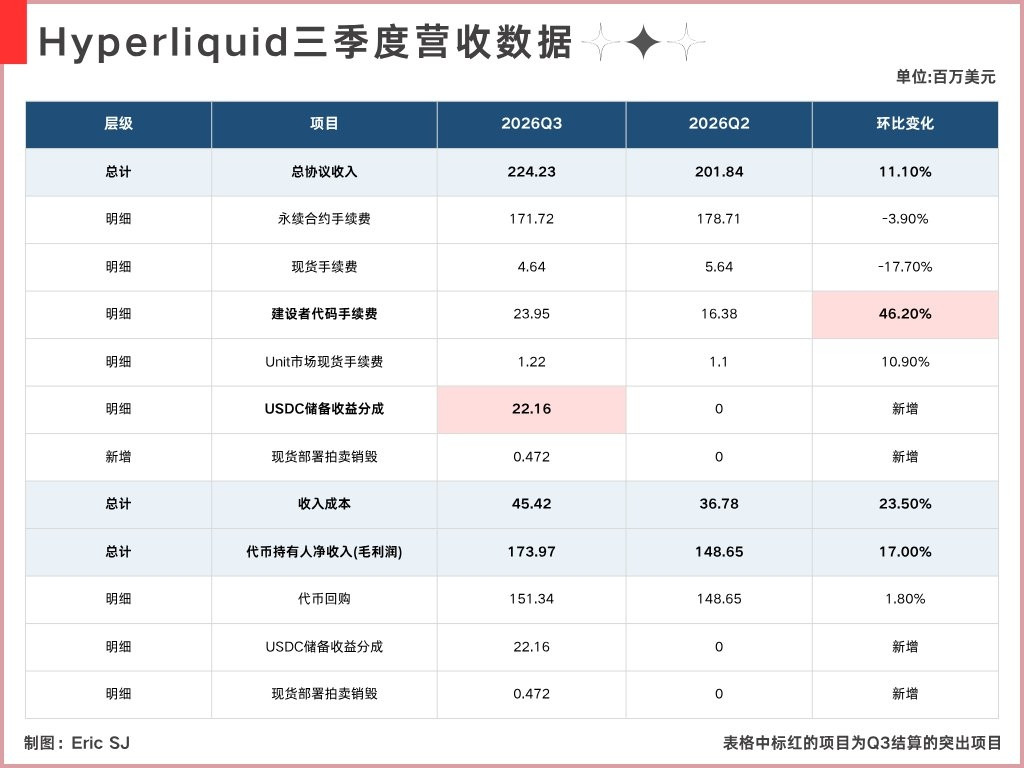
Pourtant, les revenus principaux de Hyperliquid n’ont pas progressé en conséquence : ils ont même reculé de près de 4 % par rapport au trimestre précédent.
Ce qui a porté la croissance du trimestre, ce sont les revenus générés par les réserves d’USDC — un élément que beaucoup n’ont pas remarqué.
À l’heure actuelle, en dehors de Coinbase, c’est aussi l’un des rares revenus issus du partage des commissions liées à l’USDC dont la répartition est clairement établie.
Et au trimestre dernier, ces revenus n’ont été comptabilisés que pendant un peu plus d’un mois, et non pendant les 90 jours complets.
Les revenus des réserves revenant actuellement à Hyperliquid s’élèvent en moyenne à environ 530 000 dollars par jour.
Si le volume d’USDC et le taux effectif restent à leur niveau actuel, une extrapolation à taux constant laisse entrevoir près de 48 millions de dollars de revenus supplémentaires au quatrième trimestre.
Sur un trimestre, cette somme représenterait environ un quart des frais de trading de contrats à terme...
À ce compte-là, on a l’impression que le Web3 finit par se résumer aux stablecoins.
Par le passé, Hyperliquid ne pouvait percevoir des frais que lorsque les utilisateurs effectuaient des transactions.
Désormais, tant que plusieurs milliards de dollars d’USDC restent sur la plateforme, les liquidités et les réserves de bons du Trésor qui les garantissent continuent de générer des revenus et de racheter $HYPE
{future}(HYPEUSDT)
Le Web3 finit-il par se résumer aux stablecoins ???
Dans l’ensemble, le marché s’est quelque peu redressé au troisième trimestre.
Selon la logique habituelle, le sentiment du marché aurait lui aussi dû s’améliorer.
Pourtant, les revenus principaux de Hyperliquid n’ont pas progressé en conséquence : ils ont même reculé de près de 4 % par rapport au trimestre précédent.
Ce qui a porté la croissance du trimestre, ce sont les revenus générés par les réserves d’USDC — un élément que beaucoup n’ont pas remarqué.
À l’heure actuelle, en dehors de Coinbase, c’est aussi l’un des rares revenus issus du partage des commissions liées à l’USDC dont la répartition est clairement établie.
Et au trimestre dernier, ces revenus n’ont été comptabilisés que pendant un peu plus d’un mois, et non pendant les 90 jours complets.
Les revenus des réserves revenant actuellement à Hyperliquid s’élèvent en moyenne à environ 530 000 dollars par jour.
Si le volume d’USDC et le taux effectif restent à leur niveau actuel, une extrapolation à taux constant laisse entrevoir près de 48 millions de dollars de revenus supplémentaires au quatrième trimestre.
Sur un trimestre, cette somme représenterait environ un quart des frais de trading de contrats à terme...
À ce compte-là, on a l’impression que le Web3 finit par se résumer aux stablecoins.
Par le passé, Hyperliquid ne pouvait percevoir des frais que lorsque les utilisateurs effectuaient des transactions.
Désormais, tant que plusieurs milliards de dollars d’USDC restent sur la plateforme, les liquidités et les réserves de bons du Trésor qui les garantissent continuent de générer des revenus et de racheter $HYPE
Eric SJ
·
--
Le marché reprend des couleurs au T3, mais Hyperliquid doit-il la croissance de ses revenus à Circle ?
Dans les chiffres de revenus de Hyperliquid au troisième trimestre, un poste de dépenses se distingue par sa forte hausse : les frais de code des builders (Builder Code Fees), qui sont passés de 16,38 millions de dollars au deuxième trimestre à 23,95 millions.
Cela représente une hausse de 7,57 millions de dollars en un trimestre, soit environ 46,2 % par rapport au trimestre précédent.
Il faut préciser que cette somme est reversée à des applications tierces. Par exemple, fomo utilise Hyperliquid comme infrastructure sous-jacente pour ses contrats on-chain. Lorsque les utilisateurs effectuent des transactions sur fomo, une partie des frais est perçue par fomo, tandis que l’autre correspond aux frais de transaction sur l’infrastructure sous-jacente, prélevés par Hyperliquid.
2
2.9k
·
--
Partiellement vrai
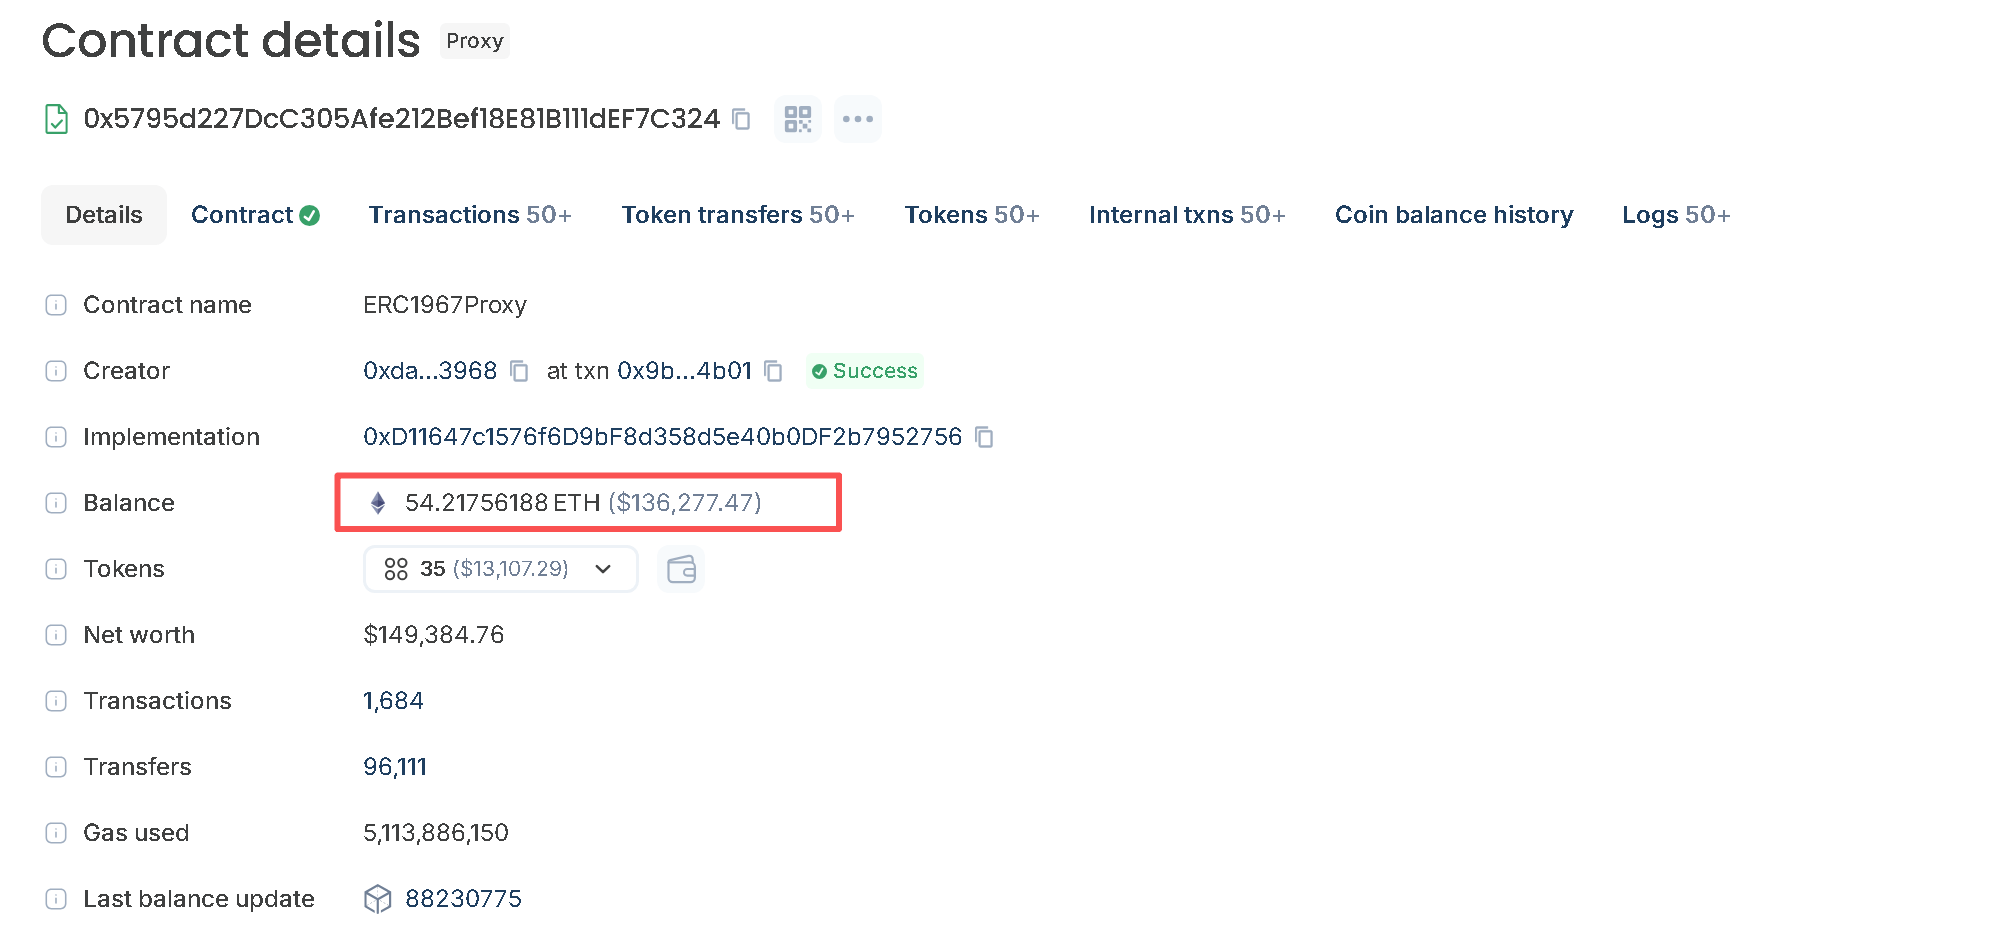
Il reste actuellement environ 136 000 $ dans le contrat d’exécution des rachats de $PONS
{alpha}(46630x39dbed3a2bd333467115de45665cc57f813c4571)
Je me demande si, dans la conception de ces protocoles qui exécutent réellement des rachats,
il ne serait pas préférable d’ajouter un mécanisme de rachat plus flexible plutôt que de procéder à des rachats automatiques mécaniques. @MEADGod
Par exemple, en analysant les tendances historiques, si l’on détermine que le marché est actuellement en tendance baissière, on exécuterait des rachats plus importants.
À l’inverse, si l’on détermine que le marché est en tendance haussière, on réduirait cette proportion.
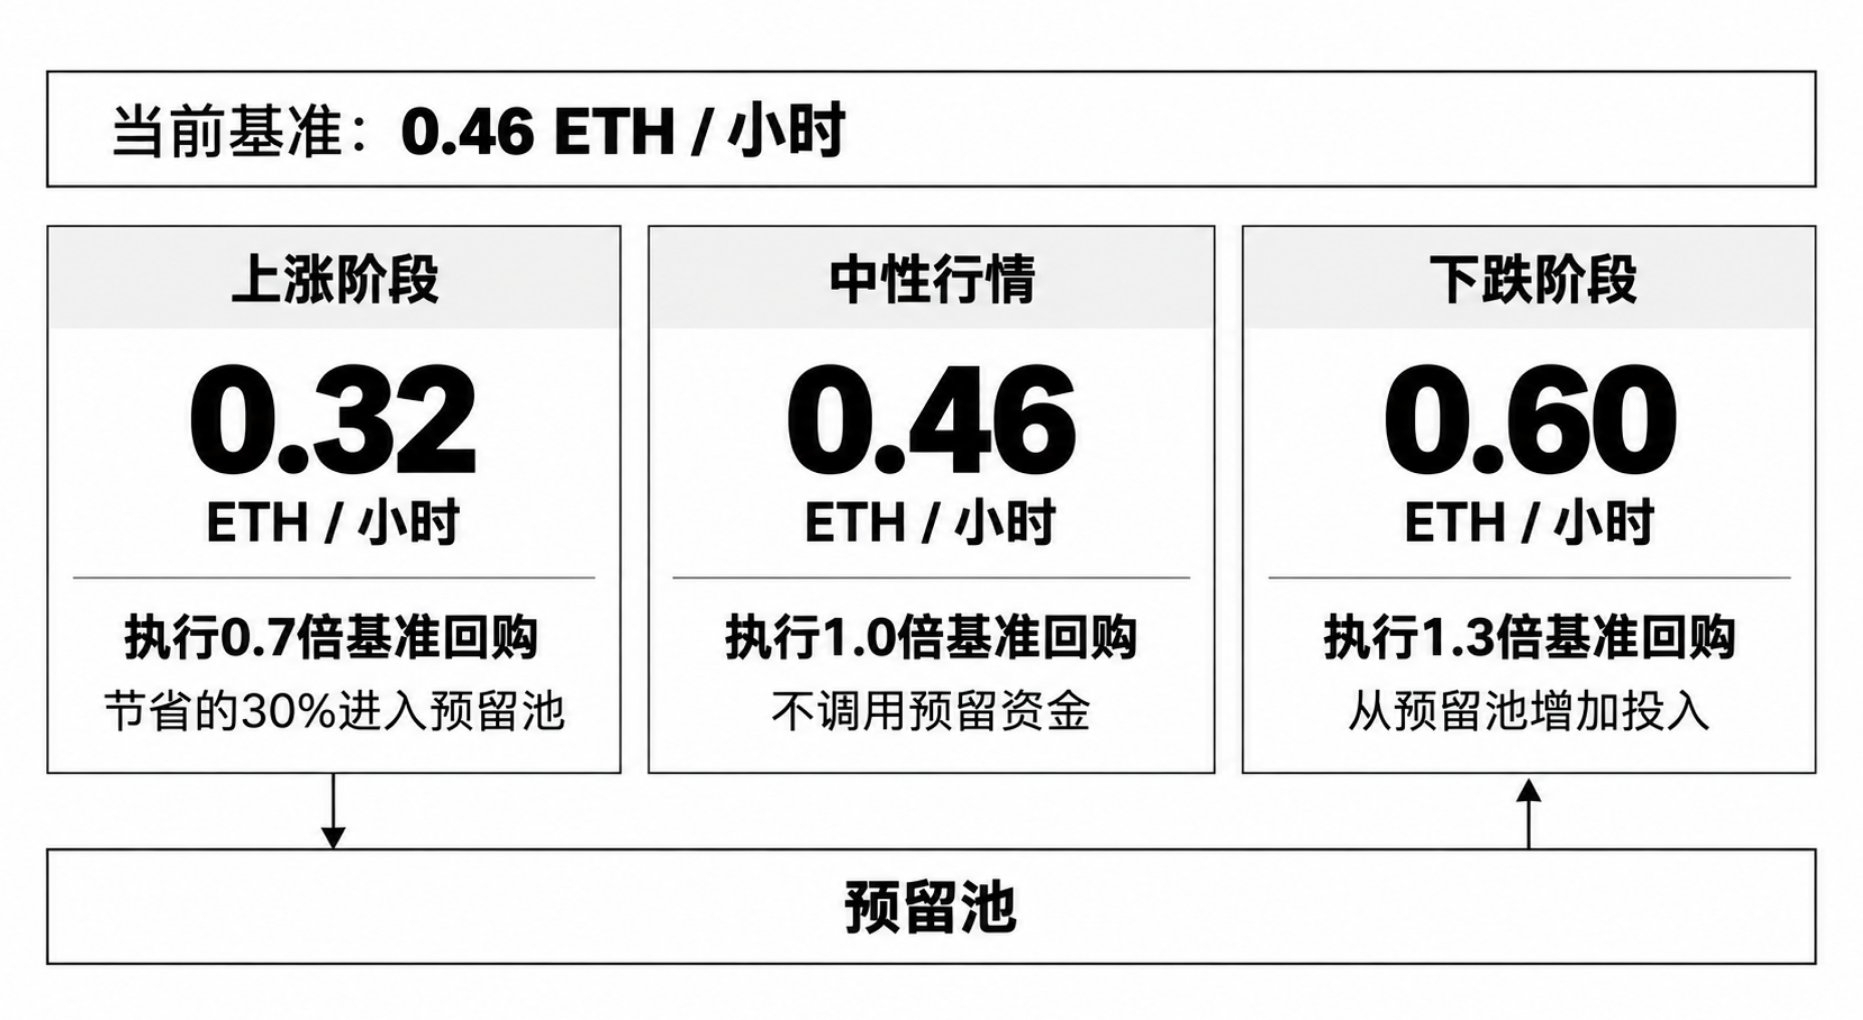
Par exemple, actuellement, environ 0,46e de PONS sont rachetés par heure. Il s’agit du montant horaire de référence pour la période en cours.
(1) Si l’on détermine que la tendance formée par les 20 dernières bougies horaires est baissière, le montant des rachats serait de 0,6e par heure (1,3 fois le montant de référence).
(2) En tendance haussière, le montant des rachats serait ajusté à 0,32e par heure (0,7 fois le montant de référence).
(3) Dans un marché neutre, le montant des rachats resterait proche du montant de référence.
J’ai demandé à une IA de réaliser un graphique simple pour aider tout le monde à comprendre.
L’essentiel ici n’est pas de faire dépasser au protocole le montant alloué, mais de répartir le même budget différemment selon les niveaux de prix.
La part économisée pendant les phases de hausse serait versée dans un autre pool de rachat, puis les investissements seraient augmentés à partir de ce pool pendant les phases de baisse. Ainsi, les rachats se poursuivent, tout en permettant, lorsque les prix sont plus bas, de racheter davantage de PONS avec les mêmes fonds et d’en brûler plus.
L’utilisation des 20 dernières bougies horaires n’est qu’un exemple, mais le mécanisme lui-même est facile à mettre en œuvre. Je peux en créer un avec Codex (j’ai déjà implémenté une méthode de détection similaire pour mon BOT de surveillance des marchés).
Une approche plus raisonnable consisterait à analyser la tendance de $PONS sur la semaine écoulée avant l’exécution de chaque période.
Cette conception pose toutefois un problème : si le marché reste en baisse pendant une période prolongée, les fonds s’épuiseront plus rapidement dans ces conditions.
Il serait donc préférable d’appliquer ce mécanisme flexible pendant les tendances haussières, en veillant à mettre de côté les 30 % du pool initial.
Il est également possible de le mettre en œuvre dès maintenant. Il suffirait d’ajouter une condition au contrat : avant l’exécution de chaque période, vérifier le solde du pool de réserve. Si ce solde est inférieur à 30 % du montant total prévu pour la période, les rachats de la période en cours seraient alors exécutés par défaut au montant de référence.
➠ Autrement dit, si 10E sont disponibles pour les rachats au cours de cette période, et que le solde du pool de réserve de la période précédente est inférieur à 3E, le montant total des rachats pour la période en cours serait par défaut de 10E, et non de 13E.
Il reste actuellement environ 136 000 $ dans le contrat d’exécution des rachats de $PONS
Je me demande si, dans la conception de ces protocoles qui exécutent réellement des rachats,
il ne serait pas préférable d’ajouter un mécanisme de rachat plus flexible plutôt que de procéder à des rachats automatiques mécaniques. @MEADGod
Par exemple, en analysant les tendances historiques, si l’on détermine que le marché est actuellement en tendance baissière, on exécuterait des rachats plus importants.
À l’inverse, si l’on détermine que le marché est en tendance haussière, on réduirait cette proportion.
Par exemple, actuellement, environ 0,46e de PONS sont rachetés par heure. Il s’agit du montant horaire de référence pour la période en cours.
(1) Si l’on détermine que la tendance formée par les 20 dernières bougies horaires est baissière, le montant des rachats serait de 0,6e par heure (1,3 fois le montant de référence).
(2) En tendance haussière, le montant des rachats serait ajusté à 0,32e par heure (0,7 fois le montant de référence).
(3) Dans un marché neutre, le montant des rachats resterait proche du montant de référence.
J’ai demandé à une IA de réaliser un graphique simple pour aider tout le monde à comprendre.
L’essentiel ici n’est pas de faire dépasser au protocole le montant alloué, mais de répartir le même budget différemment selon les niveaux de prix.
La part économisée pendant les phases de hausse serait versée dans un autre pool de rachat, puis les investissements seraient augmentés à partir de ce pool pendant les phases de baisse. Ainsi, les rachats se poursuivent, tout en permettant, lorsque les prix sont plus bas, de racheter davantage de PONS avec les mêmes fonds et d’en brûler plus.
L’utilisation des 20 dernières bougies horaires n’est qu’un exemple, mais le mécanisme lui-même est facile à mettre en œuvre. Je peux en créer un avec Codex (j’ai déjà implémenté une méthode de détection similaire pour mon BOT de surveillance des marchés).
Une approche plus raisonnable consisterait à analyser la tendance de $PONS sur la semaine écoulée avant l’exécution de chaque période.
Cette conception pose toutefois un problème : si le marché reste en baisse pendant une période prolongée, les fonds s’épuiseront plus rapidement dans ces conditions.
Il serait donc préférable d’appliquer ce mécanisme flexible pendant les tendances haussières, en veillant à mettre de côté les 30 % du pool initial.
Il est également possible de le mettre en œuvre dès maintenant. Il suffirait d’ajouter une condition au contrat : avant l’exécution de chaque période, vérifier le solde du pool de réserve. Si ce solde est inférieur à 30 % du montant total prévu pour la période, les rachats de la période en cours seraient alors exécutés par défaut au montant de référence.
➠ Autrement dit, si 10E sont disponibles pour les rachats au cours de cette période, et que le solde du pool de réserve de la période précédente est inférieur à 3E, le montant total des rachats pour la période en cours serait par défaut de 10E, et non de 13E.
1
2
3k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinancePick
2.9M vues
149,233 mentions
Rejoignez la #SaisonDesRésultats : prévoyez les résultats sur Binance Pick et partagez votre avis sur Binance Square !
Binance Square Official
·405 mentions J’aime
·341.4k vues
EarningsSeason
5.2M vues
25,482 mentions
AnthropicTTMRevenueGrewAbout1200%
7,725 vues
218 mentions