

SAC-King-你真棒-带我走
5.4k Publications

SAC-King-你真棒-带我走
 Compte Square Vérifié+
Signaler
Bloquer l’utilisateur
内容创作者🔹精准预测🔹未来规划师🔹深度高级研究员与分析师🔹高精度预测🔹深度研究与高频现货交易策略🔹区块链 | WEB3 | 未来科技研究 | 🔹积极思考者🔹影响力人物🔹 ID#1187016486 | X.@sac_king666 | X.@sachanna74
950 Suivis
33.3K+ Abonnés
12.3K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
Direct
#anthropicttmrevenuegrewabout1200%
🚀 Les revenus TTM d’Anthropic ont bondi de 1 200 % : quand l’IA devient une révolution commerciale 🤖
Certaines entreprises courent après l’avenir. D’autres commencent à le monétiser avant même que le monde comprenne pleinement ce qui se passe.
Derrière chaque ligne de code, chaque tâche automatisée et chaque conversation avec un modèle d’IA se cache une question plus vaste : l’intelligence peut-elle devenir l’une des activités les plus lucratives au monde ?
La croissance déclarée d’environ 1 200 % du chiffre d’affaires d’Anthropic sur les douze derniers mois témoigne d’un remarquable élan commercial. Ses produits d’IA Claude dépassent le stade de la curiosité et trouvent des applications concrètes dans le développement logiciel, les opérations commerciales et les processus professionnels complexes.
Ce changement est important. Les entreprises ne paient pas simplement parce que l’intelligence artificielle semble révolutionnaire. Elles paient lorsqu’elle leur fait gagner du temps, améliore la productivité et aide leurs équipes à accomplir des tâches qui demandaient auparavant beaucoup plus d’efforts.
Voici l’idée essentielle : la compétition dans le domaine de l’IA pourrait finalement dépendre moins de l’entreprise qui crée le modèle le plus impressionnant que de celle qui en fait un outil indispensable au quotidien.
Pourtant, une croissance rapide n’est qu’un côté de l’équation. Les coûts de calcul, la concurrence féroce et la difficulté à maintenir la demande des clients pourraient tous influer sur la rentabilité future. Une trajectoire de revenus spectaculaire ne garantit pas une domination durable.
La véritable révolution de l’IA commence lorsque l’intelligence cesse d’être une démonstration et devient un élément essentiel des activités quotidiennes des entreprises.
Anthropic deviendra-t-elle un acteur majeur de l’IA sur le long terme, ou la concurrence rendra-t-elle plus difficile le maintien de la croissance actuelle ?
Avertissement : à des fins éducatives uniquement. Ceci ne constitue pas un conseil financier.
#Aİ #ArtificialIntelligence #GrowWithSAC $QNT $ENA $UNI
#AnthropicTTMRevenueGrewAbout1200%
1
1.3k
#anthropics1expectedtoday
🤖🚨 ANTHROPIC S1 ATTENDU AUJOURD’HUI : QUE POURRAIT SIGNIFIER SA PROCHAINE AVANCÉE EN IA ? 🚨🤖
Dans le domaine de l’intelligence artificielle, les plus grandes avancées ne s’annoncent que rarement avec certitude. Parfois, le véritable indice réside dans ce à quoi le secteur se prépare.
Anthropic attire l’attention en raison du développement S1 attendu, mais l’annonce exacte, la date de sortie et les spécifications techniques doivent être confirmées par l’entreprise avant que ces informations puissent être considérées comme des faits.
Cette distinction est importante. Une sortie attendue n’équivaut pas à un lancement confirmé, et les spéculations sur les capacités d’un modèle ne doivent pas être confondues avec des performances vérifiées de manière indépendante.
Pourquoi suivre cela de près ? Anthropic évolue sur un marché de l’IA de plus en plus concurrentiel, où les progrès en matière de raisonnement, de programmation, de fiabilité et de coûts d’inférence peuvent influencer l’adoption par les entreprises et l’économie des infrastructures d’IA.
Mon avis : la vraie question n’est pas de savoir si S1 attirera l’attention le jour de son lancement. C’est de savoir si la technologie sous-jacente apportera une amélioration significative, que les entreprises pourront exploiter de manière fiable et à un coût abordable.
Si S1 offre des capacités supérieures ou une meilleure efficacité, cela pourrait inciter les développeurs d’IA concurrents à améliorer leurs offres. Mais sans spécifications confirmées ni tests de référence crédibles, il serait prématuré de prédire son impact.
En IA, une annonce prometteuse suscite l’intérêt. Des performances mesurables créent une valeur durable.
❓ Pour la prochaine génération d’IA, qu’est-ce qui compte le plus : un raisonnement plus intelligent, des réponses plus rapides ou des coûts d’exploitation réduits ?
Avertissement : à des fins éducatives uniquement. Cette publication ne constitue pas un conseil en investissement.
#ArtificialIntelligence #Aİ #GrowWithSAC $QNT $ENA $TIA
#AnthropicS1ExpectedToday
1.4k
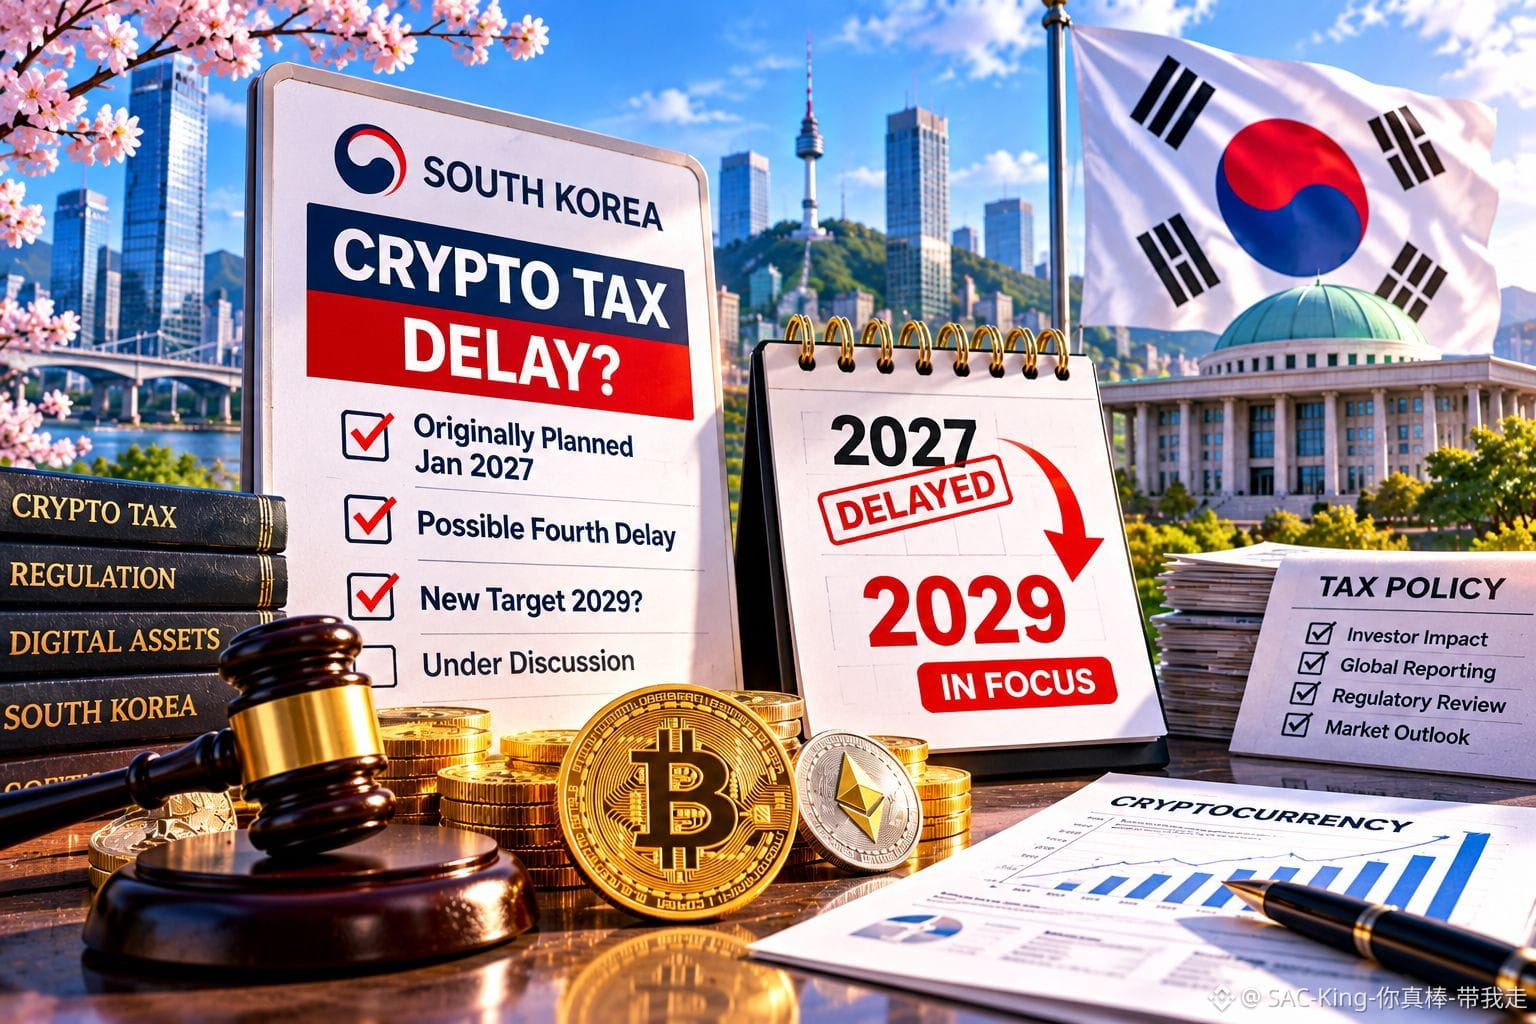
#southkoreareportedlyweighsfourthcryptotaxdelay
🇰🇷⚖️ LA CORÉE DU SUD POURRAIT ENCORE REPORTER LA TAXE SUR LES CRYPTOS : 2029 EST DÉSORMAIS EN LIGNE DE MIRE ? ⚖️🇰🇷
La date limite ne cesse de changer.
Mais la question demeure : le marché attend-il plus de clarté, ou simplement davantage de temps ?
La Corée du Sud envisage un quatrième report de la taxe prévue sur les gains liés aux cryptomonnaies, dont l’entrée en vigueur est actuellement fixée au 1er janvier 2027. L’autre option proposée pourrait repousser sa mise en œuvre à 2029.
Selon le dispositif actuel, les gains annuels liés aux cryptos dépassant 2,5 millions de wons seraient soumis à un taux d’imposition effectif de 22 %, impôt local sur le revenu inclus.
La déclaration transfrontalière constitue un obstacle majeur. La Corée du Sud prévoit d’échanger des informations fiscales sur les cryptos à l’échelle internationale dans le cadre de déclaration des crypto-actifs de l’OCDE, tandis que les États-Unis doivent le rejoindre en 2029. Les responsables craignent que des données incomplètes sur les transactions à l’étranger n’entraînent un traitement inégal des investisseurs nationaux.
Toutefois, aucun nouveau report n’a encore été décidé. Des consultations gouvernementales et des délibérations à l’Assemblée nationale devront déterminer si le calendrier actuel sera modifié.
Mon avis : le véritable enjeu n’est pas simplement de savoir si les investisseurs en cryptos devraient payer des impôts. Il s’agit de déterminer si les autorités peuvent calculer équitablement les gains imposables sur les plateformes d’échange nationales et étrangères, ainsi que pour les différents types de transactions.
Pour les marchés, un report pourrait atténuer les inquiétudes à court terme des traders coréens, mais il ne déclencherait pas automatiquement une hausse. La liquidité mondiale, le sentiment autour du Bitcoin et l’appétit général pour le risque restent des facteurs importants pour les cours.
Pour la confiance à long terme, une règle fiscale prévisible pourrait compter davantage qu’une nouvelle prolongation temporaire.
❓ La Corée du Sud devrait-elle privilégier l’entrée en vigueur de la taxe en 2027 ou attendre que son système de déclaration soit plus complet ?
Avertissement : à des fins éducatives uniquement. Ceci ne constitue pas un conseil financier ou fiscal.
#CryptoRegulation #Bitcoin #GrowWithSAC $KAT $PYTH $UNI
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
1.5k
Vérifié
#franklintempletonfilesfortwodividendtobitcoinetfs
🚀₿ LE GRAND COUP DE FRANKLIN TEMPLETON : DEUX ETF TRANSFORMERONT LES DIVIDENDES D’ACTIONS EN $BITCOIN ! ₿🚀
Et si les dividendes de vos actions pouvaient discrètement accroître votre exposition au Bitcoin sans que vous ayez à effectuer un nouvel achat ?
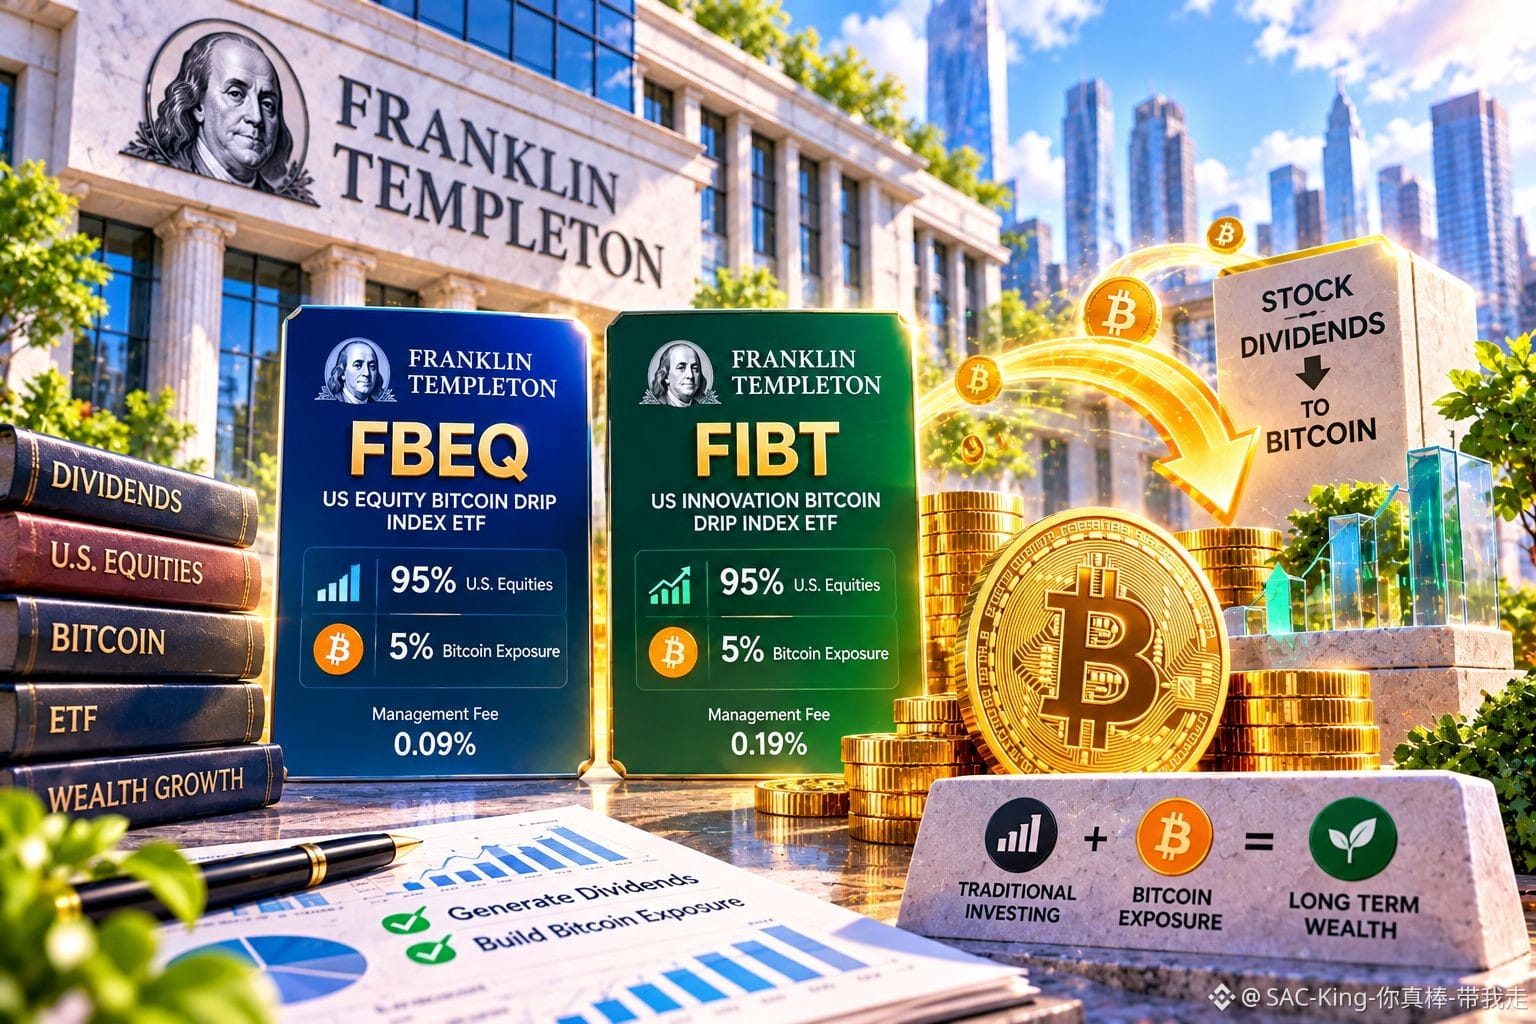
Franklin Templeton se rapproche du lancement de deux fonds négociés en bourse innovants : le Franklin US Equity Bitcoin DRIP Index ETF et le Franklin US Innovation Bitcoin DRIP Index ETF.
Les deux fonds sont conçus pour détenir des actions américaines tout en orientant les revenus de dividendes vers des investissements liés au Bitcoin. Leurs indices commencent par une allocation de 95 % en actions et une exposition de 5 % au Bitcoin.
Les symboles boursiers proposés sont FBEQ et FIBT. Les frais de gestion annuels annoncés sont respectivement de 0,09 % et 0,19 %. Les derniers dépôts réglementaires rapprochent ces produits de leur lancement, mais leur enregistrement ne signifie pas à lui seul que les transactions ont commencé.
Mon avis : la véritable innovation ne consiste pas simplement à ajouter du Bitcoin à un autre ETF. Il s’agit de créer un système qui dirige automatiquement les revenus des placements traditionnels vers une exposition aux cryptomonnaies.
Cette stratégie pourrait séduire les investisseurs qui détiennent déjà des actions, mais souhaitent s’exposer progressivement au Bitcoin au moyen d’une structure d’investissement familière. Toutefois, les dividendes ne sont pas garantis, le Bitcoin reste volatil et les investisseurs détiendraient des parts d’ETF plutôt que du Bitcoin directement.
La stratégie prévoit également des mécanismes de contrôle de l’allocation : des révisions trimestrielles peuvent ramener l’exposition au Bitcoin de plus de 5 % à 4,5 %, tandis qu’un plafond distinct de 20 % s’applique entre ces révisions.
La tendance de fond est claire : la finance traditionnelle trouve de nouvelles façons de relier les capitaux des marchés boursiers au Bitcoin.
Préféreriez-vous réinvestir automatiquement vos dividendes dans le Bitcoin ou recevoir des liquidités et décider vous-même ?
Avertissement : À des fins éducatives uniquement. Ceci ne constitue pas un conseil financier.
#Bitcoin #CryptoETF #GrowWithSAC $BTC $DODO
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
527
#strategymstrsurpassesnasdaqinmarketcap
🚀📊 STRATEGY ($MSTR ) DÉPASSE LE NASDAQ EN CAPITALISATION BOURSIÈRE : LE PARI SUR LE BITCOIN PREND DE L’AMPLEUR 📊🚀
Certaines entreprises vendent des produits pour accroître leur valeur.
D’autres bâtissent leur avenir autour d’un actif dont elles pensent que le monde sous-estime encore le potentiel.
Strategy, anciennement MicroStrategy, s’est transformée en une importante société de trésorerie Bitcoin. Sa valorisation boursière reflète bien plus que son activité traditionnelle dans les logiciels : les investisseurs tiennent également compte de ses avoirs en Bitcoin, de sa stratégie de financement et de son exposition potentielle aux futures hausses du BTC.
Selon les données récentes du marché, la capitalisation boursière de Strategy se situe autour de 56 à 62 milliards de dollars, selon le fournisseur de données et la méthode de calcul du nombre d’actions. Toutefois, affirmer qu’elle a dépassé le Nasdaq nécessite une comparaison précise avec Nasdaq Inc. (NDAQ), et non avec la Bourse Nasdaq ou l’indice Nasdaq Composite.
Le principal moteur est l’exposition au Bitcoin. Les actions de Strategy peuvent attirer les investisseurs qui souhaitent profiter davantage des hausses liées au BTC sans détenir directement de cryptomonnaie. Toutefois, les coûts de financement, l’émission d’actions et les variations de la prime de valorisation peuvent tous influer sur les rendements.
Mon avis : la capitalisation boursière mesure les attentes des investisseurs, et non une valeur économique garantie. Le modèle de Strategy peut récompenser les actionnaires lorsque le Bitcoin grimpe et que la confiance reste forte, mais cette même structure peut amplifier les pertes lorsque le BTC baisse ou que les investisseurs sont moins disposés à payer une prime pour ses avoirs.
La question essentielle est de savoir si la demande pour les actions de Strategy restera forte lors du prochain important ralentissement du Bitcoin, et pas simplement de constater la taille que l’entreprise atteint pendant les périodes d’optimisme.
Une valorisation plus élevée vous indique ce que les investisseurs pensent aujourd’hui, pas ce qu’ils penseront demain.
Préféreriez-vous détenir directement des bitcoins ou investir dans une entreprise comme Strategy pour vous exposer au Bitcoin ?
Avertissement : à des fins éducatives uniquement. Ceci ne constitue pas un conseil financier.
#Bitcoin #CryptoMarket #GrowWithSAC $BTC $ERA
#StrategyMSTRSurpassesNasdaqInMarketCap
1
1
383
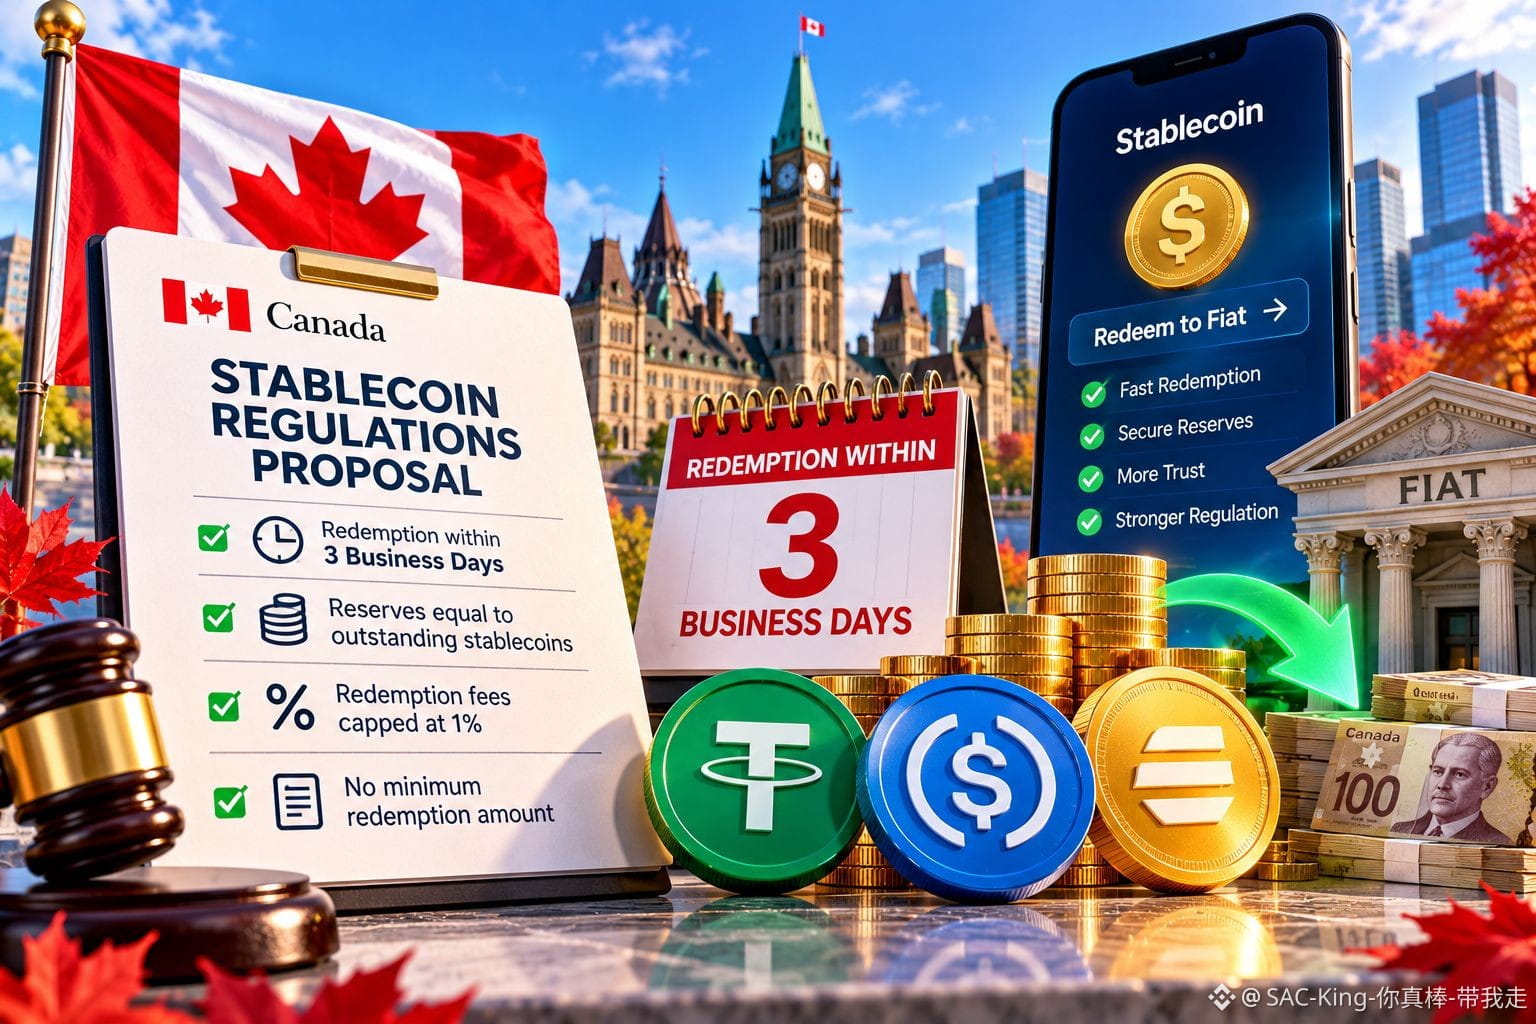
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
🇨🇦💵 NOUVELLE RÈGLE CANADIENNE SUR LES STABLECOINS : RÉCUPÉRER VOTRE ARGENT EN 3 JOURS OUVRABLES ? 💵🇨🇦
Un dollar numérique n’est digne de confiance que si vous pouvez le reconvertir en argent réel.
Le Canada a proposé une nouvelle réglementation sur les stablecoins qui obligerait les émetteurs assujettis à rembourser les jetons à leur valeur nominale dans les trois jours ouvrables suivant une demande de remboursement.
La proposition exige également que les réserves soient au moins équivalentes à la valeur des stablecoins en circulation et qu’elles soient constituées d’actifs liquides admissibles. Les frais de remboursement seraient plafonnés à 1 %, sans montant minimal de remboursement.
Mais il y a un élément important à noter : ces règles sont des propositions et ne sont pas encore en vigueur. La consultation a été lancée le 24 octobre 2026, et le gouvernement souhaite que le cadre entre en vigueur à l’automne 2027.
Pourquoi est-ce important ? Les stablecoins sont largement utilisés pour les transactions en cryptomonnaies, les transferts et les déplacements de valeur entre plateformes. Des droits de remboursement clairement définis pourraient renforcer la confiance en rendant plus prévisible la conversion des jetons en monnaie fiduciaire.
Mon avis : le véritable test d’un stablecoin n’est pas de savoir s’il s’échange près de 1 dollar en période de calme sur les marchés. C’est de savoir si les détenteurs peuvent le rembourser de façon fiable lorsque tout le monde veut récupérer son argent en même temps.
Le cadre proposé autorise l’imposition de limites quotidiennes de remboursement lorsque des pénuries de liquidités sur les marchés de réserve empêchent un émetteur de répondre à toutes les demandes. Cette exception est importante, car les droits légaux au remboursement ne peuvent pas éliminer les tensions de liquidité.
La confiance dans les stablecoins dépendra à la fois de la promesse de remboursement et des réserves qui la garantissent.
❓ Une période de remboursement de trois jours définie par la loi vous rendrait-elle plus confiant dans la détention de stablecoins ?
Avertissement : À des fins éducatives uniquement. Ceci ne constitue pas un conseil financier.
#Stablecoins #CryptoRegulation #GrowWithSAC $OSMO $ERA $QNT
343
#argentinecourtdismisseslibracaseagainstmilei
⚖️🚨 LA JUSTICE ARGENTINE CLASSE L’AFFAIRE LIBRA VISANT MILEI : LA CONTROVERSE EST-ELLE VRAIMENT TERMINÉE ? 🚨⚖️
Une seule publication a déclenché une frénésie d’achats.
Puis le jeton s’est effondré, laissant les investisseurs avec de douloureuses questions.
Le 23 octobre 2026, un juge fédéral argentin a classé l’enquête pénale visant le président Javier Milei et d’autres personnes dans le cadre du scandale de la cryptomonnaie LIBRA, estimant qu’il n’y avait pas suffisamment d’éléments pour engager des poursuites pénales.
La controverse a commencé en février 2025, lorsque Milei a fait la promotion de LIBRA sur X. Le cours du jeton a grimpé avant de s’effondrer brutalement, tandis que des analystes de la blockchain faisaient état de retraits importants effectués par des portefeuilles liés au projet.
La décision du tribunal a fait suite à une demande du procureur de classer l’affaire. Le juge a conclu que les faits examinés ne constituaient pas une infraction pénale, tout en reconnaissant que la fonction présidentielle de Milei avait pu amplifier le lancement du jeton.
Mon avis : Cette décision met en évidence une distinction essentielle dans le secteur des cryptomonnaies : le classement d’une affaire ne rétablit pas automatiquement la confiance des investisseurs et ne prouve pas qu’un jeton constituait un investissement judicieux. La responsabilité pénale, l’intégrité du marché et les pertes des investisseurs sont des questions distinctes.
Pour l’ensemble du marché des cryptomonnaies, la leçon dépasse le cas d’une seule personnalité politique. Lorsque l’influence publique rencontre les jetons spéculatifs, la crédibilité peut devenir un puissant moteur du marché, mais elle peut aussi amplifier les dégâts lorsque les cours s’effondrent.
Un tribunal peut clore une affaire, mais rétablir la confiance est un tout autre défi.
Les personnalités publiques devraient-elles être soumises à des obligations de transparence plus strictes avant de promouvoir des projets de cryptomonnaie ?
Avertissement : À des fins éducatives uniquement. Ne constitue pas un conseil financier ou juridique.
#CryptoNews #LIBRA #GrowWithSAC $QNT $ENA $PYTH
#ArgentineCourtDismissesLIBRACaseAgainstMilei
373
#SKHynixReportedlyPlansSpecialDividendFromKioxiaStakeSale
💰🚀 SK Hynix envisage un dividende exceptionnel de 12 milliards de dollars : les retombées de Kioxia expliquées 🚀💰
Un investissement réussi peut créer de la valeur deux fois : d’abord lorsqu’il prend de la valeur, puis lorsque ses gains sont reversés aux actionnaires.
SK Hynix envisagerait un dividende exceptionnel d’environ 16 000 milliards de wons, soit quelque 12 milliards de dollars, financé par les gains issus de son investissement dans le fabricant japonais de puces mémoire Kioxia.
Ce projet, selon certaines informations, fait suite à une importante occasion d’investissement qui remonte à 2018, lorsque SK Hynix s’est associée à un consortium dirigé par Bain Capital pour investir dans l’ancienne activité de mémoires de Toshiba.
Voici le détail essentiel : SK Hynix a confirmé le 26 octobre qu’elle examinait des mesures de rémunération des actionnaires, mais qu’aucune décision définitive n’avait été prise. L’entreprise prévoit d’annoncer des mesures supplémentaires en même temps que ses résultats du troisième trimestre, le 28 octobre, sous réserve de l’approbation du conseil d’administration.
Pourquoi est-ce important ? La demande liée à l’IA a renforcé l’importance des puces mémoire avancées, tandis que les investisseurs souhaitent de plus en plus que les entreprises transforment leurs solides bénéfices et leurs gains d’investissement en retours concrets pour les actionnaires.
Mon analyse : l’enjeu ne se résume pas à un éventuel dividende. Il s’agit de savoir si SK Hynix peut concilier la rémunération des investisseurs et le financement des énormes investissements nécessaires pour rivaliser dans le domaine des mémoires dédiées à l’IA. Un versement exceptionnel peut renforcer la confiance, mais une génération de trésorerie durable compte, au bout du compte, davantage qu’une distribution spectaculaire.
Les investisseurs devraient suivre de près l’annonce de mercredi. Le montant final du versement, les critères d’admissibilité et le calendrier restent à confirmer, et les attentes à elles seules ne garantissent pas une hausse durable du cours de l’action.
Les entreprises les plus solides créent de la valeur. Les décisions les plus judicieuses en matière d’allocation du capital déterminent comment cette valeur est partagée.
Préféreriez-vous un énorme dividende exceptionnel ou des investissements continus dans la croissance future de l’IA ?
Avertissement : À des fins éducatives uniquement. Ceci ne constitue pas un conseil financier.
#AIStocks #Semiconductors #GrowWithSAC $ERA $AIA $NIL
405
·
--
Baissier
#electrumwalletbugletrogueserversstealfunds
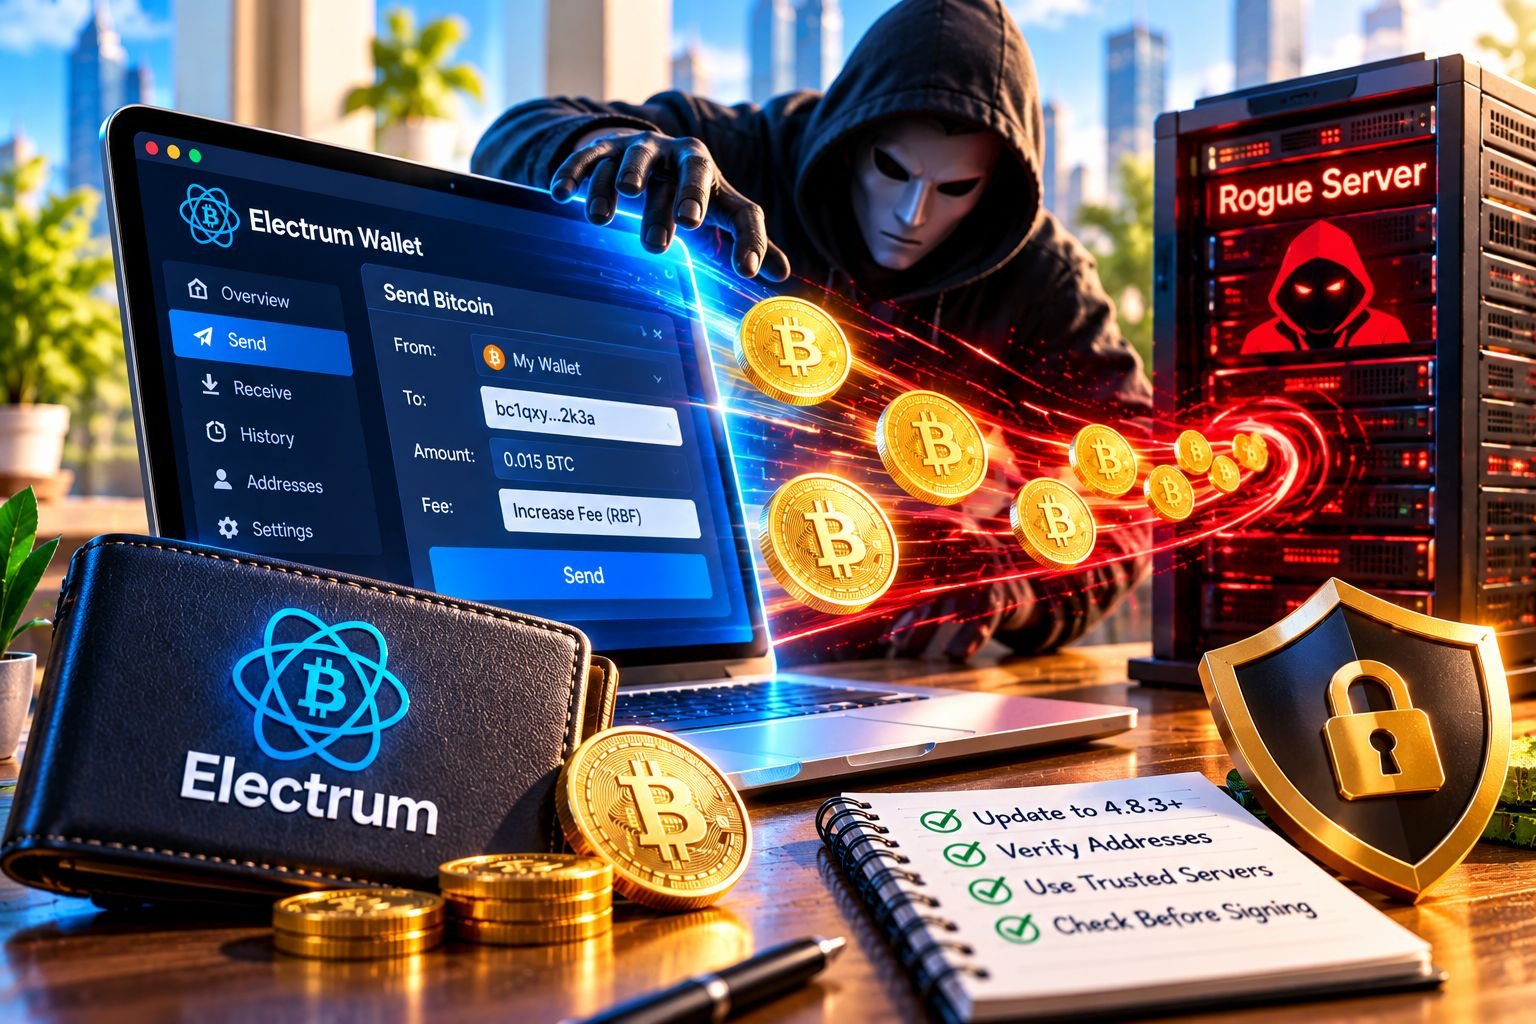
🚨🔐 FAILLE DU PORTEFEUILLE ELECTRUM RÉVÉLÉE : COMMENT DES SERVEURS MALVEILLANTS POURRAIENT VOLER DES BITCOINS 🔐🚨
Votre transaction semble légitime.
Votre portefeuille l’indique comme étant en attente. Mais que se passerait-il si le serveur qui la gère avait discrètement modifié la destination de votre argent ?
Une faille de sécurité dans Electrum, un portefeuille Bitcoin populaire, permettait à des serveurs malveillants de substituer des transactions frauduleuses lorsque les utilisateurs tentaient d’augmenter les frais de transaction à l’aide de Replace-by-Fee (RBF).
Le danger était subtil. Des attaquants pouvaient créer de fausses transactions redirigeant les fonds vers leurs propres adresses, puis attendre que les utilisateurs approuvent une transaction de remplacement assortie de frais plus élevés. Les développeurs ont signalé au moins un vol confirmé.
Electrum a publié la version 4.8.3 le 24 octobre 2026, qui ajoute une vérification de signature pour corriger la vulnérabilité. Les utilisateurs d’anciennes versions peuvent rester exposés lorsqu’ils se connectent à des serveurs malveillants.
Que doivent faire les utilisateurs ?
Mettre à jour Electrum vers la version 4.8.3 ou ultérieure.
Vérifier les adresses et les montants des transactions avant de les signer.
Utiliser des serveurs de confiance, idéalement un serveur que vous gérez vous-même.
Ne jamais supposer qu’une transaction en attente affichée par un portefeuille est automatiquement sûre.
Mon avis : L’autogarde ne supprime pas tous les risques de sécurité. Vos clés privées peuvent rester en votre possession, mais des données de transaction malveillantes peuvent tout de même manipuler ce que l’on vous demande d’approuver. La faiblesse critique résidait ici dans l’écart entre ce que le portefeuille affichait et ce que l’utilisateur signait finalement.
Dans le monde des cryptomonnaies, vérifier la destination est tout aussi important que protéger sa clé.
Les portefeuilles crypto devraient-ils rendre obligatoire la vérification indépendante des transactions avant que les utilisateurs n’approuvent le remplacement des frais ?
Avertissement : À des fins éducatives uniquement. Consultez les avis de sécurité officiels pour obtenir des conseils techniques.
#BitcoinSecurity #CryptoSecurity #GrowWithSAC $BTC $QNT $ENA
#ElectrumWalletBugLetRogueServersStealFunds
1
3
1.8k
#KeystoneWebsiteBreachExposesBuyersShippingAddresses
🔐⚠️ Une faille sur le site de Keystone expose les adresses de livraison des acheteurs de cryptomonnaies ⚠️🔐
Parfois, le plus grand risque pour votre sécurité ne se trouve pas dans votre portefeuille. Il se trouve à l’adresse où vous le gardez.
Keystone, fabricant de portefeuilles matériels pour cryptomonnaies, a révélé une faille sur son site Web qui a exposé les noms, les coordonnées, les adresses de livraison et les informations de commande de ses clients.
L’entreprise a détecté un accès non autorisé le 20 octobre et confirmé l’exposition des données le 23 octobre 2026, après avoir examiné l’activité de sa boutique en ligne propulsée par Shopify.
Keystone affirme que les informations de paiement, les phrases de récupération, les clés privées et les mots de passe des portefeuilles n’ont pas été exposés. L’entreprise a bloqué l’accès non autorisé, corrigé la vulnérabilité et commencé à informer les clients concernés. Le nombre d’utilisateurs touchés n’a pas été divulgué.
Mais voici le problème le plus préoccupant : connaître l’identité et l’adresse du domicile d’une personne, ainsi que le fait qu’elle ait acheté un portefeuille matériel, peut aider les criminels à élaborer des attaques d’hameçonnage convaincantes ou à cibler les détenteurs de cryptomonnaies dans le monde réel.
Mon avis : la conservation autonome vous permet de garder le contrôle de vos cryptomonnaies, mais elle ne protège pas les renseignements personnels divulgués par un service tiers. Votre sécurité n’est jamais plus solide que le maillon le plus faible reliant vos actifs numériques à votre identité réelle.
Si vous avez acheté un produit chez Keystone, vérifiez les alertes par les canaux officiels, ignorez les offres de remboursement ou de remplacement non sollicitées et ne communiquez jamais votre phrase de récupération. Aucun agent d’assistance légitime n’en a besoin.
Une véritable sécurité des cryptomonnaies consiste à protéger à la fois vos actifs et les renseignements personnels qui pourraient faire de vous une cible.
Les fabricants de portefeuilles matériels devraient-ils être soumis à des règles plus strictes de suppression des données une fois la commande d’un client terminée ?
Avertissement : cette publication est fournie à des fins éducatives uniquement et ne constitue ni un conseil financier ni un conseil en matière de sécurité.
#CryptoSecurity #DataBreach #GrowWithSAC $QNT $ENA $PYTH
230
#usq3gdpandseptemberpceduenextweek
🚨 🇺🇸 PIB américain + PCE de septembre la semaine prochaine : le marché crypto va-t-il être soumis à un test majeur ? 📊
Un rapport peut renforcer la confiance. Un autre peut la faire vaciller. La semaine prochaine, les marchés recevront deux précieux indices sur l’orientation de l’économie américaine.
Le 29 octobre, le Bureau of Economic Analysis des États-Unis devrait publier sa première estimation du PIB du troisième trimestre, ainsi que les données de septembre sur l’inflation des dépenses de consommation personnelle (PCE).
Le PIB révèle la dynamique économique. Une croissance plus forte peut soutenir l’appétit pour le risque, mais elle peut aussi raviver les craintes d’un maintien des taux d’intérêt à un niveau élevé si l’inflation reste tenace.
Le PCE nous éclaire sur l’autre versant de la situation. Indicateur d’inflation privilégié par la Réserve fédérale, il aide les décideurs à déterminer si les pressions sur les prix s’atténuent ou s’avèrent plus difficiles à maîtriser.
Pour le Bitcoin et l’ensemble du marché crypto, l’essentiel est de voir comment ces chiffres redéfinissent les anticipations concernant la politique de la Fed, les rendements des bons du Trésor et le dollar américain. Une croissance forte n’est pas automatiquement un facteur haussier, et une inflation plus faible ne garantit pas une hausse.
Votre avis : observez le lien entre croissance et inflation, et pas seulement les chiffres principaux. Une croissance résiliente conjuguée à une inflation en baisse pourrait soutenir les actifs risqués, tandis qu’une forte inflation associée à une croissance robuste pourrait compliquer les perspectives d’assouplissement monétaire.
La décision de politique monétaire de la Réserve fédérale est également prévue le 28 octobre, ce qui rend l’ordre des annonces particulièrement important.
Les marchés réagissent aux surprises, pas simplement aux chiffres.
Qu’est-ce qui aurait le plus d’impact sur le Bitcoin : un ralentissement de l’inflation PCE ou un PIB supérieur aux attentes ?
Avertissement : à des fins éducatives uniquement. Ceci ne constitue pas un conseil financier.
#Bitcoin #MacroEconomics #GrowWithSAC $INIT $AVA $ANKR
#USQ3GDPAndSeptemberPCEDueNextWeek
1
334
#electrumfixeshighriskexploitinversionsbefore4.8.3
🚨 Electrum corrige une vulnérabilité à haut risque $BITCOIN touchant les portefeuilles : votre version est-elle sécurisée ? 🔐
Parfois, l’attaque la plus dangereuse est celle qui donne à une fausse transaction l’apparence d’une vraie.
Electrum a révélé une faille de sécurité à haut risque qui touche les versions antérieures à la 4.8.3. Cette faille est particulièrement préoccupante, car des serveurs malveillants l’auraient exploitée lors d’attaques réelles.
Voici comment cela fonctionne : après la diffusion d’une transaction Bitcoin par un utilisateur, un serveur malveillant peut remplacer son apparence dans l’historique du portefeuille par une transaction conflictuelle qui envoie les fonds à un attaquant.
Le piège se referme lorsque l’utilisateur tente d’accélérer le paiement en augmentant les frais grâce au mécanisme Replace-by-Fee (RBF). Le portefeuille pourrait alors signer la transaction malveillante et, potentiellement, envoyer les fonds à l’attaquant.
Les développeurs d’Electrum ont corrigé la vulnérabilité dans la version 4.8.3. Les utilisateurs doivent effectuer la mise à jour immédiatement et vérifier les adresses des destinataires ainsi que les montants avant de signer des transactions. L’utilisation d’un serveur Electrum personnel de confiance peut également protéger contre cette attaque spécifique.
Votre avis : cet incident met en lumière une leçon essentielle sur l’autogarde. Contrôler ses clés privées n’élimine pas tous les risques lorsque le portefeuille dépend de serveurs externes pour obtenir des informations sur les transactions non confirmées.
La sécurité ne consiste pas seulement à posséder ses clés. Il faut aussi vérifier ce que ces clés sont censées autoriser.
Vérifiez-vous à nouveau l’adresse du destinataire lorsque vous augmentez les frais d’une transaction Bitcoin ?
Avertissement : à des fins éducatives uniquement. Vérifiez toujours les transactions de votre portefeuille et utilisez les mises à jour officielles du logiciel.
#BitcoinSecurity #CryptoSecurity #GrowWithSAC $BTC $QNT
#ElectrumFixesHighRiskExploitInVersionsBefore4.8.3
588
#southkoreadelayscryptoincometax
🇰🇷 🚨 Débat sur le report de l’impôt sur les cryptomonnaies en Corée du Sud : les investisseurs auront-ils plus de temps ? 💰
Le compte à rebours fiscal est lancé, mais les règles font encore débat. Pour les investisseurs en cryptomonnaies de Corée du Sud, les prochaines semaines pourraient compter plus qu’on ne le pense.
L’impôt sur les revenus tirés des cryptomonnaies en Corée du Sud doit entrer en vigueur le 1er janvier 2027. Cependant, la pression croissante des investisseurs et des parlementaires a relancé les appels à un nouveau report.
Selon le dispositif actuel, les plus-values annuelles admissibles sur les cryptomonnaies dépassant 2,5 millions de wons seraient soumises à un impôt global de 22 %, incluant l’impôt local sur le revenu. Les règles couvrent les revenus issus du transfert ou du prêt d’actifs numériques.
Une proposition vise à repousser la mise en œuvre à 2029, tandis que les responsables réexaminent les préoccupations concernant les systèmes de déclaration fiscale, la complexité des transactions et le partage international d’informations. Aucun nouveau report n’a été officiellement confirmé.
Votre avis : Ce débat ne porte pas uniquement sur les taux d’imposition. Il s’agit de savoir si la réglementation peut suivre le rythme d’un marché où les actifs circulent entre plateformes d’échange, portefeuilles et pays.
Un report pourrait donner davantage de temps aux plateformes d’échange et aux investisseurs pour se préparer, mais une incertitude prolongée complique la planification fiscale. Des règles claires, une déclaration fiable et un traitement équitable des différentes catégories d’actifs pourraient davantage contribuer à la confiance à long terme qu’un simple report.
Le véritable enjeu est de savoir si la Corée du Sud peut mettre en place un cadre fiscal applicable avant de demander aux investisseurs de s’y conformer.
La Corée du Sud devrait-elle reporter l’imposition des cryptomonnaies jusqu’à ce que ses systèmes de déclaration et ses règles soient pleinement prêts ?
Avertissement : À titre informatif uniquement. Ceci ne constitue pas un conseil financier ou fiscal.
#CryptoTax #CryptoRegulation #GrowWithSAC $ZEC $TON $QNT
#SouthKoreaDelaysCryptoIncomeTax
66
#southkoreaplanstoregulatestablecoinsunderfxlaw
🌏 La répression des stablecoins en Corée du Sud ? La loi sur les changes pourrait changer à jamais les paiements en crypto ⚖️
Chaque dollar numérique franchit une frontière, mais toutes ne lui sont pas ouvertes. La Corée du Sud se prépare peut-être à changer les règles.
Le 23 octobre 2026, des informations ont indiqué que la Banque de Corée prévoyait de travailler avec le gouvernement à la modification de la législation sur les changes afin de réglementer les stablecoins utilisés pour les paiements. Un projet de loi devrait être préparé d’ici la fin de l’année.
Cette initiative intervient alors que la Corée du Sud élabore une loi-cadre plus vaste sur les actifs numériques, qui couvrira l’octroi de licences aux plateformes d’échange de crypto-actifs et l’émission de stablecoins. Les autorités s’inquiètent également des transactions transfrontalières, du blanchiment d’argent et des lacunes réglementaires.
Votre avis : Il ne s’agit pas seulement de contrôler les stablecoins. Il s’agit d’intégrer la monnaie numérique au système de supervision financière existant, sans perdre de vue sa rapidité et sa portée mondiale.
Pour les émetteurs de stablecoins, les prestataires de paiement et les plateformes d’échange de crypto-actifs, des règles plus claires pourraient, à terme, renforcer la confiance des acteurs institutionnels. Mais des obligations de conformité plus strictes pourraient aussi augmenter les coûts d’exploitation, compliquer les transferts internationaux et créer de l’incertitude pendant l’élaboration de la législation.
La question cruciale est de savoir comment la Corée du Sud conciliera la sécurité financière avec la nature sans frontières des paiements sur blockchain. Le texte de loi définitif comptera davantage que les gros titres.
Des règles plus claires sur les stablecoins accéléreront-elles leur adoption ou rendront-elles les paiements transfrontaliers en crypto plus difficiles ?
Avertissement : Cette publication est fournie à titre informatif uniquement et ne constitue pas un conseil financier.
#Stablecoins #CryptoRegulation #GrowWithSAC $XEC $POLYX $ANKR
#SouthKoreaPlansToRegulateStablecoinsUnderFXLaw
773
·
--
Haussier
#BinancePick
Résultats du T3 d'Alphabet : Google peut-il prouver que ses investissements dans l'IA en valent le coût ?
Chaque révolution technologique suscite une promesse. Le véritable test consiste à savoir si cette promesse peut s'autofinancer.
Alphabet ($GOOGL ) publiera ses résultats du T3 le 28 octobre, et les investisseurs suivront de près une question cruciale : Google peut-il transformer ses investissements massifs dans l'IA en bénéfices durables ?
Les derniers chiffres placent la barre haut. Au T2 2026, Alphabet a généré 119,8 milliards de dollars de chiffre d'affaires, en hausse de 24 % sur un an. Le chiffre d'affaires de Google Search a progressé de 17 %, tandis que celui de Google Cloud a bondi de 82 %, à 24,8 milliards de dollars.
Plus impressionnant encore, le carnet de commandes de Google Cloud a atteint environ 514 milliards de dollars, signe d'une demande contractuelle importante à venir.
Mais la croissance ne représente que la moitié de l'histoire.
Alphabet a consacré 44,9 milliards de dollars aux dépenses d'investissement au seul T2, principalement dans les infrastructures techniques. La direction a également prévu des dépenses d'investissement de 180 à 190 milliards de dollars pour l'ensemble de l'année 2026, et s'attend à de nouvelles hausses en 2027.
L'entreprise doit donc trouver un équilibre crucial : l'IA doit renforcer Search, accroître le chiffre d'affaires de Cloud et générer des rendements suffisants pour justifier la hausse des coûts d'infrastructure.
Mon point de vue : une forte croissance de Cloud, une publicité résiliente et une monétisation de l'IA en amélioration pourraient susciter une réaction positive. En revanche, une accélération des dépenses sans rendements convaincants, un recul de la publicité ou des prévisions prudentes pourraient entraîner de la volatilité.
Un détail important : le bénéfice d'Alphabet au T2 comprenait un gain substantiel lié à un investissement. Les investisseurs devraient donc examiner les résultats opérationnels plutôt que de se fier uniquement au bénéfice publié.
La véritable course à l'IA ne consiste pas à savoir qui dépense le plus. Il s'agit de savoir qui transforme l'intelligence en valeur économique durable.
Google prouvera-t-il que sa stratégie en matière d'IA justifie ces investissements, ou la hausse des coûts éclipsera-t-elle sa croissance ?
À des fins éducatives uniquement. Ceci ne constitue pas un conseil financier.
#AlphabetStock #GoogleAI #GrowWithSAC #EarningsSeason
$GOOGL
85
·
--
Haussier
#BinancePick
Aperçu des résultats d’Amazon : AWS peut-il transformer l’essor des dépenses liées à l’IA en profits plus importants ?
Toute ambition en matière d’IA nécessite une puissance de calcul. Pour Amazon, la véritable opportunité consiste à transformer cette demande en une source durable de profits.
Le 29 octobre, Amazon ($AMZN) publiera ses résultats du T3 2026, et AWS sera au centre de l’attention des investisseurs.
Les derniers résultats ont placé la barre très haut. Au T2, Amazon a généré 200,6 milliards de dollars de chiffre d’affaires, en hausse de 20 % sur un an. Le chiffre d’affaires d’AWS a bondi de 37 % pour atteindre 42,2 milliards de dollars, sa croissance la plus rapide en 18 trimestres. Le résultat opérationnel d’AWS a grimpé à 16,6 milliards de dollars.
Mais voici ce qui se joue réellement. 🚀
Amazon ne se contente pas de vendre de la capacité cloud. L’entreprise bâtit une activité d’infrastructure dédiée à l’IA, couvrant le calcul, les puces conçues sur mesure et les services d’IA. Si les clients continuent à dépenser, AWS pourrait consolider sa position tout en augmentant sa contribution aux bénéfices.
Mais le coût de cette opportunité compte.
Le flux de trésorerie disponible d’Amazon sur les 12 derniers mois est passé à un solde négatif de 7,6 milliards de dollars, principalement en raison d’une forte hausse des investissements dans les infrastructures, notamment des dépenses liées à l’IA.
Deux scénarios sont donc possibles.
Scénario optimiste : la croissance d’AWS reste forte, la demande en IA se traduit par des revenus et la direction présente des prévisions confiantes.
Scénario pessimiste : les dépenses d’investissement continuent d’augmenter plus vite que les liquidités générées par ces investissements, ce qui soulève des inquiétudes quant à leur rentabilité.
Mon avis : la croissance d’AWS est impressionnante, mais les investisseurs doivent obtenir la preuve que les dépenses d’aujourd’hui généreront des flux de trésorerie demain.
Le grand gagnant de l’IA ne sera peut-être pas l’entreprise qui dépense le plus, mais celle qui rentabilise ces investissements le plus efficacement.
AWS signera-t-il un nouveau trimestre solide, ou les dépenses liées à l’IA éclipseront-elles sa croissance ?
À des fins éducatives uniquement. Ceci ne constitue pas un conseil financier.
#AmazonStock #CloudComputing #GrowWithSAC #EarningsSeason
$AMZN
#BinancePick
Aperçu des résultats d’Amazon : AWS peut-il transformer l’essor des dépenses liées à l’IA en profits plus importants ?
Toute ambition en matière d’IA nécessite une puissance de calcul. Pour Amazon, la véritable opportunité consiste à transformer cette demande en une source durable de profits.
Le 29 octobre, Amazon ($AMZN ) publiera ses résultats du T3 2026, et AWS sera au centre de l’attention des investisseurs.
Les derniers résultats ont placé la barre très haut. Au T2, Amazon a généré 200,6 milliards de dollars de chiffre d’affaires, en hausse de 20 % sur un an. Le chiffre d’affaires d’AWS a bondi de 37 % pour atteindre 42,2 milliards de dollars, sa croissance la plus rapide en 18 trimestres. Le résultat opérationnel d’AWS a grimpé à 16,6 milliards de dollars.
Mais voici ce qui se joue réellement. 🚀
Amazon ne se contente pas de vendre de la capacité cloud. L’entreprise bâtit une activité d’infrastructure dédiée à l’IA, couvrant le calcul, les puces conçues sur mesure et les services d’IA. Si les clients continuent à dépenser, AWS pourrait consolider sa position tout en augmentant sa contribution aux bénéfices.
Mais le coût de cette opportunité compte.
Le flux de trésorerie disponible d’Amazon sur les 12 derniers mois est passé à un solde négatif de 7,6 milliards de dollars, principalement en raison d’une forte hausse des investissements dans les infrastructures, notamment des dépenses liées à l’IA.
Deux scénarios sont donc possibles.
Scénario optimiste : la croissance d’AWS reste forte, la demande en IA se traduit par des revenus et la direction présente des prévisions confiantes.
Scénario pessimiste : les dépenses d’investissement continuent d’augmenter plus vite que les liquidités générées par ces investissements, ce qui soulève des inquiétudes quant à leur rentabilité.
Mon avis : la croissance d’AWS est impressionnante, mais les investisseurs doivent obtenir la preuve que les dépenses d’aujourd’hui généreront des flux de trésorerie demain.
Le grand gagnant de l’IA ne sera peut-être pas l’entreprise qui dépense le plus, mais celle qui rentabilise ces investissements le plus efficacement.
AWS signera-t-il un nouveau trimestre solide, ou les dépenses liées à l’IA éclipseront-elles sa croissance ?
À des fins éducatives uniquement. Ceci ne constitue pas un conseil financier.
#AmazonStock #CloudComputing #GrowWithSAC #EarningsSeason
$AMZN
1
178
#BinancePick
Aperçu des résultats de Visa : les dépenses mondiales peuvent-elles continuer à faire croître le géant des paiements ?
Chaque paiement sans contact, passage de carte et achat en ligne raconte une histoire sur l’économie. Visa gagne de l’argent lorsque le monde continue de tourner.
Le 27 octobre, Visa ($V) publiera ses résultats du quatrième trimestre fiscal et de l’ensemble de l’exercice 2026. La grande question est de savoir si la résilience des dépenses de consommation peut maintenir sa dynamique de croissance.
Au troisième trimestre, Visa a réalisé un chiffre d’affaires net de 11,6 milliards de dollars, en hausse de 14 % sur un an, tandis que le bénéfice ajusté par action a progressé de 11 %, à 3,32 dollars. Le volume des paiements a augmenté de 10 % à taux de change constants, dépassant les 4 000 milliards de dollars, et le volume des transactions transfrontalières a progressé de 13 %.
Ces chiffres révèlent l’avantage de Visa : l’entreprise n’a pas besoin de vendre un produit aux consommateurs. Elle profite des flux d’argent qui transitent par son réseau.
Mais l’histoire a aussi un autre côté.
Les charges d’exploitation ont augmenté de 19 % au troisième trimestre, dépassant la croissance du chiffre d’affaires. Les investisseurs surveilleront les tendances des dépenses, les transactions transfrontalières, les marges et les prévisions de la direction, à la recherche de signes indiquant que la croissance reste rentable.
Mon point de vue : des volumes de transactions solides, des dépenses de voyage résilientes et des prévisions optimistes pourraient favoriser une réaction haussière. Cependant, une demande des consommateurs plus faible, une hausse des coûts ou des prévisions prudentes pourraient peser sur le titre, même si les bénéfices dépassent les attentes.
Le marché ne récompensera pas simplement Visa parce qu’elle traite davantage de paiements. Il évaluera si cette croissance peut se traduire par une capacité bénéficiaire durable.
Le véritable avantage n’est pas de posséder la caisse enregistreuse. C’est de relier des millions de transactions au sein de l’économie mondiale.
Visa pourra-t-elle maintenir sa croissance, ou un ralentissement des dépenses pourrait-il surprendre les investisseurs ce trimestre ?
À des fins éducatives uniquement. Ceci ne constitue pas un conseil financier.
#VisaStock #DigitalPayments #GrowWithSAC #EarningsSeason
$V $AMZN $GOOGL
1
1
372
#BinancePick
Eli Lilly : aperçu des résultats — Mounjaro et Zepbound peuvent-ils maintenir leur croissance fulgurante ?
Parfois, une avancée majeure transforme non seulement un secteur, mais aussi l’échelle de toute une entreprise.
Eli Lilly ($LLY ) publiera ses résultats du troisième trimestre le 29 octobre. Les investisseurs suivront de près la capacité de ses médicaments vedettes à continuer de générer une croissance exceptionnelle.
Les derniers résultats sont impressionnants. Au deuxième trimestre 2026, Lilly a réalisé un chiffre d’affaires de 23 milliards de dollars, en hausse de 48 % sur un an, principalement grâce à Mounjaro et Zepbound.
Le chiffre d’affaires de Mounjaro a atteint environ 9,9 milliards de dollars, tandis que celui de Zepbound s’est élevé à 4,9 milliards. Ensemble, ces médicaments ont représenté environ 65 % du chiffre d’affaires de Lilly au premier semestre 2026.
Mais la demande fulgurante ne constitue que la moitié de l’histoire.
Lilly a relevé ses prévisions de chiffre d’affaires pour 2026, désormais comprises entre 85 et 87 milliards de dollars. Toutefois, la baisse des prix réellement obtenus pour les médicaments, l’expansion des capacités de production et l’intensification de la concurrence pourraient influer sur la part de cette croissance qui se répercute sur le résultat net.
Le portefeuille de recherche constitue un autre catalyseur. Le rétatrutide, médicament expérimental de nouvelle génération contre l’obésité développé par Lilly, pourrait renforcer ses perspectives de croissance à plus long terme, même si les promesses cliniques ne garantissent pas le succès commercial.
Mon point de vue : une forte demande de prescriptions, des volumes de ventes résilients et des prévisions optimistes pourraient susciter une réaction haussière. Cependant, des prix moins favorables, des prévisions décevantes ou des inquiétudes liées à la concurrence pourraient entraîner de la volatilité, même si le chiffre d’affaires dépasse les attentes.
La question essentielle est de savoir si Lilly peut transformer la demande exceptionnelle d’aujourd’hui en une croissance durable de ses bénéfices.
Dans le secteur de la santé, un médicament vedette ouvre des perspectives. Une exécution constante détermine sa valeur à long terme.
Mounjaro et Zepbound continueront-ils à propulser Lilly vers de nouveaux sommets, ou les attentes des investisseurs deviennent-elles trop élevées ?
À des fins éducatives uniquement. Ceci ne constitue pas un conseil financier.
#EliLilly #WeightLossDrugs #GrowWithSAC #EarningsSeason
$LLY
230
·
--
Haussier
#BinancePick
Avant-goût des résultats de Microsoft : Azure et Copilot peuvent-ils justifier l’envolée des dépenses consacrées à l’IA ?
Toute révolution de l’IA commence par un rêve, mais chaque investisseur finit par poser une question : où sont les rendements ?
Microsoft publiera ses résultats le 28 octobre, et tous les regards sont tournés vers Azure, Copilot et le coût colossal du développement des infrastructures d’IA.
Au dernier trimestre publié par l’entreprise, clos le 30 juin 2026, le chiffre d’affaires a atteint 90 milliards de dollars, en hausse de 18 % sur un an. Le chiffre d’affaires annuel a atteint 331,8 milliards de dollars, soit une progression de 18 %. La croissance reste impressionnante.
Mais la croissance à elle seule ne suffira peut-être pas.
Azure doit prouver que la demande en IA se traduit par des revenus durables issus du cloud. Les investisseurs surveilleront la croissance du cloud, les contraintes de capacité et les prévisions pour la suite.
Copilot doit relever un autre défi : l’IA peut-elle devenir une source de revenus récurrente et significative dans l’ensemble de l’écosystème professionnel de Microsoft, plutôt que de rester une démonstration de produit impressionnante ?
La question essentielle concerne la rentabilité. Les infrastructures d’IA nécessitent des investissements initiaux considérables. Si les revenus et les marges ne suivent pas le rythme des dépenses, même des résultats solides pourraient décevoir le marché.
Mon point de vue : une réaction haussière devient plus probable si la croissance d’Azure reste solide, si l’adoption de Copilot s’accélère et si la direction démontre que les rendements des investissements dans l’IA s’améliorent. Des prévisions plus faibles ou une hausse des coûts sans monétisation claire pourraient provoquer de la volatilité.
L’essentiel n’est pas le montant que Microsoft consacre à l’IA, mais l’efficacité avec laquelle ces dépenses créent une valeur durable.
Azure et Copilot offriront-ils les rendements attendus par les investisseurs, ou le marché de l’IA en demande-t-il trop, trop tôt ?
À des fins éducatives uniquement. Ceci ne constitue pas un conseil financier.
#Microsoft #ArtificialIntelligence #GrowWithSAC #EarningsSeason
$MSFT
124
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinancePick
3M vues
152,414 mentions
Rejoignez la #SaisonDesRésultats : prévoyez les résultats sur Binance Pick et partagez votre avis sur Binance Square !
Binance Square Official
·409 mentions J’aime
·342.8k vues
EarningsSeason
5.3M vues
25,906 mentions
AnthropicTTMRevenueGrewAbout1200%
25,481 vues
380 mentions