

SA 战士 - SILENT SPARK
9.9k Publications
SA 战士 - SILENT SPARK
Signaler
Bloquer l’utilisateur
Skilled in content writing, influencer and trader...
Trade régulièrement
1.1 an(s)
936 Suivis
7.2K+ Abonnés
7.6K+ J’aime
Publications
Tous
Citations
Direct
PINNED
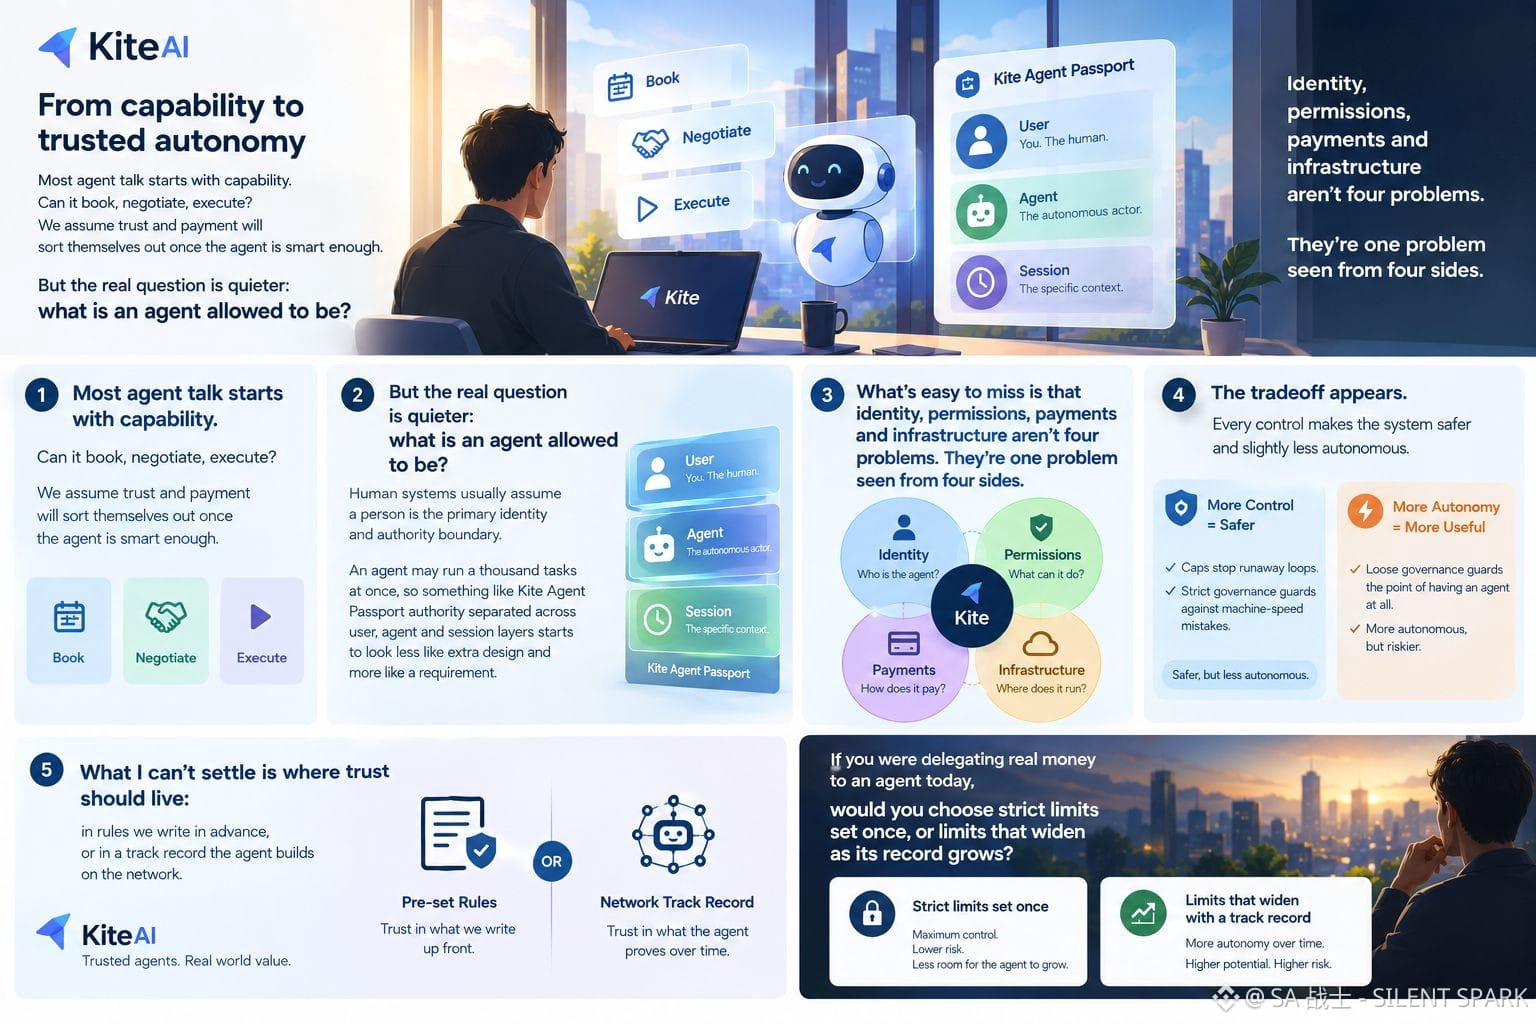
Je relis la documentation de Kite, et l’ordre des problèmes continue de me tracasser.
La plupart des discussions sur les agents commencent par leurs capacités. Peuvent-ils réserver, négocier, exécuter ? On suppose que la confiance et les paiements se régleront d’eux-mêmes dès que l’agent sera assez intelligent.
Je pense que la vraie question est plus discrète :
qu’a-t-on le droit de laisser être un agent ?
Les systèmes humains partent généralement du principe qu’une personne est l’identité principale et la limite de l’autorité. Un agent peut exécuter un millier de tâches à la fois ; quelque chose comme le passeport d’agent Kite, dont l’autorité est répartie entre les couches utilisateur, agent et session, commence donc à ressembler moins à un raffinement de conception qu’à une nécessité.
Ce qu’on peut facilement ne pas voir, c’est que l’identité, les permissions, les paiements et l’infrastructure ne sont pas quatre problèmes. C’est un seul problème vu sous quatre angles. Une règle de dépenses ne signifie pas grand-chose sans identité vérifiable. Les microtransactions ne fonctionnent que si les règles sont appliquées à la vitesse de l’agent. Un réseau d’agents ne fonctionne que si le réseau indique qui a créé quoi et qui en est responsable.
C’est alors que le compromis apparaît. Chaque contrôle rend le système plus sûr, mais un peu moins autonome. Un plafond arrête une boucle incontrôlée, mais il peut aussi interrompre l’agent au moment où il allait se rendre utile. Une gouvernance stricte protège des erreurs dues à la vitesse des machines. Une gouvernance souple protège l’intérêt même d’avoir un agent. Les deux ont raison sur certains points.
Ce que je n’arrive pas à trancher, c’est où la confiance devrait résider : dans les règles que nous définissons à l’avance, ou dans le bilan que l’agent se construit sur le réseau.
Si vous confiiez aujourd’hui de l’argent réel à un agent, choisiriez-vous des limites strictes fixées une fois pour toutes, ou des limites qui s’élargissent à mesure que son bilan s’améliore ?
#KiteBBW $KITE
4
1
5
1.1k
🏆 Grimpez au classement Binance Pick et gagnez des récompenses 🚀
Vos prédictions et votre régularité peuvent faire la différence ! Suivez votre classement et tentez de remporter une part des 1 000 000 USDC répartis entre le classement de la saison, le classement hebdomadaire et les récompenses de participation.
🎯 Faites des prédictions avisées, restez actif et n’oubliez pas vos pointages quotidiens. Chaque effort compte…
Prêt à gravir le classement ?
C’est parti 🧗🧗🧗
#BinancePick
66
🎯 Prêt à tester ton instinct des marchés avec Binance Pick ?
Utilise tes scores pour faire des prédictions, choisir ta stratégie et voir comment tes choix se comportent.. 📈 Une prédiction correcte peut augmenter tes scores et améliorer le classement de ta campagne.
N’oublie pas que les scores sont des points de campagne sans valeur monétaire et qu’ils sont réinitialisés à la fin de la saison.
Fais tes choix avec soin et amuse-toi ! 🚀
#BinancePick
183
🚀 Prêt à rejoindre Binance Pick ? 👍
Rendez-vous sur la page de la campagne et appuyez sur [Rejoindre maintenant] pour commencer ! Réservez pendant l’offre de lancement anticipé pour gagner des points bonus, et les nouveaux utilisateurs éligibles peuvent débloquer des points bonus supplémentaires. 🎯
Rejoignez la compétition dès maintenant, faites vos pronostics et tentez de remporter une part de la cagnotte ! 🏆
#BinancePick
2
120
Vérifié
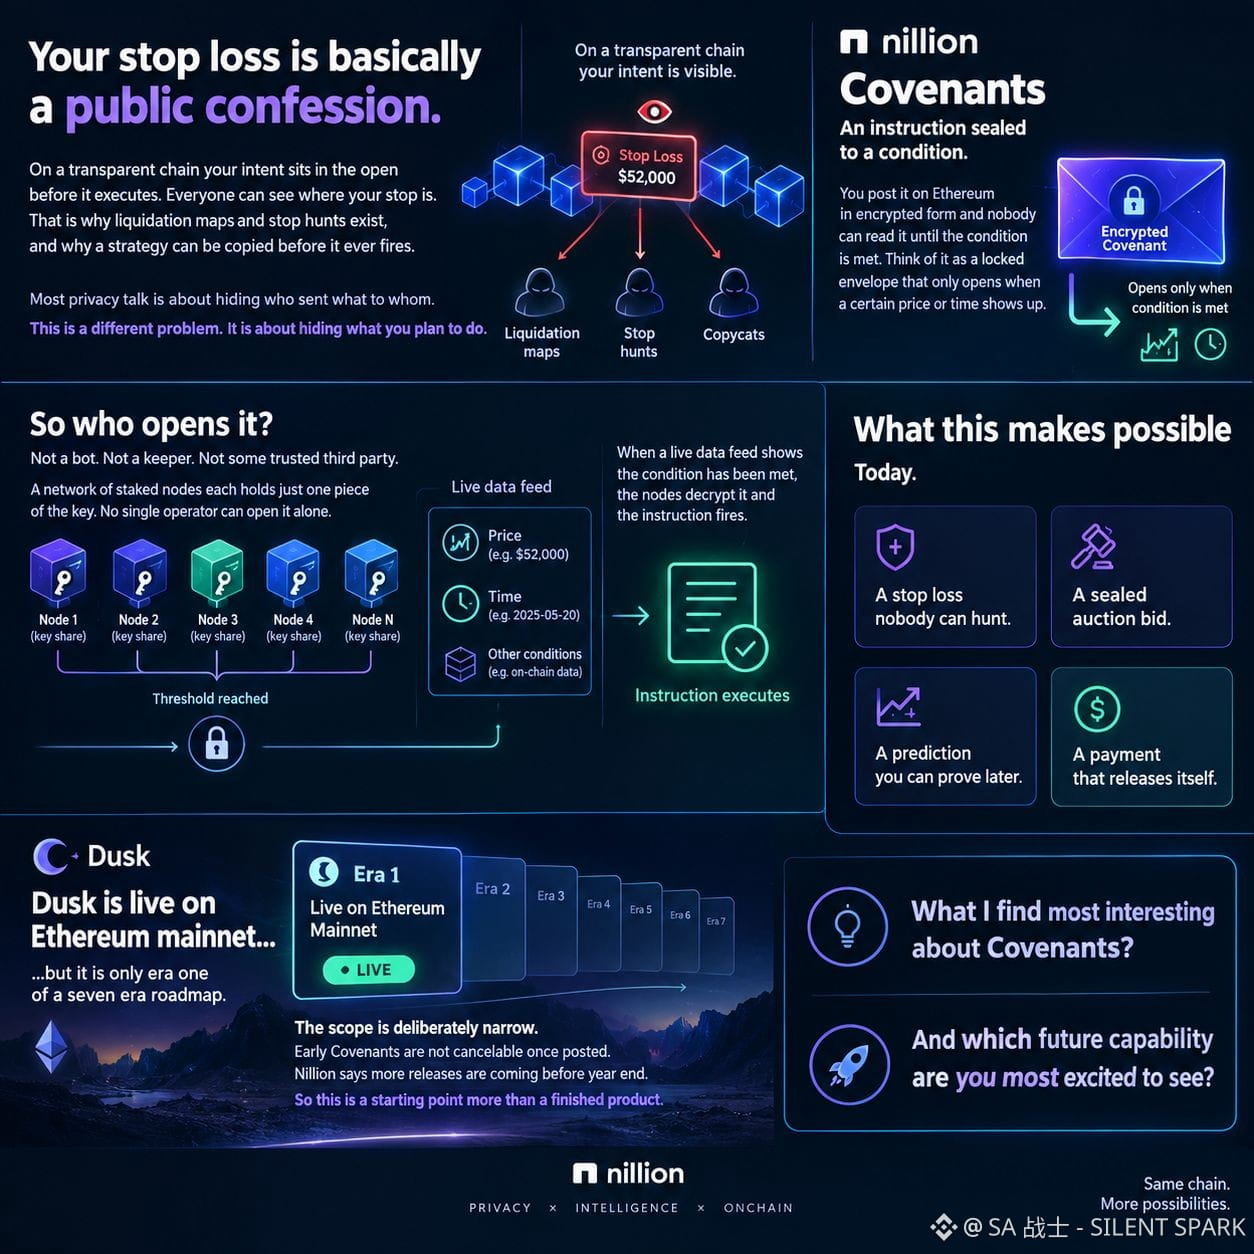
Laissez-moi vous expliquer pourquoi votre stop-loss revient essentiellement à faire une confession publique.
Sur une blockchain transparente, vos intentions sont visibles de tous avant même leur exécution. Tout le monde peut voir où se trouve votre stop. C’est pour cela qu’il existe des cartes de liquidation et des chasses aux stops, et qu’une stratégie peut être copiée avant même d’être déclenchée. La plupart des discussions sur la confidentialité portent sur la dissimulation de l’identité de l’expéditeur et du destinataire. Ici, le problème est différent : il s’agit de cacher ce que vous comptez faire.
C’est là qu’interviennent les Covenants. @nillionnetwork les a conçus comme des instructions scellées jusqu’à ce qu’une condition soit remplie. Vous les publiez sur Ethereum sous forme chiffrée, et personne ne peut les lire tant que la condition n’est pas remplie. Pour faire simple, imaginez une enveloppe verrouillée qui ne s’ouvre que lorsqu’un prix ou une heure précise est atteint.
Alors, qui l’ouvre ? Pas un bot. Pas un gardien. Pas un tiers de confiance. Un réseau de nœuds mis en jeu détient chacun une seule partie de la clé. Aucun opérateur ne peut l’ouvrir à lui seul. Lorsqu’un flux de données en temps réel indique que la condition est remplie, les nœuds déchiffrent l’instruction, qui est alors exécutée.
Cela rend aujourd’hui possibles plusieurs choses : un stop-loss que personne ne peut traquer, une offre scellée lors d’une enchère, une prédiction que vous pourrez prouver par la suite, ou un paiement qui se débloque automatiquement.
Voici ce qui m’intéresse le plus. Dusk est en ligne sur le réseau principal d’Ethereum, mais il ne s’agit que de la première phase d’une feuille de route en sept phases. Le périmètre est volontairement limité. Les premiers Covenants ne peuvent pas être annulés une fois publiés. Nillion annonce d’autres lancements avant la fin de l’année. Il s’agit donc davantage d’un point de départ que d’un produit fini.
Qu’est-ce qui vous plaît le plus dans les Covenants ? Et quelle fonctionnalité à venir avez-vous le plus hâte de voir ?
#nil $NIL @nillionnetwork
Laissez-moi vous expliquer pourquoi votre stop-loss revient essentiellement à faire une confession publique.
Sur une blockchain transparente, vos intentions sont visibles de tous avant même leur exécution. Tout le monde peut voir où se trouve votre stop. C’est pour cela qu’il existe des cartes de liquidation et des chasses aux stops, et qu’une stratégie peut être copiée avant même d’être déclenchée. La plupart des discussions sur la confidentialité portent sur la dissimulation de l’identité de l’expéditeur et du destinataire. Ici, le problème est différent : il s’agit de cacher ce que vous comptez faire.
C’est là qu’interviennent les Covenants. @Nillion les a conçus comme des instructions scellées jusqu’à ce qu’une condition soit remplie. Vous les publiez sur Ethereum sous forme chiffrée, et personne ne peut les lire tant que la condition n’est pas remplie. Pour faire simple, imaginez une enveloppe verrouillée qui ne s’ouvre que lorsqu’un prix ou une heure précise est atteint.
Alors, qui l’ouvre ? Pas un bot. Pas un gardien. Pas un tiers de confiance. Un réseau de nœuds mis en jeu détient chacun une seule partie de la clé. Aucun opérateur ne peut l’ouvrir à lui seul. Lorsqu’un flux de données en temps réel indique que la condition est remplie, les nœuds déchiffrent l’instruction, qui est alors exécutée.
Cela rend aujourd’hui possibles plusieurs choses : un stop-loss que personne ne peut traquer, une offre scellée lors d’une enchère, une prédiction que vous pourrez prouver par la suite, ou un paiement qui se débloque automatiquement.
Voici ce qui m’intéresse le plus. Dusk est en ligne sur le réseau principal d’Ethereum, mais il ne s’agit que de la première phase d’une feuille de route en sept phases. Le périmètre est volontairement limité. Les premiers Covenants ne peuvent pas être annulés une fois publiés. Nillion annonce d’autres lancements avant la fin de l’année. Il s’agit donc davantage d’un point de départ que d’un produit fini.
Qu’est-ce qui vous plaît le plus dans les Covenants ? Et quelle fonctionnalité à venir avez-vous le plus hâte de voir ?
#nil $NIL @Nillion
6
8
1.4k
Abréviations Crypto à connaître avant de commencer.. PART 2
Si vous débutez dans la crypto, vous avez probablement déjà vu des termes comme DAO, NFT, DeFI et vous vous êtes demandé,
Qu’est-ce que ça veut dire, au juste ? 🤔
Voici un mémo rapide 👇
🔹1. DAO — Organisation Autonome Décentralisée
Une organisation basée sur la blockchain où la gouvernance peut être effectuée selon des règles prédéfinies et un vote basé sur des jetons.
🔹2. NFT — Jeton Non Fongible
Un jeton unique basé sur la blockchain qui peut représenter une propriété ou un accès à des éléments numériques ou physiques.
🔹3. DeFi — Finance Décentralisée
Des applications financières construites à l’aide de la technologie blockchain, comme le prêt, l’emprunt et le trading décentralisé.
🔹4. TVL — Valeur Totale Verrouillée
La valeur totale des actifs déposés dans un protocole DeFi ou un écosystème.
🔹5. APY — Taux Annuel Effectif
Un taux qui reflète le rendement annuel potentiel, en tenant compte de l’effet de la capitalisation.
🔹6. LFG — Let’s Fing Go*
Une expression utilisée pour manifester son enthousiasme ou son optimisme à propos d’un projet crypto, d’un token ou d’un mouvement du marché. 🚀
🔹7. MC — Capitalisation Boursière
La valeur totale du marché d’une cryptomonnaie.
💡 Formule : Prix × Offre en circulation
🔹8. FDV — Valorisation Entièrement Dilution
La valeur théorique du marché d’un projet crypto si tous les jetons qui pourront jamais exister étaient déjà en circulation.
🔹9. APR — Taux Annuel (pourcentage)
Le taux annualisé de rendement ou d’intérêt, généralement sans inclure la capitalisation.
🔹10. WBTC — Bitcoin Enveloppé
Un jeton représentant le Bitcoin sur une autre blockchain, le plus souvent Ethereum, permettant d’utiliser l’exposition au BTC dans des applications DeFi.
Comprendre le langage de la crypto est tout aussi important que comprendre la technologie...
#Binance #cryptoeducation #crypto
2
1.3k
Abbréviations crypto que vous devriez connaître avant de commencer..
Si vous êtes nouveau dans la crypto, vous avez probablement vu des termes comme DYOR, P2P, DePIN, HODL et vous vous êtes demandé : « Ça veut dire quoi, au juste ? » 😅
Voici une fiche mémo rapide 👇
🔹 1. P2P — Peer-to-Peer
Négociation directe entre utilisateurs, sans intermédiaire traditionnel.
👉 Exemple : acheter du USDT directement auprès d’un autre utilisateur.
🔹 2. DYOR — Faites Vos Propres Recherches
Un rappel : se renseigner sur un projet avant d’investir ou de trader.
📚 Ne vous fiez pas uniquement aux influenceurs ou aux réseaux sociaux.
🔹 3. DePIN — Réseaux d’infrastructures physiques décentralisés
Des réseaux basés sur la blockchain qui coordonnent une infrastructure réelle via des participants décentralisés.
🌐 Pensez à la connectivité, au stockage, à l’informatique et à d’autres ressources physiques.
🔹 4. HODL — Tenez Bon Pour de Bon
Slang crypto qui consiste à conserver un actif plutôt que de le vendre pendant la volatilité à court terme. 💎
🔹 5. FOMO — La peur de manquer quelque chose
Acheter parce que vous avez peur que le prix continue de monter sans vous.
⚠️ Les décisions émotionnelles peuvent être risquées.
🔹 6. FUD — Peur, Incertitude & Doute
Des informations négatives, des rumeurs ou un sentiment qui peuvent créer de la crainte autour d’un projet crypto ou d’un marché.
🔹 7. ATH — Plus Haut de Tous les Temps
Le prix le plus élevé qu’un actif ait jamais atteint. 📈
🔹 8. ATL — Plus Bas de Tous les Temps
Le prix le plus bas enregistré pour un actif. 📉
🔹 9. DEX — Exchange Décentralisé
Une plateforme d’échange basée sur la blockchain qui permet aux utilisateurs de trader des actifs sans dépendre d’une bourse centralisée traditionnelle.
🔹 10. CEX — Exchange Centralisé
Un échange crypto opéré par une entreprise ou une organisation centralisée.
Combien de ces abréviations connaissiez-vous déjà ?
#Binance #cryptoeducation #crypto
3
4.1k
$ZEC LONG 🟢
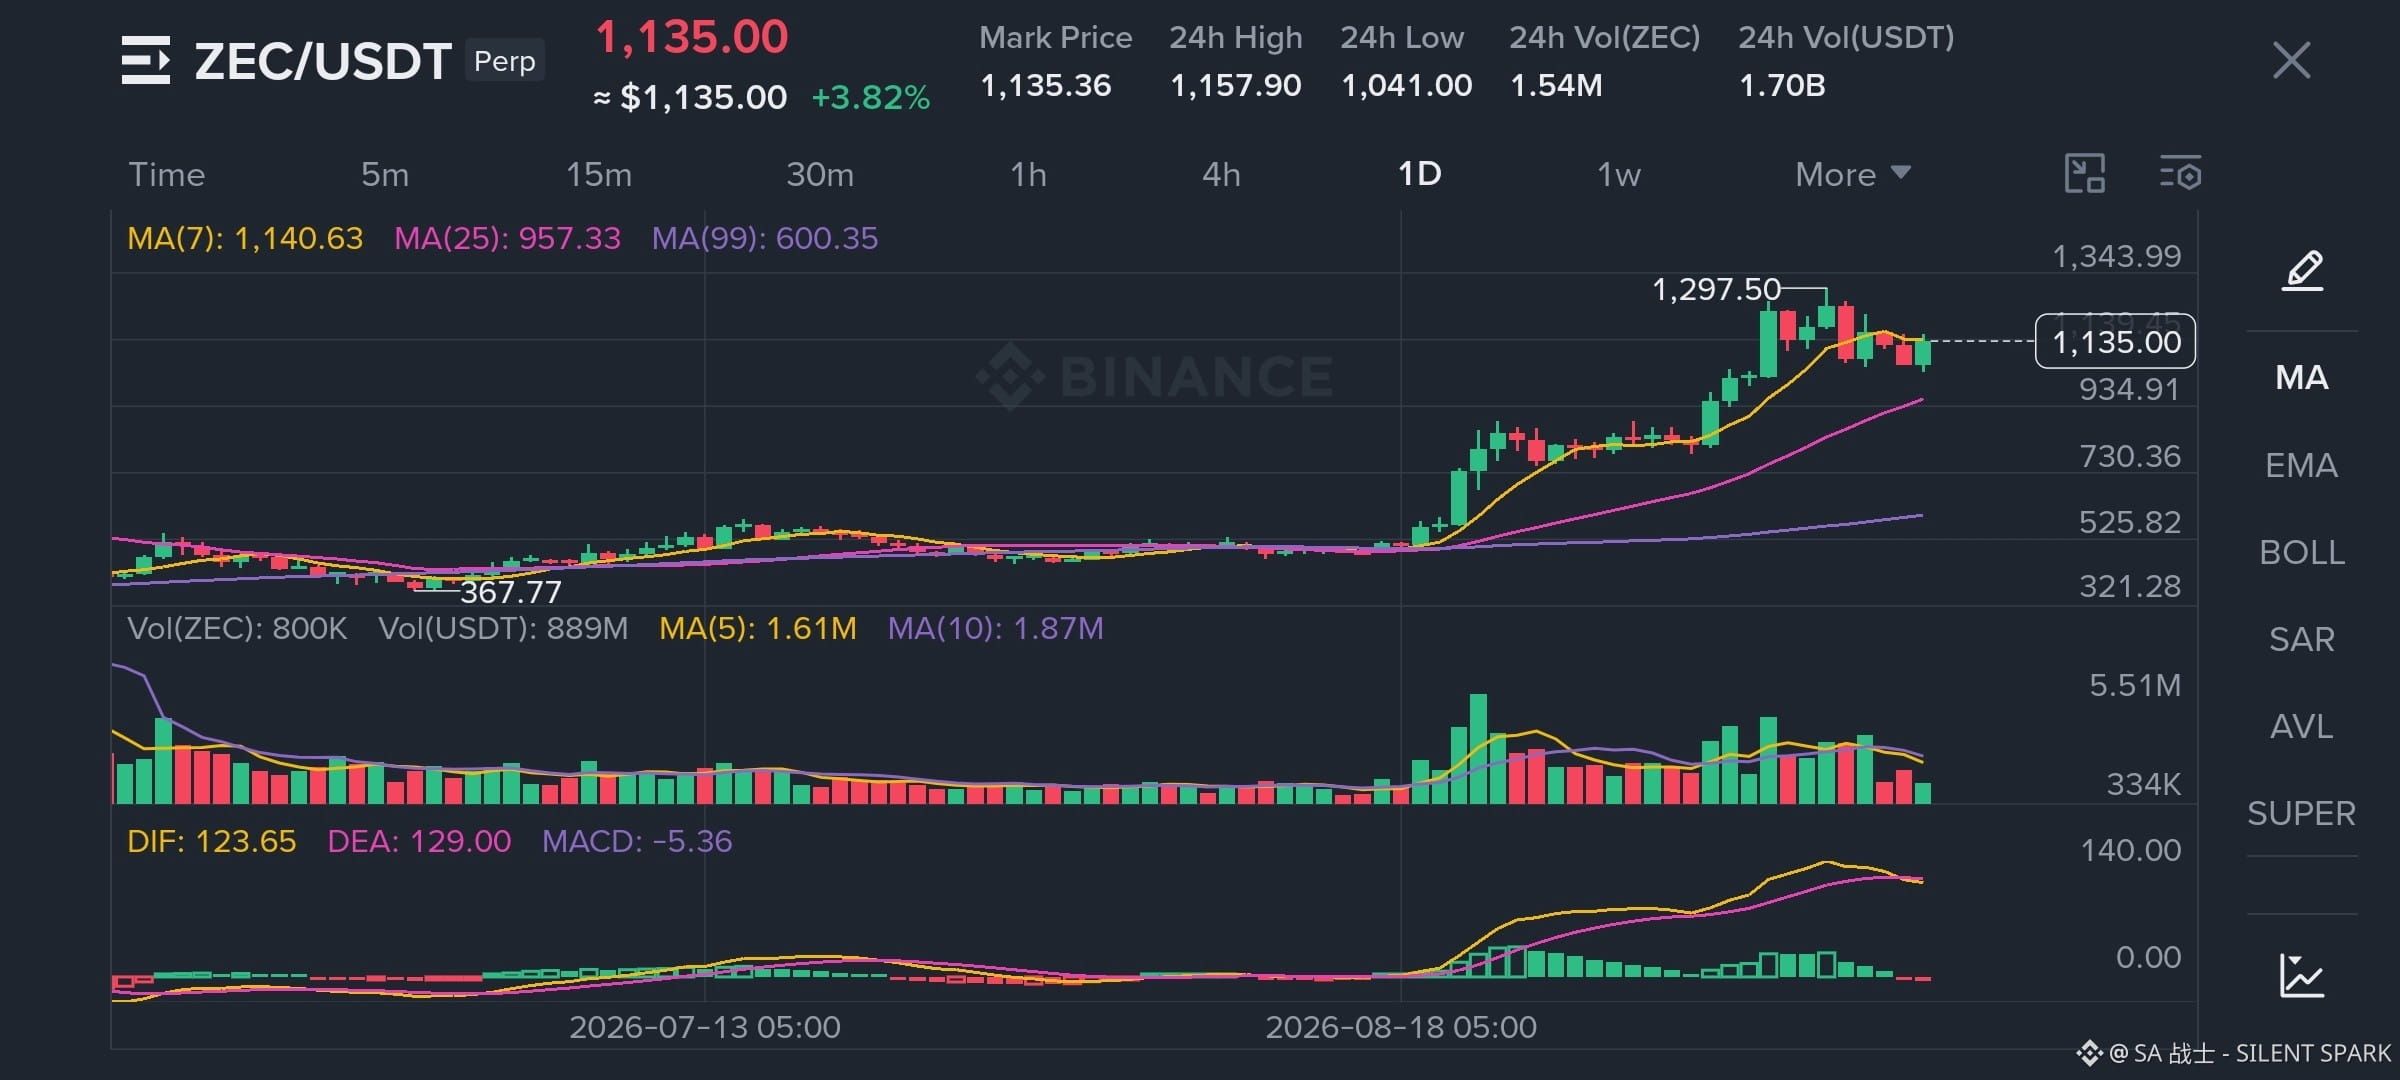
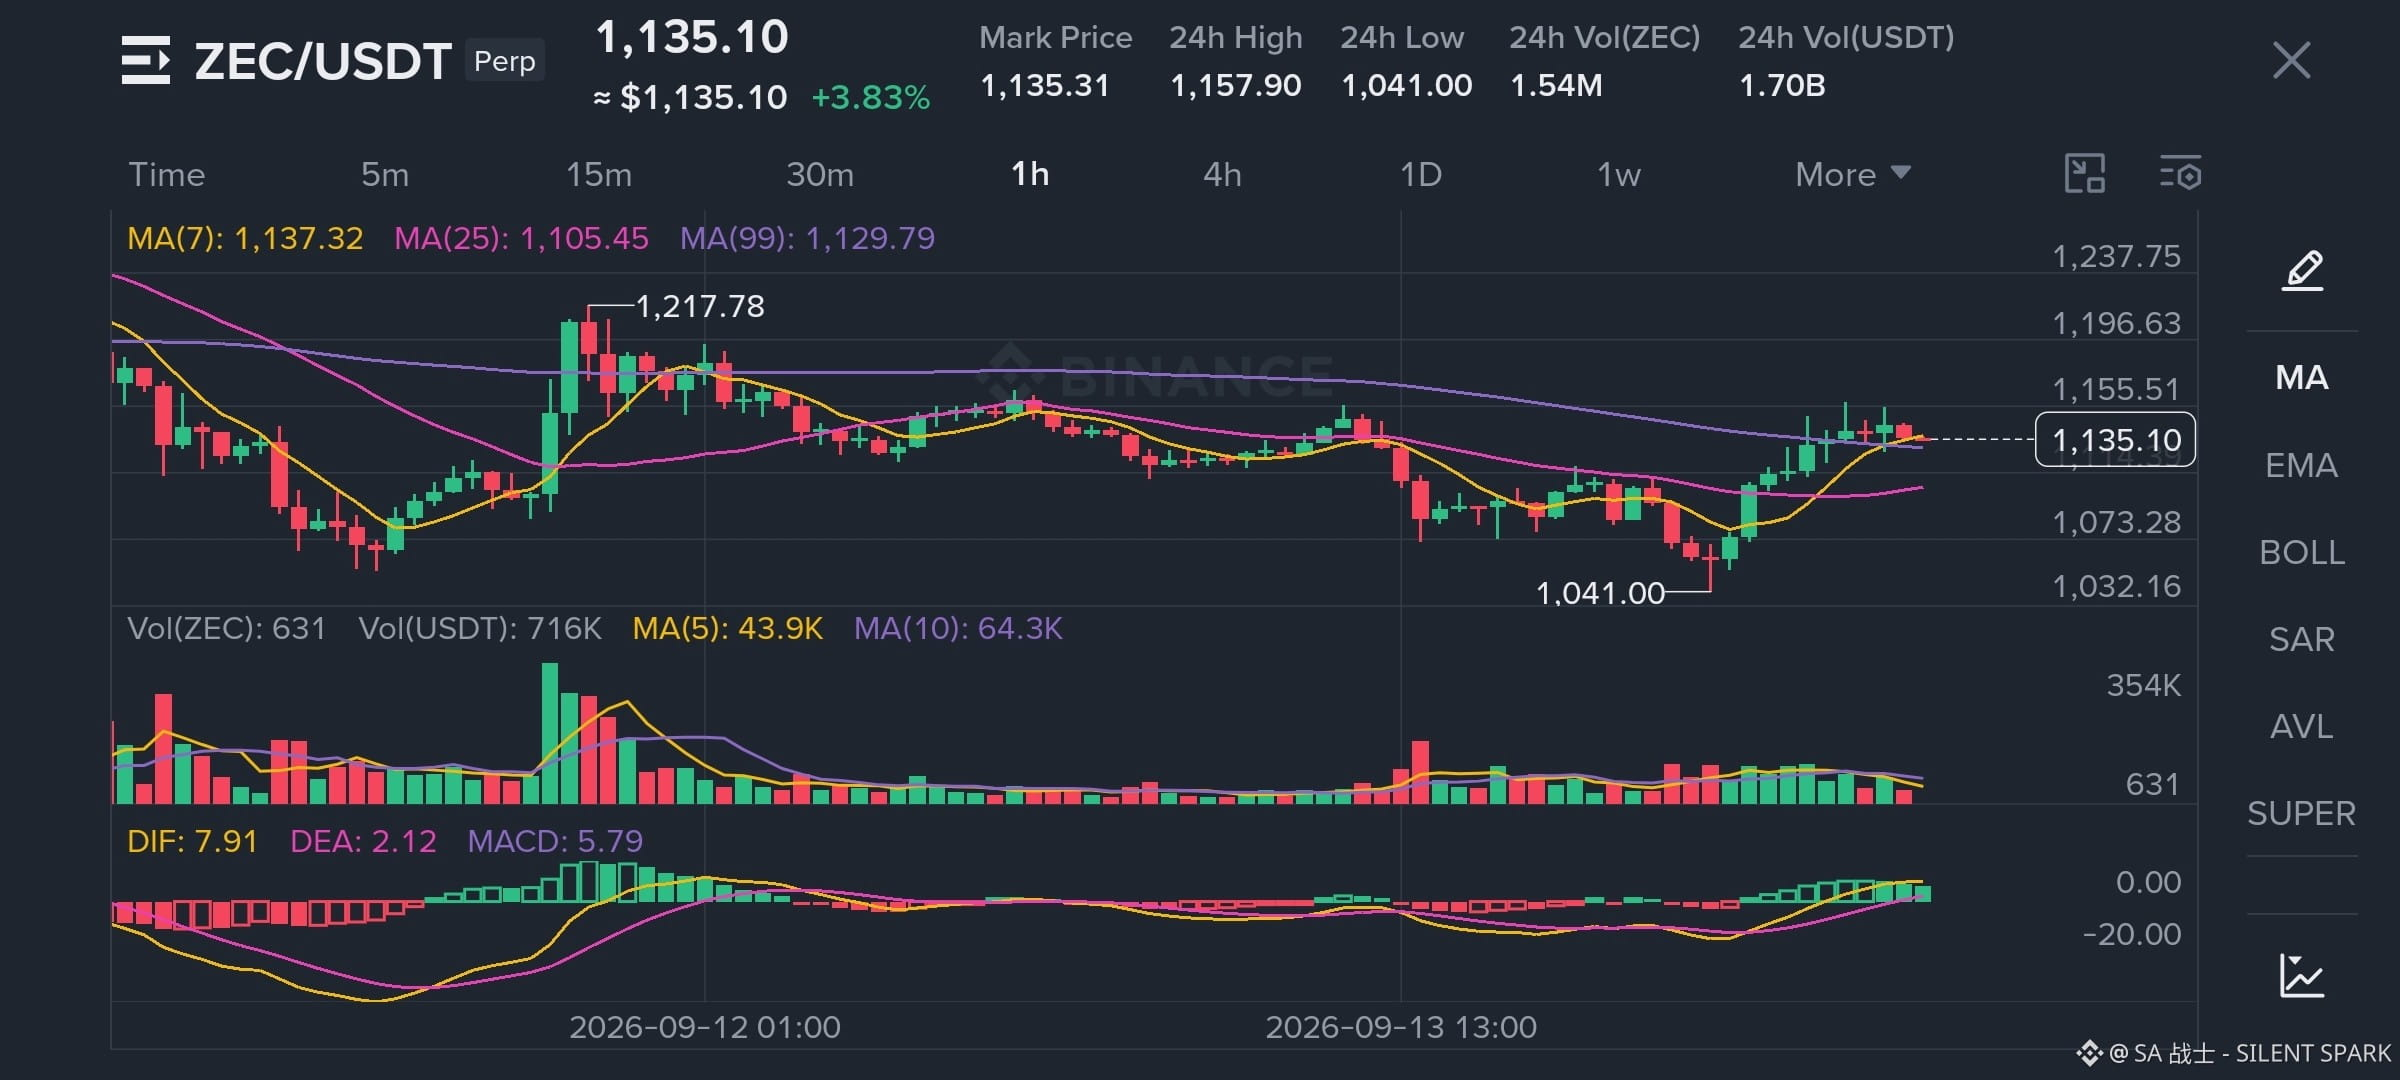
La structure haussière sur un horizon supérieur reste intacte après le fort rebond depuis 1 041 $, le prix se maintenant au-dessus du support des moyennes mobiles clés en 4H/1H autour de 1 105–1 130 $. La configuration favorise une position longue sur un repli contrôlé, avec 1 158 $ comme barrière de cassure immédiate et les prochains niveaux de liquidité plus haut.
Entrée : 1 120–1 135
SL : 1 095
TP1 : 1 158
TP2 : 1 190
TP3 : 1 235
TP4 : 1 295–1 300
Une cassure 4H nette et un maintien au-dessus de 1 158 $ devraient déclencher une impulsion haussière plus forte vers les objectifs supérieurs.
Invalidation : perte durable de 1 095 $, surtout si le prix repasse sous la zone de support des 1 073 $.
Tradez la configuration, gérez le risque.
⚠️ Faites vos propres recherches. Ce n’est pas un conseil financier.
#crypto #writetoearn
1
211
🚨 LE BITCOIN EST SOUS PRESSION — MAIS N’AYEZ PAS PANIQUE ENCORE
Le Bitcoin évolue autour de la zone des 77 K$ aujourd’hui, et le marché paraît soudain bien plus prudent.
Mais voici ce que, selon moi, les traders devraient surveiller 👇
📉 1. LE BTC SUBIT UNE PRESSION MACRO
Les prix du pétrole ont bondi au-dessus de 100 $, tandis que les inquiétudes liées à l’inflation poussent les marchés à reconsidérer la trajectoire des taux d’intérêt.
Quand les rendements montent et que les traders s’attendent à une politique monétaire plus stricte, les actifs risqués comme la crypto peuvent ressentir la pression.
Et le BTC n’y échappe pas.
🎯 2. LA ZONE DES 75 K$–76 K$ EST CRUCIALE
C’est la zone que je surveille de près.
Si le Bitcoin tient cette région, on pourrait voir des acheteurs revenir.
Mais s’il la franchit nettement, la correction pourrait devenir plus profonde.
À la hausse, reprendre la zone des 77,5 K$–78 K$ serait une première étape encourageante.
🔥 3. LE PLUS GRAND CATALYSEUR ?
Les données sur l’inflation aux États-Unis.
Les marchés attendent de nouveaux chiffres sur l’inflation, et le résultat pourrait influencer les attentes concernant la prochaine décision de la Réserve fédérale.
Cela signifie que le Bitcoin pourrait rester volatil.
MON AVIS :
Je ne poursuivrais pas une bougie verte, ni ne vendrais en panique une bougie rouge.
Pour l’instant, la patience + la gestion du risque comptent plus que les prédictions.
Le marché finira bien par nous dire dans quelle direction il veut aller.
👀 Qu’en pensez-vous ?
Le BTC va-t-il défendre la zone des 75 K$–76 K$ et rebondir…
OU
Allons-nous vers une correction plus profonde ?
$BTC $ETH $BNB
#bitcoin #crypto #BinanceSquar #writetoearn

1
144
🚨 BTC BOUGE — MAIS VOICI CE QUE JE REGARDE ENSUITE
Tout le monde observe le prix du Bitcoin.
Mais les traders malins ne se contentent pas de se demander :
« Est-ce que le BTC va monter ou baisser ? »
Ils cherchent plutôt :
👉 Est-ce que la dynamique actuelle est durable ?
Voici 3 choses que je surveille de près :
1️⃣ STRUCTURE DE MARCHÉ DU BTC
Si le Bitcoin continue de former des plus hauts et des plus bas plus élevés, l’élan haussier reste intéressant.
Mais si le BTC perd un niveau de support important, le marché pourrait rapidement passer de « acheter la baisse » à « protéger le capital ».
2️⃣ LES ALTS ONT BESOIN DE CONFIRMATION
Quand le Bitcoin devient stable après un fort mouvement, le capital peut commencer à tourner vers Ethereum et certains altcoins.
C’est à ce moment-là que les traders commencent généralement à chercher des opportunités en dehors du BTC.
Mais n’oubliez pas : tous les altcoins ne méritent pas votre attention juste parce que le marché est vert.
3️⃣ LE VOLUME COMPTE
Le prix peut bouger rapidement.
Une vraie conviction nécessite généralement du volume derrière le mouvement.
Un breakout avec une forte participation est bien plus intéressant qu’un breakout qui se produit sur un volume faible.
🎯 MON AVIS :
Je ne suis pas intéressé par le fait de courir après des bougies vertes les yeux fermés.
Je préfère attendre une confirmation, identifier les niveaux importants de support/résistance et gérer le risque.
En crypto, la patience est récompensée autant que l’agressivité.
Qu’est-ce que vous regardez en ce moment ?
🔥 BTC
⚡ ETH
🚀 BNB
💎 Altcoins
Dites votre choix ci-dessous 👇
$BTC $ETH $BNB
#Bitcoin❗ #crypto #BinanceSquare #trading #CryptoAnalysis
{future}(BTCUSDT)
{future}(ETHUSDT)
{future}(BNBUSDT)
🚨 BTC BOUGE — MAIS VOICI CE QUE JE REGARDE ENSUITE
Tout le monde observe le prix du Bitcoin.
Mais les traders malins ne se contentent pas de se demander :
« Est-ce que le BTC va monter ou baisser ? »
Ils cherchent plutôt :
👉 Est-ce que la dynamique actuelle est durable ?
Voici 3 choses que je surveille de près :
1️⃣ STRUCTURE DE MARCHÉ DU BTC
Si le Bitcoin continue de former des plus hauts et des plus bas plus élevés, l’élan haussier reste intéressant.
Mais si le BTC perd un niveau de support important, le marché pourrait rapidement passer de « acheter la baisse » à « protéger le capital ».
2️⃣ LES ALTS ONT BESOIN DE CONFIRMATION
Quand le Bitcoin devient stable après un fort mouvement, le capital peut commencer à tourner vers Ethereum et certains altcoins.
C’est à ce moment-là que les traders commencent généralement à chercher des opportunités en dehors du BTC.
Mais n’oubliez pas : tous les altcoins ne méritent pas votre attention juste parce que le marché est vert.
3️⃣ LE VOLUME COMPTE
Le prix peut bouger rapidement.
Une vraie conviction nécessite généralement du volume derrière le mouvement.
Un breakout avec une forte participation est bien plus intéressant qu’un breakout qui se produit sur un volume faible.
🎯 MON AVIS :
Je ne suis pas intéressé par le fait de courir après des bougies vertes les yeux fermés.
Je préfère attendre une confirmation, identifier les niveaux importants de support/résistance et gérer le risque.
En crypto, la patience est récompensée autant que l’agressivité.
Qu’est-ce que vous regardez en ce moment ?
🔥 BTC
⚡ ETH
🚀 BNB
💎 Altcoins
Dites votre choix ci-dessous 👇
$BTC $ETH $BNB
#Bitcoin❗ #crypto #BinanceSquare #trading #CryptoAnalysis
1
265
L’intérêt pour l’achat d’or semble prendre de l’ampleur, ce qui fait naître l’espoir que les traders se positionnent en vue d’une éventuelle cassure. D’après Jin10, la hausse de l’activité d’achat suggère que les acteurs du marché deviennent plus optimistes quant à la direction à court terme de l’or, en particulier alors que les investisseurs surveillent de près des niveaux techniques clés et l’évolution plus large du marché.
L’intérêt croissant pour l’or reflète souvent un ensemble de facteurs, notamment les attentes liées à la politique monétaire, l’évolution du dollar américain, les rendements obligataires et la demande d’actifs refuges. Si la pression acheteuse continue de se renforcer, l’or pourrait gagner l’élan nécessaire pour venir contester des niveaux de résistance importants et potentiellement déclencher un mouvement directionnel plus marqué.
L’argent, en revanche, affiche un schéma différent mais tout aussi intéressant. Le métal évolue actuellement en range, ce qui indique une phase de consolidation plutôt qu’une tendance claire. Toutefois, sa performance globale reste relativement solide par rapport aux attentes plus larges du marché. Cette résilience suggère que les acheteurs soutiennent toujours les prix, malgré l’absence d’une cassure décisive.
Dans le même temps, le sentiment spéculatif à court terme sur l’argent augmente. La montée de l’intérêt spéculatif peut créer une volatilité supplémentaire, surtout si les traders commencent à se positionner de manière agressive pour une cassure de la fourchette actuelle. Un mouvement soutenu au-dessus de la résistance pourrait attirer davantage d’achats motivés par l’élan, tandis qu’un repli pourrait rapidement déclencher des prises de profits.
Pour l’instant, le marché des métaux précieux reste dans une phase d’observation et d’attente, mais les signaux sous-jacents deviennent de plus en plus importants. L’intérêt croissant pour l’or et la solidité relative de l’argent suggèrent que les traders devraient surveiller de près le prochain mouvement des prix. Alors que l’activité spéculative se renforce et que les niveaux techniques passent au premier plan, les deux métaux pourraient s’approcher d’une période de volatilité accrue et, potentiellement, d’un mouvement significatif. La prochaine cassure pourrait donner le ton à la direction à court terme de l’or et de l’argent.
#BinanceNews #Goldbuying
$XAU $XAG
1
612
Plus j’ai creusé la façon dont les institutions utilisent réellement les blockchains publiques, plus une chose me dérangeait.
Chaque solde est visible. Chaque montant de transfert est visible pour toujours. Si un fonds déplace une position importante, le marché peut le voir avant même que le fonds ne réagisse. Les schémas de transferts commencent à révéler qui échange avec qui et à quelle fréquence. Ce n’est pas un cas particulier. C’est simplement ce qu’impose par défaut un registre public, et c’est un coût réel pour quiconque gère de l’argent réel.
C’est le problème réel autour duquel Hedger, sur Dusk, a été construit. Pas la confidentialité comme option à activer. La confidentialité comme exigence pour toute institution sérieuse qui doit toucher une blockchain publique.
Ce qui m’a surpris, c’est la manière dont le flux de travail gère tout cela. La confidentialité n’est pas greffée sur un transfert normal. Configure définit les règles d’éligibilité : qui peut même participer. Verify vérifie l’identité et l’état de conformité par rapport à ces règles. Protect applique au transfert lui-même le chiffrement et des preuves à connaissance zéro. Transfer déplace l’actif tout en gardant les soldes et les montants invisibles au public. Audit permet à un examinateur de voir de manière sélective ce qu’il est autorisé à voir, sans exposer tout à tout le monde.
C’est la partie qui a fait tilt pour moi. La confidentialité et la supervision sont d’ordinaire traitées comme des opposées. Ici, elles sont intégrées au même flux. Un examinateur peut confirmer qu’un transfert était conforme sans que ce transfert devienne jamais une donnée publique pour le marché.
Pour les institutions, c’est le véritable blocage avec les chaînes publiques en ce moment. Pas la scalabilité. Pas les frais. L’exposition.
Curieux de savoir comment les autres évaluent ce compromis.
#dusk $DUSK @Dusk_Foundation
Qu’est-ce qui compte le plus pour les institutions onchain ???
Plus j’ai creusé la façon dont les institutions utilisent réellement les blockchains publiques, plus une chose me dérangeait.
Chaque solde est visible. Chaque montant de transfert est visible pour toujours. Si un fonds déplace une position importante, le marché peut le voir avant même que le fonds ne réagisse. Les schémas de transferts commencent à révéler qui échange avec qui et à quelle fréquence. Ce n’est pas un cas particulier. C’est simplement ce qu’impose par défaut un registre public, et c’est un coût réel pour quiconque gère de l’argent réel.
C’est le problème réel autour duquel Hedger, sur Dusk, a été construit. Pas la confidentialité comme option à activer. La confidentialité comme exigence pour toute institution sérieuse qui doit toucher une blockchain publique.
Ce qui m’a surpris, c’est la manière dont le flux de travail gère tout cela. La confidentialité n’est pas greffée sur un transfert normal. Configure définit les règles d’éligibilité : qui peut même participer. Verify vérifie l’identité et l’état de conformité par rapport à ces règles. Protect applique au transfert lui-même le chiffrement et des preuves à connaissance zéro. Transfer déplace l’actif tout en gardant les soldes et les montants invisibles au public. Audit permet à un examinateur de voir de manière sélective ce qu’il est autorisé à voir, sans exposer tout à tout le monde.
C’est la partie qui a fait tilt pour moi. La confidentialité et la supervision sont d’ordinaire traitées comme des opposées. Ici, elles sont intégrées au même flux. Un examinateur peut confirmer qu’un transfert était conforme sans que ce transfert devienne jamais une donnée publique pour le marché.
Pour les institutions, c’est le véritable blocage avec les chaînes publiques en ce moment. Pas la scalabilité. Pas les frais. L’exposition.
Curieux de savoir comment les autres évaluent ce compromis.
#dusk $DUSK @Dusk
Qu’est-ce qui compte le plus pour les institutions onchain ???
Transaction privacy
0%
Regulatory auditability
0%
Both need to coexist
100%
1 Votes • Vote fermé
10
11
1.4k
Quelque chose à propos de la couche d’adaptation de DuskEVM me rend curieux cette semaine, et c’est beaucoup plus intéressant que le pitch habituel « on supporte Solidity » que la plupart des chaînes EVM mettent en avant.
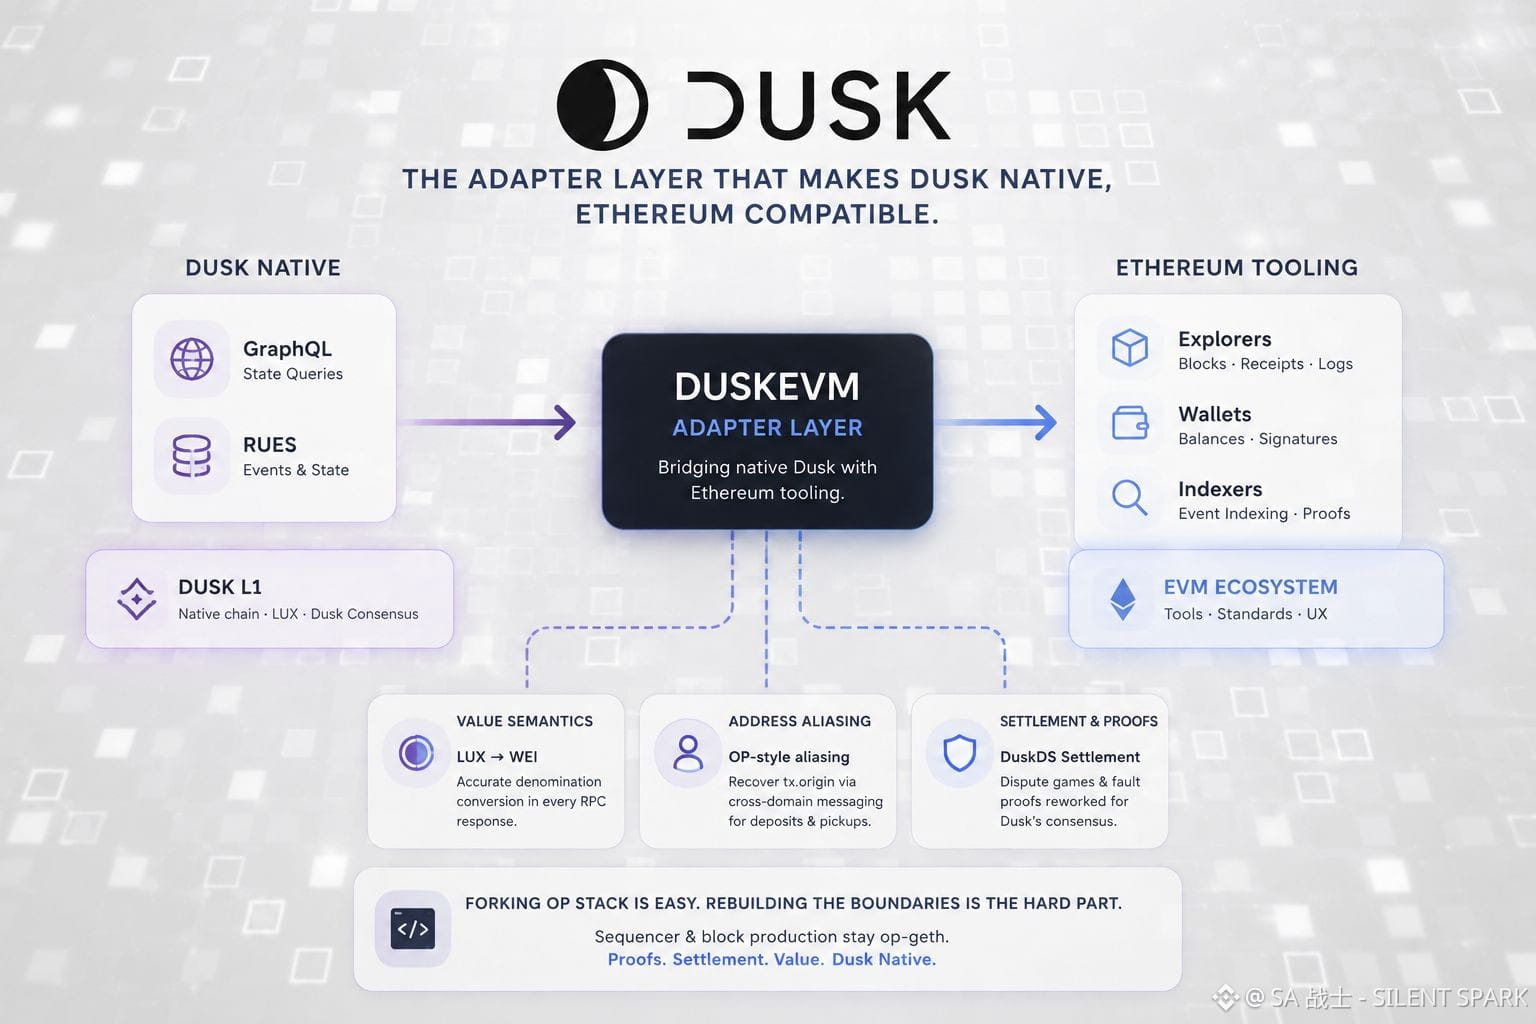
Voici le problème concret. La chaîne native de Dusk parle GraphQL et quelque chose appelé RUES pour les événements et l’état. Les outils Ethereum ne savent rien de tout ça. Chaque explorer, wallet et indexeur s’attend à des blocs, des receipts, des logs et des preuves dans une forme très spécifique « à la manière d’Ethereum ». Donc il faut forcément quelque chose qui se place entre l’état natif de Dusk et cette forme attendue, et qui traduise correctement le tout à chaque fois. Un champ incohérent et toute la pile en aval se brise silencieusement, sans que personne ne s’en rende compte tout de suite.
Quelques discordances rendent cela plus concret. Dusk exprime la valeur en LUX à la couche de base, alors que les outils EVM s’attendent à des wei : chaque réponse RPC nécessite donc une conversion réelle, pas juste un changement d’étiquette. Les dépôts qui passent du Dusk L1 vers DuskEVM utilisent un aliasage d’adresses de style OP, parce qu’il n’existe aucun moyen natif d’identifier quel contrat a réellement déclenché un bridge ou la récupération d’une valeur ; il faut donc du messaging inter-domaines pour retrouver qui l’a vraiment envoyé (tx.origin). Et comme le règlement finalise sur DuskDS au lieu d’Ethereum, les « dispute games » et les preuves de faute empruntées à l’OP Stack ont dû être retravaillées en fonction du consensus propre à Dusk, plutôt qu’à celui d’Ethereum.
C’est ça qui m’a fait tilt. Forker l’OP Stack n’est pas la partie difficile. Le séquenceur et la production des blocs restent reconnaissables comme op-geth. Mais le règlement des preuves et la sémantique de la valeur ont dû être reconstruits côté natif Dusk. Déterminer où se situe cette frontière, c’est le vrai travail d’ingénierie.
#dusk $DUSK @Dusk_Foundation
$ETH
Quelque chose à propos de la couche d’adaptation de DuskEVM me rend curieux cette semaine, et c’est beaucoup plus intéressant que le pitch habituel « on supporte Solidity » que la plupart des chaînes EVM mettent en avant.
Voici le problème concret. La chaîne native de Dusk parle GraphQL et quelque chose appelé RUES pour les événements et l’état. Les outils Ethereum ne savent rien de tout ça. Chaque explorer, wallet et indexeur s’attend à des blocs, des receipts, des logs et des preuves dans une forme très spécifique « à la manière d’Ethereum ». Donc il faut forcément quelque chose qui se place entre l’état natif de Dusk et cette forme attendue, et qui traduise correctement le tout à chaque fois. Un champ incohérent et toute la pile en aval se brise silencieusement, sans que personne ne s’en rende compte tout de suite.
Quelques discordances rendent cela plus concret. Dusk exprime la valeur en LUX à la couche de base, alors que les outils EVM s’attendent à des wei : chaque réponse RPC nécessite donc une conversion réelle, pas juste un changement d’étiquette. Les dépôts qui passent du Dusk L1 vers DuskEVM utilisent un aliasage d’adresses de style OP, parce qu’il n’existe aucun moyen natif d’identifier quel contrat a réellement déclenché un bridge ou la récupération d’une valeur ; il faut donc du messaging inter-domaines pour retrouver qui l’a vraiment envoyé (tx.origin). Et comme le règlement finalise sur DuskDS au lieu d’Ethereum, les « dispute games » et les preuves de faute empruntées à l’OP Stack ont dû être retravaillées en fonction du consensus propre à Dusk, plutôt qu’à celui d’Ethereum.
C’est ça qui m’a fait tilt. Forker l’OP Stack n’est pas la partie difficile. Le séquenceur et la production des blocs restent reconnaissables comme op-geth. Mais le règlement des preuves et la sémantique de la valeur ont dû être reconstruits côté natif Dusk. Déterminer où se situe cette frontière, c’est le vrai travail d’ingénierie.
#dusk $DUSK @Dusk
$ETH
2
5
577
J’ai commencé à creuser une question : pourquoi les projets de confidentialité crypto n’arrivent-ils jamais dans la finance sérieuse ? Et tout se résume à une hypothèse tenace. Tout le monde a supposé qu’il fallait choisir un camp. Soit le registre reste entièrement ouvert, et chaque solde et chaque transaction y figurent pour que n’importe qui puisse les voir ; soit il reste totalement caché et aucun régulateur ne viendra jamais y toucher. Ce choix binaire a discrètement tué beaucoup de bonnes idées.
Ensuite, j’ai lu Hedger, qui est le système de transactions confidentielles de Dusk Network, conçu pour DuskEVM, et qui aborde le problème différemment. Au lieu de choisir entre transparence et secret, il chiffre par défaut les soldes et les montants des transactions grâce au chiffrement homomorphe basé sur ElGamal sur des courbes elliptiques. Cela signifie que des calculs peuvent être effectués directement sur des données chiffrées, sans jamais les déchiffrer au préalable. Des preuves à connaissance nulle sont intégrées pour prouver qu’une transaction est valide sans révéler ce qu’elle contient réellement.
Voici ce qui m’a surpris. La recherche de Dusk décrit des mécanismes de conformité optionnels intégrés au même système, afin que certains auditeurs puissent récupérer les montants des transactions ou intervenir lorsque c’est requis légalement. Rien n’est exposé par défaut, mais rien ne reste non accessible en permanence non plus. D’après les informations, les preuves sont générées côté client en moins de deux secondes—ce qui compte vraiment si l’objectif est de faire tourner cela dans un environnement EVM classique, plutôt que dans une enclave séparée et fermée.
Cela a complètement remodelé le débat pour moi. Confidentialité et conformité n’ont jamais vraiment été des opposés. Il fallait simplement un système conçu pour les gérer toutes les deux à la fois, au lieu d’obliger à choisir entre elles.
#dusk $DUSK @Dusk_Foundation
Qu’est-ce qui compte le plus pour vous quand de l’argent réel commence à bouger on-chain ??
J’ai commencé à creuser une question : pourquoi les projets de confidentialité crypto n’arrivent-ils jamais dans la finance sérieuse ? Et tout se résume à une hypothèse tenace. Tout le monde a supposé qu’il fallait choisir un camp. Soit le registre reste entièrement ouvert, et chaque solde et chaque transaction y figurent pour que n’importe qui puisse les voir ; soit il reste totalement caché et aucun régulateur ne viendra jamais y toucher. Ce choix binaire a discrètement tué beaucoup de bonnes idées.
Ensuite, j’ai lu Hedger, qui est le système de transactions confidentielles de Dusk Network, conçu pour DuskEVM, et qui aborde le problème différemment. Au lieu de choisir entre transparence et secret, il chiffre par défaut les soldes et les montants des transactions grâce au chiffrement homomorphe basé sur ElGamal sur des courbes elliptiques. Cela signifie que des calculs peuvent être effectués directement sur des données chiffrées, sans jamais les déchiffrer au préalable. Des preuves à connaissance nulle sont intégrées pour prouver qu’une transaction est valide sans révéler ce qu’elle contient réellement.
Voici ce qui m’a surpris. La recherche de Dusk décrit des mécanismes de conformité optionnels intégrés au même système, afin que certains auditeurs puissent récupérer les montants des transactions ou intervenir lorsque c’est requis légalement. Rien n’est exposé par défaut, mais rien ne reste non accessible en permanence non plus. D’après les informations, les preuves sont générées côté client en moins de deux secondes—ce qui compte vraiment si l’objectif est de faire tourner cela dans un environnement EVM classique, plutôt que dans une enclave séparée et fermée.
Cela a complètement remodelé le débat pour moi. Confidentialité et conformité n’ont jamais vraiment été des opposés. Il fallait simplement un système conçu pour les gérer toutes les deux à la fois, au lieu d’obliger à choisir entre elles.
#dusk $DUSK @Dusk
Qu’est-ce qui compte le plus pour vous quand de l’argent réel commence à bouger on-chain ??
Full transparency
50%
Full anonymity
50%
Reviewable privacy
0%
2 Votes • Vote fermé
13
14
859
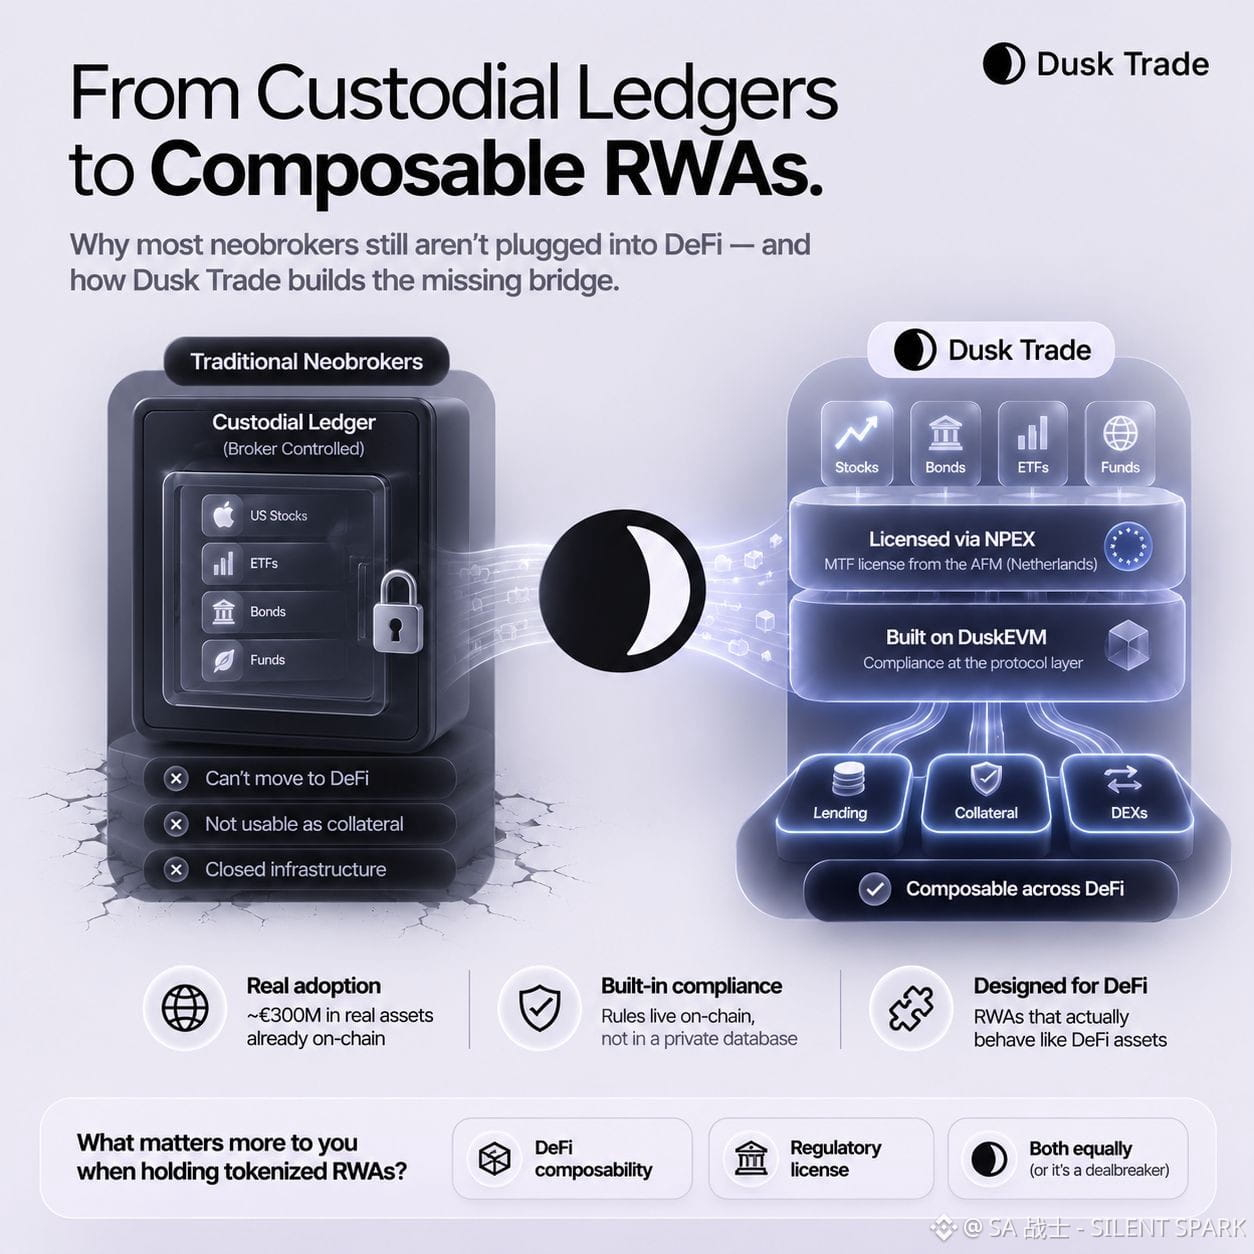
Je suis tombé dans un trou de lapin sur pourquoi les néocourtiers n’arrivent toujours pas à se connecter à DeFi malgré des années de battage autour de la tokenisation. En fait, le problème ne vient pas de l’application front-end. Le souci, c’est que les actions que vous "possédez" via un service comme Robinhood ou Trade Republic se trouvent dans un registre de conservation (custodial) que le courtier contrôle. Cette entrée ne peut pas être transférée vers un protocole de prêt ni servir de collatéral, car la conformité a été ajoutée a posteriori à une infrastructure ancienne.
C’est ce qui m’a rendu Dusk Trade intéressant. L’entreprise se présente comme un néocourtier, mais elle a construit l’ensemble comme une couche applicative sur DuskEVM au lieu d’enrober un backend hérité. Le volet réglementaire passe par NPEX, une plateforme d’échange licenciée aux Pays-Bas, qui opère déjà sous une licence MTF délivrée par l’AFM. Et ce n’est pas une promesse de feuille de route. D’après des informations, NPEX aurait déjà apporté environ 300 M€ d’actifs réels sur l’infrastructure de Dusk.
Voilà ce qui a fait “tilt” pour moi. Pour qu’un fonds tokenisé ou une obligation se comporte réellement comme un actif DeFi, il faut que les règles de conformité soient intégrées au protocole lui-même. Qui peut le détenir. Où il peut circuler. Cette logique ne peut pas vivre dans une base de données privée d’un courtier si vous voulez que l’actif soit composable entre portefeuilles et protocoles. Elle doit être au niveau de l’infrastructure dès le premier jour.
C’est la vraie différence entre prétendre être un MTF réglementé et fonctionner réellement comme une infrastructure pour un tel système.
#dusk $DUSK @Dusk_Foundation
Je suis tombé dans un trou de lapin sur pourquoi les néocourtiers n’arrivent toujours pas à se connecter à DeFi malgré des années de battage autour de la tokenisation. En fait, le problème ne vient pas de l’application front-end. Le souci, c’est que les actions que vous "possédez" via un service comme Robinhood ou Trade Republic se trouvent dans un registre de conservation (custodial) que le courtier contrôle. Cette entrée ne peut pas être transférée vers un protocole de prêt ni servir de collatéral, car la conformité a été ajoutée a posteriori à une infrastructure ancienne.
C’est ce qui m’a rendu Dusk Trade intéressant. L’entreprise se présente comme un néocourtier, mais elle a construit l’ensemble comme une couche applicative sur DuskEVM au lieu d’enrober un backend hérité. Le volet réglementaire passe par NPEX, une plateforme d’échange licenciée aux Pays-Bas, qui opère déjà sous une licence MTF délivrée par l’AFM. Et ce n’est pas une promesse de feuille de route. D’après des informations, NPEX aurait déjà apporté environ 300 M€ d’actifs réels sur l’infrastructure de Dusk.
Voilà ce qui a fait “tilt” pour moi. Pour qu’un fonds tokenisé ou une obligation se comporte réellement comme un actif DeFi, il faut que les règles de conformité soient intégrées au protocole lui-même. Qui peut le détenir. Où il peut circuler. Cette logique ne peut pas vivre dans une base de données privée d’un courtier si vous voulez que l’actif soit composable entre portefeuilles et protocoles. Elle doit être au niveau de l’infrastructure dès le premier jour.
C’est la vraie différence entre prétendre être un MTF réglementé et fonctionner réellement comme une infrastructure pour un tel système.
#dusk $DUSK @Dusk
15
15
986
J’ai continué d’entendre parler de « fonds monétaires tokenisés » comme si c’était une chose simple, jusqu’à ce que je me penche réellement sur ce qui se passe quand on en achète un. Il s’avère que la plupart d’entre eux fonctionnent de la même manière. Un fonds dépositaire conserve de vraies parts hors chaîne et un token est émis, qui ne fait que pointer vers cette position hors chaîne. Vous ne possédez pas le fonds. Vous détenez une créance sur la promesse de quelqu’un que le fonds existe et qu’il honorera le rachat.
Cette distinction peut sembler mineure jusqu’à ce que l’on réfléchisse à ce qui se passe en période de tensions. Si le dépositaire gèle les rachats, si le pont casse ou si le registre hors chaîne prend du retard sur l’offre de tokens on-chain, votre propriété n’est valable que dans la mesure où cet intermédiaire accepte et est capable de tenir ses engagements.
Ce qui m’a rendu curieux au sujet de Dusk, en revanche, c’est la conception inverse. L’idée est que le token lui-même est censé être l’enregistrement on-chain réel de la propriété. Il n’y a pas de registre hors chaîne distinct sur lequel on espère qu’il restera aligné. Lorsqu’un transfert a lieu, il se règle de façon atomique : ce règlement constitue le changement de propriété lui-même, au lieu d’être une instruction envoyée ailleurs pour mettre à jour un registre privé.
C’est la vraie différence entre détenir un IOU et détenir l’actif lui-même. Le règlement instantané n’est pas seulement une question de vitesse ici. C’est ce qui rend la propriété réelle plutôt que simplement promise.
#dusk $DUSK @Dusk_Foundation
Sondage : À quoi feriez-vous le plus confiance pour de l’argent réel ?
J’ai continué d’entendre parler de « fonds monétaires tokenisés » comme si c’était une chose simple, jusqu’à ce que je me penche réellement sur ce qui se passe quand on en achète un. Il s’avère que la plupart d’entre eux fonctionnent de la même manière. Un fonds dépositaire conserve de vraies parts hors chaîne et un token est émis, qui ne fait que pointer vers cette position hors chaîne. Vous ne possédez pas le fonds. Vous détenez une créance sur la promesse de quelqu’un que le fonds existe et qu’il honorera le rachat.
Cette distinction peut sembler mineure jusqu’à ce que l’on réfléchisse à ce qui se passe en période de tensions. Si le dépositaire gèle les rachats, si le pont casse ou si le registre hors chaîne prend du retard sur l’offre de tokens on-chain, votre propriété n’est valable que dans la mesure où cet intermédiaire accepte et est capable de tenir ses engagements.
Ce qui m’a rendu curieux au sujet de Dusk, en revanche, c’est la conception inverse. L’idée est que le token lui-même est censé être l’enregistrement on-chain réel de la propriété. Il n’y a pas de registre hors chaîne distinct sur lequel on espère qu’il restera aligné. Lorsqu’un transfert a lieu, il se règle de façon atomique : ce règlement constitue le changement de propriété lui-même, au lieu d’être une instruction envoyée ailleurs pour mettre à jour un registre privé.
C’est la vraie différence entre détenir un IOU et détenir l’actif lui-même. Le règlement instantané n’est pas seulement une question de vitesse ici. C’est ce qui rend la propriété réelle plutôt que simplement promise.
#dusk $DUSK @Dusk
Sondage : À quoi feriez-vous le plus confiance pour de l’argent réel ?
Wrapped custodial token
0%
Native on chain ownership
0%
Depends entirely on the issuer
0%
0 Votes • Vote fermé
20
14
943
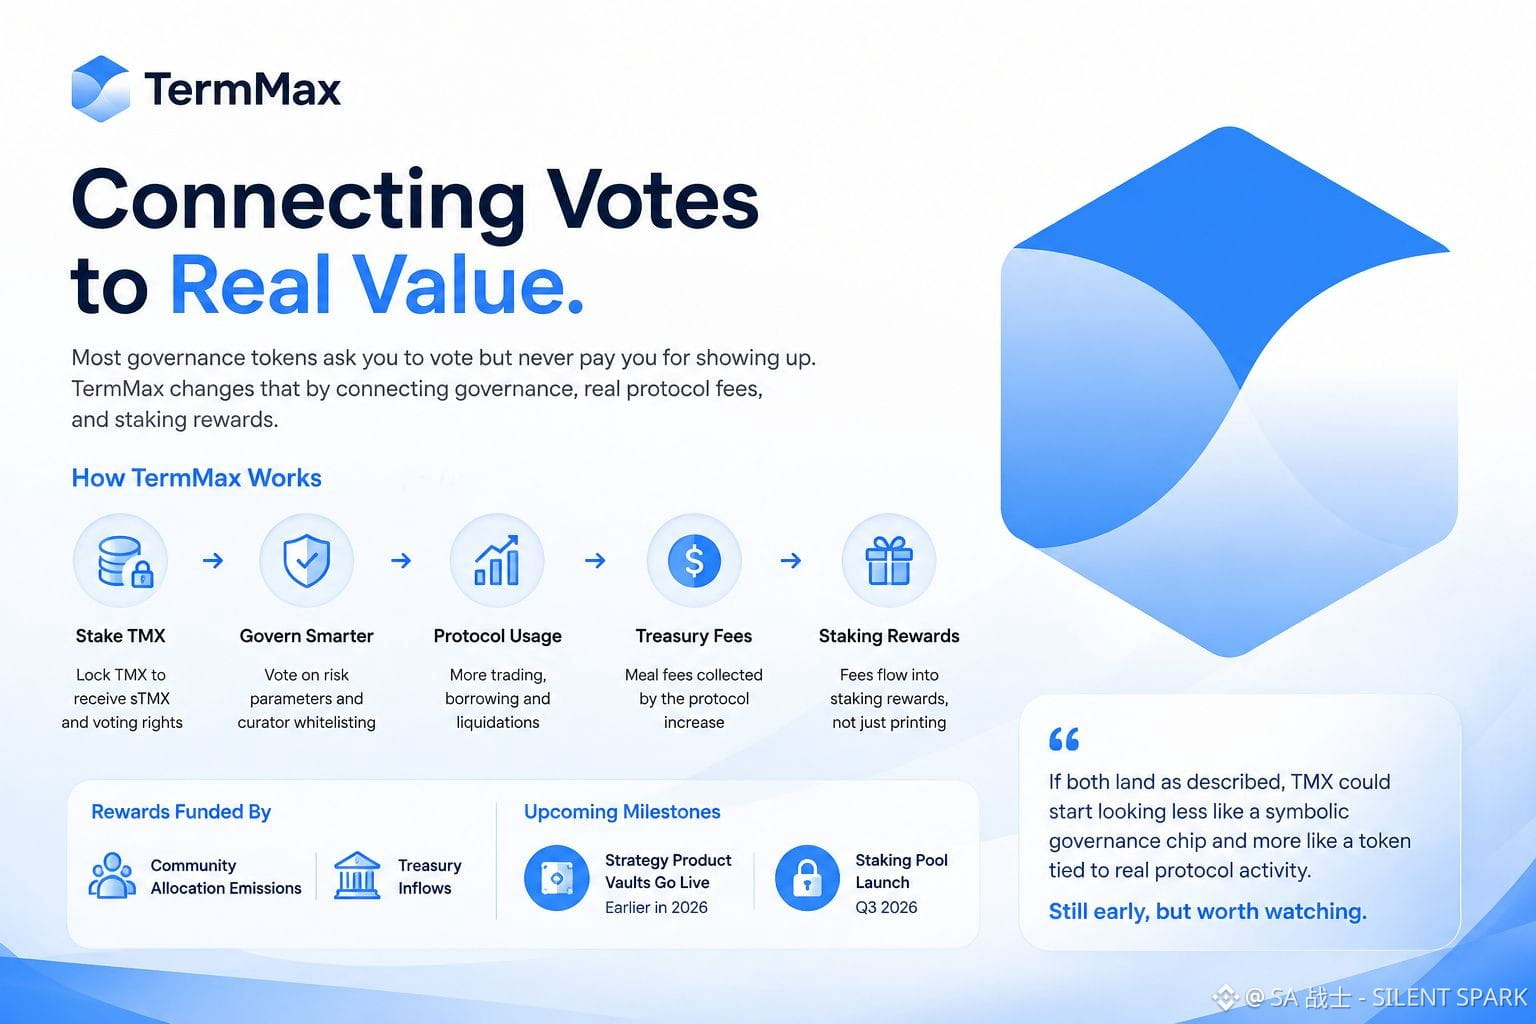
La plupart des tokens de gouvernance vous demandent de voter mais ne vous paient jamais pour votre présence. Vous verrouillez un token. Vous obtenez des droits de vote. Puis il ne se passe rien. Il n’existe pas de lien réel entre ce vote et l’argent que le protocole génère effectivement. C’est l’un des plus anciens problèmes non résolus de la DeFi.
C’est important car les détenteurs finissent par deviner s’ils sont des soutiens précoces d’une vraie entreprise, ou simplement des votants non rémunérés sur des paramètres qui n’intéressent personne en dehors du protocole. Il est difficile de construire des incitations durables autour d’un vote qui pourrait ne jamais être utilisé.
TermMax propose une approche alternative. C’est un protocole de prêt et de trading à taux fixe construit autour des tokens FT et XT. TMX peut être mis en staking pour obtenir du sTMX avec des récompenses financées par deux sources : les émissions d’allocation communautaire et les entrées du Trésor. Le Trésor collecte de vrais frais provenant du trading d’emprunts et des liquidations sur FT et XT. Ainsi, lorsque l’usage du protocole augmente, ces frais augmentent aussi, et ils alimentent directement les récompenses de staking plutôt que de se limiter à la création de tokens.
Le staking apporte également une puissance de gouvernance plus fine sur les paramètres de risque et les décisions de whitelisting des curateurs, qui façonnent le fonctionnement de l’ensemble du système.
Ce qui m’a marqué, c’est le timing. Le lancement d’un pool de staking est prévu pour le T3 2026 juste après la mise en service des Strategy Product Vaults plus tôt dans l’année. Si les deux se concrétisent comme décrit, TMX pourrait commencer à ressembler moins à une simple “puce” symbolique de gouvernance et davantage à un token lié à une activité réelle du protocole. C’est encore tôt, mais cela vaut le coup de surveiller.
#termmax @termmax
La plupart des tokens de gouvernance vous demandent de voter mais ne vous paient jamais pour votre présence. Vous verrouillez un token. Vous obtenez des droits de vote. Puis il ne se passe rien. Il n’existe pas de lien réel entre ce vote et l’argent que le protocole génère effectivement. C’est l’un des plus anciens problèmes non résolus de la DeFi.
C’est important car les détenteurs finissent par deviner s’ils sont des soutiens précoces d’une vraie entreprise, ou simplement des votants non rémunérés sur des paramètres qui n’intéressent personne en dehors du protocole. Il est difficile de construire des incitations durables autour d’un vote qui pourrait ne jamais être utilisé.
TermMax propose une approche alternative. C’est un protocole de prêt et de trading à taux fixe construit autour des tokens FT et XT. TMX peut être mis en staking pour obtenir du sTMX avec des récompenses financées par deux sources : les émissions d’allocation communautaire et les entrées du Trésor. Le Trésor collecte de vrais frais provenant du trading d’emprunts et des liquidations sur FT et XT. Ainsi, lorsque l’usage du protocole augmente, ces frais augmentent aussi, et ils alimentent directement les récompenses de staking plutôt que de se limiter à la création de tokens.
Le staking apporte également une puissance de gouvernance plus fine sur les paramètres de risque et les décisions de whitelisting des curateurs, qui façonnent le fonctionnement de l’ensemble du système.
Ce qui m’a marqué, c’est le timing. Le lancement d’un pool de staking est prévu pour le T3 2026 juste après la mise en service des Strategy Product Vaults plus tôt dans l’année. Si les deux se concrétisent comme décrit, TMX pourrait commencer à ressembler moins à une simple “puce” symbolique de gouvernance et davantage à un token lié à une activité réelle du protocole. C’est encore tôt, mais cela vaut le coup de surveiller.
#termmax @TermMax
10
8
741
Vérifié
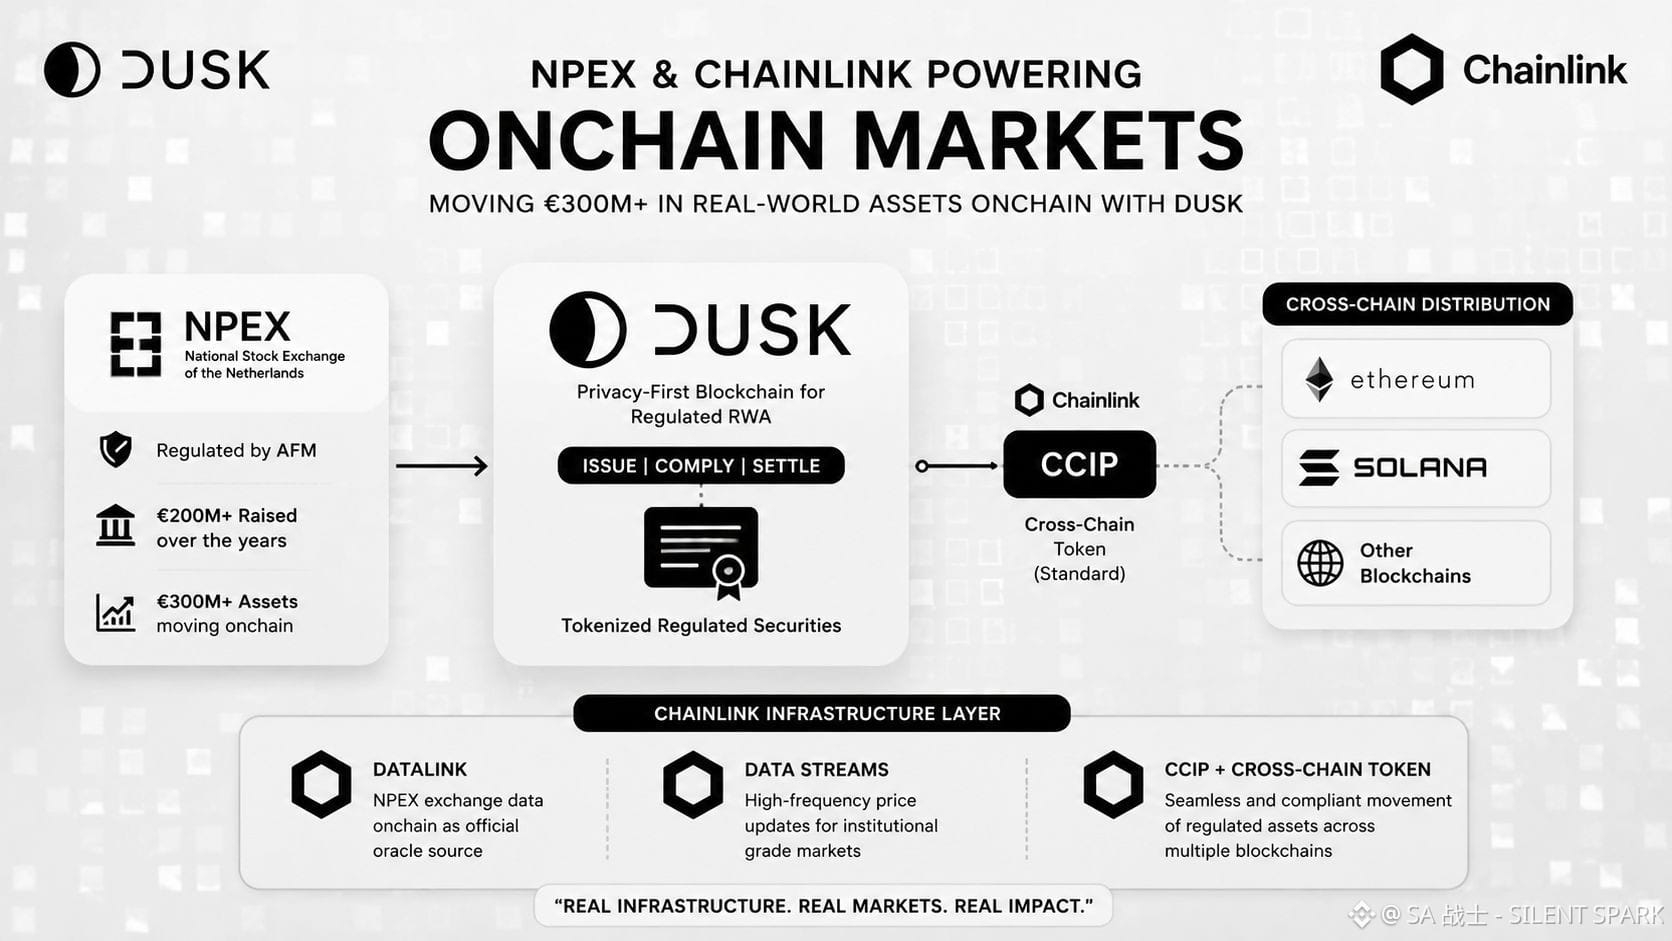
Je voyais sans cesse NPEX et Chainlink mentionnés ensemble et j’ai presque fait défiler l’écran avant de me pencher sur ce qu’est réellement NPEX. Ce n’est pas une startup d’exchange. C’est une bourse néerlandaise réglementée par l’AFM qui a déjà levé plus de 200 millions d’euros pour de vraies entreprises au fil des années. Aujourd’hui, ils prévoient de transférer plus de 300 millions d’euros d’actifs onchain via Dusk, et ce chiffre m’a fait m’arrêter et lire les détails.
Voilà ce qui m’a surpris. Faire passer un titre réglementé onchain ne consiste pas uniquement à créer un token et à dire que c’est réglé. La bourse a encore besoin de données de prix officielles et vérifiées qui alimentent des smart contracts. Il lui faut aussi un moyen pour que ce token puisse circuler entre différentes blockchains sans casser l’habillage juridique qui l’entoure. C’est là que Chainlink intervient. Avec CCIP, on obtient une couche d’interopérabilité : les actifs émis par NPEX sur Dusk peuvent alors circuler entre des chaînes comme Ethereum et Solana en utilisant la norme Cross Chain Token. DataLink achemine les données de la propre bourse de NPEX onchain en tant que source officielle d’oracle. Data Streams gère les mises à jour de prix à haute fréquence dont les institutions ont réellement besoin.
En gros, la blockchain n’est qu’une couche. L’oracle et l’infrastructure de règlement en dessous sont ce qui rend un titre coté sûr à l’échange onchain, sans perdre son statut réglementaire.
C’est le premier dispositif RWA que j’ai rencontré qui donne moins l’impression d’une expérience et davantage celle d’une vraie infrastructure de marché.
#dusk $DUSK @Dusk_Foundation
Je voyais sans cesse NPEX et Chainlink mentionnés ensemble et j’ai presque fait défiler l’écran avant de me pencher sur ce qu’est réellement NPEX. Ce n’est pas une startup d’exchange. C’est une bourse néerlandaise réglementée par l’AFM qui a déjà levé plus de 200 millions d’euros pour de vraies entreprises au fil des années. Aujourd’hui, ils prévoient de transférer plus de 300 millions d’euros d’actifs onchain via Dusk, et ce chiffre m’a fait m’arrêter et lire les détails.
Voilà ce qui m’a surpris. Faire passer un titre réglementé onchain ne consiste pas uniquement à créer un token et à dire que c’est réglé. La bourse a encore besoin de données de prix officielles et vérifiées qui alimentent des smart contracts. Il lui faut aussi un moyen pour que ce token puisse circuler entre différentes blockchains sans casser l’habillage juridique qui l’entoure. C’est là que Chainlink intervient. Avec CCIP, on obtient une couche d’interopérabilité : les actifs émis par NPEX sur Dusk peuvent alors circuler entre des chaînes comme Ethereum et Solana en utilisant la norme Cross Chain Token. DataLink achemine les données de la propre bourse de NPEX onchain en tant que source officielle d’oracle. Data Streams gère les mises à jour de prix à haute fréquence dont les institutions ont réellement besoin.
En gros, la blockchain n’est qu’une couche. L’oracle et l’infrastructure de règlement en dessous sont ce qui rend un titre coté sûr à l’échange onchain, sans perdre son statut réglementaire.
C’est le premier dispositif RWA que j’ai rencontré qui donne moins l’impression d’une expérience et davantage celle d’une vraie infrastructure de marché.
#dusk $DUSK @Dusk
14
10
1.1k
La plupart des gens évaluent un token en jetant un œil à l’offre totale et s’arrêtent là. C’est une erreur. Deux tokens peuvent tous deux avoir un milliard d’unités et pourtant se comporter de façon totalement différente selon la part qui se débloque immédiatement et celle qui reste bloquée.
Cela compte non seulement pour les traders. Les investisseurs de long terme doivent savoir s’ils achètent une dilution régulière ou un token déjà largement en circulation. Les énormes “dumps” dus à des déblocages inattendus n’étaient presque jamais de vraies surprises. Quelqu’un a simplement ignoré le calendrier.
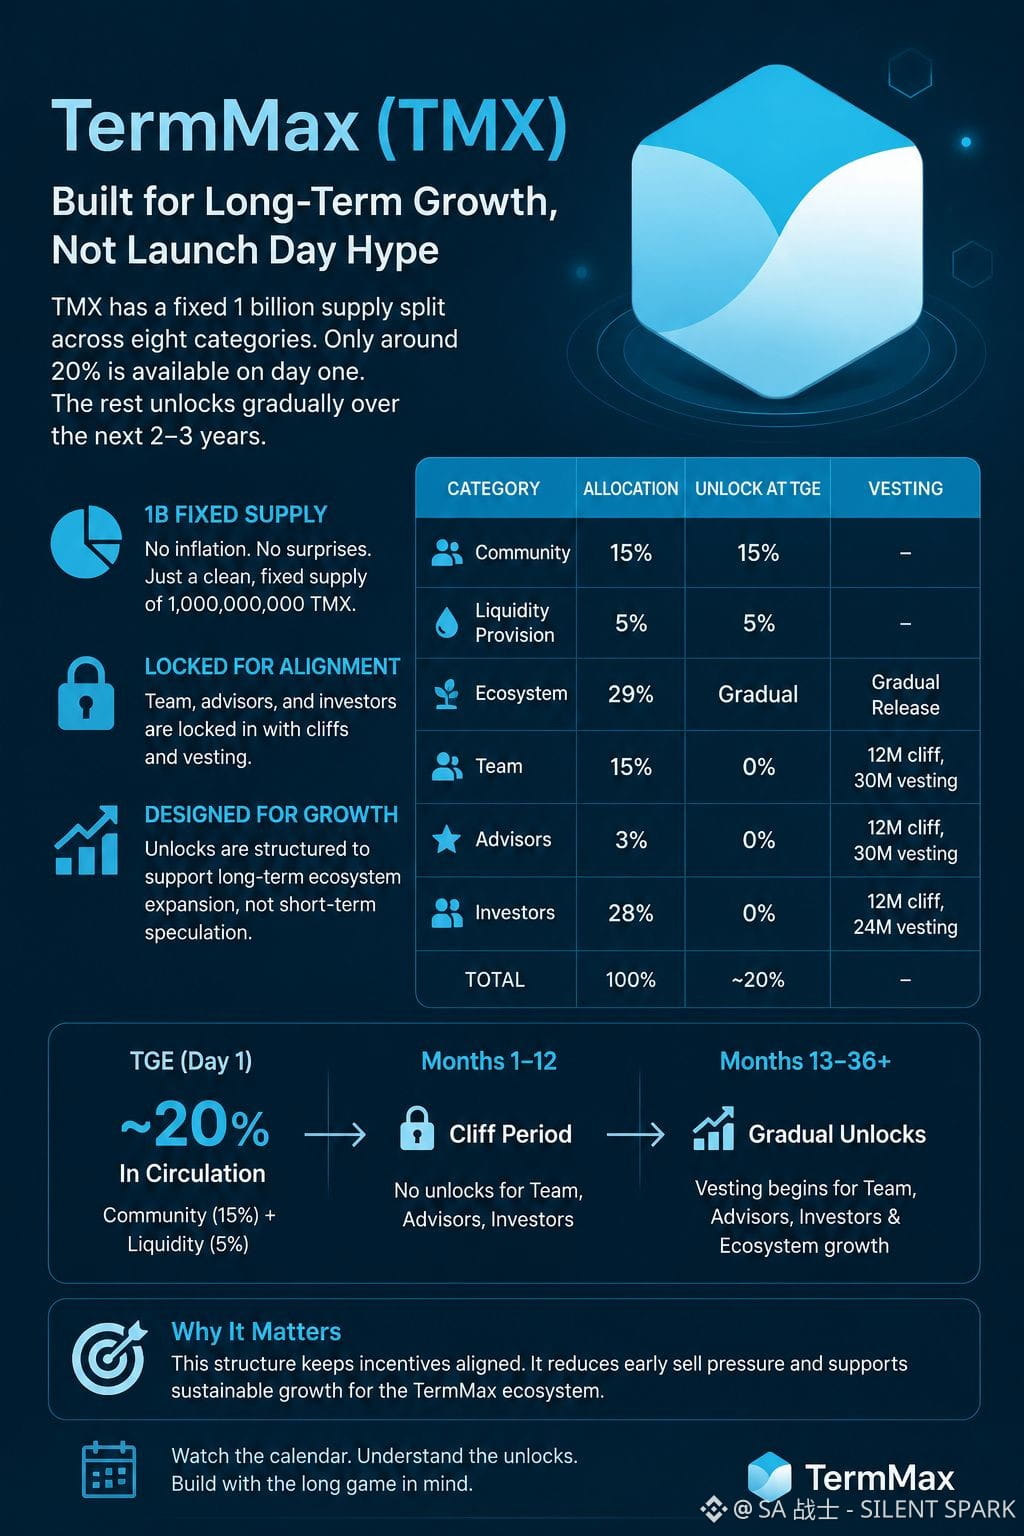
J’ai examiné le tableau d’allocation de TermMax et c’est un exemple clair. TMX a une offre fixe de 1 milliard répartie en huit catégories. La Communauté détient 15 % et la Fourniture de liquidité 5 %, et les deux se débloquent au TGE. L’Écosystème prend la plus grande part, soit 29 %, libérée progressivement pour financer la croissance. L’Équipe détient 15 % et les Conseillers 3 %, avec un cliff de 12 mois, puis 30 mois d’acquisition. Les Investisseurs détiennent 28 % avec un cliff de 12 mois, puis 24 mois d’acquisition ensuite.
En additionnant, seuls environ 20 % de TMX se trouvent sur le marché ouvert le jour 1. Le reste arrive lentement au cours des deux à trois années suivantes. Quiconque modélise une pression de vente voudra peut-être suivre le calendrier aussi attentivement que le graphique.
Ce qui m’a frappé, c’est que cela aligne les incitations de l’équipe et des investisseurs sur la croissance du protocole plutôt que sur l’euphorie du jour de lancement. Cela ne promet rien concernant le prix. Mais cela suggère que le token pourrait être conçu pour refléter la manière dont TermMax mûrit, plutôt que pour le devancer.
#termmax @termmax
La plupart des gens évaluent un token en jetant un œil à l’offre totale et s’arrêtent là. C’est une erreur. Deux tokens peuvent tous deux avoir un milliard d’unités et pourtant se comporter de façon totalement différente selon la part qui se débloque immédiatement et celle qui reste bloquée.
Cela compte non seulement pour les traders. Les investisseurs de long terme doivent savoir s’ils achètent une dilution régulière ou un token déjà largement en circulation. Les énormes “dumps” dus à des déblocages inattendus n’étaient presque jamais de vraies surprises. Quelqu’un a simplement ignoré le calendrier.
J’ai examiné le tableau d’allocation de TermMax et c’est un exemple clair. TMX a une offre fixe de 1 milliard répartie en huit catégories. La Communauté détient 15 % et la Fourniture de liquidité 5 %, et les deux se débloquent au TGE. L’Écosystème prend la plus grande part, soit 29 %, libérée progressivement pour financer la croissance. L’Équipe détient 15 % et les Conseillers 3 %, avec un cliff de 12 mois, puis 30 mois d’acquisition. Les Investisseurs détiennent 28 % avec un cliff de 12 mois, puis 24 mois d’acquisition ensuite.
En additionnant, seuls environ 20 % de TMX se trouvent sur le marché ouvert le jour 1. Le reste arrive lentement au cours des deux à trois années suivantes. Quiconque modélise une pression de vente voudra peut-être suivre le calendrier aussi attentivement que le graphique.
Ce qui m’a frappé, c’est que cela aligne les incitations de l’équipe et des investisseurs sur la croissance du protocole plutôt que sur l’euphorie du jour de lancement. Cela ne promet rien concernant le prix. Mais cela suggère que le token pourrait être conçu pour refléter la manière dont TermMax mûrit, plutôt que pour le devancer.
#termmax @TermMax
28
15
1k
·
--
Haussier
Je n’arrêtais pas de voir la phrase « conformité DeFi » partout et, honnêtement, je n’y faisais pas confiance. La plupart du temps, cela veut juste dire un formulaire KYC et une géolocalisation (geofence) collés sur une blockchain qui n’a, en dessous, aucun statut réglementaire réel. Je me suis donc penché sur le fonctionnement concret du partenariat NPEX de Dusk, et c’est une configuration totalement différente de ce que j’imaginais.
NPEX n’est pas simplement un partenaire « crypto-friendly ». C’est une véritable plateforme d’échange néerlandaise fondée en 2008 et régulée par l’AFM. Elle détient une licence MTF, une licence de courtier et une licence ECSP. Grâce à ce partenariat, ces licences vivent désormais dans la couche protocolaire de Dusk, au lieu d’être cantonnées à l’intérieur d’une seule application.
Voici ce qui m’a surpris. Cela signifie que toute application construite sur Dusk hérite, par défaut, du même périmètre réglementé. Vous ne demandez pas à chaque nouvelle app d’aller chercher sa propre licence et d’espérer qu’elle résistera à un examen approfondi. La conformité est intégrée directement dans la couche de base.
La façon la plus simple de le comprendre, pour moi, c’est que la conformité de la couche applicative est une étiquette sur la boîte. La conformité de la couche protocolaire, c’est la matière dont la boîte est faite. L’une peut être décollée. L’autre non.
Cela me donne désormais un filtre concret pour déterminer quelles blockchains peuvent réellement accueillir une finance réglementée et lesquelles ne font que répéter beaucoup le mot « conforme ».
#dusk $DUSK @Dusk_Foundation
Qu’est-ce qui compte le plus pour vous quand vous choisissez une infrastructure pour des actifs réglementés ?
Je n’arrêtais pas de voir la phrase « conformité DeFi » partout et, honnêtement, je n’y faisais pas confiance. La plupart du temps, cela veut juste dire un formulaire KYC et une géolocalisation (geofence) collés sur une blockchain qui n’a, en dessous, aucun statut réglementaire réel. Je me suis donc penché sur le fonctionnement concret du partenariat NPEX de Dusk, et c’est une configuration totalement différente de ce que j’imaginais.
NPEX n’est pas simplement un partenaire « crypto-friendly ». C’est une véritable plateforme d’échange néerlandaise fondée en 2008 et régulée par l’AFM. Elle détient une licence MTF, une licence de courtier et une licence ECSP. Grâce à ce partenariat, ces licences vivent désormais dans la couche protocolaire de Dusk, au lieu d’être cantonnées à l’intérieur d’une seule application.
Voici ce qui m’a surpris. Cela signifie que toute application construite sur Dusk hérite, par défaut, du même périmètre réglementé. Vous ne demandez pas à chaque nouvelle app d’aller chercher sa propre licence et d’espérer qu’elle résistera à un examen approfondi. La conformité est intégrée directement dans la couche de base.
La façon la plus simple de le comprendre, pour moi, c’est que la conformité de la couche applicative est une étiquette sur la boîte. La conformité de la couche protocolaire, c’est la matière dont la boîte est faite. L’une peut être décollée. L’autre non.
Cela me donne désormais un filtre concret pour déterminer quelles blockchains peuvent réellement accueillir une finance réglementée et lesquelles ne font que répéter beaucoup le mot « conforme ».
#dusk $DUSK @Dusk
Qu’est-ce qui compte le plus pour vous quand vous choisissez une infrastructure pour des actifs réglementés ?
Protocol level licensing
100%
App layer KYC checks
0%
Doesn't matter if it works
0%
4 Votes • Vote fermé
43
20
1.2k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinSlipsBelow$80KAgain
0 vues
2 mentions
SURVEILLANCE DU MARCHÉ CRYPTO : LE BITCOIN SE MAINTIENT À 80 000 $ — XDC EN TÊTE DES HAUSSES PARMI LES ALTCOINS ! 🔥
yamraaaj
·0 mentions J’aime
·14 vues
StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
2,100 vues
60 mentions
BitmineAdds10452ETH
19,048 vues
393 mentions