

rtsky777
1.2k Publications
rtsky777
Signaler
Bloquer l’utilisateur
平台币收集爱好者|长期持有主义者
Ouvert au trading
Trade occasionnellement
1.7 an(s)
17 Suivis
393 Abonnés
1.2K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
PINNED
·
--
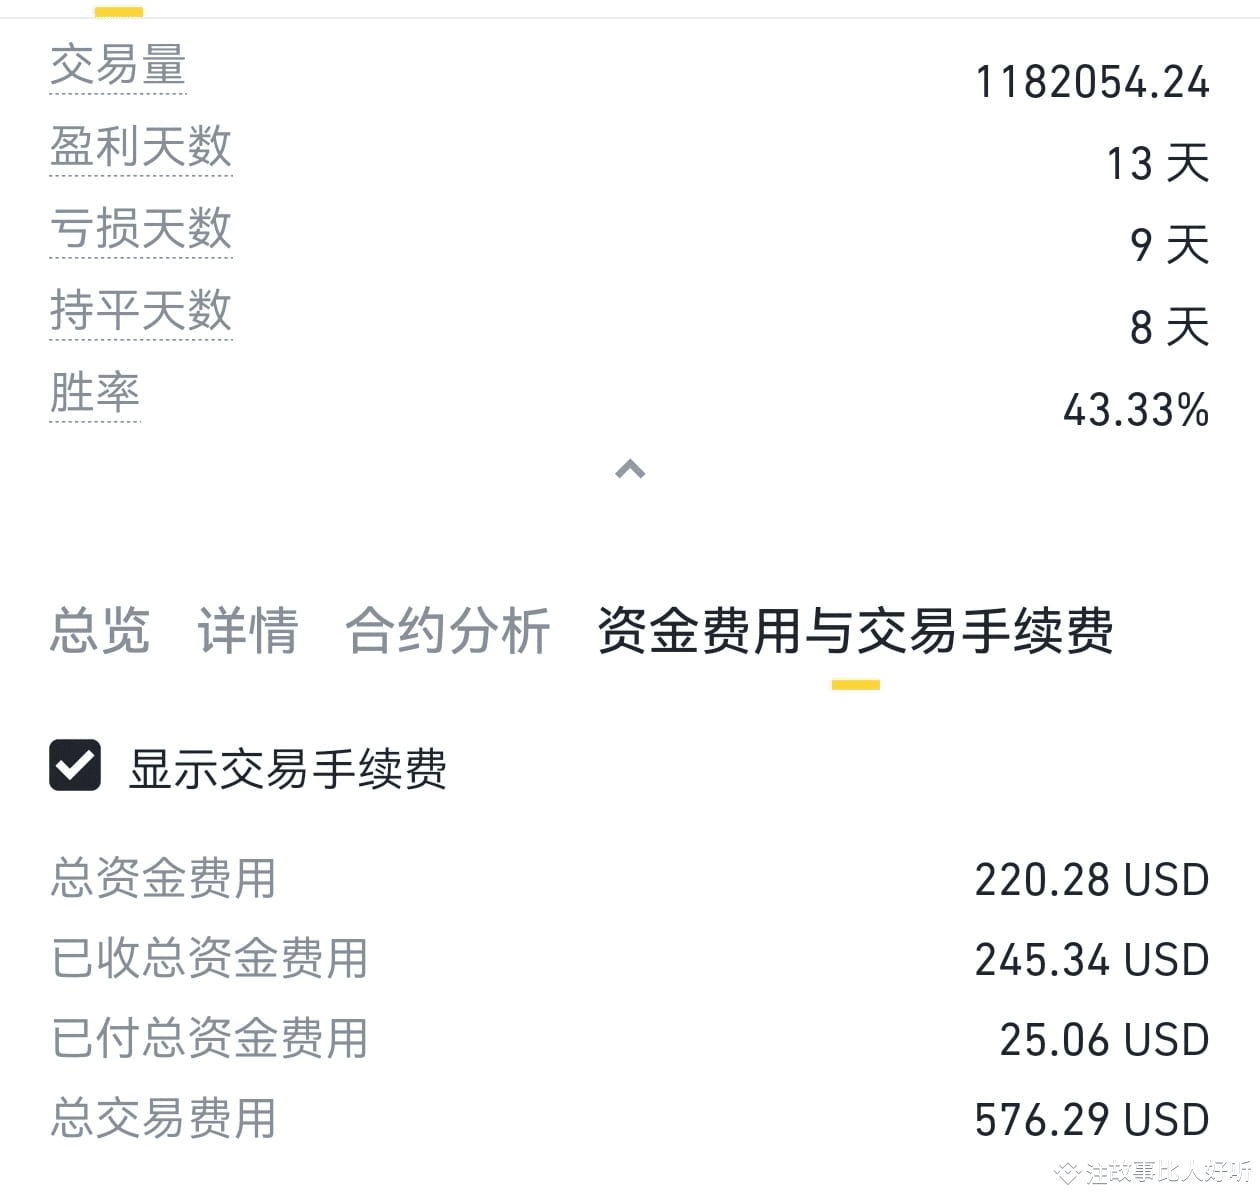
📱Ouvrir les actifs--Contrat--Pertes et gains réalisés aujourd'hui--Frais de fonds et frais de transaction-Total des frais de transaction📲$BNB .
Comme je viens de jouer depuis un mois, j'ai déjà près de 600U de frais. Si je m'inscris, j'aurai un remboursement de 150 huiles.
Lors de l'inscription, si vous avez rempli le code d'invitation, alors c'est bon, vous aurez un remboursement des frais, il suffit de contacter votre personne de liaison. S'il n'y a pas de remboursement des frais, alors ces frais sont perçus par l'échange.
Si vous avez écrit mon code d'invitation sur Binance, vous pouvez obtenir un remboursement légal maximum de 25 huiles sur 100 huiles de frais pour vous-même.
Le code d'invitation pour s'inscrire est 1053575781
Le code d'invitation pour ouvrir des contrats est 1053951016
S'il faut dépenser, alors ce qui peut être économisé doit l'être 👍👍👍
5
358
·
--
Voir la traduction
选C。合约验证和放弃所有权只能证明代码层面没后门,流动性池子随时可以抽走,rug的命门从来不在合约里而在池子里。查锁仓 burnt LP 才是真安检 #币安安全星期四
选C。合约验证和放弃所有权只能证明代码层面没后门,流动性池子随时可以抽走,rug的命门从来不在合约里而在池子里。查锁仓 burnt LP 才是真安检 #币安安全星期四

币安Binance华语
·
--
« Le contrat a été vérifié, la propriété est abandonnée, et tout le monde officiel dit que ce n’est pas un problème. » 😈
Que feriez-vous ❓
A. Ne pas acheter maintenant, attendre quoi ? 🫡
B. Il y a tellement de monde qui achète, l’avantage est pour moi 😎
C. Attendez ! D’abord, vérifiez si la liquidité est verrouillée / détruite 🔍
⬇️ Partagez + laissez votre choix et votre raison, et tirez au sort 3 gagnants, chacun recevra 20U #币安安全星期四
64
·
--
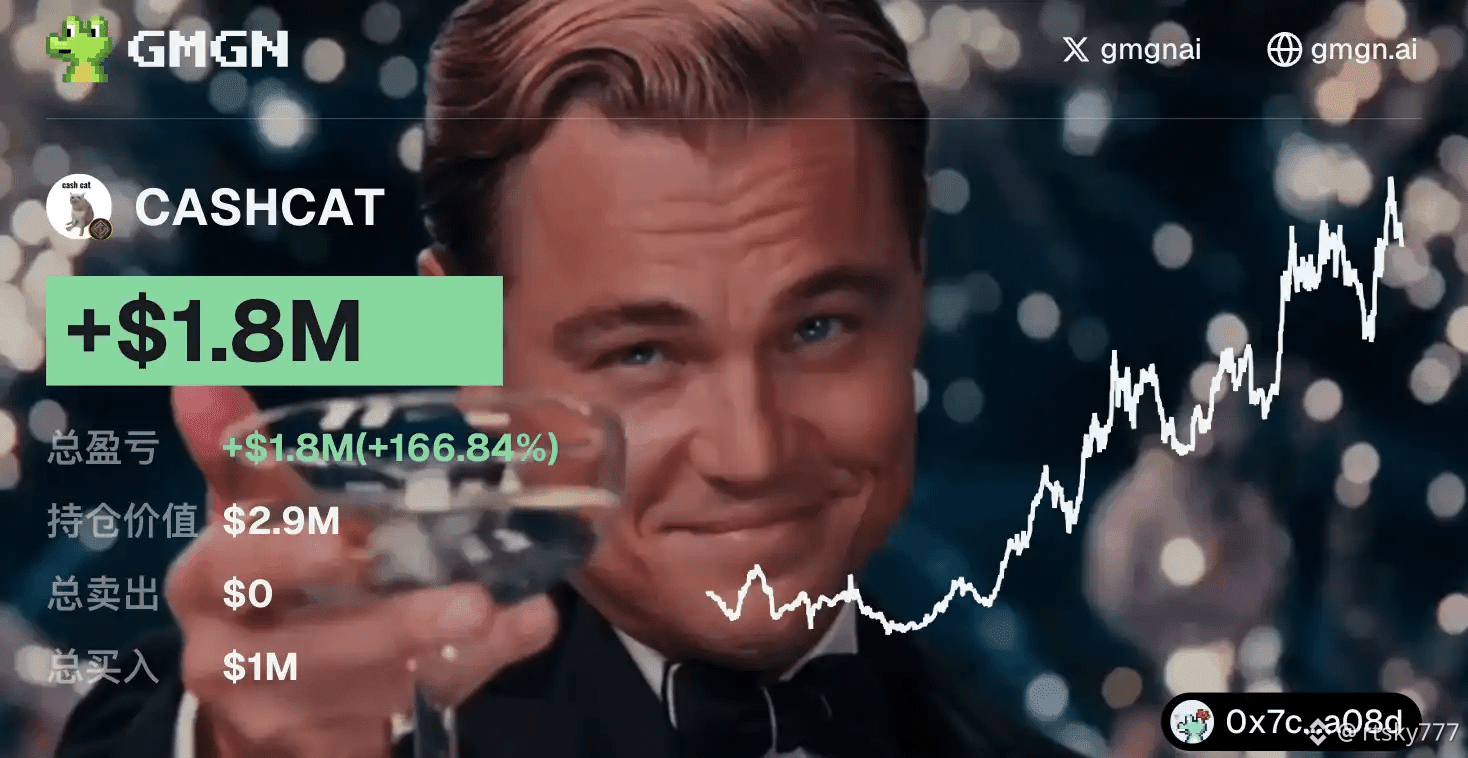
Il y a 23 jours, 96 petites transactions, 1 million de dollars. À présent, le bénéfice non réalisé est de 1,8 million, et ce n’est pas encore vendu.
Aujourd’hui, CASHCAT a fait grimper sa capitalisation jusqu’à 211 millions, +42% en 24 heures, un record historique.
Mais le plus effrayant n’est pas la hausse : c’est l’opération de l’adresse classée n°1 au tableau des profits. Il y a 23 jours, soit vers le creux du 2 août, il a constitué sa position avec 96 petites orders, chacune pas très grosse, qu’il a volontairement éclatées pour les acheter, afin d’éviter de faire monter le coût. Ce n’est pas du FOMO qui poursuit la hausse, c’est une allocation planifiée.
Début août, à ce moment-là, CASHCAT venait de traverser une grosse vague de chute : de 200 millions, il est passé à la moitié, le marché était en panique, les particuliers coupaient leurs pertes. Lui, il accumulait tranquillement. Son coût tournait autour de 0,07 $ : exactement au niveau où le lot paniqué vendait.
Et sur ces 23 jours, qu’a-t-il fait ? Rien du tout. La capitalisation est montée de 45 millions à 200 millions, puis a rebaissé, puis elle est remontée. Il n’a pas cligné des yeux.
1,8 million de bénéfice non réalisé… pour la plupart des gens, c’est largement assez pour prendre ses profits. Acheter une maison, une voiture, c’est pas tentant ? Mais lui n’a pas bougé. Est-ce vraiment une “main de diamant”, ou bien sait-il qu’il reste encore plus de place à l’avant ?
L’écosystème de Robinhood Chain. CASHCAT est le leader, avec une capitalisation de 200 millions.
Les autres, dans le deuxième échelon, comme JUGGERNAUT, restent à des niveaux de plusieurs dizaines de millions. L’écart est énorme, à un point ahurissant. Les fonds ne se sont pas déversés ailleurs : tout est concentré sur ce seul actif, CASHCAT. Qu’est-ce que ça signifie ? Que pour le moment, le récit “Meme” de cette chaîne ne repose que sur un seul “pousse” : CASHCAT. S’il tombe, le cycle Meme de toute la chaîne se dissout.
Dès que CASHCAT commence à corriger, s’il n’y a pas de relais de la part du deuxième échelon, les fonds n’ont nulle part où aller, et ils ne peuvent que quitter. À ce moment-là, ces 1,8 million de bénéfice non réalisé pourront-ils être préservés ? Tout dépend de la vitesse de cette main de diamant.
1
221
·
--
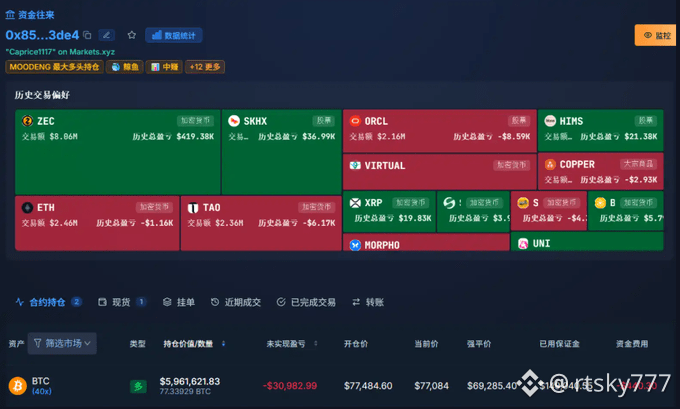
Putain, 40x de levier, prix de liquidation à 68821, et il ne reste plus que 10,8 % par rapport au prix actuel.
Ce type est vraiment gonflé.
L’adresse commençant par 0x85e, sur Hyperliquid, a ouvert une position longue de 73,5 BTC avec une valeur de position de 5,65 millions de dollars, un prix moyen de 77503, et 40x de levier.
Maintenant, le BTC cote 77124 : il est déjà en perte flottante.
Mais au lieu de partir, il lance un ordre d’achat TWAP de 15,46 millions de dollars, visant à grignoter progressivement 200,5 BTC sur 48,5 heures.
Pour l’instant, il n’est qu’à 5 % : il reste 95 % à acheter.
Ce n’est pas une nouvelle ouverture : il renforce encore sur la base d’une position déjà à 40x.
C’est quoi un TWAP ? Un ordre au prix moyen pondéré dans le temps : en clair, on n’envoie pas tout d’un coup, mais on achète par tranches sur plusieurs périodes, pour éviter le coût d’impact et ne pas alerter le marché sur le fait qu’il “mange” le carnet.
Le problème, c’est que sa position est déjà extrêmement précaire : son prix de liquidation est à 68821. Si le BTC baisse ne serait-ce que de 10 %, la position de 5,65 millions de dollars s’évapore directement.
Le plus cruel, c’est que si, dans les deux jours à venir, le BTC se replie de 5 %, il subira un double coup.
D’un côté, les 73,5 BTC déjà détenus en long voient leur perte flottante s’étendre, le rapprochant encore de la liquidation ;
de l’autre, la partie du TWAP qui n’a pas encore été exécutée continue d’acheter à un prix moyen plus élevé, ce qui revient à lisser le coût sur une position déjà en perte.
Mais si le sens se trompe, ce “lissage” amplifie la perte.
Avec 40x de levier, il n’y a quasiment aucune marge d’erreur : un simple souffle suffit pour provoquer la liquidation.
Depuis mai, ce type d’opération de “baleine” qui fait du long BTC avec 40x sur Hyperliquid apparaît fréquemment : tailles allant de quelques millions à plusieurs dizaines de millions.
Ces gens ont vraiment l’argent… et vraiment l’audace de parier.
Ils utilisent plusieurs fois des TWAP pour construire la position par tranches : ça montre que ce n’est pas une transaction impulsive, mais un plan de trading.
Mais un plan, c’est un plan ; le marché, c’est le marché.
Tu peux contrôler le rythme d’achat, mais tu ne contrôles pas le prix du BTC.
Les données on-chain sont transparentes : tout le monde peut voir son prix de liquidation.
Y a-t-il, sur le marché, quelqu’un qui surveille cette zone pour se mettre à vendre à découvert ? Forcément.
Sur Hyperliquid, les gros comptes se regardent et se donnent des gages : tu connais mon point de liquidation, je connais ton point de liquidation.
Ce n’est plus de l’investissement : c’est de la théorie des jeux.
Certains peuvent même faire tomber le prix juste au-dessus de son niveau de liquidation en appuyant un peu fort, pour le forcer à liquider, puis ramasser des jetons à bon prix.
1
375
·
--
Vérifié
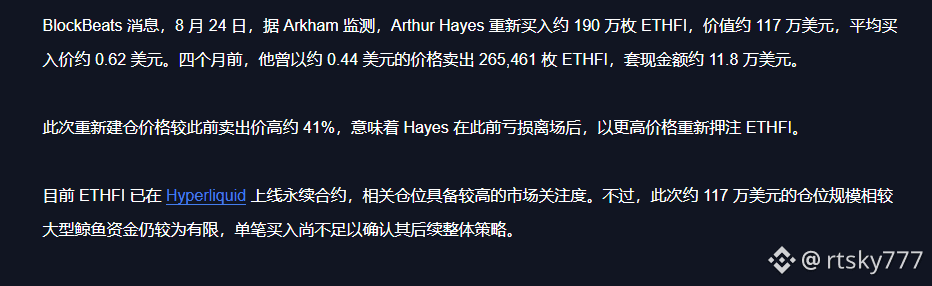
Hayes a acheté pour 1,17 million de dollars d’ETHFI, mais cet argent ne sert pas à acheter des tokens : il sert à acheter de la publicité.
Il y a quatre mois, il a coupé à 0,44 $ ; aujourd’hui, il rachète à 0,62 $, soit 41 % de plus. En apparence, c’est une opération perdante. En réalité, c’est une campagne publicitaire pour Hyperliquid. ETHFI vient d’être listé sur Hyperliquid avec des contrats perpétuels. Hayes, en tant que plus grand KOL de HYPE, a fait l’entrée d’un nouvel actif dans son écosystème. S’il ne fait pas un geste, il n’aura pas la contenance qu’il faut.
L’ampleur de ces 1,17 million de dollars ne représente même pas de l’argent de poche pour Hayes.
Mais le marché y prête une attention énorme, parce que tout le monde scrute son portefeuille.
S’il achète, on se dit « Hayes est haussier sur ETHFI » ; s’il trade sur Hyperliquid, on se dit « la liquidité de Hyperliquid est bonne ».
Une petite somme pour déclencher tout un flot d’opinions : le ROI est bien meilleur que de faire de la pub “sérieuse”.
Ces derniers temps, Hayes accumule continuellement de l’ETH.
Depuis juillet, il achète régulièrement via FalconX, et maintenant il complète aussi ETHFI : cela montre que son attitude globale envers l’écosystème d’Ethereum est en train de changer.
Avant, il lançait des signaux puis vendait ; aujourd’hui, il bâtit discrètement une position sur le côté. Sa stratégie est probablement en train d’évoluer.
Quand Hayes revient sur le dossier maintenant, est-ce parce qu’il pense que la tendance va reprendre, ou juste parce que c’est listé sur Hyperliquid ?
Je penche davantage pour la deuxième option. La logique de positionnement de Hayes n’a jamais été « ce token a de bons fondamentaux », mais plutôt « ce token a-t-il une place dans l’écosystème que je soutiens ? ». Si ETHFI est listé sur Hyperliquid en perp, il y a une place : il faut donc l’allouer.
Mais les particuliers doivent faire attention : à ce niveau de joueurs, les opérations sont “étagées”. Le signal public est une couche, les actions on-chain en est une autre, et les véritables grosses positions sont peut-être ailleurs. Ces 1,17 million servent à vous montrer quelque chose ; la partie non visible, elle, reflète le vrai jugement.
3
404
·
--
Cet auteur de cette œuvre originale a vraiment un esprit très créatif
À chaque fois que je regarde son contenu, je peux rire toute la journée
Et maintenant, ce que l’IA fait devient de plus en plus performant
Cet auteur de cette œuvre originale a vraiment un esprit très créatif
À chaque fois que je regarde son contenu, je peux rire toute la journée
Et maintenant, ce que l’IA fait devient de plus en plus performant
À chaque fois que je regarde son contenu, je peux rire toute la journée
Et maintenant, ce que l’IA fait devient de plus en plus performant
157
·
--
La moto, c’est de la « chair dans du métal »
Elle a renversé tout le monde, et même au sol, elle s’inquiète des fourmis
La moto, c’est de la « chair dans du métal »
Elle a renversé tout le monde, et même au sol, elle s’inquiète des fourmis
Elle a renversé tout le monde, et même au sol, elle s’inquiète des fourmis
1
132
·
--
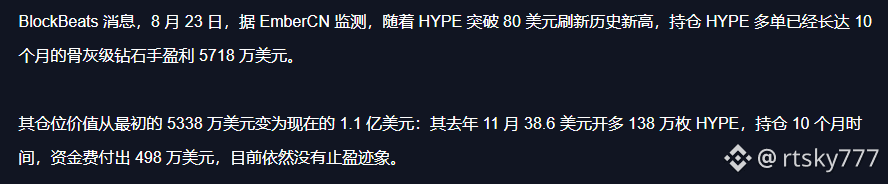
10 mois, 1,38 million d’unités de HYPE, entrée à 38,6 $ pour augmenter… jusqu’à aujourd’hui à 80 $. Gain flottant : 57 millions de dollars
J’ai relu ces chiffres trois fois. Je ne me suis pas trompé. Mais ce qui m’a le plus choqué, ce n’est pas le montant gagné : c’est que ce type a encaissé en plein milieu un flottant de près de 20 millions de dollars de perte maximale, et il n’a toujours pas vendu.
20 millions de dollars… en RMB, plus d’un milliard. Perte flottante sans vendre. Et il continue de payer les frais de financement : 4,98 millions, presque 5 millions… pendant 10 mois, il les verse comme si de rien n’était, sans même cligner des yeux.
Le marché, c’est des montagnes russes. Lui, il ne regarde qu’HYPE, sans bouger. Qu’est-ce que ça s’appelle ? Des mains de diamant. Non. Des mains en alliage de titane.
Et regarde ses opérations : à partir du 16 juin, à chaque hausse, il retire le flottant de bénéfices en assurant la marge. Le prix de liquidation a été relevé jusqu’à 53,39. C’est très intelligent : ce n’est pas du pur “tenir bêtement”. Il utilise ses profits pour se créer une marge de sécurité. Pendant 10 mois, il ne retire que la marge sans changer de position. Les frais de financement, il les paie quand même. Quelle discipline… ce genre de résistance, personne “d’ordinaire” ne peut l’avoir.
Avant le lancement de Robinhood, il a construit sa position 5 heures plus tôt. Beaucoup disent que c’est une information interne. Moi, je pense… peut-être que oui. Mais même avec une info interne, tenir 10 mois, c’est déjà une capacité en soi. Tu sais combien de gens ont gagné grâce à des infos internes, puis ont été trop gourmands et ont tout reperdu ? Lui, il a su tenir. Et en plus il gère dynamiquement : ça montre que ce n’est pas seulement des informations… c’est aussi une discipline.
Maintenant, HYPE fait de nouveaux plus hauts. La valeur de sa position atteint 110 millions. Le plus gros short on-chain estime qu’il s’est déjà fait liquider. En mai, le short était en perte flottante de 35,6 millions. Aujourd’hui, ça doit être encore pire. Dans cette confrontation, les haussiers ont gagné. Et ils ont gagné de façon très, très décisive.
Mais tu vois, pourquoi il ne prend pas encore ses profits ? 57 millions de dollars… plus de 400 millions de RMB. Moi, je serais déjà parti. Acheter une maison, une voiture, ça ne vaut pas mieux ? Peut-être que c’est justement là l’écart entre moi et les “grands”.
Eux voient loin… ou alors… ils n’ont tout simplement pas besoin de ces 400 millions.
3k
·
--
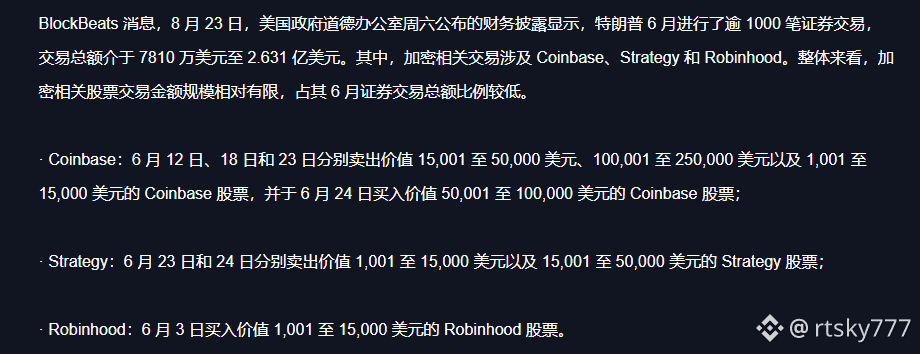
Trump a vendu Coinbase en juin, et aussi Strategy.
Mais en public, il crie : « Les États-Unis doivent devenir la grande puissance du bitcoin ».
La bouche de Trump : le bitcoin est une réserve stratégique, et le crypto, c’est l’avenir.
Le portefeuille de Trump : il a vendu Coinbase en trois fois, et Strategy en deux fois ; au total, il a réduit près de 500 000 dollars. Puis il a pris une petite partie pour acheter un peu de Robinhood : plus de 10 000 dollars, comme acheter des courses.
Plus de 1000 transactions, pour un total maximal de 260 millions ; la part des activités liées au crypto est dérisoire. Qu’est-ce que ça montre ? Que, dans sa vraie allocation d’actifs, les actions crypto ne sont qu’un produit marginal. Il tonne fort, mais n’y a pas vraiment misé.
Alors pourquoi vendre ? Le timing est trop parfait. En juin, c’est précisément autour de la signature de la loi GENIUS : la SEC pousse la tokenisation des actions, et dans la sphère crypto, tout le monde est en liesse, persuadé que le printemps de la conformité arrive.
Résultat : il vend au plus haut. Ce n’est pas un pari contre la valeur à long terme du crypto ; c’est de l’arbitrage à court terme : les bonnes nouvelles réglementaires sont passées, les cours ont monté, donc il vend.
Les investisseurs particuliers entendent que Trump soutient le bitcoin et se précipitent : achetez Coinbase, achetez Strategy, achetez des valeurs minières.
Sauf que lui, le président, vendait déjà en juin. Une fois que les particuliers ont fini par lui servir de “prochaine poche” en attendant le passage à l’achat, la saison des résultats et les données macro, ainsi que les changements réglementaires, font retomber les cours : c’est eux qui se font prendre.
L’achat, en revanche, sur Robinhood est un peu intéressant. Le montant est tellement faible qu’on peut presque l’ignorer, mais la direction est à l’ajout de position.
Robinhood et Coinbase sont des ennemis jurés : ils se disputent l’entrée des investisseurs particuliers, et dans le récit de la tokenisation, Robinhood est en première ligne. Le fait que Trump vende Coinbase et achète Robinhood pourrait signifier qu’il parie sur le « prochain vent réglementaire » : un déplacement des plateformes d’échange vers les courtiers + l’infrastructure blockchain.
Ces quelques transactions crypto, dans ses 260 millions de transactions totales, ne représentent même pas une “petite monnaie”.
L’attitude réelle du président, ce n’est pas ce qu’il tweete : c’est la façon dont il opère son compte. Il peut crier son soutien tous les jours, mais dans l’allocation réelle, l’argent sonnant et trébuchant, le crypto n’est qu’un accompagnement.
3
4
6.1k
·
--
19,178 milliards. Le chiffre d’entrées nettes en bitcoin spot ETF cette semaine… je l’ai relu trois fois, à chaque fois en me disant que je devais avoir mal compris.
C’est le plus haut niveau sur une seule semaine depuis le « 1011 flash crash ».
Vous voyez ce que ça veut dire ?
Après la vague de flash crash d’octobre dernier, les capitaux institutionnels se sont comportés comme s’ils avaient vu un fantôme : pendant près de dix mois, ils sont restés soit à l’écart, soit carrément sortis. Il n’y a que deux semaines, l’entrée nette sur une seule semaine n’était que de 75,50 millions. Comparé à maintenant, ce n’est même pas une fraction de ça. Ce n’est pas de l’inertie émotionnelle, c’est de la liquidité qui revient.
Ce qui est encore plus intrigant, c’est l’ETH. L’ETF spot de l’éther a, en parallèle, enregistré des entrées de 692,6 millions, soit plus d’un tiers de la part de Bitcoin.
Avant, quel traitement réservait-on aux ETF ETH ? Ils étaient “dilués” par la tendance BTC, et les institutions les boudait. Il a fallu attendre la mi-juillet pour atteindre le niveau de “millions”. On dirait qu’on donne à peine de quoi nourrir la faim, pas de quoi investir sérieusement. Et là, tout à coup, ça grossit en volume : que veut dire ce changement ? Ça signifie que les institutions ne cherchent pas seulement à acheter du BTC pour se couvrir du risque ; elles rouvrent leur exposition à l’ensemble des actifs numériques.
Si on achetait uniquement du BTC, ce serait la logique du « acheter de l’or en temps de troubles » : dans ce cas, la cryptosphère ne serait qu’une alternative à l’or.
Mais acheter à la fois BTC et ETH, c’est traiter le crypto comme une catégorie d’actifs, et le répartir comme on le ferait pour des actions, des obligations ou des matières premières.
Le signal derrière ça est cent fois plus important que la hausse ou la baisse des prix.
Mais ne vous empressez pas d’annoncer que le bull market est de retour.
Dans l’analyse IA de BlockBeats, il y a un avertissement : après les 11,901 milliards d’entrées nettes sur une seule journée en octobre 2025, on est passé à des sorties nettes continues. Les flux des ETF ont un caractère d’impulsion très marqué : ça arrive vite, et ça repart vite aussi. Les données de cette semaine marquent-elles vraiment un retournement de tendance ? Il faudra encore observer sur quelques semaines. Mais au moins, cela montre que la période d’attentisme d’environ dix mois après le flash crash est terminée.
L’argent des institutions revient. Et celui des particuliers ?
Il est toujours en train de se faire exploser dans les contrats.
Cette semaine, le bitcoin a monté de 22 % ; les positions vendeuses ont été « saignées » à hauteur de 2,7 milliards.
À chaque fois qu’une grosse tendance démarre, c’est toujours ce même scénario.
1
1
1
6.6k
·
--
Trop mignon ce char Tigre
En avant
À l’assaut du marché haussier
Trop mignon ce char Tigre
En avant
À l’assaut du marché haussier
En avant
À l’assaut du marché haussier
134
·
--
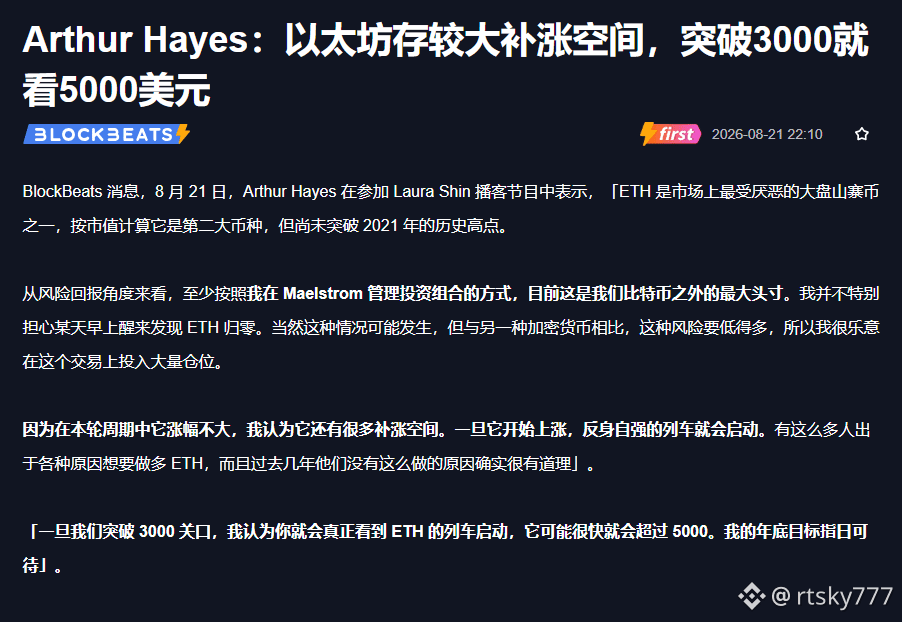
Arthur Hayes ressort encore pour donner des consignes, cette fois l’objectif est l’ETH.
« L’ETH est la plus méprisée des altcoins leaders sur le marché », « la plus grosse position après le Bitcoin », « on lance dès qu’elle dépasse 3000, et elle dépassera vite 5000 », « l’objectif de fin d’année est à portée de main ». Cette phrase te paraît excitante ? Mais avant de foncer tout investir, regarde plutôt ce que ce gars fait récemment.
Dans une lecture IA de BlockBeats, un détail est caché : le 19 décembre, Hayes a transféré 508 ETH à Galaxy Digital.
Réfléchis : d’un côté, il crie dans un podcast « on démarre dès que ça dépasse 3000 », et de l’autre, il transfère des pièces vers une bourse. Il veut faire un ajout de position ? Ou préparer une sortie à l’avance ?
Bien sûr, tu peux aussi dire que transférer vers une bourse ne veut pas forcément dire vendre : ça peut être pour gérer des finances, faire un nantissement, ou se couvrir.
Mais dans la crypto, les vieux petits investisseurs savent : la bouche du “gros” et son portefeuille sont souvent deux choses différentes. Son fonds Maelstrom pourrait effectivement être très exposé à l’ETH, mais la position du fonds et les actions personnelles de Hayes, est-ce que c’est exactement pareil ?
Parlons aussi de sa logique. Hayes dit : « Comme l’amplitude de hausse de ce cycle n’a pas été grande, il y a davantage de potentiel de rattrapage. » Ça sonne plausible, mais dans la crypto, on ne fait jamais vraiment passer “le bon sens”. Pourquoi l’ETH n’arrive pas à monter cette fois ? Les Layer 2 ont capté le flux, de nouvelles chaînes publiques comme Solana et Sui ont volé le récit ; en plus, il y a des luttes internes chez les gens liés aux fonds ETH, et les mises à niveau sont sans cesse repoussées.
Les institutions achètent bien de l’ETH, oui, mais pas assez agressivement ; les petits investisseurs, eux, n’aiment pas trop—là où le Gas coûte cher, l’expérience est moins bonne, et l’effet “argent facile” est moins fort que sur les Meme coins.
Hayes dit : « Dès que ça dépasse 3000, le train “se renforcer en réaction” démarre. » Je le traduis en clair : 3000, c’est un seuil psychologique ; dès que ça le franchit, c’est du FOMO ; une fois le FOMO déclenché, ça s’auto-renforce, on achète au fur et à mesure que ça monte. La logique tient, mais à condition qu’il y ait bien une percée. Or, l’ETH est encore à une bonne distance de 3000. Et si la percée ne se fait jamais ? Alors ce train restera éternellement sur le quai.
Et puis, le mot « le plus méprisé » est intéressant. Hayes lui-même admet que l’ETH est détesté ; alors pourquoi y être encore autant exposé ? Parce qu’il parie sur l’idée : « être détesté à l’extrême, c’est le début du renversement. »
Mais il existe aussi une autre possibilité dans la crypto : tout le monde n’est pas en mode “détester”, peut-être que les gens ne veulent tout simplement plus jouer. L’argent est allé vers le BTC, vers Solana, vers les pièces liées à l’IA ; l’ETH est devenu ce “numéro deux” à la fois « sans goût » et « dommage de s’en passer ». #ETH大涨 $ETH
{future}(ETHUSDT)
Arthur Hayes ressort encore pour donner des consignes, cette fois l’objectif est l’ETH.
« L’ETH est la plus méprisée des altcoins leaders sur le marché », « la plus grosse position après le Bitcoin », « on lance dès qu’elle dépasse 3000, et elle dépassera vite 5000 », « l’objectif de fin d’année est à portée de main ». Cette phrase te paraît excitante ? Mais avant de foncer tout investir, regarde plutôt ce que ce gars fait récemment.
Dans une lecture IA de BlockBeats, un détail est caché : le 19 décembre, Hayes a transféré 508 ETH à Galaxy Digital.
Réfléchis : d’un côté, il crie dans un podcast « on démarre dès que ça dépasse 3000 », et de l’autre, il transfère des pièces vers une bourse. Il veut faire un ajout de position ? Ou préparer une sortie à l’avance ?
Bien sûr, tu peux aussi dire que transférer vers une bourse ne veut pas forcément dire vendre : ça peut être pour gérer des finances, faire un nantissement, ou se couvrir.
Mais dans la crypto, les vieux petits investisseurs savent : la bouche du “gros” et son portefeuille sont souvent deux choses différentes. Son fonds Maelstrom pourrait effectivement être très exposé à l’ETH, mais la position du fonds et les actions personnelles de Hayes, est-ce que c’est exactement pareil ?
Parlons aussi de sa logique. Hayes dit : « Comme l’amplitude de hausse de ce cycle n’a pas été grande, il y a davantage de potentiel de rattrapage. » Ça sonne plausible, mais dans la crypto, on ne fait jamais vraiment passer “le bon sens”. Pourquoi l’ETH n’arrive pas à monter cette fois ? Les Layer 2 ont capté le flux, de nouvelles chaînes publiques comme Solana et Sui ont volé le récit ; en plus, il y a des luttes internes chez les gens liés aux fonds ETH, et les mises à niveau sont sans cesse repoussées.
Les institutions achètent bien de l’ETH, oui, mais pas assez agressivement ; les petits investisseurs, eux, n’aiment pas trop—là où le Gas coûte cher, l’expérience est moins bonne, et l’effet “argent facile” est moins fort que sur les Meme coins.
Hayes dit : « Dès que ça dépasse 3000, le train “se renforcer en réaction” démarre. » Je le traduis en clair : 3000, c’est un seuil psychologique ; dès que ça le franchit, c’est du FOMO ; une fois le FOMO déclenché, ça s’auto-renforce, on achète au fur et à mesure que ça monte. La logique tient, mais à condition qu’il y ait bien une percée. Or, l’ETH est encore à une bonne distance de 3000. Et si la percée ne se fait jamais ? Alors ce train restera éternellement sur le quai.
Et puis, le mot « le plus méprisé » est intéressant. Hayes lui-même admet que l’ETH est détesté ; alors pourquoi y être encore autant exposé ? Parce qu’il parie sur l’idée : « être détesté à l’extrême, c’est le début du renversement. »
Mais il existe aussi une autre possibilité dans la crypto : tout le monde n’est pas en mode “détester”, peut-être que les gens ne veulent tout simplement plus jouer. L’argent est allé vers le BTC, vers Solana, vers les pièces liées à l’IA ; l’ETH est devenu ce “numéro deux” à la fois « sans goût » et « dommage de s’en passer ». #ETH大涨 $ETH
1
491
·
--
En une semaine +22 %, liquidations à découvert de 2,7 milliards, mais Lucy Gazmararian dit : il y aura encore une dernière “purge”, et le prix pourrait encore baisser de 20 %.
Cette dame est la fondatrice de Token Bay Capital. Elle affirme que le marché s’était fortement surendetté à la baisse, et que ces positions short ont été anéanties. Mais, selon la logique des cycles, avant la fin d’un bear market, il reste généralement une dernière chute, d’environ 20 %. Calculons : 76943 - 20 % = environ 61500. Autrement dit, cette semaine la hausse n’aura peut-être été qu’une illusion, et il faudra peut-être tout recracher.
Ses mots exacts : « S’en tenir à la logique d’un investissement à long terme : le Bitcoin est un duel contre la dévaluation monétaire. » La phrase est bien tourné, mais le sous-texte est : ne t’agite pas à court terme. Pour l’instant, c’est encore un parc d’attractions très volatil, où il y a des outils pour parier dans les deux sens. Et pour le petit investisseur qui entre, c’est la livraison.
Le moteur central de cette hausse, ce sont en réalité les interventions du Trésor américain sur le marché obligataire. Les rendements des obligations d’État à long terme sont comprimés, et les actifs à risque repartent collectivement. Mais ce n’est pas un amélioration des fondamentaux “dans la crypto” : c’est juste le contexte macro qui souffle un peu.
Le côté du CLARITY Act continue d’être poussé, mais les chances de passage restent « relativement faibles ». Si le projet échoue, la dynamique de cette hausse risque de disparaître.
Et regardez les données : le plus haut de janvier de cette année est à 94820, le plus haut historique en octobre dernier à 126198. Aujourd’hui, on est à 76943 : le prix n’est même pas revenu au plus haut de cette année, encore moins au nouveau sommet historique. La hausse hebdomadaire de 22 % impressionne, mais à l’échelle d’un cycle plus large, ce n’est peut-être qu’un rebond.
Il y a une vieille règle dans le monde des cryptos : la plupart des gens pensent que le bull market est de retour quand, en réalité, on est encore dans un bear market. Quand la plupart sont désespérés et qu’ils coupent leurs pertes, le bull market commence alors en silence. Là, les shorts ont été rasés par le sang, le sentiment de marché est euphorique—mais Lucy dit qu’il reste encore une dernière baisse. Est-ce que tu la crois, ou tu crois les bougies (les K-lines) ?
$BTC #BTC突破$72000
{future}(BTCUSDT)
En une semaine +22 %, liquidations à découvert de 2,7 milliards, mais Lucy Gazmararian dit : il y aura encore une dernière “purge”, et le prix pourrait encore baisser de 20 %.
Cette dame est la fondatrice de Token Bay Capital. Elle affirme que le marché s’était fortement surendetté à la baisse, et que ces positions short ont été anéanties. Mais, selon la logique des cycles, avant la fin d’un bear market, il reste généralement une dernière chute, d’environ 20 %. Calculons : 76943 - 20 % = environ 61500. Autrement dit, cette semaine la hausse n’aura peut-être été qu’une illusion, et il faudra peut-être tout recracher.
Ses mots exacts : « S’en tenir à la logique d’un investissement à long terme : le Bitcoin est un duel contre la dévaluation monétaire. » La phrase est bien tourné, mais le sous-texte est : ne t’agite pas à court terme. Pour l’instant, c’est encore un parc d’attractions très volatil, où il y a des outils pour parier dans les deux sens. Et pour le petit investisseur qui entre, c’est la livraison.
Le moteur central de cette hausse, ce sont en réalité les interventions du Trésor américain sur le marché obligataire. Les rendements des obligations d’État à long terme sont comprimés, et les actifs à risque repartent collectivement. Mais ce n’est pas un amélioration des fondamentaux “dans la crypto” : c’est juste le contexte macro qui souffle un peu.
Le côté du CLARITY Act continue d’être poussé, mais les chances de passage restent « relativement faibles ». Si le projet échoue, la dynamique de cette hausse risque de disparaître.
Et regardez les données : le plus haut de janvier de cette année est à 94820, le plus haut historique en octobre dernier à 126198. Aujourd’hui, on est à 76943 : le prix n’est même pas revenu au plus haut de cette année, encore moins au nouveau sommet historique. La hausse hebdomadaire de 22 % impressionne, mais à l’échelle d’un cycle plus large, ce n’est peut-être qu’un rebond.
Il y a une vieille règle dans le monde des cryptos : la plupart des gens pensent que le bull market est de retour quand, en réalité, on est encore dans un bear market. Quand la plupart sont désespérés et qu’ils coupent leurs pertes, le bull market commence alors en silence. Là, les shorts ont été rasés par le sang, le sentiment de marché est euphorique—mais Lucy dit qu’il reste encore une dernière baisse. Est-ce que tu la crois, ou tu crois les bougies (les K-lines) ?
$BTC #BTC突破$72000
226
·
--
Les exportations de la Corée en août bondissent de 56 %, et les puces représentent la moitié.
Une croissance proche de deux fois, 26 milliards de dollars.
Je ne comprends pas ces chiffres, mais ils me sidèrent.
À quel point la demande mondiale en puissance de calcul pour l’IA est-elle énorme ? Les exportations de puces de la Corée vous donnent la réponse.
Les exportations vers la Chine ont aussi doublé : qui parle de découplage ?
Avez-vous une position sur les semi-conducteurs ? #美光拟投100亿美元建研究实验室 $MU
{future}(MUUSDT)
Les exportations de la Corée en août bondissent de 56 %, et les puces représentent la moitié.
Une croissance proche de deux fois, 26 milliards de dollars.
Je ne comprends pas ces chiffres, mais ils me sidèrent.
À quel point la demande mondiale en puissance de calcul pour l’IA est-elle énorme ? Les exportations de puces de la Corée vous donnent la réponse.
Les exportations vers la Chine ont aussi doublé : qui parle de découplage ?
Avez-vous une position sur les semi-conducteurs ? #美光拟投100亿美元建研究实验室 $MU
394
·
--
Le temps passe si vite
Déjà 13 ans
Je me souviens encore de cette interview : un vrai coup de force, et l’impossible devient possible
Le temps passe si vite
Déjà 13 ans
Je me souviens encore de cette interview : un vrai coup de force, et l’impossible devient possible
Déjà 13 ans
Je me souviens encore de cette interview : un vrai coup de force, et l’impossible devient possible
126
·
--
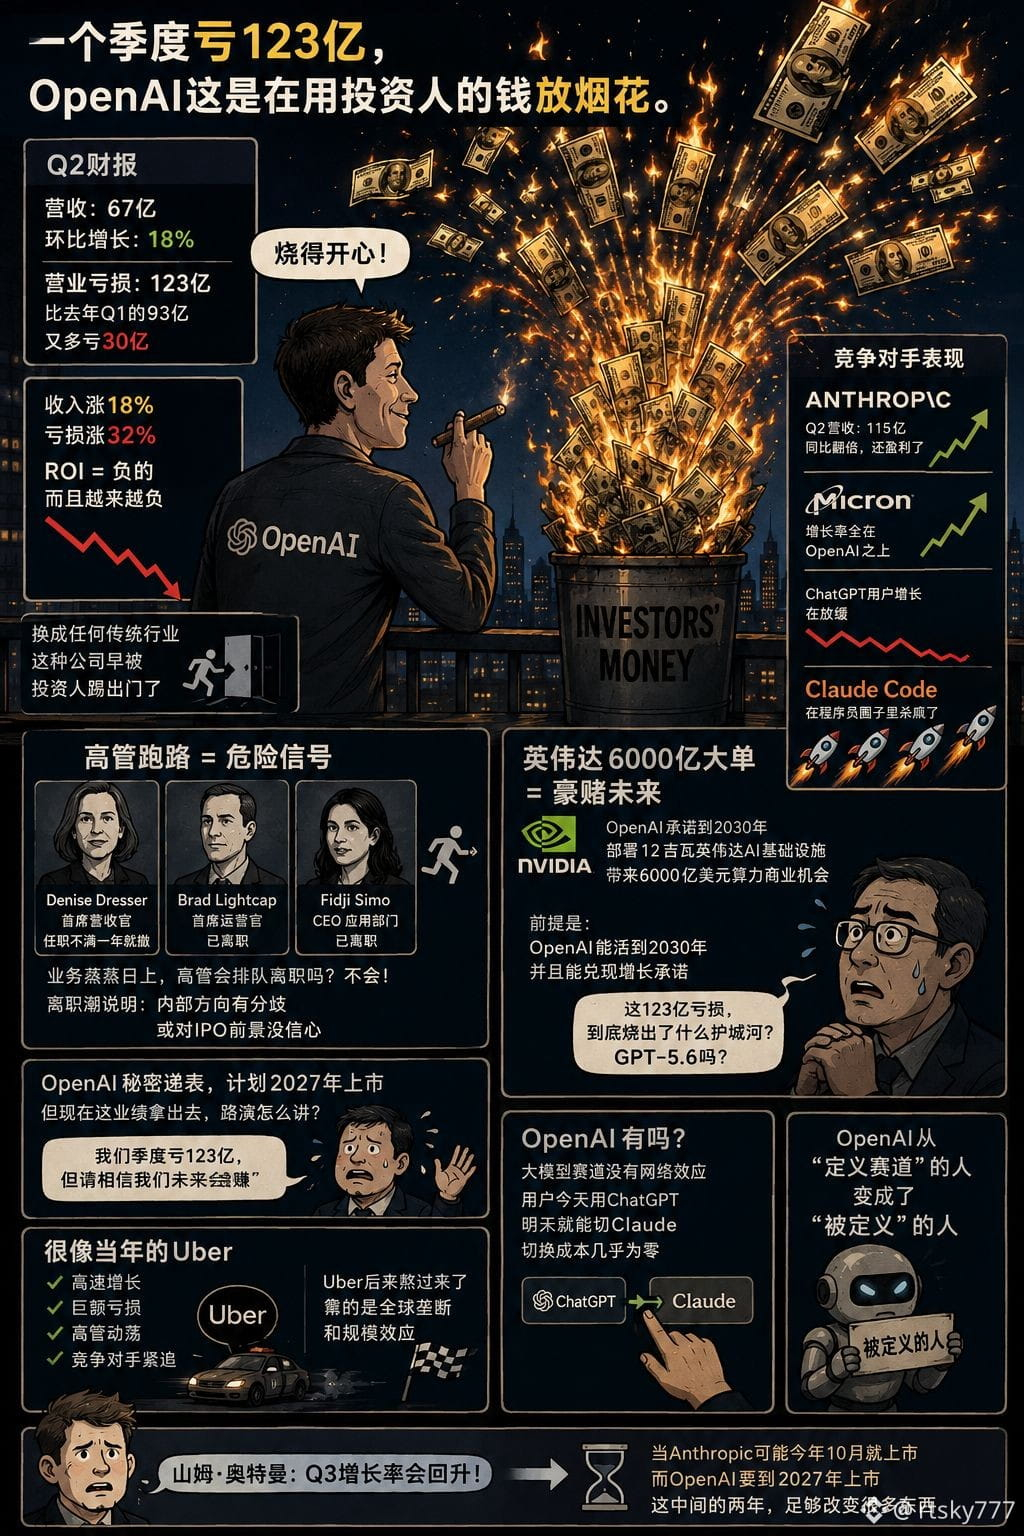
Un trimestre à perte de 12,3 milliards : OpenAI utilise l’argent des investisseurs comme des feux d’artifice.
Au 2e trimestre, le chiffre d’affaires atteint 6,7 milliards, en hausse de 18% d’un trimestre sur l’autre. Sur le papier, ça a l’air bien. Mais la perte opérationnelle s’élève à 12,3 milliards, soit 3 milliards de plus que les 9,3 milliards du T1 de l’an dernier. Le revenu augmente de 18%, mais les pertes montent de 32% : le ROI calculé est négatif… et de plus en plus négatif. Dans n’importe quelle industrie traditionnelle, une telle entreprise se ferait dégager par les investisseurs depuis longtemps. Mais OpenAI est différente : c’est l’IA, c’est OpenAI, c’est Sam Altman — donc elle peut continuer à lever des fonds, continuer à brûler du cash, continuer à faire rêver.
Sauf que plus le gâteau grossit, plus la farce devient mince. Le chiffre d’affaires d’Anthropic au T2 : 11,5 milliards, x2, et en plus avec du bénéfice. La croissance de Micron est largement supérieure à celle d’OpenAI. La croissance des utilisateurs de ChatGPT ralentit, tandis que Claude Code fait un carnage dans le milieu des développeurs. OpenAI, de “celui qui définit la catégorie”, est devenu “celui qui est défini par la catégorie”.
Les départs de dirigeants éclairent encore mieux la situation. Denise Dresser, directrice revenue, n’a même pas passé un an en poste avant de partir. Brad Lightcap et Fidji Simo aussi. Si une entreprise voit ses activités décoller, les dirigeants partent-ils en file ? Non. La vague de départs signifie soit un désaccord interne sur la direction à prendre, soit un manque de confiance dans les perspectives d’introduction en Bourse. Après tout, OpenAI a déposé en secret en juin, avec un projet d’être introduite en 2027 — mais si on sort ces résultats maintenant pour un roadshow, qu’est-ce qu’on peut raconter ? “On perd 12,3 milliards par trimestre, mais faites-nous confiance : on gagnera dans le futur.”
Le plus surréaliste, ce sont les 600 milliards de dollars chez NVIDIA. OpenAI promet de déployer, d’ici 2030, 12 gigawatts d’infrastructures d’IA de NVIDIA, ouvrant ainsi des opportunités commerciales de 6000 milliards de dollars de puissance de calcul. Le chiffre est énorme et totalement démentiel… mais à condition qu’OpenAI vive jusqu’en 2030 et qu’elle tienne ses promesses de croissance. Si elle continue à brûler de l’argent à ce rythme, les investisseurs finiront tôt ou tard par demander : avec ces 12,3 milliards de pertes, quelle “douve” économique (moat) a-t-on réellement construite ? GPT-5.6 ? Mais Claude, chez Anthropic, continue aussi d’évoluer, et eux ne perdent pas autant.
La situation actuelle d’OpenAI ressemble beaucoup à celle d’Uber à l’époque : croissance rapide, pertes colossales, instabilité au niveau de la direction, et des rivaux qui poursuivent à vive allure. Uber s’en est finalement sorti, mais grâce à un monopole mondial et aux effets d’échelle. OpenAI a-t-elle ça ? Dans la course aux grands modèles, il n’y a pas d’effets de réseau : aujourd’hui les utilisateurs utilisent ChatGPT, demain ils peuvent passer à Claude. Le coût de changement est presque nul.
Sam Altman dit que la croissance au T3 va repartir à la hausse. Pendant qu’Anthropic pourrait être introduite dès octobre de cette année, OpenAI doit attendre 2027. Dans ces deux années, il y a largement de quoi changer beaucoup de choses. $NVDAB
{spot}(NVDABUSDT)
Un trimestre à perte de 12,3 milliards : OpenAI utilise l’argent des investisseurs comme des feux d’artifice.
Au 2e trimestre, le chiffre d’affaires atteint 6,7 milliards, en hausse de 18% d’un trimestre sur l’autre. Sur le papier, ça a l’air bien. Mais la perte opérationnelle s’élève à 12,3 milliards, soit 3 milliards de plus que les 9,3 milliards du T1 de l’an dernier. Le revenu augmente de 18%, mais les pertes montent de 32% : le ROI calculé est négatif… et de plus en plus négatif. Dans n’importe quelle industrie traditionnelle, une telle entreprise se ferait dégager par les investisseurs depuis longtemps. Mais OpenAI est différente : c’est l’IA, c’est OpenAI, c’est Sam Altman — donc elle peut continuer à lever des fonds, continuer à brûler du cash, continuer à faire rêver.
Sauf que plus le gâteau grossit, plus la farce devient mince. Le chiffre d’affaires d’Anthropic au T2 : 11,5 milliards, x2, et en plus avec du bénéfice. La croissance de Micron est largement supérieure à celle d’OpenAI. La croissance des utilisateurs de ChatGPT ralentit, tandis que Claude Code fait un carnage dans le milieu des développeurs. OpenAI, de “celui qui définit la catégorie”, est devenu “celui qui est défini par la catégorie”.
Les départs de dirigeants éclairent encore mieux la situation. Denise Dresser, directrice revenue, n’a même pas passé un an en poste avant de partir. Brad Lightcap et Fidji Simo aussi. Si une entreprise voit ses activités décoller, les dirigeants partent-ils en file ? Non. La vague de départs signifie soit un désaccord interne sur la direction à prendre, soit un manque de confiance dans les perspectives d’introduction en Bourse. Après tout, OpenAI a déposé en secret en juin, avec un projet d’être introduite en 2027 — mais si on sort ces résultats maintenant pour un roadshow, qu’est-ce qu’on peut raconter ? “On perd 12,3 milliards par trimestre, mais faites-nous confiance : on gagnera dans le futur.”
Le plus surréaliste, ce sont les 600 milliards de dollars chez NVIDIA. OpenAI promet de déployer, d’ici 2030, 12 gigawatts d’infrastructures d’IA de NVIDIA, ouvrant ainsi des opportunités commerciales de 6000 milliards de dollars de puissance de calcul. Le chiffre est énorme et totalement démentiel… mais à condition qu’OpenAI vive jusqu’en 2030 et qu’elle tienne ses promesses de croissance. Si elle continue à brûler de l’argent à ce rythme, les investisseurs finiront tôt ou tard par demander : avec ces 12,3 milliards de pertes, quelle “douve” économique (moat) a-t-on réellement construite ? GPT-5.6 ? Mais Claude, chez Anthropic, continue aussi d’évoluer, et eux ne perdent pas autant.
La situation actuelle d’OpenAI ressemble beaucoup à celle d’Uber à l’époque : croissance rapide, pertes colossales, instabilité au niveau de la direction, et des rivaux qui poursuivent à vive allure. Uber s’en est finalement sorti, mais grâce à un monopole mondial et aux effets d’échelle. OpenAI a-t-elle ça ? Dans la course aux grands modèles, il n’y a pas d’effets de réseau : aujourd’hui les utilisateurs utilisent ChatGPT, demain ils peuvent passer à Claude. Le coût de changement est presque nul.
Sam Altman dit que la croissance au T3 va repartir à la hausse. Pendant qu’Anthropic pourrait être introduite dès octobre de cette année, OpenAI doit attendre 2027. Dans ces deux années, il y a largement de quoi changer beaucoup de choses. $NVDAB
103
·
--
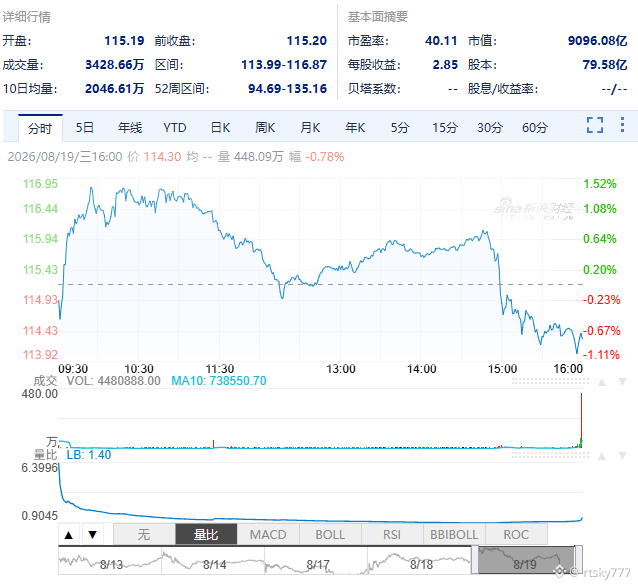
Walmart vient tout juste de recevoir « une enveloppe » de 2,9 milliards de dollars, puis affirme aussitôt qu’elle servira entièrement à baisser les prix.
Ces 2,9 milliards correspondent à des remboursements de droits de douane. Le directeur financier, Reney, révèle qu’il reste encore moins d’un milliard à encaisser. Mais l’essentiel n’est pas le montant : c’est la manière dont Walmart compte l’utiliser — injecter la totalité directement dans le prix des produits, afin de voir l’effet dès le troisième trimestre. Voyez plutôt : ce n’est pas pour gagner plus de profits, c’est pour acheter de la part de marché.
Au T2, le chiffre d’affaires atteint 187,9 milliards de dollars : l’e-commerce progresse de 23 %, et les ventes des magasins comparables augmentent de 2,6 %. En revanche, le bénéfice net recule : il passe de 7,03 milliards l’an dernier à 6,37 milliards. Moins de profit, mais des prévisions relevées, parce que Wall Street a compris : Walmart sacrifie le profit à court terme pour gagner des parts de marché à long terme. Combo remboursements de 2,9 milliards + baisse des prix sur toutes les catégories : comment Costco, Target et Kroger vont-ils s’y prendre ?
Le plus dur, c’est l’évolution de la clientèle. Walmart était auparavant un supermarché plutôt orienté vers les ménages aux revenus moyens et modestes ; aujourd’hui, les clients à revenus élevés commencent à affluer. Le nombre de nouveaux abonnés Walmart+ bat un record, les magasins Sam’s Club gagnent 8,8 % et les revenus publicitaires explosent de 38 %. Ces chiffres disent une chose : quand l’inflation et le prix du carburant étranglent les budgets de tout le monde, même les riches finissent par baisser leur garde pour aller faire leurs courses chez Walmart. Et une fois qu’ils y viennent, qu’ils se disent « tiens, ce n’est pas si mal », ils risquent bien de ne pas repartir.
Les propos du directeur financier sont particulièrement intéressants : « Les salaires réels augmentent en parallèle, et les consommateurs montrent de la résilience. Même ainsi, nous espérons encore baisser les prix. » Traduction : vous pouvez encore encaisser, mais je vais quand même baisser les prix, parce que je veux sectionner la “carotide” de mes concurrents.
Mais Walmart a aussi ses propres problèmes. Les coûts de carburant vont lui coûter plus de 2 milliards supplémentaires cette année ; l’activité santé et bien-être est freinée par des politiques de plafonnement des prix des médicaments. Les stocks augmentent de 6,7 %, avec aussi une part non négligeable d’articles haut de gamme — ce qui montre que Walmart parie sur une tendance : la baisse du niveau de consommation n’est pas passagère, elle est structurelle. Il utilise des stocks haut de gamme pour attirer les clients aisés, et des prix bas pour retenir les moins nantis : gagnant sur les deux tableaux.
La hausse de 38 % des revenus publicitaires est un autre signal. Walmart passe du statut de « vendeur de produits » à celui de « vendeur de flux » — sur le modèle de la “roue” d’Amazon. Plus il y a de vendeurs tiers, plus l’offre est riche, plus l’abonnement vaut de l’or, et donc plus la publicité rapporte. Ensuite, cela attire davantage de vendeurs. Une fois la boucle enclenchée, Walmart n’est plus seulement un distributeur : c’est une plateforme.
#沃尔玛 $WMT
{future}(WMTUSDT)
Walmart vient tout juste de recevoir « une enveloppe » de 2,9 milliards de dollars, puis affirme aussitôt qu’elle servira entièrement à baisser les prix.
Ces 2,9 milliards correspondent à des remboursements de droits de douane. Le directeur financier, Reney, révèle qu’il reste encore moins d’un milliard à encaisser. Mais l’essentiel n’est pas le montant : c’est la manière dont Walmart compte l’utiliser — injecter la totalité directement dans le prix des produits, afin de voir l’effet dès le troisième trimestre. Voyez plutôt : ce n’est pas pour gagner plus de profits, c’est pour acheter de la part de marché.
Au T2, le chiffre d’affaires atteint 187,9 milliards de dollars : l’e-commerce progresse de 23 %, et les ventes des magasins comparables augmentent de 2,6 %. En revanche, le bénéfice net recule : il passe de 7,03 milliards l’an dernier à 6,37 milliards. Moins de profit, mais des prévisions relevées, parce que Wall Street a compris : Walmart sacrifie le profit à court terme pour gagner des parts de marché à long terme. Combo remboursements de 2,9 milliards + baisse des prix sur toutes les catégories : comment Costco, Target et Kroger vont-ils s’y prendre ?
Le plus dur, c’est l’évolution de la clientèle. Walmart était auparavant un supermarché plutôt orienté vers les ménages aux revenus moyens et modestes ; aujourd’hui, les clients à revenus élevés commencent à affluer. Le nombre de nouveaux abonnés Walmart+ bat un record, les magasins Sam’s Club gagnent 8,8 % et les revenus publicitaires explosent de 38 %. Ces chiffres disent une chose : quand l’inflation et le prix du carburant étranglent les budgets de tout le monde, même les riches finissent par baisser leur garde pour aller faire leurs courses chez Walmart. Et une fois qu’ils y viennent, qu’ils se disent « tiens, ce n’est pas si mal », ils risquent bien de ne pas repartir.
Les propos du directeur financier sont particulièrement intéressants : « Les salaires réels augmentent en parallèle, et les consommateurs montrent de la résilience. Même ainsi, nous espérons encore baisser les prix. » Traduction : vous pouvez encore encaisser, mais je vais quand même baisser les prix, parce que je veux sectionner la “carotide” de mes concurrents.
Mais Walmart a aussi ses propres problèmes. Les coûts de carburant vont lui coûter plus de 2 milliards supplémentaires cette année ; l’activité santé et bien-être est freinée par des politiques de plafonnement des prix des médicaments. Les stocks augmentent de 6,7 %, avec aussi une part non négligeable d’articles haut de gamme — ce qui montre que Walmart parie sur une tendance : la baisse du niveau de consommation n’est pas passagère, elle est structurelle. Il utilise des stocks haut de gamme pour attirer les clients aisés, et des prix bas pour retenir les moins nantis : gagnant sur les deux tableaux.
La hausse de 38 % des revenus publicitaires est un autre signal. Walmart passe du statut de « vendeur de produits » à celui de « vendeur de flux » — sur le modèle de la “roue” d’Amazon. Plus il y a de vendeurs tiers, plus l’offre est riche, plus l’abonnement vaut de l’or, et donc plus la publicité rapporte. Ensuite, cela attire davantage de vendeurs. Une fois la boucle enclenchée, Walmart n’est plus seulement un distributeur : c’est une plateforme.
#沃尔玛 $WMT
139
·
--
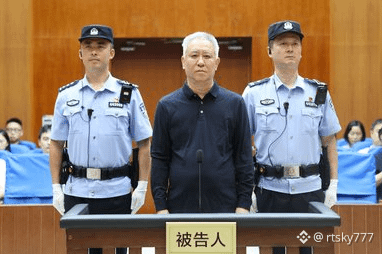
Emprisonnement à perpétuité, mais et ton immeuble inachevé ?
Aujourd’hui, Xu Jiyin a été condamné : perpétuité, confiscation de tous ses biens. Le groupe Evergrande écope d’une amende de 8,82 milliards, et l’immobilier est sanctionné de 7 milliards. Les 56 personnes concernées vont en prison : la peine la plus lourde est de 18 ans, la plus légère de 1 an et 10 mois.
À première vue, c’est une bonne nouvelle, mais ne vous précipitez pas pour applaudir : regardez plutôt les détails du jugement.
Le tribunal a dit que le remboursement/indemnisation des pertes devait passer avant les amendes et la confiscation des biens. Cette phrase ressemble à une promesse rassurante pour les investisseurs, mais le problème, c’est que... Evergrande est déjà insolvable depuis longtemps. Rembourser en priorité ? Avec quoi ? Sur les comptes, il n’y a que des immeubles inachevés et des sociétés écrans sans valeur. Les actifs qui pourraient encore valoir quelque chose ont déjà été hypothéqués des centaines de fois ; certains l’ont même été en double. Même si on vous donne la priorité, vous ne verrez probablement pas grand-chose, voire presque rien.
2.4k
·
--
Le président de la CFTC va frapper fort demain.
Lors d’une réunion sur les cryptomonnaies à la Maison-Blanche, Michael Selig a fait des déclarations : lors de la prochaine réunion de la commission consultative sur l’innovation, il partagera « davantage de détails sur la future trajectoire réglementaire ». À première vue, cela ressemble à une simple formalité, mais regardez bien le calendrier : le même jour, la CFTC vient de sévèrement sanctionner deux figures clés de FTX et d’Alameda, Caroline Ellison et Gary Wang. Des ordonnances de consentement supplémentaires, une interdiction de négocier sur cinq ans, une interdiction d’enregistrement de huit à dix ans, et l’exigence de continuer à coopérer à l’enquête.
D’un côté, on règle les comptes du passé.
De l’autre, on dessine de nouvelles règles.
Ce n’est pas une coïncidence, c’est un rythme.
Depuis combien de temps l’affaire FTX a-t-elle éclaté ?
SBF est derrière les barreaux, et pourtant la CFTC continue de demander à Ellison et Wang de « continuer à coopérer à l’enquête ». Que signifie cela ? Que les mauvais comptes de FTX ne sont pas encore entièrement fouillés, et qu’il pourrait y avoir des poissons encore plus gros derrière.
L’interdiction de négocier pendant cinq ans et l’interdiction d’enregistrement pendant dix ans, c’est pratiquement exclure définitivement ces deux personnes du monde des cryptos.
Avant, tout le monde pensait qu’en payant une amende et en plaidant coupable, c’était fini. Aujourd’hui, on voit que la réglementation américaine compte clouer, un par un, tous les acteurs liés à FTX.
Mais ce qui mérite surtout l’attention, ce sont les « détails de la trajectoire de régulation » annoncés pour demain.
Ces derniers temps, la CFTC multiplie les actions : le même jour, elle a aussi publié une demande de commentaires concernant des contrats de dérivés sur la puissance de calcul. Marché au comptant de la puissance de calcul, risques de manipulation, contrats à terme perpétuels de puissance de calcul… Ces mots, les acteurs de la crypto ne les connaissaient même pas auparavant ; désormais, la CFTC va les inscrire officiellement à la cote. Concrètement, que veut dire cela ? La puissance de calcul issue du minage va devenir un produit financier négociable, comme le pétrole ou l’or.
Le sous-texte est très clair :
Autrefois, le monde des cryptos était une zone de non-droit ; désormais, la CFTC veut tout intégrer dans un cadre réglementaire. Si la puissance de calcul du minage est négociable, alors les machines de minage, l’électricité et même l’ensemble de l’écosystème PoW seront financiarisés. L’avantage, c’est que des capitaux institutionnels pourront entrer ; l’inconvénient, c’est que les possibilités d’arbitrage pour les particuliers vont être comprimées de plus en plus.
Du côté d’Anthropic, les gros mouvements continuent aussi : leurs lignes de crédit renouvelables dépassent les 10 milliards de dollars, ce qui semble clairement préparer une voie vers une introduction en bourse. La maison mère de Claude doit aussi être cotée : la frontière entre l’IA et la sphère crypto devient de plus en plus floue. À l’avenir, ce que vous achetez n’est plus une « monnaie », mais de la puissance de calcul ; et ce que vous financez n’est pas un projet, mais une infrastructure d’IA.
1
635
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NFPWatch
10.5M vues
17,774 mentions
Actualités crypto | Le bitcoin se rapproche de 85 000 $ alors que les rendements du Trésor baissent avant le rapport NFP américain
Binance News
·30 mentions J’aime
·37.7k vues
BitcoinFundingRateTriplesTo10%
2,508 vues
141 mentions
BitcoinSurpasses$86KUp2.99%
1,244 vues
26 mentions