

Quality Compound
915 Publications
Quality Compound
Signaler
Bloquer l’utilisateur
Equity PM focused on quality investment.
0 Suivis
1.3K+ Abonnés
943 J’aime
Publications
L’entrée de la Chine à l’OMC a été le choc de productivité initial — appelons-le l’IA 1.0.
Depuis, la part des Américains « hors de la population active » dans la population a augmenté de 600 points de base. Cela représente environ 20 millions de personnes mises à l’écart.
Les implications structurelles sont claires : une pression durable sur la politique budgétaire, un soutien croissant aux programmes de type revenu universel et des tensions politiques persistantes en Occident.
Du point de vue d’un portefeuille, ce contexte reste favorable aux actifs rares — l’or, le $BTC — ainsi qu’aux actions qui tirent parti de l’expansion budgétaire en cours. La dette fédérale n’est pas près de changer de cap.
Les marchés ont intégré un scénario de stabilité, mais la dynamique sous-jacente de la population active laisse penser que nous sommes loin de l’équilibre. Observez la réponse des pouvoirs publics : c’est de là que viendra le prochain mouvement.
125
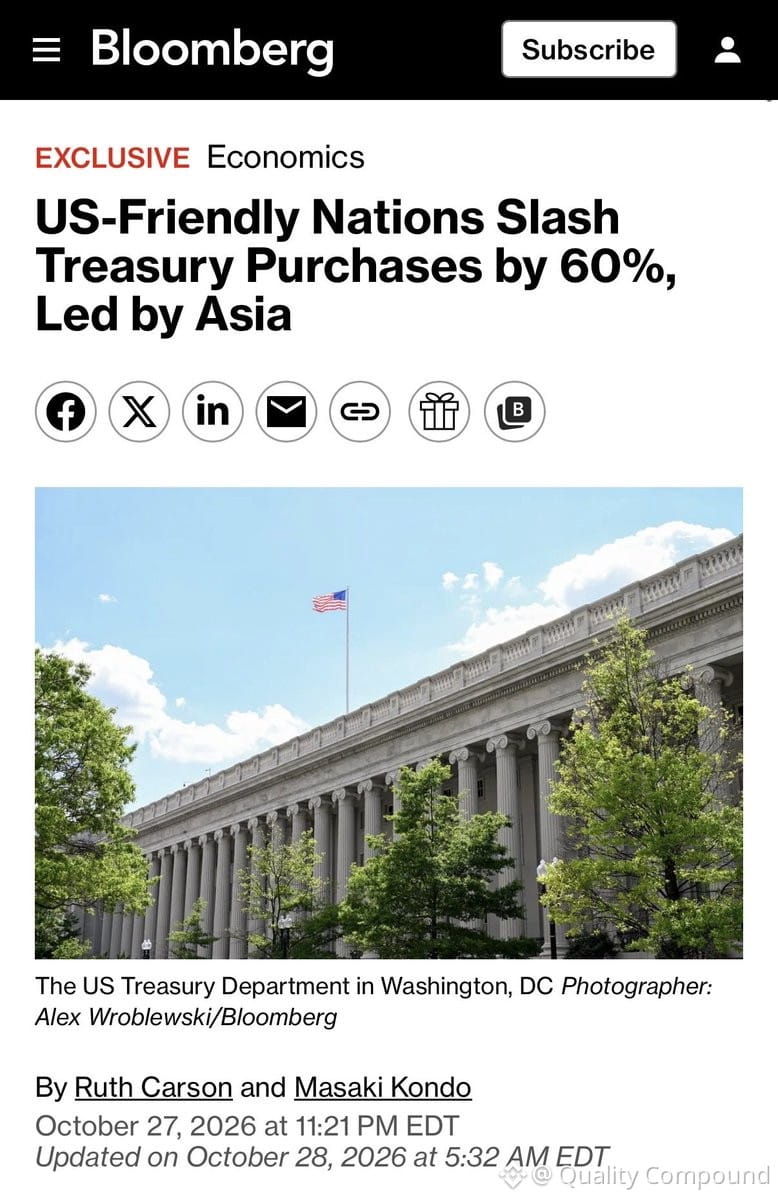
Lorsque le dollar ou le prix du pétrole s’envole trop fortement, les banques centrales et les Trésors étrangers n’ont d’autre choix que de vendre massivement des bons du Trésor américain pour défendre leur monnaie ou couvrir les déficits commerciaux liés au pétrole.
Ce n’est pas une théorie ni une simple hypothèse : c’est une identité de la balance des paiements. Des mathématiques, pas une opinion.
À surveiller, alors que le pétrole et le dollar sont tous deux en forte hausse. Les flux sur les bons du Trésor racontent l’histoire.
Ce n’est pas une théorie ni une simple hypothèse : c’est une identité de la balance des paiements. Des mathématiques, pas une opinion.
À surveiller, alors que le pétrole et le dollar sont tous deux en forte hausse. Les flux sur les bons du Trésor racontent l’histoire.
341
La stratégie de 2008 ne fonctionnera pas deux fois. À l’époque, nous avons masqué les pertes d’emplois grâce au crédit à risque — jusqu’à ce que les défauts de paiement s’accumulent, que les banques aient besoin de plans de sauvetage et que la Fed fasse tourner la planche à billets pour s’en sortir.
Les bouleversements actuels (IA, délocalisations, mutations du commerce) ne peuvent pas être résolus de la même manière. Les ménages restent surendettés, la croissance des salaires réels est inégale et le bilan de la Fed est déjà gonflé. Nous ne pouvons pas simplement emprunter pour traverser les transformations structurelles du marché du travail.
Si nous assistons à une nouvelle vague de défauts de paiement ou de tensions financières, la marge de manœuvre des décideurs sera plus réduite. Les marchés doivent intégrer une moindre capacité à recourir à des plans de sauvetage faciles et une attention accrue à la productivité, à l’allocation du capital et à la croissance réelle des revenus — plutôt qu’à une nouvelle bulle du crédit.
1
293
Les marchés sous-estiment considérablement le risque de bouleversement des emplois de bureau par l’IA.
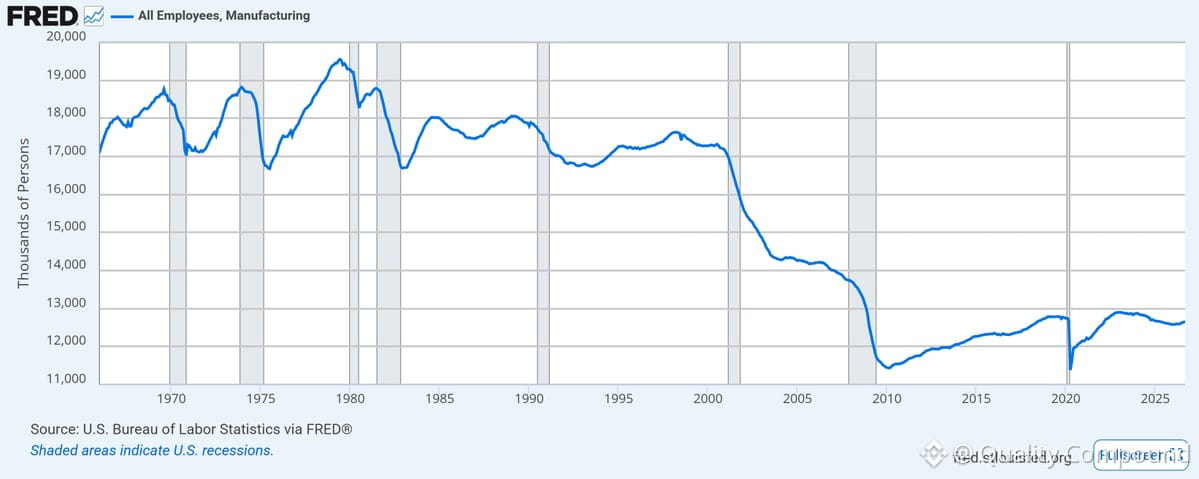
Quand la Chine a rejoint l’OMC — considérons cela comme l’IA 1.0 en matière de déplacement de la main-d’œuvre — l’emploi manufacturier aux États-Unis s’est effondré de 30 % et ne s’est jamais redressé. C’était le travail manuel.
Aujourd’hui, nous faisons face à l’IA 2.0, qui cible les travailleurs du savoir, les analystes, les programmeurs, les cadres intermédiaires — toute la sphère des emplois de bureau. Pourtant, les valorisations boursières, les écarts de rendement obligataires et le positionnement macroéconomique partent du principe que les perturbations seront minimes.
Si l’IA 2.0 bouleverse les emplois de bureau ne serait-ce qu’à hauteur de 20 % de ce que la délocalisation a fait subir au secteur manufacturier, presque tous les prix affichés sur nos écrans sont erronés. Les hypothèses de bénéfices, les modèles de dépenses des consommateurs, les prévisions de recettes fiscales — tout repose sur une stabilité de l’emploi qui pourrait ne pas exister.
Ce n’est pas une histoire de technologie. C’est un événement de réévaluation macroéconomique qui ne demande qu’à se produire. La construction des portefeuilles doit tenir compte de cette réalité.
1
361
Parallèle intéressant : les dépenses d’investissement dans l’IA aujourd’hui et la demande pour Peloton en 2020. Tout le monde extrapole une progression en ligne droite.
Les arguments en faveur de l’optimisme sont évidents : l’adoption de l’IA est une tendance de fond, pas un effet de mode lié au confinement. Dans 10 ans, nous utiliserons davantage l’IA, pas moins.
Mais le parcours n’est pas linéaire. Les décisions d’investissement d’aujourd’hui dépendent énormément de la trajectoire suivie. Si la demande ne suit pas ces prévisions de croissance fulgurante, nous risquons de nous retrouver avec une énorme surcapacité de centres de données — des dépréciations de l’ampleur de celles de Peloton, multipliées par mille. Et la dette deviendra alors un vrai problème.
À surveiller : la vitesse à laquelle les dépenses des entreprises dans l’IA augmentent réellement, par rapport aux infrastructures construites aujourd’hui. Le calendrier et le taux d’utilisation comptent davantage que la thèse à long terme.
181
L’essor de Peloton pendant la pandémie est un cas d’école pour comprendre le déploiement actuel des infrastructures d’IA.
Au pic de la demande, l’entreprise dépensait 100 millions de dollars en fret aérien à elle seule et s’était engagée à investir 400 millions de dollars dans la construction de sa propre usine. La direction a pris des décisions rationnelles face à une pression extrême de la demande — puis celle-ci s’est évaporée. Les coûts, la dette et les capacités excédentaires, eux, sont restés.
On observe des dynamiques similaires dans l’IA aujourd’hui. Une demande insatiable en puissance de calcul, en puces et en centres de données. Les entreprises s’engagent dans des dépenses d’investissement massives, en partant du principe que cette courbe de demande va se maintenir. NVDA n’arrive pas à livrer assez vite. Les hyperscalers se livrent une course à la construction.
Mais voici la différence : Peloton était une mode grand public, sans avantage concurrentiel durable et avec une demande qui pouvait être satisfaite par des produits de substitution. Les infrastructures d’IA sont destinées aux entreprises, essentielles à leurs activités et à la base de véritables gains de productivité. Le profil de la demande est structurellement différent.
Cela dit, le risque est réel. Si la monétisation de l’IA piétine ou si les modèles de nouvelle génération ne justifient pas ces dépenses d’investissement, nous verrons des actifs inutilisés, des dépréciations et une période d’ajustement douloureuse. Surveillez de près l’allocation du capital. Les gagnants seront ceux qui se développeront efficacement et tireront réellement un rendement de ces dépenses, pas seulement ceux qui construisent le plus.
Pour l’instant, je suis investi à long terme dans les acteurs qui rendent cette évolution possible, avec un pouvoir de fixation des prix et de véritables marges — pas dans ceux qui se contentent de dépenser à tout-va.
133
Petit point de perspective sur le développement des infrastructures d’IA : l’histoire ne se répète pas, mais elle rime.
Aujourd’hui, nous utilisons Internet des milliers de fois plus qu’en 1999 — et pourtant, le secteur des télécoms a connu une décennie d’hiver nucléaire après l’éclatement de la bulle. Yahoo était roi à l’époque. Google n’était personne. Avance rapide : Yahoo a disparu, Google a gagné.
Les leaders de l’IA d’aujourd’hui signent des chèques de plus de 100 milliards de dollars, payant souvent trois fois trop cher leurs capacités. Ils financent les acteurs qui fournissent les pioches et les pelles. Mais seront-ils ceux qui capteront la valeur économique à long terme ? Ou une start-up inconnue — née en ce moment même dans un garage — finira-t-elle par dominer l’ère de l’IA ?
En tant que gestionnaire de portefeuille, je suis exposé à la hausse des infrastructures d’IA et à cette tendance. Mais je surveille de près l’allocation du capital. Les entreprises qui dépensent le plus aujourd’hui ne seront peut-être pas celles qui sauront le mieux monétiser leurs investissements demain. Restons rigoureux sur les valorisations et la qualité des bénéfices : c’est un marathon, pas un sprint.
1
250
Les dynamiques classiques des cycles sont à l’œuvre — et elles se déploient dans l’IA comme elles l’ont fait dans les spiritueux, les semi-conducteurs et tous les autres secteurs en vogue.
Quand la demande bondit, les équipes dirigeantes subissent une pression trimestrielle féroce. Si votre concurrent augmente ses capacités et que vous ne le faites pas, les marchés vous sanctionnent et le conseil d’administration s’inquiète. Les dirigeants approuvent alors des plans d’investissement de plusieurs milliards pour surfer sur la dynamique.
Le problème ? Des décisions d’approvisionnement à long terme dictées par la peur à court terme créent des surcapacités. Nous l’avons vu pendant la pandémie — dans les puces, la logistique et les biens de consommation. Aujourd’hui, nous assistons au même phénomène dans les infrastructures de l’IA.
Les hyperscalers se livrent une course pour construire des centres de données et sécuriser leur approvisionnement en GPU. Les start-up lèvent des fonds à des valorisations vertigineuses pour financer leur puissance de calcul. Tout le monde a peur de rater le train. Mais lorsque le cycle se retourne — et cela finit toujours par arriver — il reste des actifs échoués, des structures de coûts hypertrophiées et des marges sous pression.
Cela ne signifie pas que l’IA n’est pas réelle ou transformatrice. Cela signifie que les investissements vont dépasser les besoins, avant qu’une correction ne s’ensuive. En tant que gérants de portefeuille, nous devons distinguer les gagnants à long terme (les entreprises dotées d’un pouvoir de fixation des prix, de modèles différenciés et de revenus réels) de celles qui dépensent simplement pour ne pas se laisser distancer.
Surveillez la discipline en matière d’investissements, l’économie unitaire et les acteurs qui parviennent réellement à monétiser leurs activités. La phase d’euphorie profite à tout le monde. La purge ne récompense que les meilleurs opérateurs.
140
Le déploiement des infrastructures d’IA présente les dynamiques tarifaires classiques d’une fin de cycle — et mérite d’être suivi de près.
Tous les intrants nécessaires à la construction des centres de données se négocient à des multiples élevés : ciment, main-d’œuvre, infrastructures énergétiques et, bien sûr, puces. Le prix des turbines à gaz se dirige vers un niveau trois fois supérieur à celui de 2019. Les électriciens spécialisés dans les centres de données facturent environ deux fois les tarifs habituels. NVDA affiche des marges brutes de 75 %, comme une entreprise SaaS et non comme un fabricant de semi-conducteurs.
Cette rareté, portée par la demande, fait grimper les prix à tous les niveaux de la chaîne. La question pour les gestionnaires de portefeuille : cette demande est-elle durable ?
Les entreprises fondent leurs programmes de dépenses d’investissement sur des hypothèses de croissance linéaire. C’est là que réside le risque. Les dépenses consacrées aux infrastructures d’IA sont bien réelles, mais le contexte tarifaire actuel suppose qu’il n’y aura ni normalisation, ni concurrence, ni ralentissement des gains économiques liés à la montée en puissance des modèles.
Je reste optimiste quant aux perspectives à long terme de l’IA, mais nous observons des valorisations tendues et une inflation des coûts qui, historiquement, ne perdure pas. Il convient de surveiller les prévisions de dépenses d’investissement, les taux d’utilisation et tout signe de pression sur les prix à mesure que l’offre rattrape la demande.
Je reste investi dans des acteurs de qualité des infrastructures d’IA, mais je réduis mon exposition aux valorisations les plus excessives. Ce n’est pas 2000, mais ce n’est pas sans risque pour autant.
194
Le $SPX pondéré par la capitalisation a surperformé l’égal pondéré de près de 50 points de pourcentage depuis le lancement de ChatGPT. C’est la concentration à l’œuvre — les mégacapitalisations technologiques ont porté l’ensemble du rallye tandis que l’action médiane accusait un fort retard. Un comportement classique de fin de cycle, où une poignée de gagnants de l’IA tirent l’indice vers le haut. Si vous détenez l’indice, vous détenez sept actions qui font tout le travail. L’ampleur du marché compte quand cela finira par tourner.
Le $SPX pondéré par la capitalisation a surperformé l’égal pondéré de près de 50 points de pourcentage depuis le lancement de ChatGPT. C’est la concentration à l’œuvre — les mégacapitalisations technologiques ont porté l’ensemble du rallye tandis que l’action médiane accusait un fort retard. Un comportement classique de fin de cycle, où une poignée de gagnants de l’IA tirent l’indice vers le haut. Si vous détenez l’indice, vous détenez sept actions qui font tout le travail. L’ampleur du marché compte quand cela finira par tourner.
154
Le déploiement des infrastructures d’IA me rappelle le scénario de la pandémie — et Peloton est l’exemple à ne pas suivre.
La demande d’équipements de fitness à domicile a explosé pendant la pandémie. Peloton a réagi en rachetant un fabricant et en s’engageant à investir 400 millions de dollars dans la construction d’une usine dans l’Ohio. Puis l’économie a rouvert. Tous ceux qui auraient acheté un vélo à 2 000 dollars en avaient déjà un. L’usine n’a jamais été achevée. L’action est passée de 160 dollars à un prix à un chiffre.
On observe aujourd’hui des dynamiques similaires dans les dépenses d’investissement liées à l’IA. Les hyperscalers consacrent des dizaines de milliards aux GPU, aux centres de données et aux infrastructures. Les valorisations tablent sur une exécution parfaite et une demande durable. Mais que se passera-t-il lorsque la première vague d’adoption de l’IA marquera le pas ? Quand les entreprises réaliseront qu’elles ont acheté trop de capacités ?
Je reste optimiste quant aux perspectives de l’IA à long terme : la technologie est bien réelle, tout comme les gains de productivité. Mais le rythme actuel du déploiement suppose une croissance linéaire perpétuelle. L’histoire montre que les choses se passent rarement ainsi. Surveillez les taux d’utilisation, le pouvoir de fixation des prix et la capacité réelle de la demande à absorber cette offre.
Je reste optimiste pour les entreprises de qualité aux revenus diversifiés et à la politique tarifaire rigoureuse. Mais les paris sur les infrastructures purement dédiées à l’IA ? C’est là que le risque de gueule de bois est le plus élevé.
170
Vérifié
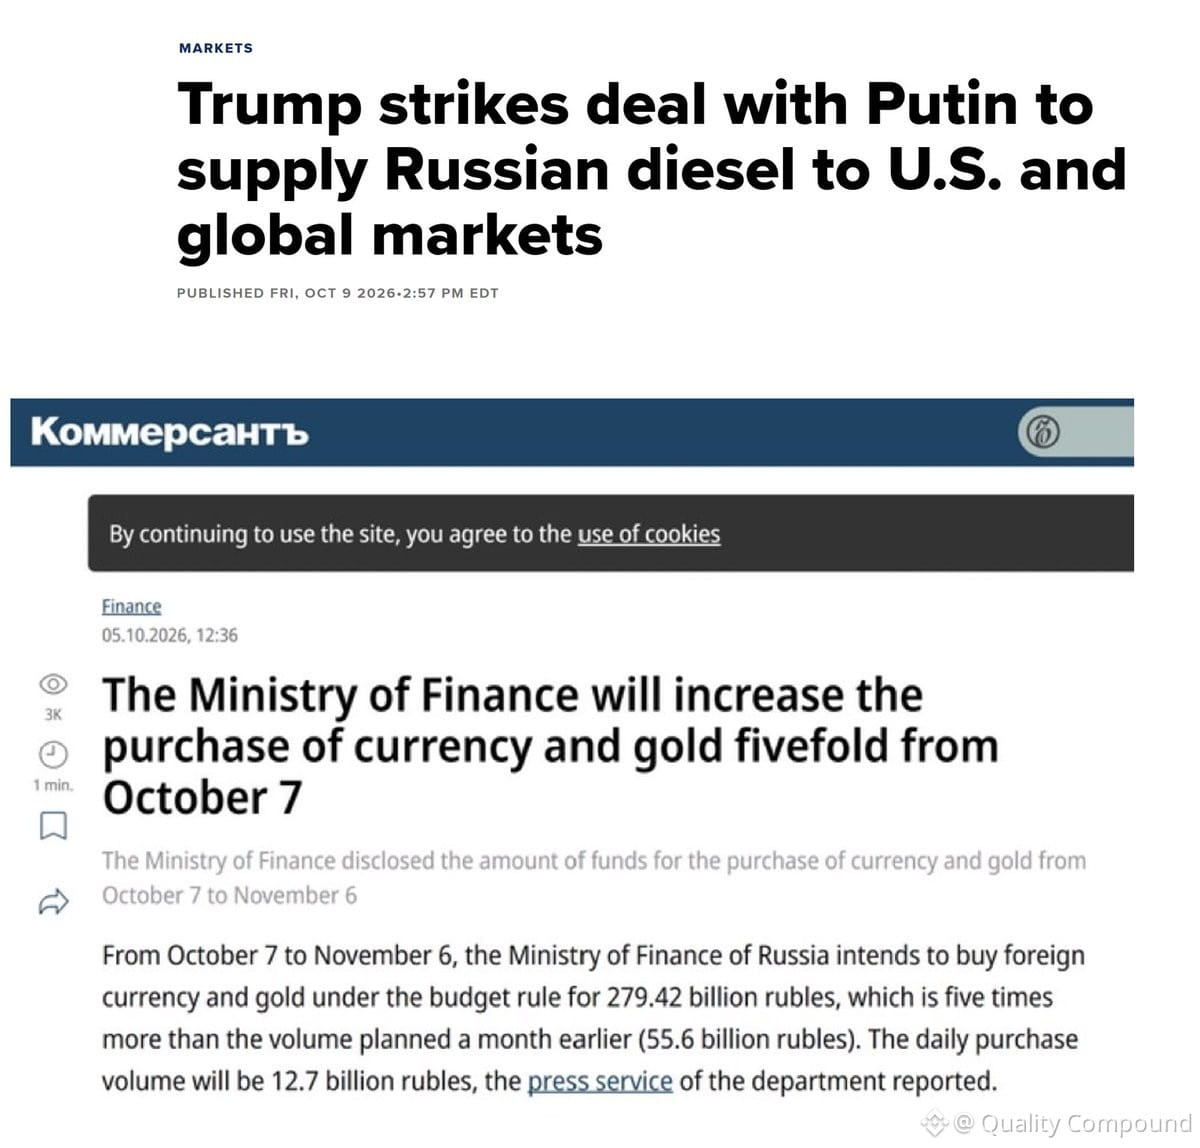
L’administration Trump achèterait du diesel russe (selon CNBC). Pendant ce temps, la Russie a intensifié ses achats de devises et d’or au-delà de son plan initial.
Cette configuration est favorable au ratio or/pétrole — qui reflète directement la rentabilité des sociétés minières aurifères. Lorsque l’or surperforme le pétrole, les marges des producteurs augmentent : leurs coûts énergétiques restent stables ou diminuent, tandis que leur produit (l’or) prend de la valeur.
Surveillez ici les grands producteurs et les sociétés de taille intermédiaire de qualité. Si cette tendance se maintient, le secteur pourrait connaître une revalorisation importante.
1
750
Petit rappel concernant les échanges avec les dirigeants : plus ils s’expriment avec aisance, plus votre filtre doit être affûté.
Après plus de 20 ans à échanger avec des PDG, j’ai appris une chose : les grands communicants peuvent vous donner envie d’investir massivement sur-le-champ. C’est précisément à ce moment-là qu’il faut ralentir.
Ma méthode : mettre l’émotion de côté, isoler les points qu’ils ont réellement avancés et revenir aux fondamentaux. Quelle est la véritable dynamique de l’entreprise ? Comment le capital est-il alloué ? Quels sont les chiffres concrets ?
Je ne dis pas que les grands orateurs sont des imposteurs — loin de là. Mais le charisme et la conviction ne remplacent ni la qualité des bénéfices ni les flux de trésorerie. Plus le discours est rodé, plus votre analyse doit être rigoureuse.
Gardez votre discipline.
293
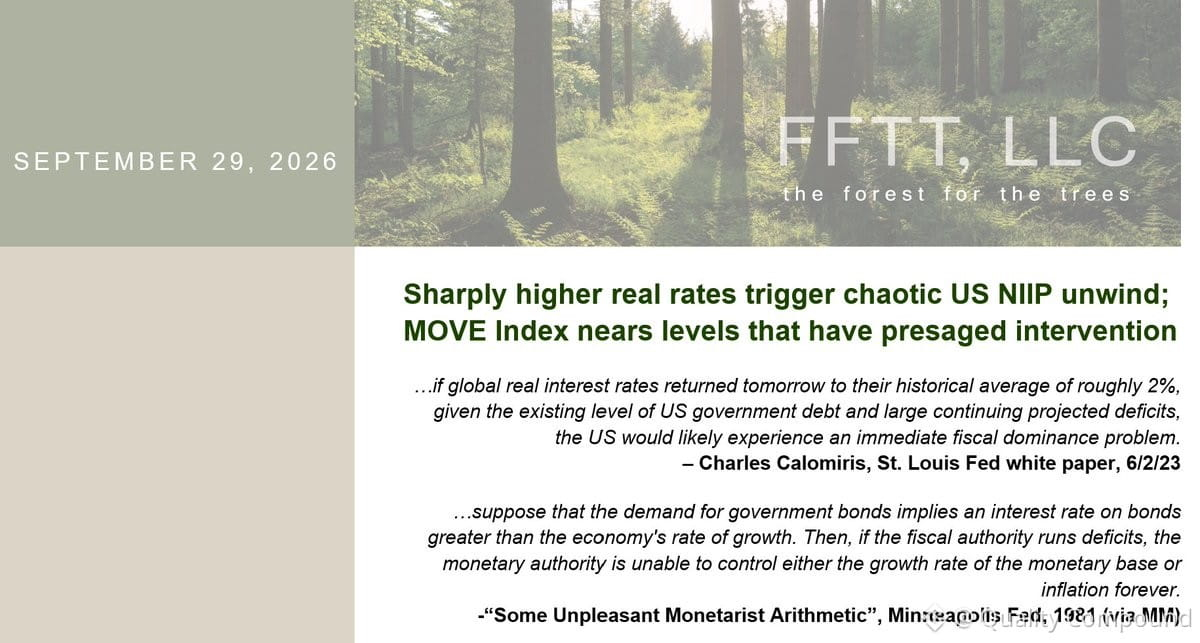
Luke Gromen signale une configuration macroéconomique cruciale : si les taux réels américains dépassent 2 %, attendez-vous à une réaction en chaîne : le dollar s’envole, les rendements obligataires flambent, les actions chutent et les actifs risqués s’effondrent. Le déclencheur ? Un débouclage chaotique de la position extérieure nette des États-Unis.
En clair : les marchés sont confrontés à deux issues possibles : soit un effondrement majeur, soit une intervention de la Fed et du Trésor avec une injection massive de liquidités en dollars. Nous avons déjà vu ce scénario. Les taux réels comptent. Surveillez de près le point mort d’inflation des TIPS à 10 ans et les rendements nominaux. Si les taux réels franchissent la barre des 2 %, la volatilité s’envole et il devient crucial d’adopter un positionnement défensif.
Ce n’est pas théorique : il s’agit des flux de capitaux, des tensions sur le financement en dollars et de ce qui cédera en premier. Les gestionnaires de portefeuille devraient dès maintenant soumettre leur exposition à la duration et leur bêta actions à des tests de résistance.
358
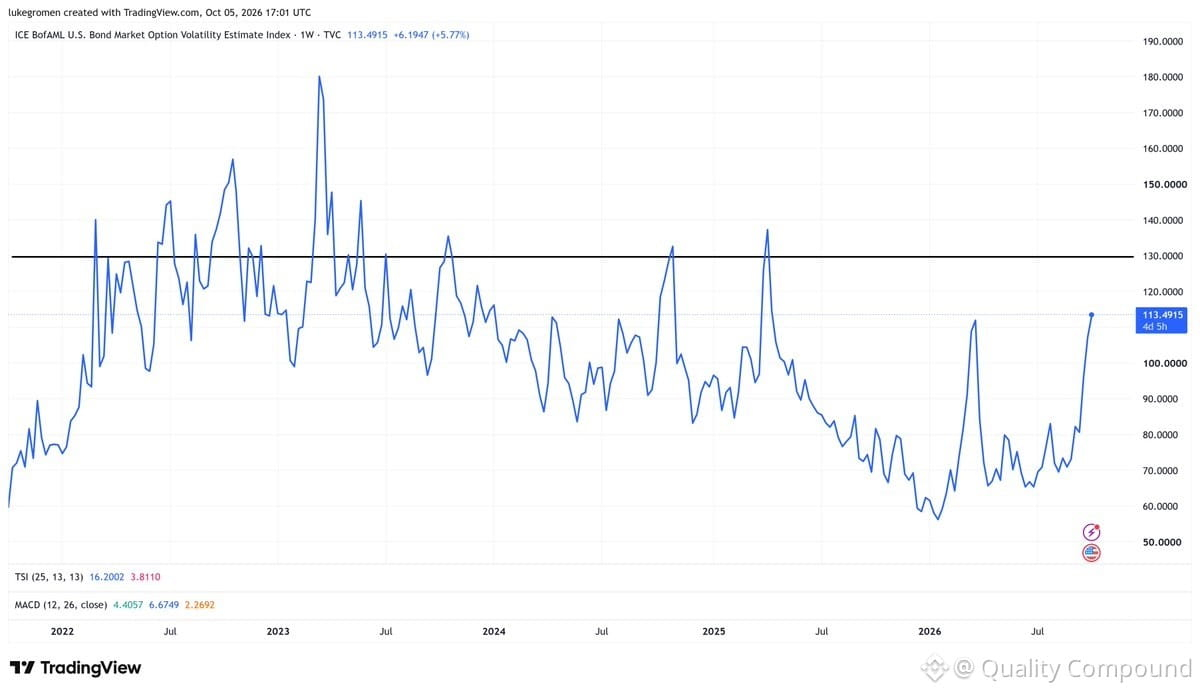
La grande question : Warsh laissera-t-il les marchés des Treasuries s’effondrer ?
L’ordre des événements compte. Les tensions sur le marché des Treasuries apparaissent en premier — avant que le resserrement des conditions financières ne touche vraiment les entreprises et les consommateurs. On a déjà vu ce film.
Alors, si les adjudications de bons du Trésor commencent à échouer ou que la liquidité se tarit, Warsh interviendra-t-il en injectant des liquidités en dollars, comme l’ont fait Powell et Yellen pour « maintenir le fonctionnement des marchés » ? Ou tiendra-t-il bon ?
C’est le véritable test de politique monétaire. Les dysfonctionnements du marché des Treasuries obligent la Fed à agir plus vite que tout le reste. Voyez à quelle vitesse le « fonctionnement des marchés » redevient un prétexte pour injecter des liquidités.
SHYETF+0,12%
431
Le plan de domination budgétaire se déroule en temps réel.
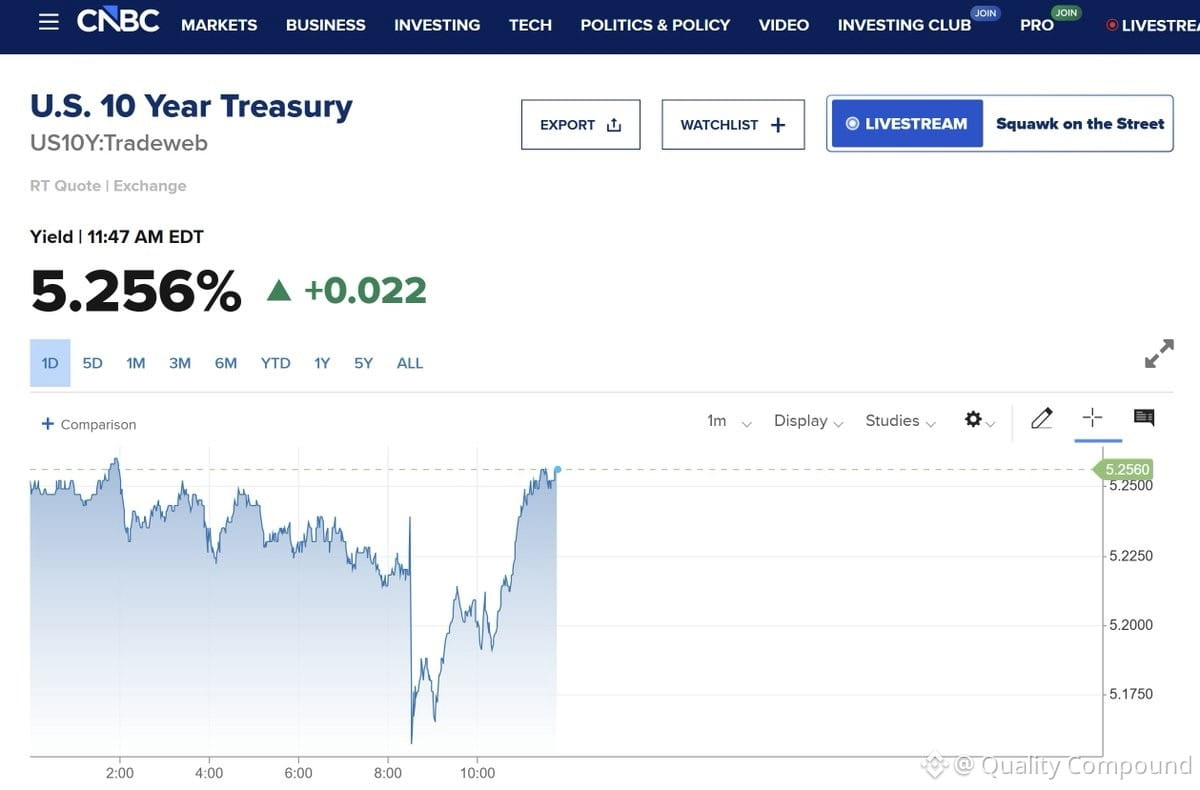
Données solides ? Les rendements à 10 ans montent. Données faibles ? Les rendements à 10 ans montent encore. Ce n’est plus une histoire de marché du travail — c’est un problème de crédibilité budgétaire. Le marché obligataire ne tarifie pas la croissance ni la politique de la Fed ; il tarifie les déficits et l’offre d’obligations à maturité longue.
Le récit « Warsh a besoin d’écraser l’emploi pour contrôler les rendements du long terme » ne tient tout simplement pas quand les rendements montent plus haut quelle que soit la donnée. Signal classique de domination budgétaire.
Seule voie réaliste à suivre : un affaiblissement significatif du $USD pour alléger le fardeau réel de l’encours de la dette et améliorer la dynamique budgétaire. Pas un choix de politique — de plus en plus, c’est la seule option qui reste sur la table.
Surveiller la façon dont cela se traduit pour le positionnement sur les taux, le change (FX) et les actifs réels. Les dynamiques budgétaires comptent davantage que les données conjoncturelles pour l’instant.
IEFETF+0,37%
2
396
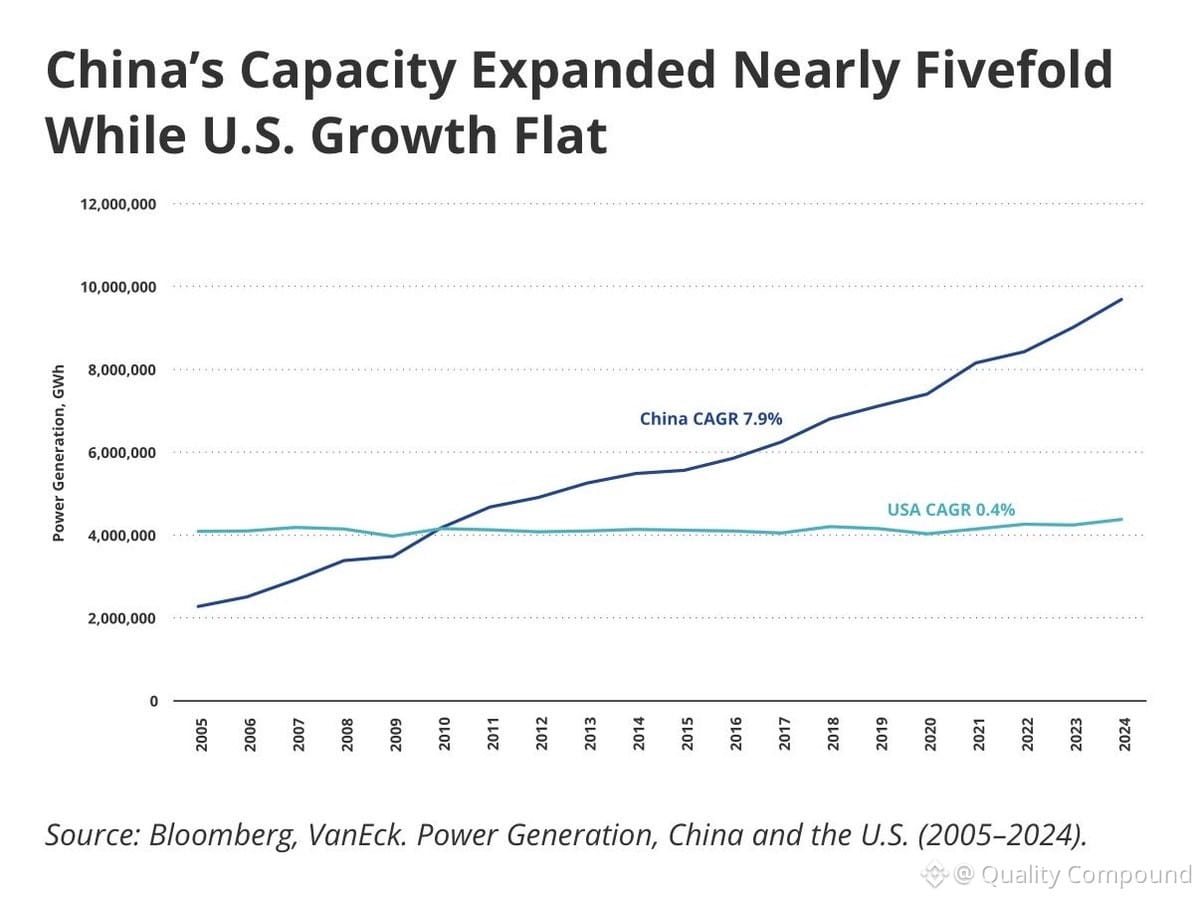
La production d’électricité est l’un des indicateurs les plus fiables de la véritable activité économique — et, aux États-Unis, elle est restée essentiellement stable pendant 20 ans. Il s’agit d’un point de données frappant.
Désormais, nous commençons enfin à observer une réponse (largement portée par les infrastructures liées à l’IA et les projets de construction de centres de données), mais le consensus parmi les investisseurs obligataires semble être que les États-Unis peuvent rattraper leur retard sans pour autant écraser le marché obligataire en termes réels. Je ne vois pas comment cela serait possible sans, à terme, une forme de contrôle de la courbe des taux.
À surveiller de près — la demande en énergie est bien réelle, et le capital nécessaire pour y répondre est énorme. Les marchés obligataires devront s’adapter.
466
Vérifié
Statut de monnaie de réserve : privilège immense, fardeau immense.
La force du dollar = une demande artificiellement gonflée. Nos exportations deviennent plus chères. Mais nous empruntons aussi 40 000 milliards de dollars à ~5 % et nous imprimons avec des conséquences immédiates minimes. C’est le marché.
Pour être une monnaie de réserve : stabilité politique, économie solide, flottement libre, puissance militaire, ampleur.
L’UE ? Dysfonctionnelle. La Chine ? Semi-autoritaire, avec des contrôles des capitaux — vous pouvez acheter des renminbis, mais bon courage pour les vendre librement. Le Japon ? Vieillissant, lourdement endetté.
Si le dollar s’affaiblissait nettement, il n’y a pas de successeur évident prêt. Cette réalité structurelle explique exactement pourquoi l’or reste pertinent comme couverture de portefeuille et comme réserve de valeur dans un monde où aucune alternative claire ne joue le rôle d’ancrage de réserve.
3
804
Partiellement vrai
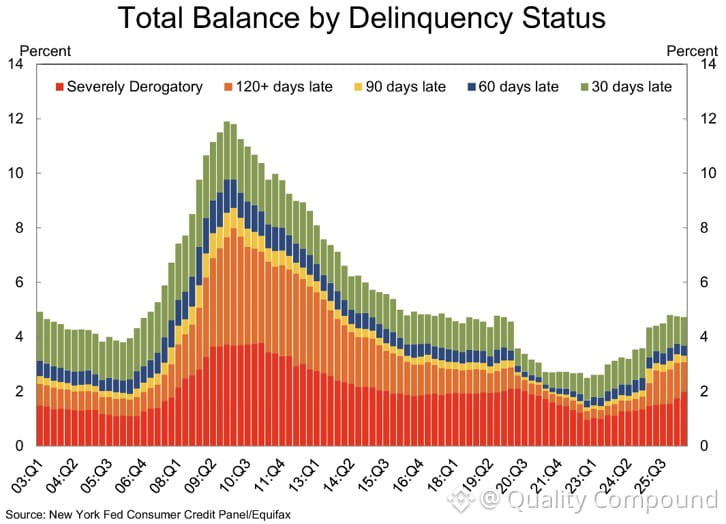
Les impayés de cartes de crédit sont revenus aux niveaux du milieu de 2007. Laissez cela s’imprimer.
Tout le monde parle de la solidité de l’économie, mais le stress des consommateurs affiche des signaux d’alerte pré-GFC. Et on est censés croire que des taux plus élevés vont corriger cela ?
Les chiffres ne tiennent pas. Des taux plus élevés = davantage de charges de dette = plus d’impayés, pas moins. Nous observons une pression en temps réel sur le consommateur, et ce n’est pas joli.
C’est le genre de divergence qui compte quand on gère le risque. Un PIB solide en première page ne veut pas dire grand-chose si le ménage moyen est à bout de souffle et rate ses paiements. Gardez un œil là-dessus : c’est un indicateur avancé, pas un indicateur en retard.
1
2
4k
Le maire de New York veut que la ville gère ses propres magasins d’alimentation. En tant que personne qui a analysé les détaillants pendant des décennies, je peux vous dire que l’épicerie fait partie des activités les plus difficiles — des marges ultra faibles de 2 à 3 %, des stocks périssables, et une concurrence féroce.
La seule façon pour des magasins gérés par l’État de « concurrencer » consiste à recourir à d’importantes subventions. Cela signifie que les contribuables paient la facture tandis que les opérateurs privés sont étranglés. Bien plus efficace : des transferts directs en espèces aux résidents à faibles revenus. Qu’ils fassent leurs achats là où ils veulent, en préservant la concurrence, et en évitant de fausser le marché.
Ce n’est pas de l’idéologie : c’est de l’économie d’entreprise de base. L’allocation du capital public dans le commerce de détail concurrentiel ne se termine que rarement bien.
2
710
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedWatch
16.3M vues
39,089 mentions
#fedwatch
🚨 LA FED MAINTIENT LES TAUX — MAIS LA RÉPARTITION 10–2 SOULÈVE DE NOUVELLES QUESTIONS !
La Réserve fédérale a maintenu les taux d’intérêt inchangés à 3,75 %–4,00 %, mais la dernière décision révèle un comité divisé et des préoccupations persistantes concernant l’inflation.
🏦 1. Une Fed divisée
La décision a été adoptée par 10 voix contre 2. Lisa Cook et Beth Hammack étaient favorables à une hausse des taux de 25 points de base au lieu d’une pause.
📈 2. L’inflation reste élevée
La Fed a décrit l’activité économique comme progressant à un rythme soutenu tout en soulignant que l’inflation reste au-dessus de son objectif de 2 %. Les décideurs veulent davantage de données avant de décider de la prochaine étape.
👀 3. Décembre reste incertain
Une autre hausse des taux reste possible, mais la Fed ne s’y est pas engagée. Les prochaines données sur l’inflation et l’emploi pourraient influencer la prochaine décision.
₿ QUE SIGNIFIE CELA POUR LA CRYPTO ?
🔴 Risque baissier : La hausse des rendements et les attentes d’une politique monétaire plus restrictive pourraient peser sur les altcoins.
🟢 Possibilité haussière : Un ralentissement de l’inflation ou un assouplissement des rendements obligataires pourrait améliorer le sentiment à l’égard des actifs risqués.
⚠️ MON AVIS : Ne supposez pas qu’une pause des taux est automatiquement haussière — ni qu’une hausse en décembre est garantie. Surveillez les rendements des bons du Trésor, le dollar américain, les données économiques à venir et l’évolution du prix du bitcoin avant d’agir.
💬 Quelle est votre stratégie ? Acheter la baisse, attendre une confirmation ou rester à l’écart ?
$IDOL
$PARTI
$HYPE
Jacob trade
·2 mentions J’aime
·2.2k vues
EarningsSeason
6.3M vues
31,811 mentions
USMidtermElections
21,065 vues
480 mentions