
News Crypto IN
77 Publications
News Crypto IN
Signaler
Bloquer l’utilisateur
Stay ahead of the market! Get the latest, most informative, and up-to-date crypto insights exclusively at News Crypto IN.
3 Suivis
110 Abonnés
96 J’aime
Publications
Tous
Citations
PINNED
Le casse qui a attendu six ans
2 août 2016. Chez Bitfinex, l’une des plus grandes plateformes d’échange de bitcoins de l’époque, environ 2 000 fausses transactions furent discrètement approuvées. Elles transférèrent 119 754 BTC, alors évalués à environ 71 millions de dollars, vers un seul portefeuille.
Bitfinex réduisit de 36 % le solde de chaque client, même celui des comptes qui n’avaient pas été touchés, et distribua des jetons « BFX », des reconnaissances de dette. En avril 2017, la plateforme les avait tous rachetés. La plateforme a survécu. Les bitcoins, eux, avaient disparu.
Pendant des années, les pièces sont pour l’essentiel restées immobiles. Le voleur savait patienter.
Il s’agissait d’Ilya Lichtenstein, un entrepreneur en technologie discret installé à New York. Sa femme, Heather Morgan, était la plus exubérante : fondatrice d’une start-up, chroniqueuse et rappeuse en herbe sous le nom de « Razzlekhan ». Ils avaient l’air d’un couple excentrique de Manhattan. En réalité, ils blanchissaient peu à peu le plus gros butin de bitcoins volés de tous les temps.
Fausses identités. Comptes sur des plateformes d’échange avec de fausses informations. Scripts déclenchant de minuscules transferts automatisés. Bitcoins acheminés par la place de marché du darknet AlphaBay. Certains furent convertis en pièces d’or, que Morgan a avoué avoir enterrées.
Mais la blockchain n’oublie jamais. La piste finit par mener au stockage en ligne du couple, puis à un fichier répertoriant les portefeuilles et leurs clés privées.
Le 8 février 2022, ils furent tous les deux arrêtés. Les États-Unis saisirent environ 94 000 BTC, d’une valeur de 3,6 milliards de dollars ce jour-là : la plus importante saisie financière de l’histoire du ministère de la Justice américain.
Le rebondissement survint en 2023 : Lichtenstein plaida coupable et admit qu’il était lui-même le pirate informatique, et qu’il avait agi seul. En novembre 2024, il fut condamné à cinq ans de prison, et Morgan à 18 mois. Netflix en fit le documentaire « Le plus grand casse de tous les temps ».
En 2025, un tribunal jugea que Bitfinex était la victime ayant droit aux bitcoins, qui valaient désormais des milliards. Morgan fut libérée fin 2025, et Lichtenstein sortit de prison par anticipation le 2 janvier 2026.
Ce qui a fait tomber les coupables n’était pas un exploit de génie. C’était un fichier dans le cloud. Sur la blockchain, rien ne disparaît vraiment. Il suffit d’attendre que quelqu’un regarde.
Cette histoire vous a plu ? Aimez et suivez-nous pour découvrir d’autres histoires vraies de cryptomonnaies.
#Bitfinex #CryptoHack
Le casse qui a attendu six ans
2 août 2016. Chez Bitfinex, l’une des plus grandes plateformes d’échange de bitcoins de l’époque, environ 2 000 fausses transactions furent discrètement approuvées. Elles transférèrent 119 754 BTC, alors évalués à environ 71 millions de dollars, vers un seul portefeuille.
Bitfinex réduisit de 36 % le solde de chaque client, même celui des comptes qui n’avaient pas été touchés, et distribua des jetons « BFX », des reconnaissances de dette. En avril 2017, la plateforme les avait tous rachetés. La plateforme a survécu. Les bitcoins, eux, avaient disparu.
Pendant des années, les pièces sont pour l’essentiel restées immobiles. Le voleur savait patienter.
Il s’agissait d’Ilya Lichtenstein, un entrepreneur en technologie discret installé à New York. Sa femme, Heather Morgan, était la plus exubérante : fondatrice d’une start-up, chroniqueuse et rappeuse en herbe sous le nom de « Razzlekhan ». Ils avaient l’air d’un couple excentrique de Manhattan. En réalité, ils blanchissaient peu à peu le plus gros butin de bitcoins volés de tous les temps.
Fausses identités. Comptes sur des plateformes d’échange avec de fausses informations. Scripts déclenchant de minuscules transferts automatisés. Bitcoins acheminés par la place de marché du darknet AlphaBay. Certains furent convertis en pièces d’or, que Morgan a avoué avoir enterrées.
Mais la blockchain n’oublie jamais. La piste finit par mener au stockage en ligne du couple, puis à un fichier répertoriant les portefeuilles et leurs clés privées.
Le 8 février 2022, ils furent tous les deux arrêtés. Les États-Unis saisirent environ 94 000 BTC, d’une valeur de 3,6 milliards de dollars ce jour-là : la plus importante saisie financière de l’histoire du ministère de la Justice américain.
Le rebondissement survint en 2023 : Lichtenstein plaida coupable et admit qu’il était lui-même le pirate informatique, et qu’il avait agi seul. En novembre 2024, il fut condamné à cinq ans de prison, et Morgan à 18 mois. Netflix en fit le documentaire « Le plus grand casse de tous les temps ».
En 2025, un tribunal jugea que Bitfinex était la victime ayant droit aux bitcoins, qui valaient désormais des milliards. Morgan fut libérée fin 2025, et Lichtenstein sortit de prison par anticipation le 2 janvier 2026.
Ce qui a fait tomber les coupables n’était pas un exploit de génie. C’était un fichier dans le cloud. Sur la blockchain, rien ne disparaît vraiment. Il suffit d’attendre que quelqu’un regarde.
Cette histoire vous a plu ? Aimez et suivez-nous pour découvrir d’autres histoires vraies de cryptomonnaies.
#Bitfinex #CryptoHack
2 août 2016. Chez Bitfinex, l’une des plus grandes plateformes d’échange de bitcoins de l’époque, environ 2 000 fausses transactions furent discrètement approuvées. Elles transférèrent 119 754 BTC, alors évalués à environ 71 millions de dollars, vers un seul portefeuille.
Bitfinex réduisit de 36 % le solde de chaque client, même celui des comptes qui n’avaient pas été touchés, et distribua des jetons « BFX », des reconnaissances de dette. En avril 2017, la plateforme les avait tous rachetés. La plateforme a survécu. Les bitcoins, eux, avaient disparu.
Pendant des années, les pièces sont pour l’essentiel restées immobiles. Le voleur savait patienter.
Il s’agissait d’Ilya Lichtenstein, un entrepreneur en technologie discret installé à New York. Sa femme, Heather Morgan, était la plus exubérante : fondatrice d’une start-up, chroniqueuse et rappeuse en herbe sous le nom de « Razzlekhan ». Ils avaient l’air d’un couple excentrique de Manhattan. En réalité, ils blanchissaient peu à peu le plus gros butin de bitcoins volés de tous les temps.
Fausses identités. Comptes sur des plateformes d’échange avec de fausses informations. Scripts déclenchant de minuscules transferts automatisés. Bitcoins acheminés par la place de marché du darknet AlphaBay. Certains furent convertis en pièces d’or, que Morgan a avoué avoir enterrées.
Mais la blockchain n’oublie jamais. La piste finit par mener au stockage en ligne du couple, puis à un fichier répertoriant les portefeuilles et leurs clés privées.
Le 8 février 2022, ils furent tous les deux arrêtés. Les États-Unis saisirent environ 94 000 BTC, d’une valeur de 3,6 milliards de dollars ce jour-là : la plus importante saisie financière de l’histoire du ministère de la Justice américain.
Le rebondissement survint en 2023 : Lichtenstein plaida coupable et admit qu’il était lui-même le pirate informatique, et qu’il avait agi seul. En novembre 2024, il fut condamné à cinq ans de prison, et Morgan à 18 mois. Netflix en fit le documentaire « Le plus grand casse de tous les temps ».
En 2025, un tribunal jugea que Bitfinex était la victime ayant droit aux bitcoins, qui valaient désormais des milliards. Morgan fut libérée fin 2025, et Lichtenstein sortit de prison par anticipation le 2 janvier 2026.
Ce qui a fait tomber les coupables n’était pas un exploit de génie. C’était un fichier dans le cloud. Sur la blockchain, rien ne disparaît vraiment. Il suffit d’attendre que quelqu’un regarde.
Cette histoire vous a plu ? Aimez et suivez-nous pour découvrir d’autres histoires vraies de cryptomonnaies.
#Bitfinex #CryptoHack
2
263
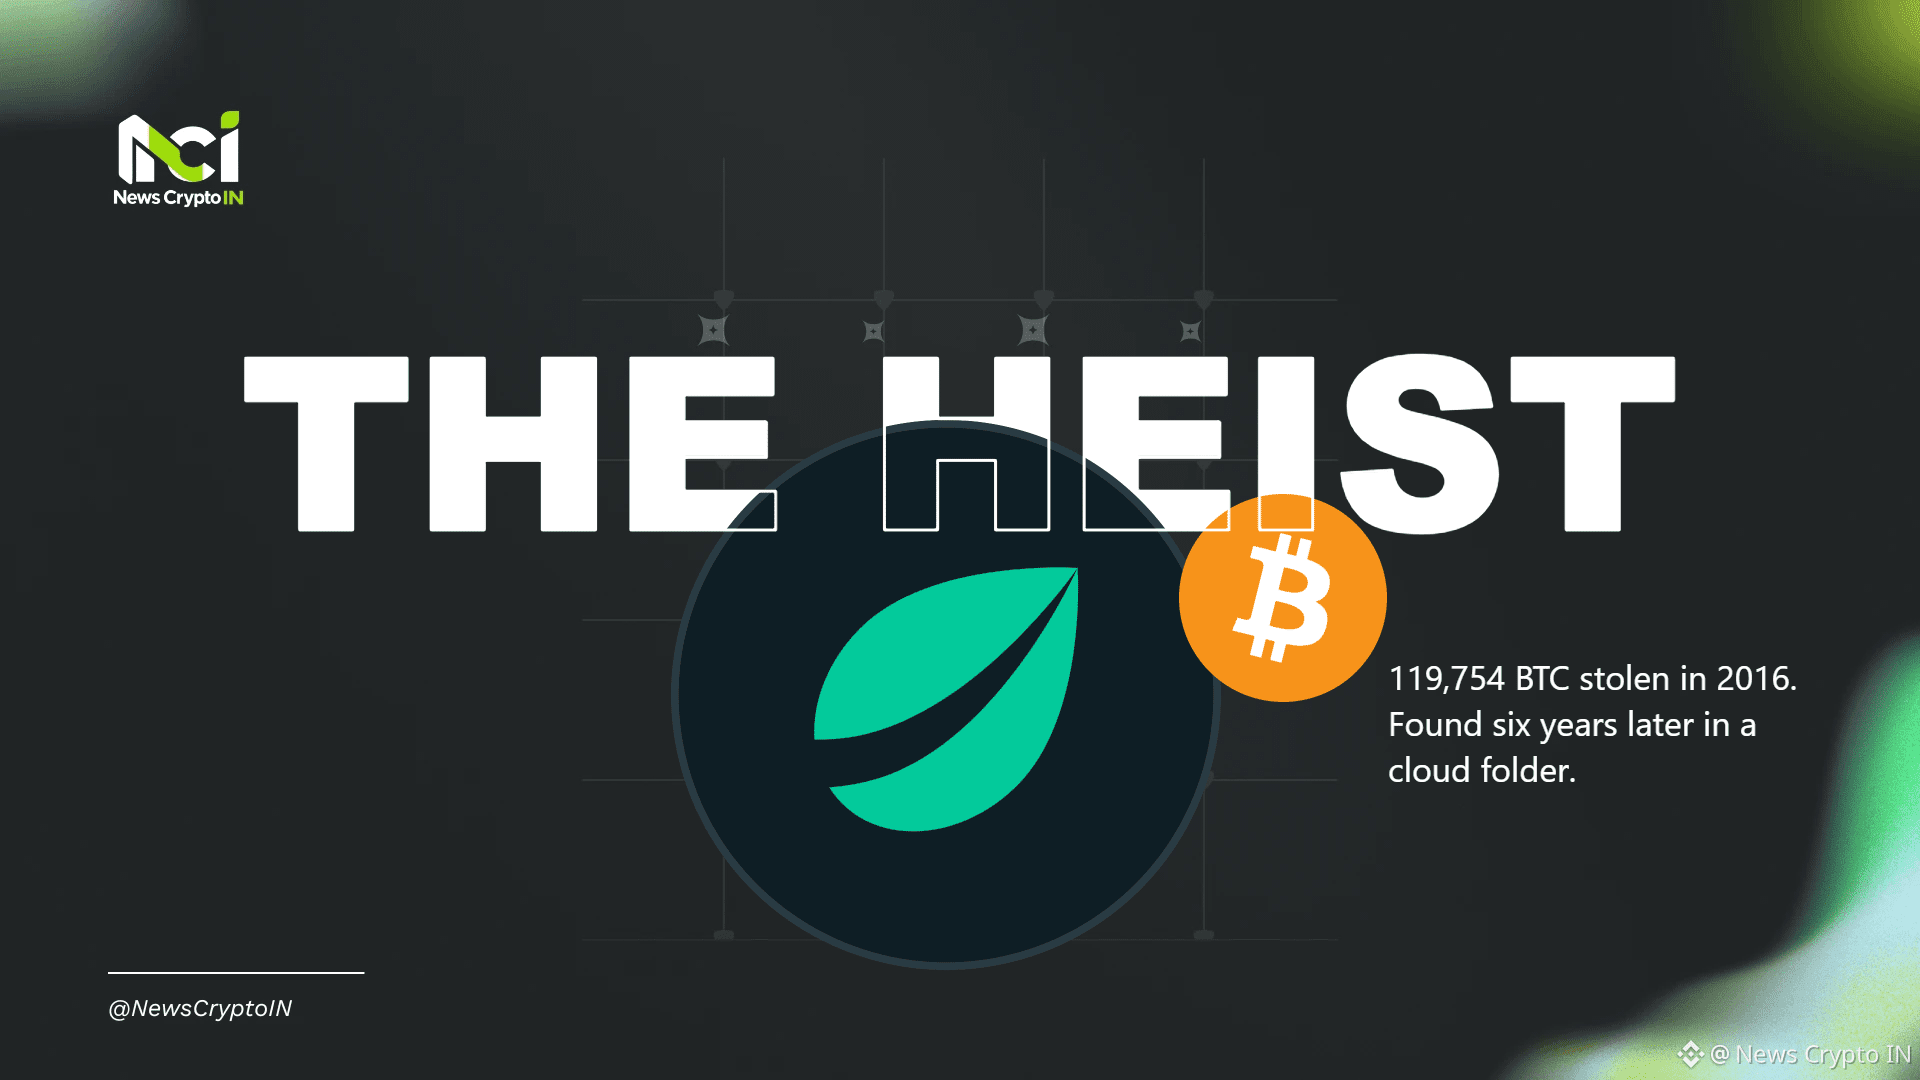
Top 5 des plus fortes hausses sur Binance Spot au cours des dernières 24 heures (paires en USDT, au 8 oct. à 13:52 UTC) :
1. $OGN +94.12% à 0.0416 $, pour un volume d’environ 27 M$
2. $MET +40.35% à 0.4543 $, pour un volume d’environ 51 M$
3. CTSI +31.03% à 0.0378 $, pour un volume d’environ 6 M$
4. STRK +20.49% à 0.0587 $, pour un volume d’environ 21 M$
5. W +16.78% à 0.0162 $, pour un volume d’environ 16 M$
Tout cela alors que le BTC oscille autour de 82,1 k$, en baisse d’environ 1,4 % sur la journée. Les capitaux se reportent sur les petites capitalisations, tandis que les grandes cryptos reculent.
Le chiffre marquant, c’est OGN, qui a presque doublé, et je n’ai trouvé aucun catalyseur confirmé derrière cette hausse. Origin Protocol est un token à faible capitalisation, et lorsqu’une cryptomonnaie de cette taille bondit de 94 % sans actualité claire, le momentum et la faible profondeur du carnet d’ordres expliquent généralement mieux le mouvement que les fondamentaux.
MET est plus intéressant : +40 % avec le volume le plus élevé des cinq, environ 51 M$. Cela témoigne d’une véritable participation, et pas seulement de quelques gros ordres.
CTSI, c’est l’inverse : +31 % avec seulement environ 6 M$. De telles hausses sont faciles à déclencher et tout aussi faciles à inverser.
Petite liste de vérifications avant de se lancer :
- Y a-t-il une annonce, ou seulement une bougie verte ?
- Le volume continue-t-il d’augmenter, ou est-il déjà en train de faiblir ?
- Achèteriez-vous encore si le cours rendait demain la moitié de sa hausse ?
Selon vous, laquelle de ces cinq cryptos conservera ses gains jusqu’au week-end ?
Aimez et suivez le compte pour découvrir chaque jour ce qui bouge sur Binance.
#TopGainers #Altcoins
Top 5 des plus fortes hausses sur Binance Spot au cours des dernières 24 heures (paires en USDT, au 8 oct. à 13:52 UTC) :
1. $OGN +94.12% à 0.0416 $, pour un volume d’environ 27 M$
2. $MET +40.35% à 0.4543 $, pour un volume d’environ 51 M$
3. CTSI +31.03% à 0.0378 $, pour un volume d’environ 6 M$
4. STRK +20.49% à 0.0587 $, pour un volume d’environ 21 M$
5. W +16.78% à 0.0162 $, pour un volume d’environ 16 M$
Tout cela alors que le BTC oscille autour de 82,1 k$, en baisse d’environ 1,4 % sur la journée. Les capitaux se reportent sur les petites capitalisations, tandis que les grandes cryptos reculent.
Le chiffre marquant, c’est OGN, qui a presque doublé, et je n’ai trouvé aucun catalyseur confirmé derrière cette hausse. Origin Protocol est un token à faible capitalisation, et lorsqu’une cryptomonnaie de cette taille bondit de 94 % sans actualité claire, le momentum et la faible profondeur du carnet d’ordres expliquent généralement mieux le mouvement que les fondamentaux.
MET est plus intéressant : +40 % avec le volume le plus élevé des cinq, environ 51 M$. Cela témoigne d’une véritable participation, et pas seulement de quelques gros ordres.
CTSI, c’est l’inverse : +31 % avec seulement environ 6 M$. De telles hausses sont faciles à déclencher et tout aussi faciles à inverser.
Petite liste de vérifications avant de se lancer :
- Y a-t-il une annonce, ou seulement une bougie verte ?
- Le volume continue-t-il d’augmenter, ou est-il déjà en train de faiblir ?
- Achèteriez-vous encore si le cours rendait demain la moitié de sa hausse ?
Selon vous, laquelle de ces cinq cryptos conservera ses gains jusqu’au week-end ?
Aimez et suivez le compte pour découvrir chaque jour ce qui bouge sur Binance.
#TopGainers #Altcoins
1. $OGN +94.12% à 0.0416 $, pour un volume d’environ 27 M$
2. $MET +40.35% à 0.4543 $, pour un volume d’environ 51 M$
3. CTSI +31.03% à 0.0378 $, pour un volume d’environ 6 M$
4. STRK +20.49% à 0.0587 $, pour un volume d’environ 21 M$
5. W +16.78% à 0.0162 $, pour un volume d’environ 16 M$
Tout cela alors que le BTC oscille autour de 82,1 k$, en baisse d’environ 1,4 % sur la journée. Les capitaux se reportent sur les petites capitalisations, tandis que les grandes cryptos reculent.
Le chiffre marquant, c’est OGN, qui a presque doublé, et je n’ai trouvé aucun catalyseur confirmé derrière cette hausse. Origin Protocol est un token à faible capitalisation, et lorsqu’une cryptomonnaie de cette taille bondit de 94 % sans actualité claire, le momentum et la faible profondeur du carnet d’ordres expliquent généralement mieux le mouvement que les fondamentaux.
MET est plus intéressant : +40 % avec le volume le plus élevé des cinq, environ 51 M$. Cela témoigne d’une véritable participation, et pas seulement de quelques gros ordres.
CTSI, c’est l’inverse : +31 % avec seulement environ 6 M$. De telles hausses sont faciles à déclencher et tout aussi faciles à inverser.
Petite liste de vérifications avant de se lancer :
- Y a-t-il une annonce, ou seulement une bougie verte ?
- Le volume continue-t-il d’augmenter, ou est-il déjà en train de faiblir ?
- Achèteriez-vous encore si le cours rendait demain la moitié de sa hausse ?
Selon vous, laquelle de ces cinq cryptos conservera ses gains jusqu’au week-end ?
Aimez et suivez le compte pour découvrir chaque jour ce qui bouge sur Binance.
#TopGainers #Altcoins
1
910
Le plus gros acheteur institutionnel $ETH vient de dire au marché quand il arrêtera.
Lors du TOKEN2049 à Singapour, Tom Lee a déclaré que BitMine cesserait d’acheter de l’ETH lorsqu’elle atteindrait 5 % de l’offre. Son dernier dépôt réglementaire indique 6 016 414 ETH, soit environ 4,9 % des quelque 122,1 millions d’ETH en circulation.
Les chiffres derrière ce plafond :
- Il ne manque à BitMine qu’environ 100 000 ETH pour atteindre les 5 %. Selon Lee, il lui faudra 6 à 7 semaines au rythme actuel.
- Cela représente environ 250 à 270 millions de dollars d’achats supplémentaires aux cours actuels. Ensuite, plus de levées de fonds pour acheter de l’ETH.
- Les avoirs peuvent encore augmenter grâce aux récompenses de staking. Lee affirme donc désormais que BitMine pourrait vendre ces récompenses pour rester sous le plafond. En août, il avait déclaré qu’il n’y avait aucune raison de vendre et que la part de 5 % pourrait être dépassée.
L’ETH aurait chuté d’environ 5 % à l’annonce, ce qui est compréhensible. Depuis des mois, le marché pouvait compter sur un acheteur régulier qui absorbait l’offre. Or, cet acheteur a maintenant une date d’arrêt.
Deux autres éléments à surveiller :
- Selon une estimation indépendante, les pertes latentes de BitMine sur l’ETH avoisineraient 4,5 milliards de dollars. Ce chiffre ne vient pas de l’entreprise, mais il montre à quel point la trésorerie dépend du cours.
- Vendre les récompenses de staking transforme un acheteur en vendeur régulier, quoique modeste. Modeste, mais pas nul.
L’argument contraire le plus valable : un plafond témoigne d’une certaine discipline. Il écarte le risque d’une dilution sans fin des actions pour acheter davantage d’ETH, et les 6 millions d’ETH mis en staking à long terme restent hors du marché.
Les achats de BitMine soutenaient-ils le cours de l’ETH, ou le marché remarquera-t-il à peine leur arrêt ?
Aimez et suivez-nous pour des infos sur les entreprises de trésorerie, sans langue de bois.
#Ethereum #BitMine
Le plus gros acheteur institutionnel $ETH vient de dire au marché quand il arrêtera.
Lors du TOKEN2049 à Singapour, Tom Lee a déclaré que BitMine cesserait d’acheter de l’ETH lorsqu’elle atteindrait 5 % de l’offre. Son dernier dépôt réglementaire indique 6 016 414 ETH, soit environ 4,9 % des quelque 122,1 millions d’ETH en circulation.
Les chiffres derrière ce plafond :
- Il ne manque à BitMine qu’environ 100 000 ETH pour atteindre les 5 %. Selon Lee, il lui faudra 6 à 7 semaines au rythme actuel.
- Cela représente environ 250 à 270 millions de dollars d’achats supplémentaires aux cours actuels. Ensuite, plus de levées de fonds pour acheter de l’ETH.
- Les avoirs peuvent encore augmenter grâce aux récompenses de staking. Lee affirme donc désormais que BitMine pourrait vendre ces récompenses pour rester sous le plafond. En août, il avait déclaré qu’il n’y avait aucune raison de vendre et que la part de 5 % pourrait être dépassée.
L’ETH aurait chuté d’environ 5 % à l’annonce, ce qui est compréhensible. Depuis des mois, le marché pouvait compter sur un acheteur régulier qui absorbait l’offre. Or, cet acheteur a maintenant une date d’arrêt.
Deux autres éléments à surveiller :
- Selon une estimation indépendante, les pertes latentes de BitMine sur l’ETH avoisineraient 4,5 milliards de dollars. Ce chiffre ne vient pas de l’entreprise, mais il montre à quel point la trésorerie dépend du cours.
- Vendre les récompenses de staking transforme un acheteur en vendeur régulier, quoique modeste. Modeste, mais pas nul.
L’argument contraire le plus valable : un plafond témoigne d’une certaine discipline. Il écarte le risque d’une dilution sans fin des actions pour acheter davantage d’ETH, et les 6 millions d’ETH mis en staking à long terme restent hors du marché.
Les achats de BitMine soutenaient-ils le cours de l’ETH, ou le marché remarquera-t-il à peine leur arrêt ?
Aimez et suivez-nous pour des infos sur les entreprises de trésorerie, sans langue de bois.
#Ethereum #BitMine
Lors du TOKEN2049 à Singapour, Tom Lee a déclaré que BitMine cesserait d’acheter de l’ETH lorsqu’elle atteindrait 5 % de l’offre. Son dernier dépôt réglementaire indique 6 016 414 ETH, soit environ 4,9 % des quelque 122,1 millions d’ETH en circulation.
Les chiffres derrière ce plafond :
- Il ne manque à BitMine qu’environ 100 000 ETH pour atteindre les 5 %. Selon Lee, il lui faudra 6 à 7 semaines au rythme actuel.
- Cela représente environ 250 à 270 millions de dollars d’achats supplémentaires aux cours actuels. Ensuite, plus de levées de fonds pour acheter de l’ETH.
- Les avoirs peuvent encore augmenter grâce aux récompenses de staking. Lee affirme donc désormais que BitMine pourrait vendre ces récompenses pour rester sous le plafond. En août, il avait déclaré qu’il n’y avait aucune raison de vendre et que la part de 5 % pourrait être dépassée.
L’ETH aurait chuté d’environ 5 % à l’annonce, ce qui est compréhensible. Depuis des mois, le marché pouvait compter sur un acheteur régulier qui absorbait l’offre. Or, cet acheteur a maintenant une date d’arrêt.
Deux autres éléments à surveiller :
- Selon une estimation indépendante, les pertes latentes de BitMine sur l’ETH avoisineraient 4,5 milliards de dollars. Ce chiffre ne vient pas de l’entreprise, mais il montre à quel point la trésorerie dépend du cours.
- Vendre les récompenses de staking transforme un acheteur en vendeur régulier, quoique modeste. Modeste, mais pas nul.
L’argument contraire le plus valable : un plafond témoigne d’une certaine discipline. Il écarte le risque d’une dilution sans fin des actions pour acheter davantage d’ETH, et les 6 millions d’ETH mis en staking à long terme restent hors du marché.
Les achats de BitMine soutenaient-ils le cours de l’ETH, ou le marché remarquera-t-il à peine leur arrêt ?
Aimez et suivez-nous pour des infos sur les entreprises de trésorerie, sans langue de bois.
#Ethereum #BitMine
1
102
Chasseurs d’airdrops Polymarket, celle-ci est pour vous : aucun token n’a été lancé à TOKEN2049.
La montée en puissance était impressionnante. Le 4 octobre, le PDG Shayne Coplan a comparé les revenus de Polymarket à ceux d’Hyperliquid et a laissé entendre qu’il « avait peut-être quelque chose à dire » à TOKEN2049. Le fondateur d’un média crypto bien connu a ensuite publié « POLY arrive ». Les fils d’actualité se sont remplis de guides pour farmer l’airdrop.
Voici ce qui s’est réellement passé sur scène le 7 octobre :
- Coplan a déclaré que Polymarket étudiait la possibilité de créer un actif onchain doté d’une « utilité programmable », lié à l’économie de Polymarket.
- Il l’a qualifié de « ce que les actions devraient être ».
- Aucun nom, aucune structure, aucun calendrier, aucun détail sur un airdrop.
La FAQ officielle indique toujours que Polymarket n’a annoncé ni airdrop ni événement de génération de tokens. Les commentaires précédemment formulés par son directeur marketing au sujet d’un token POLY et d’un airdrop ont été tenus dans un podcast, et l’entreprise a également déclaré que sa priorité était de finaliser son retour sur le marché américain.
Alors, qu’est-ce que cela signifie pour les farmers ?
- L’activité sur Polymarket pourrait compter plus tard, ou pas. Rien d’officiel ne permet de trancher.
- « Étudier la possibilité de créer un actif » n’est pas une annonce de token. De nombreuses équipes font miroiter des nouveautés pendant des mois.
- Tout site ou compte proposant actuellement de réclamer des POLY est une arnaque, à moins que Polymarket n’affirme le contraire.
L’interprétation favorable aux optimistes : une entreprise qui compare ses revenus à ceux d’Hyperliquid et parle de « ce que les actions devraient être » réfléchit clairement à la création de valeur, et pas seulement à un token de gouvernance.
Vous continuez à farmer Polymarket en espérant un éventuel airdrop, ou vous avez fini de courir après les annonces vagues ?
Aimez et suivez-nous pour des infos sur les airdrops qui distinguent les annonces des faits.
#Polymarket #Airdrop
Chasseurs d’airdrops Polymarket, celle-ci est pour vous : aucun token n’a été lancé à TOKEN2049.
La montée en puissance était impressionnante. Le 4 octobre, le PDG Shayne Coplan a comparé les revenus de Polymarket à ceux d’Hyperliquid et a laissé entendre qu’il « avait peut-être quelque chose à dire » à TOKEN2049. Le fondateur d’un média crypto bien connu a ensuite publié « POLY arrive ». Les fils d’actualité se sont remplis de guides pour farmer l’airdrop.
Voici ce qui s’est réellement passé sur scène le 7 octobre :
- Coplan a déclaré que Polymarket étudiait la possibilité de créer un actif onchain doté d’une « utilité programmable », lié à l’économie de Polymarket.
- Il l’a qualifié de « ce que les actions devraient être ».
- Aucun nom, aucune structure, aucun calendrier, aucun détail sur un airdrop.
La FAQ officielle indique toujours que Polymarket n’a annoncé ni airdrop ni événement de génération de tokens. Les commentaires précédemment formulés par son directeur marketing au sujet d’un token POLY et d’un airdrop ont été tenus dans un podcast, et l’entreprise a également déclaré que sa priorité était de finaliser son retour sur le marché américain.
Alors, qu’est-ce que cela signifie pour les farmers ?
- L’activité sur Polymarket pourrait compter plus tard, ou pas. Rien d’officiel ne permet de trancher.
- « Étudier la possibilité de créer un actif » n’est pas une annonce de token. De nombreuses équipes font miroiter des nouveautés pendant des mois.
- Tout site ou compte proposant actuellement de réclamer des POLY est une arnaque, à moins que Polymarket n’affirme le contraire.
L’interprétation favorable aux optimistes : une entreprise qui compare ses revenus à ceux d’Hyperliquid et parle de « ce que les actions devraient être » réfléchit clairement à la création de valeur, et pas seulement à un token de gouvernance.
Vous continuez à farmer Polymarket en espérant un éventuel airdrop, ou vous avez fini de courir après les annonces vagues ?
Aimez et suivez-nous pour des infos sur les airdrops qui distinguent les annonces des faits.
#Polymarket #Airdrop
La montée en puissance était impressionnante. Le 4 octobre, le PDG Shayne Coplan a comparé les revenus de Polymarket à ceux d’Hyperliquid et a laissé entendre qu’il « avait peut-être quelque chose à dire » à TOKEN2049. Le fondateur d’un média crypto bien connu a ensuite publié « POLY arrive ». Les fils d’actualité se sont remplis de guides pour farmer l’airdrop.
Voici ce qui s’est réellement passé sur scène le 7 octobre :
- Coplan a déclaré que Polymarket étudiait la possibilité de créer un actif onchain doté d’une « utilité programmable », lié à l’économie de Polymarket.
- Il l’a qualifié de « ce que les actions devraient être ».
- Aucun nom, aucune structure, aucun calendrier, aucun détail sur un airdrop.
La FAQ officielle indique toujours que Polymarket n’a annoncé ni airdrop ni événement de génération de tokens. Les commentaires précédemment formulés par son directeur marketing au sujet d’un token POLY et d’un airdrop ont été tenus dans un podcast, et l’entreprise a également déclaré que sa priorité était de finaliser son retour sur le marché américain.
Alors, qu’est-ce que cela signifie pour les farmers ?
- L’activité sur Polymarket pourrait compter plus tard, ou pas. Rien d’officiel ne permet de trancher.
- « Étudier la possibilité de créer un actif » n’est pas une annonce de token. De nombreuses équipes font miroiter des nouveautés pendant des mois.
- Tout site ou compte proposant actuellement de réclamer des POLY est une arnaque, à moins que Polymarket n’affirme le contraire.
L’interprétation favorable aux optimistes : une entreprise qui compare ses revenus à ceux d’Hyperliquid et parle de « ce que les actions devraient être » réfléchit clairement à la création de valeur, et pas seulement à un token de gouvernance.
Vous continuez à farmer Polymarket en espérant un éventuel airdrop, ou vous avez fini de courir après les annonces vagues ?
Aimez et suivez-nous pour des infos sur les airdrops qui distinguent les annonces des faits.
#Polymarket #Airdrop
1
543
La PDG de Franklin Templeton vient de dénoncer comme étant de faux produits « on-chain » de nombreux fonds « tokenisés ».
Lors d’une table ronde à TOKEN2049 Singapour, aux côtés de Richard Teng, co-PDG de Binance, et de Yuval Rooz, PDG de Canton Network, Jenny Johnson a déclaré que de nombreux fonds tokenisés concurrents ne sont que des « jumeaux numériques » de produits traditionnels.
Ce qu’elle veut dire : le jeton existe sur une blockchain, mais le véritable registre de propriété se trouve toujours dans une base de données hors chaîne. La blockchain ne fait que le refléter.
En contrepoint, elle cite le BENJI de Franklin, lancé en 2021 par l’intermédiaire du Franklin OnChain U.S. Government Money Fund et qui gère aujourd’hui environ 2,5 milliards de dollars d’actifs. Les registres de propriété sont inscrits nativement sur des blockchains publiques : la blockchain fait donc foi. Elle a également évoqué un rendement accumulé à la seconde et un coût d’environ 1,13 $ par transaction, contre quelque 150 $ avec les méthodes traditionnelles.
Deux points à garder à l’esprit :
- Elle n’a cité aucun concurrent, et aucun n’a encore réagi.
- La comparaison entre 1,13 $ et 150 $ vient de Franklin. Des analystes se sont déjà interrogés sur la manière dont ce chiffre a été calculé.
La distinction reste néanmoins importante. Si le registre hors chaîne est le véritable registre, le jeton n’est en gros qu’un reçu. En apparence, vous profitez des rails crypto, mais en dessous, vous retrouvez les mêmes intermédiaires, les mêmes délais et les mêmes exigences de confiance.
Alors que des actions, des fonds et des bons du Trésor tokenisés sont lancés presque chaque semaine, « est-ce vraiment sur la blockchain ? » pourrait devenir la question la plus importante à poser avant d’en acheter.
Feriez-vous davantage confiance à un fonds tokenisé si la blockchain elle-même faisait office de registre officiel ?
Aimez et suivez-nous pour des actualités sur la tokenisation qui vont au-delà des apparences.
#Tokenization #RWA
La PDG de Franklin Templeton vient de dénoncer comme étant de faux produits « on-chain » de nombreux fonds « tokenisés ».
Lors d’une table ronde à TOKEN2049 Singapour, aux côtés de Richard Teng, co-PDG de Binance, et de Yuval Rooz, PDG de Canton Network, Jenny Johnson a déclaré que de nombreux fonds tokenisés concurrents ne sont que des « jumeaux numériques » de produits traditionnels.
Ce qu’elle veut dire : le jeton existe sur une blockchain, mais le véritable registre de propriété se trouve toujours dans une base de données hors chaîne. La blockchain ne fait que le refléter.
En contrepoint, elle cite le BENJI de Franklin, lancé en 2021 par l’intermédiaire du Franklin OnChain U.S. Government Money Fund et qui gère aujourd’hui environ 2,5 milliards de dollars d’actifs. Les registres de propriété sont inscrits nativement sur des blockchains publiques : la blockchain fait donc foi. Elle a également évoqué un rendement accumulé à la seconde et un coût d’environ 1,13 $ par transaction, contre quelque 150 $ avec les méthodes traditionnelles.
Deux points à garder à l’esprit :
- Elle n’a cité aucun concurrent, et aucun n’a encore réagi.
- La comparaison entre 1,13 $ et 150 $ vient de Franklin. Des analystes se sont déjà interrogés sur la manière dont ce chiffre a été calculé.
La distinction reste néanmoins importante. Si le registre hors chaîne est le véritable registre, le jeton n’est en gros qu’un reçu. En apparence, vous profitez des rails crypto, mais en dessous, vous retrouvez les mêmes intermédiaires, les mêmes délais et les mêmes exigences de confiance.
Alors que des actions, des fonds et des bons du Trésor tokenisés sont lancés presque chaque semaine, « est-ce vraiment sur la blockchain ? » pourrait devenir la question la plus importante à poser avant d’en acheter.
Feriez-vous davantage confiance à un fonds tokenisé si la blockchain elle-même faisait office de registre officiel ?
Aimez et suivez-nous pour des actualités sur la tokenisation qui vont au-delà des apparences.
#Tokenization #RWA
Lors d’une table ronde à TOKEN2049 Singapour, aux côtés de Richard Teng, co-PDG de Binance, et de Yuval Rooz, PDG de Canton Network, Jenny Johnson a déclaré que de nombreux fonds tokenisés concurrents ne sont que des « jumeaux numériques » de produits traditionnels.
Ce qu’elle veut dire : le jeton existe sur une blockchain, mais le véritable registre de propriété se trouve toujours dans une base de données hors chaîne. La blockchain ne fait que le refléter.
En contrepoint, elle cite le BENJI de Franklin, lancé en 2021 par l’intermédiaire du Franklin OnChain U.S. Government Money Fund et qui gère aujourd’hui environ 2,5 milliards de dollars d’actifs. Les registres de propriété sont inscrits nativement sur des blockchains publiques : la blockchain fait donc foi. Elle a également évoqué un rendement accumulé à la seconde et un coût d’environ 1,13 $ par transaction, contre quelque 150 $ avec les méthodes traditionnelles.
Deux points à garder à l’esprit :
- Elle n’a cité aucun concurrent, et aucun n’a encore réagi.
- La comparaison entre 1,13 $ et 150 $ vient de Franklin. Des analystes se sont déjà interrogés sur la manière dont ce chiffre a été calculé.
La distinction reste néanmoins importante. Si le registre hors chaîne est le véritable registre, le jeton n’est en gros qu’un reçu. En apparence, vous profitez des rails crypto, mais en dessous, vous retrouvez les mêmes intermédiaires, les mêmes délais et les mêmes exigences de confiance.
Alors que des actions, des fonds et des bons du Trésor tokenisés sont lancés presque chaque semaine, « est-ce vraiment sur la blockchain ? » pourrait devenir la question la plus importante à poser avant d’en acheter.
Feriez-vous davantage confiance à un fonds tokenisé si la blockchain elle-même faisait office de registre officiel ?
Aimez et suivez-nous pour des actualités sur la tokenisation qui vont au-delà des apparences.
#Tokenization #RWA
1
110
Les portefeuilles du gouvernement américain ont déplacé des centaines de millions de crypto saisie, et personne n’a dit pourquoi.
Du 7 au 8 octobre, des traqueurs on-chain ont signalé une vague de transferts provenant de portefeuilles liés au gouvernement américain :
- Environ 833,6 $BTC, soit environ 71,6 M$, envoyés à Coinbase Prime. Onchain Lens les relie à des confiscations issues des affaires Potapenko/Turogin et du piratage Bitfinex. Arkham relie une partie de ces flux au dossier de fraude HashFlare.
- Environ 40 285 $BNB, soit environ 31,6 M$, déplacés depuis des fonds saisis de FTX/Alameda.
- Plus tard, 94,15 M USDT provenant aussi des mêmes fonds FTX/Alameda ont été envoyés à Coinbase Prime.
Onchain Lens estime le total à près de 566 M$. D’autres traqueurs donnent des totaux différents, donc considérez le chiffre exact comme approximatif.
Oui, une partie de ces bitcoins provient du même piratage Bitfinex que nous avons couvert hier. L’histoire continue.
La question clé maintenant : est-ce une vente ?
- Coinbase Prime assure à la fois la conservation et le trading. Déplacer des pièces vers Coinbase Prime ne prouve pas que quelque chose est vendu.
- Le décret exécutif de mars 2025 indique que les bitcoins placés dans la Strategic Bitcoin Reserve ne peuvent pas être vendus. Mais les pièces confisquées peuvent aussi être rendues aux victimes, et d’autres actifs relèvent d’un autre stock avec des règles différentes.
- Aucune agence n’a expliqué ces mouvements.
Pour mettre en perspective, les portefeuilles du gouvernement américain suivis détiennent encore environ 324 000 BTC, soit une valeur d’environ 27,7 Md$. Un transfert de 72 M$ est faible à côté, mais sur une semaine où le BTC subit déjà des pressions, le marché remarque chaque mouvement.
Pensez-vous que les États-Unis vendent discrètement des pièces saisies, ou qu’ils les déplacent simplement pour rembourser les victimes ?
Likez et suivez pour des mouvements on-chain expliqués, sans panique.
#Bitcoin #OnChain
Les portefeuilles du gouvernement américain ont déplacé des centaines de millions de crypto saisie, et personne n’a dit pourquoi.
Du 7 au 8 octobre, des traqueurs on-chain ont signalé une vague de transferts provenant de portefeuilles liés au gouvernement américain :
- Environ 833,6 $BTC , soit environ 71,6 M$, envoyés à Coinbase Prime. Onchain Lens les relie à des confiscations issues des affaires Potapenko/Turogin et du piratage Bitfinex. Arkham relie une partie de ces flux au dossier de fraude HashFlare.
- Environ 40 285 $BNB , soit environ 31,6 M$, déplacés depuis des fonds saisis de FTX/Alameda.
- Plus tard, 94,15 M USDT provenant aussi des mêmes fonds FTX/Alameda ont été envoyés à Coinbase Prime.
Onchain Lens estime le total à près de 566 M$. D’autres traqueurs donnent des totaux différents, donc considérez le chiffre exact comme approximatif.
Oui, une partie de ces bitcoins provient du même piratage Bitfinex que nous avons couvert hier. L’histoire continue.
La question clé maintenant : est-ce une vente ?
- Coinbase Prime assure à la fois la conservation et le trading. Déplacer des pièces vers Coinbase Prime ne prouve pas que quelque chose est vendu.
- Le décret exécutif de mars 2025 indique que les bitcoins placés dans la Strategic Bitcoin Reserve ne peuvent pas être vendus. Mais les pièces confisquées peuvent aussi être rendues aux victimes, et d’autres actifs relèvent d’un autre stock avec des règles différentes.
- Aucune agence n’a expliqué ces mouvements.
Pour mettre en perspective, les portefeuilles du gouvernement américain suivis détiennent encore environ 324 000 BTC, soit une valeur d’environ 27,7 Md$. Un transfert de 72 M$ est faible à côté, mais sur une semaine où le BTC subit déjà des pressions, le marché remarque chaque mouvement.
Pensez-vous que les États-Unis vendent discrètement des pièces saisies, ou qu’ils les déplacent simplement pour rembourser les victimes ?
Likez et suivez pour des mouvements on-chain expliqués, sans panique.
#Bitcoin #OnChain
Du 7 au 8 octobre, des traqueurs on-chain ont signalé une vague de transferts provenant de portefeuilles liés au gouvernement américain :
- Environ 833,6 $BTC , soit environ 71,6 M$, envoyés à Coinbase Prime. Onchain Lens les relie à des confiscations issues des affaires Potapenko/Turogin et du piratage Bitfinex. Arkham relie une partie de ces flux au dossier de fraude HashFlare.
- Environ 40 285 $BNB , soit environ 31,6 M$, déplacés depuis des fonds saisis de FTX/Alameda.
- Plus tard, 94,15 M USDT provenant aussi des mêmes fonds FTX/Alameda ont été envoyés à Coinbase Prime.
Onchain Lens estime le total à près de 566 M$. D’autres traqueurs donnent des totaux différents, donc considérez le chiffre exact comme approximatif.
Oui, une partie de ces bitcoins provient du même piratage Bitfinex que nous avons couvert hier. L’histoire continue.
La question clé maintenant : est-ce une vente ?
- Coinbase Prime assure à la fois la conservation et le trading. Déplacer des pièces vers Coinbase Prime ne prouve pas que quelque chose est vendu.
- Le décret exécutif de mars 2025 indique que les bitcoins placés dans la Strategic Bitcoin Reserve ne peuvent pas être vendus. Mais les pièces confisquées peuvent aussi être rendues aux victimes, et d’autres actifs relèvent d’un autre stock avec des règles différentes.
- Aucune agence n’a expliqué ces mouvements.
Pour mettre en perspective, les portefeuilles du gouvernement américain suivis détiennent encore environ 324 000 BTC, soit une valeur d’environ 27,7 Md$. Un transfert de 72 M$ est faible à côté, mais sur une semaine où le BTC subit déjà des pressions, le marché remarque chaque mouvement.
Pensez-vous que les États-Unis vendent discrètement des pièces saisies, ou qu’ils les déplacent simplement pour rembourser les victimes ?
Likez et suivez pour des mouvements on-chain expliqués, sans panique.
#Bitcoin #OnChain
1
250
Europol vient de publier une mise en garde sur le quantique pour les cryptomonnaies, et le titre n’est pas « Bitcoin est cassé ».
Le rapport du Centre européen de lutte contre la cybercriminalité d’Europol, publié le 7 octobre, avance un point plus précis et plus utile : la blockchain n’est pas le maillon faible. Ce sont les clés.
Voici ce qu’il indique :
- Les fonctions de hachage qui sécurisent l’historique de la blockchain et le minage résistent bien mieux aux attaques quantiques que la cryptographie à clé publique qui contrôle les portefeuilles.
- Dès qu’une adresse a envoyé des fonds, sa clé publique se retrouve sur la blockchain. Un futur ordinateur quantique pourrait remonter de cette clé jusqu’à la clé privée.
- Environ 6,9 millions de $BTC se trouvent dans des adresses dont les clés publiques sont exposées, notamment des portefeuilles anciens et inactifs depuis longtemps. L’estimation de Glassnode en mai était de 6,04 millions, soit environ 30 % de l’offre.
- Les clés déjà exposées ne peuvent pas être corrigées après coup. La seule protection consiste à déplacer ces fonds avant qu’une machine suffisamment puissante n’existe.
Et le point rassurant : ces machines n’existent pas encore, et Europol n’a pas prédit quand elles apparaîtront. Sa conclusion est : « une adaptation proactive, plutôt qu’un effondrement systémique ».
La difficulté, c’est la migration. Les signatures post-quantiques peuvent être 10 à 120 fois plus volumineuses que les signatures ECDSA actuelles de Bitcoin, ce qui signifie des transactions plus lourdes, des frais plus élevés et un long débat politique sur la mise à niveau. Et les pièces perdues ou oubliées, comme celles de nombreux anciens portefeuilles, ne seront jamais déplacées par personne.
La vraie question n’est donc pas de savoir si Bitcoin survivra au quantique. C’est ce qui arrivera aux millions de pièces que personne ne pourra déplacer à temps.
Faudrait-il un jour que Bitcoin gèle les pièces vulnérables, ou les laisser à la merci de la première personne qui parviendra à les déchiffrer ?
Aimez et suivez-nous pour des actualités sur la sécurité, sans titres apocalyptiques.
#Quantum #Bitcoin
Europol vient de publier une mise en garde sur le quantique pour les cryptomonnaies, et le titre n’est pas « Bitcoin est cassé ».
Le rapport du Centre européen de lutte contre la cybercriminalité d’Europol, publié le 7 octobre, avance un point plus précis et plus utile : la blockchain n’est pas le maillon faible. Ce sont les clés.
Voici ce qu’il indique :
- Les fonctions de hachage qui sécurisent l’historique de la blockchain et le minage résistent bien mieux aux attaques quantiques que la cryptographie à clé publique qui contrôle les portefeuilles.
- Dès qu’une adresse a envoyé des fonds, sa clé publique se retrouve sur la blockchain. Un futur ordinateur quantique pourrait remonter de cette clé jusqu’à la clé privée.
- Environ 6,9 millions de $BTC se trouvent dans des adresses dont les clés publiques sont exposées, notamment des portefeuilles anciens et inactifs depuis longtemps. L’estimation de Glassnode en mai était de 6,04 millions, soit environ 30 % de l’offre.
- Les clés déjà exposées ne peuvent pas être corrigées après coup. La seule protection consiste à déplacer ces fonds avant qu’une machine suffisamment puissante n’existe.
Et le point rassurant : ces machines n’existent pas encore, et Europol n’a pas prédit quand elles apparaîtront. Sa conclusion est : « une adaptation proactive, plutôt qu’un effondrement systémique ».
La difficulté, c’est la migration. Les signatures post-quantiques peuvent être 10 à 120 fois plus volumineuses que les signatures ECDSA actuelles de Bitcoin, ce qui signifie des transactions plus lourdes, des frais plus élevés et un long débat politique sur la mise à niveau. Et les pièces perdues ou oubliées, comme celles de nombreux anciens portefeuilles, ne seront jamais déplacées par personne.
La vraie question n’est donc pas de savoir si Bitcoin survivra au quantique. C’est ce qui arrivera aux millions de pièces que personne ne pourra déplacer à temps.
Faudrait-il un jour que Bitcoin gèle les pièces vulnérables, ou les laisser à la merci de la première personne qui parviendra à les déchiffrer ?
Aimez et suivez-nous pour des actualités sur la sécurité, sans titres apocalyptiques.
#Quantum #Bitcoin
Le rapport du Centre européen de lutte contre la cybercriminalité d’Europol, publié le 7 octobre, avance un point plus précis et plus utile : la blockchain n’est pas le maillon faible. Ce sont les clés.
Voici ce qu’il indique :
- Les fonctions de hachage qui sécurisent l’historique de la blockchain et le minage résistent bien mieux aux attaques quantiques que la cryptographie à clé publique qui contrôle les portefeuilles.
- Dès qu’une adresse a envoyé des fonds, sa clé publique se retrouve sur la blockchain. Un futur ordinateur quantique pourrait remonter de cette clé jusqu’à la clé privée.
- Environ 6,9 millions de $BTC se trouvent dans des adresses dont les clés publiques sont exposées, notamment des portefeuilles anciens et inactifs depuis longtemps. L’estimation de Glassnode en mai était de 6,04 millions, soit environ 30 % de l’offre.
- Les clés déjà exposées ne peuvent pas être corrigées après coup. La seule protection consiste à déplacer ces fonds avant qu’une machine suffisamment puissante n’existe.
Et le point rassurant : ces machines n’existent pas encore, et Europol n’a pas prédit quand elles apparaîtront. Sa conclusion est : « une adaptation proactive, plutôt qu’un effondrement systémique ».
La difficulté, c’est la migration. Les signatures post-quantiques peuvent être 10 à 120 fois plus volumineuses que les signatures ECDSA actuelles de Bitcoin, ce qui signifie des transactions plus lourdes, des frais plus élevés et un long débat politique sur la mise à niveau. Et les pièces perdues ou oubliées, comme celles de nombreux anciens portefeuilles, ne seront jamais déplacées par personne.
La vraie question n’est donc pas de savoir si Bitcoin survivra au quantique. C’est ce qui arrivera aux millions de pièces que personne ne pourra déplacer à temps.
Faudrait-il un jour que Bitcoin gèle les pièces vulnérables, ou les laisser à la merci de la première personne qui parviendra à les déchiffrer ?
Aimez et suivez-nous pour des actualités sur la sécurité, sans titres apocalyptiques.
#Quantum #Bitcoin
1
134
« Je n’ai utilisé que des fonctions publiques » : cet argument vient d’échouer devant un jury.
Le 7 octobre, les procureurs du district sud de New York ont annoncé que Jonathan Spalletta, un consultant en cybersécurité de 36 ans originaire du Maryland, avait été reconnu coupable de tous les chefs d’accusation liés au piratage d’Uranium Finance en 2021.
Petit récapitulatif de l’affaire :
- En avril 2021, Uranium Finance, un AMM sur BNB Chain, a été victime de deux attaques. 26 pools de liquidité ont été vidés, pour un montant d’environ 53 à 55 millions de dollars, et le protocole a dû fermer.
- Selon les procureurs, les fonds ont transité par Tornado Cash.
- Les autorités ont saisi environ 31 millions de dollars en cryptomonnaies à son domicile, ainsi que plus de 3 millions de dollars en cartes Pokémon et Magic: The Gathering rares.
- Après un procès de six jours présidé par le juge Jed Rakoff, le jury l’a reconnu coupable de fraude informatique et de blanchiment d’argent. Le seul chef de blanchiment est passible d’une peine pouvant aller jusqu’à 20 ans de prison. Le prononcé de la peine est prévu le 16 février 2027.
Le détail le plus important concerne la défense. Ses avocats ont soutenu qu’il n’avait ni falsifié d’identifiants ni installé de code malveillant, et qu’il s’était simplement servi de fonctions de contrats intelligents accessibles à tous. Le jury n’a pas été convaincu.
Cette affaire a des implications bien au-delà d’un seul cas. « Le code fait loi » a longtemps servi d’excuse tacite à de nombreuses attaques contre la DeFi. Ce verdict indique que les tribunaux américains examinent l’intention et les conséquences, et pas seulement le fait que le contrat ait techniquement autorisé la transaction.
Une objection légitime : certains développeurs craignent que cela brouille la frontière entre l’exploitation d’une faille et le trading agressif mais légal, et que les hackers éthiques soient exposés au même risque.
Où tracer la limite : vider un contrat vulnérable, est-ce du vol ou la faute du protocole ?
Likez et abonnez-vous pour découvrir d’autres affaires de criminalité crypto et de justice, expliquées simplement.
#DeFi #CryptoCrime
« Je n’ai utilisé que des fonctions publiques » : cet argument vient d’échouer devant un jury.
Le 7 octobre, les procureurs du district sud de New York ont annoncé que Jonathan Spalletta, un consultant en cybersécurité de 36 ans originaire du Maryland, avait été reconnu coupable de tous les chefs d’accusation liés au piratage d’Uranium Finance en 2021.
Petit récapitulatif de l’affaire :
- En avril 2021, Uranium Finance, un AMM sur BNB Chain, a été victime de deux attaques. 26 pools de liquidité ont été vidés, pour un montant d’environ 53 à 55 millions de dollars, et le protocole a dû fermer.
- Selon les procureurs, les fonds ont transité par Tornado Cash.
- Les autorités ont saisi environ 31 millions de dollars en cryptomonnaies à son domicile, ainsi que plus de 3 millions de dollars en cartes Pokémon et Magic: The Gathering rares.
- Après un procès de six jours présidé par le juge Jed Rakoff, le jury l’a reconnu coupable de fraude informatique et de blanchiment d’argent. Le seul chef de blanchiment est passible d’une peine pouvant aller jusqu’à 20 ans de prison. Le prononcé de la peine est prévu le 16 février 2027.
Le détail le plus important concerne la défense. Ses avocats ont soutenu qu’il n’avait ni falsifié d’identifiants ni installé de code malveillant, et qu’il s’était simplement servi de fonctions de contrats intelligents accessibles à tous. Le jury n’a pas été convaincu.
Cette affaire a des implications bien au-delà d’un seul cas. « Le code fait loi » a longtemps servi d’excuse tacite à de nombreuses attaques contre la DeFi. Ce verdict indique que les tribunaux américains examinent l’intention et les conséquences, et pas seulement le fait que le contrat ait techniquement autorisé la transaction.
Une objection légitime : certains développeurs craignent que cela brouille la frontière entre l’exploitation d’une faille et le trading agressif mais légal, et que les hackers éthiques soient exposés au même risque.
Où tracer la limite : vider un contrat vulnérable, est-ce du vol ou la faute du protocole ?
Likez et abonnez-vous pour découvrir d’autres affaires de criminalité crypto et de justice, expliquées simplement.
#DeFi #CryptoCrime
Le 7 octobre, les procureurs du district sud de New York ont annoncé que Jonathan Spalletta, un consultant en cybersécurité de 36 ans originaire du Maryland, avait été reconnu coupable de tous les chefs d’accusation liés au piratage d’Uranium Finance en 2021.
Petit récapitulatif de l’affaire :
- En avril 2021, Uranium Finance, un AMM sur BNB Chain, a été victime de deux attaques. 26 pools de liquidité ont été vidés, pour un montant d’environ 53 à 55 millions de dollars, et le protocole a dû fermer.
- Selon les procureurs, les fonds ont transité par Tornado Cash.
- Les autorités ont saisi environ 31 millions de dollars en cryptomonnaies à son domicile, ainsi que plus de 3 millions de dollars en cartes Pokémon et Magic: The Gathering rares.
- Après un procès de six jours présidé par le juge Jed Rakoff, le jury l’a reconnu coupable de fraude informatique et de blanchiment d’argent. Le seul chef de blanchiment est passible d’une peine pouvant aller jusqu’à 20 ans de prison. Le prononcé de la peine est prévu le 16 février 2027.
Le détail le plus important concerne la défense. Ses avocats ont soutenu qu’il n’avait ni falsifié d’identifiants ni installé de code malveillant, et qu’il s’était simplement servi de fonctions de contrats intelligents accessibles à tous. Le jury n’a pas été convaincu.
Cette affaire a des implications bien au-delà d’un seul cas. « Le code fait loi » a longtemps servi d’excuse tacite à de nombreuses attaques contre la DeFi. Ce verdict indique que les tribunaux américains examinent l’intention et les conséquences, et pas seulement le fait que le contrat ait techniquement autorisé la transaction.
Une objection légitime : certains développeurs craignent que cela brouille la frontière entre l’exploitation d’une faille et le trading agressif mais légal, et que les hackers éthiques soient exposés au même risque.
Où tracer la limite : vider un contrat vulnérable, est-ce du vol ou la faute du protocole ?
Likez et abonnez-vous pour découvrir d’autres affaires de criminalité crypto et de justice, expliquées simplement.
#DeFi #CryptoCrime
1
421
Le compte rendu de la Fed vient de paraître et répond à la question soulevée dans notre aperçu : le marché anticipait une pause que la Fed n’avait pas annoncée.
Publié le 7 octobre à 18 h 00 UTC, le compte rendu de la réunion de septembre, lors de laquelle la Fed a relevé ses taux de 25 points de base, à 3.75%-4.00%, indique que :
- La plupart des participants estimaient qu’« une nouvelle hausse » serait probablement appropriée d’ici la fin de l’année.
- « Certains » ont déclaré que les risques liés à l’inflation penchaient davantage vers une hausse des prix plus rapide que prévu.
- Les responsables ont promis de garder « l’esprit ouvert » à chaque réunion, sans calendrier préétabli.
- Le camp accommodant existe : Michelle Bowman a déclaré qu’il n’y avait pas d’urgence à relever davantage les taux cette année, et John Williams a soutenu ce point de vue.
Les marchés n’avaient intégré qu’environ 17 à 20 % de chances d’une hausse en octobre, mais estimaient à près de 80 % la probabilité d’au moins une autre hausse avant la fin de l’année. Le compte rendu s’est davantage rapproché du deuxième chiffre.
$BTC est tombé aux alentours de 83 065 $ après la publication et s’échange maintenant sous les 83 000 $. En 24 heures, environ 998 M$ de contrats à terme sur crypto ont été liquidés, dont près de 356 M$ en ETH et 268 M$ en BTC.
Le contrepoint vient de la blockchain : lundi, environ 24 073 BTC ont quitté les plateformes d’échange en net, soit la plus forte sortie sur une journée depuis le 1er mars. Quelqu’un retire ses cryptos tandis que les positions à effet de levier sont liquidées.
Prochaine étape : la réunion du FOMC des 27 et 28 octobre. D’ici là, chaque statistique sur l’emploi et l’inflation comptera plus que d’habitude.
Une nouvelle hausse est-elle déjà intégrée dans le cours des cryptos, ou le marché est-il encore trop optimiste au sujet de la Fed ?
Aimez et suivez-nous pour des actualités macroéconomiques qui ont un véritable lien avec votre portefeuille.
#FOMC #Bitcoin
Le compte rendu de la Fed vient de paraître et répond à la question soulevée dans notre aperçu : le marché anticipait une pause que la Fed n’avait pas annoncée.
Publié le 7 octobre à 18 h 00 UTC, le compte rendu de la réunion de septembre, lors de laquelle la Fed a relevé ses taux de 25 points de base, à 3.75%-4.00%, indique que :
- La plupart des participants estimaient qu’« une nouvelle hausse » serait probablement appropriée d’ici la fin de l’année.
- « Certains » ont déclaré que les risques liés à l’inflation penchaient davantage vers une hausse des prix plus rapide que prévu.
- Les responsables ont promis de garder « l’esprit ouvert » à chaque réunion, sans calendrier préétabli.
- Le camp accommodant existe : Michelle Bowman a déclaré qu’il n’y avait pas d’urgence à relever davantage les taux cette année, et John Williams a soutenu ce point de vue.
Les marchés n’avaient intégré qu’environ 17 à 20 % de chances d’une hausse en octobre, mais estimaient à près de 80 % la probabilité d’au moins une autre hausse avant la fin de l’année. Le compte rendu s’est davantage rapproché du deuxième chiffre.
$BTC est tombé aux alentours de 83 065 $ après la publication et s’échange maintenant sous les 83 000 $. En 24 heures, environ 998 M$ de contrats à terme sur crypto ont été liquidés, dont près de 356 M$ en ETH et 268 M$ en BTC.
Le contrepoint vient de la blockchain : lundi, environ 24 073 BTC ont quitté les plateformes d’échange en net, soit la plus forte sortie sur une journée depuis le 1er mars. Quelqu’un retire ses cryptos tandis que les positions à effet de levier sont liquidées.
Prochaine étape : la réunion du FOMC des 27 et 28 octobre. D’ici là, chaque statistique sur l’emploi et l’inflation comptera plus que d’habitude.
Une nouvelle hausse est-elle déjà intégrée dans le cours des cryptos, ou le marché est-il encore trop optimiste au sujet de la Fed ?
Aimez et suivez-nous pour des actualités macroéconomiques qui ont un véritable lien avec votre portefeuille.
#FOMC #Bitcoin
Publié le 7 octobre à 18 h 00 UTC, le compte rendu de la réunion de septembre, lors de laquelle la Fed a relevé ses taux de 25 points de base, à 3.75%-4.00%, indique que :
- La plupart des participants estimaient qu’« une nouvelle hausse » serait probablement appropriée d’ici la fin de l’année.
- « Certains » ont déclaré que les risques liés à l’inflation penchaient davantage vers une hausse des prix plus rapide que prévu.
- Les responsables ont promis de garder « l’esprit ouvert » à chaque réunion, sans calendrier préétabli.
- Le camp accommodant existe : Michelle Bowman a déclaré qu’il n’y avait pas d’urgence à relever davantage les taux cette année, et John Williams a soutenu ce point de vue.
Les marchés n’avaient intégré qu’environ 17 à 20 % de chances d’une hausse en octobre, mais estimaient à près de 80 % la probabilité d’au moins une autre hausse avant la fin de l’année. Le compte rendu s’est davantage rapproché du deuxième chiffre.
$BTC est tombé aux alentours de 83 065 $ après la publication et s’échange maintenant sous les 83 000 $. En 24 heures, environ 998 M$ de contrats à terme sur crypto ont été liquidés, dont près de 356 M$ en ETH et 268 M$ en BTC.
Le contrepoint vient de la blockchain : lundi, environ 24 073 BTC ont quitté les plateformes d’échange en net, soit la plus forte sortie sur une journée depuis le 1er mars. Quelqu’un retire ses cryptos tandis que les positions à effet de levier sont liquidées.
Prochaine étape : la réunion du FOMC des 27 et 28 octobre. D’ici là, chaque statistique sur l’emploi et l’inflation comptera plus que d’habitude.
Une nouvelle hausse est-elle déjà intégrée dans le cours des cryptos, ou le marché est-il encore trop optimiste au sujet de la Fed ?
Aimez et suivez-nous pour des actualités macroéconomiques qui ont un véritable lien avec votre portefeuille.
#FOMC #Bitcoin
1
188
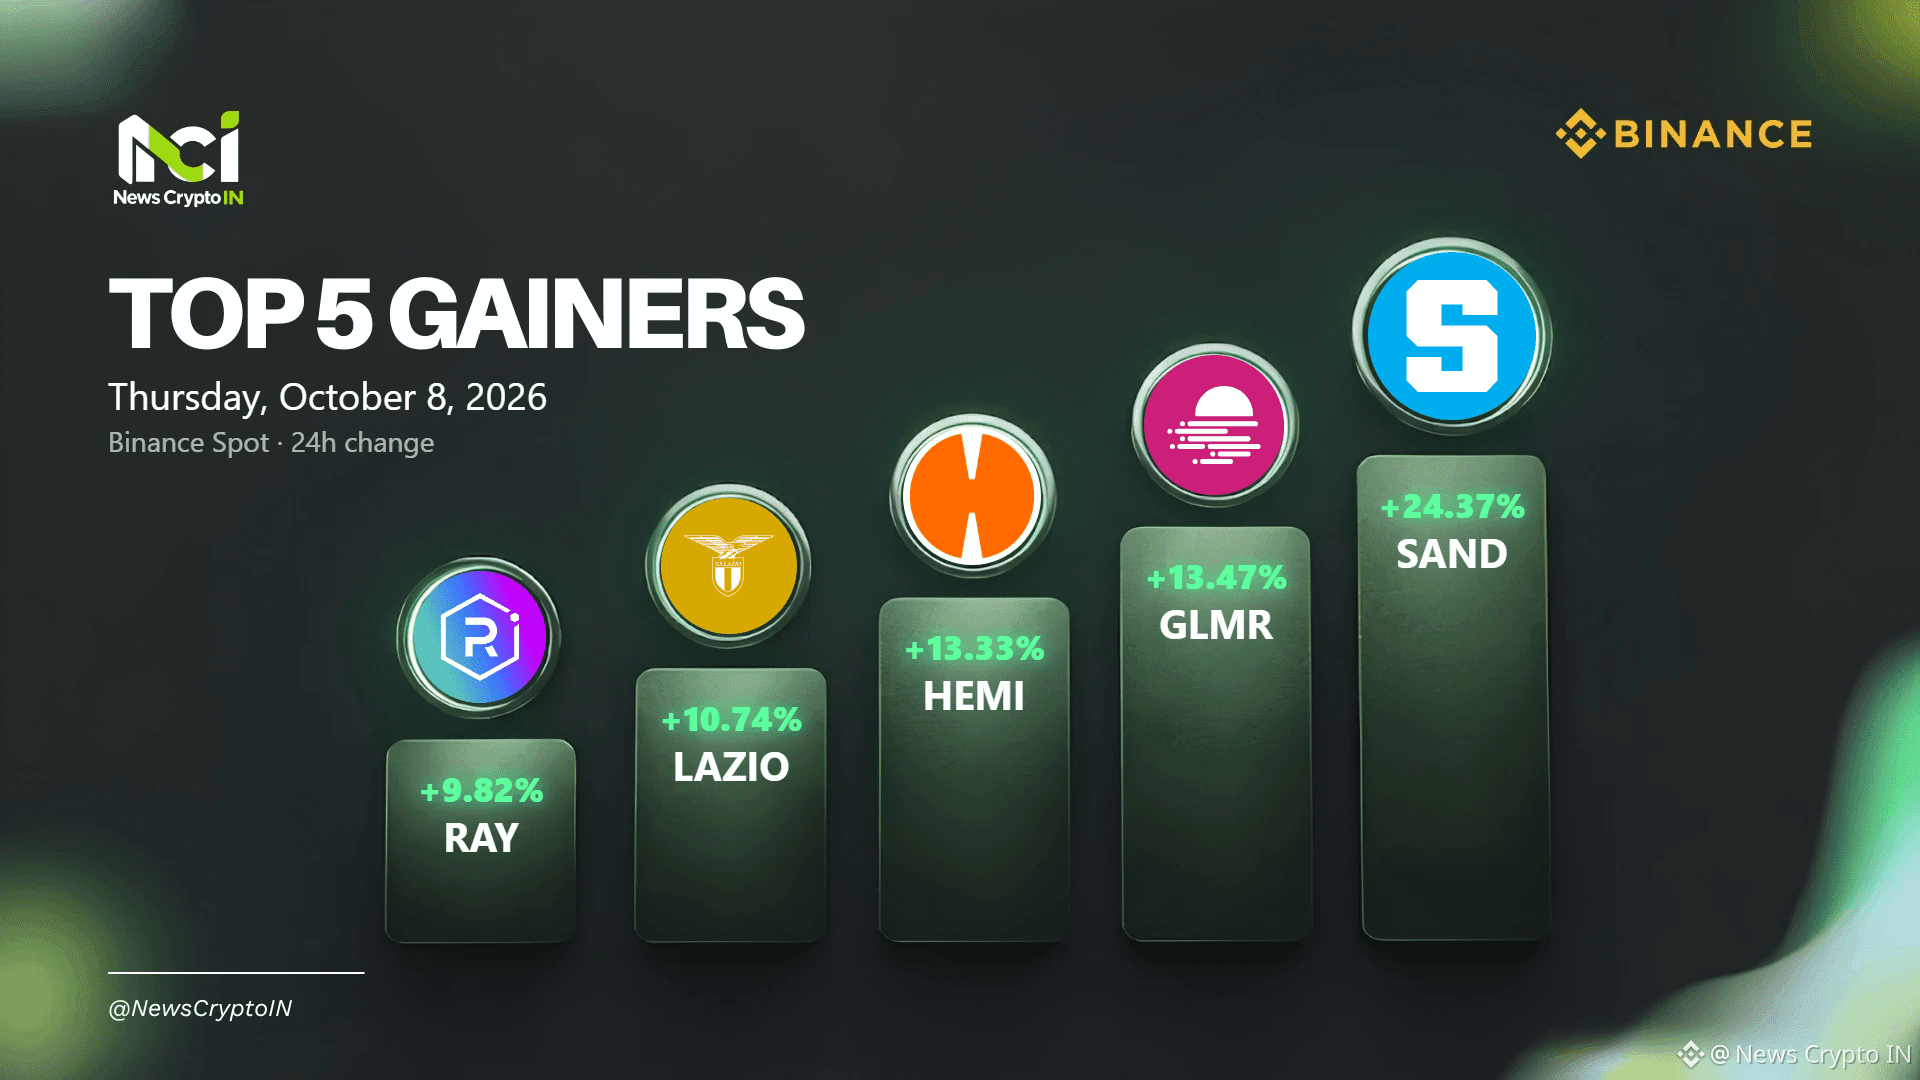
Top 5 des plus fortes hausses sur Binance Spot au cours des dernières 24 heures (paires en USDT, au 8 oct. à 00:15 WIB) :
1. $SAND +24.37% à $0.0815, environ $40M de volume
2. $GLMR +13.47% à $0.0121, environ $8M de volume
3. HEMI +13.33% à $0.0066, environ $8M de volume
4. LAZIO +10.74% à $0.433, environ $7M de volume
5. RAY +9.82% à $2.463, environ $28M de volume
Le contexte rend cette liste encore plus intéressante. Le marché dans son ensemble a connu une journée difficile : le BTC est passé sous les $84K et environ $700M de positions à effet de levier ont été liquidées. Ces cinq actifs ont pris la direction opposée.
Mais regardez la colonne des volumes avant de tirer trop de conclusions. SAND et RAY ont évolué avec des volumes importants, de plus de $28M chacun. GLMR, HEMI et LAZIO l'ont fait avec $7-8M, des montants qui ne nécessitent pas beaucoup de capitaux pour faire grimper les cours. Sur des carnets d'ordres peu fournis, une hausse à deux chiffres peut s'inverser tout aussi rapidement.
Voici quelques points à vérifier avant de suivre une valeur en forte hausse :
- Le mouvement est-il dû à une actualité ou simplement à la dynamique du marché ?
- Le volume augmente-t-il avec le cours, ou s'essouffle-t-il ?
- Où le mouvement a-t-il commencé ? Acheter après une hausse de +24%, ce n'est pas la même opération qu'acheter avant.
À votre avis, laquelle de ces valeurs conservera ses gains d'ici le week-end ?
Aimez et suivez notre compte pour découvrir chaque jour les actifs qui bougent sur Binance.
#TopGainers #Altcoins
Top 5 des plus fortes hausses sur Binance Spot au cours des dernières 24 heures (paires en USDT, au 8 oct. à 00:15 WIB) :
1. $SAND +24.37% à $0.0815, environ $40M de volume
2. $GLMR +13.47% à $0.0121, environ $8M de volume
3. HEMI +13.33% à $0.0066, environ $8M de volume
4. LAZIO +10.74% à $0.433, environ $7M de volume
5. RAY +9.82% à $2.463, environ $28M de volume
Le contexte rend cette liste encore plus intéressante. Le marché dans son ensemble a connu une journée difficile : le BTC est passé sous les $84K et environ $700M de positions à effet de levier ont été liquidées. Ces cinq actifs ont pris la direction opposée.
Mais regardez la colonne des volumes avant de tirer trop de conclusions. SAND et RAY ont évolué avec des volumes importants, de plus de $28M chacun. GLMR, HEMI et LAZIO l'ont fait avec $7-8M, des montants qui ne nécessitent pas beaucoup de capitaux pour faire grimper les cours. Sur des carnets d'ordres peu fournis, une hausse à deux chiffres peut s'inverser tout aussi rapidement.
Voici quelques points à vérifier avant de suivre une valeur en forte hausse :
- Le mouvement est-il dû à une actualité ou simplement à la dynamique du marché ?
- Le volume augmente-t-il avec le cours, ou s'essouffle-t-il ?
- Où le mouvement a-t-il commencé ? Acheter après une hausse de +24%, ce n'est pas la même opération qu'acheter avant.
À votre avis, laquelle de ces valeurs conservera ses gains d'ici le week-end ?
Aimez et suivez notre compte pour découvrir chaque jour les actifs qui bougent sur Binance.
#TopGainers #Altcoins
1. $SAND +24.37% à $0.0815, environ $40M de volume
2. $GLMR +13.47% à $0.0121, environ $8M de volume
3. HEMI +13.33% à $0.0066, environ $8M de volume
4. LAZIO +10.74% à $0.433, environ $7M de volume
5. RAY +9.82% à $2.463, environ $28M de volume
Le contexte rend cette liste encore plus intéressante. Le marché dans son ensemble a connu une journée difficile : le BTC est passé sous les $84K et environ $700M de positions à effet de levier ont été liquidées. Ces cinq actifs ont pris la direction opposée.
Mais regardez la colonne des volumes avant de tirer trop de conclusions. SAND et RAY ont évolué avec des volumes importants, de plus de $28M chacun. GLMR, HEMI et LAZIO l'ont fait avec $7-8M, des montants qui ne nécessitent pas beaucoup de capitaux pour faire grimper les cours. Sur des carnets d'ordres peu fournis, une hausse à deux chiffres peut s'inverser tout aussi rapidement.
Voici quelques points à vérifier avant de suivre une valeur en forte hausse :
- Le mouvement est-il dû à une actualité ou simplement à la dynamique du marché ?
- Le volume augmente-t-il avec le cours, ou s'essouffle-t-il ?
- Où le mouvement a-t-il commencé ? Acheter après une hausse de +24%, ce n'est pas la même opération qu'acheter avant.
À votre avis, laquelle de ces valeurs conservera ses gains d'ici le week-end ?
Aimez et suivez notre compte pour découvrir chaque jour les actifs qui bougent sur Binance.
#TopGainers #Altcoins
1
691
ZachXBT a dépensé 349 700 $ de sa propre poche pour se faire passer pour un infiltré au sein d’un réseau de blanchiment de cryptomonnaies.
Le spécialiste on-chain affirme qu’il s’est fait passer pour un client d’un réseau chinois qui, selon ses estimations, a blanchi plus d’1 milliard de dollars à travers plusieurs attaques au profit du groupe Lazarus de la Corée du Nord, y compris des fonds issus du piratage Bybit de 1,5 Md$ en février 2025.
Comment il s’y est pris :
- Il a repéré 15+ comptes dans des groupes Telegram et Discord demandant de l’aide pour déplacer des fonds liés à l’exploit de Bybit.
- Il a financé une nouvelle adresse Ethereum avec 349 700 USDC et a passé des commandes auprès d’un vendeur en utilisant le nom « Jimmy Green ».
- Il a accepté environ 5 % de pertes sur chaque commande pour paraître crédible et observer comment le réseau gérait de l’argent « sale ».
Ce que ça a donné : un ensemble (cluster) détenant plus de 12 M$ liés au piratage Bybit, et 442 000 $ en USDT gelés.
À présent, la partie qu’il faut garder à l’esprit. Depuis le 6 octobre, les publications publiques du FBI, du Trésor américain et de Tether ne mentionnent pas « Jimmy Green » et ne confirment pas qu’un seul réseau chinois a déplacé 1 Md$+ pour Lazarus. Aucune accusation ni dépôt en justice n’identifie l’opérateur. Il s’agit d’une enquête solide, pas d’un verdict.
Cela dit beaucoup. Un chercheur indépendant, avec son propre argent, s’est rapproché de la chaîne de blanchiment davantage que ne le montrent la plupart des déclarations officielles. Et la chaîne qu’il décrit passe par des applications de messagerie ordinaires et des desks OTC, pas par une obscure dark web.
Les calculs inconfortables : 442 k$ gelés contre 1 Md$+ présumés blanchis. Le traçage fonctionne. La récupération, c’est une autre histoire.
Les bourses et les émetteurs de stablecoins devraient-ils avancer aussi vite de leur côté, sans attendre l’action des forces de l’ordre ?
Abonnez-vous et likez pour plus d’enquêtes on-chain expliquées simplement.
#Lazarus #Bybit
ZachXBT a dépensé 349 700 $ de sa propre poche pour se faire passer pour un infiltré au sein d’un réseau de blanchiment de cryptomonnaies.
Le spécialiste on-chain affirme qu’il s’est fait passer pour un client d’un réseau chinois qui, selon ses estimations, a blanchi plus d’1 milliard de dollars à travers plusieurs attaques au profit du groupe Lazarus de la Corée du Nord, y compris des fonds issus du piratage Bybit de 1,5 Md$ en février 2025.
Comment il s’y est pris :
- Il a repéré 15+ comptes dans des groupes Telegram et Discord demandant de l’aide pour déplacer des fonds liés à l’exploit de Bybit.
- Il a financé une nouvelle adresse Ethereum avec 349 700 USDC et a passé des commandes auprès d’un vendeur en utilisant le nom « Jimmy Green ».
- Il a accepté environ 5 % de pertes sur chaque commande pour paraître crédible et observer comment le réseau gérait de l’argent « sale ».
Ce que ça a donné : un ensemble (cluster) détenant plus de 12 M$ liés au piratage Bybit, et 442 000 $ en USDT gelés.
À présent, la partie qu’il faut garder à l’esprit. Depuis le 6 octobre, les publications publiques du FBI, du Trésor américain et de Tether ne mentionnent pas « Jimmy Green » et ne confirment pas qu’un seul réseau chinois a déplacé 1 Md$+ pour Lazarus. Aucune accusation ni dépôt en justice n’identifie l’opérateur. Il s’agit d’une enquête solide, pas d’un verdict.
Cela dit beaucoup. Un chercheur indépendant, avec son propre argent, s’est rapproché de la chaîne de blanchiment davantage que ne le montrent la plupart des déclarations officielles. Et la chaîne qu’il décrit passe par des applications de messagerie ordinaires et des desks OTC, pas par une obscure dark web.
Les calculs inconfortables : 442 k$ gelés contre 1 Md$+ présumés blanchis. Le traçage fonctionne. La récupération, c’est une autre histoire.
Les bourses et les émetteurs de stablecoins devraient-ils avancer aussi vite de leur côté, sans attendre l’action des forces de l’ordre ?
Abonnez-vous et likez pour plus d’enquêtes on-chain expliquées simplement.
#Lazarus #Bybit
Le spécialiste on-chain affirme qu’il s’est fait passer pour un client d’un réseau chinois qui, selon ses estimations, a blanchi plus d’1 milliard de dollars à travers plusieurs attaques au profit du groupe Lazarus de la Corée du Nord, y compris des fonds issus du piratage Bybit de 1,5 Md$ en février 2025.
Comment il s’y est pris :
- Il a repéré 15+ comptes dans des groupes Telegram et Discord demandant de l’aide pour déplacer des fonds liés à l’exploit de Bybit.
- Il a financé une nouvelle adresse Ethereum avec 349 700 USDC et a passé des commandes auprès d’un vendeur en utilisant le nom « Jimmy Green ».
- Il a accepté environ 5 % de pertes sur chaque commande pour paraître crédible et observer comment le réseau gérait de l’argent « sale ».
Ce que ça a donné : un ensemble (cluster) détenant plus de 12 M$ liés au piratage Bybit, et 442 000 $ en USDT gelés.
À présent, la partie qu’il faut garder à l’esprit. Depuis le 6 octobre, les publications publiques du FBI, du Trésor américain et de Tether ne mentionnent pas « Jimmy Green » et ne confirment pas qu’un seul réseau chinois a déplacé 1 Md$+ pour Lazarus. Aucune accusation ni dépôt en justice n’identifie l’opérateur. Il s’agit d’une enquête solide, pas d’un verdict.
Cela dit beaucoup. Un chercheur indépendant, avec son propre argent, s’est rapproché de la chaîne de blanchiment davantage que ne le montrent la plupart des déclarations officielles. Et la chaîne qu’il décrit passe par des applications de messagerie ordinaires et des desks OTC, pas par une obscure dark web.
Les calculs inconfortables : 442 k$ gelés contre 1 Md$+ présumés blanchis. Le traçage fonctionne. La récupération, c’est une autre histoire.
Les bourses et les émetteurs de stablecoins devraient-ils avancer aussi vite de leur côté, sans attendre l’action des forces de l’ordre ?
Abonnez-vous et likez pour plus d’enquêtes on-chain expliquées simplement.
#Lazarus #Bybit
1
112
OKX vient de lever des fonds qu’elle dit ne pas avoir besoin, auprès d’entreprises qu’elle rémunère déjà.
Le 6 octobre, le PDG Star Xu a confirmé une levée stratégique valorisée à 25 Md$ avant investissement, prolongeant le tour de mars mené par ICE, la maison mère de la NYSE. Les nouveaux partenaires sont : Circle, Ripple, les SC Ventures de Standard Chartered et le fonds spéculatif Qube Research & Technologies. Le montant n’a pas été divulgué. $OKB a bondi d’environ 7,7% à l’annonce.
La façon dont Xu présente les choses est inhabituelle : OKX ne les a pas fait entrer pour de l’argent, mais pour des partenaires qui partagent ses projets à long terme.
Regardons qui sont ces partenaires :
- Circle émet USDC, que OKX liste et distribue.
- Ripple émet RLUSD, que OKX liste et distribue.
- QRT est une contrepartie de trading institutionnelle sur OKX.
- Standard Chartered est le dépositaire du fonds tokenisé BUIDL de BlackRock.
Ainsi, le tour transforme surtout des fournisseurs en actionnaires. Cela aligne les incitations, mais brouille aussi les lignes. Quand une bourse décide quelle stablecoin a la meilleure place, les meilleures campagnes de rendement ou la paire de trading par défaut, deux de ses plus récents investisseurs sont des émetteurs de stablecoins.
Le montant non divulgué compte aussi. Une « valorisation à 25 Md$ », sans montant du chèque publié, vous en dit plus sur la position que sur la découverte des prix.
Le contrepoint pertinent : des fonds stratégiques provenant de partenaires réglementés peuvent rendre une bourse plus sûre et plus prête pour les institutions, et puisque ICE figure déjà au capital, OKX construit clairement une infrastructure de niveau TradFi.
OKX construit-elle une bourse prête pour Wall Street, ou des émetteurs de stablecoins achètent-ils une place à la table de la distribution ?
Abonnez-vous et likez pour plus d’analyses sur les accords derrière les gros titres.
#OKX #Stablecoins
OKX vient de lever des fonds qu’elle dit ne pas avoir besoin, auprès d’entreprises qu’elle rémunère déjà.
Le 6 octobre, le PDG Star Xu a confirmé une levée stratégique valorisée à 25 Md$ avant investissement, prolongeant le tour de mars mené par ICE, la maison mère de la NYSE. Les nouveaux partenaires sont : Circle, Ripple, les SC Ventures de Standard Chartered et le fonds spéculatif Qube Research & Technologies. Le montant n’a pas été divulgué. $OKB a bondi d’environ 7,7% à l’annonce.
La façon dont Xu présente les choses est inhabituelle : OKX ne les a pas fait entrer pour de l’argent, mais pour des partenaires qui partagent ses projets à long terme.
Regardons qui sont ces partenaires :
- Circle émet USDC, que OKX liste et distribue.
- Ripple émet RLUSD, que OKX liste et distribue.
- QRT est une contrepartie de trading institutionnelle sur OKX.
- Standard Chartered est le dépositaire du fonds tokenisé BUIDL de BlackRock.
Ainsi, le tour transforme surtout des fournisseurs en actionnaires. Cela aligne les incitations, mais brouille aussi les lignes. Quand une bourse décide quelle stablecoin a la meilleure place, les meilleures campagnes de rendement ou la paire de trading par défaut, deux de ses plus récents investisseurs sont des émetteurs de stablecoins.
Le montant non divulgué compte aussi. Une « valorisation à 25 Md$ », sans montant du chèque publié, vous en dit plus sur la position que sur la découverte des prix.
Le contrepoint pertinent : des fonds stratégiques provenant de partenaires réglementés peuvent rendre une bourse plus sûre et plus prête pour les institutions, et puisque ICE figure déjà au capital, OKX construit clairement une infrastructure de niveau TradFi.
OKX construit-elle une bourse prête pour Wall Street, ou des émetteurs de stablecoins achètent-ils une place à la table de la distribution ?
Abonnez-vous et likez pour plus d’analyses sur les accords derrière les gros titres.
#OKX #Stablecoins
Le 6 octobre, le PDG Star Xu a confirmé une levée stratégique valorisée à 25 Md$ avant investissement, prolongeant le tour de mars mené par ICE, la maison mère de la NYSE. Les nouveaux partenaires sont : Circle, Ripple, les SC Ventures de Standard Chartered et le fonds spéculatif Qube Research & Technologies. Le montant n’a pas été divulgué. $OKB a bondi d’environ 7,7% à l’annonce.
La façon dont Xu présente les choses est inhabituelle : OKX ne les a pas fait entrer pour de l’argent, mais pour des partenaires qui partagent ses projets à long terme.
Regardons qui sont ces partenaires :
- Circle émet USDC, que OKX liste et distribue.
- Ripple émet RLUSD, que OKX liste et distribue.
- QRT est une contrepartie de trading institutionnelle sur OKX.
- Standard Chartered est le dépositaire du fonds tokenisé BUIDL de BlackRock.
Ainsi, le tour transforme surtout des fournisseurs en actionnaires. Cela aligne les incitations, mais brouille aussi les lignes. Quand une bourse décide quelle stablecoin a la meilleure place, les meilleures campagnes de rendement ou la paire de trading par défaut, deux de ses plus récents investisseurs sont des émetteurs de stablecoins.
Le montant non divulgué compte aussi. Une « valorisation à 25 Md$ », sans montant du chèque publié, vous en dit plus sur la position que sur la découverte des prix.
Le contrepoint pertinent : des fonds stratégiques provenant de partenaires réglementés peuvent rendre une bourse plus sûre et plus prête pour les institutions, et puisque ICE figure déjà au capital, OKX construit clairement une infrastructure de niveau TradFi.
OKX construit-elle une bourse prête pour Wall Street, ou des émetteurs de stablecoins achètent-ils une place à la table de la distribution ?
Abonnez-vous et likez pour plus d’analyses sur les accords derrière les gros titres.
#OKX #Stablecoins
1
200
$ZRO a gagné 41 % en une semaine et près de 97 % en un mois, s’échangeant autour de 2,13 $ pour une capitalisation boursière proche de 840 M$. Tout le monde parle de la même chose : les rachats.
Voici comment ça fonctionne. LayerZero utilise les revenus du protocole, principalement les frais de Stargate, pour acheter du ZRO sur le marché. Le 6 octobre, le protocole en a acheté environ 162 000, soit près de 347 000 $. Le total des rachats suivis atteint désormais environ 2,54 M de ZRO. En outre, le modèle ATLAS à venir affectera 75 % de ses frais nets à l’achat et à la destruction de ZRO.
Cela semble prometteur, jusqu’à ce qu’on compare ces chiffres au calendrier de l’offre.
- Aujourd’hui, seuls environ 399 M des 1 Md de ZRO sont en circulation.
- Les déblocages ont lieu chaque mois jusqu’en mai 2027.
- Le prochain est prévu le 20 octobre : environ 31,25 M de ZRO, soit près de 66 M$ au cours actuel.
Un seul mois de déblocages représente donc plus de 12 fois tout ce que LayerZero a racheté jusqu’ici. Une journée de rachats couvre environ 0,5 % de ce seul déblocage. Les rachats sont bien réels, mais pour l’instant, ils ne sont qu’une goutte d’eau face à l’arrivée de nouveaux jetons.
Et une partie de cette hausse est alimentée par l’effet de levier. L’activité sur les contrats à terme a augmenté en même temps que le cours, ce qui tend à accentuer les mouvements dans les deux sens, surtout à l’approche d’une date de déblocage.
L’argument inverse mérite d’être pris en compte : les rachats financés par de vrais revenus valent mieux que ceux financés par les jetons de la trésorerie. Et si ATLAS parvient réellement à faire grimper les volumes, la destruction de jetons pourrait s’accélérer. Les marchés ont aussi tendance à anticiper les déblocages.
La hausse du ZRO repose-t-elle sur les revenus, ou sur un récit qui fait abstraction du calendrier des déblocages ?
Aimez et suivez si vous voulez comprendre les chiffres derrière cette envolée, et pas seulement regarder le graphique.
#LayerZero #TokenUnlocks
$ZRO a gagné 41 % en une semaine et près de 97 % en un mois, s’échangeant autour de 2,13 $ pour une capitalisation boursière proche de 840 M$. Tout le monde parle de la même chose : les rachats.
Voici comment ça fonctionne. LayerZero utilise les revenus du protocole, principalement les frais de Stargate, pour acheter du ZRO sur le marché. Le 6 octobre, le protocole en a acheté environ 162 000, soit près de 347 000 $. Le total des rachats suivis atteint désormais environ 2,54 M de ZRO. En outre, le modèle ATLAS à venir affectera 75 % de ses frais nets à l’achat et à la destruction de ZRO.
Cela semble prometteur, jusqu’à ce qu’on compare ces chiffres au calendrier de l’offre.
- Aujourd’hui, seuls environ 399 M des 1 Md de ZRO sont en circulation.
- Les déblocages ont lieu chaque mois jusqu’en mai 2027.
- Le prochain est prévu le 20 octobre : environ 31,25 M de ZRO, soit près de 66 M$ au cours actuel.
Un seul mois de déblocages représente donc plus de 12 fois tout ce que LayerZero a racheté jusqu’ici. Une journée de rachats couvre environ 0,5 % de ce seul déblocage. Les rachats sont bien réels, mais pour l’instant, ils ne sont qu’une goutte d’eau face à l’arrivée de nouveaux jetons.
Et une partie de cette hausse est alimentée par l’effet de levier. L’activité sur les contrats à terme a augmenté en même temps que le cours, ce qui tend à accentuer les mouvements dans les deux sens, surtout à l’approche d’une date de déblocage.
L’argument inverse mérite d’être pris en compte : les rachats financés par de vrais revenus valent mieux que ceux financés par les jetons de la trésorerie. Et si ATLAS parvient réellement à faire grimper les volumes, la destruction de jetons pourrait s’accélérer. Les marchés ont aussi tendance à anticiper les déblocages.
La hausse du ZRO repose-t-elle sur les revenus, ou sur un récit qui fait abstraction du calendrier des déblocages ?
Aimez et suivez si vous voulez comprendre les chiffres derrière cette envolée, et pas seulement regarder le graphique.
#LayerZero #TokenUnlocks
Voici comment ça fonctionne. LayerZero utilise les revenus du protocole, principalement les frais de Stargate, pour acheter du ZRO sur le marché. Le 6 octobre, le protocole en a acheté environ 162 000, soit près de 347 000 $. Le total des rachats suivis atteint désormais environ 2,54 M de ZRO. En outre, le modèle ATLAS à venir affectera 75 % de ses frais nets à l’achat et à la destruction de ZRO.
Cela semble prometteur, jusqu’à ce qu’on compare ces chiffres au calendrier de l’offre.
- Aujourd’hui, seuls environ 399 M des 1 Md de ZRO sont en circulation.
- Les déblocages ont lieu chaque mois jusqu’en mai 2027.
- Le prochain est prévu le 20 octobre : environ 31,25 M de ZRO, soit près de 66 M$ au cours actuel.
Un seul mois de déblocages représente donc plus de 12 fois tout ce que LayerZero a racheté jusqu’ici. Une journée de rachats couvre environ 0,5 % de ce seul déblocage. Les rachats sont bien réels, mais pour l’instant, ils ne sont qu’une goutte d’eau face à l’arrivée de nouveaux jetons.
Et une partie de cette hausse est alimentée par l’effet de levier. L’activité sur les contrats à terme a augmenté en même temps que le cours, ce qui tend à accentuer les mouvements dans les deux sens, surtout à l’approche d’une date de déblocage.
L’argument inverse mérite d’être pris en compte : les rachats financés par de vrais revenus valent mieux que ceux financés par les jetons de la trésorerie. Et si ATLAS parvient réellement à faire grimper les volumes, la destruction de jetons pourrait s’accélérer. Les marchés ont aussi tendance à anticiper les déblocages.
La hausse du ZRO repose-t-elle sur les revenus, ou sur un récit qui fait abstraction du calendrier des déblocages ?
Aimez et suivez si vous voulez comprendre les chiffres derrière cette envolée, et pas seulement regarder le graphique.
#LayerZero #TokenUnlocks
1
185
Visa, Mastercard, Stripe, Coinbase et Shopify viennent de lancer ensemble un stablecoin. Il s’appelle Open USD.
OUSD a été lancé le 30 septembre. Il est émis par Bridge, une société de Stripe, et fonctionne sur Ethereum, Solana, Base et Tempo, la blockchain de Stripe. Ses réserves sont détenues auprès de BlackRock, Lead Bank et BNY. Les entreprises peuvent en émettre et en racheter gratuitement, à parité de 1 pour 1, et les partenaires clés se sont engagés à en émettre pour environ 1 milliard de dollars afin d’amorcer la liquidité. Selon Open Standard, plus de 140 entreprises ont rejoint le projet.
Le projet vise directement USDT et USDC : au lieu que l’émetteur conserve le rendement des réserves, celui-ci est reversé aux entreprises partenaires en fonction de l’adoption et des volumes.
Voyons maintenant les données on-chain de la première semaine :
- L’offre atteint environ 666 millions de dollars, entièrement couverte par quelque 588 millions de dollars en bons du Trésor et 78 millions de dollars en liquidités.
- 71 % de cette offre se trouve sur Tempo, la blockchain de Stripe.
- Dix portefeuilles détiennent 74 % de l’offre. Environ 396 millions de dollars n’ont pas bougé dans huit portefeuilles Tempo, et 200 millions de dollars sont détenus par Coinbase.
Ce n’est pas encore une demande organique. C’est le stock de lancement placé là par les fondateurs.
Et le terme « ouvert » mérite qu’on y regarde de plus près. L’émetteur est une société de Stripe, la majeure partie de l’offre se trouve sur la blockchain de Stripe et le rendement est partagé avec les entreprises partenaires qui distribuent le stablecoin. Coinbase, de son côté, tire déjà des revenus d’USDC grâce à son accord avec Circle, et soutient maintenant aussi un concurrent.
L’argument contraire est valable : quand Visa, Mastercard et Stripe font tous passer un même jeton par leurs systèmes de paiement, sa distribution peut décoller presque du jour au lendemain. Et une couverture à 100 % par des bons du Trésor et des liquidités, c’est précisément ce que les autorités de régulation veulent voir.
OUSD est-il un véritable concurrent de Tether et Circle, ou un cartel des paiements avec un logo de blockchain ?
Si cela vous a aidé à voir au-delà du communiqué de presse, aimez et suivez-nous pour en savoir plus.
#Stablecoins #OpenUSD
Visa, Mastercard, Stripe, Coinbase et Shopify viennent de lancer ensemble un stablecoin. Il s’appelle Open USD.
OUSD a été lancé le 30 septembre. Il est émis par Bridge, une société de Stripe, et fonctionne sur Ethereum, Solana, Base et Tempo, la blockchain de Stripe. Ses réserves sont détenues auprès de BlackRock, Lead Bank et BNY. Les entreprises peuvent en émettre et en racheter gratuitement, à parité de 1 pour 1, et les partenaires clés se sont engagés à en émettre pour environ 1 milliard de dollars afin d’amorcer la liquidité. Selon Open Standard, plus de 140 entreprises ont rejoint le projet.
Le projet vise directement USDT et USDC : au lieu que l’émetteur conserve le rendement des réserves, celui-ci est reversé aux entreprises partenaires en fonction de l’adoption et des volumes.
Voyons maintenant les données on-chain de la première semaine :
- L’offre atteint environ 666 millions de dollars, entièrement couverte par quelque 588 millions de dollars en bons du Trésor et 78 millions de dollars en liquidités.
- 71 % de cette offre se trouve sur Tempo, la blockchain de Stripe.
- Dix portefeuilles détiennent 74 % de l’offre. Environ 396 millions de dollars n’ont pas bougé dans huit portefeuilles Tempo, et 200 millions de dollars sont détenus par Coinbase.
Ce n’est pas encore une demande organique. C’est le stock de lancement placé là par les fondateurs.
Et le terme « ouvert » mérite qu’on y regarde de plus près. L’émetteur est une société de Stripe, la majeure partie de l’offre se trouve sur la blockchain de Stripe et le rendement est partagé avec les entreprises partenaires qui distribuent le stablecoin. Coinbase, de son côté, tire déjà des revenus d’USDC grâce à son accord avec Circle, et soutient maintenant aussi un concurrent.
L’argument contraire est valable : quand Visa, Mastercard et Stripe font tous passer un même jeton par leurs systèmes de paiement, sa distribution peut décoller presque du jour au lendemain. Et une couverture à 100 % par des bons du Trésor et des liquidités, c’est précisément ce que les autorités de régulation veulent voir.
OUSD est-il un véritable concurrent de Tether et Circle, ou un cartel des paiements avec un logo de blockchain ?
Si cela vous a aidé à voir au-delà du communiqué de presse, aimez et suivez-nous pour en savoir plus.
#Stablecoins #OpenUSD
OUSD a été lancé le 30 septembre. Il est émis par Bridge, une société de Stripe, et fonctionne sur Ethereum, Solana, Base et Tempo, la blockchain de Stripe. Ses réserves sont détenues auprès de BlackRock, Lead Bank et BNY. Les entreprises peuvent en émettre et en racheter gratuitement, à parité de 1 pour 1, et les partenaires clés se sont engagés à en émettre pour environ 1 milliard de dollars afin d’amorcer la liquidité. Selon Open Standard, plus de 140 entreprises ont rejoint le projet.
Le projet vise directement USDT et USDC : au lieu que l’émetteur conserve le rendement des réserves, celui-ci est reversé aux entreprises partenaires en fonction de l’adoption et des volumes.
Voyons maintenant les données on-chain de la première semaine :
- L’offre atteint environ 666 millions de dollars, entièrement couverte par quelque 588 millions de dollars en bons du Trésor et 78 millions de dollars en liquidités.
- 71 % de cette offre se trouve sur Tempo, la blockchain de Stripe.
- Dix portefeuilles détiennent 74 % de l’offre. Environ 396 millions de dollars n’ont pas bougé dans huit portefeuilles Tempo, et 200 millions de dollars sont détenus par Coinbase.
Ce n’est pas encore une demande organique. C’est le stock de lancement placé là par les fondateurs.
Et le terme « ouvert » mérite qu’on y regarde de plus près. L’émetteur est une société de Stripe, la majeure partie de l’offre se trouve sur la blockchain de Stripe et le rendement est partagé avec les entreprises partenaires qui distribuent le stablecoin. Coinbase, de son côté, tire déjà des revenus d’USDC grâce à son accord avec Circle, et soutient maintenant aussi un concurrent.
L’argument contraire est valable : quand Visa, Mastercard et Stripe font tous passer un même jeton par leurs systèmes de paiement, sa distribution peut décoller presque du jour au lendemain. Et une couverture à 100 % par des bons du Trésor et des liquidités, c’est précisément ce que les autorités de régulation veulent voir.
OUSD est-il un véritable concurrent de Tether et Circle, ou un cartel des paiements avec un logo de blockchain ?
Si cela vous a aidé à voir au-delà du communiqué de presse, aimez et suivez-nous pour en savoir plus.
#Stablecoins #OpenUSD
1
149
Le Trésor américain vient d’abandonner la règle sur les « portefeuilles non hébergés ». La conservation autonome l’a emporté… en quelque sorte.
FinCEN a retiré deux projets de réglementation des cryptomonnaies qui pesaient sur le secteur depuis des années :
- La règle de 2020 sur les portefeuilles non hébergés, qui aurait obligé les banques et les entreprises de transfert de fonds à conserver des registres sur les transactions de plus de 3 000 $ avec des portefeuilles en conservation autonome et à déclarer celles dépassant 10 000 $, y compris lorsque le total dépassait 10 000 $ sur une période de 24 heures.
- Le projet de 2023 visant à qualifier le mélange international de cryptomonnaies de « principale préoccupation en matière de blanchiment d’argent ». FinCEN a déclaré que sa définition très large risquait de freiner les activités légitimes et de submerger les institutions sous les déclarations.
Six ans de mobilisation, et les deux projets sont abandonnés. De quoi se réjouir, mais voyons ce qui n’a pas changé :
- Aucune de ces règles n’est jamais entrée en vigueur. Personne ne récupère une liberté qu’il aurait réellement perdue : c’est une menace qui a été écartée.
- Toutes les obligations existantes de lutte contre le blanchiment d’argent et de vérification de l’identité des clients restent en vigueur pour les entreprises de cryptomonnaies réglementées. Dès que vos cryptomonnaies passent par une plateforme d’échange, vous êtes identifié.
- Le retrait d’un projet n’interdit pas d’en proposer de nouveaux. Un autre Trésor peut rédiger une nouvelle version.
Le changement concret est donc limité : les banques et les sociétés de transfert de fonds ne seront pas contraintes d’enregistrer chaque transfert vers un portefeuille que vous contrôlez. C’est important, mais ce n’est pas un régime de protection de la vie privée.
L’argument contraire est valable : le retrait d’une règle en suspens met fin à des années d’incertitude pour les développeurs de portefeuilles et indique que la conservation autonome est considérée comme normale, et non comme suspecte.
Est-ce une véritable victoire pour la conservation autonome, ou seulement une pause avant la prochaine administration ?
Aimez et suivez-nous pour des actualités sur la réglementation qui ne négligent pas les petits caractères.
#SelfCustody #CryptoRegulation
Le Trésor américain vient d’abandonner la règle sur les « portefeuilles non hébergés ». La conservation autonome l’a emporté… en quelque sorte.
FinCEN a retiré deux projets de réglementation des cryptomonnaies qui pesaient sur le secteur depuis des années :
- La règle de 2020 sur les portefeuilles non hébergés, qui aurait obligé les banques et les entreprises de transfert de fonds à conserver des registres sur les transactions de plus de 3 000 $ avec des portefeuilles en conservation autonome et à déclarer celles dépassant 10 000 $, y compris lorsque le total dépassait 10 000 $ sur une période de 24 heures.
- Le projet de 2023 visant à qualifier le mélange international de cryptomonnaies de « principale préoccupation en matière de blanchiment d’argent ». FinCEN a déclaré que sa définition très large risquait de freiner les activités légitimes et de submerger les institutions sous les déclarations.
Six ans de mobilisation, et les deux projets sont abandonnés. De quoi se réjouir, mais voyons ce qui n’a pas changé :
- Aucune de ces règles n’est jamais entrée en vigueur. Personne ne récupère une liberté qu’il aurait réellement perdue : c’est une menace qui a été écartée.
- Toutes les obligations existantes de lutte contre le blanchiment d’argent et de vérification de l’identité des clients restent en vigueur pour les entreprises de cryptomonnaies réglementées. Dès que vos cryptomonnaies passent par une plateforme d’échange, vous êtes identifié.
- Le retrait d’un projet n’interdit pas d’en proposer de nouveaux. Un autre Trésor peut rédiger une nouvelle version.
Le changement concret est donc limité : les banques et les sociétés de transfert de fonds ne seront pas contraintes d’enregistrer chaque transfert vers un portefeuille que vous contrôlez. C’est important, mais ce n’est pas un régime de protection de la vie privée.
L’argument contraire est valable : le retrait d’une règle en suspens met fin à des années d’incertitude pour les développeurs de portefeuilles et indique que la conservation autonome est considérée comme normale, et non comme suspecte.
Est-ce une véritable victoire pour la conservation autonome, ou seulement une pause avant la prochaine administration ?
Aimez et suivez-nous pour des actualités sur la réglementation qui ne négligent pas les petits caractères.
#SelfCustody #CryptoRegulation
FinCEN a retiré deux projets de réglementation des cryptomonnaies qui pesaient sur le secteur depuis des années :
- La règle de 2020 sur les portefeuilles non hébergés, qui aurait obligé les banques et les entreprises de transfert de fonds à conserver des registres sur les transactions de plus de 3 000 $ avec des portefeuilles en conservation autonome et à déclarer celles dépassant 10 000 $, y compris lorsque le total dépassait 10 000 $ sur une période de 24 heures.
- Le projet de 2023 visant à qualifier le mélange international de cryptomonnaies de « principale préoccupation en matière de blanchiment d’argent ». FinCEN a déclaré que sa définition très large risquait de freiner les activités légitimes et de submerger les institutions sous les déclarations.
Six ans de mobilisation, et les deux projets sont abandonnés. De quoi se réjouir, mais voyons ce qui n’a pas changé :
- Aucune de ces règles n’est jamais entrée en vigueur. Personne ne récupère une liberté qu’il aurait réellement perdue : c’est une menace qui a été écartée.
- Toutes les obligations existantes de lutte contre le blanchiment d’argent et de vérification de l’identité des clients restent en vigueur pour les entreprises de cryptomonnaies réglementées. Dès que vos cryptomonnaies passent par une plateforme d’échange, vous êtes identifié.
- Le retrait d’un projet n’interdit pas d’en proposer de nouveaux. Un autre Trésor peut rédiger une nouvelle version.
Le changement concret est donc limité : les banques et les sociétés de transfert de fonds ne seront pas contraintes d’enregistrer chaque transfert vers un portefeuille que vous contrôlez. C’est important, mais ce n’est pas un régime de protection de la vie privée.
L’argument contraire est valable : le retrait d’une règle en suspens met fin à des années d’incertitude pour les développeurs de portefeuilles et indique que la conservation autonome est considérée comme normale, et non comme suspecte.
Est-ce une véritable victoire pour la conservation autonome, ou seulement une pause avant la prochaine administration ?
Aimez et suivez-nous pour des actualités sur la réglementation qui ne négligent pas les petits caractères.
#SelfCustody #CryptoRegulation
1
738
Ethereum vient de tripler la taille de ses blocs… sur un testnet.
Glamsterdam, la plus grande refonte du protocole depuis The Merge, a été activée sur Sepolia le 6 octobre. Le principal changement : les validateurs peuvent désormais produire des blocs allant jusqu’à 200 M de gas, contre 60 M auparavant. La mise à jour apporte aussi ePBS, qui intègre au protocole même le transfert entre le proposant et le constructeur de blocs, au lieu de s’appuyer sur des relais externes.
Avant d’en tenir compte dans vos prévisions, trois choses à savoir :
- Il s’agit d’un testnet, et la limite de 200 M est facultative. La limite de gas du mainnet n’a pas changé, aucune date n’a été fixée pour le mainnet, et la prochaine étape sera un autre testnet, Hoodi.
- Le déploiement a nécessité un correctif de dernière minute. Quelques heures avant l’activation, Prysm a publié la version 7.2.1, car les versions antérieures auraient continué discrètement à produire des blocs de 60 M.
- Les blocs plus gros ont un coût qui n’apparaît pas dans les graphiques de TPS. Avec 200 M de gas et les tarifs actuels, la croissance de l’état pourrait dépasser 380 Gio par an, au point de dépasser les capacités confortables du matériel grand public en moins de 12 mois. Les développeurs travaillent sur un correctif de tarification par octet d’état visant environ 120 Gio par an, mais il ne s’agit encore que d’une proposition.
C’est ce dernier point qui fait vraiment débat. Ethereum a toujours eu pour atout de permettre aux gens ordinaires d’exécuter des nœuds. Augmenter trop vite la capacité de la L1, c’est renoncer discrètement à cet avantage.
L’argument contraire est recevable : la validation parallèle signifie que des blocs plus gros ne prennent pas proportionnellement plus de temps à vérifier, et commencer par des tests sur Sepolia est exactement la bonne approche.
Ethereum devrait-il augmenter fortement la capacité de la L1, ou garder des blocs petits et laisser les L2 absorber le volume ?
Suivez-nous pour des actualités du protocole sans sensationnalisme, et laissez un like si cela vous a été utile.
#Ethereum #Glamsterdam
Ethereum vient de tripler la taille de ses blocs… sur un testnet.
Glamsterdam, la plus grande refonte du protocole depuis The Merge, a été activée sur Sepolia le 6 octobre. Le principal changement : les validateurs peuvent désormais produire des blocs allant jusqu’à 200 M de gas, contre 60 M auparavant. La mise à jour apporte aussi ePBS, qui intègre au protocole même le transfert entre le proposant et le constructeur de blocs, au lieu de s’appuyer sur des relais externes.
Avant d’en tenir compte dans vos prévisions, trois choses à savoir :
- Il s’agit d’un testnet, et la limite de 200 M est facultative. La limite de gas du mainnet n’a pas changé, aucune date n’a été fixée pour le mainnet, et la prochaine étape sera un autre testnet, Hoodi.
- Le déploiement a nécessité un correctif de dernière minute. Quelques heures avant l’activation, Prysm a publié la version 7.2.1, car les versions antérieures auraient continué discrètement à produire des blocs de 60 M.
- Les blocs plus gros ont un coût qui n’apparaît pas dans les graphiques de TPS. Avec 200 M de gas et les tarifs actuels, la croissance de l’état pourrait dépasser 380 Gio par an, au point de dépasser les capacités confortables du matériel grand public en moins de 12 mois. Les développeurs travaillent sur un correctif de tarification par octet d’état visant environ 120 Gio par an, mais il ne s’agit encore que d’une proposition.
C’est ce dernier point qui fait vraiment débat. Ethereum a toujours eu pour atout de permettre aux gens ordinaires d’exécuter des nœuds. Augmenter trop vite la capacité de la L1, c’est renoncer discrètement à cet avantage.
L’argument contraire est recevable : la validation parallèle signifie que des blocs plus gros ne prennent pas proportionnellement plus de temps à vérifier, et commencer par des tests sur Sepolia est exactement la bonne approche.
Ethereum devrait-il augmenter fortement la capacité de la L1, ou garder des blocs petits et laisser les L2 absorber le volume ?
Suivez-nous pour des actualités du protocole sans sensationnalisme, et laissez un like si cela vous a été utile.
#Ethereum #Glamsterdam
Glamsterdam, la plus grande refonte du protocole depuis The Merge, a été activée sur Sepolia le 6 octobre. Le principal changement : les validateurs peuvent désormais produire des blocs allant jusqu’à 200 M de gas, contre 60 M auparavant. La mise à jour apporte aussi ePBS, qui intègre au protocole même le transfert entre le proposant et le constructeur de blocs, au lieu de s’appuyer sur des relais externes.
Avant d’en tenir compte dans vos prévisions, trois choses à savoir :
- Il s’agit d’un testnet, et la limite de 200 M est facultative. La limite de gas du mainnet n’a pas changé, aucune date n’a été fixée pour le mainnet, et la prochaine étape sera un autre testnet, Hoodi.
- Le déploiement a nécessité un correctif de dernière minute. Quelques heures avant l’activation, Prysm a publié la version 7.2.1, car les versions antérieures auraient continué discrètement à produire des blocs de 60 M.
- Les blocs plus gros ont un coût qui n’apparaît pas dans les graphiques de TPS. Avec 200 M de gas et les tarifs actuels, la croissance de l’état pourrait dépasser 380 Gio par an, au point de dépasser les capacités confortables du matériel grand public en moins de 12 mois. Les développeurs travaillent sur un correctif de tarification par octet d’état visant environ 120 Gio par an, mais il ne s’agit encore que d’une proposition.
C’est ce dernier point qui fait vraiment débat. Ethereum a toujours eu pour atout de permettre aux gens ordinaires d’exécuter des nœuds. Augmenter trop vite la capacité de la L1, c’est renoncer discrètement à cet avantage.
L’argument contraire est recevable : la validation parallèle signifie que des blocs plus gros ne prennent pas proportionnellement plus de temps à vérifier, et commencer par des tests sur Sepolia est exactement la bonne approche.
Ethereum devrait-il augmenter fortement la capacité de la L1, ou garder des blocs petits et laisser les L2 absorber le volume ?
Suivez-nous pour des actualités du protocole sans sensationnalisme, et laissez un like si cela vous a été utile.
#Ethereum #Glamsterdam
1
119
Le Congrès n’a pas réussi à adopter de cadre réglementaire pour les marchés crypto, alors la CFTC rédige ses propres règles.
Le 5 octobre, le président Michael Selig a publié un avis préalable de projet de réglementation comportant deux volets :
- Le règlement CTX : il définit quelles transactions crypto de détail effectuées avec effet de levier, sur marge ou avec financement relèvent de l’autorité de la CFTC.
- Le règlement CAM : un régime fédéral d’enregistrement adapté aux « marchés d’actifs crypto » qui souhaitent proposer ces transactions.
Cette annonce intervient juste après l’enlisement du CLARITY Act au Sénat. Selig a qualifié cette mesure d’« étape cruciale » vers « la clarté, la certitude et la protection des consommateurs », en renvoyant à la directive de la Maison-Blanche visant à établir un cadre pour les marchés crypto au moyen des pouvoirs existants de la CFTC.
Avant de parler de « clarté réglementaire », lisez les petits caractères :
- Il s’agit d’un avis préalable, la toute première étape du processus réglementaire. Une période de consultation de 60 jours suivra, puis viendront un projet de règlement et enfin une règle définitive. Rien ne changera pour les traders cette année.
- L’enregistrement est facultatif. Les plateformes qui préfèrent exercer leurs activités depuis l’étranger peuvent simplement ne pas y adhérer.
- Le trading au comptant est entièrement exclu et reste du ressort des autorités de régulation des États, le cadre fragmenté demeure donc en place.
- Des règles rédigées par une agence, et non par le Congrès, peuvent être réécrites par la prochaine administration.
L’argument contraire est légitime : les particuliers américains utilisent déjà l’effet de levier, principalement sur des plateformes étrangères offrant peu de protections. Une voie fédérale permettant de rapatrier ces activités aux États-Unis sous une véritable supervision vaut mieux que de faire comme si cette demande n’existait pas.
Est-ce le début d’une véritable réglementation crypto aux États-Unis, ou une solution de contournement qui ne durera que tant que cette administration sera au pouvoir ?
Aimez et suivez-nous pour des explications sur l’actualité réglementaire, sans sensationnalisme.
#CFTC #CryptoRegulation
Le Congrès n’a pas réussi à adopter de cadre réglementaire pour les marchés crypto, alors la CFTC rédige ses propres règles.
Le 5 octobre, le président Michael Selig a publié un avis préalable de projet de réglementation comportant deux volets :
- Le règlement CTX : il définit quelles transactions crypto de détail effectuées avec effet de levier, sur marge ou avec financement relèvent de l’autorité de la CFTC.
- Le règlement CAM : un régime fédéral d’enregistrement adapté aux « marchés d’actifs crypto » qui souhaitent proposer ces transactions.
Cette annonce intervient juste après l’enlisement du CLARITY Act au Sénat. Selig a qualifié cette mesure d’« étape cruciale » vers « la clarté, la certitude et la protection des consommateurs », en renvoyant à la directive de la Maison-Blanche visant à établir un cadre pour les marchés crypto au moyen des pouvoirs existants de la CFTC.
Avant de parler de « clarté réglementaire », lisez les petits caractères :
- Il s’agit d’un avis préalable, la toute première étape du processus réglementaire. Une période de consultation de 60 jours suivra, puis viendront un projet de règlement et enfin une règle définitive. Rien ne changera pour les traders cette année.
- L’enregistrement est facultatif. Les plateformes qui préfèrent exercer leurs activités depuis l’étranger peuvent simplement ne pas y adhérer.
- Le trading au comptant est entièrement exclu et reste du ressort des autorités de régulation des États, le cadre fragmenté demeure donc en place.
- Des règles rédigées par une agence, et non par le Congrès, peuvent être réécrites par la prochaine administration.
L’argument contraire est légitime : les particuliers américains utilisent déjà l’effet de levier, principalement sur des plateformes étrangères offrant peu de protections. Une voie fédérale permettant de rapatrier ces activités aux États-Unis sous une véritable supervision vaut mieux que de faire comme si cette demande n’existait pas.
Est-ce le début d’une véritable réglementation crypto aux États-Unis, ou une solution de contournement qui ne durera que tant que cette administration sera au pouvoir ?
Aimez et suivez-nous pour des explications sur l’actualité réglementaire, sans sensationnalisme.
#CFTC #CryptoRegulation
Le 5 octobre, le président Michael Selig a publié un avis préalable de projet de réglementation comportant deux volets :
- Le règlement CTX : il définit quelles transactions crypto de détail effectuées avec effet de levier, sur marge ou avec financement relèvent de l’autorité de la CFTC.
- Le règlement CAM : un régime fédéral d’enregistrement adapté aux « marchés d’actifs crypto » qui souhaitent proposer ces transactions.
Cette annonce intervient juste après l’enlisement du CLARITY Act au Sénat. Selig a qualifié cette mesure d’« étape cruciale » vers « la clarté, la certitude et la protection des consommateurs », en renvoyant à la directive de la Maison-Blanche visant à établir un cadre pour les marchés crypto au moyen des pouvoirs existants de la CFTC.
Avant de parler de « clarté réglementaire », lisez les petits caractères :
- Il s’agit d’un avis préalable, la toute première étape du processus réglementaire. Une période de consultation de 60 jours suivra, puis viendront un projet de règlement et enfin une règle définitive. Rien ne changera pour les traders cette année.
- L’enregistrement est facultatif. Les plateformes qui préfèrent exercer leurs activités depuis l’étranger peuvent simplement ne pas y adhérer.
- Le trading au comptant est entièrement exclu et reste du ressort des autorités de régulation des États, le cadre fragmenté demeure donc en place.
- Des règles rédigées par une agence, et non par le Congrès, peuvent être réécrites par la prochaine administration.
L’argument contraire est légitime : les particuliers américains utilisent déjà l’effet de levier, principalement sur des plateformes étrangères offrant peu de protections. Une voie fédérale permettant de rapatrier ces activités aux États-Unis sous une véritable supervision vaut mieux que de faire comme si cette demande n’existait pas.
Est-ce le début d’une véritable réglementation crypto aux États-Unis, ou une solution de contournement qui ne durera que tant que cette administration sera au pouvoir ?
Aimez et suivez-nous pour des explications sur l’actualité réglementaire, sans sensationnalisme.
#CFTC #CryptoRegulation
1
271
La société mère du NYSE et OKX viennent de déposer une demande pour négocier des actions américaines tokenisées 24 h/24, 7 j/7.
OKXICE, une coentreprise détenue à parts égales par ICE et OKX, a informé la SEC le 4 octobre de son projet de créer une plateforme de négociation de titres tokenisés portant sur 63 sociétés cotées au NYSE, dont Nvidia, Apple, Microsoft, Tesla et JPMorgan. Elle s'appuie sur la nouvelle « exemption à l'innovation » de cinq ans de la SEC, accordée le 17 septembre, qui permet à des plateformes on-chain à accès restreint de négocier des actions tokenisées sans s'enregistrer comme marché boursier.
Comment ça marche :
- Les tokens doivent être adossés aux actions sous-jacentes, puis émis et remboursés par l'intermédiaire du courtier-négociant du tokeniseur, en dollars ou dans un stablecoin de paiement approuvé.
- Les échanges ont lieu dans des pools Uniswap v4 à accès restreint sur XLayer, la blockchain d'OKX.
- L'accès est réservé aux personnes ayant passé les contrôles KYC/AML et reçu des tokens « soulbound » non transférables.
- Les émetteurs disposent de 30 jours pour s'y opposer ; le lancement le plus tôt possible est donc prévu début novembre.
Voici les points qui méritent un examen plus approfondi :
- C'est un système de retrait, pas d'adhésion volontaire. Les entreprises dont les actions sont tokenisées n'ont rien demandé ; elles ont simplement 30 jours pour dire non.
- Quand le NYSE est fermé, la découverte du prix d'Apple se déplace vers un pool AMM. Les nouvelles du week-end, une faible liquidité et l'ouverture du lundi peuvent entraîner de gros écarts de cours.
- Ici, la « DeFi » désigne du code Uniswap dans un environnement fermé. Les pools à accès restreint avec des tokens KYC ressemblent davantage à une nouvelle plateforme d'échange qu'à la finance ouverte.
L'argument en faveur du projet : un adossement à de vraies actions, un courtier-négociant réglementé et le soutien de la société mère du NYSE constituent un dispositif bien plus solide que les « tokens d'actions » offshore utilisés jusqu'ici par les particuliers.
Négocieriez-vous des actions Nvidia un dimanche soir dans un pool AMM, ou attendriez-vous la cloche d'ouverture ?
Aimez et suivez-nous si vous voulez des nouvelles sur la tokenisation sans le vernis marketing.
#Tokenization #OKX
La société mère du NYSE et OKX viennent de déposer une demande pour négocier des actions américaines tokenisées 24 h/24, 7 j/7.
OKXICE, une coentreprise détenue à parts égales par ICE et OKX, a informé la SEC le 4 octobre de son projet de créer une plateforme de négociation de titres tokenisés portant sur 63 sociétés cotées au NYSE, dont Nvidia, Apple, Microsoft, Tesla et JPMorgan. Elle s'appuie sur la nouvelle « exemption à l'innovation » de cinq ans de la SEC, accordée le 17 septembre, qui permet à des plateformes on-chain à accès restreint de négocier des actions tokenisées sans s'enregistrer comme marché boursier.
Comment ça marche :
- Les tokens doivent être adossés aux actions sous-jacentes, puis émis et remboursés par l'intermédiaire du courtier-négociant du tokeniseur, en dollars ou dans un stablecoin de paiement approuvé.
- Les échanges ont lieu dans des pools Uniswap v4 à accès restreint sur XLayer, la blockchain d'OKX.
- L'accès est réservé aux personnes ayant passé les contrôles KYC/AML et reçu des tokens « soulbound » non transférables.
- Les émetteurs disposent de 30 jours pour s'y opposer ; le lancement le plus tôt possible est donc prévu début novembre.
Voici les points qui méritent un examen plus approfondi :
- C'est un système de retrait, pas d'adhésion volontaire. Les entreprises dont les actions sont tokenisées n'ont rien demandé ; elles ont simplement 30 jours pour dire non.
- Quand le NYSE est fermé, la découverte du prix d'Apple se déplace vers un pool AMM. Les nouvelles du week-end, une faible liquidité et l'ouverture du lundi peuvent entraîner de gros écarts de cours.
- Ici, la « DeFi » désigne du code Uniswap dans un environnement fermé. Les pools à accès restreint avec des tokens KYC ressemblent davantage à une nouvelle plateforme d'échange qu'à la finance ouverte.
L'argument en faveur du projet : un adossement à de vraies actions, un courtier-négociant réglementé et le soutien de la société mère du NYSE constituent un dispositif bien plus solide que les « tokens d'actions » offshore utilisés jusqu'ici par les particuliers.
Négocieriez-vous des actions Nvidia un dimanche soir dans un pool AMM, ou attendriez-vous la cloche d'ouverture ?
Aimez et suivez-nous si vous voulez des nouvelles sur la tokenisation sans le vernis marketing.
#Tokenization #OKX
OKXICE, une coentreprise détenue à parts égales par ICE et OKX, a informé la SEC le 4 octobre de son projet de créer une plateforme de négociation de titres tokenisés portant sur 63 sociétés cotées au NYSE, dont Nvidia, Apple, Microsoft, Tesla et JPMorgan. Elle s'appuie sur la nouvelle « exemption à l'innovation » de cinq ans de la SEC, accordée le 17 septembre, qui permet à des plateformes on-chain à accès restreint de négocier des actions tokenisées sans s'enregistrer comme marché boursier.
Comment ça marche :
- Les tokens doivent être adossés aux actions sous-jacentes, puis émis et remboursés par l'intermédiaire du courtier-négociant du tokeniseur, en dollars ou dans un stablecoin de paiement approuvé.
- Les échanges ont lieu dans des pools Uniswap v4 à accès restreint sur XLayer, la blockchain d'OKX.
- L'accès est réservé aux personnes ayant passé les contrôles KYC/AML et reçu des tokens « soulbound » non transférables.
- Les émetteurs disposent de 30 jours pour s'y opposer ; le lancement le plus tôt possible est donc prévu début novembre.
Voici les points qui méritent un examen plus approfondi :
- C'est un système de retrait, pas d'adhésion volontaire. Les entreprises dont les actions sont tokenisées n'ont rien demandé ; elles ont simplement 30 jours pour dire non.
- Quand le NYSE est fermé, la découverte du prix d'Apple se déplace vers un pool AMM. Les nouvelles du week-end, une faible liquidité et l'ouverture du lundi peuvent entraîner de gros écarts de cours.
- Ici, la « DeFi » désigne du code Uniswap dans un environnement fermé. Les pools à accès restreint avec des tokens KYC ressemblent davantage à une nouvelle plateforme d'échange qu'à la finance ouverte.
L'argument en faveur du projet : un adossement à de vraies actions, un courtier-négociant réglementé et le soutien de la société mère du NYSE constituent un dispositif bien plus solide que les « tokens d'actions » offshore utilisés jusqu'ici par les particuliers.
Négocieriez-vous des actions Nvidia un dimanche soir dans un pool AMM, ou attendriez-vous la cloche d'ouverture ?
Aimez et suivez-nous si vous voulez des nouvelles sur la tokenisation sans le vernis marketing.
#Tokenization #OKX
1
336
Strategy vient d'enregistrer une plus-value de 20,91 milliards de dollars sur ses bitcoins au troisième trimestre. Les gros titres adorent : ce résultat la placerait aux alentours de la septième place parmi les bénéfices d'exploitation des entreprises du S&P 500, devant les 19 milliards de Meta.
Voyons maintenant l'année entière. Au premier trimestre, les actifs numériques ont essuyé une perte de 14,46 milliards de dollars, puis une autre de 8,32 milliards au deuxième trimestre. Même après le troisième trimestre, Strategy accuse encore une perte d'environ 1,87 milliard de dollars sur ses bitcoins en 2026.
Le seuil de rentabilité se situe autour de 85 750 $ par $BTC au 31 décembre. Après la chute de ce matin sous les 84 000 $, le bitcoin est actuellement sous ce seuil.
Voilà le problème des « bénéfices » évalués à la valeur de marché. Rien n'a été vendu. La même comptabilité qui a produit un gain de 21 milliards de dollars a généré 22,8 milliards de pertes plus tôt dans l'année. C'est le cours du bitcoin qui traverse le compte de résultat, pas une entreprise qui génère des liquidités.
Autres détails du document déposé :
- Avoirs : environ 848 000 BTC, pour une valeur d'environ 73 milliards de dollars.
- Nouveaux achats : seulement 28,7 millions de dollars de BTC entre le 1er et le 4 octobre, une somme modeste selon les critères de Strategy.
- 1,88 milliard de dollars de charges d'impôt différé liées au gain du troisième trimestre.
- Rachats toujours en cours de ses actions privilégiées STRC.
L'argument inverse est légitime : Strategy n'a jamais prétendu miser sur les flux de trésorerie. C'est un véhicule d'investissement en bitcoins à effet de levier et, lors d'un trimestre où le BTC grimpe, c'est exactement à cela qu'il doit ressembler.
Un trimestre à 21 milliards de dollars mérite-t-il d'être célébré quand une mauvaise semaine peut effacer toute l'année ?
Aimez et suivez-nous pour découvrir d'autres analyses des gros titres fondées d'abord sur les données, contrairement à celles que tout le monde se contente de republier.
#Strategy #Bitcoin
Strategy vient d'enregistrer une plus-value de 20,91 milliards de dollars sur ses bitcoins au troisième trimestre. Les gros titres adorent : ce résultat la placerait aux alentours de la septième place parmi les bénéfices d'exploitation des entreprises du S&P 500, devant les 19 milliards de Meta.
Voyons maintenant l'année entière. Au premier trimestre, les actifs numériques ont essuyé une perte de 14,46 milliards de dollars, puis une autre de 8,32 milliards au deuxième trimestre. Même après le troisième trimestre, Strategy accuse encore une perte d'environ 1,87 milliard de dollars sur ses bitcoins en 2026.
Le seuil de rentabilité se situe autour de 85 750 $ par $BTC au 31 décembre. Après la chute de ce matin sous les 84 000 $, le bitcoin est actuellement sous ce seuil.
Voilà le problème des « bénéfices » évalués à la valeur de marché. Rien n'a été vendu. La même comptabilité qui a produit un gain de 21 milliards de dollars a généré 22,8 milliards de pertes plus tôt dans l'année. C'est le cours du bitcoin qui traverse le compte de résultat, pas une entreprise qui génère des liquidités.
Autres détails du document déposé :
- Avoirs : environ 848 000 BTC, pour une valeur d'environ 73 milliards de dollars.
- Nouveaux achats : seulement 28,7 millions de dollars de BTC entre le 1er et le 4 octobre, une somme modeste selon les critères de Strategy.
- 1,88 milliard de dollars de charges d'impôt différé liées au gain du troisième trimestre.
- Rachats toujours en cours de ses actions privilégiées STRC.
L'argument inverse est légitime : Strategy n'a jamais prétendu miser sur les flux de trésorerie. C'est un véhicule d'investissement en bitcoins à effet de levier et, lors d'un trimestre où le BTC grimpe, c'est exactement à cela qu'il doit ressembler.
Un trimestre à 21 milliards de dollars mérite-t-il d'être célébré quand une mauvaise semaine peut effacer toute l'année ?
Aimez et suivez-nous pour découvrir d'autres analyses des gros titres fondées d'abord sur les données, contrairement à celles que tout le monde se contente de republier.
#Strategy #Bitcoin
Voyons maintenant l'année entière. Au premier trimestre, les actifs numériques ont essuyé une perte de 14,46 milliards de dollars, puis une autre de 8,32 milliards au deuxième trimestre. Même après le troisième trimestre, Strategy accuse encore une perte d'environ 1,87 milliard de dollars sur ses bitcoins en 2026.
Le seuil de rentabilité se situe autour de 85 750 $ par $BTC au 31 décembre. Après la chute de ce matin sous les 84 000 $, le bitcoin est actuellement sous ce seuil.
Voilà le problème des « bénéfices » évalués à la valeur de marché. Rien n'a été vendu. La même comptabilité qui a produit un gain de 21 milliards de dollars a généré 22,8 milliards de pertes plus tôt dans l'année. C'est le cours du bitcoin qui traverse le compte de résultat, pas une entreprise qui génère des liquidités.
Autres détails du document déposé :
- Avoirs : environ 848 000 BTC, pour une valeur d'environ 73 milliards de dollars.
- Nouveaux achats : seulement 28,7 millions de dollars de BTC entre le 1er et le 4 octobre, une somme modeste selon les critères de Strategy.
- 1,88 milliard de dollars de charges d'impôt différé liées au gain du troisième trimestre.
- Rachats toujours en cours de ses actions privilégiées STRC.
L'argument inverse est légitime : Strategy n'a jamais prétendu miser sur les flux de trésorerie. C'est un véhicule d'investissement en bitcoins à effet de levier et, lors d'un trimestre où le BTC grimpe, c'est exactement à cela qu'il doit ressembler.
Un trimestre à 21 milliards de dollars mérite-t-il d'être célébré quand une mauvaise semaine peut effacer toute l'année ?
Aimez et suivez-nous pour découvrir d'autres analyses des gros titres fondées d'abord sur les données, contrairement à celles que tout le monde se contente de republier.
#Strategy #Bitcoin
1
100
La fusion SPAC d’Evernorth est finalisée aujourd’hui. À partir du 8 octobre, la société sera cotée au Nasdaq sous le symbole XRPN. Dans ses comptes : environ 473 M de $XRP, soit près de 714 M$ aux cours actuels, ce qui en fait la plus grande trésorerie publique entièrement dédiée au XRP.
L’action a déjà flambé. Celle d’Armada a bondi d’environ 273 % en une semaine, pour clôturer à 39,42 $, avant même qu’une seule action XRPN ne soit échangée.
Voici pourquoi cette hausse mérite davantage d’être examinée de près que célébrée :
- Environ 80 % des 241,2 M$ placés dans le trust d’Armada ont été remboursés. Les détenteurs de parts de la SPAC ont récupéré leur argent et sont partis, laissant environ 48 M$ dans le trust et un flottant réduit. Un flottant réduit combiné à un récit porteur, c’est ainsi qu’on obtient une hausse de 273 % en une semaine.
- Les liquidités proviennent essentiellement de placements privés : environ 225 M$ issus de placements privés connexes et 30 M$ d’obligations convertibles. Une grande partie des « plus d’un milliard de dollars levés » correspond à un apport en nature de XRP.
- Parmi les soutiens figurent Ripple elle-même, ainsi que SBI (200 M$), Pantera, Kraken, GSR et Arrington. Le PDG, Asheesh Birla, a passé plus de dix ans chez Ripple.
La plus grande trésorerie publique en XRP est donc soutenue par l’entreprise à l’origine du XRP. Rien d’illégal là-dedans. Mais la boucle est bouclée.
L’argument inverse mérite aussi d’être entendu : un véhicule coté au Nasdaq offre aux fonds qui ne peuvent pas détenir de jetons un moyen simple d’investir dans le XRP, et les détenteurs à long terme peuvent réduire l’offre disponible.
Préféreriez-vous détenir directement du XRP ou payer pour une action qui en est une enveloppe, après une flambée de 273 % ?
Si cette analyse vous a été utile, aimez et abonnez-vous pour plus d’analyses crypto sans langue de bois.
#XRP #Evernorth
La fusion SPAC d’Evernorth est finalisée aujourd’hui. À partir du 8 octobre, la société sera cotée au Nasdaq sous le symbole XRPN. Dans ses comptes : environ 473 M de $XRP , soit près de 714 M$ aux cours actuels, ce qui en fait la plus grande trésorerie publique entièrement dédiée au XRP.
L’action a déjà flambé. Celle d’Armada a bondi d’environ 273 % en une semaine, pour clôturer à 39,42 $, avant même qu’une seule action XRPN ne soit échangée.
Voici pourquoi cette hausse mérite davantage d’être examinée de près que célébrée :
- Environ 80 % des 241,2 M$ placés dans le trust d’Armada ont été remboursés. Les détenteurs de parts de la SPAC ont récupéré leur argent et sont partis, laissant environ 48 M$ dans le trust et un flottant réduit. Un flottant réduit combiné à un récit porteur, c’est ainsi qu’on obtient une hausse de 273 % en une semaine.
- Les liquidités proviennent essentiellement de placements privés : environ 225 M$ issus de placements privés connexes et 30 M$ d’obligations convertibles. Une grande partie des « plus d’un milliard de dollars levés » correspond à un apport en nature de XRP.
- Parmi les soutiens figurent Ripple elle-même, ainsi que SBI (200 M$), Pantera, Kraken, GSR et Arrington. Le PDG, Asheesh Birla, a passé plus de dix ans chez Ripple.
La plus grande trésorerie publique en XRP est donc soutenue par l’entreprise à l’origine du XRP. Rien d’illégal là-dedans. Mais la boucle est bouclée.
L’argument inverse mérite aussi d’être entendu : un véhicule coté au Nasdaq offre aux fonds qui ne peuvent pas détenir de jetons un moyen simple d’investir dans le XRP, et les détenteurs à long terme peuvent réduire l’offre disponible.
Préféreriez-vous détenir directement du XRP ou payer pour une action qui en est une enveloppe, après une flambée de 273 % ?
Si cette analyse vous a été utile, aimez et abonnez-vous pour plus d’analyses crypto sans langue de bois.
#XRP #Evernorth
L’action a déjà flambé. Celle d’Armada a bondi d’environ 273 % en une semaine, pour clôturer à 39,42 $, avant même qu’une seule action XRPN ne soit échangée.
Voici pourquoi cette hausse mérite davantage d’être examinée de près que célébrée :
- Environ 80 % des 241,2 M$ placés dans le trust d’Armada ont été remboursés. Les détenteurs de parts de la SPAC ont récupéré leur argent et sont partis, laissant environ 48 M$ dans le trust et un flottant réduit. Un flottant réduit combiné à un récit porteur, c’est ainsi qu’on obtient une hausse de 273 % en une semaine.
- Les liquidités proviennent essentiellement de placements privés : environ 225 M$ issus de placements privés connexes et 30 M$ d’obligations convertibles. Une grande partie des « plus d’un milliard de dollars levés » correspond à un apport en nature de XRP.
- Parmi les soutiens figurent Ripple elle-même, ainsi que SBI (200 M$), Pantera, Kraken, GSR et Arrington. Le PDG, Asheesh Birla, a passé plus de dix ans chez Ripple.
La plus grande trésorerie publique en XRP est donc soutenue par l’entreprise à l’origine du XRP. Rien d’illégal là-dedans. Mais la boucle est bouclée.
L’argument inverse mérite aussi d’être entendu : un véhicule coté au Nasdaq offre aux fonds qui ne peuvent pas détenir de jetons un moyen simple d’investir dans le XRP, et les détenteurs à long terme peuvent réduire l’offre disponible.
Préféreriez-vous détenir directement du XRP ou payer pour une action qui en est une enveloppe, après une flambée de 273 % ?
Si cette analyse vous a été utile, aimez et abonnez-vous pour plus d’analyses crypto sans langue de bois.
#XRP #Evernorth
1
141
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
25,852 vues
173 mentions
L’exclusion de Strategy par MSCI pourrait-elle déclencher jusqu’à 2,8 milliards de dollars de ventes et affecter le bitcoin ?
Binance News
·7 mentions J’aime
·10.8k vues
ZcashFallsBelow$1000ForFirstTimeSinceSeptember
14,627 vues
101 mentions
AnthropicRejectsIPODelayValuationinQuestion
386,945 vues
3,314 mentions