
cryptotradehead
10.7k Publications
cryptotradehead
Signaler
Bloquer l’utilisateur
backtesting, analyse, how to use AI for trading - can you be a good trader?
Ouvert au trading
Trade régulièrement
4.9 an(s)
7 Suivis
2.6K+ Abonnés
5.0K+ J’aime
Publications
Portefeuille
Tous
Citations
Voir la traduction
HOW I TESTED IT
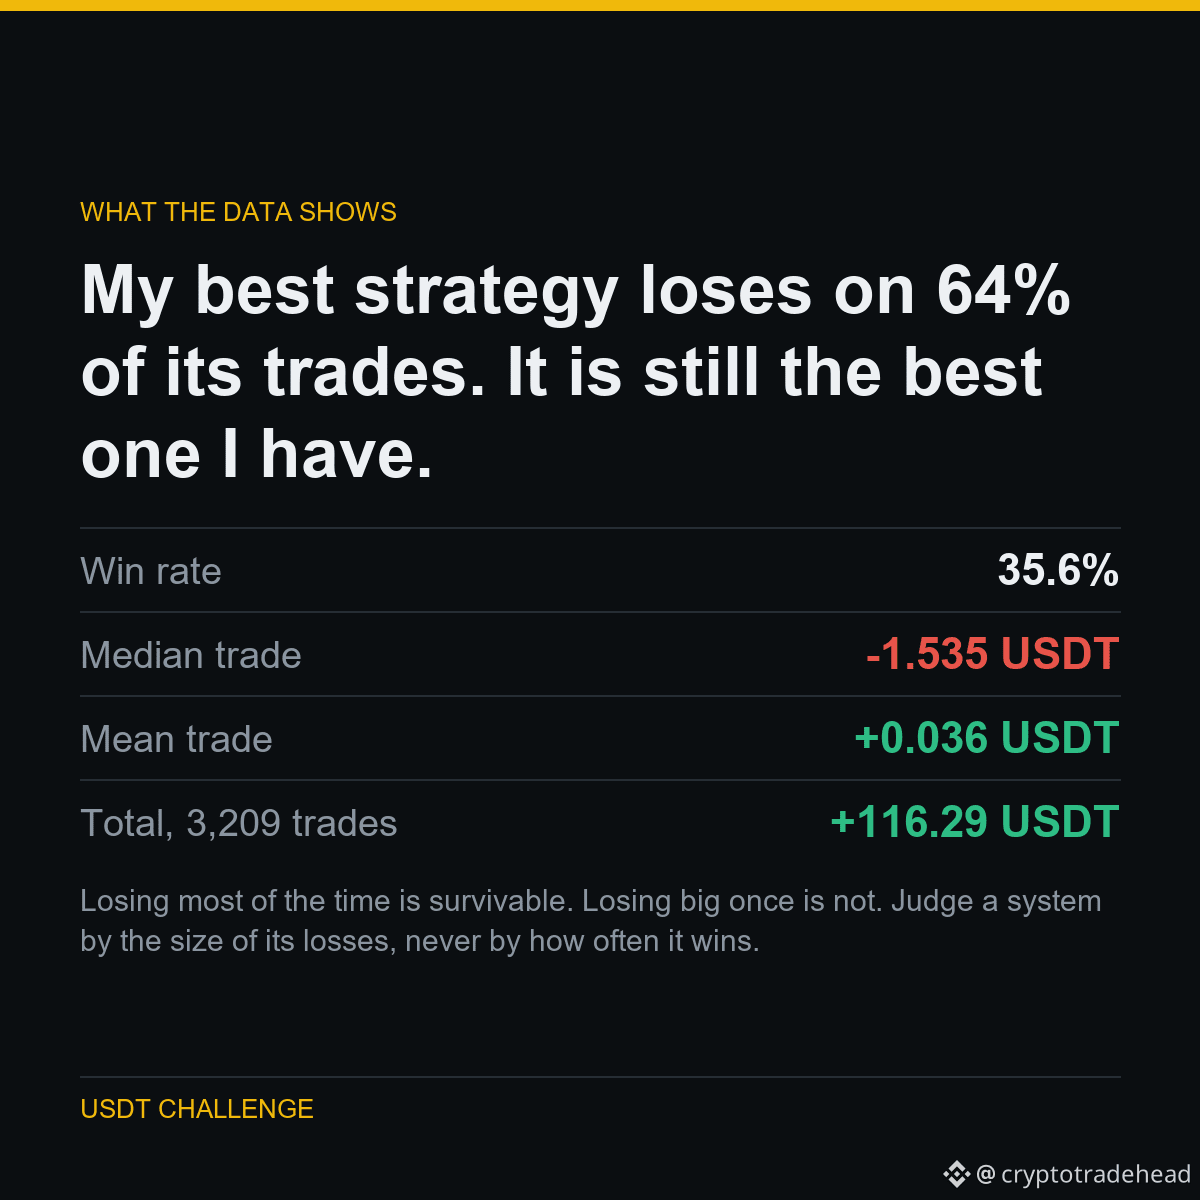
The typical trade in this system loses 1.535 USDT. Nearly two out of three trades are losers.
It is profitable anyway, because the winners are much larger than the losers. The mean trade is positive while the median is clearly negative.
It is also the opposite shape to the martingale I tested, which won 96% of the time and still lost 519.83 USDT.
THE NUMBERS
Win rate: 35.6%
Median trade: -1.535 USDT
Mean trade: +0.036 USDT
Total, 3,209 trades: +116.29 USDT
Losing most of the time is survivable. Losing big once is not. Judge a system by the size of its losses, never by how often it wins.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
HOW I TESTED IT
The typical trade in this system loses 1.535 USDT. Nearly two out of three trades are losers.
It is profitable anyway, because the winners are much larger than the losers. The mean trade is positive while the median is clearly negative.
It is also the opposite shape to the martingale I tested, which won 96% of the time and still lost 519.83 USDT.
THE NUMBERS
Win rate: 35.6%
Median trade: -1.535 USDT
Mean trade: +0.036 USDT
Total, 3,209 trades: +116.29 USDT
Losing most of the time is survivable. Losing big once is not. Judge a system by the size of its losses, never by how often it wins.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
The typical trade in this system loses 1.535 USDT. Nearly two out of three trades are losers.
It is profitable anyway, because the winners are much larger than the losers. The mean trade is positive while the median is clearly negative.
It is also the opposite shape to the martingale I tested, which won 96% of the time and still lost 519.83 USDT.
THE NUMBERS
Win rate: 35.6%
Median trade: -1.535 USDT
Mean trade: +0.036 USDT
Total, 3,209 trades: +116.29 USDT
Losing most of the time is survivable. Losing big once is not. Judge a system by the size of its losses, never by how often it wins.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Article
Voir la traduction
I tried to make the bot detect when momentum flips. It cannot be done in time.I tried to make the bot detect when momentum flips. It cannot be done in time.
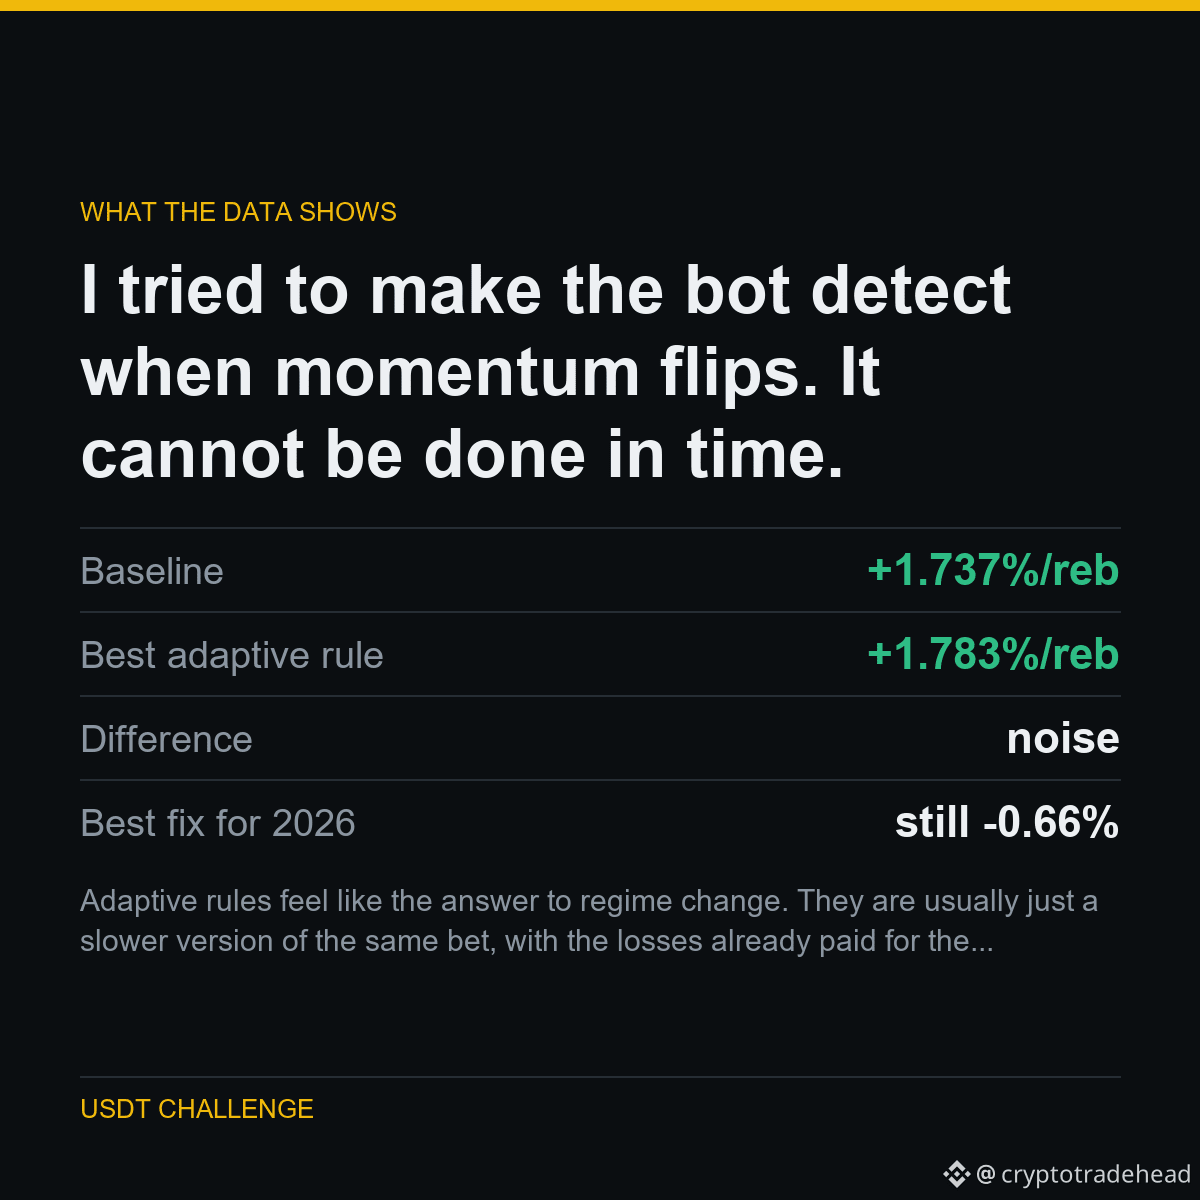
Momentum inverted in 2026. The obvious fix: watch recent performance, and flip to the opposite rule when momentum stops paying.
I tested that over six different lookback windows. The best one returned +1.783% per rebalance against a +1.737% baseline - a difference indistinguishable from noise. Every other window was worse. None repaired 2026.
The reason is simple: by the time trailing performance tells you the regime flipped, you have already taken the losses that told you.
WHAT IT MEANS
Adaptive rules feel like the answer to regime change. They are usually just a slower version of the same bet, with the losses already paid for the signal.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
I tried to make the bot detect when momentum flips. It cannot be done in time.
I tried to make the bot detect when momentum flips. It cannot be done in time.
Momentum inverted in 2026. The obvious fix: watch recent performance, and flip to the opposite rule when momentum stops paying.
I tested that over six different lookback windows. The best one returned +1.783% per rebalance against a +1.737% baseline - a difference indistinguishable from noise. Every other window was worse. None repaired 2026.
The reason is simple: by the time trailing performance tells you the regime flipped, you have already taken the losses that told you.
WHAT IT MEANS
Adaptive rules feel like the answer to regime change. They are usually just a slower version of the same bet, with the losses already paid for the signal.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Momentum inverted in 2026. The obvious fix: watch recent performance, and flip to the opposite rule when momentum stops paying.
I tested that over six different lookback windows. The best one returned +1.783% per rebalance against a +1.737% baseline - a difference indistinguishable from noise. Every other window was worse. None repaired 2026.
The reason is simple: by the time trailing performance tells you the regime flipped, you have already taken the losses that told you.
WHAT IT MEANS
Adaptive rules feel like the answer to regime change. They are usually just a slower version of the same bet, with the losses already paid for the signal.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
3
Article
Voir la traduction
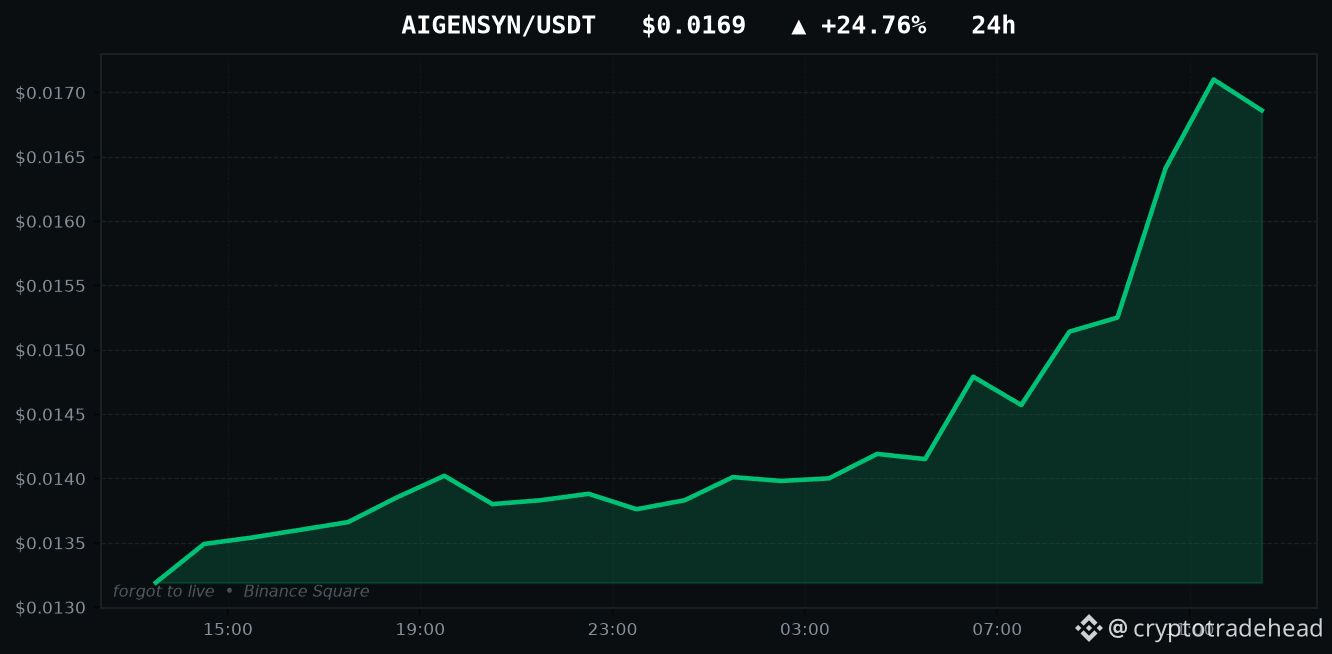
AIGENSYN is up +24.76% - I tested both ways to trade itTODAY'S TOP GAINERS
AIGENSYN: +24.76%
NIGHT: +12.06%
ETHFI: +11.53%
ORCA: +11.01%
DASH: +8.25%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like AIGENSYN's +24.76%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $AIGENSYN $NIGHT $ETHFI
#Binance #Altcoins #Futures #AIGENSYN #CryptoData
AIGENSYN is up +24.76% - I tested both ways to trade it
TODAY'S TOP GAINERS
AIGENSYN: +24.76%
NIGHT: +12.06%
ETHFI: +11.53%
ORCA: +11.01%
DASH: +8.25%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like AIGENSYN's +24.76%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $AIGENSYN $NIGHT $ETHFI
#Binance #Altcoins #Futures #AIGENSYN #CryptoData
AIGENSYN: +24.76%
NIGHT: +12.06%
ETHFI: +11.53%
ORCA: +11.01%
DASH: +8.25%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like AIGENSYN's +24.76%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $AIGENSYN $NIGHT $ETHFI
#Binance #Altcoins #Futures #AIGENSYN #CryptoData
2
Article
Voir la traduction
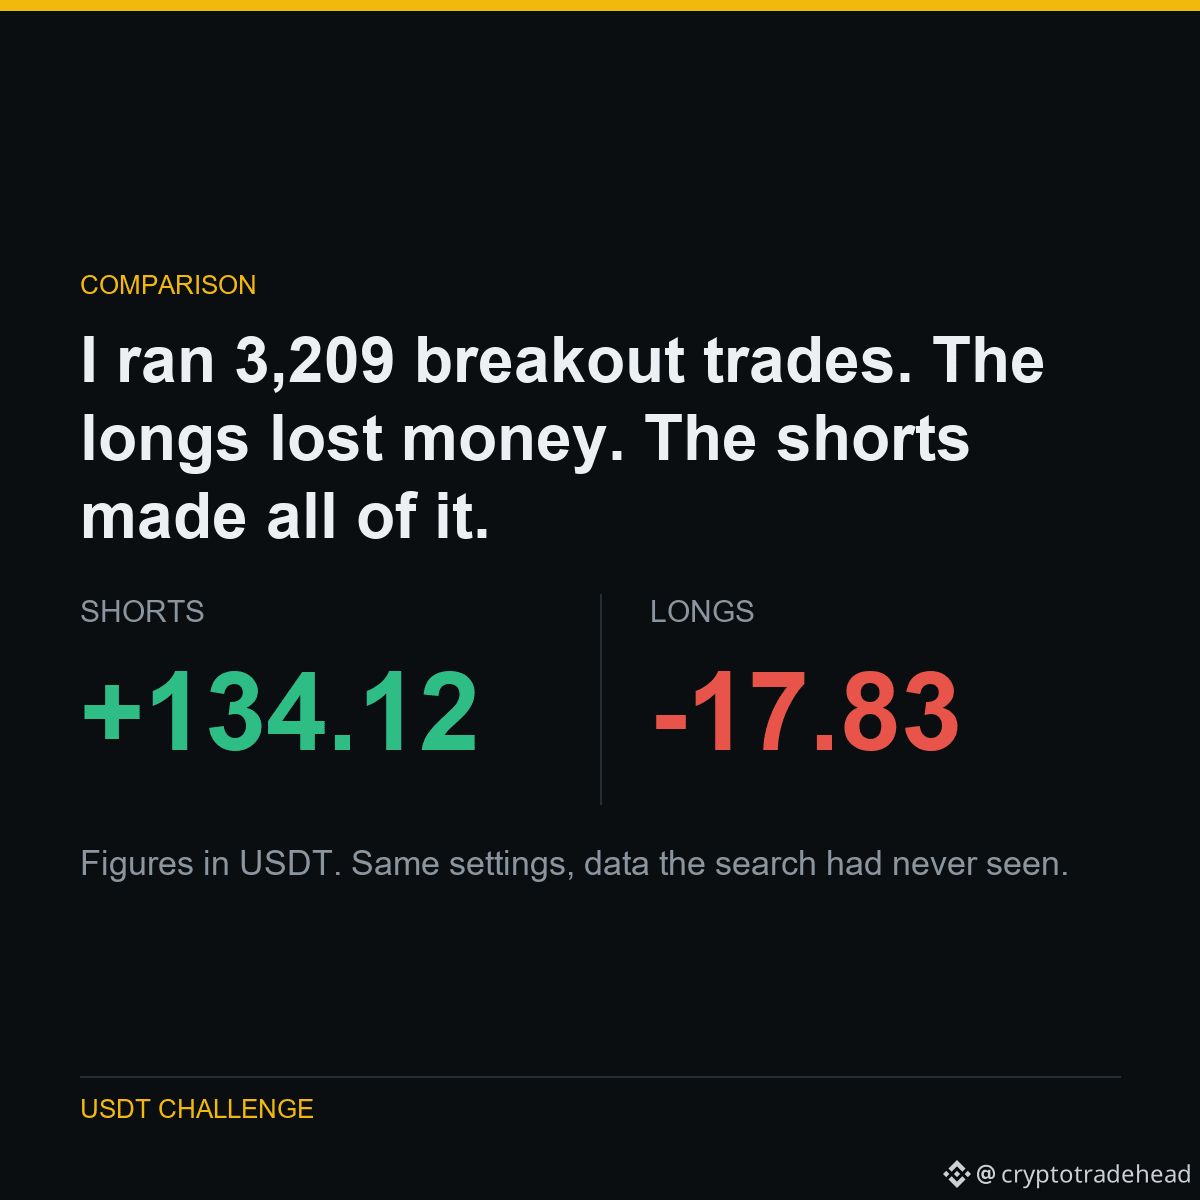
I ran 3,209 breakout trades. The longs lost money. The shorts made all of it.I ran 3,209 breakout trades. The longs lost money. The shorts made all of it.
Donchian 20 channel, ATR stop, 10 symbols, four and a half years.
If this were just riding a bull market, the longs would be the winners. They are not - they are negative.
The shorts even made money on coins that ROSE over the period. BTC gained 94% buy-and-hold, and shorting its breakdowns still returned +22.83 USDT. XRP gained 87%, shorts returned +24.27 USDT.
WHAT IT MEANS
Crypto falls faster than it rises - liquidation cascades are asymmetric. That is documented market structure, which is why this result is more believable than one that only works when everything goes up.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
I ran 3,209 breakout trades. The longs lost money. The shorts made all of it.
I ran 3,209 breakout trades. The longs lost money. The shorts made all of it.
Donchian 20 channel, ATR stop, 10 symbols, four and a half years.
If this were just riding a bull market, the longs would be the winners. They are not - they are negative.
The shorts even made money on coins that ROSE over the period. BTC gained 94% buy-and-hold, and shorting its breakdowns still returned +22.83 USDT. XRP gained 87%, shorts returned +24.27 USDT.
WHAT IT MEANS
Crypto falls faster than it rises - liquidation cascades are asymmetric. That is documented market structure, which is why this result is more believable than one that only works when everything goes up.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Donchian 20 channel, ATR stop, 10 symbols, four and a half years.
If this were just riding a bull market, the longs would be the winners. They are not - they are negative.
The shorts even made money on coins that ROSE over the period. BTC gained 94% buy-and-hold, and shorting its breakdowns still returned +22.83 USDT. XRP gained 87%, shorts returned +24.27 USDT.
WHAT IT MEANS
Crypto falls faster than it rises - liquidation cascades are asymmetric. That is documented market structure, which is why this result is more believable than one that only works when everything goes up.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Voir la traduction
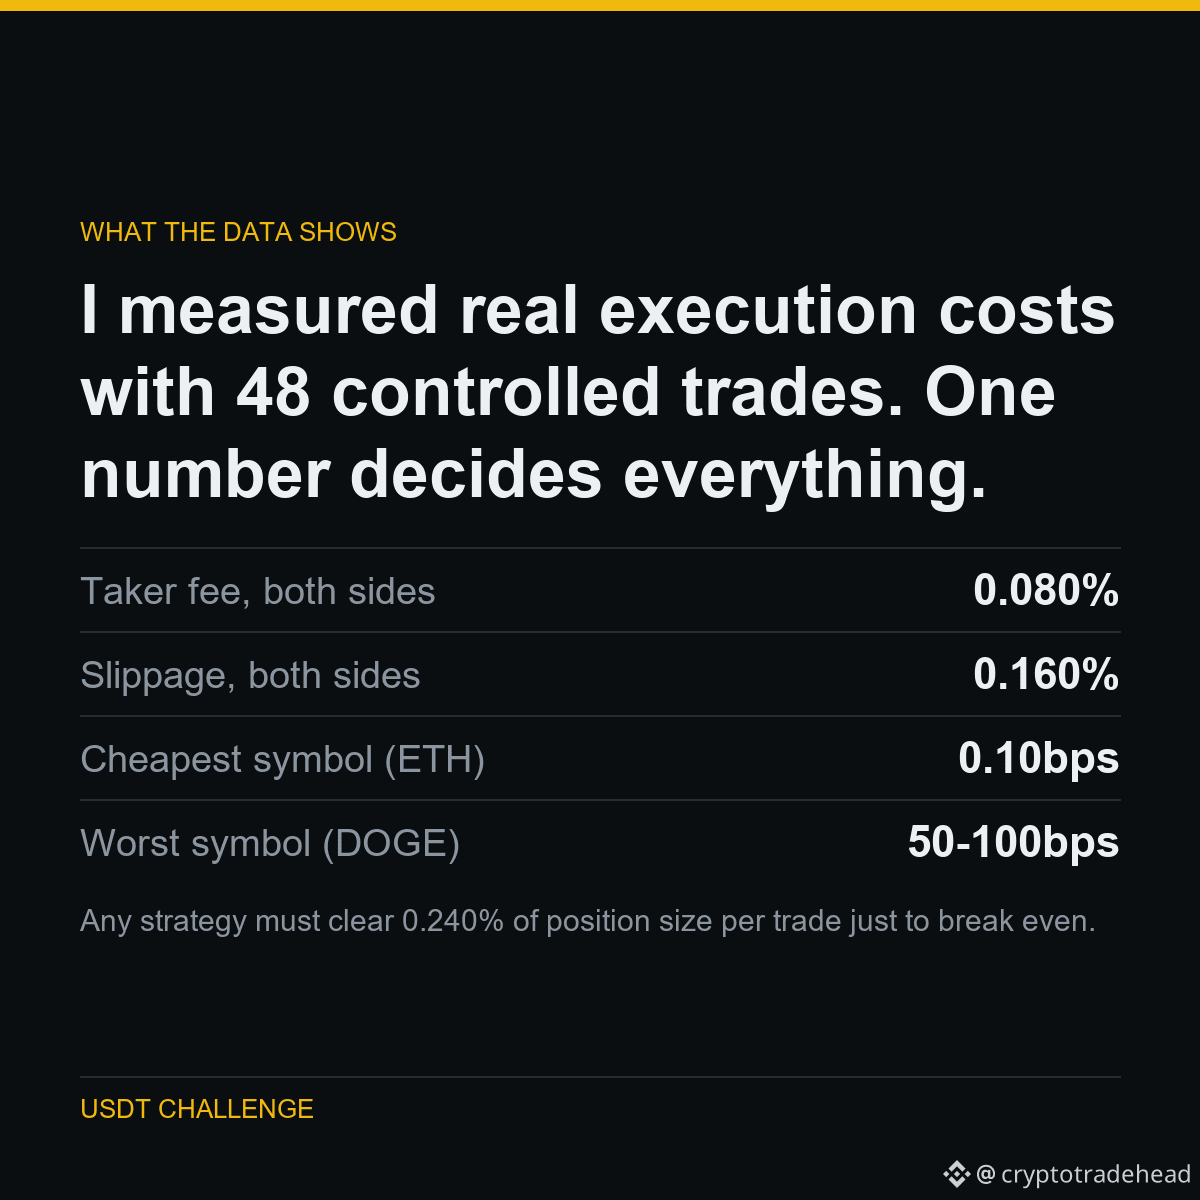
Any strategy must clear 0.240% of position size per trade just to break even. Most published setups never mention this number, which is why most published setups lose money.
Here is what that came from.
I measured real execution costs with 48 controlled trades. One number decides everything.
I stopped assuming what trading costs and measured it: 48 controlled round trips, entering and exiting immediately, recording the actual fill against the reference price.
Fee was constant at 0.04% per side. Slippage was not - ETH filled at essentially zero, while DOGE cost 50 to 100 basis points per round trip.
On a 150 USDT position, a round trip costs 0.36 USDT before the market moves at all.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
Any strategy must clear 0.240% of position size per trade just to break even. Most published setups never mention this number, which is why most published setups lose money.
Here is what that came from.
I measured real execution costs with 48 controlled trades. One number decides everything.
I stopped assuming what trading costs and measured it: 48 controlled round trips, entering and exiting immediately, recording the actual fill against the reference price.
Fee was constant at 0.04% per side. Slippage was not - ETH filled at essentially zero, while DOGE cost 50 to 100 basis points per round trip.
On a 150 USDT position, a round trip costs 0.36 USDT before the market moves at all.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
Here is what that came from.
I measured real execution costs with 48 controlled trades. One number decides everything.
I stopped assuming what trading costs and measured it: 48 controlled round trips, entering and exiting immediately, recording the actual fill against the reference price.
Fee was constant at 0.04% per side. Slippage was not - ETH filled at essentially zero, while DOGE cost 50 to 100 basis points per round trip.
On a 150 USDT position, a round trip costs 0.36 USDT before the market moves at all.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
Article
Voir la traduction
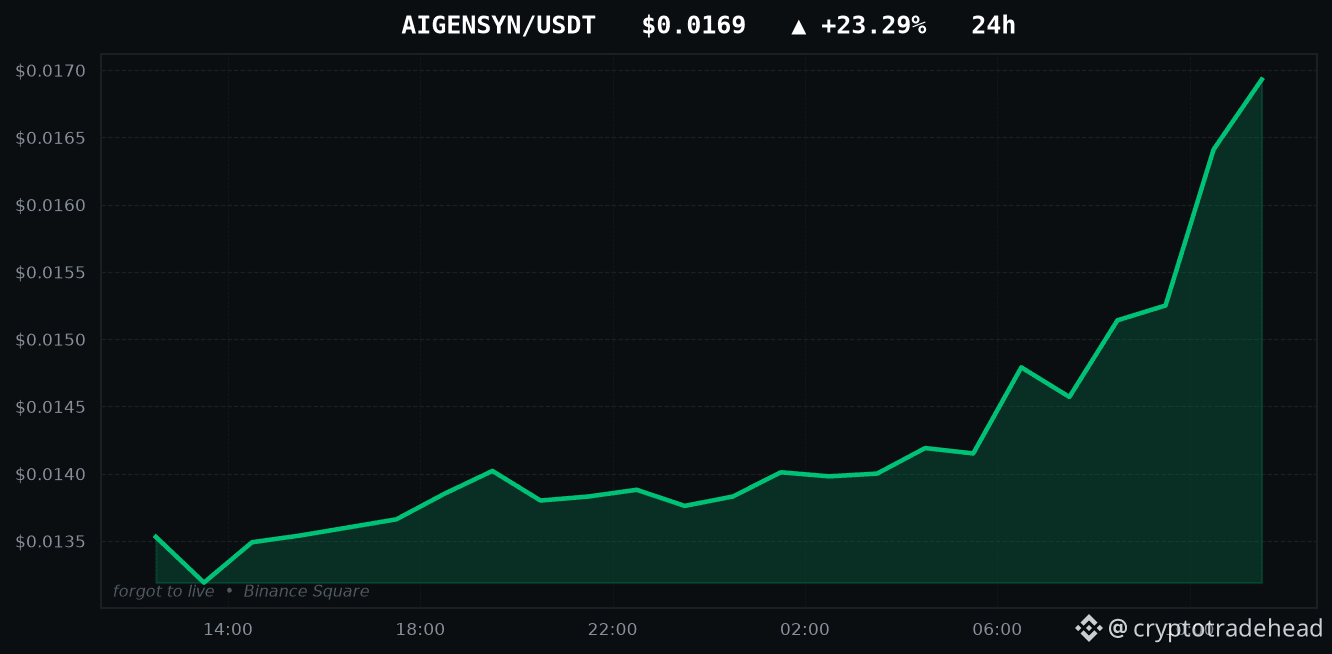
AIGENSYN is up +23.29% - I tested both ways to trade itTODAY'S TOP GAINERS
AIGENSYN: +23.29%
NIGHT: +11.32%
ORCA: +11.07%
ETHFI: +9.91%
ZEC: +9.84%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like AIGENSYN's +23.29%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $AIGENSYN $NIGHT $ORCA
#Binance #Altcoins #Futures #AIGENSYN #CryptoData
AIGENSYN is up +23.29% - I tested both ways to trade it
TODAY'S TOP GAINERS
AIGENSYN: +23.29%
NIGHT: +11.32%
ORCA: +11.07%
ETHFI: +9.91%
ZEC: +9.84%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like AIGENSYN's +23.29%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $AIGENSYN $NIGHT $ORCA
#Binance #Altcoins #Futures #AIGENSYN #CryptoData
AIGENSYN: +23.29%
NIGHT: +11.32%
ORCA: +11.07%
ETHFI: +9.91%
ZEC: +9.84%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like AIGENSYN's +23.29%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $AIGENSYN $NIGHT $ORCA
#Binance #Altcoins #Futures #AIGENSYN #CryptoData
1
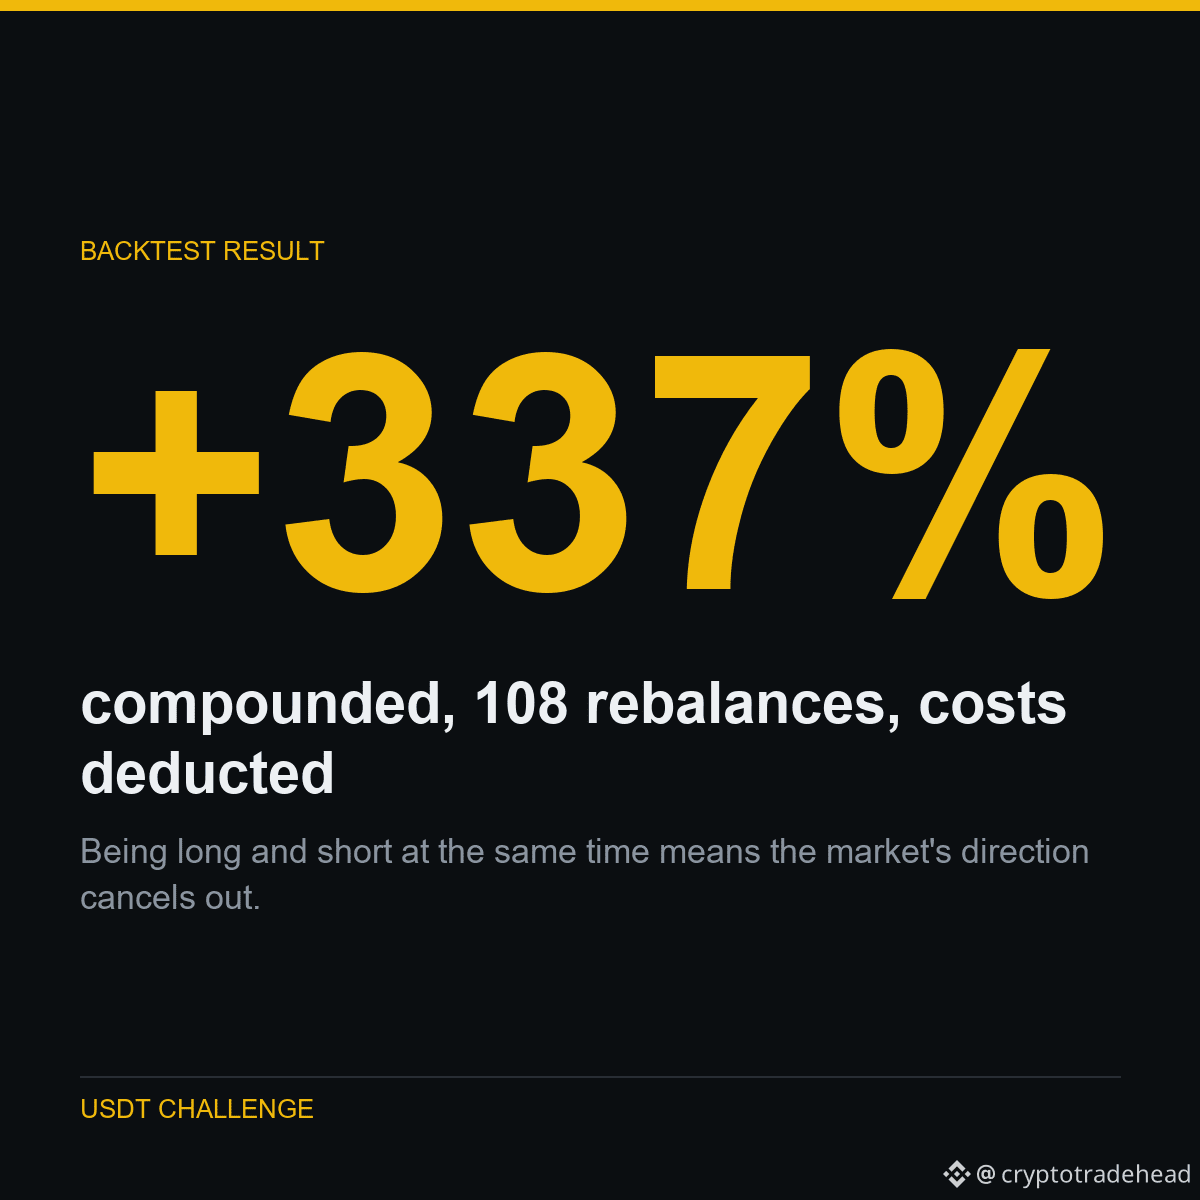
Être à la fois en position longue et courte signifie que l’effet de la direction du marché s’annule. Il ne reste qu’à savoir si les gagnants continuent de surperformer les perdants — une vraie question, qui ne revient pas à parier sur une hausse du marché.
Voici d’où vient cette stratégie.
Après 378 échecs, une stratégie a enfin réussi le test qui avait éliminé toutes les autres.
Classez 45 contrats perpétuels selon leur rendement sur 5 jours. Prenez une position longue sur les 5 premiers et une position courte sur les 5 derniers, conservez-les pendant 15 jours, puis rééquilibrez. Pondération égale, neutralité en dollars.
Le test de contrôle hors échantillon est celui qui avait tout fait échouer jusque-là : fixer les paramètres à partir de données anciennes, puis les tester sur des données que la recherche n’avait jamais utilisées. +1,711 % par rééquilibrage en échantillon, +1,801 % hors échantillon. La moyenne s’est maintenue.
La stratégie résiste aussi à des frais bien supérieurs à la réalité : elle affiche encore +0,48 % par rééquilibrage, même avec des frais de 1,50 % pour un aller-retour, soit six fois les frais réels de Binance.
Dans le cadre d’une expérience publique :...
Être à la fois en position longue et courte signifie que l’effet de la direction du marché s’annule. Il ne reste qu’à savoir si les gagnants continuent de surperformer les perdants — une vraie question, qui ne revient pas à parier sur une hausse du marché.
Voici d’où vient cette stratégie.
Après 378 échecs, une stratégie a enfin réussi le test qui avait éliminé toutes les autres.
Classez 45 contrats perpétuels selon leur rendement sur 5 jours. Prenez une position longue sur les 5 premiers et une position courte sur les 5 derniers, conservez-les pendant 15 jours, puis rééquilibrez. Pondération égale, neutralité en dollars.
Le test de contrôle hors échantillon est celui qui avait tout fait échouer jusque-là : fixer les paramètres à partir de données anciennes, puis les tester sur des données que la recherche n’avait jamais utilisées. +1,711 % par rééquilibrage en échantillon, +1,801 % hors échantillon. La moyenne s’est maintenue.
La stratégie résiste aussi à des frais bien supérieurs à la réalité : elle affiche encore +0,48 % par rééquilibrage, même avec des frais de 1,50 % pour un aller-retour, soit six fois les frais réels de Binance.
Dans le cadre d’une expérience publique :...
Voici d’où vient cette stratégie.
Après 378 échecs, une stratégie a enfin réussi le test qui avait éliminé toutes les autres.
Classez 45 contrats perpétuels selon leur rendement sur 5 jours. Prenez une position longue sur les 5 premiers et une position courte sur les 5 derniers, conservez-les pendant 15 jours, puis rééquilibrez. Pondération égale, neutralité en dollars.
Le test de contrôle hors échantillon est celui qui avait tout fait échouer jusque-là : fixer les paramètres à partir de données anciennes, puis les tester sur des données que la recherche n’avait jamais utilisées. +1,711 % par rééquilibrage en échantillon, +1,801 % hors échantillon. La moyenne s’est maintenue.
La stratégie résiste aussi à des frais bien supérieurs à la réalité : elle affiche encore +0,48 % par rééquilibrage, même avec des frais de 1,50 % pour un aller-retour, soit six fois les frais réels de Binance.
Dans le cadre d’une expérience publique :...
1
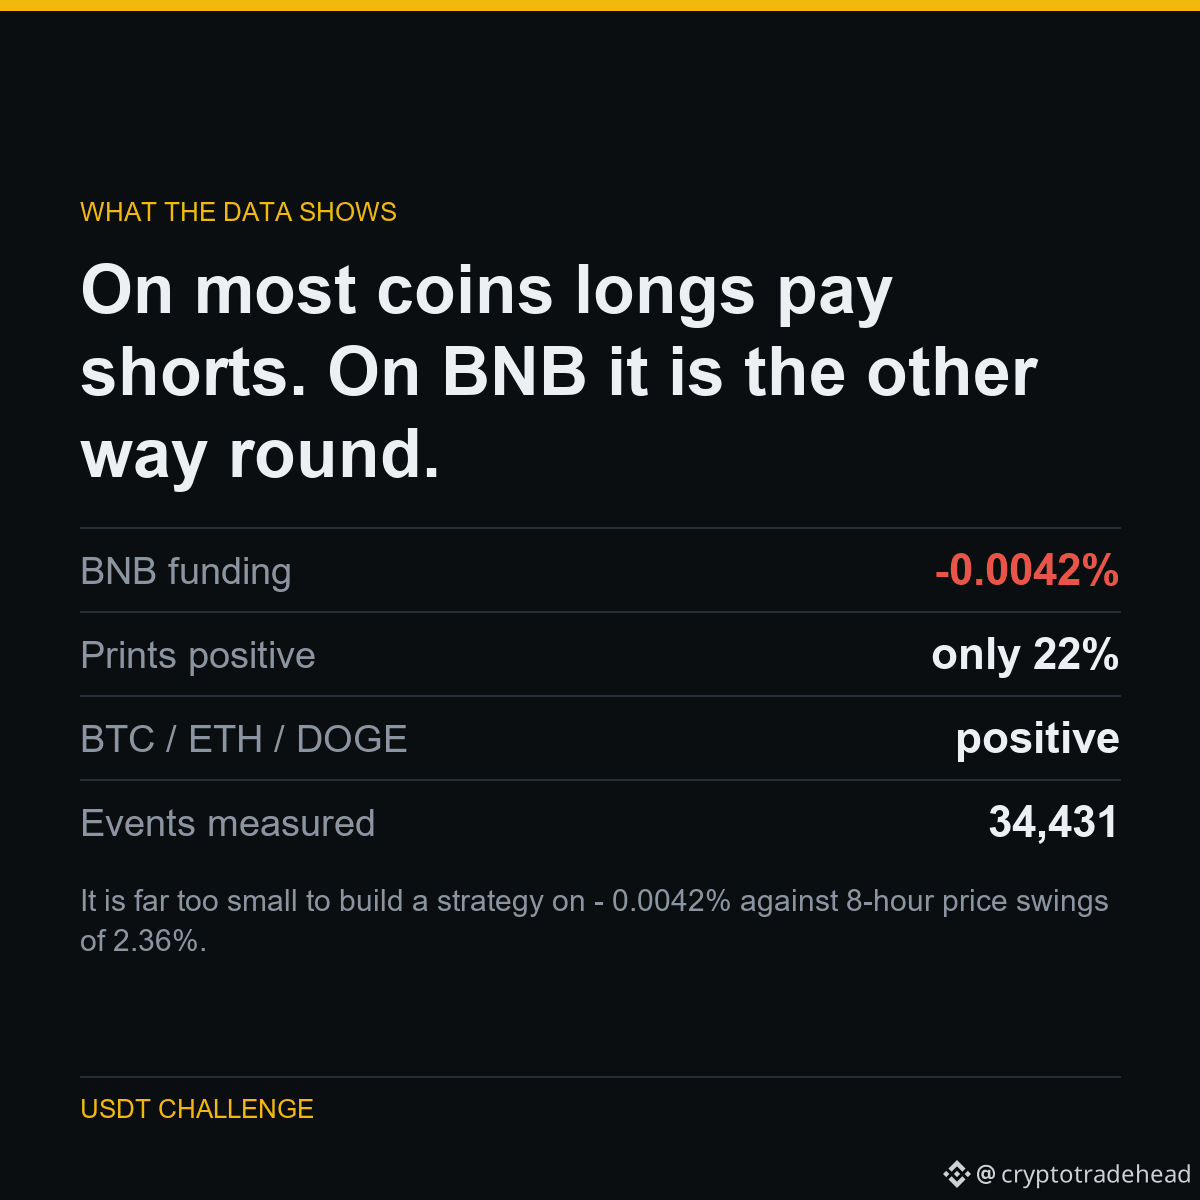
C’est bien trop faible pour fonder une stratégie dessus : 0,0042 % contre des variations de prix de 2,36 % sur 8 heures. Mais si vous détenez déjà une position, le sens du financement n’est pas le même pour toutes les cryptos, contrairement à ce que la plupart des gens supposent.
Voici d’où vient cette conclusion.
Pour la plupart des cryptos, les positions longues paient les positions courtes. Pour le BNB, c’est l’inverse.
Le financement est le paiement entre les détenteurs de positions longues et courtes sur un contrat perpétuel. Un taux positif signifie que les positions longues paient les positions courtes, ce qui est habituellement le cas sur un marché où la plupart des gens parient sur une hausse.
Sur 34 431 relevés, le taux de financement moyen du BNB est NÉGATIF — les positions courtes paient les positions longues — et seuls 22 % des relevés sont positifs. Ceux du BTC, de l’ETH et du DOGE sont tous positifs.
Ainsi, détenir une position longue sur un perpétuel BNB rapporte, tandis qu’une position longue sur un perpétuel BTC coûte de l’argent.
Dans le cadre d’une expérience publique : de 5 063 USDT à 1 000 000 USDT, tous les résultats sont publiés, y compris ceux qui me font mal paraître.
Exécuté sur $BNB $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData
C’est bien trop faible pour fonder une stratégie dessus : 0,0042 % contre des variations de prix de 2,36 % sur 8 heures. Mais si vous détenez déjà une position, le sens du financement n’est pas le même pour toutes les cryptos, contrairement à ce que la plupart des gens supposent.
Voici d’où vient cette conclusion.
Pour la plupart des cryptos, les positions longues paient les positions courtes. Pour le BNB, c’est l’inverse.
Le financement est le paiement entre les détenteurs de positions longues et courtes sur un contrat perpétuel. Un taux positif signifie que les positions longues paient les positions courtes, ce qui est habituellement le cas sur un marché où la plupart des gens parient sur une hausse.
Sur 34 431 relevés, le taux de financement moyen du BNB est NÉGATIF — les positions courtes paient les positions longues — et seuls 22 % des relevés sont positifs. Ceux du BTC, de l’ETH et du DOGE sont tous positifs.
Ainsi, détenir une position longue sur un perpétuel BNB rapporte, tandis qu’une position longue sur un perpétuel BTC coûte de l’argent.
Dans le cadre d’une expérience publique : de 5 063 USDT à 1 000 000 USDT, tous les résultats sont publiés, y compris ceux qui me font mal paraître.
Exécuté sur $BNB $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData
Voici d’où vient cette conclusion.
Pour la plupart des cryptos, les positions longues paient les positions courtes. Pour le BNB, c’est l’inverse.
Le financement est le paiement entre les détenteurs de positions longues et courtes sur un contrat perpétuel. Un taux positif signifie que les positions longues paient les positions courtes, ce qui est habituellement le cas sur un marché où la plupart des gens parient sur une hausse.
Sur 34 431 relevés, le taux de financement moyen du BNB est NÉGATIF — les positions courtes paient les positions longues — et seuls 22 % des relevés sont positifs. Ceux du BTC, de l’ETH et du DOGE sont tous positifs.
Ainsi, détenir une position longue sur un perpétuel BNB rapporte, tandis qu’une position longue sur un perpétuel BTC coûte de l’argent.
Dans le cadre d’une expérience publique : de 5 063 USDT à 1 000 000 USDT, tous les résultats sont publiés, y compris ceux qui me font mal paraître.
Exécuté sur $BNB $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
Article
Voir la traduction
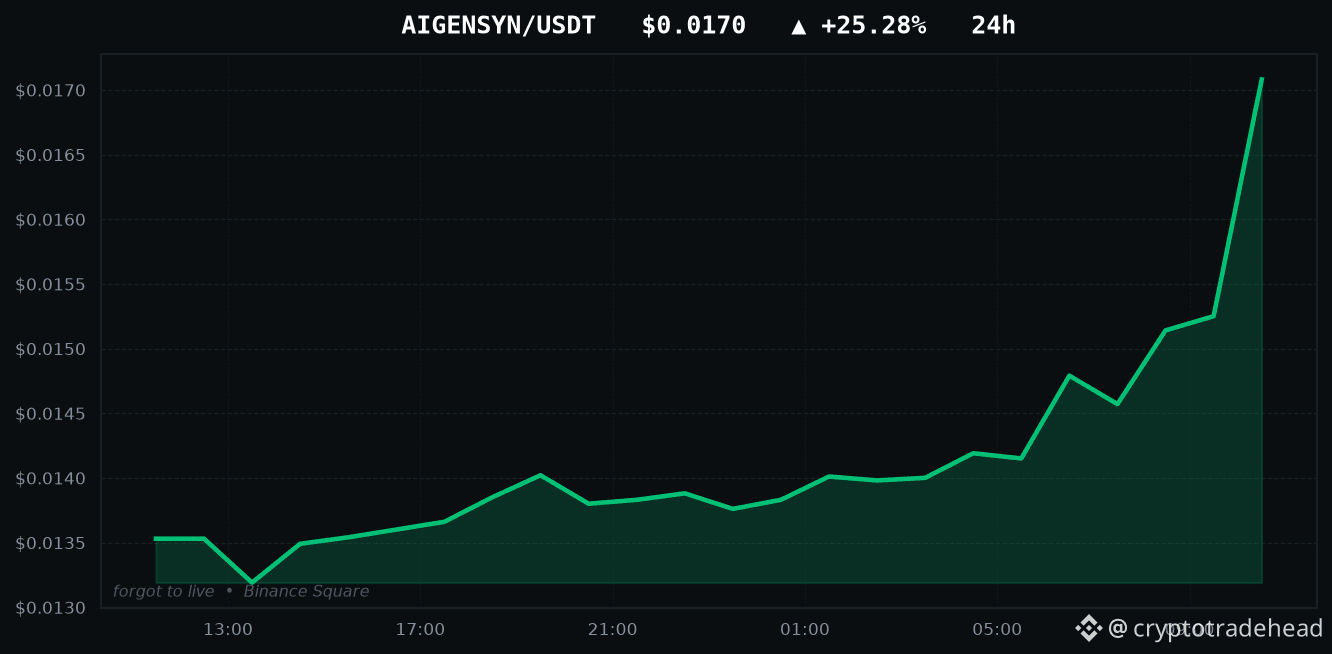
AIGENSYN is up +25.28% - I tested both ways to trade itTODAY'S TOP GAINERS
AIGENSYN: +25.28%
ORCA: +13.78%
ETHFI: +12.62%
NIGHT: +11.09%
ZEC: +10.32%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like AIGENSYN's +25.28%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $AIGENSYN $ORCA $ETHFI
#Binance #Altcoins #Futures #AIGENSYN #CryptoData
AIGENSYN is up +25.28% - I tested both ways to trade it
TODAY'S TOP GAINERS
AIGENSYN: +25.28%
ORCA: +13.78%
ETHFI: +12.62%
NIGHT: +11.09%
ZEC: +10.32%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like AIGENSYN's +25.28%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $AIGENSYN $ORCA $ETHFI
#Binance #Altcoins #Futures #AIGENSYN #CryptoData
AIGENSYN: +25.28%
ORCA: +13.78%
ETHFI: +12.62%
NIGHT: +11.09%
ZEC: +10.32%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like AIGENSYN's +25.28%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $AIGENSYN $ORCA $ETHFI
#Binance #Altcoins #Futures #AIGENSYN #CryptoData
5
COMMENT JE L’AI TESTÉ
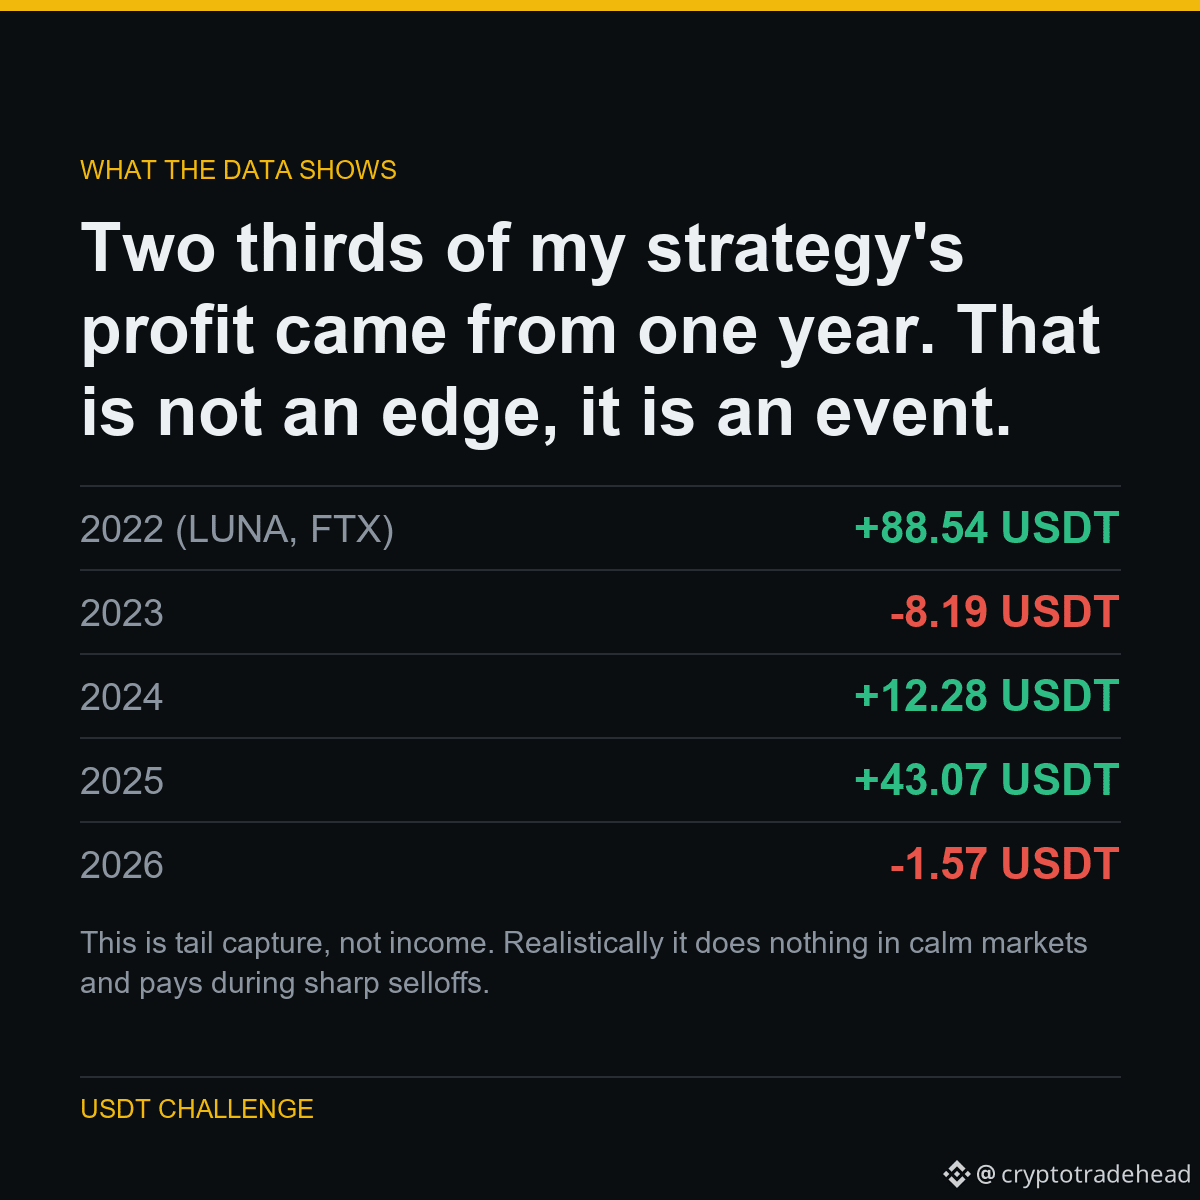
Le chiffre phare était de +134,12 USDT grâce aux cassures en position short. Ensuite, je l’ai ventilé par année.
2022 — l’année de l’effondrement de LUNA et de la faillite de FTX — en a généré 88,54. En retirant cette année, quatre ans de trading ont rapporté 45,59 USDT, dont la majeure partie en 2025.
Pour l’instant, 2026 est à l’équilibre.
LES CHIFFRES
2022 (LUNA, FTX) : +88,54 USDT
2023 : -8,19 USDT
2024 : +12,28 USDT
2025 : +43,07 USDT
2026 : -1,57 USDT
Il s’agit de capter les mouvements extrêmes, pas de générer un revenu. En pratique, cette stratégie ne rapporte rien quand les marchés sont calmes et paie lors des fortes chutes. S’attendre à ce qu’elle rapporte tous les mois, c’est ainsi qu’on abandonne une stratégie juste avant qu’elle ne fonctionne.
Dans le cadre d’une expérience publique : de 5 063 USDT à 1 000 000 USDT, chaque résultat est publié, y compris ceux qui me donnent une mauvaise image.
Exécuté sur $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #DonnéesCrypto
COMMENT JE L’AI TESTÉ
Le chiffre phare était de +134,12 USDT grâce aux cassures en position short. Ensuite, je l’ai ventilé par année.
2022 — l’année de l’effondrement de LUNA et de la faillite de FTX — en a généré 88,54. En retirant cette année, quatre ans de trading ont rapporté 45,59 USDT, dont la majeure partie en 2025.
Pour l’instant, 2026 est à l’équilibre.
LES CHIFFRES
2022 (LUNA, FTX) : +88,54 USDT
2023 : -8,19 USDT
2024 : +12,28 USDT
2025 : +43,07 USDT
2026 : -1,57 USDT
Il s’agit de capter les mouvements extrêmes, pas de générer un revenu. En pratique, cette stratégie ne rapporte rien quand les marchés sont calmes et paie lors des fortes chutes. S’attendre à ce qu’elle rapporte tous les mois, c’est ainsi qu’on abandonne une stratégie juste avant qu’elle ne fonctionne.
Dans le cadre d’une expérience publique : de 5 063 USDT à 1 000 000 USDT, chaque résultat est publié, y compris ceux qui me donnent une mauvaise image.
Exécuté sur $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #DonnéesCrypto
Le chiffre phare était de +134,12 USDT grâce aux cassures en position short. Ensuite, je l’ai ventilé par année.
2022 — l’année de l’effondrement de LUNA et de la faillite de FTX — en a généré 88,54. En retirant cette année, quatre ans de trading ont rapporté 45,59 USDT, dont la majeure partie en 2025.
Pour l’instant, 2026 est à l’équilibre.
LES CHIFFRES
2022 (LUNA, FTX) : +88,54 USDT
2023 : -8,19 USDT
2024 : +12,28 USDT
2025 : +43,07 USDT
2026 : -1,57 USDT
Il s’agit de capter les mouvements extrêmes, pas de générer un revenu. En pratique, cette stratégie ne rapporte rien quand les marchés sont calmes et paie lors des fortes chutes. S’attendre à ce qu’elle rapporte tous les mois, c’est ainsi qu’on abandonne une stratégie juste avant qu’elle ne fonctionne.
Dans le cadre d’une expérience publique : de 5 063 USDT à 1 000 000 USDT, chaque résultat est publié, y compris ceux qui me donnent une mauvaise image.
Exécuté sur $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #DonnéesCrypto
2
COMMENT JE L’AI TESTÉ
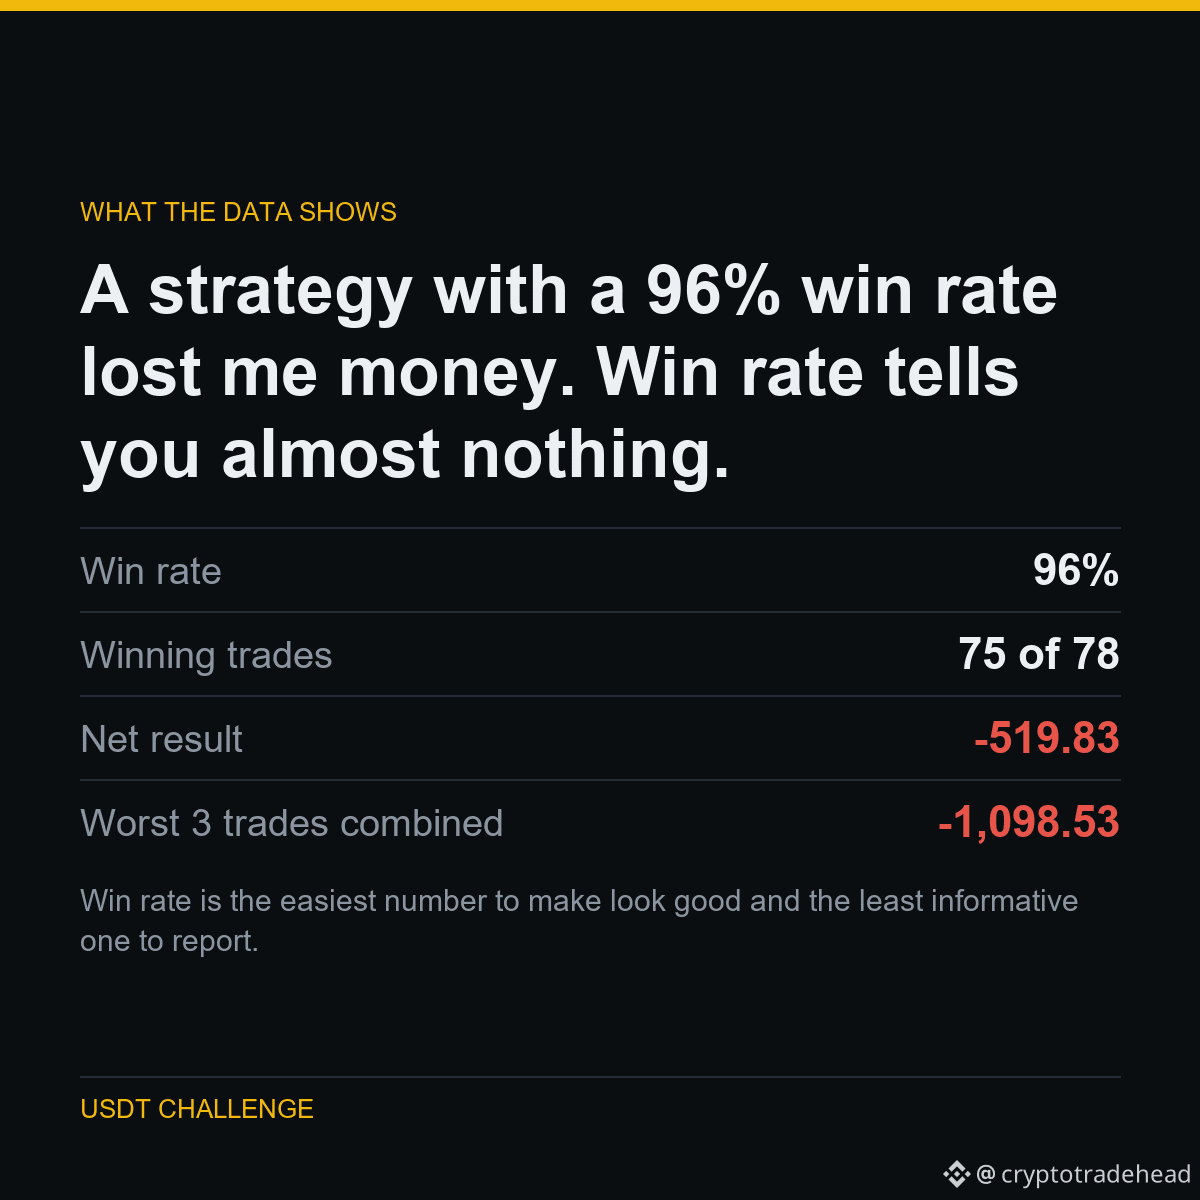
J’ai backtesté un système de martingale : renforcer les positions perdantes et clôturer lorsqu’elles repassent dans le vert. 75 des 78 trades ont été gagnants.
Il a tout de même perdu 519.83 USDT, car les pertes des trois trades perdants ont dépassé les gains cumulés des 75 trades gagnants.
La marge maximale requise par ces trades a atteint 4 fois le solde total du compte.
LES CHIFFRES
Taux de réussite : 96 %
Trades gagnants : 75 sur 78
Résultat net : -519.83
Pertes cumulées des 3 pires trades : -1,098.53
Le taux de réussite est le chiffre le plus facile à enjoliver et le moins informatif à communiquer. Quiconque vous présente un taux de réussite sans indiquer le montant des pertes ne vous montre que la moitié du tableau, celle qui lui est favorable.
Dans le cadre d’une expérience publique : faire passer 5,063 USDT à 1,000,000 USDT, en publiant chaque résultat, y compris ceux qui me donnent mauvaise image.
Exécuté sur $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
COMMENT JE L’AI TESTÉ
J’ai backtesté un système de martingale : renforcer les positions perdantes et clôturer lorsqu’elles repassent dans le vert. 75 des 78 trades ont été gagnants.
Il a tout de même perdu 519.83 USDT, car les pertes des trois trades perdants ont dépassé les gains cumulés des 75 trades gagnants.
La marge maximale requise par ces trades a atteint 4 fois le solde total du compte.
LES CHIFFRES
Taux de réussite : 96 %
Trades gagnants : 75 sur 78
Résultat net : -519.83
Pertes cumulées des 3 pires trades : -1,098.53
Le taux de réussite est le chiffre le plus facile à enjoliver et le moins informatif à communiquer. Quiconque vous présente un taux de réussite sans indiquer le montant des pertes ne vous montre que la moitié du tableau, celle qui lui est favorable.
Dans le cadre d’une expérience publique : faire passer 5,063 USDT à 1,000,000 USDT, en publiant chaque résultat, y compris ceux qui me donnent mauvaise image.
Exécuté sur $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
J’ai backtesté un système de martingale : renforcer les positions perdantes et clôturer lorsqu’elles repassent dans le vert. 75 des 78 trades ont été gagnants.
Il a tout de même perdu 519.83 USDT, car les pertes des trois trades perdants ont dépassé les gains cumulés des 75 trades gagnants.
La marge maximale requise par ces trades a atteint 4 fois le solde total du compte.
LES CHIFFRES
Taux de réussite : 96 %
Trades gagnants : 75 sur 78
Résultat net : -519.83
Pertes cumulées des 3 pires trades : -1,098.53
Le taux de réussite est le chiffre le plus facile à enjoliver et le moins informatif à communiquer. Quiconque vous présente un taux de réussite sans indiquer le montant des pertes ne vous montre que la moitié du tableau, celle qui lui est favorable.
Dans le cadre d’une expérience publique : faire passer 5,063 USDT à 1,000,000 USDT, en publiant chaque résultat, y compris ceux qui me donnent mauvaise image.
Exécuté sur $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
Article
Voir la traduction
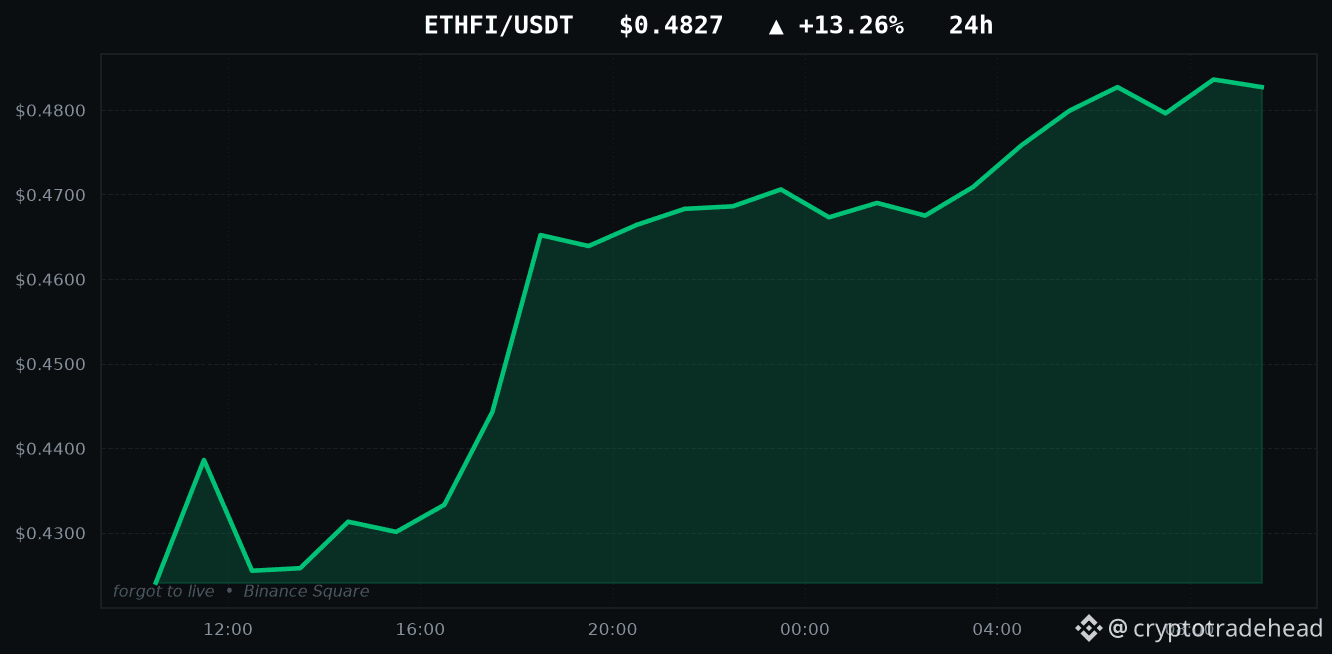
ETHFI is up +13.26% - I tested both ways to trade itTODAY'S TOP GAINERS
ETHFI: +13.26%
ORCA: +10.84%
NIGHT: +10.67%
ZEC: +10.48%
牛来: +10.12%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like ETHFI's +13.26%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $ETHFI $ORCA $NIGHT
#Binance #Altcoins #Futures #ETHFI #CryptoData
ETHFI is up +13.26% - I tested both ways to trade it
TODAY'S TOP GAINERS
ETHFI: +13.26%
ORCA: +10.84%
NIGHT: +10.67%
ZEC: +10.48%
牛来: +10.12%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like ETHFI's +13.26%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $ETHFI $ORCA $NIGHT
#Binance #Altcoins #Futures #ETHFI #CryptoData
ETHFI: +13.26%
ORCA: +10.84%
NIGHT: +10.67%
ZEC: +10.48%
牛来: +10.12%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like ETHFI's +13.26%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $ETHFI $ORCA $NIGHT
#Binance #Altcoins #Futures #ETHFI #CryptoData
1
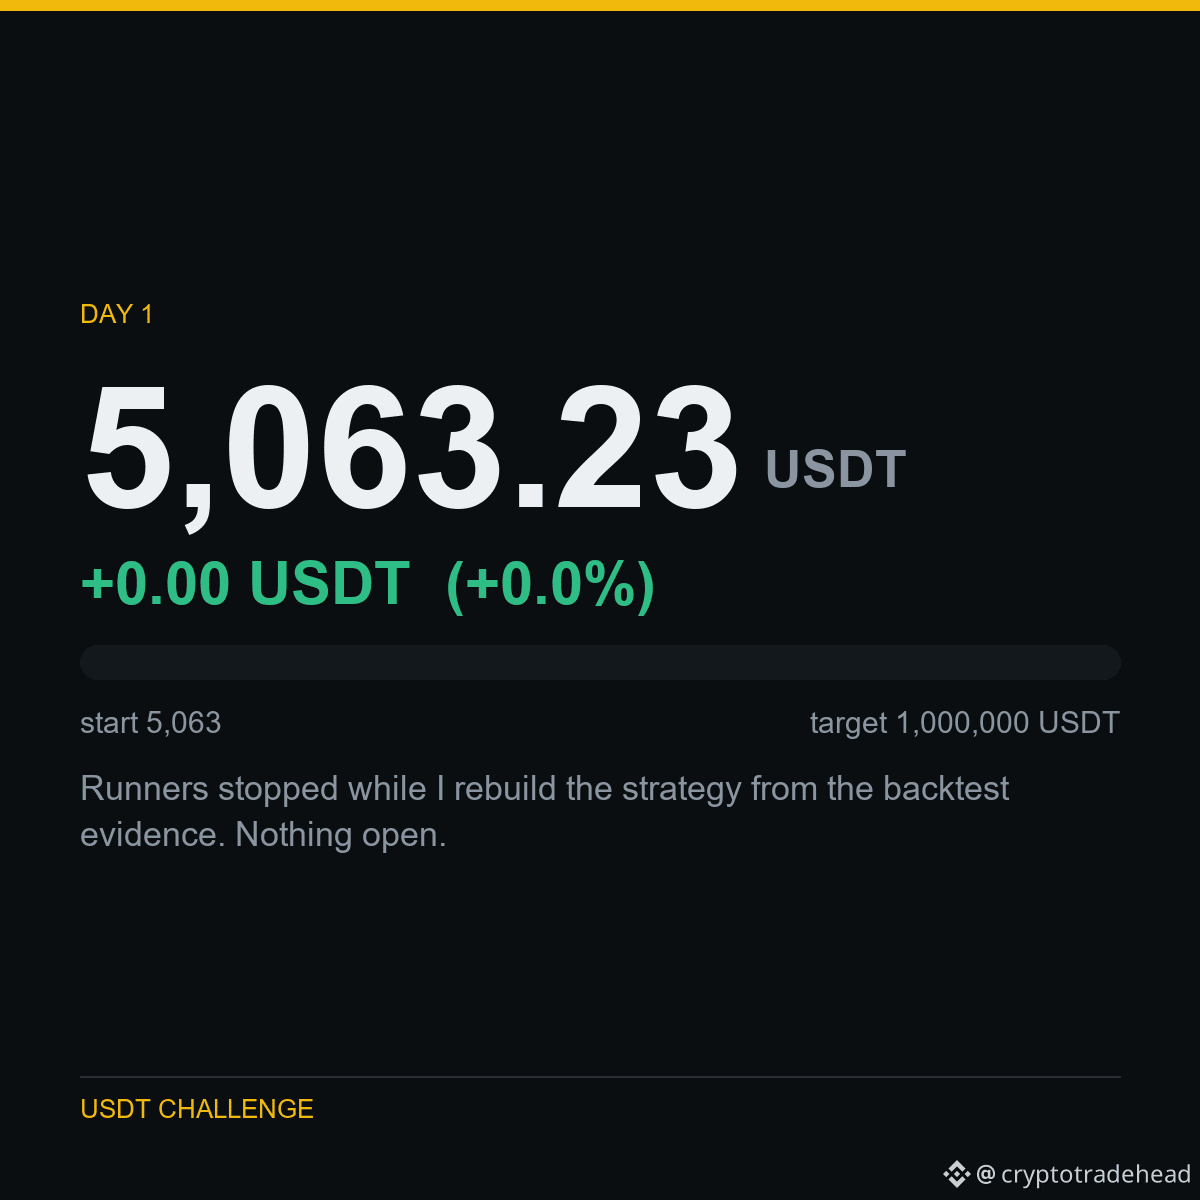
JOUR 1 - 5,063 USDT à 1,000,000 USDT
Solde : 5,063.23 USDT
Variation : +0.00 USDT (+0.0 %)
Les runners sont à l’arrêt pendant que je reconstruis la stratégie à partir des données du backtest. Aucune position ouverte.
Je trade sur un compte Binance de testnet : il s’agit donc de capital fictif. Je préfère le préciser plutôt que de vous laisser penser le contraire. La stratégie, les coûts et les pertes sont bien réels.
Aucun signal à vendre, aucune formation, aucun lien d’affiliation. Juste le compte et les données qui vont avec.
Négocié dans le cadre de ce défi : $BTC $SOL $AVAX
#Binance #USDT #Futures #TradingChallenge #Crypto
JOUR 1 - 5,063 USDT à 1,000,000 USDT
Solde : 5,063.23 USDT
Variation : +0.00 USDT (+0.0 %)
Les runners sont à l’arrêt pendant que je reconstruis la stratégie à partir des données du backtest. Aucune position ouverte.
Je trade sur un compte Binance de testnet : il s’agit donc de capital fictif. Je préfère le préciser plutôt que de vous laisser penser le contraire. La stratégie, les coûts et les pertes sont bien réels.
Aucun signal à vendre, aucune formation, aucun lien d’affiliation. Juste le compte et les données qui vont avec.
Négocié dans le cadre de ce défi : $BTC $SOL $AVAX
#Binance #USDT #Futures #TradingChallenge #Crypto
Solde : 5,063.23 USDT
Variation : +0.00 USDT (+0.0 %)
Les runners sont à l’arrêt pendant que je reconstruis la stratégie à partir des données du backtest. Aucune position ouverte.
Je trade sur un compte Binance de testnet : il s’agit donc de capital fictif. Je préfère le préciser plutôt que de vous laisser penser le contraire. La stratégie, les coûts et les pertes sont bien réels.
Aucun signal à vendre, aucune formation, aucun lien d’affiliation. Juste le compte et les données qui vont avec.
Négocié dans le cadre de ce défi : $BTC $SOL $AVAX
#Binance #USDT #Futures #TradingChallenge #Crypto
1
COMMENT JE L’AI TESTÉ
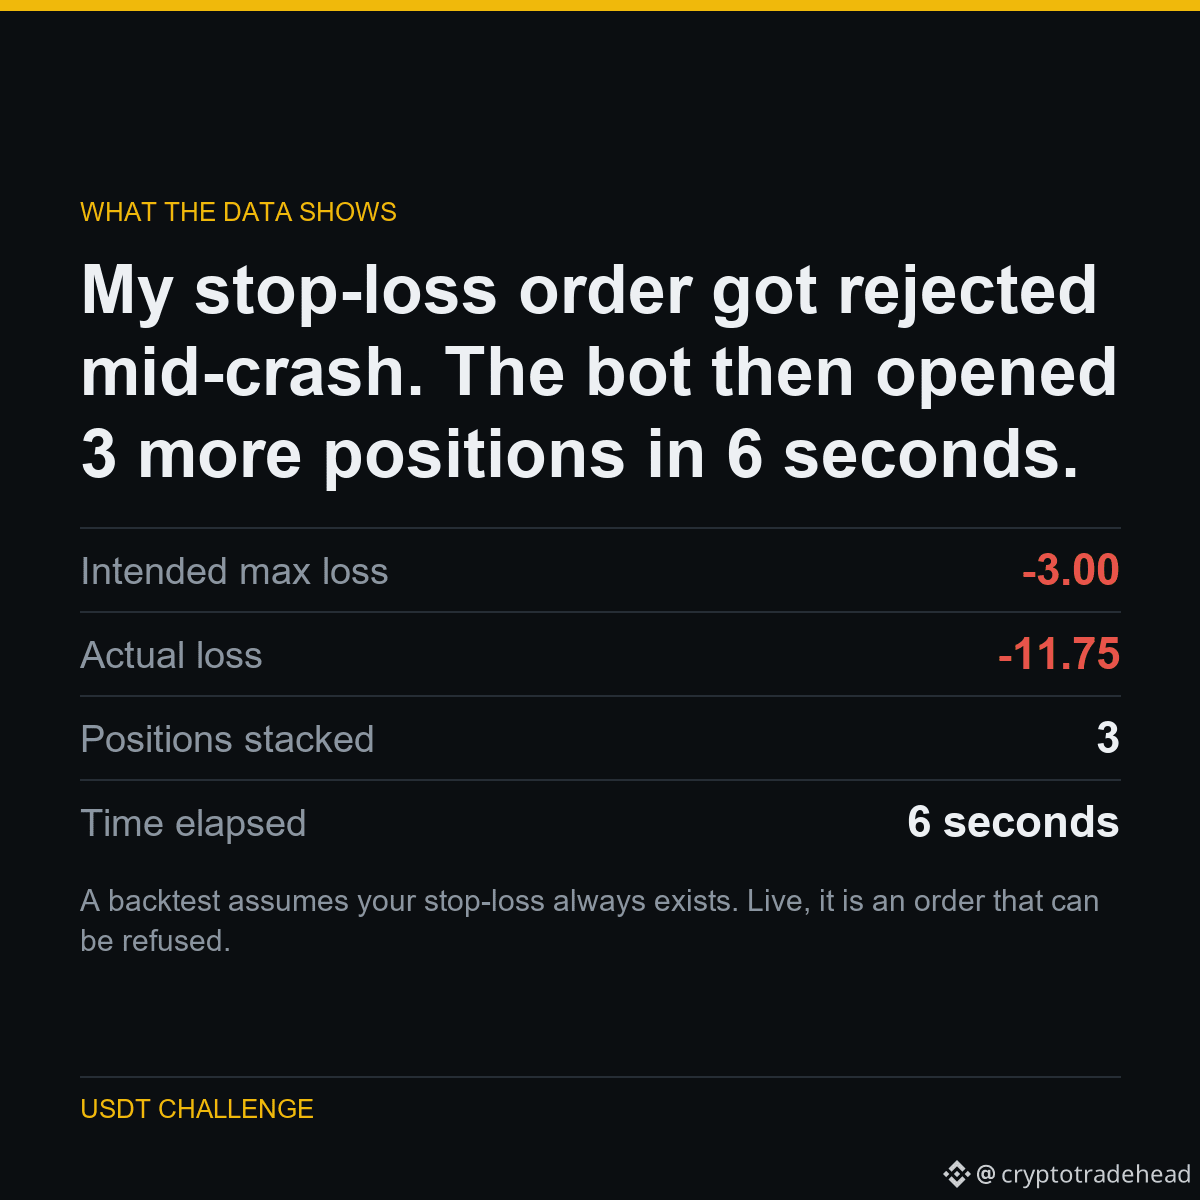
Lors d’une chute rapide, Binance a rejeté mon stop-loss avec l’erreur -2021 : le marché avait déjà dépassé le prix de déclenchement avant que l’ordre ne soit exécuté.
Mon code ne gérait pas ce rejet. La position est restée ouverte sans stop, et comme l’état interne du bot ne l’avait jamais enregistrée, le signal suivant a ouvert une autre position par-dessus. Trois fois.
Le risque prévu était de 3 USDT. La perte réelle a été de 11.75 USDT.
LES CHIFFRES
Perte maximale prévue : -3.00
Perte réelle : -11.75
Positions cumulées : 3
Temps écoulé : 6 secondes
Un backtest suppose que votre stop-loss est toujours en place. En conditions réelles, c’est un ordre qui peut être refusé. C’est dans l’écart entre ces deux hypothèses que l’on perd de l’argent réel.
Dans le cadre d’une expérience publique : faire passer 5,063 USDT à 1,000,000 USDT, avec chaque résultat publié — y compris ceux qui me donnent mauvaise mine.
Exécuté sur $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
COMMENT JE L’AI TESTÉ
Lors d’une chute rapide, Binance a rejeté mon stop-loss avec l’erreur -2021 : le marché avait déjà dépassé le prix de déclenchement avant que l’ordre ne soit exécuté.
Mon code ne gérait pas ce rejet. La position est restée ouverte sans stop, et comme l’état interne du bot ne l’avait jamais enregistrée, le signal suivant a ouvert une autre position par-dessus. Trois fois.
Le risque prévu était de 3 USDT. La perte réelle a été de 11.75 USDT.
LES CHIFFRES
Perte maximale prévue : -3.00
Perte réelle : -11.75
Positions cumulées : 3
Temps écoulé : 6 secondes
Un backtest suppose que votre stop-loss est toujours en place. En conditions réelles, c’est un ordre qui peut être refusé. C’est dans l’écart entre ces deux hypothèses que l’on perd de l’argent réel.
Dans le cadre d’une expérience publique : faire passer 5,063 USDT à 1,000,000 USDT, avec chaque résultat publié — y compris ceux qui me donnent mauvaise mine.
Exécuté sur $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
Lors d’une chute rapide, Binance a rejeté mon stop-loss avec l’erreur -2021 : le marché avait déjà dépassé le prix de déclenchement avant que l’ordre ne soit exécuté.
Mon code ne gérait pas ce rejet. La position est restée ouverte sans stop, et comme l’état interne du bot ne l’avait jamais enregistrée, le signal suivant a ouvert une autre position par-dessus. Trois fois.
Le risque prévu était de 3 USDT. La perte réelle a été de 11.75 USDT.
LES CHIFFRES
Perte maximale prévue : -3.00
Perte réelle : -11.75
Positions cumulées : 3
Temps écoulé : 6 secondes
Un backtest suppose que votre stop-loss est toujours en place. En conditions réelles, c’est un ordre qui peut être refusé. C’est dans l’écart entre ces deux hypothèses que l’on perd de l’argent réel.
Dans le cadre d’une expérience publique : faire passer 5,063 USDT à 1,000,000 USDT, avec chaque résultat publié — y compris ceux qui me donnent mauvaise mine.
Exécuté sur $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
Article
Voir la traduction
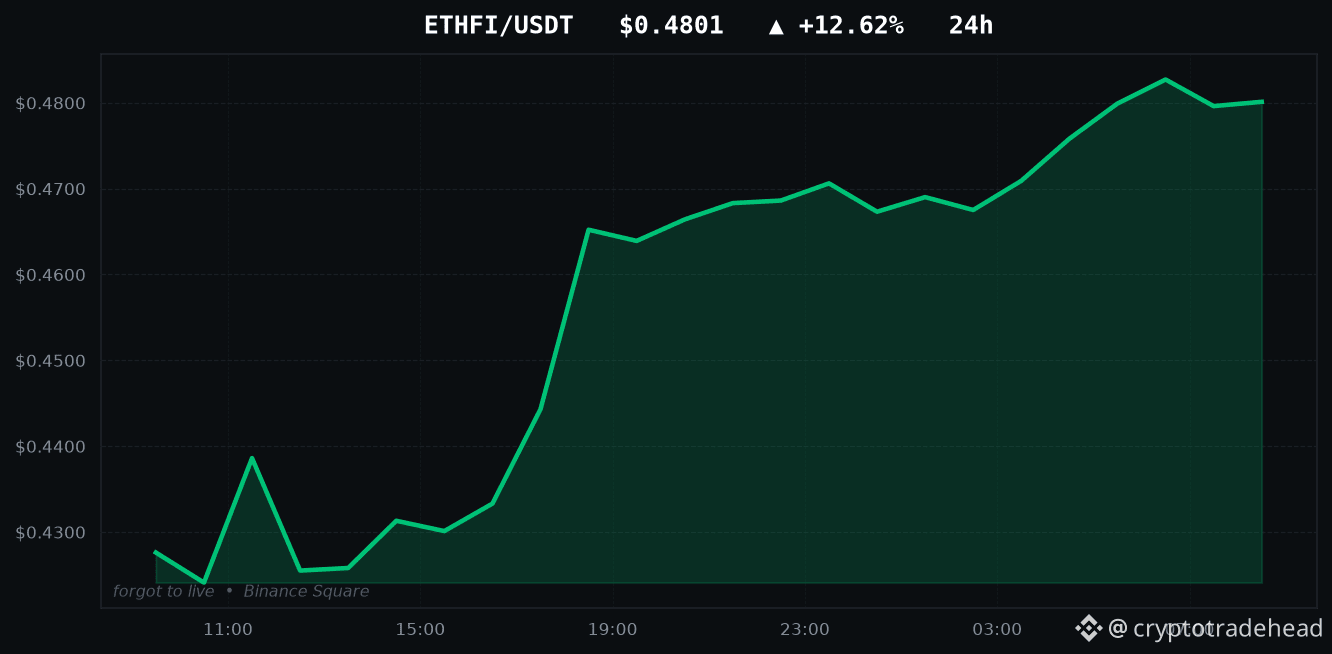
ETHFI is up +12.62% - I tested both ways to trade itTODAY'S TOP GAINERS
ETHFI: +12.62%
ZEC: +11.22%
ZAMA: +10.53%
ORCA: +9.89%
UNI: +8.66%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like ETHFI's +12.62%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $ETHFI $ZEC $ZAMA
#Binance #Altcoins #Futures #ETHFI #CryptoData
ETHFI is up +12.62% - I tested both ways to trade it
TODAY'S TOP GAINERS
ETHFI: +12.62%
ZEC: +11.22%
ZAMA: +10.53%
ORCA: +9.89%
UNI: +8.66%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like ETHFI's +12.62%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $ETHFI $ZEC $ZAMA
#Binance #Altcoins #Futures #ETHFI #CryptoData
ETHFI: +12.62%
ZEC: +11.22%
ZAMA: +10.53%
ORCA: +9.89%
UNI: +8.66%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like ETHFI's +12.62%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $ETHFI $ZEC $ZAMA
#Binance #Altcoins #Futures #ETHFI #CryptoData
5
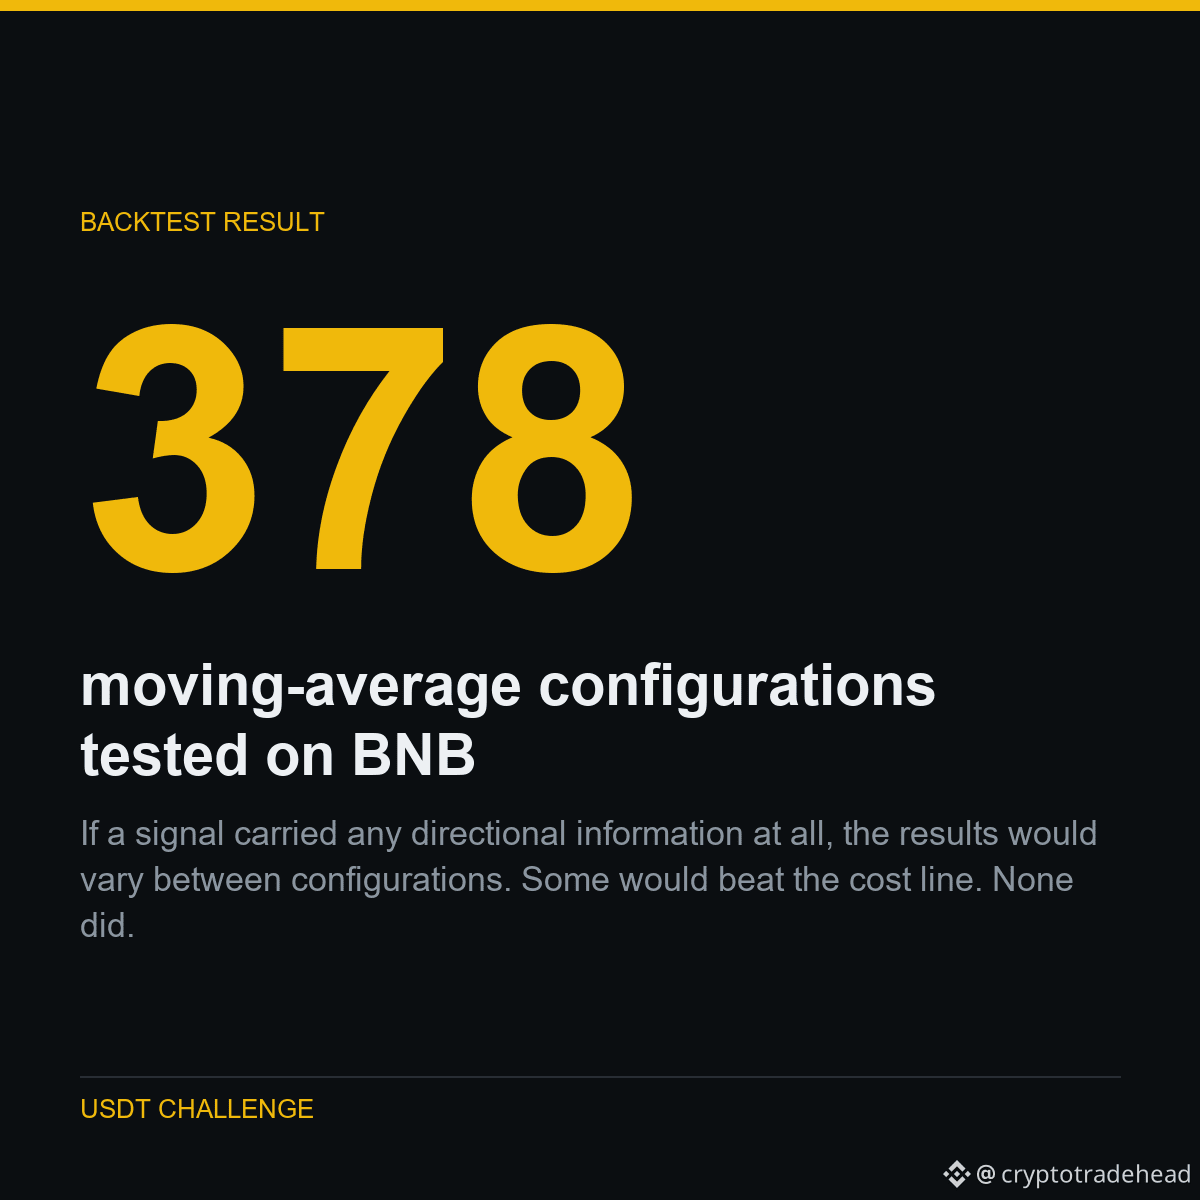
Si un signal contenait la moindre information directionnelle, les résultats varieraient d’une configuration à l’autre. Certaines dépasseraient le seuil de rentabilité. Aucune ne l’a fait. Ce n’est pas un faible avantage à optimiser : c’est une absence totale d’avantage pour laquelle on vous fait payer un droit d’entrée.
Voici d’où cela vient.
J’ai testé 378 stratégies de moyennes mobiles. Chacune a perdu exactement le montant des frais de transaction.
Deux familles de signaux, quatre horizons temporels, EMA et SMA, avec ou sans filtre de tendance, uniquement en position longue ou uniquement en position courte. Au total, 378 combinaisons, toutes avec les frais réels et le glissement mesuré réel pris en compte.
Le coût aller-retour d’une transaction représente 0.240% de la taille de la position. Le résultat moyen par transaction, pour chaque configuration sans exception, se situait entre -0.361% et -0.401%.
C’est le coût, et rien d’autre.
Une expérience publique : faire passer 5,063 USDT à 1,000,000 USDT, en publiant chaque résultat, y compris ceux qui ne me mettent pas en valeur.
Exécuté sur $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
Si un signal contenait la moindre information directionnelle, les résultats varieraient d’une configuration à l’autre. Certaines dépasseraient le seuil de rentabilité. Aucune ne l’a fait. Ce n’est pas un faible avantage à optimiser : c’est une absence totale d’avantage pour laquelle on vous fait payer un droit d’entrée.
Voici d’où cela vient.
J’ai testé 378 stratégies de moyennes mobiles. Chacune a perdu exactement le montant des frais de transaction.
Deux familles de signaux, quatre horizons temporels, EMA et SMA, avec ou sans filtre de tendance, uniquement en position longue ou uniquement en position courte. Au total, 378 combinaisons, toutes avec les frais réels et le glissement mesuré réel pris en compte.
Le coût aller-retour d’une transaction représente 0.240% de la taille de la position. Le résultat moyen par transaction, pour chaque configuration sans exception, se situait entre -0.361% et -0.401%.
C’est le coût, et rien d’autre.
Une expérience publique : faire passer 5,063 USDT à 1,000,000 USDT, en publiant chaque résultat, y compris ceux qui ne me mettent pas en valeur.
Exécuté sur $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
Voici d’où cela vient.
J’ai testé 378 stratégies de moyennes mobiles. Chacune a perdu exactement le montant des frais de transaction.
Deux familles de signaux, quatre horizons temporels, EMA et SMA, avec ou sans filtre de tendance, uniquement en position longue ou uniquement en position courte. Au total, 378 combinaisons, toutes avec les frais réels et le glissement mesuré réel pris en compte.
Le coût aller-retour d’une transaction représente 0.240% de la taille de la position. Le résultat moyen par transaction, pour chaque configuration sans exception, se situait entre -0.361% et -0.401%.
C’est le coût, et rien d’autre.
Une expérience publique : faire passer 5,063 USDT à 1,000,000 USDT, en publiant chaque résultat, y compris ceux qui ne me mettent pas en valeur.
Exécuté sur $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
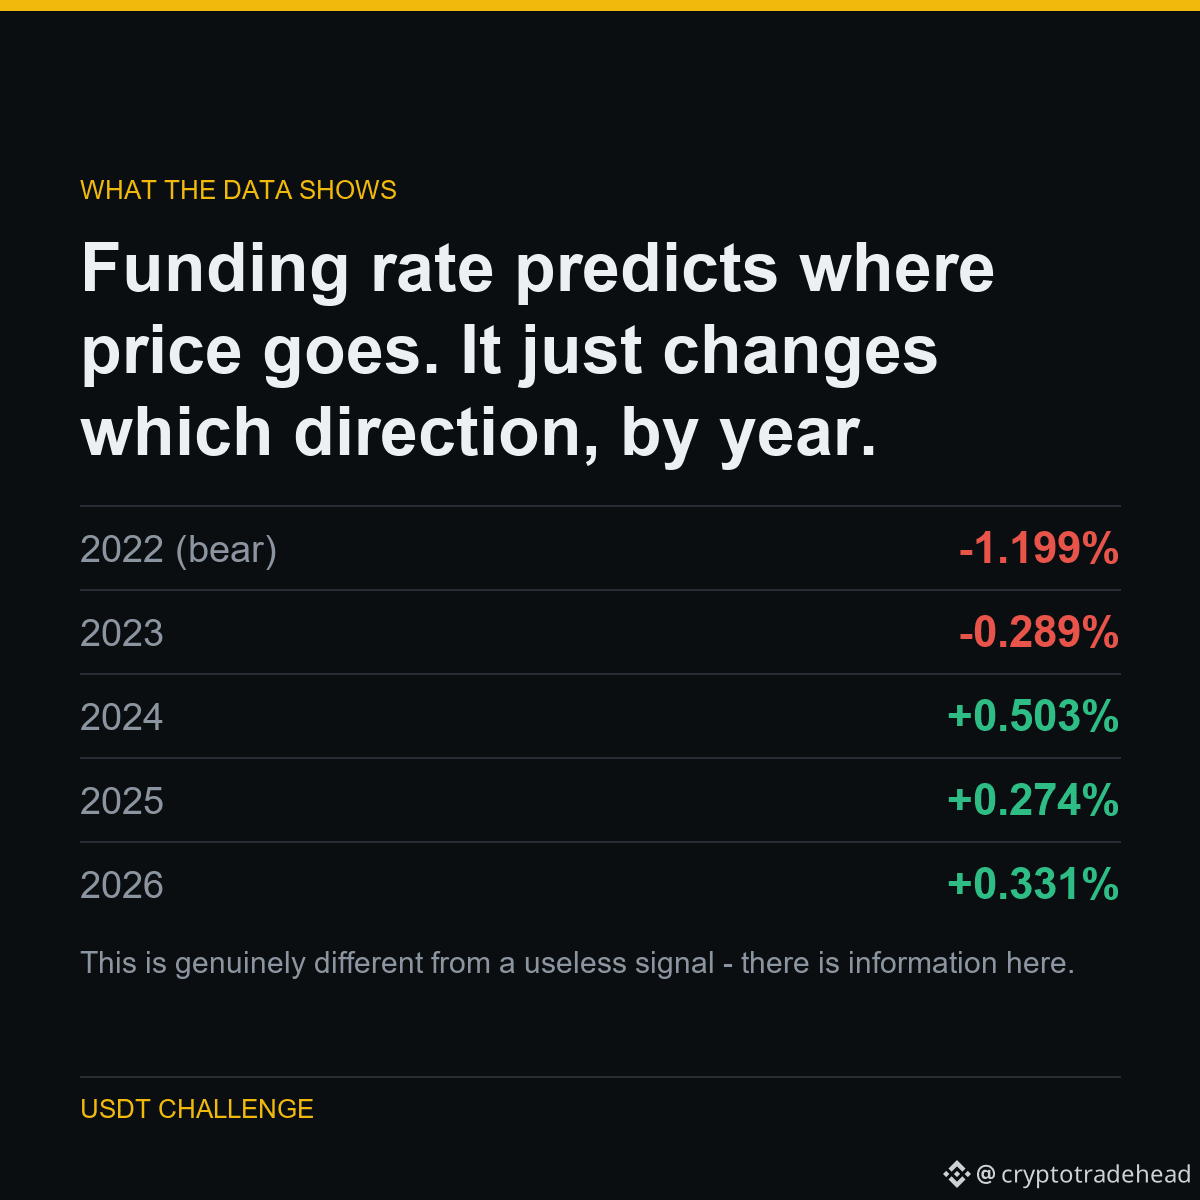
C’est vraiment différent d’un signal inutile : il y a de l’information ici. Mais pour l’exploiter, il faudrait connaître le régime à l’avance, ce qui revient au même problème circulaire qui fait échouer tout le reste.
Voici d’où ça vient.
Le taux de financement prédit l’évolution du prix. Il indique simplement une direction différente selon l’année.
J’ai réparti chaque relevé du taux de financement en quintiles et mesuré le rendement sur les 72 heures suivantes pour les valeurs les plus élevées par rapport aux plus faibles.
Sur les marchés baissiers, un taux de financement élevé précédait de PIRES rendements — les positions longues surchargées se faisant liquider. À partir de 2024, il précédait de MEILLEURS rendements — un effet de momentum.
Le signal est réel. Son signe n’est pas stable. En faisant la moyenne sur toutes les années, on obtient -0,08 %, en dessous des 0,240 % que coûte une transaction.
Dans le cadre d’une expérience publique : de 5 063 USDT à 1 000 000 USDT, tous les résultats publiés — y compris ceux qui me donnent une mauvaise image.
Exécuté sur $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
C’est vraiment différent d’un signal inutile : il y a de l’information ici. Mais pour l’exploiter, il faudrait connaître le régime à l’avance, ce qui revient au même problème circulaire qui fait échouer tout le reste.
Voici d’où ça vient.
Le taux de financement prédit l’évolution du prix. Il indique simplement une direction différente selon l’année.
J’ai réparti chaque relevé du taux de financement en quintiles et mesuré le rendement sur les 72 heures suivantes pour les valeurs les plus élevées par rapport aux plus faibles.
Sur les marchés baissiers, un taux de financement élevé précédait de PIRES rendements — les positions longues surchargées se faisant liquider. À partir de 2024, il précédait de MEILLEURS rendements — un effet de momentum.
Le signal est réel. Son signe n’est pas stable. En faisant la moyenne sur toutes les années, on obtient -0,08 %, en dessous des 0,240 % que coûte une transaction.
Dans le cadre d’une expérience publique : de 5 063 USDT à 1 000 000 USDT, tous les résultats publiés — y compris ceux qui me donnent une mauvaise image.
Exécuté sur $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
Voici d’où ça vient.
Le taux de financement prédit l’évolution du prix. Il indique simplement une direction différente selon l’année.
J’ai réparti chaque relevé du taux de financement en quintiles et mesuré le rendement sur les 72 heures suivantes pour les valeurs les plus élevées par rapport aux plus faibles.
Sur les marchés baissiers, un taux de financement élevé précédait de PIRES rendements — les positions longues surchargées se faisant liquider. À partir de 2024, il précédait de MEILLEURS rendements — un effet de momentum.
Le signal est réel. Son signe n’est pas stable. En faisant la moyenne sur toutes les années, on obtient -0,08 %, en dessous des 0,240 % que coûte une transaction.
Dans le cadre d’une expérience publique : de 5 063 USDT à 1 000 000 USDT, tous les résultats publiés — y compris ceux qui me donnent une mauvaise image.
Exécuté sur $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
Article
Voir la traduction
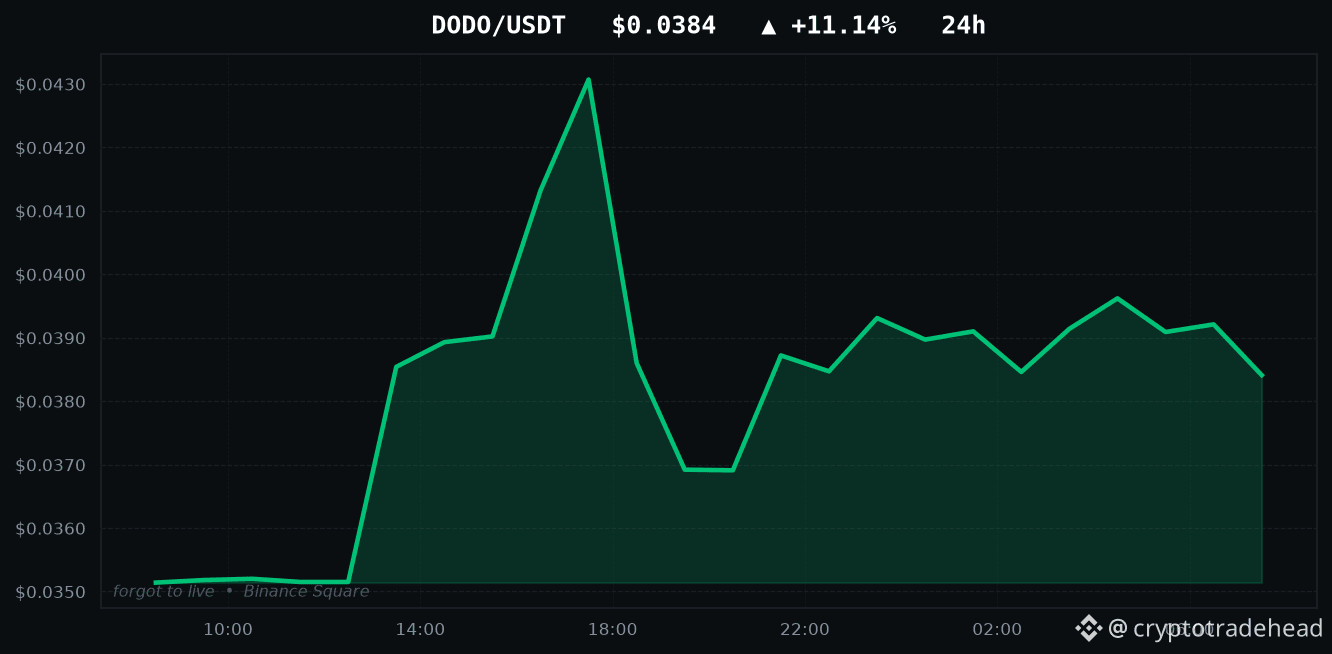
DODO is up +11.14% - I tested both ways to trade itTODAY'S TOP GAINERS
DODO: +11.14%
SC: +9.32%
PROM: +7.96%
YB: +7.94%
ETHFI: +7.86%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like DODO's +11.14%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $DODO $SC $PROM
#Binance #Altcoins #Futures #DODO #CryptoData
DODO is up +11.14% - I tested both ways to trade it
TODAY'S TOP GAINERS
DODO: +11.14%
SC: +9.32%
PROM: +7.96%
YB: +7.94%
ETHFI: +7.86%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like DODO's +11.14%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $DODO $SC $PROM
#Binance #Altcoins #Futures #DODO #CryptoData
DODO: +11.14%
SC: +9.32%
PROM: +7.96%
YB: +7.94%
ETHFI: +7.86%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like DODO's +11.14%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $DODO $SC $PROM
#Binance #Altcoins #Futures #DODO #CryptoData
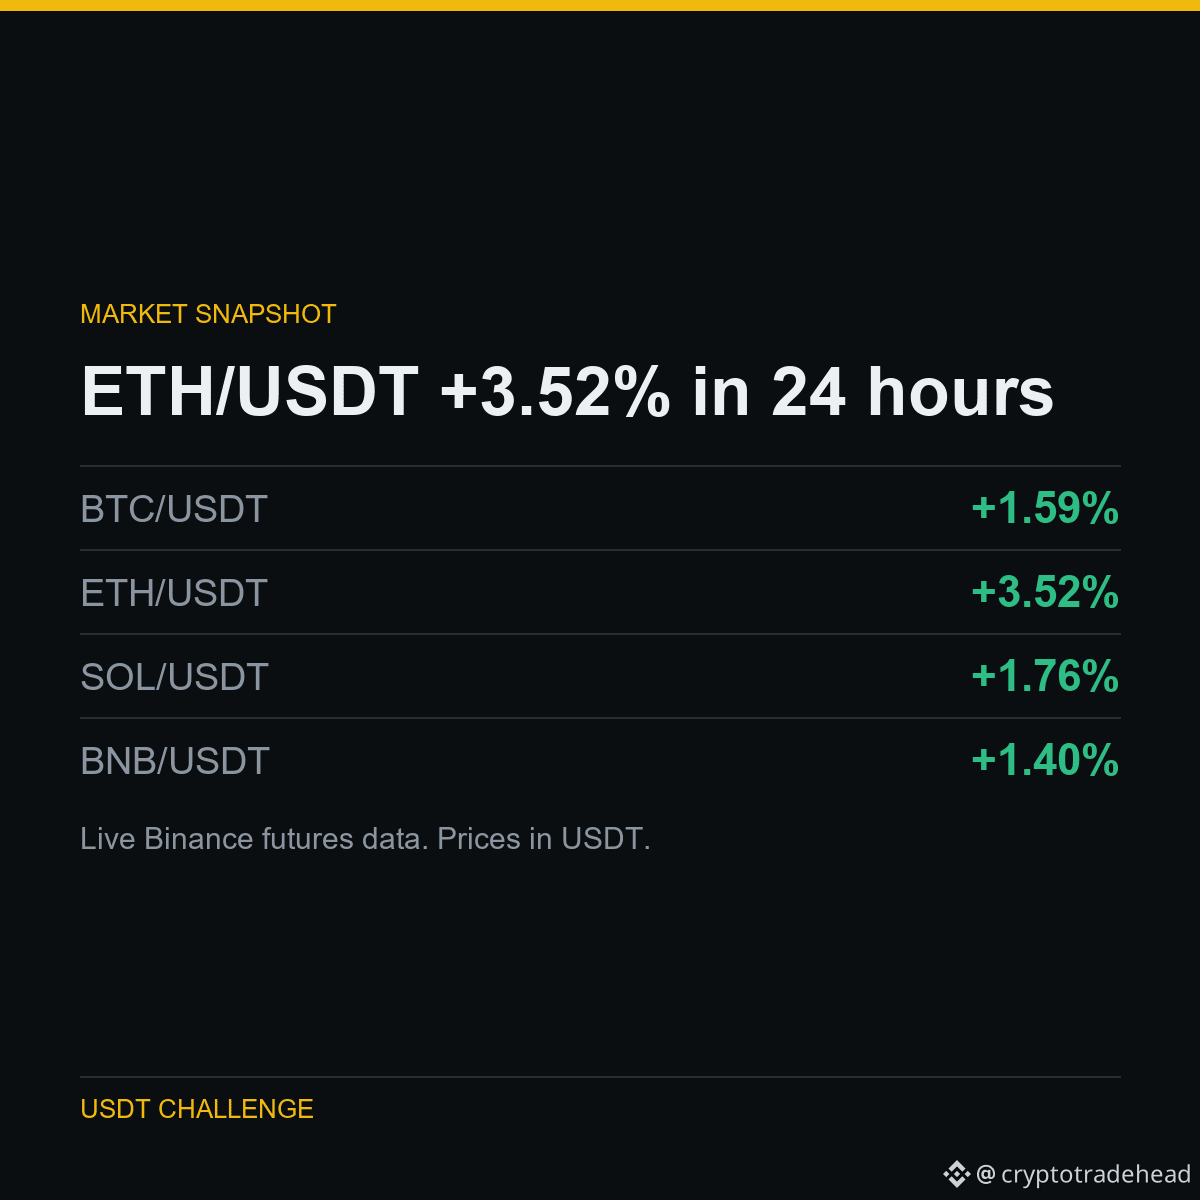
APERÇU SUR 24 HEURES
BTC/USDT : 59,810.00 USDT (+1.59%)
ETH/USDT : 1,678.75 USDT (+3.52%)
SOL/USDT : 70.03 USDT (+1.76%)
BNB/USDT : 545.92 USDT (+1.40%)
Le taux de financement sur ETH/USDT est de -0.0001 % toutes les 8 h.
Contexte, pas une recommandation : je ne publie ni points d’entrée ni objectifs. Toutes mes transactions sont consignées et publiées après coup, qu’elles soient gagnantes ou perdantes.
Mentionné ci-dessus : $ETH $SOL $BTC
#Binance #Crypto #Futures #BTC #Altcoins
APERÇU SUR 24 HEURES
BTC/USDT : 59,810.00 USDT (+1.59%)
ETH/USDT : 1,678.75 USDT (+3.52%)
SOL/USDT : 70.03 USDT (+1.76%)
BNB/USDT : 545.92 USDT (+1.40%)
Le taux de financement sur ETH/USDT est de -0.0001 % toutes les 8 h.
Contexte, pas une recommandation : je ne publie ni points d’entrée ni objectifs. Toutes mes transactions sont consignées et publiées après coup, qu’elles soient gagnantes ou perdantes.
Mentionné ci-dessus : $ETH $SOL $BTC
#Binance #Crypto #Futures #BTC #Altcoins
BTC/USDT : 59,810.00 USDT (+1.59%)
ETH/USDT : 1,678.75 USDT (+3.52%)
SOL/USDT : 70.03 USDT (+1.76%)
BNB/USDT : 545.92 USDT (+1.40%)
Le taux de financement sur ETH/USDT est de -0.0001 % toutes les 8 h.
Contexte, pas une recommandation : je ne publie ni points d’entrée ni objectifs. Toutes mes transactions sont consignées et publiées après coup, qu’elles soient gagnantes ou perdantes.
Mentionné ci-dessus : $ETH $SOL $BTC
#Binance #Crypto #Futures #BTC #Altcoins
4
Article
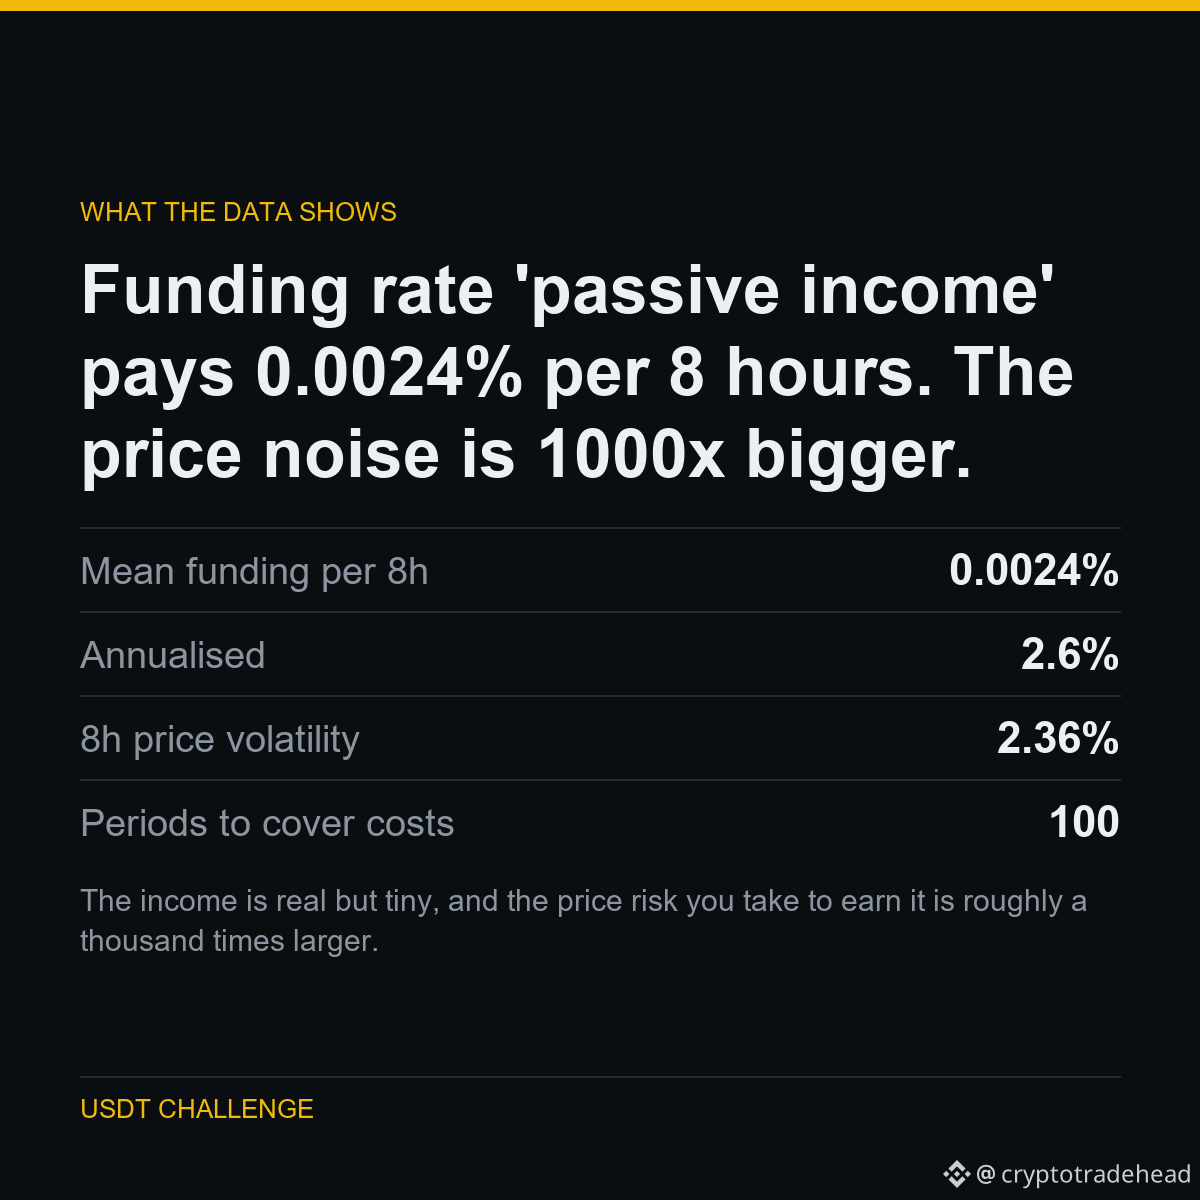
Le « revenu passif » du taux de financement rapporte 0,0024 % toutes les 8 heures. Les fluctuations du prix sont 1 000 fois plus importantes.Le « revenu passif » du taux de financement rapporte 0,0024 % toutes les 8 heures. Les fluctuations du prix sont 1 000 fois plus importantes.
La perception du financement sur les contrats perpétuels est présentée comme un rendement passif. J’ai analysé 34 431 événements de financement sur 7 symboles et mesuré les résultats.
Le financement moyen est de 0,0024 % par période de 8 heures. Sur une position de 150 USDT, cela représente 0,0036 USDT. Un aller-retour coûte 0,36 USDT : il faudrait conserver la position pendant 33 jours rien que pour couvrir l’entrée et la sortie.
Pendant ce temps, le prix varie de 2,36 % au cours d’une période typique de 8 heures.
CE QUE CELA SIGNIFIE
Les revenus sont réels, mais infimes, et le risque lié aux fluctuations du prix que vous prenez pour les obtenir est environ mille fois plus important. C’est pourquoi les desks qui pratiquent cette stratégie se couvrent sur le marché au comptant. Sans couverture, ce n’est pas un revenu : c’est un pari directionnel assorti d’un remboursement.
Le « revenu passif » du taux de financement rapporte 0,0024 % toutes les 8 heures. Les fluctuations du prix sont 1 000 fois plus importantes.
Le « revenu passif » du taux de financement rapporte 0,0024 % toutes les 8 heures. Les fluctuations du prix sont 1 000 fois plus importantes.
La perception du financement sur les contrats perpétuels est présentée comme un rendement passif. J’ai analysé 34 431 événements de financement sur 7 symboles et mesuré les résultats.
Le financement moyen est de 0,0024 % par période de 8 heures. Sur une position de 150 USDT, cela représente 0,0036 USDT. Un aller-retour coûte 0,36 USDT : il faudrait conserver la position pendant 33 jours rien que pour couvrir l’entrée et la sortie.
Pendant ce temps, le prix varie de 2,36 % au cours d’une période typique de 8 heures.
CE QUE CELA SIGNIFIE
Les revenus sont réels, mais infimes, et le risque lié aux fluctuations du prix que vous prenez pour les obtenir est environ mille fois plus important. C’est pourquoi les desks qui pratiquent cette stratégie se couvrent sur le marché au comptant. Sans couverture, ce n’est pas un revenu : c’est un pari directionnel assorti d’un remboursement.
La perception du financement sur les contrats perpétuels est présentée comme un rendement passif. J’ai analysé 34 431 événements de financement sur 7 symboles et mesuré les résultats.
Le financement moyen est de 0,0024 % par période de 8 heures. Sur une position de 150 USDT, cela représente 0,0036 USDT. Un aller-retour coûte 0,36 USDT : il faudrait conserver la position pendant 33 jours rien que pour couvrir l’entrée et la sortie.
Pendant ce temps, le prix varie de 2,36 % au cours d’une période typique de 8 heures.
CE QUE CELA SIGNIFIE
Les revenus sont réels, mais infimes, et le risque lié aux fluctuations du prix que vous prenez pour les obtenir est environ mille fois plus important. C’est pourquoi les desks qui pratiquent cette stratégie se couvrent sur le marché au comptant. Sans couverture, ce n’est pas un revenu : c’est un pari directionnel assorti d’un remboursement.
2
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCReboundsAbove$60KAmidWhaleDipBuying
5,597 vues
59 mentions
Abraxas Capital et d'autres baleines achètent le creux du BTC alors que le Bitcoin repasse brièvement au-dessus des 60 000 dollars
Binance News
·16 mentions J’aime
·16.3k vues
NvidiaLoses$2.7TrillionInMonthAndAHalf
44,691 vues
209 mentions
GlobalStocksFaceLongestLosingStreakSince2023
402,328 vues
2,659 mentions