
web3李李-软件开发
165 Publications
web3李李-软件开发
Signaler
Bloquer l’utilisateur
推特@lishun60938 擅长区块链软件开发项目孵化。100人团队,10开发经验。主营:公链、WEB3社交钱包、DAPP/DEFI开发、交易所、AI量化、区块链商城、IM聊天、预测平台、链游、SWAP开发、RWA上链、跨链、NFT数藏、发币等
5 Suivis
35 Abonnés
102 J’aime
Publications
Tous
Citations
·
--
Article
Voir la traduction
为什么代币化与 DeFi 是长期主线最近一段时间,RWA 与代币化再度成为 Web3 行业讨论的核心。Bitwise 首席投资官 Matt Hougan 公开表示,代币化与 DeFi 是长期趋势,全球金融活动正在持续向链上迁移,赛道长期上涨空间巨大。在很多人还将 Web3 等同于投机、Meme 币与短期行情博弈时,传统金融机构已经悄悄押注这场资产范式革命。
长久以来,大众对 DeFi 的认知停留在加密原生资产的借贷、交易与挖矿。但代币化,也就是 RWA 真实世界资产上链,正在打通传统金融与链上世界之间的高墙。简单来说,代币化就是把债券、股票、大宗商品、不动产等现实资产,通过合规包装映射到区块链,变成可编程的链上资产。资产一旦上链,就不再只能在交易所固定交易时间买卖,而是实现 7×24 小时不间断结算,并且可以直接作为抵押品进入 DeFi 协议,完成借贷、回购、结构化产品等操作,这就是可编程金融的核心魅力。
从体量对比就能看清市场空间。全球股债市场总规模高达数百万亿美元,而当前链上代币化资产规模仅数百亿,渗透率不足 0.01%,这也是机构看好赛道长期潜力的根本原因。如今代币化美债已经形成稳定市场,贝莱德、Ondo 等机构陆续推出代币化基金产品;纽交所也已经花费一年时间测试 Avalanche 公链技术,探索资产代币化业务。传统金融巨头布局,不是短期跟风炒作,而是为下一代资产结算基础设施提前卡位。
但有一个很关键的现实矛盾:目前大部分 RWA 资产仅仅完成了 “上链登记”,并没有真正流入 DeFi 生态。数据显示,链上 300 多亿美元代币化资产,仅有不到 10% 进入 DeFi 协议流通,大量资产只是安静躺在钱包中,无法发挥抵押、流动性释放的价值。许可型资产架构、白名单准入、线下确权限制,阻断了资产和 DEX、借贷协议之间的可组合性,这也是 RWA 上半场最大痛点。
RWA 上半场的目标,只是证明实体资产可以映射上链;而下半场,核心目标是资产上链之后,能够真正参与链上金融活动,产生持续现金流。DeFi 也随之迭代,不再只是加密资产的游戏,转而承接传统万亿级资产的结算与融资需求。Aave、Morpho 等借贷协议已经上线 RWA 抵押借贷模块,让代币化债券、私募信贷资产直接在链上生成收益,资产、收益、清算规则全部写进智能合约,大幅降低中间托管、对账、结算成本。
同时,监管层面也出现松动信号。美国 SEC 推出代币化证券豁免规则,为合规资产上链打开窗口;a16z 向 SEC 提交意见函,提议为 DEX 设立安全港规则,明确非托管、自动化、无需许可的去中心化交易平台的边界。监管不是单纯的阻力,而是在缓慢为新金融形态划定规则。当然,政策博弈仍在持续,CLARITY 法案等争议性提案的推进受阻,也会阶段性影响市场情绪,监管不确定性仍是行业最大风险。
Matt Hougan 同时提出,市场严重低估代币化带来的交易增长潜力。传统美股每周交易时间仅有 33 小时,而区块链全天候运行,理论上交易容量可提升数十倍甚至上百倍。叠加 AI 智能体自动执行交易、资金管理,未来链上交易规模有望迎来量级跃升。但他反复强调,这属于长期结构性机会,不是短期暴涨逻辑,不要把赛道趋势等同于代币短期价格上涨。
机遇背后,风险同样不可忽视。第一是合规风险,不同地区对资产代币化法律认定存在巨大差异,资产确权、违约清算一旦发生纠纷,链上合约与线下法律如何衔接,至今没有成熟的判例。第二是合约安全风险,RWA 同时叠加线下资产信用风险与链上智能合约漏洞风险,双重风险一旦爆发,损失会被放大。第三是流动性割裂问题,许可资产与无许可 DeFi 天然存在冲突,想要兼顾合规与可组合性,产品设计难度极高。
站在行业周期视角,代币化不是一场短期行情故事,而是传统金融基础设施的渐进式重构。过去 DeFi 靠加密原生资产证明了去中心化金融可以跑通;而代币化,将让链上金融承接现实世界海量资产与资金。未来几年,资产上链会从试点项目逐步走向规模化落地,债券、基金、大宗商品会持续迁移至链上。
对于行业参与者来说,需要分清叙事和现实:赛道长期空间足够宏大,但落地过程必然充满反复、监管博弈、项目淘汰。不是所有 RWA 项目都能跑出来,只有真正解决资产确权、风险控制、流动性问题的基础设施,才能够捕获长期价值。
当金融资产变成可编程代码,全球金融活动向链上迁移的趋势已经开启。这场变革不会一夜完成,但它正在缓慢重塑资产发行、交易、借贷的底层逻辑。
为什么代币化与 DeFi 是长期主线
最近一段时间,RWA 与代币化再度成为 Web3 行业讨论的核心。Bitwise 首席投资官 Matt Hougan 公开表示,代币化与 DeFi 是长期趋势,全球金融活动正在持续向链上迁移,赛道长期上涨空间巨大。在很多人还将 Web3 等同于投机、Meme 币与短期行情博弈时,传统金融机构已经悄悄押注这场资产范式革命。
长久以来,大众对 DeFi 的认知停留在加密原生资产的借贷、交易与挖矿。但代币化,也就是 RWA 真实世界资产上链,正在打通传统金融与链上世界之间的高墙。简单来说,代币化就是把债券、股票、大宗商品、不动产等现实资产,通过合规包装映射到区块链,变成可编程的链上资产。资产一旦上链,就不再只能在交易所固定交易时间买卖,而是实现 7×24 小时不间断结算,并且可以直接作为抵押品进入 DeFi 协议,完成借贷、回购、结构化产品等操作,这就是可编程金融的核心魅力。
从体量对比就能看清市场空间。全球股债市场总规模高达数百万亿美元,而当前链上代币化资产规模仅数百亿,渗透率不足 0.01%,这也是机构看好赛道长期潜力的根本原因。如今代币化美债已经形成稳定市场,贝莱德、Ondo 等机构陆续推出代币化基金产品;纽交所也已经花费一年时间测试 Avalanche 公链技术,探索资产代币化业务。传统金融巨头布局,不是短期跟风炒作,而是为下一代资产结算基础设施提前卡位。
但有一个很关键的现实矛盾:目前大部分 RWA 资产仅仅完成了 “上链登记”,并没有真正流入 DeFi 生态。数据显示,链上 300 多亿美元代币化资产,仅有不到 10% 进入 DeFi 协议流通,大量资产只是安静躺在钱包中,无法发挥抵押、流动性释放的价值。许可型资产架构、白名单准入、线下确权限制,阻断了资产和 DEX、借贷协议之间的可组合性,这也是 RWA 上半场最大痛点。
RWA 上半场的目标,只是证明实体资产可以映射上链;而下半场,核心目标是资产上链之后,能够真正参与链上金融活动,产生持续现金流。DeFi 也随之迭代,不再只是加密资产的游戏,转而承接传统万亿级资产的结算与融资需求。Aave、Morpho 等借贷协议已经上线 RWA 抵押借贷模块,让代币化债券、私募信贷资产直接在链上生成收益,资产、收益、清算规则全部写进智能合约,大幅降低中间托管、对账、结算成本。
同时,监管层面也出现松动信号。美国 SEC 推出代币化证券豁免规则,为合规资产上链打开窗口;a16z 向 SEC 提交意见函,提议为 DEX 设立安全港规则,明确非托管、自动化、无需许可的去中心化交易平台的边界。监管不是单纯的阻力,而是在缓慢为新金融形态划定规则。当然,政策博弈仍在持续,CLARITY 法案等争议性提案的推进受阻,也会阶段性影响市场情绪,监管不确定性仍是行业最大风险。
Matt Hougan 同时提出,市场严重低估代币化带来的交易增长潜力。传统美股每周交易时间仅有 33 小时,而区块链全天候运行,理论上交易容量可提升数十倍甚至上百倍。叠加 AI 智能体自动执行交易、资金管理,未来链上交易规模有望迎来量级跃升。但他反复强调,这属于长期结构性机会,不是短期暴涨逻辑,不要把赛道趋势等同于代币短期价格上涨。
机遇背后,风险同样不可忽视。第一是合规风险,不同地区对资产代币化法律认定存在巨大差异,资产确权、违约清算一旦发生纠纷,链上合约与线下法律如何衔接,至今没有成熟的判例。第二是合约安全风险,RWA 同时叠加线下资产信用风险与链上智能合约漏洞风险,双重风险一旦爆发,损失会被放大。第三是流动性割裂问题,许可资产与无许可 DeFi 天然存在冲突,想要兼顾合规与可组合性,产品设计难度极高。
站在行业周期视角,代币化不是一场短期行情故事,而是传统金融基础设施的渐进式重构。过去 DeFi 靠加密原生资产证明了去中心化金融可以跑通;而代币化,将让链上金融承接现实世界海量资产与资金。未来几年,资产上链会从试点项目逐步走向规模化落地,债券、基金、大宗商品会持续迁移至链上。
对于行业参与者来说,需要分清叙事和现实:赛道长期空间足够宏大,但落地过程必然充满反复、监管博弈、项目淘汰。不是所有 RWA 项目都能跑出来,只有真正解决资产确权、风险控制、流动性问题的基础设施,才能够捕获长期价值。
当金融资产变成可编程代码,全球金融活动向链上迁移的趋势已经开启。这场变革不会一夜完成,但它正在缓慢重塑资产发行、交易、借贷的底层逻辑。
长久以来,大众对 DeFi 的认知停留在加密原生资产的借贷、交易与挖矿。但代币化,也就是 RWA 真实世界资产上链,正在打通传统金融与链上世界之间的高墙。简单来说,代币化就是把债券、股票、大宗商品、不动产等现实资产,通过合规包装映射到区块链,变成可编程的链上资产。资产一旦上链,就不再只能在交易所固定交易时间买卖,而是实现 7×24 小时不间断结算,并且可以直接作为抵押品进入 DeFi 协议,完成借贷、回购、结构化产品等操作,这就是可编程金融的核心魅力。
从体量对比就能看清市场空间。全球股债市场总规模高达数百万亿美元,而当前链上代币化资产规模仅数百亿,渗透率不足 0.01%,这也是机构看好赛道长期潜力的根本原因。如今代币化美债已经形成稳定市场,贝莱德、Ondo 等机构陆续推出代币化基金产品;纽交所也已经花费一年时间测试 Avalanche 公链技术,探索资产代币化业务。传统金融巨头布局,不是短期跟风炒作,而是为下一代资产结算基础设施提前卡位。
但有一个很关键的现实矛盾:目前大部分 RWA 资产仅仅完成了 “上链登记”,并没有真正流入 DeFi 生态。数据显示,链上 300 多亿美元代币化资产,仅有不到 10% 进入 DeFi 协议流通,大量资产只是安静躺在钱包中,无法发挥抵押、流动性释放的价值。许可型资产架构、白名单准入、线下确权限制,阻断了资产和 DEX、借贷协议之间的可组合性,这也是 RWA 上半场最大痛点。
RWA 上半场的目标,只是证明实体资产可以映射上链;而下半场,核心目标是资产上链之后,能够真正参与链上金融活动,产生持续现金流。DeFi 也随之迭代,不再只是加密资产的游戏,转而承接传统万亿级资产的结算与融资需求。Aave、Morpho 等借贷协议已经上线 RWA 抵押借贷模块,让代币化债券、私募信贷资产直接在链上生成收益,资产、收益、清算规则全部写进智能合约,大幅降低中间托管、对账、结算成本。
同时,监管层面也出现松动信号。美国 SEC 推出代币化证券豁免规则,为合规资产上链打开窗口;a16z 向 SEC 提交意见函,提议为 DEX 设立安全港规则,明确非托管、自动化、无需许可的去中心化交易平台的边界。监管不是单纯的阻力,而是在缓慢为新金融形态划定规则。当然,政策博弈仍在持续,CLARITY 法案等争议性提案的推进受阻,也会阶段性影响市场情绪,监管不确定性仍是行业最大风险。
Matt Hougan 同时提出,市场严重低估代币化带来的交易增长潜力。传统美股每周交易时间仅有 33 小时,而区块链全天候运行,理论上交易容量可提升数十倍甚至上百倍。叠加 AI 智能体自动执行交易、资金管理,未来链上交易规模有望迎来量级跃升。但他反复强调,这属于长期结构性机会,不是短期暴涨逻辑,不要把赛道趋势等同于代币短期价格上涨。
机遇背后,风险同样不可忽视。第一是合规风险,不同地区对资产代币化法律认定存在巨大差异,资产确权、违约清算一旦发生纠纷,链上合约与线下法律如何衔接,至今没有成熟的判例。第二是合约安全风险,RWA 同时叠加线下资产信用风险与链上智能合约漏洞风险,双重风险一旦爆发,损失会被放大。第三是流动性割裂问题,许可资产与无许可 DeFi 天然存在冲突,想要兼顾合规与可组合性,产品设计难度极高。
站在行业周期视角,代币化不是一场短期行情故事,而是传统金融基础设施的渐进式重构。过去 DeFi 靠加密原生资产证明了去中心化金融可以跑通;而代币化,将让链上金融承接现实世界海量资产与资金。未来几年,资产上链会从试点项目逐步走向规模化落地,债券、基金、大宗商品会持续迁移至链上。
对于行业参与者来说,需要分清叙事和现实:赛道长期空间足够宏大,但落地过程必然充满反复、监管博弈、项目淘汰。不是所有 RWA 项目都能跑出来,只有真正解决资产确权、风险控制、流动性问题的基础设施,才能够捕获长期价值。
当金融资产变成可编程代码,全球金融活动向链上迁移的趋势已经开启。这场变革不会一夜完成,但它正在缓慢重塑资产发行、交易、借贷的底层逻辑。
283
·
--
221
·
--
Article
Voir la traduction
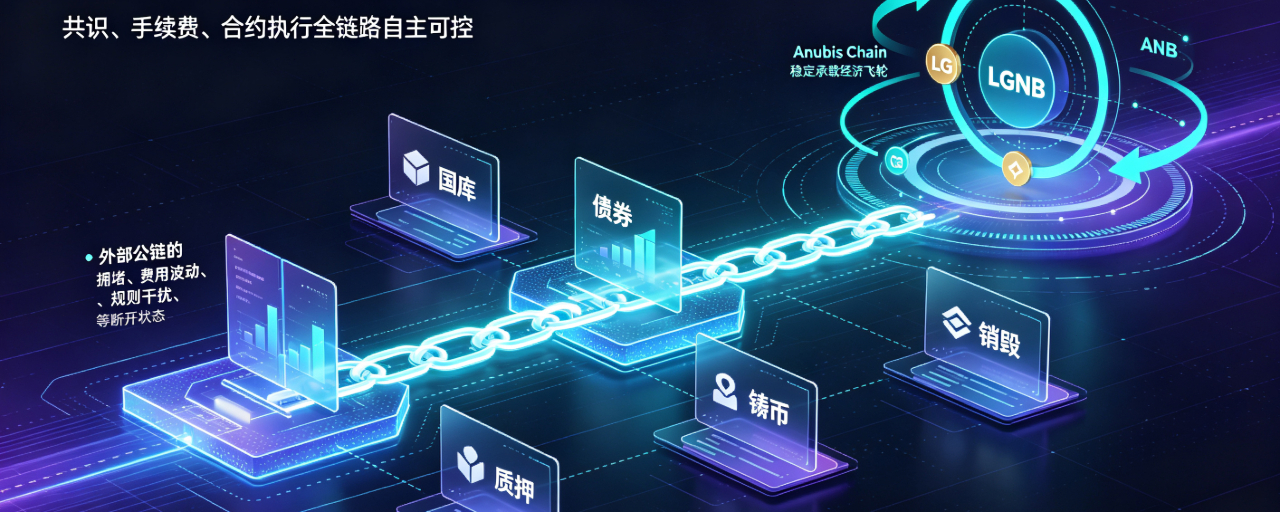
奥拉丁(Origin)为什么要打造Anubis Chain阿努比斯公链?纵观Web3行业发展,绝大多数早期区块链项目,都会选择依托以太坊、BNB Chain等成熟公链快速起步,借助现成的底层网络、节点体系和用户流量降低开发成本。奥拉丁(Origin)早期生态与LGNS算法货币体系,同样依托外部公链完成初始孵化。但随着生态规模持续扩张、经济模型日趋成熟、用户体量稳步增长,奥拉丁正式开启底层战略升级,独立打造Anubis Chain(阿努比斯公链)。此举绝非简单的品牌升级或概念包装,而是项目从“依附型DApp协议”迈向“自主型底层生态”的核心必经之路,是支撑生态长期稳定发展、构建核心竞争壁垒的关键布局。
打造Anubis Chain阿努比斯公链,首要核心目的是摆脱外部公链底层束缚,独家适配奥拉丁专属经济模型。奥拉丁生态的核心竞争力,是独创的国库储备、债券机制、质押复利、通缩销毁一体化DeFi 3.0算法体系,整套经济模型逻辑精密、高度联动,对链上环境的稳定性、手续费、交易速度和合约执行优先级有着极高要求。若长期部署在第三方公链,项目发展将完全受制于人,外部网络拥堵、Gas费暴涨、底层规则迭代、跨链兼容问题等,都会直接干扰LGNS铸币、质押分红、债券赎回等核心功能运行。而自建Anubis公链后,团队可自主掌控底层共识机制、区块参数、手续费分配、节点规则,为奥拉丁专属经济模型量身定制运行环境,彻底隔绝外部链的不确定性,让整套算法金融体系稳定、持续、闭环运转,为生态资产价值托底。
其次,依托Anubis Chain打造原生隐私金融底层,构建差异化赛道壁垒,是项目自建公链的核心战略亮点。当下主流公链均为透明账本,所有链上交易、资产流转、质押记录均可被公开溯源,无法满足用户对隐私金融、匿名资产交互的需求。单纯在外部公链部署隐私类DApp,不仅交易成本高、性能卡顿,还极易被链上工具破解溯源,隐私性形同虚设。Anubis Chain从底层架构融入隐私加密技术,原生支持匿名转账、隐私质押、私密资产交互等功能,从根源上保护用户链上行为与资产安全。基于这条隐私公链,奥拉丁可独家搭建隐私Swap、匿名借贷、私密理财等特色应用,形成市面普通公链项目无法复刻的技术优势,精准抢占隐私Web3的黄金赛道。
第三,Anubis Chain作为专属底层载体,可承载完整生态矩阵,实现全场景闭环发展。没有自有公链的项目,永远只是别人链上的一个应用,场景零散、资产割裂、数据不通,极易陷入发展瓶颈。奥拉丁生态布局全面,涵盖算法货币、DeFi理财、NFT文创、链上社交、RWA实体上链、多元协议生态等众多板块。通过Anubis阿努比斯公链,所有生态应用、资产数据、用户权益、激励体系全部统一归集在一条底层链上,彻底告别跨链卡顿、资产碎片化、体验割裂等问题。用户无需切换公链、无需复杂跨链操作,即可在生态内完成交易、质押、理财、社交等全流程操作,极大降低用户参与门槛,提升用户粘性与生态活跃度,让奥拉丁真正形成“一链承载全生态”的完整闭环。
第四,自建Anubis公链,是实现完全DAO自治、掌握生态核心话语权的基础前提。在第三方公链上,项目仅能修改自身应用合约,无法干预底层节点、网络规则、手续费分配等核心机制,所谓的社区治理只能停留在表层。而Anubis Chain由奥拉丁生态自主搭建、社区共同维护,节点体系、网络参数、生态激励、国库资金使用、协议升级等所有核心规则,均可通过DAO社区投票决策。真正实现社区共建、共治、共享,让每一位生态参与者都能掌握生态发展话语权,彻底摆脱平台中心化束缚,践行Web3去中心化的核心本质。
最后,Anubis Chain是奥拉丁生态长期价值沉淀的终极载体。DApp协议的价值依附于底层公链,极易随赛道内卷、底层波动而贬值,而自有公链是生态最核心的底层基础设施与价值基石。整条链的链上数据、资产流量、节点共识、生态应用、用户体量,都会持续沉淀在Anubis Chain中,公链原生代币ANB与生态核心代币LGNS相互赋能,形成生态价值飞轮。随着生态持续扩张,公链的共识价值、生态价值、商业价值持续攀升,为项目长效发展提供源源不断的动力。
总而言之,奥拉丁打造Anubis Chain阿努比斯公链,是一次从单一DeFi协议到全域Web3底层生态的战略跃迁。以隐私公链为底层骨架,以独创经济模型为核心血肉,以多元DApp生态为落地场景,彻底打破行业内卷,构建起专属、稳定、安全、可持续的区块链生态体系,为长期发展筑牢核心壁垒。
注:本文不构成任何投资建议,入市有风险投资需谨慎。
奥拉丁(Origin)为什么要打造Anubis Chain阿努比斯公链?
纵观Web3行业发展,绝大多数早期区块链项目,都会选择依托以太坊、BNB Chain等成熟公链快速起步,借助现成的底层网络、节点体系和用户流量降低开发成本。奥拉丁(Origin)早期生态与LGNS算法货币体系,同样依托外部公链完成初始孵化。但随着生态规模持续扩张、经济模型日趋成熟、用户体量稳步增长,奥拉丁正式开启底层战略升级,独立打造Anubis Chain(阿努比斯公链)。此举绝非简单的品牌升级或概念包装,而是项目从“依附型DApp协议”迈向“自主型底层生态”的核心必经之路,是支撑生态长期稳定发展、构建核心竞争壁垒的关键布局。
打造Anubis Chain阿努比斯公链,首要核心目的是摆脱外部公链底层束缚,独家适配奥拉丁专属经济模型。奥拉丁生态的核心竞争力,是独创的国库储备、债券机制、质押复利、通缩销毁一体化DeFi 3.0算法体系,整套经济模型逻辑精密、高度联动,对链上环境的稳定性、手续费、交易速度和合约执行优先级有着极高要求。若长期部署在第三方公链,项目发展将完全受制于人,外部网络拥堵、Gas费暴涨、底层规则迭代、跨链兼容问题等,都会直接干扰LGNS铸币、质押分红、债券赎回等核心功能运行。而自建Anubis公链后,团队可自主掌控底层共识机制、区块参数、手续费分配、节点规则,为奥拉丁专属经济模型量身定制运行环境,彻底隔绝外部链的不确定性,让整套算法金融体系稳定、持续、闭环运转,为生态资产价值托底。
其次,依托Anubis Chain打造原生隐私金融底层,构建差异化赛道壁垒,是项目自建公链的核心战略亮点。当下主流公链均为透明账本,所有链上交易、资产流转、质押记录均可被公开溯源,无法满足用户对隐私金融、匿名资产交互的需求。单纯在外部公链部署隐私类DApp,不仅交易成本高、性能卡顿,还极易被链上工具破解溯源,隐私性形同虚设。Anubis Chain从底层架构融入隐私加密技术,原生支持匿名转账、隐私质押、私密资产交互等功能,从根源上保护用户链上行为与资产安全。基于这条隐私公链,奥拉丁可独家搭建隐私Swap、匿名借贷、私密理财等特色应用,形成市面普通公链项目无法复刻的技术优势,精准抢占隐私Web3的黄金赛道。
第三,Anubis Chain作为专属底层载体,可承载完整生态矩阵,实现全场景闭环发展。没有自有公链的项目,永远只是别人链上的一个应用,场景零散、资产割裂、数据不通,极易陷入发展瓶颈。奥拉丁生态布局全面,涵盖算法货币、DeFi理财、NFT文创、链上社交、RWA实体上链、多元协议生态等众多板块。通过Anubis阿努比斯公链,所有生态应用、资产数据、用户权益、激励体系全部统一归集在一条底层链上,彻底告别跨链卡顿、资产碎片化、体验割裂等问题。用户无需切换公链、无需复杂跨链操作,即可在生态内完成交易、质押、理财、社交等全流程操作,极大降低用户参与门槛,提升用户粘性与生态活跃度,让奥拉丁真正形成“一链承载全生态”的完整闭环。
第四,自建Anubis公链,是实现完全DAO自治、掌握生态核心话语权的基础前提。在第三方公链上,项目仅能修改自身应用合约,无法干预底层节点、网络规则、手续费分配等核心机制,所谓的社区治理只能停留在表层。而Anubis Chain由奥拉丁生态自主搭建、社区共同维护,节点体系、网络参数、生态激励、国库资金使用、协议升级等所有核心规则,均可通过DAO社区投票决策。真正实现社区共建、共治、共享,让每一位生态参与者都能掌握生态发展话语权,彻底摆脱平台中心化束缚,践行Web3去中心化的核心本质。
最后,Anubis Chain是奥拉丁生态长期价值沉淀的终极载体。DApp协议的价值依附于底层公链,极易随赛道内卷、底层波动而贬值,而自有公链是生态最核心的底层基础设施与价值基石。整条链的链上数据、资产流量、节点共识、生态应用、用户体量,都会持续沉淀在Anubis Chain中,公链原生代币ANB与生态核心代币LGNS相互赋能,形成生态价值飞轮。随着生态持续扩张,公链的共识价值、生态价值、商业价值持续攀升,为项目长效发展提供源源不断的动力。
总而言之,奥拉丁打造Anubis Chain阿努比斯公链,是一次从单一DeFi协议到全域Web3底层生态的战略跃迁。以隐私公链为底层骨架,以独创经济模型为核心血肉,以多元DApp生态为落地场景,彻底打破行业内卷,构建起专属、稳定、安全、可持续的区块链生态体系,为长期发展筑牢核心壁垒。
注:本文不构成任何投资建议,入市有风险投资需谨慎。
打造Anubis Chain阿努比斯公链,首要核心目的是摆脱外部公链底层束缚,独家适配奥拉丁专属经济模型。奥拉丁生态的核心竞争力,是独创的国库储备、债券机制、质押复利、通缩销毁一体化DeFi 3.0算法体系,整套经济模型逻辑精密、高度联动,对链上环境的稳定性、手续费、交易速度和合约执行优先级有着极高要求。若长期部署在第三方公链,项目发展将完全受制于人,外部网络拥堵、Gas费暴涨、底层规则迭代、跨链兼容问题等,都会直接干扰LGNS铸币、质押分红、债券赎回等核心功能运行。而自建Anubis公链后,团队可自主掌控底层共识机制、区块参数、手续费分配、节点规则,为奥拉丁专属经济模型量身定制运行环境,彻底隔绝外部链的不确定性,让整套算法金融体系稳定、持续、闭环运转,为生态资产价值托底。
其次,依托Anubis Chain打造原生隐私金融底层,构建差异化赛道壁垒,是项目自建公链的核心战略亮点。当下主流公链均为透明账本,所有链上交易、资产流转、质押记录均可被公开溯源,无法满足用户对隐私金融、匿名资产交互的需求。单纯在外部公链部署隐私类DApp,不仅交易成本高、性能卡顿,还极易被链上工具破解溯源,隐私性形同虚设。Anubis Chain从底层架构融入隐私加密技术,原生支持匿名转账、隐私质押、私密资产交互等功能,从根源上保护用户链上行为与资产安全。基于这条隐私公链,奥拉丁可独家搭建隐私Swap、匿名借贷、私密理财等特色应用,形成市面普通公链项目无法复刻的技术优势,精准抢占隐私Web3的黄金赛道。
第三,Anubis Chain作为专属底层载体,可承载完整生态矩阵,实现全场景闭环发展。没有自有公链的项目,永远只是别人链上的一个应用,场景零散、资产割裂、数据不通,极易陷入发展瓶颈。奥拉丁生态布局全面,涵盖算法货币、DeFi理财、NFT文创、链上社交、RWA实体上链、多元协议生态等众多板块。通过Anubis阿努比斯公链,所有生态应用、资产数据、用户权益、激励体系全部统一归集在一条底层链上,彻底告别跨链卡顿、资产碎片化、体验割裂等问题。用户无需切换公链、无需复杂跨链操作,即可在生态内完成交易、质押、理财、社交等全流程操作,极大降低用户参与门槛,提升用户粘性与生态活跃度,让奥拉丁真正形成“一链承载全生态”的完整闭环。
第四,自建Anubis公链,是实现完全DAO自治、掌握生态核心话语权的基础前提。在第三方公链上,项目仅能修改自身应用合约,无法干预底层节点、网络规则、手续费分配等核心机制,所谓的社区治理只能停留在表层。而Anubis Chain由奥拉丁生态自主搭建、社区共同维护,节点体系、网络参数、生态激励、国库资金使用、协议升级等所有核心规则,均可通过DAO社区投票决策。真正实现社区共建、共治、共享,让每一位生态参与者都能掌握生态发展话语权,彻底摆脱平台中心化束缚,践行Web3去中心化的核心本质。
最后,Anubis Chain是奥拉丁生态长期价值沉淀的终极载体。DApp协议的价值依附于底层公链,极易随赛道内卷、底层波动而贬值,而自有公链是生态最核心的底层基础设施与价值基石。整条链的链上数据、资产流量、节点共识、生态应用、用户体量,都会持续沉淀在Anubis Chain中,公链原生代币ANB与生态核心代币LGNS相互赋能,形成生态价值飞轮。随着生态持续扩张,公链的共识价值、生态价值、商业价值持续攀升,为项目长效发展提供源源不断的动力。
总而言之,奥拉丁打造Anubis Chain阿努比斯公链,是一次从单一DeFi协议到全域Web3底层生态的战略跃迁。以隐私公链为底层骨架,以独创经济模型为核心血肉,以多元DApp生态为落地场景,彻底打破行业内卷,构建起专属、稳定、安全、可持续的区块链生态体系,为长期发展筑牢核心壁垒。
注:本文不构成任何投资建议,入市有风险投资需谨慎。
1
152
·
--
Article
Reproduire le modèle de MicroStrategy ! DFDV augmente ses positions de 55 000 SOL en deux semaines et met en place un cadre de financement de 300 millions de dollarsAprès que MicroStrategy s’est fait connaître grâce à sa stratégie consistant à émettre en continu de la dette et à financer l’achat de BTC, la société cotée américaine DFDV (DeFi Development Corp., Nasdaq : DFDV) est devenue, sur la piste Solana, un “imitateur de MicroStrategy”, en reprenant à la lettre le modèle de trésorerie “actions cotées” fondé sur l’accumulation de crypto : elle a procédé à de gros achats de SOL. Récemment, DFDV a révélé que la société a renforcé sa position de 55 000 SOL en l’espace de deux semaines, tout en mettant en place un cadre de financement par actions privilégiées perpétuelles d’un montant de 300 millions de dollars. Elle prépare ainsi en continu des munitions pour accumuler du SOL, et cela a aussi ravivé le récit institutionnel autour du SOL.
DFDV est la première société cotée aux États-Unis dont l’actif principal de trésorerie est le SOL. Le modèle classique de MicroStrategy repose sur la logique suivante : une société cotée se finance en continu au moyen d’instruments tels que des actions, des obligations convertibles, des actions privilégiées, etc., puis utilise les fonds levés pour acheter des actifs crypto ; lorsque les actifs crypto montent et que la valeur nette de l’entreprise augmente, le cours de l’action bénéficie d’une prime, ce qui permet de continuer à lever des fonds, créant ainsi une spirale vertueuse. DFDV transpose directement ce modèle de trésorerie “BTC” à l’écosystème Solana, avec pour objectif d’augmenter continuellement la quantité de SOL correspondant à chaque action (SPS, SOL Per Share), plutôt que de viser uniquement les profits à court terme dans les états financiers.
Reproduire le modèle de MicroStrategy ! DFDV augmente ses positions de 55 000 SOL en deux semaines et met en place un cadre de financement de 300 millions de dollars
Après que MicroStrategy s’est fait connaître grâce à sa stratégie consistant à émettre en continu de la dette et à financer l’achat de BTC, la société cotée américaine DFDV (DeFi Development Corp., Nasdaq : DFDV) est devenue, sur la piste Solana, un “imitateur de MicroStrategy”, en reprenant à la lettre le modèle de trésorerie “actions cotées” fondé sur l’accumulation de crypto : elle a procédé à de gros achats de SOL. Récemment, DFDV a révélé que la société a renforcé sa position de 55 000 SOL en l’espace de deux semaines, tout en mettant en place un cadre de financement par actions privilégiées perpétuelles d’un montant de 300 millions de dollars. Elle prépare ainsi en continu des munitions pour accumuler du SOL, et cela a aussi ravivé le récit institutionnel autour du SOL.
DFDV est la première société cotée aux États-Unis dont l’actif principal de trésorerie est le SOL. Le modèle classique de MicroStrategy repose sur la logique suivante : une société cotée se finance en continu au moyen d’instruments tels que des actions, des obligations convertibles, des actions privilégiées, etc., puis utilise les fonds levés pour acheter des actifs crypto ; lorsque les actifs crypto montent et que la valeur nette de l’entreprise augmente, le cours de l’action bénéficie d’une prime, ce qui permet de continuer à lever des fonds, créant ainsi une spirale vertueuse. DFDV transpose directement ce modèle de trésorerie “BTC” à l’écosystème Solana, avec pour objectif d’augmenter continuellement la quantité de SOL correspondant à chaque action (SPS, SOL Per Share), plutôt que de viser uniquement les profits à court terme dans les états financiers.
DFDV est la première société cotée aux États-Unis dont l’actif principal de trésorerie est le SOL. Le modèle classique de MicroStrategy repose sur la logique suivante : une société cotée se finance en continu au moyen d’instruments tels que des actions, des obligations convertibles, des actions privilégiées, etc., puis utilise les fonds levés pour acheter des actifs crypto ; lorsque les actifs crypto montent et que la valeur nette de l’entreprise augmente, le cours de l’action bénéficie d’une prime, ce qui permet de continuer à lever des fonds, créant ainsi une spirale vertueuse. DFDV transpose directement ce modèle de trésorerie “BTC” à l’écosystème Solana, avec pour objectif d’augmenter continuellement la quantité de SOL correspondant à chaque action (SPS, SOL Per Share), plutôt que de viser uniquement les profits à court terme dans les états financiers.
1
112
·
--
Article
Voir la traduction
Meme 币绑定美股:Robinhood Chain 掀起链上传统市场新实验近期,Robinhood 旗下的 L2 公链 Robinhood Chain 可谓站在加密舞台中央。Robinhood Chain 上的 meme 币发射平台 Pons、Robinhood Chain 上的 DEX Uniswap、Robinhood Chain 技术栈 Arbitrum,均因 Robinhood Chain 的火爆引发币价持续大涨。9 月 4 日,Robinhood Chain 上更是冒出了新玩法,"Meme 币配对美股"。其甚至引起了美股市场波澜。
作为 Robinhood 在 2026 年 7 月正式上线的以太坊 L2 网络,Robinhood Chain 基于 Arbitrum Orbit 模块化技术搭建,主打 RWA 代币化现实资产叙事,初衷就是打通加密世界与传统美股市场的边界,让美股资产可以 24 小时在链上流转交易。依托 Arbitrum 成熟的 Rollup 底层,这条链继承以太坊安全属性,同时实现毫秒级区块确认与低廉手续费,原生兼容 Solidity 智能合约,Uniswap 也在链上部署专属 AMM,承担链上核心流动性。而 Pons 作为链上一键发币发射台,降低了 Meme 币发行门槛,成为生态流量入口,三者叠加,为这次 “币股配对” 创新玩法铺好了基础设施。
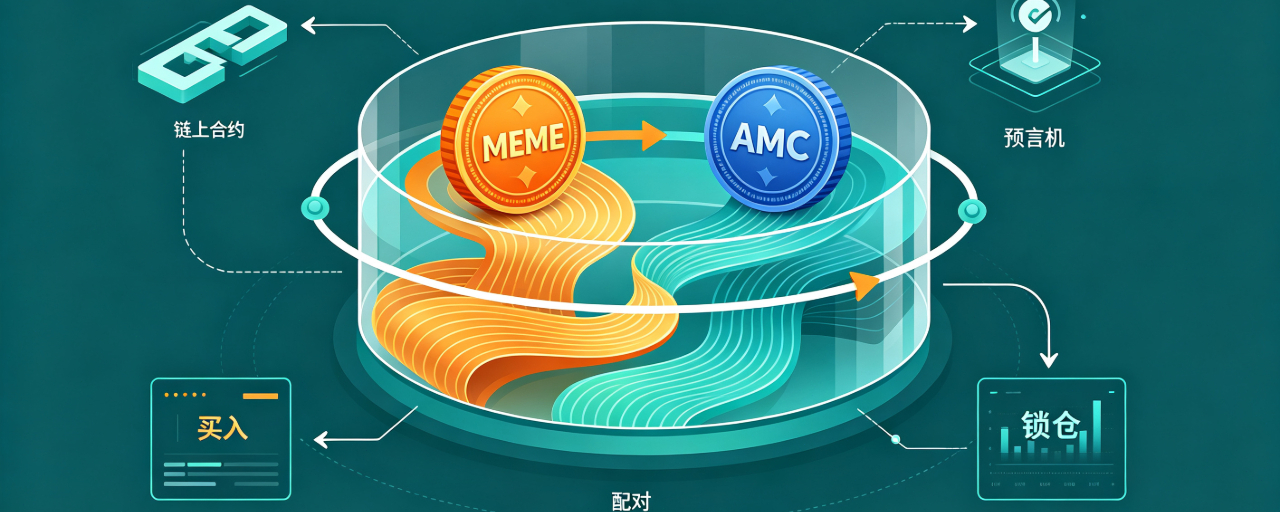
传统 Meme 币,不管是在 Solana 还是 BSC 发行,流动性池大多以稳定币、ETH、BNB 作为交易对,炒作逻辑只来自社区情绪、梗文化传播,资产本身没有现实资产锚定,暴涨暴跌完全依靠资金情绪。而 Robinhood Chain 推出的新模式,彻底改写了 Meme 币的底层交易结构:Meme 币不再搭配加密原生资产,而是直接使用链上代币化美股 Stock Token 组建流动性池。9 月 4 日引爆全场的 MEME/AMC 交易对,就是标志性案例。这枚名为 MEME 的 Meme 币,核心底池不是 USDT,而是 AMC 院线的代币化股票。上线仅 12 小时,MEME 成交额突破 1 亿美元,市值最高冲到 1.75 亿美元,大量 AMC 代币被锁入流动性池。
这套玩法的运行逻辑很有想象力。用户买入这一类股票 Meme 币时,资金路径会先兑换为对应的代币化美股,再参与 Meme 币交易。大量代币化美股被锁进 LP 池之后,市场上可流通的股票代币数量随之减少。尤其到美股收盘休市时段,真实股票无法交易,代币化股票供给无法新增,此时 Meme 币炒作带来的买盘,就会推高链上股票代币价格,形成独立于美股现货的溢价。社区玩家甚至幻想复刻当年 GameStop 散户逼空华尔街的行情,试图通过链上资金囤积股票代币,反向影响美股正股价格,这也是该玩法迅速出圈、引发美股市场关注的核心原因。
MEME/AMC 爆火之后,同类标的快速批量涌现。绑定英伟达代币股票的 Artificial Inu(AI)最高市值突破 3 亿美元;对标 HIMS 股票的 BONER 一度锁定链上超过半数 HIMS 代币;此外还有绑定特斯拉的 Optimus、GameStop 的 GME、SpaceX 的 SPACEHOOD 等项目,形成一个全新的 “Stonks” 赛道。原本偏冷门的 RWA 代币化股票,借着 Meme 币的流量红利,交易量快速攀升,甚至出现股票 Meme 币单日交易量超过纯股票代币交易的现象。Meme 文化,成为 RWA 落地最强的流量催化剂。
但热闹的背后,巨大风险同样不容忽视。首先,链上代币化美股只是资产映射凭证,不等于持有真实上市公司股权,无法享有分红、投票等股东权利,价格只是依靠预言机锚定美股行情,并非 1:1 足额储备。其次,所谓 “链上逼空” 更多停留在叙事层面。链上股票代币总量仅对应真实美股极小部分份额,即便流动性池锁仓过半代币,对美股现货市场的冲击能力十分有限,很难真正撼动华尔街机构头寸。美股开盘后,现货价格回归,链上溢价会快速抹平,参与炒作的投资者极易承受双重价格波动。
除此之外,AMM 流动性池自带无常损失。当 Meme 币或者股票代币价格剧烈波动,提供流动性的 LP 会遭遇资产亏损。同时 Meme 币项目没有基本面支撑,项目方、大户随时可能抛售砸盘,加上股票代币本身存在发行、监管层面的不确定性,一旦监管收紧,整个币股配对生态会面临系统性风险。
Robinhood Chain 这次实验,本质上是一次传统金融与加密投机文化的碰撞。RWA 行业长期面临落地难题:现实资产上链之后缺少用户和流动性。Meme 自带流量,恰好解决了 RWA 资产无人交易的痛点;而美股股票的知名叙事,又给单纯炒梗的 Meme 币增加了一层现实资产故事,形成双向赋能。但这种融合是一把双刃剑,它把美股的市场风险、合规风险引入加密投机市场,放大了市场波动。
从行业长期视角看,Meme 配对美股的玩法未必能够持续。短期来看,散户投机热情还会催生更多同类项目,Robinhood Chain 生态热度还会维持。但如果不断出现项目崩盘、价格闪崩,或者美国监管出手约束代币化股票发行,这个赛道就会迅速降温。它给行业留下的启示不在于能不能 “链上逼空”,而在于证明 RWA 资产可以借助加密原生的玩法获取海量用户。未来 RWA 真正成熟落地,一定不是靠 Meme 炒作,而是合规、透明、真实权益绑定的资产上链。
Meme 与美股的相遇,是加密世界一次大胆的金融实验。喧嚣之下,投机泡沫与行业创新交织,所有参与者都需要看清狂欢背后隐藏的巨大风险。
Meme 币绑定美股:Robinhood Chain 掀起链上传统市场新实验
近期,Robinhood 旗下的 L2 公链 Robinhood Chain 可谓站在加密舞台中央。Robinhood Chain 上的 meme 币发射平台 Pons、Robinhood Chain 上的 DEX Uniswap、Robinhood Chain 技术栈 Arbitrum,均因 Robinhood Chain 的火爆引发币价持续大涨。9 月 4 日,Robinhood Chain 上更是冒出了新玩法,"Meme 币配对美股"。其甚至引起了美股市场波澜。
作为 Robinhood 在 2026 年 7 月正式上线的以太坊 L2 网络,Robinhood Chain 基于 Arbitrum Orbit 模块化技术搭建,主打 RWA 代币化现实资产叙事,初衷就是打通加密世界与传统美股市场的边界,让美股资产可以 24 小时在链上流转交易。依托 Arbitrum 成熟的 Rollup 底层,这条链继承以太坊安全属性,同时实现毫秒级区块确认与低廉手续费,原生兼容 Solidity 智能合约,Uniswap 也在链上部署专属 AMM,承担链上核心流动性。而 Pons 作为链上一键发币发射台,降低了 Meme 币发行门槛,成为生态流量入口,三者叠加,为这次 “币股配对” 创新玩法铺好了基础设施。
传统 Meme 币,不管是在 Solana 还是 BSC 发行,流动性池大多以稳定币、ETH、BNB 作为交易对,炒作逻辑只来自社区情绪、梗文化传播,资产本身没有现实资产锚定,暴涨暴跌完全依靠资金情绪。而 Robinhood Chain 推出的新模式,彻底改写了 Meme 币的底层交易结构:Meme 币不再搭配加密原生资产,而是直接使用链上代币化美股 Stock Token 组建流动性池。9 月 4 日引爆全场的 MEME/AMC 交易对,就是标志性案例。这枚名为 MEME 的 Meme 币,核心底池不是 USDT,而是 AMC 院线的代币化股票。上线仅 12 小时,MEME 成交额突破 1 亿美元,市值最高冲到 1.75 亿美元,大量 AMC 代币被锁入流动性池。
这套玩法的运行逻辑很有想象力。用户买入这一类股票 Meme 币时,资金路径会先兑换为对应的代币化美股,再参与 Meme 币交易。大量代币化美股被锁进 LP 池之后,市场上可流通的股票代币数量随之减少。尤其到美股收盘休市时段,真实股票无法交易,代币化股票供给无法新增,此时 Meme 币炒作带来的买盘,就会推高链上股票代币价格,形成独立于美股现货的溢价。社区玩家甚至幻想复刻当年 GameStop 散户逼空华尔街的行情,试图通过链上资金囤积股票代币,反向影响美股正股价格,这也是该玩法迅速出圈、引发美股市场关注的核心原因。
MEME/AMC 爆火之后,同类标的快速批量涌现。绑定英伟达代币股票的 Artificial Inu(AI)最高市值突破 3 亿美元;对标 HIMS 股票的 BONER 一度锁定链上超过半数 HIMS 代币;此外还有绑定特斯拉的 Optimus、GameStop 的 GME、SpaceX 的 SPACEHOOD 等项目,形成一个全新的 “Stonks” 赛道。原本偏冷门的 RWA 代币化股票,借着 Meme 币的流量红利,交易量快速攀升,甚至出现股票 Meme 币单日交易量超过纯股票代币交易的现象。Meme 文化,成为 RWA 落地最强的流量催化剂。
但热闹的背后,巨大风险同样不容忽视。首先,链上代币化美股只是资产映射凭证,不等于持有真实上市公司股权,无法享有分红、投票等股东权利,价格只是依靠预言机锚定美股行情,并非 1:1 足额储备。其次,所谓 “链上逼空” 更多停留在叙事层面。链上股票代币总量仅对应真实美股极小部分份额,即便流动性池锁仓过半代币,对美股现货市场的冲击能力十分有限,很难真正撼动华尔街机构头寸。美股开盘后,现货价格回归,链上溢价会快速抹平,参与炒作的投资者极易承受双重价格波动。
除此之外,AMM 流动性池自带无常损失。当 Meme 币或者股票代币价格剧烈波动,提供流动性的 LP 会遭遇资产亏损。同时 Meme 币项目没有基本面支撑,项目方、大户随时可能抛售砸盘,加上股票代币本身存在发行、监管层面的不确定性,一旦监管收紧,整个币股配对生态会面临系统性风险。
Robinhood Chain 这次实验,本质上是一次传统金融与加密投机文化的碰撞。RWA 行业长期面临落地难题:现实资产上链之后缺少用户和流动性。Meme 自带流量,恰好解决了 RWA 资产无人交易的痛点;而美股股票的知名叙事,又给单纯炒梗的 Meme 币增加了一层现实资产故事,形成双向赋能。但这种融合是一把双刃剑,它把美股的市场风险、合规风险引入加密投机市场,放大了市场波动。
从行业长期视角看,Meme 配对美股的玩法未必能够持续。短期来看,散户投机热情还会催生更多同类项目,Robinhood Chain 生态热度还会维持。但如果不断出现项目崩盘、价格闪崩,或者美国监管出手约束代币化股票发行,这个赛道就会迅速降温。它给行业留下的启示不在于能不能 “链上逼空”,而在于证明 RWA 资产可以借助加密原生的玩法获取海量用户。未来 RWA 真正成熟落地,一定不是靠 Meme 炒作,而是合规、透明、真实权益绑定的资产上链。
Meme 与美股的相遇,是加密世界一次大胆的金融实验。喧嚣之下,投机泡沫与行业创新交织,所有参与者都需要看清狂欢背后隐藏的巨大风险。
作为 Robinhood 在 2026 年 7 月正式上线的以太坊 L2 网络,Robinhood Chain 基于 Arbitrum Orbit 模块化技术搭建,主打 RWA 代币化现实资产叙事,初衷就是打通加密世界与传统美股市场的边界,让美股资产可以 24 小时在链上流转交易。依托 Arbitrum 成熟的 Rollup 底层,这条链继承以太坊安全属性,同时实现毫秒级区块确认与低廉手续费,原生兼容 Solidity 智能合约,Uniswap 也在链上部署专属 AMM,承担链上核心流动性。而 Pons 作为链上一键发币发射台,降低了 Meme 币发行门槛,成为生态流量入口,三者叠加,为这次 “币股配对” 创新玩法铺好了基础设施。
传统 Meme 币,不管是在 Solana 还是 BSC 发行,流动性池大多以稳定币、ETH、BNB 作为交易对,炒作逻辑只来自社区情绪、梗文化传播,资产本身没有现实资产锚定,暴涨暴跌完全依靠资金情绪。而 Robinhood Chain 推出的新模式,彻底改写了 Meme 币的底层交易结构:Meme 币不再搭配加密原生资产,而是直接使用链上代币化美股 Stock Token 组建流动性池。9 月 4 日引爆全场的 MEME/AMC 交易对,就是标志性案例。这枚名为 MEME 的 Meme 币,核心底池不是 USDT,而是 AMC 院线的代币化股票。上线仅 12 小时,MEME 成交额突破 1 亿美元,市值最高冲到 1.75 亿美元,大量 AMC 代币被锁入流动性池。
这套玩法的运行逻辑很有想象力。用户买入这一类股票 Meme 币时,资金路径会先兑换为对应的代币化美股,再参与 Meme 币交易。大量代币化美股被锁进 LP 池之后,市场上可流通的股票代币数量随之减少。尤其到美股收盘休市时段,真实股票无法交易,代币化股票供给无法新增,此时 Meme 币炒作带来的买盘,就会推高链上股票代币价格,形成独立于美股现货的溢价。社区玩家甚至幻想复刻当年 GameStop 散户逼空华尔街的行情,试图通过链上资金囤积股票代币,反向影响美股正股价格,这也是该玩法迅速出圈、引发美股市场关注的核心原因。
MEME/AMC 爆火之后,同类标的快速批量涌现。绑定英伟达代币股票的 Artificial Inu(AI)最高市值突破 3 亿美元;对标 HIMS 股票的 BONER 一度锁定链上超过半数 HIMS 代币;此外还有绑定特斯拉的 Optimus、GameStop 的 GME、SpaceX 的 SPACEHOOD 等项目,形成一个全新的 “Stonks” 赛道。原本偏冷门的 RWA 代币化股票,借着 Meme 币的流量红利,交易量快速攀升,甚至出现股票 Meme 币单日交易量超过纯股票代币交易的现象。Meme 文化,成为 RWA 落地最强的流量催化剂。
但热闹的背后,巨大风险同样不容忽视。首先,链上代币化美股只是资产映射凭证,不等于持有真实上市公司股权,无法享有分红、投票等股东权利,价格只是依靠预言机锚定美股行情,并非 1:1 足额储备。其次,所谓 “链上逼空” 更多停留在叙事层面。链上股票代币总量仅对应真实美股极小部分份额,即便流动性池锁仓过半代币,对美股现货市场的冲击能力十分有限,很难真正撼动华尔街机构头寸。美股开盘后,现货价格回归,链上溢价会快速抹平,参与炒作的投资者极易承受双重价格波动。
除此之外,AMM 流动性池自带无常损失。当 Meme 币或者股票代币价格剧烈波动,提供流动性的 LP 会遭遇资产亏损。同时 Meme 币项目没有基本面支撑,项目方、大户随时可能抛售砸盘,加上股票代币本身存在发行、监管层面的不确定性,一旦监管收紧,整个币股配对生态会面临系统性风险。
Robinhood Chain 这次实验,本质上是一次传统金融与加密投机文化的碰撞。RWA 行业长期面临落地难题:现实资产上链之后缺少用户和流动性。Meme 自带流量,恰好解决了 RWA 资产无人交易的痛点;而美股股票的知名叙事,又给单纯炒梗的 Meme 币增加了一层现实资产故事,形成双向赋能。但这种融合是一把双刃剑,它把美股的市场风险、合规风险引入加密投机市场,放大了市场波动。
从行业长期视角看,Meme 配对美股的玩法未必能够持续。短期来看,散户投机热情还会催生更多同类项目,Robinhood Chain 生态热度还会维持。但如果不断出现项目崩盘、价格闪崩,或者美国监管出手约束代币化股票发行,这个赛道就会迅速降温。它给行业留下的启示不在于能不能 “链上逼空”,而在于证明 RWA 资产可以借助加密原生的玩法获取海量用户。未来 RWA 真正成熟落地,一定不是靠 Meme 炒作,而是合规、透明、真实权益绑定的资产上链。
Meme 与美股的相遇,是加密世界一次大胆的金融实验。喧嚣之下,投机泡沫与行业创新交织,所有参与者都需要看清狂欢背后隐藏的巨大风险。
1
244
·
--
Article
Voir la traduction
读懂跨链安全:如何判断跨链消息风险,规避协议攻击陷阱近期加密赛道跨链安全事故密集爆发,继Symbiosis比特币桥爆出漏洞后,9月13日知名跨链协议Chainflip遭遇针对性攻击,被盗73.6万枚USDT。本次事件并非传统智能合约代码漏洞,而是典型的异构链跨链消息解析逻辑缺陷。这也打破了行业固有认知:如今跨链安全风险,早已不再是基础代码bug,大多源于跨链消息校验疏漏、多链适配逻辑漏洞。本文将结合真实安全事件,通俗拆解两大核心问题,详细讲解如何甄别跨链消息安全风险,以及从项目方、用户双维度规避跨链安全事故。
跨链交互的核心本质是不同底层架构的公链之间,完成资产信息与交易指令的传递。因此,判断跨链消息是否安全,是抵御跨链攻击的第一道防线。普通从业者与用户无需深耕底层技术,可通过四大核心标准,快速甄别跨链消息风险,规避伪造、重复执行等攻击隐患。
第一,核验消息真实溯源,杜绝伪造指令。安全的跨链消息必然对应原链真实区块交易,附带完整的交易ID、区块证明与合法签名,全程可溯源。Chainflip被盗的核心原因,就是攻击者利用波场TRON特殊的memo可篡改特性,在已完成的合法交易中植入虚假备注指令,欺骗协议判定为全新存款交易。反之,安全合规的跨链消息,交易数据不可篡改、指令无法凭空伪造。
第二,校验消息唯一性,防御重放攻击。高危跨链协议普遍缺少消息去重机制,导致同一笔链上交易、同一条跨链消息被反复解析执行,引发重复退款、超额转账等风险。安全的跨链系统会将消息与区块高度、交易哈希深度绑定,为每一条跨链指令赋予唯一标识,确保每条消息仅可执行一次,从根源杜绝重放漏洞。
第三,差异化适配异构公链,摒弃通用解析逻辑。不同公链的交易底层架构完全不同,以太坊依靠calldata传递交易参数,波场则依托memo备注字段承载信息。不少项目方为压缩开发成本,采用一套通用代码适配所有公链,这是现阶段跨链漏洞的高发诱因。安全的跨链交互体系,必须针对不同公链单独定制解析与校验规则,适配各链独有字段特性。
第四,搭建权限风控兜底,禁止无条件指令执行。不安全的跨链系统会直接执行接收的消息指令,无任何风控拦截。而成熟的安全协议均配备分层风控体系,针对大额转账、批量资产兑换等高风险操作,设置交易限额、时间锁、多签审核三重屏障,即便出现虚假跨链消息,也无法触发资产划转,筑牢最后一道安全防线。
清晰掌握跨链消息的安全判定标准后,项目方与普通用户可各司其职,从技术、使用层面双向规避跨链安全事件,最大化降低资产风险。
从项目方视角来看,需摒弃粗放的开发思维,搭建全方位安全防护体系。首先,杜绝通用化跨链代码,针对EVM、TRON等异构公链独立开发适配逻辑,重点排查消息解析、指令传递等隐形风险点。其次,严格实现业务逻辑与资金金库隔离,金库合约采用最小权限设置,禁止业务合约直接划转资金,搭配多签、时间锁机制管控核心资产。同时,升级安全审计标准,在常规合约审计基础上,针对跨链消息验证、防重放机制开展专项审计,搭配白帽赏金计划挖掘边界漏洞。最后,配置全网紧急熔断机制,监测到异常交易、重复指令时,立即暂停网络交互,快速止损控险。
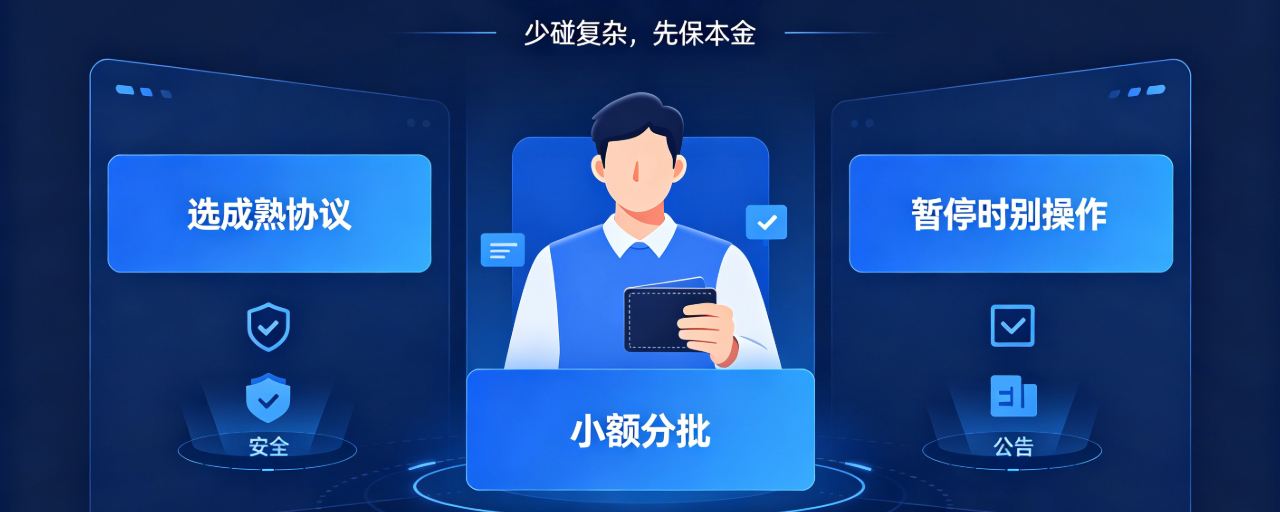
从普通用户视角,无需掌握专业技术,坚守稳健交互原则即可有效避坑。第一,优先选择上线周期长、TVL数据稳定、历经多次安全检验的成熟跨链协议,规避小众新协议、匿名团队开发的跨链工具。第二,坚持小额分批交互,跨链技术本身存在天然结构性风险,切勿重仓存放资产。第三,实时跟进官方公告,一旦平台发布网络暂停、漏洞修复、升级维护等通知,立即停止所有充值、跨链、兑换操作,避免陷入风险。
综上,当前跨链安全的核心风险,已经从传统底层合约漏洞,转向多链异构适配、消息精细化校验等隐性逻辑漏洞。对于项目方而言,精细化的技术适配、完善的风控体系是合规运营的核心底线;对于普通用户而言,敬畏市场风险、谨慎规范交互是最稳妥的防护方式。熟练掌握跨链消息安全判定逻辑,明晰风险根源,才能在频发的跨链安全事件中规避资产损失,实现稳健链上交互。
读懂跨链安全:如何判断跨链消息风险,规避协议攻击陷阱
近期加密赛道跨链安全事故密集爆发,继Symbiosis比特币桥爆出漏洞后,9月13日知名跨链协议Chainflip遭遇针对性攻击,被盗73.6万枚USDT。本次事件并非传统智能合约代码漏洞,而是典型的异构链跨链消息解析逻辑缺陷。这也打破了行业固有认知:如今跨链安全风险,早已不再是基础代码bug,大多源于跨链消息校验疏漏、多链适配逻辑漏洞。本文将结合真实安全事件,通俗拆解两大核心问题,详细讲解如何甄别跨链消息安全风险,以及从项目方、用户双维度规避跨链安全事故。
跨链交互的核心本质是不同底层架构的公链之间,完成资产信息与交易指令的传递。因此,判断跨链消息是否安全,是抵御跨链攻击的第一道防线。普通从业者与用户无需深耕底层技术,可通过四大核心标准,快速甄别跨链消息风险,规避伪造、重复执行等攻击隐患。
第一,核验消息真实溯源,杜绝伪造指令。安全的跨链消息必然对应原链真实区块交易,附带完整的交易ID、区块证明与合法签名,全程可溯源。Chainflip被盗的核心原因,就是攻击者利用波场TRON特殊的memo可篡改特性,在已完成的合法交易中植入虚假备注指令,欺骗协议判定为全新存款交易。反之,安全合规的跨链消息,交易数据不可篡改、指令无法凭空伪造。
第二,校验消息唯一性,防御重放攻击。高危跨链协议普遍缺少消息去重机制,导致同一笔链上交易、同一条跨链消息被反复解析执行,引发重复退款、超额转账等风险。安全的跨链系统会将消息与区块高度、交易哈希深度绑定,为每一条跨链指令赋予唯一标识,确保每条消息仅可执行一次,从根源杜绝重放漏洞。
第三,差异化适配异构公链,摒弃通用解析逻辑。不同公链的交易底层架构完全不同,以太坊依靠calldata传递交易参数,波场则依托memo备注字段承载信息。不少项目方为压缩开发成本,采用一套通用代码适配所有公链,这是现阶段跨链漏洞的高发诱因。安全的跨链交互体系,必须针对不同公链单独定制解析与校验规则,适配各链独有字段特性。
第四,搭建权限风控兜底,禁止无条件指令执行。不安全的跨链系统会直接执行接收的消息指令,无任何风控拦截。而成熟的安全协议均配备分层风控体系,针对大额转账、批量资产兑换等高风险操作,设置交易限额、时间锁、多签审核三重屏障,即便出现虚假跨链消息,也无法触发资产划转,筑牢最后一道安全防线。
清晰掌握跨链消息的安全判定标准后,项目方与普通用户可各司其职,从技术、使用层面双向规避跨链安全事件,最大化降低资产风险。
从项目方视角来看,需摒弃粗放的开发思维,搭建全方位安全防护体系。首先,杜绝通用化跨链代码,针对EVM、TRON等异构公链独立开发适配逻辑,重点排查消息解析、指令传递等隐形风险点。其次,严格实现业务逻辑与资金金库隔离,金库合约采用最小权限设置,禁止业务合约直接划转资金,搭配多签、时间锁机制管控核心资产。同时,升级安全审计标准,在常规合约审计基础上,针对跨链消息验证、防重放机制开展专项审计,搭配白帽赏金计划挖掘边界漏洞。最后,配置全网紧急熔断机制,监测到异常交易、重复指令时,立即暂停网络交互,快速止损控险。
从普通用户视角,无需掌握专业技术,坚守稳健交互原则即可有效避坑。第一,优先选择上线周期长、TVL数据稳定、历经多次安全检验的成熟跨链协议,规避小众新协议、匿名团队开发的跨链工具。第二,坚持小额分批交互,跨链技术本身存在天然结构性风险,切勿重仓存放资产。第三,实时跟进官方公告,一旦平台发布网络暂停、漏洞修复、升级维护等通知,立即停止所有充值、跨链、兑换操作,避免陷入风险。
综上,当前跨链安全的核心风险,已经从传统底层合约漏洞,转向多链异构适配、消息精细化校验等隐性逻辑漏洞。对于项目方而言,精细化的技术适配、完善的风控体系是合规运营的核心底线;对于普通用户而言,敬畏市场风险、谨慎规范交互是最稳妥的防护方式。熟练掌握跨链消息安全判定逻辑,明晰风险根源,才能在频发的跨链安全事件中规避资产损失,实现稳健链上交互。
跨链交互的核心本质是不同底层架构的公链之间,完成资产信息与交易指令的传递。因此,判断跨链消息是否安全,是抵御跨链攻击的第一道防线。普通从业者与用户无需深耕底层技术,可通过四大核心标准,快速甄别跨链消息风险,规避伪造、重复执行等攻击隐患。
第一,核验消息真实溯源,杜绝伪造指令。安全的跨链消息必然对应原链真实区块交易,附带完整的交易ID、区块证明与合法签名,全程可溯源。Chainflip被盗的核心原因,就是攻击者利用波场TRON特殊的memo可篡改特性,在已完成的合法交易中植入虚假备注指令,欺骗协议判定为全新存款交易。反之,安全合规的跨链消息,交易数据不可篡改、指令无法凭空伪造。
第二,校验消息唯一性,防御重放攻击。高危跨链协议普遍缺少消息去重机制,导致同一笔链上交易、同一条跨链消息被反复解析执行,引发重复退款、超额转账等风险。安全的跨链系统会将消息与区块高度、交易哈希深度绑定,为每一条跨链指令赋予唯一标识,确保每条消息仅可执行一次,从根源杜绝重放漏洞。
第三,差异化适配异构公链,摒弃通用解析逻辑。不同公链的交易底层架构完全不同,以太坊依靠calldata传递交易参数,波场则依托memo备注字段承载信息。不少项目方为压缩开发成本,采用一套通用代码适配所有公链,这是现阶段跨链漏洞的高发诱因。安全的跨链交互体系,必须针对不同公链单独定制解析与校验规则,适配各链独有字段特性。
第四,搭建权限风控兜底,禁止无条件指令执行。不安全的跨链系统会直接执行接收的消息指令,无任何风控拦截。而成熟的安全协议均配备分层风控体系,针对大额转账、批量资产兑换等高风险操作,设置交易限额、时间锁、多签审核三重屏障,即便出现虚假跨链消息,也无法触发资产划转,筑牢最后一道安全防线。
清晰掌握跨链消息的安全判定标准后,项目方与普通用户可各司其职,从技术、使用层面双向规避跨链安全事件,最大化降低资产风险。
从项目方视角来看,需摒弃粗放的开发思维,搭建全方位安全防护体系。首先,杜绝通用化跨链代码,针对EVM、TRON等异构公链独立开发适配逻辑,重点排查消息解析、指令传递等隐形风险点。其次,严格实现业务逻辑与资金金库隔离,金库合约采用最小权限设置,禁止业务合约直接划转资金,搭配多签、时间锁机制管控核心资产。同时,升级安全审计标准,在常规合约审计基础上,针对跨链消息验证、防重放机制开展专项审计,搭配白帽赏金计划挖掘边界漏洞。最后,配置全网紧急熔断机制,监测到异常交易、重复指令时,立即暂停网络交互,快速止损控险。
从普通用户视角,无需掌握专业技术,坚守稳健交互原则即可有效避坑。第一,优先选择上线周期长、TVL数据稳定、历经多次安全检验的成熟跨链协议,规避小众新协议、匿名团队开发的跨链工具。第二,坚持小额分批交互,跨链技术本身存在天然结构性风险,切勿重仓存放资产。第三,实时跟进官方公告,一旦平台发布网络暂停、漏洞修复、升级维护等通知,立即停止所有充值、跨链、兑换操作,避免陷入风险。
综上,当前跨链安全的核心风险,已经从传统底层合约漏洞,转向多链异构适配、消息精细化校验等隐性逻辑漏洞。对于项目方而言,精细化的技术适配、完善的风控体系是合规运营的核心底线;对于普通用户而言,敬畏市场风险、谨慎规范交互是最稳妥的防护方式。熟练掌握跨链消息安全判定逻辑,明晰风险根源,才能在频发的跨链安全事件中规避资产损失,实现稳健链上交互。
2
1
55
·
--
Rencontrez ce genre de personne, bloquez-les et signalez-les directement : ce sont des escrocs.
Rencontrez ce genre de personne, bloquez-les et signalez-les directement : ce sont des escrocs.
1
179

·
--
Souvenez-vous : à la fin des contrats, on finit avec des dettes
Souvenez-vous : à la fin des contrats, on finit avec des dettes

1
79
·
--
Article
Ouverture en forte hausse puis effondrement immédiat ! Hunter Biden $LAPTOP enchaîne une chute spectaculaire de 98%Quand un scandale politique rencontre une Meme Coin, quels effets dramatiques peuvent-ils provoquer ? Récemment, Hunter Biden, le fils de l’ancien président américain Joe Biden, a annoncé le lancement d’une Meme Coin. Dès que la nouvelle est tombée, elle a immédiatement enflammé la scène politique américaine et le marché mondial des cryptomonnaies. Cet événement de lancement de tokens mené directement par une personnalité de la sphère politique n’est pas seulement une confrontation directe avec le token <a>TRUMP</a> de la famille Trump ; il reflète aussi, en toile de fond, une dynamique du marché des Meme Coins où le trafic règne en maître et où les controverses foisonnent.
(Wall Street Journal) a d’abord révélé l’information : Hunter Biden lancera un token $LAPTOP sur la blockchain Base, au sein de Coinbase. L’offre totale est fixée à 1 milliard d’unités. Le nom du token s’inspire du « scandale du carnet/ordinateur portable » qui avait fait grand bruit aux États-Unis pendant l’élection présidentielle de 2020 : les données laissées dans un ordinateur portable, récupéré dans un atelier de réparation, ont été abondamment utilisées par le camp républicain pour attaquer le père et le fils Biden, devenant une arme clé dans la bataille médiatique de la campagne. Aujourd’hui, Hunter transforme directement ce « passé sombre » qui avait failli détruire son image politique, en IP emballée sous forme de token crypto. Sur la plateforme X, il publie une vidéo promotionnelle, où il assemble des extraits des reportages et des déclarations de médias et de responsables politiques au sujet de cet ordinateur portable, pour réaliser un renversement narratif hautement ironique.
Ouverture en forte hausse puis effondrement immédiat ! Hunter Biden $LAPTOP enchaîne une chute spectaculaire de 98%
Quand un scandale politique rencontre une Meme Coin, quels effets dramatiques peuvent-ils provoquer ? Récemment, Hunter Biden, le fils de l’ancien président américain Joe Biden, a annoncé le lancement d’une Meme Coin. Dès que la nouvelle est tombée, elle a immédiatement enflammé la scène politique américaine et le marché mondial des cryptomonnaies. Cet événement de lancement de tokens mené directement par une personnalité de la sphère politique n’est pas seulement une confrontation directe avec le token <a>TRUMP</a> de la famille Trump ; il reflète aussi, en toile de fond, une dynamique du marché des Meme Coins où le trafic règne en maître et où les controverses foisonnent.
(Wall Street Journal) a d’abord révélé l’information : Hunter Biden lancera un token $LAPTOP sur la blockchain Base, au sein de Coinbase. L’offre totale est fixée à 1 milliard d’unités. Le nom du token s’inspire du « scandale du carnet/ordinateur portable » qui avait fait grand bruit aux États-Unis pendant l’élection présidentielle de 2020 : les données laissées dans un ordinateur portable, récupéré dans un atelier de réparation, ont été abondamment utilisées par le camp républicain pour attaquer le père et le fils Biden, devenant une arme clé dans la bataille médiatique de la campagne. Aujourd’hui, Hunter transforme directement ce « passé sombre » qui avait failli détruire son image politique, en IP emballée sous forme de token crypto. Sur la plateforme X, il publie une vidéo promotionnelle, où il assemble des extraits des reportages et des déclarations de médias et de responsables politiques au sujet de cet ordinateur portable, pour réaliser un renversement narratif hautement ironique.
(Wall Street Journal) a d’abord révélé l’information : Hunter Biden lancera un token $LAPTOP sur la blockchain Base, au sein de Coinbase. L’offre totale est fixée à 1 milliard d’unités. Le nom du token s’inspire du « scandale du carnet/ordinateur portable » qui avait fait grand bruit aux États-Unis pendant l’élection présidentielle de 2020 : les données laissées dans un ordinateur portable, récupéré dans un atelier de réparation, ont été abondamment utilisées par le camp républicain pour attaquer le père et le fils Biden, devenant une arme clé dans la bataille médiatique de la campagne. Aujourd’hui, Hunter transforme directement ce « passé sombre » qui avait failli détruire son image politique, en IP emballée sous forme de token crypto. Sur la plateforme X, il publie une vidéo promotionnelle, où il assemble des extraits des reportages et des déclarations de médias et de responsables politiques au sujet de cet ordinateur portable, pour réaliser un renversement narratif hautement ironique.
1
189
·
--
CA:0x8db244f6bf052571f4e0c6065b700e714092d4b6
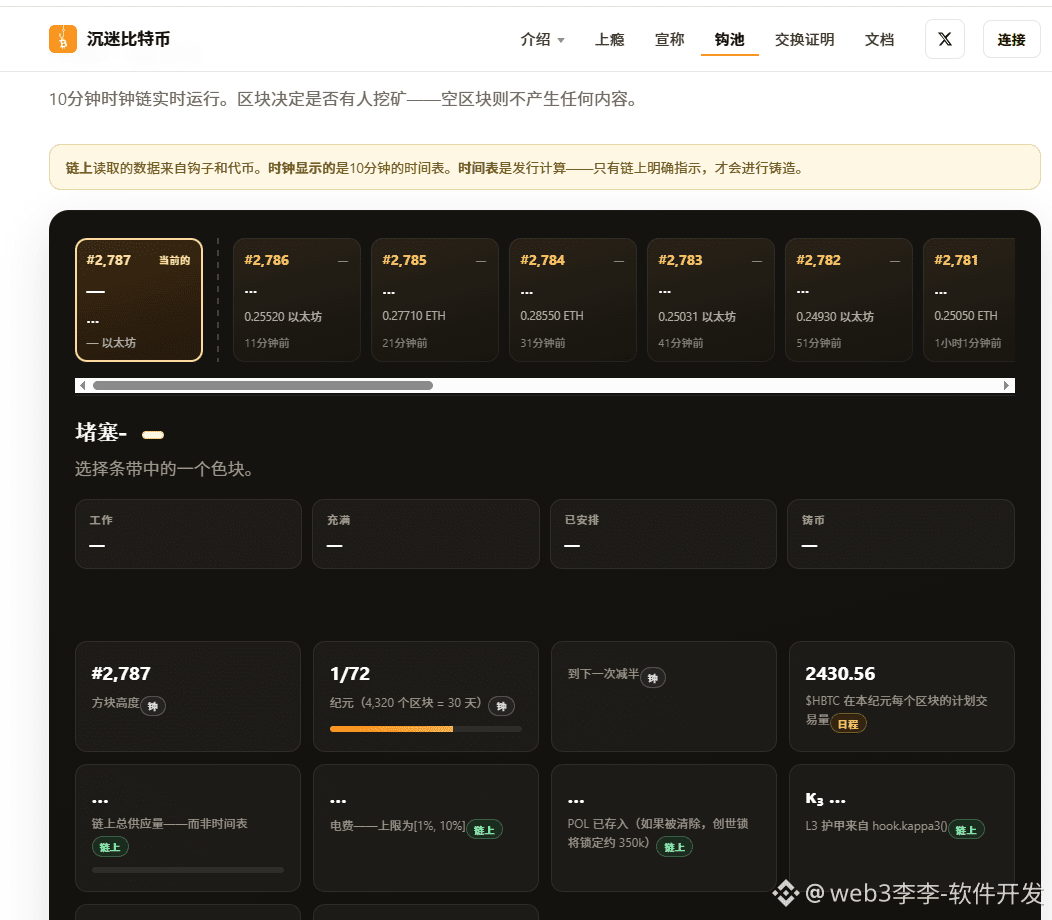
Dans une phase de range, en attendant un rappel, on hésite à savoir s’il faut ou non renforcer la position.#HBTC
CA:0x8db244f6bf052571f4e0c6065b700e714092d4b6
Dans une phase de range, en attendant un rappel, on hésite à savoir s’il faut ou non renforcer la position.#HBTC
Dans une phase de range, en attendant un rappel, on hésite à savoir s’il faut ou non renforcer la position.#HBTC
1
32
·
--
Article
Investir des dizaines de milliers dans un projet Web3, mais trébucher sur une porte dérobée ? La livraison du projet doit absolument franchir ces quatre barrièresDépensez des centaines de milliers pour faire développer un projet Web3 par une équipe externalisée : le projet arrive enfin difficilement en ligne, mais à cause d’une porte dérobée technique dissimulée par les développeurs, les actifs des utilisateurs sont volés et le projet s’effondre directement. De tels cas réels ne sont malheureusement pas rares dans l’industrie. Beaucoup de porteurs de projet pensent qu’obtenir le code source signifie une livraison complète du projet, mais ils négligent les risques liés aux permissions et aux portes dérobées. Au final, le projet péniblement mis en place disparaît en une nuit. En réalité, nous n’avons pas besoin de maîtriser ou de comprendre un code complexe : en se concentrant sur quatre points de contrôle essentiels, on peut éviter la grande majorité des risques techniques laissés intentionnellement par des tiers.
Premièrement, vérifiez strictement les permissions des contrats intelligents et retirez les droits d’administrateur, les droits super-utilisateur et les permissions de mise à niveau du contrat. Bon nombre d’équipes de développement écrivent les contrats en conservant par défaut des privilèges d’administrateur. Prenons un exemple réel : après la mise en ligne d’un projet RWA, les développeurs disposaient des droits d’administrateur du contrat ; ils ont alors directement appelé des fonctions d’arrière-plan pour transférer les actifs mis en jeu des utilisateurs dans le contrat, sans que le porteur du projet ait aucune capacité d’intervention. Une fois le contrat déployé, la première chose à faire est donc de confirmer que les permissions d’administrateur, les droits d’opérations super-utilisateur et les droits de mise à niveau via le proxy du contrat sont entièrement transférés ou supprimés. Ne laissez pas les plus hauts privilèges du contrat entre les mains de l’équipe de développement : éliminez dès la racine la possibilité de modification des règles en coulisses ou de transfert d’actifs.
Investir des dizaines de milliers dans un projet Web3, mais trébucher sur une porte dérobée ? La livraison du projet doit absolument franchir ces quatre barrières
Dépensez des centaines de milliers pour faire développer un projet Web3 par une équipe externalisée : le projet arrive enfin difficilement en ligne, mais à cause d’une porte dérobée technique dissimulée par les développeurs, les actifs des utilisateurs sont volés et le projet s’effondre directement. De tels cas réels ne sont malheureusement pas rares dans l’industrie. Beaucoup de porteurs de projet pensent qu’obtenir le code source signifie une livraison complète du projet, mais ils négligent les risques liés aux permissions et aux portes dérobées. Au final, le projet péniblement mis en place disparaît en une nuit. En réalité, nous n’avons pas besoin de maîtriser ou de comprendre un code complexe : en se concentrant sur quatre points de contrôle essentiels, on peut éviter la grande majorité des risques techniques laissés intentionnellement par des tiers.
Premièrement, vérifiez strictement les permissions des contrats intelligents et retirez les droits d’administrateur, les droits super-utilisateur et les permissions de mise à niveau du contrat. Bon nombre d’équipes de développement écrivent les contrats en conservant par défaut des privilèges d’administrateur. Prenons un exemple réel : après la mise en ligne d’un projet RWA, les développeurs disposaient des droits d’administrateur du contrat ; ils ont alors directement appelé des fonctions d’arrière-plan pour transférer les actifs mis en jeu des utilisateurs dans le contrat, sans que le porteur du projet ait aucune capacité d’intervention. Une fois le contrat déployé, la première chose à faire est donc de confirmer que les permissions d’administrateur, les droits d’opérations super-utilisateur et les droits de mise à niveau via le proxy du contrat sont entièrement transférés ou supprimés. Ne laissez pas les plus hauts privilèges du contrat entre les mains de l’équipe de développement : éliminez dès la racine la possibilité de modification des règles en coulisses ou de transfert d’actifs.
Premièrement, vérifiez strictement les permissions des contrats intelligents et retirez les droits d’administrateur, les droits super-utilisateur et les permissions de mise à niveau du contrat. Bon nombre d’équipes de développement écrivent les contrats en conservant par défaut des privilèges d’administrateur. Prenons un exemple réel : après la mise en ligne d’un projet RWA, les développeurs disposaient des droits d’administrateur du contrat ; ils ont alors directement appelé des fonctions d’arrière-plan pour transférer les actifs mis en jeu des utilisateurs dans le contrat, sans que le porteur du projet ait aucune capacité d’intervention. Une fois le contrat déployé, la première chose à faire est donc de confirmer que les permissions d’administrateur, les droits d’opérations super-utilisateur et les droits de mise à niveau via le proxy du contrat sont entièrement transférés ou supprimés. Ne laissez pas les plus hauts privilèges du contrat entre les mains de l’équipe de développement : éliminez dès la racine la possibilité de modification des règles en coulisses ou de transfert d’actifs.
1
59
·
--
Article
Construire un DApp sur la Robinhood Chain : le coût ne se limite pas aux frais de développementD’après les statistiques de DeFiLlama, la TVL de la Robinhood Chain a connu une hausse rapide en août : à la mi-août, elle a franchi 540 millions de dollars, soit une progression de plus de 45 % par rapport au début du mois. Au 2 septembre, la TVL a encore augmenté pour atteindre environ 750 millions de dollars, avec une hausse sur trente jours proche de 95 %. Le volume de transactions quotidien le plus élevé des DEX on-chain a atteint 1,669 milliard de dollars, tandis que le pic du nombre de transactions quotidiennes du réseau peut monter jusqu’à 18 millions. Une écosystème Layer 2, doté d’actifs réels et d’un trafic de transactions réel, est en train de se constituer.
La forte chaleur autour du secteur attire de nombreux développeurs, et plusieurs entrepreneurs commencent à envisager de déployer un DApp sur la Robinhood Chain. La première question qui préoccupe beaucoup de monde est la suivante : combien coûte, en réalité, le développement d’un DApp sur cette chaîne.
Construire un DApp sur la Robinhood Chain : le coût ne se limite pas aux frais de développement
D’après les statistiques de DeFiLlama, la TVL de la Robinhood Chain a connu une hausse rapide en août : à la mi-août, elle a franchi 540 millions de dollars, soit une progression de plus de 45 % par rapport au début du mois. Au 2 septembre, la TVL a encore augmenté pour atteindre environ 750 millions de dollars, avec une hausse sur trente jours proche de 95 %. Le volume de transactions quotidien le plus élevé des DEX on-chain a atteint 1,669 milliard de dollars, tandis que le pic du nombre de transactions quotidiennes du réseau peut monter jusqu’à 18 millions. Une écosystème Layer 2, doté d’actifs réels et d’un trafic de transactions réel, est en train de se constituer.
La forte chaleur autour du secteur attire de nombreux développeurs, et plusieurs entrepreneurs commencent à envisager de déployer un DApp sur la Robinhood Chain. La première question qui préoccupe beaucoup de monde est la suivante : combien coûte, en réalité, le développement d’un DApp sur cette chaîne.
La forte chaleur autour du secteur attire de nombreux développeurs, et plusieurs entrepreneurs commencent à envisager de déployer un DApp sur la Robinhood Chain. La première question qui préoccupe beaucoup de monde est la suivante : combien coûte, en réalité, le développement d’un DApp sur cette chaîne.
1
152
·
--
Article
Uniswap Labs achète des jetons PONS : un plan stratégique DeFi « ami et ennemi à la fois »Le 4 septembre, la plateforme de lancement principale Robinhood Chain Pons a annoncé officiellement à l’extérieur que Uniswap Labs a déjà acheté des jetons PONS afin d’aligner les intérêts à long terme des deux parties en liant les positions détenues, tout en approfondissant la coopération au niveau du protocole. Après l’annonce de la nouvelle, le jeton PONS a enregistré une hausse maximale sur 24 heures dépassant 40 %, atteignant un plus haut historique. Il est intéressant de noter qu’en parallèle, Uniswap Labs a elle-même, sur la même blockchain, déjà lancé une plateforme concurrente, Pools.trade. Cet échange de jetons entre adversaires n’est pas un simple investissement financier : il reflète un changement majeur dans la logique sous-jacente de la voie des DEX à l’ère d’Uniswap V4.
Uniswap Labs achète des jetons PONS : un plan stratégique DeFi « ami et ennemi à la fois »
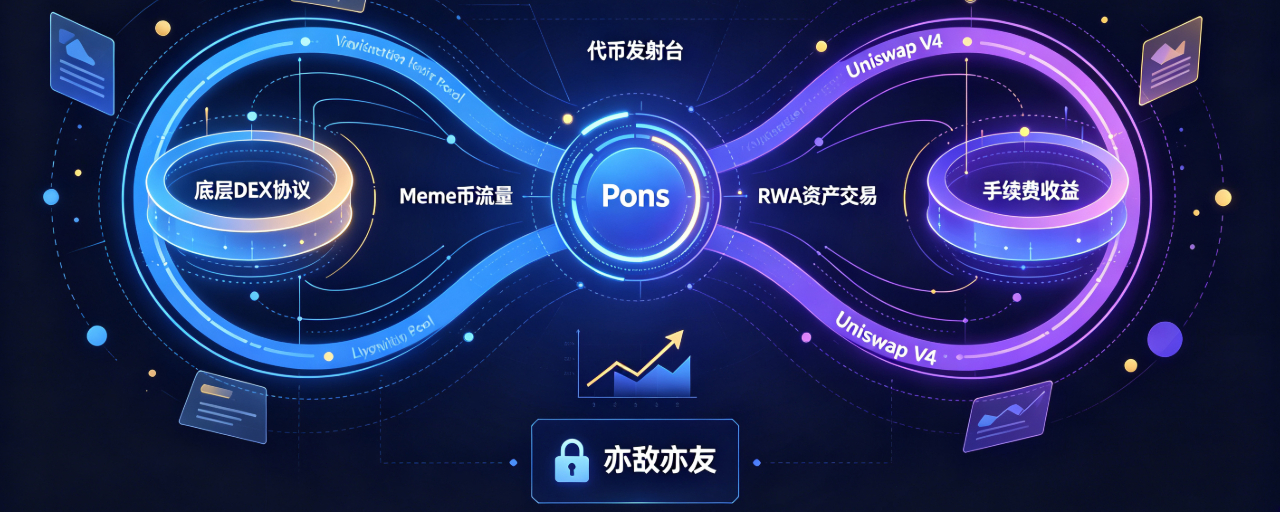
Le 4 septembre, la plateforme de lancement principale Robinhood Chain Pons a annoncé officiellement à l’extérieur que Uniswap Labs a déjà acheté des jetons PONS afin d’aligner les intérêts à long terme des deux parties en liant les positions détenues, tout en approfondissant la coopération au niveau du protocole. Après l’annonce de la nouvelle, le jeton PONS a enregistré une hausse maximale sur 24 heures dépassant 40 %, atteignant un plus haut historique. Il est intéressant de noter qu’en parallèle, Uniswap Labs a elle-même, sur la même blockchain, déjà lancé une plateforme concurrente, Pools.trade. Cet échange de jetons entre adversaires n’est pas un simple investissement financier : il reflète un changement majeur dans la logique sous-jacente de la voie des DEX à l’ère d’Uniswap V4.
2
128
·
--
Article
Portefeuilles et DApps lancés, écosystème couronné de succès : la vraie deuxième mi-temps d’une blockchain consiste à fidéliser les utilisateursBeaucoup de projets de chaînes publiques tombent dans la même erreur : considérer la boucle de clôture de la technologie de base comme la destination finale du projet.
Déploiement de la blockchain publique terminé, adaptation du portefeuille finalisée, DApp lancée avec succès : l’infrastructure technique est entièrement en place. L’équipe se dit alors que tout est réglé, et attend que les utilisateurs affluent de leur propre initiative. Mais la réalité est impitoyable : les utilisateurs ne viendront pas s’installer juste parce que vos fondations techniques sont assez solides.
La couche de base, le portefeuille, la DApp : tout cela ne représente que la fin de la première mi-temps. La deuxième mi-temps ne se joue ni sur le TPS, ni sur la modernité du code, mais sur l’expérience utilisateur et des scénarios réels. Il faut donner envie aux utilisateurs de se dire : « ça vaut le coup de venir », et une fois sur place, qu’ils n’aient pas envie de repartir.
Portefeuilles et DApps lancés, écosystème couronné de succès : la vraie deuxième mi-temps d’une blockchain consiste à fidéliser les utilisateurs
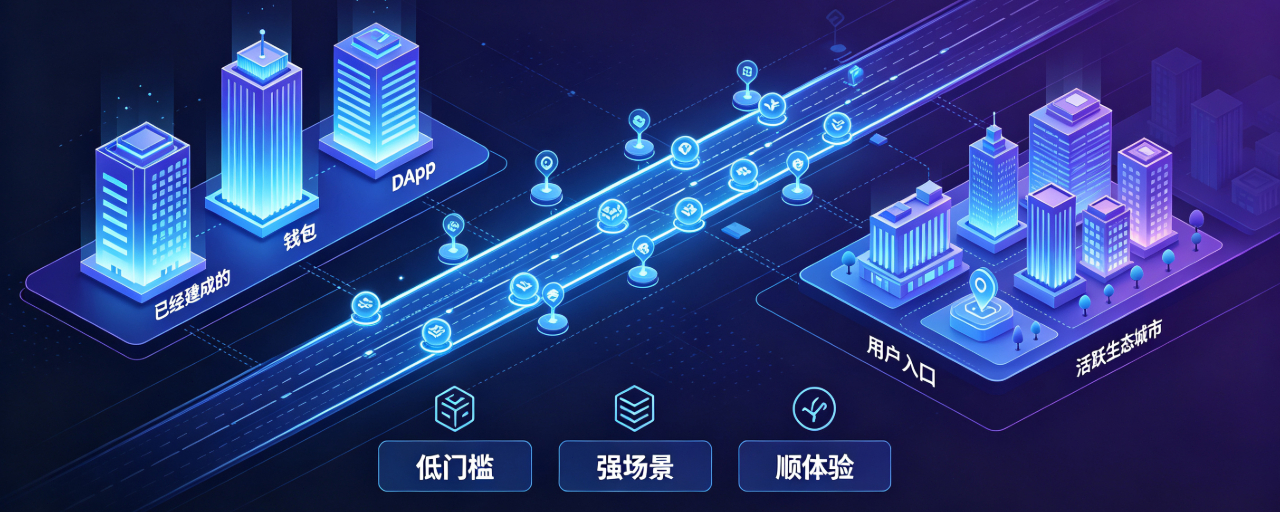
Beaucoup de projets de chaînes publiques tombent dans la même erreur : considérer la boucle de clôture de la technologie de base comme la destination finale du projet.
Déploiement de la blockchain publique terminé, adaptation du portefeuille finalisée, DApp lancée avec succès : l’infrastructure technique est entièrement en place. L’équipe se dit alors que tout est réglé, et attend que les utilisateurs affluent de leur propre initiative. Mais la réalité est impitoyable : les utilisateurs ne viendront pas s’installer juste parce que vos fondations techniques sont assez solides.
La couche de base, le portefeuille, la DApp : tout cela ne représente que la fin de la première mi-temps. La deuxième mi-temps ne se joue ni sur le TPS, ni sur la modernité du code, mais sur l’expérience utilisateur et des scénarios réels. Il faut donner envie aux utilisateurs de se dire : « ça vaut le coup de venir », et une fois sur place, qu’ils n’aient pas envie de repartir.
Déploiement de la blockchain publique terminé, adaptation du portefeuille finalisée, DApp lancée avec succès : l’infrastructure technique est entièrement en place. L’équipe se dit alors que tout est réglé, et attend que les utilisateurs affluent de leur propre initiative. Mais la réalité est impitoyable : les utilisateurs ne viendront pas s’installer juste parce que vos fondations techniques sont assez solides.
La couche de base, le portefeuille, la DApp : tout cela ne représente que la fin de la première mi-temps. La deuxième mi-temps ne se joue ni sur le TPS, ni sur la modernité du code, mais sur l’expérience utilisateur et des scénarios réels. Il faut donner envie aux utilisateurs de se dire : « ça vaut le coup de venir », et une fois sur place, qu’ils n’aient pas envie de repartir.
1
156
·
--
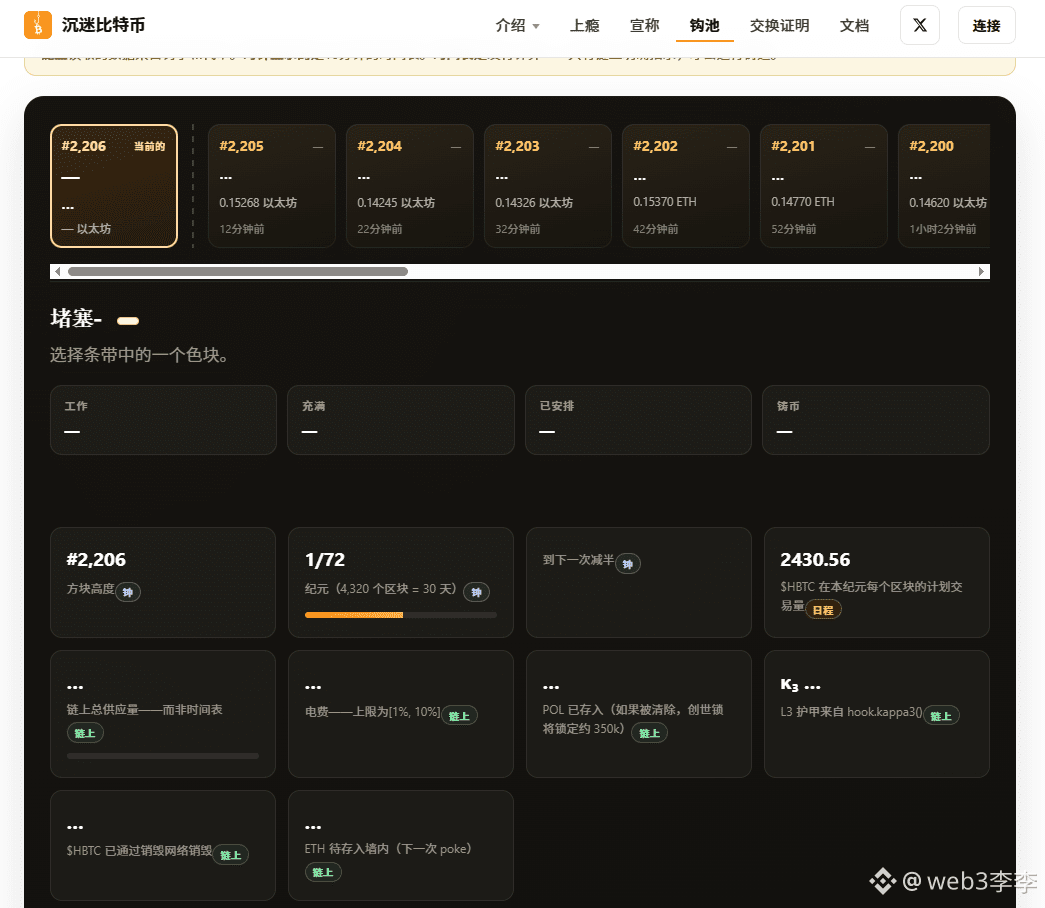
0x8db244f6bf052571f4e0c6065b700e714092d4b6
Je l’ai rappelé encore.#HBTC
0x8db244f6bf052571f4e0c6065b700e714092d4b6
Je l’ai rappelé encore.#HBTC
Je l’ai rappelé encore.#HBTC
1
58
·
--
Article
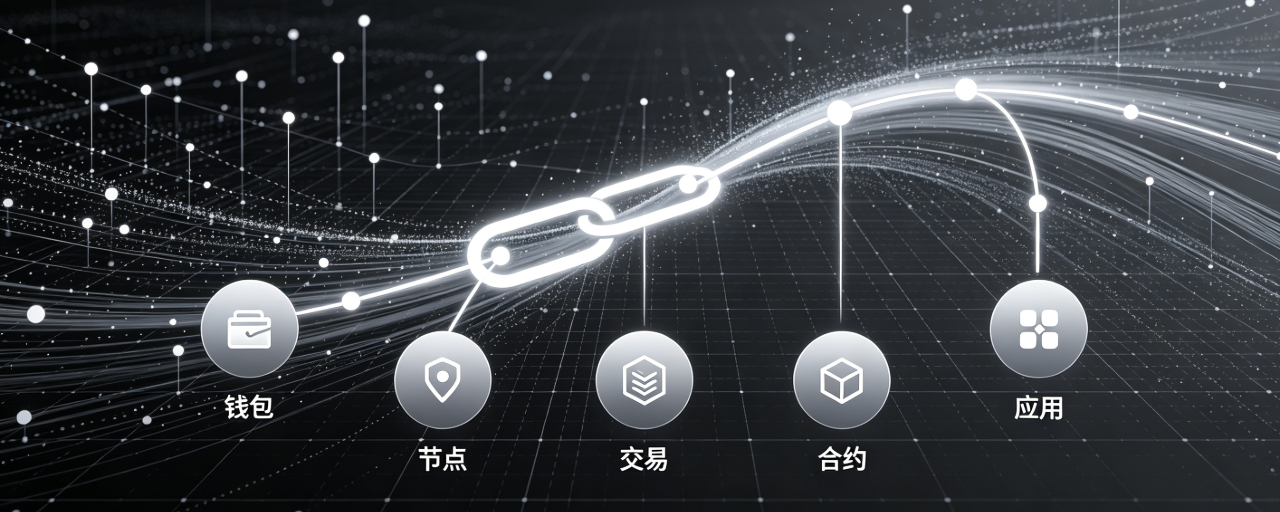
Comprendre la logique commerciale des blockchains publiques : au-delà des frais de Gas, quelle est la vraie carte maîtresse pour gagner de l’argent ?Les professionnels investis dans le Web3 doivent presque chaque jour payer des frais de Gas pour leurs opérations on-chain, mais la plupart des gens savent seulement payer, sans comprendre le fonctionnement interne. Le grand public se pose toujours une question centrale : les blockchains publiques sont ouvertes et utilisables gratuitement ; alors, sur quoi repose la rentabilité ? Qui continue d’investir des fonds pour construire et maintenir la blockchain ? Comment les frais de transaction payés par les utilisateurs sont-ils répartis ? Pour construire une blockchain publique mature, de quels systèmes essentiels faut-il disposer ? Cet article démonte en profondeur la logique commerciale complète des blockchains publiques, clarifie les règles de rentabilité sous-jacentes du secteur et met au jour l’essence de la concurrence.
À première vue, l’écosystème d’une blockchain publique semble simple : il dispose d’un système de revenus complet et hiérarchisé, dont le cœur repose sur six sources de recettes. De plus, les priorités de rentabilité varient radicalement selon les différentes étapes de développement. Pour une blockchain publique mature, les frais de Gas constituent le flux de trésorerie central le plus fondamental et le plus stable : tous les actes on-chain — transferts d’utilisateurs, déploiement de contrats, interactions avec des DApp, etc. — consistent essentiellement à consommer la puissance de calcul, le stockage et les ressources de bande passante de la blockchain. Les frais de Gas correspondent donc à des frais d’utilisation des ressources. Les revenus de frais annuels d’une blockchain de premier plan peuvent atteindre des dizaines, voire des centaines de milliards de dollars.
Comprendre la logique commerciale des blockchains publiques : au-delà des frais de Gas, quelle est la vraie carte maîtresse pour gagner de l’argent ?
Les professionnels investis dans le Web3 doivent presque chaque jour payer des frais de Gas pour leurs opérations on-chain, mais la plupart des gens savent seulement payer, sans comprendre le fonctionnement interne. Le grand public se pose toujours une question centrale : les blockchains publiques sont ouvertes et utilisables gratuitement ; alors, sur quoi repose la rentabilité ? Qui continue d’investir des fonds pour construire et maintenir la blockchain ? Comment les frais de transaction payés par les utilisateurs sont-ils répartis ? Pour construire une blockchain publique mature, de quels systèmes essentiels faut-il disposer ? Cet article démonte en profondeur la logique commerciale complète des blockchains publiques, clarifie les règles de rentabilité sous-jacentes du secteur et met au jour l’essence de la concurrence.
À première vue, l’écosystème d’une blockchain publique semble simple : il dispose d’un système de revenus complet et hiérarchisé, dont le cœur repose sur six sources de recettes. De plus, les priorités de rentabilité varient radicalement selon les différentes étapes de développement. Pour une blockchain publique mature, les frais de Gas constituent le flux de trésorerie central le plus fondamental et le plus stable : tous les actes on-chain — transferts d’utilisateurs, déploiement de contrats, interactions avec des DApp, etc. — consistent essentiellement à consommer la puissance de calcul, le stockage et les ressources de bande passante de la blockchain. Les frais de Gas correspondent donc à des frais d’utilisation des ressources. Les revenus de frais annuels d’une blockchain de premier plan peuvent atteindre des dizaines, voire des centaines de milliards de dollars.
À première vue, l’écosystème d’une blockchain publique semble simple : il dispose d’un système de revenus complet et hiérarchisé, dont le cœur repose sur six sources de recettes. De plus, les priorités de rentabilité varient radicalement selon les différentes étapes de développement. Pour une blockchain publique mature, les frais de Gas constituent le flux de trésorerie central le plus fondamental et le plus stable : tous les actes on-chain — transferts d’utilisateurs, déploiement de contrats, interactions avec des DApp, etc. — consistent essentiellement à consommer la puissance de calcul, le stockage et les ressources de bande passante de la blockchain. Les frais de Gas correspondent donc à des frais d’utilisation des ressources. Les revenus de frais annuels d’une blockchain de premier plan peuvent atteindre des dizaines, voire des centaines de milliards de dollars.
203
·
--
Article
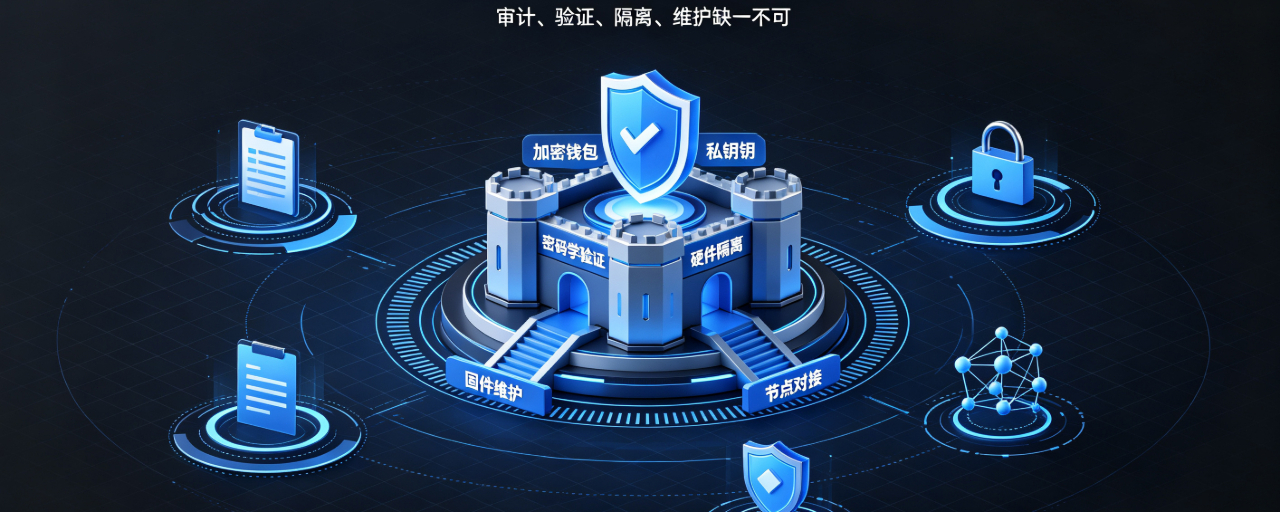
Du code open source pour faire un portefeuille crypto à 100 000 ? L’incident de vol d’un wallet hardware sonne l’alarmeDans le secteur, on raconte une histoire : le code des portefeuilles crypto serait disponible en versions open source en ligne. En dépensant 100 000 yuans, il suffirait de « s’y mettre » pour assembler rapidement un ensemble de produits de portefeuille utilisables. Beaucoup y croient, mais l’incident de vol du Coldcard, justement, vient briser de façon cinglante cette illusion.
Coldcard est un portefeuille matériel (hardware wallet) à froid très connu dans le secteur. L’appareil peut fonctionner intégralement hors réseau, sans connexion, et de nombreux utilisateurs le considèrent depuis longtemps comme un choix sûr pour le stockage d’actifs. Toutefois, à la fin du mois de juillet 2026, une vaste affaire de vol de crypto éclate : des pirates transfèrent directement les bitcoins stockés par de nombreux utilisateurs dans les cold wallets, entraînant une perte totale de plus de 116 millions de dollars, ce qui secoue tout le secteur de la cryptographie.
Du code open source pour faire un portefeuille crypto à 100 000 ? L’incident de vol d’un wallet hardware sonne l’alarme
Dans le secteur, on raconte une histoire : le code des portefeuilles crypto serait disponible en versions open source en ligne. En dépensant 100 000 yuans, il suffirait de « s’y mettre » pour assembler rapidement un ensemble de produits de portefeuille utilisables. Beaucoup y croient, mais l’incident de vol du Coldcard, justement, vient briser de façon cinglante cette illusion.
Coldcard est un portefeuille matériel (hardware wallet) à froid très connu dans le secteur. L’appareil peut fonctionner intégralement hors réseau, sans connexion, et de nombreux utilisateurs le considèrent depuis longtemps comme un choix sûr pour le stockage d’actifs. Toutefois, à la fin du mois de juillet 2026, une vaste affaire de vol de crypto éclate : des pirates transfèrent directement les bitcoins stockés par de nombreux utilisateurs dans les cold wallets, entraînant une perte totale de plus de 116 millions de dollars, ce qui secoue tout le secteur de la cryptographie.
Coldcard est un portefeuille matériel (hardware wallet) à froid très connu dans le secteur. L’appareil peut fonctionner intégralement hors réseau, sans connexion, et de nombreux utilisateurs le considèrent depuis longtemps comme un choix sûr pour le stockage d’actifs. Toutefois, à la fin du mois de juillet 2026, une vaste affaire de vol de crypto éclate : des pirates transfèrent directement les bitcoins stockés par de nombreux utilisateurs dans les cold wallets, entraînant une perte totale de plus de 116 millions de dollars, ce qui secoue tout le secteur de la cryptographie.
96
·
--
Article
Logique de base de l’écosystème Robinhood Chain : opportunités et risquesEn tant que récit L2 le plus en vogue de l’écosystème crypto en 2026, Robinhood Chain a rapidement secoué le marché après son lancement : la TVL et le volume des transactions sur DEX ont grimpé en peu de temps. Les récits se superposent — Meme sur pièces et actions, tokenisation d’actions, et IA‑Agent — faisant de cette tendance un terrain d’essai où la finance traditionnelle rencontre Web3. Mais au-delà de l’effervescence, ce n’est pas une nouvelle couche1 (base layer) publique entièrement inédite : il s’agit d’un L2 compatible EVM construit à partir du stack technique d’Arbitrum Orbit. Aucun token natif n’a été émis : le Gas est directement payé en ETH. Le système reprend les garanties de sécurité d’Ethereum et, en plus, prend en charge l’abstraction de comptes ERC‑4337, ce qui le rend particulièrement convivial pour les développeurs. Les contrats Solidity existants peuvent être déployés et migrés directement.
Logique de base de l’écosystème Robinhood Chain : opportunités et risques
En tant que récit L2 le plus en vogue de l’écosystème crypto en 2026, Robinhood Chain a rapidement secoué le marché après son lancement : la TVL et le volume des transactions sur DEX ont grimpé en peu de temps. Les récits se superposent — Meme sur pièces et actions, tokenisation d’actions, et IA‑Agent — faisant de cette tendance un terrain d’essai où la finance traditionnelle rencontre Web3. Mais au-delà de l’effervescence, ce n’est pas une nouvelle couche1 (base layer) publique entièrement inédite : il s’agit d’un L2 compatible EVM construit à partir du stack technique d’Arbitrum Orbit. Aucun token natif n’a été émis : le Gas est directement payé en ETH. Le système reprend les garanties de sécurité d’Ethereum et, en plus, prend en charge l’abstraction de comptes ERC‑4337, ce qui le rend particulièrement convivial pour les développeurs. Les contrats Solidity existants peuvent être déployés et migrés directement.
198
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCBreaks80K
146,898 vues
2,334 mentions
$BTC OPPORTUNITÉ DE SCALPING ‼️
Le BTC évolue sans relâche, porté par une forte dynamique haussière
Entrée sur position longue : 80 990 $ – 81 210 $
TP1 : 81 780 $
TP2 : 82 285 $
SL : 80 545 $
La dynamique est forte, mais ne vous lancez pas à l'aveuglette. Gérez le risque et suivez votre SL à mesure que le cours évolue en votre faveur.
C'est parti pour le scalping !
#BTCBreaks80K
#HYPEJumpsOver11%
Chris Brune
·1 mentions J’aime
·36 vues
比特币突破8万
106,851 vues
283 mentions
BitcoinMarketCapTopsTesla
35 vues
20 mentions