
Après que MicroStrategy s’est fait connaître grâce à sa stratégie consistant à émettre en continu de la dette et à financer l’achat de BTC, la société cotée américaine DFDV (DeFi Development Corp., Nasdaq : DFDV) est devenue, sur la piste Solana, un “imitateur de MicroStrategy”, en reprenant à la lettre le modèle de trésorerie “actions cotées” fondé sur l’accumulation de crypto : elle a procédé à de gros achats de SOL. Récemment, DFDV a révélé que la société a renforcé sa position de 55 000 SOL en l’espace de deux semaines, tout en mettant en place un cadre de financement par actions privilégiées perpétuelles d’un montant de 300 millions de dollars. Elle prépare ainsi en continu des munitions pour accumuler du SOL, et cela a aussi ravivé le récit institutionnel autour du SOL.
DFDV est la première société cotée aux États-Unis dont l’actif principal de trésorerie est le SOL. Le modèle classique de MicroStrategy repose sur la logique suivante : une société cotée se finance en continu au moyen d’instruments tels que des actions, des obligations convertibles, des actions privilégiées, etc., puis utilise les fonds levés pour acheter des actifs crypto ; lorsque les actifs crypto montent et que la valeur nette de l’entreprise augmente, le cours de l’action bénéficie d’une prime, ce qui permet de continuer à lever des fonds, créant ainsi une spirale vertueuse. DFDV transpose directement ce modèle de trésorerie “BTC” à l’écosystème Solana, avec pour objectif d’augmenter continuellement la quantité de SOL correspondant à chaque action (SPS, SOL Per Share), plutôt que de viser uniquement les profits à court terme dans les états financiers.
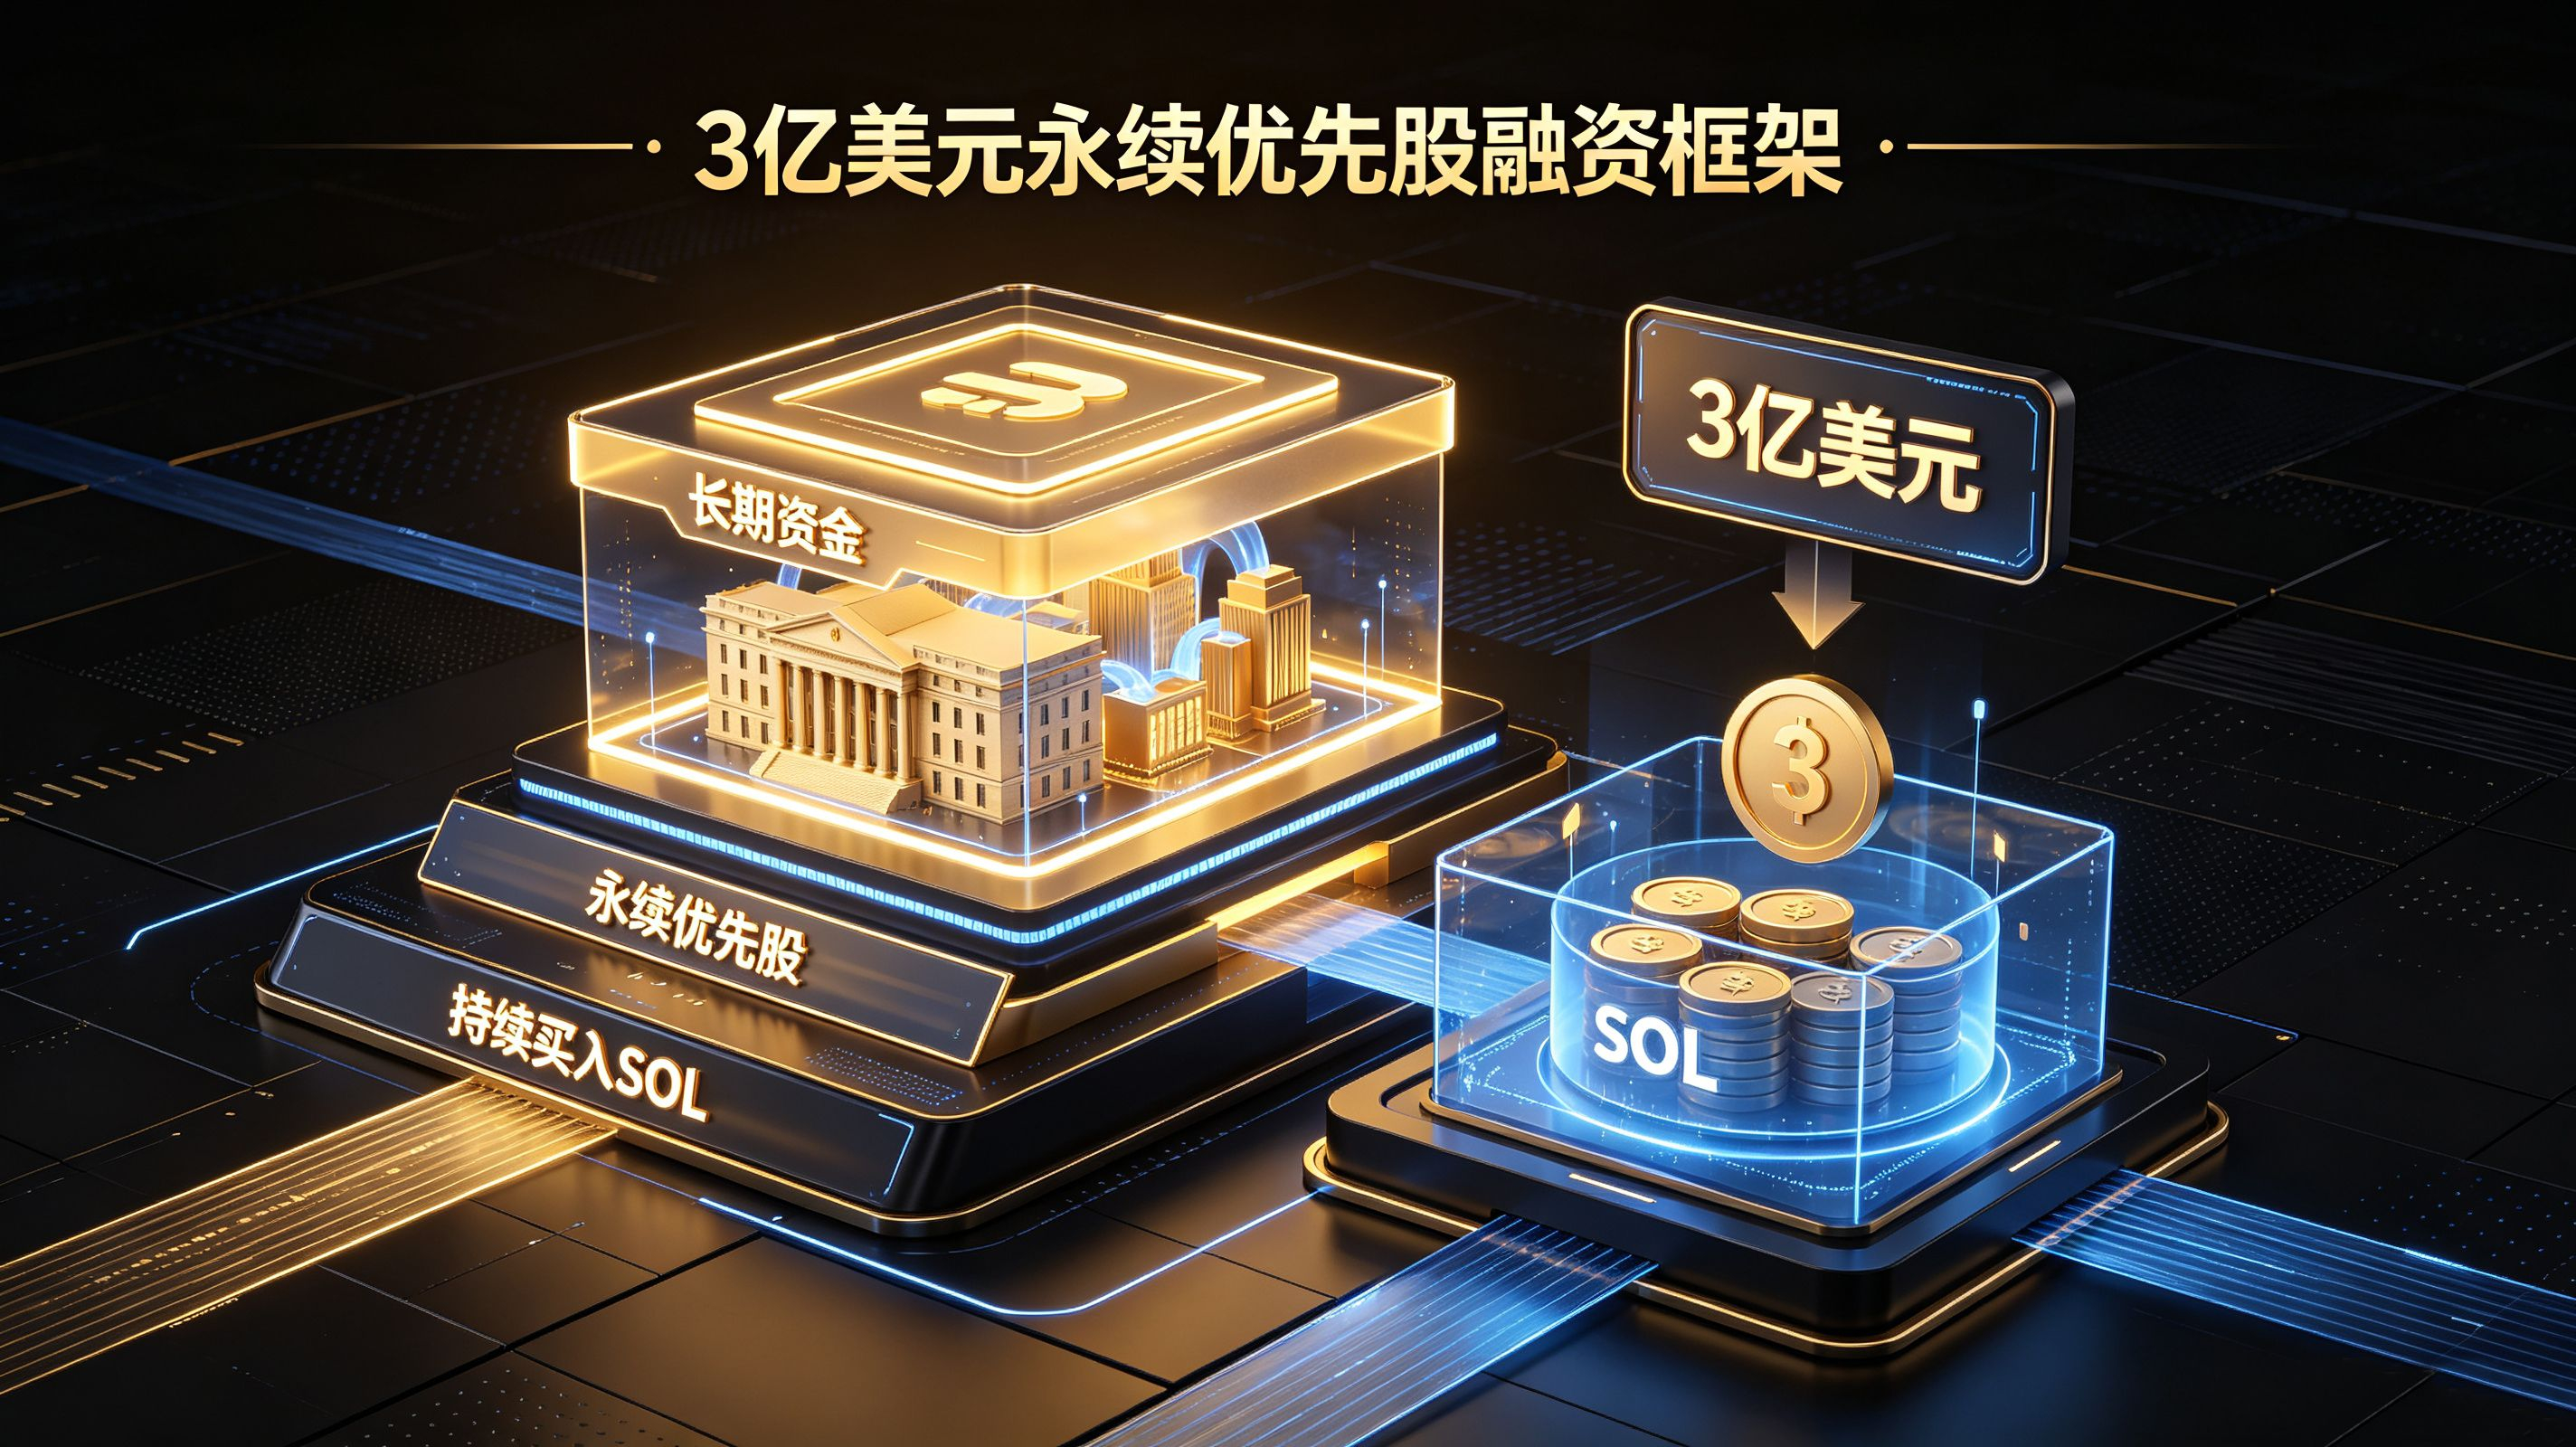
本次动作分为两大块:二级市场持续扫货,叠加长期融资工具落地。一方面,过去两周DFDV累计增持5.5万枚SOL,持续扩充国库持仓。另一方面,公司搭建3亿美元永续优先股融资框架。永续优先股不需要到期还本,资金属性更适合长期持有加密资产,不会像普通债券那样带来到期兑付压力,非常匹配DFDV长期囤SOL的战略。这笔融资获得的资金,将会持续投入二级市场买入SOL,同时资金也会用于Solana节点验证、流动质押代币dfdvSOL的生态建设,强化其SOL生态布局。
Contrairement à MicroStrategy qui ne fait qu’accumuler du BTC, la stratégie de DFDV ne se limite pas à acheter et conserver du SOL. L’entreprise exploite aussi des nœuds de validation Solana : elle mise le SOL détenu au sein de sa trésorerie, génère des revenus de staking, puis réinvestit à nouveau les revenus de staking pour acheter davantage de SOL, amplifiant ainsi l’effet cumulatif. En parallèle, elle lance le token de staking liquide dfdvSOL, qui connecte les scénarios d’emprunt et de prêt DeFi, et permet d’activer davantage les actifs de la trésorerie. À ce jour, le volume total de SOL et d’équivalents détenus par la trésorerie de DFDV dépasse 2,3 millions d’unités, ce qui en fait la plus grande entreprise cotée en bourse aux États-Unis en termes de positions SOL ; le marché la surnomme “MicroStrategy version Solana”.
En regardant la période dans le contexte de la forte baisse du marché crypto du 15 septembre, la stratégie à contre-courant de DFDV est très intéressante, tant elle tranche avec le mouvement général. Le 15 septembre, le vote sur le projet de loi CLARITY aux États-Unis (côte Est) échoue, le marché panique et vend en masse ; le SOL enregistre alors sa plus forte baisse quotidienne, jusqu’à -6,5 %. Quand le marché, sous l’effet d’une mauvaise nouvelle réglementaire, se précipite collectivement vers la sortie, DFDV continue malgré tout d’exécuter son plan d’accumulation de crypto déjà établi. Cela suscite deux points de vue radicalement différents au sein du marché.
Du point de vue des acheteurs (bulls), DFDV représente l’entrée d’un nouveau type de capitaux institutionnels. MicroStrategy, à l’époque, a continué à acheter du BTC ; cela a donné au bitcoin un récit d’achat puissant et a entraîné de nombreuses sociétés cotées à l’imiter en mettant en place des trésoreries crypto. L’apparition de DFDV signifie que le SOL dispose désormais aussi d’une “histoire” d’achats continus par des sociétés cotées américaines : à long terme, cela pourrait attirer davantage d’investisseurs traditionnels du marché US, qui pourraient, indirectement, allouer au SOL. La mise en place du cadre de financement par actions privilégiées perpétuelles de 300 millions de dollars indique qu’il y aura ensuite des entrées de capitaux supplémentaires, ce qui constitue un catalyseur plutôt favorable à moyen et long terme.
Mais les inquiétudes des vendeurs à découvert sont tout aussi claires. Ce modèle de trésorerie dépend fortement de la hausse du marché : il s’agit d’un levier “faire monter” (long) amplifié. Si le SOL baisse durablement et de manière significative, les actifs de la trésorerie de l’entreprise se contractent, la valeur de la position en SOL par action diminue, ce qui impactera directement le cours de DFDV, et la capacité de financement se détériorera rapidement. Les actions privilégiées perpétuelles n’ont certes pas de pression de remboursement à échéance, mais elles exigent des paiements réguliers de dividendes ; si le prix du SOL reste morose, les pertes latentes liées à la dépréciation des actifs, combinées au coût des dividendes, continueront de consumer l’espace financier de la société. En outre, l’activité principale de DFDV est un logiciel SaaS d’immobilier commercial ; la trésorerie crypto constitue une stratégie additionnelle. L’activité elle-même ne génère pas d’importants flux de trésorerie, et l’argent pour acheter des crypto dépend fortement du financement via les marchés de capitaux, ce qui entraîne un niveau de concentration du risque très élevé.
Par ailleurs, l’incertitude réglementaire plane elle aussi au-dessus de DFDV comme l’épée de Damoclès. Le 15 septembre, l’échec du vote sur la proposition de loi CLARITY signifie que, à court terme, la réglementation crypto aux États-Unis reste indéterminée. Si la SEC classe le SOL comme un titre (security), une grande partie des actifs SOL détenus par DFDV se retrouvera exposée à des risques de conformité, voire à des restrictions de disposition d’actifs ; l’ensemble des fondations du modèle de trésorerie serait alors ébranlé. C’est aussi la raison pour laquelle, dès l’annonce de la mauvaise nouvelle réglementaire le jour même, le prix du SOL a d’abord corrigé fortement.
Dans l’ensemble, l’apparition de DFDV marque la propagation officielle du récit de trésorerie d’actifs numériques (DAT) de la trajectoire BTC vers la chaîne publique Solana. MicroStrategy a démontré qu’une société cotée peut créer une “roue d’actifs” en accumulant des crypto de façon continue, et DFDV est en train de reproduire cette expérience sur Solana. À court terme, l’achat continu de DFDV peut apporter un certain soutien au SOL, mais ne peut pas faire face aux risques systémiques liés au contexte macroéconomique et à la réglementation ; comme le “cygne noir” réglementaire du 15 septembre, même si DFDV a renforcé ses positions, le SOL a quand même suivi la baisse du marché dans de fortes proportions. À long terme, le succès ou l’échec dépendra du développement de l’écosystème Solana, de l’évolution de la réglementation crypto aux États-Unis, et de la capacité de DFDV à achever de manière continue et stable ses levées de fonds.
Par la suite, deux signaux seront particulièrement suivis par le marché : d’une part, le degré de mise en œuvre réelle du cadre de financement par actions privilégiées perpétuelles de 300 millions de dollars ; l’ampleur réelle des fonds levés déterminera l’éventuel volume d’achats supplémentaires. D’autre part, la mise à jour mensuelle des données sur les positions en SOL de DFDV : on observera si, malgré les fluctuations de marché, la société continue de renforcer ses positions de façon continue. L’expérience de cette société cotée américaine servira également d’exemple important pour observer la manière dont les fonds des institutions participent aux tokens natifs des chaînes publiques.