

HNIW30
6.6k Publications
HNIW30
Signaler
Bloquer l’utilisateur
HNIW30 here: Crypto vet sharing no-BS insights from market trenches. Real tactics to beat volatility, minus the hype. 🚨 X: @HNIW30
Ouvert au trading
Détenteur pour PEPE
Trade régulièrement
3.3 an(s)
202 Suivis
12.2K+ Abonnés
4.0K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
Direct
·
--
Les stablecoins passent rapidement du statut de garantie de trading à celui d’infrastructure financière essentielle aux opérations institutionnelles. Un récent accord entre Ripple et Robinhood intègre directement le dollar numérique de Ripple, RLUSD, au règlement des transactions institutionnelles, aux canaux de financement des entreprises et à la gestion automatisée de trésorerie. Cette intégration illustre comment une liquidité disponible 24 heures sur 24 et un règlement quasi instantané permettent aux institutions de gérer leurs liquidités sans dépendre des horaires bancaires traditionnels.
Pour Robinhood, le déploiement de RLUSD contribue à son objectif de créer une superapplication financière mondiale qui centralise l’activité de ses clients particuliers et institutionnels. Au lieu de considérer les jetons indexés sur le dollar comme de simples paires de trading statiques, cet accord regroupe la gestion de trésorerie et les technologies de règlement au sein de processus administratifs unifiés. Les émetteurs considèrent de plus en plus ce modèle intégré comme essentiel, tandis que les clients institutionnels cherchent à gagner en efficacité opérationnelle tout au long des cycles de marché continus.
Malgré ces efforts d’expansion, des obstacles importants subsistent sur le marché. Le secteur des stablecoins au sens large dépasse désormais les 300 milliards de dollars de capitalisation totale, mais l’USDT de Tether et l’USDC de Circle continuent de dominer la liquidité du secteur. La capitalisation boursière de RLUSD a dépassé les 2,5 milliards de dollars, mais déloger des acteurs bien établis nécessite une adoption institutionnelle durable et une intégration fluide aux réseaux. La capacité des modèles d’infrastructure multiservices à supplanter les réseaux de liquidité établis des stablecoins demeure une question ouverte pour les acteurs du marché.
$RLUSD $HOODB #Stablecoins #TreasuryManagement
{spot}(HOODBUSDT)
{spot}(RLUSDUSDT)
Les stablecoins passent rapidement du statut de garantie de trading à celui d’infrastructure financière essentielle aux opérations institutionnelles. Un récent accord entre Ripple et Robinhood intègre directement le dollar numérique de Ripple, RLUSD, au règlement des transactions institutionnelles, aux canaux de financement des entreprises et à la gestion automatisée de trésorerie. Cette intégration illustre comment une liquidité disponible 24 heures sur 24 et un règlement quasi instantané permettent aux institutions de gérer leurs liquidités sans dépendre des horaires bancaires traditionnels.
Pour Robinhood, le déploiement de RLUSD contribue à son objectif de créer une superapplication financière mondiale qui centralise l’activité de ses clients particuliers et institutionnels. Au lieu de considérer les jetons indexés sur le dollar comme de simples paires de trading statiques, cet accord regroupe la gestion de trésorerie et les technologies de règlement au sein de processus administratifs unifiés. Les émetteurs considèrent de plus en plus ce modèle intégré comme essentiel, tandis que les clients institutionnels cherchent à gagner en efficacité opérationnelle tout au long des cycles de marché continus.
Malgré ces efforts d’expansion, des obstacles importants subsistent sur le marché. Le secteur des stablecoins au sens large dépasse désormais les 300 milliards de dollars de capitalisation totale, mais l’USDT de Tether et l’USDC de Circle continuent de dominer la liquidité du secteur. La capitalisation boursière de RLUSD a dépassé les 2,5 milliards de dollars, mais déloger des acteurs bien établis nécessite une adoption institutionnelle durable et une intégration fluide aux réseaux. La capacité des modèles d’infrastructure multiservices à supplanter les réseaux de liquidité établis des stablecoins demeure une question ouverte pour les acteurs du marché.
$RLUSD $HOODB #Stablecoins #TreasuryManagement
19
·
--
Un glissement linguistique se dessine dans les téléconférences sur les résultats des grandes entreprises technologiques, alors que les dirigeants se demandent s’ils doivent adopter un nouveau vocabulaire politique autour de l’intelligence artificielle.
Le PDG de Meta, Mark Zuckerberg, et celui de Tesla, Elon Musk, ont employé le terme « superintelligence » lors de leurs téléconférences sur les résultats du troisième trimestre, à la suite d’un décret demandant aux départements et agences de l’exécutif de remplacer le terme « intelligence artificielle ». Musk a fait référence à l’acronyme SI en parlant des robots humanoïdes de Tesla, après le changement de nom d’une division de fusées en SpaceXSI. Zuckerberg a insisté sur la mise à disposition d’une superintelligence personnelle pour les utilisateurs, dans le prolongement de Meta Superintelligence Labs, créé l’année dernière.
À l’inverse, d’autres grands dirigeants du secteur technologique ont, pour l’essentiel, conservé la terminologie habituelle de l’IA lors de leurs déclarations trimestrielles. Le PDG d’Amazon, Andy Jassy, a employé à plusieurs reprises l’acronyme IA dans ses remarques préliminaires, le PDG d’Alphabet, Sundar Pichai, a attribué la croissance du nombre d’utilisateurs aux investissements dans l’IA, et le PDG de Microsoft, Satya Nadella, a présenté les priorités de l’entreprise comme visant à concevoir une IA au service des personnes.
Cette terminologie se répand néanmoins dans les communications officielles des entreprises. Microsoft a mentionné huit fois la superintelligence dans sa lettre annuelle aux actionnaires, le PDG d’IBM, Arvind Krishna, a fait référence à la SI aux côtés de l’IA, et le PDG d’Intel, Lip-Bu Tan, a évoqué la demande en superintelligence dans un contexte de pénurie de puces dans le secteur.
Alors que les messages des entreprises divergent entre adoption directe et formulations héritées, les déclarations des dirigeants restent liées aux performances commerciales, aux contraintes d’infrastructure et à la demande en matériel informatique.
$METAB $TSLAB #ArtificialIntelligence #Earnings
86
·
--
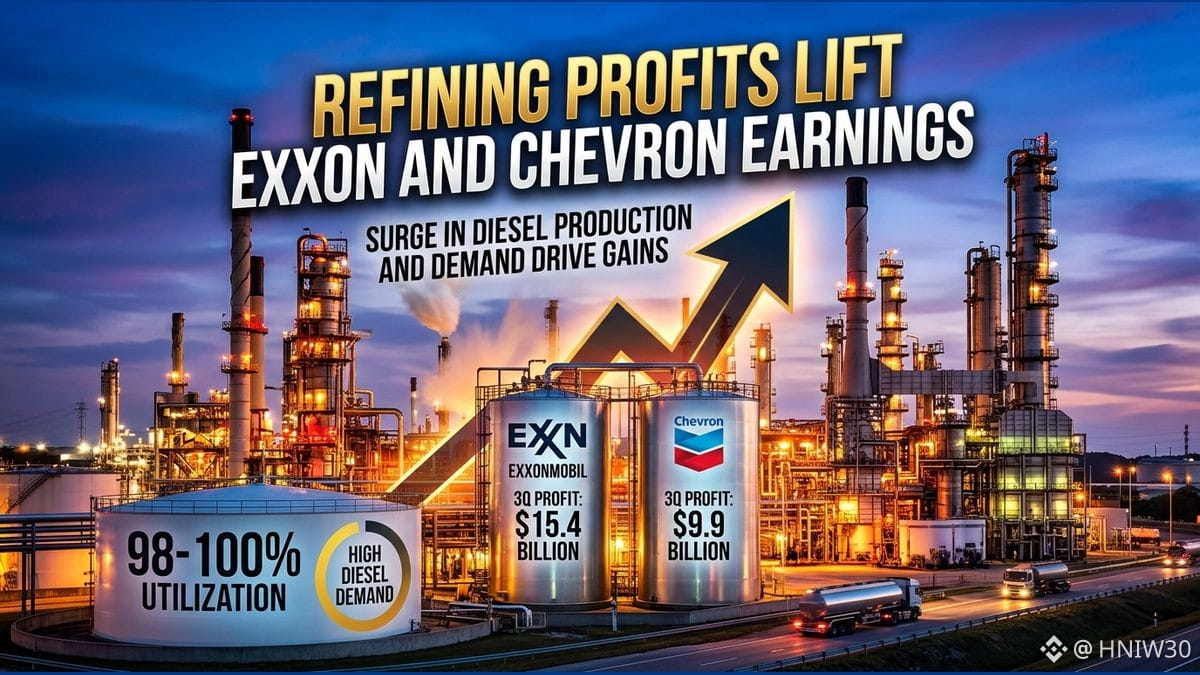
La flambée des prix mondiaux du diesel a entraîné une forte hausse des bénéfices de Chevron et d’ExxonMobil au troisième trimestre, les deux entreprises ayant exploité leurs raffineries nationales presque à pleine capacité. Les attaques menées par l’Ukraine et l’Iran contre des raffineries en Russie et au Moyen-Orient ont perturbé l’approvisionnement international et fait grimper les prix du diesel dans le monde entier, incitant les raffineurs américains à intensifier leurs activités pour combler le déficit.
Chevron a annoncé un bénéfice net de 9,9 milliards de dollars au troisième trimestre, en hausse de près de 200 % par rapport aux 3,5 milliards de dollars enregistrés à la même période l’année précédente. Les bénéfices de sa division de raffinage ont progressé de plus de 300 %, passant de 1,1 milliard à 4,9 milliards de dollars. Les raffineries américaines de Chevron ont traité un volume record d’un peu plus d’un million de barils de pétrole brut par jour, avec un taux d’utilisation de 98 %, ce qui a accru de plus de 10 % les rendements en diesel et en carburant aviation. La production totale de l’entreprise a légèrement reculé, à 3,9 millions de barils par jour, sous l’effet de sa branche internationale et du conflit au Moyen-Orient.
ExxonMobil a doublé son bénéfice au troisième trimestre, le portant à 15,4 milliards de dollars contre 7,5 milliards un an plus tôt. Sa division de raffinage a généré environ 7,2 milliards de dollars, dépassant les bénéfices de son activité de production, qui s’élevaient à 7,1 milliards de dollars. ExxonMobil a exploité ses raffineries de la côte du golfe du Mexique à 100 % de leur capacité, réalisant ainsi son deuxième volume de production de diesel le plus élevé jamais enregistré.
Les deux entreprises ont dépassé les prévisions des analystes en matière de bénéfices et de chiffre d’affaires, malgré un léger recul de la production totale en amont. Chevron a annoncé un bénéfice ajusté par action de 5,28 dollars pour un chiffre d’affaires de 67,8 milliards de dollars, tandis qu’ExxonMobil a affiché un bénéfice ajusté par action de 4,23 dollars pour un chiffre d’affaires de 113,2 milliards de dollars.
#Earnings #OilRefining
83
·
--
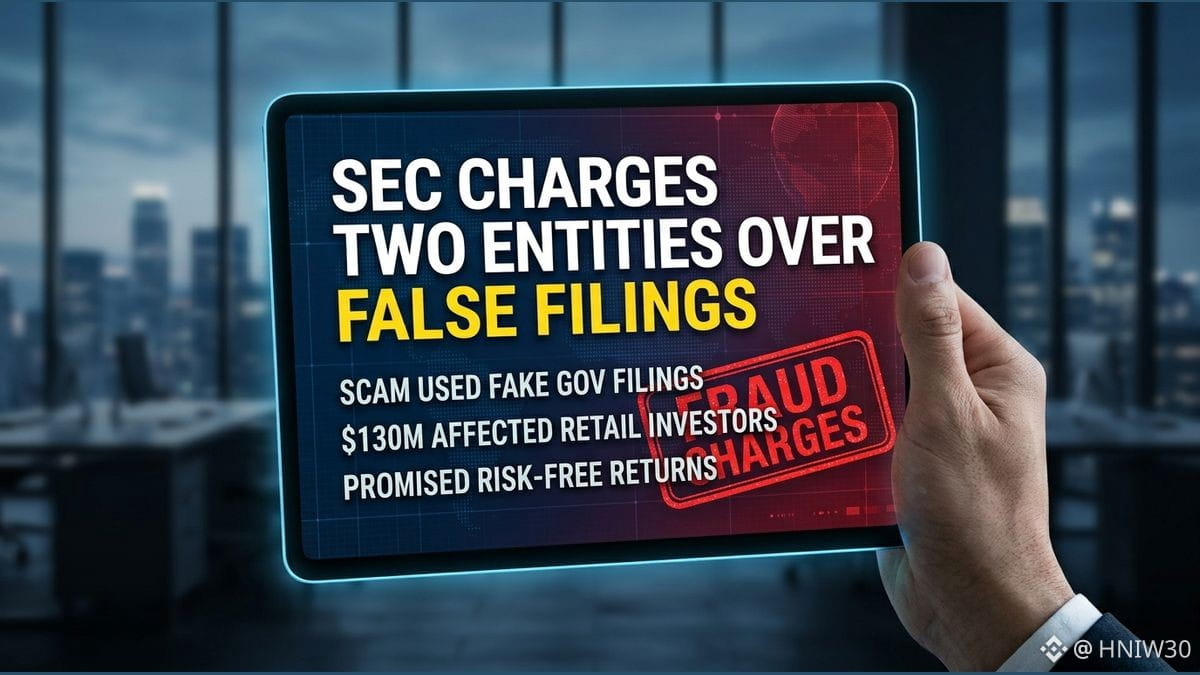
Une récente mesure d’application de la loi met en évidence un risque opérationnel pour les investisseurs en cryptomonnaies : les informations réglementaires publiques peuvent être manipulées pour tromper les participants. La Securities and Exchange Commission a engagé des poursuites contre BG Wealth Sharing Ltd et DSJ Exchange Pty Ltd, les accusant d’avoir orchestré une prétendue fraude de plus de 130 millions de dollars qui a touché des dizaines de milliers d’investisseurs particuliers dans des dizaines de juridictions.
Selon la plainte, le système a attiré des capitaux de particuliers en faisant la promotion d’un programme de partage de patrimoine qui promettait des rendements extraordinaires sans risque grâce à des signaux de trading d’actifs crypto. Pour donner une apparence de légitimité à ses activités, BG Wealth prétendait être le plus grand fonds spéculatif au monde enregistré auprès de l’autorité de réglementation et s’être associé à une prétendue plateforme de trading agréée, DSJ Exchange. Les défendeurs ont soumis de faux formulaires ADV et D, puis affiché ces déclarations publiques et de faux certificats réglementaires afin de convaincre les utilisateurs qu’ils avaient reçu une approbation officielle.
Cette mesure montre qu’il est risqué de supposer qu’une déclaration publique équivaut à un examen réglementaire. Le dépôt de formulaires dans une base de données publique ne constitue ni une approbation officielle, ni un agrément, ni une vérification d’un programme d’investissement. Dans cette affaire, de fausses déclarations ont été associées à des campagnes de promotion sur des services de messagerie chiffrée, lors de visioconférences en direct, dans une application mobile et au moyen de versements périodiques, afin d’entretenir la confiance tandis que les fonds étaient détournés.
Les investisseurs doivent savoir que les promesses de rendements sans risque assorties d’affirmations sur le trading restent des signaux d’alerte importants. Lorsqu’ils évaluent des plateformes, les utilisateurs devraient vérifier les informations les concernant au moyen de sources officielles, plutôt que de se fier aux documents, sceaux ou dossiers de dépôt présentés par leurs promoteurs.
2
163
·
--
Article
La faille chez un prestataire de Polymarket entraîne des remboursements de comptesLes traders utilisant la plateforme internationale du marché prédictif Polymarket ont constaté des retraits non autorisés de leurs portefeuilles jeudi après-midi. Des utilisateurs ont d’abord signalé sur les réseaux sociaux que des fonds étaient transférés sans leur accord. Cette perturbation a poussé la plateforme de finance décentralisée à suspendre les échanges internationaux le temps de résoudre le problème. Les échanges ont repris à 15 h, heure de l’Est, après que l’équipe a résolu le problème de son côté, tandis que sa plateforme nationale est restée totalement indemne.
L’incident de sécurité trouve son origine dans une faille chez DebugBear, un outil externe de surveillance des performances de sites web basé au Royaume-Uni. DebugBear a reconnu sur les réseaux sociaux avoir subi un problème de sécurité jeudi. Le prestataire de services étant immatriculé en Grande-Bretagne, l’affaire a été transmise aux autorités chargées de l’application de la loi au Royaume-Uni. Polymarket a confirmé que la vulnérabilité provenait de ce fournisseur externe et non d’une faille dans le fonctionnement de sa propre plateforme.
La faille chez un prestataire de Polymarket entraîne des remboursements de comptes
Les traders utilisant la plateforme internationale du marché prédictif Polymarket ont constaté des retraits non autorisés de leurs portefeuilles jeudi après-midi. Des utilisateurs ont d’abord signalé sur les réseaux sociaux que des fonds étaient transférés sans leur accord. Cette perturbation a poussé la plateforme de finance décentralisée à suspendre les échanges internationaux le temps de résoudre le problème. Les échanges ont repris à 15 h, heure de l’Est, après que l’équipe a résolu le problème de son côté, tandis que sa plateforme nationale est restée totalement indemne.
L’incident de sécurité trouve son origine dans une faille chez DebugBear, un outil externe de surveillance des performances de sites web basé au Royaume-Uni. DebugBear a reconnu sur les réseaux sociaux avoir subi un problème de sécurité jeudi. Le prestataire de services étant immatriculé en Grande-Bretagne, l’affaire a été transmise aux autorités chargées de l’application de la loi au Royaume-Uni. Polymarket a confirmé que la vulnérabilité provenait de ce fournisseur externe et non d’une faille dans le fonctionnement de sa propre plateforme.
L’incident de sécurité trouve son origine dans une faille chez DebugBear, un outil externe de surveillance des performances de sites web basé au Royaume-Uni. DebugBear a reconnu sur les réseaux sociaux avoir subi un problème de sécurité jeudi. Le prestataire de services étant immatriculé en Grande-Bretagne, l’affaire a été transmise aux autorités chargées de l’application de la loi au Royaume-Uni. Polymarket a confirmé que la vulnérabilité provenait de ce fournisseur externe et non d’une faille dans le fonctionnement de sa propre plateforme.
175
·
--
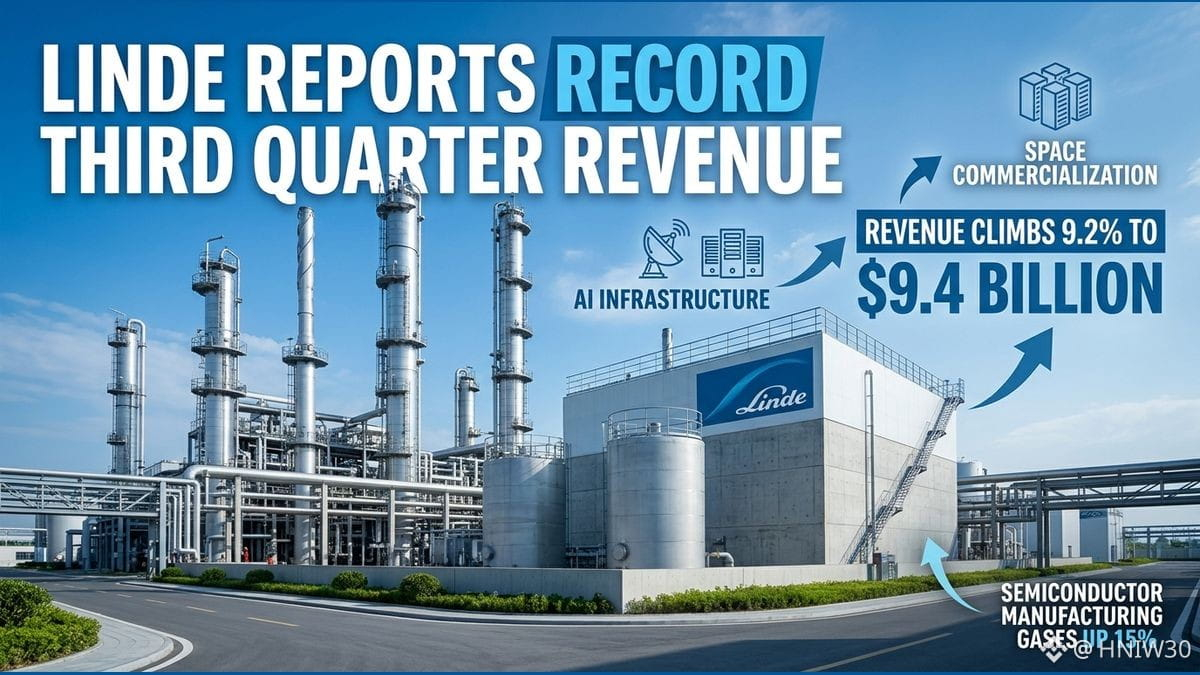
Linde a annoncé des ventes trimestrielles, un bénéfice d’exploitation et des bénéfices records au troisième trimestre, portés par la demande liée aux infrastructures d’intelligence artificielle et à la commercialisation de l’espace. Le chiffre d’affaires a progressé de 9,2 % pour atteindre 9,4 milliards de dollars, grâce à une hausse des volumes et à des gains tarifaires.
Le bénéfice ajusté par action a augmenté de 9 % sur un an, à 4,59 dollars, dépassant les attentes. Bien que Linde ait présenté des prévisions légèrement inférieures aux attentes pour le quatrième trimestre, ses perspectives pour l’ensemble de l’année sont restées conformes aux attentes. La croissance du chiffre d’affaires s’explique par une hausse des volumes de 2 % et un effet favorable de 3 % lié aux prix et à la composition des ventes.
Par marchés finaux, le secteur de l’électronique a mené une croissance résiliente, avec une hausse des ventes de 15 %, grâce à une forte demande de gaz utilisés dans la fabrication de semi-conducteurs. Il a représenté 10 % des ventes totales. Les ventes dans les secteurs de la chimie et de l’énergie ont progressé de 12 %, représentant 22 % des ventes, tandis que les secteurs de la fabrication, des métaux et des mines en ont représenté respectivement 21 % et 12 %.
Les ventes dans l’alimentation et les boissons ont progressé de 3 %, tandis que celles du secteur de la santé ont augmenté de 2 %. Sur le plan géographique, les ventes en Asie-Pacifique ont progressé de 12 %, grâce à la hausse des volumes et des prix ; celles des Amériques ont augmenté de 11 %, et celles de l’Europe, du Moyen-Orient et de l’Afrique, de 7 %. Le segment distinct de l’ingénierie de Linde a également progressé de 12 %.
Pour remédier aux pressions sur les marges de Lincare, son activité de soins à domicile, Linde a comptabilisé une charge de restructuration de 425 millions de dollars, dont environ la moitié correspondait à des indemnités de départ. La direction a placé Lincare sous la responsabilité du directeur financier et a transféré ses résultats dans la rubrique « Autres », tout en étudiant différentes options stratégiques.
176
·
--
L’innovation technologique et l’arrivée de nouveaux prestataires de services de paiement remodèlent rapidement les systèmes de paiement modernes. À mesure que de nouveaux modèles se développent, les banques centrales doivent examiner comment adapter leurs outils de politique afin de préserver la sécurité et l’efficacité des systèmes, ainsi que la confiance du public dans la monnaie, dans un paysage en constante évolution.
L’essor des systèmes de paiement instantané, des prestataires non bancaires, des dépôts tokenisés, des stablecoins et des plateformes programmables ouvre clairement de nouvelles perspectives en matière de concurrence et d’efficacité des marchés. Toutefois, ces structures émergentes créent également de nouvelles interdépendances et modifient la façon dont se propagent les risques de crédit, de liquidité, opérationnels et cybernétiques.
La monnaie de banque centrale demeure le socle de la confiance dans l’ensemble du système financier. Elle constitue l’actif de règlement le plus sûr et le plus liquide pour les réseaux d’importance systémique, tout en garantissant la convertibilité au pair entre des instruments de paiement privés concurrents, adaptés aux besoins variés des utilisateurs.
Les autorités peuvent faire face à ces évolutions en assumant quatre grandes responsabilités. En tant qu’émettrices, elles définissent les conditions d’accès aux comptes. En tant qu’opératrices, elles modernisent les infrastructures de règlement. En tant qu’autorités de surveillance, elles évaluent les risques systémiques et la gouvernance des nouveaux dispositifs. En tant que catalyseurs, elles réunissent les parties prenantes afin d’établir des normes communes.
Comme les politiques des banques centrales peuvent varier d’une juridiction à l’autre, une coopération internationale durable et solide reste essentielle. Une collaboration transfrontalière continue aide les autorités à relever des défis communs et à soutenir la stabilité financière dans un écosystème des paiements de plus en plus numérique et interconnecté.
1
165
·
--
Article
Prix de référence et prix de la dernière transaction du BitcoinBeaucoup d’observateurs regardent un chiffre à l’écran et supposent qu’il reflète tous les aspects d’un contrat perpétuel Bitcoin. En pratique, le prix de la dernière transaction et le prix de référence sont deux références distinctes. Le prix de la dernière transaction indique le prix de la transaction la plus récente exécutée pour un instrument sur une plateforme, plutôt que la référence utilisée pour les contrôles de liquidation.
Le prix de référence est une valeur distincte, calculée selon les règles publiées par la plateforme pour le contrat, et utilisée spécifiquement pour les contrôles de liquidation. Le prix de la dernière transaction et le prix de référence peuvent différer et ne doivent pas être considérés comme des mesures identiques. Confondre le prix de la dernière transaction exécutée avec la référence utilisée pour la liquidation conduit à évaluer un contrat de manière erronée.
Prix de référence et prix de la dernière transaction du Bitcoin
Beaucoup d’observateurs regardent un chiffre à l’écran et supposent qu’il reflète tous les aspects d’un contrat perpétuel Bitcoin. En pratique, le prix de la dernière transaction et le prix de référence sont deux références distinctes. Le prix de la dernière transaction indique le prix de la transaction la plus récente exécutée pour un instrument sur une plateforme, plutôt que la référence utilisée pour les contrôles de liquidation.
Le prix de référence est une valeur distincte, calculée selon les règles publiées par la plateforme pour le contrat, et utilisée spécifiquement pour les contrôles de liquidation. Le prix de la dernière transaction et le prix de référence peuvent différer et ne doivent pas être considérés comme des mesures identiques. Confondre le prix de la dernière transaction exécutée avec la référence utilisée pour la liquidation conduit à évaluer un contrat de manière erronée.
Le prix de référence est une valeur distincte, calculée selon les règles publiées par la plateforme pour le contrat, et utilisée spécifiquement pour les contrôles de liquidation. Le prix de la dernière transaction et le prix de référence peuvent différer et ne doivent pas être considérés comme des mesures identiques. Confondre le prix de la dernière transaction exécutée avec la référence utilisée pour la liquidation conduit à évaluer un contrat de manière erronée.
2
157
·
--
Article
Comparer les taux de financement selon les intervalles de tempsLe financement des contrats perpétuels est échangé entre les positions longues et courtes à des échéances de financement prévues. Lorsqu’ils examinent les contrats Bitcoin, les observateurs remarquent souvent uniquement le pourcentage affiché. Pourtant, évaluer un taux sans tenir compte de son intervalle de financement ne donne qu’une vision incomplète. Un pourcentage indiqué par règlement ne correspond pas automatiquement à un taux horaire ou journalier.
Les transferts de règlement obéissent à des règles directionnelles précises lors de chaque échéance de financement prévue. Un financement positif signifie que les positions longues paient les positions courtes ; un financement négatif inverse ce sens, et les positions courtes paient alors les positions longues. Point essentiel : seules les positions détenues au moment du financement peuvent payer ou recevoir le règlement lors de son exécution prévue.
Comparer les taux de financement selon les intervalles de temps
Le financement des contrats perpétuels est échangé entre les positions longues et courtes à des échéances de financement prévues. Lorsqu’ils examinent les contrats Bitcoin, les observateurs remarquent souvent uniquement le pourcentage affiché. Pourtant, évaluer un taux sans tenir compte de son intervalle de financement ne donne qu’une vision incomplète. Un pourcentage indiqué par règlement ne correspond pas automatiquement à un taux horaire ou journalier.
Les transferts de règlement obéissent à des règles directionnelles précises lors de chaque échéance de financement prévue. Un financement positif signifie que les positions longues paient les positions courtes ; un financement négatif inverse ce sens, et les positions courtes paient alors les positions longues. Point essentiel : seules les positions détenues au moment du financement peuvent payer ou recevoir le règlement lors de son exécution prévue.
Les transferts de règlement obéissent à des règles directionnelles précises lors de chaque échéance de financement prévue. Un financement positif signifie que les positions longues paient les positions courtes ; un financement négatif inverse ce sens, et les positions courtes paient alors les positions longues. Point essentiel : seules les positions détenues au moment du financement peuvent payer ou recevoir le règlement lors de son exécution prévue.
2
110
·
--
Article
Intérêt ouvert et volume des échanges du BitcoinLes acteurs du marché suivent fréquemment le volume des échanges sur les marchés dérivés ainsi que l’intérêt ouvert, mais ces indicateurs reflètent des dimensions entièrement différentes de l’activité du marché. Le volume des échanges comptabilise le total cumulé des contrats échangés sur une période donnée, par exemple une journée. L’intérêt ouvert, lui, dénombre les contrats non dénoués en cours à un instant précis.
Chaque contrat dérivé nécessite deux parties opposées, constituées exactement d’une position longue et d’une position courte. Comme les deux côtés sont toujours équilibrés dans l’ensemble du système, l’intérêt ouvert total ne permet pas de déterminer si les acheteurs ou les vendeurs sont les plus nombreux. Un chiffre plus élevé indique un engagement en cours plus important, et non un déséquilibre du sentiment du marché.
Intérêt ouvert et volume des échanges du Bitcoin
Les acteurs du marché suivent fréquemment le volume des échanges sur les marchés dérivés ainsi que l’intérêt ouvert, mais ces indicateurs reflètent des dimensions entièrement différentes de l’activité du marché. Le volume des échanges comptabilise le total cumulé des contrats échangés sur une période donnée, par exemple une journée. L’intérêt ouvert, lui, dénombre les contrats non dénoués en cours à un instant précis.
Chaque contrat dérivé nécessite deux parties opposées, constituées exactement d’une position longue et d’une position courte. Comme les deux côtés sont toujours équilibrés dans l’ensemble du système, l’intérêt ouvert total ne permet pas de déterminer si les acheteurs ou les vendeurs sont les plus nombreux. Un chiffre plus élevé indique un engagement en cours plus important, et non un déséquilibre du sentiment du marché.
Chaque contrat dérivé nécessite deux parties opposées, constituées exactement d’une position longue et d’une position courte. Comme les deux côtés sont toujours équilibrés dans l’ensemble du système, l’intérêt ouvert total ne permet pas de déterminer si les acheteurs ou les vendeurs sont les plus nombreux. Un chiffre plus élevé indique un engagement en cours plus important, et non un déséquilibre du sentiment du marché.
75
·
--
Article
Profondeur du carnet d’ordres et historique récent des transactionsLes participants au marché consultent les carnets d’ordres pour examiner les cotations en attente sur une paire de trading. Toutefois, les ordres d’achat et de vente en attente reflètent un intérêt conditionnel, et non des transactions réalisées. Un carnet d’ordres répertorie les ordres d’achat et de vente actuellement en attente pour une paire donnée. Ces entrées indiquent les quantités proposées à différents niveaux de prix, plutôt que les transactions exécutées sur la plateforme.
La profondeur du marché décrit les quantités disponibles aux niveaux de prix affichés dans le carnet d’ordres. Elle présente l’offre et la demande visibles proposées par les participants à ces différents niveaux de prix. Pour un actif comme le Bitcoin, la profondeur affichée montre la répartition des quantités, mais cet instantané ne prouve pas que des transactions ont été réalisées et ne garantit pas la liquidité future.
Profondeur du carnet d’ordres et historique récent des transactions
Les participants au marché consultent les carnets d’ordres pour examiner les cotations en attente sur une paire de trading. Toutefois, les ordres d’achat et de vente en attente reflètent un intérêt conditionnel, et non des transactions réalisées. Un carnet d’ordres répertorie les ordres d’achat et de vente actuellement en attente pour une paire donnée. Ces entrées indiquent les quantités proposées à différents niveaux de prix, plutôt que les transactions exécutées sur la plateforme.
La profondeur du marché décrit les quantités disponibles aux niveaux de prix affichés dans le carnet d’ordres. Elle présente l’offre et la demande visibles proposées par les participants à ces différents niveaux de prix. Pour un actif comme le Bitcoin, la profondeur affichée montre la répartition des quantités, mais cet instantané ne prouve pas que des transactions ont été réalisées et ne garantit pas la liquidité future.
La profondeur du marché décrit les quantités disponibles aux niveaux de prix affichés dans le carnet d’ordres. Elle présente l’offre et la demande visibles proposées par les participants à ces différents niveaux de prix. Pour un actif comme le Bitcoin, la profondeur affichée montre la répartition des quantités, mais cet instantané ne prouve pas que des transactions ont été réalisées et ne garantit pas la liquidité future.
117
·
--
Article
Lire les écrans des marchés du Bitcoin en tenant compte du libellé et des éléments observésUn graphique du Bitcoin commence par un instrument nommé. Un même actif peut apparaître sur un marché au comptant ou dans un contrat perpétuel, et ces libellés désignent des produits différents. Avant d’interpréter une capture d’écran, lisez le nom du marché affiché au lieu de le remplacer par un symbole familier. Une lecture attentive permet de rattacher le libellé de l’instrument aux éléments observés, afin de ne pas utiliser l’image pour avancer des affirmations sur un autre marché.
L’intervalle sélectionné indique au lecteur comment chaque bougie regroupe les cours enregistrés. Il ne précise pas quelle période historique est visible à l’écran. Le zoom, le défilement et la largeur de l’affichage influent également sur cette vue. Une légende utile indique l’intervalle observé et évite d’inventer une plage de dates que la capture d’écran ne permet pas d’établir.
Lire les écrans des marchés du Bitcoin en tenant compte du libellé et des éléments observés
Un graphique du Bitcoin commence par un instrument nommé. Un même actif peut apparaître sur un marché au comptant ou dans un contrat perpétuel, et ces libellés désignent des produits différents. Avant d’interpréter une capture d’écran, lisez le nom du marché affiché au lieu de le remplacer par un symbole familier. Une lecture attentive permet de rattacher le libellé de l’instrument aux éléments observés, afin de ne pas utiliser l’image pour avancer des affirmations sur un autre marché.
L’intervalle sélectionné indique au lecteur comment chaque bougie regroupe les cours enregistrés. Il ne précise pas quelle période historique est visible à l’écran. Le zoom, le défilement et la largeur de l’affichage influent également sur cette vue. Une légende utile indique l’intervalle observé et évite d’inventer une plage de dates que la capture d’écran ne permet pas d’établir.
L’intervalle sélectionné indique au lecteur comment chaque bougie regroupe les cours enregistrés. Il ne précise pas quelle période historique est visible à l’écran. Le zoom, le défilement et la largeur de l’affichage influent également sur cette vue. Une légende utile indique l’intervalle observé et évite d’inventer une plage de dates que la capture d’écran ne permet pas d’établir.
2
148
·
--
Article
Ce qu’une bougie Bitcoin ne peut pas révéler aux observateurs du marchéUne seule bougie Bitcoin donne l’impression de raconter une histoire complète, mais elle masque le parcours réel du prix. Les observateurs consultent souvent un intervalle donné sur un graphique et pensent comprendre comment les échanges se sont déroulés pendant cette période. En réalité, une bougie standard résumant un intervalle ne présente que quatre prix : l’ouverture, le plus haut, le plus bas et la clôture. Tout ce qui se passe entre ces points est exclu.
La construction de ce format est simple. L’ouverture correspond au premier prix enregistré pendant l’intervalle choisi, tandis que la clôture correspond au dernier prix enregistré. Le plus haut et le plus bas indiquent les niveaux extrêmes atteints pendant cette période et forment les mèches. Le corps de la bougie couvre l’écart entre l’ouverture et la clôture, condensant l’activité sans montrer la séquence complète des transactions.
Ce qu’une bougie Bitcoin ne peut pas révéler aux observateurs du marché
Une seule bougie Bitcoin donne l’impression de raconter une histoire complète, mais elle masque le parcours réel du prix. Les observateurs consultent souvent un intervalle donné sur un graphique et pensent comprendre comment les échanges se sont déroulés pendant cette période. En réalité, une bougie standard résumant un intervalle ne présente que quatre prix : l’ouverture, le plus haut, le plus bas et la clôture. Tout ce qui se passe entre ces points est exclu.
La construction de ce format est simple. L’ouverture correspond au premier prix enregistré pendant l’intervalle choisi, tandis que la clôture correspond au dernier prix enregistré. Le plus haut et le plus bas indiquent les niveaux extrêmes atteints pendant cette période et forment les mèches. Le corps de la bougie couvre l’écart entre l’ouverture et la clôture, condensant l’activité sans montrer la séquence complète des transactions.
La construction de ce format est simple. L’ouverture correspond au premier prix enregistré pendant l’intervalle choisi, tandis que la clôture correspond au dernier prix enregistré. Le plus haut et le plus bas indiquent les niveaux extrêmes atteints pendant cette période et forment les mèches. Le corps de la bougie couvre l’écart entre l’ouverture et la clôture, condensant l’activité sans montrer la séquence complète des transactions.
1
98
·
--
Article
Comprendre les unités de règlement des contrats à terme sur BitcoinL’évaluation d’un récapitulatif de compte commence par la compréhension de l’unité dans laquelle les résultats sont libellés, plutôt que de leur valeur numérique. Dans le cas des contrats à terme sur Bitcoin, un rendement enregistré ne peut être correctement interprété sans identifier la devise de règlement. Une même variation numérique représente des unités complètement différentes selon que le règlement s’effectue en cryptomonnaie ou en stablecoin.
Les ressources pédagogiques de Binance indiquent que l’exposition au marché et la devise de règlement sont deux éléments distincts d’un contrat. Un contrat à terme sur Bitcoin offre une exposition aux fluctuations du prix du Bitcoin, tandis que les résultats peuvent être réglés dans un autre actif. L’exposition suit l’orientation du marché, mais suivre les variations de prix ne signifie pas que le profit ou la perte final sera réglé en Bitcoin.
Comprendre les unités de règlement des contrats à terme sur Bitcoin
L’évaluation d’un récapitulatif de compte commence par la compréhension de l’unité dans laquelle les résultats sont libellés, plutôt que de leur valeur numérique. Dans le cas des contrats à terme sur Bitcoin, un rendement enregistré ne peut être correctement interprété sans identifier la devise de règlement. Une même variation numérique représente des unités complètement différentes selon que le règlement s’effectue en cryptomonnaie ou en stablecoin.
Les ressources pédagogiques de Binance indiquent que l’exposition au marché et la devise de règlement sont deux éléments distincts d’un contrat. Un contrat à terme sur Bitcoin offre une exposition aux fluctuations du prix du Bitcoin, tandis que les résultats peuvent être réglés dans un autre actif. L’exposition suit l’orientation du marché, mais suivre les variations de prix ne signifie pas que le profit ou la perte final sera réglé en Bitcoin.
Les ressources pédagogiques de Binance indiquent que l’exposition au marché et la devise de règlement sont deux éléments distincts d’un contrat. Un contrat à terme sur Bitcoin offre une exposition aux fluctuations du prix du Bitcoin, tandis que les résultats peuvent être réglés dans un autre actif. L’exposition suit l’orientation du marché, mais suivre les variations de prix ne signifie pas que le profit ou la perte final sera réglé en Bitcoin.
99
·
--
Article
Pourquoi les références des graphiques et des liquidations des contrats à terme sur Bitcoin diffèrentLorsqu’ils consultent l’écran des contrats à terme perpétuels sur Bitcoin sur Binance, les observateurs voient deux valeurs distinctes : le dernier prix et le prix de référence. Bien que ces valeurs soient souvent proches, elles remplissent des fonctions opérationnelles différentes. Les confondre peut entraîner des malentendus concernant l’évaluation des positions et les seuils de risque. Les contrats perpétuels sur Bitcoin montrent pourquoi il est essentiel de suivre la distinction entre ces deux références.
Le dernier prix correspond au prix de la transaction la plus récente exécutée sur le contrat perpétuel sur Bitcoin. Il indique la valeur précise à laquelle cette dernière transaction a eu lieu. Comme le dernier prix ne reflète que la transaction exécutée la plus récente, il peut être sujet à une volatilité à court terme. Considéré seul, il ne donne pas une vue d’ensemble de la santé de la position ni de la stabilité du compte.
Pourquoi les références des graphiques et des liquidations des contrats à terme sur Bitcoin diffèrent
Lorsqu’ils consultent l’écran des contrats à terme perpétuels sur Bitcoin sur Binance, les observateurs voient deux valeurs distinctes : le dernier prix et le prix de référence. Bien que ces valeurs soient souvent proches, elles remplissent des fonctions opérationnelles différentes. Les confondre peut entraîner des malentendus concernant l’évaluation des positions et les seuils de risque. Les contrats perpétuels sur Bitcoin montrent pourquoi il est essentiel de suivre la distinction entre ces deux références.
Le dernier prix correspond au prix de la transaction la plus récente exécutée sur le contrat perpétuel sur Bitcoin. Il indique la valeur précise à laquelle cette dernière transaction a eu lieu. Comme le dernier prix ne reflète que la transaction exécutée la plus récente, il peut être sujet à une volatilité à court terme. Considéré seul, il ne donne pas une vue d’ensemble de la santé de la position ni de la stabilité du compte.
Le dernier prix correspond au prix de la transaction la plus récente exécutée sur le contrat perpétuel sur Bitcoin. Il indique la valeur précise à laquelle cette dernière transaction a eu lieu. Comme le dernier prix ne reflète que la transaction exécutée la plus récente, il peut être sujet à une volatilité à court terme. Considéré seul, il ne donne pas une vue d’ensemble de la santé de la position ni de la stabilité du compte.
1
86
·
--
Les paiements de financement sont échangés entre les détenteurs de positions longues et courtes sur des contrats à terme perpétuels ; ils ne constituent pas des rendements garantis. Lorsque le taux de financement est positif, les positions longues paient généralement les positions courtes. Lorsque le taux de financement est négatif, les positions courtes paient les positions longues.
Le rôle principal de ce mécanisme est de contribuer à maintenir les prix des contrats perpétuels proches de ceux des marchés sous-jacents. Toutefois, il ne garantit pas que les prix des contrats perpétuels soient identiques à ceux des marchés sous-jacents. L’alignement entre les marchés n’est jamais absolu ni garanti.
Un taux de financement affiché ne représente pas un profit garanti. Les taux de financement et les intervalles de règlement peuvent varier selon les contrats, et tous deux peuvent évoluer au fil du temps. Comme les paiements de financement sont transférés entre les positions, le financement a une incidence directe sur les soldes de marge et le risque global.
Les acteurs du marché doivent distinguer le fonctionnement des taux de financement des rendements prévisibles. Comme les taux peuvent changer et que les intervalles de règlement varient d’un contrat à l’autre, un taux affiché ne peut être considéré comme un rendement fiable ni comme un paiement garanti. Le financement reste un mécanisme qui influe sur les soldes de marge et le risque, et non une promesse de profit.
1
153
·
--
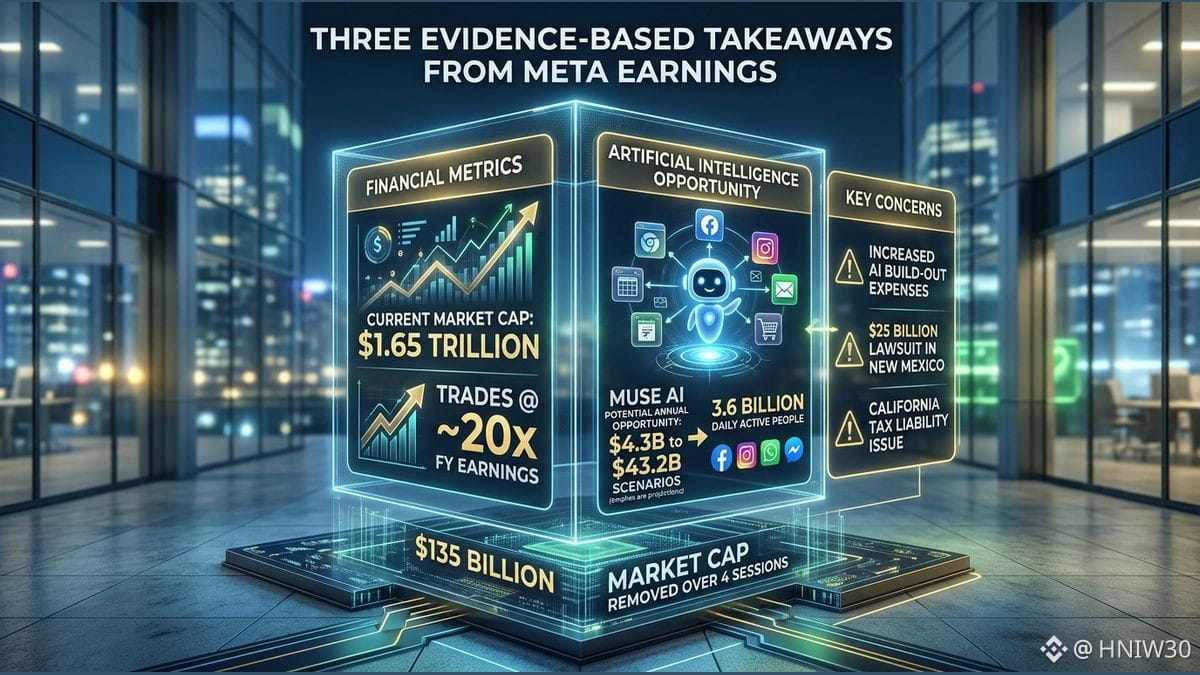
Meta a annoncé des résultats exceptionnels cette semaine, mais les inquiétudes concernant les dépenses liées au développement de son intelligence artificielle ont fait perdre 135 milliards de dollars à sa capitalisation boursière en quatre séances. Selon les données, la capitalisation boursière actuelle de Meta s’élève à 1 650 milliards de dollars et l’action se négocie à un peu moins de sept fois le chiffre d’affaires, à environ 20 fois les bénéfices de l’exercice et à moins de 17 fois les bénéfices estimés pour l’exercice 2027.
Le potentiel commercial du produit reste hypothétique. Muse est présenté comme un agent d’intelligence artificielle personnel capable d’ouvrir des navigateurs, de remplir des formulaires, d’envoyer des courriels, de prendre des rendez-vous, de réserver des voyages et, éventuellement, d’effectuer des achats. Le nombre de personnes actives chaque jour sur Facebook, Instagram, WhatsApp et Messenger est estimé à 3,6 milliards. Si Muse générait une valeur annuelle de 120 dollars et touchait un pour cent de cette audience, le potentiel annuel serait d’environ 4,3 milliards de dollars. S’il générait la moitié de cette valeur et touchait 20 % de l’audience, le potentiel serait d’environ 43,2 milliards de dollars. Il s’agit de scénarios, et non de revenus déclarés.
Les données font également état de plusieurs autres sujets de préoccupation, au-delà des dépenses consacrées à l’intelligence artificielle. Parmi eux figurent un procès de 25 milliards de dollars au Nouveau-Mexique, un éventuel problème de relations publiques lié à un accord avec le fondateur concernant de possibles obligations fiscales en Californie, ainsi que des inquiétudes quant à la dette contractée pour financer les investissements de l’entreprise dans l’intelligence artificielle. Un exemple cité d’opération sur options porte sur un strangle vendeur à échéance en décembre, avec des prix d’exercice de 580 et 745 et une prime d’environ 21,30 dollars par action aux cours de clôture indiqués. Ces éléments décrivent l’exemple et ne garantissent pas un résultat.
#Crypto
1
95
·
--
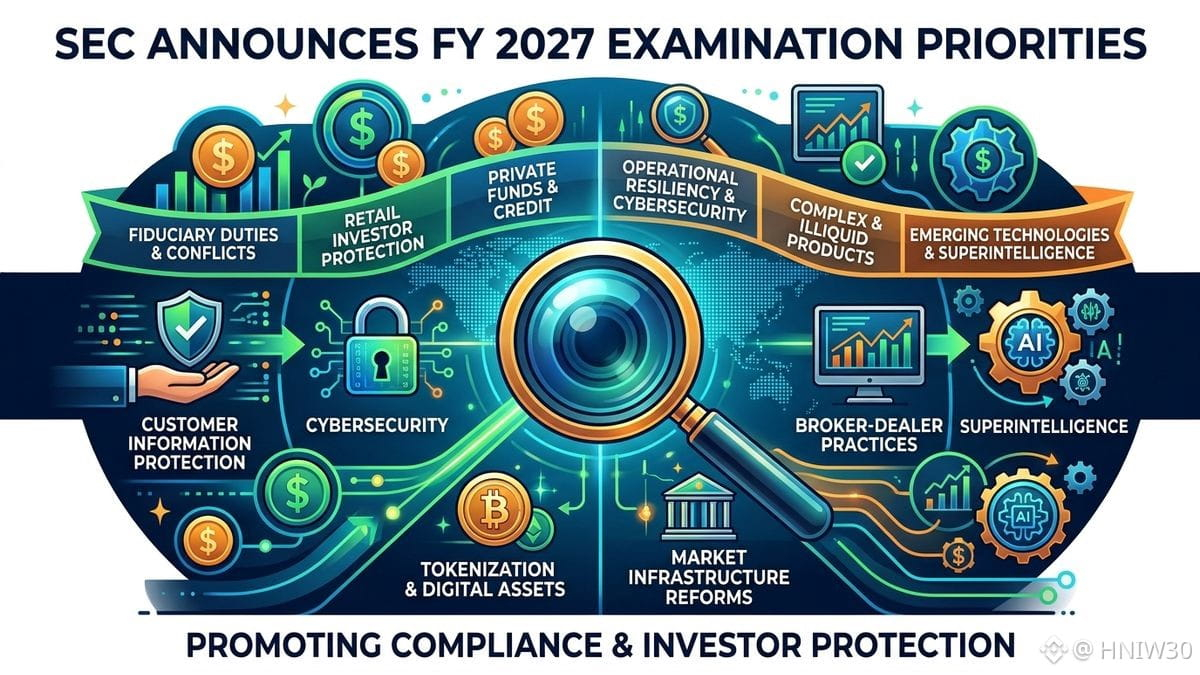
La Securities and Exchange Commission a annoncé, le 23 octobre 2026, les priorités de la Division des examens pour l’exercice 2027. Ces priorités annuelles définissent les domaines d’intervention de la Division dans le cadre de sa mission : promouvoir la conformité, prévenir la fraude, détecter et surveiller les risques, et éclairer les politiques de la Commission.
Les priorités couvrent les activités d’examen de plus de 34 000 entités inscrites, notamment les conseillers en placement, les sociétés d’investissement, les courtiers-négociants, les organismes d’autoréglementation, les chambres de compensation, les conseillers municipaux, les agents de transfert, les portails de financement participatif et les entités opérant sur des swaps fondés sur des titres. Les principaux domaines comprennent les obligations fiduciaires et les conflits d’intérêts, la protection des investisseurs particuliers, les produits complexes et illiquides, les fonds privés et le crédit privé, la responsabilité financière et les pratiques de négociation des courtiers-négociants, la supervision, la conformité aux règles de lutte contre le blanchiment d’argent, la résilience opérationnelle, la cybersécurité et la protection des renseignements sur les clients.
La Division a également désigné les technologies émergentes, notamment la superintelligence et d’autres technologies de pointe, comme des domaines susceptibles d’influer sur le fonctionnement des marchés, la conformité, la prévention de la fraude et la protection des investisseurs. Parmi les autres priorités figurent l’évolution de l’infrastructure des marchés, les réformes de la compensation des bons du Trésor, la tokenisation et les évolutions connexes.
Ces priorités ne constituent pas une liste exhaustive des questions que les examinateurs peuvent étudier. La Division a indiqué qu’elle continuerait d’évaluer les risques au cours de l’exercice et pourrait ajuster ses priorités en fonction des événements de marché, des préoccupations des investisseurs, des technologies émergentes, des nouveaux produits et services, ainsi que d’autres évolutions. Les entreprises sont censées maintenir des programmes de conformité solides, fondés sur les risques et adaptés à leurs activités.
#Crypto
1
1
192
·
--
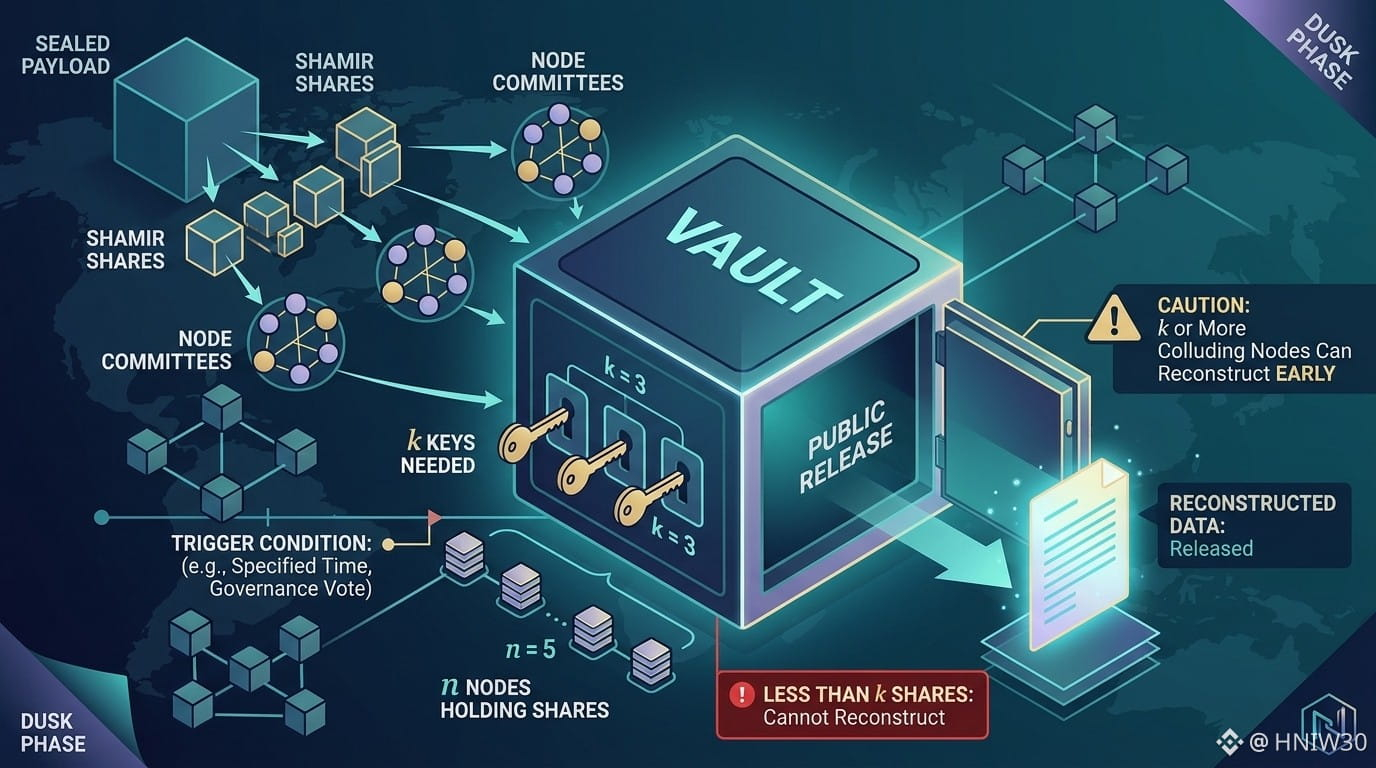
Les applications on-chain ont parfois besoin de secrets qui ne seront révélés que plus tard : rapports sous embargo, votes de gouvernance différés ou divulgations programmées, par exemple. Nillion répond à ce besoin grâce à la cryptographie à seuil, conçue pour permettre une divulgation conditionnelle sur Ethereum.
Covenants est le produit phare de Nillion : vous scellez une charge utile, qui est ensuite répartie en parts de Shamir entre les nœuds d’un comité. Un nombre de parts inférieur au seuil k choisi ne permet pas de reconstituer les données d’origine. Dans les conditions prévues, avec des nœuds honnêtes, lorsque la condition de divulgation prédéfinie est remplie — par exemple, à l’issue d’un délai donné — les nœuds qui détiennent au moins k parts reconstituent la charge utile. Une réserve importante : une coalition de k nœuds ou plus pourrait techniquement la reconstituer prématurément ; la sécurité dépend donc de l’intégrité du comité et du seuil choisi. Les métadonnées temporelles restent également publiques en permanence.
Dusk est la première phase de lancement de Covenants (et non un jeton distinct). C’est la phase initiale de la feuille de route, qui met en place les primitives cryptographiques, le réseau de nœuds et les outils destinés aux développeurs sur Ethereum ; le testnet Sepolia est confirmé comme étant actif. Il ne faut pas supposer que tous les jalons de Dusk sont achevés ; les phases ultérieures, telles que l’expansion multichaîne, restent également des objectifs de la feuille de route.
Exemple hypothétique : imaginez une DAO de recherche qui scelle un rapport trimestriel sur sa trésorerie avec Covenants, avec une date de déverrouillage fixée à l’avance. D’ici là, un nombre de parts inférieur au seuil k choisi ne permet pas de reconstituer le rapport — mais si k nœuds ou plus s’associent, une reconstitution anticipée est possible. Une fois la condition temporelle remplie, les nœuds honnêtes reconstituent le document, qui devient alors définitivement public.
À retenir pour les développeurs : Dusk fournit une infrastructure fondamentale de divulgation conditionnelle sur Ethereum, mais il est essentiel de comprendre son modèle de confiance — choisir soigneusement le seuil k, tenir compte des métadonnées publiques et du risque de collusion d’au moins k nœuds, et garder à l’esprit que la divulgation ne garantit aucune exécution de transaction — avant toute intégration.
#nil $NIL @nillionnetwork
Les applications on-chain ont parfois besoin de secrets qui ne seront révélés que plus tard : rapports sous embargo, votes de gouvernance différés ou divulgations programmées, par exemple. Nillion répond à ce besoin grâce à la cryptographie à seuil, conçue pour permettre une divulgation conditionnelle sur Ethereum.
Covenants est le produit phare de Nillion : vous scellez une charge utile, qui est ensuite répartie en parts de Shamir entre les nœuds d’un comité. Un nombre de parts inférieur au seuil k choisi ne permet pas de reconstituer les données d’origine. Dans les conditions prévues, avec des nœuds honnêtes, lorsque la condition de divulgation prédéfinie est remplie — par exemple, à l’issue d’un délai donné — les nœuds qui détiennent au moins k parts reconstituent la charge utile. Une réserve importante : une coalition de k nœuds ou plus pourrait techniquement la reconstituer prématurément ; la sécurité dépend donc de l’intégrité du comité et du seuil choisi. Les métadonnées temporelles restent également publiques en permanence.
Dusk est la première phase de lancement de Covenants (et non un jeton distinct). C’est la phase initiale de la feuille de route, qui met en place les primitives cryptographiques, le réseau de nœuds et les outils destinés aux développeurs sur Ethereum ; le testnet Sepolia est confirmé comme étant actif. Il ne faut pas supposer que tous les jalons de Dusk sont achevés ; les phases ultérieures, telles que l’expansion multichaîne, restent également des objectifs de la feuille de route.
Exemple hypothétique : imaginez une DAO de recherche qui scelle un rapport trimestriel sur sa trésorerie avec Covenants, avec une date de déverrouillage fixée à l’avance. D’ici là, un nombre de parts inférieur au seuil k choisi ne permet pas de reconstituer le rapport — mais si k nœuds ou plus s’associent, une reconstitution anticipée est possible. Une fois la condition temporelle remplie, les nœuds honnêtes reconstituent le document, qui devient alors définitivement public.
À retenir pour les développeurs : Dusk fournit une infrastructure fondamentale de divulgation conditionnelle sur Ethereum, mais il est essentiel de comprendre son modèle de confiance — choisir soigneusement le seuil k, tenir compte des métadonnées publiques et du risque de collusion d’au moins k nœuds, et garder à l’esprit que la divulgation ne garantit aucune exécution de transaction — avant toute intégration.
#nil $NIL @Nillion
1
265
·
--
Article
Un marché très actif peut rester peu profondUn volume d’échanges élevé peut donner l’impression qu’il est facile d’entrer sur un marché ou d’en sortir. Mais l’activité déjà réalisée n’est pas la même chose que les ordres disponibles à l’instant présent. Une analyse de marché utile distingue l’historique des transactions des conditions actuelles d’exécution. Cette distinction est importante lorsqu’on parle d’une paire Bitcoin au comptant, même si le volume affiché en gros titre semble impressionnant. Un chiffre est le point de départ d’une question, pas une réponse complète sur la liquidité.
Le volume d’échanges décrit l’activité sur une période donnée. Un carnet d’ordres montre plutôt les ordres d’achat et de vente affichés à différents prix. Il s’agit de deux façons différentes d’observer le marché. Une séance précédente très active ne garantit pas qu’un intérêt comparable soit encore présent au cours actuel. Lorsque vous comparez des captures d’écran, notez la paire et l’heure d’observation afin de ne pas présenter un total historique comme un inventaire actuel des ordres disponibles.
Un marché très actif peut rester peu profond
Un volume d’échanges élevé peut donner l’impression qu’il est facile d’entrer sur un marché ou d’en sortir. Mais l’activité déjà réalisée n’est pas la même chose que les ordres disponibles à l’instant présent. Une analyse de marché utile distingue l’historique des transactions des conditions actuelles d’exécution. Cette distinction est importante lorsqu’on parle d’une paire Bitcoin au comptant, même si le volume affiché en gros titre semble impressionnant. Un chiffre est le point de départ d’une question, pas une réponse complète sur la liquidité.
Le volume d’échanges décrit l’activité sur une période donnée. Un carnet d’ordres montre plutôt les ordres d’achat et de vente affichés à différents prix. Il s’agit de deux façons différentes d’observer le marché. Une séance précédente très active ne garantit pas qu’un intérêt comparable soit encore présent au cours actuel. Lorsque vous comparez des captures d’écran, notez la paire et l’heure d’observation afin de ne pas présenter un total historique comme un inventaire actuel des ordres disponibles.
Le volume d’échanges décrit l’activité sur une période donnée. Un carnet d’ordres montre plutôt les ordres d’achat et de vente affichés à différents prix. Il s’agit de deux façons différentes d’observer le marché. Une séance précédente très active ne garantit pas qu’un intérêt comparable soit encore présent au cours actuel. Lorsque vous comparez des captures d’écran, notez la paire et l’heure d’observation afin de ne pas présenter un total historique comme un inventaire actuel des ordres disponibles.
141
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
3,003 vues
261 mentions
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax 🚨 UNISWAP, a16z et DEF CONTESTENT LES RÈGLES FISCALES SUR LES CRYPTOMONNAIES DE L’ILLINOIS
⚖️ DeFi contre réglementation : une grande bataille politique
Le 30 octobre 2026, Uniswap Labs, Andreessen Horowitz (a16z) et le DeFi Education Fund auraient soumis des commentaires exhortant les autorités de l’Illinois à exempter certaines activités DeFi essentielles de la loi de l’État sur la taxation des actifs numériques.
🔑 Leurs principales demandes :
Protéger les DEX : ne pas classer les plateformes d’échange décentralisées, leurs interfaces et les développeurs de logiciels dans des catégories de courtiers inappropriées.
Préserver l’autoconservation : exonérer les transferts vers des portefeuilles crypto personnels.
Protéger les ponts inter-chaînes : éviter de taxer les transferts d’actifs entre blockchains comme des transactions imposables ordinaires.
Supprimer la tenue de registres des clés privées : éliminer les obligations de déclaration impraticables liées aux clés cryptographiques.
📊 Quels sont les enjeux ?
La loi de l’Illinois prévoit un prélèvement de 0,2 % sur la valeur de certaines transactions d’actifs numériques, et pas seulement sur les bénéfices. Sa mise en œuvre aurait été reportée au 1er juillet 2027, dans un contexte de contestations judiciaires.
🌐 Pourquoi est-ce important ?
L’issue pourrait influencer la manière dont les autorités de réglementation traitent les plateformes DeFi, les transferts de portefeuille, les transactions inter-chaînes et les développeurs crypto à travers les États-Unis.
💬 Votre avis : les transferts entre portefeuilles crypto et les transactions DeFi devraient-ils être exonérés des taxes basées sur les transactions ?
Avertissement : à des fins éducatives uniquement. Ceci ne constitue pas un conseil financier ou juridique.
$BIRB
$BEAMX
$PARTI
Jacob trade
·0 mentions J’aime
·69 vues
HKDollarStablecoinHKDAPToLaunchOnSolana
1,083 vues
116 mentions
$1.5BInLeveragedCryptoBetsLiquidated
13,853 vues
174 mentions