

技术流谬皮
352 Publications
技术流谬皮
Signaler
Bloquer l’utilisateur
专注量价行为与微观盘面博弈
每日巨鲸/做市商异动与链上流动性监控
清算热力图 & 衍生品数据解读
头部 KOL 观点数据化复盘与信号打假、客观胜率归纳与留白周报,聚合分析
严选 Alpha 资讯与实时异动预警
内部实时预警,请咨询

Détenteur pour USD1
Trade fréquemment
1.3 an(s)
61 Suivis
105 Abonnés
34 J’aime
Publications
Tous
Citations
Vidéos
PINNED
·
--
Honnêtement, avant aussi j’étais complètement étourdi par toutes sortes de « messages confidentiels » dans des groupes… Si je cours après la hausse, je me fais enterrer ; si je n’y vais pas, j’ai peur de rater une grande opportunité de marché……
Avec une information qui ne surcharge pas, le trading devient clair. Pour résoudre en profondeur le problème de l’asymétrie d’informations et de la question du timing, j’ai développé 【Investment Intelligence Bureau Alpha Station】 — un système de trading automatisé qui réunit à la fois : agrégation de signaux avec haute précision + surveillance des variations d’OI + backtests de stratégie + notifications au niveau de la milliseconde.
📌
Les 4 principales capacités du système :
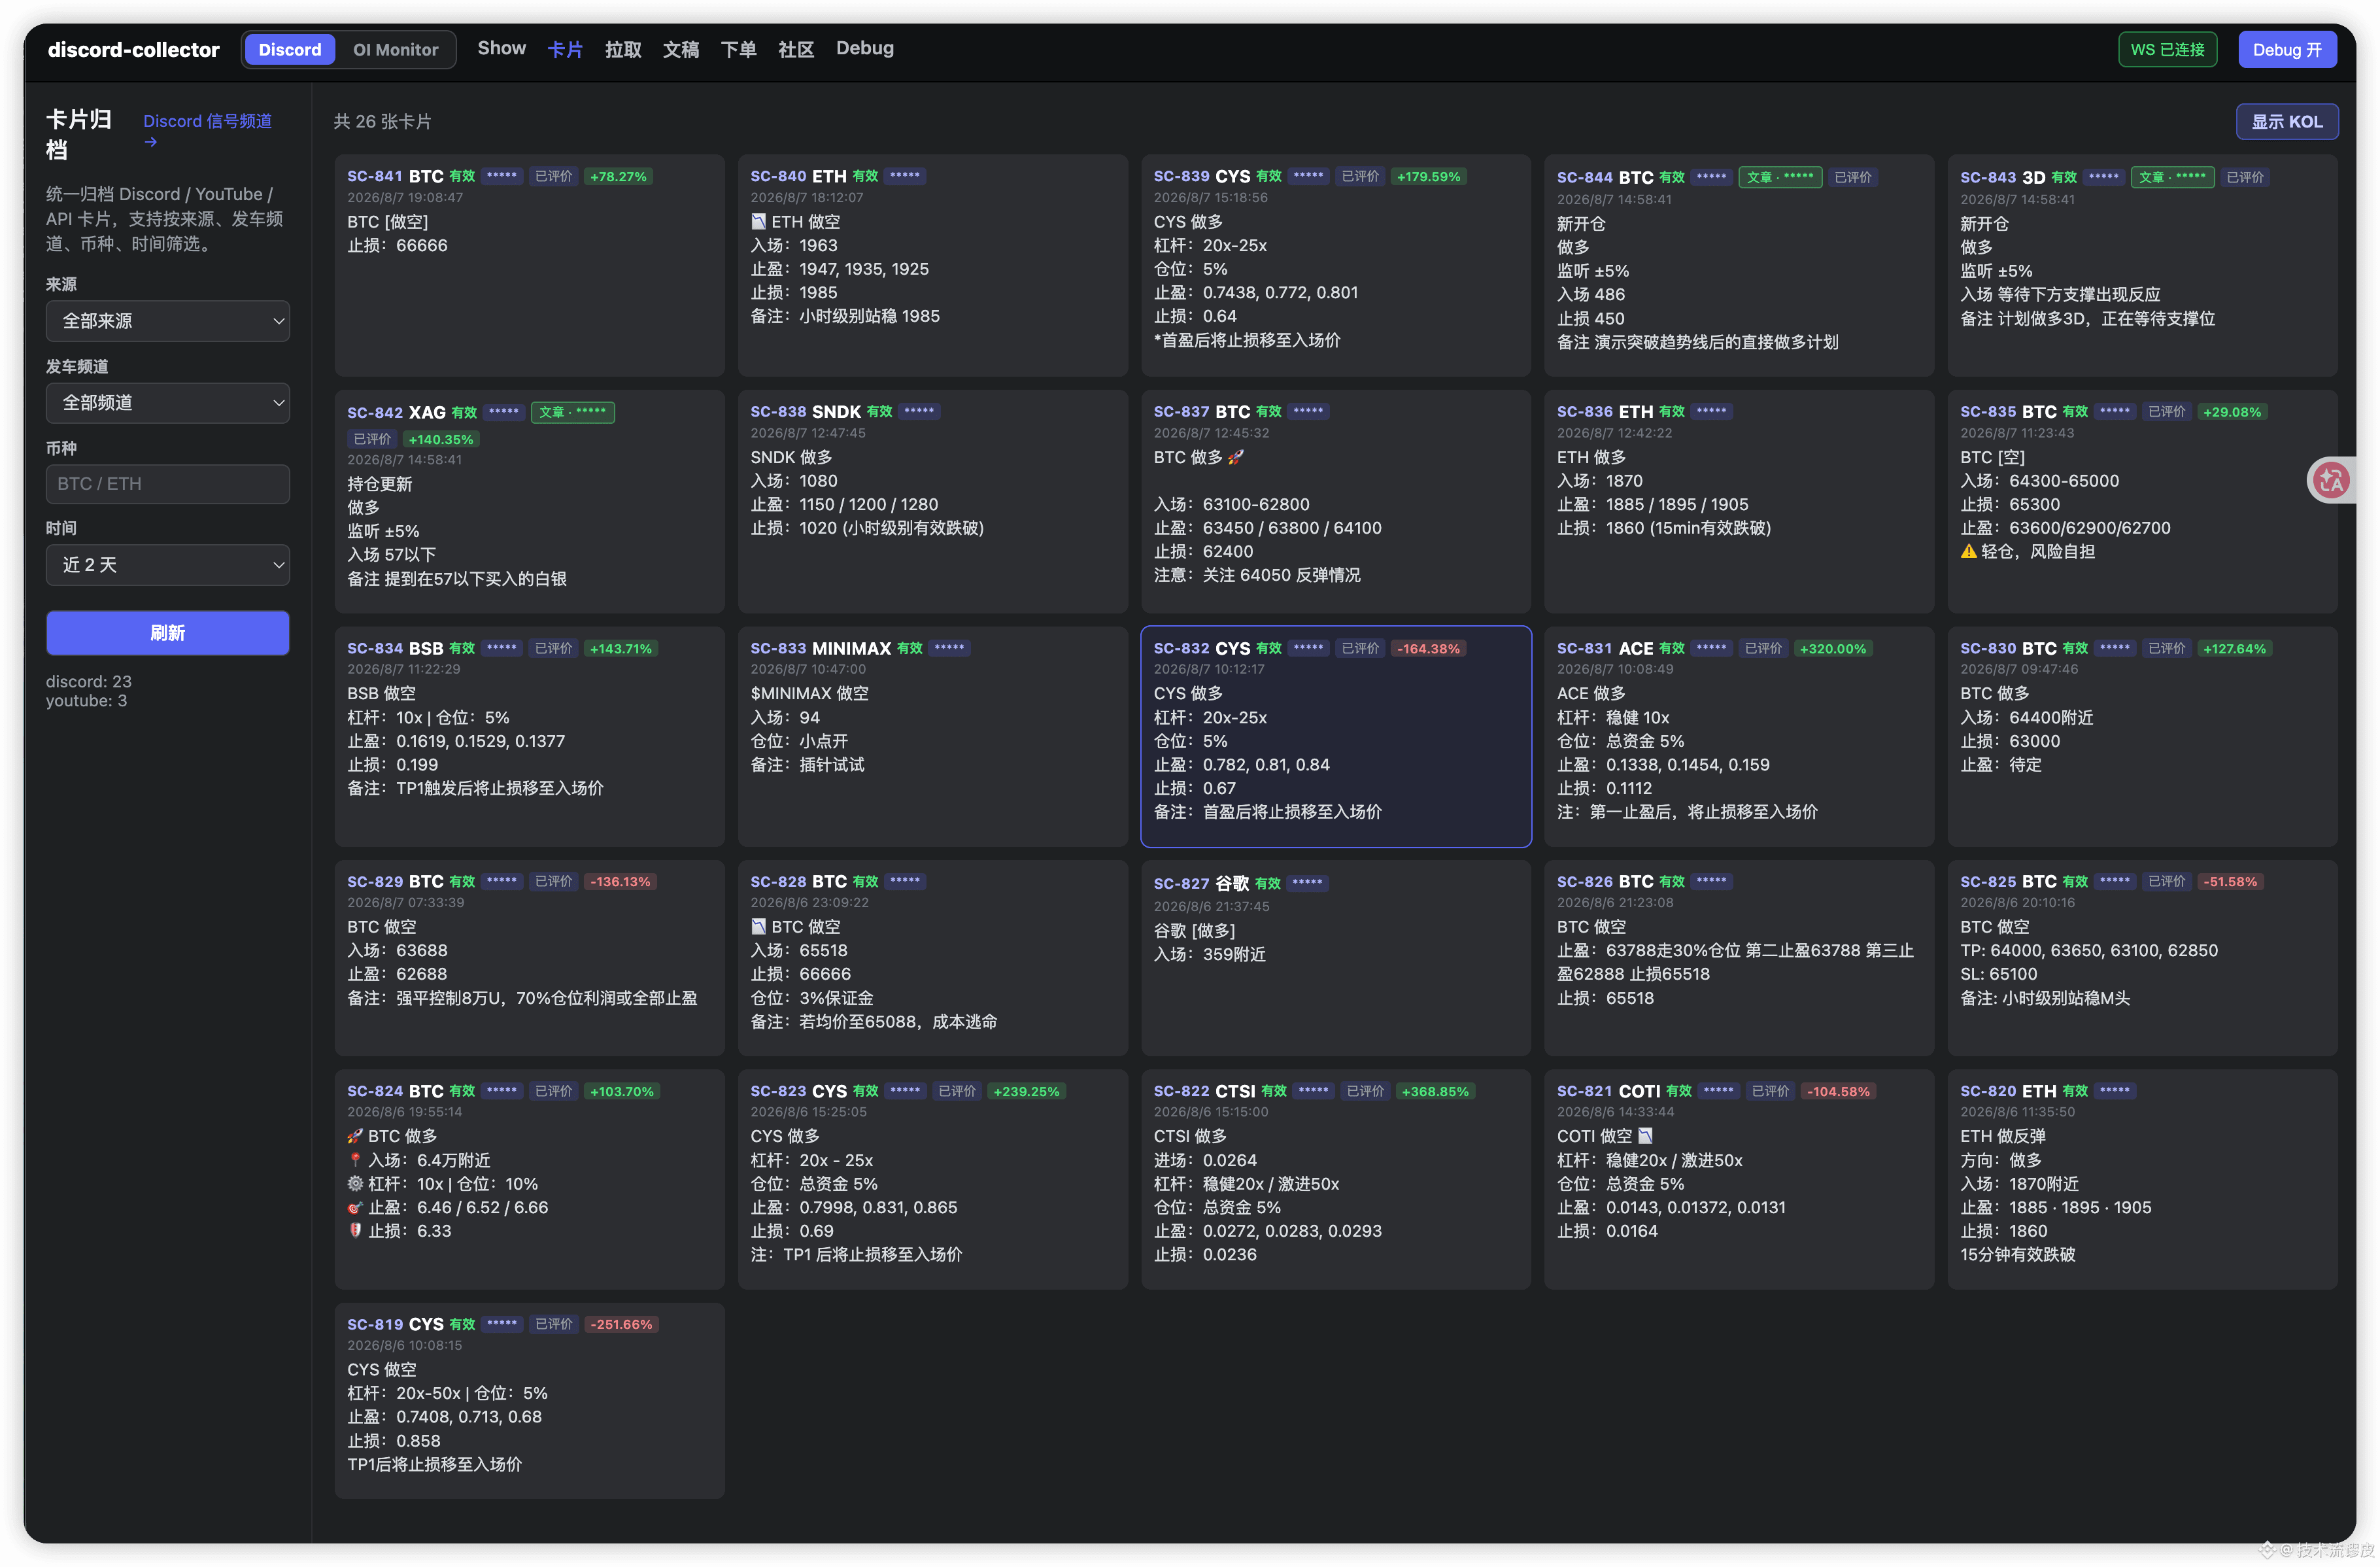
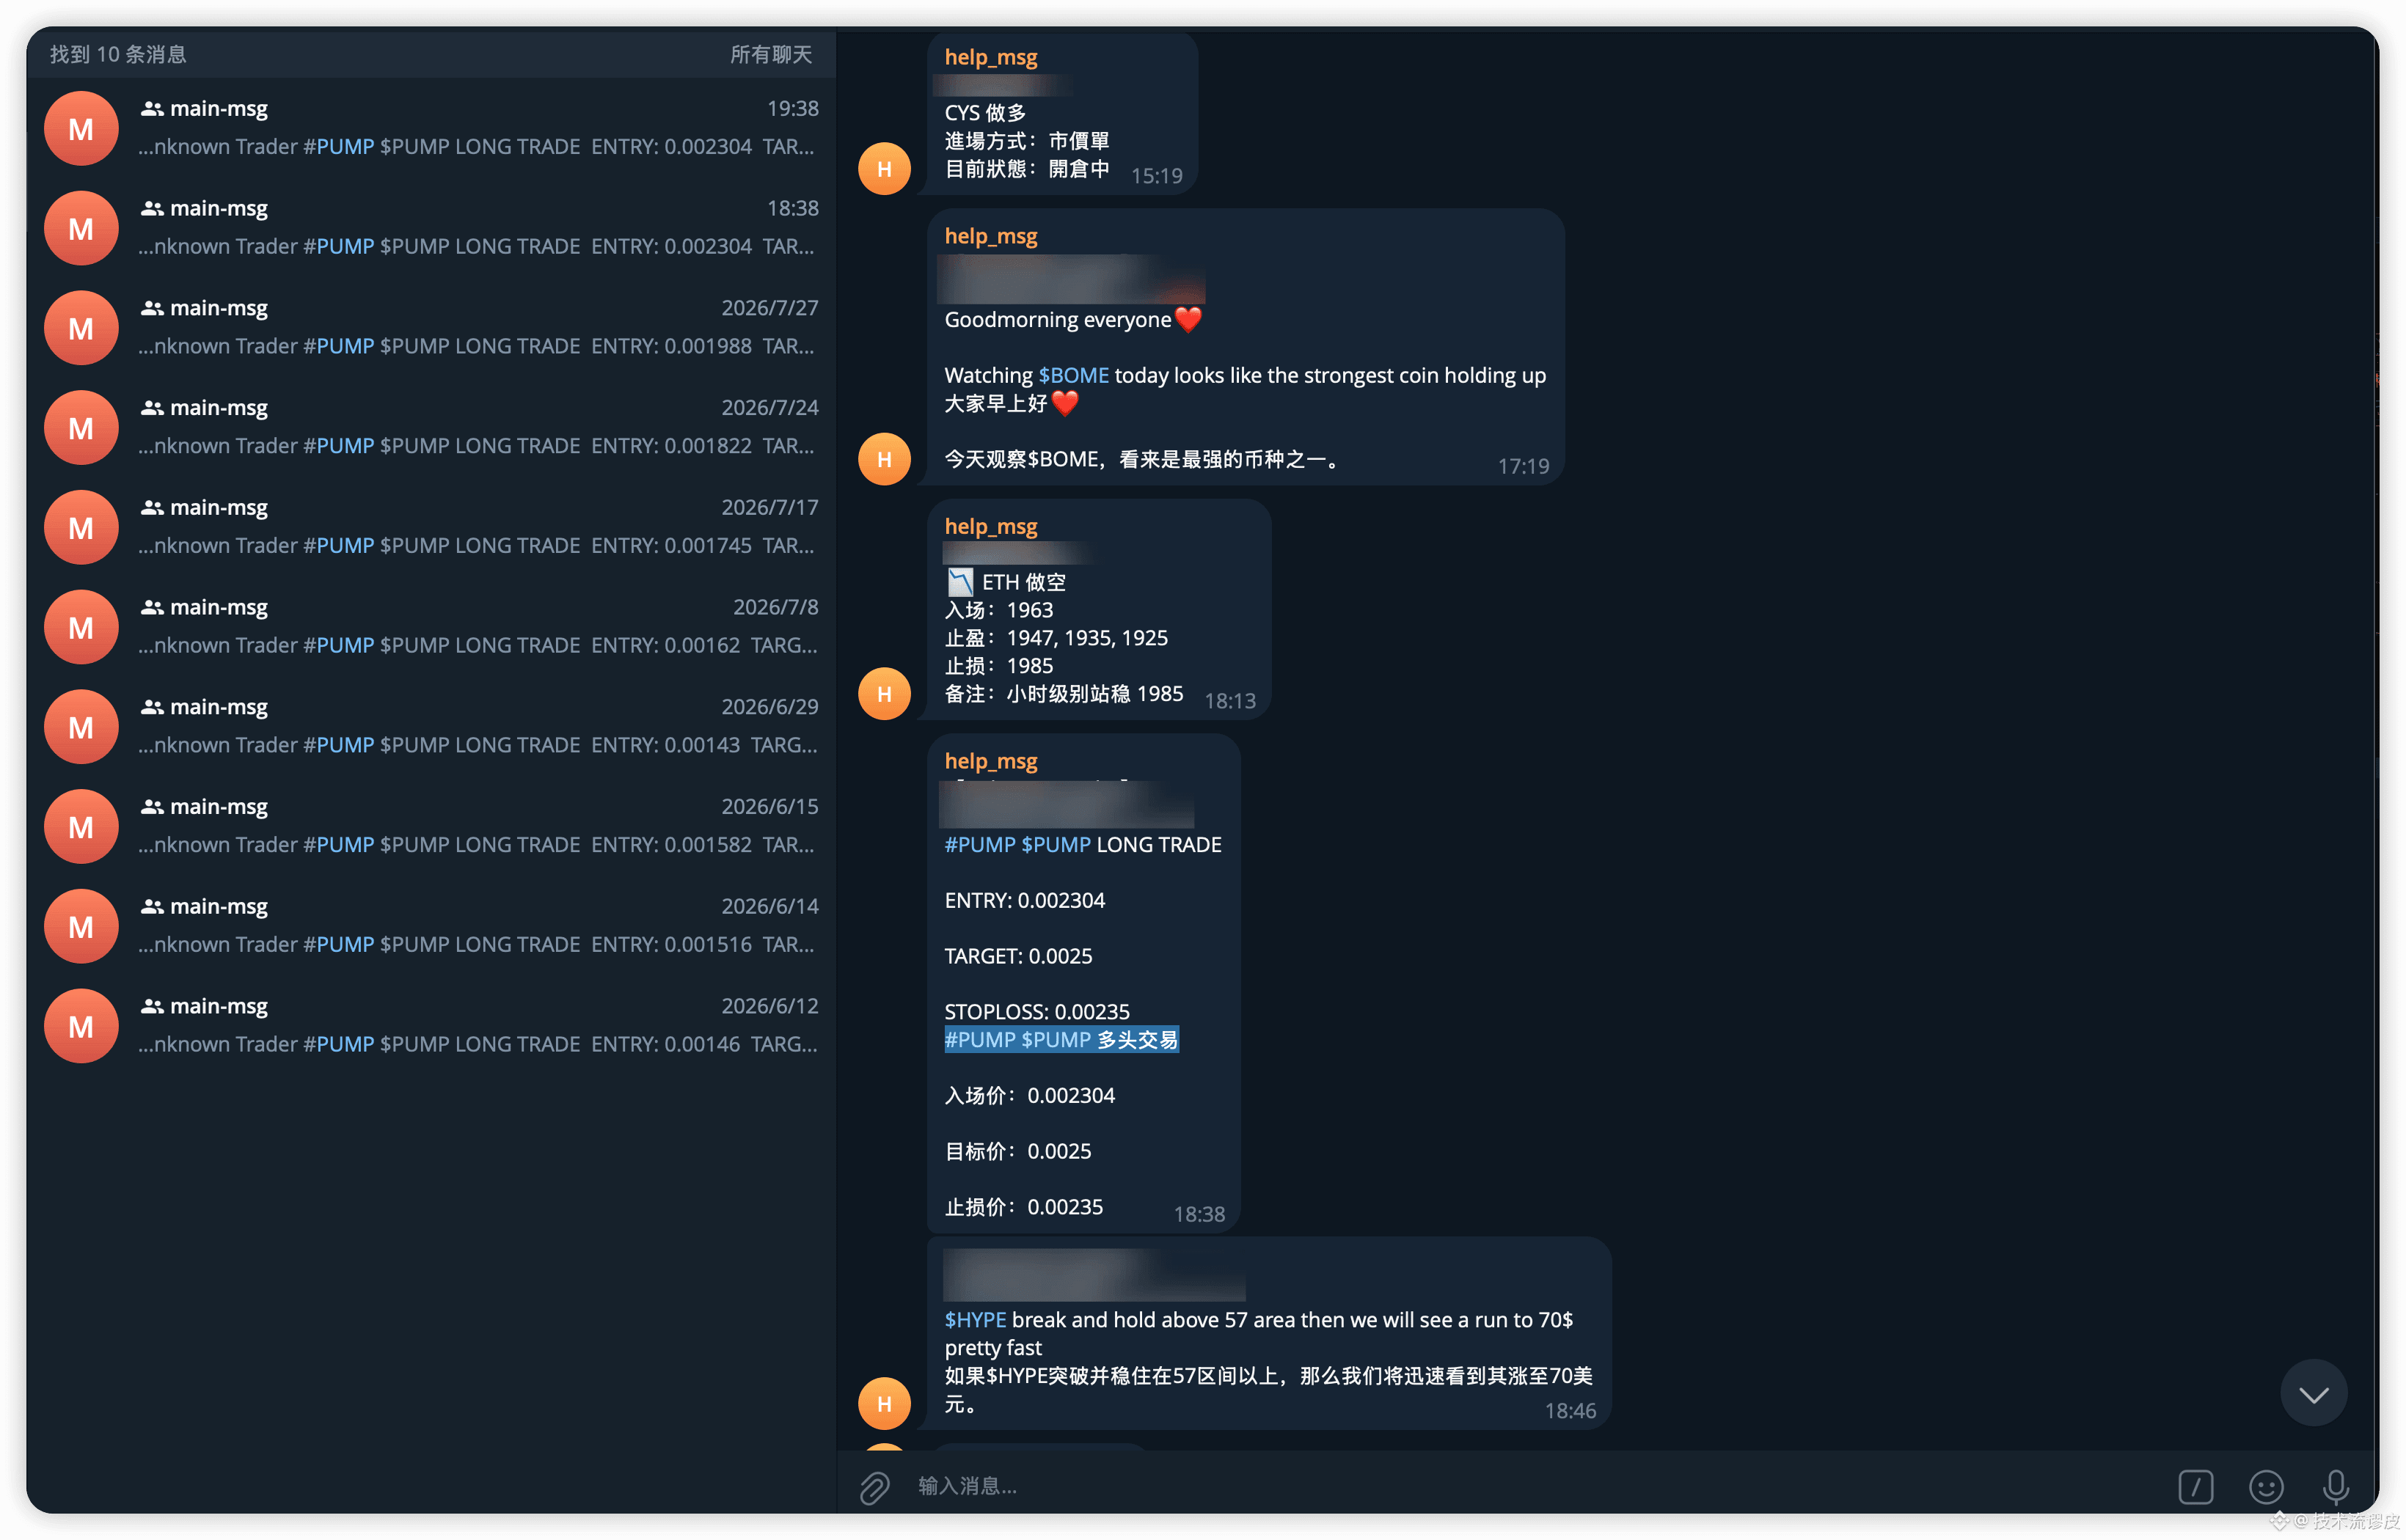
1️⃣ Affinage des signaux KOL sur tout le web : capture en temps réel à l’échelle de la seconde de signaux provenant de 50+ grands influenceurs, extraction structurée des niveaux d’entrée / take profit et du taux de victoire dynamique, filtrage du bruit inutile (Fig. 1)
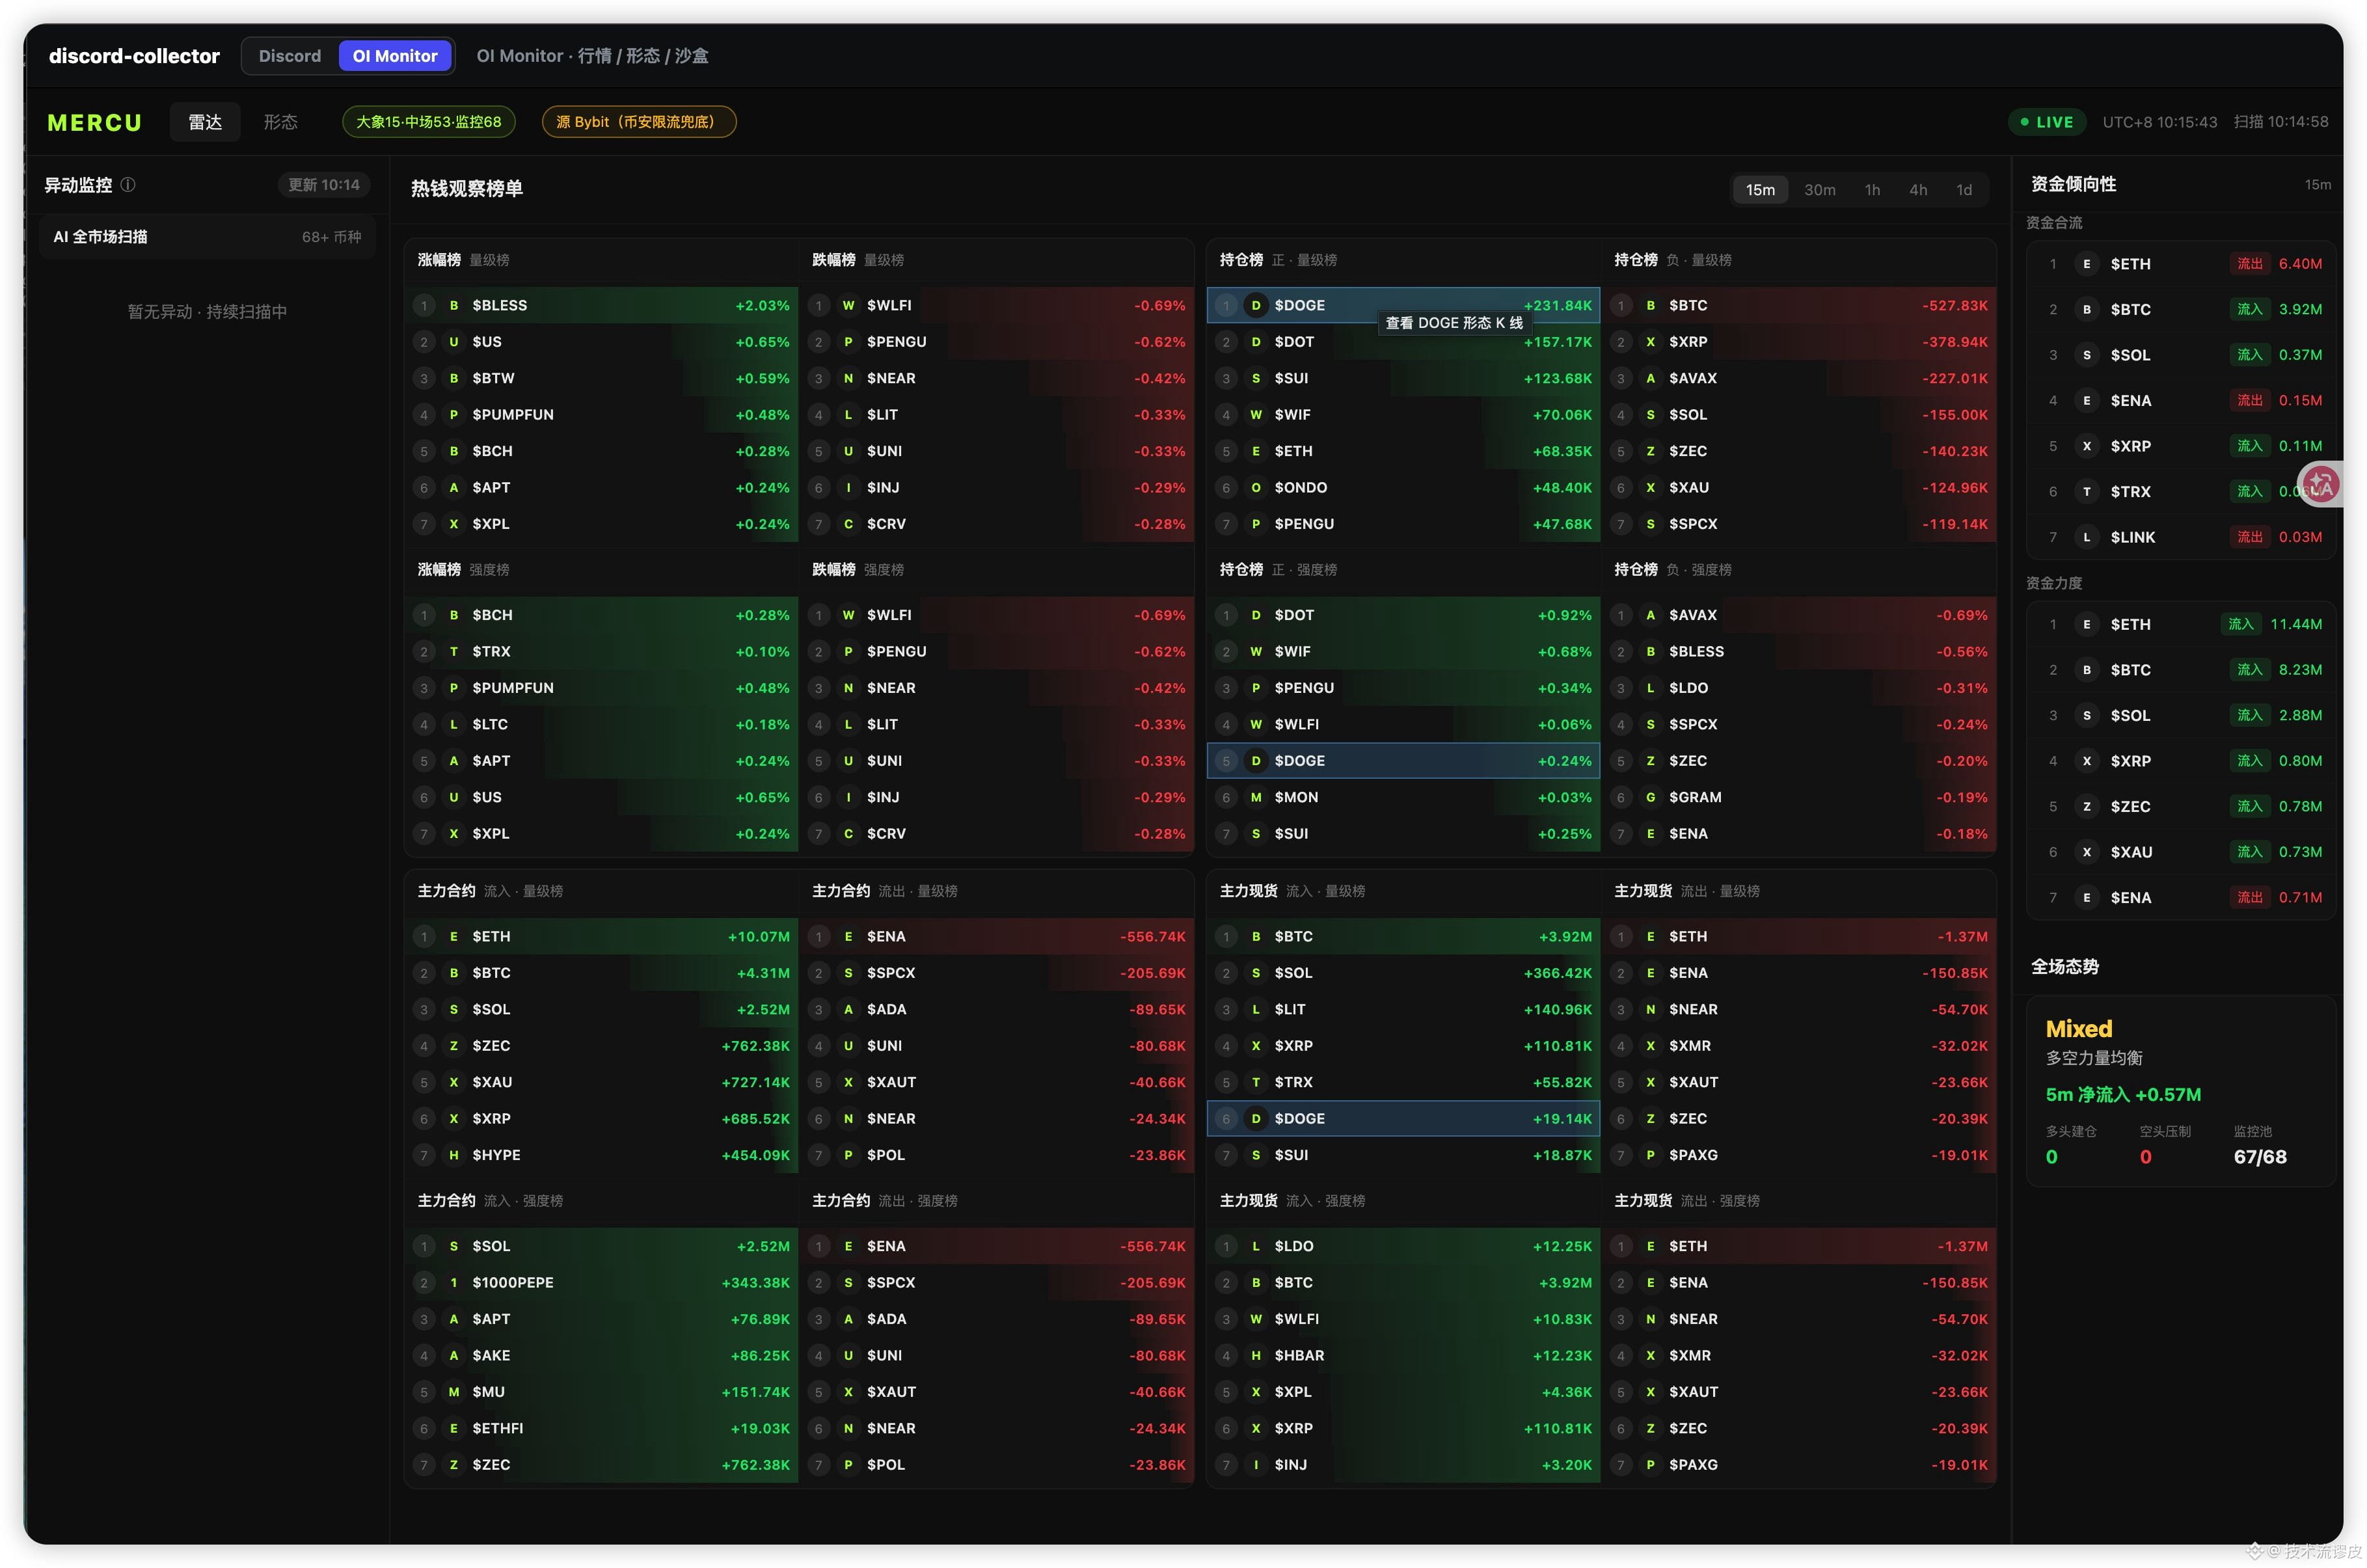
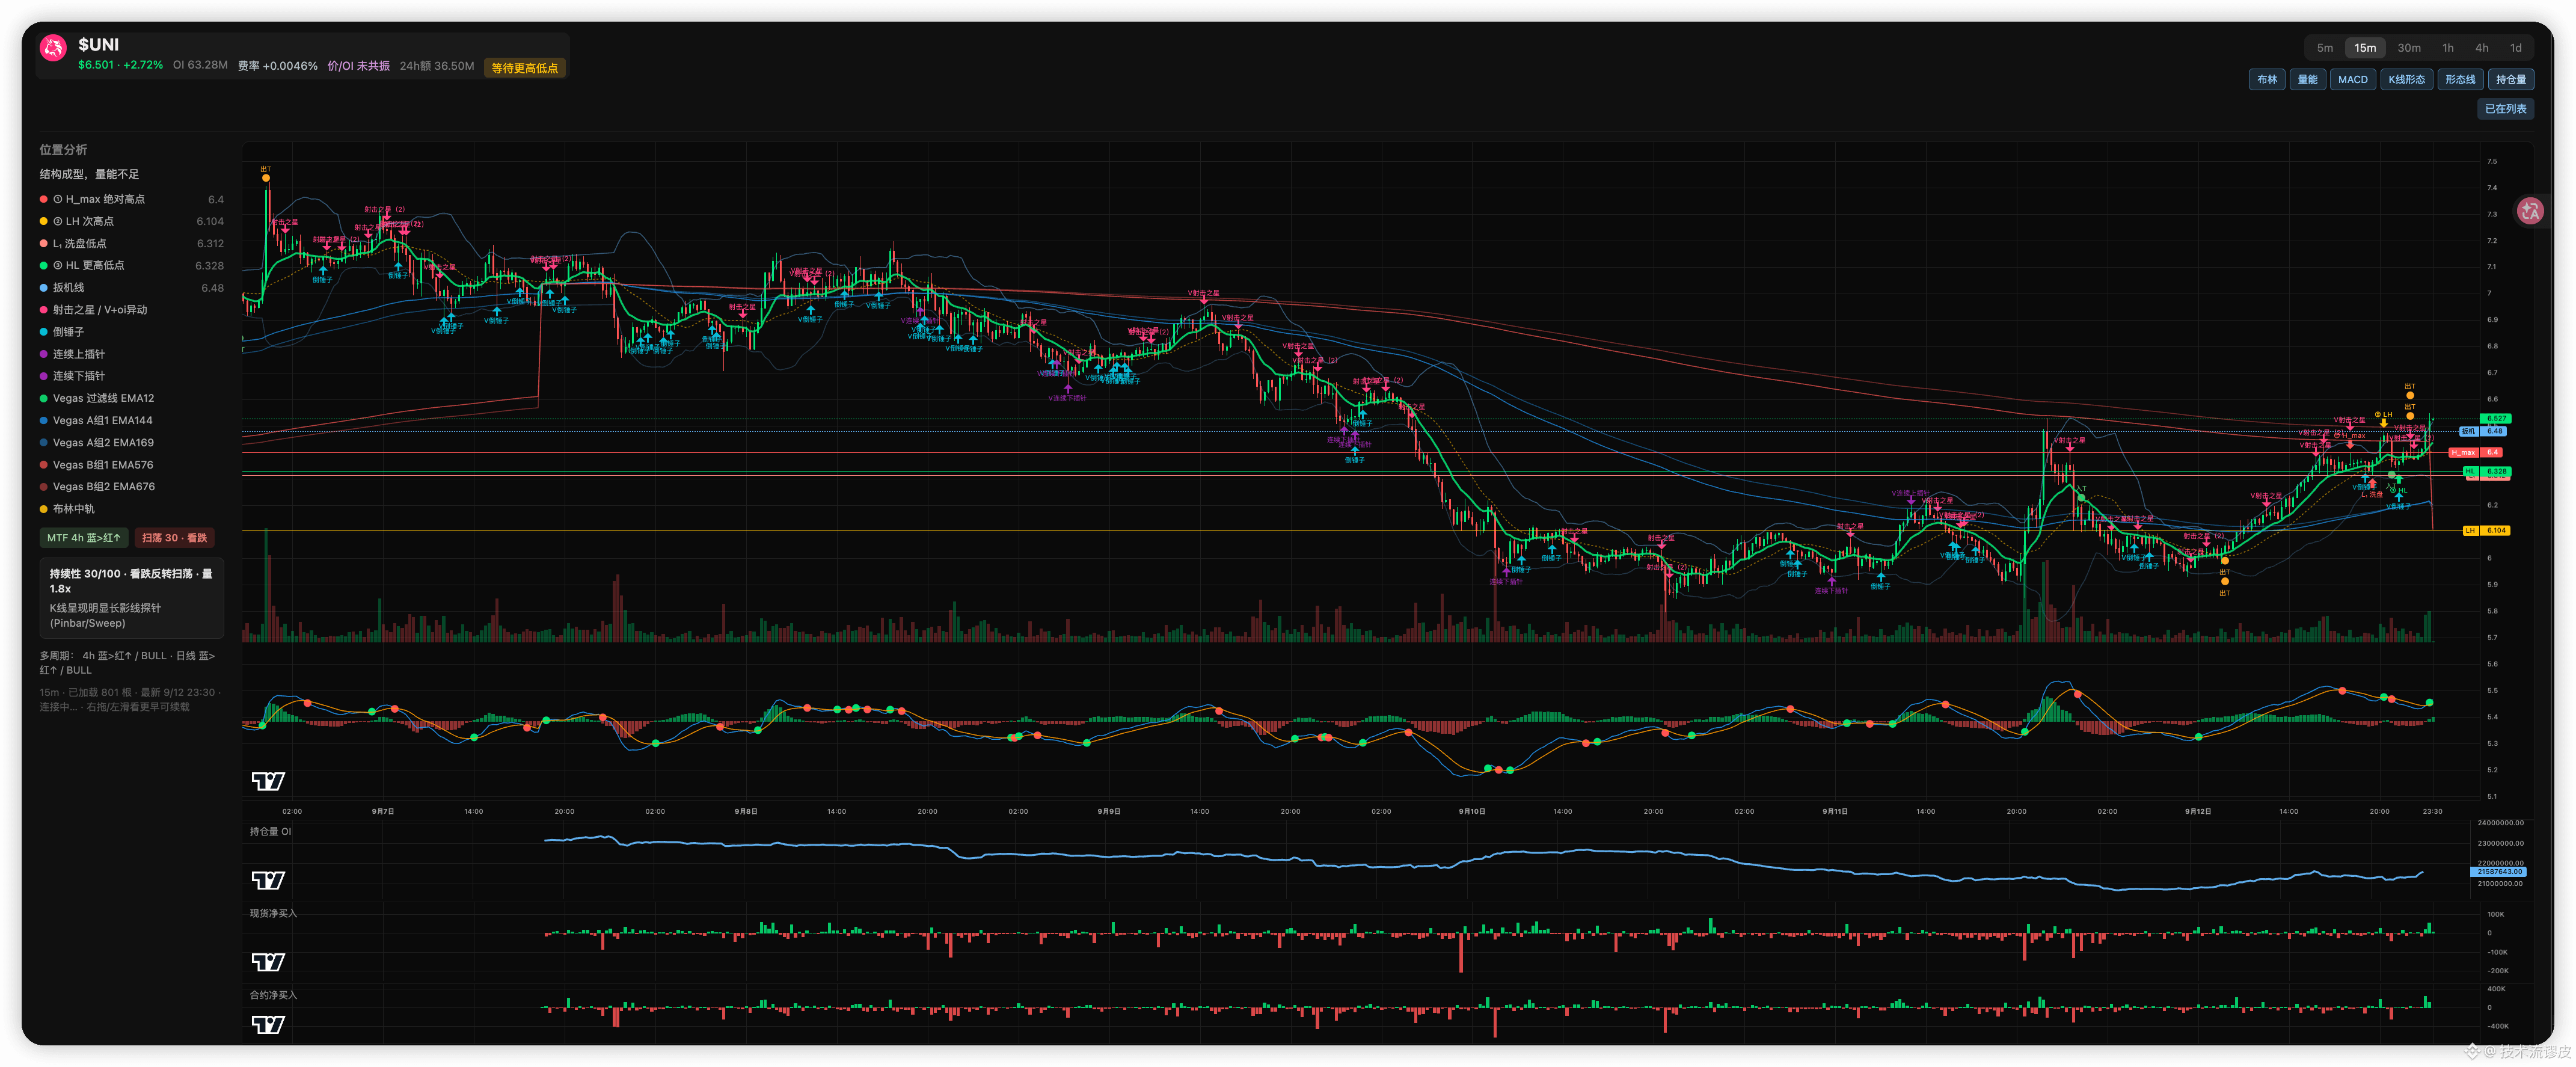
2️⃣ Variations en temps réel d’OI & d’argent chaud : suivi de la quantité de positions (OI) et des flux de capitaux pour les cryptos qui explosent à la hausse / à la baisse sur tout le web, afin d’aider à des décisions plus précises, pour suivre Smart Money (Fig. 3)
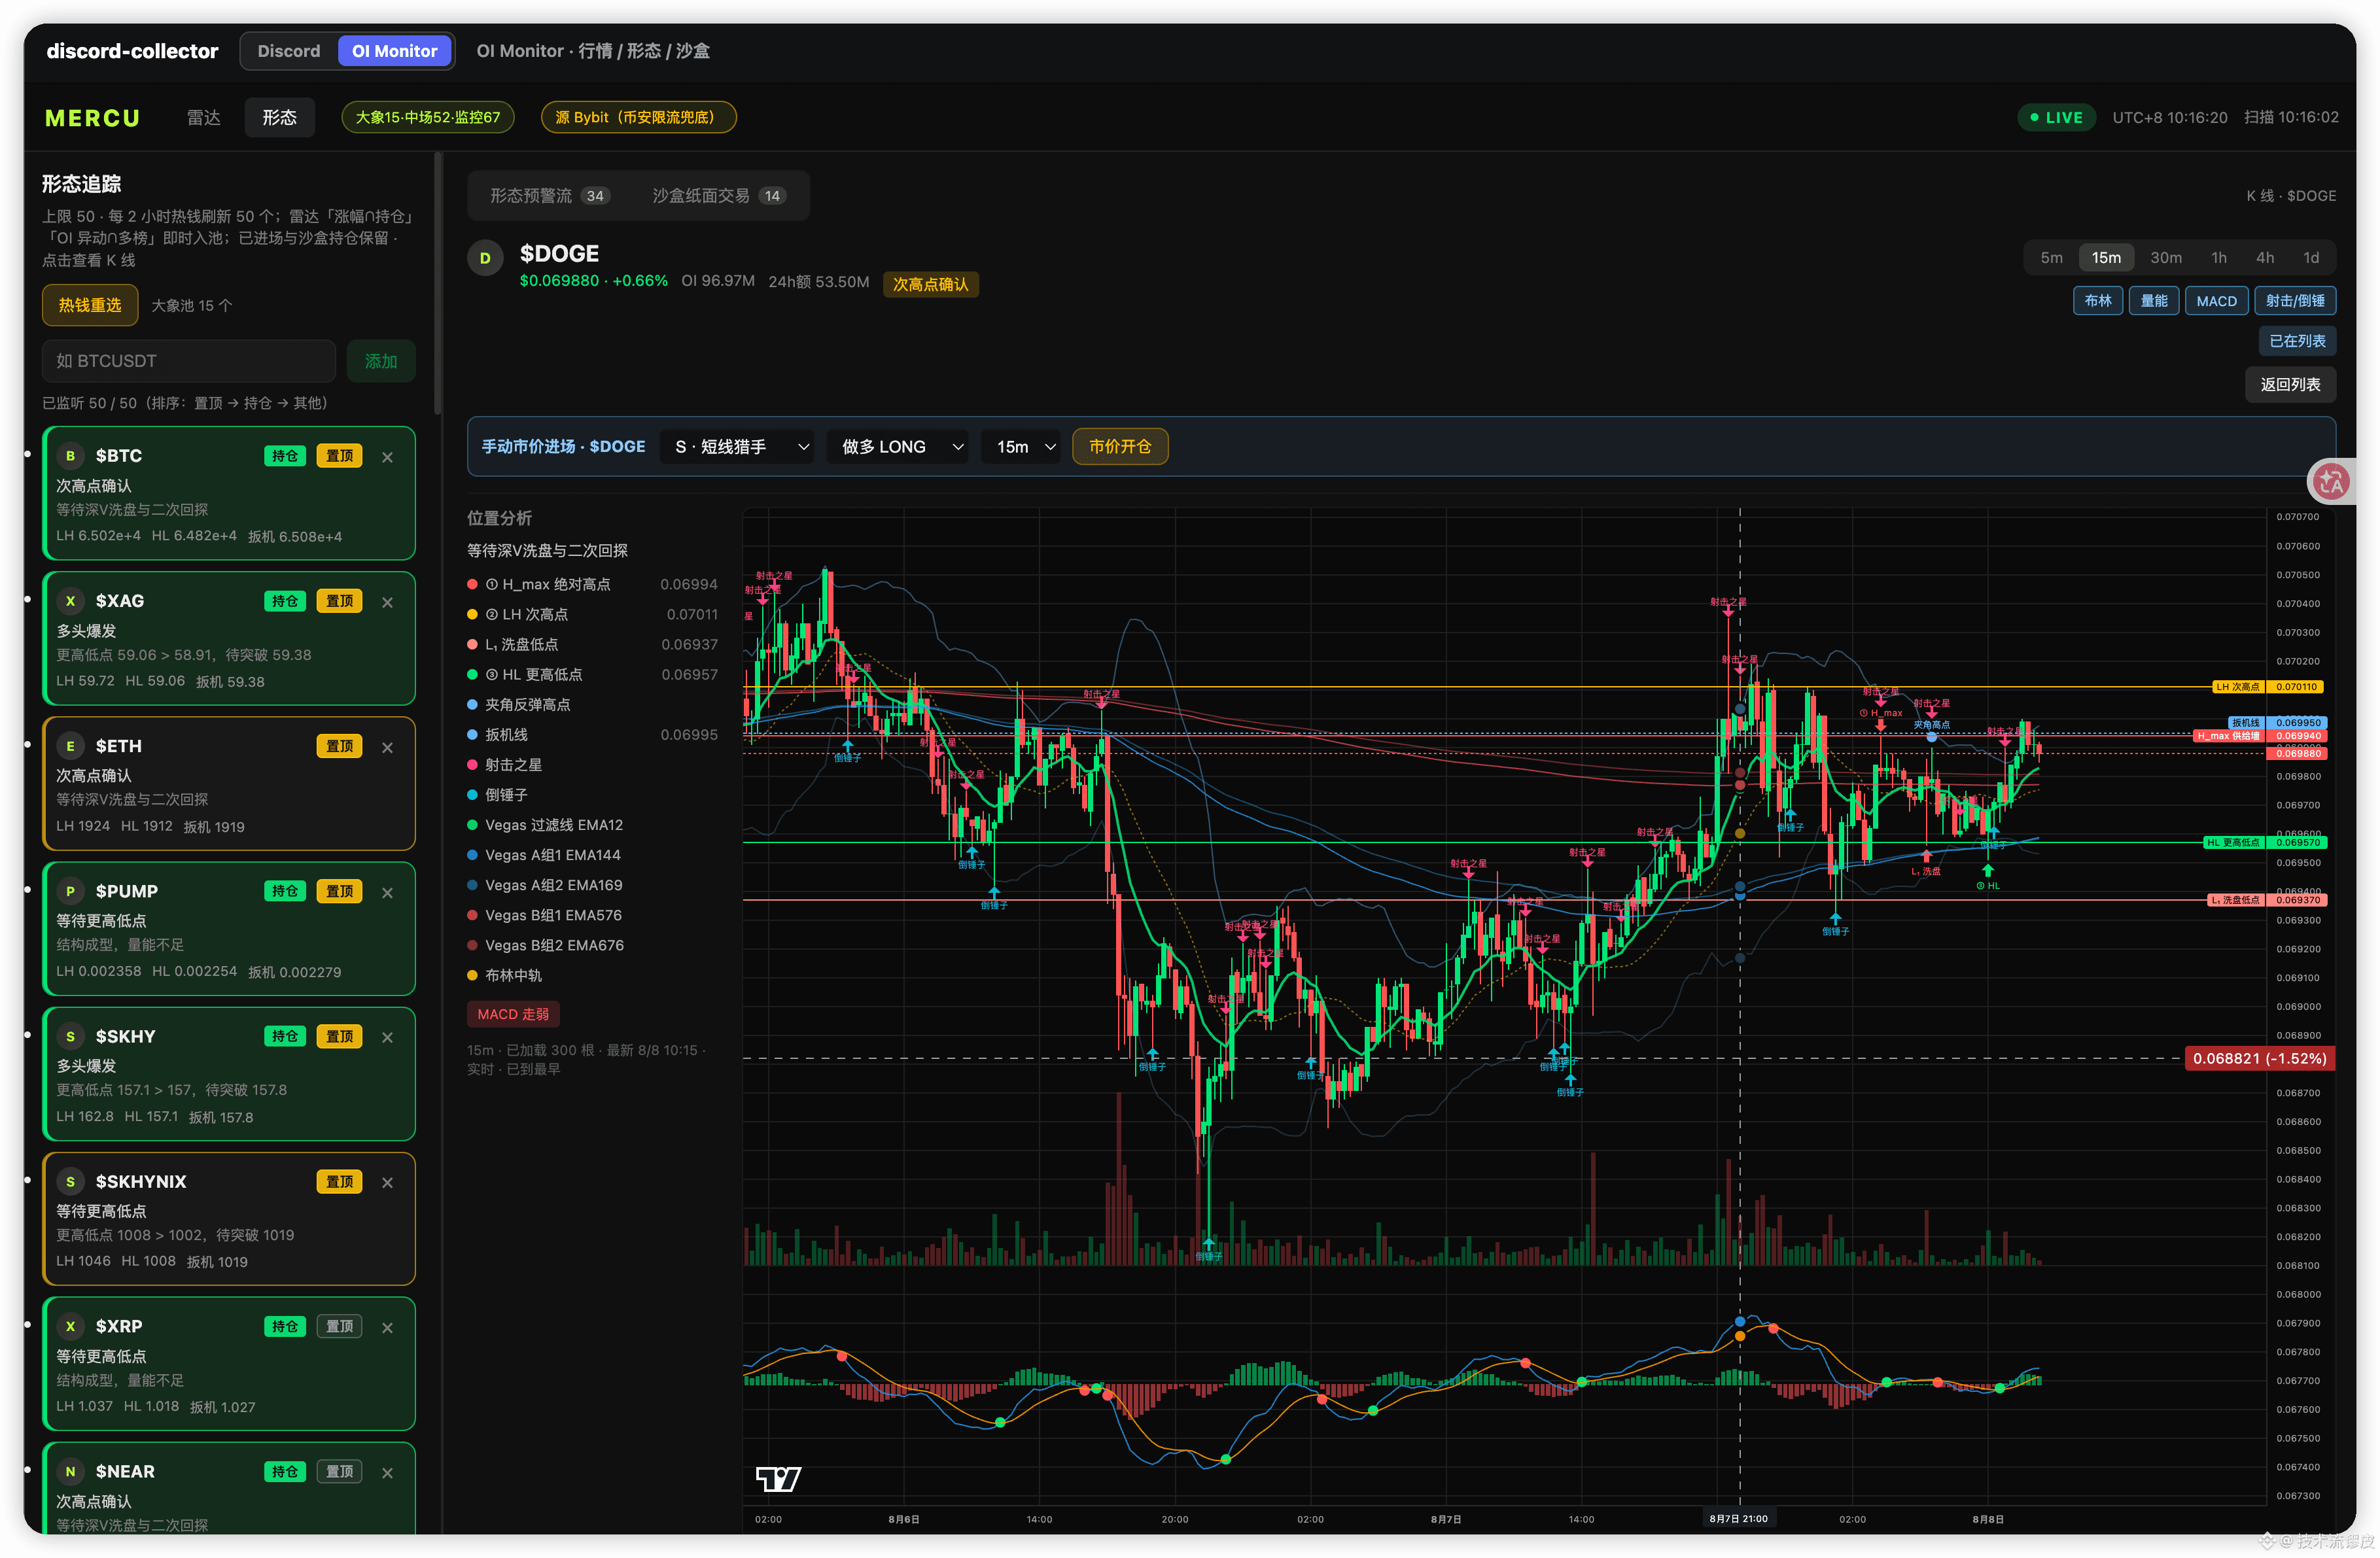
3️⃣ Validation intelligente des figures sur TradingView : en combinant les ruptures clés de bougies, la confirmation par le 2e sommet (次高点) et des simulations en bac à sable, on améliore fortement la précision du déclenchement des signaux (Fig. 2)
4️⃣ Envoi sur TG au niveau de la milliseconde : synchronisation sans délai des signaux de stratégie TradingView et des variations d’OI vers Telegram, pour garantir une intervention en premier (Fig. 4)
🛠️ Pas de vente d’indicateurs, pas d’appels au signal (pas de «喊单»), on utilise seulement des données à haute précision et on laisse le système automatisé donner de la puissance au trading.
(Puisque c’est un outil que j’utilise tous les jours pour trader, autant le partager aussi à ceux qui sont sur le même chemin. Le trading n’est pas facile : le plus important, c’est d’éviter le plus possible les pièges et les mauvaises décisions !)
4
2
1.2k
·
--
Partiellement vrai
Voir la traduction
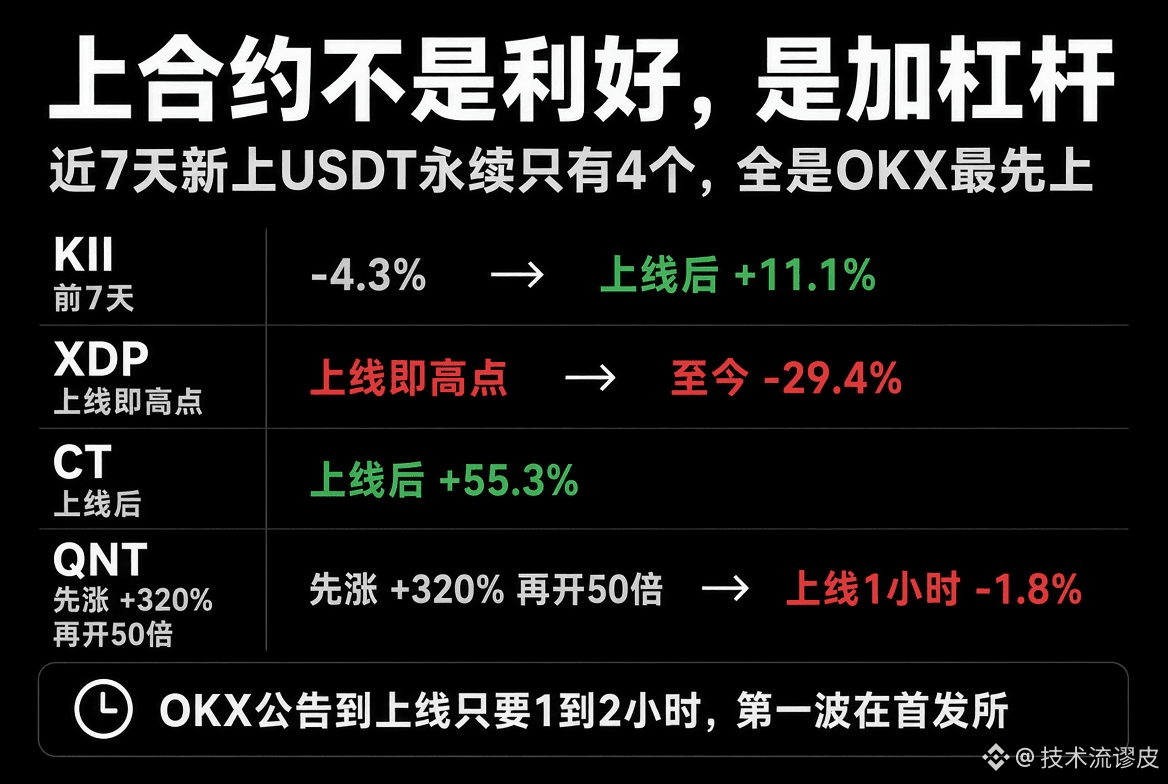
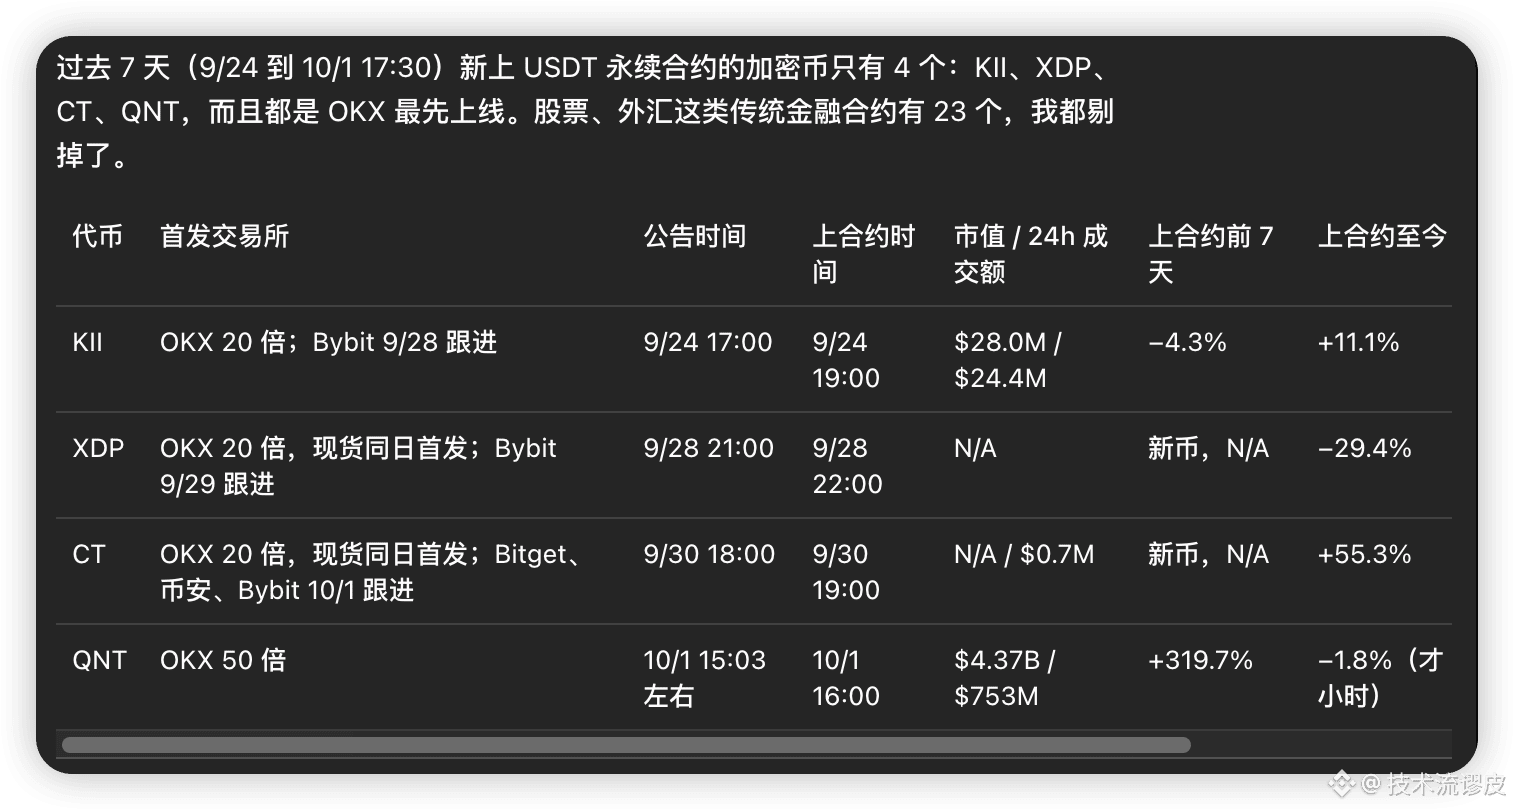
过去 7 天新上 USDT 永续的币只有 4 个,关注交易所公告。
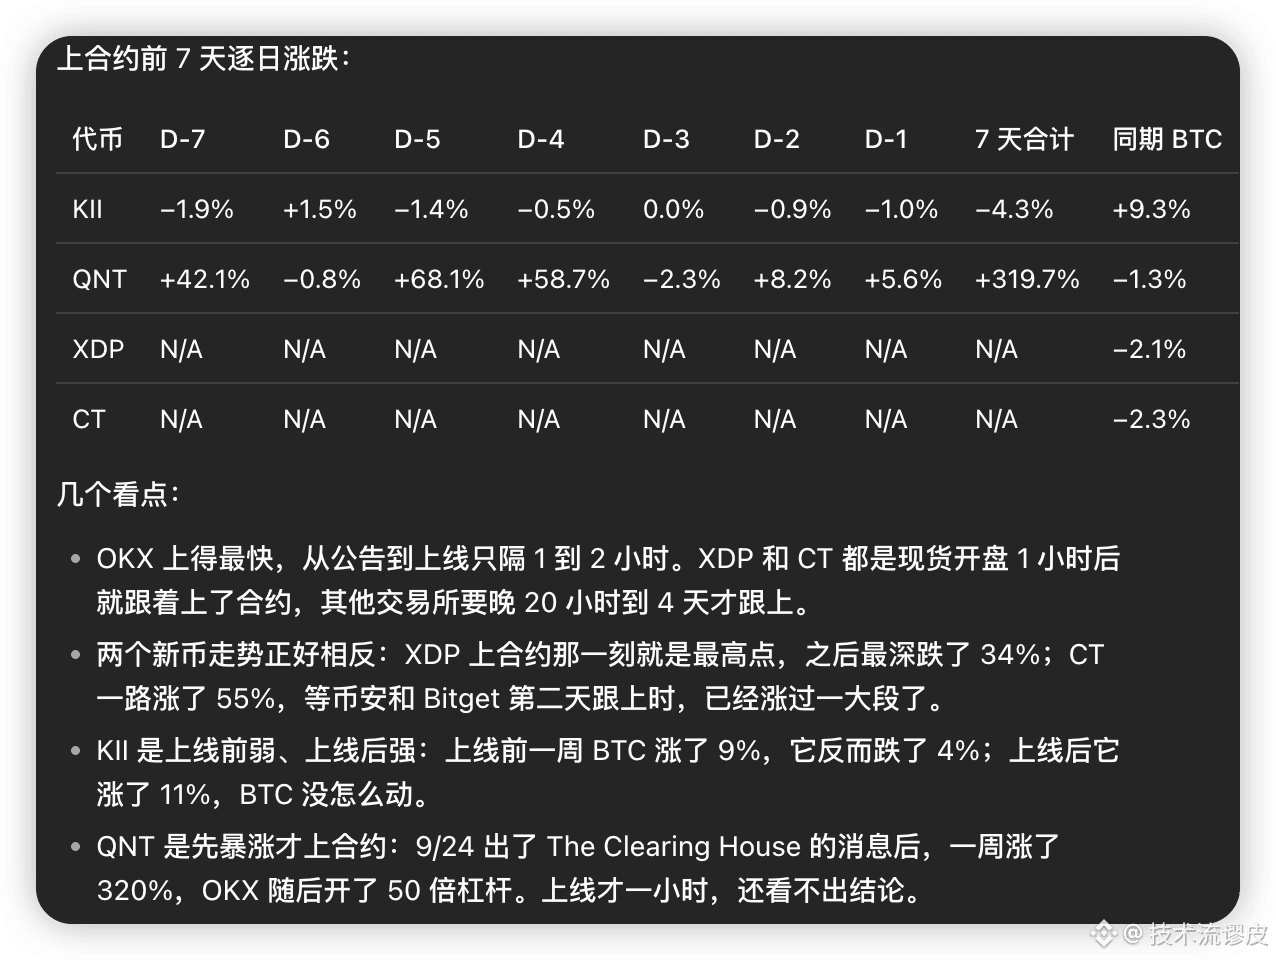
上合约不是利好,是加杠杆。KII 上线前一周跌了 4%,上线后涨了 11%。新币 XDP 上线那一刻接近最高,之后最深跌了 34%;CT 则一路涨了 55%,等其他所跟上已经晚了。QNT 先涨 320% 再开 50 倍,上线更像兑现。
交易所公告到上线只要 1 到 2 小时。第一波在首发所,跟进所常常是第二波。
#KII #XDP #CT #QNT
过去 7 天新上 USDT 永续的币只有 4 个,关注交易所公告。
上合约不是利好,是加杠杆。KII 上线前一周跌了 4%,上线后涨了 11%。新币 XDP 上线那一刻接近最高,之后最深跌了 34%;CT 则一路涨了 55%,等其他所跟上已经晚了。QNT 先涨 320% 再开 50 倍,上线更像兑现。
交易所公告到上线只要 1 到 2 小时。第一波在首发所,跟进所常常是第二波。
#KII #XDP #CT #QNT
上合约不是利好,是加杠杆。KII 上线前一周跌了 4%,上线后涨了 11%。新币 XDP 上线那一刻接近最高,之后最深跌了 34%;CT 则一路涨了 55%,等其他所跟上已经晚了。QNT 先涨 320% 再开 50 倍,上线更像兑现。
交易所公告到上线只要 1 到 2 小时。第一波在首发所,跟进所常常是第二波。
#KII #XDP #CT #QNT
1
1.1k
·
--
Voir la traduction
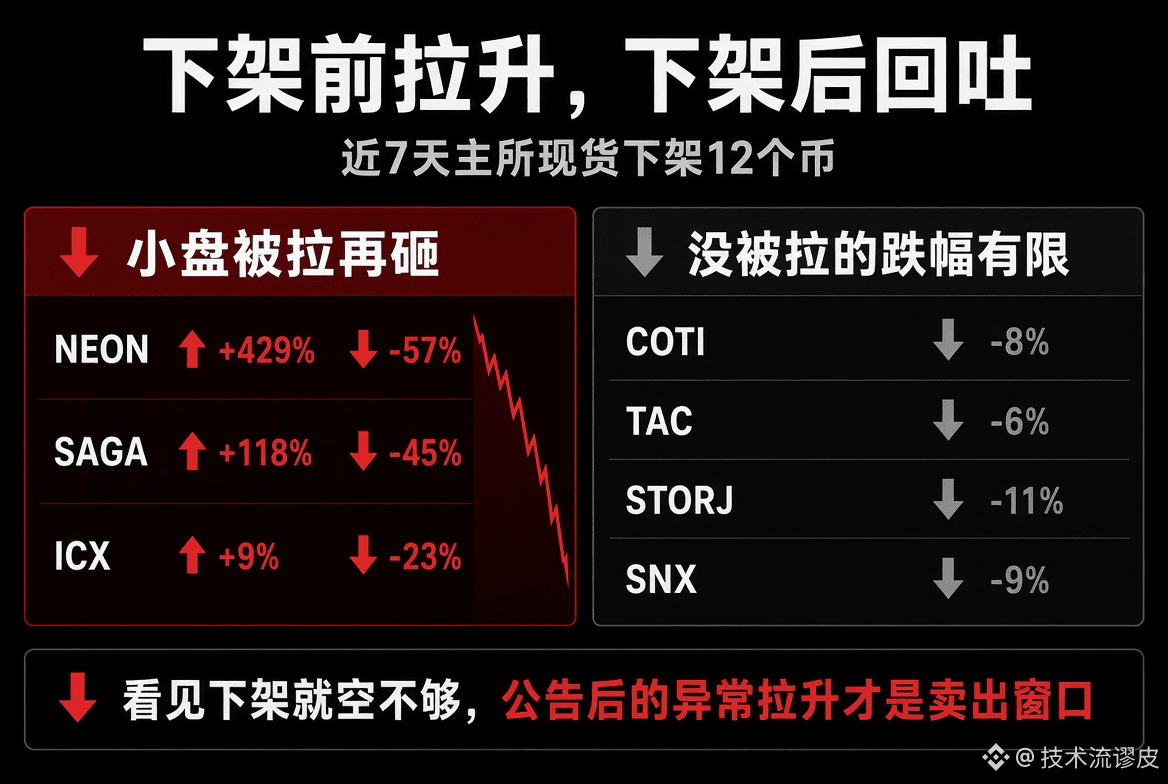
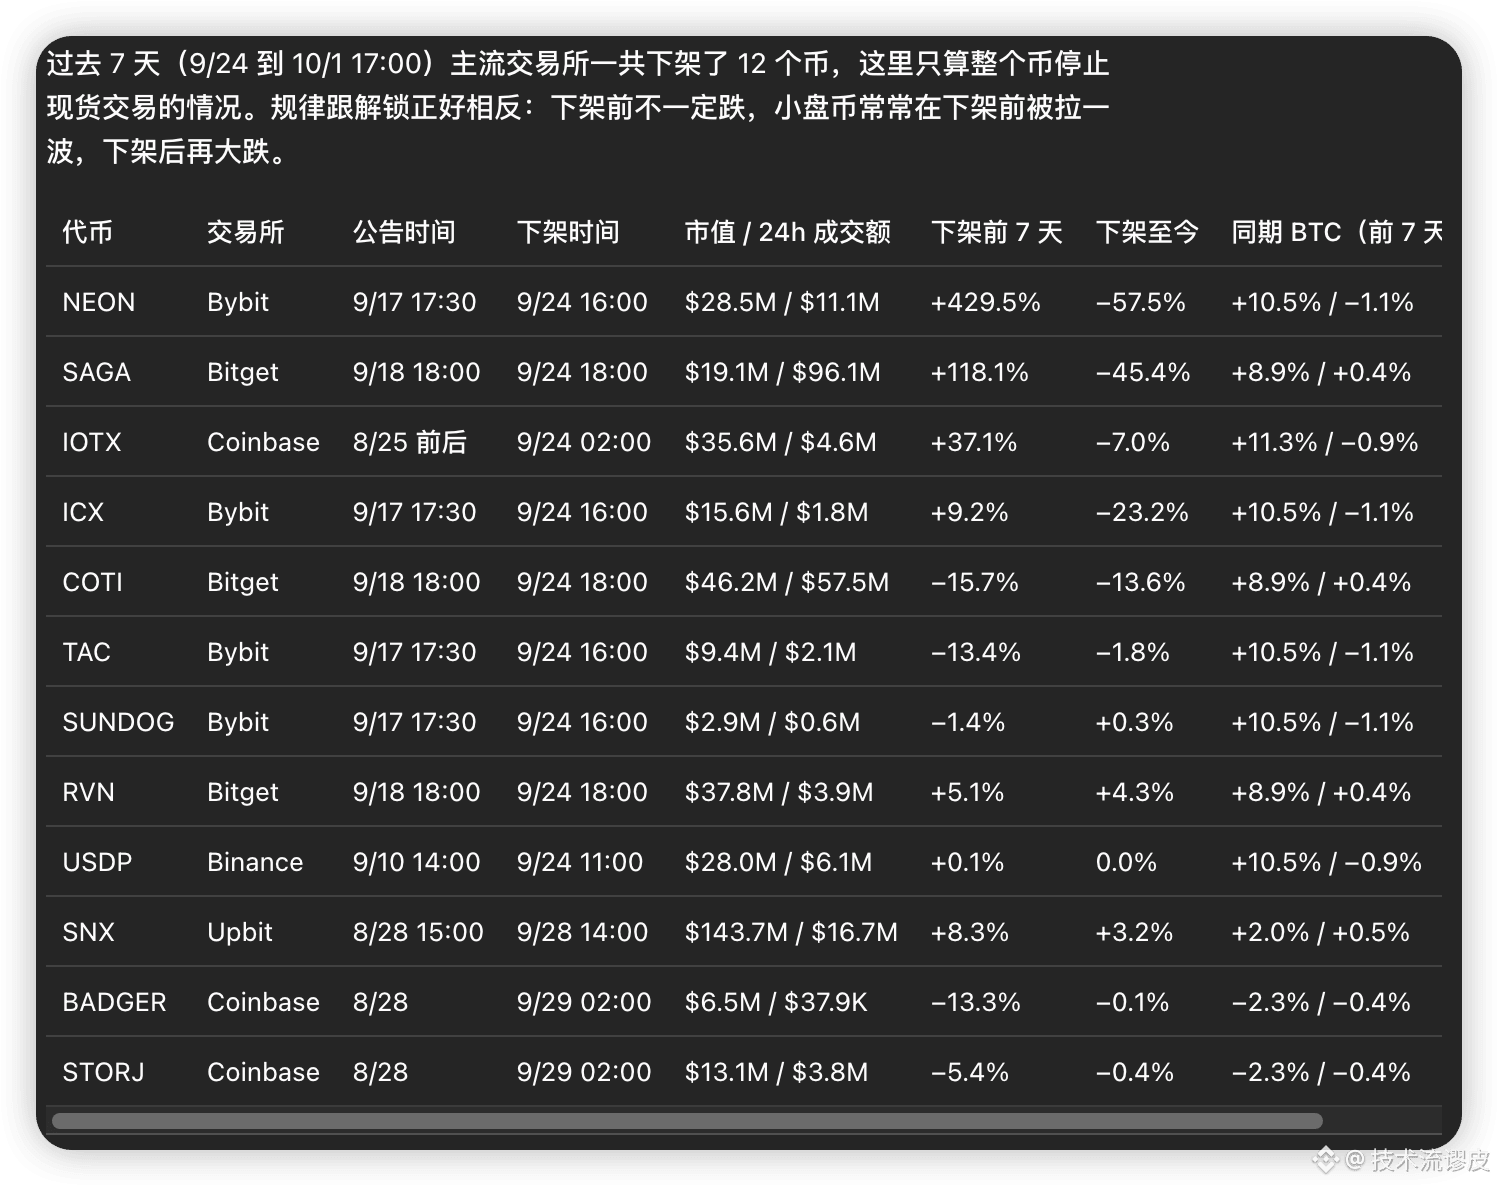
过去 7 天主流所现货下架 12 个币,规律和解锁相反。
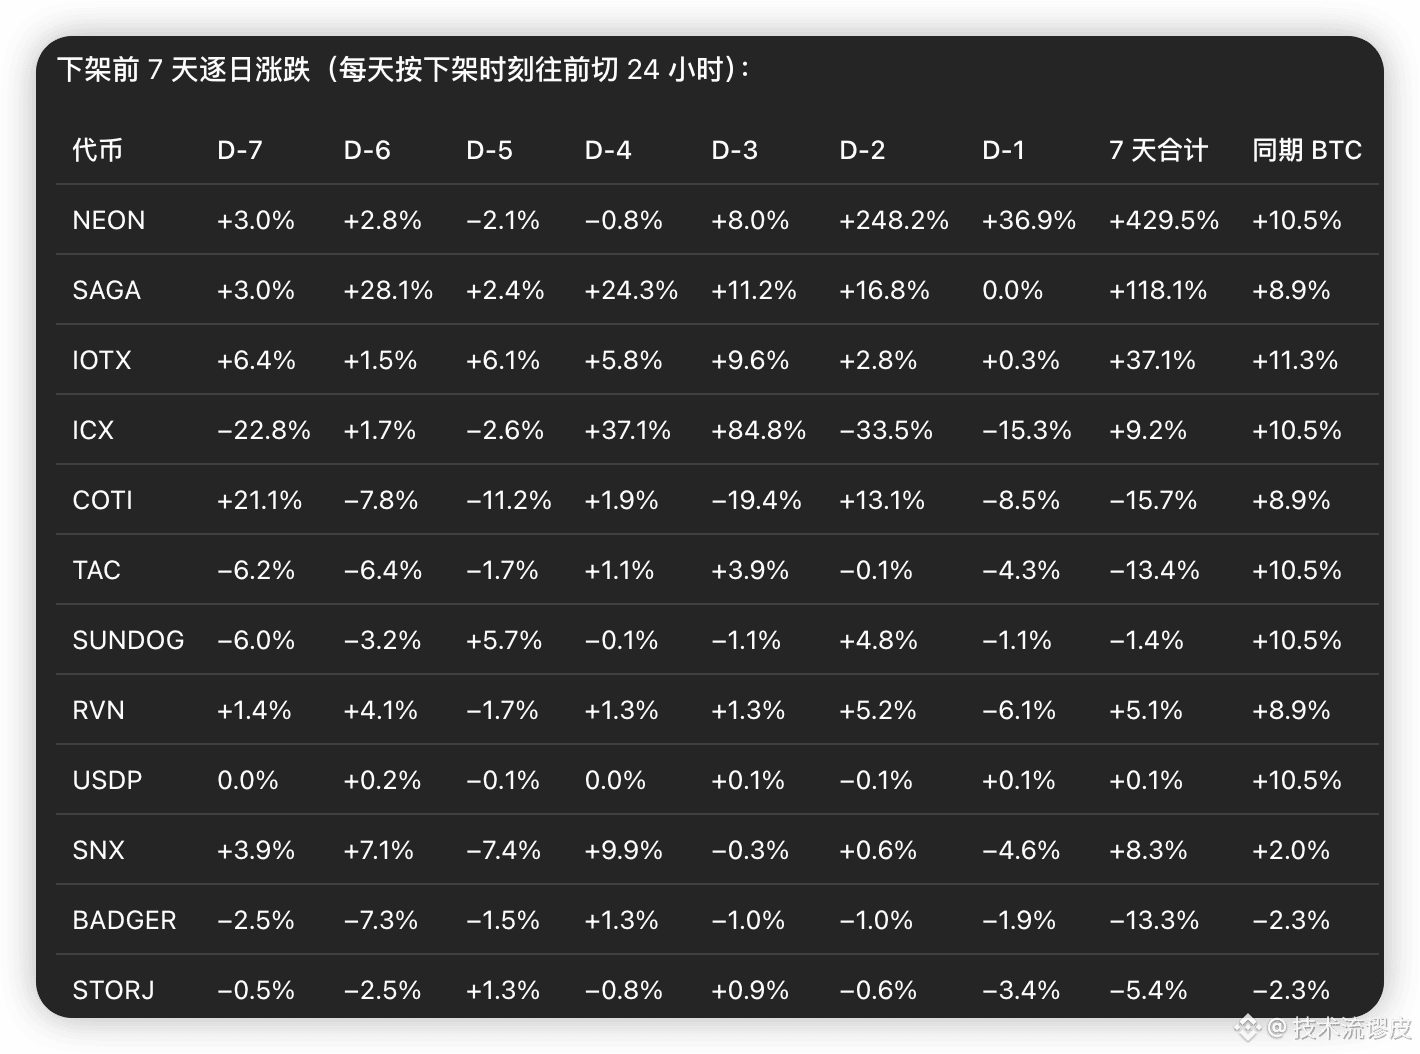
下架前不一定跌。小盘常在下架前被拉一波,下架后再大跌。NEON 前 7 天 +429%,下架后 -57%;SAGA 前 +118%,后 -45%。没被拉过的,下架后跌幅有限。
下架不是看见就空,是公告后的异常拉升,才值得当成卖出窗口。
#NEON #SAGA #IOTX #ICX #COTI #TAC #SUNDOG #RVN #USDP #SNX #BADGER #STORJ
过去 7 天主流所现货下架 12 个币,规律和解锁相反。
下架前不一定跌。小盘常在下架前被拉一波,下架后再大跌。NEON 前 7 天 +429%,下架后 -57%;SAGA 前 +118%,后 -45%。没被拉过的,下架后跌幅有限。
下架不是看见就空,是公告后的异常拉升,才值得当成卖出窗口。
#NEON #SAGA #IOTX #ICX #COTI #TAC #SUNDOG #RVN #USDP #SNX #BADGER #STORJ
下架前不一定跌。小盘常在下架前被拉一波,下架后再大跌。NEON 前 7 天 +429%,下架后 -57%;SAGA 前 +118%,后 -45%。没被拉过的,下架后跌幅有限。
下架不是看见就空,是公告后的异常拉升,才值得当成卖出窗口。
#NEON #SAGA #IOTX #ICX #COTI #TAC #SUNDOG #RVN #USDP #SNX #BADGER #STORJ
635
·
--
Voir la traduction
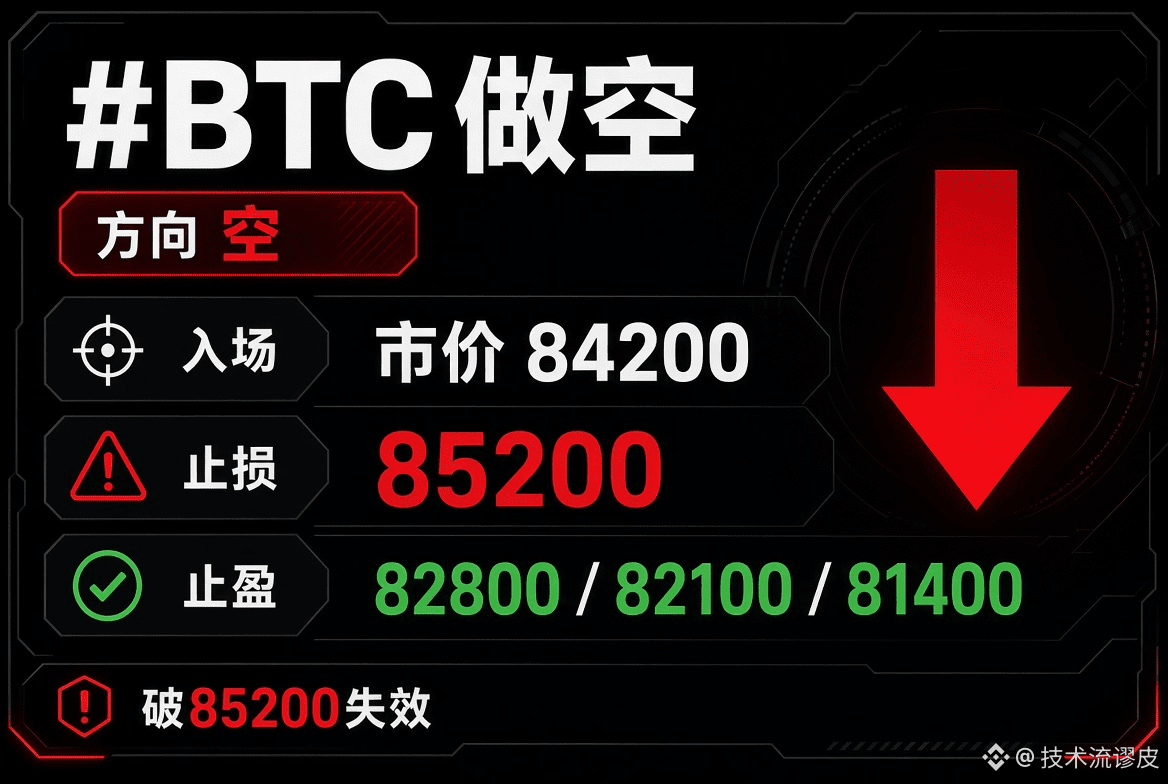
#BTC 空
市价 84200 进
止损 85300
目标 82800 / 82100 / 81400
85200 上方失效,先看 82800。分批止盈,别一把梭。
#BTC 空
市价 84200 进
止损 85300
目标 82800 / 82100 / 81400
85200 上方失效,先看 82800。分批止盈,别一把梭。
市价 84200 进
止损 85300
目标 82800 / 82100 / 81400
85200 上方失效,先看 82800。分批止盈,别一把梭。
77
·
--
Voir la traduction
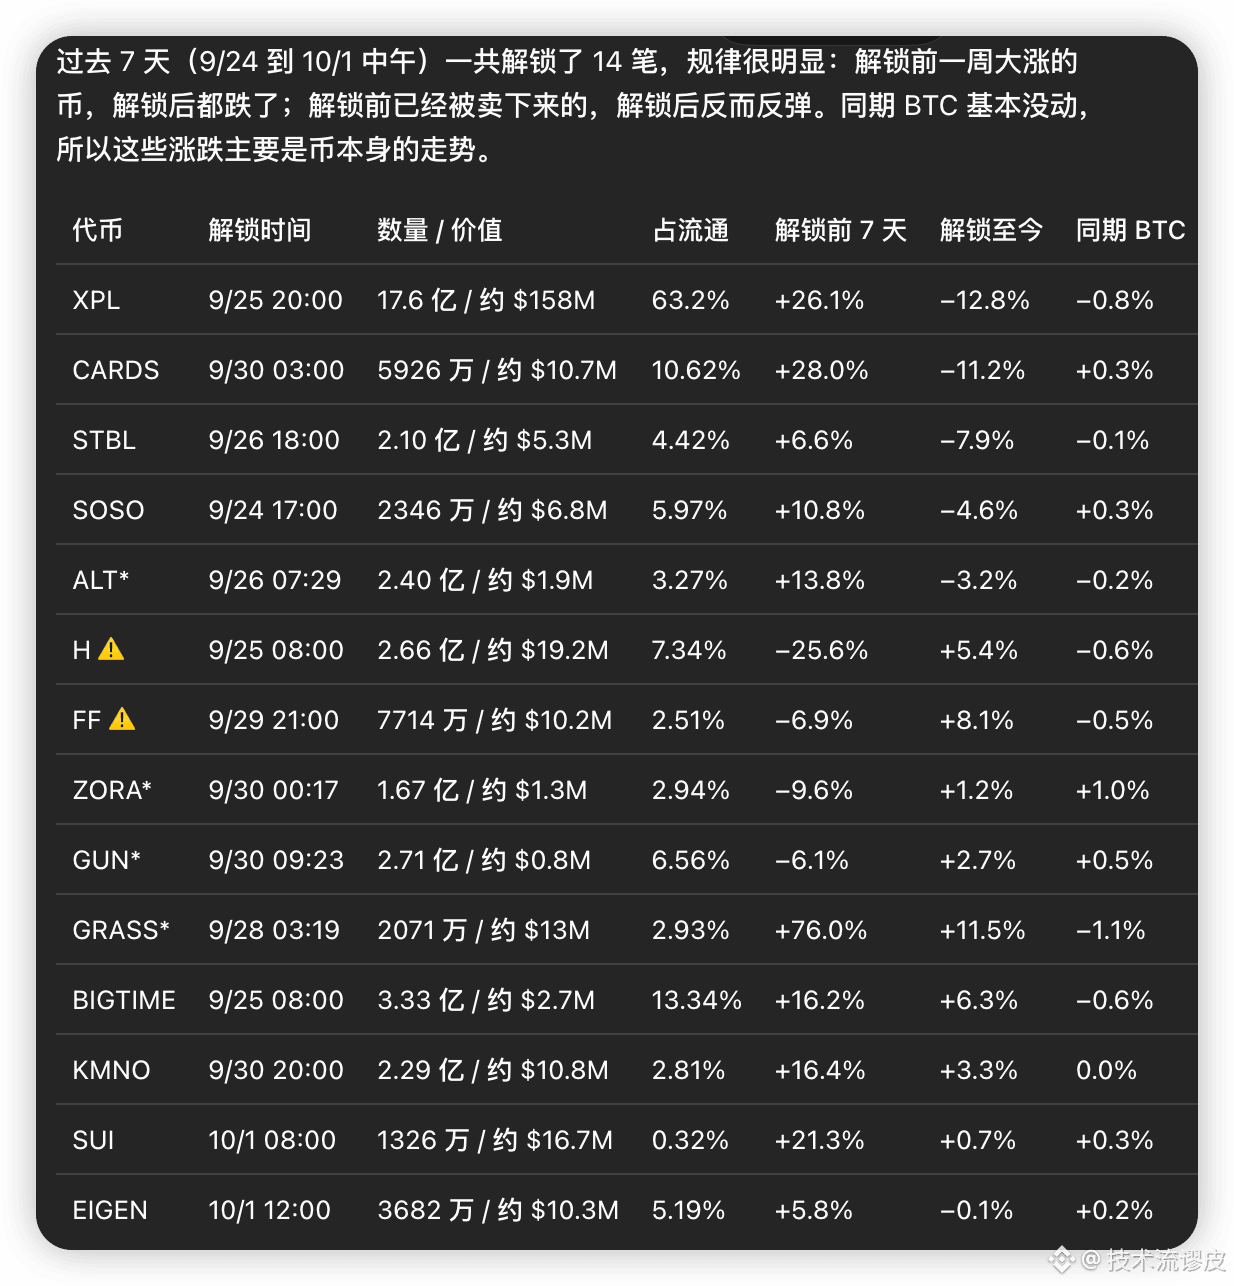
过去这 7 天 14 笔解锁,规律已经很清楚,机会主要不在“解锁当天赌方向”,而在解锁前定价有没有做完。
核心规律(BTC 同期几乎横盘,所以是币本身的行为):
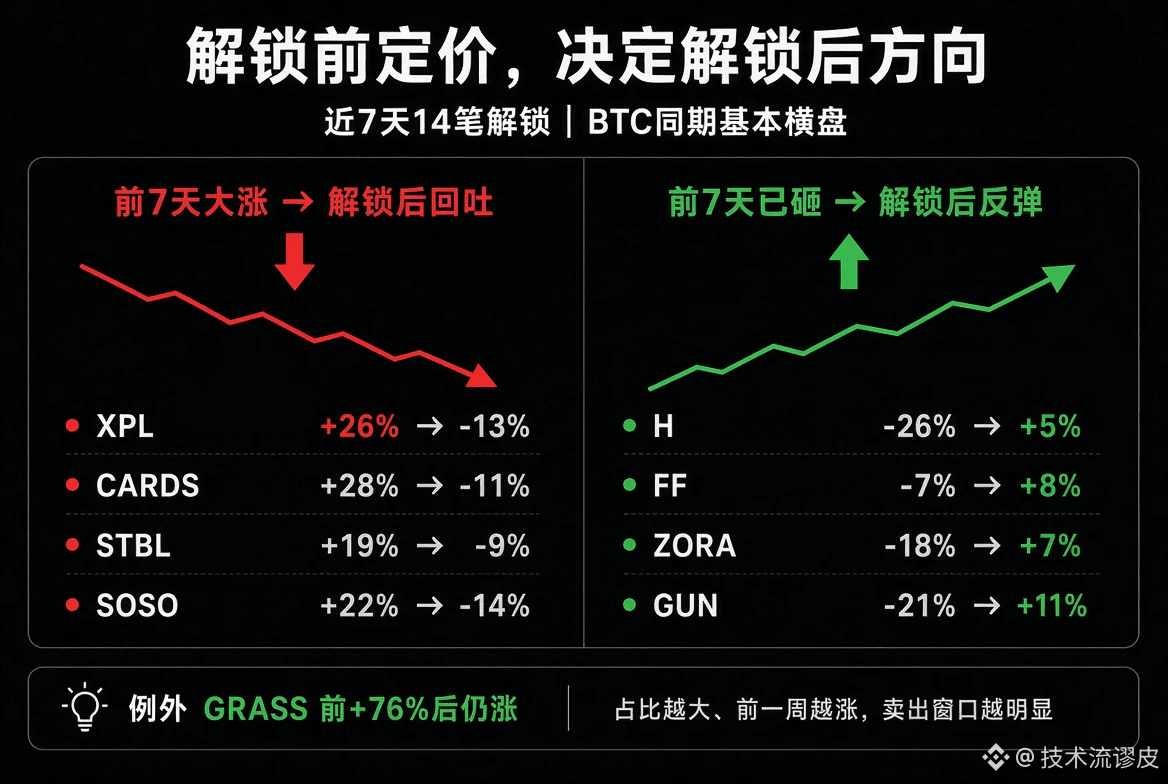
解锁前 7 天大涨的,解锁后多数回吐(卖出解锁 / 卖消息)。
解锁前已经被砸下来的,解锁后反而更容易反弹(砸完再买)。
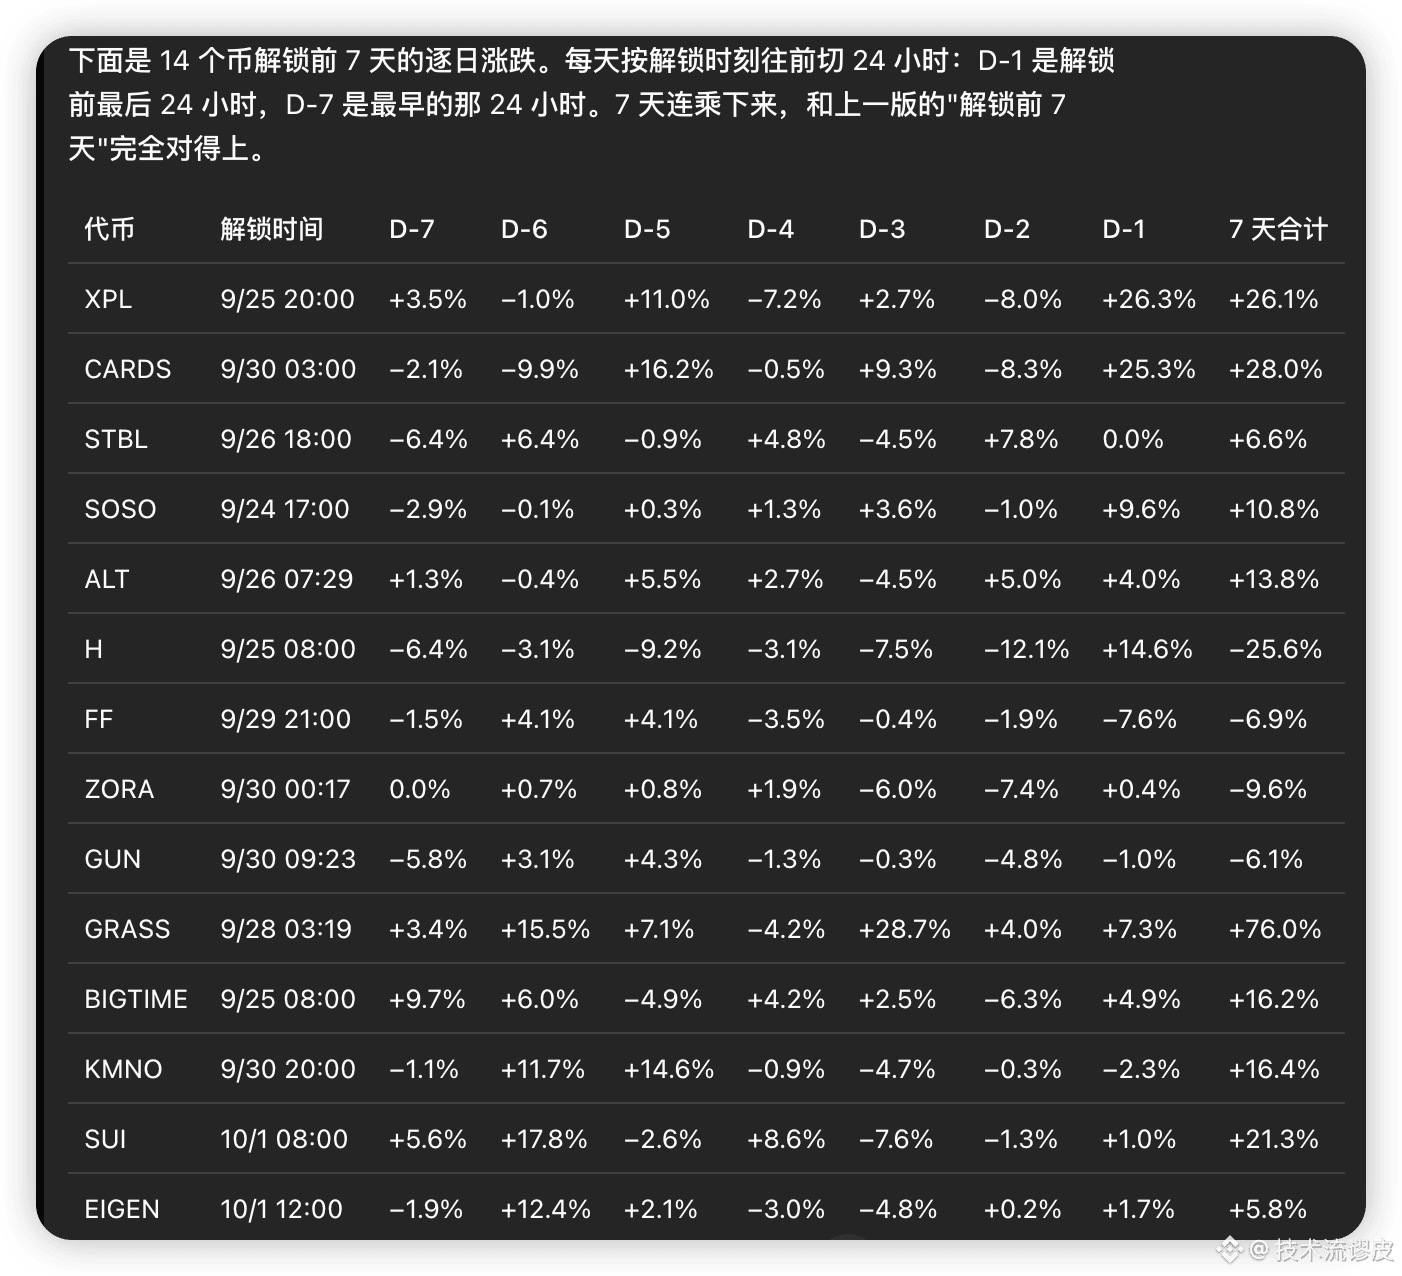
最后 24 小时(D-1)经常还有一波脉冲,别把它当成趋势确认。
典型案例
前高后低:XPL(前 +26% / 后 -13%,流通占比 63%)、CARDS(+28% / -11%)、STBL、SOSO、ALT。
前低后高:H(前 -26% / 后 +5%)、FF(-7% / +8%)、ZORA、GUN。
例外:GRASS 前 +76% 后还能再涨,不能当铁律。
机会在哪
高流通占比 + 前 7 天已大涨:优先当“卖出窗口”,而不是追涨等解锁利好。XPL 这种量级最典型。
前 7 天已明显被砸、占比又不太夸张:更像“利空已计价”,解锁后容易有修复。
占比极小(如 SUI 0.32%):解锁本身冲击有限,别把行情全归因于解锁。
别只看“解锁日”:真正定价窗口往往在 D-7 到 D-1,尤其 D-1 那根阳线最容易骗人。
567
·
--
Voir la traduction
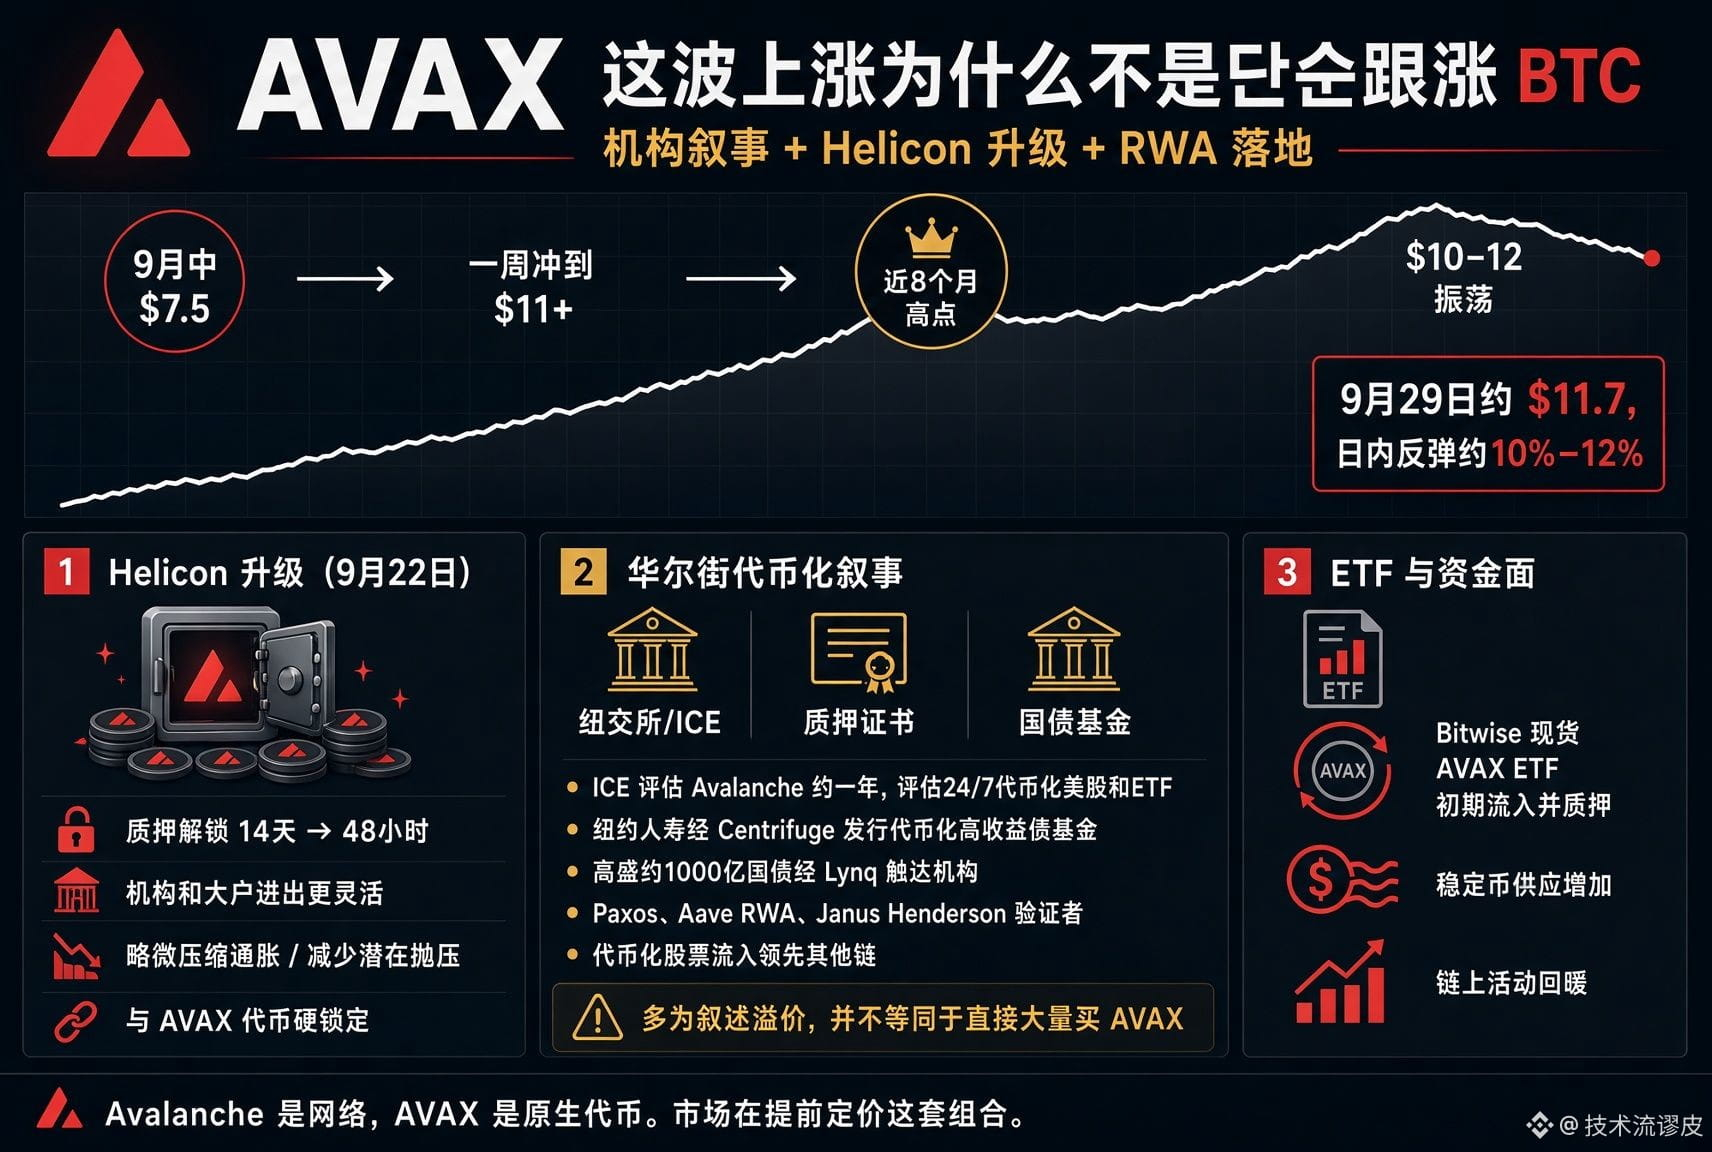
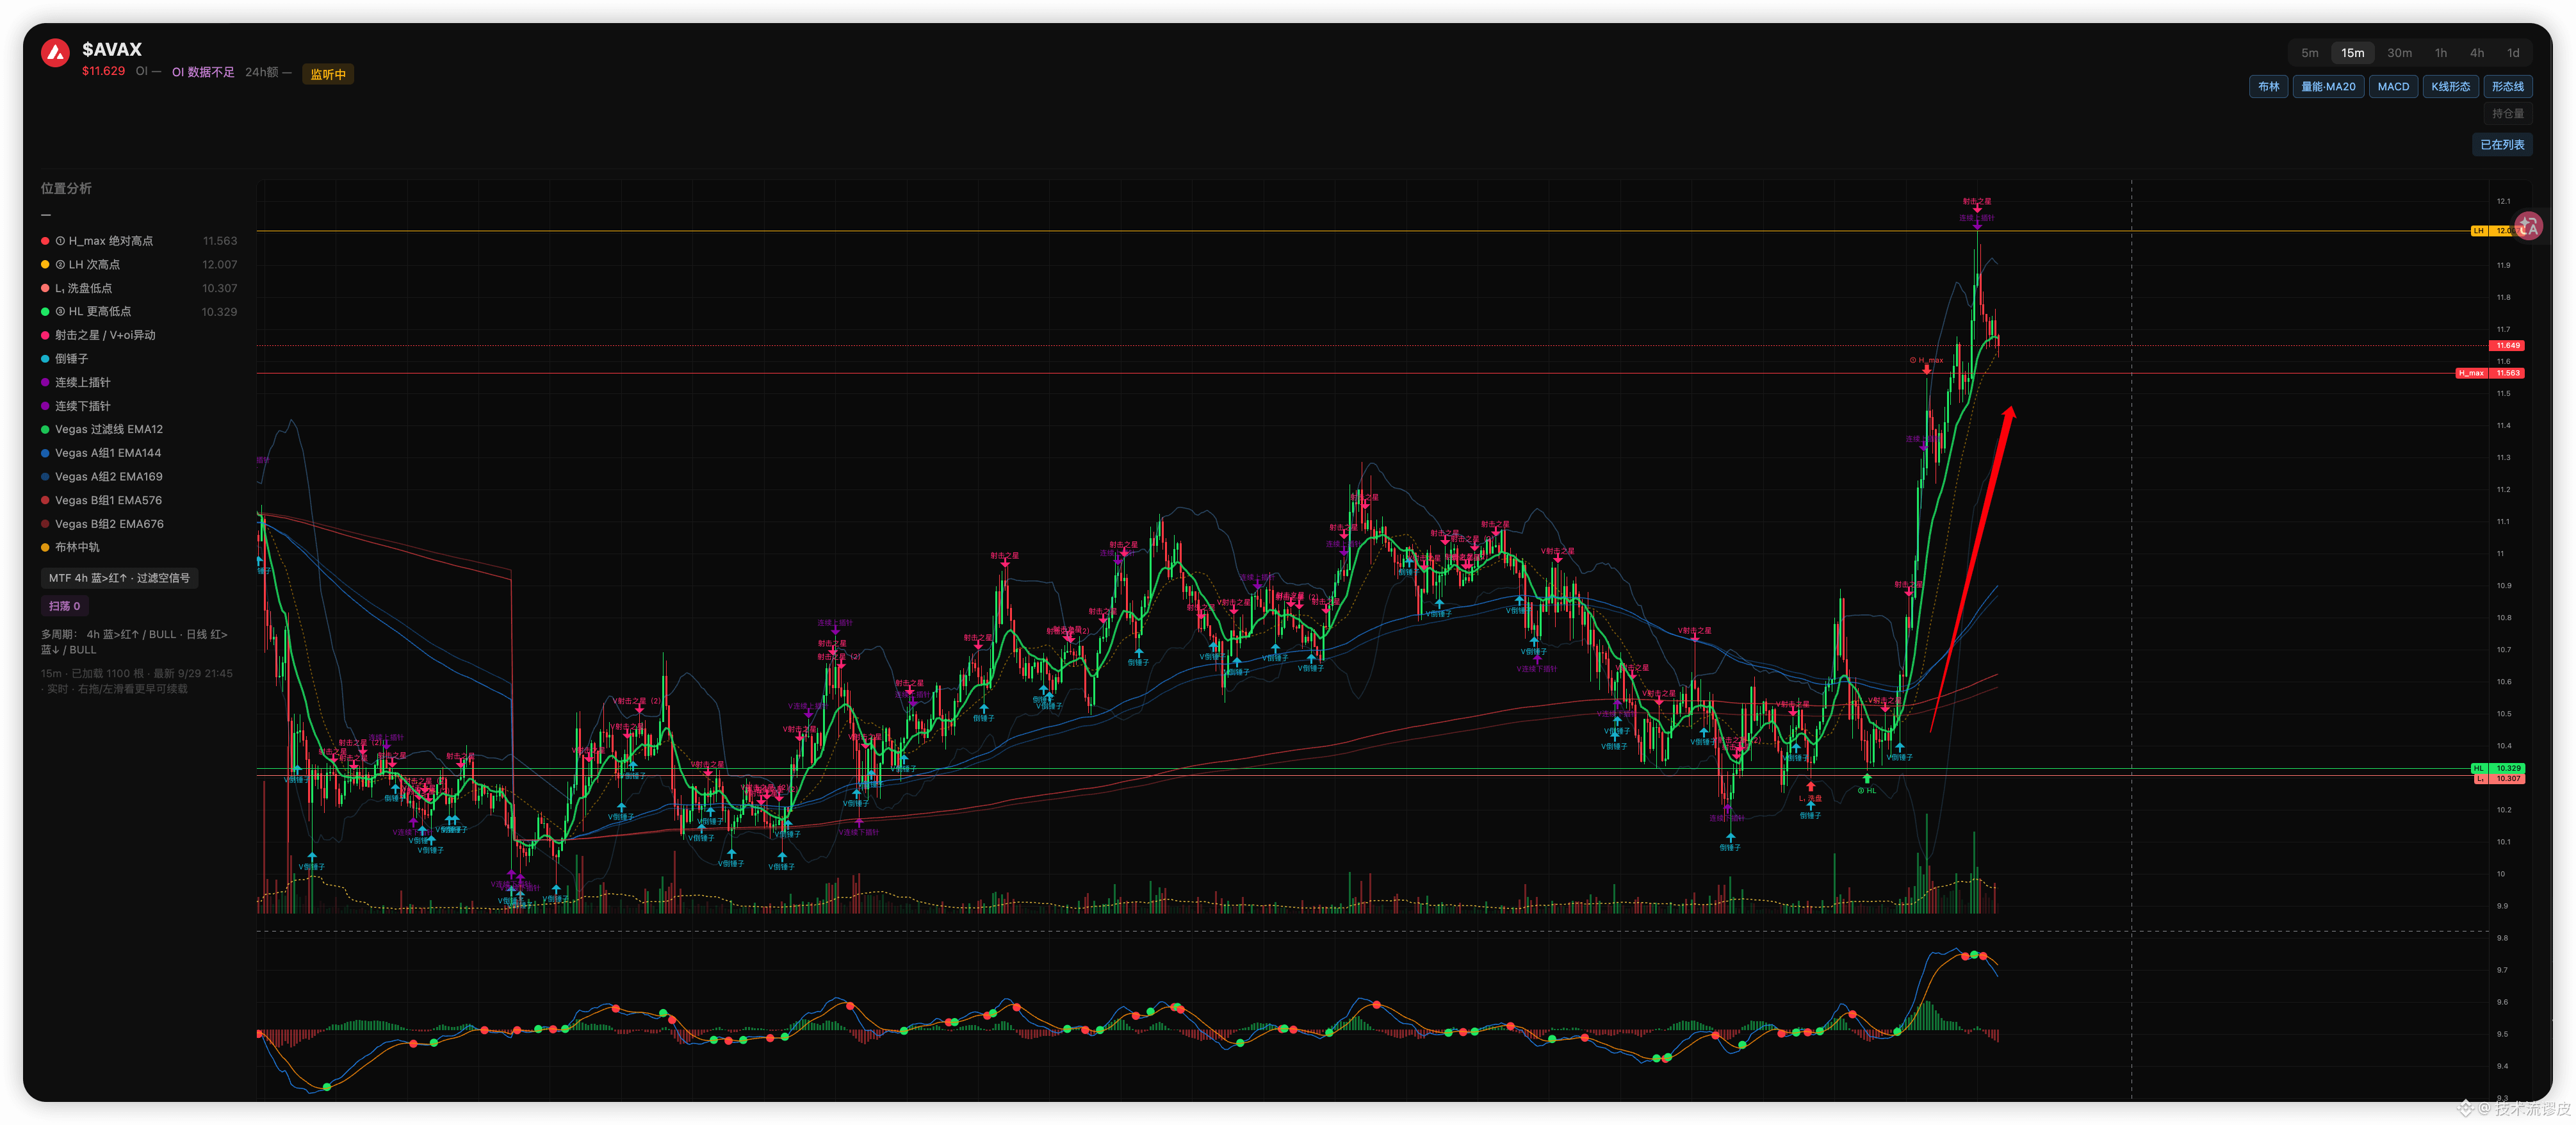
这波 AVAX 上涨,核心不是单纯跟风 BTC,而是机构叙事 + 网络升级 + RWA 落地叠在一起,市场在提前定价。
从 9 月中旬大约 7.5 美元附近启动,一周内冲到 11 美元以上,最高触及近 8 个月高点,随后在 10–12 美元区间震荡,今天(9 月 29 日)又有一波接近 10%–12% 的反弹,现价大约在 11.7 美元附近。
主要催化剂(Avalanche 是网络,AVAX 是这个网络的原生币)
1. Helicon 升级(9 月 22 日上线,这个和 AVAX 是硬绑定的)
质押解锁周期从 14 天缩短到 48 小时。对机构和大户来说,资金进出更灵活,同时略微压缩了通胀,减少了潜在抛压。市场提前抢跑,升级前后价格弹性明显。
2. 华尔街代币化叙事(最重要的想象空间)
ICE(纽交所母公司)已测试 Avalanche 约一年,评估用于 24/7 代币化美股和 ETF 交易。虽未官宣最终合作,但 Ava Labs 高层确认双方仍在紧密接触,期权溢价被市场计入。
纽约人寿(New York Life)通过 Centrifuge 在 Avalanche 上发首只代币化高收益债券基金。
高盛将约 1000 亿美元国债基金通过 Lynq(Avalanche 上的许可链)提供给机构客户(9 月 28 日消息)。
Paxos、Aave RWA 借贷、Janus Henderson 成为验证者等配套落地。Bifu
Avalanche 在代币化股票流入上也表现突出,近期一周流入超过其他链总和。机构把 Avalanche 当成“合规、可定制 L1 + 高吞吐”的结算层来用,这个叙事比单纯 DeFi 热度更硬。
3. ETF 与资金面
Bitwise 现货 AVAX ETF(BAVA)上线后有初期流入,基金还质押大部分代币吃收益。叠加稳定币供应增加、链上活动回暖,形成正反馈。
509
·
--
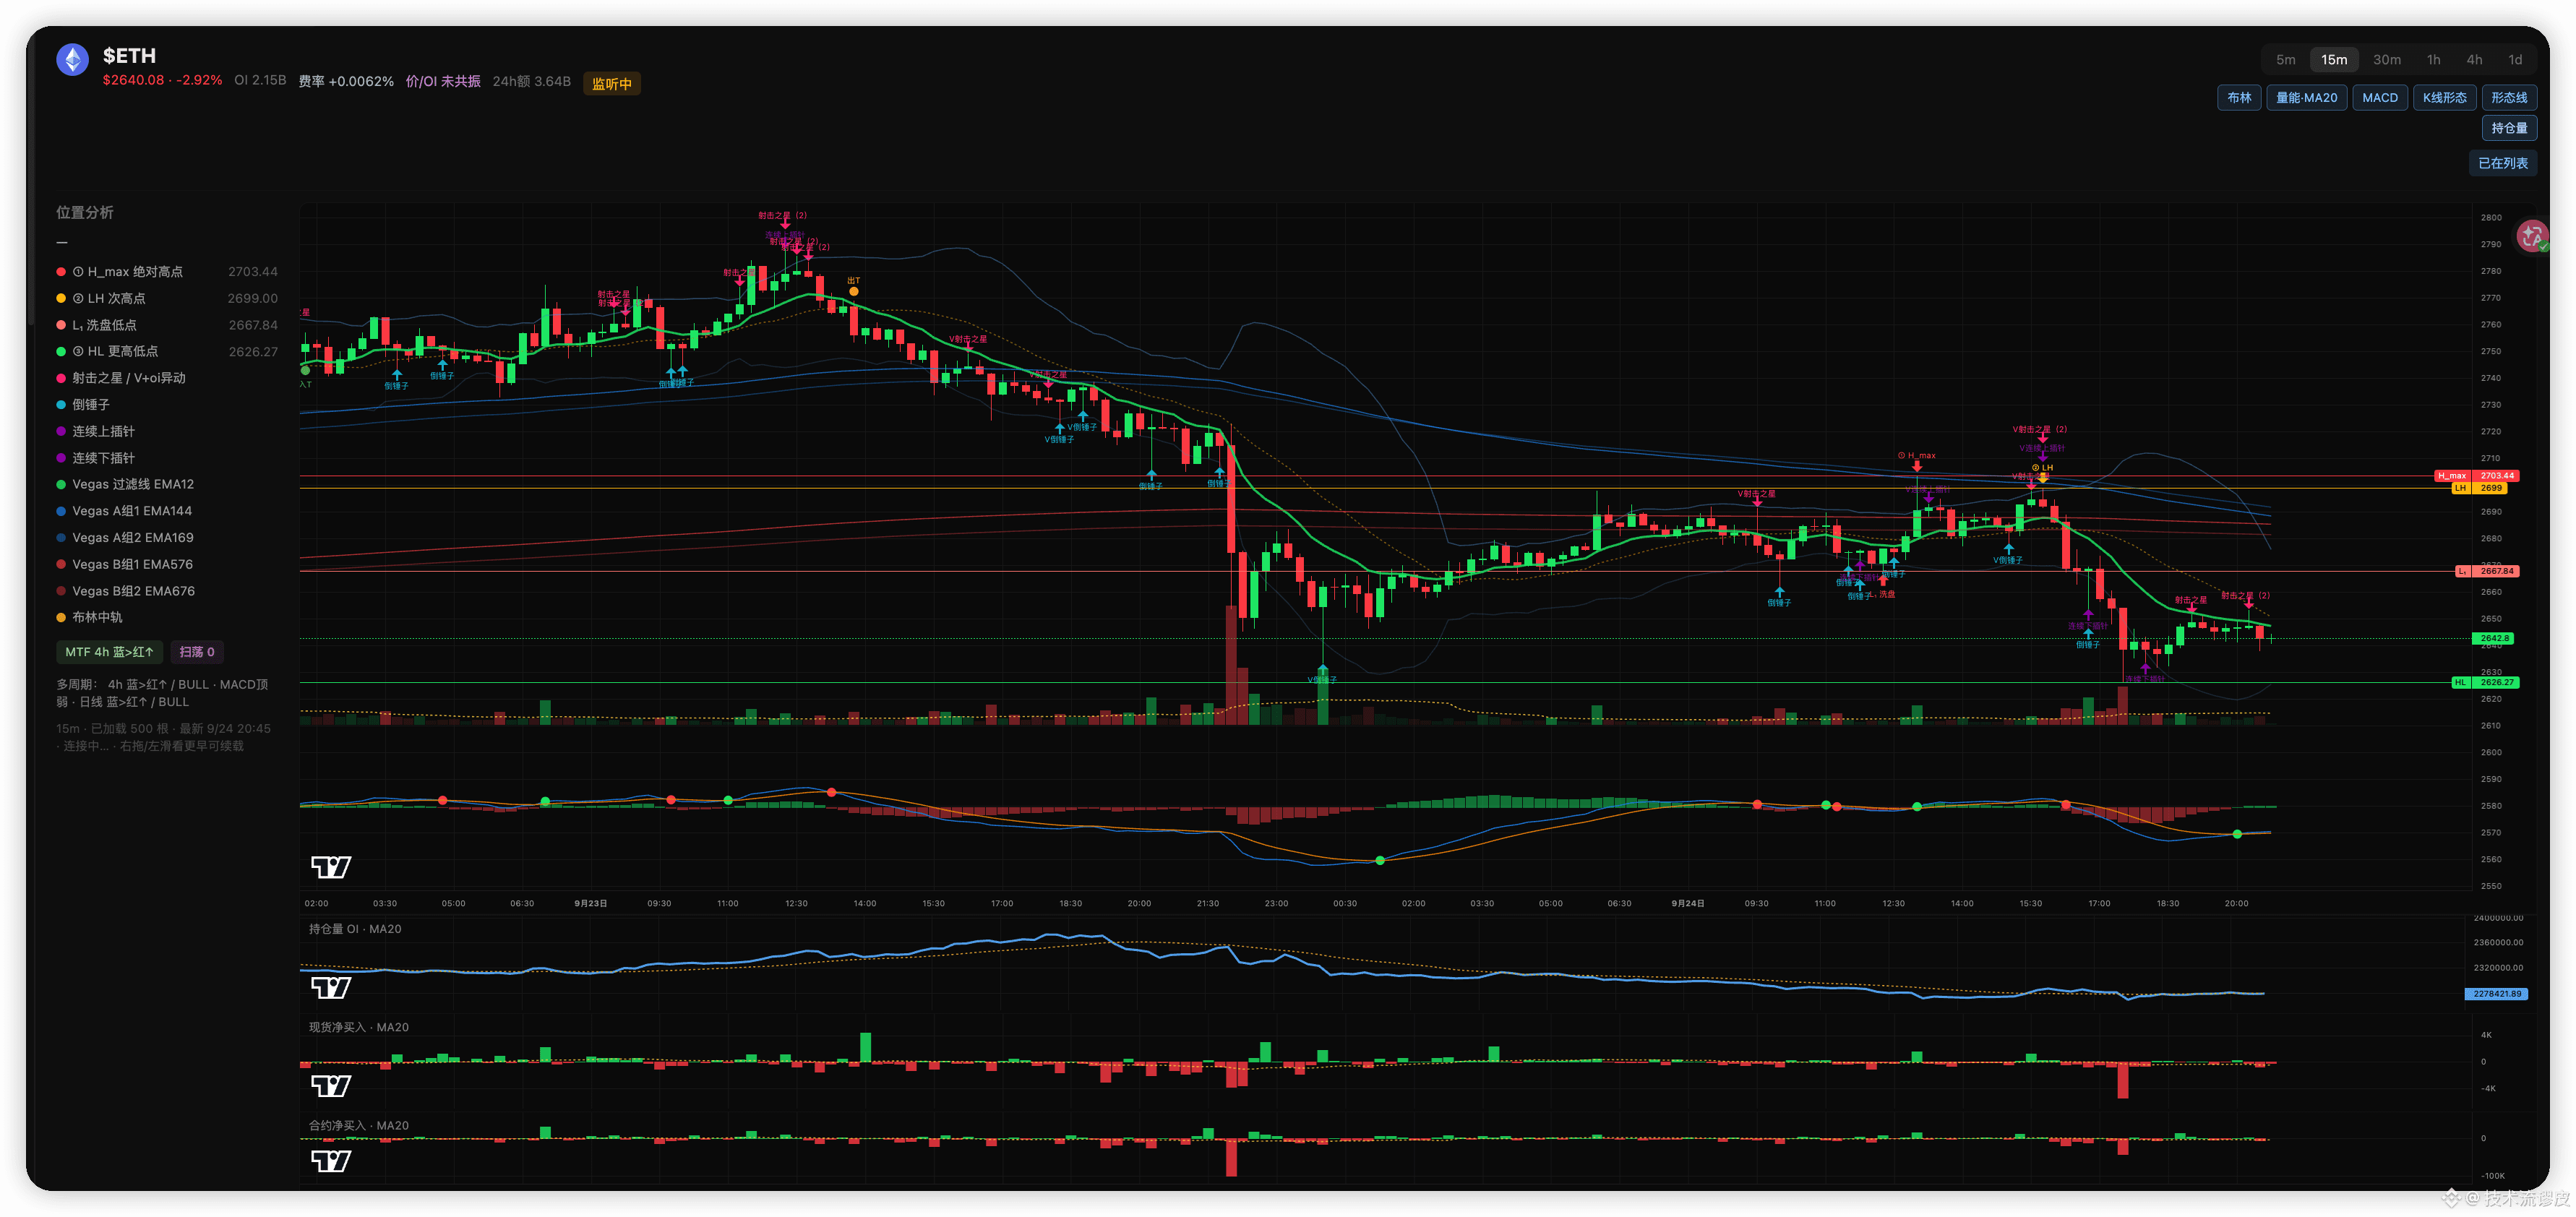
Logique de trading ETH :
Prenons l’exemple de ce 15m actuel : ne pas acheter 2640.
Attendre : revenir à 2626 pour un retournement K → long, stop-loss 2618, objectif 2668 / 2699.
Ou : monter à 2668 puis échouer → rester à plat, stop-loss 2678, objectif 2640 / 2626.
En cas de cassure de 2626, ne pas attraper le couteau, attendre un retour. Si ça dépasse 2703, ne pas poursuivre, attendre un repli. Pourquoi pas maintenant
Où est le prix maintenant 2640 au milieu :
En dessous, il y a un HL 2626 ; au-dessus, le creux de panique 2668 ; et plus haut, 2699–2703.
Tu n’es ni dans une inversion sur support, ni dans un échec sur résistance : tu es au milieu entre deux segments de route. Pourquoi un long a-t-il un stop-loss aussi serré si on le place sous 2626 (2618) ? L’espace est d’environ 22 points.
Premier objectif 2668, environ 28 points. Le ratio gain/perte est à peine 1:1,3 ; les frais et le slippage mangent tout.
En plus, il y a les moyennes mobiles, l’ancien creux à 2668 et la pression laissée par le gros chandelier baissier de la nuit précédente. Le premier segment peut donc être balayé.
Après le gros chandelier baissier en séance de nuit, c’est une phase de réparation, pas une nouvelle tendance ; l’OI continue de baisser, ce qui ne ressemble pas à quelqu’un qui ouvre des longs à la va-vite autour de 2640.
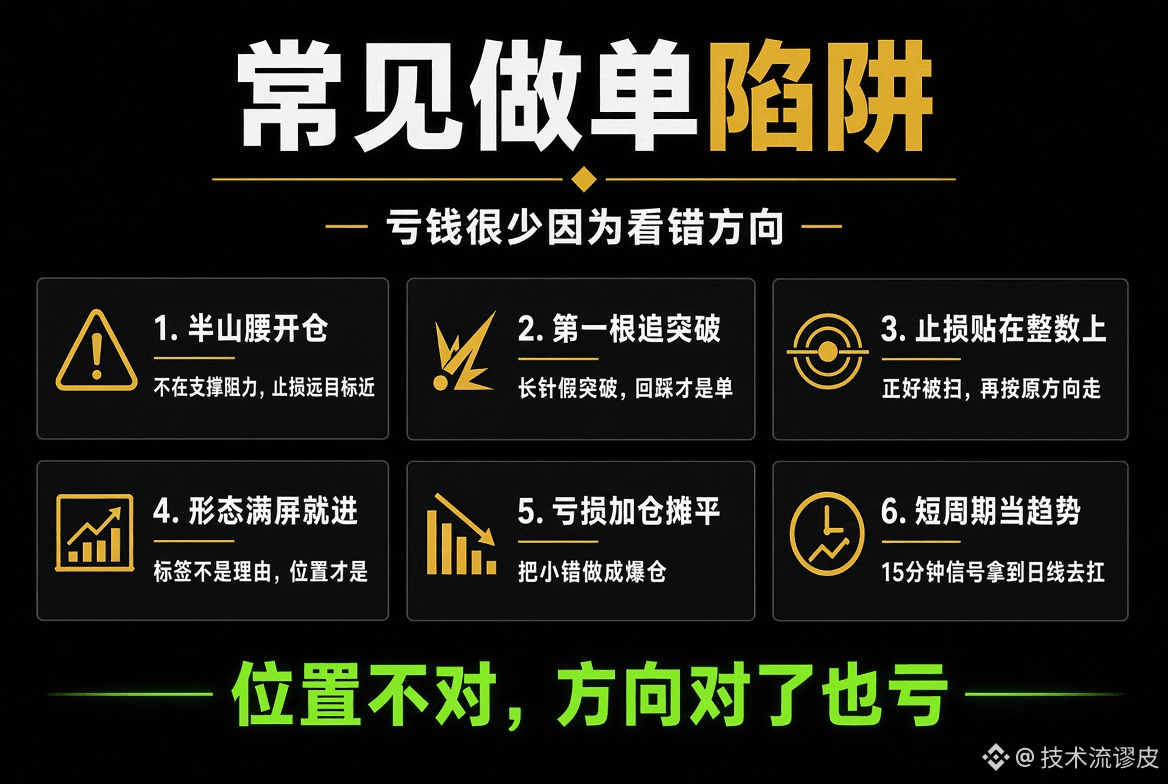
Pourquoi un short est aussi médiocre : il vient tout juste de rebondir depuis un plus bas, le short est sur une mi-pente ; le stop-loss ne peut être posé qu’au hasard (2668 ou 2703). Soit c’est trop près et tu te fais balayer, soit c’est trop loin et tu perds une grosse partie.
L’objectif 2626, c’est seulement une dizaine de points, pas assez rentable.
Les ventes nettes spot/futures ne s’amplifient pas durablement ; le short non plus n’arrive pas avec « position + dynamique » en même temps.
La raison d’attendre 2626 / 2668, c’est que les deux niveaux correspondent à une structure déjà validée :
2626 est un plus bas plus élevé ; tant que le prix baisse jusqu’ici, la logique des acheteurs tient, stop-loss court et objectif jusqu’à 2668 assez long.
2668 est une résistance par le creux précédent ; si ça monte et échoue, alors la logique des vendeurs à découvert tient, stop-loss court, et en dessous il y a deux couches de « viande » : 2640 et 2626. À direction égale, en changeant de position, le risque est plus faible d’un cran et l’amplitude plus grande d’un cran. Entrer maintenant, c’est accepter un prix moins bon : tu achètes une idée que le marché n’a pas encore validée.
1.6k
·
--
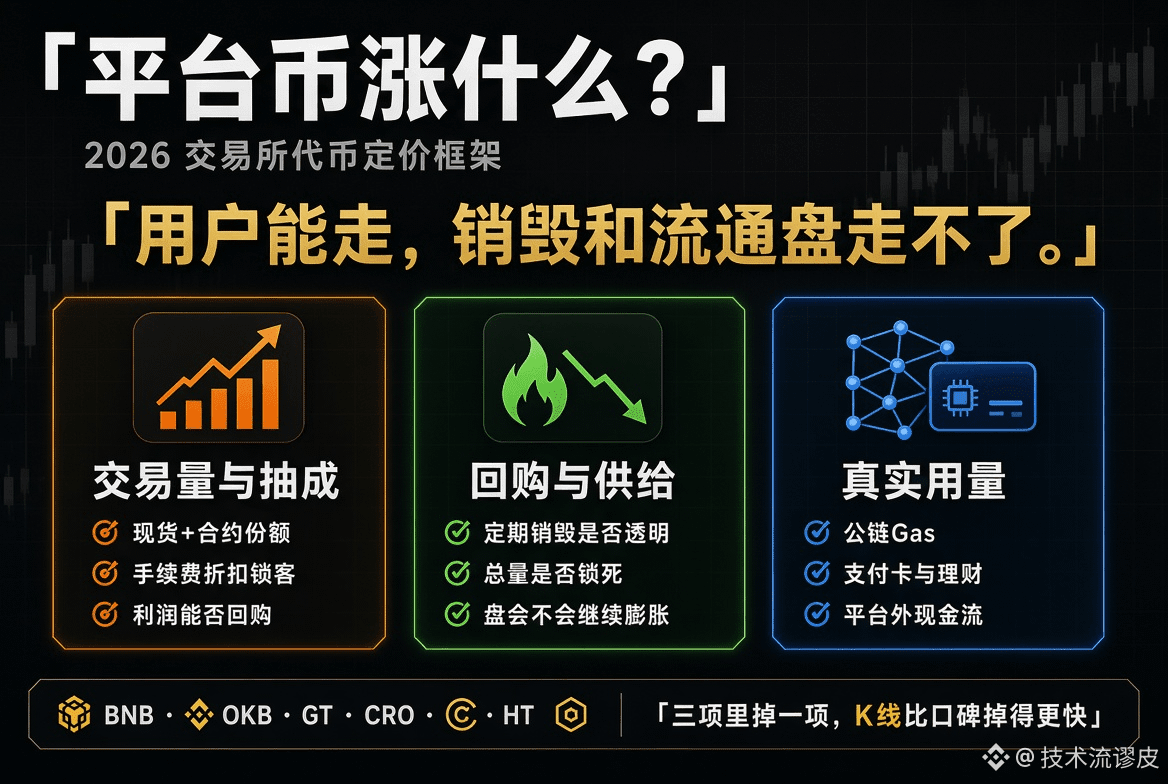
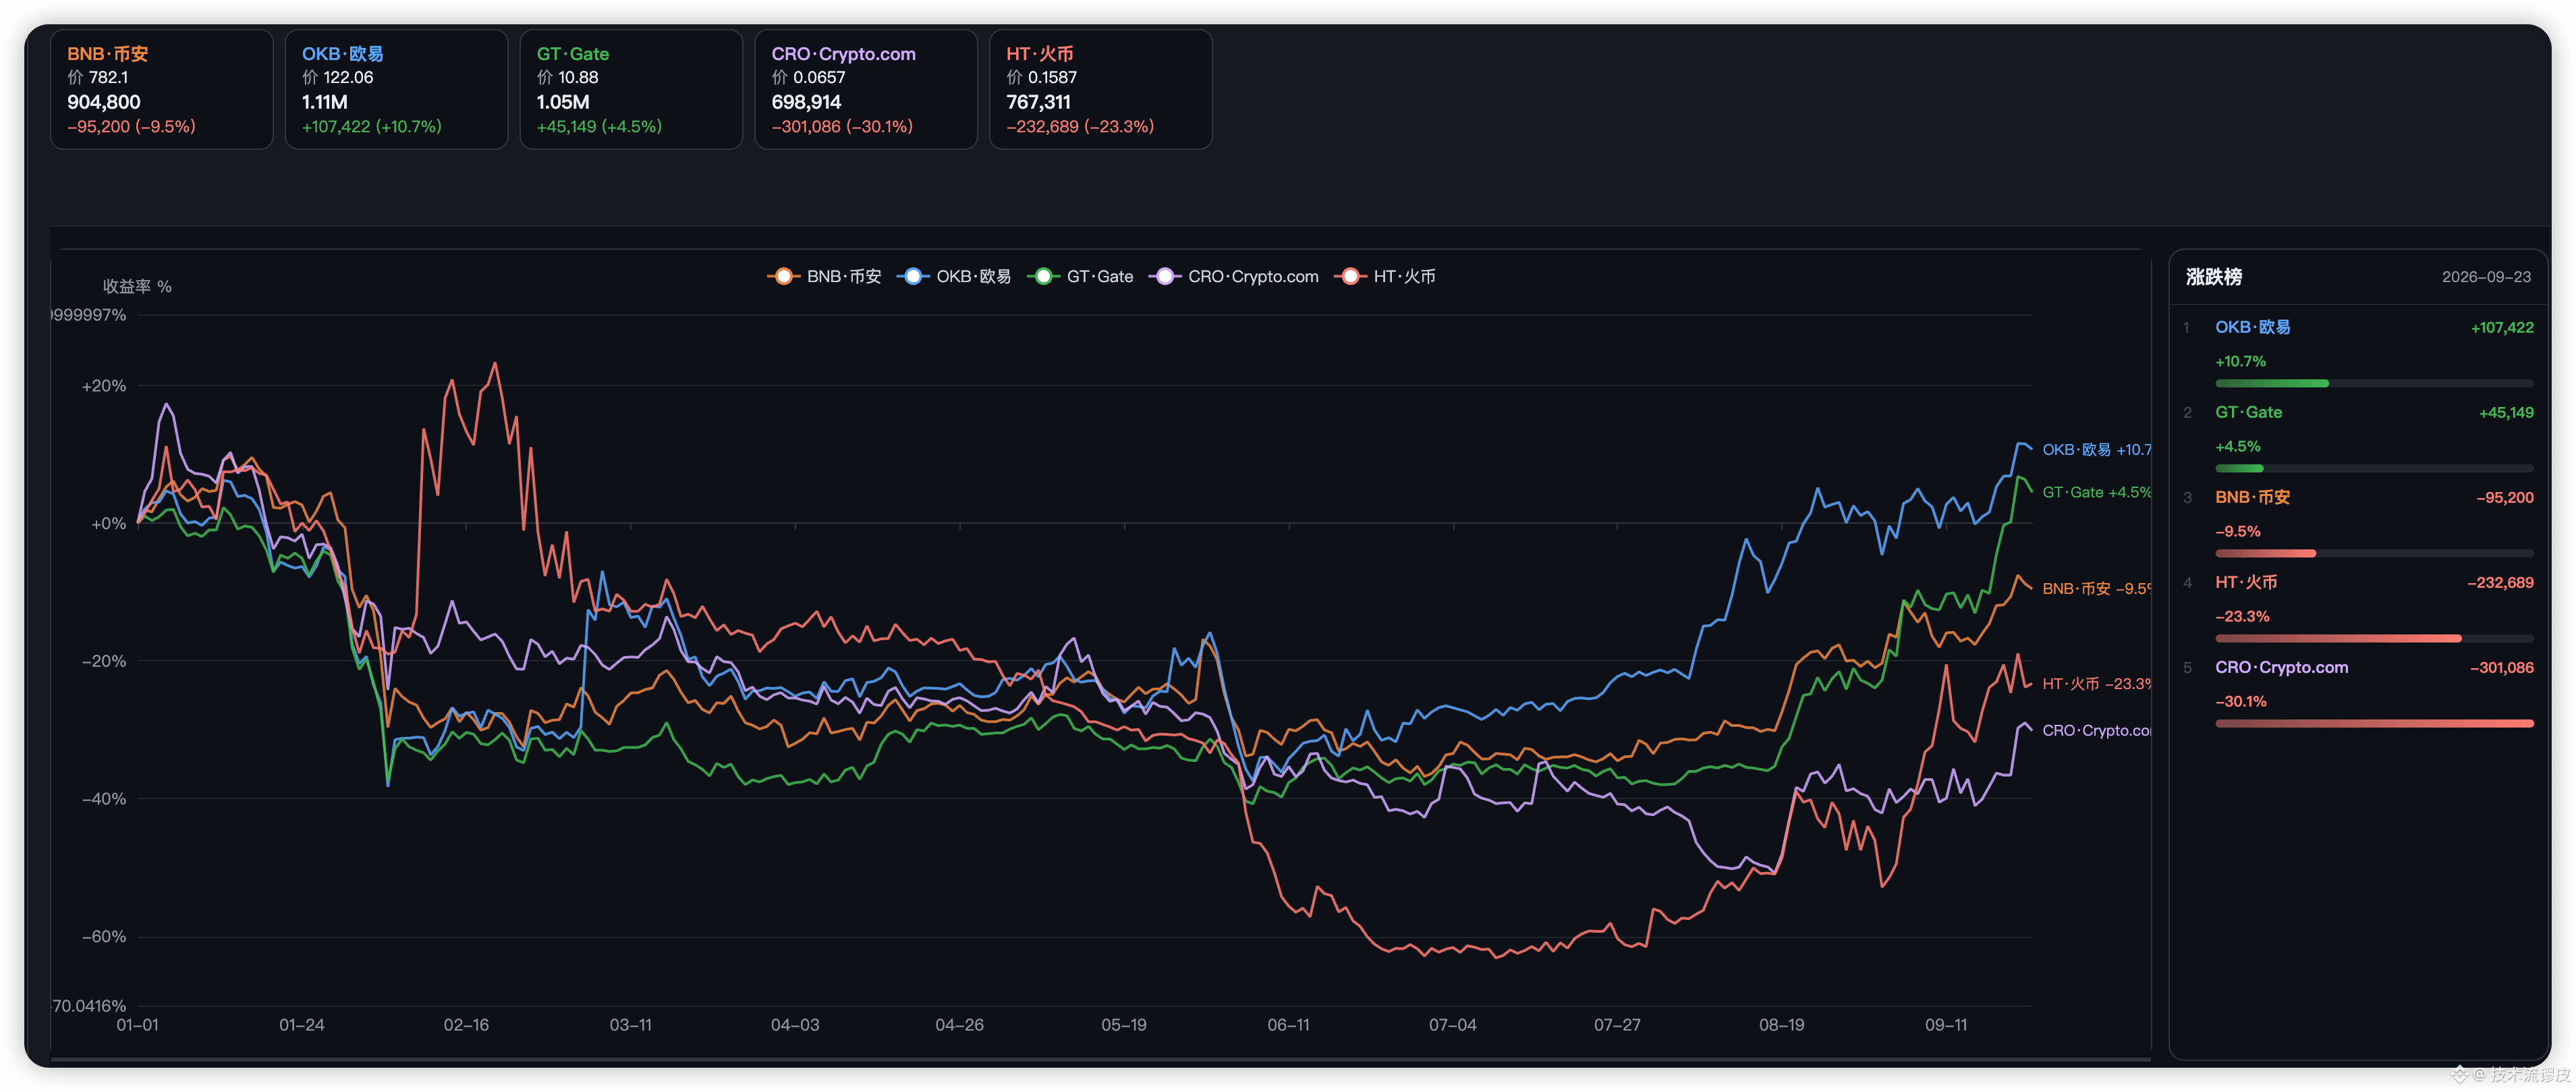
Les “jetons de plateforme” se sont totalement divisés cette année. Du même point de départ à aujourd’hui : OKB +11 %, GT +4 %, BNB −10 %, HT −23 %, CRO −30 %.
Les jetons de plateforme ne sont pas « des actions de la bourse ». Ils tirent leur valeur de trois choses :
1) la commission sur le volume de négociation permet-elle de continuer à racheter / détruire
2) la chaîne et les produits ont-ils de vrais usages (Gas, produits de finance, déduction des frais)
3) la clarté du récit sur l’offre. OKB gagne grâce à l’offre : total verrouillé, destructions importantes, et une plus grande élasticité que les histoires de revenus.
BNB reste le plus grand des jetons de plateforme, mais l’assiette est trop grosse : le YTD ressemble davantage à un “beta” du marché global, pas à un actif à forte élasticité.
GT suit la part d’auto‑identité de Gate : ni trop petite ni trop grande, ce qui le rend au fond plutôt stable.
CRO / HT sont à l’opposé : verrouillage de l’organisation, migration de marque, et le récit d’usage s’est cassé ; le token ne reste alors qu’un simple ticker. La formule de valorisation des jetons de plateforme tient en une phrase :
La bourse continue de gagner de l’argent × le token peut capter une partie de cet argent × l’offre va diminuer.
Parmi ces trois éléments, si l’un tombe, la courbe (K) se dégrade plus vite que la réputation du secteur.
192
·
--
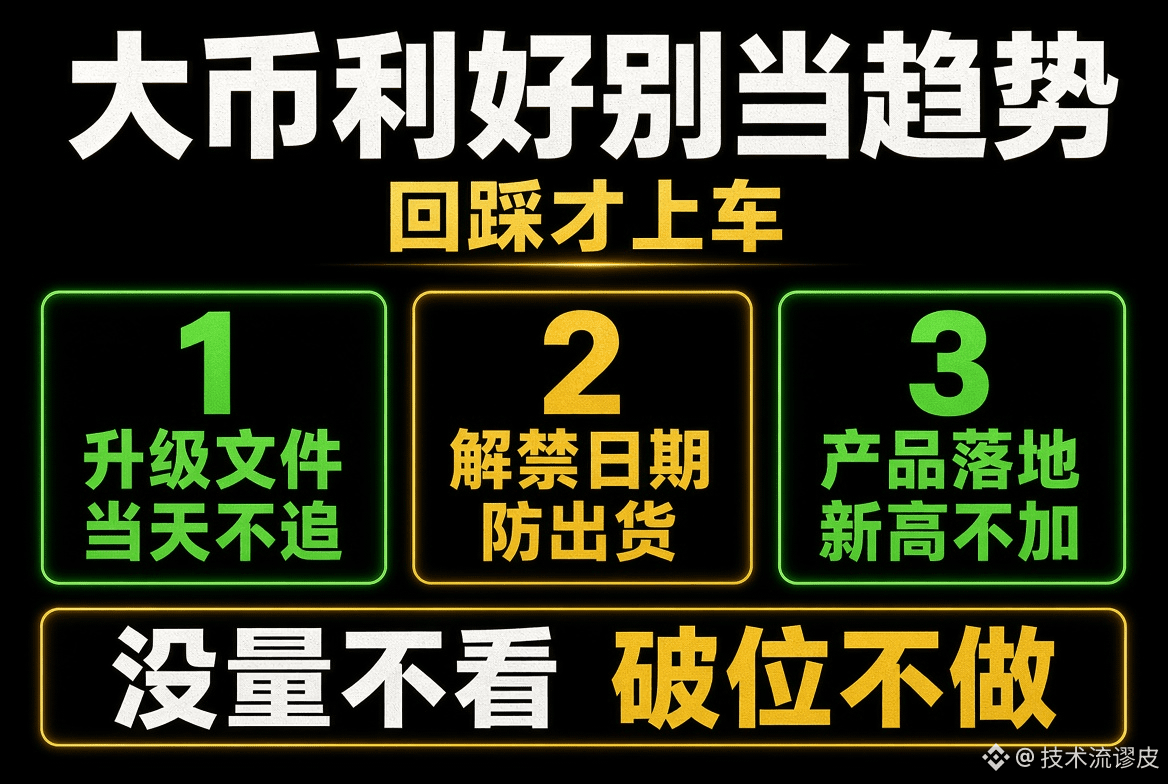
Le précédent récapitulait les données on-chain déjà réalisées cette semaine. Voici ce qui est sur le point de se produire
1. $AVAX
Fait : le 22 a eu lieu le upgrade, vers le 21 aux alentours, déblocage d’environ 27 millions.
Jugement : ne pas courir après l’upgrade le jour même. Attendre un repli et une stabilisation, et si cette fois-ci le plus bas est cassé, alors on abandonne.
2. $ENA
Fait : exemption de verrouillage ; ce n’est que le 5 octobre que ça sera réellement déverrouillé.
Jugement : avant le 10/5, il faut considérer cela uniquement comme une attente de court terme. Si le jour J une bougie rouge avec volume apparaît, prioriser la réduction, et ne pas acheter la première grosse bougie rouge.
3. $SEI
Fait : amendement pour l’ETF, non approuvé.
Jugement : l’impulsion de la news peut servir, mais il ne faut pas la conserver. Réduire en cas de hausse, puis revenir au niveau précédent avant de réévaluer ; en tendance haussière, vous risquez de rester bloqués.
4. $NEAR
Fait : la confidentialité + Hyper Perpétuel sont déjà en ligne, et les incitations ont aussi été déclenchées.
Jugement : c’est la seule de ce lot qu’on peut garder sur une période. Une fois que c’est déjà monté, attendre un repli ; en cas de hausse avec volumes qui plafonnent, réduire la position. Ne pas rattraper la 2e entrée sur de nouveaux sommets.
5. $POL
Fait : le plan est de brûler 100 millions, mais ce n’est pas encore fait.
Jugement : la bonne nouvelle est trop légère ; pas question d’en faire le principal. Si le burn réussit, au mieux ce sera un rebond de courte durée : tant que ça ne casse pas la structure, ne pas poursuivre.
6. $AAVE
Fait : le rachat n’a pas encore de date fixée.
Jugement : rien n’est officialisé sur le montant ni sur le début ; ne pas se positionner à l’avance. Le jour de l’annonce, voir si le volume peut permettre de se tenir au-dessus : sinon, ce sera juste une petite journée.
$ZAMA
Fait : les investissements en flux continuent, et la liquidité est faible.
Jugement : possible de faire des mouvements (swing), mais la taille de position doit rester petite. Si les volumes diminuent, sortir ; ne pas en faire une grosse crypto à conserver.
$ONDO
Fait : flux de vente (distribution).
Jugement : réduire à la reprise, ne pas tenter un bottom. S’il n’y a pas d’achats persistants, ne pas chercher à être long.
1
2
4.3k
·
--
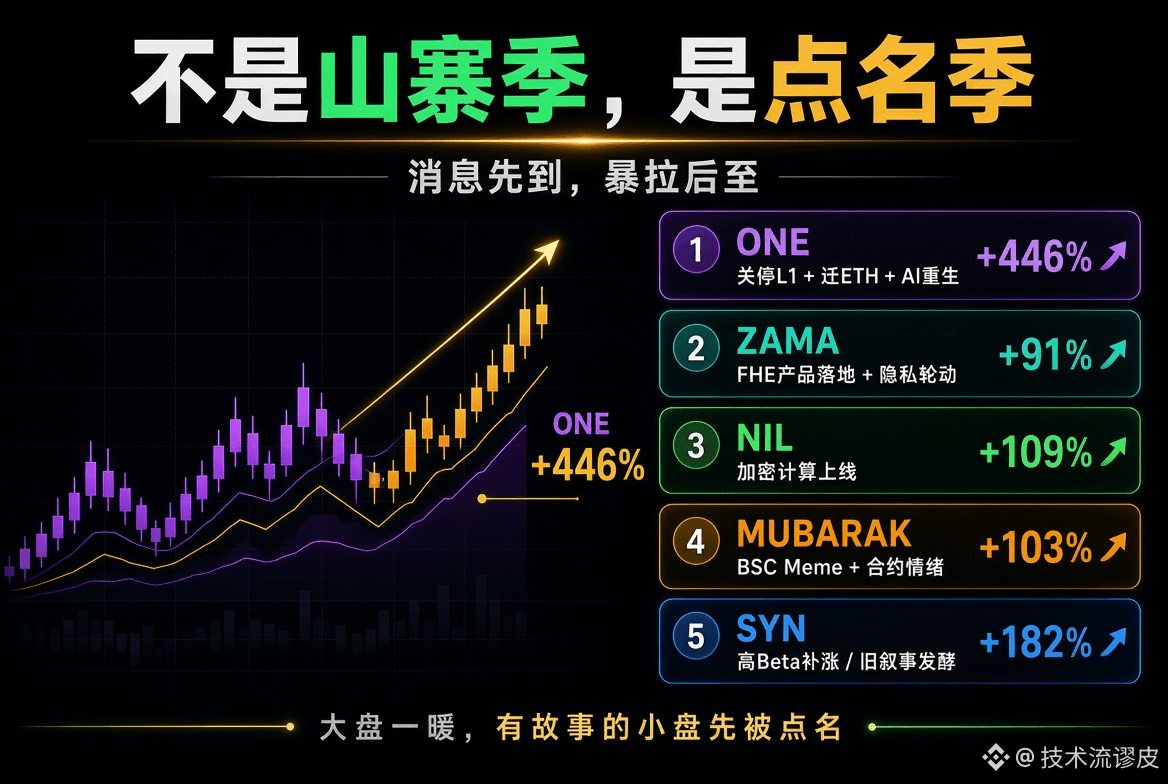
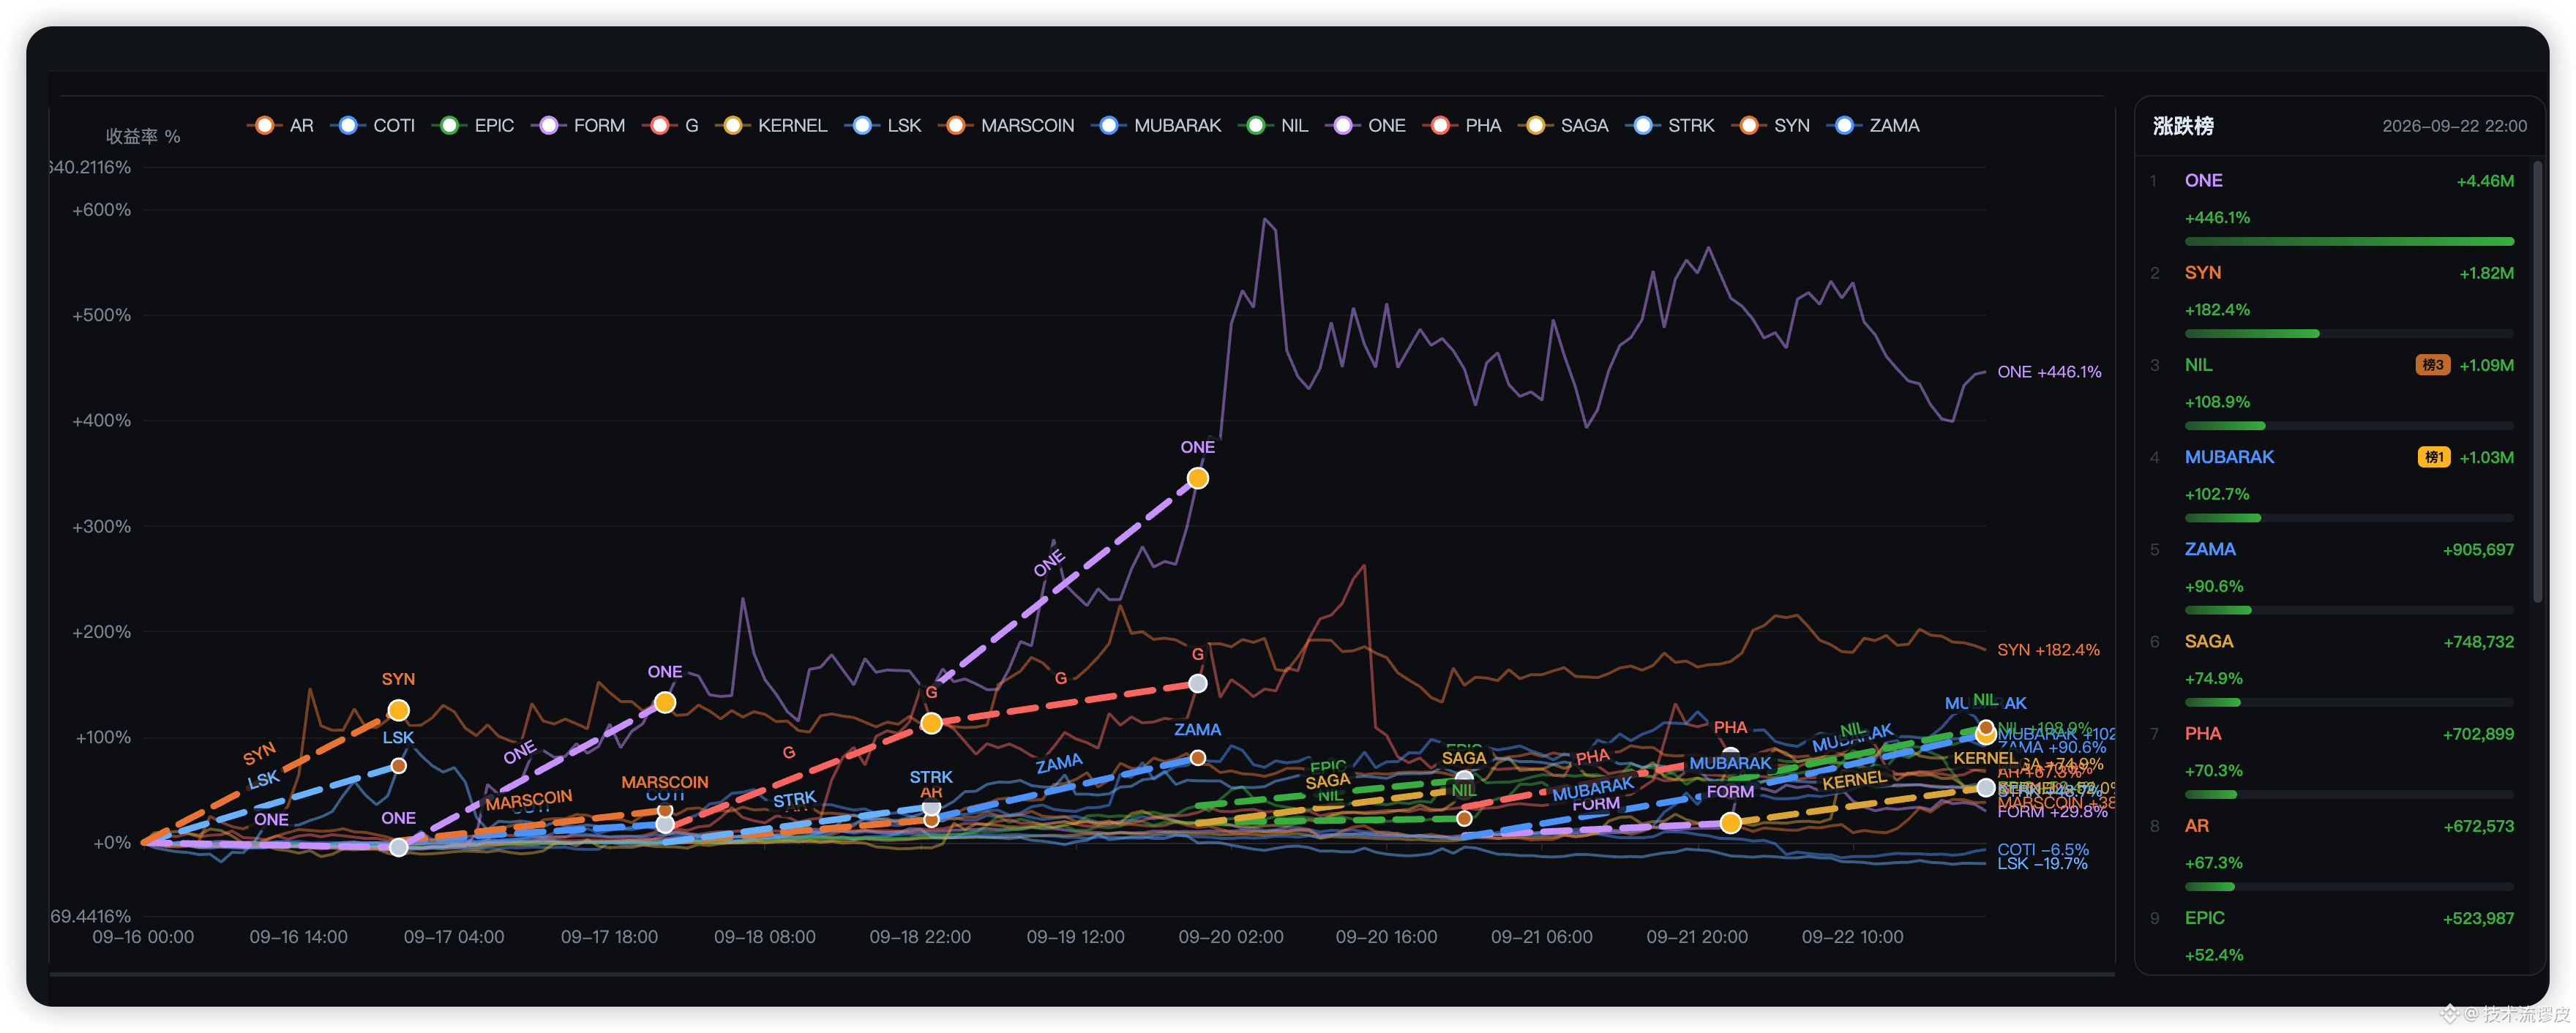
J’ai fait le tri des trois meilleurs de chaque jour cette semaine. Ils avaient déjà des infos en interne
ONE +446% (le plus typique)
6 septembre : annonce officielle de l’arrêt de Harmony L1. ONE migre vers Ethereum en tant que token ERC-20 et se tourne vers l’IA vidéo Remix. Avant cela, il y avait aussi en août une faille d’émission.
La logique est « renaissance via liens morts + migration et attentes d’airdrops + nouveau récit ». La nouvelle est apparue environ deux semaines plus tôt que le pump brutal.
ZAMA +90%
15 septembre : extension secrète du coffre Morpho, et lancement de Confidential Swap ; le 17 : incitations secrètes à l’activation. Ensuite, ZEC a déclenché un mouvement sur la thématique de la confidentialité, qui s’est propagé jusqu’au FHE.
C’est « concrétisation produit + rotation des secteurs », et c’est celui dont le suivi est le plus solide.
NIL +109%
Progression des produits de calcul de confidentialité / Blind Computer, Encrypted Covenants, etc., qui profitent tous de la même vague de récit sur la confidentialité. C’est plutôt un mouvement de deuxième ligne, et l’élasticité dépend surtout de la faible capitalisation.
MUBARAK +103%
Mème sur BSC. Historique avec des liens à CZ (inspirations). Le contrat est très actif. Cette semaine, c’est davantage une rotation des mèmes et une explosion du volume de transactions : nouvelles fondamentales faibles, surtout de l’émotion et de l’effet de levier.
SYN +182%
Le récit d’achats plus tôt par Arthur Hayes et de Hypercall (DEX d’options sur Hyperliquid) existait déjà. Ces derniers jours, ça ressemble plutôt à un rattrapage à plus haut bêta : pas forcément de nouveau déclencheur majeur.
1
1.5k
·
--
Les deux types de volume et de prix les plus courants sont aussi ceux qu’on confond le plus facilement.
Premier type : petites bougies + gros volume
Le corps est court et il n’y a pas beaucoup de mèches, mais le volume augmente soudainement.
À ce niveau de prix, cela signifie que acheteurs et vendeurs s’affrontent très violemment : le prix ne parvient pas à avancer temporairement.
Les deux façons qui suivent :
- Après l’augmentation de volume, continuer dans la direction initiale → report, tendance qui s’accélère
- Après l’augmentation de volume, tirer dans le sens inverse → retournement ; la vague précédente était un pic de vente forcée / d’absorption
Dans le premier type, la bougie de droite avec un volume exceptionnellement élevé est très typique : le volume est extrêmement grand, mais la bougie ne s’effondre pas en grande bougie rouge. C’est le plus souvent interprété à tort comme « ça va s’écrouler », alors que c’est plutôt un échange de positions.
Deuxième type : grandes bougies + faible volume
Le corps est très long, mais le volume ne suit pas.
Hausse avec grande bougie blanche mais volume réduit : l’élan est insuffisant, il est facile de voir un repli.
Baisse avec grande bougie rouge mais volume réduit : la force de liquidation diminue, il est plus facile de stabiliser et d’arrêter la baisse.
Une vraie percée, c’est une grande bougie blanche avec gros volume ; un vrai gros rejet (dump), c’est une grande bougie rouge avec gros volume. La bougie haussière sélectionnée au milieu : le volume est correct et le corps est aussi assez solide ; elle relève d’une hausse « saine » avec poursuite (report). Donc ne regarde pas seulement « volume en hausse → on poursuit » et « volume en baisse → on s’enfuit ».
Commence par regarder la taille des bougies, puis si le volume confirme ou diverge, et enfin observe comment la bougie suivante se comporte après l’augmentation de volume.
Poursuite (report) ou retournement : souvent, c’est clair dans les 1 à 3 bougies qui suivent le plus grand volume (volume extrême).
Regarde le marché par toi-même : profits et pertes dépendent de toi seul.
71
·
--
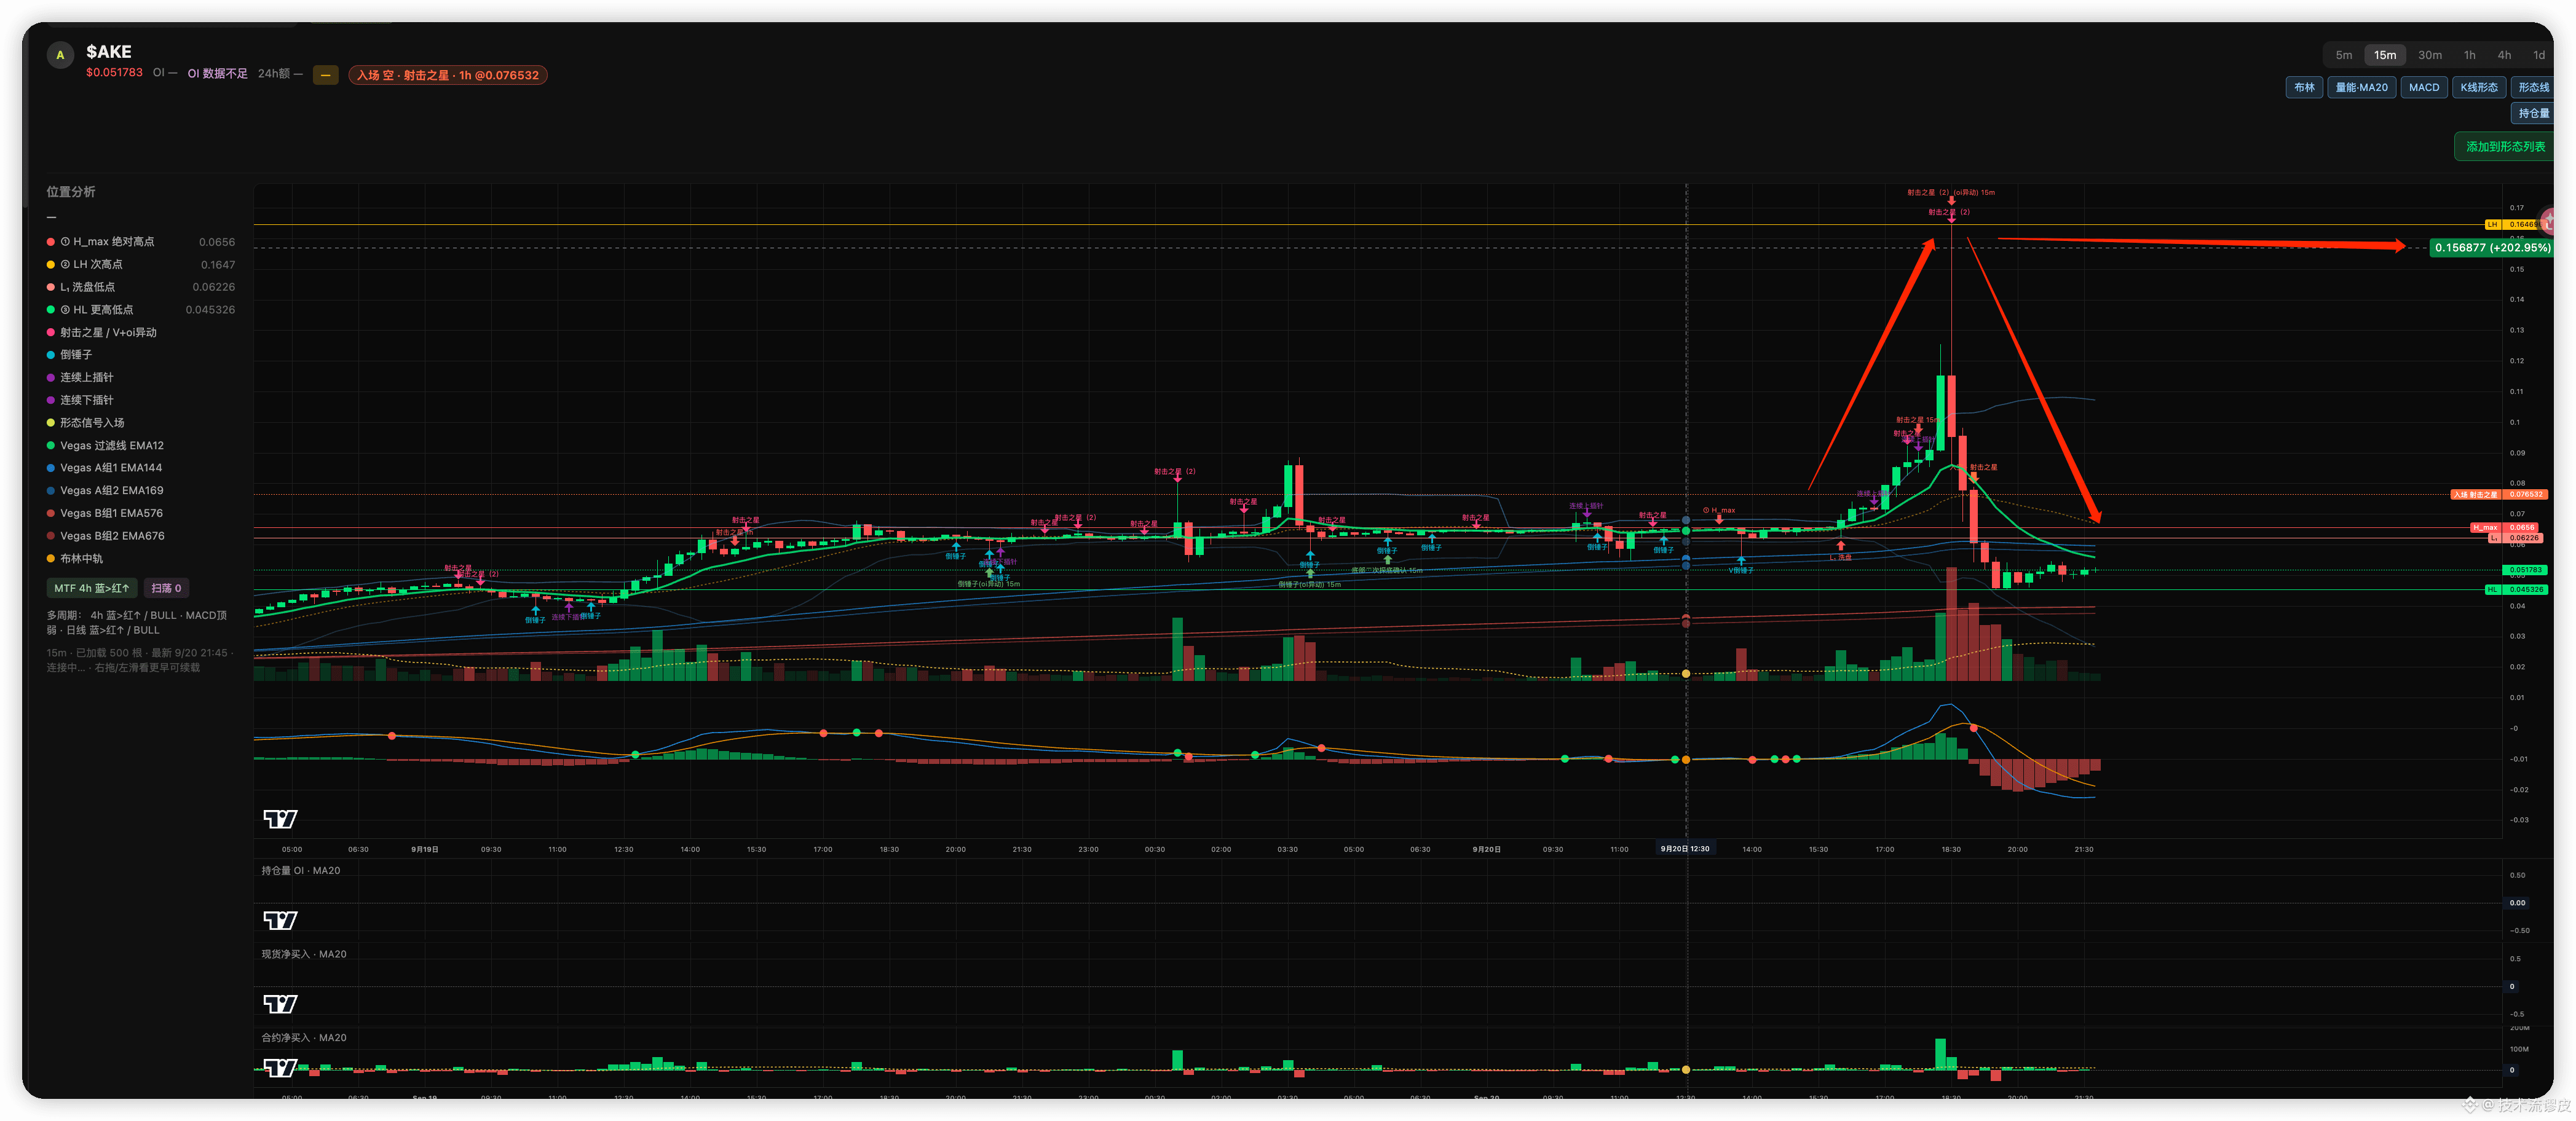
$AKE Triple en avant pendant trois heures, puis le prix rejette tout — ce n’est pas parce qu’il y a une bonne nouvelle, mais parce que le carnet est trop fin (carnet “thin”). Il ne tient pas une seule grosse ordre au marché. Le point est simple :
Ce que tu vois comme des « achats pressés », une grande partie vient du fait que les vendeurs à découvert (shorts) sont liquidés ; la bourse les rachète alors au marché pour eux. C’est pour ça que l’aiguille devient à la fois longue et rapide.
En haut, il n’y a pas de spot pour soutenir le prix. Les acheteurs qui poursuivent (longs) sont eux aussi liquidés ; le système passe en vente au marché. La trajectoire pour monter, c’est la route pour retomber : ils renversent ce qu’ils ont fait monter. Donc cette aiguille ne répond pas à la question « faut-il être haussier ou pas ».
Elle répond à ceci : dans cette salve de transactions, quelle part provient de gens qui ajoutent volontairement des positions, et quelle part provient de positions forcées à être liquidées. Si le spot ne suit pas, et que seuls les contrats explosent, c’est principalement la deuxième option.
Quand c’est surtout la deuxième option, on fait un “retrait” (on rend), pas une tendance. Ne ne poursuis pas la première bougie.
Ce qu’on achète dans la première bougie, c’est souvent des ordres de gens dont les positions ont explosé.
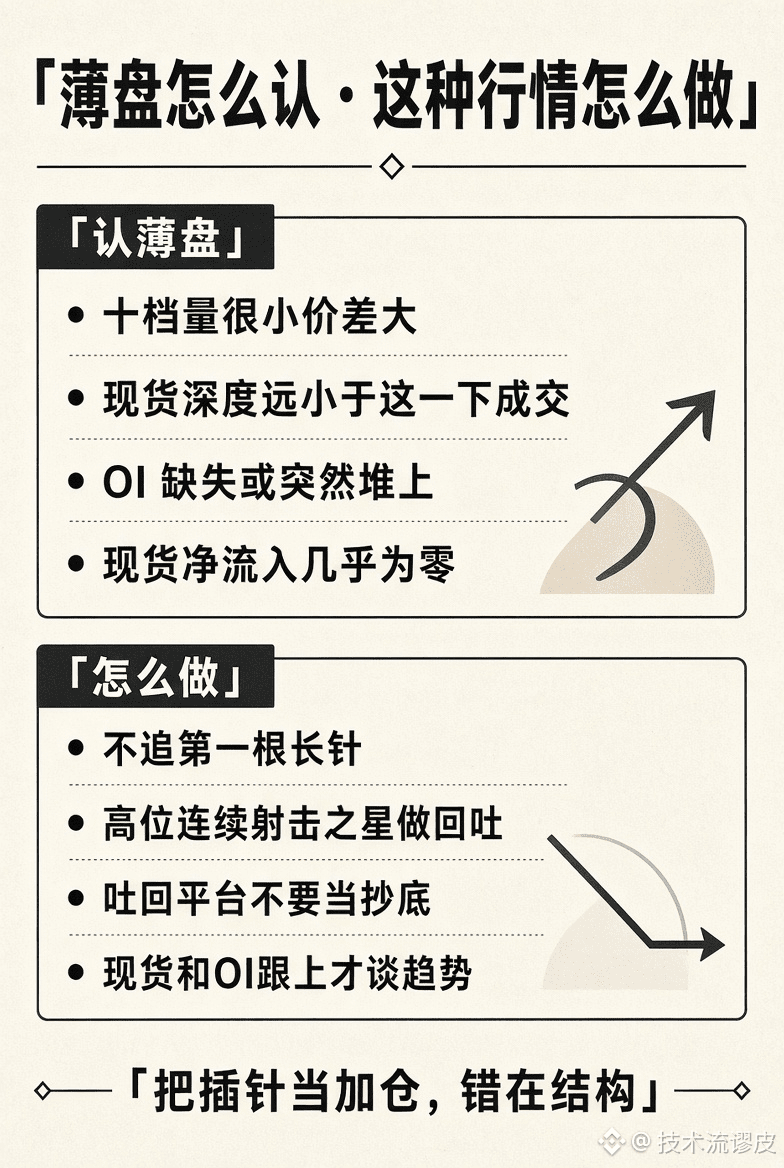
Comment reconnaître un carnet fin :
Ne juge pas par le pourcentage de hausse. Juge par : « de combien de paliers cette seule transaction peut pousser le prix ».
Les ordres dans les dix niveaux sont fins : si tu balaies une couche de prix, ça saute. Et la profondeur spot est encore plus faible que celle du contrat juste avant — voilà le carnet fin.
Le sens d’un carnet fin n’est pas « ça peut encore monter », c’est que le prix peut être “déformé” par des transactions forcées.
Comment le gérer :
Tant que l’aiguille accélère, ne fais rien. Tu es en concurrence avec des ordres de liquidation.
Quand l’aiguille apparaît mais que le spot ne suit toujours pas, les transactions servent surtout à revenir en arrière (le repli).
Le rebond vers la plateforme juste après avoir rejeté, c’est la fin de ce cycle — ce n’est pas un nouveau point de départ “pas cher”.
Sauf si le spot et les positions se mettent à suivre en même temps, n’upgrade pas l’aiguille d’un carnet fin en tendance.
469
·
--
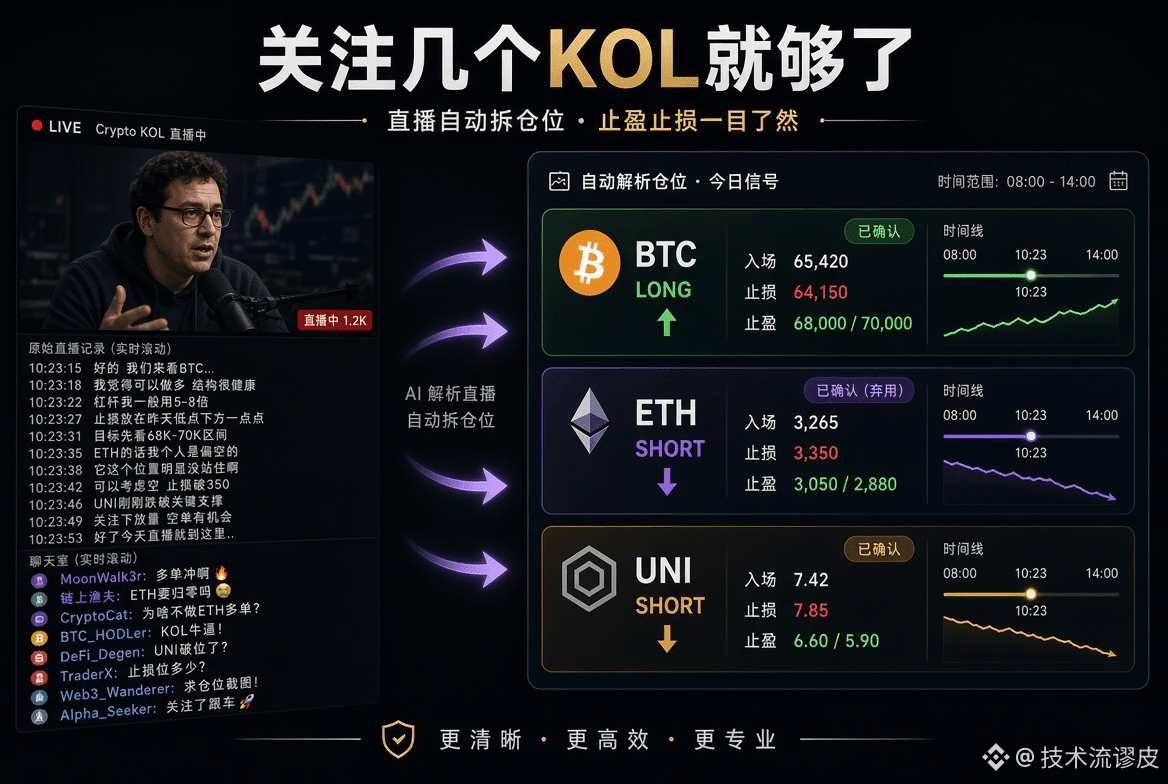
N’avez pas besoin de rester en direct tous les jours, ni de revoir indéfiniment, ni de décortiquer vous-même les points clés. Il suffit de suivre quelques KOL de trading vraiment fiables.
Nous détaillons tout en temps réel : position, direction, take profit/stop loss, et analyse du marché, pour les organiser en cartes et résumés faciles à comprendre du premier coup, puis les publier directement. Tout ce que vous avez à faire :
Regarder les résultats, les comparer à votre plan, et décider si vous suivez ou non, et dans quelle mesure. Gardez du temps pour trader et vous reposer : ne le gaspillez pas dans le bruit informationnel.
Par la suite, nous continuerons à publier ce type d’analyses.
24
·
--
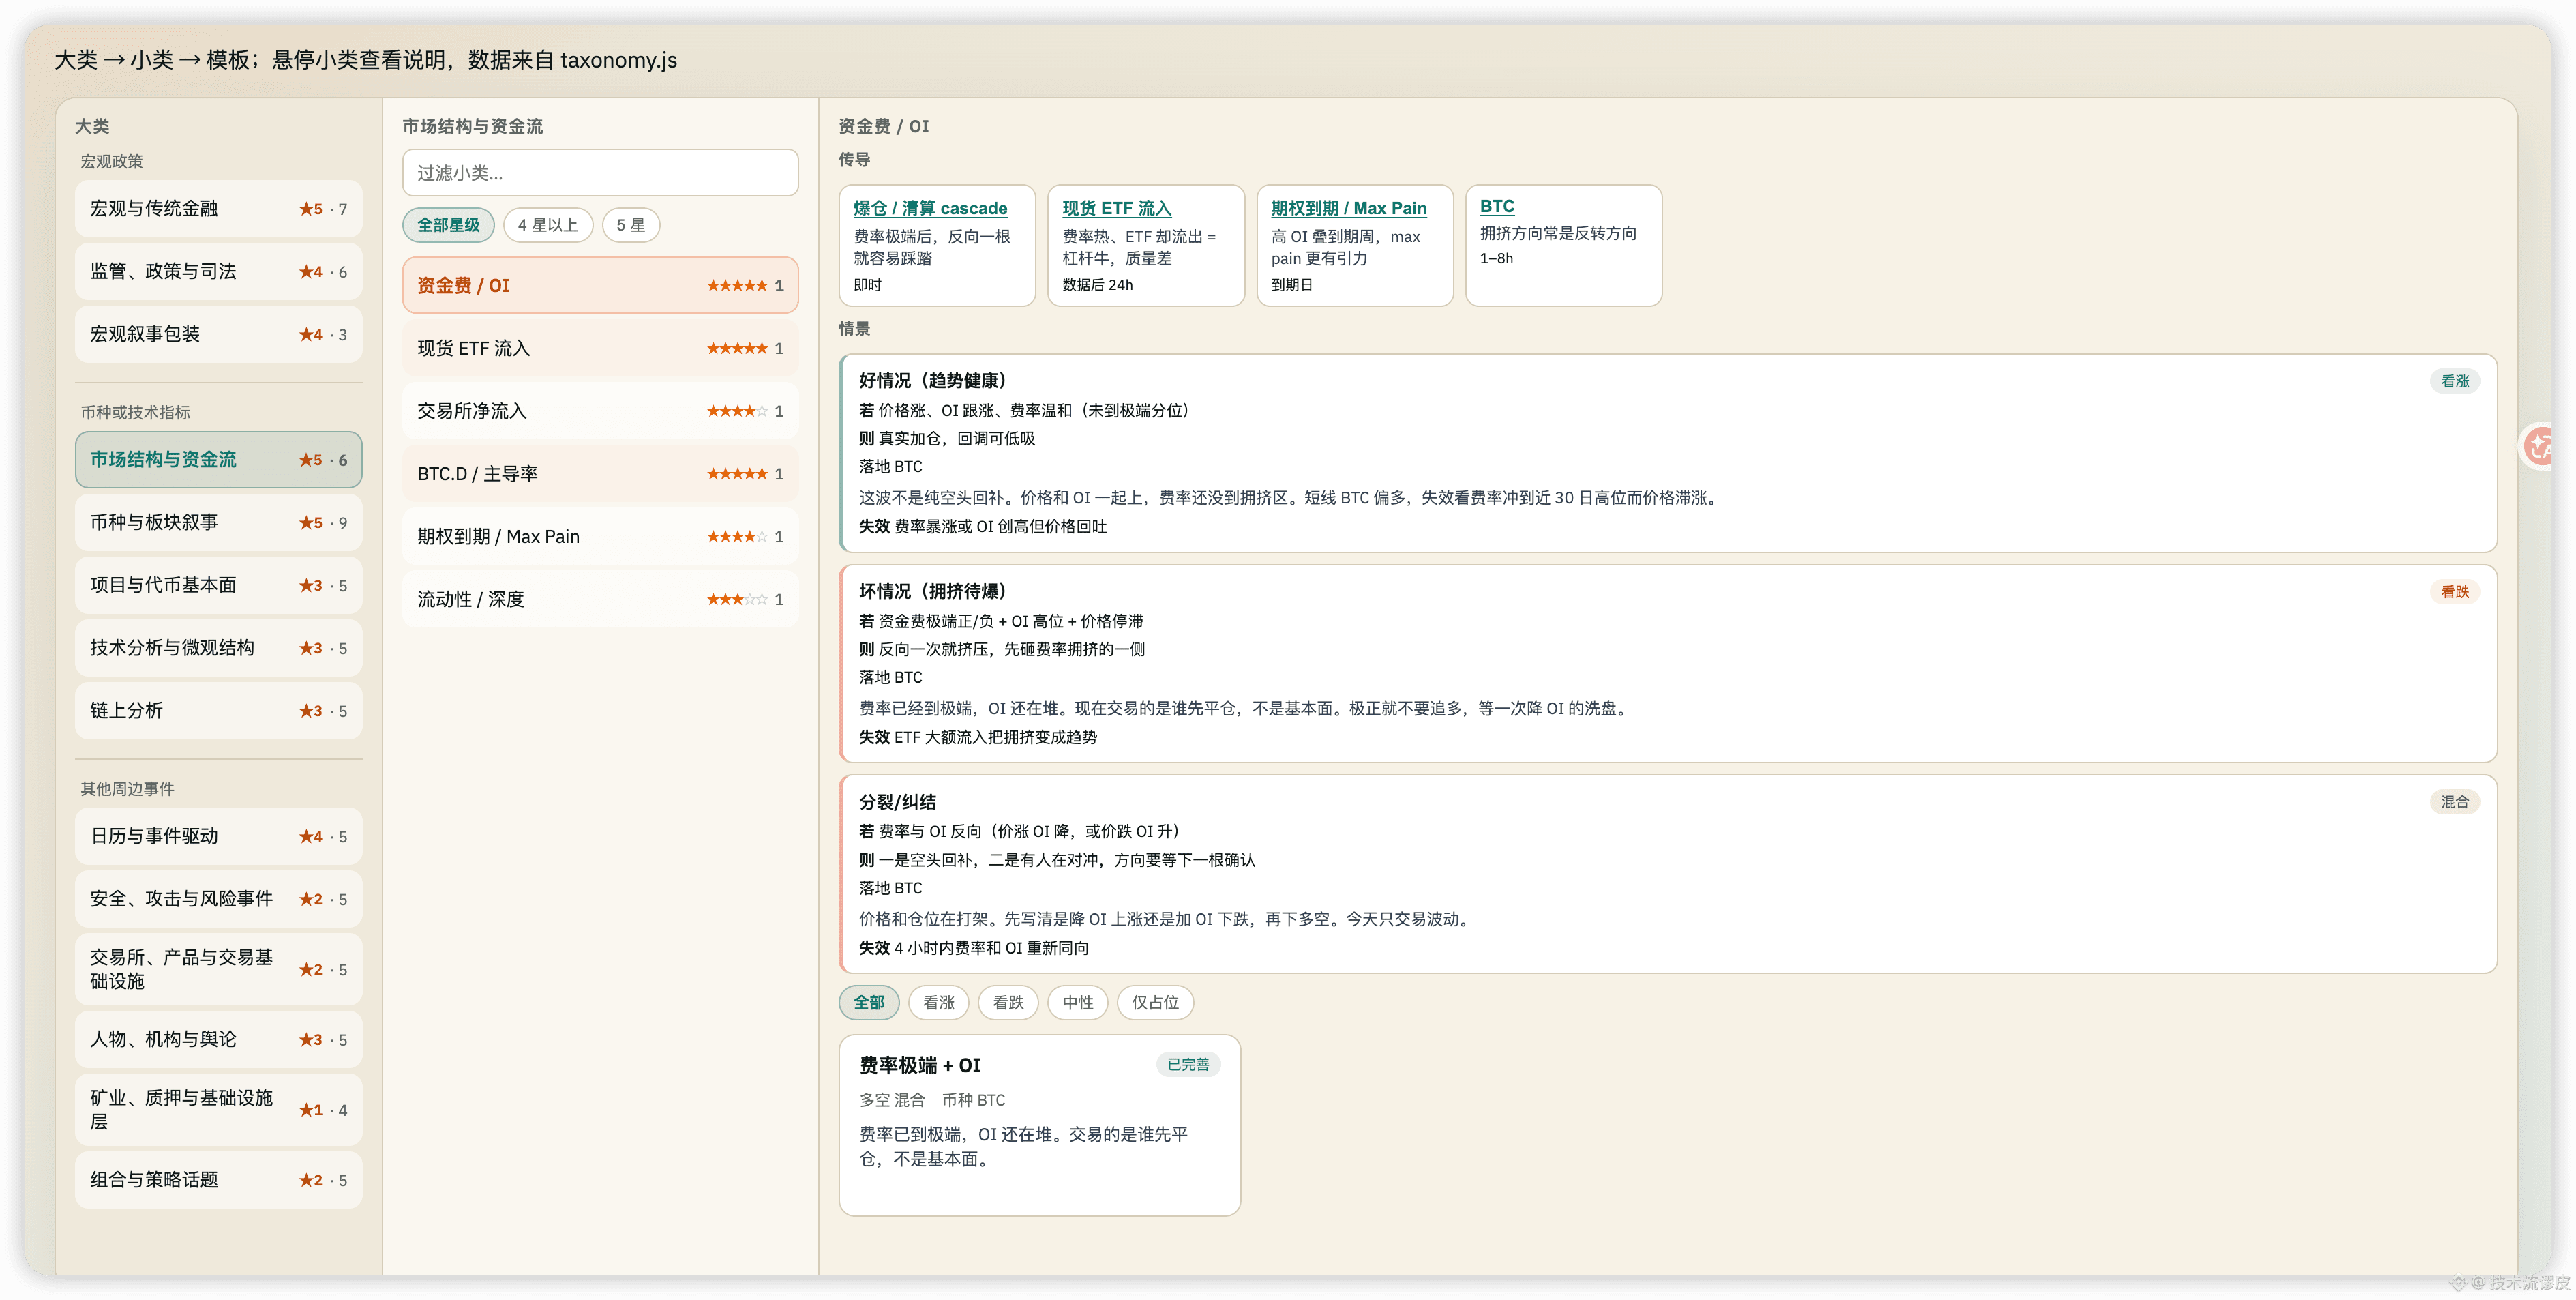
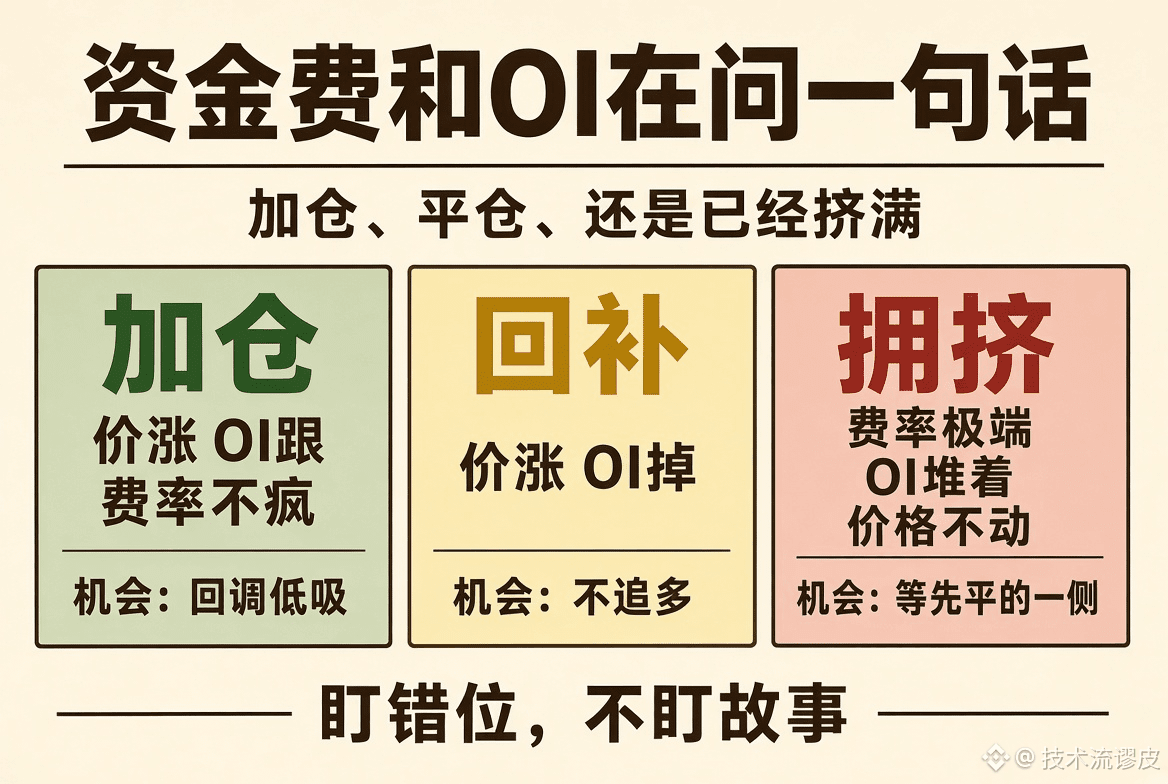
Les frais de financement et l’OI ne sont pas des indicateurs : il faut répondre à une seule question : aujourd’hui, dans le marché, les gens sont-ils en train d’ajouter de la position, de clôturer, ou alors d’être déjà “pleins” ?
Trois fenêtres à forte probabilité :
Hausse du prix, OI à la hausse, et les taux de financement ne sont pas encore devenus fous = quelqu’un croit à cette direction. L’opportunité est d’acheter sur repli, pas de poursuivre la première bougie.
Hausse du prix, OI en baisse = les vendeurs à découvert sont en train de clôturer ; ce ne sont pas de nouveaux acheteurs qui entrent. L’opportunité n’est pas de courir après le long, mais d’attendre la fin de ce cycle de rattrapage.
Les taux de financement atteignent l’extrême, l’OI continue d’accumuler, et le prix n’arrive pas à avancer = la taille des positions compte plus que la direction. L’opportunité, c’est d’attendre du côté qui clôture en premier, plutôt que de deviner les fondamentaux.
Et un autre point souvent ignoré :
Les taux de financement sont très chauds, mais l’ETF spot sort = taureau à effet de levier, qualité faible. Le “dernier coup” arrive souvent sous forme de liquidation ; ce n’est pas une nouvelle tendance. Moi, je surveille le décalage, pas l’histoire.
Quand il y a un décalage, alors il y a un spread de prix qu’on peut répéter.
2
191
·
--
Frais de trading BTC, DOGE, CL, taux de financement, lesquels sont les plus élevés, lesquels sont les plus bas ; le levier et les frais sont-ils proportionnels ? Pour 1000u, avec un levier de 10x et 100x, quels sont les frais ? Même des traders (avec plusieurs années d’expérience et parfois plus d’une moitié de personnes) ne le savent pas forcément : l’effet « money » s’accumule à répétition, ce qui finit par être assez conséquent… Bref, il faut le comprendre.
D’abord, distinguez bien deux types d’argent :
① Frais de transaction : à l’ouverture et à la clôture, vous payez une fois chacun, et ils sont calculés sur la position notionnelle
② Taux de financement : pendant que la position est ouverte, les camps long et short se paient entre eux, et c’est aussi calculé sur la position notionnelle. Frais (tranche courante pour les utilisateurs standards, par ex. sur Binance en mode « U » ; VIP = plus bas)
En général : maker 0,02% ; taker 0,05%.
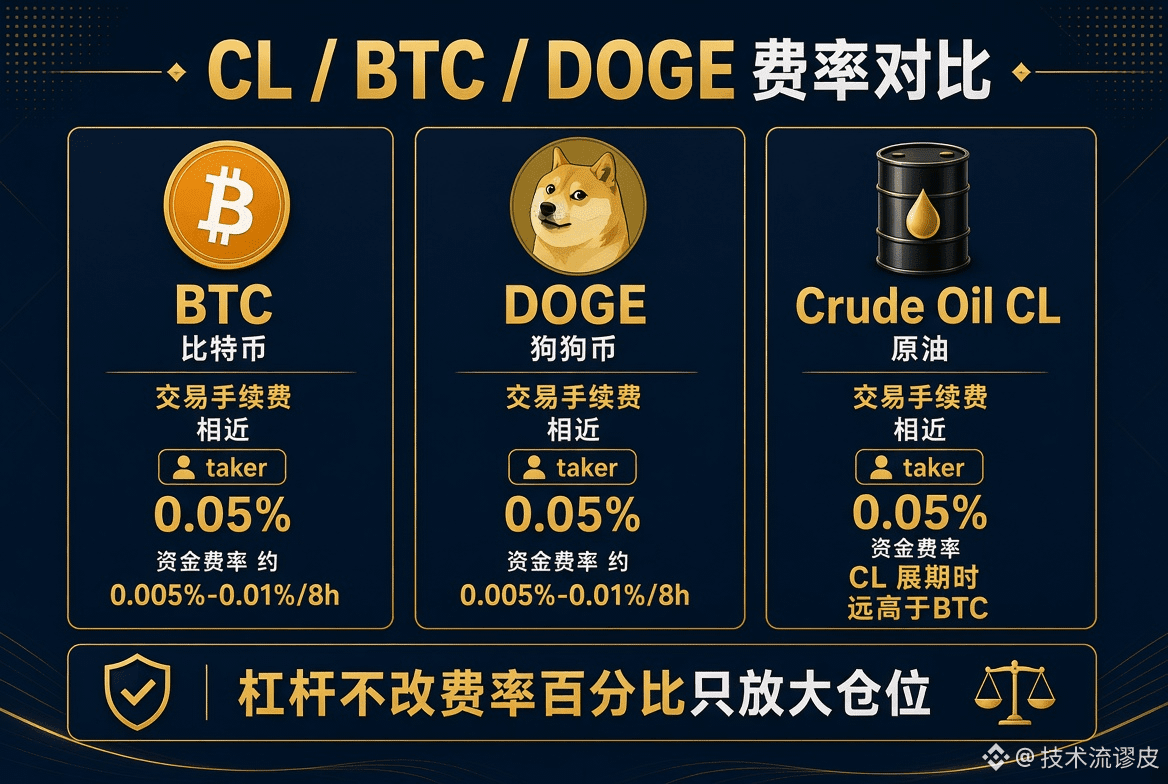
BTC, DOGE et CL utilisent le plus souvent le même schéma de frais de contrat : ce n’est pas le pétrole brut qui coûte spécialement cher. La vraie différence vient du financement. Le taux de financement (tendance récente, peut changer) :
• BTC : environ 0,005% à 0,01% / 8h ; annualisé ~ 5% à 11%, le plus stable et le plus bas
• DOGE : à peu près 0,005% à 0,01% / 8h ; légèrement plus facile à être influencé par l’émotion que BTC
• CL (pétrole brut) : le règlement se fait souvent par paliers de 4 heures ; en temps normal, on peut être proche de 0, mais dès qu’il y a rollover / marché unilatéral, le taux peut atteindre un niveau bien supérieur à celui du BTC (dans les cas extrêmes, on a déjà vu des annualisations de plusieurs centaines de %)
Qui est plus élevé, qui est plus bas ?
Frais : les trois sont à peu près similaires
Financement : en général BTC ≈ DOGE ≪ CL (quand CL s’emballe, c’est le plus haut)
Le levier et les frais sont-ils proportionnels ?
Le pourcentage de frais n’est pas proportionnel ; en revanche, le montant absolu l’est.
Plus le levier est élevé, plus la position notionnelle ouverte pour 1000U est grande, et les frais de transaction comme le financement sont amplifiés selon la taille de la position.
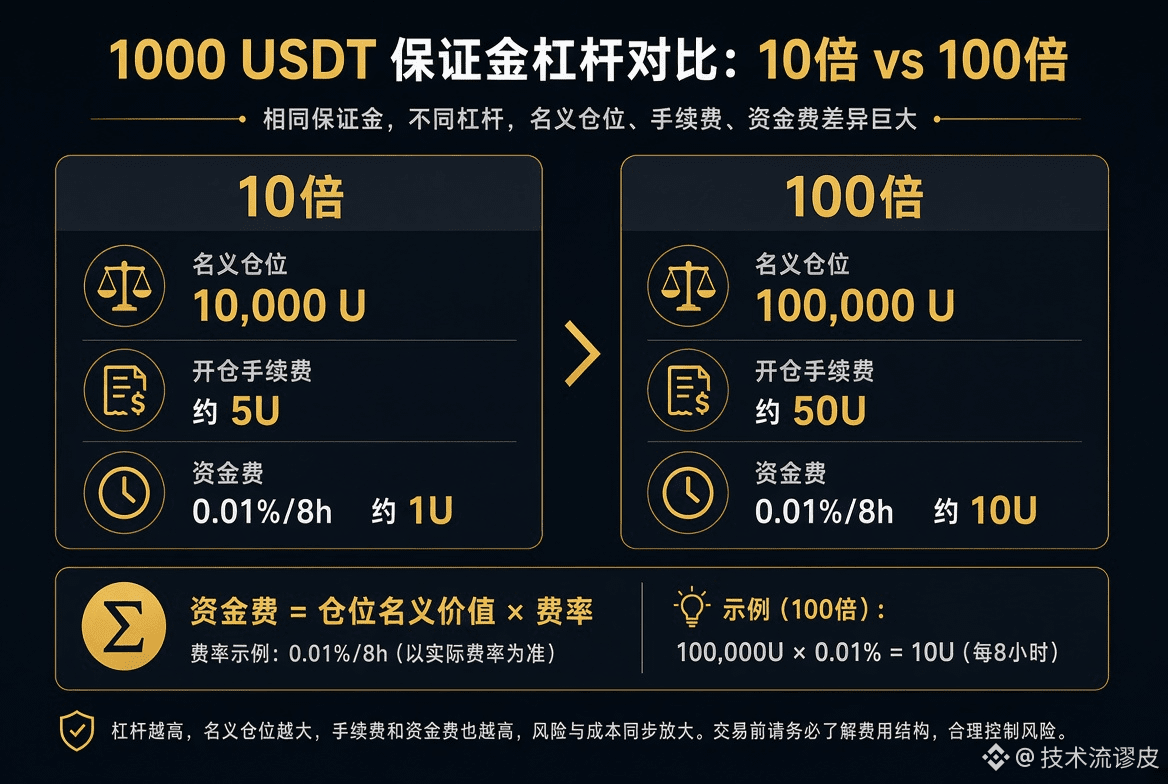
Estimation des frais pour 1000U (en prenant taker 0,05% et en ne comptant que l’ouverture, une seule fois) :
• 10x → notionnel 10 000 U → frais ~ 5 U
• 100x → notionnel 100 000 U → frais ~ 50 U
Pour la clôture, vous payez encore une fois la même somme. Donc, aller-retour : 10U vs 100U. Même logique pour le financement : supposons 0,01%/8h sur la période
• 10x : ~ 1 U / 8h
• 100x : ~ 10 U / 8h
Conclusion
Pour économiser : utilisez moins le marché (market), réduisez le levier et évitez de porter CL du jour au lendemain.
BTC convient comme « référence de frais » ; CL convient comme « taxe de structure » : ce n’est pas que la plateforme facture au hasard, c’est le rollover des contrats futures qui regroupe les shorts.
Ce qui précède n’est pas un conseil ; les taux en temps réel dépendent de ce qui est affiché sur l’exchange.
537
·
--
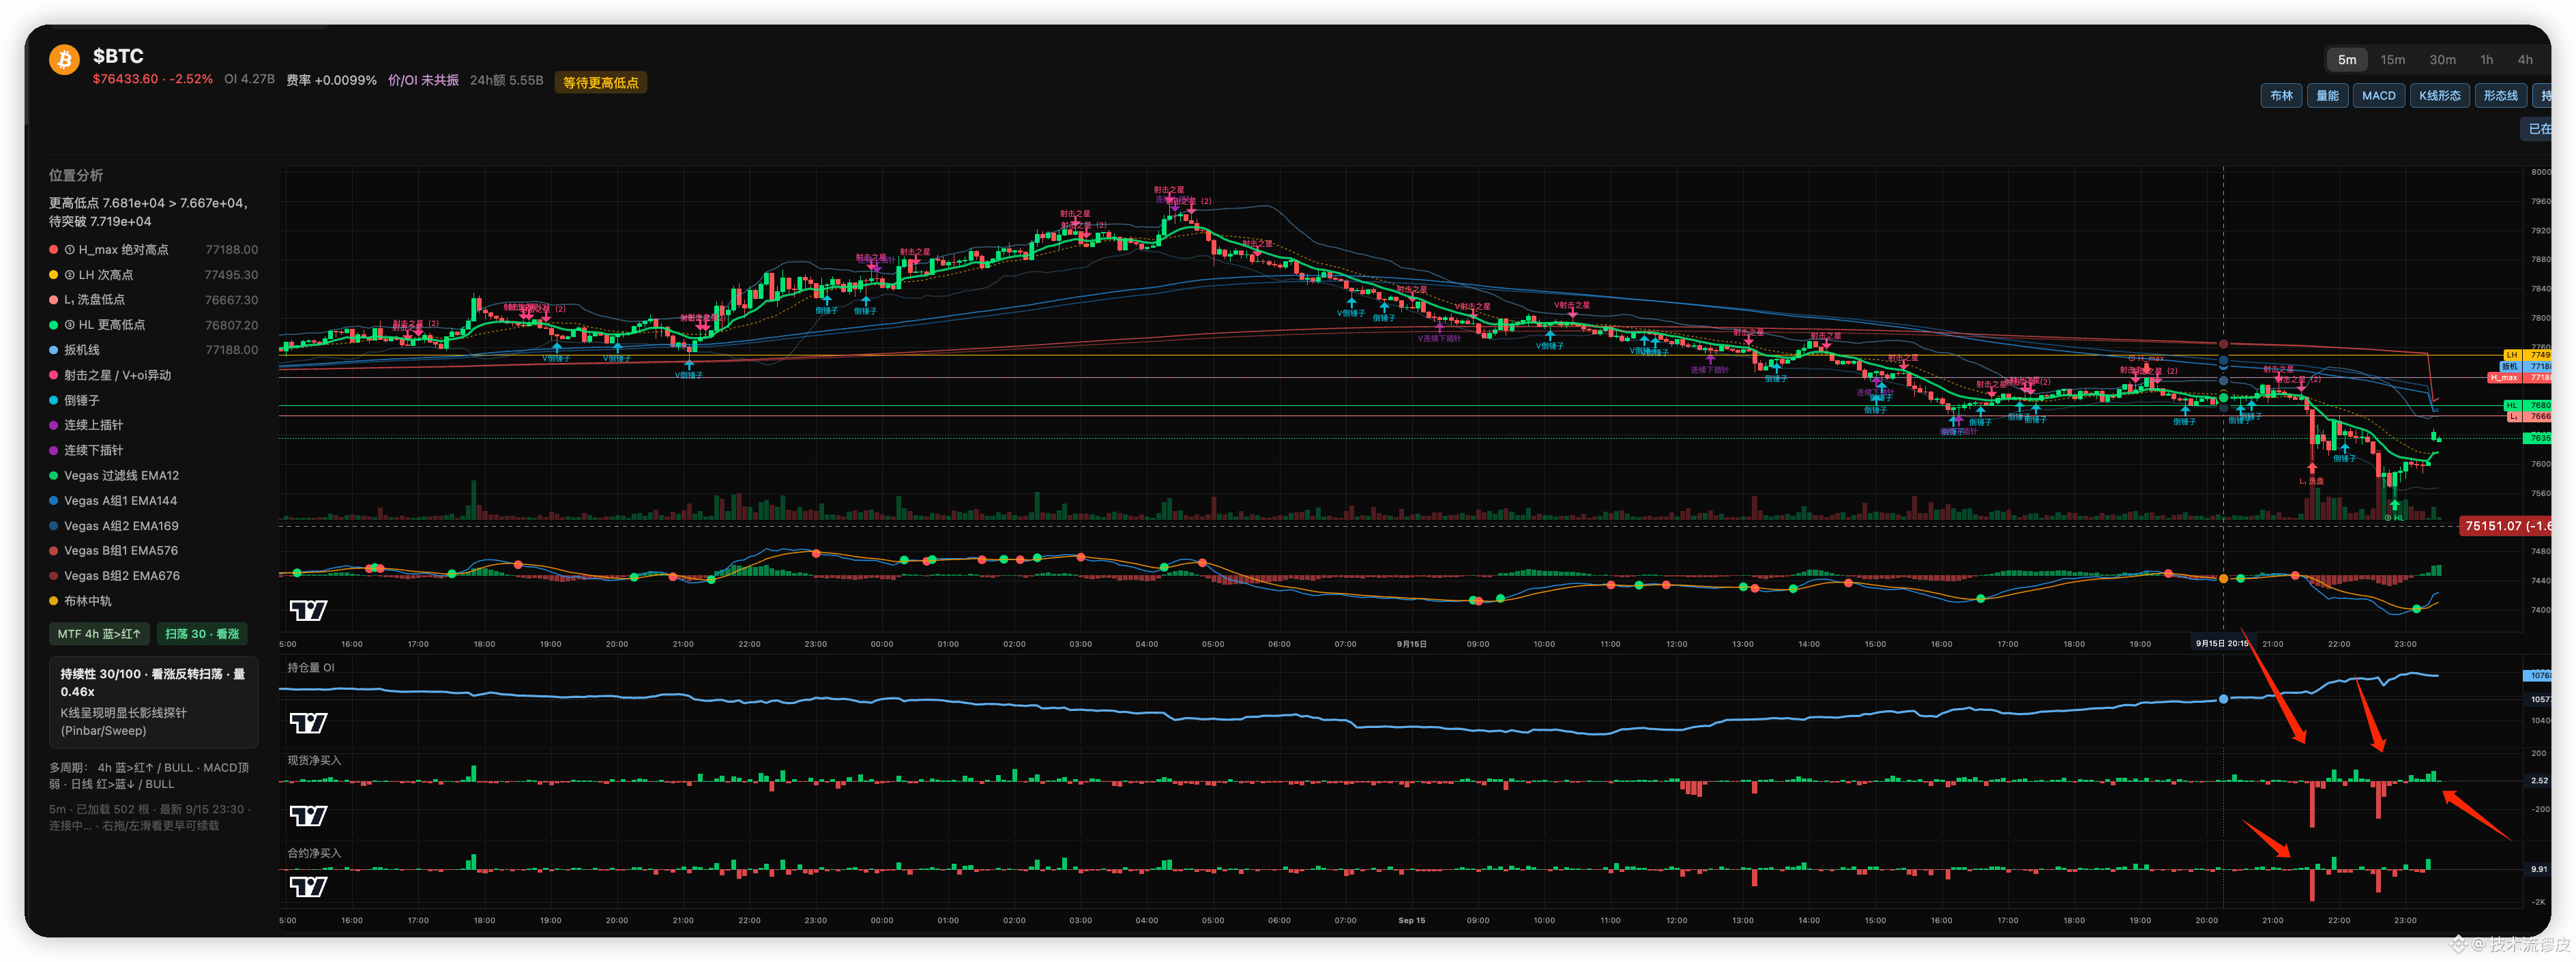
BTC cette vague n’est pas une capitulation des haussiers suivie d’un échange, c’est l’escalade : les vendeurs à découvert prennent la relève.
Le prix baisse tandis que l’OI augmente : cela signifie que ce ne sont pas les vieux longs qui sont sortis et lavés, mais que de nouveaux shorts ajoutent encore des positions.
Les achats nets sur le spot et sur les contrats passent tous deux au rouge en même temps : les vendeurs à découvert commencent déjà à prendre le contrôle de la séance.
Le signal que le turnover est terminé, c’est quand l’OI baisse en même temps que le prix ; pour l’instant, l’OI continue de monter, ce qui montre que les munitions des shorts n’ont pas encore été épuisées.
Ne prenez pas la grande bougie rouge pour une cérémonie de retournement à la base.
L’échange n’est pas encore terminé. Pour l’instant, on dirait plutôt que les shorts prennent la relève, pas que les haussiers déposent leurs armes.
Un vrai turnover entre acheteurs et vendeurs ressemble généralement à : grande bougie rouge + OI qui baisse en synchro + les longs se font balayer et sortent du marché.
Sur ce graphique, c’est l’inverse : le prix est en train d’être écrasé, et l’OI monte. Cela veut dire que ce n’est pas une liquidation des anciennes positions longues qui fait sortir les gens, mais que quelqu’un continue d’ouvrir de nouveaux shorts dans la tendance baissière. Les vieux longs ne sont pas encore totalement nettoyés, et les nouveaux shorts sont déjà entrés.
Et si l’on ajoute que, dans les deux colonnes en bas, le net des achats spot et le net des achats contrats passent au rouge, c’est bien que les deux côtés vendent en même temps. Ce n’est pas « un échange terminé au bas du marché », c’est le moment où les shorts commencent à reprendre le pouvoir de fixation des prix.
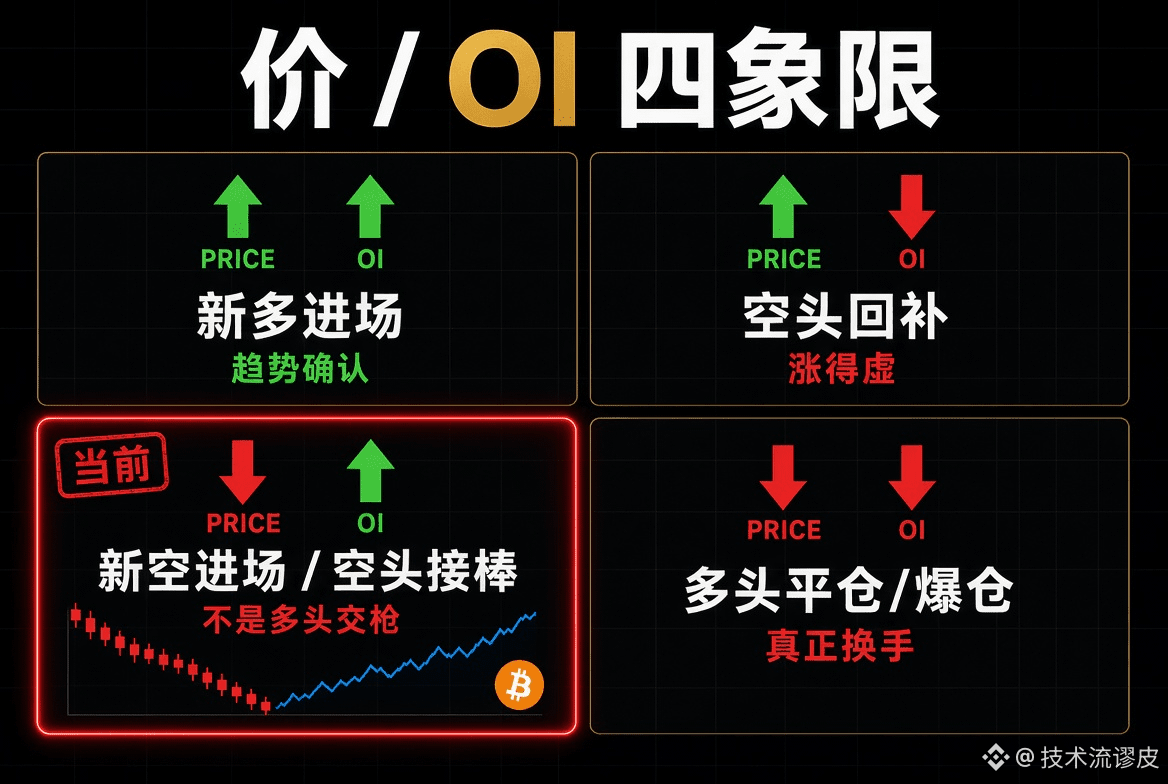
215
·
--
Je ne fais que deux types de bougies : l’une au sommet pour récolter, l’autre au fond de la fosse pour ramasser l’arme.
Pendant que les autres courent après 20 formes chaque jour.
Moi, je n’en surveille que deux : l’étoile de tir en position haute, et le second creux en position basse.
L’un mise sur le court, l’autre sur le levier.
La probabilité de réussite n’est pas de la magie : c’est de savoir si tu oses ne faire que des structures qui se répètent.
La figure sélectionne, l’effet de levier amplifie — mais ce qui est amplifié peut aussi être une baisse.
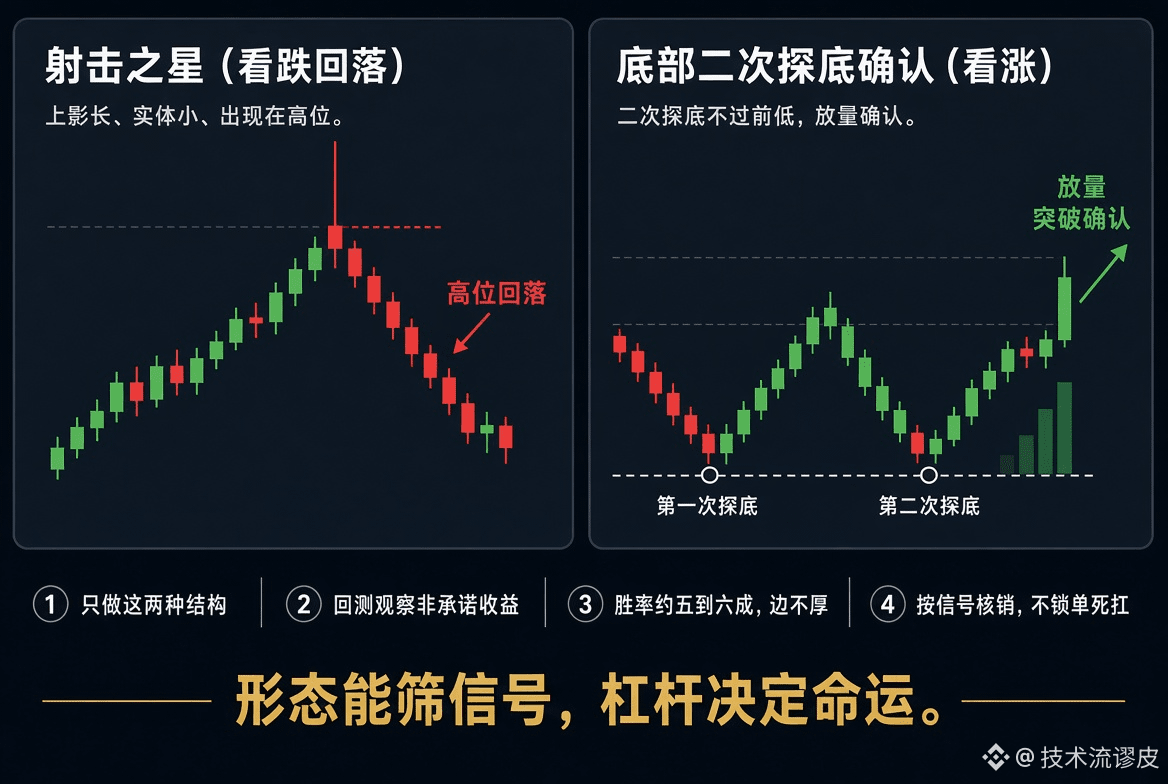
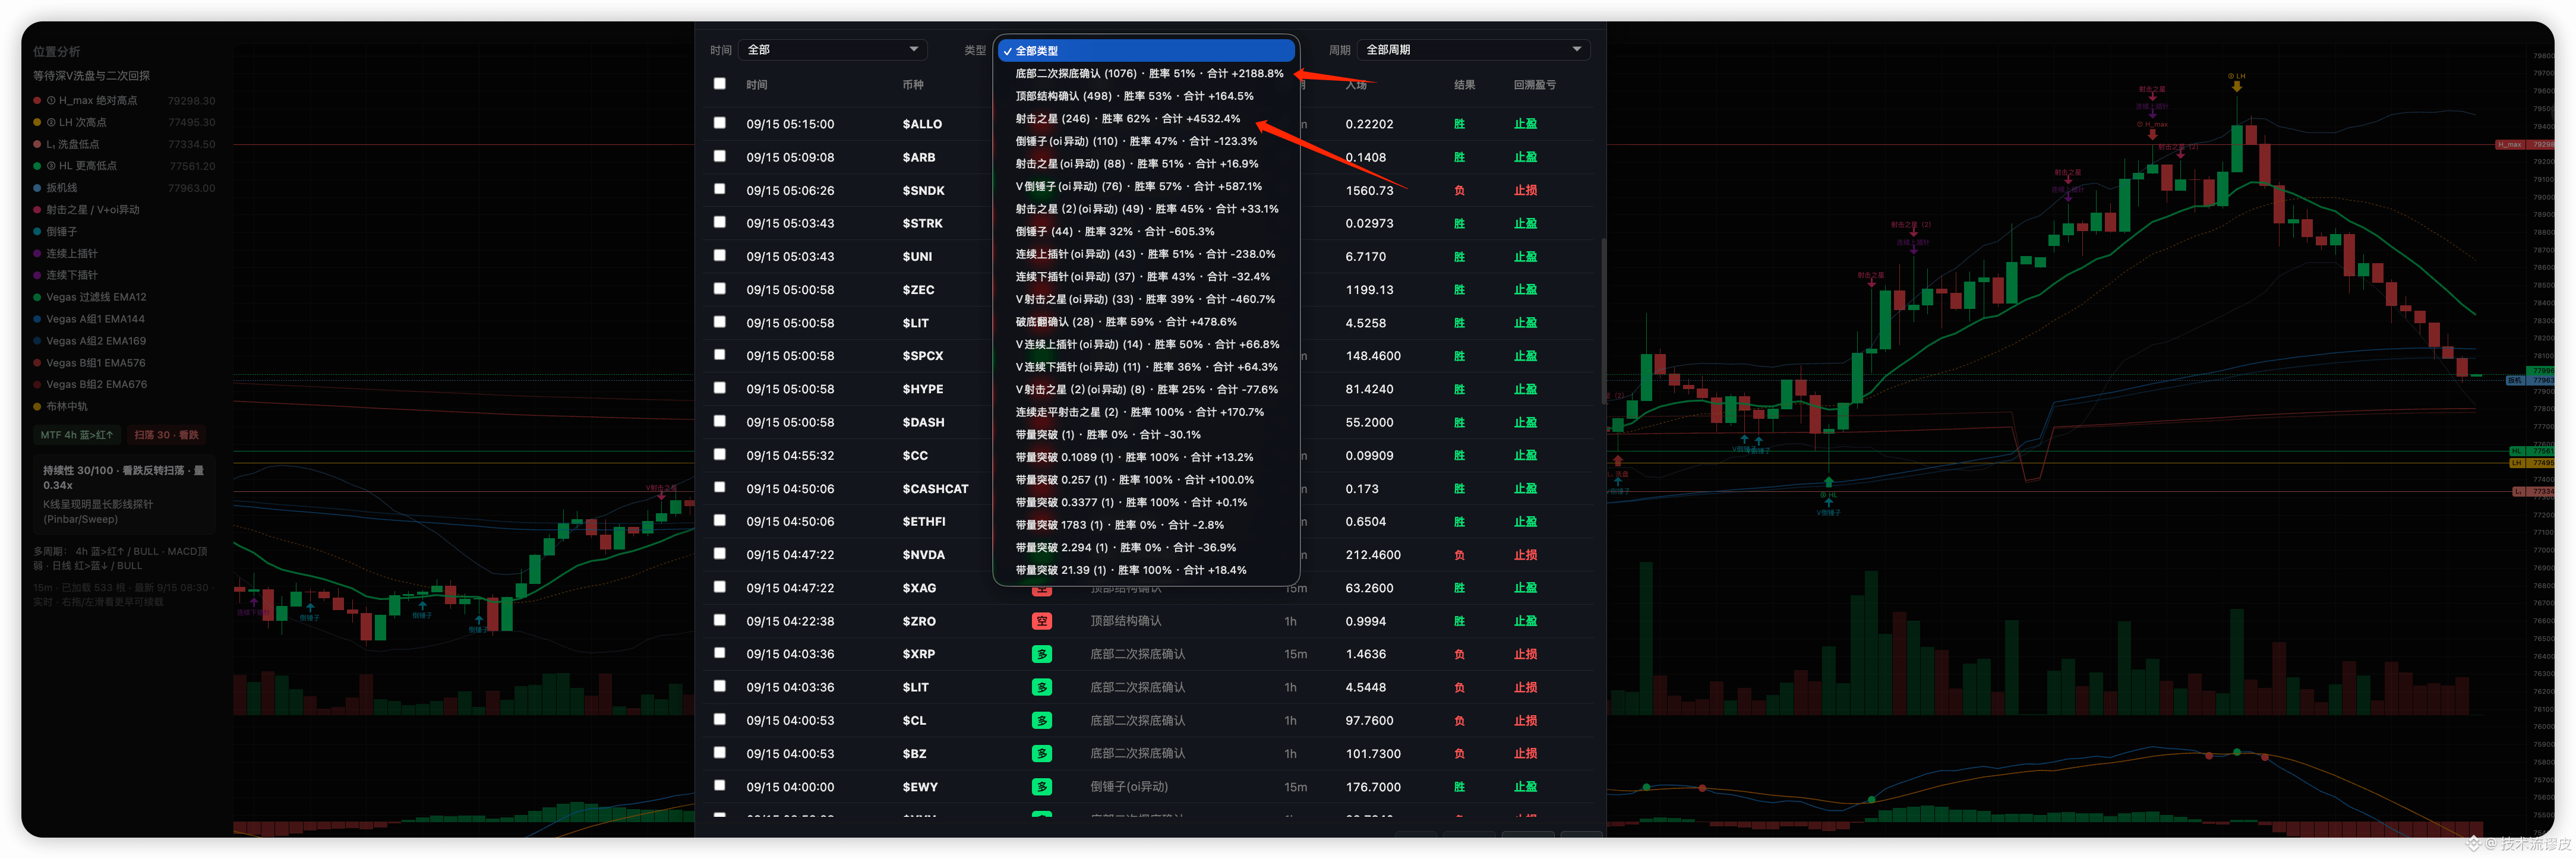
74
·
--
Le pétrole brut repasse les 100 : ouvre directement une position vendeuse, je ne crois pas qu’il puisse aller à 120… je prends le profit à 80.
Le pétrole brut repasse les 100 : ouvre directement une position vendeuse, je ne crois pas qu’il puisse aller à 120… je prends le profit à 80.
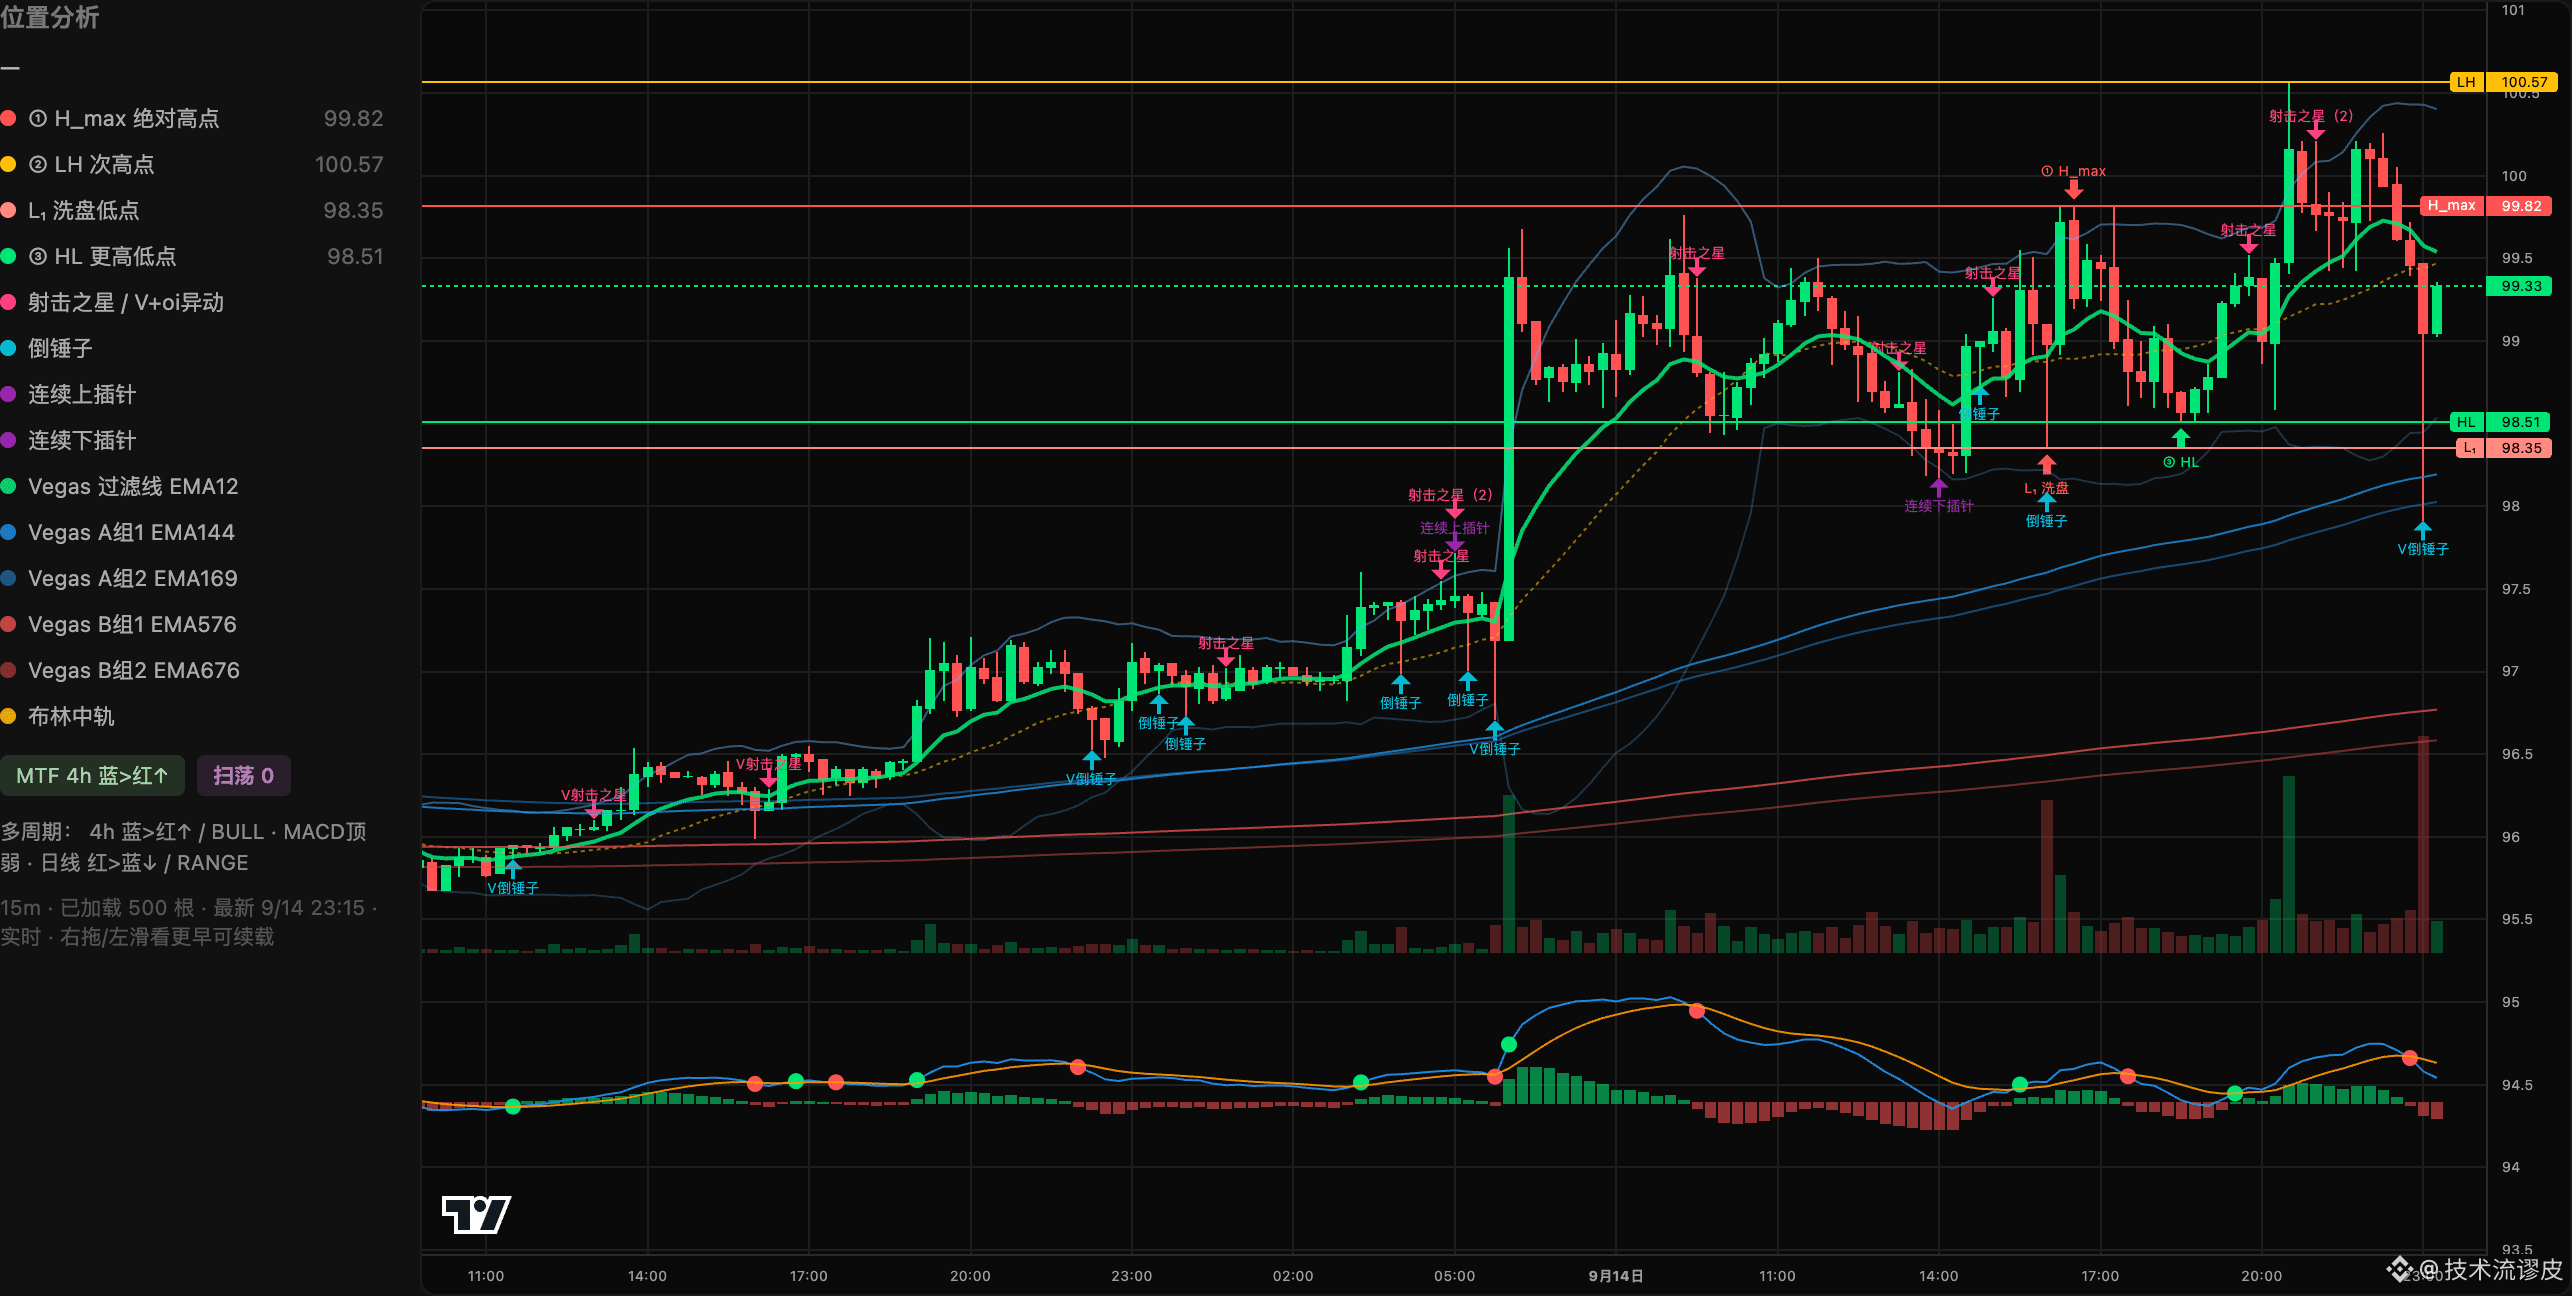
3
1
806
·
--
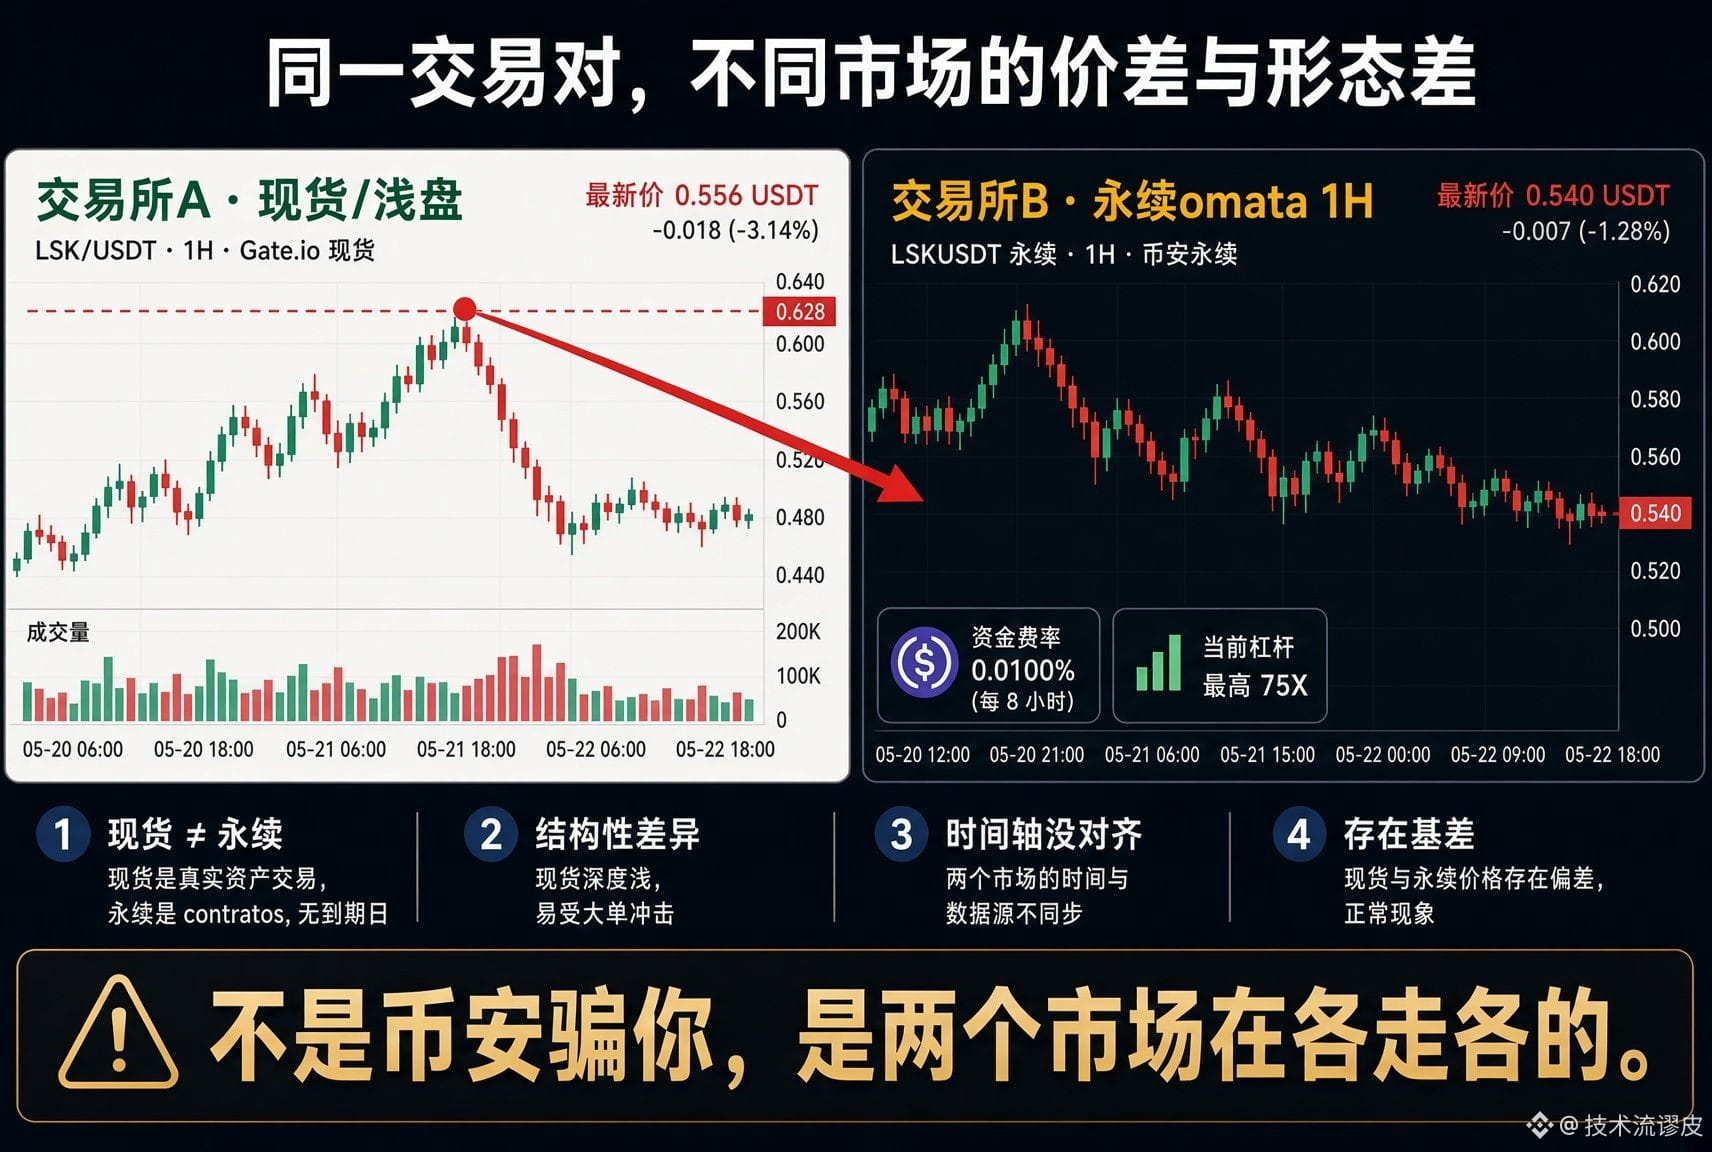
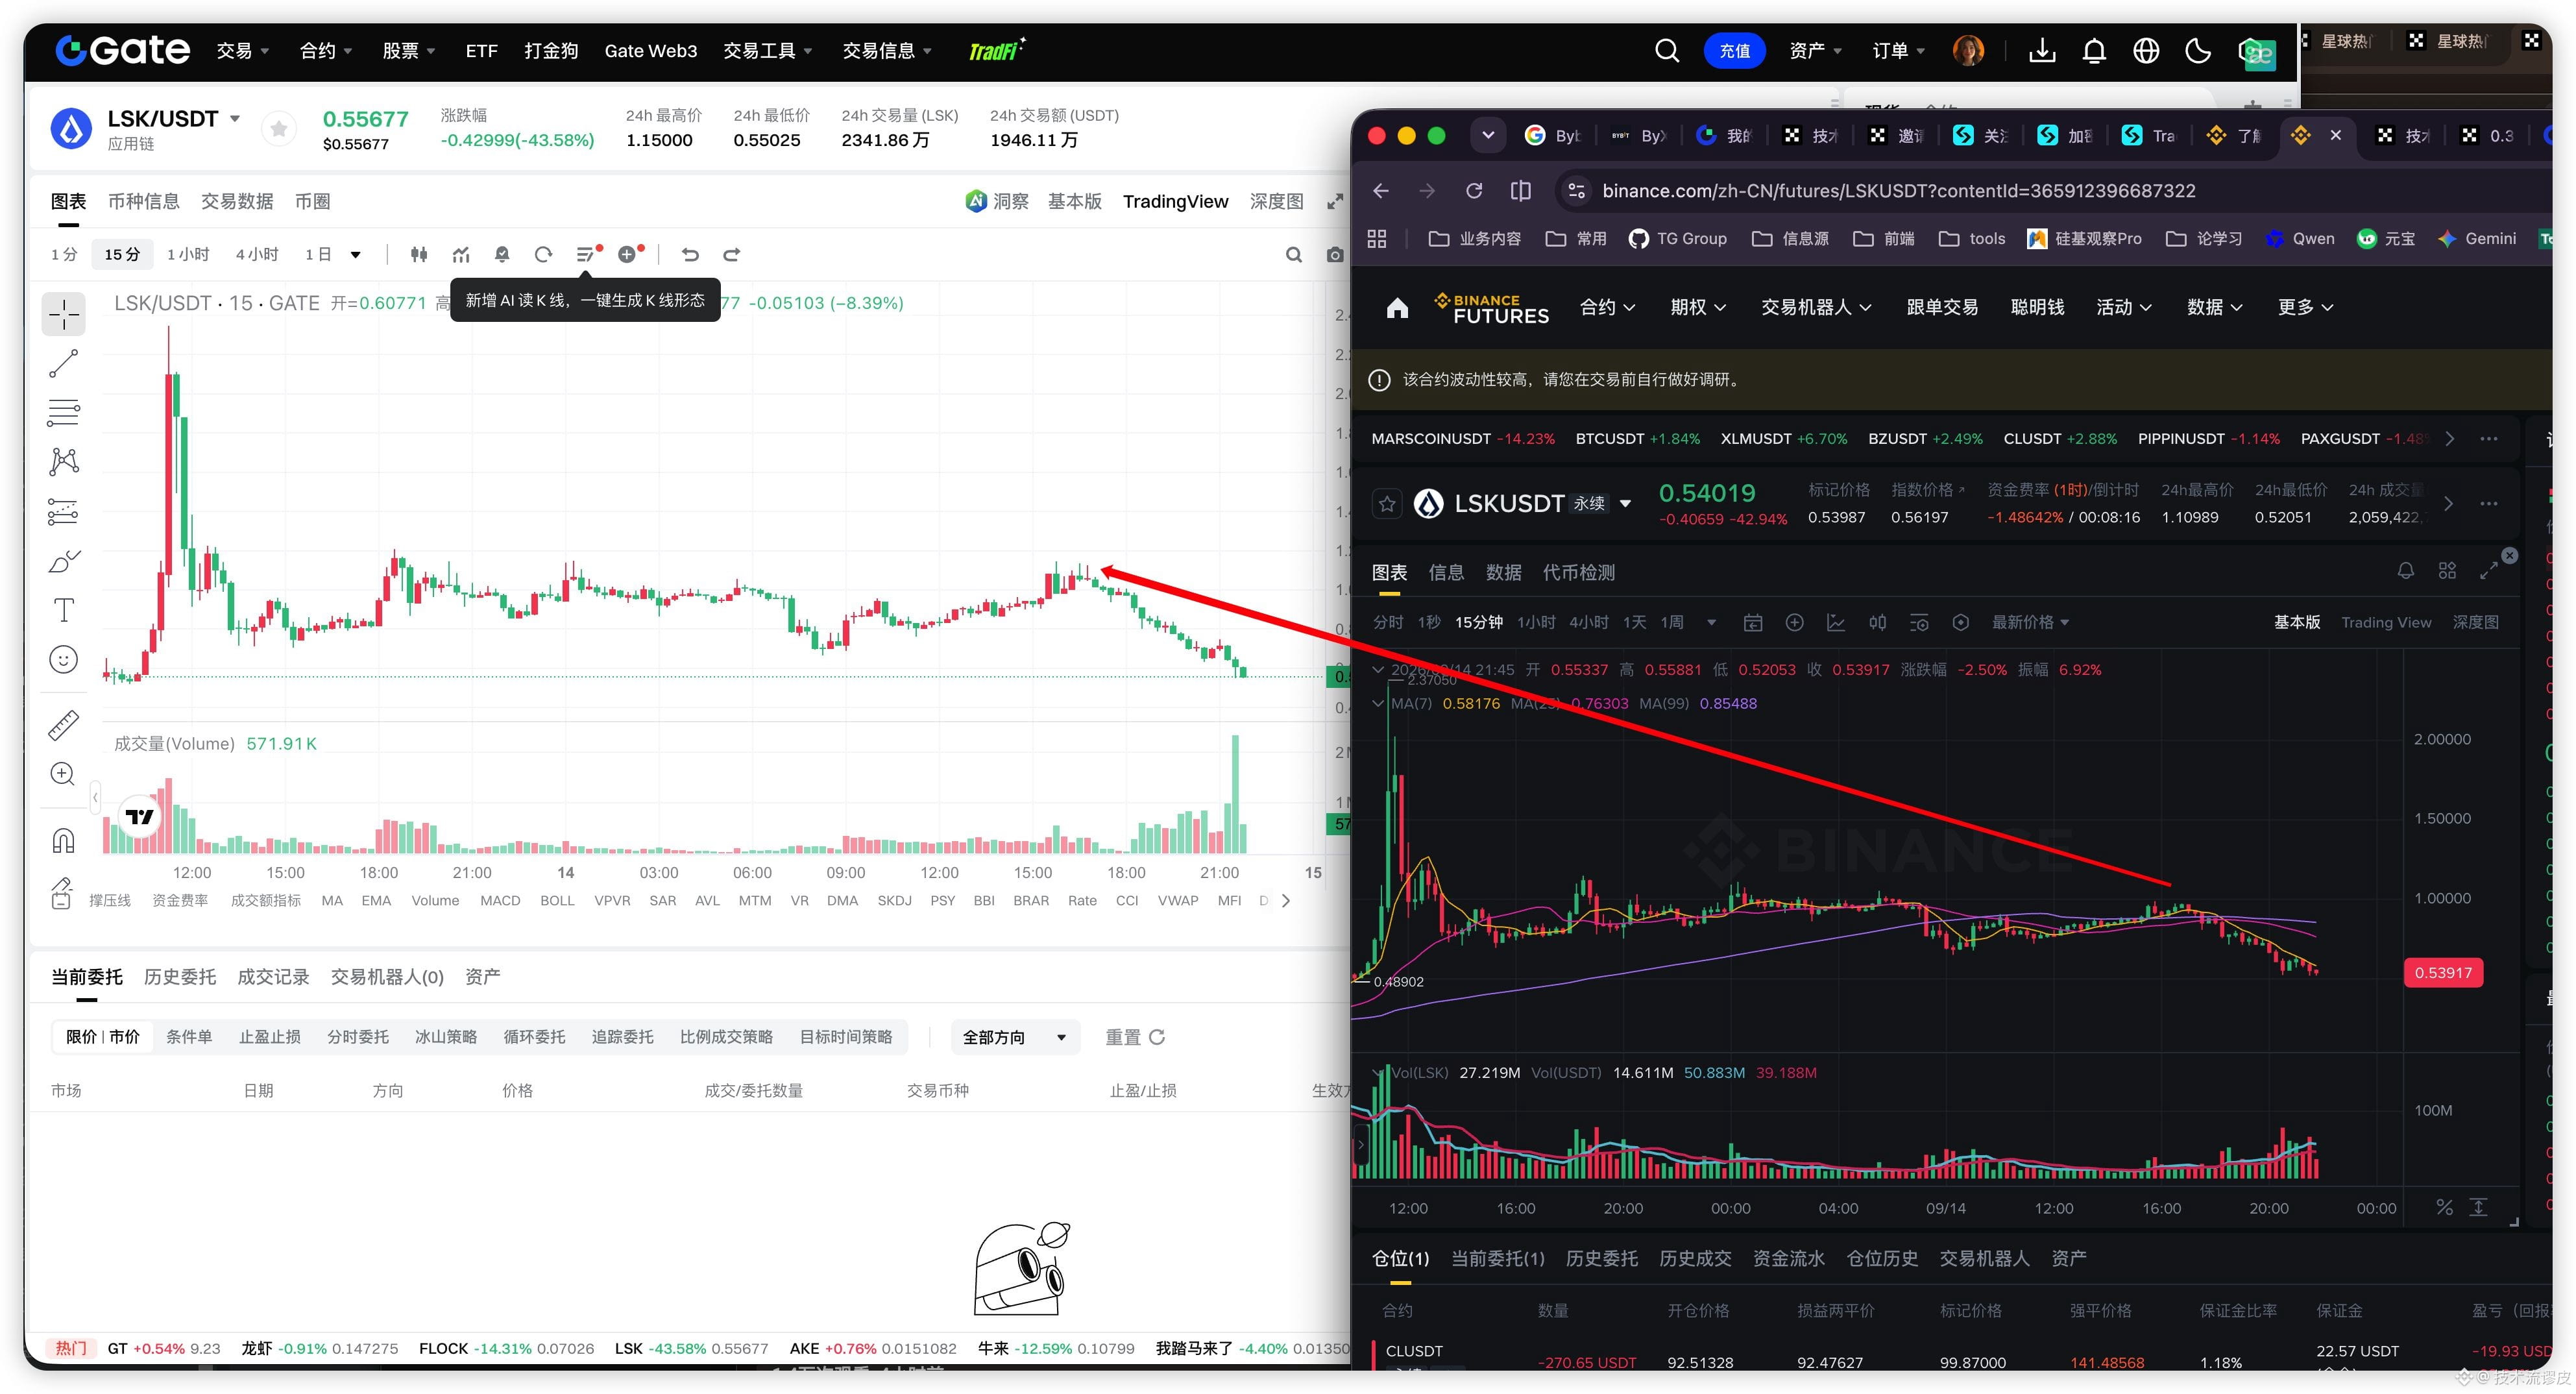
Pourquoi ces deux structures sont-elles différentes ? En regardant, à gauche ça donne clairement l’impression d’une stratégie baissière (short), alors qu’à droite ce ne sera pas un short. Pourquoi Binance chercherait-il à me tromper ?
Les deux tableaux d’ordres ont des structures différentes. Ce n’est pas Binance qui te trompe, c’est un phénomène normal. À gauche Gate et à droite les Futures Binance ne sont pas le même marché. Les raisons principales sont les suivantes :
1. Spot vs contrats perpétuels
À gauche, Gate ressemble à un carnet spot (ou à un contrat dont la liquidité est relativement plus faible). À droite, c’est clairement du perpétuel Binance en USDT.
Les perpétuels sont influencés par le taux de financement, l’effet de levier et les ordres de liquidation. Les mouvements de prix sont souvent plus “violents” et plus “hâchés” que le spot. Récemment, le taux de financement de LSK est devenu fortement négatif : les positions short doivent payer les positions long, ce qui peut créer un léger écart de trajectoire entre le contrat et le spot.
2. La liquidité est bien différente
Les volumes et la profondeur des perpétuels LSK sur Binance sont généralement bien supérieurs à ceux de Gate. Les grosses ordres, l’arbitrage et les market makers se trouvent principalement sur Binance. Donc, lors d’une même baisse, le côté Binance évolue souvent de façon plus lisse ou réagit plus tôt, tandis que sur Gate il est plus fréquent d’observer un retard relatif ou une forme de top plus “standard”.
3. L’axe du temps et l’échelle ne sont pas parfaitement alignés
Sur ton image, à l’endroit indiqué par les flèches rouges, les sommets et creux locaux après la dernière grosse bougie baissière ne sont pas exactement synchronisés entre les deux côtés. Sur le graphique en 15 minutes, il y a quelques bougies d’écart. Visuellement, ça donne l’impression que “à gauche ça doit clairement short”, alors que “à droite ça tient encore un peu”. C’est une différence de perception due au moment de la capture d’écran et au fait que la dernière bougie de chaque côté n’est pas encore complètement formée : ce n’est pas une falsification des données.
274
·
--
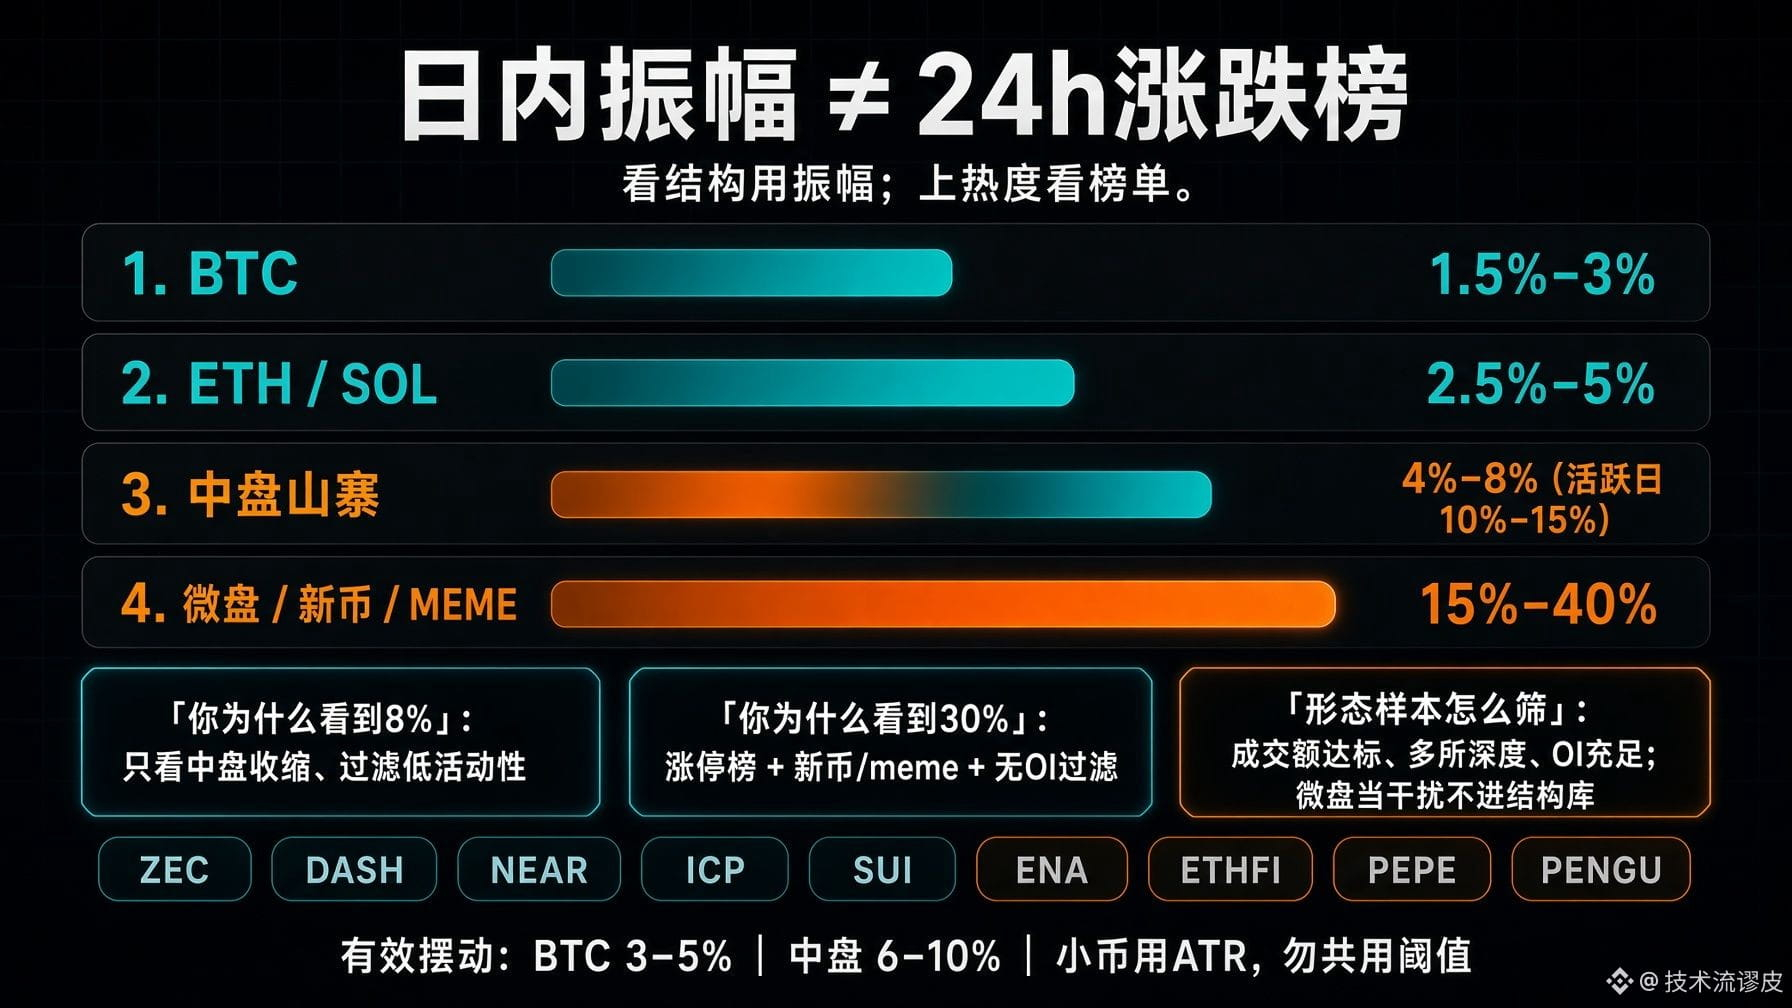
Pourquoi, en regardant le même « clone », certains trouvent que ça fait 8% par jour, tandis que d’autres voient 30% tous les jours ? En général, l’amplitude quotidienne courante de la plupart des altcoins, c’est combien ?
Pour la plupart des clones qui peuvent être cotés sur contrats, l’amplitude quotidienne habituelle est d’environ 5%–10%. Ne les confondez pas avec le classement des plus fortes hausses :
• BTC au quotidien : environ 1,5%–3%
• ETH / SOL, etc. : environ 2,5%–5%
• Altcoins de taille moyenne : le plus souvent 4%–8%, jours actifs jusqu’à 10%–15%
• Microcaps, nouvelles pièces, meme : 15%–40% est aussi courant.
Quand ça peut vraiment monter sur un tableau des volumes, le jour même est souvent déjà à ±10%–25%.
Au-delà de 30%, c’est souvent une petite pièce ou un jour extrême : ce n’est pas la structure quotidienne des altcoins de taille moyenne. Sont faciles à faire monter l’attention : ZEC / DASH, NEAR / ICP / SUI, ENA / ETHFI, PEPE / PENGU, etc. — ce sont des actifs à fort bêta.
Jetons susceptibles de provoquer une hausse de l’attention : ZEC / DASH, NEAR / ICP / SUI, ENA / ETHFI, PEPE / PENGU, etc. — l’activité y est extrêmement élevée.
Un OI insuffisant, ou même une nouvelle pièce avec une profondeur limitée sur une seule bourse, peut aussi provoquer une envolée, mais cette vague ne peut pas servir d’échantillon de forme. Pour faire des alertes, n’utilisez pas les mêmes pourcentages :
Pour le BTC, 3%–5% suffit pour que le « mouvement » soit encore valable ; pour la plupart des altcoins, il faut plutôt viser 6%–10%, et pour les petites pièces encore plus, suivre l’ATR.
Sinon, sur les graphiques, vous aurez seulement des pics partout : ce n’est pas de la structure, c’est du bruit.
589
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
EtherGains70.9%InQ3
11,971 vues
259 mentions
#ethergains70.9%inq3
🚀 L’ETH dépasse toutes les attentes avec une énorme hausse de 70,9% au 3e trimestre — L’Altseason est-elle enfin là ?🔥
Ethereum (ETH) vient de clôturer l’un des troisièmes trimestres les plus explosifs de son histoire, enregistrant une hausse massive de +70,9% ! Après un début d’année brutal (T1 : -29,2% | T2 : -25,2%), l’ETH a totalement inversé la tendance, en défiant les vents contraires macroéconomiques, la hausse des rendements du Trésor et la progression fulgurante de l’Indice du dollar américain.
$ETH
Afflux institutionnels & accélération des ETF au comptant 🏦
Les ETF Ethereum au comptant et les allocations de trésorerie des entreprises ont connu des flux nets entrants soutenus tout au long du trimestre. L’appétit institutionnel de Wall Street pour l’ETH en tant qu’actif générateur de rendement et axé sur l’utilité atteint de nouveaux records.
L’ETH surperforme le Bitcoin au T3 ⚔️
Même si le Bitcoin ($BTC) a réalisé un trimestre solide, Ethereum l’a nettement surpassé. Cette vigueur ravive les discussions sur une Altseason à venir, portée par des flux historiques de capitaux du BTC vers des altcoins à forte capitalisation après de grandes cassures de l’ETH.
$ZEC
Dynamique du staking & choc d’offre 🔒
L’activité DeFi et l’expansion de la couche 2 continuent de bloquer d’énormes quantités d’ETH. Avec des rendements du staking qui restent attractifs et une baisse régulière de l’offre totale détenue sur les bourses centralisées, la liquidité du marché pour l’ETH physique demeure limitée.
📊 Analyse technique & que se passe-t-il au T4
Niveau de résistance clé à surveiller : récemment, l’ETH est passé au-dessus de ses plus hauts locaux autour de 2 775 $, les traders visant la zone psychologique des 3 000 $ comme cible principale du T4.
Facteur de risque macro : gardez un œil sur les pics de positions courtes sur les plateformes de dérivés ainsi que sur les mises à jour plus larges de la politique monétaire de la Fed, car des effacements de levier peuvent créer une volatilité à court terme après les clôtures trimestrielles.
💬 Qu’en pensez-vous ? Ethereum va-t-il atteindre 3 000 $+ au T4, ou faut-il plutôt s’attendre à une consolidation à court terme avant la prochaine impulsion ? Partagez vos prédictions ci-dessous ! 👇
#US10YearYieldNears5.3% #Ethereum #ETH
Lily星星
·15 mentions J’aime
·15.2k vues
TreasuryLetsStatesFileStablecoinCertificationsEarly
0 vues
0 mentions
US10YearYieldNears5.3%
48,882 vues
467 mentions