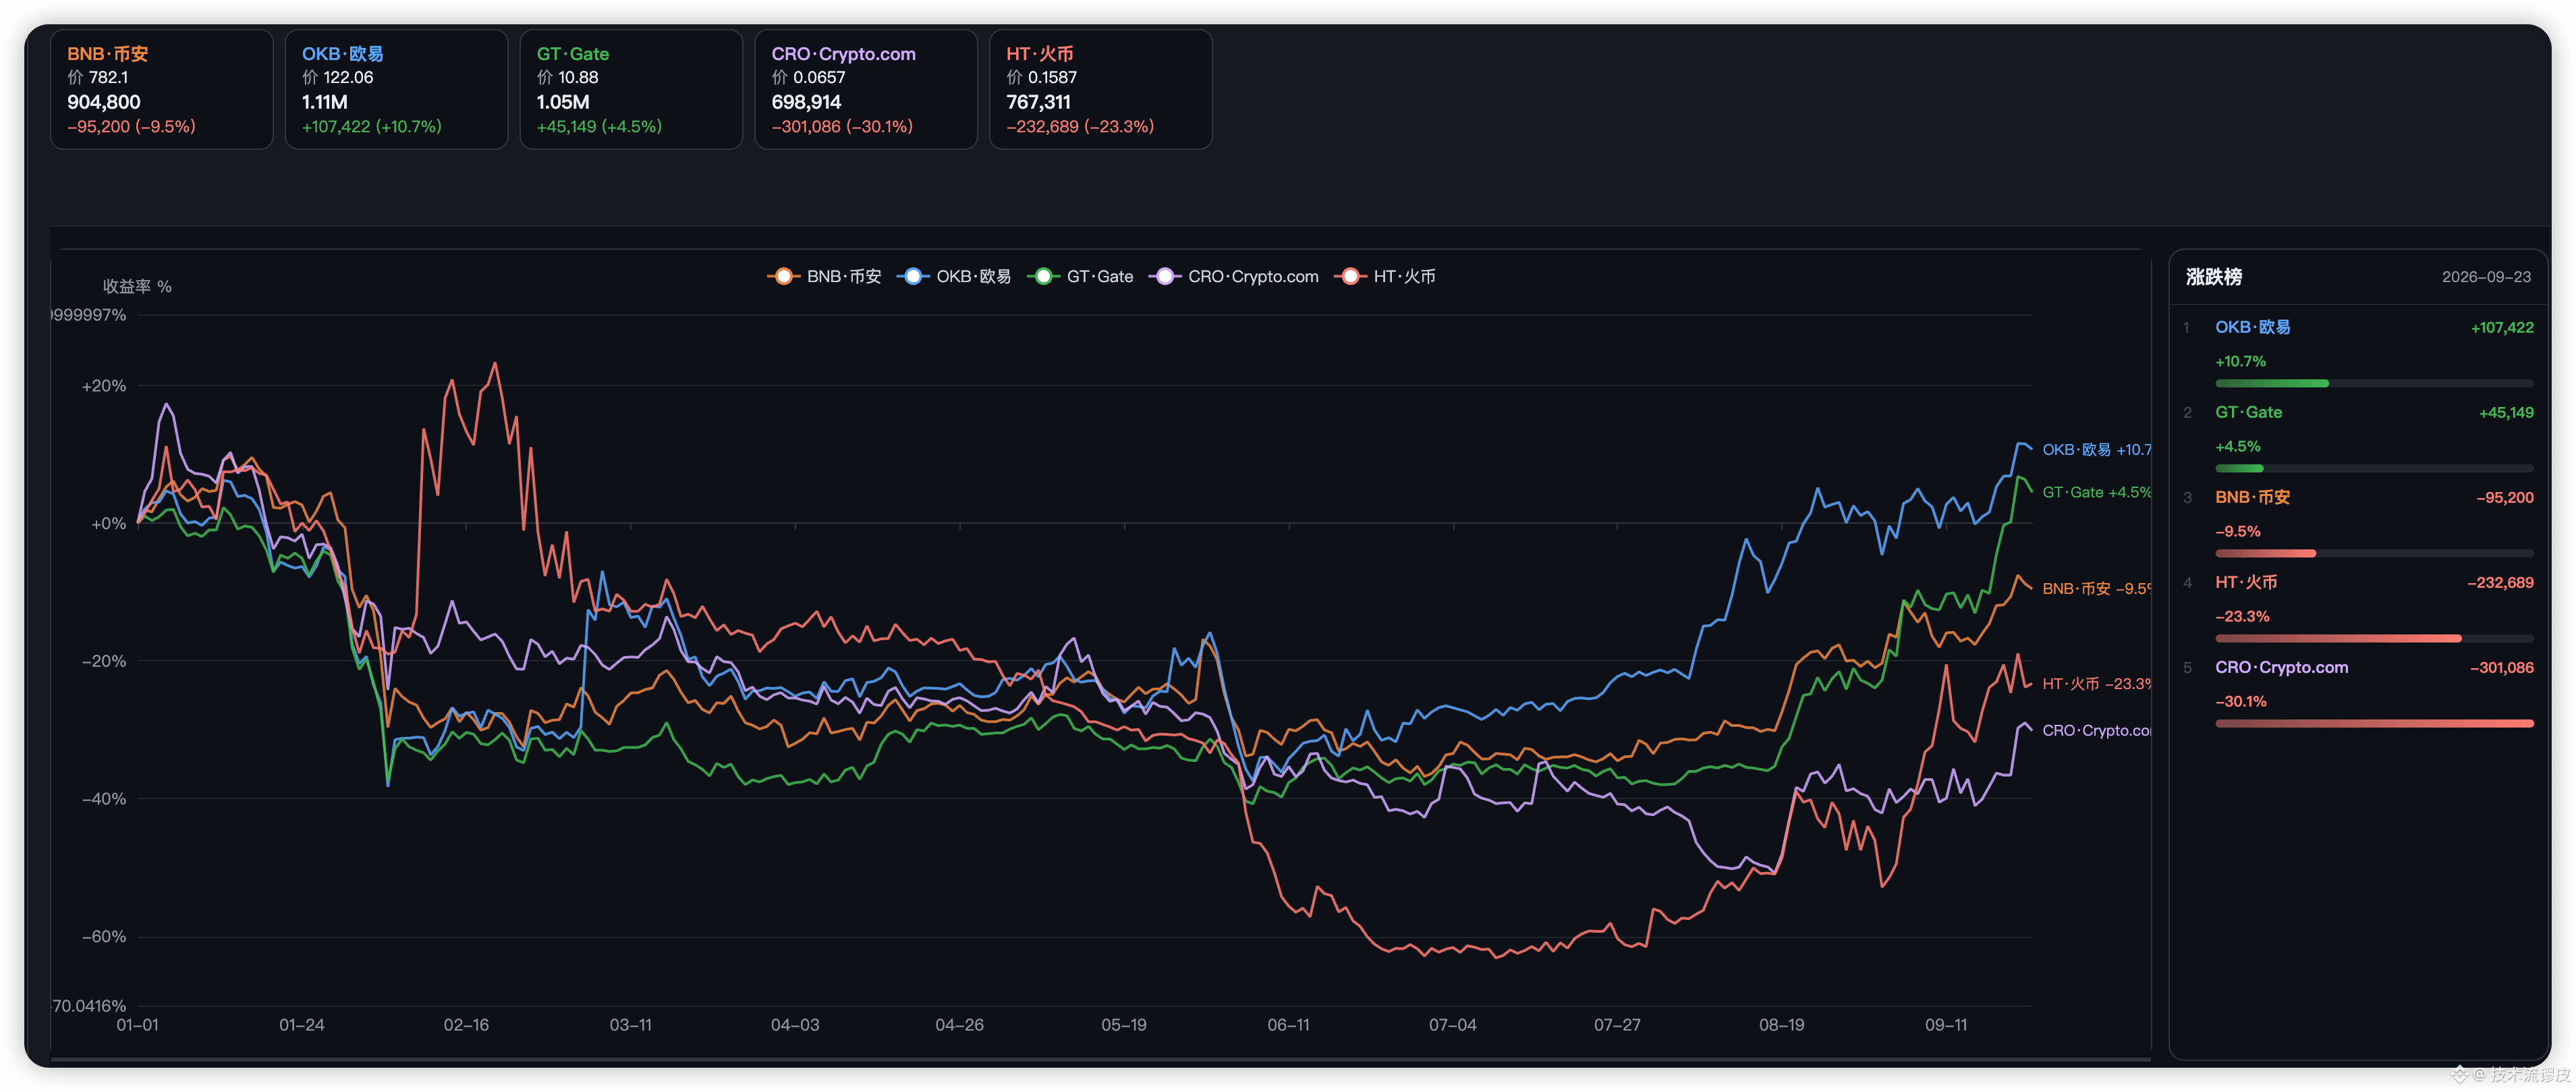
Les “jetons de plateforme” se sont totalement divisés cette année. Du même point de départ à aujourd’hui : OKB +11 %, GT +4 %, BNB −10 %, HT −23 %, CRO −30 %.
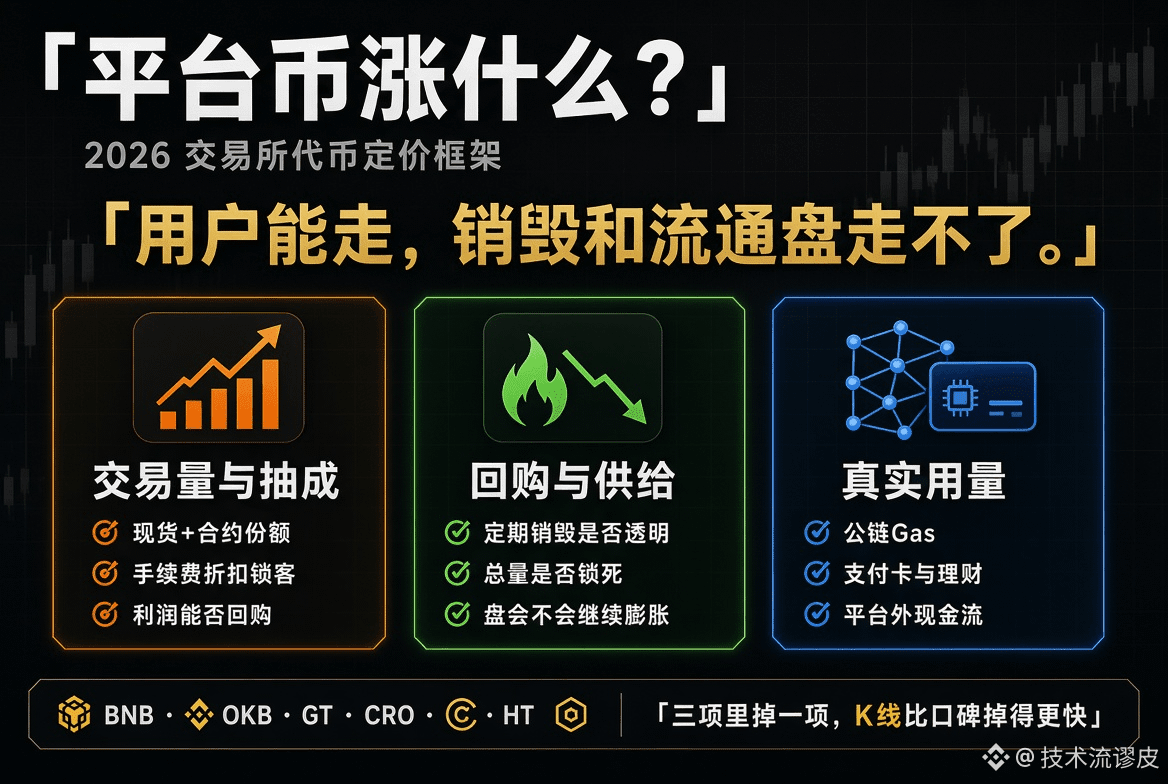
Les jetons de plateforme ne sont pas « des actions de la bourse ». Ils tirent leur valeur de trois choses :
1) la commission sur le volume de négociation permet-elle de continuer à racheter / détruire
2) la chaîne et les produits ont-ils de vrais usages (Gas, produits de finance, déduction des frais)
3) la clarté du récit sur l’offre. OKB gagne grâce à l’offre : total verrouillé, destructions importantes, et une plus grande élasticité que les histoires de revenus.
BNB reste le plus grand des jetons de plateforme, mais l’assiette est trop grosse : le YTD ressemble davantage à un “beta” du marché global, pas à un actif à forte élasticité.
GT suit la part d’auto‑identité de Gate : ni trop petite ni trop grande, ce qui le rend au fond plutôt stable.
CRO / HT sont à l’opposé : verrouillage de l’organisation, migration de marque, et le récit d’usage s’est cassé ; le token ne reste alors qu’un simple ticker. La formule de valorisation des jetons de plateforme tient en une phrase :
La bourse continue de gagner de l’argent × le token peut capter une partie de cet argent × l’offre va diminuer.
Parmi ces trois éléments, si l’un tombe, la courbe (K) se dégrade plus vite que la réputation du secteur.
Les jetons de plateforme ne sont pas « des actions de la bourse ». Ils tirent leur valeur de trois choses :
1) la commission sur le volume de négociation permet-elle de continuer à racheter / détruire
2) la chaîne et les produits ont-ils de vrais usages (Gas, produits de finance, déduction des frais)
3) la clarté du récit sur l’offre. OKB gagne grâce à l’offre : total verrouillé, destructions importantes, et une plus grande élasticité que les histoires de revenus.
BNB reste le plus grand des jetons de plateforme, mais l’assiette est trop grosse : le YTD ressemble davantage à un “beta” du marché global, pas à un actif à forte élasticité.
GT suit la part d’auto‑identité de Gate : ni trop petite ni trop grande, ce qui le rend au fond plutôt stable.
CRO / HT sont à l’opposé : verrouillage de l’organisation, migration de marque, et le récit d’usage s’est cassé ; le token ne reste alors qu’un simple ticker. La formule de valorisation des jetons de plateforme tient en une phrase :
La bourse continue de gagner de l’argent × le token peut capter une partie de cet argent × l’offre va diminuer.
Parmi ces trois éléments, si l’un tombe, la courbe (K) se dégrade plus vite que la réputation du secteur.