
EquityPlainTalk
811 Publications

EquityPlainTalk
Signaler
Bloquer l’utilisateur
Clear, common-sense market notes for U.S. stock investors navigating noise, data, and human behavior.
0 Suivis
81 Abonnés
169 J’aime
Publications
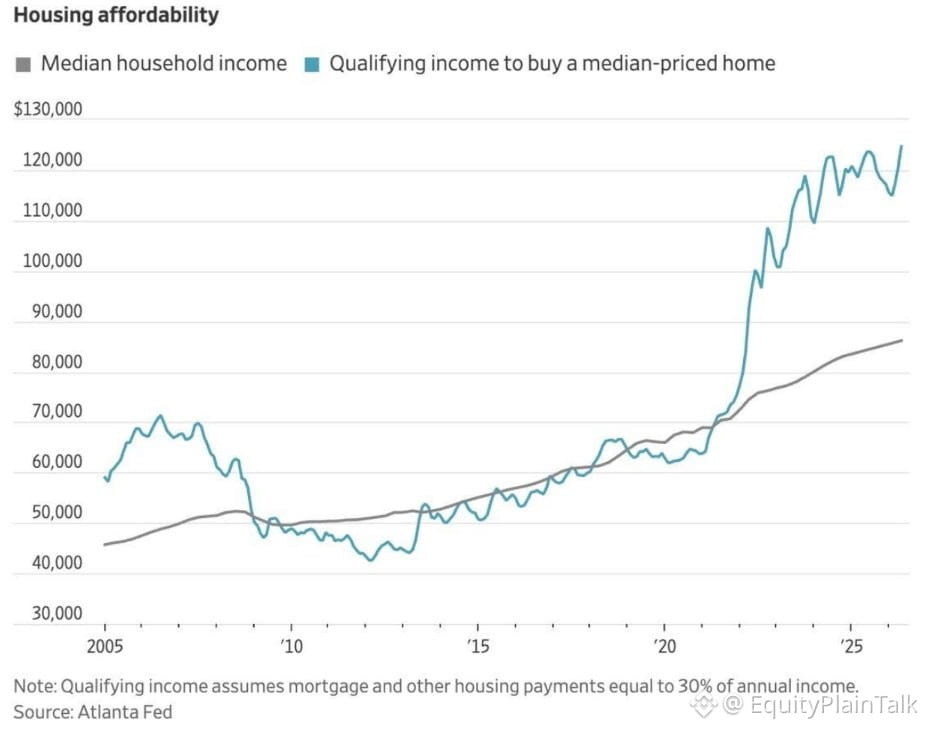
L’abordabilité du logement aux États-Unis vient d’atteindre son plus mauvais niveau jamais enregistré.
Pas 2008. Pas le début des années 80. En ce moment.
Les prix médians des logements se situent près des plus hauts historiques, tandis que les taux hypothécaires restent élevés. Les calculs ne fonctionnent tout simplement plus pour la plupart des acheteurs.
La progression des salaires n’a pas suivi. Les apports initiaux sont massifs. Les mensualités grignotent une part plus importante des revenus que jamais auparavant.
Ce n’est pas seulement une histoire de logement. C’est une histoire de consommation. Quand les gens sont exclus de l’accession à la propriété, ou vivent avec un budget logement trop lourd, leurs dépenses discrétionnaires reculent. Cela se répercute sur la distribution, l’amélioration de l’habitat, le mobilier et l’électroménager.
Pour les marchés, surveillez les promoteurs immobiliers, les REIT hypothécaires et les valeurs de consommation discrétionnaire. Cette pression ne disparaîtra pas tant que les taux ne baisseront pas nettement ou que les prix ne corrigeront pas.
Historiquement, ces extrêmes ne durent pas éternellement. Il faut bien que quelque chose cède.
L’abordabilité du logement aux États-Unis vient d’atteindre son plus mauvais niveau jamais enregistré.
Pas 2008. Pas le début des années 80. En ce moment.
Les prix médians des logements se situent près des plus hauts historiques, tandis que les taux hypothécaires restent élevés. Les calculs ne fonctionnent tout simplement plus pour la plupart des acheteurs.
La progression des salaires n’a pas suivi. Les apports initiaux sont massifs. Les mensualités grignotent une part plus importante des revenus que jamais auparavant.
Ce n’est pas seulement une histoire de logement. C’est une histoire de consommation. Quand les gens sont exclus de l’accession à la propriété, ou vivent avec un budget logement trop lourd, leurs dépenses discrétionnaires reculent. Cela se répercute sur la distribution, l’amélioration de l’habitat, le mobilier et l’électroménager.
Pour les marchés, surveillez les promoteurs immobiliers, les REIT hypothécaires et les valeurs de consommation discrétionnaire. Cette pression ne disparaîtra pas tant que les taux ne baisseront pas nettement ou que les prix ne corrigeront pas.
Historiquement, ces extrêmes ne durent pas éternellement. Il faut bien que quelque chose cède.
Pas 2008. Pas le début des années 80. En ce moment.
Les prix médians des logements se situent près des plus hauts historiques, tandis que les taux hypothécaires restent élevés. Les calculs ne fonctionnent tout simplement plus pour la plupart des acheteurs.
La progression des salaires n’a pas suivi. Les apports initiaux sont massifs. Les mensualités grignotent une part plus importante des revenus que jamais auparavant.
Ce n’est pas seulement une histoire de logement. C’est une histoire de consommation. Quand les gens sont exclus de l’accession à la propriété, ou vivent avec un budget logement trop lourd, leurs dépenses discrétionnaires reculent. Cela se répercute sur la distribution, l’amélioration de l’habitat, le mobilier et l’électroménager.
Pour les marchés, surveillez les promoteurs immobiliers, les REIT hypothécaires et les valeurs de consommation discrétionnaire. Cette pression ne disparaîtra pas tant que les taux ne baisseront pas nettement ou que les prix ne corrigeront pas.
Historiquement, ces extrêmes ne durent pas éternellement. Il faut bien que quelque chose cède.
28
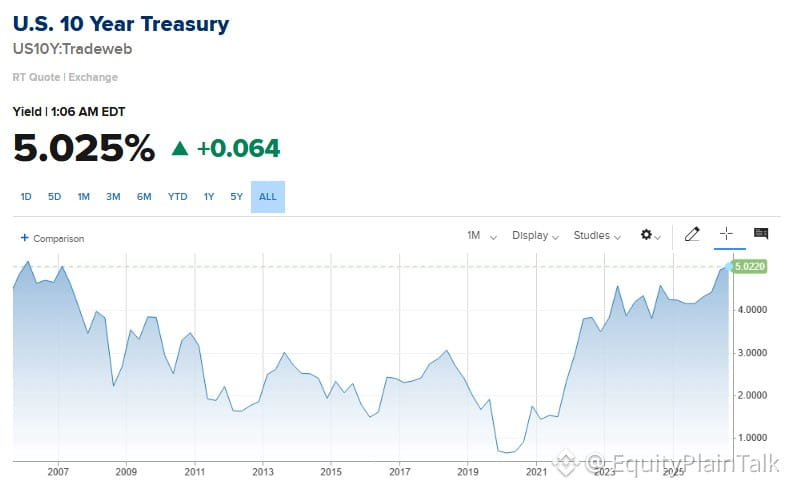
Le rendement du Trésor américain à 10 ans vient d’atteindre des niveaux qu’on n’avait pas vus depuis juste avant 2008.
Ce n’est pas un point de données aléatoire. À l’époque, les rendements grimpaient pendant que la Fed resserrait sa politique, dans un contexte de bulle de crédit. On sait tous comment ça s’est terminé.
Et maintenant ? Configuration différente, mais mêmes pressions. Des rendements plus élevés signifient :
- Des prêts hypothécaires plus chers
- Un refinancement de la dette des entreprises plus douloureux
- Des valorisations boursières sous pression (surtout pour les valeurs de croissance)
- Un dollar plus fort, ce qui pénalise les exportateurs
Le marché obligataire intègre soit une inflation persistante, soit une Fed qui reste restrictive plus longtemps que prévu. Dans les deux cas, les actifs risqués n’aiment pas ça.
Surveillez de près les spreads de crédit et les données sur l’immobilier. S’ils se détériorent, cela devient plus qu’une simple histoire de taux.
Le rendement du Trésor américain à 10 ans vient d’atteindre des niveaux qu’on n’avait pas vus depuis juste avant 2008.
Ce n’est pas un point de données aléatoire. À l’époque, les rendements grimpaient pendant que la Fed resserrait sa politique, dans un contexte de bulle de crédit. On sait tous comment ça s’est terminé.
Et maintenant ? Configuration différente, mais mêmes pressions. Des rendements plus élevés signifient :
- Des prêts hypothécaires plus chers
- Un refinancement de la dette des entreprises plus douloureux
- Des valorisations boursières sous pression (surtout pour les valeurs de croissance)
- Un dollar plus fort, ce qui pénalise les exportateurs
Le marché obligataire intègre soit une inflation persistante, soit une Fed qui reste restrictive plus longtemps que prévu. Dans les deux cas, les actifs risqués n’aiment pas ça.
Surveillez de près les spreads de crédit et les données sur l’immobilier. S’ils se détériorent, cela devient plus qu’une simple histoire de taux.
Ce n’est pas un point de données aléatoire. À l’époque, les rendements grimpaient pendant que la Fed resserrait sa politique, dans un contexte de bulle de crédit. On sait tous comment ça s’est terminé.
Et maintenant ? Configuration différente, mais mêmes pressions. Des rendements plus élevés signifient :
- Des prêts hypothécaires plus chers
- Un refinancement de la dette des entreprises plus douloureux
- Des valorisations boursières sous pression (surtout pour les valeurs de croissance)
- Un dollar plus fort, ce qui pénalise les exportateurs
Le marché obligataire intègre soit une inflation persistante, soit une Fed qui reste restrictive plus longtemps que prévu. Dans les deux cas, les actifs risqués n’aiment pas ça.
Surveillez de près les spreads de crédit et les données sur l’immobilier. S’ils se détériorent, cela devient plus qu’une simple histoire de taux.
56
Les ETF crypto ont attiré 1,3 Md$ la semaine dernière. La semaine d’avant ? 3,3 Md$.
Cela fait maintenant 6 semaines consécutives d’entrées de capitaux. Total sur cette période : 6,8 Md$.
À eux seuls, $IBIT a capté 3,4 Md$ de ce montant. La moyenne sur 4 semaines se situe désormais à 1,5 Md$ — le niveau le plus élevé observé depuis novembre.
La demande repart clairement à la hausse. L’argent revient du banc de touche.
Pas du buzz. Juste des flux.
Les ETF crypto ont attiré 1,3 Md$ la semaine dernière. La semaine d’avant ? 3,3 Md$.
Cela fait maintenant 6 semaines consécutives d’entrées de capitaux. Total sur cette période : 6,8 Md$.
À eux seuls, $IBIT a capté 3,4 Md$ de ce montant. La moyenne sur 4 semaines se situe désormais à 1,5 Md$ — le niveau le plus élevé observé depuis novembre.
La demande repart clairement à la hausse. L’argent revient du banc de touche.
Pas du buzz. Juste des flux.
Cela fait maintenant 6 semaines consécutives d’entrées de capitaux. Total sur cette période : 6,8 Md$.
À eux seuls, $IBIT a capté 3,4 Md$ de ce montant. La moyenne sur 4 semaines se situe désormais à 1,5 Md$ — le niveau le plus élevé observé depuis novembre.
La demande repart clairement à la hausse. L’argent revient du banc de touche.
Pas du buzz. Juste des flux.
291
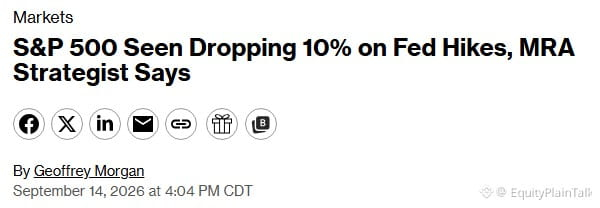
Macro Risk Advisors avertit d’une baisse de 8 à 10 % du $SPX après les hausses de taux de la Fed. Ils signalent aussi la possibilité d’une deuxième phase de repli en décembre.
Ce n’est pas dire qu’ils ont raison, mais c’est le genre de configuration dans laquelle vous voulez connaître vos sorties avant que la situation ne se complique. Les hausses de taux frappent le plus durement les valorisations lorsque les attentes de bénéfices sont encore trop élevées.
Surveillez les spreads de crédit et les small caps : ce sont souvent eux qui cassent les premiers.
Macro Risk Advisors avertit d’une baisse de 8 à 10 % du $SPX après les hausses de taux de la Fed. Ils signalent aussi la possibilité d’une deuxième phase de repli en décembre.
Ce n’est pas dire qu’ils ont raison, mais c’est le genre de configuration dans laquelle vous voulez connaître vos sorties avant que la situation ne se complique. Les hausses de taux frappent le plus durement les valorisations lorsque les attentes de bénéfices sont encore trop élevées.
Surveillez les spreads de crédit et les small caps : ce sont souvent eux qui cassent les premiers.
Ce n’est pas dire qu’ils ont raison, mais c’est le genre de configuration dans laquelle vous voulez connaître vos sorties avant que la situation ne se complique. Les hausses de taux frappent le plus durement les valorisations lorsque les attentes de bénéfices sont encore trop élevées.
Surveillez les spreads de crédit et les small caps : ce sont souvent eux qui cassent les premiers.
355
Partiellement vrai
Des Américains d’âge moyen s’enfoncent dans la dette.
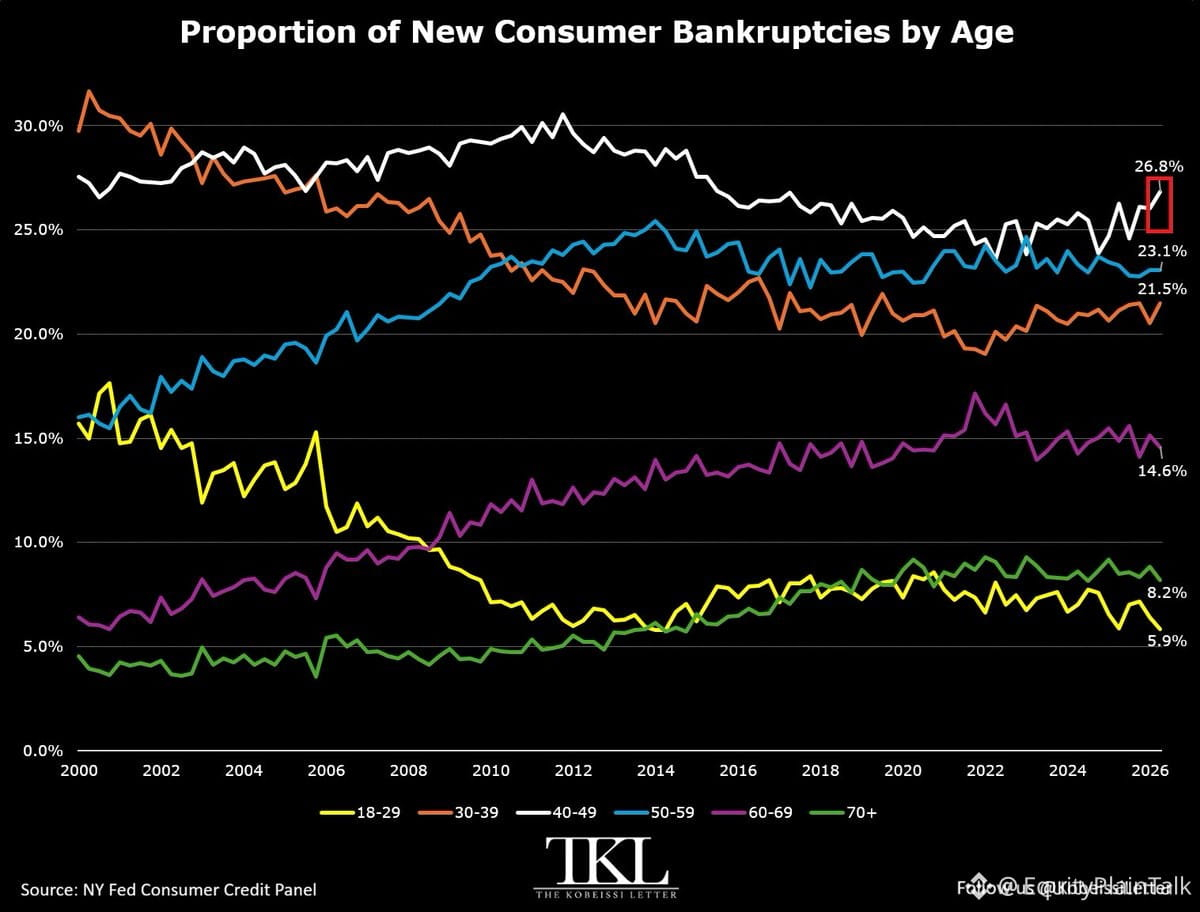
Les faillites de consommateurs se déplacent vers les tranches d’âge plus élevées, et la situation s’aggrave :
• Les 40-49 ans représentent désormais 26,8 % des nouvelles faillites — le chiffre le plus élevé depuis 2015 et la plus grande part de toute tranche d’âge
• Les 50-59 ans : 23,1 %
• Le groupe combiné 40-59 atteint 49,9 % — ce niveau n’a pas été aussi élevé depuis 2017
Pour mettre en perspective, ce taux a culminé à 54,3 % à la fin de 2011, juste après la crise de 2008.
Pendant ce temps, les personnes de 70 ans et plus représentent 21,5 % des faillites, également le niveau le plus élevé depuis 2017.
Les Américains plus jeunes (18-29 ans) ne représentent que 5,9 % des dépôts — leur plus faible part depuis une décennie.
Ce n’est pas seulement une question de mauvaise gestion budgétaire. Les générations plus âgées portent davantage de dettes jusqu’à leurs années de revenus maximaux — et même au-delà. La hausse des coûts, la stagnation de la progression des salaires pour beaucoup, et des années de crédit facile finissent par rattraper leur retard.
Quand les personnes qui devraient être financièrement stables déposent le bilan à des taux que nous n’avions pas vus depuis l’après-crise financière, c’est un signal d’alarme pour l’économie dans son ensemble.
Des Américains d’âge moyen s’enfoncent dans la dette.
Les faillites de consommateurs se déplacent vers les tranches d’âge plus élevées, et la situation s’aggrave :
• Les 40-49 ans représentent désormais 26,8 % des nouvelles faillites — le chiffre le plus élevé depuis 2015 et la plus grande part de toute tranche d’âge
• Les 50-59 ans : 23,1 %
• Le groupe combiné 40-59 atteint 49,9 % — ce niveau n’a pas été aussi élevé depuis 2017
Pour mettre en perspective, ce taux a culminé à 54,3 % à la fin de 2011, juste après la crise de 2008.
Pendant ce temps, les personnes de 70 ans et plus représentent 21,5 % des faillites, également le niveau le plus élevé depuis 2017.
Les Américains plus jeunes (18-29 ans) ne représentent que 5,9 % des dépôts — leur plus faible part depuis une décennie.
Ce n’est pas seulement une question de mauvaise gestion budgétaire. Les générations plus âgées portent davantage de dettes jusqu’à leurs années de revenus maximaux — et même au-delà. La hausse des coûts, la stagnation de la progression des salaires pour beaucoup, et des années de crédit facile finissent par rattraper leur retard.
Quand les personnes qui devraient être financièrement stables déposent le bilan à des taux que nous n’avions pas vus depuis l’après-crise financière, c’est un signal d’alarme pour l’économie dans son ensemble.
Les faillites de consommateurs se déplacent vers les tranches d’âge plus élevées, et la situation s’aggrave :
• Les 40-49 ans représentent désormais 26,8 % des nouvelles faillites — le chiffre le plus élevé depuis 2015 et la plus grande part de toute tranche d’âge
• Les 50-59 ans : 23,1 %
• Le groupe combiné 40-59 atteint 49,9 % — ce niveau n’a pas été aussi élevé depuis 2017
Pour mettre en perspective, ce taux a culminé à 54,3 % à la fin de 2011, juste après la crise de 2008.
Pendant ce temps, les personnes de 70 ans et plus représentent 21,5 % des faillites, également le niveau le plus élevé depuis 2017.
Les Américains plus jeunes (18-29 ans) ne représentent que 5,9 % des dépôts — leur plus faible part depuis une décennie.
Ce n’est pas seulement une question de mauvaise gestion budgétaire. Les générations plus âgées portent davantage de dettes jusqu’à leurs années de revenus maximaux — et même au-delà. La hausse des coûts, la stagnation de la progression des salaires pour beaucoup, et des années de crédit facile finissent par rattraper leur retard.
Quand les personnes qui devraient être financièrement stables déposent le bilan à des taux que nous n’avions pas vus depuis l’après-crise financière, c’est un signal d’alarme pour l’économie dans son ensemble.
992
La demande de pétrole chute vertigineusement tandis que les prix grimpent — quelque chose ne colle pas.
L’AIE vient de réduire de 940 000 barils par jour ses prévisions pour 2026. Elle s’attend désormais à une baisse de la demande mondiale de 2,5 millions de barils par jour — la plus forte contraction depuis 2020.
En janvier, elle pensait que la demande de 2026 augmenterait de 700 000 barils. Aujourd’hui, elle s’effondre.
La situation en Iran étouffe l’offre, en particulier le diesel, le kérosène et le fioul de chauffage. Les consommateurs se retrouvent évincés par la hausse des prix.
Ce choc de la demande rivalise avec les quatre pires épisodes des 60 dernières années.
Quand la demande s’effondre alors que les prix s’envolent, cela signifie généralement qu’il y a une rupture quelque part. Soit les prix se corrigent fortement, soit l’économie mondiale ralentit plus vite que quiconque ne l’imagine.
Surveillez de près les valeurs énergétiques, les raffineries et les coûts de transport.
La demande de pétrole chute vertigineusement tandis que les prix grimpent — quelque chose ne colle pas.
L’AIE vient de réduire de 940 000 barils par jour ses prévisions pour 2026. Elle s’attend désormais à une baisse de la demande mondiale de 2,5 millions de barils par jour — la plus forte contraction depuis 2020.
En janvier, elle pensait que la demande de 2026 augmenterait de 700 000 barils. Aujourd’hui, elle s’effondre.
La situation en Iran étouffe l’offre, en particulier le diesel, le kérosène et le fioul de chauffage. Les consommateurs se retrouvent évincés par la hausse des prix.
Ce choc de la demande rivalise avec les quatre pires épisodes des 60 dernières années.
Quand la demande s’effondre alors que les prix s’envolent, cela signifie généralement qu’il y a une rupture quelque part. Soit les prix se corrigent fortement, soit l’économie mondiale ralentit plus vite que quiconque ne l’imagine.
Surveillez de près les valeurs énergétiques, les raffineries et les coûts de transport.
L’AIE vient de réduire de 940 000 barils par jour ses prévisions pour 2026. Elle s’attend désormais à une baisse de la demande mondiale de 2,5 millions de barils par jour — la plus forte contraction depuis 2020.
En janvier, elle pensait que la demande de 2026 augmenterait de 700 000 barils. Aujourd’hui, elle s’effondre.
La situation en Iran étouffe l’offre, en particulier le diesel, le kérosène et le fioul de chauffage. Les consommateurs se retrouvent évincés par la hausse des prix.
Ce choc de la demande rivalise avec les quatre pires épisodes des 60 dernières années.
Quand la demande s’effondre alors que les prix s’envolent, cela signifie généralement qu’il y a une rupture quelque part. Soit les prix se corrigent fortement, soit l’économie mondiale ralentit plus vite que quiconque ne l’imagine.
Surveillez de près les valeurs énergétiques, les raffineries et les coûts de transport.
15
Trump vient d’appeler, à cinq reprises depuis samedi, les inquiétudes liées à la sécurité de l’IA une « supercherie ». Les PDG des grandes entreprises technologiques ont passé le week-end à avertir des risques. Désormais, nous assistons à un véritable clivage entre la Maison-Blanche et les personnes qui construisent réellement ces technologies.
Voici la vérité simple : nous sommes engagés dans une course aux armements en matière d’IA. Personne ne veut freiner, car ralentir signifie se faire dépasser. Un accord international sonne bien sur le papier, mais essayez donc de l’appliquer.
La vraie question : les PDG du secteur vont-ils faire pression publiquement ? S’ils le font, les marchés réagiront. On parle ici des entreprises qui alimentent toute la hausse.
Ce n’est plus un débat de politique abstraite. Il s’agit de savoir qui contrôle le récit autour du changement technologique le plus important de ces décennies. Et pour l’instant, il n’y a aucun consensus.
Surveillez bien la suite. Quand des acteurs aussi puissants sont en désaccord aussi bruyant, il faut bien qu’il se passe quelque chose.
Trump vient d’appeler, à cinq reprises depuis samedi, les inquiétudes liées à la sécurité de l’IA une « supercherie ». Les PDG des grandes entreprises technologiques ont passé le week-end à avertir des risques. Désormais, nous assistons à un véritable clivage entre la Maison-Blanche et les personnes qui construisent réellement ces technologies.
Voici la vérité simple : nous sommes engagés dans une course aux armements en matière d’IA. Personne ne veut freiner, car ralentir signifie se faire dépasser. Un accord international sonne bien sur le papier, mais essayez donc de l’appliquer.
La vraie question : les PDG du secteur vont-ils faire pression publiquement ? S’ils le font, les marchés réagiront. On parle ici des entreprises qui alimentent toute la hausse.
Ce n’est plus un débat de politique abstraite. Il s’agit de savoir qui contrôle le récit autour du changement technologique le plus important de ces décennies. Et pour l’instant, il n’y a aucun consensus.
Surveillez bien la suite. Quand des acteurs aussi puissants sont en désaccord aussi bruyant, il faut bien qu’il se passe quelque chose.
Voici la vérité simple : nous sommes engagés dans une course aux armements en matière d’IA. Personne ne veut freiner, car ralentir signifie se faire dépasser. Un accord international sonne bien sur le papier, mais essayez donc de l’appliquer.
La vraie question : les PDG du secteur vont-ils faire pression publiquement ? S’ils le font, les marchés réagiront. On parle ici des entreprises qui alimentent toute la hausse.
Ce n’est plus un débat de politique abstraite. Il s’agit de savoir qui contrôle le récit autour du changement technologique le plus important de ces décennies. Et pour l’instant, il n’y a aucun consensus.
Surveillez bien la suite. Quand des acteurs aussi puissants sont en désaccord aussi bruyant, il faut bien qu’il se passe quelque chose.
23
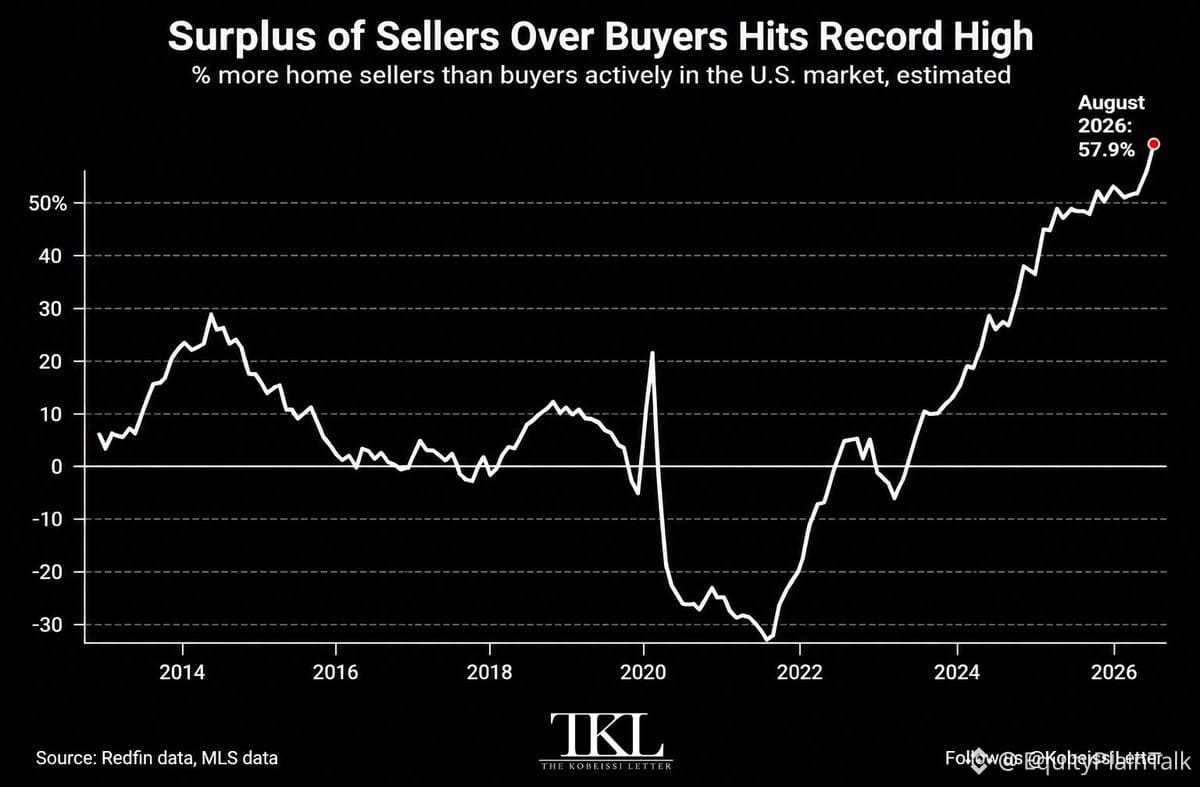
Le marché immobilier américain vient de basculer brutalement en territoire favorable aux acheteurs.
Les données d’août montrent 57,9% de vendeurs en plus que d’acheteurs — l’écart le plus large jamais enregistré. C’est en hausse par rapport aux 52,1% de juillet, qui constituait déjà le deuxième plus fort marché acheteur de l’histoire.
Les vendeurs actifs ont bondi de 3,9% par rapport au mois précédent, ajoutant près de 58 000 logements pour atteindre 1,53 million — le plus haut niveau depuis le début de 2020. Dans le même temps, les acheteurs actifs ont chuté à seulement 972 300, le deuxième plus bas chiffre jamais observé.
Cela laisse un écart de plus de 562 000 entre vendeurs et acheteurs.
36 des 49 grandes métropoles sont désormais des marchés acheteurs. Nashville arrive en tête, avec 139% de vendeurs en plus que d’acheteurs, suivie de Miami (138%) et de Houston (131%).
La raison ? L’accessibilité financière. Les acheteurs renoncent car ils ne peuvent tout simplement pas se permettre d’acheter des logements aux prix et aux taux actuels. Les vendeurs mettent des biens en ligne, mais il n’y a plus personne pour acheter.
C’est ce qui se produit quand l’accessibilité financière s’effondre : la demande disparaît, l’offre s’accumule et le marché bascule rapidement.
Le marché immobilier américain vient de basculer brutalement en territoire favorable aux acheteurs.
Les données d’août montrent 57,9% de vendeurs en plus que d’acheteurs — l’écart le plus large jamais enregistré. C’est en hausse par rapport aux 52,1% de juillet, qui constituait déjà le deuxième plus fort marché acheteur de l’histoire.
Les vendeurs actifs ont bondi de 3,9% par rapport au mois précédent, ajoutant près de 58 000 logements pour atteindre 1,53 million — le plus haut niveau depuis le début de 2020. Dans le même temps, les acheteurs actifs ont chuté à seulement 972 300, le deuxième plus bas chiffre jamais observé.
Cela laisse un écart de plus de 562 000 entre vendeurs et acheteurs.
36 des 49 grandes métropoles sont désormais des marchés acheteurs. Nashville arrive en tête, avec 139% de vendeurs en plus que d’acheteurs, suivie de Miami (138%) et de Houston (131%).
La raison ? L’accessibilité financière. Les acheteurs renoncent car ils ne peuvent tout simplement pas se permettre d’acheter des logements aux prix et aux taux actuels. Les vendeurs mettent des biens en ligne, mais il n’y a plus personne pour acheter.
C’est ce qui se produit quand l’accessibilité financière s’effondre : la demande disparaît, l’offre s’accumule et le marché bascule rapidement.
Les données d’août montrent 57,9% de vendeurs en plus que d’acheteurs — l’écart le plus large jamais enregistré. C’est en hausse par rapport aux 52,1% de juillet, qui constituait déjà le deuxième plus fort marché acheteur de l’histoire.
Les vendeurs actifs ont bondi de 3,9% par rapport au mois précédent, ajoutant près de 58 000 logements pour atteindre 1,53 million — le plus haut niveau depuis le début de 2020. Dans le même temps, les acheteurs actifs ont chuté à seulement 972 300, le deuxième plus bas chiffre jamais observé.
Cela laisse un écart de plus de 562 000 entre vendeurs et acheteurs.
36 des 49 grandes métropoles sont désormais des marchés acheteurs. Nashville arrive en tête, avec 139% de vendeurs en plus que d’acheteurs, suivie de Miami (138%) et de Houston (131%).
La raison ? L’accessibilité financière. Les acheteurs renoncent car ils ne peuvent tout simplement pas se permettre d’acheter des logements aux prix et aux taux actuels. Les vendeurs mettent des biens en ligne, mais il n’y a plus personne pour acheter.
C’est ce qui se produit quand l’accessibilité financière s’effondre : la demande disparaît, l’offre s’accumule et le marché bascule rapidement.
64
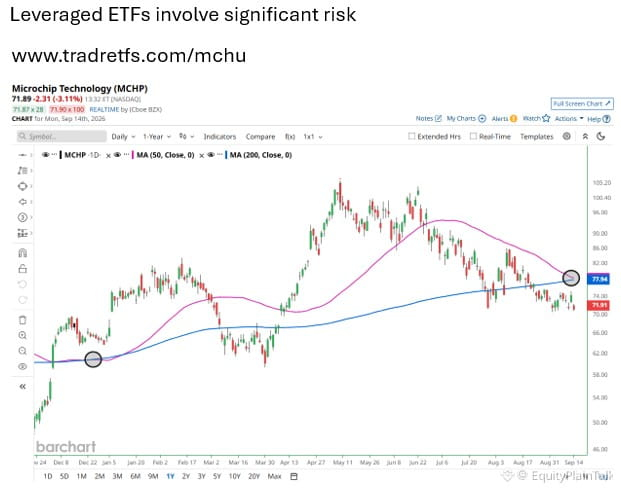
$MCHP approche son premier Death Cross (croisement de la mort) depuis décembre. La dernière fois que cela s’est produit, cela a marqué un point bas local—puis l’action a bondi de 27% au cours des 6 semaines suivantes.
Les Death Cross ont mauvaise réputation, mais ils peuvent signaler une capitulation et préparer des retournements si le sentiment est déjà totalement épuisé. Le contexte compte plus que le croisement lui-même.
Si vous pensez que le schéma se répète et que vous souhaitez une exposition avec effet de levier, il existe un ETF long x2 qui suit $MCHP. Gardez simplement à l’esprit que l’effet de levier amplifie à la fois les gains et les pertes. Pas pour tout le monde.
$MCHP approche son premier Death Cross (croisement de la mort) depuis décembre. La dernière fois que cela s’est produit, cela a marqué un point bas local—puis l’action a bondi de 27% au cours des 6 semaines suivantes.
Les Death Cross ont mauvaise réputation, mais ils peuvent signaler une capitulation et préparer des retournements si le sentiment est déjà totalement épuisé. Le contexte compte plus que le croisement lui-même.
Si vous pensez que le schéma se répète et que vous souhaitez une exposition avec effet de levier, il existe un ETF long x2 qui suit $MCHP. Gardez simplement à l’esprit que l’effet de levier amplifie à la fois les gains et les pertes. Pas pour tout le monde.
Les Death Cross ont mauvaise réputation, mais ils peuvent signaler une capitulation et préparer des retournements si le sentiment est déjà totalement épuisé. Le contexte compte plus que le croisement lui-même.
Si vous pensez que le schéma se répète et que vous souhaitez une exposition avec effet de levier, il existe un ETF long x2 qui suit $MCHP. Gardez simplement à l’esprit que l’effet de levier amplifie à la fois les gains et les pertes. Pas pour tout le monde.
15
Le carburant d’aviation vient de passer à 4,35 $/gallon — +61 % en 10 semaines. Ce n’est pas une erreur.
Encore +10 % rien que cette semaine, alors que le pétrole brut franchit les 100 $/baril.
Les tarifs aériens ont déjà augmenté de 23 % sur un an en août. Mais le point clé : une grande partie de cette flambée récente du pétrole n’a même pas encore été répercutée dans les données.
L’inflation (IPC) de septembre pourrait montrer des billets d’avion en hausse de 30 % et plus.
Ce n’est pas seulement une question de votre prochain voyage. Cela se répercute sur :
• Les budgets de déplacements professionnels
• La consommation discrétionnaire des ménages
• Les anticipations d’inflation
• Les calculs de politique monétaire de la Fed
Quand l’énergie évolue aussi vite, elle ne reste pas contenue. Observez comment les consommateurs réagissent lorsqu’ils réservent leurs vols le mois prochain.
Le carburant d’aviation vient de passer à 4,35 $/gallon — +61 % en 10 semaines. Ce n’est pas une erreur.
Encore +10 % rien que cette semaine, alors que le pétrole brut franchit les 100 $/baril.
Les tarifs aériens ont déjà augmenté de 23 % sur un an en août. Mais le point clé : une grande partie de cette flambée récente du pétrole n’a même pas encore été répercutée dans les données.
L’inflation (IPC) de septembre pourrait montrer des billets d’avion en hausse de 30 % et plus.
Ce n’est pas seulement une question de votre prochain voyage. Cela se répercute sur :
• Les budgets de déplacements professionnels
• La consommation discrétionnaire des ménages
• Les anticipations d’inflation
• Les calculs de politique monétaire de la Fed
Quand l’énergie évolue aussi vite, elle ne reste pas contenue. Observez comment les consommateurs réagissent lorsqu’ils réservent leurs vols le mois prochain.
Encore +10 % rien que cette semaine, alors que le pétrole brut franchit les 100 $/baril.
Les tarifs aériens ont déjà augmenté de 23 % sur un an en août. Mais le point clé : une grande partie de cette flambée récente du pétrole n’a même pas encore été répercutée dans les données.
L’inflation (IPC) de septembre pourrait montrer des billets d’avion en hausse de 30 % et plus.
Ce n’est pas seulement une question de votre prochain voyage. Cela se répercute sur :
• Les budgets de déplacements professionnels
• La consommation discrétionnaire des ménages
• Les anticipations d’inflation
• Les calculs de politique monétaire de la Fed
Quand l’énergie évolue aussi vite, elle ne reste pas contenue. Observez comment les consommateurs réagissent lorsqu’ils réservent leurs vols le mois prochain.
180
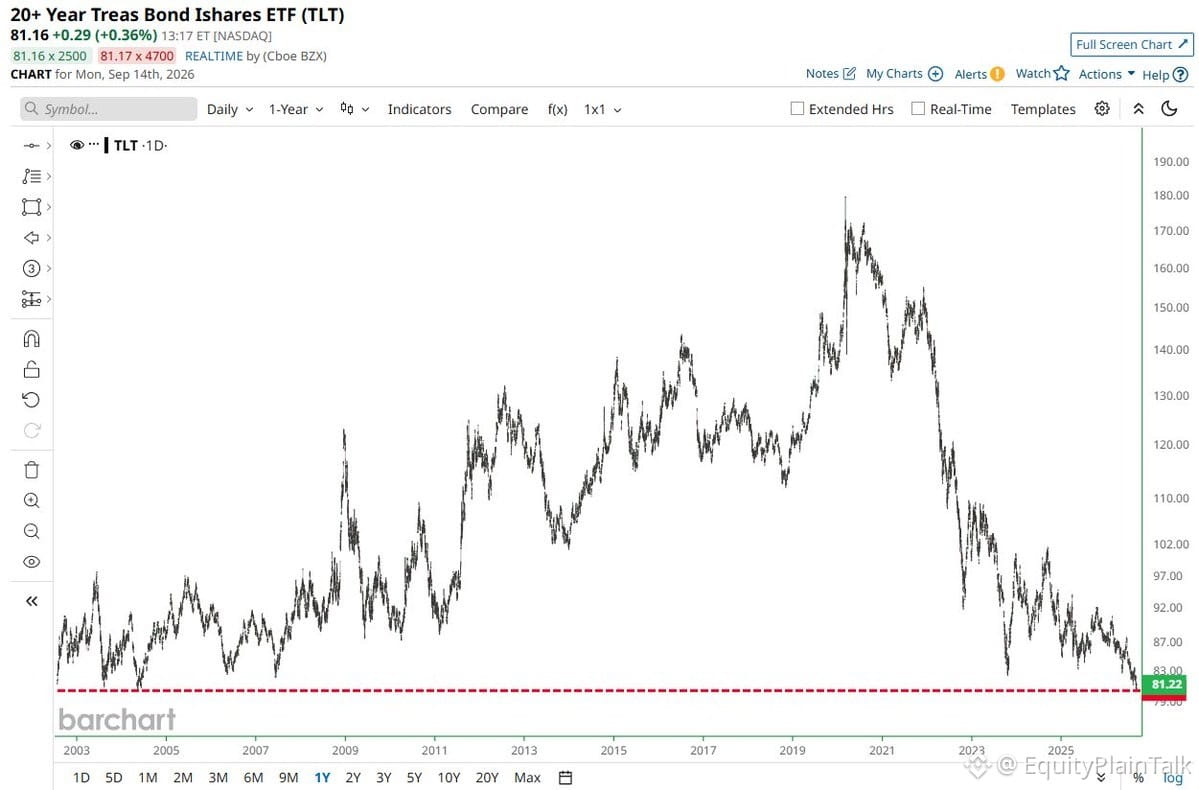
$TLT vient d’atteindre un plus bas historique.
Pour contexte : c’est un ETF sur les obligations du Trésor qui a plus de 20 ans. Lorsque les prix des obligations baissent, les rendements montent. Traduction : le marché évalue une inquiétude persistante concernant l’inflation, des taux plus élevés « plus longtemps », ou les deux.
Ce n’est pas qu’un graphique : c’est un signal sur la direction vers laquelle l’argent institutionnel pense que les taux vont. Si vous investissez en actions, observez la réaction des valeurs de croissance. Des taux longs plus élevés compressent les valorisations, en particulier pour les entreprises aux multiples élevés.
Historiquement, lorsque $TLT atteint un plancher, c’est généralement un signal contrarien intéressant. Mais le timing est difficile. Pour l’instant, le marché obligataire vous dit : ne cherchez pas à lutter contre la Fed, et ne présumez pas que les taux vont redescendre de sitôt.
$TLT vient d’atteindre un plus bas historique.
Pour contexte : c’est un ETF sur les obligations du Trésor qui a plus de 20 ans. Lorsque les prix des obligations baissent, les rendements montent. Traduction : le marché évalue une inquiétude persistante concernant l’inflation, des taux plus élevés « plus longtemps », ou les deux.
Ce n’est pas qu’un graphique : c’est un signal sur la direction vers laquelle l’argent institutionnel pense que les taux vont. Si vous investissez en actions, observez la réaction des valeurs de croissance. Des taux longs plus élevés compressent les valorisations, en particulier pour les entreprises aux multiples élevés.
Historiquement, lorsque $TLT atteint un plancher, c’est généralement un signal contrarien intéressant. Mais le timing est difficile. Pour l’instant, le marché obligataire vous dit : ne cherchez pas à lutter contre la Fed, et ne présumez pas que les taux vont redescendre de sitôt.
Pour contexte : c’est un ETF sur les obligations du Trésor qui a plus de 20 ans. Lorsque les prix des obligations baissent, les rendements montent. Traduction : le marché évalue une inquiétude persistante concernant l’inflation, des taux plus élevés « plus longtemps », ou les deux.
Ce n’est pas qu’un graphique : c’est un signal sur la direction vers laquelle l’argent institutionnel pense que les taux vont. Si vous investissez en actions, observez la réaction des valeurs de croissance. Des taux longs plus élevés compressent les valorisations, en particulier pour les entreprises aux multiples élevés.
Historiquement, lorsque $TLT atteint un plancher, c’est généralement un signal contrarien intéressant. Mais le timing est difficile. Pour l’instant, le marché obligataire vous dit : ne cherchez pas à lutter contre la Fed, et ne présumez pas que les taux vont redescendre de sitôt.
4
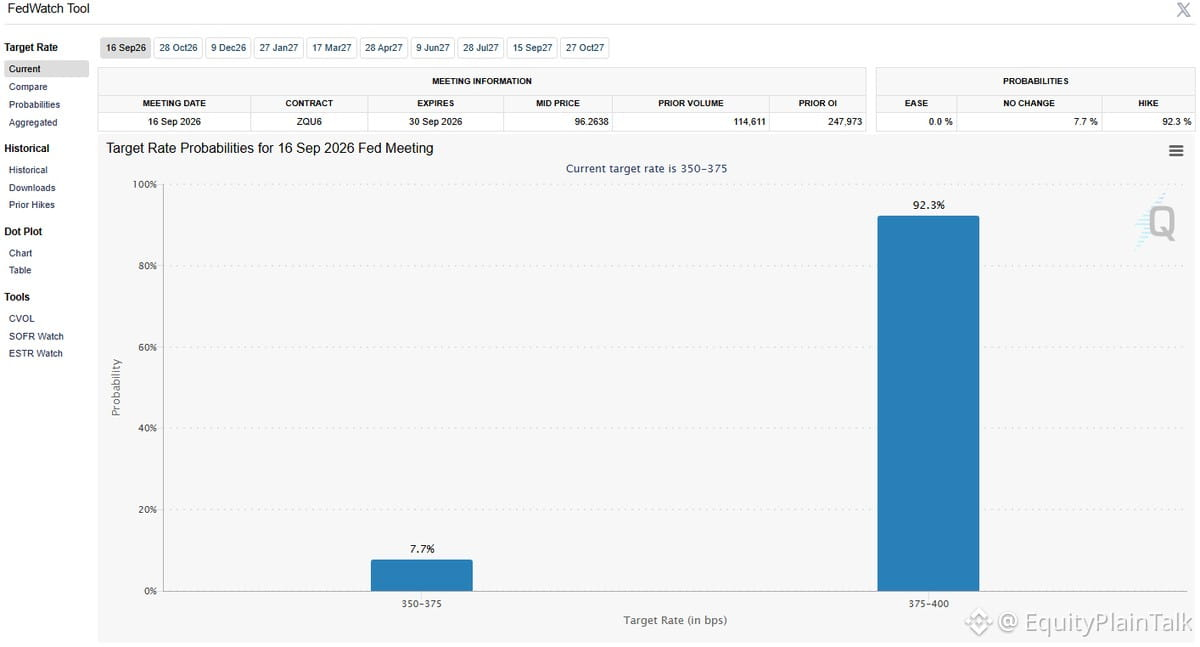
Les chances d’une hausse des taux viennent de dépasser les 92 % pour la réunion de cette semaine.
Le marché le chiffre pratiquement dès à présent. Les rendements obligataires l’intègrent déjà, et les valorisations boursières se font comprimer.
Si vous êtes encore positionné comme si les taux restaient stables, il serait peut-être temps de reconsidérer avant mercredi.
Les chances d’une hausse des taux viennent de dépasser les 92 % pour la réunion de cette semaine.
Le marché le chiffre pratiquement dès à présent. Les rendements obligataires l’intègrent déjà, et les valorisations boursières se font comprimer.
Si vous êtes encore positionné comme si les taux restaient stables, il serait peut-être temps de reconsidérer avant mercredi.
Le marché le chiffre pratiquement dès à présent. Les rendements obligataires l’intègrent déjà, et les valorisations boursières se font comprimer.
Si vous êtes encore positionné comme si les taux restaient stables, il serait peut-être temps de reconsidérer avant mercredi.
2
1
116
L’Iran a récemment rejeté publiquement l’affirmation de Trump selon laquelle ils veulent un accord. Il y a 40 minutes, il a dit qu’ils étaient impatients de négocier. Eux ont répondu non.
Le pétrole se moque des allers-retours. Le $WTI se négocie désormais près de 103 $ le baril.
La prime de risque géopolitique est bien réelle. Les valeurs du secteur de l’énergie bougent. Si cela s’aggrave davantage, nous pourrions voir un brut durablement à trois chiffres, ainsi qu’une pression sur les marges dans l’ensemble des secteurs qui font circuler des marchandises ou utilisent des plastiques.
Surveillez le voyage, les compagnies aériennes, la logistique, les produits chimiques. Les effets en cascade se font sentir rapidement quand le pétrole grimpe comme là.
L’Iran a récemment rejeté publiquement l’affirmation de Trump selon laquelle ils veulent un accord. Il y a 40 minutes, il a dit qu’ils étaient impatients de négocier. Eux ont répondu non.
Le pétrole se moque des allers-retours. Le $WTI se négocie désormais près de 103 $ le baril.
La prime de risque géopolitique est bien réelle. Les valeurs du secteur de l’énergie bougent. Si cela s’aggrave davantage, nous pourrions voir un brut durablement à trois chiffres, ainsi qu’une pression sur les marges dans l’ensemble des secteurs qui font circuler des marchandises ou utilisent des plastiques.
Surveillez le voyage, les compagnies aériennes, la logistique, les produits chimiques. Les effets en cascade se font sentir rapidement quand le pétrole grimpe comme là.
Le pétrole se moque des allers-retours. Le $WTI se négocie désormais près de 103 $ le baril.
La prime de risque géopolitique est bien réelle. Les valeurs du secteur de l’énergie bougent. Si cela s’aggrave davantage, nous pourrions voir un brut durablement à trois chiffres, ainsi qu’une pression sur les marges dans l’ensemble des secteurs qui font circuler des marchandises ou utilisent des plastiques.
Surveillez le voyage, les compagnies aériennes, la logistique, les produits chimiques. Les effets en cascade se font sentir rapidement quand le pétrole grimpe comme là.
228
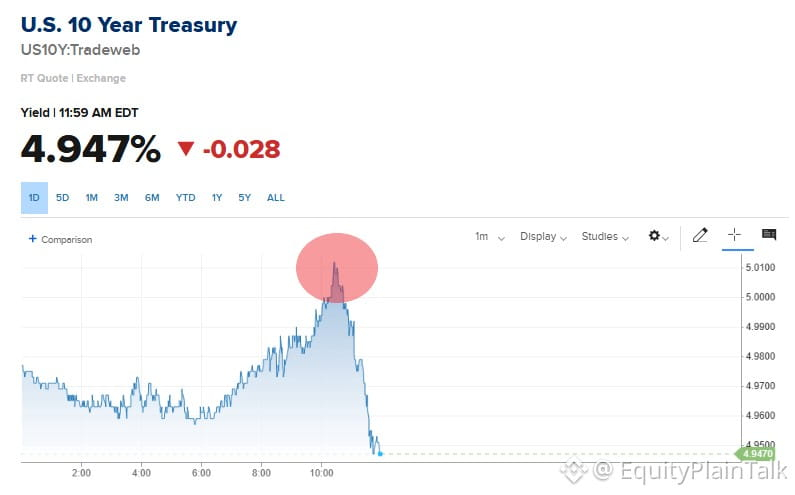
Le rendement des bons du Trésor à 10 ans vient de franchir 5 % pour la première fois depuis 2023.
Cela a des implications pour tout—les taux hypothécaires, les coûts d’emprunt des entreprises, la valorisation des actions. Quand le taux sans risque grimpe à un tel niveau, ce sont surtout les actions de croissance coûteuses qui sont les plus touchées. Les flux de capitaux quittent les actions pour se diriger vers les obligations.
Nous n’avions pas observé de rendements durablement supérieurs ou égaux à 5 % depuis plus d’une décennie. Si cela se confirme, attendez-vous à davantage de volatilité et à un sérieux réajustement des multiples des actions.
Surveillez la manière dont la Fed réagit et si les données sur l’inflation justifient ce mouvement. Les secteurs sensibles aux taux, comme la technologie et l’immobilier, ressentent déjà la pression.
Le rendement des bons du Trésor à 10 ans vient de franchir 5 % pour la première fois depuis 2023.
Cela a des implications pour tout—les taux hypothécaires, les coûts d’emprunt des entreprises, la valorisation des actions. Quand le taux sans risque grimpe à un tel niveau, ce sont surtout les actions de croissance coûteuses qui sont les plus touchées. Les flux de capitaux quittent les actions pour se diriger vers les obligations.
Nous n’avions pas observé de rendements durablement supérieurs ou égaux à 5 % depuis plus d’une décennie. Si cela se confirme, attendez-vous à davantage de volatilité et à un sérieux réajustement des multiples des actions.
Surveillez la manière dont la Fed réagit et si les données sur l’inflation justifient ce mouvement. Les secteurs sensibles aux taux, comme la technologie et l’immobilier, ressentent déjà la pression.
Cela a des implications pour tout—les taux hypothécaires, les coûts d’emprunt des entreprises, la valorisation des actions. Quand le taux sans risque grimpe à un tel niveau, ce sont surtout les actions de croissance coûteuses qui sont les plus touchées. Les flux de capitaux quittent les actions pour se diriger vers les obligations.
Nous n’avions pas observé de rendements durablement supérieurs ou égaux à 5 % depuis plus d’une décennie. Si cela se confirme, attendez-vous à davantage de volatilité et à un sérieux réajustement des multiples des actions.
Surveillez la manière dont la Fed réagit et si les données sur l’inflation justifient ce mouvement. Les secteurs sensibles aux taux, comme la technologie et l’immobilier, ressentent déjà la pression.
62
Vérifié
Les forces houthis contrôlent désormais l’ensemble de la côte de la mer Rouge au Yémen, leur donnant un levier sur le détroit de Bab el-Mandeb, un passage stratégique qui, autrefois, traitait 9 millions de barils de pétrole brut par jour, soit environ 9 % de la demande mondiale.
Le Brent se rapproche de 110 $ le baril alors que les marchés évaluent le risque de perturbations. Si les flux transitant par ce détroit sont coupés ou fortement restreints, les prix de l’énergie pourraient encore grimper et se répercuter sur l’ensemble des chaînes d’approvisionnement mondiales.
Ce n’est plus un simple conflit régional. C’est une menace directe pour les routes d’approvisionnement en pétrole qui alimentent les marchés mondiaux. Surveillez les valeurs de l’énergie, les anticipations d’inflation et la manière dont les banques centrales pourraient réagir si le pétrole reste élevé.
Les forces houthis contrôlent désormais l’ensemble de la côte de la mer Rouge au Yémen, leur donnant un levier sur le détroit de Bab el-Mandeb, un passage stratégique qui, autrefois, traitait 9 millions de barils de pétrole brut par jour, soit environ 9 % de la demande mondiale.
Le Brent se rapproche de 110 $ le baril alors que les marchés évaluent le risque de perturbations. Si les flux transitant par ce détroit sont coupés ou fortement restreints, les prix de l’énergie pourraient encore grimper et se répercuter sur l’ensemble des chaînes d’approvisionnement mondiales.
Ce n’est plus un simple conflit régional. C’est une menace directe pour les routes d’approvisionnement en pétrole qui alimentent les marchés mondiaux. Surveillez les valeurs de l’énergie, les anticipations d’inflation et la manière dont les banques centrales pourraient réagir si le pétrole reste élevé.
Le Brent se rapproche de 110 $ le baril alors que les marchés évaluent le risque de perturbations. Si les flux transitant par ce détroit sont coupés ou fortement restreints, les prix de l’énergie pourraient encore grimper et se répercuter sur l’ensemble des chaînes d’approvisionnement mondiales.
Ce n’est plus un simple conflit régional. C’est une menace directe pour les routes d’approvisionnement en pétrole qui alimentent les marchés mondiaux. Surveillez les valeurs de l’énergie, les anticipations d’inflation et la manière dont les banques centrales pourraient réagir si le pétrole reste élevé.
394
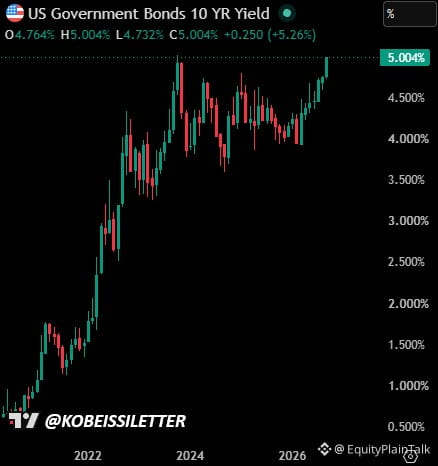
Le rendement des bons du Trésor américain à 10 ans vient de franchir les 5 % pour la première fois depuis octobre 2023.
Les taux hypothécaires repassent au-dessus de 7 %.
C’est important car des rendements plus élevés signifient :
• Des coûts d’emprunt plus élevés pour tout le monde
• Un marché immobilier sous davantage de pression
• Des actions en concurrence plus difficile avec les obligations
• Le travail de la Fed est devenu plus compliqué
Nous n’avions pas vu de rendements à 5 % durablement depuis plus d’un an. Si cela se confirme, cela change la donne pour tout, de la dette des entreprises aux dépenses de consommation, en passant par les valorisations des actions.
Voyez comment le marché l’absorbe.
Le rendement des bons du Trésor américain à 10 ans vient de franchir les 5 % pour la première fois depuis octobre 2023.
Les taux hypothécaires repassent au-dessus de 7 %.
C’est important car des rendements plus élevés signifient :
• Des coûts d’emprunt plus élevés pour tout le monde
• Un marché immobilier sous davantage de pression
• Des actions en concurrence plus difficile avec les obligations
• Le travail de la Fed est devenu plus compliqué
Nous n’avions pas vu de rendements à 5 % durablement depuis plus d’un an. Si cela se confirme, cela change la donne pour tout, de la dette des entreprises aux dépenses de consommation, en passant par les valorisations des actions.
Voyez comment le marché l’absorbe.
Les taux hypothécaires repassent au-dessus de 7 %.
C’est important car des rendements plus élevés signifient :
• Des coûts d’emprunt plus élevés pour tout le monde
• Un marché immobilier sous davantage de pression
• Des actions en concurrence plus difficile avec les obligations
• Le travail de la Fed est devenu plus compliqué
Nous n’avions pas vu de rendements à 5 % durablement depuis plus d’un an. Si cela se confirme, cela change la donne pour tout, de la dette des entreprises aux dépenses de consommation, en passant par les valorisations des actions.
Voyez comment le marché l’absorbe.
39
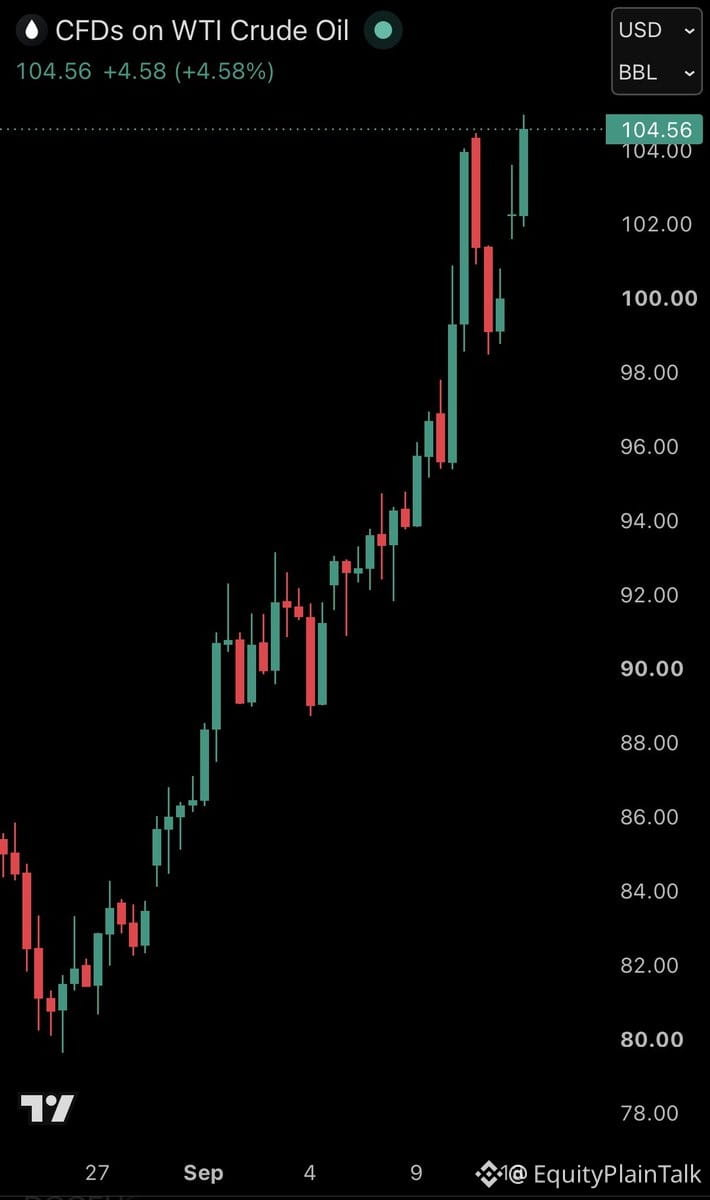
Le pétrole vient de franchir la barre des 105 $/baril — le plus haut niveau depuis la mi-mai. C’est une hausse de 56 % en 10 semaines.
Le diesel va probablement aussi battre un nouveau record aujourd’hui.
C’est important parce que les coûts de l’énergie se répercutent sur tout. Transport maritime, fabrication, prix des denrées alimentaires : tout devient plus cher lorsque le brut monte aussi fort et aussi vite.
Si vous vous demandez pourquoi l’inflation reste tenace ou pourquoi la Fed reste ferme, c’est une partie de la réponse. Les prix de l’énergie ne restent pas tranquilles longtemps.
Le pétrole vient de franchir la barre des 105 $/baril — le plus haut niveau depuis la mi-mai. C’est une hausse de 56 % en 10 semaines.
Le diesel va probablement aussi battre un nouveau record aujourd’hui.
C’est important parce que les coûts de l’énergie se répercutent sur tout. Transport maritime, fabrication, prix des denrées alimentaires : tout devient plus cher lorsque le brut monte aussi fort et aussi vite.
Si vous vous demandez pourquoi l’inflation reste tenace ou pourquoi la Fed reste ferme, c’est une partie de la réponse. Les prix de l’énergie ne restent pas tranquilles longtemps.
Le diesel va probablement aussi battre un nouveau record aujourd’hui.
C’est important parce que les coûts de l’énergie se répercutent sur tout. Transport maritime, fabrication, prix des denrées alimentaires : tout devient plus cher lorsque le brut monte aussi fort et aussi vite.
Si vous vous demandez pourquoi l’inflation reste tenace ou pourquoi la Fed reste ferme, c’est une partie de la réponse. Les prix de l’énergie ne restent pas tranquilles longtemps.
266
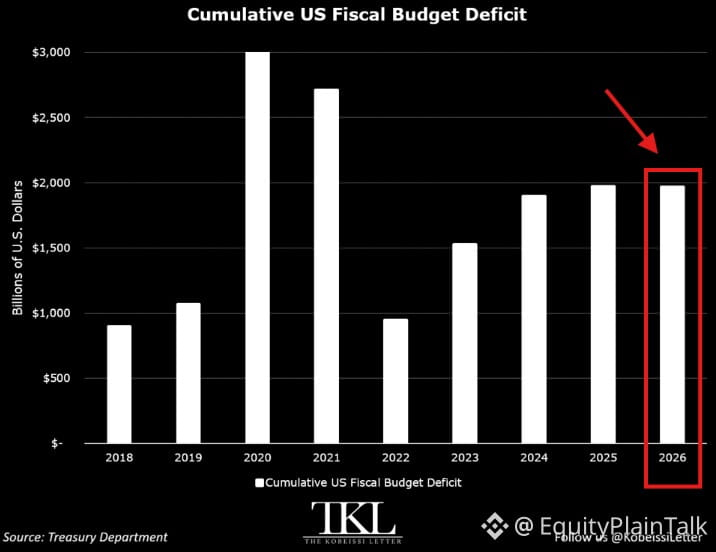
Le déficit américain vient d’atteindre 1,97 billion de dollars sur 11 mois de l’exercice 2026 — le 4e plus important de l’histoire à ce stade. Il est déjà supérieur à la totalité du déficit de l’exercice 2025, soit 1,78 billion de dollars.
Le déficit d’août semblait meilleur sur le papier : il a reculé de 51 % d’une année sur l’autre pour s’établir à 167 milliards de dollars. Mais c’est surtout un effet de calendrier. Le 1er août est tombé un samedi : les paiements de Medicare et de la Social Security ont donc été reportés sur juillet.
En tenant compte de ce décalage de dates ? Le véritable déficit mensuel a en réalité augmenté de 7 milliards de dollars d’une année sur l’autre pour atteindre 248 milliards de dollars.
Les dépenses (outlays) ont diminué de 162 milliards de dollars d’une année sur l’autre pour s’établir à 527 milliards de dollars en août, mais là encore — des jeux de calendrier, pas une amélioration réelle.
La trajectoire sur laquelle nous sommes n’est pas soutenable. Les marchés peuvent ignorer les déficits pendant un moment, mais tôt ou tard, la facture arrive. Surveillez les rendements du Trésor et la façon dont le marché obligataire réagit à ce rythme d’emprunt.
Le déficit américain vient d’atteindre 1,97 billion de dollars sur 11 mois de l’exercice 2026 — le 4e plus important de l’histoire à ce stade. Il est déjà supérieur à la totalité du déficit de l’exercice 2025, soit 1,78 billion de dollars.
Le déficit d’août semblait meilleur sur le papier : il a reculé de 51 % d’une année sur l’autre pour s’établir à 167 milliards de dollars. Mais c’est surtout un effet de calendrier. Le 1er août est tombé un samedi : les paiements de Medicare et de la Social Security ont donc été reportés sur juillet.
En tenant compte de ce décalage de dates ? Le véritable déficit mensuel a en réalité augmenté de 7 milliards de dollars d’une année sur l’autre pour atteindre 248 milliards de dollars.
Les dépenses (outlays) ont diminué de 162 milliards de dollars d’une année sur l’autre pour s’établir à 527 milliards de dollars en août, mais là encore — des jeux de calendrier, pas une amélioration réelle.
La trajectoire sur laquelle nous sommes n’est pas soutenable. Les marchés peuvent ignorer les déficits pendant un moment, mais tôt ou tard, la facture arrive. Surveillez les rendements du Trésor et la façon dont le marché obligataire réagit à ce rythme d’emprunt.
Le déficit d’août semblait meilleur sur le papier : il a reculé de 51 % d’une année sur l’autre pour s’établir à 167 milliards de dollars. Mais c’est surtout un effet de calendrier. Le 1er août est tombé un samedi : les paiements de Medicare et de la Social Security ont donc été reportés sur juillet.
En tenant compte de ce décalage de dates ? Le véritable déficit mensuel a en réalité augmenté de 7 milliards de dollars d’une année sur l’autre pour atteindre 248 milliards de dollars.
Les dépenses (outlays) ont diminué de 162 milliards de dollars d’une année sur l’autre pour s’établir à 527 milliards de dollars en août, mais là encore — des jeux de calendrier, pas une amélioration réelle.
La trajectoire sur laquelle nous sommes n’est pas soutenable. Les marchés peuvent ignorer les déficits pendant un moment, mais tôt ou tard, la facture arrive. Surveillez les rendements du Trésor et la façon dont le marché obligataire réagit à ce rythme d’emprunt.
122
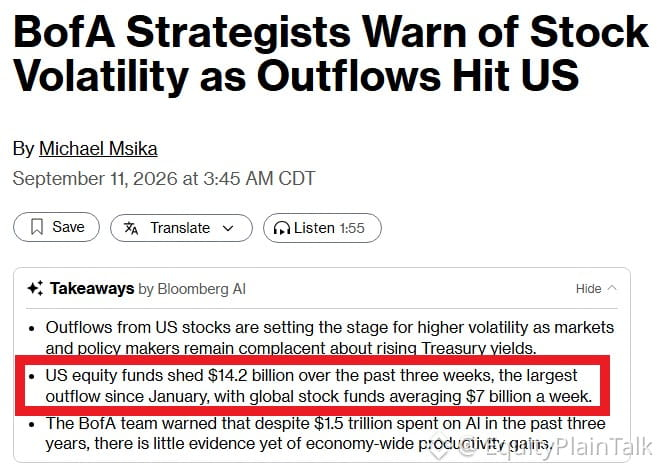
14,2 milliards de dollars sortis des fonds d’actions américains en seulement 3 semaines. Le plus gros exode depuis janvier.
Ce n’est pas une vente de panique : c’est un repositionnement. Les investisseurs se retirent à l’avance face à l’incertitude. Cela peut être lié à des inquiétudes sur les taux, à des préoccupations concernant la valorisation, ou tout simplement à une prise de profits après une forte progression.
Voyez la suite. De tels flux sortants importants précèdent souvent soit une correction brutale, soit une opportunité d’achat tactique. Le marché ne progresse pas en ligne droite, et le sentiment non plus.
Si vous êtes sur des liquidités, vous n’êtes pas seul. Si vous détenez encore des positions, assurez-vous de savoir pourquoi.
14,2 milliards de dollars sortis des fonds d’actions américains en seulement 3 semaines. Le plus gros exode depuis janvier.
Ce n’est pas une vente de panique : c’est un repositionnement. Les investisseurs se retirent à l’avance face à l’incertitude. Cela peut être lié à des inquiétudes sur les taux, à des préoccupations concernant la valorisation, ou tout simplement à une prise de profits après une forte progression.
Voyez la suite. De tels flux sortants importants précèdent souvent soit une correction brutale, soit une opportunité d’achat tactique. Le marché ne progresse pas en ligne droite, et le sentiment non plus.
Si vous êtes sur des liquidités, vous n’êtes pas seul. Si vous détenez encore des positions, assurez-vous de savoir pourquoi.
Ce n’est pas une vente de panique : c’est un repositionnement. Les investisseurs se retirent à l’avance face à l’incertitude. Cela peut être lié à des inquiétudes sur les taux, à des préoccupations concernant la valorisation, ou tout simplement à une prise de profits après une forte progression.
Voyez la suite. De tels flux sortants importants précèdent souvent soit une correction brutale, soit une opportunité d’achat tactique. Le marché ne progresse pas en ligne droite, et le sentiment non plus.
Si vous êtes sur des liquidités, vous n’êtes pas seul. Si vous détenez encore des positions, assurez-vous de savoir pourquoi.
70
Vérifié
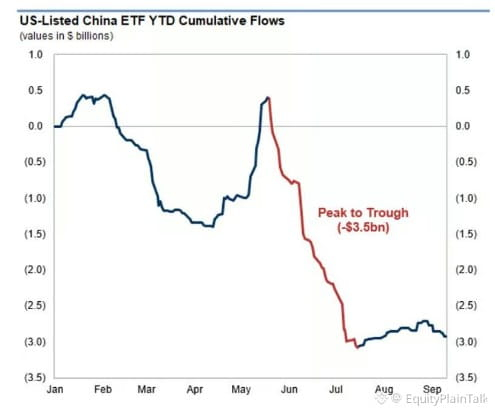
La fuite des capitaux hors de Chine se poursuit. Les investisseurs retirent vivement.
Ce n’est pas seulement une question de sentiment : c’est structurel. Crise immobilière non résolue, imprévisibilité réglementaire, tensions géopolitiques, faibles dépenses de consommation. Le rebond lié à la réouverture s’est estompé très vite.
Pendant ce temps, l’argent se redirige vers l’Inde, le Vietnam et le Mexique. Même le Japon est à nouveau dans le viseur.
La Chine a été le pari de la croissance pendant des décennies. Désormais, c’est le risque que tout le monde cherche à couvrir.
La fuite des capitaux hors de Chine se poursuit. Les investisseurs retirent vivement.
Ce n’est pas seulement une question de sentiment : c’est structurel. Crise immobilière non résolue, imprévisibilité réglementaire, tensions géopolitiques, faibles dépenses de consommation. Le rebond lié à la réouverture s’est estompé très vite.
Pendant ce temps, l’argent se redirige vers l’Inde, le Vietnam et le Mexique. Même le Japon est à nouveau dans le viseur.
La Chine a été le pari de la croissance pendant des décennies. Désormais, c’est le risque que tout le monde cherche à couvrir.
Ce n’est pas seulement une question de sentiment : c’est structurel. Crise immobilière non résolue, imprévisibilité réglementaire, tensions géopolitiques, faibles dépenses de consommation. Le rebond lié à la réouverture s’est estompé très vite.
Pendant ce temps, l’argent se redirige vers l’Inde, le Vietnam et le Mexique. Même le Japon est à nouveau dans le viseur.
La Chine a été le pari de la croissance pendant des décennies. Désormais, c’est le risque que tout le monde cherche à couvrir.
2
1.4k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinReboundsTo$79K
19,832 vues
168 mentions
🚨 $BTC est en train de progresser.
Le Bitcoin s’échange autour de 78 804 $ , en hausse d’environ 1,9 %, après avoir repris la zone des 78 K. Le prochain niveau à surveiller est le plus haut intraday, vers 78 905 $.
Une cassure nette au-dessus de ce niveau pourrait ouvrir la voie vers 79 K–80 K. Si le BTC est rejeté, le support se situe autour de 78 300 $, puis 77 975 $.
Les haussiers ont de l’élan, mais le BTC doit rester au-dessus de 78 K.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·18 mentions J’aime
·17.1k vues
BitcoinSpotETFsNetInflow$160M
83 vues
23 mentions
SouthKoreaCryptoTaxDelayPetitionTops50000
8,424 vues
227 mentions