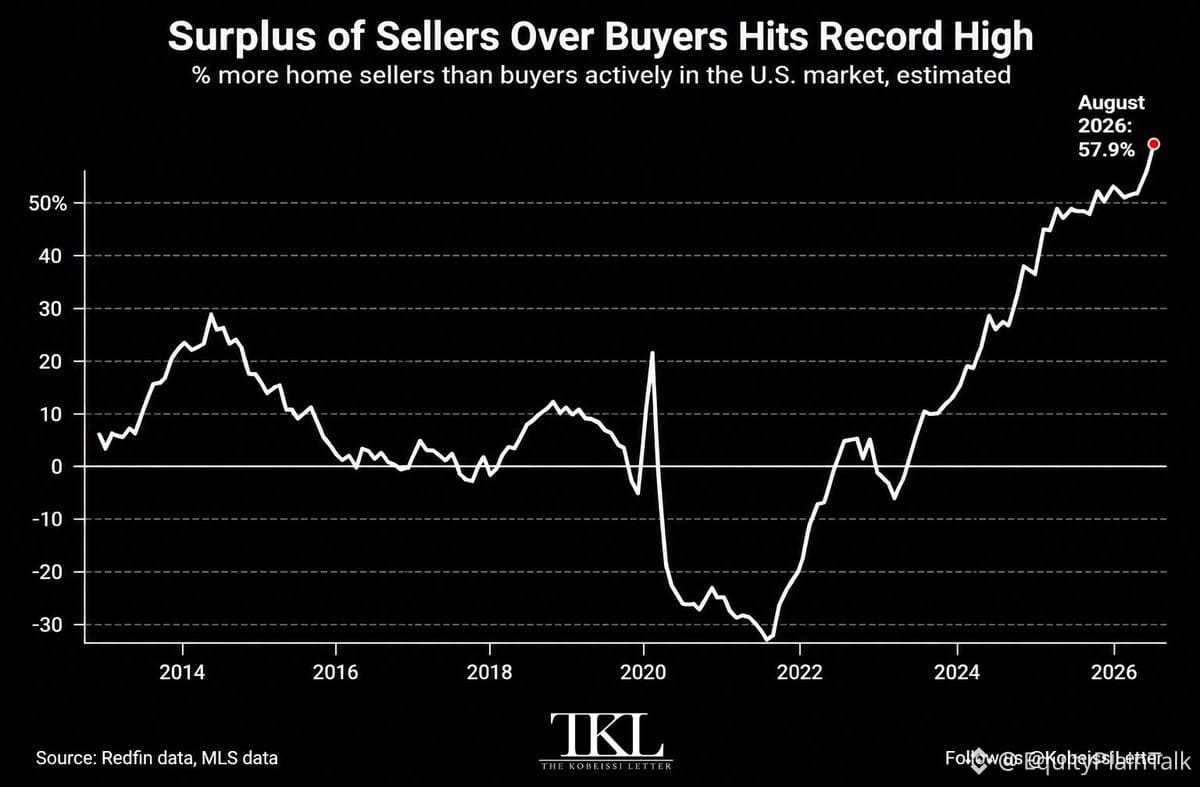
Le marché immobilier américain vient de basculer brutalement en territoire favorable aux acheteurs.
Les données d’août montrent 57,9% de vendeurs en plus que d’acheteurs — l’écart le plus large jamais enregistré. C’est en hausse par rapport aux 52,1% de juillet, qui constituait déjà le deuxième plus fort marché acheteur de l’histoire.
Les vendeurs actifs ont bondi de 3,9% par rapport au mois précédent, ajoutant près de 58 000 logements pour atteindre 1,53 million — le plus haut niveau depuis le début de 2020. Dans le même temps, les acheteurs actifs ont chuté à seulement 972 300, le deuxième plus bas chiffre jamais observé.
Cela laisse un écart de plus de 562 000 entre vendeurs et acheteurs.
36 des 49 grandes métropoles sont désormais des marchés acheteurs. Nashville arrive en tête, avec 139% de vendeurs en plus que d’acheteurs, suivie de Miami (138%) et de Houston (131%).
La raison ? L’accessibilité financière. Les acheteurs renoncent car ils ne peuvent tout simplement pas se permettre d’acheter des logements aux prix et aux taux actuels. Les vendeurs mettent des biens en ligne, mais il n’y a plus personne pour acheter.
C’est ce qui se produit quand l’accessibilité financière s’effondre : la demande disparaît, l’offre s’accumule et le marché bascule rapidement.
Les données d’août montrent 57,9% de vendeurs en plus que d’acheteurs — l’écart le plus large jamais enregistré. C’est en hausse par rapport aux 52,1% de juillet, qui constituait déjà le deuxième plus fort marché acheteur de l’histoire.
Les vendeurs actifs ont bondi de 3,9% par rapport au mois précédent, ajoutant près de 58 000 logements pour atteindre 1,53 million — le plus haut niveau depuis le début de 2020. Dans le même temps, les acheteurs actifs ont chuté à seulement 972 300, le deuxième plus bas chiffre jamais observé.
Cela laisse un écart de plus de 562 000 entre vendeurs et acheteurs.
36 des 49 grandes métropoles sont désormais des marchés acheteurs. Nashville arrive en tête, avec 139% de vendeurs en plus que d’acheteurs, suivie de Miami (138%) et de Houston (131%).
La raison ? L’accessibilité financière. Les acheteurs renoncent car ils ne peuvent tout simplement pas se permettre d’acheter des logements aux prix et aux taux actuels. Les vendeurs mettent des biens en ligne, mais il n’y a plus personne pour acheter.
C’est ce qui se produit quand l’accessibilité financière s’effondre : la demande disparaît, l’offre s’accumule et le marché bascule rapidement.