

DaleepCryptoAnalyst
178 Publications
DaleepCryptoAnalyst
Signaler
Bloquer l’utilisateur
Crypto Market Analyst • SMC & On-Chain Research • Educational Content • Not Financial Advisor
Trade fréquemment
2.4 an(s)
51 Suivis
30 Abonnés
43 J’aime
Publications
Tous
Citations
·
--
Haussier
$POL semble haussier ici 📈
Je penche pour une position longue alors que les horizons supérieurs continuent de montrer une force réelle. Le prix a récemment repris un niveau de résistance majeur et l’a retourné en support propre, tandis que les acheteurs continuent d’intervenir.
Les funding restent neutres, et l’élan demeure solide sans divergence baissière claire. 👀
🎯 ENTRÉE : 0,09767 $
🛑 ANNULATION : 0,0920 $
🏆 TP1 : 0,1071 $
🏆 TP2 : 0,1115 $
🏆 TP3 : 0,1171 $
🏆 TP4 : HOLD 🚀
Si le prix perd la zone des 0,0920 $ avec conviction, le setup haussier est invalidé.
Si vous aimez ce setup, abonnez-vous — plus de logique de trading arrive.
⚠️ Gérez votre risque. Les cryptos restent extrêmement volatiles.
#trading #POL $POL
{spot}(POLUSDT)
$POL semble haussier ici 📈
Je penche pour une position longue alors que les horizons supérieurs continuent de montrer une force réelle. Le prix a récemment repris un niveau de résistance majeur et l’a retourné en support propre, tandis que les acheteurs continuent d’intervenir.
Les funding restent neutres, et l’élan demeure solide sans divergence baissière claire. 👀
🎯 ENTRÉE : 0,09767 $
🛑 ANNULATION : 0,0920 $
🏆 TP1 : 0,1071 $
🏆 TP2 : 0,1115 $
🏆 TP3 : 0,1171 $
🏆 TP4 : HOLD 🚀
Si le prix perd la zone des 0,0920 $ avec conviction, le setup haussier est invalidé.
Si vous aimez ce setup, abonnez-vous — plus de logique de trading arrive.
⚠️ Gérez votre risque. Les cryptos restent extrêmement volatiles.
#trading #POL $POL

125
🚨 ONGUSDT — PAS DE TRADING
Support : 0.1451
Résistance : 0.1738 / 0.1878
Tendance : Bullish, mais fortement pumpé.
Plan : Attendez une confirmation à 0.1451 ou une cassure/retest au-dessus de 0.1738.
Ne poursuivez pas à 0.161.
#ONGUSDT🚨 $ONG
🚨 ONGUSDT — PAS DE TRADING
Support : 0.1451
Résistance : 0.1738 / 0.1878
Tendance : Bullish, mais fortement pumpé.
Plan : Attendez une confirmation à 0.1451 ou une cassure/retest au-dessus de 0.1738.
Ne poursuivez pas à 0.161.
#ONGUSDT🚨 $ONG
Support : 0.1451
Résistance : 0.1738 / 0.1878
Tendance : Bullish, mais fortement pumpé.
Plan : Attendez une confirmation à 0.1451 ou une cassure/retest au-dessus de 0.1738.
Ne poursuivez pas à 0.161.
#ONGUSDT🚨 $ONG
177
🚨 TACUSDT LONG
Entrée : 0.00445–0.00460
SL : 0.00415
TP1 : 0.00512
TP2 : 0.00550
TP3 : 0.00593
Attendez une confirmation avant l’entrée.
$TAC #Crypto #Binance #Trading #SMCTrader
🚨 TACUSDT LONG
Entrée : 0.00445–0.00460
SL : 0.00415
TP1 : 0.00512
TP2 : 0.00550
TP3 : 0.00593
Attendez une confirmation avant l’entrée.
$TAC #Crypto #Binance #Trading #SMCTrader
Entrée : 0.00445–0.00460
SL : 0.00415
TP1 : 0.00512
TP2 : 0.00550
TP3 : 0.00593
Attendez une confirmation avant l’entrée.
$TAC #Crypto #Binance #Trading #SMCTrader
58
🚨 SURVEILLANCE DE LA ROTATION DU MARCHÉ 🚨
$EDEN +18,74% 📈
$RE -7,20% 📉
$ACE -8,84% 📉
$EDEN mène le mouvement à 0,0575$ avec un volume de 7,4M$, tandis que $RE et $ACE subissent des pressions malgré une forte activité de trading.
Serait-ce une rotation vers des actifs liés au Trésor ? 👀
Surveillez de près $EDEN — la dynamique s’intensifie.
#Binance #Write2Earn #EDEN
326
🚨 $BTR LONG SETUP 🚨
Alerte FOMO 👀🔥
$BTR montre une configuration solide. Un grand mouvement pourrait arriver bientôt.
📍 Entrée : 0.117 – 0.102
🛑 SL : 0.098
🎯 TP : 0.129 – 0.150
Je surveille de près le côté LONG. 📈
$BTR 👇
🚨 $BTR LONG SETUP 🚨
Alerte FOMO 👀🔥
$BTR montre une configuration solide. Un grand mouvement pourrait arriver bientôt.
📍 Entrée : 0.117 – 0.102
🛑 SL : 0.098
🎯 TP : 0.129 – 0.150
Je surveille de près le côté LONG. 📈
$BTR 👇
Alerte FOMO 👀🔥
$BTR montre une configuration solide. Un grand mouvement pourrait arriver bientôt.
📍 Entrée : 0.117 – 0.102
🛑 SL : 0.098
🎯 TP : 0.129 – 0.150
Je surveille de près le côté LONG. 📈
$BTR 👇
252
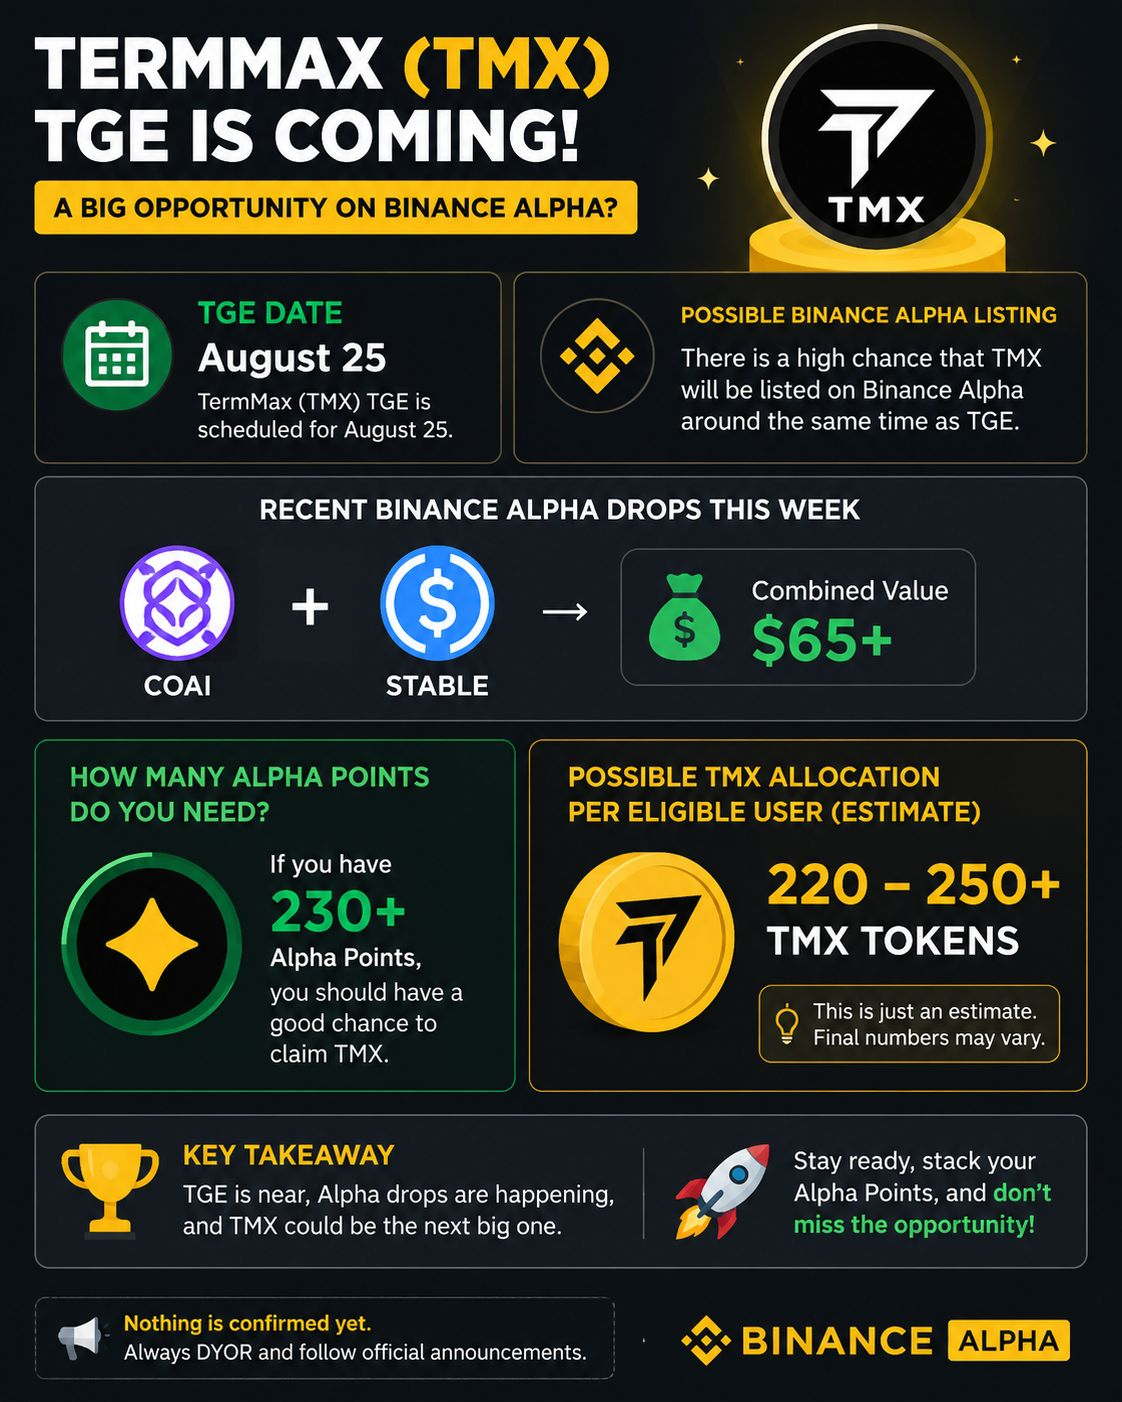
TermMax pourrait faire partie des prochaines opportunités Alpha 👀
TMX est prévu pour son TGE le 25 août, et je ne serais pas surpris si des fonctionnalités Binance Alpha pour TermMax apparaissaient autour de la même période.
Le timing est intéressant.
Nous avons déjà vu deux distributions Alpha consécutives cette semaine — COAI et STABLE — qui valent environ 65+ $ au total.
Cela rend la condition des Alpha Points à surveiller de très près.
Si vous avez 230+ Alpha Points, vous pourriez être dans une position solide si TMX devient une réclamation Alpha éligible.
Mon estimation personnelle se situe quelque part autour de 220–250+ TMX par utilisateur éligible, mais ce n’est qu’une supposition — l’attribution réelle dépendra des règles finales de Binance.
Le TGE approche.
La vraie question maintenant est : TMX sera-t-il la prochaine surprise Alpha ? 👀
@termmax #TermMax #ALPHA
TermMax pourrait faire partie des prochaines opportunités Alpha 👀
TMX est prévu pour son TGE le 25 août, et je ne serais pas surpris si des fonctionnalités Binance Alpha pour TermMax apparaissaient autour de la même période.
Le timing est intéressant.
Nous avons déjà vu deux distributions Alpha consécutives cette semaine — COAI et STABLE — qui valent environ 65+ $ au total.
Cela rend la condition des Alpha Points à surveiller de très près.
Si vous avez 230+ Alpha Points, vous pourriez être dans une position solide si TMX devient une réclamation Alpha éligible.
Mon estimation personnelle se situe quelque part autour de 220–250+ TMX par utilisateur éligible, mais ce n’est qu’une supposition — l’attribution réelle dépendra des règles finales de Binance.
Le TGE approche.
La vraie question maintenant est : TMX sera-t-il la prochaine surprise Alpha ? 👀
@TermMax #TermMax #ALPHA
236
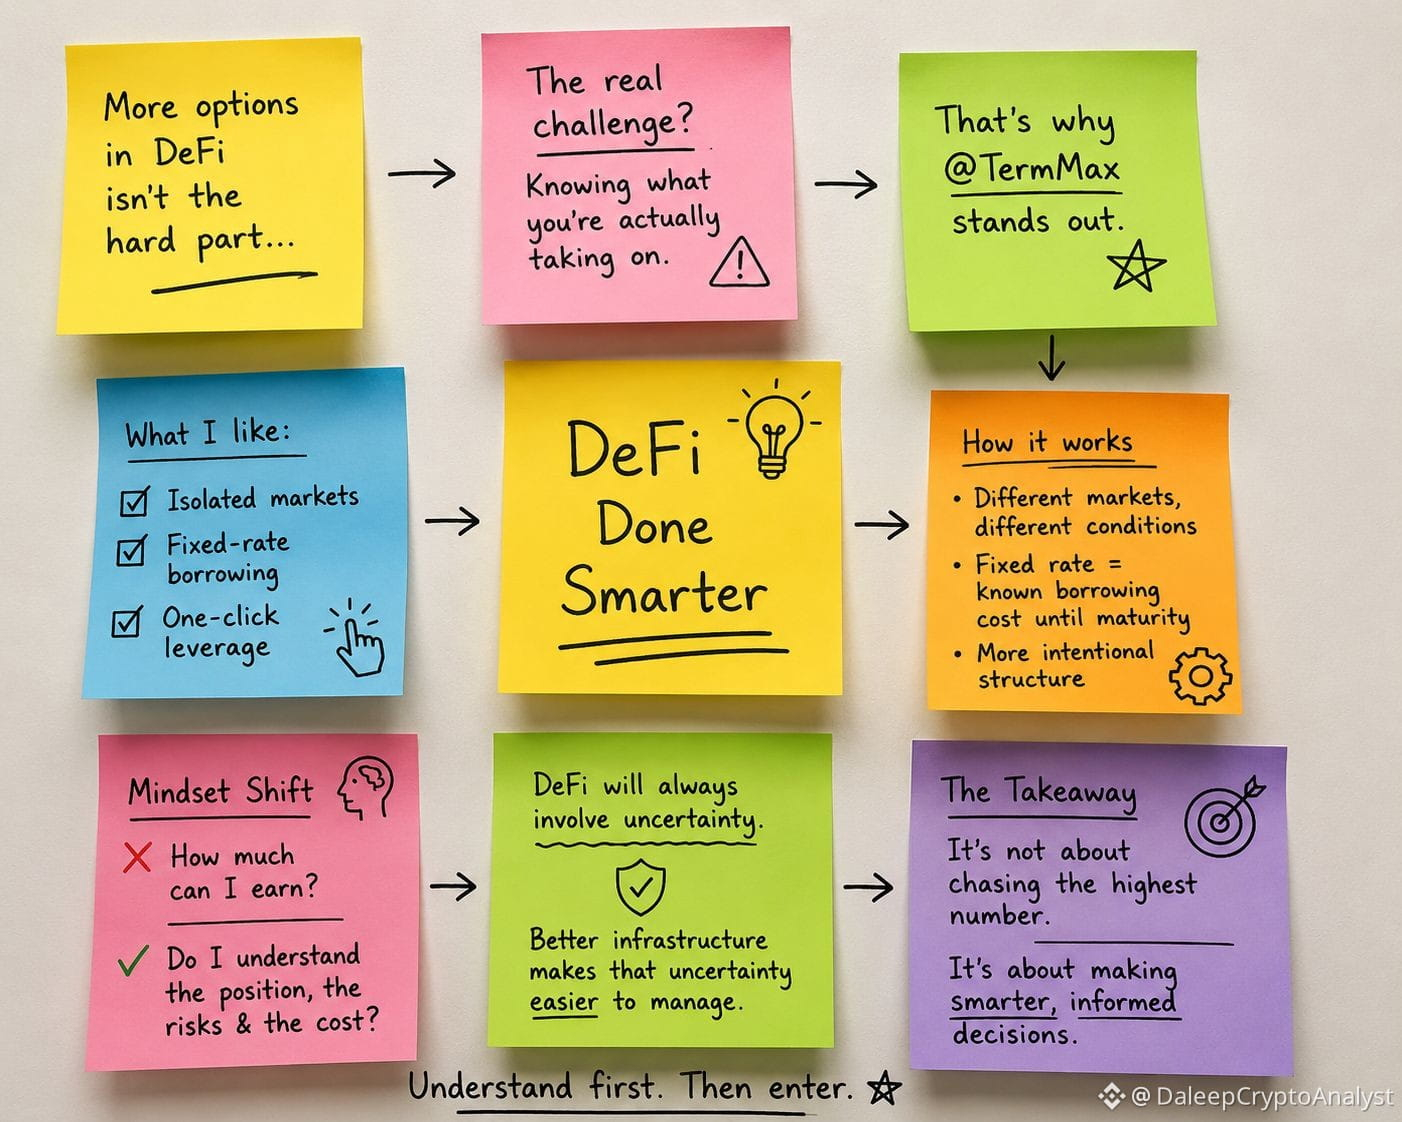
Le plus grand risque DeFi n’est pas toujours le marché.
Parfois, c’est le fait d’entrer dans une position sans comprendre pleinement ce à quoi vous vous engagez.
C’est pourquoi @termmax a attiré mon attention.
Son design combine des marchés isolés, un emprunt à taux fixe et un levier en un clic. La partie intéressante n’est pas simplement d’avoir davantage de façons d’utiliser le levier — c’est d’avoir des paramètres plus clairs concernant la position.
Avec un emprunt à taux fixe, le coût de financement est connu jusqu’à l’échéance. Et avec des marchés isolés, différentes positions peuvent fonctionner dans des conditions de marché différentes, au lieu que tout partage le même environnement de risque.
Cela change la question que je me pose avant d’entrer :
Pas seulement « Combien cela peut-il rapporter ? »
Mais « Qu’est-ce que je paie exactement, qu’est-ce qui peut mal tourner, et est-ce que je comprends la position ? »
La DeFi n’éliminera jamais l’incertitude.
Une bonne infrastructure devrait rendre cette incertitude plus facile à mesurer.
C’est la partie de @TermMax que je trouve la plus intéressante. #TermMax #DEFİ #crypto
Le plus grand risque DeFi n’est pas toujours le marché.
Parfois, c’est le fait d’entrer dans une position sans comprendre pleinement ce à quoi vous vous engagez.
C’est pourquoi @TermMax a attiré mon attention.
Son design combine des marchés isolés, un emprunt à taux fixe et un levier en un clic. La partie intéressante n’est pas simplement d’avoir davantage de façons d’utiliser le levier — c’est d’avoir des paramètres plus clairs concernant la position.
Avec un emprunt à taux fixe, le coût de financement est connu jusqu’à l’échéance. Et avec des marchés isolés, différentes positions peuvent fonctionner dans des conditions de marché différentes, au lieu que tout partage le même environnement de risque.
Cela change la question que je me pose avant d’entrer :
Pas seulement « Combien cela peut-il rapporter ? »
Mais « Qu’est-ce que je paie exactement, qu’est-ce qui peut mal tourner, et est-ce que je comprends la position ? »
La DeFi n’éliminera jamais l’incertitude.
Une bonne infrastructure devrait rendre cette incertitude plus facile à mesurer.
C’est la partie de @TermMax que je trouve la plus intéressante. #TermMax #DEFİ #crypto
102
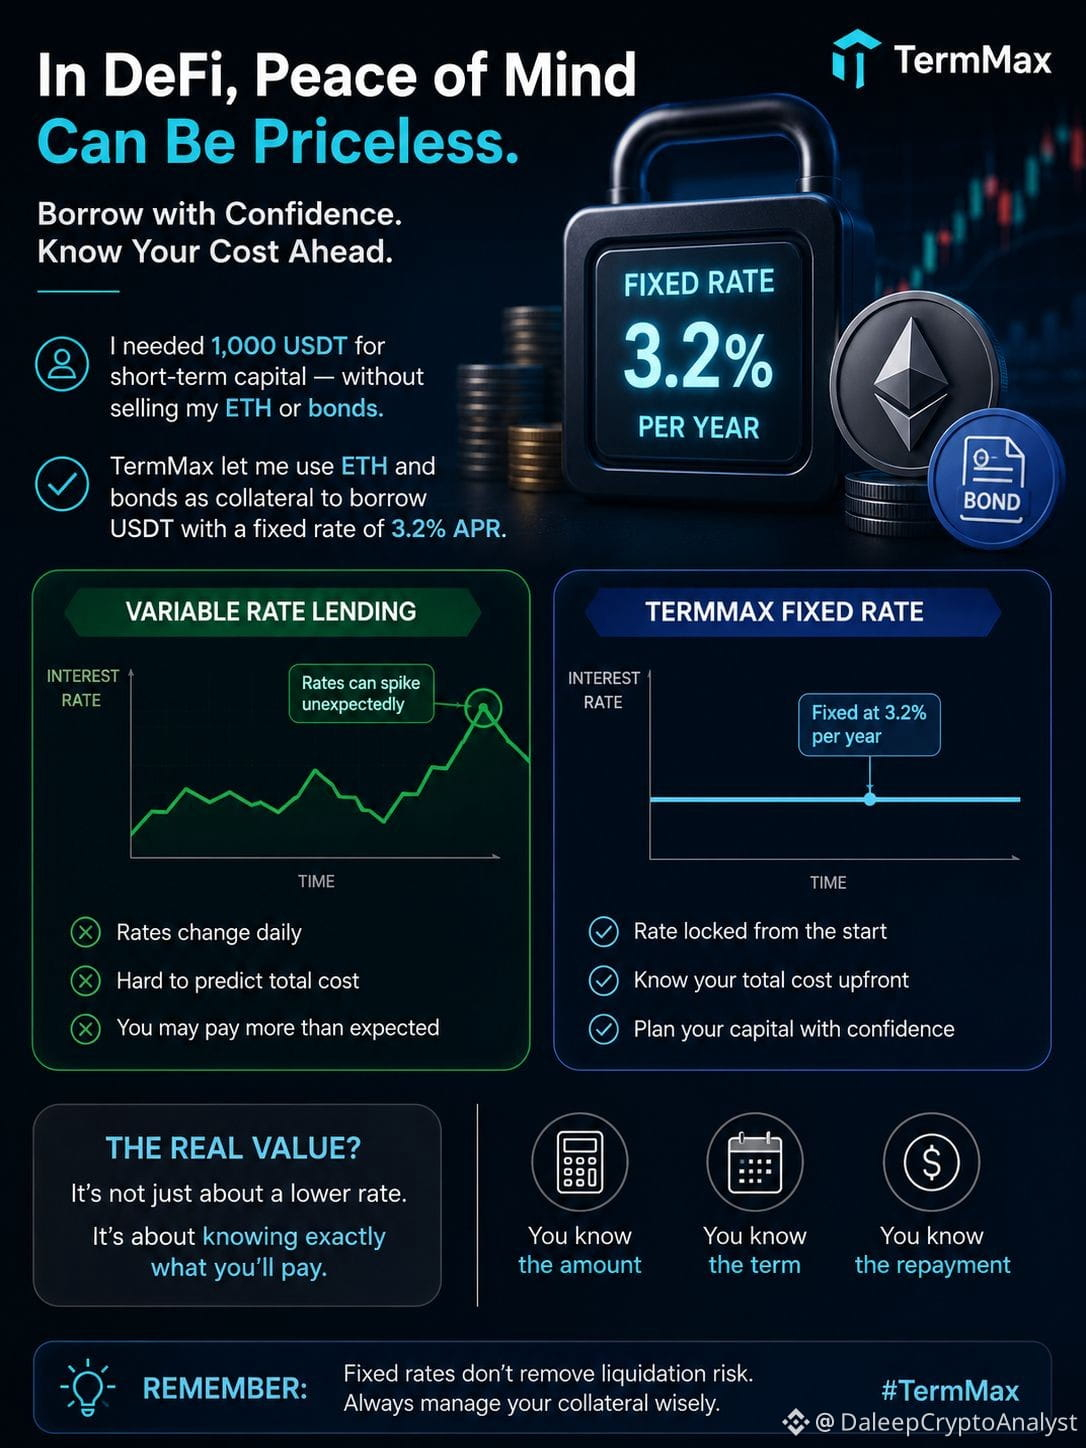
Le plus grand risque de prêt DeFi n’est pas toujours la liquidation. Parfois, c’est le fait de ne pas savoir ce que votre prêt coûtera demain.
J’ai longtemps cru que l’emprunt était simple : bloquer l’ETH, prendre des USDT, et surveiller le taux variable.
Ça fonctionne… jusqu’à ce que la volatilité frappe.
J’ai eu un jour besoin de 1 000 USDT pour de la liquidité à court terme sans vendre mon ETH ni mes obligations. Avec TermMax, je pouvais utiliser ces actifs comme garantie et fixer les conditions d’emprunt à l’avance, à 3,2 % APR.
Cela a changé ma façon de voir le prêt.
Je connaissais le principal.
Je connaissais le taux.
Je connaissais la date d’échéance.
Et je pouvais calculer le montant du remboursement avant de m’engager.
Plus de devinettes quotidiennes sur l’évolution possible des coûts d’emprunt.
La partie intéressante, c’est que 3,2 % ne vaut pas forcément parce que c’est le taux le plus bas. Sa vraie valeur, c’est la prévisibilité.
Si les taux de prêt sur le marché augmentent soudainement, l’emprunteur à taux variable absorbe cette incertitude. Avec une position TermMax à taux fixe, la composante des intérêts est déjà définie.
Bien sûr, l’emprunt à taux fixe n’élimine pas le plus grand risque lié à la garantie. L’ETH peut encore baisser, et le risque de liquidation existe toujours.
Mais ça m’a fait réaliser quelque chose :
Dans la DeFi, la certitude peut être un avantage en soi.
Parfois, la meilleure question n’est pas « Quel est le taux le plus bas ? »
C’est « Puis-je calculer mon coût de manière fiable avant d’emprunter ? »
#TermMax #TMX #DeFi #Crypto @termmax
Le plus grand risque de prêt DeFi n’est pas toujours la liquidation. Parfois, c’est le fait de ne pas savoir ce que votre prêt coûtera demain.
J’ai longtemps cru que l’emprunt était simple : bloquer l’ETH, prendre des USDT, et surveiller le taux variable.
Ça fonctionne… jusqu’à ce que la volatilité frappe.
J’ai eu un jour besoin de 1 000 USDT pour de la liquidité à court terme sans vendre mon ETH ni mes obligations. Avec TermMax, je pouvais utiliser ces actifs comme garantie et fixer les conditions d’emprunt à l’avance, à 3,2 % APR.
Cela a changé ma façon de voir le prêt.
Je connaissais le principal.
Je connaissais le taux.
Je connaissais la date d’échéance.
Et je pouvais calculer le montant du remboursement avant de m’engager.
Plus de devinettes quotidiennes sur l’évolution possible des coûts d’emprunt.
La partie intéressante, c’est que 3,2 % ne vaut pas forcément parce que c’est le taux le plus bas. Sa vraie valeur, c’est la prévisibilité.
Si les taux de prêt sur le marché augmentent soudainement, l’emprunteur à taux variable absorbe cette incertitude. Avec une position TermMax à taux fixe, la composante des intérêts est déjà définie.
Bien sûr, l’emprunt à taux fixe n’élimine pas le plus grand risque lié à la garantie. L’ETH peut encore baisser, et le risque de liquidation existe toujours.
Mais ça m’a fait réaliser quelque chose :
Dans la DeFi, la certitude peut être un avantage en soi.
Parfois, la meilleure question n’est pas « Quel est le taux le plus bas ? »
C’est « Puis-je calculer mon coût de manière fiable avant d’emprunter ? »
#TermMax #TMX #DeFi #Crypto @TermMax
60
·
--
Baissier
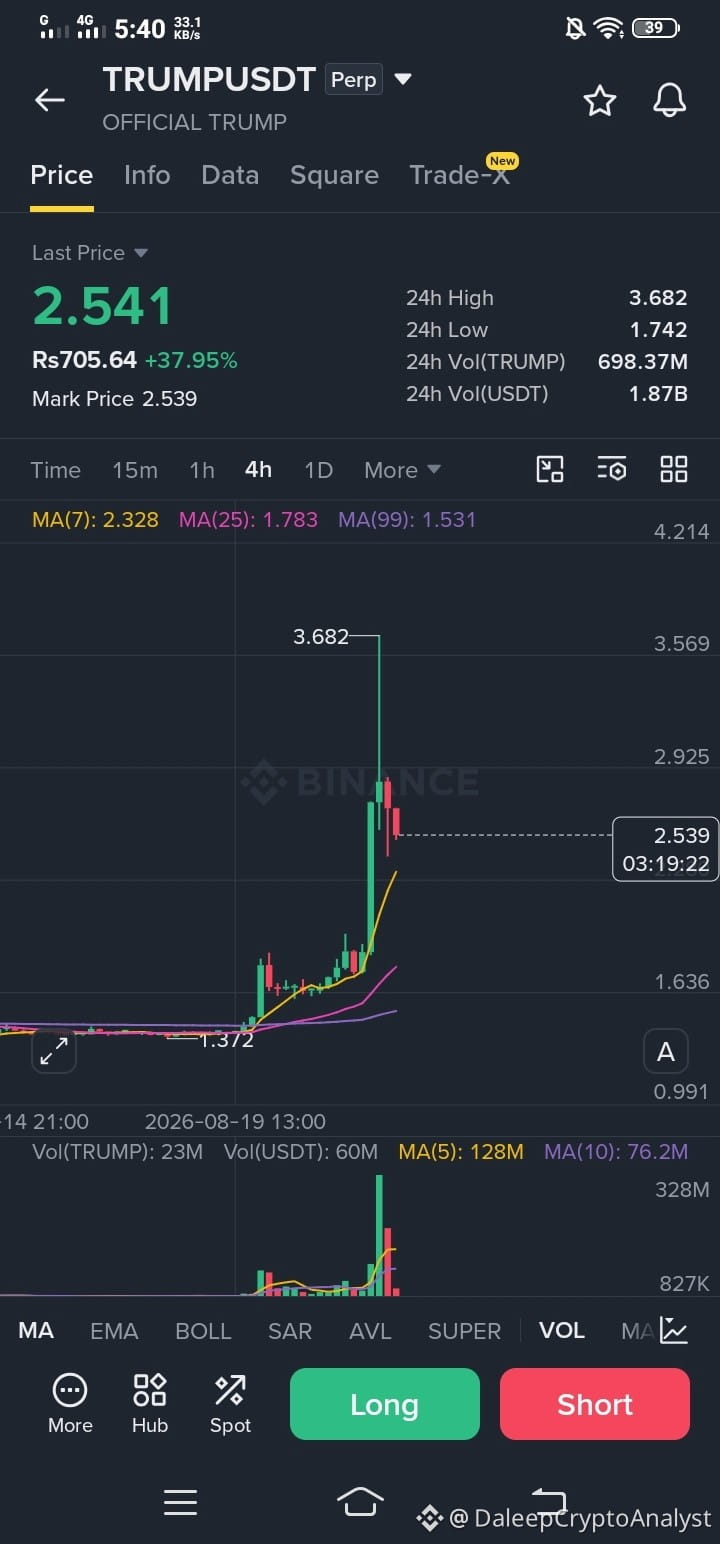
$TRUMP rebond ? Ou juste une autre chance pour les ours de recharger ? 👀
La pièce mème $TRUMP a déjà attiré un sérieux examen politique et financier. Des sénateurs ont soulevé des inquiétudes au sujet d’initiatives crypto liées à Trump et des profits générés.
Mais il y a une question plus importante pour les traders :
Que se passe-t-il pour $TRUMP si l’attention politique et le récit autour de Trump finissent par s’estomper ?
C’est là que la thèse baissière devient intéressante — mais aussi dangereuse.
Un rebond ne signifie pas automatiquement que la tendance s’est inversée. Parfois, un rebond ne fait que donner aux vendeurs une meilleure opportunité d’entrée.
Je surveillerais le volume, les résistances, la liquidité et l’élan plutôt que de shorter aveuglément chaque bougie verte.
Car avec une pièce mème, les fondamentaux peuvent être minces et le sentiment peut changer violemment.
Le montage peut sembler baissier. La transaction a encore besoin de confirmation.
Vous shorterez le rebond, ou attendrez-vous d’abord une cassure claire ?
#TRUMP #Crypto #Trading #MEMECOİN
120
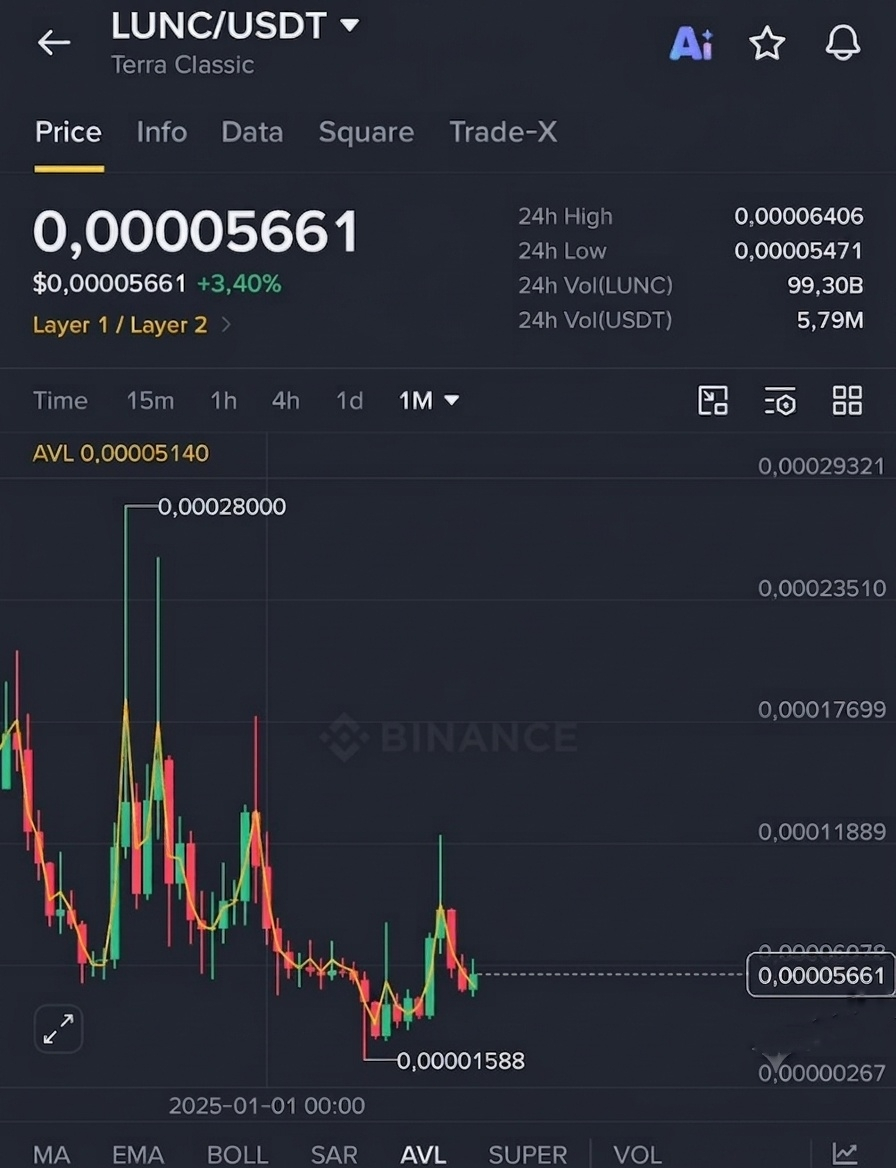
$LUNC à 1 $ ? J’adorerais le voir—mais les maths rendent ce rêve bien différent. 😅
La crypto a déjà surpris tout le monde, donc je ne dirai pas que c’est absolument impossible.
Mais avec le LUNC qui s’échange encore autour de la zone 0,00005–0,00006 $ et avec une quantité de jetons énorme, atteindre 1 $ exigerait un changement extraordinaire de son offre, de sa demande et de sa valeur globale sur le marché.
Et puis il y a mon ami…
« Mets 100 $ dans du LUNC et oublie-le. »
Frère, ça ressemble moins à une stratégie d’investissement qu’à un futur “je te l’avais dit” en attente. 😂
Peut-être que le LUNC surprendra tout le monde.
Peut-être que non.
Personnellement, je préfère rater un coup de chance vers la Lune plutôt que d’acheter quelque chose en quoi je ne crois pas vraiment juste parce que quelqu’un d’autre est convaincu que ça va arriver.
La conviction doit passer avant le bouton d’achat.
Tu mettrais 100 $ dans du LUNC et tu l’oublierais pendant des années ? 👀
#LUNC #TerraClassic #Crypto #Trading
282
BITCOIN SE REPOSE APRÈS UNE SEMAINE EXPLOSIVE
• $BTC a défié 80K$
• Il consolide désormais près de 77K$
• Gain hebdomadaire : environ 24%
• La moyenne sur 200 jours proche de 69K$ a été récupérée
• La demande des ETF reste positive
C’est bon signe pour l’instant — mais la liquidité du week-end est faible.
Après une telle remontée verticale, le maintien de la cassure compte davantage que le fait de toucher un autre niveau de prix.
#BTC $BTC
{future}(BTCUSDT)
BITCOIN SE REPOSE APRÈS UNE SEMAINE EXPLOSIVE
• $BTC a défié 80K$
• Il consolide désormais près de 77K$
• Gain hebdomadaire : environ 24%
• La moyenne sur 200 jours proche de 69K$ a été récupérée
• La demande des ETF reste positive
C’est bon signe pour l’instant — mais la liquidité du week-end est faible.
Après une telle remontée verticale, le maintien de la cassure compte davantage que le fait de toucher un autre niveau de prix.
#BTC $BTC
56
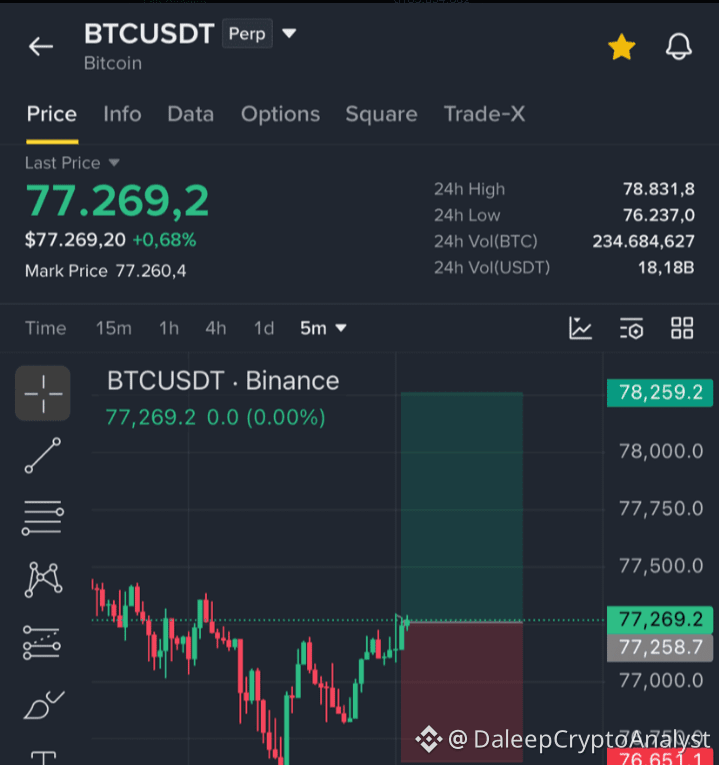
$BTC Faites-moi confiance - Suivre - Ouvrir grand maintenant
Stoploss : 76600
Take profit : 78200
$BTC Faites-moi confiance - Suivre - Ouvrir grand maintenant
Stoploss : 76600
Take profit : 78200
Stoploss : 76600
Take profit : 78200
22
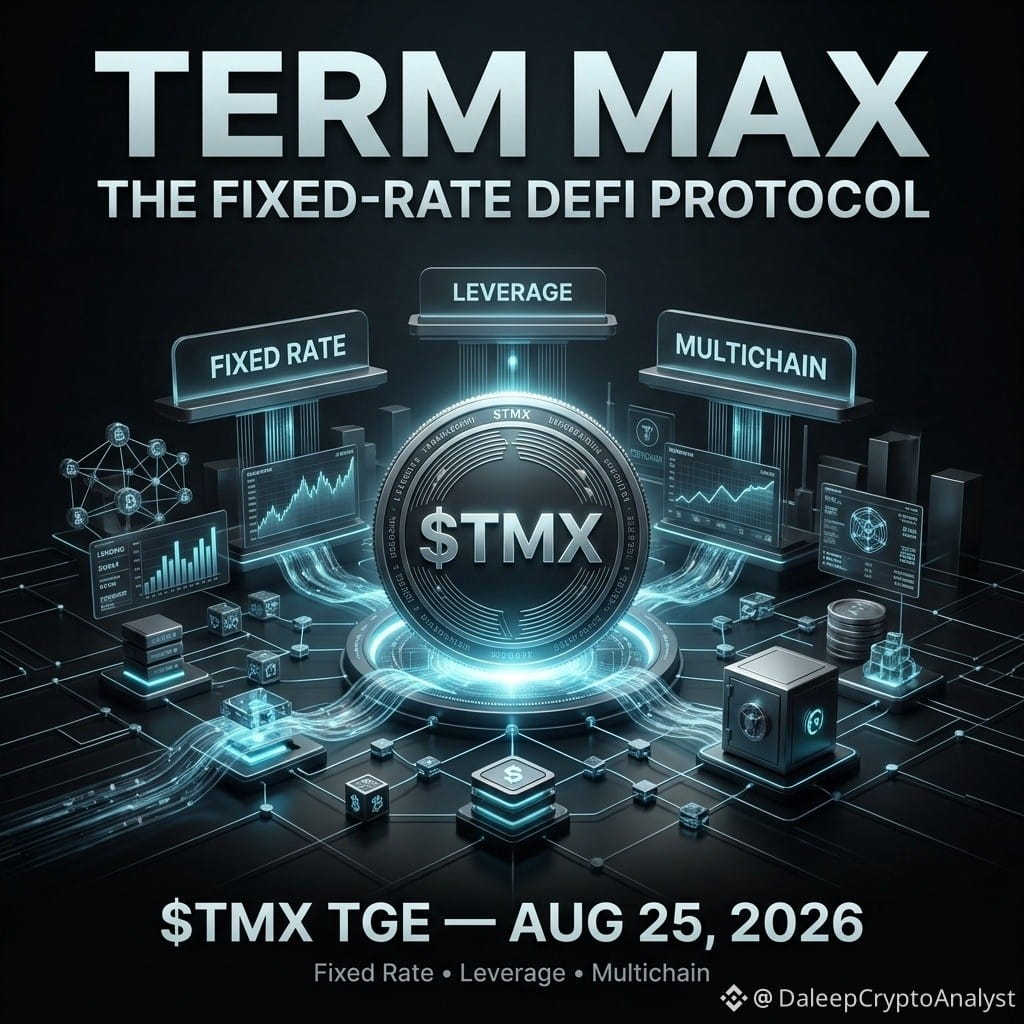
🚨 TERME MAX ($TMX) — LE COMPTE-RENDU RAPIDE
La plupart des gens pensent que TermMax n’est qu’un autre protocole de prêt DeFi.
Ce n’est pas aussi simple.
TermMax construit des marchés financiers à taux fixe et à durée fixe en chaîne.
Voici le détail, version simple 👇
🔹 Prêts à taux fixe
Les emprunteurs peuvent verrouiller leurs coûts d’emprunt au lieu de dépendre entièrement des taux variables.
🔹 FT
Représente une créance à taux fixe, échangeable à l’échéance.
🔹 XT
Représente la composante de financement/intérêt de la structure à durée fixe.
🔹 GT
Jeton d’engrenage — regroupe des positions levier adossées en tant que position tokenisée.
🔹 Effet de levier
TermMax peut simplifier des boucles d’emprunt → swap → collatéral complexes en une transaction plus rationalisée.
🔹 Coffres (Vaults)
Les utilisateurs peuvent accéder à des stratégies gérées sans gérer manuellement chaque position sous-jacente.
🔹 Multichaîne
TermMax s’étend sur plusieurs réseaux EVM.
🔹 Orientation institutionnelle
Avec TermPrime et son intégration Canton, le projet vise aussi des acteurs financiers plus importants.
🪙 $TMX
Offre maximale : 1 MILLIARD de TMX
Principales utilités :
• Gouvernance
• Staking
• Incitations du protocole
• Gouvernance du risque/paramètres
📅 TGE : 25 août 2026
Mais voici la vraie question :
TermMax peut-il transformer la DeFi à taux fixe en un marché financier majeur ?
Si OUI → $TMX a une narration solide à long terme.
Si NON → la tokenomics à elle seule ne le sauvera pas.
Ne faites pas que regarder le graphique du TGE. Surveillez la croissance du protocole. 👀
#TermMax #TMX #DeFi #TGE @termmax
🚨 TERME MAX ($TMX) — LE COMPTE-RENDU RAPIDE
La plupart des gens pensent que TermMax n’est qu’un autre protocole de prêt DeFi.
Ce n’est pas aussi simple.
TermMax construit des marchés financiers à taux fixe et à durée fixe en chaîne.
Voici le détail, version simple 👇
🔹 Prêts à taux fixe
Les emprunteurs peuvent verrouiller leurs coûts d’emprunt au lieu de dépendre entièrement des taux variables.
🔹 FT
Représente une créance à taux fixe, échangeable à l’échéance.
🔹 XT
Représente la composante de financement/intérêt de la structure à durée fixe.
🔹 GT
Jeton d’engrenage — regroupe des positions levier adossées en tant que position tokenisée.
🔹 Effet de levier
TermMax peut simplifier des boucles d’emprunt → swap → collatéral complexes en une transaction plus rationalisée.
🔹 Coffres (Vaults)
Les utilisateurs peuvent accéder à des stratégies gérées sans gérer manuellement chaque position sous-jacente.
🔹 Multichaîne
TermMax s’étend sur plusieurs réseaux EVM.
🔹 Orientation institutionnelle
Avec TermPrime et son intégration Canton, le projet vise aussi des acteurs financiers plus importants.
🪙 $TMX
Offre maximale : 1 MILLIARD de TMX
Principales utilités :
• Gouvernance
• Staking
• Incitations du protocole
• Gouvernance du risque/paramètres
📅 TGE : 25 août 2026
Mais voici la vraie question :
TermMax peut-il transformer la DeFi à taux fixe en un marché financier majeur ?
Si OUI → $TMX a une narration solide à long terme.
Si NON → la tokenomics à elle seule ne le sauvera pas.
Ne faites pas que regarder le graphique du TGE. Surveillez la croissance du protocole. 👀
#TermMax #TMX #DeFi #TGE @TermMax
64
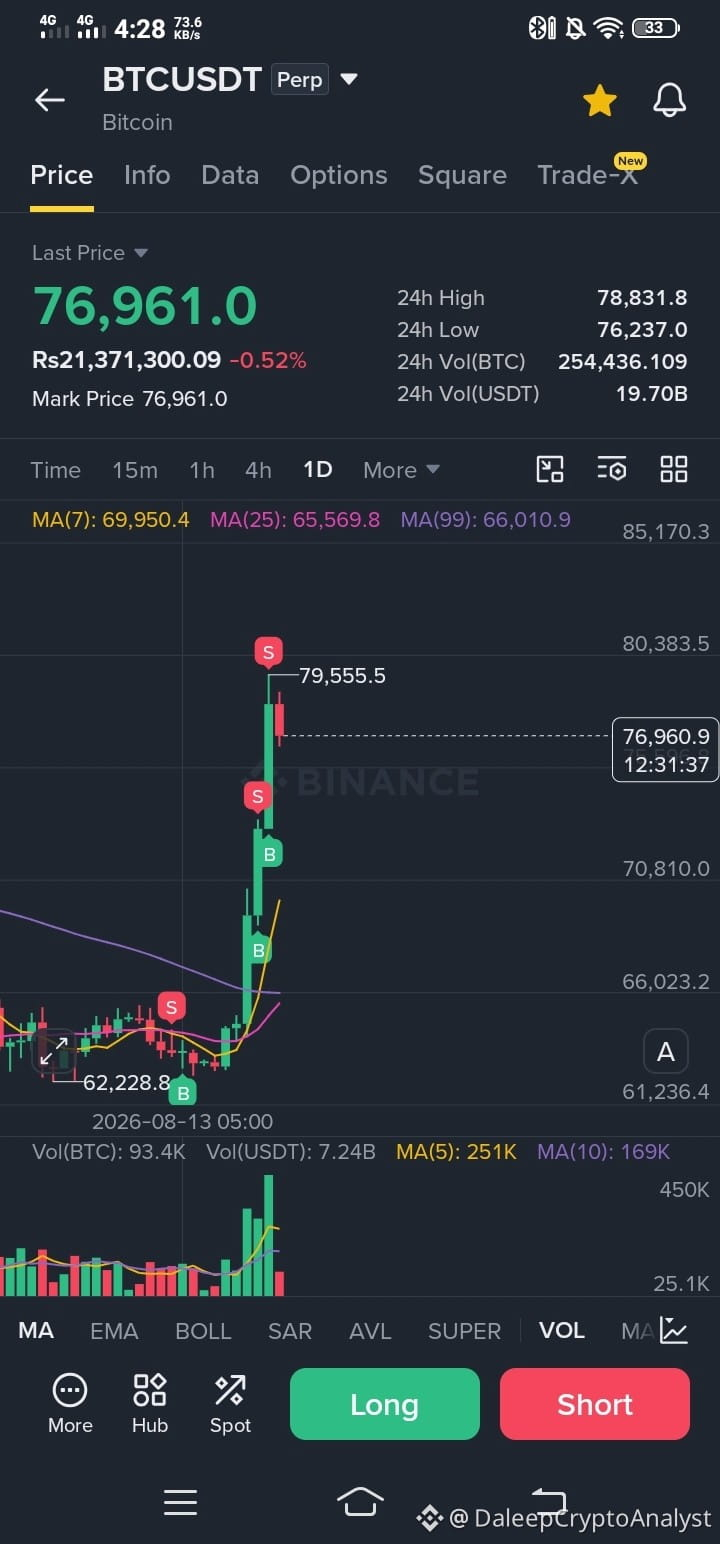
Bitcoin vient de transformer un marché ennuyeux en une histoire tout à fait différente.
Le BTC a fortement progressé, passant d’environ 62 000 $ à près de 79 000 $, avec sa plus forte évolution hebdomadaire depuis mars 2023.
À environ 77 000 $ aujourd’hui, l’image d’ensemble compte davantage que la petite bougie rouge du jour. Le Bitcoin était auparavant retombé vers 57,8 K$, puis a grimpé jusqu’à environ 82,85 K$, avant de se replier dans la fourchette des 70 K$ supérieurs.
Qu’est-ce qui a changé en dessous du prix ?
Des rendements plus faibles, un dollar plus faible, davantage de rachats de bons du Trésor américain, et un regain de dynamique autour de la législation crypto ont contribué à créer un contexte bien plus favorable aux actifs risqués.
La psychologie du marché a évolué aussi vite — La Peur a cédé la place à la Convoitise.
Ainsi, le mouvement quotidien actuel de -0,84 % ne modifie pas nécessairement la dynamique plus large. Après une progression aussi agressive, un léger refroidissement est normal.
La vraie question maintenant :
Le BTC construit-il la prochaine étape à la hausse, ou est-ce ici que les traders commencent à prendre leurs bénéfices ?
#Bitcoin #BTC #CryptoRally #Trading #Binance
59
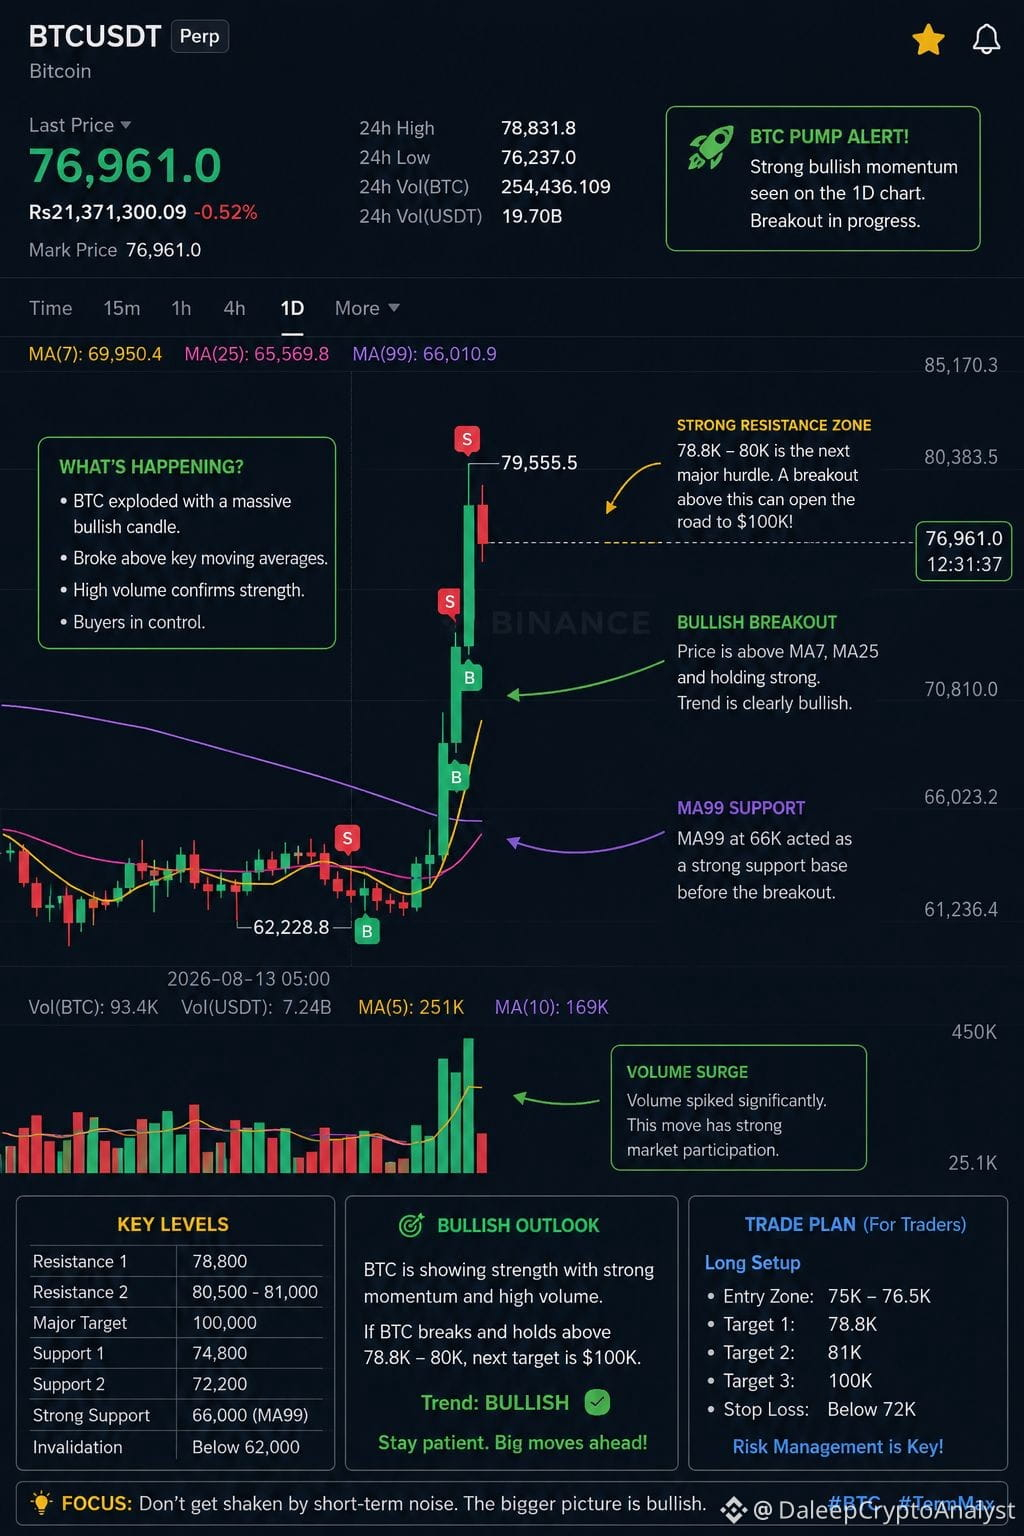
Le fait que le BTC soit à 100 000 $ n’est pas la partie la plus intéressante. La vraie question, c’est ce qui se passe quand le marché commence à y croire.
Le Bitcoin ne progresse pas en ligne droite. Plus $BTC approche d’un cap majeur, plus le bruit, le doute et les réactions à court terme ont tendance à apparaître.
C’est là que la conviction est mise à l’épreuve.
@termmax fait partie de la conversation, mais l’image d’ensemble est simple : ne laissez pas chaque petit mouvement réécrire votre thèse à long terme.
Si vous pensez que $BTC peut atteindre 100 000 $ bientôt, enregistrez cette publication.
Peut-être que dans quelques mois, ce post semblera complètement différent avec le recul.
Le marché évolue vite. La conviction devrait évoluer plus lentement.
#Btc100ksoon
$BTC #TermMax
Le fait que le BTC soit à 100 000 $ n’est pas la partie la plus intéressante. La vraie question, c’est ce qui se passe quand le marché commence à y croire.
Le Bitcoin ne progresse pas en ligne droite. Plus $BTC approche d’un cap majeur, plus le bruit, le doute et les réactions à court terme ont tendance à apparaître.
C’est là que la conviction est mise à l’épreuve.
@TermMax fait partie de la conversation, mais l’image d’ensemble est simple : ne laissez pas chaque petit mouvement réécrire votre thèse à long terme.
Si vous pensez que $BTC peut atteindre 100 000 $ bientôt, enregistrez cette publication.
Peut-être que dans quelques mois, ce post semblera complètement différent avec le recul.
Le marché évolue vite. La conviction devrait évoluer plus lentement.
#Btc100ksoon
$BTC #TermMax
77
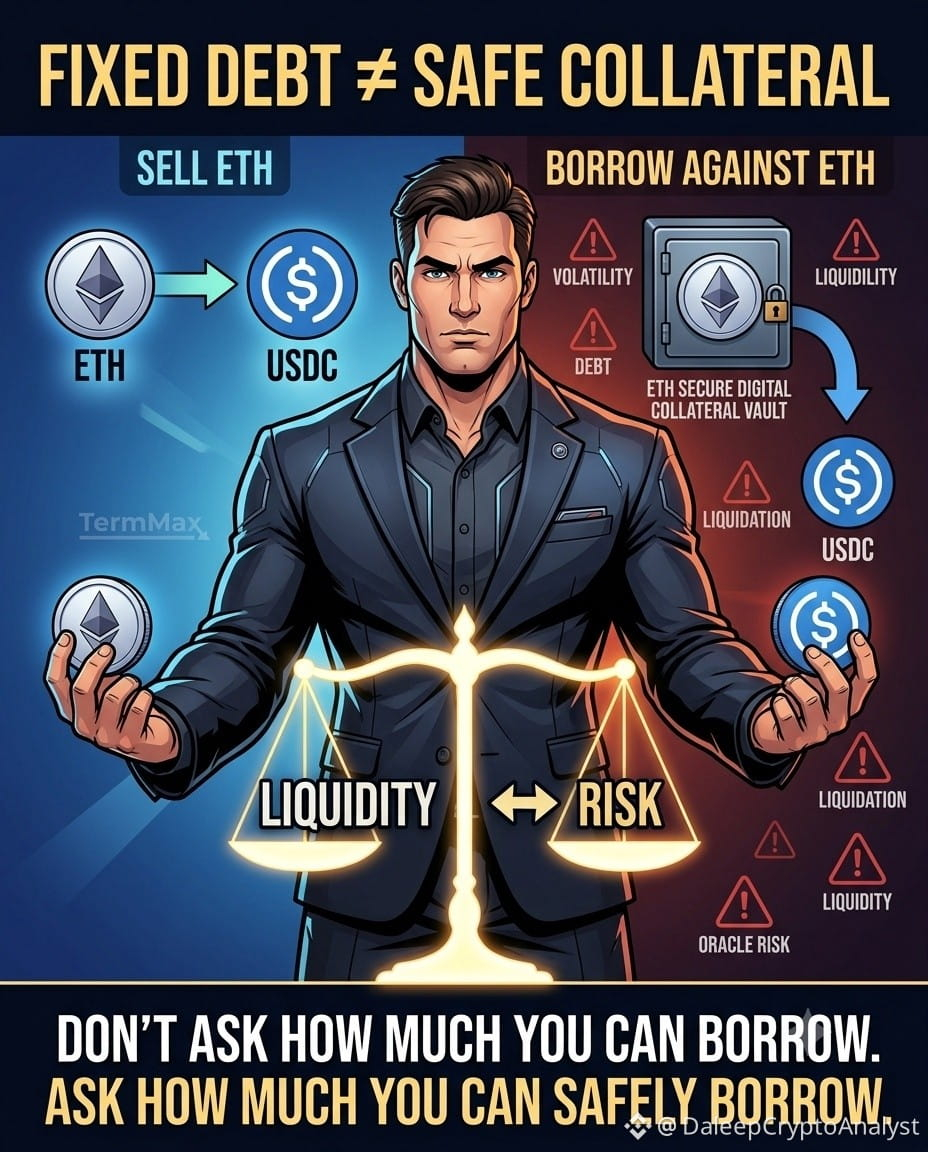
La partie la plus dangereuse de l’emprunt adossé à l’ETH n’est pas le taux d’intérêt. C’est d’oublier à quoi vous restez exposé.
TermMax rend une partie de l’équation plus simple : vous pouvez emprunter sur la base d’une garantie tout en conservant l’actif sous-jacent plutôt que de le vendre.
Mais conserver l’ETH signifie aussi conserver son risque à la baisse.
Un taux d’emprunt fixe peut rendre la dette prévisible. Une échéance fixe peut rendre la chronologie prévisible. Mais aucun des deux ne protège la garantie contre un mouvement brutal.
Cela change ma façon de penser la « liquidité sans vendre ».
Vous ne supprimez pas le risque. Vous convertissez une partie de votre exposition à l’actif en dette.
Et la même idée devient encore plus intéressante avec d’autres garanties :
• Les actifs générant un rendement peuvent continuer à produire des retours, mais l’effet de levier peut amplifier la baisse.
• Les PT peuvent se comporter comme des instruments à revenu fixe, mais un emprunt excessif peut encore créer une pression de liquidation.
• Les actions tokenisées font entrer l’emprunt on-chain avec la découverte des prix des marchés traditionnels, les contraintes de liquidité et des périodes où le marché sous-jacent est fermé.
Donc la vraie question n’est pas :
« De combien puis-je emprunter ? »
C’est :
« De combien puis-je emprunter avant que la liquidité supplémentaire ne rende ma position moins attrayante que de simplement vendre une partie de ma garantie ? »
C’est cette limite de risque que je surveillerais.
TermMax peut rendre l’emprunt plus propre. Il ne rend pas l’effet de levier inoffensif.
#termmax @termmax
La partie la plus dangereuse de l’emprunt adossé à l’ETH n’est pas le taux d’intérêt. C’est d’oublier à quoi vous restez exposé.
TermMax rend une partie de l’équation plus simple : vous pouvez emprunter sur la base d’une garantie tout en conservant l’actif sous-jacent plutôt que de le vendre.
Mais conserver l’ETH signifie aussi conserver son risque à la baisse.
Un taux d’emprunt fixe peut rendre la dette prévisible. Une échéance fixe peut rendre la chronologie prévisible. Mais aucun des deux ne protège la garantie contre un mouvement brutal.
Cela change ma façon de penser la « liquidité sans vendre ».
Vous ne supprimez pas le risque. Vous convertissez une partie de votre exposition à l’actif en dette.
Et la même idée devient encore plus intéressante avec d’autres garanties :
• Les actifs générant un rendement peuvent continuer à produire des retours, mais l’effet de levier peut amplifier la baisse.
• Les PT peuvent se comporter comme des instruments à revenu fixe, mais un emprunt excessif peut encore créer une pression de liquidation.
• Les actions tokenisées font entrer l’emprunt on-chain avec la découverte des prix des marchés traditionnels, les contraintes de liquidité et des périodes où le marché sous-jacent est fermé.
Donc la vraie question n’est pas :
« De combien puis-je emprunter ? »
C’est :
« De combien puis-je emprunter avant que la liquidité supplémentaire ne rende ma position moins attrayante que de simplement vendre une partie de ma garantie ? »
C’est cette limite de risque que je surveillerais.
TermMax peut rendre l’emprunt plus propre. Il ne rend pas l’effet de levier inoffensif.
#termmax @TermMax
56
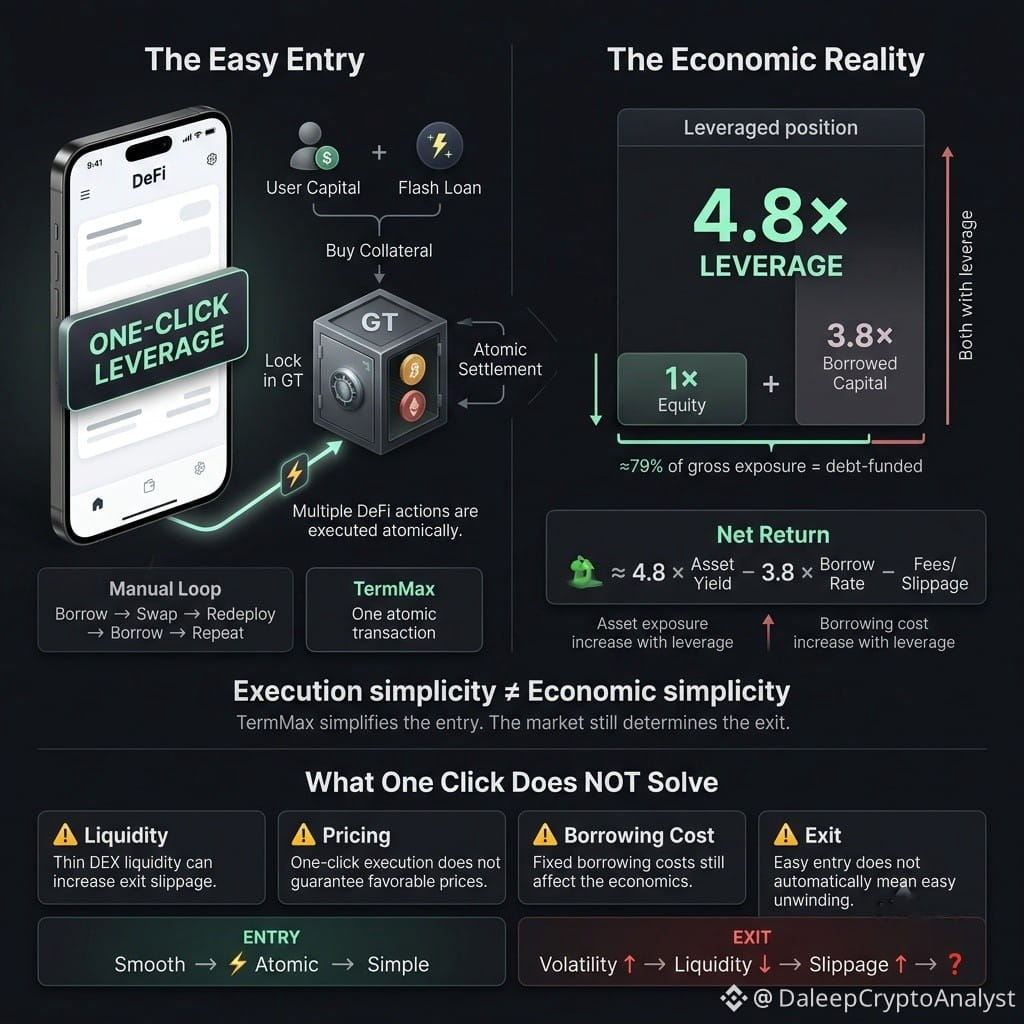
« L’effet de levier en un clic » paraît simple — jusqu’à ce que l’on regarde ce qui se passe après le clic.
Je me suis plongé dans le circuit de levier de TermMax et l’ingénierie est vraiment élégante.
Un flash loan combine votre capital avec des fonds empruntés, achète la garantie, verrouille la position dans un Gearing Token (GT), puis règle tout de manière atomique.
Comparé à un emprunt manuel, un échange, un redépôt et une boucle, c’est une exécution bien plus propre.
Mais il y a une distinction importante :
Une exécution simple ≠ une économie simple.
À un levier de 4,8×, environ 3,8× de vos fonds propres correspondent à du capital emprunté. Cela signifie qu’environ 79 % de la position brute est financée par la dette.
Ainsi, le calcul réel ressemble à quelque chose comme :
Rendement net ≈ 4,8 × rendement de l’actif − 3,8 × taux d’emprunt − frais/ippage
Si l’actif sous-jacent ou le Principal Token se comporte bien, le levier amplifie l’exposition.
Mais les coûts d’emprunt augmentent aussi.
Et c’est là que l’expérience « en un clic » atteint ses limites.
L’exécution atomique peut réduire les frais de gaz, les problèmes de séquencement des transactions et les transactions multi-étapes qui échouent. Ce qu’elle ne peut pas garantir, c’est une liquidité profonde, des prix d’exécution favorables, ni une sortie sans douleur.
L’emprunteur obtient une entrée magnifiquement emballée.
Mais en dessous, les prêteurs doivent toujours fournir la liquidité de range qui rend tout le mécanisme possible.
Donc la question à laquelle je reviens toujours est :
Quand la volatilité s’emballe et que la liquidité du DEX devient plus fine, l’ippage à la sortie devient-il le coût caché d’un levier facile ?
TermMax a peut-être rendu l’entrée dans une position avec effet de levier beaucoup plus simple.
Je ne suis pas encore convaincu que cela ait rendu la sortie tout aussi facile.
#TermMax #TMX #DeFi @termmax
« L’effet de levier en un clic » paraît simple — jusqu’à ce que l’on regarde ce qui se passe après le clic.
Je me suis plongé dans le circuit de levier de TermMax et l’ingénierie est vraiment élégante.
Un flash loan combine votre capital avec des fonds empruntés, achète la garantie, verrouille la position dans un Gearing Token (GT), puis règle tout de manière atomique.
Comparé à un emprunt manuel, un échange, un redépôt et une boucle, c’est une exécution bien plus propre.
Mais il y a une distinction importante :
Une exécution simple ≠ une économie simple.
À un levier de 4,8×, environ 3,8× de vos fonds propres correspondent à du capital emprunté. Cela signifie qu’environ 79 % de la position brute est financée par la dette.
Ainsi, le calcul réel ressemble à quelque chose comme :
Rendement net ≈ 4,8 × rendement de l’actif − 3,8 × taux d’emprunt − frais/ippage
Si l’actif sous-jacent ou le Principal Token se comporte bien, le levier amplifie l’exposition.
Mais les coûts d’emprunt augmentent aussi.
Et c’est là que l’expérience « en un clic » atteint ses limites.
L’exécution atomique peut réduire les frais de gaz, les problèmes de séquencement des transactions et les transactions multi-étapes qui échouent. Ce qu’elle ne peut pas garantir, c’est une liquidité profonde, des prix d’exécution favorables, ni une sortie sans douleur.
L’emprunteur obtient une entrée magnifiquement emballée.
Mais en dessous, les prêteurs doivent toujours fournir la liquidité de range qui rend tout le mécanisme possible.
Donc la question à laquelle je reviens toujours est :
Quand la volatilité s’emballe et que la liquidité du DEX devient plus fine, l’ippage à la sortie devient-il le coût caché d’un levier facile ?
TermMax a peut-être rendu l’entrée dans une position avec effet de levier beaucoup plus simple.
Je ne suis pas encore convaincu que cela ait rendu la sortie tout aussi facile.
#TermMax #TMX #DeFi @TermMax
66
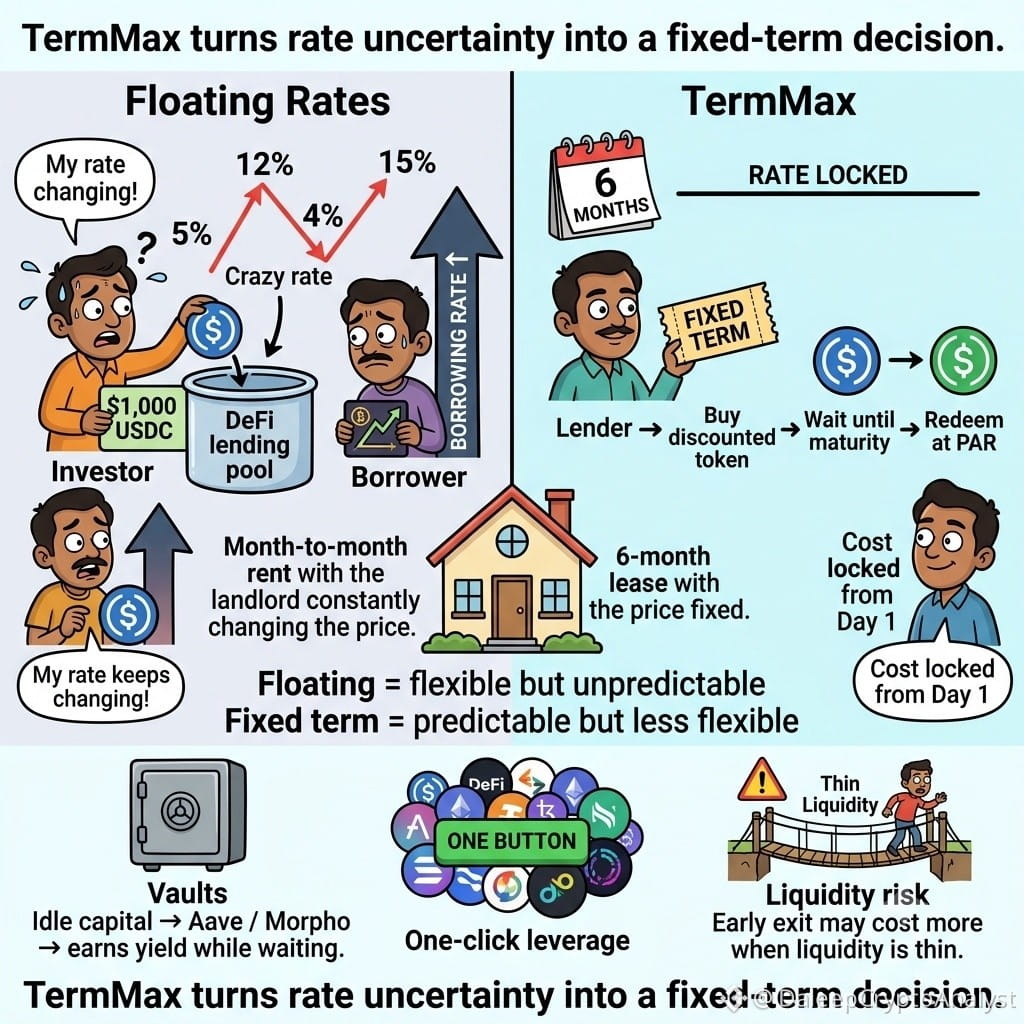
Le rendement flottant est superbe—jusqu’à ce que le marché décide de réécrire votre plan.
C’est le problème que TermMax essaie de résoudre, dans une autre direction.
Avec Aave ou Morpho, les taux évoluent avec l’utilisation. Une stratégie qui semble attrayante aujourd’hui peut devenir beaucoup moins intéressante après un changement soudain des taux. Pour les emprunteurs, le risque s’inverse : une hausse des coûts d’emprunt peut rendre une position à effet de levier bien plus fragile.
TermMax aborde le prêt davantage comme une obligation, avec une échéance fixe.
Les prêteurs achètent des tokens actualisés et reçoivent la valeur nominale à maturité, tandis que les emprunteurs connaissent leur coût de financement à l’avance. Moins d’incertitude sur le niveau de taux dans six semaines.
Il y a aussi quelques éléments utiles autour de cette idée centrale.
Les vaults TermMax peuvent mettre des capitaux inactifs au travail via Morpho ou Aave, en attendant une opportunité correspondante, et sa conception d’effet de levier en un clic réduit une grande partie des boucles habituelles entre plusieurs protocoles.
Mais il y a un compromis.
Les taux fixes ne sont utiles que dans la mesure où la liquidité qui les soutient suit.
Des maturités peu profondes peuvent rendre les sorties anticipées coûteuses via l’AMM, tandis que des marchés isolés améliorent la maîtrise du risque, mais peuvent fragmenter la liquidité. Et, comme avec d’autres systèmes DeFi, les curateurs et les oracles restent des points de confiance importants.
Pour autant, l’utilisation du PT looping et des actions tokenisées suggère qu’il existe une demande pour des stratégies où le taux futur est connu plutôt que constamment flottant.
Le test le plus important arrivera peut-être avec l’arrivée des incitations TMX.
Le DeFi à terme fixe attirera-t-il des investisseurs prêts à immobiliser du capital pour plus de prévisibilité—ou les utilisateurs continueront-ils à privilégier les taux flottants parce que la flexibilité compte davantage ?
Ce compromis pourrait influencer la manière dont TermMax grandit.
@termmax
#TermMax #TMX #DeFi
Le rendement flottant est superbe—jusqu’à ce que le marché décide de réécrire votre plan.
C’est le problème que TermMax essaie de résoudre, dans une autre direction.
Avec Aave ou Morpho, les taux évoluent avec l’utilisation. Une stratégie qui semble attrayante aujourd’hui peut devenir beaucoup moins intéressante après un changement soudain des taux. Pour les emprunteurs, le risque s’inverse : une hausse des coûts d’emprunt peut rendre une position à effet de levier bien plus fragile.
TermMax aborde le prêt davantage comme une obligation, avec une échéance fixe.
Les prêteurs achètent des tokens actualisés et reçoivent la valeur nominale à maturité, tandis que les emprunteurs connaissent leur coût de financement à l’avance. Moins d’incertitude sur le niveau de taux dans six semaines.
Il y a aussi quelques éléments utiles autour de cette idée centrale.
Les vaults TermMax peuvent mettre des capitaux inactifs au travail via Morpho ou Aave, en attendant une opportunité correspondante, et sa conception d’effet de levier en un clic réduit une grande partie des boucles habituelles entre plusieurs protocoles.
Mais il y a un compromis.
Les taux fixes ne sont utiles que dans la mesure où la liquidité qui les soutient suit.
Des maturités peu profondes peuvent rendre les sorties anticipées coûteuses via l’AMM, tandis que des marchés isolés améliorent la maîtrise du risque, mais peuvent fragmenter la liquidité. Et, comme avec d’autres systèmes DeFi, les curateurs et les oracles restent des points de confiance importants.
Pour autant, l’utilisation du PT looping et des actions tokenisées suggère qu’il existe une demande pour des stratégies où le taux futur est connu plutôt que constamment flottant.
Le test le plus important arrivera peut-être avec l’arrivée des incitations TMX.
Le DeFi à terme fixe attirera-t-il des investisseurs prêts à immobiliser du capital pour plus de prévisibilité—ou les utilisateurs continueront-ils à privilégier les taux flottants parce que la flexibilité compte davantage ?
Ce compromis pourrait influencer la manière dont TermMax grandit.
@TermMax
#TermMax #TMX #DeFi
97
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NFPWatch
10.7M vues
18,784 mentions
Actualités crypto | Le bitcoin se rapproche de 85 000 $ alors que les rendements du Trésor baissent avant le rapport NFP américain
Binance News
·34 mentions J’aime
·45.1k vues
BitcoinFundingRateTriplesTo10%
85,692 vues
860 mentions
BitcoinSurpasses$86KUp2.99%
26,270 vues
87 mentions