

Harvey Lill Yxh9
130 Publications
Harvey Lill Yxh9
Signaler
Bloquer l’utilisateur
Публікую актуальні дропи Binance, на яких заробляю.Спілкуємось та ділимось темками ми в каналі cryptohornettg
Ouvert au trading

Détenteur pour BNB
Trade régulièrement
2.7 an(s)
22 Suivis
126 Abonnés
541 J’aime
Publications
Portefeuille
Sur un marché traditionnel, la vente d’actions peut impliquer un règlement T+1. Binance décrit les bStocks comme des instruments qui sont généralement réglés en moins d’une seconde.
L’intérêt pratique est clair : après l’exécution, il n’est pas nécessaire d’attendre le jour de règlement suivant pour voir l’opération finalisée. Cela accélère la gestion du capital.
Mais le règlement instantané ne change pas trois choses :
1. La société peut perdre de la valeur.
2. Le spread peut rendre une entrée ou une sortie plus coûteuse.
3. La rapidité de transfert ne remplace pas une analyse faible.
L’avantage technologique répond à la question « quand l’opération sera-t-elle terminée ? ». La thèse d’investissement répond à une autre question — « pourquoi cette exposition a-t-elle du sens ? ».
Je ne mélangerais pas ces deux arguments.
1
119
Smart Arbitrage associe une position longue au comptant (Spot) et une position courte sur des contrats perpétuels afin de réduire le risque directionnel et de collecter le funding.
Ce que la stratégie cherche à neutraliser : le mouvement habituel du prix vers le haut ou vers le bas.
Ce qui reste :
• le funding peut diminuer ou changer de signe ;
• il peut y avoir une divergence temporaire entre le Spot et les Futures ;
• la partie Futures est soumise aux règles de marge et de liquidation ;
• les commissions et l’exécution influencent le résultat net ;
• une clôture anticipée peut figer un écart indésirable entre les deux jambes.
Ainsi, « neutre en delta » décrit un axe de risque, et non l’ensemble du produit.
Je comparerais le funding attendu aux coûts et à la marge disponible, plutôt que de considérer le pourcentage comme un revenu garanti.
#BinanceEarn
1
257
Deux traders placent le même prix limite, mais avec des intentions différentes.
Le premier veut une exécution aussi rapide que possible et est prêt à retirer la liquidité disponible.
Le second veut que son ordre soit d’abord inscrit dans le carnet d’ordres comme maker. Pour cela, il existe le Post-Only : l’ordre ne doit pas être exécuté immédiatement contre une ordre déjà présent.
Avantage — contrôle du type d’exécution et de la commission maker. Compromis — le marché peut évoluer sans qu’il y ait de transaction.
Sur TradFi Perp, je choisirais Post-Only uniquement lorsque l’enjeu principal est de ne pas surpayer la notion d’urgence, plutôt que d’obtenir une position garantie tout de suite.
Il n’y a pas de « meilleur » indicateur. Il y a une réponse honnête à la question : est-ce que je fournis de la liquidité ou est-ce que je la retire ?
261
Petit cas pédagogique.
Année 1 : l’entreprise a réalisé 100 M$ et disposait de 100 M d’actions. EPS = 1 $.
Année 2 : le bénéfice a augmenté à 110 M$, mais le nombre d’actions après les options et la nouvelle émission — jusqu’à 115 M. L’EPS dilué est déjà d’environ 0,96 $.
Le bénéfice total a augmenté de 10 %, et la part du bénéfice attribuée à une action a diminué.
C’est pourquoi, avant d’évaluer bStock, je vérifie non seulement le bénéfice net, mais aussi le nombre moyen et dilué d’actions. Les rachats peuvent réduire le dénominateur, tandis que la rémunération en actions et les émissions — l’augmenter.
Pour le détenteur d’une exposition à une action, il est important non seulement de savoir de combien le gâteau a grandi, mais aussi en combien de parts il a été divisé.
#bStocks
145
Imaginons deux pièces.
Dans <t-2/> Isolated Margin, un incendie est limité par le montant des fonds alloués à une position spécifique. La marge supplémentaire n’est pas automatiquement prélevée sur d’autres positions du même type.
En <t-2/> Cross Margin, plusieurs positions partagent le solde disponible. Le profit d’une position peut soutenir une autre, mais la position déficitaire a accès à un pool de fonds plus large.
Ainsi, Cross n’est pas « plus sûr » et Isolated n’est pas « meilleur » par défaut. C’est une architecture différente de répartition du risque.
Avant TradFi Perp, je trancherais : je veux localiser la perte maximale sur une seule transaction, ou gérer consciemment le stock commun de marge pour tout le portefeuille ?
Le mode de marge doit être choisi avant d’ouvrir la position, et non après que le marché a déjà commencé à évoluer contre elle.
1
132
Une promotion à 20 dollars n’est pas forcément moins chère qu’une promotion à 200.
Imaginons deux entreprises :
• Entreprise A : prix de l’action — 20 $, en circulation 5 milliards d’actions. Capitalisation — 100 milliards de dollars.
• Entreprise B : prix de l’action — 200 $, en circulation 100 millions d’actions. Capitalisation — 20 milliards de dollars.
Au prix d’une action, l’entreprise A paraît dix fois moins chère. En valeur de l’ensemble de l’activité, elle est cinq fois plus élevée.
C’est pourquoi, en analysant bStock, je ne regarde pas seulement le prix du token. Il faut au minimum la quantité d’actions en circulation, la capitalisation, le bénéfice et la dette de l’entreprise.
L’accès fractionné rend l’entrée plus pratique, mais ne transforme pas un faible prix nominal en une évaluation avantageuse.
117
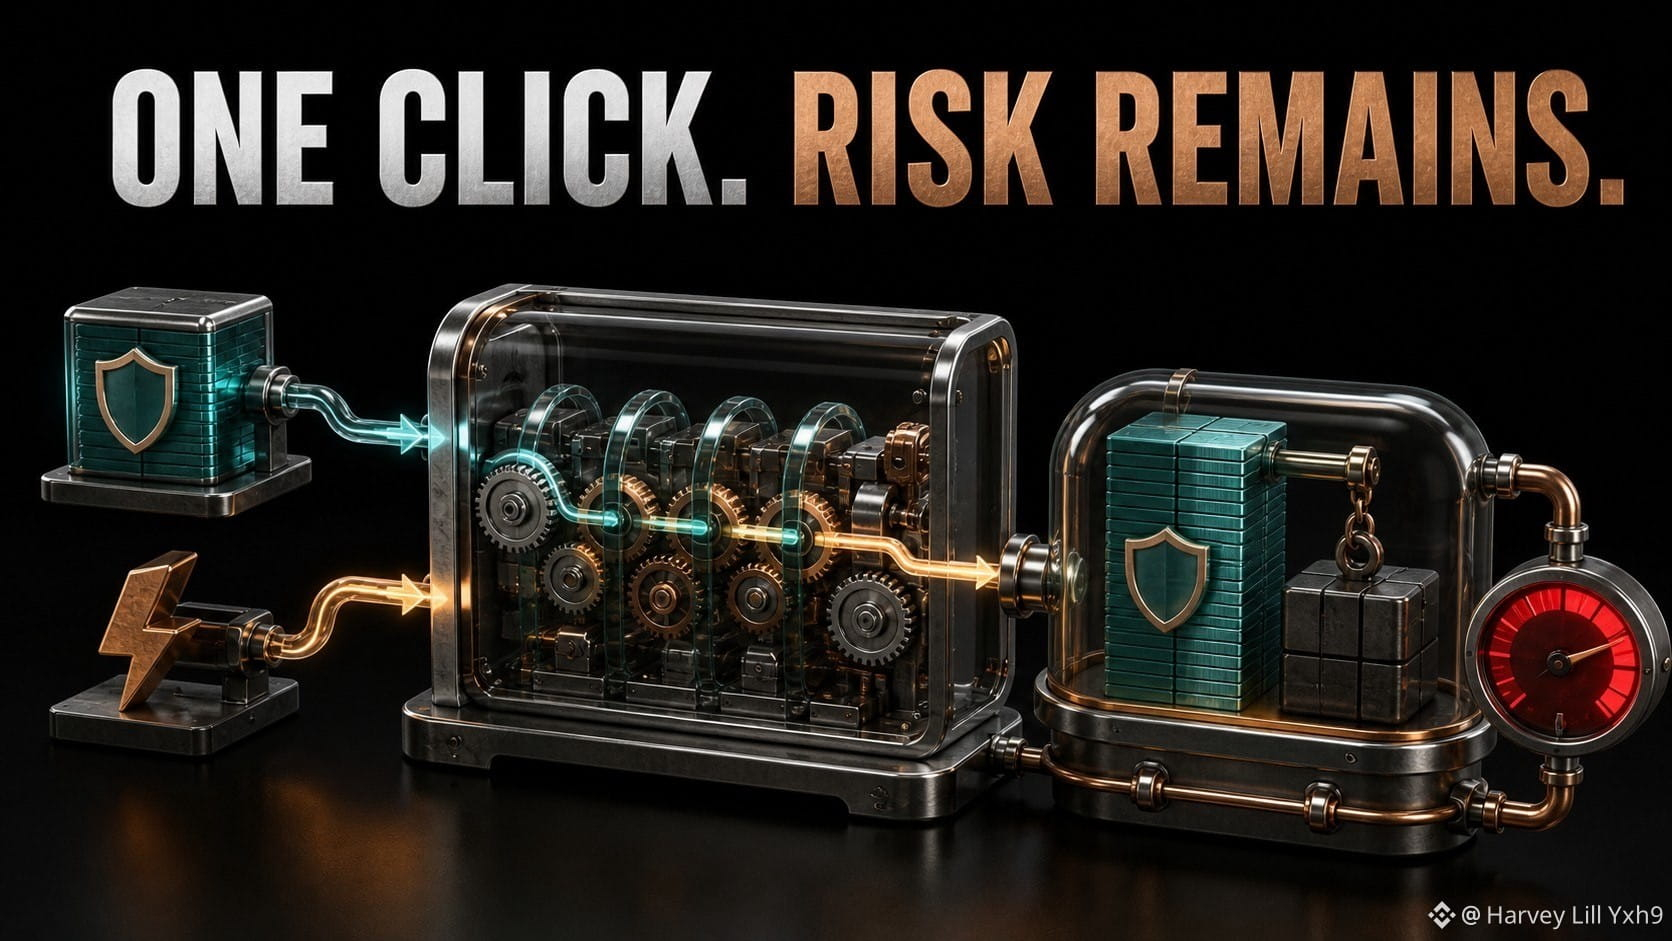
Une transaction peut supprimer de la complexité opérationnelle sans supprimer le risque financier.
Dans TermMax, un levier peut combiner une contribution initiale avec un prêt flash, acheter des garanties supplémentaires, les verrouiller dans un Gearing Token et utiliser les mécanismes FT/XT qui en résultent pour rembourser le prêt flash — le tout en une seule transaction.
Cela diffère substantiellement de l’exécution manuelle en boucle :
déposer une garantie → emprunter → échanger → redéposer → emprunter à nouveau.
Moins de transactions peuvent réduire la friction d’exécution et la probabilité de laisser une position multi-étapes incomplète. Mais le GT final enregistre toujours des garanties et une dette avec effet de levier. Si la valeur des garanties baisse suffisamment, le risque de liquidation demeure.
Ainsi, j’évaluerais l’effet de levier en un clic avec deux listes de contrôle distinctes :
Exécution : routage, slippage, gaz et montant minimum reçu.
Position : effet de levier, marge LTV, LLTV, risque lié à l’oracle et échéance.
Le prêt flash est un outil de construction, pas une dette non garantie permanente. Il disparaît au sein de la transaction ; l’exposition avec effet de levier, elle, ne disparaît pas.
Sources vérifiées : TermMax Docs — Leverager ; Token.
@termmax #TermMax
Une transaction peut supprimer de la complexité opérationnelle sans supprimer le risque financier.
Dans TermMax, un levier peut combiner une contribution initiale avec un prêt flash, acheter des garanties supplémentaires, les verrouiller dans un Gearing Token et utiliser les mécanismes FT/XT qui en résultent pour rembourser le prêt flash — le tout en une seule transaction.
Cela diffère substantiellement de l’exécution manuelle en boucle :
déposer une garantie → emprunter → échanger → redéposer → emprunter à nouveau.
Moins de transactions peuvent réduire la friction d’exécution et la probabilité de laisser une position multi-étapes incomplète. Mais le GT final enregistre toujours des garanties et une dette avec effet de levier. Si la valeur des garanties baisse suffisamment, le risque de liquidation demeure.
Ainsi, j’évaluerais l’effet de levier en un clic avec deux listes de contrôle distinctes :
Exécution : routage, slippage, gaz et montant minimum reçu.
Position : effet de levier, marge LTV, LLTV, risque lié à l’oracle et échéance.
Le prêt flash est un outil de construction, pas une dette non garantie permanente. Il disparaît au sein de la transaction ; l’exposition avec effet de levier, elle, ne disparaît pas.
Sources vérifiées : TermMax Docs — Leverager ; Token.
@TermMax #TermMax
1
100
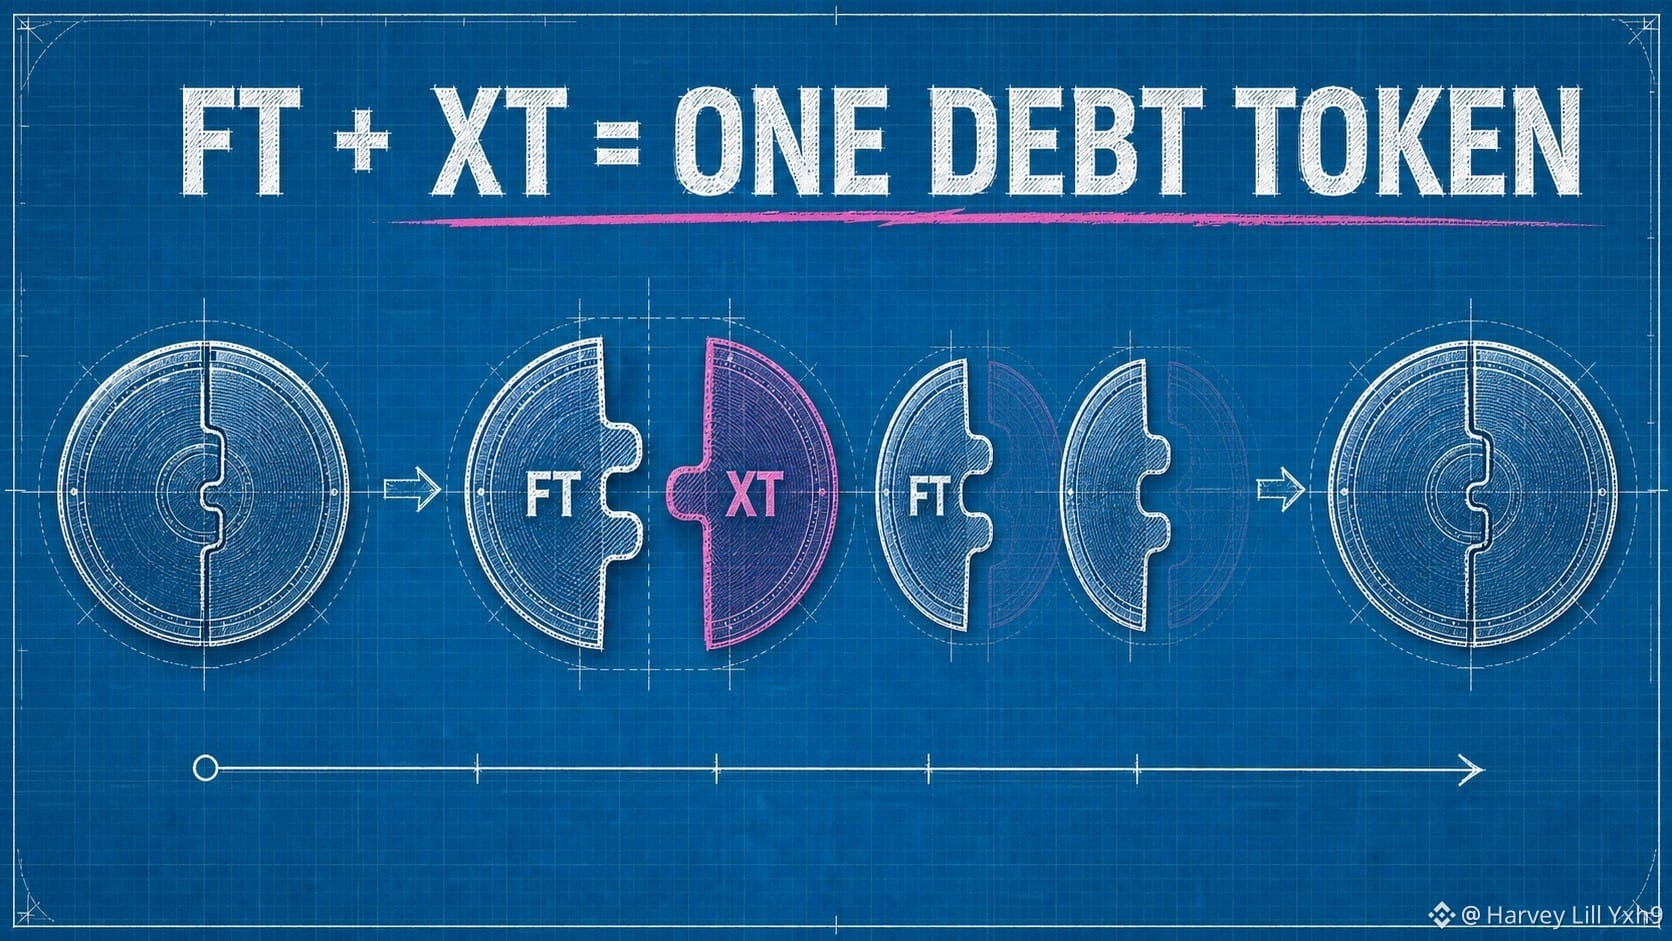
L’équation TermMax la plus utile n’est pas un APY. C’est une identité de bilan :
PV(FT) + PV(XT) = 1 token de dette.
FT est la créance fixe qui évolue vers un token de dette à l’échéance. XT représente la composante d’intérêt complémentaire. À mesure que l’échéance approche, la créance FT converge vers sa valeur de rachat, tandis que XT tend vers zéro.
Instantané hypothétique :
• Valeur actuelle de FT : 0,94 ;
• Valeur actuelle de XT : 0,06 ;
• valeur combinée : 1,00 token de dette.
Cette décomposition explique à la fois plusieurs écrans de produits. Le prêteur accumule FT avec une décote. L’emprunteur émet l’obligation future. L’AMM fixe le prix de la séparation entre la créance à l’échéance et la composante résiduelle.
Elle explique aussi pourquoi le prix de FT et l’APY évoluent en sens inverse : si la même créance à l’échéance d’1 unité devient plus chère aujourd’hui, le rendement restant devient plus faible.
Mon modèle mental est simple : TermMax ne fabrique pas du rendement ex nihilo. Il tokenise qui reçoit le paiement de la dette future, et comment sa valeur actuelle est évaluée aujourd’hui.
Sources vérifiées : TermMax Docs — Token ; Fixed Rate Tokenization.
@termmax #TermMax
L’équation TermMax la plus utile n’est pas un APY. C’est une identité de bilan :
PV(FT) + PV(XT) = 1 token de dette.
FT est la créance fixe qui évolue vers un token de dette à l’échéance. XT représente la composante d’intérêt complémentaire. À mesure que l’échéance approche, la créance FT converge vers sa valeur de rachat, tandis que XT tend vers zéro.
Instantané hypothétique :
• Valeur actuelle de FT : 0,94 ;
• Valeur actuelle de XT : 0,06 ;
• valeur combinée : 1,00 token de dette.
Cette décomposition explique à la fois plusieurs écrans de produits. Le prêteur accumule FT avec une décote. L’emprunteur émet l’obligation future. L’AMM fixe le prix de la séparation entre la créance à l’échéance et la composante résiduelle.
Elle explique aussi pourquoi le prix de FT et l’APY évoluent en sens inverse : si la même créance à l’échéance d’1 unité devient plus chère aujourd’hui, le rendement restant devient plus faible.
Mon modèle mental est simple : TermMax ne fabrique pas du rendement ex nihilo. Il tokenise qui reçoit le paiement de la dette future, et comment sa valeur actuelle est évaluée aujourd’hui.
Sources vérifiées : TermMax Docs — Token ; Fixed Rate Tokenization.
@TermMax #TermMax
3
110
Une phrase d’accroche liée à la livraison d’un véhicule ne décrit pas l’ensemble de l’activité derrière $TSLAB.
Tesla présente deux principaux segments opérationnels : Automobile, et Production et stockage d’énergie.
Cela permet de créer une habitude de relecture simple, mais utile.
Pour l’Automobile, vérifiez les livraisons, les prix, le coût de fabrication, la composition des produits et les crédits réglementaires.
Pour la Production et le stockage d’énergie, renseignez-vous sur les déploiements, la capacité, la demande de produits et l’économie des produits énergétiques.
Les deux segments peuvent évoluer à des vitesses différentes. Un bon résultat dans le stockage d’énergie ne répond pas automatiquement à une question sur les marges des véhicules, et une accroche centrée sur les véhicules n’efface pas l’activité énergétique.
Ma règle pour toute célèbre entreprise bStock en une seule société : découper l’entreprise en “moteurs” opérationnels avant d’ouvrir le graphique des prix.
Le graphique n’est qu’une ligne. L’activité peut être constituée de deux ou plusieurs systèmes en dessous.
@BinanceCIS #bStocksCIS
5
5
101
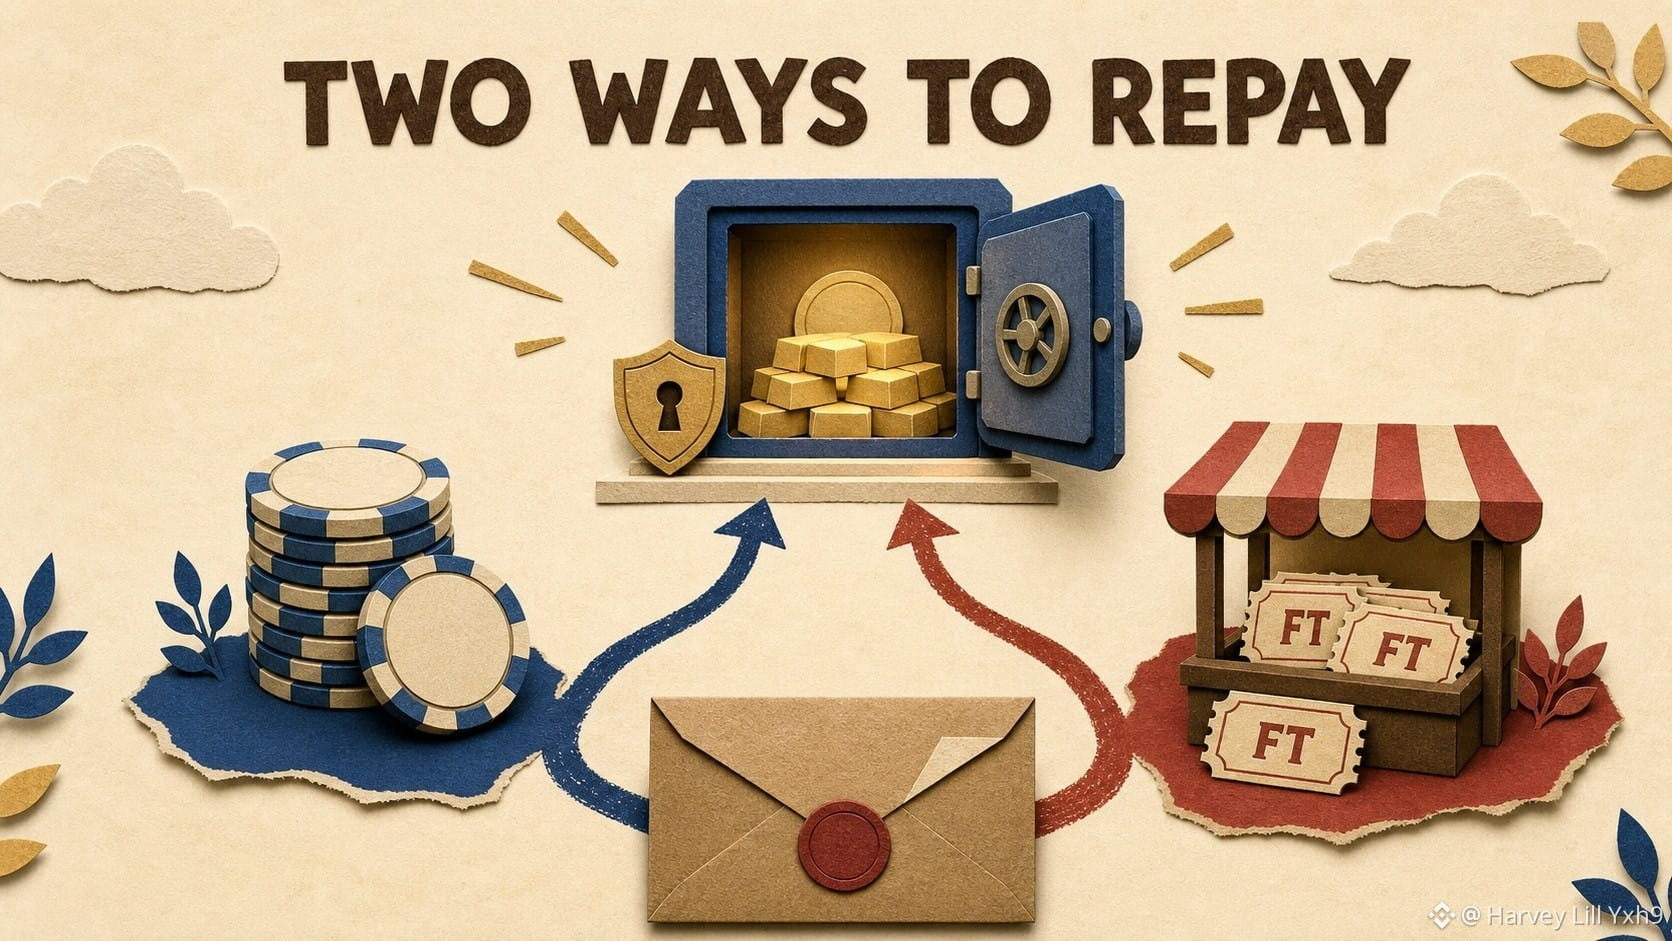
“Le taux fixe” donne l’impression que l’emprunteur n’a qu’un seul mode de remboursement. TermMax en décrit deux.
Un emprunteur peut rembourser la dette enregistrée dans le Gearing Token avec le token de dette lui-même, ou acquérir les Fixed-Rate Tokens correspondants et les retourner pour régler l’obligation.
Ce deuxième parcours est important car le FT a un prix de marché avant l’échéance.
Supposons qu’une position doive 1 000 unités à l’échéance. Payer 1 000 tokens de dette constitue le parcours direct. Si 1 000 FTs correspondants peuvent être achetés pour 970 tokens de dette, rembourser avec des FT peut réduire le coût brut du règlement à 970, avant les frais et l’impact du prix.
Ce n’est pas de l’argent gratuit. La liquidité FT requise peut être faible, la cotation peut évoluer avec le volume, et le token et l’échéance corrects doivent correspondre à la dette.
Je considère le taux fixe comme un plafond du coût contractuel de la dette, tandis que le marché secondaire des FT peut créer, dans des conditions favorables, une sortie moins coûteuse.
Avant de rembourser, je mettrais en face les deux parcours pour le volume complet plutôt que d’appuyer automatiquement sur le bouton évident.
Sources vérifiées : TermMax Docs — Borrower ; Protocol FAQ.
@termmax #TermMax
“Le taux fixe” donne l’impression que l’emprunteur n’a qu’un seul mode de remboursement. TermMax en décrit deux.
Un emprunteur peut rembourser la dette enregistrée dans le Gearing Token avec le token de dette lui-même, ou acquérir les Fixed-Rate Tokens correspondants et les retourner pour régler l’obligation.
Ce deuxième parcours est important car le FT a un prix de marché avant l’échéance.
Supposons qu’une position doive 1 000 unités à l’échéance. Payer 1 000 tokens de dette constitue le parcours direct. Si 1 000 FTs correspondants peuvent être achetés pour 970 tokens de dette, rembourser avec des FT peut réduire le coût brut du règlement à 970, avant les frais et l’impact du prix.
Ce n’est pas de l’argent gratuit. La liquidité FT requise peut être faible, la cotation peut évoluer avec le volume, et le token et l’échéance corrects doivent correspondre à la dette.
Je considère le taux fixe comme un plafond du coût contractuel de la dette, tandis que le marché secondaire des FT peut créer, dans des conditions favorables, une sortie moins coûteuse.
Avant de rembourser, je mettrais en face les deux parcours pour le volume complet plutôt que d’appuyer automatiquement sur le bouton évident.
Sources vérifiées : TermMax Docs — Borrower ; Protocol FAQ.
@TermMax #TermMax
1
3
95
L’IA d’entreprise n’est pas une comparaison complète entre $IBMB et $MSFTB.
IBM présente ses résultats dans les domaines Logiciels, Conseil, Infrastructure et Financement. Cette structure associe des produits technologiques à une expertise en déploiement et à des systèmes d’entreprise durables.
Microsoft présente ses activités dans Productivité et Processus métier, Cloud intelligent et Autre informatique personnelle. Son modèle associe des abonnements logiciels, l’infrastructure cloud et un vaste écosystème informatique.
La meilleure question est plutôt de savoir où se situe la relation client.
IBM peut entrer en jeu via des logiciels, du conseil ou une transformation de l’infrastructure.
Microsoft peut entrer via des outils de productivité au quotidien, la consommation de services cloud et l’adoption de plateformes.
Les deux peuvent apparaître dans le même budget de technologie d’entreprise. La répartition des revenus, la démarche commerciale et le modèle de livraison peuvent néanmoins être différents.
Ma règle de comparaison : distinguer séparément les revenus liés aux produits, aux services et à l’infrastructure avant d’utiliser une étiquette d’évaluation unique pour les deux.
Le thème est partagé. La voie contractuelle ne l’est pas.
Sources vérifiées : rapports annuels 2025 d’IBM et de Microsoft.
@BinanceCIS #bStocksCIS
2
73
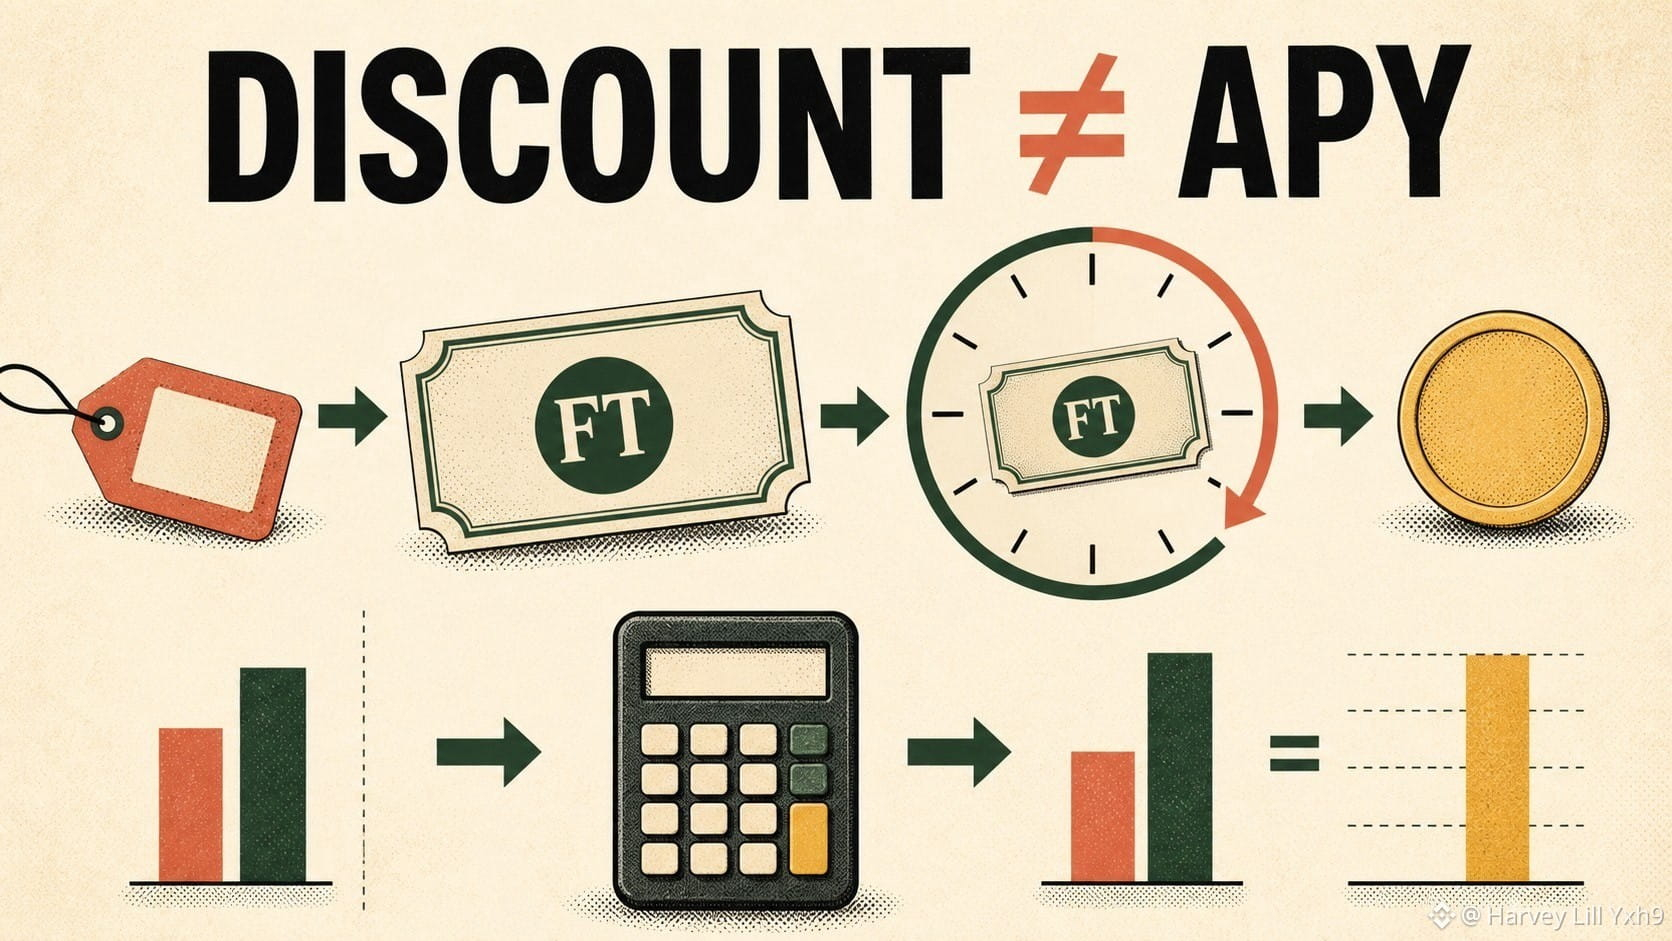
Un jeton à taux fixe peut atteindre la même valeur faciale tout en produisant des APY très différents.
Prenons un TermMax FT purement hypothétique qui est remboursé à 1 jeton de dette dans 60 jours. S’il coûte 0,96 aujourd’hui, le rendement sur la période de détention n’est pas « 4% d’APY ». Il est :
(1 / 0,96 − 1) = 4,17% sur 60 jours.
En utilisant la méthode d’annualisation simple dans la documentation de TermMax :
4,17% × 365 / 60 ≈ 25,35% annualisé.
Le même prix d’achat de 0,96, avec seulement 30 jours restants, afficherait un chiffre annualisé beaucoup plus élevé, même si le paiement à l’échéance reste à 1.
C’est pourquoi je ne comparerais jamais deux opportunités de FT en utilisant uniquement l’APY. J’enregistrerais quatre paramètres : le prix d’achat, la valeur de remboursement, le nombre de jours restants et les coûts d’exécution totaux. Le slippage ou une vente anticipée peut rendre le résultat réellement obtenu différent du calcul « conserver jusqu’à l’échéance ».
Ma règle pratique : d’abord calculer le gain en trésorerie pour la durée réelle ; puis seulement l’annualiser.
Sources vérifiées : TermMax Docs — Token ; Fixed Rate Tokenization.
@termmax #TermMax
Un jeton à taux fixe peut atteindre la même valeur faciale tout en produisant des APY très différents.
Prenons un TermMax FT purement hypothétique qui est remboursé à 1 jeton de dette dans 60 jours. S’il coûte 0,96 aujourd’hui, le rendement sur la période de détention n’est pas « 4% d’APY ». Il est :
(1 / 0,96 − 1) = 4,17% sur 60 jours.
En utilisant la méthode d’annualisation simple dans la documentation de TermMax :
4,17% × 365 / 60 ≈ 25,35% annualisé.
Le même prix d’achat de 0,96, avec seulement 30 jours restants, afficherait un chiffre annualisé beaucoup plus élevé, même si le paiement à l’échéance reste à 1.
C’est pourquoi je ne comparerais jamais deux opportunités de FT en utilisant uniquement l’APY. J’enregistrerais quatre paramètres : le prix d’achat, la valeur de remboursement, le nombre de jours restants et les coûts d’exécution totaux. Le slippage ou une vente anticipée peut rendre le résultat réellement obtenu différent du calcul « conserver jusqu’à l’échéance ».
Ma règle pratique : d’abord calculer le gain en trésorerie pour la durée réelle ; puis seulement l’annualiser.
Sources vérifiées : TermMax Docs — Token ; Fixed Rate Tokenization.
@TermMax #TermMax
2
85
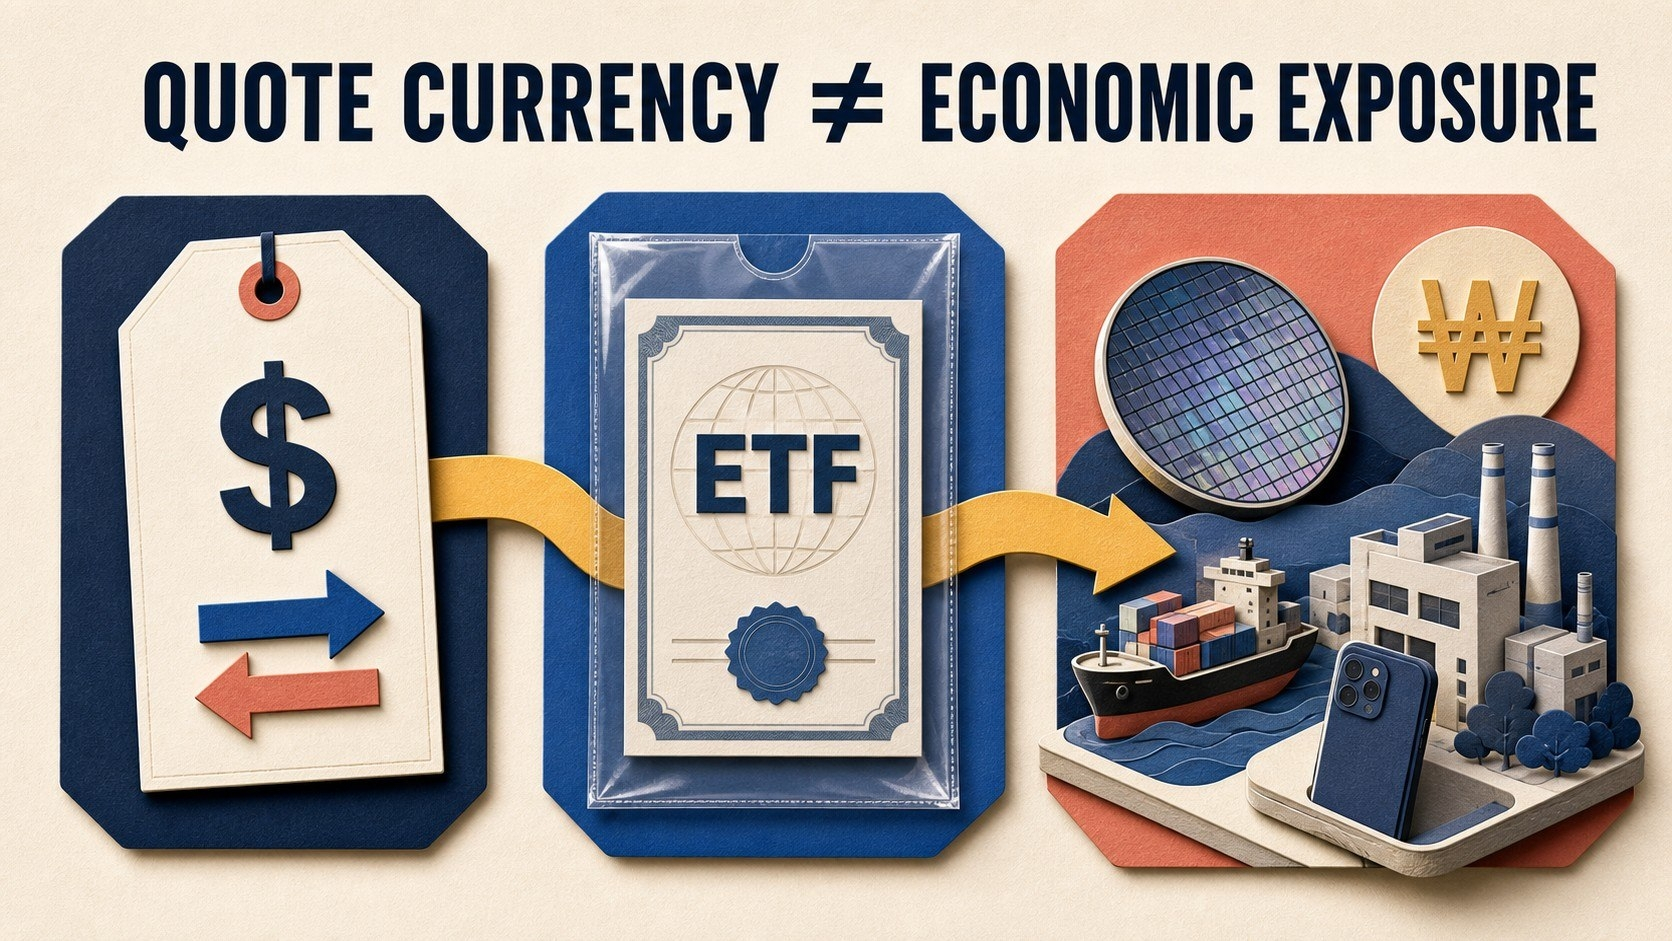
Acheter $EWYB avec des USDT ne transforme pas l’exposition aux actions sud-coréennes en une position libellée uniquement en dollars.
La devise de cotation me dit comment la transaction est tarifiée. Elle ne me dit pas quelles devises façonnent les économies sous-jacentes.
EWY détient des actions sud-coréennes, et iShares liste explicitement le risque de change parmi les risques liés à l’investissement international. La valeur en USD des titres cotés localement peut être influencée à la fois par les cours des actions et par les taux de change. Les entreprises du portefeuille peuvent aussi générer des revenus dans plusieurs devises, ce qui ajoute une couche supplémentaire.
Je cartographie la position à travers trois niveaux :
1. Niveau de trading : $EWYB est coté contre des USDT sur Binance Spot.
2. Niveau de “wrapper” : le bStock est adossé au titre sous-jacent correspondant.
3. Niveau économique : l’ETF détient des entreprises sud-coréennes dont les prix locaux et les flux de trésorerie liés à l’activité ne sont pas déterminés par les USDT.
La tokenisation modifie l’accès, les horaires de trading et les options de conservation. Elle n’efface pas les expositions aux devises à l’intérieur du portefeuille sous-jacent.
Ma règle : la devise sur le bouton d’achat est une unité de paiement, pas une carte complète des risques.
Sources vérifiées : fiche iShares EWY et guide Binance Academy sur les bStocks.
@BinanceCIS #bStocksCIS
2
5
101
Vérifié
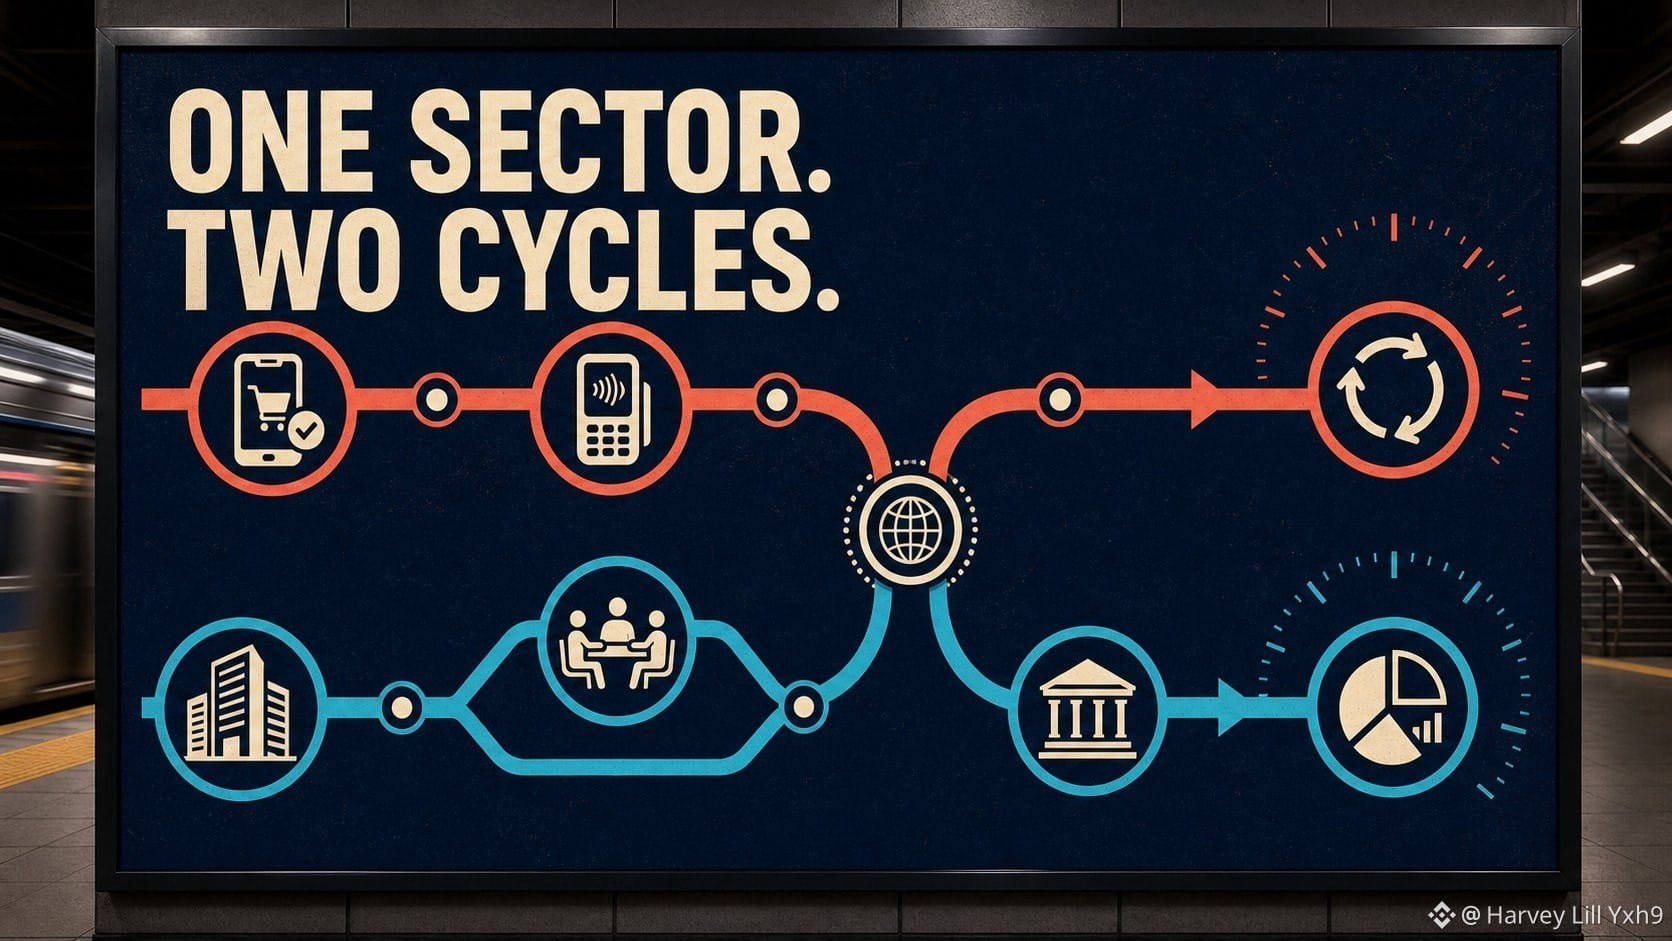
Deux sociétés bStocks du secteur financier peuvent dépendre de comportements clients entièrement différents.
$PYPLB est liée à une plateforme de paiements qui dessert les consommateurs et les commerçants. Les questions portent sur l’activité de paiement, les expériences de marque, l’économie des transactions et l’adoption par les commerçants.
$GSB est liée à Goldman Sachs, dont les franchises principales sont Global Banking & Markets et Asset & Wealth Management. Ses questions incluent l’activité de conseil, le placement, les flux de trading, le financement et les actifs sous supervision.
Cela crée un contraste net :
les transactions entre consommateurs et commerçants, versus l’activité de capital des entreprises et des institutions.
Les deux peuvent être influencées par l’économie et les taux d’intérêt, mais les mécanismes de transmission ne sont pas les mêmes.
Règle pour mon secteur : ne jamais s’arrêter à « financials ». Écrivez qui est le client, quelle action génère des revenus et quel cycle de marché contrôle cette action.
Une seule étiquette peut masquer deux horloges très différentes.
Sources vérifiées : documents investisseurs de PayPal et rapport annuel 2025 de Goldman Sachs.
@BinanceCIS #bStocksCIS
5
7
118
Acheter une étiquette de pays ne garantit pas une répartition équilibrée de ce pays.
EWY cherche à suivre un indice d’actions sud-coréennes. Sur la page officielle d’iShares, le fonds détenait 78 positions et les Technologies de l’information représentaient 50,16 % de la valeur de marché au 27 juillet 2026.
Cela fait de $EWYB une leçon utile d’analyse “look-through”.
L’exposition principale est “Corée du Sud”. Le facteur déterminant du portefeuille peut encore être fortement influencé par un seul secteur, de grands constituants et la méthodologie de l’indice.
Ma checklist ETF par pays :
1. Nombre de positions.
2. Poids du plus grand secteur.
3. Poids des plus grandes entreprises.
4. Risques liés à la devise et au pays.
Ce n’est qu’après ces quatre vérifications que je décrirais ce que la position apporte réellement à un portefeuille.
Un ETF peut diversifier le risque lié à une seule entreprise tout en concentrant le risque sectoriel.
La date de la source compte : les positions changent. Les chiffres ci-dessus proviennent de la page iShares EWY au 27 juillet 2026.
@BinanceCIS #bStocksCIS
3
4
115
Vérifié
Un portefeuille peut contenir trois tickers et répéter quand même une seule entreprise.
NVIDIA était une position déclarée à la fois dans SPY et QQQ sur les pages sources que j’ai vérifiées. Donc un panier contenant $SPYB, $QQQB et $NVDAB ne crée pas trois expositions indépendantes.
Il crée :
• une exposition directe à NVIDIA via $NVDAB ;
• une exposition indirecte à NVIDIA à l’intérieur du portefeuille lié à SPY ;
• une autre couche indirecte à l’intérieur du portefeuille lié à QQQ.
Ce n’est pas automatiquement une erreur. Cela peut être intentionnel. L’erreur consiste à compter les tickers au lieu de compter les moteurs sous-jacents.
Ma vérification de recoupement prend deux minutes :
1. Ouvrir les participations (ETF) actuelles.
2. Rechercher le nom de l’action individuelle.
3. Noter si le recoupement est intentionnel.
La tokenisation facilite le fait de regrouper les positions. La construction du portefeuille nécessite toutefois de regarder à travers chaque enveloppe.
Appelleriez-vous cela diversifié — ou une surpondération intentionnelle de NVIDIA ?
Participations vérifiées sur les pages officielles des fonds ; vérifiez à nouveau avant de publier, car les pondérations et les composants changent.
@BinanceCIS #bStocksCIs
3
113
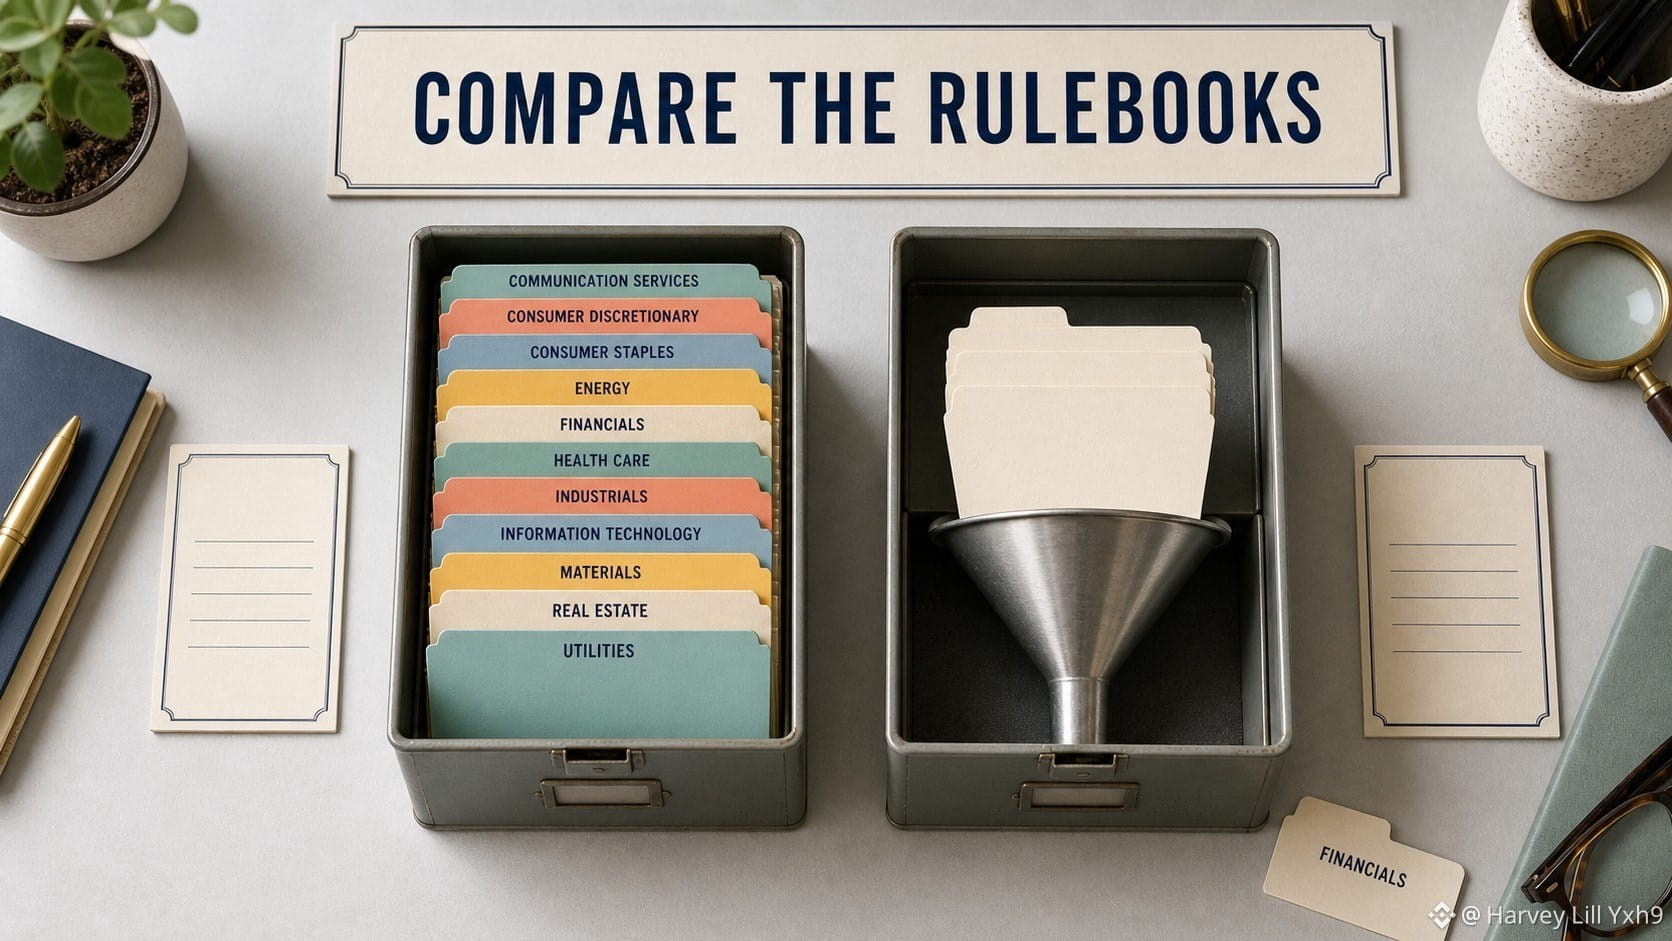
Un symbole d’ETF est une règle de portefeuille compressée en quatre lettres.
$SPYB offre une exposition tokenisée liée à SPY, qui suit le S&P 500 et couvre de grandes entreprises américaines sur onze secteurs.
$QQQB est lié à QQQ, qui suit le Nasdaq-100 : les plus grandes entreprises non financières cotées au Nasdaq selon sa méthodologie.
Cela signifie que le choix ne se résume pas simplement à « marché large versus tech ». Les règles sous-jacentes déterminent quelles entreprises peuvent entrer, comment les secteurs sont représentés et où la concentration peut se former.
Mon test en trois questions :
1. Quel indice est suivi ?
2. Quelles entreprises sont exclues par conception ?
3. Quelles principales lignes pèsent davantage sur le résultat ?
L’enveloppe token modifie l’accès. Elle n’efface pas les règles de construction de l’ETF sous-jacent.
Avant de comparer leurs graphiques, comparez leurs livrets de règles.
Sources vérifiées : pages produits State Street SPY et Invesco QQQ ; statut de la paire Binance confirmé le 06 août 2026.
@BinanceCIS #bStocksCIS
4
107
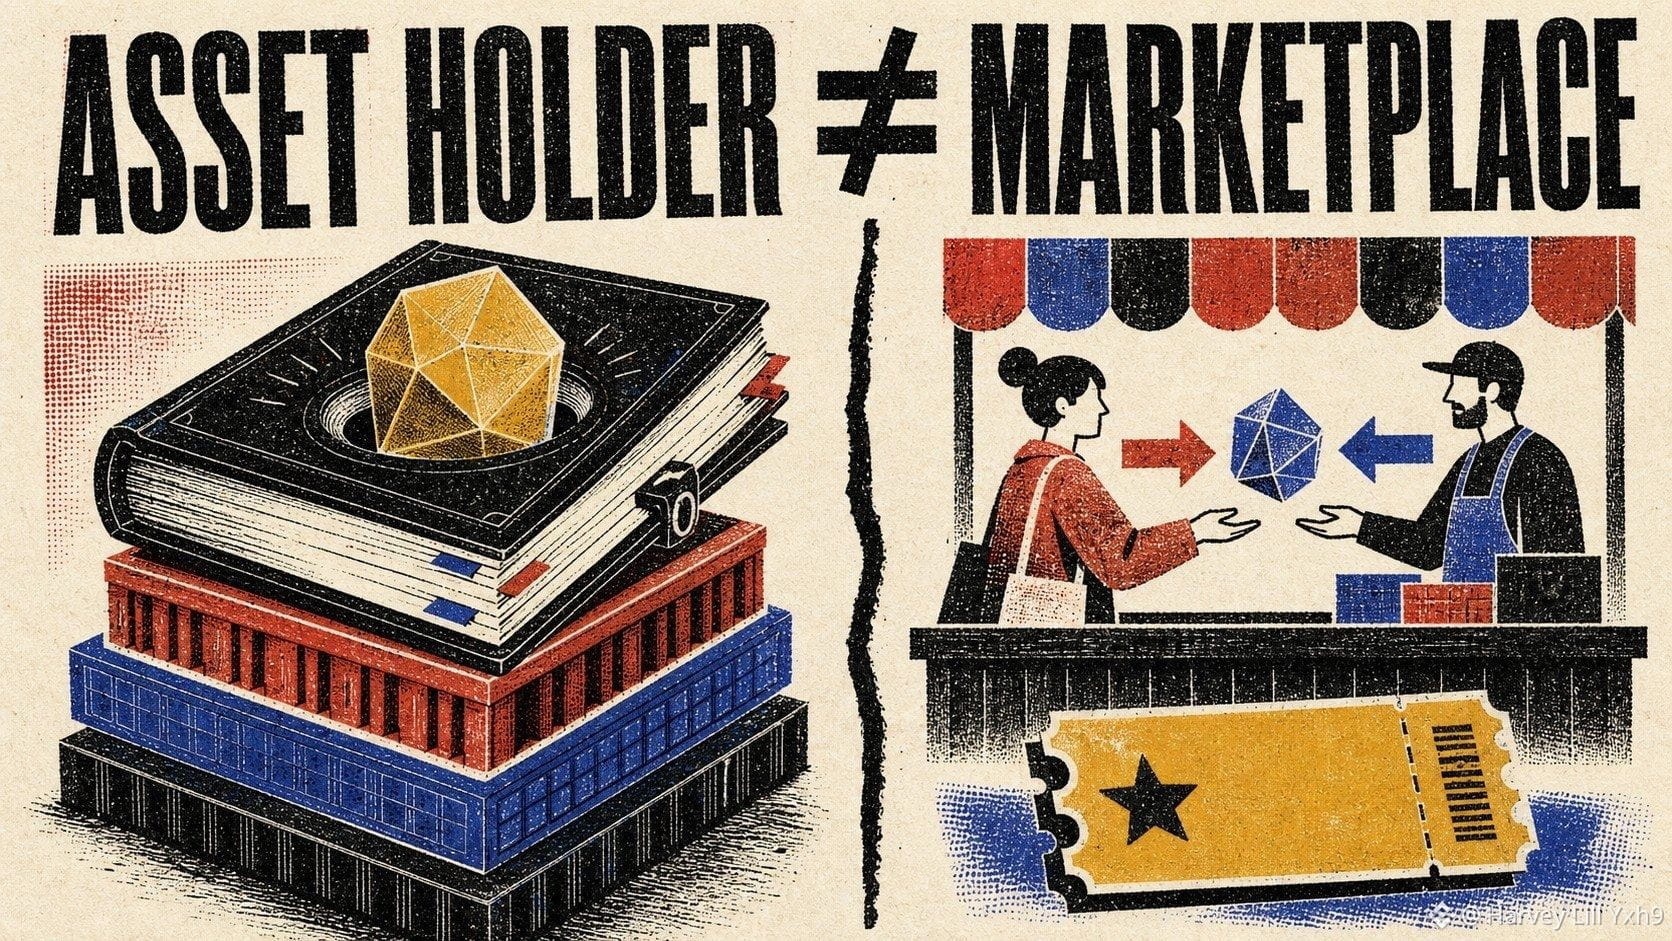
Si le Bitcoin bouge, $MSTRB et $COINB peuvent tous deux attirer l’attention. Cela ne signifie pas pour autant que leurs modèles économiques soient interchangeables.
La stratégie se décrit comme une société de trésorerie Bitcoin et opère aussi une activité de logiciels d’analytique pour les entreprises. Son bilan et ses décisions de financement sont au cœur de la thèse.
Coinbase opère une plateforme crypto. Les revenus de transaction dépendent de l’activité, tandis que l’abonnement et les services ajoutent d’autres sources de revenus.
La comparaison que j’utilise est la suivante :
$MSTRB → exposition au bilan, structure du capital et Bitcoin par action.
$COINB → participation au marché, volumes, adoption des produits et services.
Une hausse du prix du Bitcoin peut soutenir les deux scénarios, mais via des mécanismes différents. La direction du prix n’est que la première ligne de l’analyse ; le financement, la volatilité, l’activité des utilisateurs et le mix de revenus déterminent la suite.
Ma règle : quand deux actions partagent un titre crypto, identifier si l’entreprise détient l’actif, sert le marché, ou les deux.
Sources vérifiées : supports investisseurs de Strategy et résultats de Coinbase pour l’exercice 2025.
@BinanceCIS #bStocksCIS
1
2
95
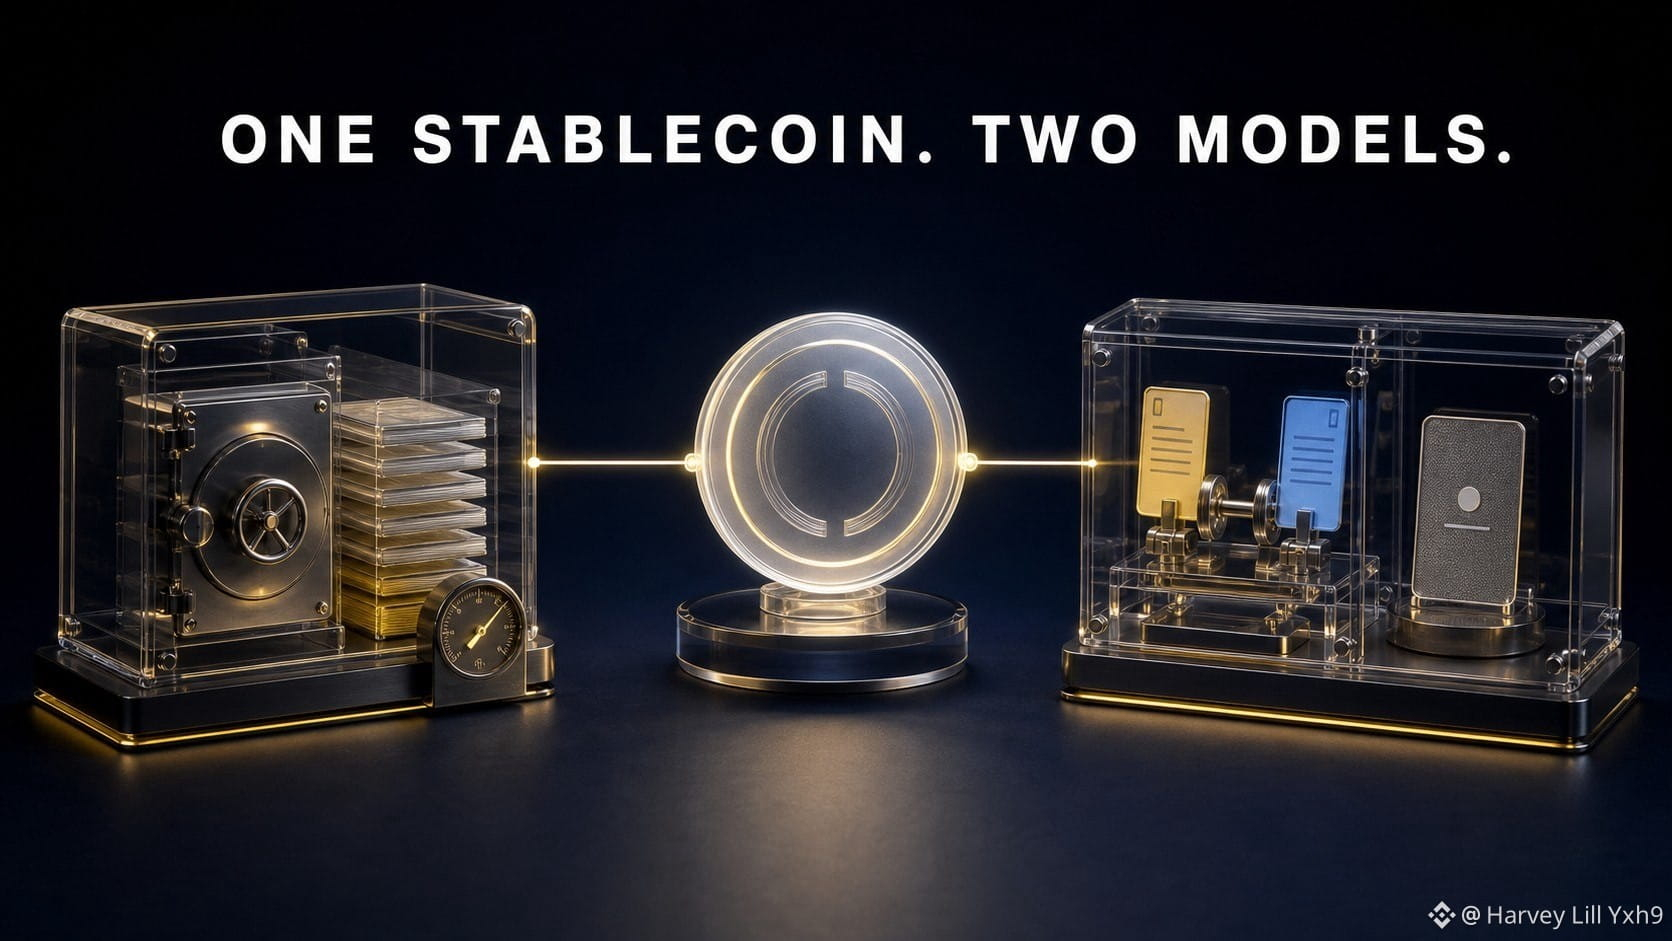
Un produit partagé peut relier deux entreprises sans créer une exposition identique.
Circle traite avec l’USDC. Son dépôt 2025 montre que le revenu de réserve est resté la majeure partie substantielle des revenus, liant le modèle à l’USDC en circulation et aux rendements des actifs de réserve.
Coinbase est un marché et une plateforme. Ses revenus incluent l’activité de transaction ainsi que des activités d’abonnement et de services, qui comprennent un revenu lié aux stablecoins parmi plusieurs autres lignes.
Ainsi, $CRCLB et $COINB évoluent autour de l’USDC, mais les trajectoires économiques diffèrent :
Circle : expansion des stablecoins → actifs de réserve → revenu de réserve, moins la distribution et les autres coûts.
Coinbase : activités de trading + abonnements/services + participation à l’écosystème.
C’est un test utile pour chaque panier thématique : cartographier le produit partagé, puis cartographier qui gagne quoi grâce à celui-ci.
La corrélation peut venir de la connexion. La divergence peut venir du modèle économique.
Classeriez-vous cela comme une seule opération sur les stablecoins — ou deux modèles de monétisation différents ?
@BinanceCIS #bStocksCIs
1
5
225
Vérifié
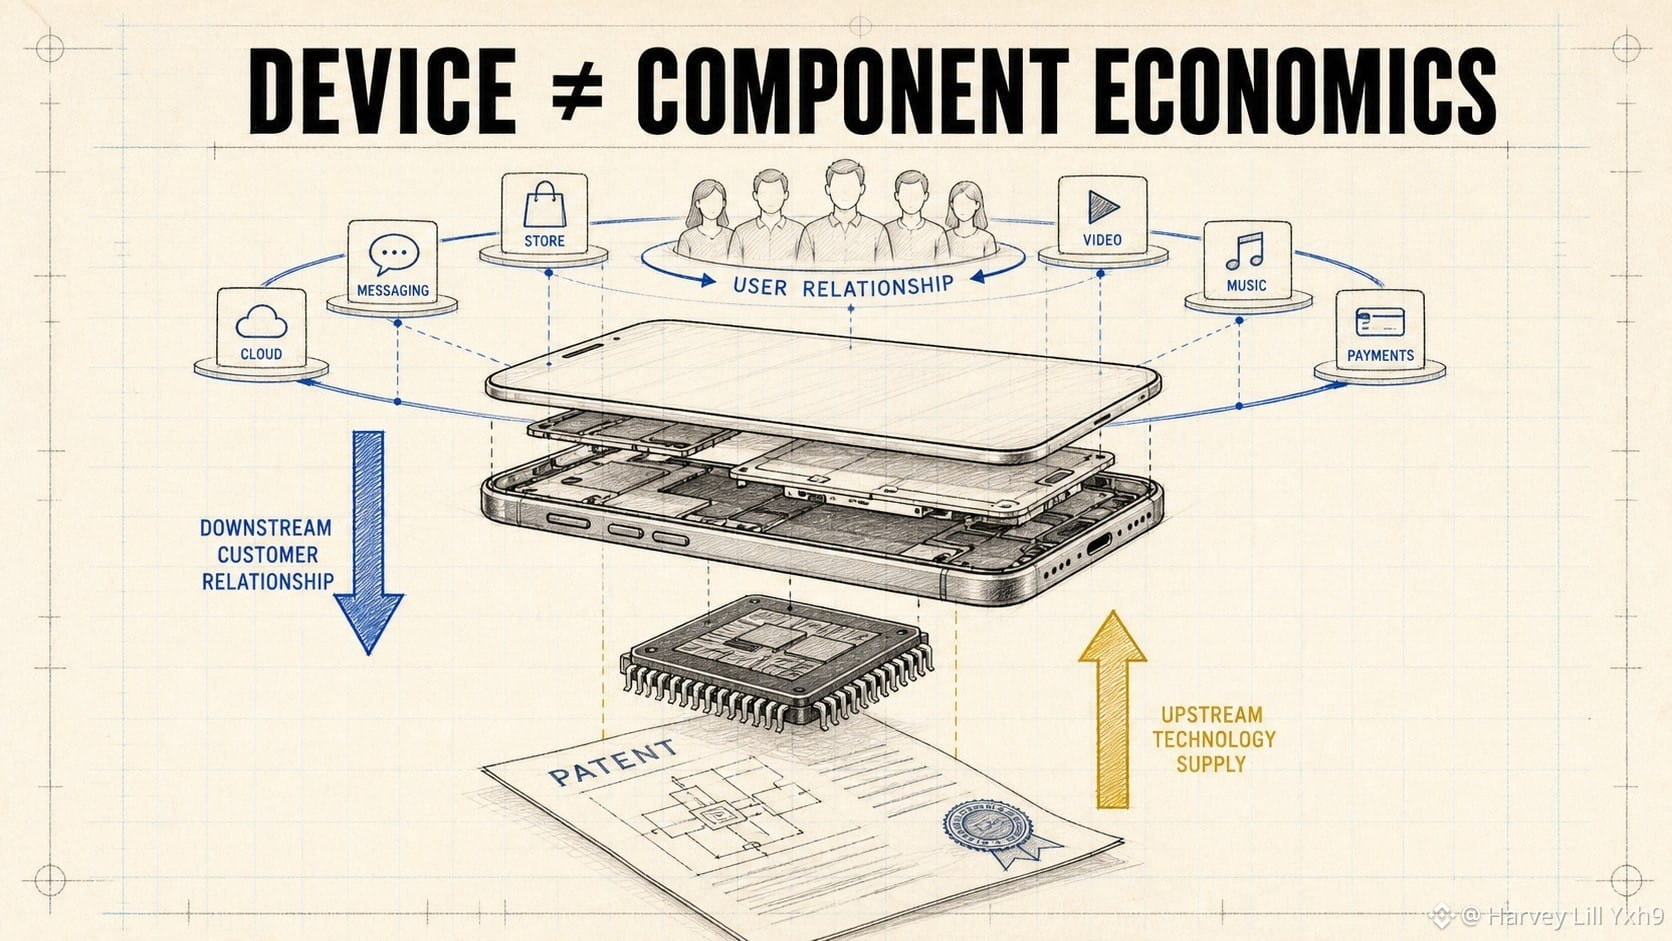
Apple et Qualcomm peuvent tous deux tirer avantage d’un cycle d’appareils solide sans posséder la même couche de celui-ci.
$AAPLB représente un écosystème intégré de produits et de services. L’entreprise contrôle l’expérience utilisateur et monétise à la fois le matériel et les services autour de sa base installée.
$QCOMB représente un modèle de semi-conducteurs et de licences technologiques. Qualcomm présente son activité produits via QCT et son activité de licences via QTL.
Cela pose deux questions différentes :
Apple : combien d’utilisateurs entrent dans l’écosystème (ou y restent), et comment le mix produit évolue-t-il ?
Qualcomm : où ses plateformes de puces sont-elles adoptées, et comment les expéditions de produits et l’économie des licences évoluent-elles ?
L’appareil peut être le même objet dans la main du client. La valeur captée en amont et en aval est différente.
Ma règle de veille : séparer l’entreprise qui détient la relation client de celle qui fournit la technologie intégrée à l’appareil.
@BinanceCIS #bStocksCIS
3
99
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedMinutesFocusOnOctoberPause
102,463 vues
1,056 mentions
#fedminutesfocusonoctoberpause
🚨 LES PROBABILITÉS D’UNE HAUSSE DES TAUX DE LA FED EN OCTOBRE S’EFFONDRENT À 21,6 %… $BTC est-il sur le point de réagir ?
La Fed est sur le point de donner un nouvel indice majeur aux marchés.
Les investisseurs attendent le compte rendu du FOMC d’aujourd’hui — et la grande question est de savoir si octobre apportera une nouvelle hausse des taux… ou une pause.
Pour l’instant, la probabilité d’une hausse de 25 points de base en octobre est tombée à seulement 21,6 %.
C’est un changement considérable dans les anticipations.
Mais voici ce qui rend la situation intéressante… 👀
La Fed a relevé ses taux à 3,75 %–4,00 % en septembre, mais la récente faiblesse des données sur l’emploi et le ralentissement de l’inflation rendent une nouvelle hausse immédiate moins certaine.
Et pour les cryptos, c’est important.
Une pause de la Fed pourrait réduire la pression sur les conditions financières et potentiellement améliorer l’appétit pour le risque.
Cela pourrait profiter au BTC.
Mais il y a un hic…
Le Bitcoin subit déjà des pressions, alors que le dollar et les rendements des bons du Trésor sont en hausse.
Le compte rendu de ce soir pourrait donc déclencher de la volatilité.
Fed accommodante → espoir de liquidités → scénario haussier pour le BTC ?
Fed restrictive → craintes de taux plus élevés → pression accrue sur les actifs risqués ?
La vraie question :
Octobre pourrait-il marquer la pause que les haussiers du Bitcoin attendent… ou la Fed pourrait-elle encore surprendre le marché ? 👀
Surveillez de près le BTC, les anticipations concernant la Fed et les rendements des bons du Trésor.
#FederalReserve #Fed #Crypto
$RAYSOL
$TA
Jacob trade
·0 mentions J’aime
·210 vues
BinanceLaunchesBinanceIntelligence
1.1M vues
6,286 mentions
EvernorthDelaysNasdaqDebutToOct12
6,348 vues
201 mentions