

ARIA Web3
69 Publications

ARIA Web3
Signaler
Bloquer l’utilisateur
15 Suivis
15 Abonnés
44 J’aime
Publications
PINNED
·
--
Haussier
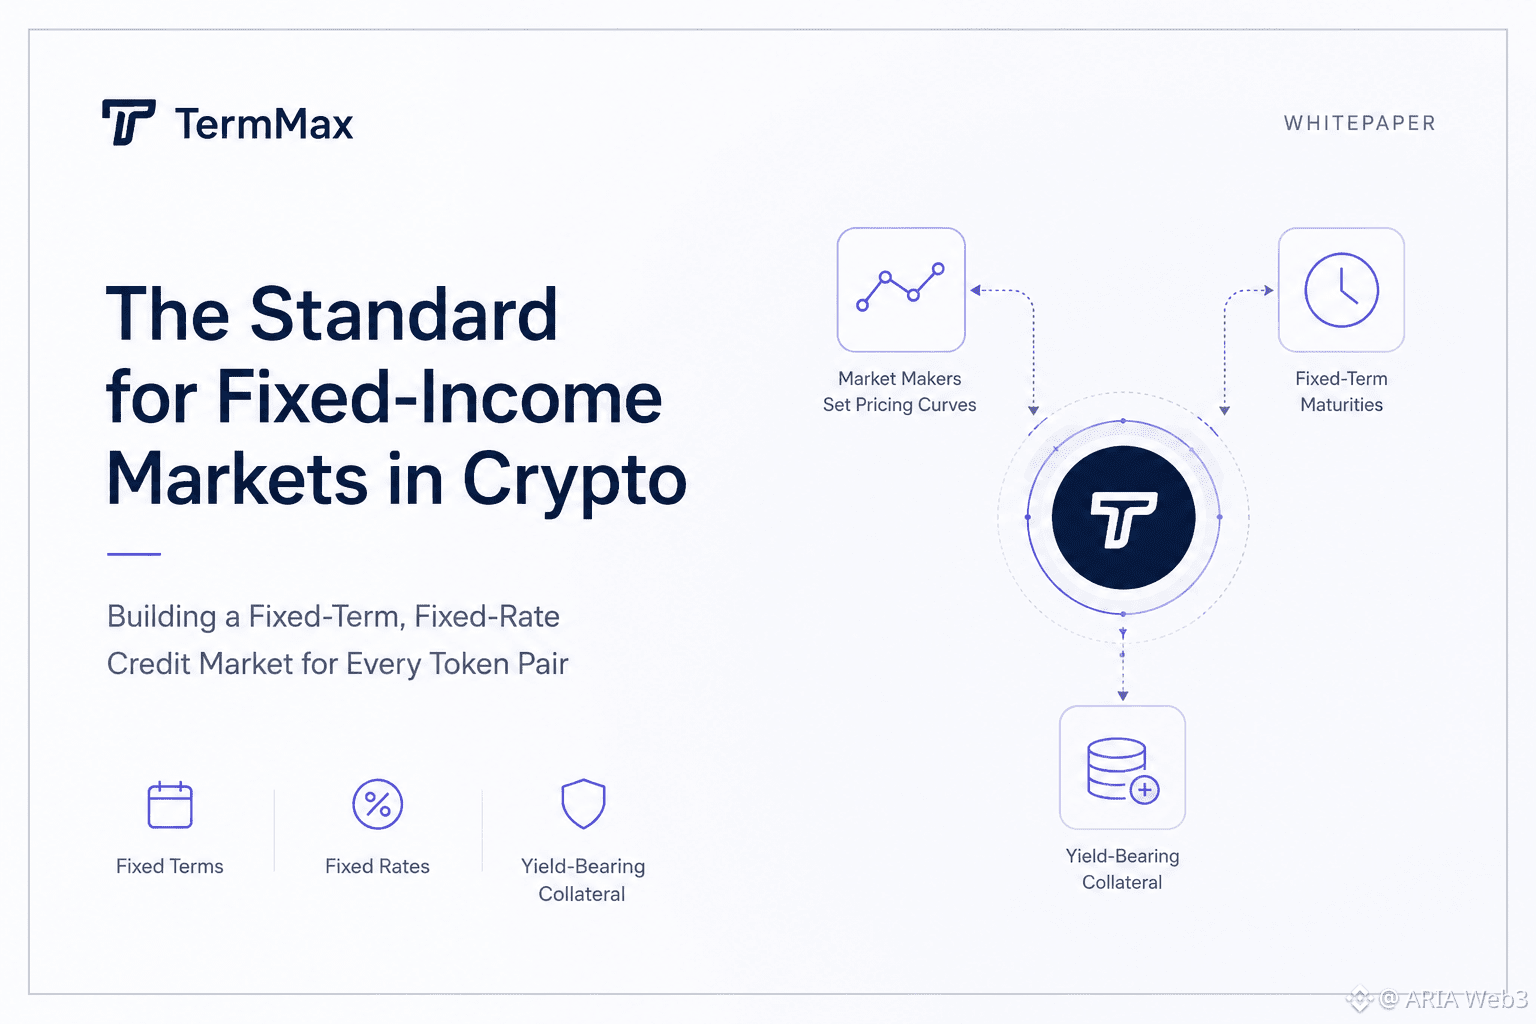
Je parcourais la documentation de TermMax, en essayant de comprendre ce qu’ils veulent dire lorsqu’ils se présentent comme « la référence des marchés obligataires » dans la crypto. Je pensais d’abord qu’il s’agissait simplement d’un autre protocole de prêt en concurrence sur les taux.
Après avoir consulté leur page officielle consacrée à leur vision, un détail a retenu mon attention : ils parlent de créer « un marché du crédit entier pour chaque paire de jetons, comme dans la vraie vie ». Cette phrase m’est restée en tête : leur approche diffère de celle de la plupart des projets de prêt DeFi.
C’est là que j’ai compris. Le but n’est pas simplement de prêter, mais de doter chaque paire d’actifs de son propre marché à échéance et à taux fixes, où les teneurs de marché définissent les courbes de prix. Ils utilisent aussi des jetons générant du rendement comme garanties : les échéances fixes apportent donc de la prévisibilité, tandis que les garanties continuent elles-mêmes à générer des rendements.
Ce qui m’a surpris, c’est à quel point les limites semblent délibérées. Les échéances fixes offrent moins de flexibilité que les prêts sans terme défini, mais c’est ce compromis qui permet justement de créer un véritable marché du crédit sur la chaîne.
Avec le TGE prévu le 25 août 2026, cela ressemble moins à un lancement isolé qu’à une nouvelle étape dans la construction de ce marché du crédit. Je me demande encore quelle part du processus de définition des courbes sera finalement ouverte à d’autres que les curateurs.
#termmax @termmax
Je parcourais la documentation de TermMax, en essayant de comprendre ce qu’ils veulent dire lorsqu’ils se présentent comme « la référence des marchés obligataires » dans la crypto. Je pensais d’abord qu’il s’agissait simplement d’un autre protocole de prêt en concurrence sur les taux.
Après avoir consulté leur page officielle consacrée à leur vision, un détail a retenu mon attention : ils parlent de créer « un marché du crédit entier pour chaque paire de jetons, comme dans la vraie vie ». Cette phrase m’est restée en tête : leur approche diffère de celle de la plupart des projets de prêt DeFi.
C’est là que j’ai compris. Le but n’est pas simplement de prêter, mais de doter chaque paire d’actifs de son propre marché à échéance et à taux fixes, où les teneurs de marché définissent les courbes de prix. Ils utilisent aussi des jetons générant du rendement comme garanties : les échéances fixes apportent donc de la prévisibilité, tandis que les garanties continuent elles-mêmes à générer des rendements.
Ce qui m’a surpris, c’est à quel point les limites semblent délibérées. Les échéances fixes offrent moins de flexibilité que les prêts sans terme défini, mais c’est ce compromis qui permet justement de créer un véritable marché du crédit sur la chaîne.
Avec le TGE prévu le 25 août 2026, cela ressemble moins à un lancement isolé qu’à une nouvelle étape dans la construction de ce marché du crédit. Je me demande encore quelle part du processus de définition des courbes sera finalement ouverte à d’autres que les curateurs.
#termmax @TermMax
1
1
85
·
--
Voir la traduction
today live match, AS Roma vs Cagliari: Roma look like the clear favorites with a 74% win probability, while Cagliari have just 8%. I’m leaning towards a Roma win. #BinancePick
today live match, AS Roma vs Cagliari: Roma look like the clear favorites with a 74% win probability, while Cagliari have just 8%. I’m leaning towards a Roma win. #BinancePick
81
·
--
Voir la traduction
Inter Milan win congratulations, already winlook like the clear favorites team, with. I’m leaning towards an Inter win, but football can always surprise us. #BinancePick
Inter Milan win congratulations, already winlook like the clear favorites team, with. I’m leaning towards an Inter win, but football can always surprise us. #BinancePick
87
·
--
Voir la traduction
#BinancePick Live, G2 Esports vs Dplus KIA
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
#BinancePick Live, G2 Esports vs Dplus KIA
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
67
·
--
Voir la traduction
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
·
--
Haussier
#BinancePick aujourd'hui, Gen.G semble être l'équipe la plus forte à l'approche de ce match
#BinancePick aujourd'hui, Gen.G semble être l'équipe la plus forte à l'approche de ce match
63
·
--
Voir la traduction
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
78
·
--
Haussier
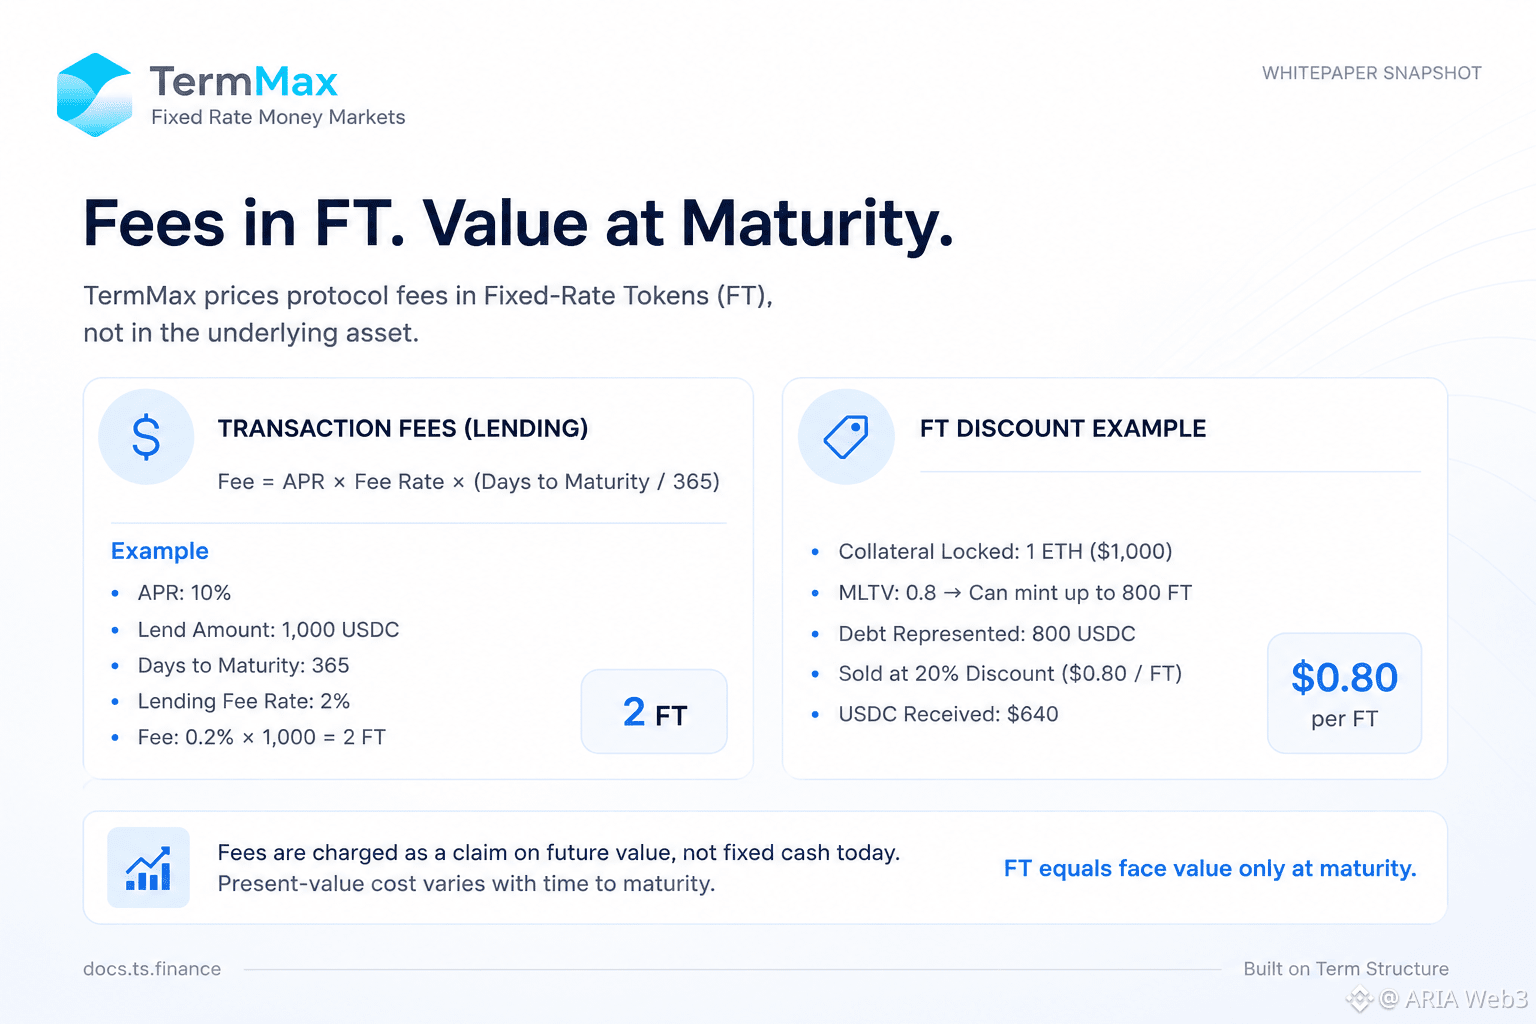
Je lisais la page des frais de transaction de TermMax sur docs.ts.finance. Les formules sont simples — APR × taux de frais × (jours jusqu’à l’échéance/365) — mais un détail a attiré mon attention : les frais sont réglés « en unité de FT », et non en USDC. Leur propre exemple : prêter 1 000 USDC à 10 % d’APR pendant 365 jours, avec un taux de frais de 2 %, coûte seulement 2 FT.
Je me suis dit que c’était une simple convention d’affichage. En consultant la documentation sur la tokenisation à taux fixe, il s’est avéré que c’était plus délibéré. Le FT est un instrument d’escompte, qui ne vaut la valeur nominale qu’à l’échéance. Dans leur exemple, 800 FT se vendent avec une décote de 20 % (0,80 $ chacun) — 640 $, pas 800 $.
C’est là que j’ai compris : fixer les frais en FT revient à facturer une créance sur une valeur future, et non un montant de trésorerie fixe aujourd’hui. Deux prêteurs qui paient « les mêmes » 2 % de frais à des moments différents avant l’échéance supportent des coûts en valeur actuelle différents.
Ça ressemble moins à un défaut qu’à un compromis : attacher les frais à l’unité que les prêteurs détiennent déjà, au lieu de convertir via l’USDC à chaque fois. Reste toutefois flou la façon dont cela se concilie lorsque le protocole publie un revenu agrégé des frais dans une seule devise.
Quelqu’un sait où c’est documenté ?#termmax @termmax
Je lisais la page des frais de transaction de TermMax sur docs.ts.finance. Les formules sont simples — APR × taux de frais × (jours jusqu’à l’échéance/365) — mais un détail a attiré mon attention : les frais sont réglés « en unité de FT », et non en USDC. Leur propre exemple : prêter 1 000 USDC à 10 % d’APR pendant 365 jours, avec un taux de frais de 2 %, coûte seulement 2 FT.
Je me suis dit que c’était une simple convention d’affichage. En consultant la documentation sur la tokenisation à taux fixe, il s’est avéré que c’était plus délibéré. Le FT est un instrument d’escompte, qui ne vaut la valeur nominale qu’à l’échéance. Dans leur exemple, 800 FT se vendent avec une décote de 20 % (0,80 $ chacun) — 640 $, pas 800 $.
C’est là que j’ai compris : fixer les frais en FT revient à facturer une créance sur une valeur future, et non un montant de trésorerie fixe aujourd’hui. Deux prêteurs qui paient « les mêmes » 2 % de frais à des moments différents avant l’échéance supportent des coûts en valeur actuelle différents.
Ça ressemble moins à un défaut qu’à un compromis : attacher les frais à l’unité que les prêteurs détiennent déjà, au lieu de convertir via l’USDC à chaque fois. Reste toutefois flou la façon dont cela se concilie lorsque le protocole publie un revenu agrégé des frais dans une seule devise.
Quelqu’un sait où c’est documenté ?#termmax @TermMax
4
5
80
·
--
Haussier
Je parcourais la page d'accueil de Dusk Trade en m'attendant à une page classique donnant accès aux RWA : s'inscrire sur une liste d'attente, vérifier son identité, investir. Un détail a attiré mon attention lorsque j'ai dépassé cette première impression pour consulter la documentation.
Je pensais que le produit lui-même serait aussi simple que le laisse entendre la page : trois étapes, rien de plus. Après avoir consulté la documentation officielle, la description change. Dusk Trade y est présenté comme une couche applicative reposant sur le protocole de base, et la documentation précise explicitement qu'il ne s'agit pas du protocole de base lui-même. Il transforme des primitives d'infrastructure de marché en flux de travail couvrant la découverte d'actifs, l'intégration des investisseurs, la connexion de portefeuilles, la coordination des paiements et le règlement.
Ce qui m'a surpris, c'est l'écart entre les deux sources officielles. La page d'accueil présente l'accès en trois étapes. La documentation décrit des vérifications d'éligibilité, des mécanismes de divulgation et un règlement qui rapproche la jambe de l'actif de la jambe du paiement avant toute finalisation. C'est là que j'ai compris : ce compromis se justifie quand on considère le public visé. Une page d'inscription sur liste d'attente doit rapidement convertir les visiteurs, tandis que la documentation doit répondre aux attentes des développeurs et des régulateurs, qui ont besoin de savoir comment l'éligibilité et le règlement sont réellement appliqués sur la chaîne. Je me demande toutefois quelle part de cette complexité les investisseurs verront réellement une fois l'interface mise en ligne, ou si elle restera dissimulée derrière ce parcours épuré en trois étapes.
La page d'accueil présente l'accès en trois étapes. La documentation décrit les mécanismes sous-jacents d'éligibilité, de divulgation et de règlement.
Qu'est-ce qui compte le plus pour la réussite de Dusk Trade ?
#dusk $DUSK @Dusk_Foundation
Je parcourais la page d'accueil de Dusk Trade en m'attendant à une page classique donnant accès aux RWA : s'inscrire sur une liste d'attente, vérifier son identité, investir. Un détail a attiré mon attention lorsque j'ai dépassé cette première impression pour consulter la documentation.
Je pensais que le produit lui-même serait aussi simple que le laisse entendre la page : trois étapes, rien de plus. Après avoir consulté la documentation officielle, la description change. Dusk Trade y est présenté comme une couche applicative reposant sur le protocole de base, et la documentation précise explicitement qu'il ne s'agit pas du protocole de base lui-même. Il transforme des primitives d'infrastructure de marché en flux de travail couvrant la découverte d'actifs, l'intégration des investisseurs, la connexion de portefeuilles, la coordination des paiements et le règlement.
Ce qui m'a surpris, c'est l'écart entre les deux sources officielles. La page d'accueil présente l'accès en trois étapes. La documentation décrit des vérifications d'éligibilité, des mécanismes de divulgation et un règlement qui rapproche la jambe de l'actif de la jambe du paiement avant toute finalisation. C'est là que j'ai compris : ce compromis se justifie quand on considère le public visé. Une page d'inscription sur liste d'attente doit rapidement convertir les visiteurs, tandis que la documentation doit répondre aux attentes des développeurs et des régulateurs, qui ont besoin de savoir comment l'éligibilité et le règlement sont réellement appliqués sur la chaîne. Je me demande toutefois quelle part de cette complexité les investisseurs verront réellement une fois l'interface mise en ligne, ou si elle restera dissimulée derrière ce parcours épuré en trois étapes.
La page d'accueil présente l'accès en trois étapes. La documentation décrit les mécanismes sous-jacents d'éligibilité, de divulgation et de règlement.
Qu'est-ce qui compte le plus pour la réussite de Dusk Trade ?
#dusk $DUSK @Dusk
Compliance design
50%
Liquidity depth
50%
Onboarding speed
0%
Investor trust
0%
4 Votes • Vote fermé
1
1
83
·
--
Haussier
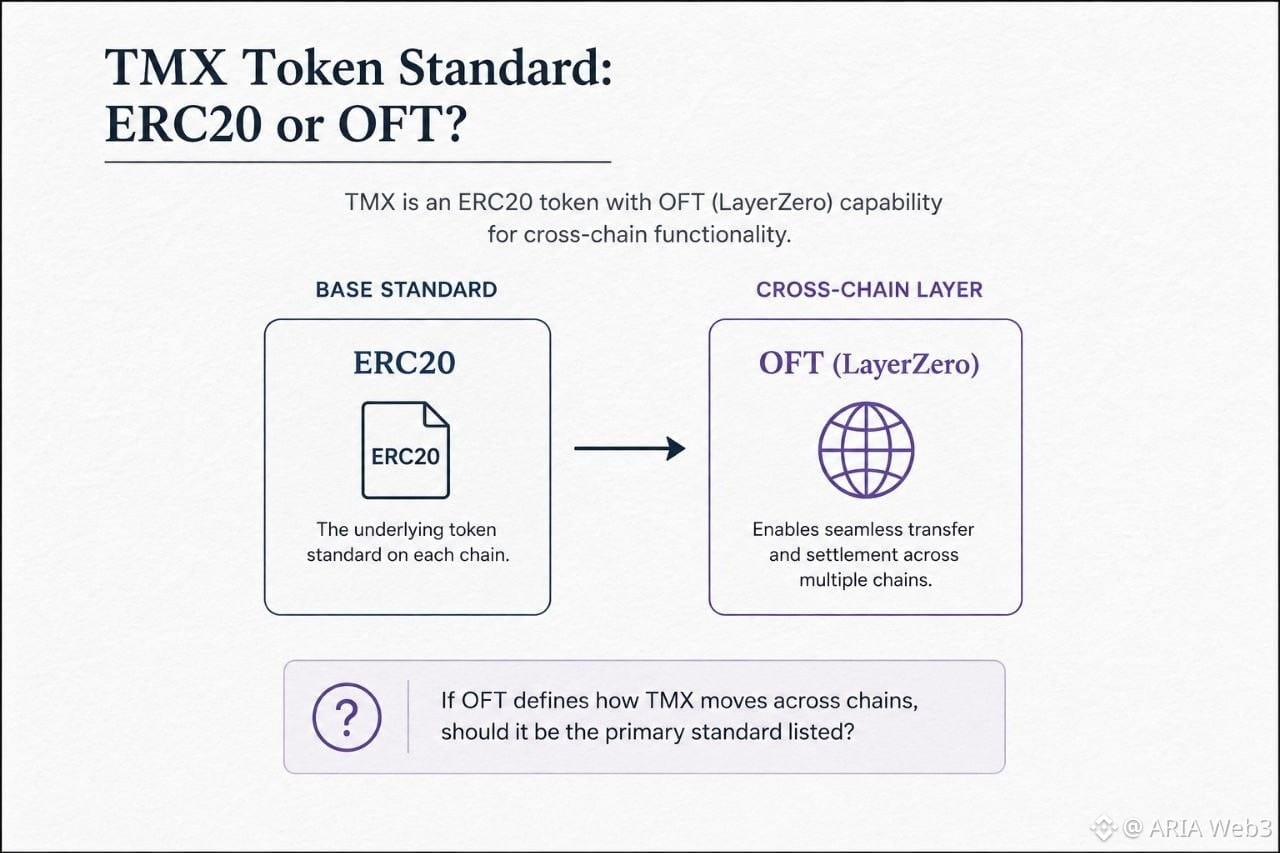
Je faisais défiler le tableau des tokenomics du TMX et je me suis arrêté sur le champ « Standard ». Il indique simplement ERC20, présenté comme un élément distinct, seul, dans une ligne séparée de l’adresse du token et de l’offre totale. Un détail a toutefois attiré mon attention quelques lignes plus haut : le champ « Bridge Mechanism » décrit le TMX comme un LayerZero OFT, un « Omnichain Fungible Token », déployé sur Ethereum et la BNB Chain, avec davantage de chaînes EVM prises en charge. J’ai supposé que l’OFT remplacerait l’ERC20 en tant que standard indiqué, puisque c’est la spécification la plus récente pour les transferts inter-chaînes.
Après avoir vérifié la section « executive summary » du même livre blanc, la terminologie s’est révélée moins cohérente, pas plus. Là, le standard du token est écrit comme ERC20 (OFT sur plusieurs blockchains), en traitant l’OFT comme une extension entre parenthèses plutôt que comme la classification principale. Ainsi, dans le même document, le TMX est présenté une fois comme ERC20 avec l’OFT comme note en marge, et une autre fois comme ERC20, côte à côte avec une description complète de l’OFT, sans lien explicite entre les deux. C’est à ce moment-là que j’ai compris que ce n’est pas vraiment une contradiction : le standard OFT de LayerZero est construit comme un « wrapper » autour d’ERC20, ajoutant de la messagerie inter-chaînes sans modifier le comportement de base du token sur chaque chaîne individuelle. Donc l’appeler ERC20 n’est pas faux : c’est simplement incomplet si la ligne « bridge mechanism » ne complète pas le reste.
Cela dit, cela soulève une question légitime : si l’OFT définit comment le token se déplace et se règle réellement entre les chaînes, ne devrait-il pas être le standard principal indiqué, avec l’ERC20 traité comme un détail de mise en œuvre sous-jacent plutôt que comme un titre ?
#termmax @termmax
Je faisais défiler le tableau des tokenomics du TMX et je me suis arrêté sur le champ « Standard ». Il indique simplement ERC20, présenté comme un élément distinct, seul, dans une ligne séparée de l’adresse du token et de l’offre totale. Un détail a toutefois attiré mon attention quelques lignes plus haut : le champ « Bridge Mechanism » décrit le TMX comme un LayerZero OFT, un « Omnichain Fungible Token », déployé sur Ethereum et la BNB Chain, avec davantage de chaînes EVM prises en charge. J’ai supposé que l’OFT remplacerait l’ERC20 en tant que standard indiqué, puisque c’est la spécification la plus récente pour les transferts inter-chaînes.
Après avoir vérifié la section « executive summary » du même livre blanc, la terminologie s’est révélée moins cohérente, pas plus. Là, le standard du token est écrit comme ERC20 (OFT sur plusieurs blockchains), en traitant l’OFT comme une extension entre parenthèses plutôt que comme la classification principale. Ainsi, dans le même document, le TMX est présenté une fois comme ERC20 avec l’OFT comme note en marge, et une autre fois comme ERC20, côte à côte avec une description complète de l’OFT, sans lien explicite entre les deux. C’est à ce moment-là que j’ai compris que ce n’est pas vraiment une contradiction : le standard OFT de LayerZero est construit comme un « wrapper » autour d’ERC20, ajoutant de la messagerie inter-chaînes sans modifier le comportement de base du token sur chaque chaîne individuelle. Donc l’appeler ERC20 n’est pas faux : c’est simplement incomplet si la ligne « bridge mechanism » ne complète pas le reste.
Cela dit, cela soulève une question légitime : si l’OFT définit comment le token se déplace et se règle réellement entre les chaînes, ne devrait-il pas être le standard principal indiqué, avec l’ERC20 traité comme un détail de mise en œuvre sous-jacent plutôt que comme un titre ?
#termmax @TermMax
10
4
76
·
--
Haussier
Je lisais la section sur les prêteurs d’ordres de rang d’emprunt et un nombre m’a arrêté : dans l’exemple, Alice bloque 1 ETH, obtient un match pour 500 USDC, et son GT enregistre ensuite 535 FTs comme dette. Ma première lecture était qu’elle avait d’une certaine manière emprunté plus qu’elle n’avait reçu.
Après avoir relu la section sur le fonctionnement, ce n’est pas ce qui se passe. Les 500 USDC financent 500 FTs (principal) et 500 XTs (intérêts). Les XTs sont échangés à l’intérieur de son propre ordre de rang pour 35 FTs supplémentaires, émis depuis son GT ; c’est ce qui fait passer sa dette enregistrée à 535. Elle ne touche jamais elle-même aux XT.
Ce qui m’a surpris, c’est de réaliser que les XT ne sont pas inactifs ici : ce sont le mécanisme qui convertit une obligation d’intérêt flottante en une obligation fixe avant même que le prêt ne soit réglé. Au lieu que les intérêts s’accumulent au fil du temps, ils sont évalués et verrouillés en FTs supplémentaires au moment du matching. Le compromis, c’est que la dette GT d’un order setter d’emprunt n’est pas seulement « ce que j’ai emprunté », mais « ce que j’ai emprunté plus les intérêts que j’ai déjà accepté de payer », visible on-chain dès le premier jour plutôt que de s’accumuler silencieusement. Cela semble délibéré : un emprunt à taux fixe nécessite que l’obligation totale soit verrouillée dès le départ, et non calculée plus tard. Je me demande encore comment la courbe de prix décide la répartition entre des remplissages précoces à 8 % et des remplissages ultérieurs plus proches de 6 % au sein du même ordre.
#termmax @termmax
Je lisais la section sur les prêteurs d’ordres de rang d’emprunt et un nombre m’a arrêté : dans l’exemple, Alice bloque 1 ETH, obtient un match pour 500 USDC, et son GT enregistre ensuite 535 FTs comme dette. Ma première lecture était qu’elle avait d’une certaine manière emprunté plus qu’elle n’avait reçu.
Après avoir relu la section sur le fonctionnement, ce n’est pas ce qui se passe. Les 500 USDC financent 500 FTs (principal) et 500 XTs (intérêts). Les XTs sont échangés à l’intérieur de son propre ordre de rang pour 35 FTs supplémentaires, émis depuis son GT ; c’est ce qui fait passer sa dette enregistrée à 535. Elle ne touche jamais elle-même aux XT.
Ce qui m’a surpris, c’est de réaliser que les XT ne sont pas inactifs ici : ce sont le mécanisme qui convertit une obligation d’intérêt flottante en une obligation fixe avant même que le prêt ne soit réglé. Au lieu que les intérêts s’accumulent au fil du temps, ils sont évalués et verrouillés en FTs supplémentaires au moment du matching. Le compromis, c’est que la dette GT d’un order setter d’emprunt n’est pas seulement « ce que j’ai emprunté », mais « ce que j’ai emprunté plus les intérêts que j’ai déjà accepté de payer », visible on-chain dès le premier jour plutôt que de s’accumuler silencieusement. Cela semble délibéré : un emprunt à taux fixe nécessite que l’obligation totale soit verrouillée dès le départ, et non calculée plus tard. Je me demande encore comment la courbe de prix décide la répartition entre des remplissages précoces à 8 % et des remplissages ultérieurs plus proches de 6 % au sein du même ordre.
#termmax @TermMax

6
1
80
·
--
Haussier
Voir la traduction
I was reading through TermMax's docs to understand how they handle leveraged positions, and one detail caught my attention: the Gearing Token isn't an ERC-20 like everything else in the system.
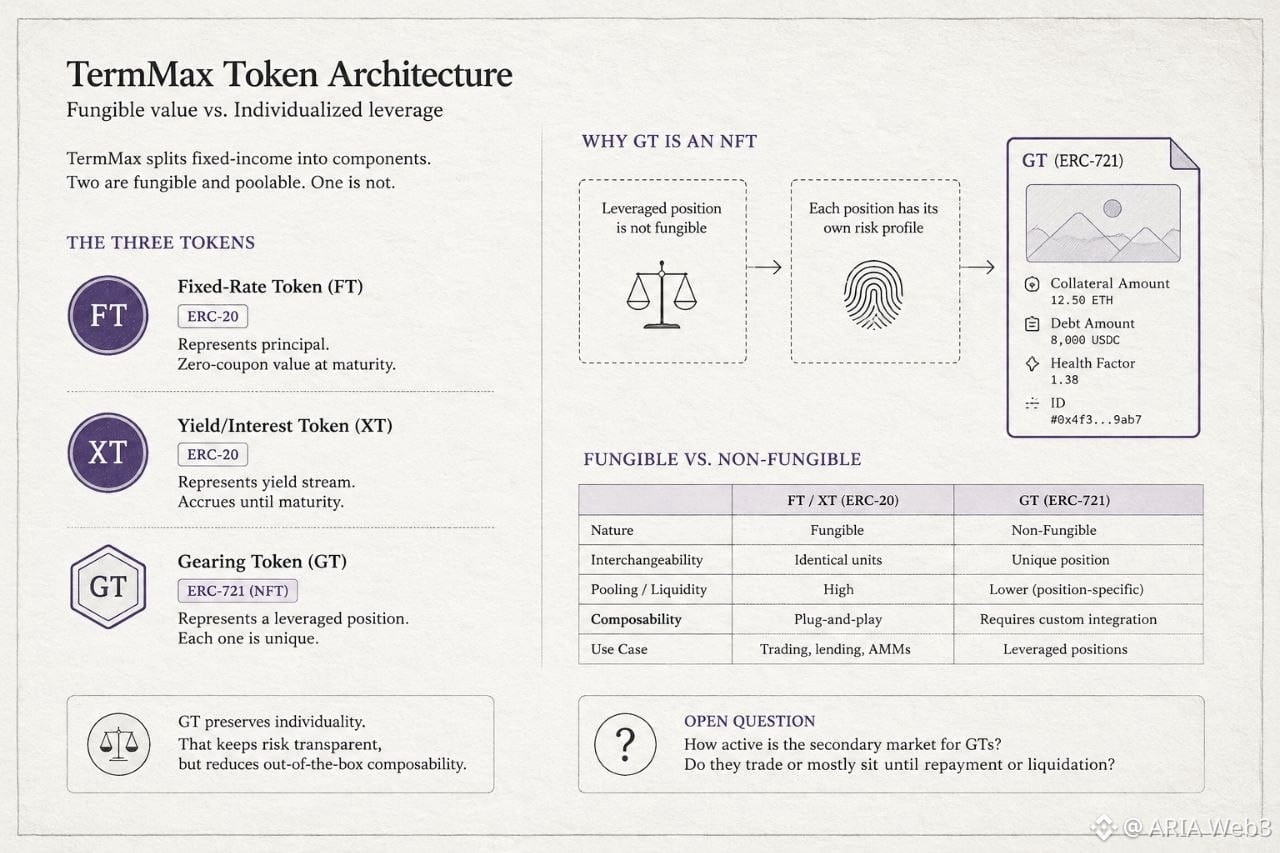
I assumed all three of TermMax's tokens — FT, XT, and GT — would follow the same standard, since the introduction page talks about "Gearing Token and Fixed-rate Token trading" almost interchangeably, like they're just different flavors of the same tradable asset. After checking the docs page on token components, that assumption didn't hold. FT and XT are both ERC-20, representing principal and interest as fungible, poolable value. GT, though, is an ERC-721 NFT. Each one encapsulates a specific collateral amount, a specific debt, and its own health factor as metadata.
What surprised me was realizing why. A leveraged position isn't really a fungible claim — two GTs with the same face value could carry different collateral ratios or liquidation risk. Making it an NFT preserves that individuality instead of averaging it away in a shared pool. The trade-off is composability. Fungible tokens are easier to plug into other protocols; NFTs require more custom integration work from anyone building on top of TermMax.
Still not sure how that affects secondary-market liquidity for GT positions themselves. Anyone looked into whether GTs trade actively, or mostly just sit until repayment or liquidation? @termmax #termmax
I was reading through TermMax's docs to understand how they handle leveraged positions, and one detail caught my attention: the Gearing Token isn't an ERC-20 like everything else in the system.
I assumed all three of TermMax's tokens — FT, XT, and GT — would follow the same standard, since the introduction page talks about "Gearing Token and Fixed-rate Token trading" almost interchangeably, like they're just different flavors of the same tradable asset. After checking the docs page on token components, that assumption didn't hold. FT and XT are both ERC-20, representing principal and interest as fungible, poolable value. GT, though, is an ERC-721 NFT. Each one encapsulates a specific collateral amount, a specific debt, and its own health factor as metadata.
What surprised me was realizing why. A leveraged position isn't really a fungible claim — two GTs with the same face value could carry different collateral ratios or liquidation risk. Making it an NFT preserves that individuality instead of averaging it away in a shared pool. The trade-off is composability. Fungible tokens are easier to plug into other protocols; NFTs require more custom integration work from anyone building on top of TermMax.
Still not sure how that affects secondary-market liquidity for GT positions themselves. Anyone looked into whether GTs trade actively, or mostly just sit until repayment or liquidation? @TermMax #termmax
1
1
69
·
--
Haussier
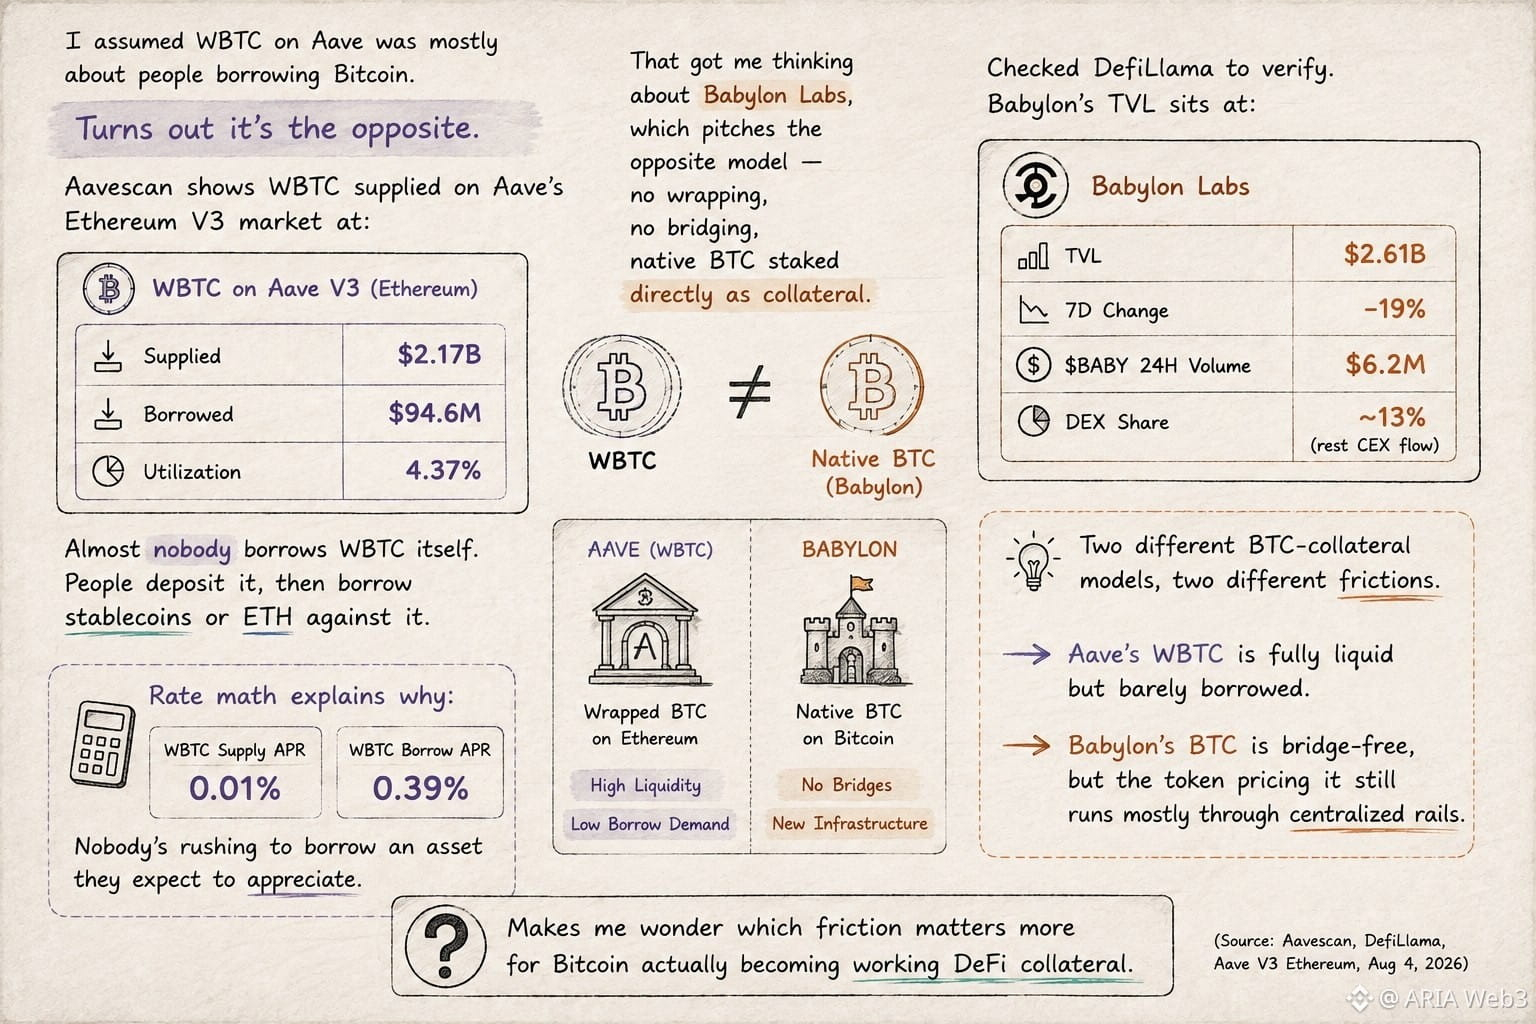
J’ai supposé que le WBTC sur Aave servait surtout à permettre aux gens d’emprunter du Bitcoin.
En fait, c’est l’inverse.
Avescan montre que le WBTC est déposé sur le marché Ethereum V3 d’Aave pour 2,17 Md$. Emprunté : seulement 94,6 M$. Utilisation : 4,37 %.
Presque personne n’emprunte le WBTC lui-même. Les gens le déposent, puis empruntent des stablecoins ou de l’ETH en s’y adossant.
Ça m’a fait penser à @babylonlabs_io , qui propose le modèle opposé — pas d’enrobage, pas de ponts, du BTC natif mis en gage directement comme collatéral.
J’ai vérifié sur DeFiLlama. La TVL de Babylon s’élève à 2,61 Md$, en baisse de 19 % sur la semaine passée. $BABY réalise environ 6,2 M$ de volume sur 24 h, mais seulement ~13 % de ce volume s’échange sur des DEX — le reste correspond à des flux via des échanges centralisés.
Deux modèles différents de collatéral en BTC, deux frictions différentes. Le WBTC d’Aave est entièrement liquide, mais à peine emprunté. Le BTC de Babylon n’a pas besoin de pont, mais la tarification du token qu’il utilise passe encore majoritairement par des infrastructures centralisées.
Ça me fait me demander quelle friction compte le plus pour que le Bitcoin devienne, concrètement, un collatéral DeFi opérationnel.
#baby
J’ai supposé que le WBTC sur Aave servait surtout à permettre aux gens d’emprunter du Bitcoin.
En fait, c’est l’inverse.
Avescan montre que le WBTC est déposé sur le marché Ethereum V3 d’Aave pour 2,17 Md$. Emprunté : seulement 94,6 M$. Utilisation : 4,37 %.
Presque personne n’emprunte le WBTC lui-même. Les gens le déposent, puis empruntent des stablecoins ou de l’ETH en s’y adossant.
Ça m’a fait penser à @BabylonLabs_io , qui propose le modèle opposé — pas d’enrobage, pas de ponts, du BTC natif mis en gage directement comme collatéral.
J’ai vérifié sur DeFiLlama. La TVL de Babylon s’élève à 2,61 Md$, en baisse de 19 % sur la semaine passée. $BABY réalise environ 6,2 M$ de volume sur 24 h, mais seulement ~13 % de ce volume s’échange sur des DEX — le reste correspond à des flux via des échanges centralisés.
Deux modèles différents de collatéral en BTC, deux frictions différentes. Le WBTC d’Aave est entièrement liquide, mais à peine emprunté. Le BTC de Babylon n’a pas besoin de pont, mais la tarification du token qu’il utilise passe encore majoritairement par des infrastructures centralisées.
Ça me fait me demander quelle friction compte le plus pour que le Bitcoin devienne, concrètement, un collatéral DeFi opérationnel.
#baby
2
99
·
--
Haussier
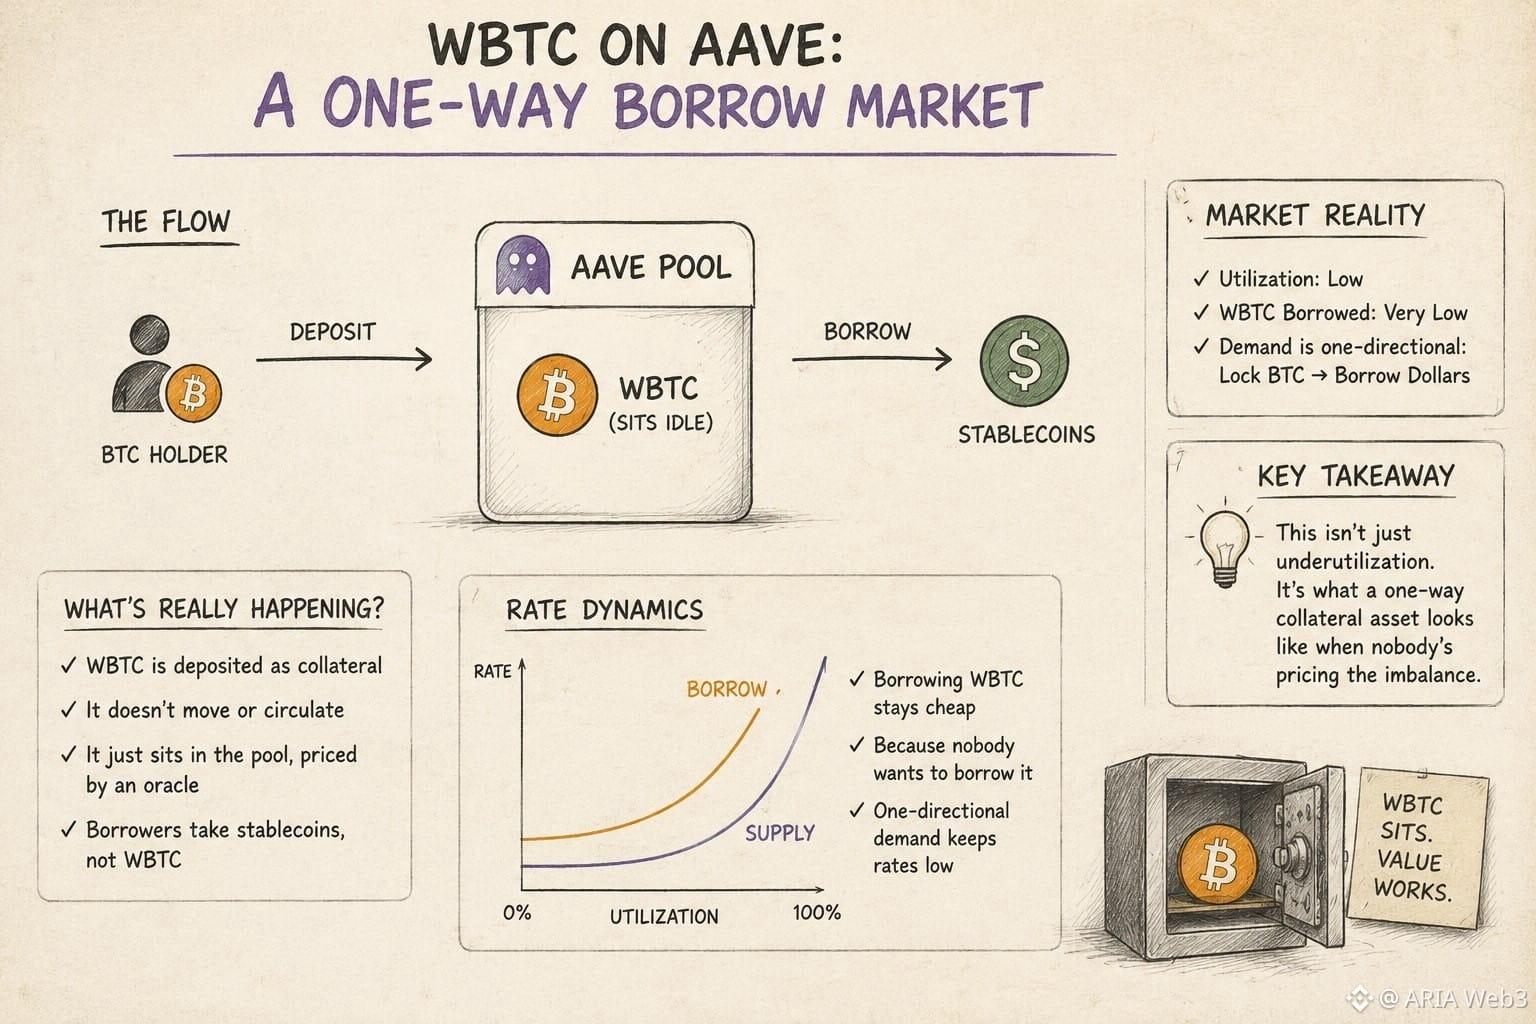
J’ai supposé que l’emprunt adossé à la WBTC sur Aave signifiait que le Bitcoin faisait “double service” — à la fois en tant que garantie et en soutenant un prêt ailleurs.
C’est plus simple que ça, et plus étrange.
La WBTC dans le pool ne circule pas. Elle reste simplement là, valorisée par un oracle, tandis que les stablecoins de quelqu’un d’autre sont empruntés en s’appuyant dessus.
J’ai vérifié l’historique des taux d’Aave et les marchés WBTC en temps réel d’Aavescan pour confirmer cela. L’utilisation reste faible. Presque personne n’emprunte de la WBTC elle-même.
Ce qui ressort : la demande est unilatérale. Les gens immobilisent du BTC pour emprunter des dollars, et non l’inverse.
Cela façonne la courbe des taux. Le modèle d’Aave fixe le prix du côté qui est rare — et comme les détenteurs de BTC veulent rarement prêter leur BTC, l’emprunt reste peu coûteux, par conception, pas par accident.
C’est un marché où le “côté emprunt” d’un marché d’emprunts est à peine utilisé.
Ça me fait me demander si ce n’est pas juste une sous-utilisation, ou plutôt à quoi ressemble un actif servant de garantie unidirectionnelle quand personne ne tarifie le déséquilibre.
#baby $BABY @babylonlabs_io
J’ai supposé que l’emprunt adossé à la WBTC sur Aave signifiait que le Bitcoin faisait “double service” — à la fois en tant que garantie et en soutenant un prêt ailleurs.
C’est plus simple que ça, et plus étrange.
La WBTC dans le pool ne circule pas. Elle reste simplement là, valorisée par un oracle, tandis que les stablecoins de quelqu’un d’autre sont empruntés en s’appuyant dessus.
J’ai vérifié l’historique des taux d’Aave et les marchés WBTC en temps réel d’Aavescan pour confirmer cela. L’utilisation reste faible. Presque personne n’emprunte de la WBTC elle-même.
Ce qui ressort : la demande est unilatérale. Les gens immobilisent du BTC pour emprunter des dollars, et non l’inverse.
Cela façonne la courbe des taux. Le modèle d’Aave fixe le prix du côté qui est rare — et comme les détenteurs de BTC veulent rarement prêter leur BTC, l’emprunt reste peu coûteux, par conception, pas par accident.
C’est un marché où le “côté emprunt” d’un marché d’emprunts est à peine utilisé.
Ça me fait me demander si ce n’est pas juste une sous-utilisation, ou plutôt à quoi ressemble un actif servant de garantie unidirectionnelle quand personne ne tarifie le déséquilibre.
#baby $BABY @BabylonLabs_io
2
90
·
--
Haussier
Partiellement vrai
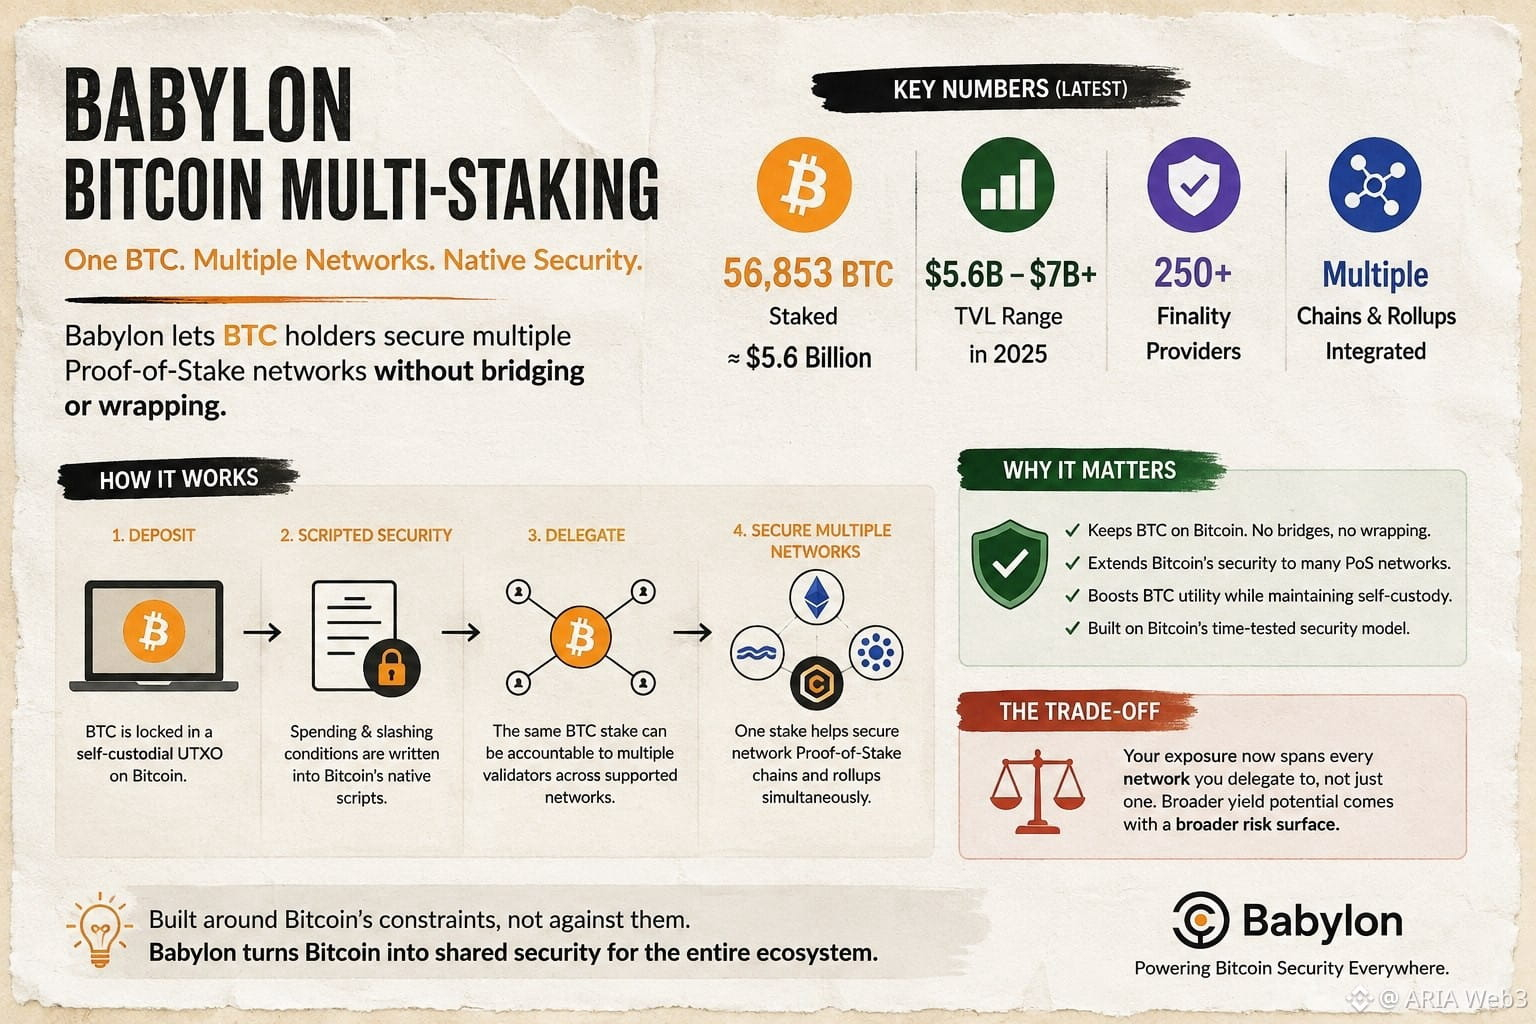
J’ai supposé que le staking de Bitcoin fonctionnait comme un restaking classique : choisir une chaîne, engager ses actifs. Alors j’ai vérifié la documentation officielle de Babylon pour confirmer.
C’est là que j’ai compris. À l’heure actuelle, Babylon sécurise environ 56 853 BTC, soit quelque 5,6 milliards de dollars de valeur, répartis sur plus de 250 fournisseurs de finalité. Les BTC restent verrouillés dans un UTXO détenu en auto-garde sur Bitcoin lui-même, sans pont, sans encapsulation, et ce même stake peut soutenir simultanément plusieurs Réseaux Bitcoin Superchargés.
Ce qui m’a surpris, c’est le mécanisme. Les conditions de dépense et de slashing sont écrites directement dans la couche de script de Bitcoin : ainsi, une seule position verrouillée peut être tenue responsable auprès de plusieurs validateurs à la fois, sans jamais quitter la chaîne Bitcoin.
Le compromis est simple : votre exposition couvre désormais tous les réseaux auxquels vous déléguez, et pas seulement un. C’est le coût de la sécurité partagée : un potentiel de rendement plus large en échange d’une surface de risque plus vaste.
Avec un TVL qui a varié entre 5,6 milliards de dollars et plus de 7 milliards cette année, je me demande constamment comment les stakers arrivent réellement à équilibrer cet éventail : rechercher davantage de récompenses, ou répartir le risque de façon plus prudente.#baby $BABY @babylonlabs_io
J’ai supposé que le staking de Bitcoin fonctionnait comme un restaking classique : choisir une chaîne, engager ses actifs. Alors j’ai vérifié la documentation officielle de Babylon pour confirmer.
C’est là que j’ai compris. À l’heure actuelle, Babylon sécurise environ 56 853 BTC, soit quelque 5,6 milliards de dollars de valeur, répartis sur plus de 250 fournisseurs de finalité. Les BTC restent verrouillés dans un UTXO détenu en auto-garde sur Bitcoin lui-même, sans pont, sans encapsulation, et ce même stake peut soutenir simultanément plusieurs Réseaux Bitcoin Superchargés.
Ce qui m’a surpris, c’est le mécanisme. Les conditions de dépense et de slashing sont écrites directement dans la couche de script de Bitcoin : ainsi, une seule position verrouillée peut être tenue responsable auprès de plusieurs validateurs à la fois, sans jamais quitter la chaîne Bitcoin.
Le compromis est simple : votre exposition couvre désormais tous les réseaux auxquels vous déléguez, et pas seulement un. C’est le coût de la sécurité partagée : un potentiel de rendement plus large en échange d’une surface de risque plus vaste.
Avec un TVL qui a varié entre 5,6 milliards de dollars et plus de 7 milliards cette année, je me demande constamment comment les stakers arrivent réellement à équilibrer cet éventail : rechercher davantage de récompenses, ou répartir le risque de façon plus prudente.#baby $BABY @BabylonLabs_io
6
1
81
·
--
Haussier
Voir la traduction
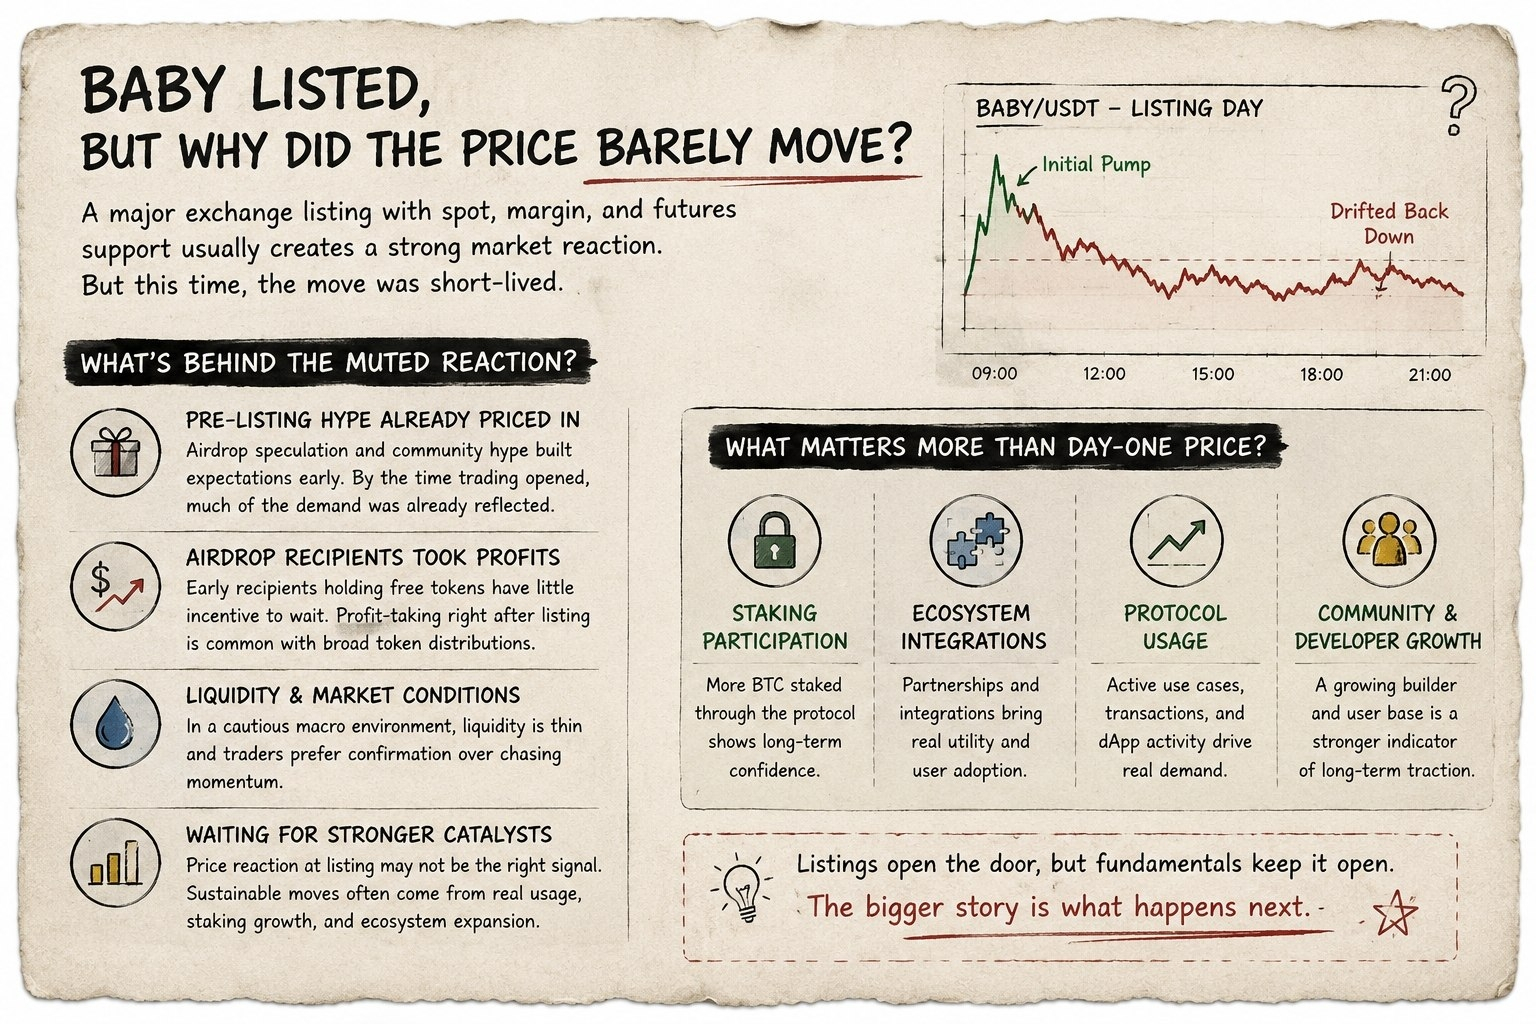
I was reading through recent listing data for BABY, and one detail caught my attention: despite landing on a major exchange with full spot, margin, and futures support, the price barely moved beyond an initial pop before drifting back down. I assumed a listing that big would trigger a sustained rally, so the muted follow-through confused me.
After checking exchange notices and on-chain activity around the listing date, a pattern emerged. Much of the anticipated demand had likely already been priced in through pre-listing airdrop speculation and community hype. That's when it clicked — by the time trading actually opened, a lot of the "buy the news" enthusiasm had already played out as "sell the news."
What surprised me was the airdrop angle. Early recipients holding free tokens have little incentive to wait, so a wave of profit-taking right after listing is a common trade-off of broad token distributions, not a flaw unique to this project.
Liquidity conditions and overall market sentiment matter too. In a cautious macro environment, traders tend to wait for confirmation rather than chase momentum.
It made me wonder whether price reaction at listing is even the right signal to watch. Maybe the more meaningful catalysts — staking participation, ecosystem integrations, actual protocol usage — simply haven't arrived yet. What would you consider a stronger indicator of long-term traction than day-one price action?#baby @babylonlabs_io $BABY
I was reading through recent listing data for BABY, and one detail caught my attention: despite landing on a major exchange with full spot, margin, and futures support, the price barely moved beyond an initial pop before drifting back down. I assumed a listing that big would trigger a sustained rally, so the muted follow-through confused me.
After checking exchange notices and on-chain activity around the listing date, a pattern emerged. Much of the anticipated demand had likely already been priced in through pre-listing airdrop speculation and community hype. That's when it clicked — by the time trading actually opened, a lot of the "buy the news" enthusiasm had already played out as "sell the news."
What surprised me was the airdrop angle. Early recipients holding free tokens have little incentive to wait, so a wave of profit-taking right after listing is a common trade-off of broad token distributions, not a flaw unique to this project.
Liquidity conditions and overall market sentiment matter too. In a cautious macro environment, traders tend to wait for confirmation rather than chase momentum.
It made me wonder whether price reaction at listing is even the right signal to watch. Maybe the more meaningful catalysts — staking participation, ecosystem integrations, actual protocol usage — simply haven't arrived yet. What would you consider a stronger indicator of long-term traction than day-one price action?#baby @BabylonLabs_io $BABY
6
2
75
·
--
Vérifié
Voir la traduction
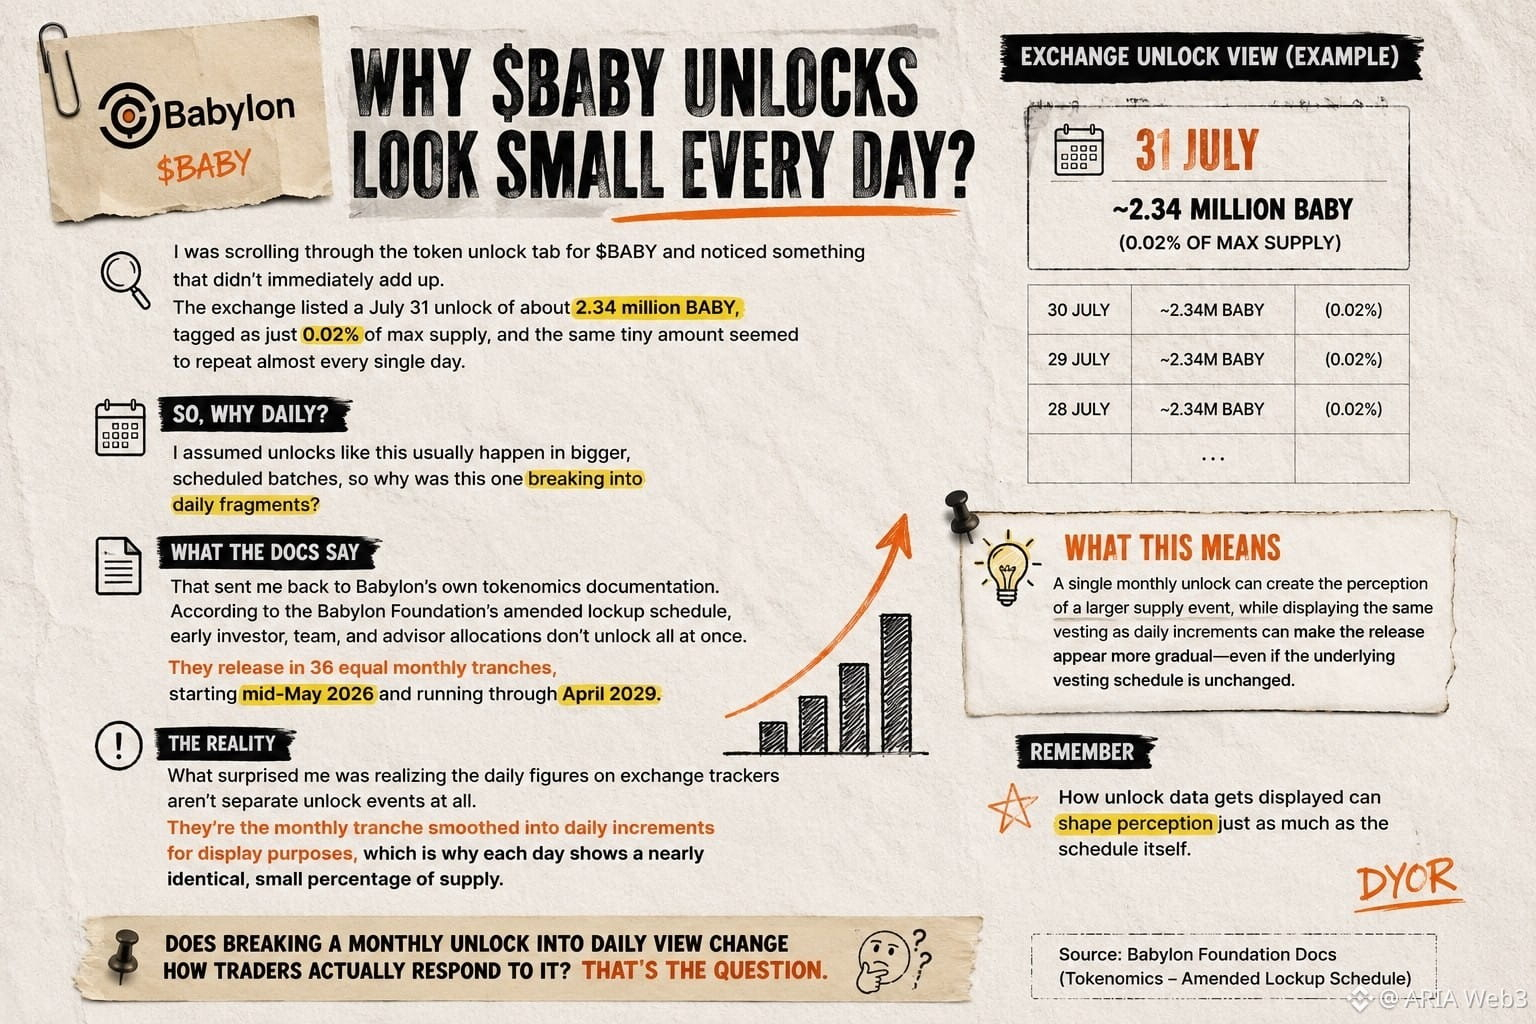
I was scrolling through the token unlock tab for BABY and noticed something that didn't immediately add up. The exchange listed a July 31 unlock of about 2.34 million BABY, tagged as just 0.02% of max supply, and the same tiny amount seemed to repeat almost every single day.
I assumed unlocks like this usually happen in bigger, scheduled batches, so why was this one breaking into daily fragments?
That sent me back to Babylon's own tokenomics documentation. According to the Babylon Foundation's amended lockup schedule, early investor, team, and advisor allocations don't unlock all at once. They release in 36 equal monthly tranches, starting mid-May 2026 and running through April 2029.
What surprised me was realizing the daily figures on exchange trackers aren't separate unlock events at all. They're the monthly tranche smoothed into daily increments for display purposes, which is why each day shows a nearly identical, small percentage of supply. That's the trade-off worth sitting with. A single large monthly cliff can shock the market with a sudden supply jump, while spreading it visually into daily slices makes the release feel gradual, even though the underlying vesting math hasn't changed at all.
It's a reminder that how unlock data gets displayed can shape perception just as much as the schedule itself. Does breaking a monthly unlock into daily view change how traders actually respond to it?
#baby $BABY @babylonlabs_io
I was scrolling through the token unlock tab for BABY and noticed something that didn't immediately add up. The exchange listed a July 31 unlock of about 2.34 million BABY, tagged as just 0.02% of max supply, and the same tiny amount seemed to repeat almost every single day.
I assumed unlocks like this usually happen in bigger, scheduled batches, so why was this one breaking into daily fragments?
That sent me back to Babylon's own tokenomics documentation. According to the Babylon Foundation's amended lockup schedule, early investor, team, and advisor allocations don't unlock all at once. They release in 36 equal monthly tranches, starting mid-May 2026 and running through April 2029.
What surprised me was realizing the daily figures on exchange trackers aren't separate unlock events at all. They're the monthly tranche smoothed into daily increments for display purposes, which is why each day shows a nearly identical, small percentage of supply. That's the trade-off worth sitting with. A single large monthly cliff can shock the market with a sudden supply jump, while spreading it visually into daily slices makes the release feel gradual, even though the underlying vesting math hasn't changed at all.
It's a reminder that how unlock data gets displayed can shape perception just as much as the schedule itself. Does breaking a monthly unlock into daily view change how traders actually respond to it?
#baby $BABY @BabylonLabs_io
4
3
69
·
--
Haussier
Voir la traduction
I've read "slashing" in every Babylon post I've seen, and pictured the same thing every time: a validator misbehaves, and some rule takes their money.
That picture held up until I tried to explain who actually enforces it.
Is there a vote? A dispute period? Someone reviewing evidence?
I went looking for that process, expecting a committee.
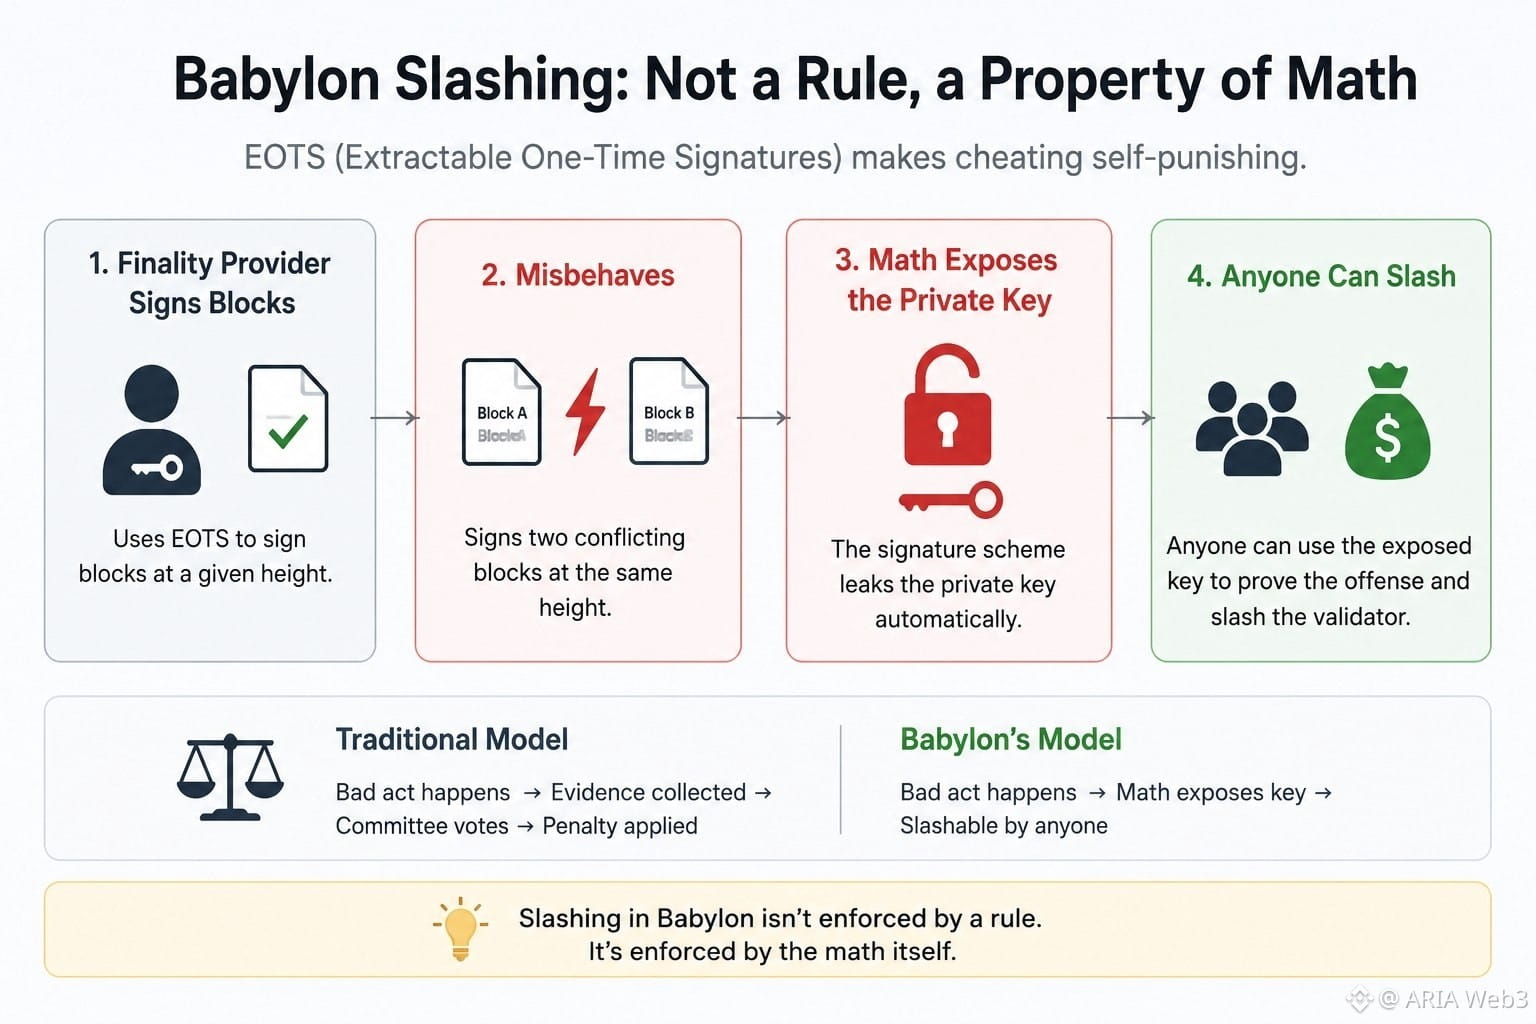
Instead I found something called EOTS — Extractable One-Time Signatures — the way Babylon's finality providers sign blocks.
I assumed it was just a fancier signature scheme. Then I read what "extractable" means.
If a finality provider signs two conflicting blocks at the same height, the signature math itself leaks their private key. Not as a penalty applied afterward. As a direct result of the act.
I sat with that for a second. There's no judge deciding guilt. The cheating and the exposure are the same event. That's different from how I usually think about enforcement — a bad act happens, then a separate process decides the consequence. Here, doing the bad thing is handing over the key to punish yourself.
Once I saw that, "slashing" stopped feeling like a rule Babylon enforces, and started feeling like something the math simply makes true on its own.
I still don't know how that holds up outside clean theory — implementation bugs, edge cases nobody planned for. Cryptography being correct on paper isn't the same as behaving correctly under real network stress.
But I like sitting with the idea that punishment here isn't a decision. It's a fact that reveals itself.
#baby $BABY @babylonlabs_io
I've read "slashing" in every Babylon post I've seen, and pictured the same thing every time: a validator misbehaves, and some rule takes their money.
That picture held up until I tried to explain who actually enforces it.
Is there a vote? A dispute period? Someone reviewing evidence?
I went looking for that process, expecting a committee.
Instead I found something called EOTS — Extractable One-Time Signatures — the way Babylon's finality providers sign blocks.
I assumed it was just a fancier signature scheme. Then I read what "extractable" means.
If a finality provider signs two conflicting blocks at the same height, the signature math itself leaks their private key. Not as a penalty applied afterward. As a direct result of the act.
I sat with that for a second. There's no judge deciding guilt. The cheating and the exposure are the same event. That's different from how I usually think about enforcement — a bad act happens, then a separate process decides the consequence. Here, doing the bad thing is handing over the key to punish yourself.
Once I saw that, "slashing" stopped feeling like a rule Babylon enforces, and started feeling like something the math simply makes true on its own.
I still don't know how that holds up outside clean theory — implementation bugs, edge cases nobody planned for. Cryptography being correct on paper isn't the same as behaving correctly under real network stress.
But I like sitting with the idea that punishment here isn't a decision. It's a fact that reveals itself.
#baby $BABY @BabylonLabs_io
1
1
72
·
--
Plus je parcourais le code de Babylon cette semaine, plus un petit détail ne cessait de me revenir.
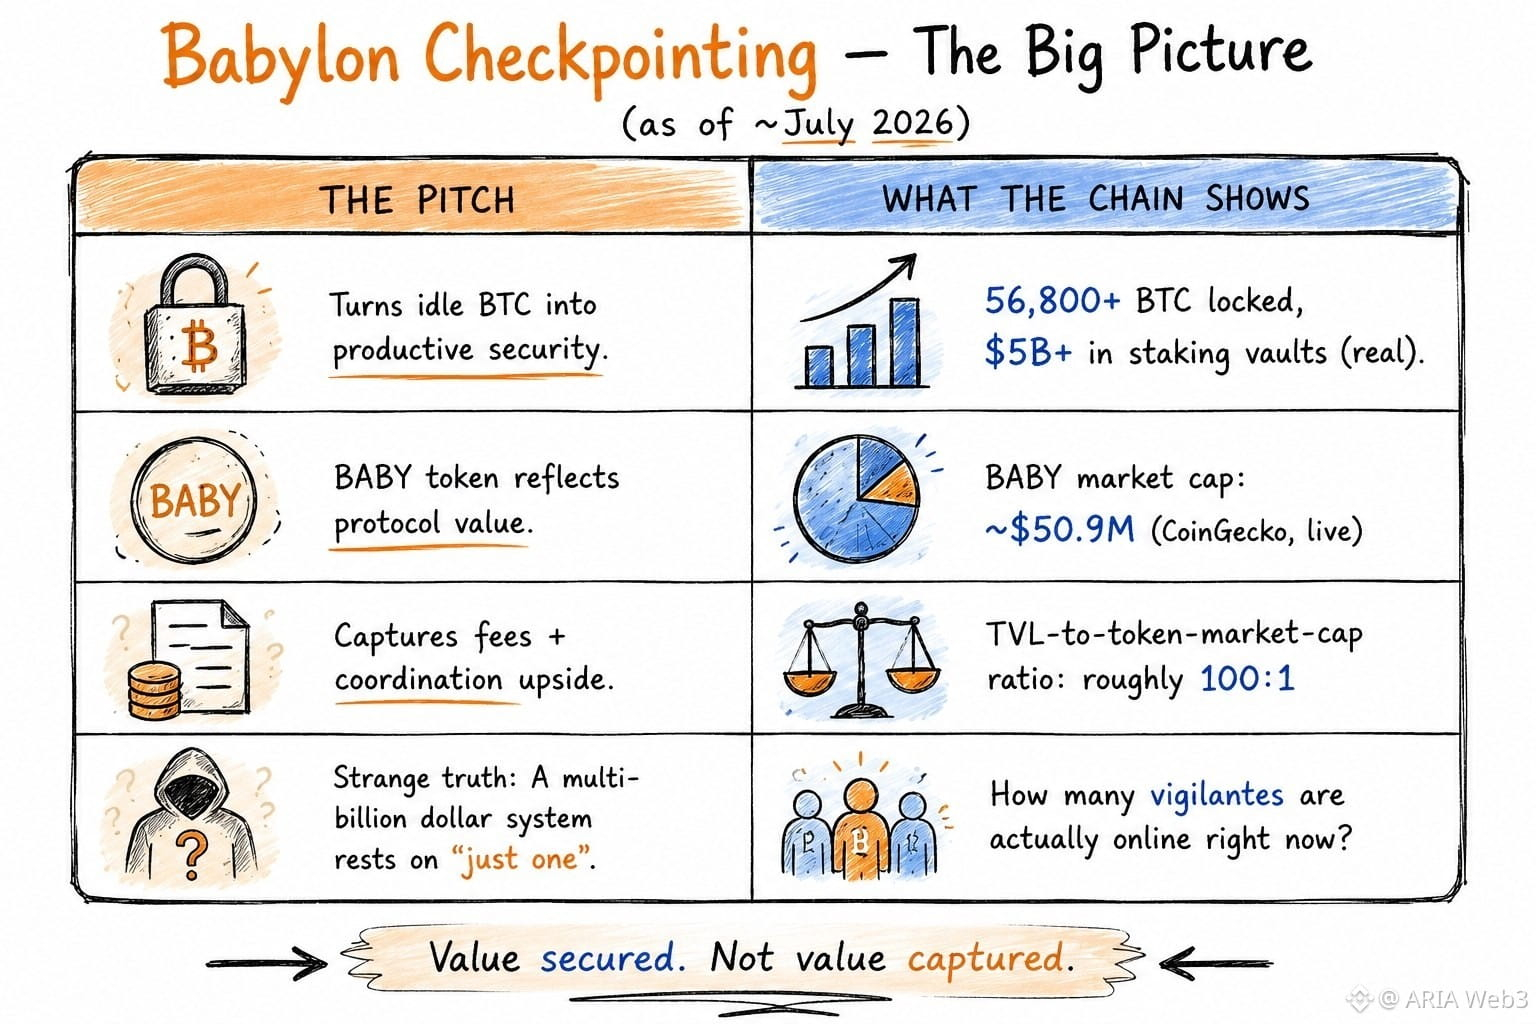
Chaque point de contrôle envoyé à Bitcoin sort en réalité sous forme de deux transactions distinctes, et non une seule. Ma première pensée a été la redondance, comme une copie de sauvegarde au cas où quelque chose serait orphelin. En fait, pas du tout. Une sortie Bitcoin OP_RETURN ne peut contenir que 80 octets, et un point de contrôle complet ne rentre tout simplement pas dans cet espace. Il est donc scindé en deux, envoyé dans deux transactions, puis reconstitué une fois que les deux sont confirmées. C’est simple une fois qu’on le sait, mais je n’avais jamais vu quelqu’un le signaler avant.
Ce qui m’a réellement donné envie d’en savoir plus, c’est qui soumet ces éléments.
Pas les validateurs, ni @babylonlabs_io lui-même : juste n’importe qui qui le souhaite. On les appelle des « vigilants ». Vous exécutez le logiciel, récupérez le point de contrôle, payez la commission Bitcoin avec votre propre argent, puis vous le diffusez. Pas de caution, pas de liste blanche : rien ne vous empêche simplement… de vous arrêter. Et l’ensemble du système n’a besoin que d’une seule de ces personnes en ligne et honnête à un moment donné. Pas une majorité : juste une.
Ça fait quelque chose de savoir qu’un système de mise basé sur plusieurs milliards de dollars repose en silence sur ça. Je me demande combien de vigilants tournent réellement en ce moment, et si la plupart des personnes qui misent via Babylon savent même que cette partie existe.
$BABY #baby
Plus je parcourais le code de Babylon cette semaine, plus un petit détail ne cessait de me revenir.
Chaque point de contrôle envoyé à Bitcoin sort en réalité sous forme de deux transactions distinctes, et non une seule. Ma première pensée a été la redondance, comme une copie de sauvegarde au cas où quelque chose serait orphelin. En fait, pas du tout. Une sortie Bitcoin OP_RETURN ne peut contenir que 80 octets, et un point de contrôle complet ne rentre tout simplement pas dans cet espace. Il est donc scindé en deux, envoyé dans deux transactions, puis reconstitué une fois que les deux sont confirmées. C’est simple une fois qu’on le sait, mais je n’avais jamais vu quelqu’un le signaler avant.
Ce qui m’a réellement donné envie d’en savoir plus, c’est qui soumet ces éléments.
Pas les validateurs, ni @BabylonLabs_io lui-même : juste n’importe qui qui le souhaite. On les appelle des « vigilants ». Vous exécutez le logiciel, récupérez le point de contrôle, payez la commission Bitcoin avec votre propre argent, puis vous le diffusez. Pas de caution, pas de liste blanche : rien ne vous empêche simplement… de vous arrêter. Et l’ensemble du système n’a besoin que d’une seule de ces personnes en ligne et honnête à un moment donné. Pas une majorité : juste une.
Ça fait quelque chose de savoir qu’un système de mise basé sur plusieurs milliards de dollars repose en silence sur ça. Je me demande combien de vigilants tournent réellement en ce moment, et si la plupart des personnes qui misent via Babylon savent même que cette partie existe.
$BABY #baby
16
4
87
·
--
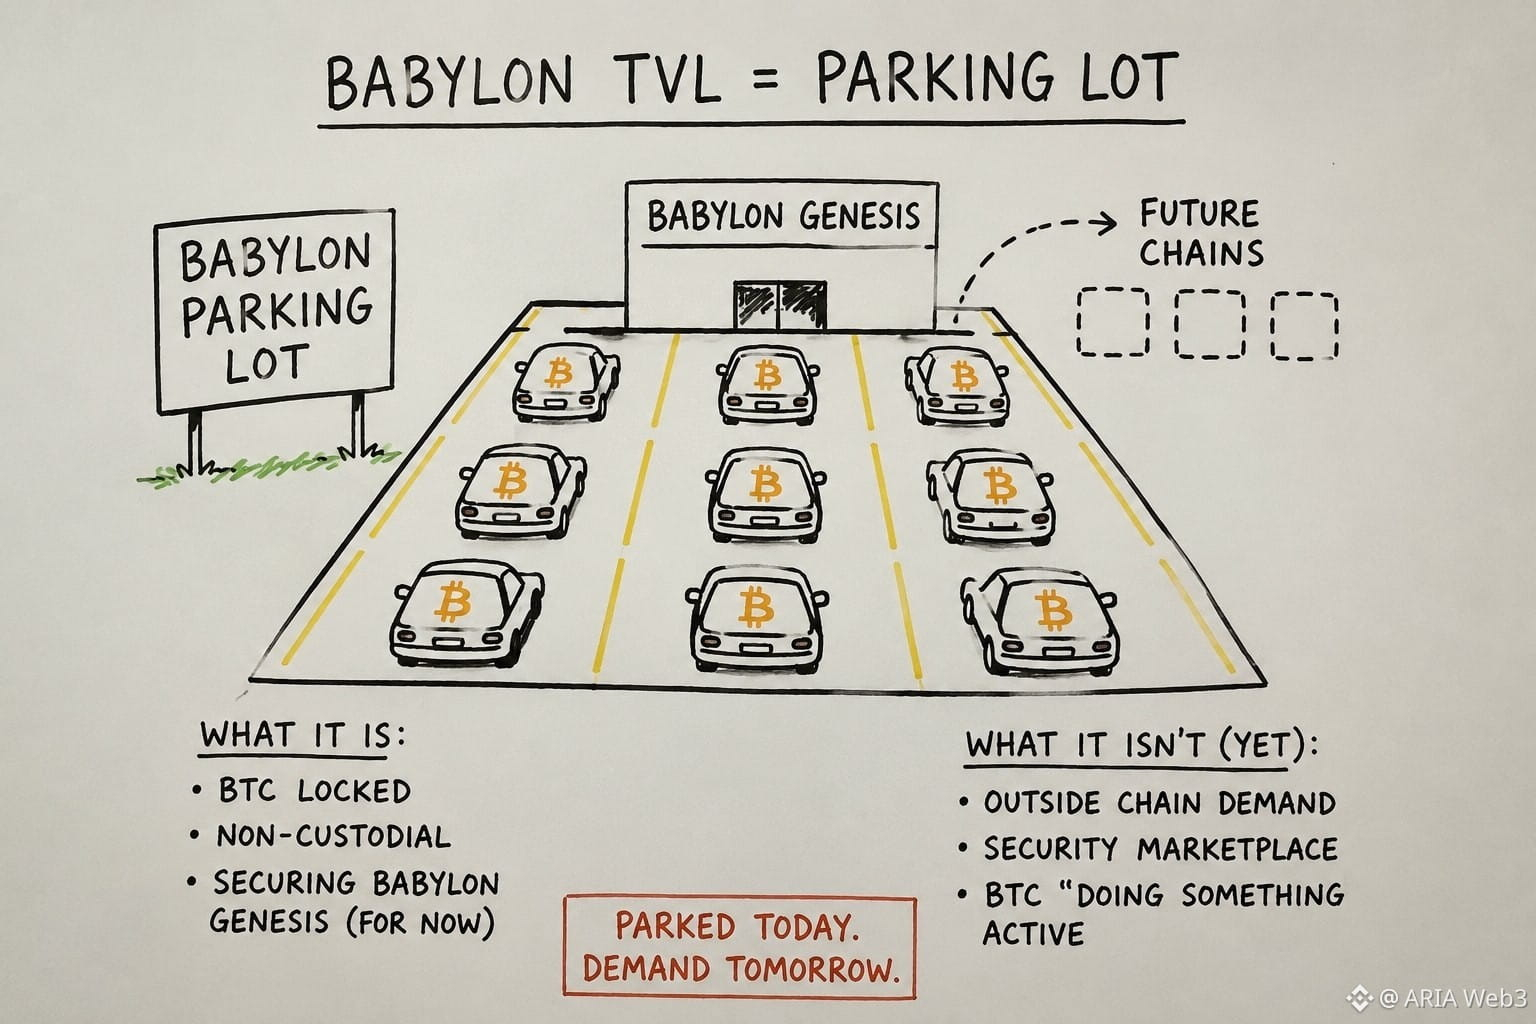
Conservé en supposant que le graphique TVL de Babylon était un graphique de la demande. Ce n’en est pas un. C’est un parking.
Le multi-staking, la fonctionnalité qui permet à un dépôt de BTC de sécuriser plusieurs chaînes PoS à la fois, reste encore la promesse phare.
Mais presque tous les BTC mis en jeu pour le moment soutiennent une seule chaîne : Babylon Genesis, qui est aussi le plan de contrôle de chaque futur réseau censé s’y brancher ensuite. Ainsi, le chiffre lu comme « demande de sécurité » est surtout du capital immobilisé dans le système qui a construit la règle de mesure. Pas malhonnête, juste séquentiel. D’abord l’offre de départ, prouver le mécanisme, puis laisser la demande rattraper. Chaque marché de la sécurité commence comme ça.
Mais cela signifie que le TVL répond à une question que personne ne se pose vraiment : est-ce que le BTC peut être verrouillé de manière non-custodiale pour soutenir des validateurs, plutôt que la question qui compte : la valeur des chaînes externes est-elle suffisante pour payer cette sécurité au lieu de leur propre inflation de token. On peut sentir le marché déjà le percevoir. L’évaluation de BABY par rapport au BTC garé derrière lui ne bouge pas comme un actif de demande. Elle bouge comme un token qui attend encore de découvrir à quoi il sert. La lecture inconfortable : Babylon a peut-être résolu le problème cryptographique le plus difficile avant de résoudre le problème économique plus simple. La plupart des paris d’infrastructure supposent que la technologie est le goulot d’étranglement. Et si ce n’était jamais le cas ici ?
#baby $BABY @babylonlabs_io
Conservé en supposant que le graphique TVL de Babylon était un graphique de la demande. Ce n’en est pas un. C’est un parking.
Le multi-staking, la fonctionnalité qui permet à un dépôt de BTC de sécuriser plusieurs chaînes PoS à la fois, reste encore la promesse phare.
Mais presque tous les BTC mis en jeu pour le moment soutiennent une seule chaîne : Babylon Genesis, qui est aussi le plan de contrôle de chaque futur réseau censé s’y brancher ensuite. Ainsi, le chiffre lu comme « demande de sécurité » est surtout du capital immobilisé dans le système qui a construit la règle de mesure. Pas malhonnête, juste séquentiel. D’abord l’offre de départ, prouver le mécanisme, puis laisser la demande rattraper. Chaque marché de la sécurité commence comme ça.
Mais cela signifie que le TVL répond à une question que personne ne se pose vraiment : est-ce que le BTC peut être verrouillé de manière non-custodiale pour soutenir des validateurs, plutôt que la question qui compte : la valeur des chaînes externes est-elle suffisante pour payer cette sécurité au lieu de leur propre inflation de token. On peut sentir le marché déjà le percevoir. L’évaluation de BABY par rapport au BTC garé derrière lui ne bouge pas comme un actif de demande. Elle bouge comme un token qui attend encore de découvrir à quoi il sert. La lecture inconfortable : Babylon a peut-être résolu le problème cryptographique le plus difficile avant de résoudre le problème économique plus simple. La plupart des paris d’infrastructure supposent que la technologie est le goulot d’étranglement. Et si ce n’était jamais le cas ici ?
#baby $BABY @BabylonLabs_io
6
3
86
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedWatch
16.4M vues
39,770 mentions
#fedwatch
🚨 La Fed maintient ses taux — mais les divisions aux positions restrictives changent tout ! 📊
La Réserve fédérale vient d’annoncer sa décision de maintenir les taux d’intérêt entre 3,75 % et 4,00 %, mais ne vous laissez pas tromper par le titre parlant de « pause ». En réalité, le message est sans équivoque : la Fed reste restrictive !
Voici les principaux points à retenir de la dernière réunion du FOMC, que tout trader devrait surveiller :
Un vote divisé, 10 contre 2 : la majorité a voté en faveur du maintien des taux, mais deux responsables ont exprimé leur désaccord (préférant une hausse immédiate de 25 points de base). Cette division interne montre que le débat sur la persistance de l’inflation est loin d’être clos.
L’inflation reste « élevée » : dans son communiqué, la Fed a explicitement indiqué que l’activité économique demeure solide, mais que les tensions sur les prix et l’inflation restent fortes.
Décembre reste une option : la banque centrale ayant choisi de marquer une pause plutôt que de s’engager sur de futures baisses, la probabilité d’une hausse des taux en décembre reste élevée, ce qui soutient les rendements et le dollar.
Ce que cela signifie pour les cryptos et les actifs risqués : le marché a obtenu la pause à court terme qu’il anticipait, mais une Fed restrictive et une inflation tenace signifient que les pressions sur la liquidité ne vont pas disparaître de sitôt. Les investisseurs avisés surveillent de près les rendements des bons du Trésor et les données macroéconomiques avant de faire leur prochain grand mouvement.
Ajustez-vous vos positions en prévision d’une éventuelle hausse en décembre, ou attendez-vous une sortie de cette fourchette ? Parlons-en ci-dessous.
$APR
$PARTI
$SOXS
Alpha H U N T E R
·1 mentions J’aime
·2.8k vues
EarningsSeason
6.5M vues
32,475 mentions
USMidtermElections
63,517 vues
798 mentions