
ChenHao 陈浩
2.4k Publications
ChenHao 陈浩
Signaler
Bloquer l’utilisateur
BTC_lover, binance_square_creator_future_treader
235 Suivis
7.6K+ Abonnés
4.2K+ J’aime
Publications
Tous
Citations
Direct
·
--
Voir la traduction
🚀 When $TRUMP crosses $70, my dream car becomes REALITY! 🏎️💨
I’ve got a dream, a target, and the patience to chase it! 💎$TRUMP
{spot}(TRUMPUSDT)
#Write2Earrn
🚀 When $TRUMP crosses $70, my dream car becomes REALITY! 🏎️💨
I’ve got a dream, a target, and the patience to chase it! 💎$TRUMP
#Write2Earrn
I’ve got a dream, a target, and the patience to chase it! 💎$TRUMP
#Write2Earrn
17
·
--
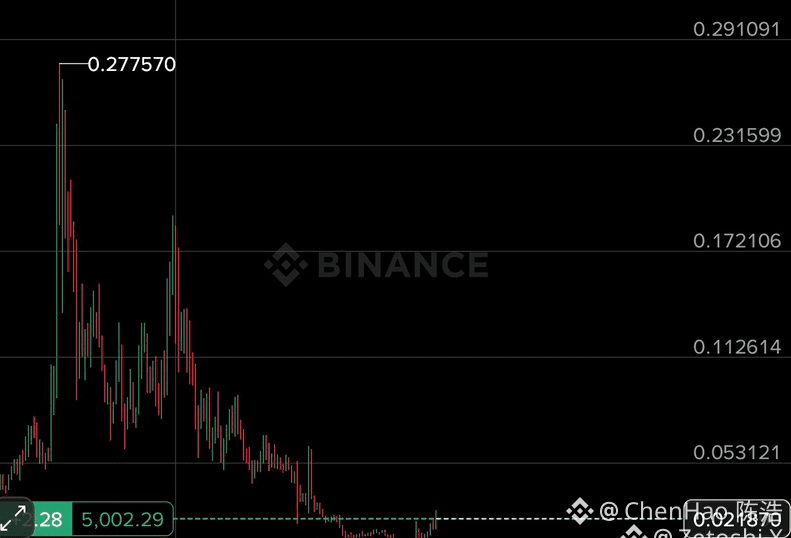
Je viens de trouver le prochain tueur ! Voyons ce qui s’est passé ensuite
#Write2Earn #BinanceSquareFamily
Je viens de trouver le prochain tueur ! Voyons ce qui s’est passé ensuite
#Write2Earn #BinanceSquareFamily
#Write2Earn #BinanceSquareFamily
92
·
--
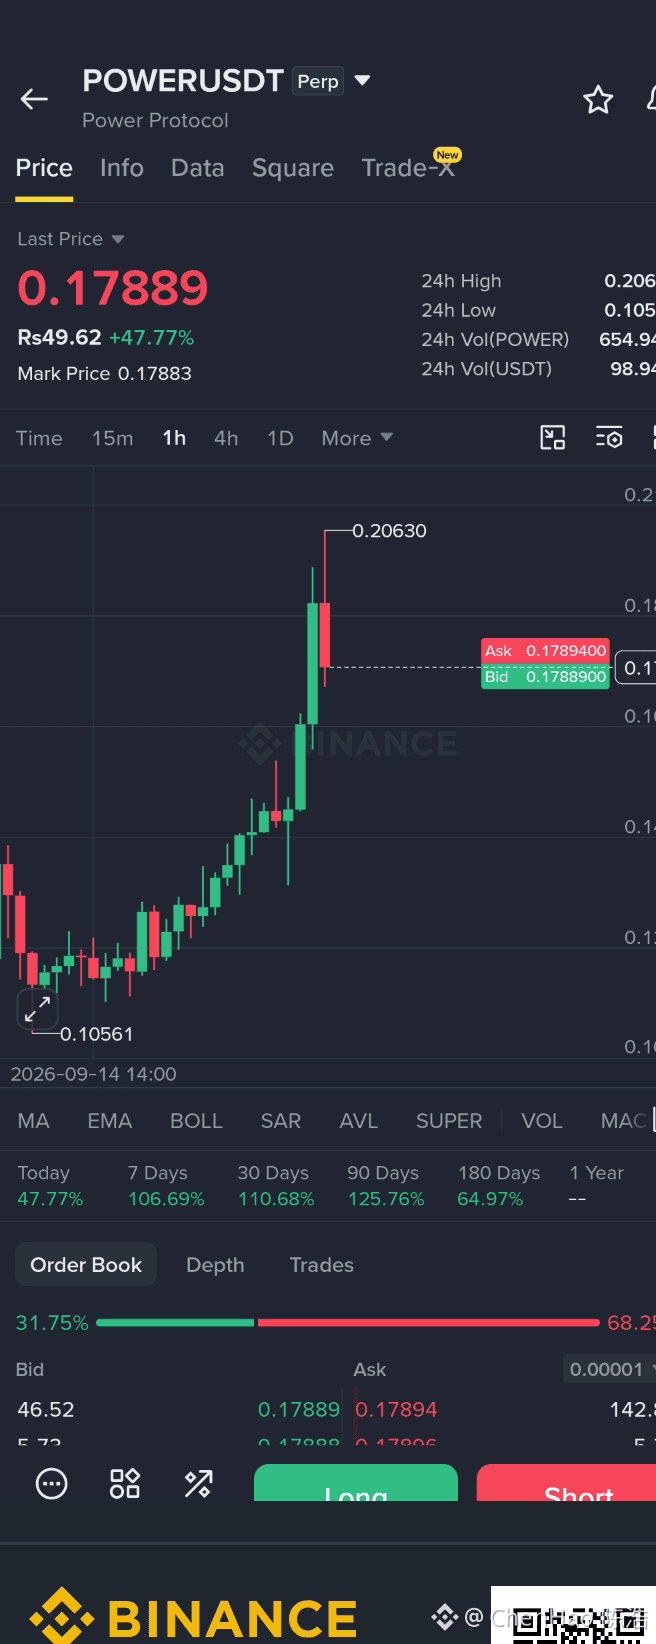
powerusdt baisse, ouvrez le short $POWER #Write2Earn!
{future}(POWERUSDT)
powerusdt baisse, ouvrez le short $POWER #Write2Earn!
1
286
·
--
essayons la pièce chinoise #BinanceHerYerde #Write2Earn
essayons la pièce chinoise #BinanceHerYerde #Write2Earn
2
362
·
--
J’étais seulement à 20 points de faire partie de la liste de la campagne DUSK.
Ça peut sembler peu, mais après la campagne, j’ai commencé à réfléchir à ce que représentaient réellement ces 20 points.
Une campagne à points ne se résume pas seulement à poster le plus. Elle montre aussi comment une communauté réagit lorsque l’attention devient mesurable.
Le plus intéressant pour moi, c’était l’écart entre l’activité et le classement.
Vous pouvez passer des jours à rechercher, rédiger, répondre et tester différentes approches, pourtant une petite différence de points peut décider si votre nom apparaît ou disparaît de la liste finale.
Cela rend la vraie leçon plus grande que DUSK.
Pour les prochaines campagnes, je pense que l’approche la plus intelligente n’est pas simplement « poster plus ».
Il s’agit de comprendre ce qui génère réellement des points, là où la concurrence est la plus forte, et quelles activités ont la plus grande valeur avant d’investir votre temps.
Manquer de 20 points, ça fait vraiment mal.
Mais honnêtement, cela m’a aussi permis de mieux comprendre comment je devrais aborder la prochaine campagne.
J’étais seulement à 20 points de faire partie de la liste de la campagne DUSK.
Ça peut sembler peu, mais après la campagne, j’ai commencé à réfléchir à ce que représentaient réellement ces 20 points.
Une campagne à points ne se résume pas seulement à poster le plus. Elle montre aussi comment une communauté réagit lorsque l’attention devient mesurable.
Le plus intéressant pour moi, c’était l’écart entre l’activité et le classement.
Vous pouvez passer des jours à rechercher, rédiger, répondre et tester différentes approches, pourtant une petite différence de points peut décider si votre nom apparaît ou disparaît de la liste finale.
Cela rend la vraie leçon plus grande que DUSK.
Pour les prochaines campagnes, je pense que l’approche la plus intelligente n’est pas simplement « poster plus ».
Il s’agit de comprendre ce qui génère réellement des points, là où la concurrence est la plus forte, et quelles activités ont la plus grande valeur avant d’investir votre temps.
Manquer de 20 points, ça fait vraiment mal.
Mais honnêtement, cela m’a aussi permis de mieux comprendre comment je devrais aborder la prochaine campagne.
Ça peut sembler peu, mais après la campagne, j’ai commencé à réfléchir à ce que représentaient réellement ces 20 points.
Une campagne à points ne se résume pas seulement à poster le plus. Elle montre aussi comment une communauté réagit lorsque l’attention devient mesurable.
Le plus intéressant pour moi, c’était l’écart entre l’activité et le classement.
Vous pouvez passer des jours à rechercher, rédiger, répondre et tester différentes approches, pourtant une petite différence de points peut décider si votre nom apparaît ou disparaît de la liste finale.
Cela rend la vraie leçon plus grande que DUSK.
Pour les prochaines campagnes, je pense que l’approche la plus intelligente n’est pas simplement « poster plus ».
Il s’agit de comprendre ce qui génère réellement des points, là où la concurrence est la plus forte, et quelles activités ont la plus grande valeur avant d’investir votre temps.
Manquer de 20 points, ça fait vraiment mal.
Mais honnêtement, cela m’a aussi permis de mieux comprendre comment je devrais aborder la prochaine campagne.
1
1
162
·
--
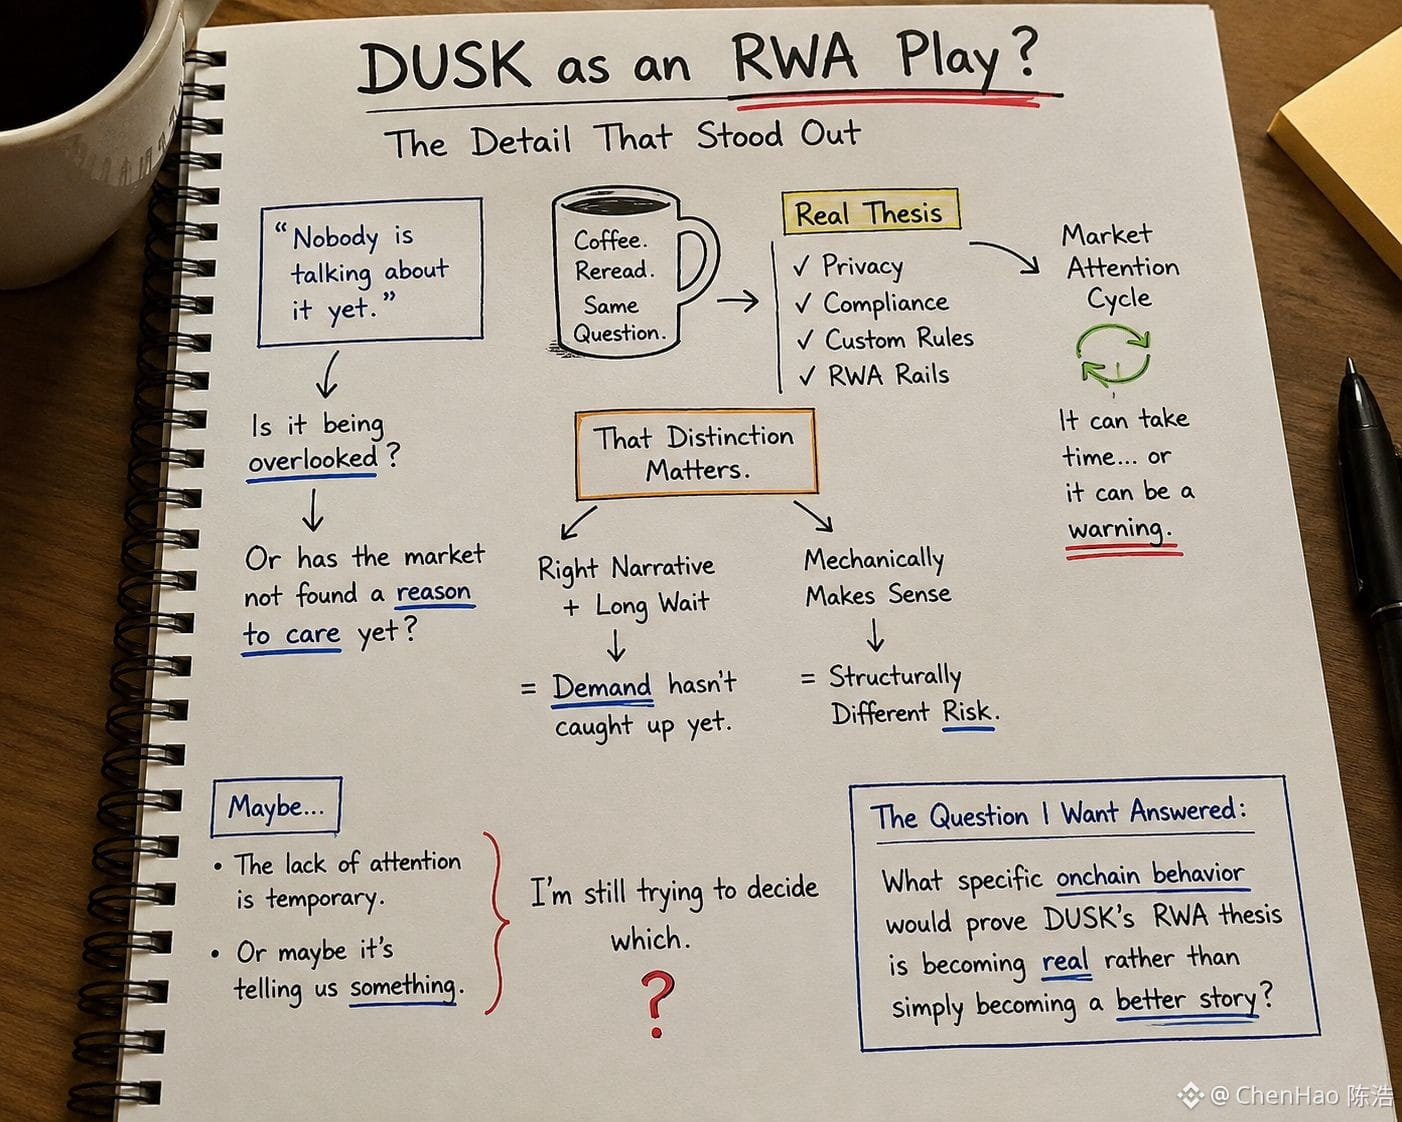
Je regardais comment DUSK est présenté comme une activité d’RWA, et un petit détail m’a dérangé plus que le titre.
La partie intéressante n’est peut-être pas de savoir si les RWA deviendront éventuellement une grande catégorie. C’est l’hypothèse cachée derrière « pour l’instant, personne n’en parle ».
J’ai relu plusieurs fois la manière dont c’était cadré, en essayant de séparer la thèse réelle du protocole du cycle d’attention du marché. J’ai pris un café et je l’ai relu parce que je revenais sans cesse à la même question : le fait d’être en avance ici signifie-t-il réellement être ignoré, ou bien cela signifie-t-il simplement que le marché n’a pas encore trouvé de raison de s’y intéresser ?
Cette distinction compte.
Un projet peut avoir le bon récit et pourtant passer longtemps à attendre que la demande réelle rattrape. Mécaniquement, c’est logique. Structurellement, cela crée un risque très différent.
Peut-être que le manque d’attention est temporaire. Peut-être que cela nous dit quelque chose.
J’essaie encore de déterminer lequel des deux.
La question à laquelle j’aimerais avoir une réponse est la suivante : quel comportement spécifique onchain prouverait que la thèse RWA de DUSK devient réelle plutôt que de simplement devenir une meilleure histoire ?
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Je regardais comment DUSK est présenté comme une activité d’RWA, et un petit détail m’a dérangé plus que le titre.
La partie intéressante n’est peut-être pas de savoir si les RWA deviendront éventuellement une grande catégorie. C’est l’hypothèse cachée derrière « pour l’instant, personne n’en parle ».
J’ai relu plusieurs fois la manière dont c’était cadré, en essayant de séparer la thèse réelle du protocole du cycle d’attention du marché. J’ai pris un café et je l’ai relu parce que je revenais sans cesse à la même question : le fait d’être en avance ici signifie-t-il réellement être ignoré, ou bien cela signifie-t-il simplement que le marché n’a pas encore trouvé de raison de s’y intéresser ?
Cette distinction compte.
Un projet peut avoir le bon récit et pourtant passer longtemps à attendre que la demande réelle rattrape. Mécaniquement, c’est logique. Structurellement, cela crée un risque très différent.
Peut-être que le manque d’attention est temporaire. Peut-être que cela nous dit quelque chose.
J’essaie encore de déterminer lequel des deux.
La question à laquelle j’aimerais avoir une réponse est la suivante : quel comportement spécifique onchain prouverait que la thèse RWA de DUSK devient réelle plutôt que de simplement devenir une meilleure histoire ?
#dusk $DUSK @Dusk
La partie intéressante n’est peut-être pas de savoir si les RWA deviendront éventuellement une grande catégorie. C’est l’hypothèse cachée derrière « pour l’instant, personne n’en parle ».
J’ai relu plusieurs fois la manière dont c’était cadré, en essayant de séparer la thèse réelle du protocole du cycle d’attention du marché. J’ai pris un café et je l’ai relu parce que je revenais sans cesse à la même question : le fait d’être en avance ici signifie-t-il réellement être ignoré, ou bien cela signifie-t-il simplement que le marché n’a pas encore trouvé de raison de s’y intéresser ?
Cette distinction compte.
Un projet peut avoir le bon récit et pourtant passer longtemps à attendre que la demande réelle rattrape. Mécaniquement, c’est logique. Structurellement, cela crée un risque très différent.
Peut-être que le manque d’attention est temporaire. Peut-être que cela nous dit quelque chose.
J’essaie encore de déterminer lequel des deux.
La question à laquelle j’aimerais avoir une réponse est la suivante : quel comportement spécifique onchain prouverait que la thèse RWA de DUSK devient réelle plutôt que de simplement devenir une meilleure histoire ?
#dusk $DUSK @Dusk
2
90
·
--
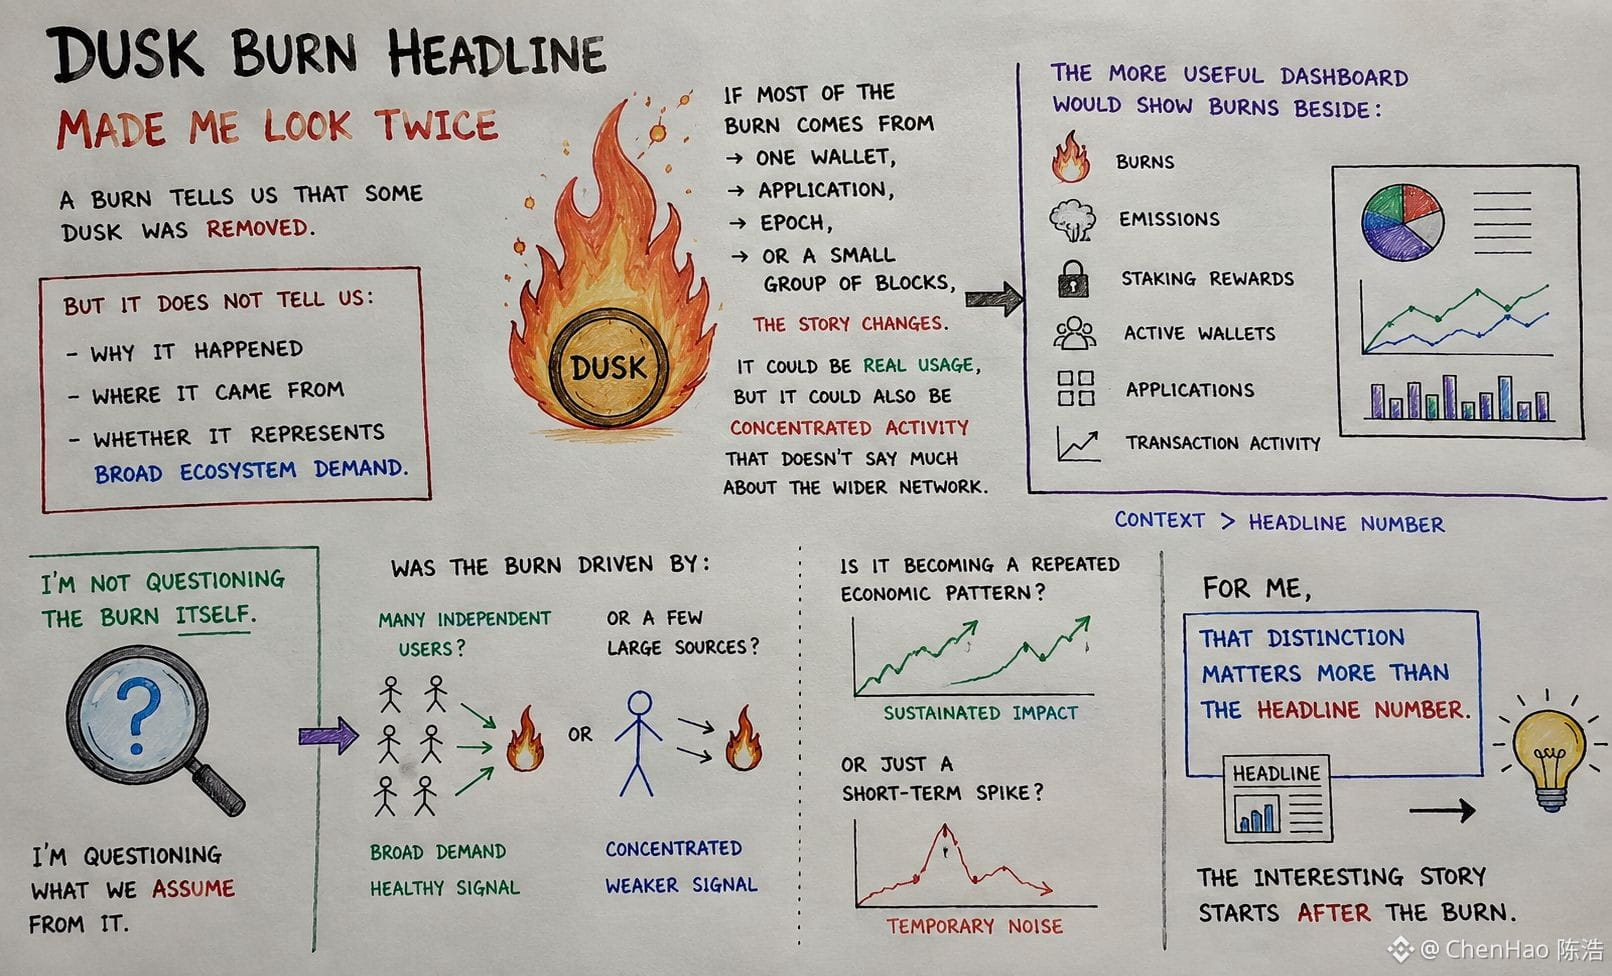
#dusk $DUSK @Dusk_Foundation Hier, le titre principal du DUSK Burn m’a fait regarder deux fois
Hier, j’ai vu le DUSK burn être traité presque comme une simple preuve de déflation. Je me suis arrêté là, car le seul chiffre me semblait incomplet.
Un burn nous indique que du DUSK a été retiré. Il ne nous dit pas pourquoi cela s’est produit, d’où cela vient, ni si l’activité reflète une demande large de l’écosystème.
Si la majorité du burn provient d’un seul portefeuille, d’une application, d’une époque, ou d’un petit groupe de blocs, l’histoire change. Cela pourrait correspondre à une utilisation réelle, mais cela pourrait aussi être une activité concentrée qui dit peu de choses sur le réseau au sens large.
Cela m’a fait penser que le tableau de bord Dusk le plus utile afficherait les burns à côté des émissions, des récompenses de staking, des portefeuilles actifs, des applications et de l’activité des transactions.
Je ne remets pas en question le burn lui-même. Je remets en question ce que l’on en déduit.
Le burn a-t-il été provoqué par de nombreux utilisateurs indépendants, ou par quelques grandes sources ?
Est-ce qu’il devient un schéma économique récurrent, ou seulement un pic à court terme ?
Pour moi, cette distinction compte plus que le chiffre du titre. L’histoire intéressante commence après le burn.
$RE
{spot}(REUSDT)
$LAB
{future}(LABUSDT)
#dusk $DUSK @Dusk Hier, le titre principal du DUSK Burn m’a fait regarder deux fois
Hier, j’ai vu le DUSK burn être traité presque comme une simple preuve de déflation. Je me suis arrêté là, car le seul chiffre me semblait incomplet.
Un burn nous indique que du DUSK a été retiré. Il ne nous dit pas pourquoi cela s’est produit, d’où cela vient, ni si l’activité reflète une demande large de l’écosystème.
Si la majorité du burn provient d’un seul portefeuille, d’une application, d’une époque, ou d’un petit groupe de blocs, l’histoire change. Cela pourrait correspondre à une utilisation réelle, mais cela pourrait aussi être une activité concentrée qui dit peu de choses sur le réseau au sens large.
Cela m’a fait penser que le tableau de bord Dusk le plus utile afficherait les burns à côté des émissions, des récompenses de staking, des portefeuilles actifs, des applications et de l’activité des transactions.
Je ne remets pas en question le burn lui-même. Je remets en question ce que l’on en déduit.
Le burn a-t-il été provoqué par de nombreux utilisateurs indépendants, ou par quelques grandes sources ?
Est-ce qu’il devient un schéma économique récurrent, ou seulement un pic à court terme ?
Pour moi, cette distinction compte plus que le chiffre du titre. L’histoire intéressante commence après le burn.
$RE
$LAB
Hier, j’ai vu le DUSK burn être traité presque comme une simple preuve de déflation. Je me suis arrêté là, car le seul chiffre me semblait incomplet.
Un burn nous indique que du DUSK a été retiré. Il ne nous dit pas pourquoi cela s’est produit, d’où cela vient, ni si l’activité reflète une demande large de l’écosystème.
Si la majorité du burn provient d’un seul portefeuille, d’une application, d’une époque, ou d’un petit groupe de blocs, l’histoire change. Cela pourrait correspondre à une utilisation réelle, mais cela pourrait aussi être une activité concentrée qui dit peu de choses sur le réseau au sens large.
Cela m’a fait penser que le tableau de bord Dusk le plus utile afficherait les burns à côté des émissions, des récompenses de staking, des portefeuilles actifs, des applications et de l’activité des transactions.
Je ne remets pas en question le burn lui-même. Je remets en question ce que l’on en déduit.
Le burn a-t-il été provoqué par de nombreux utilisateurs indépendants, ou par quelques grandes sources ?
Est-ce qu’il devient un schéma économique récurrent, ou seulement un pic à court terme ?
Pour moi, cette distinction compte plus que le chiffre du titre. L’histoire intéressante commence après le burn.
$RE
$LAB
1
382
·
--
#dusk $DUSK @Dusk_Foundation
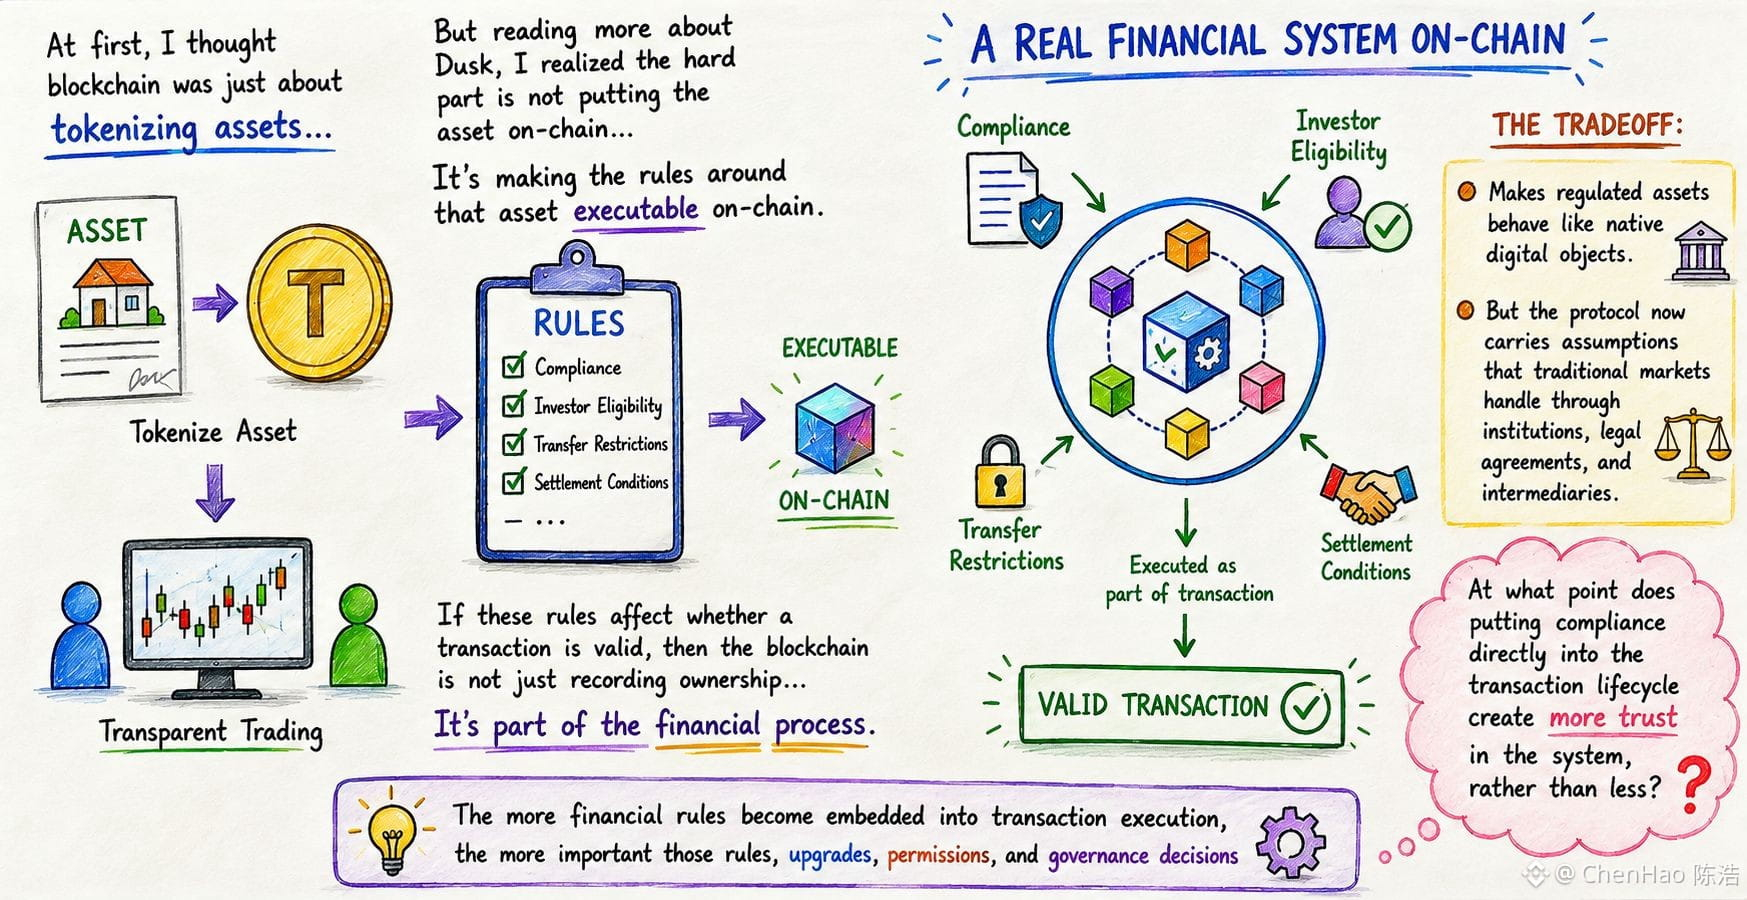
Auparavant, je pensais que, pour la finance, la blockchain suffisait à elle seule : il suffisait de tokeniser des actifs et de créer un espace plus transparent pour les échanger. Mais en lisant davantage sur Dusk, je suis revenu à une idée différente : la difficulté ne consiste pas à déposer l’actif sur la chaîne ; le vrai défi, c’est de rendre les règles entourant cet actif exécutables directement on-chain. J’ai relu l’architecture et j’ai passé un moment à réfléchir à ce que cela implique concrètement. Si la conformité, l’éligibilité des investisseurs, les restrictions de transfert et les conditions de règlement peuvent déterminer si une transaction est valide, alors la blockchain n’est plus seulement un moyen d’enregistrer la propriété. Elle devient partie intégrante du processus financier lui-même. Cela ressemble à un changement bien plus important que de la simple tokenisation.
J’ai pris un café et j’ai relu l’idée sous cet angle. Le compromis intéressant, c’est que cela pourrait permettre aux actifs réglementés de se comporter davantage comme de vrais objets numériques natifs, mais cela signifie aussi que le protocole doit porter des hypothèses que les marchés traditionnels gèrent habituellement via des institutions distinctes, des accords juridiques et des intermédiaires. Mécaniquement, cela se comprend. Structurellement toutefois, cela soulève une autre question pour moi. Plus les règles financières s’intègrent à l’exécution des transactions, plus il devient crucial que ces règles soient mises à jour, que les autorisations soient définies et que les décisions de gouvernance soient prises. C’est peut-être le coût inévitable de la construction d’un véritable système financier on-chain. Ou peut-être que c’est précisément la partie qui nécessite le plus d’examen. J’essaie encore de trancher. À partir de quel moment l’intégration de la conformité directement dans le cycle de vie de la transaction crée-t-elle plus de confiance dans le système, plutôt que l’inverse ?
$RE
{spot}(REUSDT)
$AAVE
{spot}(AAVEUSDT)
#dusk $DUSK @Dusk
Auparavant, je pensais que, pour la finance, la blockchain suffisait à elle seule : il suffisait de tokeniser des actifs et de créer un espace plus transparent pour les échanger. Mais en lisant davantage sur Dusk, je suis revenu à une idée différente : la difficulté ne consiste pas à déposer l’actif sur la chaîne ; le vrai défi, c’est de rendre les règles entourant cet actif exécutables directement on-chain. J’ai relu l’architecture et j’ai passé un moment à réfléchir à ce que cela implique concrètement. Si la conformité, l’éligibilité des investisseurs, les restrictions de transfert et les conditions de règlement peuvent déterminer si une transaction est valide, alors la blockchain n’est plus seulement un moyen d’enregistrer la propriété. Elle devient partie intégrante du processus financier lui-même. Cela ressemble à un changement bien plus important que de la simple tokenisation.
J’ai pris un café et j’ai relu l’idée sous cet angle. Le compromis intéressant, c’est que cela pourrait permettre aux actifs réglementés de se comporter davantage comme de vrais objets numériques natifs, mais cela signifie aussi que le protocole doit porter des hypothèses que les marchés traditionnels gèrent habituellement via des institutions distinctes, des accords juridiques et des intermédiaires. Mécaniquement, cela se comprend. Structurellement toutefois, cela soulève une autre question pour moi. Plus les règles financières s’intègrent à l’exécution des transactions, plus il devient crucial que ces règles soient mises à jour, que les autorisations soient définies et que les décisions de gouvernance soient prises. C’est peut-être le coût inévitable de la construction d’un véritable système financier on-chain. Ou peut-être que c’est précisément la partie qui nécessite le plus d’examen. J’essaie encore de trancher. À partir de quel moment l’intégration de la conformité directement dans le cycle de vie de la transaction crée-t-elle plus de confiance dans le système, plutôt que l’inverse ?
$RE
$AAVE
Auparavant, je pensais que, pour la finance, la blockchain suffisait à elle seule : il suffisait de tokeniser des actifs et de créer un espace plus transparent pour les échanger. Mais en lisant davantage sur Dusk, je suis revenu à une idée différente : la difficulté ne consiste pas à déposer l’actif sur la chaîne ; le vrai défi, c’est de rendre les règles entourant cet actif exécutables directement on-chain. J’ai relu l’architecture et j’ai passé un moment à réfléchir à ce que cela implique concrètement. Si la conformité, l’éligibilité des investisseurs, les restrictions de transfert et les conditions de règlement peuvent déterminer si une transaction est valide, alors la blockchain n’est plus seulement un moyen d’enregistrer la propriété. Elle devient partie intégrante du processus financier lui-même. Cela ressemble à un changement bien plus important que de la simple tokenisation.
J’ai pris un café et j’ai relu l’idée sous cet angle. Le compromis intéressant, c’est que cela pourrait permettre aux actifs réglementés de se comporter davantage comme de vrais objets numériques natifs, mais cela signifie aussi que le protocole doit porter des hypothèses que les marchés traditionnels gèrent habituellement via des institutions distinctes, des accords juridiques et des intermédiaires. Mécaniquement, cela se comprend. Structurellement toutefois, cela soulève une autre question pour moi. Plus les règles financières s’intègrent à l’exécution des transactions, plus il devient crucial que ces règles soient mises à jour, que les autorisations soient définies et que les décisions de gouvernance soient prises. C’est peut-être le coût inévitable de la construction d’un véritable système financier on-chain. Ou peut-être que c’est précisément la partie qui nécessite le plus d’examen. J’essaie encore de trancher. À partir de quel moment l’intégration de la conformité directement dans le cycle de vie de la transaction crée-t-elle plus de confiance dans le système, plutôt que l’inverse ?
$RE
$AAVE
2
5
228
·
--
ouvrez le court $PENDLE parce que nous avons la meilleure entrée 🙂
ouvrez le court $PENDLE parce que nous avons la meilleure entrée 🙂
106
·
--
Vérifié
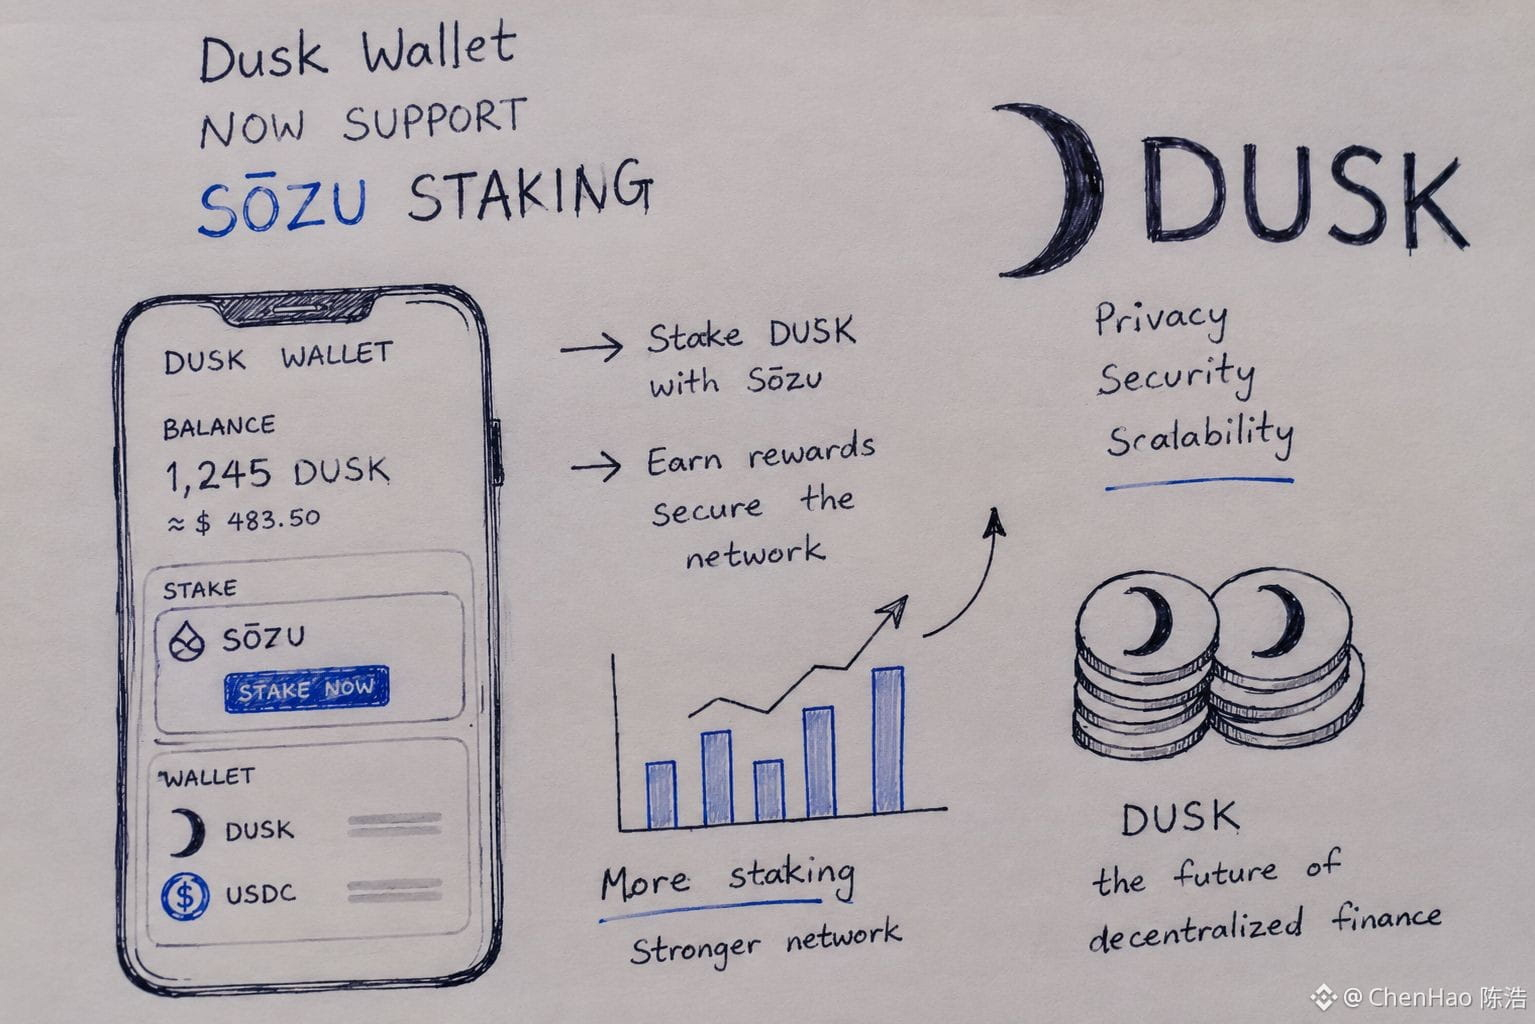
Une chose m’a fait arrêter de scroller : le staking Sozu qui s’affiche directement dans le Dusk Wallet.
Au début, je me suis dit que la partie intéressante, c’était simplement d’ajouter une autre option de staking. Mais je n’ai cessé de réfléchir à la manière dont cela change la décision de l’utilisateur.
Une fois le staking intégré au portefeuille, l’écart entre « détenir du DUSK » et « mettre le DUSK au travail » devient beaucoup plus faible. Ça paraît anodin, mais mécaniquement, cela peut modifier la façon dont les utilisateurs pensent la liquidité.
Je suis revenu sur l’idée et j’ai dû la relire. Un portefeuille n’est plus seulement un endroit pour stocker des tokens ; l’interface peut influencer discrètement si les utilisateurs laissent leurs actifs liquides ou s’engagent dans un mécanisme de staking.
J’ai pris un café et j’y suis revenu avec la même question.
Peut-être que c’est intentionnel. Peut-être que c’est simplement la direction naturelle de l’expérience utilisateur des portefeuilles. Mais il y a un compromis : rendre le staking plus facile peut augmenter la participation tout en rendant la liquidité moins visible pour les utilisateurs.
La documentation explique comment accéder au staking Sozu. Et ça m’a fait me demander autre chose : quelle part de l’offre liquide de DUSK pourrait, à terme, devenir structurellement liée au staking simplement parce que le portefeuille le rend si facile ?
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
$LAB
{future}(LABUSDT)
$AAVE
{spot}(AAVEUSDT)
Une chose m’a fait arrêter de scroller : le staking Sozu qui s’affiche directement dans le Dusk Wallet.
Au début, je me suis dit que la partie intéressante, c’était simplement d’ajouter une autre option de staking. Mais je n’ai cessé de réfléchir à la manière dont cela change la décision de l’utilisateur.
Une fois le staking intégré au portefeuille, l’écart entre « détenir du DUSK » et « mettre le DUSK au travail » devient beaucoup plus faible. Ça paraît anodin, mais mécaniquement, cela peut modifier la façon dont les utilisateurs pensent la liquidité.
Je suis revenu sur l’idée et j’ai dû la relire. Un portefeuille n’est plus seulement un endroit pour stocker des tokens ; l’interface peut influencer discrètement si les utilisateurs laissent leurs actifs liquides ou s’engagent dans un mécanisme de staking.
J’ai pris un café et j’y suis revenu avec la même question.
Peut-être que c’est intentionnel. Peut-être que c’est simplement la direction naturelle de l’expérience utilisateur des portefeuilles. Mais il y a un compromis : rendre le staking plus facile peut augmenter la participation tout en rendant la liquidité moins visible pour les utilisateurs.
La documentation explique comment accéder au staking Sozu. Et ça m’a fait me demander autre chose : quelle part de l’offre liquide de DUSK pourrait, à terme, devenir structurellement liée au staking simplement parce que le portefeuille le rend si facile ?
#dusk $DUSK @Dusk
$LAB
$AAVE
Au début, je me suis dit que la partie intéressante, c’était simplement d’ajouter une autre option de staking. Mais je n’ai cessé de réfléchir à la manière dont cela change la décision de l’utilisateur.
Une fois le staking intégré au portefeuille, l’écart entre « détenir du DUSK » et « mettre le DUSK au travail » devient beaucoup plus faible. Ça paraît anodin, mais mécaniquement, cela peut modifier la façon dont les utilisateurs pensent la liquidité.
Je suis revenu sur l’idée et j’ai dû la relire. Un portefeuille n’est plus seulement un endroit pour stocker des tokens ; l’interface peut influencer discrètement si les utilisateurs laissent leurs actifs liquides ou s’engagent dans un mécanisme de staking.
J’ai pris un café et j’y suis revenu avec la même question.
Peut-être que c’est intentionnel. Peut-être que c’est simplement la direction naturelle de l’expérience utilisateur des portefeuilles. Mais il y a un compromis : rendre le staking plus facile peut augmenter la participation tout en rendant la liquidité moins visible pour les utilisateurs.
La documentation explique comment accéder au staking Sozu. Et ça m’a fait me demander autre chose : quelle part de l’offre liquide de DUSK pourrait, à terme, devenir structurellement liée au staking simplement parce que le portefeuille le rend si facile ?
#dusk $DUSK @Dusk
$LAB
$AAVE
2
3
822
·
--
Partiellement vrai
#dusk $DUSK @Dusk_Foundation
J’ai toujours trouvé que les AMA étaient plus utiles lorsqu’elles se concentrent sur les détails derrière un projet plutôt que de simplement répéter les habituels points de langage.
Le AMA Dusk x @binance commence dans 3 heures sur Binance Square, et c’est une excellente occasion d’entendre directement l’équipe et de comprendre sur quoi elle travaille actuellement.
Pour moi, la partie intéressante ne se limite pas aux annonces. C’est le raisonnement derrière l’approche de Dusk en matière de confidentialité, de conformité et d’infrastructure financière, ainsi que la manière dont ces idées sont transformées en quelque chose que les développeurs et les institutions peuvent réellement utiliser.
Il y a beaucoup de discussions autour de l’infrastructure blockchain, mais les questions les plus difficiles concernent généralement la mise en œuvre :
comment le système gère des exigences réelles, quels compromis sont faits, et ce qui doit encore être amélioré.
Ainsi, plutôt que de considérer le AMA comme un nouvel événement promotionnel, je porterai mon attention aux détails concrets et aux questions qui révèlent comment Dusk pense la prochaine étape de son écosystème.
Parfois, les informations les plus utiles viennent simplement de l’écoute de la manière dont une équipe explique les parties difficiles.
$LAB
{future}(LABUSDT)
$RE
{spot}(REUSDT)
#dusk $DUSK @Dusk
J’ai toujours trouvé que les AMA étaient plus utiles lorsqu’elles se concentrent sur les détails derrière un projet plutôt que de simplement répéter les habituels points de langage.
Le AMA Dusk x @binance commence dans 3 heures sur Binance Square, et c’est une excellente occasion d’entendre directement l’équipe et de comprendre sur quoi elle travaille actuellement.
Pour moi, la partie intéressante ne se limite pas aux annonces. C’est le raisonnement derrière l’approche de Dusk en matière de confidentialité, de conformité et d’infrastructure financière, ainsi que la manière dont ces idées sont transformées en quelque chose que les développeurs et les institutions peuvent réellement utiliser.
Il y a beaucoup de discussions autour de l’infrastructure blockchain, mais les questions les plus difficiles concernent généralement la mise en œuvre :
comment le système gère des exigences réelles, quels compromis sont faits, et ce qui doit encore être amélioré.
Ainsi, plutôt que de considérer le AMA comme un nouvel événement promotionnel, je porterai mon attention aux détails concrets et aux questions qui révèlent comment Dusk pense la prochaine étape de son écosystème.
Parfois, les informations les plus utiles viennent simplement de l’écoute de la manière dont une équipe explique les parties difficiles.
$LAB
$RE
J’ai toujours trouvé que les AMA étaient plus utiles lorsqu’elles se concentrent sur les détails derrière un projet plutôt que de simplement répéter les habituels points de langage.
Le AMA Dusk x @binance commence dans 3 heures sur Binance Square, et c’est une excellente occasion d’entendre directement l’équipe et de comprendre sur quoi elle travaille actuellement.
Pour moi, la partie intéressante ne se limite pas aux annonces. C’est le raisonnement derrière l’approche de Dusk en matière de confidentialité, de conformité et d’infrastructure financière, ainsi que la manière dont ces idées sont transformées en quelque chose que les développeurs et les institutions peuvent réellement utiliser.
Il y a beaucoup de discussions autour de l’infrastructure blockchain, mais les questions les plus difficiles concernent généralement la mise en œuvre :
comment le système gère des exigences réelles, quels compromis sont faits, et ce qui doit encore être amélioré.
Ainsi, plutôt que de considérer le AMA comme un nouvel événement promotionnel, je porterai mon attention aux détails concrets et aux questions qui révèlent comment Dusk pense la prochaine étape de son écosystème.
Parfois, les informations les plus utiles viennent simplement de l’écoute de la manière dont une équipe explique les parties difficiles.
$LAB
$RE
9
5
865
·
--
#dusk $DUSK @Dusk_Foundation
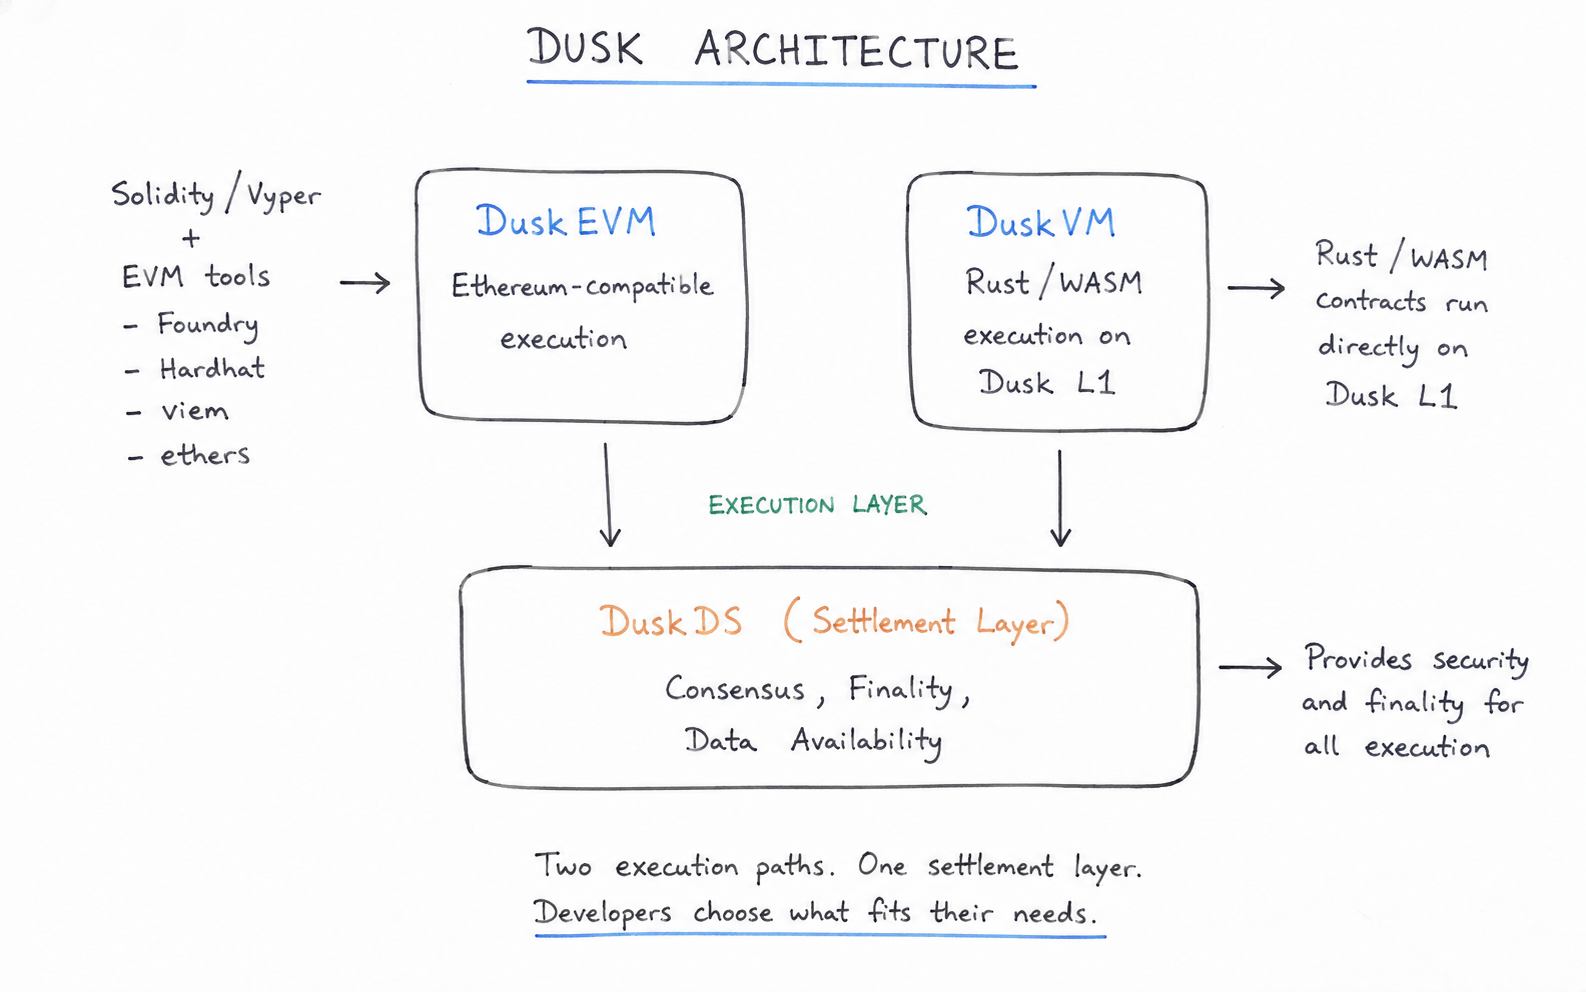
Une partie de l’architecture de Dusk que je trouve intéressante est sa couche d’exécution compatible avec Ethereum.
DuskEVM est conçu pour permettre aux développeurs de déployer des applications Solidity et Vyper en utilisant des outils EVM familiers, y compris des outils tels que Foundry, Hardhat viem et ethers.
La partie intéressante, c’est la manière dont cela s’inscrit dans l’architecture plus large de Dusk.
Dusk sépare l’exécution du règlement. DuskEVM gère l’exécution EVM et les applications compatibles, tandis que DuskDS fournit la couche sous-jacente de consensus, de finalité et de disponibilité des données.
Cela signifie que les développeurs n’ont pas nécessairement besoin d’apprendre un environnement de smart-contracts entièrement différent pour construire sur Dusk. Ils peuvent utiliser un modèle de développement EVM familier tout en connectant leurs applications à l’infrastructure de règlement de Dusk.
Dusk dispose également de DuskVM, qui adopte une approche différente avec des contrats en Rust/WASM qui s’exécutent directement sur le Dusk L1.
Donc la grande idée n’est pas seulement « Dusk prend en charge l’EVM ».
C’est que Dusk offre aux développeurs deux voies d’exécution, selon que la compatibilité ou la fonctionnalité directe sur le L1 compte le plus.
$RE
{spot}(REUSDT)
$LAB
{future}(LABUSDT)
#dusk $DUSK @Dusk
Une partie de l’architecture de Dusk que je trouve intéressante est sa couche d’exécution compatible avec Ethereum.
DuskEVM est conçu pour permettre aux développeurs de déployer des applications Solidity et Vyper en utilisant des outils EVM familiers, y compris des outils tels que Foundry, Hardhat viem et ethers.
La partie intéressante, c’est la manière dont cela s’inscrit dans l’architecture plus large de Dusk.
Dusk sépare l’exécution du règlement. DuskEVM gère l’exécution EVM et les applications compatibles, tandis que DuskDS fournit la couche sous-jacente de consensus, de finalité et de disponibilité des données.
Cela signifie que les développeurs n’ont pas nécessairement besoin d’apprendre un environnement de smart-contracts entièrement différent pour construire sur Dusk. Ils peuvent utiliser un modèle de développement EVM familier tout en connectant leurs applications à l’infrastructure de règlement de Dusk.
Dusk dispose également de DuskVM, qui adopte une approche différente avec des contrats en Rust/WASM qui s’exécutent directement sur le Dusk L1.
Donc la grande idée n’est pas seulement « Dusk prend en charge l’EVM ».
C’est que Dusk offre aux développeurs deux voies d’exécution, selon que la compatibilité ou la fonctionnalité directe sur le L1 compte le plus.
$RE
$LAB
Une partie de l’architecture de Dusk que je trouve intéressante est sa couche d’exécution compatible avec Ethereum.
DuskEVM est conçu pour permettre aux développeurs de déployer des applications Solidity et Vyper en utilisant des outils EVM familiers, y compris des outils tels que Foundry, Hardhat viem et ethers.
La partie intéressante, c’est la manière dont cela s’inscrit dans l’architecture plus large de Dusk.
Dusk sépare l’exécution du règlement. DuskEVM gère l’exécution EVM et les applications compatibles, tandis que DuskDS fournit la couche sous-jacente de consensus, de finalité et de disponibilité des données.
Cela signifie que les développeurs n’ont pas nécessairement besoin d’apprendre un environnement de smart-contracts entièrement différent pour construire sur Dusk. Ils peuvent utiliser un modèle de développement EVM familier tout en connectant leurs applications à l’infrastructure de règlement de Dusk.
Dusk dispose également de DuskVM, qui adopte une approche différente avec des contrats en Rust/WASM qui s’exécutent directement sur le Dusk L1.
Donc la grande idée n’est pas seulement « Dusk prend en charge l’EVM ».
C’est que Dusk offre aux développeurs deux voies d’exécution, selon que la compatibilité ou la fonctionnalité directe sur le L1 compte le plus.
$RE
$LAB
9
3
218
·
--
#dusk $DUSK @Dusk_Foundation
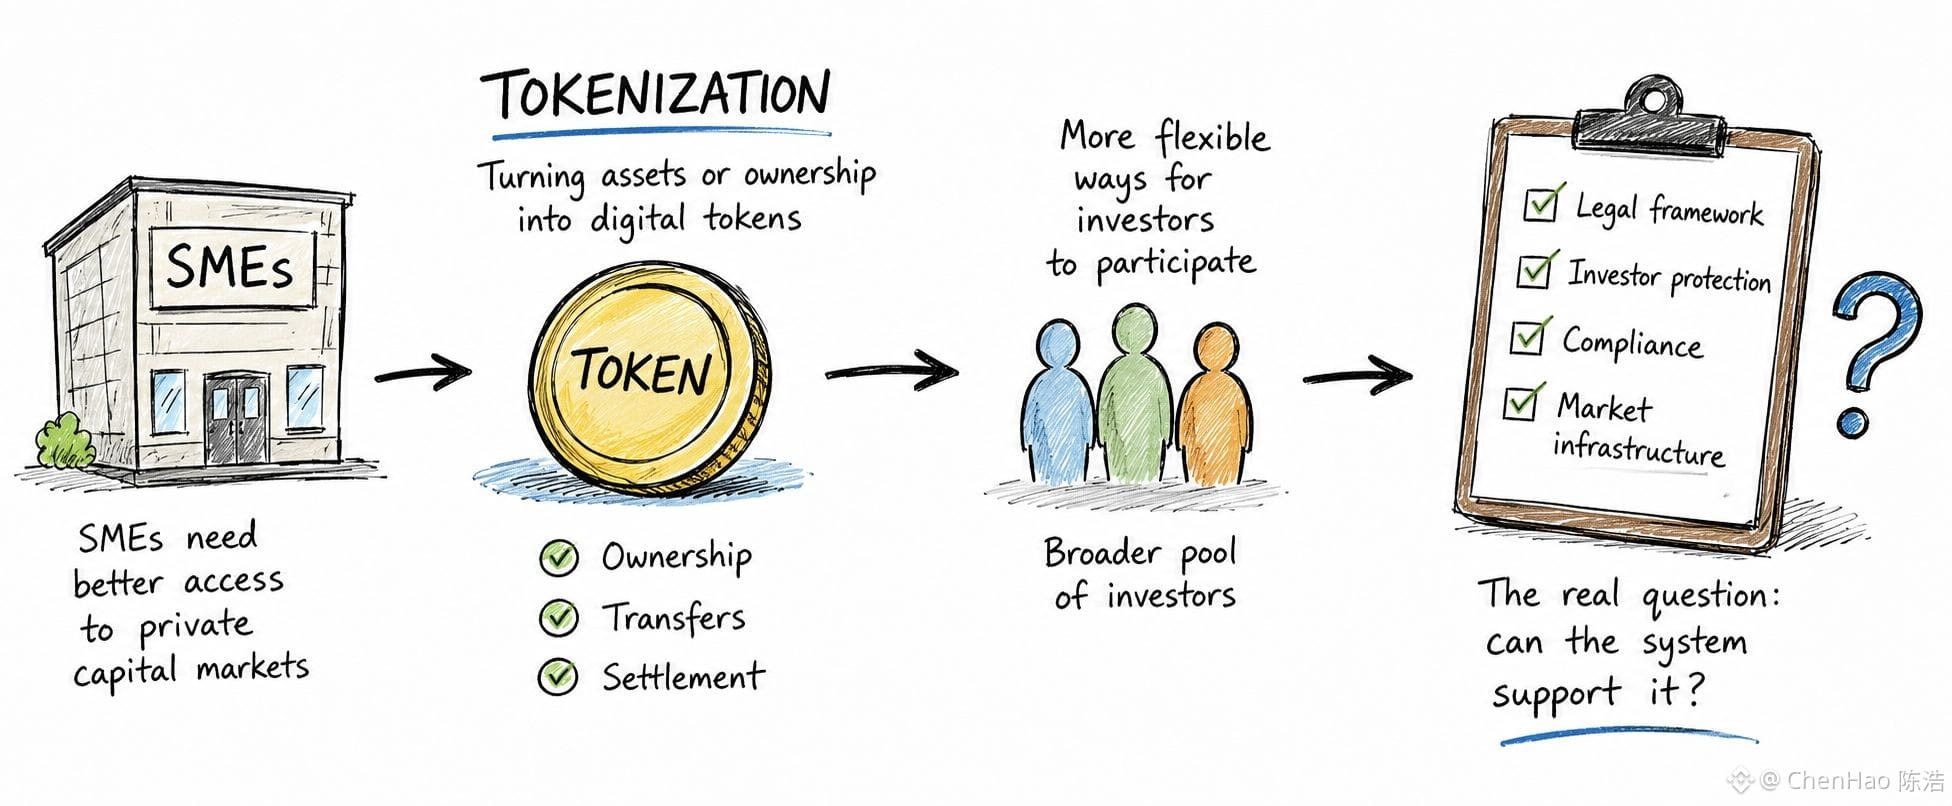
La tokenisation pourrait changer quelque chose qui a traditionnellement été difficile pour les petites et moyennes entreprises : l’accès aux marchés de capitaux privés.
Aujourd’hui, il est difficile d’accéder aux marchés privés. Il existe des barrières à l’entrée élevées, une liquidité limitée, des processus complexes et des exigences de conformité qui peuvent rendre la levée de capitaux difficile pour les entreprises plus petites.
La tokenisation n’élimine pas ces défis, mais elle pourrait rendre certaines parties du processus plus efficaces.
En représentant des actifs ou des intérêts de propriété sous forme de jetons sur une blockchain, les entreprises pourraient être en mesure de créer des façons plus flexibles pour les investisseurs de participer, tout en améliorant la manière dont la propriété, les transferts et le règlement sont enregistrés.
Pour les PME, cela pourrait éventuellement signifier un accès à un bassin d’investisseurs plus large, sans dépendre entièrement des structures traditionnelles.
Mais la partie importante n’est pas le jeton lui-même.
La vraie question est de savoir si le cadre juridique sous-jacent, les protections des investisseurs, les règles de conformité et l’infrastructure du marché peuvent soutenir correctement ce modèle.
Si ces éléments convergent, la tokenisation pourrait rendre les marchés de capitaux privés plus accessibles.
La partie intéressante consiste à voir si cela peut le faire sans simplement transférer de vieilles complexités vers une nouvelle technologie.
Is post ka hisab sa photo bana ka 6.2 me with the white background in handemadephoto
$RE
{spot}(REUSDT)
$LAB
{future}(LABUSDT)
#dusk $DUSK @Dusk
La tokenisation pourrait changer quelque chose qui a traditionnellement été difficile pour les petites et moyennes entreprises : l’accès aux marchés de capitaux privés.
Aujourd’hui, il est difficile d’accéder aux marchés privés. Il existe des barrières à l’entrée élevées, une liquidité limitée, des processus complexes et des exigences de conformité qui peuvent rendre la levée de capitaux difficile pour les entreprises plus petites.
La tokenisation n’élimine pas ces défis, mais elle pourrait rendre certaines parties du processus plus efficaces.
En représentant des actifs ou des intérêts de propriété sous forme de jetons sur une blockchain, les entreprises pourraient être en mesure de créer des façons plus flexibles pour les investisseurs de participer, tout en améliorant la manière dont la propriété, les transferts et le règlement sont enregistrés.
Pour les PME, cela pourrait éventuellement signifier un accès à un bassin d’investisseurs plus large, sans dépendre entièrement des structures traditionnelles.
Mais la partie importante n’est pas le jeton lui-même.
La vraie question est de savoir si le cadre juridique sous-jacent, les protections des investisseurs, les règles de conformité et l’infrastructure du marché peuvent soutenir correctement ce modèle.
Si ces éléments convergent, la tokenisation pourrait rendre les marchés de capitaux privés plus accessibles.
La partie intéressante consiste à voir si cela peut le faire sans simplement transférer de vieilles complexités vers une nouvelle technologie.
Is post ka hisab sa photo bana ka 6.2 me with the white background in handemadephoto
$RE
$LAB
La tokenisation pourrait changer quelque chose qui a traditionnellement été difficile pour les petites et moyennes entreprises : l’accès aux marchés de capitaux privés.
Aujourd’hui, il est difficile d’accéder aux marchés privés. Il existe des barrières à l’entrée élevées, une liquidité limitée, des processus complexes et des exigences de conformité qui peuvent rendre la levée de capitaux difficile pour les entreprises plus petites.
La tokenisation n’élimine pas ces défis, mais elle pourrait rendre certaines parties du processus plus efficaces.
En représentant des actifs ou des intérêts de propriété sous forme de jetons sur une blockchain, les entreprises pourraient être en mesure de créer des façons plus flexibles pour les investisseurs de participer, tout en améliorant la manière dont la propriété, les transferts et le règlement sont enregistrés.
Pour les PME, cela pourrait éventuellement signifier un accès à un bassin d’investisseurs plus large, sans dépendre entièrement des structures traditionnelles.
Mais la partie importante n’est pas le jeton lui-même.
La vraie question est de savoir si le cadre juridique sous-jacent, les protections des investisseurs, les règles de conformité et l’infrastructure du marché peuvent soutenir correctement ce modèle.
Si ces éléments convergent, la tokenisation pourrait rendre les marchés de capitaux privés plus accessibles.
La partie intéressante consiste à voir si cela peut le faire sans simplement transférer de vieilles complexités vers une nouvelle technologie.
Is post ka hisab sa photo bana ka 6.2 me with the white background in handemadephoto
$RE
$LAB
19
13
974
·
--
l’entrée la plus intéressante est ici 😁 Marchez et profitez de la journée ☺️$BTW
l’entrée la plus intéressante est ici 😁 Marchez et profitez de la journée ☺️$BTW
3
201
·
--
Vérifié
#dusk $DUSK @Dusk_Foundation
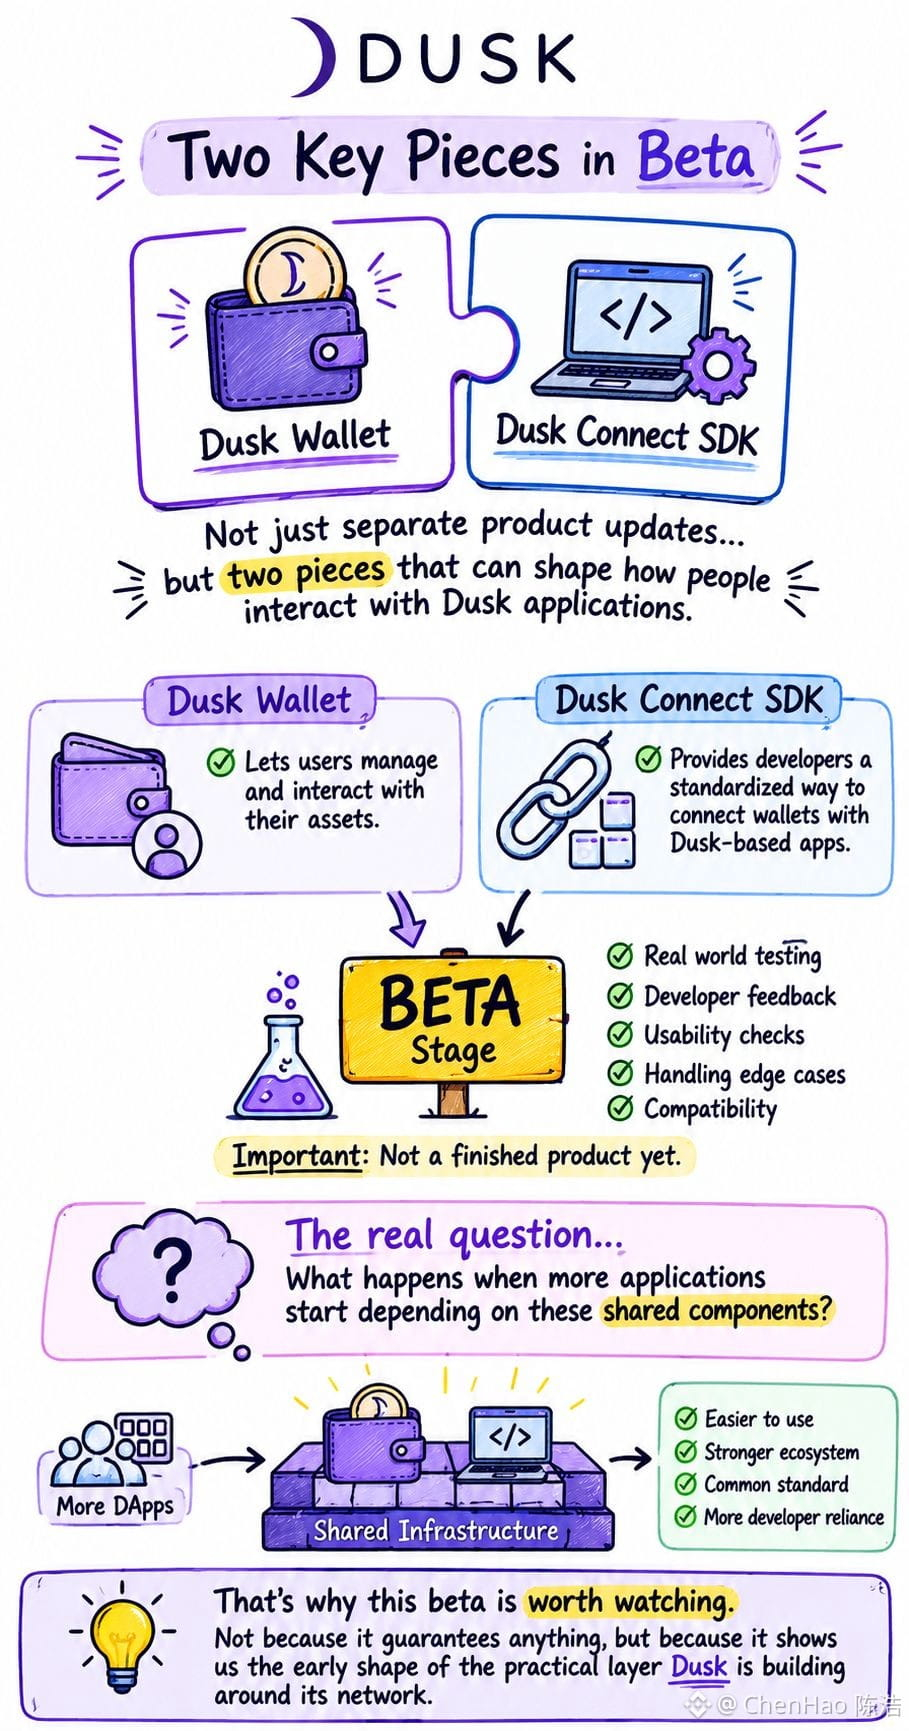
L’aube sombre a déplacé deux pièces de son écosystème en version bêta : Dusk Wallet et le Dusk Connect SDK.
Ce qui a retenu mon attention, c’est que ce ne sont pas seulement des mises à jour produit distinctes. Ce sont deux éléments susceptibles d’influencer la manière dont les gens interagissent réellement avec des applications construites autour de Dusk.
Dusk Wallet est conçu pour offrir aux utilisateurs un moyen de gérer et d’interagir avec leurs actifs, tandis que le Dusk Connect SDK fournit aux développeurs une méthode plus standardisée pour connecter des portefeuilles à des applications basées sur Dusk.
L’étape bêta est importante ici. Elle signifie que ces outils sont testés dans un usage réel, mais qu’ils ne doivent pas encore être considérés comme des produits finalisés. Les retours des développeurs, la compatibilité, l’utilisabilité et la prise en charge des cas limites compteront au fur et à mesure de leur évolution.
Pour moi, la question la plus intéressante est de savoir ce qui se passera une fois que davantage d’applications commenceront à dépendre de ces composants partagés.
Un portefeuille et un SDK peuvent rendre l’écosystème plus simple à utiliser, mais ils deviennent aussi une infrastructure sur laquelle les développeurs peuvent compter.
Cela rend cette bêta intéressante à suivre—non pas parce qu’elle garantit quoi que ce soit, mais parce qu’elle nous donne un aperçu précoce de la façon dont Dusk construit la couche pratique autour de son réseau.
$LAB
{alpha}(560x7ec43cf65f1663f820427c62a5780b8f2e25593a)
$RE
{spot}(REUSDT)
#dusk $DUSK @Dusk
L’aube sombre a déplacé deux pièces de son écosystème en version bêta : Dusk Wallet et le Dusk Connect SDK.
Ce qui a retenu mon attention, c’est que ce ne sont pas seulement des mises à jour produit distinctes. Ce sont deux éléments susceptibles d’influencer la manière dont les gens interagissent réellement avec des applications construites autour de Dusk.
Dusk Wallet est conçu pour offrir aux utilisateurs un moyen de gérer et d’interagir avec leurs actifs, tandis que le Dusk Connect SDK fournit aux développeurs une méthode plus standardisée pour connecter des portefeuilles à des applications basées sur Dusk.
L’étape bêta est importante ici. Elle signifie que ces outils sont testés dans un usage réel, mais qu’ils ne doivent pas encore être considérés comme des produits finalisés. Les retours des développeurs, la compatibilité, l’utilisabilité et la prise en charge des cas limites compteront au fur et à mesure de leur évolution.
Pour moi, la question la plus intéressante est de savoir ce qui se passera une fois que davantage d’applications commenceront à dépendre de ces composants partagés.
Un portefeuille et un SDK peuvent rendre l’écosystème plus simple à utiliser, mais ils deviennent aussi une infrastructure sur laquelle les développeurs peuvent compter.
Cela rend cette bêta intéressante à suivre—non pas parce qu’elle garantit quoi que ce soit, mais parce qu’elle nous donne un aperçu précoce de la façon dont Dusk construit la couche pratique autour de son réseau.
$LAB
$RE
L’aube sombre a déplacé deux pièces de son écosystème en version bêta : Dusk Wallet et le Dusk Connect SDK.
Ce qui a retenu mon attention, c’est que ce ne sont pas seulement des mises à jour produit distinctes. Ce sont deux éléments susceptibles d’influencer la manière dont les gens interagissent réellement avec des applications construites autour de Dusk.
Dusk Wallet est conçu pour offrir aux utilisateurs un moyen de gérer et d’interagir avec leurs actifs, tandis que le Dusk Connect SDK fournit aux développeurs une méthode plus standardisée pour connecter des portefeuilles à des applications basées sur Dusk.
L’étape bêta est importante ici. Elle signifie que ces outils sont testés dans un usage réel, mais qu’ils ne doivent pas encore être considérés comme des produits finalisés. Les retours des développeurs, la compatibilité, l’utilisabilité et la prise en charge des cas limites compteront au fur et à mesure de leur évolution.
Pour moi, la question la plus intéressante est de savoir ce qui se passera une fois que davantage d’applications commenceront à dépendre de ces composants partagés.
Un portefeuille et un SDK peuvent rendre l’écosystème plus simple à utiliser, mais ils deviennent aussi une infrastructure sur laquelle les développeurs peuvent compter.
Cela rend cette bêta intéressante à suivre—non pas parce qu’elle garantit quoi que ce soit, mais parce qu’elle nous donne un aperçu précoce de la façon dont Dusk construit la couche pratique autour de son réseau.
$LAB
$RE
26
15
1.3k
·
--
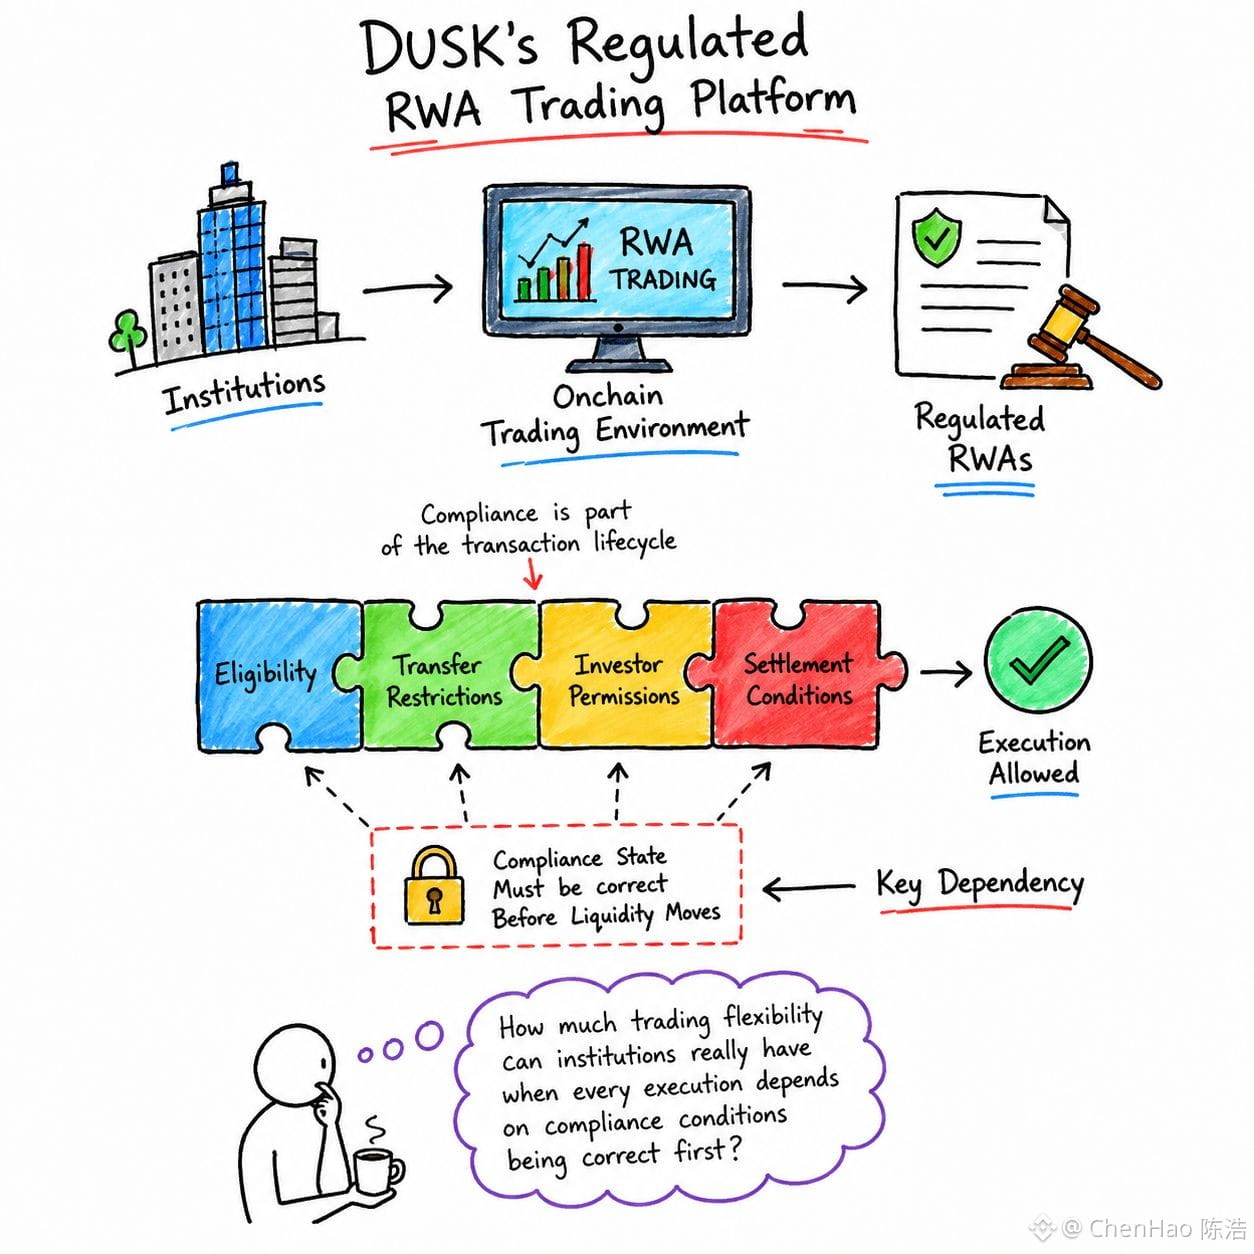
Plateforme à venir de Dusk pour le trading réglementé d’actifs RWA : le mot « réglementé » peut sembler moins captivant que l’endroit exact où se situe la charge de conformité.
Je suis revenu sur la description et j’ai commencé à réfléchir à ce qui se passe lorsque des actifs réglementés circulent dans un environnement de trading Onchain. L’hypothèse évidente, c’est que la plateforme ajoute simplement de la conformité autour du trading.
Mais la question plus profonde est : qui est responsable de faire respecter ces règles à chaque étape.
J’ai pris un café et j’ai continué à tirer sur ce fil. Si l’éligibilité, les restrictions de transfert, les autorisations des investisseurs et les conditions de règlement font partie du flux de trading, alors la conformité ne peut pas être juste une case cochée avant l’exécution. Elle devient partie intégrante du cycle de vie de la transaction.
Sur le plan mécanique, cela a du sens pour des marchés réglementés.
Mais, structurellement, cela crée une dépendance différente : le système de trading doit disposer d’un état de conformité fiable avant que la liquidité puisse réellement bouger.
C’est la partie que je trouve la plus intéressante, plus que la plateforme elle-même.
Peut-être que c’est inévitable pour des RWA réglementés. Mais cela m’a amené à me demander : jusqu’où les institutions peuvent-elles réellement bénéficier d’une flexibilité de trading lorsque chaque exécution dépend d’abord du fait que les conditions de conformité soient correctes ?
#dusk $DUSK
@Dusk_Foundation
{spot}(DUSKUSDT)
$RED
{spot}(REDUSDT)
$AAVE
{spot}(AAVEUSDT)
Plateforme à venir de Dusk pour le trading réglementé d’actifs RWA : le mot « réglementé » peut sembler moins captivant que l’endroit exact où se situe la charge de conformité.
Je suis revenu sur la description et j’ai commencé à réfléchir à ce qui se passe lorsque des actifs réglementés circulent dans un environnement de trading Onchain. L’hypothèse évidente, c’est que la plateforme ajoute simplement de la conformité autour du trading.
Mais la question plus profonde est : qui est responsable de faire respecter ces règles à chaque étape.
J’ai pris un café et j’ai continué à tirer sur ce fil. Si l’éligibilité, les restrictions de transfert, les autorisations des investisseurs et les conditions de règlement font partie du flux de trading, alors la conformité ne peut pas être juste une case cochée avant l’exécution. Elle devient partie intégrante du cycle de vie de la transaction.
Sur le plan mécanique, cela a du sens pour des marchés réglementés.
Mais, structurellement, cela crée une dépendance différente : le système de trading doit disposer d’un état de conformité fiable avant que la liquidité puisse réellement bouger.
C’est la partie que je trouve la plus intéressante, plus que la plateforme elle-même.
Peut-être que c’est inévitable pour des RWA réglementés. Mais cela m’a amené à me demander : jusqu’où les institutions peuvent-elles réellement bénéficier d’une flexibilité de trading lorsque chaque exécution dépend d’abord du fait que les conditions de conformité soient correctes ?
#dusk $DUSK
@Dusk
$RED
$AAVE
Je suis revenu sur la description et j’ai commencé à réfléchir à ce qui se passe lorsque des actifs réglementés circulent dans un environnement de trading Onchain. L’hypothèse évidente, c’est que la plateforme ajoute simplement de la conformité autour du trading.
Mais la question plus profonde est : qui est responsable de faire respecter ces règles à chaque étape.
J’ai pris un café et j’ai continué à tirer sur ce fil. Si l’éligibilité, les restrictions de transfert, les autorisations des investisseurs et les conditions de règlement font partie du flux de trading, alors la conformité ne peut pas être juste une case cochée avant l’exécution. Elle devient partie intégrante du cycle de vie de la transaction.
Sur le plan mécanique, cela a du sens pour des marchés réglementés.
Mais, structurellement, cela crée une dépendance différente : le système de trading doit disposer d’un état de conformité fiable avant que la liquidité puisse réellement bouger.
C’est la partie que je trouve la plus intéressante, plus que la plateforme elle-même.
Peut-être que c’est inévitable pour des RWA réglementés. Mais cela m’a amené à me demander : jusqu’où les institutions peuvent-elles réellement bénéficier d’une flexibilité de trading lorsque chaque exécution dépend d’abord du fait que les conditions de conformité soient correctes ?
#dusk $DUSK
@Dusk
$RED
$AAVE
19
11
429
·
--
Vérifié
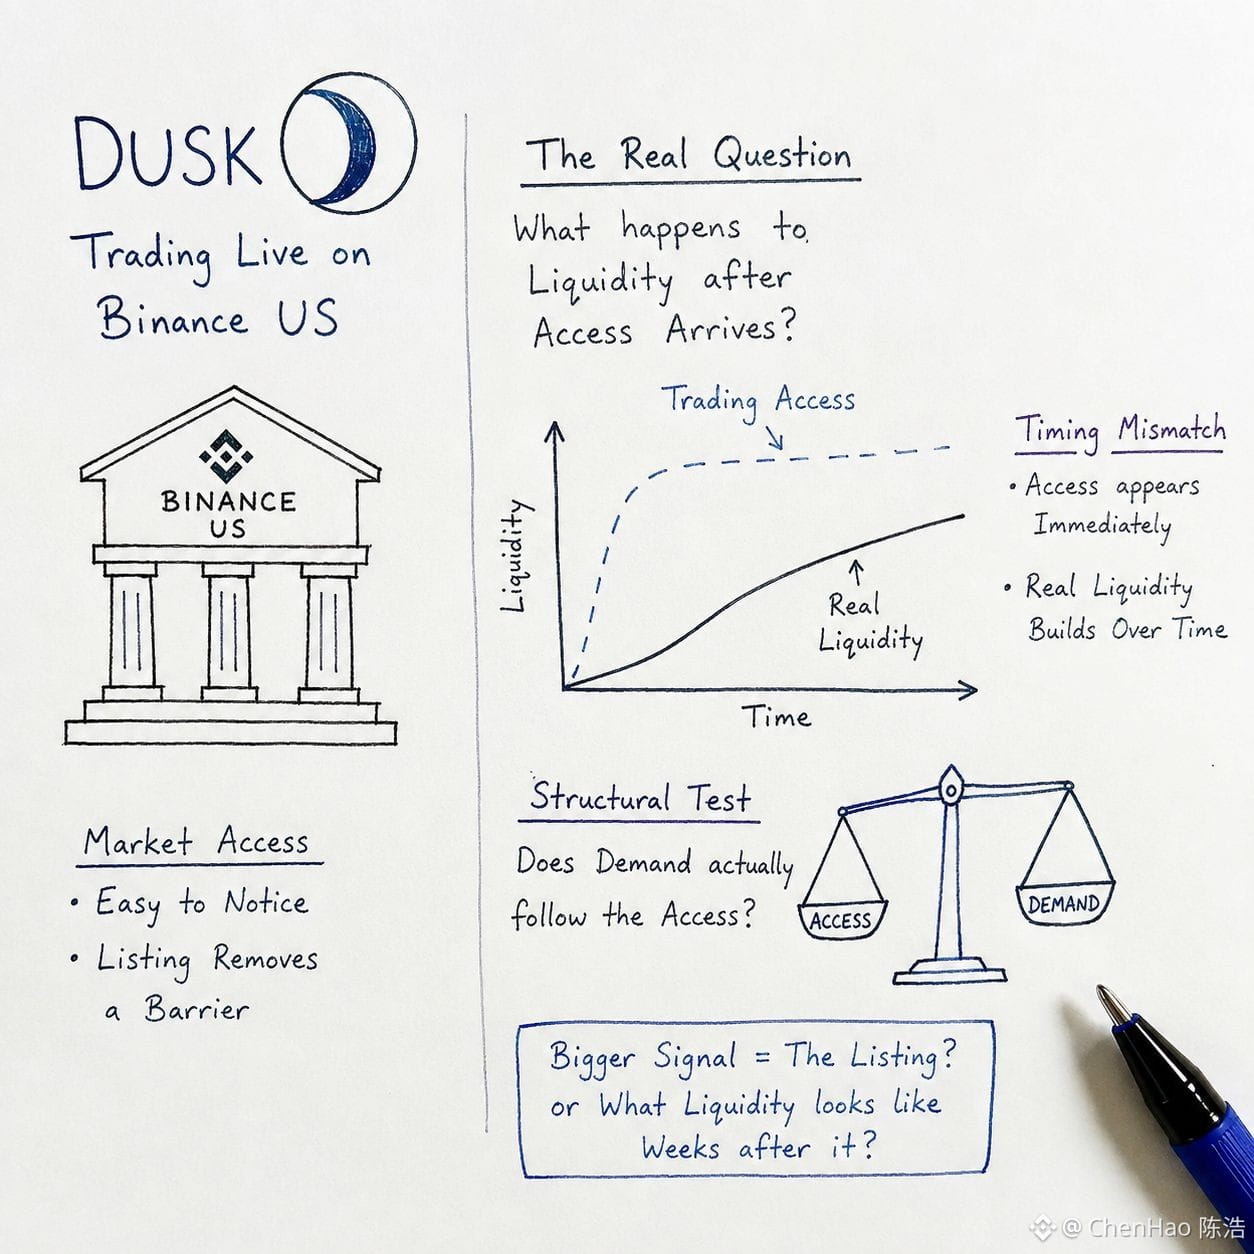
Je veux voir une chose différemment concernant le lancement de DUSK sur Binance US : l’accès au marché est facile à remarquer, mais la vraie question est ce qu’il advient de la liquidité une fois que l’accès arrive.
Je n’arrêtais pas de réfléchir à la différence entre être listé et disposer réellement d’un marché suffisamment profond pour permettre une exécution constante. Une nouvelle plateforme peut ajouter un autre bassin de participants, mais cela ne veut pas automatiquement dire que la liquidité devient significative.
J’ai pris un café et j’ai commencé à comparer cette idée à la façon dont les actifs réglementés sont censés se comporter. Le point intéressant, c’est le décalage temporel. L’accès au trading peut apparaître immédiatement, tandis que la liquidité réelle, la profondeur des teneurs de marché et une participation durable doivent se développer au fil du temps.
C’est cette partie que personne ne met en Une.
D’un point de vue mécanique, la cotation peut supprimer un obstacle. D’un point de vue structurel, elle crée un nouveau test : la demande suit-elle réellement l’accès ?
Peut-être que c’est le compromis inévitable lorsqu’on s’étend vers des marchés réglementés. J’essaie encore de déterminer si le signal le plus important, c’est la cotation elle-même ou plutôt ce que la liquidité ressemble plusieurs semaines après.
Quelqu’un qui suit la liquidité de DUSK pense-t-il que le marché américain peut changer de manière significative la profondeur d’exécution ?
#dusk $DUSK
@Dusk_Foundation
$AAVE
{spot}(AAVEUSDT)
$LAB
{alpha}(560x7ec43cf65f1663f820427c62a5780b8f2e25593a)
Je veux voir une chose différemment concernant le lancement de DUSK sur Binance US : l’accès au marché est facile à remarquer, mais la vraie question est ce qu’il advient de la liquidité une fois que l’accès arrive.
Je n’arrêtais pas de réfléchir à la différence entre être listé et disposer réellement d’un marché suffisamment profond pour permettre une exécution constante. Une nouvelle plateforme peut ajouter un autre bassin de participants, mais cela ne veut pas automatiquement dire que la liquidité devient significative.
J’ai pris un café et j’ai commencé à comparer cette idée à la façon dont les actifs réglementés sont censés se comporter. Le point intéressant, c’est le décalage temporel. L’accès au trading peut apparaître immédiatement, tandis que la liquidité réelle, la profondeur des teneurs de marché et une participation durable doivent se développer au fil du temps.
C’est cette partie que personne ne met en Une.
D’un point de vue mécanique, la cotation peut supprimer un obstacle. D’un point de vue structurel, elle crée un nouveau test : la demande suit-elle réellement l’accès ?
Peut-être que c’est le compromis inévitable lorsqu’on s’étend vers des marchés réglementés. J’essaie encore de déterminer si le signal le plus important, c’est la cotation elle-même ou plutôt ce que la liquidité ressemble plusieurs semaines après.
Quelqu’un qui suit la liquidité de DUSK pense-t-il que le marché américain peut changer de manière significative la profondeur d’exécution ?
#dusk $DUSK
@Dusk
$AAVE
$LAB
Je n’arrêtais pas de réfléchir à la différence entre être listé et disposer réellement d’un marché suffisamment profond pour permettre une exécution constante. Une nouvelle plateforme peut ajouter un autre bassin de participants, mais cela ne veut pas automatiquement dire que la liquidité devient significative.
J’ai pris un café et j’ai commencé à comparer cette idée à la façon dont les actifs réglementés sont censés se comporter. Le point intéressant, c’est le décalage temporel. L’accès au trading peut apparaître immédiatement, tandis que la liquidité réelle, la profondeur des teneurs de marché et une participation durable doivent se développer au fil du temps.
C’est cette partie que personne ne met en Une.
D’un point de vue mécanique, la cotation peut supprimer un obstacle. D’un point de vue structurel, elle crée un nouveau test : la demande suit-elle réellement l’accès ?
Peut-être que c’est le compromis inévitable lorsqu’on s’étend vers des marchés réglementés. J’essaie encore de déterminer si le signal le plus important, c’est la cotation elle-même ou plutôt ce que la liquidité ressemble plusieurs semaines après.
Quelqu’un qui suit la liquidité de DUSK pense-t-il que le marché américain peut changer de manière significative la profondeur d’exécution ?
#dusk $DUSK
@Dusk
$AAVE
$LAB
23
17
891
·
--
Vérifié
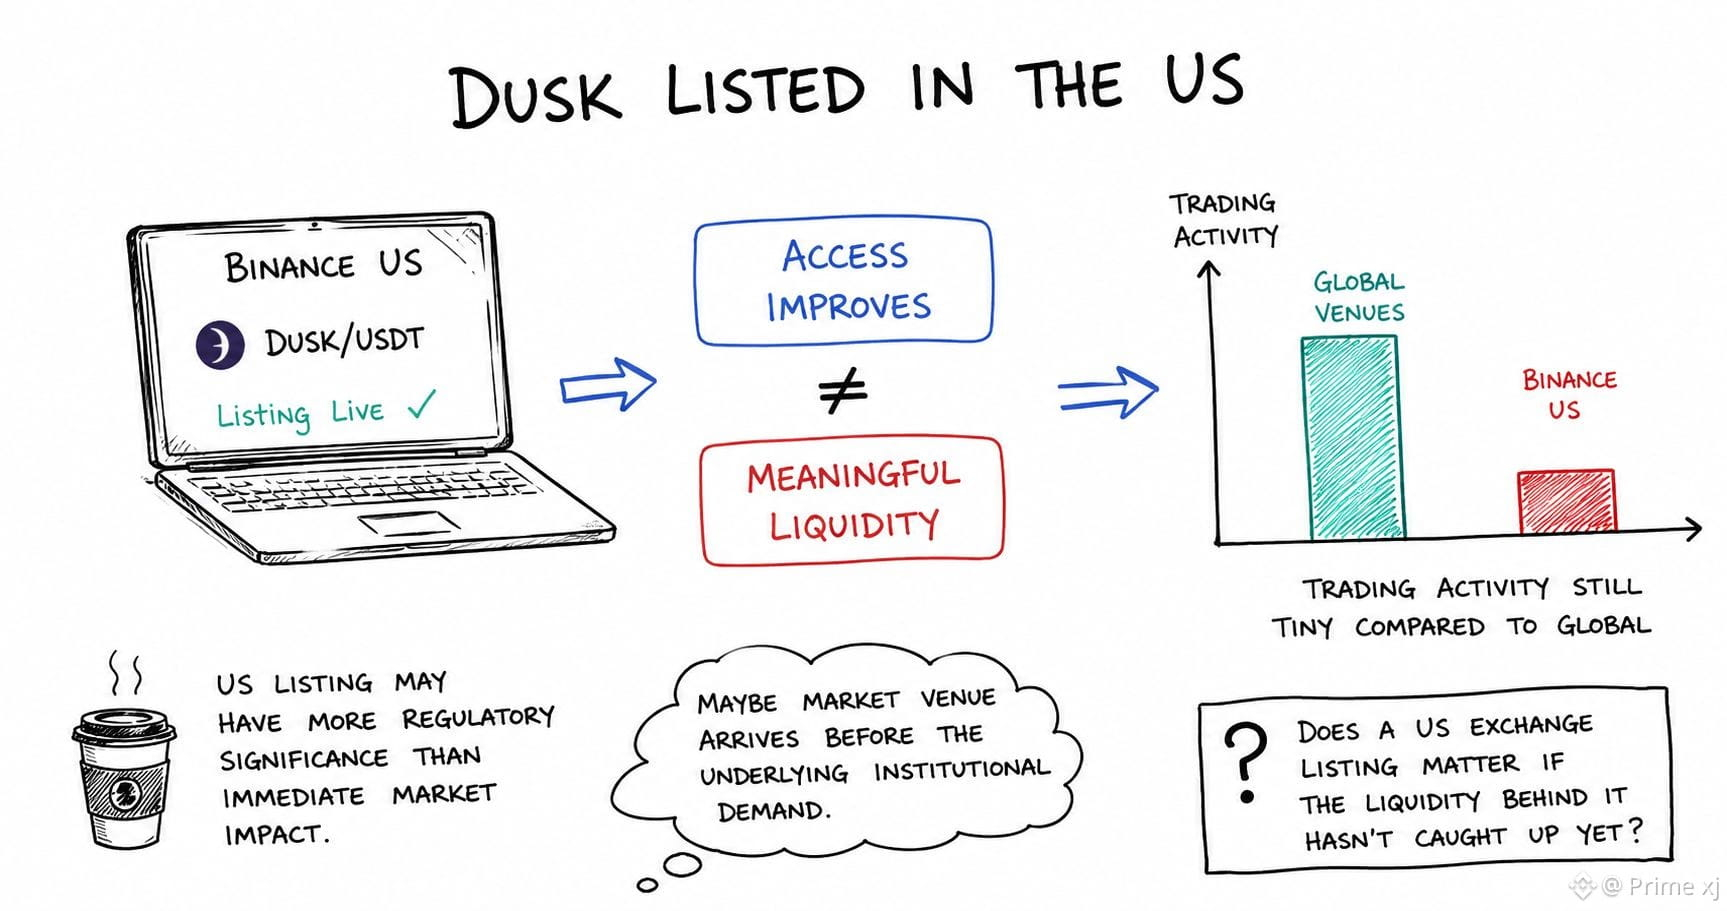
Une chose m’a fait arrêter de faire défiler : le fait que DUSK soit listé aux États-Unis. L’annonce en elle-même est peut-être moins intéressante que la liquidité qu’elle crée réellement.
Je suis retourné vérifier l’annonce à partir des données de marché actuelles. Binance US propose DUSK/USDT, mais l’activité de trading reste encore très faible par rapport aux plateformes mondiales plus importantes. Cet écart a attiré mon attention.
J’ai pris un café et j’ai commencé à réfléchir à ce qu’un listing aux États-Unis change réellement pour un token construit autour de la finance réglementée. Sur le plan mécanique, l’accès s’améliore. Mais l’accès et une liquidité significative sont deux choses très différentes.
C’est la partie que personne ne met en une.
Si les participants américains peuvent techniquement trader DUSK, mais que le carnet d’ordres reste relativement mince, le listing pourrait avoir une portée réglementaire plus importante qu’un impact immédiat sur le marché. D’un autre côté, une liquidité US plus profonde pourrait devenir essentielle plus tard si Dusk attire réellement des flux institutionnels.
Peut-être que c’est ce décalage temporel inévitable : la plateforme de marché arrive avant la demande institutionnelle sous-jacente.
J’essaie encore de déterminer le poids à accorder au listing lui-même.
Un listing sur une bourse américaine a-t-il de l’importance si la liquidité qui le sous-tend n’a pas encore rattrapé ?
@Dusk_Foundation
#dusk $DUSK
{spot}(DUSKUSDT)
Une chose m’a fait arrêter de faire défiler : le fait que DUSK soit listé aux États-Unis. L’annonce en elle-même est peut-être moins intéressante que la liquidité qu’elle crée réellement.
Je suis retourné vérifier l’annonce à partir des données de marché actuelles. Binance US propose DUSK/USDT, mais l’activité de trading reste encore très faible par rapport aux plateformes mondiales plus importantes. Cet écart a attiré mon attention.
J’ai pris un café et j’ai commencé à réfléchir à ce qu’un listing aux États-Unis change réellement pour un token construit autour de la finance réglementée. Sur le plan mécanique, l’accès s’améliore. Mais l’accès et une liquidité significative sont deux choses très différentes.
C’est la partie que personne ne met en une.
Si les participants américains peuvent techniquement trader DUSK, mais que le carnet d’ordres reste relativement mince, le listing pourrait avoir une portée réglementaire plus importante qu’un impact immédiat sur le marché. D’un autre côté, une liquidité US plus profonde pourrait devenir essentielle plus tard si Dusk attire réellement des flux institutionnels.
Peut-être que c’est ce décalage temporel inévitable : la plateforme de marché arrive avant la demande institutionnelle sous-jacente.
J’essaie encore de déterminer le poids à accorder au listing lui-même.
Un listing sur une bourse américaine a-t-il de l’importance si la liquidité qui le sous-tend n’a pas encore rattrapé ?
@Dusk
#dusk $DUSK
Je suis retourné vérifier l’annonce à partir des données de marché actuelles. Binance US propose DUSK/USDT, mais l’activité de trading reste encore très faible par rapport aux plateformes mondiales plus importantes. Cet écart a attiré mon attention.
J’ai pris un café et j’ai commencé à réfléchir à ce qu’un listing aux États-Unis change réellement pour un token construit autour de la finance réglementée. Sur le plan mécanique, l’accès s’améliore. Mais l’accès et une liquidité significative sont deux choses très différentes.
C’est la partie que personne ne met en une.
Si les participants américains peuvent techniquement trader DUSK, mais que le carnet d’ordres reste relativement mince, le listing pourrait avoir une portée réglementaire plus importante qu’un impact immédiat sur le marché. D’un autre côté, une liquidité US plus profonde pourrait devenir essentielle plus tard si Dusk attire réellement des flux institutionnels.
Peut-être que c’est ce décalage temporel inévitable : la plateforme de marché arrive avant la demande institutionnelle sous-jacente.
J’essaie encore de déterminer le poids à accorder au listing lui-même.
Un listing sur une bourse américaine a-t-il de l’importance si la liquidité qui le sous-tend n’a pas encore rattrapé ?
@Dusk
#dusk $DUSK
40
20
200
·
--
Vérifié
Une chose m’a fait arrêter de défiler à propos de
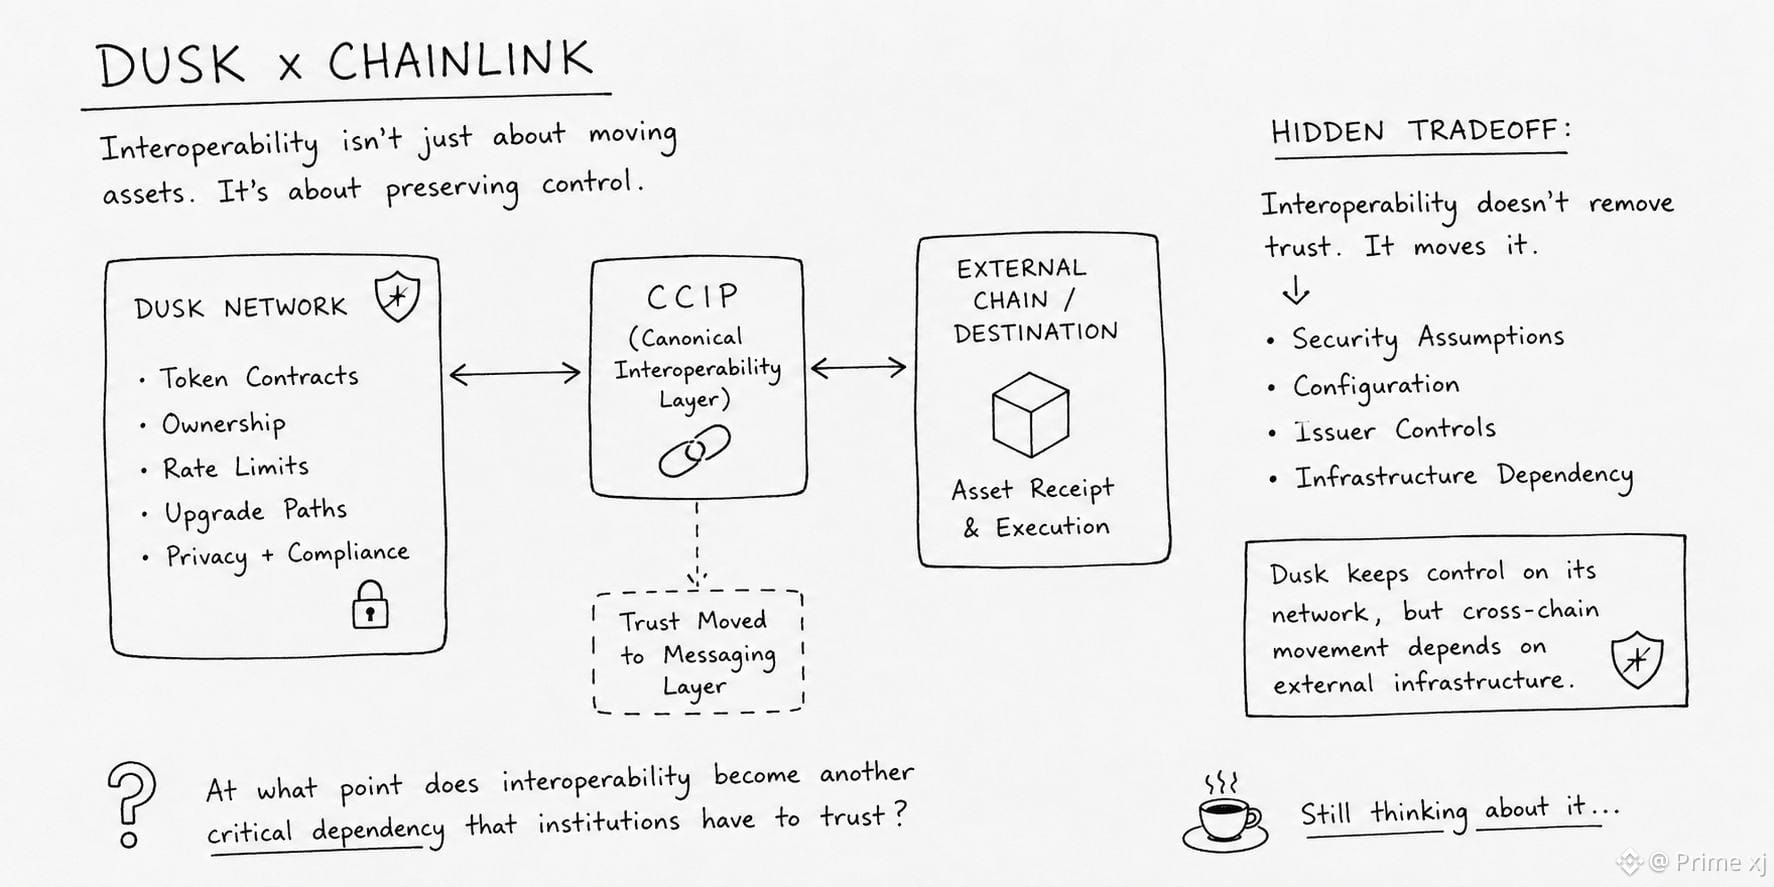
Dusk x ChainlinK : la partie intéressante n’est pas simplement que Dusk obtienne une connectivité inter-chaînes.
Je suis revenu sur les détails du partenariat et j’ai remarqué à quel point tout dépend de la distinction entre déplacer un actif et préserver le contrôle sur celui-ci.
Dusk prévoit d’utiliser CCIP comme couche canonique d’interopérabilité tout en conservant la propriété des contrats de jetons et en gardant des contrôles comme les limites de débit et les chemins de mise à niveau.
Ça semble simple, jusqu’à ce que vous pensiez aux actifs réglementés.
J’ai pris un café et j’ai relu l’architecture.
Le compromis caché, c’est que l’interopérabilité n’élimine pas les exigences de confiance. Elle en déplace une partie vers la couche de messagerie, où les hypothèses de sécurité, la configuration et les contrôles de l’émetteur doivent rester alignés.
Sur le plan mécanique, cela a du sens.
Mais, structurellement, cela crée une nouvelle dépendance :
Dusk peut préserver la confidentialité et la conformité sur son propre réseau, mais le déplacement d’actifs inter-chaînes dépend encore d’infrastructures situées en dehors de la couche de base.
Peut-être que c’est simplement le coût inévitable de rendre des actifs réglementés composables entre chaînes.
J’y réfléchis encore.
À partir de quel moment l’interopérabilité devient-elle une autre dépendance critique que les institutions doivent apprendre à faire confiance ?
@Dusk_Foundation
#dusk $DUSK
{spot}(DUSKUSDT)
Une chose m’a fait arrêter de défiler à propos de
Dusk x ChainlinK : la partie intéressante n’est pas simplement que Dusk obtienne une connectivité inter-chaînes.
Je suis revenu sur les détails du partenariat et j’ai remarqué à quel point tout dépend de la distinction entre déplacer un actif et préserver le contrôle sur celui-ci.
Dusk prévoit d’utiliser CCIP comme couche canonique d’interopérabilité tout en conservant la propriété des contrats de jetons et en gardant des contrôles comme les limites de débit et les chemins de mise à niveau.
Ça semble simple, jusqu’à ce que vous pensiez aux actifs réglementés.
J’ai pris un café et j’ai relu l’architecture.
Le compromis caché, c’est que l’interopérabilité n’élimine pas les exigences de confiance. Elle en déplace une partie vers la couche de messagerie, où les hypothèses de sécurité, la configuration et les contrôles de l’émetteur doivent rester alignés.
Sur le plan mécanique, cela a du sens.
Mais, structurellement, cela crée une nouvelle dépendance :
Dusk peut préserver la confidentialité et la conformité sur son propre réseau, mais le déplacement d’actifs inter-chaînes dépend encore d’infrastructures situées en dehors de la couche de base.
Peut-être que c’est simplement le coût inévitable de rendre des actifs réglementés composables entre chaînes.
J’y réfléchis encore.
À partir de quel moment l’interopérabilité devient-elle une autre dépendance critique que les institutions doivent apprendre à faire confiance ?
@Dusk
#dusk $DUSK
Dusk x ChainlinK : la partie intéressante n’est pas simplement que Dusk obtienne une connectivité inter-chaînes.
Je suis revenu sur les détails du partenariat et j’ai remarqué à quel point tout dépend de la distinction entre déplacer un actif et préserver le contrôle sur celui-ci.
Dusk prévoit d’utiliser CCIP comme couche canonique d’interopérabilité tout en conservant la propriété des contrats de jetons et en gardant des contrôles comme les limites de débit et les chemins de mise à niveau.
Ça semble simple, jusqu’à ce que vous pensiez aux actifs réglementés.
J’ai pris un café et j’ai relu l’architecture.
Le compromis caché, c’est que l’interopérabilité n’élimine pas les exigences de confiance. Elle en déplace une partie vers la couche de messagerie, où les hypothèses de sécurité, la configuration et les contrôles de l’émetteur doivent rester alignés.
Sur le plan mécanique, cela a du sens.
Mais, structurellement, cela crée une nouvelle dépendance :
Dusk peut préserver la confidentialité et la conformité sur son propre réseau, mais le déplacement d’actifs inter-chaînes dépend encore d’infrastructures situées en dehors de la couche de base.
Peut-être que c’est simplement le coût inévitable de rendre des actifs réglementés composables entre chaînes.
J’y réfléchis encore.
À partir de quel moment l’interopérabilité devient-elle une autre dépendance critique que les institutions doivent apprendre à faire confiance ?
@Dusk
#dusk $DUSK
10
9
140
·
--
Je pense que la partie intéressante de Dusk Connect n’est pas la connexion au portefeuille elle-même.
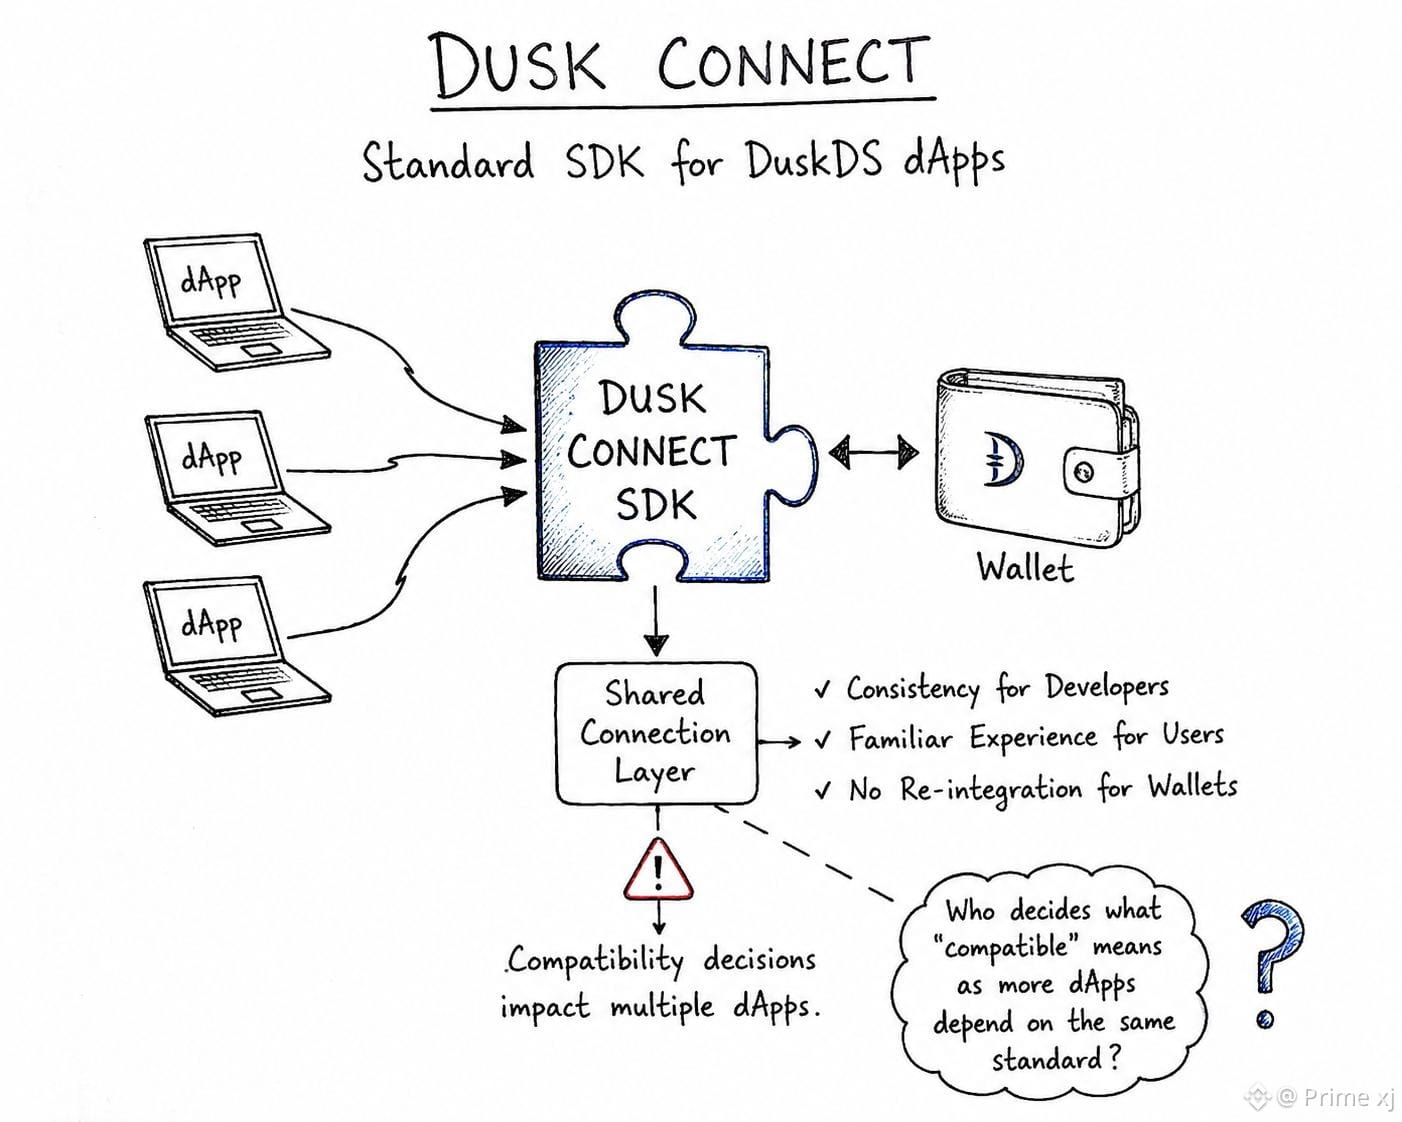
J’ai commencé à explorer l’idée d’en faire le SDK standard pour les dApps de DuskDS, et un petit détail n’arrêtait pas de me ramener en arrière.
Une couche de connexion partagée semble simple, mais elle crée aussi une dépendance commune.
Je suis revenu sur l’idée et j’ai commencé à réfléchir à ce qui se passe lorsque plusieurs dApps s’appuient sur la même interface de portefeuille. Sur le plan mécanique, cela a du sens. Les développeurs obtiennent de la cohérence, les utilisateurs bénéficient d’un parcours de connexion familier et les portefeuilles n’ont pas besoin que chaque application réinvente l’intégration.
Puis j’ai pris un café et je suis revenu à la même question.
Plus les dApps dépendent de ce standard, plus les décisions de compatibilité deviennent importantes.
Un changement qui peut sembler mineur à l’intérieur du SDK pourrait finir par avoir un impact simultané sur plusieurs applications. Cela ne veut pas dire que la conception est mauvaise. C’est probablement le compromis inévitable de la standardisation.
Mais cela change ma façon de voir Dusk Connect.
La valeur n’est pas seulement la commodité. C’est la coordination.
Et cela m’a amené à me demander :
À mesure que davantage de dApps de DuskDS dépendent du même standard de connexion, qui décide au final ce que signifie « compatible » ?
@Dusk_Foundation
#dusk $DUSK
{spot}(DUSKUSDT)
Je pense que la partie intéressante de Dusk Connect n’est pas la connexion au portefeuille elle-même.
J’ai commencé à explorer l’idée d’en faire le SDK standard pour les dApps de DuskDS, et un petit détail n’arrêtait pas de me ramener en arrière.
Une couche de connexion partagée semble simple, mais elle crée aussi une dépendance commune.
Je suis revenu sur l’idée et j’ai commencé à réfléchir à ce qui se passe lorsque plusieurs dApps s’appuient sur la même interface de portefeuille. Sur le plan mécanique, cela a du sens. Les développeurs obtiennent de la cohérence, les utilisateurs bénéficient d’un parcours de connexion familier et les portefeuilles n’ont pas besoin que chaque application réinvente l’intégration.
Puis j’ai pris un café et je suis revenu à la même question.
Plus les dApps dépendent de ce standard, plus les décisions de compatibilité deviennent importantes.
Un changement qui peut sembler mineur à l’intérieur du SDK pourrait finir par avoir un impact simultané sur plusieurs applications. Cela ne veut pas dire que la conception est mauvaise. C’est probablement le compromis inévitable de la standardisation.
Mais cela change ma façon de voir Dusk Connect.
La valeur n’est pas seulement la commodité. C’est la coordination.
Et cela m’a amené à me demander :
À mesure que davantage de dApps de DuskDS dépendent du même standard de connexion, qui décide au final ce que signifie « compatible » ?
@Dusk
#dusk $DUSK
J’ai commencé à explorer l’idée d’en faire le SDK standard pour les dApps de DuskDS, et un petit détail n’arrêtait pas de me ramener en arrière.
Une couche de connexion partagée semble simple, mais elle crée aussi une dépendance commune.
Je suis revenu sur l’idée et j’ai commencé à réfléchir à ce qui se passe lorsque plusieurs dApps s’appuient sur la même interface de portefeuille. Sur le plan mécanique, cela a du sens. Les développeurs obtiennent de la cohérence, les utilisateurs bénéficient d’un parcours de connexion familier et les portefeuilles n’ont pas besoin que chaque application réinvente l’intégration.
Puis j’ai pris un café et je suis revenu à la même question.
Plus les dApps dépendent de ce standard, plus les décisions de compatibilité deviennent importantes.
Un changement qui peut sembler mineur à l’intérieur du SDK pourrait finir par avoir un impact simultané sur plusieurs applications. Cela ne veut pas dire que la conception est mauvaise. C’est probablement le compromis inévitable de la standardisation.
Mais cela change ma façon de voir Dusk Connect.
La valeur n’est pas seulement la commodité. C’est la coordination.
Et cela m’a amené à me demander :
À mesure que davantage de dApps de DuskDS dépendent du même standard de connexion, qui décide au final ce que signifie « compatible » ?
@Dusk
#dusk $DUSK
11
7
153
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NEARRisesNearly80%InAWeek
23,877 vues
712 mentions
#NEARRisesNearly80%InAWeek
🚀 $NEAR is fait des mouvements sérieux !
NEAR a grimpé d’environ 80 % en une seule semaine. 🔥
La dynamique est forte, mais après une telle hausse brutale, la volatilité peut frapper rapidement.
Gardez un œil sur la prochaine cassure ou sur le prochain repli. 👀
$PHA
$ZETA
#CryptoTrading #BinanceSquare #CryptoMarkets
Jacob trade
·0 mentions J’aime
·86 vues
MultiversXPlansHardForkRecovery
21,657 vues
554 mentions
CircleLaunchesInstitutionalBTCBackedBorrowing
22,005 vues
670 mentions