
很大很大的橙子
674 Publications

很大很大的橙子
Signaler
Bloquer l’utilisateur
推特:@0xVeryBigOrange,YouTube:很大很大的橙子,哔哩哔哩:很大很大de橙子

原创之星

Détenteur pour BNB
Trade régulièrement
5.1 an(s)
4 Suivis
45.8K+ Abonnés
5.3K+ J’aime
3 Badges
Publications
Tous
Citations
Vidéos
PINNED
·
--
La fragilité signifie être endommagé par les fluctuations, être fort signifie ne pas être endommagé par les fluctuations, et antifragile signifie tirer profit des fluctuations.
J'ai récemment passé en revue l'antifragilité de Taleb. Si vous appliquez « thésauriser l'argent » à ce que dit ce livre, c'est tout à fait cohérent. Les « contrats » sont fragiles et ne peuvent pas résister aux fluctuations, tandis que la « thésaurisation des pièces » est anti-fragile, vous permettant de récupérer des jetons inférieurs à chaque fois lors de grandes fluctuations.
Fait intéressant, KOL est également anti-fragile. Plus les gens le critiquent, plus il devient populaire.
L'antifragilité du système dépend de la vulnérabilité des individus. Dans cette vague de déclin, le plus grand nombre de personnes parient sur la hausse des ETH grâce aux ETF, et cette vague de personnes est aussi la plus vulnérable (toutes les positions ont été liquidées à deux reprises). l’effet de levier), ce qui a également conduit à cette vague de baisse des ETH la plus impitoyable.
Le plus haut niveau d'anti-fragilité est d'avoir une anti-fragilité. Vous pouvez le comprendre comme le choix et la thésaurisation des pièces de monnaie au comptant sont destinées à contrôler les positions. La plupart des gens qui entrent dans ce cercle ne voient que des cas de devenir riche. en jouant des mèmes et ne les lisez pas. Si vous jouez à Meme et Inscription, la probabilité de perdre de l'argent est de plus de 80 %. Les seules personnes qui gagnent de l'argent sont probablement les parties émettrices du projet ou les propriétaires du groupe CX. , Les poireaux qui jouent à Meme sont également les plus vulnérables.
Beaucoup de gens connaissent Hedeng, le légendaire trader du monde des changes. Sa philosophie est de toujours se tenir du côté opposé de la vulnérabilité, c'est pourquoi il a l'anti-fragilité (gestion des positions).
Pas de sujet, je partage juste mon expérience récente.
La fragilité signifie être endommagé par les fluctuations, être fort signifie ne pas être endommagé par les fluctuations, et antifragile signifie tirer profit des fluctuations.
J'ai récemment passé en revue l'antifragilité de Taleb. Si vous appliquez « thésauriser l'argent » à ce que dit ce livre, c'est tout à fait cohérent. Les « contrats » sont fragiles et ne peuvent pas résister aux fluctuations, tandis que la « thésaurisation des pièces » est anti-fragile, vous permettant de récupérer des jetons inférieurs à chaque fois lors de grandes fluctuations.
Fait intéressant, KOL est également anti-fragile. Plus les gens le critiquent, plus il devient populaire.
L'antifragilité du système dépend de la vulnérabilité des individus. Dans cette vague de déclin, le plus grand nombre de personnes parient sur la hausse des ETH grâce aux ETF, et cette vague de personnes est aussi la plus vulnérable (toutes les positions ont été liquidées à deux reprises). l’effet de levier), ce qui a également conduit à cette vague de baisse des ETH la plus impitoyable.
Le plus haut niveau d'anti-fragilité est d'avoir une anti-fragilité. Vous pouvez le comprendre comme le choix et la thésaurisation des pièces de monnaie au comptant sont destinées à contrôler les positions. La plupart des gens qui entrent dans ce cercle ne voient que des cas de devenir riche. en jouant des mèmes et ne les lisez pas. Si vous jouez à Meme et Inscription, la probabilité de perdre de l'argent est de plus de 80 %. Les seules personnes qui gagnent de l'argent sont probablement les parties émettrices du projet ou les propriétaires du groupe CX. , Les poireaux qui jouent à Meme sont également les plus vulnérables.
Beaucoup de gens connaissent Hedeng, le légendaire trader du monde des changes. Sa philosophie est de toujours se tenir du côté opposé de la vulnérabilité, c'est pourquoi il a l'anti-fragilité (gestion des positions).
Pas de sujet, je partage juste mon expérience récente.
J'ai récemment passé en revue l'antifragilité de Taleb. Si vous appliquez « thésauriser l'argent » à ce que dit ce livre, c'est tout à fait cohérent. Les « contrats » sont fragiles et ne peuvent pas résister aux fluctuations, tandis que la « thésaurisation des pièces » est anti-fragile, vous permettant de récupérer des jetons inférieurs à chaque fois lors de grandes fluctuations.
Fait intéressant, KOL est également anti-fragile. Plus les gens le critiquent, plus il devient populaire.
L'antifragilité du système dépend de la vulnérabilité des individus. Dans cette vague de déclin, le plus grand nombre de personnes parient sur la hausse des ETH grâce aux ETF, et cette vague de personnes est aussi la plus vulnérable (toutes les positions ont été liquidées à deux reprises). l’effet de levier), ce qui a également conduit à cette vague de baisse des ETH la plus impitoyable.
Le plus haut niveau d'anti-fragilité est d'avoir une anti-fragilité. Vous pouvez le comprendre comme le choix et la thésaurisation des pièces de monnaie au comptant sont destinées à contrôler les positions. La plupart des gens qui entrent dans ce cercle ne voient que des cas de devenir riche. en jouant des mèmes et ne les lisez pas. Si vous jouez à Meme et Inscription, la probabilité de perdre de l'argent est de plus de 80 %. Les seules personnes qui gagnent de l'argent sont probablement les parties émettrices du projet ou les propriétaires du groupe CX. , Les poireaux qui jouent à Meme sont également les plus vulnérables.
Beaucoup de gens connaissent Hedeng, le légendaire trader du monde des changes. Sa philosophie est de toujours se tenir du côté opposé de la vulnérabilité, c'est pourquoi il a l'anti-fragilité (gestion des positions).
Pas de sujet, je partage juste mon expérience récente.
15
10
76
9.3k
·
--
Après toutes ces années à investir, il y a deux catégories de choses qui me semblent de plus en plus relever de l’arnaque, des pièges de la pensée humaine.
La première, c’est de garder longtemps des ETF à effet de levier, comme le TQQQ. Les produits comme le 7709, je suis aussi parmi les premiers à les avoir critiqués, et je n’ai jamais cessé de le faire.
Les rendements multipliés par trois ont l’air très séduisants, mais le problème fondamental, c’est l’érosion due à la volatilité : les fluctuations répétées grignotent le capital, auxquelles s’ajoutent les coûts de financement. À long terme, je trouve que le calcul n’en vaut vraiment pas la peine.
La seconde, c’est d’acheter des fonds à gestion active.
J’ai de plus en plus l’impression que l’analyse technique, les prévisions macroéconomiques, la rotation sectorielle : toutes ces opinions subjectives finissent par ressembler à des nombres aléatoires. On peut tenir des discours très convaincants, mais une fois qu’on passe à l’action, on ne fait pas forcément beaucoup mieux qu’à pile ou face. En revanche, les frais de gestion, eux, sont prélevés chaque année.
Pour ma part, je pense qu’il vaut mieux ne pas essayer de prévoir le marché : dès qu’on a de l’argent, on investit et on garde ses placements sur le long terme. Investir régulièrement dans le S&P 500, ou acheter du BTC et de l’ETH si l’on croit en ces actifs. Moins de complications, et nul besoin de payer quelqu’un pour essayer de deviner chaque jour si les cours vont monter ou baisser.
Après toutes ces années à investir, il y a deux catégories de choses qui me semblent de plus en plus relever de l’arnaque, des pièges de la pensée humaine.
La première, c’est de garder longtemps des ETF à effet de levier, comme le TQQQ. Les produits comme le 7709, je suis aussi parmi les premiers à les avoir critiqués, et je n’ai jamais cessé de le faire.
Les rendements multipliés par trois ont l’air très séduisants, mais le problème fondamental, c’est l’érosion due à la volatilité : les fluctuations répétées grignotent le capital, auxquelles s’ajoutent les coûts de financement. À long terme, je trouve que le calcul n’en vaut vraiment pas la peine.
La seconde, c’est d’acheter des fonds à gestion active.
J’ai de plus en plus l’impression que l’analyse technique, les prévisions macroéconomiques, la rotation sectorielle : toutes ces opinions subjectives finissent par ressembler à des nombres aléatoires. On peut tenir des discours très convaincants, mais une fois qu’on passe à l’action, on ne fait pas forcément beaucoup mieux qu’à pile ou face. En revanche, les frais de gestion, eux, sont prélevés chaque année.
Pour ma part, je pense qu’il vaut mieux ne pas essayer de prévoir le marché : dès qu’on a de l’argent, on investit et on garde ses placements sur le long terme. Investir régulièrement dans le S&P 500, ou acheter du BTC et de l’ETH si l’on croit en ces actifs. Moins de complications, et nul besoin de payer quelqu’un pour essayer de deviner chaque jour si les cours vont monter ou baisser.
La première, c’est de garder longtemps des ETF à effet de levier, comme le TQQQ. Les produits comme le 7709, je suis aussi parmi les premiers à les avoir critiqués, et je n’ai jamais cessé de le faire.
Les rendements multipliés par trois ont l’air très séduisants, mais le problème fondamental, c’est l’érosion due à la volatilité : les fluctuations répétées grignotent le capital, auxquelles s’ajoutent les coûts de financement. À long terme, je trouve que le calcul n’en vaut vraiment pas la peine.
La seconde, c’est d’acheter des fonds à gestion active.
J’ai de plus en plus l’impression que l’analyse technique, les prévisions macroéconomiques, la rotation sectorielle : toutes ces opinions subjectives finissent par ressembler à des nombres aléatoires. On peut tenir des discours très convaincants, mais une fois qu’on passe à l’action, on ne fait pas forcément beaucoup mieux qu’à pile ou face. En revanche, les frais de gestion, eux, sont prélevés chaque année.
Pour ma part, je pense qu’il vaut mieux ne pas essayer de prévoir le marché : dès qu’on a de l’argent, on investit et on garde ses placements sur le long terme. Investir régulièrement dans le S&P 500, ou acheter du BTC et de l’ETH si l’on croit en ces actifs. Moins de complications, et nul besoin de payer quelqu’un pour essayer de deviner chaque jour si les cours vont monter ou baisser.
2
4
2.3k
·
--
Binance AI m’a assez blufféJ’ai testé sérieusement Binance AI Pro aujourd’hui et, franchement, j’ai été assez bluffé.
(Le prompt de la stratégie est à la fin)
Il y a quelques jours, je pensais encore qu’il ne pouvait que répondre à des questions. Aujourd’hui, j’ai suivi tout le processus et j’ai découvert qu’il pouvait vraiment créer une stratégie et même la déployer pour qu’elle tourne en conditions réelles 😂
J’ai utilisé l’exemple de SK Hynix :
La prime de l’ADR par rapport à l’action coréenne atteint 45 % : vendre l’ADR à découvert et acheter l’action coréenne. Quand la prime revient à 35 %, clôturer les deux positions. Il faut d’abord harmoniser le ratio de conversion et la base de cotation.
Je lui explique mon idée et je clarifie les conditions avec lui. Il génère ensuite le code et le canevas de stratégie, puis il suffit de tester et de déployer : la stratégie tourne alors sur mon compte. L’ensemble du processus est beaucoup plus simple que je ne l’imaginais.
Binance AI m’a assez bluffé
J’ai testé sérieusement Binance AI Pro aujourd’hui et, franchement, j’ai été assez bluffé.
(Le prompt de la stratégie est à la fin)
Il y a quelques jours, je pensais encore qu’il ne pouvait que répondre à des questions. Aujourd’hui, j’ai suivi tout le processus et j’ai découvert qu’il pouvait vraiment créer une stratégie et même la déployer pour qu’elle tourne en conditions réelles 😂
J’ai utilisé l’exemple de SK Hynix :
La prime de l’ADR par rapport à l’action coréenne atteint 45 % : vendre l’ADR à découvert et acheter l’action coréenne. Quand la prime revient à 35 %, clôturer les deux positions. Il faut d’abord harmoniser le ratio de conversion et la base de cotation.
Je lui explique mon idée et je clarifie les conditions avec lui. Il génère ensuite le code et le canevas de stratégie, puis il suffit de tester et de déployer : la stratégie tourne alors sur mon compte. L’ensemble du processus est beaucoup plus simple que je ne l’imaginais.
(Le prompt de la stratégie est à la fin)
Il y a quelques jours, je pensais encore qu’il ne pouvait que répondre à des questions. Aujourd’hui, j’ai suivi tout le processus et j’ai découvert qu’il pouvait vraiment créer une stratégie et même la déployer pour qu’elle tourne en conditions réelles 😂
J’ai utilisé l’exemple de SK Hynix :
La prime de l’ADR par rapport à l’action coréenne atteint 45 % : vendre l’ADR à découvert et acheter l’action coréenne. Quand la prime revient à 35 %, clôturer les deux positions. Il faut d’abord harmoniser le ratio de conversion et la base de cotation.
Je lui explique mon idée et je clarifie les conditions avec lui. Il génère ensuite le code et le canevas de stratégie, puis il suffit de tester et de déployer : la stratégie tourne alors sur mon compte. L’ensemble du processus est beaucoup plus simple que je ne l’imaginais.
1
1
21
9.6k
·
--
Partiellement vrai
Trois jours de bataille pour 5 milliards USDT : les acteurs des stablecoins sont-ils en train de « tarifer à rebours » les actions traditionnelles ?Ces derniers jours, l’action SK Hynix a lourdement chuté en Bourse. Mais en surveillant les marchés, j’ai remarqué une divergence très intéressante : l’intérêt ouvert (OI) des contrats sur Binance a, au contraire, bondi à contre-courant.
J’ai récupéré et passé en revue les données on-chain du 12 octobre à 08 h 00 au 15 octobre à 18 h 00, heure de Pékin :
• Contrats sur l’action SK Hynix cotée en Corée : le prix a chuté d’environ 23,2 %, mais l’intérêt ouvert des contrats margés en crypto a bondi de 108,3 %. La position notionnelle des contrats margés en USDT est passée de 315 à 504 millions USDT.
• Contrats ADR Hynix : le prix a chuté d’environ 19,3 %, tandis que l’intérêt ouvert a augmenté de 46,8 % et que la position notionnelle est passée de 191 à 226 millions USDT.
Trois jours de bataille pour 5 milliards USDT : les acteurs des stablecoins sont-ils en train de « tarifer à rebours » les actions traditionnelles ?
Ces derniers jours, l’action SK Hynix a lourdement chuté en Bourse. Mais en surveillant les marchés, j’ai remarqué une divergence très intéressante : l’intérêt ouvert (OI) des contrats sur Binance a, au contraire, bondi à contre-courant.
J’ai récupéré et passé en revue les données on-chain du 12 octobre à 08 h 00 au 15 octobre à 18 h 00, heure de Pékin :
• Contrats sur l’action SK Hynix cotée en Corée : le prix a chuté d’environ 23,2 %, mais l’intérêt ouvert des contrats margés en crypto a bondi de 108,3 %. La position notionnelle des contrats margés en USDT est passée de 315 à 504 millions USDT.
• Contrats ADR Hynix : le prix a chuté d’environ 19,3 %, tandis que l’intérêt ouvert a augmenté de 46,8 % et que la position notionnelle est passée de 191 à 226 millions USDT.
J’ai récupéré et passé en revue les données on-chain du 12 octobre à 08 h 00 au 15 octobre à 18 h 00, heure de Pékin :
• Contrats sur l’action SK Hynix cotée en Corée : le prix a chuté d’environ 23,2 %, mais l’intérêt ouvert des contrats margés en crypto a bondi de 108,3 %. La position notionnelle des contrats margés en USDT est passée de 315 à 504 millions USDT.
• Contrats ADR Hynix : le prix a chuté d’environ 19,3 %, tandis que l’intérêt ouvert a augmenté de 46,8 % et que la position notionnelle est passée de 191 à 226 millions USDT.
1
13
2.5k
·
--
Le dollar doit être tokenisé, l’IA doit investir : pourquoi je parie sur la prochaine décennie d’EthereumJe suis haussier sur le long terme sur les cryptos, et je vois surtout un fort potentiel de croissance dans l’écosystème d’Ethereum, tout en reconnaissant aussi la valeur d’une allocation à long terme au Bitcoin.
Ce qui étaye ce jugement, c’est plusieurs forces qui convergent : les États-Unis veulent accroître l’usage du dollar, les institutions financières testent en ce moment la mise à la chaîne d’actifs, les entreprises ont besoin de paiements transfrontaliers plus pratiques, et l’IA ainsi que les machines pourraient créer de nouveaux besoins en matière d’échanges automatisés.
Si un nombre croissant d’activités économiques entre dans les réseaux numériques, et que les infrastructures chargées d’enregistrer les droits, d’exécuter les transactions et d’effectuer les règlements peuvent prendre en charge une plus grande part de marché, alors il y a une opportunité.
Ethereum est en concurrence pour cette place. Mon raisonnement haussier doit se déployer couche par couche, en suivant : « D’où vient la demande, pourquoi choisir la blockchain, et comment la valeur se transmet à l’ETH ».
Le dollar doit être tokenisé, l’IA doit investir : pourquoi je parie sur la prochaine décennie d’Ethereum
Je suis haussier sur le long terme sur les cryptos, et je vois surtout un fort potentiel de croissance dans l’écosystème d’Ethereum, tout en reconnaissant aussi la valeur d’une allocation à long terme au Bitcoin.
Ce qui étaye ce jugement, c’est plusieurs forces qui convergent : les États-Unis veulent accroître l’usage du dollar, les institutions financières testent en ce moment la mise à la chaîne d’actifs, les entreprises ont besoin de paiements transfrontaliers plus pratiques, et l’IA ainsi que les machines pourraient créer de nouveaux besoins en matière d’échanges automatisés.
Si un nombre croissant d’activités économiques entre dans les réseaux numériques, et que les infrastructures chargées d’enregistrer les droits, d’exécuter les transactions et d’effectuer les règlements peuvent prendre en charge une plus grande part de marché, alors il y a une opportunité.
Ethereum est en concurrence pour cette place. Mon raisonnement haussier doit se déployer couche par couche, en suivant : « D’où vient la demande, pourquoi choisir la blockchain, et comment la valeur se transmet à l’ETH ».
Ce qui étaye ce jugement, c’est plusieurs forces qui convergent : les États-Unis veulent accroître l’usage du dollar, les institutions financières testent en ce moment la mise à la chaîne d’actifs, les entreprises ont besoin de paiements transfrontaliers plus pratiques, et l’IA ainsi que les machines pourraient créer de nouveaux besoins en matière d’échanges automatisés.
Si un nombre croissant d’activités économiques entre dans les réseaux numériques, et que les infrastructures chargées d’enregistrer les droits, d’exécuter les transactions et d’effectuer les règlements peuvent prendre en charge une plus grande part de marché, alors il y a une opportunité.
Ethereum est en concurrence pour cette place. Mon raisonnement haussier doit se déployer couche par couche, en suivant : « D’où vient la demande, pourquoi choisir la blockchain, et comment la valeur se transmet à l’ETH ».
1
1
8
3.6k
·
--
Pourquoi je pense que ce type d’ETF à effet de levier est, en substance, un produit naturellement à EV négative ?Beaucoup de gens comprennent 7709 comme :
SK Hailix monte de 1 %, 7709 monte de 2 %.
Ça a l’air très simple.
Et beaucoup de gens pensent même que c’est plus sûr que les contrats perpétuels, car il n’y a pas de ligne de liquidation clairement définie : contrairement aux comptes de contrat, il ne peut pas « exploser » soudainement.
Mais une fois que vous comprenez vraiment son mécanisme de rééquilibrage quotidien, vous réalisez :
7709 n’est pas juste une « double dose de Hailix ».
En essence, c’est une stratégie à long terme qui fonctionne de façon mécanique : elle poursuit la hausse et élimine la baisse, en supportant en continu les pertes liées à la volatilité ; en plus, elle doit aussi payer le financement et les coûts dérivés, le tout avec effet de levier.
Il supporte des effets de trajectoire négatifs similaires à ceux du Short Gamma côté vendeur d’options, mais il ne reçoit pas la compensation en IV et en Theta qui reviendrait normalement au vendeur d’options.
Pourquoi je pense que ce type d’ETF à effet de levier est, en substance, un produit naturellement à EV négative ?
Beaucoup de gens comprennent 7709 comme :
SK Hailix monte de 1 %, 7709 monte de 2 %.
Ça a l’air très simple.
Et beaucoup de gens pensent même que c’est plus sûr que les contrats perpétuels, car il n’y a pas de ligne de liquidation clairement définie : contrairement aux comptes de contrat, il ne peut pas « exploser » soudainement.
Mais une fois que vous comprenez vraiment son mécanisme de rééquilibrage quotidien, vous réalisez :
7709 n’est pas juste une « double dose de Hailix ».
En essence, c’est une stratégie à long terme qui fonctionne de façon mécanique : elle poursuit la hausse et élimine la baisse, en supportant en continu les pertes liées à la volatilité ; en plus, elle doit aussi payer le financement et les coûts dérivés, le tout avec effet de levier.
Il supporte des effets de trajectoire négatifs similaires à ceux du Short Gamma côté vendeur d’options, mais il ne reçoit pas la compensation en IV et en Theta qui reviendrait normalement au vendeur d’options.
SK Hailix monte de 1 %, 7709 monte de 2 %.
Ça a l’air très simple.
Et beaucoup de gens pensent même que c’est plus sûr que les contrats perpétuels, car il n’y a pas de ligne de liquidation clairement définie : contrairement aux comptes de contrat, il ne peut pas « exploser » soudainement.
Mais une fois que vous comprenez vraiment son mécanisme de rééquilibrage quotidien, vous réalisez :
7709 n’est pas juste une « double dose de Hailix ».
En essence, c’est une stratégie à long terme qui fonctionne de façon mécanique : elle poursuit la hausse et élimine la baisse, en supportant en continu les pertes liées à la volatilité ; en plus, elle doit aussi payer le financement et les coûts dérivés, le tout avec effet de levier.
Il supporte des effets de trajectoire négatifs similaires à ceux du Short Gamma côté vendeur d’options, mais il ne reçoit pas la compensation en IV et en Theta qui reviendrait normalement au vendeur d’options.
1
4
6.9k
·
--
Vérifié
SK Hynix chute de près de 50 % : est-ce maintenant une opportunité pour acheter à bon compte ?D’abord, la conclusion :
Je pense que SK Hynix est entré dans une zone où l’on peut commencer à acheter par tranches, mais je n’y investirai pas en position lourde d’un seul coup avant la publication des résultats.
Sur les 6 à 12 prochains mois, je suis plutôt optimiste ;
Au cours des prochains jours de bourse, je reste prudent.
La raison principale est très simple :
Le cours de l’action a baissé d’environ 50 %, mais les fondamentaux de l’entreprise et les perspectives de bénéfices ne se sont pas dégradés de 50 %.
Ce que le marché négocie maintenant n’est pas “SK Hynix ne gagne plus d’argent”, mais plutôt une anticipation :
Le CAPEX de l’IA atteint son sommet, la concurrence sur les HBM s’intensifie, les contraintes sur le LTA empêchent de relever les prix, CXMT émerge, le marché sud-coréen se désendette, et l’ensemble de la valorisation du “trade lié à l’IA” se contracte.
SK Hynix chute de près de 50 % : est-ce maintenant une opportunité pour acheter à bon compte ?
D’abord, la conclusion :
Je pense que SK Hynix est entré dans une zone où l’on peut commencer à acheter par tranches, mais je n’y investirai pas en position lourde d’un seul coup avant la publication des résultats.
Sur les 6 à 12 prochains mois, je suis plutôt optimiste ;
Au cours des prochains jours de bourse, je reste prudent.
La raison principale est très simple :
Le cours de l’action a baissé d’environ 50 %, mais les fondamentaux de l’entreprise et les perspectives de bénéfices ne se sont pas dégradés de 50 %.
Ce que le marché négocie maintenant n’est pas “SK Hynix ne gagne plus d’argent”, mais plutôt une anticipation :
Le CAPEX de l’IA atteint son sommet, la concurrence sur les HBM s’intensifie, les contraintes sur le LTA empêchent de relever les prix, CXMT émerge, le marché sud-coréen se désendette, et l’ensemble de la valorisation du “trade lié à l’IA” se contracte.
Je pense que SK Hynix est entré dans une zone où l’on peut commencer à acheter par tranches, mais je n’y investirai pas en position lourde d’un seul coup avant la publication des résultats.
Sur les 6 à 12 prochains mois, je suis plutôt optimiste ;
Au cours des prochains jours de bourse, je reste prudent.
La raison principale est très simple :
Le cours de l’action a baissé d’environ 50 %, mais les fondamentaux de l’entreprise et les perspectives de bénéfices ne se sont pas dégradés de 50 %.
Ce que le marché négocie maintenant n’est pas “SK Hynix ne gagne plus d’argent”, mais plutôt une anticipation :
Le CAPEX de l’IA atteint son sommet, la concurrence sur les HBM s’intensifie, les contraintes sur le LTA empêchent de relever les prix, CXMT émerge, le marché sud-coréen se désendette, et l’ensemble de la valorisation du “trade lié à l’IA” se contracte.
7
9
15.3k
·
--
Vérifié
Aujourd’hui, le flash crash de SK Hynix est essentiellement un problème très typique où la « découverte des prix » et le « prix de liquidation » sont mélangés.Aujourd’hui, le flash crash de SK Hynix par SK 海力士 est essentiellement un problème très typique où la « découverte des prix » et le « prix de liquidation » sont mélangés.
La liquidité préalable sur le marché de Nextrade (NXT) en Corée du Sud est extrêmement faible : un seul échange de 1 action de SK Hynix s’est fait à 1,272 million de won coréens, soit environ 30 % de moins que le cours de clôture précédent en un instant.
Le montant de cette transaction elle-même est inférieur à 1000 dollars, mais ensuite, la SKHX de Trade.xyz a rapidement suivi cette baisse de prix externe. Sur Hyperliquid, la SKHX a brièvement fait un flash crash d’environ 18 % et a déclenché une cascade de liquidations.
Mais en même temps, sur Binance, la SKHYNIX, bien qu’entraînée à la baisse par des positions d’arbitrage, n’a pas connu un effondrement instantané d’une ampleur similaire.
Aujourd’hui, le flash crash de SK Hynix est essentiellement un problème très typique où la « découverte des prix » et le « prix de liquidation » sont mélangés.
Aujourd’hui, le flash crash de SK Hynix par SK 海力士 est essentiellement un problème très typique où la « découverte des prix » et le « prix de liquidation » sont mélangés.
La liquidité préalable sur le marché de Nextrade (NXT) en Corée du Sud est extrêmement faible : un seul échange de 1 action de SK Hynix s’est fait à 1,272 million de won coréens, soit environ 30 % de moins que le cours de clôture précédent en un instant.
Le montant de cette transaction elle-même est inférieur à 1000 dollars, mais ensuite, la SKHX de Trade.xyz a rapidement suivi cette baisse de prix externe. Sur Hyperliquid, la SKHX a brièvement fait un flash crash d’environ 18 % et a déclenché une cascade de liquidations.
Mais en même temps, sur Binance, la SKHYNIX, bien qu’entraînée à la baisse par des positions d’arbitrage, n’a pas connu un effondrement instantané d’une ampleur similaire.
La liquidité préalable sur le marché de Nextrade (NXT) en Corée du Sud est extrêmement faible : un seul échange de 1 action de SK Hynix s’est fait à 1,272 million de won coréens, soit environ 30 % de moins que le cours de clôture précédent en un instant.
Le montant de cette transaction elle-même est inférieur à 1000 dollars, mais ensuite, la SKHX de Trade.xyz a rapidement suivi cette baisse de prix externe. Sur Hyperliquid, la SKHX a brièvement fait un flash crash d’environ 18 % et a déclenché une cascade de liquidations.
Mais en même temps, sur Binance, la SKHYNIX, bien qu’entraînée à la baisse par des positions d’arbitrage, n’a pas connu un effondrement instantané d’une ampleur similaire.
1
2
15
17.9k
·
--
Que signifie 50,2 % sur le « thermomètre du levier » en Corée ?Deux rappels :
Cet article se base sur l’interprétation et la validation croisée des données du site kimpremium.com mentionnées sur le Twitter de « 神鱼 ». Les sources de données proviennent des statistiques quotidiennes officielles coréennes comme KOFIA/SEIBro, et les chiffres clés de l’article ont tous été vérifiés par des rapports publics selon le même cadrage officiel coréen.
Tout l’article est un récapitulatif que j’ai fait après de nombreuses discussions répétées avec Claude Fable et ChatGPT Sol.
—
Beaucoup de gens pensent que puisque SK Hynix a baissé autant, le levier devrait avoir explosé presque entièrement.
Mais après avoir consulté le site coréen de suivi du levier kimpremium.com, j’ai tiré une conclusion totalement opposée :
Que signifie 50,2 % sur le « thermomètre du levier » en Corée ?
Deux rappels :
Cet article se base sur l’interprétation et la validation croisée des données du site kimpremium.com mentionnées sur le Twitter de « 神鱼 ». Les sources de données proviennent des statistiques quotidiennes officielles coréennes comme KOFIA/SEIBro, et les chiffres clés de l’article ont tous été vérifiés par des rapports publics selon le même cadrage officiel coréen.
Tout l’article est un récapitulatif que j’ai fait après de nombreuses discussions répétées avec Claude Fable et ChatGPT Sol.
—
Beaucoup de gens pensent que puisque SK Hynix a baissé autant, le levier devrait avoir explosé presque entièrement.
Mais après avoir consulté le site coréen de suivi du levier kimpremium.com, j’ai tiré une conclusion totalement opposée :
Cet article se base sur l’interprétation et la validation croisée des données du site kimpremium.com mentionnées sur le Twitter de « 神鱼 ». Les sources de données proviennent des statistiques quotidiennes officielles coréennes comme KOFIA/SEIBro, et les chiffres clés de l’article ont tous été vérifiés par des rapports publics selon le même cadrage officiel coréen.
Tout l’article est un récapitulatif que j’ai fait après de nombreuses discussions répétées avec Claude Fable et ChatGPT Sol.
—
Beaucoup de gens pensent que puisque SK Hynix a baissé autant, le levier devrait avoir explosé presque entièrement.
Mais après avoir consulté le site coréen de suivi du levier kimpremium.com, j’ai tiré une conclusion totalement opposée :
2
3
10.2k
·
--
Vérifié
Démontage du prix en amont de Changxin Technology : 7,51 dollars, qu’est-ce qui le rend si cher ?Mis à jour le 15 juillet 2026
Sur la base du prix du contrat CXMT-USDC sur la plateforme Hyperliquid : 7,51 dollars américains
Conclusion d’abord
Le prix actuel ne mérite pas d’être acheté.
Une valeur implicite de plus de 500 milliards de dollars pour Changxin Technology correspondant à 7,51 dollars américains.
À ce prix, l’essentiel consiste à encaisser par anticipation une issue optimiste à faible probabilité et à long cycle, de manière proche d’un « quasi-zéro actualisation », tout en ajoutant :
prime de substitution domestique
prime de la Chine, seul leader DRAM
attentes de réussite en HBM
prime de rareté des canaux due aux seuils d’accès au STAR Market
prime émotionnelle due à un manque de liquidité des contrats pré-IPO
Démontage du prix en amont de Changxin Technology : 7,51 dollars, qu’est-ce qui le rend si cher ?
Mis à jour le 15 juillet 2026
Sur la base du prix du contrat CXMT-USDC sur la plateforme Hyperliquid : 7,51 dollars américains
Conclusion d’abord
Le prix actuel ne mérite pas d’être acheté.
Une valeur implicite de plus de 500 milliards de dollars pour Changxin Technology correspondant à 7,51 dollars américains.
À ce prix, l’essentiel consiste à encaisser par anticipation une issue optimiste à faible probabilité et à long cycle, de manière proche d’un « quasi-zéro actualisation », tout en ajoutant :
prime de substitution domestique
prime de la Chine, seul leader DRAM
attentes de réussite en HBM
prime de rareté des canaux due aux seuils d’accès au STAR Market
prime émotionnelle due à un manque de liquidité des contrats pré-IPO
Sur la base du prix du contrat CXMT-USDC sur la plateforme Hyperliquid : 7,51 dollars américains
Conclusion d’abord
Le prix actuel ne mérite pas d’être acheté.
Une valeur implicite de plus de 500 milliards de dollars pour Changxin Technology correspondant à 7,51 dollars américains.
À ce prix, l’essentiel consiste à encaisser par anticipation une issue optimiste à faible probabilité et à long cycle, de manière proche d’un « quasi-zéro actualisation », tout en ajoutant :
prime de substitution domestique
prime de la Chine, seul leader DRAM
attentes de réussite en HBM
prime de rareté des canaux due aux seuils d’accès au STAR Market
prime émotionnelle due à un manque de liquidité des contrats pré-IPO
3
25
14.3k
·
--
Robinhood faire une blockchain publique, je pense que tout le marché en sous-estime l’importance.Robinhood faire une blockchain publique, je pense que tout le marché en sous-estime l’importance.
Beaucoup de gens, en voyant l’actualité pour la première fois, se disent :
HOOD a publié une Layer2.
Mais je pense qu’au fond, ils ne veulent pas vraiment une blockchain publique : ils veulent — un Nasdaq on-chain (Onchain Nasdaq).
C’est vraiment l’endroit qui mérite d’être suivi.
⸻
Au cours des dernières décennies, l’infrastructure de base des échanges de valeurs mobilières aux États-Unis a presque évolué de façon nulle.
Ordre de l’utilisateur → courtier → bourse → organisme de compensation → règlement T+1.
Ce que Robinhood veut changer, c’est précisément cette infrastructure de base.
Le 1er juillet, Robinhood Chain a officiellement lancé son réseau principal. Il s’agit d’une Layer2 d’Ethereum construite sur le stack technique Arbitrum Orbit, conçue spécialement pour la tokenisation d’actifs de valeurs mobilières traditionnels comme les actions, les ETF, etc.
Robinhood faire une blockchain publique, je pense que tout le marché en sous-estime l’importance.
Robinhood faire une blockchain publique, je pense que tout le marché en sous-estime l’importance.
Beaucoup de gens, en voyant l’actualité pour la première fois, se disent :
HOOD a publié une Layer2.
Mais je pense qu’au fond, ils ne veulent pas vraiment une blockchain publique : ils veulent — un Nasdaq on-chain (Onchain Nasdaq).
C’est vraiment l’endroit qui mérite d’être suivi.
⸻
Au cours des dernières décennies, l’infrastructure de base des échanges de valeurs mobilières aux États-Unis a presque évolué de façon nulle.
Ordre de l’utilisateur → courtier → bourse → organisme de compensation → règlement T+1.
Ce que Robinhood veut changer, c’est précisément cette infrastructure de base.
Le 1er juillet, Robinhood Chain a officiellement lancé son réseau principal. Il s’agit d’une Layer2 d’Ethereum construite sur le stack technique Arbitrum Orbit, conçue spécialement pour la tokenisation d’actifs de valeurs mobilières traditionnels comme les actions, les ETF, etc.
Beaucoup de gens, en voyant l’actualité pour la première fois, se disent :
HOOD a publié une Layer2.
Mais je pense qu’au fond, ils ne veulent pas vraiment une blockchain publique : ils veulent — un Nasdaq on-chain (Onchain Nasdaq).
C’est vraiment l’endroit qui mérite d’être suivi.
⸻
Au cours des dernières décennies, l’infrastructure de base des échanges de valeurs mobilières aux États-Unis a presque évolué de façon nulle.
Ordre de l’utilisateur → courtier → bourse → organisme de compensation → règlement T+1.
Ce que Robinhood veut changer, c’est précisément cette infrastructure de base.
Le 1er juillet, Robinhood Chain a officiellement lancé son réseau principal. Il s’agit d’une Layer2 d’Ethereum construite sur le stack technique Arbitrum Orbit, conçue spécialement pour la tokenisation d’actifs de valeurs mobilières traditionnels comme les actions, les ETF, etc.
3
3
30
11.5k
·
--
Gate Cette affaire met en réalité en évidence un problème extrêmement important pour l’avenir du secteur des cryptomonnaies.
Alors que l’IA peut déjà imiter la voix et la vidéo de n’importe qui, et qu’elle pourra peut-être bientôt contourner ou tromper la vérification par reconnaissance faciale, sur quoi peut-on encore compter pour garantir la sécurité du compte d’une plateforme d’échange ?
Aujourd’hui, de nombreuses plateformes considèrent la « reconnaissance faciale » comme ultime rempart de sécurité, mais le développement de l’IA rend de plus en plus faciles la falsification et la contrefaçon des caractéristiques biométriques. Le véritable sujet à réfléchir, à l’avenir, n’est donc pas de savoir si l’IA peut tromper la reconnaissance faciale, mais plutôt où doit être établi le socle final de confiance (Root of Trust) du compte.
À mon sens, cette situation révèle en fait une tendance de l’industrie :
La reconnaissance faciale devient de plus en plus adaptée comme moyen d’authentification d’identité (Identity), mais de moins en moins adaptée comme mécanisme d’autorisation des actifs (Authorization).
La raison est simple :
Le visage, la voix et la vidéo peuvent tous être copiés par l’IA ;
Le téléphone peut être volé ;
La carte SIM peut être détournée ;
La boîte mail peut être piratée.
Tout cela correspond à des informations qui peuvent être copiées.
Ce que l’IA ne peut réellement pas copier, c’est uniquement ce que vous détenez physiquement (Something you have).
Par exemple :
Authentification matérielle FIDO2 / Passkey
Clé de sécurité matérielle (par ex. YubiKey)
Signatures multiples (Multisig)
MPC (calcul multipartite sécurisé)
Confirmation de virements importants via portefeuille froid
Deuxième autorisation sur un appareil distinct
À l’avenir, il est probable que les plateformes d’échange finissent par devenir :
L’IA peut t’aider à prouver « qui tu es », mais ce qui décidera réellement si l’argent peut être transféré ne sera plus la reconnaissance faciale : ce sera la cryptographie.
Je pense même que, dans le futur, les plateformes devraient repenser entièrement leur système de sécurité :
Connexion : possible via IA + reconnaissance faciale + Passkey, aussi simple et pratique que possible.
Consultation des actifs : quasiment sans limite.
Retrait : doit impérativement s’appuyer sur des méthodes d’autorisation impossibles à contrefaire, comme les clés matérielles, le MPC, le multisig, etc., plutôt que sur une simple reconnaissance faciale.
Autrement dit :
L’IA rend l’« identité » de plus en plus facile à falsifier, et pousse en même temps tout le secteur à passer de « faire confiance au visage » à « faire confiance à la cryptographie ».
Je pense que ce pourrait être, pour les années à venir, la principale direction de grande mise à niveau du système de sécurité des plateformes d’échange.
Gate Cette affaire met en réalité en évidence un problème extrêmement important pour l’avenir du secteur des cryptomonnaies.
Alors que l’IA peut déjà imiter la voix et la vidéo de n’importe qui, et qu’elle pourra peut-être bientôt contourner ou tromper la vérification par reconnaissance faciale, sur quoi peut-on encore compter pour garantir la sécurité du compte d’une plateforme d’échange ?
Aujourd’hui, de nombreuses plateformes considèrent la « reconnaissance faciale » comme ultime rempart de sécurité, mais le développement de l’IA rend de plus en plus faciles la falsification et la contrefaçon des caractéristiques biométriques. Le véritable sujet à réfléchir, à l’avenir, n’est donc pas de savoir si l’IA peut tromper la reconnaissance faciale, mais plutôt où doit être établi le socle final de confiance (Root of Trust) du compte.
À mon sens, cette situation révèle en fait une tendance de l’industrie :
La reconnaissance faciale devient de plus en plus adaptée comme moyen d’authentification d’identité (Identity), mais de moins en moins adaptée comme mécanisme d’autorisation des actifs (Authorization).
La raison est simple :
Le visage, la voix et la vidéo peuvent tous être copiés par l’IA ;
Le téléphone peut être volé ;
La carte SIM peut être détournée ;
La boîte mail peut être piratée.
Tout cela correspond à des informations qui peuvent être copiées.
Ce que l’IA ne peut réellement pas copier, c’est uniquement ce que vous détenez physiquement (Something you have).
Par exemple :
Authentification matérielle FIDO2 / Passkey
Clé de sécurité matérielle (par ex. YubiKey)
Signatures multiples (Multisig)
MPC (calcul multipartite sécurisé)
Confirmation de virements importants via portefeuille froid
Deuxième autorisation sur un appareil distinct
À l’avenir, il est probable que les plateformes d’échange finissent par devenir :
L’IA peut t’aider à prouver « qui tu es », mais ce qui décidera réellement si l’argent peut être transféré ne sera plus la reconnaissance faciale : ce sera la cryptographie.
Je pense même que, dans le futur, les plateformes devraient repenser entièrement leur système de sécurité :
Connexion : possible via IA + reconnaissance faciale + Passkey, aussi simple et pratique que possible.
Consultation des actifs : quasiment sans limite.
Retrait : doit impérativement s’appuyer sur des méthodes d’autorisation impossibles à contrefaire, comme les clés matérielles, le MPC, le multisig, etc., plutôt que sur une simple reconnaissance faciale.
Autrement dit :
L’IA rend l’« identité » de plus en plus facile à falsifier, et pousse en même temps tout le secteur à passer de « faire confiance au visage » à « faire confiance à la cryptographie ».
Je pense que ce pourrait être, pour les années à venir, la principale direction de grande mise à niveau du système de sécurité des plateformes d’échange.
Alors que l’IA peut déjà imiter la voix et la vidéo de n’importe qui, et qu’elle pourra peut-être bientôt contourner ou tromper la vérification par reconnaissance faciale, sur quoi peut-on encore compter pour garantir la sécurité du compte d’une plateforme d’échange ?
Aujourd’hui, de nombreuses plateformes considèrent la « reconnaissance faciale » comme ultime rempart de sécurité, mais le développement de l’IA rend de plus en plus faciles la falsification et la contrefaçon des caractéristiques biométriques. Le véritable sujet à réfléchir, à l’avenir, n’est donc pas de savoir si l’IA peut tromper la reconnaissance faciale, mais plutôt où doit être établi le socle final de confiance (Root of Trust) du compte.
À mon sens, cette situation révèle en fait une tendance de l’industrie :
La reconnaissance faciale devient de plus en plus adaptée comme moyen d’authentification d’identité (Identity), mais de moins en moins adaptée comme mécanisme d’autorisation des actifs (Authorization).
La raison est simple :
Le visage, la voix et la vidéo peuvent tous être copiés par l’IA ;
Le téléphone peut être volé ;
La carte SIM peut être détournée ;
La boîte mail peut être piratée.
Tout cela correspond à des informations qui peuvent être copiées.
Ce que l’IA ne peut réellement pas copier, c’est uniquement ce que vous détenez physiquement (Something you have).
Par exemple :
Authentification matérielle FIDO2 / Passkey
Clé de sécurité matérielle (par ex. YubiKey)
Signatures multiples (Multisig)
MPC (calcul multipartite sécurisé)
Confirmation de virements importants via portefeuille froid
Deuxième autorisation sur un appareil distinct
À l’avenir, il est probable que les plateformes d’échange finissent par devenir :
L’IA peut t’aider à prouver « qui tu es », mais ce qui décidera réellement si l’argent peut être transféré ne sera plus la reconnaissance faciale : ce sera la cryptographie.
Je pense même que, dans le futur, les plateformes devraient repenser entièrement leur système de sécurité :
Connexion : possible via IA + reconnaissance faciale + Passkey, aussi simple et pratique que possible.
Consultation des actifs : quasiment sans limite.
Retrait : doit impérativement s’appuyer sur des méthodes d’autorisation impossibles à contrefaire, comme les clés matérielles, le MPC, le multisig, etc., plutôt que sur une simple reconnaissance faciale.
Autrement dit :
L’IA rend l’« identité » de plus en plus facile à falsifier, et pousse en même temps tout le secteur à passer de « faire confiance au visage » à « faire confiance à la cryptographie ».
Je pense que ce pourrait être, pour les années à venir, la principale direction de grande mise à niveau du système de sécurité des plateformes d’échange.
10
14
14.9k
·
--
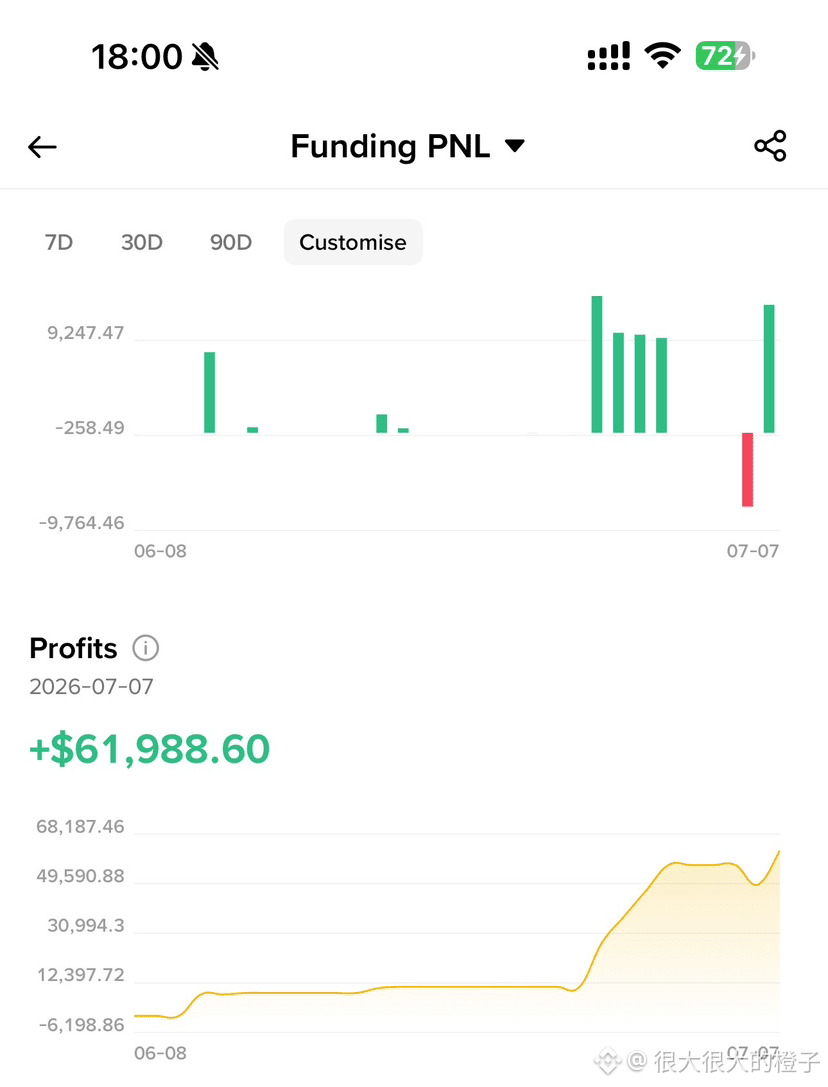
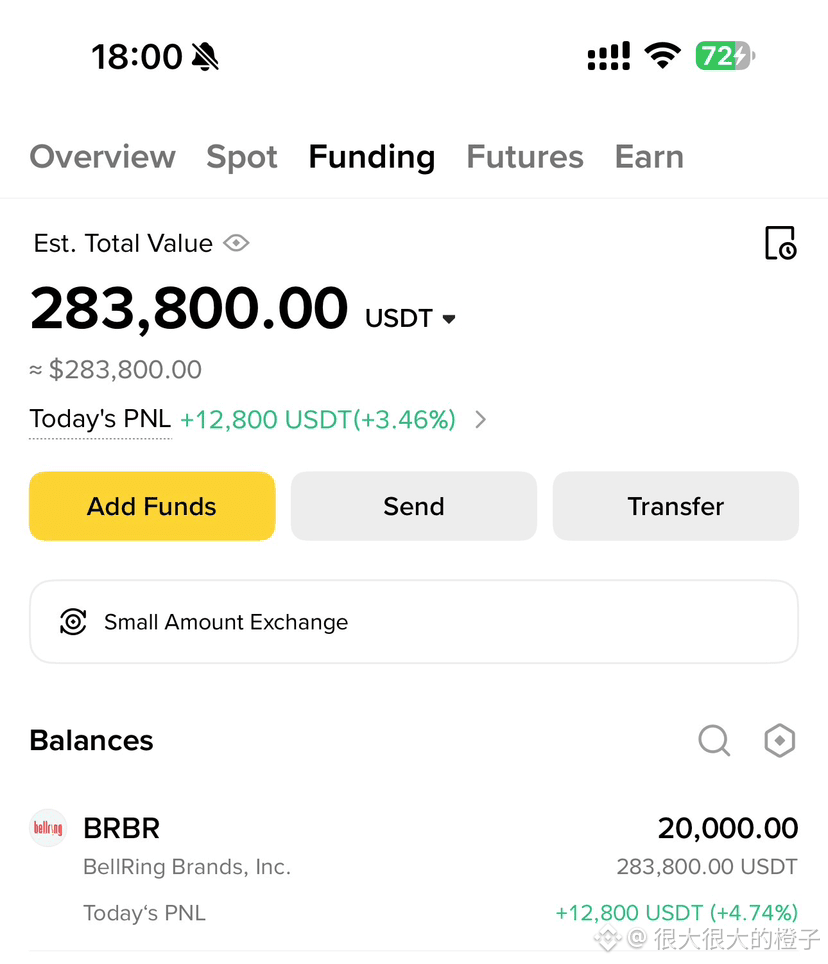
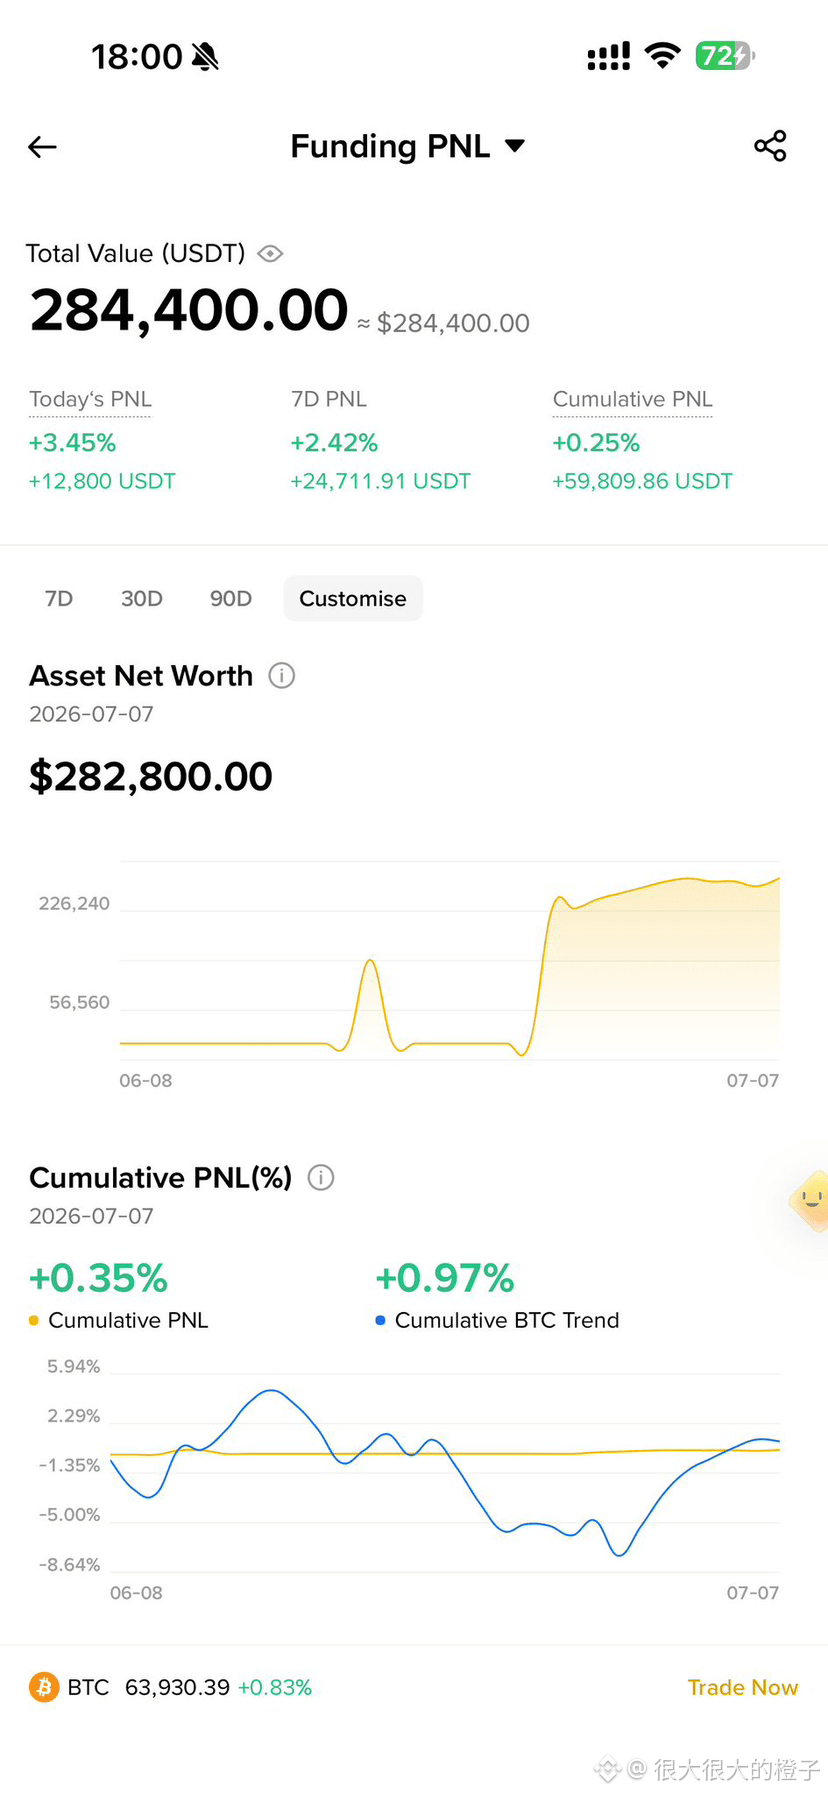
Il y a une semaine, j’ai positionné $BRBR sur Binance et je suis actuellement en plus-value de 60 000 U. Ce n’est pas un simple partage : je veux mettre en lumière un signal majeur que le marché ignore largement.
À l’époque, j’ai parcouru de nombreuses plateformes d’échange de cryptomonnaies, et seul Binance m’a permis de retrouver la trace de BRBR.
La raison est simple : il était beaucoup trop « peu suivi » — sa capitalisation n’était que de 1,6 milliard, comme un joyau caché au fond de l’océan.
Pourtant, ma logique d’investissement était extrêmement claire et résolue :
1. La vague de l’ère GLP-1 : elle annonce une croissance durable et explosive du secteur des protéines.
2. Assainissement de la valorisation : en l’espace d’un an, -90 %. Le marché a déjà pleinement intégré le risque, et des poches de valeur apparaissent.
Ce qu’il faut surtout réfléchir, c’est ceci : l’approche « acheter des actions américaines dans le monde des cryptos » — une piste innovante — n’a pas encore été suffisamment explorée en termes de largeur et de profondeur. Les gagnants de demain seront forcément ceux qui pourront répondre simultanément à deux besoins fondamentaux :
1. Prise en charge des transactions d’options sur actions américaines : offrir davantage d’outils de produits financiers dérivés.
2. Couverture suffisamment complète des actifs sous-jacents : en particulier ceux, « tickets peu suivis », ignorés par le courant dominant.
Les « tickets peu suivis » sont la véritable source d’un rendement excédentaire (Alpha). Et les plateformes capables d’offrir l’échange de ces actifs rares sont la clé pour construire leur barrière de protection concurrentielle (douves).
Il y a une semaine, j’ai positionné $BRBR sur Binance et je suis actuellement en plus-value de 60 000 U. Ce n’est pas un simple partage : je veux mettre en lumière un signal majeur que le marché ignore largement.
À l’époque, j’ai parcouru de nombreuses plateformes d’échange de cryptomonnaies, et seul Binance m’a permis de retrouver la trace de BRBR.
La raison est simple : il était beaucoup trop « peu suivi » — sa capitalisation n’était que de 1,6 milliard, comme un joyau caché au fond de l’océan.
Pourtant, ma logique d’investissement était extrêmement claire et résolue :
1. La vague de l’ère GLP-1 : elle annonce une croissance durable et explosive du secteur des protéines.
2. Assainissement de la valorisation : en l’espace d’un an, -90 %. Le marché a déjà pleinement intégré le risque, et des poches de valeur apparaissent.
Ce qu’il faut surtout réfléchir, c’est ceci : l’approche « acheter des actions américaines dans le monde des cryptos » — une piste innovante — n’a pas encore été suffisamment explorée en termes de largeur et de profondeur. Les gagnants de demain seront forcément ceux qui pourront répondre simultanément à deux besoins fondamentaux :
1. Prise en charge des transactions d’options sur actions américaines : offrir davantage d’outils de produits financiers dérivés.
2. Couverture suffisamment complète des actifs sous-jacents : en particulier ceux, « tickets peu suivis », ignorés par le courant dominant.
Les « tickets peu suivis » sont la véritable source d’un rendement excédentaire (Alpha). Et les plateformes capables d’offrir l’échange de ces actifs rares sont la clé pour construire leur barrière de protection concurrentielle (douves).
À l’époque, j’ai parcouru de nombreuses plateformes d’échange de cryptomonnaies, et seul Binance m’a permis de retrouver la trace de BRBR.
La raison est simple : il était beaucoup trop « peu suivi » — sa capitalisation n’était que de 1,6 milliard, comme un joyau caché au fond de l’océan.
Pourtant, ma logique d’investissement était extrêmement claire et résolue :
1. La vague de l’ère GLP-1 : elle annonce une croissance durable et explosive du secteur des protéines.
2. Assainissement de la valorisation : en l’espace d’un an, -90 %. Le marché a déjà pleinement intégré le risque, et des poches de valeur apparaissent.
Ce qu’il faut surtout réfléchir, c’est ceci : l’approche « acheter des actions américaines dans le monde des cryptos » — une piste innovante — n’a pas encore été suffisamment explorée en termes de largeur et de profondeur. Les gagnants de demain seront forcément ceux qui pourront répondre simultanément à deux besoins fondamentaux :
1. Prise en charge des transactions d’options sur actions américaines : offrir davantage d’outils de produits financiers dérivés.
2. Couverture suffisamment complète des actifs sous-jacents : en particulier ceux, « tickets peu suivis », ignorés par le courant dominant.
Les « tickets peu suivis » sont la véritable source d’un rendement excédentaire (Alpha). Et les plateformes capables d’offrir l’échange de ces actifs rares sont la clé pour construire leur barrière de protection concurrentielle (douves).
9
7.4k
·
--
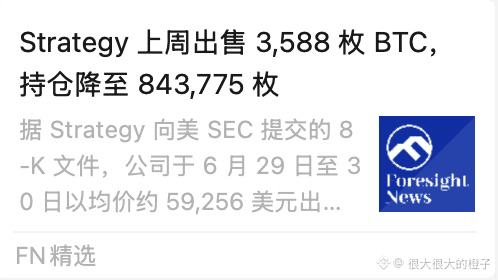
Vendu, vendu, et les réserves aussi sont déjà constituées. Une fois que le marché a réagi, la période de panique de l’ours est passée. C’est un peu de la vieille saleté, mais c’est comme ça qu’ils jouent. Qu’est-ce que tu peux faire.
L’essentiel, c’est qu’à ce moment-là, quand tout le monde était si paniqué, mNAV était resté sous 1 pendant à peine quelques jours. Là, ils vendent mNAV et il est encore à plus de 1. Franchement, je suis bluffé. Les petits investisseurs se font couper sans arrêt sur le marché américain.
Vendu, vendu, et les réserves aussi sont déjà constituées. Une fois que le marché a réagi, la période de panique de l’ours est passée. C’est un peu de la vieille saleté, mais c’est comme ça qu’ils jouent. Qu’est-ce que tu peux faire.
L’essentiel, c’est qu’à ce moment-là, quand tout le monde était si paniqué, mNAV était resté sous 1 pendant à peine quelques jours. Là, ils vendent mNAV et il est encore à plus de 1. Franchement, je suis bluffé. Les petits investisseurs se font couper sans arrêt sur le marché américain.
L’essentiel, c’est qu’à ce moment-là, quand tout le monde était si paniqué, mNAV était resté sous 1 pendant à peine quelques jours. Là, ils vendent mNAV et il est encore à plus de 1. Franchement, je suis bluffé. Les petits investisseurs se font couper sans arrêt sur le marché américain.
MSTR+1,66%
MSTRUS-0,17%
3
2
6
14.7k
·
--
Je ne suis pas trop optimiste quant aux perspectives à long terme du modèle de stablecoins comme Circle.
À l’avenir, les stablecoins emprunteront probablement deux voies :
1. La voie non réglementée, jusqu’au bout.
Par exemple USDT. Il répond à un besoin réel : les flux de capitaux gris à l’échelle mondiale, les paiements transfrontaliers, et la demande authentique dans un système financier plutôt faible. Beaucoup de gens ne l’utilisent pas parce qu’il est « conforme », mais parce qu’il est pratique, qu’il offre une forte liquidité et qu’il bénéficie d’un consensus solide.
2. La voie de la conformité.
Si l’on choisit la voie des stablecoins conformes, le problème central est alors : à qui appartiennent les rendements des bons du Trésor sous-jacents ?
Aujourd’hui, beaucoup de stablecoins sont, dans l’essence, une contribution d’AUM par les utilisateurs : l’équipe les utilise ensuite pour acheter des bons à court terme, puis conserve pour elle-même une « rente sans risque » de 3 % à 4 %. Les utilisateurs supportent les coûts de migration, les coûts de liquidité, les coûts d’opportunité… et au final, ils ne font que grossir le bilan de l’équipe.
USD1 suit en réalité une logique similaire : les véritables rendements sous-jacents seraient très probablement captés par l’équipe, puis redistribués aux utilisateurs sous forme d’un « récit de rendement » via des tokens comme WLFI. Le design est plutôt intelligent, mais cela montre aussi que la partie la plus précieuse des stablecoins n’a jamais été le token lui-même : c’est le droit aux revenus des actifs sous-jacents.
Donc le problème de Circle n’est pas de savoir s’il peut gagner de l’argent aujourd’hui, mais plutôt :
Quand le marché devient de plus en plus mature, pourquoi les utilisateurs et les canaux donneraient-ils durablement à Circle gratuitement des rendements de bons du Trésor à hauteur de dizaines ou de centaines de milliards de dollars ?
S’il n’y a pas de partage des revenus, et s’il n’existe pas non plus un réseau de paiement inégalable ou une position de monopole sur les canaux, alors je pense que la valorisation à long terme de ce modèle est difficile à défendre.
Quant à ceux qui encensent Circle sans réfléchir, du type « par exemple le déjeuner », je ne peux que dire : purement stupide. Ils regardent le récit de conformité, mais n’ont pas vu que le cœur du sujet, c’est le droit aux revenus.
Je ne suis pas trop optimiste quant aux perspectives à long terme du modèle de stablecoins comme Circle.
À l’avenir, les stablecoins emprunteront probablement deux voies :
1. La voie non réglementée, jusqu’au bout.
Par exemple USDT. Il répond à un besoin réel : les flux de capitaux gris à l’échelle mondiale, les paiements transfrontaliers, et la demande authentique dans un système financier plutôt faible. Beaucoup de gens ne l’utilisent pas parce qu’il est « conforme », mais parce qu’il est pratique, qu’il offre une forte liquidité et qu’il bénéficie d’un consensus solide.
2. La voie de la conformité.
Si l’on choisit la voie des stablecoins conformes, le problème central est alors : à qui appartiennent les rendements des bons du Trésor sous-jacents ?
Aujourd’hui, beaucoup de stablecoins sont, dans l’essence, une contribution d’AUM par les utilisateurs : l’équipe les utilise ensuite pour acheter des bons à court terme, puis conserve pour elle-même une « rente sans risque » de 3 % à 4 %. Les utilisateurs supportent les coûts de migration, les coûts de liquidité, les coûts d’opportunité… et au final, ils ne font que grossir le bilan de l’équipe.
USD1 suit en réalité une logique similaire : les véritables rendements sous-jacents seraient très probablement captés par l’équipe, puis redistribués aux utilisateurs sous forme d’un « récit de rendement » via des tokens comme WLFI. Le design est plutôt intelligent, mais cela montre aussi que la partie la plus précieuse des stablecoins n’a jamais été le token lui-même : c’est le droit aux revenus des actifs sous-jacents.
Donc le problème de Circle n’est pas de savoir s’il peut gagner de l’argent aujourd’hui, mais plutôt :
Quand le marché devient de plus en plus mature, pourquoi les utilisateurs et les canaux donneraient-ils durablement à Circle gratuitement des rendements de bons du Trésor à hauteur de dizaines ou de centaines de milliards de dollars ?
S’il n’y a pas de partage des revenus, et s’il n’existe pas non plus un réseau de paiement inégalable ou une position de monopole sur les canaux, alors je pense que la valorisation à long terme de ce modèle est difficile à défendre.
Quant à ceux qui encensent Circle sans réfléchir, du type « par exemple le déjeuner », je ne peux que dire : purement stupide. Ils regardent le récit de conformité, mais n’ont pas vu que le cœur du sujet, c’est le droit aux revenus.
À l’avenir, les stablecoins emprunteront probablement deux voies :
1. La voie non réglementée, jusqu’au bout.
Par exemple USDT. Il répond à un besoin réel : les flux de capitaux gris à l’échelle mondiale, les paiements transfrontaliers, et la demande authentique dans un système financier plutôt faible. Beaucoup de gens ne l’utilisent pas parce qu’il est « conforme », mais parce qu’il est pratique, qu’il offre une forte liquidité et qu’il bénéficie d’un consensus solide.
2. La voie de la conformité.
Si l’on choisit la voie des stablecoins conformes, le problème central est alors : à qui appartiennent les rendements des bons du Trésor sous-jacents ?
Aujourd’hui, beaucoup de stablecoins sont, dans l’essence, une contribution d’AUM par les utilisateurs : l’équipe les utilise ensuite pour acheter des bons à court terme, puis conserve pour elle-même une « rente sans risque » de 3 % à 4 %. Les utilisateurs supportent les coûts de migration, les coûts de liquidité, les coûts d’opportunité… et au final, ils ne font que grossir le bilan de l’équipe.
USD1 suit en réalité une logique similaire : les véritables rendements sous-jacents seraient très probablement captés par l’équipe, puis redistribués aux utilisateurs sous forme d’un « récit de rendement » via des tokens comme WLFI. Le design est plutôt intelligent, mais cela montre aussi que la partie la plus précieuse des stablecoins n’a jamais été le token lui-même : c’est le droit aux revenus des actifs sous-jacents.
Donc le problème de Circle n’est pas de savoir s’il peut gagner de l’argent aujourd’hui, mais plutôt :
Quand le marché devient de plus en plus mature, pourquoi les utilisateurs et les canaux donneraient-ils durablement à Circle gratuitement des rendements de bons du Trésor à hauteur de dizaines ou de centaines de milliards de dollars ?
S’il n’y a pas de partage des revenus, et s’il n’existe pas non plus un réseau de paiement inégalable ou une position de monopole sur les canaux, alors je pense que la valorisation à long terme de ce modèle est difficile à défendre.
Quant à ceux qui encensent Circle sans réfléchir, du type « par exemple le déjeuner », je ne peux que dire : purement stupide. Ils regardent le récit de conformité, mais n’ont pas vu que le cœur du sujet, c’est le droit aux revenus.
8
1
19
12.2k
·
--
Le « coup de force à dimension inférieure » des contrats perpétuels de la sphère crypto contre les actions américaines
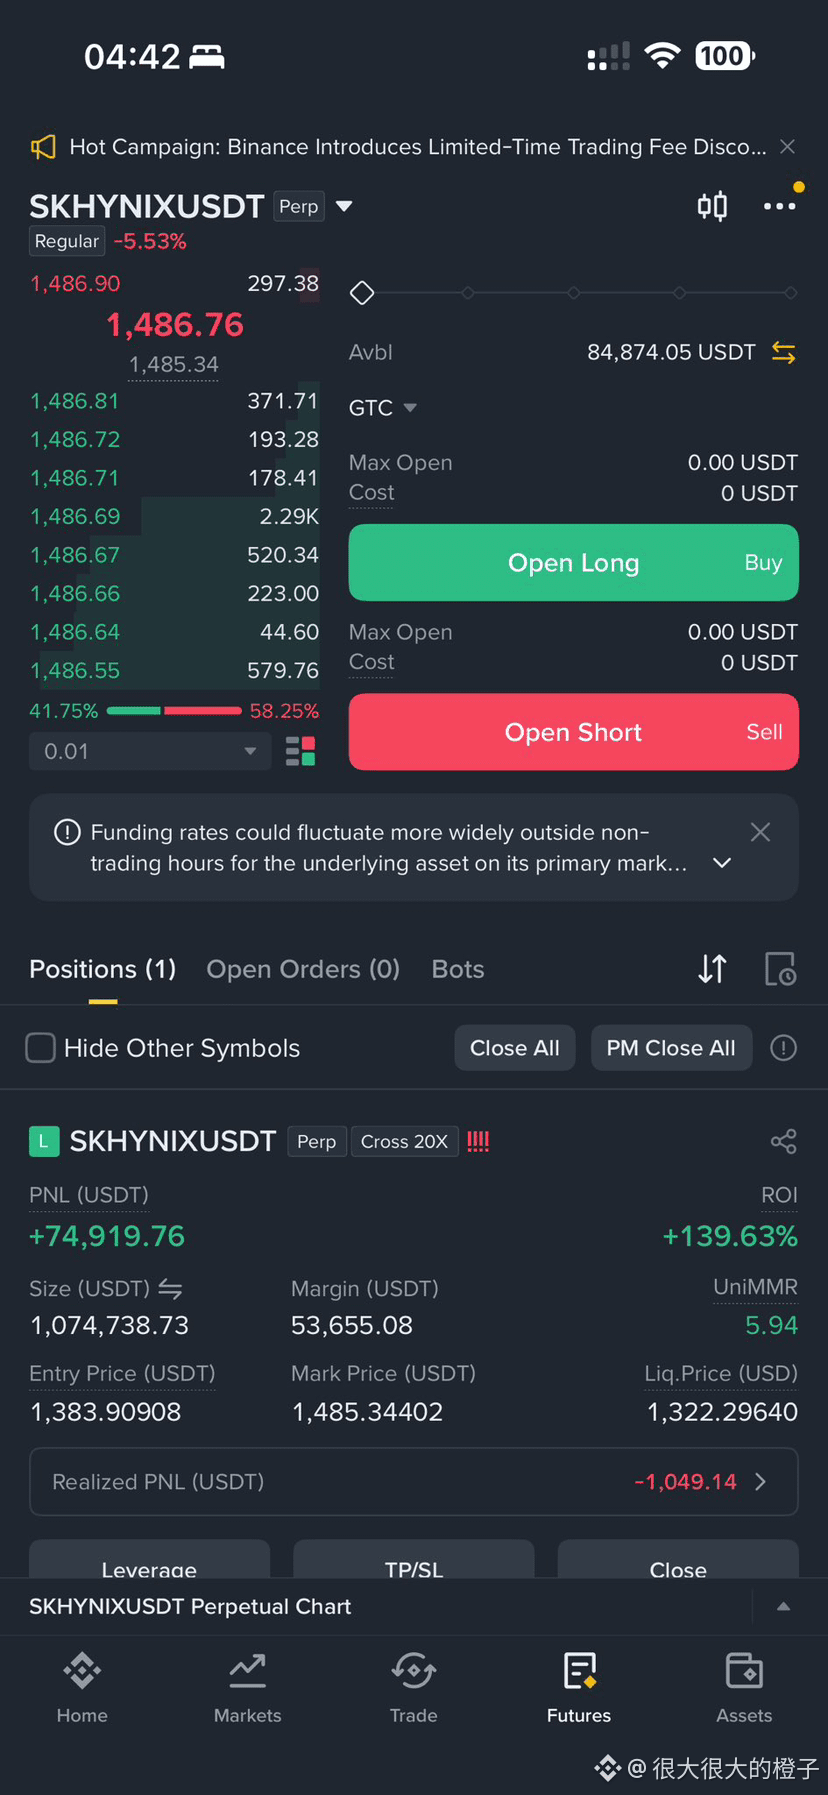
Je vous montre cette photo de moi-même : une position long en levier x20 en full (tout investi) sur Binance, avec <a>SKHYNIXUSDT</a> / <a>SKHYNIXUSDT</a>. Chaque fois que j’ouvre ce type de position, je ne peux m’empêcher de m’émerveiller : la crypto a introduit les contrats perpétuels dans les actifs traditionnels, et c’est littéralement un coup de force à dimension inférieure sur tout le système de levier des actions américaines.
Avant, il était extrêmement difficile d’augmenter le levier sur les actions américaines. Le seul moyen, c’était les options. Mais les options ont deux points morts :
1. Le levier est limité : il est contraint par le Delta et le prix d’exercice ; on ne peut pas, comme ici, tout amplifier librement.
2. Des frictions coûteuses : il faut payer des primes (Premium) élevées aux teneurs de marché. Entre les deux, les teneurs de marché gagnent sur les deux tableaux et refilent une partie du risque : ils vous grattent littéralement une couche de bénéfices.
Désormais, avec les perpétuels, il n’y a plus de courtier intermédiaire qui empoche le spread : long et short se retrouvent face à face pour un pur pari contre contrepartie, sans avoir non plus l’angoisse de la perte de valeur liée au Theta (la valeur temps).
Le « triangle impossible » des contrats perpétuels
Il n’y a jamais de déjeuner gratuit : les contrats perpétuels ont éliminé les teneurs de marché, mais ils ne peuvent pas échapper au triangle impossible de la finance sous-jacente :
Liquidité (levier), ADL (réduction automatique des positions), et taux de financement
Logique centrale : on ne peut pas « tout avoir ». On veut à la fois un levier très élevé, et ne pas subir l’ADL, tout en ne voulant pas payer les frais de financement.
Pour un levier/une liquidité élevés : dans des conditions de marché unilatérales extrêmes, il faut nécessairement assumer un coût de régulation du financement très élevé
Pour éviter d’être forcé de partager la perte de liquidation : la bourse doit introduire un mécanisme ADL ; en cas de conditions extrêmes, elle réduit directement et de force les positions dont le profit est le plus important.
Les contrats perpétuels utilisent une liquidité la plus brutale et la plus efficace possible, arrachant ainsi le voile des coûts de frictions élevés des options sur actions américaines. Même s’il faut accepter des contraintes liées au taux de financement ou à l’ADL, cette confrontation ultime face à face, sans intermédiaire, est bel et bien l’expression ultime de l’efficacité des produits dérivés.
Le « coup de force à dimension inférieure » des contrats perpétuels de la sphère crypto contre les actions américaines
Je vous montre cette photo de moi-même : une position long en levier x20 en full (tout investi) sur Binance, avec <a>SKHYNIXUSDT</a> / <a>SKHYNIXUSDT</a>. Chaque fois que j’ouvre ce type de position, je ne peux m’empêcher de m’émerveiller : la crypto a introduit les contrats perpétuels dans les actifs traditionnels, et c’est littéralement un coup de force à dimension inférieure sur tout le système de levier des actions américaines.
Avant, il était extrêmement difficile d’augmenter le levier sur les actions américaines. Le seul moyen, c’était les options. Mais les options ont deux points morts :
1. Le levier est limité : il est contraint par le Delta et le prix d’exercice ; on ne peut pas, comme ici, tout amplifier librement.
2. Des frictions coûteuses : il faut payer des primes (Premium) élevées aux teneurs de marché. Entre les deux, les teneurs de marché gagnent sur les deux tableaux et refilent une partie du risque : ils vous grattent littéralement une couche de bénéfices.
Désormais, avec les perpétuels, il n’y a plus de courtier intermédiaire qui empoche le spread : long et short se retrouvent face à face pour un pur pari contre contrepartie, sans avoir non plus l’angoisse de la perte de valeur liée au Theta (la valeur temps).
Le « triangle impossible » des contrats perpétuels
Il n’y a jamais de déjeuner gratuit : les contrats perpétuels ont éliminé les teneurs de marché, mais ils ne peuvent pas échapper au triangle impossible de la finance sous-jacente :
Liquidité (levier), ADL (réduction automatique des positions), et taux de financement
Logique centrale : on ne peut pas « tout avoir ». On veut à la fois un levier très élevé, et ne pas subir l’ADL, tout en ne voulant pas payer les frais de financement.
Pour un levier/une liquidité élevés : dans des conditions de marché unilatérales extrêmes, il faut nécessairement assumer un coût de régulation du financement très élevé
Pour éviter d’être forcé de partager la perte de liquidation : la bourse doit introduire un mécanisme ADL ; en cas de conditions extrêmes, elle réduit directement et de force les positions dont le profit est le plus important.
Les contrats perpétuels utilisent une liquidité la plus brutale et la plus efficace possible, arrachant ainsi le voile des coûts de frictions élevés des options sur actions américaines. Même s’il faut accepter des contraintes liées au taux de financement ou à l’ADL, cette confrontation ultime face à face, sans intermédiaire, est bel et bien l’expression ultime de l’efficacité des produits dérivés.
Je vous montre cette photo de moi-même : une position long en levier x20 en full (tout investi) sur Binance, avec <a>SKHYNIXUSDT</a> / <a>SKHYNIXUSDT</a>. Chaque fois que j’ouvre ce type de position, je ne peux m’empêcher de m’émerveiller : la crypto a introduit les contrats perpétuels dans les actifs traditionnels, et c’est littéralement un coup de force à dimension inférieure sur tout le système de levier des actions américaines.
Avant, il était extrêmement difficile d’augmenter le levier sur les actions américaines. Le seul moyen, c’était les options. Mais les options ont deux points morts :
1. Le levier est limité : il est contraint par le Delta et le prix d’exercice ; on ne peut pas, comme ici, tout amplifier librement.
2. Des frictions coûteuses : il faut payer des primes (Premium) élevées aux teneurs de marché. Entre les deux, les teneurs de marché gagnent sur les deux tableaux et refilent une partie du risque : ils vous grattent littéralement une couche de bénéfices.
Désormais, avec les perpétuels, il n’y a plus de courtier intermédiaire qui empoche le spread : long et short se retrouvent face à face pour un pur pari contre contrepartie, sans avoir non plus l’angoisse de la perte de valeur liée au Theta (la valeur temps).
Le « triangle impossible » des contrats perpétuels
Il n’y a jamais de déjeuner gratuit : les contrats perpétuels ont éliminé les teneurs de marché, mais ils ne peuvent pas échapper au triangle impossible de la finance sous-jacente :
Liquidité (levier), ADL (réduction automatique des positions), et taux de financement
Logique centrale : on ne peut pas « tout avoir ». On veut à la fois un levier très élevé, et ne pas subir l’ADL, tout en ne voulant pas payer les frais de financement.
Pour un levier/une liquidité élevés : dans des conditions de marché unilatérales extrêmes, il faut nécessairement assumer un coût de régulation du financement très élevé
Pour éviter d’être forcé de partager la perte de liquidation : la bourse doit introduire un mécanisme ADL ; en cas de conditions extrêmes, elle réduit directement et de force les positions dont le profit est le plus important.
Les contrats perpétuels utilisent une liquidité la plus brutale et la plus efficace possible, arrachant ainsi le voile des coûts de frictions élevés des options sur actions américaines. Même s’il faut accepter des contraintes liées au taux de financement ou à l’ADL, cette confrontation ultime face à face, sans intermédiaire, est bel et bien l’expression ultime de l’efficacité des produits dérivés.
7
2
21
18.6k
·
--
Acheté « une action US de niche » sur Binance : +30 % de hausse en 10 jours, je raconte la logique de mon passage de Moomoo à Binance pour renforcer sur $BRBRHier, j’ai fait une transaction pratique assez intéressante. Je pensais que sur les actions tokenisées de Binance, je ne pouvais acheter que les actions AI les plus populaires ou les grandes blue chips technologiques. Mais en regardant de plus près, j’ai découvert qu’on pouvait aussi acheter directement des actions relativement moins connues comme Bellring ($BRBR). La couverture des actifs sur les plateformes de la « sphère crypto » va vraiment plus vite que ce que j’imaginais.
En fait, moi et un ami en avions déjà parlé il y a plus d’une dizaine de jours. À l’époque, j’avais déjà ouvert une position via Moomoo quand le prix était à plus de 9. Et je ne m’attendais pas du tout à ce qu’en moins de dix jours, ça grimpe directement de 9 jusqu’à 12 !
Acheté « une action US de niche » sur Binance : +30 % de hausse en 10 jours, je raconte la logique de mon passage de Moomoo à Binance pour renforcer sur $BRBR
Hier, j’ai fait une transaction pratique assez intéressante. Je pensais que sur les actions tokenisées de Binance, je ne pouvais acheter que les actions AI les plus populaires ou les grandes blue chips technologiques. Mais en regardant de plus près, j’ai découvert qu’on pouvait aussi acheter directement des actions relativement moins connues comme Bellring ($BRBR). La couverture des actifs sur les plateformes de la « sphère crypto » va vraiment plus vite que ce que j’imaginais.
En fait, moi et un ami en avions déjà parlé il y a plus d’une dizaine de jours. À l’époque, j’avais déjà ouvert une position via Moomoo quand le prix était à plus de 9. Et je ne m’attendais pas du tout à ce qu’en moins de dix jours, ça grimpe directement de 9 jusqu’à 12 !
En fait, moi et un ami en avions déjà parlé il y a plus d’une dizaine de jours. À l’époque, j’avais déjà ouvert une position via Moomoo quand le prix était à plus de 9. Et je ne m’attendais pas du tout à ce qu’en moins de dix jours, ça grimpe directement de 9 jusqu’à 12 !
BRBRUS+0,00%
1
2
4.6k
·
--
Vérifié
Puis-je donner un conseil à MSTR ?Je pense que le plus gros problème de MSTR en ce moment, ce n'est pas combien le BTC a chuté, ni si la foi de Saylor est assez solide.
Le véritable problème est que STRC a décroché.
Beaucoup de gens n'ont pas encore réalisé la gravité de la situation.
STRC n'est pas un obligation classique. Elle n'a pas ce problème de 'non remboursement du principal à l'échéance qui entraîne une explosion'.
Mais STRC est maintenant un outil de financement très important pour MSTR.
Cela résout un conflit central :
MSTR détient une grosse quantité de BTC, mais elle a besoin d'un flux de trésorerie en USD.
Le rôle de STRC est de permettre à MSTR d'utiliser un outil d'actions privilégiées ancré près de 100 $, de lever des fonds en continu, puis de continuer à acheter du BTC.
Puis-je donner un conseil à MSTR ?
Je pense que le plus gros problème de MSTR en ce moment, ce n'est pas combien le BTC a chuté, ni si la foi de Saylor est assez solide.
Le véritable problème est que STRC a décroché.
Beaucoup de gens n'ont pas encore réalisé la gravité de la situation.
STRC n'est pas un obligation classique. Elle n'a pas ce problème de 'non remboursement du principal à l'échéance qui entraîne une explosion'.
Mais STRC est maintenant un outil de financement très important pour MSTR.
Cela résout un conflit central :
MSTR détient une grosse quantité de BTC, mais elle a besoin d'un flux de trésorerie en USD.
Le rôle de STRC est de permettre à MSTR d'utiliser un outil d'actions privilégiées ancré près de 100 $, de lever des fonds en continu, puis de continuer à acheter du BTC.
Le véritable problème est que STRC a décroché.
Beaucoup de gens n'ont pas encore réalisé la gravité de la situation.
STRC n'est pas un obligation classique. Elle n'a pas ce problème de 'non remboursement du principal à l'échéance qui entraîne une explosion'.
Mais STRC est maintenant un outil de financement très important pour MSTR.
Cela résout un conflit central :
MSTR détient une grosse quantité de BTC, mais elle a besoin d'un flux de trésorerie en USD.
Le rôle de STRC est de permettre à MSTR d'utiliser un outil d'actions privilégiées ancré près de 100 $, de lever des fonds en continu, puis de continuer à acheter du BTC.
1
3
5k
·
--
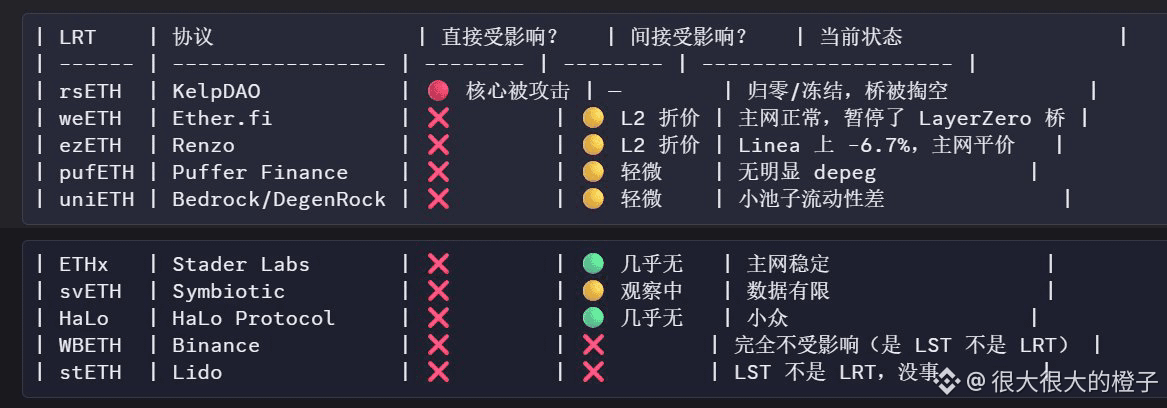
KelpDAO rsETH cette vague a complètement exposé les risques de LRT.
Avant, cela fonctionnait comme de l'ETH, maintenant le marché va évaluer en fonction des actifs de crédit.
Mon avis : la ligne LRT est essentiellement à moitié morte, à l'avenir le marché ne reconnaîtra que les LST, LRT devra soit survivre avec des rendements élevés, soit se liquider lentement.
KelpDAO rsETH cette vague a complètement exposé les risques de LRT.
Avant, cela fonctionnait comme de l'ETH, maintenant le marché va évaluer en fonction des actifs de crédit.
Mon avis : la ligne LRT est essentiellement à moitié morte, à l'avenir le marché ne reconnaîtra que les LST, LRT devra soit survivre avec des rendements élevés, soit se liquider lentement.
Avant, cela fonctionnait comme de l'ETH, maintenant le marché va évaluer en fonction des actifs de crédit.
Mon avis : la ligne LRT est essentiellement à moitié morte, à l'avenir le marché ne reconnaîtra que les LST, LRT devra soit survivre avec des rendements élevés, soit se liquider lentement.
2
3
7.7k
·
--
Le plat de homard d'Aster est également sorti, adresse publique : https://www.asterdex.com/en/explorer/address/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
Actuellement, le facteur CTA d'Aster est cohérent avec le facteur de stratégie sur Hyperliquid, et à l'avenir, il sera modifié pour différents styles.
Au passage, voici l'adresse de mon compte Hyperliquid :
https://hyperbot.network/trader/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
Le plat de homard d'Aster est également sorti, adresse publique : https://www.asterdex.com/en/explorer/address/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
Actuellement, le facteur CTA d'Aster est cohérent avec le facteur de stratégie sur Hyperliquid, et à l'avenir, il sera modifié pour différents styles.
Au passage, voici l'adresse de mon compte Hyperliquid :
https://hyperbot.network/trader/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
Actuellement, le facteur CTA d'Aster est cohérent avec le facteur de stratégie sur Hyperliquid, et à l'avenir, il sera modifié pour différents styles.
Au passage, voici l'adresse de mon compte Hyperliquid :
https://hyperbot.network/trader/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
2
8.1k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
CPITestsDecemberRateOutlook
729,171 vues
3,485 mentions
L’IPC d’octobre attendu en hausse de 0,3 %, maintenant la Fed sur la voie d’une hausse des taux en décembre
Binance News
·8 mentions J’aime
·8.7k vues
NvidiaInvestigatesAfterHuang’sAffairApology
286,304 vues
2,238 mentions
AnthropicRejectsIPODelayValuationinQuestion
75,727 vues
712 mentions