Le « coup de force à dimension inférieure » des contrats perpétuels de la sphère crypto contre les actions américaines
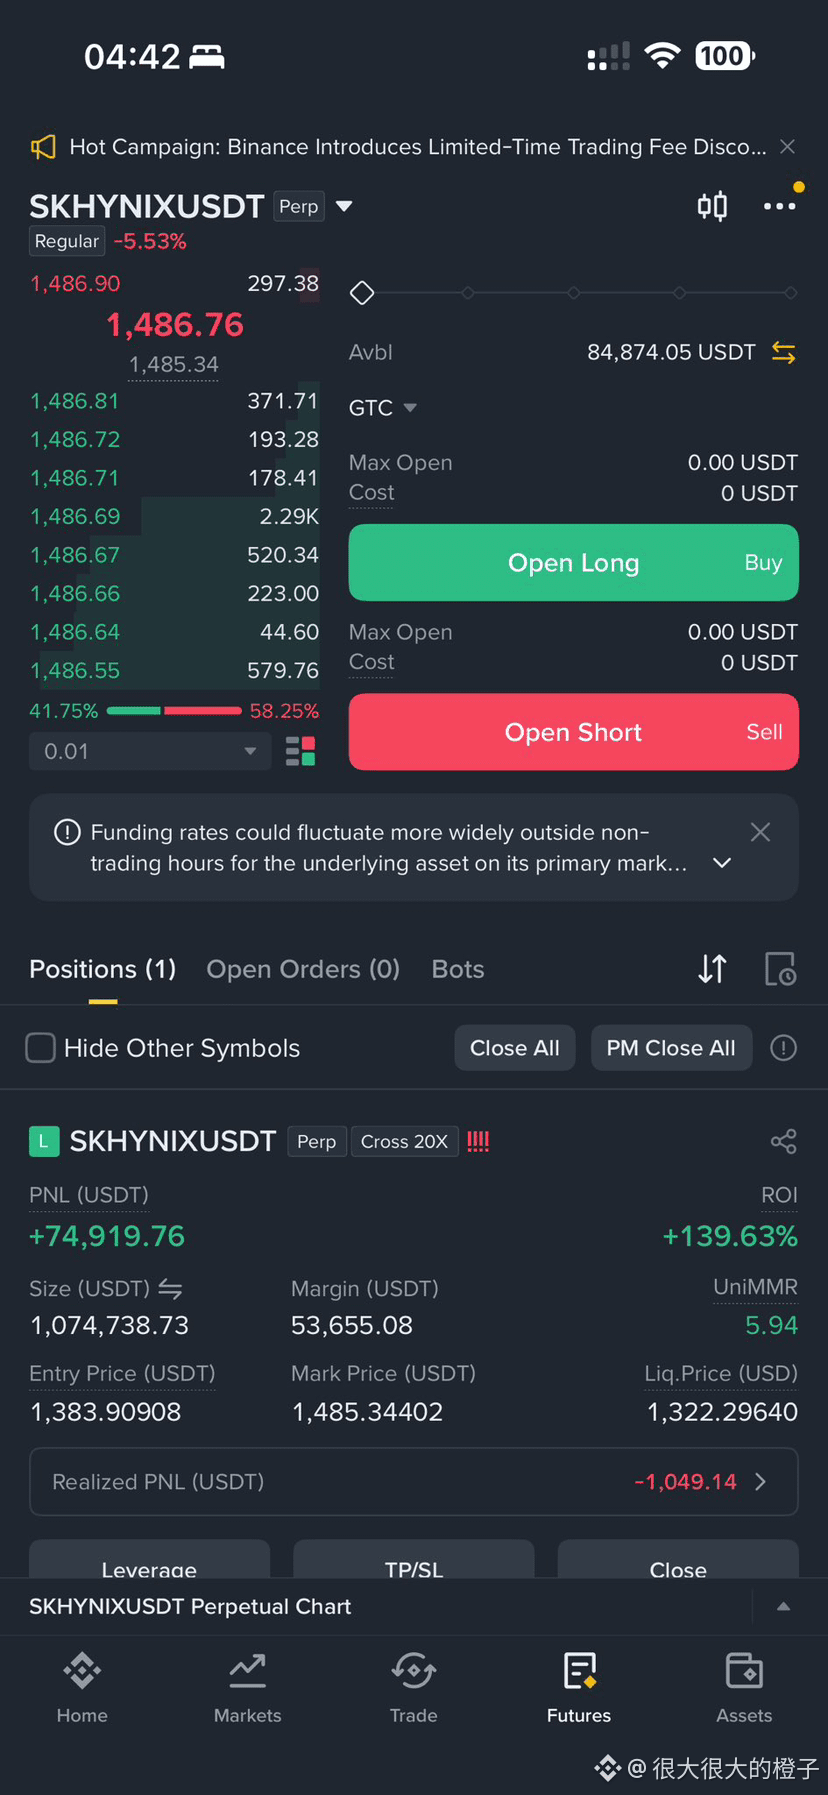
Je vous montre cette photo de moi-même : une position long en levier x20 en full (tout investi) sur Binance, avec <a>SKHYNIXUSDT</a> / <a>SKHYNIXUSDT</a>. Chaque fois que j’ouvre ce type de position, je ne peux m’empêcher de m’émerveiller : la crypto a introduit les contrats perpétuels dans les actifs traditionnels, et c’est littéralement un coup de force à dimension inférieure sur tout le système de levier des actions américaines.
Avant, il était extrêmement difficile d’augmenter le levier sur les actions américaines. Le seul moyen, c’était les options. Mais les options ont deux points morts :
1. Le levier est limité : il est contraint par le Delta et le prix d’exercice ; on ne peut pas, comme ici, tout amplifier librement.
2. Des frictions coûteuses : il faut payer des primes (Premium) élevées aux teneurs de marché. Entre les deux, les teneurs de marché gagnent sur les deux tableaux et refilent une partie du risque : ils vous grattent littéralement une couche de bénéfices.
Désormais, avec les perpétuels, il n’y a plus de courtier intermédiaire qui empoche le spread : long et short se retrouvent face à face pour un pur pari contre contrepartie, sans avoir non plus l’angoisse de la perte de valeur liée au Theta (la valeur temps).
Le « triangle impossible » des contrats perpétuels
Il n’y a jamais de déjeuner gratuit : les contrats perpétuels ont éliminé les teneurs de marché, mais ils ne peuvent pas échapper au triangle impossible de la finance sous-jacente :
Liquidité (levier), ADL (réduction automatique des positions), et taux de financement
Logique centrale : on ne peut pas « tout avoir ». On veut à la fois un levier très élevé, et ne pas subir l’ADL, tout en ne voulant pas payer les frais de financement.
Pour un levier/une liquidité élevés : dans des conditions de marché unilatérales extrêmes, il faut nécessairement assumer un coût de régulation du financement très élevé
Pour éviter d’être forcé de partager la perte de liquidation : la bourse doit introduire un mécanisme ADL ; en cas de conditions extrêmes, elle réduit directement et de force les positions dont le profit est le plus important.
Les contrats perpétuels utilisent une liquidité la plus brutale et la plus efficace possible, arrachant ainsi le voile des coûts de frictions élevés des options sur actions américaines. Même s’il faut accepter des contraintes liées au taux de financement ou à l’ADL, cette confrontation ultime face à face, sans intermédiaire, est bel et bien l’expression ultime de l’efficacité des produits dérivés.
Je vous montre cette photo de moi-même : une position long en levier x20 en full (tout investi) sur Binance, avec <a>SKHYNIXUSDT</a> / <a>SKHYNIXUSDT</a>. Chaque fois que j’ouvre ce type de position, je ne peux m’empêcher de m’émerveiller : la crypto a introduit les contrats perpétuels dans les actifs traditionnels, et c’est littéralement un coup de force à dimension inférieure sur tout le système de levier des actions américaines.
Avant, il était extrêmement difficile d’augmenter le levier sur les actions américaines. Le seul moyen, c’était les options. Mais les options ont deux points morts :
1. Le levier est limité : il est contraint par le Delta et le prix d’exercice ; on ne peut pas, comme ici, tout amplifier librement.
2. Des frictions coûteuses : il faut payer des primes (Premium) élevées aux teneurs de marché. Entre les deux, les teneurs de marché gagnent sur les deux tableaux et refilent une partie du risque : ils vous grattent littéralement une couche de bénéfices.
Désormais, avec les perpétuels, il n’y a plus de courtier intermédiaire qui empoche le spread : long et short se retrouvent face à face pour un pur pari contre contrepartie, sans avoir non plus l’angoisse de la perte de valeur liée au Theta (la valeur temps).
Le « triangle impossible » des contrats perpétuels
Il n’y a jamais de déjeuner gratuit : les contrats perpétuels ont éliminé les teneurs de marché, mais ils ne peuvent pas échapper au triangle impossible de la finance sous-jacente :
Liquidité (levier), ADL (réduction automatique des positions), et taux de financement
Logique centrale : on ne peut pas « tout avoir ». On veut à la fois un levier très élevé, et ne pas subir l’ADL, tout en ne voulant pas payer les frais de financement.
Pour un levier/une liquidité élevés : dans des conditions de marché unilatérales extrêmes, il faut nécessairement assumer un coût de régulation du financement très élevé
Pour éviter d’être forcé de partager la perte de liquidation : la bourse doit introduire un mécanisme ADL ; en cas de conditions extrêmes, elle réduit directement et de force les positions dont le profit est le plus important.
Les contrats perpétuels utilisent une liquidité la plus brutale et la plus efficace possible, arrachant ainsi le voile des coûts de frictions élevés des options sur actions américaines. Même s’il faut accepter des contraintes liées au taux de financement ou à l’ADL, cette confrontation ultime face à face, sans intermédiaire, est bel et bien l’expression ultime de l’efficacité des produits dérivés.