

币圈小贝贝
230 Publications

币圈小贝贝
Signaler
Bloquer l’utilisateur
11 Suivis
1.7K+ Abonnés
1.0K+ J’aime
Publications
Tous
Direct
·
--
Voir la traduction
表面看是 Solana 上一个小众赛道的数字,但深层可能是另外一回事..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Blockworks 的数据显示,2026 年 9 月,Solana 链上代币化股票的月度交易量突破了 44 亿美元,创下历史新高.. 推动这波增长的核心,是 Raydium 和 Orca 这两个 DEX。图表里能看出,从 2025 年 6 月开始,这类交易就一直在往上走,只是这个月才真正被看见。
大多数人看到 44 亿,第一反应是「又一个 Solana 生态的漂亮数字」,顺手划过去.. 但把它放进 RWA 这条大叙事里,位置就不同了:代币化股票是把真实世界的股票搬上链交易,不是发个新币讲故事,它直接对接的是传统金融的资产端。
真正值得看的是谁在做这件事.. 不是某个新协议,而是 Solana 上已经跑熟了的 DEX 基础设施。Raydium、Orca 原本做的是 meme 和各种长尾资产,现在它们的成交里,开始有了股票这一类「正经资产」。这说明链上交易的资产结构,正在从纯投机,往有用处的一端挪。
资金轮动也是同一个方向.. 过去一年,钱从 BTC ETF 流到 AI 算力,再从 AI 叙事外溢到 RWA。代币化股票是 RWA 里最难啃、但也最接近传统资金的那一块。它不需要新人去开新的账户,只需要他们会用钱包。
反转在这里:44 亿听着大,放到全球股票市场里,连零头都算不上.. 而且它高度集中在少数几个 DEX、流动性也偏薄,一笔大额进出就可能把价格打歪。它现在更像一个演示,而不是一个成熟市场。
值得盯的是下一步:如果接下来的月份,代币化股票的交易量继续走高、并且开始出现机构做市,那 Solana 的这 44 亿,可能只是一个起点.. 反过来,如果它一直停在「散户自娱自乐」的体量,那这条赛道的天花板,会比想象中低得多。
表面看是 Solana 上一个小众赛道的数字,但深层可能是另外一回事..
🤖 进群看风向
Blockworks 的数据显示,2026 年 9 月,Solana 链上代币化股票的月度交易量突破了 44 亿美元,创下历史新高.. 推动这波增长的核心,是 Raydium 和 Orca 这两个 DEX。图表里能看出,从 2025 年 6 月开始,这类交易就一直在往上走,只是这个月才真正被看见。
大多数人看到 44 亿,第一反应是「又一个 Solana 生态的漂亮数字」,顺手划过去.. 但把它放进 RWA 这条大叙事里,位置就不同了:代币化股票是把真实世界的股票搬上链交易,不是发个新币讲故事,它直接对接的是传统金融的资产端。
真正值得看的是谁在做这件事.. 不是某个新协议,而是 Solana 上已经跑熟了的 DEX 基础设施。Raydium、Orca 原本做的是 meme 和各种长尾资产,现在它们的成交里,开始有了股票这一类「正经资产」。这说明链上交易的资产结构,正在从纯投机,往有用处的一端挪。
资金轮动也是同一个方向.. 过去一年,钱从 BTC ETF 流到 AI 算力,再从 AI 叙事外溢到 RWA。代币化股票是 RWA 里最难啃、但也最接近传统资金的那一块。它不需要新人去开新的账户,只需要他们会用钱包。
反转在这里:44 亿听着大,放到全球股票市场里,连零头都算不上.. 而且它高度集中在少数几个 DEX、流动性也偏薄,一笔大额进出就可能把价格打歪。它现在更像一个演示,而不是一个成熟市场。
值得盯的是下一步:如果接下来的月份,代币化股票的交易量继续走高、并且开始出现机构做市,那 Solana 的这 44 亿,可能只是一个起点.. 反过来,如果它一直停在「散户自娱自乐」的体量,那这条赛道的天花板,会比想象中低得多。
208
·
--
Voir la traduction
这条消息看着像华盛顿的日常人事变动,但放进加密这两年的处境里,读起来就不太一样了..
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
特朗普周日在他的社交平台上宣布,成立一个叫「超级智能力量」的小组,专门协调联邦政府怎么在 AI 上保持领先。名单里排在最前面的,是现任国家情报总监 Jay Clayton.. 对加密圈来说,这个名字一点都不陌生。
Clayton 是特朗普第一任期的 SEC 主席,也是「监管即执法」这套打法的奠基人之一。他在离任前的最后动作,被后来反复引用:2020 年 12 月,SEC 起诉 Ripple,指控它把 XRP 当未注册证券卖了 13 亿美元.. 这个案子,后来成了 Gensler 时代一连串诉讼的模板。整个任期里,他推动了 57 起针对加密公司的案件。
他此后的路径一直在摇摆.. 离开 SEC 后,他做过 One River 的加密顾问,也进过托管商 Fireblocks 的顾问委员会;再后来,他以纽约南区代理联邦检察官的身份,推动了 Tornado Cash 开发者 Roman Storm 的起诉。同一个人,既打过 XRP,也替加密机构站过台,还起诉过隐私工具。
现在他被派去管 AI..
大多数人看到这条任命,只会当成一次普通的人事调整。但把时间线拉长看,信号可能藏在别处:华盛顿的政策注意力,是有配额的。过去这两年,加密和 AI 在抢同一批官员、同一条预算、同一拨议员的日程。
当曾经把 Ripple 告上法庭的人被调去负责 AI,某种程度上说明加密在美国政策议程里,从「需要打击的新东西」变成了「已经处理过的旧账」。注意力正在转移。
资金其实也是同一套逻辑.. 过去一年,热钱在 BTC ETF、AI 算力、电力这些板块之间来回轮动。政策注意力往哪走,往往领先资金半步。如果联邦的钱和人开始系统性地倒向 AI,那么接下来要盯的,可能不是哪条链涨了多少,而是加密还能拿到多少原本属于它的政策带宽。
真正的反转在这里:Clayton 的履历是一张「起诉者 + 顾问」的双面牌,他被放到 AI 位置上,未必意味着加密监管松绑,也可能只是把同一套执法思路,原样搬到了 AI 领域.. 今天看是一次人选安排,往后看,可能是整个科技监管风向的换轨。
值得盯的是下一步:这个小组的授权范围和预算什么时候落地。一旦联邦资源开始往 AI 倾斜,加密这边能分到多少,大概率会被重新算一遍账..
这条消息看着像华盛顿的日常人事变动,但放进加密这两年的处境里,读起来就不太一样了..
🤖 进群看机构动作
特朗普周日在他的社交平台上宣布,成立一个叫「超级智能力量」的小组,专门协调联邦政府怎么在 AI 上保持领先。名单里排在最前面的,是现任国家情报总监 Jay Clayton.. 对加密圈来说,这个名字一点都不陌生。
Clayton 是特朗普第一任期的 SEC 主席,也是「监管即执法」这套打法的奠基人之一。他在离任前的最后动作,被后来反复引用:2020 年 12 月,SEC 起诉 Ripple,指控它把 XRP 当未注册证券卖了 13 亿美元.. 这个案子,后来成了 Gensler 时代一连串诉讼的模板。整个任期里,他推动了 57 起针对加密公司的案件。
他此后的路径一直在摇摆.. 离开 SEC 后,他做过 One River 的加密顾问,也进过托管商 Fireblocks 的顾问委员会;再后来,他以纽约南区代理联邦检察官的身份,推动了 Tornado Cash 开发者 Roman Storm 的起诉。同一个人,既打过 XRP,也替加密机构站过台,还起诉过隐私工具。
现在他被派去管 AI..
大多数人看到这条任命,只会当成一次普通的人事调整。但把时间线拉长看,信号可能藏在别处:华盛顿的政策注意力,是有配额的。过去这两年,加密和 AI 在抢同一批官员、同一条预算、同一拨议员的日程。
当曾经把 Ripple 告上法庭的人被调去负责 AI,某种程度上说明加密在美国政策议程里,从「需要打击的新东西」变成了「已经处理过的旧账」。注意力正在转移。
资金其实也是同一套逻辑.. 过去一年,热钱在 BTC ETF、AI 算力、电力这些板块之间来回轮动。政策注意力往哪走,往往领先资金半步。如果联邦的钱和人开始系统性地倒向 AI,那么接下来要盯的,可能不是哪条链涨了多少,而是加密还能拿到多少原本属于它的政策带宽。
真正的反转在这里:Clayton 的履历是一张「起诉者 + 顾问」的双面牌,他被放到 AI 位置上,未必意味着加密监管松绑,也可能只是把同一套执法思路,原样搬到了 AI 领域.. 今天看是一次人选安排,往后看,可能是整个科技监管风向的换轨。
值得盯的是下一步:这个小组的授权范围和预算什么时候落地。一旦联邦资源开始往 AI 倾斜,加密这边能分到多少,大概率会被重新算一遍账..
1.7k
·
--
Voir la traduction
钱少了,人却多了.. 这话放在链上信贷这个角落,反而值得多看两眼。
[🏛️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
RWA Foundation 刚出的三季度报告里,链上信贷的整体市值掉到 62 亿美元,比 7 月初的 63.5 亿还少了 2.8%.. 规模没涨,钱甚至缩了一点。可同一份报告里,持有地址数反而涨了 12.1%,来到 28840 个。
大多数人看到市值下滑,第一反应是「这个赛道冷了」.. 但把两条线叠起来看,画面不太一样:价格在退,参与者在进。链上信贷这季度更像是被行情按低了估值,而不是被人抛弃。
最典型的是 Maple Finance.. 它一家就抹掉了 4.027 亿美元市值,几乎解释了整个板块的跌幅。可偏偏也是它,这季度新增的持有地址最多,2160 个,占了全行业净增持有者的近 69%。钱在走,人却在排队进场,这两件事同时发生在同一个项目上。
另一头,Hastra 和 USDai 合计加了 3.725 亿美元,是这季度少数真正做大的发行方。整个市场 64 种资产、13 个发行方、散在 16 条链上,看着热闹,其实很集中:Tradable 和 Maple 两家就吃掉超过 60% 的份额。
这才是值得盯的地方.. 链上信贷讲的是把真实世界的信贷搬到链上,钱从哪来、利率怎么定、坏账谁扛,几乎全压在这几个发行方身上。集中度高意味着,任何一家出事,整个板块的数字都会跟着晃;16 条链分散流动性,也让大额进出的真实难度,比 62 亿这个标题数字更高。
所以这季度的信号,可能不在市值,而在那个 +12.1%.. 地址不一定等于人,一个人可以开很多钱包,这个数字只能当方向看,不是人数。但如果接下来几个季度,参与地址继续往上走、市值也开始跟上,那说明链上信贷走过了概念展示的阶段,进入真实的资金沉淀。
反转可能在这里:当传统信贷的钱开始习惯性走链上这条通道,谁的利率、谁的信用、谁的合规,会先被市场用脚投票.. 到那时候,62 亿美元显然不是终点,而今天这个「钱少了、人却多了」的分叉,也许正是整条曲线真正的起点..
钱少了,人却多了.. 这话放在链上信贷这个角落,反而值得多看两眼。
🏛️ 最新消息群里说
RWA Foundation 刚出的三季度报告里,链上信贷的整体市值掉到 62 亿美元,比 7 月初的 63.5 亿还少了 2.8%.. 规模没涨,钱甚至缩了一点。可同一份报告里,持有地址数反而涨了 12.1%,来到 28840 个。
大多数人看到市值下滑,第一反应是「这个赛道冷了」.. 但把两条线叠起来看,画面不太一样:价格在退,参与者在进。链上信贷这季度更像是被行情按低了估值,而不是被人抛弃。
最典型的是 Maple Finance.. 它一家就抹掉了 4.027 亿美元市值,几乎解释了整个板块的跌幅。可偏偏也是它,这季度新增的持有地址最多,2160 个,占了全行业净增持有者的近 69%。钱在走,人却在排队进场,这两件事同时发生在同一个项目上。
另一头,Hastra 和 USDai 合计加了 3.725 亿美元,是这季度少数真正做大的发行方。整个市场 64 种资产、13 个发行方、散在 16 条链上,看着热闹,其实很集中:Tradable 和 Maple 两家就吃掉超过 60% 的份额。
这才是值得盯的地方.. 链上信贷讲的是把真实世界的信贷搬到链上,钱从哪来、利率怎么定、坏账谁扛,几乎全压在这几个发行方身上。集中度高意味着,任何一家出事,整个板块的数字都会跟着晃;16 条链分散流动性,也让大额进出的真实难度,比 62 亿这个标题数字更高。
所以这季度的信号,可能不在市值,而在那个 +12.1%.. 地址不一定等于人,一个人可以开很多钱包,这个数字只能当方向看,不是人数。但如果接下来几个季度,参与地址继续往上走、市值也开始跟上,那说明链上信贷走过了概念展示的阶段,进入真实的资金沉淀。
反转可能在这里:当传统信贷的钱开始习惯性走链上这条通道,谁的利率、谁的信用、谁的合规,会先被市场用脚投票.. 到那时候,62 亿美元显然不是终点,而今天这个「钱少了、人却多了」的分叉,也许正是整条曲线真正的起点..
31
·
--
#比特币现货etf三季度净流入63.4亿美元
Au début d’octobre, l’argent des ETF Bitcoin est bien revenu… Beaucoup voient seulement le chiffre des 134 millions de dollars d’entrées nettes, mais ce qui vaut vraiment le coup d’observer, c’est pourquoi il revient précisément à ce moment-là.
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
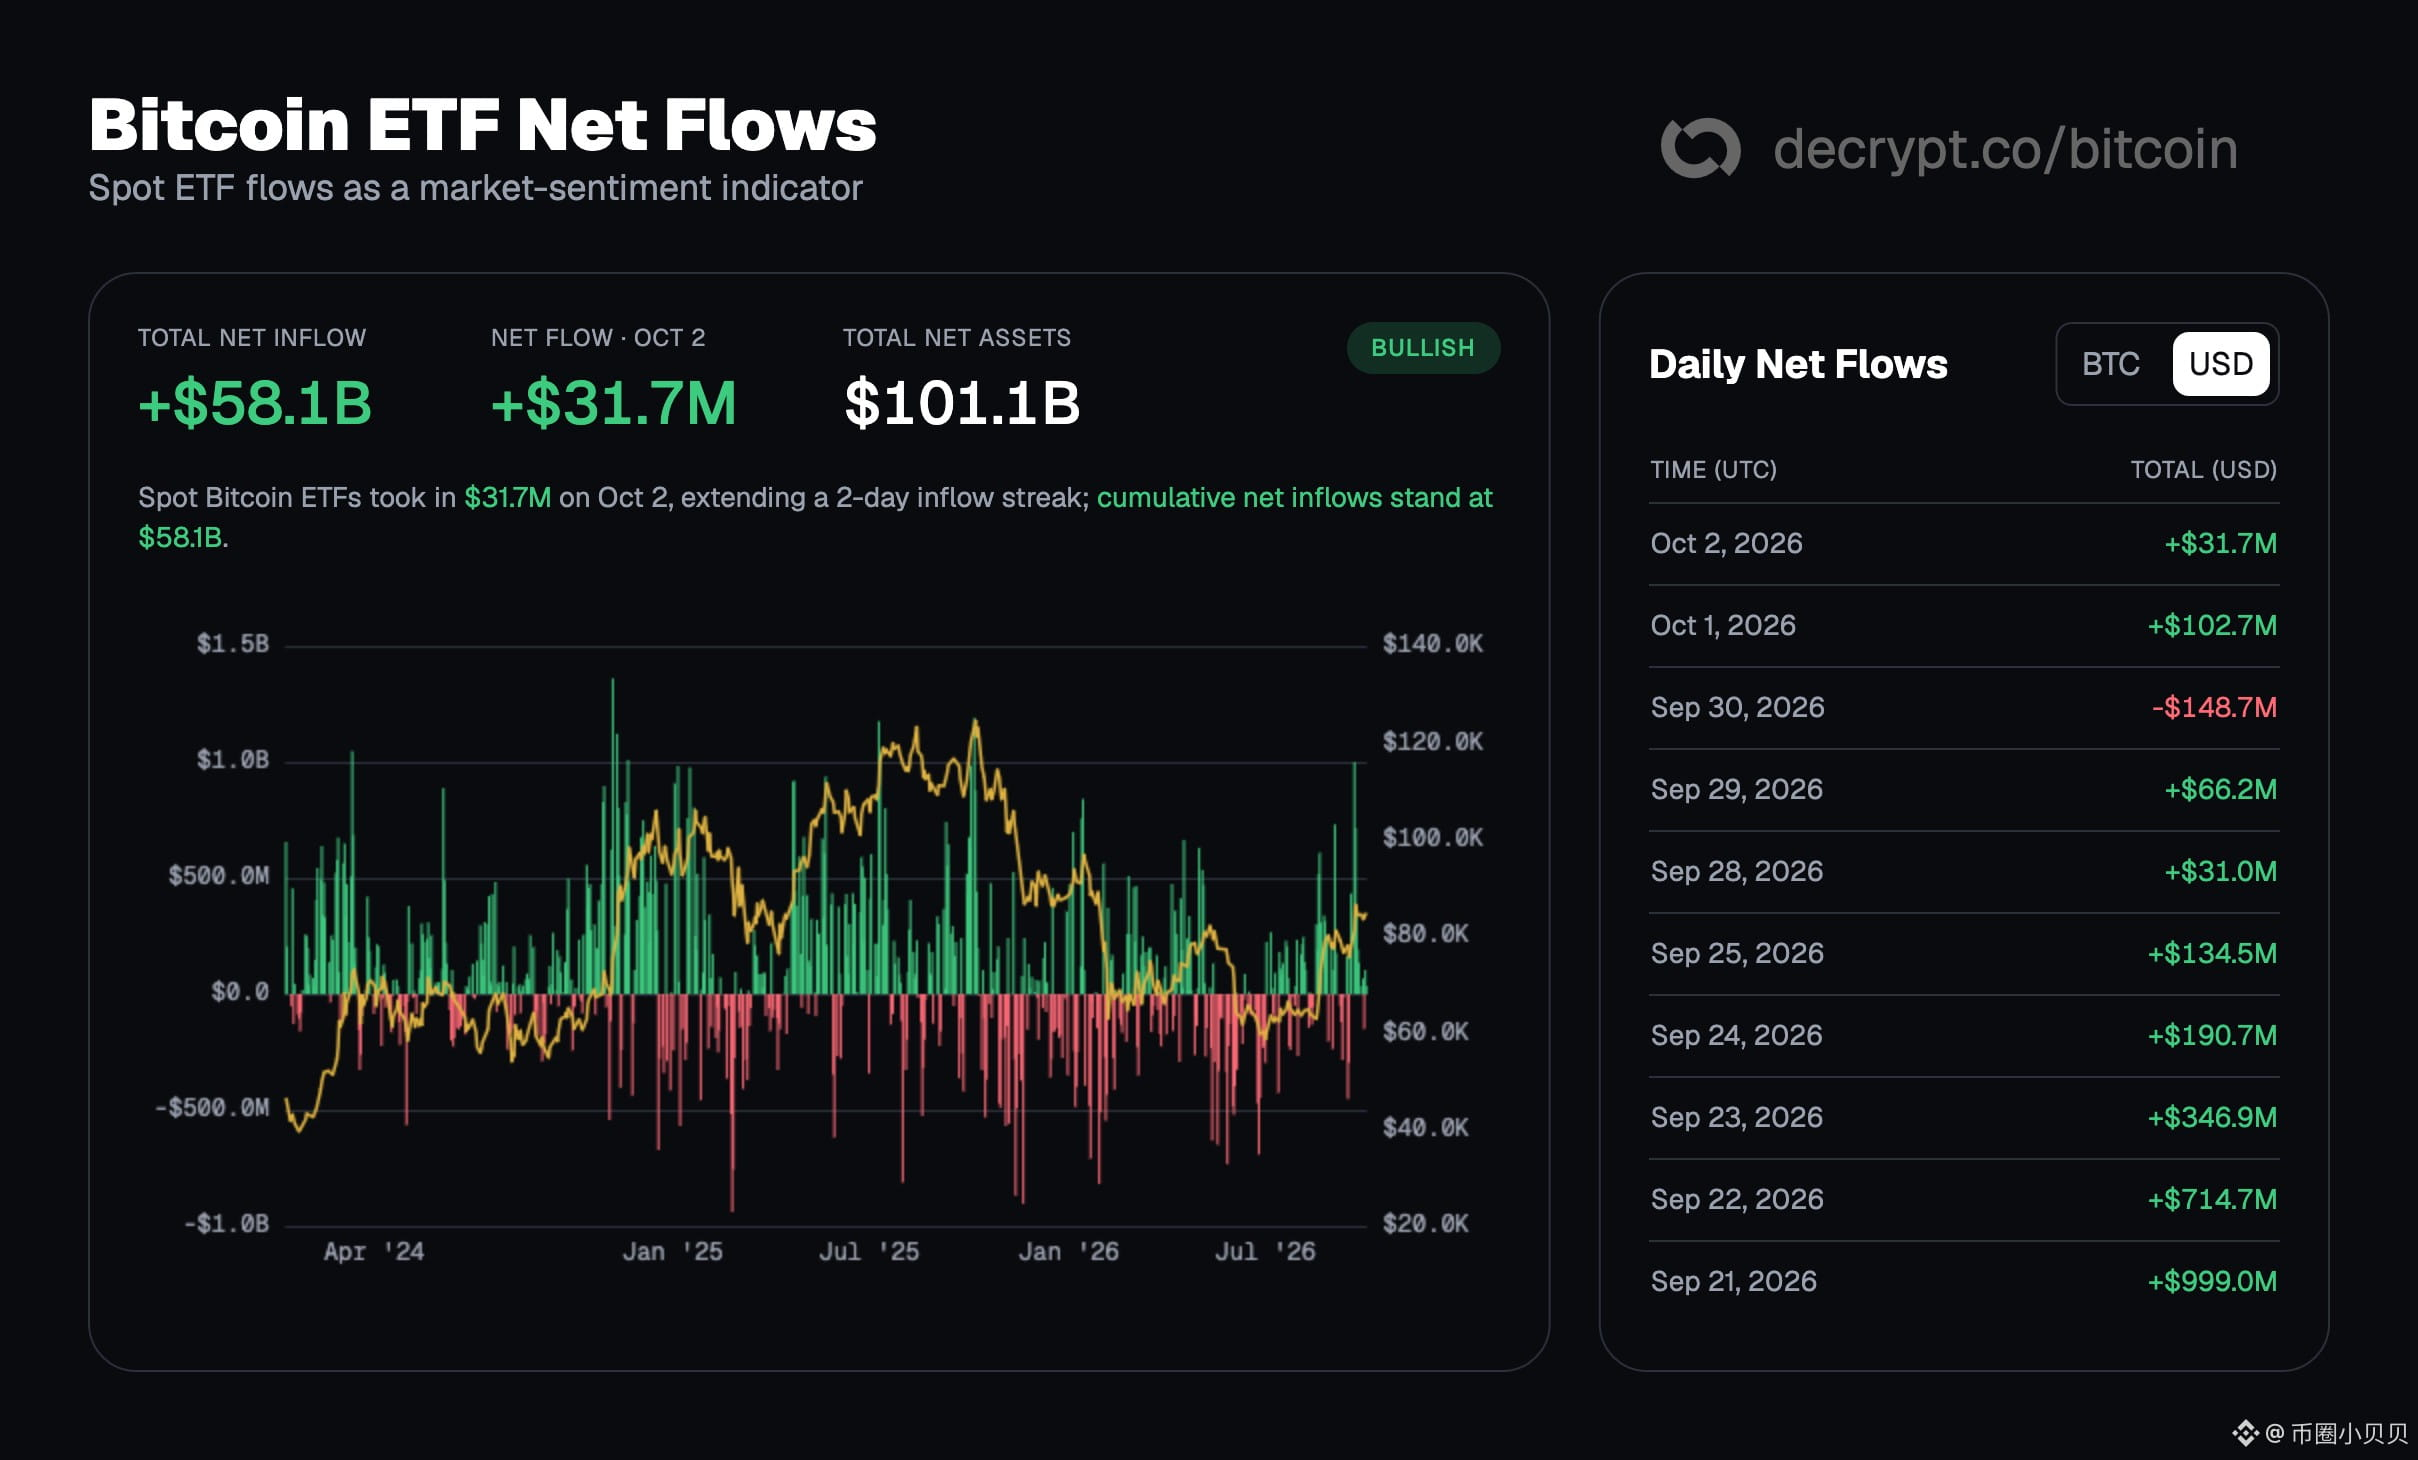
Du 1er au 2 octobre, les ETF Bitcoin spot américains ont enregistré 134 millions de dollars d’entrées nettes sur deux jours, ce qui a exactement couvert la sortie de 149 millions de dollars du 30 septembre. La série de neuf hausses consécutives s’est interrompue à la fin du mois, puis octobre a repris, donnant l’impression d’un scénario classique d’« Uptoober ».
Ce qui alimente vraiment ce regain, ce ne sont pas les acteurs du monde crypto eux-mêmes, mais les données macro. Vendredi, les chiffres de l’emploi américains étaient décevants : en septembre, seulement 29 000 emplois ont été créés, et le taux de chômage est monté à 4,2 %. Dès la publication des données, la probabilité d’une hausse des taux en octobre, selon le CME, a chuté de 70 % par rapport à la semaine précédente à 14 %. Le marché interprète cela comme suit : un ralentissement de l’emploi pousserait la Fed à faire une pause, et les actifs risqués montent d’abord, par précaution.
Ce qui est plus facile à négliger, c’est l’autre côté du grand livre. En additionnant le total des comptes de ces ETF depuis le début de l’année, les entrées nettes cumulées restent en réalité inférieures à 1 milliard de dollars. Les entrées nettes de septembre (2,65 milliards de dollars) sont le deuxième meilleur mois depuis octobre de l’an dernier, mais les creux creusés auparavant étaient trop profonds ; on n’en a comblé qu’une partie pour l’instant.
Donc, l’argent qui arrive ressemble davantage à un remplissage de tranchées qu’à une offensive. Vendredi, le BTC a touché un sommet autour de 87 173, à un pas seulement des plus hauts de septembre (87 354), mais il a été repoussé à nouveau vers les 85 000. Toutefois, les prix à terme ne l’entendent pas de la même façon : la part des acteurs qui pensent que le Bitcoin peut encore battre de nouveaux records cette année est d’environ 7 %. L’optimisme du titre et la prudence des flux financiers sont deux choses différentes.
Cela explique aussi pourquoi la rotation des capitaux n’a pas vraiment démarré jusqu’ici. Pour qu’une rotation ait lieu, il faut d’abord attendre que le BTC se stabilise de lui-même ; ensuite seulement l’argent acceptera de se déplacer vers l’ETH, le XRP et les altcoins. Pour le moment, les entrées nettes de BTC ne sont même pas redevenues positives depuis bien longtemps : parler de rotation, c’est encore tôt.
Deux dates à venir sont difficiles à contourner : le CPI du 14 octobre et la réunion sur les taux du 28 octobre. Si le CPI va dans le bon sens et que les anticipations de hausse continuent de se calmer, cet argent de remplissage pourrait avoir une chance de se transformer en argent d’offensive. Mais si les données se contredisent à la moindre répétition, il repartira probablement plus vite qu’il n’est entré…
Donc, la vraie question à surveiller désormais, c’est : l’argent tout juste revenu tiendra-t-il face au prochain point de données…
#比特币现货etf三季度净流入63.4亿美元
Au début d’octobre, l’argent des ETF Bitcoin est bien revenu… Beaucoup voient seulement le chiffre des 134 millions de dollars d’entrées nettes, mais ce qui vaut vraiment le coup d’observer, c’est pourquoi il revient précisément à ce moment-là.
🔄 进群看叙事
Du 1er au 2 octobre, les ETF Bitcoin spot américains ont enregistré 134 millions de dollars d’entrées nettes sur deux jours, ce qui a exactement couvert la sortie de 149 millions de dollars du 30 septembre. La série de neuf hausses consécutives s’est interrompue à la fin du mois, puis octobre a repris, donnant l’impression d’un scénario classique d’« Uptoober ».
Ce qui alimente vraiment ce regain, ce ne sont pas les acteurs du monde crypto eux-mêmes, mais les données macro. Vendredi, les chiffres de l’emploi américains étaient décevants : en septembre, seulement 29 000 emplois ont été créés, et le taux de chômage est monté à 4,2 %. Dès la publication des données, la probabilité d’une hausse des taux en octobre, selon le CME, a chuté de 70 % par rapport à la semaine précédente à 14 %. Le marché interprète cela comme suit : un ralentissement de l’emploi pousserait la Fed à faire une pause, et les actifs risqués montent d’abord, par précaution.
Ce qui est plus facile à négliger, c’est l’autre côté du grand livre. En additionnant le total des comptes de ces ETF depuis le début de l’année, les entrées nettes cumulées restent en réalité inférieures à 1 milliard de dollars. Les entrées nettes de septembre (2,65 milliards de dollars) sont le deuxième meilleur mois depuis octobre de l’an dernier, mais les creux creusés auparavant étaient trop profonds ; on n’en a comblé qu’une partie pour l’instant.
Donc, l’argent qui arrive ressemble davantage à un remplissage de tranchées qu’à une offensive. Vendredi, le BTC a touché un sommet autour de 87 173, à un pas seulement des plus hauts de septembre (87 354), mais il a été repoussé à nouveau vers les 85 000. Toutefois, les prix à terme ne l’entendent pas de la même façon : la part des acteurs qui pensent que le Bitcoin peut encore battre de nouveaux records cette année est d’environ 7 %. L’optimisme du titre et la prudence des flux financiers sont deux choses différentes.
Cela explique aussi pourquoi la rotation des capitaux n’a pas vraiment démarré jusqu’ici. Pour qu’une rotation ait lieu, il faut d’abord attendre que le BTC se stabilise de lui-même ; ensuite seulement l’argent acceptera de se déplacer vers l’ETH, le XRP et les altcoins. Pour le moment, les entrées nettes de BTC ne sont même pas redevenues positives depuis bien longtemps : parler de rotation, c’est encore tôt.
Deux dates à venir sont difficiles à contourner : le CPI du 14 octobre et la réunion sur les taux du 28 octobre. Si le CPI va dans le bon sens et que les anticipations de hausse continuent de se calmer, cet argent de remplissage pourrait avoir une chance de se transformer en argent d’offensive. Mais si les données se contredisent à la moindre répétition, il repartira probablement plus vite qu’il n’est entré…
Donc, la vraie question à surveiller désormais, c’est : l’argent tout juste revenu tiendra-t-il face au prochain point de données…
26
·
--
Dans l’industrie, une phrase qui circule récemment : « Les infrastructures à construire sont pratiquement toutes achevées… mais dès qu’on la dit, le vrai problème ne fait que commencer : c’est construit… mais qui va l’utiliser ? »
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
CoinDesk a aujourd’hui proposé une version très directe… Après des années à poser des rails et à empiler toutes sortes de produits financiers, le secteur arrive maintenant à l’étape la plus difficile : faire en sorte que les gens s’en servent vraiment. Un responsable produit d’une plateforme d’échange américaine, Ben Shen, dit que le secteur a longtemps été « trop axé sur la technique » : produits bourrés de jargon, alors que les utilisateurs s’en fichent de savoir si, en dessous, ça tourne sur une blockchain. Ils veulent seulement savoir si l’argent peut rapporter, être épargné, dépensé et emprunté.
Il décompose la croissance en un volant d’inertie : d’abord, faire entrer l’argent sur la plateforme ; ensuite, lui donner une raison de rester ; enfin, lui offrir des endroits où le dépenser… Et entre les deux, qu’est-ce qui lance le mouvement ? Les récompenses. En subventionnant les rendements, on « casse l’inertie » et on attire des gens depuis ailleurs. De l’autre côté, lors du sommet Avalanche, l’investisseur Kevin O’Leary s’exprime encore plus directement : pour qu’une chaîne obtienne des affaires institutionnelles, il faut « show me adoption » — des dossiers réels, pas des démos de testnet. Il ajoute aussi que le marketing le plus fort, c’est le bouche-à-oreille entre pairs.
En fait, il s’agit de donner un nouveau prix aux rotations de capitaux… Avant, le marché acceptait de payer une prime pour « savoir si la technologie peut être réalisée » : infrastructures, concepts, livres blancs pouvaient faire monter le tout. Aujourd’hui, le pouvoir de fixation du prix glisse de l’autre côté : y a-t-il des utilisateurs réels ? Y a-t-il des revenus ? L’argent une fois entré reste-t-il ? À paramètres identiques, si une chaîne n’est nourrie que par des tests et des interactions générées au moyen de faux signaux, les capitaux finiront tôt ou tard par demander : « Et après ? »
Il y a une inversion à surveiller… L’argent attiré grâce aux subventions est la catégorie la plus instable de la liquidité. Cette plateforme elle-même le reconnaît : la pire chose qu’elle veut, c’est « qu’on vienne s’installer pour une promotion, puis qu’on parte juste après la fin de la promotion ». Ainsi, la vraie différence à venir ne dépend pas du montant des récompenses offertes, mais de ceci : une fois les subventions réduites, les utilisateurs voudront-ils encore rester. Si le volant d’inertie se met en mouvement, la logique d’évaluation se recalibre ; s’il ne se lance pas, l’agitation de cette phase n’aura peut-être servi qu’à constituer des éléments pour la prochaine.
Dans l’industrie, une phrase qui circule récemment : « Les infrastructures à construire sont pratiquement toutes achevées… mais dès qu’on la dit, le vrai problème ne fait que commencer : c’est construit… mais qui va l’utiliser ? »
🔄 进群看资金动向
CoinDesk a aujourd’hui proposé une version très directe… Après des années à poser des rails et à empiler toutes sortes de produits financiers, le secteur arrive maintenant à l’étape la plus difficile : faire en sorte que les gens s’en servent vraiment. Un responsable produit d’une plateforme d’échange américaine, Ben Shen, dit que le secteur a longtemps été « trop axé sur la technique » : produits bourrés de jargon, alors que les utilisateurs s’en fichent de savoir si, en dessous, ça tourne sur une blockchain. Ils veulent seulement savoir si l’argent peut rapporter, être épargné, dépensé et emprunté.
Il décompose la croissance en un volant d’inertie : d’abord, faire entrer l’argent sur la plateforme ; ensuite, lui donner une raison de rester ; enfin, lui offrir des endroits où le dépenser… Et entre les deux, qu’est-ce qui lance le mouvement ? Les récompenses. En subventionnant les rendements, on « casse l’inertie » et on attire des gens depuis ailleurs. De l’autre côté, lors du sommet Avalanche, l’investisseur Kevin O’Leary s’exprime encore plus directement : pour qu’une chaîne obtienne des affaires institutionnelles, il faut « show me adoption » — des dossiers réels, pas des démos de testnet. Il ajoute aussi que le marketing le plus fort, c’est le bouche-à-oreille entre pairs.
En fait, il s’agit de donner un nouveau prix aux rotations de capitaux… Avant, le marché acceptait de payer une prime pour « savoir si la technologie peut être réalisée » : infrastructures, concepts, livres blancs pouvaient faire monter le tout. Aujourd’hui, le pouvoir de fixation du prix glisse de l’autre côté : y a-t-il des utilisateurs réels ? Y a-t-il des revenus ? L’argent une fois entré reste-t-il ? À paramètres identiques, si une chaîne n’est nourrie que par des tests et des interactions générées au moyen de faux signaux, les capitaux finiront tôt ou tard par demander : « Et après ? »
Il y a une inversion à surveiller… L’argent attiré grâce aux subventions est la catégorie la plus instable de la liquidité. Cette plateforme elle-même le reconnaît : la pire chose qu’elle veut, c’est « qu’on vienne s’installer pour une promotion, puis qu’on parte juste après la fin de la promotion ». Ainsi, la vraie différence à venir ne dépend pas du montant des récompenses offertes, mais de ceci : une fois les subventions réduites, les utilisateurs voudront-ils encore rester. Si le volant d’inertie se met en mouvement, la logique d’évaluation se recalibre ; s’il ne se lance pas, l’agitation de cette phase n’aura peut-être servi qu’à constituer des éléments pour la prochaine.
125
·
--
#zcash现货etf首现周度净流出9360万美元
En apparence, il s’agit d’une actualité du type « piratage de fonds par des hackers, et l’équipe les a de nouveau récupérés »… mais ce qu’il y a vraiment à voir n’est peut-être pas 3,8 millions de dollars.
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Le service d’échange inter-chaînes Near Intents a été exploité jeudi via une faille de contrat : environ 3,8 millions de dollars ont été détournés. Le responsable de l’équipe, Alex Shevchenko, n’est pas resté silencieux ; il a lancé un appel public : « We have identified you, sir », autrement dit en nommant explicitement quelqu’un comme déjà identifié, et en donnant un ultimatum de 48 heures. Le lendemain, l’argent a été entièrement remboursé, et l’équipe a annoncé aussitôt qu’elle arrêtait l’enquête. Sur la chaîne, une note présumée laissée par le hacker est encore visible : « Nous avons tort. Tout est rendu. Et en plus, je conseille aux autres de ne pas suivre cette voie de primes pour l’exploitation des failles. »
La plupart des gens voient surtout « encore un incident de sécurité ». Mais ce qui est anormal, c’est que les fonds volés soient bel et bien revenus intégralement, et ce en seulement 48 heures.
Ces dernières années, le taux de récupération des fonds volés a été lamentable : dans la majorité des cas, il fallait une intervention des forces de l’ordre, des gels par les plateformes d’échange ou un suivi post-incident via l’analyse on-chain. Cette fois-ci, la récupération a reposé sur autre chose : pas sur la police, mais sur une forme de menace liée à la réputation — « j’ai déjà ton identité ». Dans le monde décentralisé, la récupération des fonds ressemble de plus en plus à une négociation : celui qui détient des indices d’identité a un pouvoir de négociation.
En élargissant la caméra, cette affaire en tient aussi une autre. Il y a à peine deux jours, Near Intents a intercepté un échange d’environ 50 millions de dollars : l’opération provenait de l’un des hackers derrière le dossier de vol d’environ 387,5 millions de dollars lié à Bitget, et l’industrie pointe généralement vers la Corée du Nord. Le même service, d’un côté se fait voler, de l’autre intercepte le vol. À ses côtés, l’ETF spot NEAR de Bitwise venait tout juste d’être lancé.
Donc, ce qui vaut la peine d’être observé, c’est le maillon suivant de la chaîne : lorsque qu’un service inter-chaînes joue simultanément le rôle de « victime » et d’« interceptant », il accumule non seulement une réputation en matière de sécurité, mais aussi la confiance — y compris celle des fonds institutionnels prêts à lui confier leur argent.
Si cette tendance se poursuit, la question de savoir si l’argent volé pourra être récupéré à l’avenir dépendra peut-être de plus en plus de la capacité des équipes à « transformer » le hacker en interlocuteur de négociation. Ce qui mérite vraiment d’être surveillé, c’est le mécanisme de marchandage on-chain : sera-t-il copié par davantage de gens… ?
Dès lors qu’un prochain cas de récupération intégrale apparaîtra, la manière dont le marché « valorise » les deux mots « fonds volés » devra peut-être être recalculée.
#zcash现货etf首现周度净流出9360万美元
En apparence, il s’agit d’une actualité du type « piratage de fonds par des hackers, et l’équipe les a de nouveau récupérés »… mais ce qu’il y a vraiment à voir n’est peut-être pas 3,8 millions de dollars.
📢 消息第一时间
Le service d’échange inter-chaînes Near Intents a été exploité jeudi via une faille de contrat : environ 3,8 millions de dollars ont été détournés. Le responsable de l’équipe, Alex Shevchenko, n’est pas resté silencieux ; il a lancé un appel public : « We have identified you, sir », autrement dit en nommant explicitement quelqu’un comme déjà identifié, et en donnant un ultimatum de 48 heures. Le lendemain, l’argent a été entièrement remboursé, et l’équipe a annoncé aussitôt qu’elle arrêtait l’enquête. Sur la chaîne, une note présumée laissée par le hacker est encore visible : « Nous avons tort. Tout est rendu. Et en plus, je conseille aux autres de ne pas suivre cette voie de primes pour l’exploitation des failles. »
La plupart des gens voient surtout « encore un incident de sécurité ». Mais ce qui est anormal, c’est que les fonds volés soient bel et bien revenus intégralement, et ce en seulement 48 heures.
Ces dernières années, le taux de récupération des fonds volés a été lamentable : dans la majorité des cas, il fallait une intervention des forces de l’ordre, des gels par les plateformes d’échange ou un suivi post-incident via l’analyse on-chain. Cette fois-ci, la récupération a reposé sur autre chose : pas sur la police, mais sur une forme de menace liée à la réputation — « j’ai déjà ton identité ». Dans le monde décentralisé, la récupération des fonds ressemble de plus en plus à une négociation : celui qui détient des indices d’identité a un pouvoir de négociation.
En élargissant la caméra, cette affaire en tient aussi une autre. Il y a à peine deux jours, Near Intents a intercepté un échange d’environ 50 millions de dollars : l’opération provenait de l’un des hackers derrière le dossier de vol d’environ 387,5 millions de dollars lié à Bitget, et l’industrie pointe généralement vers la Corée du Nord. Le même service, d’un côté se fait voler, de l’autre intercepte le vol. À ses côtés, l’ETF spot NEAR de Bitwise venait tout juste d’être lancé.
Donc, ce qui vaut la peine d’être observé, c’est le maillon suivant de la chaîne : lorsque qu’un service inter-chaînes joue simultanément le rôle de « victime » et d’« interceptant », il accumule non seulement une réputation en matière de sécurité, mais aussi la confiance — y compris celle des fonds institutionnels prêts à lui confier leur argent.
Si cette tendance se poursuit, la question de savoir si l’argent volé pourra être récupéré à l’avenir dépendra peut-être de plus en plus de la capacité des équipes à « transformer » le hacker en interlocuteur de négociation. Ce qui mérite vraiment d’être surveillé, c’est le mécanisme de marchandage on-chain : sera-t-il copié par davantage de gens… ?
Dès lors qu’un prochain cas de récupération intégrale apparaîtra, la manière dont le marché « valorise » les deux mots « fonds volés » devra peut-être être recalculée.
1.9k
·
--
Le marché surveille tous Alpenglow et la date de son lancement, mais le plus intéressant se trouve ailleurs..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
SOL vaut actuellement environ 121 dollars. Sur 24 heures, il n’a bougé que de 1,6 %, et sur 7 jours, c’est toujours en baisse.. Si on recule la caméra, en août il a progressé de 41,5 %, puis en septembre il a encore gagné 14,6 %. Fin septembre, il a brièvement franchi 124, avant de retomber vers la fin du mois.. Pour la plupart des gens, en regardant cette trajectoire, la conclusion est que la mise à niveau (Alpenglow, avec l’objectif de faire tomber la finalité à environ 150 millisecondes) n’est pas encore confirmée pour un lancement sur le réseau principal, mais le prix a déjà intégré la hausse attendue en avance..
Ce qui vaut vraiment le coup d’observer, c’est la situation des flux de capitaux au même moment.. La semaine dernière, le SOL spot ETF américain n’a enregistré qu’une entrée nette de 800 000 dollars, alors que la semaine précédente, c’était 188,1 millions de dollars.. Passer de 188 millions à 800 000, ce n’est pas un ralentissement : c’est presque un arrêt complet..
D’un côté, on parle de la future mise à niveau technologique ; de l’autre, on parle des données actuelles des ETF. Les deux directions vont exactement à l’opposé.. Sur cette vague de “altcoins” à forte bêta, pour monter, on a besoin de flux additionnels prêts à entrer par les canaux officiels ; si le “tunnel” se rétrécit, la ferveur ne reste plus qu’à tourner en interne.. BTC est encore coincé dans une fourchette autour de 85 000. De l’argent frais n’arrive pas de l’extérieur ; si SOL veut quand même pousser, il ne peut le faire qu’avec la partie la plus agressive du capital déjà en circulation..
Donc les niveaux clés sont assez simples.. Au-dessus, 124 à 125 sont la résistance à laquelle le mouvement échoue sans cesse ces deux dernières semaines ; il faut clôturer avec du volume pour avoir une chance d’aller tester le 148 que les traders visent.. En dessous, 117 est le dernier support : s’il est cassé, il faudra surveiller 116 et 112,5.. La mise à niveau en elle-même n’est pas un catalyseur : la vraie question est de savoir si l’argent des ETF peut être de nouveau attiré..
Garder une possibilité de retournement.. Si SOL peut vraiment grignoter 124 avec du volume avant le lancement de la mise à niveau, cela signifierait que les attentes peuvent encore être converties en argent : alors ce mouvement ne serait pas seulement de l’euphorie sur le capital déjà là ; mais si ça n’y arrive pas et que les ETF ne refluant pas, les hausses d’août et de septembre ressemblent davantage à une anticipation ayant déjà consommé une partie des attentes à l’avance..
Le marché surveille tous Alpenglow et la date de son lancement, mais le plus intéressant se trouve ailleurs..
📢 今日盘面群里聊
SOL vaut actuellement environ 121 dollars. Sur 24 heures, il n’a bougé que de 1,6 %, et sur 7 jours, c’est toujours en baisse.. Si on recule la caméra, en août il a progressé de 41,5 %, puis en septembre il a encore gagné 14,6 %. Fin septembre, il a brièvement franchi 124, avant de retomber vers la fin du mois.. Pour la plupart des gens, en regardant cette trajectoire, la conclusion est que la mise à niveau (Alpenglow, avec l’objectif de faire tomber la finalité à environ 150 millisecondes) n’est pas encore confirmée pour un lancement sur le réseau principal, mais le prix a déjà intégré la hausse attendue en avance..
Ce qui vaut vraiment le coup d’observer, c’est la situation des flux de capitaux au même moment.. La semaine dernière, le SOL spot ETF américain n’a enregistré qu’une entrée nette de 800 000 dollars, alors que la semaine précédente, c’était 188,1 millions de dollars.. Passer de 188 millions à 800 000, ce n’est pas un ralentissement : c’est presque un arrêt complet..
D’un côté, on parle de la future mise à niveau technologique ; de l’autre, on parle des données actuelles des ETF. Les deux directions vont exactement à l’opposé.. Sur cette vague de “altcoins” à forte bêta, pour monter, on a besoin de flux additionnels prêts à entrer par les canaux officiels ; si le “tunnel” se rétrécit, la ferveur ne reste plus qu’à tourner en interne.. BTC est encore coincé dans une fourchette autour de 85 000. De l’argent frais n’arrive pas de l’extérieur ; si SOL veut quand même pousser, il ne peut le faire qu’avec la partie la plus agressive du capital déjà en circulation..
Donc les niveaux clés sont assez simples.. Au-dessus, 124 à 125 sont la résistance à laquelle le mouvement échoue sans cesse ces deux dernières semaines ; il faut clôturer avec du volume pour avoir une chance d’aller tester le 148 que les traders visent.. En dessous, 117 est le dernier support : s’il est cassé, il faudra surveiller 116 et 112,5.. La mise à niveau en elle-même n’est pas un catalyseur : la vraie question est de savoir si l’argent des ETF peut être de nouveau attiré..
Garder une possibilité de retournement.. Si SOL peut vraiment grignoter 124 avec du volume avant le lancement de la mise à niveau, cela signifierait que les attentes peuvent encore être converties en argent : alors ce mouvement ne serait pas seulement de l’euphorie sur le capital déjà là ; mais si ça n’y arrive pas et que les ETF ne refluant pas, les hausses d’août et de septembre ressemblent davantage à une anticipation ayant déjà consommé une partie des attentes à l’avance..

310
·
--
#比特币冲击8.7万美元遇阻回落
D’abord, voici la conclusion : est-ce que, cette semaine, le Bitcoin peut toucher 98 000 ? Probablement que cela ne dépend pas uniquement des gens du milieu des cryptos..
[🔄 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
Au cours des cinq dernières semaines, le BTC est resté à peu près coincé autour de 85 000, mais chaque semaine, les plus hauts atteignent des niveaux toujours plus élevés. La dernière bougie hebdomadaire a même effleuré 87 000 par sa mèche haute. D’après la saisonnalité d’octobre, historiquement, le rendement moyen de ce mois est proche de 18 %. Tant que la figure ne se casse pas, une montée au cours du mois jusqu’à 98 000 n’est pas impossible… C’est la version que la majorité des gens voit..
Ce qui mérite vraiment d’être regardé, en revanche, c’est autre chose qui monte en parallèle au même moment : les rendements des Treasuries américains… Le taux des prêts hypothécaires à 30 ans est déjà monté à 7,6 %, et les rendements des obligations d’État à 10 ans et à 30 ans atteignent aussi de nouveaux plus hauts depuis plusieurs mois. Le sous-texte derrière tout ça, c’est que le marché recommence à intégrer l’idée que « l’inflation refuse de redescendre gentiment »..
Quand les rendements montent, ce n’est jamais une bonne nouvelle pour le BTC. Plus les taux sont élevés, moins les flux ont de l’appétit pour les actifs à forte volatilité. Et cette semaine, c’est justement la semaine des données macro : ISM des services, ADP sur l’emploi, procès-verbaux du FOMC, premières demandes d’allocations chômage, et attentes d’inflation de l’Université du Michigan (à un moment donné, l’inflation à un an était déjà montée jusqu’à 4,6 %). Il suffit qu’un seul élément dépasse les attentes pour que cette petite avance technique soit immédiatement renversée..
Du coup, c’est davantage un bras de fer du type « qui lâchera en premier » qu’une tendance purement haussière… D’après les données on-chain, récemment, les grosses baleines ont placé un ordre d’achat de 13,25 millions de dollars à 82 500, et un autre ordre de vente de 15,52 millions de dollars à 84 800 : les gros volumes ajoutent de la liquidité des deux côtés en même temps, ce qu’ils cherchent, c’est d’amplifier la volatilité, pas nécessairement de choisir une direction. Sur la heatmap des liquidations, l’ampleur des liquidations des positions long est clairement supérieure à celle des shorts. Dès que la structure au-dessus commence à se détacher, la baisse peut s’accélérer..
Il y a aussi un autre point, facile à manquer : l’indicateur de prime qui mesure les achats spot américains s’est récemment réchauffé. L’interprétation classique, c’est « la demande américaine est de retour ». Mais dans le contexte de rendements en hausse et de positionnement bilatéral des baleines, ce redémarrage ressemble davantage à un faux départ : d’abord, on fait revenir les acheteurs qui courent après la hausse, puis on les nettoie..
Si on regarde la rotation des flux, le « jeu de bascule » de cette semaine, c’est « marché des taux vs cryptos » : tant que les rendements ne font pas marche arrière, l’argent qui entre a plus de chances d’être une stratégie courte durée qu’un placement long terme. Les deux choses à surveiller en réalité : d’une part, est-ce que le mur de vente à 84 800 peut être mangé ; d’autre part, est-ce que la vague de liquidations des longs accumulés va arriver en premier..
À l’inverse, il faut aussi garder l’esprit critique… Si les données de cette semaine sont plutôt molles et que les rendements repartent ensuite à la baisse après un sommet, l’appétit pour le risque comprimé pourrait se libérer d’un coup, et les 98 000 pourraient alors venir plus vite. Ne vous précipitez pas pour prendre parti dans un sens ou dans l’autre : attendez d’abord que le marché des taux donne son signal..
#比特币冲击8.7万美元遇阻回落
D’abord, voici la conclusion : est-ce que, cette semaine, le Bitcoin peut toucher 98 000 ? Probablement que cela ne dépend pas uniquement des gens du milieu des cryptos..
🔄 进群聊市场
Au cours des cinq dernières semaines, le BTC est resté à peu près coincé autour de 85 000, mais chaque semaine, les plus hauts atteignent des niveaux toujours plus élevés. La dernière bougie hebdomadaire a même effleuré 87 000 par sa mèche haute. D’après la saisonnalité d’octobre, historiquement, le rendement moyen de ce mois est proche de 18 %. Tant que la figure ne se casse pas, une montée au cours du mois jusqu’à 98 000 n’est pas impossible… C’est la version que la majorité des gens voit..
Ce qui mérite vraiment d’être regardé, en revanche, c’est autre chose qui monte en parallèle au même moment : les rendements des Treasuries américains… Le taux des prêts hypothécaires à 30 ans est déjà monté à 7,6 %, et les rendements des obligations d’État à 10 ans et à 30 ans atteignent aussi de nouveaux plus hauts depuis plusieurs mois. Le sous-texte derrière tout ça, c’est que le marché recommence à intégrer l’idée que « l’inflation refuse de redescendre gentiment »..
Quand les rendements montent, ce n’est jamais une bonne nouvelle pour le BTC. Plus les taux sont élevés, moins les flux ont de l’appétit pour les actifs à forte volatilité. Et cette semaine, c’est justement la semaine des données macro : ISM des services, ADP sur l’emploi, procès-verbaux du FOMC, premières demandes d’allocations chômage, et attentes d’inflation de l’Université du Michigan (à un moment donné, l’inflation à un an était déjà montée jusqu’à 4,6 %). Il suffit qu’un seul élément dépasse les attentes pour que cette petite avance technique soit immédiatement renversée..
Du coup, c’est davantage un bras de fer du type « qui lâchera en premier » qu’une tendance purement haussière… D’après les données on-chain, récemment, les grosses baleines ont placé un ordre d’achat de 13,25 millions de dollars à 82 500, et un autre ordre de vente de 15,52 millions de dollars à 84 800 : les gros volumes ajoutent de la liquidité des deux côtés en même temps, ce qu’ils cherchent, c’est d’amplifier la volatilité, pas nécessairement de choisir une direction. Sur la heatmap des liquidations, l’ampleur des liquidations des positions long est clairement supérieure à celle des shorts. Dès que la structure au-dessus commence à se détacher, la baisse peut s’accélérer..
Il y a aussi un autre point, facile à manquer : l’indicateur de prime qui mesure les achats spot américains s’est récemment réchauffé. L’interprétation classique, c’est « la demande américaine est de retour ». Mais dans le contexte de rendements en hausse et de positionnement bilatéral des baleines, ce redémarrage ressemble davantage à un faux départ : d’abord, on fait revenir les acheteurs qui courent après la hausse, puis on les nettoie..
Si on regarde la rotation des flux, le « jeu de bascule » de cette semaine, c’est « marché des taux vs cryptos » : tant que les rendements ne font pas marche arrière, l’argent qui entre a plus de chances d’être une stratégie courte durée qu’un placement long terme. Les deux choses à surveiller en réalité : d’une part, est-ce que le mur de vente à 84 800 peut être mangé ; d’autre part, est-ce que la vague de liquidations des longs accumulés va arriver en premier..
À l’inverse, il faut aussi garder l’esprit critique… Si les données de cette semaine sont plutôt molles et que les rendements repartent ensuite à la baisse après un sommet, l’appétit pour le risque comprimé pourrait se libérer d’un coup, et les 98 000 pourraient alors venir plus vite. Ne vous précipitez pas pour prendre parti dans un sens ou dans l’autre : attendez d’abord que le marché des taux donne son signal..
5
4k
·
--
Tout le monde scrute Bitcoin pour savoir quand il repassera la barre des 100 000, mais hier, parmi les nouvelles entrées liées à la tokenisation d’actifs réels à l’échelle mondiale, 37% sont allées sur une vieille chaîne que la plupart des gens avaient depuis longtemps cessé de regarder..
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
La Fondation RWA cite les données de Token Terminal : au cours des 24 dernières heures, la capitalisation boursière totale de la tokenisation d’actifs réels des dix principales chaînes publiques a augmenté de 96,5 millions de dollars. Parmi ces flux, 36,4 millions de dollars sont entrés sur Stellar, soit 37% des nouvelles entrées mondiales, lui permettant de s’emparer directement de la première place. Il faut dire que, pour connaître l’histoire : avec la fin du dernier cycle haussier, le nom « Stellar » avait presque complètement disparu du centre du débat..
La réaction immédiate de la plupart des gens ici, c’est : le panier RWA est trop petit—quelques dizaines de millions de dollars par jour, ça ne peut pas faire grand-chose.. Cette remarque n’est pas totalement fausse, mais elle pourrait manquer la direction.. Ce qui mérite vraiment d’être observé, c’est que cette fois-ci, l’argent n’a pas cherché « une chaîne qui monte vite », mais « une chaîne qui peut accueillir des actifs »..
La croissance de la RWA suit une logique totalement différente de celle des memecoins.. Les memecoins misent sur l’émotion : en une journée, ils peuvent multiplier par dix, mais aussi tomber à zéro en une journée.. La tokenisation d’actifs réels, elle, repose sur des choses lentes : conservation (custody), conformité, compensation/clearing. Une fois que l’argent entre, il ne s’enfuit généralement pas le lendemain.. Donc même si ce n’est que quelques dizaines de millions par jour, en termes de direction, ça ressemble davantage à un « transfert de comptes épargne » qu’à un flux de trading court terme qui entre et sort vite.. Stellar, à ses débuts, a été conçu pour les paiements transfrontaliers et les virements institutionnels : frais faibles, compensation rapide—ce type d’actifs lui convient naturellement.
Changeons de perspective : cette fois, du Bitcoin ETF aux lois sur les stablecoins, le marché ne cesse de répéter une même idée—l’argent de la finance traditionnelle doit être tokenisé et “on-chain”. Mais la finance traditionnelle ne va pas poursuivre une chaîne qui change de récit toutes les heures ; elle va plutôt chercher un canal « ennuyeux mais fiable ».. 36,4 millions de dollars vers Stellar ne sont peut-être que les premières traces sur cette piste.
Ensuite, il faut surveiller deux choses : 1) cet afflux est-il un événement ponctuel sur une seule journée, ou peut-il se répéter sur plusieurs jours ? 2) si l’argent de la RWA commence à tourner entre plusieurs chaînes publiques orientées paiements, alors ce qui sera réévalué ne sera pas seulement le XLM..
Inversement, il faut aussi rester prudent : une chaîne qui capte 37% sur une seule journée peut tout aussi bien correspondre à une migration concentrée d’un gros volume d’un certain actif, ce qui ne prouve pas encore que la tendance est durable.. Le vrai test, c’est de voir si elle pourra encore encaisser la même dynamique la semaine prochaine.
Tout le monde scrute Bitcoin pour savoir quand il repassera la barre des 100 000, mais hier, parmi les nouvelles entrées liées à la tokenisation d’actifs réels à l’échelle mondiale, 37% sont allées sur une vieille chaîne que la plupart des gens avaient depuis longtemps cessé de regarder..
🔄 进群聊仓位
La Fondation RWA cite les données de Token Terminal : au cours des 24 dernières heures, la capitalisation boursière totale de la tokenisation d’actifs réels des dix principales chaînes publiques a augmenté de 96,5 millions de dollars. Parmi ces flux, 36,4 millions de dollars sont entrés sur Stellar, soit 37% des nouvelles entrées mondiales, lui permettant de s’emparer directement de la première place. Il faut dire que, pour connaître l’histoire : avec la fin du dernier cycle haussier, le nom « Stellar » avait presque complètement disparu du centre du débat..
La réaction immédiate de la plupart des gens ici, c’est : le panier RWA est trop petit—quelques dizaines de millions de dollars par jour, ça ne peut pas faire grand-chose.. Cette remarque n’est pas totalement fausse, mais elle pourrait manquer la direction.. Ce qui mérite vraiment d’être observé, c’est que cette fois-ci, l’argent n’a pas cherché « une chaîne qui monte vite », mais « une chaîne qui peut accueillir des actifs »..
La croissance de la RWA suit une logique totalement différente de celle des memecoins.. Les memecoins misent sur l’émotion : en une journée, ils peuvent multiplier par dix, mais aussi tomber à zéro en une journée.. La tokenisation d’actifs réels, elle, repose sur des choses lentes : conservation (custody), conformité, compensation/clearing. Une fois que l’argent entre, il ne s’enfuit généralement pas le lendemain.. Donc même si ce n’est que quelques dizaines de millions par jour, en termes de direction, ça ressemble davantage à un « transfert de comptes épargne » qu’à un flux de trading court terme qui entre et sort vite.. Stellar, à ses débuts, a été conçu pour les paiements transfrontaliers et les virements institutionnels : frais faibles, compensation rapide—ce type d’actifs lui convient naturellement.
Changeons de perspective : cette fois, du Bitcoin ETF aux lois sur les stablecoins, le marché ne cesse de répéter une même idée—l’argent de la finance traditionnelle doit être tokenisé et “on-chain”. Mais la finance traditionnelle ne va pas poursuivre une chaîne qui change de récit toutes les heures ; elle va plutôt chercher un canal « ennuyeux mais fiable ».. 36,4 millions de dollars vers Stellar ne sont peut-être que les premières traces sur cette piste.
Ensuite, il faut surveiller deux choses : 1) cet afflux est-il un événement ponctuel sur une seule journée, ou peut-il se répéter sur plusieurs jours ? 2) si l’argent de la RWA commence à tourner entre plusieurs chaînes publiques orientées paiements, alors ce qui sera réévalué ne sera pas seulement le XLM..
Inversement, il faut aussi rester prudent : une chaîne qui capte 37% sur une seule journée peut tout aussi bien correspondre à une migration concentrée d’un gros volume d’un certain actif, ce qui ne prouve pas encore que la tendance est durable.. Le vrai test, c’est de voir si elle pourra encore encaisser la même dynamique la semaine prochaine.
169
·
--
#比特币冲击8.7万美元遇阻回落
Beaucoup de gens attendent encore que le Bitcoin fasse une « baisse (bear market) décente », pour pouvoir récupérer leurs positions.. Mais il y a une donnée on-chain, qui pourrait bien être en train de changer le scénario..
[💰 热点新闻](https://app.binance.com/uni-qr/F6dwNqgx)
d’après les dernières données de Glassnode : pendant tout ce cycle, les détenteurs à long terme sont restés en profit.. L’indicateur LTH-MVRV — c’est-à-dire le ratio entre la valeur de marché des détenteurs à long terme et leur valeur réalisée — a vu son creux se stabiliser au-dessus de 1, puis il est de nouveau en train de remonter.. Et au moins depuis 2015, lors de chaque précédente phase de bear market, le creux de cet indicateur descendait toujours en dessous de 1 : autrement dit, c’est quand l’ensemble des détenteurs à long terme passent collectivement en pertes que le vrai fond est considéré comme atteint..
Voilà ce qui rend cette fois-ci différente.. À chaque bear market précédent, la rotation se faisait toujours via le même mécanisme : lorsque le prix repasse sous le coût, les plus faibles finissent par vendre à perte, et les jetons passent des mains de ceux qui sont en perte vers celles de gens qui ne sont pas pressés.. Ce processus s’appelle le « wash trading » (lavage) ou le « reset » (réinitialisation).. Mais cette fois, les détenteurs à long terme n’ont pas été pris depuis le début jusqu’à la fin : autrement dit, les personnes qui auraient dû être « lavées » ne l’ont tout simplement pas été..
Pourquoi.. Parce que la composition des coins a changé.. D’un côté, les ETF spot sont entrés, enfermant une partie des BTC dans des comptes de garde, qui participent peu aux jeux de trading à court terme ; de l’autre, il y a les acteurs de départ, qui ont traversé plusieurs cycles et savent quand il faut tenir.. Résultat : la quantité en circulation s’amincit, et avec le même montant de capitaux, il devient plus facile de pousser le prix à la hausse, tout en rendant les replis plus faciles à contenir.
Mais la pièce a deux faces.. Le bon côté : sans bear market profond où tout le monde coupe ses pertes jusqu’au « plancher », l’espace de baisse est comprimé ; le mauvais côté : cette offre potentielle suspendue au-dessus de la tête — des jetons qui n’ont jamais été « nettoyés » — signifie qu’une fois que le sentiment refroidit, ils n’ont pas besoin de perdre de l’argent pour vendre, car ils sont restés bénéficiaires.. C’est exactement l’inverse de la logique passée : « les positions en perte ne peuvent pas vendre ».
Ce qui mérite vraiment d’être surveillé, ce n’est pas l’indicateur lui-même, mais s’il continuera de tenir.. Si, lors du prochain repli, le LTH-MVRV reste encore au-dessus de 1, cela montre que la structure de détention du Bitcoin a réellement changé d’une couche, et que la stratégie du vieux cycle consistant à « profiter du profond bear pour acheter » risque de ne plus fonctionner.. En revanche, si à un moment donné il repasse sous 1, alors ce sera le véritable point de bascule de ce cycle..
#比特币冲击8.7万美元遇阻回落
Beaucoup de gens attendent encore que le Bitcoin fasse une « baisse (bear market) décente », pour pouvoir récupérer leurs positions.. Mais il y a une donnée on-chain, qui pourrait bien être en train de changer le scénario..
💰 热点新闻
d’après les dernières données de Glassnode : pendant tout ce cycle, les détenteurs à long terme sont restés en profit.. L’indicateur LTH-MVRV — c’est-à-dire le ratio entre la valeur de marché des détenteurs à long terme et leur valeur réalisée — a vu son creux se stabiliser au-dessus de 1, puis il est de nouveau en train de remonter.. Et au moins depuis 2015, lors de chaque précédente phase de bear market, le creux de cet indicateur descendait toujours en dessous de 1 : autrement dit, c’est quand l’ensemble des détenteurs à long terme passent collectivement en pertes que le vrai fond est considéré comme atteint..
Voilà ce qui rend cette fois-ci différente.. À chaque bear market précédent, la rotation se faisait toujours via le même mécanisme : lorsque le prix repasse sous le coût, les plus faibles finissent par vendre à perte, et les jetons passent des mains de ceux qui sont en perte vers celles de gens qui ne sont pas pressés.. Ce processus s’appelle le « wash trading » (lavage) ou le « reset » (réinitialisation).. Mais cette fois, les détenteurs à long terme n’ont pas été pris depuis le début jusqu’à la fin : autrement dit, les personnes qui auraient dû être « lavées » ne l’ont tout simplement pas été..
Pourquoi.. Parce que la composition des coins a changé.. D’un côté, les ETF spot sont entrés, enfermant une partie des BTC dans des comptes de garde, qui participent peu aux jeux de trading à court terme ; de l’autre, il y a les acteurs de départ, qui ont traversé plusieurs cycles et savent quand il faut tenir.. Résultat : la quantité en circulation s’amincit, et avec le même montant de capitaux, il devient plus facile de pousser le prix à la hausse, tout en rendant les replis plus faciles à contenir.
Mais la pièce a deux faces.. Le bon côté : sans bear market profond où tout le monde coupe ses pertes jusqu’au « plancher », l’espace de baisse est comprimé ; le mauvais côté : cette offre potentielle suspendue au-dessus de la tête — des jetons qui n’ont jamais été « nettoyés » — signifie qu’une fois que le sentiment refroidit, ils n’ont pas besoin de perdre de l’argent pour vendre, car ils sont restés bénéficiaires.. C’est exactement l’inverse de la logique passée : « les positions en perte ne peuvent pas vendre ».
Ce qui mérite vraiment d’être surveillé, ce n’est pas l’indicateur lui-même, mais s’il continuera de tenir.. Si, lors du prochain repli, le LTH-MVRV reste encore au-dessus de 1, cela montre que la structure de détention du Bitcoin a réellement changé d’une couche, et que la stratégie du vieux cycle consistant à « profiter du profond bear pour acheter » risque de ne plus fonctionner.. En revanche, si à un moment donné il repasse sous 1, alors ce sera le véritable point de bascule de ce cycle..

225
·
--
Vérifié
#zcash现货etf首现周度净流出9360万美元
Zcash : cette baisse semble d’abord s’expliquer par des sorties d’argent liées à l’ETF… mais si l’on remet l’ordre chronologique des événements, la causalité pourrait être l’inverse..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
Le fonds Grayscale de spot ETF sur Zcash (ZCSH) a enregistré une sortie nette de 93,56 millions de dollars la semaine dernière, la première sortie nette hebdomadaire depuis la fin du mois d’août.. Parmi ce total, 30,25 millions ont été rachetés le 30 septembre, puis 26,93 millions le 2 octobre.. Sur la même période, le ZEC est passé de 1653 le 26 septembre à 1301 le 2 octobre, puis le 3 octobre il a clôturé autour de 1304, soit une baisse d’environ 20% en deux semaines..
La plupart des gens relient ces deux faits en une chaîne causale : sortie de l’ETF, puis chute des prix.. Mais ce qu’il faut vraiment regarder, c’est l’ordre.. Pour les contrats perpétuels ZEC, le volume d’open interest était de 237 millions de dollars le 18 septembre, mais n’était plus que 165 millions au 28 septembre.. Autrement dit, les capitaux à effet de levier reculaient déjà avant même que le prix atteigne son sommet.. Les rachats de l’ETF sont un mouvement en retard : ils suivent le prix, ce n’est pas le prix qui suit l’ETF.. Ce qu’on appelle « l’ETF qui fait plonger le cours », ressemble davantage à un résultat qu’à une cause..
À un niveau encore au-dessus, la hausse du Zcash elle-même avait déjà des caractéristiques très « argent rapide ».. En septembre, sur un mois, le ZEC a quasiment doublé : le récit de la confidentialité, la contraction de l’offre et les attentes d’une mise à niveau technique se sont superposés.. Pour ce type d’actif, dès que le levier se retire, les retracements sont plus rapides que pour n’importe qui, et plus difficiles à expliquer par les fondamentaux..
À l’inverse, côté flux de capitaux, ce n’est en fait pas si mauvais.. Les actifs totaux du fonds sont descendus à environ 750 millions, mais l’afflux net cumulé reste positif : environ 213 millions.. Le DCG a encore investi environ 100 millions dans ZCSH au début du mois de septembre.. La première sortie hebdomadaire depuis fin août, placée juste après un mois qui a vu quasiment doubler, ressemble davantage à une prise de profits qu’à un retrait systémique.. Au passage, Grayscale a finalisé le 30 septembre une opération de split ratio 3 pour 1 : le nombre de parts a augmenté et le prix unitaire a baissé, ce qui peut aussi amener à mal interpréter à court terme cela comme une pression vendeuse..
Alors, qu’est-ce qui mérite vraiment d’être surveillé.. Ce n’est pas le flux d’ETF chaque semaine, mais la mise à niveau technique NU7 : elle permet un bloc plus rapide pour d’abord tester le réseau, et le réseau principal au plus tôt en novembre.. Si la mise à niveau progresse à temps, ce repli pourrait n’être que le prélude à une nouvelle tarification du récit ; au contraire, si la zone autour de 1300 ne tient pas, le levier repartira pour un autre tour, et ce sera alors le véritable test..
Petit twist : le marché associe souvent « sortie de l’ETF » à un signal baissier, mais Zcash est une monnaie de confidentialité, et la partie la plus essentielle de la demande n’est justement pas dans la liste blanche des ETF.. Les flux d’entrée et de sortie concernent majoritairement des fonds conformes ; ce qui détermine vraiment jusqu’où elle ira à long terme, c’est la partie de la demande que les canaux réglementés ne peuvent pas atteindre..
#zcash现货etf首现周度净流出9360万美元
Zcash : cette baisse semble d’abord s’expliquer par des sorties d’argent liées à l’ETF… mais si l’on remet l’ordre chronologique des événements, la causalité pourrait être l’inverse..
💰 交易计划
Le fonds Grayscale de spot ETF sur Zcash (ZCSH) a enregistré une sortie nette de 93,56 millions de dollars la semaine dernière, la première sortie nette hebdomadaire depuis la fin du mois d’août.. Parmi ce total, 30,25 millions ont été rachetés le 30 septembre, puis 26,93 millions le 2 octobre.. Sur la même période, le ZEC est passé de 1653 le 26 septembre à 1301 le 2 octobre, puis le 3 octobre il a clôturé autour de 1304, soit une baisse d’environ 20% en deux semaines..
La plupart des gens relient ces deux faits en une chaîne causale : sortie de l’ETF, puis chute des prix.. Mais ce qu’il faut vraiment regarder, c’est l’ordre.. Pour les contrats perpétuels ZEC, le volume d’open interest était de 237 millions de dollars le 18 septembre, mais n’était plus que 165 millions au 28 septembre.. Autrement dit, les capitaux à effet de levier reculaient déjà avant même que le prix atteigne son sommet.. Les rachats de l’ETF sont un mouvement en retard : ils suivent le prix, ce n’est pas le prix qui suit l’ETF.. Ce qu’on appelle « l’ETF qui fait plonger le cours », ressemble davantage à un résultat qu’à une cause..
À un niveau encore au-dessus, la hausse du Zcash elle-même avait déjà des caractéristiques très « argent rapide ».. En septembre, sur un mois, le ZEC a quasiment doublé : le récit de la confidentialité, la contraction de l’offre et les attentes d’une mise à niveau technique se sont superposés.. Pour ce type d’actif, dès que le levier se retire, les retracements sont plus rapides que pour n’importe qui, et plus difficiles à expliquer par les fondamentaux..
À l’inverse, côté flux de capitaux, ce n’est en fait pas si mauvais.. Les actifs totaux du fonds sont descendus à environ 750 millions, mais l’afflux net cumulé reste positif : environ 213 millions.. Le DCG a encore investi environ 100 millions dans ZCSH au début du mois de septembre.. La première sortie hebdomadaire depuis fin août, placée juste après un mois qui a vu quasiment doubler, ressemble davantage à une prise de profits qu’à un retrait systémique.. Au passage, Grayscale a finalisé le 30 septembre une opération de split ratio 3 pour 1 : le nombre de parts a augmenté et le prix unitaire a baissé, ce qui peut aussi amener à mal interpréter à court terme cela comme une pression vendeuse..
Alors, qu’est-ce qui mérite vraiment d’être surveillé.. Ce n’est pas le flux d’ETF chaque semaine, mais la mise à niveau technique NU7 : elle permet un bloc plus rapide pour d’abord tester le réseau, et le réseau principal au plus tôt en novembre.. Si la mise à niveau progresse à temps, ce repli pourrait n’être que le prélude à une nouvelle tarification du récit ; au contraire, si la zone autour de 1300 ne tient pas, le levier repartira pour un autre tour, et ce sera alors le véritable test..
Petit twist : le marché associe souvent « sortie de l’ETF » à un signal baissier, mais Zcash est une monnaie de confidentialité, et la partie la plus essentielle de la demande n’est justement pas dans la liste blanche des ETF.. Les flux d’entrée et de sortie concernent majoritairement des fonds conformes ; ce qui détermine vraiment jusqu’où elle ira à long terme, c’est la partie de la demande que les canaux réglementés ne peuvent pas atteindre..
1
1
6.4k
·
--
#zcash现货etf首现周度净流出9360万美元
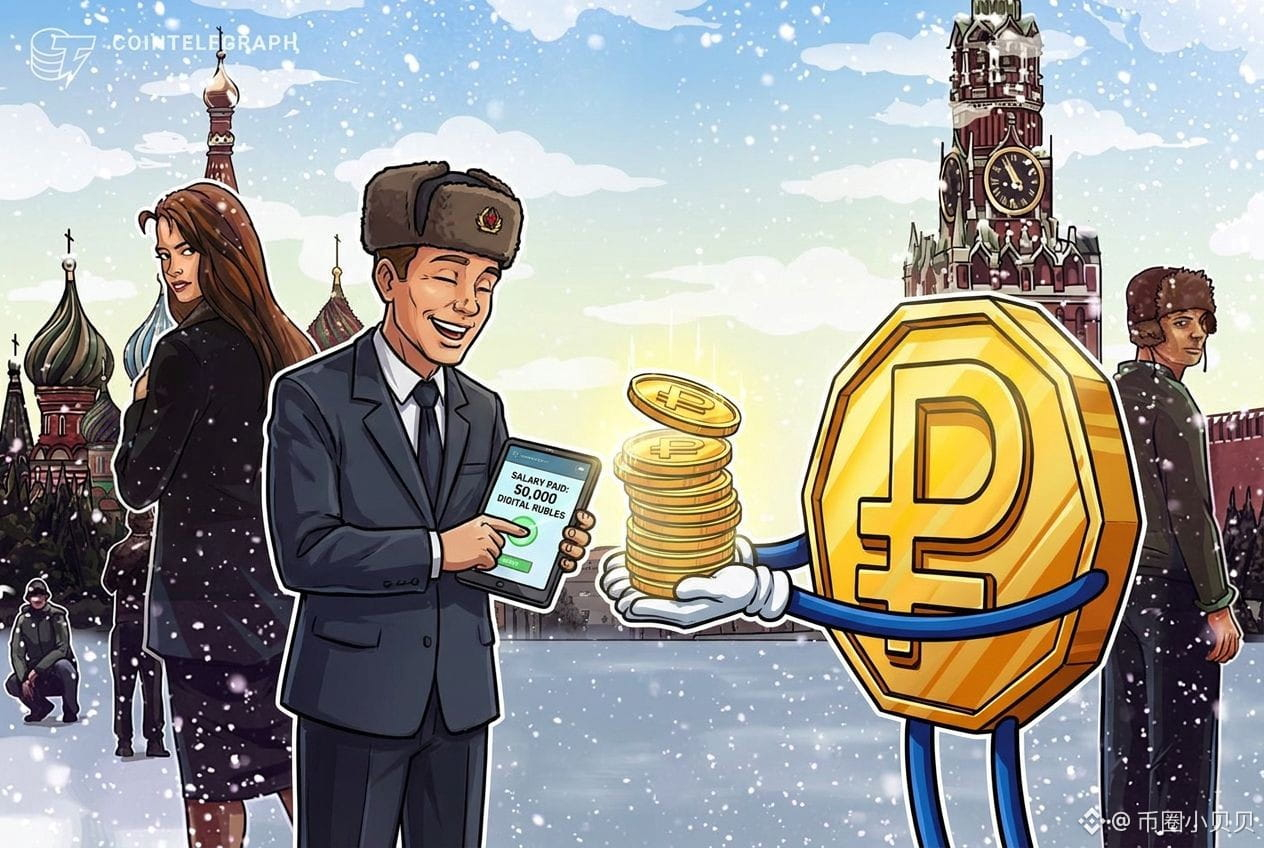
La monnaie numérique de la banque centrale, la plupart des gens en ont déjà assez entendu, parce que ces dernières années on n’a entendu que : « ça va bientôt arriver ».. Mais cette fois, ce que la Russie fait, c’est qu’ils ont versé les salaires directement via le système..
[💰 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
Vendredi, le ministère des Finances russe a déclaré qu’une partie de ses employés avait reçu son salaire, pour la première fois, en se servant de la monnaie numérique (rouble numérique).. Participation volontaire, à partir du 1er octobre.. Le nombre de personnes n’a pas été précisé, et le montant total n’a pas été communiqué non plus ; ils ont seulement mentionné qu’en 2025, lors d’un exercice budgétaire fédéral, environ 16 millions de roubles numériques avaient été distribués, soit à peu près 192 000 dollars.. Autrement dit, ce n’est pas un essai tout juste lancé : ils ont simplement branché leur propre système de paiement de salaires sur un pipeline qui tournait déjà..
Pris isolément, ce détail semble anodin ; mais replacé dans une chaîne plus large, c’est autre chose.. L’image de la CBDC dans le discours des dernières années, c’était : des livres blancs, des pilotes, et « le jour où vous n’arriverez jamais ».. Et la démarche de la Russie, elle, fait passer la CBDC de « l’essai de transfert » à « le versement salarial au quotidien ».. Verser un salaire et faire un virement, ce n’est pas la même chose : le salaire est rigide, cyclique, et impossible à éviter pour tout le monde.. Dès que le salaire peut arriver dans un portefeuille de roubles numériques, ce portefeuille cesse d’être une option et devient un besoin quotidien..
Ce qui est vraiment différent, c’est l’itinéraire.. Que fait l’Occident ces deux dernières années ? Il met les stablecoins privés dans une coque de réglementation — exigences de réserves de MiCA, bras de fer de Circle avec l’Union européenne, aux États-Unis des ETF au comptant et des ETP à effet de levier qui s’empilent couche après couche.. La logique centrale consiste à laisser les entreprises privées émettre des monnaies, puis à faire en sorte que la régulation les encadre.. La Russie, elle, suit une autre voie : l’État émet lui-même, la banque centrale gère elle-même, et ils sautent directement l’étape de l’émission privée.. Ce n’est pas une rivalité sur des choix techniques : ce sont deux routes divergentes en matière de souveraineté monétaire..
Il y a aussi un niveau rarement mis en avant : lors de la vague de sanctions de l’UE en avril de cette année, on a spécifiquement ciblé le rouble numérique.. Résultat : — plus tu bloques, plus l’autre cherche à faire avancer la CBDC, parce que l’argument de vente de tout ce système est écrit dans son nom : contourner.. Les sanctions deviennent malgré elles la meilleure raison de promotion..
Et qu’est-ce que ça change pour la « crypto ».. À court terme, presque rien : une actualité sur des salaires ne suffit pas à faire bouger le prix.. Mais à long terme, il y a deux faces.. D’un côté, si les banques centrales mettent vraiment la monnaie numérique dans le salaire et les paiements du quotidien de chacun, elle va rogner la demande la plus juteuse des stablecoins — celle liée aux transactions transfrontalières, aux zones grises, et au contournement de la régulation.. De l’autre, elle « éduque » durablement le terme « monnaie numérique » dans l’esprit du grand public, en faisant découvrir à davantage de gens, pour la première fois, que l’argent n’a pas forcément besoin d’exister sous forme de papier ou uniquement sur un compte..
Ce qui vaut vraiment la surveillance, ce n’est pas la Russie, mais de savoir s’il y aura d’autres pays qui vont suivre.. Dès que le deuxième, puis le troisième pays, déplacera aussi les salaires vers la CBDC, la nature de l’affaire passera de « opération spéciale russe » à « changement de trajectoire d’une forme monétaire à l’échelle mondiale »..
La volte-face, je la garde pour la fin.. Beaucoup de gens voient la CBDC comme l’ennemi de la crypto, mais si elle se déploie réellement, la première activité touchée ne sera peut-être pas le Bitcoin, mais les stablecoins qui vivent grâce à « l’anonymat transfrontalier ».. À ce moment-là, on découvrira peut-être seulement alors que les vrais acteurs en train de prendre des parts du terrain, ne viennent pas, de toute évidence, de l’intérieur du monde crypto..
#zcash现货etf首现周度净流出9360万美元
La monnaie numérique de la banque centrale, la plupart des gens en ont déjà assez entendu, parce que ces dernières années on n’a entendu que : « ça va bientôt arriver ».. Mais cette fois, ce que la Russie fait, c’est qu’ils ont versé les salaires directement via le système..
💰 进群看我盯的点
Vendredi, le ministère des Finances russe a déclaré qu’une partie de ses employés avait reçu son salaire, pour la première fois, en se servant de la monnaie numérique (rouble numérique).. Participation volontaire, à partir du 1er octobre.. Le nombre de personnes n’a pas été précisé, et le montant total n’a pas été communiqué non plus ; ils ont seulement mentionné qu’en 2025, lors d’un exercice budgétaire fédéral, environ 16 millions de roubles numériques avaient été distribués, soit à peu près 192 000 dollars.. Autrement dit, ce n’est pas un essai tout juste lancé : ils ont simplement branché leur propre système de paiement de salaires sur un pipeline qui tournait déjà..
Pris isolément, ce détail semble anodin ; mais replacé dans une chaîne plus large, c’est autre chose.. L’image de la CBDC dans le discours des dernières années, c’était : des livres blancs, des pilotes, et « le jour où vous n’arriverez jamais ».. Et la démarche de la Russie, elle, fait passer la CBDC de « l’essai de transfert » à « le versement salarial au quotidien ».. Verser un salaire et faire un virement, ce n’est pas la même chose : le salaire est rigide, cyclique, et impossible à éviter pour tout le monde.. Dès que le salaire peut arriver dans un portefeuille de roubles numériques, ce portefeuille cesse d’être une option et devient un besoin quotidien..
Ce qui est vraiment différent, c’est l’itinéraire.. Que fait l’Occident ces deux dernières années ? Il met les stablecoins privés dans une coque de réglementation — exigences de réserves de MiCA, bras de fer de Circle avec l’Union européenne, aux États-Unis des ETF au comptant et des ETP à effet de levier qui s’empilent couche après couche.. La logique centrale consiste à laisser les entreprises privées émettre des monnaies, puis à faire en sorte que la régulation les encadre.. La Russie, elle, suit une autre voie : l’État émet lui-même, la banque centrale gère elle-même, et ils sautent directement l’étape de l’émission privée.. Ce n’est pas une rivalité sur des choix techniques : ce sont deux routes divergentes en matière de souveraineté monétaire..
Il y a aussi un niveau rarement mis en avant : lors de la vague de sanctions de l’UE en avril de cette année, on a spécifiquement ciblé le rouble numérique.. Résultat : — plus tu bloques, plus l’autre cherche à faire avancer la CBDC, parce que l’argument de vente de tout ce système est écrit dans son nom : contourner.. Les sanctions deviennent malgré elles la meilleure raison de promotion..
Et qu’est-ce que ça change pour la « crypto ».. À court terme, presque rien : une actualité sur des salaires ne suffit pas à faire bouger le prix.. Mais à long terme, il y a deux faces.. D’un côté, si les banques centrales mettent vraiment la monnaie numérique dans le salaire et les paiements du quotidien de chacun, elle va rogner la demande la plus juteuse des stablecoins — celle liée aux transactions transfrontalières, aux zones grises, et au contournement de la régulation.. De l’autre, elle « éduque » durablement le terme « monnaie numérique » dans l’esprit du grand public, en faisant découvrir à davantage de gens, pour la première fois, que l’argent n’a pas forcément besoin d’exister sous forme de papier ou uniquement sur un compte..
Ce qui vaut vraiment la surveillance, ce n’est pas la Russie, mais de savoir s’il y aura d’autres pays qui vont suivre.. Dès que le deuxième, puis le troisième pays, déplacera aussi les salaires vers la CBDC, la nature de l’affaire passera de « opération spéciale russe » à « changement de trajectoire d’une forme monétaire à l’échelle mondiale »..
La volte-face, je la garde pour la fin.. Beaucoup de gens voient la CBDC comme l’ennemi de la crypto, mais si elle se déploie réellement, la première activité touchée ne sera peut-être pas le Bitcoin, mais les stablecoins qui vivent grâce à « l’anonymat transfrontalier ».. À ce moment-là, on découvrira peut-être seulement alors que les vrais acteurs en train de prendre des parts du terrain, ne viennent pas, de toute évidence, de l’intérieur du monde crypto..
135
·
--
#比特币涨至8.65万美元后回落
Tout le monde parle d’« Uptober », mais ce terme ne colle pas à moitié cette année..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
D’abord, sortons les comptes.. Quelqu’un a recalculé les rendements mensuels sur neuf ans (de 2017 à 2025), pour quatre cryptos majeures.. Sur les neuf « Octobres », le Bitcoin est en hausse sept fois : seuls 2018 et 2025 sont en baisse. La médiane est à +10,9%.. À ce niveau-là, le taux de réussite est vraiment solide..
Mais si l’on étend la règle du 31 octobre au 31 décembre, le tableau change.. Sur tout le quatrième trimestre, il ne reste que cinq années en hausse pour le Bitcoin, et la médiane chute de 10,9% à 5,4%.. Les hausses qui ont commencé en octobre sont souvent « reperdues » en novembre et décembre..
Le chiffre qu’on voit souvent cité est 44,7%, la moyenne arithmétique des rendements sur neuf trimestres.. Mais ce nombre est essentiellement porté par deux années : +219,5% en 2017 et +168,9% en 2020.. En retirant ces deux années, la moyenne des sept autres années tombe à environ 2%.. Et ces deux fortes envolées derrière sont dues à de puissantes entrées après le halving, pas à un effet de calendrier.. La mesure à vraiment regarder, c’est la médiane à 5,4%, et elle n’a rien d’impressionnant..
Si l’on regarde les autres monnaies, l’écart est encore plus grand.. Pour l’Ethereum, sur neuf « Octobres », il y a six hausses, donc le taux de réussite semble bon, mais la médiane n’est qu’à 0,7% : les mois en hausse n’ont pas beaucoup monté, tandis que les mois en baisse ont fortement corrigé — en octobre 2018, -15,2% ; en octobre 2025, -7,2%.. En revanche, sur tout le quatrième trimestre, c’est l’inverse : seules cinq années finissent en hausse, mais la médiane atteint 22,5%, la plus élevée parmi les quatre.. Il gagne moins souvent, mais quand il gagne, il gagne plus fort..
XRP ne joue pas du tout selon ces règles.. Sur neuf « Octobres », il n’y a que trois hausses ; la médiane est à -0,9% ; sur tout le quatrième trimestre, c’est aussi trois hausses, avec une médiane à -12,9%.. Sa moyenne trimestrielle est positive (+111,9%) — ça fait peur — mais elle dépend presque entièrement de deux périodes : +899,5% au quatrième trimestre 2017 et +240,1% en 2024.. Deux années contre six : c’est le piège le plus typique de la moyenne.. Solana, lui, a une fenêtre trop courte en continu : cinq ans seulement donnent trois trimestres sur quatre en hausse ; en 2023, +376%, en 2022 (le trimestre FTX), -70%.. L’échantillon est trop faible pour parler d’un caractère saisonnier..
Ce qu’il faut vraiment retenir, c’est le dernier trimestre.. En T4 2025, les quatre monnaies baissent toutes : Bitcoin -23,3%, Ethereum -28,4%, SOL -40,4%, XRP -35,4%. Et en octobre, mois par mois, c’est également quatre baisses.. Quand, en octobre 2026, tout le monde entendra « historiquement, octobre est fort », l’octobre qui le précède sera justement l’exemple inverse..
Alors, et maintenant.. Au 3 octobre, le Bitcoin est autour de 84 900 dollars, l’Ethereum autour de 2684, SOL autour de 120, XRP autour de 1,49 : par rapport au 30 septembre, à peu près rien n’a bougé — le Bitcoin n’est que d’environ +1,6%.. Mais dans des Octobres forts comme en 2017 ou 2021, les premiers jours avaient déjà nettement creusé l’écart.. Un départ calme n’explique pas le résultat, mais au moins ça dit une chose : la saisonnalité ne se déclenche pas automatiquement juste parce que « la date est arrivée »..
Donc si je devais en extraire une seule couche de lecture, je préfère considérer la saisonnalité comme un outil de refroidissement, pas comme un outil de timing.. Ce n’est pas une raison d’acheter : c’est juste un rappel de ne pas prendre les slogans pour des règles.. Ce qui déterminera vraiment ce trimestre, ce sont surtout la liquidité et l’orientation des flux de capitaux — dès que des variables comme les attentes de taux ou les flux ETF commencent à bouger, les statistiques du calendrier ne pèsent plus grand-chose.. À l’inverse, si ces variables restent ternes, alors cet octobre pourrait très bien encore être un mois du type « taux de réussite OK, médiane pas OK »..
#比特币涨至8.65万美元后回落
Tout le monde parle d’« Uptober », mais ce terme ne colle pas à moitié cette année..
🔄 进群看机构动作
D’abord, sortons les comptes.. Quelqu’un a recalculé les rendements mensuels sur neuf ans (de 2017 à 2025), pour quatre cryptos majeures.. Sur les neuf « Octobres », le Bitcoin est en hausse sept fois : seuls 2018 et 2025 sont en baisse. La médiane est à +10,9%.. À ce niveau-là, le taux de réussite est vraiment solide..
Mais si l’on étend la règle du 31 octobre au 31 décembre, le tableau change.. Sur tout le quatrième trimestre, il ne reste que cinq années en hausse pour le Bitcoin, et la médiane chute de 10,9% à 5,4%.. Les hausses qui ont commencé en octobre sont souvent « reperdues » en novembre et décembre..
Le chiffre qu’on voit souvent cité est 44,7%, la moyenne arithmétique des rendements sur neuf trimestres.. Mais ce nombre est essentiellement porté par deux années : +219,5% en 2017 et +168,9% en 2020.. En retirant ces deux années, la moyenne des sept autres années tombe à environ 2%.. Et ces deux fortes envolées derrière sont dues à de puissantes entrées après le halving, pas à un effet de calendrier.. La mesure à vraiment regarder, c’est la médiane à 5,4%, et elle n’a rien d’impressionnant..
Si l’on regarde les autres monnaies, l’écart est encore plus grand.. Pour l’Ethereum, sur neuf « Octobres », il y a six hausses, donc le taux de réussite semble bon, mais la médiane n’est qu’à 0,7% : les mois en hausse n’ont pas beaucoup monté, tandis que les mois en baisse ont fortement corrigé — en octobre 2018, -15,2% ; en octobre 2025, -7,2%.. En revanche, sur tout le quatrième trimestre, c’est l’inverse : seules cinq années finissent en hausse, mais la médiane atteint 22,5%, la plus élevée parmi les quatre.. Il gagne moins souvent, mais quand il gagne, il gagne plus fort..
XRP ne joue pas du tout selon ces règles.. Sur neuf « Octobres », il n’y a que trois hausses ; la médiane est à -0,9% ; sur tout le quatrième trimestre, c’est aussi trois hausses, avec une médiane à -12,9%.. Sa moyenne trimestrielle est positive (+111,9%) — ça fait peur — mais elle dépend presque entièrement de deux périodes : +899,5% au quatrième trimestre 2017 et +240,1% en 2024.. Deux années contre six : c’est le piège le plus typique de la moyenne.. Solana, lui, a une fenêtre trop courte en continu : cinq ans seulement donnent trois trimestres sur quatre en hausse ; en 2023, +376%, en 2022 (le trimestre FTX), -70%.. L’échantillon est trop faible pour parler d’un caractère saisonnier..
Ce qu’il faut vraiment retenir, c’est le dernier trimestre.. En T4 2025, les quatre monnaies baissent toutes : Bitcoin -23,3%, Ethereum -28,4%, SOL -40,4%, XRP -35,4%. Et en octobre, mois par mois, c’est également quatre baisses.. Quand, en octobre 2026, tout le monde entendra « historiquement, octobre est fort », l’octobre qui le précède sera justement l’exemple inverse..
Alors, et maintenant.. Au 3 octobre, le Bitcoin est autour de 84 900 dollars, l’Ethereum autour de 2684, SOL autour de 120, XRP autour de 1,49 : par rapport au 30 septembre, à peu près rien n’a bougé — le Bitcoin n’est que d’environ +1,6%.. Mais dans des Octobres forts comme en 2017 ou 2021, les premiers jours avaient déjà nettement creusé l’écart.. Un départ calme n’explique pas le résultat, mais au moins ça dit une chose : la saisonnalité ne se déclenche pas automatiquement juste parce que « la date est arrivée »..
Donc si je devais en extraire une seule couche de lecture, je préfère considérer la saisonnalité comme un outil de refroidissement, pas comme un outil de timing.. Ce n’est pas une raison d’acheter : c’est juste un rappel de ne pas prendre les slogans pour des règles.. Ce qui déterminera vraiment ce trimestre, ce sont surtout la liquidité et l’orientation des flux de capitaux — dès que des variables comme les attentes de taux ou les flux ETF commencent à bouger, les statistiques du calendrier ne pèsent plus grand-chose.. À l’inverse, si ces variables restent ternes, alors cet octobre pourrait très bien encore être un mois du type « taux de réussite OK, médiane pas OK »..
397
·
--
#sec批准3倍杠杆比特币以太坊etp
SEC vient d'autoriser la cotation de six produits avec levier x3, et à première vue, cela ressemble à une bonne nouvelle. En y regardant de plus près, ce n’est pas tout à fait pareil..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Commencez par poser les faits.. Le 2 octobre, la SEC a approuvé un changement de règles déposé par Cboe BZX, autorisant la cotation de six ETP à levier x3 de Volatility Shares. Les actifs sous-jacents sont le bitcoin, l’ethereum, l’or, l’argent, le pétrole brut et le gaz naturel.. Par rapport au bitcoin et à l’ethereum, c’est la première fois que les États-Unis autorisent des produits à levier x3.. Mais attention au vocabulaire : il s’agit de l’« approbation des règles de cotation », et non du produit lui-même ; la procédure S-1 n’est pas encore terminée, et pour l’instant, aucun produit n’est réellement négocié..
La plupart des gens voient « x3 » et pensent immédiatement : « Les États-Unis viennent enfin d’offrir du levier aux cryptos, donc des capitaux vont entrer ».. Mais le point qui mérite vraiment qu’on s’arrête, c’est ce mot caché dans les petits caractères : « quotidiennement ». Ce levier n’est pas « x3 sur un mois », c’est « x3 sur les variations de chaque jour de bourse », avec un recalcul à partir de zéro le lendemain.. Si le bitcoin grimpe de 2% le jour même, l’objectif est environ +6% ; s’il chute de 2%, l’objectif est environ -6%.. Ça sonne assez juste, le problème vient du fait que l’on réassocie le levier chaque jour..
Cet algorithme a un nom : la dépendance au chemin (path dependency).. Prenons le scénario le plus courant : le prix du bitcoin monte d’abord de 10%, puis baisse de 10% ; on a l’impression de revenir presque au point de départ, l’actif sous-jacent ne perdrait qu’environ 1%, mais le produit x3 perdrait environ 9%.. Plus le marché est agité, plus l’érosion est forte.. La ligne rouge la plus extrême est la suivante : si le bitcoin baisse de plus d’un tiers sur une seule journée, mathématiquement, le levier x3 tombe directement à zéro..
Il y a aussi une autre couche que la plupart des gens ne regardent pas : ces ETP détiennent des contrats à terme (futures), pas le bitcoin lui-même.. Les futures arrivent à échéance : le fonds doit constamment rouler les positions vers le mois suivant, et ce roulement a un coût. De plus, le prix des futures peut diverger du prix spot.. Autrement dit, ce que vous achetez n’est pas « le bitcoin x3 », mais une structure de levier qui doit payer un coût à intervalles réguliers..
Alors, qu’est-ce qui se passe réellement du point de vue des flux de capitaux.. Ce que les États-Unis font depuis deux ans, c’est emballer la crypto, couche par couche, dans l’enveloppe de la finance traditionnelle : d’abord des ETF spot, ensuite des options, puis maintenant des ETP avec levier.. À chaque étape, ils transforment la volatilité de cette activité en un produit qu’on peut vendre aux investisseurs particuliers.. À court terme, les produits à levier peuvent bien apporter une vague d’achats ; mais vu autrement, ils acheminent aussi les replis amplifiés et le risque de liquidations en chaîne vers les comptes de courtage..
Les deux choses qu’il faut vraiment surveiller.. D’abord, à quel moment cette cohorte de produits termine la procédure S-1 ; une fois lancés, jusqu’à quel niveau leur taille atteindra.. Ensuite, observez si leurs flux de capitaux sont des achats nets continus ou s’ils ne servent qu’à faire du trading à court terme lors des jours à forte volatilité.. Le premier cas relève d’une tendance ; le second n’est qu’un flux de liquidités de court terme..
La conclusion, en dernier.. Beaucoup de gens interprètent « la SEC autorise le levier » comme une bonne nouvelle, mais si les capitaux de ce type de produits deviennent réellement importants, lors de la prochaine grosse correction de la crypto, ce ne sera peut-être plus une affaire confinée aux bourses : cela pourrait se produire dans les comptes de dizaines de milliers, voire de milliers de courtiers ordinaires.. À ce moment-là, la volatilité ne sera plus seulement la volatilité de la communauté crypto elle-même..
#sec批准3倍杠杆比特币以太坊etp
SEC vient d'autoriser la cotation de six produits avec levier x3, et à première vue, cela ressemble à une bonne nouvelle. En y regardant de plus près, ce n’est pas tout à fait pareil..
📢 盘面异动群里说
Commencez par poser les faits.. Le 2 octobre, la SEC a approuvé un changement de règles déposé par Cboe BZX, autorisant la cotation de six ETP à levier x3 de Volatility Shares. Les actifs sous-jacents sont le bitcoin, l’ethereum, l’or, l’argent, le pétrole brut et le gaz naturel.. Par rapport au bitcoin et à l’ethereum, c’est la première fois que les États-Unis autorisent des produits à levier x3.. Mais attention au vocabulaire : il s’agit de l’« approbation des règles de cotation », et non du produit lui-même ; la procédure S-1 n’est pas encore terminée, et pour l’instant, aucun produit n’est réellement négocié..
La plupart des gens voient « x3 » et pensent immédiatement : « Les États-Unis viennent enfin d’offrir du levier aux cryptos, donc des capitaux vont entrer ».. Mais le point qui mérite vraiment qu’on s’arrête, c’est ce mot caché dans les petits caractères : « quotidiennement ». Ce levier n’est pas « x3 sur un mois », c’est « x3 sur les variations de chaque jour de bourse », avec un recalcul à partir de zéro le lendemain.. Si le bitcoin grimpe de 2% le jour même, l’objectif est environ +6% ; s’il chute de 2%, l’objectif est environ -6%.. Ça sonne assez juste, le problème vient du fait que l’on réassocie le levier chaque jour..
Cet algorithme a un nom : la dépendance au chemin (path dependency).. Prenons le scénario le plus courant : le prix du bitcoin monte d’abord de 10%, puis baisse de 10% ; on a l’impression de revenir presque au point de départ, l’actif sous-jacent ne perdrait qu’environ 1%, mais le produit x3 perdrait environ 9%.. Plus le marché est agité, plus l’érosion est forte.. La ligne rouge la plus extrême est la suivante : si le bitcoin baisse de plus d’un tiers sur une seule journée, mathématiquement, le levier x3 tombe directement à zéro..
Il y a aussi une autre couche que la plupart des gens ne regardent pas : ces ETP détiennent des contrats à terme (futures), pas le bitcoin lui-même.. Les futures arrivent à échéance : le fonds doit constamment rouler les positions vers le mois suivant, et ce roulement a un coût. De plus, le prix des futures peut diverger du prix spot.. Autrement dit, ce que vous achetez n’est pas « le bitcoin x3 », mais une structure de levier qui doit payer un coût à intervalles réguliers..
Alors, qu’est-ce qui se passe réellement du point de vue des flux de capitaux.. Ce que les États-Unis font depuis deux ans, c’est emballer la crypto, couche par couche, dans l’enveloppe de la finance traditionnelle : d’abord des ETF spot, ensuite des options, puis maintenant des ETP avec levier.. À chaque étape, ils transforment la volatilité de cette activité en un produit qu’on peut vendre aux investisseurs particuliers.. À court terme, les produits à levier peuvent bien apporter une vague d’achats ; mais vu autrement, ils acheminent aussi les replis amplifiés et le risque de liquidations en chaîne vers les comptes de courtage..
Les deux choses qu’il faut vraiment surveiller.. D’abord, à quel moment cette cohorte de produits termine la procédure S-1 ; une fois lancés, jusqu’à quel niveau leur taille atteindra.. Ensuite, observez si leurs flux de capitaux sont des achats nets continus ou s’ils ne servent qu’à faire du trading à court terme lors des jours à forte volatilité.. Le premier cas relève d’une tendance ; le second n’est qu’un flux de liquidités de court terme..
La conclusion, en dernier.. Beaucoup de gens interprètent « la SEC autorise le levier » comme une bonne nouvelle, mais si les capitaux de ce type de produits deviennent réellement importants, lors de la prochaine grosse correction de la crypto, ce ne sera peut-être plus une affaire confinée aux bourses : cela pourrait se produire dans les comptes de dizaines de milliers, voire de milliers de courtiers ordinaires.. À ce moment-là, la volatilité ne sera plus seulement la volatilité de la communauté crypto elle-même..
15
·
--
#美联储10月加息概率降至17%
La plupart des gens regardent Aave, et se demandent surtout si la ligne de support n°176 va tenir. .. Mais en réalité, ce que le protocole pousse activement en ce moment, c’est une chose que très peu de gens considéreront comme une actualité “de marché” : trouver une identité juridiquement actionnable pour l’ensemble du protocole..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
D’abord, regardons l’ampleur.. Les dépôts cumulés d’Aave frôlent déjà les 3,8 billions de dollars au milieu de 2026.. Attention : ce sont des “dépôts cumulés”, pas des fonds figés dans un pool à l’instant T ; c’est le flux total cumulé, qui se déploie par à-coups depuis 2021.. 2021 a démarré lentement, 2023 a marqué un ralentissement, 2024 a relancé la dynamique, et le tout a dépassé deux seuils : 2 000 milliards, puis 3 000 milliards.. Le prix que tout le monde observe n’est, en fait, qu’un résultat de cette courbe..
Ce qu’il faut surtout regarder, c’est le volet gouvernance.. Une proposition numérotée 25756 propose de créer une fondation, afin d’y regrouper la marque, le domaine et les actifs essentiels d’Aave. Aujourd’hui, ces éléments relèvent nominalement du DAO, mais le DAO n’a pas de personnalité juridique : il ne peut ni détenir une marque, ni ester en justice en son propre nom.. La première étape de la proposition consiste simplement à monter d’abord le “coquillage”, sans transférer les actifs pour l’instant ; ensuite, tout transfert fera l’objet d’un vote séparé..
Pourquoi cette affaire mérite une pause.. Parce que jusqu’ici, dans DeFi, le blocage des capitaux institutionnels vient souvent moins de la technique que de : “qui en est le propriétaire légalement”.. Avant que les gros montants n’entrent, la première question est généralement : “qui appeler si ça tourne mal ?”.. Un protocole qui peut mobiliser des dizaines de milliards, mais dont l’existence juridique est impossible à identifier, est difficile à faire entrer dans un circuit de fonds conforme.. Aave cherche donc à passer de “l’accord d’une communauté d’adresses détenant des tokens” à “une organisation dotée d’un sujet juridique”.. Ce n’est pas du marketing : c’est un chemin pour ouvrir les portes aux capitaux institutionnels..
Mais il y a un vrai problème qu’on ne peut pas contourner.. Mettre l’IP dans une fondation revient à déplacer la propriété des “détenteurs de tokens” vers un cercle plus petit et plus professionnel.. Le texte de la proposition est très explicite : les détenteurs ne peuvent pas posséder directement la marque ou le domaine, ni s’appuyer sur ceux-ci pour revendiquer des droits.. Autrement dit : le pouvoir de gouvernance reste entre tes mains, mais la propriété pourrait ne plus y être.. À court terme, le marché ne valorisera pas forcément ces subtilités ; le prix testera probablement le 176, ou continuera de tester le 176..
Ce qui vaut vraiment la peine d’être surveillé, c’est la prochaine étape.. Une fois que, plus tard, le vote de transfert d’actifs commence réellement, AAVE ne devra plus répondre uniquement à “est-ce que ça monte ou pas”, mais à : “que représente exactement ce token ?” — pour la première fois, il y aura une réponse nette.. Si la fondation parvient à se mettre en place, elle pourrait devenir un modèle copié par une série de protocoles DeFi.. Si ça ne marche pas, cette couche floue entre le token et le protocole continuera d’être considérée comme sans conséquence..
#美联储10月加息概率降至17%
La plupart des gens regardent Aave, et se demandent surtout si la ligne de support n°176 va tenir. .. Mais en réalité, ce que le protocole pousse activement en ce moment, c’est une chose que très peu de gens considéreront comme une actualité “de marché” : trouver une identité juridiquement actionnable pour l’ensemble du protocole..
⚖️ 最新消息群里说
D’abord, regardons l’ampleur.. Les dépôts cumulés d’Aave frôlent déjà les 3,8 billions de dollars au milieu de 2026.. Attention : ce sont des “dépôts cumulés”, pas des fonds figés dans un pool à l’instant T ; c’est le flux total cumulé, qui se déploie par à-coups depuis 2021.. 2021 a démarré lentement, 2023 a marqué un ralentissement, 2024 a relancé la dynamique, et le tout a dépassé deux seuils : 2 000 milliards, puis 3 000 milliards.. Le prix que tout le monde observe n’est, en fait, qu’un résultat de cette courbe..
Ce qu’il faut surtout regarder, c’est le volet gouvernance.. Une proposition numérotée 25756 propose de créer une fondation, afin d’y regrouper la marque, le domaine et les actifs essentiels d’Aave. Aujourd’hui, ces éléments relèvent nominalement du DAO, mais le DAO n’a pas de personnalité juridique : il ne peut ni détenir une marque, ni ester en justice en son propre nom.. La première étape de la proposition consiste simplement à monter d’abord le “coquillage”, sans transférer les actifs pour l’instant ; ensuite, tout transfert fera l’objet d’un vote séparé..
Pourquoi cette affaire mérite une pause.. Parce que jusqu’ici, dans DeFi, le blocage des capitaux institutionnels vient souvent moins de la technique que de : “qui en est le propriétaire légalement”.. Avant que les gros montants n’entrent, la première question est généralement : “qui appeler si ça tourne mal ?”.. Un protocole qui peut mobiliser des dizaines de milliards, mais dont l’existence juridique est impossible à identifier, est difficile à faire entrer dans un circuit de fonds conforme.. Aave cherche donc à passer de “l’accord d’une communauté d’adresses détenant des tokens” à “une organisation dotée d’un sujet juridique”.. Ce n’est pas du marketing : c’est un chemin pour ouvrir les portes aux capitaux institutionnels..
Mais il y a un vrai problème qu’on ne peut pas contourner.. Mettre l’IP dans une fondation revient à déplacer la propriété des “détenteurs de tokens” vers un cercle plus petit et plus professionnel.. Le texte de la proposition est très explicite : les détenteurs ne peuvent pas posséder directement la marque ou le domaine, ni s’appuyer sur ceux-ci pour revendiquer des droits.. Autrement dit : le pouvoir de gouvernance reste entre tes mains, mais la propriété pourrait ne plus y être.. À court terme, le marché ne valorisera pas forcément ces subtilités ; le prix testera probablement le 176, ou continuera de tester le 176..
Ce qui vaut vraiment la peine d’être surveillé, c’est la prochaine étape.. Une fois que, plus tard, le vote de transfert d’actifs commence réellement, AAVE ne devra plus répondre uniquement à “est-ce que ça monte ou pas”, mais à : “que représente exactement ce token ?” — pour la première fois, il y aura une réponse nette.. Si la fondation parvient à se mettre en place, elle pourrait devenir un modèle copié par une série de protocoles DeFi.. Si ça ne marche pas, cette couche floue entre le token et le protocole continuera d’être considérée comme sans conséquence..
286
·
--
#比特币涨至8.65万美元后回落
Les institutions ont acheté sans interruption pendant plusieurs jours dans les ETF sur le bitcoin, mais ce qu’il faut peut-être vraiment surveiller, c’est que l’argent des petits investisseurs est en train de bouger dans la direction opposée..
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
Commencez par mettre les faits sur la table.. Cette série d’entrées nettes continues dans les ETF américains sur le bitcoin sur cette période est la plus longue depuis le début du dernier marché haussier.. Pris isolément, le montant d’un seul jour n’est pas énorme, mais comme il s’agit d’achats nets sur plusieurs jours, avec peu de rachats, cet état « sans fuite » indique que les positions ne ressemblent pas à du trading à court terme.. Tout le temps, la taille totale des actifs de ces ETF a été poussée vers le haut : +25,4% en une semaine, pour atteindre 96,1 milliards de dollars..
La plupart des gens, en voyant ce chiffre, pensent d’abord : « Les institutions haussent encore, il suffit de suivre ».. Mais il y a un détail facile à négliger : ces ETF bitcoin n’ont en fait pas encore tout à fait récupéré leur prix d’achat cette année ; il manque environ 1 milliard de dollars pour atteindre le seuil de rentabilité.. Autrement dit, dans ces entrées, une part considérable pourrait provenir de personnes déjà coincées qui renforcent leurs positions et lissent leur coût, pas forcément de tout nouvel argent..
Ce qui mérite d’être démêlé, c’est le deuxième chiffre.. À la même période, les volumes de transactions au comptant sur les altcoins ont atteint jusqu’à près de 4 fois ceux du bitcoin, soit le plus fort ratio depuis septembre de l’an dernier.. D’un côté, les institutions restent ancrées dans les ETF bitcoin ; de l’autre, la prise de risque sur le marché s’est déplacée vers les altcoins.. Deux mouvements dans des directions opposées, mais qui se produisent au même moment..
Avec un cadre qui regarde la rotation des capitaux, ce n’est pas contradictoire.. Les ETF achètent l’offre de bitcoin au comptant ; dans les bourses, les autres participants sont naturellement plus facilement attirés par des produits à forte volatilité.. Les institutions recherchent des positions et un canal réglementaire ; les petits investisseurs, eux, recherchent la flexibilité.. Les deux types d’argent suivent chacun leur route, sans avoir besoin d’entraver l’autre..
Et ensuite, que surveiller.. D’abord : voir si les entrées nettes de ces ETF peuvent continuer à s’enchaîner, notamment sur les cinq à dix prochains jours de bourse.. Si elles passent de positif à négatif, ou si elles diminuent continuellement, la séquence précédente sera alors plus facile à interpréter comme un renforcement de position, plutôt que comme une tendance.. Deuxième point : vérifier si la hausse de la taille des actifs de ces ETF est plus rapide que celle du prix du bitcoin.. Une hausse de la taille plus rapide que celle du prix indique que de l’argent nouveau entre ; si la taille ne fait que suivre le prix et que les flux nets restent à l’équilibre, alors ce chiffre n’est qu’une illusion due à la hausse des prix..
Une inversion aussi est à garder en tête.. Le fait que le volume des altcoins amplifie jusqu’à 4 fois celui du bitcoin peut signifier soit « que l’appétit pour le risque s’étend vers l’extérieur », soit simplement que des capitaux sortent temporairement du bitcoin pour y faire un tour.. Ces deux lectures, les données d’entrées des prochains jours nous permettront de trancher..
Ce qui vaut vraiment la peine d’être surveillé, c’est quand ces deux flux d’argent se reverront.. C’est très probablement à ce moment-là que la prochaine phase de tendance aura vraiment son départ.
#比特币涨至8.65万美元后回落
Les institutions ont acheté sans interruption pendant plusieurs jours dans les ETF sur le bitcoin, mais ce qu’il faut peut-être vraiment surveiller, c’est que l’argent des petits investisseurs est en train de bouger dans la direction opposée..
🔄 进群看叙事
Commencez par mettre les faits sur la table.. Cette série d’entrées nettes continues dans les ETF américains sur le bitcoin sur cette période est la plus longue depuis le début du dernier marché haussier.. Pris isolément, le montant d’un seul jour n’est pas énorme, mais comme il s’agit d’achats nets sur plusieurs jours, avec peu de rachats, cet état « sans fuite » indique que les positions ne ressemblent pas à du trading à court terme.. Tout le temps, la taille totale des actifs de ces ETF a été poussée vers le haut : +25,4% en une semaine, pour atteindre 96,1 milliards de dollars..
La plupart des gens, en voyant ce chiffre, pensent d’abord : « Les institutions haussent encore, il suffit de suivre ».. Mais il y a un détail facile à négliger : ces ETF bitcoin n’ont en fait pas encore tout à fait récupéré leur prix d’achat cette année ; il manque environ 1 milliard de dollars pour atteindre le seuil de rentabilité.. Autrement dit, dans ces entrées, une part considérable pourrait provenir de personnes déjà coincées qui renforcent leurs positions et lissent leur coût, pas forcément de tout nouvel argent..
Ce qui mérite d’être démêlé, c’est le deuxième chiffre.. À la même période, les volumes de transactions au comptant sur les altcoins ont atteint jusqu’à près de 4 fois ceux du bitcoin, soit le plus fort ratio depuis septembre de l’an dernier.. D’un côté, les institutions restent ancrées dans les ETF bitcoin ; de l’autre, la prise de risque sur le marché s’est déplacée vers les altcoins.. Deux mouvements dans des directions opposées, mais qui se produisent au même moment..
Avec un cadre qui regarde la rotation des capitaux, ce n’est pas contradictoire.. Les ETF achètent l’offre de bitcoin au comptant ; dans les bourses, les autres participants sont naturellement plus facilement attirés par des produits à forte volatilité.. Les institutions recherchent des positions et un canal réglementaire ; les petits investisseurs, eux, recherchent la flexibilité.. Les deux types d’argent suivent chacun leur route, sans avoir besoin d’entraver l’autre..
Et ensuite, que surveiller.. D’abord : voir si les entrées nettes de ces ETF peuvent continuer à s’enchaîner, notamment sur les cinq à dix prochains jours de bourse.. Si elles passent de positif à négatif, ou si elles diminuent continuellement, la séquence précédente sera alors plus facile à interpréter comme un renforcement de position, plutôt que comme une tendance.. Deuxième point : vérifier si la hausse de la taille des actifs de ces ETF est plus rapide que celle du prix du bitcoin.. Une hausse de la taille plus rapide que celle du prix indique que de l’argent nouveau entre ; si la taille ne fait que suivre le prix et que les flux nets restent à l’équilibre, alors ce chiffre n’est qu’une illusion due à la hausse des prix..
Une inversion aussi est à garder en tête.. Le fait que le volume des altcoins amplifie jusqu’à 4 fois celui du bitcoin peut signifier soit « que l’appétit pour le risque s’étend vers l’extérieur », soit simplement que des capitaux sortent temporairement du bitcoin pour y faire un tour.. Ces deux lectures, les données d’entrées des prochains jours nous permettront de trancher..
Ce qui vaut vraiment la peine d’être surveillé, c’est quand ces deux flux d’argent se reverront.. C’est très probablement à ce moment-là que la prochaine phase de tendance aura vraiment son départ.
50
·
--
#美联储10月加息概率降至17%
À première vue, ce qui ressemble à un petit fait du monde tech n’en est plus un quand on le replace dans une chaîne de financement..
[🤖 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
Sur le registre XRP, un protocole de paiement appelé x402 s’approche récemment, en douce, de 12 millions de paiements.. À noter : ce n’est ni un prix de la pièce, ni des transactions conclues sur une bourse, mais des enregistrements de paiements réels, réglés un par un on-chain.. Le responsable engineering de RippleX a publié le 1er octobre un post pour célébrer le cap des 10 millions de paiements, alors qu’en juillet ce chiffre n’était encore qu’à 1 million.. En moins de trois mois, il a été multiplié par dix. Et la semaine dernière, la moyenne quotidienne se maintenait autour de 520 000 paiements..
La vraie question, digne d’attention, c’est qui paie cette facture.. Des humains ?.. Non.. La plupart sont des agents IA qui achètent automatiquement de la puissance de calcul, des données et des résultats d’inférence.. Un programme envoie un devis à un autre, l’acheteur signe une transaction, le tiers vérifie puis enregistre sur la chaîne, et le vendeur livre ensuite les ressources.. Dans tout le processus, aucun humain ne valide manuellement..
Cela coupe en deux l’intuition de beaucoup de gens.. Quand on parle de « IA + crypto », la première réaction, c’est le concept, la valorisation, et un autre secteur promis à la spéculation.. Mais ici, ce qui sort est très simple : c’est une facture, l’argent payé entre machines pour obtenir un service.. Ça n’a rien à voir avec la hausse ou la baisse des cours ; ça dépend uniquement de la mesure dans laquelle des tâches automatisées dépensent réellement..
En creusant encore, l’odeur de la rotation des capitaux apparaît.. Auparavant, les fonds on-chain venaient soit de la poursuite des particuliers dans les bourses, soit de transferts importants des institutions.. Or, un flux de paiement comme x402 fait naître sa propre demande : plus l’IA est capable, plus elle a besoin d’acheter de choses, et plus le nombre de transactions de règlement on-chain augmente.. Le règlement se fait via XRP ou via le stablecoin USD de Ripple, le RLUSD : arrivée en trois à cinq secondes, des frais prévisibles, exactement au rythme dont les machines ont besoin..
Mais il y a une question qu’on ne peut pas ignorer.. 12 millions de paiements, ça semble énorme, mais ça enregistre un « nombre de transactions », pas un « montant ».. Chaque paiement est probablement très faible, voire négligeable.. Si derrière ces appels il y a des subventions, du “volume” artificiel ou des tâches d’une même cohorte qui tournent à vide, alors multiplier le chiffre par dix ne prouve pas grand-chose.. Ce qu’il faut vraiment surveiller, c’est s’il peut passer de l’achat de données et d’inférence à des domaines comme le contrôle des risques et le crédit — là, ce sont de véritables euros/argent, avec une intention de remboursement..
Donc l’essentiel de cette actualité n’est pas de savoir si le XRP montera demain.. Deux choses méritent d’être suivies : est-ce que le nombre moyen de transactions peut rester stable et continuer à monter, et est-ce que, dans le répertoire des services payés, autre chose que les données — notamment des services nécessitant du crédit — va réellement émerger.. Dès que cette dernière part commence à augmenter, l’histoire racontée par le XRPL ne sera plus « une chaîne de paiements », mais une couche de règlement pour l’économie des machines.. À l’inverse, si dans trois mois il n’y a toujours que des achats de données, alors ces 12 millions ne seront que de jolis chiffres de “turnover” à vide..
#美联储10月加息概率降至17%
À première vue, ce qui ressemble à un petit fait du monde tech n’en est plus un quand on le replace dans une chaîne de financement..
🤖 进群看资金动向
Sur le registre XRP, un protocole de paiement appelé x402 s’approche récemment, en douce, de 12 millions de paiements.. À noter : ce n’est ni un prix de la pièce, ni des transactions conclues sur une bourse, mais des enregistrements de paiements réels, réglés un par un on-chain.. Le responsable engineering de RippleX a publié le 1er octobre un post pour célébrer le cap des 10 millions de paiements, alors qu’en juillet ce chiffre n’était encore qu’à 1 million.. En moins de trois mois, il a été multiplié par dix. Et la semaine dernière, la moyenne quotidienne se maintenait autour de 520 000 paiements..
La vraie question, digne d’attention, c’est qui paie cette facture.. Des humains ?.. Non.. La plupart sont des agents IA qui achètent automatiquement de la puissance de calcul, des données et des résultats d’inférence.. Un programme envoie un devis à un autre, l’acheteur signe une transaction, le tiers vérifie puis enregistre sur la chaîne, et le vendeur livre ensuite les ressources.. Dans tout le processus, aucun humain ne valide manuellement..
Cela coupe en deux l’intuition de beaucoup de gens.. Quand on parle de « IA + crypto », la première réaction, c’est le concept, la valorisation, et un autre secteur promis à la spéculation.. Mais ici, ce qui sort est très simple : c’est une facture, l’argent payé entre machines pour obtenir un service.. Ça n’a rien à voir avec la hausse ou la baisse des cours ; ça dépend uniquement de la mesure dans laquelle des tâches automatisées dépensent réellement..
En creusant encore, l’odeur de la rotation des capitaux apparaît.. Auparavant, les fonds on-chain venaient soit de la poursuite des particuliers dans les bourses, soit de transferts importants des institutions.. Or, un flux de paiement comme x402 fait naître sa propre demande : plus l’IA est capable, plus elle a besoin d’acheter de choses, et plus le nombre de transactions de règlement on-chain augmente.. Le règlement se fait via XRP ou via le stablecoin USD de Ripple, le RLUSD : arrivée en trois à cinq secondes, des frais prévisibles, exactement au rythme dont les machines ont besoin..
Mais il y a une question qu’on ne peut pas ignorer.. 12 millions de paiements, ça semble énorme, mais ça enregistre un « nombre de transactions », pas un « montant ».. Chaque paiement est probablement très faible, voire négligeable.. Si derrière ces appels il y a des subventions, du “volume” artificiel ou des tâches d’une même cohorte qui tournent à vide, alors multiplier le chiffre par dix ne prouve pas grand-chose.. Ce qu’il faut vraiment surveiller, c’est s’il peut passer de l’achat de données et d’inférence à des domaines comme le contrôle des risques et le crédit — là, ce sont de véritables euros/argent, avec une intention de remboursement..
Donc l’essentiel de cette actualité n’est pas de savoir si le XRP montera demain.. Deux choses méritent d’être suivies : est-ce que le nombre moyen de transactions peut rester stable et continuer à monter, et est-ce que, dans le répertoire des services payés, autre chose que les données — notamment des services nécessitant du crédit — va réellement émerger.. Dès que cette dernière part commence à augmenter, l’histoire racontée par le XRPL ne sera plus « une chaîne de paiements », mais une couche de règlement pour l’économie des machines.. À l’inverse, si dans trois mois il n’y a toujours que des achats de données, alors ces 12 millions ne seront que de jolis chiffres de “turnover” à vide..
256
·
--
#美联储10月加息概率降至17%
Avant que le marché ne prenne vraiment son élan, ce qui bouge en premier n’est souvent pas le prix des cryptos, mais plutôt un chiffre qui, d’habitude, n’intéresse personne dans les actualités..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Au cours des 72 heures environ, la capitalisation totale des stablecoins a de nouveau augmenté de plus d’un milliard de dollars ; désormais, elle dépasse les 310 milliards de dollars. Dans le même temps, la capitalisation totale de l’ensemble des cryptos remonte aussi.. Beaucoup y voient un simple bruit de fond, comme si « l’argent augmentait », et passent à autre chose en un coup d’œil.
Ce qui mérite vraiment d’être observé, c’est par quelles deux « ouvertures » cette hausse s’est engouffrée.. Tether renoue avec le réseau Bitcoin pour les USDT, en s’appuyant sur un partenaire, Utexo ; Circle, de son côté, veut lancer cirBTC : un token encapsulé adossé 1:1 au BTC, afin que les institutions puissent utiliser le Bitcoin pour faire du prêt et du règlement, sans avoir à vendre les cryptos disponibles en spot..
L’un transfère les stablecoins vers Bitcoin, l’autre fait entrer le BTC dans les livres comptables des institutions : des directions qui semblent opposées, mais un objectif commun : faire circuler la liquidité un peu plus longtemps et plus souvent on-chain..
En termes de volume, le rapport trimestriel de la RWA Foundation indique que, au troisième trimestre, les USDC ont net augmenté de 881 millions de dollars, soit le plus parmi les stablecoins majeurs ; les RLUSD progressent de 765 millions, et les USDe de 419 millions.. D’un côté, Circle étend l’emprise des USDC ; de l’autre, il se rapproche de la conformité MiCA, et le canal européen s’ouvre aussi.. En gardant le plus grand « pool » de stablecoins, puis en répondant aux besoins de collatéral BTC : la boucle n’est vraiment bouclée que là. C’est sans doute aussi pour cela qu’il est pressé de lancer cirBTC.
Ainsi, cette phase n’est pas tout à fait comme la précédente : l’argent du rallye ne vient peut-être pas uniquement d’un rechargement depuis les plateformes d’échange ; il pourrait aussi provenir de ce circuit des stablecoins et des actifs tokenisés, qui s’auto-alimente..
Si cette tendance se poursuit, le marché du T4 sera encore plus dépendant de la profondeur DeFi on-chain, plutôt que de la simple demande d’achat au comptant.. À l’inverse, si le rythme de croissance des stablecoins ralentit, ou si, après le lancement de cirBTC, l’adoption est en-dessous des attentes, cette histoire de « carburant de liquidité » s’éteindra d’abord.. À surveiller en priorité : est-ce que la capitalisation totale des stablecoins continuera à monter, et quelles seront les données réelles d’adoption une fois cirBTC déployé..
#美联储10月加息概率降至17%
Avant que le marché ne prenne vraiment son élan, ce qui bouge en premier n’est souvent pas le prix des cryptos, mais plutôt un chiffre qui, d’habitude, n’intéresse personne dans les actualités..
📢 消息第一时间
Au cours des 72 heures environ, la capitalisation totale des stablecoins a de nouveau augmenté de plus d’un milliard de dollars ; désormais, elle dépasse les 310 milliards de dollars. Dans le même temps, la capitalisation totale de l’ensemble des cryptos remonte aussi.. Beaucoup y voient un simple bruit de fond, comme si « l’argent augmentait », et passent à autre chose en un coup d’œil.
Ce qui mérite vraiment d’être observé, c’est par quelles deux « ouvertures » cette hausse s’est engouffrée.. Tether renoue avec le réseau Bitcoin pour les USDT, en s’appuyant sur un partenaire, Utexo ; Circle, de son côté, veut lancer cirBTC : un token encapsulé adossé 1:1 au BTC, afin que les institutions puissent utiliser le Bitcoin pour faire du prêt et du règlement, sans avoir à vendre les cryptos disponibles en spot..
L’un transfère les stablecoins vers Bitcoin, l’autre fait entrer le BTC dans les livres comptables des institutions : des directions qui semblent opposées, mais un objectif commun : faire circuler la liquidité un peu plus longtemps et plus souvent on-chain..
En termes de volume, le rapport trimestriel de la RWA Foundation indique que, au troisième trimestre, les USDC ont net augmenté de 881 millions de dollars, soit le plus parmi les stablecoins majeurs ; les RLUSD progressent de 765 millions, et les USDe de 419 millions.. D’un côté, Circle étend l’emprise des USDC ; de l’autre, il se rapproche de la conformité MiCA, et le canal européen s’ouvre aussi.. En gardant le plus grand « pool » de stablecoins, puis en répondant aux besoins de collatéral BTC : la boucle n’est vraiment bouclée que là. C’est sans doute aussi pour cela qu’il est pressé de lancer cirBTC.
Ainsi, cette phase n’est pas tout à fait comme la précédente : l’argent du rallye ne vient peut-être pas uniquement d’un rechargement depuis les plateformes d’échange ; il pourrait aussi provenir de ce circuit des stablecoins et des actifs tokenisés, qui s’auto-alimente..
Si cette tendance se poursuit, le marché du T4 sera encore plus dépendant de la profondeur DeFi on-chain, plutôt que de la simple demande d’achat au comptant.. À l’inverse, si le rythme de croissance des stablecoins ralentit, ou si, après le lancement de cirBTC, l’adoption est en-dessous des attentes, cette histoire de « carburant de liquidité » s’éteindra d’abord.. À surveiller en priorité : est-ce que la capitalisation totale des stablecoins continuera à monter, et quelles seront les données réelles d’adoption une fois cirBTC déployé..
289
·
--
#美联储10月加息概率降至17%
Quand on a parlé pour la première fois de verser 5000 dollars à chaque adulte, la réaction a presque tous été la même : « Alors, le Bitcoin va monter »… Mais lors du précédent paiement, quand le chèque est enfin arrivé, le Bitcoin n’a bougé que de 0,6 %..
[🏛️ 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Mettons d’abord les faits au clair.. La décision de Trump : rattacher directement ce « dividende Trump » de 5000 dollars par personne aux élections de mi-mandat. Le 3 novembre, si les Républicains conservent la Chambre des représentants et le Sénat, chaque citoyen adulte recevra… Environ 245 millions d’adultes, donc une facture proche de 1 230 milliards de dollars (1,23 billion)… et il faudra encore que le Congrès valide..
C’est encore plus clair quand on compare.. Dans le même temps, un autre remboursement fédéral de 90 dollars : l’argent était déjà sur le compte. Autour du 8 octobre, il sera crédité sur les comptes de plus de 20 millions de personnes, pour un coût total inférieur à 2 milliards… Un montant déjà inscrit sur un carnet de chèques, et un montant promis sur scène pendant la campagne : entre les deux, l’écart est d’environ un billion..
La plupart des gens ne voient que : « Encore une nouvelle bouffée de liquidités, et l’argent finira tôt ou tard par aller dans l’écosystème des cryptos ».. Mais ce qui mérite vraiment d’être regardé, c’est l’ancienne affaire de 2020..
Cette fois-là, Washington a envoyé 476 millions de versements représentant 814 milliards de dollars de stimulation… Selon des données d’une plateforme d’échange, lors de la première vague de retombées de 1200 dollars, le montant correspondait exactement au nombre de transactions de 1200 dollars : la part est passée de l’ordinaire 0,1 % à près de 0,4 %.. Mais ensuite, des études académiques ont estimé que le premier tour de chèques a seulement amplifié de 3,8 % les volumes de transactions correspondant à « dollars achetant du Bitcoin », et a fait monter le prix du Bitcoin de 0,6 %.. Les ordres d’achat réellement déclenchés directement par ces chèques ne représentaient que 0,02 % de l’argent total versé..
Ce n’est pas le chèque lui-même qui pousse… c’est tout ce qui vient avec.. La Réserve fédérale a maintenu les taux proches de zéro, et son bilan est passé d’environ 4 000 milliards avant la pandémie à près de 9 000 milliards au début de 2022. Sur un an et plus, la masse monétaire M2 a augmenté d’environ 25 %.. Le Bitcoin, lui, est passé des plus bas de mars 2020 à son plus haut de novembre 2021 : environ 18 fois..
Donc, pour cette fois-ci, la logique de la tarification n’a jamais été « on envoie de l’argent et le Bitcoin monte ». C’est plutôt : « la liquidité fait monter le Bitcoin », et le chèque n’est qu’un accessoire très photogénique au sommet de cette marée de liquidités… Ce qui explique aussi pourquoi, alors qu’il n’y a même pas encore l’ombre de 5000 dollars, le marché a déjà commencé à anticiper : ce que les gens achètent, ce n’est pas le chèque lui-même, mais l’anticipation d’une nouvelle vague de liquidités..
La volte-face, on la garde pour la fin.. Le jour où l’argent sera effectivement versé, il n’est peut-être pas question de concrétiser un effet positif (l’idée de « buy the news ») ; au contraire, cela pourrait être « vendre le fait pour acheter l’anticipation » : si, d’ici là, la macroéconomie s’oriente vers un resserrement, ce chèque de 5000 dollars pourrait soutenir un prix… peut-être pas autant que l’anticipation actuelle ne le soutient.. D’autant qu’il avait déjà évoqué auparavant un « dividende DOGE » de 5000 dollars, puis un « dividende » de droits de douane de 2000 dollars : le dernier n’a jamais été versé non plus.. La vraie chose à surveiller n’est donc pas le jour du versement, mais : quand le bilan de la Réserve fédérale et la direction des taux vont à nouveau changer de cap.
#美联储10月加息概率降至17%
Quand on a parlé pour la première fois de verser 5000 dollars à chaque adulte, la réaction a presque tous été la même : « Alors, le Bitcoin va monter »… Mais lors du précédent paiement, quand le chèque est enfin arrivé, le Bitcoin n’a bougé que de 0,6 %..
🏛️ 今日盘面群里聊
Mettons d’abord les faits au clair.. La décision de Trump : rattacher directement ce « dividende Trump » de 5000 dollars par personne aux élections de mi-mandat. Le 3 novembre, si les Républicains conservent la Chambre des représentants et le Sénat, chaque citoyen adulte recevra… Environ 245 millions d’adultes, donc une facture proche de 1 230 milliards de dollars (1,23 billion)… et il faudra encore que le Congrès valide..
C’est encore plus clair quand on compare.. Dans le même temps, un autre remboursement fédéral de 90 dollars : l’argent était déjà sur le compte. Autour du 8 octobre, il sera crédité sur les comptes de plus de 20 millions de personnes, pour un coût total inférieur à 2 milliards… Un montant déjà inscrit sur un carnet de chèques, et un montant promis sur scène pendant la campagne : entre les deux, l’écart est d’environ un billion..
La plupart des gens ne voient que : « Encore une nouvelle bouffée de liquidités, et l’argent finira tôt ou tard par aller dans l’écosystème des cryptos ».. Mais ce qui mérite vraiment d’être regardé, c’est l’ancienne affaire de 2020..
Cette fois-là, Washington a envoyé 476 millions de versements représentant 814 milliards de dollars de stimulation… Selon des données d’une plateforme d’échange, lors de la première vague de retombées de 1200 dollars, le montant correspondait exactement au nombre de transactions de 1200 dollars : la part est passée de l’ordinaire 0,1 % à près de 0,4 %.. Mais ensuite, des études académiques ont estimé que le premier tour de chèques a seulement amplifié de 3,8 % les volumes de transactions correspondant à « dollars achetant du Bitcoin », et a fait monter le prix du Bitcoin de 0,6 %.. Les ordres d’achat réellement déclenchés directement par ces chèques ne représentaient que 0,02 % de l’argent total versé..
Ce n’est pas le chèque lui-même qui pousse… c’est tout ce qui vient avec.. La Réserve fédérale a maintenu les taux proches de zéro, et son bilan est passé d’environ 4 000 milliards avant la pandémie à près de 9 000 milliards au début de 2022. Sur un an et plus, la masse monétaire M2 a augmenté d’environ 25 %.. Le Bitcoin, lui, est passé des plus bas de mars 2020 à son plus haut de novembre 2021 : environ 18 fois..
Donc, pour cette fois-ci, la logique de la tarification n’a jamais été « on envoie de l’argent et le Bitcoin monte ». C’est plutôt : « la liquidité fait monter le Bitcoin », et le chèque n’est qu’un accessoire très photogénique au sommet de cette marée de liquidités… Ce qui explique aussi pourquoi, alors qu’il n’y a même pas encore l’ombre de 5000 dollars, le marché a déjà commencé à anticiper : ce que les gens achètent, ce n’est pas le chèque lui-même, mais l’anticipation d’une nouvelle vague de liquidités..
La volte-face, on la garde pour la fin.. Le jour où l’argent sera effectivement versé, il n’est peut-être pas question de concrétiser un effet positif (l’idée de « buy the news ») ; au contraire, cela pourrait être « vendre le fait pour acheter l’anticipation » : si, d’ici là, la macroéconomie s’oriente vers un resserrement, ce chèque de 5000 dollars pourrait soutenir un prix… peut-être pas autant que l’anticipation actuelle ne le soutient.. D’autant qu’il avait déjà évoqué auparavant un « dividende DOGE » de 5000 dollars, puis un « dividende » de droits de douane de 2000 dollars : le dernier n’a jamais été versé non plus.. La vraie chose à surveiller n’est donc pas le jour du versement, mais : quand le bilan de la Réserve fédérale et la direction des taux vont à nouveau changer de cap.
1
528
·
--
Une entreprise qui fabrique des voitures a fermé son club NFT, et beaucoup de gens ont d’abord réagi en se disant : « Encore un mouvement de retrait de marque… » Mais en y regardant de près, ce qu’elle a fermé n’était pas ce lot de pièces…
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Le 1er octobre, Porsche a annoncé mettre fin à son projet Web3 et à PIONEERS CIRCLE. Fin 2022, lors du salon d’art de Miami, la marque a déclaré vouloir lancer 7 500 911 numériques personnalisables. Le mint a eu lieu en janvier 2023, au prix unitaire de 0,911 ETH, soit à l’époque environ 1 400 à 1 500 dollars. Le marché n’a pas adhéré : sur le marché secondaire, le prix a même chuté sous le prix de mint. Porsche a alors réduit le total à 2 363 exemplaires.
La partie intéressante arrive ensuite… En resserrant l’offre, le prix plancher a au contraire brièvement grimpé vers 3,3 ETH, soit environ 5 200 dollars. Une partie des personnes qui critiquaient la tarification est alors devenue, à son tour, bénéficiaire de la rareté. Par la suite, Porsche a mis l’accent sur la communauté : Discord, événements hors ligne, expériences sur circuit et la série de capsules physiques ont permis de concrétiser une partie de la promesse.
Les chiffres aujourd’hui : sur OpenSea, le volume cumulé de transactions approche 20 millions de dollars, mais sur la seule année écoulée, il ne reste plus que 38 000 dollars. Le mois dernier, environ 2 900 dollars. L’enchère maximale actuelle est de 257 dollars. Après la fermeture, Discord est devenu un simple « archive en lecture seule », le compte officiel X n’a plus publié. Aucune destruction, aucun rachat, aucune migration, et aucun plan de conversion. Les tokens sont toujours dans les portefeuilles : ils continuent à tourner et à être visibles on-chain, mais le club qui leur servait d’identité et de support a disparu.
Le point clé ne concerne pas Porsche, mais plutôt une règle mise à nu : la valeur des NFT de marque est écrite à moitié dans le contrat, et l’autre moitié dans l’engagement continu de la marque. Le contrat peut verrouiller la propriété ; il ne peut pas verrouiller la phrase : « Nous continuerons à fonctionner ». Quand l’entreprise se retire, la moitié qui s’évapore d’abord, c’est précisément cette couche de promesse. Le token lui-même reste calmement allongé on-chain.
En regardant la situation à plus grande échelle, cette fois-ci, l’argent ne reconnaît déjà plus ce type de narration « soutenue par une marque ». Il se déplace vers des actifs capables de générer des flux de trésorerie, ou vers des actifs que des institutions peuvent regrouper : infrastructures de stablecoins, RWA, produits qu’on peut intégrer à l’ETF… Les NFT de biens de consommation ne gardent essentiellement qu’une rotation sur stocks. La démarche de Porsche, en clôturant ce chapitre, appose en quelque sorte un sceau sur cette trajectoire.
On garde aussi une note de retournement : justement parce que l’officiel a abandonné l’exploitation, ces 2 363 exemplaires deviennent, par là même, des objets de collection « édition limitée et sans personne pour s’en occuper », et à court terme, des gens ne manquent pas pour les relancer avec des considérations de nostalgie. Ce qu’il faut vraiment surveiller, c’est de savoir s’il y aura un repreneur tiers pour la communauté, et si ces NFT — « la marque est morte, mais le contrat reste » — deviendront la prochaine zone de chasse pour les fonds cherchant à racheter à bon prix. Le contrat ne sera pas là pour garantir la parole de la marque : c’est précisément la phrase que cette affaire laisse derrière elle.
Une entreprise qui fabrique des voitures a fermé son club NFT, et beaucoup de gens ont d’abord réagi en se disant : « Encore un mouvement de retrait de marque… » Mais en y regardant de près, ce qu’elle a fermé n’était pas ce lot de pièces…
📢 盘面异动群里说
Le 1er octobre, Porsche a annoncé mettre fin à son projet Web3 et à PIONEERS CIRCLE. Fin 2022, lors du salon d’art de Miami, la marque a déclaré vouloir lancer 7 500 911 numériques personnalisables. Le mint a eu lieu en janvier 2023, au prix unitaire de 0,911 ETH, soit à l’époque environ 1 400 à 1 500 dollars. Le marché n’a pas adhéré : sur le marché secondaire, le prix a même chuté sous le prix de mint. Porsche a alors réduit le total à 2 363 exemplaires.
La partie intéressante arrive ensuite… En resserrant l’offre, le prix plancher a au contraire brièvement grimpé vers 3,3 ETH, soit environ 5 200 dollars. Une partie des personnes qui critiquaient la tarification est alors devenue, à son tour, bénéficiaire de la rareté. Par la suite, Porsche a mis l’accent sur la communauté : Discord, événements hors ligne, expériences sur circuit et la série de capsules physiques ont permis de concrétiser une partie de la promesse.
Les chiffres aujourd’hui : sur OpenSea, le volume cumulé de transactions approche 20 millions de dollars, mais sur la seule année écoulée, il ne reste plus que 38 000 dollars. Le mois dernier, environ 2 900 dollars. L’enchère maximale actuelle est de 257 dollars. Après la fermeture, Discord est devenu un simple « archive en lecture seule », le compte officiel X n’a plus publié. Aucune destruction, aucun rachat, aucune migration, et aucun plan de conversion. Les tokens sont toujours dans les portefeuilles : ils continuent à tourner et à être visibles on-chain, mais le club qui leur servait d’identité et de support a disparu.
Le point clé ne concerne pas Porsche, mais plutôt une règle mise à nu : la valeur des NFT de marque est écrite à moitié dans le contrat, et l’autre moitié dans l’engagement continu de la marque. Le contrat peut verrouiller la propriété ; il ne peut pas verrouiller la phrase : « Nous continuerons à fonctionner ». Quand l’entreprise se retire, la moitié qui s’évapore d’abord, c’est précisément cette couche de promesse. Le token lui-même reste calmement allongé on-chain.
En regardant la situation à plus grande échelle, cette fois-ci, l’argent ne reconnaît déjà plus ce type de narration « soutenue par une marque ». Il se déplace vers des actifs capables de générer des flux de trésorerie, ou vers des actifs que des institutions peuvent regrouper : infrastructures de stablecoins, RWA, produits qu’on peut intégrer à l’ETF… Les NFT de biens de consommation ne gardent essentiellement qu’une rotation sur stocks. La démarche de Porsche, en clôturant ce chapitre, appose en quelque sorte un sceau sur cette trajectoire.
On garde aussi une note de retournement : justement parce que l’officiel a abandonné l’exploitation, ces 2 363 exemplaires deviennent, par là même, des objets de collection « édition limitée et sans personne pour s’en occuper », et à court terme, des gens ne manquent pas pour les relancer avec des considérations de nostalgie. Ce qu’il faut vraiment surveiller, c’est de savoir s’il y aura un repreneur tiers pour la communauté, et si ces NFT — « la marque est morte, mais le contrat reste » — deviendront la prochaine zone de chasse pour les fonds cherchant à racheter à bon prix. Le contrat ne sera pas là pour garantir la parole de la marque : c’est précisément la phrase que cette affaire laisse derrière elle.
435
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BNBSurpasses$790
10,563 vues
84 mentions
$BNB plan stratégique à long terme -> FOCUS MAINTENANT
BNB a créé 2 creux solides après avoir éliminé la liquidité interne
J'attends un mouvement vers un sommet de swing à 815-830 et je cherche une position longue lors d'une retouche de la zone verte
#BNBSurpasses$790 #bnb
Ghost Writer
·4 mentions J’aime
·5.1k vues
ZamaRises15.99%ToIntradayHigh$0.09
5,153 vues
72 mentions
BitcoinSpotETFsDraw$6.34BInflowsInQ3
3,679 vues
60 mentions