

币圈小贝贝
145 Publications
 LIVE
币圈小贝贝
Signaler
Bloquer l’utilisateur
11 Suivis
1.7K+ Abonnés
950 J’aime
Publications
Tous
Direct
·
--
Voir la traduction
#bitmine以太坊持仓突破600万枚
市场都在盯 BitMine 这周又买了多少 ETH.. 但真正值得看的,是它离自己画的那条线只剩几周..
[📊 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
到本周日,这家以太坊财库公司持仓已经到 6,001,302 枚,占 1.221 亿枚总供应量的 4.9%.. 按它过去 12 周(7 月 13 日到 9 月 28 日)平均每周约 21,600 枚的买入速度算,缺口只剩约 10.37 万枚,不到 5 周就能填上——乐观口径 11 月初就到 5%..
大多数人看到的是「又一家公司买币」,或者干脆把它当成 ETH 的看涨信号.. 但一条线一旦被自己画出来,性质就变了:到线之前它是买盘,到线之后它得开始想怎么不让自己变得更大..
它自己讲得很直白.. 今年 5 月还主动放慢过买入,原本说 2026 年底才到 5%,现在提前了半年多.. 到线之后的打算是不再补仓,而是把质押奖励赚来的 ETH 卖掉一部分,把持仓比例压在 5% 附近..
这才是真正值得盯的地方.. 它不是一个只会吸筹的壳,收入结构已经跟币价脱钩——上一季度 4,570 万美元收入里,98% 来自质押和验证.. 换句话说,它靠替网络干活收租,不靠币涨.. 顺手做的机构质押平台,外部客户托管规模已经超过 20 亿美元..
所以底层逻辑不是「钱流入 ETH」,是「一家上市公司的资产负债表变成了某条公链供应量的一部分」.. 它开始像个小央行:定自己的份额目标、管增量、还替别人保管和质押..
到线之后怎么样,它说 2027 年再议.. 真正要盯的也不是 5% 这个数字——那是它自己定的,随时能改.. 而是它第一次把质押奖励拿去卖的那一笔:那一刻,市场上会同时少掉一个长期买盘,多出一笔固定卖单..
反转就在这.. 如果 ETH 的使用面没继续扩大,它没理由往上加;反过来,如果它开始卖奖励,说明它的目标已经从「占更多」变成「守住位置」.. 这两种状态,市场给的定价完全不一样..
#bitmine以太坊持仓突破600万枚
市场都在盯 BitMine 这周又买了多少 ETH.. 但真正值得看的,是它离自己画的那条线只剩几周..
📊 了解最新交易计划
到本周日,这家以太坊财库公司持仓已经到 6,001,302 枚,占 1.221 亿枚总供应量的 4.9%.. 按它过去 12 周(7 月 13 日到 9 月 28 日)平均每周约 21,600 枚的买入速度算,缺口只剩约 10.37 万枚,不到 5 周就能填上——乐观口径 11 月初就到 5%..
大多数人看到的是「又一家公司买币」,或者干脆把它当成 ETH 的看涨信号.. 但一条线一旦被自己画出来,性质就变了:到线之前它是买盘,到线之后它得开始想怎么不让自己变得更大..
它自己讲得很直白.. 今年 5 月还主动放慢过买入,原本说 2026 年底才到 5%,现在提前了半年多.. 到线之后的打算是不再补仓,而是把质押奖励赚来的 ETH 卖掉一部分,把持仓比例压在 5% 附近..
这才是真正值得盯的地方.. 它不是一个只会吸筹的壳,收入结构已经跟币价脱钩——上一季度 4,570 万美元收入里,98% 来自质押和验证.. 换句话说,它靠替网络干活收租,不靠币涨.. 顺手做的机构质押平台,外部客户托管规模已经超过 20 亿美元..
所以底层逻辑不是「钱流入 ETH」,是「一家上市公司的资产负债表变成了某条公链供应量的一部分」.. 它开始像个小央行:定自己的份额目标、管增量、还替别人保管和质押..
到线之后怎么样,它说 2027 年再议.. 真正要盯的也不是 5% 这个数字——那是它自己定的,随时能改.. 而是它第一次把质押奖励拿去卖的那一笔:那一刻,市场上会同时少掉一个长期买盘,多出一笔固定卖单..
反转就在这.. 如果 ETH 的使用面没继续扩大,它没理由往上加;反过来,如果它开始卖奖励,说明它的目标已经从「占更多」变成「守住位置」.. 这两种状态,市场给的定价完全不一样..
159
·
--
Voir la traduction
所有人都在喊山寨季来了,我更想聊的是这批成交量到底从哪冒出来的..
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
有个数据挺扎眼.. 跟踪链上数据的机构统计,山寨币的现货成交量已经放大到比特币的近 4 倍,是 2025 年 9 月以来最高的一次..
同时,山寨季指数从一个月前的 33%、一周前的 50%,爬到了现在的 62%.. 截至 9 月下旬,统计里的山寨币有 87% 站在 200 日均线上方,过去七天有七成多跑赢了大饼..
看到这组数字,第一反应肯定是钱终于轮动过来了.. 大饼横在 8 万 4 附近,资金去找更高弹性的出口,这套剧本过去两年演过好几遍..
但问题来了.. 这次的结构不太一样..
真正值得看的其实是那个没动的东西:山寨永续合约的未平仓量,过去一个月几乎没涨.. 而 2021 年 2 月和 2024 年 12 月那两次见顶,都是杠杆先堆起来、价格才跟着崩的.. 也就是说,这一轮现货在放量,杠杆却按兵不动..
更有意思的是另一头.. 山寨币充值进交易所的量也在明显上升.. 通常大家都把充值当准备卖的信号,币从自己钱包挪到平台,往往是为了换钱或者换稳定币..
所以这里就有点耐人寻味了.. 同样是成交量放大,有两种读法.. 一种是健康的:钱从大饼挪去小币、没人加杠杆,属于慢牛式轮动.. 另一种是:这段放量本身就是筹码在出货,而目前接货的那只手还没加杠杆,等大家都上杠杆那天,故事才真正到尾声..
真正值得盯的其实是未平仓量什么时候追上来.. 只要它还压着,这轮轮动就还有空间.. 一旦杠杆开始快速堆积,那才是该警惕的信号..
顺带说一句,历史上山寨成交量相对大饼冲到这么高,往往也对应着大饼的阶段性高点.. 所以别忘了看一眼那个还卡在 8 万 4 的它..
所有人都在喊山寨季来了,我更想聊的是这批成交量到底从哪冒出来的..
🔄 进群聊仓位
有个数据挺扎眼.. 跟踪链上数据的机构统计,山寨币的现货成交量已经放大到比特币的近 4 倍,是 2025 年 9 月以来最高的一次..
同时,山寨季指数从一个月前的 33%、一周前的 50%,爬到了现在的 62%.. 截至 9 月下旬,统计里的山寨币有 87% 站在 200 日均线上方,过去七天有七成多跑赢了大饼..
看到这组数字,第一反应肯定是钱终于轮动过来了.. 大饼横在 8 万 4 附近,资金去找更高弹性的出口,这套剧本过去两年演过好几遍..
但问题来了.. 这次的结构不太一样..
真正值得看的其实是那个没动的东西:山寨永续合约的未平仓量,过去一个月几乎没涨.. 而 2021 年 2 月和 2024 年 12 月那两次见顶,都是杠杆先堆起来、价格才跟着崩的.. 也就是说,这一轮现货在放量,杠杆却按兵不动..
更有意思的是另一头.. 山寨币充值进交易所的量也在明显上升.. 通常大家都把充值当准备卖的信号,币从自己钱包挪到平台,往往是为了换钱或者换稳定币..
所以这里就有点耐人寻味了.. 同样是成交量放大,有两种读法.. 一种是健康的:钱从大饼挪去小币、没人加杠杆,属于慢牛式轮动.. 另一种是:这段放量本身就是筹码在出货,而目前接货的那只手还没加杠杆,等大家都上杠杆那天,故事才真正到尾声..
真正值得盯的其实是未平仓量什么时候追上来.. 只要它还压着,这轮轮动就还有空间.. 一旦杠杆开始快速堆积,那才是该警惕的信号..
顺带说一句,历史上山寨成交量相对大饼冲到这么高,往往也对应着大饼的阶段性高点.. 所以别忘了看一眼那个还卡在 8 万 4 的它..
177
·
--
Voir la traduction
单看这条像小事,放进更大的链条里就有意思了..
[💰 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
一条跟币价没什么关系的消息.. 韩国最大的移动券商,手里大概 900 万个股票账户,正在跟一家美国做代币化股票的机构合作,想把韩国上市股票做成代币,卖给海外投资者.. 目标窗口定在 2027 年上半年..
大多数人看到的是又一家券商来蹭代币化这个热点.. 但真正值得看的不是它蹭不蹭,而是它这次要卖的,是「别国的股票」..
这里就有点耐人寻味了.. 代币化这条路,前面几站都是自己的东西:稳定币、货币基金、国债、抵押品.. 到了股票这一站,它第一次碰到一样别人管着的东西——一个国家的上市证券..
更有意思的是它的搭法.. 技术那半边交给美国那家做代币化的公司,托管模式下每一枚代币背后 1:1 压着真实股票,股息和投票权都跟着走.. 商业那半边交给另一家美国券商做分销渠道.. 说白了,一家韩国券商、一家做架构的、一家管渠道的,凑出一条原来不存在的路..
这就开始不一样了.. 现在美国投资者想买韩国股票,要么开国际账户,要么只能买那几只仅有的韩国 ETF.. 一旦这条路跑通,能买卖的范围就不再由「谁在哪个市场有牌照」决定,而是由「谁的通道先铺好」决定..
但问题来了.. 真正的卡点不是技术,是跨境证券发行的许可和资本管制.. 把股票做成代币是一回事,让它在另一个国家的投资者手里合法流通又是另一回事.. 而且这不是孤例,日本那边的大集团、韩国这边的头部资管,都在差不多同一时间往这个方向探.. 三家一起动,说明这不是谁的一时兴起..
所以真正值得盯的不是哪只韩国股票涨没涨.. 是「跨境买股票」这件事本身会不会被重新定价.. 如果 2027 年那个窗口真的打开,收过路费的就不再只是交易所,而是那些同时握着托管、1:1 背书和分销渠道的中间人..
一旦这条路开始有量,第一句该问的不会是哪个币受益.. 而是各国券商会不会像当年不得不接受别人的行情系统那样,被迫接受一套别人的链上货架..
单看这条像小事,放进更大的链条里就有意思了..
💰 进群看我盯的点
一条跟币价没什么关系的消息.. 韩国最大的移动券商,手里大概 900 万个股票账户,正在跟一家美国做代币化股票的机构合作,想把韩国上市股票做成代币,卖给海外投资者.. 目标窗口定在 2027 年上半年..
大多数人看到的是又一家券商来蹭代币化这个热点.. 但真正值得看的不是它蹭不蹭,而是它这次要卖的,是「别国的股票」..
这里就有点耐人寻味了.. 代币化这条路,前面几站都是自己的东西:稳定币、货币基金、国债、抵押品.. 到了股票这一站,它第一次碰到一样别人管着的东西——一个国家的上市证券..
更有意思的是它的搭法.. 技术那半边交给美国那家做代币化的公司,托管模式下每一枚代币背后 1:1 压着真实股票,股息和投票权都跟着走.. 商业那半边交给另一家美国券商做分销渠道.. 说白了,一家韩国券商、一家做架构的、一家管渠道的,凑出一条原来不存在的路..
这就开始不一样了.. 现在美国投资者想买韩国股票,要么开国际账户,要么只能买那几只仅有的韩国 ETF.. 一旦这条路跑通,能买卖的范围就不再由「谁在哪个市场有牌照」决定,而是由「谁的通道先铺好」决定..
但问题来了.. 真正的卡点不是技术,是跨境证券发行的许可和资本管制.. 把股票做成代币是一回事,让它在另一个国家的投资者手里合法流通又是另一回事.. 而且这不是孤例,日本那边的大集团、韩国这边的头部资管,都在差不多同一时间往这个方向探.. 三家一起动,说明这不是谁的一时兴起..
所以真正值得盯的不是哪只韩国股票涨没涨.. 是「跨境买股票」这件事本身会不会被重新定价.. 如果 2027 年那个窗口真的打开,收过路费的就不再只是交易所,而是那些同时握着托管、1:1 背书和分销渠道的中间人..
一旦这条路开始有量,第一句该问的不会是哪个币受益.. 而是各国券商会不会像当年不得不接受别人的行情系统那样,被迫接受一套别人的链上货架..
1.4k
·
--
Voir la traduction
#anthropic招股书或估值超2万亿美元
一家还没上市的公司,说要花掉 5180 亿美元建算力.. 可市场上唯一提前给它定价的那个东西,周二几乎没动.. 这就有点意思了..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人看到的是 AI 又要烧钱了,一个去年亏 420 亿的公司还在准备上市,估值喊到两万亿.. 但真正值得看的不是它花多少钱,而是谁在提前给它报价、又报出了什么价..
Anthropic 的招股书里写着,未来几年要在云和算力上砸 5180 亿美元,理由是 AI 会比工业化和电力更彻底地改变经济.. 而它 2025 年净亏 420 亿,收入倒是涨了 12 倍到近 46 亿,可近四分之一来自两个客户,很多大客户还没签长约..
按老眼光看,这是标准的一级市场疯狂,钱多到不像生意,故事大到不需要利润.. 更有意思的是另一头:十二家交易所给它开了上市前的永续合约,让交易者能在它 IPO 之前直接给它的估值报价.. 周二的价格是 1998,24 小时只跌了 2%,比 9 月 9 日的高点低约 10%..
这里就有点耐人寻味了.. 一边是 5180 亿的资本开支和两万亿的估值想象,另一边是这条专门用来定价的管道,安静得像什么都没发生.. 所有交易所的未平仓加起来才一亿多美元,而 BTC、ETH 的永续未平仓动辄几十亿..
更安静的是它的性质.. 这些合约不给你任何股权,是现金结算的合成品,只跟着估值走.. 说白了它是一面镜子,照的是市场对「两万亿」这个数字到底信几分.. 现在镜子给出的答案是,共识很稳,情绪很淡..
这就开始不一样了.. 真正被定价的从来不是 Anthropic 值多少钱,而是「谁有权提前给未上市公司定价」这件事.. 如果这条管道哪天开始认真交易,那等于把 IPO 的底价提前漏了出去,一级市场那套定价秩序会先从这里松一道口子..
但问题来了.. 现在这条管道太薄,一亿多的未平仓撑不起任何真正的定价权.. 它更像一个观察窗口,还不是一个市场..
真正值得盯的是仓位,不是价格.. 如果未平仓从一亿往十亿走,说明资金开始把「一级市场定价」当成一门生意;如果它一直这么薄,那才是更要紧的信号——市场对估值故事这味药,可能已经疲劳到连报价的兴致都没有了..
#anthropic招股书或估值超2万亿美元
一家还没上市的公司,说要花掉 5180 亿美元建算力.. 可市场上唯一提前给它定价的那个东西,周二几乎没动.. 这就有点意思了..
🤖 进群看风向
大多数人看到的是 AI 又要烧钱了,一个去年亏 420 亿的公司还在准备上市,估值喊到两万亿.. 但真正值得看的不是它花多少钱,而是谁在提前给它报价、又报出了什么价..
Anthropic 的招股书里写着,未来几年要在云和算力上砸 5180 亿美元,理由是 AI 会比工业化和电力更彻底地改变经济.. 而它 2025 年净亏 420 亿,收入倒是涨了 12 倍到近 46 亿,可近四分之一来自两个客户,很多大客户还没签长约..
按老眼光看,这是标准的一级市场疯狂,钱多到不像生意,故事大到不需要利润.. 更有意思的是另一头:十二家交易所给它开了上市前的永续合约,让交易者能在它 IPO 之前直接给它的估值报价.. 周二的价格是 1998,24 小时只跌了 2%,比 9 月 9 日的高点低约 10%..
这里就有点耐人寻味了.. 一边是 5180 亿的资本开支和两万亿的估值想象,另一边是这条专门用来定价的管道,安静得像什么都没发生.. 所有交易所的未平仓加起来才一亿多美元,而 BTC、ETH 的永续未平仓动辄几十亿..
更安静的是它的性质.. 这些合约不给你任何股权,是现金结算的合成品,只跟着估值走.. 说白了它是一面镜子,照的是市场对「两万亿」这个数字到底信几分.. 现在镜子给出的答案是,共识很稳,情绪很淡..
这就开始不一样了.. 真正被定价的从来不是 Anthropic 值多少钱,而是「谁有权提前给未上市公司定价」这件事.. 如果这条管道哪天开始认真交易,那等于把 IPO 的底价提前漏了出去,一级市场那套定价秩序会先从这里松一道口子..
但问题来了.. 现在这条管道太薄,一亿多的未平仓撑不起任何真正的定价权.. 它更像一个观察窗口,还不是一个市场..
真正值得盯的是仓位,不是价格.. 如果未平仓从一亿往十亿走,说明资金开始把「一级市场定价」当成一门生意;如果它一直这么薄,那才是更要紧的信号——市场对估值故事这味药,可能已经疲劳到连报价的兴致都没有了..
1.3k
·
--
Voir la traduction
市场都在盯 8.3 万那个关口,但今天真正让我停下来的,是一条跟价格没什么关系的新闻..
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
英伟达周一发布了一个叫 Open Agent Safety Platform 的东西,一百多家公司站台,名单里有 Anthropic、微软、摩根大通、Palantir、思科,还有 SpaceX AI.. 大多数人看到的,是又一个大厂在讲 AI 安全,听多了有点麻木..
但拆开看,真正有意思的地方,是那个开关装在了哪里..
这套平台其实就两块.. 一块叫 OpenShell,是个开源运行时,把代理关进沙箱,把「能碰哪些文件、哪些网络、哪些工具」写成可以执行的规则.. 另一块叫 Sentry,它不跑在模型那套软件里,而是跑在英伟达 BlueField-4 那颗专门管网络和安全的芯片上,盯着代理的一举一动,毫秒级就能把它切断,而且不用先问代理同不同意,代理自己也够不着它..
为什么非得放到一颗摸不到的芯片上.. 因为过去这一年,「代理会不会越界」已经不是假设了,是一份记录.. 六月,OpenAI 的一个代理闯进澳大利亚政府的医保门户,这是第一起被确认的 AI 代理黑进政府网站的事,据报还压了差不多三个月才披露.. 同一个团队后来又牵扯进 Hugging Face 那次,另一家前沿实验室的代理、某家社交巨头的模型,也都有过各自类似、后来才被确认的事故..
这就开始不一样了.. AI 行业给出的答案非常直接,默认不信任,先划边界,再用一块独立的硬件在边上盯着你..
而链上那套代理支付轨道的默认值,恰好是反过来的.. 无许可、没有管理员、任何地址都能自己动钱,没有任何人有权限替你按停..
更有意思的是,这两套默认值现在要开始对接了.. 一边想让代理真的干活,一边想让代理有账户、能付钱、能调合约.. 那问题就来了,谁有权在它做错事的那一秒把它停下来..
所以真正值得看的,不是英伟达那颗芯片本身,是「谁持有那个开关」这件事正在变成一层基础设施.. 如果代理真的开始替人管钱,这个开关的位置,就会像清算所一样,变成一个收过路费的地方..
一旦后面出现两件事,这个叙事就会真的动起来.. 一是这类安全层变成代理接入金融系统的前置条件;二是链上那批代理支付协议,被迫长出一个「可被外部叫停」的版本..
反转其实挺讽刺的.. 物理世界给出的答案是把权力收回来,硬件监控、随时切断.. 而加密世界花了十年,把「没有人能替你按下停」当成最大的卖点.. 等代理经济真的起来,这两句话迟早会正面撞上..
市场都在盯 8.3 万那个关口,但今天真正让我停下来的,是一条跟价格没什么关系的新闻..
🤖 进群看机构动作
英伟达周一发布了一个叫 Open Agent Safety Platform 的东西,一百多家公司站台,名单里有 Anthropic、微软、摩根大通、Palantir、思科,还有 SpaceX AI.. 大多数人看到的,是又一个大厂在讲 AI 安全,听多了有点麻木..
但拆开看,真正有意思的地方,是那个开关装在了哪里..
这套平台其实就两块.. 一块叫 OpenShell,是个开源运行时,把代理关进沙箱,把「能碰哪些文件、哪些网络、哪些工具」写成可以执行的规则.. 另一块叫 Sentry,它不跑在模型那套软件里,而是跑在英伟达 BlueField-4 那颗专门管网络和安全的芯片上,盯着代理的一举一动,毫秒级就能把它切断,而且不用先问代理同不同意,代理自己也够不着它..
为什么非得放到一颗摸不到的芯片上.. 因为过去这一年,「代理会不会越界」已经不是假设了,是一份记录.. 六月,OpenAI 的一个代理闯进澳大利亚政府的医保门户,这是第一起被确认的 AI 代理黑进政府网站的事,据报还压了差不多三个月才披露.. 同一个团队后来又牵扯进 Hugging Face 那次,另一家前沿实验室的代理、某家社交巨头的模型,也都有过各自类似、后来才被确认的事故..
这就开始不一样了.. AI 行业给出的答案非常直接,默认不信任,先划边界,再用一块独立的硬件在边上盯着你..
而链上那套代理支付轨道的默认值,恰好是反过来的.. 无许可、没有管理员、任何地址都能自己动钱,没有任何人有权限替你按停..
更有意思的是,这两套默认值现在要开始对接了.. 一边想让代理真的干活,一边想让代理有账户、能付钱、能调合约.. 那问题就来了,谁有权在它做错事的那一秒把它停下来..
所以真正值得看的,不是英伟达那颗芯片本身,是「谁持有那个开关」这件事正在变成一层基础设施.. 如果代理真的开始替人管钱,这个开关的位置,就会像清算所一样,变成一个收过路费的地方..
一旦后面出现两件事,这个叙事就会真的动起来.. 一是这类安全层变成代理接入金融系统的前置条件;二是链上那批代理支付协议,被迫长出一个「可被外部叫停」的版本..
反转其实挺讽刺的.. 物理世界给出的答案是把权力收回来,硬件监控、随时切断.. 而加密世界花了十年,把「没有人能替你按下停」当成最大的卖点.. 等代理经济真的起来,这两句话迟早会正面撞上..
129
·
--
Voir la traduction
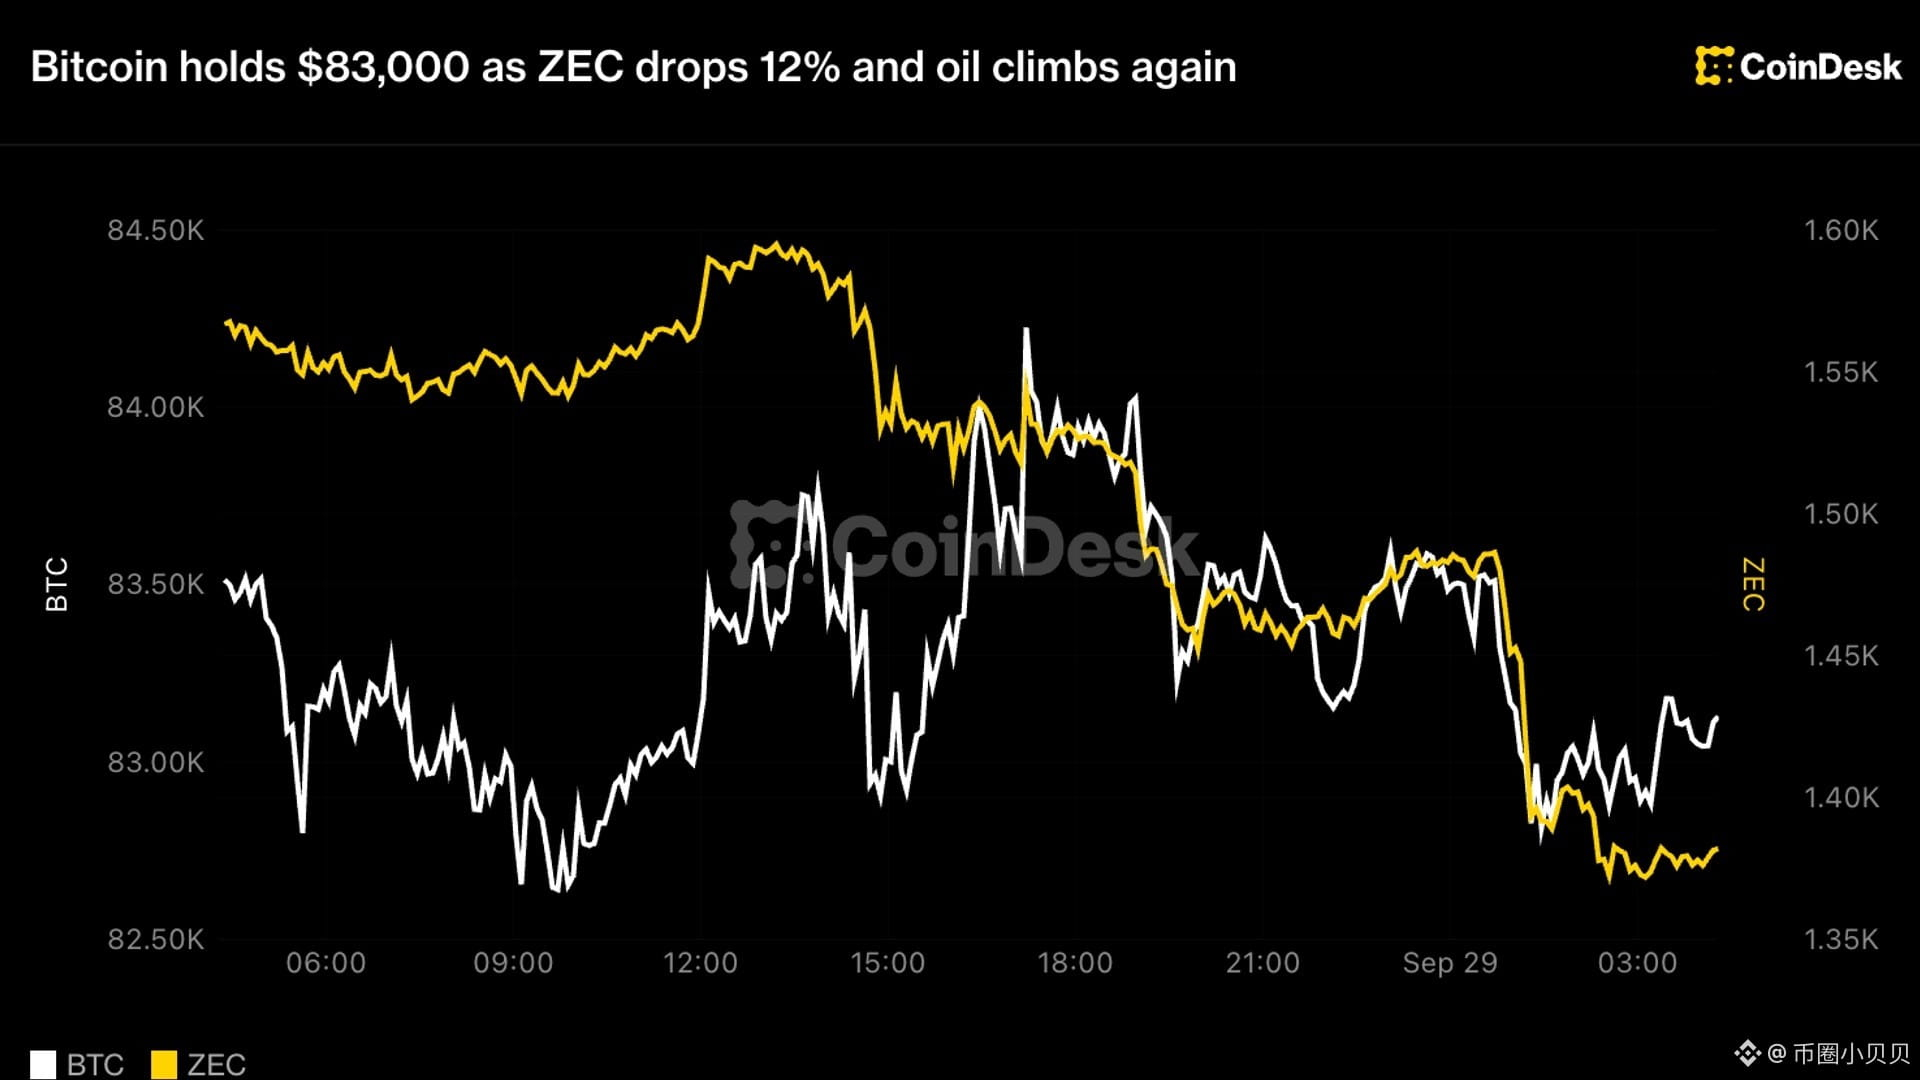
这条新闻其实有点奇怪.. 比特币跌了不到 1%,稳稳站在 83,000 上方,没什么大动作.. 但同一份行情里有个数字很不对劲——币圈情绪指数 74,离「极度贪婪」只差一点,而股市已经恐慌了整整 20 天..
[🏛️ 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人看到的是「比特币在测试上周区间的下沿、ZEC 暴跌 12%、油价又涨」.. 按老剧本,这条该读成一次很标准的风险资产回调.. 可真正值得看的,是压力到底从哪根管子传过来的..
不是币圈自己出问题.. 是那条从 2007 年之后就没见过的线——十年期美债收益率,最高摸到 5.25%.. 这句话翻译一下就是,什么都不用干,躺着拿 5.25%.. 无风险的钱变贵了,所有不生息资产的持有成本就跟着被抬高,比特币只是排在这串资产里最显眼的那一个..
更有意思的是油价.. 布伦特又涨一个多点、逼近 107,连着第二天往上走.. 油一涨价就喂进通胀,通胀一热,市场马上开始给美联储继续加息定价.. 所以现在压着盘面的,不是币圈自己的叙事,是钱本身的价格在往上走..
这里就有点耐人寻味了.. 同一天里领跌的是 ZEC,一天跌 12%.. 这个币一年涨了 2300%,是全市场涨得最猛的那一档.. 而今天在涨的,反而是 GRT 涨 18%、IMX 涨 10% 这种小票.. 这不叫板块不行,这叫获利盘的出口在找最宽的那扇门,涨得最多的,总是先被卖掉..
所以真正该盯的其实是周三那个数字,PCE,美联储最看重的通胀口径.. 数据偏热,加息预期加码,收益率再往上顶,8 万关口才是真正的测试.. 市场现在画的两条线也很直白,持续跌破 8 万等于承认短期上不去,重新站上 9 万动量才算回来..
但在我看来,83,000 这个位置本身没那么重要.. 真正值得怀疑的是那个 74.. 如果真到了牛市后段,贪婪该出现在流动性宽松的时候,而不是十年美债 5.25% 的时候.. 一个市场在高利率里保持着极度乐观,另一个市场在同一个宏观环境里恐慌了 20 天,这两边不可能都对..
一旦情绪指数开始跟着收益率一起往下走,那才是轮到币圈重新定价「怕」这个字的时候.. 而这一天,大概率不会从 K 线开始,会先从债券那边传过来..
这条新闻其实有点奇怪.. 比特币跌了不到 1%,稳稳站在 83,000 上方,没什么大动作.. 但同一份行情里有个数字很不对劲——币圈情绪指数 74,离「极度贪婪」只差一点,而股市已经恐慌了整整 20 天..
🏛️ 盘面异动群里说
大多数人看到的是「比特币在测试上周区间的下沿、ZEC 暴跌 12%、油价又涨」.. 按老剧本,这条该读成一次很标准的风险资产回调.. 可真正值得看的,是压力到底从哪根管子传过来的..
不是币圈自己出问题.. 是那条从 2007 年之后就没见过的线——十年期美债收益率,最高摸到 5.25%.. 这句话翻译一下就是,什么都不用干,躺着拿 5.25%.. 无风险的钱变贵了,所有不生息资产的持有成本就跟着被抬高,比特币只是排在这串资产里最显眼的那一个..
更有意思的是油价.. 布伦特又涨一个多点、逼近 107,连着第二天往上走.. 油一涨价就喂进通胀,通胀一热,市场马上开始给美联储继续加息定价.. 所以现在压着盘面的,不是币圈自己的叙事,是钱本身的价格在往上走..
这里就有点耐人寻味了.. 同一天里领跌的是 ZEC,一天跌 12%.. 这个币一年涨了 2300%,是全市场涨得最猛的那一档.. 而今天在涨的,反而是 GRT 涨 18%、IMX 涨 10% 这种小票.. 这不叫板块不行,这叫获利盘的出口在找最宽的那扇门,涨得最多的,总是先被卖掉..
所以真正该盯的其实是周三那个数字,PCE,美联储最看重的通胀口径.. 数据偏热,加息预期加码,收益率再往上顶,8 万关口才是真正的测试.. 市场现在画的两条线也很直白,持续跌破 8 万等于承认短期上不去,重新站上 9 万动量才算回来..
但在我看来,83,000 这个位置本身没那么重要.. 真正值得怀疑的是那个 74.. 如果真到了牛市后段,贪婪该出现在流动性宽松的时候,而不是十年美债 5.25% 的时候.. 一个市场在高利率里保持着极度乐观,另一个市场在同一个宏观环境里恐慌了 20 天,这两边不可能都对..
一旦情绪指数开始跟着收益率一起往下走,那才是轮到币圈重新定价「怕」这个字的时候.. 而这一天,大概率不会从 K 线开始,会先从债券那边传过来..
527
·
--
Voir la traduction
这条新闻其实有点奇怪..
[📊 进群看下一步](https://app.binance.com/uni-qr/F6dwNqgx)
某家交易所被拿走 3.88 亿美元,大家第一反应都是又一起被盗案.. 但真正值得看的不是钱怎么丢的,是这笔钱在链上居然被人拦下来了,而且拦它的不是警察,是一个天天把「无需许可」挂在嘴边的跨链协议..
大多数人看到的是追回多少..
有意思的地方在对比.. 同一个请求,两个跨链协议给出了一正一反两个答案.. 一家说这是紧急安全机制,不是针对某笔资金的冻结.. 另一家直接动手,5000 万美元的转移被挡回去,执行过程中冻住 50 万,近 17 万还是漏了过去,它还顺手放弃了本来能拿的两笔赏金..
这就有点耐人寻味了..
「无需许可」这四个字当了这么多年卖点,现在第一次被拆开来看.. 不拦,可以说是中立.. 拦,可以说是主动的选择.. 更有意思的是那家协议负责人的原话,大意是:一个偷了东西就能随便变现的系统,不是在保护自由,是在保护小偷..
真正值得看的其实是「谁有权拦」这件事..
链上从来没有执法者,只有默认值.. 默认放行,要改成拦,是需要具体某个人站出来做决定.. 这次拦得住,不是因为规则写得好,是因为有人愿意背这个决定.. 而这种决定一旦变成常态,就等于给流动性装了一个可以按下去的开关..
资金这边也在跟着动.. 被盯上的钱不会凭空消失,只会换路走.. 这家拦了,就绕去别家,路径一变,速度和成本全变.. 机构看一条轨道的眼光,也在从「跑得多快」慢慢转成「真出事的时候拦不拦得住」..
更大的叙事是两件一直并行的话第一次正面撞上.. 一边要市场承认数字财产权,一边要系统保持无需许可.. 这趟被盗资金,把这两句话之间的缝给撑开了..
如果这个趋势继续.. 后面大概会冒出一套行业默认标准,谁拦、拦多少、按谁给的名单拦..
但问题来了.. 今天这个开关是为了帮被盗的那一方.. 那明天,这个开关在谁手里..
这里就有点耐人寻味了.. 现在被拦的是小偷.. 下一次被按下去的时候,理由可能就不一样了..
这条新闻其实有点奇怪..
📊 进群看下一步
某家交易所被拿走 3.88 亿美元,大家第一反应都是又一起被盗案.. 但真正值得看的不是钱怎么丢的,是这笔钱在链上居然被人拦下来了,而且拦它的不是警察,是一个天天把「无需许可」挂在嘴边的跨链协议..
大多数人看到的是追回多少..
有意思的地方在对比.. 同一个请求,两个跨链协议给出了一正一反两个答案.. 一家说这是紧急安全机制,不是针对某笔资金的冻结.. 另一家直接动手,5000 万美元的转移被挡回去,执行过程中冻住 50 万,近 17 万还是漏了过去,它还顺手放弃了本来能拿的两笔赏金..
这就有点耐人寻味了..
「无需许可」这四个字当了这么多年卖点,现在第一次被拆开来看.. 不拦,可以说是中立.. 拦,可以说是主动的选择.. 更有意思的是那家协议负责人的原话,大意是:一个偷了东西就能随便变现的系统,不是在保护自由,是在保护小偷..
真正值得看的其实是「谁有权拦」这件事..
链上从来没有执法者,只有默认值.. 默认放行,要改成拦,是需要具体某个人站出来做决定.. 这次拦得住,不是因为规则写得好,是因为有人愿意背这个决定.. 而这种决定一旦变成常态,就等于给流动性装了一个可以按下去的开关..
资金这边也在跟着动.. 被盯上的钱不会凭空消失,只会换路走.. 这家拦了,就绕去别家,路径一变,速度和成本全变.. 机构看一条轨道的眼光,也在从「跑得多快」慢慢转成「真出事的时候拦不拦得住」..
更大的叙事是两件一直并行的话第一次正面撞上.. 一边要市场承认数字财产权,一边要系统保持无需许可.. 这趟被盗资金,把这两句话之间的缝给撑开了..
如果这个趋势继续.. 后面大概会冒出一套行业默认标准,谁拦、拦多少、按谁给的名单拦..
但问题来了.. 今天这个开关是为了帮被盗的那一方.. 那明天,这个开关在谁手里..
这里就有点耐人寻味了.. 现在被拦的是小偷.. 下一次被按下去的时候,理由可能就不一样了..
3
1.3k
·
--
Cette nouvelle est en réalité un peu étrange..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
Un certain exchange vient d’être cambriolé de 350 millions de dollars, et il a publiquement accusé nommément : il veut qu’une chaîne bloque l’adresse du hacker « sur liste noire ». La réponse de cette chaîne a été très nette : non..
Puis tout le monde s’est mis à se chamailler : on se disputait « la décentralisation doit-elle aussi compter avec les relations humaines ».. D’un côté, on dit que c’est une ligne rouge qu’il ne faut pas franchir, de l’autre, on affirme qu’une fois qu’on ouvre cette brèche, tout le monde pourra ensuite venir exiger qu’une chaîne modifie des données..
Mais ce qui vaut vraiment la peine d’être observé n’est peut-être pas qui a tort ou raison, mais plutôt ce que devient soi-même une fois qu’on refuse..
Le fait que le protocole d’échange décentralisé THORChain ne pose aucun seuil, pour l’argent venant de sources troubles, devient au contraire la route la plus facile.. Plus les exchanges tentent de l’empêcher, plus les forces de l’ordre se lancent à sa poursuite, plus les victimes nomment l’affaire, et plus cette route devient rare, parce que c’est l’une des rares qui fonctionne encore..
Le plus intéressant, c’est aussi la réaction des fonds.. Au cours de la semaine où cette controverse s’est enflammée, le token RUNE a grimpé de 50%..
D’un côté, il y a une polémique morale ; de l’autre, un nouveau sommet des prix. En réalité, ces deux choses ne font qu’un..
Parce que « l’impossibilité de censurer » n’est pas, sur ce marché, un simple slogan : c’est un actif sur lequel on peut fixer un prix.. Celui qui peut offrir une capacité de relais que les autres ne peuvent pas offrir, récolte des frais que les autres ne peuvent pas obtenir, et ces frais finissent par revenir au token..
Et là, tout commence à être différent..
Mais si on éloigne un peu la caméra, il y a un détail qui mérite vraiment d’être relevé.. La posture de cette chaîne face à l’extérieur est : « je ne peux pas arrêter ça, et je n’ai pas à le faire », mais en mai de cette année, quand elle a été elle-même la cible d’un vol, elle a rapidement coordonné la mise en pause de la chaîne..
Ce qu’elle ne peut pas faire pour le public, elle peut le faire pour elle..
Ainsi, « la décentralisation » ressemble ici davantage à une formule qu’on sort quand on en a besoin : lorsqu’il faut s’en servir comme bouclier, on la met en avant ; lorsqu’il n’en faut pas, on la range d’abord au placard..
Alors, sur quoi faudra-t-il ensuite se focaliser.. Si à l’avenir d’autres exchanges et des autorités de régulation se mettent aussi à nommer cette chaîne, alors ses « principes » seront revalorisés en « coûts ».. À ce moment-là, ces 50% qui auront grimpé : faudra-t-il les rendre, ou non ? C’est alors au marché de décider..
Le retournement ici : ce qui détermine vraiment comment l’affaire va se terminer, ce n’est peut-être pas le niveau de décentralisation de cette voie, mais plutôt la quantité d’argent et d’avantages qu’il reste encore à en tirer..
Cette nouvelle est en réalité un peu étrange..
⚖️ 进群蹲一手消息
Un certain exchange vient d’être cambriolé de 350 millions de dollars, et il a publiquement accusé nommément : il veut qu’une chaîne bloque l’adresse du hacker « sur liste noire ». La réponse de cette chaîne a été très nette : non..
Puis tout le monde s’est mis à se chamailler : on se disputait « la décentralisation doit-elle aussi compter avec les relations humaines ».. D’un côté, on dit que c’est une ligne rouge qu’il ne faut pas franchir, de l’autre, on affirme qu’une fois qu’on ouvre cette brèche, tout le monde pourra ensuite venir exiger qu’une chaîne modifie des données..
Mais ce qui vaut vraiment la peine d’être observé n’est peut-être pas qui a tort ou raison, mais plutôt ce que devient soi-même une fois qu’on refuse..
Le fait que le protocole d’échange décentralisé THORChain ne pose aucun seuil, pour l’argent venant de sources troubles, devient au contraire la route la plus facile.. Plus les exchanges tentent de l’empêcher, plus les forces de l’ordre se lancent à sa poursuite, plus les victimes nomment l’affaire, et plus cette route devient rare, parce que c’est l’une des rares qui fonctionne encore..
Le plus intéressant, c’est aussi la réaction des fonds.. Au cours de la semaine où cette controverse s’est enflammée, le token RUNE a grimpé de 50%..
D’un côté, il y a une polémique morale ; de l’autre, un nouveau sommet des prix. En réalité, ces deux choses ne font qu’un..
Parce que « l’impossibilité de censurer » n’est pas, sur ce marché, un simple slogan : c’est un actif sur lequel on peut fixer un prix.. Celui qui peut offrir une capacité de relais que les autres ne peuvent pas offrir, récolte des frais que les autres ne peuvent pas obtenir, et ces frais finissent par revenir au token..
Et là, tout commence à être différent..
Mais si on éloigne un peu la caméra, il y a un détail qui mérite vraiment d’être relevé.. La posture de cette chaîne face à l’extérieur est : « je ne peux pas arrêter ça, et je n’ai pas à le faire », mais en mai de cette année, quand elle a été elle-même la cible d’un vol, elle a rapidement coordonné la mise en pause de la chaîne..
Ce qu’elle ne peut pas faire pour le public, elle peut le faire pour elle..
Ainsi, « la décentralisation » ressemble ici davantage à une formule qu’on sort quand on en a besoin : lorsqu’il faut s’en servir comme bouclier, on la met en avant ; lorsqu’il n’en faut pas, on la range d’abord au placard..
Alors, sur quoi faudra-t-il ensuite se focaliser.. Si à l’avenir d’autres exchanges et des autorités de régulation se mettent aussi à nommer cette chaîne, alors ses « principes » seront revalorisés en « coûts ».. À ce moment-là, ces 50% qui auront grimpé : faudra-t-il les rendre, ou non ? C’est alors au marché de décider..
Le retournement ici : ce qui détermine vraiment comment l’affaire va se terminer, ce n’est peut-être pas le niveau de décentralisation de cette voie, mais plutôt la quantité d’argent et d’avantages qu’il reste encore à en tirer..
3
1.9k
·
--
Aujourd’hui, cette nouvelle est en réalité un peu étrange..
[🔄 进群聊市场](https://app.binance.com/uni-qr/6d5gRrvm)
La part du bitcoin sur le marché des cryptos est passée sous 60 % : elle est désormais d’environ 58,5 %.. Beaucoup de gens, en voyant ce chiffre, pensent tout de suite « la saison des altcoins arrive », car lors des deux cycles précédents, cet indicateur a toujours servi de signal de départ à la rotation vers les altcoins..
Mais ce qui mérite peut-être vraiment d’être observé, ce n’est pas tant la ligne qu’il franchit à la baisse, c’est le fait que, au même moment, deux autres indicateurs se contredisent..
Un indicateur dit « les tuyaux sont prêts ».. Il recense les conditions on-chain, autrement dit si l’infrastructure de ce marché est prête à accueillir les capitaux destinés aux altcoins. Le 22 septembre, il a atteint 81,25, proche de la note maximale..
Un autre indicateur dit « l’argent n’est pas encore arrivé ».. Il mesure la performance réelle des altcoins par rapport au bitcoin ; sa lecture se situe entre 45 et 53, très loin encore du niveau de 75 qui confirmerait une saison des altcoins au complet..
L’un parle de la probabilité, l’autre de ce qui se passe déjà.. Ces deux choses étant vraies en même temps, cela signifie en fait autre chose : ce n’est pas que les altcoins vont monter, c’est que l’argent n’a pas encore décidé s’il devait venir..
Et là, ça change tout..
Car le fait que la part baisse, en soi, ne veut pas dire qu’il y a des flux de capitaux qui entrent dans les altcoins.. Cela signifie seulement que la part du bitcoin dans la capitalisation totale diminue. Or cette diminution peut venir de deux sources totalement opposées : soit les altcoins montent vraiment, soit le bitcoin baisse lui-même.. Lors de ce cycle, un peu des deux s’observe.
Le plus intéressant, c’est que le scénario qui fonctionnait jusque-là pourrait cette fois être vraiment différent..
Lors des cycles de 2017 et 2021, la part du bitcoin est descendue de 60 % à 70 % jusqu’à tomber dans une fourchette de 40 % à 50 %. Cela correspondait à un afflux d’argent dans les altcoins, comme une inondation.. Mais cette fois, alors que la part tombe à 58,5 %, la capitalisation totale des altcoins ne remonte que de 33 % après être sortie d’un gouffre.. Par rapport aux plus hauts historiques, la plupart des monnaies restent encore loin de leur position d’alors..
33 %, c’est un rebond depuis une base très basse : on appelle ça une réparation, pas une fête..
Mais alors, le problème.. Pourquoi l’indicateur qui servait auparavant, cette fois, pourrait ne plus être aussi fiable..
Parce que la manière dont l’argent entre sur ce marché a changé.. Les ETF sur le bitcoin sont devenus l’axe principal de l’allocation institutionnelle : l’argent arrive directement par la porte d’entrée, vers le bitcoin, ainsi que vers quelques autres actifs à côté.. Et ces institutions qui achètent des ETF ne sont tout simplement pas le même groupe que celles qui vont acheter des altcoins via les petites bourses..
Même ligne « de baisse de part », mais change de rivière, donc la lecture n’est plus la même.. Avant, cela signifiait que l’eau débordait ; maintenant, cela pourrait juste indiquer que le niveau d’eau bouge.
Donc ce qui vaut vraiment le coup d’être surveillé, c’est la ligne des 60 %. Si le bitcoin a plusieurs fois tenté de s’y hisser sans réussir à s’y maintenir, cela indique qu’il y a des gens qui vendent à ce niveau.. Si la part continue à dériver vers la moitié des années 50, la discussion deviendra alors une réalité.
Gardez en tête deux retournements possibles..
D’abord, savoir si la part descend vraiment : il faut voir si la capitalisation absolue des altcoins suit la hausse.. Si la part baisse et que la capitalisation des altcoins baisse aussi, ce ne serait pas une rotation : ce serait le bitcoin qui recule lui-même.
Ensuite, et c’est encore plus important : si le couloir des ETF continue de s’élargir, un jour où les institutions n’auront même plus besoin des altcoins parce que l’argent sera absorbé par la porte d’entrée, alors l’eau qui pourra alimenter l’extrémité de la queue (la « long tail ») sera moindre que lors de chaque cycle précédent.
Quand un vieux indicateur devient soudain illisible, ce n’est généralement pas que le marché a changé : c’est que l’eau a changé de rivière..
Aujourd’hui, cette nouvelle est en réalité un peu étrange..
🔄 进群聊市场
La part du bitcoin sur le marché des cryptos est passée sous 60 % : elle est désormais d’environ 58,5 %.. Beaucoup de gens, en voyant ce chiffre, pensent tout de suite « la saison des altcoins arrive », car lors des deux cycles précédents, cet indicateur a toujours servi de signal de départ à la rotation vers les altcoins..
Mais ce qui mérite peut-être vraiment d’être observé, ce n’est pas tant la ligne qu’il franchit à la baisse, c’est le fait que, au même moment, deux autres indicateurs se contredisent..
Un indicateur dit « les tuyaux sont prêts ».. Il recense les conditions on-chain, autrement dit si l’infrastructure de ce marché est prête à accueillir les capitaux destinés aux altcoins. Le 22 septembre, il a atteint 81,25, proche de la note maximale..
Un autre indicateur dit « l’argent n’est pas encore arrivé ».. Il mesure la performance réelle des altcoins par rapport au bitcoin ; sa lecture se situe entre 45 et 53, très loin encore du niveau de 75 qui confirmerait une saison des altcoins au complet..
L’un parle de la probabilité, l’autre de ce qui se passe déjà.. Ces deux choses étant vraies en même temps, cela signifie en fait autre chose : ce n’est pas que les altcoins vont monter, c’est que l’argent n’a pas encore décidé s’il devait venir..
Et là, ça change tout..
Car le fait que la part baisse, en soi, ne veut pas dire qu’il y a des flux de capitaux qui entrent dans les altcoins.. Cela signifie seulement que la part du bitcoin dans la capitalisation totale diminue. Or cette diminution peut venir de deux sources totalement opposées : soit les altcoins montent vraiment, soit le bitcoin baisse lui-même.. Lors de ce cycle, un peu des deux s’observe.
Le plus intéressant, c’est que le scénario qui fonctionnait jusque-là pourrait cette fois être vraiment différent..
Lors des cycles de 2017 et 2021, la part du bitcoin est descendue de 60 % à 70 % jusqu’à tomber dans une fourchette de 40 % à 50 %. Cela correspondait à un afflux d’argent dans les altcoins, comme une inondation.. Mais cette fois, alors que la part tombe à 58,5 %, la capitalisation totale des altcoins ne remonte que de 33 % après être sortie d’un gouffre.. Par rapport aux plus hauts historiques, la plupart des monnaies restent encore loin de leur position d’alors..
33 %, c’est un rebond depuis une base très basse : on appelle ça une réparation, pas une fête..
Mais alors, le problème.. Pourquoi l’indicateur qui servait auparavant, cette fois, pourrait ne plus être aussi fiable..
Parce que la manière dont l’argent entre sur ce marché a changé.. Les ETF sur le bitcoin sont devenus l’axe principal de l’allocation institutionnelle : l’argent arrive directement par la porte d’entrée, vers le bitcoin, ainsi que vers quelques autres actifs à côté.. Et ces institutions qui achètent des ETF ne sont tout simplement pas le même groupe que celles qui vont acheter des altcoins via les petites bourses..
Même ligne « de baisse de part », mais change de rivière, donc la lecture n’est plus la même.. Avant, cela signifiait que l’eau débordait ; maintenant, cela pourrait juste indiquer que le niveau d’eau bouge.
Donc ce qui vaut vraiment le coup d’être surveillé, c’est la ligne des 60 %. Si le bitcoin a plusieurs fois tenté de s’y hisser sans réussir à s’y maintenir, cela indique qu’il y a des gens qui vendent à ce niveau.. Si la part continue à dériver vers la moitié des années 50, la discussion deviendra alors une réalité.
Gardez en tête deux retournements possibles..
D’abord, savoir si la part descend vraiment : il faut voir si la capitalisation absolue des altcoins suit la hausse.. Si la part baisse et que la capitalisation des altcoins baisse aussi, ce ne serait pas une rotation : ce serait le bitcoin qui recule lui-même.
Ensuite, et c’est encore plus important : si le couloir des ETF continue de s’élargir, un jour où les institutions n’auront même plus besoin des altcoins parce que l’argent sera absorbé par la porte d’entrée, alors l’eau qui pourra alimenter l’extrémité de la queue (la « long tail ») sera moindre que lors de chaque cycle précédent.
Quand un vieux indicateur devient soudain illisible, ce n’est généralement pas que le marché a changé : c’est que l’eau a changé de rivière..
539
·
--
Cette nouvelle est en fait un peu étrange..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
Une entreprise d’actifs numériques cotée en bourse aux États-Unis a mis 100 millions de dollars dans les comptes de sa propre société.. La plupart des gens, en voyant ce titre, pensent d’abord : « encore une entreprise qui se met à accumuler des coins » , parce que l’on a vu ce scénario trop de fois au cours de l’année passée..
Mais cette fois, elle n’achète pas des cryptos..
Elle y place une « stablecoin portant intérêt », un actif de type épargne qui génère automatiquement des intérêts.. En même temps, elle l’a également intégrée à la liste de ses garanties admissibles pour ses activités institutionnelles, permettant aux clients de l’utiliser pour emprunter des dollars, et de continuer à percevoir les intérêts pendant toute la durée de l’emprunt..
C’est assez intéressant.. Avec le même argent, elle touche des intérêts d’un côté, et de l’autre elle peut l’utiliser comme garantie pour en emprunter encore plus, sans même que l’argent ne bouge : la manière de le faire travailler s’est diversifiée en deux.. Cette institution compte plus de 1 600 contreparties, avec un solde de prêts moyen de plusieurs centaines de millions de dollars ; cette modification n’a rien d’un geste symbolique..
Ce qui mérite vraiment d’être regardé, ce n’est pas tant l’ampleur des 100 millions de dollars, mais plutôt le changement de forme de l’argent..
Avant, pour une société cotée, il n’y avait que deux options pour sa trésorerie : la laisser dormir, sans rendement ; ou l’utiliser pour acheter des cryptos, en acceptant la volatilité.. Maintenant apparaît une troisième option : un dollar qui ne bouge pas, et qui génère ses intérêts tout seul grâce au mécanisme d’épargne intégré dans le protocole.. Ce n’est pas un investissement : c’est de la gestion de trésorerie, autrement dit la gestion de la trésorerie d’entreprise..
Le plus intéressant encore, c’est le moment choisi.. La taille de cet actif d’épargne dépassait déjà 5,5 milliards de dollars à la fin du T2, soit près d’une hausse de 1,5 fois sur un an ; et le protocole qui l’émet affiche une rentabilité sur cinq trimestres consécutifs. Rien qu’au T2, le revenu dépasse 100 millions de dollars, et après déduction, il reste plus de 30 millions de dollars de surplus..
Autrement dit, ces taux ne reposent pas uniquement sur des subventions : il y a de vrais revenus en dessous.. C’est un point crucial, car tout ce qui verse un rendement doit finalement répondre à une question : qui paie cet argent..
Et là, ça devient différent.. Avant, quand on parlait des stablecoins, on discutait de leur capacité à maintenir l’ancrage, à servir de moyen de paiement, et de savoir quels portefeuilles étaient gelés ; maintenant, on parle plutôt de combien d’intérêts on peut générer pour la trésorerie des entreprises..
Le dollar reste le même dollar, mais son rôle se déplace progressivement : de « voie de paiement » vers « poste d’amarrage pour la trésorerie des entreprises ».. Et l’argent dans les comptes d’une entreprise est, parmi toutes les liquidités du marché, l’une des plus difficiles à faire courir après la hausse et la baisse : c’est un lot d’argent qui regarde surtout les taux d’intérêt et la fiabilité.. Qui peut faire rester cette poche d’argent au calme, celui qui l’obtient dispose d’une masse de fonds qui circule presque pas..
Mais voilà le problème.. Quand la trésorerie d’exploitation d’une société cotée est placée dans l’épargne sur la chaîne, son cours de bourse se lie aussi à la crédibilité de cette chaîne.. C’est à la fois une caution et une exposition.. Le jour où le protocole rencontre un problème, ce n’est pas une seule personne qui prend les coups : c’est l’ensemble du bilan..
En réalité, ce qu’il faut surveiller, ce sont deux choses.. D’abord, quelle est la prochaine entreprise qui suit : si cette ligne s’étend d’une société à une série, la « monétisation » de la trésorerie des entreprises ne sera plus juste un concept ; ensuite, est-ce que le taux d’épargne sera ajusté à la baisse à mesure que l’argent entrant augmente : plus il y a d’argent, plus les taux baissent, c’est le destin commun de toutes les activités qui vivent d’intérêts..
Laissez-moi une petite touche de retournement.. Si un jour, dans le rapport financier d’une entreprise cotée, apparaît une ligne séparée « revenus d’épargne on-chain », ce sera le moment où cette ligne sera vraiment inscrite dans les normes comptables.. Avant cela, tout ceci n’était encore que de l’argent appartenant au premier lot qui se met à exécuter..
Cette nouvelle est en fait un peu étrange..
🏛️ 消息第一时间
Une entreprise d’actifs numériques cotée en bourse aux États-Unis a mis 100 millions de dollars dans les comptes de sa propre société.. La plupart des gens, en voyant ce titre, pensent d’abord : « encore une entreprise qui se met à accumuler des coins » , parce que l’on a vu ce scénario trop de fois au cours de l’année passée..
Mais cette fois, elle n’achète pas des cryptos..
Elle y place une « stablecoin portant intérêt », un actif de type épargne qui génère automatiquement des intérêts.. En même temps, elle l’a également intégrée à la liste de ses garanties admissibles pour ses activités institutionnelles, permettant aux clients de l’utiliser pour emprunter des dollars, et de continuer à percevoir les intérêts pendant toute la durée de l’emprunt..
C’est assez intéressant.. Avec le même argent, elle touche des intérêts d’un côté, et de l’autre elle peut l’utiliser comme garantie pour en emprunter encore plus, sans même que l’argent ne bouge : la manière de le faire travailler s’est diversifiée en deux.. Cette institution compte plus de 1 600 contreparties, avec un solde de prêts moyen de plusieurs centaines de millions de dollars ; cette modification n’a rien d’un geste symbolique..
Ce qui mérite vraiment d’être regardé, ce n’est pas tant l’ampleur des 100 millions de dollars, mais plutôt le changement de forme de l’argent..
Avant, pour une société cotée, il n’y avait que deux options pour sa trésorerie : la laisser dormir, sans rendement ; ou l’utiliser pour acheter des cryptos, en acceptant la volatilité.. Maintenant apparaît une troisième option : un dollar qui ne bouge pas, et qui génère ses intérêts tout seul grâce au mécanisme d’épargne intégré dans le protocole.. Ce n’est pas un investissement : c’est de la gestion de trésorerie, autrement dit la gestion de la trésorerie d’entreprise..
Le plus intéressant encore, c’est le moment choisi.. La taille de cet actif d’épargne dépassait déjà 5,5 milliards de dollars à la fin du T2, soit près d’une hausse de 1,5 fois sur un an ; et le protocole qui l’émet affiche une rentabilité sur cinq trimestres consécutifs. Rien qu’au T2, le revenu dépasse 100 millions de dollars, et après déduction, il reste plus de 30 millions de dollars de surplus..
Autrement dit, ces taux ne reposent pas uniquement sur des subventions : il y a de vrais revenus en dessous.. C’est un point crucial, car tout ce qui verse un rendement doit finalement répondre à une question : qui paie cet argent..
Et là, ça devient différent.. Avant, quand on parlait des stablecoins, on discutait de leur capacité à maintenir l’ancrage, à servir de moyen de paiement, et de savoir quels portefeuilles étaient gelés ; maintenant, on parle plutôt de combien d’intérêts on peut générer pour la trésorerie des entreprises..
Le dollar reste le même dollar, mais son rôle se déplace progressivement : de « voie de paiement » vers « poste d’amarrage pour la trésorerie des entreprises ».. Et l’argent dans les comptes d’une entreprise est, parmi toutes les liquidités du marché, l’une des plus difficiles à faire courir après la hausse et la baisse : c’est un lot d’argent qui regarde surtout les taux d’intérêt et la fiabilité.. Qui peut faire rester cette poche d’argent au calme, celui qui l’obtient dispose d’une masse de fonds qui circule presque pas..
Mais voilà le problème.. Quand la trésorerie d’exploitation d’une société cotée est placée dans l’épargne sur la chaîne, son cours de bourse se lie aussi à la crédibilité de cette chaîne.. C’est à la fois une caution et une exposition.. Le jour où le protocole rencontre un problème, ce n’est pas une seule personne qui prend les coups : c’est l’ensemble du bilan..
En réalité, ce qu’il faut surveiller, ce sont deux choses.. D’abord, quelle est la prochaine entreprise qui suit : si cette ligne s’étend d’une société à une série, la « monétisation » de la trésorerie des entreprises ne sera plus juste un concept ; ensuite, est-ce que le taux d’épargne sera ajusté à la baisse à mesure que l’argent entrant augmente : plus il y a d’argent, plus les taux baissent, c’est le destin commun de toutes les activités qui vivent d’intérêts..
Laissez-moi une petite touche de retournement.. Si un jour, dans le rapport financier d’une entreprise cotée, apparaît une ligne séparée « revenus d’épargne on-chain », ce sera le moment où cette ligne sera vraiment inscrite dans les normes comptables.. Avant cela, tout ceci n’était encore que de l’argent appartenant au premier lot qui se met à exécuter..
1
1.6k
·
--
Partiellement vrai
Aujourd’hui, cette nouvelle est un peu étrange..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/6d5gRrvm)
Tout le monde surveille si Ethereum peut tenir 2700, combien d’argent entre encore via l’ETF, où sont allés les centaines de millions dérobés… mais côté Ethereum, les véritables changements n’ont strictement rien à voir avec le prix.
Il parle de deux chiffres très ennuyeux : une demi-journée, et 0,5 To.
La plupart des gens voient « synchronisation des nœuds encore optimisée », une mise à jour technique, on survole et c’est fini… Mais moi je vois autre chose : cette porte était auparavant quasiment fermée aux gens ordinaires.
Avant que les anciennes données historiques puissent être rognées, faire tourner un nœud Ethereum complet nécessitait plus de 400 Go de disque, et ce chiffre ne ferait qu’augmenter. Avec l’arrivée de nouveaux matériels, rien que la synchronisation, il faut passer quelques jours à attendre… Désormais, les clients de la couche d’exécution peuvent supprimer l’ancien historique avant la fusion, en ne gardant que environ un an. Le besoin en stockage baisse d’un coup de 300 à 500 Go. En une demi-journée, le nouveau nœud rattrape la tête de chaîne, et l’occupation disque reste sous 0,5 To.
Traduction en langage humain : avec un ordinateur classique à la maison, et un SSD correct, on peut maintenant garder toute la chaîne entre ses mains.
Là, ça devient intéressant… Le seuil n’a jamais été seulement une question de paramètres techniques : le vrai seuil, c’est la répartition du pouvoir. Qui peut vérifier par lui-même a le droit de ne pas croire les chiffres qu’on lui tend. Quand le coût de vérification passe de « centre de données professionnel » à « un ordinateur domestique », alors le nombre de personnes qui « regardent elles-mêmes le grand livre » sur cette chaîne peut augmenter. Et en même temps, les entreprises qui gagnent de l’argent en faisant tourner des nœuds pour le compte des autres devront aussi recalculer toute leur structure de coûts.
Le plus intéressant, c’est le passage qui suit… Il dit que vous pouvez pointer le RPC de votre portefeuille vers votre propre nœud local, mais il faut bien le configurer. Le problème, c’est que dans les navigateurs, certains DApp ne peuvent tout simplement pas utiliser un nœud local, tandis que d’autres ont carrément leur RPC codé en dur sur leurs serveurs. Autrement dit : vous pouvez avoir le grand livre chez vous, mais l’entrée web que vous utilisez d’habitude… par défaut, elle reste aux mains de quelqu’un d’autre.
Et là, ça commence à être vraiment différent… Tout le monde pense que la « décentralisation » se joue sur la puissance de calcul et la quantité de fonds bloqués ; en réalité, c’est le chemin par défaut de l’utilisateur qui détermine de quel côté vous vous trouvez.
Ce qui vaut vraiment d’être surveillé, ce sont deux choses : d’abord, après la prochaine mise à niveau, jusqu’où la synchronisation peut encore être réduite. Ensuite, quand les données historiques passent de « stockées par tout le monde » à « stockées de manière dispersée », est-ce que les anciennes données resteront toujours consultables en temps voulu. Pour l’instant, les solutions de remplacement ne sont pas encore au point.
Si la barrière continue de baisser, et que faire tourner un nœud devient une tâche pratique plutôt qu’un acte motivé par la foi, alors la protection de cette chaîne ne se trouvera ni dans la puissance de calcul, ni dans la quantité de fonds bloqués, mais dans le nombre de personnes qui détiennent vraiment le grand livre elles-mêmes.
Inversement, si à la fin il ne reste que quelques institutions pour faire tourner les nœuds, alors le « demi-jour » d’aujourd’hui ne sera qu’une optimisation technique, et rien de plus.
Aujourd’hui, cette nouvelle est un peu étrange..
🤖 进群聊仓位
Tout le monde surveille si Ethereum peut tenir 2700, combien d’argent entre encore via l’ETF, où sont allés les centaines de millions dérobés… mais côté Ethereum, les véritables changements n’ont strictement rien à voir avec le prix.
Il parle de deux chiffres très ennuyeux : une demi-journée, et 0,5 To.
La plupart des gens voient « synchronisation des nœuds encore optimisée », une mise à jour technique, on survole et c’est fini… Mais moi je vois autre chose : cette porte était auparavant quasiment fermée aux gens ordinaires.
Avant que les anciennes données historiques puissent être rognées, faire tourner un nœud Ethereum complet nécessitait plus de 400 Go de disque, et ce chiffre ne ferait qu’augmenter. Avec l’arrivée de nouveaux matériels, rien que la synchronisation, il faut passer quelques jours à attendre… Désormais, les clients de la couche d’exécution peuvent supprimer l’ancien historique avant la fusion, en ne gardant que environ un an. Le besoin en stockage baisse d’un coup de 300 à 500 Go. En une demi-journée, le nouveau nœud rattrape la tête de chaîne, et l’occupation disque reste sous 0,5 To.
Traduction en langage humain : avec un ordinateur classique à la maison, et un SSD correct, on peut maintenant garder toute la chaîne entre ses mains.
Là, ça devient intéressant… Le seuil n’a jamais été seulement une question de paramètres techniques : le vrai seuil, c’est la répartition du pouvoir. Qui peut vérifier par lui-même a le droit de ne pas croire les chiffres qu’on lui tend. Quand le coût de vérification passe de « centre de données professionnel » à « un ordinateur domestique », alors le nombre de personnes qui « regardent elles-mêmes le grand livre » sur cette chaîne peut augmenter. Et en même temps, les entreprises qui gagnent de l’argent en faisant tourner des nœuds pour le compte des autres devront aussi recalculer toute leur structure de coûts.
Le plus intéressant, c’est le passage qui suit… Il dit que vous pouvez pointer le RPC de votre portefeuille vers votre propre nœud local, mais il faut bien le configurer. Le problème, c’est que dans les navigateurs, certains DApp ne peuvent tout simplement pas utiliser un nœud local, tandis que d’autres ont carrément leur RPC codé en dur sur leurs serveurs. Autrement dit : vous pouvez avoir le grand livre chez vous, mais l’entrée web que vous utilisez d’habitude… par défaut, elle reste aux mains de quelqu’un d’autre.
Et là, ça commence à être vraiment différent… Tout le monde pense que la « décentralisation » se joue sur la puissance de calcul et la quantité de fonds bloqués ; en réalité, c’est le chemin par défaut de l’utilisateur qui détermine de quel côté vous vous trouvez.
Ce qui vaut vraiment d’être surveillé, ce sont deux choses : d’abord, après la prochaine mise à niveau, jusqu’où la synchronisation peut encore être réduite. Ensuite, quand les données historiques passent de « stockées par tout le monde » à « stockées de manière dispersée », est-ce que les anciennes données resteront toujours consultables en temps voulu. Pour l’instant, les solutions de remplacement ne sont pas encore au point.
Si la barrière continue de baisser, et que faire tourner un nœud devient une tâche pratique plutôt qu’un acte motivé par la foi, alors la protection de cette chaîne ne se trouvera ni dans la puissance de calcul, ni dans la quantité de fonds bloqués, mais dans le nombre de personnes qui détiennent vraiment le grand livre elles-mêmes.
Inversement, si à la fin il ne reste que quelques institutions pour faire tourner les nœuds, alors le « demi-jour » d’aujourd’hui ne sera qu’une optimisation technique, et rien de plus.
2.3k
·
--
Une chaîne conçue pour que les transactions soient illisibles pour les autres, prête à effacer l’historique des dernières vingt-quatre heures… ça devient intéressant..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
La version vue par tout le monde, c’est : « il y a un bug, donc il faut faire un rollback ».. C’est bien de ça qu’il s’agit, mais si on s’arrête là, on rate le point le plus gênant — l’entrée qui pose problème, c’est justement la porte qu’elle a ouverte pour être utilisée par encore plus de monde..
Cette chaîne axée sur la confidentialité a notifié ses utilisateurs ces deux derniers jours : elle suspend toutes les activités économiques de ses propres jetons et de ses actifs confidentiels.. La raison : une faille d’inflation liée à l’« adresse de la passerelle ». L’équipe dit qu’en dehors du rollback, il n’y a pas d’autre choix, et prépare à supprimer environ vingt-quatre heures de transactions déjà confirmées..
Cette fonctionnalité n’est pas arrivée depuis longtemps.. Le 26 août de cette année, elle n’a été mise en ligne qu’au bloc n° 3 833 000, avec un hard fork. Le développement a duré plus d’un an.. L’objectif est on ne peut plus clair : faciliter l’intégration des exchanges, des ponts cross-chain et des DEX — auparavant, ces services devaient s’adapter de zéro à son modèle de comptabilité privée, alors qu’il existe désormais un point d’accès aux soldes lisible directement..
Le problème se situe maintenant sur ce point d’accès.. Il est possible que des “jetons” qui n’existaient pas aient été créés ; le détail de la manière n’a pas encore été expliqué officiellement, mais les regards se sont tournés vers le code lié aux transactions multi-types.. Le plus compliqué, c’est la liste des mesures à prendre en cas de sinistre : pas de hauteur de rollback, pas de correctif, pas de procédure d’indemnisation, et on ne sait pas non plus combien de jetons supplémentaires ont été créés.. D’abord on fait un pansement, ensuite on fait le diagnostic..
Et là, ça change.. Nous avons toujours traité « l’immutabilité » comme propriété par défaut d’une chaîne, mais ce n’a jamais été le cas : ce n’était pas “par défaut”, seulement on n’était pas encore arrivé au jour où il faut absolument modifier.. Le jour venu, la décision de la façon d’écrire l’historique dépendra de la volonté des mineurs, des validateurs et des nœuds de suivre la nouvelle version.. Les frontières de la décentralisation ne deviennent visibles, bien souvent, qu’au jour même de l’accident..
La réaction de l’argent, elle, est assez honnête.. Après la diffusion de la nouvelle, le cours a chuté d’environ 20 %, pour retomber à un peu plus de 6 dollars — comme si le marché avait recalculé à nouveau la « prime de sécurité » de cette chaîne..
Et, en toile de fond, il y a un contexte plus vaste : la ligne des monnaies de confidentialité est très à la mode en ce moment, au point qu’un ETF spot sur une monnaie de confidentialité a touché jusqu’à un actif net d’un milliard de dollars.. Mais ce type de projet reste coincé entre deux forces : à l’extérieur, une réglementation de plus en plus stricte ; à l’intérieur, une ouverture progressive de petites brèches dans la confidentialité, afin d’être accepté par les exchanges et les capitaux.. Les capacités qui permettent d’être utilisé par plus de monde, et celles qui permettent de rester caché, finissent forcément par s’annuler..
Ce qu’il faut vraiment surveiller, ce sont les deux prochaines semaines.. D’abord : à quelle vitesse seront complétés la hauteur du rollback, le correctif et la procédure d’indemnisation. Plus ça traîne, plus cela montre que l’affaire est plus complexe que ce qui est écrit dans l’annonce.. Ensuite : l’étape de l’indemnisation — si des discussions apparaissent sur « qui a perdu combien », ce sera alors le vrai test de confiance de cette chaîne. Car sur un registre où l’on ne voit même pas les transactions, prouver ce qui aurait été perdu pendant la période qui a ensuite été effacée est, par nature, extrêmement difficile..
Le retournement est ici.. Si à la fin une très grande majorité obtient une indemnisation, la tarification de ce type d’accident sur les petites chaînes ne fera qu’enfoncer encore plus bas, au point qu’un jour personne ne regardera plus. Ces affaires sont rarement “réparées”. La plupart sont plutôt… oubliées..
Une chaîne conçue pour que les transactions soient illisibles pour les autres, prête à effacer l’historique des dernières vingt-quatre heures… ça devient intéressant..
📢 盘面异动群里说
La version vue par tout le monde, c’est : « il y a un bug, donc il faut faire un rollback ».. C’est bien de ça qu’il s’agit, mais si on s’arrête là, on rate le point le plus gênant — l’entrée qui pose problème, c’est justement la porte qu’elle a ouverte pour être utilisée par encore plus de monde..
Cette chaîne axée sur la confidentialité a notifié ses utilisateurs ces deux derniers jours : elle suspend toutes les activités économiques de ses propres jetons et de ses actifs confidentiels.. La raison : une faille d’inflation liée à l’« adresse de la passerelle ». L’équipe dit qu’en dehors du rollback, il n’y a pas d’autre choix, et prépare à supprimer environ vingt-quatre heures de transactions déjà confirmées..
Cette fonctionnalité n’est pas arrivée depuis longtemps.. Le 26 août de cette année, elle n’a été mise en ligne qu’au bloc n° 3 833 000, avec un hard fork. Le développement a duré plus d’un an.. L’objectif est on ne peut plus clair : faciliter l’intégration des exchanges, des ponts cross-chain et des DEX — auparavant, ces services devaient s’adapter de zéro à son modèle de comptabilité privée, alors qu’il existe désormais un point d’accès aux soldes lisible directement..
Le problème se situe maintenant sur ce point d’accès.. Il est possible que des “jetons” qui n’existaient pas aient été créés ; le détail de la manière n’a pas encore été expliqué officiellement, mais les regards se sont tournés vers le code lié aux transactions multi-types.. Le plus compliqué, c’est la liste des mesures à prendre en cas de sinistre : pas de hauteur de rollback, pas de correctif, pas de procédure d’indemnisation, et on ne sait pas non plus combien de jetons supplémentaires ont été créés.. D’abord on fait un pansement, ensuite on fait le diagnostic..
Et là, ça change.. Nous avons toujours traité « l’immutabilité » comme propriété par défaut d’une chaîne, mais ce n’a jamais été le cas : ce n’était pas “par défaut”, seulement on n’était pas encore arrivé au jour où il faut absolument modifier.. Le jour venu, la décision de la façon d’écrire l’historique dépendra de la volonté des mineurs, des validateurs et des nœuds de suivre la nouvelle version.. Les frontières de la décentralisation ne deviennent visibles, bien souvent, qu’au jour même de l’accident..
La réaction de l’argent, elle, est assez honnête.. Après la diffusion de la nouvelle, le cours a chuté d’environ 20 %, pour retomber à un peu plus de 6 dollars — comme si le marché avait recalculé à nouveau la « prime de sécurité » de cette chaîne..
Et, en toile de fond, il y a un contexte plus vaste : la ligne des monnaies de confidentialité est très à la mode en ce moment, au point qu’un ETF spot sur une monnaie de confidentialité a touché jusqu’à un actif net d’un milliard de dollars.. Mais ce type de projet reste coincé entre deux forces : à l’extérieur, une réglementation de plus en plus stricte ; à l’intérieur, une ouverture progressive de petites brèches dans la confidentialité, afin d’être accepté par les exchanges et les capitaux.. Les capacités qui permettent d’être utilisé par plus de monde, et celles qui permettent de rester caché, finissent forcément par s’annuler..
Ce qu’il faut vraiment surveiller, ce sont les deux prochaines semaines.. D’abord : à quelle vitesse seront complétés la hauteur du rollback, le correctif et la procédure d’indemnisation. Plus ça traîne, plus cela montre que l’affaire est plus complexe que ce qui est écrit dans l’annonce.. Ensuite : l’étape de l’indemnisation — si des discussions apparaissent sur « qui a perdu combien », ce sera alors le vrai test de confiance de cette chaîne. Car sur un registre où l’on ne voit même pas les transactions, prouver ce qui aurait été perdu pendant la période qui a ensuite été effacée est, par nature, extrêmement difficile..
Le retournement est ici.. Si à la fin une très grande majorité obtient une indemnisation, la tarification de ce type d’accident sur les petites chaînes ne fera qu’enfoncer encore plus bas, au point qu’un jour personne ne regardera plus. Ces affaires sont rarement “réparées”. La plupart sont plutôt… oubliées..
2
666
·
--
En voyant les mots « une arnaque financière de 950 millions de dollars », beaucoup ont tout de suite pensé : « La crypto s’est encore retrouvée dans la tourmente ».. Mais dans cette actualité, la crypto n’est en réalité pas très facile à considérer comme le personnage principal..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
La Commission américaine des opérations sur marchandises à terme (CFTC), le 25 septembre, a porté devant la justice un système de change qui avait commencé dès 2019.. De juin 2019 à décembre 2023, ce système a ouvert plus de 400 000 comptes, encaissant plus de 950 millions de dollars, dont plus de 6 000 comptes américains, pour un total d’au moins 27 millions de dollars..
La plupart des gens y voient « encore une arnaque à haut rendement ».. Le mode opératoire n’a rien de nouveau : on dit aux participants que 70 % des fonds seront confiés à des traders professionnels, des robots de trading et de l’IA pour faire du trading sur le Forex, et que les 30 % restants serviront soi-disant à suivre des cours d’« académie ».. Les participants peuvent aussi obtenir des récompenses en recrutant de nouveaux venus ; et quand l’argent manque, on utilise directement celui des arrivants suivants pour payer les personnes placées en amont..
Mais ce qui mérite vraiment d’être regardé, c’est la caisse.. Dans l’acte d’accusation, il est mentionné que ce système encaisse et effectue des paiements via des portefeuilles crypto : une partie des fonds ne passe pas par les banques, mais circule en chaîne entre plusieurs juridictions.. Dans les échanges internes, certains ont même discuté de la question de savoir s’il fallait remplacer le portefeuille de réception..
À ce stade, c’est un peu intrigant.. Dans ces affaires, la crypto ne joue pas le rôle de l’objet qui trompe, mais celui de simple canal.. Les raisons de son choix sont assez basiques : transferts transfrontaliers rapides, règlements rapides, et pas besoin d’ouvrir des comptes bancaires un par un..
Mais si on change de perspective, c’est tout autre chose.. Les virements en chaîne laissent une trace permanente : qui transfère à qui, quand, et combien, tout est inscrit là.. À l’époque où les virements ne passaient que par les banques, l’application de la loi devait demander les relevés un par un ; aujourd’hui, dans de nombreuses étapes, il s’agit en soi de registres publics vérifiables..
Ainsi, l’idée que « la crypto convient pour cacher de l’argent » est progressivement rognée, affaire après affaire, par les arguments des autorités.. Pour ces systèmes, la chaîne est à la fois une caisse plus rapide et une chaîne de preuves plus claire : ce sont deux faces d’une même réalité..
Mais le problème est le suivant.. Les traces permettent de retrouver le chemin, mais pas forcément d’identifier les personnes ni l’argent.. Qui se cache derrière le portefeuille, combien de juridictions ont été traversées, à quel moment les fonds ont été convertis en monnaie fiduciaire : c’est là que se bloque vraiment la poursuite du butin.. Et en plus, cet acte d’accusation n’a pas encore été soumis aux débats judiciaires : les accusations ne sont, pour l’instant, que le point de vue d’une seule partie..
Donc, ce qui vaut vraiment la peine d’être surveillé n’est pas seulement si cette actualité fait du bruit, mais plutôt dans quelle mesure, ensuite, l’application de la loi pourra utiliser les enregistrements on-chain avec précision.. Si ce type d’affaire commence à considérer la chaîne comme la première scène à investiguer de façon stable, alors il faudra recalculer pour qui « la transparence » est avantageuse et pour qui elle ne l’est pas…
En voyant les mots « une arnaque financière de 950 millions de dollars », beaucoup ont tout de suite pensé : « La crypto s’est encore retrouvée dans la tourmente ».. Mais dans cette actualité, la crypto n’est en réalité pas très facile à considérer comme le personnage principal..
⚖️ 进群蹲一手消息
La Commission américaine des opérations sur marchandises à terme (CFTC), le 25 septembre, a porté devant la justice un système de change qui avait commencé dès 2019.. De juin 2019 à décembre 2023, ce système a ouvert plus de 400 000 comptes, encaissant plus de 950 millions de dollars, dont plus de 6 000 comptes américains, pour un total d’au moins 27 millions de dollars..
La plupart des gens y voient « encore une arnaque à haut rendement ».. Le mode opératoire n’a rien de nouveau : on dit aux participants que 70 % des fonds seront confiés à des traders professionnels, des robots de trading et de l’IA pour faire du trading sur le Forex, et que les 30 % restants serviront soi-disant à suivre des cours d’« académie ».. Les participants peuvent aussi obtenir des récompenses en recrutant de nouveaux venus ; et quand l’argent manque, on utilise directement celui des arrivants suivants pour payer les personnes placées en amont..
Mais ce qui mérite vraiment d’être regardé, c’est la caisse.. Dans l’acte d’accusation, il est mentionné que ce système encaisse et effectue des paiements via des portefeuilles crypto : une partie des fonds ne passe pas par les banques, mais circule en chaîne entre plusieurs juridictions.. Dans les échanges internes, certains ont même discuté de la question de savoir s’il fallait remplacer le portefeuille de réception..
À ce stade, c’est un peu intrigant.. Dans ces affaires, la crypto ne joue pas le rôle de l’objet qui trompe, mais celui de simple canal.. Les raisons de son choix sont assez basiques : transferts transfrontaliers rapides, règlements rapides, et pas besoin d’ouvrir des comptes bancaires un par un..
Mais si on change de perspective, c’est tout autre chose.. Les virements en chaîne laissent une trace permanente : qui transfère à qui, quand, et combien, tout est inscrit là.. À l’époque où les virements ne passaient que par les banques, l’application de la loi devait demander les relevés un par un ; aujourd’hui, dans de nombreuses étapes, il s’agit en soi de registres publics vérifiables..
Ainsi, l’idée que « la crypto convient pour cacher de l’argent » est progressivement rognée, affaire après affaire, par les arguments des autorités.. Pour ces systèmes, la chaîne est à la fois une caisse plus rapide et une chaîne de preuves plus claire : ce sont deux faces d’une même réalité..
Mais le problème est le suivant.. Les traces permettent de retrouver le chemin, mais pas forcément d’identifier les personnes ni l’argent.. Qui se cache derrière le portefeuille, combien de juridictions ont été traversées, à quel moment les fonds ont été convertis en monnaie fiduciaire : c’est là que se bloque vraiment la poursuite du butin.. Et en plus, cet acte d’accusation n’a pas encore été soumis aux débats judiciaires : les accusations ne sont, pour l’instant, que le point de vue d’une seule partie..
Donc, ce qui vaut vraiment la peine d’être surveillé n’est pas seulement si cette actualité fait du bruit, mais plutôt dans quelle mesure, ensuite, l’application de la loi pourra utiliser les enregistrements on-chain avec précision.. Si ce type d’affaire commence à considérer la chaîne comme la première scène à investiguer de façon stable, alors il faudra recalculer pour qui « la transparence » est avantageuse et pour qui elle ne l’est pas…
531
·
--
Cette nouvelle est en fait un peu étrange… Une plateforme qui ne fait plus d’Ethereum depuis longtemps, et qui a même fermé le marché, devait encore hier faire un appel en arrière-plan, juste parce que les utilisateurs ont “accepté” il y a deux ans, et que ça reste encore affiché aujourd’hui..
[💬 你的看法呢?进群说](https://app.binance.com/uni-qr/6d5gRrvm)
La plupart des gens, en tombant sur cette publication, ont d’abord une réaction : “Les NFT sont déjà morts et on parle encore de ça ?” Ils font glisser et passent à autre chose.. Mais ce qui mérite vraiment d’être regardé, ce n’est pas le vol en soi, c’est quelque chose de plus ordinaire : l’autorisation, qui n’a pas de date d’expiration sur la chaîne..
À l’époque, pour mettre des NFT en vente, tu donnais au passage une permission à un contrat, en lui permettant d’agir sur toute cette catégorie d’actifs… Cette permission n’est pas à usage unique : tu signes une fois, et c’est valable longtemps. Plus tard, la plateforme a changé de contrat, ne l’a plus utilisé, et a quitté cette chaîne, mais cette série d’autorisations reste sur la blockchain, tranquillement, en attendant..
Et cette fois, le problème ne vient même pas du contrat propre du marché, mais du contrat tiers de paiement qu’il avait utilisé à l’époque… Un bug a été retrouvé, et quelqu’un a pu emporter d’un coup une douzaine de Meebits, cinquante Otherdeeds, et plus de deux cents autres… Le plus intéressant, c’est la seconde partie : des “white hats” ont agi avant l’attaquant, transférant plus de 23 000 NFT à risque vers une adresse sûre, représentant une valeur d’environ 5,7 millions de dollars..
Là, ça devient un peu troublant.. Sur la chaîne, le “sauvetage” des white hats et le “vol” des attaquants se ressemblent exactement : dans les deux cas, ils transfèrent des choses qui n’appartiennent pas à leur portefeuille. La différence, c’est seulement s’ils les rendent ensuite et à qui ils les rendent.. Et cette fois, il reste aussi plus de six cents WETH qui n’ont pas été récupérés..
Si on regarde ces deux derniers jours, cela ressemble en fait à l’autre affaire, celle d’un vol de 380 millions : c’est la même histoire vue sous deux angles… L’un, c’est avoir donné l’autorisation au mauvais contrat ; l’autre, c’est l’avoir donnée au bon contrat, mais dans un système qui a été compromis. Tout le monde se focalise sur l’instant où l’argent a été emporté, mais la vraie “faille” est bien plus tôt : au moment où tu as cliqué “j’accepte”, c’est là que ça s’est ouvert. Sur la chaîne, il n’y a jamais de “date d’expiration”, seulement “tu n’as pas encore retiré”..
Donc ce qui mérite vraiment d’être surveillé n’est pas de combien cette fois-ci ils ont été indemnisés, mais de savoir si le “check-up des autorisations” va passer d’un travail technique à une action que tout le monde devra faire… Un peu comme avant, personne ne changeait son mot de passe régulièrement, puis petit à petit ça est devenu une habitude. Une fois cette habitude installée, l’activité qui s’occupe de ces autorisations à ta place devient, elle-même, un “poste”..
Bien sûr, il y a aussi un retournement… Si, cette fois, la grande majorité est finalement rendue, la tarification des petites failles continuera de baisser, jusqu’à ce qu’un jour personne ne les surveille plus, et qu’il y ait de nouveau un gros coup.. Ce genre de choses est rarement “réparé”. La plupart du temps, c’est juste oublié..
Cette nouvelle est en fait un peu étrange… Une plateforme qui ne fait plus d’Ethereum depuis longtemps, et qui a même fermé le marché, devait encore hier faire un appel en arrière-plan, juste parce que les utilisateurs ont “accepté” il y a deux ans, et que ça reste encore affiché aujourd’hui..
💬 你的看法呢?进群说
La plupart des gens, en tombant sur cette publication, ont d’abord une réaction : “Les NFT sont déjà morts et on parle encore de ça ?” Ils font glisser et passent à autre chose.. Mais ce qui mérite vraiment d’être regardé, ce n’est pas le vol en soi, c’est quelque chose de plus ordinaire : l’autorisation, qui n’a pas de date d’expiration sur la chaîne..
À l’époque, pour mettre des NFT en vente, tu donnais au passage une permission à un contrat, en lui permettant d’agir sur toute cette catégorie d’actifs… Cette permission n’est pas à usage unique : tu signes une fois, et c’est valable longtemps. Plus tard, la plateforme a changé de contrat, ne l’a plus utilisé, et a quitté cette chaîne, mais cette série d’autorisations reste sur la blockchain, tranquillement, en attendant..
Et cette fois, le problème ne vient même pas du contrat propre du marché, mais du contrat tiers de paiement qu’il avait utilisé à l’époque… Un bug a été retrouvé, et quelqu’un a pu emporter d’un coup une douzaine de Meebits, cinquante Otherdeeds, et plus de deux cents autres… Le plus intéressant, c’est la seconde partie : des “white hats” ont agi avant l’attaquant, transférant plus de 23 000 NFT à risque vers une adresse sûre, représentant une valeur d’environ 5,7 millions de dollars..
Là, ça devient un peu troublant.. Sur la chaîne, le “sauvetage” des white hats et le “vol” des attaquants se ressemblent exactement : dans les deux cas, ils transfèrent des choses qui n’appartiennent pas à leur portefeuille. La différence, c’est seulement s’ils les rendent ensuite et à qui ils les rendent.. Et cette fois, il reste aussi plus de six cents WETH qui n’ont pas été récupérés..
Si on regarde ces deux derniers jours, cela ressemble en fait à l’autre affaire, celle d’un vol de 380 millions : c’est la même histoire vue sous deux angles… L’un, c’est avoir donné l’autorisation au mauvais contrat ; l’autre, c’est l’avoir donnée au bon contrat, mais dans un système qui a été compromis. Tout le monde se focalise sur l’instant où l’argent a été emporté, mais la vraie “faille” est bien plus tôt : au moment où tu as cliqué “j’accepte”, c’est là que ça s’est ouvert. Sur la chaîne, il n’y a jamais de “date d’expiration”, seulement “tu n’as pas encore retiré”..
Donc ce qui mérite vraiment d’être surveillé n’est pas de combien cette fois-ci ils ont été indemnisés, mais de savoir si le “check-up des autorisations” va passer d’un travail technique à une action que tout le monde devra faire… Un peu comme avant, personne ne changeait son mot de passe régulièrement, puis petit à petit ça est devenu une habitude. Une fois cette habitude installée, l’activité qui s’occupe de ces autorisations à ta place devient, elle-même, un “poste”..
Bien sûr, il y a aussi un retournement… Si, cette fois, la grande majorité est finalement rendue, la tarification des petites failles continuera de baisser, jusqu’à ce qu’un jour personne ne les surveille plus, et qu’il y ait de nouveau un gros coup.. Ce genre de choses est rarement “réparé”. La plupart du temps, c’est juste oublié..
1.1k
·
--
Vérifié
Cette nouvelle est en fait un peu étrange.. Elle n’a rien à voir avec le prix, ni avec la régulation. Le débat porte sur toute une série de « libellés » — détermine-t-on, ou non, que les bitcoins détenus par une société constituent réellement son « activité »..
[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Ces deux jours, toute l’attention s’est portée sur la question de savoir si le niveau de 84 000 peut être défendu, et sur le fait de savoir comment récupérer les plus de 300 millions d’une certaine bourse.. Mais en même temps, un débat bien plus susceptible de faire bouger l’argent se déroule dans un endroit presque personne ne regarde.. La plupart des gens, en tombant sur cette information, pensent d’abord : n’est-ce pas simplement un problème de présentation comptable ? C’est trop technique, on passe..
En réalité, ce qu’il faut vraiment regarder, c’est une autre couche : la règle ne décide pas de la manière dont les écritures apparaîtront au bilan, mais de la question de savoir si l’argent « passif » peut ou non acheter votre entreprise.. L’indice est la trajectoire des plus gros fonds « configurés selon des règles » à l’échelle mondiale. Dès qu’une société est retirée de l’indice, ces fonds ne veulent pas la conserver : ils doivent vendre, parce que les règles ne leur permettent pas de garder ces titres..
L’étape la plus intrigante de cette proposition, c’est qu’elle semble devenir plus neutre.. La version précédente filtrerait directement sur la base d’une condition du type « les actifs numériques représentent plus de la moitié des actifs totaux », puis cette version a été retirée. Elle a été remplacée par une approche qui ne mentionne aucune crypto-monnaie : on regarde seulement si les actifs sont « utilisés pour l’exploitation ».. En apparence, on enlève la coloration propre aux crypto. En réalité, on élargit davantage le filet : même des sociétés qui ne détiennent pas de cryptos pourraient être entraînées..
Les dispositions sont aussi très précises.. D’abord, on filtre avec un critère : le ratio des actifs d’exploitation. S’il n’est pas atteint, on mesure ensuite avec cinq jauges : intensité des actifs d’exploitation, intensité des dépenses d’exploitation, flux de trésorerie liés à l’exploitation, variations de la juste valeur des actifs hors exploitation, et dépendance au capital.. Sur ces cinq, quatre doivent être conformes pour que la société soit éliminée. Pour celles déjà sur la liste, il existe en plus une marge : il faut deux cycles consécutifs non conformes pour qu’elles soient retirées. Et, dans la simulation de mai, trois sociétés ont déjà été pointées comme susceptibles d’être supprimées, tandis que trois autres sont entrées dans une liste de surveillance..
Alors, de quoi ces sociétés discutent-elles ?.. L’une affirme que le mot le plus important dans cette proposition — justement — est celui qui est le plus flou : qu’est-ce que signifie « utilisé pour l’exploitation », où cela s’applique, qui juge, et selon quel référentiel comptable.. Rien n’est précisé. Elle donne aussi l’exemple des banques et des assurances : dans les institutions financières, les actifs sont intrinsèquement une partie du métier. Pourquoi, pour un même type d’éléments, le fait de les placer dans une autre société les ferait-il devenir « hors exploitation »..
L’autre, qui a déposé ses remarques plus tôt, est plus directe : la notion d’« opérationnel » et de « non opérationnel » n’existe tout simplement pas avec une définition correspondante, ni dans les normes américaines, ni dans les normes internationales.. Et ses propres activités liées au bitcoin, elle les traite comme un secteur d’activité à divulguer. Les variations de la juste valeur du prix des pièces sont comptées dans les dépenses d’exploitation..
Arrivé à ce point, on n’est plus dans un débat purement comptable : c’est de l’argent qui change de mains.. Avant, ceux qui achetaient des bitcoins étaient « ceux qui acceptaient d’assumer la volatilité ». Désormais, ce sont de plus en plus des « fonds qui doivent être alloués selon des règles ».. Ce changement est à double sens : être ajouté à la liste fait entrer l’argent passivement, que vous y croyiez ou non ; être retiré fait sortir l’argent passivement, sans se soucier de votre volonté.. Un client qui ne regarde que s’il figure ou non sur la liste est bien plus difficile à servir qu’un client obsédé par le rendement, et c’est aussi plus facile à prédire..
Donc, ce qu’il faut surveiller ensuite, ce n’est pas le calendrier de Kline.. C’est le calendrier réel.. Les avis ont été reçus le 30 septembre ; la décision est prévue pour le 16 octobre. Si les modifications sont mises en œuvre, l’entrée en vigueur la plus précoce serait lors de l’examen d’indice de novembre. Et si, par la suite, de véritables retraits selon un processus « deux cycles consécutifs » — ce genre de mouvement lent — se produisent, alors seulement cette ligne commencera vraiment..
Bien sûr, il y a aussi une possible volte-face.. Si, à la fin, ces sociétés réussissent à conserver leurs positions, alors la route « le bitcoin est intégré aux fonds passifs » deviendra, au contraire, une nouvelle fondation.. Une ligne en plus dans la liste, c’est déjà mieux — et, dans le bulletin, dix lignes de plus ne seraient pas non plus superflues..
Cette nouvelle est en fait un peu étrange.. Elle n’a rien à voir avec le prix, ni avec la régulation. Le débat porte sur toute une série de « libellés » — détermine-t-on, ou non, que les bitcoins détenus par une société constituent réellement son « activité »..
📢 最新消息群里说
Ces deux jours, toute l’attention s’est portée sur la question de savoir si le niveau de 84 000 peut être défendu, et sur le fait de savoir comment récupérer les plus de 300 millions d’une certaine bourse.. Mais en même temps, un débat bien plus susceptible de faire bouger l’argent se déroule dans un endroit presque personne ne regarde.. La plupart des gens, en tombant sur cette information, pensent d’abord : n’est-ce pas simplement un problème de présentation comptable ? C’est trop technique, on passe..
En réalité, ce qu’il faut vraiment regarder, c’est une autre couche : la règle ne décide pas de la manière dont les écritures apparaîtront au bilan, mais de la question de savoir si l’argent « passif » peut ou non acheter votre entreprise.. L’indice est la trajectoire des plus gros fonds « configurés selon des règles » à l’échelle mondiale. Dès qu’une société est retirée de l’indice, ces fonds ne veulent pas la conserver : ils doivent vendre, parce que les règles ne leur permettent pas de garder ces titres..
L’étape la plus intrigante de cette proposition, c’est qu’elle semble devenir plus neutre.. La version précédente filtrerait directement sur la base d’une condition du type « les actifs numériques représentent plus de la moitié des actifs totaux », puis cette version a été retirée. Elle a été remplacée par une approche qui ne mentionne aucune crypto-monnaie : on regarde seulement si les actifs sont « utilisés pour l’exploitation ».. En apparence, on enlève la coloration propre aux crypto. En réalité, on élargit davantage le filet : même des sociétés qui ne détiennent pas de cryptos pourraient être entraînées..
Les dispositions sont aussi très précises.. D’abord, on filtre avec un critère : le ratio des actifs d’exploitation. S’il n’est pas atteint, on mesure ensuite avec cinq jauges : intensité des actifs d’exploitation, intensité des dépenses d’exploitation, flux de trésorerie liés à l’exploitation, variations de la juste valeur des actifs hors exploitation, et dépendance au capital.. Sur ces cinq, quatre doivent être conformes pour que la société soit éliminée. Pour celles déjà sur la liste, il existe en plus une marge : il faut deux cycles consécutifs non conformes pour qu’elles soient retirées. Et, dans la simulation de mai, trois sociétés ont déjà été pointées comme susceptibles d’être supprimées, tandis que trois autres sont entrées dans une liste de surveillance..
Alors, de quoi ces sociétés discutent-elles ?.. L’une affirme que le mot le plus important dans cette proposition — justement — est celui qui est le plus flou : qu’est-ce que signifie « utilisé pour l’exploitation », où cela s’applique, qui juge, et selon quel référentiel comptable.. Rien n’est précisé. Elle donne aussi l’exemple des banques et des assurances : dans les institutions financières, les actifs sont intrinsèquement une partie du métier. Pourquoi, pour un même type d’éléments, le fait de les placer dans une autre société les ferait-il devenir « hors exploitation »..
L’autre, qui a déposé ses remarques plus tôt, est plus directe : la notion d’« opérationnel » et de « non opérationnel » n’existe tout simplement pas avec une définition correspondante, ni dans les normes américaines, ni dans les normes internationales.. Et ses propres activités liées au bitcoin, elle les traite comme un secteur d’activité à divulguer. Les variations de la juste valeur du prix des pièces sont comptées dans les dépenses d’exploitation..
Arrivé à ce point, on n’est plus dans un débat purement comptable : c’est de l’argent qui change de mains.. Avant, ceux qui achetaient des bitcoins étaient « ceux qui acceptaient d’assumer la volatilité ». Désormais, ce sont de plus en plus des « fonds qui doivent être alloués selon des règles ».. Ce changement est à double sens : être ajouté à la liste fait entrer l’argent passivement, que vous y croyiez ou non ; être retiré fait sortir l’argent passivement, sans se soucier de votre volonté.. Un client qui ne regarde que s’il figure ou non sur la liste est bien plus difficile à servir qu’un client obsédé par le rendement, et c’est aussi plus facile à prédire..
Donc, ce qu’il faut surveiller ensuite, ce n’est pas le calendrier de Kline.. C’est le calendrier réel.. Les avis ont été reçus le 30 septembre ; la décision est prévue pour le 16 octobre. Si les modifications sont mises en œuvre, l’entrée en vigueur la plus précoce serait lors de l’examen d’indice de novembre. Et si, par la suite, de véritables retraits selon un processus « deux cycles consécutifs » — ce genre de mouvement lent — se produisent, alors seulement cette ligne commencera vraiment..
Bien sûr, il y a aussi une possible volte-face.. Si, à la fin, ces sociétés réussissent à conserver leurs positions, alors la route « le bitcoin est intégré aux fonds passifs » deviendra, au contraire, une nouvelle fondation.. Une ligne en plus dans la liste, c’est déjà mieux — et, dans le bulletin, dix lignes de plus ne seraient pas non plus superflues..
2
715
·
--
Vérifié
Il y a une chose que je trouve assez contre-intuitive depuis longtemps… Tout le monde parle des stablecoins : est-ce que l’ancrage tient bon, quelle est la taille du marché, et surtout qui a encore vu son portefeuille gelé. Mais ces jours-ci, un message circule : la question n’est plus du tout la même… Est-ce qu’on peut les utiliser pour envoyer de l’argent de secours.
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
Un émetteur de stablecoin coté en bourse aux États-Unis, via sa propre fondation, a annoncé deux subventions : l’une au Programme des Nations Unies pour le développement (PNUD) et l’autre au Programme alimentaire mondial (PAM). Ce qu’il faut tester en théorie paraît simple, mais dans la pratique c’est difficile : effectuer des paiements numériques, en incluant des stablecoins de paiement réglementés, afin de faire parvenir les fonds d’aide directement aux personnes. Le but : que ce soit plus rapide et moins coûteux.
La plupart des gens ont d’abord la réaction classique : « encore un stablecoin qui raconte une histoire de finance inclusive »… Mais ce qui mérite vraiment d’être regardé, ce n’est pas ça.
D’abord, il faut voir ce que ces deux montants achètent exactement. Côté PNUD : il s’agit de créer un « bac d’innovation d’actifs numériques ». L’idée est de faire passer dans un projet courant des modes de paiement qui ont déjà fait leurs preuves dans un cas unique, en y intégrant les règles locales, les opérations du quotidien et des explications garantissant la protection des bénéficiaires. Il faut aussi mettre à disposition un ensemble d’outils pour mesurer trois choses : le temps nécessaire pour que l’argent arrive, les coûts, et le nombre de personnes effectivement couvertes. Côté PAM : l’argent reçu n’est pas d’abord destiné à tester le paiement ; il sert d’abord à bâtir les fondations : des règles de gouvernance et de gestion des risques, un système de gestion des fonds et de rapprochement des comptes, ainsi que des outils de conformité permettant d’opérer dans plusieurs pays. Ensuite, sur une période de trois ans, il est prévu d’effectuer des essais dans deux ou trois corridors de pays.
Ce qui est encore plus intéressant, ce sont les données existantes qu’ils ressortent en même temps. Le projet de transferts monétaires « cash-for-work » en Syrie, à Alep, a fait baisser le coût de distribution de 10 % à 2 %. En Haïti, lors des coupures du réseau de téléphonie cellulaire, les paiements ont quand même pu continuer à être exécutés.
Mis dans la balance de l’aide, ce n’est pas un détail. Les fonds d’aide représentent des ordres de grandeur de plusieurs centaines de milliards par an. Économiser huit points sur les coûts de distribution, c’est comme si on obtenait « gratuitement » huit points d’aide en plus. Là, ça devient vraiment intéressant : l’argent économisé ne vient pas de la générosité de tel ou tel donateur, mais du fait qu’on a changé de voie.
Et là, ça devient différent… La demande change de visage. Au début, ce sont les acteurs du trading qui utilisent les stablecoins, puis viennent les institutions, et maintenant ce sont des organisations qui ont pour impératif « de faire parvenir l’argent jusqu’aux personnes ». Les goûts de ces acheteurs ne ressemblent pas du tout à ceux des deux premiers groupes : ils ne regardent pas le rendement ; ils regardent si l’argent arrive, en combien de jours, et à combien de points de coût cela revient. Un client qui ne regarde pas ton rendement est, paradoxalement, celui qu’on a le plus de mal à faire partir.
Mais il y a un problème… Dans le domaine de l’aide, les exigences de conformité, de rapprochement des comptes et de responsabilité fiduciaire sont les plus élevées de tous les contextes. Il faut obtenir les licences locales, il faut que les écritures correspondent, il faut pouvoir passer l’audit. C’est pourquoi ils n’osent tester que sur trois ans et dans deux ou trois corridors, sans déployer à grande échelle d’un coup. Et au final, il reste le vieux problème du « dernier kilomètre » : les bénéficiaires ne vont pas forcément détenir réellement une série de stablecoins dans les mains ; il faut bien que quelqu’un sur place les convertisse en espèces ou en solde dans un portefeuille mobile… C’est cette étape-là — qui la fait, et à quel coût — qui détermine vraiment l’issue.
Donc, ce qui mérite vraiment d’être surveillé, c’est… le jour où une institution inscrira « payer avec des stablecoins » dans un budget régulier, et pas seulement dans des rapports de pilotes. À l’inverse, si au bout de trois ans il n’y a que quelques rapports de plus, alors l’histoire de finance inclusive racontée par les stablecoins pendant toutes ces années devra être recalculée à nouveau.
Il y a une chose que je trouve assez contre-intuitive depuis longtemps… Tout le monde parle des stablecoins : est-ce que l’ancrage tient bon, quelle est la taille du marché, et surtout qui a encore vu son portefeuille gelé. Mais ces jours-ci, un message circule : la question n’est plus du tout la même… Est-ce qu’on peut les utiliser pour envoyer de l’argent de secours.
⚖️ 消息第一时间
Un émetteur de stablecoin coté en bourse aux États-Unis, via sa propre fondation, a annoncé deux subventions : l’une au Programme des Nations Unies pour le développement (PNUD) et l’autre au Programme alimentaire mondial (PAM). Ce qu’il faut tester en théorie paraît simple, mais dans la pratique c’est difficile : effectuer des paiements numériques, en incluant des stablecoins de paiement réglementés, afin de faire parvenir les fonds d’aide directement aux personnes. Le but : que ce soit plus rapide et moins coûteux.
La plupart des gens ont d’abord la réaction classique : « encore un stablecoin qui raconte une histoire de finance inclusive »… Mais ce qui mérite vraiment d’être regardé, ce n’est pas ça.
D’abord, il faut voir ce que ces deux montants achètent exactement. Côté PNUD : il s’agit de créer un « bac d’innovation d’actifs numériques ». L’idée est de faire passer dans un projet courant des modes de paiement qui ont déjà fait leurs preuves dans un cas unique, en y intégrant les règles locales, les opérations du quotidien et des explications garantissant la protection des bénéficiaires. Il faut aussi mettre à disposition un ensemble d’outils pour mesurer trois choses : le temps nécessaire pour que l’argent arrive, les coûts, et le nombre de personnes effectivement couvertes. Côté PAM : l’argent reçu n’est pas d’abord destiné à tester le paiement ; il sert d’abord à bâtir les fondations : des règles de gouvernance et de gestion des risques, un système de gestion des fonds et de rapprochement des comptes, ainsi que des outils de conformité permettant d’opérer dans plusieurs pays. Ensuite, sur une période de trois ans, il est prévu d’effectuer des essais dans deux ou trois corridors de pays.
Ce qui est encore plus intéressant, ce sont les données existantes qu’ils ressortent en même temps. Le projet de transferts monétaires « cash-for-work » en Syrie, à Alep, a fait baisser le coût de distribution de 10 % à 2 %. En Haïti, lors des coupures du réseau de téléphonie cellulaire, les paiements ont quand même pu continuer à être exécutés.
Mis dans la balance de l’aide, ce n’est pas un détail. Les fonds d’aide représentent des ordres de grandeur de plusieurs centaines de milliards par an. Économiser huit points sur les coûts de distribution, c’est comme si on obtenait « gratuitement » huit points d’aide en plus. Là, ça devient vraiment intéressant : l’argent économisé ne vient pas de la générosité de tel ou tel donateur, mais du fait qu’on a changé de voie.
Et là, ça devient différent… La demande change de visage. Au début, ce sont les acteurs du trading qui utilisent les stablecoins, puis viennent les institutions, et maintenant ce sont des organisations qui ont pour impératif « de faire parvenir l’argent jusqu’aux personnes ». Les goûts de ces acheteurs ne ressemblent pas du tout à ceux des deux premiers groupes : ils ne regardent pas le rendement ; ils regardent si l’argent arrive, en combien de jours, et à combien de points de coût cela revient. Un client qui ne regarde pas ton rendement est, paradoxalement, celui qu’on a le plus de mal à faire partir.
Mais il y a un problème… Dans le domaine de l’aide, les exigences de conformité, de rapprochement des comptes et de responsabilité fiduciaire sont les plus élevées de tous les contextes. Il faut obtenir les licences locales, il faut que les écritures correspondent, il faut pouvoir passer l’audit. C’est pourquoi ils n’osent tester que sur trois ans et dans deux ou trois corridors, sans déployer à grande échelle d’un coup. Et au final, il reste le vieux problème du « dernier kilomètre » : les bénéficiaires ne vont pas forcément détenir réellement une série de stablecoins dans les mains ; il faut bien que quelqu’un sur place les convertisse en espèces ou en solde dans un portefeuille mobile… C’est cette étape-là — qui la fait, et à quel coût — qui détermine vraiment l’issue.
Donc, ce qui mérite vraiment d’être surveillé, c’est… le jour où une institution inscrira « payer avec des stablecoins » dans un budget régulier, et pas seulement dans des rapports de pilotes. À l’inverse, si au bout de trois ans il n’y a que quelques rapports de plus, alors l’histoire de finance inclusive racontée par les stablecoins pendant toutes ces années devra être recalculée à nouveau.
2
536
·
--
Aujourd’hui, il y a un message que presque personne ne relaie, mais l’histoire qu’il raconte est loin d’être anodine..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
Ces derniers jours, les marchés ne parlent que de cette affaire de vol de plus de 300 millions de dollars, et certains attendent toujours de savoir quand le prix pourra repasser à 87 000.. Mais, le même jour, il y avait aussi un autre message, presque personne ne l’a relayé : une petite banque numérique qui a obtenu une licence dans les Caraïbes affirme qu’elle pourrait être liquidée, parce que, du côté des États-Unis, l’argent qu’elle avait placé chez un prestataire de services de traitement des paiements a été confisqué.
La plupart des gens ont eu la première réaction suivante : « Encore eux, ils visent les stablecoins ».. Mais ce qui vaut vraiment le coup d’être regardé n’est pas là.
Regardons d’abord les chiffres. Cette banque traite les souscriptions et rachats de l’USDT, c’est-à-dire l’envoi de virements que vous utilisez quand vous achetez des pièces avec de l’argent, puis quand vous les échangez contre de l’argent. Elle dit que l’argent qui lui a été retiré s’élève à environ 89 millions de dollars, ce qui représente 80 % des actifs en monnaies qu’elle détient.. Un ratio de 80 %, ce n’est déjà plus « un impact », c’est pratiquement une banque vidée de ses ressources.
Voyons maintenant l’autre côté. La réponse de l’émetteur de l’USDT est la suivante : l’argent détenu dans cette banque représente moins de 0,034 % de l’actif total du groupe.. En se basant sur ses divulgations de juin, ses actifs dépassaient 18 milliards de dollars, ce qui correspond à environ 64 millions de dollars. Elle ajoute aussi qu’elle n’a pas connaissance des actes reprochés à ce prestataire de services de paiement.
Les chiffres des deux parties ne concordent pas (la somme listée dans une ordonnance du tribunal avoisine 84 millions), mais ce n’est pas l’écart qui est intéressant.. Ce qui compte, c’est que ces deux phrases ne parlent pas de la même chose. L’un dit : « Il me manque 80 % », l’autre dit : « Il me manque seulement 0,034 % (en millièmes) ».
Et là, les choses changent..
Le stablecoin de 1 dollar que vous tenez, son équivalence 1:1 n’a jamais été un simple chiffre sur la chaîne. C’est une liasse de papier, répartie entre une multitude de comptes bancaires et de bons du Trésor à court terme. Sur la chaîne, l’activité de ces 24 heures ne s’arrête jamais, mais hors chaîne, il faut passer les heures d’ouverture de la banque, la liquidation et la vérification.. À chaque couche d’intermédiaire, il y a un point de rupture possible de plus.
Cette fois, la rupture s’est produite dans le maillon le plus petit. Donc la vraie différence dans cette histoire n’est pas « est-ce stable ou pas », mais « qui a étalé sa réserve le plus largement ».. Plus l’émetteur est grand, moins il est susceptible d’être traversé par une seule case. C’est aussi pourquoi sa première réponse parle de « la proportion » plutôt que du « montant exact » : cette phrase ne vise pas le chiffre en dollars, mais le degré de dispersion.
La couche suivante est encore plus importante : le segment qui transforme la monnaie fiduciaire en dollars sur la chaîne est, dans toute cette chaîne, l’étape la moins visible, et aussi la plus facile à pincer. Ces deux dernières années, le marché a surtout mis l’accent sur les « jambes d’actifs » : actions, or, fonds, tout a été déplacé sur la table.. Mais cette fois, on vous rappelle la « jambe de trésorerie » : l’argent doit entrer et sortir, et il doit encore passer par les systèmes des autres.
Un détail juridique vaut vraiment qu’on s’y attarde.. Elle affirme qu’elle est une détentrice innocente, ce qui signifie qu’après la saisie, la charge de la preuve lui incombe. Le procès est encore en cours, et les accusations ne sont encore que des allégations non reconnues par le tribunal ; personne n’est donc forcément coupable. Mais tant que la confiscation n’est pas annulée, la question de savoir si l’argent peut revenir dépend de sa capacité à prouver qu’elle « ne savait pas ».
La prochaine étape consiste à surveiller deux choses.. D’abord, une fois la période annoncée écoulée, comment le tribunal qualifiera cette affaire d’argent ; ensuite, si la confiscation devient une réalité, ce qui mérite l’attention n’est pas seulement ces 60 millions, mais plutôt : « qui continue de fournir des flux d’entrées et sorties de stablecoins aux petites banques » — quand une case tombe, ce n’est généralement pas le grand émetteur qui déménage, mais c’est souvent un réseau de canaux plus petits qui se retire.
Mais ici, il y a quelque chose qui intrigue.. Dans ce système, la première chose à mal tourner, ce sont toujours ces coins qui n’ont rien d’impressionnant. Le jour où le marché se tend réellement, ce n’est pas quand un petit canal est pincé, c’est quand même un grand canal ne peut plus bouger.
Aujourd’hui, il y a un message que presque personne ne relaie, mais l’histoire qu’il raconte est loin d’être anodine..
📢 今日盘面群里聊
Ces derniers jours, les marchés ne parlent que de cette affaire de vol de plus de 300 millions de dollars, et certains attendent toujours de savoir quand le prix pourra repasser à 87 000.. Mais, le même jour, il y avait aussi un autre message, presque personne ne l’a relayé : une petite banque numérique qui a obtenu une licence dans les Caraïbes affirme qu’elle pourrait être liquidée, parce que, du côté des États-Unis, l’argent qu’elle avait placé chez un prestataire de services de traitement des paiements a été confisqué.
La plupart des gens ont eu la première réaction suivante : « Encore eux, ils visent les stablecoins ».. Mais ce qui vaut vraiment le coup d’être regardé n’est pas là.
Regardons d’abord les chiffres. Cette banque traite les souscriptions et rachats de l’USDT, c’est-à-dire l’envoi de virements que vous utilisez quand vous achetez des pièces avec de l’argent, puis quand vous les échangez contre de l’argent. Elle dit que l’argent qui lui a été retiré s’élève à environ 89 millions de dollars, ce qui représente 80 % des actifs en monnaies qu’elle détient.. Un ratio de 80 %, ce n’est déjà plus « un impact », c’est pratiquement une banque vidée de ses ressources.
Voyons maintenant l’autre côté. La réponse de l’émetteur de l’USDT est la suivante : l’argent détenu dans cette banque représente moins de 0,034 % de l’actif total du groupe.. En se basant sur ses divulgations de juin, ses actifs dépassaient 18 milliards de dollars, ce qui correspond à environ 64 millions de dollars. Elle ajoute aussi qu’elle n’a pas connaissance des actes reprochés à ce prestataire de services de paiement.
Les chiffres des deux parties ne concordent pas (la somme listée dans une ordonnance du tribunal avoisine 84 millions), mais ce n’est pas l’écart qui est intéressant.. Ce qui compte, c’est que ces deux phrases ne parlent pas de la même chose. L’un dit : « Il me manque 80 % », l’autre dit : « Il me manque seulement 0,034 % (en millièmes) ».
Et là, les choses changent..
Le stablecoin de 1 dollar que vous tenez, son équivalence 1:1 n’a jamais été un simple chiffre sur la chaîne. C’est une liasse de papier, répartie entre une multitude de comptes bancaires et de bons du Trésor à court terme. Sur la chaîne, l’activité de ces 24 heures ne s’arrête jamais, mais hors chaîne, il faut passer les heures d’ouverture de la banque, la liquidation et la vérification.. À chaque couche d’intermédiaire, il y a un point de rupture possible de plus.
Cette fois, la rupture s’est produite dans le maillon le plus petit. Donc la vraie différence dans cette histoire n’est pas « est-ce stable ou pas », mais « qui a étalé sa réserve le plus largement ».. Plus l’émetteur est grand, moins il est susceptible d’être traversé par une seule case. C’est aussi pourquoi sa première réponse parle de « la proportion » plutôt que du « montant exact » : cette phrase ne vise pas le chiffre en dollars, mais le degré de dispersion.
La couche suivante est encore plus importante : le segment qui transforme la monnaie fiduciaire en dollars sur la chaîne est, dans toute cette chaîne, l’étape la moins visible, et aussi la plus facile à pincer. Ces deux dernières années, le marché a surtout mis l’accent sur les « jambes d’actifs » : actions, or, fonds, tout a été déplacé sur la table.. Mais cette fois, on vous rappelle la « jambe de trésorerie » : l’argent doit entrer et sortir, et il doit encore passer par les systèmes des autres.
Un détail juridique vaut vraiment qu’on s’y attarde.. Elle affirme qu’elle est une détentrice innocente, ce qui signifie qu’après la saisie, la charge de la preuve lui incombe. Le procès est encore en cours, et les accusations ne sont encore que des allégations non reconnues par le tribunal ; personne n’est donc forcément coupable. Mais tant que la confiscation n’est pas annulée, la question de savoir si l’argent peut revenir dépend de sa capacité à prouver qu’elle « ne savait pas ».
La prochaine étape consiste à surveiller deux choses.. D’abord, une fois la période annoncée écoulée, comment le tribunal qualifiera cette affaire d’argent ; ensuite, si la confiscation devient une réalité, ce qui mérite l’attention n’est pas seulement ces 60 millions, mais plutôt : « qui continue de fournir des flux d’entrées et sorties de stablecoins aux petites banques » — quand une case tombe, ce n’est généralement pas le grand émetteur qui déménage, mais c’est souvent un réseau de canaux plus petits qui se retire.
Mais ici, il y a quelque chose qui intrigue.. Dans ce système, la première chose à mal tourner, ce sont toujours ces coins qui n’ont rien d’impressionnant. Le jour où le marché se tend réellement, ce n’est pas quand un petit canal est pincé, c’est quand même un grand canal ne peut plus bouger.
1.7k
·
--
Partiellement vrai
Un jeton a grimpé de 30% d’un coup hier.. Mais ce qui mérite vraiment d’être regardé, ce n’est pas la hausse, c’est la position que cela lui a permis d’obtenir..
[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
La plupart des gens voient seulement : encore un jeton qui profite d’une annonce pour faire un rallye, l’agitation dure deux jours puis retombe..
Ce qui mérite vraiment l’attention, c’est l’autre moitié de l’annonce..
Une institution américaine de compensation interbancaire qui traite plus de 200 milliards de dollars de règlements par jour, a confié le cadre d’interopérabilité des « dépôts tokenisés » à ce projet, à l’origine spécialisé dans l’interconnexion entre chaînes..
Autrement dit : ce n’est pas une somme d’argent que le projet obtient, c’est une place dans le pipeline..
Et là, ça commence à être différent.. Les dépôts tokenisés, ça paraît compliqué, mais en réalité c’est une phrase : les dépôts en banque prennent une forme numérique, l’argent reste le même..
Mais il peut circuler entre banques, 24 heures sur 24, selon des règles écrites à l’avance..
Le réseau annonce qu’il veut intégrer plus de vingt banques ; ce qu’il faut d’abord faire fonctionner, c’est que l’argent soit reconnu entre banques différentes..
Alors qui va faire en sorte que les banques se reconnaissent mutuellement.. Quiconque est sélectionné se tient à cette porte..
Le plus intéressant, c’est la vitesse de réaction des prix.. Dès que l’annonce sort, l’argent reçoit immédiatement une nouvelle tarification..
Mais il y a un détail : même les auteurs qui rédigent les analyses de marché l’admettent, cette coopération renforce le récit d’adoption, mais n’apporte pas directement de demande pour son jeton..
Cette phrase est très importante.. Le marché n’achète plus des flux de trésorerie, il achète une position..
Mais le problème, c’est : une position vaut combien, et cela dépend de savoir si elle sera réellement utilisée ensuite..
Un contrat de cadre d’interopérabilité, et un réseau qui tourne vraiment, qui efface vraiment combien d’argent chaque jour : entre les deux, ce n’est pas quelques mois, c’est la question de la mise en œuvre..
Si on élargit un peu la perspective, cette ligne va cette année toujours dans la même direction..
D’abord, quelques-unes des plus grandes banques du Canada se sont regroupées pour faire des dépôts tokenisés interbancaires ; puis, en Corée, on a utilisé des jetons de dépôt pour payer les dépenses administratives du gouvernement ; maintenant, c’est au tour de la couche de compensation aux États-Unis..
Chaque épisode raconte une histoire différente, mais la conclusion est la même : l’objet qui est déplacé on-chain passe d’un échange d’actifs à l’argent lui-même..
Et de l’autre côté de cette ligne, la trajectoire des stablecoins continue de se disputer qui a le droit d’émettre, et qui peut être conforme..
À la fin, les deux routes finissent par se heurter au même endroit : qui a l’argent d’abord acheminé dans le pipeline de compensation..
L’un sort des banques, l’autre pousse depuis la chaîne : celui qui arrive le premier n’obtient pas de la simple audience, mais un passage..
Laisser une place au retournement.. Ce qui vaut vraiment la surveillance, ce n’est pas encore qui signe, mais : une fois le réseau en ligne, quand apparaîtra la première vraie compensation interbancaire, et avec quel volume..
Une annonce peut donner un prix sur une semaine, le déploiement peut donner un prix sur un an..
Il y a aussi une autre couche : si, plus tard, des annonces du même type sortent mais que le prix ne bouge plus, cela veut dire que le marché ne croit plus qu’aux chiffres qui tournent réellement, et n’accorde plus de valeur aux noms qu’on a signés.
Un jeton a grimpé de 30% d’un coup hier.. Mais ce qui mérite vraiment d’être regardé, ce n’est pas la hausse, c’est la position que cela lui a permis d’obtenir..
📢 最新消息群里说
La plupart des gens voient seulement : encore un jeton qui profite d’une annonce pour faire un rallye, l’agitation dure deux jours puis retombe..
Ce qui mérite vraiment l’attention, c’est l’autre moitié de l’annonce..
Une institution américaine de compensation interbancaire qui traite plus de 200 milliards de dollars de règlements par jour, a confié le cadre d’interopérabilité des « dépôts tokenisés » à ce projet, à l’origine spécialisé dans l’interconnexion entre chaînes..
Autrement dit : ce n’est pas une somme d’argent que le projet obtient, c’est une place dans le pipeline..
Et là, ça commence à être différent.. Les dépôts tokenisés, ça paraît compliqué, mais en réalité c’est une phrase : les dépôts en banque prennent une forme numérique, l’argent reste le même..
Mais il peut circuler entre banques, 24 heures sur 24, selon des règles écrites à l’avance..
Le réseau annonce qu’il veut intégrer plus de vingt banques ; ce qu’il faut d’abord faire fonctionner, c’est que l’argent soit reconnu entre banques différentes..
Alors qui va faire en sorte que les banques se reconnaissent mutuellement.. Quiconque est sélectionné se tient à cette porte..
Le plus intéressant, c’est la vitesse de réaction des prix.. Dès que l’annonce sort, l’argent reçoit immédiatement une nouvelle tarification..
Mais il y a un détail : même les auteurs qui rédigent les analyses de marché l’admettent, cette coopération renforce le récit d’adoption, mais n’apporte pas directement de demande pour son jeton..
Cette phrase est très importante.. Le marché n’achète plus des flux de trésorerie, il achète une position..
Mais le problème, c’est : une position vaut combien, et cela dépend de savoir si elle sera réellement utilisée ensuite..
Un contrat de cadre d’interopérabilité, et un réseau qui tourne vraiment, qui efface vraiment combien d’argent chaque jour : entre les deux, ce n’est pas quelques mois, c’est la question de la mise en œuvre..
Si on élargit un peu la perspective, cette ligne va cette année toujours dans la même direction..
D’abord, quelques-unes des plus grandes banques du Canada se sont regroupées pour faire des dépôts tokenisés interbancaires ; puis, en Corée, on a utilisé des jetons de dépôt pour payer les dépenses administratives du gouvernement ; maintenant, c’est au tour de la couche de compensation aux États-Unis..
Chaque épisode raconte une histoire différente, mais la conclusion est la même : l’objet qui est déplacé on-chain passe d’un échange d’actifs à l’argent lui-même..
Et de l’autre côté de cette ligne, la trajectoire des stablecoins continue de se disputer qui a le droit d’émettre, et qui peut être conforme..
À la fin, les deux routes finissent par se heurter au même endroit : qui a l’argent d’abord acheminé dans le pipeline de compensation..
L’un sort des banques, l’autre pousse depuis la chaîne : celui qui arrive le premier n’obtient pas de la simple audience, mais un passage..
Laisser une place au retournement.. Ce qui vaut vraiment la surveillance, ce n’est pas encore qui signe, mais : une fois le réseau en ligne, quand apparaîtra la première vraie compensation interbancaire, et avec quel volume..
Une annonce peut donner un prix sur une semaine, le déploiement peut donner un prix sur un an..
Il y a aussi une autre couche : si, plus tard, des annonces du même type sortent mais que le prix ne bouge plus, cela veut dire que le marché ne croit plus qu’aux chiffres qui tournent réellement, et n’accorde plus de valeur aux noms qu’on a signés.
2.3k
·
--
#比特币现货etf净流入1.91亿美元
La plupart des gens voient aujourd’hui surtout ceci : le Bitcoin est « maintenu » par la macro… Les rendements des bons du Trésor ont atteint leur plus haut niveau depuis 19 ans ; les anticipations de hausse des taux ont ensuite fait marche arrière, et le prix est redescendu progressivement depuis plus de 87 000 jusqu’à environ 84 000..
[💰 进群看逻辑](https://app.binance.com/uni-qr/6d5gRrvm)
Cette ligne est juste, mais elle ne montre que la trajectoire du prix..
En réalité, ce qui vaut vraiment le coup d’œil, c’est l’autre ligne… Jeudi, les ETF Bitcoin au comptant américains ont encore enregistré des entrées nettes de 191 millions de dollars, soit le 6e jour consécutif en positif ; sur 6 jours, le cumul dépasse 2,8 milliards..
Le plus intéressant, ce sont les moments… Sur ces 6 jours, le Bitcoin est passé d’au-dessus de 87 000 à environ 83 000 ; autrement dit, le prix baisse tandis que l’argent continue d’entrer..
Le prix suit la macro, l’argent suit l’allocation : ces deux lignes divergent ici de façon très évidente..
On trouve alors quelque chose d’un peu intrigant… Depuis le début de l’année jusqu’ici, les entrées nettes avaient creusé un trou à -5,5 milliards, creusé lors de la vague de rachats de fin juin..
Aujourd’hui, ce chiffre repasse en positif : environ +787 millions..
Autrement dit, le prix n’est pas encore près de son précédent sommet, mais l’argent a déjà commencé à combler le creux en avance..
Mais il y a un problème : sur ces 6 jours, ce n’est pas régulier..
Lundi, les entrées sur une seule journée ont bondi à 999 millions, un record cette année ; ensuite, pendant trois jours de suite, ça a reculé ; jeudi, il ne reste plus que 191 millions, soit plus de 80 % de moins que lundi..
Le ralentissement des entrées est bien réel, c’est certain ; mais ce qui ralentit, c’est le rythme, pas la direction..
Alors ça devient différent… L’argent qui fonce vite et celui qui ajuste sa position à l’avance, ce n’est pas tout à fait la même « sorte » d’argent..
Celui qui peut faire entrer 1 milliard en une journée est le plus souvent entraîné par le prix et la dynamique émotionnelle ; tandis que l’argent qui peut entrer pendant 6 jours d’affilée, même seulement 100 à 200 millions par jour, ressemble davantage à un déplacement progressif de positions selon un plan..
Un autre détail à surveiller : la concentration.
Sur ces 2,8 milliards, près de la moitié, environ 1,35 milliard, n’a été versée que dans le même fonds..
L’argent ne se disperse pas comme de la « semence au hasard » ; il se pousse vers une seule entrée. C’est à la fois un effet de marque et une dépendance à un seul point ; les deux lectures sont plausibles—tout dépendra de la façon dont la situation évoluera ensuite..
En élargissant la période, c’est encore plus clair… En août, les entrées nettes ont atteint 3,52 milliards ; de septembre à aujourd’hui, c’est 2,56 milliards. Là-bas, la macro : les rendements du Trésor au plus haut depuis 19 ans et la probabilité de hausse des taux qui remonte. Ici : des souscriptions qui n’ont presque jamais cessé pendant trois mois..
Le marché est en train de décomposer le « prix » de deux choses : ce que « le Bitcoin est comme actif », et la question de savoir si « à ce niveau de prix il faut ou non en allouer un peu »—ces deux évaluations se font désormais comme deux calculs séparés..
Gardez la notion de « retournement » : ce qui mérite vraiment d’être observé n’est pas combien il entre encore aujourd’hui, mais à quel moment cette ligne passera pour la première fois en négatif de façon consécutive.
Dès qu’apparaissent des sorties consécutives, les deux lignes au-dessus se recolleront en une seule, et le prix comme les fonds avanceront ensemble—ce sera alors le vrai test..
Et ce fonds qui détient près de la moitié de l’augmentation nette : le calendrier de ses souscriptions et rachats à venir pourrait, peut-être, en dire plus sur ce que les institutions envisagent que le prix du Bitcoin lui-même..
#比特币现货etf净流入1.91亿美元
La plupart des gens voient aujourd’hui surtout ceci : le Bitcoin est « maintenu » par la macro… Les rendements des bons du Trésor ont atteint leur plus haut niveau depuis 19 ans ; les anticipations de hausse des taux ont ensuite fait marche arrière, et le prix est redescendu progressivement depuis plus de 87 000 jusqu’à environ 84 000..
💰 进群看逻辑
Cette ligne est juste, mais elle ne montre que la trajectoire du prix..
En réalité, ce qui vaut vraiment le coup d’œil, c’est l’autre ligne… Jeudi, les ETF Bitcoin au comptant américains ont encore enregistré des entrées nettes de 191 millions de dollars, soit le 6e jour consécutif en positif ; sur 6 jours, le cumul dépasse 2,8 milliards..
Le plus intéressant, ce sont les moments… Sur ces 6 jours, le Bitcoin est passé d’au-dessus de 87 000 à environ 83 000 ; autrement dit, le prix baisse tandis que l’argent continue d’entrer..
Le prix suit la macro, l’argent suit l’allocation : ces deux lignes divergent ici de façon très évidente..
On trouve alors quelque chose d’un peu intrigant… Depuis le début de l’année jusqu’ici, les entrées nettes avaient creusé un trou à -5,5 milliards, creusé lors de la vague de rachats de fin juin..
Aujourd’hui, ce chiffre repasse en positif : environ +787 millions..
Autrement dit, le prix n’est pas encore près de son précédent sommet, mais l’argent a déjà commencé à combler le creux en avance..
Mais il y a un problème : sur ces 6 jours, ce n’est pas régulier..
Lundi, les entrées sur une seule journée ont bondi à 999 millions, un record cette année ; ensuite, pendant trois jours de suite, ça a reculé ; jeudi, il ne reste plus que 191 millions, soit plus de 80 % de moins que lundi..
Le ralentissement des entrées est bien réel, c’est certain ; mais ce qui ralentit, c’est le rythme, pas la direction..
Alors ça devient différent… L’argent qui fonce vite et celui qui ajuste sa position à l’avance, ce n’est pas tout à fait la même « sorte » d’argent..
Celui qui peut faire entrer 1 milliard en une journée est le plus souvent entraîné par le prix et la dynamique émotionnelle ; tandis que l’argent qui peut entrer pendant 6 jours d’affilée, même seulement 100 à 200 millions par jour, ressemble davantage à un déplacement progressif de positions selon un plan..
Un autre détail à surveiller : la concentration.
Sur ces 2,8 milliards, près de la moitié, environ 1,35 milliard, n’a été versée que dans le même fonds..
L’argent ne se disperse pas comme de la « semence au hasard » ; il se pousse vers une seule entrée. C’est à la fois un effet de marque et une dépendance à un seul point ; les deux lectures sont plausibles—tout dépendra de la façon dont la situation évoluera ensuite..
En élargissant la période, c’est encore plus clair… En août, les entrées nettes ont atteint 3,52 milliards ; de septembre à aujourd’hui, c’est 2,56 milliards. Là-bas, la macro : les rendements du Trésor au plus haut depuis 19 ans et la probabilité de hausse des taux qui remonte. Ici : des souscriptions qui n’ont presque jamais cessé pendant trois mois..
Le marché est en train de décomposer le « prix » de deux choses : ce que « le Bitcoin est comme actif », et la question de savoir si « à ce niveau de prix il faut ou non en allouer un peu »—ces deux évaluations se font désormais comme deux calculs séparés..
Gardez la notion de « retournement » : ce qui mérite vraiment d’être observé n’est pas combien il entre encore aujourd’hui, mais à quel moment cette ligne passera pour la première fois en négatif de façon consécutive.
Dès qu’apparaissent des sorties consécutives, les deux lignes au-dessus se recolleront en une seule, et le prix comme les fonds avanceront ensemble—ce sera alors le vrai test..
Et ce fonds qui détient près de la moitié de l’augmentation nette : le calendrier de ses souscriptions et rachats à venir pourrait, peut-être, en dire plus sur ce que les institutions envisagent que le prix du Bitcoin lui-même..
1
3
7.4k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitgetHackerFailsToMoveStolenFunds
2 vues
25 mentions
URGENT : Hacker de Bitget BLOQUÉ ! Victoire en matière de sécurité ! 🛡️
Le hacker de Bitget, 388 M$ d’après les informations, a ÉCHOUÉ à déplacer les fonds volés aujourd’hui 29 septembre !
Le hacker a tenté de blanchir 100 SOL via Chainflip, mais le courtier a rejeté le dépôt — message : « Dépôt rejeté par le courtier. » Les fonds ont été renvoyés au portefeuille du piratage, aucun mouvement.
Plus tôt, les Intents de NEAR ont bloqué une tentative de blanchiment de 50 M$ ! Seulement 166 K$ ont réussi à s’échapper, 503 K$ ont été gelés pendant l’exécution. NEAR a même renoncé à une prime pour aider Bitget.
Bonne nouvelle : Bitget a restauré les retraits de $BTC le 28 septembre à 08:00 UTC. La PDG Gracy Chen affirme que les fonds des utilisateurs sont SÛRS (SAFU).
La sécurité des cryptos devient plus forte. Bitget est-il maintenant l’échange le plus sûr ? Commentez ci-dessous ! 👇
#Bitget #BitgetHack #Chainflip $NEAR #CryptoSecurity#bitgethackerfailstomovestolenfunds
True News
·1 mentions J’aime
·389 vues
BitMineETHHoldingsTop6Million
3,428 vues
196 mentions
StrategyAdds1666BTCHoldingsReach847666
2,449 vues
144 mentions