

#treasuries
treasuries
73,188 vues
267 mentions
Populaire
Récents
·
--
Le Treasury à 10 ans est passé sous les 5 % jeudi, pour la première fois depuis le 23 septembre. Au cours de la même séance, le contrat de décembre $BZ a clôturé en hausse de 4.00 % à 113.17. On s’attendrait normalement à ce qu’une hausse du pétrole de cette ampleur fasse monter les rendements, puisque les prix de l’énergie se répercutent directement sur les chiffres de l’inflation… Mais cette fois, la demande d’obligations à longue duration est venue d’Europe.
Le rendement de l’emprunt français à 10 ans a atteint 5.142 %, son niveau le plus élevé depuis 2002 et, pour la première fois depuis 2013, supérieur à celui des Treasuries. L’écart avec le Bund s’établissait à 176 points de base et les CDS français à 5 ans ont dépassé 100 points de base, pour la première fois depuis octobre 2012. Je pense que des capitaux ont quitté le crédit européen, par crainte, pour se réfugier dans les Treasuries ; pendant une séance, ce mouvement a pris le dessus sur l’impulsion du pétrole. La Fed est en période de silence jusqu’au 29, donc rien de tout cela ne résultait de ses déclarations.
$BTC a chuté de 3.59 % le même jour, ce qui n’est pas ce que l’on aurait déduit du seul tableau des taux pour un actif sans flux de trésorerie.
Je surveille si le rendement à 10 ans peut rester sous les 5 % jusqu’à la réunion du FOMC des 27 et 28 octobre, tandis que le Brent reste soutenu.
#Bonds #Treasuries #Macro #Bitcoin
422
Partiellement vrai
#cpiwatch
🚨 Le pétrole dépasse les 106 dollars… et pourrait faire grimper l’indice des prix à la consommation de septembre ! 🛢️🔥
Les prix du pétrole repartent à la hausse, à un moment particulièrement sensible.
📊 Voici ce qui compte maintenant :
🛢️ Prix du pétrole : si le brut poursuit sa hausse, les coûts du carburant et du transport pourraient augmenter, accentuant la pression sur les consommateurs et les entreprises ⛽.
📈 Risques d’inflation : l’indice des prix à la consommation pourrait ressortir au-dessus des prévisions, remettant en question les attentes d’un ralentissement de l’inflation ⚠️.
🏦 Rendements des bons du Trésor : si les traders anticipent un resserrement de la politique de la Fed, les rendements pourraient augmenter, pesant sur les prix des obligations existantes 📉. Certains fonds pourraient aussi retenir l’attention des traders, qui évaluent différents scénarios de taux d’intérêt 👀.
✅ À l’inverse : un indice inférieur aux attentes ou une baisse des prix du pétrole pourrait apaiser les craintes d’inflation et soutenir le rebond des bons du Trésor 🌱.
L’essentiel est de suivre les données plutôt que de se laisser emporter par les gros titres 🧠. Les prix du pétrole, les anticipations d’inflation et les rendements des bons du Trésor pourraient tous influencer le prochain mouvement du marché 🔄.
Je m’intéresse surtout à la réaction des rendements des bons du Trésor à la publication des données de l’indice des prix à la consommation, car elle pourrait révéler si les craintes d’inflation s’intensifient ou commencent à s’estomper 🔍.
$CL $TMF $TBT #Treasuries #OilPrices #CPIWatch 👀
641
·
--
🚨 L’IPC de septembre va-t-il secouer le pétrole et les bons du Trésor ?
Tous les regards sont tournés vers l’inflation américaine ! 🇺🇸
📊 Prévision de l’IPC global : 3,6 % sur un an, contre 3,4 % précédemment.
🔥 IPC mensuel : attendu à 0,6 %, en hausse par rapport à 0,4 %.
⚡ IPC de base : prévu à 0,2 %, ce qui pourrait atténuer les pressions inflationnistes sous-jacentes.
Les prix du pétrole et de l’essence alimentent les craintes inflationnistes, tandis que les rendements des bons du Trésor pourraient réagir vivement aux chiffres.
📈 IPC élevé = les rendements et le dollar pourraient grimper.
📉 IPC de base plus modéré = un possible répit pour les actifs risqués, dont les cryptomonnaies.
La vraie question : l’inflation va-t-elle choquer les marchés ou ouvrir la voie à un rebond haussier ? 👀
$BTC $TRUTH $ZEC
#CPIWatch #CPI #Oil #Treasuries #Bitcoin
Oil and gasoline prices
0%
U.S. inflation! 🇺🇸
0%
Monthly CPI
0%
Headline CPI forecast: 3.6%
0%
0 Votes • Vote fermé
21
·
--
Haussier
Vérifié
#cpiwatch
🚨 LE PÉTROLE DÉPASSE 106 $ — L’IPC DE SEPTEMBRE POURRAIT METTRE LES MARCHÉS SOUS PRESSION
Les prix du pétrole repartent à la hausse, et le moment est important. 🛢️
Le brut Brent a dépassé les 106 $ le baril, alors que l’escalade des tensions au Moyen-Orient suscite des inquiétudes concernant l’approvisionnement mondial en pétrole et les expéditions passant par le détroit d’Ormuz.
La hausse des coûts de l’énergie pourrait exercer une nouvelle pression sur l’inflation, au moment même où les marchés scrutent le rapport sur l’IPC américain de septembre pour y trouver des indices sur la prochaine décision de la Réserve fédérale.
📊 Voici les éléments à surveiller :
🛢️ Prix du pétrole : Si le brut continue de grimper, la hausse des coûts du carburant et du transport pourrait peser davantage sur les consommateurs et les entreprises.
📈 Risque d’inflation : Un IPC supérieur aux attentes pourrait remettre en cause l’idée que l’inflation ralentit.
🏦 Rendements des bons du Trésor : Si les traders anticipent une politique plus restrictive de la Fed, les rendements des bons du Trésor pourraient augmenter, ce qui ferait baisser le prix des obligations existantes. Des fonds tels que $TBT et $TMF pourraient attirer l’attention des traders qui évaluent différents scénarios de taux.
⚠️ Le revers de la médaille : Un IPC plus modéré ou une baisse des prix du pétrole pourrait atténuer les inquiétudes liées à l’inflation et soutenir un rebond des obligations du Trésor.
L’essentiel est de suivre les données plutôt que de réagir uniquement aux gros titres. Le pétrole, les anticipations d’inflation et les rendements des bons du Trésor pourraient tous influencer le prochain mouvement des marchés.
Je m’intéresse surtout à la réaction des rendements des bons du Trésor à la publication de l’IPC, car elle pourrait indiquer si les craintes liées à l’inflation s’intensifient ou commencent à s’atténuer.
#CPIWatch👀 #OilPrices #Treasuries $CL
2
9.2k
·
--
#cpiwatch
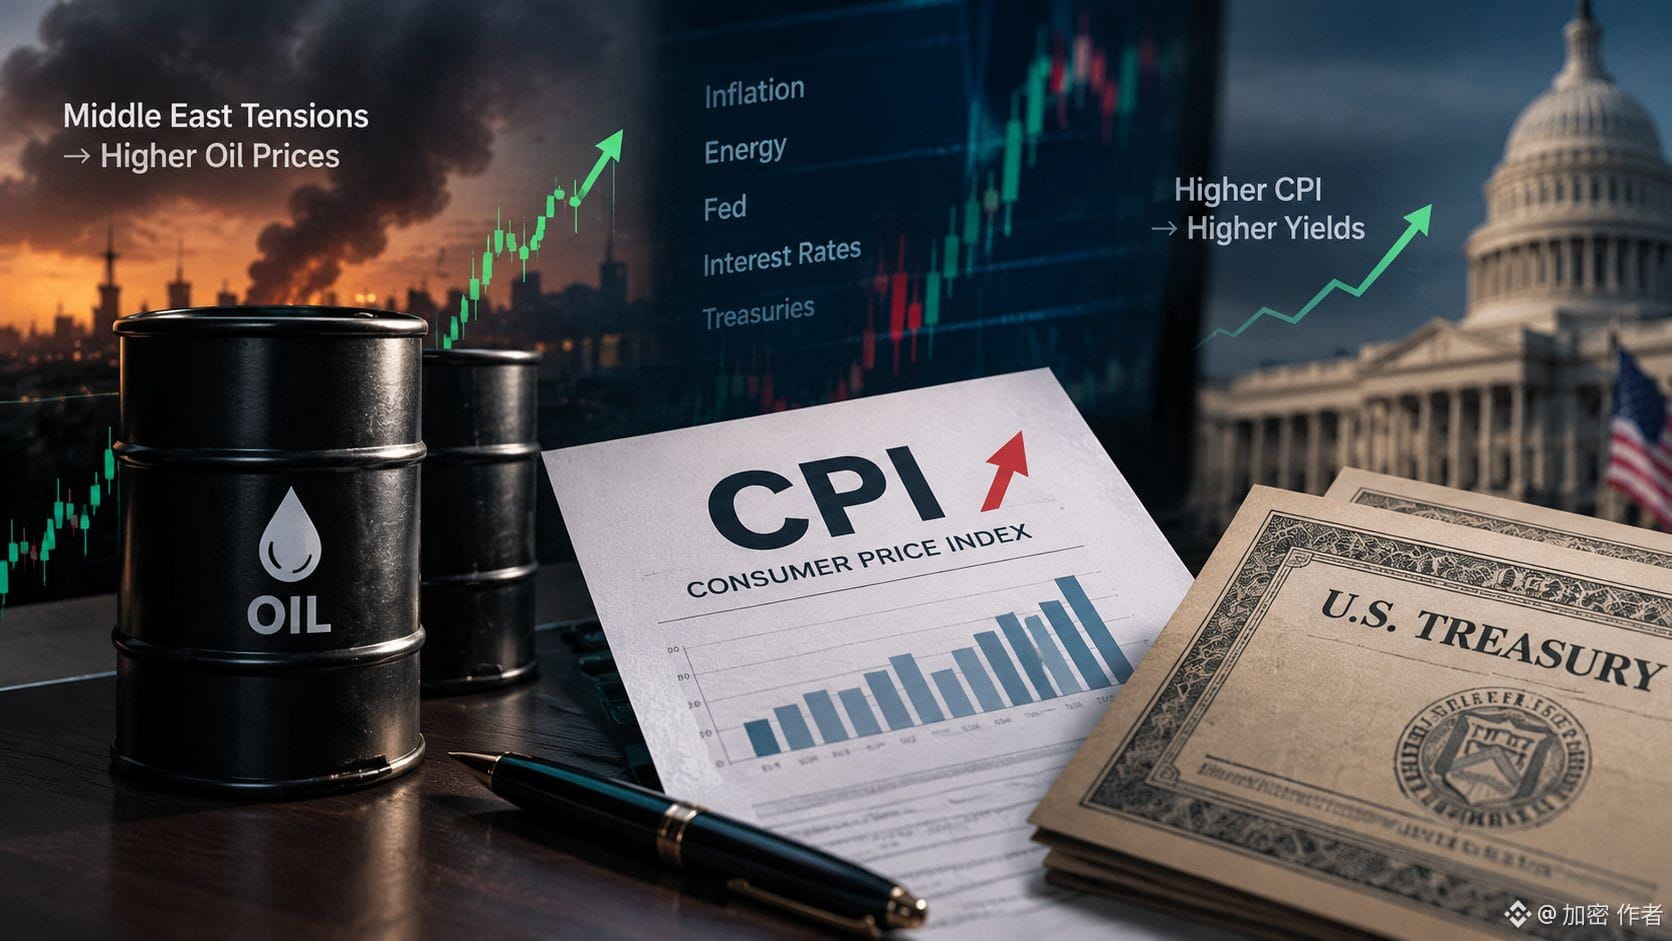
Je surveille de près l’influence que la hausse des prix du pétrole pourrait avoir sur le prochain chiffre de l’inflation. Le pétrole n’a pas seulement un effet sur les marchés de l’énergie. Il peut aussi modifier les anticipations d’inflation, les rendements des bons du Trésor et la prochaine décision de la Fed.
Alors que les tensions au Moyen-Orient accentuent l’incertitude sur l’approvisionnement énergétique, le risque est que la hausse des prix du pétrole exerce une nouvelle pression sur l’IPC global américain. Mais je ne partirais pas du principe que le chiffre dépassera les attentes avant d’avoir vu les données réelles. Les prix de l’énergie peuvent évoluer rapidement, et les autres composantes de l’inflation peuvent raconter une autre histoire.
Pour les bons du Trésor, la réaction compte autant que le chiffre de l’IPC lui-même. Si l’inflation est plus élevée que prévu et que les marchés commencent à anticiper une Fed plus ferme, les rendements pourraient augmenter, accentuant la pression sur les cours des bons du Trésor. Si le rapport est plus modéré, cette pression pourrait s’atténuer.
J’éviterais de prendre position en me fondant uniquement sur les gros titres. Je surveillerais la publication réelle de l’IPC, la réaction des prix du pétrole et l’évolution des rendements des bons du Trésor avant de décider s’il faut ajuster mon exposition. Je garderais également à l’esprit la taille des positions et les niveaux d’invalidation, car les mouvements liés aux facteurs macroéconomiques peuvent rapidement s’inverser.
Je m’intéresse tout particulièrement à la question de savoir si la fermeté du pétrole se traduit par des inquiétudes persistantes concernant l’inflation ou s’il s’agit d’un choc d’offre temporaire.
Quel est votre avis : l’IPC de septembre surprendra-t-il à la hausse et fera-t-il grimper les rendements des bons du Trésor, ou le marché a-t-il déjà intégré une grande partie du risque ?
$BTW $BTC $TRUTH
#CPIWatch #Oil #Treasuries
1
3
1.5k
·
--
Haussier
Partiellement vrai
Si une seule publication de l’IPC peut faire voler en éclats toute votre thèse d’investissement, l’inflation n’est peut-être pas votre principal problème. La taille de votre position l’est peut-être.
Le marché obligataire a déjà bougé. Votre gestion du risque a-t-elle suivi le mouvement ? 👇
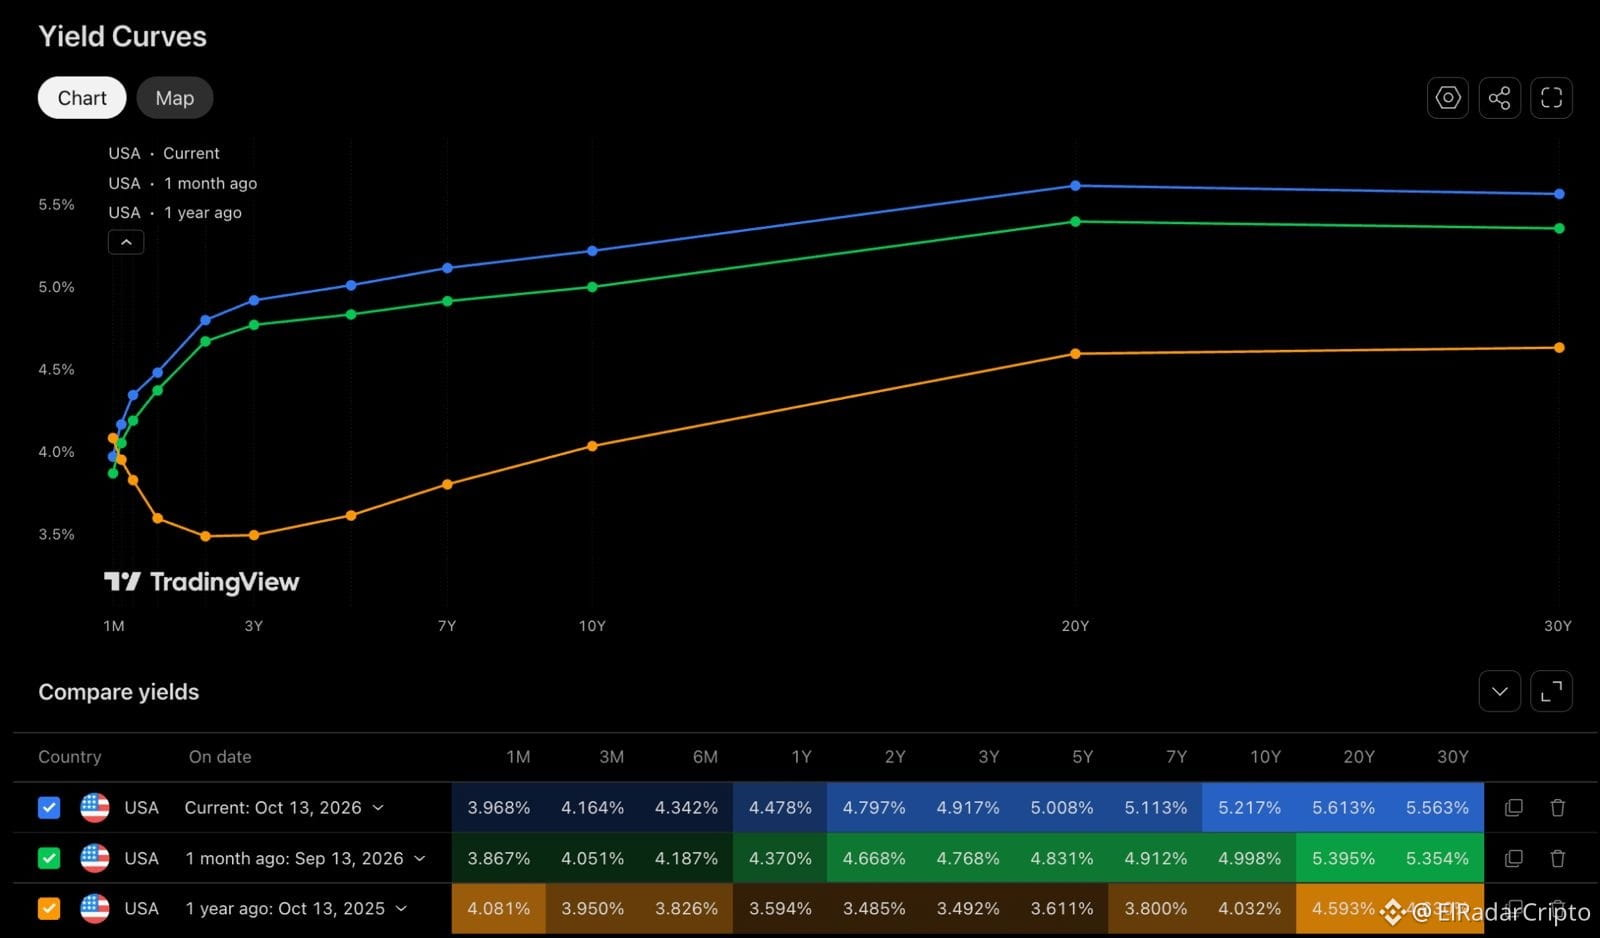
La capture d’écran TradingView ci-jointe du 13 octobre montre :
• Rendement des bons du Trésor américain à 10 ans : 5,217 %, contre 4,032 % il y a un an.
• Rendement des bons du Trésor américain à 30 ans : 5,563 %, contre 4,630 % il y a un an.
Cela représente une hausse d’environ 119 et 93 points de base, respectivement. Les marchés n’ont pas attendu sans rien faire la publication de l’IPC de septembre.
Mon avis : une bonne partie des inquiétudes liées à l’inflation est déjà intégrée dans les cours. Cela ne signifie pas que tout l’est — ni que chaque mouvement des rendements est dû à l’inflation.
Je reste plutôt d’avis que les rendements des bons du Trésor vont continuer à monter et que les cours des obligations à taux fixe déjà émises subiront davantage de pression. Une publication de l’IPC plus modérée pourrait remettre ce point de vue en question à court terme.
Mais je ne pense pas qu’un plan d’investissement à long terme doive être réécrit chaque fois qu’un chiffre d’inflation est publié ou que le pétrole flambe. Des changements persistants des fondamentaux méritent qu’on y réfléchisse à nouveau. Chaque bougie qui rend nerveux, non.
Si votre plan ne fonctionne que lorsque tous les chiffres sont favorables, à quel point était-il solide ?
Qu’est-ce qui pourrait réellement changer votre thèse après la publication de l’IPC — et qu’est-ce qui ne ferait que mettre vos nerfs à l’épreuve ?
Source : courbes des rendements des bons du Trésor américain sur TradingView, 13 octobre 2026.
#CPIWatch #Treasuries #Inflation
4
1.7k
🔥 IPC élevé ? Vérifiez si les rendements obligataires confirment avant d’agir.
Mon scénario conditionnel de baisse des obligations repose sur deux éléments : une inflation supérieure aux prévisions et une hausse durable des rendements des bons du Trésor à long terme.
Pour les traders qui suivent l’ETF coté aux États-Unis $TBT
{future}(TBTUSDT)
{etf_us}(TBT.ETF), voici un exemple de plan :
✅ Après l’ouverture de la séance américaine régulière, repérez la fourchette des 15 premières minutes.
✅ Attendez qu’une clôture ultérieure de 15 minutes se fasse au-dessus de son sommet.
✅ Attendez un retest qui tient avant d’envisager une entrée.
🛑 Placez un stop sous le creux du retest.
🎯 N’envisagez cette configuration que si la résistance à proximité laisse une marge d’au moins deux fois le risque prévu.
Si les rendements s’inversent ou si TBT retombe dans la fourchette, réévaluez la situation.
TBT vise un rendement quotidien égal à −2× celui de son indice obligataire du Trésor. Ce n’est pas un pari direct sur le chiffre de l’IPC, et les résultats sur plusieurs jours peuvent différer considérablement.
Scénario prépublication — pas un signal actif.
#CPIWatch #Treasuries #TBT #PlanDeTrading
🔥 IPC élevé ? Vérifiez si les rendements obligataires confirment avant d’agir.
Mon scénario conditionnel de baisse des obligations repose sur deux éléments : une inflation supérieure aux prévisions et une hausse durable des rendements des bons du Trésor à long terme.
Pour les traders qui suivent l’ETF coté aux États-Unis $TBT , voici un exemple de plan :
✅ Après l’ouverture de la séance américaine régulière, repérez la fourchette des 15 premières minutes.
✅ Attendez qu’une clôture ultérieure de 15 minutes se fasse au-dessus de son sommet.
✅ Attendez un retest qui tient avant d’envisager une entrée.
🛑 Placez un stop sous le creux du retest.
🎯 N’envisagez cette configuration que si la résistance à proximité laisse une marge d’au moins deux fois le risque prévu.
Si les rendements s’inversent ou si TBT retombe dans la fourchette, réévaluez la situation.
TBT vise un rendement quotidien égal à −2× celui de son indice obligataire du Trésor. Ce n’est pas un pari direct sur le chiffre de l’IPC, et les résultats sur plusieurs jours peuvent différer considérablement.
Scénario prépublication — pas un signal actif.
#CPIWatch #Treasuries #TBT #PlanDeTrading
TBTETF-0,14%
TBT-0,20%
133
·
--
#cpiwatch
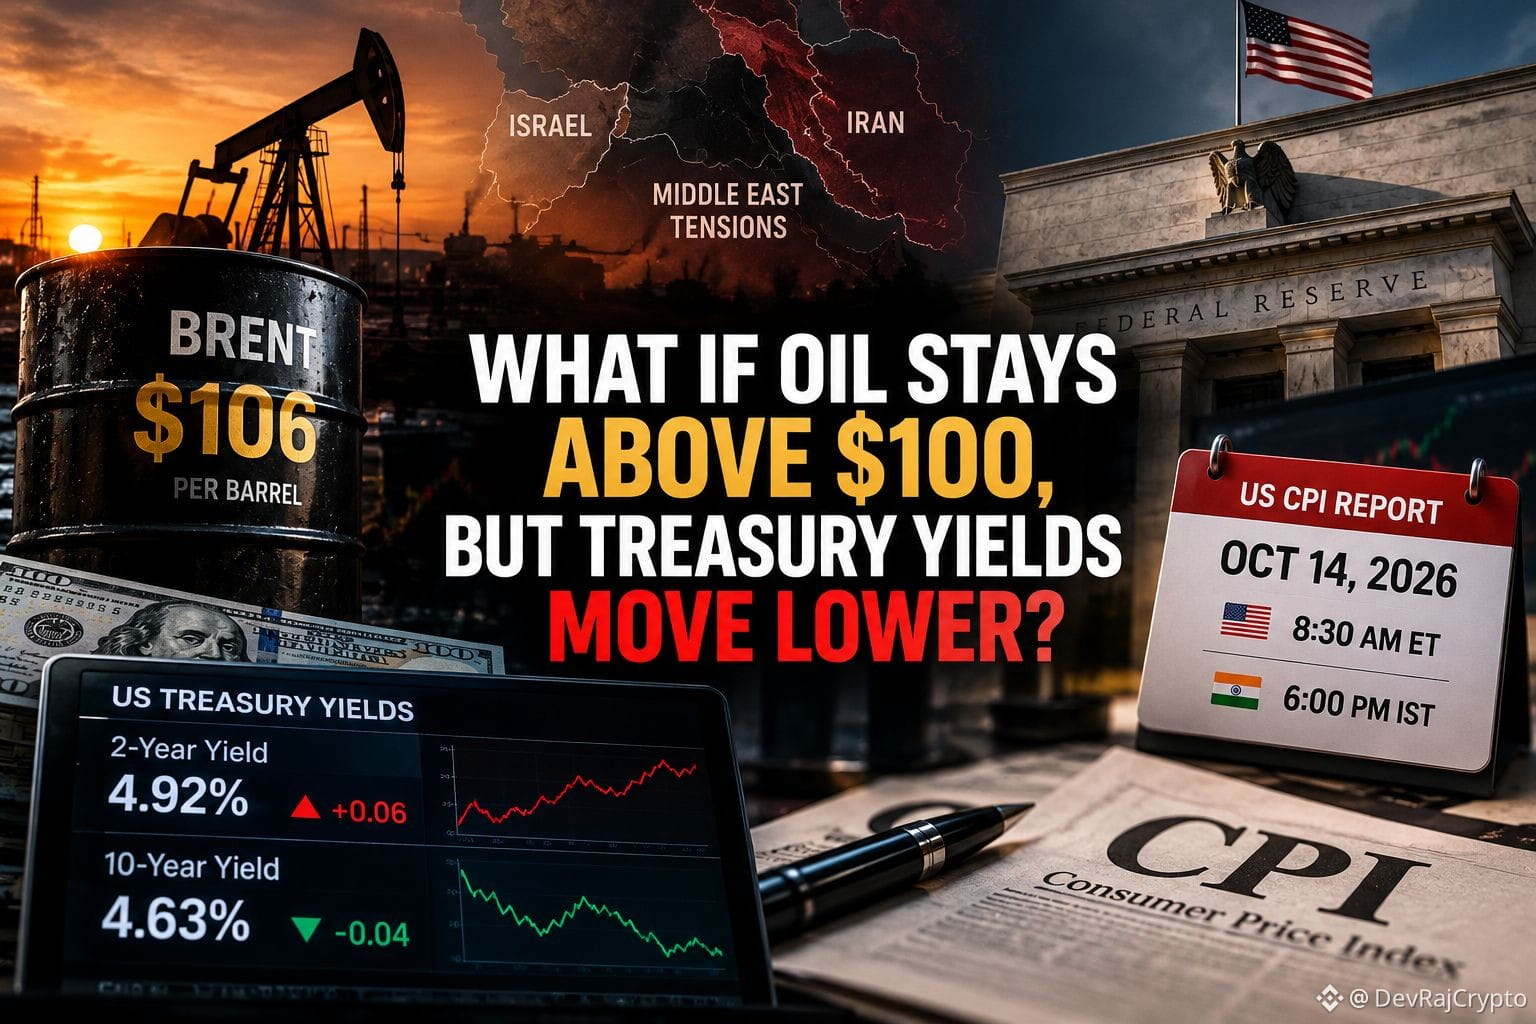
Et si le pétrole restait au-dessus de 100 $, mais que les rendements du Trésor baissaient ?
Cette divergence pourrait révéler ce qui inquiète réellement le marché.
Le 13 octobre, le Brent s’échangeait autour de 106 $ le baril alors que les risques d’approvisionnement au Moyen-Orient se heurtaient aux attentes d’une offre pétrolière supplémentaire. Le marché était volatil, sans évoluer dans une seule direction.
Voici maintenant le prochain test : l’IPC américain de septembre, prévu pour le 14 octobre à 8 h 30 ET (18 h 00 IST).
Les prévisions actuelles situent l’inflation globale près de 3,7 % sur un an, contre 3,4 % en août. L’IPC sous-jacent devrait être autour de 2,5 %. Il s’agit de prévisions, pas de résultats réels.
Voici la distinction qui, selon moi, compte.
Le pétrole peut faire monter l’inflation globale. Mais savoir si cela modifie les perspectives du Trésor dépend de l’ampleur de la diffusion de l’inflation, de ce que les marchés ont déjà intégré dans les prix et de l’évolution attendue de la trajectoire de la Réserve fédérale.
Trois scénarios méritent attention :
• Inflation globale élevée, sous-jacent contenu : l’énergie pourrait expliquer une grande partie de la surprise. La réaction du marché dépendra de la question de savoir s’il considère cette pression comme temporaire.
• Inflation globale élevée et sous-jacente élevée : les attentes d’une politique monétaire plus restrictive pourraient se renforcer, exerçant une pression haussière sur les rendements et pesant sur les prix des obligations du Trésor.
• Inflation proche des attentes : la réaction pourrait être limitée, ou les marchés pourraient évoluer dans un sens ou dans l’autre à mesure que les traders réévaluent leurs positions existantes.
Mon approche consiste à surveiller le rendement du Trésor à 2 ans pour détecter les changements dans les anticipations de taux, et le rendement à 10 ans pour la réaction plus large du marché obligataire, en parallèle avec le Brent.
Une distinction importante : les rendements du Trésor et les prix des obligations évoluent généralement en sens opposés, mais rien ne garantit qu’ils suivront une trajectoire particulière après l’IPC.
Le véritable signal n’est pas simplement de savoir si l’inflation augmente. C’est de voir si les données obligent le marché à revoir ce qu’il croit déjà.
Que surveillez-vous le plus attentivement : une nouvelle flambée du pétrole ou une cassure des rendements du Trésor ?
#CPIWatch #OilPrices #Treasuries
1
454
#CPIWatch — PÉTROLE, INFLATION & RENDEMENTS DES BONS DU TRÉSOR : LE PROCHAIN GRAND TEST DES MARCHÉS !Les marchés abordent un rendez-vous crucial pour l’inflation, tandis que les tensions géopolitiques maintiennent les prix de l’énergie à un niveau élevé. La grande question est de savoir si la hausse des coûts de l’énergie fera grimper les anticipations d’inflation — et exercera à nouveau une pression sur les rendements des bons du Trésor américain.
Mais il y a un rebondissement : le pétrole et les rendements des bons du Trésor ont reculé le 13 octobre, montrant que les marchés réagissent aux anticipations concernant l’offre et aux perspectives de politique économique, et pas seulement aux gros titres géopolitiques.
🛢️ 1. LE FACTEUR PÉTROLIER — $CL
Le Brent s’est récemment négocié au-dessus de 100 dollars le baril, les tensions au Moyen-Orient et les perturbations du transport maritime ravivant les craintes concernant l’offre. Le 13 octobre, les prix du pétrole ont fléchi, les traders évaluant une possible hausse des approvisionnements russes en carburant.
#CPIWatch — PÉTROLE, INFLATION & RENDEMENTS DES BONS DU TRÉSOR : LE PROCHAIN GRAND TEST DES MARCHÉS !
Les marchés abordent un rendez-vous crucial pour l’inflation, tandis que les tensions géopolitiques maintiennent les prix de l’énergie à un niveau élevé. La grande question est de savoir si la hausse des coûts de l’énergie fera grimper les anticipations d’inflation — et exercera à nouveau une pression sur les rendements des bons du Trésor américain.
Mais il y a un rebondissement : le pétrole et les rendements des bons du Trésor ont reculé le 13 octobre, montrant que les marchés réagissent aux anticipations concernant l’offre et aux perspectives de politique économique, et pas seulement aux gros titres géopolitiques.
🛢️ 1. LE FACTEUR PÉTROLIER — $CL
Le Brent s’est récemment négocié au-dessus de 100 dollars le baril, les tensions au Moyen-Orient et les perturbations du transport maritime ravivant les craintes concernant l’offre. Le 13 octobre, les prix du pétrole ont fléchi, les traders évaluant une possible hausse des approvisionnements russes en carburant.
215
·
--
🛢️ LE PÉTROLE MONTE — LES RENDEMENTS DES BONS DU TRÉSOR VONT-ILS SUIVRE ?
Les tensions au Moyen-Orient font grimper les prix du pétrole et suscitent des inquiétudes avant la publication de l’IPC de septembre.
📈 IPC PLUS ÉLEVÉ : Les marchés pourraient anticiper moins de baisses des taux de la Fed, ce qui ferait monter les rendements des bons du Trésor et baisser leurs prix.
📉 IPC PLUS FAIBLE : Les rendements pourraient reculer, ce qui pourrait soutenir les prix des bons du Trésor.
⚠️ MON AVIS SUR LES MARCHÉS : Évitez de courir après la hausse du pétrole. Surveillez la surprise de l’IPC et la réaction des rendements des bons du Trésor avant de modifier votre exposition aux obligations.
La question clé : La hausse du pétrole va-t-elle alimenter l’inflation et déclencher la prochaine envolée des rendements des bons du Trésor ?
Que surveillez-vous — les prix du pétrole ou les rendements des bons du Trésor ?
#CPIWatch #OilPrices #Treasuries $CL
1
47
·
--
Haussier
Vérifié
#cpiwatch
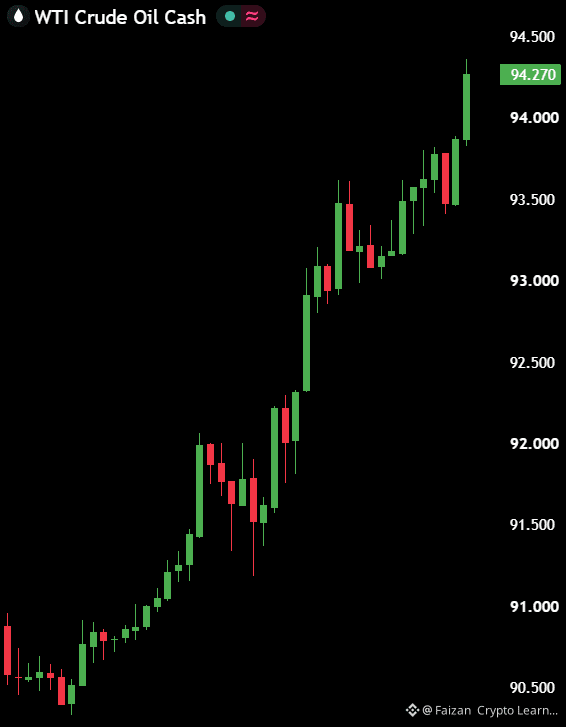
🚨 LE PÉTROLE MONTE. LES ANTICIPATIONS D’INFLATION MONTENT. LES RENDEMENTS DES BONS DU TRÉSOR VONT-ILS SUIVRE ?
Le rapport de septembre sur l’IPC approche, alors que les tensions au Moyen-Orient mettent les marchés de l’énergie sous pression. Voici le lien que les traders ne devraient pas ignorer : la hausse des prix du pétrole peut alimenter l’inflation, tandis qu’une inflation plus forte peut faire grimper les rendements des bons du Trésor.
🛢️ LE FACTEUR PÉTROLE
Si les perturbations des livraisons d’énergie se poursuivent, le pétrole pourrait rester élevé. Cela accentuerait la pression sur les coûts du carburant et rendrait la prochaine publication de l’inflation particulièrement importante. Mais si les tensions s’apaisent ou que l’offre se rétablit, le pétrole pourrait céder une partie de ses gains.
📊 LE TEST DE L’IPC
L’essentiel n’est pas simplement de savoir si l’inflation augmente. C’est de savoir si l’IPC de septembre ressort supérieur aux attentes du marché.
🔥 SI L’IPC SURPREND À LA HAUSSE :
Les marchés pourraient revoir à la baisse leurs anticipations de baisses des taux de la Fed ou intégrer une politique plus restrictive.
Les rendements des bons du Trésor pourraient monter.
Les fonds investis dans des bons du Trésor à duration longue pourraient subir davantage de pression.
🟢 SI L’IPC EST INFÉRIEUR AUX ATTENTES :
Les anticipations de taux pourraient s’assouplir.
Les rendements des bons du Trésor pourraient baisser.
Les prix des bons du Trésor pourraient se redresser à mesure que la pression sur le marché obligataire s’atténue.
⚠️ MON AVIS SUR LE MARCHÉ : J’éviterais de courir après le pétrole après une forte hausse et j’attendrais la publication de l’IPC avant de modifier sensiblement mon exposition aux bons du Trésor. Les données réelles, les attentes du marché et la réaction des rendements comptent davantage que les gros titres à eux seuls.
Le véritable risque est que les traders se focalisent sur le pétrole et négligent les conséquences qu’une surprise sur l’inflation pourrait avoir pour les obligations.
Que surveillez-vous de plus près à l’approche de la publication de l’IPC : une nouvelle hausse du pétrole ou une envolée des rendements des bons du Trésor ?
#CPIWatch #OilPrices #Treasuries $CL
4
1
16
14.9k
Le géant BlackRock, avec 14 000 milliards de dollars sous gestion, met fin à sa tendance baissière de six ans sur les bons du Trésor américain !
Le plus grand gestionnaire d’actifs au monde abaisse la note des actions américaines à NEUTRE et se tourne vers les obligations à court terme.
Pourquoi maintenant ?
Les rendements obligataires ont atteint des sommets pluriannuels, tandis que les marchés ont intégré trop de hausses des taux de la Fed. Une vaste rotation des capitaux des actions vers les obligations est-elle en train de commencer ?
$BTC $ETH $XRP
#BlackRock #USFinance #Treasuries
2
230

·
--
Haussier
Vérifié
Pour une hausse des taux en octobre, Kalshi donne actuellement 20,5¢. Et les bons du Trésor américain à 10 ans ont touché 5,342 % le 1er octobre, un niveau inédit depuis 2002.
#fomcвідстеження , les derniers chiffres :
- Selon le CME, il y a une semaine, la probabilité d’une hausse en octobre était estimée à environ 64 % ; lundi, elle était autour de 23 %.
- L’indice des prix dans les services de l’ISM est à 74, son plus haut niveau depuis juillet 2022.
- Lundi, les obligations à 30 ans étaient à 5,66 %, selon le Treasury.
- Pour décembre, Kalshi est déjà à 74,5¢.
Le marché a presque rayé octobre. Mais les obligations regardent plus loin : l’inflation et décembre. Et elles se fichent de ce que la Fed dira le 28.
Je reste favorable à une pause en octobre. Mais une pause ne fera pas baisser le coût du crédit si les taux longs montent d’eux-mêmes.
Je ne suis toujours pas entré sur $BTC ; mes BNB et mes stablecoins sont restés là où ils étaient, dans Simple Earn Flexible.
Demain à 21 h, heure de Kyiv, le compte rendu de la réunion de septembre sera publié. Je regarderai si quelqu’un y parlait déjà des taux longs, et je ferai le point ici. Suivez le tag, abonnez-vous.
#ФРС #Treasuries
6
1.7k

·
--
Hausse intrajournalière de 0,50 % des contrats à terme du Trésor US à 30 ans TL ! Les attentes d’une baisse des taux s’intensifient, ce qui pourrait améliorer la liquidité du marché. Cela pourrait être un signal positif pour $BTC et $ETH, et autres actifs crypto. #国债期货 #Macro
Les contrats à terme du Trésor US à 30 ans (TL) bondissent de 0,50 % ! Les attentes de baisses de taux augmentent, ce qui pourrait améliorer la liquidité du marché. Cela pourrait être une bonne nouvelle pour $BTC et $ETH. #Treasuries #Macro
Hausse intrajournalière de 0,50 % des contrats à terme du Trésor US à 30 ans TL ! Les attentes d’une baisse des taux s’intensifient, ce qui pourrait améliorer la liquidité du marché. Cela pourrait être un signal positif pour $BTC et $ETH , et autres actifs crypto. #国债期货 #Macro
Les contrats à terme du Trésor US à 30 ans (TL) bondissent de 0,50 % ! Les attentes de baisses de taux augmentent, ce qui pourrait améliorer la liquidité du marché. Cela pourrait être une bonne nouvelle pour $BTC et $ETH . #Treasuries #Macro
Les contrats à terme du Trésor US à 30 ans (TL) bondissent de 0,50 % ! Les attentes de baisses de taux augmentent, ce qui pourrait améliorer la liquidité du marché. Cela pourrait être une bonne nouvelle pour $BTC et $ETH . #Treasuries #Macro
318
·
--
Les réserves d’entreprise en Bitcoin échouent lorsque des sociétés confondent une réserve de valeur à long terme avec un fonds de prévoyance pour les jours de pluie.
Traiter des actifs à forte volatilité comme un compte courant est une recette pour la catastrophe. Les entreprises qui forcent le Bitcoin à couvrir la paie provoquent un décalage de liquidité, à la manière d’un propriétaire incapable d’acheter de la nourriture parce que sa richesse est immobilisée dans la pierre et le béton. Une gestion intelligente de la trésorerie exige une ligne de séparation stricte entre les actifs de réserve et la trésorerie opérationnelle quotidienne.
$BTC $ETH #TreasuryManagement #RealWorldAssets #Treasuries
63
·
--
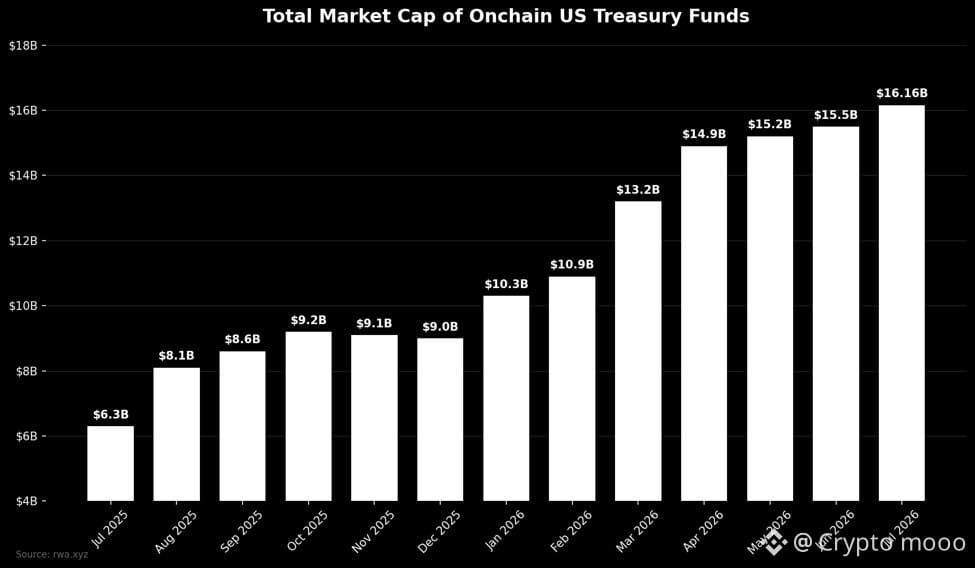
Les investisseurs on-chain se ruent en masse pour « chasser le rendement » des obligations du Trésor américain tokenisées (US Treasuries tokenized). La capitalisation totale des fonds d’obligations sur la blockchain vient d’atteindre un nouveau record de 16,2 milliards de dollars, en hausse de 77% depuis le début de l’année. Cette explosion est tirée par une demande croissante visant à obtenir directement des rendements sûrs sur la blockchain via des bons du Trésor américains (T-Bills).
#RWA #Treasuries #Onchain
$DOGE $ETH $APT
#RWA #Treasuries #Onchain
$DOGE $ETH $APT
136
·
--
🟢 Les rendements des obligations du Trésor se calment, en recul par rapport à leurs plus hauts sur plusieurs années, alors que la banque HSBC vise 4,65 % d’ici la fin de l’année 📈 plutôt qu’une hausse redoutée à 6 %. Ce repli allège une forte pression macro sur la liquidité des crypto-monnaies 💰 tant que les rendements des obligations à dix ans restent sous le seuil critique de 4,8 %. Surveillez les prochains indicateurs économiques pour confirmer ce répit « risk-on ».
Le rendement du Trésor à dix ans restera-t-il plafonné sous 4,8 % et ouvrira-t-il une reprise crypto plus large ce trimestre ? 👇
#treasuries #macro #rates #fed #liquidity
Le rendement du Trésor à dix ans restera-t-il plafonné sous 4,8 % et ouvrira-t-il une reprise crypto plus large ce trimestre ? 👇
#treasuries #macro #rates #fed #liquidity
72
·
--
Crédit Numérique vs. BTC + Trésoreries : Pourquoi le 'Trade Plus Simple' Échoue
Le dernier papier d'Onramp, truffé d'erreurs d'IA, prétend que vous pouvez répliquer le Crédit Numérique en empilant simplement du Bitcoin et des Trésoreries. C'est un non-sens. Le Crédit Numérique est sur-garanti par des holdings de Bitcoin d'entreprise, une couche cruciale de capital externe qu'un portefeuille BTC/Trésoreries autofinancé n'a tout simplement pas. Ce soutien externe est le filet de sécurité de l'investisseur, quelque chose que vous ne pouvez pas simuler avec votre propre argent.
#bitcoin #treasuries #digitalcredit #collateral #diversification
37

$TBT TBT BREAKOUT WATCH
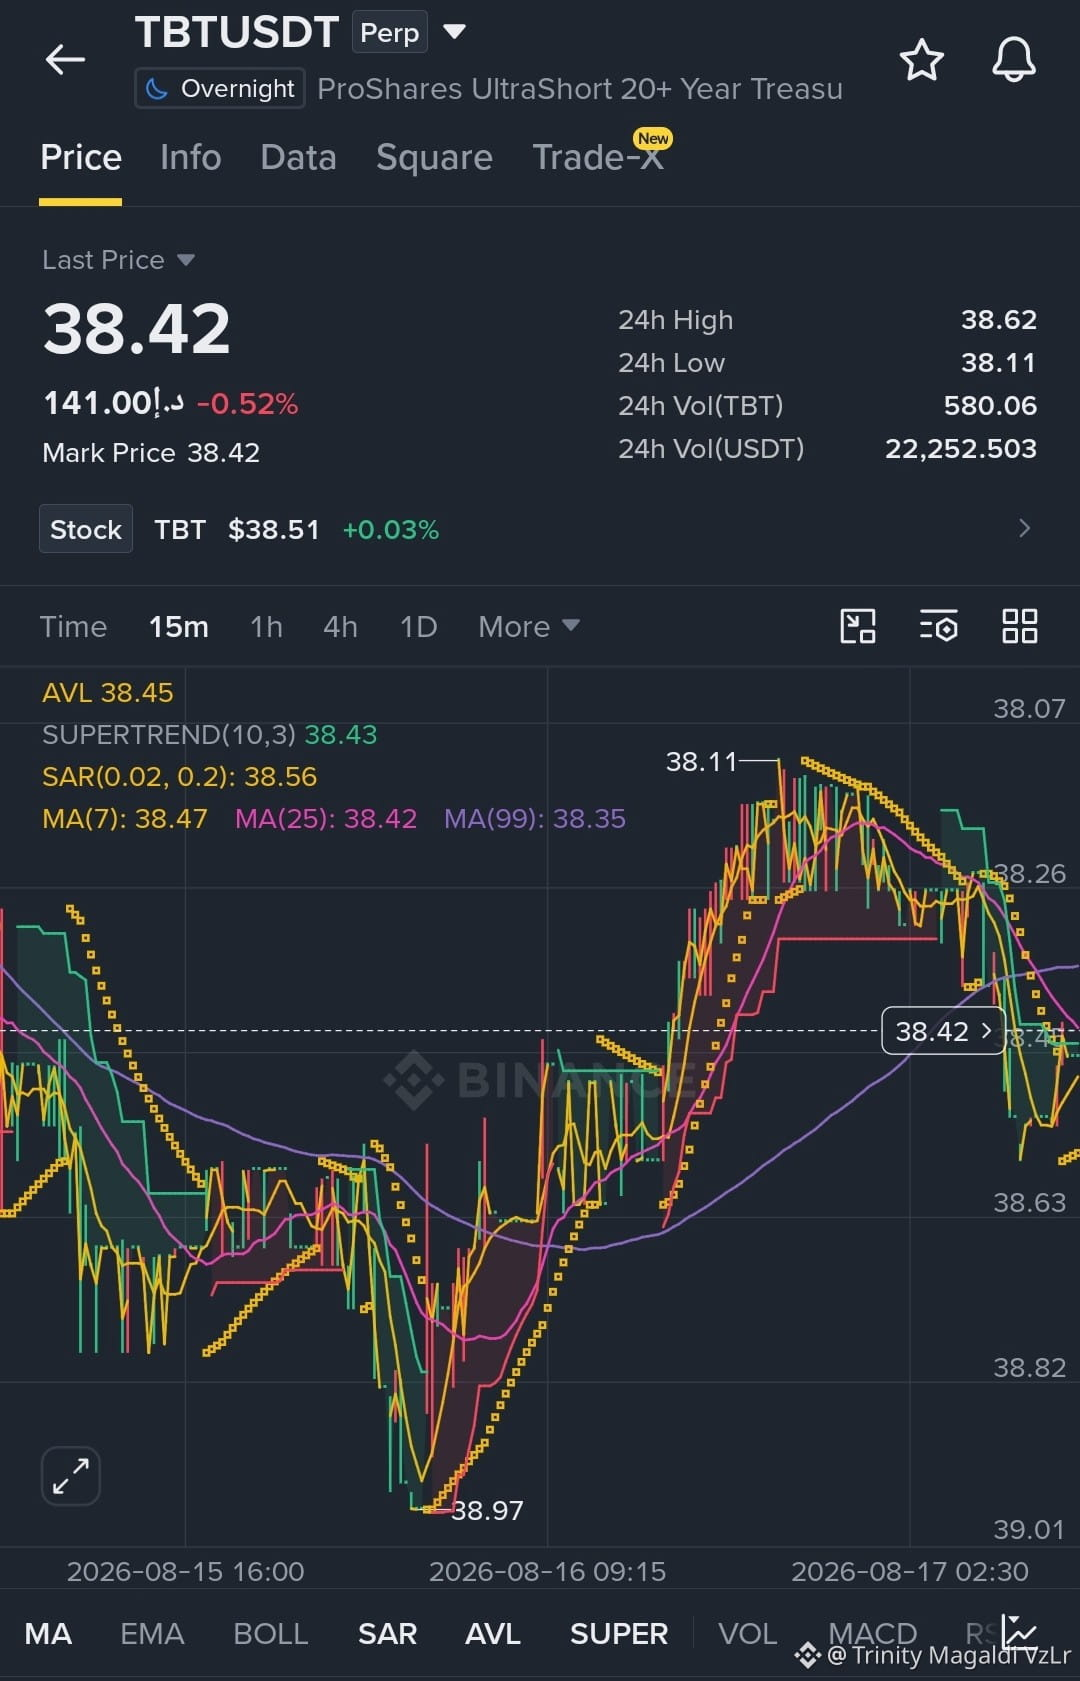
TBT évolue près de 38,42 $, le prix se situant autour de la MA25 tandis que le Supertrend est proche de 38,43 $. Une reprise à 38,56 $ pourrait déclencher un élan, tandis que les traders surveillent de près les rendements à long terme des bons du Trésor. TBT offre une exposition quotidienne -2x à la performance des bons du Trésor de 20+ ans.
#TBT #Treasuries #Markets #Trading
$GIGGLE
{spot}(GIGGLEUSDT)
$RIVER
{future}(RIVERUSDT)
$TBT TBT BREAKOUT WATCH
TBT évolue près de 38,42 $, le prix se situant autour de la MA25 tandis que le Supertrend est proche de 38,43 $. Une reprise à 38,56 $ pourrait déclencher un élan, tandis que les traders surveillent de près les rendements à long terme des bons du Trésor. TBT offre une exposition quotidienne -2x à la performance des bons du Trésor de 20+ ans.
#TBT #Treasuries #Markets #Trading
$GIGGLE
$RIVER
1
171

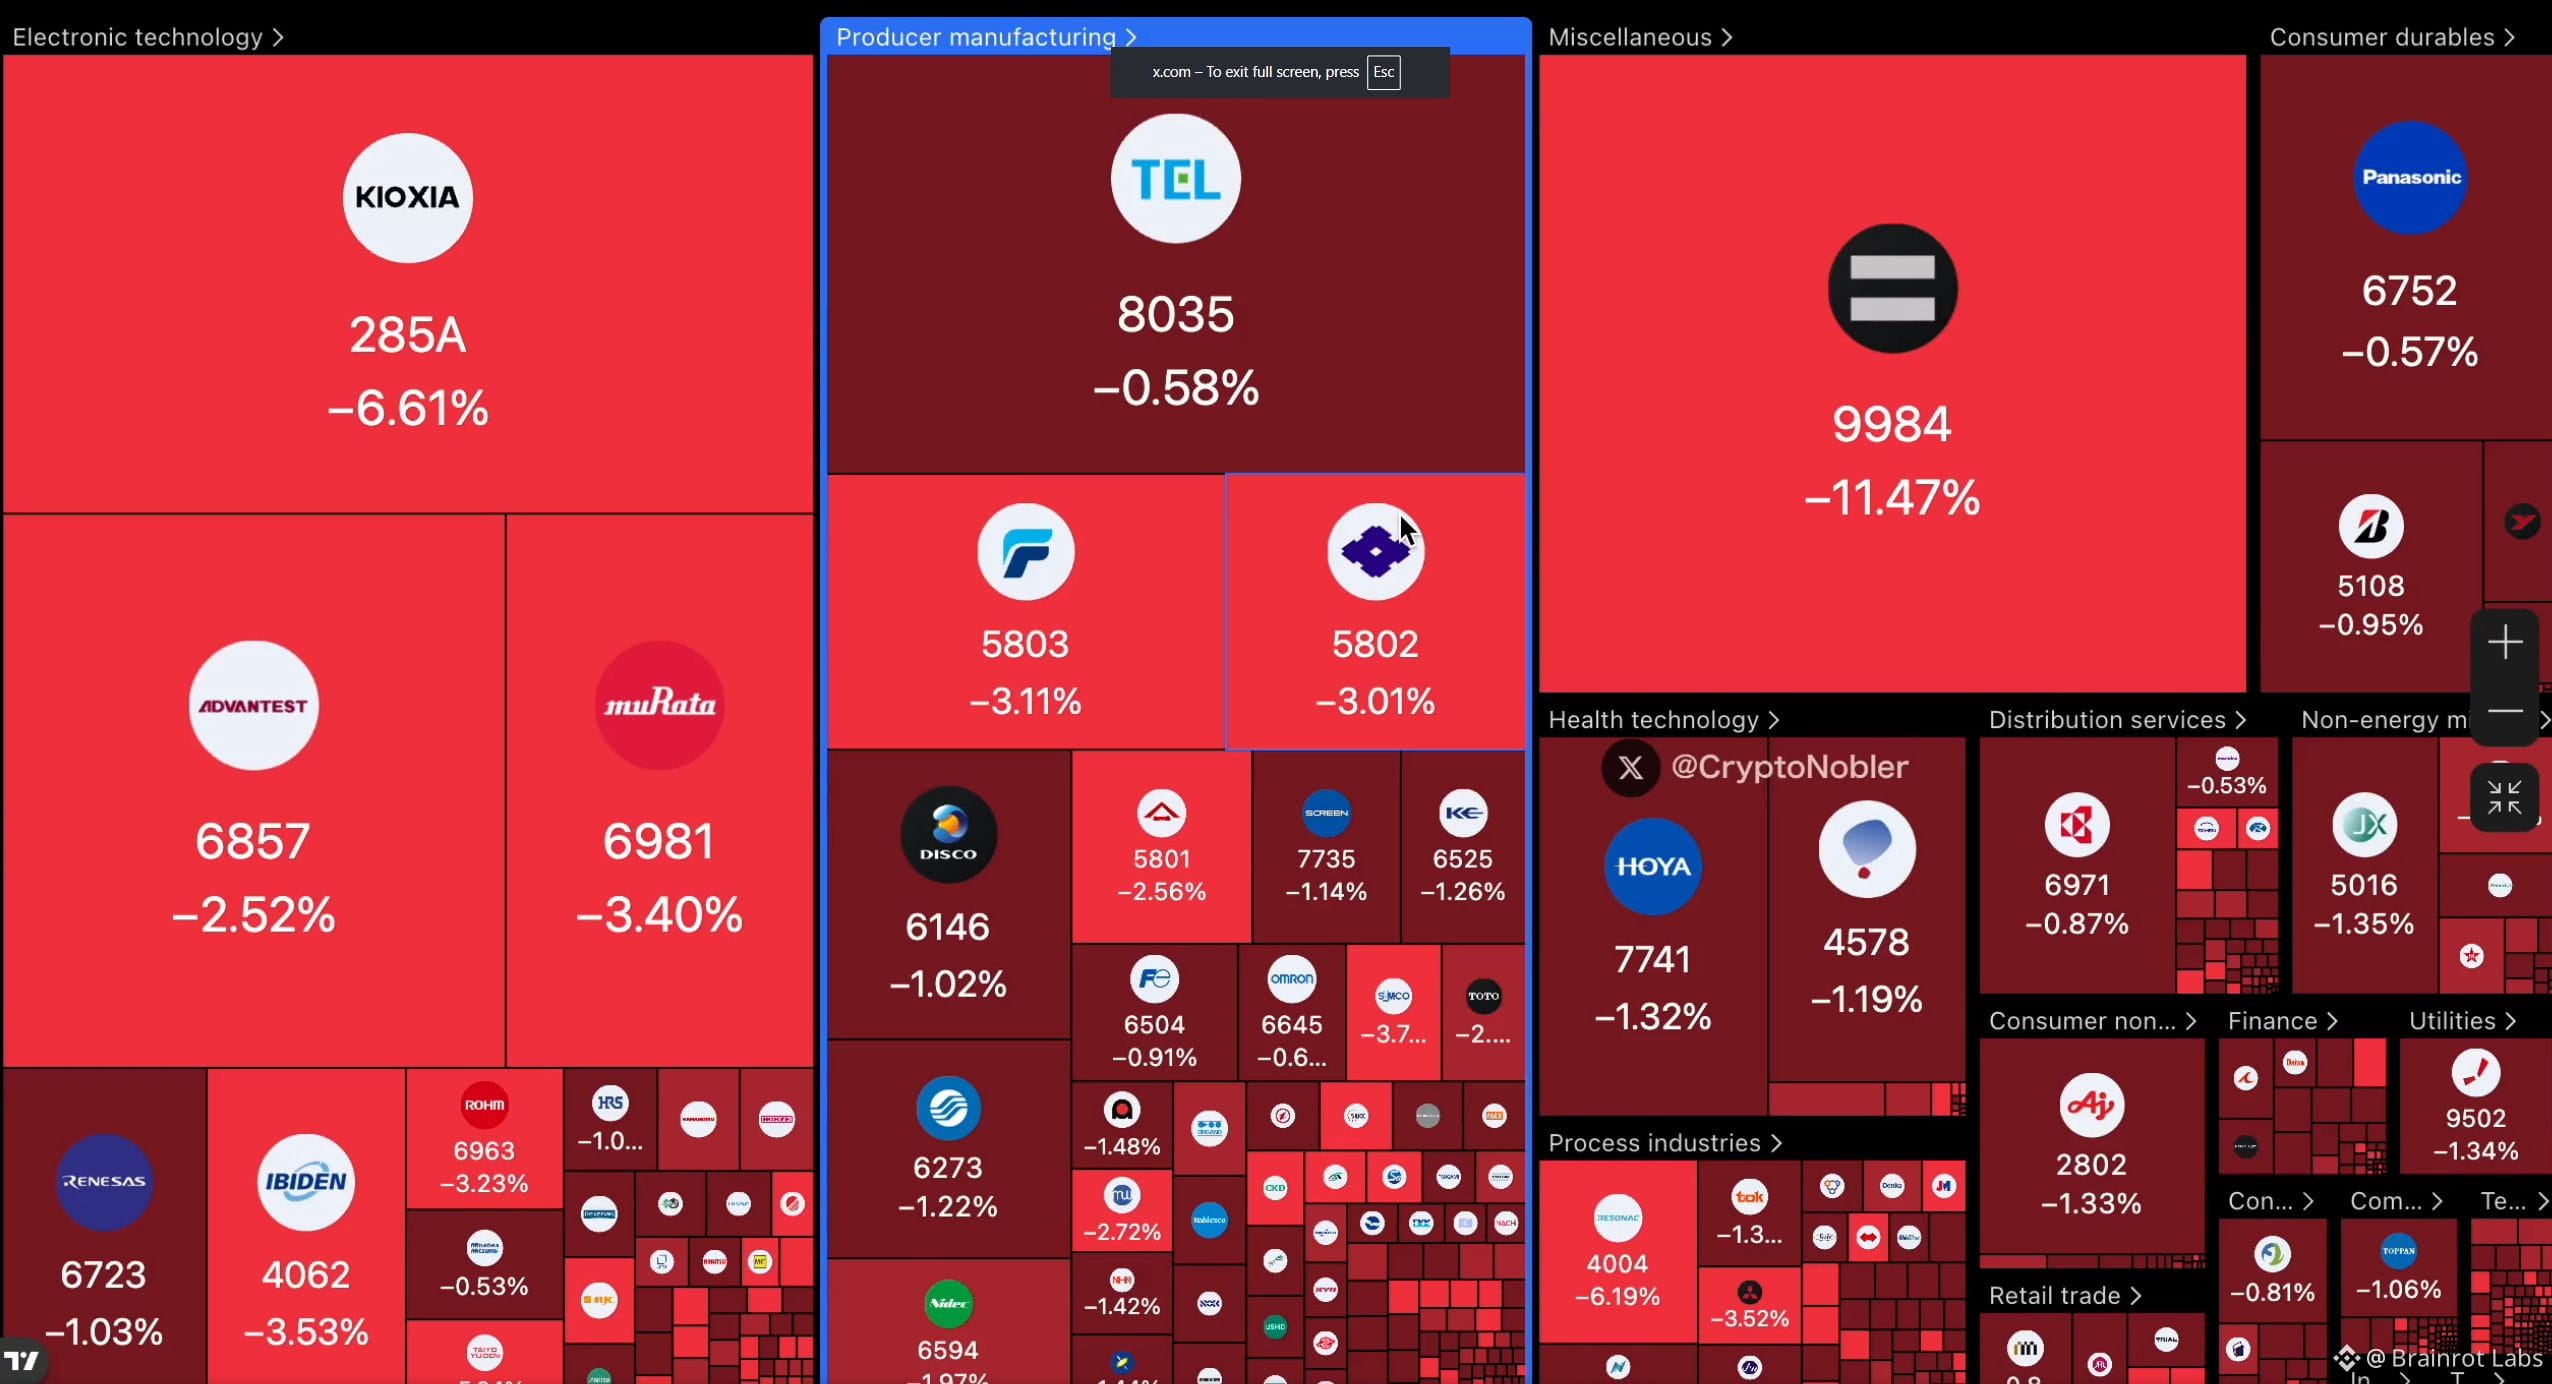
LA POSITION DU JAPON SUR LES TRÉSORS AMÉRICAINS EST MAINTENANT UN RISQUE MONDIAL DE MACRO
Le marché japonais subit de fortes pressions, tandis qu’une allégation circule selon laquelle plus de 25 000 milliards de yens de capitalisation boursière japonaise auraient été effacés en seulement 10 minutes et que le Japon se débarrasserait de ses U.S. Treasuries pour empêcher un effondrement du marché.
La partie « vendre l’intégralité des U.S. Treasuries » n’a pas été confirmée, mais l’histoire plus large est plus préoccupante : les rendements des JGB augmentent, le yen se renforce et la tendance au resserrement de la BOJ donne davantage de raisons aux flux de capitaux japonais de revenir vers des actifs nationaux plutôt que de conserver des actifs américains.
C’est particulièrement important car le Japon est l’un des plus grands créanciers étrangers des États-Unis. Si les investisseurs japonais réduisent leur demande d’U.S. Treasuries, les rendements des Treasury pourraient subir davantage de pression dans un contexte où le 10Y américain se rapproche de 5% et où le pétrole dépasse 100 $.
Il y a quelques jours, la Chine est elle aussi devenue le centre d’attention d’un « global bond-yield reset » lorsque l’écart de rendements entre la Chine et les États-Unis s’est fortement creusé.
China first. Japan next. The Treasury market is watching.
Mon point de vue : le problème n’est pas que le Japon « vende des Treasuries » ou que la Chine « vende des actifs ». Le risque majeur est que le capital mondial soit en train d’être réévalué : des taux plus élevés + un pétrole plus cher + une liquidité plus serrée = pression directe sur les actions, l’IA et la crypto.
Pensez-vous que les U.S. Treasuries pourraient devenir la prochaine maillon de ce choc mondial de liquidité ?
#Macro #Treasuries #bitcoin
128
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceSAFUFundTransferCompleted7499BTC
8,689 vues
340 mentions
2
#BinanceRecovery90% of stolen assets
47,334 vues
107 mentions
3
#YiHe:ProofOfReserves:10TokensAt100%Backing
80,634 vues
489 mentions
4
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
8,960 vues
301 mentions
5
#CZSaysCompensationIsinPlaceUsersAreProtected
84,064 vues
1,159 mentions
6
#IntelHasItsWorstDaySince1974
25,137 vues
561 mentions
7
#TRMCambodianCasinosReceived$1.07BInCrypto
6,098 vues
61 mentions
8
#USDCCirculationFallsAbout800MInSevenDays
46,957 vues
643 mentions
9
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
11,791 vues
87 mentions
10
#OpenAICutsFundraisingTargetBy$10B
2,700 vues
68 mentions