

#mastercard
mastercard
754,947 vues
1,473 mentions
Populaire
Récents


·
--
Mastercard pointe le goulot d’étranglement du « sandwich » des stablecoins : l’accélération des paiements bute sur la conversion
Les stablecoins sont largement considérés comme une infrastructure essentielle pour accélérer les paiements. Mais, pour la première fois, Mastercard a publiquement recouru à une métaphore du « sandwich » pour souligner que le véritable frein à l’efficacité n’est souvent pas le stablecoin lui-même, mais les étapes de conversion qui le sous-tendent. Ce point de vue apporte un éclairage complémentaire sur le discours actuel autour des flux de capitaux, sous l’angle des infrastructures.
Selon CNBC, Mastercard a indiqué dans un article que les stablecoins peuvent, en théorie, accélérer les paiements, mais que les « conversions lentes » au sein des systèmes qui les prennent en charge peuvent limiter leurs bénéfices concrets. Le « sandwich » désigne le fait que, dans la chaîne de paiement, les stablecoins sont pris entre des infrastructures financières traditionnelles. Si les règlements aux deux extrémités ne suivent pas, les gains de vitesse au milieu de la chaîne s’en trouvent dilués.
Ce constat mérite l’attention, car il ramène le débat du grand récit « les stablecoins remplaceront-ils les paiements traditionnels ? » à une question plus pragmatique : « quels sont les véritables obstacles à leur déploiement à grande échelle ? » Les investisseurs attentifs aux flux de capitaux s’intéressent généralement à l’origine et à la destination des fonds. Or, l’efficacité des conversions dans les infrastructures détermine précisément les coûts de friction associés à la circulation des capitaux.
Sur le plan fondamental, la valeur des stablecoins ne réside pas seulement dans les jetons eux-mêmes, mais aussi dans leur capacité à s’interfacer sans difficulté avec la compensation bancaire, l’acquisition des paiements des commerçants et les règlements transfrontaliers. Si les conversions sont lentes, l’amélioration de l’expérience de paiement s’en trouve amoindrie, ce qui explique aussi pourquoi les institutions restent prudentes dans leur adoption. Il convient de souligner qu’il s’agit du point de vue de Mastercard, et non de données tangibles. Sa position, plutôt favorable aux paiements traditionnels, pourrait sous-estimer les gains d’efficacité à long terme des stablecoins ; son impact immédiat sur le marché reste limité.
Sur les marchés, ce type de point de vue ne provoque généralement pas de réaction directe des prix des actifs, mais peut progressivement influer sur les attentes des institutions à l’égard du secteur des paiements en stablecoins. Il rappelle aux observateurs des flux de capitaux que la contradiction centrale du discours sur les stablecoins se déplace de « l’ampleur des émissions » vers « l’efficacité du déploiement ».
Un contre-argument tient au fait que Mastercard, géant des paiements traditionnels, pourrait être enclin à défendre les intérêts établis. Par ailleurs, plusieurs solutions de paiement reposant sur des stablecoins affichent déjà d’excellentes performances en matière de rapidité et de coût. Il faudra davantage de preuves empiriques pour déterminer si le goulot d’étranglement du « sandwich » est généralisé.
Que faut-il observer ensuite ? La concurrence dans le secteur des paiements en stablecoins devrait principalement porter sur l’amélioration continue de la vitesse et du coût des conversions. Du point de vue des transactions, il est plus important d’attendre des preuves concrètes d’amélioration des infrastructures que de surinterpréter un point de vue isolé.
#Stablecoins #Mastercard #CryptoPayments
Les éléments ci-dessus constituent une synthèse d’informations et une analyse personnelle, et ne représentent pas un conseil en investissement.
28

·
--
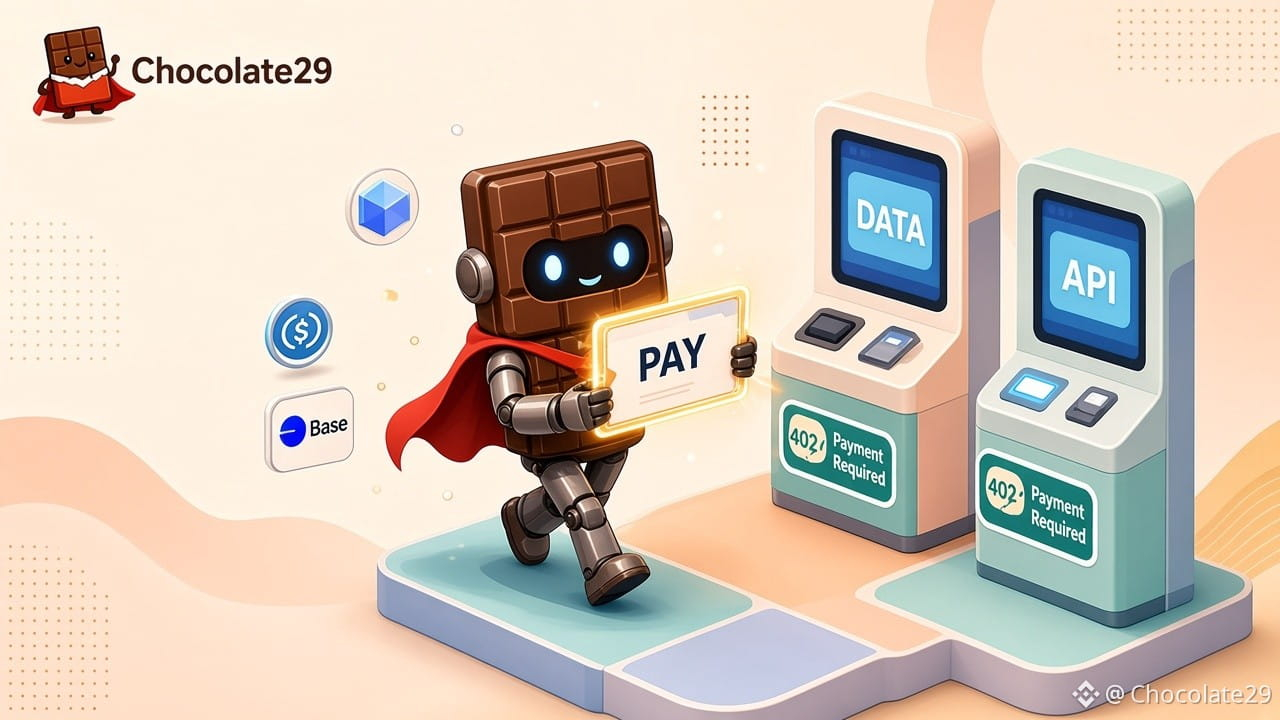
Mastercard vient d’ouvrir l’accès anticipé afin que les agents d’IA puissent payer des services numériques — avec des bons x402 et un règlement sur Base.
Le 20 octobre 2026, Mastercard a lancé l’accès anticipé à Agent Pay for Machines, après des essais de bout en bout avec Cloudflare, Coinbase, Base, BVNK, Ant International, AIsa et Hype. La solution repose sur le protocole ouvert x402 : lorsqu’un agent appelle une API ou un modèle payant, le vendeur renvoie le code HTTP 402, l’agent signe un bon de paiement plafonné selon un budget, puis le vendeur le vérifie avant de fournir le service. Les bons peuvent être regroupés et encaissés plus tard, ce qui permet aux agents de poursuivre leur travail sans devoir créer un nouveau compte de facturation pour chaque service.
Lors de la démonstration Cloudflare Connect, un agent marketing a effectué neuf paiements auprès de deux marchands, dans le cadre d’un seul budget approuvé. Coinbase Developer Platform a alimenté le portefeuille, Base a assuré le règlement on-chain et BVNK a réglé les paiements en monnaie fiduciaire ou en stablecoins — la passerelle de Cloudflare règle x402 sur Base au $USDC . L’accès anticipé s’adresse aux développeurs qui testent des API et des environnements de test ; aucune date de disponibilité commerciale générale n’a encore été annoncée.
#Mastercard #x402 #USDC #Base #AI $USDC
DYOR. Ceci ne constitue pas un conseil financier.
{spot}(USDCUSDT)
Mastercard vient d’ouvrir l’accès anticipé afin que les agents d’IA puissent payer des services numériques — avec des bons x402 et un règlement sur Base.
Le 20 octobre 2026, Mastercard a lancé l’accès anticipé à Agent Pay for Machines, après des essais de bout en bout avec Cloudflare, Coinbase, Base, BVNK, Ant International, AIsa et Hype. La solution repose sur le protocole ouvert x402 : lorsqu’un agent appelle une API ou un modèle payant, le vendeur renvoie le code HTTP 402, l’agent signe un bon de paiement plafonné selon un budget, puis le vendeur le vérifie avant de fournir le service. Les bons peuvent être regroupés et encaissés plus tard, ce qui permet aux agents de poursuivre leur travail sans devoir créer un nouveau compte de facturation pour chaque service.
Lors de la démonstration Cloudflare Connect, un agent marketing a effectué neuf paiements auprès de deux marchands, dans le cadre d’un seul budget approuvé. Coinbase Developer Platform a alimenté le portefeuille, Base a assuré le règlement on-chain et BVNK a réglé les paiements en monnaie fiduciaire ou en stablecoins — la passerelle de Cloudflare règle x402 sur Base au $USDC . L’accès anticipé s’adresse aux développeurs qui testent des API et des environnements de test ; aucune date de disponibilité commerciale générale n’a encore été annoncée.
#Mastercard #x402 #USDC #Base #AI $USDC
DYOR. Ceci ne constitue pas un conseil financier.
1
39

🟠 USDT de retour sur la blockchain Bitcoin ? Utexo rejoint le programme de partenaires crypto de Mastercard
Le 21 octobre, Utexo a annoncé avoir rejoint le Mastercard Crypto Partner Program.
En résumé, son projet consiste à émettre nativement des USDT sur Bitcoin grâce au protocole RGB, puis à effectuer les règlements via le Lightning Network. Selon l’entreprise, pas de jetons enveloppés ni de ponts inter-chaînes : l’objectif est de proposer des paiements en USDT instantanés et confidentiels.
Les anciens se souviennent peut-être que les USDT ont d’abord été émis sur Bitcoin via Omni Layer. Mais, en raison des problèmes de rapidité et de frais, tout le monde a ensuite migré vers Tron et Ethereum. Aujourd’hui, quelqu’un revient sur cette voie.
🔹 Les points positifs : la sécurité de Bitcoin, la rapidité du Lightning Network et le réseau de paiement de Mastercard. Si ces trois éléments parviennent réellement à fonctionner ensemble, le potentiel est considérable.
🔹 Les raisons de garder la tête froide : « rejoindre un programme de partenaires », c’est plutôt obtenir un ticket d’entrée. Cela ne signifie pas que le projet est déjà connecté au système de règlement de Mastercard, et aucun produit concret ni calendrier n’a été annoncé.
Mon avis : les « huge move » se multiplient sur les fils d’actualité et suscitent beaucoup d’enthousiasme, mais dans le secteur des paiements, une seule chose compte au bout du compte : combien de personnes s’en servent réellement. Pourquoi ceux qui ont l’habitude d’envoyer des USDT sur Tron passeraient-ils à Bitcoin ? Frais, vitesse de réception, compatibilité des portefeuilles : il suffit qu’un seul de ces éléments fasse défaut pour que ce soit compliqué.
Évitez de vous précipiter sur les jetons concernés à la suite d’une simple annonce de partenariat. Attendez plutôt de voir si des données concrètes sur le volume des paiements sont publiées.
Seriez-vous prêts à recevoir et envoyer des USDT sur la blockchain Bitcoin ? Ou continueriez-vous à utiliser Tron ? Dites-nous ce que vous en pensez dans les commentaires 👇
#USDT #比特币 #稳定币 #Mastercard
227

·
--
Mastercard donne de l’« argent de poche » à l’IA : un accès anticipé, pas une carte pour tout le mondeÀ Cloudflare Connect, Mastercard a lancé Agent Pay for Machines en accès anticipé pour les développeurs. En bref : le responsable fixe d’abord la mission et le budget, puis l’IA achète des services — on ne donne pas simplement sa carte à un robot.
Dans la démonstration, l’agence marketing Hype attribue à un agent un budget pour concevoir une campagne autour d’une barre protéinée. L’agent achète des études sur les réseaux sociaux auprès d’AIsa et crée 8 visuels avec Cloudflare AI Gateway : 9 paiements, deux marchands et un budget approuvé. En coulisses : x402 (HTTP 402 Payment Required), incubé par Coinbase ; l’infrastructure de portefeuille de Coinbase Developer Platform ; et Base pour le règlement on-chain. BVNK sert de portefeuille à l’agent et passe par Mastercard Global Money Platform : les monnaies fiduciaires et les stablecoins (y compris des monnaies comme $USDC) sont acceptés.
Mastercard donne de l’« argent de poche » à l’IA : un accès anticipé, pas une carte pour tout le monde
À Cloudflare Connect, Mastercard a lancé Agent Pay for Machines en accès anticipé pour les développeurs. En bref : le responsable fixe d’abord la mission et le budget, puis l’IA achète des services — on ne donne pas simplement sa carte à un robot.
Dans la démonstration, l’agence marketing Hype attribue à un agent un budget pour concevoir une campagne autour d’une barre protéinée. L’agent achète des études sur les réseaux sociaux auprès d’AIsa et crée 8 visuels avec Cloudflare AI Gateway : 9 paiements, deux marchands et un budget approuvé. En coulisses : x402 (HTTP 402 Payment Required), incubé par Coinbase ; l’infrastructure de portefeuille de Coinbase Developer Platform ; et Base pour le règlement on-chain. BVNK sert de portefeuille à l’agent et passe par Mastercard Global Money Platform : les monnaies fiduciaires et les stablecoins (y compris des monnaies comme $USDC ) sont acceptés.
Dans la démonstration, l’agence marketing Hype attribue à un agent un budget pour concevoir une campagne autour d’une barre protéinée. L’agent achète des études sur les réseaux sociaux auprès d’AIsa et crée 8 visuels avec Cloudflare AI Gateway : 9 paiements, deux marchands et un budget approuvé. En coulisses : x402 (HTTP 402 Payment Required), incubé par Coinbase ; l’infrastructure de portefeuille de Coinbase Developer Platform ; et Base pour le règlement on-chain. BVNK sert de portefeuille à l’agent et passe par Mastercard Global Money Platform : les monnaies fiduciaires et les stablecoins (y compris des monnaies comme $USDC ) sont acceptés.
37

·
--
Mastercard lance Agent Pay for Machines : les agents IA peuvent découvrir des services, accepter des conditions et payer dans les limites de dépenses fixées par les humains, au moyen de « justificatifs de paiement » numériques utilisant le protocole x402. La solution a été présentée en direct lors de Cloudflare Connect. Les machines ont désormais accès à un « portefeuille » : mieux vaut inscrire les limites dans les plafonds que dans les slogans. #Mastercard #AI #Paiement
Mastercard lance Agent Pay for Machines : les agents IA peuvent découvrir des services, accepter des conditions et payer dans les limites de dépenses fixées par les humains, au moyen de « justificatifs de paiement » numériques utilisant le protocole x402. La solution a été présentée en direct lors de Cloudflare Connect. Les machines ont désormais accès à un « portefeuille » : mieux vaut inscrire les limites dans les plafonds que dans les slogans. #Mastercard #AI #Paiement
4

Voir la traduction
Mastercard is making a massive leap into the future of commerce by enabling AI agents to execute autonomous payments. By demonstrating live ad campaigns managed by AI, they are proving that machine to machine transactions are no longer theoretical. This shift will fundamentally change how digital advertising and automated services operate as AI agents become active economic participants in the global economy.
#Mastercard #AIAgents ⠀
#Mastercard #AIAgents ⠀
10

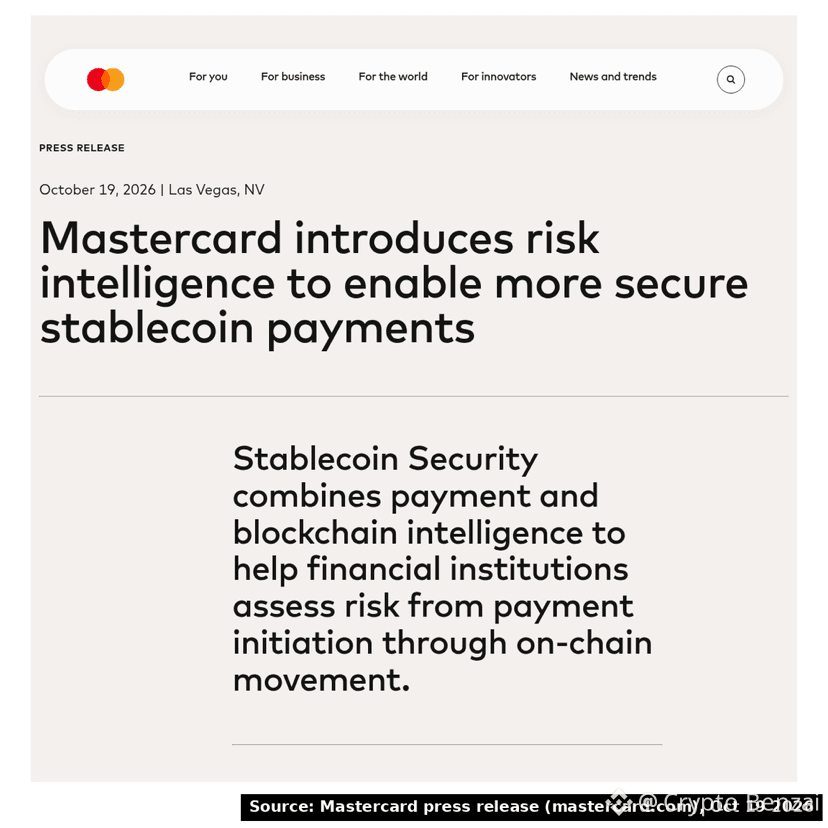
Mastercard a dévoilé Stablecoin Security à Money20/20 USA. Cette API combine les données de paiement et l’analyse de la blockchain pour détecter les risques de fraude, d’escroquerie et de sanctions, et évaluer un paiement avant qu’il ne soit effectué. Borderless.xyz et Keyrails sont les premiers partenaires. L’Amérique du Nord y aura accès en premier, et une disponibilité mondiale est prévue en 2027. Les infrastructures de paiement de type $USDC continuent de se doter d’outils de niveau bancaire.
Combien de temps avant que votre banque règle les paiements en stablecoins ?
#Stablecoins #Payments #Mastercard
Source : communiqué de presse de Mastercard
{spot}(USDCUSDT)
Mastercard a dévoilé Stablecoin Security à Money20/20 USA. Cette API combine les données de paiement et l’analyse de la blockchain pour détecter les risques de fraude, d’escroquerie et de sanctions, et évaluer un paiement avant qu’il ne soit effectué. Borderless.xyz et Keyrails sont les premiers partenaires. L’Amérique du Nord y aura accès en premier, et une disponibilité mondiale est prévue en 2027. Les infrastructures de paiement de type $USDC continuent de se doter d’outils de niveau bancaire.
Combien de temps avant que votre banque règle les paiements en stablecoins ?
#Stablecoins #Payments #Mastercard
Source : communiqué de presse de Mastercard
Combien de temps avant que votre banque règle les paiements en stablecoins ?
#Stablecoins #Payments #Mastercard
Source : communiqué de presse de Mastercard
1
141
💳 Visa et Mastercard misent toutes deux sur les stablecoins : l’époque où l’on paiera son café par carte avec des U directement déduits est-elle arrivée ?
Visa vient de s’associer à Mesh : grâce aux portefeuilles partenaires, les utilisateurs peuvent payer avec leurs cryptomonnaies et leurs stablecoins chez plus de 175 millions de commerçants Visa dans le monde.
🔹 Mesh se charge de la conversion instantanée ; les commerçants reçoivent un paiement Visa classique, sans rien avoir à changer
🔹 De son côté, Mastercard lance Stablecoin Security : son API aide les banques à détecter la fraude et les risques liés aux paiements en stablecoins. Le déploiement commence en Amérique du Nord
🔹 Chiffre à retenir : au cours des neuf premiers mois de 2026, le volume des paiements en stablecoins a atteint 482 milliards de dollars, soit une hausse de 45 % sur un an
Les deux grands réseaux de cartes se répartissent clairement les rôles : l’un s’occupe de « pouvoir dépenser », l’autre de « dépenser en toute sécurité ».
Mon avis : jusqu’ici, le principal obstacle à l’adoption des stablecoins pour les paiements était le refus des commerçants de les accepter. Maintenant, les réseaux de cartes assurent la conversion en coulisses : le commerçant n’y voit que du feu et l’utilisateur dépense directement ses U. C’est la voie la plus réaliste. L’adoption à grande échelle se fait souvent de cette manière, sans même qu’on s’en rende compte.
Vous utiliseriez directement votre solde en stablecoins pour payer par carte ? Ou vous préférez garder vos U sans y toucher ? On en parle dans les commentaires 👇
#稳定币 #Visa #Mastercard #加密支付
34
💳 LES STABLECOINS SE RAPPROCHENT DES PAIEMENTS DU QUOTIDIEN
Une récente synthèse du secteur indique que Mastercard a lancé sa Global Money Platform, qui s’appuie sur une infrastructure de stablecoins pour proposer des comptes multidevises et des versements internationaux. Le déploiement à plus grande échelle devrait couvrir plus de 40 devises dans plus de 200 pays en 2027. <Cite refs={[“turn294019search1”]}/>
Cela montre que les entreprises de paiement étudient les possibilités de règlement fondé sur la blockchain.
💬 Utiliseriez-vous un service de paiement réglementé en stablecoins ?
#Mastercard #Stablecoins #Payments #Blockchain
4
·
--
Mastercard transforme les stablecoins en solde disponible sur les cartes bancaires.
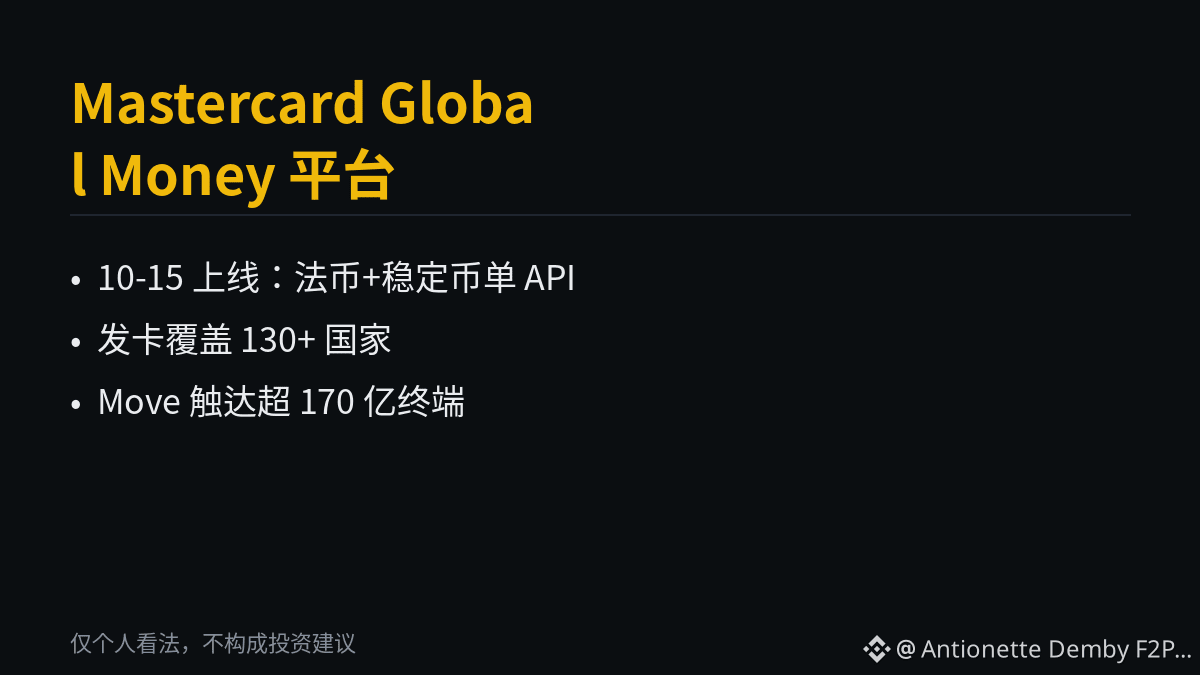
1. Le 15 octobre, Mastercard et BVNK ont lancé conjointement Global Money Platform. Il s’agit de leur première intégration concrète depuis la finalisation de l’acquisition, le 3 août de cette année, pour une valorisation pouvant atteindre environ 1,8 milliard de dollars : les banques, les fintechs et les entreprises peuvent utiliser une seule API pour faire coexister et échanger en temps réel des monnaies fiduciaires et des stablecoins au sein d’un même compte multidevise.
2. Les données montrent que la couverture est loin d’être négligeable. Les capacités d’émission de cartes couvrent plus de 130 pays, et les soldes en stablecoins peuvent être dépensés directement auprès des commerçants du réseau Mastercard. Les paiements bancaires locaux passent par Mastercard Move, qui dessert plus de 17 milliards de points de terminaison. D’ici 2027, la couverture des paiements locaux devrait s’étendre à plus de 40 devises et à plus de 200 pays et territoires. Parmi les premiers participants figurent la société de paiement Nuvei, la plateforme d’émission de cartes Marqeta, ainsi qu’Ontop, Beem et Almond FinTech.
3. À noter : ce que vend ce produit, ce ne sont pas des jetons, mais des tuyaux. Les commerçants continuent d’utiliser leurs systèmes habituels d’acceptation des cartes et de recevoir leurs règlements en monnaie locale ; les stablecoins ne circulent qu’en coulisses, au fil du processus de paiement. Pour les consommateurs, rien ne change. Mais pour l’offre totale de stablecoins, cela crée une voie d’accès et de sortie réglementée supplémentaire. D’après les données de DefiLlama (16/10), la capitalisation totale des stablecoins s’élève à environ 303,1 milliards de dollars, dont environ 183,9 milliards pour l’USDT et 72,8 milliards pour l’USDC.
Une tendance se dessine : les géants ne débattent plus de la possibilité d’utiliser les stablecoins, ils rivalisent désormais pour les intégrer aux circuits financiers existants. L’intégration au niveau des infrastructures en dit souvent plus sur la maturité d’une catégorie d’actifs que le cours des cryptomonnaies.
Ceci est une opinion personnelle et ne constitue pas un conseil en investissement.
#稳定币 #Mastercard
$BTC
104
·
--
#Mastercard
#MastercardsStablecoinCards
#Stablecoins
Lancement de MasterCard Segurity pour une sécurité accrue des paiements en stablecoins avant de les envoyer !!
👏👏👏👏👏👏👏👏
$USDC
$USD1
#Mastercard
#MastercardsStablecoinCards
#Stablecoins
Lancement de MasterCard Segurity pour une sécurité accrue des paiements en stablecoins avant de les envoyer !!
👏👏👏👏👏👏👏👏
$USDC
$USD1
#MastercardsStablecoinCards
#Stablecoins
Lancement de MasterCard Segurity pour une sécurité accrue des paiements en stablecoins avant de les envoyer !!
👏👏👏👏👏👏👏👏
$USDC
$USD1
132
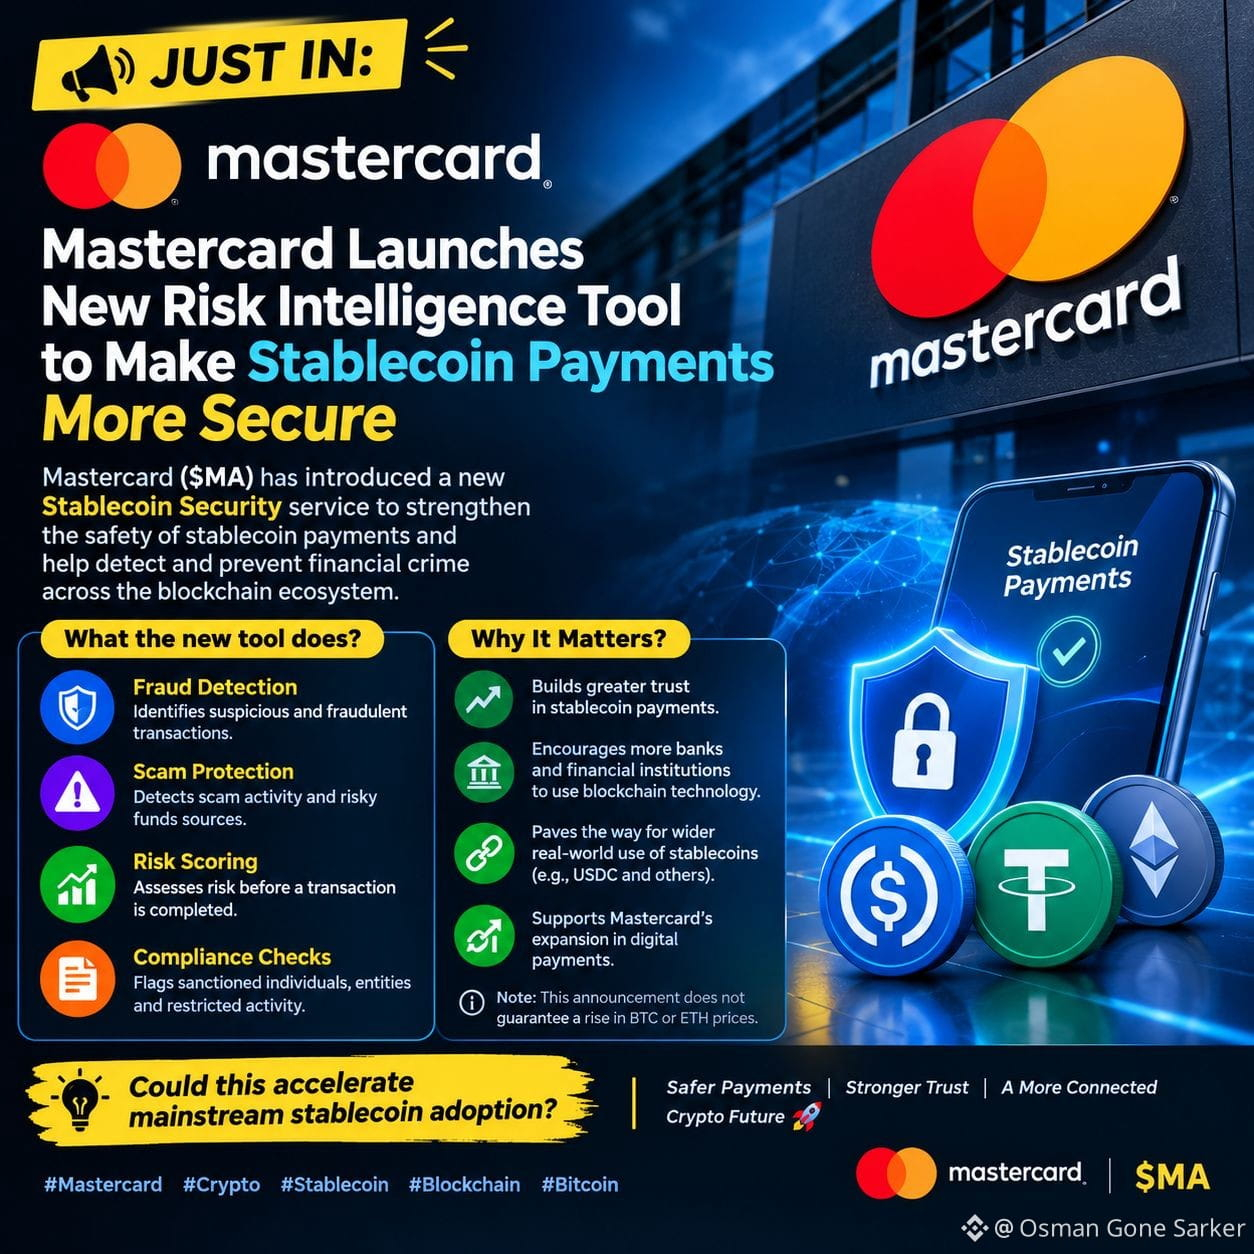
🚨 DERNIÈRE MINUTE : Mastercard renforce la sécurité des stablecoins !
Mastercard ($MA) a lancé un nouvel outil de renseignement sur les risques afin de sécuriser les paiements en stablecoins. 🔐
✅ Détecte les transactions suspectes
🛡️ Aide à repérer les arnaques et les risques financiers
🌐 Favorise des paiements plus sûrs sur la blockchain
📈 Cela pourrait-il favoriser l’adoption des stablecoins par le grand public ?
#Mastercard #Crypto #Stablecoin #Blockchain #Bitcoin
69
·
--
🚨 Mastercard vient d’attribuer un score de risque aux stablecoins 🚨
Mastercard vient de lancer Stablecoin Security, et les traders devraient y prêter attention. 👀
Cet outil attribue un score de risque avant la finalisation d’un paiement en stablecoin, en s’appuyant sur des données de paiement et de blockchain. Il est conçu pour les banques, mais ses répercussions vous concernent aussi :
✅ Plus de confiance de la part des institutions = davantage de flux de stablecoins
✅ Une liquidité plus importante sur les réseaux que vous utilisez pour trader
✅ Des rampes d’entrée et de sortie plus sûres, puisque les taux de fraude liés aux cryptos sont environ 4 fois plus élevés que ceux des paiements non liés aux cryptos, selon les recherches de Mastercard.
⚠️ D’abord en Amérique du Nord, puis dans le monde entier en 2027. Une tendance de fond, pas un pump éclair.
Les grands acteurs du paiement se lancent dans les cryptos : une bonne nouvelle ou un contrôle renforcé ? 👇
$USDC $BNB
#Stablecoins #Mastercard #CryptoNewss
51
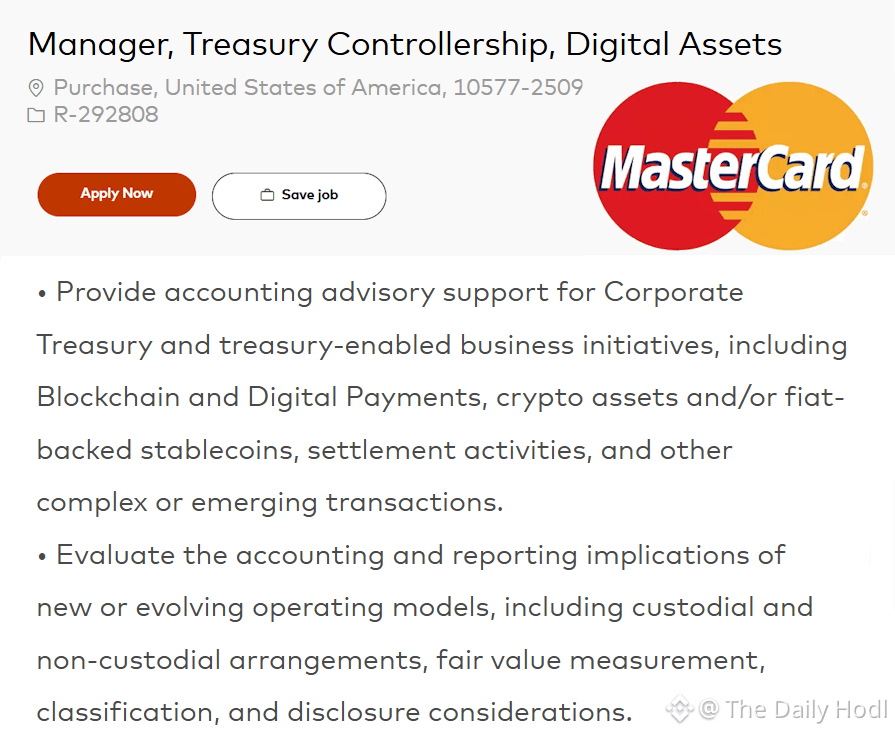
Mastercard publie une offre pour un poste en comptabilité de trésorerie des actifs numériques, couvrant les cryptomonnaies et les stablecoins. Sa stratégie publique est axée sur le règlement en stablecoins. Aucun virage vers le Bitcoin seul n’a été signalé. 💳📊 #Mastercard #Stablecoins #Visa
Mastercard publie une offre pour un poste en comptabilité de trésorerie des actifs numériques, couvrant les cryptomonnaies et les stablecoins. Sa stratégie publique est axée sur le règlement en stablecoins. Aucun virage vers le Bitcoin seul n’a été signalé. 💳📊 #Mastercard #Stablecoins #Visa
51

·
--
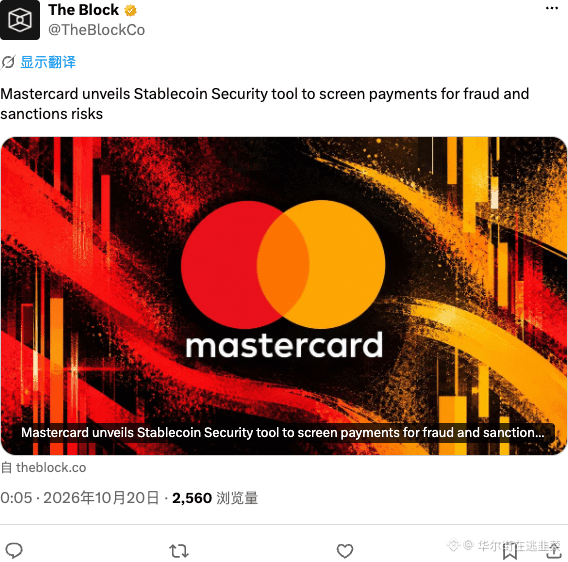
Mastercard lance un outil de gestion des risques liés aux stablecoins, spécialement conçu pour détecter les risques de fraude et de sanctions. Les acteurs traditionnels de la monnaie fiduciaire disposent enfin d’un cadre de conformité pour se lancer dans les paiements on-chain.
Ce n’est clairement pas une initiative mineure : elle entraîne directement le géant des paiements dans le Web3. Avec le soutien de Mastercard, les obstacles à la mise en réseau des banques sont réduits de moitié, et l’essor des RWA ne fait que commencer.
#RWA #STC #Mastercard
Ce n’est clairement pas une initiative mineure : elle entraîne directement le géant des paiements dans le Web3. Avec le soutien de Mastercard, les obstacles à la mise en réseau des banques sont réduits de moitié, et l’essor des RWA ne fait que commencer.
#RWA #STC #Mastercard
13

Mastercard intègre les stablecoins aux services bancaires et aux paiements par carte
- Mastercard lance Global Money Platform, marquant la première intégration majeure avec BVNK depuis son acquisition en août.
- Cette plateforme permet d’intégrer les soldes en stablecoins aux systèmes bancaires traditionnels et de payer par carte.
- Nuvei et Marqeta sont les premières entreprises à adopter cette plateforme.
- Les détails concernant la date de lancement et l’étendue de la prise en charge n’ont pas été précisés dans la description RSS.
#Mastercard #Stablecoin #CryptoNews #BinanceSquare
$btc $eth
#vlikevn Titanbot
Source : CoinTelegraph
7
Mastercard déploie BVNK pour 1,8 milliard de dollars et lance une plateforme monétaire mondiale
- Mastercard finalise l’acquisition de BVNK pour 1,8 milliard de dollars
- Lancement de Mastercard Global Money Platform
- La plateforme associe les monnaies traditionnelles et les stablecoins
- Objectif : étendre sa présence dans les paiements blockchain
- Annonce du 15/10
#BinanceSquare #CryptoNews #Mastercard #BVNK #Stablecoin
$btc $eth
vlikevn Titanbot
Source : CoinGape
7
·
--
Haussier
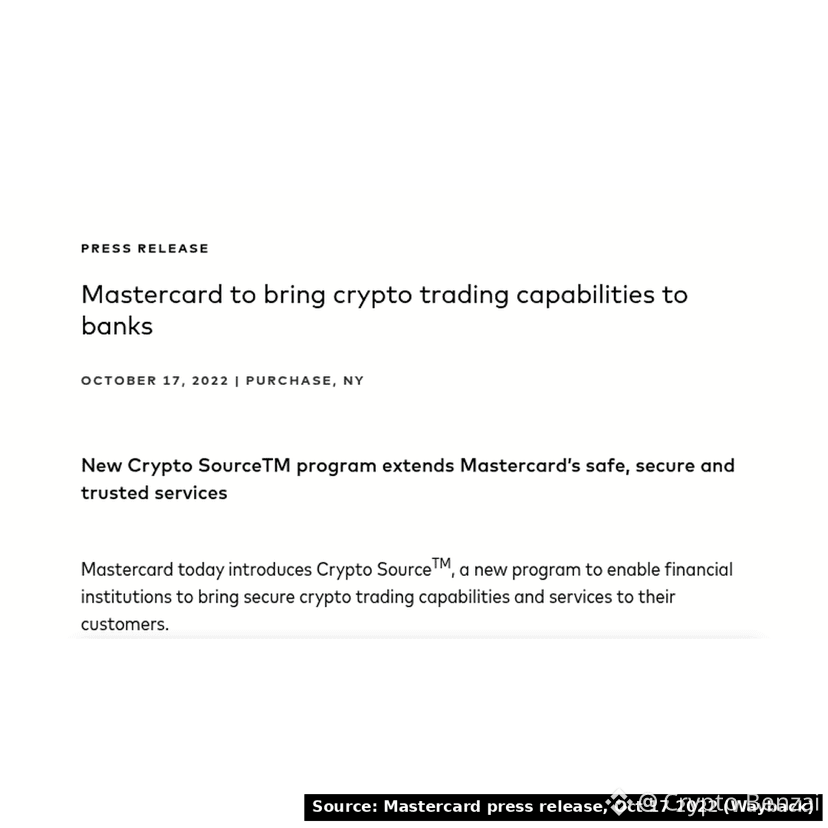
Il y a 4 ans, Mastercard a introduit les cryptos dans les banques
17 oct. 2022. Mastercard a lancé Crypto Source, un programme destiné à aider les banques à proposer à leurs clients des services de trading de cryptos. Paxos devait assurer le trading et la conservation des cryptos. Mastercard devait l’intégrer aux propres applis des banques.
Le BTC a clôturé ce jour-là autour de 19 550 $.
Quatre ans plus tard, les grandes banques intègrent l’accès aux cryptos à leurs propres applis.
Achèteriez-vous des cryptos via l’appli de votre banque ?
#Mastercard #bitcoin #CryptoAdoption
Source : communiqué de presse de Mastercard, 17 oct. 2022 (capture d’écran de la copie archivée) ; article de CNBC partagé sur X. Cours de clôture du BTC d’après les données quotidiennes de Binance.
1
2
437
·
--
Haussier
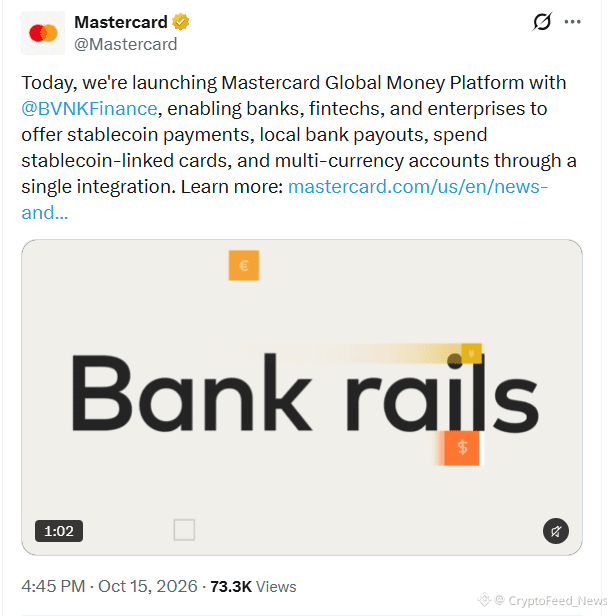
🌍 #Mastercard et BVNK ont lancé une plateforme permettant aux banques et aux fintechs de gérer les devises traditionnelles et #Stablecoins via une API unique.
💳 Que comprend-elle ?
Comptes multidevises et conversion de devises
Paiements transfrontaliers et virements bancaires locaux
Paiements financés par des stablecoins, avec versements en monnaie locale
Fonctionnalités de paiement par carte et outils de gestion de trésorerie
🚀 Une portée mondiale : Mastercard Move est conçu pour prendre en charge les versements dans plus de 200 pays et territoires, et vise plus de 40 devises d’ici 2027.
Nuvei, Marqeta, Ontop, Beem et Almond #fintech font partie des premiers intégrateurs. #Perspectives macroéconomiques#
#Write2Earn $USDC $USD1 $USDT
109
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#CanMicrosoftDeliverOnAI
241,201 vues
1,958 mentions
2
#CanGoogleDefindItsCore
139,156 vues
1,431 mentions
3
#EarningsSeason
5.8M vues
27,955 mentions
4
#BitcoinSurpasses$81K
2,567 vues
35 mentions
5
#RobinhoodFalls8.4%AfterItsResults
744 vues
24 mentions
6
#KOSPISurges6.63%BackAbove6000
1,536 vues
51 mentions
7
#DatavaultAICantWithdrawBitcoinFromBiconomy
3,636 vues
70 mentions
8
#FOMCWatch
9.2M vues
29,143 mentions
9
#HKPlacesTokenizedFundSecondaryTradingUnderETFLikeFramework
995 vues
31 mentions
10
#USGovSellsFTXLinkedAnthropicSharesFor$627M
1,056 vues
29 mentions