
Perseverancia_
450 Publications
Perseverancia_
Signaler
Bloquer l’utilisateur
Standard ISO20022
XRP XLM XDC HBAR QNT VELO ALGO IOTA XVG SHX
Big Reset, New World Financial System
52 Suivis
152 Abonnés
1.2K+ J’aime
Publications
Tous
Citations
·
--
Haussier
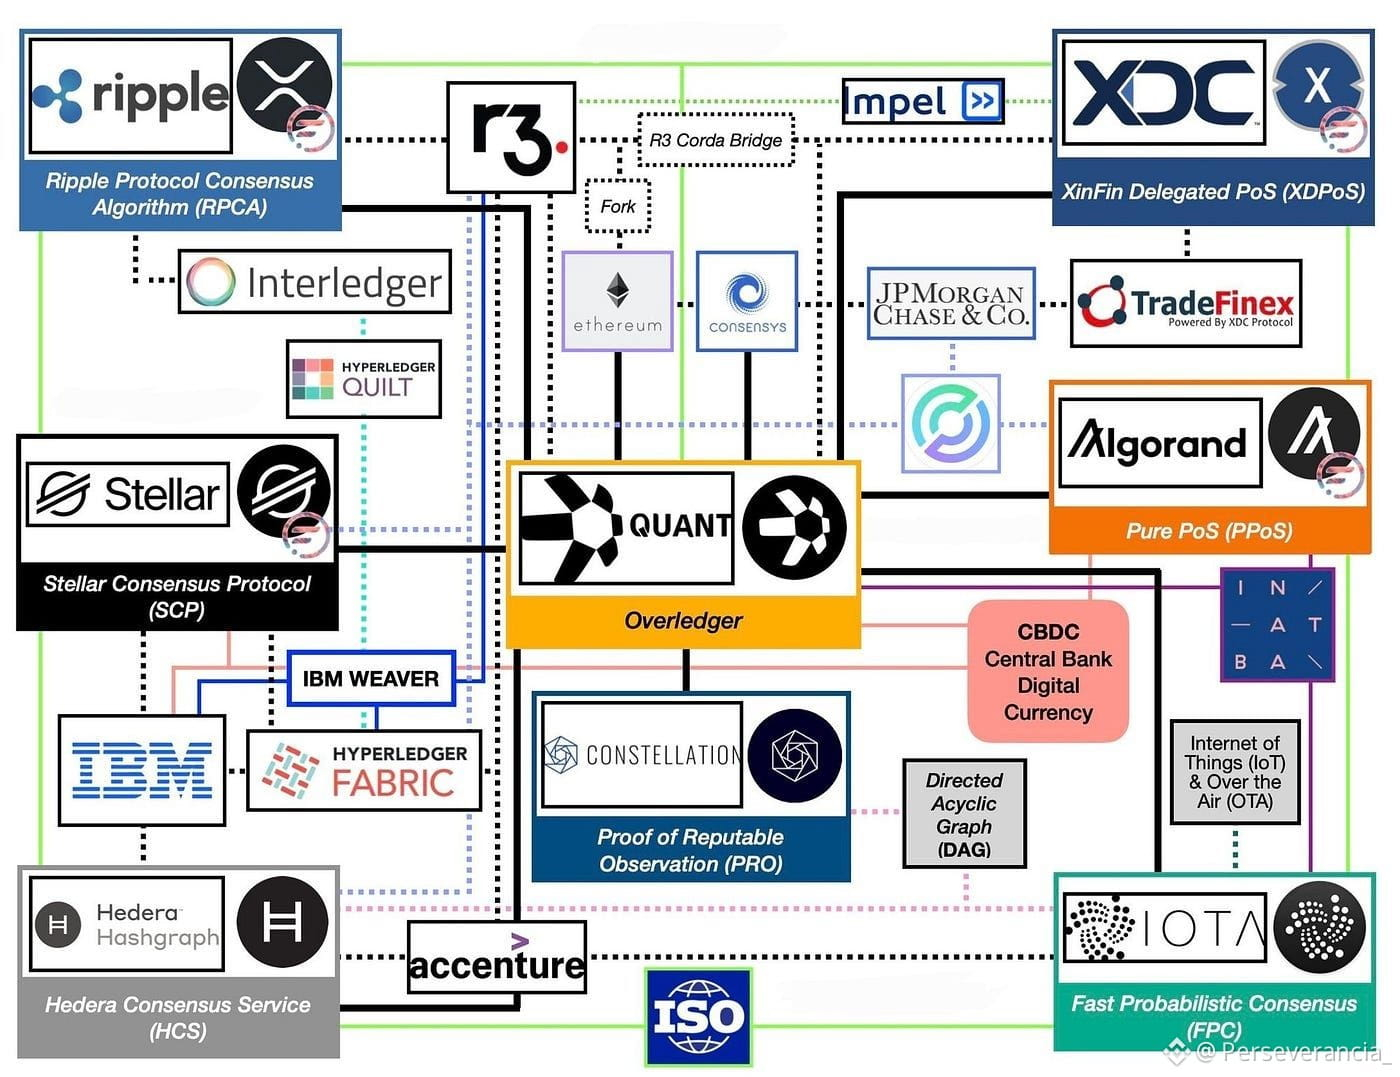
La plus grande erreur, c’est de regarder cette carte financière et de ne voir que XRP.
Pendant que le marché de détail perd du temps dans des débats maximalistes pour défendre un seul token, le capital institutionnel déploie un réseau d’interopérabilité multi-chaînes où chaque protocole remplit une fonction spécialisée et complémentaire.
Observez l’architecture complète du schéma :
L’Standard unificateur : ISO 20022
Situé à la base du diagramme. Ce n’est pas une cryptomonnaie, mais le standard mondial de messagerie financière qui oblige les banques, les réseaux privés et les comptabilités distribuées à parler exactement le même langage de données.
La couche d’interopérabilité et d’orchestration
Quant Network ($QNT ) : Agit comme un système d’exploitation central (Overledger), en connectant des chaînes publiques, des DLT privées (R3 Corda, Hyperledger Fabric) et des systèmes bancaires sans ponts vulnérables.
Interledger Protocol (ILP) & IBM Weaver : Modules de routage pour transférer valeur et informations entre réseaux de manière agnostique.
Spécialisation opérationnelle par réseau
$XRP (Ripple) : Conçu pour une liquidité massive et des paiements transfrontaliers instantanés (RPCA).
XLM (Stellar) : Rails de tokenisation d’actifs du monde réel (RWA) et ancrage de paiements de détail (SCP + IBM).
#XDC Network : Approche directe tournée vers le financement du commerce international, en reliant le réseau public à R3 Corda et à des plateformes comme JPMorgan.
#HBAR (Hedera Hashgraph) : Registre des transactions et ordonnancement de données corporatives à une vitesse ultra élevée (HCS + soutenu par de grands acteurs mondiaux).
$IOTA / Constellation : Structures de Graphe Dirigé Acyclique (DAG) optimisées pour l’Internet des Objets (IoT), la traçabilité des chaînes d’approvisionnement et les microdonnées.
#ALGO (Algorand) : Couche de règlement à haute vitesse et infrastructure conçue pour l’émission de Monnaies Numériques de Banque Centrale (CBDC).
💡 Conclusion : Le maximalisme est un piège. Le nouveau système financier ne reposera pas sur une seule « chaîne gagnante », mais sur un mosaïque interconnectée où ISO 20022 est le langage universel.
La plus grande erreur, c’est de regarder cette carte financière et de ne voir que XRP.
Pendant que le marché de détail perd du temps dans des débats maximalistes pour défendre un seul token, le capital institutionnel déploie un réseau d’interopérabilité multi-chaînes où chaque protocole remplit une fonction spécialisée et complémentaire.
Observez l’architecture complète du schéma :
L’Standard unificateur : ISO 20022
Situé à la base du diagramme. Ce n’est pas une cryptomonnaie, mais le standard mondial de messagerie financière qui oblige les banques, les réseaux privés et les comptabilités distribuées à parler exactement le même langage de données.
La couche d’interopérabilité et d’orchestration
Quant Network ($QNT ) : Agit comme un système d’exploitation central (Overledger), en connectant des chaînes publiques, des DLT privées (R3 Corda, Hyperledger Fabric) et des systèmes bancaires sans ponts vulnérables.
Interledger Protocol (ILP) & IBM Weaver : Modules de routage pour transférer valeur et informations entre réseaux de manière agnostique.
Spécialisation opérationnelle par réseau
$XRP (Ripple) : Conçu pour une liquidité massive et des paiements transfrontaliers instantanés (RPCA).
XLM (Stellar) : Rails de tokenisation d’actifs du monde réel (RWA) et ancrage de paiements de détail (SCP + IBM).
#XDC Network : Approche directe tournée vers le financement du commerce international, en reliant le réseau public à R3 Corda et à des plateformes comme JPMorgan.
#HBAR (Hedera Hashgraph) : Registre des transactions et ordonnancement de données corporatives à une vitesse ultra élevée (HCS + soutenu par de grands acteurs mondiaux).
$IOTA / Constellation : Structures de Graphe Dirigé Acyclique (DAG) optimisées pour l’Internet des Objets (IoT), la traçabilité des chaînes d’approvisionnement et les microdonnées.
#ALGO (Algorand) : Couche de règlement à haute vitesse et infrastructure conçue pour l’émission de Monnaies Numériques de Banque Centrale (CBDC).
💡 Conclusion : Le maximalisme est un piège. Le nouveau système financier ne reposera pas sur une seule « chaîne gagnante », mais sur un mosaïque interconnectée où ISO 20022 est le langage universel.
Pendant que le marché de détail perd du temps dans des débats maximalistes pour défendre un seul token, le capital institutionnel déploie un réseau d’interopérabilité multi-chaînes où chaque protocole remplit une fonction spécialisée et complémentaire.
Observez l’architecture complète du schéma :
L’Standard unificateur : ISO 20022
Situé à la base du diagramme. Ce n’est pas une cryptomonnaie, mais le standard mondial de messagerie financière qui oblige les banques, les réseaux privés et les comptabilités distribuées à parler exactement le même langage de données.
La couche d’interopérabilité et d’orchestration
Quant Network ($QNT ) : Agit comme un système d’exploitation central (Overledger), en connectant des chaînes publiques, des DLT privées (R3 Corda, Hyperledger Fabric) et des systèmes bancaires sans ponts vulnérables.
Interledger Protocol (ILP) & IBM Weaver : Modules de routage pour transférer valeur et informations entre réseaux de manière agnostique.
Spécialisation opérationnelle par réseau
$XRP (Ripple) : Conçu pour une liquidité massive et des paiements transfrontaliers instantanés (RPCA).
XLM (Stellar) : Rails de tokenisation d’actifs du monde réel (RWA) et ancrage de paiements de détail (SCP + IBM).
#XDC Network : Approche directe tournée vers le financement du commerce international, en reliant le réseau public à R3 Corda et à des plateformes comme JPMorgan.
#HBAR (Hedera Hashgraph) : Registre des transactions et ordonnancement de données corporatives à une vitesse ultra élevée (HCS + soutenu par de grands acteurs mondiaux).
$IOTA / Constellation : Structures de Graphe Dirigé Acyclique (DAG) optimisées pour l’Internet des Objets (IoT), la traçabilité des chaînes d’approvisionnement et les microdonnées.
#ALGO (Algorand) : Couche de règlement à haute vitesse et infrastructure conçue pour l’émission de Monnaies Numériques de Banque Centrale (CBDC).
💡 Conclusion : Le maximalisme est un piège. Le nouveau système financier ne reposera pas sur une seule « chaîne gagnante », mais sur un mosaïque interconnectée où ISO 20022 est le langage universel.
2
2
1.7k
Le tir leur a échappé
En tentant de plaire au lobby des banques régionales en bloquant la loi CLARITY, le groupe démocrate a raté l’occasion d’inclure des clauses de protection et a laissé le champ totalement libre au pouvoir exécutif pour réglementer par la voie administrative.
L’Exécutif a pris le contrôle unilatéralement : la déclaration conjointe de Paul Atkins (SEC) et Michael Selig (CFTC) a confirmé que la réglementation du marché progressera au regard des attributions statutaires existantes des agences, sans avoir besoin d’attendre le Sénat.
Perte de levier de négociation : lors des négociations parlementaires, l’opposition pouvait exiger des limites en matière de garde, des audits sévères, ou un veto explicite sur les rendements en dollars numériques. En gelant le débat, elle a perdu toute capacité à façonner la réglementation finale.
Le dilemme impossible à respecter des banques régionales
Risque réel de fuite des dépôts : la grande obsession des banques communautaires était d’obtenir par la loi l’interdiction du rendement (yield) des stablecoins afin d’éviter la migration de liquidités. Sans cette barrière législative, les dépôts commerciaux traditionnels sont en concurrence directe avec des produits numériques qui transfèrent de façon peu élastique le taux des Bons du Trésor.
Pour empêcher la sortie de capitaux vers les exchanges, les entités régionales sont contraintes d’augmenter les taux qu’elles versent sur leurs dépôts à vue, ce qui renchérit leur coût de refinancement et réduit leur marge de crédit.
La position des exchanges et de Wall Street : les grandes plateformes et les fonds d’investissement n’ont plus de raisons de céder du terrain au Congrès. La voie exécutive leur apporte la certitude juridique, les Safe Harbor et l’autorisation d’utiliser des garanties tokenisées sans se soumettre aux restrictions du secteur bancaire traditionnel.
Ils ont cherché à geler le processus au Congrès pour protéger le modèle bancaire traditionnel, mais ils ont fini par déclencher le pire scénario pour les entités régionales : une migration accélérée vers la liquidité numérique, réglementée directement par la voie exécutive.
Le tir leur a échappé
En tentant de plaire au lobby des banques régionales en bloquant la loi CLARITY, le groupe démocrate a raté l’occasion d’inclure des clauses de protection et a laissé le champ totalement libre au pouvoir exécutif pour réglementer par la voie administrative.
L’Exécutif a pris le contrôle unilatéralement : la déclaration conjointe de Paul Atkins (SEC) et Michael Selig (CFTC) a confirmé que la réglementation du marché progressera au regard des attributions statutaires existantes des agences, sans avoir besoin d’attendre le Sénat.
Perte de levier de négociation : lors des négociations parlementaires, l’opposition pouvait exiger des limites en matière de garde, des audits sévères, ou un veto explicite sur les rendements en dollars numériques. En gelant le débat, elle a perdu toute capacité à façonner la réglementation finale.
Le dilemme impossible à respecter des banques régionales
Risque réel de fuite des dépôts : la grande obsession des banques communautaires était d’obtenir par la loi l’interdiction du rendement (yield) des stablecoins afin d’éviter la migration de liquidités. Sans cette barrière législative, les dépôts commerciaux traditionnels sont en concurrence directe avec des produits numériques qui transfèrent de façon peu élastique le taux des Bons du Trésor.
Pour empêcher la sortie de capitaux vers les exchanges, les entités régionales sont contraintes d’augmenter les taux qu’elles versent sur leurs dépôts à vue, ce qui renchérit leur coût de refinancement et réduit leur marge de crédit.
La position des exchanges et de Wall Street : les grandes plateformes et les fonds d’investissement n’ont plus de raisons de céder du terrain au Congrès. La voie exécutive leur apporte la certitude juridique, les Safe Harbor et l’autorisation d’utiliser des garanties tokenisées sans se soumettre aux restrictions du secteur bancaire traditionnel.
Ils ont cherché à geler le processus au Congrès pour protéger le modèle bancaire traditionnel, mais ils ont fini par déclencher le pire scénario pour les entités régionales : une migration accélérée vers la liquidité numérique, réglementée directement par la voie exécutive.
En tentant de plaire au lobby des banques régionales en bloquant la loi CLARITY, le groupe démocrate a raté l’occasion d’inclure des clauses de protection et a laissé le champ totalement libre au pouvoir exécutif pour réglementer par la voie administrative.
L’Exécutif a pris le contrôle unilatéralement : la déclaration conjointe de Paul Atkins (SEC) et Michael Selig (CFTC) a confirmé que la réglementation du marché progressera au regard des attributions statutaires existantes des agences, sans avoir besoin d’attendre le Sénat.
Perte de levier de négociation : lors des négociations parlementaires, l’opposition pouvait exiger des limites en matière de garde, des audits sévères, ou un veto explicite sur les rendements en dollars numériques. En gelant le débat, elle a perdu toute capacité à façonner la réglementation finale.
Le dilemme impossible à respecter des banques régionales
Risque réel de fuite des dépôts : la grande obsession des banques communautaires était d’obtenir par la loi l’interdiction du rendement (yield) des stablecoins afin d’éviter la migration de liquidités. Sans cette barrière législative, les dépôts commerciaux traditionnels sont en concurrence directe avec des produits numériques qui transfèrent de façon peu élastique le taux des Bons du Trésor.
Pour empêcher la sortie de capitaux vers les exchanges, les entités régionales sont contraintes d’augmenter les taux qu’elles versent sur leurs dépôts à vue, ce qui renchérit leur coût de refinancement et réduit leur marge de crédit.
La position des exchanges et de Wall Street : les grandes plateformes et les fonds d’investissement n’ont plus de raisons de céder du terrain au Congrès. La voie exécutive leur apporte la certitude juridique, les Safe Harbor et l’autorisation d’utiliser des garanties tokenisées sans se soumettre aux restrictions du secteur bancaire traditionnel.
Ils ont cherché à geler le processus au Congrès pour protéger le modèle bancaire traditionnel, mais ils ont fini par déclencher le pire scénario pour les entités régionales : une migration accélérée vers la liquidité numérique, réglementée directement par la voie exécutive.
17
3.5k
Le facteur électoral
Pour les démocrates qui se présentent dans des États où le secteur technologique et financier crée des emplois directement, maintenir le blocage législatif au Sénat représente un risque élevé.
Sénateurs démocrates clés candidats en 2026 et leur contexte
Jon Ossoff (Géorgie) : Carrière essentielle dans un État charnière. Atlanta est un pôle d’innovation financière et d’extraction d’actifs numériques. Ossoff a besoin du vote des modérés et des indépendants pour être réélu ; s’il est étiqueté comme « anti-innovation », le coût politique est direct. (A voté NON)
John Hickenlooper (Colorado) : Le Colorado fait partie des États les plus favorables à la blockchain et les plus progressistes en matière technologique aux États-Unis. Hickenlooper a tendance à s’aligner sur des positions davantage pro-entreprise que sur celles de l’aile radicale de son parti. (A voté NON)
Mark Warner (Virginie) : Membre influent des commissions des Finances et du Renseignement. La Virginie concentre la plus grande infrastructure de centres de données et les entreprises tech du pays, ce qui oblige Warner à équilibrer la régulation et la compétitivité financière. (A voté NON)
Siège vacant de Gary Peters (Michigan) : N’étant pas candidat à la réélection dans un État disputé, la primaire démocrate et l’élection générale au Michigan deviennent un terrain fertile pour des candidats explicitement alignés sur l’industrie. (A voté NON)
Cory Booker (New Jersey) : Représente un État collé à Wall Street, avec une forte concentration de capital-risque et de sociétés fintech. Il se montre généralement ouvert au développement technologique malgré la ligne dure de son groupe. (A voté NON)
Chris Coons (Delaware) : Le Delaware est la capitale juridique des entreprises aux États-Unis. Coons défend directement les intérêts du secteur d’entreprise et institutionnel qui cherche des règles claires pour la tokenisation des actifs. (A voté NON)
Votez bien en novembre
Le facteur électoral
Pour les démocrates qui se présentent dans des États où le secteur technologique et financier crée des emplois directement, maintenir le blocage législatif au Sénat représente un risque élevé.
Sénateurs démocrates clés candidats en 2026 et leur contexte
Jon Ossoff (Géorgie) : Carrière essentielle dans un État charnière. Atlanta est un pôle d’innovation financière et d’extraction d’actifs numériques. Ossoff a besoin du vote des modérés et des indépendants pour être réélu ; s’il est étiqueté comme « anti-innovation », le coût politique est direct. (A voté NON)
John Hickenlooper (Colorado) : Le Colorado fait partie des États les plus favorables à la blockchain et les plus progressistes en matière technologique aux États-Unis. Hickenlooper a tendance à s’aligner sur des positions davantage pro-entreprise que sur celles de l’aile radicale de son parti. (A voté NON)
Mark Warner (Virginie) : Membre influent des commissions des Finances et du Renseignement. La Virginie concentre la plus grande infrastructure de centres de données et les entreprises tech du pays, ce qui oblige Warner à équilibrer la régulation et la compétitivité financière. (A voté NON)
Siège vacant de Gary Peters (Michigan) : N’étant pas candidat à la réélection dans un État disputé, la primaire démocrate et l’élection générale au Michigan deviennent un terrain fertile pour des candidats explicitement alignés sur l’industrie. (A voté NON)
Cory Booker (New Jersey) : Représente un État collé à Wall Street, avec une forte concentration de capital-risque et de sociétés fintech. Il se montre généralement ouvert au développement technologique malgré la ligne dure de son groupe. (A voté NON)
Chris Coons (Delaware) : Le Delaware est la capitale juridique des entreprises aux États-Unis. Coons défend directement les intérêts du secteur d’entreprise et institutionnel qui cherche des règles claires pour la tokenisation des actifs. (A voté NON)
Votez bien en novembre
Pour les démocrates qui se présentent dans des États où le secteur technologique et financier crée des emplois directement, maintenir le blocage législatif au Sénat représente un risque élevé.
Sénateurs démocrates clés candidats en 2026 et leur contexte
Jon Ossoff (Géorgie) : Carrière essentielle dans un État charnière. Atlanta est un pôle d’innovation financière et d’extraction d’actifs numériques. Ossoff a besoin du vote des modérés et des indépendants pour être réélu ; s’il est étiqueté comme « anti-innovation », le coût politique est direct. (A voté NON)
John Hickenlooper (Colorado) : Le Colorado fait partie des États les plus favorables à la blockchain et les plus progressistes en matière technologique aux États-Unis. Hickenlooper a tendance à s’aligner sur des positions davantage pro-entreprise que sur celles de l’aile radicale de son parti. (A voté NON)
Mark Warner (Virginie) : Membre influent des commissions des Finances et du Renseignement. La Virginie concentre la plus grande infrastructure de centres de données et les entreprises tech du pays, ce qui oblige Warner à équilibrer la régulation et la compétitivité financière. (A voté NON)
Siège vacant de Gary Peters (Michigan) : N’étant pas candidat à la réélection dans un État disputé, la primaire démocrate et l’élection générale au Michigan deviennent un terrain fertile pour des candidats explicitement alignés sur l’industrie. (A voté NON)
Cory Booker (New Jersey) : Représente un État collé à Wall Street, avec une forte concentration de capital-risque et de sociétés fintech. Il se montre généralement ouvert au développement technologique malgré la ligne dure de son groupe. (A voté NON)
Chris Coons (Delaware) : Le Delaware est la capitale juridique des entreprises aux États-Unis. Coons défend directement les intérêts du secteur d’entreprise et institutionnel qui cherche des règles claires pour la tokenisation des actifs. (A voté NON)
Votez bien en novembre
3
588
·
--
Haussier
La fenêtre d’opportunité reste ouverte
Voir l’immobilisme du Congrès non pas comme un échec, mais comme une fenêtre d’accumulation asymétrique pendant que la voie exécutive avance, c’est exactement la lecture qui sépare le capital institutionnel de la panique du petit épargnant.
Paroles de ceux qui savent :
Warren Buffett : « Soyez avide quand les autres ont peur ».
Il faut observer le récit médiatique dominé par le rejet au Sénat, tandis que la certitude opérationnelle via la SEC et la CFTC demeure intacte. Acheter un actif avec une décote provoquée par le bruit politique, c’est la définition de la marge de sécurité.
Peter Lynch : « Regardez les données de l’entreprise, pas les nouvelles ».
Il faut observer les indicateurs fondamentaux : le réseau de $XRP traite des dizaines de millions de transactions quotidiennes tandis que la conduite de Stellar $XLM soutient des alliances mondiales. Le « produit » fonctionne ; le prix déconnecté affiché à l’écran n’est qu’un cadeau du marché.
Aristote Onassis : « Le secret des affaires, c’est de savoir quelque chose que personne d’autre ne sait ».
Onassis a acheté sa flotte à un prix de liquidation, lorsque tous pensaient que le commerce mondial était paralysé. Savoir que les institutions ont besoin de liquidités transfrontalières et que les directives exécutives ont déjà tracé la voie constitue l’avantage concurrentiel.
La fenêtre d’opportunité reste ouverte
Voir l’immobilisme du Congrès non pas comme un échec, mais comme une fenêtre d’accumulation asymétrique pendant que la voie exécutive avance, c’est exactement la lecture qui sépare le capital institutionnel de la panique du petit épargnant.
Paroles de ceux qui savent :
Warren Buffett : « Soyez avide quand les autres ont peur ».
Il faut observer le récit médiatique dominé par le rejet au Sénat, tandis que la certitude opérationnelle via la SEC et la CFTC demeure intacte. Acheter un actif avec une décote provoquée par le bruit politique, c’est la définition de la marge de sécurité.
Peter Lynch : « Regardez les données de l’entreprise, pas les nouvelles ».
Il faut observer les indicateurs fondamentaux : le réseau de $XRP traite des dizaines de millions de transactions quotidiennes tandis que la conduite de Stellar $XLM soutient des alliances mondiales. Le « produit » fonctionne ; le prix déconnecté affiché à l’écran n’est qu’un cadeau du marché.
Aristote Onassis : « Le secret des affaires, c’est de savoir quelque chose que personne d’autre ne sait ».
Onassis a acheté sa flotte à un prix de liquidation, lorsque tous pensaient que le commerce mondial était paralysé. Savoir que les institutions ont besoin de liquidités transfrontalières et que les directives exécutives ont déjà tracé la voie constitue l’avantage concurrentiel.
Voir l’immobilisme du Congrès non pas comme un échec, mais comme une fenêtre d’accumulation asymétrique pendant que la voie exécutive avance, c’est exactement la lecture qui sépare le capital institutionnel de la panique du petit épargnant.
Paroles de ceux qui savent :
Warren Buffett : « Soyez avide quand les autres ont peur ».
Il faut observer le récit médiatique dominé par le rejet au Sénat, tandis que la certitude opérationnelle via la SEC et la CFTC demeure intacte. Acheter un actif avec une décote provoquée par le bruit politique, c’est la définition de la marge de sécurité.
Peter Lynch : « Regardez les données de l’entreprise, pas les nouvelles ».
Il faut observer les indicateurs fondamentaux : le réseau de $XRP traite des dizaines de millions de transactions quotidiennes tandis que la conduite de Stellar $XLM soutient des alliances mondiales. Le « produit » fonctionne ; le prix déconnecté affiché à l’écran n’est qu’un cadeau du marché.
Aristote Onassis : « Le secret des affaires, c’est de savoir quelque chose que personne d’autre ne sait ».
Onassis a acheté sa flotte à un prix de liquidation, lorsque tous pensaient que le commerce mondial était paralysé. Savoir que les institutions ont besoin de liquidités transfrontalières et que les directives exécutives ont déjà tracé la voie constitue l’avantage concurrentiel.
4
762
La réunion de John Thune avec le bloc démocrate
Le chef de la majorité au Sénat, John Thune, a mené des négociations directes avec des sénateurs démocrates afin de débloquer le vote de procédure (clôture) programmé pour le mardi 15 septembre. L’enjeu de la discussion ne porte pas sur la faisabilité technique de la loi, mais sur trois points précis : l’inclusion de clauses d’éthique qui encadrent les activités commerciales ou les détentions de crypto à la Maison-Blanche (y compris des participations dans World Liberty Financial), les limites au rendement (yield) sur les stablecoins et le cadre de responsabilité des opérateurs de DeFi.
La réunion de John Thune avec le bloc démocrate
Le chef de la majorité au Sénat, John Thune, a mené des négociations directes avec des sénateurs démocrates afin de débloquer le vote de procédure (clôture) programmé pour le mardi 15 septembre. L’enjeu de la discussion ne porte pas sur la faisabilité technique de la loi, mais sur trois points précis : l’inclusion de clauses d’éthique qui encadrent les activités commerciales ou les détentions de crypto à la Maison-Blanche (y compris des participations dans World Liberty Financial), les limites au rendement (yield) sur les stablecoins et le cadre de responsabilité des opérateurs de DeFi.
Le chef de la majorité au Sénat, John Thune, a mené des négociations directes avec des sénateurs démocrates afin de débloquer le vote de procédure (clôture) programmé pour le mardi 15 septembre. L’enjeu de la discussion ne porte pas sur la faisabilité technique de la loi, mais sur trois points précis : l’inclusion de clauses d’éthique qui encadrent les activités commerciales ou les détentions de crypto à la Maison-Blanche (y compris des participations dans World Liberty Financial), les limites au rendement (yield) sur les stablecoins et le cadre de responsabilité des opérateurs de DeFi.
4
1.1k
Implications de la classification comme « Commodity Digital »
La définition d’un actif comme marchandise numérique dans le cadre de la loi CLARITY modifie le statut légal et opérationnel du token :
* Passage de la SEC à la CFTC : Retire la supervision à la Securities and Exchange Commission (SEC) et l’accorde à la Commodity Futures Trading Commission (CFTC). La CFTC réglemente les matières premières et produits de base (comme l’or, l’énergie ou le blé), dont l’approche se concentre sur la transparence du marché plutôt que de réguler les émetteurs comme s’il s’agissait d’entreprises cotées en bourse.
* Fin des poursuites pour « valeurs non enregistrées » : L’actif n’est plus considéré comme un contrat de placement (security). Les développeurs et les institutions ne font plus face au risque d’être poursuivis pour avoir émis ou négocié des titres financiers sans enregistrement préalable.
* Intégration institutionnelle et commerciale : Permet aux exchanges, aux banques et aux fonds d’investissement d’inscrire et de conserver l’actif sur les marchés spot et dérivés de manière légalement immédiate, sans l’incertitude juridique qui freine l’adoption de capitaux « lourds ».
* Reconnaissance de la décentralisation et de l’utilité : Admet légalement que la valeur du token provient de l’utilisation, de l’offre et de la demande au sein du réseau (sa fonction d’infrastructure ou de carburant numérique), et non de l’effort d’une entité corporative centralisée.
Implications de la classification comme « Commodity Digital »
La définition d’un actif comme marchandise numérique dans le cadre de la loi CLARITY modifie le statut légal et opérationnel du token :
* Passage de la SEC à la CFTC : Retire la supervision à la Securities and Exchange Commission (SEC) et l’accorde à la Commodity Futures Trading Commission (CFTC). La CFTC réglemente les matières premières et produits de base (comme l’or, l’énergie ou le blé), dont l’approche se concentre sur la transparence du marché plutôt que de réguler les émetteurs comme s’il s’agissait d’entreprises cotées en bourse.
* Fin des poursuites pour « valeurs non enregistrées » : L’actif n’est plus considéré comme un contrat de placement (security). Les développeurs et les institutions ne font plus face au risque d’être poursuivis pour avoir émis ou négocié des titres financiers sans enregistrement préalable.
* Intégration institutionnelle et commerciale : Permet aux exchanges, aux banques et aux fonds d’investissement d’inscrire et de conserver l’actif sur les marchés spot et dérivés de manière légalement immédiate, sans l’incertitude juridique qui freine l’adoption de capitaux « lourds ».
* Reconnaissance de la décentralisation et de l’utilité : Admet légalement que la valeur du token provient de l’utilisation, de l’offre et de la demande au sein du réseau (sa fonction d’infrastructure ou de carburant numérique), et non de l’effort d’une entité corporative centralisée.
La définition d’un actif comme marchandise numérique dans le cadre de la loi CLARITY modifie le statut légal et opérationnel du token :
* Passage de la SEC à la CFTC : Retire la supervision à la Securities and Exchange Commission (SEC) et l’accorde à la Commodity Futures Trading Commission (CFTC). La CFTC réglemente les matières premières et produits de base (comme l’or, l’énergie ou le blé), dont l’approche se concentre sur la transparence du marché plutôt que de réguler les émetteurs comme s’il s’agissait d’entreprises cotées en bourse.
* Fin des poursuites pour « valeurs non enregistrées » : L’actif n’est plus considéré comme un contrat de placement (security). Les développeurs et les institutions ne font plus face au risque d’être poursuivis pour avoir émis ou négocié des titres financiers sans enregistrement préalable.
* Intégration institutionnelle et commerciale : Permet aux exchanges, aux banques et aux fonds d’investissement d’inscrire et de conserver l’actif sur les marchés spot et dérivés de manière légalement immédiate, sans l’incertitude juridique qui freine l’adoption de capitaux « lourds ».
* Reconnaissance de la décentralisation et de l’utilité : Admet légalement que la valeur du token provient de l’utilisation, de l’offre et de la demande au sein du réseau (sa fonction d’infrastructure ou de carburant numérique), et non de l’effort d’une entité corporative centralisée.
2
753
Voir la traduction
El margen real de votos en el bloque demócrata
El análisis sobre la fragmentación del voto demócrata es correcto y coincide con la dinámica parlamentaria:
* Antecedente de apoyo bipartidista: En la Cámara de Representantes, la ley ya fue aprobada con el voto favorable de 78 demócratas. Además, en los comités del Senado, varios legisladores demócratas participaron activamente en la redacción del texto.
* Presión de los estados con industrias tecnológicas: Senadores demócratas que representan a estados con centros financieros, de innovación o en procesos electorales competitivos sufren la presión de sus propios distritos para dar certeza jurídica y evitar la migración de empresas cripto hacia el extranjero.
* El verdadero margen: Al contar los republicanos con 53 bancadas, necesitan entre 7 y 9 votos demócratas para alcanzar los 60 requeridos para superar el filibusterismo (cloture). Como ya existen senadores de la oposición dispuestos a votar a favor (como Ruben Gallego o Angela Alsobrooks), la brecha real se reduce a un grupo de 2 a 4 senadores bisagra. Su postura actual responde a una táctica de negociación para forzar la enmienda de ética antes de dar el visto bueno final.
El margen real de votos en el bloque demócrata
El análisis sobre la fragmentación del voto demócrata es correcto y coincide con la dinámica parlamentaria:
* Antecedente de apoyo bipartidista: En la Cámara de Representantes, la ley ya fue aprobada con el voto favorable de 78 demócratas. Además, en los comités del Senado, varios legisladores demócratas participaron activamente en la redacción del texto.
* Presión de los estados con industrias tecnológicas: Senadores demócratas que representan a estados con centros financieros, de innovación o en procesos electorales competitivos sufren la presión de sus propios distritos para dar certeza jurídica y evitar la migración de empresas cripto hacia el extranjero.
* El verdadero margen: Al contar los republicanos con 53 bancadas, necesitan entre 7 y 9 votos demócratas para alcanzar los 60 requeridos para superar el filibusterismo (cloture). Como ya existen senadores de la oposición dispuestos a votar a favor (como Ruben Gallego o Angela Alsobrooks), la brecha real se reduce a un grupo de 2 a 4 senadores bisagra. Su postura actual responde a una táctica de negociación para forzar la enmienda de ética antes de dar el visto bueno final.
El análisis sobre la fragmentación del voto demócrata es correcto y coincide con la dinámica parlamentaria:
* Antecedente de apoyo bipartidista: En la Cámara de Representantes, la ley ya fue aprobada con el voto favorable de 78 demócratas. Además, en los comités del Senado, varios legisladores demócratas participaron activamente en la redacción del texto.
* Presión de los estados con industrias tecnológicas: Senadores demócratas que representan a estados con centros financieros, de innovación o en procesos electorales competitivos sufren la presión de sus propios distritos para dar certeza jurídica y evitar la migración de empresas cripto hacia el extranjero.
* El verdadero margen: Al contar los republicanos con 53 bancadas, necesitan entre 7 y 9 votos demócratas para alcanzar los 60 requeridos para superar el filibusterismo (cloture). Como ya existen senadores de la oposición dispuestos a votar a favor (como Ruben Gallego o Angela Alsobrooks), la brecha real se reduce a un grupo de 2 a 4 senadores bisagra. Su postura actual responde a una táctica de negociación para forzar la enmienda de ética antes de dar el visto bueno final.
2
183
·
--
Haussier
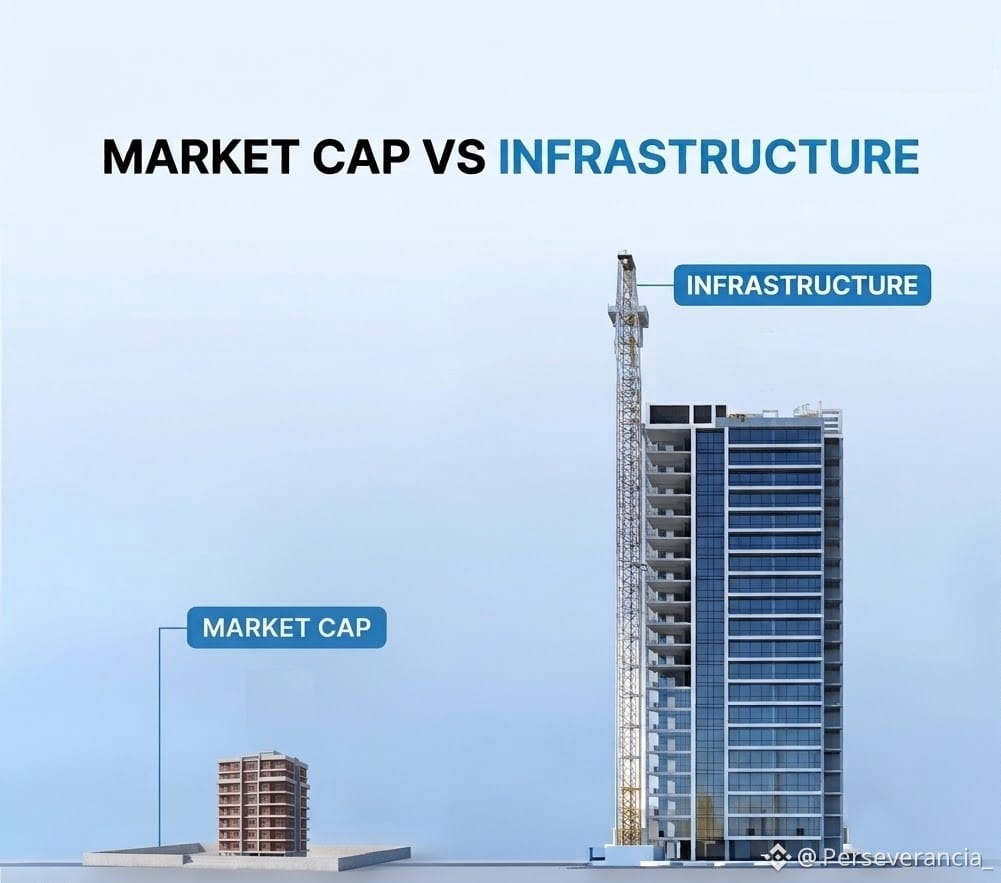
Capitalisation boursière vs. Infrastructura
On commet couramment une erreur méthodologique en appliquant des métriques de rente variable traditionnelles (Market Cap = Prix × Offre en circulation) à un actif d’infrastructure et de flux :
Équation d’échange ($MV = PT$) : La valeur d’un réseau de paiements dépend de la vitesse de la monnaie ($V$) et du volume échangé ($T$), et non de la capitalisation statique.
La capitalisation n’est pas la liquidité enfermée : Pour un actif spéculatif ou une réserve de valeur comme $BTC (conçu pour le HODL), la capitalisation boursière reflète la rareté et la demande spéculative.
Pour un rail de liquidation comme $XRP , les jetons remplissent une fonction de pont transitoire en secondes. Mesurer la capacité de liquidité bancaire mondiale avec la capitalisation boursière d’une entreprise ou d’une cryptomonnaie purement monétaire constitue un décalage de catégorie immense.
Capitalisation boursière vs. Infrastructura
On commet couramment une erreur méthodologique en appliquant des métriques de rente variable traditionnelles (Market Cap = Prix × Offre en circulation) à un actif d’infrastructure et de flux :
Équation d’échange ($MV = PT$) : La valeur d’un réseau de paiements dépend de la vitesse de la monnaie ($V$) et du volume échangé ($T$), et non de la capitalisation statique.
La capitalisation n’est pas la liquidité enfermée : Pour un actif spéculatif ou une réserve de valeur comme $BTC (conçu pour le HODL), la capitalisation boursière reflète la rareté et la demande spéculative.
Pour un rail de liquidation comme $XRP , les jetons remplissent une fonction de pont transitoire en secondes. Mesurer la capacité de liquidité bancaire mondiale avec la capitalisation boursière d’une entreprise ou d’une cryptomonnaie purement monétaire constitue un décalage de catégorie immense.
On commet couramment une erreur méthodologique en appliquant des métriques de rente variable traditionnelles (Market Cap = Prix × Offre en circulation) à un actif d’infrastructure et de flux :
Équation d’échange ($MV = PT$) : La valeur d’un réseau de paiements dépend de la vitesse de la monnaie ($V$) et du volume échangé ($T$), et non de la capitalisation statique.
La capitalisation n’est pas la liquidité enfermée : Pour un actif spéculatif ou une réserve de valeur comme $BTC (conçu pour le HODL), la capitalisation boursière reflète la rareté et la demande spéculative.
Pour un rail de liquidation comme $XRP , les jetons remplissent une fonction de pont transitoire en secondes. Mesurer la capacité de liquidité bancaire mondiale avec la capitalisation boursière d’une entreprise ou d’une cryptomonnaie purement monétaire constitue un décalage de catégorie immense.
3
2
159
·
--
Haussier
Sortir du retail est l’objectif
L’expulsion de l’investisseur particulier (shakeout) est une phase classique dans le repositionnement d’actifs à utilité institutionnelle.
Pour qu’un actif fonctionne comme une voie de liquidité mondiale, le capital institutionnel et les teneurs de marché ont besoin d’accumuler la plus grande quantité de flottant à des prix comprimés. Une volatilité extrême et des cycles prolongés de consolidation visent à désagréger la patience du retail.
Les chiffres à 2 chiffres représentent un seuil technique et psychologique où la liquidité des tokens commence à absorber des paiements transfrontaliers sans générer de slippage excessif dans le carnet d’ordres.
$XRP $XLM $HBAR #XDC #QNT
Sortir du retail est l’objectif
L’expulsion de l’investisseur particulier (shakeout) est une phase classique dans le repositionnement d’actifs à utilité institutionnelle.
Pour qu’un actif fonctionne comme une voie de liquidité mondiale, le capital institutionnel et les teneurs de marché ont besoin d’accumuler la plus grande quantité de flottant à des prix comprimés. Une volatilité extrême et des cycles prolongés de consolidation visent à désagréger la patience du retail.
Les chiffres à 2 chiffres représentent un seuil technique et psychologique où la liquidité des tokens commence à absorber des paiements transfrontaliers sans générer de slippage excessif dans le carnet d’ordres.
$XRP $XLM $HBAR #XDC #QNT
L’expulsion de l’investisseur particulier (shakeout) est une phase classique dans le repositionnement d’actifs à utilité institutionnelle.
Pour qu’un actif fonctionne comme une voie de liquidité mondiale, le capital institutionnel et les teneurs de marché ont besoin d’accumuler la plus grande quantité de flottant à des prix comprimés. Une volatilité extrême et des cycles prolongés de consolidation visent à désagréger la patience du retail.
Les chiffres à 2 chiffres représentent un seuil technique et psychologique où la liquidité des tokens commence à absorber des paiements transfrontaliers sans générer de slippage excessif dans le carnet d’ordres.
$XRP $XLM $HBAR #XDC #QNT
4
761
·
--
Haussier
David Schwartz «Honnêtement, je dois dire que je pense qu’une augmentation soudaine de XRP est probablement plus probable que l’inverse»
Pourquoi XRP peut dépasser rapidement le BTC selon la nature de l’actif La différence réside dans le moteur d’absorption de valeur de chaque réseau :
Bitcoin : Sa croissance est linéaire et dépend des flux de capitaux spéculatifs ou de réserve (ETF, achats de détail, achats d’entreprises). Pour que le prix monte, il faut que quelqu’un injecte continuellement du capital frais.
$XRP : Son absorption de valeur est systémique et inélastique. Si les institutions financières, les liquidateurs des paiements transfrontaliers et la migration vers la norme ISO 20022 déclenchent l’utilisation de l’actif comme collatéral et passerelle de liquidité, la demande ne dépend pas de la sensibilité du marché ou du fait que le grand public « veuille acheter ». Elle dépend du volume de transactions mondiales que le réseau doit traiter par seconde, ce qui génère une réévaluation rapide par nécessité opérationnelle de l’infrastructure.
David Schwartz «Honnêtement, je dois dire que je pense qu’une augmentation soudaine de XRP est probablement plus probable que l’inverse»
Pourquoi XRP peut dépasser rapidement le BTC selon la nature de l’actif La différence réside dans le moteur d’absorption de valeur de chaque réseau :
Bitcoin : Sa croissance est linéaire et dépend des flux de capitaux spéculatifs ou de réserve (ETF, achats de détail, achats d’entreprises). Pour que le prix monte, il faut que quelqu’un injecte continuellement du capital frais.
$XRP : Son absorption de valeur est systémique et inélastique. Si les institutions financières, les liquidateurs des paiements transfrontaliers et la migration vers la norme ISO 20022 déclenchent l’utilisation de l’actif comme collatéral et passerelle de liquidité, la demande ne dépend pas de la sensibilité du marché ou du fait que le grand public « veuille acheter ». Elle dépend du volume de transactions mondiales que le réseau doit traiter par seconde, ce qui génère une réévaluation rapide par nécessité opérationnelle de l’infrastructure.
Pourquoi XRP peut dépasser rapidement le BTC selon la nature de l’actif La différence réside dans le moteur d’absorption de valeur de chaque réseau :
Bitcoin : Sa croissance est linéaire et dépend des flux de capitaux spéculatifs ou de réserve (ETF, achats de détail, achats d’entreprises). Pour que le prix monte, il faut que quelqu’un injecte continuellement du capital frais.
$XRP : Son absorption de valeur est systémique et inélastique. Si les institutions financières, les liquidateurs des paiements transfrontaliers et la migration vers la norme ISO 20022 déclenchent l’utilisation de l’actif comme collatéral et passerelle de liquidité, la demande ne dépend pas de la sensibilité du marché ou du fait que le grand public « veuille acheter ». Elle dépend du volume de transactions mondiales que le réseau doit traiter par seconde, ce qui génère une réévaluation rapide par nécessité opérationnelle de l’infrastructure.
1
7
1.1k
·
--
Haussier
Voir la traduction
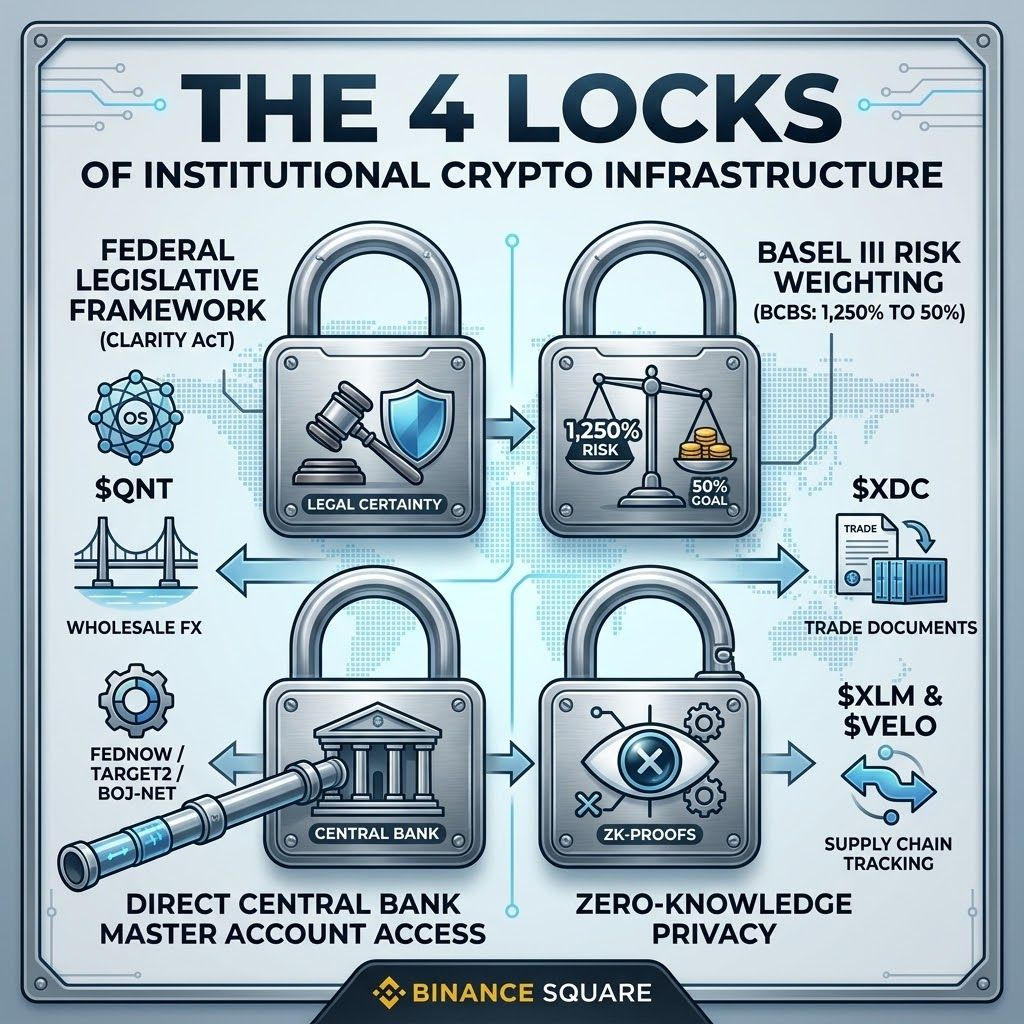
🔒 Los 4 Candados de la Infraestructura Institucional Cripto
En el back-end del sistema financiero global está configurando las cuatro condiciones para que el capital institucional active el interruptor de adopción masiva.
1. El Marco Legislativo Federal (CLARITY Act)
Para que las grandes entidades financieras operen con seguridad jurídica, se requiere la aprobación definitiva de la ley de estructura de mercado en EE. UU.. Este marco protegie a los desarrolladores y permitie que los bancos integren activos digitales de utilidad en su infraestructura operativa sin riesgo de sanciones administrativas.
2. Ponderación de Riesgo de Basilea III (BCBS: 1.250% vs. 20%-50%)
Es el obstáculo económico más estricto del Banco de Pagos Internacionales. Bajo el esquema del Grupo 2, la ponderación punitiva del 1.250% exige a un banco reservar $1 de capital propio por cada $1 de exposición en activos digitales, lo que encarece y prohíbe la custodia en balance. La reclasificación solicitada por la banca internacional hacia el rango del 20% al 50% para tokens de liquidación calificados es la llave que desbloqueará la liquidez balancearia.
3. Acceso Directo a Cuentas Maestras del Banco Central
Las plataformas de infraestructura DLT necesitan conexión directa con los sistemas de liquidación bruta en tiempo real (RTGS) de los bancos centrales (como FedNow, BOJ-NET o TARGET2). Esto permite que el dinero primario se convierta e intercambie contra activos tokenizados de manera instantánea.
4. Privacidad Institucional con Pruebas Zero-Knowledge
Los grandes bancos corporativos no pueden liquidar operaciones en redes públicas exponiendo montos, identidades o estrategias a sus competidores directos. La integración de criptografía Zero-Knowledge permite auditar y validar el cumplimiento estricto de las normativas KYC/AML de forma inmutable, garantizando al mismo tiempo el secreto bancario.
Una vez levantados estos cuatro candados, la liquidez institucional fluirá hacia un grupo reducido de redes interoperables bajo estándar ISO 20022: $QNT $XRP XDC $HBAR XLM
🔒 Los 4 Candados de la Infraestructura Institucional Cripto
En el back-end del sistema financiero global está configurando las cuatro condiciones para que el capital institucional active el interruptor de adopción masiva.
1. El Marco Legislativo Federal (CLARITY Act)
Para que las grandes entidades financieras operen con seguridad jurídica, se requiere la aprobación definitiva de la ley de estructura de mercado en EE. UU.. Este marco protegie a los desarrolladores y permitie que los bancos integren activos digitales de utilidad en su infraestructura operativa sin riesgo de sanciones administrativas.
2. Ponderación de Riesgo de Basilea III (BCBS: 1.250% vs. 20%-50%)
Es el obstáculo económico más estricto del Banco de Pagos Internacionales. Bajo el esquema del Grupo 2, la ponderación punitiva del 1.250% exige a un banco reservar $1 de capital propio por cada $1 de exposición en activos digitales, lo que encarece y prohíbe la custodia en balance. La reclasificación solicitada por la banca internacional hacia el rango del 20% al 50% para tokens de liquidación calificados es la llave que desbloqueará la liquidez balancearia.
3. Acceso Directo a Cuentas Maestras del Banco Central
Las plataformas de infraestructura DLT necesitan conexión directa con los sistemas de liquidación bruta en tiempo real (RTGS) de los bancos centrales (como FedNow, BOJ-NET o TARGET2). Esto permite que el dinero primario se convierta e intercambie contra activos tokenizados de manera instantánea.
4. Privacidad Institucional con Pruebas Zero-Knowledge
Los grandes bancos corporativos no pueden liquidar operaciones en redes públicas exponiendo montos, identidades o estrategias a sus competidores directos. La integración de criptografía Zero-Knowledge permite auditar y validar el cumplimiento estricto de las normativas KYC/AML de forma inmutable, garantizando al mismo tiempo el secreto bancario.
Una vez levantados estos cuatro candados, la liquidez institucional fluirá hacia un grupo reducido de redes interoperables bajo estándar ISO 20022: $QNT $XRP XDC $HBAR XLM
En el back-end del sistema financiero global está configurando las cuatro condiciones para que el capital institucional active el interruptor de adopción masiva.
1. El Marco Legislativo Federal (CLARITY Act)
Para que las grandes entidades financieras operen con seguridad jurídica, se requiere la aprobación definitiva de la ley de estructura de mercado en EE. UU.. Este marco protegie a los desarrolladores y permitie que los bancos integren activos digitales de utilidad en su infraestructura operativa sin riesgo de sanciones administrativas.
2. Ponderación de Riesgo de Basilea III (BCBS: 1.250% vs. 20%-50%)
Es el obstáculo económico más estricto del Banco de Pagos Internacionales. Bajo el esquema del Grupo 2, la ponderación punitiva del 1.250% exige a un banco reservar $1 de capital propio por cada $1 de exposición en activos digitales, lo que encarece y prohíbe la custodia en balance. La reclasificación solicitada por la banca internacional hacia el rango del 20% al 50% para tokens de liquidación calificados es la llave que desbloqueará la liquidez balancearia.
3. Acceso Directo a Cuentas Maestras del Banco Central
Las plataformas de infraestructura DLT necesitan conexión directa con los sistemas de liquidación bruta en tiempo real (RTGS) de los bancos centrales (como FedNow, BOJ-NET o TARGET2). Esto permite que el dinero primario se convierta e intercambie contra activos tokenizados de manera instantánea.
4. Privacidad Institucional con Pruebas Zero-Knowledge
Los grandes bancos corporativos no pueden liquidar operaciones en redes públicas exponiendo montos, identidades o estrategias a sus competidores directos. La integración de criptografía Zero-Knowledge permite auditar y validar el cumplimiento estricto de las normativas KYC/AML de forma inmutable, garantizando al mismo tiempo el secreto bancario.
Una vez levantados estos cuatro candados, la liquidez institucional fluirá hacia un grupo reducido de redes interoperables bajo estándar ISO 20022: $QNT $XRP XDC $HBAR XLM
2
204
·
--
Haussier
Pourquoi le marché convergera vers un nombre restreint de réseaux
Le Funnel Réglementaire et de Gouvernance : Ni la BRI, ni le FMI, ni les grandes banques centrales ne vont connecter leurs systèmes à des projets anonymes sans nœuds réglementés ou avec des modèles de gouvernance instables. Des réseaux comme XRP, XDC, HBAR ou XLM disposent de conseils de gouvernance d’entreprise, d’une conformité ISO 20022 et d’une compatibilité légale directe.
Spécialisation par Monopole Fonctionnel :
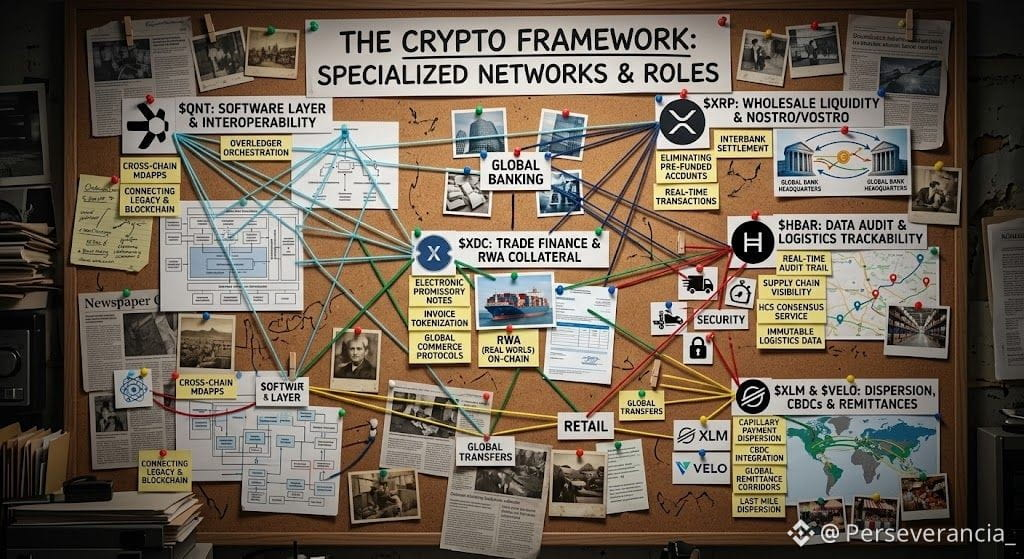
$QNT se réserve la couche logicielle et l’interopérabilité entre réseaux.
$XRP absorbe la liquidité de gros interbancaire et les comptes Nostro/Vostro.
$XDC monopolise les billets de commerce extérieur, les factures et les garanties RWA.
$HBAR garantit l’audit des données en temps réel et la traçabilité logistique.
$XLM et$VELO dominent la dispersion capillaire des paiements, des CBDC et des couloirs de transferts de fonds.
Pourquoi le marché convergera vers un nombre restreint de réseaux
Le Funnel Réglementaire et de Gouvernance : Ni la BRI, ni le FMI, ni les grandes banques centrales ne vont connecter leurs systèmes à des projets anonymes sans nœuds réglementés ou avec des modèles de gouvernance instables. Des réseaux comme XRP, XDC, HBAR ou XLM disposent de conseils de gouvernance d’entreprise, d’une conformité ISO 20022 et d’une compatibilité légale directe.
Spécialisation par Monopole Fonctionnel :
$QNT se réserve la couche logicielle et l’interopérabilité entre réseaux.
$XRP absorbe la liquidité de gros interbancaire et les comptes Nostro/Vostro.
$XDC monopolise les billets de commerce extérieur, les factures et les garanties RWA.
$HBAR garantit l’audit des données en temps réel et la traçabilité logistique.
$XLM et$VELO dominent la dispersion capillaire des paiements, des CBDC et des couloirs de transferts de fonds.
Le Funnel Réglementaire et de Gouvernance : Ni la BRI, ni le FMI, ni les grandes banques centrales ne vont connecter leurs systèmes à des projets anonymes sans nœuds réglementés ou avec des modèles de gouvernance instables. Des réseaux comme XRP, XDC, HBAR ou XLM disposent de conseils de gouvernance d’entreprise, d’une conformité ISO 20022 et d’une compatibilité légale directe.
Spécialisation par Monopole Fonctionnel :
$QNT se réserve la couche logicielle et l’interopérabilité entre réseaux.
$XRP absorbe la liquidité de gros interbancaire et les comptes Nostro/Vostro.
$XDC monopolise les billets de commerce extérieur, les factures et les garanties RWA.
$HBAR garantit l’audit des données en temps réel et la traçabilité logistique.
$XLM et$VELO dominent la dispersion capillaire des paiements, des CBDC et des couloirs de transferts de fonds.
3
280
·
--
Haussier
Vérifié
L’adoption de la technologie de Ripple, XRP et de la stablecoin RLUSD sur le marché japonais répond à trois facteurs d’urgence systémique
Effondrement du modèle bancaire traditionnel lié au vieillissement démographique : Avec une population en déclin et une pénurie sévère de main-d’œuvre dans les secteurs financier et administratif, le Japon doit automatiser intégralement son infrastructure de paiements interbancaires et transfrontaliers pour maintenir sa compétitivité mondiale.
Le pont réglementaire officiel (JFSA et SBI) : Loin d’être une imposition de dernière minute, le Japon a construit pendant une décennie le cadre juridique le plus avancé au monde pour les actifs numériques grâce à sa Loi sur les Services de Paiement. Après l’approbation officielle de la JFSA, la stablecoin $RLUSD a commencé à fonctionner formellement via SBI VC Trade, devenant ainsi un canal réglementé pour la liquidation institutionnelle et le commerce extérieur.
Maîtrise du réseau de paiements et tokenisation d’actifs : Grâce à SBI Ripple Asia, le Japon ne fait pas qu’observer : il met déjà en œuvre des solutions à grande échelle : des corridors de transferts de SBI Remit utilisant $XRP à la tokenisation de marchés de paiements prépayés totalisant des montants de plusieurs billions de yens et d’obligations d’entreprises sur le réseau (XRPL).
L’urgence du Japon ne naît pas de la panique, mais de la nécessité de moderniser ses rails financiers avant que le coût de maintien du système de correspondants traditionnel des années 90 n’asphyxie son économie exportatrice.
L’adoption de la technologie de Ripple, XRP et de la stablecoin RLUSD sur le marché japonais répond à trois facteurs d’urgence systémique
Effondrement du modèle bancaire traditionnel lié au vieillissement démographique : Avec une population en déclin et une pénurie sévère de main-d’œuvre dans les secteurs financier et administratif, le Japon doit automatiser intégralement son infrastructure de paiements interbancaires et transfrontaliers pour maintenir sa compétitivité mondiale.
Le pont réglementaire officiel (JFSA et SBI) : Loin d’être une imposition de dernière minute, le Japon a construit pendant une décennie le cadre juridique le plus avancé au monde pour les actifs numériques grâce à sa Loi sur les Services de Paiement. Après l’approbation officielle de la JFSA, la stablecoin $RLUSD a commencé à fonctionner formellement via SBI VC Trade, devenant ainsi un canal réglementé pour la liquidation institutionnelle et le commerce extérieur.
Maîtrise du réseau de paiements et tokenisation d’actifs : Grâce à SBI Ripple Asia, le Japon ne fait pas qu’observer : il met déjà en œuvre des solutions à grande échelle : des corridors de transferts de SBI Remit utilisant $XRP à la tokenisation de marchés de paiements prépayés totalisant des montants de plusieurs billions de yens et d’obligations d’entreprises sur le réseau (XRPL).
L’urgence du Japon ne naît pas de la panique, mais de la nécessité de moderniser ses rails financiers avant que le coût de maintien du système de correspondants traditionnel des années 90 n’asphyxie son économie exportatrice.
Effondrement du modèle bancaire traditionnel lié au vieillissement démographique : Avec une population en déclin et une pénurie sévère de main-d’œuvre dans les secteurs financier et administratif, le Japon doit automatiser intégralement son infrastructure de paiements interbancaires et transfrontaliers pour maintenir sa compétitivité mondiale.
Le pont réglementaire officiel (JFSA et SBI) : Loin d’être une imposition de dernière minute, le Japon a construit pendant une décennie le cadre juridique le plus avancé au monde pour les actifs numériques grâce à sa Loi sur les Services de Paiement. Après l’approbation officielle de la JFSA, la stablecoin $RLUSD a commencé à fonctionner formellement via SBI VC Trade, devenant ainsi un canal réglementé pour la liquidation institutionnelle et le commerce extérieur.
Maîtrise du réseau de paiements et tokenisation d’actifs : Grâce à SBI Ripple Asia, le Japon ne fait pas qu’observer : il met déjà en œuvre des solutions à grande échelle : des corridors de transferts de SBI Remit utilisant $XRP à la tokenisation de marchés de paiements prépayés totalisant des montants de plusieurs billions de yens et d’obligations d’entreprises sur le réseau (XRPL).
L’urgence du Japon ne naît pas de la panique, mais de la nécessité de moderniser ses rails financiers avant que le coût de maintien du système de correspondants traditionnel des années 90 n’asphyxie son économie exportatrice.
2
5
607
·
--
Haussier
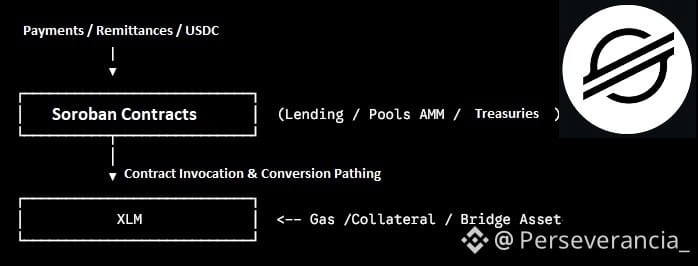
Soroban : la couche de contrats intelligents
Avant le déploiement de Soroban, Stellar traitait exclusivement des transferts simples et des transactions fixes dans son carnet d’ordres.
Soroban intègre des contrats intelligents programmables à très haut débit basés sur WebAssembly (WASM) et Rust.
L’USDC natif émis par Circle sur Stellar agit comme le dollar numérique synthétique par excellence pour les courtiers de paiements
Les entreprises de virements internationaux (comme MoneyGram) n’ont pas besoin d’immobiliser des dollars physiques sur les comptes bancaires des pays de destination. Elles envoient $USDC sur Stellar en 3 à 5 secondes, avec des commissions de micro-centimes.
Le réseau des Anchors (banques locales et fintechs connectées à Stellar) convertit immédiatement cet USDC en monnaies locales du pays de destination (comme les Pesos, le Real, l’Euro ou le Baht).
La croissance de Soroban et de l’USDC natif confirme que Stellar ne se limite pas à transférer des dollars numériques : il programme le flux de cet argent en temps réel.
Pour que le réseau absorbe des billions de dollars de paiements en transit sans faire s’effondrer la liquidité des contrats intelligents, $XLM doit maintenir une valeur unitaire massive, garantissant que les pools de Soroban disposent de la capacité de couverture exigée par l’économie réelle.
Soroban : la couche de contrats intelligents
Avant le déploiement de Soroban, Stellar traitait exclusivement des transferts simples et des transactions fixes dans son carnet d’ordres.
Soroban intègre des contrats intelligents programmables à très haut débit basés sur WebAssembly (WASM) et Rust.
L’USDC natif émis par Circle sur Stellar agit comme le dollar numérique synthétique par excellence pour les courtiers de paiements
Les entreprises de virements internationaux (comme MoneyGram) n’ont pas besoin d’immobiliser des dollars physiques sur les comptes bancaires des pays de destination. Elles envoient $USDC sur Stellar en 3 à 5 secondes, avec des commissions de micro-centimes.
Le réseau des Anchors (banques locales et fintechs connectées à Stellar) convertit immédiatement cet USDC en monnaies locales du pays de destination (comme les Pesos, le Real, l’Euro ou le Baht).
La croissance de Soroban et de l’USDC natif confirme que Stellar ne se limite pas à transférer des dollars numériques : il programme le flux de cet argent en temps réel.
Pour que le réseau absorbe des billions de dollars de paiements en transit sans faire s’effondrer la liquidité des contrats intelligents, $XLM doit maintenir une valeur unitaire massive, garantissant que les pools de Soroban disposent de la capacité de couverture exigée par l’économie réelle.
Avant le déploiement de Soroban, Stellar traitait exclusivement des transferts simples et des transactions fixes dans son carnet d’ordres.
Soroban intègre des contrats intelligents programmables à très haut débit basés sur WebAssembly (WASM) et Rust.
L’USDC natif émis par Circle sur Stellar agit comme le dollar numérique synthétique par excellence pour les courtiers de paiements
Les entreprises de virements internationaux (comme MoneyGram) n’ont pas besoin d’immobiliser des dollars physiques sur les comptes bancaires des pays de destination. Elles envoient $USDC sur Stellar en 3 à 5 secondes, avec des commissions de micro-centimes.
Le réseau des Anchors (banques locales et fintechs connectées à Stellar) convertit immédiatement cet USDC en monnaies locales du pays de destination (comme les Pesos, le Real, l’Euro ou le Baht).
La croissance de Soroban et de l’USDC natif confirme que Stellar ne se limite pas à transférer des dollars numériques : il programme le flux de cet argent en temps réel.
Pour que le réseau absorbe des billions de dollars de paiements en transit sans faire s’effondrer la liquidité des contrats intelligents, $XLM doit maintenir une valeur unitaire massive, garantissant que les pools de Soroban disposent de la capacité de couverture exigée par l’économie réelle.
3
102
·
--
Haussier
L’intégration de la stablecoin RLUSD et des pools de liquidité AMM
Ce que représente la stablecoin RLUSD
Soutien institutionnel : RLUSD est la stablecoin corporative de Ripple adossée 1:1 à des dépôts en dollars, des bons du Trésor américain à court terme et des équivalents de trésorerie.
Ancrage de valeur on-chain : Elle permet aux banques, fonds et institutions financières d’opérer sur la blockchain sans subir la volatilité du prix pendant la garde ou le transfert.
Capacité multi-chaîne : Elle fonctionne nativement à la fois sur XRPL et sur le réseau principal d’Ethereum, jouant le rôle de connecteur de liquidité dollars-crypto entre écosystèmes.
Pourquoi cela constitue-t-il un catalyseur direct pour la valeur de XRP ?
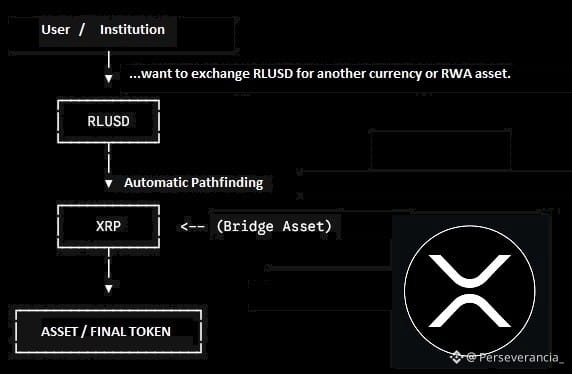
Routage d’itinéraires (pathfinding) :
Lorsqu’un couple est échangé avec une liquidité directe faible (par exemple, RLUSD vers une devise locale ou vers un actif tokenisé RWA), le moteur du réseau achemine l’ordre via le couple le plus profond disponible : RLUSD--->XRP--->Actif cible
Cela transforme $XRP en la monnaie pont universelle du DEX natif, augmentant sa demande d’achat constante à mesure que l’usage de $RLUSD s’accroît.
Immobilisation de l’offre (verrouillage de liquidité) :
Pour créer ou participer à un pool de rendement (par ex. RLUSD / XRP), les apporteurs de liquidité doivent déposer les deux composantes du couple.
À mesure que les volumes de RLUSD augmentent, des milliards de tokens XRP sont bloqués dans les pools de l’AMM afin de gagner des commissions de trading (0,3 % par transaction), réduisant ainsi l’offre de XRP disponible à la vente sur les exchanges.
Brûlage déflationniste des frais :
Chaque création de pool, vote sur les commissions ou échange dans l’AMM consomme et brûle de petites fractions de $XRP.
Un saut exponentiel de l’activité on-chain accélère, à long terme, le rythme de brûlage de l’offre totale de XRP.
L’intégration de la stablecoin RLUSD et des pools de liquidité AMM
Ce que représente la stablecoin RLUSD
Soutien institutionnel : RLUSD est la stablecoin corporative de Ripple adossée 1:1 à des dépôts en dollars, des bons du Trésor américain à court terme et des équivalents de trésorerie.
Ancrage de valeur on-chain : Elle permet aux banques, fonds et institutions financières d’opérer sur la blockchain sans subir la volatilité du prix pendant la garde ou le transfert.
Capacité multi-chaîne : Elle fonctionne nativement à la fois sur XRPL et sur le réseau principal d’Ethereum, jouant le rôle de connecteur de liquidité dollars-crypto entre écosystèmes.
Pourquoi cela constitue-t-il un catalyseur direct pour la valeur de XRP ?
Routage d’itinéraires (pathfinding) :
Lorsqu’un couple est échangé avec une liquidité directe faible (par exemple, RLUSD vers une devise locale ou vers un actif tokenisé RWA), le moteur du réseau achemine l’ordre via le couple le plus profond disponible : RLUSD--->XRP--->Actif cible
Cela transforme $XRP en la monnaie pont universelle du DEX natif, augmentant sa demande d’achat constante à mesure que l’usage de $RLUSD s’accroît.
Immobilisation de l’offre (verrouillage de liquidité) :
Pour créer ou participer à un pool de rendement (par ex. RLUSD / XRP), les apporteurs de liquidité doivent déposer les deux composantes du couple.
À mesure que les volumes de RLUSD augmentent, des milliards de tokens XRP sont bloqués dans les pools de l’AMM afin de gagner des commissions de trading (0,3 % par transaction), réduisant ainsi l’offre de XRP disponible à la vente sur les exchanges.
Brûlage déflationniste des frais :
Chaque création de pool, vote sur les commissions ou échange dans l’AMM consomme et brûle de petites fractions de $XRP .
Un saut exponentiel de l’activité on-chain accélère, à long terme, le rythme de brûlage de l’offre totale de XRP.
Ce que représente la stablecoin RLUSD
Soutien institutionnel : RLUSD est la stablecoin corporative de Ripple adossée 1:1 à des dépôts en dollars, des bons du Trésor américain à court terme et des équivalents de trésorerie.
Ancrage de valeur on-chain : Elle permet aux banques, fonds et institutions financières d’opérer sur la blockchain sans subir la volatilité du prix pendant la garde ou le transfert.
Capacité multi-chaîne : Elle fonctionne nativement à la fois sur XRPL et sur le réseau principal d’Ethereum, jouant le rôle de connecteur de liquidité dollars-crypto entre écosystèmes.
Pourquoi cela constitue-t-il un catalyseur direct pour la valeur de XRP ?
Routage d’itinéraires (pathfinding) :
Lorsqu’un couple est échangé avec une liquidité directe faible (par exemple, RLUSD vers une devise locale ou vers un actif tokenisé RWA), le moteur du réseau achemine l’ordre via le couple le plus profond disponible : RLUSD--->XRP--->Actif cible
Cela transforme $XRP en la monnaie pont universelle du DEX natif, augmentant sa demande d’achat constante à mesure que l’usage de $RLUSD s’accroît.
Immobilisation de l’offre (verrouillage de liquidité) :
Pour créer ou participer à un pool de rendement (par ex. RLUSD / XRP), les apporteurs de liquidité doivent déposer les deux composantes du couple.
À mesure que les volumes de RLUSD augmentent, des milliards de tokens XRP sont bloqués dans les pools de l’AMM afin de gagner des commissions de trading (0,3 % par transaction), réduisant ainsi l’offre de XRP disponible à la vente sur les exchanges.
Brûlage déflationniste des frais :
Chaque création de pool, vote sur les commissions ou échange dans l’AMM consomme et brûle de petites fractions de $XRP .
Un saut exponentiel de l’activité on-chain accélère, à long terme, le rythme de brûlage de l’offre totale de XRP.
4
282
·
--
Haussier
"NO ES CUÁNTO, SI NO A QUIÉN"
La distinction technique entre une vente destructrice et une réévaluation stratégique repose sur la mécanique de liquidité :
Vente sur le marché libre (Spot/Exchanges) :
Si #Ripple libérait et vendait massivement ses réserves sur des exchanges publics, la profondeur des carnets d’ordres ne supporterait pas l’offre. Le glissement de prix (slippage) effacerait la liquidité acheteuse et provoquerait l’effondrement immédiat du cours.
Absorption hors marché (OTC / Accords de Trésorerie) :
Lorsque des blocs d’actifs sont transférés via des tables Over-The-Counter (OTC) ou des accords directs avec des institutions financières ou des trésoreries souveraines, la transaction ne touche pas le carnet d’ordres public. Le prix à l’écran ne baisse pas, car il n’y a pas de pression vendeuse sur les exchanges.
L’effet de l’utilité en tant que collatéral :
Si un acteur institutionnel ou étatique (États-Unis, BIS, la BANQUE...) acquiert un volume massif de l’escrow, non pour spéculer, mais pour l’immobiliser comme réserve de liquidité transfrontalière ou collatéral de règlement, alors se produit l’effet inverse : l’offre circulante disponible pour le marché de détail se contracte fortement, tandis que son usage de réseau est validé, ce qui catalyse une réévaluation par rareté et demande utilitaire.
Le véritable mouvement de fonds avec les actifs d’infrastructure ne sera pas annoncé sur les réseaux sociaux, mais via l’intégration silencieuse des rails de paiement et le transfert de blocs de liquidité, à portes closes.
🚀🚀🚀 $XRP 🚀🚀🚀
"NO ES CUÁNTO, SI NO A QUIÉN"
La distinction technique entre une vente destructrice et une réévaluation stratégique repose sur la mécanique de liquidité :
Vente sur le marché libre (Spot/Exchanges) :
Si #Ripple libérait et vendait massivement ses réserves sur des exchanges publics, la profondeur des carnets d’ordres ne supporterait pas l’offre. Le glissement de prix (slippage) effacerait la liquidité acheteuse et provoquerait l’effondrement immédiat du cours.
Absorption hors marché (OTC / Accords de Trésorerie) :
Lorsque des blocs d’actifs sont transférés via des tables Over-The-Counter (OTC) ou des accords directs avec des institutions financières ou des trésoreries souveraines, la transaction ne touche pas le carnet d’ordres public. Le prix à l’écran ne baisse pas, car il n’y a pas de pression vendeuse sur les exchanges.
L’effet de l’utilité en tant que collatéral :
Si un acteur institutionnel ou étatique (États-Unis, BIS, la BANQUE...) acquiert un volume massif de l’escrow, non pour spéculer, mais pour l’immobiliser comme réserve de liquidité transfrontalière ou collatéral de règlement, alors se produit l’effet inverse : l’offre circulante disponible pour le marché de détail se contracte fortement, tandis que son usage de réseau est validé, ce qui catalyse une réévaluation par rareté et demande utilitaire.
Le véritable mouvement de fonds avec les actifs d’infrastructure ne sera pas annoncé sur les réseaux sociaux, mais via l’intégration silencieuse des rails de paiement et le transfert de blocs de liquidité, à portes closes.
🚀🚀🚀 $XRP 🚀🚀🚀
La distinction technique entre une vente destructrice et une réévaluation stratégique repose sur la mécanique de liquidité :
Vente sur le marché libre (Spot/Exchanges) :
Si #Ripple libérait et vendait massivement ses réserves sur des exchanges publics, la profondeur des carnets d’ordres ne supporterait pas l’offre. Le glissement de prix (slippage) effacerait la liquidité acheteuse et provoquerait l’effondrement immédiat du cours.
Absorption hors marché (OTC / Accords de Trésorerie) :
Lorsque des blocs d’actifs sont transférés via des tables Over-The-Counter (OTC) ou des accords directs avec des institutions financières ou des trésoreries souveraines, la transaction ne touche pas le carnet d’ordres public. Le prix à l’écran ne baisse pas, car il n’y a pas de pression vendeuse sur les exchanges.
L’effet de l’utilité en tant que collatéral :
Si un acteur institutionnel ou étatique (États-Unis, BIS, la BANQUE...) acquiert un volume massif de l’escrow, non pour spéculer, mais pour l’immobiliser comme réserve de liquidité transfrontalière ou collatéral de règlement, alors se produit l’effet inverse : l’offre circulante disponible pour le marché de détail se contracte fortement, tandis que son usage de réseau est validé, ce qui catalyse une réévaluation par rareté et demande utilitaire.
Le véritable mouvement de fonds avec les actifs d’infrastructure ne sera pas annoncé sur les réseaux sociaux, mais via l’intégration silencieuse des rails de paiement et le transfert de blocs de liquidité, à portes closes.
🚀🚀🚀 $XRP 🚀🚀🚀
3
488
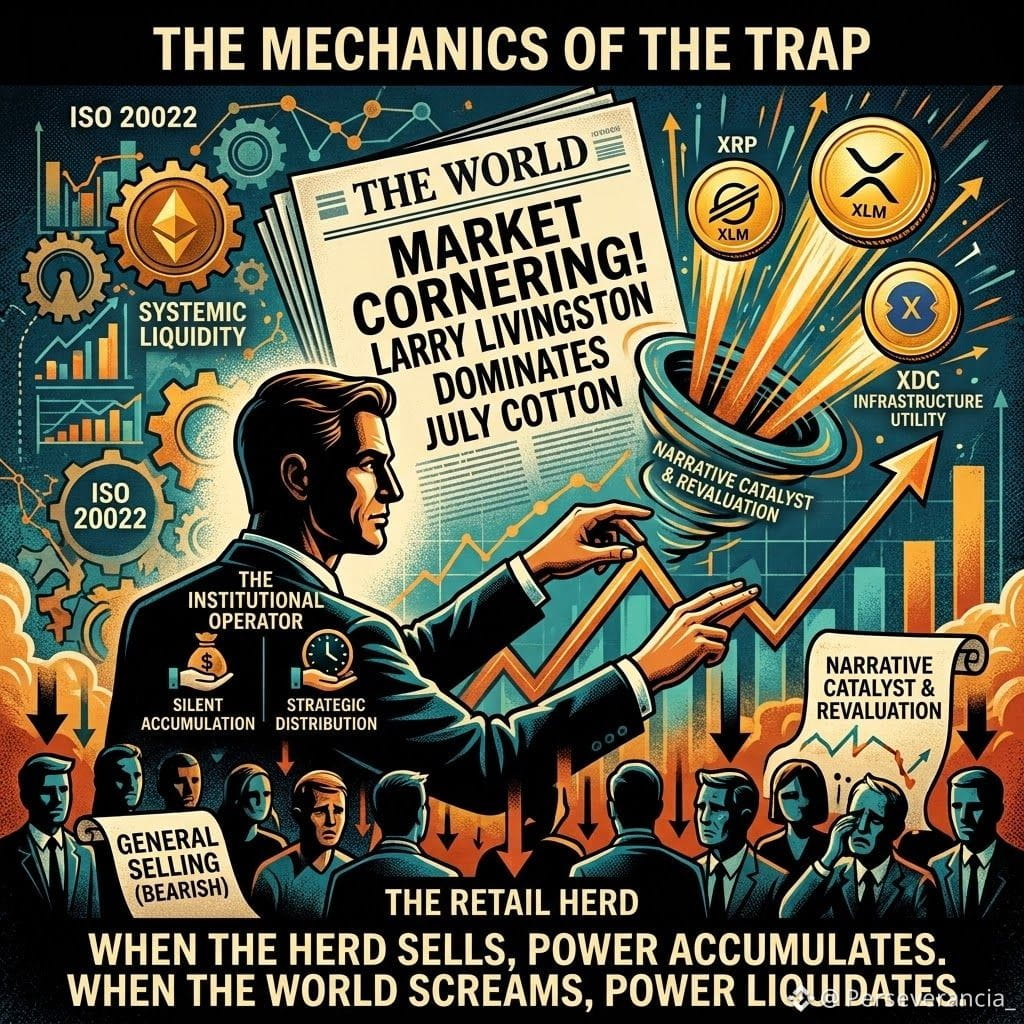
Dans l’un des passages de « Mémoires d’un opérateur de bourse » (LEFEVRE, 1923)
On y raconte comment Livermore a géré l’achat sur le marché du coton. (Je reviens toujours à ce livre dans le manuel La méthode Wyckoff d’E. Diaz Valdecantos)
Je le recommande vivement : c’est un passage que tout trader ou investisseur devrait lire plusieurs fois. Comme il est long, je ne peux pas le publier.
Essence du récit : La mécanique du piège à liquidité
Le passage résume les quatre piliers de la manipulation et de la distribution d’un opérateur institutionnel (le schéma Wyckoff / Jesse Livermore) :
Absorption silencieuse dans le consensus du troupeau : Lorsque la masse du marché partage une seule narration baissière et vend massivement, le grand opérateur exploite cette liquidité de vente pour accumuler une position dominante sans faire monter le prix.
Preuve par le marché (Testing) : Avec une petite commande au moment critique de la clôture, l’opérateur teste la profondeur de l’offre. En constatant que la liquidité vendeuse s’est épuisée, le prix s’envole et enferme les vendeurs à découvert.
Le catalyseur narratif (médias / actualités) : La une du journal (World) n’est pas le moteur du mouvement, mais l’amplificateur de la panique et de l’euphorie. Elle génère un flux massif d’acheteurs particuliers attirés par le FOMO (Fear Of Missing Out).
La distribution et l’injection de liquidité de sortie : Des positions gigantesques ne peuvent pas être vendues en des jours « normaux » sans détruire la cotation. L’opérateur utilise le choc de l’euphorie acheteuse provoquée par la nouvelle pour décharger 100 % de sa position en quelques minutes, au sommet du marché.
Je le partage pour comprendre ce qui se passe aujourd’hui avec Crypto, et que cela s’est déjà produit avec d’autres actifs, et que cela se reproduira…
Dans l’un des passages de « Mémoires d’un opérateur de bourse » (LEFEVRE, 1923)
On y raconte comment Livermore a géré l’achat sur le marché du coton. (Je reviens toujours à ce livre dans le manuel La méthode Wyckoff d’E. Diaz Valdecantos)
Je le recommande vivement : c’est un passage que tout trader ou investisseur devrait lire plusieurs fois. Comme il est long, je ne peux pas le publier.
Essence du récit : La mécanique du piège à liquidité
Le passage résume les quatre piliers de la manipulation et de la distribution d’un opérateur institutionnel (le schéma Wyckoff / Jesse Livermore) :
Absorption silencieuse dans le consensus du troupeau : Lorsque la masse du marché partage une seule narration baissière et vend massivement, le grand opérateur exploite cette liquidité de vente pour accumuler une position dominante sans faire monter le prix.
Preuve par le marché (Testing) : Avec une petite commande au moment critique de la clôture, l’opérateur teste la profondeur de l’offre. En constatant que la liquidité vendeuse s’est épuisée, le prix s’envole et enferme les vendeurs à découvert.
Le catalyseur narratif (médias / actualités) : La une du journal (World) n’est pas le moteur du mouvement, mais l’amplificateur de la panique et de l’euphorie. Elle génère un flux massif d’acheteurs particuliers attirés par le FOMO (Fear Of Missing Out).
La distribution et l’injection de liquidité de sortie : Des positions gigantesques ne peuvent pas être vendues en des jours « normaux » sans détruire la cotation. L’opérateur utilise le choc de l’euphorie acheteuse provoquée par la nouvelle pour décharger 100 % de sa position en quelques minutes, au sommet du marché.
Je le partage pour comprendre ce qui se passe aujourd’hui avec Crypto, et que cela s’est déjà produit avec d’autres actifs, et que cela se reproduira…
On y raconte comment Livermore a géré l’achat sur le marché du coton. (Je reviens toujours à ce livre dans le manuel La méthode Wyckoff d’E. Diaz Valdecantos)
Je le recommande vivement : c’est un passage que tout trader ou investisseur devrait lire plusieurs fois. Comme il est long, je ne peux pas le publier.
Essence du récit : La mécanique du piège à liquidité
Le passage résume les quatre piliers de la manipulation et de la distribution d’un opérateur institutionnel (le schéma Wyckoff / Jesse Livermore) :
Absorption silencieuse dans le consensus du troupeau : Lorsque la masse du marché partage une seule narration baissière et vend massivement, le grand opérateur exploite cette liquidité de vente pour accumuler une position dominante sans faire monter le prix.
Preuve par le marché (Testing) : Avec une petite commande au moment critique de la clôture, l’opérateur teste la profondeur de l’offre. En constatant que la liquidité vendeuse s’est épuisée, le prix s’envole et enferme les vendeurs à découvert.
Le catalyseur narratif (médias / actualités) : La une du journal (World) n’est pas le moteur du mouvement, mais l’amplificateur de la panique et de l’euphorie. Elle génère un flux massif d’acheteurs particuliers attirés par le FOMO (Fear Of Missing Out).
La distribution et l’injection de liquidité de sortie : Des positions gigantesques ne peuvent pas être vendues en des jours « normaux » sans détruire la cotation. L’opérateur utilise le choc de l’euphorie acheteuse provoquée par la nouvelle pour décharger 100 % de sa position en quelques minutes, au sommet du marché.
Je le partage pour comprendre ce qui se passe aujourd’hui avec Crypto, et que cela s’est déjà produit avec d’autres actifs, et que cela se reproduira…
4
394
·
--
Haussier
Vérifié
Les formulaires SEC 13F confirment que l’exposition bancaire ne se fait pas par la détention directe de tokens dans la trésorerie de la banque, mais via des véhicules financiers réglementés tels que les ETF Spot.
Le mécanisme d’exposition via le formulaire 13F :
Le formulaire 13F est une déclaration trimestrielle que la SEC exige des gérants de placements institutionnels qui détiennent au moins 100 millions de dollars d’actifs.
Division de banque privée et de wealth management : Les $XRP millions d’exposition (en millions de dollars) déclarés représentent des actions d’ETF Spot dans les portefeuilles de gestion de patrimoine, de fonds d’investissement ou de clients institutionnels, et non des réserves de liquidités dans leur bilan corporate.
Contournement réglementaire via l’enveloppe ETF : En étant coté sur des bourses réglementées comme valeur boursière, l’ETF élimine les problèmes de garde directe, d’audit et les pénalités strictes de capital imposées par le Comité de Bâle pour les actifs numériques au bilan d’une banque commerciale.
Accumulation institutionnelle en couches : La liste montre des géants comme Goldman Sachs (87 M$ d’exposition), Jane Street (16,6 M$), Millenium Manegement (16,2) et Intesa Sanpaolo (14,4).
Utiliser l’ETF comme canal de conformité légale afin d’accumuler une exposition à l’actif sous-jacent sans enfreindre les cadres réglementaires (comme le MiCA en Europe).
Cette voie confirme la manière dont le capital institutionnel européen et américain accède à la liquidité des tokens d’infrastructure en s’appuyant sur l’architecture traditionnelle de Wall Street.
Les formulaires SEC 13F confirment que l’exposition bancaire ne se fait pas par la détention directe de tokens dans la trésorerie de la banque, mais via des véhicules financiers réglementés tels que les ETF Spot.
Le mécanisme d’exposition via le formulaire 13F :
Le formulaire 13F est une déclaration trimestrielle que la SEC exige des gérants de placements institutionnels qui détiennent au moins 100 millions de dollars d’actifs.
Division de banque privée et de wealth management : Les $XRP millions d’exposition (en millions de dollars) déclarés représentent des actions d’ETF Spot dans les portefeuilles de gestion de patrimoine, de fonds d’investissement ou de clients institutionnels, et non des réserves de liquidités dans leur bilan corporate.
Contournement réglementaire via l’enveloppe ETF : En étant coté sur des bourses réglementées comme valeur boursière, l’ETF élimine les problèmes de garde directe, d’audit et les pénalités strictes de capital imposées par le Comité de Bâle pour les actifs numériques au bilan d’une banque commerciale.
Accumulation institutionnelle en couches : La liste montre des géants comme Goldman Sachs (87 M$ d’exposition), Jane Street (16,6 M$), Millenium Manegement (16,2) et Intesa Sanpaolo (14,4).
Utiliser l’ETF comme canal de conformité légale afin d’accumuler une exposition à l’actif sous-jacent sans enfreindre les cadres réglementaires (comme le MiCA en Europe).
Cette voie confirme la manière dont le capital institutionnel européen et américain accède à la liquidité des tokens d’infrastructure en s’appuyant sur l’architecture traditionnelle de Wall Street.
Le mécanisme d’exposition via le formulaire 13F :
Le formulaire 13F est une déclaration trimestrielle que la SEC exige des gérants de placements institutionnels qui détiennent au moins 100 millions de dollars d’actifs.
Division de banque privée et de wealth management : Les $XRP millions d’exposition (en millions de dollars) déclarés représentent des actions d’ETF Spot dans les portefeuilles de gestion de patrimoine, de fonds d’investissement ou de clients institutionnels, et non des réserves de liquidités dans leur bilan corporate.
Contournement réglementaire via l’enveloppe ETF : En étant coté sur des bourses réglementées comme valeur boursière, l’ETF élimine les problèmes de garde directe, d’audit et les pénalités strictes de capital imposées par le Comité de Bâle pour les actifs numériques au bilan d’une banque commerciale.
Accumulation institutionnelle en couches : La liste montre des géants comme Goldman Sachs (87 M$ d’exposition), Jane Street (16,6 M$), Millenium Manegement (16,2) et Intesa Sanpaolo (14,4).
Utiliser l’ETF comme canal de conformité légale afin d’accumuler une exposition à l’actif sous-jacent sans enfreindre les cadres réglementaires (comme le MiCA en Europe).
Cette voie confirme la manière dont le capital institutionnel européen et américain accède à la liquidité des tokens d’infrastructure en s’appuyant sur l’architecture traditionnelle de Wall Street.
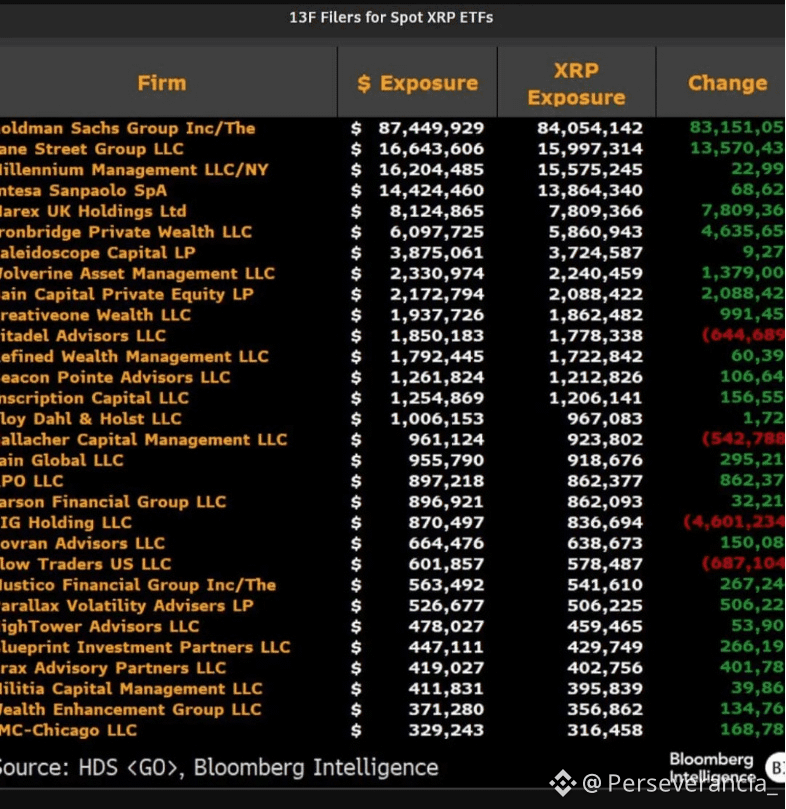
2
4
739
·
--
Haussier
Partiellement vrai
LE MARCHÉ DES « OVERNIGHT REPOS » EN THÉRAPIE INTENSIVE : POURQUOI LE SYSTÈME EXIGE LA TRANSITION VERS ISO 20022
Sur les salles de marché interbancaires, la phrase la plus critique à la clôture de la journée n’est pas le prix du Bitcoin ; c’est l’urgence de « caler l’overnight ». Le marché des pensions nocturnes (Overnight Repo), le pouls qui fait bouger plus de 12 billions de dollars par jour, est au bord d’un effondrement structurel.
Tout trésorier bancaire connaît la mécanique :
quand « le taux de l’overnight s’envole » faute de liquidités ou en raison d’une pénurie de collatéral de haute qualité (HQLA), les entités paniquent pour « demander en overnight » et éviter la suspension des règlements. Pendant des années, la solution a consisté à autoriser le « stationnement en overnight » de billions de liquidités inactives. Mais ce pansement est à bout de souffle.
LE PROBLÈME DU SYSTÈME HÉRITÉ
Le système bancaire se fige la nuit et le week-end. La liquidité reste bloquée sur des comptes Nostro/Vostro ou immobilisée par les cycles de règlement T+2, générant un risque de contrepartie.
LA SOLUTION : INFRASTRUCTURE ISO 20022 (T+0)
Le système exige d’évoluer vers un règlement atomique et instantané 24/7.
$XRP | Liquidité à la demande et pont interbancaire
Supprime la nécessité de précharger des comptes à l’étranger, libérant des billions immobilisés en overnight et les transformant en flux de trésorerie actifs instantanés, sans risque de crédit.
$QNT | Interopérabilité et connexion des systèmes
Grâce à Overledger, connectez les systèmes bancaires hérités aux réseaux de règlement distribués et aux CBDC selon la norme ISO 20022, en permettant aux trésoreries d’interagir sans devoir refaire leur architecture.
Réflexion :
L’overnight est la conduite par laquelle circule le sang du capital mondial. Lorsque les vieux rails se grippent, la migration vers des actifs réellement réglés cesse d’être une option technologique et devient une question de survie bancaire.
LE MARCHÉ DES « OVERNIGHT REPOS » EN THÉRAPIE INTENSIVE : POURQUOI LE SYSTÈME EXIGE LA TRANSITION VERS ISO 20022
Sur les salles de marché interbancaires, la phrase la plus critique à la clôture de la journée n’est pas le prix du Bitcoin ; c’est l’urgence de « caler l’overnight ». Le marché des pensions nocturnes (Overnight Repo), le pouls qui fait bouger plus de 12 billions de dollars par jour, est au bord d’un effondrement structurel.
Tout trésorier bancaire connaît la mécanique :
quand « le taux de l’overnight s’envole » faute de liquidités ou en raison d’une pénurie de collatéral de haute qualité (HQLA), les entités paniquent pour « demander en overnight » et éviter la suspension des règlements. Pendant des années, la solution a consisté à autoriser le « stationnement en overnight » de billions de liquidités inactives. Mais ce pansement est à bout de souffle.
LE PROBLÈME DU SYSTÈME HÉRITÉ
Le système bancaire se fige la nuit et le week-end. La liquidité reste bloquée sur des comptes Nostro/Vostro ou immobilisée par les cycles de règlement T+2, générant un risque de contrepartie.
LA SOLUTION : INFRASTRUCTURE ISO 20022 (T+0)
Le système exige d’évoluer vers un règlement atomique et instantané 24/7.
$XRP | Liquidité à la demande et pont interbancaire
Supprime la nécessité de précharger des comptes à l’étranger, libérant des billions immobilisés en overnight et les transformant en flux de trésorerie actifs instantanés, sans risque de crédit.
$QNT | Interopérabilité et connexion des systèmes
Grâce à Overledger, connectez les systèmes bancaires hérités aux réseaux de règlement distribués et aux CBDC selon la norme ISO 20022, en permettant aux trésoreries d’interagir sans devoir refaire leur architecture.
Réflexion :
L’overnight est la conduite par laquelle circule le sang du capital mondial. Lorsque les vieux rails se grippent, la migration vers des actifs réellement réglés cesse d’être une option technologique et devient une question de survie bancaire.
Sur les salles de marché interbancaires, la phrase la plus critique à la clôture de la journée n’est pas le prix du Bitcoin ; c’est l’urgence de « caler l’overnight ». Le marché des pensions nocturnes (Overnight Repo), le pouls qui fait bouger plus de 12 billions de dollars par jour, est au bord d’un effondrement structurel.
Tout trésorier bancaire connaît la mécanique :
quand « le taux de l’overnight s’envole » faute de liquidités ou en raison d’une pénurie de collatéral de haute qualité (HQLA), les entités paniquent pour « demander en overnight » et éviter la suspension des règlements. Pendant des années, la solution a consisté à autoriser le « stationnement en overnight » de billions de liquidités inactives. Mais ce pansement est à bout de souffle.
LE PROBLÈME DU SYSTÈME HÉRITÉ
Le système bancaire se fige la nuit et le week-end. La liquidité reste bloquée sur des comptes Nostro/Vostro ou immobilisée par les cycles de règlement T+2, générant un risque de contrepartie.
LA SOLUTION : INFRASTRUCTURE ISO 20022 (T+0)
Le système exige d’évoluer vers un règlement atomique et instantané 24/7.
$XRP | Liquidité à la demande et pont interbancaire
Supprime la nécessité de précharger des comptes à l’étranger, libérant des billions immobilisés en overnight et les transformant en flux de trésorerie actifs instantanés, sans risque de crédit.
$QNT | Interopérabilité et connexion des systèmes
Grâce à Overledger, connectez les systèmes bancaires hérités aux réseaux de règlement distribués et aux CBDC selon la norme ISO 20022, en permettant aux trésoreries d’interagir sans devoir refaire leur architecture.
Réflexion :
L’overnight est la conduite par laquelle circule le sang du capital mondial. Lorsque les vieux rails se grippent, la migration vers des actifs réellement réglés cesse d’être une option technologique et devient une question de survie bancaire.
3
691
·
--
Haussier
LE REPRICING INSTITUTIONNEL N’EST PAS UN POMP : AINSI FONCTIONNERA L’AJUSTEMENT DES PRIX PAR UTILITÉ RÉELLE
Lorsque le cadre réglementaire sera bouclé et que le capital de Wall Street prendra le contrôle, le repricing des tokens d’infrastructure ne répondra pas à la spéculation du petit investisseur, mais à la mécanique de liquidité et à l’absorption de l’offre.
1. La paradoxe de la profondeur (Éviter le Slippage)
Pour que la banque ou la DTCC liquident des milliards de dollars en quelques secondes à l’aide d’un token pont, cet actif doit, par conception, afficher un prix unitaire élevé. Un prix bas avec des carnets d’ordres trop fins provoquerait un slippage destructeur. Pour déplacer un volume réel, la liquidité exige une revalorisation.
2. Absorption de l’offre (Supply Lock)
À mesure que la tokenisation des RWA et les nœuds d’entreprise immobilisent des tokens comme collatéral, l’offre liquide sur les exchanges se réduit drastiquement. Tout ordre institutionnel fait basculer la courbe offre-demande.
LES 3 VAGUES D’ADOPTION ET LEURS CALENDRIERS
Vague 1 : Voie rapide (0 à 6 mois) | $XRP et $XLM
Les géants du paiement transfrontalier. Avec une infrastructure éprouvée et des ETF en cours, la suppression des freins comptables libérera immédiatement les banques pour une utilisation en liquidation massive. Ce sont les premiers à absorber la masse monétaire.
Vague 2 : Intégration Enterprise (6 à 12 mois) | #QNT et $HBAR
QNT connecte des réseaux publics et privés via Overledger. Avec un approvisionnement maximal limité à seulement 14,6M de tokens, sa rareté mathématique génère un impact percentuel violent face à la demande de licences. HBAR se développe aux côtés de la gouvernance d’entreprise mondiale.
Vague 3 : Commerce extérieur et PayFi (12 à 18 mois) | #XDC et #VELO
XDC mène la digitalisation du commerce extérieur adossée à la norme MLETR (billets à ordre et lettres de crédit numériques). VELO consolide la liquidité des paiements régionaux sur les marchés émergents.
Réflexion : XRP et XLM feront bouger l’essentiel du capital institutionnel mondial. Cependant, la rareté de l’offre sur QNT, ou l’orientation commerciale de XDC, offriront les multiplicateurs percentuels les plus agressifs.
LE REPRICING INSTITUTIONNEL N’EST PAS UN POMP : AINSI FONCTIONNERA L’AJUSTEMENT DES PRIX PAR UTILITÉ RÉELLE
Lorsque le cadre réglementaire sera bouclé et que le capital de Wall Street prendra le contrôle, le repricing des tokens d’infrastructure ne répondra pas à la spéculation du petit investisseur, mais à la mécanique de liquidité et à l’absorption de l’offre.
1. La paradoxe de la profondeur (Éviter le Slippage)
Pour que la banque ou la DTCC liquident des milliards de dollars en quelques secondes à l’aide d’un token pont, cet actif doit, par conception, afficher un prix unitaire élevé. Un prix bas avec des carnets d’ordres trop fins provoquerait un slippage destructeur. Pour déplacer un volume réel, la liquidité exige une revalorisation.
2. Absorption de l’offre (Supply Lock)
À mesure que la tokenisation des RWA et les nœuds d’entreprise immobilisent des tokens comme collatéral, l’offre liquide sur les exchanges se réduit drastiquement. Tout ordre institutionnel fait basculer la courbe offre-demande.
LES 3 VAGUES D’ADOPTION ET LEURS CALENDRIERS
Vague 1 : Voie rapide (0 à 6 mois) | $XRP et $XLM
Les géants du paiement transfrontalier. Avec une infrastructure éprouvée et des ETF en cours, la suppression des freins comptables libérera immédiatement les banques pour une utilisation en liquidation massive. Ce sont les premiers à absorber la masse monétaire.
Vague 2 : Intégration Enterprise (6 à 12 mois) | #QNT et $HBAR
QNT connecte des réseaux publics et privés via Overledger. Avec un approvisionnement maximal limité à seulement 14,6M de tokens, sa rareté mathématique génère un impact percentuel violent face à la demande de licences. HBAR se développe aux côtés de la gouvernance d’entreprise mondiale.
Vague 3 : Commerce extérieur et PayFi (12 à 18 mois) | #XDC et #VELO
XDC mène la digitalisation du commerce extérieur adossée à la norme MLETR (billets à ordre et lettres de crédit numériques). VELO consolide la liquidité des paiements régionaux sur les marchés émergents.
Réflexion : XRP et XLM feront bouger l’essentiel du capital institutionnel mondial. Cependant, la rareté de l’offre sur QNT, ou l’orientation commerciale de XDC, offriront les multiplicateurs percentuels les plus agressifs.
Lorsque le cadre réglementaire sera bouclé et que le capital de Wall Street prendra le contrôle, le repricing des tokens d’infrastructure ne répondra pas à la spéculation du petit investisseur, mais à la mécanique de liquidité et à l’absorption de l’offre.
1. La paradoxe de la profondeur (Éviter le Slippage)
Pour que la banque ou la DTCC liquident des milliards de dollars en quelques secondes à l’aide d’un token pont, cet actif doit, par conception, afficher un prix unitaire élevé. Un prix bas avec des carnets d’ordres trop fins provoquerait un slippage destructeur. Pour déplacer un volume réel, la liquidité exige une revalorisation.
2. Absorption de l’offre (Supply Lock)
À mesure que la tokenisation des RWA et les nœuds d’entreprise immobilisent des tokens comme collatéral, l’offre liquide sur les exchanges se réduit drastiquement. Tout ordre institutionnel fait basculer la courbe offre-demande.
LES 3 VAGUES D’ADOPTION ET LEURS CALENDRIERS
Vague 1 : Voie rapide (0 à 6 mois) | $XRP et $XLM
Les géants du paiement transfrontalier. Avec une infrastructure éprouvée et des ETF en cours, la suppression des freins comptables libérera immédiatement les banques pour une utilisation en liquidation massive. Ce sont les premiers à absorber la masse monétaire.
Vague 2 : Intégration Enterprise (6 à 12 mois) | #QNT et $HBAR
QNT connecte des réseaux publics et privés via Overledger. Avec un approvisionnement maximal limité à seulement 14,6M de tokens, sa rareté mathématique génère un impact percentuel violent face à la demande de licences. HBAR se développe aux côtés de la gouvernance d’entreprise mondiale.
Vague 3 : Commerce extérieur et PayFi (12 à 18 mois) | #XDC et #VELO
XDC mène la digitalisation du commerce extérieur adossée à la norme MLETR (billets à ordre et lettres de crédit numériques). VELO consolide la liquidité des paiements régionaux sur les marchés émergents.
Réflexion : XRP et XLM feront bouger l’essentiel du capital institutionnel mondial. Cependant, la rareté de l’offre sur QNT, ou l’orientation commerciale de XDC, offriront les multiplicateurs percentuels les plus agressifs.
2
983
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BOJRaisesRatesTo31YearHigh
37,044 vues
824 mentions
Bitcoin reprend la vedette alors que la pression macro ne parvient pas à entamer la demande de cryptomonnaies
Fatima_Tariq
·10 mentions J’aime
·5.5k vues
BuffettStepsDownAsBerkshireChairman
12,947 vues
347 mentions
XRPExchangeReservesHitSevenYearLow
17,022 vues
360 mentions