

#flex
flex
12,688 vues
103 mentions
Populaire
Récents

·
--
Voir la traduction
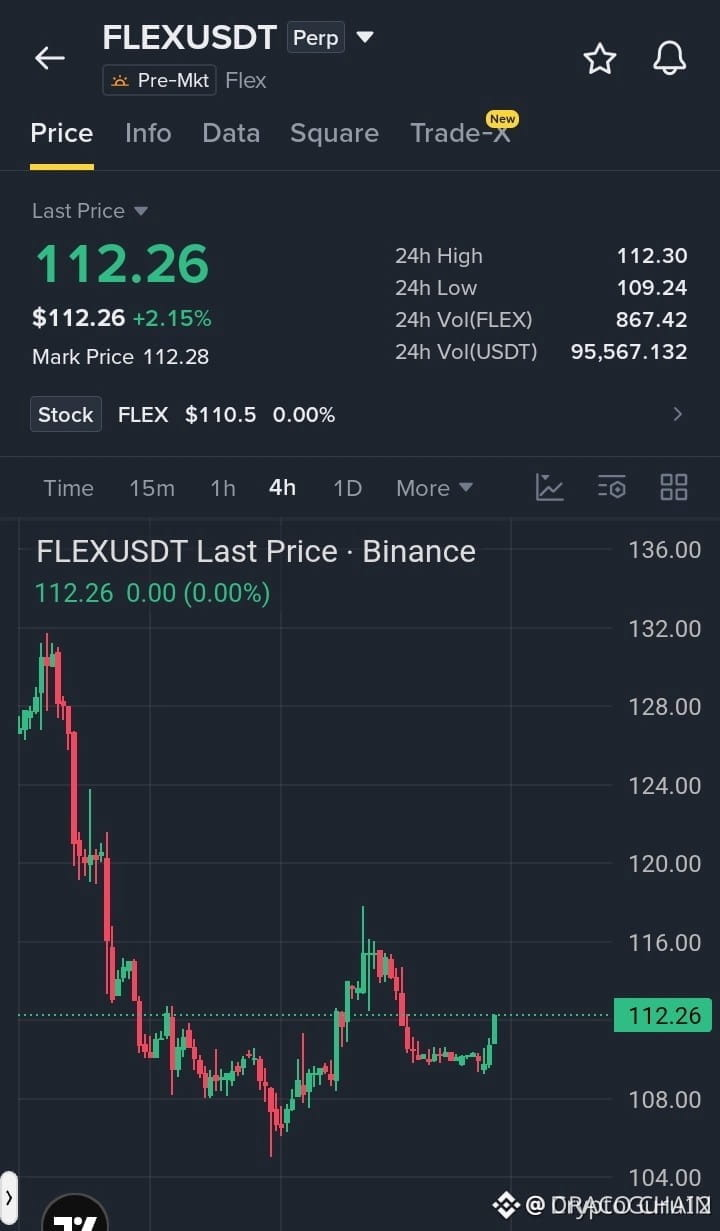
🚨 $FLEX RECLAIMS $112 STRUCTURAL PIVOT AFTER LIQUIDITY ABSORPTION IN DEMAND ZONE! 💥
Entry: 111.80 - 112.40 ⚡
Target: 113.50 / 114.50 / 116.00 🚀
Stop Loss: 110.00 ⚠️
Smart money defense across the $107–$109 accumulation floor triggered an aggressive 4H expansion, successfully reclaiming the crucial $112 structural pivot. 🔍 This move signals institutional buyers absorbing sell-side liquidity before initiating a continuation leg toward upper supply.
Holding above $112 confirms the range reclaim, clearing the path for an inefficiency fill up to the $116 resistance target. 📊 Momentum dynamics across $FLEX , $BTR , and $SKR indicate structural strength favors the bulls. 💬 Are you positioning for the extension to $116 or waiting for a secondary retest? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #FLEX #LongSetup #Crypto #Breakout #MarketStructure
🎯 🦈
3
·
--
⚡ Forte probabilité de Short Squeeze sur $FLEX — Les Shorts paient les Longs
📊 Données du marché des dérivés :
• Taux de financement : -0,0433 % (Annualisé : ~-47,4 %)
• Biais : Baissier et très encombré (les Shorts paient) • Prochain règlement : dans 7h 11m
• Open Interest (OI) : 300,0 K$
• Prix Mark actuel : 115,18862906
💡 Interprétation technique :
Les vendeurs sont fortement positionnés en shorts et paient aux longs ~-47,4 % APR pour maintenir l’effet de levier. Lorsque des funding extrêmement négatifs coïncident avec l’absorption de tout acheteur, la probabilité d’un Short Squeeze violent augmente fortement.
💬 Où est votre cible principale de liquidation pour les shorts sur $FLEX ? Partagez votre avis ci-dessous 👇
#FLEX #ShortSqueeze #FuturesTrading #BinanceSquare
⚠️ Ceci ne constitue pas un conseil financier. Des funding extrêmes peuvent précéder une forte volatilité — utilisez toujours des stop-loss.
62
Voir la traduction
$FLEX SHORT
Структура движения выглядит так, будто продавцы готовы и дальше продавливать котировки вниз.
Шортисты удерживают инициативу, а локальный фон создает благоприятные условия для снижения.
Риск коррекции вверх пока минимален, пока медвежий сценарий остается в приоритете.
🔹Входная зона: 107.59
🎯Тейк 1: 107.25122594 (+0.31%)
🎯Тейк 2: 106.70245188 (+0.82%)
🎯Тейк 3: 105.87929078 (+1.59%)
⛔️Стоп: 108.62316109 (-0.96%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#FLEX #BitcoinUpdate #TradeStories 📈
$FLEX
26
·
--
$FLEX Le prix actuel est de 107,5, il a baissé de 1,249 % sur 24 heures. Le taux de financement est descendu à 0 : personne ne paie pour les positions long ou short. La liquidité se contracte, c’est clairement en train d’attendre une direction.
Le cœur de la stratégie liée à Trump, c’est l’anticipation des politiques. Du côté des actions américaines, dès qu’il y a le moindre changement de vent, les contrats on-chain tremblent. Maintenant que le taux de financement est à zéro, cela veut dire que tout le monde observe, personne ne reste en force sur ses positions. C’est une accalmie avant la tempête ; dès que les actions américaines auront une direction claire, la volatilité des actifs corrélés comme $FLEX sera amplifiée en premier.
Meilleur contre-exemple : longs et shorts se retrouvent tous à l’arrêt, et cela peut aussi simplement conduire à une baisse rampante qui finit par user les gens.
Tag de trading : #TradFi #链上美股 #FLEX
Selon toi, à quel endroit cette analyse a le plus de chances d’être fausse ?
40

Le volume baisse sans cesse, les positions vendeuses peuvent continuer à être conservées en visant 0
Pas de blabla, je passe directement à l’analyse.
🔥 $FLEX #FLEX 【主】
Actuellement $110.27, variation sur 24h : -4.59%
Le volume de transactions sur 24h est seulement de 34,8万 $ — dernier de tout le marché
→ La baisse de volume atteint 49,9%, le carburant du rebond diminue : continuez à conserver la position short jusqu’à 0
Rester plat sans monter, c’est de la faiblesse
Pour short, attendez un rebond jusqu’à $132.32, stop-loss à $145.56
Voici aussi de bonnes opportunités pour short :
---
$SKR
Actuellement $0.017511, variation sur 24h : -8.48%
Moment d’entrée : $0.021013 en plaçant un ordre de vente, stop-loss à 10% ($0.023115)
---
$ALCH
Actuellement $0.034990, variation sur 24h : -3.21%
Moment d’entrée : $0.041988 en plaçant un ordre de vente, stop-loss à 10% ($0.046187)
---
⚠️ Testez avec un petit capital, stop-loss strict, ne faites pas de transactions sans contrôle des risques
#短线交易 #币圈
87
·
--
Voir la traduction
$FLEX 这24小时跌了5.278%,盘面走得毫无生气。资金费率稳稳停在零,多头和空头谁也没给谁付钱。这是个寂静的现场。
特朗普最近嘴炮没停过,关税、制造业回流,一套组合拳打出去,美股里的传统工业股、基建股是有反应的。但你打开 $FLEX 的K线,它是一副与己无关的走势。这就是当下最拧巴的地方:宏观叙事在喊特朗普交易,链上这个对应美股指数的合约标的,却在用下跌和零费率表达冷淡。我的判断很直接,市场正在错误定价 $FLEX。要么是链上资金根本不信特朗普能实质拉动其成分股,要么是短期流动性被其他热点吸干了。
看数据。价格跌,资金费率归零。这组合不常见。通常下跌伴随负费率,说明空头在挤压多头,空头要付钱。但这里费率是零,表明空头的押注并不坚决,没有形成拥挤的看跌共识,多头也没被逼到需要付钱投降的地步。持仓量2722.71,这个数字本身不大,但结合零费率,指向的是一个低波动、低兴趣的盘面。最大成本承担者可能是那些期待特朗普联动却提前埋伏的多头,他们现在被晾在半空,既没亏多少(费率零),也没赚到(价格跌)。
最强的反证是什么?是特朗普交易本身就是个伪命题,对 $FLEX 背后的实体公司影响微乎其微,它的下跌纯粹是加密市场风险偏好收缩的连带伤害。如果这个逻辑成立,那 $FLEX 接下来会跟着大饼走,而不会去理会华盛顿的新闻。
二阶影响已经出现。如果特朗普某次讲话或政策让美股期货瞬间拉升,$FLEX 的空头会是最先被迫回补的一群人。因为零费率下做空几乎没成本,这种仓位很松散,一点风吹草动就容易踩踏。反之,如果市场继续对政治叙事脱敏,$FLEX 可能继续阴跌,考验下方更关键的支撑。
失效条件很清楚:如果 $FLEX 价格重新站上120,同时资金费率转正,我就认错。那说明市场开始为特朗普买单,多头愿意付钱抢筹,整个逻辑反转。
动作。
交易标签:#TradFi #链上美股 #FLEX
你认为这套判断最可能错在哪?
$FLEX 这24小时跌了5.278%,盘面走得毫无生气。资金费率稳稳停在零,多头和空头谁也没给谁付钱。这是个寂静的现场。
特朗普最近嘴炮没停过,关税、制造业回流,一套组合拳打出去,美股里的传统工业股、基建股是有反应的。但你打开 $FLEX 的K线,它是一副与己无关的走势。这就是当下最拧巴的地方:宏观叙事在喊特朗普交易,链上这个对应美股指数的合约标的,却在用下跌和零费率表达冷淡。我的判断很直接,市场正在错误定价 $FLEX 。要么是链上资金根本不信特朗普能实质拉动其成分股,要么是短期流动性被其他热点吸干了。
看数据。价格跌,资金费率归零。这组合不常见。通常下跌伴随负费率,说明空头在挤压多头,空头要付钱。但这里费率是零,表明空头的押注并不坚决,没有形成拥挤的看跌共识,多头也没被逼到需要付钱投降的地步。持仓量2722.71,这个数字本身不大,但结合零费率,指向的是一个低波动、低兴趣的盘面。最大成本承担者可能是那些期待特朗普联动却提前埋伏的多头,他们现在被晾在半空,既没亏多少(费率零),也没赚到(价格跌)。
最强的反证是什么?是特朗普交易本身就是个伪命题,对 $FLEX 背后的实体公司影响微乎其微,它的下跌纯粹是加密市场风险偏好收缩的连带伤害。如果这个逻辑成立,那 $FLEX 接下来会跟着大饼走,而不会去理会华盛顿的新闻。
二阶影响已经出现。如果特朗普某次讲话或政策让美股期货瞬间拉升,$FLEX 的空头会是最先被迫回补的一群人。因为零费率下做空几乎没成本,这种仓位很松散,一点风吹草动就容易踩踏。反之,如果市场继续对政治叙事脱敏,$FLEX 可能继续阴跌,考验下方更关键的支撑。
失效条件很清楚:如果 $FLEX 价格重新站上120,同时资金费率转正,我就认错。那说明市场开始为特朗普买单,多头愿意付钱抢筹,整个逻辑反转。
动作。
交易标签:#TradFi #链上美股 #FLEX
你认为这套判断最可能错在哪?
25
·
--
$FLEX a augmenté de 4,886% sur les dernières 24 heures, prix actuel 115,92, mais l’essentiel n’est pas là. Le taux de financement est à zéro : les deux camps, long et short, n’ont plus à payer. Le coût des positions est donc ramené à zéro. La hausse est d’environ 5 points, mais personne ne paie—ce qui indique que ceux qui détiennent actuellement des positions sont majoritairement en bénéfice flottant. Si la hausse se poursuit, chaque nouveau mouvement se traduit alors par un gain net.
Cela signifie généralement que long et short sont parvenus à un équilibre à court terme, ou que les shorts ont quasiment capitulé. Si, du côté géopolitique ou politique, il y a le moindre changement ou un léger vent de l’actualité, dans cet environnement sans frais, il suffit d’acheter un peu pour faire repartir le prix à la hausse, car la pression vendeuse est faible.
Étiquette de trading : #TradFi #链上美股 #FLEX
À quel point, selon vous, cette analyse a le plus de chances de se tromper ?
4
·
--
AFFLUX INSTITUTIONNELS DANS $FLEX DÉCLENCHANT UNE ROTATION DE CAPITAUX SUR $LAB ET $LSK ! 🚀 ⚡
Une expansion agressive des flux d’ordres sur $FLEX crée un effet immédiat de débordement de liquidité sur des actifs interconnectés. Les “smart money” absorbent activement la pression vendeuse, propulsant l’élan directement vers des cibles structurelles secondaires comme $LAB et $LSK . 📊
Attendre une expansion verticale prolongée augmente significativement le risque d’exécution. Se positionner pendant cette première déviation structurelle offre une gestion du risque bien plus propre avant que les particuliers ne poursuivent, provoquant un dérapage indésirable. 🌊
💡 Vous tradez la cassure principale sur $FLEX ou vous vous positionnez tôt pour la rotation de capitaux vers $LAB et $LSK ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #FLEX #Altcoins #MarketStructure #Breakout
⚡ 🦈

86

·
--
Voir la traduction
💥 $FLEX IGNITES MASSIVE MOMENTUM AS CAPITAL SPILLS INTO $LAB AND $LSK ! 🚀
Aggressive buyer absorption on $FLEX is creating an explosive chain reaction across the entire setup. 📊 Capital flow is already spilling over into $LAB and $LSK , preparing for a coordinated sector-wide surge before the broader market catches on.
Order books are thinning out rapidly, and waiting for a multi-x move only leaves late buyers taking the hit at peak euphoria. ⚡ Positioning early while order flow momentum is just waking up offers the cleanest risk-to-reward profile on the board.
💡 Smart money is securing prime liquidity ahead of the retail rush. 💬 Are you placing your bids while the train is at the station or waiting to chase at resistance? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #FLEX #LAB #LSK #Breakout #Crypto
🚀 ⚡

54

Voir la traduction
🚨 $FLEX EXPANDS AS INSTITUTIONAL MOMENTUM BUILDS ACROSS KEY ALTS! ⚡
Smart money accumulation is quietly surfacing on $FLEX as order flow shifts aggressively toward buyer dominance. 📊 Structural compression across the lower timeframes suggests liquidity has been swept from recent lows, leaving the path of least resistance to the upside.
We are seeing early momentum alignment across $LAB and $LSK as well, pointing to a broader capital rotation into mid-cap inefficiency gaps. 💡 When key structural pivots reclaim higher ground with expanding volume, institutional expansion typically follows. 🔍 Which of these setups fits your execution framework best right now? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #FLEX #LAB #LSK #Crypto #MarketStructure
⚡ 🎯

66

Voir la traduction
FRESH MOMENTUM UNLOCKS EXPLOSIVE UPSIDE POTENTIAL FOR $FLEX AS BUYERS TAKE CONTROL! 🚀 ⚡
$FLEX is quietly shifting gears as aggressive buyers step in to absorb overhead supply. Order flow on the lower timeframes reveals steady accumulation, setting up a prime environment for momentum continuation. 📊
When volume expands alongside structural reclaims like this, capital typically front-runs the expansion phase. ⚡ Keep $LAB and $LSK on your radar as secondary rotational targets if liquidity spreads across the sector. 💡
💬 Are you bidding this $FLEX setup early or waiting for confirmed breakout volume? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #FLEX #Altcoins #Crypto #Breakout #LAB
🔥 💎

12
$FLEX LONG
Les acheteurs parviendront-ils à développer un scénario haussier après la prise et le maintien des positions de départ ? Les taureaux conservent pour l’instant l’initiative, créant de bonnes bases pour une montée méthodique des cours. Si le rythme actuel se maintient sans corrections brutales, l’actif a toutes les chances de continuer vers les objectifs fixés.
🔹Zone d’entrée : 115.98
✅ Take-profit 1 : 117.83467256 (+1.60%)
✅ Take-profit 2 : 119.76934512 (+3.27%)
✅ Take-profit 3 : 122.67135395 (+5.77%)
⛔️ Stop : 112.99799116 (-2.57%)
⚠️ Ceci n’est pas un conseil financier. Tradez à vos propres risques. DYOR.
#FLEX #Crypto #Криптовалюта 📈
$FLEX
9
·
--
FLEX a progressé de près de 7% en 24 heures, et le taux de financement est monté au-dessus de 0,0007. Les positions longues ont fortement augmenté pendant les tensions politiques, et les coûts d’achat (prix de poursuite) s’accumulent.
À cet endroit, si le taux de financement continue de monter, cela signifie que le sentiment haussier se renforce, mais c’est aussi une structure courante de « squeeze » au sommet. Si les risques géopolitiques déclenchent vraiment une demande de fuite vers la sécurité, les actifs numériques pourraient être vendus à tort ; FLEX, en particulier, est le premier visé par ce type de contrats sur actions américaines en chaîne.
Quand le taux de financement côté long s’accumule jusqu’à un certain niveau, une partie des fonds commencera d’abord à quitter le navire. Poursuivre maintenant équivaut à attraper un couteau en chute. Si le prix repasse sous le seuil psychologique de 110, la structure à court terme sera rompue.
Étiquette de trading : #TradFi #链上美股 #FLEX
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
44
·
--
$FLEX au prix actuel 116,06, en hausse d’environ 7 % sur 24 heures. Taux de financement : 0,00077, les positions longues paient des frais aux positions courtes.
Cette hausse est très probablement due à l’émotion et aux flux de capitaux, sans événement politique ou militaire correspondant qui se concrétise. La corrélation entre les contrats boursiers US on-chain et les événements géopolitiques est généralement directe : par exemple, les valeurs de la défense ou de l’énergie. En l’absence de catalyseur d’événement précis, cette progression et cette structure de taux ressemblent davantage à un marché qui parie sur l’impact potentiel d’un conflit futur.
Le contre-argument le plus solide : s’il y a réellement une escalade d’actions militaires, les actifs concernés grimperont alors brutalement ; poursuivre maintenant les achats, c’est donc parier sur ce scénario.
Étiquette de transaction : #TradFi #链上美股 #FLEX
À quel endroit, selon vous, cette analyse a le plus de chances d’être erronée ?
51
·
--
Baissier
$FLEX /Le graphique baissier le plus fort 🤑
Il ne casse pas le niveau de résistance et revient vers le niveau de support 😱
Ne manquez pas cette occasion en or 👇👇
Sl : 117,85
Tp : 114-112-108💥
Ouvrez une position short pour réaliser un certain profit $FLEX
{future}(FLEXUSDT)
$RAYSOL créez aussi le même schéma 🎉 Consultez le profil
{future}(RAYSOLUSDT)
#SANAlphaDesk #FLEX #USmarket
$FLEX /Le graphique baissier le plus fort 🤑
Il ne casse pas le niveau de résistance et revient vers le niveau de support 😱
Ne manquez pas cette occasion en or 👇👇
Sl : 117,85
Tp : 114-112-108💥
Ouvrez une position short pour réaliser un certain profit $FLEX
$RAYSOL créez aussi le même schéma 🎉 Consultez le profil
#SANAlphaDesk #FLEX #USmarket
Il ne casse pas le niveau de résistance et revient vers le niveau de support 😱
Ne manquez pas cette occasion en or 👇👇
Sl : 117,85
Tp : 114-112-108💥
Ouvrez une position short pour réaliser un certain profit $FLEX
$RAYSOL créez aussi le même schéma 🎉 Consultez le profil
#SANAlphaDesk #FLEX #USmarket


81
·
--
Haussier
$FLEX
{future}(FLEXUSDT)
LONG TRADE SIGNAL
$FLEX montre un fort redressement après avoir défendu la fourchette basse. Les bougies récentes poussent plus haut avec une pression d'achat claire, tandis que le retour vers la zone 117 indique que les acheteurs restent aux commandes. Si cette résistance se brise et tient, le prochain mouvement haussier pourrait s'étendre vers la zone 120–124.
Configuration de transaction :
Entrée : 114.50–116.50
TP1 : 120.00
TP2 : 124.00
#FLEX
$FLEX
LONG TRADE SIGNAL
$FLEX montre un fort redressement après avoir défendu la fourchette basse. Les bougies récentes poussent plus haut avec une pression d'achat claire, tandis que le retour vers la zone 117 indique que les acheteurs restent aux commandes. Si cette résistance se brise et tient, le prochain mouvement haussier pourrait s'étendre vers la zone 120–124.
Configuration de transaction :
Entrée : 114.50–116.50
TP1 : 120.00
TP2 : 124.00
#FLEX

1
7

·
--
Le vieux chien a jeté un coup d’œil au carnet d’ordres : sur les 24 dernières heures, $FLEX a progressé de 5,505 %, le prix a touché 116,52. Dans le même temps, le taux de financement reste à 0, stable, et la position est montée légèrement à 2757,37 contrats. Une cassure à la hausse, sans signaux extrêmes sur le taux de financement ni sur les positions : en général, je la regarde de plus près.
En termes de perspective, on parle de la résonance entre les contrats sur chaîne du côté Crypto et la sphère TradFi. D’après les données, $FLEX — un contrat “type actions US” sur chaîne — est lié à son propre bras de fer long/short, mais aussi influencé par le contexte général, en particulier l’humeur autour du Bitcoin. Si le taux de financement est à 0, cela signifie que ni les haussiers ni les baissiers n’ont besoin de payer l’autre partie : le marché ne montre pas de surchauffe manifeste dans une seule direction. Quand le prix monte, la position augmente de façon modérée : cela indique l’arrivée de nouveaux capitaux qui construisent des positions, plutôt que de simples vieux lots qui se battent entre eux. Pris comme un signal unique, on est sur une structure haussière plutôt “saine”.
L’argument le plus solide contre, c’est que cette hausse modérée manque de “coup d’éclat”. Pas de liquidation en cascade provoquée par des taux négatifs, pas non plus d’explosion du volume de positions qui ferait naître l’attente d’un squeeze. La question est celle de la durabilité du mouvement. Mais surtout, il y a une contrainte externe : si le Bitcoin subit un fort repli, ces actifs liés aux valeurs technologiques et au sentiment crypto auront du mal à rester à l’écart, et seront probablement entraînés.
Mon avis : cette cassure ressemble davantage à une poussée progressive par de vrais ordres acheteurs qu’à un déclenchement uniquement motivé par l’émotion à court terme. Le taux de financement étant plat, le coût de parier sur la hausse est faible ; l’augmentation des positions montre que quelqu’un met sérieusement en place sa stratégie. Le marché pourrait sous-estimer un point : quand l’humeur générale est prudente, une hausse sans signe évident de sur-exposition peut avancer de façon plus solide. À contre-courant, beaucoup de gens pensent qu’avec un taux à 0, “il n’y a pas d’élan”, mais le vieux chien voit plutôt, dans un taux neutre combiné à la hausse des prix, un signal que les longs commencent à prendre l’avantage — sans encore être à saturation.
Conditions de déclenchement très claires : si le prix revient vers 115 et parvient à s’y maintenir, tout en voyant la position ne pas se réduire de façon notable, je considérerai de tester avec une petite mise. Si le prix casse directement sous 115, ou si la position chute brutalement tandis que le taux de financement repasse rapidement en positif, je couperai net et observerai. Le risque le plus important, c’est que le BTC fasse une forte baisse : dans ce cas, tous les actifs à risque prennent un coup, et la configuration de $FLEX ne tiendra plus. En clair : on attend une opportunité de confirmation lors du repli, sans courir après les plus hauts.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #FLEX #FLEXUSDT $FLEX
4

·
--
$FLEX a chuté de 4,1 % sur les dernières 24 heures pour s’établir à 108,02. Le taux de financement est de -0,00003751 et les positions restent à 2945,90.
Ce scénario indique une structure claire : les positions short s’accumulent, avec un pari sur une nouvelle baisse. Le prix en baisse et des frais de financement négatifs constituent un schéma classique d’accumulation des shorts. Les shorts paient les longs, ce qui montre que le consensus baissier est déjà en place. Le volume de positions ne s’est pas significativement réduit malgré la baisse des prix : cela suggère que les shorts se renforcent progressivement, plutôt que de procéder à des clôtures paniques en réaction à la chute.
Ceci reste une lecture basée sur un seul signal : il me manque des données de gros échanges on-chain ou de volatilité inter-marchés pour recouper. Toutefois, la structure observée suffit déjà à indiquer que les shorts prennent l’avantage.
La contre-preuve la plus forte, c’est que si le prix de $FLEX se stabilise à cet endroit et rebondit rapidement au-delà du point de départ de la baisse, la structure actuelle des shorts sera alors invalidée. Les shorts craignent surtout que le prix ne baisse pas mais remonte : ils seraient alors forcés de couper leurs pertes, déclenchant un squeeze à contre-courant. Le prix n’a pas encore cassé le précédent plus bas ; si, autour de 108, la zone continue à osciller sur une durée plus longue, le coût des positions short augmentera encore avec un financement négatif, et certains shorts pourraient être contraints de réduire en priorité.
Ensuite, si le prix continue à baisser, les gains latents des shorts augmenteront, mais la liquidité marginale pour renforcer des shorts diminuera ; si, au contraire, le prix rebondit, les shorts devront supporter le premier coût. Qu’est-ce que le marché ignore ? Peut-être que c’est le volume de positions lui-même. Si le volume de 2945,90 correspond à des contrats d’une valeur notionnelle plus faible, la pression short réelle pourrait ne pas être aussi importante que ce que suggèrent les chiffres affichés. Je ne peux pas confirmer les spécifications exactes des contrats avec les données actuelles, ce qui influe sur mon estimation de la taille absolue du pouvoir des shorts.
Le point central de mon observation est le suivant : le prix a baissé, mais le taux de financement et la structure des positions indiquent que les shorts continuent d’accumuler. Si c’est le cas, le prix doit encore se déprécier et casser à la baisse pour valider la logique short. À l’inverse, si le prix reste longtemps de côté dans cette zone, les shorts seront d’abord consommés par le coût du financement.
Mon plan d’action : attendre. La méthode plus audacieuse serait d’entrer légèrement en short si le prix passe sous 105 et si le taux de financement reste négatif, mais le stop doit être placé au-dessus de 108,5. La méthode la plus prudente consiste à attendre un retournement du taux de financement vers le positif ou une baisse significative du volume de positions : ce serait alors le signe que les shorts renoncent et sortent du marché. À éviter : si le volume de positions augmente soudainement à bas niveau, peu importe que le prix monte ou baisse, il faut d’abord quitter la position et observer.
Le marché semble peut-être trop miser sur une baisse à court terme de $FLEX ; la surabondance des shorts actuels pourrait être sous-estimée.
Étiquette de trading : #TradFi #链上美股 #FLEX
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
49
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
2,655 vues
244 mentions
2
#GoldFallsTo$4144
2,872 vues
76 mentions
3
#QNTFallsOver40%FromMorningHigh
24,498 vues
674 mentions
4
#USDTAdds845900HoldersInPast7Days
0 vues
4 mentions
5
#KospiFalls2.7%SamsungSKHynixDropOver5%
4,607 vues
300 mentions
6
#BitgetCEOConfirms$388MStolenInHack
1,914 vues
31 mentions
7
#BTCFallsBelow$83000
14,671 vues
124 mentions
8
#BitgetDetailsSecurityIncidentTimeline
14,903 vues
445 mentions
9
#BitcoinSpotETFs$2.39BWeeklyNetInflow
6,053 vues
26 mentions
10
#FedProposesPaymentStablecoinRules
44,809 vues
808 mentions