

#cryptolending
cryptolending
139,702 vues
563 mentions
Populaire
Récents

🚨 SAYLOR DÉVOILE UNE ARCHITECTURE DE DÉFI INSTITUTIONNELLE POUR DÉVERROUILLER LA LIQUIDITÉ SUR LES MARCHÉS DE CRÉDIT $BTC CREDIT ! 🏦
L’introduction d’un modèle à double plateforme s’appuie sur une garantie tokenisée et une évaluation automatisée des risques afin de rationaliser l’emprunt institutionnel. 🔍 Ce changement structurel vise des poches de liquidité inexploitées, en reliant les circuits de crédit traditionnels à une infrastructure décentralisée.
Si l’expansion rapide du crédit accroît les risques de défaut de contrepartie, l’architecture pourrait fondamentalement redéfinir la $BTC efficacité de la garantie. 🌊 Le suivi des obstacles réglementaires sera essentiel, alors que le capital institutionnel évalue ces nouveaux mécanismes de rendement.
💬 Voyez-vous des prêts automatisés adossés à Bitcoin propulser la prochaine vague de capitaux institutionnels, ou des goulets d’étranglement de la gestion des risques freineront-ils l’adoption ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #DeFi #CryptoLending #InstitutionalFlows
🎯 🦈
22
Coinbase permet désormais aux utilisateurs d’emprunter $USDC stablecoins en mettant en gage du Bitcoin ($BTC) comme garantie.
Le prêt comporte un taux d’intérêt fixe et une date de remboursement prédéterminée, offrant aux emprunteurs une certitude sur le coût dans un marché connu pour les variations de taux.
Cette nouveauté élargit l’usage fonctionnel du Bitcoin, en permettant aux détenteurs de débloquer de la liquidité sans vendre leur position. Elle indique également une tendance croissante des plateformes d’échange grand public à proposer des produits de crédit structurés liés à des actifs numériques. Coinbase a lancé un nouveau produit qui permet aux utilisateurs d’emprunter la stablecoin USDC en utilisant leur Bitcoin comme garantie.
#CryptoLending #Stablecoin #BitcoinCollateral #FixedRate #CoinbaseNews
Coinbase permet désormais aux utilisateurs d’emprunter $USDC stablecoins en mettant en gage du Bitcoin ($BTC ) comme garantie.
Le prêt comporte un taux d’intérêt fixe et une date de remboursement prédéterminée, offrant aux emprunteurs une certitude sur le coût dans un marché connu pour les variations de taux.
Cette nouveauté élargit l’usage fonctionnel du Bitcoin, en permettant aux détenteurs de débloquer de la liquidité sans vendre leur position. Elle indique également une tendance croissante des plateformes d’échange grand public à proposer des produits de crédit structurés liés à des actifs numériques. Coinbase a lancé un nouveau produit qui permet aux utilisateurs d’emprunter la stablecoin USDC en utilisant leur Bitcoin comme garantie.
#CryptoLending #Stablecoin #BitcoinCollateral #FixedRate #CoinbaseNews
45

·
--
Quelqu’un a ouvert un espace pour discuter de « Crypto Lending peut-il devenir mainstream ? », en invitant Arch Lending. Sur cette voie du prêt, le dernier cycle a été catastrophique, avec Celsius et BlockFi qui ont tout fait exploser de fond en comble. Maintenant, on remet encore sur la table un récit “mainstream”. Le point clé, ce sont les taux de collatéral, les mécanismes de liquidation et la transparence de la garde : cette fois, y a-t-il de vrais améliorations, ou bien est-ce juste un autre habillage pour rejouer l’ancien scénario ? La crédibilité du récit pourra-t-elle être tenue ? Que les données on-chain parlent.
$BTC $ETH #CryptoLending #CHAINREACTION
$BTC $ETH #CryptoLending #CHAINREACTION
171
🔥 LE JEU DES PRÊTS VIENT D’ÊTRE RENDU **ANTI‑VOLATILITÉ** – Jack Mallers a fait exploser la scène à Bitcoin 2026, dévoilant le registre de preuve de réserves de Strike et un produit de prêt qui ne fondra pas lorsque le BTC grimpera à 76 927 $ (+1,08%).
📊 La preuve est dans les chiffres : Strike propose désormais un crédit instantané, sans garantie, adossé à une vérification on-chain, tandis que Mallers soutient publiquement la fusion à venir entre Tether et Strike, un mouvement répercuté par le sentiment haussier de #BTC et par la hausse de #Strike. Les smart wallets sur Solana (WANG, PAID, ELON) ont explosé de plus de 168% sur les actifs liés, et le BNB est déjà en train de grimper de 2,33% vers 730 $, confirmant l’appétit institutionnel. #DeFi
💡 Si cela se concrétise, le marché du prêt crypto pourrait exploser, faisant entrer des milliards dans du crédit à faible risque et propulsant #CryptoLending vers la finance grand public, tandis que l’afflux de demande cross‑chain pourrait hisser le BNB et le SOL vers de nouveaux sommets.
❓ Êtes-vous prêt à surfer sur la première vague de prêts réellement anti‑volatilité, ou allez-vous regarder depuis la touche ?
67

🏦 Une société canadienne lance une ligne de crédit soutenue par le bitcoin et l’éther pour une durée de cinq ans
APX Lending, un prêteur réglementé d’actifs numériques au Canada, a annoncé le lancement d’une nouvelle facilité de crédit renouvelable sur cinq ans. Cette facilité permet aux clients d’emprunter en fournissant en garantie du bitcoin et/ou de l’éther, et vise à relier les actifs numériques au financement traditionnel sans frais supplémentaires.
━━━━━━━━━━━━━━
📊 Impact : 📈 Élevé
🏷️ DEFI
#CryptoLending #Bitcoin #Ethereum #DigitalAssets #TradFi
📰 Source : prnewswire.com
22

La plupart des traders supposent que le statut VIP ne s’obtient qu’en accumulant un volume énorme, mais le fait de placer des coins dans un produit de prêt sur 30 jours peut en réalité le débloquer à lui seul.
Courir après ces frais plus bas en bloquant des fonds est un piège courant. Vous vous retrouvez coincé quand $BTC dumps hard et vous ne pouvez ni sortir ni même vous couvrir, transformant une petite économie de frais en vraie perte.
J’ai étudié comment fonctionnent généralement ces dispositifs VIP. Ils examinent quatre critères indépendants : solde moyen, volume spot, volume futures, et le fait que vous ayez des plans fixes de prêt crypto actifs d’au moins 30 jours. Il suffit d’en remplir un seul pour être VIP. Cela semble efficace jusqu’à ce que vous réalisiez que votre capital est gelé.
Le risque frappe en période de baisse. Votre $ETH reste là pendant qu’il se vide, ou bien votre $USDT est verrouillé et vous manquez l’occasion d’acheter le creux. La flexibilité disparaît exactement au moment où vous en avez le plus besoin. J’ai vu des traders optimiser les frais de cette manière, puis le regretter une fois la volatilité repartie à la hausse.
Selon vous, dans une vraie phase de baisse, ce genre de mécanisme VIP laisse réellement les traders où ?
#CryptoLending #TradingRisks #VIPStatus
22

·
--
La DeFi a été construite sur une hypothèse depuis cinq ans : surcollatéraliser tout.
Emprunter 100 $ ? Commencez par déposer 150 $. Le modèle fonctionne, mais il immobilise un capital énorme et exclut les emprunteurs qui ne peuvent pas supporter cette friction.
La prochaine évolution, c’est le crédit on-chain : un prêt sans surcollatéralisation alimenté par l’historique vérifiable du portefeuille, la réputation on-chain et des données de flux de trésorerie programmables.
Voici pourquoi cela compte :
— La DeFi surcollatéralisée sert les utilisateurs qui disposent déjà d’actifs. Le prêt sans surcollatéralisation ouvre la porte aux entreprises, aux DAO et aux emprunteurs des marchés émergents qui ont besoin de capital, et non d’un surcroît d’effet de levier.
— Les données on-chain sont particulièrement puissantes pour le scoring de crédit. L’historique du portefeuille, les interactions avec les protocoles, les contributions aux DAO et les flux de paiement sont vérifiables, transparents et impossibles à falsifier — de meilleures données brutes que ne l’est un score FICO.
— Le capital institutionnel commence à y prêter attention. Des pools de crédit “dans le monde réel” acheminent déjà des centaines de millions de dollars de prêts sans surcollatéralisation on-chain. Ce n’est pas un cas d’usage futur. C’est en production.
— $ETH fournit la couche d’infrastructure de crédit programmable. $BNB alimente les corridors à haut débit où vivent les emprunteurs sensibles aux coûts. $ADA construit les cadres d’identité axés conformité qui rendent le crédit on-chain vérifiable scalable.
Construire une infrastructure de crédit on-chain — avec une auditabilité complète, une application programmable et sans ponction de rente par un intermédiaire — représente une amélioration structurelle par rapport à la finance traditionnelle.
Le prochain billion en TVL DeFi ne viendra pas de la spéculation. Il viendra du crédit.
#DeFi #CryptoLending #OnChainCredit #Web3
1
90

·
--
$XAUT DÉBLOQUEZ LA LIQUIDITÉ CONTRE DES AVOIRS EN OR PHYSIQUE 🔥
Chaque jeton XAUT est adossé 1:1 à une once troy d’or dans des coffres suisses, avec des réserves de Tether désormais à environ 23 milliards de dollars. Ledn lancera plus tard cette année des prêts adossés à XAUT, permettant aux détenteurs d’emprunter sans vendre leur or.
Il s’agit d’un changement structurel dans la façon dont les matières premières tokenisées s’intègrent aux plates-formes de prêt DeFi. Le même modèle qui a rendu les prêts adossés à Bitcoin populaires s’étend désormais à l’or. Détenez-vous XAUT pour la flexibilité ou uniquement comme réserve de valeur ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#XAUT #GoldToken #CryptoLending #TokenizedAssets
⚡
42
·
--
Haussier
Block Earner lance les premiers prêts hypothécaires à domicile adossés à la crypto en Australie via Fireblocks !
Bonne nouvelle pour les investisseurs crypto australiens ! Les Australiens peuvent désormais utiliser leur Bitcoin pour acheter une maison sans vendre leurs positions.
La société fintech Block Earner a officiellement déployé le premier produit de prêt hypothécaire adossé au Bitcoin en Australie, permettant aux emprunteurs d’utiliser le BTC comme garantie pour des acomptes immobiliers pouvant aller jusqu’à 50 % de la valeur du bien.
Points clés :
HODL & Acheter : Conservez votre exposition à la hausse du Bitcoin tout en débloquant de la liquidité pour l’immobilier.
Sécurité institutionnelle : Block Earner s’est associé à Fireblocks, en utilisant leur technologie de portefeuille Multi-Party Computation (MPC) de pointe.
Zéro point de défaillance unique : Les clés privées sont réparties entre plusieurs parties, garantissant une garde et une sécurité de premier niveau pour vos actifs mis en gage.
Le crédit adossé à la crypto est-il l’avenir de l’immobilier ? Faites-nous part de votre avis ci-dessous ! 👇
#CryptoNews #Bitcoin #RealEstate #Fireblocks #BlockEarner #Fintech #Australia #CryptoLending
$BTC
{future}(BTCUSDT)
Block Earner lance les premiers prêts hypothécaires à domicile adossés à la crypto en Australie via Fireblocks !
Bonne nouvelle pour les investisseurs crypto australiens ! Les Australiens peuvent désormais utiliser leur Bitcoin pour acheter une maison sans vendre leurs positions.
La société fintech Block Earner a officiellement déployé le premier produit de prêt hypothécaire adossé au Bitcoin en Australie, permettant aux emprunteurs d’utiliser le BTC comme garantie pour des acomptes immobiliers pouvant aller jusqu’à 50 % de la valeur du bien.
Points clés :
HODL & Acheter : Conservez votre exposition à la hausse du Bitcoin tout en débloquant de la liquidité pour l’immobilier.
Sécurité institutionnelle : Block Earner s’est associé à Fireblocks, en utilisant leur technologie de portefeuille Multi-Party Computation (MPC) de pointe.
Zéro point de défaillance unique : Les clés privées sont réparties entre plusieurs parties, garantissant une garde et une sécurité de premier niveau pour vos actifs mis en gage.
Le crédit adossé à la crypto est-il l’avenir de l’immobilier ? Faites-nous part de votre avis ci-dessous ! 👇
#CryptoNews #Bitcoin #RealEstate #Fireblocks #BlockEarner #Fintech #Australia #CryptoLending
$BTC
1
126

·
--
Mara Mise Gros sur le BTC pour Sécuriser 600 M$ de Nouveaux PrêtsAlors que la plupart des traders sont obsédés par la dernière évolution des prix, MARA est en train d’opérer discrètement un geste audacieux qui pourrait soit la propulser, soit la faire chavirer. L’entreprise vient de promettre un énorme 18 750 BTC, d’une valeur d’environ 1,2 Md$, pour obtenir un prêt massif de 600 M$. Les fonds seraient censés être utilisés pour des besoins corporatifs, des actifs énergétiques et l’expansion de l’IA. Mais ce qui n’est pas clair, c’est ce que MARA compte exactement faire avec une somme aussi colossale d’argent emprunté.
Le Signal
------------
#MaraBTC #CryptoLending #BTCInstitutionalInvestment
L’engagement de 18 750 BTC pour sécuriser 600 M$ de prêts est un mouvement incroyable de la part de MARA, mettant en avant la capacité de l’entreprise à attirer des investissements institutionnels majeurs dans l’espace crypto. Nous avons suivi les données on-chain de MARA et le comportement des whales, et cette décision pourrait annoncer une nouvelle phase d’adoption institutionnelle pour le BTC.
Mara Mise Gros sur le BTC pour Sécuriser 600 M$ de Nouveaux Prêts
Alors que la plupart des traders sont obsédés par la dernière évolution des prix, MARA est en train d’opérer discrètement un geste audacieux qui pourrait soit la propulser, soit la faire chavirer. L’entreprise vient de promettre un énorme 18 750 BTC, d’une valeur d’environ 1,2 Md$, pour obtenir un prêt massif de 600 M$. Les fonds seraient censés être utilisés pour des besoins corporatifs, des actifs énergétiques et l’expansion de l’IA. Mais ce qui n’est pas clair, c’est ce que MARA compte exactement faire avec une somme aussi colossale d’argent emprunté.
Le Signal
------------
#MaraBTC #CryptoLending #BTCInstitutionalInvestment
L’engagement de 18 750 BTC pour sécuriser 600 M$ de prêts est un mouvement incroyable de la part de MARA, mettant en avant la capacité de l’entreprise à attirer des investissements institutionnels majeurs dans l’espace crypto. Nous avons suivi les données on-chain de MARA et le comportement des whales, et cette décision pourrait annoncer une nouvelle phase d’adoption institutionnelle pour le BTC.
13
·
--
Vérifié
#termmax @termmax
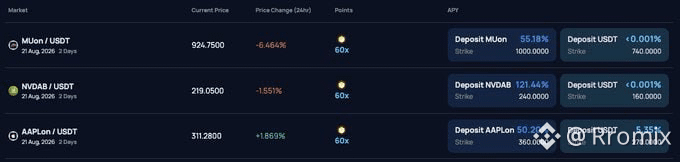
Pendant que la plupart des gens se disputent au sujet des APY flottants, @termmax construit progressivement autour de périodes fixes un véritable hub de produits structurés.
En plus du crédit de base adossé à une date d’échéance précise, le protocole intègre des instruments Alpha protégés :
Un profil de risque sur mesure (Call/Put & Dual Investment) : la possibilité d’entrer dans des mécanismes d’options et des investissements multi-devises directement on-chain, en connaissant le rapport exact entre risque et rendement avant de passer l’opération.
Un carnet d’ordres transparent plutôt que des formules opaques : les taux se forment à partir de l’équilibre entre l’offre et la demande entre des participants réels du marché, et non via des coefficients cachés de pools.
Pour ceux qui en ont assez de surveiller en permanence des taux variables et veulent travailler avec une mathématique on-chain claire, des outils comme @termmax deviennent une partie de base de votre configuration de travail $working setup.
#termmax #Web3 #Trading #CryptoLending
#termmax @TermMax
Pendant que la plupart des gens se disputent au sujet des APY flottants, @TermMax construit progressivement autour de périodes fixes un véritable hub de produits structurés.
En plus du crédit de base adossé à une date d’échéance précise, le protocole intègre des instruments Alpha protégés :
Un profil de risque sur mesure (Call/Put & Dual Investment) : la possibilité d’entrer dans des mécanismes d’options et des investissements multi-devises directement on-chain, en connaissant le rapport exact entre risque et rendement avant de passer l’opération.
Un carnet d’ordres transparent plutôt que des formules opaques : les taux se forment à partir de l’équilibre entre l’offre et la demande entre des participants réels du marché, et non via des coefficients cachés de pools.
Pour ceux qui en ont assez de surveiller en permanence des taux variables et veulent travailler avec une mathématique on-chain claire, des outils comme @TermMax deviennent une partie de base de votre configuration de travail $working setup.
#termmax #Web3 #Trading #CryptoLending
3
1
2
179

·
--
Haussier
#termmax @termmax Naviguer la volatilité des rendements dans les protocoles DeFi à taux variable ressemble souvent à un jeu de devinettes. Les APY fluctuent, rendant presque impossible pour les fournisseurs de liquidité et les emprunteurs de projeter des rendements à long terme ou de gérer leurs coûts d’endettement avec confiance. C’est précisément là qu’intervient @TermMax pour transformer la finance décentralisée.
En introduisant une infrastructure structurée de prêt et d’emprunt à taux fixe, #TermMax apporte à Web3 une prévisibilité financière de niveau institutionnel. Contrairement aux pools à taux variable où les rendements chutent drastiquement lorsque la liquidité augmente, @TermMax permet aux utilisateurs de bloquer des taux d’intérêt garantis pour des durées déterminées. Les prêteurs obtiennent des rendements fiables et non dilutifs sur leur capital, tandis que les emprunteurs éliminent le risque de taux et fixent exactement leurs coûts d’emprunt pour exécuter des stratégies de rendement sophistiquées.
L’architecture par terme derrière #TermMax garantit une efficacité maximale du capital, une sur-garantie robuste et une transparence totale. Étant donné que les marchés à revenu fixe représentent la majeure partie de la finance traditionnelle, les protocoles construits comme #TermMax sont essentiels pour apporter une vraie stabilité et du capital institutionnel dans Web3.
Si vous cherchez à éliminer l’incertitude sur les taux et à prendre pleinement le contrôle de votre portefeuille crypto à long terme, explorez dès aujourd’hui la DeFi à taux fixe avec @TermMax.
Tagging : @TermMax
Hashtags : #TermMax #DeFi #FixedRate #CryptoLending #BinanceSquare
#termmax @TermMax Naviguer la volatilité des rendements dans les protocoles DeFi à taux variable ressemble souvent à un jeu de devinettes. Les APY fluctuent, rendant presque impossible pour les fournisseurs de liquidité et les emprunteurs de projeter des rendements à long terme ou de gérer leurs coûts d’endettement avec confiance. C’est précisément là qu’intervient @TermMax pour transformer la finance décentralisée.
En introduisant une infrastructure structurée de prêt et d’emprunt à taux fixe, #TermMax apporte à Web3 une prévisibilité financière de niveau institutionnel. Contrairement aux pools à taux variable où les rendements chutent drastiquement lorsque la liquidité augmente, @TermMax permet aux utilisateurs de bloquer des taux d’intérêt garantis pour des durées déterminées. Les prêteurs obtiennent des rendements fiables et non dilutifs sur leur capital, tandis que les emprunteurs éliminent le risque de taux et fixent exactement leurs coûts d’emprunt pour exécuter des stratégies de rendement sophistiquées.
L’architecture par terme derrière #TermMax garantit une efficacité maximale du capital, une sur-garantie robuste et une transparence totale. Étant donné que les marchés à revenu fixe représentent la majeure partie de la finance traditionnelle, les protocoles construits comme #TermMax sont essentiels pour apporter une vraie stabilité et du capital institutionnel dans Web3.
Si vous cherchez à éliminer l’incertitude sur les taux et à prendre pleinement le contrôle de votre portefeuille crypto à long terme, explorez dès aujourd’hui la DeFi à taux fixe avec @TermMax.
Tagging : @TermMax
Hashtags : #TermMax #DeFi #FixedRate #CryptoLending #BinanceSquare
117
·
--
Une récente recherche de Ledn met en lumière un "écart de garantie" dans le prêt de Bitcoin, avec 88 % d'intérêts mais seulement 14 % d'emprunts. 📊
Cet écart suggère que de nombreux détenteurs de Bitcoin préfèrent conserver leurs actifs plutôt que de les utiliser comme garantie de prêt, ce qui reflète un comportement aversif au risque. 🧠
Une activité d'emprunt plus faible peut limiter la croissance des produits de crédit adossés au Bitcoin, ralentissant potentiellement l'expansion prévue du marché vers 1 trillion de dollars. 💡
Les données on-chain montrent que le taux de hachage du Bitcoin reste robuste, soutenant la sécurité du réseau malgré l'hésitation à prêter. 🌐
Les régulateurs examinent également les définitions des dérivés, ce qui pourrait avoir un impact sur les contrats à terme perpétuels sur le Bitcoin et les dynamiques plus larges du marché. ⚡
Comme toujours, fais tes propres recherches (DYOR) avant de te faire une idée sur la façon dont ces tendances pourraient affecter l'écosystème. 🔍
#Bitcoin #CryptoLending #OnChain #Finance #GAMERXERO
6
·
--
Tether exploite ses réserves d’or de 23 Md$ pour lancer un nouveau produit de prêt
Tether et Ledn viennent de lancer l’emprunt XAUT₮, permettant aux utilisateurs de mettre en garantie de l’or tokenisé pour obtenir des prêts crypto. L’initiative s’appuie sur l’immense stock de lingots de Tether — pour 23 milliards de dollars — et annonce une volonté plus profonde de monétiser les actifs du monde réel au-delà de l’émission de stablecoins.
Ce n’est pas seulement une question d’authenticité de l’or. Il s’agit de transformer des réserves statiques en infrastructure génératrice de rendement. La finance traditionnelle le fait depuis des décennies avec des lignes de crédit adossées à des métaux précieux. La cryptographie rattrape son retard, et Tether mène la passerelle.
Pour les développeurs institutionnels de DeFi, les métaux précieux tokenisés offrent un nouvel outil de gestion des risques. Les prêts adossés à l’or peuvent se couvrir contre la volatilité tout en conservant une exposition aux marchés d’actifs numériques. La question est de savoir si ce modèle s’étend à d’autres catégories de matières premières.
Les commodités tokenisées deviendront-elles une garantie standard dans le prêt crypto, ou resteront-elles de niche ? Donnez votre avis ci-dessous. 👇
#TetherGold #TokenizedAssets #CryptoLending
18

·
--
LE LANCEMENT DE SBI GROUP'S JPYSC LENDING POURRAIT ACCÉLÉRER L’ADOPTION $XEC 🔥
SBI Group, un géant japonais de 214 Md$, lance un service de prêt JPYSC avec un rendement annuel de 3 %, selon Nikkei. Ce mouvement institutionnel injecte directement du capital dans l’écosystème crypto — plus précisément, du prêt adossé à des stablecoins liés au yen japonais.
Le rendement est modeste, mais il est significatif car il signale une certaine aisance réglementaire et l’accès des particuliers dans le troisième plus grand groupe financier du Japon. Si l’adoption se renforce, les flux de liquidité vers des tokens comme $XEC pourraient s’accélérer. La communauté est partagée entre un optimisme lié à l’adoption et des craintes de volatilité à court terme. Où en êtes-vous sur ce catalyseur ?
Ceci n’est pas un conseil financier. Gérez toujours votre risque.
#XEC #CryptoLending #Adoption #JapanCrypto
⚡
101
·
--
Le prêt crypto à taux fixe vient d’arriver sur Base ! Morpho Midnight introduit des taux fixes et des échéances définies sur la blockchain Base. C’est une grande nouveauté, car la plupart des protocoles de prêt crypto proposent des taux variables, ce qui signifie que vos intérêts peuvent changer de façon inattendue. Avec des taux fixes, vous savez exactement ce que vous allez payer ou gagner sur une période donnée. Cela apporte de la prévisibilité à un univers DeFi souvent volatile. Cette stabilité peut attirer davantage d’investisseurs traditionnels et rendre l’emprunt/le prêt beaucoup plus clair pour tout le monde. Cette initiative de Morpho sur Base pourrait fortement dynamiser l’écosystème et attirer davantage d’utilisateurs grand public vers DeFi. Des conditions de prêt prévisibles sont essentielles pour la planification financière. Attendez-vous à voir plus de protocoles suivre cette tendance pour offrir une stabilité similaire. À noter : c’est intéressant de voir des projets construire des outils financiers de base, tandis que nous voyons aussi des tokens comme $ERA bondir de +64,56% aujourd’hui, ce qui montre la diversité du marché crypto. #DeFi #BaseChain #CryptoLending Que pensez-vous que les taux fixes signifient pour l’avenir de l’emprunt dans la crypto ? $ETH $MORPHO
Le prêt crypto à taux fixe vient d’arriver sur Base ! Morpho Midnight introduit des taux fixes et des échéances définies sur la blockchain Base. C’est une grande nouveauté, car la plupart des protocoles de prêt crypto proposent des taux variables, ce qui signifie que vos intérêts peuvent changer de façon inattendue. Avec des taux fixes, vous savez exactement ce que vous allez payer ou gagner sur une période donnée. Cela apporte de la prévisibilité à un univers DeFi souvent volatile. Cette stabilité peut attirer davantage d’investisseurs traditionnels et rendre l’emprunt/le prêt beaucoup plus clair pour tout le monde. Cette initiative de Morpho sur Base pourrait fortement dynamiser l’écosystème et attirer davantage d’utilisateurs grand public vers DeFi. Des conditions de prêt prévisibles sont essentielles pour la planification financière. Attendez-vous à voir plus de protocoles suivre cette tendance pour offrir une stabilité similaire. À noter : c’est intéressant de voir des projets construire des outils financiers de base, tandis que nous voyons aussi des tokens comme $ERA bondir de +64,56% aujourd’hui, ce qui montre la diversité du marché crypto. #DeFi #BaseChain #CryptoLending Que pensez-vous que les taux fixes signifient pour l’avenir de l’emprunt dans la crypto ? $ETH $MORPHO
91
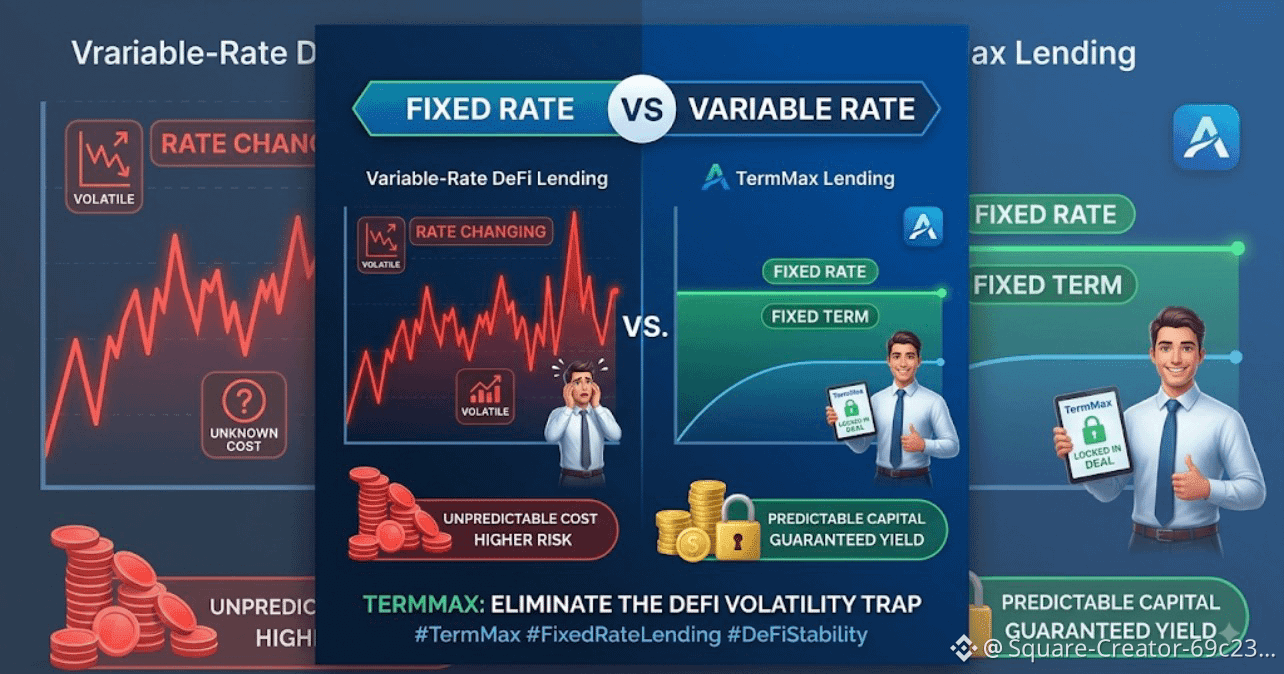
#termmax Taux fixes vs. volatilité du marché
La plupart des protocoles de prêt DeFi s’appuient sur des taux d’intérêt variables, ce qui rend la planification à long terme et la gestion des risques un véritable cauchemar pour les traders. TermMax change la donne en proposant des emprunts et des prêts à taux fixe et à durée fixe. Connaître à l’avance votre coût d’emprunt ou votre rendement exact permet une allocation de capital bien plus prévisible et une protection contre les pics soudains du marché.
#TermMax #DeFi #CryptoLending
68
·
--
Votre Bitcoin pourrait bientôt payer une maison — sans vendre un seul satoshi
Un important prêteur japonais vient de lancer des prêts adossés à Bitcoin, permettant aux emprunteurs de libérer jusqu’à 6,2 millions de dollars en liquidités tout en conservant leur crypto intégralement. Au lieu de vendre et de déclencher un événement imposable, les détenteurs peuvent désormais mettre leurs pièces en garantie et repartir avec de la liquidité.
Il s’agit d’un changement discret mais significatif. Pendant des années, les investisseurs de long terme ont été confrontés à un choix douloureux : vendre en profitant de la hausse et perdre le potentiel à la hausse, ou rester illiquides. Le prêt sur garantie efface ce dilemme, transformant un Bitcoin inactif en actif productif capable de financer des achats dans le monde réel ou de nouveaux investissements.
L’histoire la plus marquante, c’est la confiance institutionnelle. Lorsqu’une banque réglementée dans une grande économie accepte le Bitcoin comme garantie de prêt, cela indique que la cryptomonnaie mûrit : elle passe du statut de pari spéculatif à celui d’infrastructure financière reconnue. Le Japon est depuis longtemps un indicateur avancé de l’adoption en Asie, et des actions comme celle-ci se propagent souvent au-delà.
Attendez-vous à ce que d’autres prêteurs plus traditionnels suivent, à mesure que la demande de produits « emprunter contre sa crypto » augmente.
Emprunteriez-vous contre votre Bitcoin plutôt que de le vendre ? 👇
#BitcoinLoans #CryptoCollateral #CryptoLending
50
·
--
Le dernier mouvement de Ripple fait des vagues dans l’univers des cryptomonnaies, alors qu’il dévoile un protocole de prêt XRPL 🌊. Ce développement vise à apporter du crédit institutionnel et des prêts en chaîne à la blockchain XRP, ce qui pourrait élargir ses cas d’utilisation. Alors que le XRP est actuellement coté à 1,0420 $ , en baisse de 0,68 % sur les dernières 24 heures, les investisseurs observent de près 📊. L’ensemble du sentiment de marché reste prudent, avec un indice Fear and Greed de 15 et un BTC coté à 59 290,00 $ , en baisse de 1,34 % 📉. Alors que le paysage crypto continue d’évoluer, il est essentiel de rester informé. Que pensez-vous que ce nouveau protocole signifie pour l’avenir du XRP et du marché crypto au sens large ? 🚀📉💰 #cryptolending #XRP #blockchain.
Le dernier mouvement de Ripple fait des vagues dans l’univers des cryptomonnaies, alors qu’il dévoile un protocole de prêt XRPL 🌊. Ce développement vise à apporter du crédit institutionnel et des prêts en chaîne à la blockchain XRP, ce qui pourrait élargir ses cas d’utilisation. Alors que le XRP est actuellement coté à 1,0420 $ , en baisse de 0,68 % sur les dernières 24 heures, les investisseurs observent de près 📊. L’ensemble du sentiment de marché reste prudent, avec un indice Fear and Greed de 15 et un BTC coté à 59 290,00 $ , en baisse de 1,34 % 📉. Alors que le paysage crypto continue d’évoluer, il est essentiel de rester informé. Que pensez-vous que ce nouveau protocole signifie pour l’avenir du XRP et du marché crypto au sens large ? 🚀📉💰 #cryptolending #XRP #blockchain.
53
·
--
#termmax @termmax
Imaginez un dépôt bancaire dont les conditions changent chaque jour : le lundi, on vous promet 12 %, et le jeudi on réduit à 0,8 % parce qu’un gros client est entré à la banque. Ça paraît complètement fou, mais c’est exactement ainsi que fonctionnent encore la plupart des landing pages dans la crypto.
@termmax ramène une logique normale : le taux et la durée sont fixés au moment de la transaction. En même temps, l’argent n’est pas bloqué « à mort » dans le smart contract : la position est tokenisée, donc si vous devez libérer de la liquidité, vous pouvez simplement la vendre sur le marché avant l’échéance. Un outil simple pour ceux qui ont besoin de stabilité, pas d’une loterie avec des taux.
#TermMax #Web3 #CryptoLending
#termmax @TermMax
Imaginez un dépôt bancaire dont les conditions changent chaque jour : le lundi, on vous promet 12 %, et le jeudi on réduit à 0,8 % parce qu’un gros client est entré à la banque. Ça paraît complètement fou, mais c’est exactement ainsi que fonctionnent encore la plupart des landing pages dans la crypto.
@TermMax ramène une logique normale : le taux et la durée sont fixés au moment de la transaction. En même temps, l’argent n’est pas bloqué « à mort » dans le smart contract : la position est tokenisée, donc si vous devez libérer de la liquidité, vous pouvez simplement la vendre sur le marché avant l’échéance. Un outil simple pour ceux qui ont besoin de stabilité, pas d’une loterie avec des taux.
#TermMax #Web3 #CryptoLending
78
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BitcoinClears$85200
5,581 vues
158 mentions
2
#AltcoinSeasonIndexHoldsAbove60For5Days
32,353 vues
929 mentions
3
#USADPAdds90000JobsInSeptember
14,236 vues
530 mentions
4
#USCorePCEEasesTo3%InAugust
11,213 vues
428 mentions
5
#KospiPostsWorstQuarterSince2020
8,926 vues
429 mentions
6
#SECToClarifyOnChainFundraisingRules
20,488 vues
598 mentions
7
#UKFCAOpensCryptoFirmAuthorization
21,329 vues
513 mentions
8
#JapanMOFStudyGroupOnTokenizedGovtBonds
17,244 vues
406 mentions
9
#QNTRises287%
75,475 vues
860 mentions
10
#TrumpRejectsAIRulesForVoluntaryAudits
45,773 vues
758 mentions