Binance Square

banking

315,884 vues
1,388 mentions
Derar-Hadri
·
--
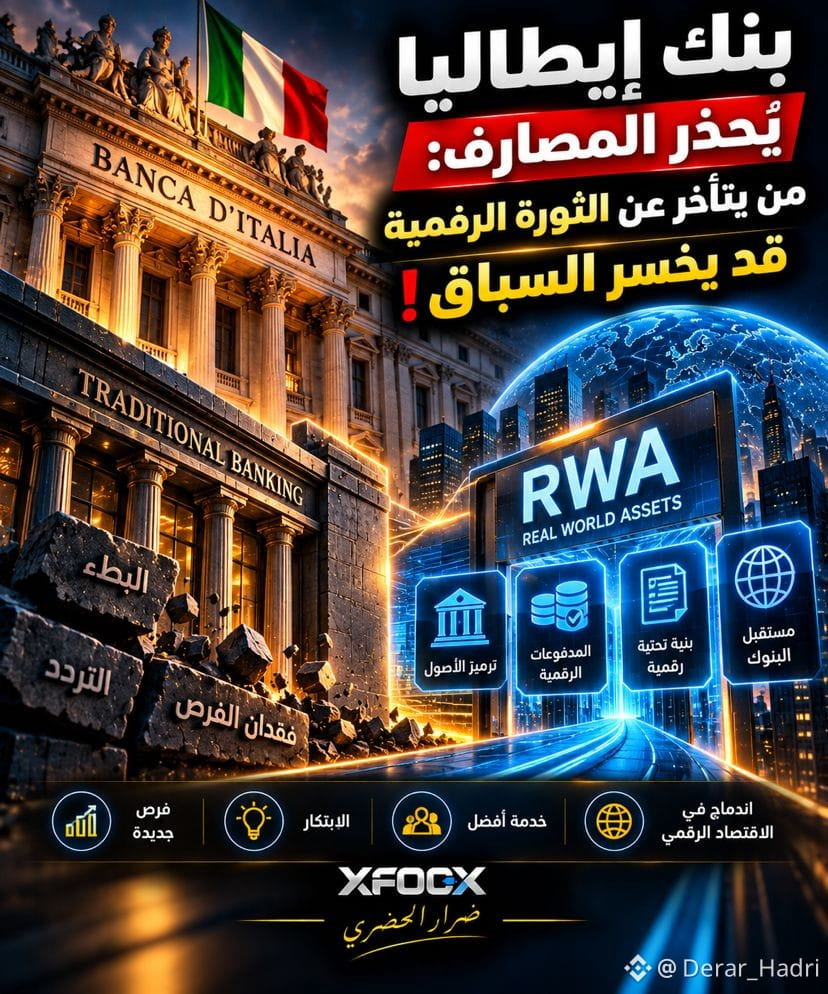
🚨 La Banque d’Italie met en garde les banques : celles qui tardent à prendre le virage numérique risquent de perdre la course ! 🏦 La Banque d’Italie a appelé les établissements bancaires à investir dans les technologies des actifs numériques et à les expérimenter, plutôt que d’attendre qu’elles arrivent à maturité. 🔥 Le message est clair : la tokenisation des actifs (RWA) et les paiements numériques pourraient remodeler l’avenir des banques. ⚠️ Il s’agit d’une orientation vers l’adoption des technologies, et non d’un appel à acheter des cryptomonnaies. 🤔 Les banques traditionnelles feront-elles partie de la révolution de la blockchain ou perdront-elles progressivement leur place ? #RWA #Blockchain #Crypto #Banking {spot}(BTCUSDT) {spot}(DOGEUSDT) {spot}(XRPUSDT)
🚨 La Banque d’Italie met en garde les banques : celles qui tardent à prendre le virage numérique risquent de perdre la course !

🏦 La Banque d’Italie a appelé les établissements bancaires à investir dans les technologies des actifs numériques et à les expérimenter, plutôt que d’attendre qu’elles arrivent à maturité.

🔥 Le message est clair : la tokenisation des actifs (RWA) et les paiements numériques pourraient remodeler l’avenir des banques.

⚠️ Il s’agit d’une orientation vers l’adoption des technologies, et non d’un appel à acheter des cryptomonnaies.

🤔 Les banques traditionnelles feront-elles partie de la révolution de la blockchain ou perdront-elles progressivement leur place ?

#RWA #Blockchain #Crypto #Banking

LoL: LOS vs T1 (BO1) - Worlds Group Stage

LoL: LOS vs T1 (BO1) - Worlds Group Stage

Match Winner1%Total Kills Over/U...1%Total Kills Over/U...1%
Volume $443,296.98
🏛 $SOFIE : SoFi dévoile le premier dépôt tokenisé d’une banque nationale SoFi a lancé SoFi Earn ($SOFIE), qui propose le premier dépôt tokenisé destiné aux consommateurs et émis par une banque nationale américaine. Chaque jeton représente 1 $ détenu en dépôt et génère un rendement annuel en pourcentage de 4,40 %, garanti par l’assurance de la FDIC. Les jetons sont convertibles au taux de 1:1 en stablecoin de la banque, pour être échangés ou utilisés pour des règlements sur la blockchain, bien que les protections de la FDIC ne s’appliquent que dans les limites légales standard. #SOFIE #TokenizedDeposits #Banque
🏛 $SOFIE : SoFi dévoile le premier dépôt tokenisé d’une banque nationale

SoFi a lancé SoFi Earn ($SOFIE), qui propose le premier dépôt tokenisé destiné aux consommateurs et émis par une banque nationale américaine. Chaque jeton représente 1 $ détenu en dépôt et génère un rendement annuel en pourcentage de 4,40 %, garanti par l’assurance de la FDIC. Les jetons sont convertibles au taux de 1:1 en stablecoin de la banque, pour être échangés ou utilisés pour des règlements sur la blockchain, bien que les protections de la FDIC ne s’appliquent que dans les limites légales standard.

#SOFIE #TokenizedDeposits #Banque
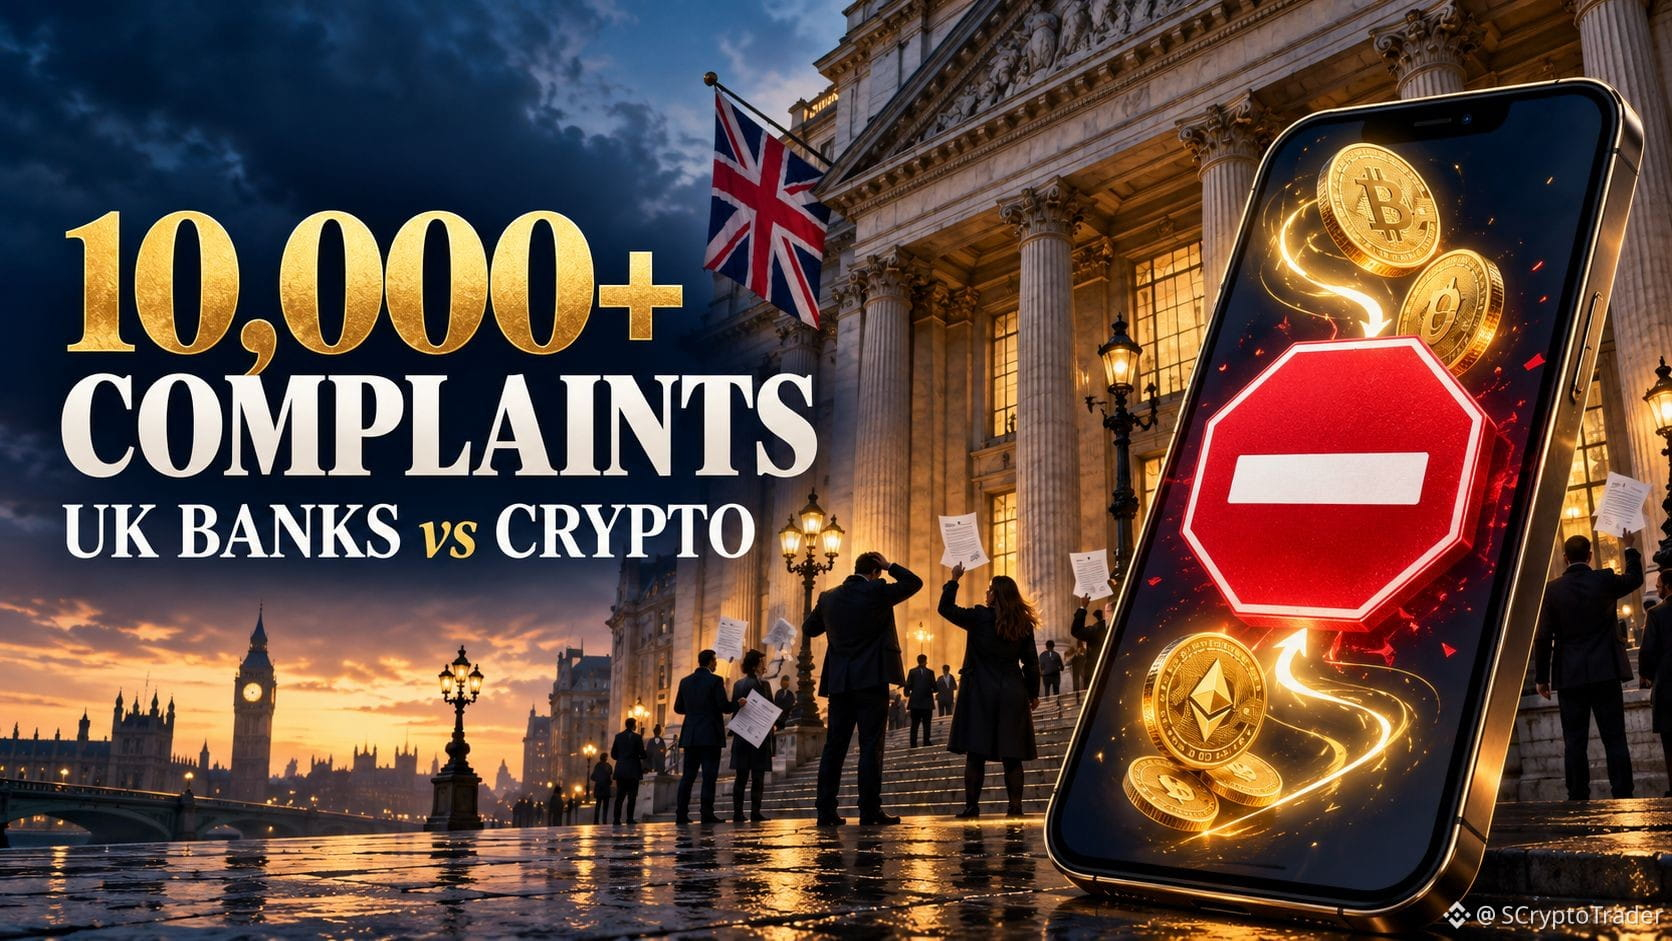
🇬🇧 Plus de 10 000 plaintes en 90 jours contre les banques britanniques qui restreignent les transferts de cryptomonnaies. Lloyds, Barclays et NatWest arrivent en tête de liste. Les banques protègent-elles leurs clients ou leur bloquent-elles l’accès à la véritable liberté crypto ? Mon cousin a passé deux semaines à parler aux banques tous les jours pour acheter du Bitcoin avant qu’il ne grimpe à partir de 65 000. Qu’en pensez-vous ? #crypto #UK #banking #Bitcoin
🇬🇧 Plus de 10 000 plaintes en 90 jours contre les banques britanniques qui restreignent les transferts de cryptomonnaies. Lloyds, Barclays et NatWest arrivent en tête de liste. Les banques protègent-elles leurs clients ou leur bloquent-elles l’accès à la véritable liberté crypto ?

Mon cousin a passé deux semaines à parler aux banques tous les jours pour acheter du Bitcoin avant qu’il ne grimpe à partir de 65 000.

Qu’en pensez-vous ?

#crypto #UK #banking #Bitcoin
🚨ÉNORME : Une nouvelle étude de la Banque des règlements internationaux révèle que les banques peuvent freiner la croissance des stablecoins en augmentant leurs taux d’intérêt de seulement 0,01 %, et que l’effet se fait sentir en quelques semaines. Le document de travail de la BRI, rédigé par l’économiste Iñaki Aldasoro et le chercheur Rashad Ahmed, analyse des données hebdomadaires américaines de janvier 2019 à juin 2025, en tenant compte des cours du Bitcoin, des rendements des bons du Trésor et de la conjoncture financière générale. Leur résultat de référence : une hausse de 1 point de base des taux moyens des dépôts bancaires prédit environ 3 points de pourcentage de moins dans la croissance cumulée de la capitalisation du marché des stablecoins au cours des 10 semaines suivantes, faisant passer la croissance moyenne d’environ 15 % à 12 %. Selon le modèle privilégié par les auteurs, qui tient compte du fait que les banques relèvent leurs taux en réaction à la croissance des stablecoins elle-même, l’effet triple et ralentit la croissance jusqu’à environ 6 %. Dans les deux cas, la croissance ralentit, mais ne s’inverse pas. Il ne s’agit pas d’une fuite des dépôts hors des banques, mais de l’adoption des stablecoins, dont le rythme réagit directement à ce que les banques sont prêtes à verser aux épargnants. L’impact n’est pas non plus le même pour tous les stablecoins. L’USDC s’est révélé environ 2,5 fois plus sensible que l’USDT, avec une croissance inférieure d’environ 4,8 points de pourcentage par point de base, contre 1,9 point pour l’USDT. Cela s’explique probablement par le fait que la base d’utilisateurs de l’USDC est davantage concentrée sur le marché américain étudié. La conclusion est simple, mais importante. Les banques ne sont pas impuissantes face à la concurrence des stablecoins : la rémunération des dépôts est un levier qu’elles peuvent réellement actionner, et il s’agit de la première preuve empirique concrète qui quantifie précisément l’efficacité de ce levier. #Stablecoins #BIS #Banking #Crypto #Finance
🚨ÉNORME : Une nouvelle étude de la Banque des règlements internationaux révèle que les banques peuvent freiner la croissance des stablecoins en augmentant leurs taux d’intérêt de seulement 0,01 %, et que l’effet se fait sentir en quelques semaines.
Le document de travail de la BRI, rédigé par l’économiste Iñaki Aldasoro et le chercheur Rashad Ahmed, analyse des données hebdomadaires américaines de janvier 2019 à juin 2025, en tenant compte des cours du Bitcoin, des rendements des bons du Trésor et de la conjoncture financière générale. Leur résultat de référence : une hausse de 1 point de base des taux moyens des dépôts bancaires prédit environ 3 points de pourcentage de moins dans la croissance cumulée de la capitalisation du marché des stablecoins au cours des 10 semaines suivantes, faisant passer la croissance moyenne d’environ 15 % à 12 %.
Selon le modèle privilégié par les auteurs, qui tient compte du fait que les banques relèvent leurs taux en réaction à la croissance des stablecoins elle-même, l’effet triple et ralentit la croissance jusqu’à environ 6 %. Dans les deux cas, la croissance ralentit, mais ne s’inverse pas. Il ne s’agit pas d’une fuite des dépôts hors des banques, mais de l’adoption des stablecoins, dont le rythme réagit directement à ce que les banques sont prêtes à verser aux épargnants.
L’impact n’est pas non plus le même pour tous les stablecoins. L’USDC s’est révélé environ 2,5 fois plus sensible que l’USDT, avec une croissance inférieure d’environ 4,8 points de pourcentage par point de base, contre 1,9 point pour l’USDT. Cela s’explique probablement par le fait que la base d’utilisateurs de l’USDC est davantage concentrée sur le marché américain étudié.
La conclusion est simple, mais importante. Les banques ne sont pas impuissantes face à la concurrence des stablecoins : la rémunération des dépôts est un levier qu’elles peuvent réellement actionner, et il s’agit de la première preuve empirique concrète qui quantifie précisément l’efficacité de ce levier.
#Stablecoins #BIS #Banking #Crypto #Finance
Goldman Sachs, Wells Fargo et Morgan Stanley ont indiqué aux analystes que la tokenisation représentait une opportunité de croissance plutôt qu’une menace pour leurs activités. Le PDG de Goldman Sachs, David Solomon, a déclaré que cette technologie pourrait permettre de créer davantage de produits, de stimuler l’activité, d’attirer de nouveaux clients et d’élargir les canaux de distribution, tout en soulignant que l’activité actuelle reste limitée et marginale. Le directeur financier de Wells Fargo, Michael Santomassimo, a indiqué que son système de dépôts tokenisés traite déjà des paiements transfrontaliers en deux minutes ou moins, même si les volumes restent faibles. La directrice financière de Morgan Stanley, Sharon Yeshaya, a ajouté que l’accélération des transferts d’actifs accroîtra le besoin de conseils en gestion de patrimoine. Les banques investissent dans des infrastructures d’actifs numériques : la plateforme GS DAP de Goldman remonte à 2022, et un test d’une demi-journée du service de tokenisation de la DTCC a été mené en juillet. #Tokenization #Banking #FinTech
Goldman Sachs, Wells Fargo et Morgan Stanley ont indiqué aux analystes que la tokenisation représentait une opportunité de croissance plutôt qu’une menace pour leurs activités. Le PDG de Goldman Sachs, David Solomon, a déclaré que cette technologie pourrait permettre de créer davantage de produits, de stimuler l’activité, d’attirer de nouveaux clients et d’élargir les canaux de distribution, tout en soulignant que l’activité actuelle reste limitée et marginale. Le directeur financier de Wells Fargo, Michael Santomassimo, a indiqué que son système de dépôts tokenisés traite déjà des paiements transfrontaliers en deux minutes ou moins, même si les volumes restent faibles. La directrice financière de Morgan Stanley, Sharon Yeshaya, a ajouté que l’accélération des transferts d’actifs accroîtra le besoin de conseils en gestion de patrimoine. Les banques investissent dans des infrastructures d’actifs numériques : la plateforme GS DAP de Goldman remonte à 2022, et un test d’une demi-journée du service de tokenisation de la DTCC a été mené en juillet.

#Tokenization #Banking #FinTech
LES GRANDES BANQUES JAPONAISES FINALISENT LES ESSAIS D’UN STABLECOIN EN YENS, OUVRANT DE NOUVEAUX CIRCUITS INSTITUTIONNELS POUR $BTC 🏦⚡ Les géants bancaires japonais de premier rang MUFG, Mizuho et SMBC ont mené à bien leurs premiers essais conjoints d’un stablecoin en yens, aux côtés de Mitsubishi UFJ Trust et de TISI Inc. 🔍 Ce changement structurel marque une étape décisive, en établissant un pont entre les bilans souverains traditionnels et les infrastructures de règlement distribué. Lorsque des acteurs institutionnels mettent en place des passerelles d’accès aux actifs souverains à cette échelle, ils éliminent systématiquement les frictions liées aux pools de liquidités transfrontaliers et aux flux d’ordres au comptant. 🌊 Des circuits plus efficaces redéfinissent en profondeur la manière dont les volumes macroéconomiques se dirigent vers les écosystèmes des actifs numériques. 💡 Ce stablecoin souverain en yens accélérera-t-il les allocations institutionnelles asiatiques vers $BTC , ou restera-t-il cantonné aux circuits de règlement nationaux ? 🤔 ⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️ 🏷️ #BTC #Stablecoins #Banking #Macro #Liquidity 🎯 🦈
LES GRANDES BANQUES JAPONAISES FINALISENT LES ESSAIS D’UN STABLECOIN EN YENS, OUVRANT DE NOUVEAUX CIRCUITS INSTITUTIONNELS POUR $BTC 🏦⚡

Les géants bancaires japonais de premier rang MUFG, Mizuho et SMBC ont mené à bien leurs premiers essais conjoints d’un stablecoin en yens, aux côtés de Mitsubishi UFJ Trust et de TISI Inc. 🔍 Ce changement structurel marque une étape décisive, en établissant un pont entre les bilans souverains traditionnels et les infrastructures de règlement distribué.

Lorsque des acteurs institutionnels mettent en place des passerelles d’accès aux actifs souverains à cette échelle, ils éliminent systématiquement les frictions liées aux pools de liquidités transfrontaliers et aux flux d’ordres au comptant. 🌊 Des circuits plus efficaces redéfinissent en profondeur la manière dont les volumes macroéconomiques se dirigent vers les écosystèmes des actifs numériques. 💡

Ce stablecoin souverain en yens accélérera-t-il les allocations institutionnelles asiatiques vers $BTC , ou restera-t-il cantonné aux circuits de règlement nationaux ? 🤔

⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️

🏷️ #BTC #Stablecoins #Banking #Macro #Liquidity

🎯 🦈
Le département du Trésor américain a annoncé l’imposition d’amendes dépassant 1,2 milliard de dollars à Bank of America, la deuxième plus grande banque des États-Unis, pour des violations des lois contre le blanchiment d’argent et des sanctions, après avoir omis de signaler correctement des transactions suspectes d’une valeur supérieure à 5 milliards de dollars. #Banking #XRPUSDT🚨
Le département du Trésor américain a annoncé l’imposition d’amendes dépassant 1,2 milliard de dollars à Bank of America, la deuxième plus grande banque des États-Unis, pour des violations des lois contre le blanchiment d’argent et des sanctions, après avoir omis de signaler correctement des transactions suspectes d’une valeur supérieure à 5 milliards de dollars.
#Banking #XRPUSDT🚨
$🔥 **BANQUES vs. CRYPTO — L’HYPOCRISIE DÉMASQUÉE ?** 👀 🇺🇸 Des responsables politiques comme la sénatrice Elizabeth Warren ont exprimé à plusieurs reprises leurs inquiétudes quant à l’utilisation des cryptomonnaies à des fins de blanchiment d’argent et de contournement des sanctions. 🏦 Mais qu’en est-il des banques traditionnelles lorsque de graves manquements aux règles de conformité sont constatés ? 💰 UNE AMENDE DE $BNB 1.2 MILLIARDS ? Si cette information est confirmée, elle mérite d’être examinée de près. ⚠️ Avant de partager cette affirmation, vérifiez la mesure de sanction concernée, la banque impliquée et le montant. Ne laissez pas les titres viraux remplacer les faits. 💡LA GRANDE QUESTION : Pourquoi les mêmes exigences en matière de responsabilité ne devraient-elles pas s’appliquer aux banques traditionnelles comme aux plateformes de cryptomonnaies ? 📢 Les règles doivent être appliquées équitablement — que l’argent transite par une banque ou par une blockchain.🤑🤑 $BNB $BNB #ElizabethWarren #Banking #MoneyLaundering #Regulation #BinanceSquare
$🔥 **BANQUES vs. CRYPTO — L’HYPOCRISIE DÉMASQUÉE ?** 👀

🇺🇸 Des responsables politiques comme la sénatrice Elizabeth Warren ont exprimé à plusieurs reprises leurs inquiétudes quant à l’utilisation des cryptomonnaies à des fins de blanchiment d’argent et de contournement des sanctions.

🏦 Mais qu’en est-il des banques traditionnelles lorsque de graves manquements aux règles de conformité sont constatés ?

💰 UNE AMENDE DE $BNB 1.2 MILLIARDS ? Si cette information est confirmée, elle mérite d’être examinée de près.

⚠️ Avant de partager cette affirmation, vérifiez la mesure de sanction concernée, la banque impliquée et le montant. Ne laissez pas les titres viraux remplacer les faits.

💡LA GRANDE QUESTION : Pourquoi les mêmes exigences en matière de responsabilité ne devraient-elles pas s’appliquer aux banques traditionnelles comme aux plateformes de cryptomonnaies ?

📢 Les règles doivent être appliquées équitablement — que l’argent transite par une banque ou par une blockchain.🤑🤑
$BNB $BNB
#ElizabethWarren #Banking #MoneyLaundering #Regulation #BinanceSquare
LoL: BNK FEARX vs KT Rolster (BO5) - Demacia Cup Global Invitational Playoffs

LoL: BNK FEARX vs KT Rolster (BO5) - Demacia Cup Global Invitational Playoffs

Match Winner99%Game 1 Winner99%Game 3 Winner99%
Volume $1,325,131.14
🏦 AMENDE DE 1,2 MILLIARD DE DOLLARS — ET CE N’EST PAS UNE ENTREPRISE DE CRYPTO Le Trésor américain vient d’infliger à Bank of America 1,21 milliard de dollars de sanctions pour des manquements en matière de lutte contre le blanchiment d’argent : 1,2 milliard de dollars de la part de FinCEN (la troisième plus importante amende de l’histoire du Trésor, derrière seulement celles de Binance et de TD Bank), une amende record de 750 millions de dollars de la part de l’OCC (déduite de l’amende de FinCEN), et 11,6 millions de dollars versés à l’OFAC pour 475 violations présumées des sanctions. La banque a reconnu avoir *délibérément* enfreint la loi sur le secret bancaire (Bank Secrecy Act). Elle n’a pas signalé à temps plus de 5 milliards de dollars de transactions suspectes, dont plus d’un milliard lié à des risques pour la sécurité nationale (réseaux chinois de blanchiment d’argent, trafic de stupéfiants, financement illicite le long de la frontière sud-ouest). Et pourtant, les mêmes personnes à Washington continuent d’affirmer que $BTC est le problème du blanchiment d’argent. L’industrie qui fait la leçon aux cryptos vient de payer plus d’un milliard pour avoir fait exactement la même chose. Combien d’autres amendes contre les « banques propres » faudra-t-il avant que le discours change ? 👇 Ceci ne constitue pas un conseil financier. Faites vos propres recherches. #crypto #Banking
🏦 AMENDE DE 1,2 MILLIARD DE DOLLARS — ET CE N’EST PAS UNE ENTREPRISE DE CRYPTO

Le Trésor américain vient d’infliger à Bank of America 1,21 milliard de dollars de sanctions pour des manquements en matière de lutte contre le blanchiment d’argent : 1,2 milliard de dollars de la part de FinCEN (la troisième plus importante amende de l’histoire du Trésor, derrière seulement celles de Binance et de TD Bank), une amende record de 750 millions de dollars de la part de l’OCC (déduite de l’amende de FinCEN), et 11,6 millions de dollars versés à l’OFAC pour 475 violations présumées des sanctions.

La banque a reconnu avoir *délibérément* enfreint la loi sur le secret bancaire (Bank Secrecy Act). Elle n’a pas signalé à temps plus de 5 milliards de dollars de transactions suspectes, dont plus d’un milliard lié à des risques pour la sécurité nationale (réseaux chinois de blanchiment d’argent, trafic de stupéfiants, financement illicite le long de la frontière sud-ouest).

Et pourtant, les mêmes personnes à Washington continuent d’affirmer que $BTC est le problème du blanchiment d’argent. L’industrie qui fait la leçon aux cryptos vient de payer plus d’un milliard pour avoir fait exactement la même chose.

Combien d’autres amendes contre les « banques propres » faudra-t-il avant que le discours change ? 👇

Ceci ne constitue pas un conseil financier. Faites vos propres recherches.
#crypto #Banking
La Standard Chartered entre en scène ! Elle commence à assurer la conservation du stablecoin RLUSD de Ripple, qui a bondi de 765 millions de dollars au premier trimestre ! Les clients éligibles peuvent désormais conserver leurs RLUSD en toute sécurité par l’intermédiaire de la succursale du DIFC. Les grands acteurs de la finance traditionnelle commencent enfin à prendre les stablecoins au sérieux ! #加密货币 #银行托管 $RLUSD $XRP Grande nouvelle ! Standard Chartered propose désormais des services de conservation pour le stablecoin RLUSD de Ripple. Ce coin a connu une croissance fulgurante de 765 millions de dollars au dernier trimestre ! Les clients éligibles peuvent le conserver en toute sécurité par l’intermédiaire de la succursale du DIFC. La finance traditionnelle prend enfin les stablecoins au sérieux ! #crypto #banking $RLUSD $XRP
La Standard Chartered entre en scène ! Elle commence à assurer la conservation du stablecoin RLUSD de Ripple, qui a bondi de 765 millions de dollars au premier trimestre ! Les clients éligibles peuvent désormais conserver leurs RLUSD en toute sécurité par l’intermédiaire de la succursale du DIFC. Les grands acteurs de la finance traditionnelle commencent enfin à prendre les stablecoins au sérieux ! #加密货币 #银行托管 $RLUSD $XRP

Grande nouvelle ! Standard Chartered propose désormais des services de conservation pour le stablecoin RLUSD de Ripple. Ce coin a connu une croissance fulgurante de 765 millions de dollars au dernier trimestre ! Les clients éligibles peuvent le conserver en toute sécurité par l’intermédiaire de la succursale du DIFC. La finance traditionnelle prend enfin les stablecoins au sérieux ! #crypto #banking $RLUSD $XRP
·
--
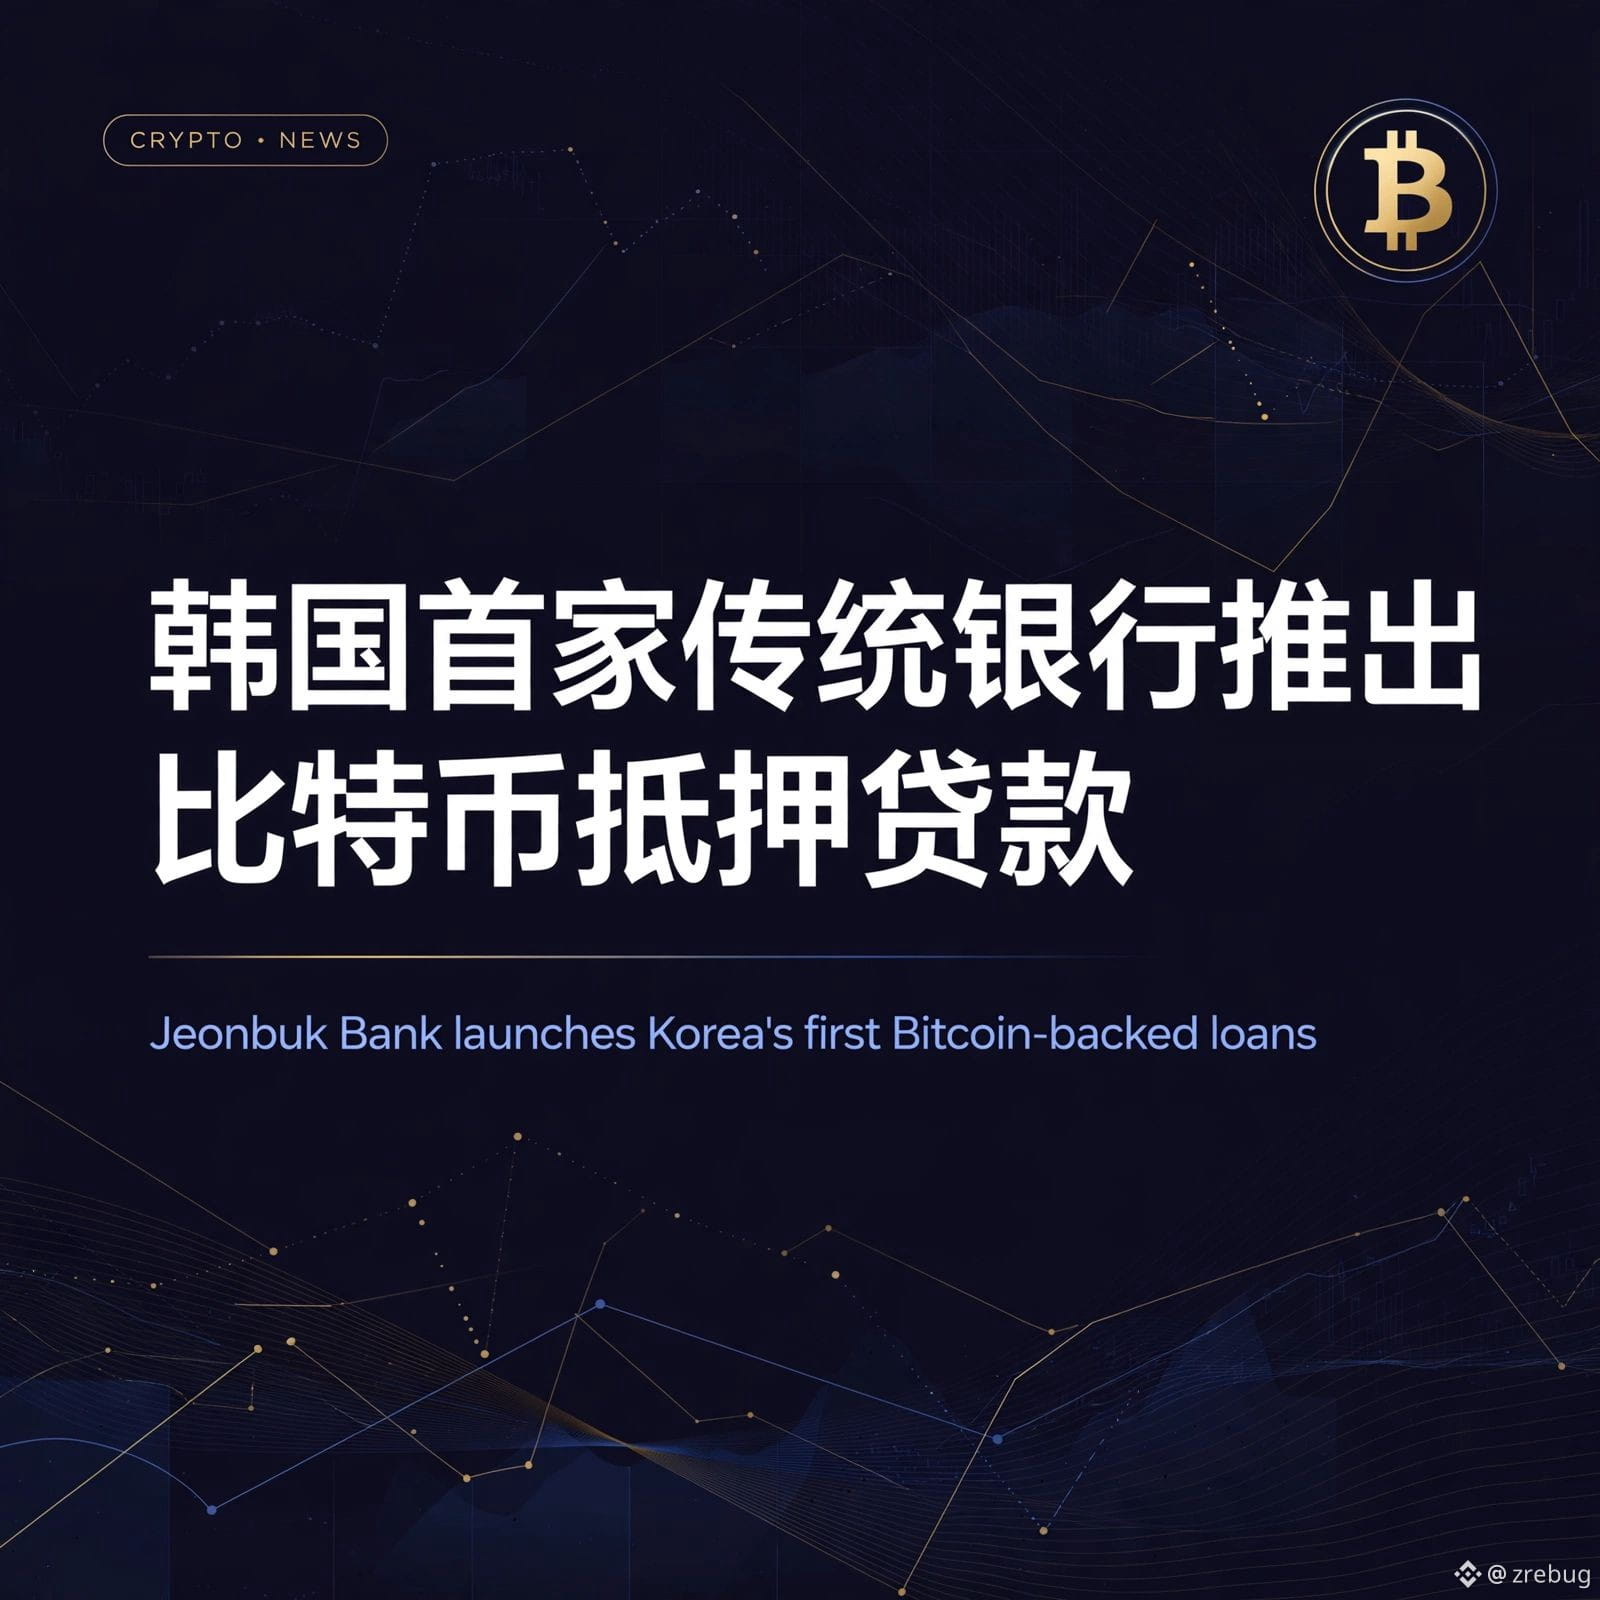
La Corée du Sud vient d’accorder son premier prêt en bitcoins par une banque traditionnelle. Jeonbuk Bank (JB Financial Group) a commencé à proposer des prêts en wons aux entreprises, en acceptant uniquement $BTC comme garantie. La banque ne détient jamais les bitcoins : ils sont conservés par un dépositaire agréé. En cas de défaut de paiement, le remboursement se fait par vente aux enchères ordonnée par un tribunal, conformément aux règles d’exécution civile entrées en vigueur le 1er octobre. La banque a soumis ce modèle à des tests de résistance face à de fortes baisses du BTC et évalue les garanties en fonction des cours de plusieurs plateformes d’échange mondiales. Les taux d’intérêt et les conditions de ratio prêt/valeur n’ont pas été divulgués. Discrètement, mais concrètement, les banques trouvent une voie conforme pour se lancer dans le crédit adossé au bitcoin. Ceci ne constitue pas un conseil financier. --- Selon les médias coréens, le 12 octobre, heure de Séoul (le 12 octobre à 13 h, heure de Pékin), Jeonbuk Bank est devenue la première banque traditionnelle de Corée du Sud à proposer des prêts garantis par des bitcoins. Les entreprises peuvent emprunter des wons en mettant en garantie $BTC , uniquement pour financer leurs activités. La banque ne détient pas elle-même les bitcoins : ils sont conservés par un dépositaire agréé. En cas de défaut de paiement, le remboursement passe par une vente aux enchères ordonnée par un tribunal, conformément aux règles d’exécution civile entrées en vigueur le 1er octobre. La banque s’appuie sur les cours de plusieurs plateformes d’échange mondiales pour évaluer les garanties et a également réalisé des tests de résistance simulant des chutes extrêmes. Les banques traditionnelles s’engagent dans le crédit adossé au bitcoin par des voies conformes : cette voie vient de s’ouvrir en Asie, sur son marché le plus tourné vers les cryptomonnaies. Ceci ne constitue pas un conseil en investissement et est fourni à titre indicatif uniquement. #Bitcoin #Korea #Banque
La Corée du Sud vient d’accorder son premier prêt en bitcoins par une banque traditionnelle. Jeonbuk Bank (JB Financial Group) a commencé à proposer des prêts en wons aux entreprises, en acceptant uniquement $BTC comme garantie. La banque ne détient jamais les bitcoins : ils sont conservés par un dépositaire agréé. En cas de défaut de paiement, le remboursement se fait par vente aux enchères ordonnée par un tribunal, conformément aux règles d’exécution civile entrées en vigueur le 1er octobre. La banque a soumis ce modèle à des tests de résistance face à de fortes baisses du BTC et évalue les garanties en fonction des cours de plusieurs plateformes d’échange mondiales. Les taux d’intérêt et les conditions de ratio prêt/valeur n’ont pas été divulgués. Discrètement, mais concrètement, les banques trouvent une voie conforme pour se lancer dans le crédit adossé au bitcoin. Ceci ne constitue pas un conseil financier.

---
Selon les médias coréens, le 12 octobre, heure de Séoul (le 12 octobre à 13 h, heure de Pékin), Jeonbuk Bank est devenue la première banque traditionnelle de Corée du Sud à proposer des prêts garantis par des bitcoins. Les entreprises peuvent emprunter des wons en mettant en garantie $BTC , uniquement pour financer leurs activités. La banque ne détient pas elle-même les bitcoins : ils sont conservés par un dépositaire agréé. En cas de défaut de paiement, le remboursement passe par une vente aux enchères ordonnée par un tribunal, conformément aux règles d’exécution civile entrées en vigueur le 1er octobre. La banque s’appuie sur les cours de plusieurs plateformes d’échange mondiales pour évaluer les garanties et a également réalisé des tests de résistance simulant des chutes extrêmes. Les banques traditionnelles s’engagent dans le crédit adossé au bitcoin par des voies conformes : cette voie vient de s’ouvrir en Asie, sur son marché le plus tourné vers les cryptomonnaies. Ceci ne constitue pas un conseil en investissement et est fourni à titre indicatif uniquement.

#Bitcoin #Korea #Banque
Gros coup de Standard Chartered ! La banque vient de lancer un service de conservation du stablecoin RLUSD de Ripple et prévoit de permettre aux institutions de l’utiliser comme garantie pour leurs transactions. La finance traditionnelle rencontre les cryptomonnaies : c’est énorme ! Les banques adoptent de plus en plus les actifs numériques, une excellente nouvelle pour XRP et l’écosystème Ripple. #crypto #banking $RLUSD $XRP Gros coup de Standard Chartered ! La banque vient de lancer un service de conservation du stablecoin RLUSD de Ripple et prévoit de permettre aux institutions de l’utiliser comme garantie pour leurs transactions. La finance traditionnelle rencontre les cryptomonnaies : c’est énorme ! Les banques adoptent de plus en plus les actifs numériques, une excellente nouvelle pour XRP et l’écosystème Ripple. #crypto #banking $RLUSD $XRP
Gros coup de Standard Chartered ! La banque vient de lancer un service de conservation du stablecoin RLUSD de Ripple et prévoit de permettre aux institutions de l’utiliser comme garantie pour leurs transactions. La finance traditionnelle rencontre les cryptomonnaies : c’est énorme ! Les banques adoptent de plus en plus les actifs numériques, une excellente nouvelle pour XRP et l’écosystème Ripple. #crypto #banking $RLUSD $XRP

Gros coup de Standard Chartered ! La banque vient de lancer un service de conservation du stablecoin RLUSD de Ripple et prévoit de permettre aux institutions de l’utiliser comme garantie pour leurs transactions. La finance traditionnelle rencontre les cryptomonnaies : c’est énorme ! Les banques adoptent de plus en plus les actifs numériques, une excellente nouvelle pour XRP et l’écosystème Ripple. #crypto #banking $RLUSD $XRP
·
--
#ArgentinaCentralBankWillNotPushCryptoIntoBankingForTwoYears La Banque centrale argentine ne fera pas entrer les cryptomonnaies dans le secteur bancaire pendant deux ans Pour l’instant, l’Argentine maintient son système bancaire à l’écart des services directs liés aux cryptomonnaies, malgré leur forte adoption par les particuliers dans le pays. Juan Curutchet, responsable de la supervision des institutions financières et de change auprès de la banque centrale argentine, a déclaré qu’aucune modification des règles encadrant les cryptomonnaies et les actifs numériques dans les circuits bancaires et de paiement n’était prévue à court terme. Il a indiqué que l’interdiction, instaurée en 2022, de proposer des services liés aux cryptomonnaies aux institutions financières resterait en vigueur pendant les deux prochaines années. Curutchet a déclaré que la fragilité économique actuelle de l’Argentine ne justifiait pas d’aller de l’avant pour le moment. Il n’a pas exclu de réexaminer cette intégration ultérieurement, notamment dans le cadre d’un éventuel second mandat de Milei, mais a souligné qu’il s’agissait d’un projet à venir, et non d’un changement de politique imminent. Cette restriction n’interdit pas aux Argentins d’utiliser des cryptomonnaies. Elle empêche les banques réglementées par la BCRA de proposer directement des services liés aux cryptomonnaies ou d’en faciliter l’accès, tandis que les prestataires de services sur actifs virtuels restent soumis au cadre distinct d’enregistrement de la CNV. Certains groupes bancaires étudieraient des projets liés aux stablecoins par l’intermédiaire d’entités distinctes, afin de respecter les règles en vigueur. Actualités. Mon avis : il s’agit d’un report, pas d’un rejet des cryptomonnaies. Leur forte adoption en Argentine témoigne d’une demande déjà présente, mais la banque centrale semble réticente à exposer le système bancaire aux cryptomonnaies tant que les vulnérabilités macroéconomiques persistent. Il faudra surtout surveiller si la BCRA finit par remplacer l’interdiction de 2022 par un cadre supervisé permettant aux banques de proposer des services liés aux cryptomonnaies. Les banques argentines finiront-elles par devenir un canal d’accès majeur aux cryptomonnaies ? #argentina #CryptoRegulation #Banking $BTC $ETH $XRP {spot}(XRPUSDT) {spot}(ETHUSDT) {spot}(BTCUSDT)
#ArgentinaCentralBankWillNotPushCryptoIntoBankingForTwoYears
La Banque centrale argentine ne fera pas entrer les cryptomonnaies dans le secteur bancaire pendant deux ans
Pour l’instant, l’Argentine maintient son système bancaire à l’écart des services directs liés aux cryptomonnaies, malgré leur forte adoption par les particuliers dans le pays.
Juan Curutchet, responsable de la supervision des institutions financières et de change auprès de la banque centrale argentine, a déclaré qu’aucune modification des règles encadrant les cryptomonnaies et les actifs numériques dans les circuits bancaires et de paiement n’était prévue à court terme. Il a indiqué que l’interdiction, instaurée en 2022, de proposer des services liés aux cryptomonnaies aux institutions financières resterait en vigueur pendant les deux prochaines années.
Curutchet a déclaré que la fragilité économique actuelle de l’Argentine ne justifiait pas d’aller de l’avant pour le moment. Il n’a pas exclu de réexaminer cette intégration ultérieurement, notamment dans le cadre d’un éventuel second mandat de Milei, mais a souligné qu’il s’agissait d’un projet à venir, et non d’un changement de politique imminent.
Cette restriction n’interdit pas aux Argentins d’utiliser des cryptomonnaies. Elle empêche les banques réglementées par la BCRA de proposer directement des services liés aux cryptomonnaies ou d’en faciliter l’accès, tandis que les prestataires de services sur actifs virtuels restent soumis au cadre distinct d’enregistrement de la CNV. Certains groupes bancaires étudieraient des projets liés aux stablecoins par l’intermédiaire d’entités distinctes, afin de respecter les règles en vigueur. Actualités.
Mon avis : il s’agit d’un report, pas d’un rejet des cryptomonnaies. Leur forte adoption en Argentine témoigne d’une demande déjà présente, mais la banque centrale semble réticente à exposer le système bancaire aux cryptomonnaies tant que les vulnérabilités macroéconomiques persistent. Il faudra surtout surveiller si la BCRA finit par remplacer l’interdiction de 2022 par un cadre supervisé permettant aux banques de proposer des services liés aux cryptomonnaies.
Les banques argentines finiront-elles par devenir un canal d’accès majeur aux cryptomonnaies ?
#argentina #CryptoRegulation #Banking
$BTC $ETH $XRP
Article
Les banques veulent des liquidités en cryptomonnaies, tandis que les entreprises crypto veulent des agréments bancairesPendant dix ans, la relation entre les banques et les cryptomonnaies n’a fonctionné que dans un sens : les entreprises crypto suppliaient les banques de leur ouvrir des comptes, et celles-ci répondaient le plus souvent non. Les gros titres de cette semaine montrent que les échanges s’intensifient dans les deux sens. Une grande banque américaine négocie pour obtenir des liquidités en cryptomonnaies, tandis que des entreprises crypto font la queue pour obtenir des agréments bancaires et que des banques communautaires intentent un procès pour les en empêcher. 📌 L’actualité Selon deux personnes directement au fait du dossier citées par CoinDesk, Payward, la société mère de Kraken basée dans le Wyoming, est en négociations pour fournir des liquidités en cryptomonnaies à Wells Fargo. Les discussions sont en cours et pourraient ne déboucher sur aucun accord. Les deux entreprises ont refusé de commenter. Par ailleurs, CoinDesk a rapporté la semaine dernière que Payward négociait avec la banque dépositaire BNY un vaste partenariat dans les infrastructures, couvrant la garde, le trading, la gestion de patrimoine et les paiements.

Les banques veulent des liquidités en cryptomonnaies, tandis que les entreprises crypto veulent des agréments bancaires

Pendant dix ans, la relation entre les banques et les cryptomonnaies n’a fonctionné que dans un sens : les entreprises crypto suppliaient les banques de leur ouvrir des comptes, et celles-ci répondaient le plus souvent non. Les gros titres de cette semaine montrent que les échanges s’intensifient dans les deux sens. Une grande banque américaine négocie pour obtenir des liquidités en cryptomonnaies, tandis que des entreprises crypto font la queue pour obtenir des agréments bancaires et que des banques communautaires intentent un procès pour les en empêcher.
📌 L’actualité
Selon deux personnes directement au fait du dossier citées par CoinDesk, Payward, la société mère de Kraken basée dans le Wyoming, est en négociations pour fournir des liquidités en cryptomonnaies à Wells Fargo. Les discussions sont en cours et pourraient ne déboucher sur aucun accord. Les deux entreprises ont refusé de commenter. Par ailleurs, CoinDesk a rapporté la semaine dernière que Payward négociait avec la banque dépositaire BNY un vaste partenariat dans les infrastructures, couvrant la garde, le trading, la gestion de patrimoine et les paiements.
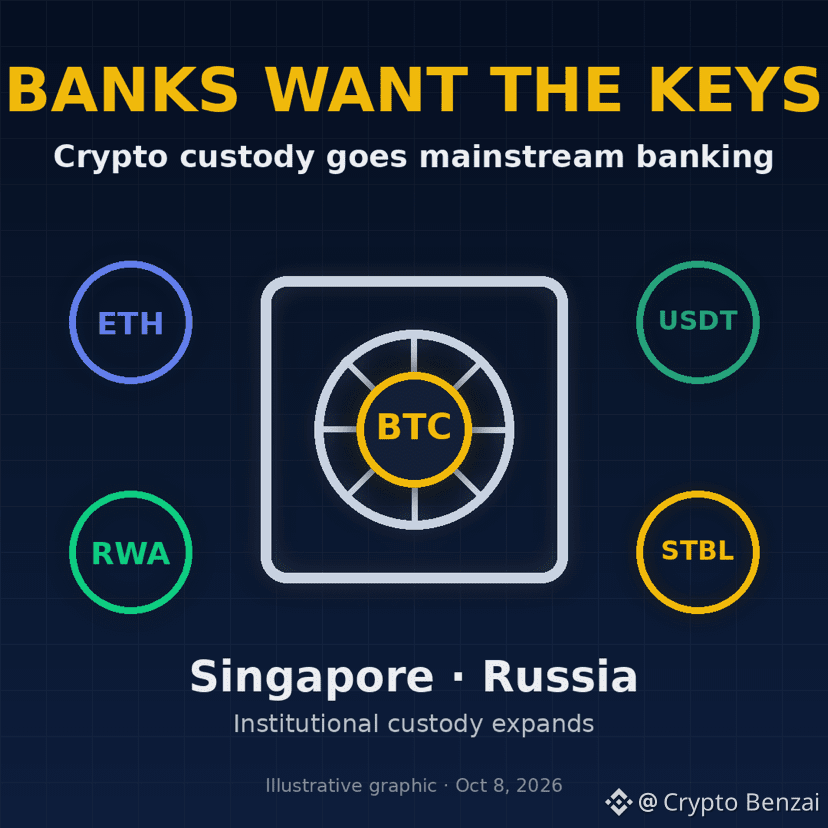
Les banques veulent les clés : la conservation des cryptos se généralise La filiale singapourienne de Standard Chartered prévoit de proposer des services de conservation pour certaines cryptomonnaies, certains stablecoins et certains actifs du monde réel tokenisés (RWA) à des clients institutionnels et à des entreprises accréditées, sous réserve des exigences réglementaires. Pendant ce temps, la Banque de Russie a inscrit Sberbank à son premier registre de dépositaires numériques le 6 octobre, et Sberbank vise le 1er décembre pour le lancement de ses premiers produits liés au $BTC, à l’$ETH et à l’USDT. La conservation par les banques favorisera-t-elle l’adoption, ou marquera-t-elle un discret abandon de l’autoconservation ? #CryptoAdoption #Custody #Banques
Les banques veulent les clés : la conservation des cryptos se généralise
La filiale singapourienne de Standard Chartered prévoit de proposer des services de conservation pour certaines cryptomonnaies, certains stablecoins et certains actifs du monde réel tokenisés (RWA) à des clients institutionnels et à des entreprises accréditées, sous réserve des exigences réglementaires. Pendant ce temps, la Banque de Russie a inscrit Sberbank à son premier registre de dépositaires numériques le 6 octobre, et Sberbank vise le 1er décembre pour le lancement de ses premiers produits liés au $BTC, à l’$ETH et à l’USDT. La conservation par les banques favorisera-t-elle l’adoption, ou marquera-t-elle un discret abandon de l’autoconservation ?

#CryptoAdoption #Custody #Banques
La finance traditionnelle plonge toujours plus profondément dans la crypto. Selon des informations rapportées, le géant bancaire Wells Fargo serait en pourparlers avec Payward, la société mère de Kraken, afin d’accéder à ses liquidités en actifs numériques. Cette initiative souligne un changement majeur : les institutions traditionnelles établissent des liens directs avec les fournisseurs d’infrastructures crypto pour répondre à la demande institutionnelle croissante. La frontière entre Wall Street et le Web3 s’estompe rapidement. #CryptoNews #Banking #Web3
La société spécialisée dans les stablecoins Rain vient de demander à devenir une véritable banque américaine — trois jours après que les banques communautaires américaines ont intenté une action en justice pour empêcher précisément cela. 🏦 Lundi, Rain a déposé une demande auprès de l’OCC pour créer la Rain National Trust Bank, dont le siège serait à New York. Si elle est approuvée, elle détiendrait des actifs numériques et des dollars pour le compte d’institutions, gérerait des réserves de stablecoins et émettrait et rachèterait ses propres stablecoins adossés au dollar, en vertu de la loi GENIUS. Tout se joue dans le calendrier. Vendredi dernier, l’Independent Community Bankers of America a poursuivi l’OCC devant un tribunal fédéral, affirmant que des entreprises crypto s’intégraient au système bancaire grâce à des agréments peu réglementés. Rain a tout de même déposé sa demande — rejoignant au moins 13 entreprises crypto parmi les 21 banques fiduciaires déjà agréées par l’OCC. La frontière entre crypto et banque devient rapidement floue. Quel stablecoin cette démarche favorise-t-elle le plus : l’USDT ou l’USDC ? 👇 #Stablecoins #CryptoNews #Banque
La société spécialisée dans les stablecoins Rain vient de demander à devenir une véritable banque américaine — trois jours après que les banques communautaires américaines ont intenté une action en justice pour empêcher précisément cela. 🏦

Lundi, Rain a déposé une demande auprès de l’OCC pour créer la Rain National Trust Bank, dont le siège serait à New York. Si elle est approuvée, elle détiendrait des actifs numériques et des dollars pour le compte d’institutions, gérerait des réserves de stablecoins et émettrait et rachèterait ses propres stablecoins adossés au dollar, en vertu de la loi GENIUS.

Tout se joue dans le calendrier. Vendredi dernier, l’Independent Community Bankers of America a poursuivi l’OCC devant un tribunal fédéral, affirmant que des entreprises crypto s’intégraient au système bancaire grâce à des agréments peu réglementés. Rain a tout de même déposé sa demande — rejoignant au moins 13 entreprises crypto parmi les 21 banques fiduciaires déjà agréées par l’OCC.

La frontière entre crypto et banque devient rapidement floue. Quel stablecoin cette démarche favorise-t-elle le plus : l’USDT ou l’USDC ? 👇

#Stablecoins #CryptoNews #Banque
Rain, entreprise spécialisée dans les paiements en stablecoins, fait un pari audacieux en demandant une charte bancaire de fiducie nationale à New York. Si sa demande est approuvée, elle pourra conserver des actifs de manière indépendante, gérer ses réserves et émettre des jetons sans dépendre des banques traditionnelles tierces. C’est une étape majeure pour combler le fossé entre la finance traditionnelle et l’infrastructure crypto, qui montre que les grands acteurs cherchent à gagner en indépendance réglementaire afin de développer efficacement leurs activités. #Stablecoins #Banking #RéglementationCrypto
Fatigué de dépendre des banques traditionnelles, qui peuvent couper les liquidités du jour au lendemain ? Rain prend les choses en main. La société crypto vise officiellement l'obtention d'une charte bancaire nationale de fiducie auprès de l'OCC, afin d'éliminer complètement les intermédiaires bancaires tiers. Une initiative audacieuse pour obtenir un accès direct au système fédéral de paiement. 🏛️ Rain devient ainsi le 12e acteur crypto à frapper à la porte de l'OCC pour obtenir une charte de fiducie. Les banques communautaires traditionnelles ripostent déjà avec vigueur, terrifiées à l'idée de perdre leur statut de gardiennes des accès. Mais pour les cryptos, sécuriser des infrastructures bancaires natives est une question de survie. ⚡ Gardez un œil sur cette bataille. Si Rain réussit, les règles du jeu des infrastructures reliant crypto et monnaie fiduciaire changeront à jamais. Observez la réaction de $BTC et des principales paires de liquidité à mesure que le paysage réglementaire évolue. 📈 #Write2Earn #CryptoRegulation #Banking #OCC
Fatigué de dépendre des banques traditionnelles, qui peuvent couper les liquidités du jour au lendemain ? Rain prend les choses en main. La société crypto vise officiellement l'obtention d'une charte bancaire nationale de fiducie auprès de l'OCC, afin d'éliminer complètement les intermédiaires bancaires tiers. Une initiative audacieuse pour obtenir un accès direct au système fédéral de paiement. 🏛️

Rain devient ainsi le 12e acteur crypto à frapper à la porte de l'OCC pour obtenir une charte de fiducie. Les banques communautaires traditionnelles ripostent déjà avec vigueur, terrifiées à l'idée de perdre leur statut de gardiennes des accès. Mais pour les cryptos, sécuriser des infrastructures bancaires natives est une question de survie. ⚡

Gardez un œil sur cette bataille. Si Rain réussit, les règles du jeu des infrastructures reliant crypto et monnaie fiduciaire changeront à jamais. Observez la réaction de $BTC et des principales paires de liquidité à mesure que le paysage réglementaire évolue. 📈

#Write2Earn #CryptoRegulation #Banking #OCC
Vérifié
#secapproves3xbitcoinetf 🏦 Oubliez les nouvelles sur un autre ETF Bitcoin. Une coopérative de crédit affirme que ses membres détiennent déjà de vrais BTC au sein de son infrastructure bancaire. St. Cloud Financial Credit Union affirme conserver plus de 20 BTC pour ses membres, selon un modèle hybride dans lequel les membres restent propriétaires de leurs bitcoins, tandis que ceux-ci sont détenus dans des coffres multisignatures. Le modèle comprend également l’achat et la vente directs, ainsi que des projets liés à Lightning. Cela offre une alternative intéressante aux ETF : ETF → exposition financière contre conservation par une coopérative de crédit → propriété de vrais BTC + relation bancaire L’ampleur du phénomène est minime comparée à Wall Street. Mais c’est précisément pour cela que je le suis de près. Que se passe-t-il lorsque Bitcoin cesse d’être un « produit d’investissement » et devient un service bancaire courant ? Ceci ne constitue pas un conseil financier. Les chiffres relatifs à la conservation et le modèle sont fondés sur des déclarations du PDG de la coopérative de crédit rapportées par Bitcoin Magazine ; une adoption plus large n’a pas été établie. $BTC #BinanceNews #Banking #InstitutionalAdoption #Stinkmeanerinsights
#secapproves3xbitcoinetf
🏦 Oubliez les nouvelles sur un autre ETF Bitcoin. Une coopérative de crédit affirme que ses membres détiennent déjà de vrais BTC au sein de son infrastructure bancaire.

St. Cloud Financial Credit Union affirme conserver plus de 20 BTC pour ses membres, selon un modèle hybride dans lequel les membres restent propriétaires de leurs bitcoins, tandis que ceux-ci sont détenus dans des coffres multisignatures.

Le modèle comprend également l’achat et la vente directs, ainsi que des projets liés à Lightning.

Cela offre une alternative intéressante aux ETF :
ETF → exposition financière
contre
conservation par une coopérative de crédit → propriété de vrais BTC + relation bancaire

L’ampleur du phénomène est minime comparée à Wall Street.

Mais c’est précisément pour cela que je le suis de près.
Que se passe-t-il lorsque Bitcoin cesse d’être un « produit d’investissement » et devient un service bancaire courant ?

Ceci ne constitue pas un conseil financier. Les chiffres relatifs à la conservation et le modèle sont fondés sur des déclarations du PDG de la coopérative de crédit rapportées par Bitcoin Magazine ; une adoption plus large n’a pas été établie.
$BTC
#BinanceNews #Banking #InstitutionalAdoption #Stinkmeanerinsights
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone