
#adbe
adbe
6,334 vues
169 mentions
Populaire
Récents

ADBE baisse du volume de 37,1%, restez court
Conclusion : court.
💥 $ADBE #ADBE [Main]
Entrée : 310,01 $ placez short, stop loss 10 % (341,01 $)
Maintenant à 258,34 $, variation 24 h -2,31 %
Volume 24 h : seulement 1,28 M$, au bas du marché
→ Le volume a chuté de 37,1 %, le côté acheteur s’est tari, continuez à short jusqu’à 0
Eau morte, aucun rebond en vue
Voici aussi de bonnes entrées short :
$POWER
Maintenant 0,182650 $, variation 24 h +17,40 %
Entrée : 0,219180 $ placez short, stop loss 10 % (0,241098 $)
$MINA
Maintenant 0,080790 $, variation 24 h -0,85 %
Entrée : 0,096948 $ placez short, stop loss 10 % (0,106643 $)
La discipline d’abord dans le trading à court terme : le stop loss est votre bouée de sauvetage
#Trading #CryptoAnalysis
ADBE baisse du volume de 37,1%, restez court
Conclusion : court.
💥 $ADBE #ADBE [Main]
Entrée : 310,01 $ placez short, stop loss 10 % (341,01 $)
Maintenant à 258,34 $, variation 24 h -2,31 %
Volume 24 h : seulement 1,28 M$, au bas du marché
→ Le volume a chuté de 37,1 %, le côté acheteur s’est tari, continuez à short jusqu’à 0
Eau morte, aucun rebond en vue
Voici aussi de bonnes entrées short :
$POWER
Maintenant 0,182650 $, variation 24 h +17,40 %
Entrée : 0,219180 $ placez short, stop loss 10 % (0,241098 $)
$MINA
Maintenant 0,080790 $, variation 24 h -0,85 %
Entrée : 0,096948 $ placez short, stop loss 10 % (0,106643 $)
La discipline d’abord dans le trading à court terme : le stop loss est votre bouée de sauvetage
#Trading #CryptoAnalysis
Conclusion : court.
💥 $ADBE #ADBE [Main]
Entrée : 310,01 $ placez short, stop loss 10 % (341,01 $)
Maintenant à 258,34 $, variation 24 h -2,31 %
Volume 24 h : seulement 1,28 M$, au bas du marché
→ Le volume a chuté de 37,1 %, le côté acheteur s’est tari, continuez à short jusqu’à 0
Eau morte, aucun rebond en vue
Voici aussi de bonnes entrées short :
$POWER
Maintenant 0,182650 $, variation 24 h +17,40 %
Entrée : 0,219180 $ placez short, stop loss 10 % (0,241098 $)
$MINA
Maintenant 0,080790 $, variation 24 h -0,85 %
Entrée : 0,096948 $ placez short, stop loss 10 % (0,106643 $)
La discipline d’abord dans le trading à court terme : le stop loss est votre bouée de sauvetage
#Trading #CryptoAnalysis
81

·
--
$ADBE 24 heures, hausse de 4,721 % à 252,87, taux de financement à 0, position détenue : 8544.
La logique de Trump consiste à anticiper une hausse des actions technologiques américaines. Un taux de financement à zéro signifie que les camps acheteur/vendeur ne sont pas surchargés, mais le prix monte vite, ce qui implique une forte part d’émotion. Jugement sur un seul signal : se baser uniquement sur la hausse et un taux neutre, sans augmentation de volume ni variation du taux de financement, ne suffit pas.
Point de vue opposé : si les politiques de Trump n’apportent pas un réel avantage, les valeurs technologiques vont corriger, et la hausse de $ADBE sera entièrement annulée. Le marché mise peut-être trop tôt : le retournement peut piéger les acheteurs.
Deuxième niveau : pour l’instant, les vendeurs à découvert ne paient pas de frais de financement, mais comme le prix monte, ils sont en perte latente. Si les politiques se concrétisent vraiment, les vendeurs à découvert seront forcés de clôturer, ce qui augmentera soudainement l’afflux d’ordres acheteurs.
Invalidation : si le prix redescend sous 241,5, soit la hausse de toute la journée est rétrocédée, alors mon scénario haussier est annulé.
Action : tenter une position longue avec une taille réduite, stop-loss à 241,5. Après la publication des politiques de Trump, si c’est une nouvelle favorable, ajouter ; si c’est défavorable, se retirer directement. Ne pas poursuivre une hausse.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
$ADBE 24 heures, hausse de 4,721 % à 252,87, taux de financement à 0, position détenue : 8544.
La logique de Trump consiste à anticiper une hausse des actions technologiques américaines. Un taux de financement à zéro signifie que les camps acheteur/vendeur ne sont pas surchargés, mais le prix monte vite, ce qui implique une forte part d’émotion. Jugement sur un seul signal : se baser uniquement sur la hausse et un taux neutre, sans augmentation de volume ni variation du taux de financement, ne suffit pas.
Point de vue opposé : si les politiques de Trump n’apportent pas un réel avantage, les valeurs technologiques vont corriger, et la hausse de $ADBE sera entièrement annulée. Le marché mise peut-être trop tôt : le retournement peut piéger les acheteurs.
Deuxième niveau : pour l’instant, les vendeurs à découvert ne paient pas de frais de financement, mais comme le prix monte, ils sont en perte latente. Si les politiques se concrétisent vraiment, les vendeurs à découvert seront forcés de clôturer, ce qui augmentera soudainement l’afflux d’ordres acheteurs.
Invalidation : si le prix redescend sous 241,5, soit la hausse de toute la journée est rétrocédée, alors mon scénario haussier est annulé.
Action : tenter une position longue avec une taille réduite, stop-loss à 241,5. Après la publication des politiques de Trump, si c’est une nouvelle favorable, ajouter ; si c’est défavorable, se retirer directement. Ne pas poursuivre une hausse.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
La logique de Trump consiste à anticiper une hausse des actions technologiques américaines. Un taux de financement à zéro signifie que les camps acheteur/vendeur ne sont pas surchargés, mais le prix monte vite, ce qui implique une forte part d’émotion. Jugement sur un seul signal : se baser uniquement sur la hausse et un taux neutre, sans augmentation de volume ni variation du taux de financement, ne suffit pas.
Point de vue opposé : si les politiques de Trump n’apportent pas un réel avantage, les valeurs technologiques vont corriger, et la hausse de $ADBE sera entièrement annulée. Le marché mise peut-être trop tôt : le retournement peut piéger les acheteurs.
Deuxième niveau : pour l’instant, les vendeurs à découvert ne paient pas de frais de financement, mais comme le prix monte, ils sont en perte latente. Si les politiques se concrétisent vraiment, les vendeurs à découvert seront forcés de clôturer, ce qui augmentera soudainement l’afflux d’ordres acheteurs.
Invalidation : si le prix redescend sous 241,5, soit la hausse de toute la journée est rétrocédée, alors mon scénario haussier est annulé.
Action : tenter une position longue avec une taille réduite, stop-loss à 241,5. Après la publication des politiques de Trump, si c’est une nouvelle favorable, ajouter ; si c’est défavorable, se retirer directement. Ne pas poursuivre une hausse.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?

·
--
$ADBE 24 heures de baisse de 6,46%, le prix est tombé à 239,47. Mais ce qui est intéressant, c’est que le taux de financement est à 0. Le vieux chien a jeté un œil à cette combinaison de données : en gros, sur la dernière journée, aucun des deux camps n’a vraiment payé l’autre ; les frais sont à l’équilibre. Cela indique généralement que le capital à effet de levier n’est pas particulièrement surchargé dans une direction, et que la baisse du prix provient peut-être davantage d’une pression à la vente au comptant ou de la clôture de positions à faible levier.
Du point de vue du M4_mover, en ne regardant que l’ampleur de la baisse des prix et le taux de financement à zéro, on n’obtient qu’un signal isolé. Un autre axe, c’est le volume de positions : l’OI est encore à 9031,15. Ce chiffre, à lui seul, n’indique pas directement grand-chose, car on n’a pas l’OI d’hier pour comparer. Mais on peut faire une déduction : si le prix a fortement chuté, le financement est redevenu à zéro, et que dans le même temps l’OI n’a pas baissé de façon évidente, cela signifie que les nouvelles positions ouvertes aujourd’hui ou les positions non clôturées restent avec des coûts au-dessus de 240, et que tout est maintenant en moins-value latente. Cela constitue une source potentielle de pression de vente passive : tant que les positions en moins-value latente continuent à subir une baisse, elles sont davantage susceptibles de déclencher des stops. Vu sous cet angle, ce n’est pas un scénario de hausse et de baisse brutales provoquées par un levier de longs complètement déchaîné ; c’est plutôt une perte de sang lente : le prix dérive à la baisse, tout en maintenant des positions encore “bloquées” dans le système.
Mon avis : dans les prochaines heures, si le prix de $ADBE continue de baisser, même si la baisse n’est pas très forte, ces positions en moins-value latente pourraient ne pas tenir. Le déclencheur serait une baisse supplémentaire de 2%, c’est-à-dire une cassure sous environ 234,7 ; à ce moment-là, je choisirai de réduire toutes les positions concernées. Dans un environnement où le financement est à zéro, il n’y a pas de “serrage” des shorts pour sauver les longs : l’inertie de la baisse pourrait être plus pure. À l’inverse, si le prix remonte rapidement au-dessus de 243, alors la chute d’aujourd’hui n’aurait peut-être été qu’un wash rapide ; je réévaluerai.
Pour l’instant, mon attitude est très claire : je ne touche pas. Il n’y a pas de raison d’attraper un couteau en plein nœud de déséquilibre entre longs et shorts, mais où le prix casse vers le bas.
L’endroit où ce jugement a le plus de chances de se tromper, c’est si le marché interprète le taux de financement à zéro comme le “point final” d’une panique extrême, donc comme un indicateur à contre-courant : dans ce cas, le prix pourrait au contraire former rapidement un plancher ici et rebondir. Lorsque le prix remonte rapidement et repasse au-dessus de 243, et que dans le même temps le taux de financement redevient positif (par exemple, monte à 0,01% ou plus), cela signifierait que le capital côté longs revient ; alors ma logique baissière cesserait d’être valable.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #ADBE #ADBEUSDT $ADBE
$ADBE 24 heures de baisse de 6,46%, le prix est tombé à 239,47. Mais ce qui est intéressant, c’est que le taux de financement est à 0. Le vieux chien a jeté un œil à cette combinaison de données : en gros, sur la dernière journée, aucun des deux camps n’a vraiment payé l’autre ; les frais sont à l’équilibre. Cela indique généralement que le capital à effet de levier n’est pas particulièrement surchargé dans une direction, et que la baisse du prix provient peut-être davantage d’une pression à la vente au comptant ou de la clôture de positions à faible levier.
Du point de vue du M4_mover, en ne regardant que l’ampleur de la baisse des prix et le taux de financement à zéro, on n’obtient qu’un signal isolé. Un autre axe, c’est le volume de positions : l’OI est encore à 9031,15. Ce chiffre, à lui seul, n’indique pas directement grand-chose, car on n’a pas l’OI d’hier pour comparer. Mais on peut faire une déduction : si le prix a fortement chuté, le financement est redevenu à zéro, et que dans le même temps l’OI n’a pas baissé de façon évidente, cela signifie que les nouvelles positions ouvertes aujourd’hui ou les positions non clôturées restent avec des coûts au-dessus de 240, et que tout est maintenant en moins-value latente. Cela constitue une source potentielle de pression de vente passive : tant que les positions en moins-value latente continuent à subir une baisse, elles sont davantage susceptibles de déclencher des stops. Vu sous cet angle, ce n’est pas un scénario de hausse et de baisse brutales provoquées par un levier de longs complètement déchaîné ; c’est plutôt une perte de sang lente : le prix dérive à la baisse, tout en maintenant des positions encore “bloquées” dans le système.
Mon avis : dans les prochaines heures, si le prix de $ADBE continue de baisser, même si la baisse n’est pas très forte, ces positions en moins-value latente pourraient ne pas tenir. Le déclencheur serait une baisse supplémentaire de 2%, c’est-à-dire une cassure sous environ 234,7 ; à ce moment-là, je choisirai de réduire toutes les positions concernées. Dans un environnement où le financement est à zéro, il n’y a pas de “serrage” des shorts pour sauver les longs : l’inertie de la baisse pourrait être plus pure. À l’inverse, si le prix remonte rapidement au-dessus de 243, alors la chute d’aujourd’hui n’aurait peut-être été qu’un wash rapide ; je réévaluerai.
Pour l’instant, mon attitude est très claire : je ne touche pas. Il n’y a pas de raison d’attraper un couteau en plein nœud de déséquilibre entre longs et shorts, mais où le prix casse vers le bas.
L’endroit où ce jugement a le plus de chances de se tromper, c’est si le marché interprète le taux de financement à zéro comme le “point final” d’une panique extrême, donc comme un indicateur à contre-courant : dans ce cas, le prix pourrait au contraire former rapidement un plancher ici et rebondir. Lorsque le prix remonte rapidement et repasse au-dessus de 243, et que dans le même temps le taux de financement redevient positif (par exemple, monte à 0,01% ou plus), cela signifierait que le capital côté longs revient ; alors ma logique baissière cesserait d’être valable.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #ADBE #ADBEUSDT $ADBE
Du point de vue du M4_mover, en ne regardant que l’ampleur de la baisse des prix et le taux de financement à zéro, on n’obtient qu’un signal isolé. Un autre axe, c’est le volume de positions : l’OI est encore à 9031,15. Ce chiffre, à lui seul, n’indique pas directement grand-chose, car on n’a pas l’OI d’hier pour comparer. Mais on peut faire une déduction : si le prix a fortement chuté, le financement est redevenu à zéro, et que dans le même temps l’OI n’a pas baissé de façon évidente, cela signifie que les nouvelles positions ouvertes aujourd’hui ou les positions non clôturées restent avec des coûts au-dessus de 240, et que tout est maintenant en moins-value latente. Cela constitue une source potentielle de pression de vente passive : tant que les positions en moins-value latente continuent à subir une baisse, elles sont davantage susceptibles de déclencher des stops. Vu sous cet angle, ce n’est pas un scénario de hausse et de baisse brutales provoquées par un levier de longs complètement déchaîné ; c’est plutôt une perte de sang lente : le prix dérive à la baisse, tout en maintenant des positions encore “bloquées” dans le système.
Mon avis : dans les prochaines heures, si le prix de $ADBE continue de baisser, même si la baisse n’est pas très forte, ces positions en moins-value latente pourraient ne pas tenir. Le déclencheur serait une baisse supplémentaire de 2%, c’est-à-dire une cassure sous environ 234,7 ; à ce moment-là, je choisirai de réduire toutes les positions concernées. Dans un environnement où le financement est à zéro, il n’y a pas de “serrage” des shorts pour sauver les longs : l’inertie de la baisse pourrait être plus pure. À l’inverse, si le prix remonte rapidement au-dessus de 243, alors la chute d’aujourd’hui n’aurait peut-être été qu’un wash rapide ; je réévaluerai.
Pour l’instant, mon attitude est très claire : je ne touche pas. Il n’y a pas de raison d’attraper un couteau en plein nœud de déséquilibre entre longs et shorts, mais où le prix casse vers le bas.
L’endroit où ce jugement a le plus de chances de se tromper, c’est si le marché interprète le taux de financement à zéro comme le “point final” d’une panique extrême, donc comme un indicateur à contre-courant : dans ce cas, le prix pourrait au contraire former rapidement un plancher ici et rebondir. Lorsque le prix remonte rapidement et repasse au-dessus de 243, et que dans le même temps le taux de financement redevient positif (par exemple, monte à 0,01% ou plus), cela signifierait que le capital côté longs revient ; alors ma logique baissière cesserait d’être valable.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #ADBE #ADBEUSDT $ADBE
14

·
--
$ADBE a chuté de 4,53 % au cours des dernières 24 heures, le prix étant à 243,18. En parallèle, on observe que le taux de financement est à zéro : les positions longues et courtes ne se versent pas de frais.
Cette structure est plutôt intéressante. Le prix baisse unilatéralement, mais le taux de financement reste calé sur l’axe zéro. Une possibilité : les positions short augmentent, mais pas encore au point de vouloir “se précipiter” en payant des frais ; ou bien les positions long se retirent progressivement, sans déclencher de ventes paniques qui feraient passer le taux en territoire négatif. En comparaison avec certains actifs qui subissent des baisses très rapides avec un taux qui explose soudainement en négatif, la baisse de l’ADBE ressemble davantage à un retrait de liquidités plutôt modéré. C’est un signal isolé : il manque une validation croisée via l’évolution de l’OI et le croisement avec le volume.
Dans un état de taux à zéro, si le prix continue de glisser à la baisse, cela incitera davantage de shorts à tester le niveau, jusqu’à ce que le taux passe en négatif, ce qui créerait alors un coût clair pour les shorts. Pour l’instant, les longs sont en phase d’attente : pas de pression de coûts, et pas non plus d’élan pour racheter.
Prochain point à surveiller : si le prix arrive à tenir le seuil psychologique des 243 entiers. S’il le casse et que, simultanément, le taux passe en négatif, les shorts commenceront à payer, et la tendance à la baisse pourrait s’accélérer. À l’inverse, si le prix se stabilise ici et que le taux reste proche de l’axe zéro, cela signifierait que la pression vendeuse est temporairement en train de s’épuiser, et que des capitaux à court terme tenteront un rebond.
Pour l’instant, je ne touche pas.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, où est le plus probable que cette analyse se trompe ?
$ADBE a chuté de 4,53 % au cours des dernières 24 heures, le prix étant à 243,18. En parallèle, on observe que le taux de financement est à zéro : les positions longues et courtes ne se versent pas de frais.
Cette structure est plutôt intéressante. Le prix baisse unilatéralement, mais le taux de financement reste calé sur l’axe zéro. Une possibilité : les positions short augmentent, mais pas encore au point de vouloir “se précipiter” en payant des frais ; ou bien les positions long se retirent progressivement, sans déclencher de ventes paniques qui feraient passer le taux en territoire négatif. En comparaison avec certains actifs qui subissent des baisses très rapides avec un taux qui explose soudainement en négatif, la baisse de l’ADBE ressemble davantage à un retrait de liquidités plutôt modéré. C’est un signal isolé : il manque une validation croisée via l’évolution de l’OI et le croisement avec le volume.
Dans un état de taux à zéro, si le prix continue de glisser à la baisse, cela incitera davantage de shorts à tester le niveau, jusqu’à ce que le taux passe en négatif, ce qui créerait alors un coût clair pour les shorts. Pour l’instant, les longs sont en phase d’attente : pas de pression de coûts, et pas non plus d’élan pour racheter.
Prochain point à surveiller : si le prix arrive à tenir le seuil psychologique des 243 entiers. S’il le casse et que, simultanément, le taux passe en négatif, les shorts commenceront à payer, et la tendance à la baisse pourrait s’accélérer. À l’inverse, si le prix se stabilise ici et que le taux reste proche de l’axe zéro, cela signifierait que la pression vendeuse est temporairement en train de s’épuiser, et que des capitaux à court terme tenteront un rebond.
Pour l’instant, je ne touche pas.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, où est le plus probable que cette analyse se trompe ?
Cette structure est plutôt intéressante. Le prix baisse unilatéralement, mais le taux de financement reste calé sur l’axe zéro. Une possibilité : les positions short augmentent, mais pas encore au point de vouloir “se précipiter” en payant des frais ; ou bien les positions long se retirent progressivement, sans déclencher de ventes paniques qui feraient passer le taux en territoire négatif. En comparaison avec certains actifs qui subissent des baisses très rapides avec un taux qui explose soudainement en négatif, la baisse de l’ADBE ressemble davantage à un retrait de liquidités plutôt modéré. C’est un signal isolé : il manque une validation croisée via l’évolution de l’OI et le croisement avec le volume.
Dans un état de taux à zéro, si le prix continue de glisser à la baisse, cela incitera davantage de shorts à tester le niveau, jusqu’à ce que le taux passe en négatif, ce qui créerait alors un coût clair pour les shorts. Pour l’instant, les longs sont en phase d’attente : pas de pression de coûts, et pas non plus d’élan pour racheter.
Prochain point à surveiller : si le prix arrive à tenir le seuil psychologique des 243 entiers. S’il le casse et que, simultanément, le taux passe en négatif, les shorts commenceront à payer, et la tendance à la baisse pourrait s’accélérer. À l’inverse, si le prix se stabilise ici et que le taux reste proche de l’axe zéro, cela signifierait que la pression vendeuse est temporairement en train de s’épuiser, et que des capitaux à court terme tenteront un rebond.
Pour l’instant, je ne touche pas.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, où est le plus probable que cette analyse se trompe ?
21
·
--
$ADBE 24 heures de baisse de 4,53 %, prix actuel 243,18, mais le taux de financement est à zéro. Ce combo est plutôt intéressant : les vendeurs à découvert prennent le relais, mais les acheteurs (longs) ne paient pas, ce qui suggère que les vendeurs à découvert n’ont pas encore un consensus baissier absolu. Ils attendent peut-être une confirmation via un catalyseur.
Le volume de position est de 8932,79, plutôt dans la partie moyenne-haute en termes de contrats. Malgré une baisse aussi importante, la position n’a pas vraiment diminué, ce qui indique que les vendeurs à découvert accumulent des positions plutôt que de se retirer. Mais comme le taux de financement est à zéro, longs et shorts sont actuellement dans une impasse : les longs tiennent la résistance sans être “pressés”, tandis que les shorts construisent leur position sans recevoir de compensation via les frais.
Le problème, c’est qu’aujourd’hui, du côté des nouvelles mondiales, il n’y a pas de gros titre susceptible de briser cette impasse. Pas de mauvaise nouvelle qui puisse frapper les valeurs technologiques, et pas non plus de bonne nouvelle capable de remonter le moral. Dans ce “vide d’actualité”, le prix a tendance à suivre la direction offrant la plus faible résistance, donc à continuer de baisser.
Ensuite, si l’ouverture des marchés américains se fait sans grande nouvelle majeure, ADBE pourrait continuer de glisser à la baisse pour tester des niveaux plus bas. Mais je pense que le ratio risque/rendement d’un short n’est pas très intéressant maintenant, car le taux de financement est à zéro : les vendeurs à découvert ne perçoivent pas de subvention continue. Dès qu’une rumeur positive apparaît, cela peut déclencher un rebond rapide.
Étiquette de trading : #TradFi #链上美股 #ADBE
Où penses-tu que cette analyse a le plus de chances de se tromper ?
$ADBE 24 heures de baisse de 4,53 %, prix actuel 243,18, mais le taux de financement est à zéro. Ce combo est plutôt intéressant : les vendeurs à découvert prennent le relais, mais les acheteurs (longs) ne paient pas, ce qui suggère que les vendeurs à découvert n’ont pas encore un consensus baissier absolu. Ils attendent peut-être une confirmation via un catalyseur.
Le volume de position est de 8932,79, plutôt dans la partie moyenne-haute en termes de contrats. Malgré une baisse aussi importante, la position n’a pas vraiment diminué, ce qui indique que les vendeurs à découvert accumulent des positions plutôt que de se retirer. Mais comme le taux de financement est à zéro, longs et shorts sont actuellement dans une impasse : les longs tiennent la résistance sans être “pressés”, tandis que les shorts construisent leur position sans recevoir de compensation via les frais.
Le problème, c’est qu’aujourd’hui, du côté des nouvelles mondiales, il n’y a pas de gros titre susceptible de briser cette impasse. Pas de mauvaise nouvelle qui puisse frapper les valeurs technologiques, et pas non plus de bonne nouvelle capable de remonter le moral. Dans ce “vide d’actualité”, le prix a tendance à suivre la direction offrant la plus faible résistance, donc à continuer de baisser.
Ensuite, si l’ouverture des marchés américains se fait sans grande nouvelle majeure, ADBE pourrait continuer de glisser à la baisse pour tester des niveaux plus bas. Mais je pense que le ratio risque/rendement d’un short n’est pas très intéressant maintenant, car le taux de financement est à zéro : les vendeurs à découvert ne perçoivent pas de subvention continue. Dès qu’une rumeur positive apparaît, cela peut déclencher un rebond rapide.
Étiquette de trading : #TradFi #链上美股 #ADBE
Où penses-tu que cette analyse a le plus de chances de se tromper ?
Le volume de position est de 8932,79, plutôt dans la partie moyenne-haute en termes de contrats. Malgré une baisse aussi importante, la position n’a pas vraiment diminué, ce qui indique que les vendeurs à découvert accumulent des positions plutôt que de se retirer. Mais comme le taux de financement est à zéro, longs et shorts sont actuellement dans une impasse : les longs tiennent la résistance sans être “pressés”, tandis que les shorts construisent leur position sans recevoir de compensation via les frais.
Le problème, c’est qu’aujourd’hui, du côté des nouvelles mondiales, il n’y a pas de gros titre susceptible de briser cette impasse. Pas de mauvaise nouvelle qui puisse frapper les valeurs technologiques, et pas non plus de bonne nouvelle capable de remonter le moral. Dans ce “vide d’actualité”, le prix a tendance à suivre la direction offrant la plus faible résistance, donc à continuer de baisser.
Ensuite, si l’ouverture des marchés américains se fait sans grande nouvelle majeure, ADBE pourrait continuer de glisser à la baisse pour tester des niveaux plus bas. Mais je pense que le ratio risque/rendement d’un short n’est pas très intéressant maintenant, car le taux de financement est à zéro : les vendeurs à découvert ne perçoivent pas de subvention continue. Dès qu’une rumeur positive apparaît, cela peut déclencher un rebond rapide.
Étiquette de trading : #TradFi #链上美股 #ADBE
Où penses-tu que cette analyse a le plus de chances de se tromper ?
17
·
--
$ADBE 24 heures a chuté de 4,53 %, prix actuel 243,18, et le taux de financement est revenu à zéro. En tant que référence de la couche application pour l’IA, même si le cours se corrige, le taux de financement ne suit pas : cela signifie que la baisse n’a pas encore déclenché de paris baissiers (dans le marché des contrats) empreints de panique. Soit la pression vient principalement des ventes sur le marché spot, soit les acheteurs (positions longues) n’ont pas encore renoncé.
Dans la tarification d’Adobe par le marché, les attentes optimistes liées à la monétisation de l’IA sont déjà largement intégrées. Mais pour toute action liée à l’IA, dès que les prévisions trimestrielles ne répondent pas aux imaginations les plus audacieuses du marché, le titre se corrige à la baisse pour réajuster ses anticipations. Cette baisse de 4,53 % peut être vue comme un retrait prudent, une sorte de test, de la patience du marché envers le récit de l’IA. Le taux de financement à 0 est un point clé : tant qu’il n’y a pas de vendeurs à découvert accélérant les ventes quand le taux passe en négatif, cela veut dire que l’élan baissier ne vient pas d’une poursuite victorieuse des positions courtes amplifiées par l’effet de levier.
L’argument le plus convaincant à contre-courant, c’est que si les outils d’IA d’Adobe parviennent réellement à tirer vers le haut le taux d’abonnement des clients entreprises, alors le prochain rapport trimestriel marquera le début du retournement. Mais d’un point de vue trading, l’effet de second ordre est que d’autres actions liées à l’IA subiraient aussi une pression : les capitaux se retireraient des valeurs dont le récit est “terminé” pour se diriger vers des directions où la performance est plus rapidement réalisée.
Les conditions qui invalideraient mon scénario : qu’Adobe annonce soudainement une commande ou des données de revenus d’IA spécifiques et à grande échelle. D’ici là, j’ai tendance à considérer cette baisse comme le début du reflux des anticipations.
Étiquette de trading : #TradFi #链上美股 #ADBE
À votre avis, dans quel point cette analyse a le plus de chances d’être erronée ?
$ADBE 24 heures a chuté de 4,53 %, prix actuel 243,18, et le taux de financement est revenu à zéro. En tant que référence de la couche application pour l’IA, même si le cours se corrige, le taux de financement ne suit pas : cela signifie que la baisse n’a pas encore déclenché de paris baissiers (dans le marché des contrats) empreints de panique. Soit la pression vient principalement des ventes sur le marché spot, soit les acheteurs (positions longues) n’ont pas encore renoncé.
Dans la tarification d’Adobe par le marché, les attentes optimistes liées à la monétisation de l’IA sont déjà largement intégrées. Mais pour toute action liée à l’IA, dès que les prévisions trimestrielles ne répondent pas aux imaginations les plus audacieuses du marché, le titre se corrige à la baisse pour réajuster ses anticipations. Cette baisse de 4,53 % peut être vue comme un retrait prudent, une sorte de test, de la patience du marché envers le récit de l’IA. Le taux de financement à 0 est un point clé : tant qu’il n’y a pas de vendeurs à découvert accélérant les ventes quand le taux passe en négatif, cela veut dire que l’élan baissier ne vient pas d’une poursuite victorieuse des positions courtes amplifiées par l’effet de levier.
L’argument le plus convaincant à contre-courant, c’est que si les outils d’IA d’Adobe parviennent réellement à tirer vers le haut le taux d’abonnement des clients entreprises, alors le prochain rapport trimestriel marquera le début du retournement. Mais d’un point de vue trading, l’effet de second ordre est que d’autres actions liées à l’IA subiraient aussi une pression : les capitaux se retireraient des valeurs dont le récit est “terminé” pour se diriger vers des directions où la performance est plus rapidement réalisée.
Les conditions qui invalideraient mon scénario : qu’Adobe annonce soudainement une commande ou des données de revenus d’IA spécifiques et à grande échelle. D’ici là, j’ai tendance à considérer cette baisse comme le début du reflux des anticipations.
Étiquette de trading : #TradFi #链上美股 #ADBE
À votre avis, dans quel point cette analyse a le plus de chances d’être erronée ?
Dans la tarification d’Adobe par le marché, les attentes optimistes liées à la monétisation de l’IA sont déjà largement intégrées. Mais pour toute action liée à l’IA, dès que les prévisions trimestrielles ne répondent pas aux imaginations les plus audacieuses du marché, le titre se corrige à la baisse pour réajuster ses anticipations. Cette baisse de 4,53 % peut être vue comme un retrait prudent, une sorte de test, de la patience du marché envers le récit de l’IA. Le taux de financement à 0 est un point clé : tant qu’il n’y a pas de vendeurs à découvert accélérant les ventes quand le taux passe en négatif, cela veut dire que l’élan baissier ne vient pas d’une poursuite victorieuse des positions courtes amplifiées par l’effet de levier.
L’argument le plus convaincant à contre-courant, c’est que si les outils d’IA d’Adobe parviennent réellement à tirer vers le haut le taux d’abonnement des clients entreprises, alors le prochain rapport trimestriel marquera le début du retournement. Mais d’un point de vue trading, l’effet de second ordre est que d’autres actions liées à l’IA subiraient aussi une pression : les capitaux se retireraient des valeurs dont le récit est “terminé” pour se diriger vers des directions où la performance est plus rapidement réalisée.
Les conditions qui invalideraient mon scénario : qu’Adobe annonce soudainement une commande ou des données de revenus d’IA spécifiques et à grande échelle. D’ici là, j’ai tendance à considérer cette baisse comme le début du reflux des anticipations.
Étiquette de trading : #TradFi #链上美股 #ADBE
À votre avis, dans quel point cette analyse a le plus de chances d’être erronée ?
15

·
--
$ADBE a chuté de 1,61 % sur les 24 dernières heures, le prix atteignant 262,94. En tant que géant des logiciels, son cours réagit à la même sensibilité que ses performances aux politiques de réglementation technologique.
Le taux de financement actuel est nul et le volume de positions s’élève à 5263,99 contrats, ce qui indique qu’à ce niveau de prix, acheteurs et vendeurs parviennent pour l’instant à un équilibre fragile, sans surchauffe unilatérale. Mais cette accalmie pourrait être due à l’incertitude réglementaire. Durant le cycle électoral américain, la réglementation antitrust et de la confidentialité des données visant les grandes entreprises technologiques figure parmi les rares domaines où les deux partis partagent une certaine vision. Si les capitaux de marché font pour l’instant une pause, c’est davantage pour attendre des signaux réglementaires plus clairs que pour un manque de confiance dans les fondamentaux d’Adobe. L’expérience historique montre que lorsque les attentes en matière de réglementation se renforcent, la valorisation de ce type de société réagit avant même les résultats.
Le point de vue le plus fort contre l’analyse est que la position quasi monopolistique d’Adobe dans le secteur des outils créatifs pourrait faire de lui une cible « trop importante pour être démantelée » dans une tempête réglementaire, ce qui renforcerait au contraire sa position sur le marché. Mais l’impact de second ordre serait que, si la réglementation finit réellement par s’unir, ce seront d’abord les modèles économiques reposant sur les flux de données publicitaires et l’expansion via des acquisitions qui en pâtiront, ce qui forcerait davantage de capitaux à quitter l’ensemble du secteur des valeurs technologiques pour se diriger vers des secteurs défensifs moins exposés aux politiques.
Étiquette de trading : #TradFi #链上美股 #ADBE
À votre avis, dans quel aspect cette analyse a le plus de chances d’être erronée ?
$ADBE a chuté de 1,61 % sur les 24 dernières heures, le prix atteignant 262,94. En tant que géant des logiciels, son cours réagit à la même sensibilité que ses performances aux politiques de réglementation technologique.
Le taux de financement actuel est nul et le volume de positions s’élève à 5263,99 contrats, ce qui indique qu’à ce niveau de prix, acheteurs et vendeurs parviennent pour l’instant à un équilibre fragile, sans surchauffe unilatérale. Mais cette accalmie pourrait être due à l’incertitude réglementaire. Durant le cycle électoral américain, la réglementation antitrust et de la confidentialité des données visant les grandes entreprises technologiques figure parmi les rares domaines où les deux partis partagent une certaine vision. Si les capitaux de marché font pour l’instant une pause, c’est davantage pour attendre des signaux réglementaires plus clairs que pour un manque de confiance dans les fondamentaux d’Adobe. L’expérience historique montre que lorsque les attentes en matière de réglementation se renforcent, la valorisation de ce type de société réagit avant même les résultats.
Le point de vue le plus fort contre l’analyse est que la position quasi monopolistique d’Adobe dans le secteur des outils créatifs pourrait faire de lui une cible « trop importante pour être démantelée » dans une tempête réglementaire, ce qui renforcerait au contraire sa position sur le marché. Mais l’impact de second ordre serait que, si la réglementation finit réellement par s’unir, ce seront d’abord les modèles économiques reposant sur les flux de données publicitaires et l’expansion via des acquisitions qui en pâtiront, ce qui forcerait davantage de capitaux à quitter l’ensemble du secteur des valeurs technologiques pour se diriger vers des secteurs défensifs moins exposés aux politiques.
Étiquette de trading : #TradFi #链上美股 #ADBE
À votre avis, dans quel aspect cette analyse a le plus de chances d’être erronée ?
Le taux de financement actuel est nul et le volume de positions s’élève à 5263,99 contrats, ce qui indique qu’à ce niveau de prix, acheteurs et vendeurs parviennent pour l’instant à un équilibre fragile, sans surchauffe unilatérale. Mais cette accalmie pourrait être due à l’incertitude réglementaire. Durant le cycle électoral américain, la réglementation antitrust et de la confidentialité des données visant les grandes entreprises technologiques figure parmi les rares domaines où les deux partis partagent une certaine vision. Si les capitaux de marché font pour l’instant une pause, c’est davantage pour attendre des signaux réglementaires plus clairs que pour un manque de confiance dans les fondamentaux d’Adobe. L’expérience historique montre que lorsque les attentes en matière de réglementation se renforcent, la valorisation de ce type de société réagit avant même les résultats.
Le point de vue le plus fort contre l’analyse est que la position quasi monopolistique d’Adobe dans le secteur des outils créatifs pourrait faire de lui une cible « trop importante pour être démantelée » dans une tempête réglementaire, ce qui renforcerait au contraire sa position sur le marché. Mais l’impact de second ordre serait que, si la réglementation finit réellement par s’unir, ce seront d’abord les modèles économiques reposant sur les flux de données publicitaires et l’expansion via des acquisitions qui en pâtiront, ce qui forcerait davantage de capitaux à quitter l’ensemble du secteur des valeurs technologiques pour se diriger vers des secteurs défensifs moins exposés aux politiques.
Étiquette de trading : #TradFi #链上美股 #ADBE
À votre avis, dans quel aspect cette analyse a le plus de chances d’être erronée ?
2
·
--
$ADBE au cours des 24 dernières heures a chuté de 1,613 %, à 262,94. Volume des transactions : 433 409, taux de financement nul, position ouverte : 5 264. D’un point de vue politique et réglementaire, cette phase de correction n’est pas très violente : elle reflète davantage le prix d’incertitudes liées à la supervision des valeurs technologiques et aux politiques durant une année électorale.
Le fait que le taux de financement soit à zéro constitue un signal clé. Cela signifie que, pendant la baisse, les deux camps (acheteurs et vendeurs) n’ont pas manifesté d’émotions extrêmes et unilatérales. Aucun long n’a été contraint de payer des frais élevés aux vendeurs à découvert : cela indique qu’il ne s’agit pas d’une panique menant à une vente forcée, ni d’un scénario dominé par les shorts. Le volume de positions reste relativement stable, ce qui confirme également que les capitaux ne se sont pas retirés massivement : il s’agit plutôt d’ajustements prudents des positions. Les risques politiques tels que la sécurité des données et les contrôles antitrust sont souvent évoqués pendant le cycle électoral, mais la réaction actuelle du marché montre que les fonds les perçoivent comme une pression de valorisation de long terme se libérant progressivement, plutôt que comme une mauvaise nouvelle soudaine.
En termes d’opérations, pour l’instant je choisis d’attendre. Si le prix passe sous 250 dollars, je réduirai de moitié ma position longue, car cela pourrait signifier que le risque politique commence à impacter concrètement les attentes de résultats. Aux niveaux actuels, le taux de financement est à l’équilibre et les positions ne s’effondrent pas : j’attendrai des signaux de politique plus clairs ou des données de résultats, plutôt que d’agir sur la base de fluctuations à court terme.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, à quel endroit ces conclusions ont le plus de chances de se tromper ?
$ADBE au cours des 24 dernières heures a chuté de 1,613 %, à 262,94. Volume des transactions : 433 409, taux de financement nul, position ouverte : 5 264. D’un point de vue politique et réglementaire, cette phase de correction n’est pas très violente : elle reflète davantage le prix d’incertitudes liées à la supervision des valeurs technologiques et aux politiques durant une année électorale.
Le fait que le taux de financement soit à zéro constitue un signal clé. Cela signifie que, pendant la baisse, les deux camps (acheteurs et vendeurs) n’ont pas manifesté d’émotions extrêmes et unilatérales. Aucun long n’a été contraint de payer des frais élevés aux vendeurs à découvert : cela indique qu’il ne s’agit pas d’une panique menant à une vente forcée, ni d’un scénario dominé par les shorts. Le volume de positions reste relativement stable, ce qui confirme également que les capitaux ne se sont pas retirés massivement : il s’agit plutôt d’ajustements prudents des positions. Les risques politiques tels que la sécurité des données et les contrôles antitrust sont souvent évoqués pendant le cycle électoral, mais la réaction actuelle du marché montre que les fonds les perçoivent comme une pression de valorisation de long terme se libérant progressivement, plutôt que comme une mauvaise nouvelle soudaine.
En termes d’opérations, pour l’instant je choisis d’attendre. Si le prix passe sous 250 dollars, je réduirai de moitié ma position longue, car cela pourrait signifier que le risque politique commence à impacter concrètement les attentes de résultats. Aux niveaux actuels, le taux de financement est à l’équilibre et les positions ne s’effondrent pas : j’attendrai des signaux de politique plus clairs ou des données de résultats, plutôt que d’agir sur la base de fluctuations à court terme.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, à quel endroit ces conclusions ont le plus de chances de se tromper ?
Le fait que le taux de financement soit à zéro constitue un signal clé. Cela signifie que, pendant la baisse, les deux camps (acheteurs et vendeurs) n’ont pas manifesté d’émotions extrêmes et unilatérales. Aucun long n’a été contraint de payer des frais élevés aux vendeurs à découvert : cela indique qu’il ne s’agit pas d’une panique menant à une vente forcée, ni d’un scénario dominé par les shorts. Le volume de positions reste relativement stable, ce qui confirme également que les capitaux ne se sont pas retirés massivement : il s’agit plutôt d’ajustements prudents des positions. Les risques politiques tels que la sécurité des données et les contrôles antitrust sont souvent évoqués pendant le cycle électoral, mais la réaction actuelle du marché montre que les fonds les perçoivent comme une pression de valorisation de long terme se libérant progressivement, plutôt que comme une mauvaise nouvelle soudaine.
En termes d’opérations, pour l’instant je choisis d’attendre. Si le prix passe sous 250 dollars, je réduirai de moitié ma position longue, car cela pourrait signifier que le risque politique commence à impacter concrètement les attentes de résultats. Aux niveaux actuels, le taux de financement est à l’équilibre et les positions ne s’effondrent pas : j’attendrai des signaux de politique plus clairs ou des données de résultats, plutôt que d’agir sur la base de fluctuations à court terme.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, à quel endroit ces conclusions ont le plus de chances de se tromper ?
12
·
--
$ADBE a chuté de 1,613% au cours des dernières 24 heures ; prix à 262,94 ; le taux de financement est à zéro. Le fait que le taux de financement soit nul est plutôt intriguant : cela suggère qu’aucune des deux parties, acheteurs (longs) ou vendeurs (shorts), ne veut payer l’autre, et que le bras de fer est dans l’impasse.
En année d’élections américaines, le risque politique lié aux valeurs technologiques ressemble à une lame suspendue. Une hausse des droits de douane pourrait affecter les coûts de la chaîne d’approvisionnement de sociétés comme Adobe, très engagées dans l’international. Des discussions sur une taxe sur les services numériques ou sur la lutte antimonopole peuvent être mises sur la table à tout moment. Un taux à zéro signifie que le marché n’a pas de consensus sur la direction à court terme : personne ne veut miser gros en premier, et tous attendent un signal clair au niveau politique.
Le meilleur contre-exemple : si, avant l’élection, le ton entre les deux partis concernant la régulation des technologies s’adoucit soudainement, ou si les anticipations de baisse des taux par la Fed s’intensifient et réduisent le bruit politique, cette impasse de faible taux peut facilement être levée. Les rachats de shorts pourraient alors déclencher un rebond rapide. L’effet de second ordre : l’exposition des positions, avec 5263,99 contrats, n’est pas grande ; une fois la direction confirmée, les variations de cette position peuvent amplifier le mouvement des prix.
Pour l’instant, le prix s’ajuste autour de 263 : il n’est ni passé sous 260, ni monté au-dessus de 270. Dans la brume politique, les traders de tendance n’ont pas de point d’entrée. Si le prix casse sous 260, je songerai à tester une vente à découvert avec une position légère, avec un stop placé à 270. Tant que cela ne s’est pas produit, je choisis d’attendre et d’observer, en attendant des données plus solides sur le calendrier politique et économique.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon toi, à quel point de ce raisonnement est-ce qu’il a le plus de chances de se tromper ?
$ADBE a chuté de 1,613% au cours des dernières 24 heures ; prix à 262,94 ; le taux de financement est à zéro. Le fait que le taux de financement soit nul est plutôt intriguant : cela suggère qu’aucune des deux parties, acheteurs (longs) ou vendeurs (shorts), ne veut payer l’autre, et que le bras de fer est dans l’impasse.
En année d’élections américaines, le risque politique lié aux valeurs technologiques ressemble à une lame suspendue. Une hausse des droits de douane pourrait affecter les coûts de la chaîne d’approvisionnement de sociétés comme Adobe, très engagées dans l’international. Des discussions sur une taxe sur les services numériques ou sur la lutte antimonopole peuvent être mises sur la table à tout moment. Un taux à zéro signifie que le marché n’a pas de consensus sur la direction à court terme : personne ne veut miser gros en premier, et tous attendent un signal clair au niveau politique.
Le meilleur contre-exemple : si, avant l’élection, le ton entre les deux partis concernant la régulation des technologies s’adoucit soudainement, ou si les anticipations de baisse des taux par la Fed s’intensifient et réduisent le bruit politique, cette impasse de faible taux peut facilement être levée. Les rachats de shorts pourraient alors déclencher un rebond rapide. L’effet de second ordre : l’exposition des positions, avec 5263,99 contrats, n’est pas grande ; une fois la direction confirmée, les variations de cette position peuvent amplifier le mouvement des prix.
Pour l’instant, le prix s’ajuste autour de 263 : il n’est ni passé sous 260, ni monté au-dessus de 270. Dans la brume politique, les traders de tendance n’ont pas de point d’entrée. Si le prix casse sous 260, je songerai à tester une vente à découvert avec une position légère, avec un stop placé à 270. Tant que cela ne s’est pas produit, je choisis d’attendre et d’observer, en attendant des données plus solides sur le calendrier politique et économique.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon toi, à quel point de ce raisonnement est-ce qu’il a le plus de chances de se tromper ?
En année d’élections américaines, le risque politique lié aux valeurs technologiques ressemble à une lame suspendue. Une hausse des droits de douane pourrait affecter les coûts de la chaîne d’approvisionnement de sociétés comme Adobe, très engagées dans l’international. Des discussions sur une taxe sur les services numériques ou sur la lutte antimonopole peuvent être mises sur la table à tout moment. Un taux à zéro signifie que le marché n’a pas de consensus sur la direction à court terme : personne ne veut miser gros en premier, et tous attendent un signal clair au niveau politique.
Le meilleur contre-exemple : si, avant l’élection, le ton entre les deux partis concernant la régulation des technologies s’adoucit soudainement, ou si les anticipations de baisse des taux par la Fed s’intensifient et réduisent le bruit politique, cette impasse de faible taux peut facilement être levée. Les rachats de shorts pourraient alors déclencher un rebond rapide. L’effet de second ordre : l’exposition des positions, avec 5263,99 contrats, n’est pas grande ; une fois la direction confirmée, les variations de cette position peuvent amplifier le mouvement des prix.
Pour l’instant, le prix s’ajuste autour de 263 : il n’est ni passé sous 260, ni monté au-dessus de 270. Dans la brume politique, les traders de tendance n’ont pas de point d’entrée. Si le prix casse sous 260, je songerai à tester une vente à découvert avec une position légère, avec un stop placé à 270. Tant que cela ne s’est pas produit, je choisis d’attendre et d’observer, en attendant des données plus solides sur le calendrier politique et économique.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon toi, à quel point de ce raisonnement est-ce qu’il a le plus de chances de se tromper ?
7
$ADBE SHORT
Les vendeurs vont-ils garder l’initiative après le lancement depuis la zone de prise de position ? La pression baissière semble tout à fait solide, créant des conditions favorables à un repli progressif vers les objectifs fixés. L’essentiel pour les vendeurs à découvert est de ne pas lâcher le contrôle des cotations lors d’éventuels replis locaux.
🏁Entrée : 266.44
✅Take 1 : 265.55720915 (+0.33%)
✅Take 2 : 264.5444183 (+0.71%)
✅Take 3 : 263.02523203 (+1.28%)
🛡Protection : 268.08918627 (-0.62%)
⚠️ Ceci n’est pas un conseil financier. Tradez à vos risques et périls. DYOR.
#ADBE #BANKUSDT #EVAAUSDT 📈
$ADBE
$ADBE SHORT
Les vendeurs vont-ils garder l’initiative après le lancement depuis la zone de prise de position ? La pression baissière semble tout à fait solide, créant des conditions favorables à un repli progressif vers les objectifs fixés. L’essentiel pour les vendeurs à découvert est de ne pas lâcher le contrôle des cotations lors d’éventuels replis locaux.
🏁Entrée : 266.44
✅Take 1 : 265.55720915 (+0.33%)
✅Take 2 : 264.5444183 (+0.71%)
✅Take 3 : 263.02523203 (+1.28%)
🛡Protection : 268.08918627 (-0.62%)
⚠️ Ceci n’est pas un conseil financier. Tradez à vos risques et périls. DYOR.
#ADBE #BANKUSDT #EVAAUSDT 📈
$ADBE
Les vendeurs vont-ils garder l’initiative après le lancement depuis la zone de prise de position ? La pression baissière semble tout à fait solide, créant des conditions favorables à un repli progressif vers les objectifs fixés. L’essentiel pour les vendeurs à découvert est de ne pas lâcher le contrôle des cotations lors d’éventuels replis locaux.
🏁Entrée : 266.44
✅Take 1 : 265.55720915 (+0.33%)
✅Take 2 : 264.5444183 (+0.71%)
✅Take 3 : 263.02523203 (+1.28%)
🛡Protection : 268.08918627 (-0.62%)
⚠️ Ceci n’est pas un conseil financier. Tradez à vos risques et périls. DYOR.
#ADBE #BANKUSDT #EVAAUSDT 📈
$ADBE
18
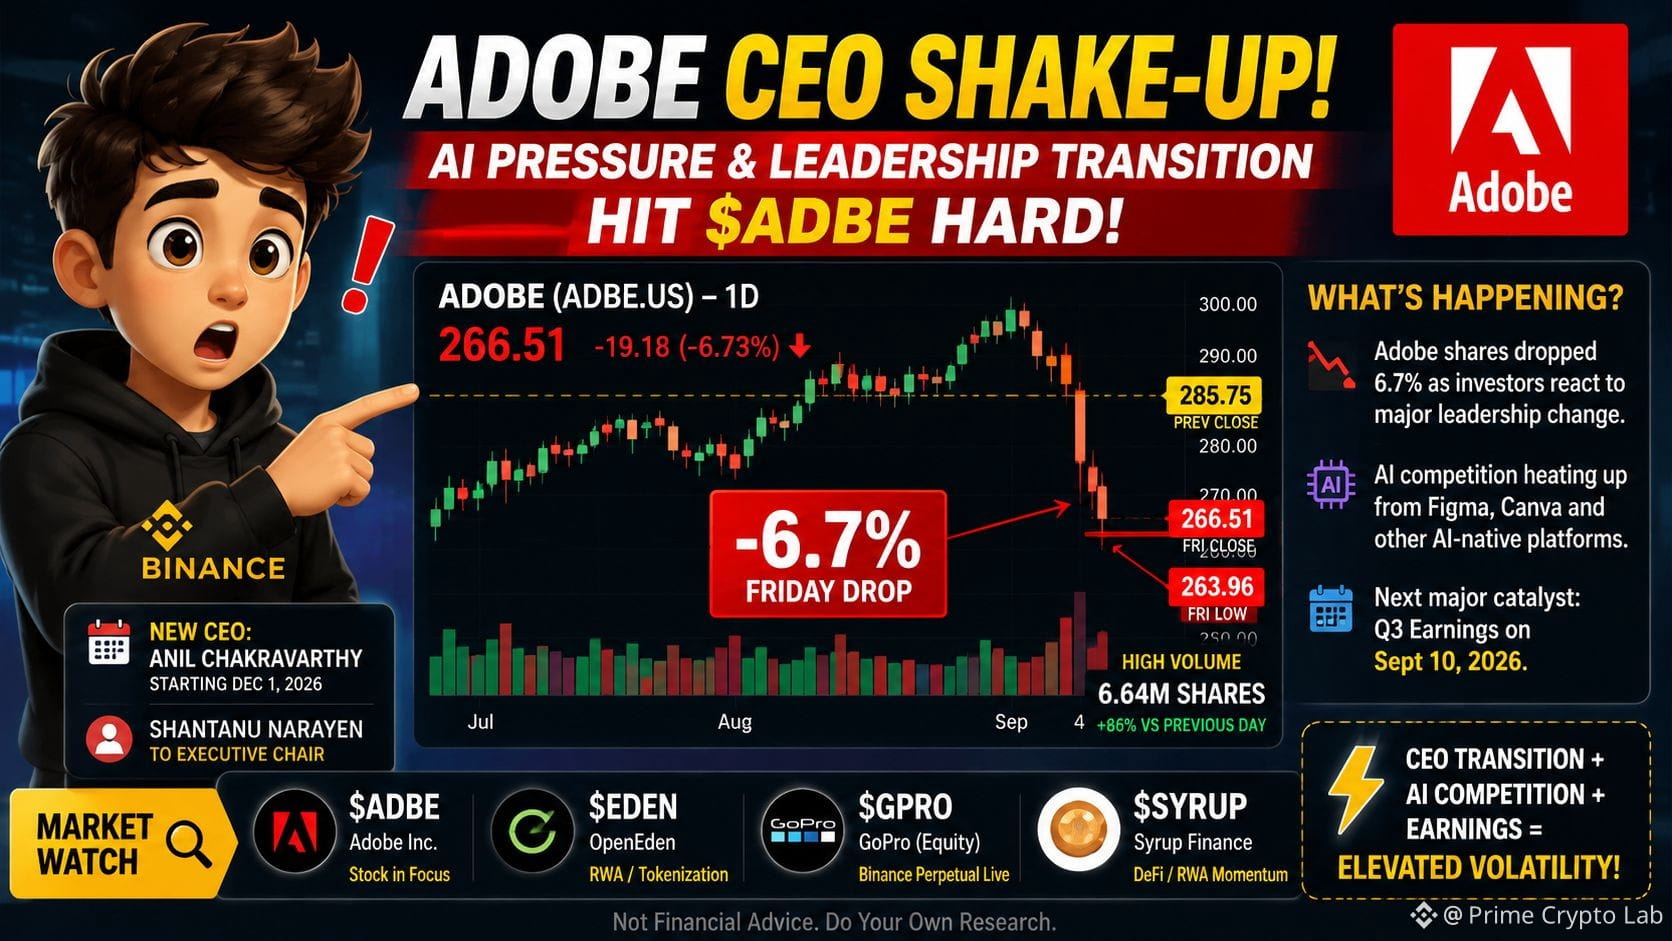
🔥 REMANIEMENT DU PDG D'ADOBE : LA PRESSION LIÉE À L'IA MET $ADBE IN SOUS LES FEUX
Adobe entame un nouveau chapitre décisif. Anil Chakravarthy prendra la relève en tant que PDG le 1er décembre 2026, en remplacement du PDG de longue date Shantanu Narayen, qui deviendra président exécutif.
📉 $ADBE a chuté de 6,7 % à 266,51 $ le 4 septembre, effaçant environ 7,65 Md$ de valeur boursière alors que les investisseurs s’interrogeaient sur la prochaine phase de croissance d’Adobe.
🤖 Le problème principal, ce sont les concurrents dans l’IA. Adobe subit une pression croissante de la part de plateformes créatives propulsées par l’IA comme Figma et Canva, tandis que les investisseurs veulent des preuves plus claires que les propres produits IA d’Adobe peuvent se traduire par une croissance durable.
$EDEN mérite aussi d’être surveillé dans le radar crypto, avec OpenEden qui évolue autour de la tendance plus large des RWA/tokenisation.
📊 Le prochain grand test d’Adobe arrive le 10 septembre : ses résultats du T3 et ses perspectives pourraient donner aux traders davantage d’indices sur la monétisation de l’IA, la croissance et la stratégie de management.
En attendant, $GPRO est passé sous les feux après que Binance a lancé un contrat perpétuel GPROUSDT basé sur l’action de GoPro cotée au Nasdaq, ajoutant un autre exemple intéressant de croisement entre actions et marché crypto.
⚡ Et $SYRUP reste l’un des tokens DeFi/RWA les plus actifs : le trading au comptant sur Binance est disponible, et l’élan récent des prix attire l’attention.
En bref :
La transition du PDG d’Adobe n’est pas seulement une histoire de management — c’est un test de la capacité de l’entreprise à rivaliser de façon agressive à l’ère de l’IA.
👀 Surveillez $ADBE + $EDEN + $GPRO + $SYRUP pour la volatilité et les configurations de momentum.
Ce n’est pas un conseil financier. Faites vos propres recherches avant de trader
#BTC #ADBE #Adobe #CryptoPatience #BinanceSquareTalks
{stock_us}(ADBE.US)
🔥 REMANIEMENT DU PDG D'ADOBE : LA PRESSION LIÉE À L'IA MET $ADBE IN SOUS LES FEUX
Adobe entame un nouveau chapitre décisif. Anil Chakravarthy prendra la relève en tant que PDG le 1er décembre 2026, en remplacement du PDG de longue date Shantanu Narayen, qui deviendra président exécutif.
📉 $ADBE a chuté de 6,7 % à 266,51 $ le 4 septembre, effaçant environ 7,65 Md$ de valeur boursière alors que les investisseurs s’interrogeaient sur la prochaine phase de croissance d’Adobe.
🤖 Le problème principal, ce sont les concurrents dans l’IA. Adobe subit une pression croissante de la part de plateformes créatives propulsées par l’IA comme Figma et Canva, tandis que les investisseurs veulent des preuves plus claires que les propres produits IA d’Adobe peuvent se traduire par une croissance durable.
$EDEN mérite aussi d’être surveillé dans le radar crypto, avec OpenEden qui évolue autour de la tendance plus large des RWA/tokenisation.
📊 Le prochain grand test d’Adobe arrive le 10 septembre : ses résultats du T3 et ses perspectives pourraient donner aux traders davantage d’indices sur la monétisation de l’IA, la croissance et la stratégie de management.
En attendant, $GPRO est passé sous les feux après que Binance a lancé un contrat perpétuel GPROUSDT basé sur l’action de GoPro cotée au Nasdaq, ajoutant un autre exemple intéressant de croisement entre actions et marché crypto.
⚡ Et $SYRUP reste l’un des tokens DeFi/RWA les plus actifs : le trading au comptant sur Binance est disponible, et l’élan récent des prix attire l’attention.
En bref :
La transition du PDG d’Adobe n’est pas seulement une histoire de management — c’est un test de la capacité de l’entreprise à rivaliser de façon agressive à l’ère de l’IA.
👀 Surveillez $ADBE + $EDEN + $GPRO + $SYRUP pour la volatilité et les configurations de momentum.
Ce n’est pas un conseil financier. Faites vos propres recherches avant de trader
#BTC #ADBE #Adobe #CryptoPatience #BinanceSquareTalks
Adobe entame un nouveau chapitre décisif. Anil Chakravarthy prendra la relève en tant que PDG le 1er décembre 2026, en remplacement du PDG de longue date Shantanu Narayen, qui deviendra président exécutif.
📉 $ADBE a chuté de 6,7 % à 266,51 $ le 4 septembre, effaçant environ 7,65 Md$ de valeur boursière alors que les investisseurs s’interrogeaient sur la prochaine phase de croissance d’Adobe.
🤖 Le problème principal, ce sont les concurrents dans l’IA. Adobe subit une pression croissante de la part de plateformes créatives propulsées par l’IA comme Figma et Canva, tandis que les investisseurs veulent des preuves plus claires que les propres produits IA d’Adobe peuvent se traduire par une croissance durable.
$EDEN mérite aussi d’être surveillé dans le radar crypto, avec OpenEden qui évolue autour de la tendance plus large des RWA/tokenisation.
📊 Le prochain grand test d’Adobe arrive le 10 septembre : ses résultats du T3 et ses perspectives pourraient donner aux traders davantage d’indices sur la monétisation de l’IA, la croissance et la stratégie de management.
En attendant, $GPRO est passé sous les feux après que Binance a lancé un contrat perpétuel GPROUSDT basé sur l’action de GoPro cotée au Nasdaq, ajoutant un autre exemple intéressant de croisement entre actions et marché crypto.
⚡ Et $SYRUP reste l’un des tokens DeFi/RWA les plus actifs : le trading au comptant sur Binance est disponible, et l’élan récent des prix attire l’attention.
En bref :
La transition du PDG d’Adobe n’est pas seulement une histoire de management — c’est un test de la capacité de l’entreprise à rivaliser de façon agressive à l’ère de l’IA.
👀 Surveillez $ADBE + $EDEN + $GPRO + $SYRUP pour la volatilité et les configurations de momentum.
Ce n’est pas un conseil financier. Faites vos propres recherches avant de trader
#BTC #ADBE #Adobe #CryptoPatience #BinanceSquareTalks
75
·
--
$ADBE a chuté de 5,113 % sur les dernières 24 heures : le prix est à 266,84, le taux de financement reste à 0, et il y a 4951,78 contrats en cours. Le vieux chien a jeté un coup d’œil à ces données : sur les perp en bourse US de la chaîne semi-conducteurs/IA, c’est un démarrage neutre mais plutôt faible. Un taux de financement à 0 signifie que personne ne paie : ni les haussiers ni les baissiers ne versent d’argent de leur poche. Le marché ne se met donc pas à faire du levier à fond à la hausse, et ne panique pas non plus en vendant massivement à découvert. OI à 4951,78 : comparé à un volume d’environ 1,6 million, les positions ne semblent pas surchargées, mais ce n’est pas non plus léger. La baisse d’environ 5 points sans mouvement du funding indique que les vendeurs à découvert n’ont pas lancé une attaque massive, et que les acheteurs (longs) n’ont pas, eux non plus, fait un gros “rattrapage”. Le marché attend un catalyseur.
Sur la thématique semi-conducteurs/IA, $ADBE , en tant que leader des logiciels de conception, n’est pas la même étape que la fabrication de puces ni que le hardware IA, mais émotionnellement l’ensemble est étroitement corrélé. Cela dit, pour l’instant, sans données de comparaison sur d’autres cryptos, le vieux chien ne peut chercher des indices que dans son cas à lui. Quand le funding est neutre, le prix suit souvent les fondamentaux ou les nouvelles ; mais ici, aucune donnée de résultats ni annonce n’est fournie, donc je ne peux me concentrer que sur le carnet d’ordres.
Mon avis : ce repli de $ADBE est surtout un ajustement technique, pas un renversement de tendance. Deux raisons : (1) le funding n’est pas négatif, les vendeurs à découvert n’ont pas créé de pression de squeeze ; (2) l’OI ne s’est pas amplifié de façon anormale, ce qui suggère que les gros acteurs ne sont pas massivement entrés pour jouer cette bataille. Du point de vue “anti-consensus”, le marché pourrait être plus prudent parce que le secteur tech corrige globalement ; toutefois, la “douve” (moat) d’affaires de $ADBE est profonde, et son modèle de revenus par abonnement logiciel génère un cash-flow stable. Curieusement, une baisse peut donc être une opportunité. Mais le vieux chien doit le dire clairement : cette lecture se base sur un signal unique, la combinaison funding + OI. Si les données changent ensuite, il faudra réévaluer.
Côté action, je n’interviens pas. Je ne fais rien maintenant. Si le prix repasse sous 260, je réduis et j’observe, car cela confirmerait la faiblesse. Si le funding repasse positif et que l’OI augmente, je pourrais tenter un long à faible exposition, car cela pourrait être un signal de reprise des acheteurs. Pour l’instant, $ADBE oscille autour de 266 ; je choisis d’attendre, en attendant que le marché donne une direction plus claire.
Effets de second ordre : si $ADBE continue de baisser, des traders qui tiennent des perps longs pourraient être forcés de clôturer, ce qui augmenterait la pression vendeuse. À l’inverse, si le prix reste au-dessus de 265, les vendeurs à découvert pourraient racheter leurs positions (short covering), ce qui pousserait un rebond. Le coût est supporté par les traders à effet de levier, et la liquidité a tendance à se concentrer sur le marché des contrats à terme.
Tag de trading : #BinanceFutures #TradFi #USDⓈM #ADBE #ADBEUSDT $ADBE
$ADBE a chuté de 5,113 % sur les dernières 24 heures : le prix est à 266,84, le taux de financement reste à 0, et il y a 4951,78 contrats en cours. Le vieux chien a jeté un coup d’œil à ces données : sur les perp en bourse US de la chaîne semi-conducteurs/IA, c’est un démarrage neutre mais plutôt faible. Un taux de financement à 0 signifie que personne ne paie : ni les haussiers ni les baissiers ne versent d’argent de leur poche. Le marché ne se met donc pas à faire du levier à fond à la hausse, et ne panique pas non plus en vendant massivement à découvert. OI à 4951,78 : comparé à un volume d’environ 1,6 million, les positions ne semblent pas surchargées, mais ce n’est pas non plus léger. La baisse d’environ 5 points sans mouvement du funding indique que les vendeurs à découvert n’ont pas lancé une attaque massive, et que les acheteurs (longs) n’ont pas, eux non plus, fait un gros “rattrapage”. Le marché attend un catalyseur.
Sur la thématique semi-conducteurs/IA, $ADBE , en tant que leader des logiciels de conception, n’est pas la même étape que la fabrication de puces ni que le hardware IA, mais émotionnellement l’ensemble est étroitement corrélé. Cela dit, pour l’instant, sans données de comparaison sur d’autres cryptos, le vieux chien ne peut chercher des indices que dans son cas à lui. Quand le funding est neutre, le prix suit souvent les fondamentaux ou les nouvelles ; mais ici, aucune donnée de résultats ni annonce n’est fournie, donc je ne peux me concentrer que sur le carnet d’ordres.
Mon avis : ce repli de $ADBE est surtout un ajustement technique, pas un renversement de tendance. Deux raisons : (1) le funding n’est pas négatif, les vendeurs à découvert n’ont pas créé de pression de squeeze ; (2) l’OI ne s’est pas amplifié de façon anormale, ce qui suggère que les gros acteurs ne sont pas massivement entrés pour jouer cette bataille. Du point de vue “anti-consensus”, le marché pourrait être plus prudent parce que le secteur tech corrige globalement ; toutefois, la “douve” (moat) d’affaires de $ADBE est profonde, et son modèle de revenus par abonnement logiciel génère un cash-flow stable. Curieusement, une baisse peut donc être une opportunité. Mais le vieux chien doit le dire clairement : cette lecture se base sur un signal unique, la combinaison funding + OI. Si les données changent ensuite, il faudra réévaluer.
Côté action, je n’interviens pas. Je ne fais rien maintenant. Si le prix repasse sous 260, je réduis et j’observe, car cela confirmerait la faiblesse. Si le funding repasse positif et que l’OI augmente, je pourrais tenter un long à faible exposition, car cela pourrait être un signal de reprise des acheteurs. Pour l’instant, $ADBE oscille autour de 266 ; je choisis d’attendre, en attendant que le marché donne une direction plus claire.
Effets de second ordre : si $ADBE continue de baisser, des traders qui tiennent des perps longs pourraient être forcés de clôturer, ce qui augmenterait la pression vendeuse. À l’inverse, si le prix reste au-dessus de 265, les vendeurs à découvert pourraient racheter leurs positions (short covering), ce qui pousserait un rebond. Le coût est supporté par les traders à effet de levier, et la liquidité a tendance à se concentrer sur le marché des contrats à terme.
Tag de trading : #BinanceFutures #TradFi #USDⓈM #ADBE #ADBEUSDT $ADBE
Sur la thématique semi-conducteurs/IA, $ADBE , en tant que leader des logiciels de conception, n’est pas la même étape que la fabrication de puces ni que le hardware IA, mais émotionnellement l’ensemble est étroitement corrélé. Cela dit, pour l’instant, sans données de comparaison sur d’autres cryptos, le vieux chien ne peut chercher des indices que dans son cas à lui. Quand le funding est neutre, le prix suit souvent les fondamentaux ou les nouvelles ; mais ici, aucune donnée de résultats ni annonce n’est fournie, donc je ne peux me concentrer que sur le carnet d’ordres.
Mon avis : ce repli de $ADBE est surtout un ajustement technique, pas un renversement de tendance. Deux raisons : (1) le funding n’est pas négatif, les vendeurs à découvert n’ont pas créé de pression de squeeze ; (2) l’OI ne s’est pas amplifié de façon anormale, ce qui suggère que les gros acteurs ne sont pas massivement entrés pour jouer cette bataille. Du point de vue “anti-consensus”, le marché pourrait être plus prudent parce que le secteur tech corrige globalement ; toutefois, la “douve” (moat) d’affaires de $ADBE est profonde, et son modèle de revenus par abonnement logiciel génère un cash-flow stable. Curieusement, une baisse peut donc être une opportunité. Mais le vieux chien doit le dire clairement : cette lecture se base sur un signal unique, la combinaison funding + OI. Si les données changent ensuite, il faudra réévaluer.
Côté action, je n’interviens pas. Je ne fais rien maintenant. Si le prix repasse sous 260, je réduis et j’observe, car cela confirmerait la faiblesse. Si le funding repasse positif et que l’OI augmente, je pourrais tenter un long à faible exposition, car cela pourrait être un signal de reprise des acheteurs. Pour l’instant, $ADBE oscille autour de 266 ; je choisis d’attendre, en attendant que le marché donne une direction plus claire.
Effets de second ordre : si $ADBE continue de baisser, des traders qui tiennent des perps longs pourraient être forcés de clôturer, ce qui augmenterait la pression vendeuse. À l’inverse, si le prix reste au-dessus de 265, les vendeurs à découvert pourraient racheter leurs positions (short covering), ce qui pousserait un rebond. Le coût est supporté par les traders à effet de levier, et la liquidité a tendance à se concentrer sur le marché des contrats à terme.
Tag de trading : #BinanceFutures #TradFi #USDⓈM #ADBE #ADBEUSDT $ADBE
13
·
--
#adobesharesfall3%onceotransition
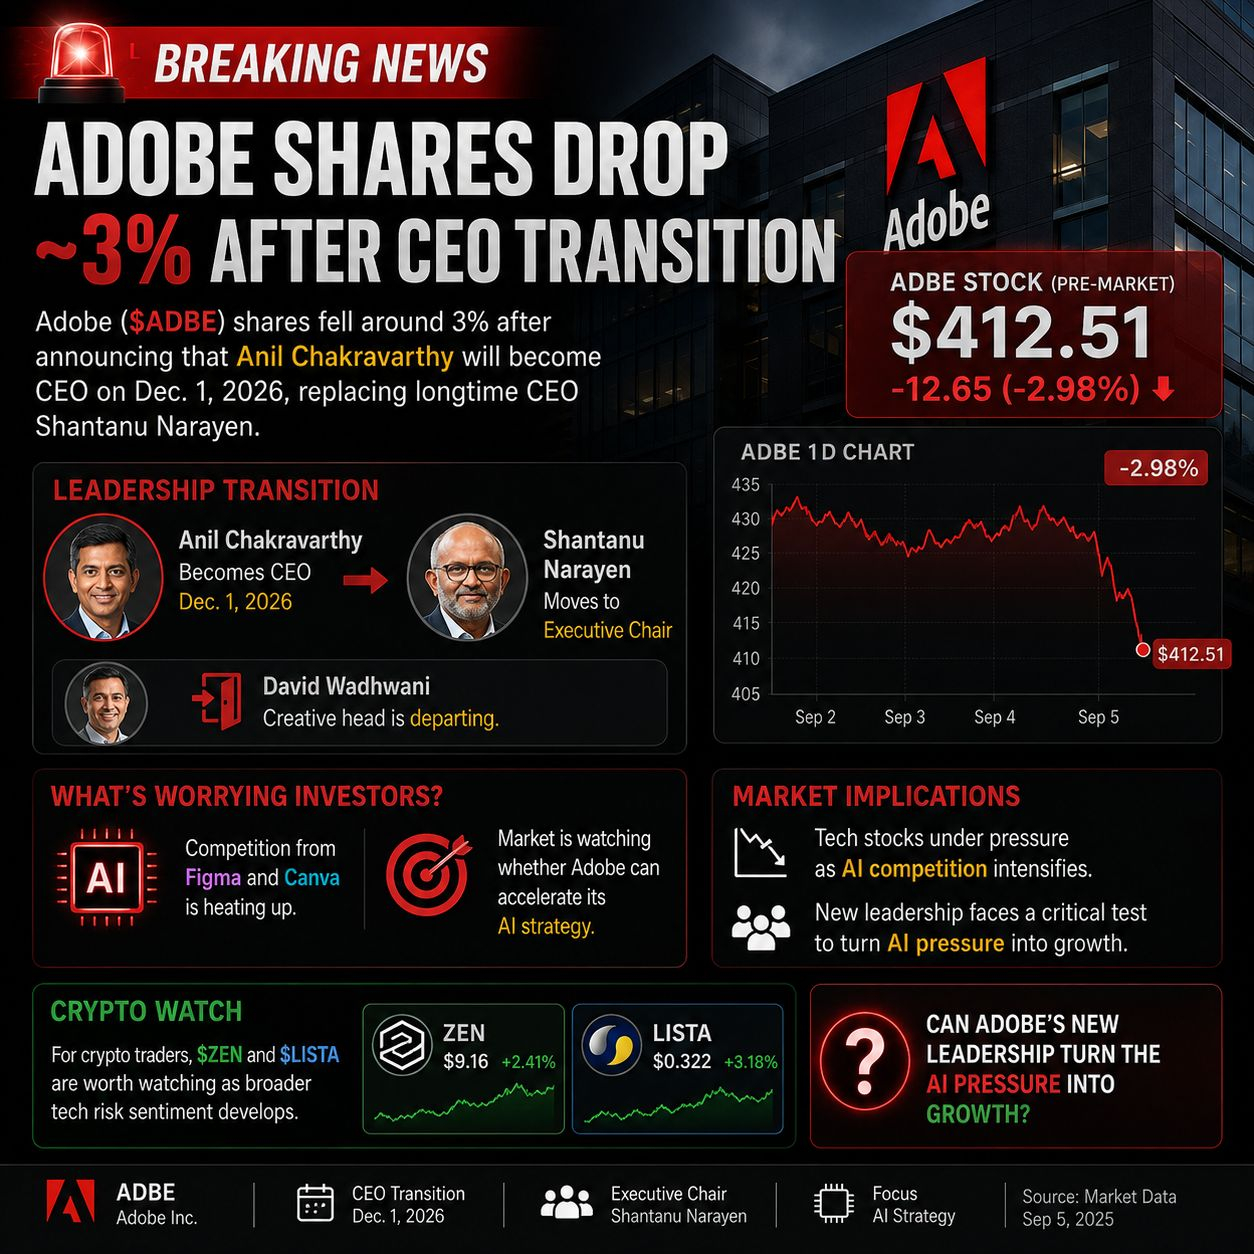
🚨 LES ACTIONS D’ADOBE CHUTENT D’ENVIRON 3 % APRÈS LA TRANSITION DU PDG
Les actions d’Adobe ($ADBE) ont reculé d’environ 3 % après l’annonce qu’Anil Chakravarthy deviendra PDG le 1er déc. 2026, en remplacement du PDG de longue date Shantanu Narayen.
Narayen passera au rôle de président exécutif, tandis que le responsable créatif David Wadhwani part.
La préoccupation majeure pour les investisseurs concerne l’IA. La concurrence de Figma et Canva s’intensifie, donc le marché observera si la nouvelle direction peut accélérer la stratégie d’IA d’Adobe.
Pour les traders crypto, $ZEN and $LISTA are worth watching as broader tech risk sentiment develops.
{spot}(ZENUSDT)
La question est maintenant simple : la nouvelle direction d’Adobe peut-elle transformer la pression liée à l’IA en croissance ? 👀
{spot}(LISTAUSDT)
{spot}(ZECUSDT)
#ADBE #Adobe #AI #Crypto #Trading
#adobesharesfall3%onceotransition
🚨 LES ACTIONS D’ADOBE CHUTENT D’ENVIRON 3 % APRÈS LA TRANSITION DU PDG
Les actions d’Adobe ($ADBE) ont reculé d’environ 3 % après l’annonce qu’Anil Chakravarthy deviendra PDG le 1er déc. 2026, en remplacement du PDG de longue date Shantanu Narayen.
Narayen passera au rôle de président exécutif, tandis que le responsable créatif David Wadhwani part.
La préoccupation majeure pour les investisseurs concerne l’IA. La concurrence de Figma et Canva s’intensifie, donc le marché observera si la nouvelle direction peut accélérer la stratégie d’IA d’Adobe.
Pour les traders crypto, $ZEN and $LISTA are worth watching as broader tech risk sentiment develops.
La question est maintenant simple : la nouvelle direction d’Adobe peut-elle transformer la pression liée à l’IA en croissance ? 👀
#ADBE #Adobe #AI #Crypto #Trading
🚨 LES ACTIONS D’ADOBE CHUTENT D’ENVIRON 3 % APRÈS LA TRANSITION DU PDG
Les actions d’Adobe ($ADBE) ont reculé d’environ 3 % après l’annonce qu’Anil Chakravarthy deviendra PDG le 1er déc. 2026, en remplacement du PDG de longue date Shantanu Narayen.
Narayen passera au rôle de président exécutif, tandis que le responsable créatif David Wadhwani part.
La préoccupation majeure pour les investisseurs concerne l’IA. La concurrence de Figma et Canva s’intensifie, donc le marché observera si la nouvelle direction peut accélérer la stratégie d’IA d’Adobe.
Pour les traders crypto, $ZEN and $LISTA are worth watching as broader tech risk sentiment develops.
La question est maintenant simple : la nouvelle direction d’Adobe peut-elle transformer la pression liée à l’IA en croissance ? 👀
#ADBE #Adobe #AI #Crypto #Trading
1
1.3k
·
--
$ADBE Au cours des dernières 24 heures, il a chuté de 6,53 %, avec un prix à 267,93. Le taux de financement des contrats perpétuels est resté à 0 : aucun frais n’a été facturé ni aux positions longues ni aux positions courtes. Le nombre de contrats en cours s’élève à 4536 lots. Le prix s’est brutalement affaissé, mais la structure du coût des positions n’a pas montré de déséquilibre extrême ; la dynamique de cette baisse ne provient pas d’un “pressing” entre longs et shorts sur le marché à terme.
Si l’on regarde uniquement la combinaison taux de financement + prix, la chute s’accompagne d’un taux nul. Cela signifie que les vendeurs à découvert n’ont pas ouvert de nouvelles positions de manière agressive pour faire baisser le prix, et que les acheteurs (longs) n’ont pas été forcés de payer un coût de portage élevé pour maintenir leurs positions. Le scénario le plus probable est le suivant : la correction a surtout été menée par des ventes côté spot ou par des clôtures volontaires de positions longues, tandis que l’élan spéculatif du marché à terme n’a pas encore rattrapé le mouvement. Cette configuration diffère totalement de celle, typique, précédant un short squeeze : “prix en baisse + taux négatif profond + shorts bondés”. Avec un taux à zéro à ce niveau, cela indique au contraire un équilibre temporaire atteint pendant la chute rapide, les deux camps observant la situation.
Le point clé concerne le nombre de contrats en cours. Le chiffre 4536 lots en soi n’est pas énorme, mais, combiné à un taux de financement à zéro, il suggère que les détenteurs n’ont pas renforcé leurs positions à terme pour se couvrir ou spéculer. Si le prix continue de baisser tandis que le volume de positions commence à grimper de façon anormale, et que le taux de financement passe en valeurs négatives, alors ce sera le signal d’un début d’accumulation des positions short et de la préparation d’un rebond par le marché. À l’heure actuelle, la structure ressemble plutôt à une période de “vide” après une purge émotionnelle. Pour les traders macro, cela implique que la tendance à court terme de $ADBE dépendra davantage des forces acheteuses et vendeuses du marché spot, ainsi que des catalyseurs du prochain rapport ou des données macro à venir (par exemple les attentes de bénéfices pour l’ensemble des valeurs technologiques américaines), plutôt que d’un bras de fer sur le marché à terme.
Si, par la suite, deux signaux apparaissent, mon analyse actuelle ne sera plus valable : 1) le prix baisse encore, mais le nombre de contrats en cours n’augmente pas significativement, tandis que le taux de financement devient fortement négatif — cela indiquerait que les shorts entrent en masse dans la bataille, et la pression sur un rebond augmenterait ; 2) le prix se stabilise ou rebondit, mais le taux de financement repasse rapidement en positif et le taux monte — cela serait le signe d’un retour rapide de l’enthousiasme côté longs, avec une chasse aux prix. Pour l’instant, aucun de ces deux signaux n’est présent.
À ces niveaux de prix, mon approche est l’observation. Si vous souhaitez intervenir, une méthode plus agressive consiste à tester une position long avec une petite taille au prix actuel, en plaçant un stop-loss sous 260 : l’idée est de parier sur un rebond technique après un rééquilibrage du sentiment. Une approche plus prudente consiste à attendre que le taux de financement affiche une direction claire (par exemple rester positif ou négatif pendant plus de 24 heures) avant d’entrer dans le mouvement. À éviter : s’écarter de ce sous-jacent jusqu’à la prochaine publication de résultats ou d’importantes données macro, car pour l’instant sa volatilité manque de catalyseur clair côté récit du marché à terme.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, dans quoi cette analyse a le plus de chances d’être erronée ?
$ADBE Au cours des dernières 24 heures, il a chuté de 6,53 %, avec un prix à 267,93. Le taux de financement des contrats perpétuels est resté à 0 : aucun frais n’a été facturé ni aux positions longues ni aux positions courtes. Le nombre de contrats en cours s’élève à 4536 lots. Le prix s’est brutalement affaissé, mais la structure du coût des positions n’a pas montré de déséquilibre extrême ; la dynamique de cette baisse ne provient pas d’un “pressing” entre longs et shorts sur le marché à terme.
Si l’on regarde uniquement la combinaison taux de financement + prix, la chute s’accompagne d’un taux nul. Cela signifie que les vendeurs à découvert n’ont pas ouvert de nouvelles positions de manière agressive pour faire baisser le prix, et que les acheteurs (longs) n’ont pas été forcés de payer un coût de portage élevé pour maintenir leurs positions. Le scénario le plus probable est le suivant : la correction a surtout été menée par des ventes côté spot ou par des clôtures volontaires de positions longues, tandis que l’élan spéculatif du marché à terme n’a pas encore rattrapé le mouvement. Cette configuration diffère totalement de celle, typique, précédant un short squeeze : “prix en baisse + taux négatif profond + shorts bondés”. Avec un taux à zéro à ce niveau, cela indique au contraire un équilibre temporaire atteint pendant la chute rapide, les deux camps observant la situation.
Le point clé concerne le nombre de contrats en cours. Le chiffre 4536 lots en soi n’est pas énorme, mais, combiné à un taux de financement à zéro, il suggère que les détenteurs n’ont pas renforcé leurs positions à terme pour se couvrir ou spéculer. Si le prix continue de baisser tandis que le volume de positions commence à grimper de façon anormale, et que le taux de financement passe en valeurs négatives, alors ce sera le signal d’un début d’accumulation des positions short et de la préparation d’un rebond par le marché. À l’heure actuelle, la structure ressemble plutôt à une période de “vide” après une purge émotionnelle. Pour les traders macro, cela implique que la tendance à court terme de $ADBE dépendra davantage des forces acheteuses et vendeuses du marché spot, ainsi que des catalyseurs du prochain rapport ou des données macro à venir (par exemple les attentes de bénéfices pour l’ensemble des valeurs technologiques américaines), plutôt que d’un bras de fer sur le marché à terme.
Si, par la suite, deux signaux apparaissent, mon analyse actuelle ne sera plus valable : 1) le prix baisse encore, mais le nombre de contrats en cours n’augmente pas significativement, tandis que le taux de financement devient fortement négatif — cela indiquerait que les shorts entrent en masse dans la bataille, et la pression sur un rebond augmenterait ; 2) le prix se stabilise ou rebondit, mais le taux de financement repasse rapidement en positif et le taux monte — cela serait le signe d’un retour rapide de l’enthousiasme côté longs, avec une chasse aux prix. Pour l’instant, aucun de ces deux signaux n’est présent.
À ces niveaux de prix, mon approche est l’observation. Si vous souhaitez intervenir, une méthode plus agressive consiste à tester une position long avec une petite taille au prix actuel, en plaçant un stop-loss sous 260 : l’idée est de parier sur un rebond technique après un rééquilibrage du sentiment. Une approche plus prudente consiste à attendre que le taux de financement affiche une direction claire (par exemple rester positif ou négatif pendant plus de 24 heures) avant d’entrer dans le mouvement. À éviter : s’écarter de ce sous-jacent jusqu’à la prochaine publication de résultats ou d’importantes données macro, car pour l’instant sa volatilité manque de catalyseur clair côté récit du marché à terme.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, dans quoi cette analyse a le plus de chances d’être erronée ?
Si l’on regarde uniquement la combinaison taux de financement + prix, la chute s’accompagne d’un taux nul. Cela signifie que les vendeurs à découvert n’ont pas ouvert de nouvelles positions de manière agressive pour faire baisser le prix, et que les acheteurs (longs) n’ont pas été forcés de payer un coût de portage élevé pour maintenir leurs positions. Le scénario le plus probable est le suivant : la correction a surtout été menée par des ventes côté spot ou par des clôtures volontaires de positions longues, tandis que l’élan spéculatif du marché à terme n’a pas encore rattrapé le mouvement. Cette configuration diffère totalement de celle, typique, précédant un short squeeze : “prix en baisse + taux négatif profond + shorts bondés”. Avec un taux à zéro à ce niveau, cela indique au contraire un équilibre temporaire atteint pendant la chute rapide, les deux camps observant la situation.
Le point clé concerne le nombre de contrats en cours. Le chiffre 4536 lots en soi n’est pas énorme, mais, combiné à un taux de financement à zéro, il suggère que les détenteurs n’ont pas renforcé leurs positions à terme pour se couvrir ou spéculer. Si le prix continue de baisser tandis que le volume de positions commence à grimper de façon anormale, et que le taux de financement passe en valeurs négatives, alors ce sera le signal d’un début d’accumulation des positions short et de la préparation d’un rebond par le marché. À l’heure actuelle, la structure ressemble plutôt à une période de “vide” après une purge émotionnelle. Pour les traders macro, cela implique que la tendance à court terme de $ADBE dépendra davantage des forces acheteuses et vendeuses du marché spot, ainsi que des catalyseurs du prochain rapport ou des données macro à venir (par exemple les attentes de bénéfices pour l’ensemble des valeurs technologiques américaines), plutôt que d’un bras de fer sur le marché à terme.
Si, par la suite, deux signaux apparaissent, mon analyse actuelle ne sera plus valable : 1) le prix baisse encore, mais le nombre de contrats en cours n’augmente pas significativement, tandis que le taux de financement devient fortement négatif — cela indiquerait que les shorts entrent en masse dans la bataille, et la pression sur un rebond augmenterait ; 2) le prix se stabilise ou rebondit, mais le taux de financement repasse rapidement en positif et le taux monte — cela serait le signe d’un retour rapide de l’enthousiasme côté longs, avec une chasse aux prix. Pour l’instant, aucun de ces deux signaux n’est présent.
À ces niveaux de prix, mon approche est l’observation. Si vous souhaitez intervenir, une méthode plus agressive consiste à tester une position long avec une petite taille au prix actuel, en plaçant un stop-loss sous 260 : l’idée est de parier sur un rebond technique après un rééquilibrage du sentiment. Une approche plus prudente consiste à attendre que le taux de financement affiche une direction claire (par exemple rester positif ou négatif pendant plus de 24 heures) avant d’entrer dans le mouvement. À éviter : s’écarter de ce sous-jacent jusqu’à la prochaine publication de résultats ou d’importantes données macro, car pour l’instant sa volatilité manque de catalyseur clair côté récit du marché à terme.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, dans quoi cette analyse a le plus de chances d’être erronée ?
12
·
--
$ADBE Le contrat perpétuel de l’éternité est suspendu à 267,93 ; sur 24 heures, il a chuté de 6,534 %. Ce n’est pas une simple fluctuation “bruitée” des petites capitalisations. Adobe est un grand frère dans les logiciels de conception, une valeur-pondération du secteur tech sur le marché américain. Cet ampleur de baisse suffit à mettre sous pression les ETF du secteur.
Mais il y a un point qui cloche.
Le taux de financement est à 0,00000000, avec précision jusqu’à la huitième décimale : aucune aiguille n’a dévié. Une grande entreprise technologique qui baisse de 6,5 % en une journée—par les habitudes, le marché perp devrait refléter des paris directionnels. Le taux de financement devrait alors avoir une direction. Le 0 signifie que des deux côtés, les flux entrent en même temps, personne ne tient l’autre “au cou”. Les long n’ont pas été forcés de payer des frais, et les short ne sont pas forcés de payer à l’autre partie : les deux s’affrontent dans cette zone de prix.
Volume : 1 661 909 unités ; position ouverte : 4 536,51 unités. Je ne peux pas comparer directement ces deux chiffres : pas de base de valorisation unifiée fournie. Mais le simple fait que le volume soit bien supérieur à la position ouverte indique une chose : lors de cette vague de baisse, il y a beaucoup d’allers-retours de fonds à court terme ; ce n’est pas un gros bloc qui est “tenu” puis écrasé, ce sont des jetons qui changent de mains à grande vitesse.
Ceci est un signal unique, et je ne dispose que d’une dimension de données anormales : pas de nouvelles, pas de variables macro, pas de comparaison sectorielle. La chaîne de raisonnement sera plus courte qu’habituellement.
La signification d’un taux ramené à zéro : la tarification du marché de cette baisse de 6,5 % n’est pas encore terminée. Logique normale : si la baisse continue, le taux de financement devrait être poussé en territoire négatif ; les short prennent l’avantage, et les long commencent à couper leurs positions. Or le taux reste à 0 : cela veut dire soit que les short n’ont pas encore constitué une avance de positions suffisante, soit que les long tiennent encore “durement” sans augmenter l’effet de levier. Dans tous les cas, cet état d’équilibre est temporaire.
Ensuite, il n’y a que deux voies. Si le spot continue de baisser et que le taux passe en négatif, alors les short gagnent et les long seront forcés de porter la position. Si le spot se stabilise à ce niveau, voire rebondit, et que le taux repasse positif, cela signifie que quelqu’un achète le creux—et qu’il le fait en empruntant.
Deux scénarios, deux types de celui qui supporte le coût. Dans le premier, ceux qui poursuivent l’achat payent : leurs positions commencent à afficher des pertes, tout en devant ajouter des frais. Dans le deuxième, ceux qui font du short payent : avec le rebond, on leur “colle une claque”, et ils doivent aussi payer les frais aux long. Maintenant, le taux est à zéro : personne n’a payé de coût, donc personne n’est encore sorti. C’est là la vraie période dangereuse : aucune partie n’ayant abandonné, la volatilité continuera.
Je n’entre pas sur ce prix.
Si le spot casse sous 260 et que le taux passe négatif en dessous de -0,0005, je prendrai une position vendeuse. Un taux négatif signifie que les short ont déjà pris le contrôle de la situation, les long commencent à couper et à payer, et suivre la tendance en faisant du short offre un coussin de sécurité.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, à quel endroit cette lecture a le plus de chances d’être fausse ?
$ADBE Le contrat perpétuel de l’éternité est suspendu à 267,93 ; sur 24 heures, il a chuté de 6,534 %. Ce n’est pas une simple fluctuation “bruitée” des petites capitalisations. Adobe est un grand frère dans les logiciels de conception, une valeur-pondération du secteur tech sur le marché américain. Cet ampleur de baisse suffit à mettre sous pression les ETF du secteur.
Mais il y a un point qui cloche.
Le taux de financement est à 0,00000000, avec précision jusqu’à la huitième décimale : aucune aiguille n’a dévié. Une grande entreprise technologique qui baisse de 6,5 % en une journée—par les habitudes, le marché perp devrait refléter des paris directionnels. Le taux de financement devrait alors avoir une direction. Le 0 signifie que des deux côtés, les flux entrent en même temps, personne ne tient l’autre “au cou”. Les long n’ont pas été forcés de payer des frais, et les short ne sont pas forcés de payer à l’autre partie : les deux s’affrontent dans cette zone de prix.
Volume : 1 661 909 unités ; position ouverte : 4 536,51 unités. Je ne peux pas comparer directement ces deux chiffres : pas de base de valorisation unifiée fournie. Mais le simple fait que le volume soit bien supérieur à la position ouverte indique une chose : lors de cette vague de baisse, il y a beaucoup d’allers-retours de fonds à court terme ; ce n’est pas un gros bloc qui est “tenu” puis écrasé, ce sont des jetons qui changent de mains à grande vitesse.
Ceci est un signal unique, et je ne dispose que d’une dimension de données anormales : pas de nouvelles, pas de variables macro, pas de comparaison sectorielle. La chaîne de raisonnement sera plus courte qu’habituellement.
La signification d’un taux ramené à zéro : la tarification du marché de cette baisse de 6,5 % n’est pas encore terminée. Logique normale : si la baisse continue, le taux de financement devrait être poussé en territoire négatif ; les short prennent l’avantage, et les long commencent à couper leurs positions. Or le taux reste à 0 : cela veut dire soit que les short n’ont pas encore constitué une avance de positions suffisante, soit que les long tiennent encore “durement” sans augmenter l’effet de levier. Dans tous les cas, cet état d’équilibre est temporaire.
Ensuite, il n’y a que deux voies. Si le spot continue de baisser et que le taux passe en négatif, alors les short gagnent et les long seront forcés de porter la position. Si le spot se stabilise à ce niveau, voire rebondit, et que le taux repasse positif, cela signifie que quelqu’un achète le creux—et qu’il le fait en empruntant.
Deux scénarios, deux types de celui qui supporte le coût. Dans le premier, ceux qui poursuivent l’achat payent : leurs positions commencent à afficher des pertes, tout en devant ajouter des frais. Dans le deuxième, ceux qui font du short payent : avec le rebond, on leur “colle une claque”, et ils doivent aussi payer les frais aux long. Maintenant, le taux est à zéro : personne n’a payé de coût, donc personne n’est encore sorti. C’est là la vraie période dangereuse : aucune partie n’ayant abandonné, la volatilité continuera.
Je n’entre pas sur ce prix.
Si le spot casse sous 260 et que le taux passe négatif en dessous de -0,0005, je prendrai une position vendeuse. Un taux négatif signifie que les short ont déjà pris le contrôle de la situation, les long commencent à couper et à payer, et suivre la tendance en faisant du short offre un coussin de sécurité.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, à quel endroit cette lecture a le plus de chances d’être fausse ?
Mais il y a un point qui cloche.
Le taux de financement est à 0,00000000, avec précision jusqu’à la huitième décimale : aucune aiguille n’a dévié. Une grande entreprise technologique qui baisse de 6,5 % en une journée—par les habitudes, le marché perp devrait refléter des paris directionnels. Le taux de financement devrait alors avoir une direction. Le 0 signifie que des deux côtés, les flux entrent en même temps, personne ne tient l’autre “au cou”. Les long n’ont pas été forcés de payer des frais, et les short ne sont pas forcés de payer à l’autre partie : les deux s’affrontent dans cette zone de prix.
Volume : 1 661 909 unités ; position ouverte : 4 536,51 unités. Je ne peux pas comparer directement ces deux chiffres : pas de base de valorisation unifiée fournie. Mais le simple fait que le volume soit bien supérieur à la position ouverte indique une chose : lors de cette vague de baisse, il y a beaucoup d’allers-retours de fonds à court terme ; ce n’est pas un gros bloc qui est “tenu” puis écrasé, ce sont des jetons qui changent de mains à grande vitesse.
Ceci est un signal unique, et je ne dispose que d’une dimension de données anormales : pas de nouvelles, pas de variables macro, pas de comparaison sectorielle. La chaîne de raisonnement sera plus courte qu’habituellement.
La signification d’un taux ramené à zéro : la tarification du marché de cette baisse de 6,5 % n’est pas encore terminée. Logique normale : si la baisse continue, le taux de financement devrait être poussé en territoire négatif ; les short prennent l’avantage, et les long commencent à couper leurs positions. Or le taux reste à 0 : cela veut dire soit que les short n’ont pas encore constitué une avance de positions suffisante, soit que les long tiennent encore “durement” sans augmenter l’effet de levier. Dans tous les cas, cet état d’équilibre est temporaire.
Ensuite, il n’y a que deux voies. Si le spot continue de baisser et que le taux passe en négatif, alors les short gagnent et les long seront forcés de porter la position. Si le spot se stabilise à ce niveau, voire rebondit, et que le taux repasse positif, cela signifie que quelqu’un achète le creux—et qu’il le fait en empruntant.
Deux scénarios, deux types de celui qui supporte le coût. Dans le premier, ceux qui poursuivent l’achat payent : leurs positions commencent à afficher des pertes, tout en devant ajouter des frais. Dans le deuxième, ceux qui font du short payent : avec le rebond, on leur “colle une claque”, et ils doivent aussi payer les frais aux long. Maintenant, le taux est à zéro : personne n’a payé de coût, donc personne n’est encore sorti. C’est là la vraie période dangereuse : aucune partie n’ayant abandonné, la volatilité continuera.
Je n’entre pas sur ce prix.
Si le spot casse sous 260 et que le taux passe négatif en dessous de -0,0005, je prendrai une position vendeuse. Un taux négatif signifie que les short ont déjà pris le contrôle de la situation, les long commencent à couper et à payer, et suivre la tendance en faisant du short offre un coussin de sécurité.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, à quel endroit cette lecture a le plus de chances d’être fausse ?
9
·
--
$ADBE chute de 6,53% sur une seule journée, clôture à 267,93. Ce n’est ni une alerte de pertes sur une action individuelle, ni un choc d’actualité sectorielle. $ADBE ne figure en tête d’aucun article marquant publié aujourd’hui. Le taux de financement est revenu à zéro : les positions longues ne paient plus les positions courtes.
Mon analyse est la suivante : cette vague de ventes reflète par anticipation un resserrement des attentes de liquidité sur les valeurs de croissance. Le fait que le taux de financement soit à zéro est un signal clé. Auparavant, pour acheter/tenir $ADBE et ce type de valeurs technologiques, il fallait payer un taux de financement positif : cela montrait que le sentiment des acheteurs (longs) était optimiste et que les positions étaient déjà encombrées. Maintenant, si le taux est à zéro, cela signifie que les acheteurs ne veulent plus payer pour maintenir leurs positions ; l’enthousiasme des longs se retire. Avec une baisse de 6,53% aujourd’hui, on est typiquement face à une vente motivée par la liquidité, et non par une réévaluation fondamentale.
La preuve la plus forte du point de vue opposé est celle-ci : si la prochaine semaine les données PCE annoncées ressortent au-dessous des attentes, et que les anticipations de baisse de taux de la Fed se réchauffent à nouveau, alors l’ancrage d’évaluation des valeurs de croissance rebondira rapidement, et la baisse d’aujourd’hui deviendrait un mauvais coup émotionnel. Mon analyse deviendra invalide si les données PCE déçoivent par rapport aux attentes, ou si des responsables de la Fed émettent des signaux clairement accommodants (dovish).
L’effet de second ordre a déjà commencé. Les stratégies quantitatives et les fonds de couverture qui ont une exposition longue sur les valeurs de croissance font face à une pression sur les coûts. Après que le taux de financement soit retombé à zéro, les positions longues sur $ADBE ne génèrent plus de gain payé par les vendeurs à découvert ; au contraire, elles subissent des pertes liées à la baisse des prix. Ces fonds devront être réalloués : une partie ira vers des secteurs plus défensifs ou vers de la trésorerie. Le volume d’échanges de $ADBE a augmenté à 1,66 million de dollars, mais le nombre de positions ouvertes est de 4536 parts sans comparaison historique ; je ne peux pas déterminer s’il s’agit d’une sortie des investisseurs principaux (manipulation/prise de bénéfices) ou d’un rachat par des particuliers : c’est un jugement basé sur un seul signal.
Côté actions : ne pas poursuivre les ventes à découvert. Le prix actuel de $ADBE à 267,93 correspond au plus bas intraday. Si le titre continue de baisser mais que le volume de positions diminue nettement, cela indique que les shorts prennent leurs profits : il faudrait alors plutôt couvrir (aplatir) les positions short. Si le prix rebondit vers 267,93 mais que le taux de financement reste à 0 ou repasse positif, on peut tenter une vente à découvert, avec un stop-loss placé au plus haut du rebond. Si le titre récupère rapidement 267,93 et que le taux de financement devient négatif, cela signifie que la chute était un mauvais coup émotionnel : les shorts se font alors presser ; il faudra alors faire l’opération inverse et tenter des positions longues.
Scénario offensif : si les données PCE de la semaine prochaine sont en baisse, et que les anticipations de taux deviennent plus accommodantes, tente des positions longues sur $ADBE.
Scénario prudent : le taux de financement est actuellement à zéro ; ne pas intervenir. Attendre un rebond du prix jusqu’à 267,93, puis, lorsque le taux de financement repasse positif, tenter des ventes à découvert.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, à quel endroit cette série d’analyses a le plus de chances d’être fausse ?
$ADBE chute de 6,53% sur une seule journée, clôture à 267,93. Ce n’est ni une alerte de pertes sur une action individuelle, ni un choc d’actualité sectorielle. $ADBE ne figure en tête d’aucun article marquant publié aujourd’hui. Le taux de financement est revenu à zéro : les positions longues ne paient plus les positions courtes.
Mon analyse est la suivante : cette vague de ventes reflète par anticipation un resserrement des attentes de liquidité sur les valeurs de croissance. Le fait que le taux de financement soit à zéro est un signal clé. Auparavant, pour acheter/tenir $ADBE et ce type de valeurs technologiques, il fallait payer un taux de financement positif : cela montrait que le sentiment des acheteurs (longs) était optimiste et que les positions étaient déjà encombrées. Maintenant, si le taux est à zéro, cela signifie que les acheteurs ne veulent plus payer pour maintenir leurs positions ; l’enthousiasme des longs se retire. Avec une baisse de 6,53% aujourd’hui, on est typiquement face à une vente motivée par la liquidité, et non par une réévaluation fondamentale.
La preuve la plus forte du point de vue opposé est celle-ci : si la prochaine semaine les données PCE annoncées ressortent au-dessous des attentes, et que les anticipations de baisse de taux de la Fed se réchauffent à nouveau, alors l’ancrage d’évaluation des valeurs de croissance rebondira rapidement, et la baisse d’aujourd’hui deviendrait un mauvais coup émotionnel. Mon analyse deviendra invalide si les données PCE déçoivent par rapport aux attentes, ou si des responsables de la Fed émettent des signaux clairement accommodants (dovish).
L’effet de second ordre a déjà commencé. Les stratégies quantitatives et les fonds de couverture qui ont une exposition longue sur les valeurs de croissance font face à une pression sur les coûts. Après que le taux de financement soit retombé à zéro, les positions longues sur $ADBE ne génèrent plus de gain payé par les vendeurs à découvert ; au contraire, elles subissent des pertes liées à la baisse des prix. Ces fonds devront être réalloués : une partie ira vers des secteurs plus défensifs ou vers de la trésorerie. Le volume d’échanges de $ADBE a augmenté à 1,66 million de dollars, mais le nombre de positions ouvertes est de 4536 parts sans comparaison historique ; je ne peux pas déterminer s’il s’agit d’une sortie des investisseurs principaux (manipulation/prise de bénéfices) ou d’un rachat par des particuliers : c’est un jugement basé sur un seul signal.
Côté actions : ne pas poursuivre les ventes à découvert. Le prix actuel de $ADBE à 267,93 correspond au plus bas intraday. Si le titre continue de baisser mais que le volume de positions diminue nettement, cela indique que les shorts prennent leurs profits : il faudrait alors plutôt couvrir (aplatir) les positions short. Si le prix rebondit vers 267,93 mais que le taux de financement reste à 0 ou repasse positif, on peut tenter une vente à découvert, avec un stop-loss placé au plus haut du rebond. Si le titre récupère rapidement 267,93 et que le taux de financement devient négatif, cela signifie que la chute était un mauvais coup émotionnel : les shorts se font alors presser ; il faudra alors faire l’opération inverse et tenter des positions longues.
Scénario offensif : si les données PCE de la semaine prochaine sont en baisse, et que les anticipations de taux deviennent plus accommodantes, tente des positions longues sur $ADBE .
Scénario prudent : le taux de financement est actuellement à zéro ; ne pas intervenir. Attendre un rebond du prix jusqu’à 267,93, puis, lorsque le taux de financement repasse positif, tenter des ventes à découvert.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, à quel endroit cette série d’analyses a le plus de chances d’être fausse ?
Mon analyse est la suivante : cette vague de ventes reflète par anticipation un resserrement des attentes de liquidité sur les valeurs de croissance. Le fait que le taux de financement soit à zéro est un signal clé. Auparavant, pour acheter/tenir $ADBE et ce type de valeurs technologiques, il fallait payer un taux de financement positif : cela montrait que le sentiment des acheteurs (longs) était optimiste et que les positions étaient déjà encombrées. Maintenant, si le taux est à zéro, cela signifie que les acheteurs ne veulent plus payer pour maintenir leurs positions ; l’enthousiasme des longs se retire. Avec une baisse de 6,53% aujourd’hui, on est typiquement face à une vente motivée par la liquidité, et non par une réévaluation fondamentale.
La preuve la plus forte du point de vue opposé est celle-ci : si la prochaine semaine les données PCE annoncées ressortent au-dessous des attentes, et que les anticipations de baisse de taux de la Fed se réchauffent à nouveau, alors l’ancrage d’évaluation des valeurs de croissance rebondira rapidement, et la baisse d’aujourd’hui deviendrait un mauvais coup émotionnel. Mon analyse deviendra invalide si les données PCE déçoivent par rapport aux attentes, ou si des responsables de la Fed émettent des signaux clairement accommodants (dovish).
L’effet de second ordre a déjà commencé. Les stratégies quantitatives et les fonds de couverture qui ont une exposition longue sur les valeurs de croissance font face à une pression sur les coûts. Après que le taux de financement soit retombé à zéro, les positions longues sur $ADBE ne génèrent plus de gain payé par les vendeurs à découvert ; au contraire, elles subissent des pertes liées à la baisse des prix. Ces fonds devront être réalloués : une partie ira vers des secteurs plus défensifs ou vers de la trésorerie. Le volume d’échanges de $ADBE a augmenté à 1,66 million de dollars, mais le nombre de positions ouvertes est de 4536 parts sans comparaison historique ; je ne peux pas déterminer s’il s’agit d’une sortie des investisseurs principaux (manipulation/prise de bénéfices) ou d’un rachat par des particuliers : c’est un jugement basé sur un seul signal.
Côté actions : ne pas poursuivre les ventes à découvert. Le prix actuel de $ADBE à 267,93 correspond au plus bas intraday. Si le titre continue de baisser mais que le volume de positions diminue nettement, cela indique que les shorts prennent leurs profits : il faudrait alors plutôt couvrir (aplatir) les positions short. Si le prix rebondit vers 267,93 mais que le taux de financement reste à 0 ou repasse positif, on peut tenter une vente à découvert, avec un stop-loss placé au plus haut du rebond. Si le titre récupère rapidement 267,93 et que le taux de financement devient négatif, cela signifie que la chute était un mauvais coup émotionnel : les shorts se font alors presser ; il faudra alors faire l’opération inverse et tenter des positions longues.
Scénario offensif : si les données PCE de la semaine prochaine sont en baisse, et que les anticipations de taux deviennent plus accommodantes, tente des positions longues sur $ADBE .
Scénario prudent : le taux de financement est actuellement à zéro ; ne pas intervenir. Attendre un rebond du prix jusqu’à 267,93, puis, lorsque le taux de financement repasse positif, tenter des ventes à découvert.
Étiquette de trading : #TradFi #链上美股 #ADBE
Selon vous, à quel endroit cette série d’analyses a le plus de chances d’être fausse ?
4
$ADBE SHORT
L’initiative reste pour l’instant aux vendeurs, tandis que l’attention se maintient sur la poursuite de la baisse. Le scénario est intéressant précisément tant que l’autre partie n’a pas repris l’initiative.
🔹Zone d’entrée : 279.12
✅Objectif 1 : 276.94132004 (+0.78%)
✅Objectif 2 : 274.29264008 (+1.73%)
✅Objectif 3 : 270.31962014 (+3.15%)
⛔️Stop : 283.56301994 (-1.59%)
⚠️ Ceci n’est pas un conseil financier. Tradez à vos propres risques. DYOR.
#ADBE #BerkshireMakes19.8BNetStockPurchases #BTCPayServerExploitDrainsLightningNodes 📈
$ADBE
$ADBE SHORT
L’initiative reste pour l’instant aux vendeurs, tandis que l’attention se maintient sur la poursuite de la baisse. Le scénario est intéressant précisément tant que l’autre partie n’a pas repris l’initiative.
🔹Zone d’entrée : 279.12
✅Objectif 1 : 276.94132004 (+0.78%)
✅Objectif 2 : 274.29264008 (+1.73%)
✅Objectif 3 : 270.31962014 (+3.15%)
⛔️Stop : 283.56301994 (-1.59%)
⚠️ Ceci n’est pas un conseil financier. Tradez à vos propres risques. DYOR.
#ADBE #BerkshireMakes19.8BNetStockPurchases #BTCPayServerExploitDrainsLightningNodes 📈
$ADBE
L’initiative reste pour l’instant aux vendeurs, tandis que l’attention se maintient sur la poursuite de la baisse. Le scénario est intéressant précisément tant que l’autre partie n’a pas repris l’initiative.
🔹Zone d’entrée : 279.12
✅Objectif 1 : 276.94132004 (+0.78%)
✅Objectif 2 : 274.29264008 (+1.73%)
✅Objectif 3 : 270.31962014 (+3.15%)
⛔️Stop : 283.56301994 (-1.59%)
⚠️ Ceci n’est pas un conseil financier. Tradez à vos propres risques. DYOR.
#ADBE #BerkshireMakes19.8BNetStockPurchases #BTCPayServerExploitDrainsLightningNodes 📈
$ADBE
26

·
--
🌐 $ADBE DROPS 3 % APRÈS LA TRANSITION DU PDG — REPRICING TEMPORAIRE OU ZONE D’ENTRÉE MACRO ? 🔭
Les changements de leadership déclenchent fréquemment une volatilité réactionnelle, car les traders à court terme interprètent mal le risque de transition comme une rupture structurelle. Le repli de 3 % sur $ADBE reflète une incertitude localisée plutôt qu’un changement dans les vents macroéconomiques plus larges ou dans la capacité opérationnelle.
En observant le cycle de liquidité plus large, les capitaux institutionnels exploitent régulièrement les transitions exécutives pour absorber l’offre à des niveaux de valeur. Tant que les vents macro restent favorables, ces inefficiences temporaires du marché tendent à offrir des points d’entrée nets avant que le récit plus large ne reprenne.
Considérez-vous ce mouvement de 3 % comme une fenêtre d’accumulation dans le cadre de votre position de cycle plus large, ou attendez-vous une confirmation structurelle ? 🗺️
Ceci n’est pas un conseil financier. Gérez toujours votre risque.
#ADBE #Stocks #MarketStructure #Liquidity #Trading
Éloignez-vous. La carte se révèle.
🌐 $ADBE DROPS 3 % APRÈS LA TRANSITION DU PDG — REPRICING TEMPORAIRE OU ZONE D’ENTRÉE MACRO ? 🔭
Les changements de leadership déclenchent fréquemment une volatilité réactionnelle, car les traders à court terme interprètent mal le risque de transition comme une rupture structurelle. Le repli de 3 % sur $ADBE reflète une incertitude localisée plutôt qu’un changement dans les vents macroéconomiques plus larges ou dans la capacité opérationnelle.
En observant le cycle de liquidité plus large, les capitaux institutionnels exploitent régulièrement les transitions exécutives pour absorber l’offre à des niveaux de valeur. Tant que les vents macro restent favorables, ces inefficiences temporaires du marché tendent à offrir des points d’entrée nets avant que le récit plus large ne reprenne.
Considérez-vous ce mouvement de 3 % comme une fenêtre d’accumulation dans le cadre de votre position de cycle plus large, ou attendez-vous une confirmation structurelle ? 🗺️
Ceci n’est pas un conseil financier. Gérez toujours votre risque.
#ADBE #Stocks #MarketStructure #Liquidity #Trading
Éloignez-vous. La carte se révèle.
Les changements de leadership déclenchent fréquemment une volatilité réactionnelle, car les traders à court terme interprètent mal le risque de transition comme une rupture structurelle. Le repli de 3 % sur $ADBE reflète une incertitude localisée plutôt qu’un changement dans les vents macroéconomiques plus larges ou dans la capacité opérationnelle.
En observant le cycle de liquidité plus large, les capitaux institutionnels exploitent régulièrement les transitions exécutives pour absorber l’offre à des niveaux de valeur. Tant que les vents macro restent favorables, ces inefficiences temporaires du marché tendent à offrir des points d’entrée nets avant que le récit plus large ne reprenne.
Considérez-vous ce mouvement de 3 % comme une fenêtre d’accumulation dans le cadre de votre position de cycle plus large, ou attendez-vous une confirmation structurelle ? 🗺️
Ceci n’est pas un conseil financier. Gérez toujours votre risque.
#ADBE #Stocks #MarketStructure #Liquidity #Trading
Éloignez-vous. La carte se révèle.
29

gm fam! $ADBE drops 3% alors que la transition de leadership déclenche une réévaluation institutionnelle ✨
Nous observons l’argent intelligent digérer le grand changement de leadership d’Adobe alors que le PDG Shantanu Narayen prépare son départ d’ici 2026. Ce repli de 3% ressemble davantage à un réajustement de prix institutionnel à court terme qu’à une rupture structurelle, même si les départs d’exécutifs ajoutent une friction médiatique. Un pas à la fois, on reste focalisés sur la vue d’ensemble 🤝
Alors que la pression pour monétiser l’IA s’intensifie face à des concurrents agiles, le marché intègre un risque d’exécution avant les résultats du T3 fiscal le 10 septembre. On va tous surveiller si le nouveau leadership pourra défendre les revenus récurrents essentiels du logiciel tout en accélérant son empreinte IA en entreprise 💪
Qu’en pensez-vous, équipe ? Cette baisse structurelle nous offrira-t-elle une valeur à long terme, ou y a-t-il encore un risque de baisse avant les résultats ? Dites-nous en commentaire 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque 🛡️
#ADBE #Tech #AI #MarketUpdate #Macro
On grandit ensemble.
gm fam! $ADBE drops 3% alors que la transition de leadership déclenche une réévaluation institutionnelle ✨
Nous observons l’argent intelligent digérer le grand changement de leadership d’Adobe alors que le PDG Shantanu Narayen prépare son départ d’ici 2026. Ce repli de 3% ressemble davantage à un réajustement de prix institutionnel à court terme qu’à une rupture structurelle, même si les départs d’exécutifs ajoutent une friction médiatique. Un pas à la fois, on reste focalisés sur la vue d’ensemble 🤝
Alors que la pression pour monétiser l’IA s’intensifie face à des concurrents agiles, le marché intègre un risque d’exécution avant les résultats du T3 fiscal le 10 septembre. On va tous surveiller si le nouveau leadership pourra défendre les revenus récurrents essentiels du logiciel tout en accélérant son empreinte IA en entreprise 💪
Qu’en pensez-vous, équipe ? Cette baisse structurelle nous offrira-t-elle une valeur à long terme, ou y a-t-il encore un risque de baisse avant les résultats ? Dites-nous en commentaire 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque 🛡️
#ADBE #Tech #AI #MarketUpdate #Macro
On grandit ensemble.
Nous observons l’argent intelligent digérer le grand changement de leadership d’Adobe alors que le PDG Shantanu Narayen prépare son départ d’ici 2026. Ce repli de 3% ressemble davantage à un réajustement de prix institutionnel à court terme qu’à une rupture structurelle, même si les départs d’exécutifs ajoutent une friction médiatique. Un pas à la fois, on reste focalisés sur la vue d’ensemble 🤝
Alors que la pression pour monétiser l’IA s’intensifie face à des concurrents agiles, le marché intègre un risque d’exécution avant les résultats du T3 fiscal le 10 septembre. On va tous surveiller si le nouveau leadership pourra défendre les revenus récurrents essentiels du logiciel tout en accélérant son empreinte IA en entreprise 💪
Qu’en pensez-vous, équipe ? Cette baisse structurelle nous offrira-t-elle une valeur à long terme, ou y a-t-il encore un risque de baisse avant les résultats ? Dites-nous en commentaire 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque 🛡️
#ADBE #Tech #AI #MarketUpdate #Macro
On grandit ensemble.
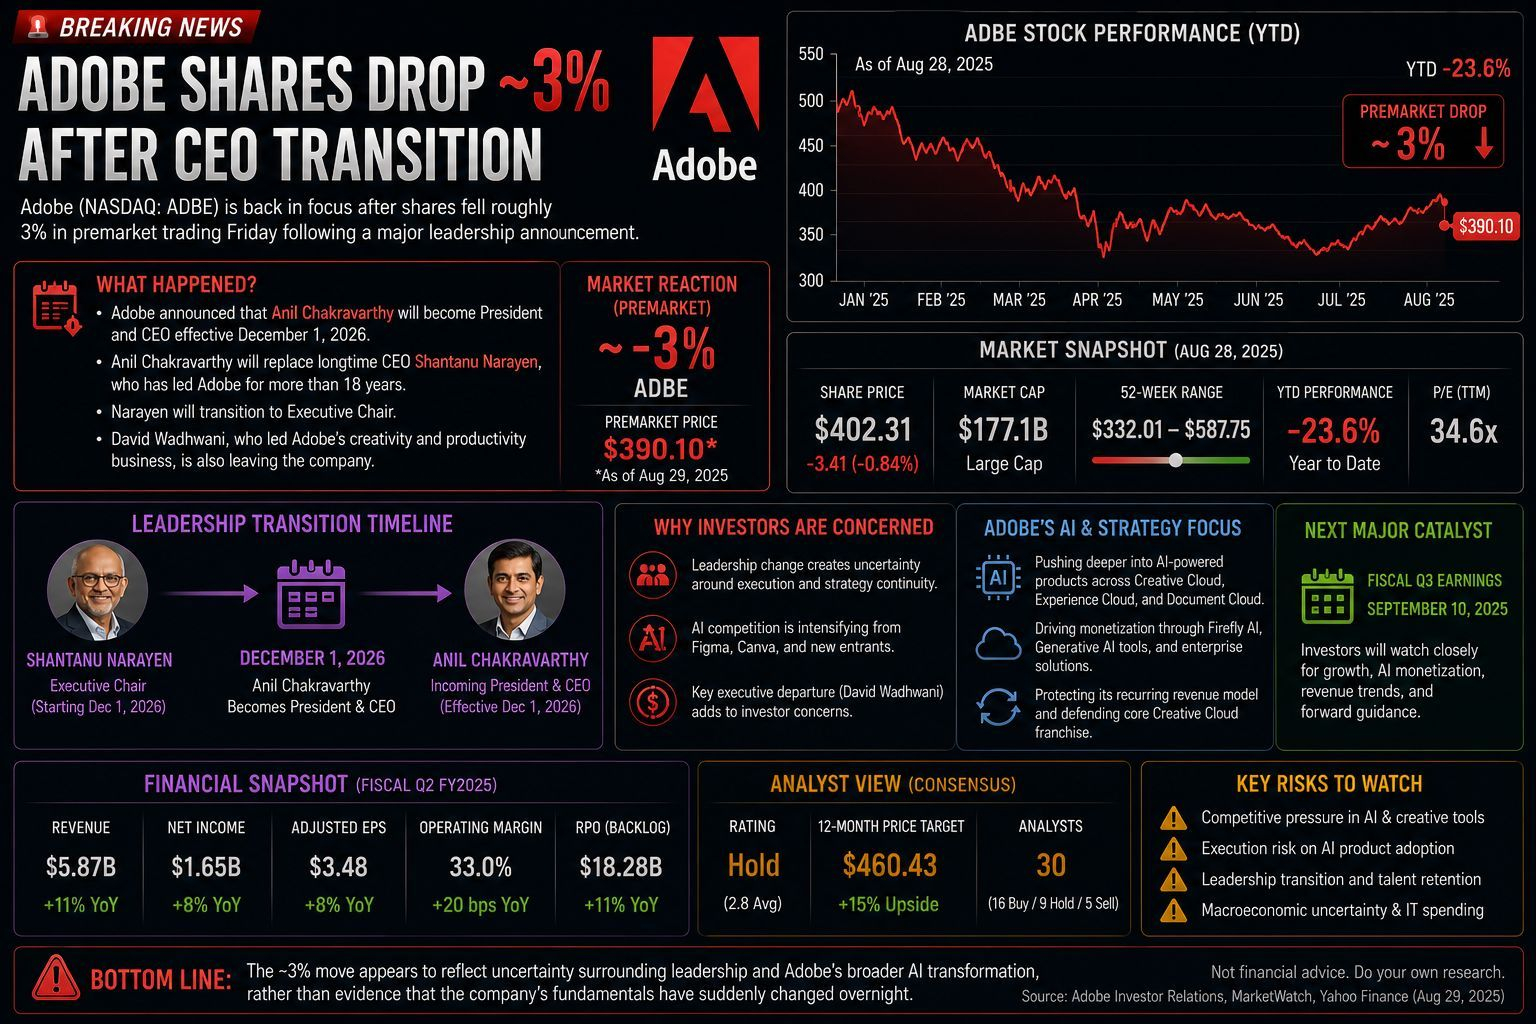
38
·
--
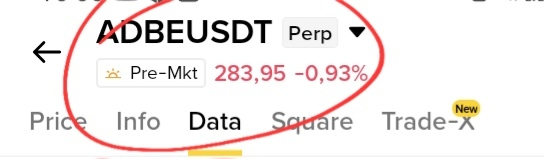
1
41
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#FedRateWatch
1.4M vues
6,527 mentions
2
#ZcashRises6%
38,387 vues
557 mentions
3
#XRPSinks10%
25,575 vues
368 mentions
4
#BitcoinETFsShed$450M
4,256 vues
74 mentions
5
#CircleOpensArcMainnet
12,449 vues
251 mentions
6
#ZcashHoldersBackNU7Upgrade
23,167 vues
422 mentions
7
#MSTRTradingVolumeSurpassesMorganStanley
23,369 vues
578 mentions
8
#BitcoinFalls4%
48,077 vues
891 mentions
9
#SKHynixInTalksToMakeMemoryChipsInUS
19,733 vues
357 mentions
10
#OpenAIDiscussesNewFundingAt$1.2TValuation
4,808 vues
57 mentions