

#tokenbuybacks
tokenbuybacks
3,843 vues
16 mentions
Populaire
Récents
La SEC a donné son feu vert au rachat de tokens sur les réseaux crypto, mettant fin à l’ère de Gary Gensler et clarifiant ce que les protocoles peuvent et ne peuvent pas faire avec leurs actifs numériques. Cela ouvre la voie à des stratégies de valorisation plus sûres et conformes à la réglementation.
#SEC #TokenBuybacks #CryptoRegulation #BinanceSquare
En savoir plus : https://decrypt.co/379412/morning-minute-sec-clears-token-buybacks-for-crypto-networks
#SEC #TokenBuybacks #CryptoRegulation #BinanceSquare
En savoir plus : https://decrypt.co/379412/morning-minute-sec-clears-token-buybacks-for-crypto-networks
17


·
--
Haussier
#SECSaysDecentralizedTokenBuybacksNotInvestmentContracts
🇺🇸 Mises à jour de la SEC : conseils concernant le rachat de tokens, la décentralisation compte
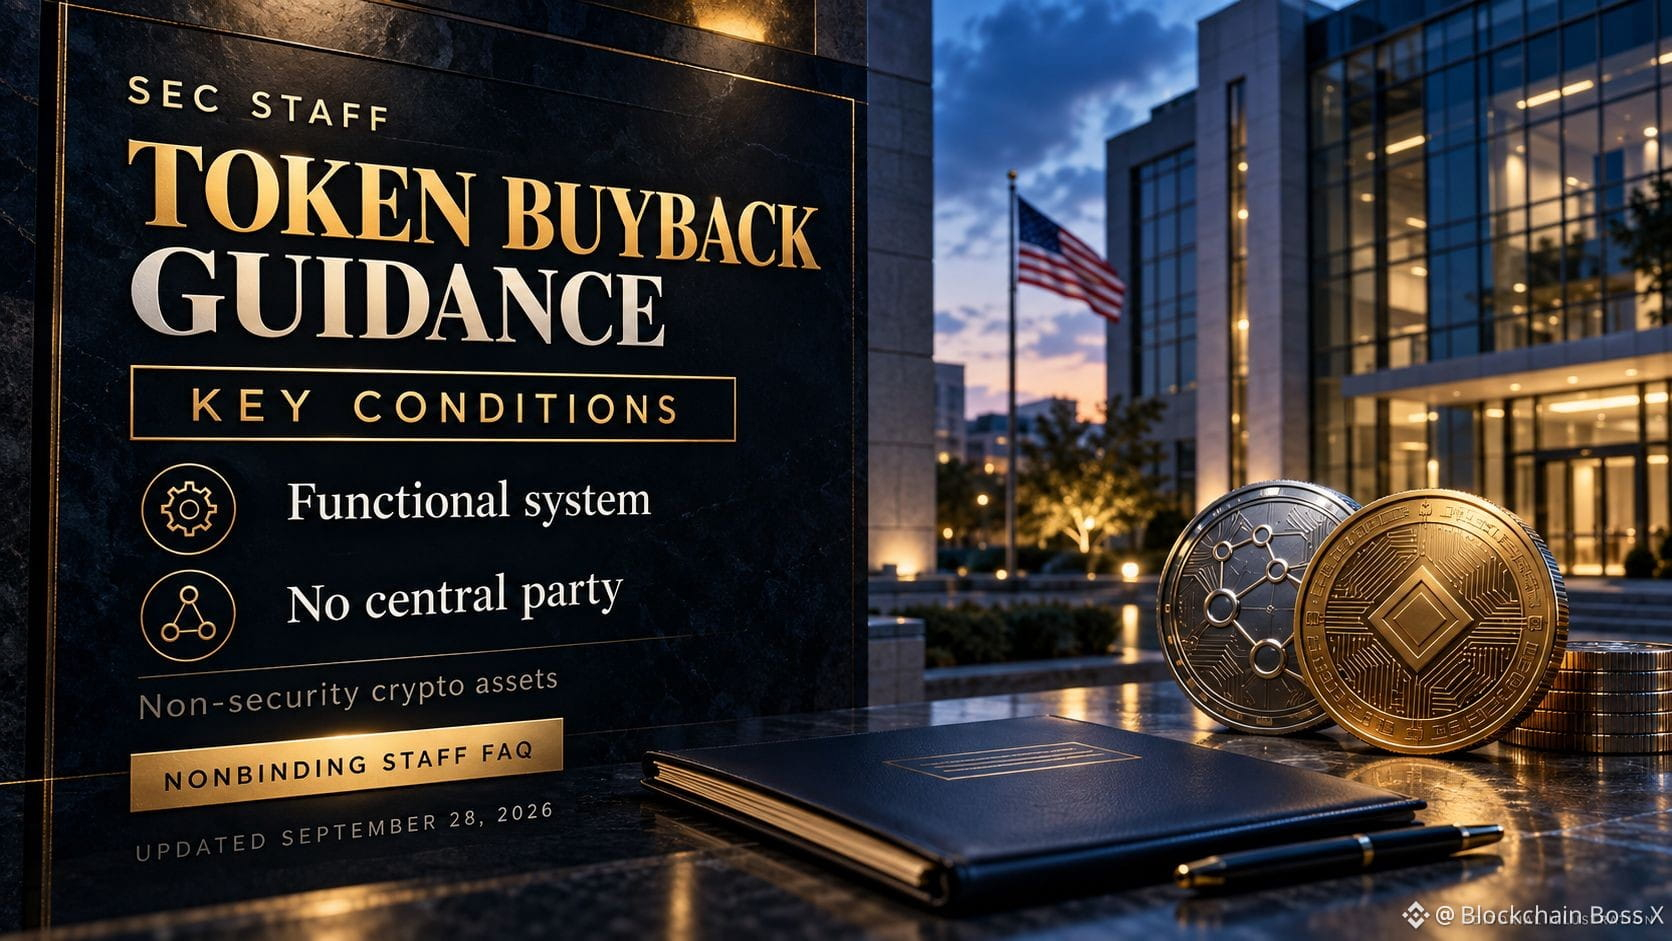
Le 28 septembre, les services de la SEC ont révisé leur FAQ sur la cryptographie en ajoutant une condition explicite à leurs conseils sur les rachats : le réseau doit être opérationnel et ne doit pas avoir de partie centrale.
La réponse concerne les actifs crypto non considérés comme des valeurs mobilières. Dans ces conditions, annoncer un rachat ne constituerait pas, de l’avis des services, une promesse d’accomplir les efforts de gestion essentiels pertinents à une analyse de contrat d’investissement.
Pour un réseau qui n’est pas encore opérationnel, présenter un rachat comme générant un rendement ou des retours pourrait être considéré comme une telle promesse.
Ces FAQ sont des lignes directrices non contraignantes des services, sans force juridique. Elles n’établissent pas une exemption générale pour les rachats de tokens.
Mon avis : j’examinerais qui peut modifier les règles du protocole, contrôler les décisions relatives à la trésorerie ou faire passer outre les résultats de la gouvernance. Ces divulgations aident les lecteurs à comprendre comment les décisions sont prises ; le mot « décentralisé » sur un site web apporte peu de preuves à lui seul.
J’évaluerais aussi le financement du rachat : si les achats peuvent se poursuivre et comment les rachats se comparent à l’émission de nouveaux tokens. Un grand programme annoncé peut avoir un effet économique différent de rachats régulièrement financés par une activité en cours.
L’interprétation juridique et l’économie des tokens méritent une attention distincte. Cette mise à jour fournit un cadre de discussion plus précis, tandis que la gouvernance réelle et l’exécution restent à examiner.
Quelles preuves chercheriez-vous pour évaluer si un réseau crypto a un contrôle central ?
#SECSaysDecentralizedTokenBuybacksNotInvestmentContracts #CryptoRegulation #TokenBuybacks
$ETH $SOL $NEAR
1
251
#SECSaysDecentralizedTokenBuybacksNotInvestment Contrats « La SEC dit que les rachats de tokens ne sont pas des valeurs mobilières » est bien trop général.
La consigne réelle est conditionnelle : réseau fonctionnel, token non assimilé à une valeur mobilière, et absence de promesse de rendement/retours.
Alors, les gens se réjouissent d’une clarification réglementaire… ou lisent-ils uniquement le titre en sautant les conditions ? 👀
#CryptoNewss #SEC #TokenBuybacks
1
54

·
--
Nouveaux sommets pour les rachats de tokens ! Les porteurs du projet ont déjà investi 638 millions de dollars dans des rachats, dont 370 millions pour Hyperliquid et 200 millions pour Pump.fun, soit près de 90 % du total. Les obstacles réglementaires de la SEC ont également été levés : une excellente nouvelle pour le marché ! $HYPER #TokenBuybacks #CryptoMarket
Les rachats de crypto atteignent des records ! Les projets ont dépensé 638 M$ pour racheter des tokens, avec Hyperliquid à hauteur de 370 M$ et Pump.fun à hauteur de 200 M$ — soit près de 90 % du total. La SEC vient de lever des obstacles réglementaires. Nouvelles haussières ! $HYPER #TokenBuybacks #CryptoMarket
Les rachats de crypto atteignent des records ! Les projets ont dépensé 638 M$ pour racheter des tokens, avec Hyperliquid à hauteur de 370 M$ et Pump.fun à hauteur de 200 M$ — soit près de 90 % du total. La SEC vient de lever des obstacles réglementaires. Nouvelles haussières ! $HYPER #TokenBuybacks #CryptoMarket
174

·
--
HYPE Token en Rebond : Qu’est-ce qui explique la hausse ?Imagine que vous vous apprêtez à faire une grande présentation au travail et que vous êtes stressé depuis toute la semaine. Puis, vous apprenez que votre entreprise va non seulement vous fournir les ressources dont vous avez besoin, mais aussi racheter vos actions si elles ne donnent pas les résultats attendus. C’est ce qui se passe dans le monde de la cryptomonnaie HYPE, grâce à de solides revenus trimestriels et à des rachats de tokens.
#CryptocurrencyMarket #RachatsDeTokens
Le concept de rachat de tokens est simple : c’est lorsqu’une entreprise ou une organisation ayant émis une cryptomonnaie rachète une partie de l’offre en circulation auprès des détenteurs. Cela peut avoir plusieurs effets sur le prix du token : cela augmente la rareté du token, réduit l’offre en circulation et peut entraîner une hausse de la demande si les investisseurs pensent que le token a plus de valeur.
HYPE Token en Rebond : Qu’est-ce qui explique la hausse ?
Imagine que vous vous apprêtez à faire une grande présentation au travail et que vous êtes stressé depuis toute la semaine. Puis, vous apprenez que votre entreprise va non seulement vous fournir les ressources dont vous avez besoin, mais aussi racheter vos actions si elles ne donnent pas les résultats attendus. C’est ce qui se passe dans le monde de la cryptomonnaie HYPE, grâce à de solides revenus trimestriels et à des rachats de tokens.
#CryptocurrencyMarket #RachatsDeTokens
Le concept de rachat de tokens est simple : c’est lorsqu’une entreprise ou une organisation ayant émis une cryptomonnaie rachète une partie de l’offre en circulation auprès des détenteurs. Cela peut avoir plusieurs effets sur le prix du token : cela augmente la rareté du token, réduit l’offre en circulation et peut entraîner une hausse de la demande si les investisseurs pensent que le token a plus de valeur.
56

La montée des rachats massifs de tokens de crypto
Les projets crypto ont atteint un record de 638 millions de dollars de rachats de tokens cette année. Hyperliquid et Pump.fun sont à la tête, alimentant près de 90 % de ce volume colossal.
#Hyperliquid #TokenBuybacks
La montée des rachats massifs de tokens de crypto
Les projets crypto ont atteint un record de 638 millions de dollars de rachats de tokens cette année. Hyperliquid et Pump.fun sont à la tête, alimentant près de 90 % de ce volume colossal.
#Hyperliquid #TokenBuybacks
Les projets crypto ont atteint un record de 638 millions de dollars de rachats de tokens cette année. Hyperliquid et Pump.fun sont à la tête, alimentant près de 90 % de ce volume colossal.
#Hyperliquid #TokenBuybacks
77

·
--
Article
Une règle qui figeait la tokenomics de la DeFi depuis 2021 vient d’être réécrite#SECSaysDecentralizedTokenBuybacksNotInvestmentContracts
Pendant des années, les principaux protocoles DeFi ont discrètement évité l’un des outils les plus évidents de leur plan d’action — le rachat et la destruction de leurs propres tokens — par crainte que cela ne ressemble trop à un dividende d’entreprise aux yeux des régulateurs. La SEC vient d’adresser cette crainte directement.
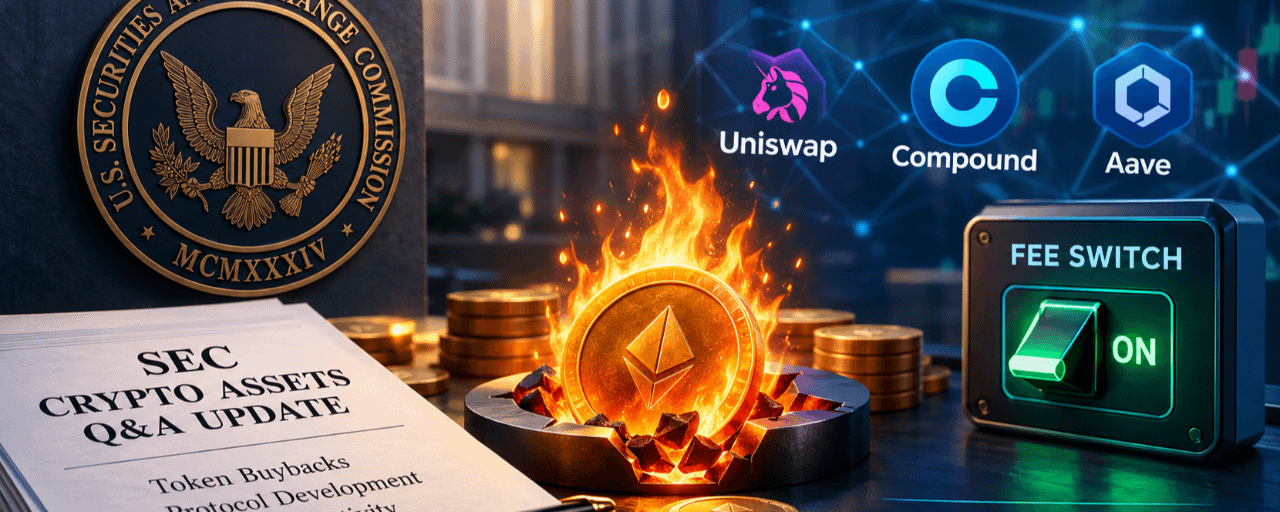
Voici ce qui a été précisé : la Division de la finance des entreprises de la SEC a publié une mise à jour de son Q&R sur les actifs crypto, qui aborde à quel moment les rachats de tokens, le développement continu du protocole et l’activité marketing peuvent constituer un « contrat d’investissement » au sens du droit des valeurs mobilières. Le constat central : annoncer un rachat pour un token non sécurisé déjà en fonctionnement ne déclenche pas, à lui seul, le statut de contrat d’investissement — même lorsque ce rachat redistribue de la valeur aux détenteurs. Les indications tracent une ligne claire en fonction de la maturité du réseau : l’analyse diffère pour les réseaux qui ne sont pas encore fonctionnels, où les émetteurs qui présentent des rachats comme une source de rendements peuvent encore susciter des inquiétudes. Cela s’inscrit dans un contexte qu’il vaut la peine de comprendre — car depuis environ 2021, l’interprétation selon laquelle les rachats équivalent à des distributions aux actionnaires s’était tellement ancrée que des protocoles comme Uniswap et Compound ont volontairement conservé les mécanismes de partage des profits, comme le commutateur de frais longtemps inactif d’Uniswap, désactivé précisément pour éviter toute exposition réglementaire.
Une règle qui figeait la tokenomics de la DeFi depuis 2021 vient d’être réécrite
#SECSaysDecentralizedTokenBuybacksNotInvestmentContracts
Pendant des années, les principaux protocoles DeFi ont discrètement évité l’un des outils les plus évidents de leur plan d’action — le rachat et la destruction de leurs propres tokens — par crainte que cela ne ressemble trop à un dividende d’entreprise aux yeux des régulateurs. La SEC vient d’adresser cette crainte directement.
Voici ce qui a été précisé : la Division de la finance des entreprises de la SEC a publié une mise à jour de son Q&R sur les actifs crypto, qui aborde à quel moment les rachats de tokens, le développement continu du protocole et l’activité marketing peuvent constituer un « contrat d’investissement » au sens du droit des valeurs mobilières. Le constat central : annoncer un rachat pour un token non sécurisé déjà en fonctionnement ne déclenche pas, à lui seul, le statut de contrat d’investissement — même lorsque ce rachat redistribue de la valeur aux détenteurs. Les indications tracent une ligne claire en fonction de la maturité du réseau : l’analyse diffère pour les réseaux qui ne sont pas encore fonctionnels, où les émetteurs qui présentent des rachats comme une source de rendements peuvent encore susciter des inquiétudes. Cela s’inscrit dans un contexte qu’il vaut la peine de comprendre — car depuis environ 2021, l’interprétation selon laquelle les rachats équivalent à des distributions aux actionnaires s’était tellement ancrée que des protocoles comme Uniswap et Compound ont volontairement conservé les mécanismes de partage des profits, comme le commutateur de frais longtemps inactif d’Uniswap, désactivé précisément pour éviter toute exposition réglementaire.
318
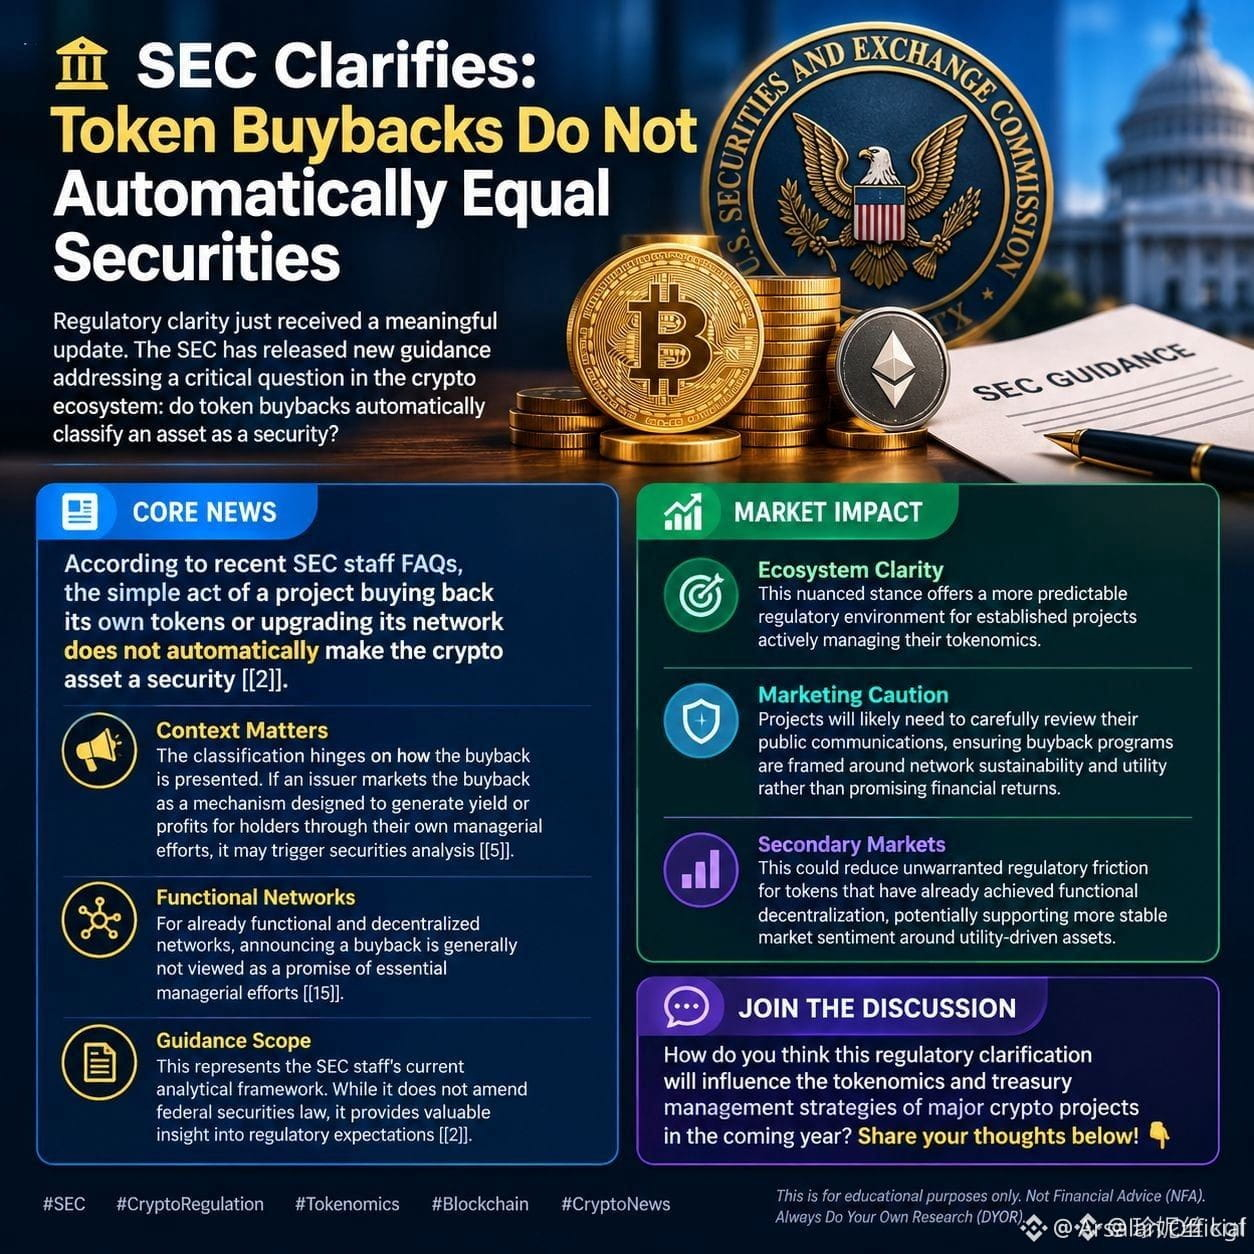
#SECSaysTokenBuybacksNotAutoSecurities La Division de la finance des sociétés de la SEC a publié de nouvelles FAQ sur la crypto, précisant que les rachats de tokens et les mises à niveau du réseau ne rendent pas automatiquement un actif crypto assimilable à un titre financier. Les indications soulignent que l’analyse juridique reste au cas par cas, notamment la manière dont les rachats sont présentés aux investisseurs et s’ils impliquent des promesses de profit.
Les orientations du 25 septembre constituent des indications du personnel et non une nouvelle règle de la SEC, mais elles apportent une clarté supplémentaire pour les projets crypto qui naviguent dans les lois américaines sur les valeurs mobilières.
#SEC #CryptoRegulation #TokenBuybacks #Crypto $BTC
{spot}(BTCUSDT)
#SECSaysTokenBuybacksNotAutoSecurities La Division de la finance des sociétés de la SEC a publié de nouvelles FAQ sur la crypto, précisant que les rachats de tokens et les mises à niveau du réseau ne rendent pas automatiquement un actif crypto assimilable à un titre financier. Les indications soulignent que l’analyse juridique reste au cas par cas, notamment la manière dont les rachats sont présentés aux investisseurs et s’ils impliquent des promesses de profit.
Les orientations du 25 septembre constituent des indications du personnel et non une nouvelle règle de la SEC, mais elles apportent une clarté supplémentaire pour les projets crypto qui naviguent dans les lois américaines sur les valeurs mobilières.
#SEC #CryptoRegulation #TokenBuybacks #Crypto $BTC
1
47
·
--
#SECSaysTokenBuybacksNotAutoSecurities
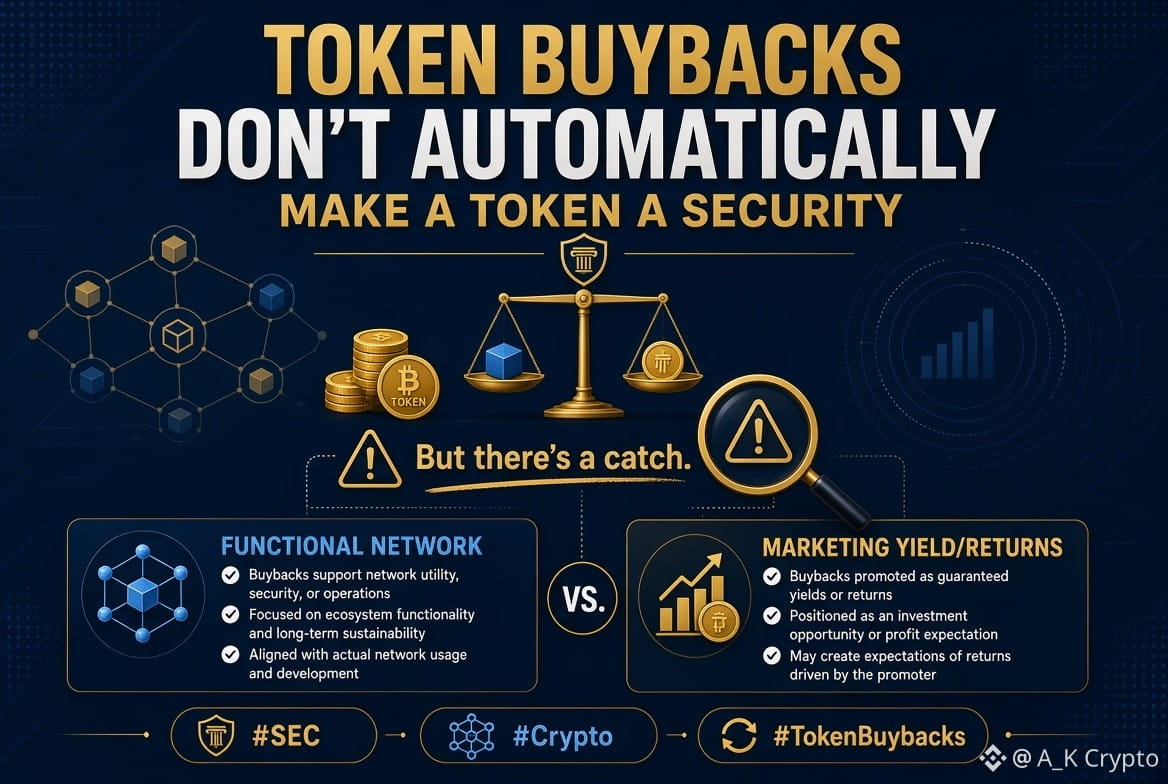
🚨 SEC : LES RACHATS DE TOKENS NE FONT PAS AUTOMATIQUEMENT D’UN TOKEN UNE VALEUR MOBILIÈRE
Les dernières FAQ crypto de la SEC apportent une clarification importante : une annonce de rachat pour un jeton non soumis aux règles des valeurs mobilières sur un réseau fonctionnel ne crée pas, à elle seule, un contrat d’investissement.
Si un projet inachevé commercialise des rachats comme un moyen de générer un rendement ou des retours pour les détenteurs, l’analyse des valeurs mobilières peut changer.
📌 Le facteur clé est la manière dont le rachat est présenté ainsi que les faits précis du projet.
Cela apporte plus de clarté aux projets crypto concernant les rachats de tokens, mais ce n’est pas un feu vert réglementaire général. Les indications du personnel de la SEC dépendent encore de la fonctionnalité du réseau et de la façon dont les projets communiquent les retours potentiels. Pour les concepteurs et les détenteurs de tokens, la formulation concernant les rachats peut compter presque autant que le rachat lui-même.
#SEC #Crypto #TokenBuybacks #Bitcoin #BTC #DeFi #Réglementation
75
·
--
Article
La SEC vient de répondre à une question qui suit les projets crypto depuis des années#secsaysbuybacksupgradesdontmaketokensecurity
Les rachats de tokens et les travaux de développement en cours évoluent depuis longtemps dans une zone grise sur le plan juridique — la SEC vient de donner aux projets certaines des indications les plus claires à ce jour sur l’emplacement réel de cette ligne.
Voici ce qui a été précisé : le 25/26 septembre, la Division de la finance des sociétés de la SEC a mis à jour son FAQ sur les cryptomonnaies, en répondant à une question que de nombreuses équipes de tokens ont discrètement redoutée : le fait de racheter son propre token, ou de continuer à construire après le lancement, transforme-t-il ce token en un titre financier (security) ? La réponse du personnel : pas automatiquement. Si un réseau blockchain est déjà fonctionnel et que son token natif n’était pas, à l’origine, un titre financier, annoncer un rachat afin de gérer des réserves de trésorerie, réduire l’offre ou brûler des tokens ne crée pas, à lui seul, un « contrat d’investissement » au sens du test de Howey. La même logique s’applique aux travaux en cours : maintenir, sécuriser ou mettre à niveau un réseau en exploitation ne correspond généralement pas au type d’« effort managérial essentiel » qui relie la valeur d’un token aux promesses d’une équipe centrale. Les indications ont aussi abordé les tokens de liquid staking, suggérant qu’ils peuvent, dans de nombreux cas, être considérés comme des commodités numériques plutôt que comme des titres financiers. Point notable : l’analyse s’inverse pour les réseaux qui ne sont pas encore fonctionnels — si une équipe y fait la promotion d’un rachat comme source de rendements garantis, cette présentation peut encore déclencher des préoccupations relatives aux titres financiers. À signaler : il s’agit d’une orientation au niveau du personnel, et non d’une règle formelle ni d’une décision de justice, et elle n’emporte explicitement pas force de loi.
La SEC vient de répondre à une question qui suit les projets crypto depuis des années
#secsaysbuybacksupgradesdontmaketokensecurity
Les rachats de tokens et les travaux de développement en cours évoluent depuis longtemps dans une zone grise sur le plan juridique — la SEC vient de donner aux projets certaines des indications les plus claires à ce jour sur l’emplacement réel de cette ligne.
Voici ce qui a été précisé : le 25/26 septembre, la Division de la finance des sociétés de la SEC a mis à jour son FAQ sur les cryptomonnaies, en répondant à une question que de nombreuses équipes de tokens ont discrètement redoutée : le fait de racheter son propre token, ou de continuer à construire après le lancement, transforme-t-il ce token en un titre financier (security) ? La réponse du personnel : pas automatiquement. Si un réseau blockchain est déjà fonctionnel et que son token natif n’était pas, à l’origine, un titre financier, annoncer un rachat afin de gérer des réserves de trésorerie, réduire l’offre ou brûler des tokens ne crée pas, à lui seul, un « contrat d’investissement » au sens du test de Howey. La même logique s’applique aux travaux en cours : maintenir, sécuriser ou mettre à niveau un réseau en exploitation ne correspond généralement pas au type d’« effort managérial essentiel » qui relie la valeur d’un token aux promesses d’une équipe centrale. Les indications ont aussi abordé les tokens de liquid staking, suggérant qu’ils peuvent, dans de nombreux cas, être considérés comme des commodités numériques plutôt que comme des titres financiers. Point notable : l’analyse s’inverse pour les réseaux qui ne sont pas encore fonctionnels — si une équipe y fait la promotion d’un rachat comme source de rendements garantis, cette présentation peut encore déclencher des préoccupations relatives aux titres financiers. À signaler : il s’agit d’une orientation au niveau du personnel, et non d’une règle formelle ni d’une décision de justice, et elle n’emporte explicitement pas force de loi.
1
10
9.7k

·
--
RETOUR DES FLUX DE TRÉSORERIE RÉELS DE 96,3 M$ AUX PORTEURS – $OSMO ALERT 📊
Hyperliquid, Pump.fun et EdgeX ont collectivement racheté 96,3 millions de dollars de tokens pour les porteurs au cours des 30 derniers jours. Ces mouvements suggèrent un changement vers des retours en espèces tangibles, ce qui pourrait renforcer la confiance parmi les participants institutionnels. Les acteurs du marché pourraient réévaluer leur allocation entre les générateurs de flux de trésorerie et les projets en phase de croissance.
Les récents rachats de tokens mettent en lumière un marché en maturation où la génération de flux de trésorerie prend de l'importance. Pour des actifs comme $OSMO, une confiance accrue dans la liquidité pourrait soutenir des spreads plus serrés et une stabilité modeste des prix, mais la réallocation de capital loin des projets en phase précoce pourrait atténuer l'upspeculative. Les traders doivent surveiller les métriques de rachat on-chain et les modèles de volume sur les échanges de premier ordre pour évaluer si la tendance soutient le sentiment général du marché.
Ce n'est pas un conseil financier. Gérez votre risque.
#CryptoNews #TokenBuybacks #InstitutionalInvestor #DeFi #MarketDynamics
🔍
{spot}(OSMOUSDT)
RETOUR DES FLUX DE TRÉSORERIE RÉELS DE 96,3 M$ AUX PORTEURS – $OSMO ALERT 📊
Hyperliquid, Pump.fun et EdgeX ont collectivement racheté 96,3 millions de dollars de tokens pour les porteurs au cours des 30 derniers jours. Ces mouvements suggèrent un changement vers des retours en espèces tangibles, ce qui pourrait renforcer la confiance parmi les participants institutionnels. Les acteurs du marché pourraient réévaluer leur allocation entre les générateurs de flux de trésorerie et les projets en phase de croissance.
Les récents rachats de tokens mettent en lumière un marché en maturation où la génération de flux de trésorerie prend de l'importance. Pour des actifs comme $OSMO , une confiance accrue dans la liquidité pourrait soutenir des spreads plus serrés et une stabilité modeste des prix, mais la réallocation de capital loin des projets en phase précoce pourrait atténuer l'upspeculative. Les traders doivent surveiller les métriques de rachat on-chain et les modèles de volume sur les échanges de premier ordre pour évaluer si la tendance soutient le sentiment général du marché.
Ce n'est pas un conseil financier. Gérez votre risque.
#CryptoNews #TokenBuybacks #InstitutionalInvestor #DeFi #MarketDynamics
🔍


143
·
--
Vérifié
L'accord USDC de Hyperliquid secoue les profits des stablecoins 💸🔄
Changement de revenus vers Hyperliquid 📈
➡️ Hyperliquid a fait de l'USDC son actif de référence aligné avec Coinbase et Circle.
➡️ Le protocole capte désormais jusqu'à 90 % des revenus de réserve des dépôts USDC — des revenus qui allaient auparavant majoritairement à Circle et Coinbase.
Gros sous pour les rachats de HYPE 🔥
➡️ Les analystes estiment que l'accord pourrait canaliser entre 135M$ et 160M$ par an vers Hyperliquid pour les rachats, basé sur ∼5B$ en USDC sur la plateforme.
➡️ Si les dépôts augmentent, le partage des rendements pourrait à lui seul ajouter entre 300M$ et 500M$ de revenus annuels.
➡️ HYPE est en hausse de près de 10 % en une semaine malgré la faiblesse du marché plus large.
Pression sur Circle & Coinbase ⚠️
➡️ Compass Point indique que l'arrangement pourrait réduire de 60M$ à 80M$ l'EBITDA combiné annuel de Circle et Coinbase.
➡️ À cunue Changement vers Hyperliquid 📈
➡️ Hyperliquid a fait de l'USDC son actif de référence aligné avec Coinbase et Circle.
➡️ Le protocole capte désormais jusqu'à 90 % des revenus de réserve des dépôts USDC — des revenus qui allaient auparavant majoritairement à Circle et Coinbase. Avec les taux de Coinbarrent, l'offre USDC de 5,1B$ génère ∼180M$ de bénéfice brut pour eux — désormais largement redirigé vers Hyperliquid.
Risque d'effet domino � domino
➡️ Les analystes avertissent que d'autres protocoles DeFi comme Polymarket et Jupiter pourraient exiger des accords de partage de rendement similaires.
➡️ Cela signale également une consolidation autour des stablecoins dominants comme l'USDC, avec moins d'alternatives autonomes comme l'USDH prenant de l'ampleur.
Conclusion 🎯
➖Hyperliquid a changé les règles du jeu : le rendement des stablecoins va maintenant vers l'échange, boostant HYPE et exerçant une pression sur les marges de Circle/Coinbase. D'autres plateformes DeFi pourraient suivre le mouvement.
#️⃣#Hyperliquid #Stablecoins #CryptoNews #TokenBuybacks #DeFiRevenue
$HYPE
{future}(HYPEUSDT)
L'accord USDC de Hyperliquid secoue les profits des stablecoins 💸🔄
Changement de revenus vers Hyperliquid 📈
➡️ Hyperliquid a fait de l'USDC son actif de référence aligné avec Coinbase et Circle.
➡️ Le protocole capte désormais jusqu'à 90 % des revenus de réserve des dépôts USDC — des revenus qui allaient auparavant majoritairement à Circle et Coinbase.
Gros sous pour les rachats de HYPE 🔥
➡️ Les analystes estiment que l'accord pourrait canaliser entre 135M$ et 160M$ par an vers Hyperliquid pour les rachats, basé sur ∼5B$ en USDC sur la plateforme.
➡️ Si les dépôts augmentent, le partage des rendements pourrait à lui seul ajouter entre 300M$ et 500M$ de revenus annuels.
➡️ HYPE est en hausse de près de 10 % en une semaine malgré la faiblesse du marché plus large.
Pression sur Circle & Coinbase ⚠️
➡️ Compass Point indique que l'arrangement pourrait réduire de 60M$ à 80M$ l'EBITDA combiné annuel de Circle et Coinbase.
➡️ À cunue Changement vers Hyperliquid 📈
➡️ Hyperliquid a fait de l'USDC son actif de référence aligné avec Coinbase et Circle.
➡️ Le protocole capte désormais jusqu'à 90 % des revenus de réserve des dépôts USDC — des revenus qui allaient auparavant majoritairement à Circle et Coinbase. Avec les taux de Coinbarrent, l'offre USDC de 5,1B$ génère ∼180M$ de bénéfice brut pour eux — désormais largement redirigé vers Hyperliquid.
Risque d'effet domino � domino
➡️ Les analystes avertissent que d'autres protocoles DeFi comme Polymarket et Jupiter pourraient exiger des accords de partage de rendement similaires.
➡️ Cela signale également une consolidation autour des stablecoins dominants comme l'USDC, avec moins d'alternatives autonomes comme l'USDH prenant de l'ampleur.
Conclusion 🎯
➖Hyperliquid a changé les règles du jeu : le rendement des stablecoins va maintenant vers l'échange, boostant HYPE et exerçant une pression sur les marges de Circle/Coinbase. D'autres plateformes DeFi pourraient suivre le mouvement.
#️⃣#Hyperliquid #Stablecoins #CryptoNews #TokenBuybacks #DeFiRevenue
$HYPE

8
791

·
--
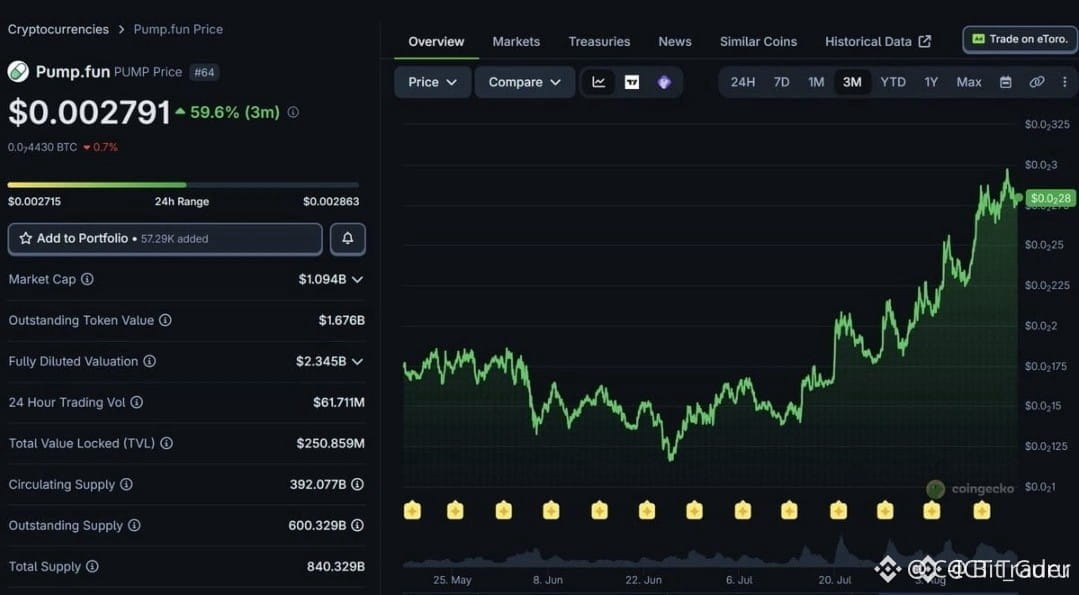
📈 $PUMP REVENUE ENGINE MEETS BUYBACK FLOW — THIS IS REAL ACCUMULATION FUEL 🦈
💡 Ce n'est pas votre dynamique de mème habituelle. Pump.fun convertit discrètement le chiffre d’affaires en demande structurelle — des rachats qui réduisent le flottant tout en injectant une pression d’achat directement dans le carnet d’ordres. C’est un mécanisme pensé pour une accumulation à forte conviction.
📊 Sur un marché où la plupart des récits reposent sur de vaines promesses, un véritable flux de trésorerie qui soutient une économie de token est un signal d’une autre nature. L’arrangement ici récompense la patience, pas la chasse au FOMO.
🤔 Qu’est-ce qui compte le plus pour votre entrée — la vélocité du buzz ou les tokenomics avec une offre acheteuse auto-financée ? 💬
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #PUMP #TokenBuybacks #CryptoFundamentals #Altcoin #DeFi
🎯 🦈
53
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#SECHaltsCryptoETFReviewsAmidFundingLapse
44,412 vues
545 mentions
2
#ZcashETFPostsFirstWeeklyOutflow$93.6M
63,559 vues
198 mentions
3
#GreekPoliceBustCryptoScamRingArrest17
207,982 vues
1,455 mentions
4
#BitcoinRejectedAt$87K
167,490 vues
250 mentions
5
#FedOctoberRateHikeOddsFallTo17%
230,578 vues
1,634 mentions
6
#NvidiaHitsRecordHighUp2.4%
163,075 vues
1,152 mentions
7
#CanaryFilesAmendedS1ForPEPEETF
47,222 vues
770 mentions
8
#BitcoinParesGainsAfterRallyTo$86.5K
59,137 vues
175 mentions
9
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
158,567 vues
1,383 mentions
10
#SECProposesCryptoCustodyRules
217,019 vues
1,708 mentions