

#marketmaking
marketmaking
62,785 vues
69 mentions
Populaire
Récents

Article
Comment fonctionne le Market Making après un listing de tokenL’inscription (listing) est le début du problème de liquidité, pas la fin.
TDMM a mesuré 784 listings de tokens, 1 254 carnets d’ordres live et les 168 premières heures de négociation au 25 septembre 2026. Voici ce que disent les données.
Comment fonctionne le Market Making après un listing de token. Une étude de 784 listings de tokens, 1 254 carnets d’ordres live et les 168 premières heures de négociation.
Cinq enseignements
1. La première heure est l’heure la plus large qu’un token aura jamais. Fourchette médiane du plus haut au plus bas à l’intérieur de la première heure : 41,2 %. À la 24e heure : 5,7 %. À la 168e heure : 3,3 %. Deux fois plus étroite à la semaine. Sur 753 listings, la médiane du premier jour complet négocié traverse une fourchette équivalente à 94,8 % de son prix de clôture.
Comment fonctionne le Market Making après un listing de token
L’inscription (listing) est le début du problème de liquidité, pas la fin.
TDMM a mesuré 784 listings de tokens, 1 254 carnets d’ordres live et les 168 premières heures de négociation au 25 septembre 2026. Voici ce que disent les données.
Comment fonctionne le Market Making après un listing de token. Une étude de 784 listings de tokens, 1 254 carnets d’ordres live et les 168 premières heures de négociation.
Cinq enseignements
1. La première heure est l’heure la plus large qu’un token aura jamais. Fourchette médiane du plus haut au plus bas à l’intérieur de la première heure : 41,2 %. À la 24e heure : 5,7 %. À la 168e heure : 3,3 %. Deux fois plus étroite à la semaine. Sur 753 listings, la médiane du premier jour complet négocié traverse une fourchette équivalente à 94,8 % de son prix de clôture.
1
62

Imaginez : deux jetons lancés le même jour, avec des récits et des communautés similaires, puis six mois plus tard, l’un dispose toujours de vrais marchés à double face, tandis que l’autre n’est plus qu’un cimetière de volumes échangés de manière artificielle.
Tout trader connaît cette sensation. Vous ouvrez une position en pensant que le carnet d’ordres est profond, puis, après un seul dump, les offres disparaissent et vous regardez une décote de 30 % juste pour sortir.
Voici ce qui s’est réellement passé si l’on prend du recul. Après 2022, quelques projets ont commencé à publier publiquement leurs accords avec les market makers, leurs niveaux d’inventaire et leurs engagements de spread. Comparez cela à l’ancien scénario : une équipe embauche discrètement un MM, “gonfle” le graphique le jour de la cotation, puis laisse le carnet s’éteindre. $BTC and $ETH n’en ont jamais eu besoin, car la liquidité est restée organique.
Regardez l’évolution des $BNB listings depuis ce moment. Les projets qui affichent leurs conditions de MM dès le départ parviennent à maintenir des spreads plus serrés 90 jours après leur mise en ligne. Ceux qui restent silencieux voient leur spread moyen s’élargir par 4 en un mois, et le volume migre discrètement vers ce qui ressemble encore à de la liquidité à la surface.
La transparence n’est pas un exercice de communication. C’est la différence entre un marché sur lequel vous pouvez vraiment trader et un autre qui n’est qu’un graphique.
Où pensez-vous que tout cela mène à partir d’ici ?
#MarketMaking #CryptoLiquidity #Trading
1
101

·
--
Si vous ignorez encore qui fournit réellement la liquidité dans vos opérations, arrêtez-vous maintenant.
Les traders se font encore et toujours brûler par des dumps soudains qui semblent organiques jusqu’à ce que le market maker disparaisse. Vous manquez la vraie sortie parce que le carnet d’ordres n’a jamais été ce qu’il prétendait être.
Il y a deux camps là-dessus. Certains estiment que les market makers doivent rester cachés pour que les concurrents ne grignotent pas leur avantage, et c’est ainsi que ça a toujours été. D’autres, moi y compris, pensent que c’est juste une excuse pour pomper un volume factice sur des paires comme $BTC et $ETH.
La transparence est le vrai facteur différenciant. Quand les market makers partagent un inventaire vérifiable et leurs spreads, cela réduit la manipulation. Les tokens qui empruntent cette voie traversent généralement mieux les tempêtes, contrairement à ceux qui se cachent derrière des bots anonymes. $BNB a été un bon exemple de pratiques plus ouvertes qui portent leurs fruits en matière de stabilité.
Où pensez-vous que tout cela va ensuite ?
#MarketMaking #CryptoTrading #Transparence
Si vous ignorez encore qui fournit réellement la liquidité dans vos opérations, arrêtez-vous maintenant.
Les traders se font encore et toujours brûler par des dumps soudains qui semblent organiques jusqu’à ce que le market maker disparaisse. Vous manquez la vraie sortie parce que le carnet d’ordres n’a jamais été ce qu’il prétendait être.
Il y a deux camps là-dessus. Certains estiment que les market makers doivent rester cachés pour que les concurrents ne grignotent pas leur avantage, et c’est ainsi que ça a toujours été. D’autres, moi y compris, pensent que c’est juste une excuse pour pomper un volume factice sur des paires comme $BTC et $ETH .
La transparence est le vrai facteur différenciant. Quand les market makers partagent un inventaire vérifiable et leurs spreads, cela réduit la manipulation. Les tokens qui empruntent cette voie traversent généralement mieux les tempêtes, contrairement à ceux qui se cachent derrière des bots anonymes. $BNB a été un bon exemple de pratiques plus ouvertes qui portent leurs fruits en matière de stabilité.
Où pensez-vous que tout cela va ensuite ?
#MarketMaking #CryptoTrading #Transparence
27
Article
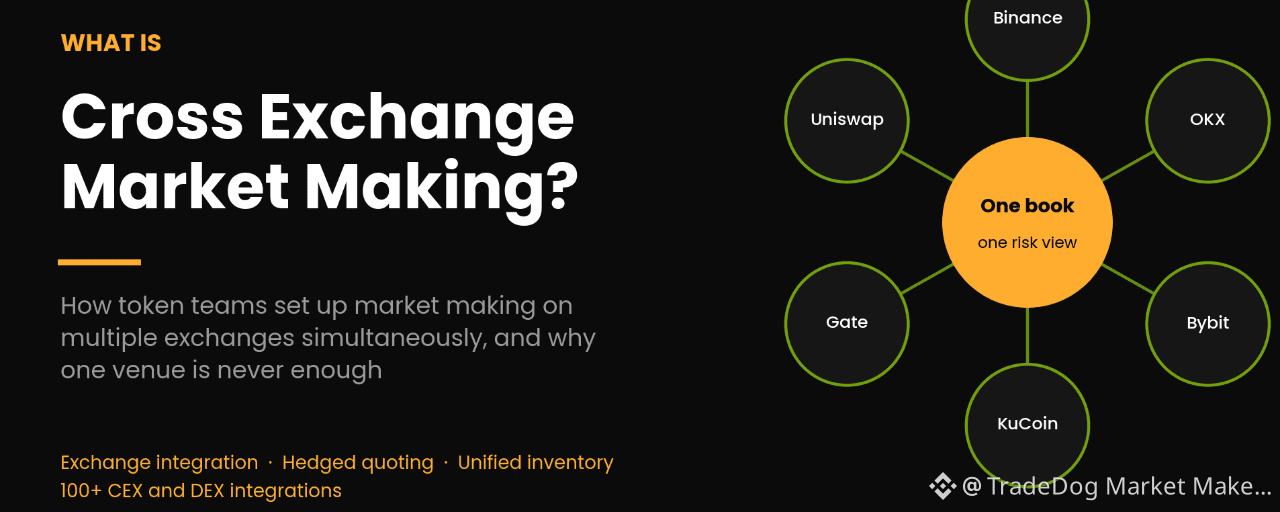
Qu’est-ce que le market making inter-bourses ? Le système derrière chaque jeton listé sur plus d’une bourseEn quoi consiste le market making inter-bourses — TDMM
À retenir d’abord
Vos transactions sur jetons s’appuient sur plusieurs carnets d’ordres qui ne communiquent pas entre eux. CoinMarketCap suit 239 bourses au comptant ; les dix plus grandes listent 16 045 paires au total.
Le market making inter-bourses consiste à publier des cotations sur chaque plateforme à partir d’un seul prix de référence et à couvrir chaque exécution sur la plateforme la plus profonde, avec un inventaire partagé.
La partie difficile, c’est l’intégration des bourses : des limites de taux différentes, des régions de serveurs, des formats de symboles et des paliers de frais sur chaque plateforme.
Quand les teneurs de marché n’arrivent pas à joindre une plateforme, ses prix se détachent. Le 10 octobre 2025, le USDe a été coté 0,65 $ et le wBETH 430 $ sur Binance, alors que les deux maintenaient une valeur ailleurs.
Qu’est-ce que le market making inter-bourses ? Le système derrière chaque jeton listé sur plus d’une bourse
En quoi consiste le market making inter-bourses — TDMM
À retenir d’abord
Vos transactions sur jetons s’appuient sur plusieurs carnets d’ordres qui ne communiquent pas entre eux. CoinMarketCap suit 239 bourses au comptant ; les dix plus grandes listent 16 045 paires au total.
Le market making inter-bourses consiste à publier des cotations sur chaque plateforme à partir d’un seul prix de référence et à couvrir chaque exécution sur la plateforme la plus profonde, avec un inventaire partagé.
La partie difficile, c’est l’intégration des bourses : des limites de taux différentes, des régions de serveurs, des formats de symboles et des paliers de frais sur chaque plateforme.
Quand les teneurs de marché n’arrivent pas à joindre une plateforme, ses prix se détachent. Le 10 octobre 2025, le USDe a été coté 0,65 $ et le wBETH 430 $ sur Binance, alors que les deux maintenaient une valeur ailleurs.
1
74
Micro-Économie Web3 : Comprendre le rôle des Market Makers
Titre : Que font réellement les Market Makers sur le marché crypto ? 🏦🔄
Contenu :
Sur toutes les plateformes de trading, les Market Makers (fournisseurs de liquidité) jouent un rôle fondamental.
🤝 Leur mission :
Placer en continu des ordres d'achat et de vente pour s'assurer qu'il y a toujours de la liquidité disponible lorsque vous souhaitez exécuter une transaction.
Sans eux : Forte volatilité, slippage élevé et difficulté à faire exécuter de gros volumes.
Avec eux : Un marché fluide, un spread resserré et des transactions instantanées.
La liquidité est le sang qui alimente les marchés financiers.
#MarketMaking #Liquidity #Binance #CryptoEcosystem #DeFi @Square-Creator-ce2378404
Micro-Économie Web3 : Comprendre le rôle des Market Makers
Titre : Que font réellement les Market Makers sur le marché crypto ? 🏦🔄
Contenu :
Sur toutes les plateformes de trading, les Market Makers (fournisseurs de liquidité) jouent un rôle fondamental.
🤝 Leur mission :
Placer en continu des ordres d'achat et de vente pour s'assurer qu'il y a toujours de la liquidité disponible lorsque vous souhaitez exécuter une transaction.
Sans eux : Forte volatilité, slippage élevé et difficulté à faire exécuter de gros volumes.
Avec eux : Un marché fluide, un spread resserré et des transactions instantanées.
La liquidité est le sang qui alimente les marchés financiers.
#MarketMaking #Liquidity #Binance #CryptoEcosystem #DeFi @BNB
44
·
--
Voici ce qui s’est passé quand $BTC la tenue de marché a cessé d’être une question de « suivre la direction » pour ressembler davantage à un jeu de vitesse, de coûts et d’infrastructure.
Beaucoup de traders perdent de l’argent en essayant de battre le graphique, tandis que les teneurs de marché se disputent souvent quelque chose de moins évident : la latence, les frais et la fiabilité des API. Si votre entrée est lente, vos coûts sont élevés ou vos systèmes tombent en panne pendant la volatilité, l’avantage disparaît avant même que la transaction n’atterrisse.
Dans ce cas, la vraie leçon est que $BTC la liquidité ne se résume pas à la taille du bilan. Elle concerne plutôt qui peut coter plus rapidement, s’ajuster plus finement, et survivre à une volatilité soudaine sans se faire attraper. Les frais comptent, car des spreads minuscules peuvent devenir non rentables très vite, surtout quand les volumes explosent et que chaque point de base compte.
Nous avons déjà observé des dynamiques similaires avec $ETH pendant les périodes de forte volatilité et avec des écosystèmes plus rapides comme $SOL, où la vitesse d’exécution est devenue une partie du récit. La différence avec Bitcoin, c’est l’échelle : tout le monde veut le marché le plus profond, mais peu de gens parlent de la machinerie sous-jacente qui le maintient efficace.
Conclusion simple : sur les marchés crypto matures, l’avantage passe de « j’ai vu le mouvement en premier » à « mon infrastructure a géré le mouvement mieux ». Pour les traders, cela signifie que surveiller la qualité de la liquidité, les spreads et les conditions d’exécution peut être tout aussi important que de regarder les bougies.
D’où pensez-vous que viendra le prochain vrai avantage dans $BTC le trading ?
#Bitcoin #CryptoTrading #MarketMaking
Voici ce qui s’est passé quand $BTC la tenue de marché a cessé d’être une question de « suivre la direction » pour ressembler davantage à un jeu de vitesse, de coûts et d’infrastructure.
Beaucoup de traders perdent de l’argent en essayant de battre le graphique, tandis que les teneurs de marché se disputent souvent quelque chose de moins évident : la latence, les frais et la fiabilité des API. Si votre entrée est lente, vos coûts sont élevés ou vos systèmes tombent en panne pendant la volatilité, l’avantage disparaît avant même que la transaction n’atterrisse.
Dans ce cas, la vraie leçon est que $BTC la liquidité ne se résume pas à la taille du bilan. Elle concerne plutôt qui peut coter plus rapidement, s’ajuster plus finement, et survivre à une volatilité soudaine sans se faire attraper. Les frais comptent, car des spreads minuscules peuvent devenir non rentables très vite, surtout quand les volumes explosent et que chaque point de base compte.
Nous avons déjà observé des dynamiques similaires avec $ETH pendant les périodes de forte volatilité et avec des écosystèmes plus rapides comme $SOL , où la vitesse d’exécution est devenue une partie du récit. La différence avec Bitcoin, c’est l’échelle : tout le monde veut le marché le plus profond, mais peu de gens parlent de la machinerie sous-jacente qui le maintient efficace.
Conclusion simple : sur les marchés crypto matures, l’avantage passe de « j’ai vu le mouvement en premier » à « mon infrastructure a géré le mouvement mieux ». Pour les traders, cela signifie que surveiller la qualité de la liquidité, les spreads et les conditions d’exécution peut être tout aussi important que de regarder les bougies.
D’où pensez-vous que viendra le prochain vrai avantage dans $BTC le trading ?
#Bitcoin #CryptoTrading #MarketMaking
43
·
--
Avez-vous remarqué comme tout le monde parle des market makers comme de méchants, mais que presque personne ne les considère comme une infrastructure crypto essentielle ?
Cette incompréhension coûte de l’argent aux traders. Vous voyez un $BTC ou un $ETH wick, accusez la manipulation, puis panique-vendez au plus bas ou FOMO sur le rebond sans comprendre qui fournit réellement la liquidité.
Cette étude de cas en une ligne dit beaucoup : le market making est de plus en plus un jeu d’infrastructure, pas seulement un bureau secret de trading qui fait bouger le prix. En crypto, la liquidité, c’est la route sur laquelle roulent les traders. Si la route est abîmée, même un token solide peut se négocier très mal.
Sans un market making adéquat, les carnets d’ordres s’amincissent, les spreads s’élargissent, et les sorties deviennent coûteuses exactement au moment où la volatilité frappe. Les traders le ressentent comme du slippage. Les projets le ressentent comme une faible découverte des prix. Les exchanges le ressentent comme des marchés morts.
C’est pourquoi le récit dominant est trop superficiel. Un bon market making ne garantit pas qu’un token gagne, que ce soit $BNB, $BTC, ou une nouvelle cotation, mais une mauvaise liquidité peut tuer l’élan avant même que le marché ne se fasse une lecture juste.
Pensez-vous que les market makers sont une infrastructure incomprise, ou qu’ils restent au final un facteur négatif pour les traders crypto ?
#CryptoMarkets #Liquidity #MarketMaking
Avez-vous remarqué comme tout le monde parle des market makers comme de méchants, mais que presque personne ne les considère comme une infrastructure crypto essentielle ?
Cette incompréhension coûte de l’argent aux traders. Vous voyez un $BTC ou un $ETH wick, accusez la manipulation, puis panique-vendez au plus bas ou FOMO sur le rebond sans comprendre qui fournit réellement la liquidité.
Cette étude de cas en une ligne dit beaucoup : le market making est de plus en plus un jeu d’infrastructure, pas seulement un bureau secret de trading qui fait bouger le prix. En crypto, la liquidité, c’est la route sur laquelle roulent les traders. Si la route est abîmée, même un token solide peut se négocier très mal.
Sans un market making adéquat, les carnets d’ordres s’amincissent, les spreads s’élargissent, et les sorties deviennent coûteuses exactement au moment où la volatilité frappe. Les traders le ressentent comme du slippage. Les projets le ressentent comme une faible découverte des prix. Les exchanges le ressentent comme des marchés morts.
C’est pourquoi le récit dominant est trop superficiel. Un bon market making ne garantit pas qu’un token gagne, que ce soit $BNB , $BTC , ou une nouvelle cotation, mais une mauvaise liquidité peut tuer l’élan avant même que le marché ne se fasse une lecture juste.
Pensez-vous que les market makers sont une infrastructure incomprise, ou qu’ils restent au final un facteur négatif pour les traders crypto ?
#CryptoMarkets #Liquidity #MarketMaking
82
📚 Le rôle des market makers : qui fournit la liquidité sur les marchés crypto ?
Le 6 juillet 2026, avec 54,76 Md$ échangés quotidiennement, vous pourriez vous demander : qui fournit toute cette liquidité ? La réponse : les market makers.
Les market makers sont des algorithmes qui placent en continu des ordres d’achat et de vente, en tirant profit de l’écart. Ils garantissent que lorsque vous voulez trader Bitcoin $BTC à 63 208 $, il y a toujours quelqu’un de l’autre côté.
Dans la DeFi, les apporteurs de liquidité remplissent ce rôle, en gagnant des frais pour le dépôt d’actifs dans des protocoles.
📌 À retenir :
Les market makers sont les héros méconnus de l’efficacité des marchés. Sans eux, le trading serait lent et coûteux.
#MarketMaking #Education
#BinanceAlphaAlert
32
·
--
Imaginez : un nouveau $BNB pair est mis en ligne, le graphique semble calme, et le market maker est tranquillement installé des deux côtés du carnet.
Pour les traders, c’est là que les entrées deviennent délicates. Vous pensez acheter de l’élan, mais un carnet d’ordres trop fin ou un spread qui s’élargit peut transformer une configuration propre en glissement immédiat.
Étude de cas : le market making paraît simple de l’extérieur. Coter 2 côtés, capter le spread, recommencer. Mais le vrai avantage ne se limite pas au spread. Il s’agit aussi du contrôle des positions (inventory), de la vitesse, des limites de risque, et de savoir quand retirer la liquidité avant que la volatilité ne vous déborde.
Nous avons observé le même schéma sur les mouvements majeurs de $BTC et $ETH . Le grand public voit l’évolution des prix. Les market makers voient le flux, les déséquilibres et de savoir si les acheteurs ou les vendeurs se font piéger. C’est pourquoi deux projets avec un volume similaire peuvent échanger de façon complètement différente si l’un dispose d’une liquidité profonde et réactive et que l’autre ne fait que semblant.
La leçon est simple : la liquidité n’est pas seulement « là » ou « pas là ». Elle a une qualité. Avant de poursuivre une cassure, regardez le comportement du spread, la profondeur, et la vitesse à laquelle le carnet se recharge après de grosses transactions.
Qu’en pensez-vous : pour la santé à long terme d’un token, qu’est-ce qui compte le plus : le buzz ou la vraie liquidité ? #CryptoTrading #MarketMaking #Binance
27

Les teneurs de marché en crypto profitent de la reprise du Bitcoin en recourant à des stratégies non directionnelles. Cela suggère qu’ils exploitent la volatilité ou l’arbitrage du taux de financement plutôt que de spéculer directement sur le prix.
#MarketMaking #BitcoinDerivatives
Les teneurs de marché en crypto profitent de la reprise du Bitcoin en recourant à des stratégies non directionnelles. Cela suggère qu’ils exploitent la volatilité ou l’arbitrage du taux de financement plutôt que de spéculer directement sur le prix.
#MarketMaking #BitcoinDerivatives
#MarketMaking #BitcoinDerivatives
1
81
·
--
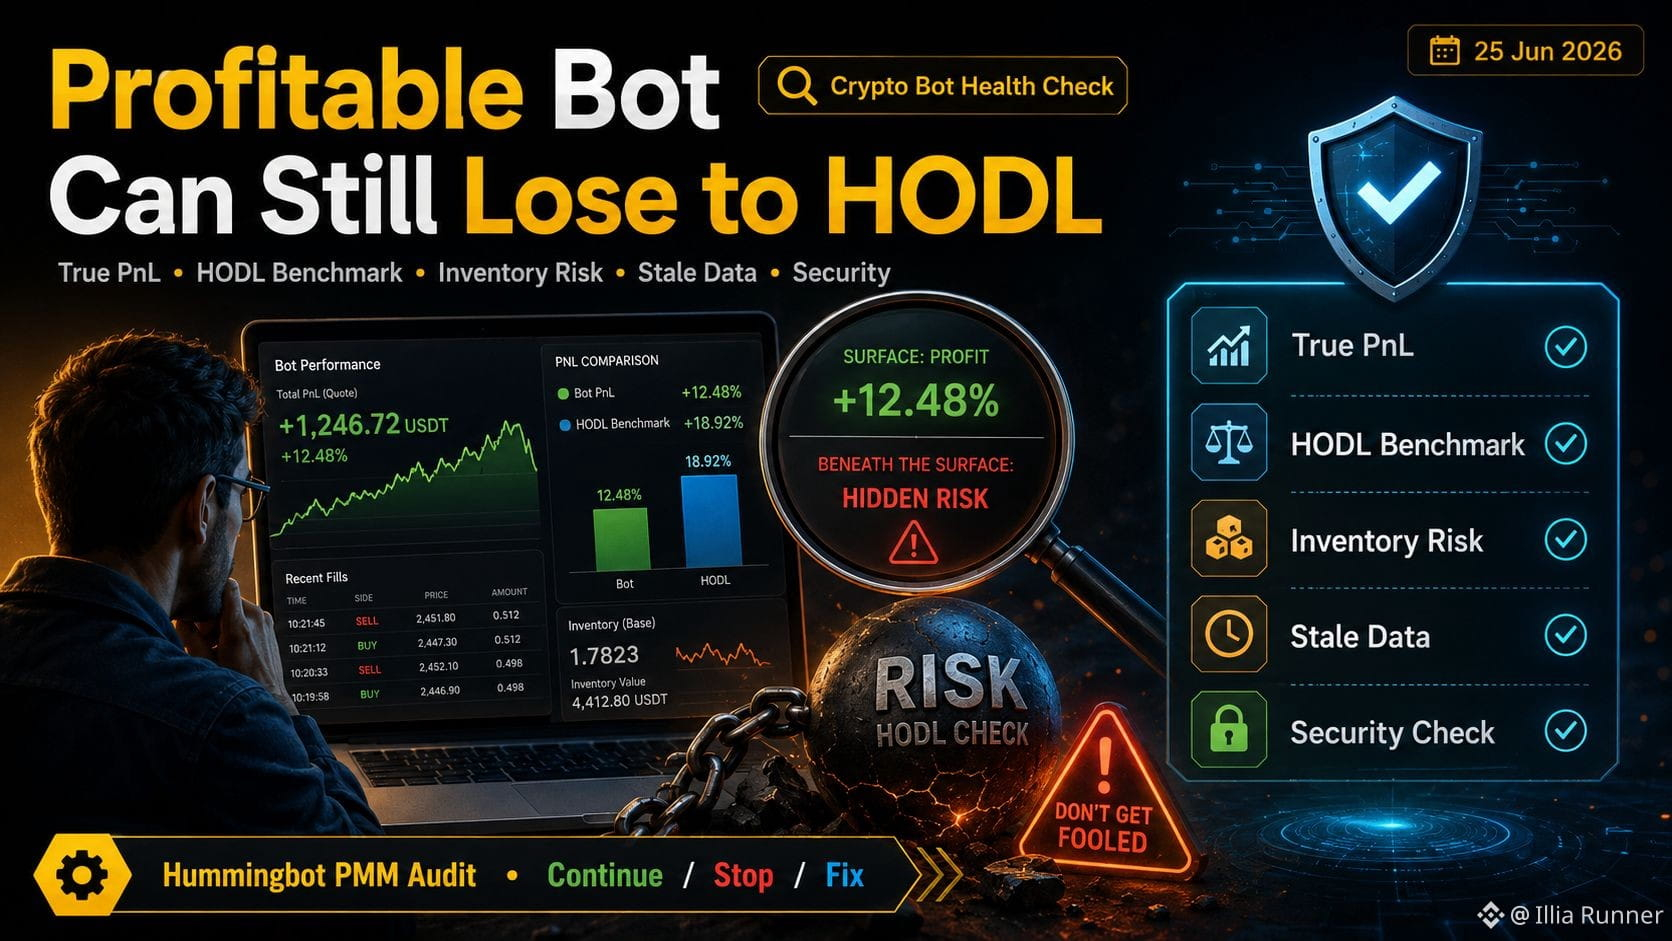
🚨 Bot Rentable ≠ Bonne Stratégie
Voici la vérité inconfortable 👇
Un bot de trading peut montrer un PnL positif et être pourtant pire qu'un simple HODL.
La plupart des gens vérifient :
✅ PnL réalisé
✅ trades fermés
✅ belle courbe de tableau de bord
Mais ce n'est pas suffisant.
Un bot de market making peut sembler rentable tout en cachant :
⚠️ risque d'inventaire
⚠️ pertes non réalisées
⚠️ données périmées
⚠️ mauvais benchmark
⚠️ risque d'API / tableau de bord exposé
C'est pourquoi je ne fais pas confiance au PnL seul.
Pour tout bot crypto, je veux vérifier 5 choses :
🔍 PnL réel
⚖️ benchmark HODL
📦 risque d'inventaire
⏱️ fraîcheur des données
🔐 vérification de la sécurité
La question clé est simple :
👉 Ce bot est-il vraiment meilleur que simplement détenir $BTC / $ETH / $SOL ?
Ou est-ce juste une façon plus compliquée de prendre des risques ?
Pas de signaux.
Pas d'engouement pour le levier.
Pas de “revenu passif garanti”.
Juste un contrôle de la réalité pour les bots de trading.
🧠 Question honnête :
Si vous faites fonctionner un bot, que vérifiez-vous en premier ?
A) PnL réalisé
B) benchmark HODL
C) risque d'inventaire
D) sécurité / exposition API
E) Je fais juste confiance au tableau de bord 😅
Laissez une lettre + une phrase pourquoi.
Ce n'est pas un conseil financier. À des fins éducatives uniquement. Ne partagez jamais vos clés API.
#Hummingbot #TradingBots #CryptoBots #MarketMaking
149

La Corée du Sud revoit le market maker après la hausse de 4 fois du peg de JPYC
- Les responsables sud-coréens limitent le market maker en raison de réglementations anti-manipulation.
- Le JPYC sur Upbit vient d’augmenter jusqu’à 4 fois le prix du peg ce mois-ci.
- L’autorité de régulation reconsidère sa méthode de gestion.
#BinanceSquare #CryptoNews #JPYC #SouthKorea #MarketMaking
$jpyc
vlikevn Titanbot
Source : CoinTelegraph
1

·
--
🚨 LA CORÉE DU SUD ENVISAGE UNE CRÉATION DE MARCHÉ LÉGALE POUR DÉVERROUILLER LA LIQUIDITÉ INSTITUTIONNELLE POUR $BTC ! 🦈
Les régulateurs sud-coréens préparent la phase deux de leur cadre pour les actifs numériques, en étudiant activement la légalisation de la création de marché officielle. Actuellement considérée comme une manipulation potentielle, l’entrée de teneurs de marché réglementés sur le marché transformera totalement la profondeur de liquidité et l’exécution des ordres pendant les heures de trading en Asie. 📊
Ce n’est pas seulement une conformité réglementaire : cela pose une base solide pour la garde institutionnelle, la gestion d’actifs au comptant, et même un stablecoin natif en won. 🔍 Quand les teneurs de marché institutionnels obtiennent le feu vert pour passer des ordres d’achat et proposer des spreads serrés, le flux structurel des ordres bascule durablement en territoire haussier. ⚡
💬 Le virage institutionnel de la Corée du Sud va-t-il déclencher la prochaine grande vague de liquidité asiatique vers $BTC ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #CryptoNews #Regulations #MarketMaking #Crypto
🎯 🦈
47
Article
Gestion institutionnelle de portefeuilles crypto : meilleures pratiques pour 2026Votre portefeuille crypto de 10 tokens est une seule position. Voici les données.
Points clés d’abord :
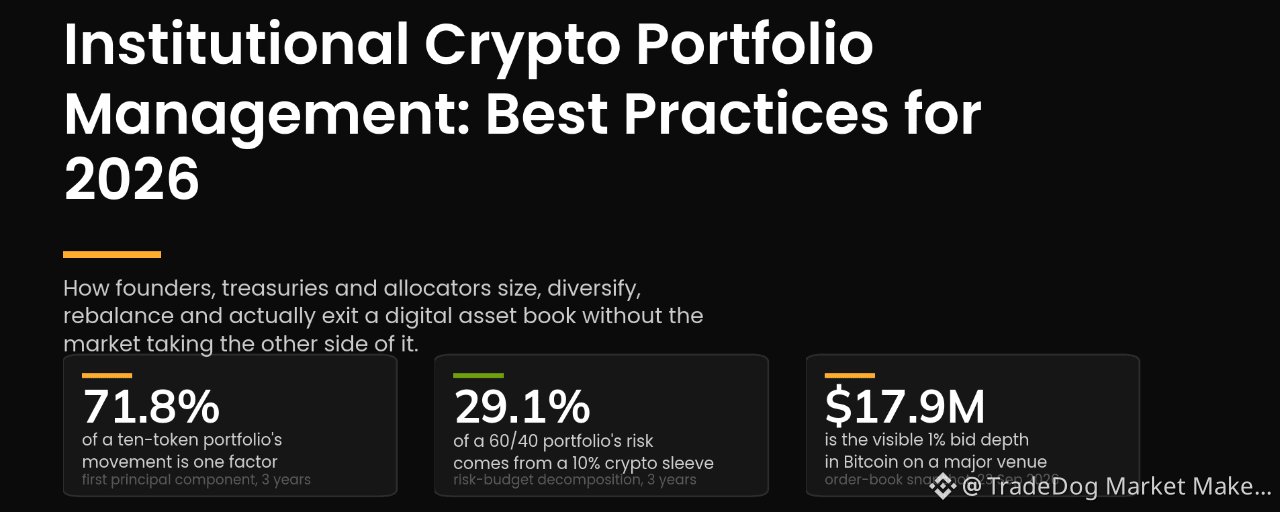
Un seul facteur explique 82,0 % du mouvement de dix grandes valeurs au cours de l’année écoulée.
Une poche Bitcoin de 5 % contribue à 12,4 % du risque d’un portefeuille 60/40. Une poche de 10 % contribue à 29,1 %.
Une position de 50 M$ sur Avalanche est 80,8x l’ensemble de la profondeur acheteuse de 1 % visible sur une grande place.
Chaque règle de rebalancement testée a surpassé l’achat et conservation sur trois et cinq ans. Les gagnantes annuelles l’ont emporté avec le turnover le plus faible.
73 % des 351 institutions interrogées prévoient d’ajouter en 2026, et 49 % ont renforcé la gestion des risques et le dimensionnement des positions.
Gestion institutionnelle de portefeuilles crypto : meilleures pratiques pour 2026
Votre portefeuille crypto de 10 tokens est une seule position. Voici les données.
Points clés d’abord :
Un seul facteur explique 82,0 % du mouvement de dix grandes valeurs au cours de l’année écoulée.
Une poche Bitcoin de 5 % contribue à 12,4 % du risque d’un portefeuille 60/40. Une poche de 10 % contribue à 29,1 %.
Une position de 50 M$ sur Avalanche est 80,8x l’ensemble de la profondeur acheteuse de 1 % visible sur une grande place.
Chaque règle de rebalancement testée a surpassé l’achat et conservation sur trois et cinq ans. Les gagnantes annuelles l’ont emporté avec le turnover le plus faible.
73 % des 351 institutions interrogées prévoient d’ajouter en 2026, et 49 % ont renforcé la gestion des risques et le dimensionnement des positions.
5
930
Article
Comment gérer une stratégie de sortie de token de manière professionnelle.Les données de sortie du token que presque personne ne vérifie avant de le vendre
Retenons d’abord :
90% des déblocages font baisser le prix, sur 16 000+ événements mesurés
La baisse commence environ 30 jours avant la date, pas le jour même
Une position qui représente 10 jours de volume prend ~100 jours pour être vendue correctement
Sur plus de 100 jours, 1 écart-type du mouvement du prix est d’environ ~36,6%. Le couvrir coûte ~3%
Ethena a concentré 14,3% du flottant sur une seule date et le token a progressé de 28,9%
La plupart des gens pensent qu’une sortie de token est un problème de timing. C’est un problème d’exécution, limité par une obligation de divulgation, et évalué en fonction du temps.
Comment gérer une stratégie de sortie de token de manière professionnelle.
Les données de sortie du token que presque personne ne vérifie avant de le vendre
Retenons d’abord :
90% des déblocages font baisser le prix, sur 16 000+ événements mesurés
La baisse commence environ 30 jours avant la date, pas le jour même
Une position qui représente 10 jours de volume prend ~100 jours pour être vendue correctement
Sur plus de 100 jours, 1 écart-type du mouvement du prix est d’environ ~36,6%. Le couvrir coûte ~3%
Ethena a concentré 14,3% du flottant sur une seule date et le token a progressé de 28,9%
La plupart des gens pensent qu’une sortie de token est un problème de timing. C’est un problème d’exécution, limité par une obligation de divulgation, et évalué en fonction du temps.
1
75
Article
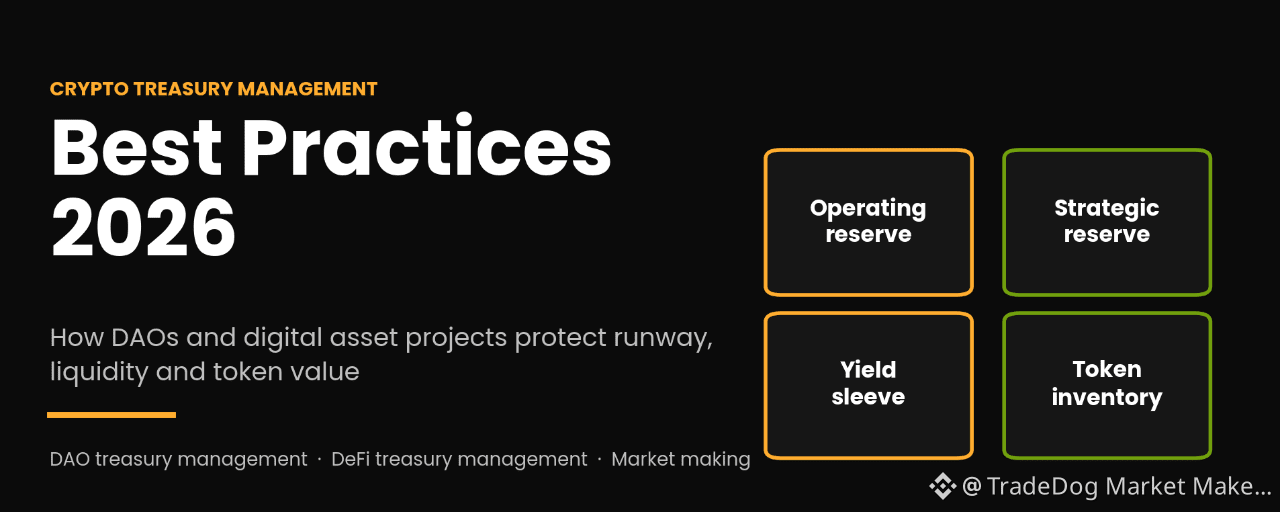
Gestion des trésoreries crypto en 2026 : 8 meilleures pratiques que chaque DAO et projet de token devrait suivrePar TDMM (TradeDog Market Maker) · lecture de 5 minutes
Points clés à retenir
Les trésors des DAO détiennent environ 26 Md$, et plus de 70 % de ce montant reste encore dans le propre jeton de chaque DAO. Cette concentration a effacé 12,6 Md$ de valeur du trésor en six mois en 2024 et a poussé plus de 100 projets à fermer en 2026.
La « runway » est la métrique de survie : 12 à 24 mois de coûts en stablecoins ou en bons du Trésor tokenisés, comptés comme si le token valait zéro.
Un rendement sûr est disponible on-chain : les Bons du Trésor tokenisés versent 3,2 à 3,6 %, les prêts aux blue chips environ 3,6 %, contre 3,97 % sur un bon du Trésor.
Gestion des trésoreries crypto en 2026 : 8 meilleures pratiques que chaque DAO et projet de token devrait suivre
Par TDMM (TradeDog Market Maker) · lecture de 5 minutes
Points clés à retenir
Les trésors des DAO détiennent environ 26 Md$, et plus de 70 % de ce montant reste encore dans le propre jeton de chaque DAO. Cette concentration a effacé 12,6 Md$ de valeur du trésor en six mois en 2024 et a poussé plus de 100 projets à fermer en 2026.
La « runway » est la métrique de survie : 12 à 24 mois de coûts en stablecoins ou en bons du Trésor tokenisés, comptés comme si le token valait zéro.
Un rendement sûr est disponible on-chain : les Bons du Trésor tokenisés versent 3,2 à 3,6 %, les prêts aux blue chips environ 3,6 %, contre 3,97 % sur un bon du Trésor.
2
260

🚀 $BTC WHALE JUMP TRADING DÉCHAÎNE UNE HAUSSE DE 150 Md$ SUR HYPERLIQUID 🦈
📊 Le compte principal de Jump a déjà brûlé près de 150 Md$, s’octroyant une part de 7,8 % du volume des perpétuels sur une bourse de premier plan. 🦈 Leur moteur orienté preneurs (taker) retourne des contrats comme un scalpeur à toute vitesse, fournissant de la liquidité tout en se couvrant sur le pétrole, l’or et les puces technologiques. ⚡ L’essaim de sous-comptes (16 au total) agit comme une meute coordonnée de requins : chacun grignote les écarts du carnet d’ordres pour verrouiller des spreads d’arbitrage.
💡 Avec une position notionnelle de 145 M$ et une valeur de compte de 63,6 M$, le plan est clair : aller long sur le Brent & WTI, et short sur l’éclat de l’or, de l’argent et des géants du silicium. 🌊 La facture de frais de 7 M$ est un tampon silencieux de market-making implacable. 🤔 Combien d’entre vous repèrent la même pression inter-actifs sur leurs propres graphiques ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #WhaleActivity #Arbitrage #Crypto #MarketMaking
🔥 💎
76

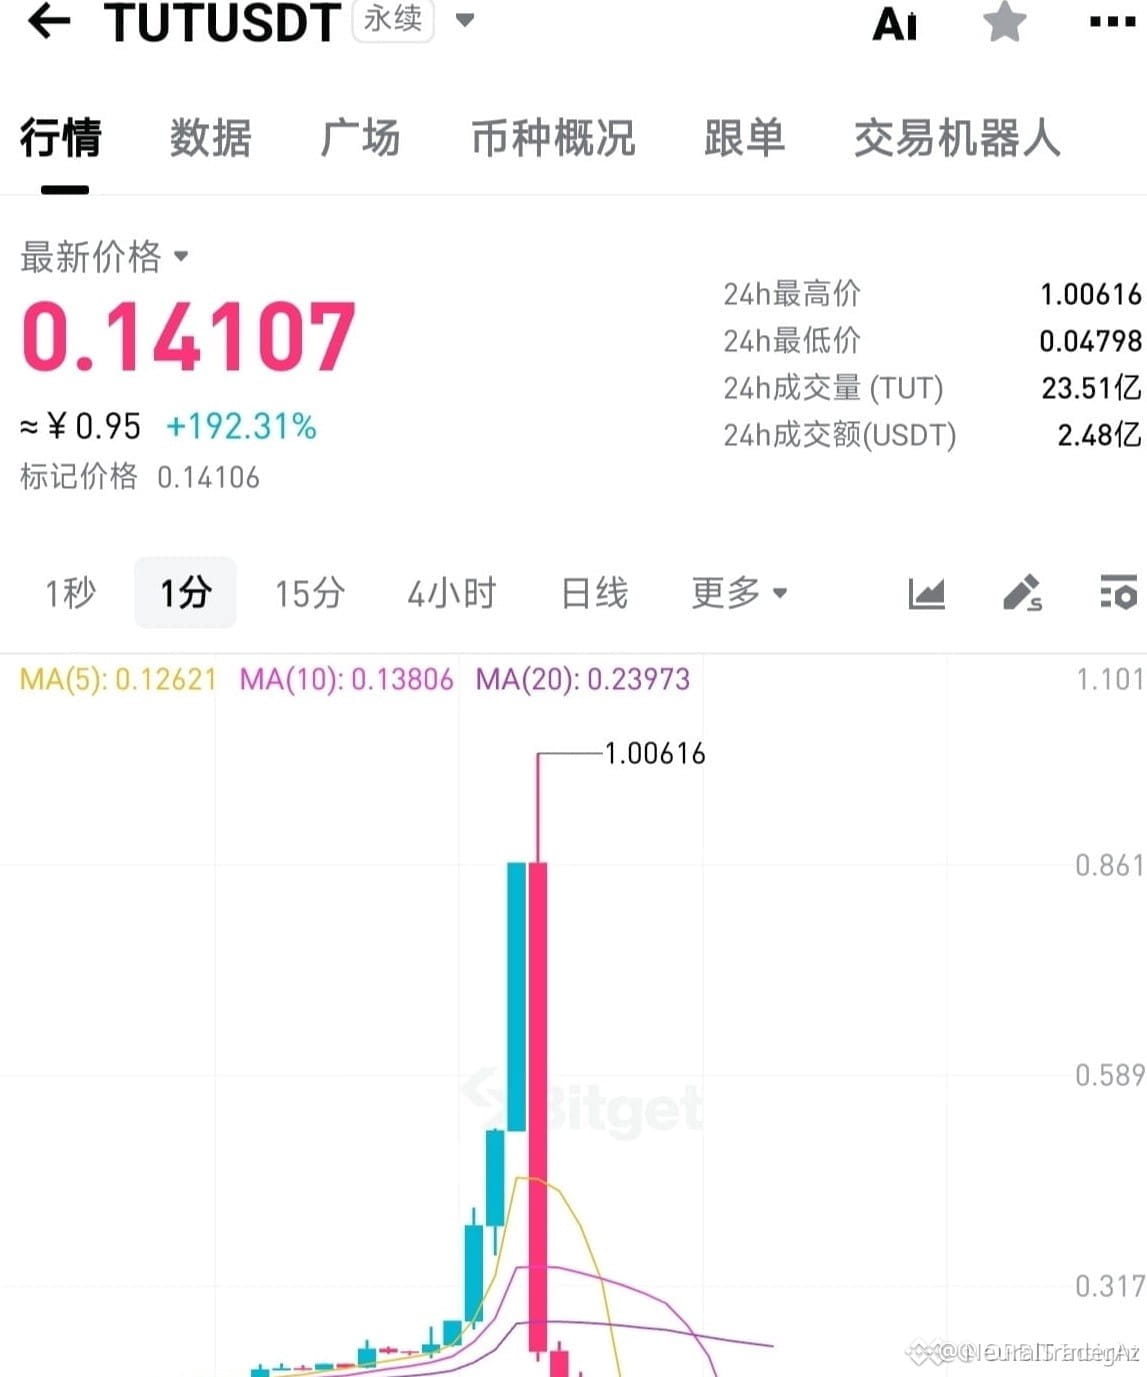
🔻 $TUT POMPÉ JUSQU’À 1$ — LES DUMPS PRÉPARÉS PENDANT QUE MM DÉVORE LE SOMMET ! 🩸
🦈 Cette montée verticale jusqu’à 1$ n’était pas une conviction haussière — c’était une chasse planifiée à la liquidité. Les market makers ont laissé la hype courir, ont empilé une pression vendeuse au-dessus des plus hauts, puis ont avalé les positions énormes de l’afflux qui a poursuivi le sommet. Le repas est terminé, et la phase de distribution est déjà en cours.
📉 Le volume raconte désormais une autre histoire : l’élan faiblit, la retraite se dessine, et la prochaine destination logique est l’ancienne zone qui a été laissée derrière. Toute personne qui entre ici ne “achète” pas une cassure — elle réapprovisionne le carnet d’ordres du côté vendeur. 🔍
💬 Avec ce cycle de l’argent intelligent aussi clair, es-tu prêt à te tenir devant la porte de sortie ? 👇
⚠️ Ceci n’est pas un conseil financier. Gère toujours ton risque. 🛡️
🏷️ #TUT #BearishSetup #Crypto #Liquidity #MarketMaking
🐻 🩸
169
·
--

Article
Test de Hummingbot sur SOL/USDT — résultats réels, pas de hypeJ'ai fait tourner un bot de market making sur Binance avec un petit compte (~$600) et voici la vérité honnête 👇
📊 Ce qui s'est réellement passé :
Plusieurs sessions
Quelques cycles ACHAT/VENTE
PnL net ≈ point d'équilibre à petit profit
Mais voici la partie intéressante…
📉 SOL a chuté d'environ 2%
🤖 Mon bot : presque à l'équilibre
💡 Donc ouais… NE PAS perdre d'argent dans une tendance baissière ressemble déjà à une victoire.
⚠️ Les plus grosses erreurs que j'ai commises (et que je vois beaucoup de gens répéter) :
❌ Écart trop large → 0 exécutions → “bot mort”
❌ Biais de l'inventaire bloquant l'ACHAT → uniquement des ventes
Test de Hummingbot sur SOL/USDT — résultats réels, pas de hype
J'ai fait tourner un bot de market making sur Binance avec un petit compte (~$600) et voici la vérité honnête 👇
📊 Ce qui s'est réellement passé :
Plusieurs sessions
Quelques cycles ACHAT/VENTE
PnL net ≈ point d'équilibre à petit profit
Mais voici la partie intéressante…
📉 SOL a chuté d'environ 2%
🤖 Mon bot : presque à l'équilibre
💡 Donc ouais… NE PAS perdre d'argent dans une tendance baissière ressemble déjà à une victoire.
⚠️ Les plus grosses erreurs que j'ai commises (et que je vois beaucoup de gens répéter) :
❌ Écart trop large → 0 exécutions → “bot mort”
❌ Biais de l'inventaire bloquant l'ACHAT → uniquement des ventes
1
1
150
L'année record de Jane Street est un indice discret pour $BTC 🔎
Jane Street a généré 39,6 milliards de dollars de revenus de trading l'année dernière, avec 15,5 milliards de dollars au T4 seulement, une échelle qui indique que la liquidité et la volatilité continuent de récompenser les pros. Pour la crypto, cela compte car des entreprises comme celle-ci se trouvent au cœur du flow ; quand elles sont actives, le marché respire généralement plus fort, les spreads sont dynamiques, et l'intention des baleines continue d'être exprimée à travers l'exécution.
Ce n'est pas un conseil financier. Gérez votre risque et protégez votre capital. #Bitcoin #Crypto #MarketMaking #Liquidity ⚡
{future}(BTCUSDT)
L'année record de Jane Street est un indice discret pour $BTC 🔎
Jane Street a généré 39,6 milliards de dollars de revenus de trading l'année dernière, avec 15,5 milliards de dollars au T4 seulement, une échelle qui indique que la liquidité et la volatilité continuent de récompenser les pros. Pour la crypto, cela compte car des entreprises comme celle-ci se trouvent au cœur du flow ; quand elles sont actives, le marché respire généralement plus fort, les spreads sont dynamiques, et l'intention des baleines continue d'être exprimée à travers l'exécution.
Ce n'est pas un conseil financier. Gérez votre risque et protégez votre capital. #Bitcoin #Crypto #MarketMaking #Liquidity ⚡
22
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#EthStakingExitQueueHits2026High
237 vues
76 mentions
2
#FedOctoberHoldOdds82.3%
202 vues
46 mentions
3
#Nikkei225Jumps2.5%ToThreeMonthHigh
28,313 vues
476 mentions
4
#CircleMints$2.75BUSDCOnSolanaIn7Days
2 vues
3 mentions
5
#DriftHackVictimsBeginClaims
104,397 vues
1,119 mentions
6
#SolanaTokenizedStockVolumeTops$4.4BInSeptember
9,365 vues
110 mentions
7
#BitcoinSpotETFsDraw$6.34BInflowsInQ3
33,274 vues
221 mentions
8
#EthereumValidatorExitQueueJumps392%
241,951 vues
2,105 mentions
9
#IMFApprovesElSalvador$138MWithBitcoinWaiver
22,277 vues
128 mentions
10
#SECHaltsCryptoETFReviewsAmidFundingLapse
362,012 vues
2,786 mentions